Outils financiers néo-zélandais
Outils fondés sur les règles et les chiffres de l’Inland Revenue, en NZD. Les outils universels – intérêts composés, remboursements de prêt – fonctionnent de la même façon partout et figurent sous chaque pays.
38 outils gratuits. Sans inscription, rien n’est enregistré.
82 outils · page 1 sur 4
Intérêts composés, objectifs, dépôts à terme et épargne de précaution.
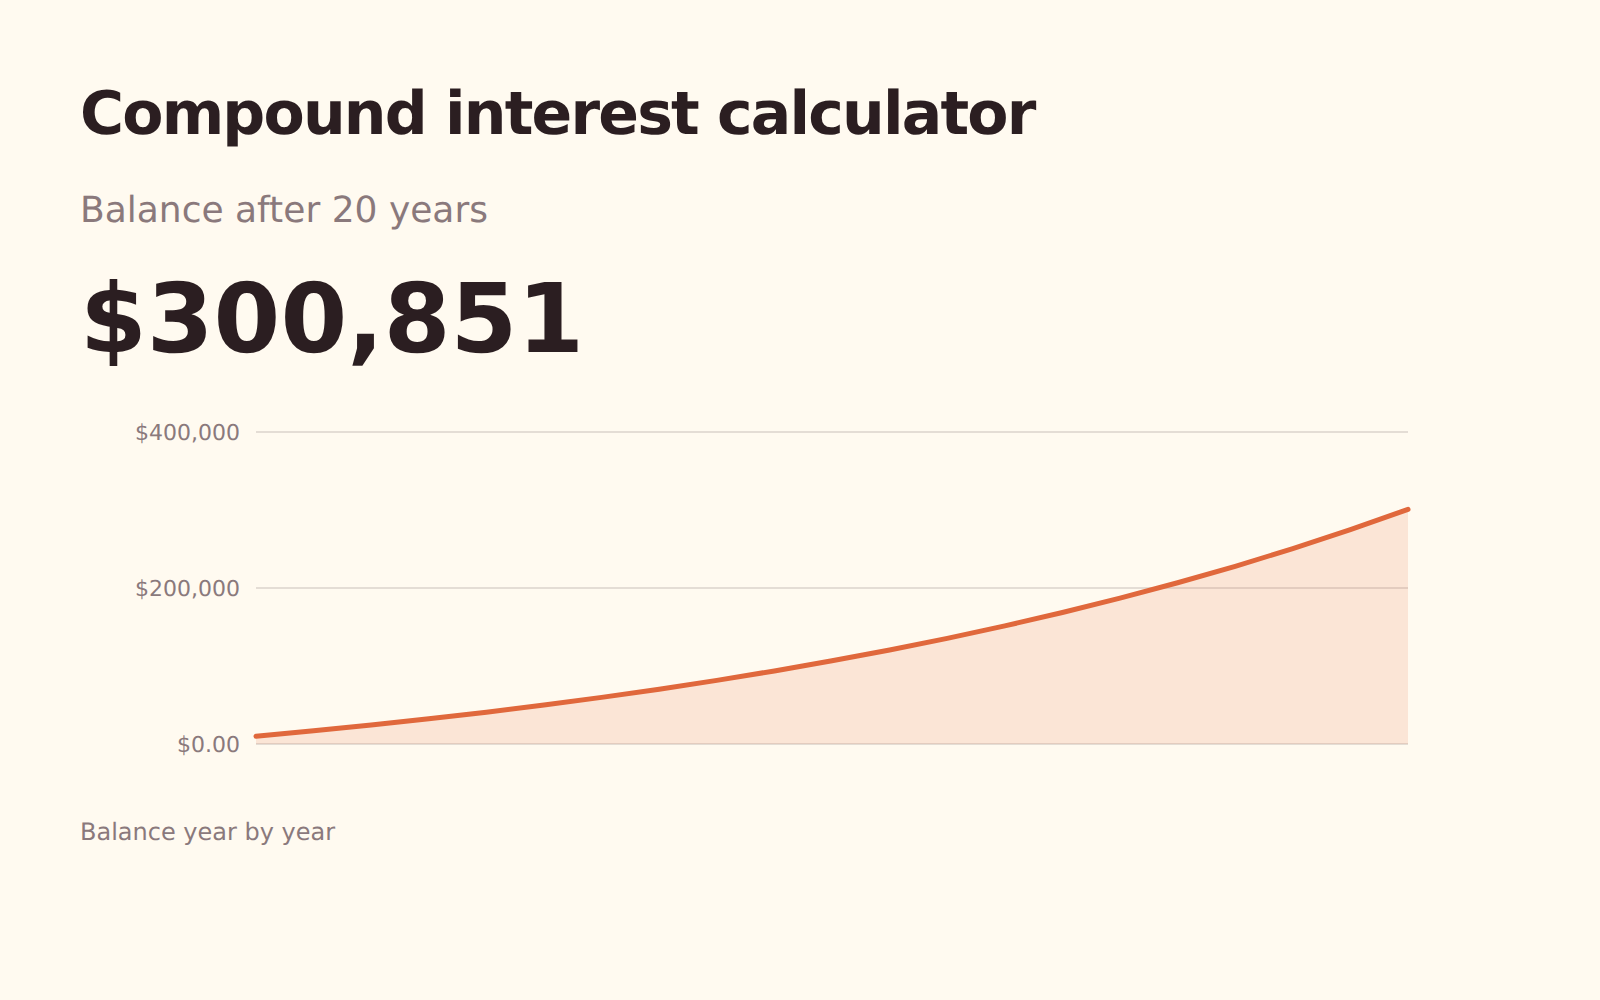
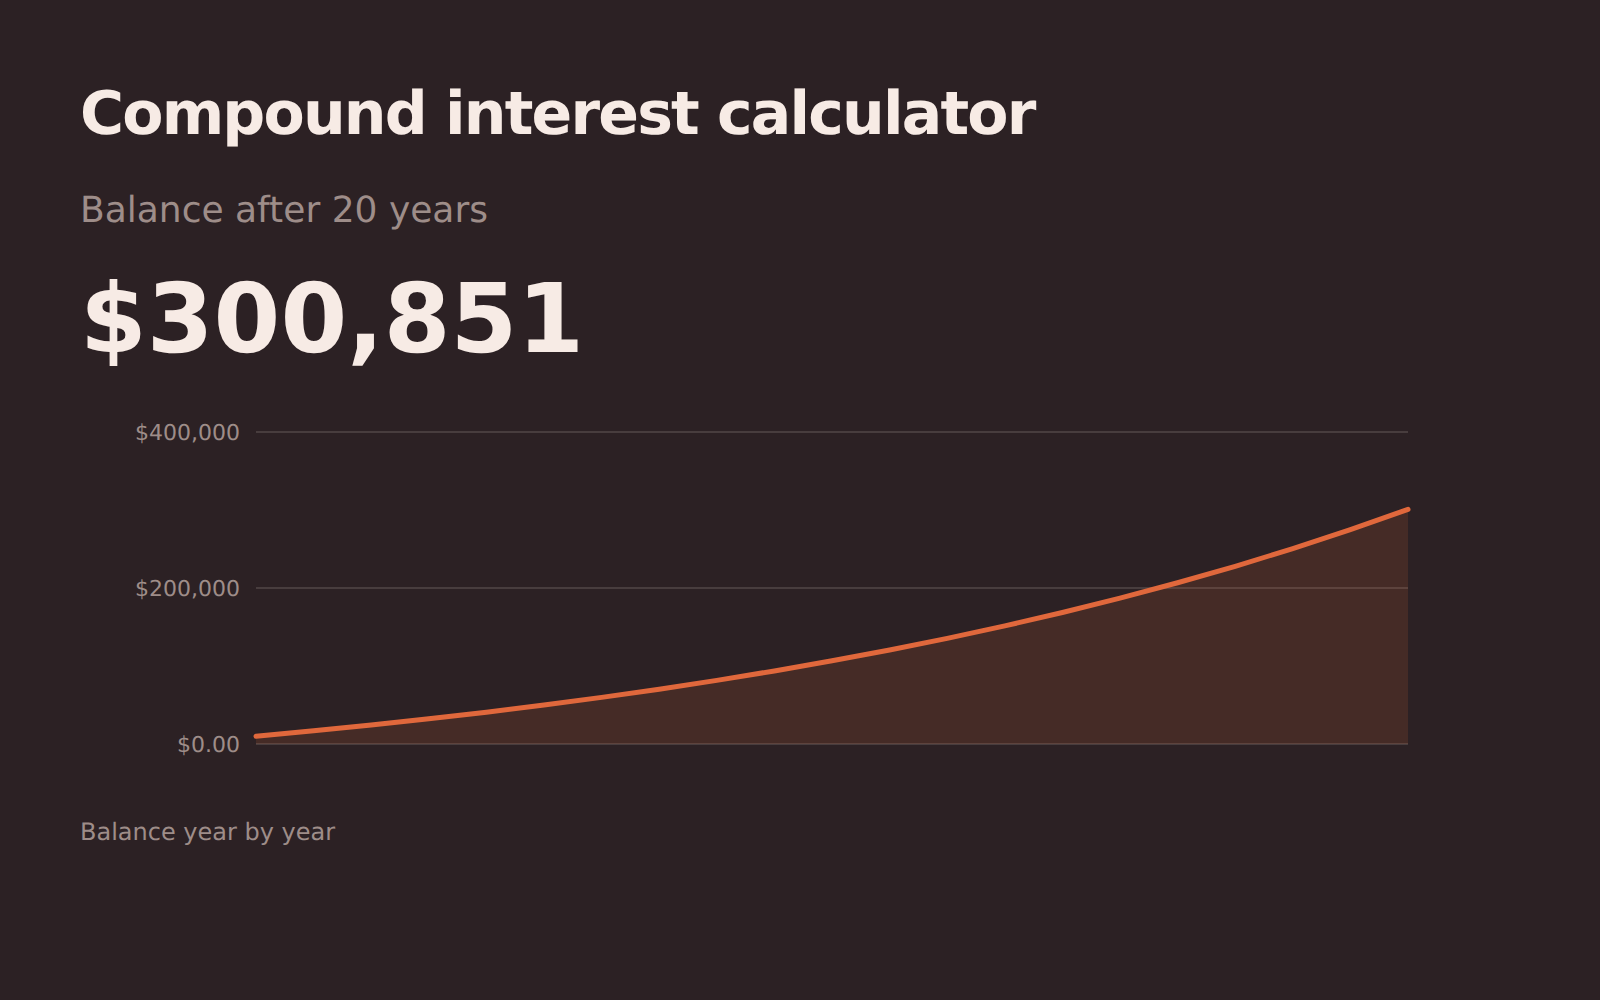
Intérêts composés
Voyez ce que deviennent un solde initial et des versements réguliers, et quelle part du montant final provient des intérêts plutôt que de votre propre argent.
Objectif d’épargne
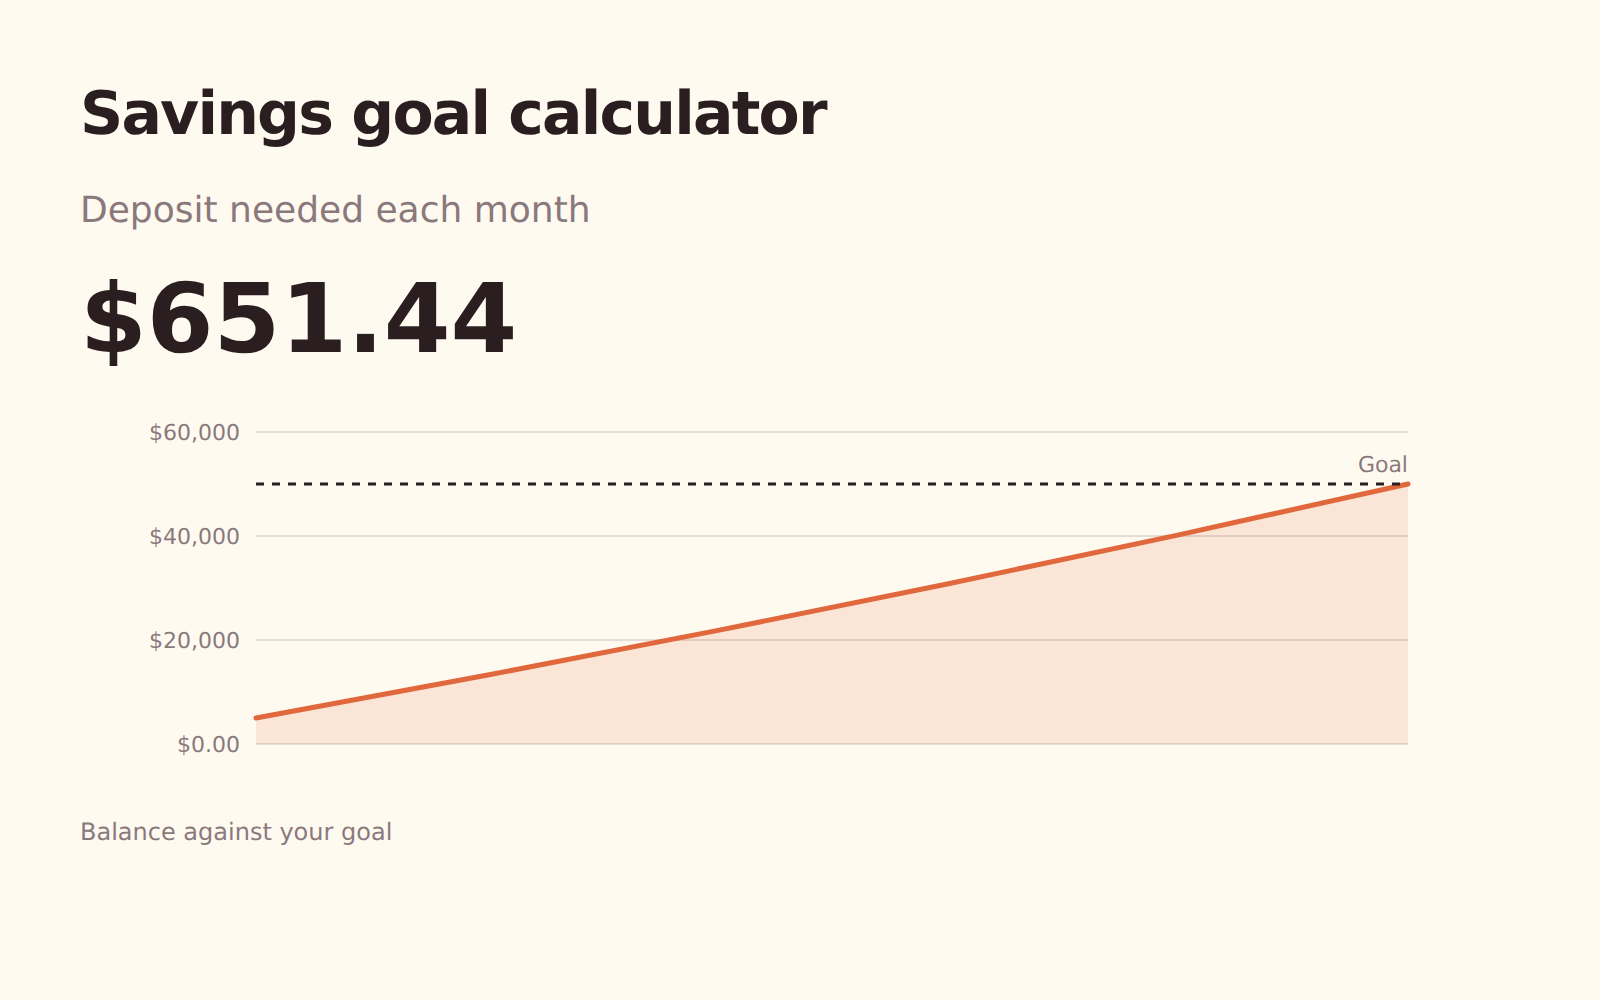
Choisissez un objectif et une échéance pour obtenir le versement mensuel, ou choisissez un versement pour savoir quand vous y arriverez.
Épargne de précaution
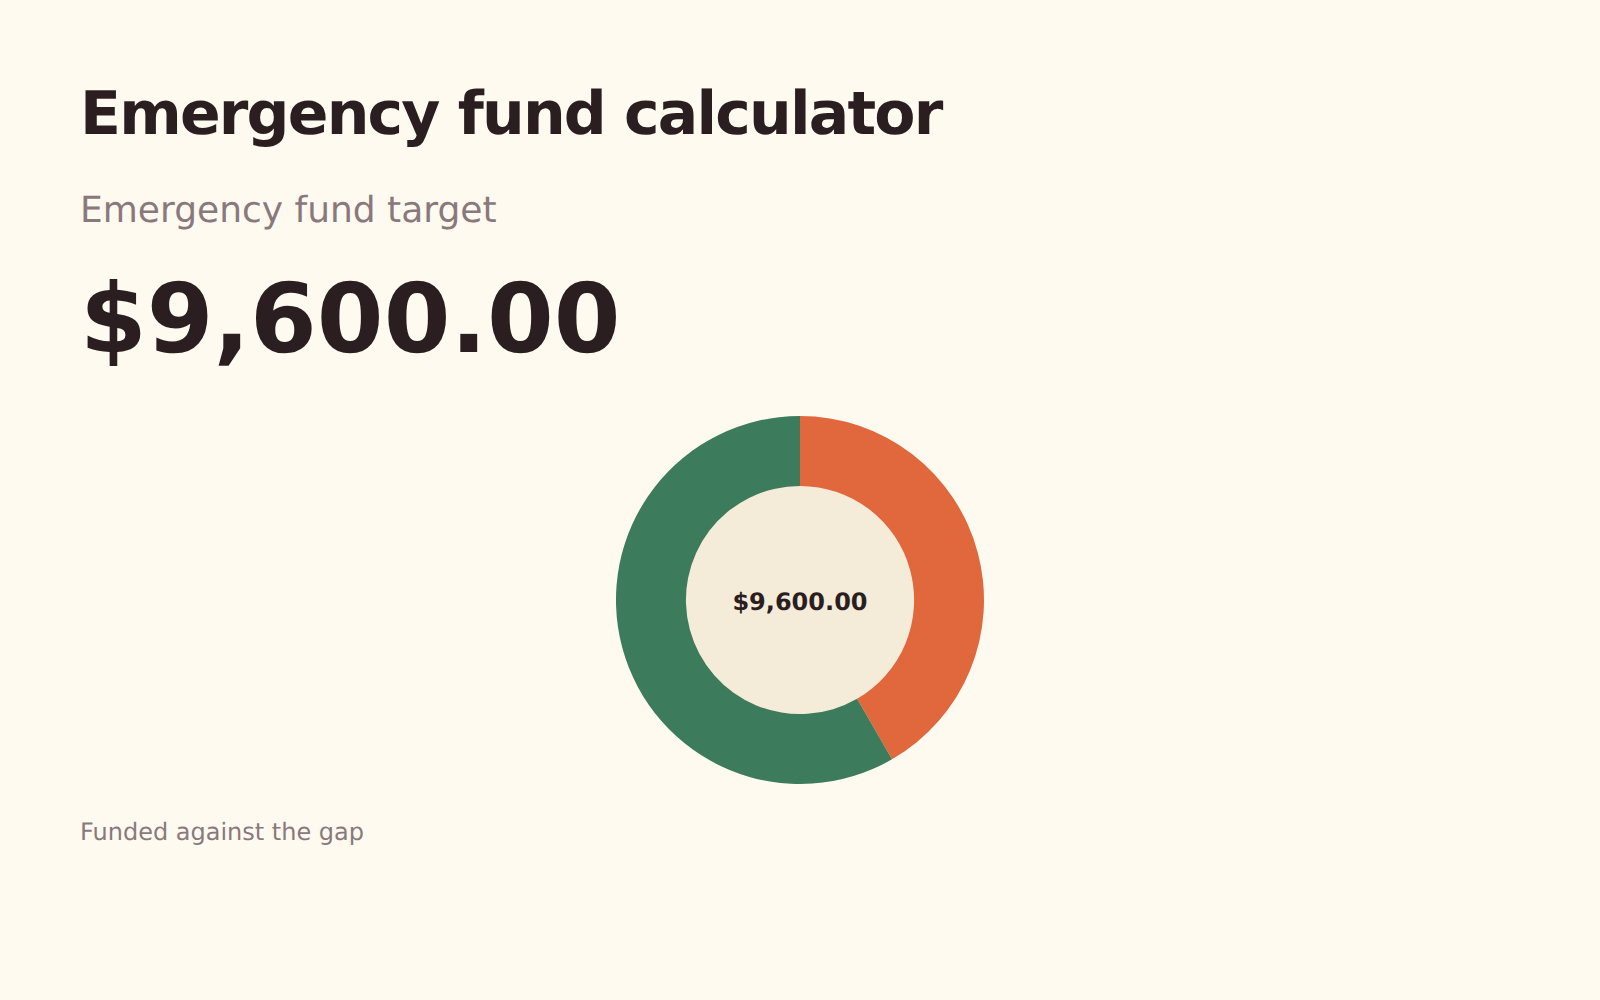
Dimensionnez une réserve de trésorerie selon ce que vous devez réellement dépenser, et non ce que vous gagnez, et voyez combien de temps il faut pour la constituer.
Provision pour dépenses
Transformez une dépense future irrégulière – assurance, révision de la voiture, Noël, un nouvel ordinateur portable – en un montant mensuel fixe.
Dépôt à terme
Ce que rapporte un dépôt à taux fixe à l’échéance, et l’effet de la fréquence de versement des intérêts.
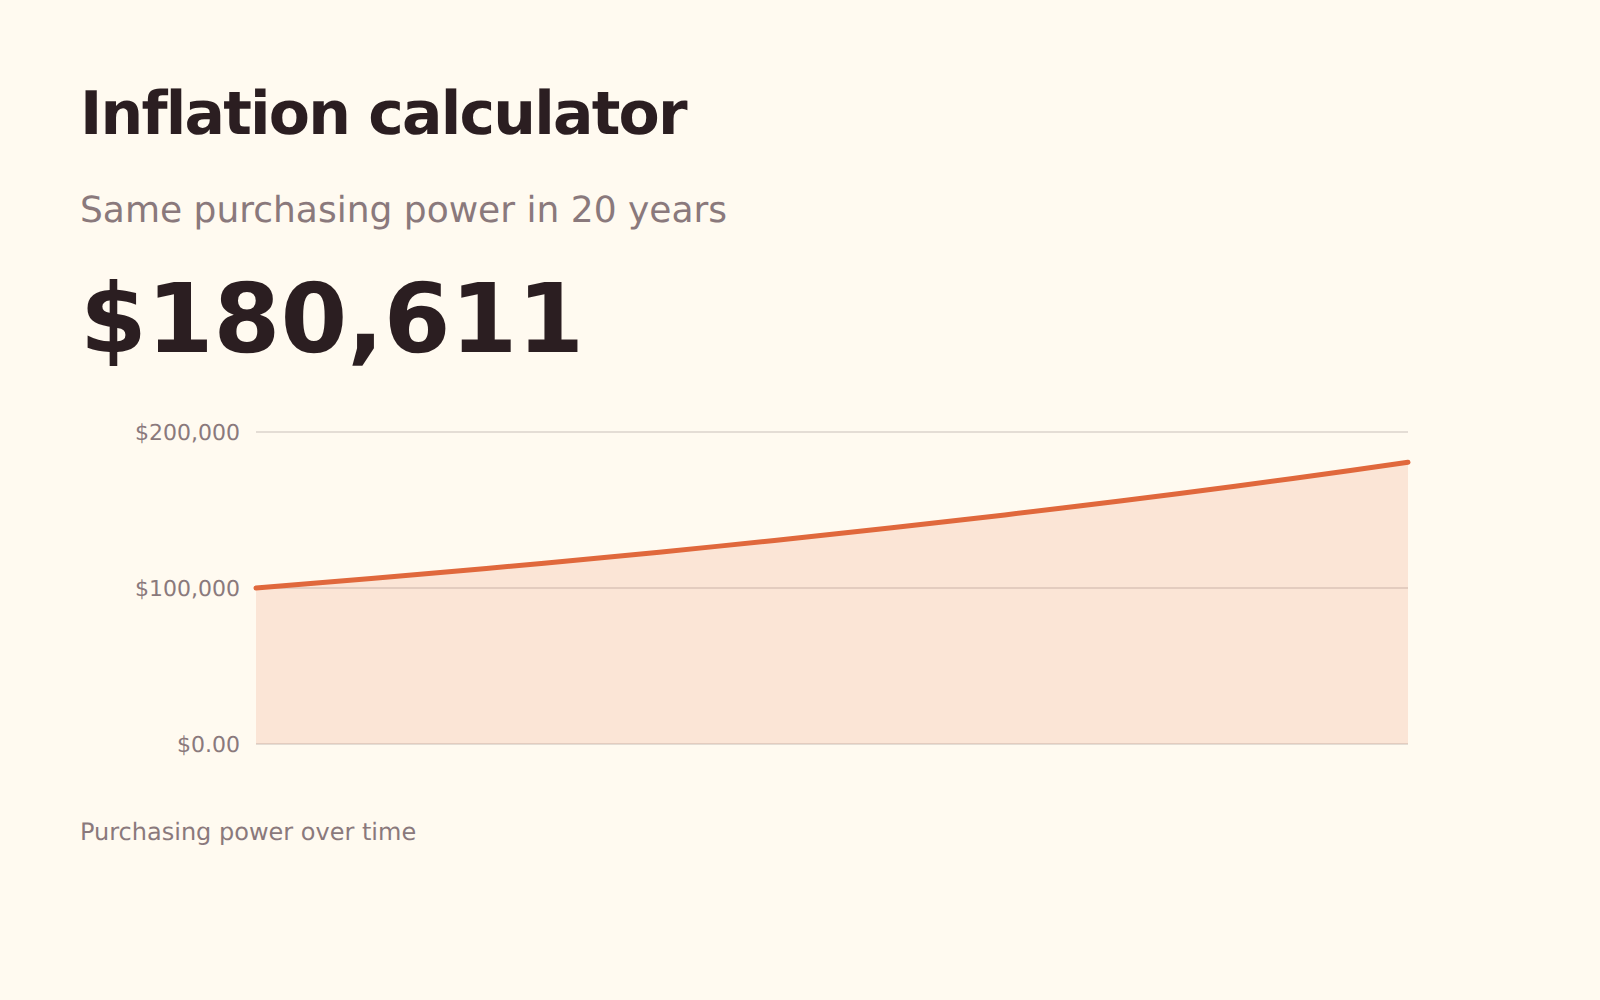
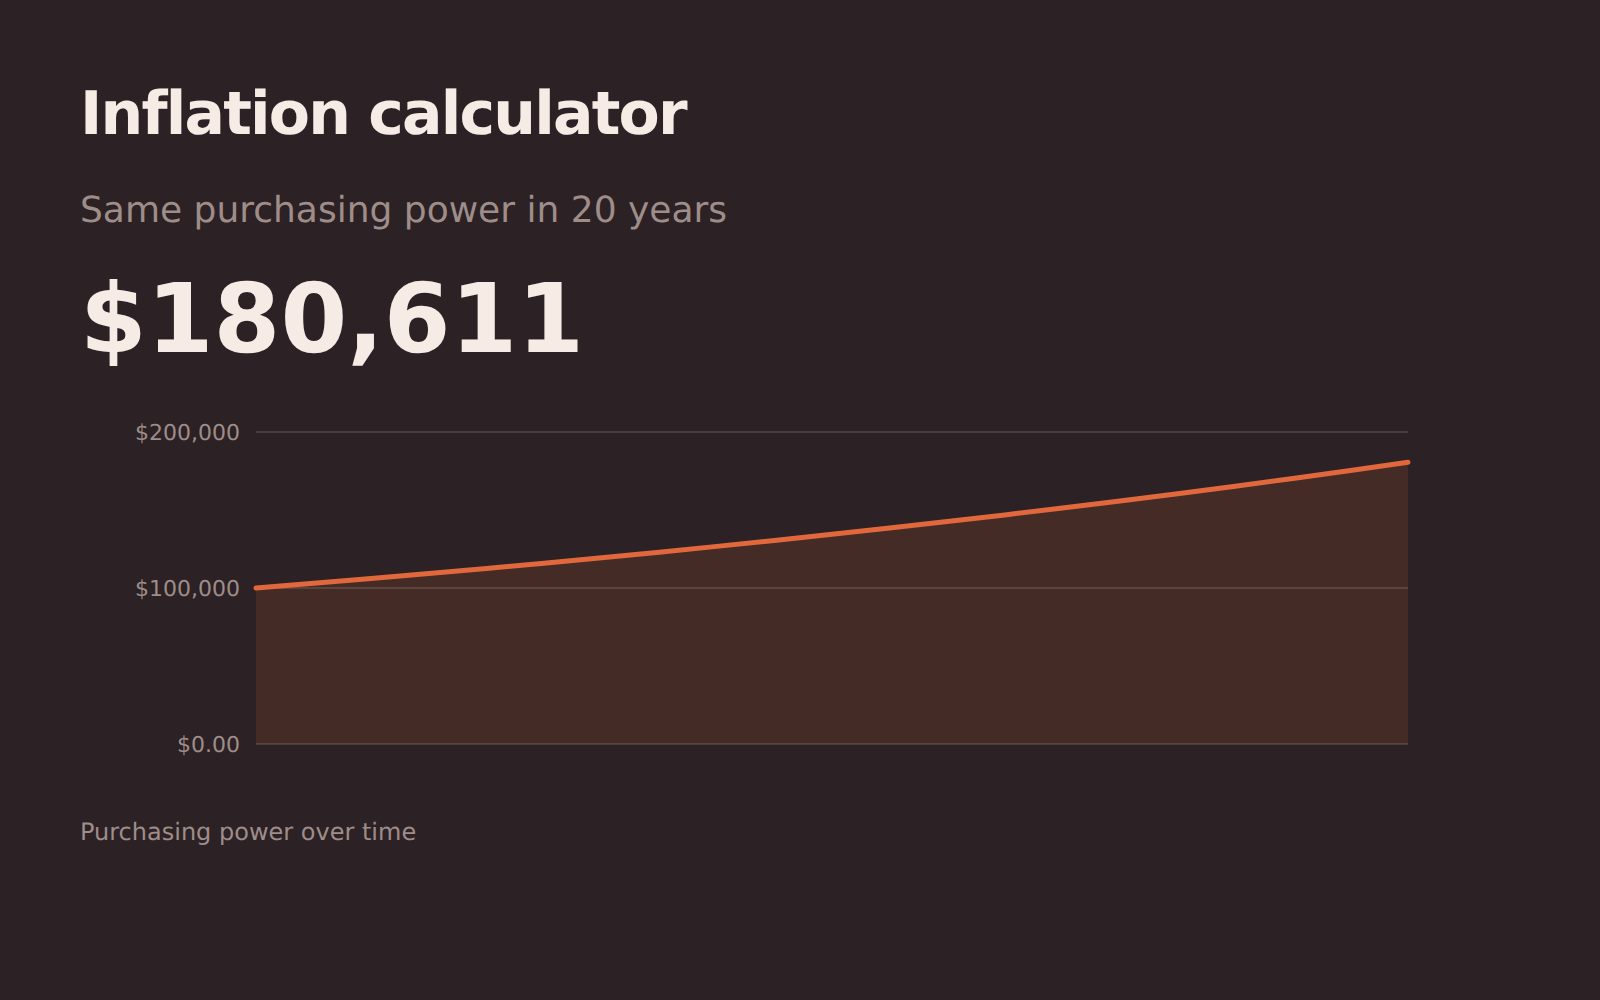
Inflation
Ce que vaut une somme après inflation, dans le futur ou dans le passé, et le pouvoir d’achat que les années lui retirent.
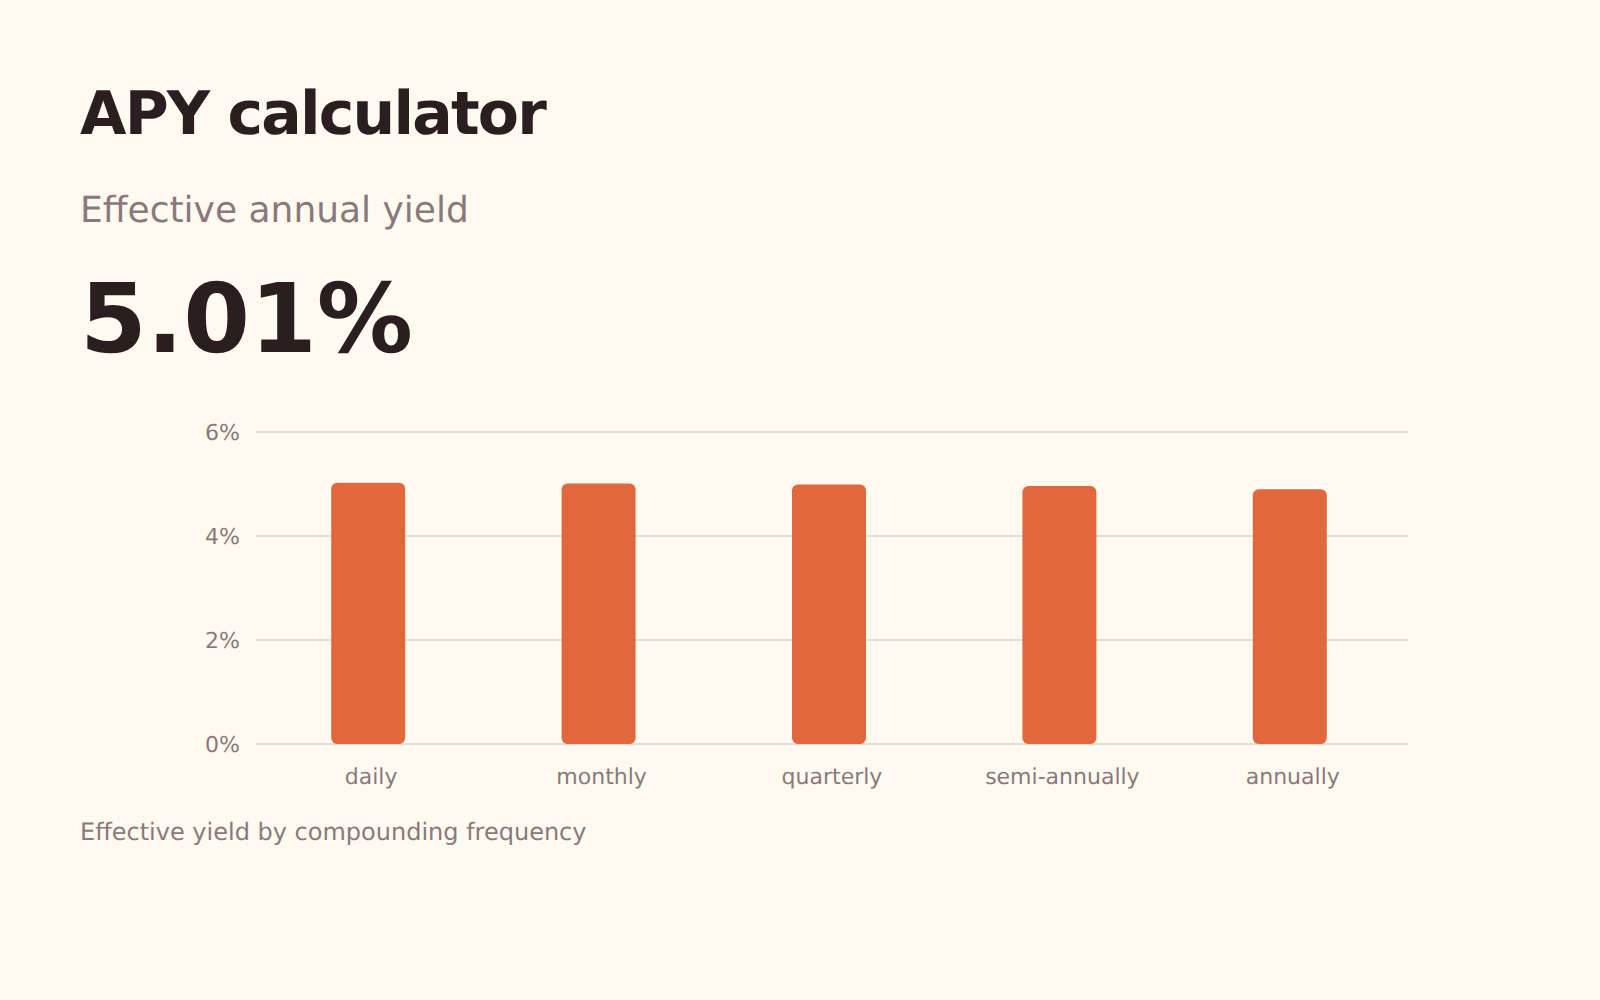
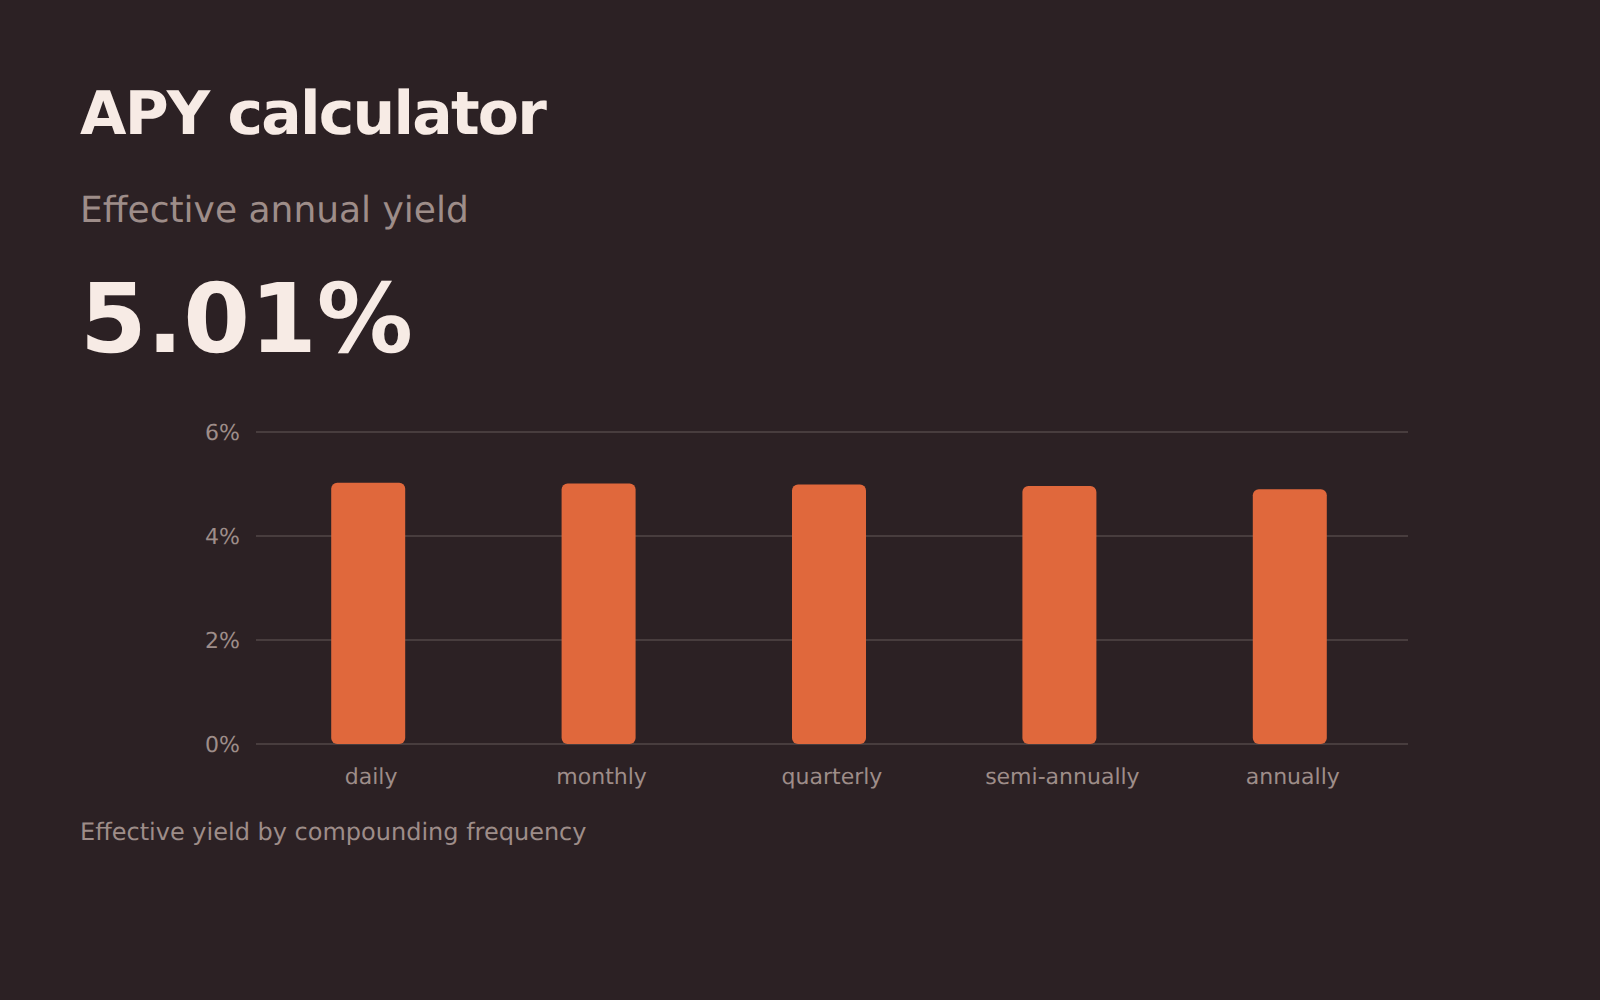
APY
Convertissez un taux nominal annoncé en rendement réellement perçu, et voyez ce que vaut la fréquence de capitalisation sur votre solde.
Mensualités, capacité d’emprunt, stamp duty et rendement.
Mensualités de prêt immobilier
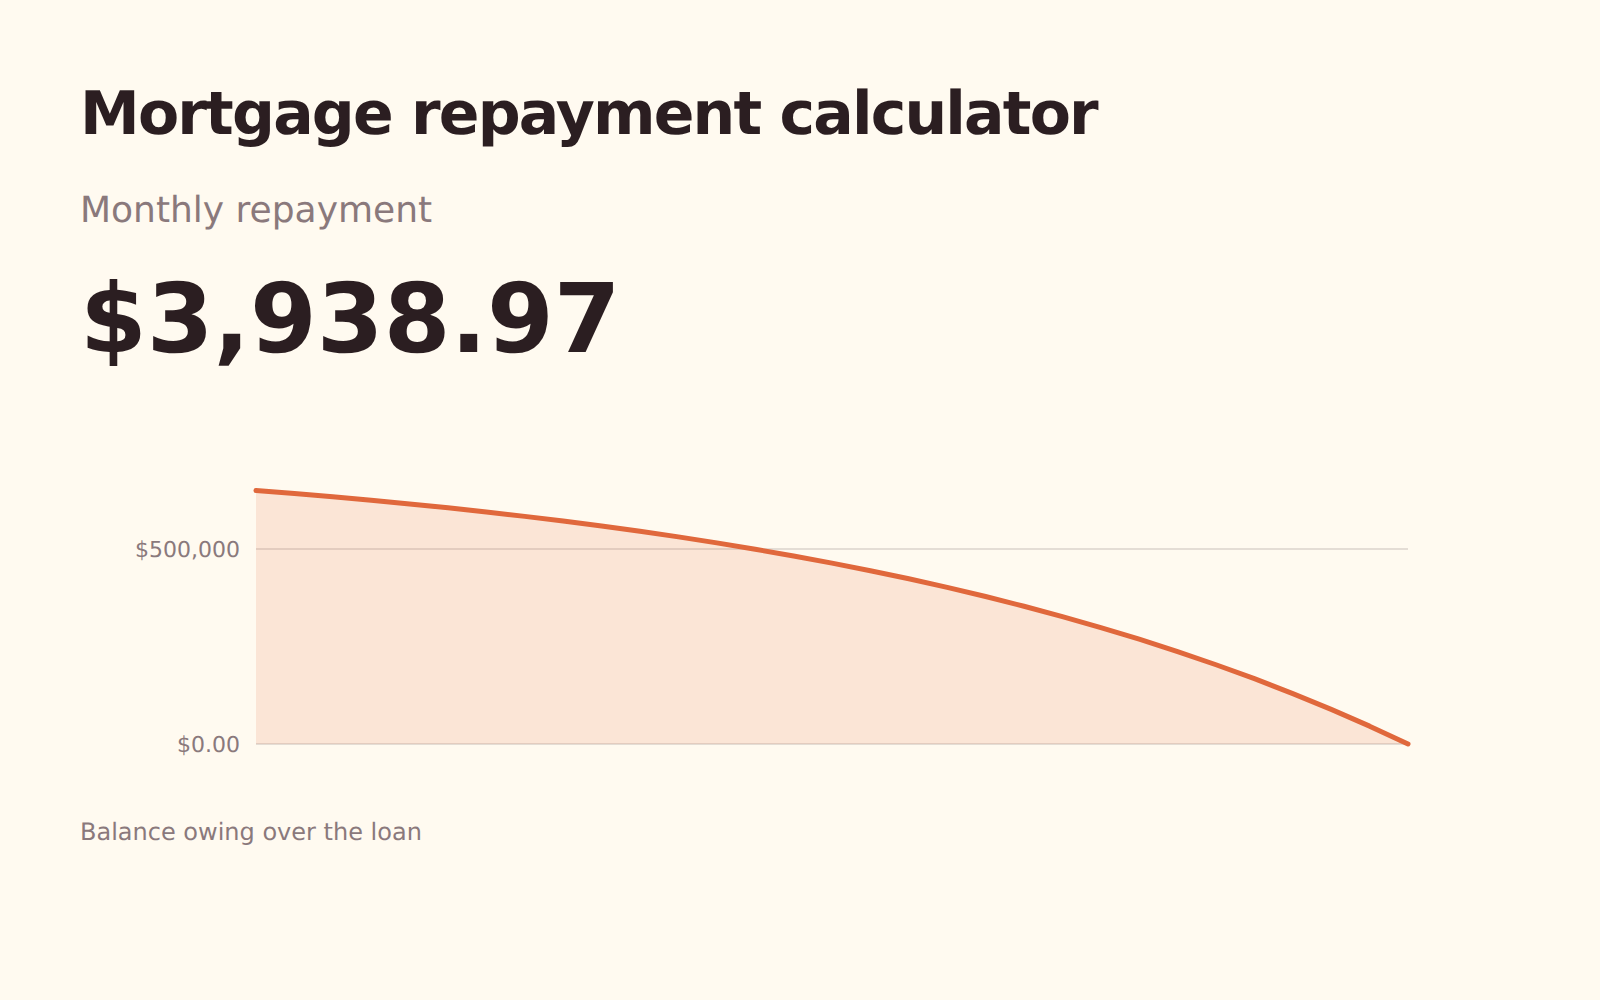
Calculez la mensualité d’un prêt immobilier, la part d’intérêts qu’elle contient et ce que vous fait réellement économiser un petit supplément à chaque échéance.
Capacité d’achat immobilier
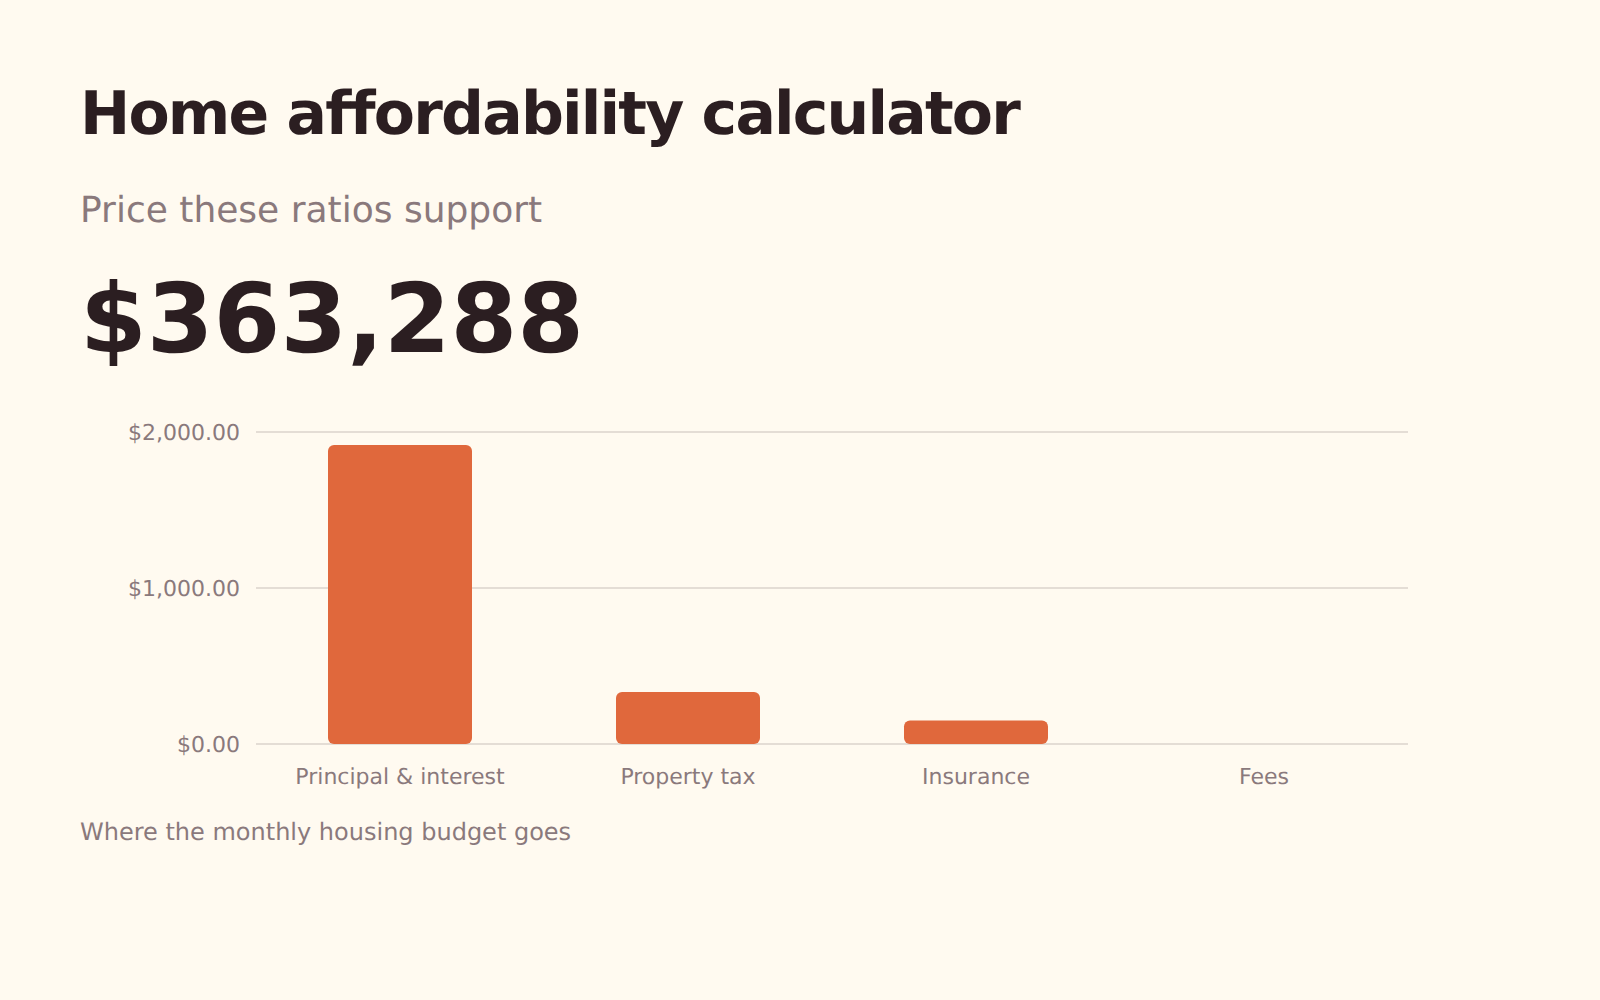
Ce que les ratios d’endettement standard 28/36 vous permettent d’acheter, lequel des deux vous limite réellement, et ce que vos autres dettes vous coûtent en prix d’achat.
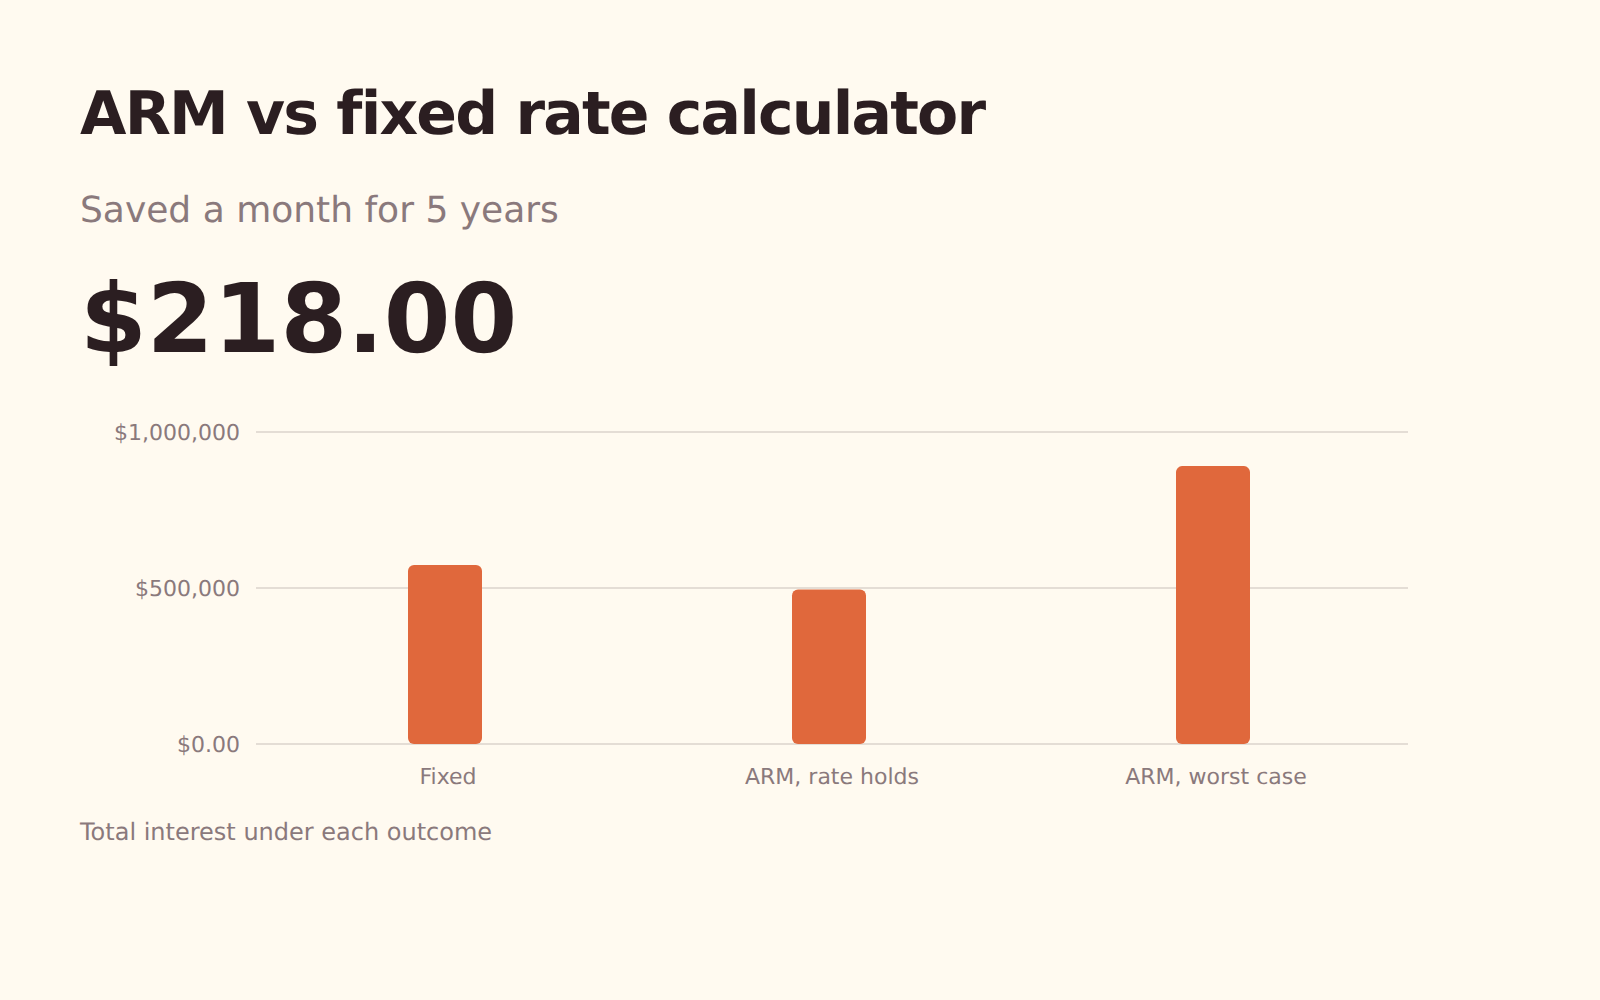
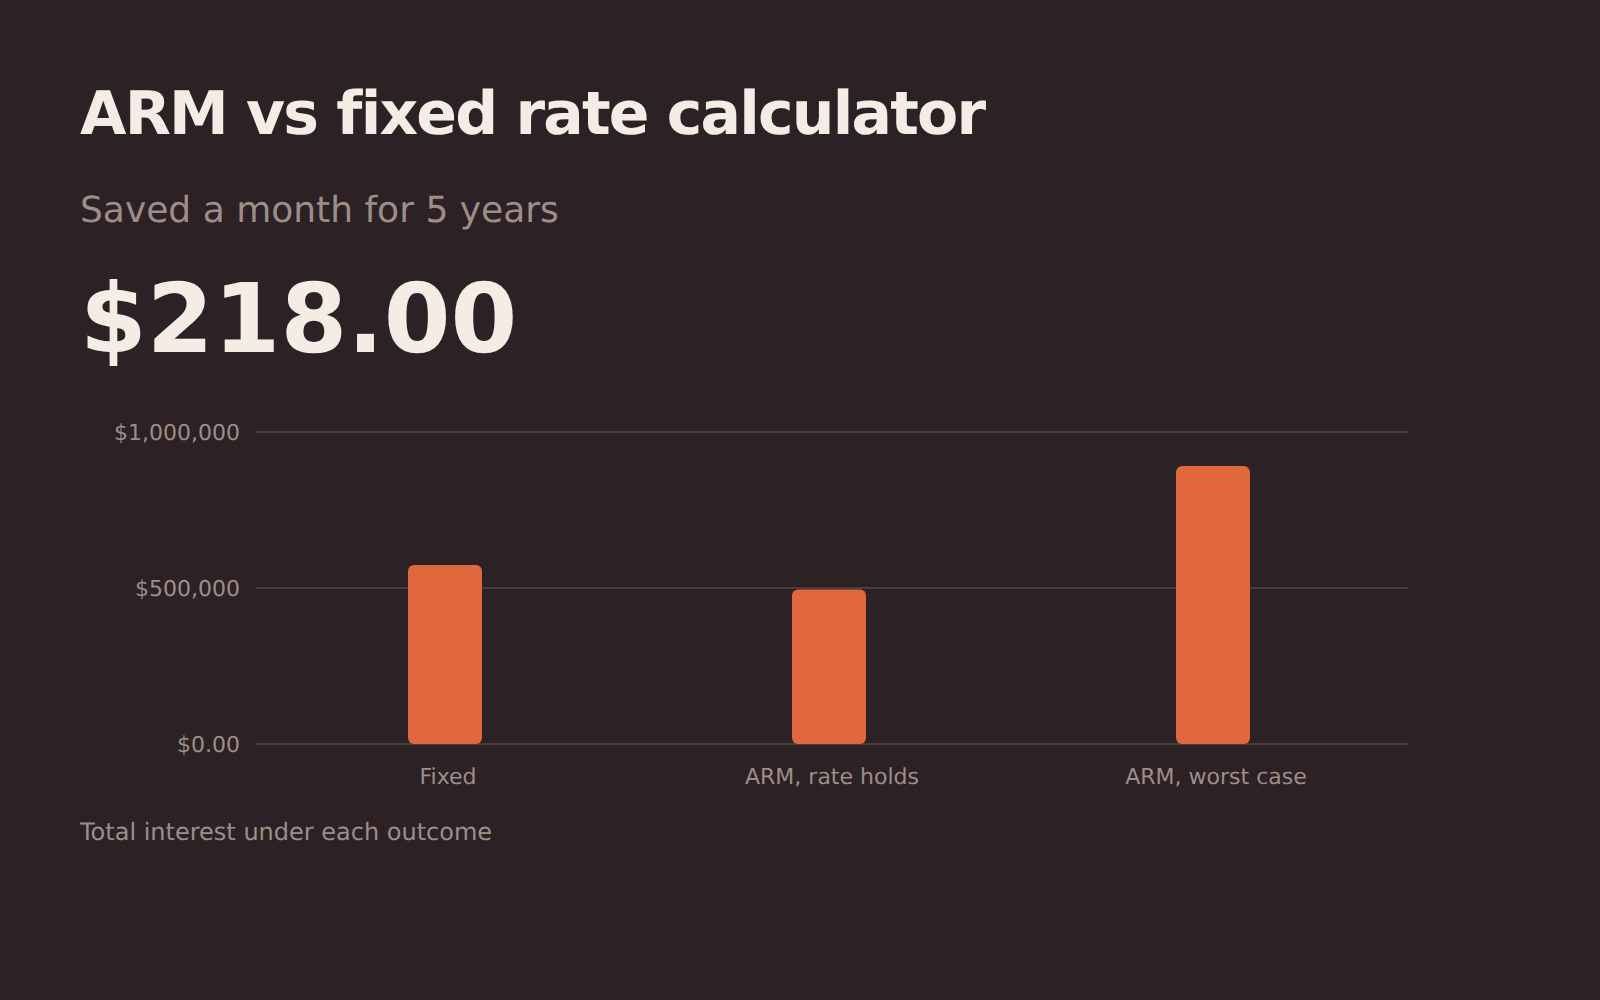
Taux variable (ARM) ou fixe
Ce que vous fait économiser un taux variable tant que le taux de départ tient, et ce qu’il coûte si le taux monte jusqu’à vos plafonds.
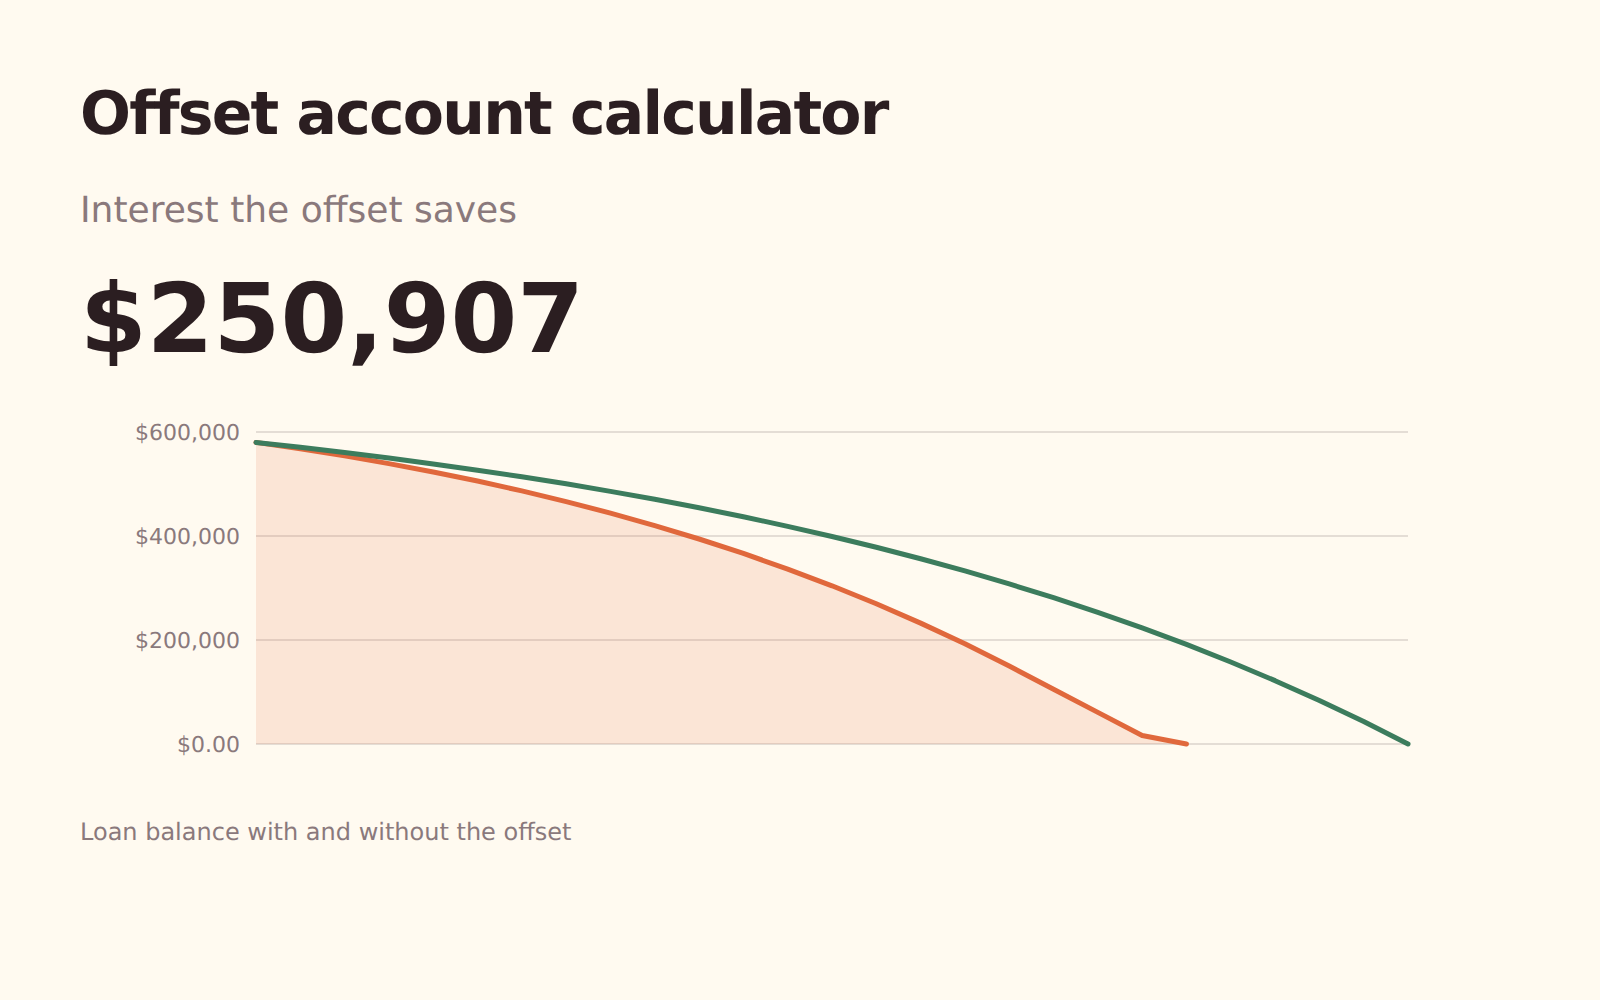
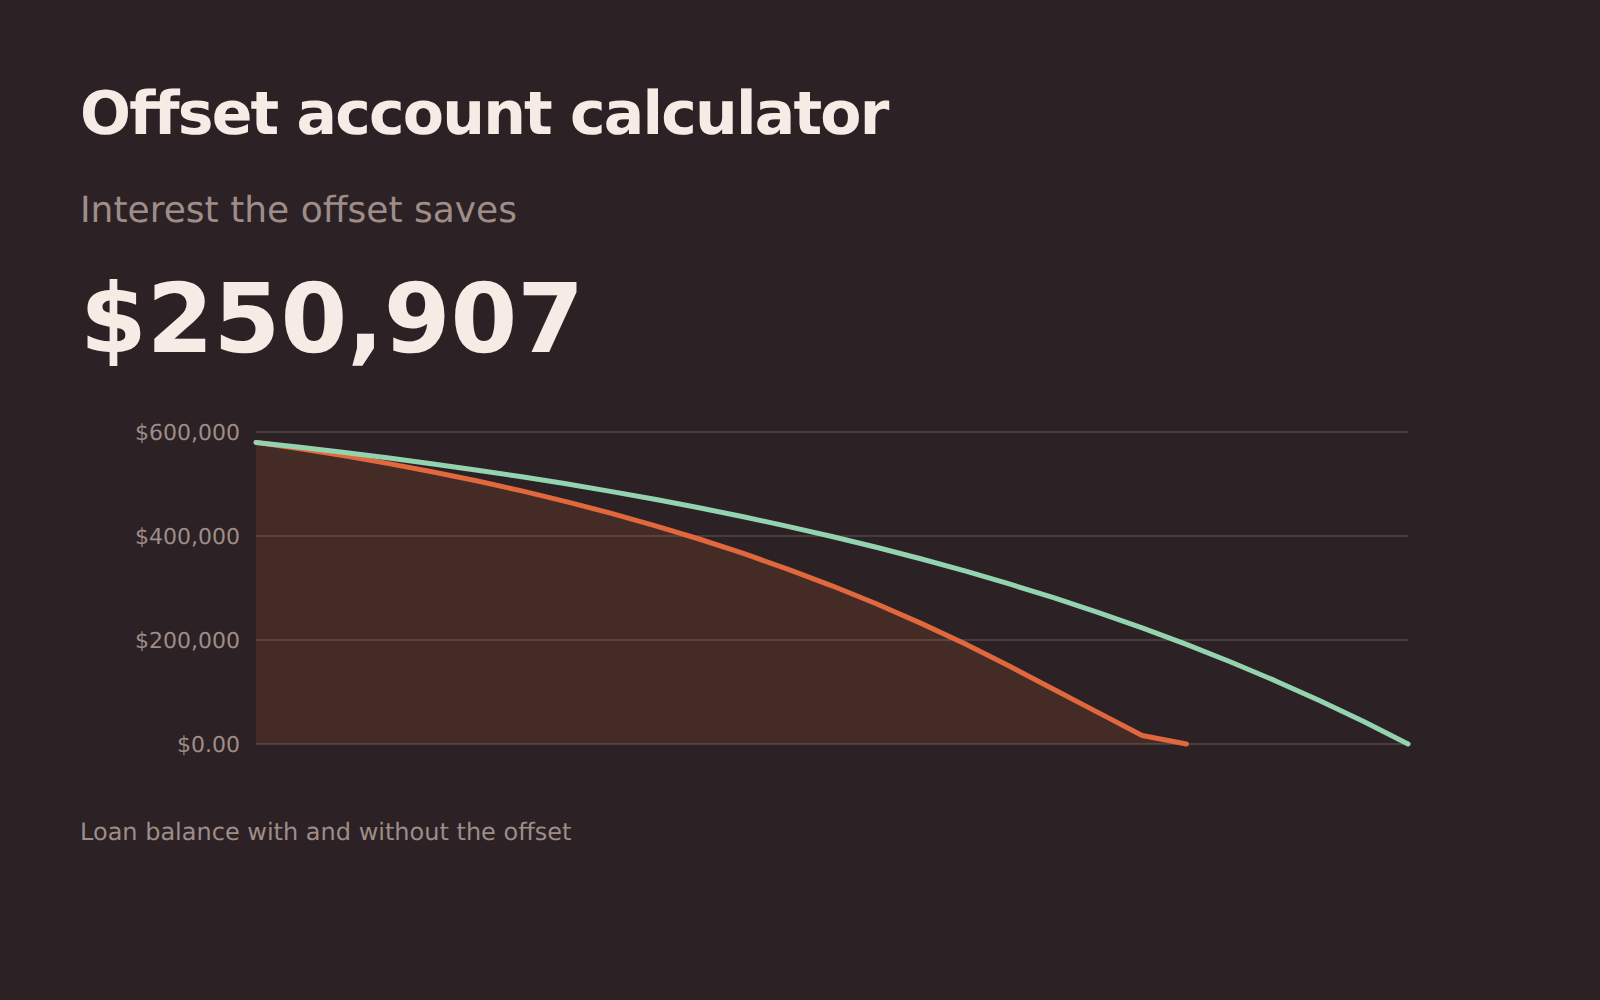
Compte offset
Ce que vaut l’argent placé sur un compte offset : les intérêts économisés et le remboursement anticipé du prêt.
Rendement locatif
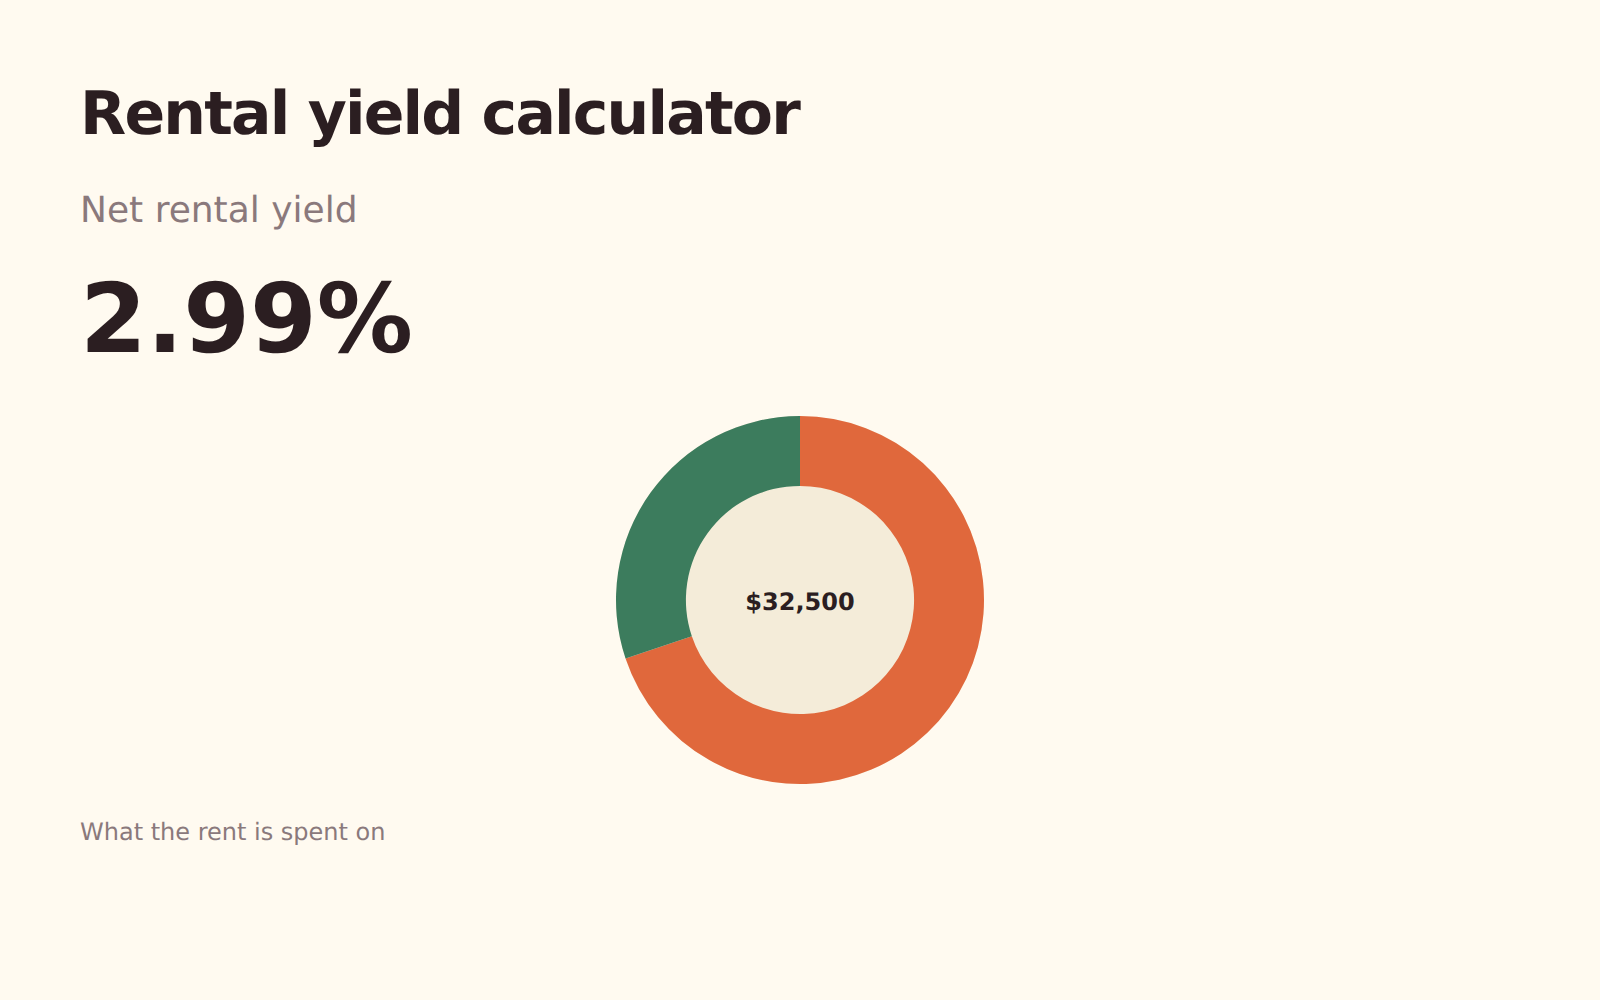
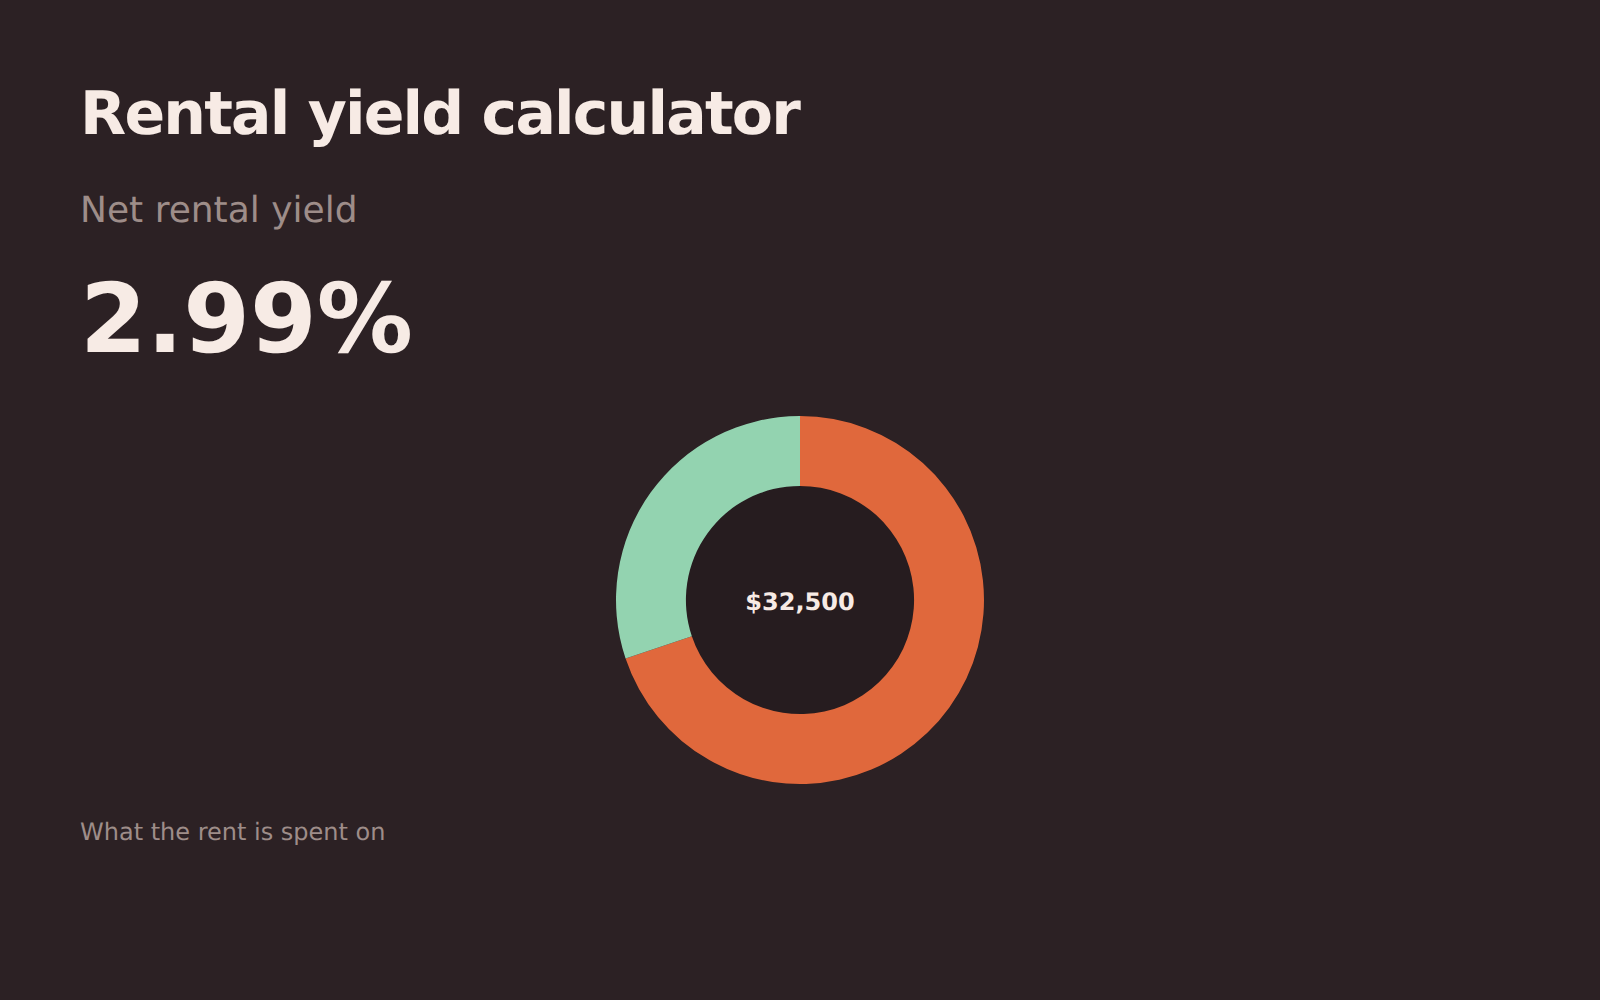
Le rendement locatif brut et net, vacance et charges déduites : le chiffre que le « rendement » d’un agent n’est généralement pas.
Refinancement
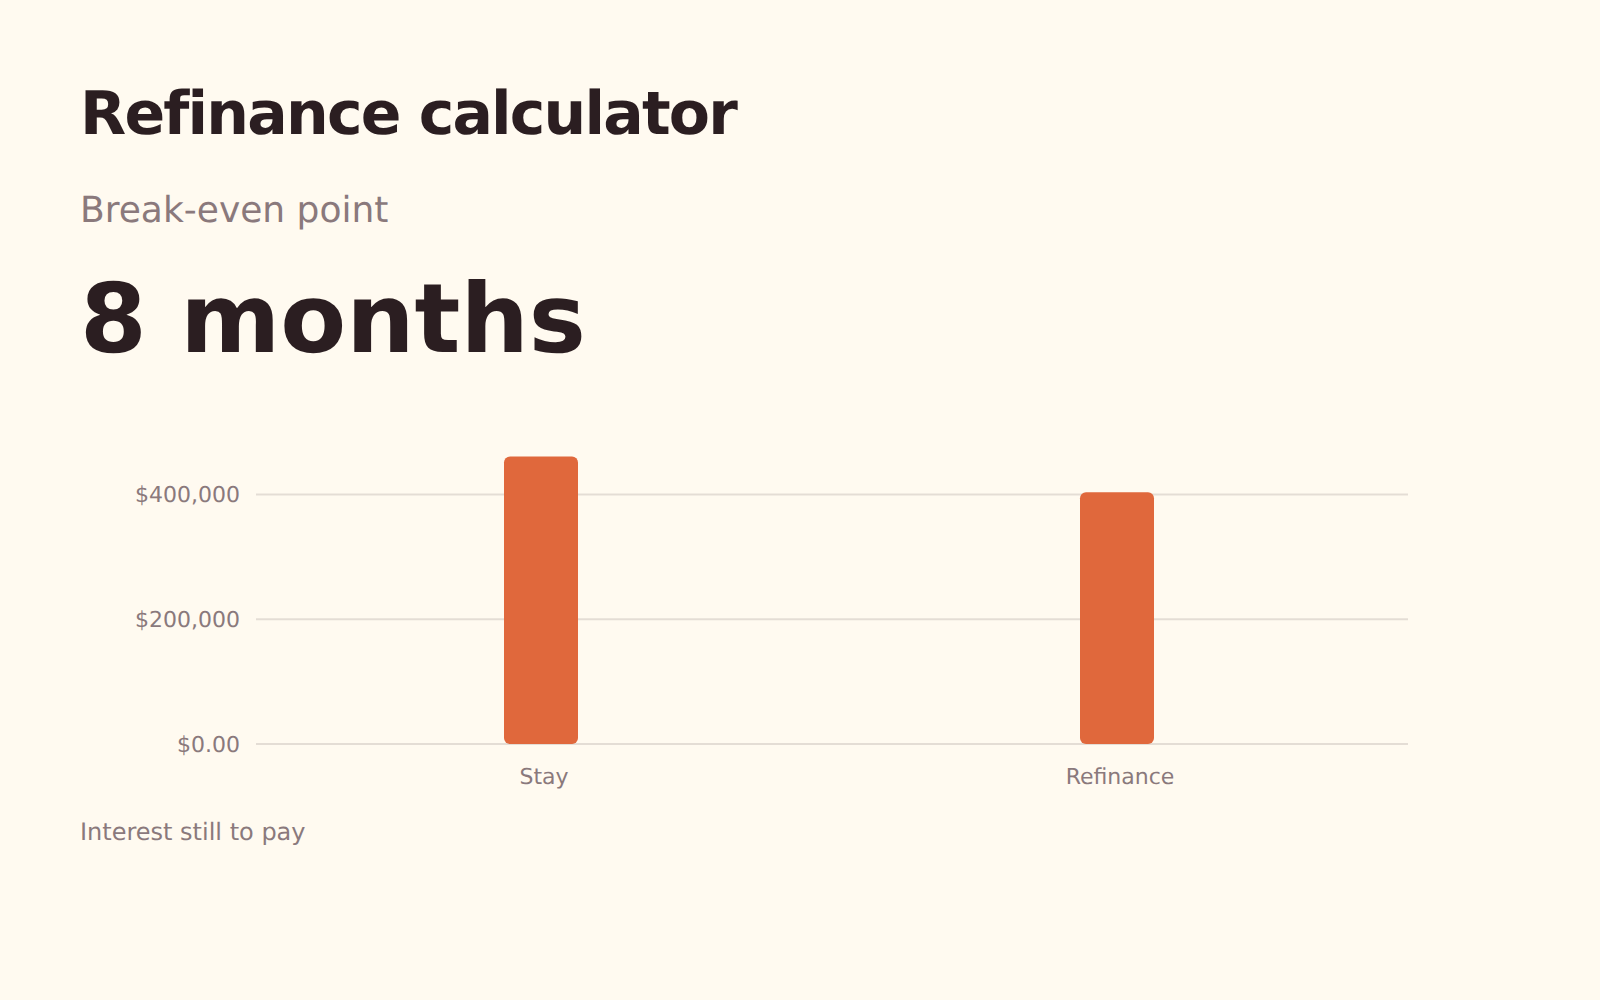
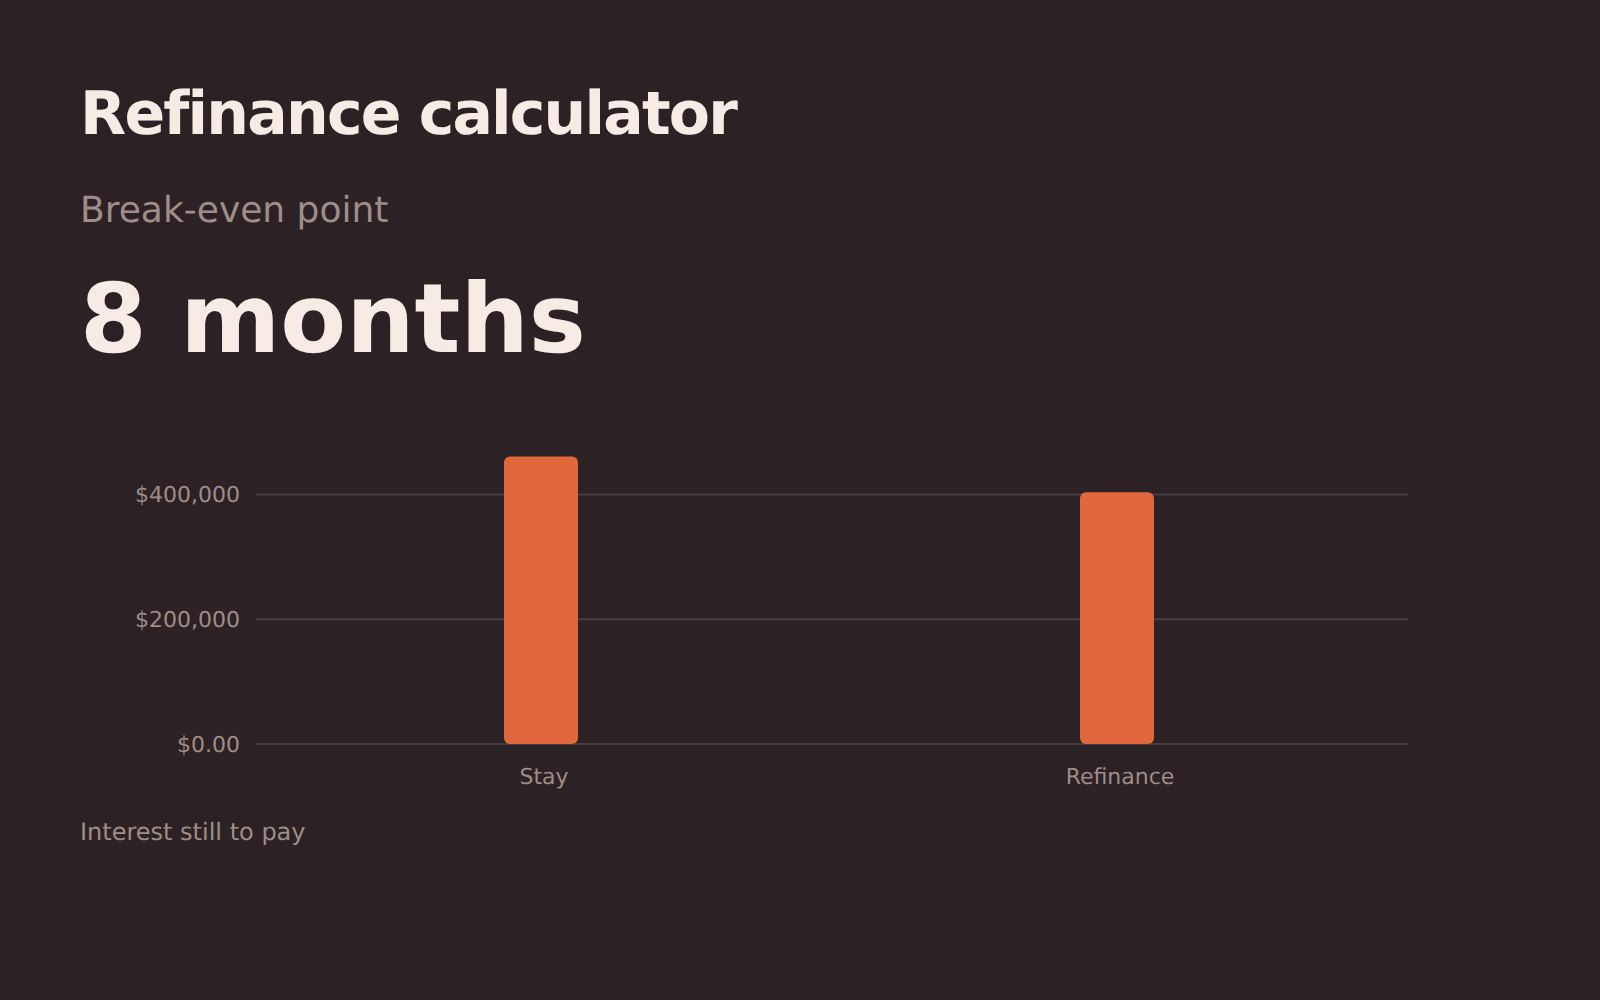
Si changer de prêt vaut la peine : l’économie mensuelle, le temps nécessaire pour amortir les frais et l’effet sur les intérêts totaux.
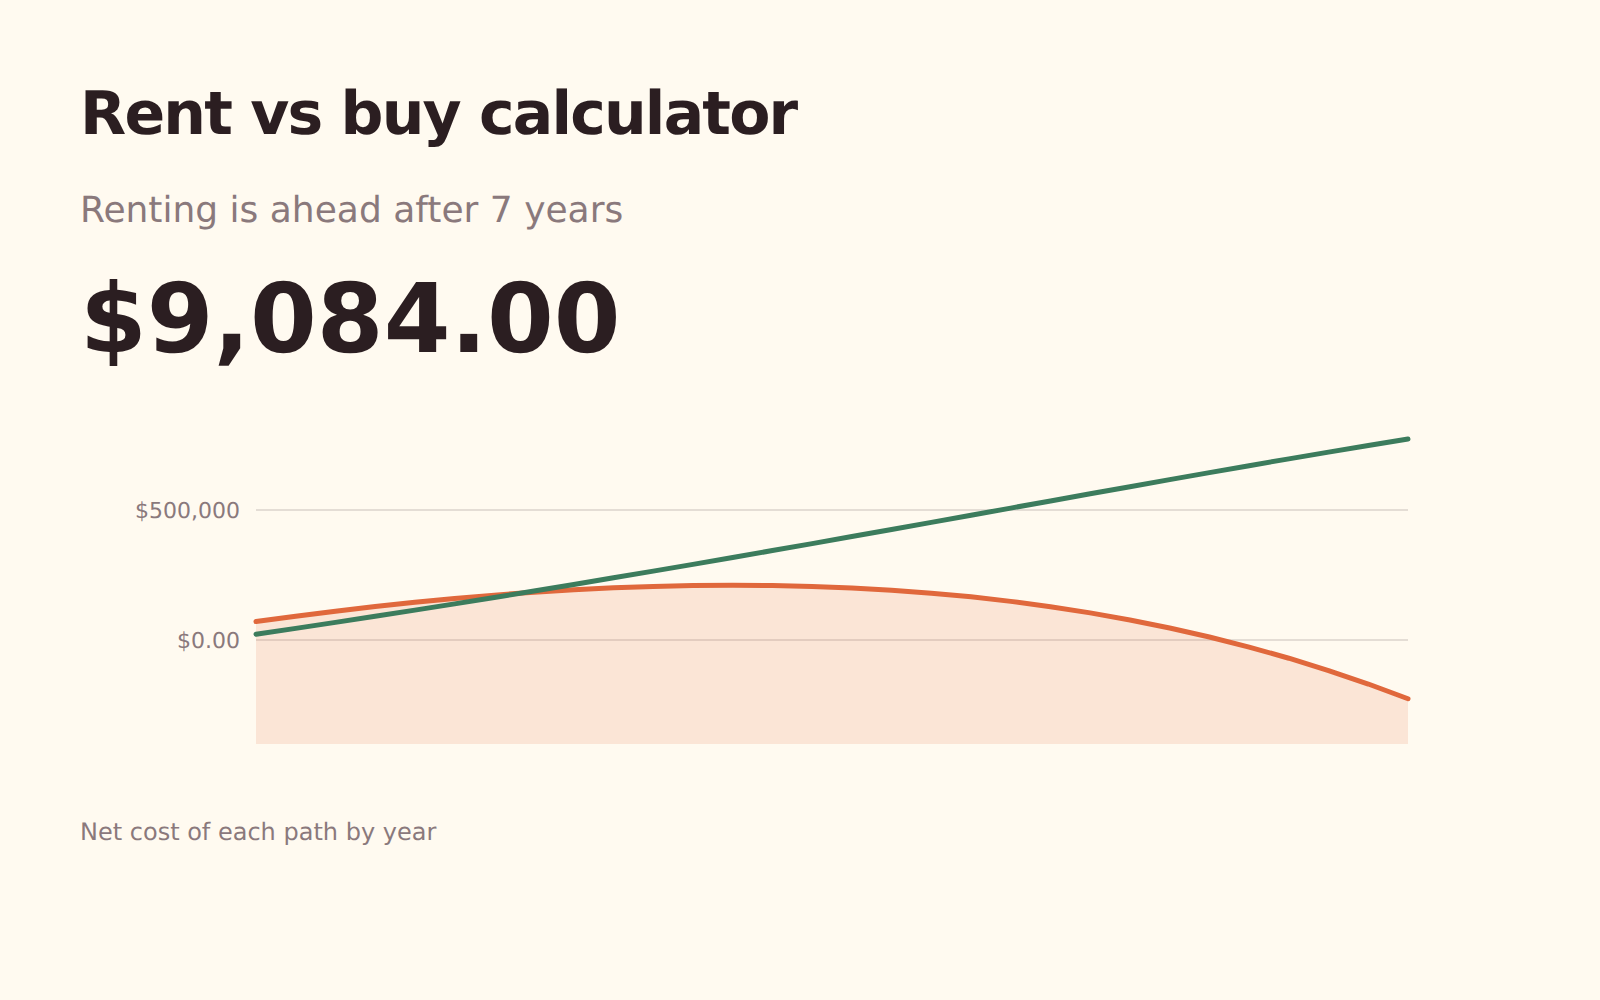
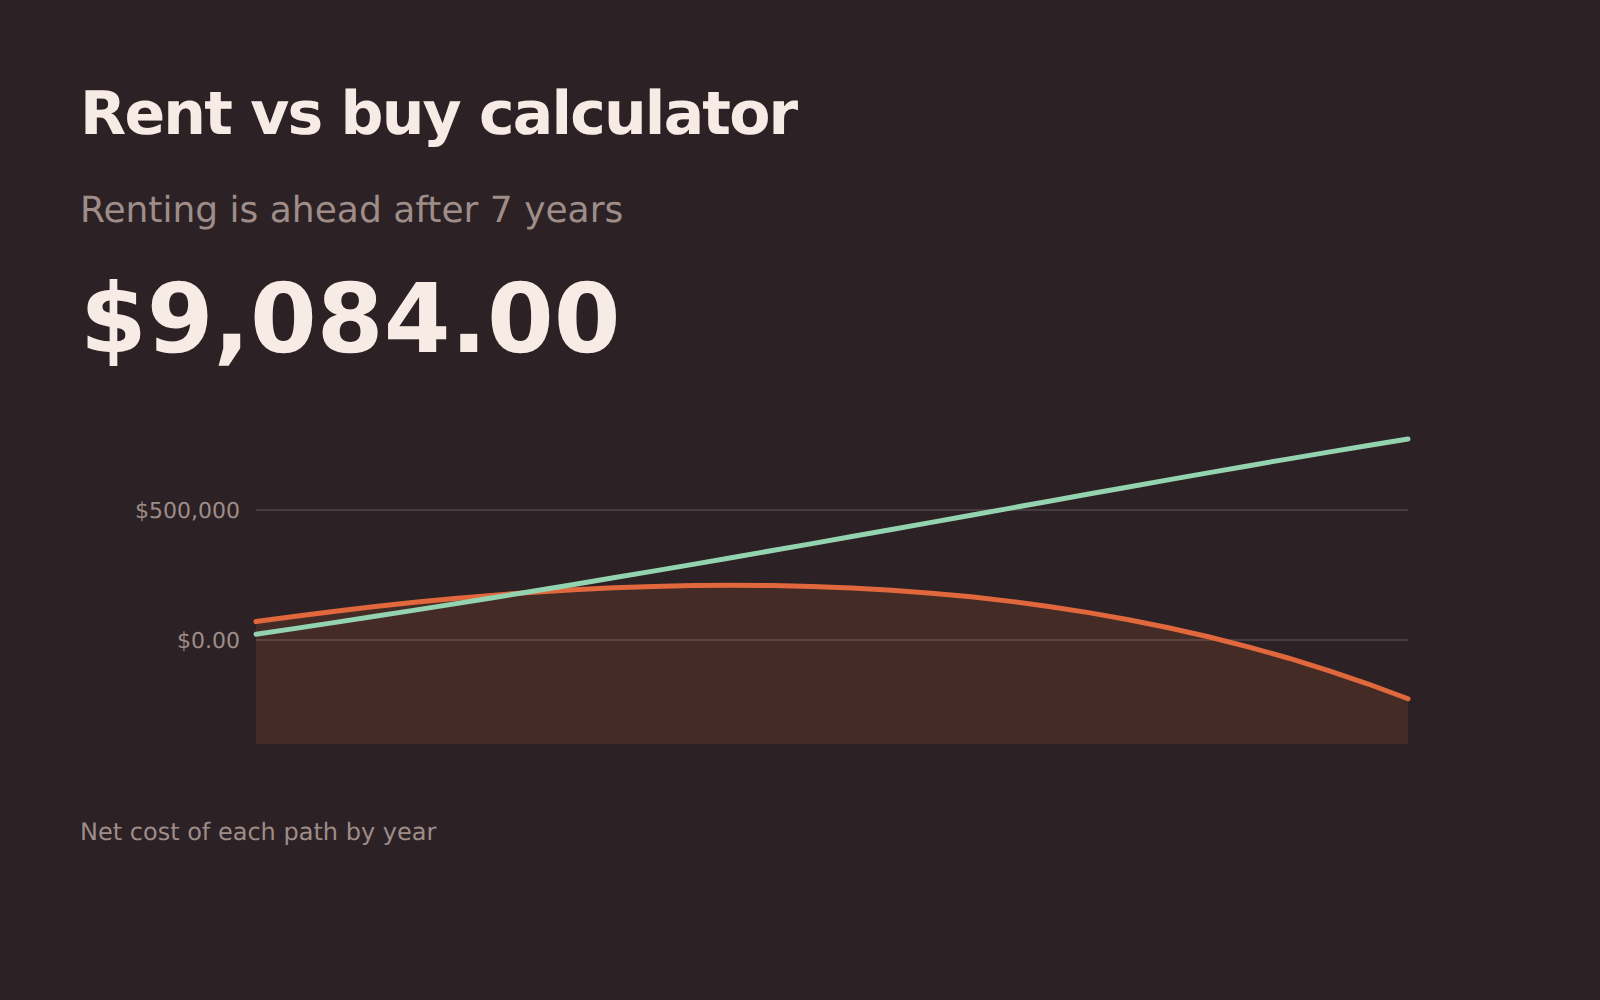
Louer ou acheter
Compare le coût net réel de la location et de l’achat sur la durée que vous resterez vraiment, en comptant les frais de transaction, les charges courantes et le rendement d’un apport resté investi.
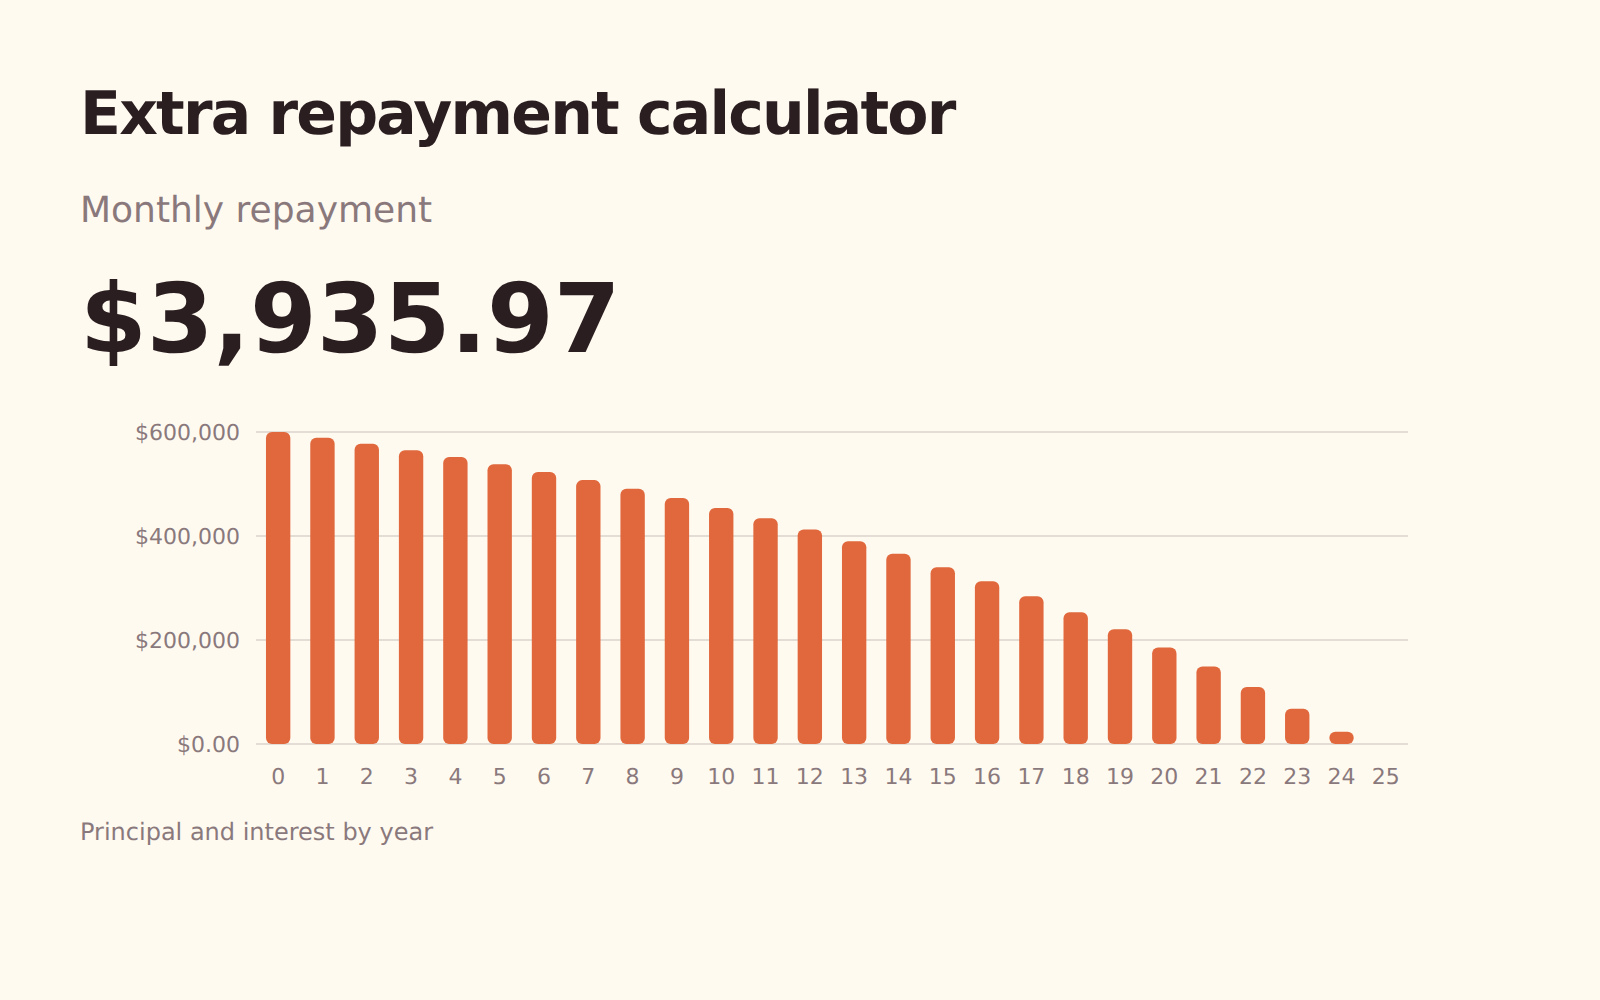
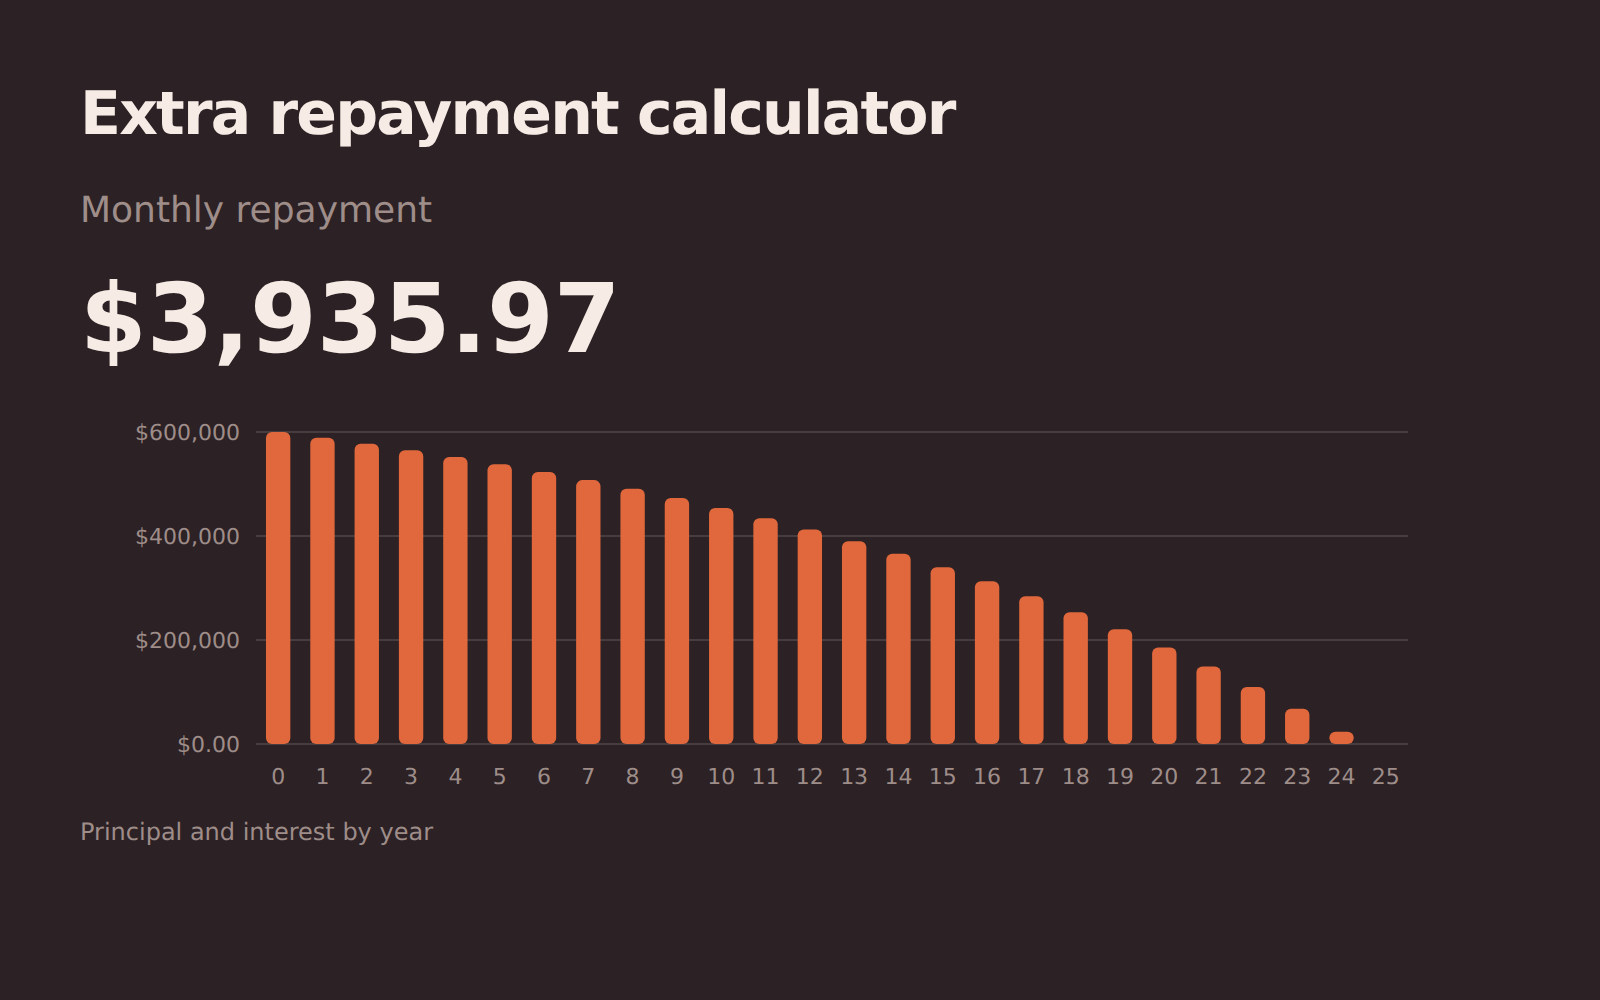
Remboursements supplémentaires
L’effet d’un petit supplément chaque mois sur votre prêt : les années en moins, les intérêts économisés et l’avancement de la date de fin.
Amortissement, ordre de remboursement et ce que vous apportent les remboursements supplémentaires.
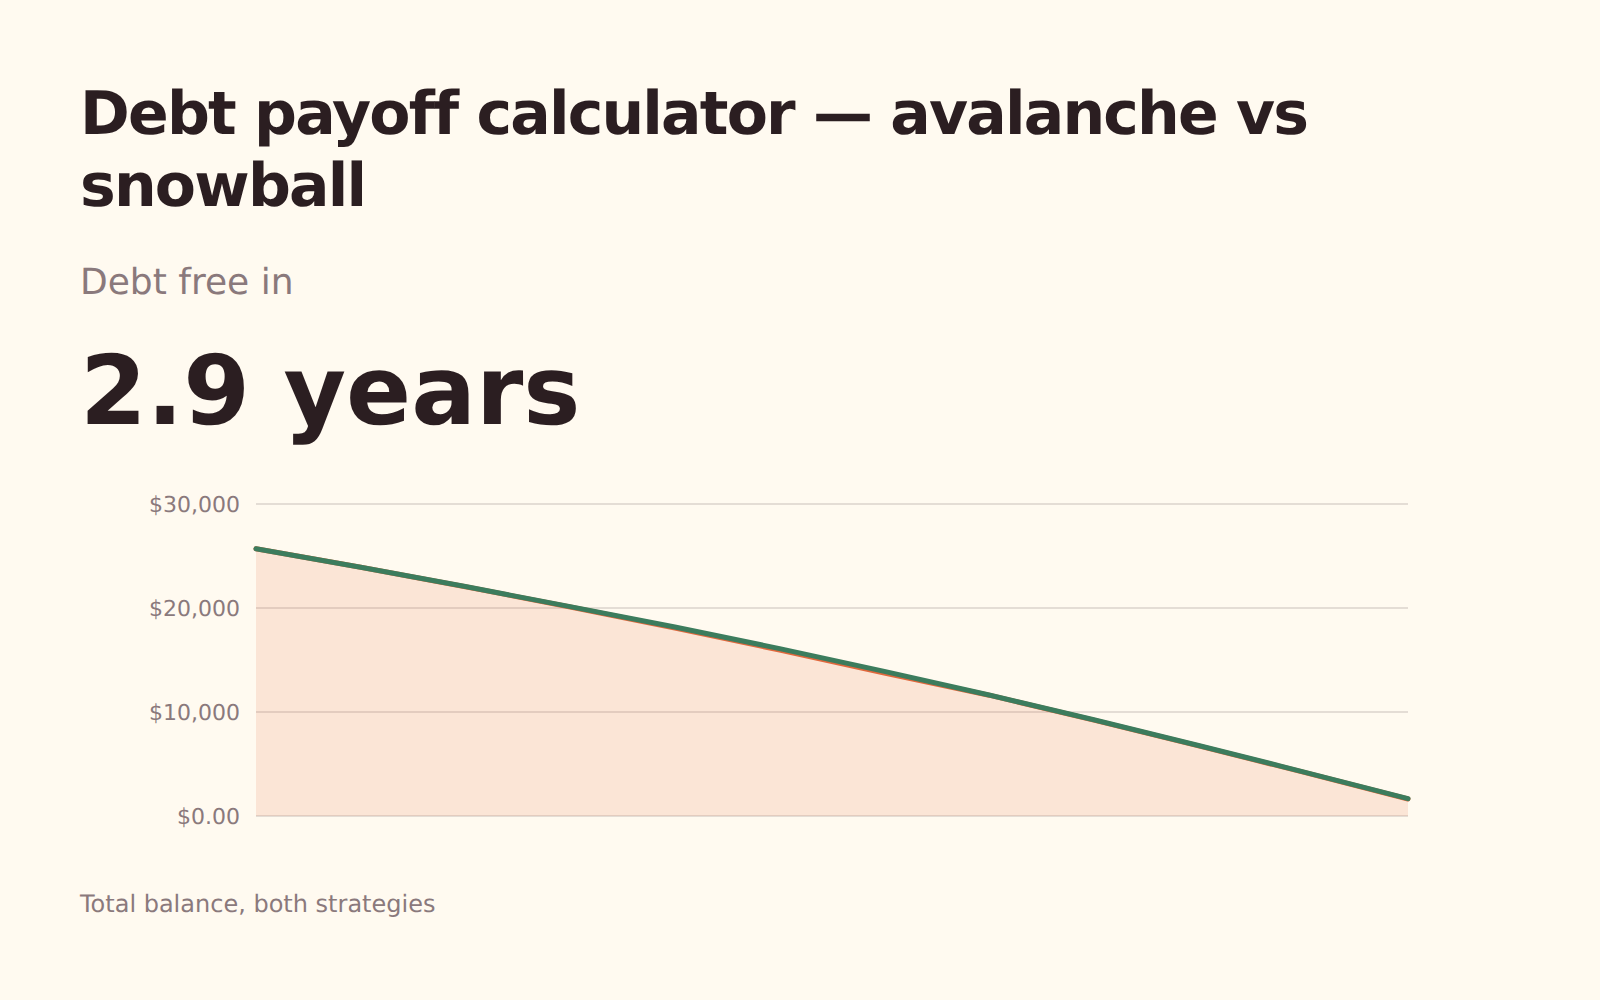
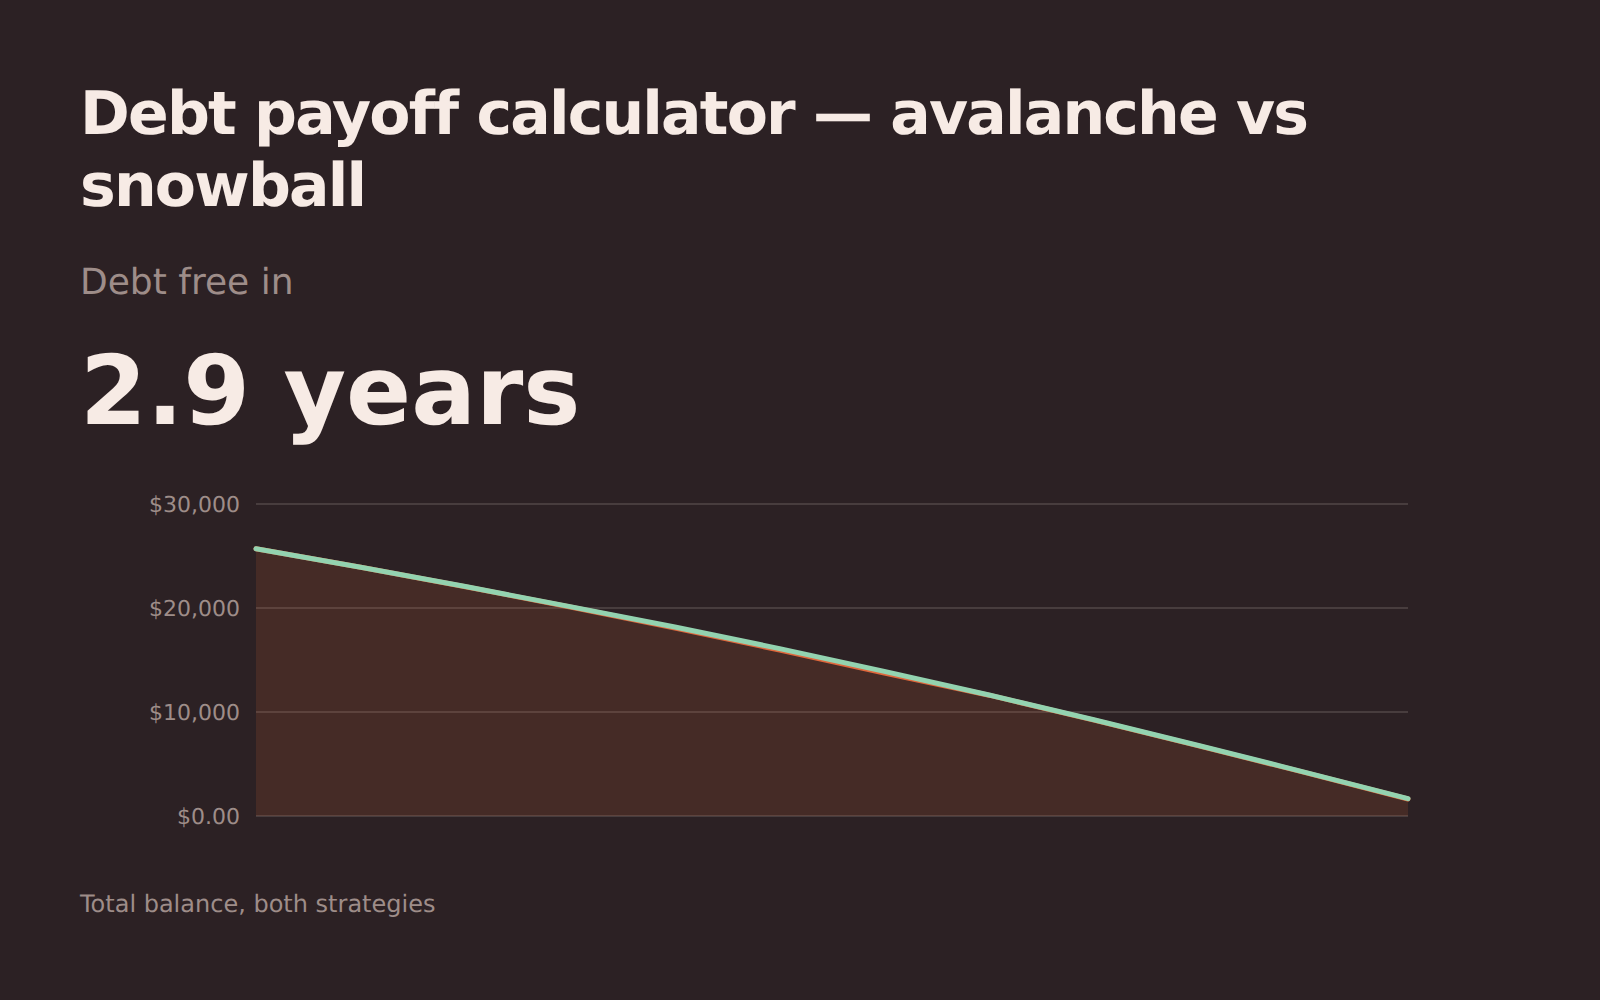
Remboursement de dettes – avalanche ou boule de neige
Classez plusieurs dettes par taux d’intérêt ou par solde, ajoutez ce que vous pouvez dégager, et voyez quel ordre les solde le plus vite.
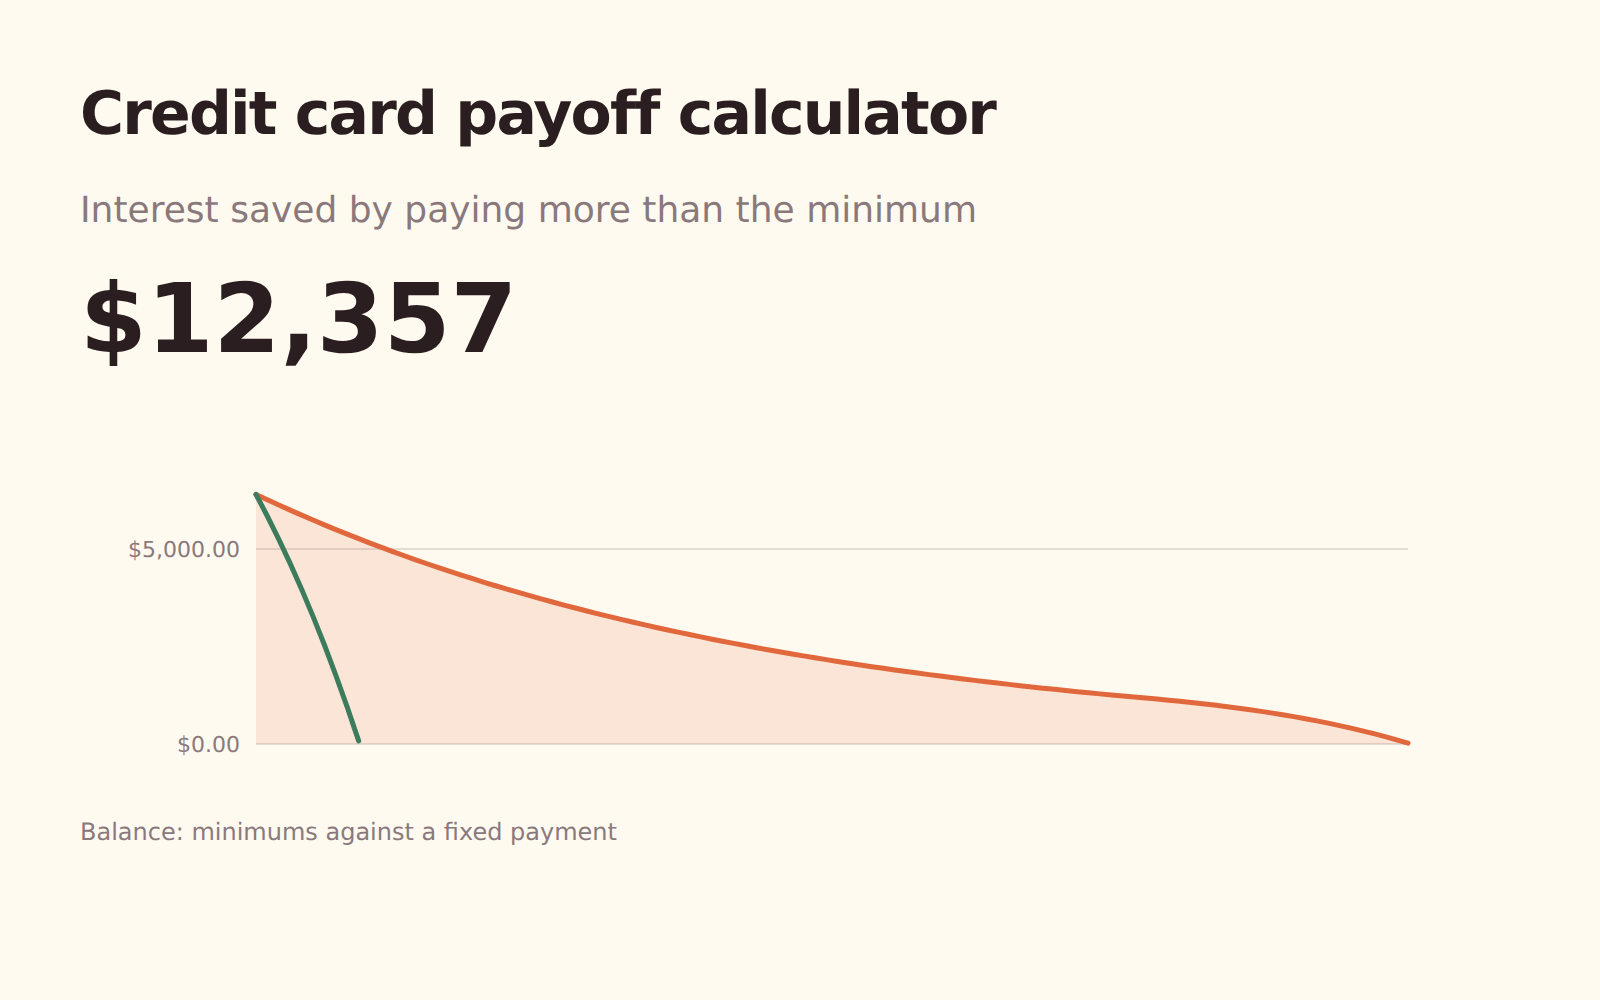
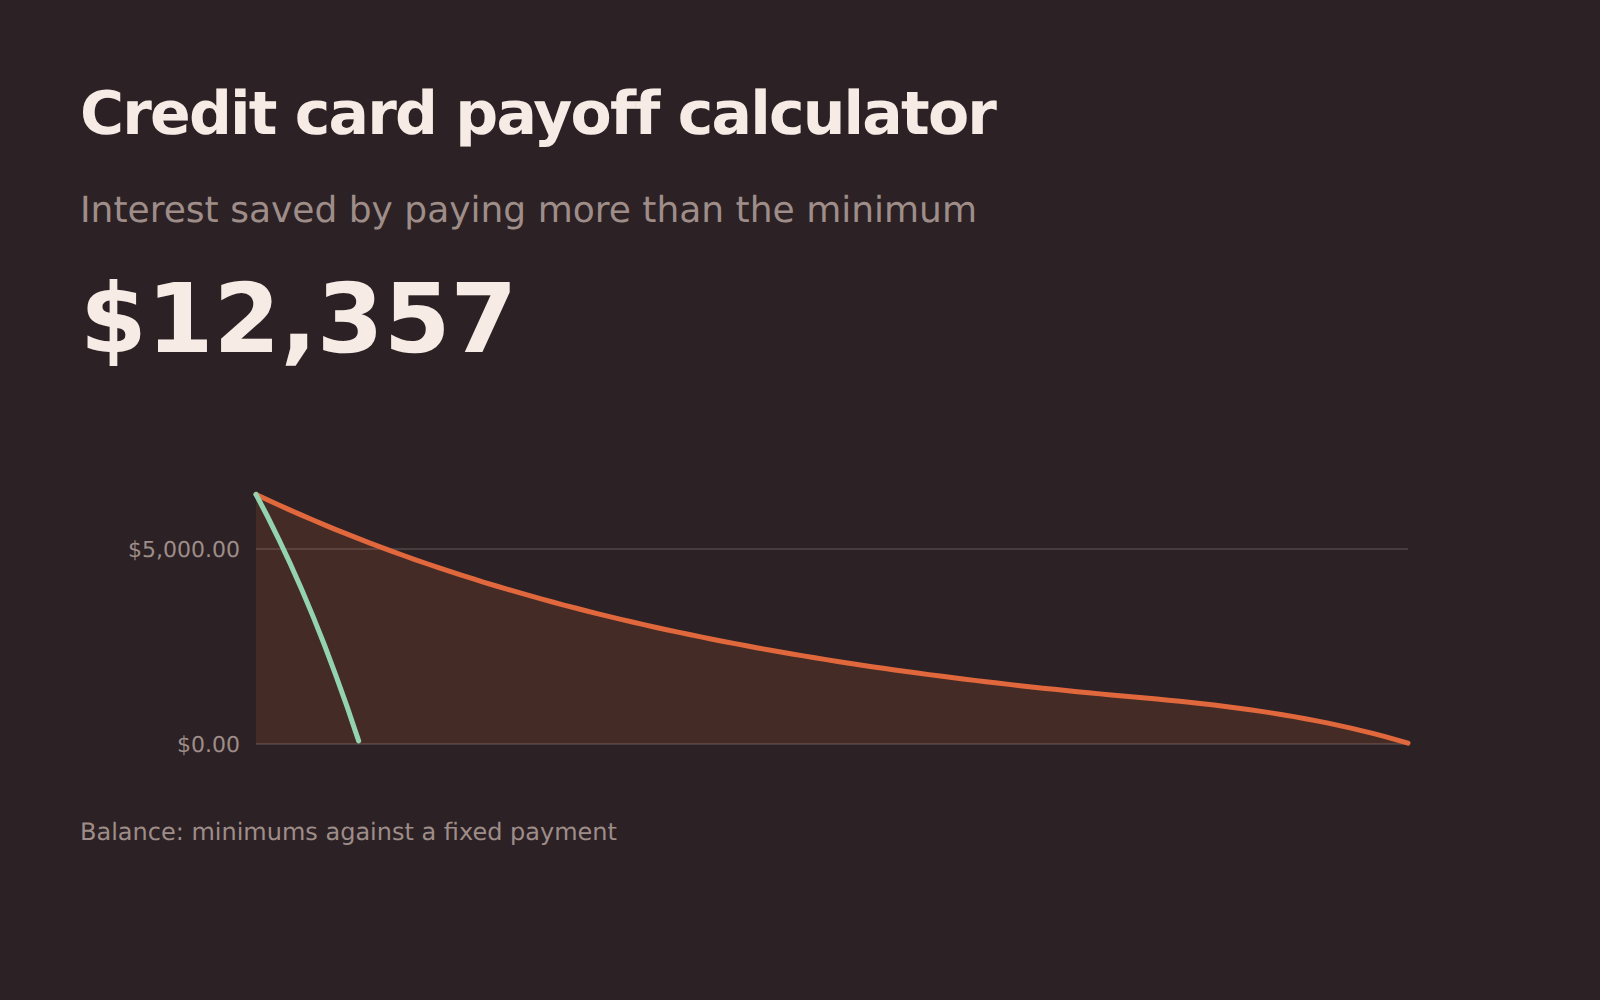
Remboursement de carte de crédit
Ce que coûte vraiment le paiement du seul minimum, comparé à un montant fixe chaque mois jusqu’au remboursement complet de la carte.
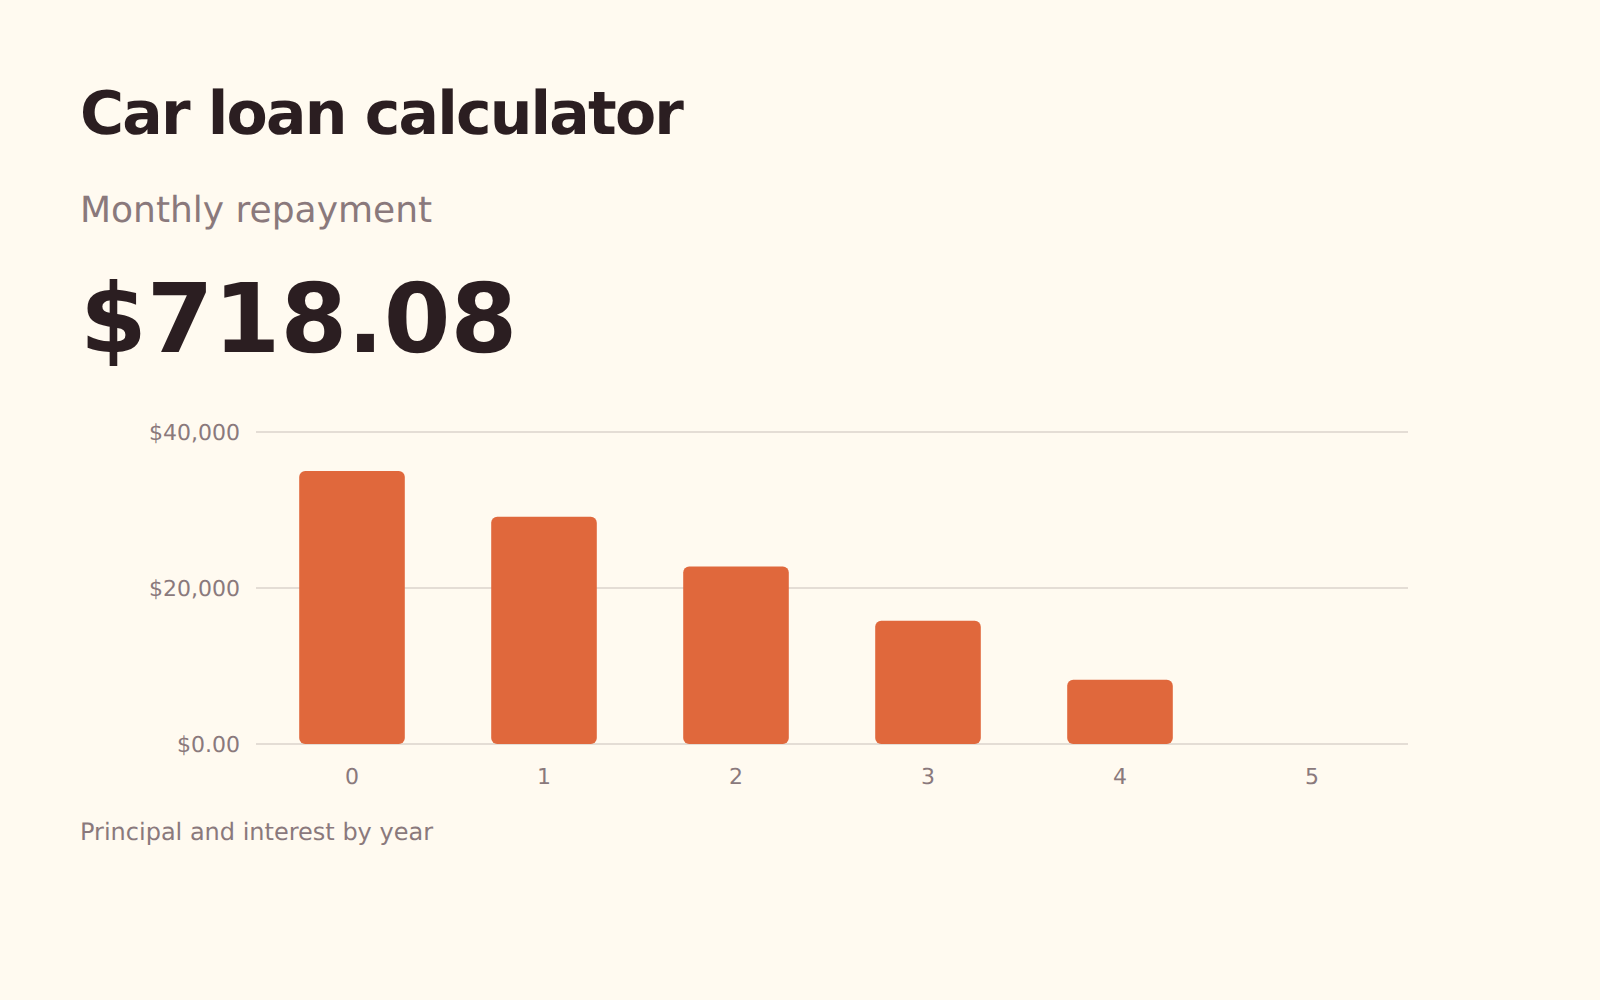
Prêt auto
Mensualités et intérêts totaux d’un prêt auto, avec l’effet d’une durée plus longue et d’un petit supplément à chaque échéance.
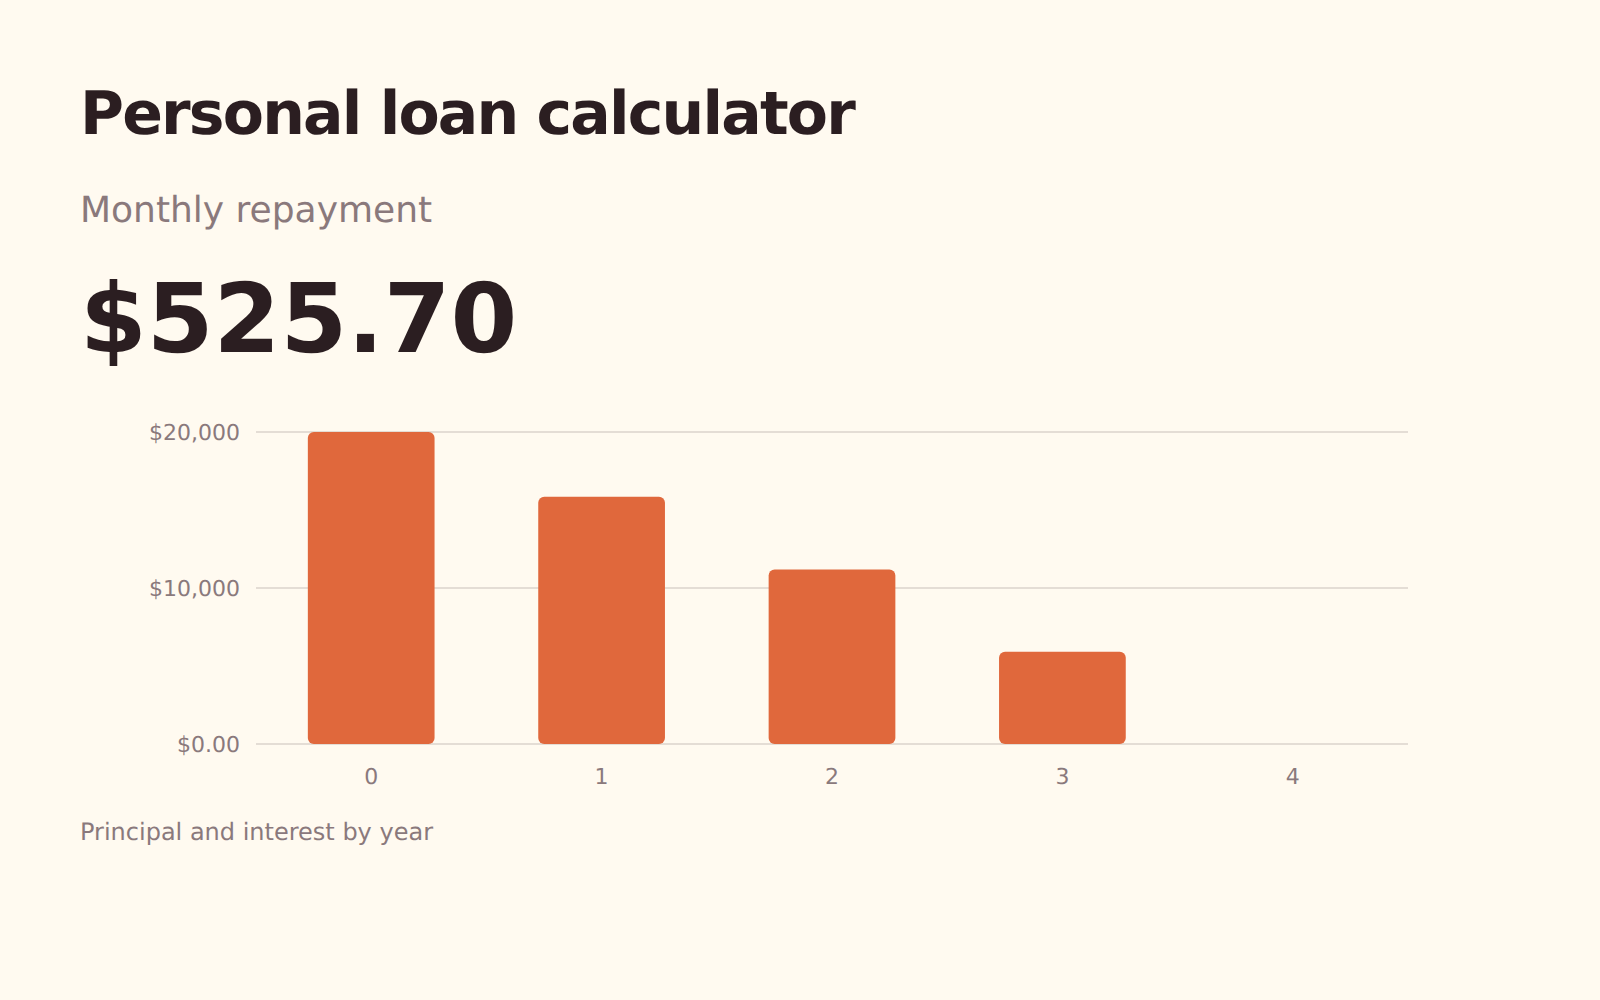
Prêt personnel
Mensualités, intérêts totaux et échéancier d’un prêt personnel non garanti, avec ce que valent les remboursements supplémentaires.
Où va l’argent, et combien vous en gardez.
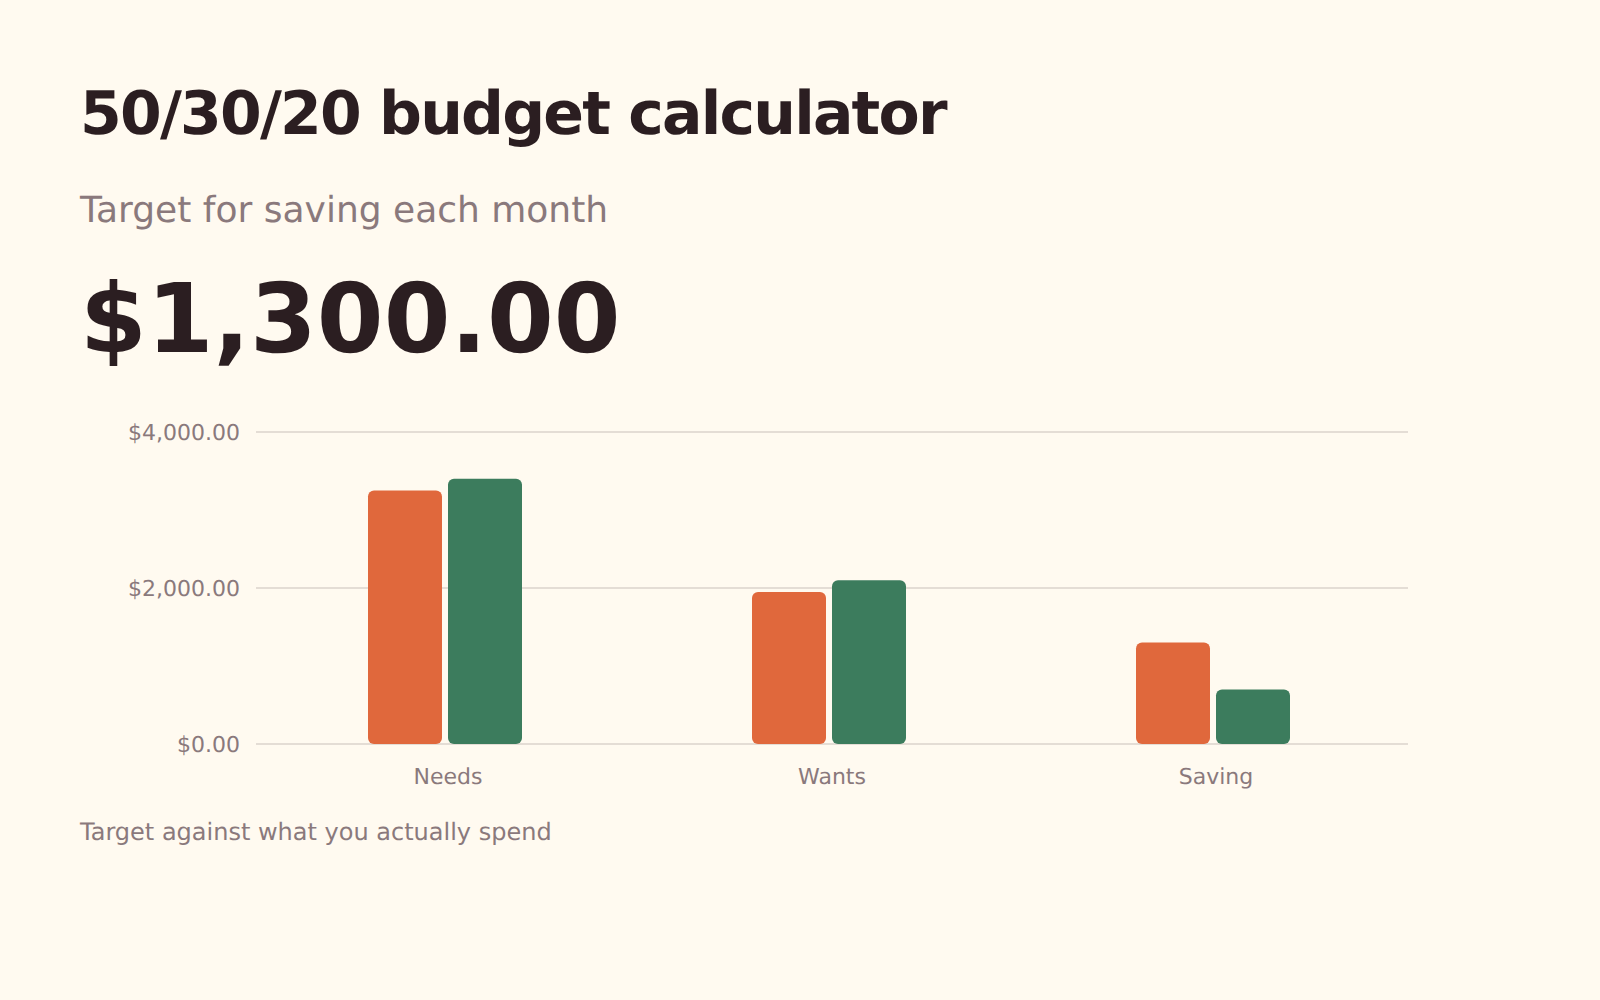
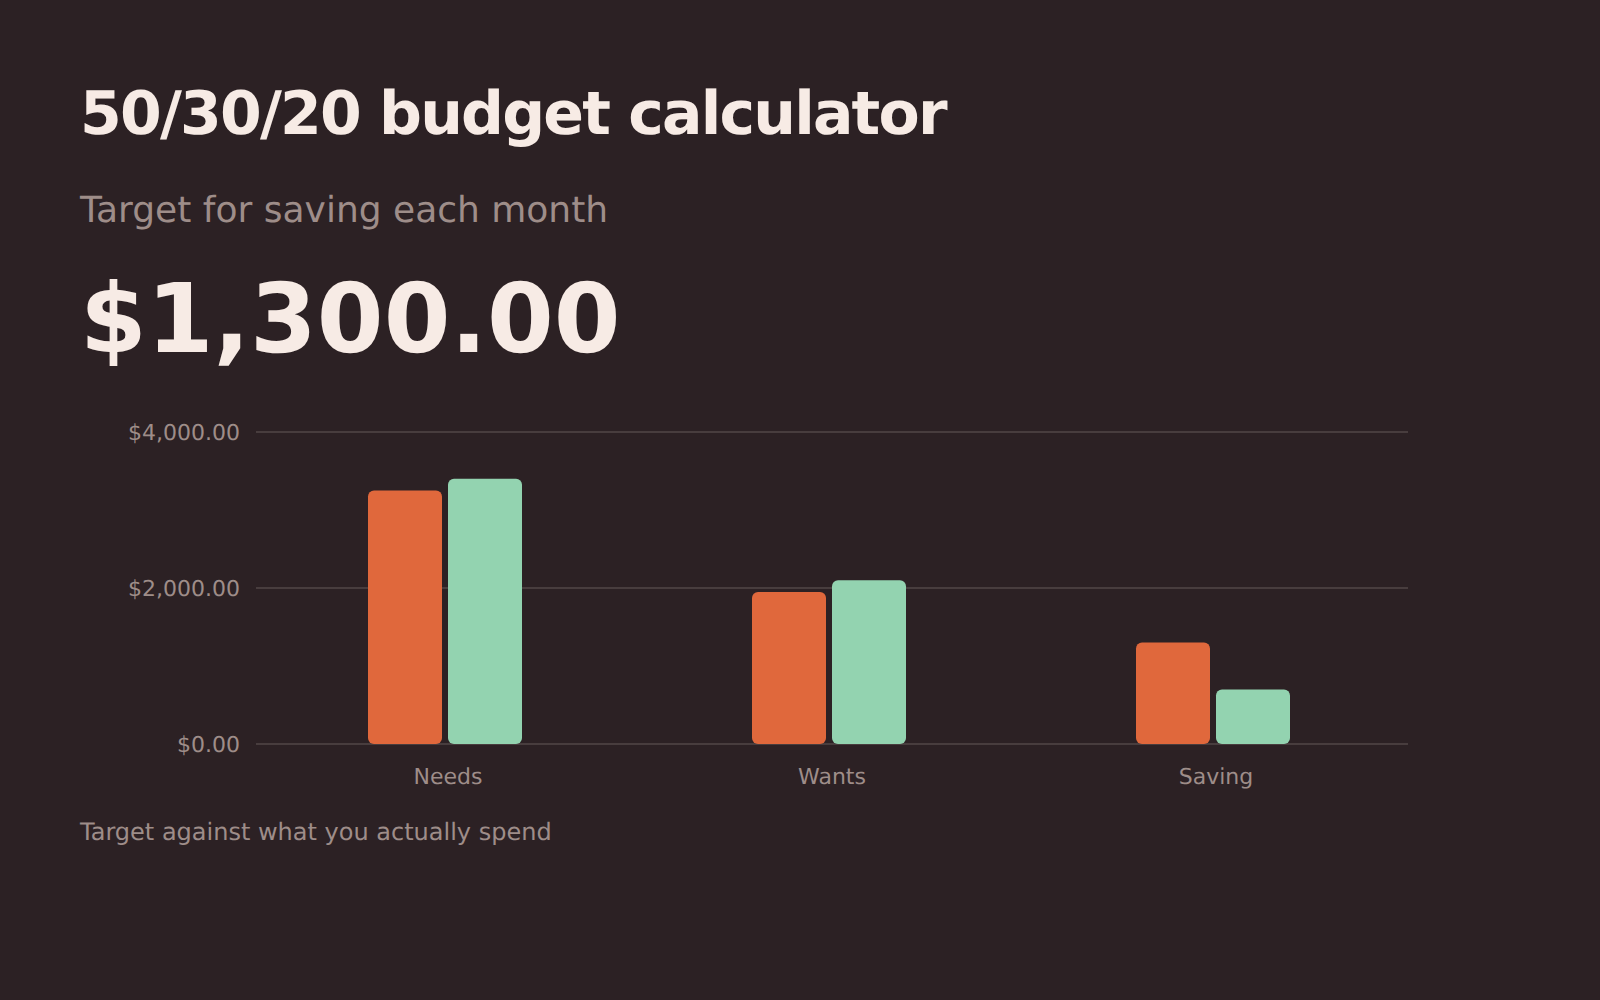
Budget 50/30/20
Répartissez votre revenu net entre besoins, envies et épargne, puis comparez avec ce que vous dépensez réellement aujourd’hui.
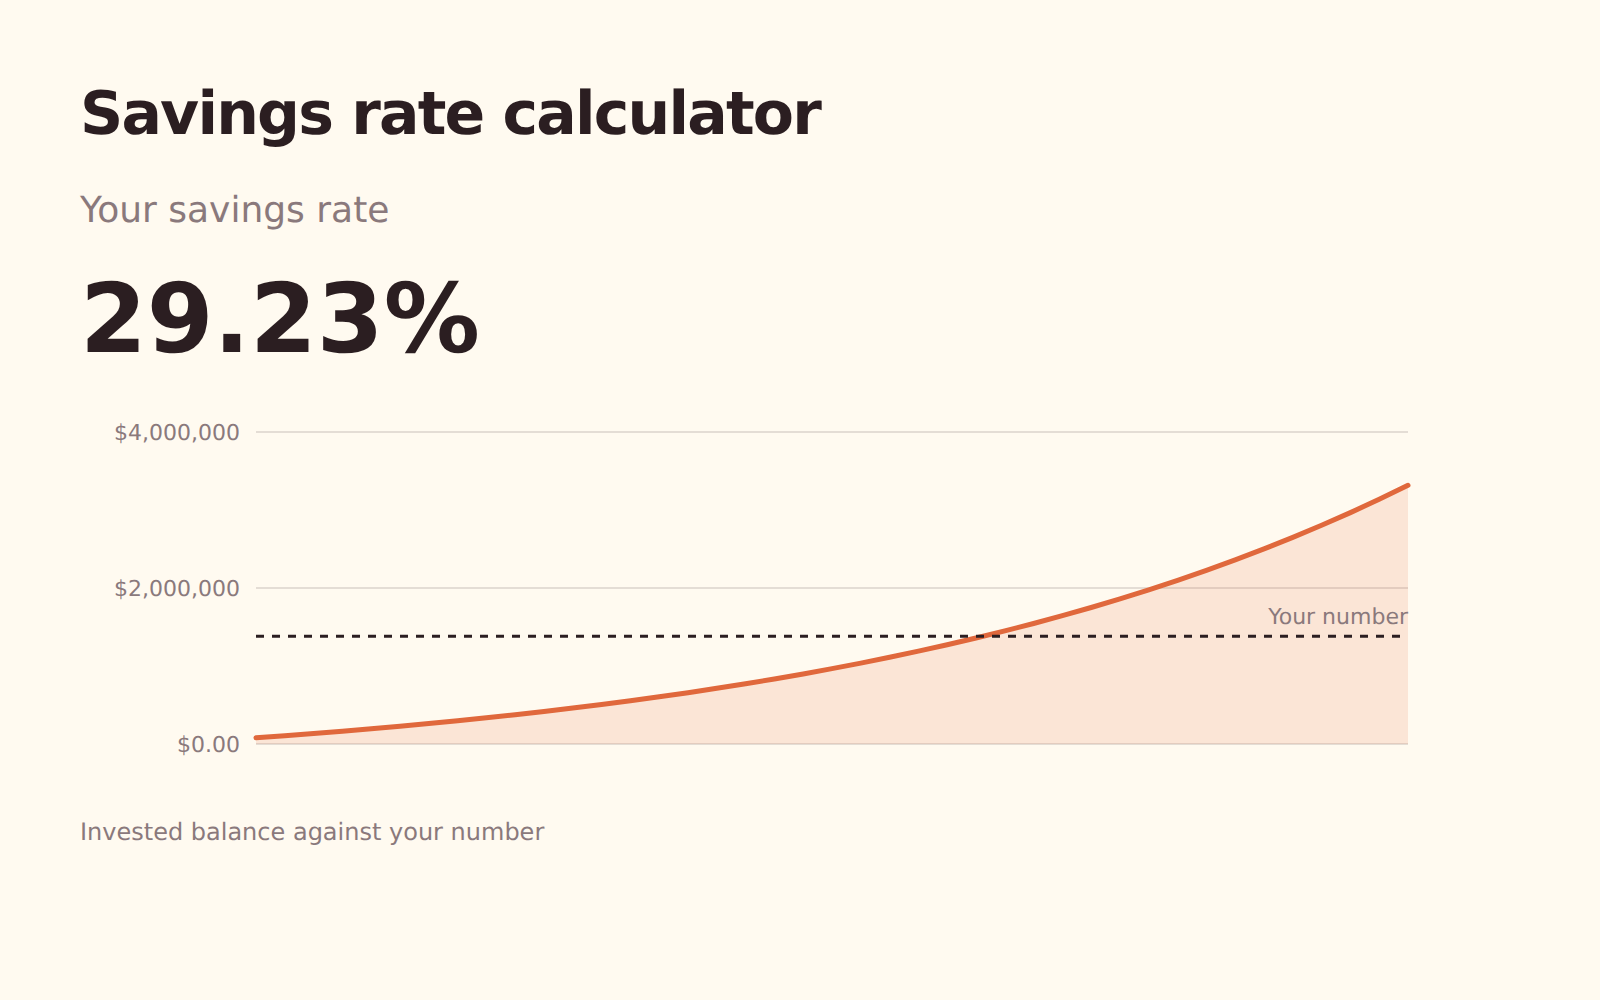
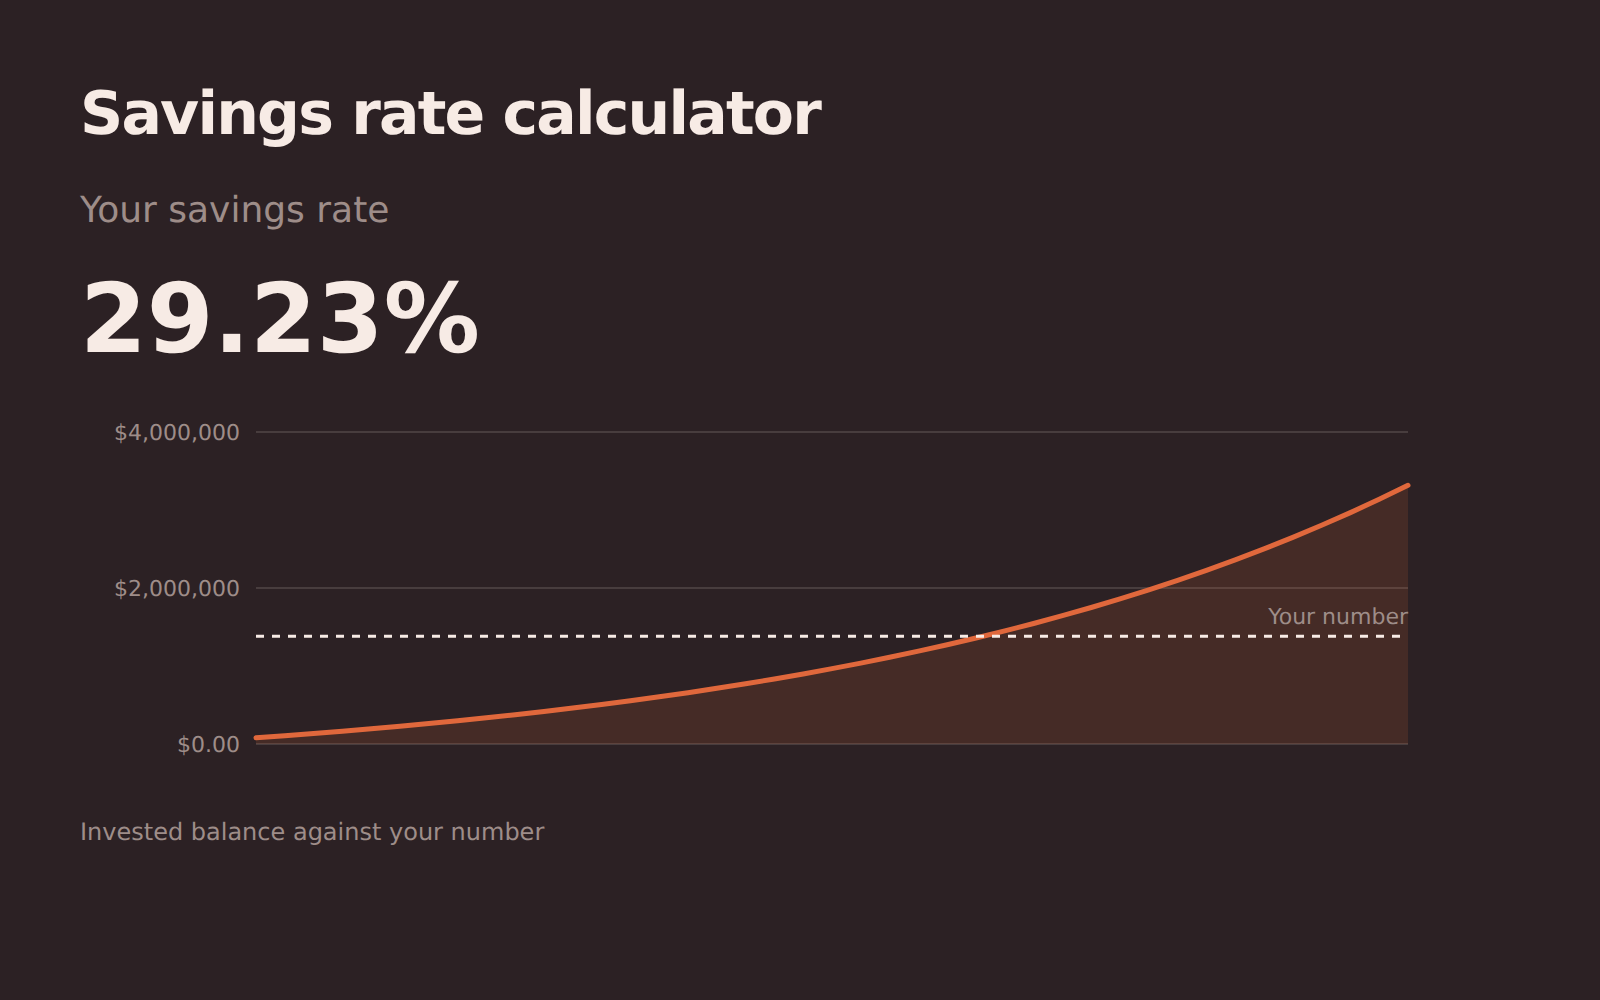
Taux d’épargne
Votre taux d’épargne, et ce qu’il signifie : les années qui vous séparent du moment où vos placements couvriront vos dépenses.
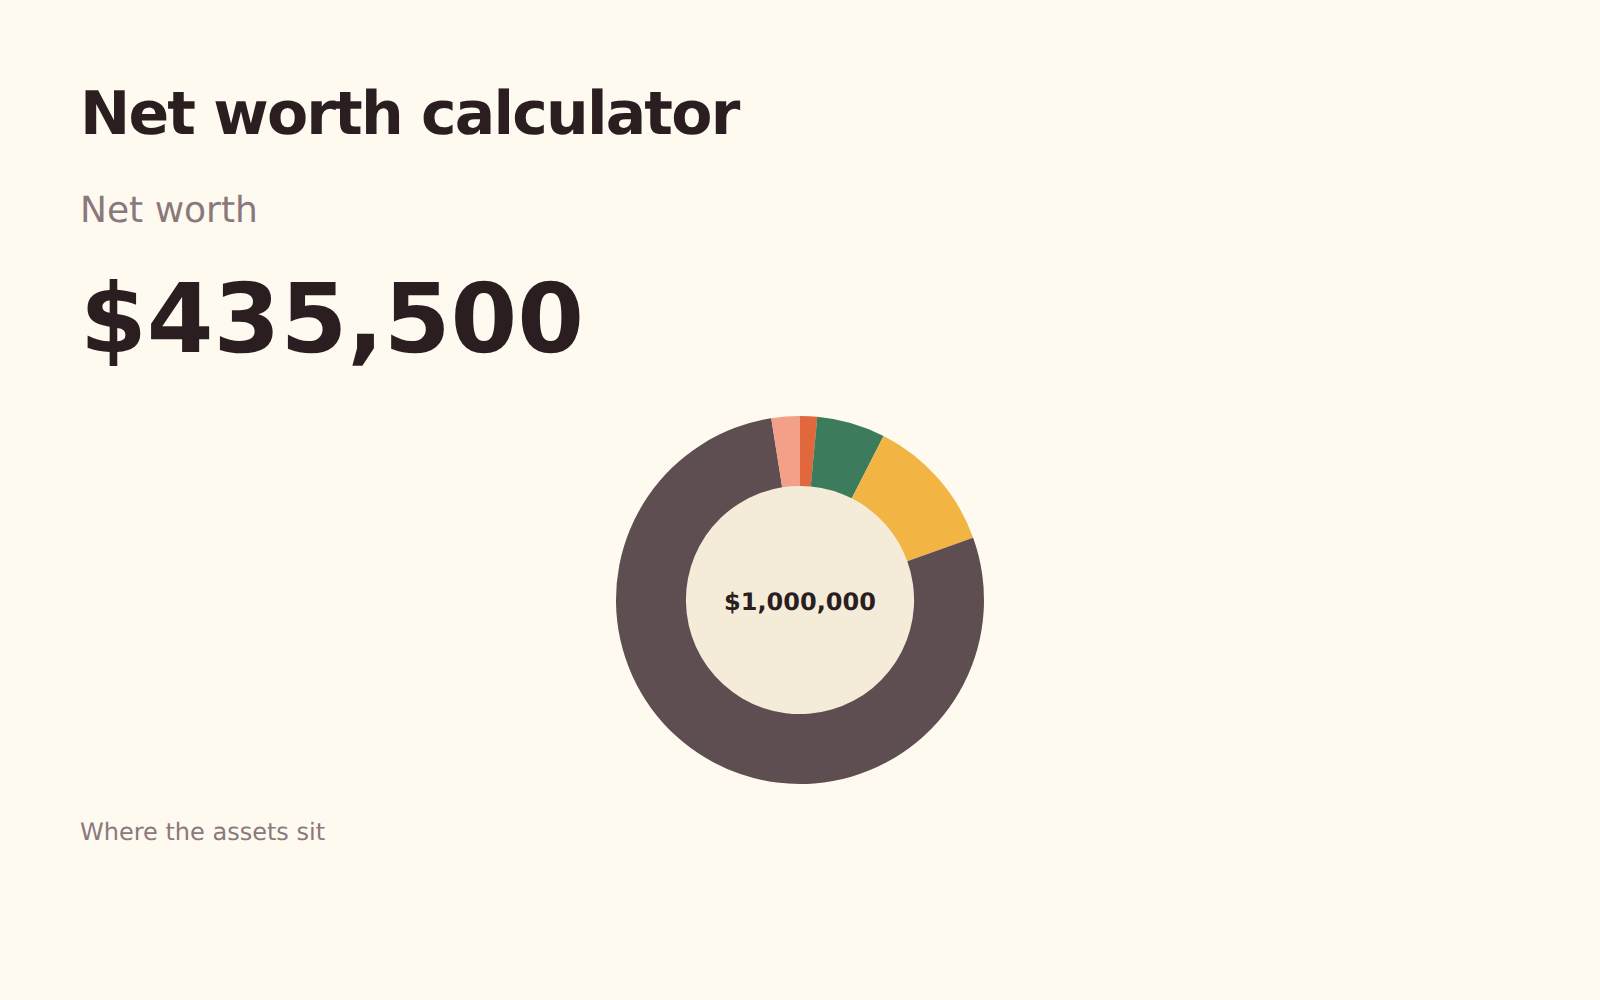
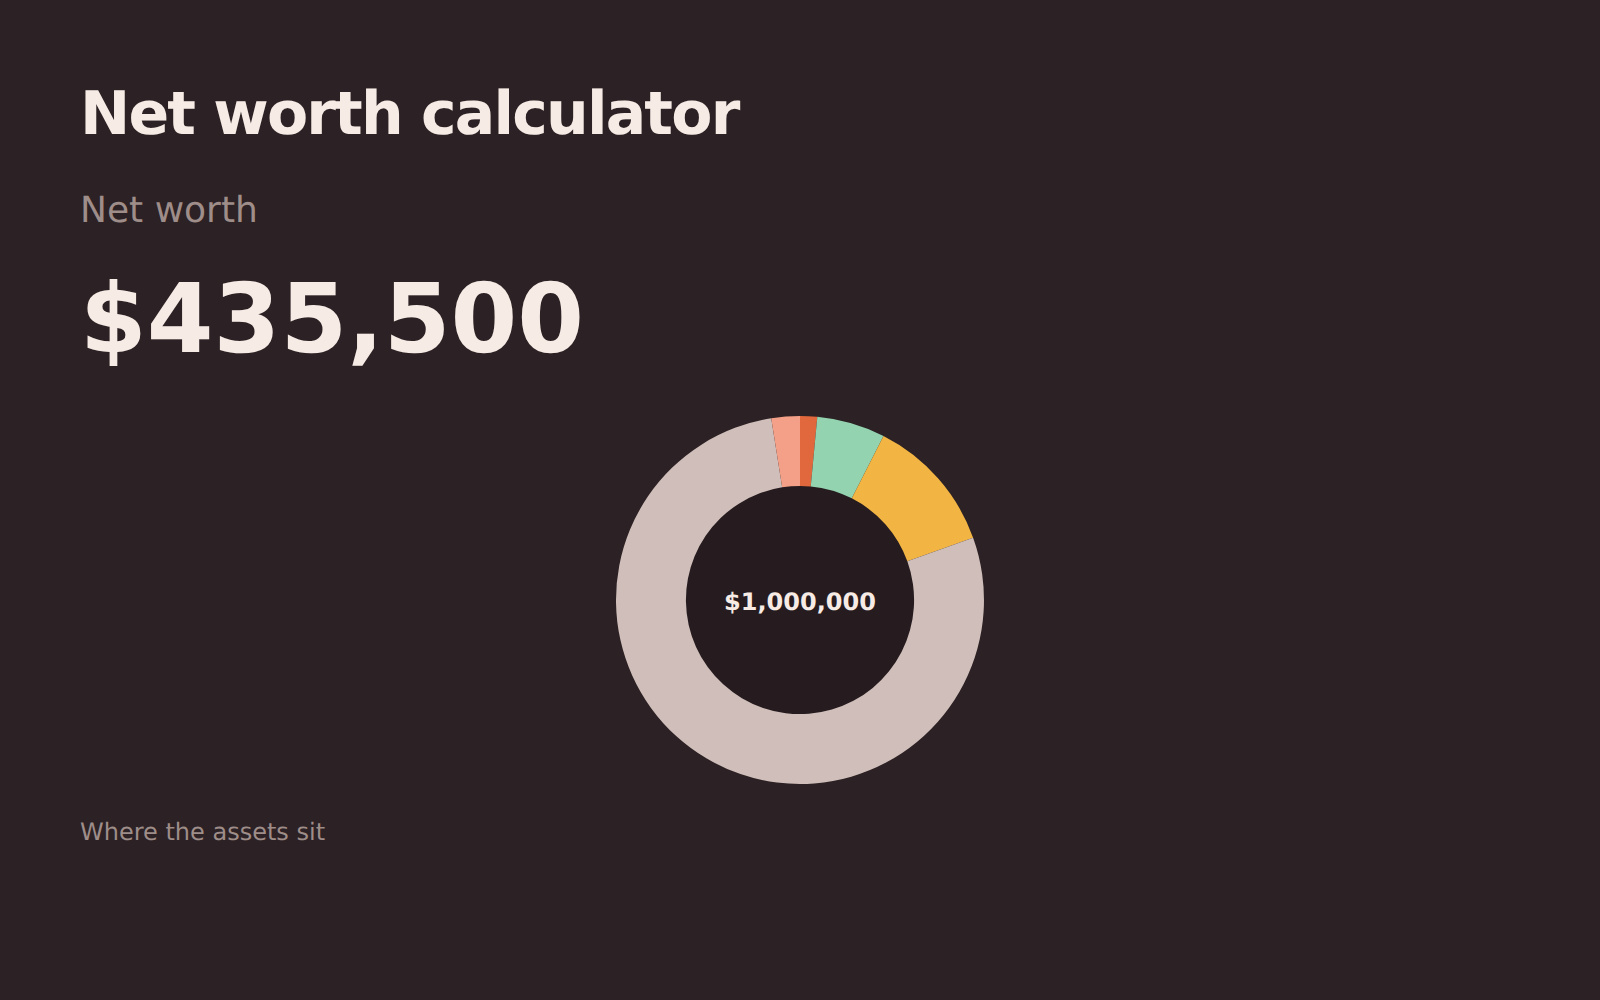
Patrimoine net
Tout ce que vous possédez moins tout ce que vous devez, réparti entre ce qui est disponible aujourd’hui et ce qui est immobilisé dans l’immobilier ou la retraite.
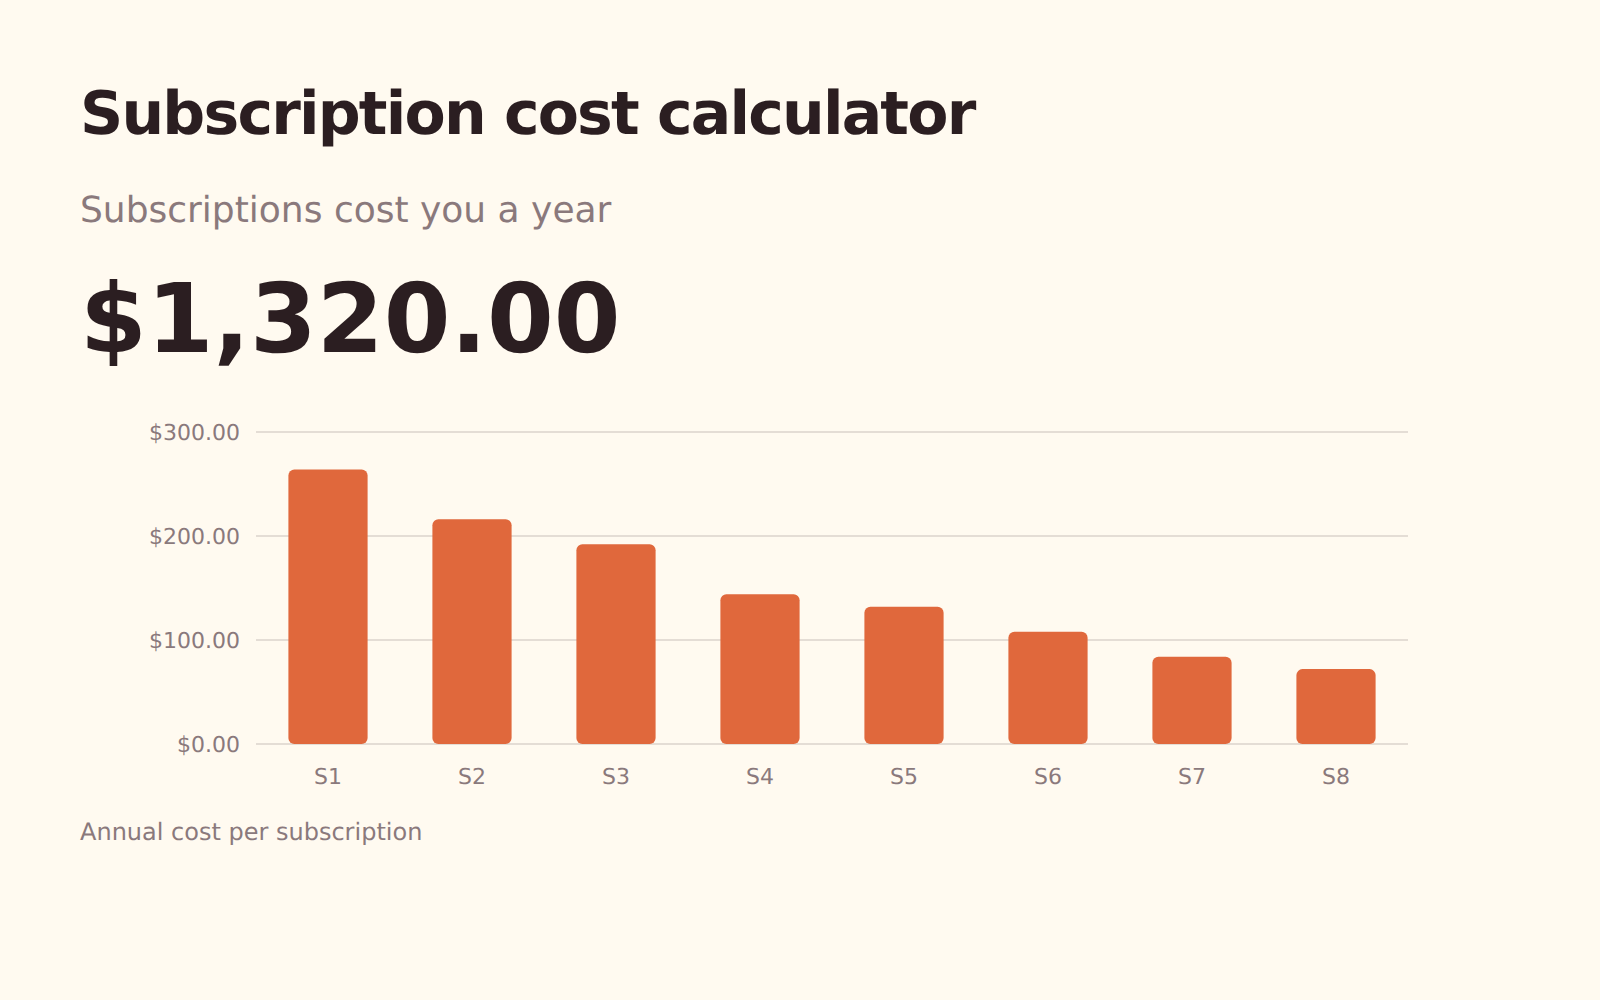
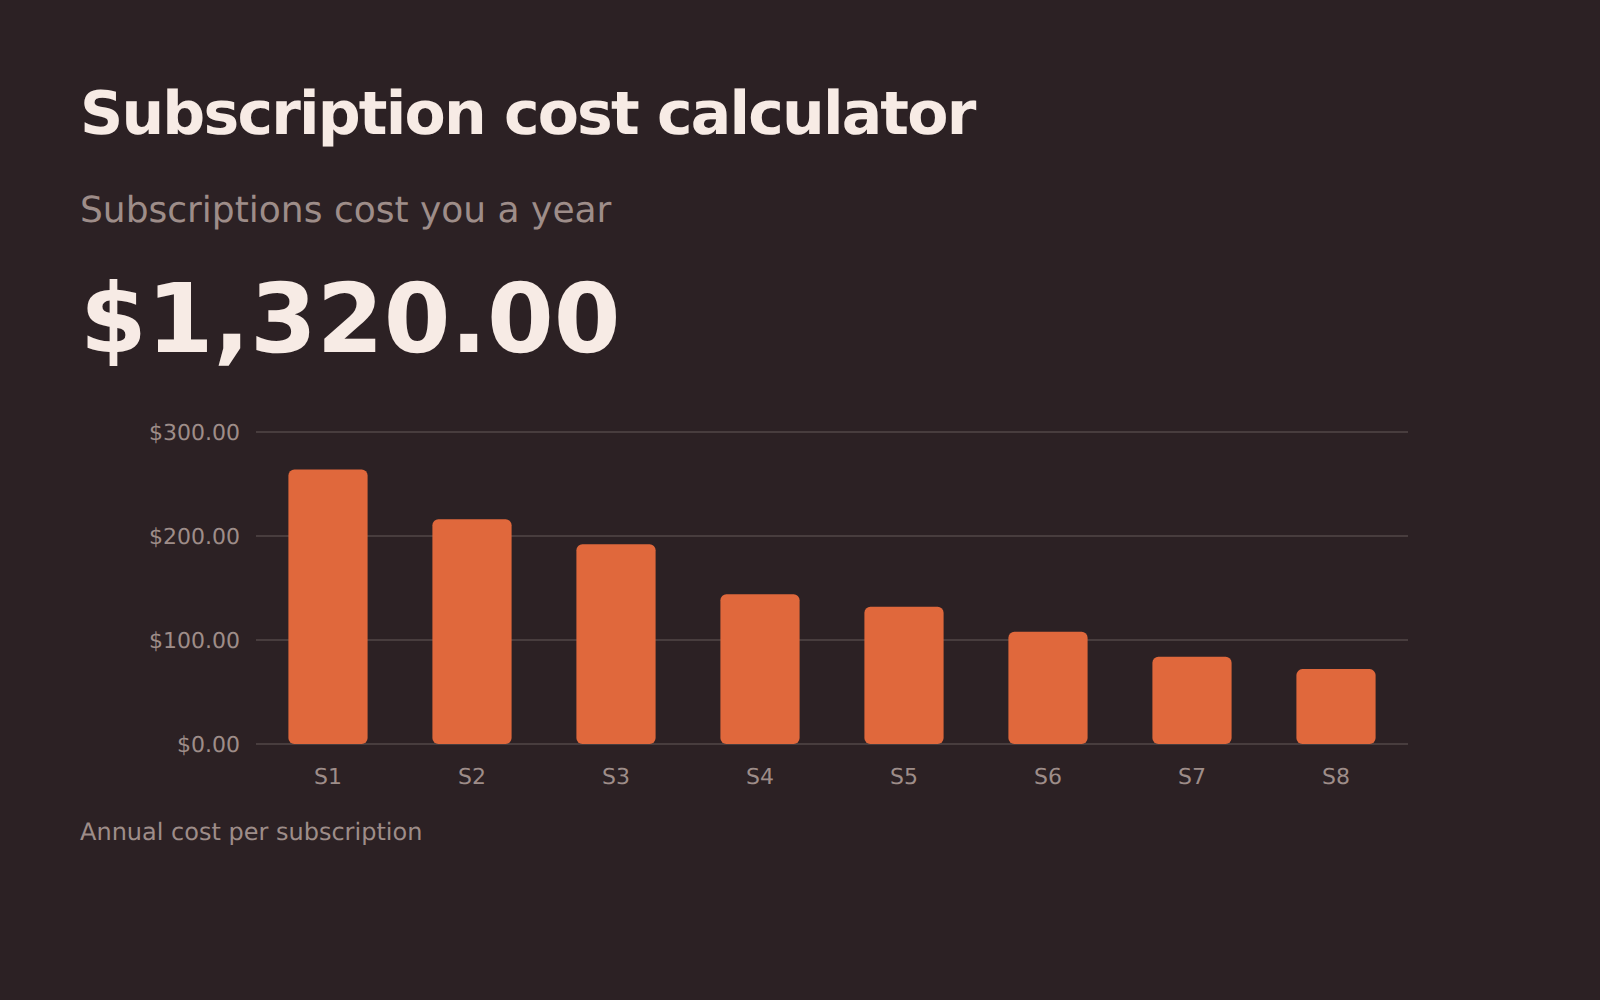
Coût des abonnements
Additionnez le coût annuel de vos prélèvements récurrents, et ce que rapporteraient, s’ils étaient investis, ceux que vous résilieriez.
Rendements, frais, rééquilibrage et impôt sur vos plus-values.
CAGR – rendement annualisé
Transformez une valeur de départ, une valeur finale et une durée en un seul taux de croissance annuel, hors vos propres versements.
Frais d’investissement
Ce que coûte réellement un point de pourcentage de frais sur une vie professionnelle, comparé à une solution peu coûteuse.
Rendement réel
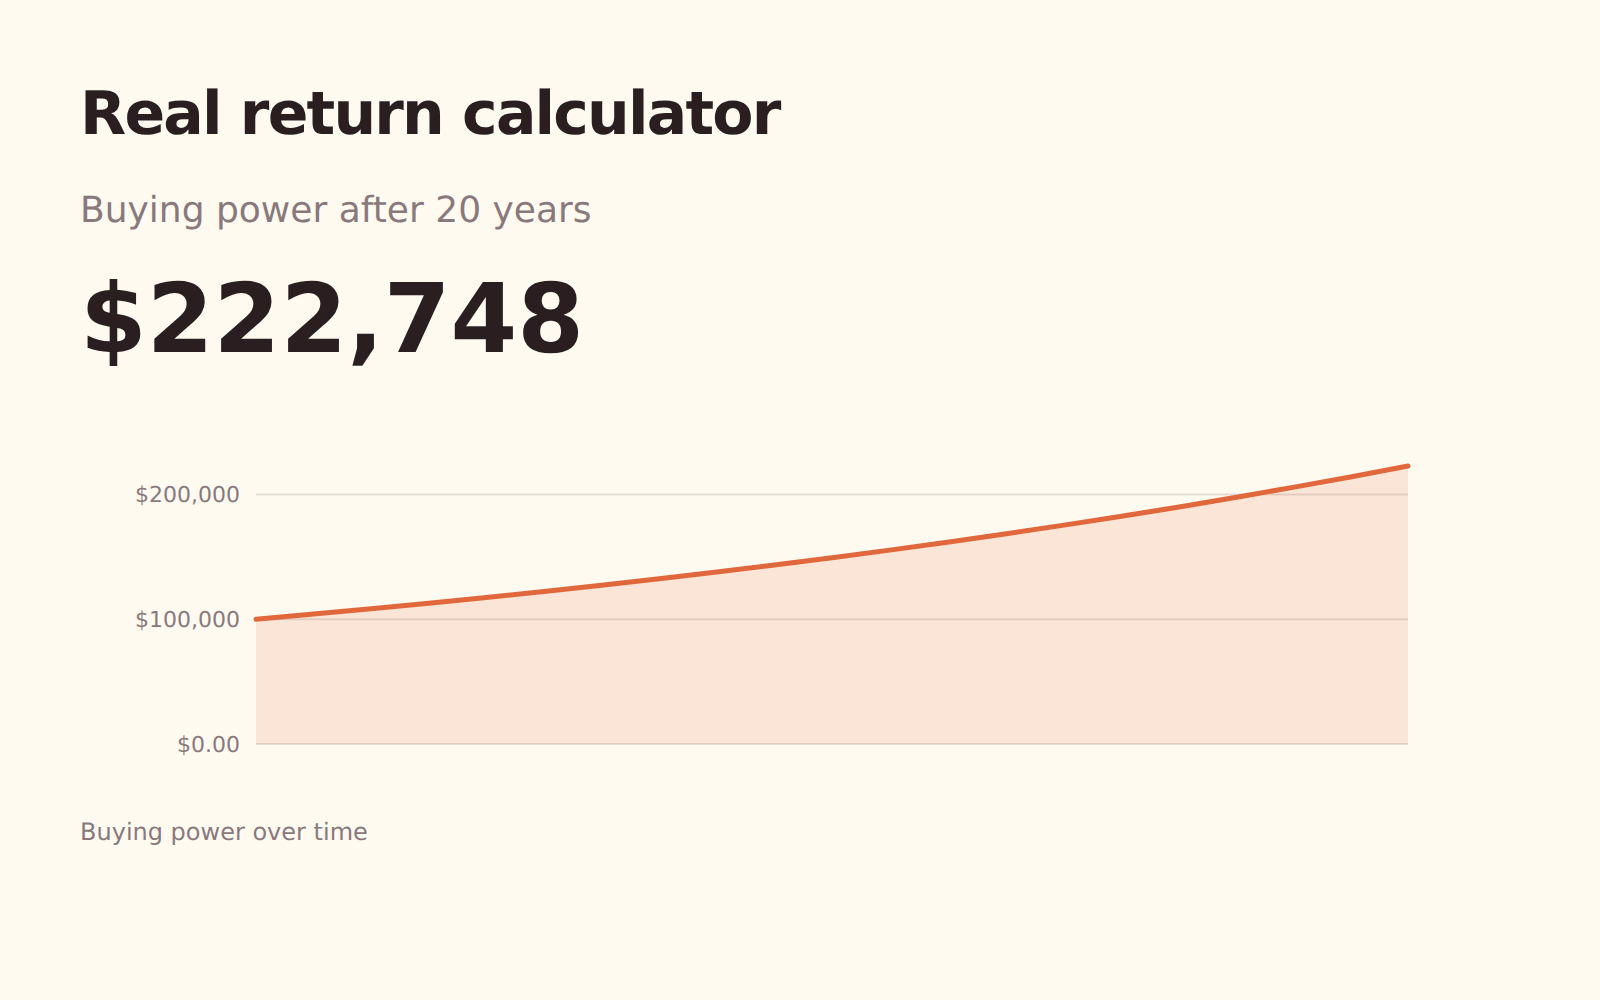
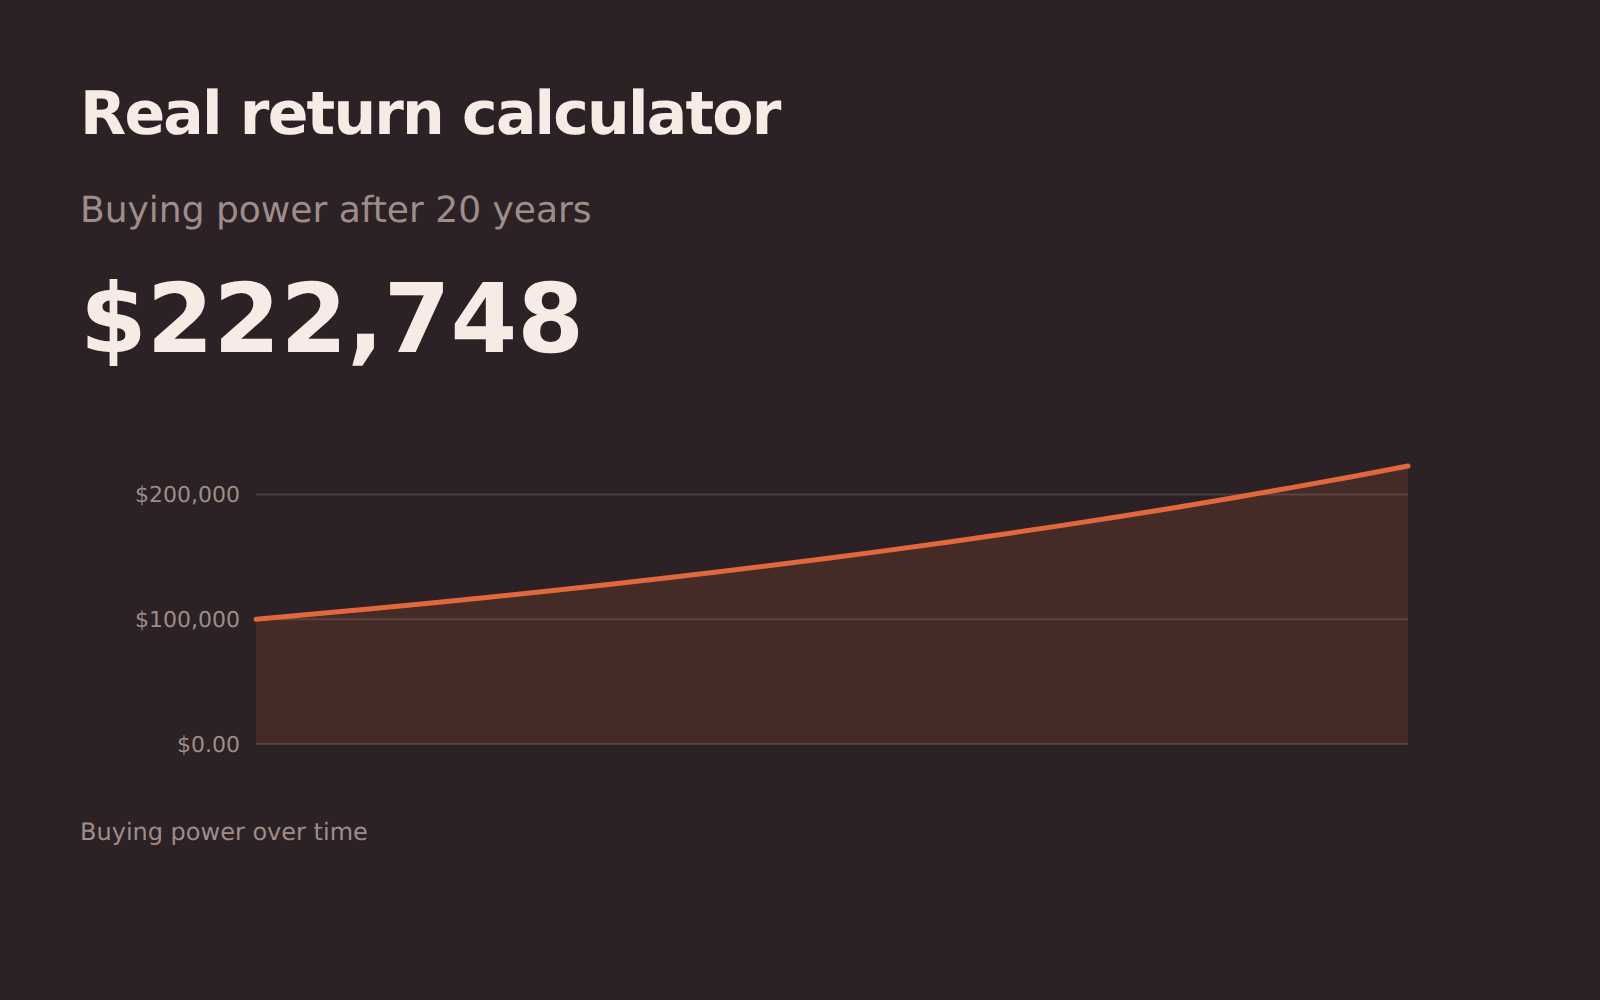
Ce que vaut un rendement après inflation et impôts : la progression de ce que l’argent permet réellement d’acheter.
Règle de 72
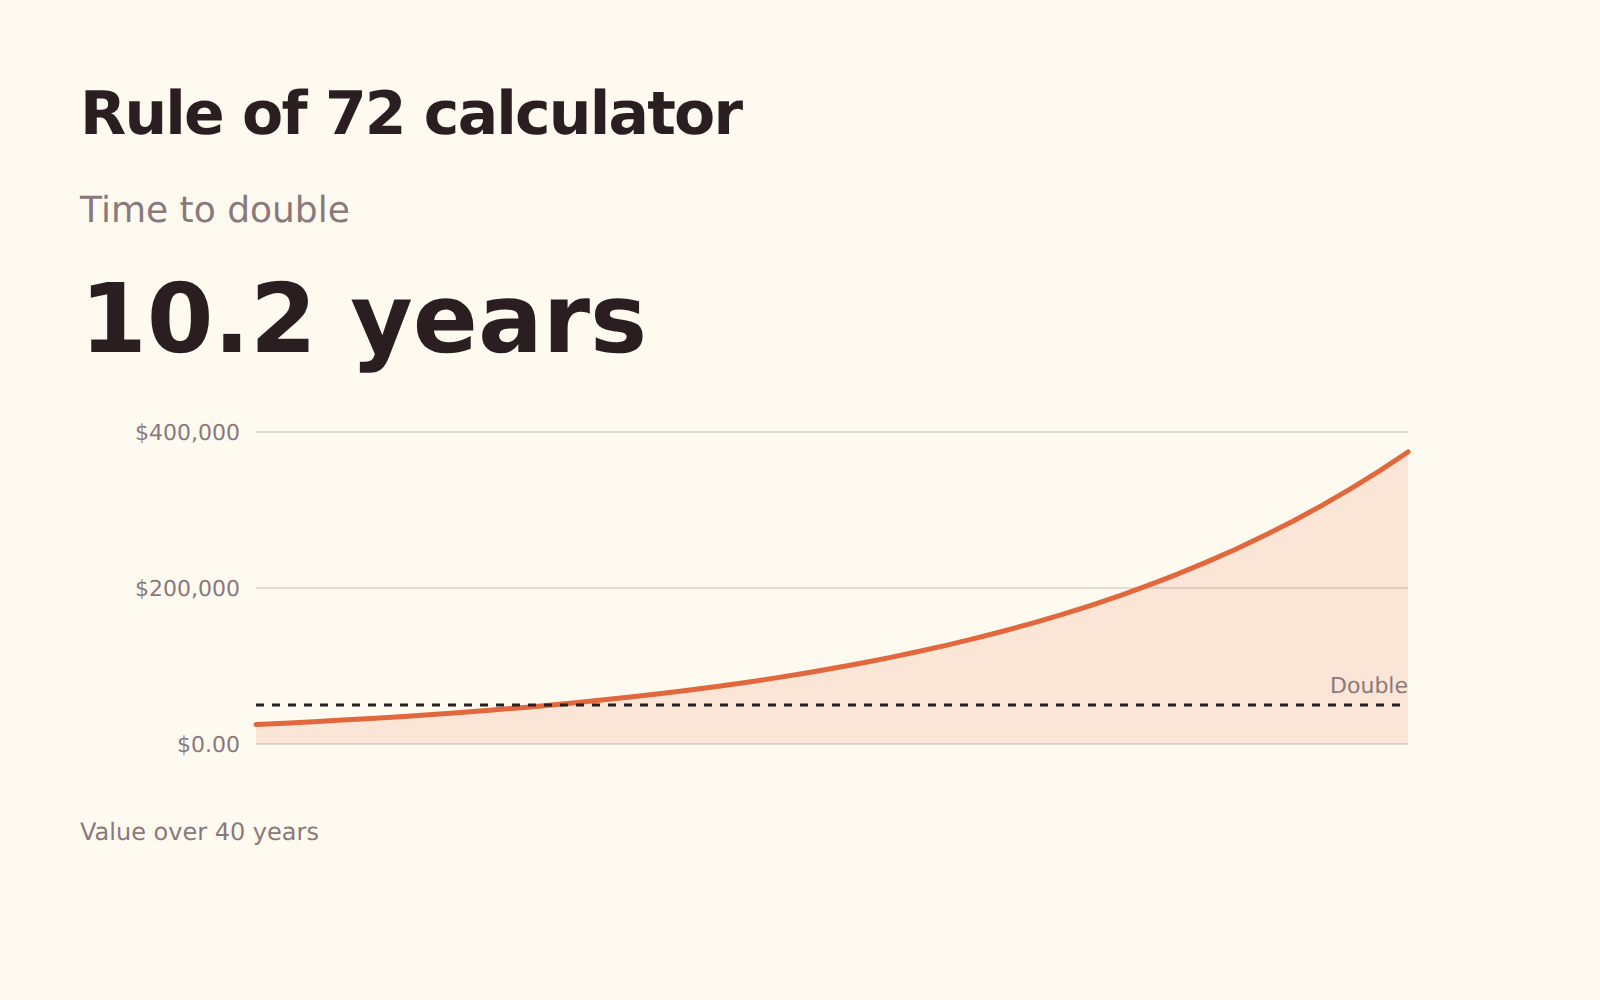
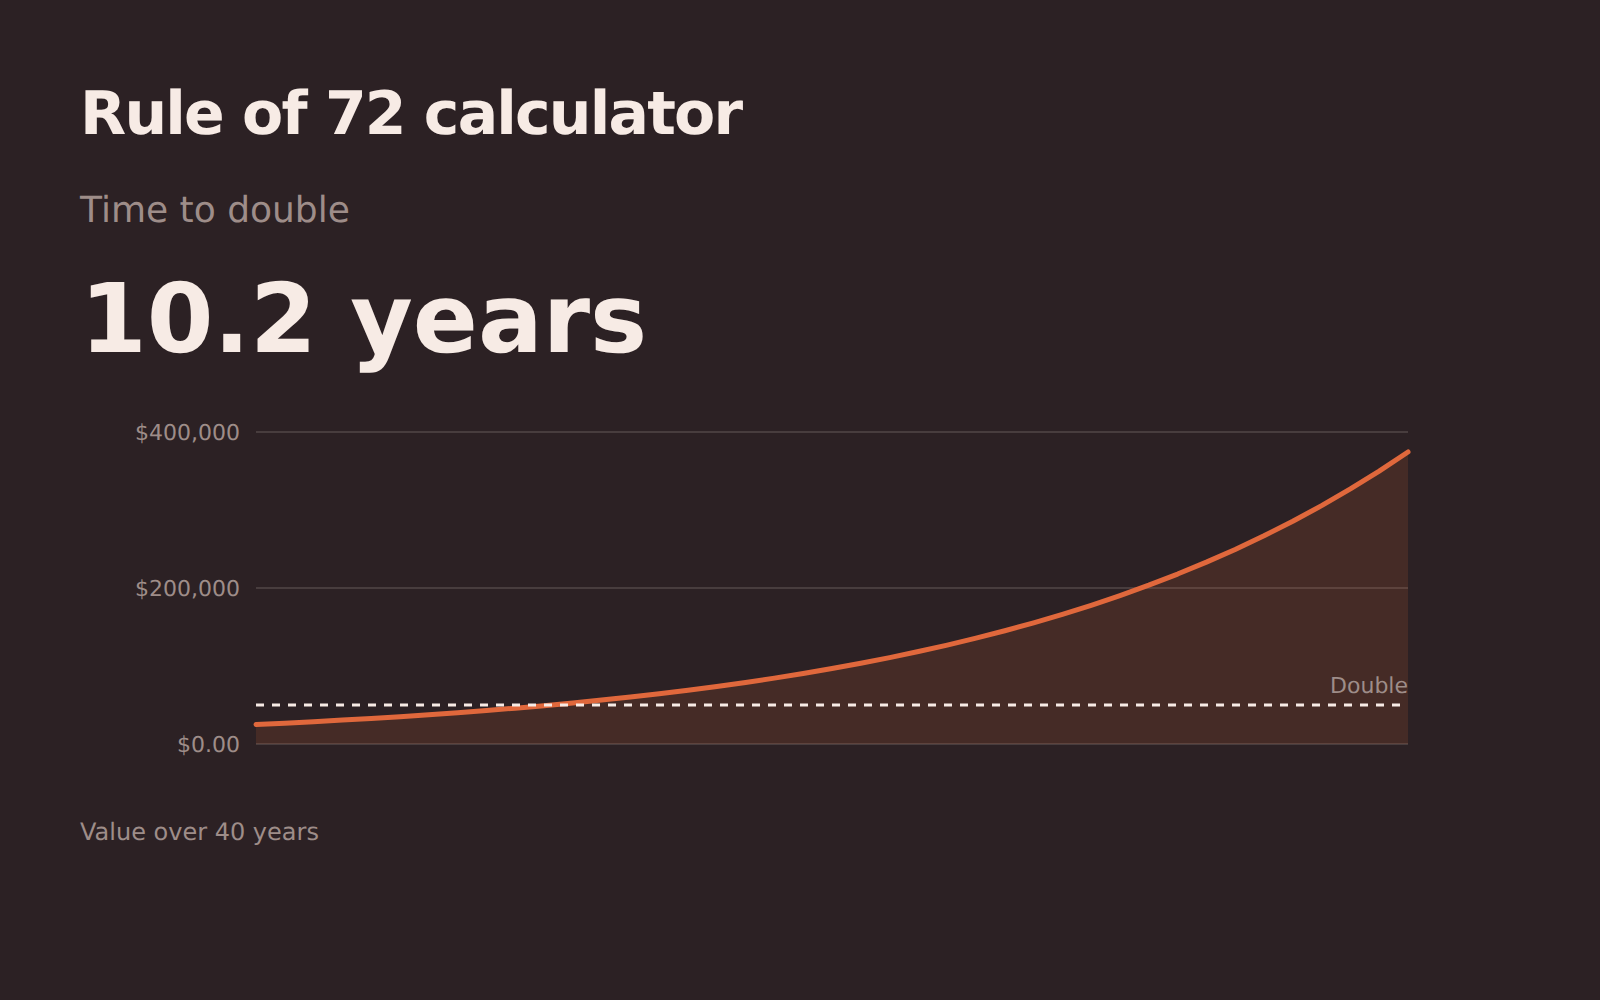
Le temps nécessaire pour doubler une somme à un rendement donné : le raccourci mental, et la réponse exacte à côté.
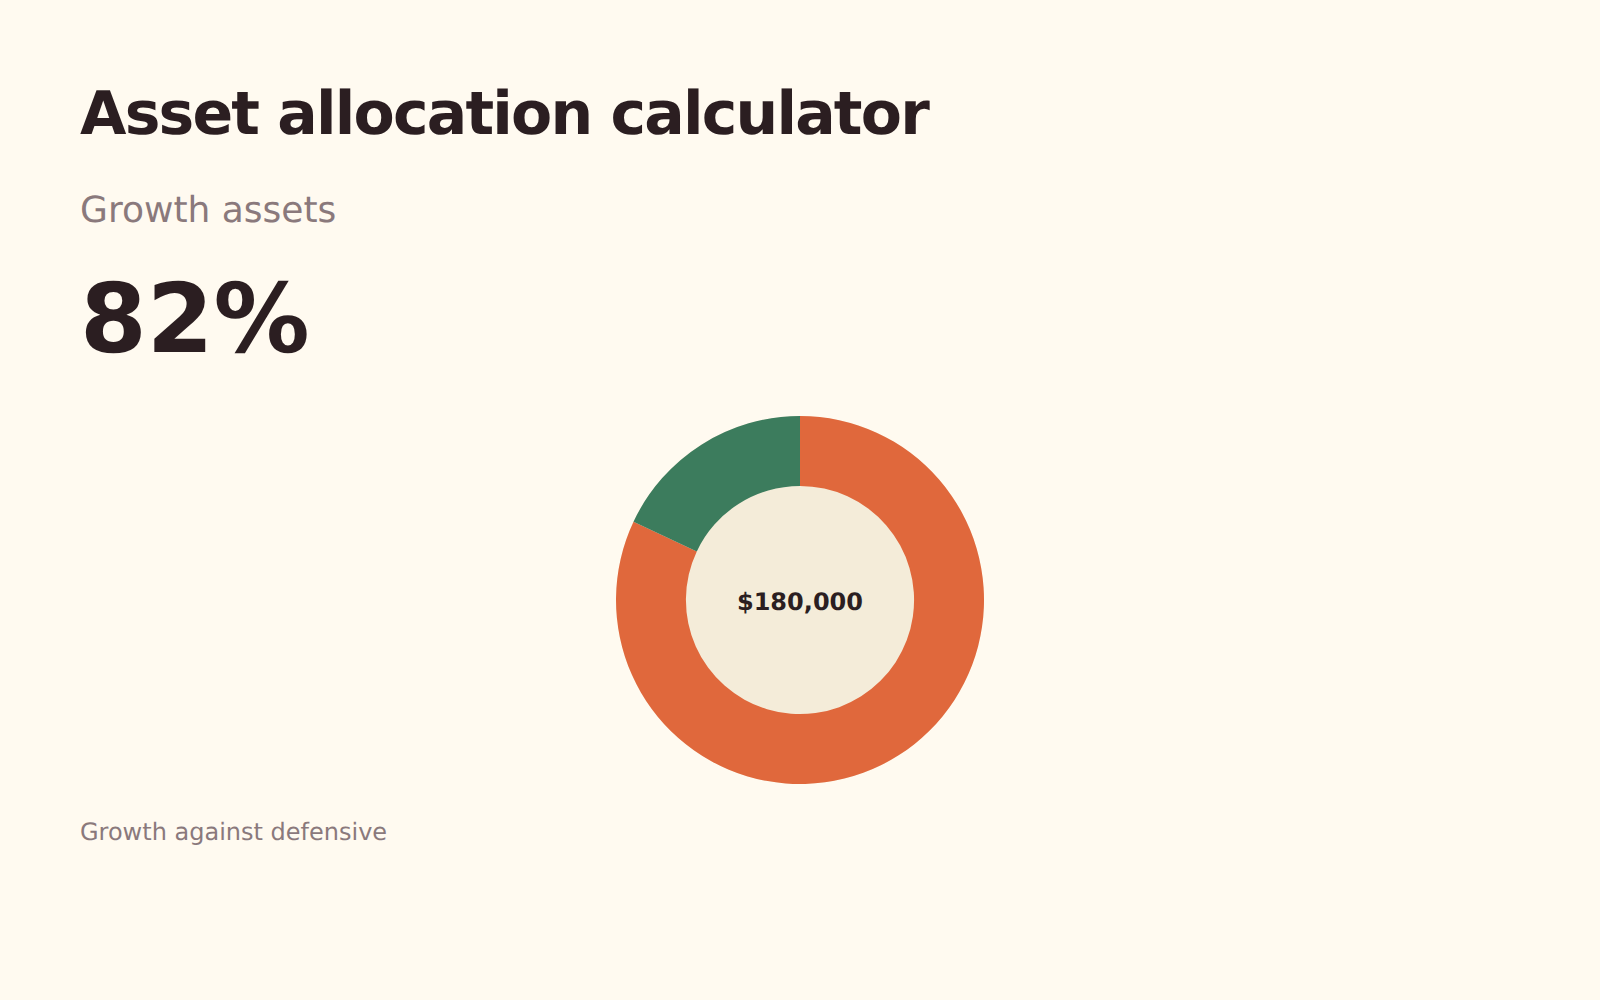
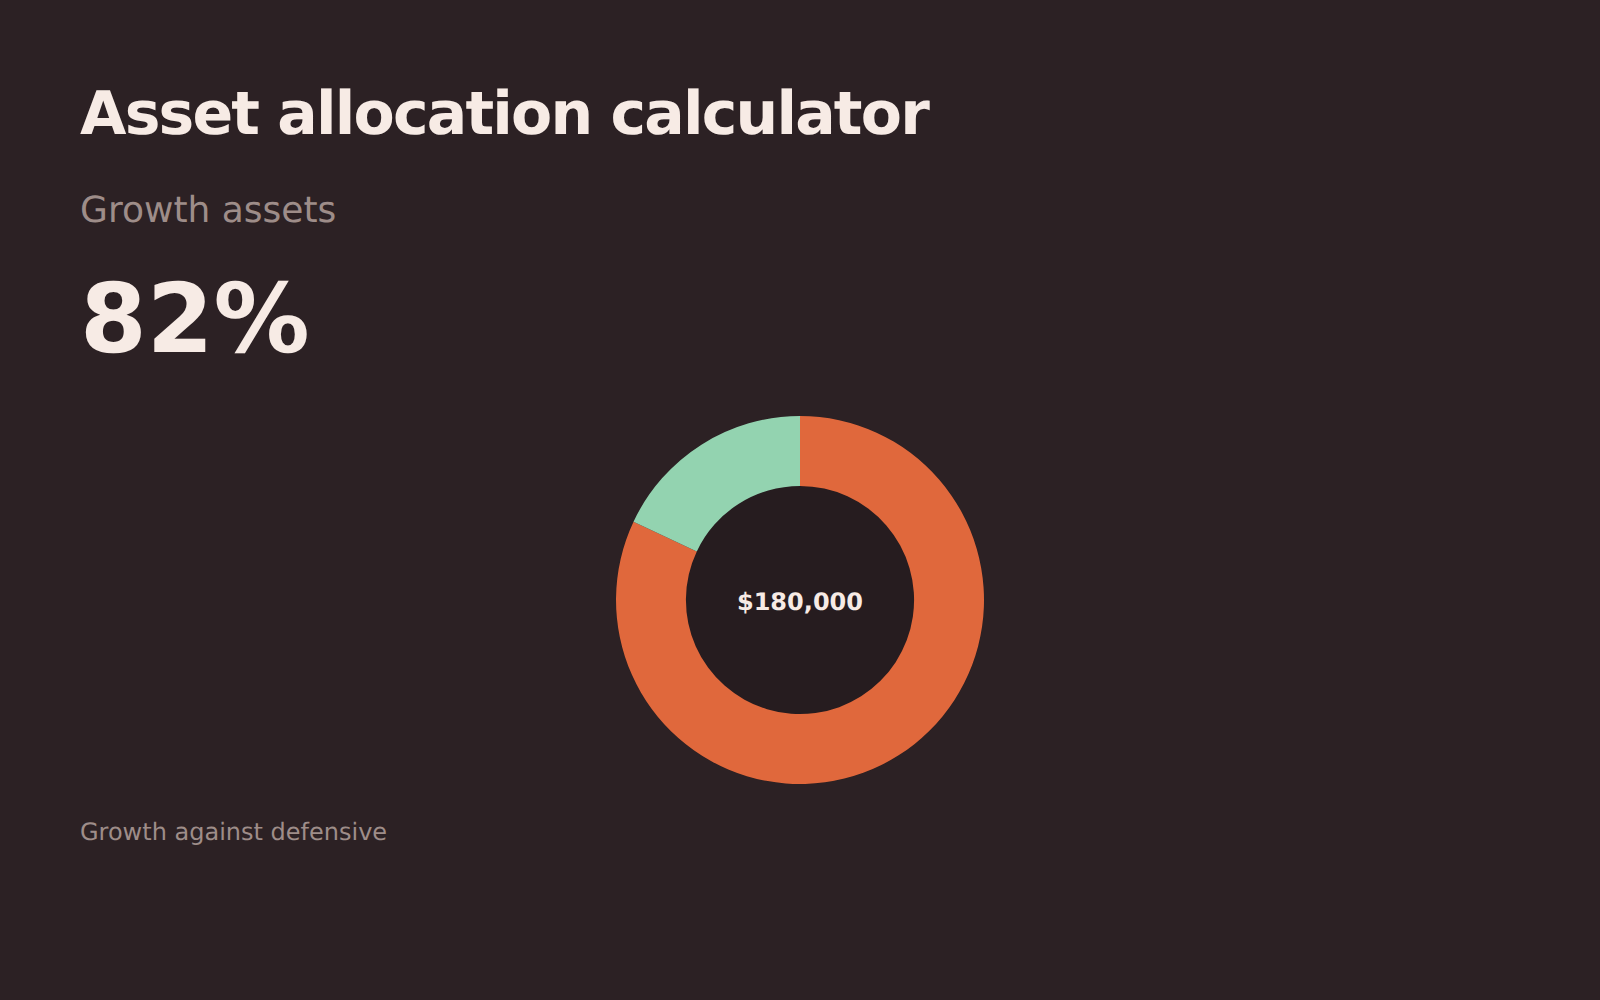
Allocation d’actifs
Une répartition de départ entre actifs de croissance et actifs défensifs selon votre âge, votre horizon et votre réaction réelle face à une baisse.
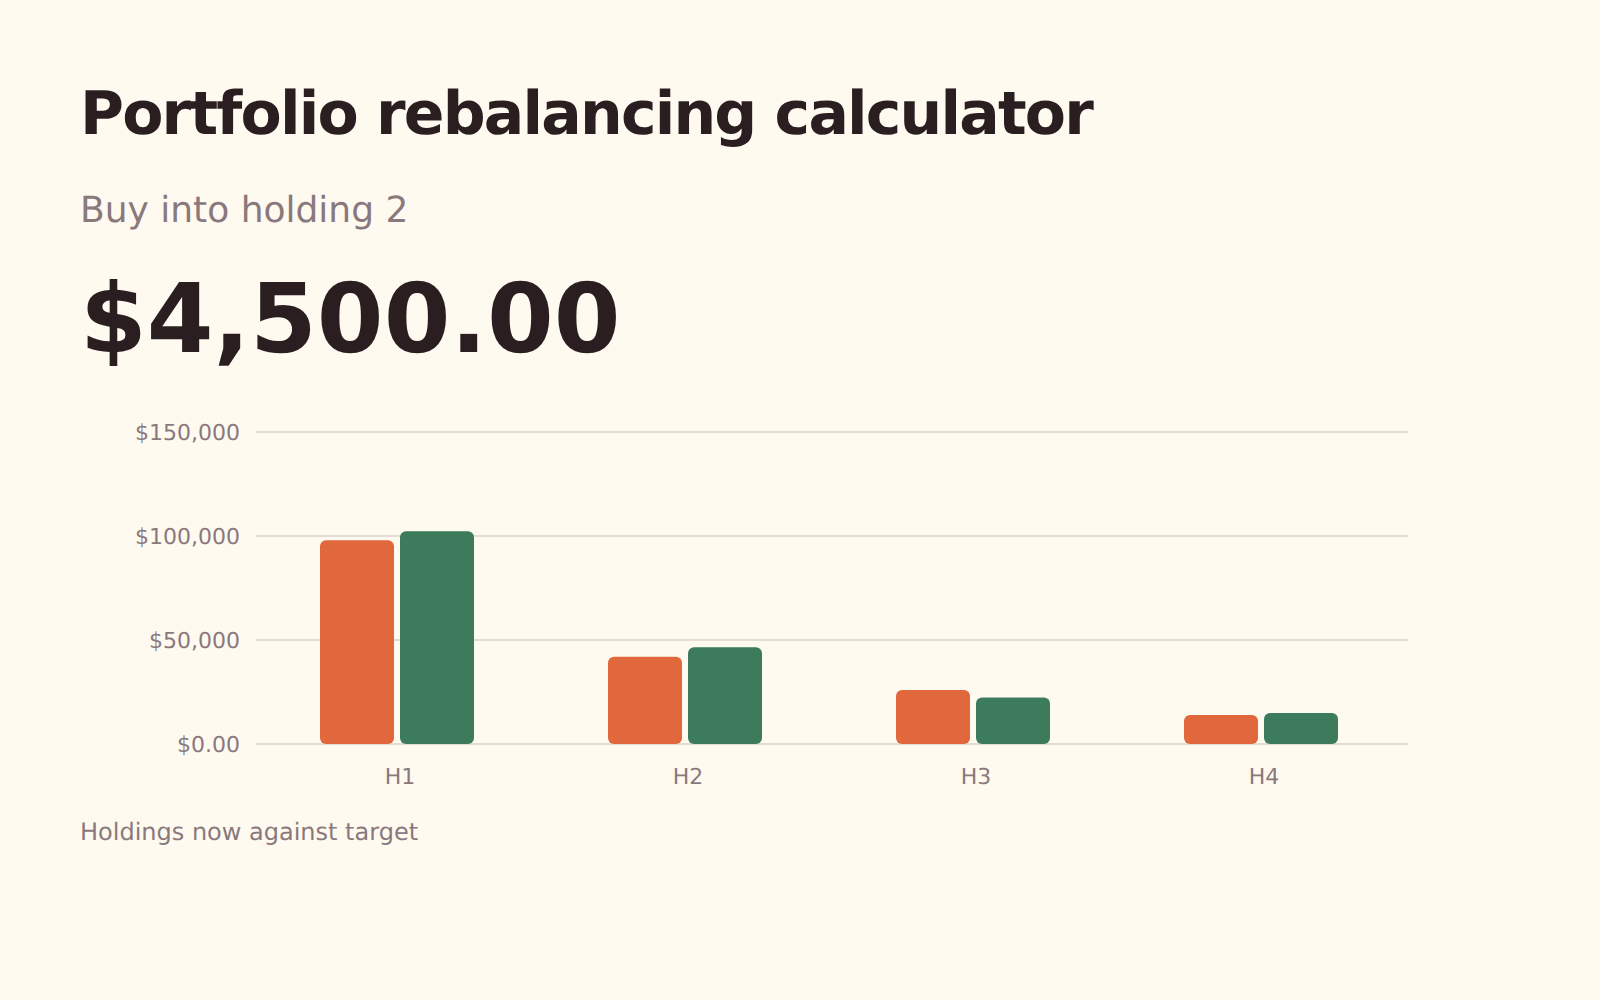
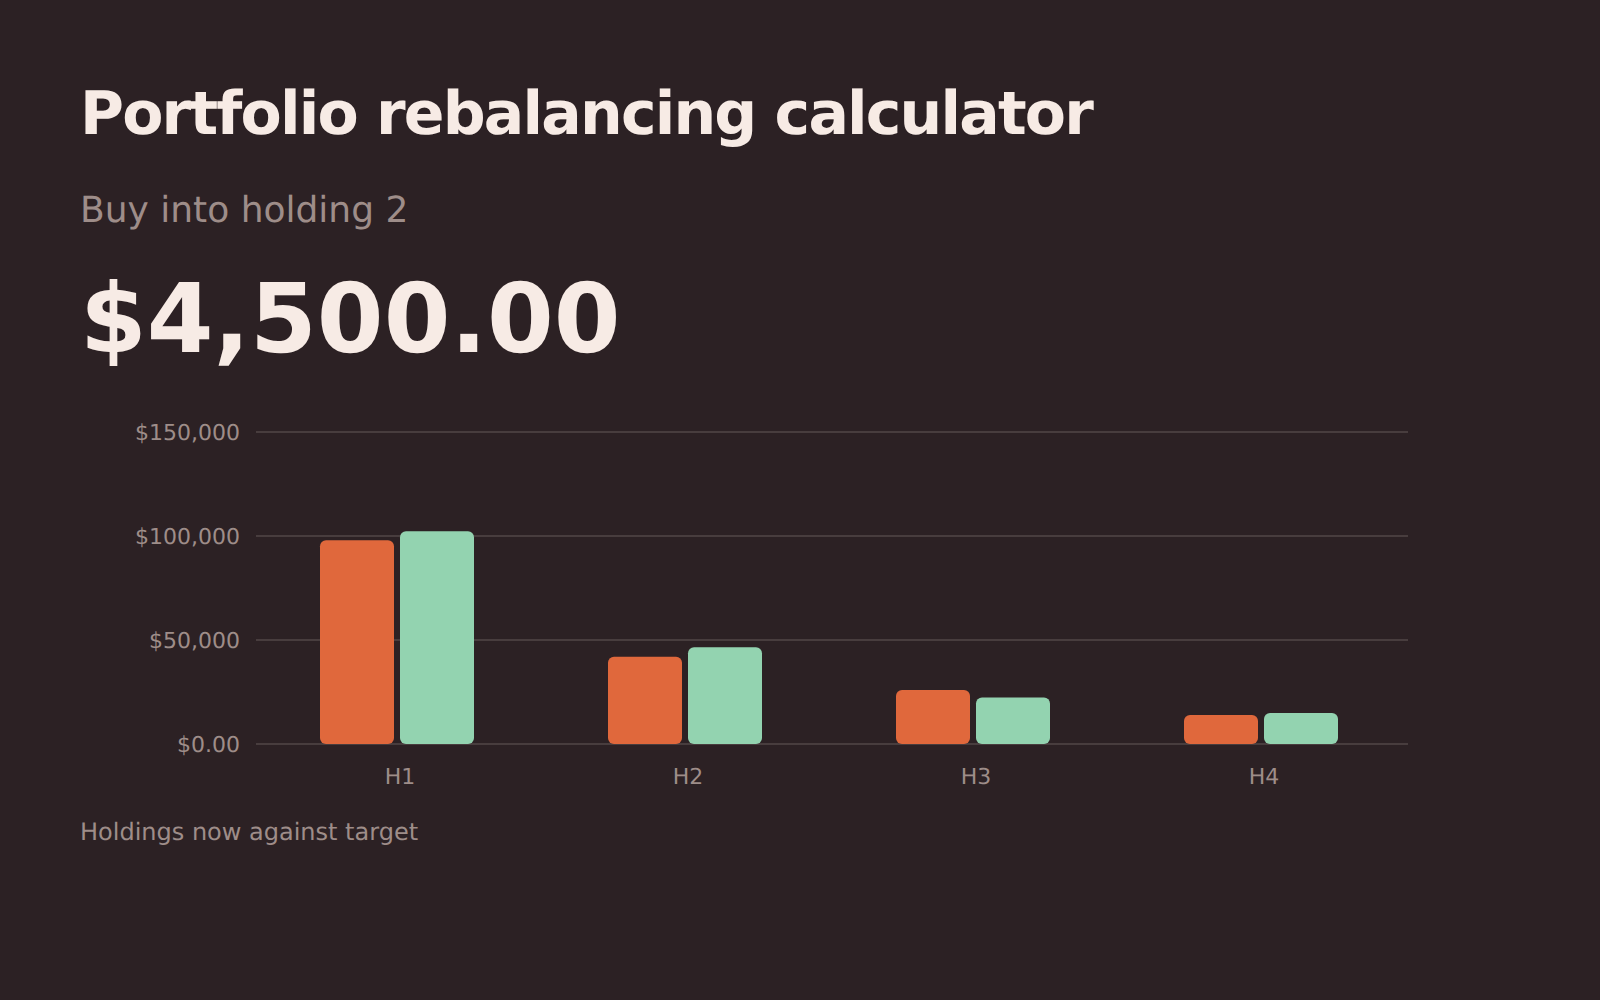
Rééquilibrage de portefeuille
Les montants d’achat et de vente qui ramènent chaque ligne à son poids cible, en utilisant d’abord l’argent frais lorsque c’est possible.
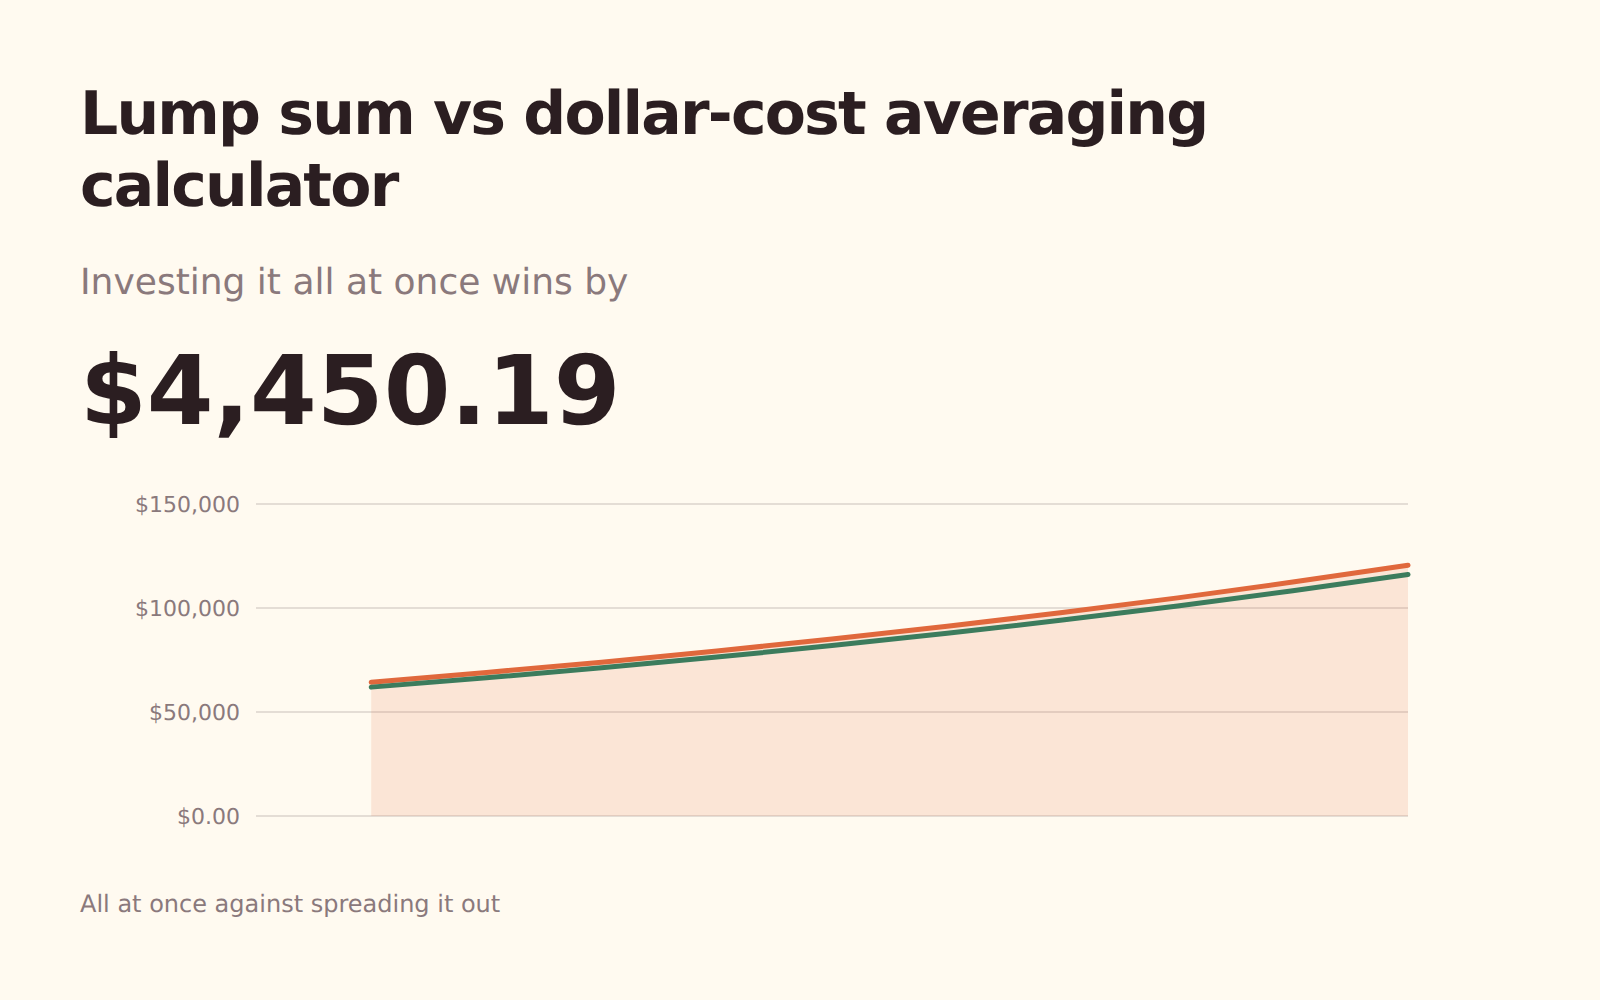
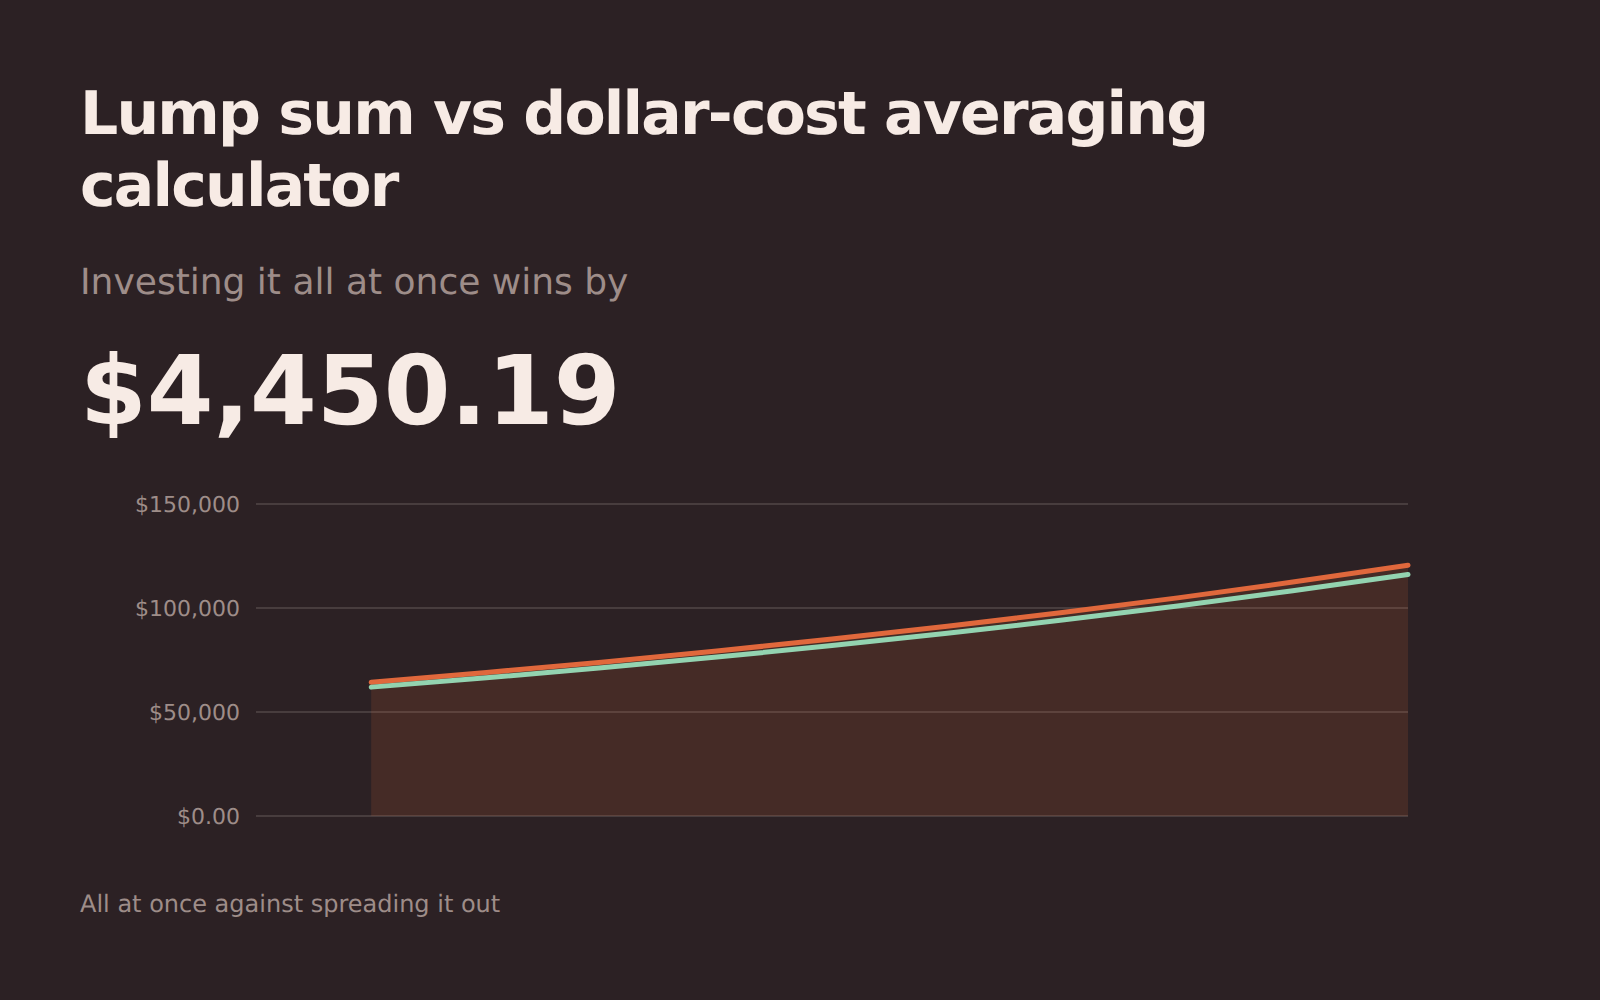
Investissement en une fois ou progressif (DCA)
Investir une somme d’un coup ou progressivement : le coût de l’attente quand les marchés montent, et pourquoi on attend quand même.
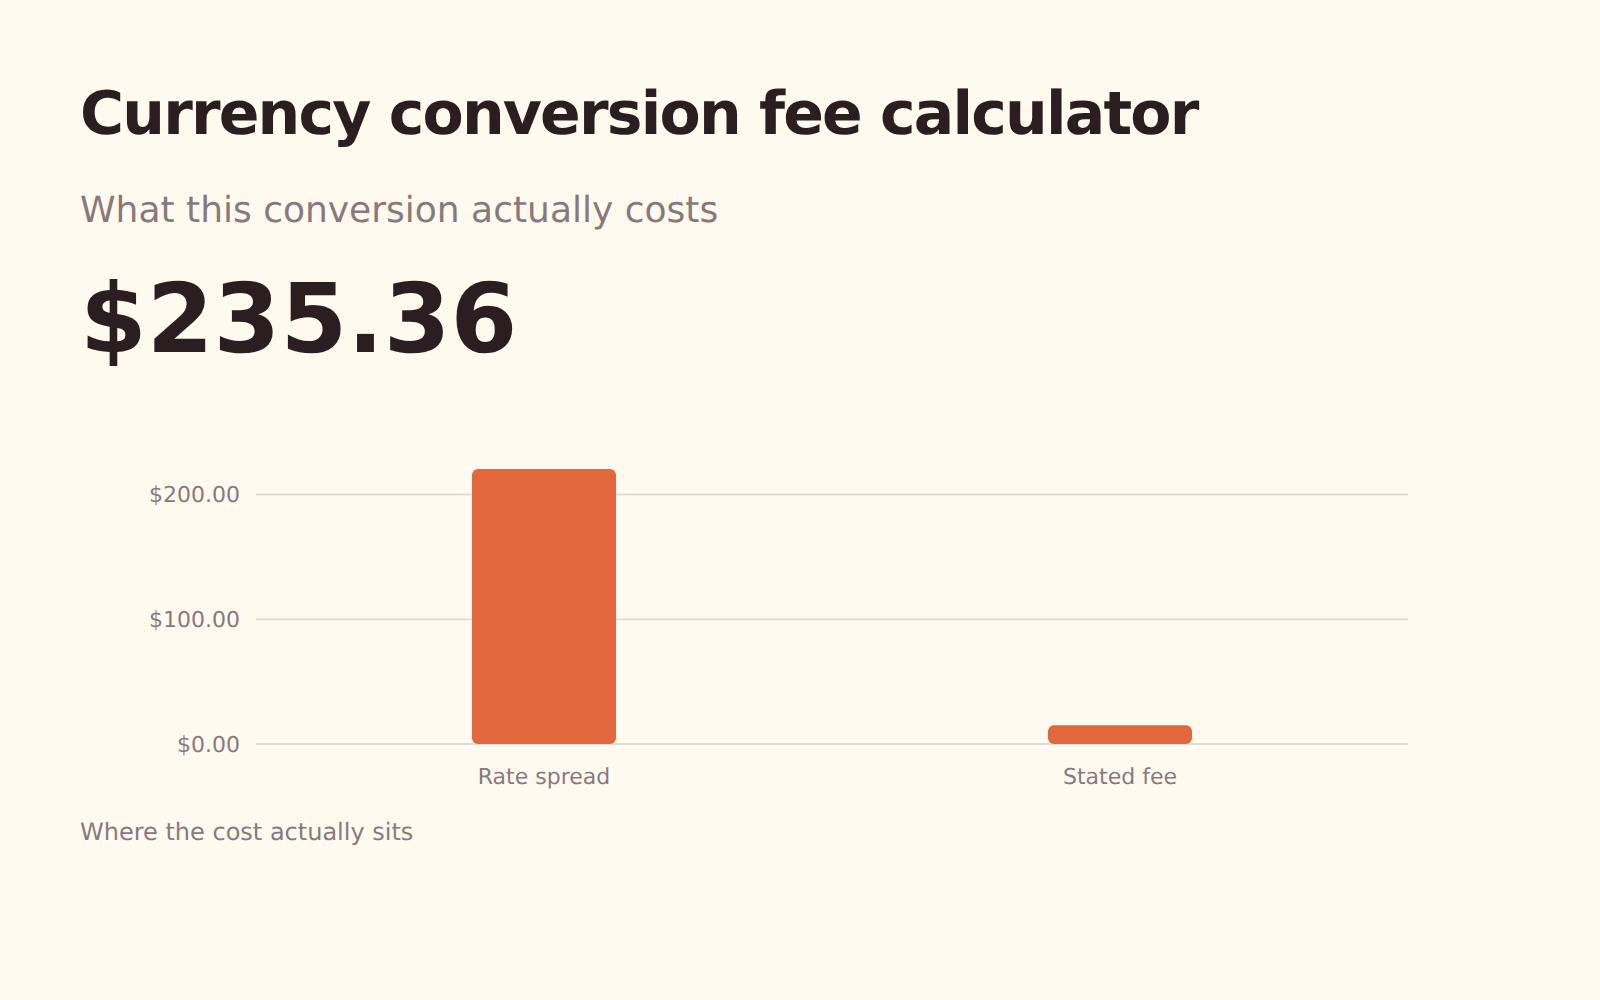
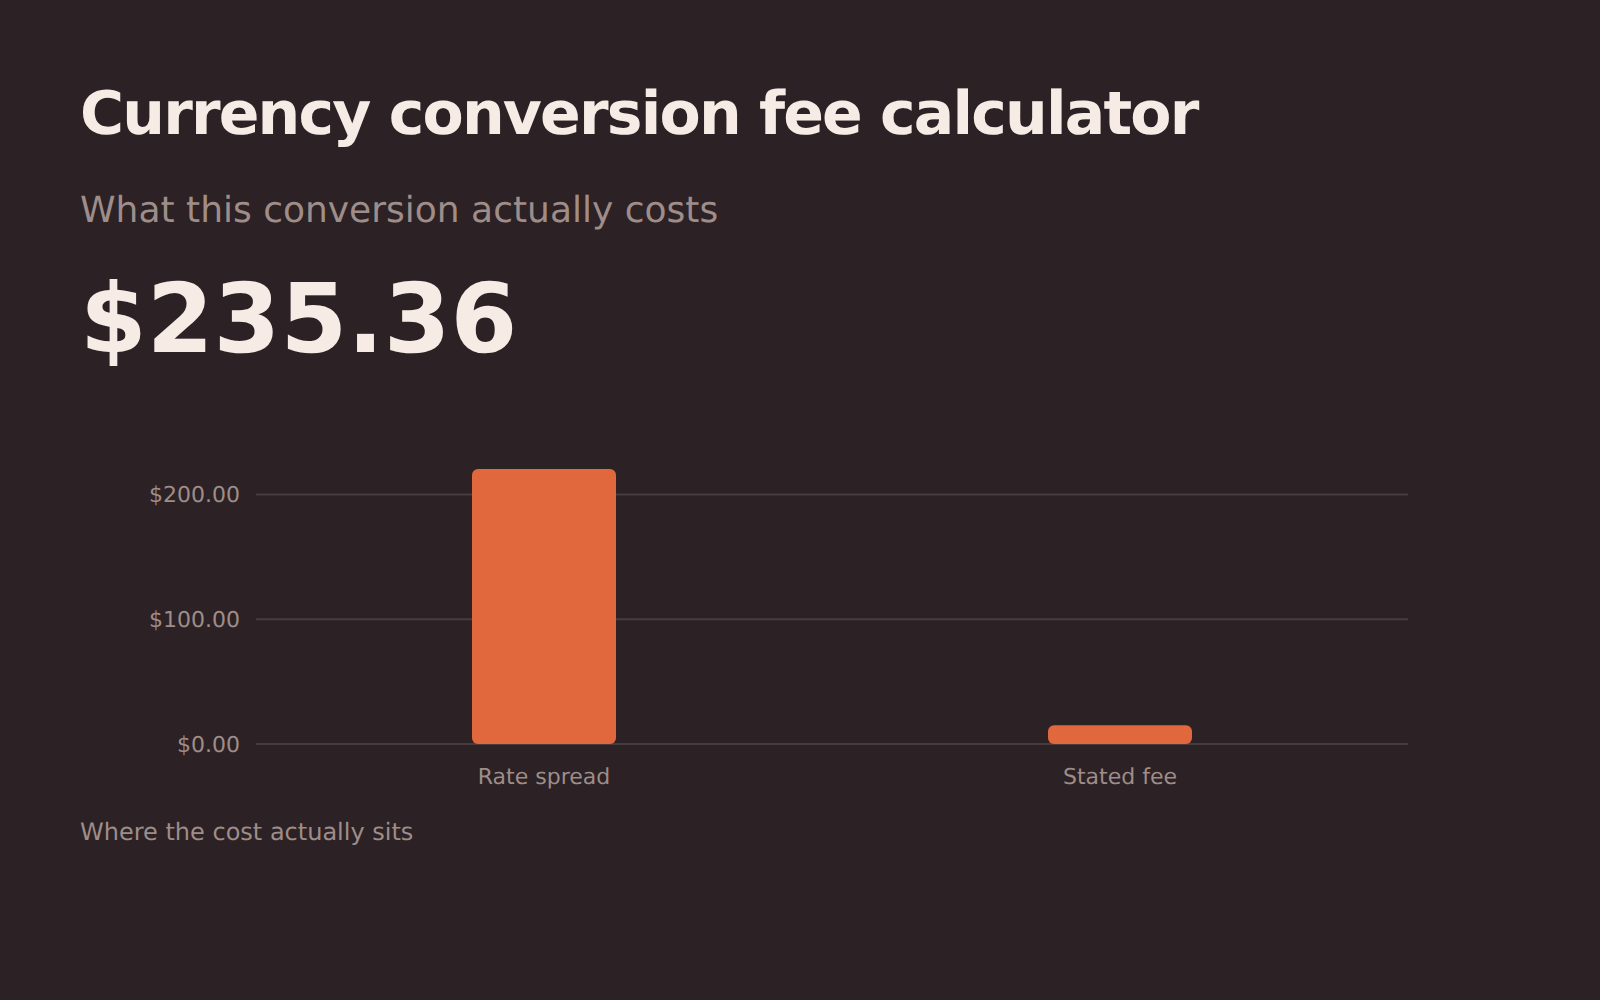
Frais de conversion de devises
Le vrai coût d’une conversion : les frais annoncés plus la marge cachée dans le taux de change qui vous a été appliqué.
Tarifs, GST, seuil de rentabilité et runway.
Seuil de rentabilité
Combien d’unités couvrent vos coûts fixes, et combien vous mènent au bénéfice que vous visez réellement.
Burn rate et runway
Combien de temps la trésorerie tient à votre rythme de dépenses actuel, et si la croissance du chiffre d’affaires arrive avant l’épuisement du solde.
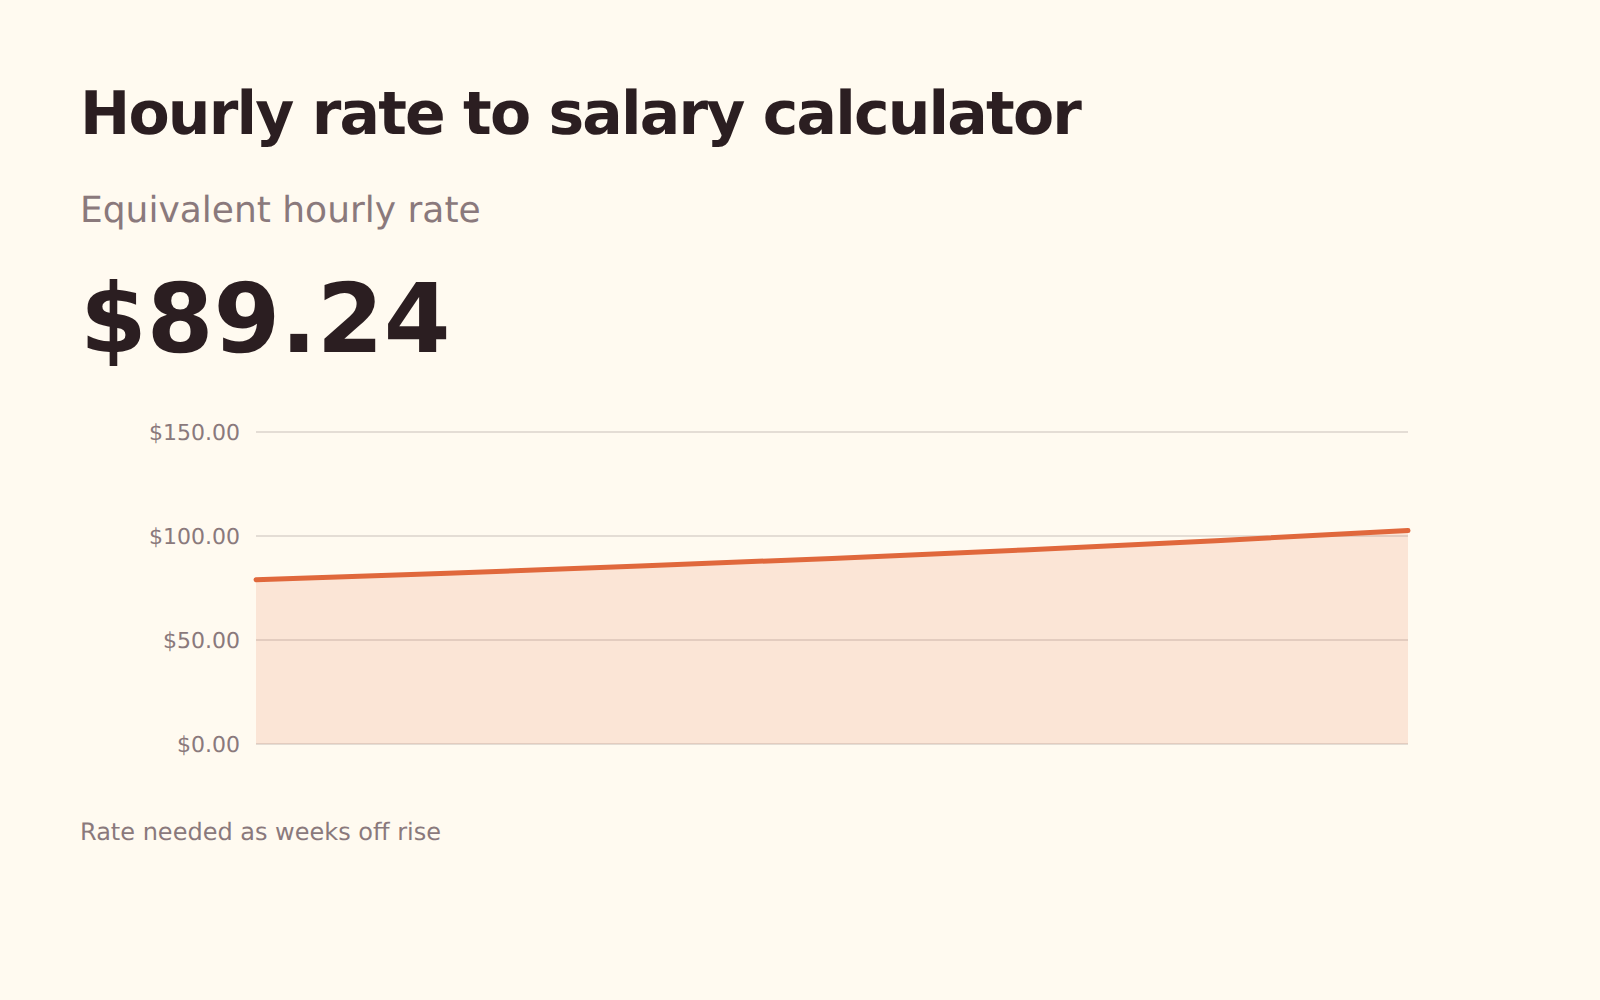
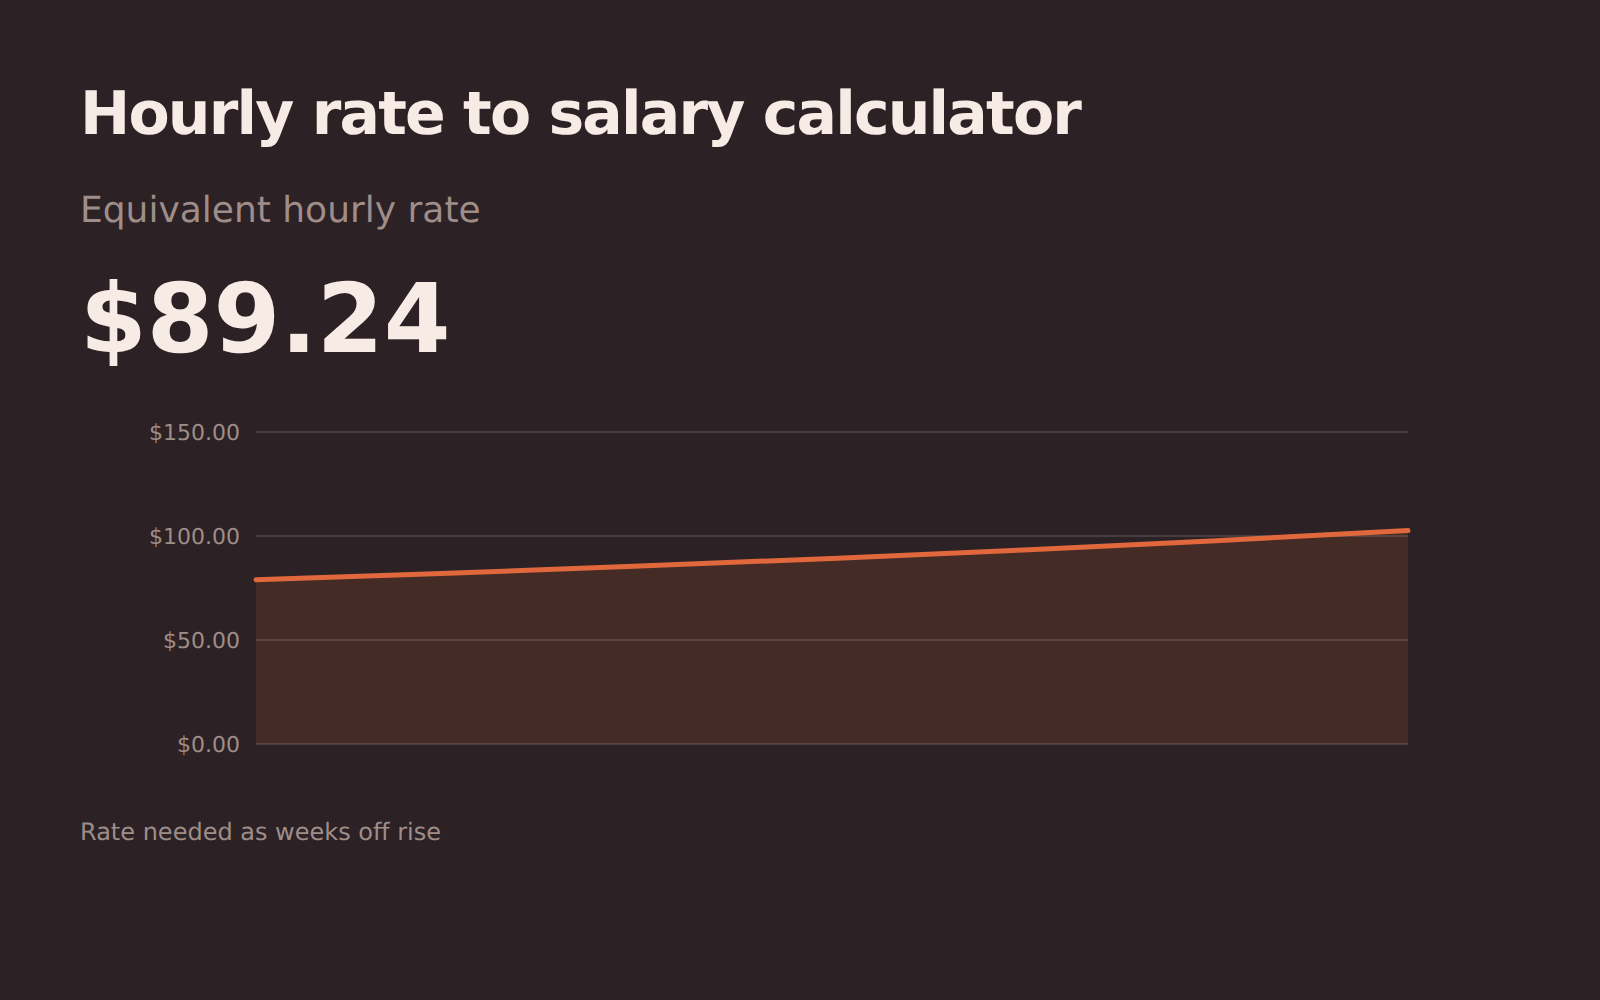
Taux horaire en salaire
Convertissez un salaire en taux de facturation réellement équivalent, en tenant compte des semaines non facturées et des coûts autrefois pris en charge par l’employeur.
Cotisations, plafonds, décaissement et droits à pension.
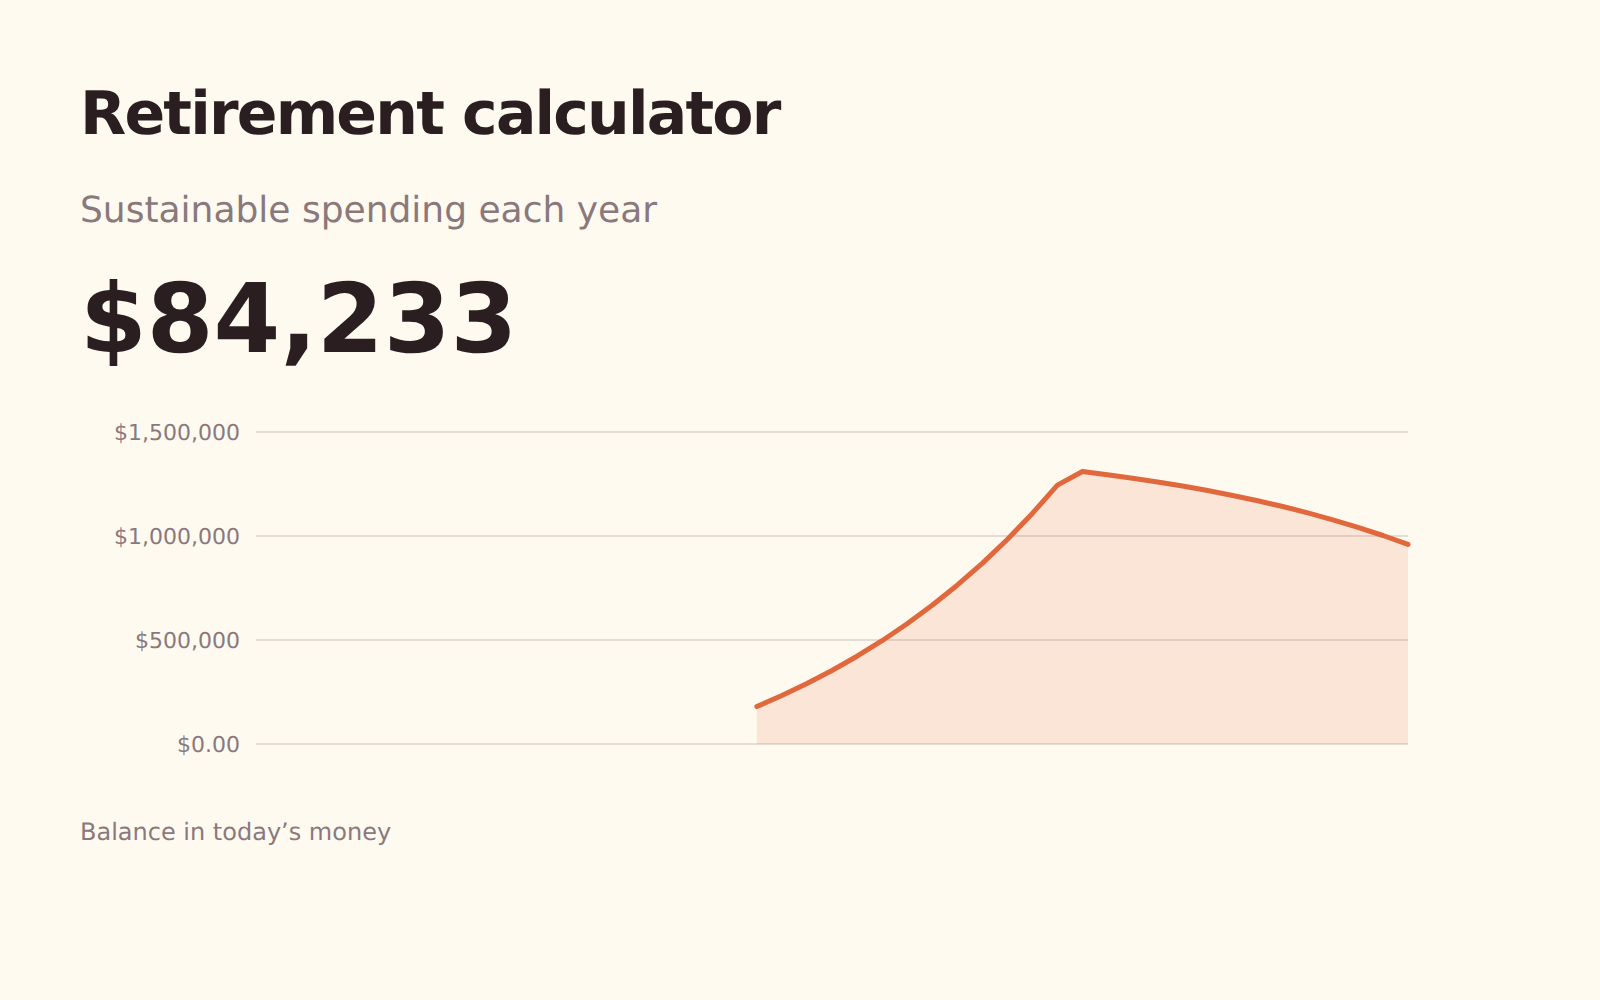
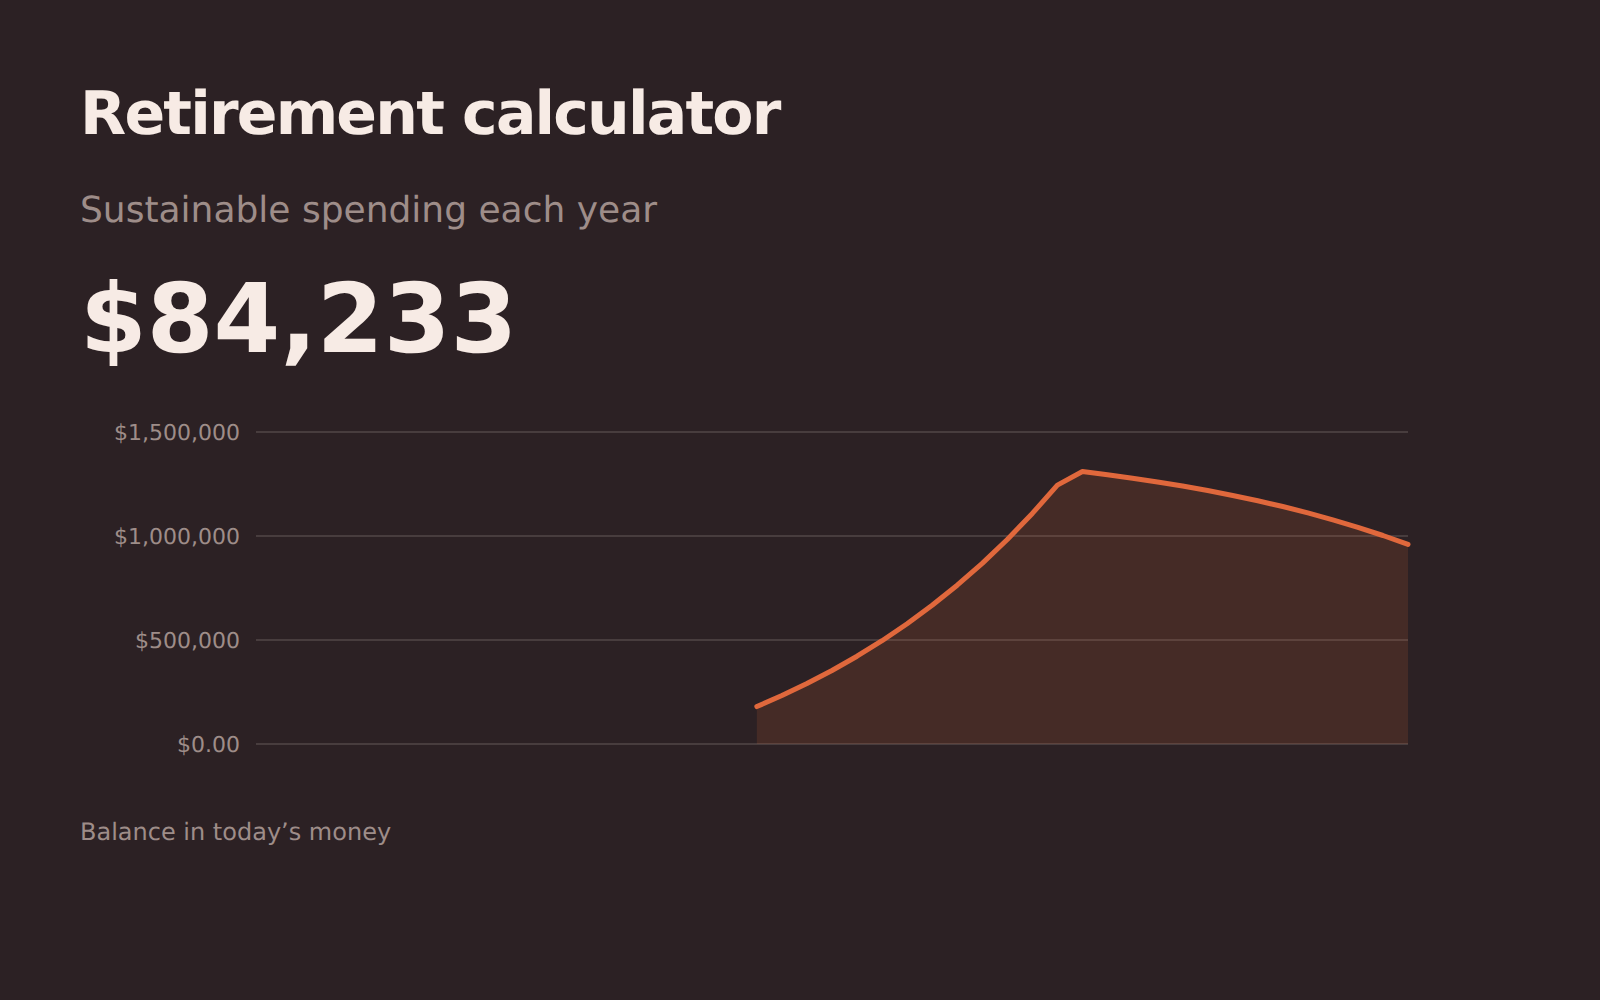
Retraite
Ce que votre épargne permettra à la retraite, en valeur d’aujourd’hui : le solde atteint, les dépenses qu’il finance et l’âge auquel il s’épuise si vous dépensez davantage.
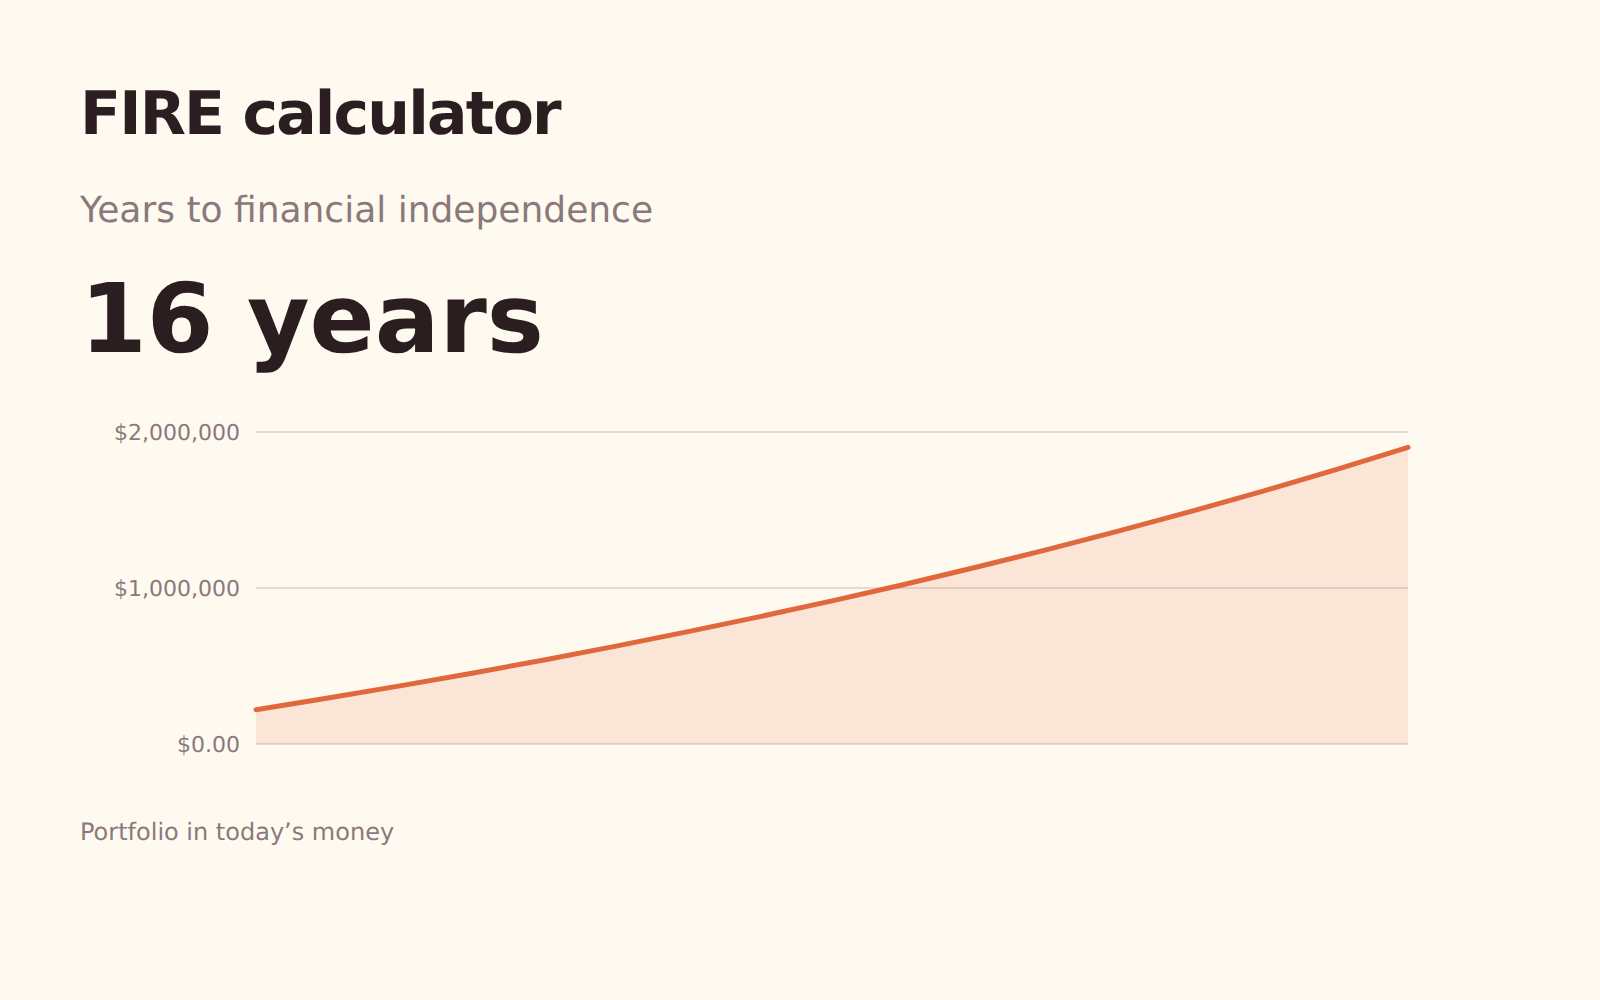
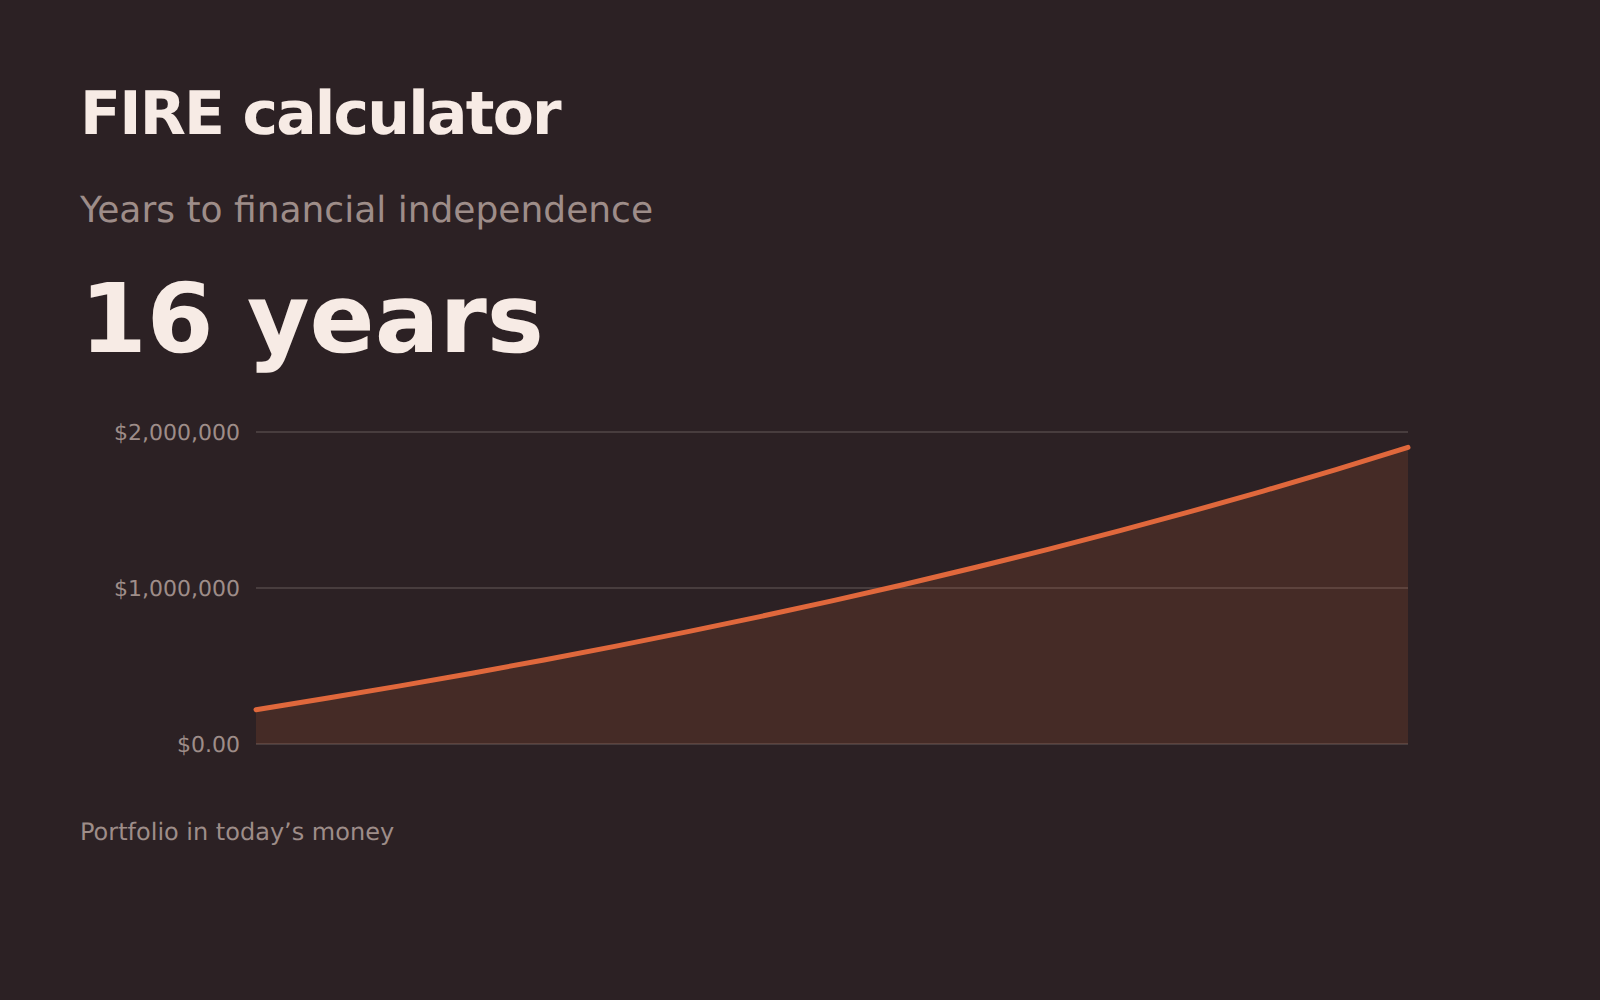
FIRE
Dans combien de temps votre portefeuille couvrira vos dépenses, selon votre taux d’épargne et le taux de retrait sur lequel vous êtes prêt à compter.
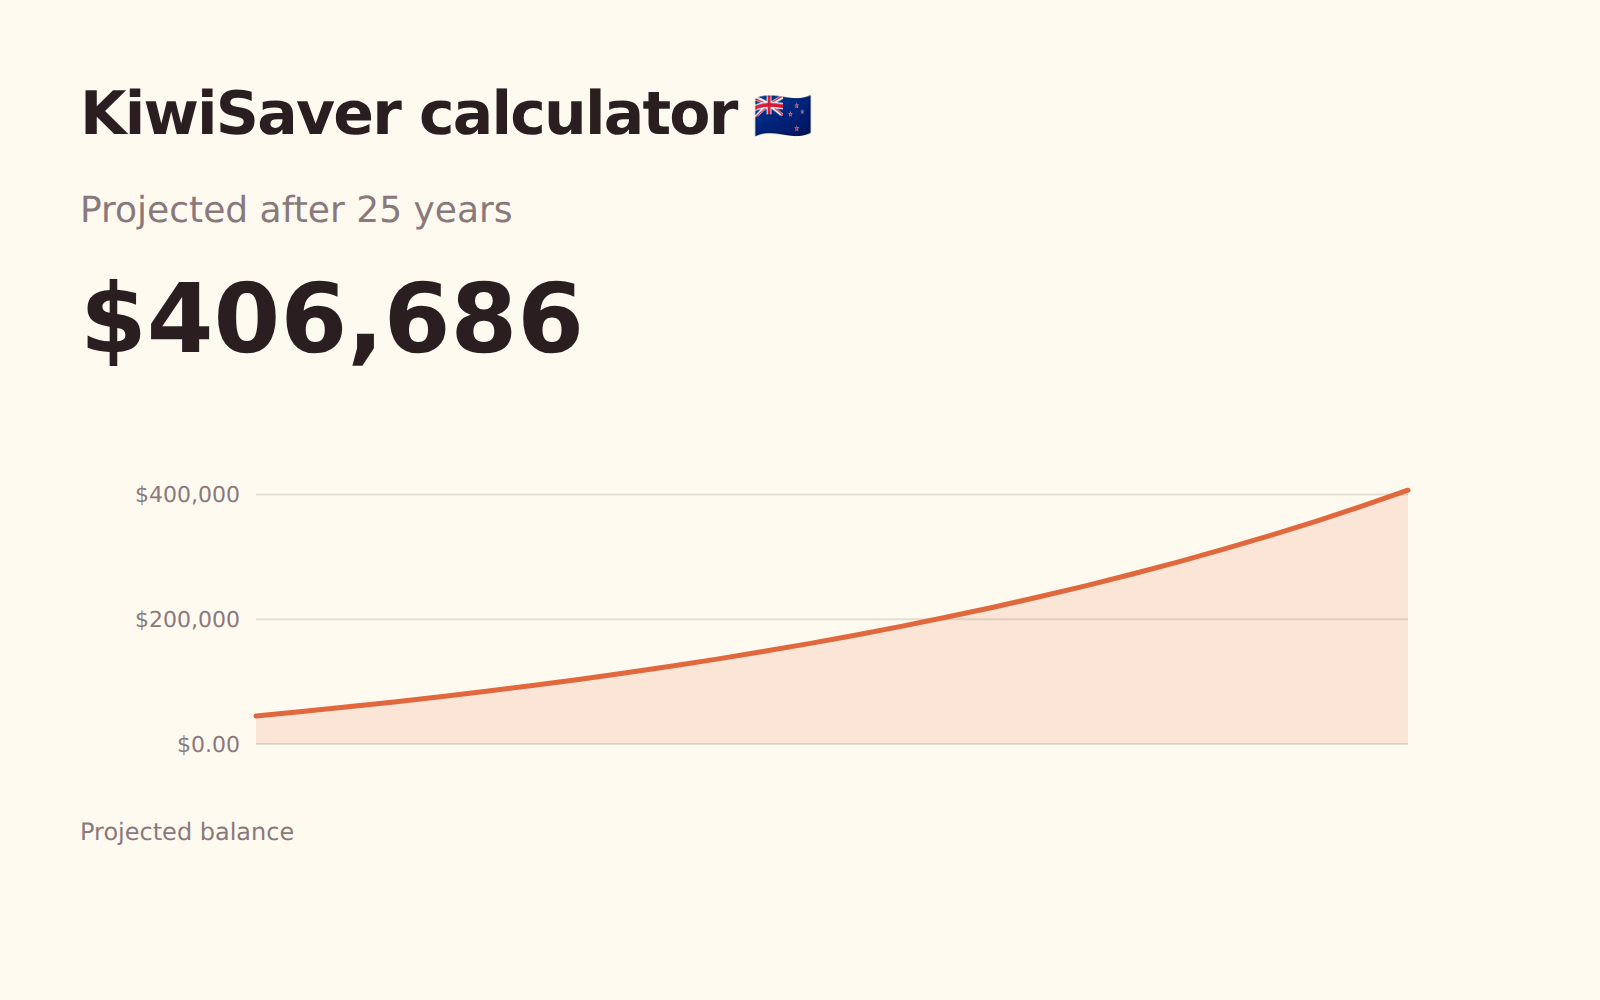
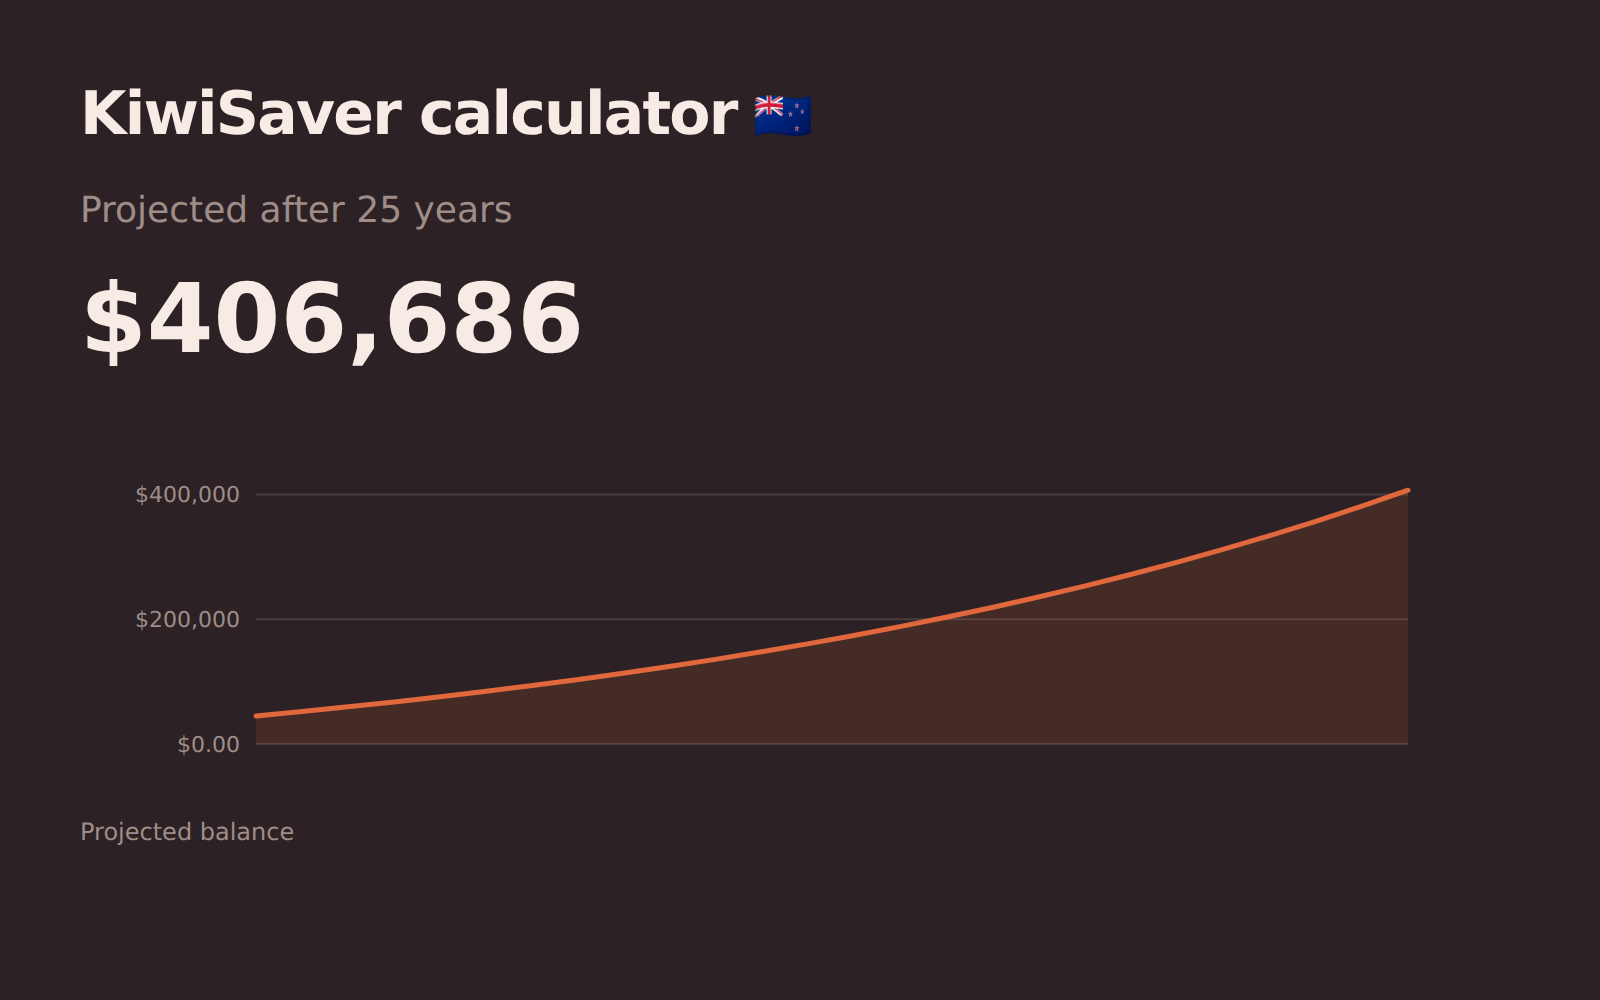
KiwiSaver
Ce que devient une épargne retraite d’entreprise, en comptant les cotisations du salarié, de l’employeur et de l’État le cas échéant.
Impôt sur le revenu, plus-values et ce qu’il vous reste réellement.