Herramientas financieras neozelandesas
Herramientas basadas en las normas y cifras de Inland Revenue, en NZD. Las herramientas universales – interés compuesto, cuotas de préstamos – funcionan igual en todas partes y aparecen en todos los países.
38 herramientas gratuitas. Sin registro, no se guarda nada.
82 herramientas · página 1 de 4
Interés compuesto, objetivos, depósitos a plazo y fondos de emergencia.
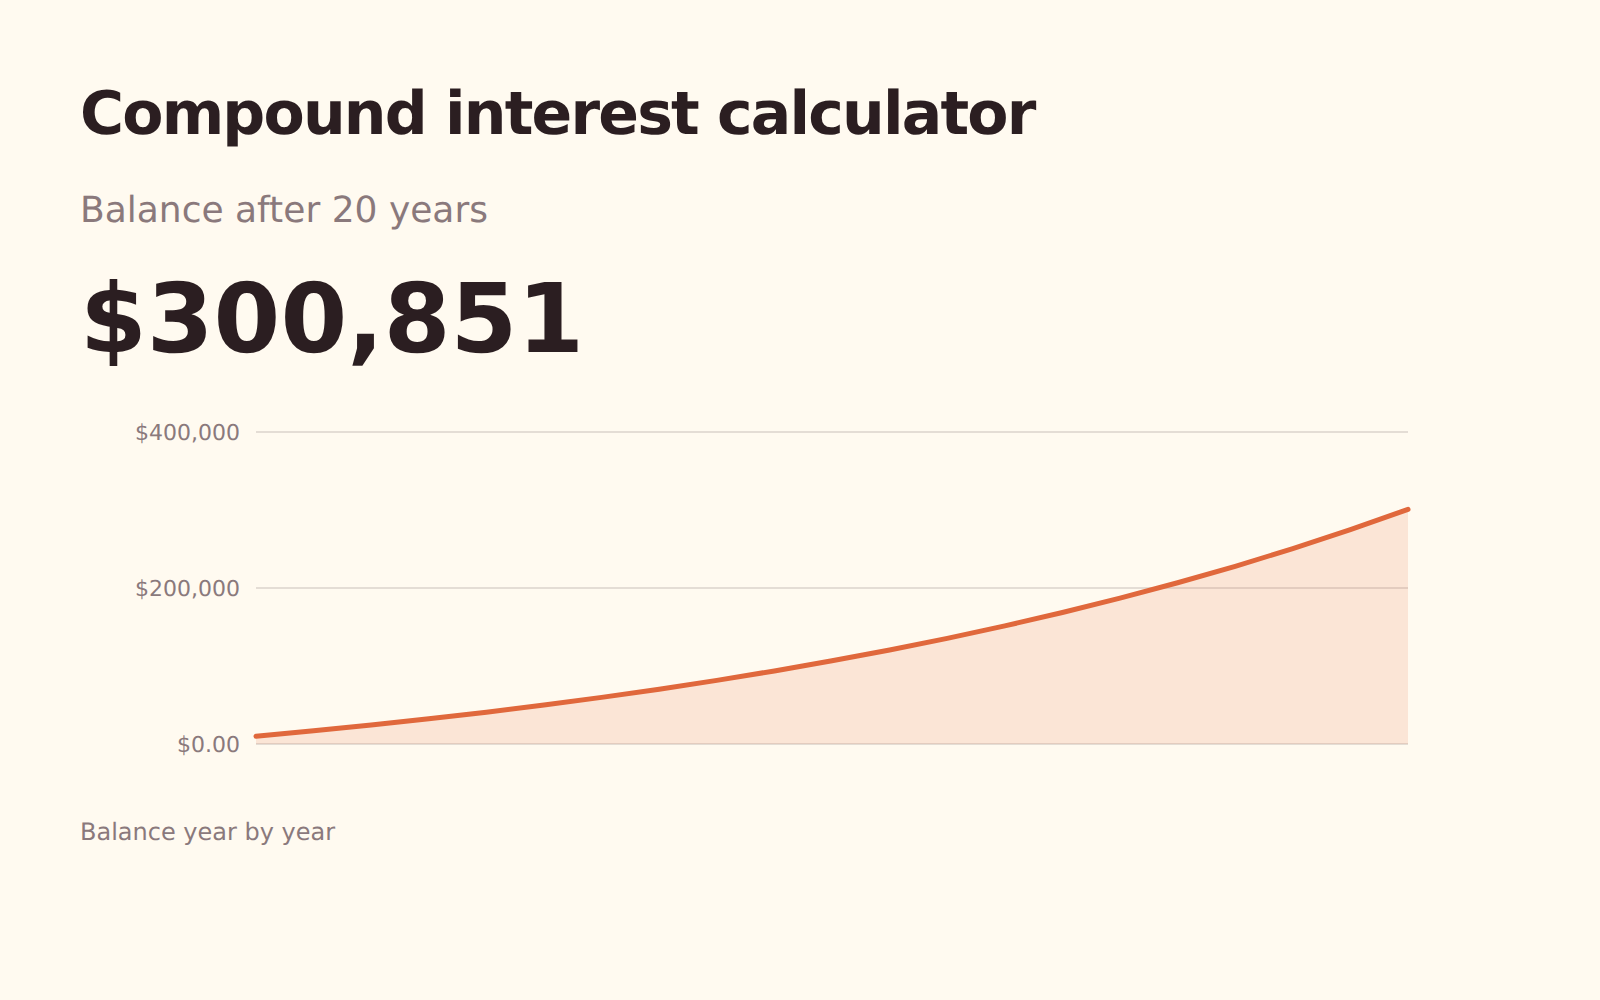
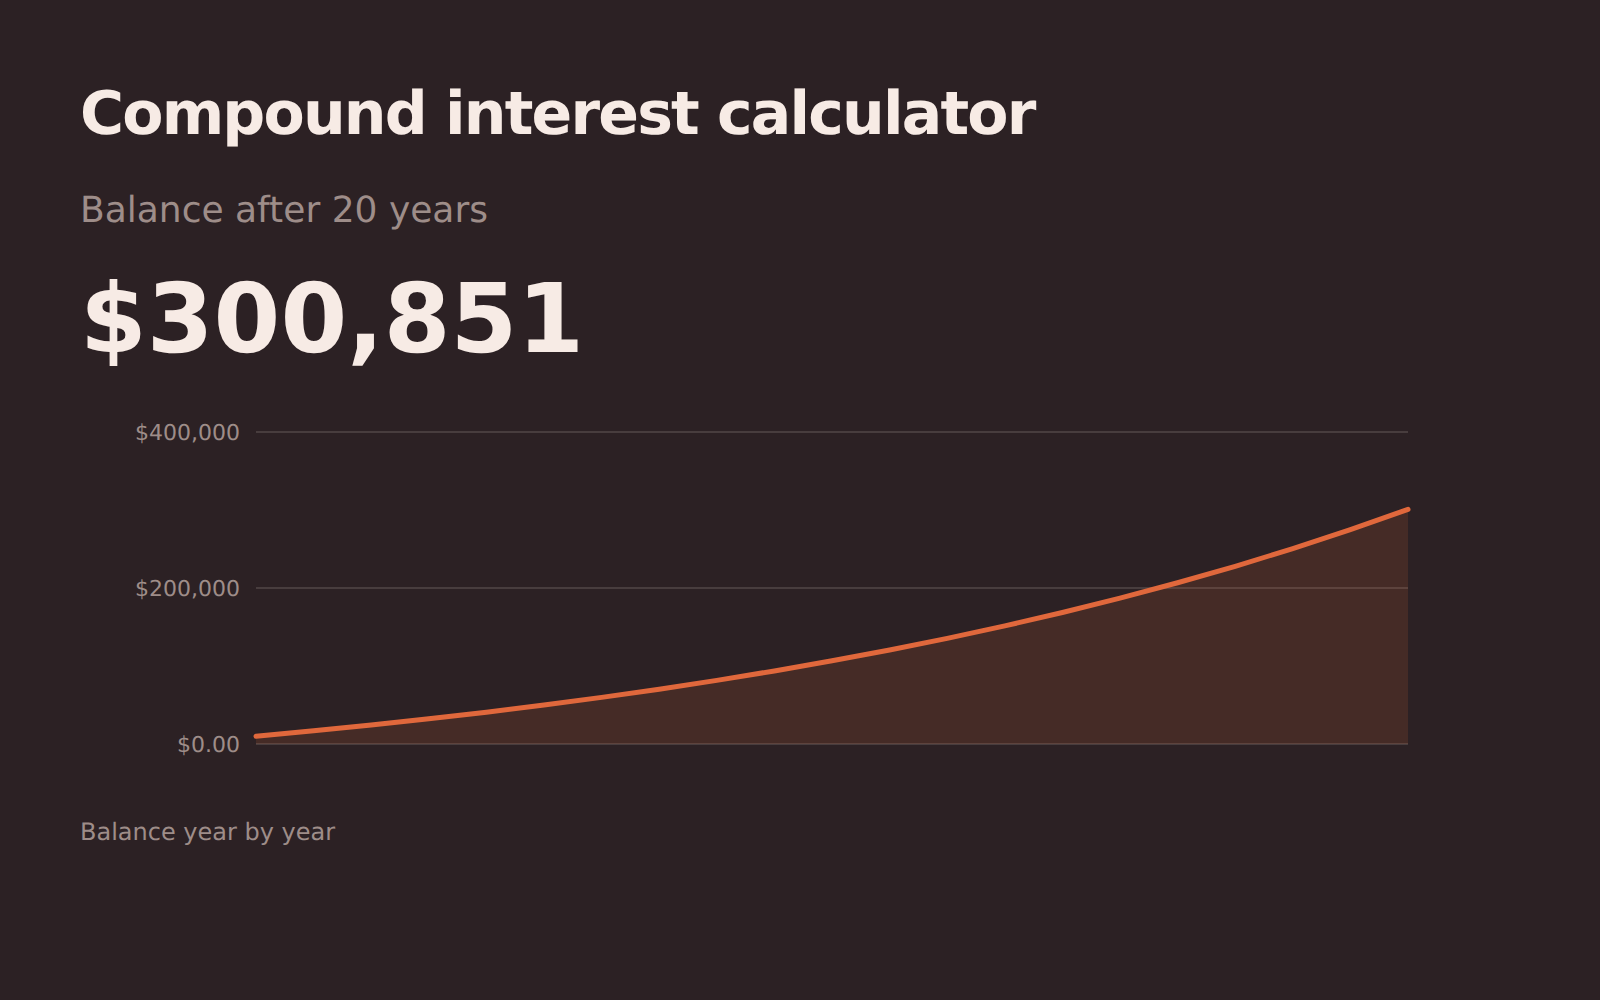
Interés compuesto
Vea en qué se convierten un saldo inicial y unas aportaciones periódicas, y qué parte de la cifra final son intereses y no dinero aportado por usted.
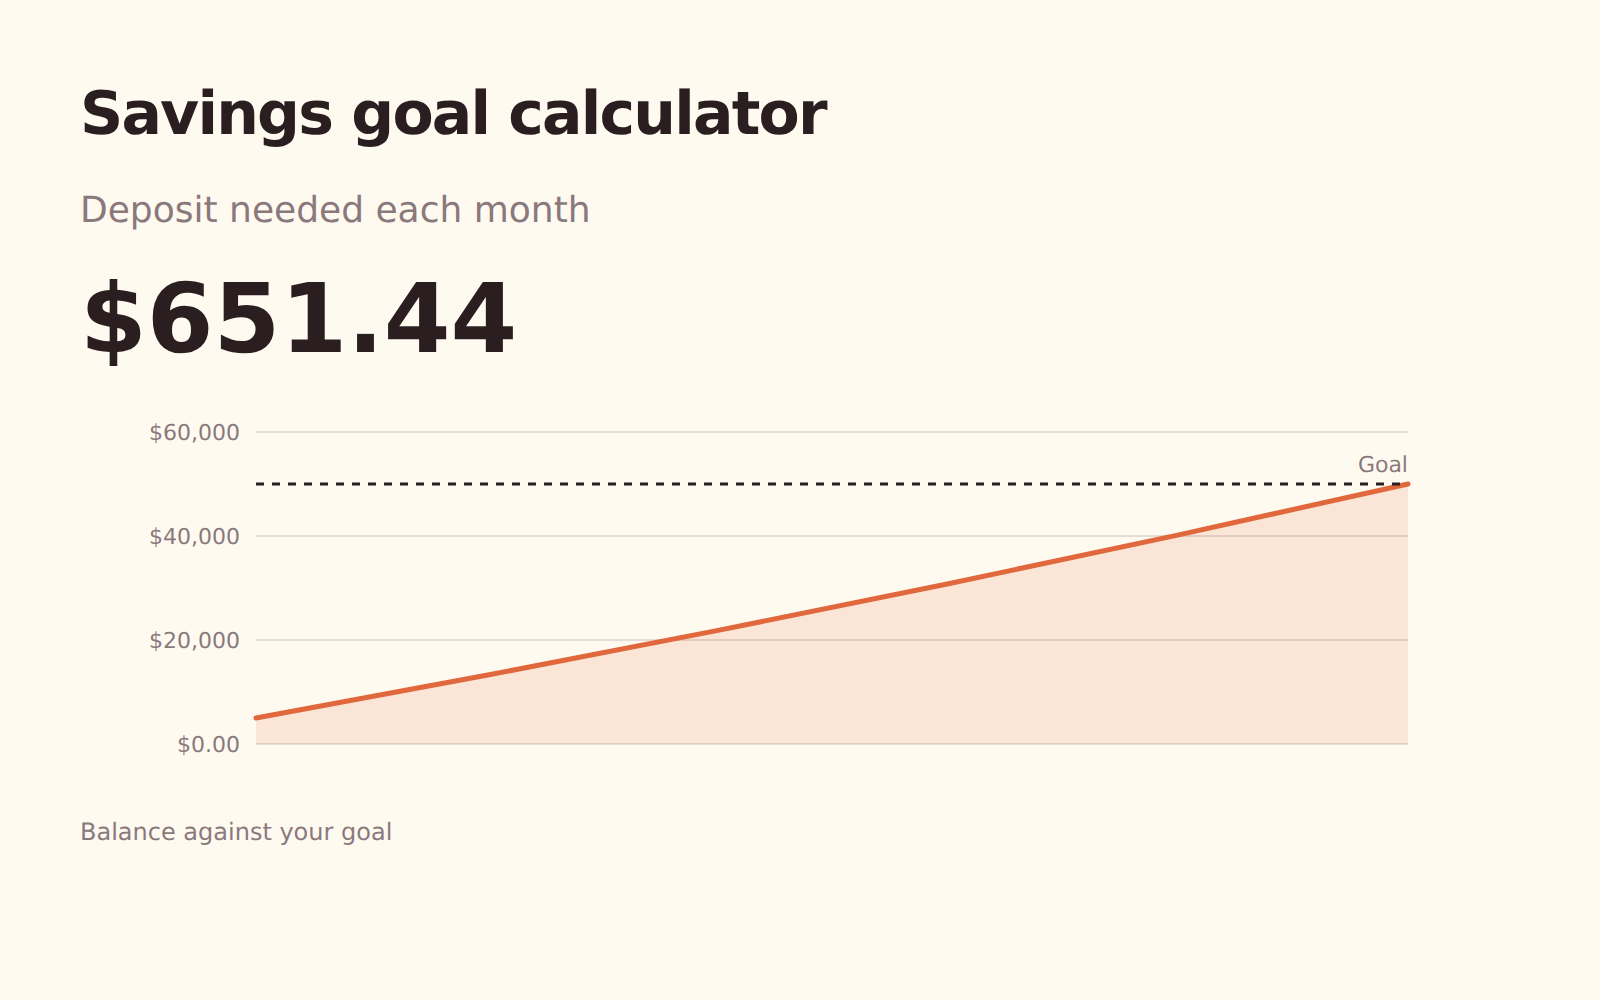
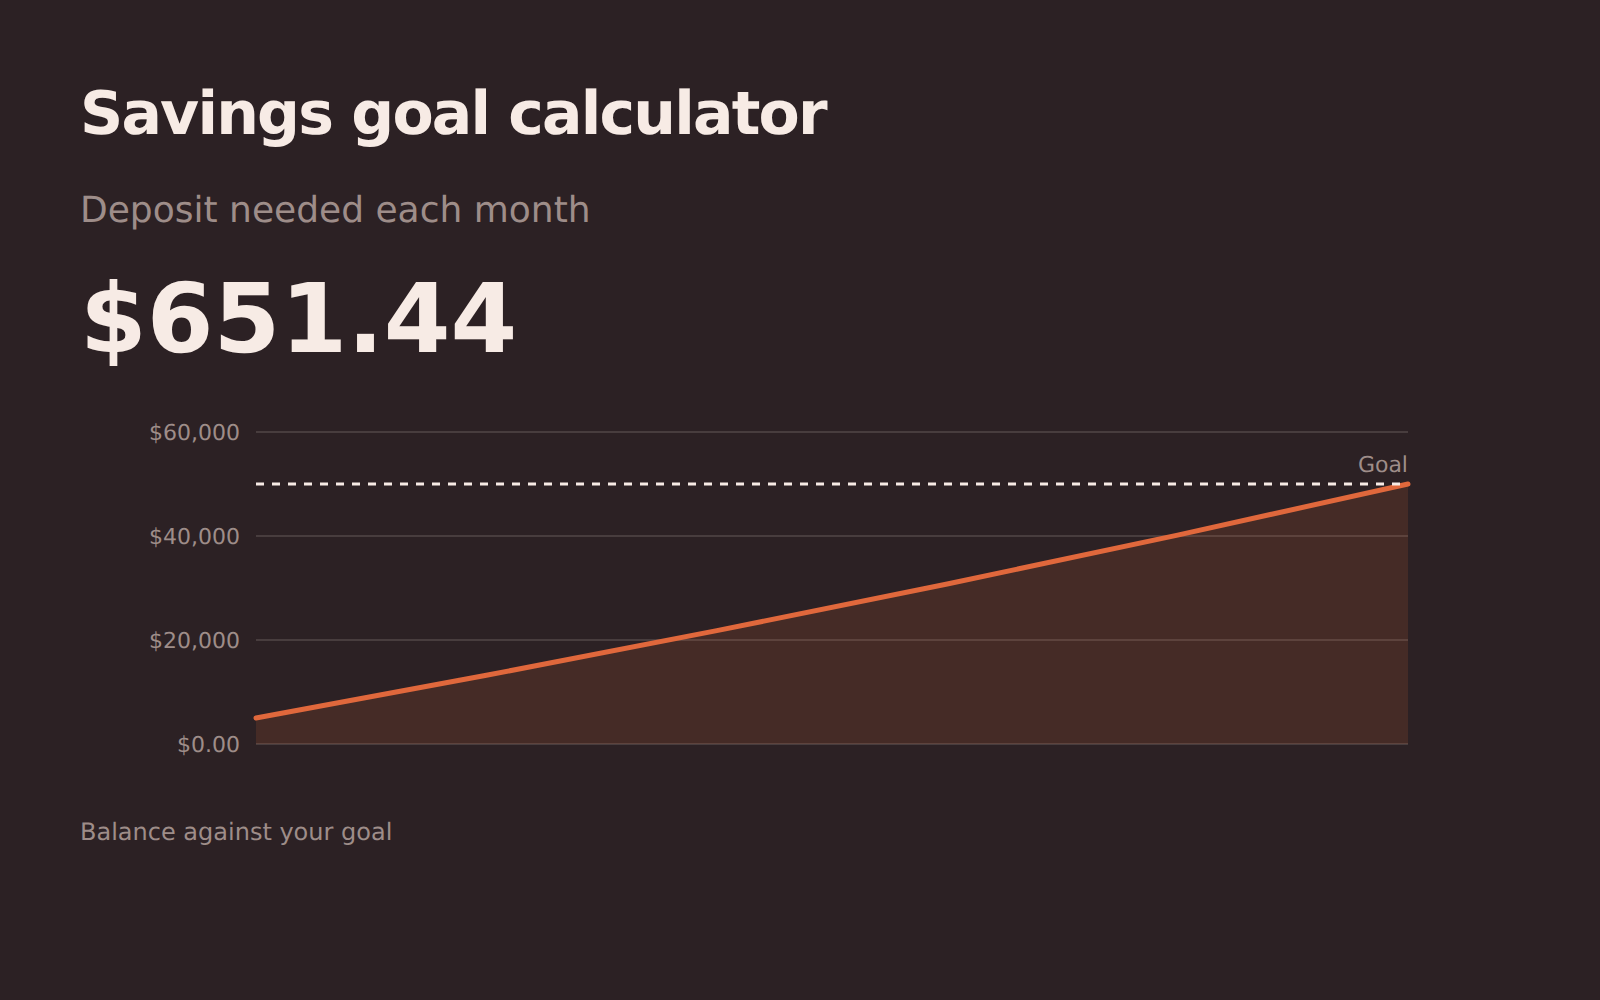
Objetivo de ahorro
Elija un objetivo y un plazo para obtener la aportación mensual, o elija una aportación para ver cuándo lo alcanza.
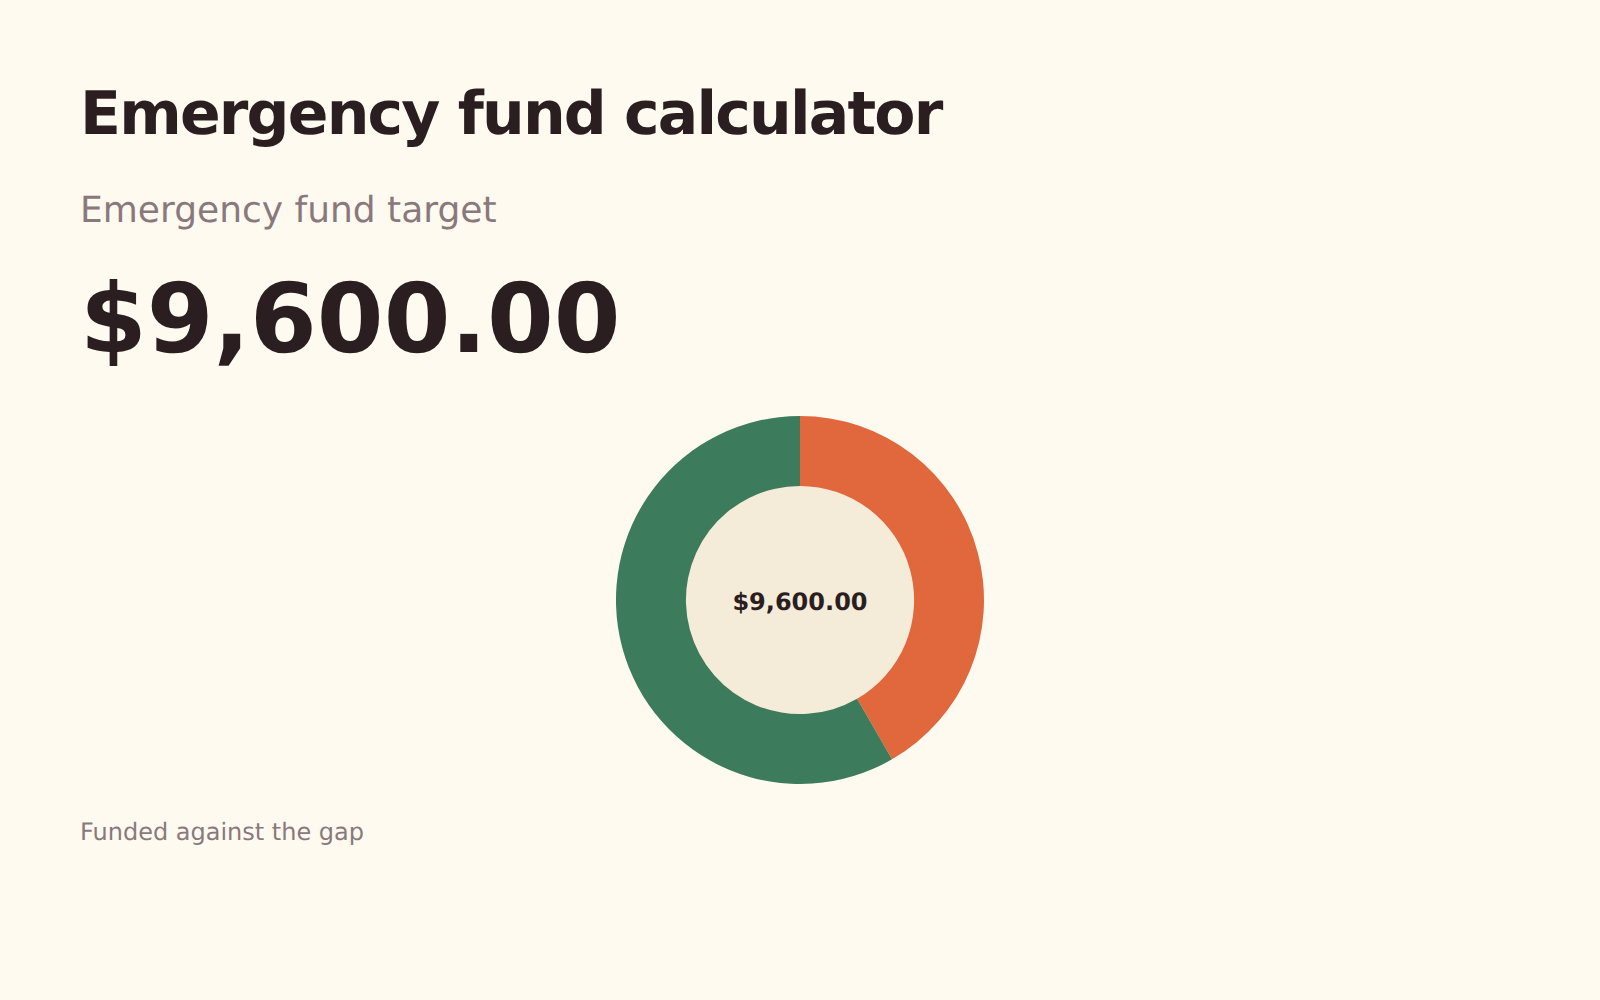
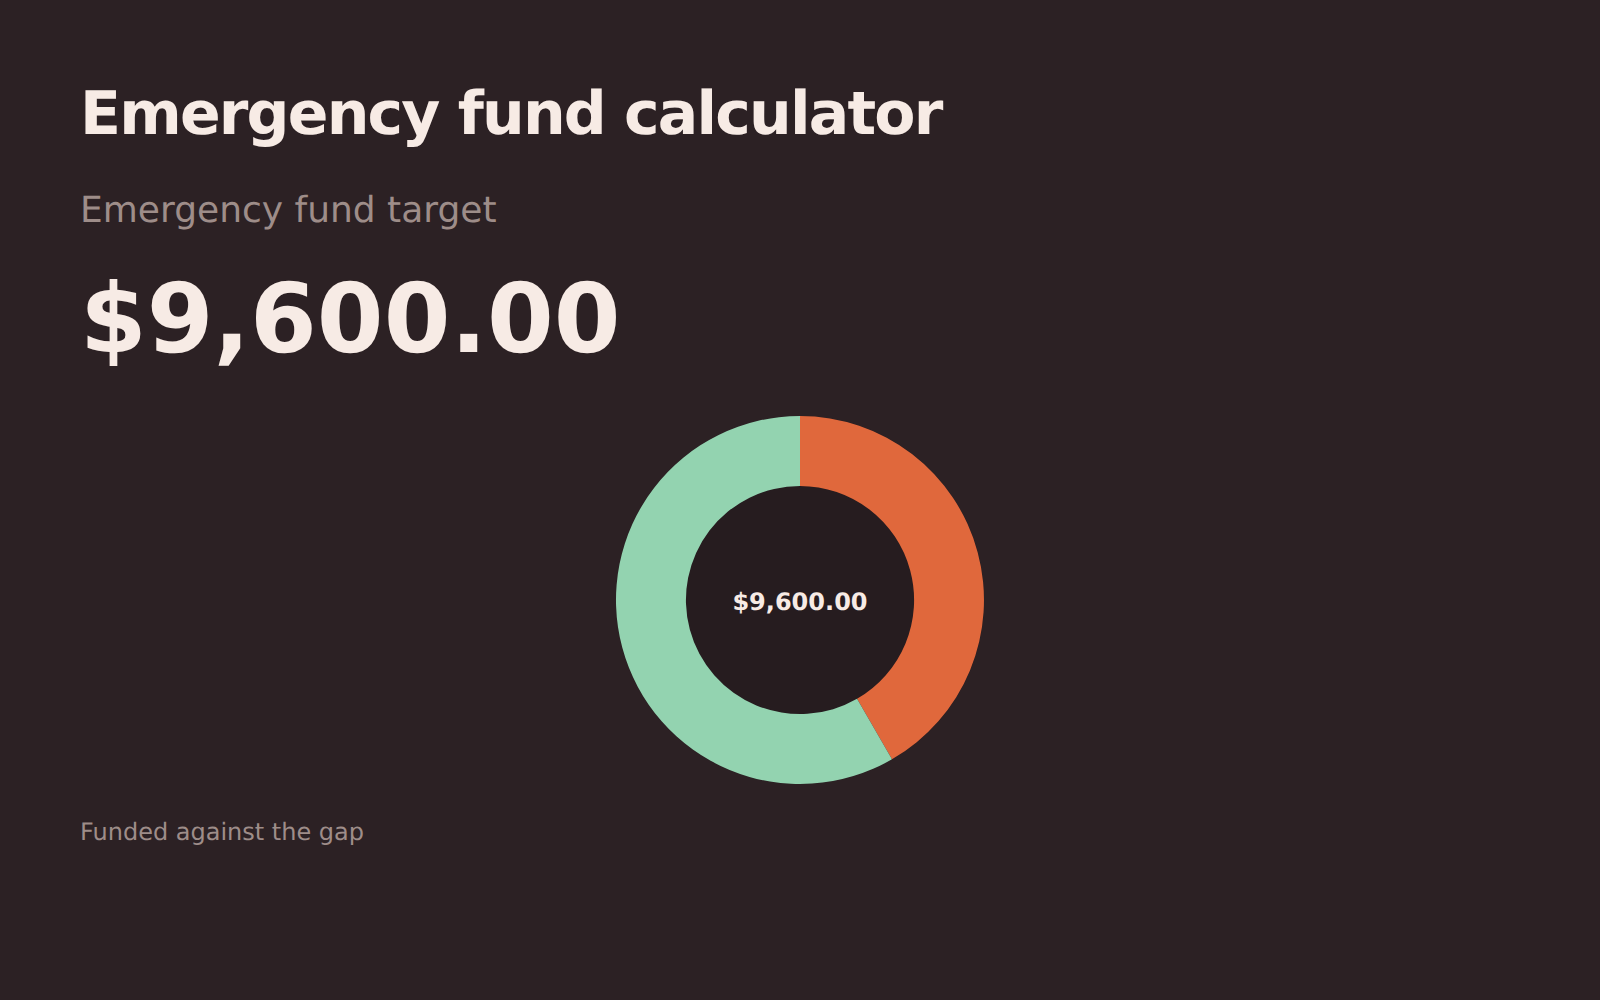
Fondo de emergencia
Dimensione un colchón de liquidez según lo que realmente tiene que gastar, no lo que gana, y vea cuánto tarda en completarlo.
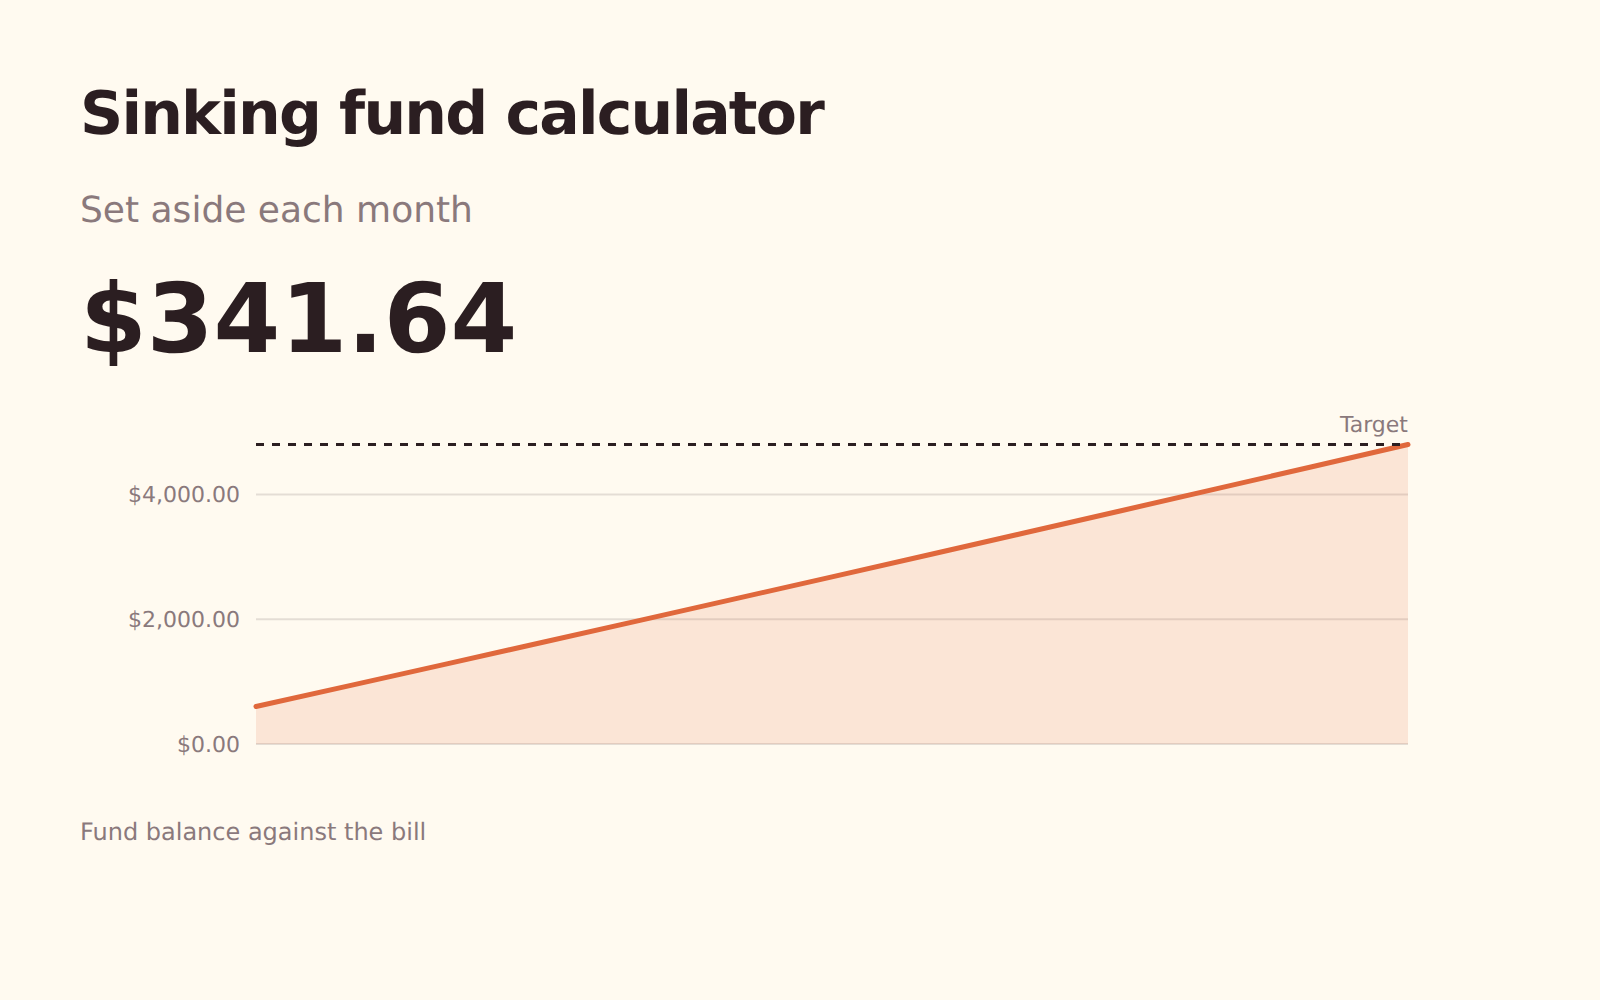
Fondo para gastos previstos
Convierta un gasto futuro irregular – el seguro, la revisión del coche, la Navidad, un portátil nuevo – en una cantidad mensual fija.
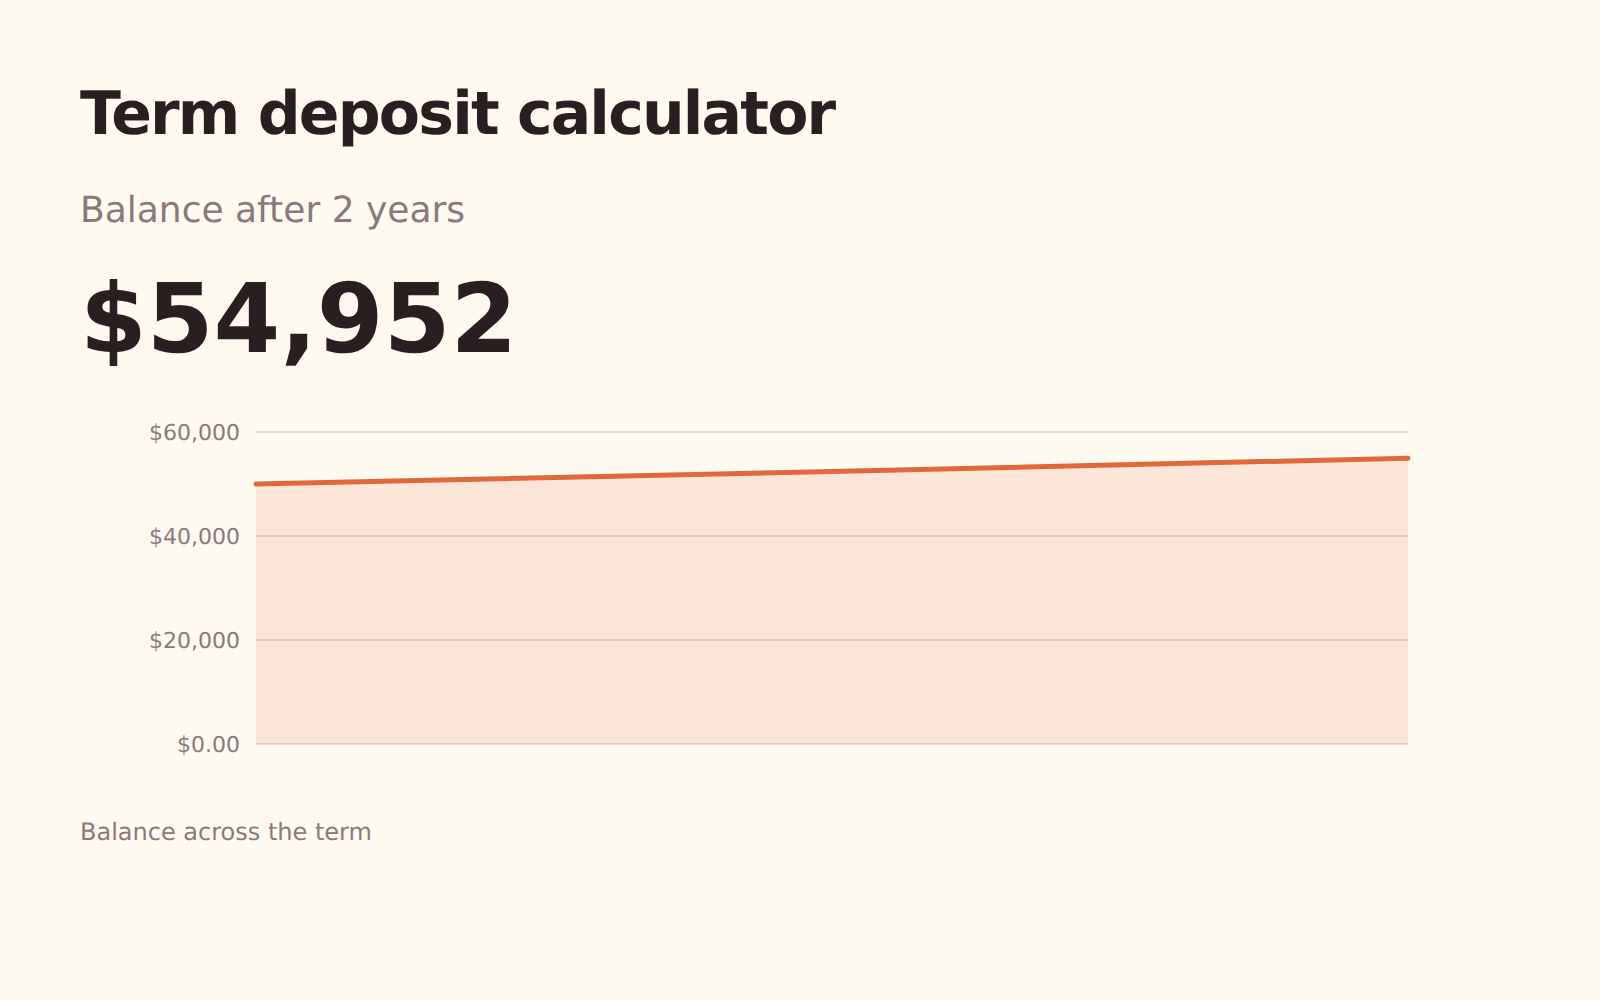
Depósito a plazo fijo
Lo que paga un depósito a tipo fijo al vencimiento, y cuánto influye la frecuencia de pago de intereses.
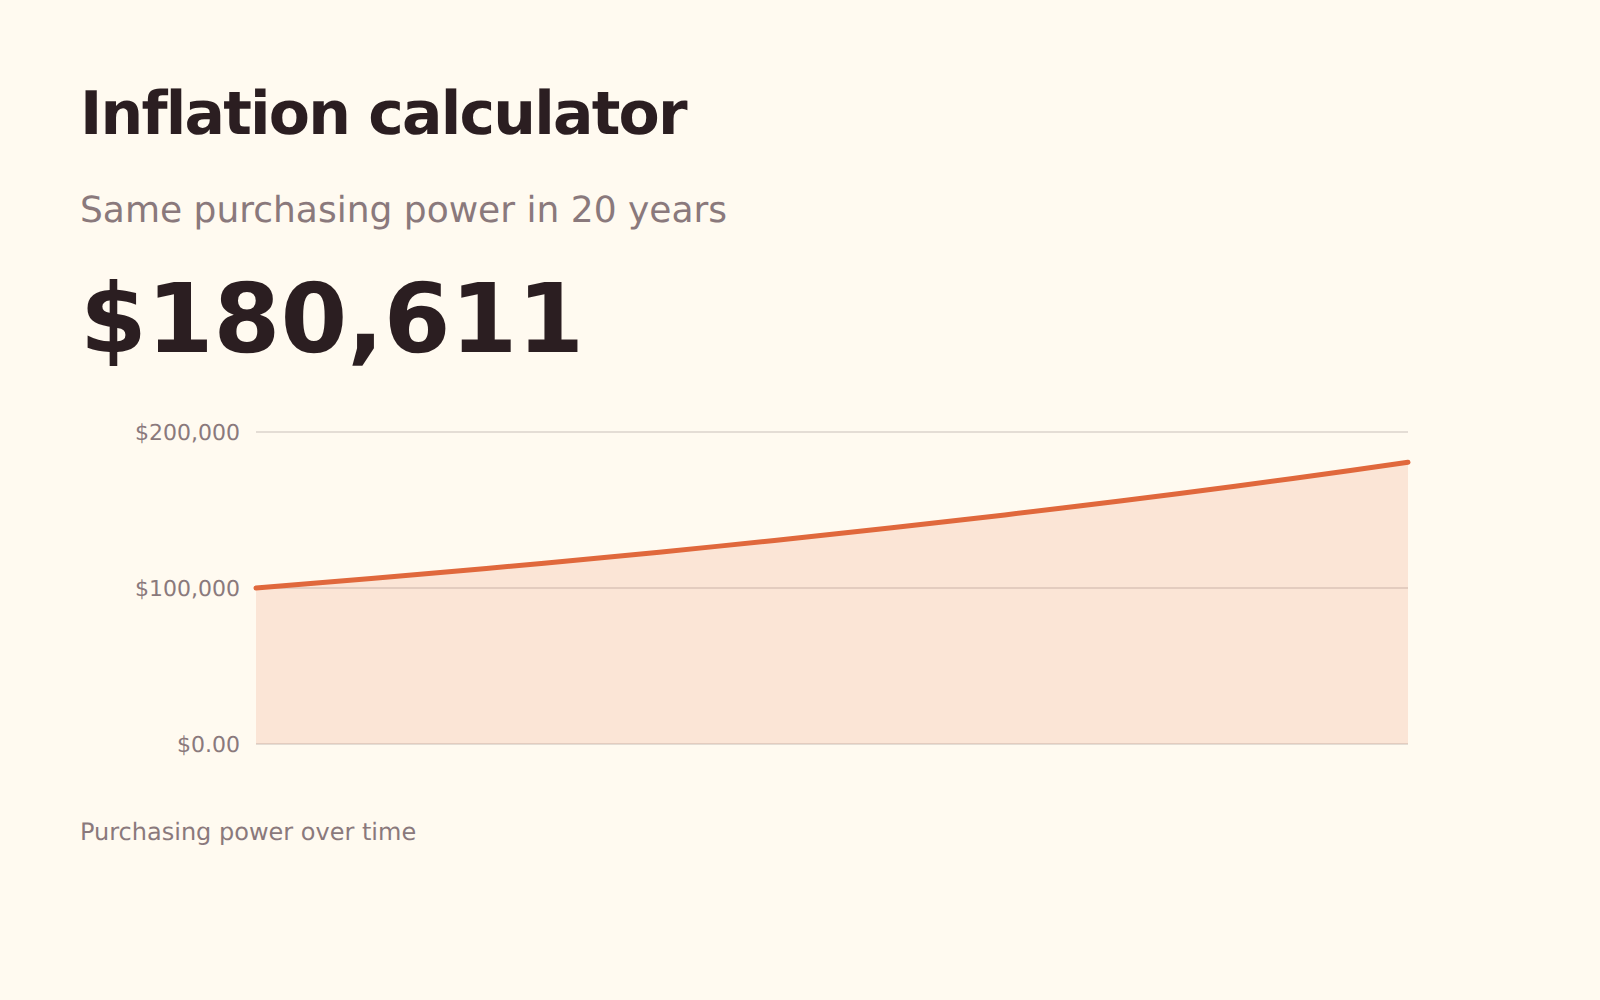
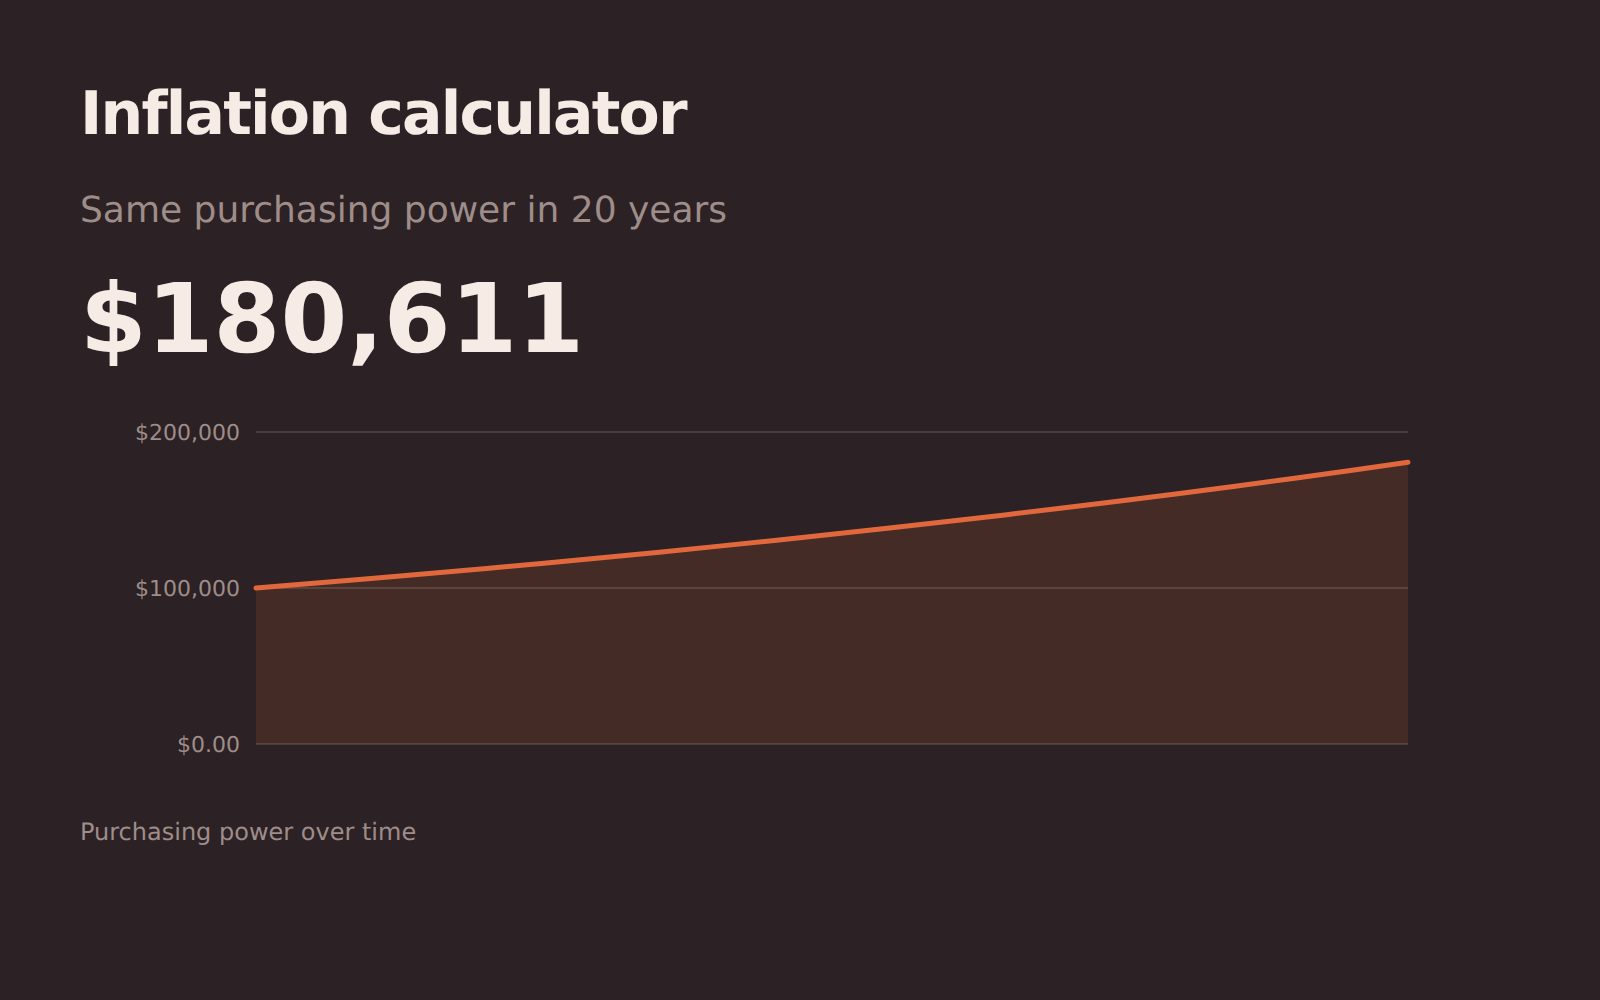
Inflación
Lo que vale una cantidad de dinero tras la inflación, hacia delante o hacia atrás, y cuánto poder adquisitivo le restan los años.
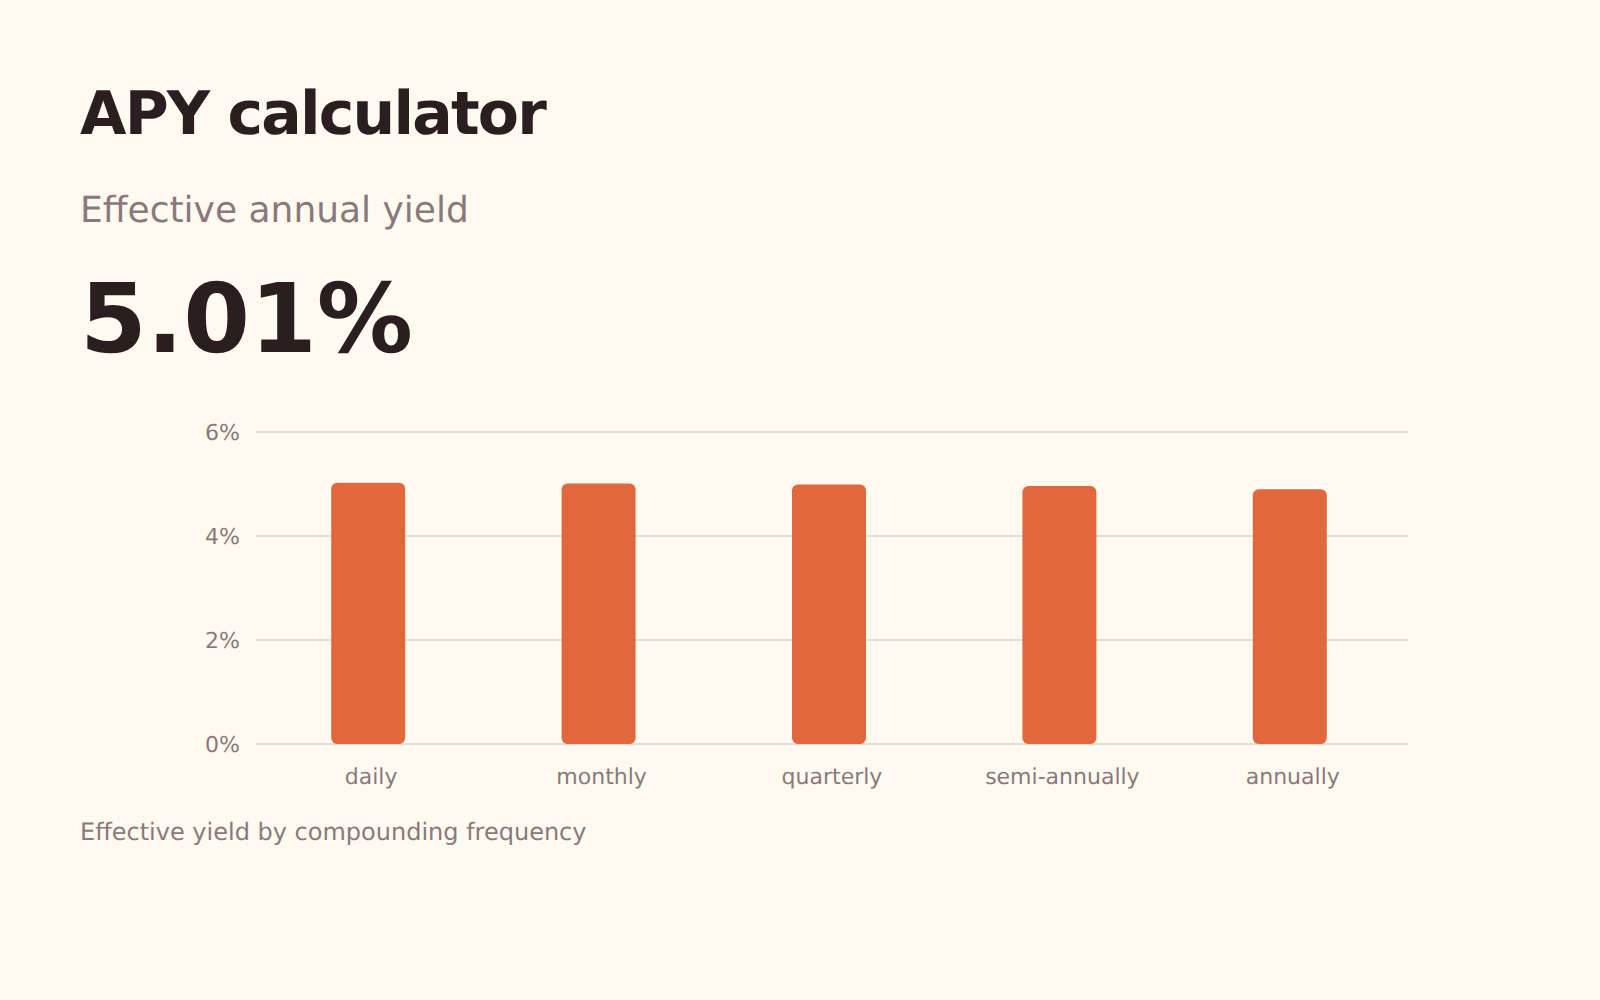
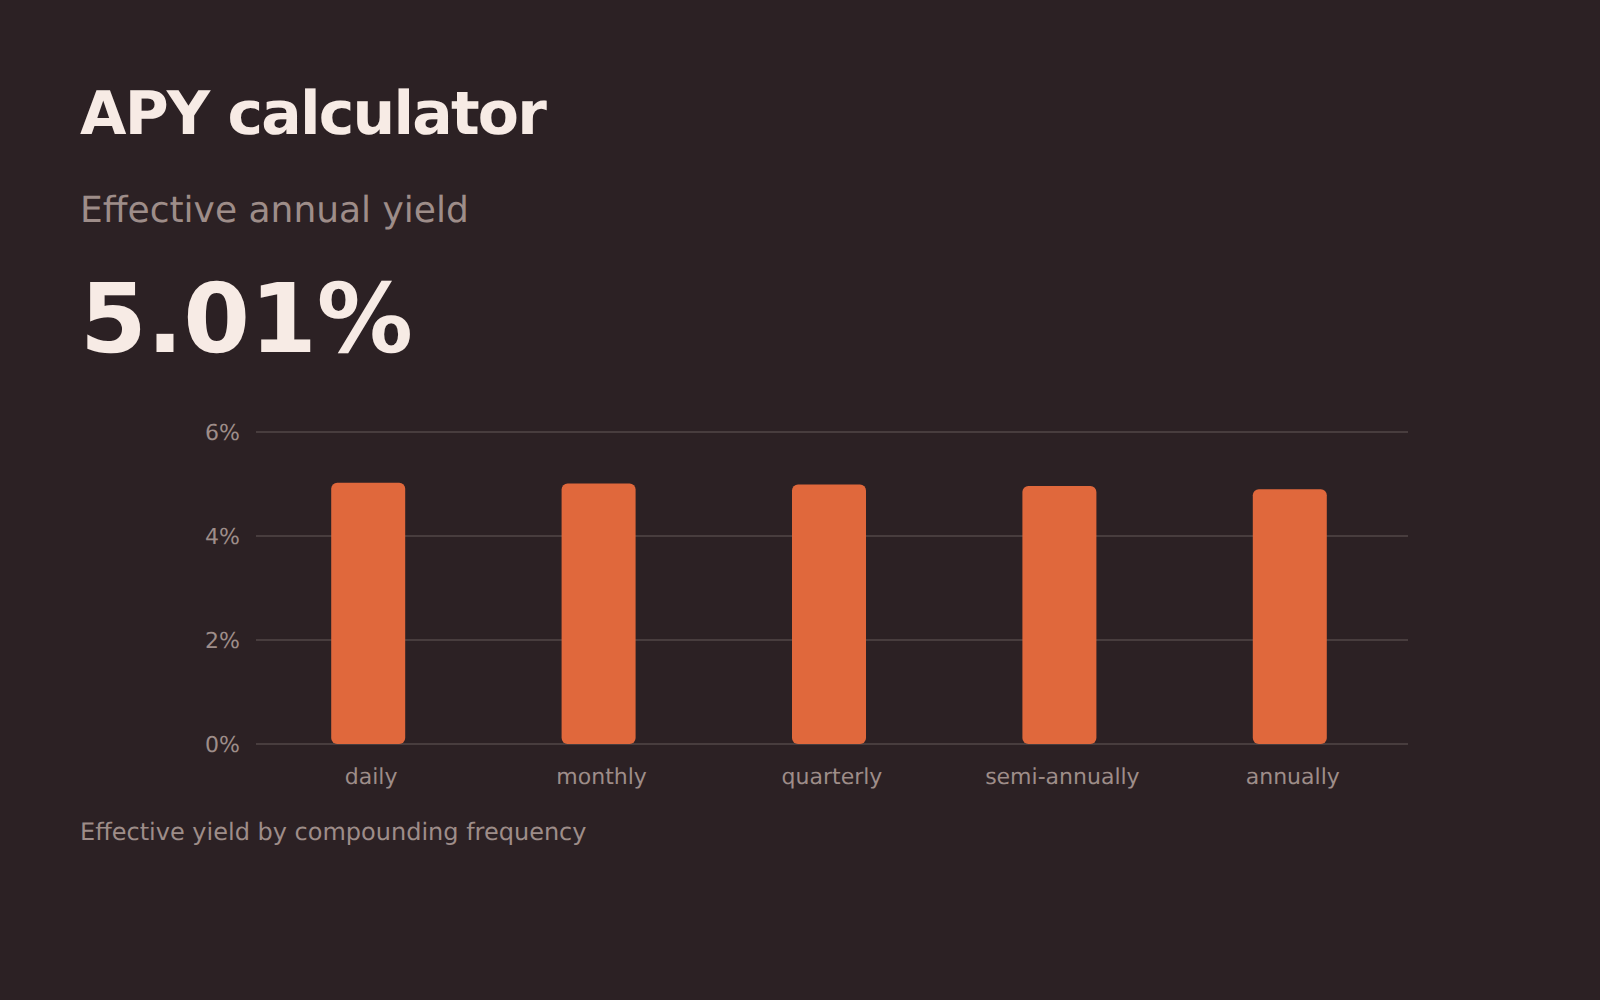
APY
Convierta un tipo nominal anunciado en la rentabilidad que realmente obtiene, y vea cuánto vale la frecuencia de capitalización sobre su saldo.
Cuotas, capacidad de endeudamiento, stamp duty y rentabilidad.
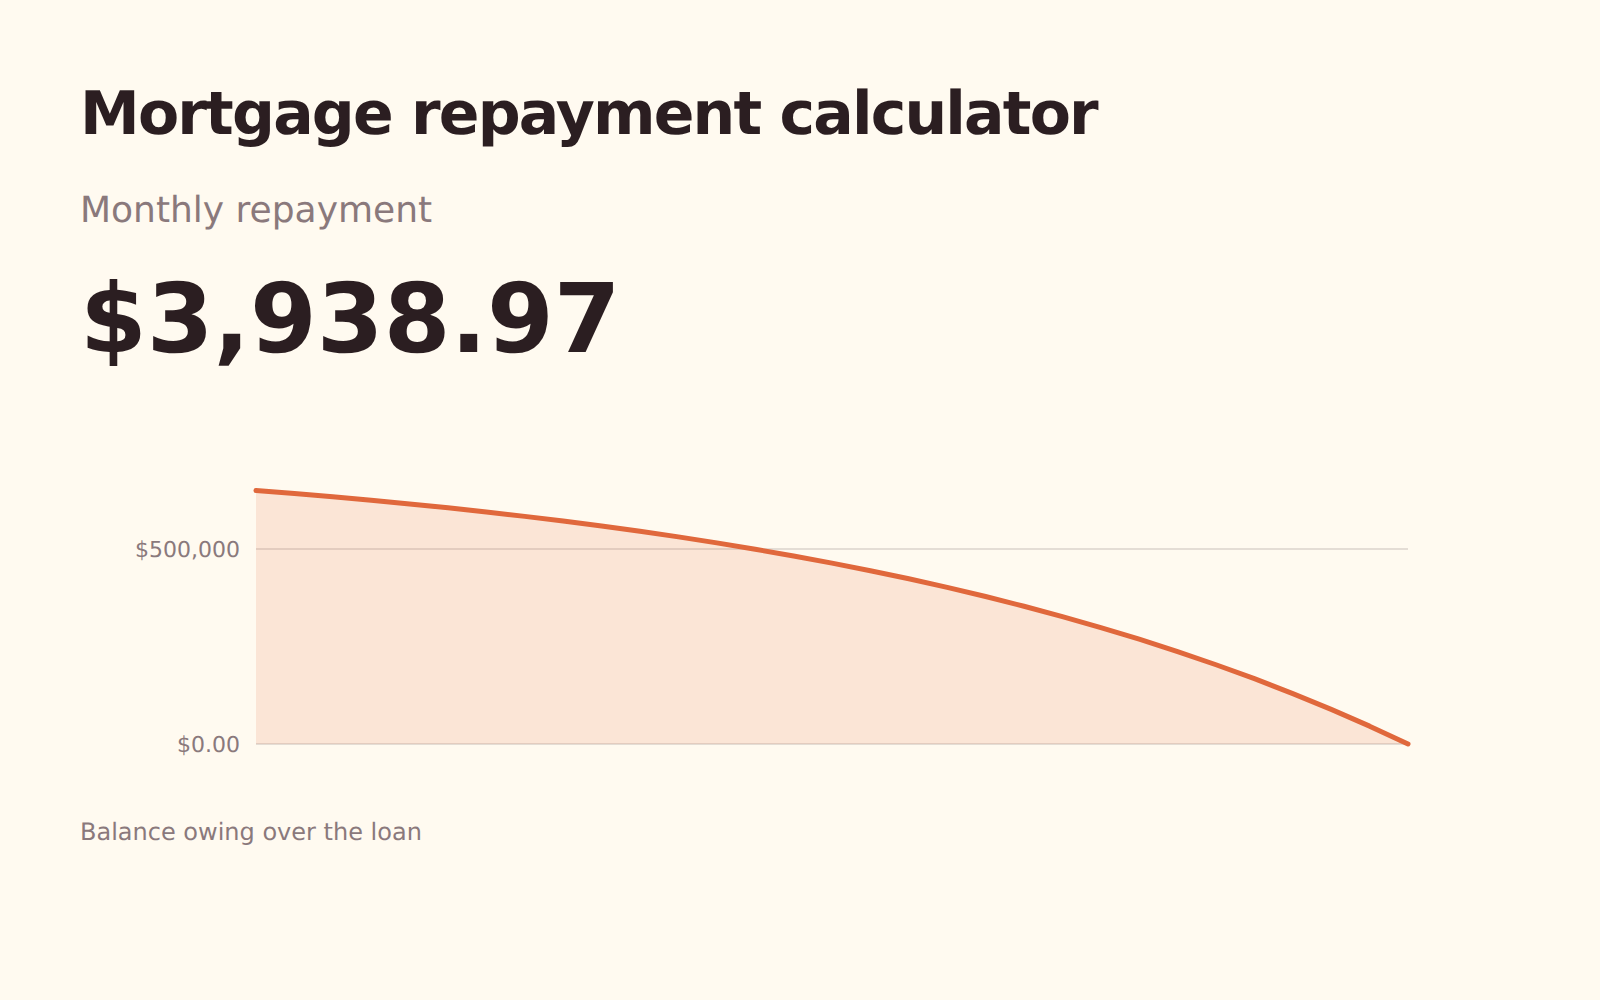
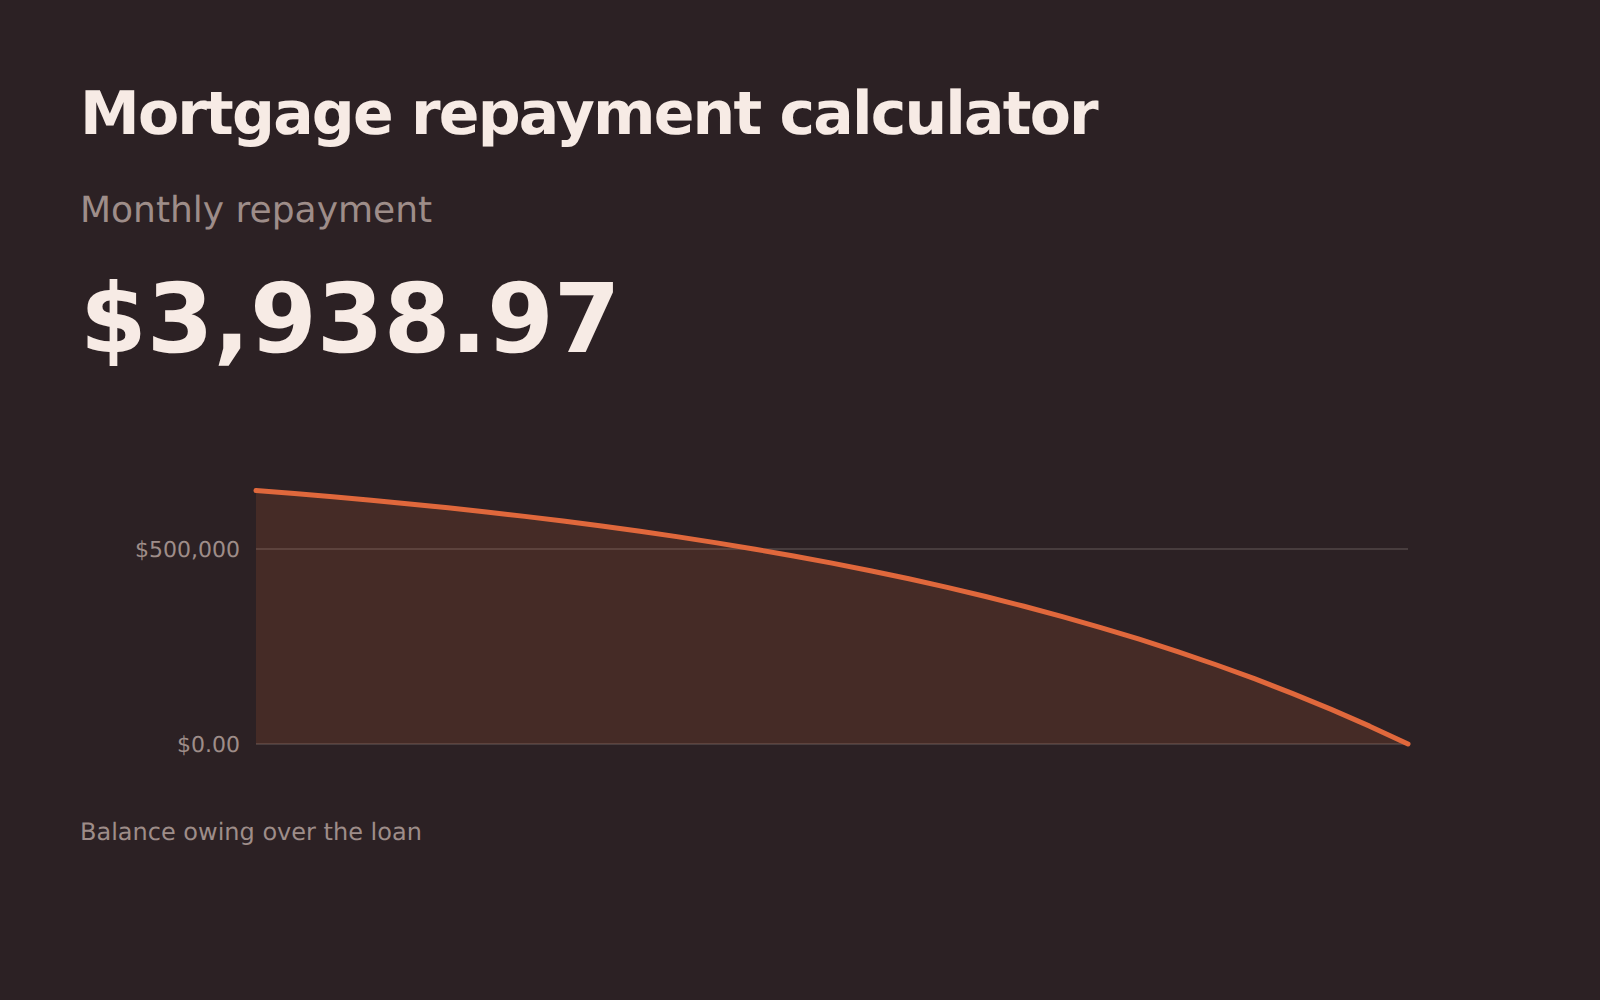
Cuota hipotecaria
Calcule la cuota de una hipoteca, cuánto de ella son intereses y cuánto le ahorra realmente pagar un poco más en cada periodo.
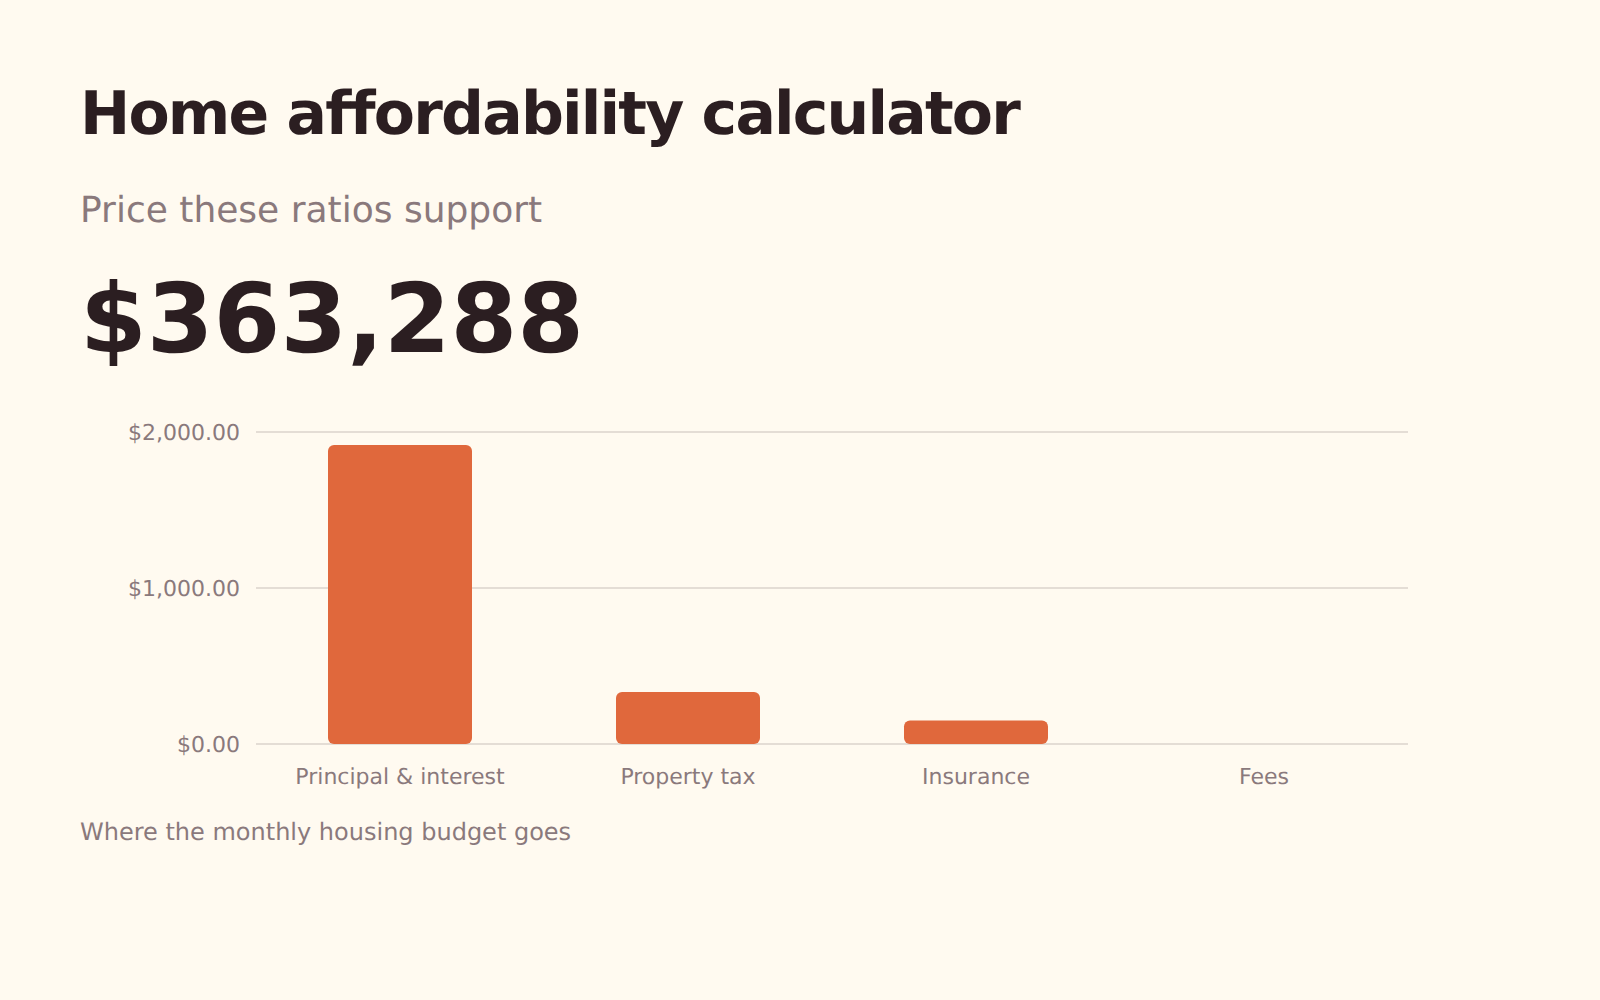
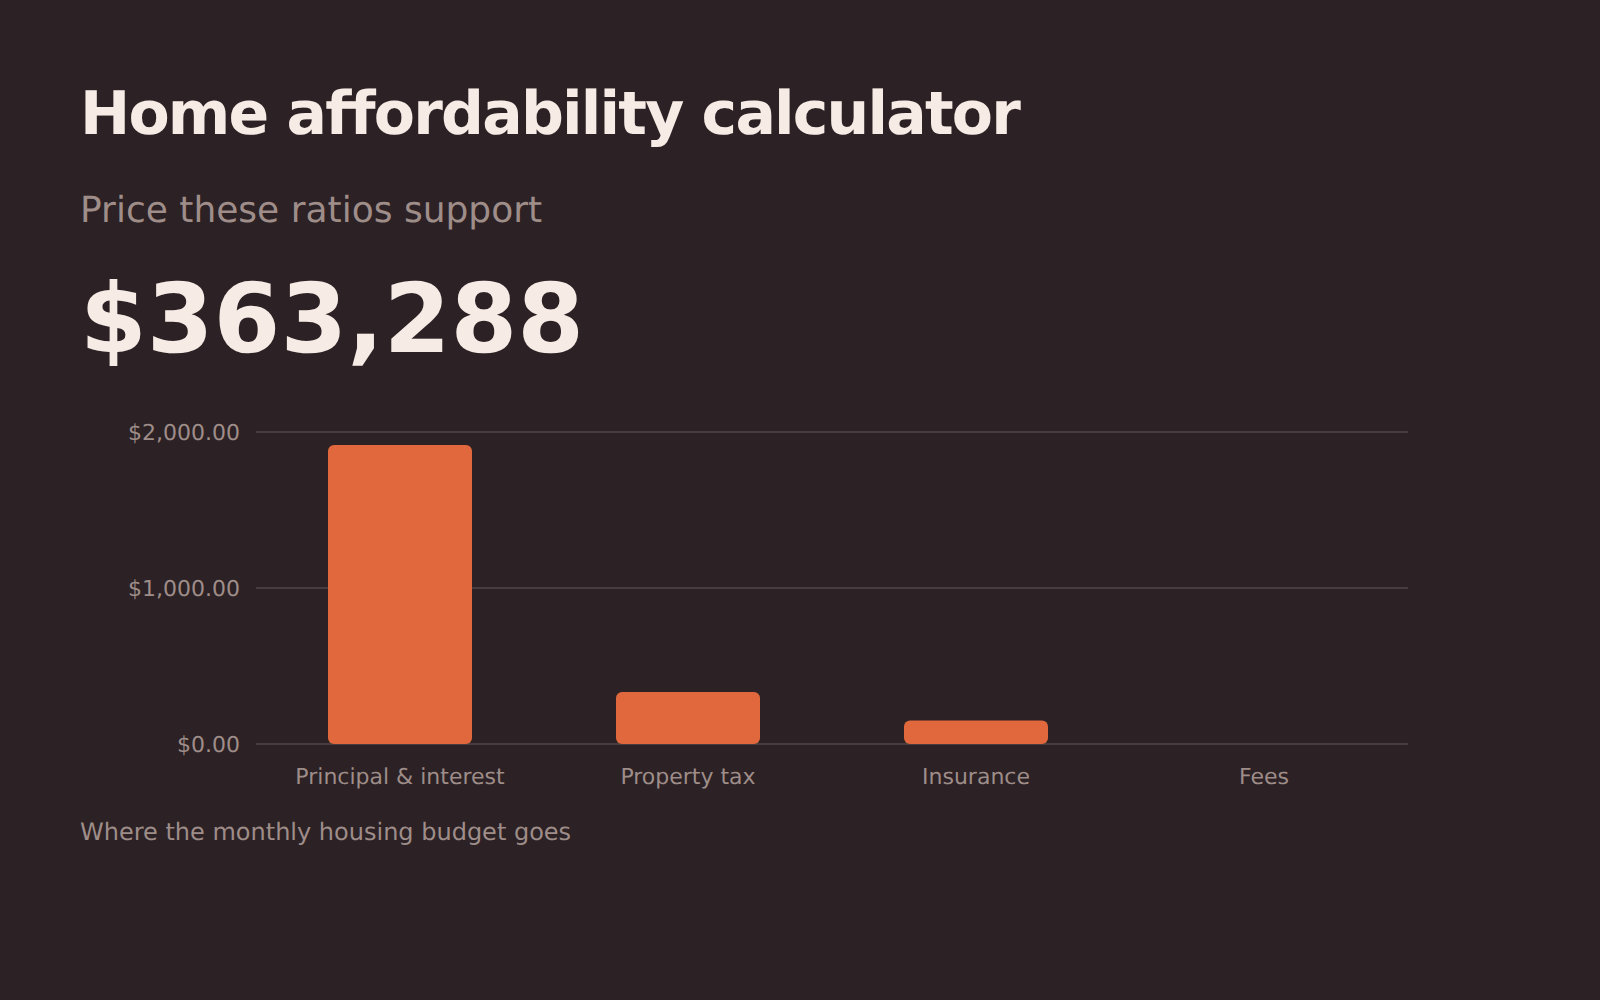
Capacidad de compra de vivienda
Lo que le permiten comprar los ratios de endeudamiento estándar 28/36, cuál de los dos le limita realmente y cuánto le cuestan sus otras deudas en precio de compra.
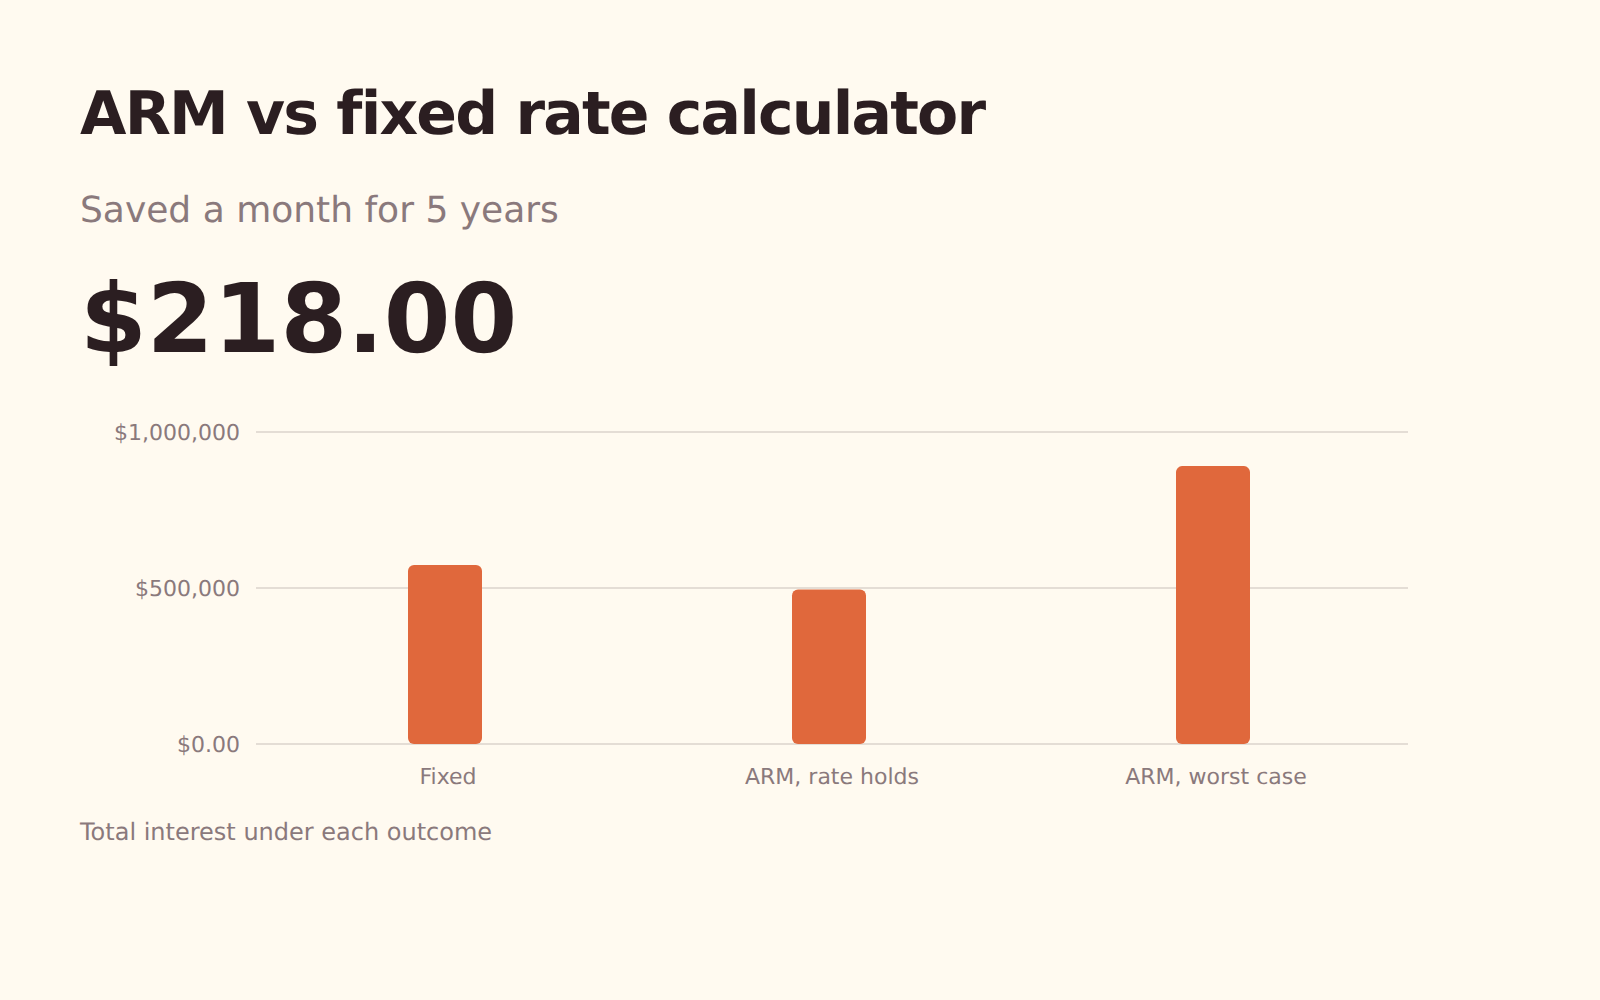
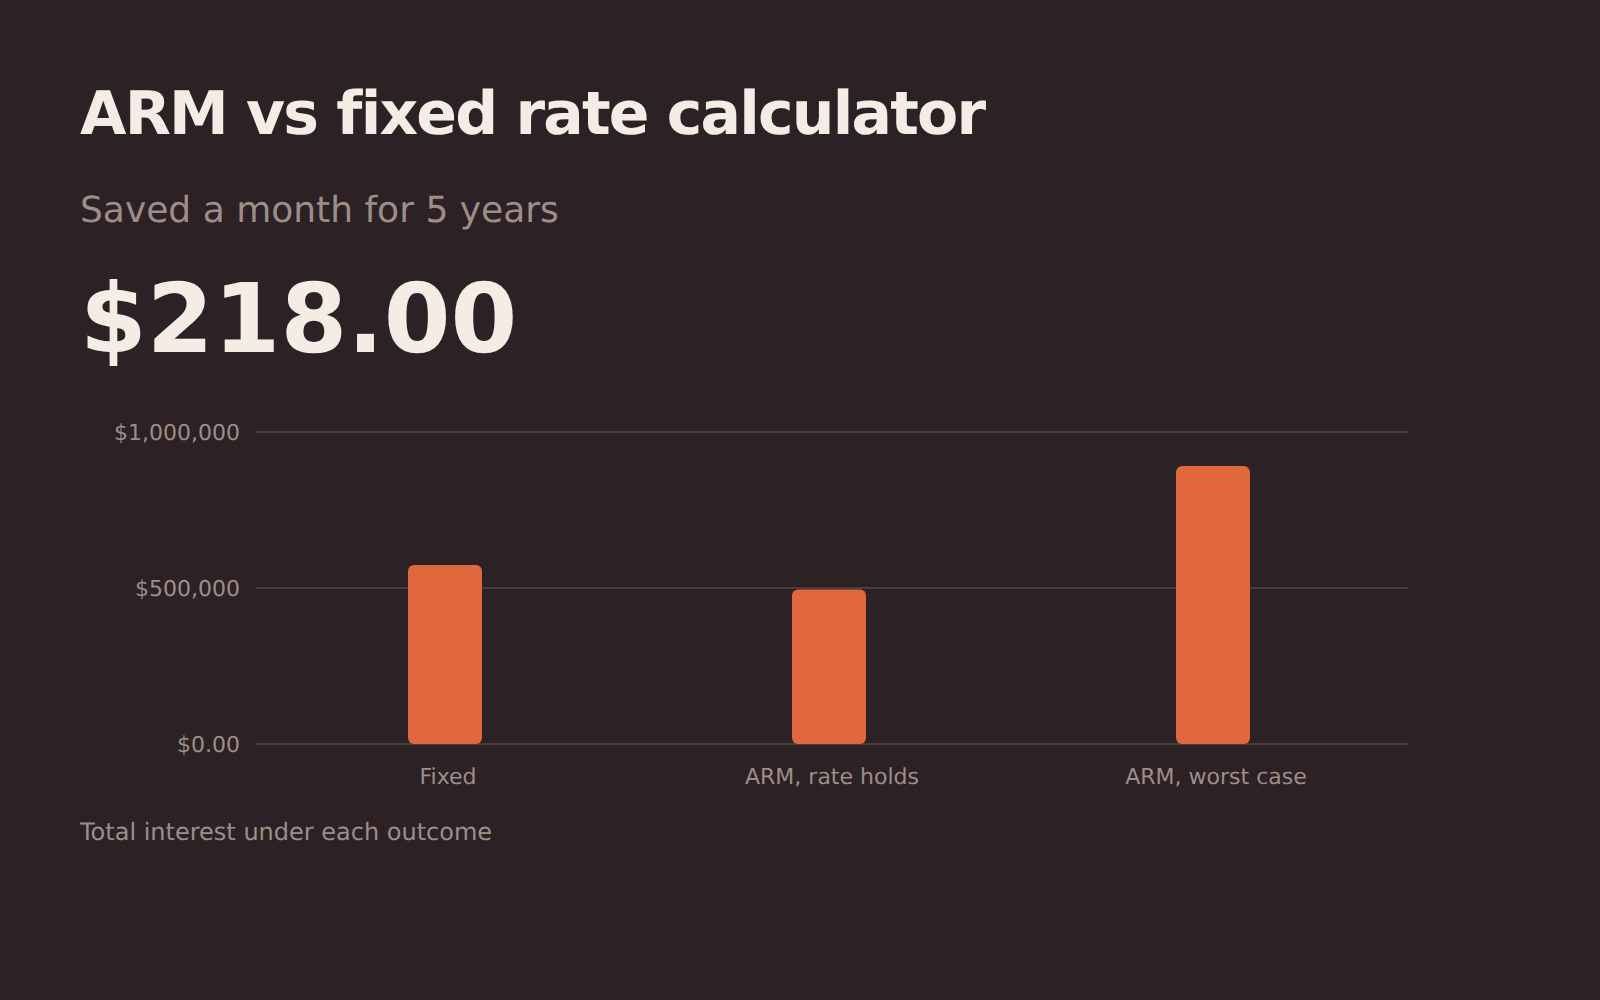
Tipo variable (ARM) o fijo
Lo que ahorra un tipo variable mientras se mantiene el tipo inicial, y lo que cuesta si el tipo sube hasta donde permiten sus límites.
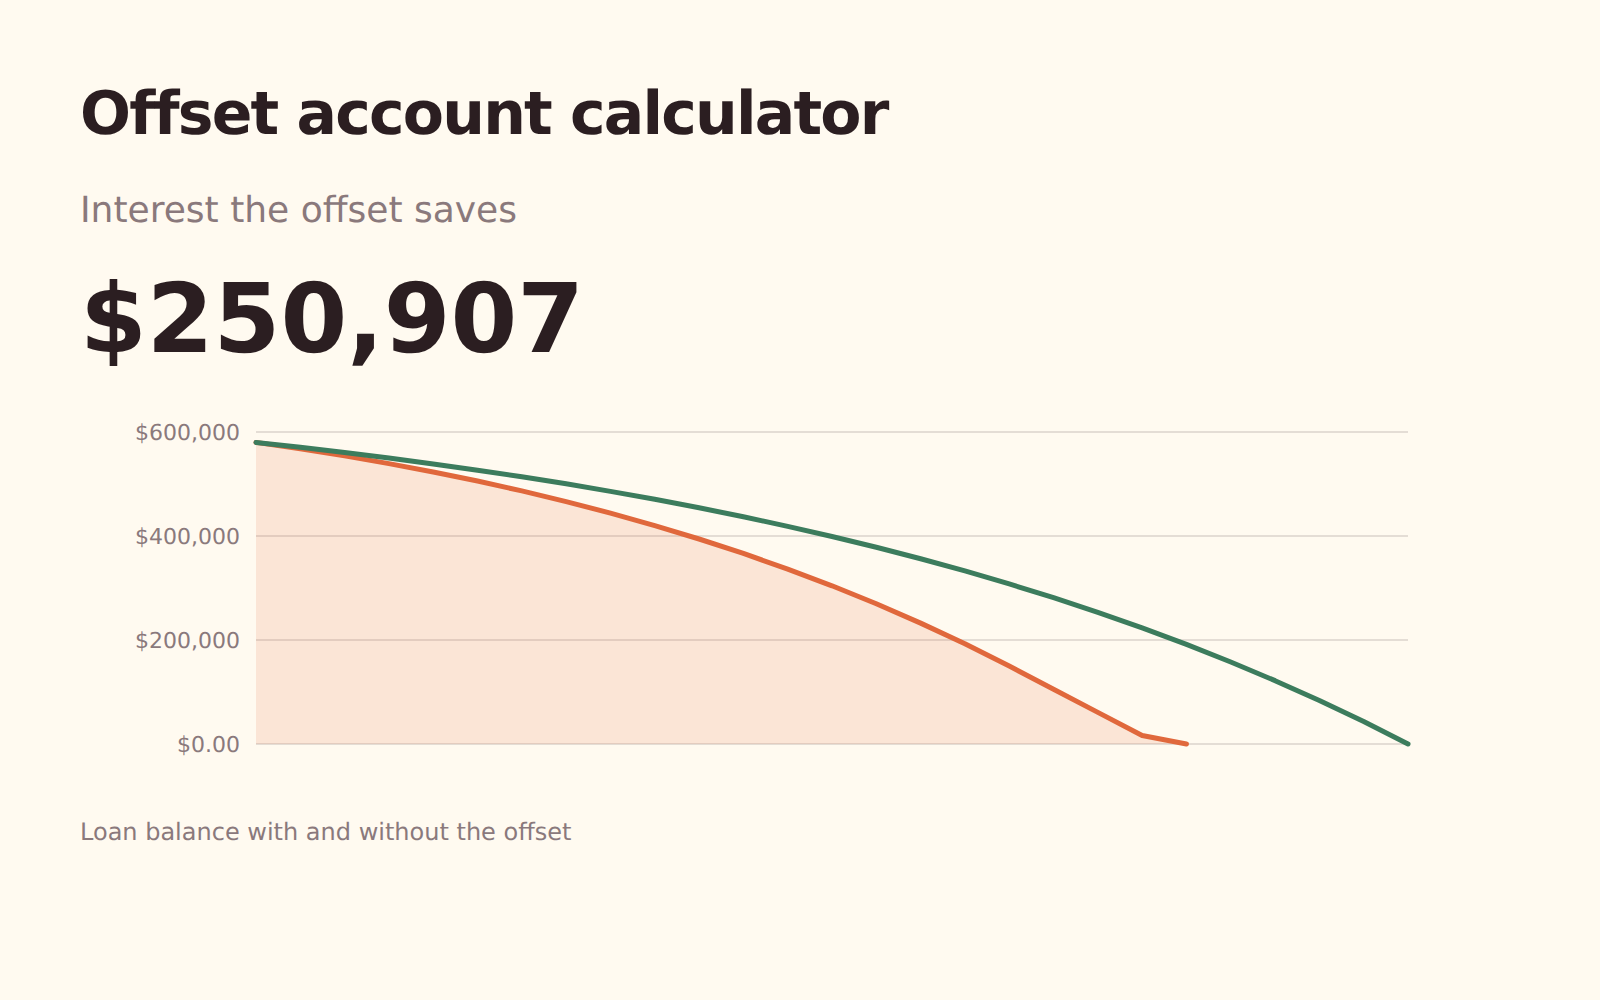
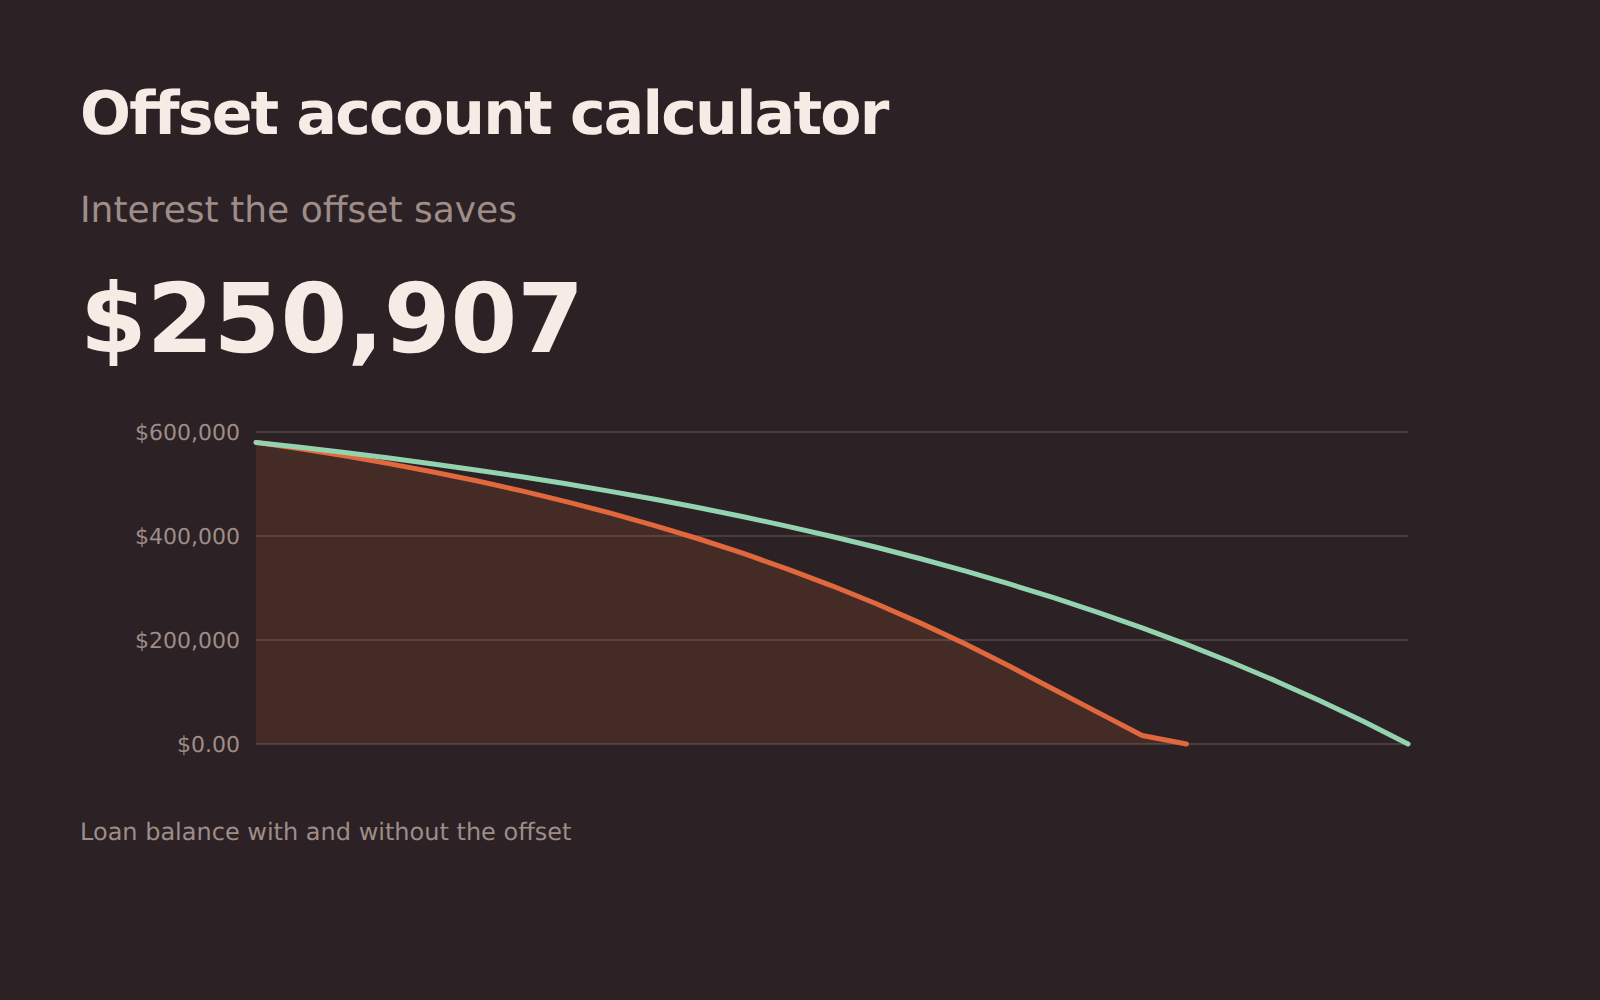
Cuenta offset
Lo que vale el dinero depositado en una cuenta offset: intereses ahorrados y cuánto antes termina el préstamo.
Rentabilidad del alquiler
Rentabilidad bruta y neta del alquiler, descontando periodos vacíos y gastos: la cifra que no suele ser la «rentabilidad» de un agente.
Refinanciación
Si compensa cambiar de préstamo: el ahorro mensual, cuánto tardan en recuperarse los costes y qué supone el cambio para los intereses totales.
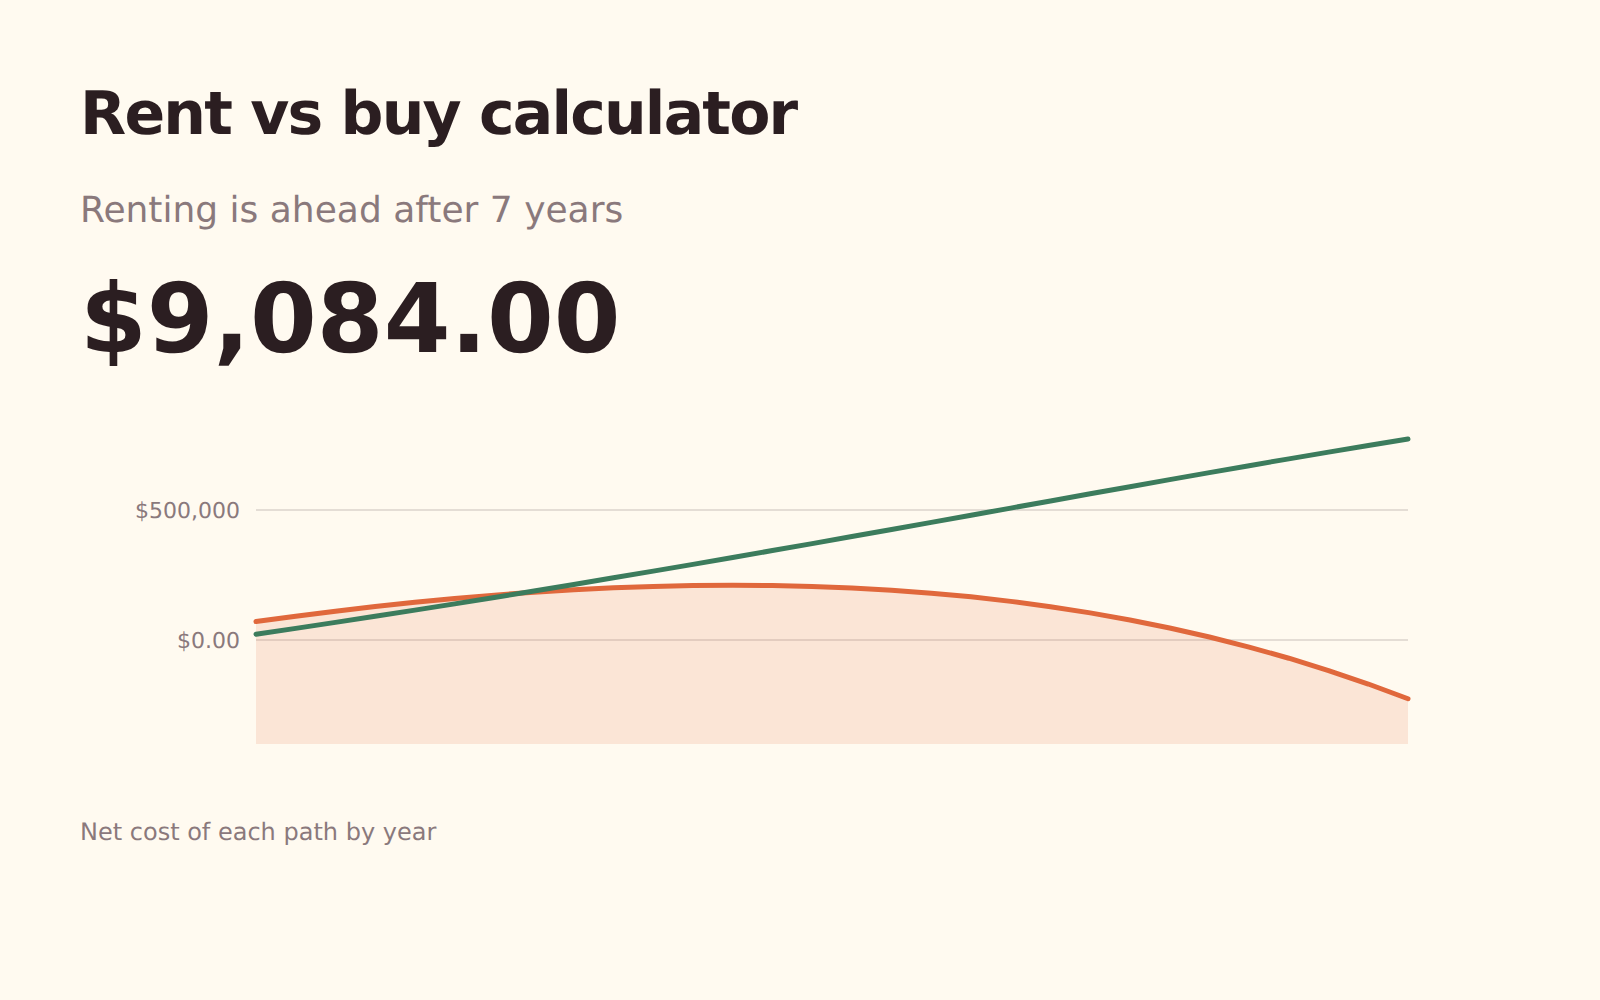
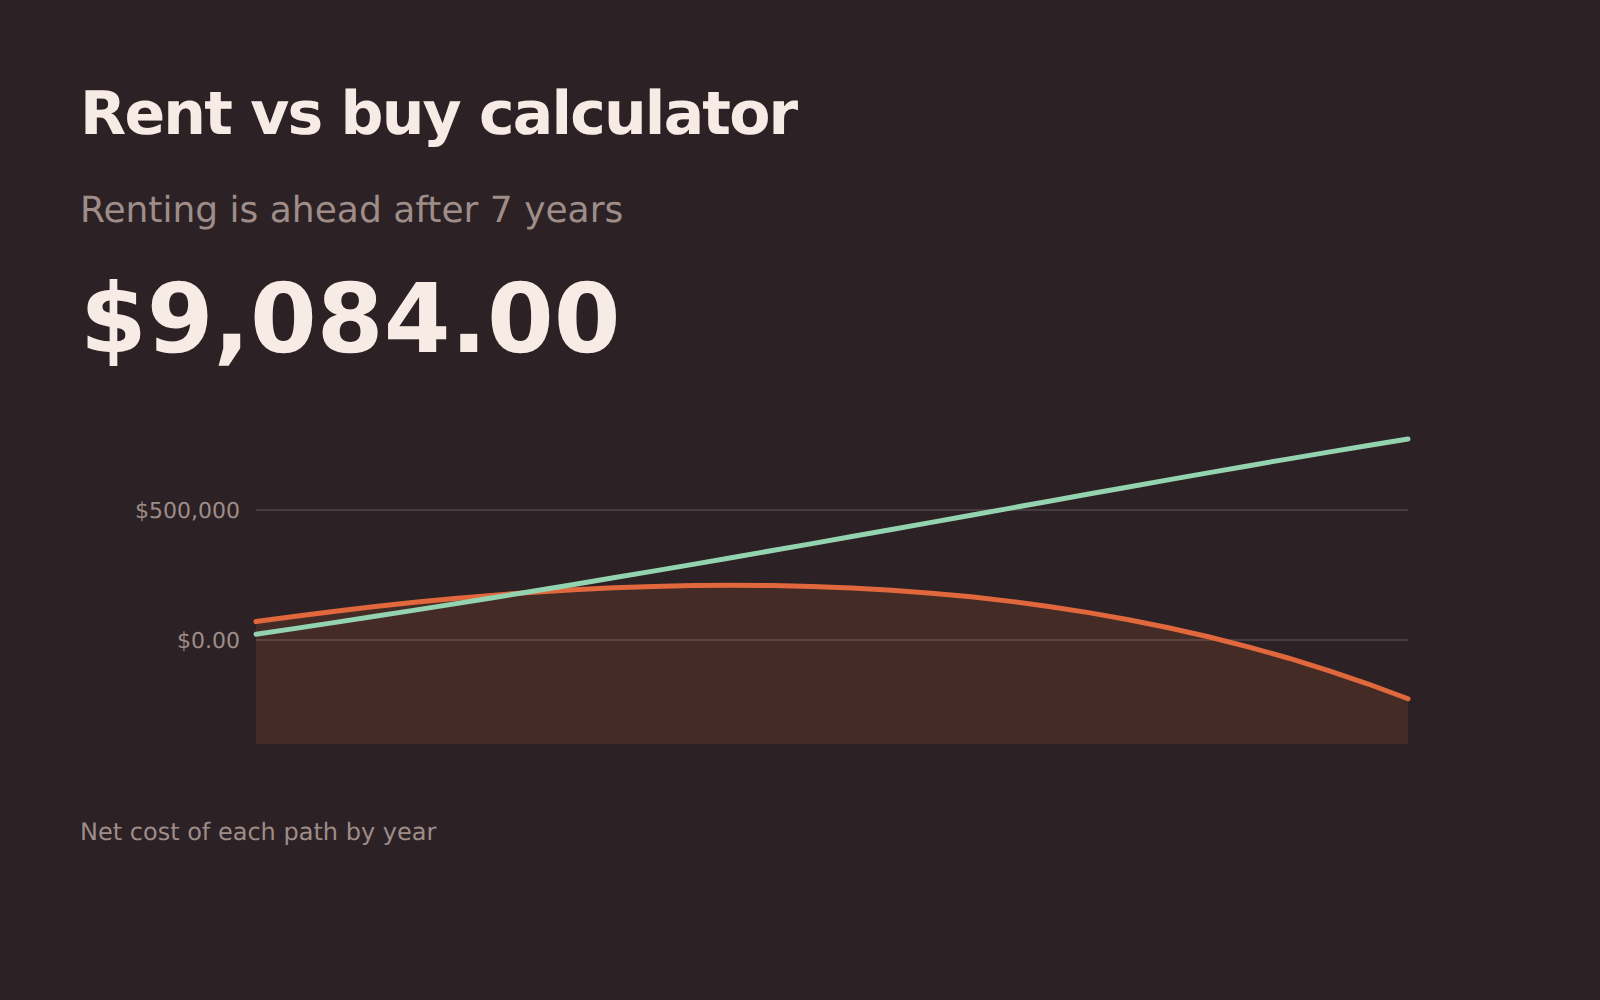
Alquilar o comprar
Compara el coste neto real de alquilar y de comprar durante los años que realmente se quede, contando costes de transacción, gastos corrientes y la rentabilidad de una entrada que siga invertida.
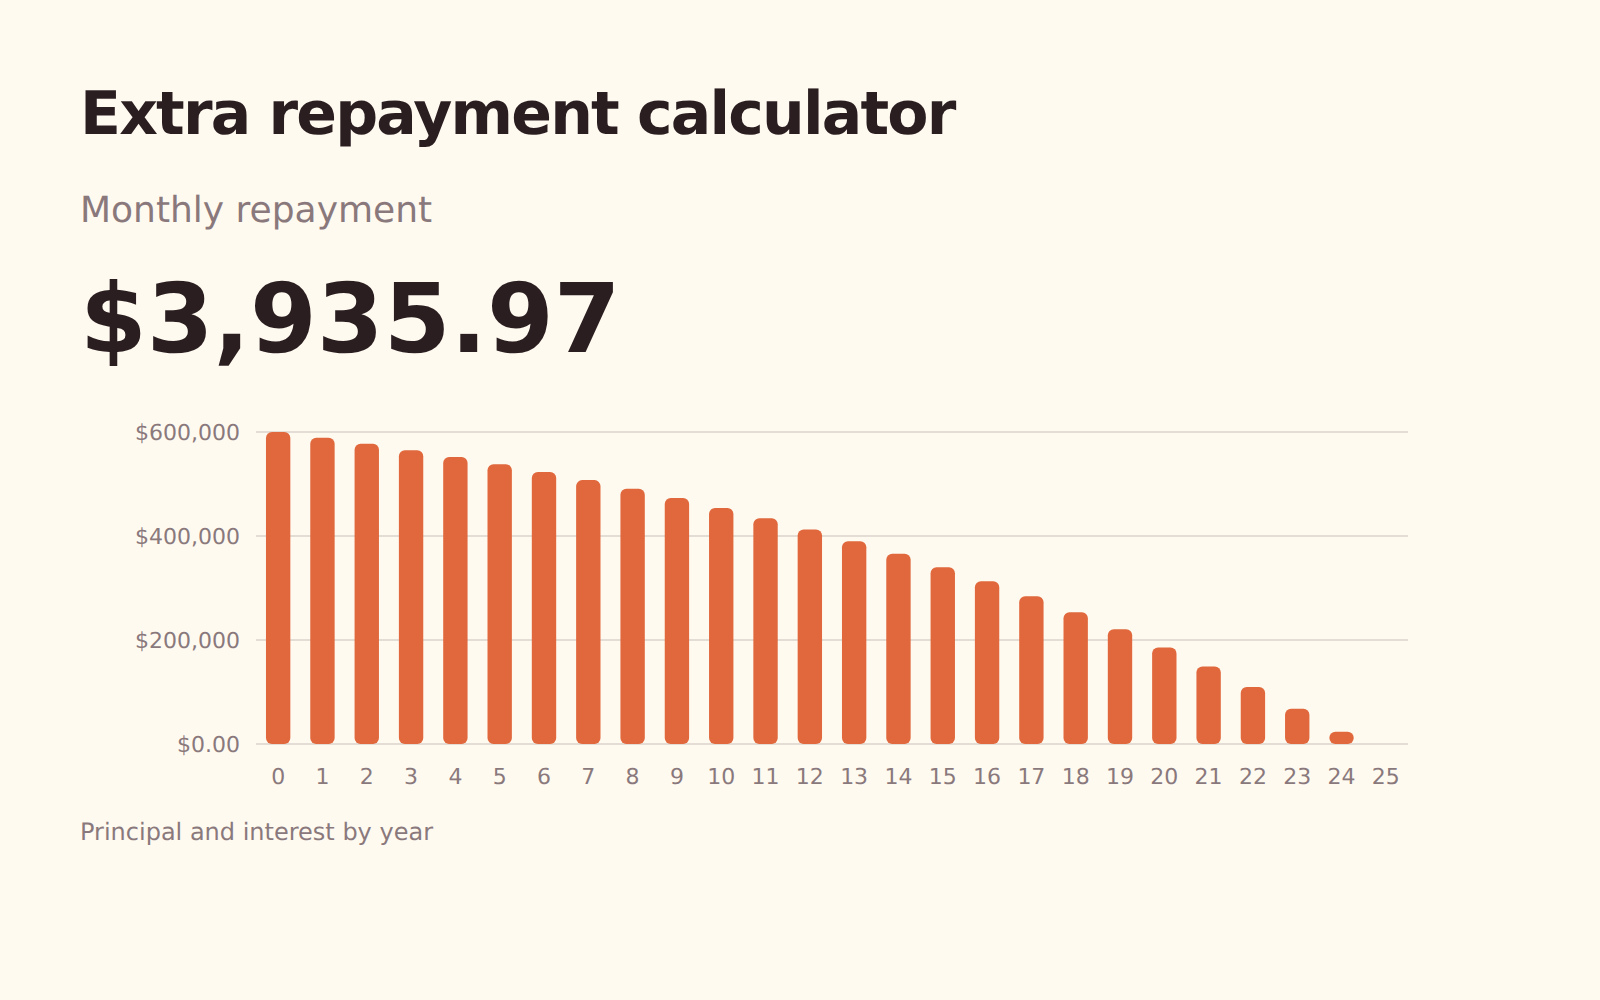
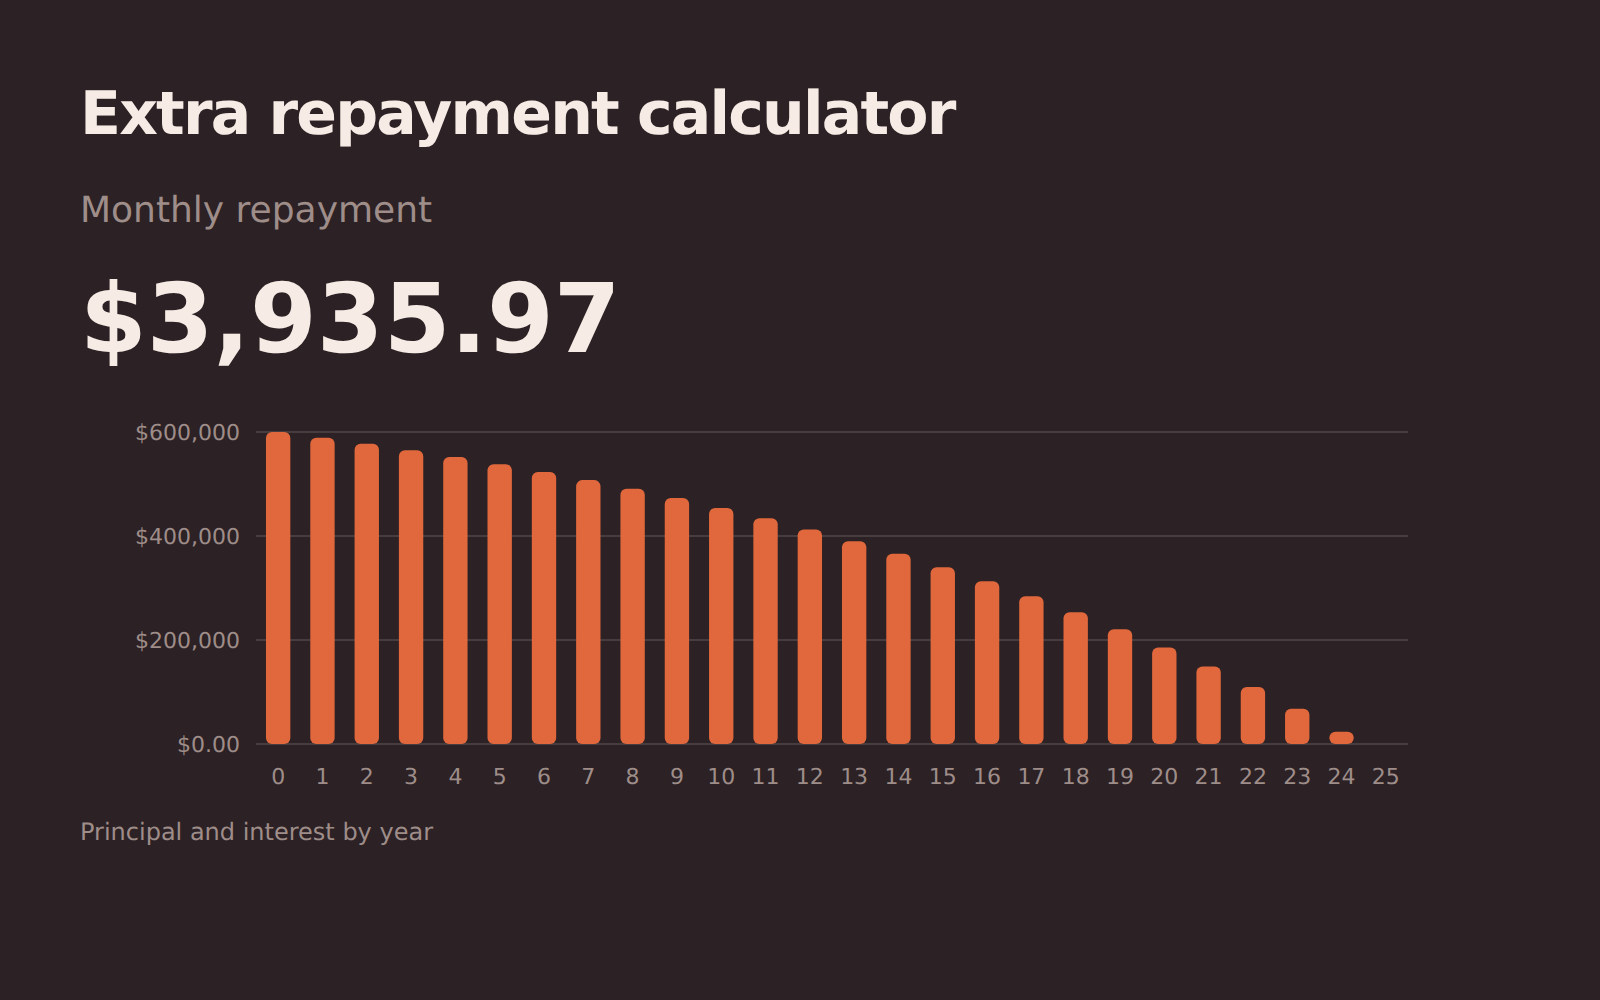
Pagos adicionales
Lo que supone pagar un poco más cada mes en su préstamo: los años que elimina, los intereses que ahorra y cuánto se adelanta la fecha de liquidación.
Amortización, orden de pago y lo que consiguen los pagos adicionales.
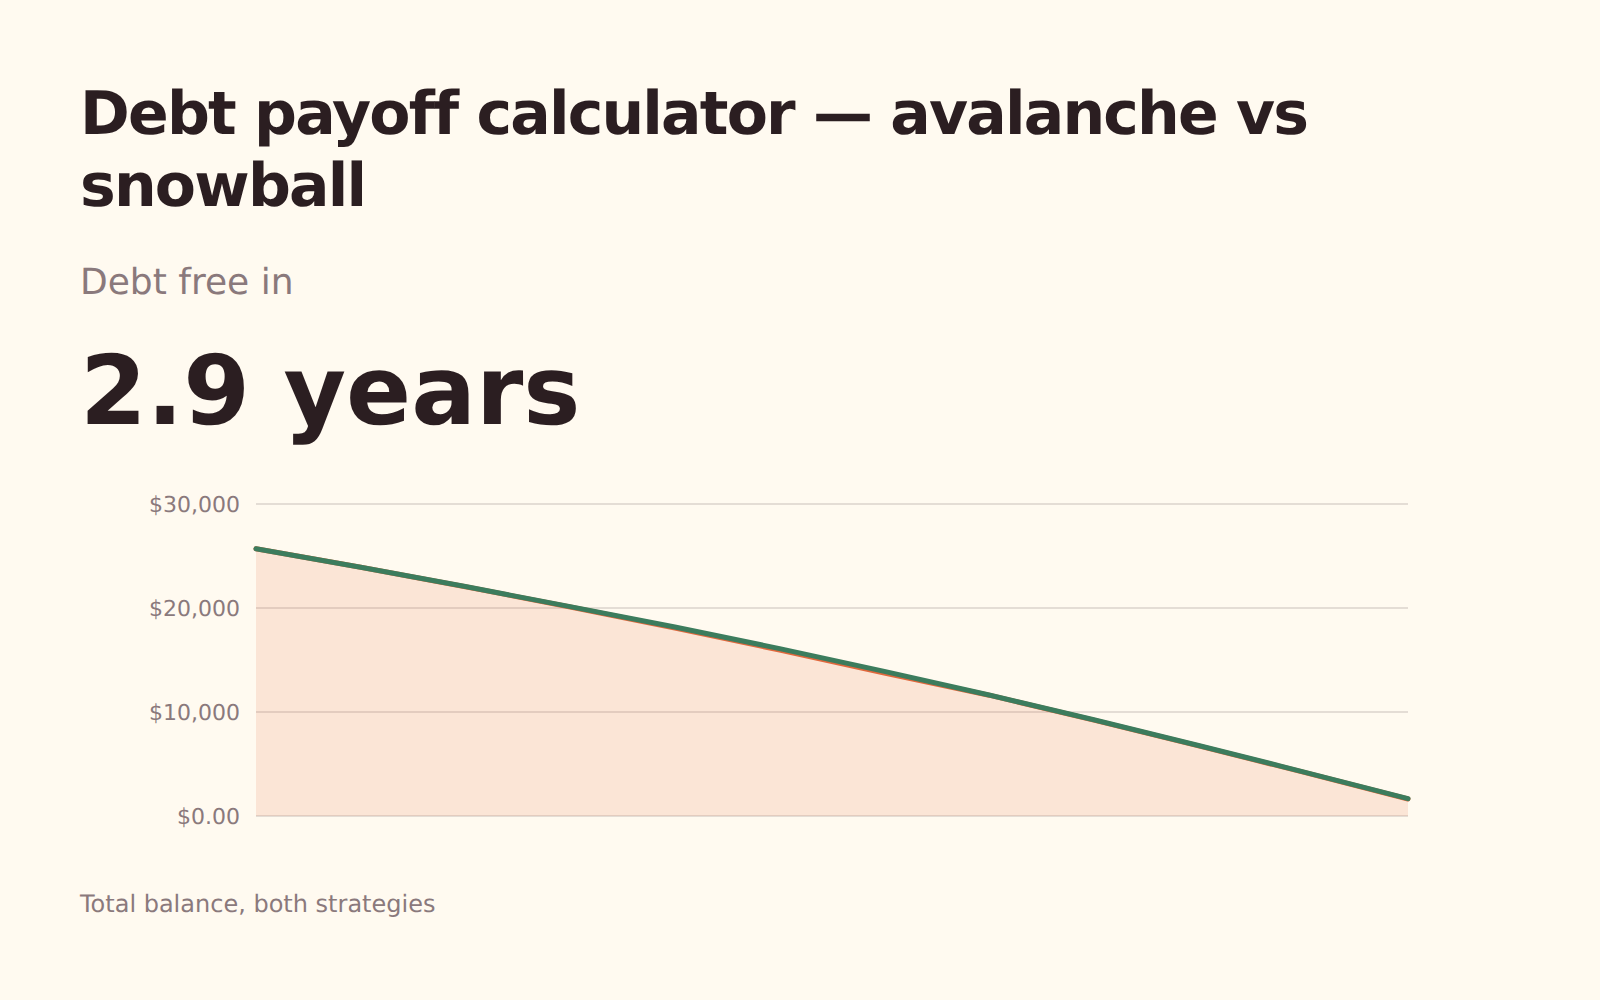
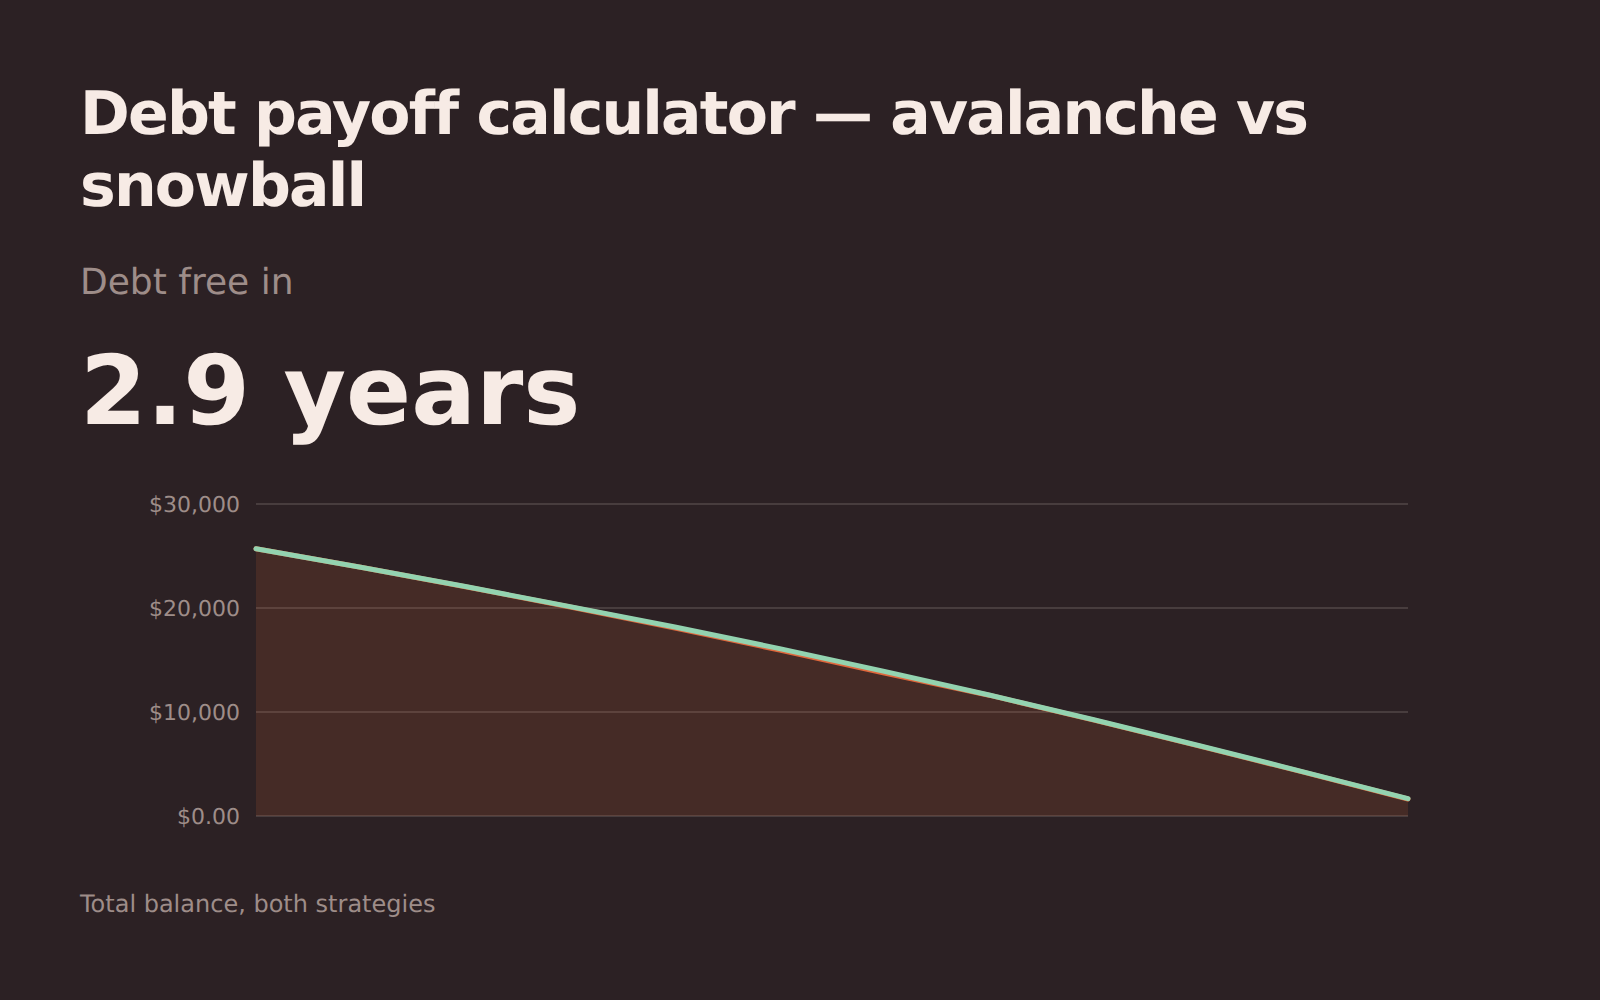
Pago de deudas – avalancha o bola de nieve
Ordene varias deudas por tipo de interés o por saldo, añada lo que pueda destinar y vea qué orden las liquida antes.
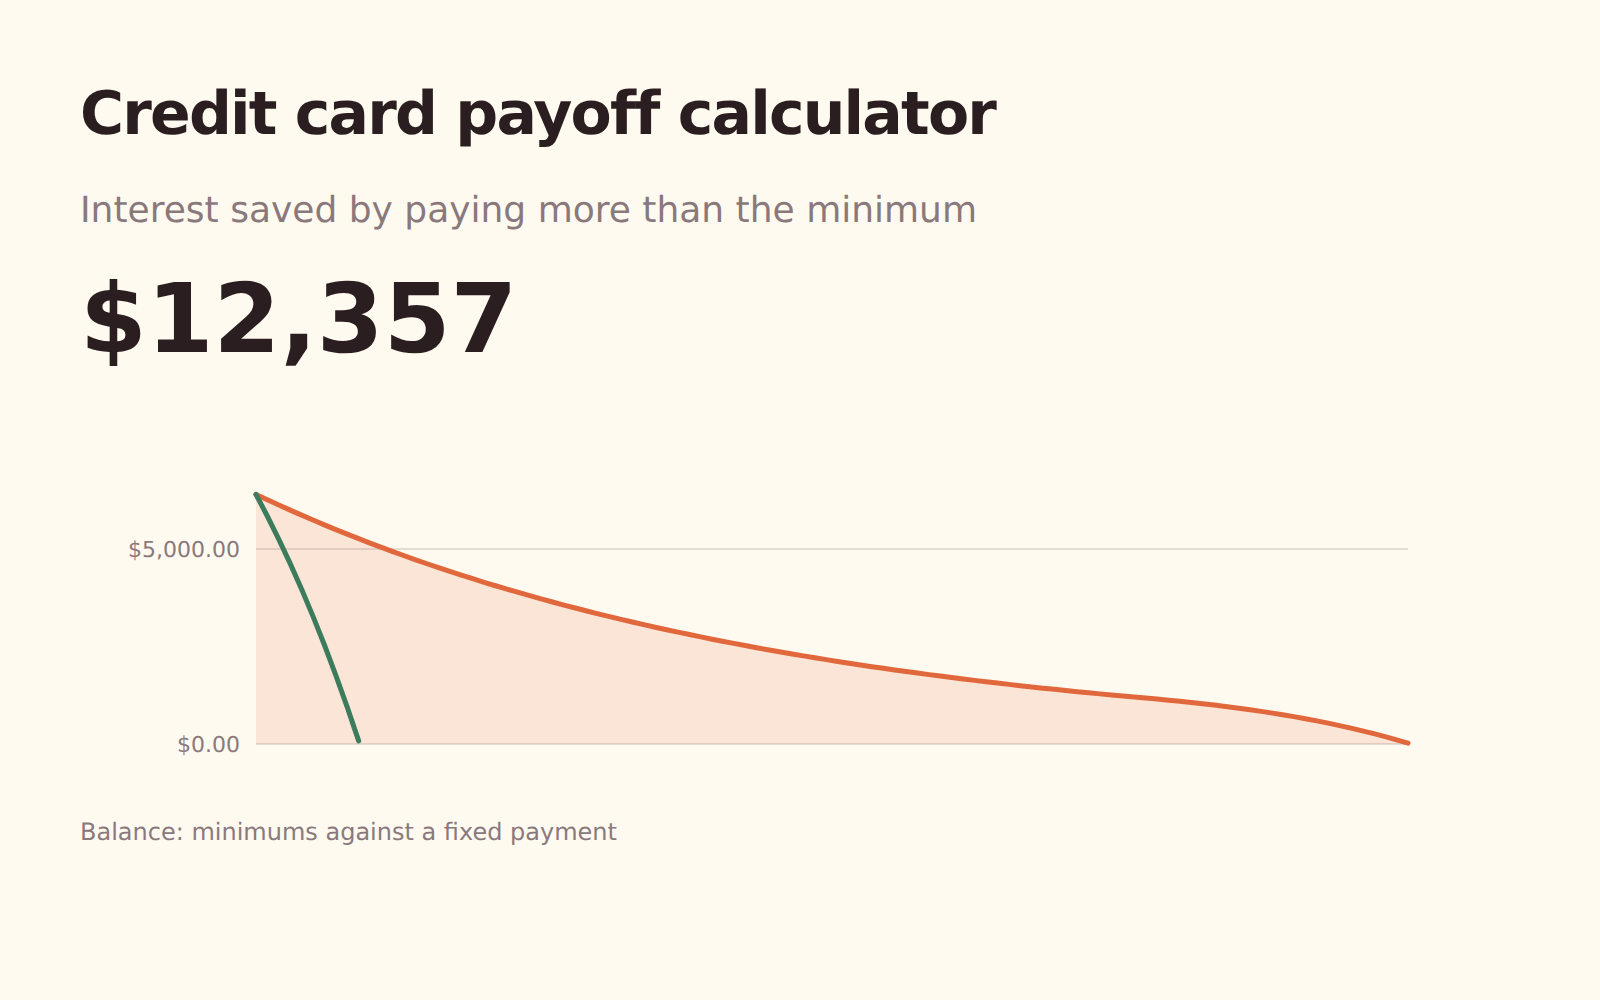
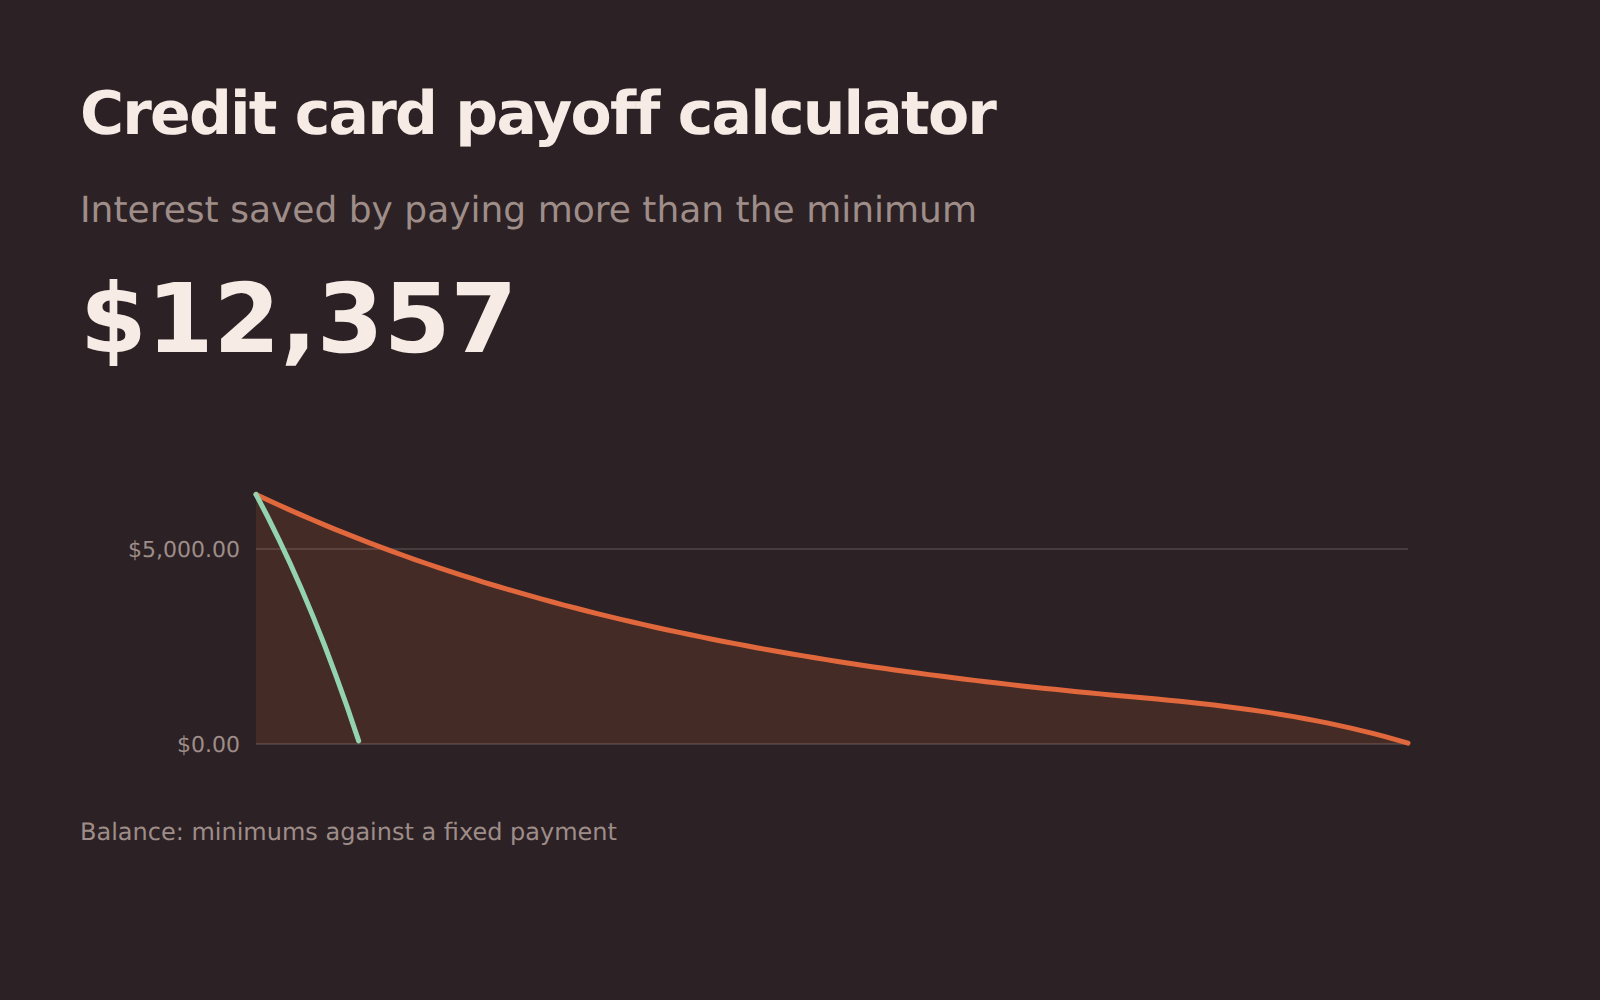
Liquidación de tarjeta de crédito
Lo que cuesta realmente pagar solo el mínimo, frente a pagar una cantidad fija cada mes hasta saldar la tarjeta.
Préstamo de coche
Cuotas e intereses totales de un préstamo de coche, con el efecto de un plazo más largo y de pagar un poco más en cada cuota.
Préstamo personal
Cuotas, intereses totales y calendario de amortización de un préstamo personal sin garantía, incluido lo que valen los pagos adicionales.
Adónde va el dinero y cuánto conserva.
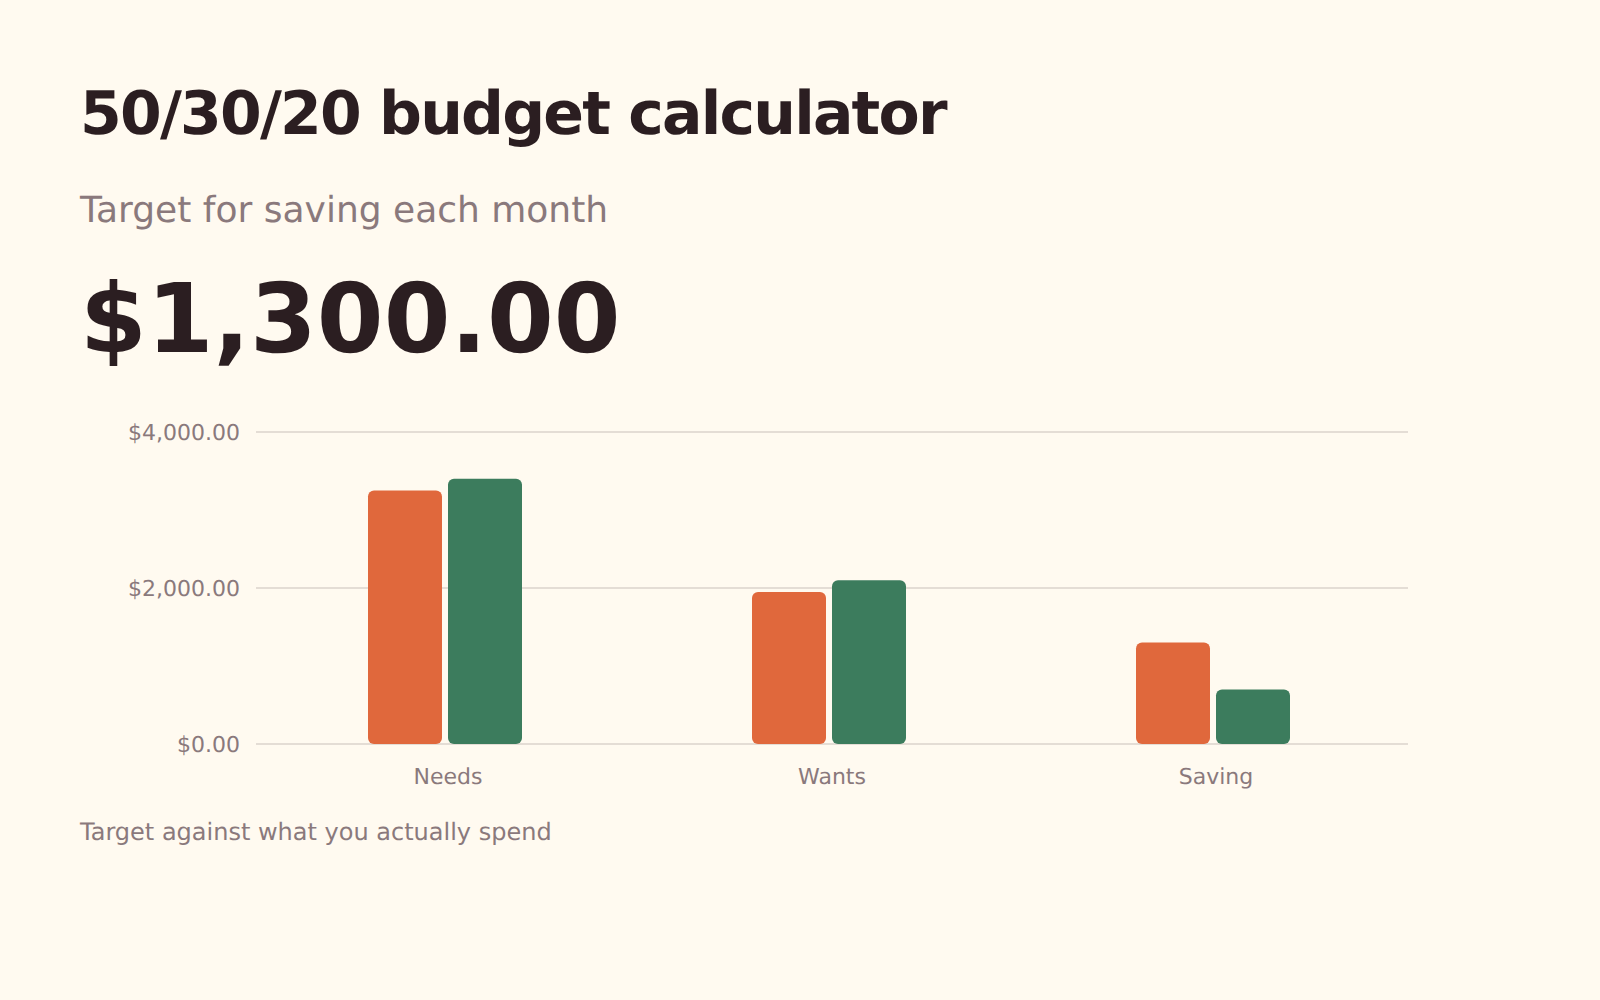
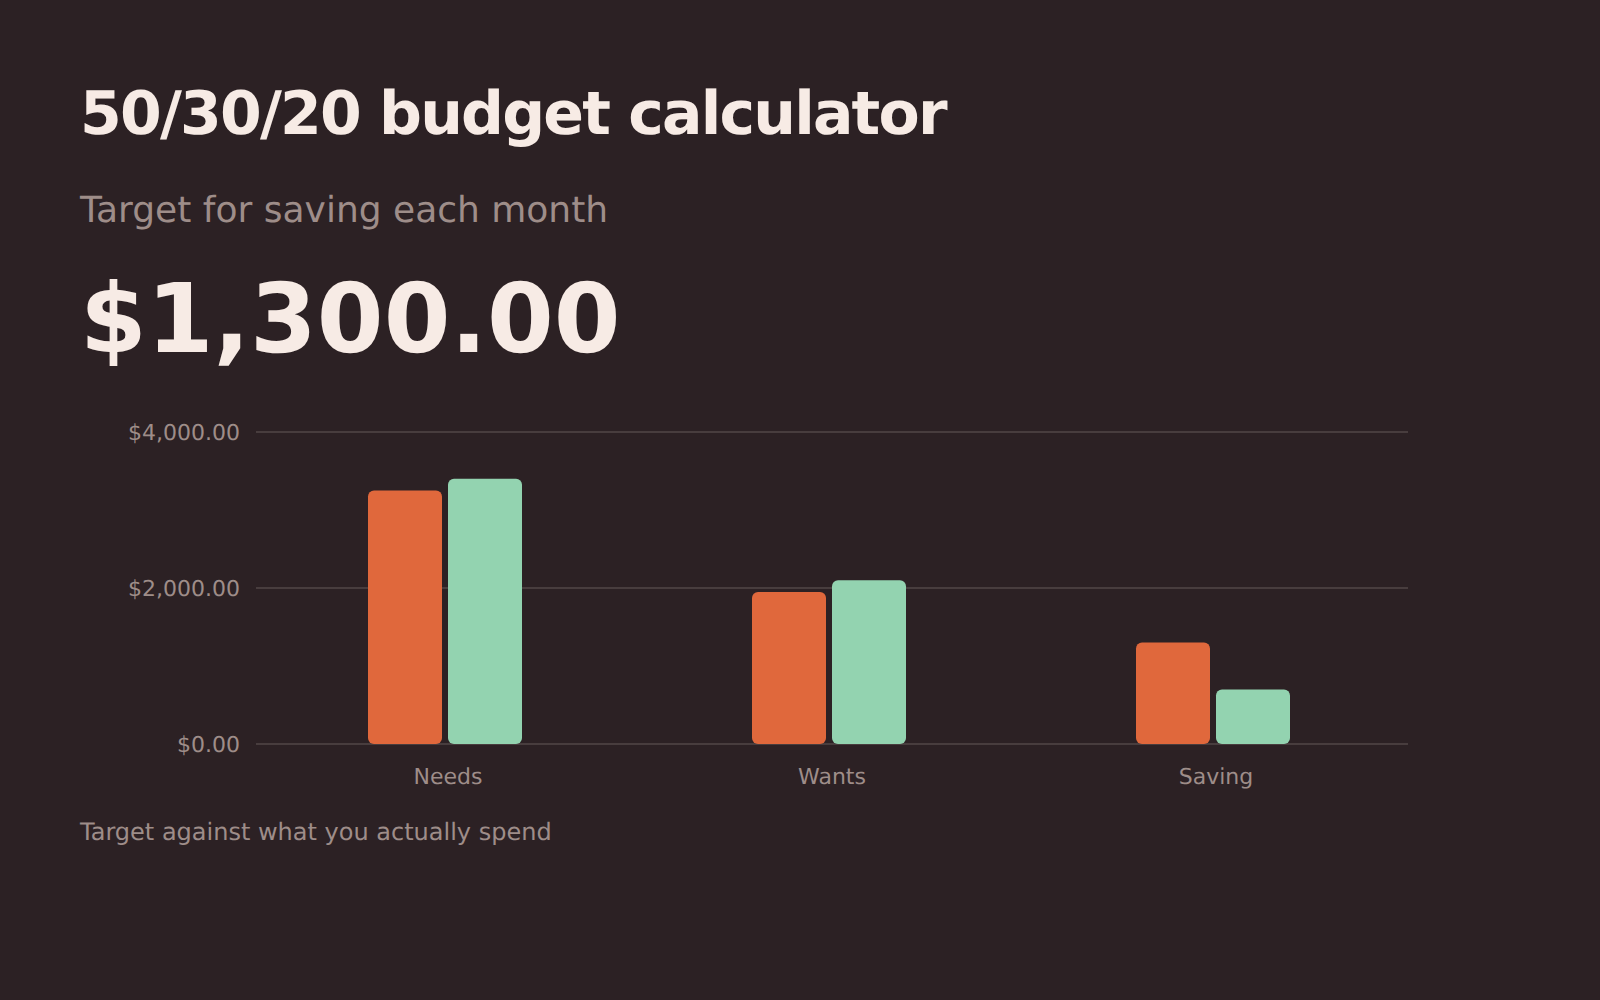
Presupuesto 50/30/20
Divida su sueldo neto entre necesidades, caprichos y ahorro, y compare el reparto con lo que gasta realmente ahora.
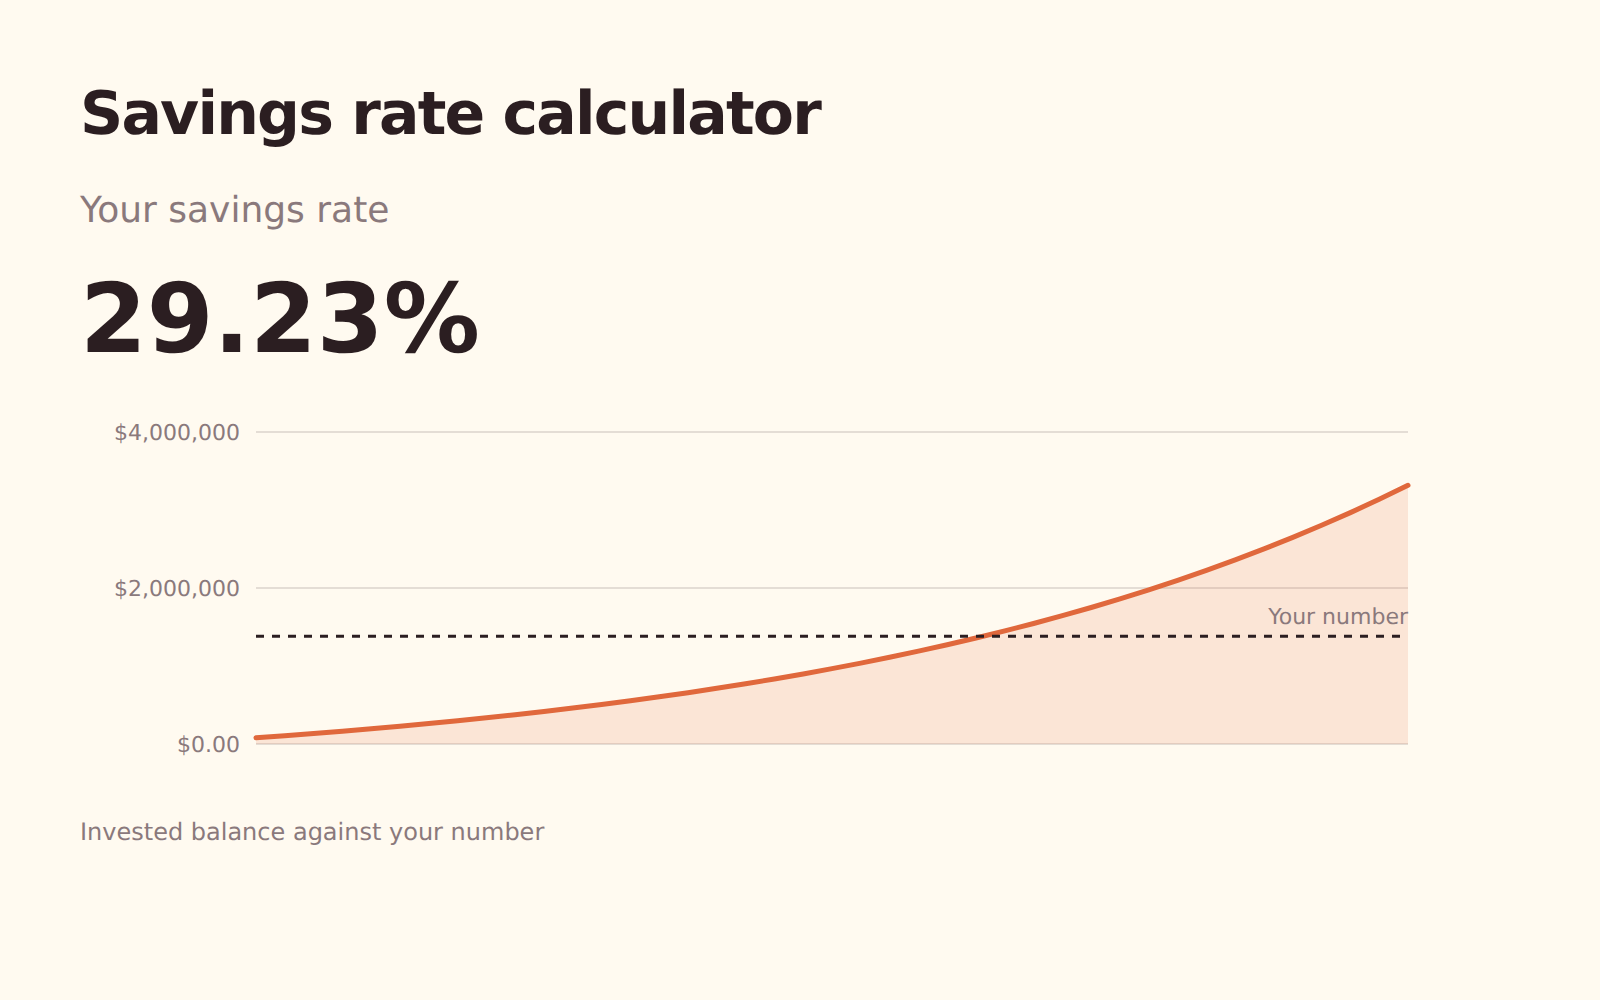
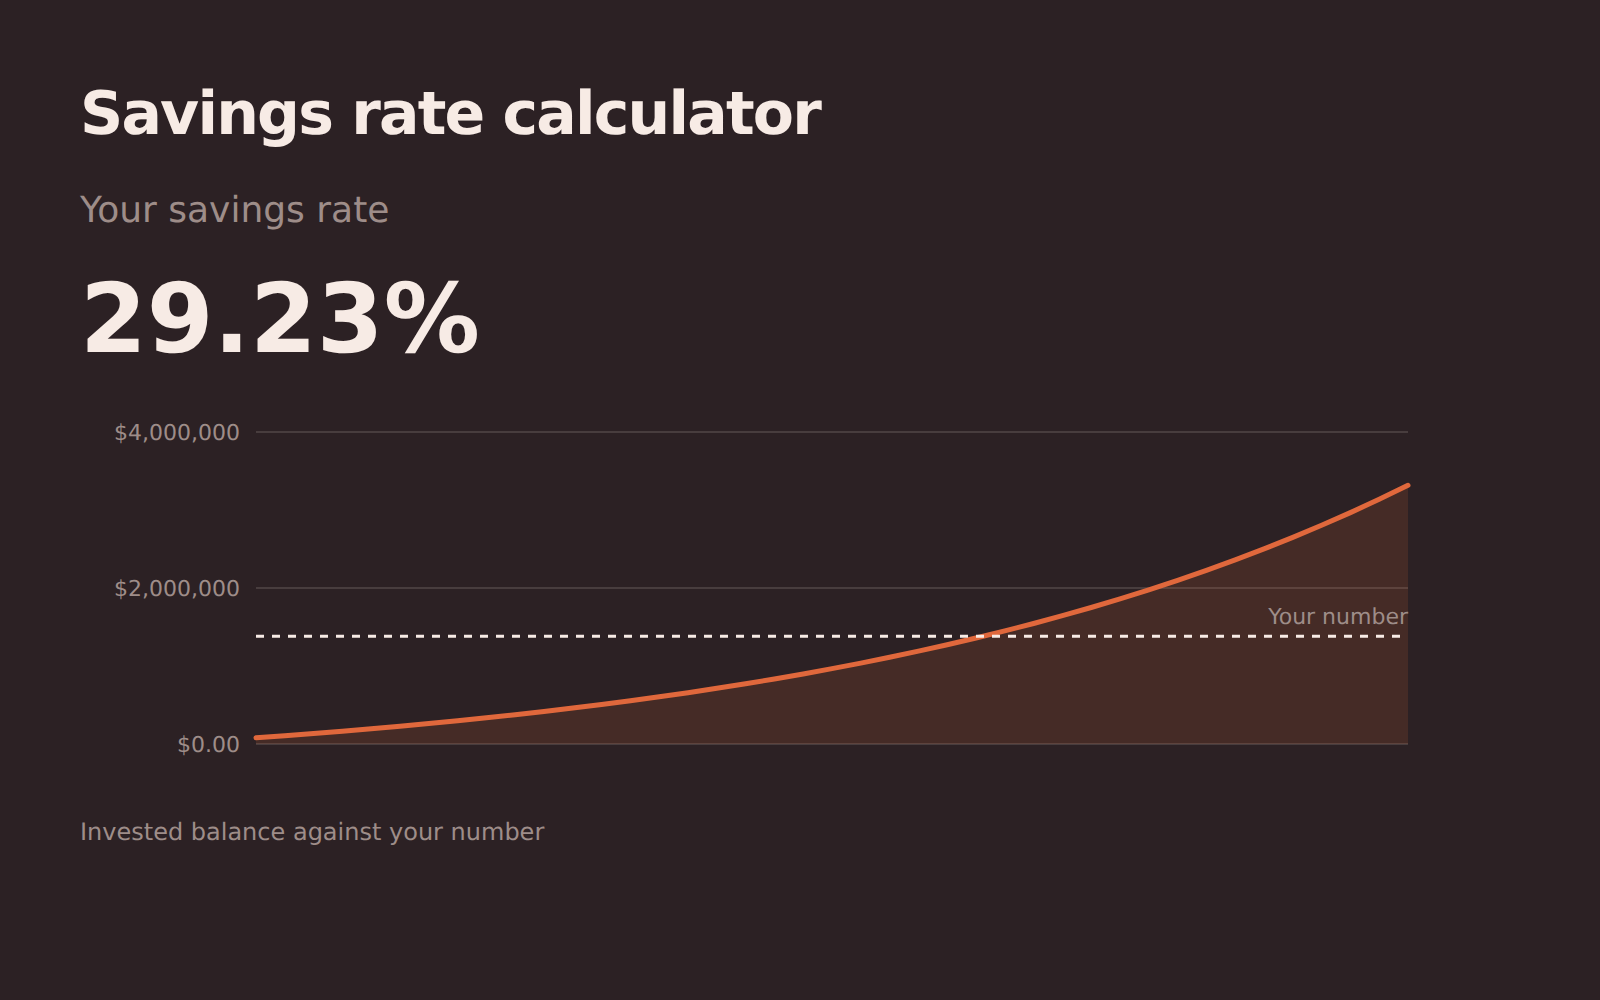
Tasa de ahorro
Su tasa de ahorro y lo que significa: los años que faltan hasta que sus inversiones cubran sus gastos.
Patrimonio neto
Todo lo que posee menos todo lo que debe, dividido entre lo que es líquido hoy y lo que está inmovilizado en inmuebles o en la jubilación.
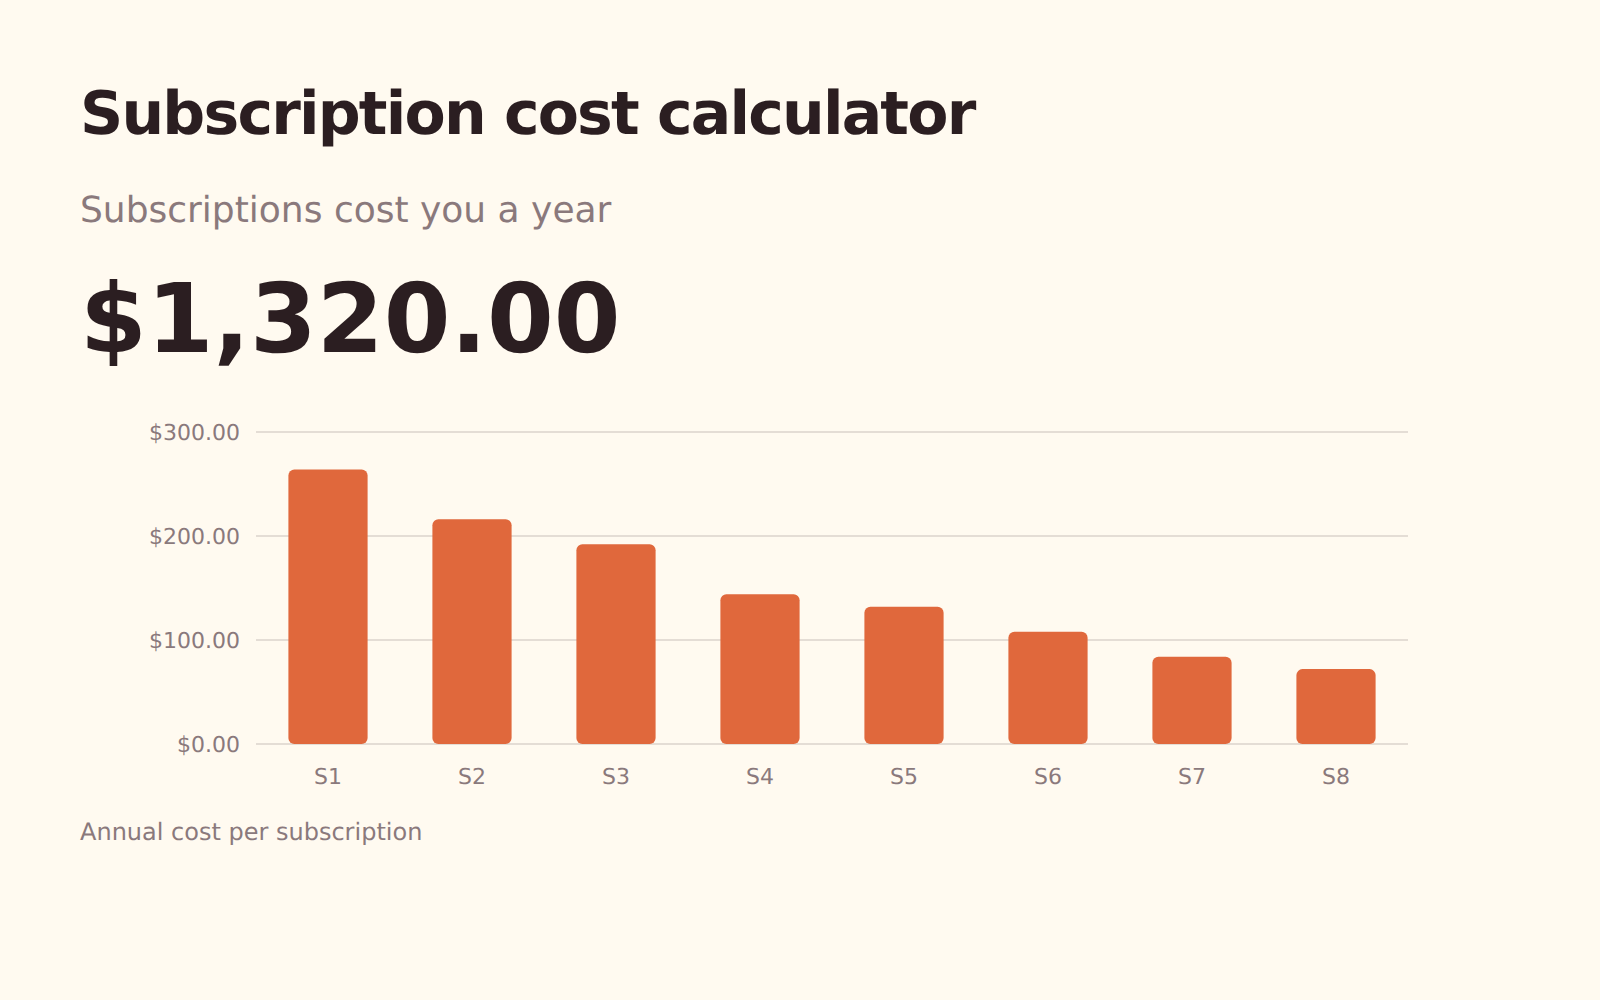
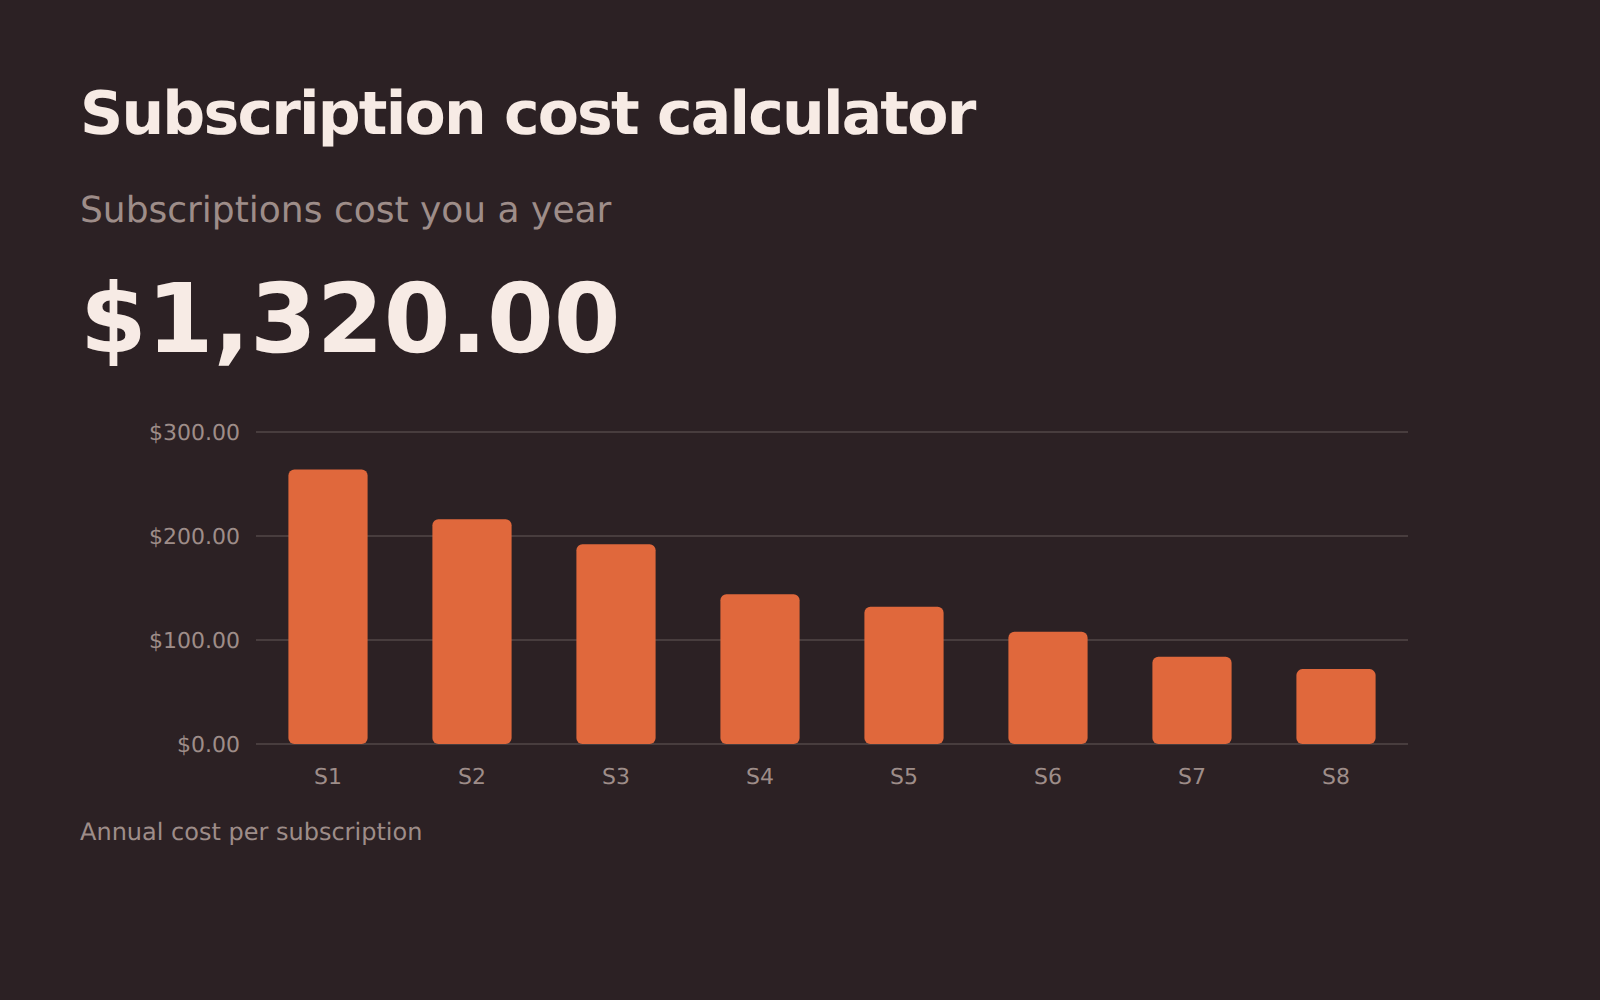
Coste de suscripciones
Sume lo que cuestan al año los cargos recurrentes, y lo que valdrían invertidos los que cancelaría.
Rentabilidad, comisiones, reequilibrio y los impuestos sobre sus ganancias.
CAGR – rentabilidad anualizada
Convierta un valor inicial, un valor final y un periodo en una única tasa de crecimiento anual, descontando sus propias aportaciones.
Comisiones de inversión
Lo que cuesta realmente un punto porcentual de comisiones a lo largo de una vida laboral, frente a una alternativa de bajo coste.
Rentabilidad real
Lo que vale una rentabilidad tras la inflación y los impuestos: el aumento de lo que el dinero puede comprar de verdad.
Regla del 72
Cuánto tarda el dinero en duplicarse con una rentabilidad dada: el atajo mental y, al lado, la respuesta exacta.
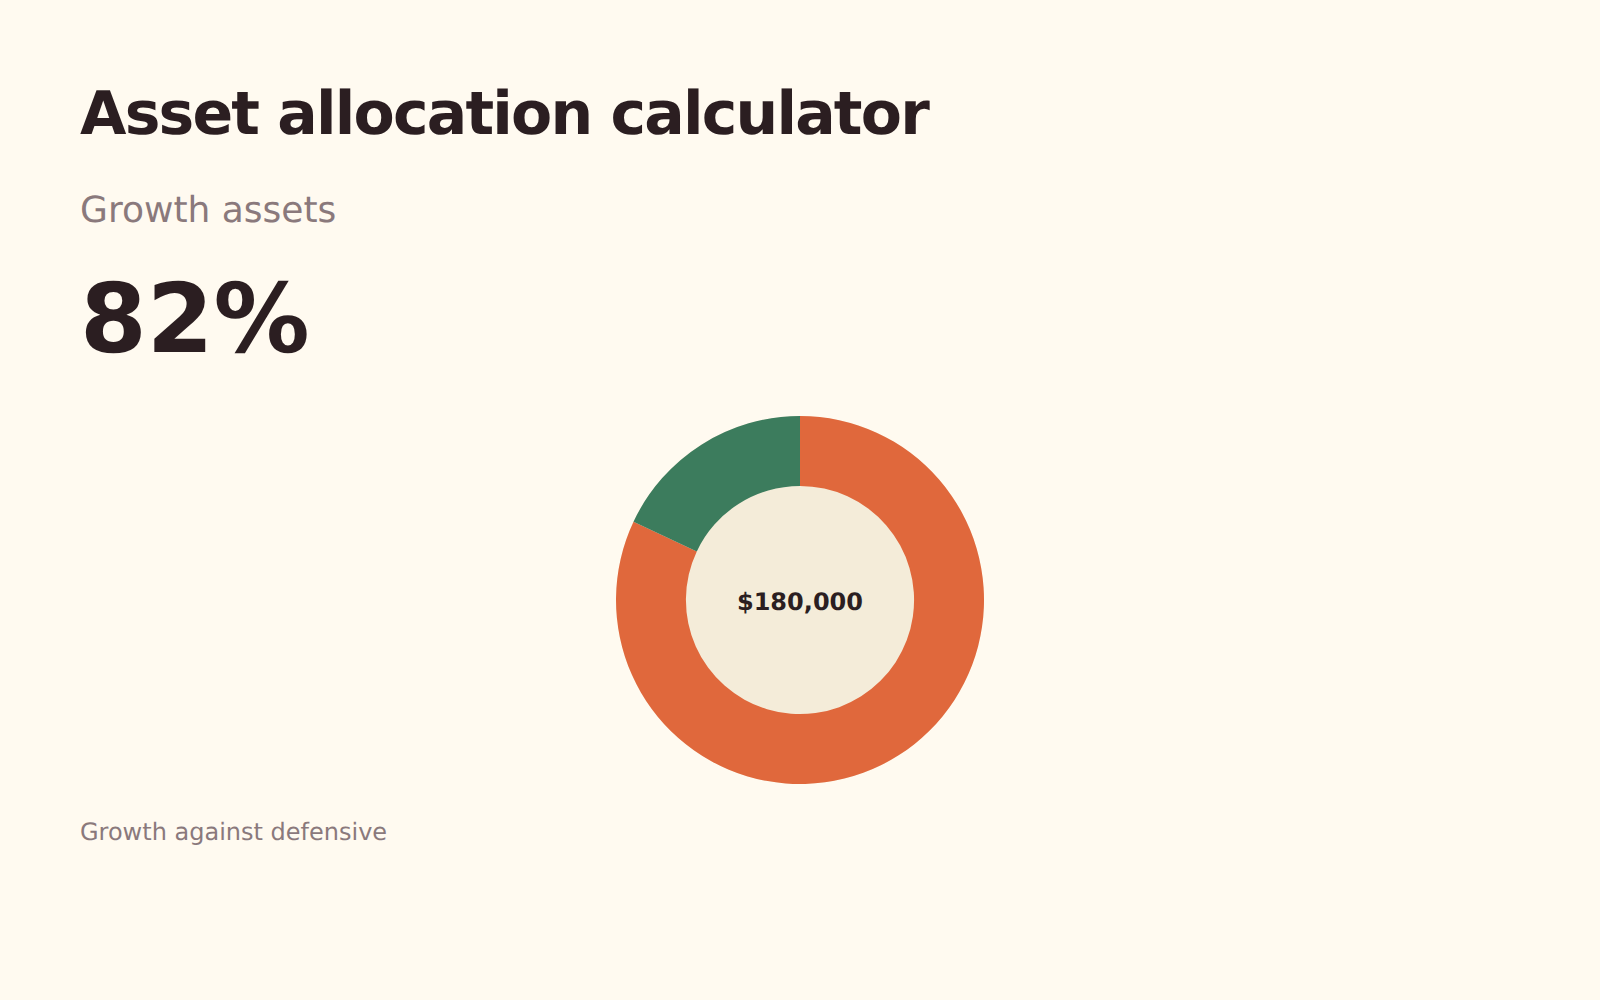
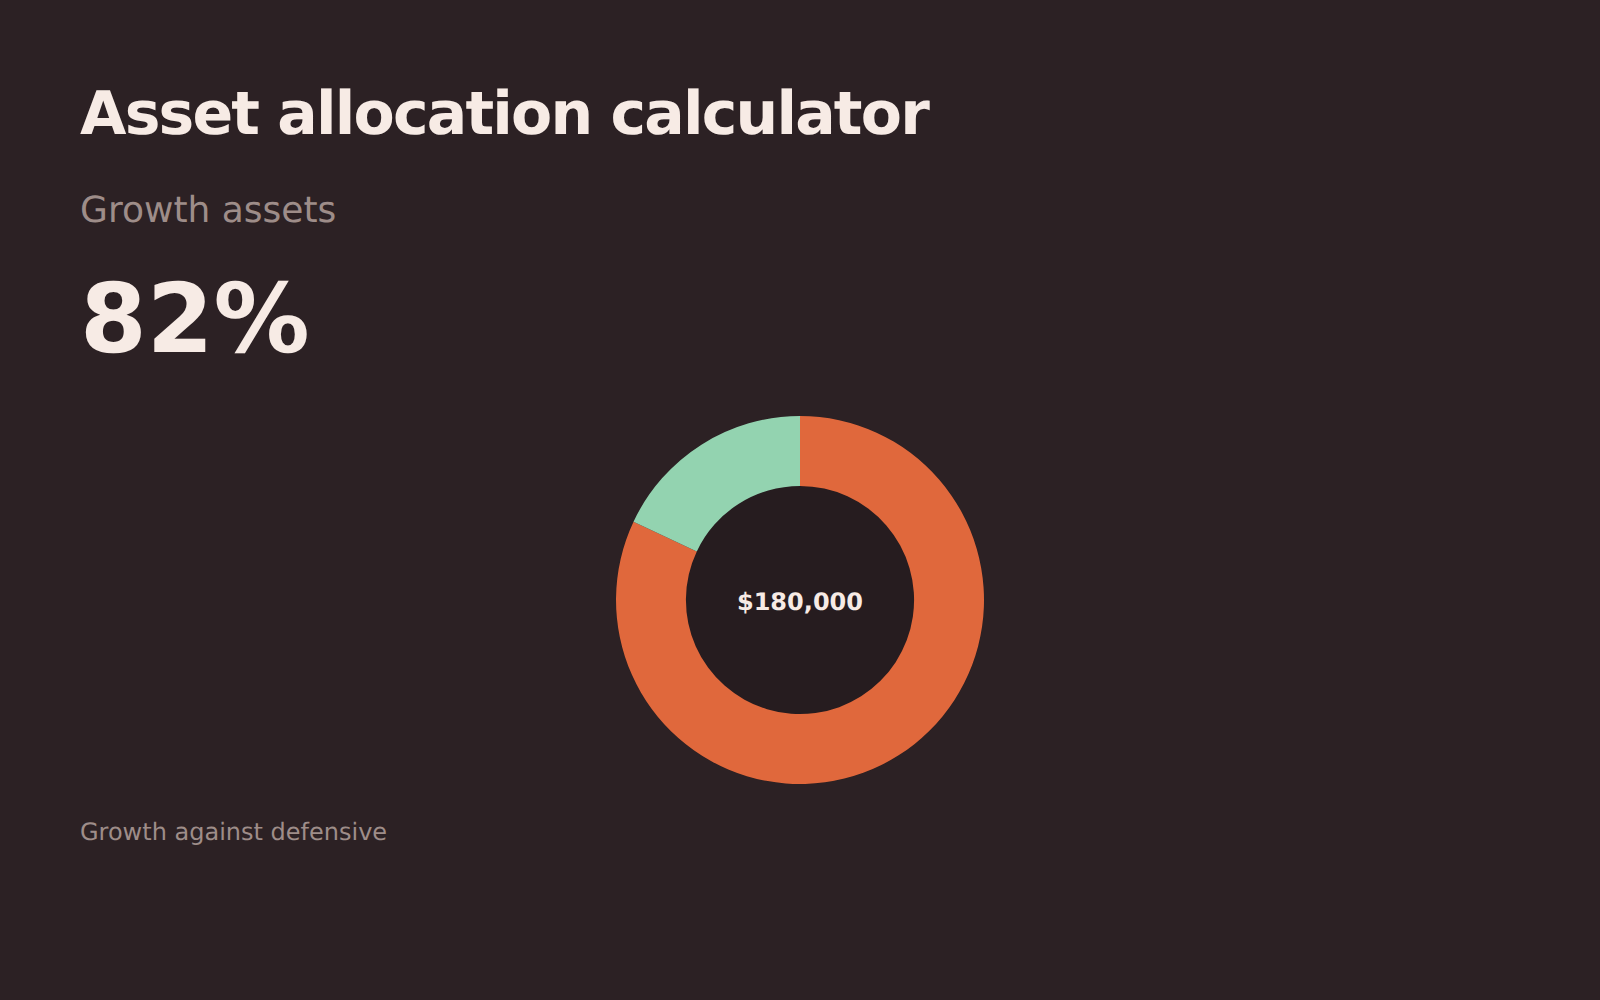
Asignación de activos
Un reparto inicial entre activos de crecimiento y defensivos según su edad, su horizonte y cómo reacciona realmente ante una caída.
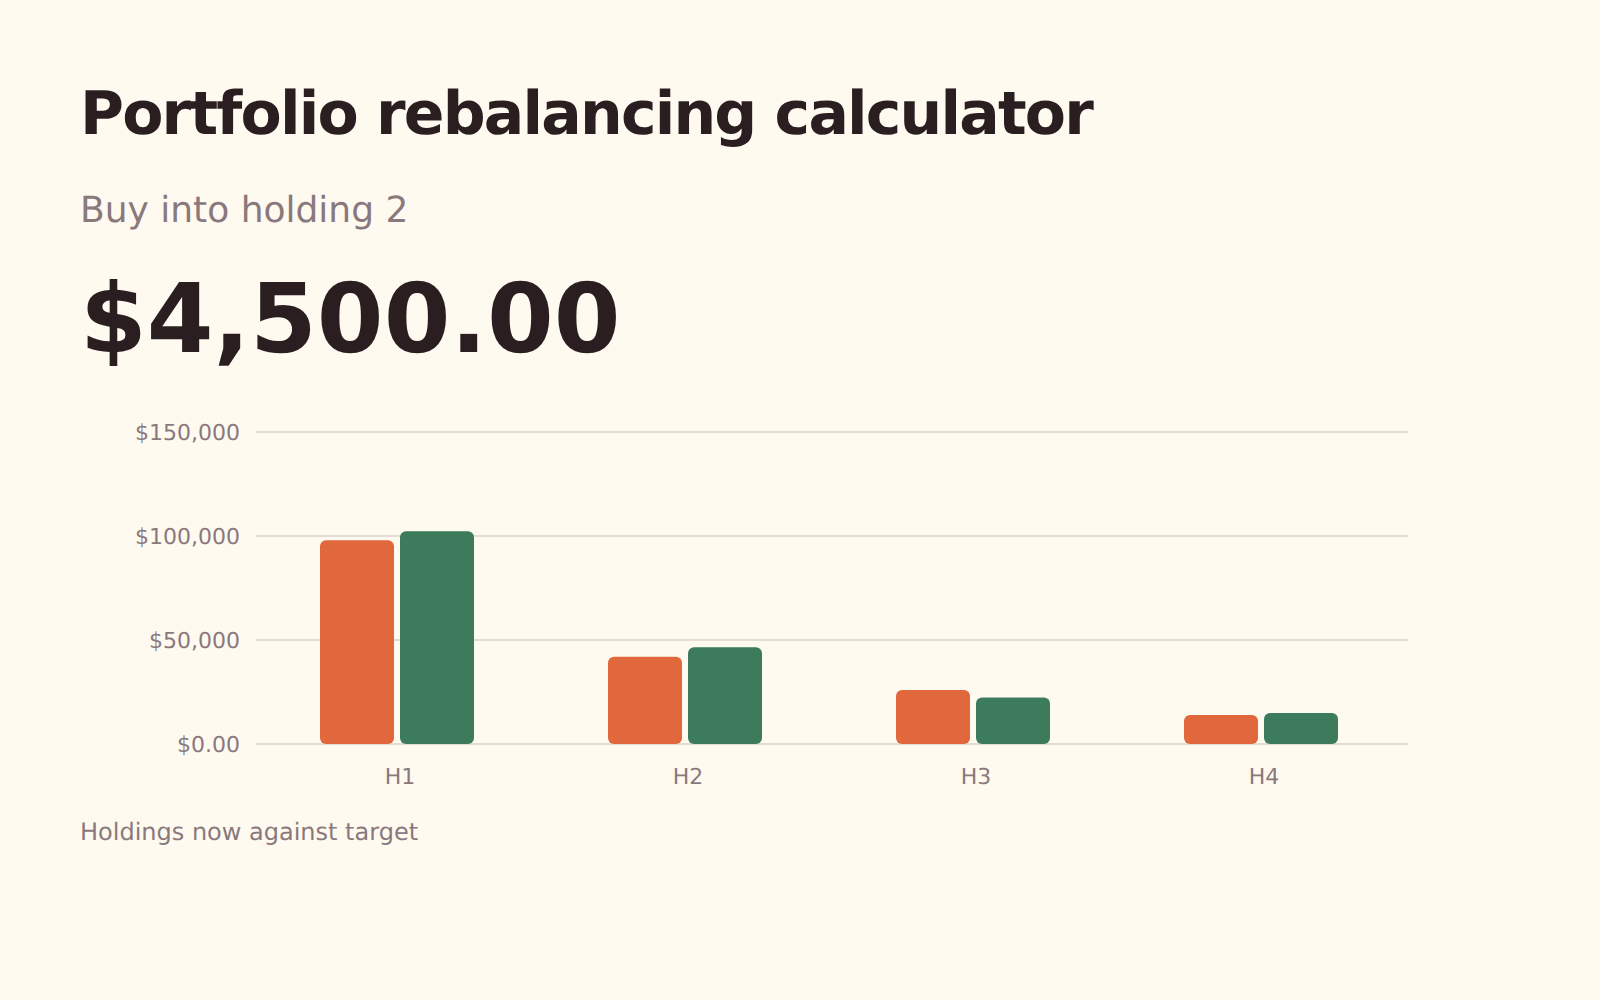
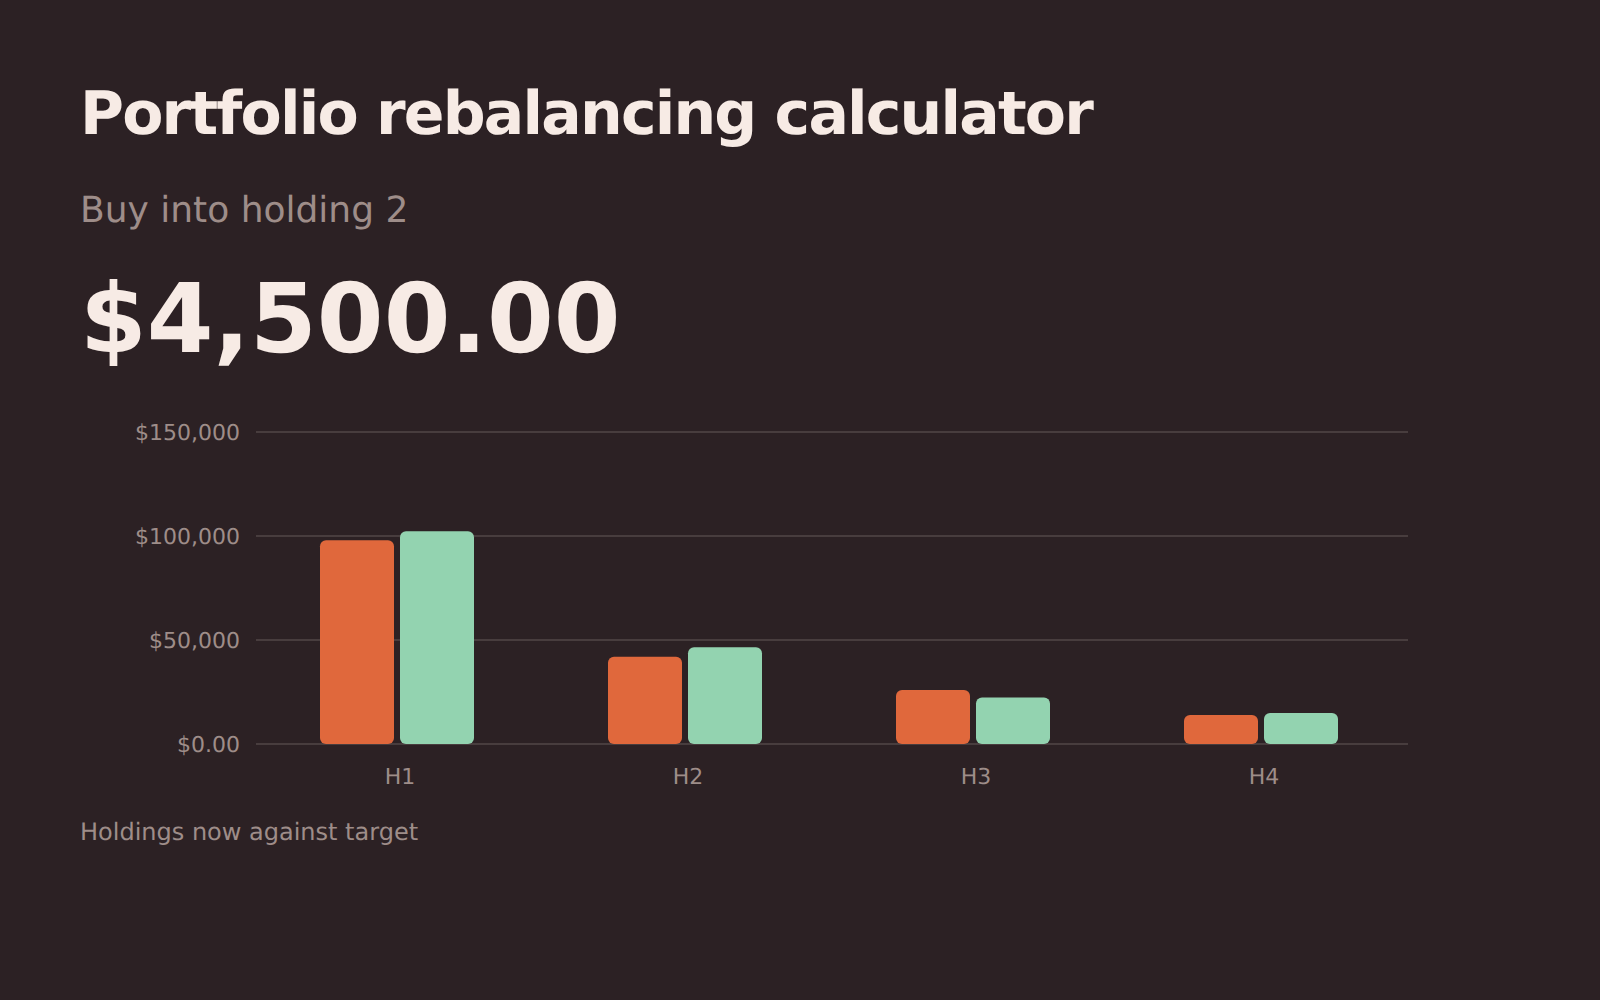
Reequilibrio de cartera
Los importes de compra y venta que devuelven cada posición a su peso objetivo, usando primero el dinero nuevo cuando es posible.
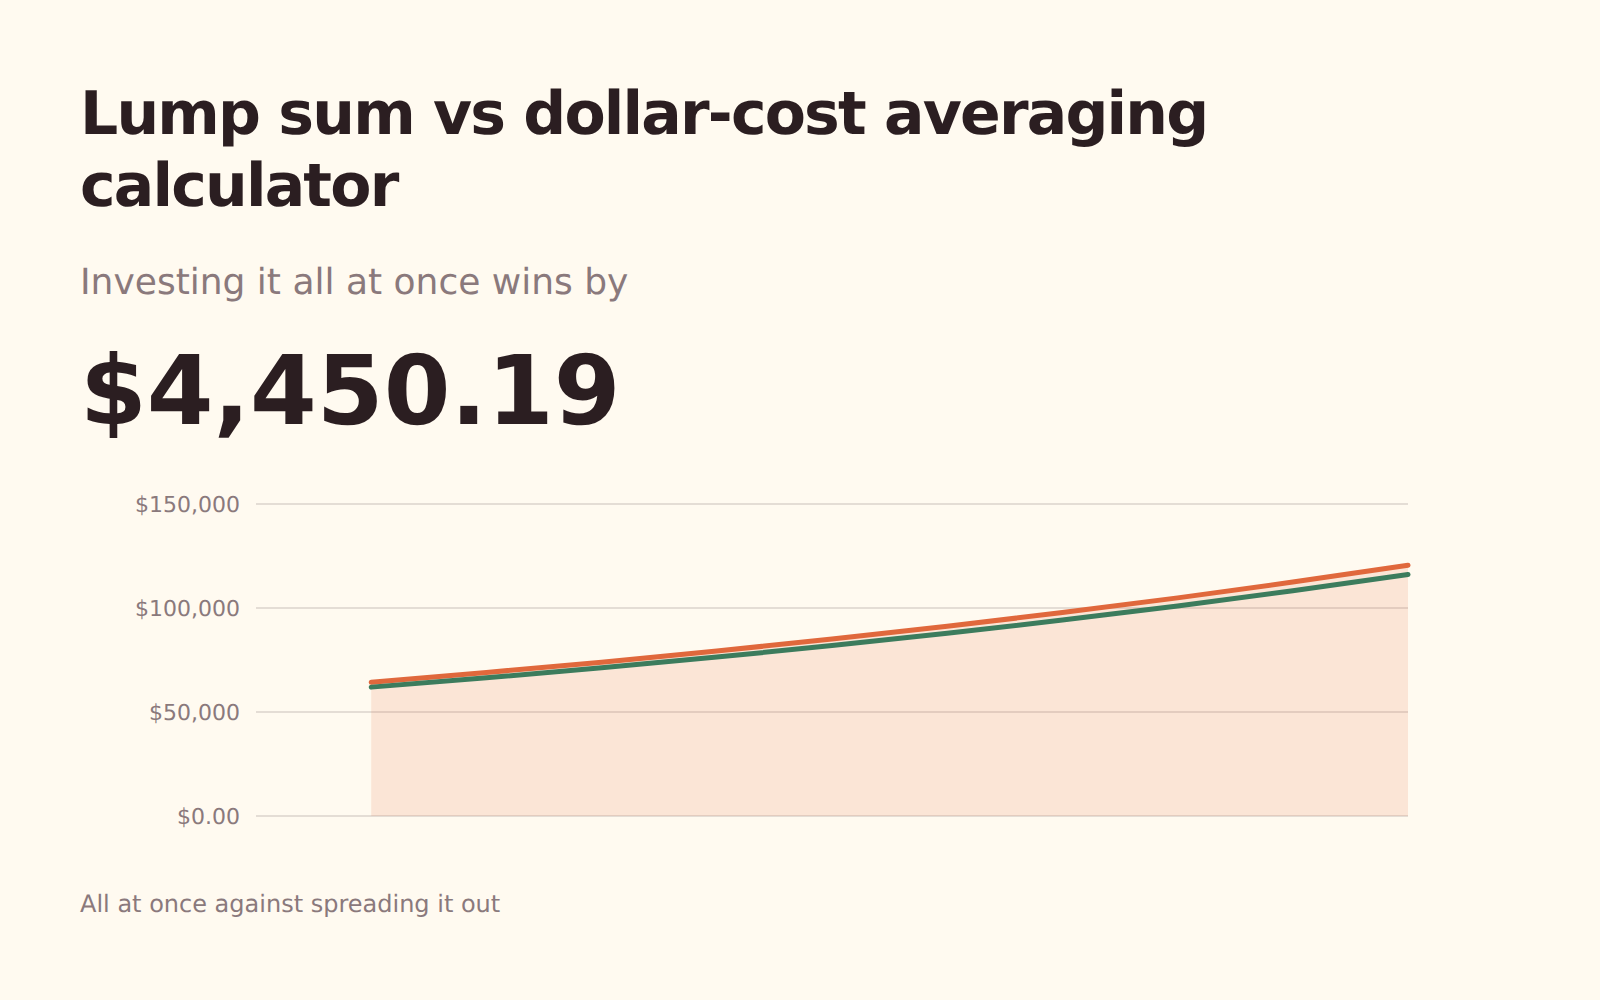
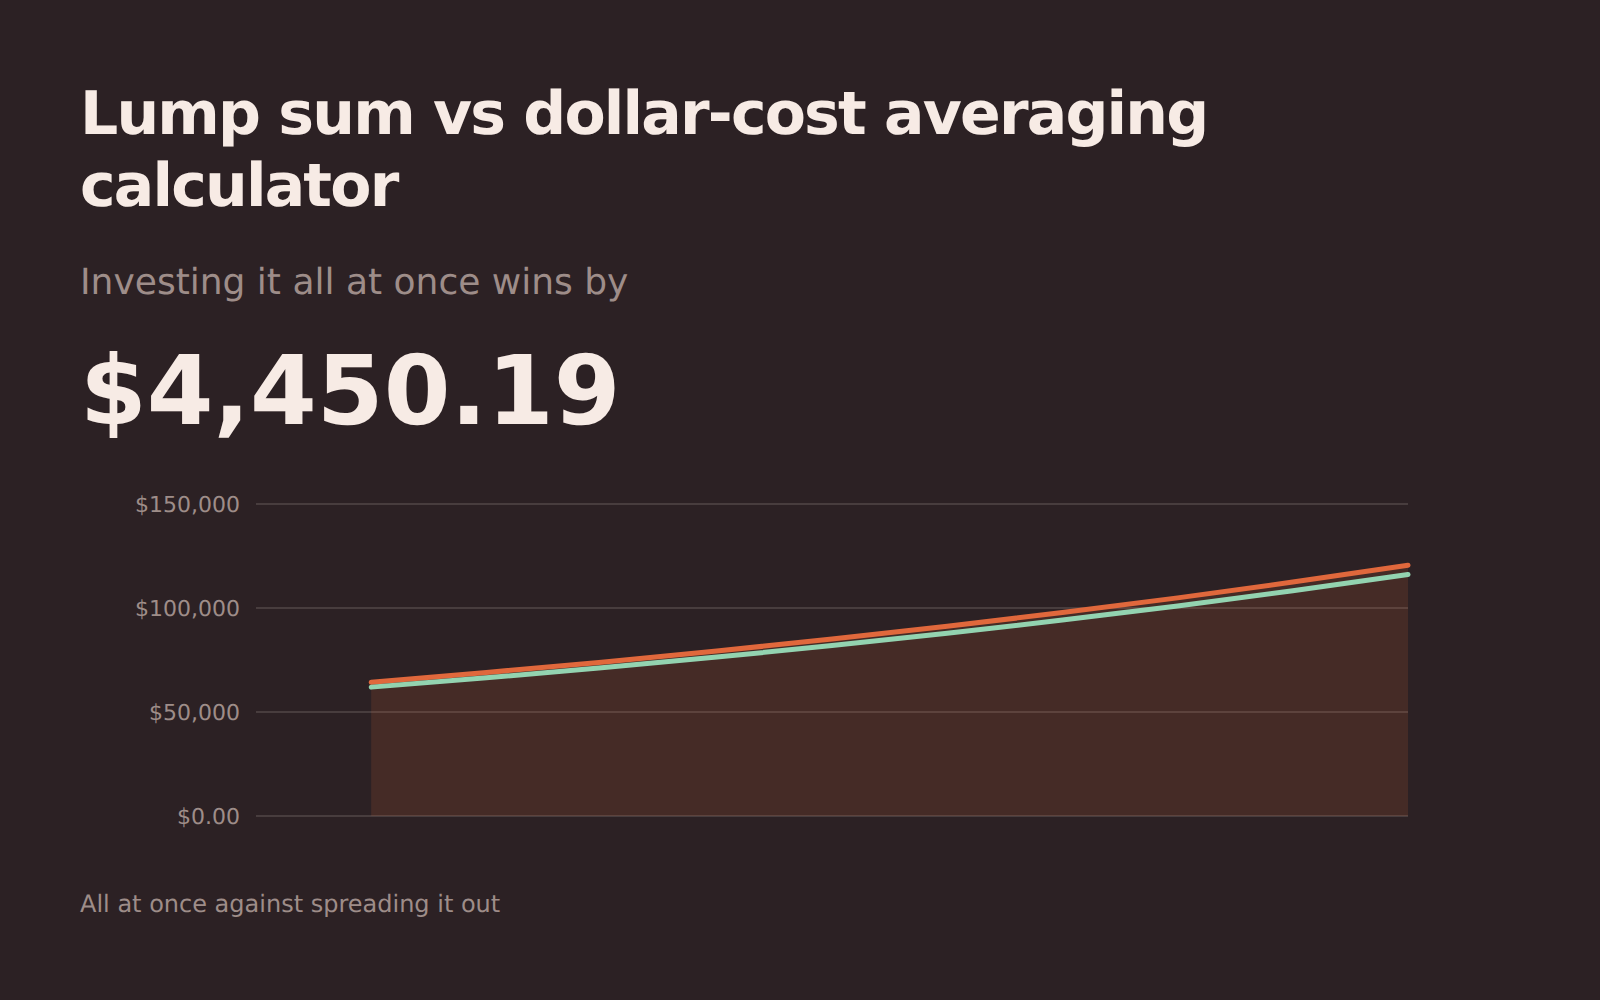
Suma única o inversión periódica (DCA)
Invertir un dinero extra de golpe frente a hacerlo poco a poco: el coste de esperar cuando los mercados suben, y por qué la gente sigue esperando.
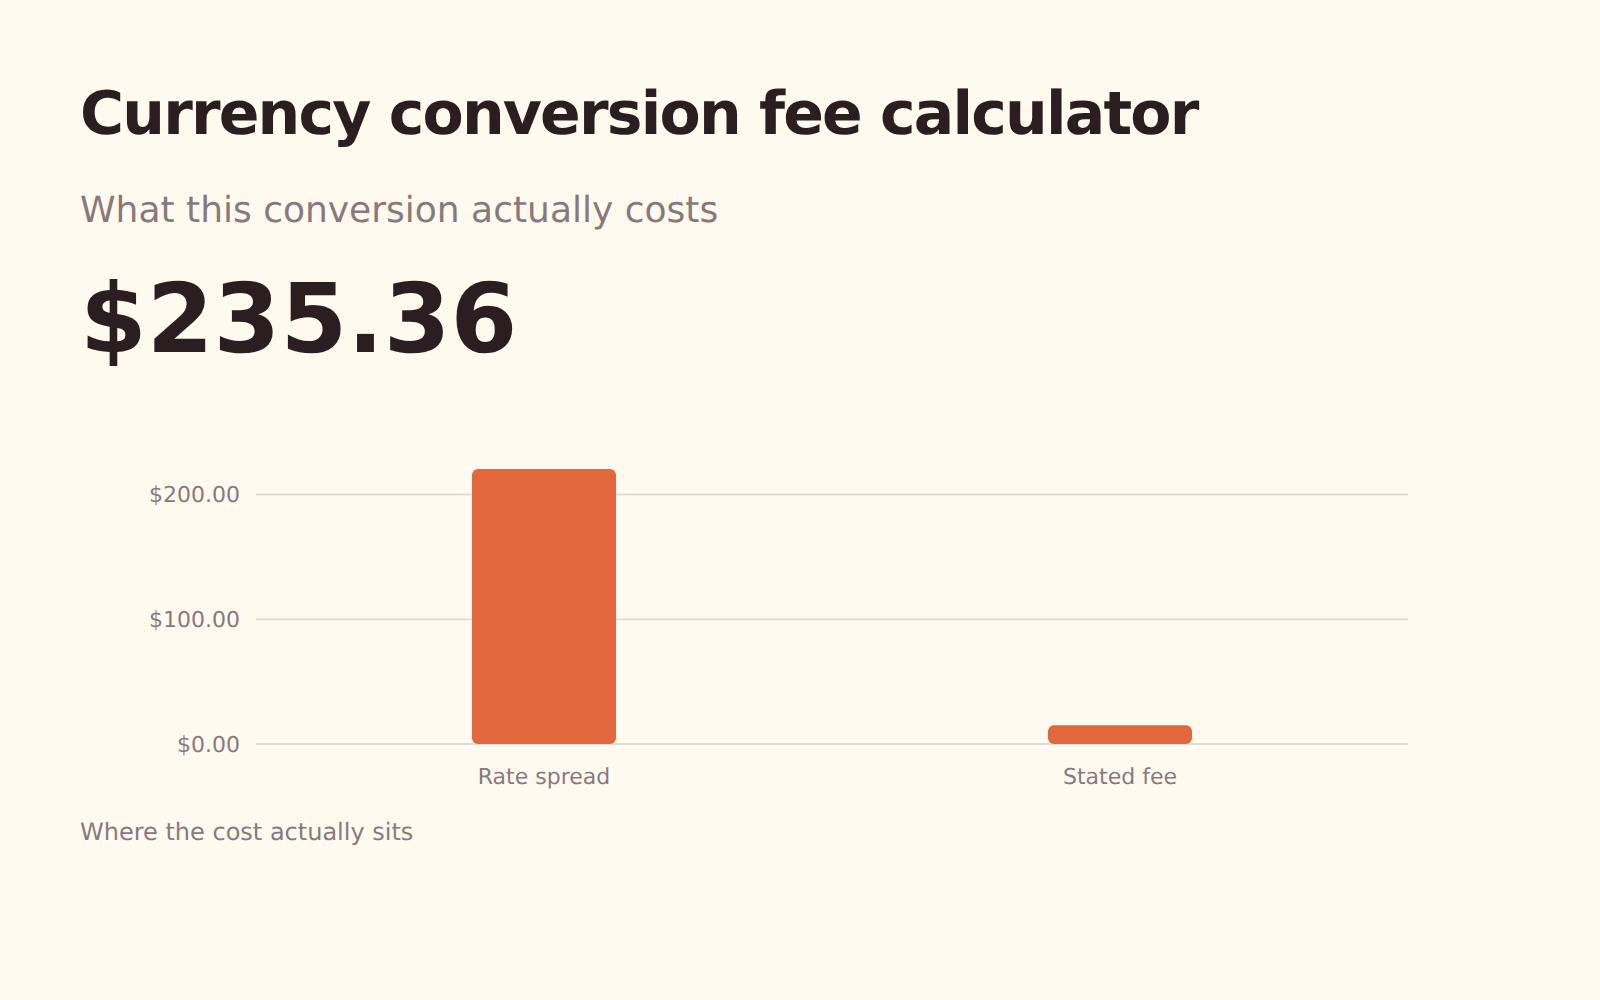
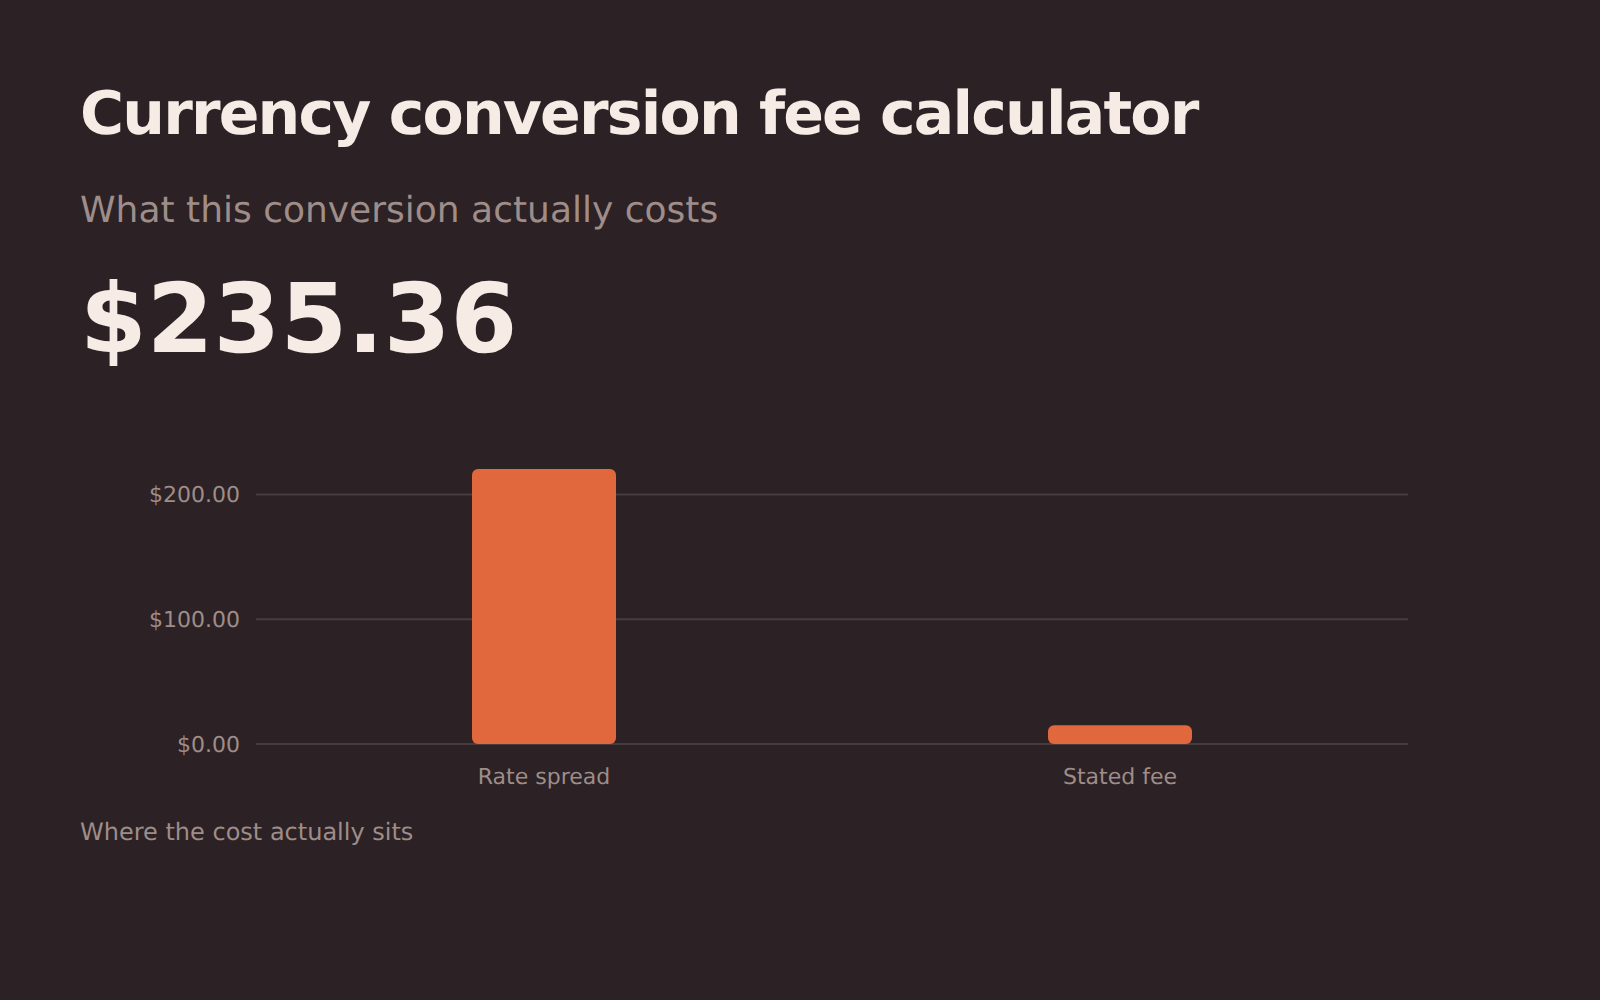
Comisión por cambio de divisa
El coste real de un cambio de divisa: la comisión declarada más el margen oculto en el tipo de cambio que le aplicaron.
Tarifas, GST, punto de equilibrio y runway.
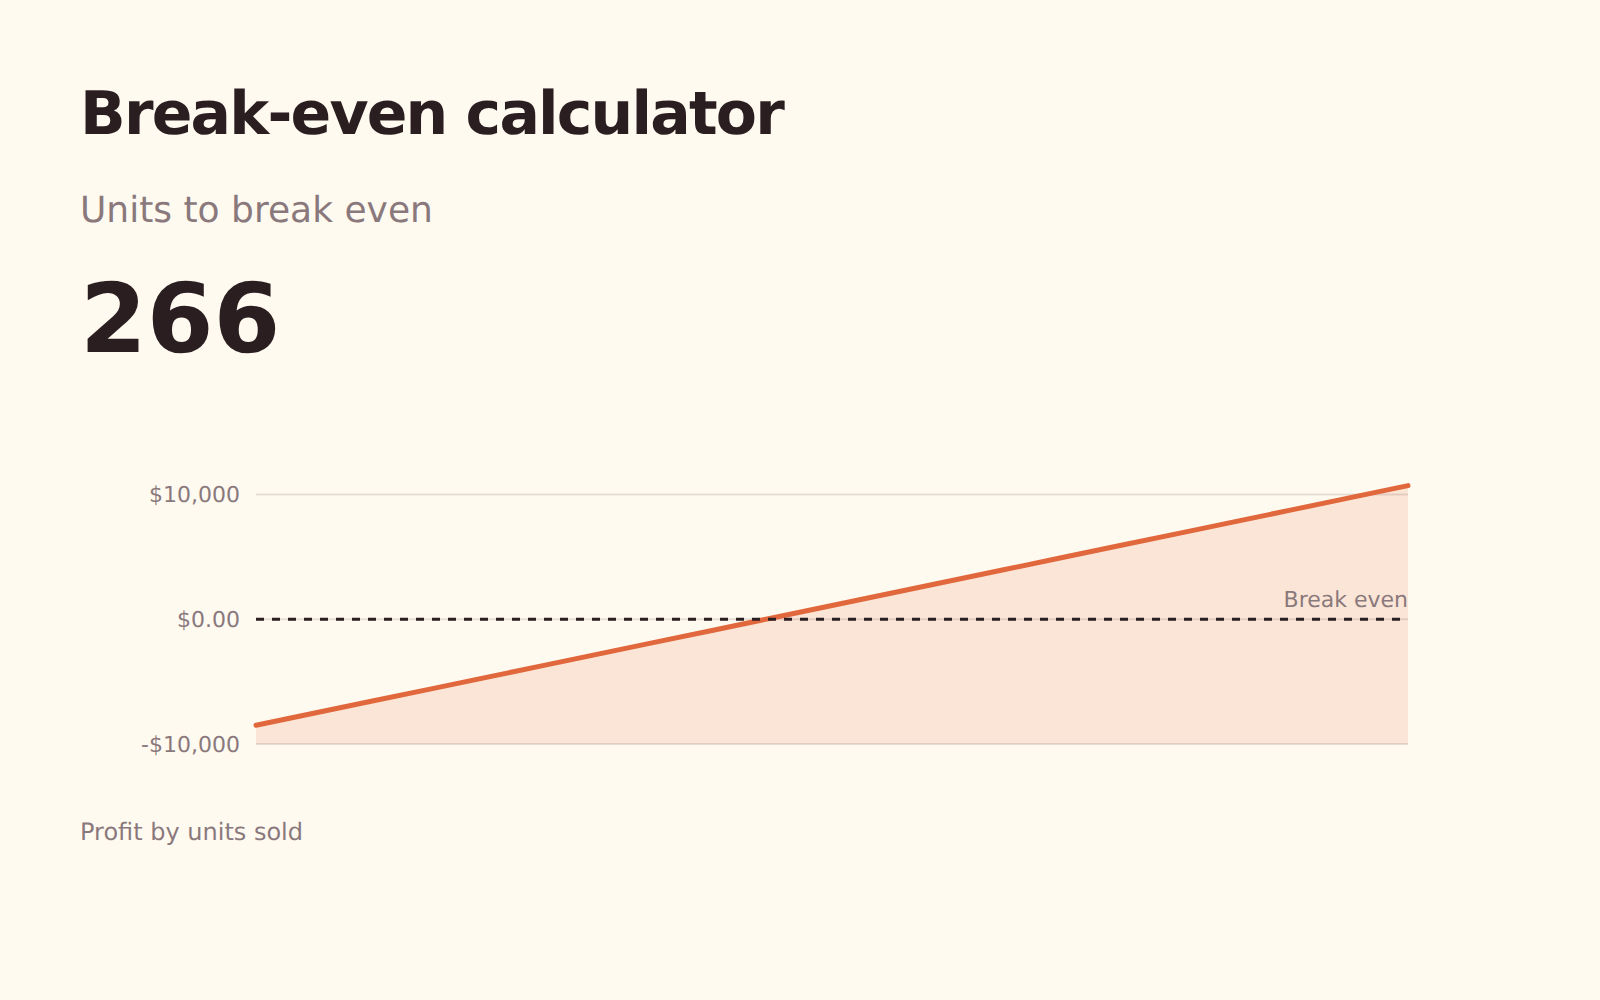
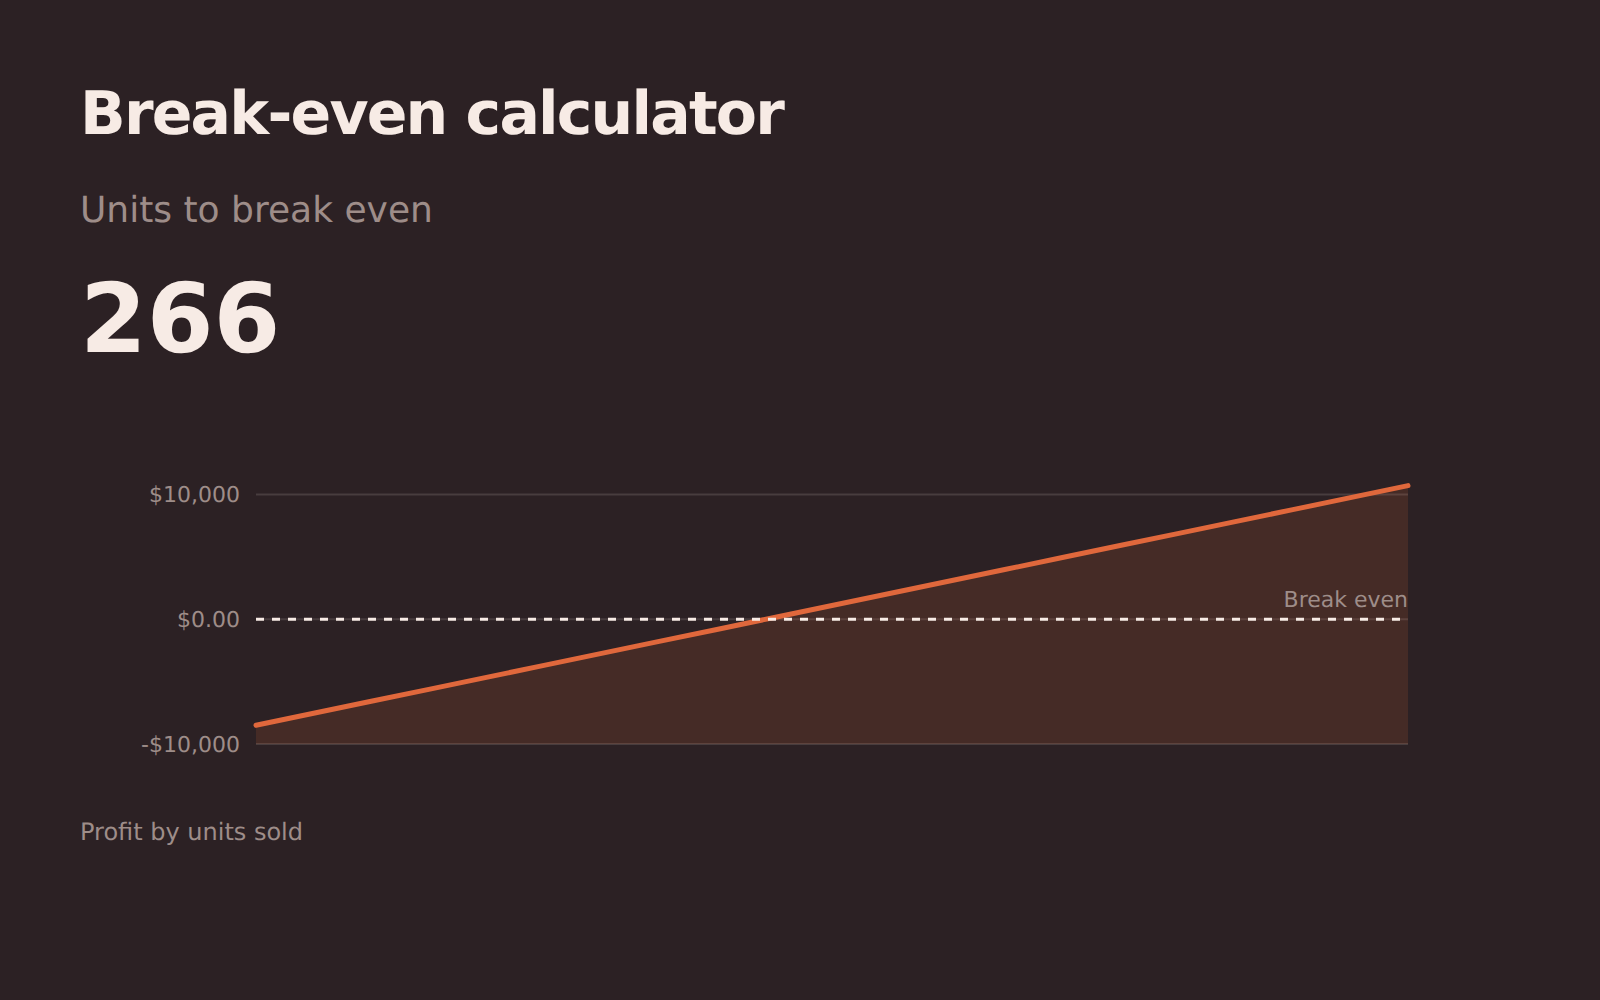
Punto de equilibrio
Cuántas unidades cubren sus costes fijos y cuántas le llevan al beneficio que realmente quiere.
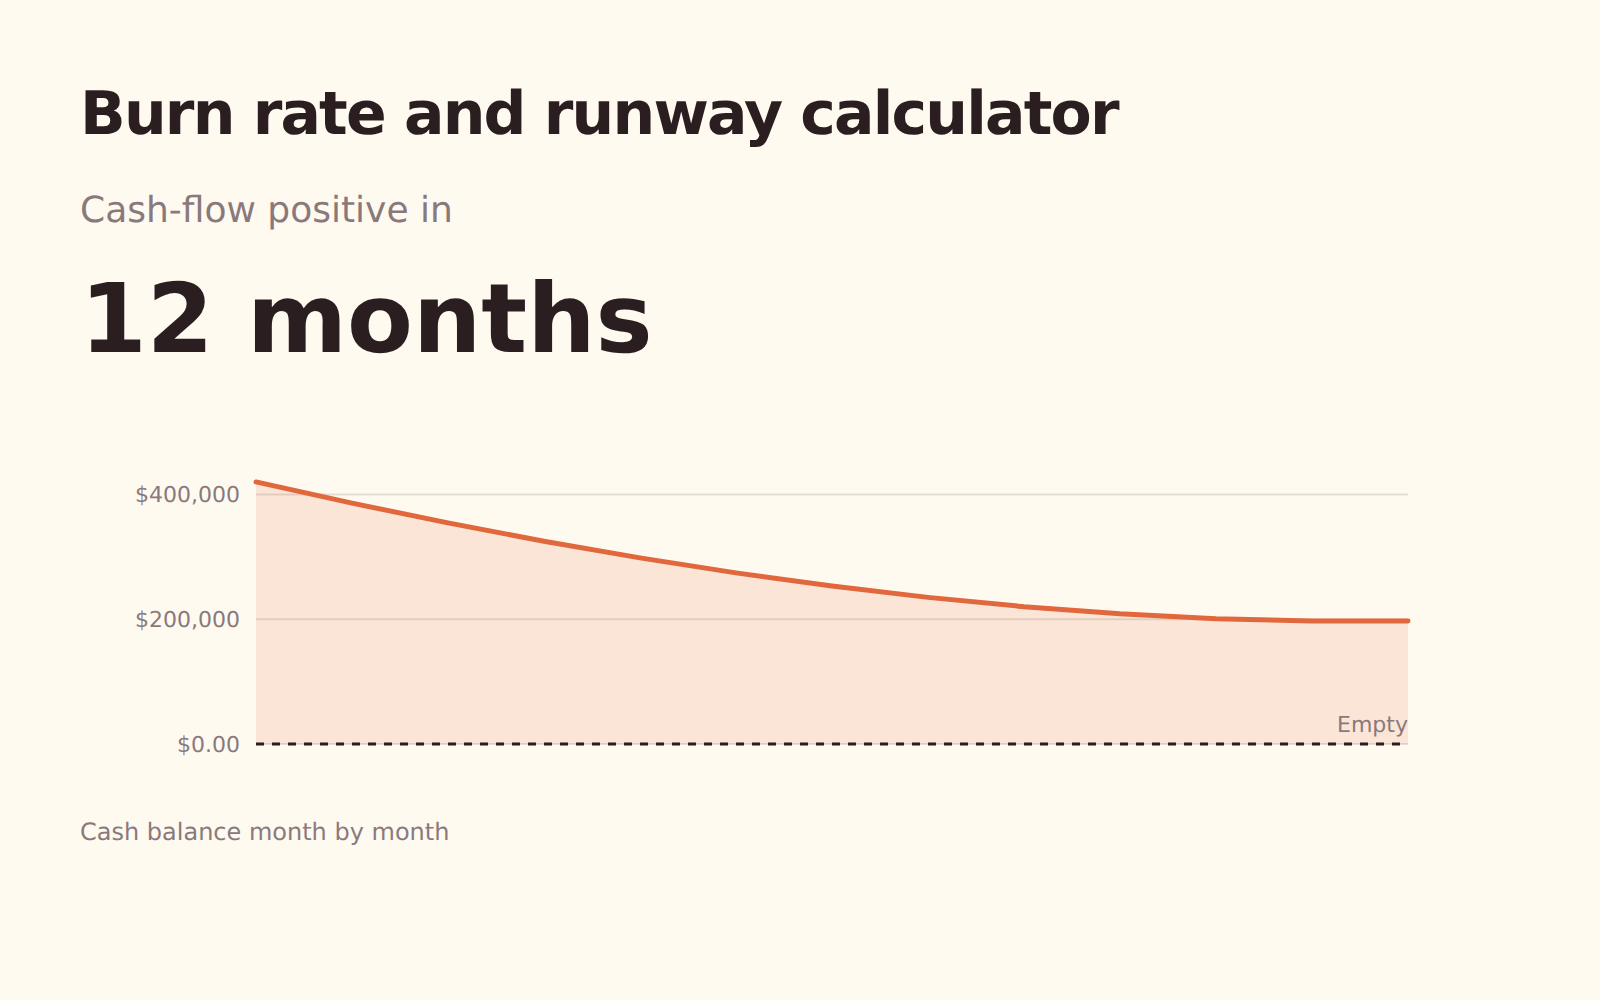
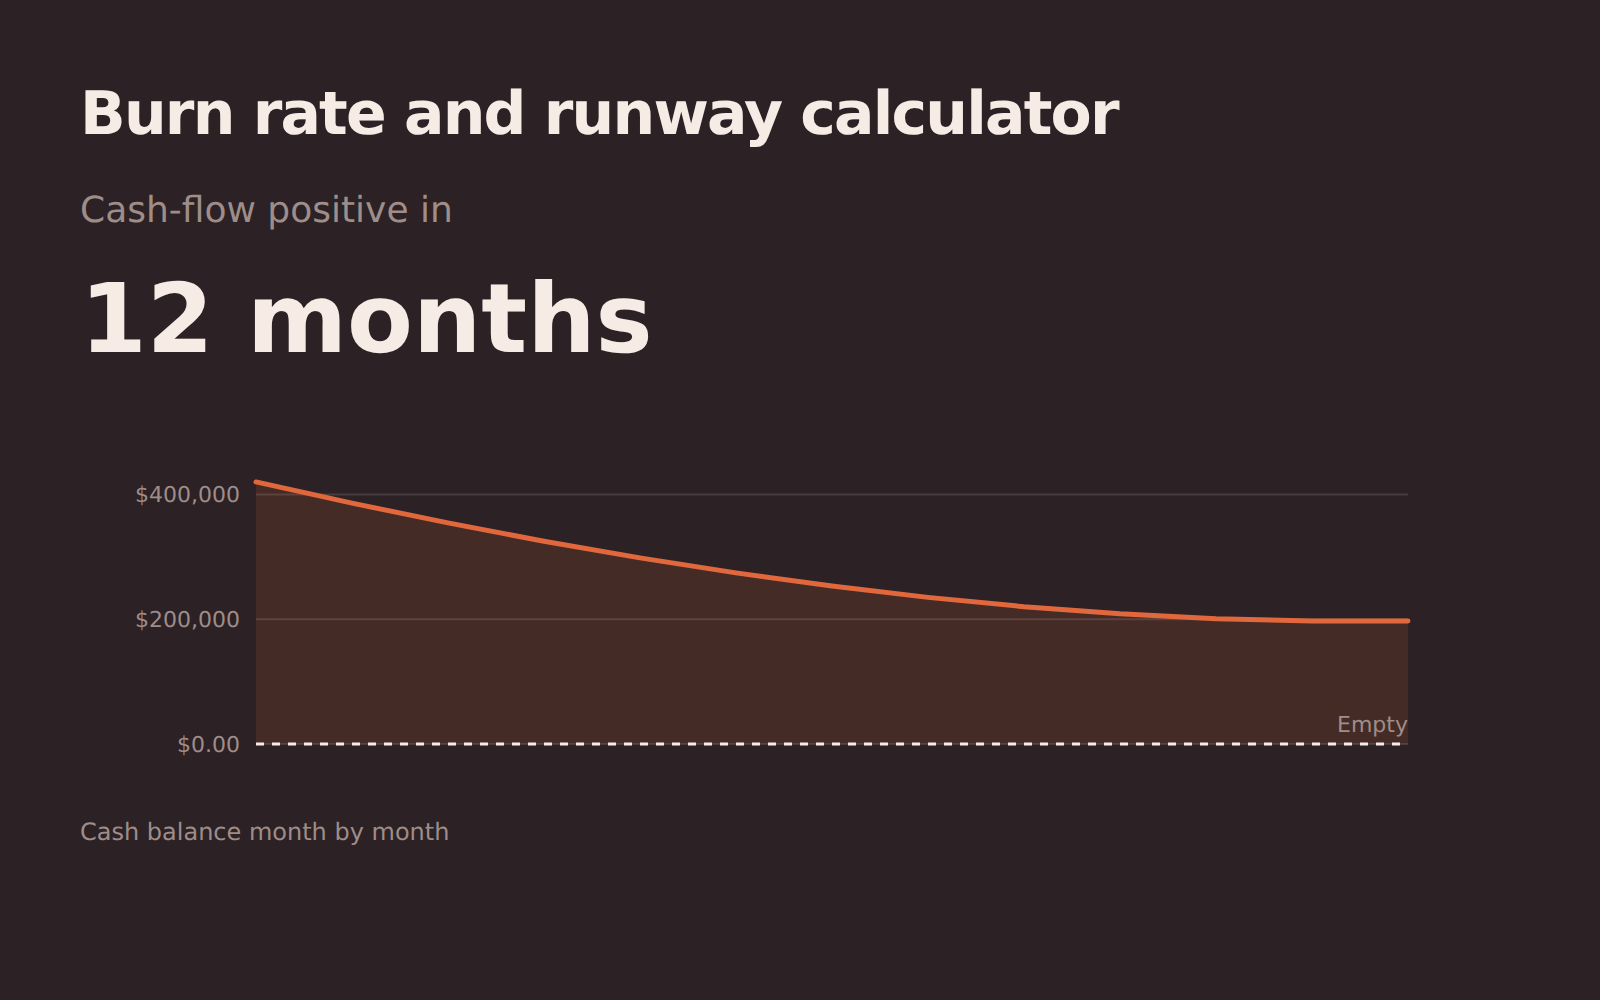
Burn rate y runway
Cuánto dura la caja a su ritmo de gasto actual, y si el crecimiento de ingresos llega antes de que se agote el saldo.
De tarifa por hora a salario
Convierta un salario en la tarifa como autónomo que realmente le equivale, incluidas las semanas que no facturará y los costes que antes cubría el empleador.
Aportaciones, límites, disposición y derechos de pensión.
Jubilación
Lo que sus ahorros podrán sostener en la jubilación, en dinero de hoy: el saldo que alcanza, el gasto que permite y la edad a la que se agota si gasta más.
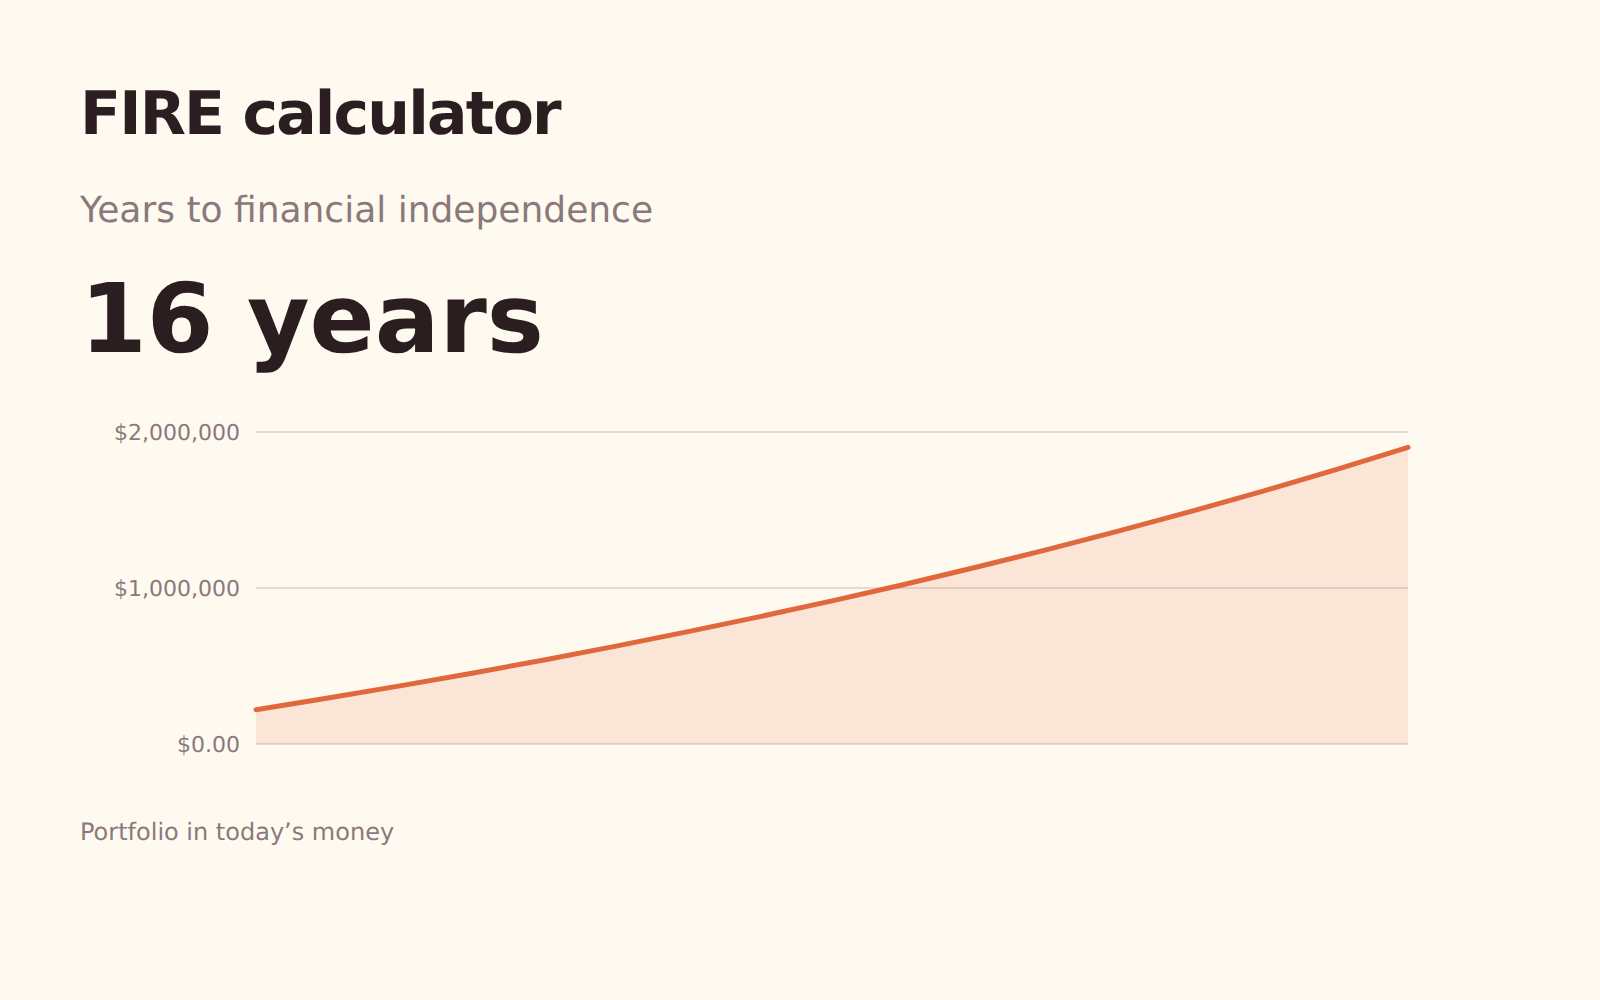
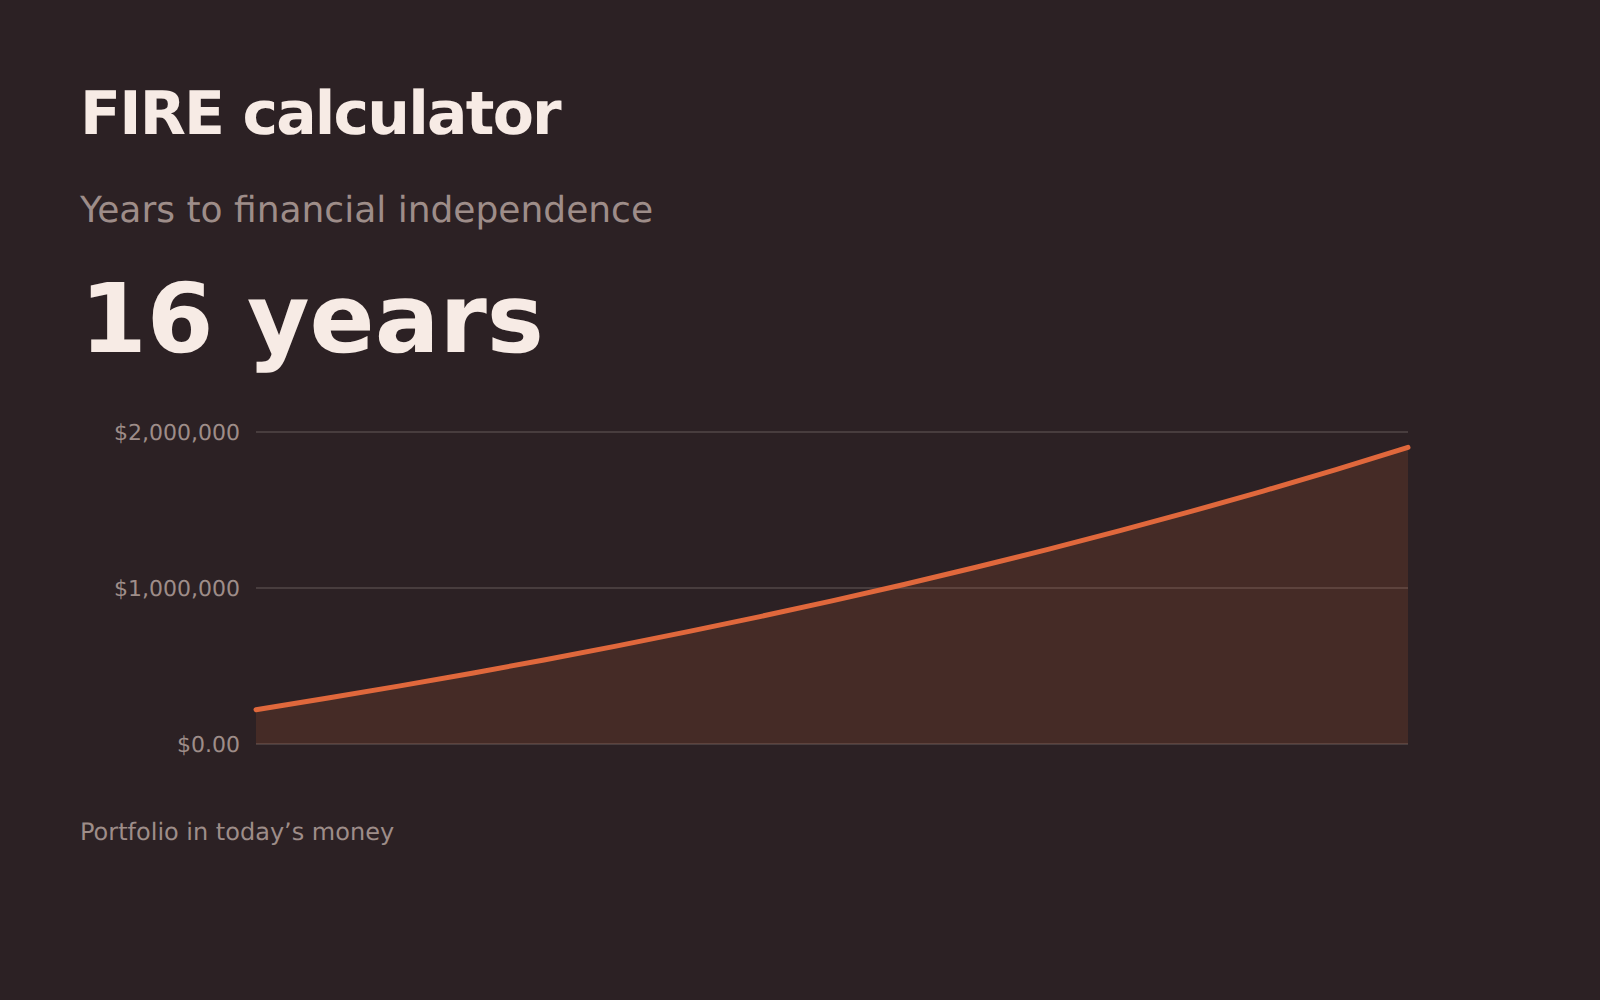
FIRE
Cuánto falta para que su cartera cubra sus gastos, según su tasa de ahorro y la tasa de retirada en la que esté dispuesto a confiar.
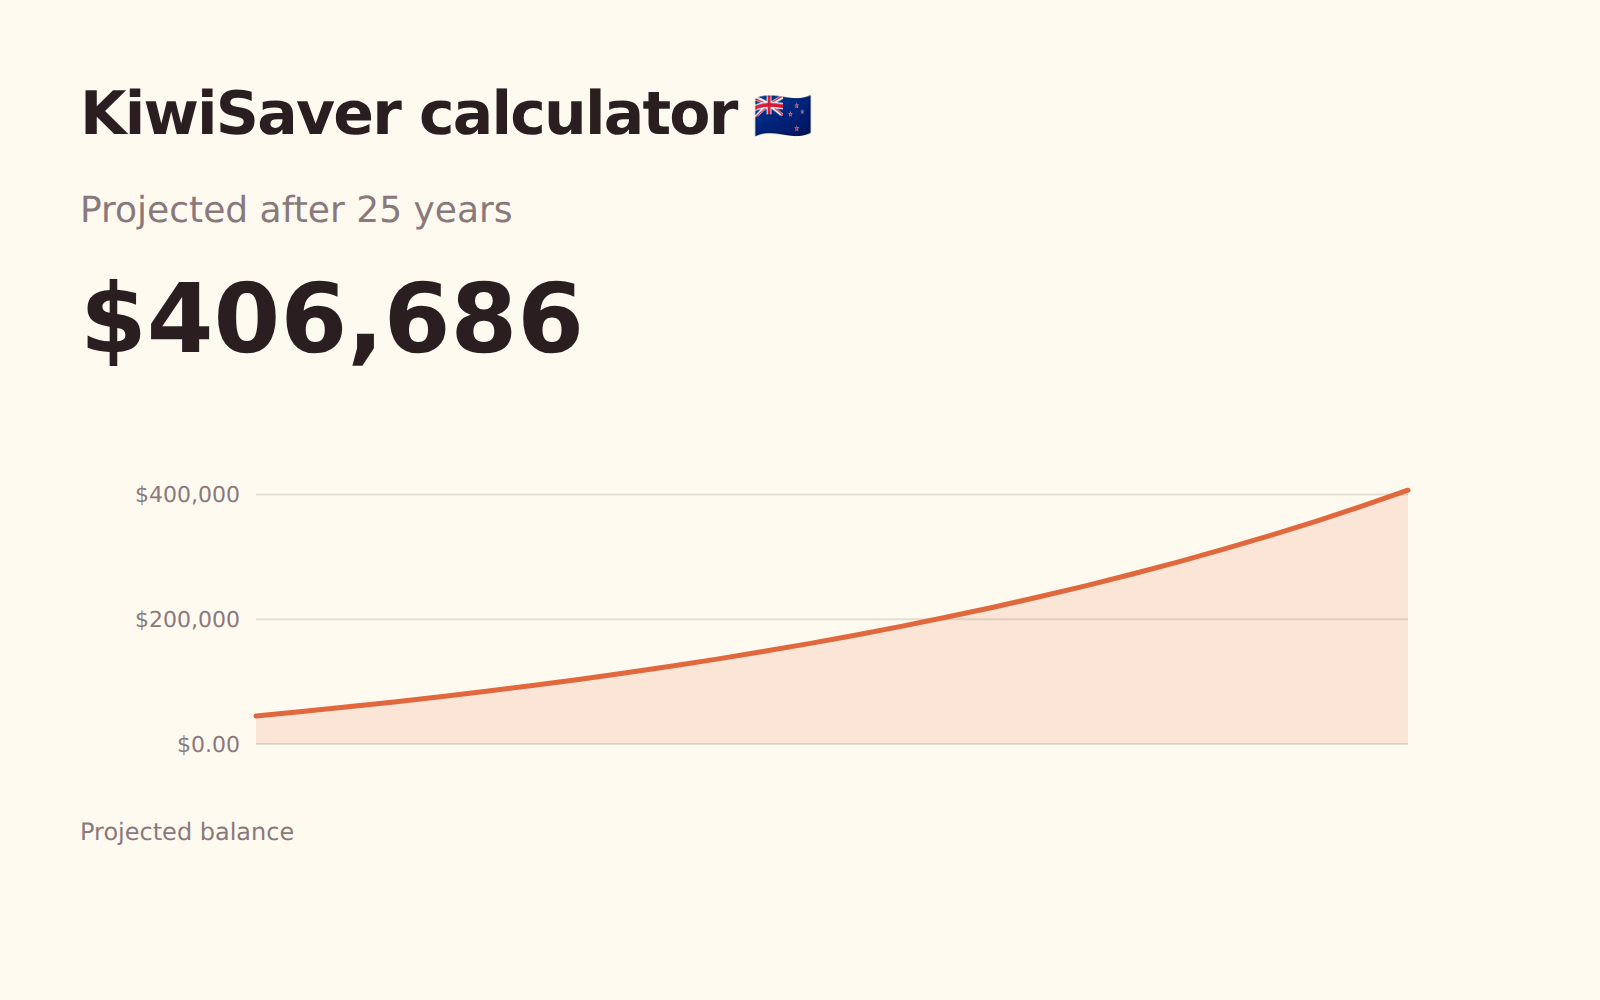
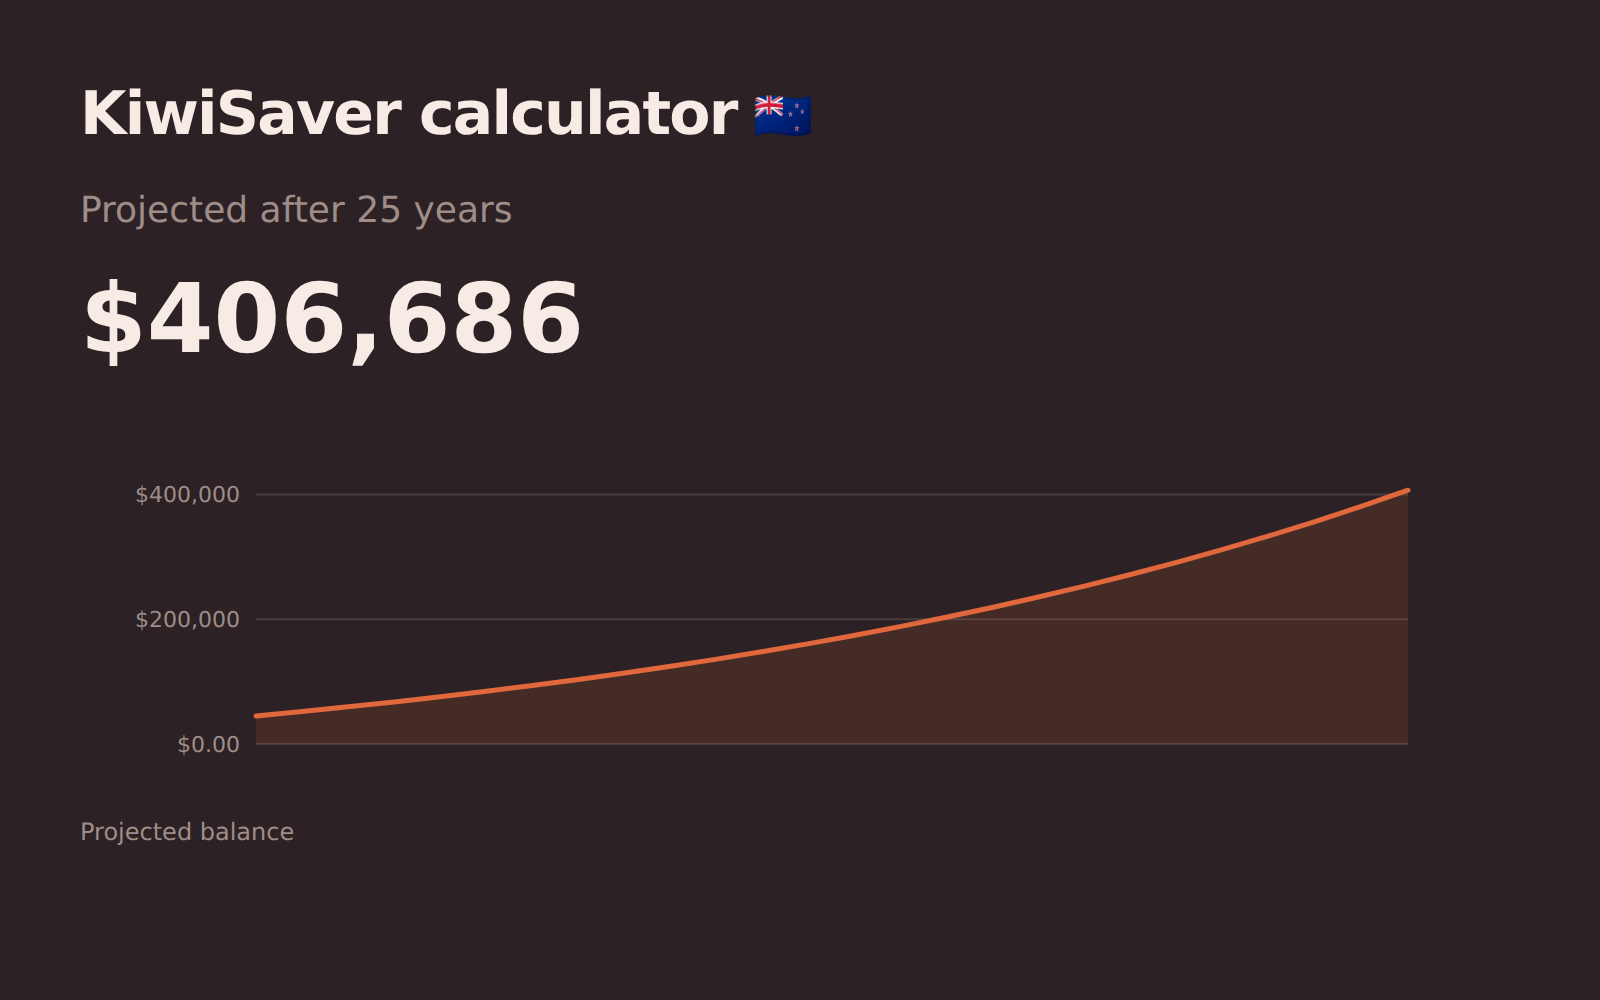
KiwiSaver
En qué se convierte un saldo de jubilación de empresa, sumando las aportaciones del empleado, del empleador y, en su caso, del Estado.
Impuesto sobre la renta, ganancias de capital y lo que realmente se lleva a casa.