Narzędzia finansowe dla Nowej Zelandii
Narzędzia oparte na przepisach i danych nowozelandzkiego urzędu skarbowego (Inland Revenue), w NZD. Narzędzia globalne – procent składany, raty kredytów – działają wszędzie tak samo i są widoczne przy każdym kraju.
38 darmowych narzędzi. Bez rejestracji, nic nie jest zapisywane.
82 narzędzia · strona 1 z 4
Procent składany, cele, lokaty terminowe i fundusze awaryjne.
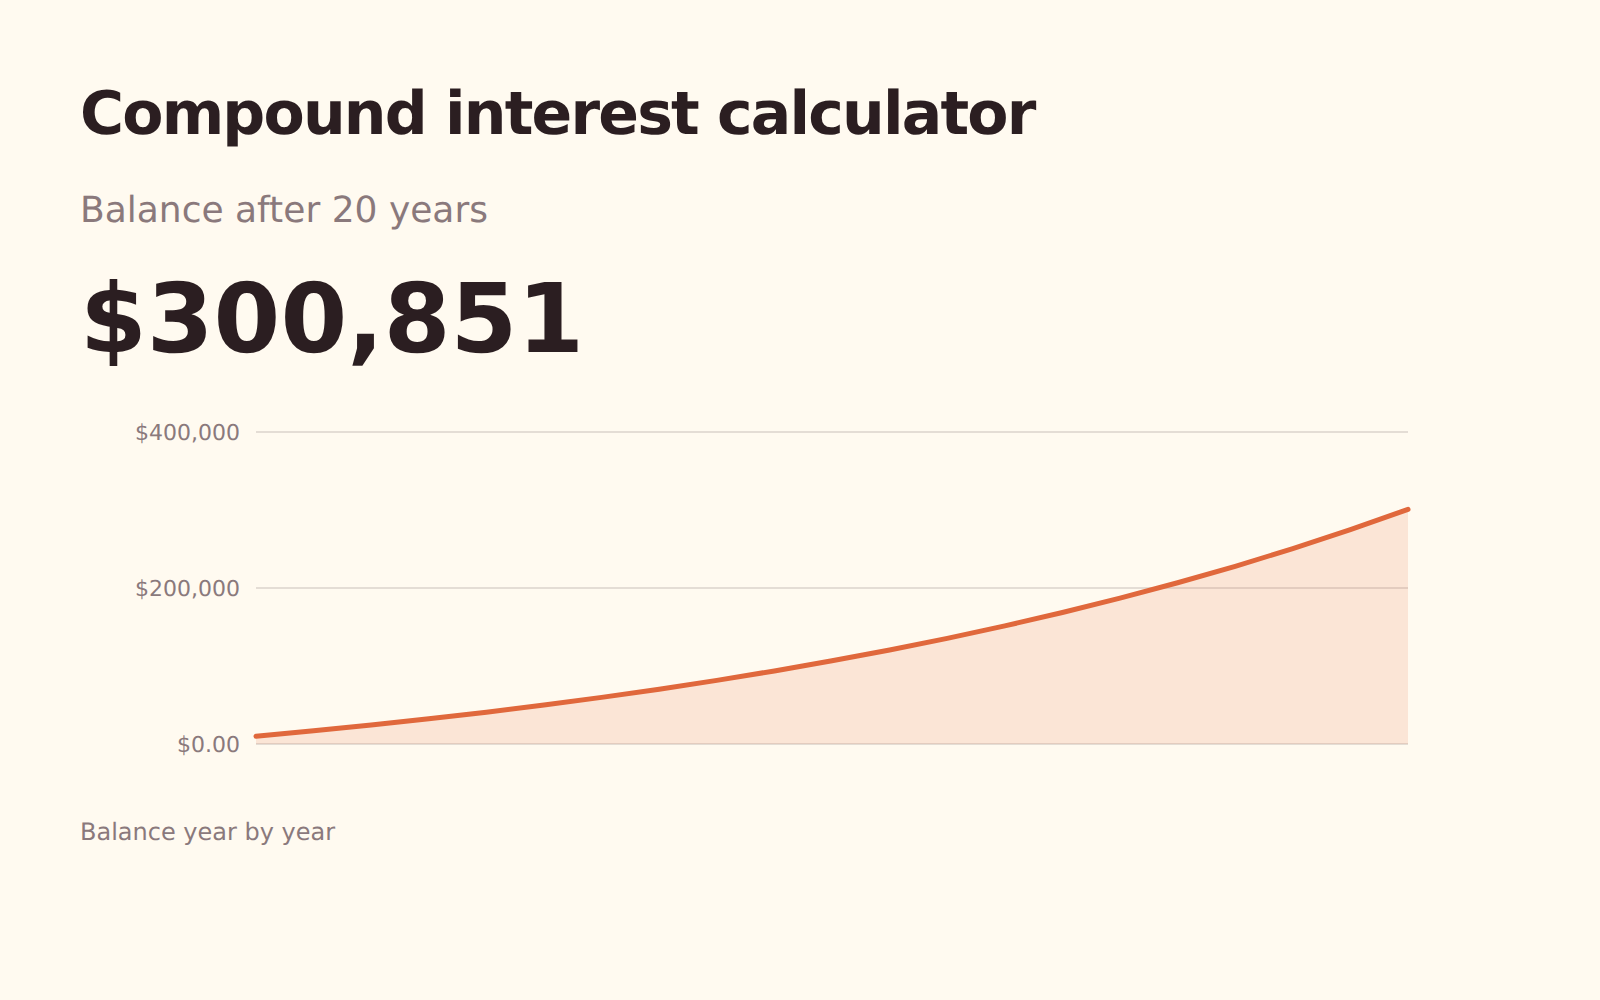
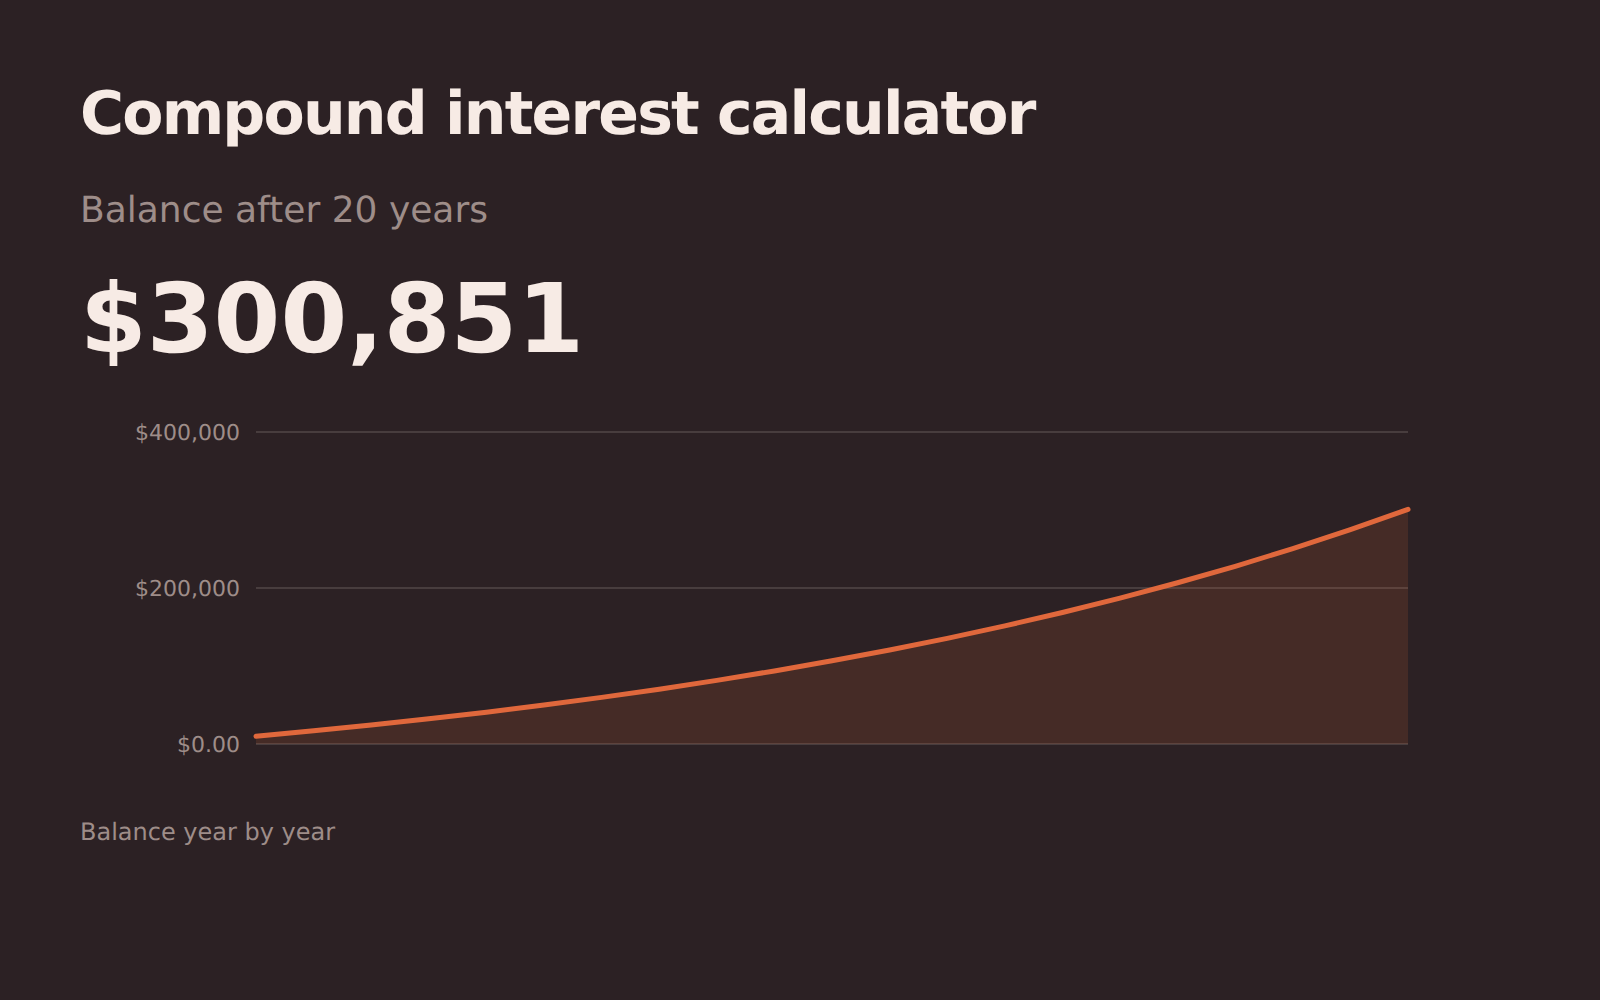
Procent składany
Ile urośnie saldo początkowe z regularnymi wpłatami i jaka część kwoty końcowej to odsetki, a nie własne pieniądze.
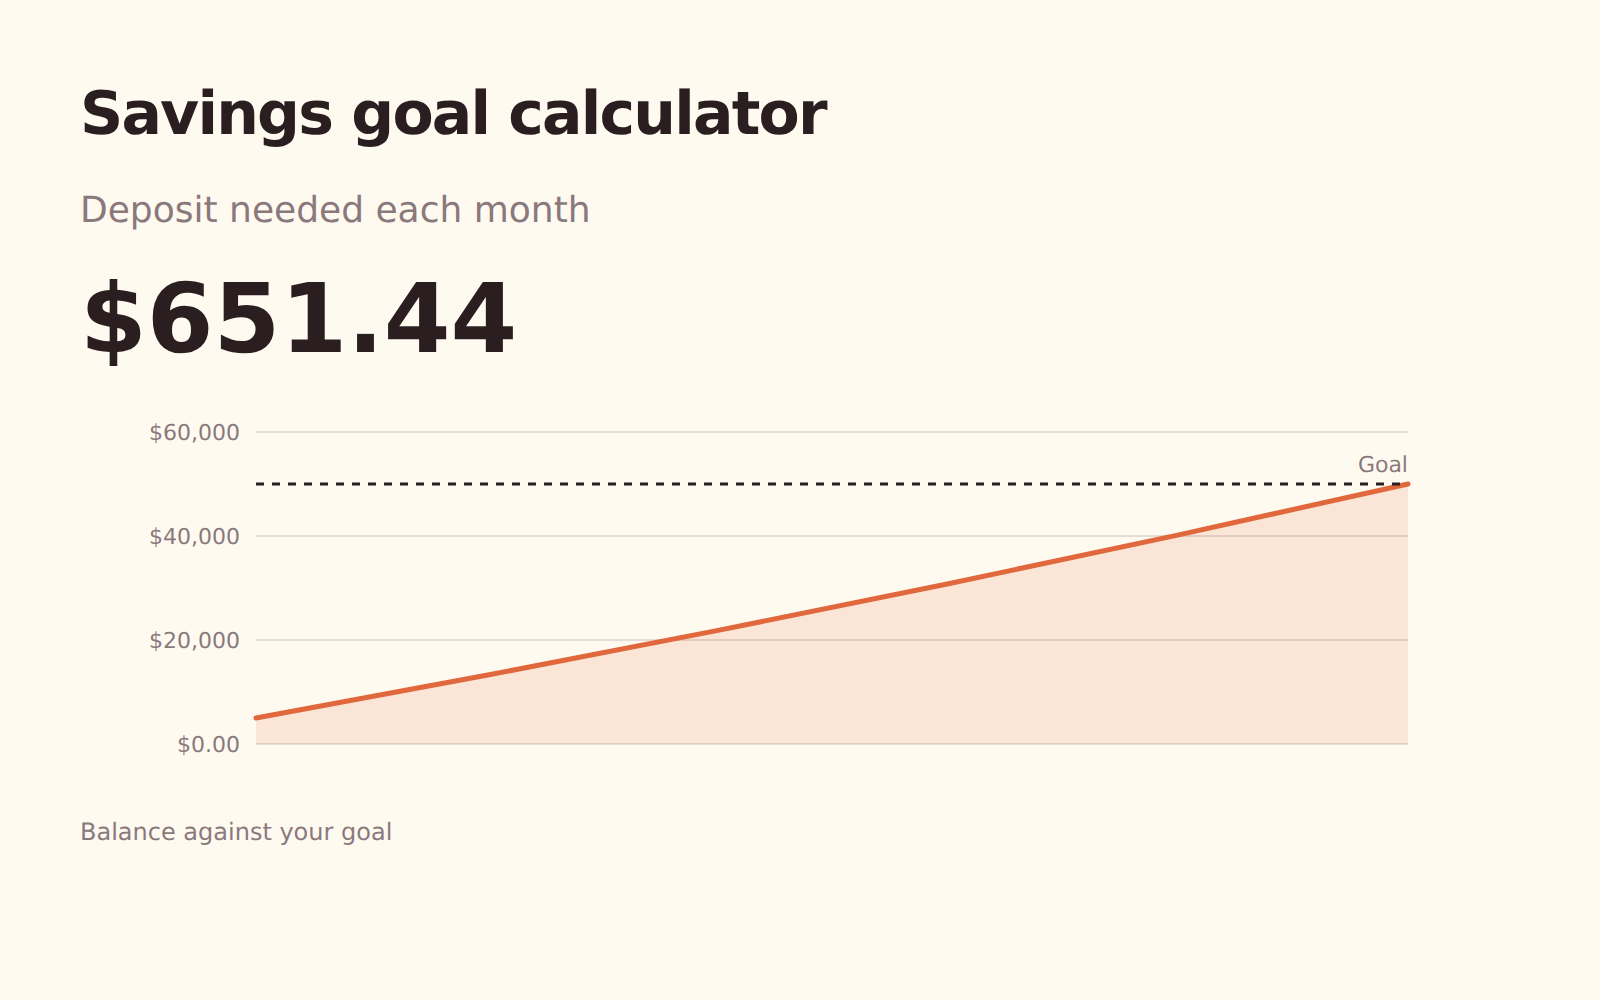
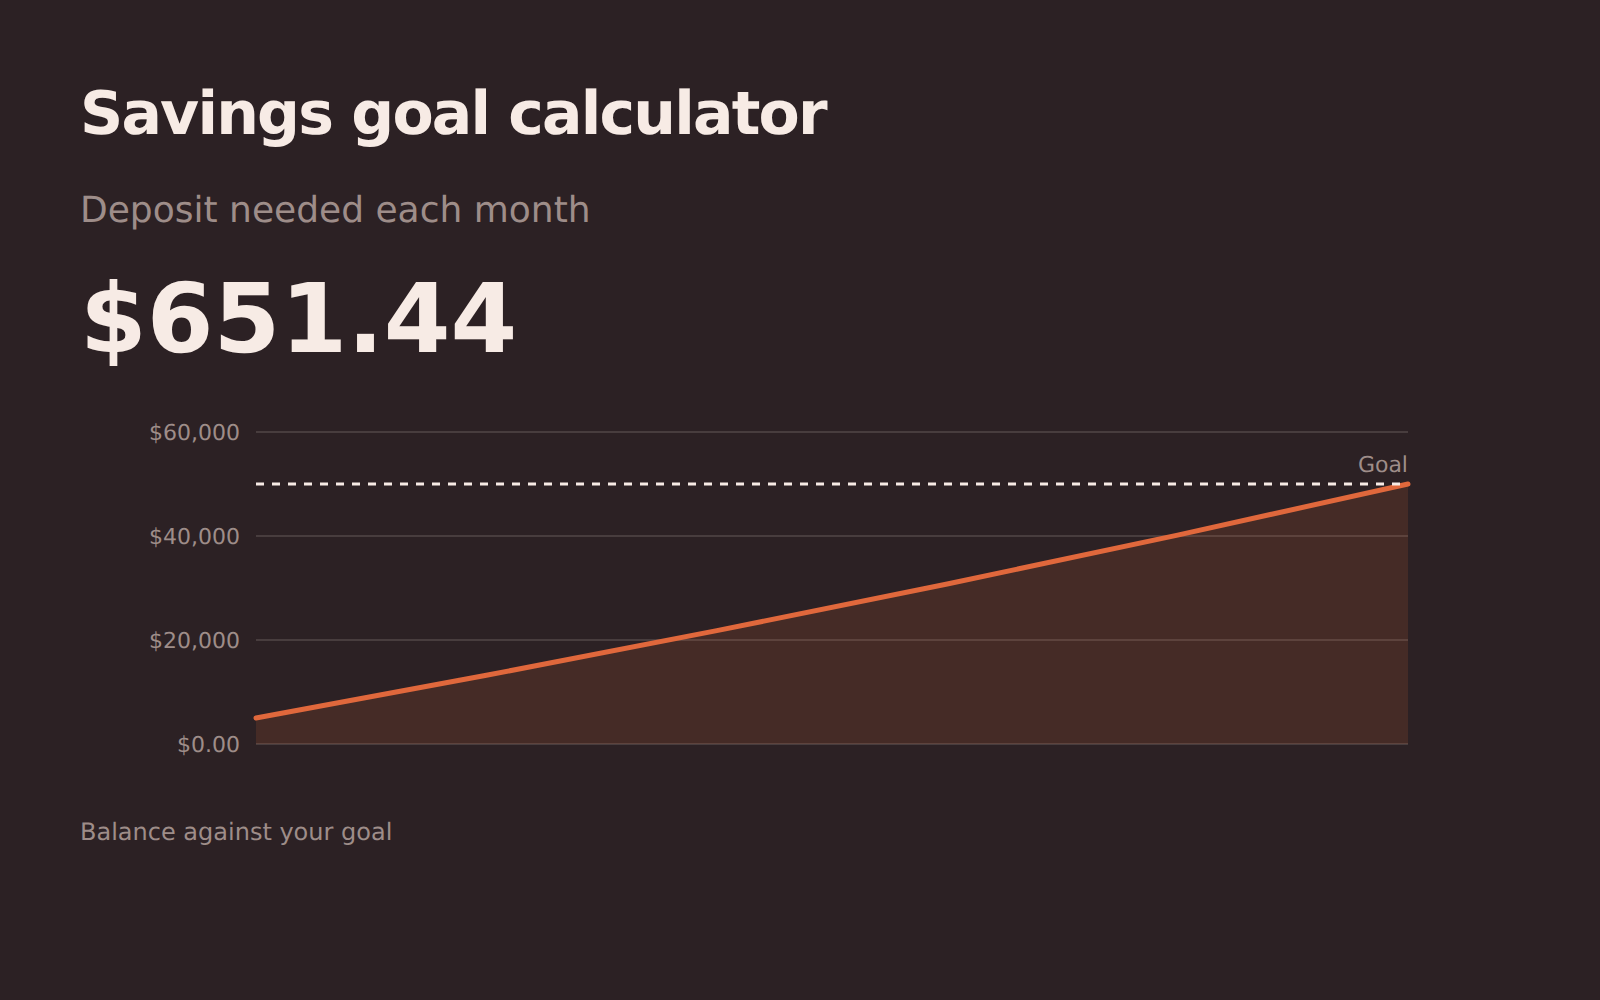
Cel oszczędnościowy
Cel i termin dają miesięczną wpłatę, a wybrana wpłata pokazuje, kiedy cel zostanie osiągnięty.
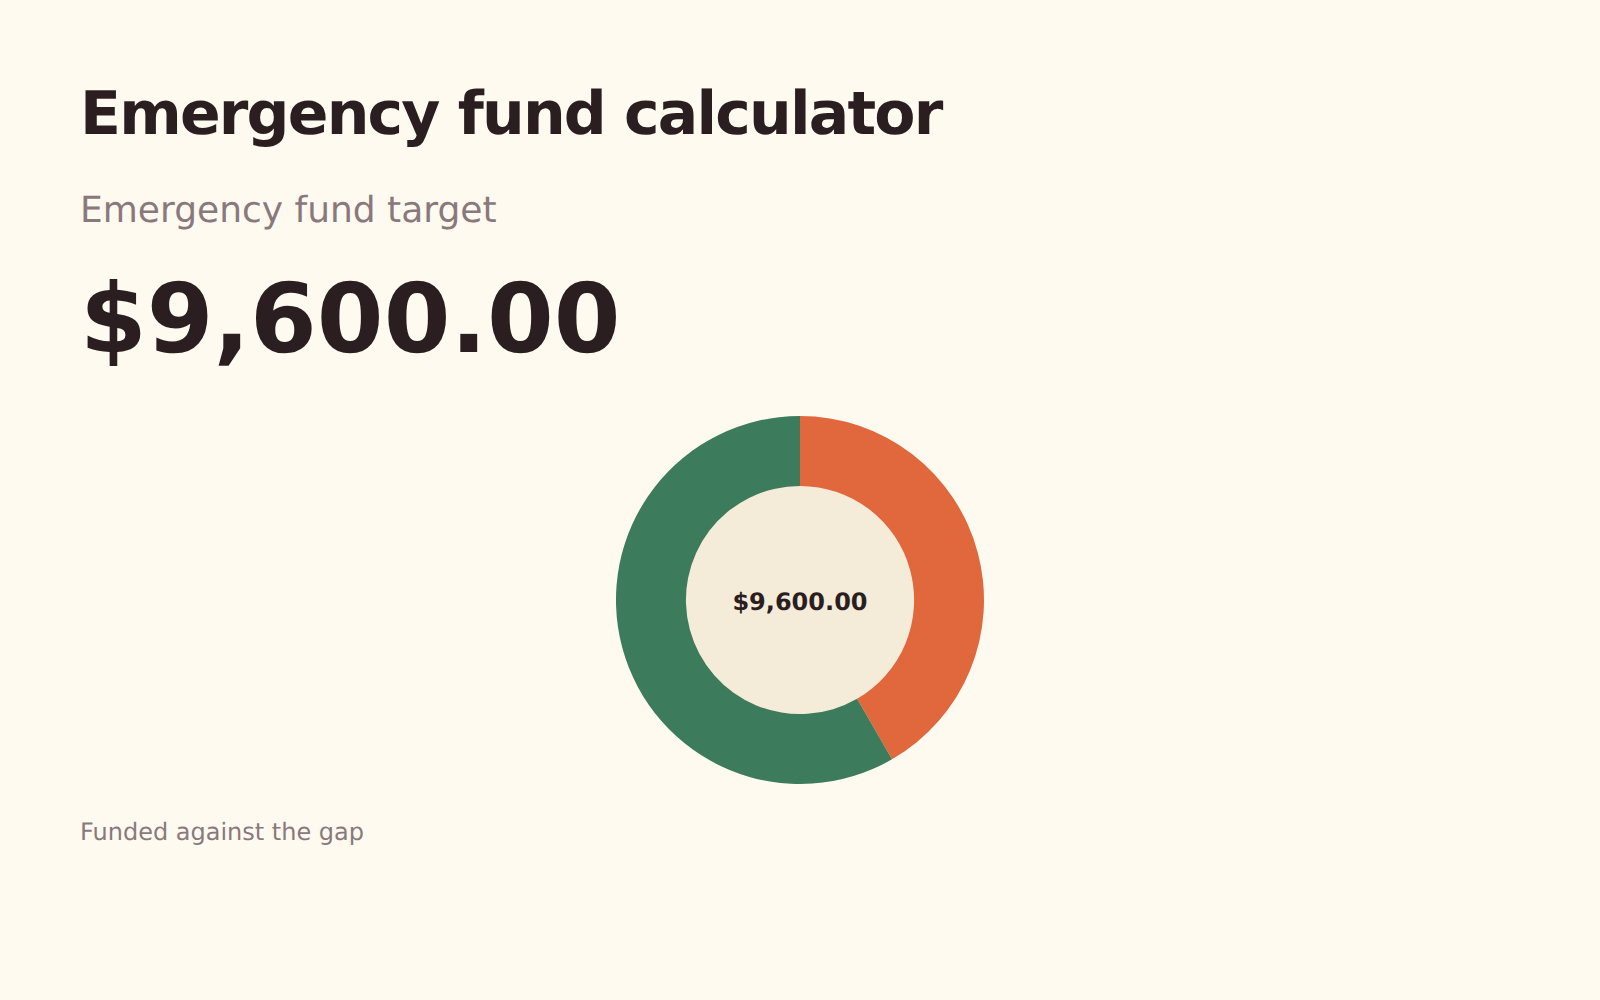
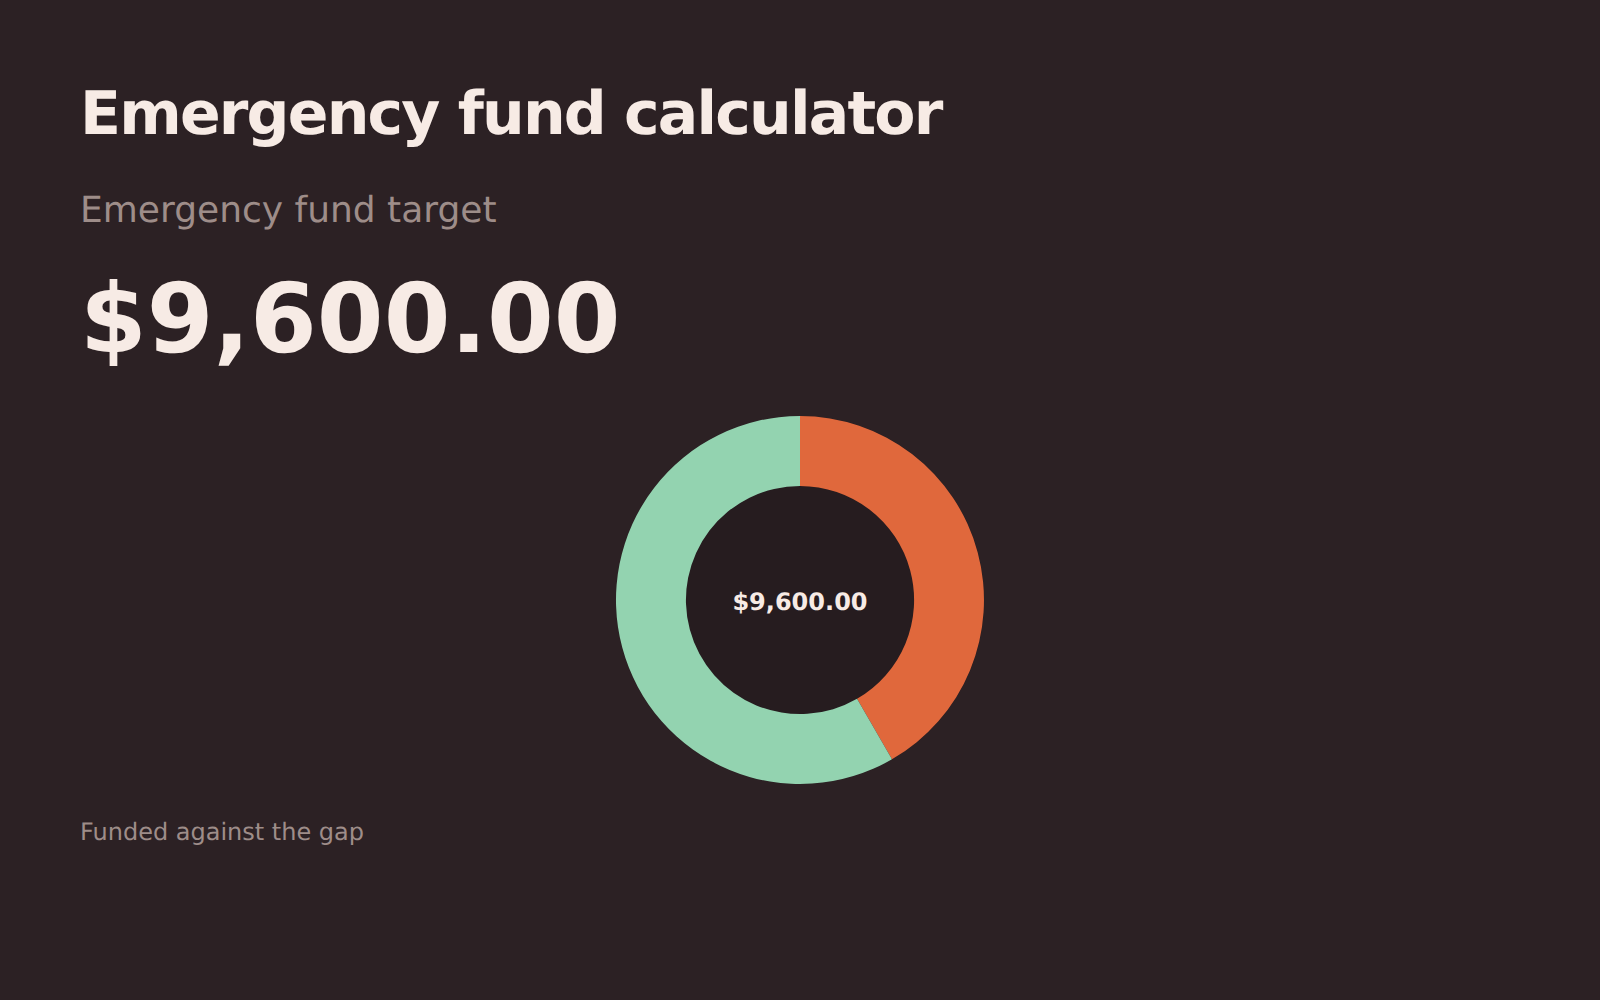
Fundusz awaryjny
Wielkość poduszki finansowej liczona od niezbędnych wydatków, a nie od zarobków, i czas potrzebny na jej zbudowanie.
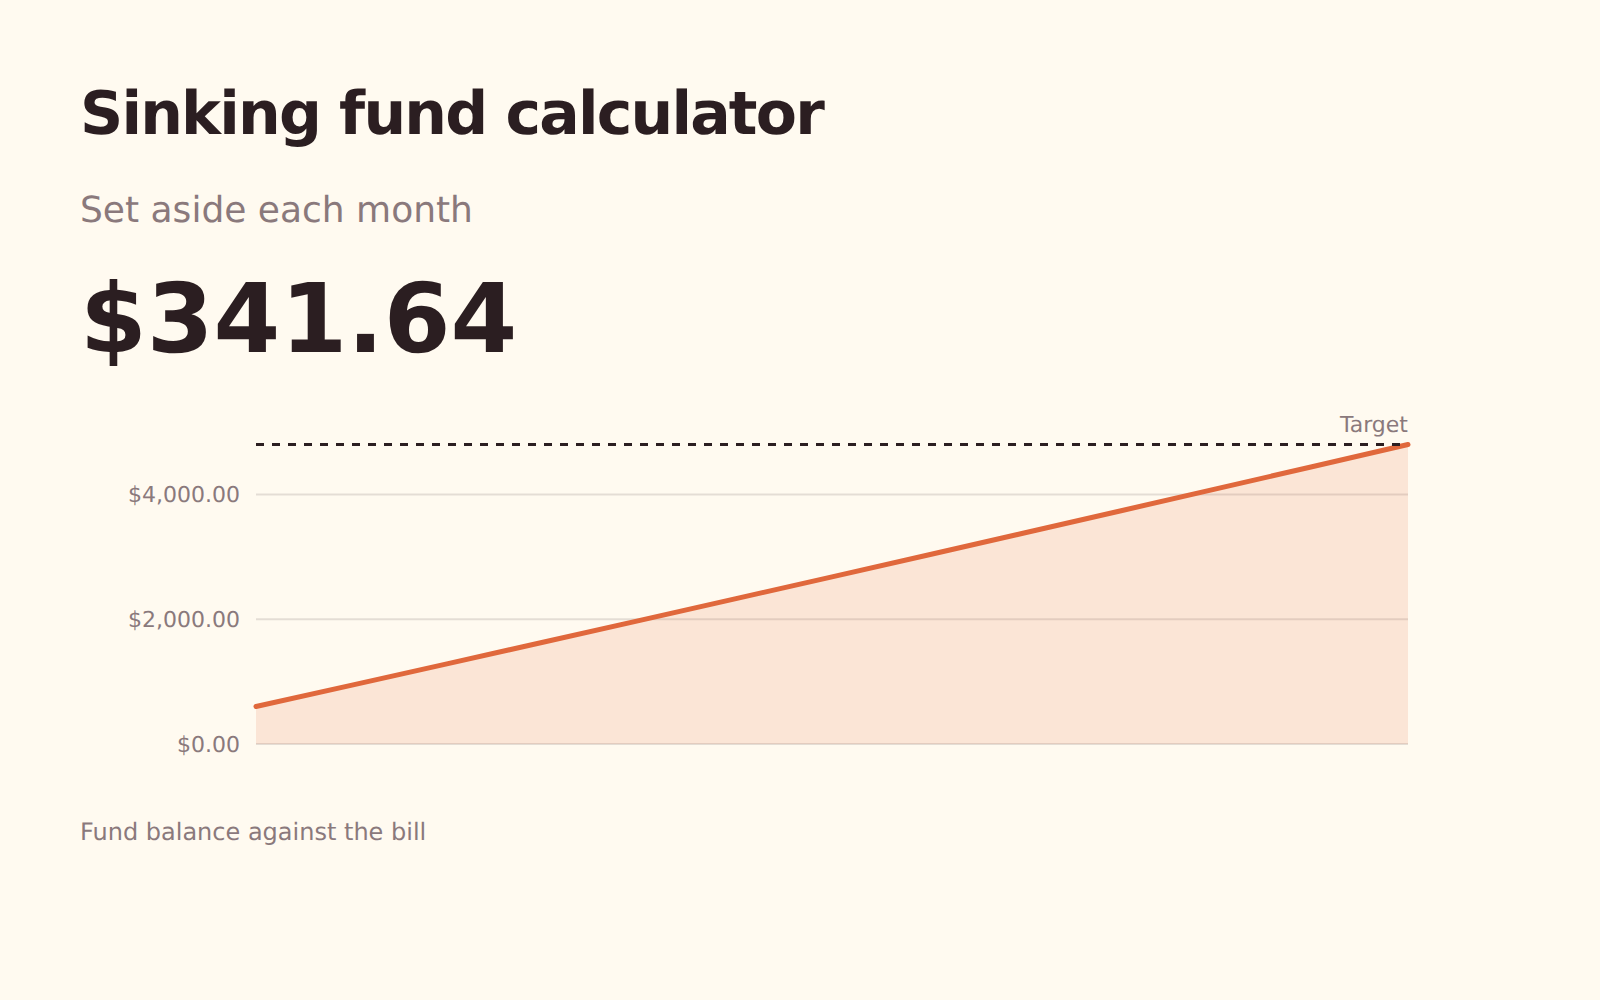
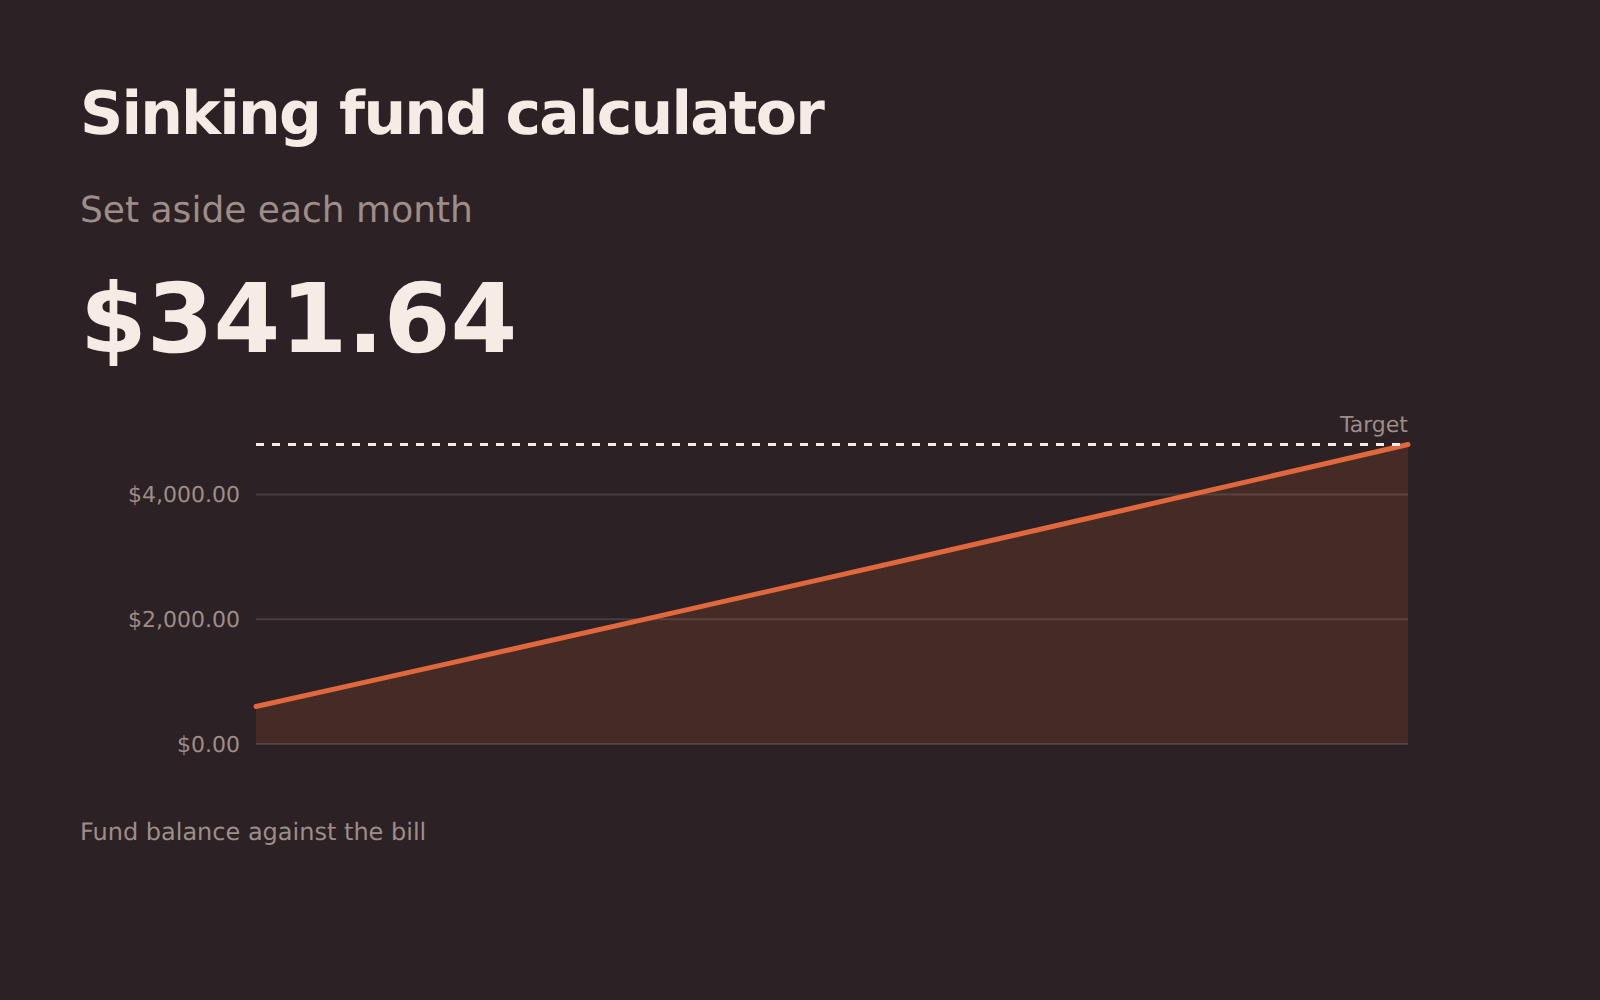
Fundusz celowy
Zamienia nieregularny przyszły wydatek – ubezpieczenie, przegląd samochodu, święta, nowy laptop – w stałą kwotę miesięczną.
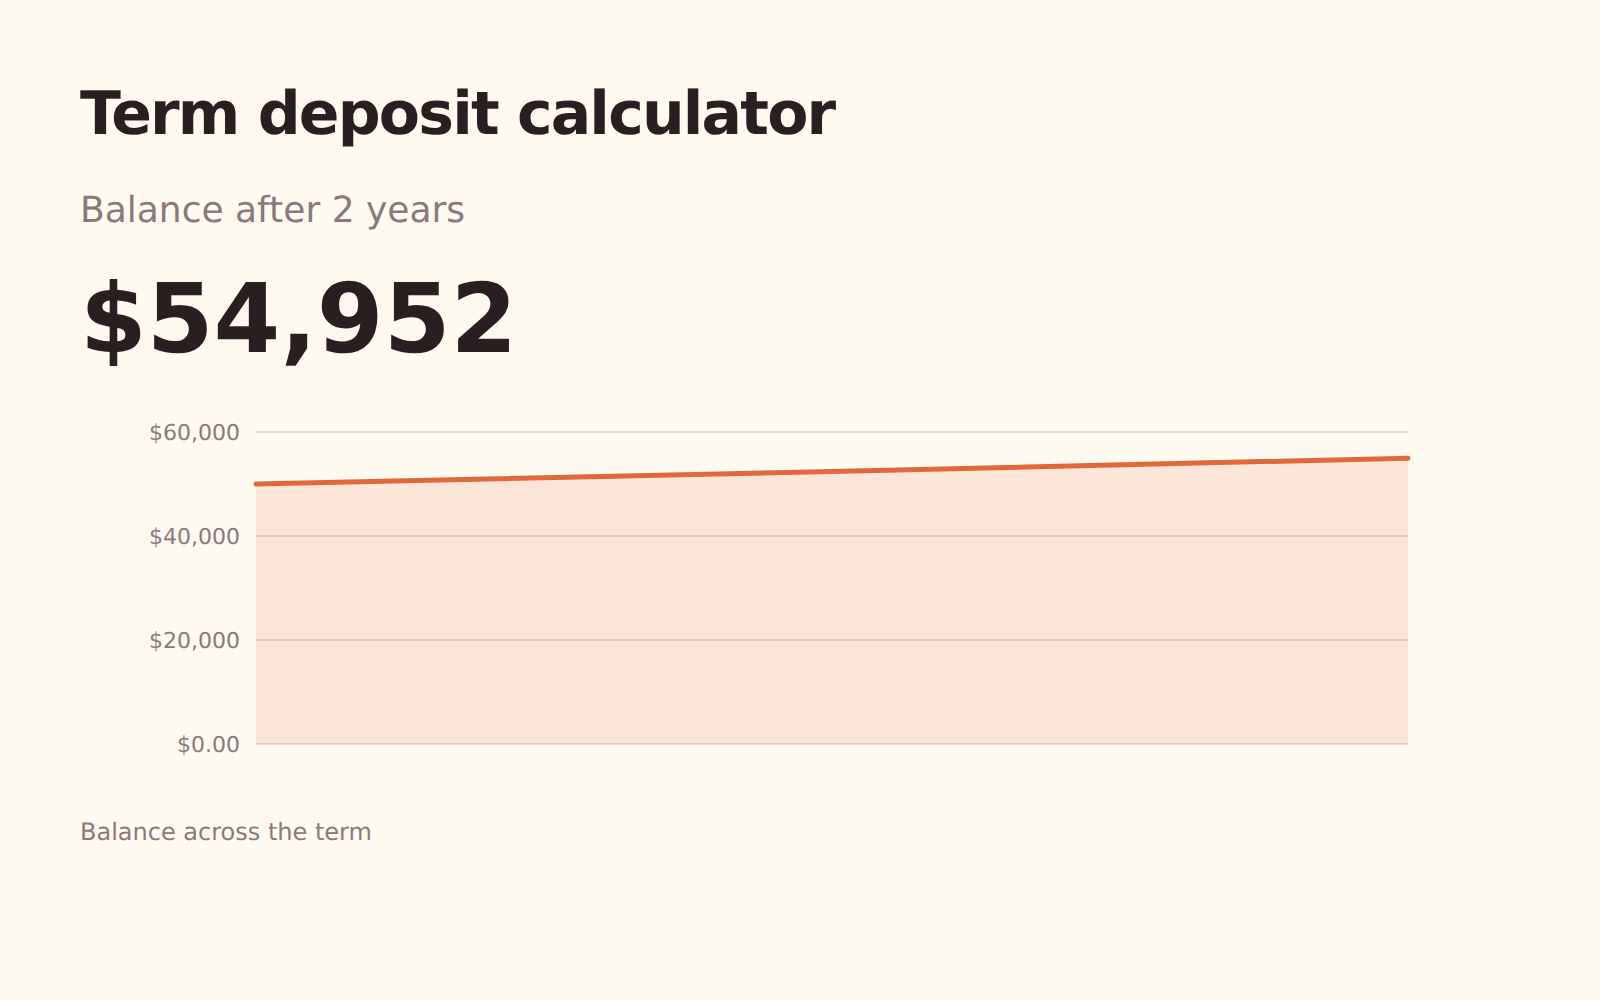
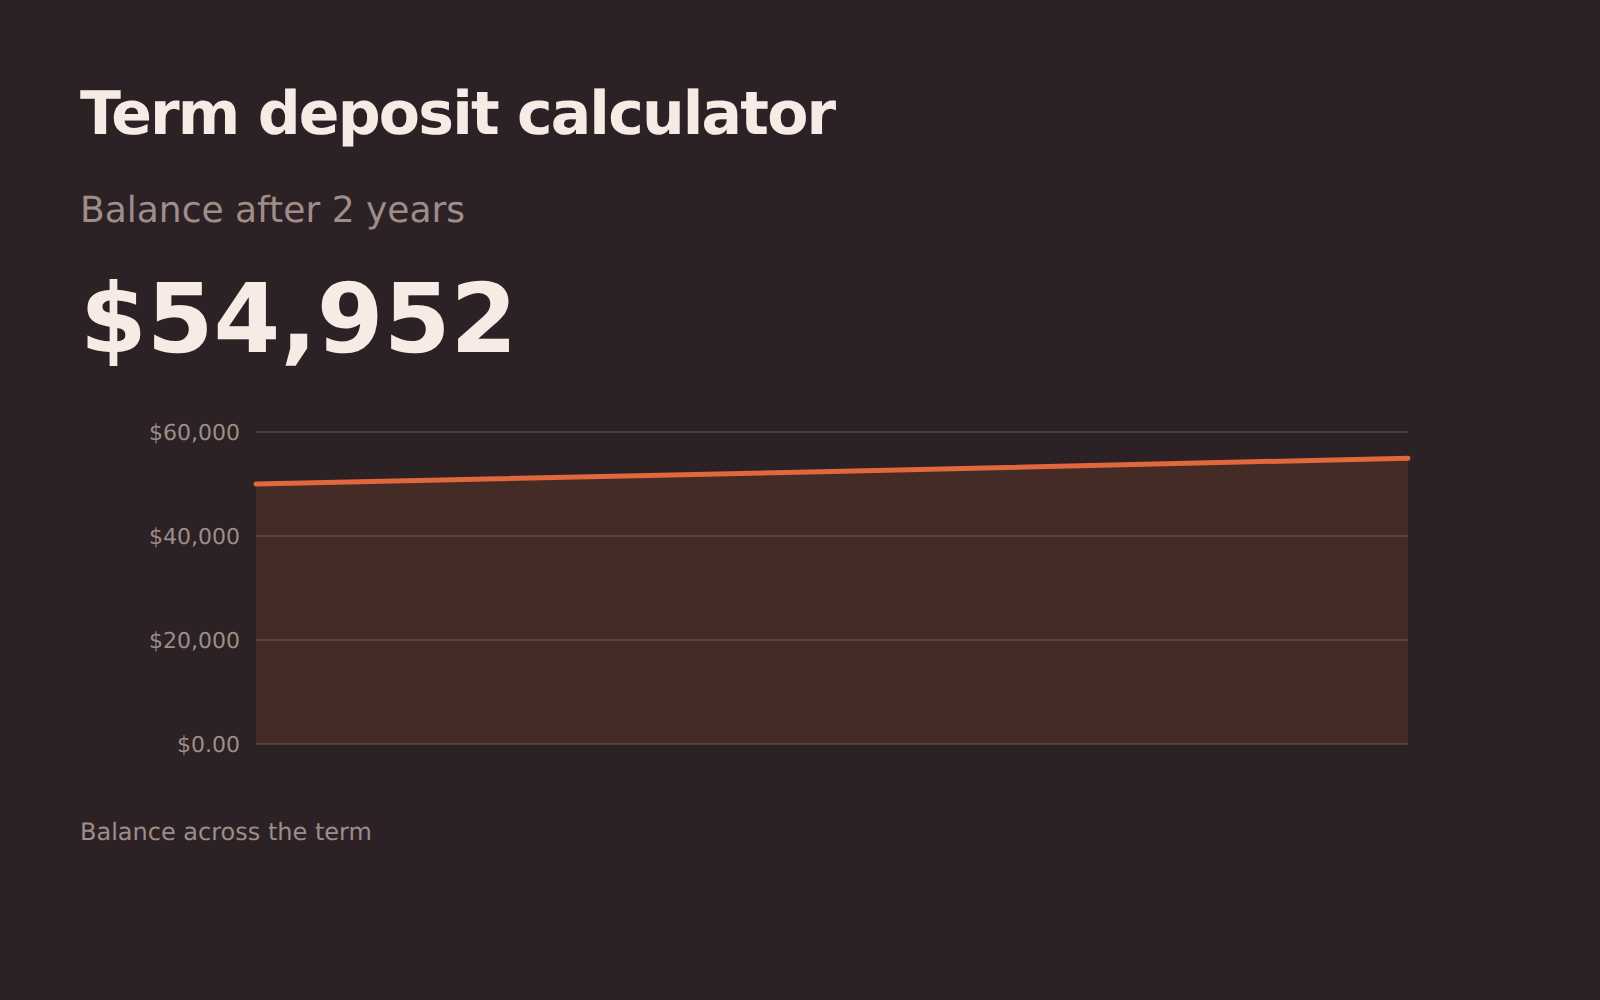
Lokata terminowa
Ile wypłaci lokata o stałym oprocentowaniu na koniec okresu i jaką różnicę robi częstotliwość wypłaty odsetek.
Inflacja
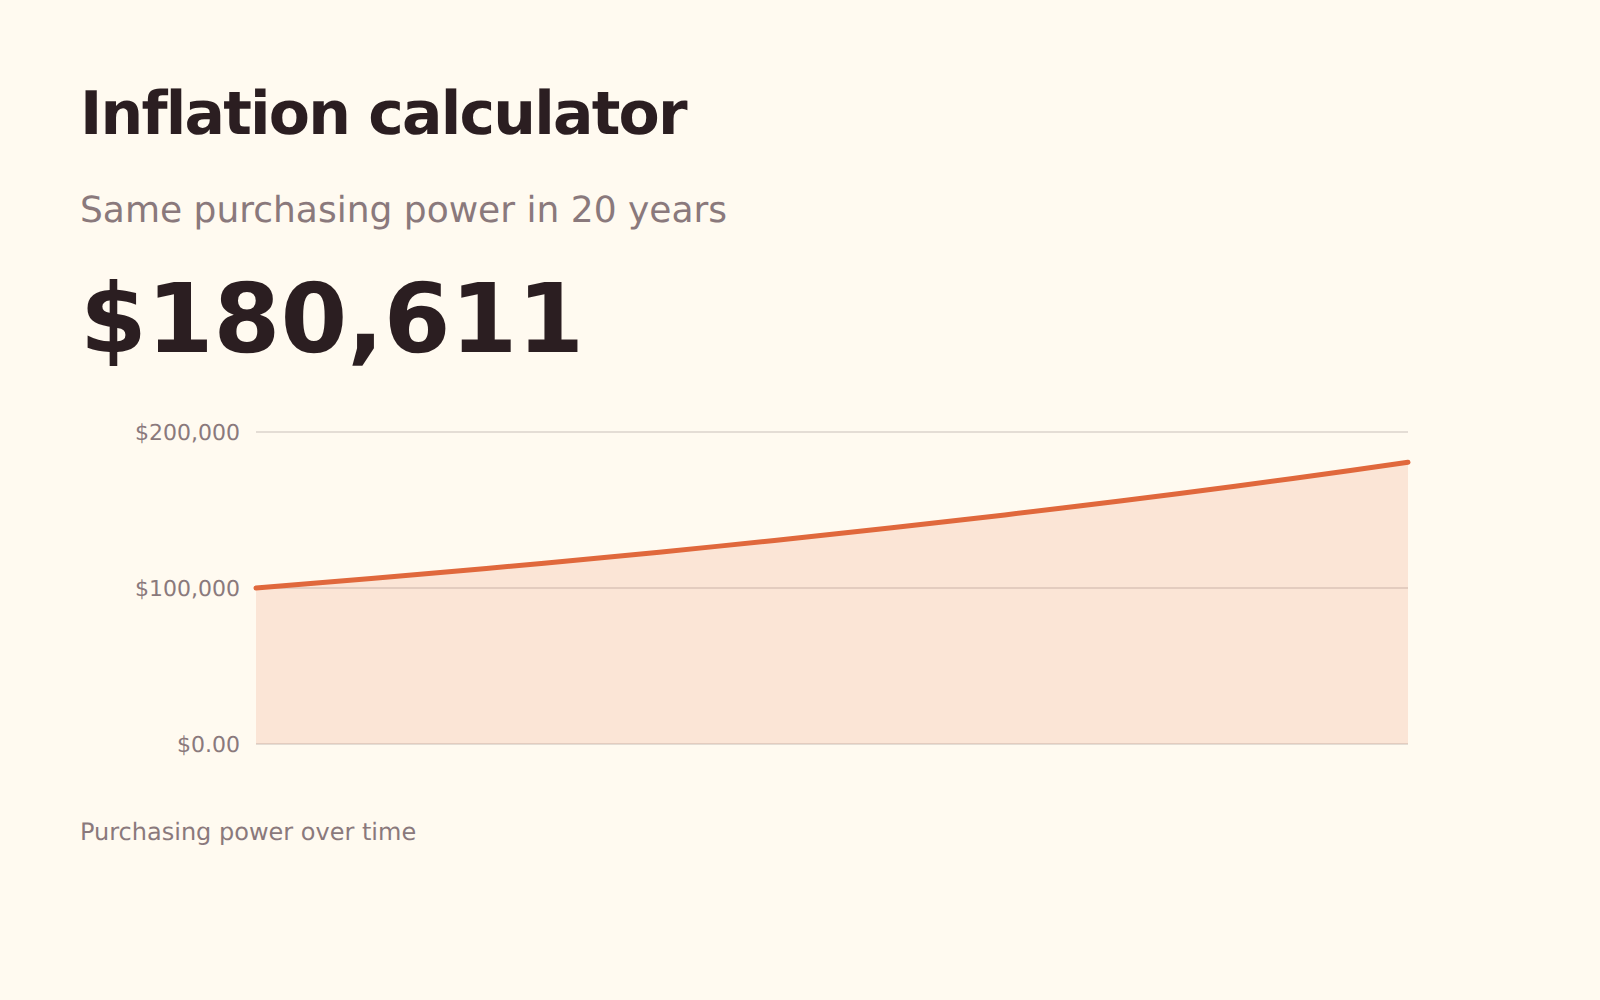
Ile jest warta kwota po uwzględnieniu inflacji, w przód lub wstecz, i ile siły nabywczej zabierają jej lata.
APY
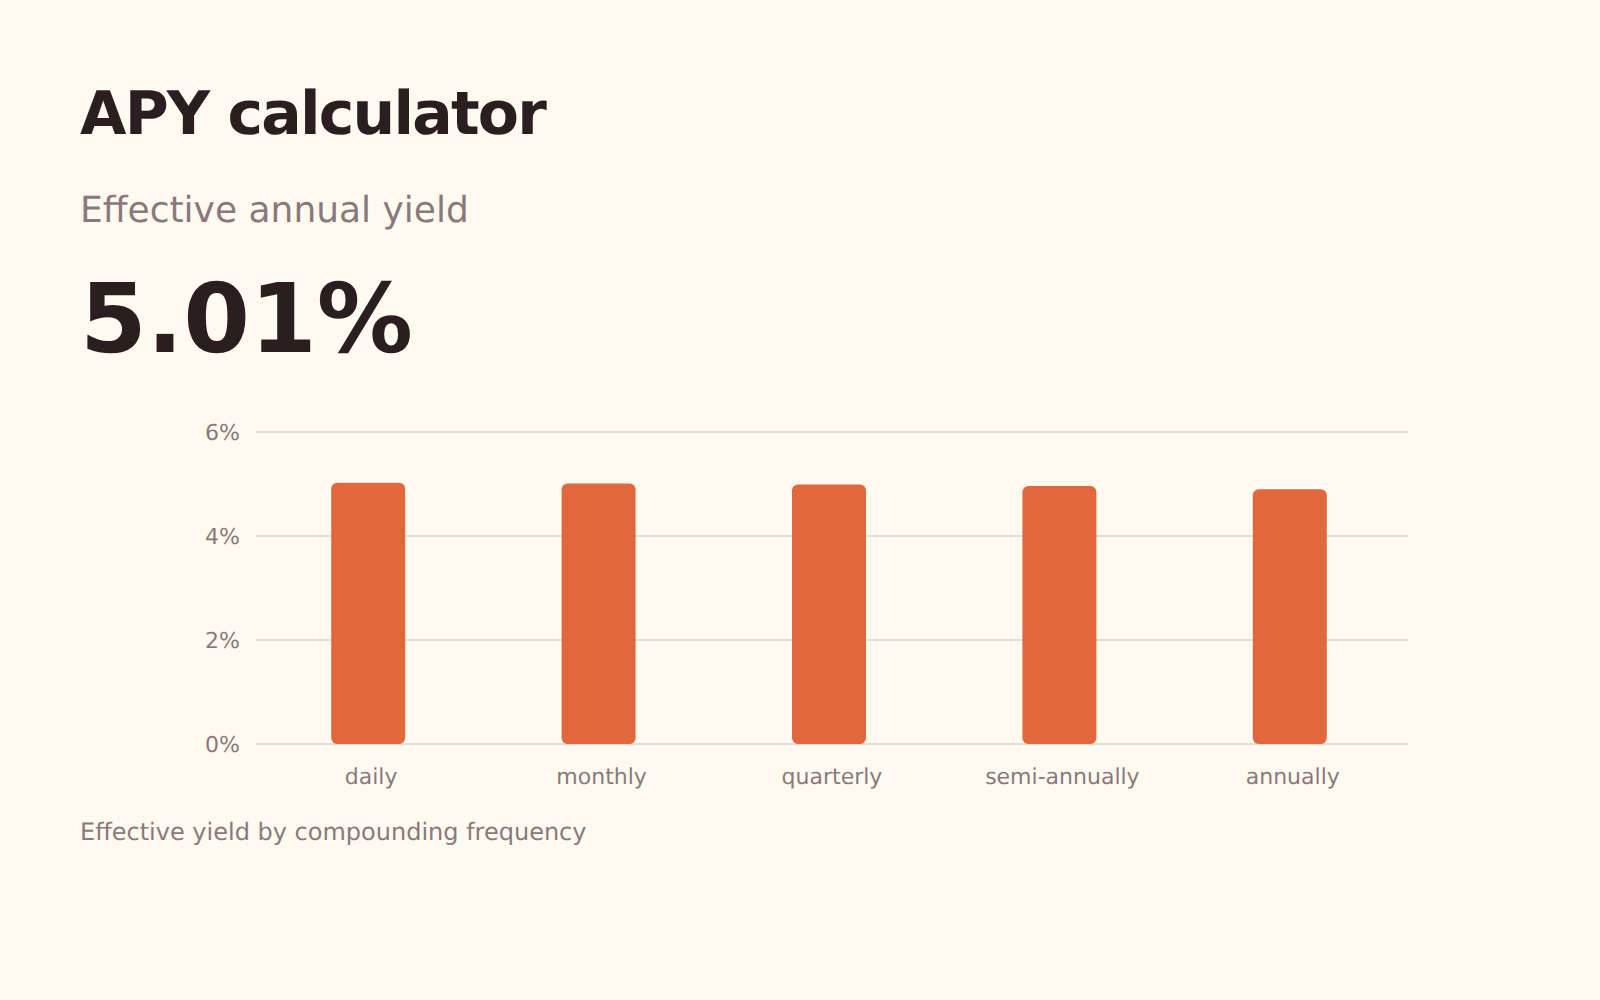
Przelicza reklamowaną stopę nominalną na faktyczny zysk i pokazuje, ile przy danym saldzie jest warta częstotliwość kapitalizacji.
Raty, zdolność kredytowa, stamp duty i rentowność.
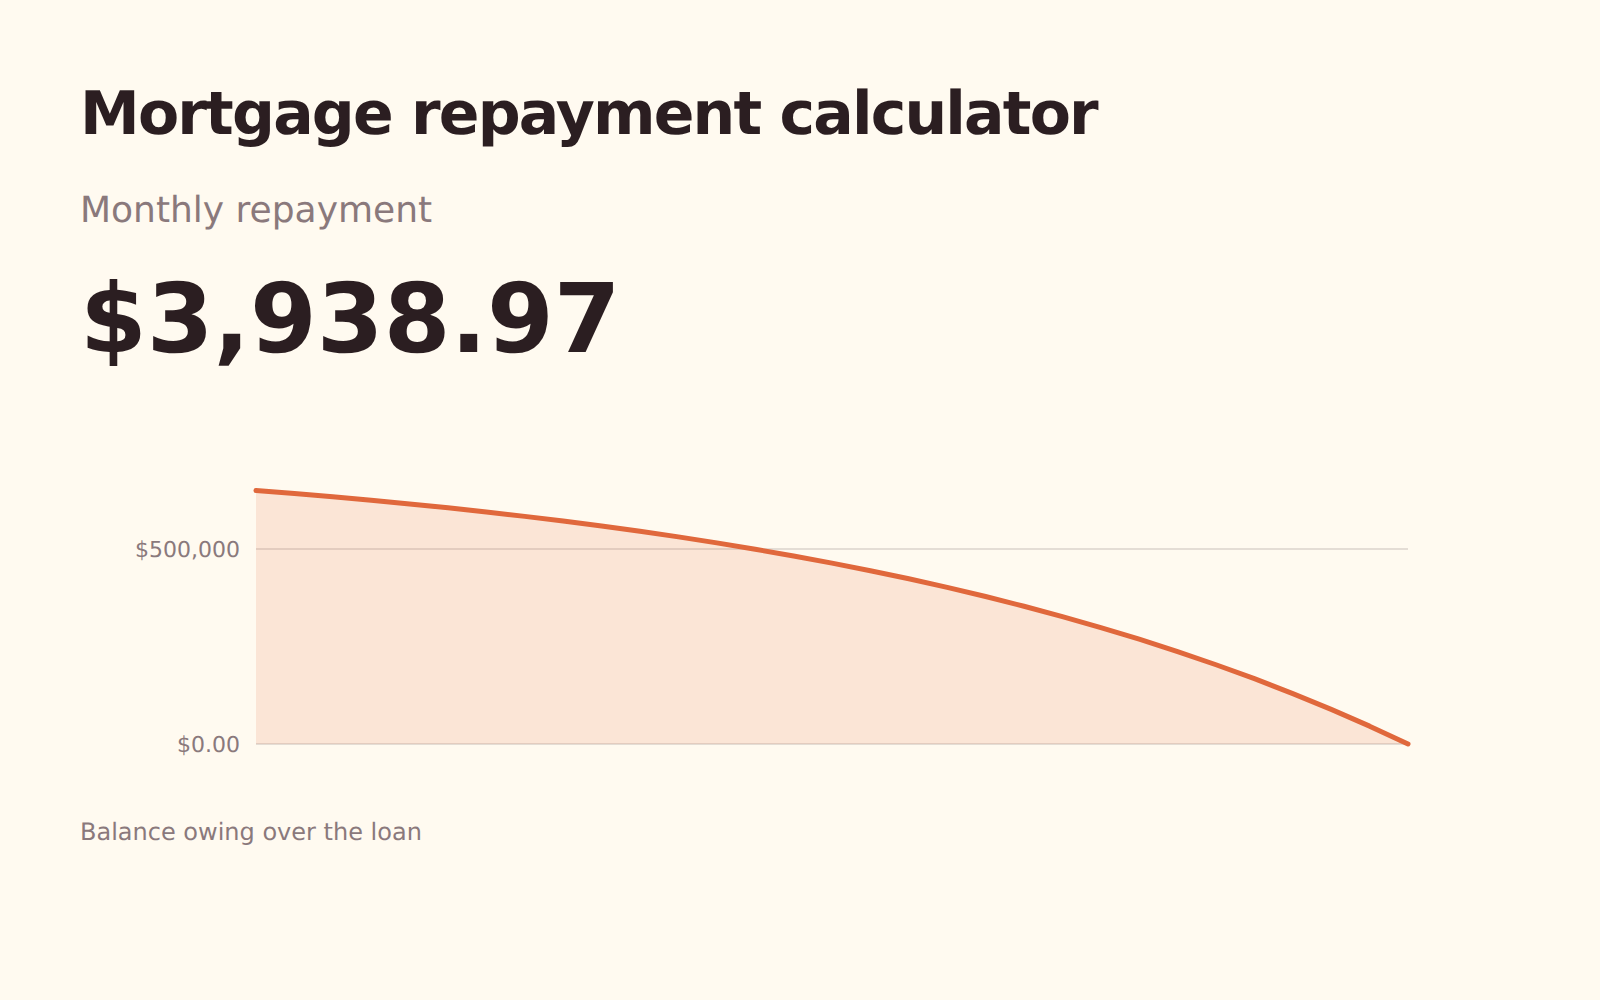
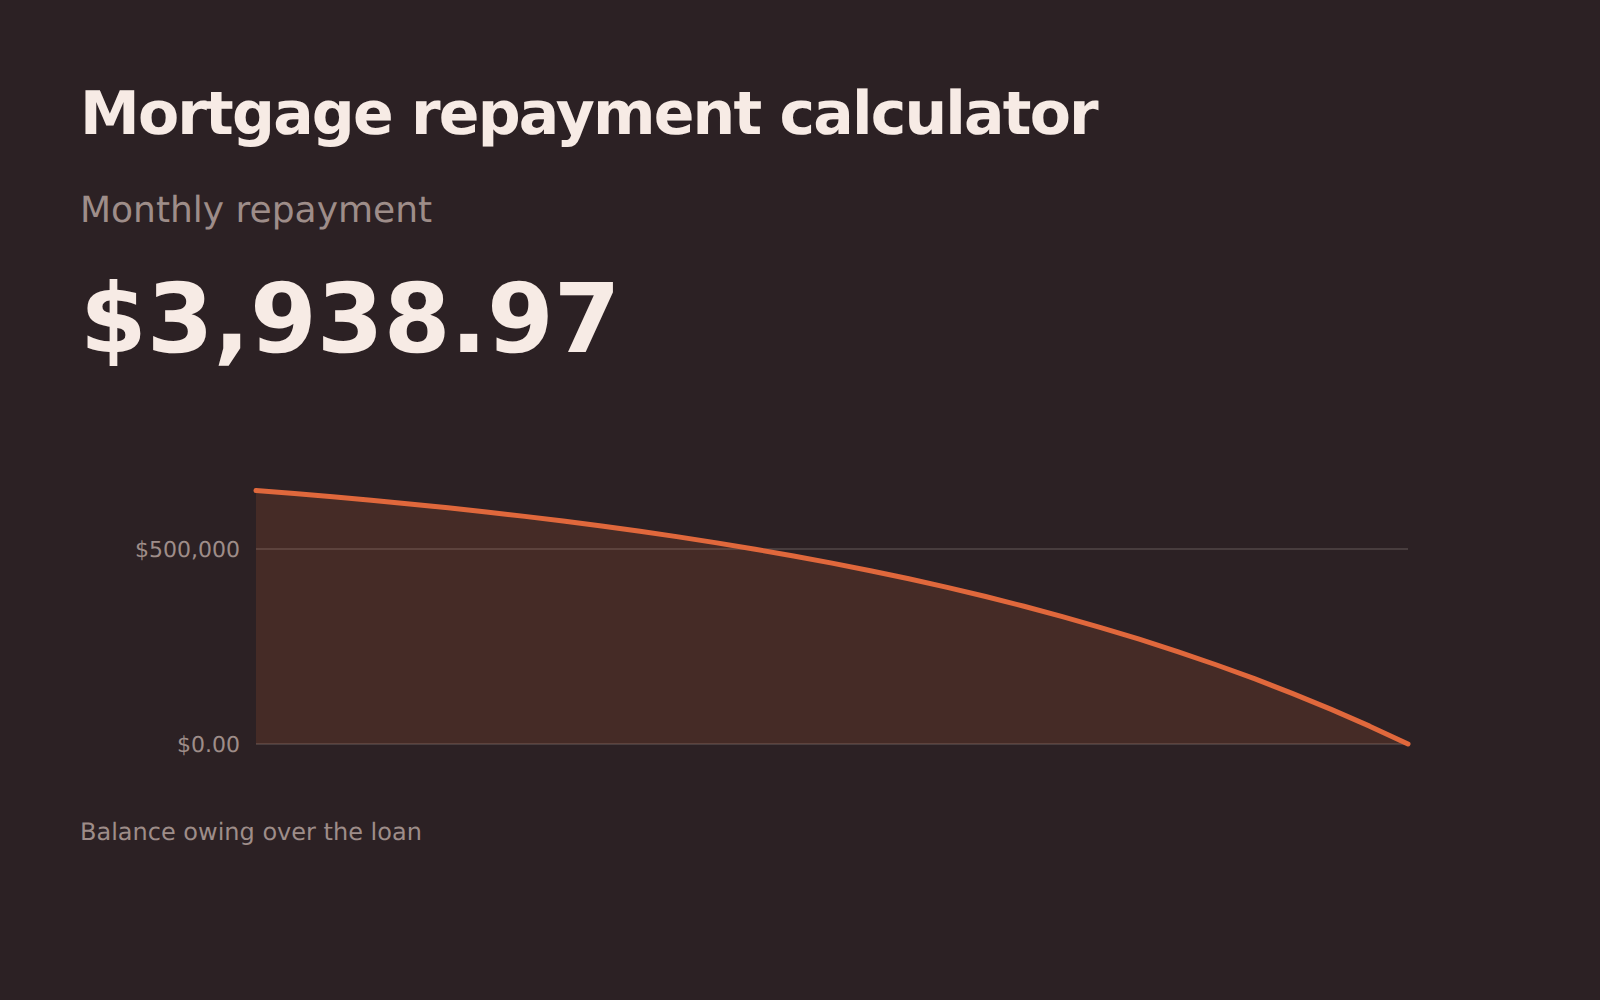
Rata kredytu hipotecznego
Oblicza ratę kredytu hipotecznego, jaka jej część to odsetki i ile naprawdę daje niewielka nadpłata w każdym okresie.
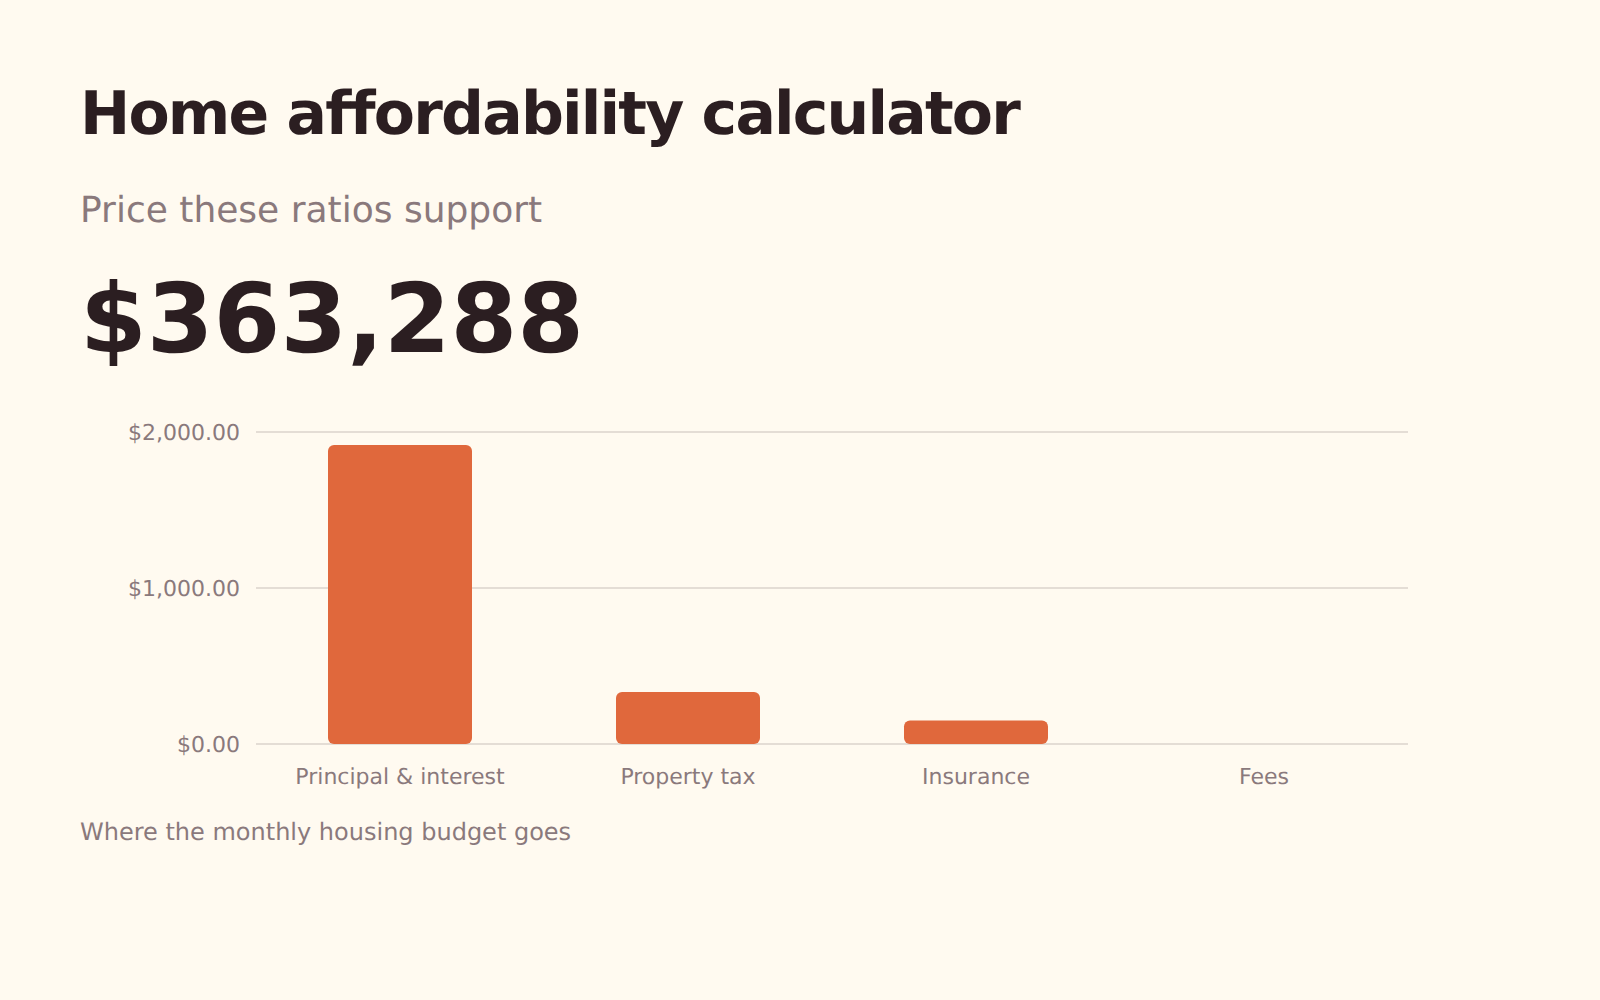
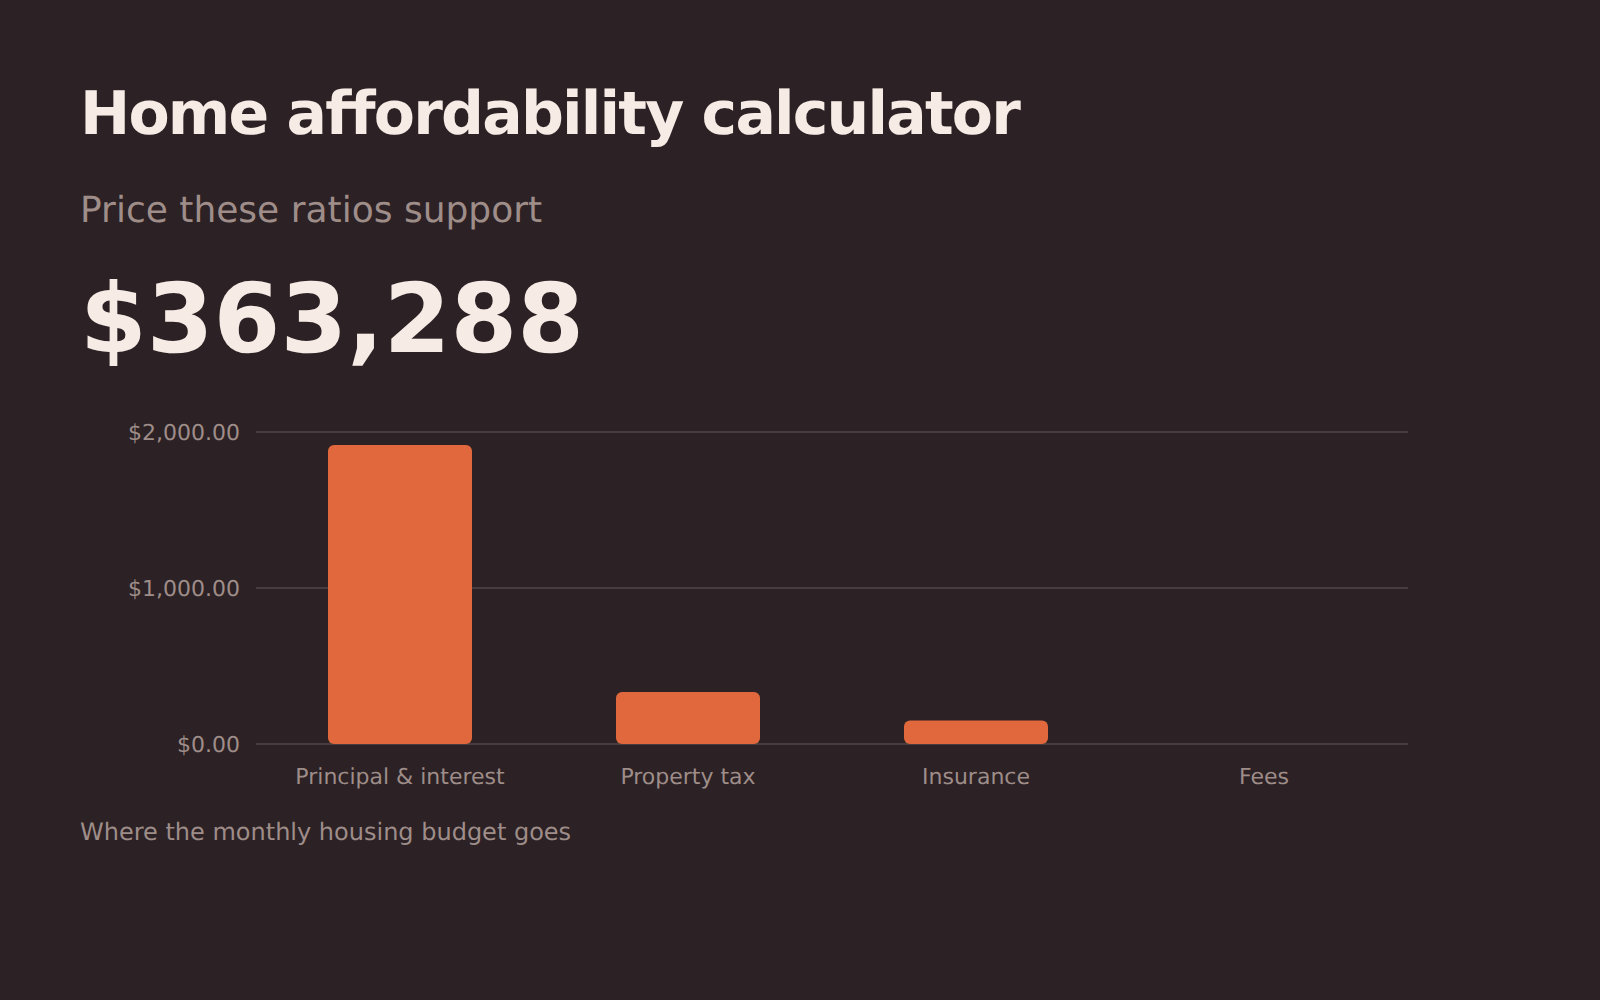
Ile można wydać na mieszkanie
Na jaki zakup pozwalają standardowe wskaźniki kredytowe 28/36, który z nich faktycznie ogranicza i ile inne długi kosztują w cenie zakupu.
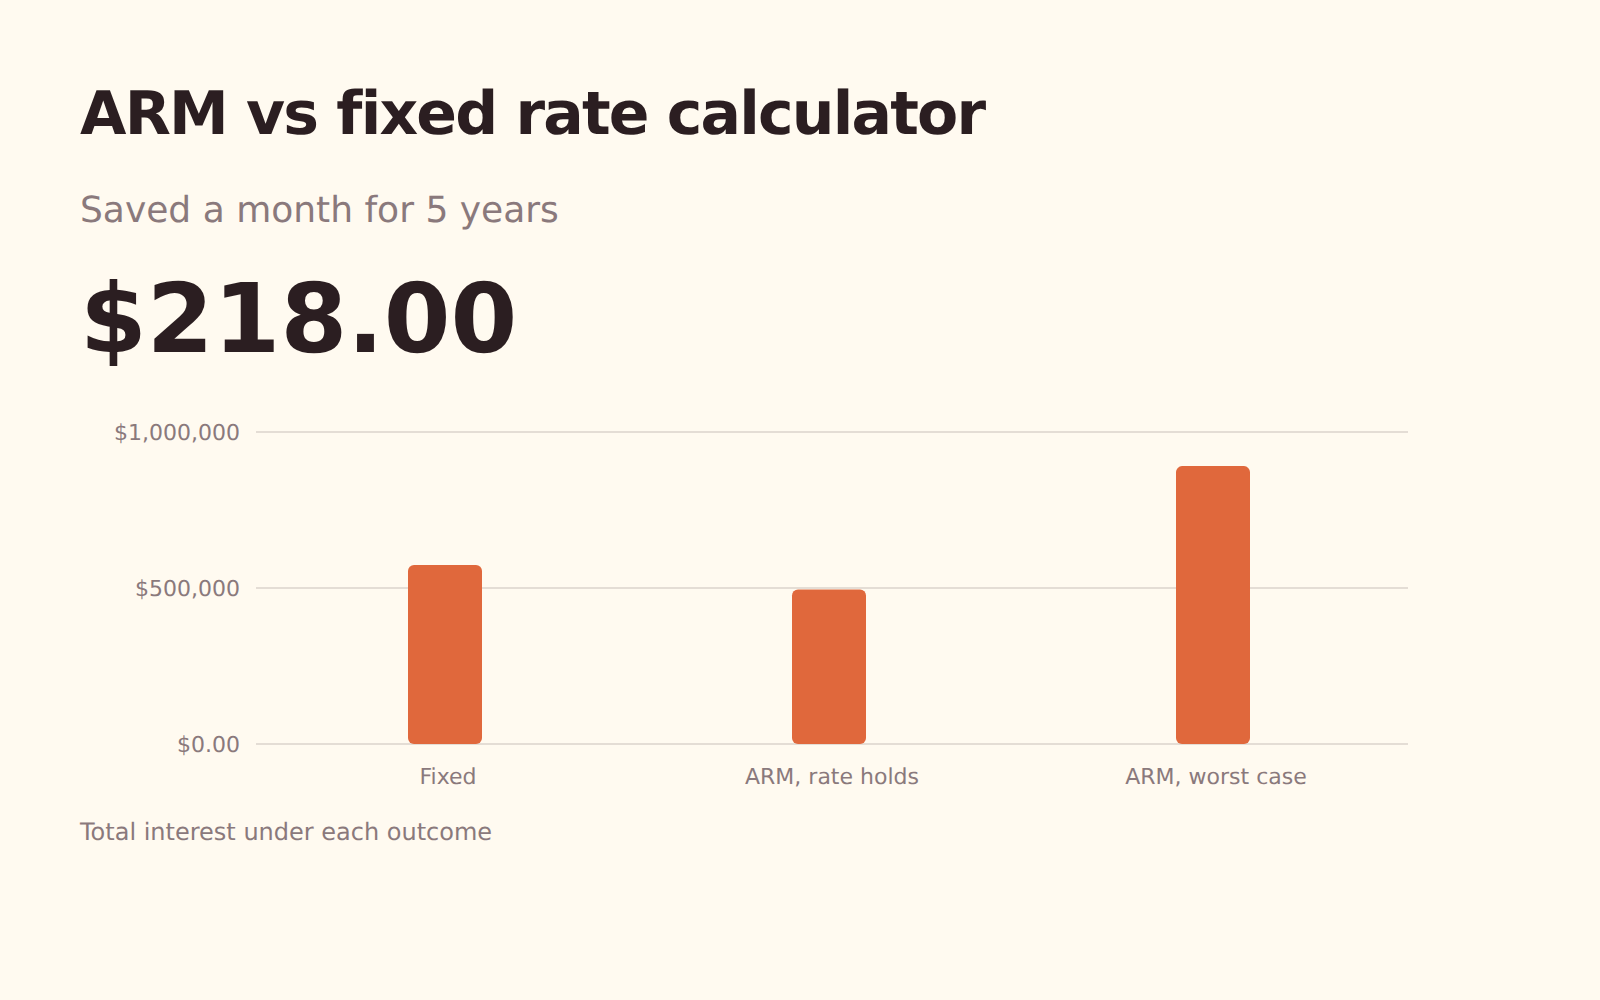
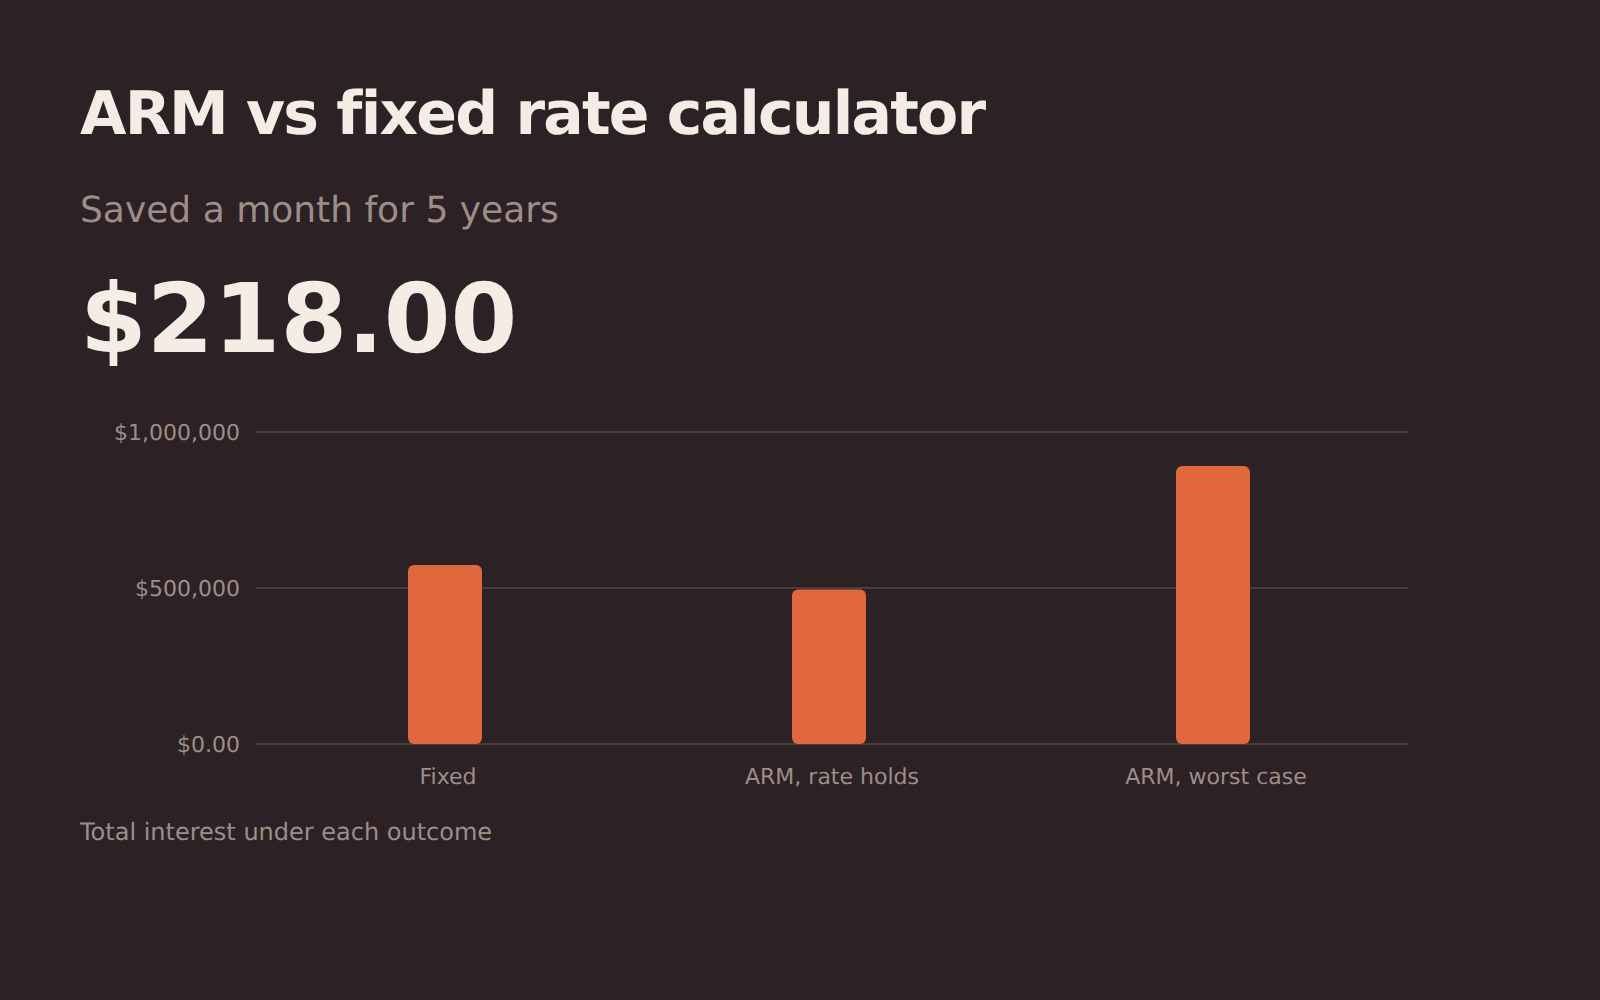
Stopa zmienna (ARM) czy stała
Ile oszczędza stopa zmienna, dopóki obowiązuje stopa początkowa, i ile kosztuje, jeśli wzrośnie do maksimum dozwolonego przez limity.
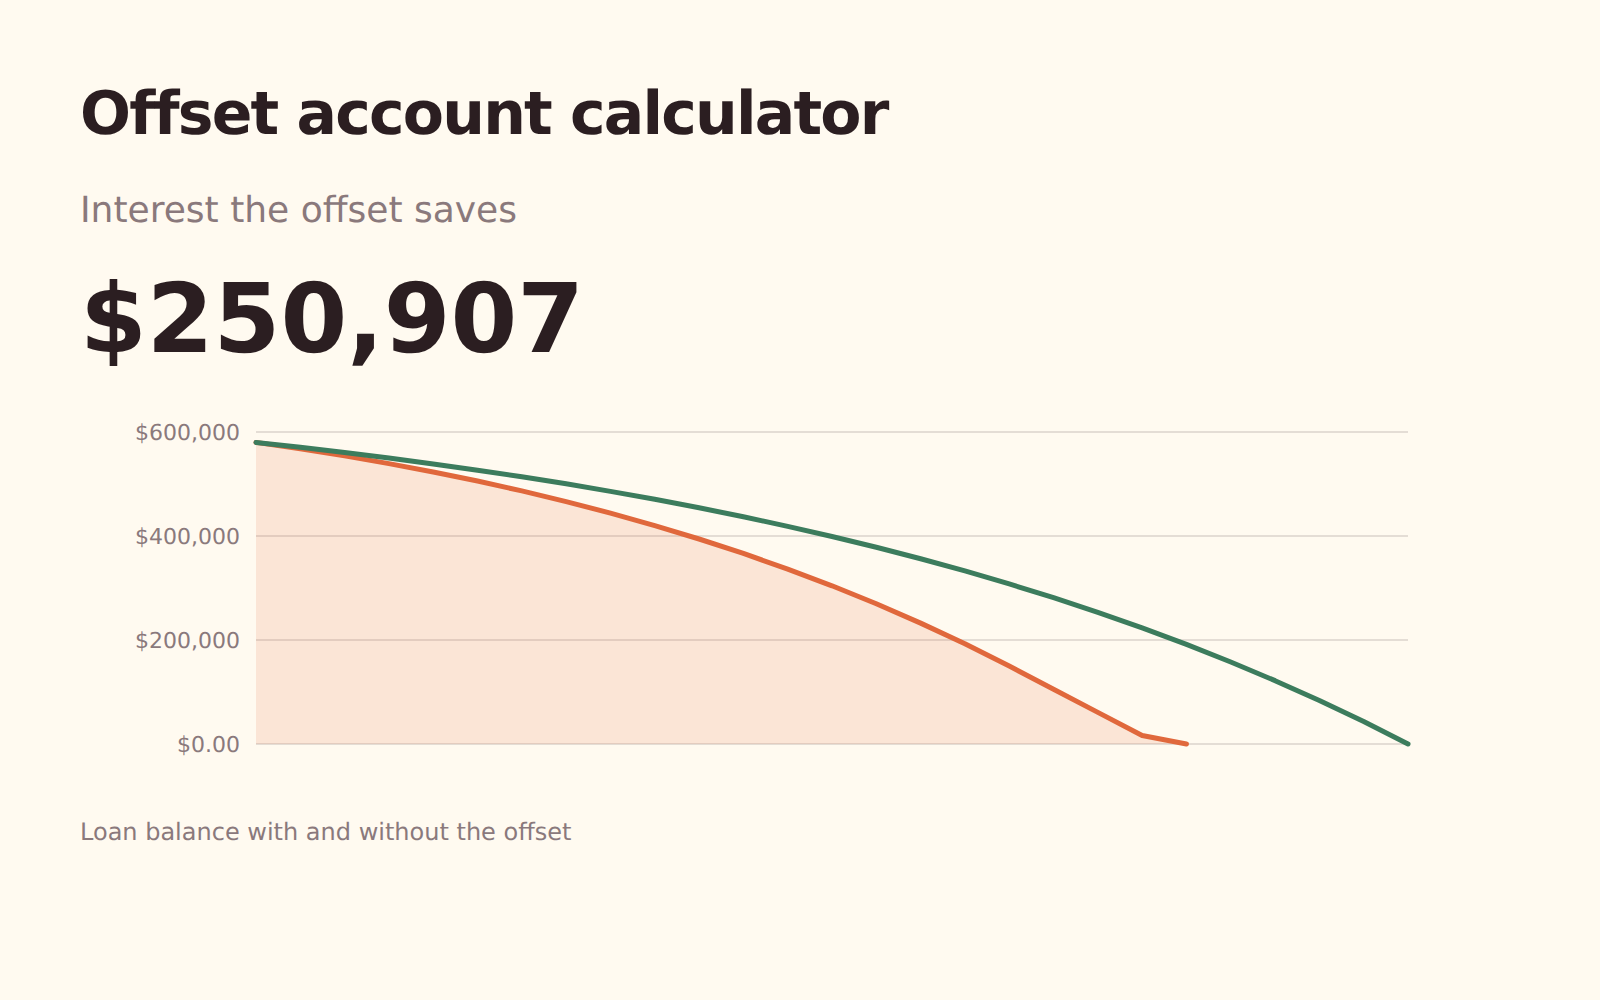
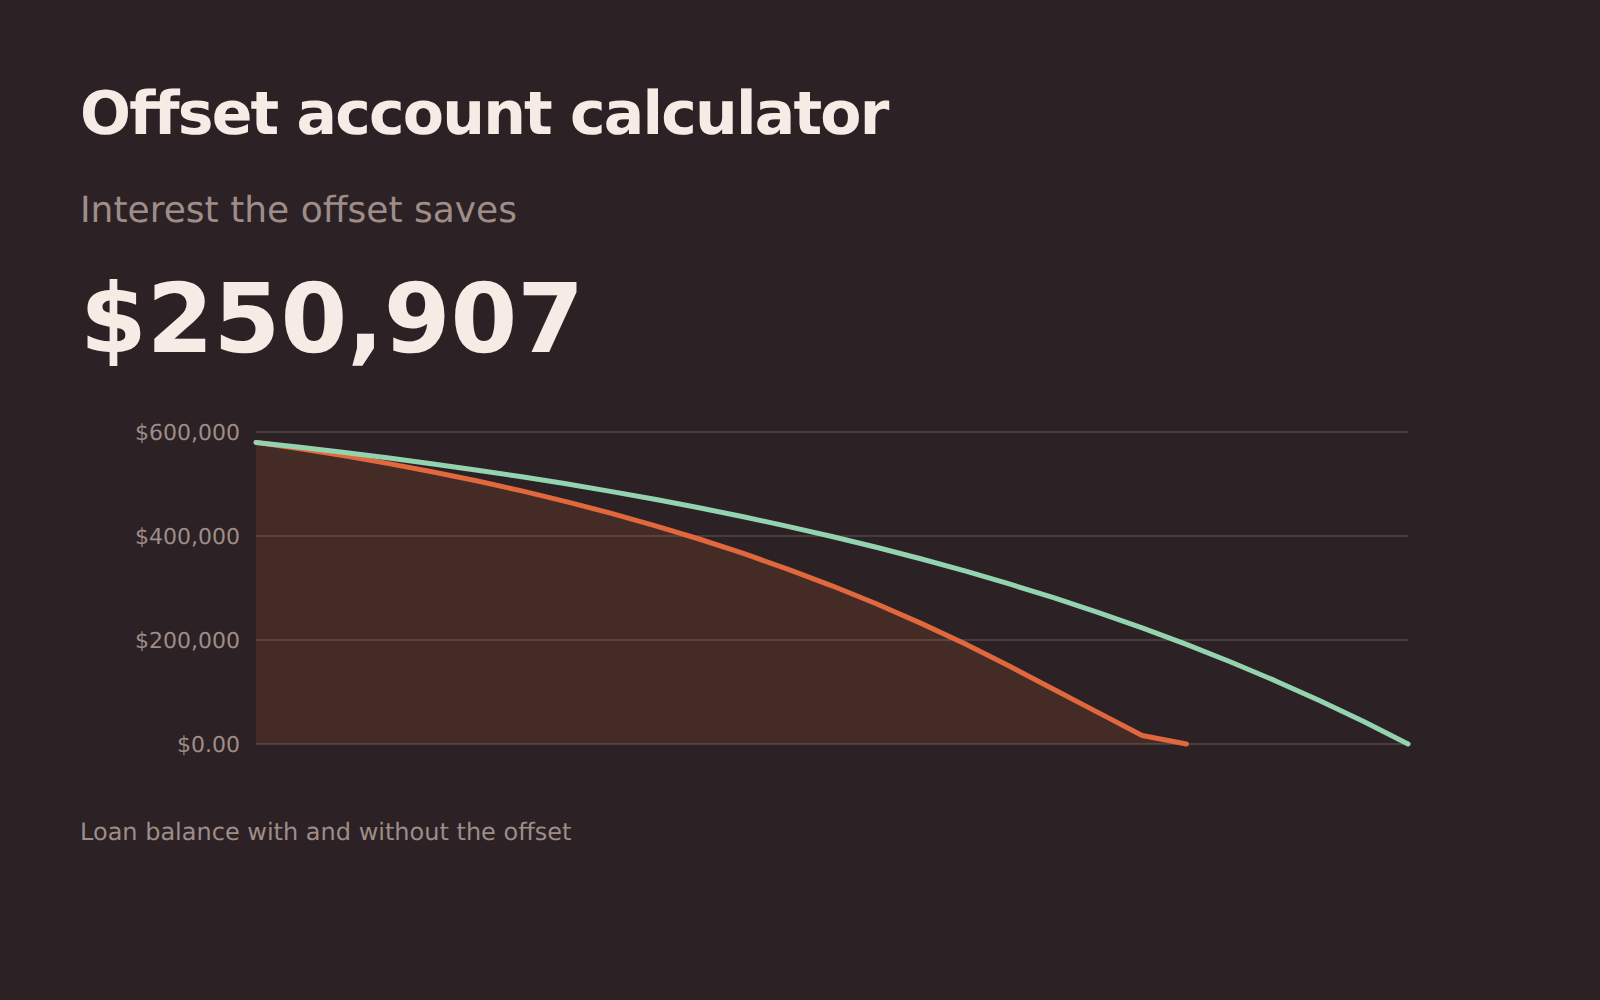
Konto offset
Ile są warte pieniądze trzymane na koncie offset: zaoszczędzone odsetki i o ile wcześniej kończy się kredyt.
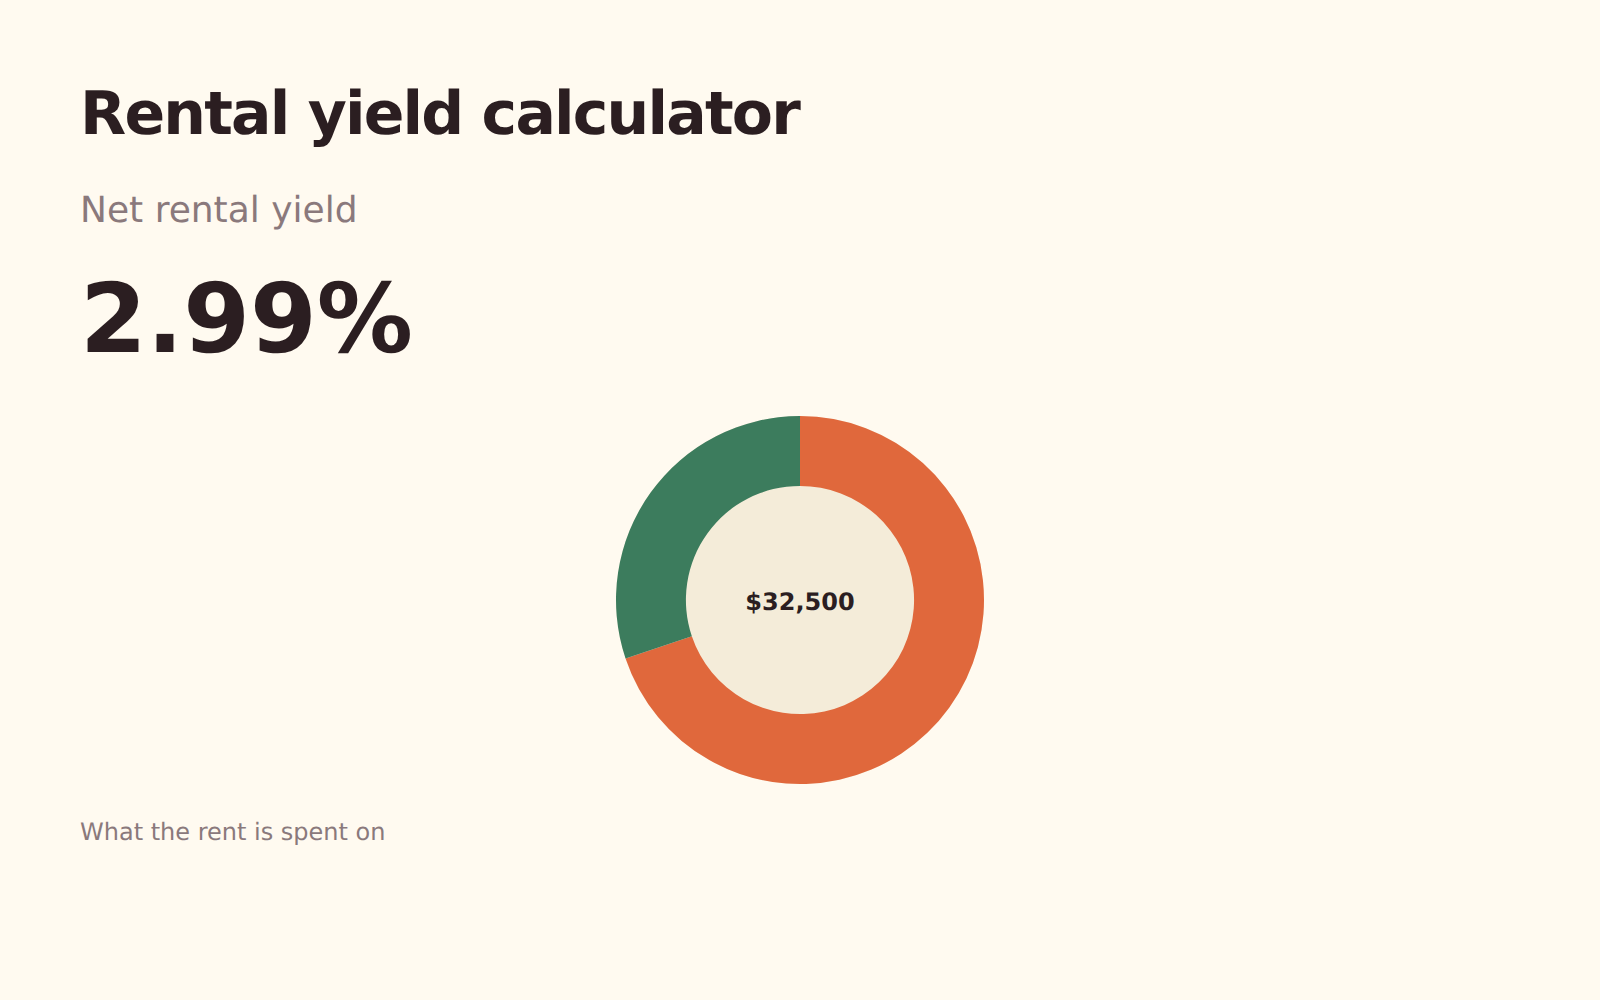
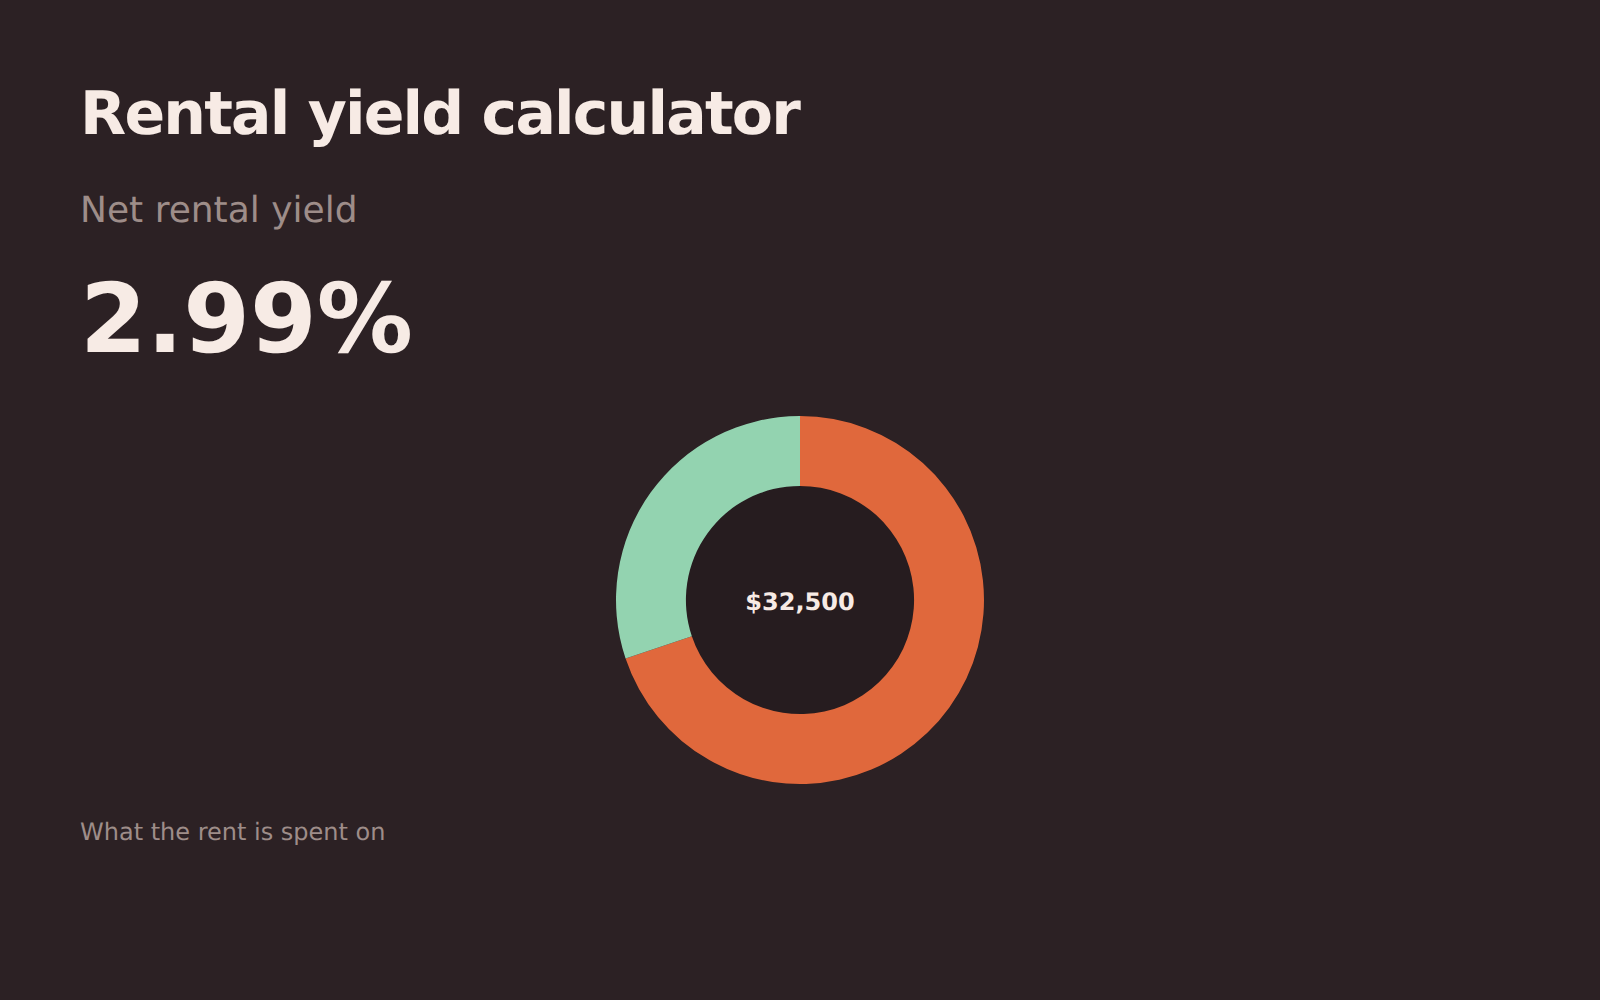
Rentowność najmu
Rentowność najmu brutto i netto po odjęciu pustostanów i kosztów bieżących – wartość, którą „rentowność” podawana przez pośrednika zwykle nie jest.
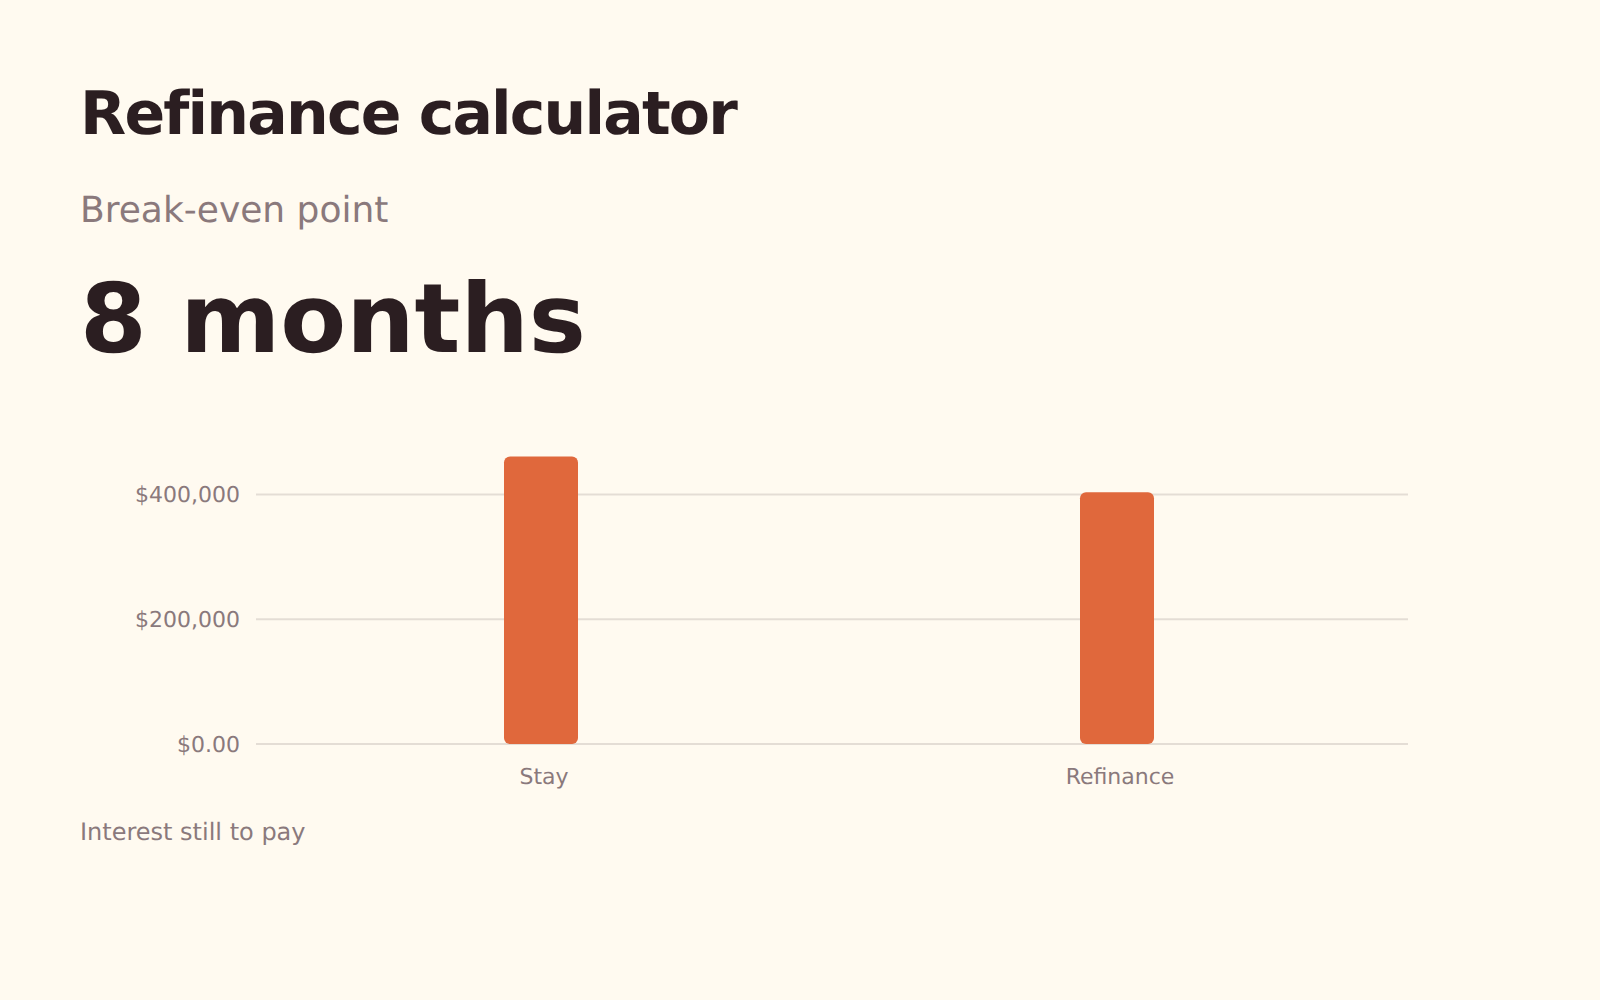
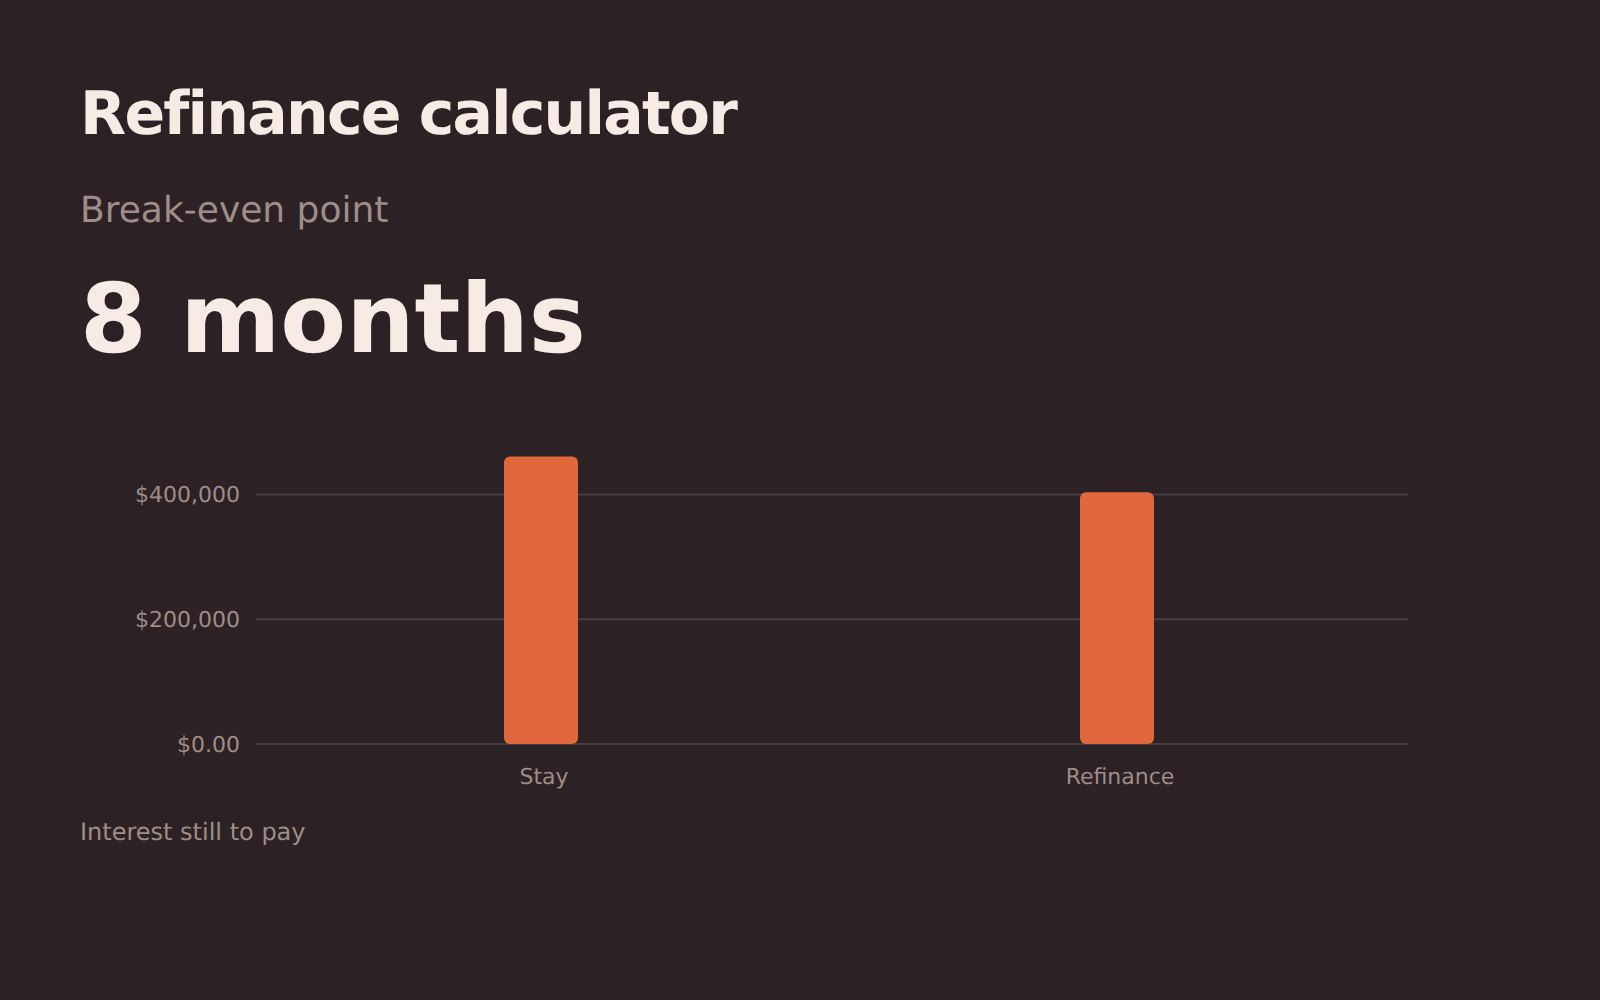
Refinansowanie
Czy zmiana kredytu się opłaca: miesięczna oszczędność, czas zwrotu kosztów i wpływ zmiany na łączne odsetki.
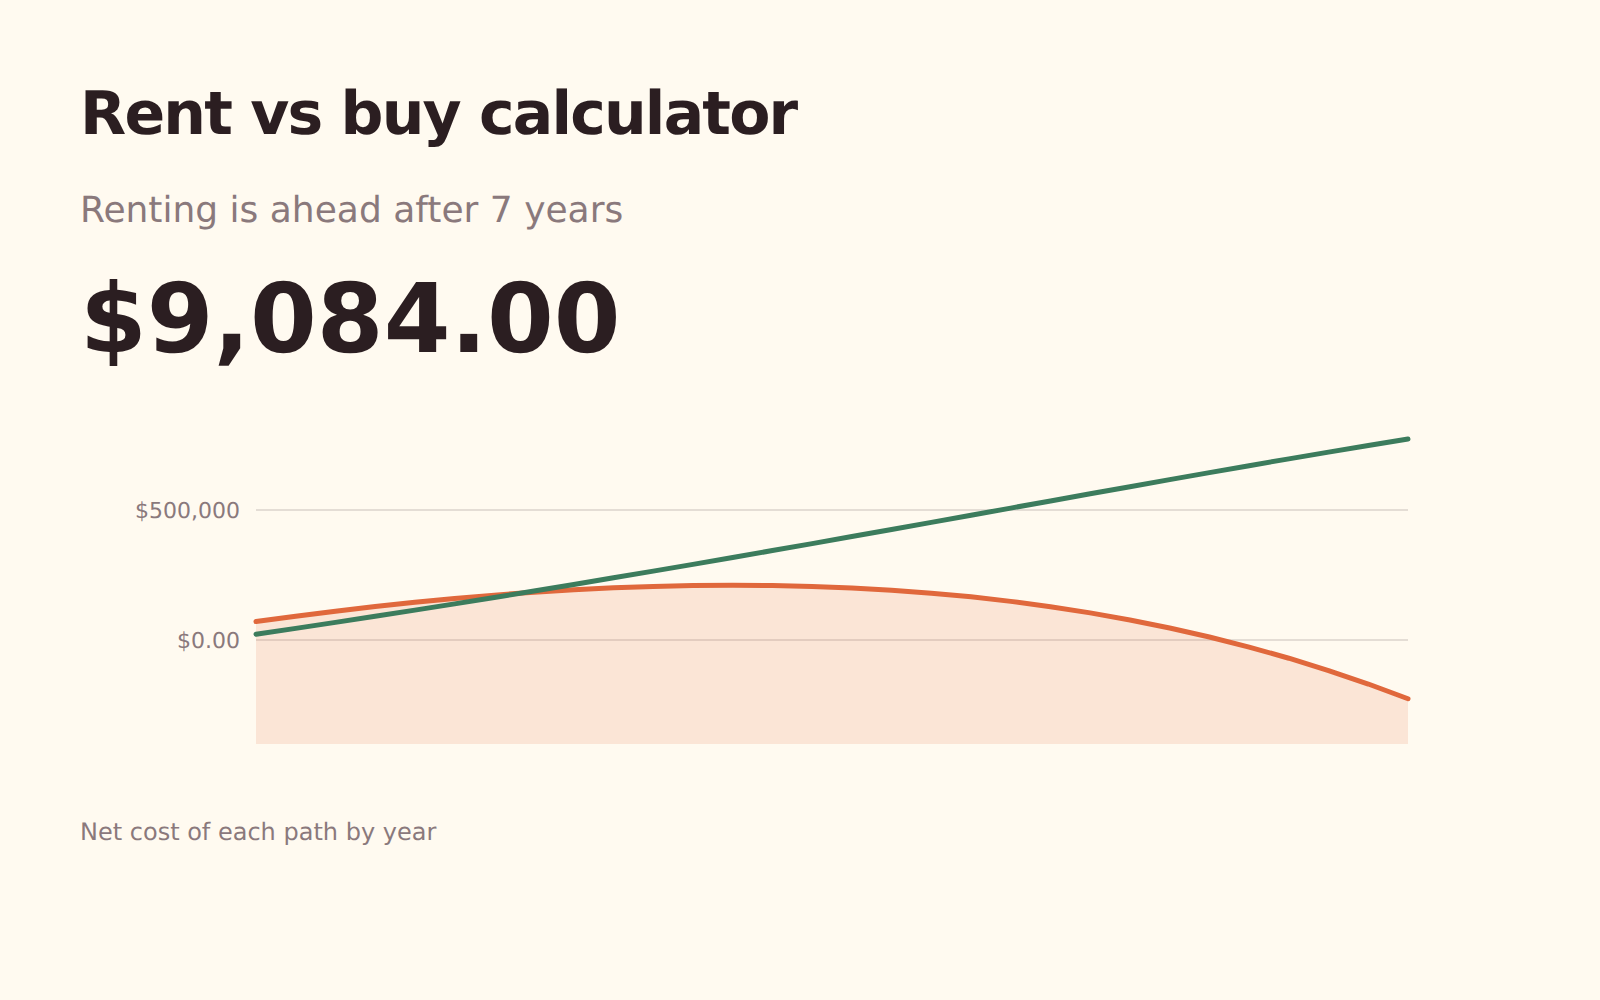
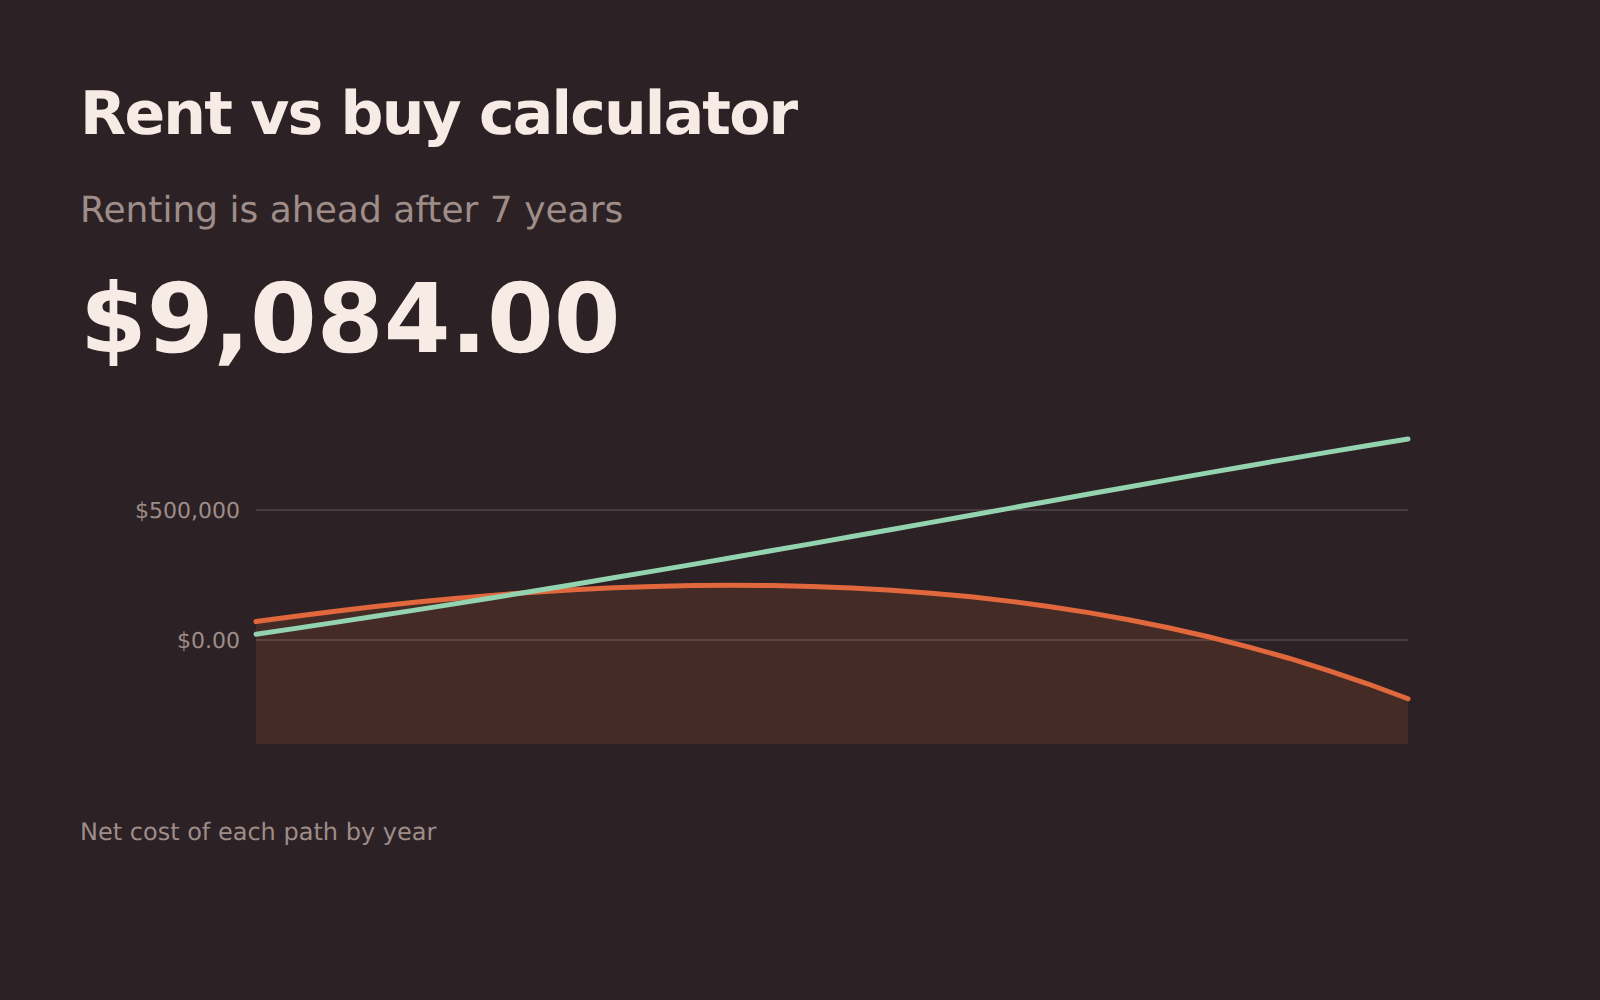
Wynająć czy kupić
Porównuje rzeczywisty koszt netto najmu i zakupu w latach faktycznego zamieszkania, z kosztami transakcyjnymi, bieżącymi i zwrotem z zainwestowanego wkładu własnego.
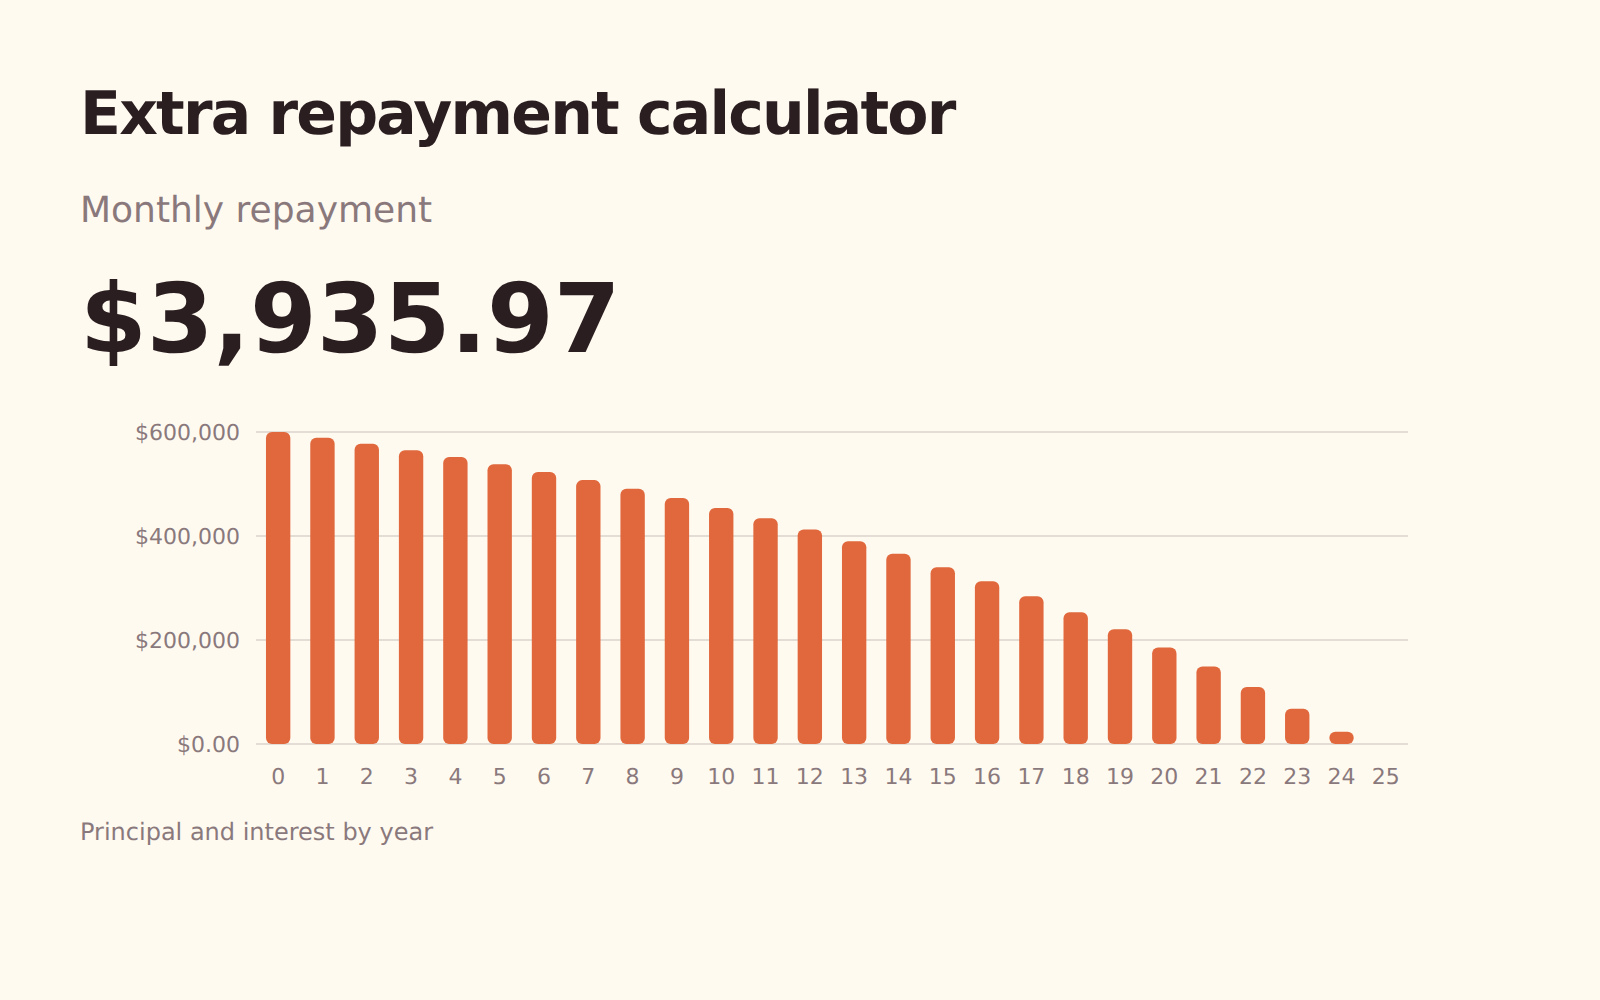
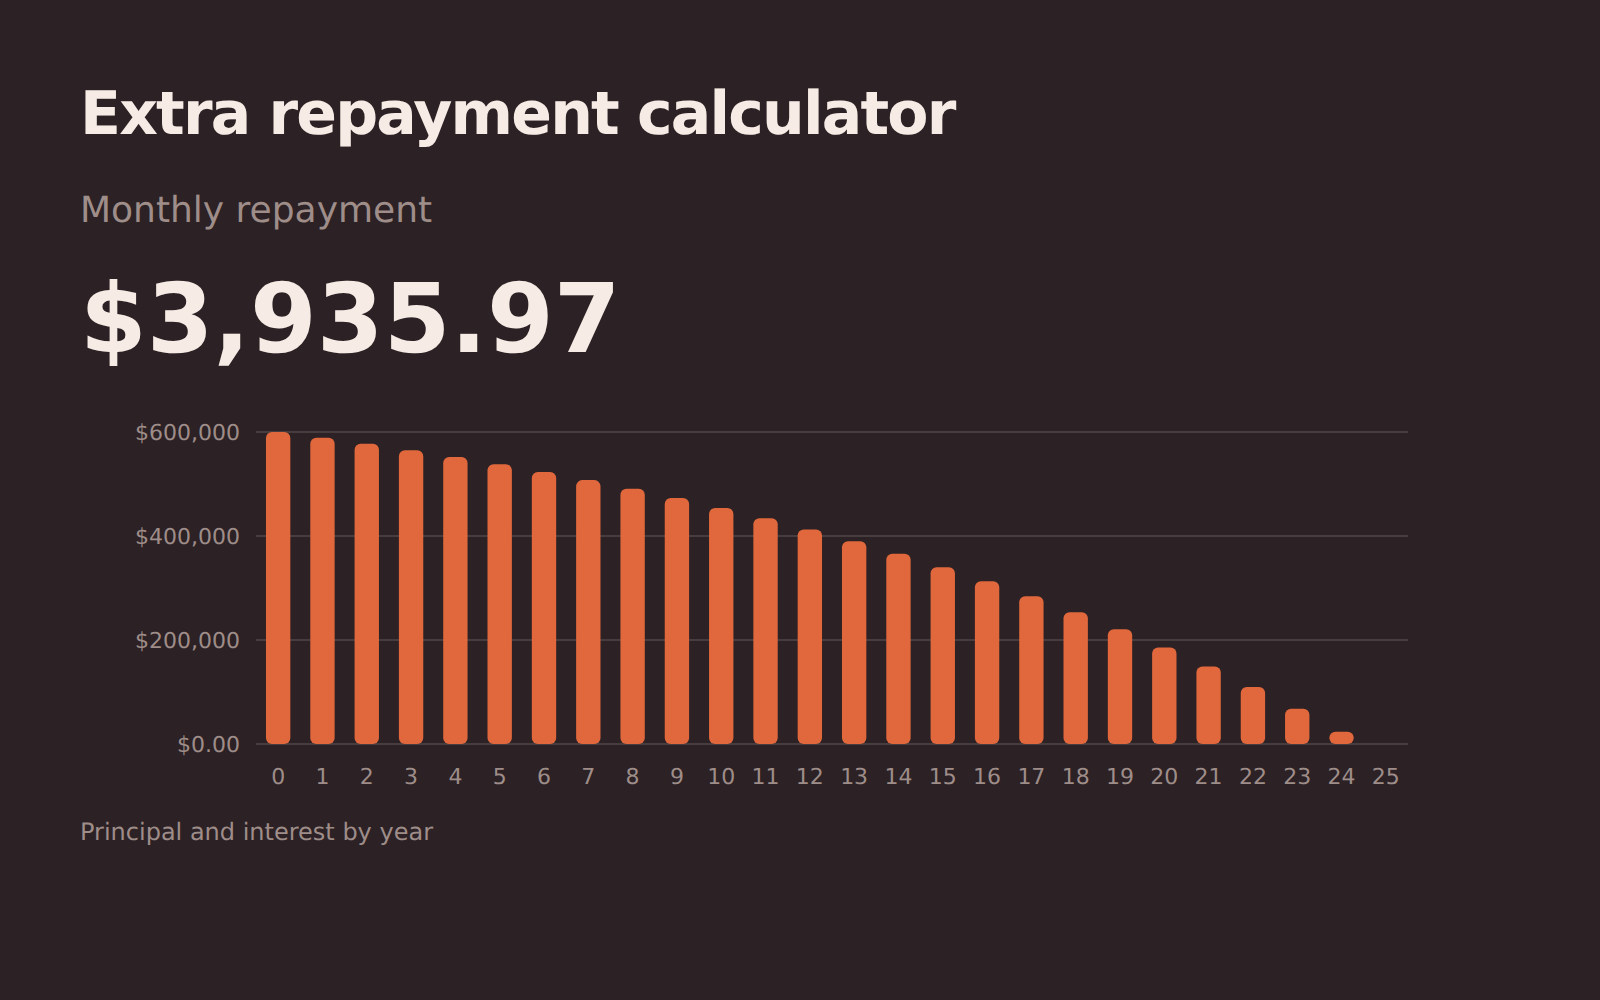
Nadpłata kredytu
Co daje kredytowi niewielka miesięczna nadpłata: o ile lat skraca spłatę, ile odsetek oszczędza i o ile wcześniej kończy kredyt.
Amortyzacja, kolejność spłaty i korzyści z nadpłat.
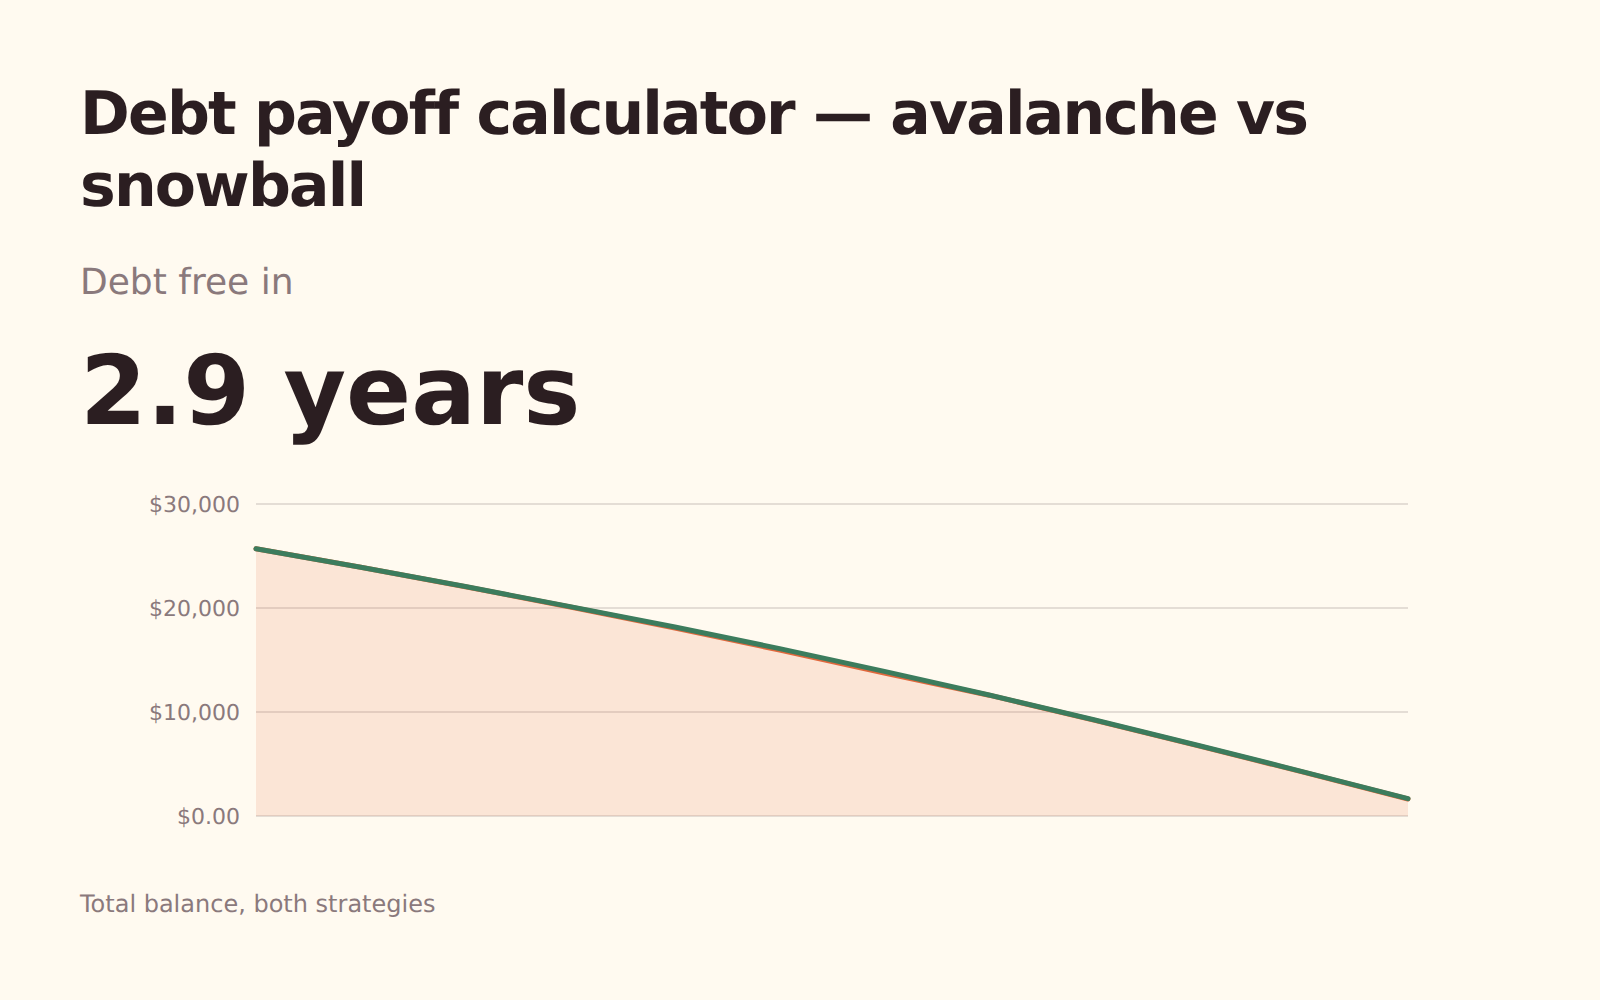
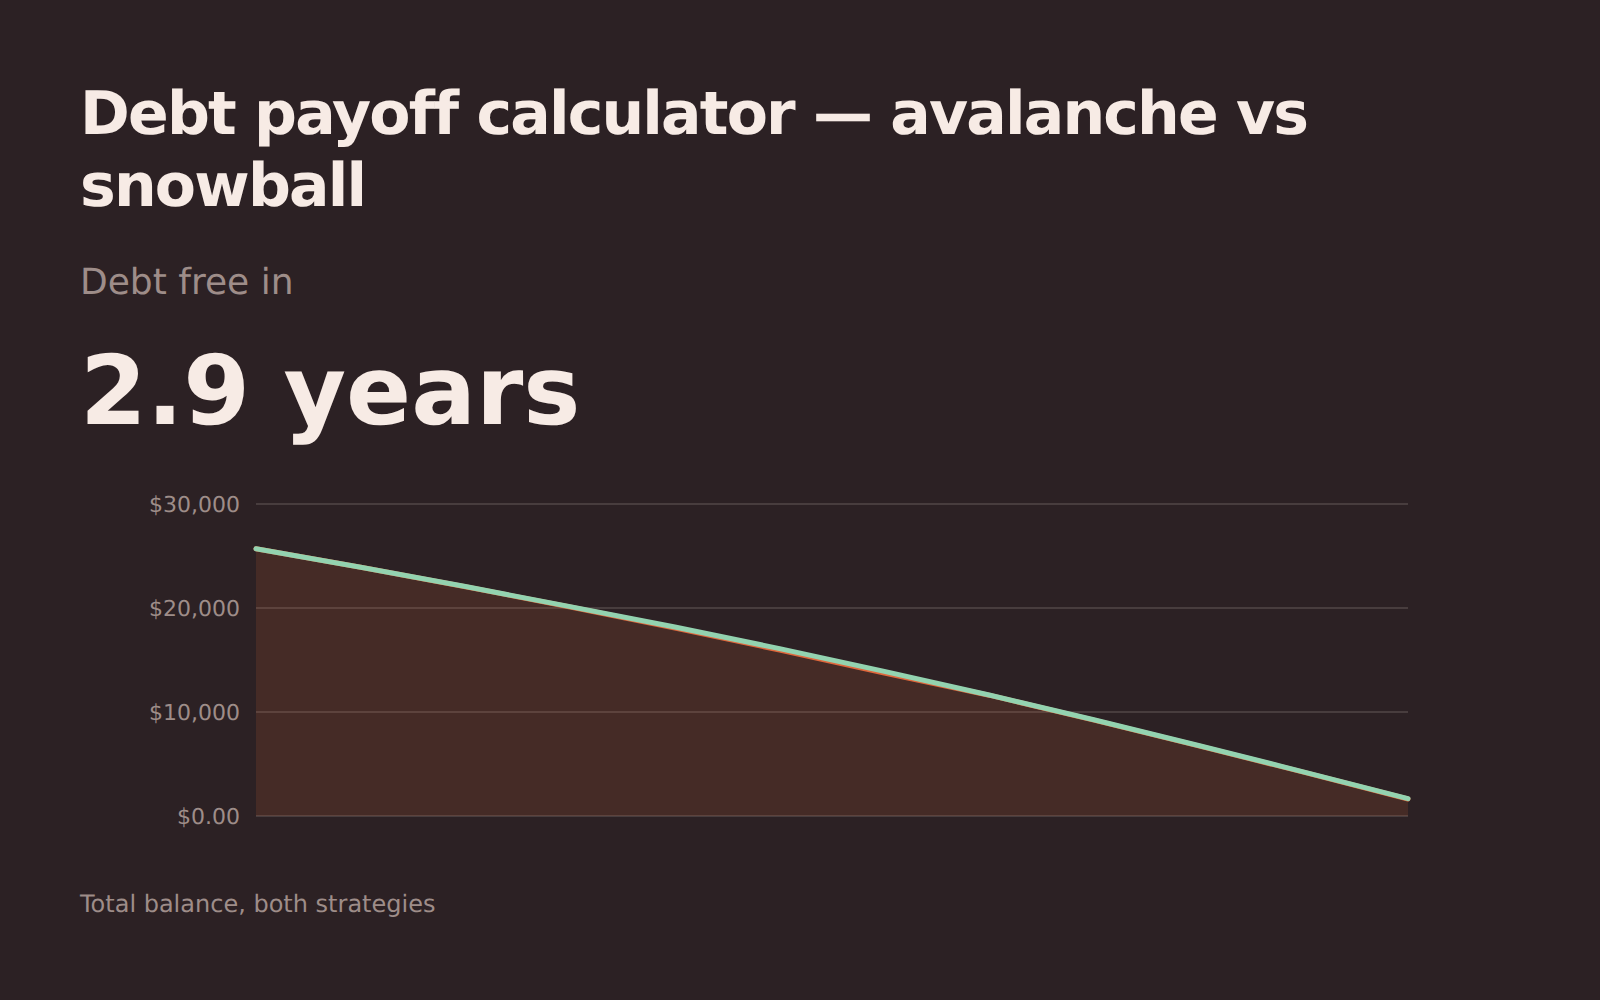
Spłata długów – lawina czy kula śnieżna
Kolejność spłaty kilku długów według oprocentowania lub salda, z dodatkową kwotą – i która kolejność szybciej je spłaci.
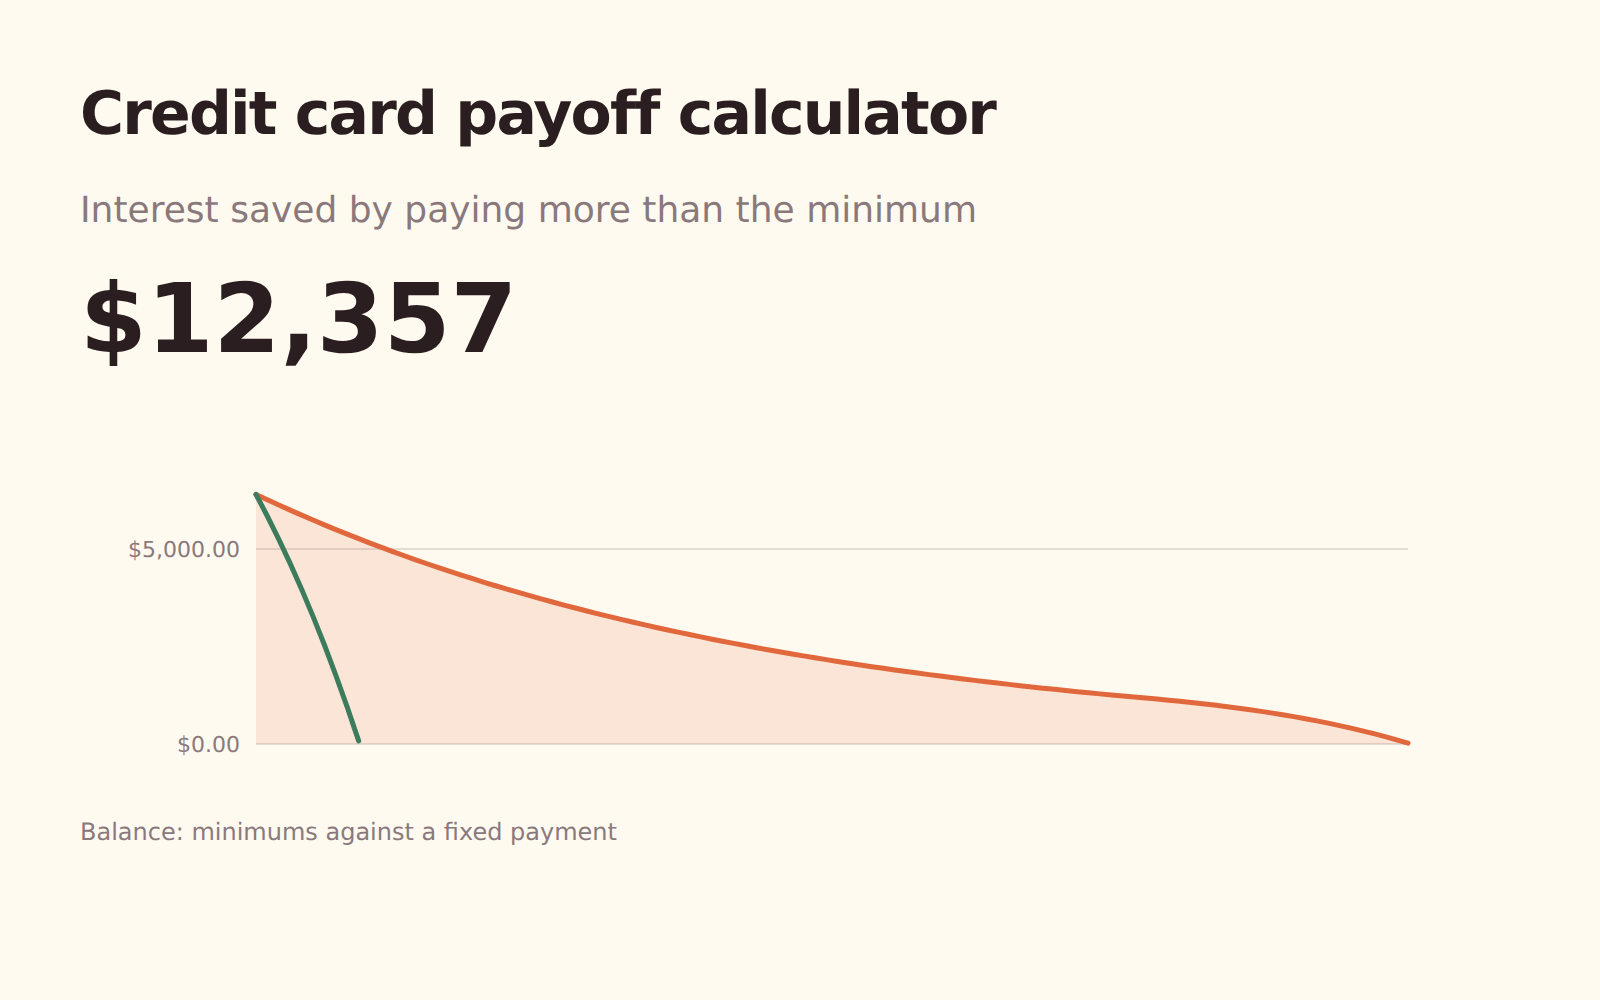
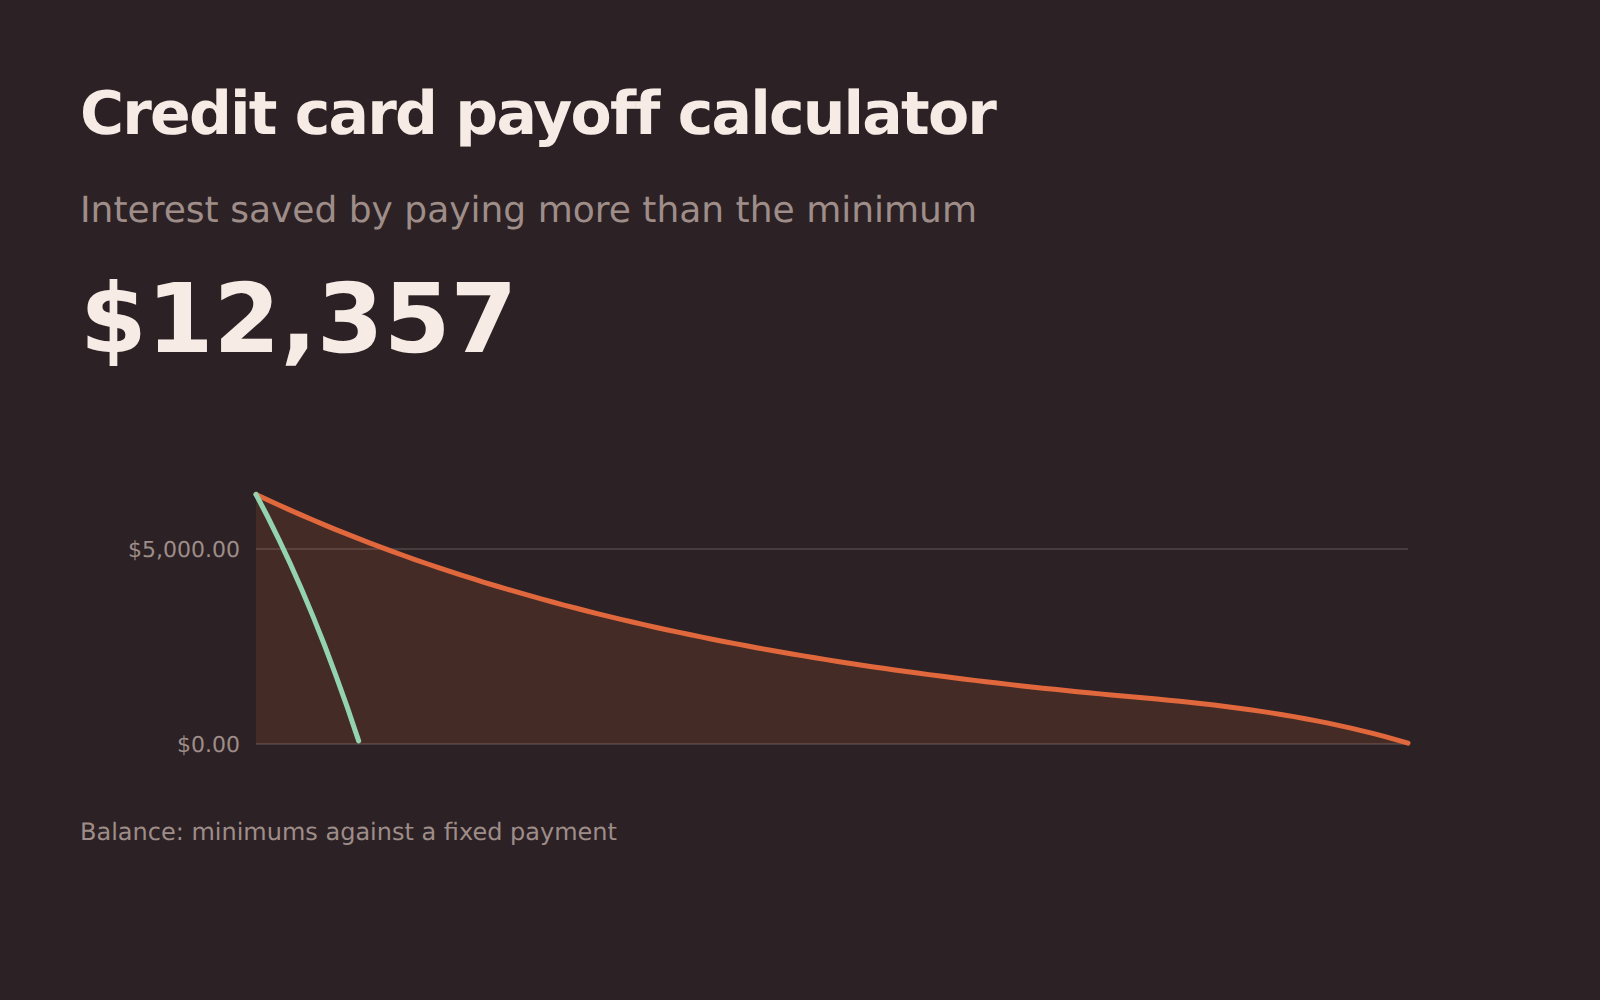
Spłata karty kredytowej
Ile naprawdę kosztuje spłacanie tylko minimum w porównaniu ze stałą miesięczną kwotą aż do spłaty karty.
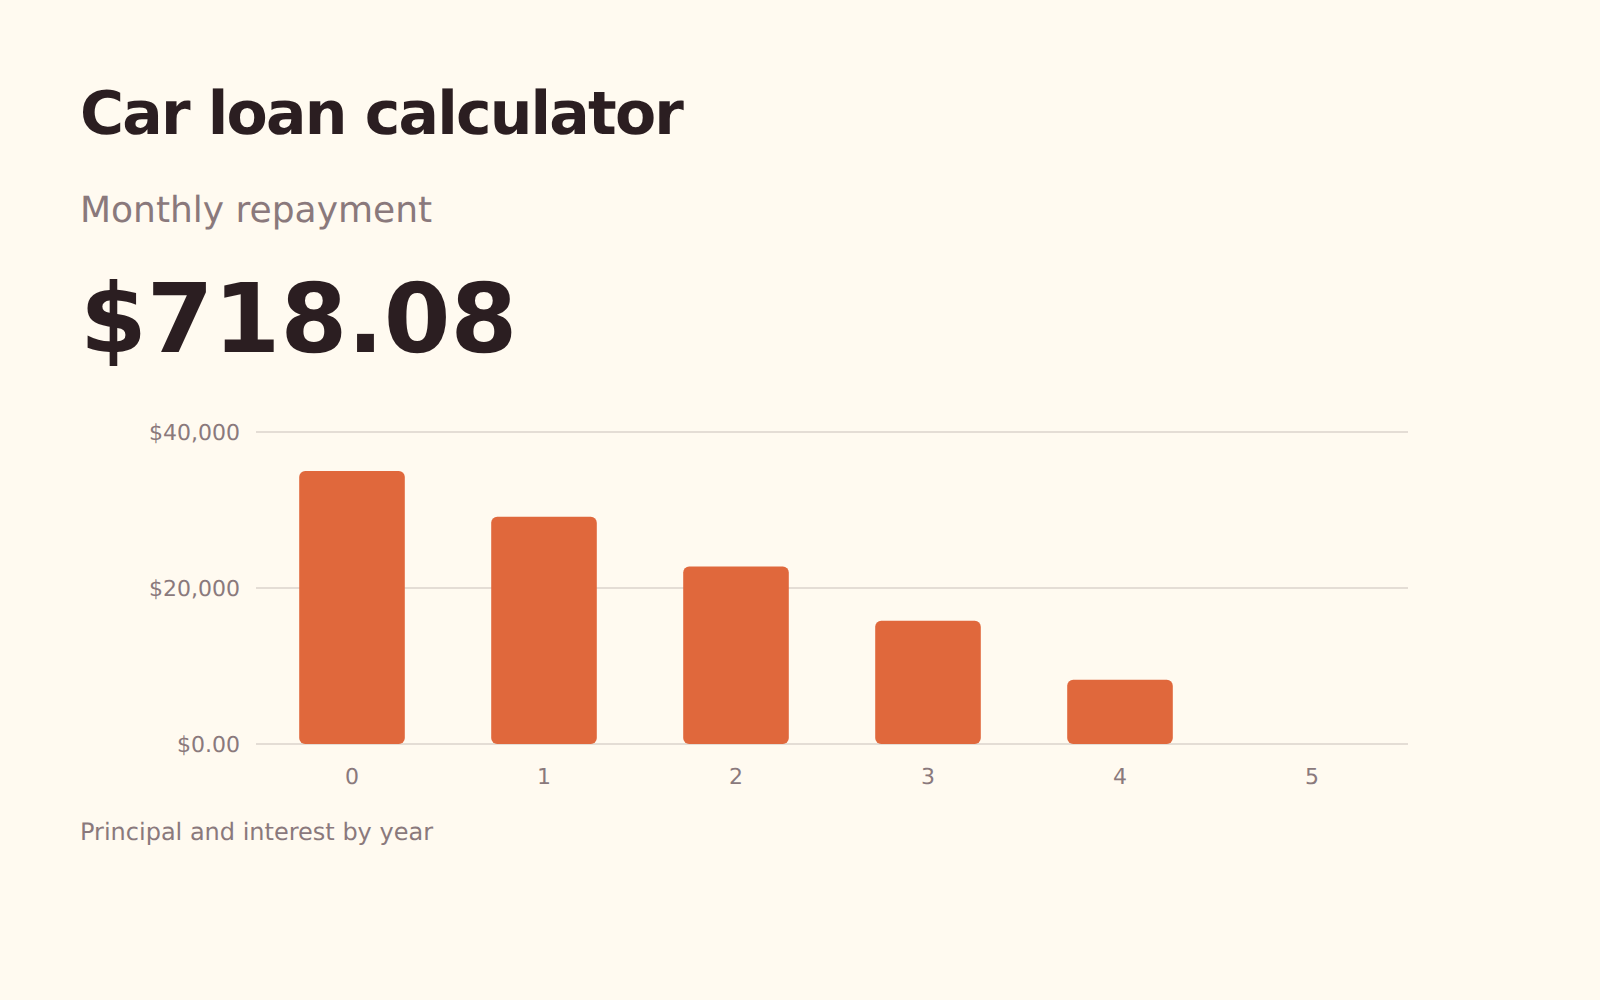
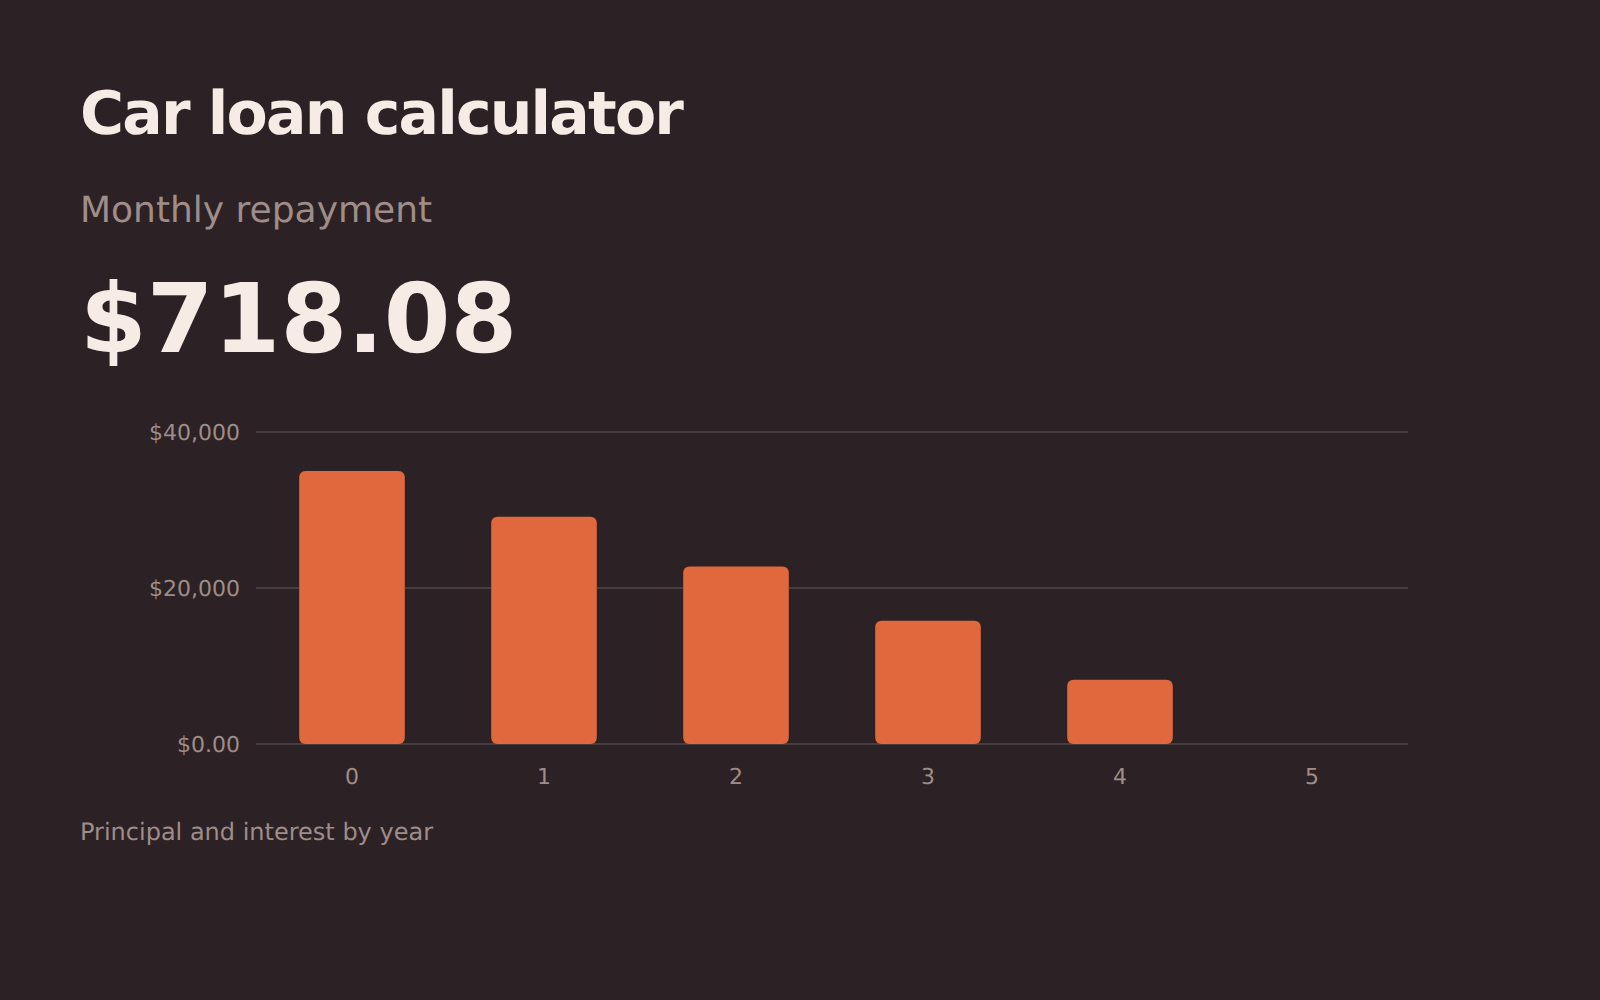
Kredyt samochodowy
Raty i łączne odsetki kredytu samochodowego oraz wpływ dłuższego okresu i niewielkich nadpłat przy każdej racie.
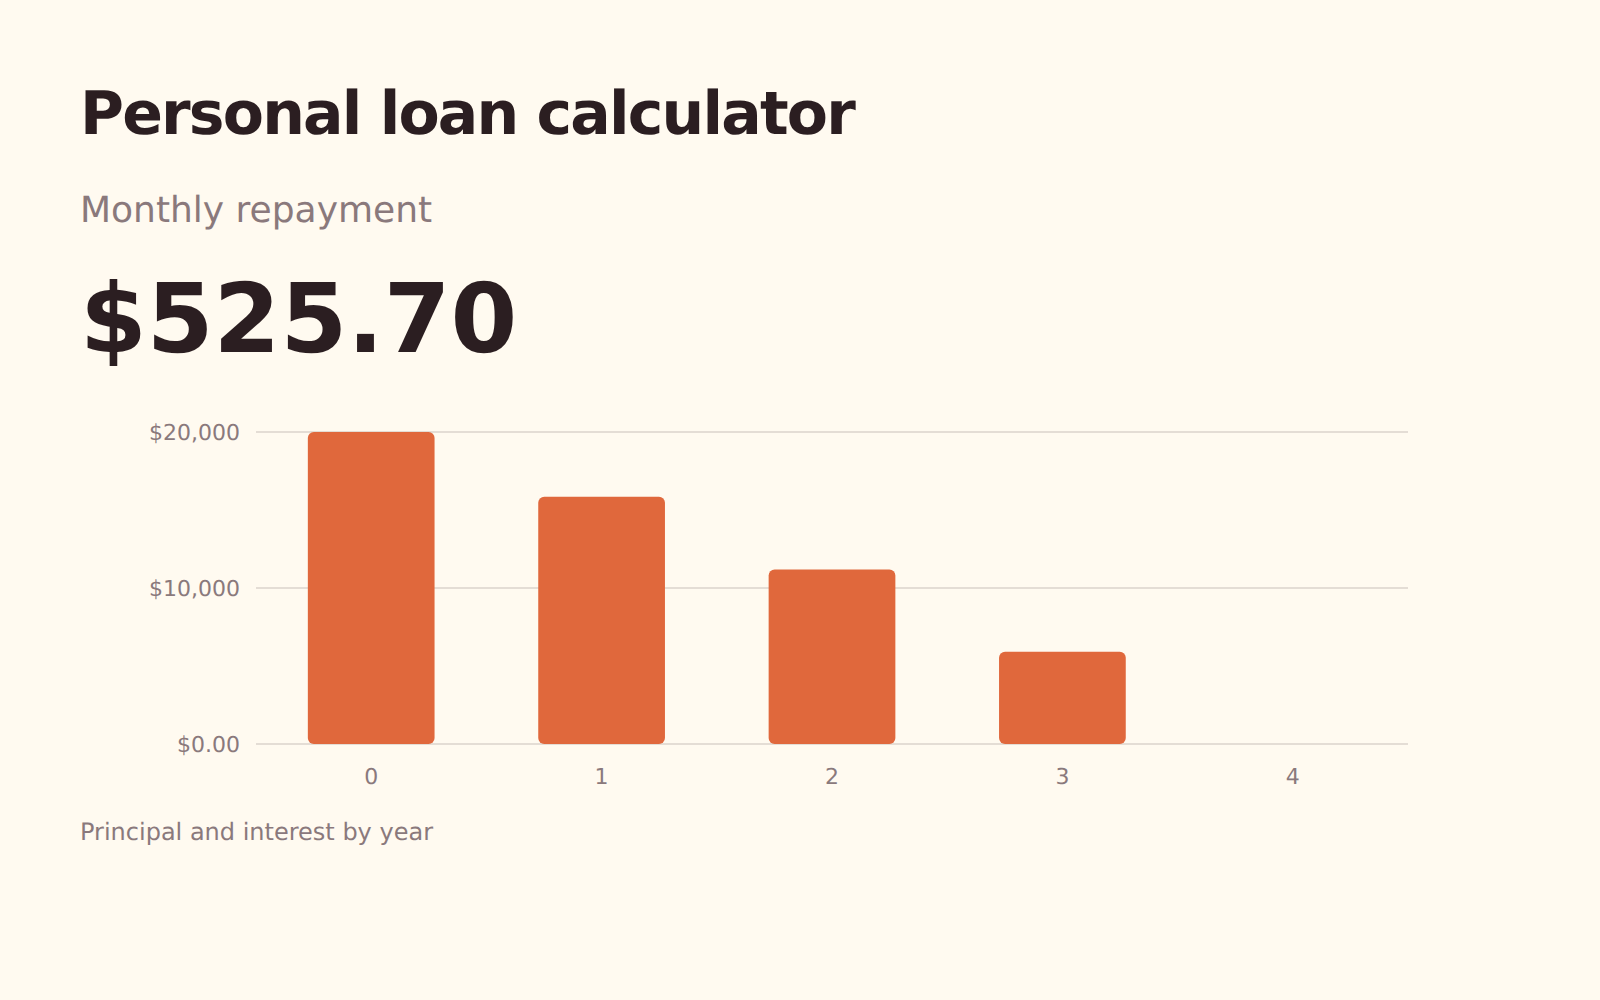
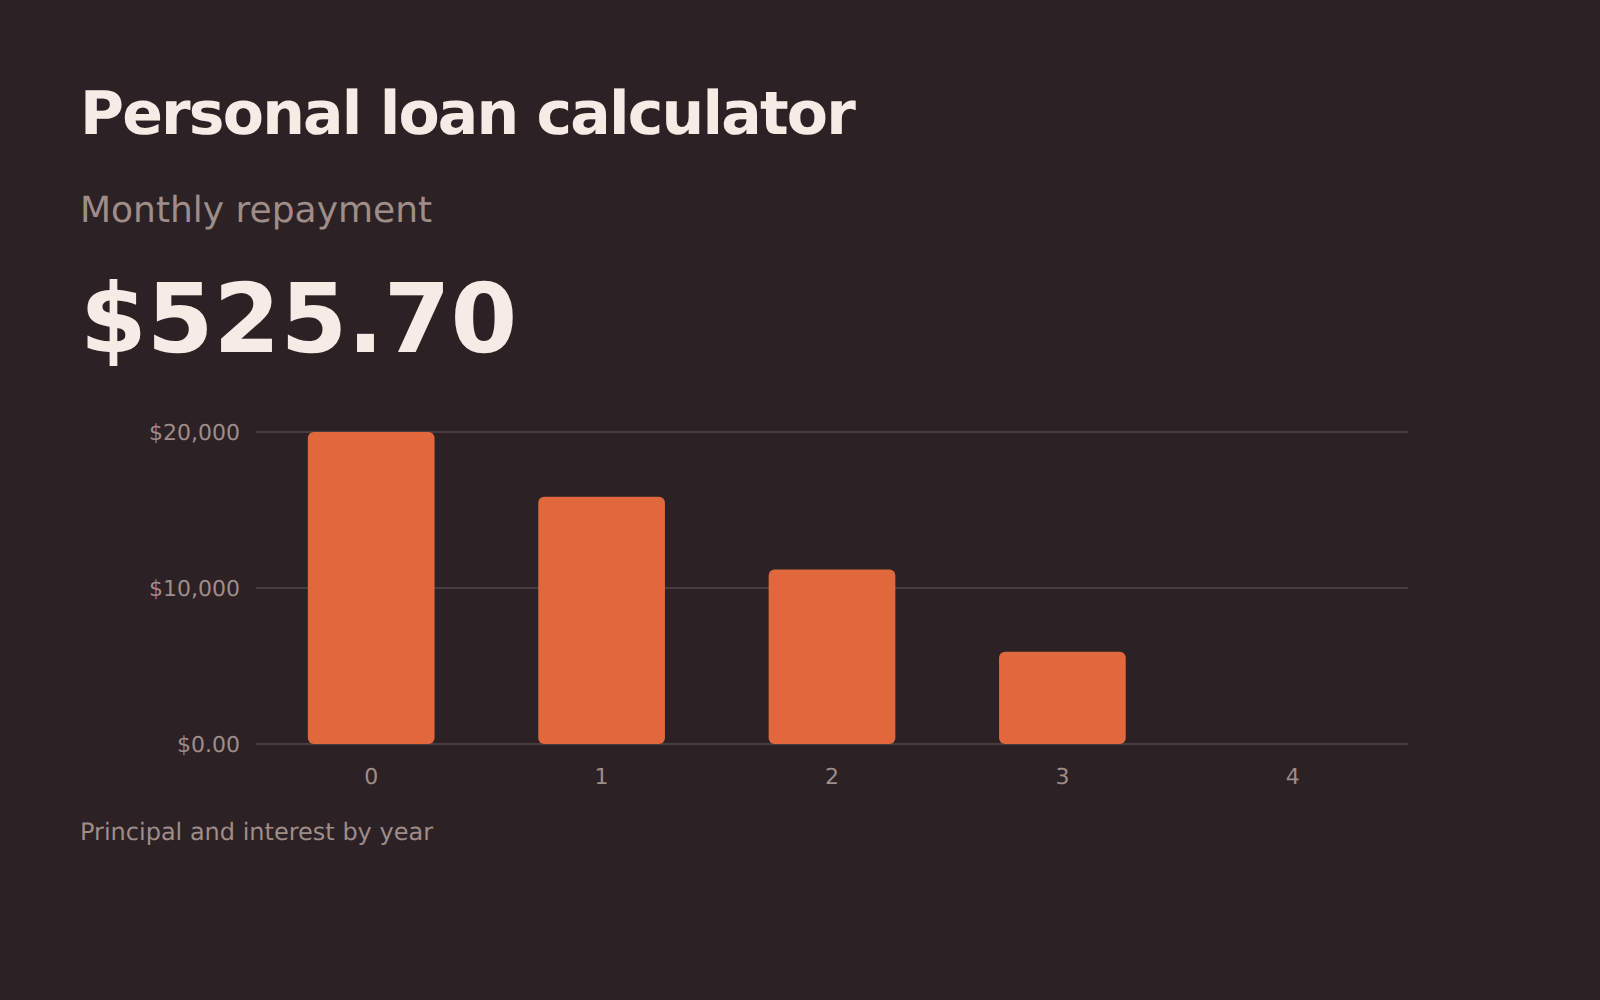
Kredyt gotówkowy
Raty, łączne odsetki i harmonogram spłaty niezabezpieczonego kredytu gotówkowego oraz wartość nadpłat.
Na co idą pieniądze i ile z nich zostaje.
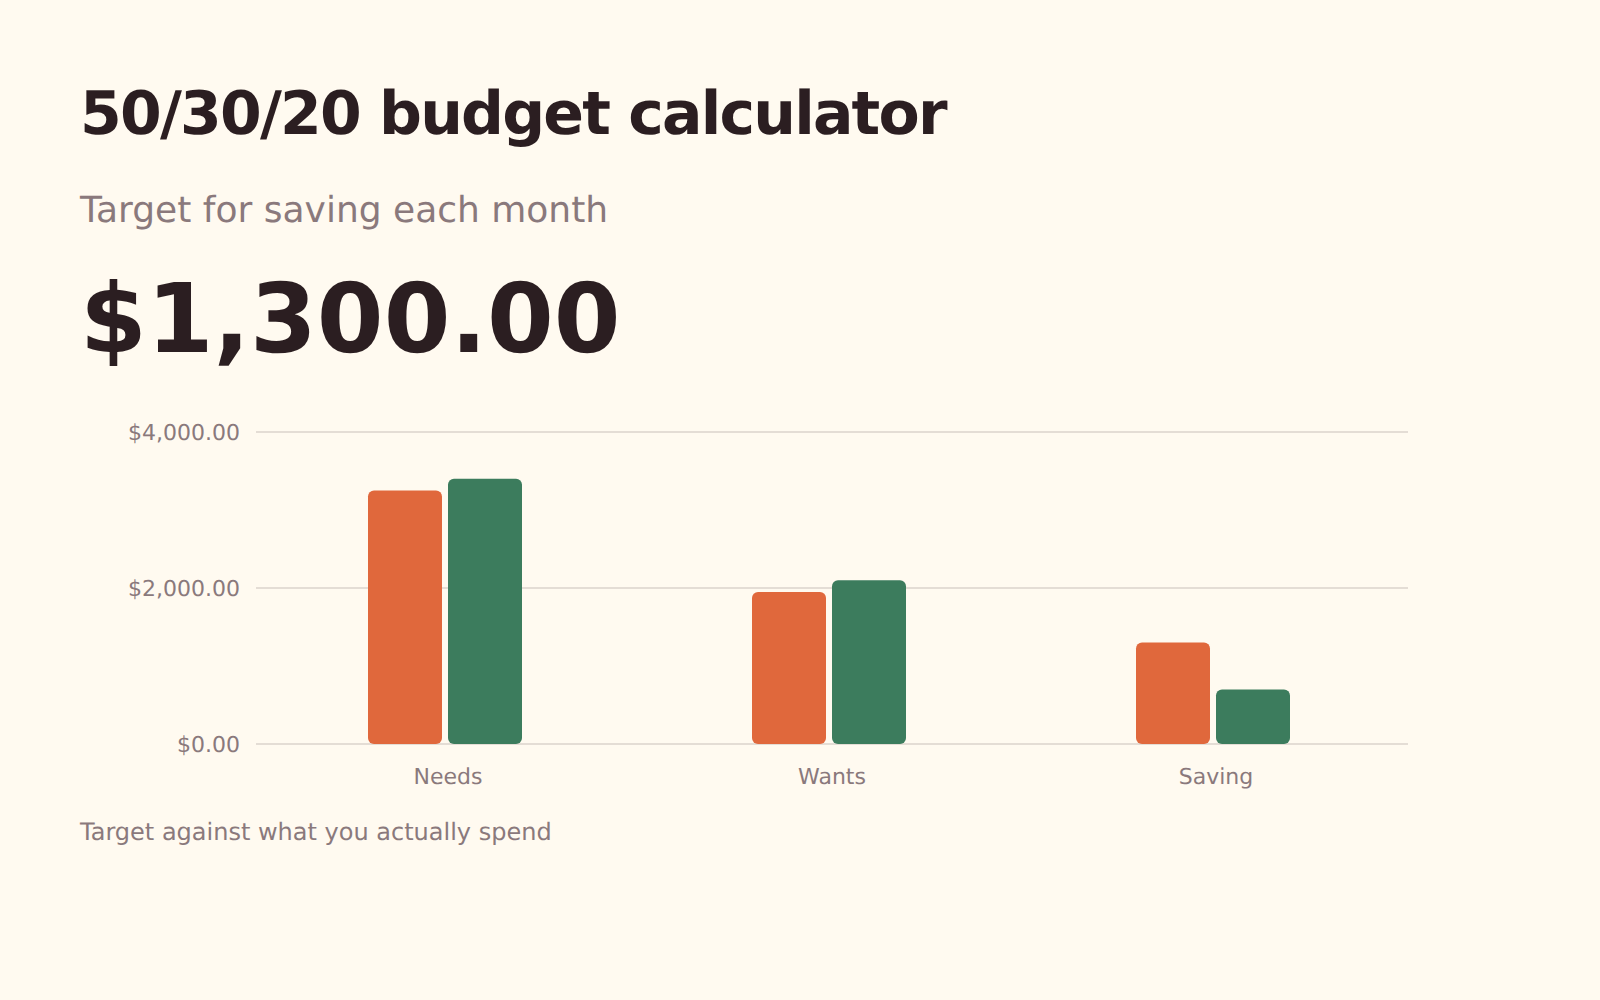
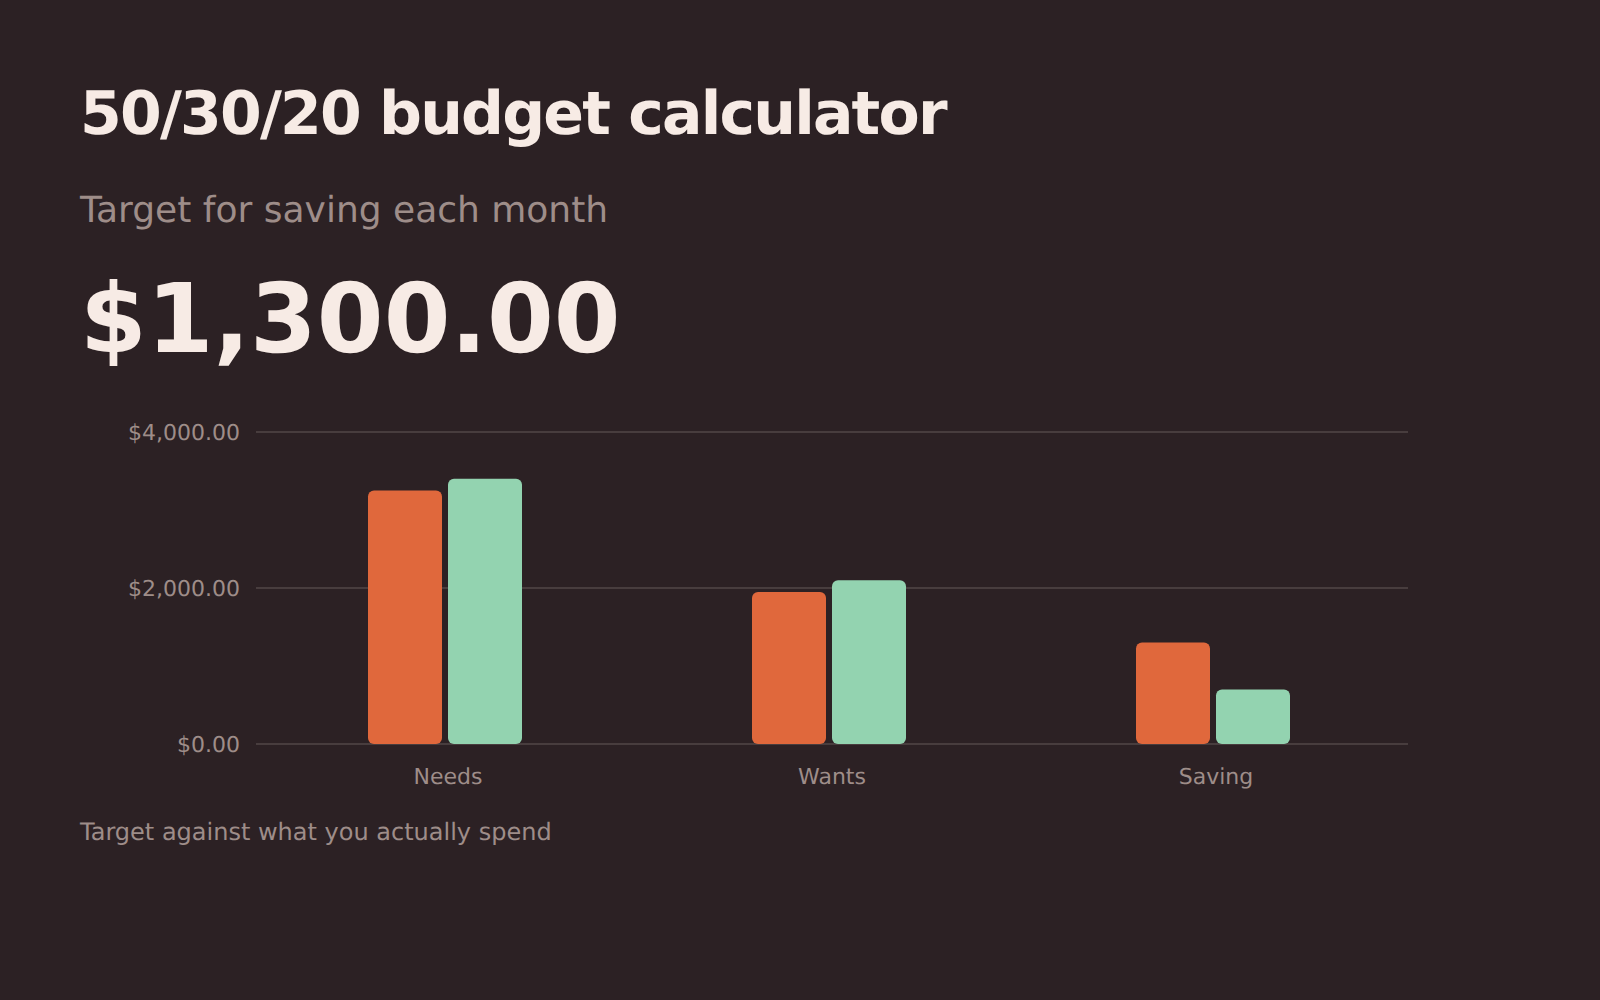
Budżet 50/30/20
Podział dochodu netto na potrzeby, przyjemności i oszczędności oraz porównanie go z obecnymi wydatkami.
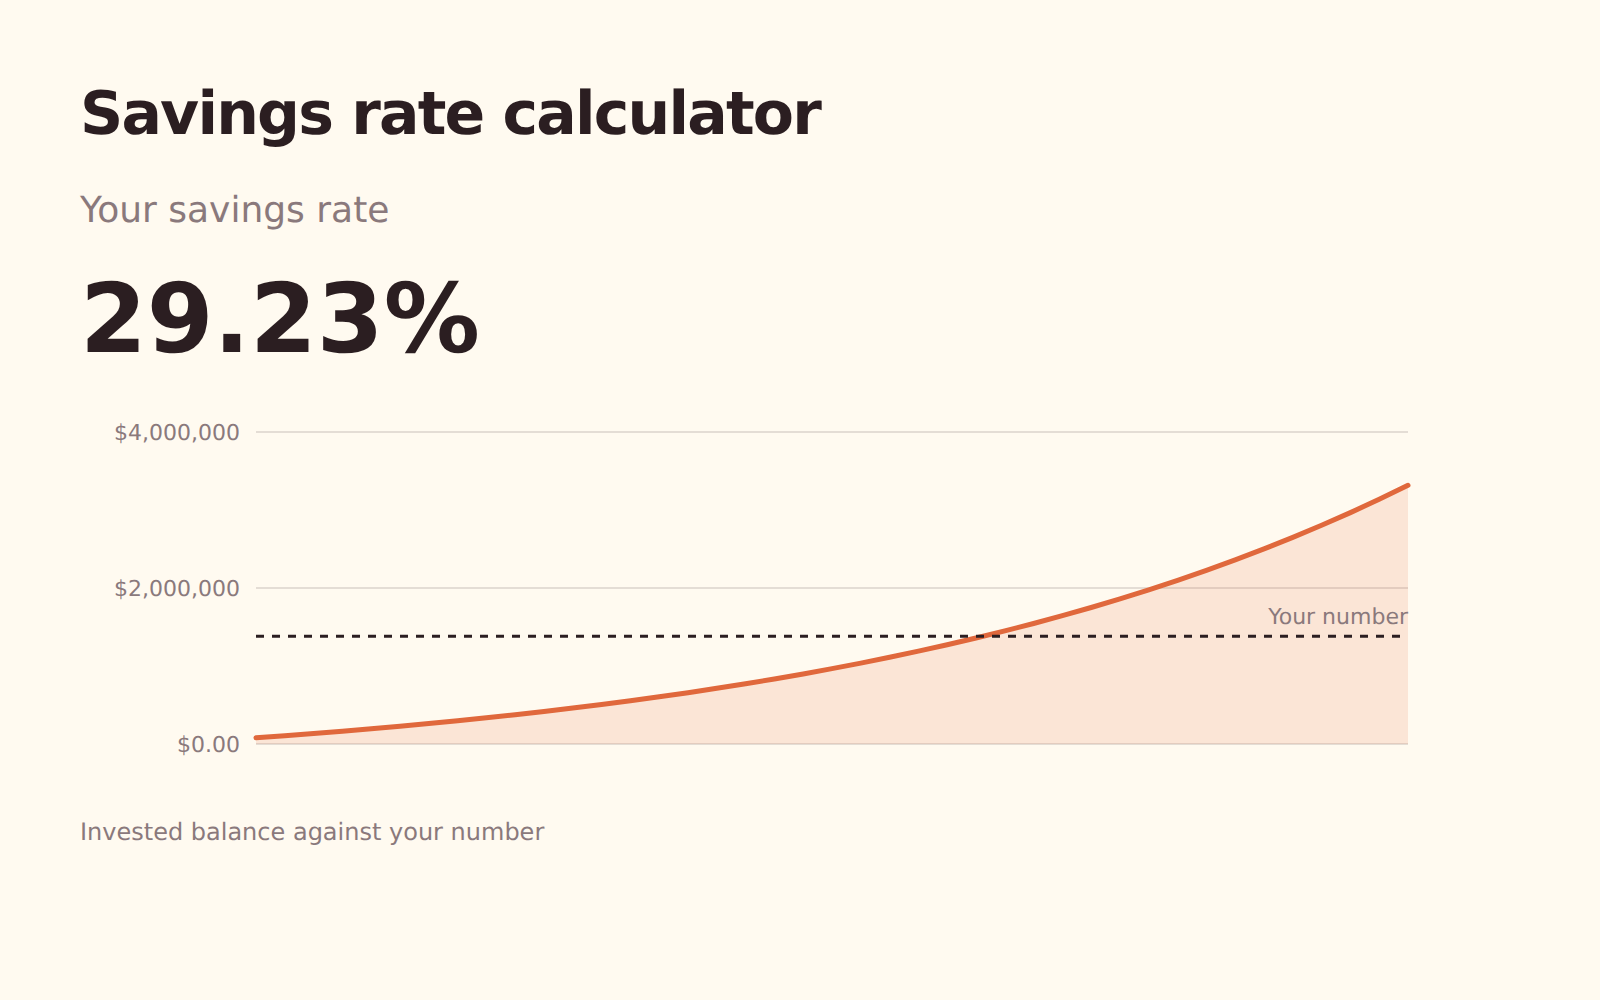
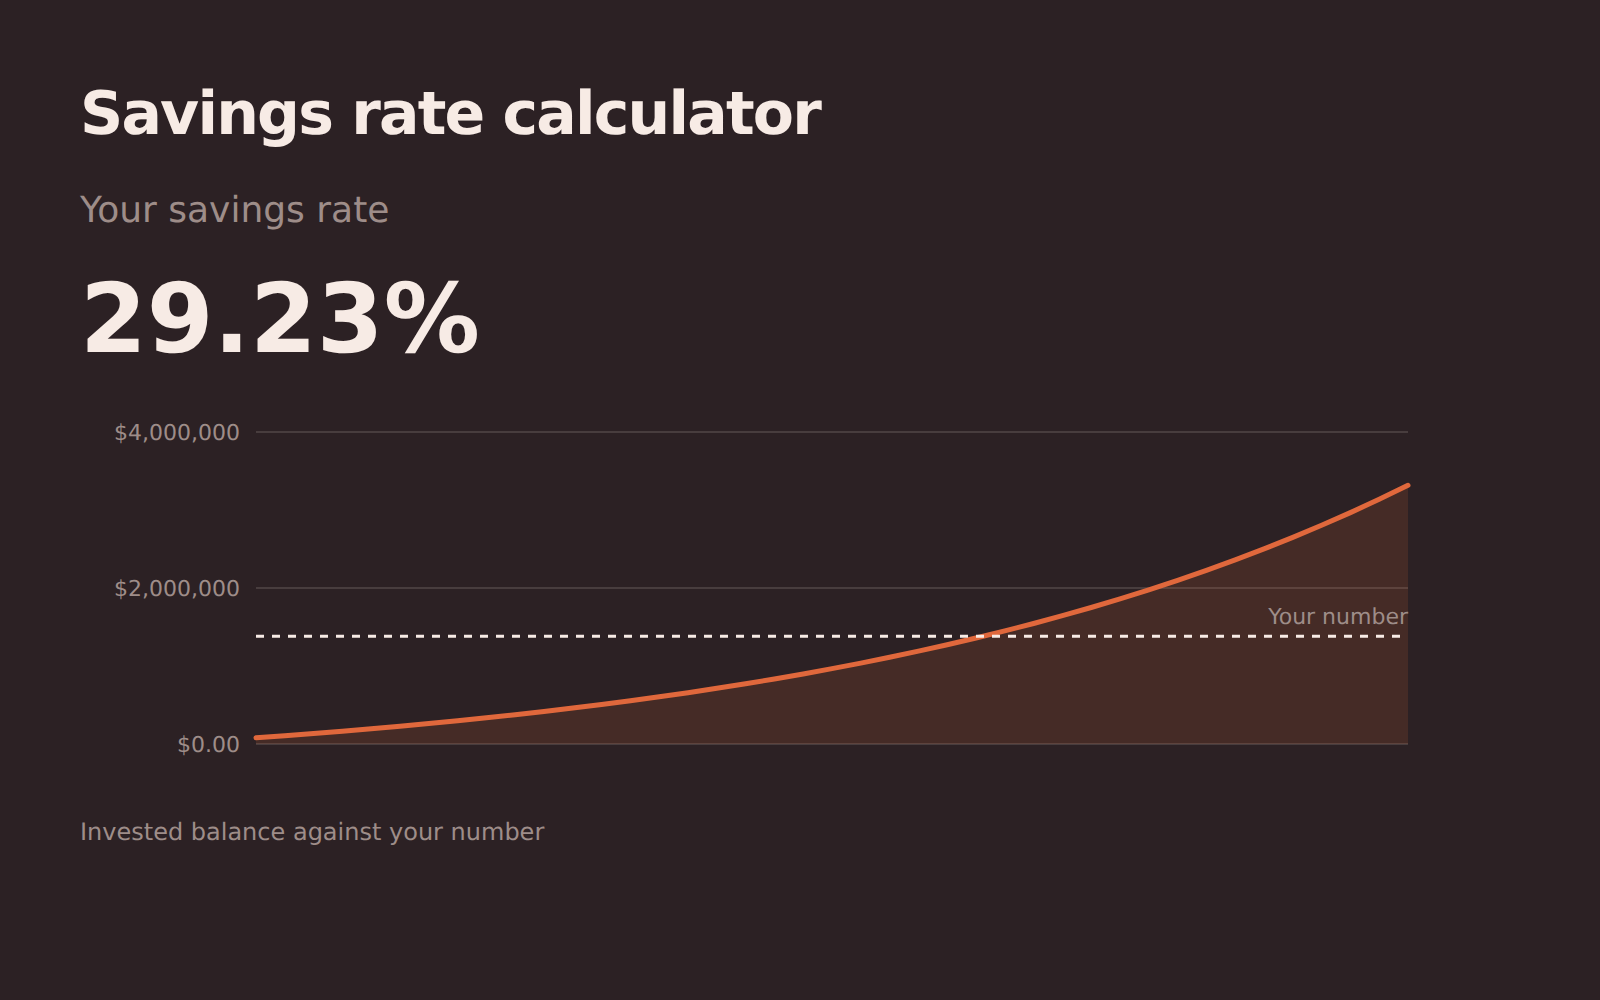
Stopa oszczędności
Stopa oszczędności i jej znaczenie: liczba lat do chwili, gdy inwestycje pokryją wydatki.
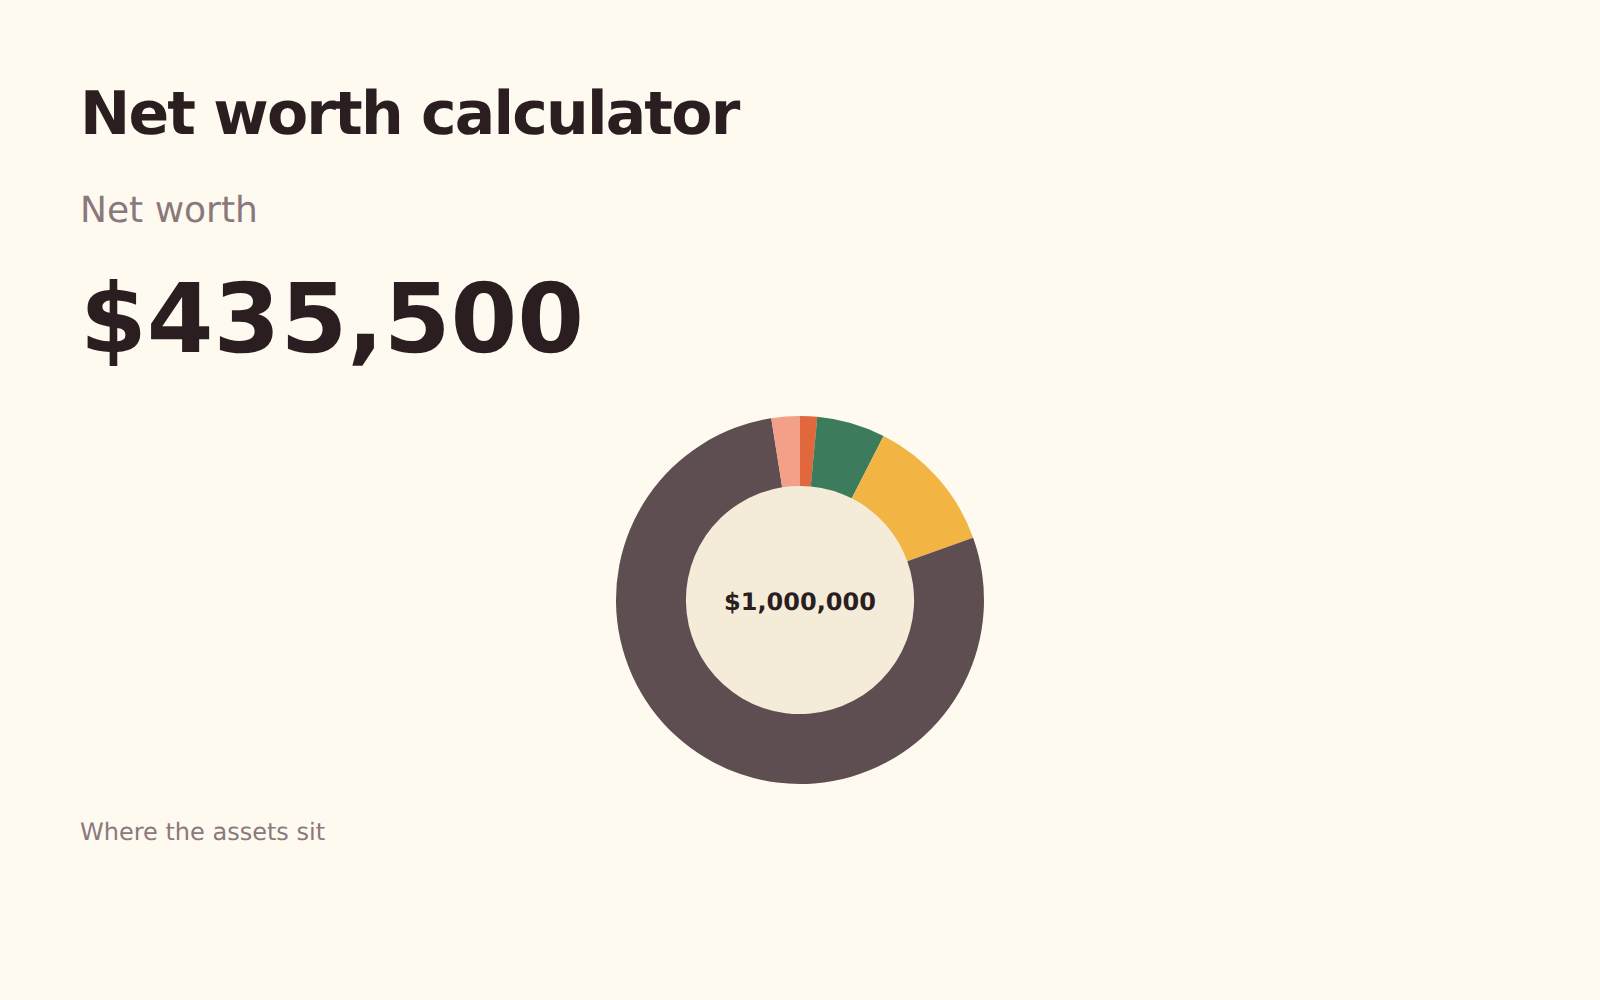
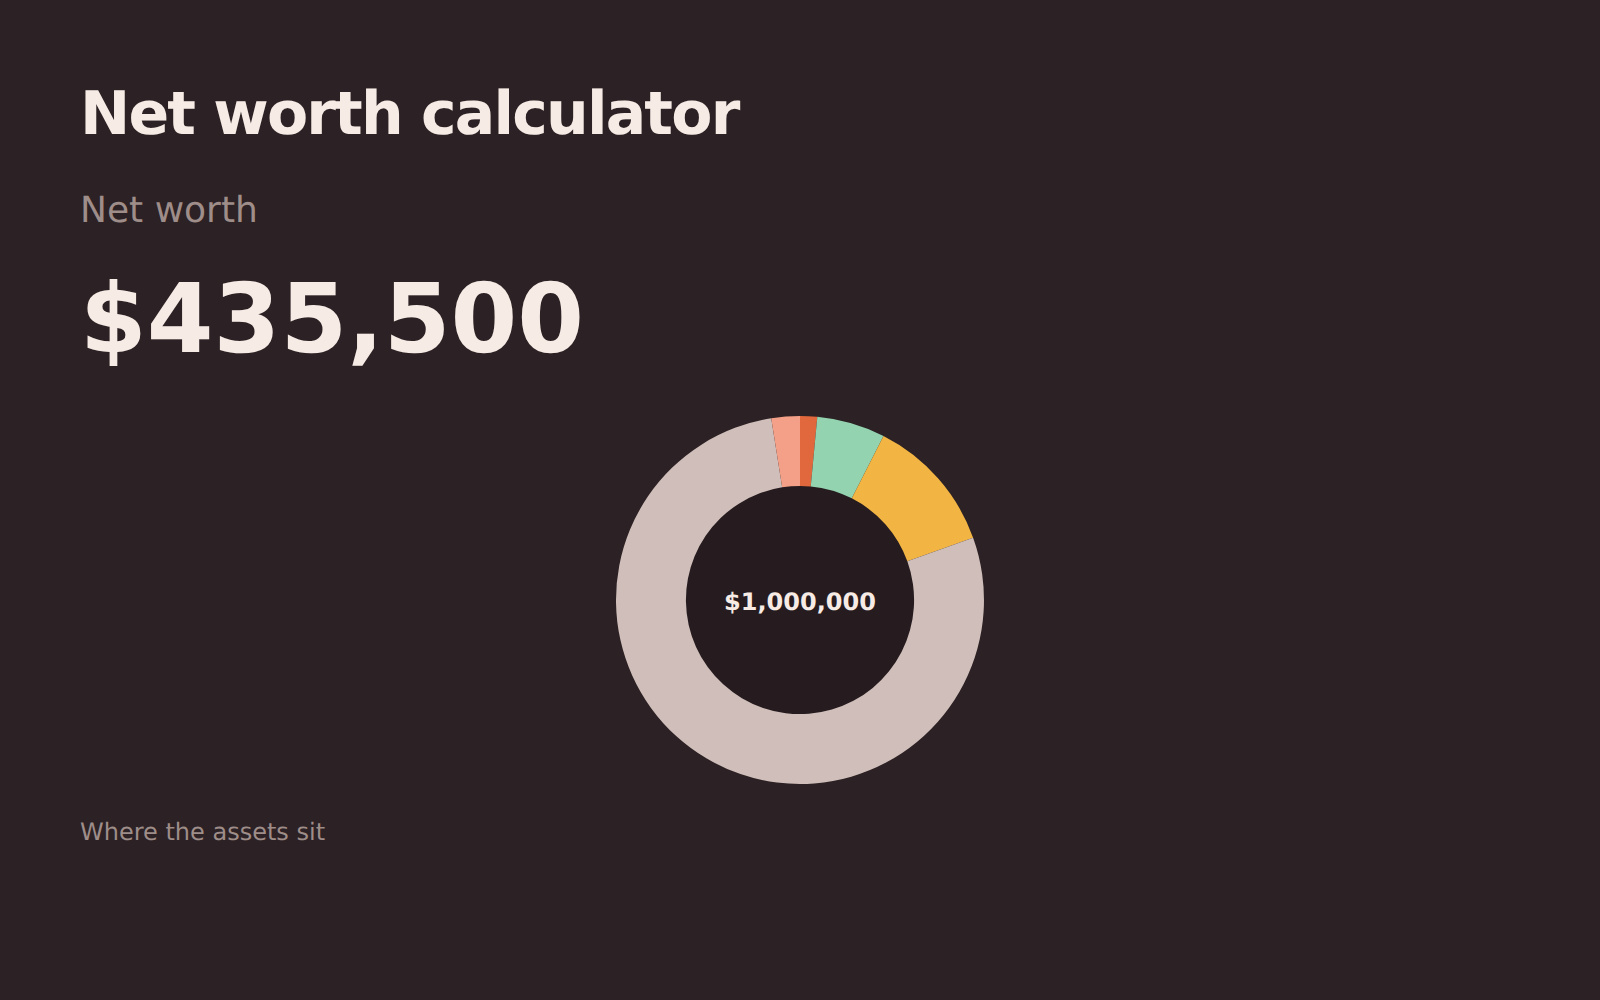
Wartość netto majątku
Wszystko, co się posiada, minus wszystkie zobowiązania, z podziałem na to, co płynne dziś, i to, co zamrożone w nieruchomościach lub oszczędnościach emerytalnych.
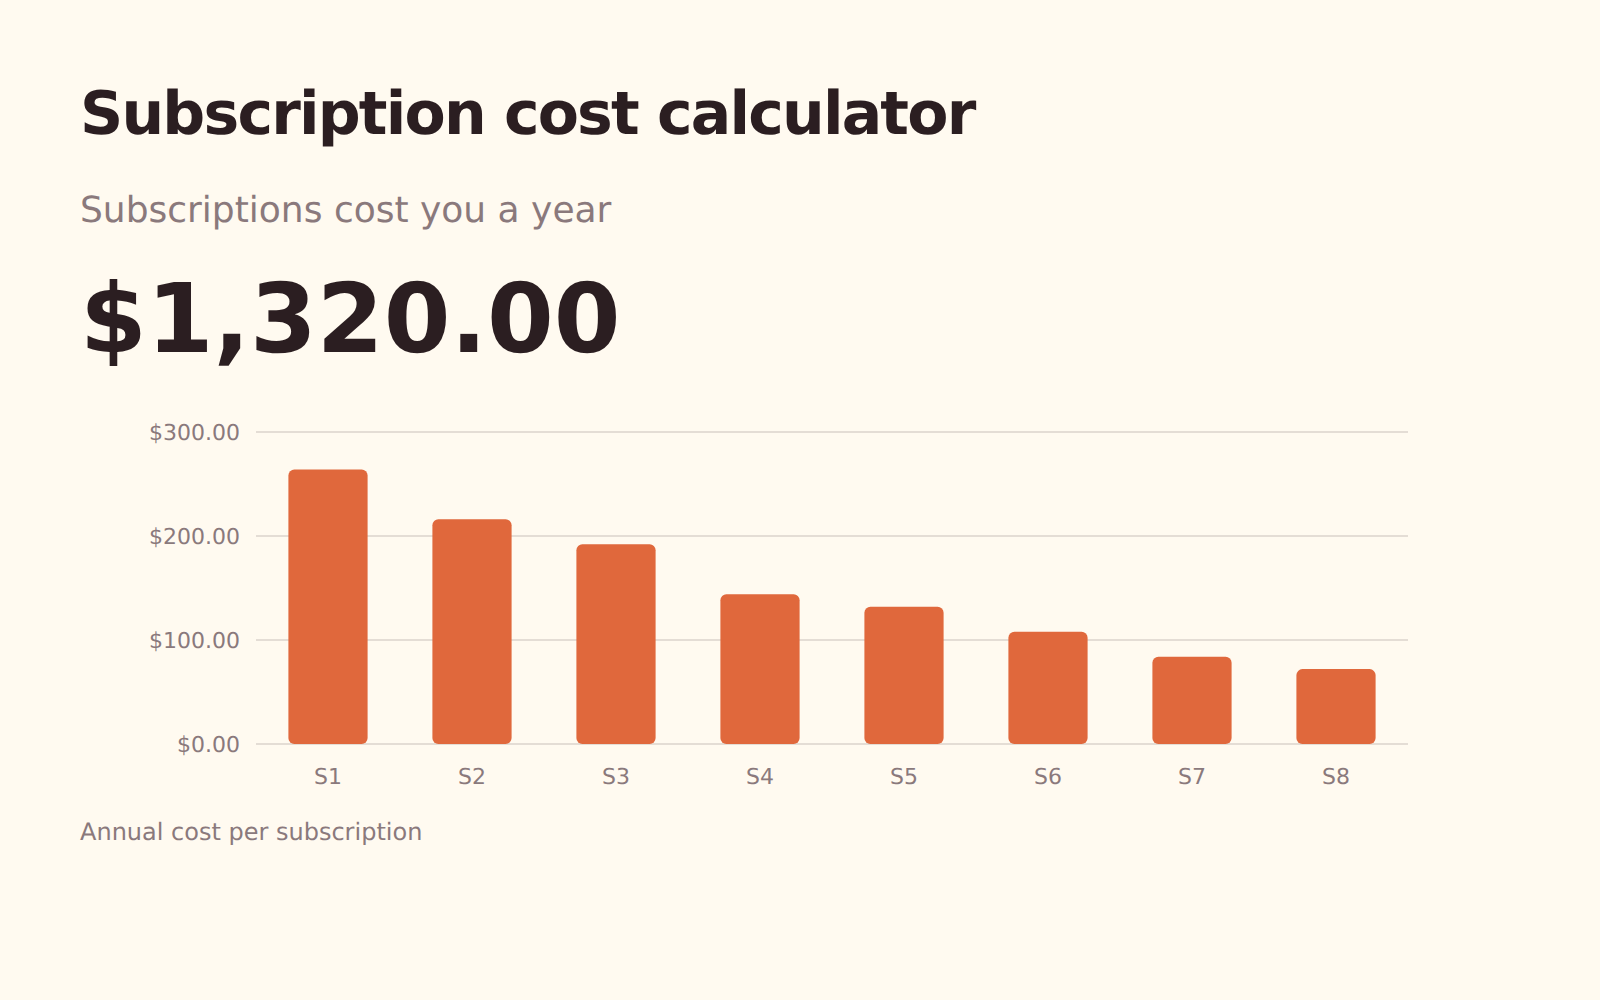
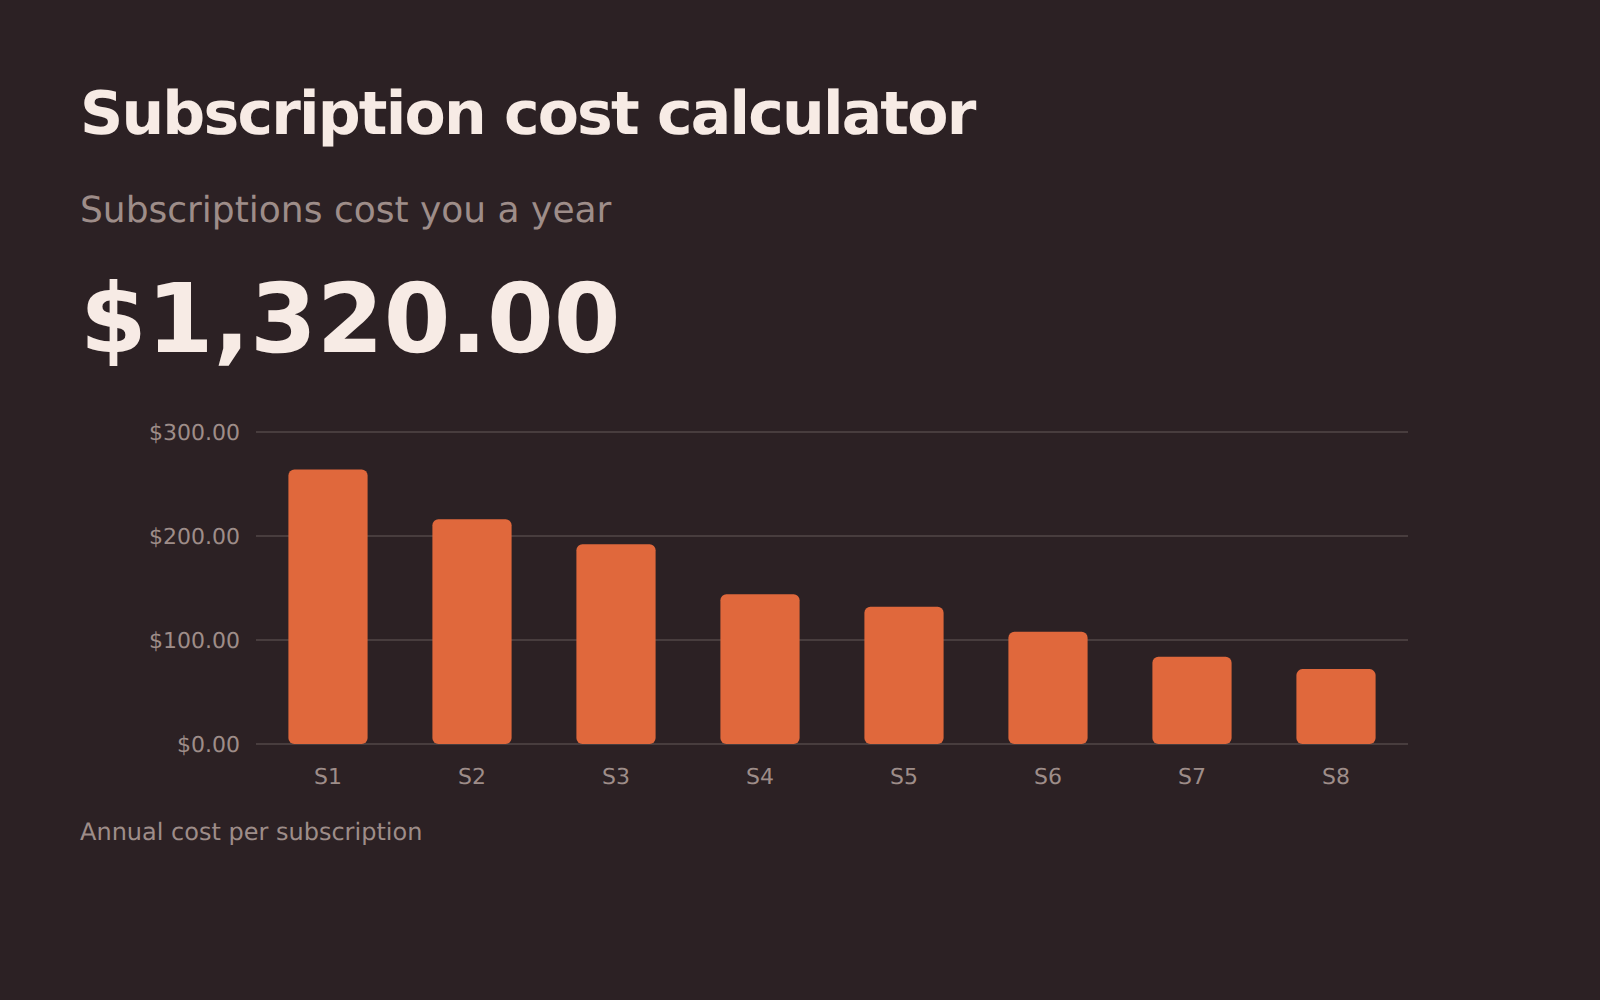
Koszt subskrypcji
Suma rocznych kosztów płatności cyklicznych i wartość tych, które można anulować, gdyby zamiast tego je inwestować.
Zwroty, opłaty, rebalansowanie i podatek od zysków.
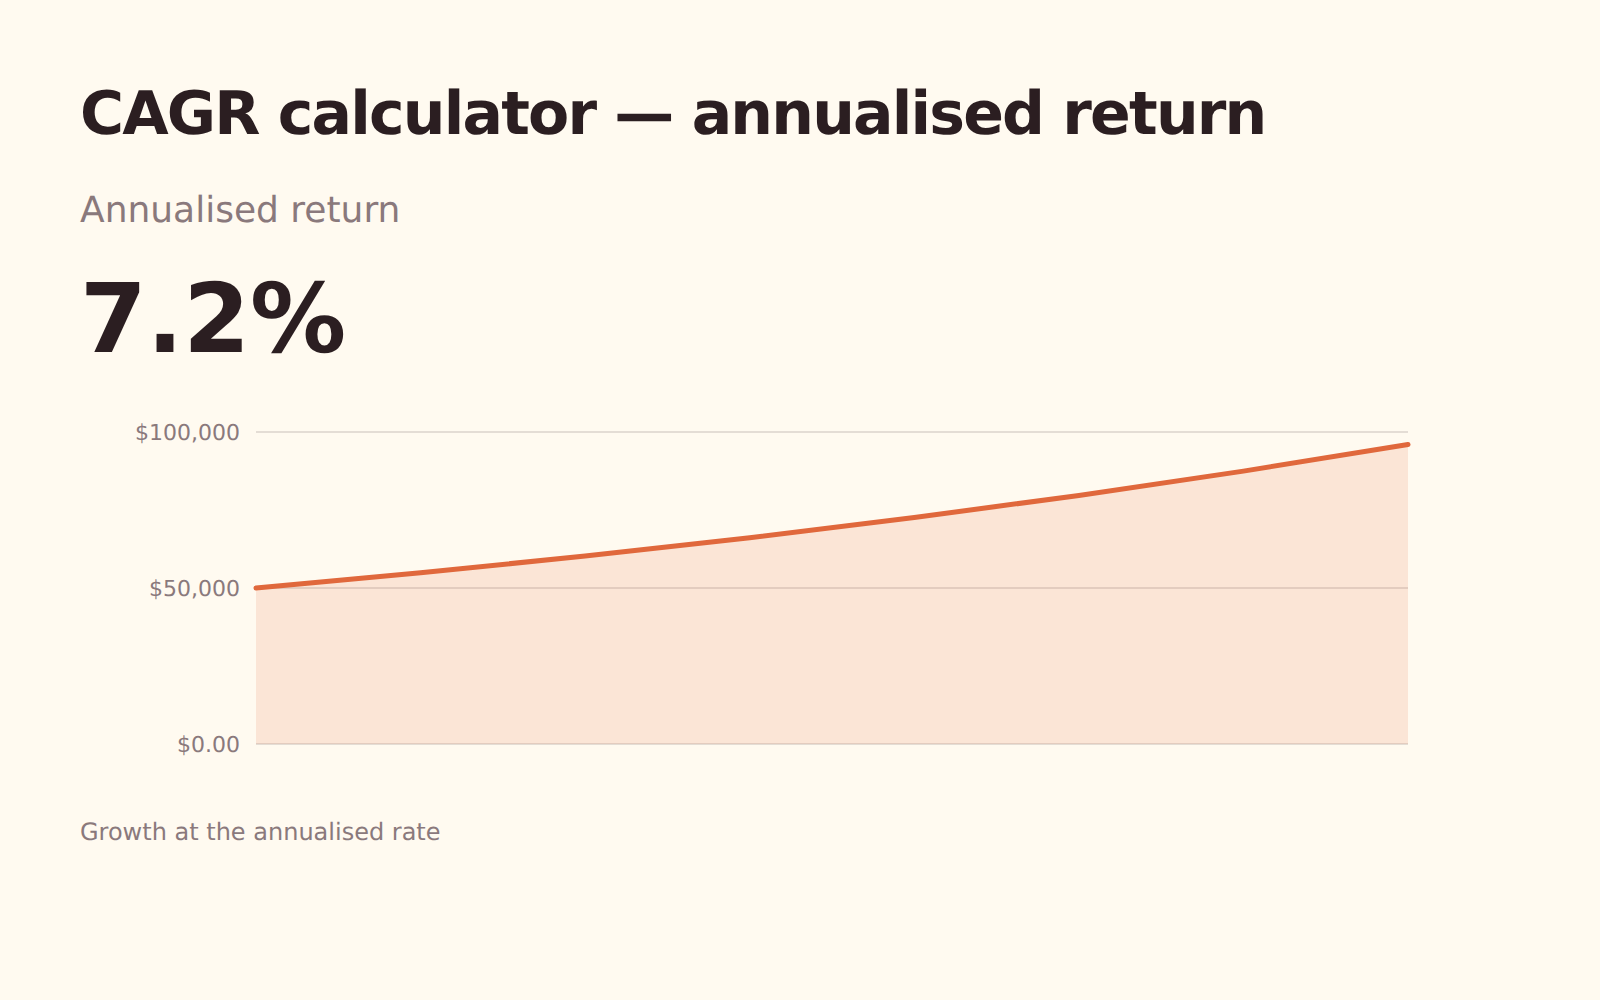
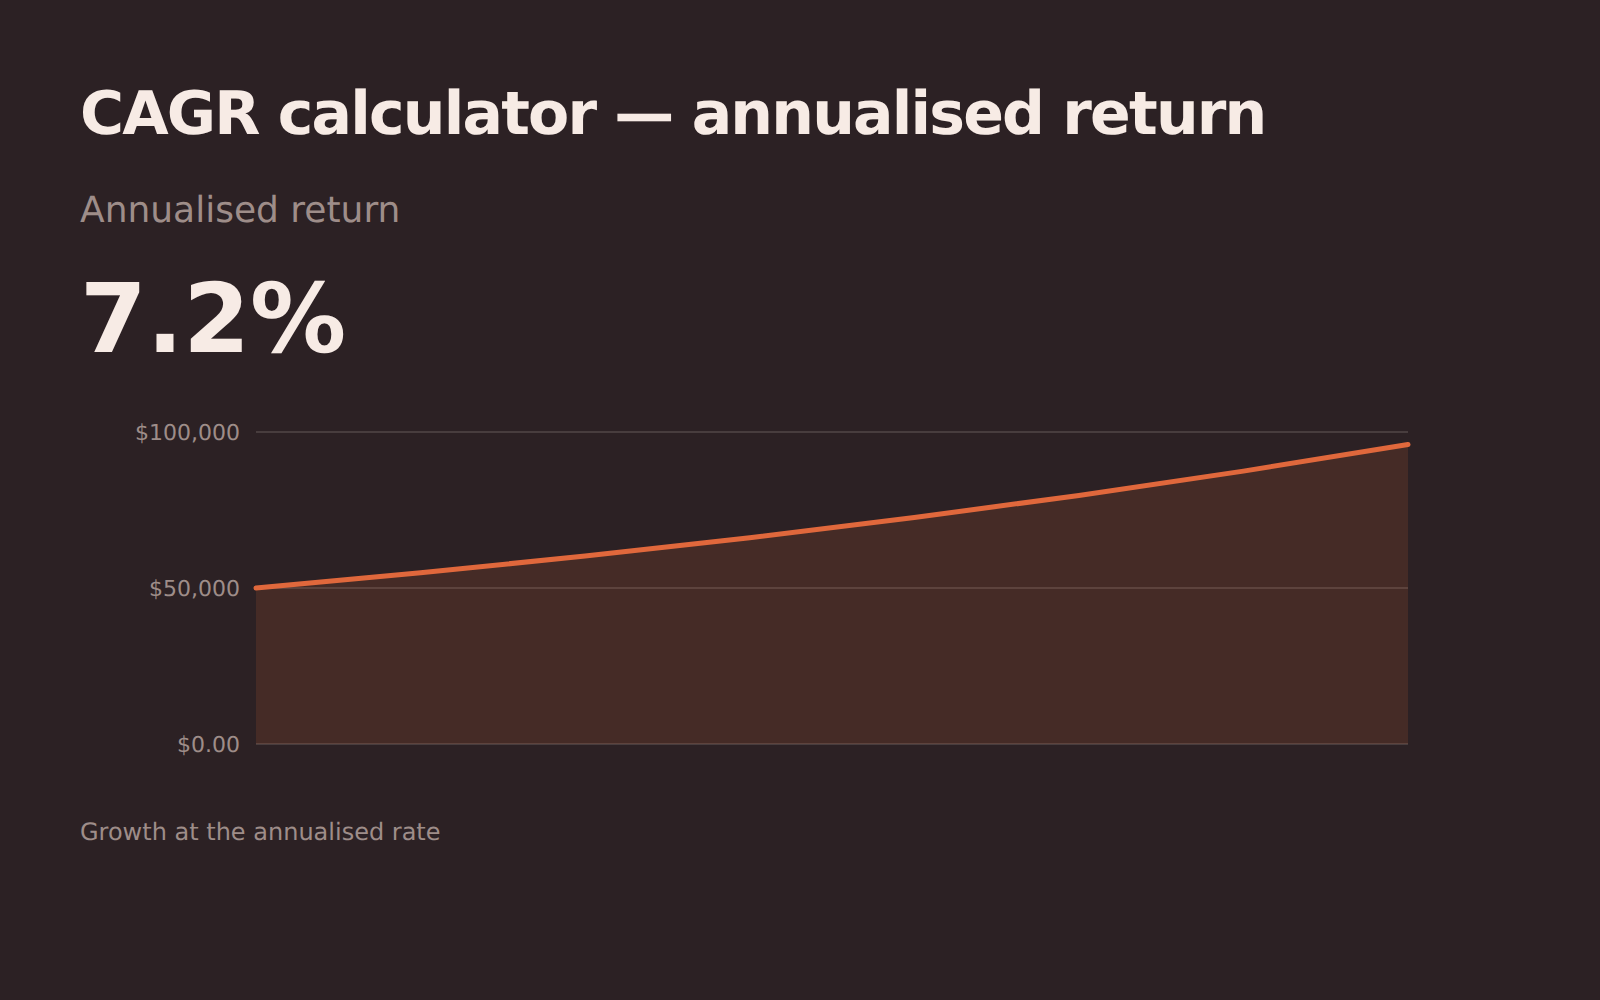
CAGR – zwrot w ujęciu rocznym
Zamienia wartość początkową, końcową i okres w jedną roczną stopę wzrostu – z odjęciem własnych wpłat.
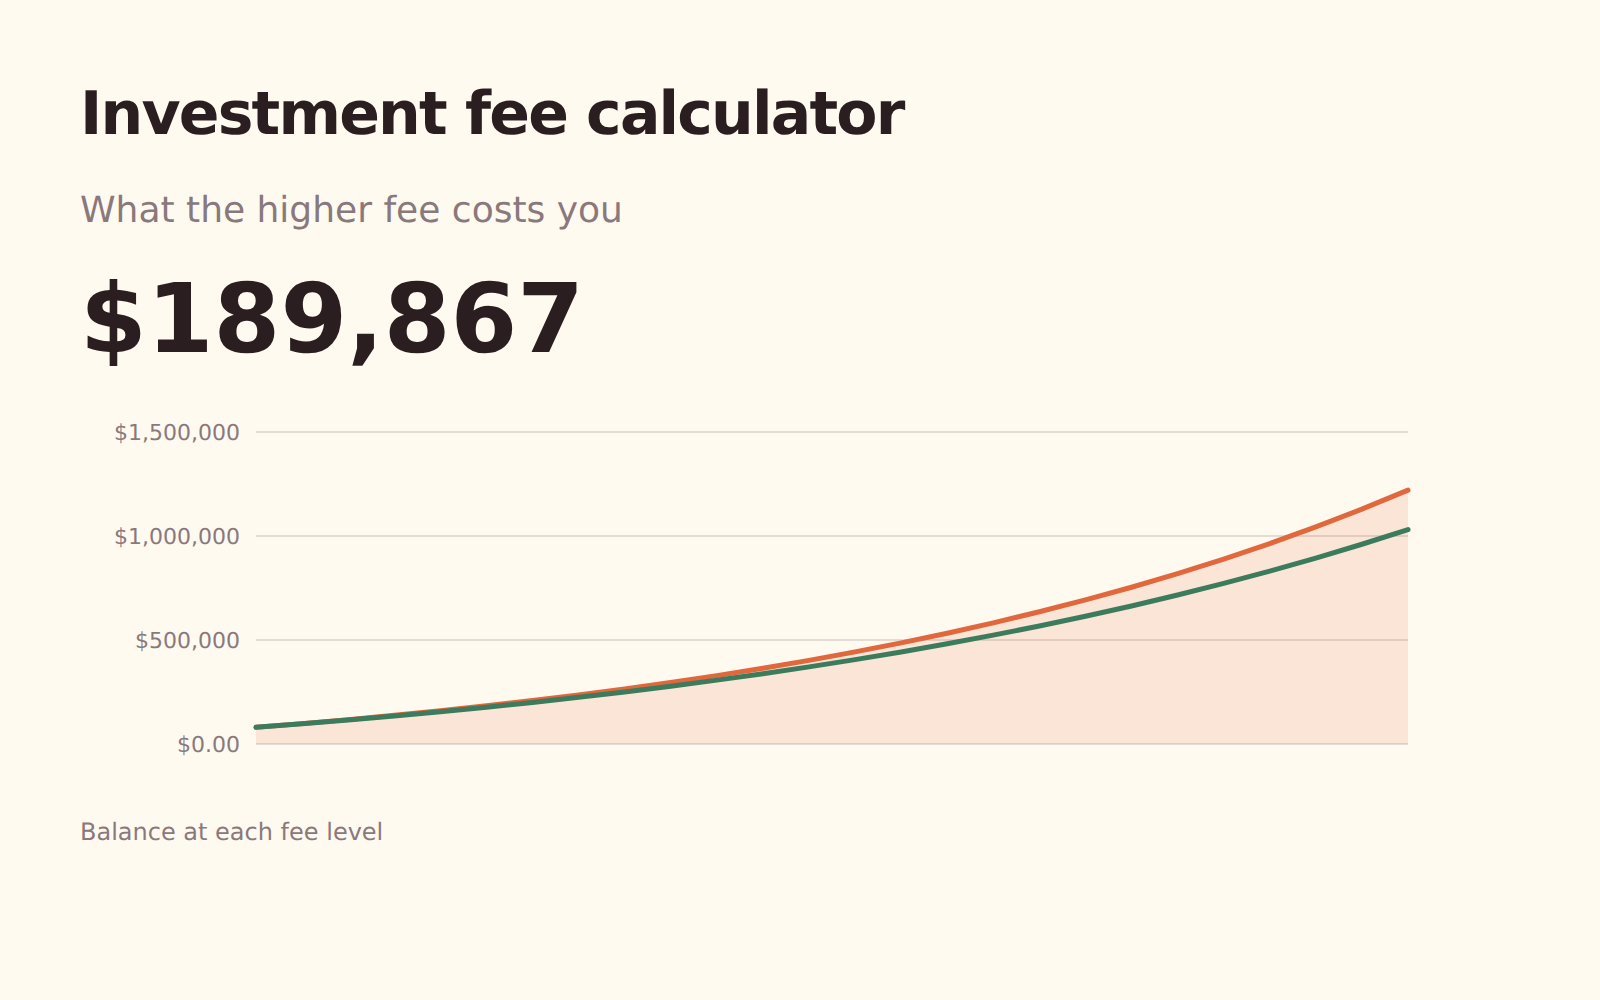
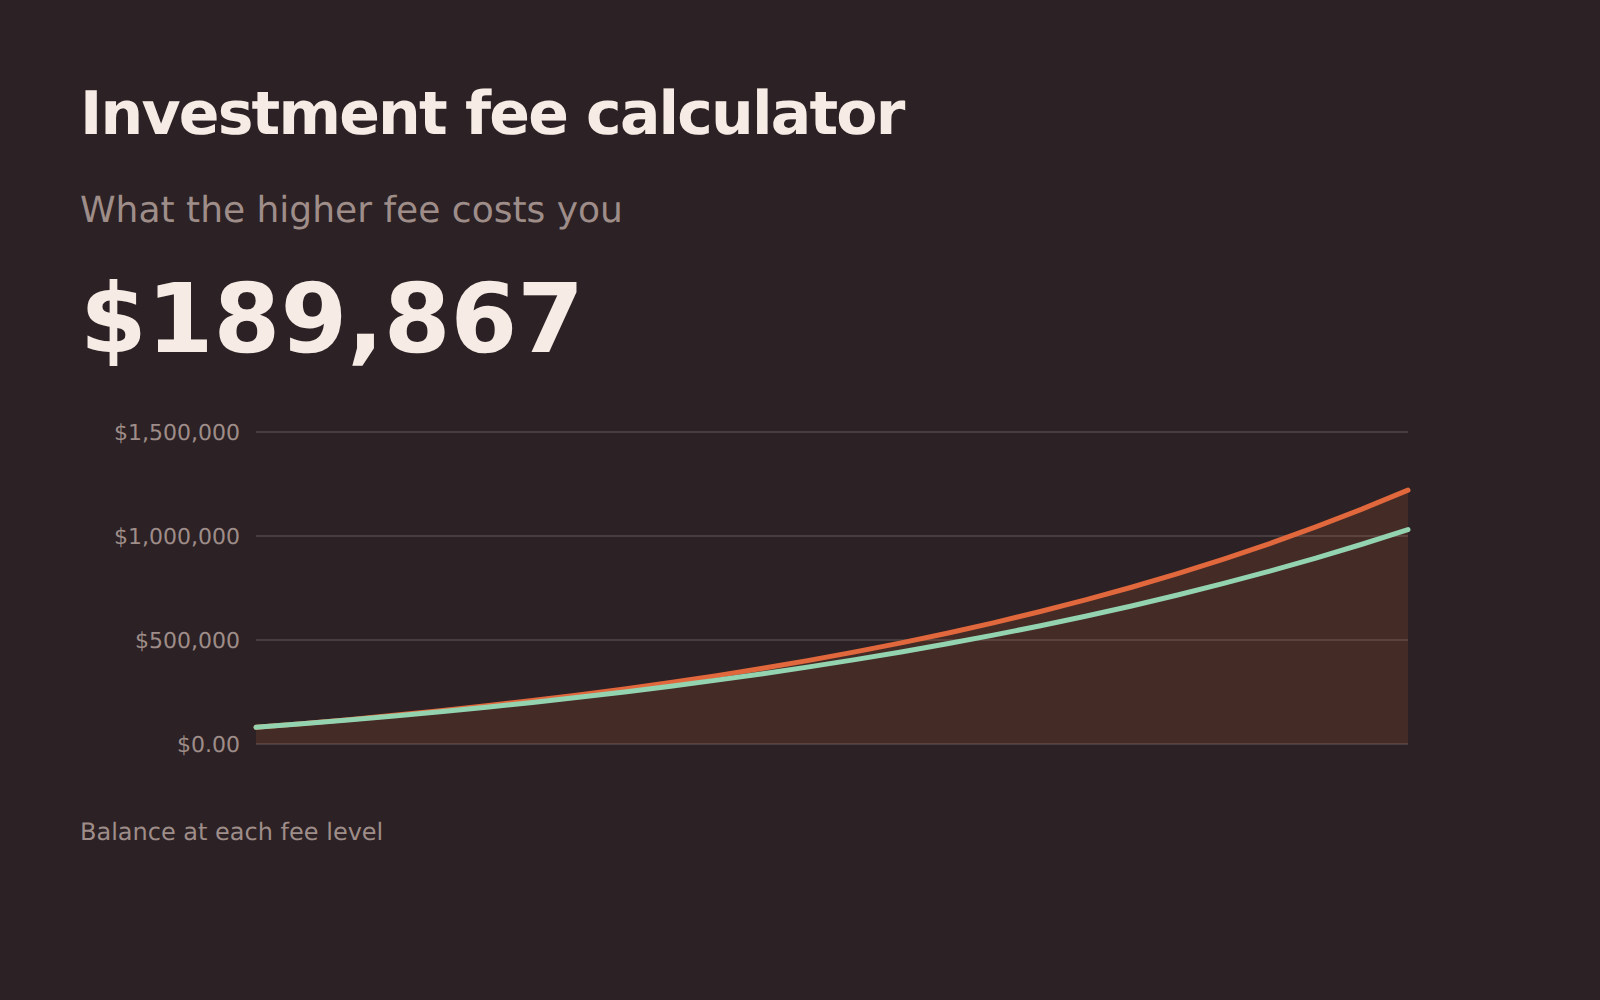
Opłaty inwestycyjne
Ile naprawdę kosztuje jeden punkt procentowy opłat przez całe życie zawodowe w porównaniu z tanią alternatywą.
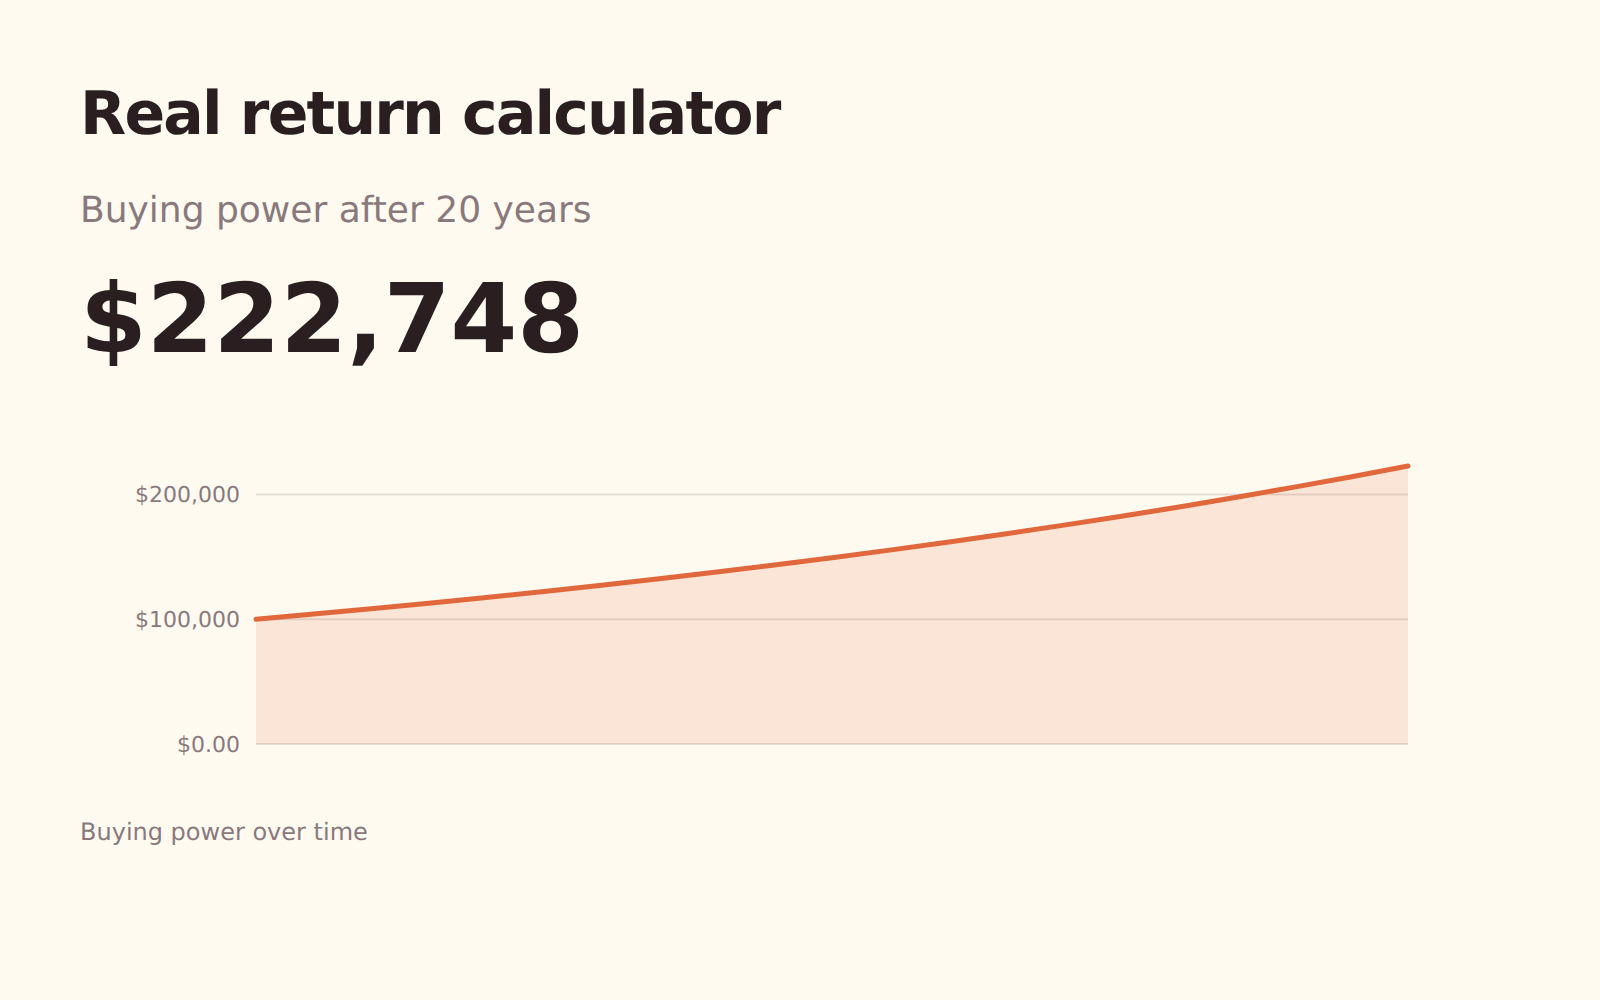
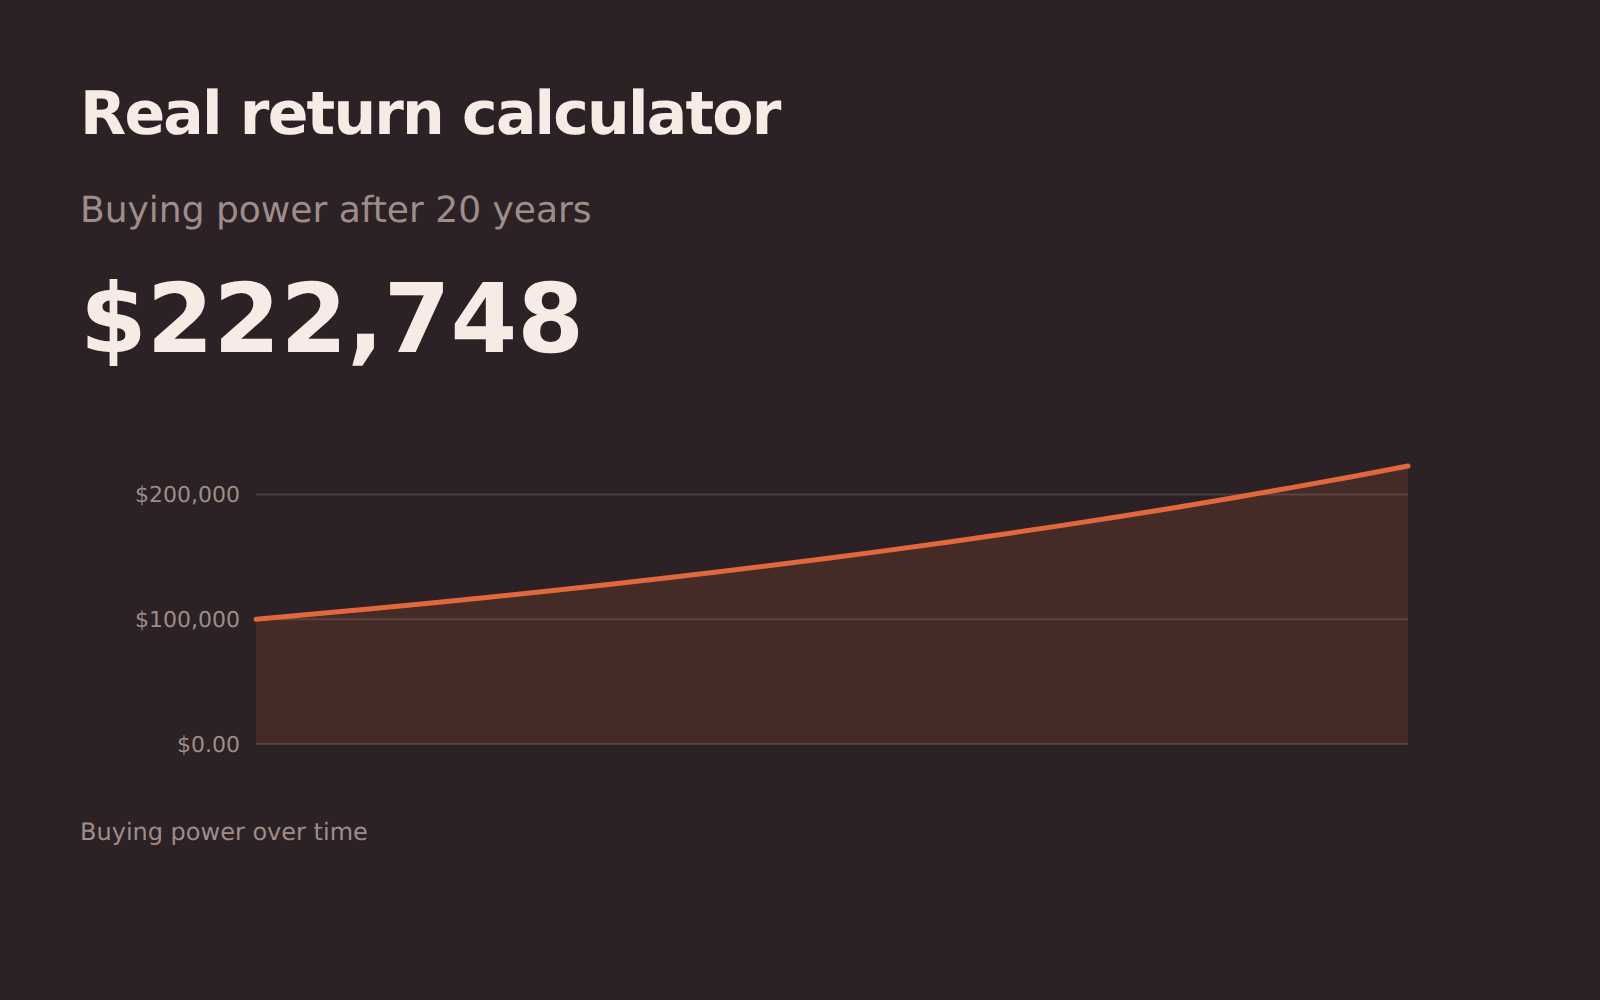
Realna stopa zwrotu
Ile jest wart zwrot po inflacji i podatku – wzrost tego, co faktycznie można za te pieniądze kupić.
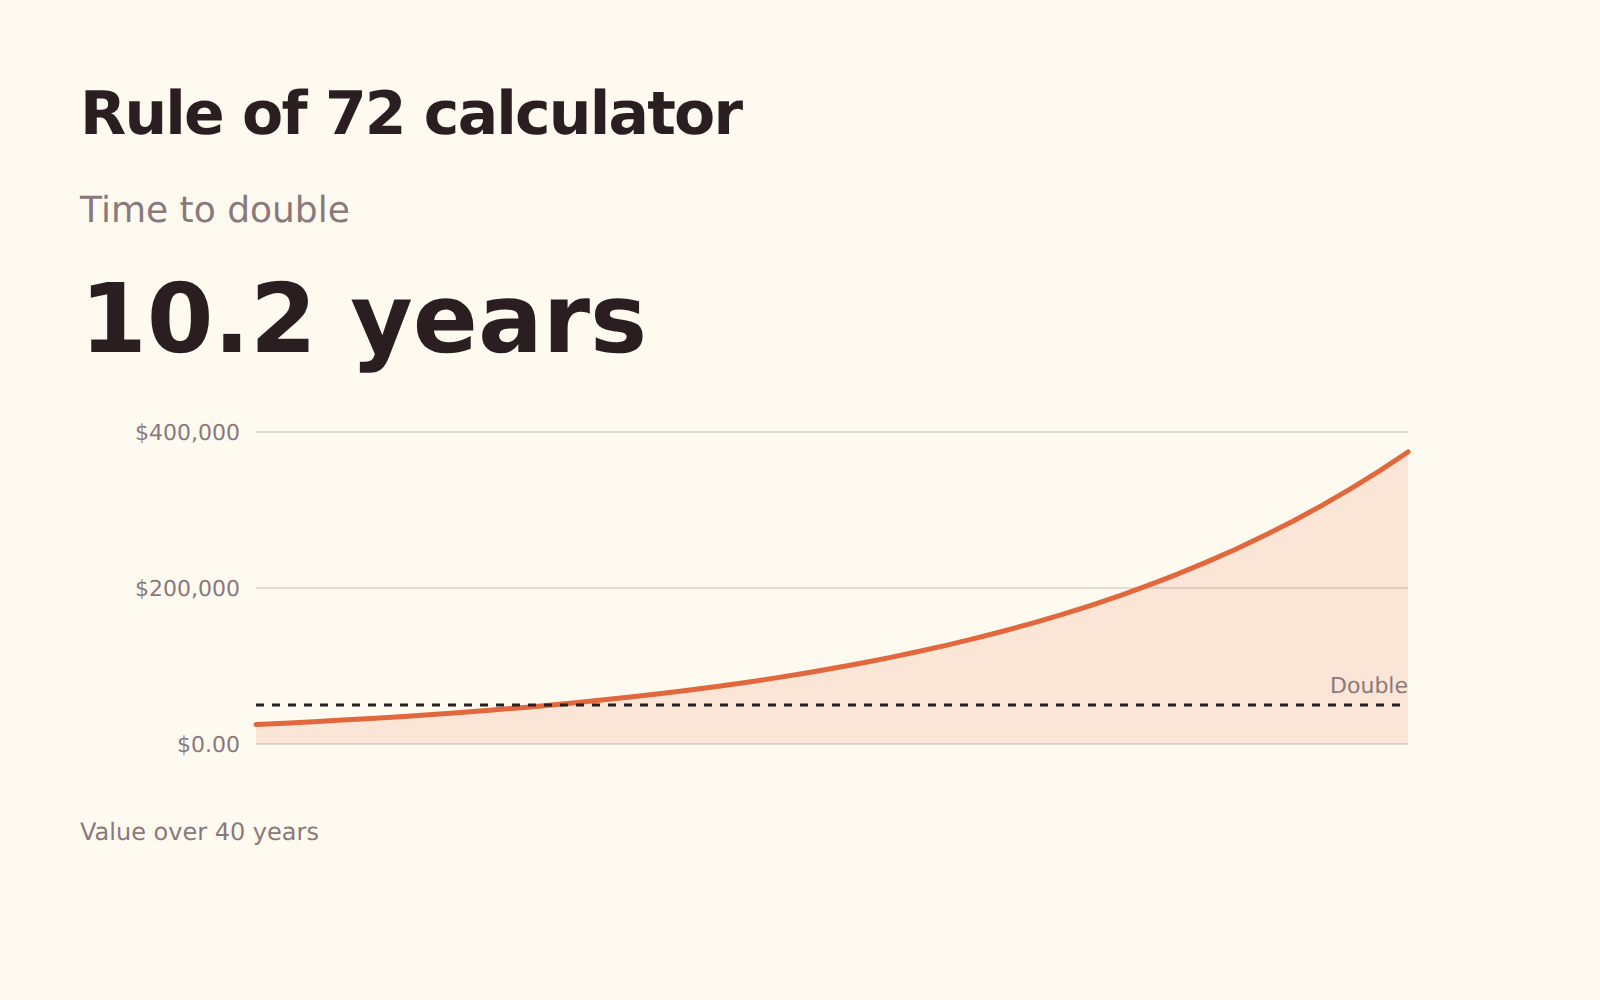
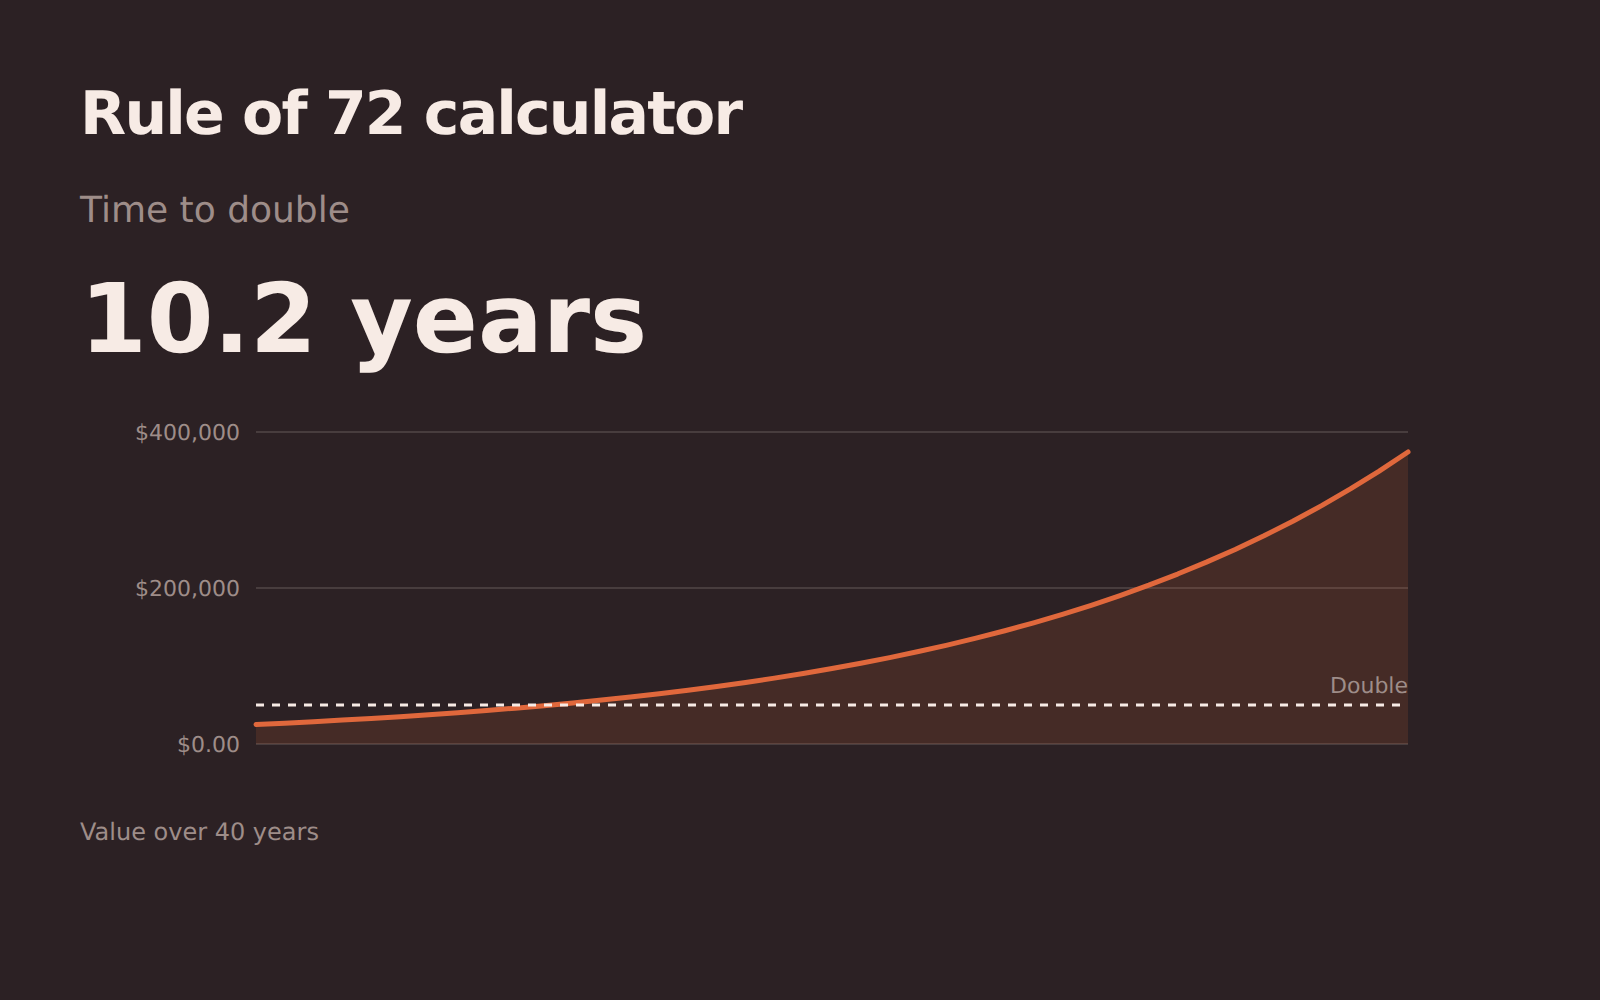
Reguła 72
Po ilu latach pieniądze się podwoją przy danym zwrocie – szybka reguła i obok dokładny wynik.
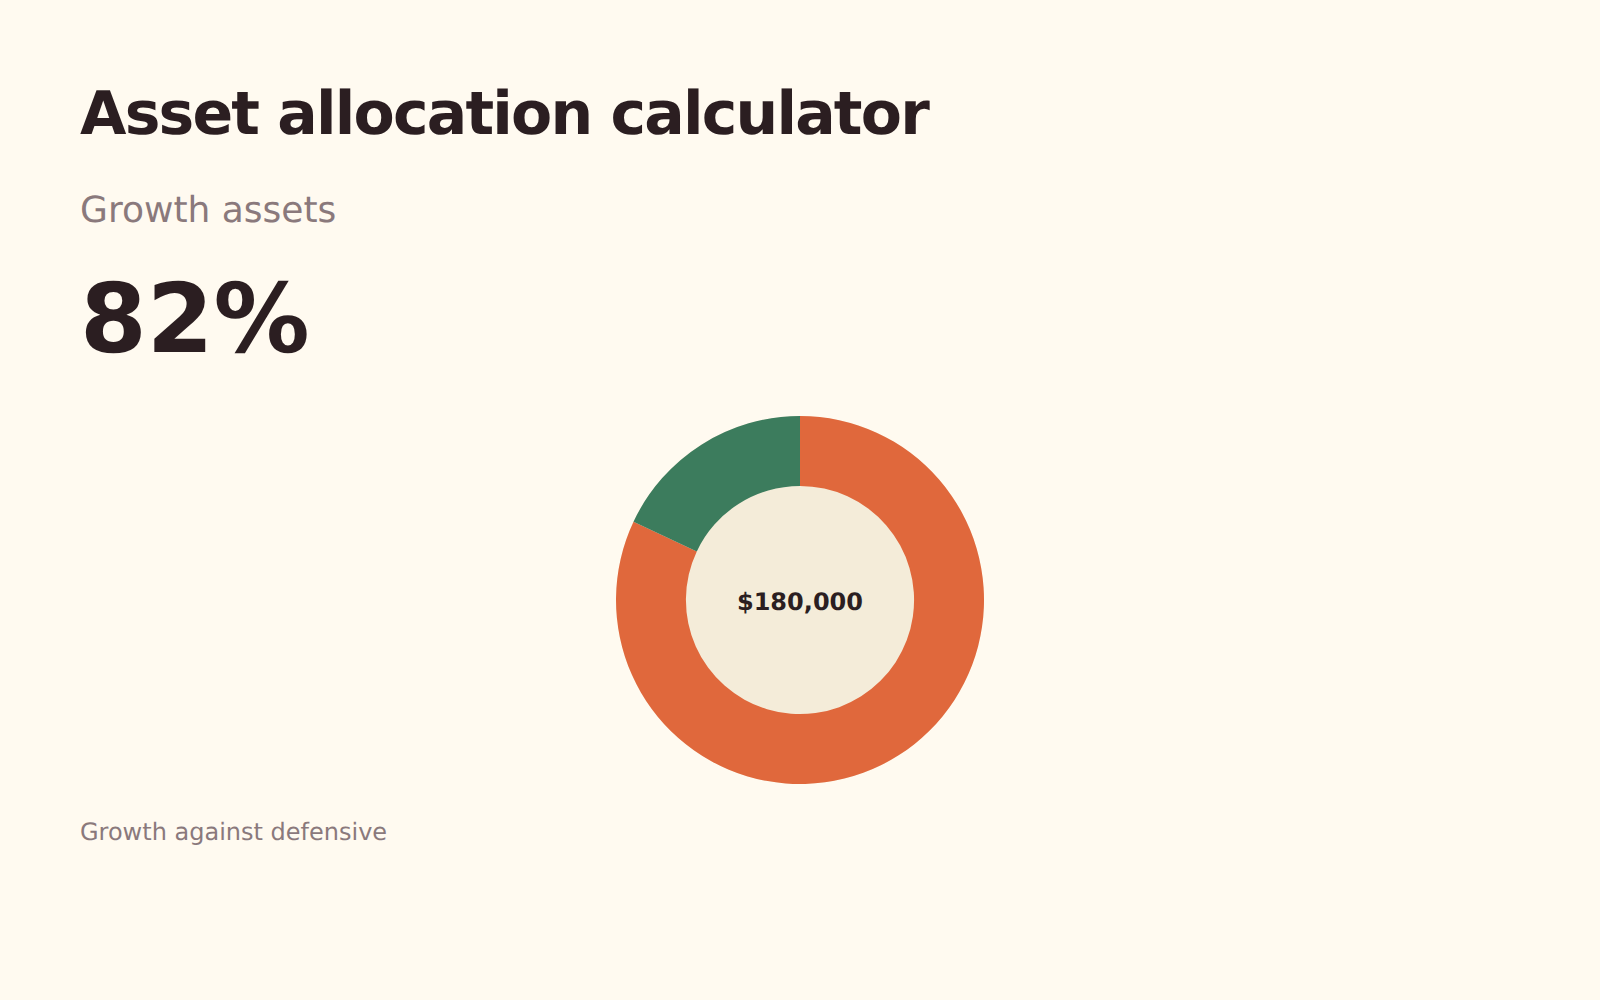
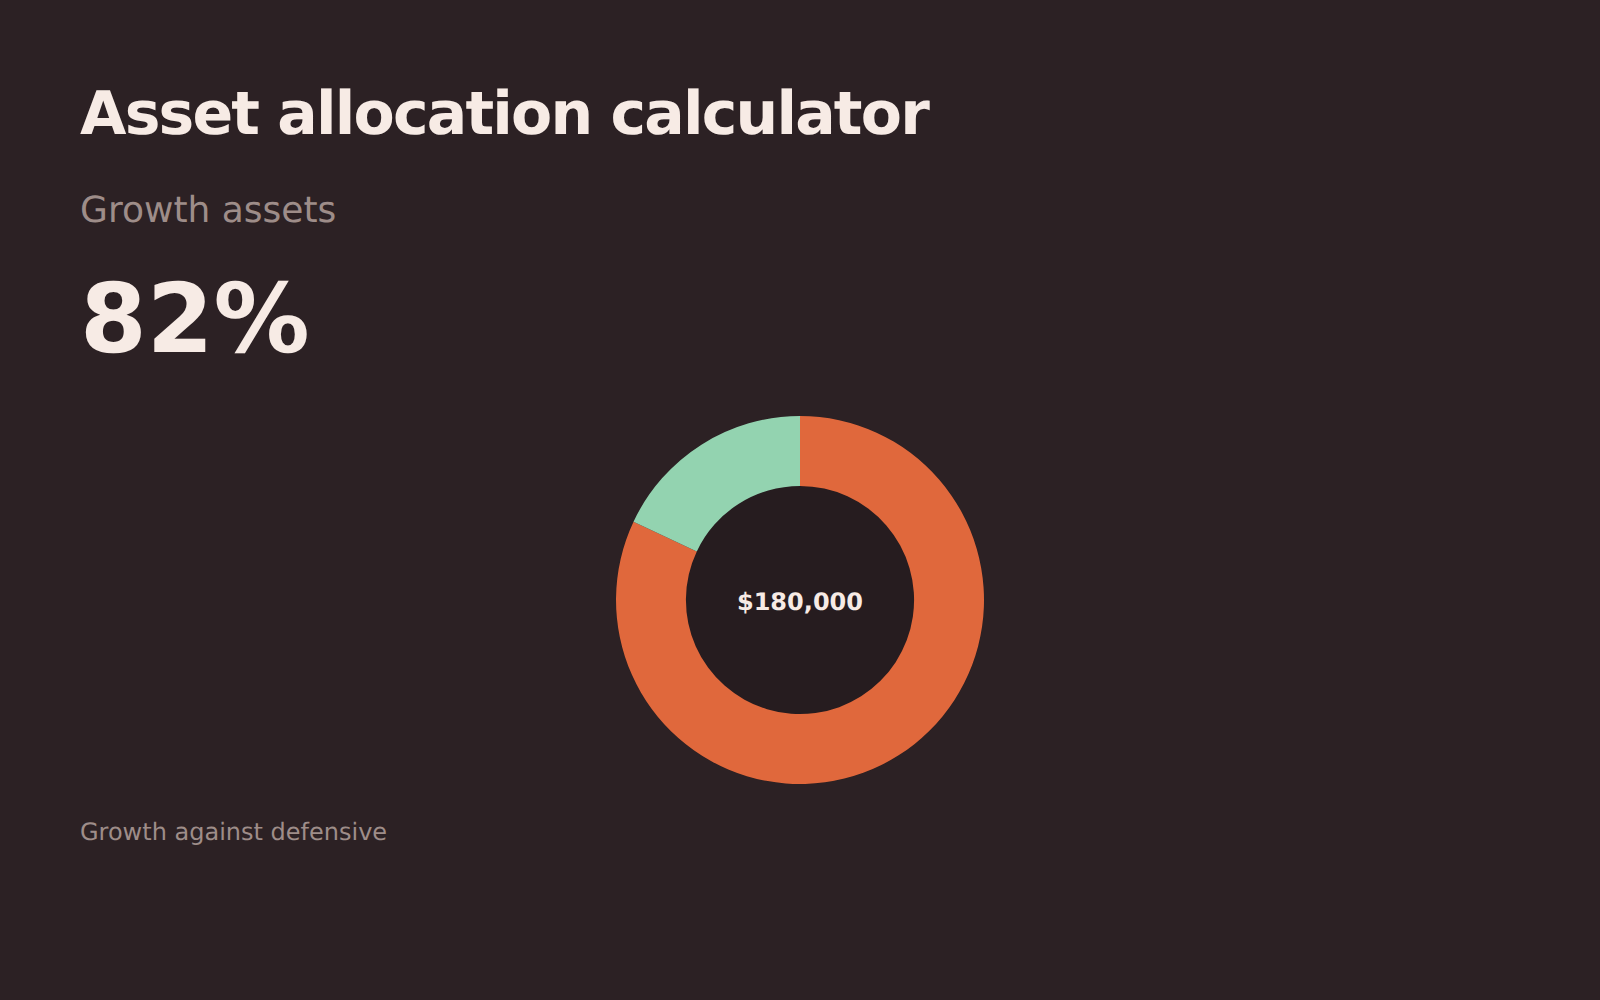
Alokacja aktywów
Wyjściowy podział między aktywa wzrostowe i defensywne na podstawie wieku, horyzontu i faktycznej reakcji na spadki.
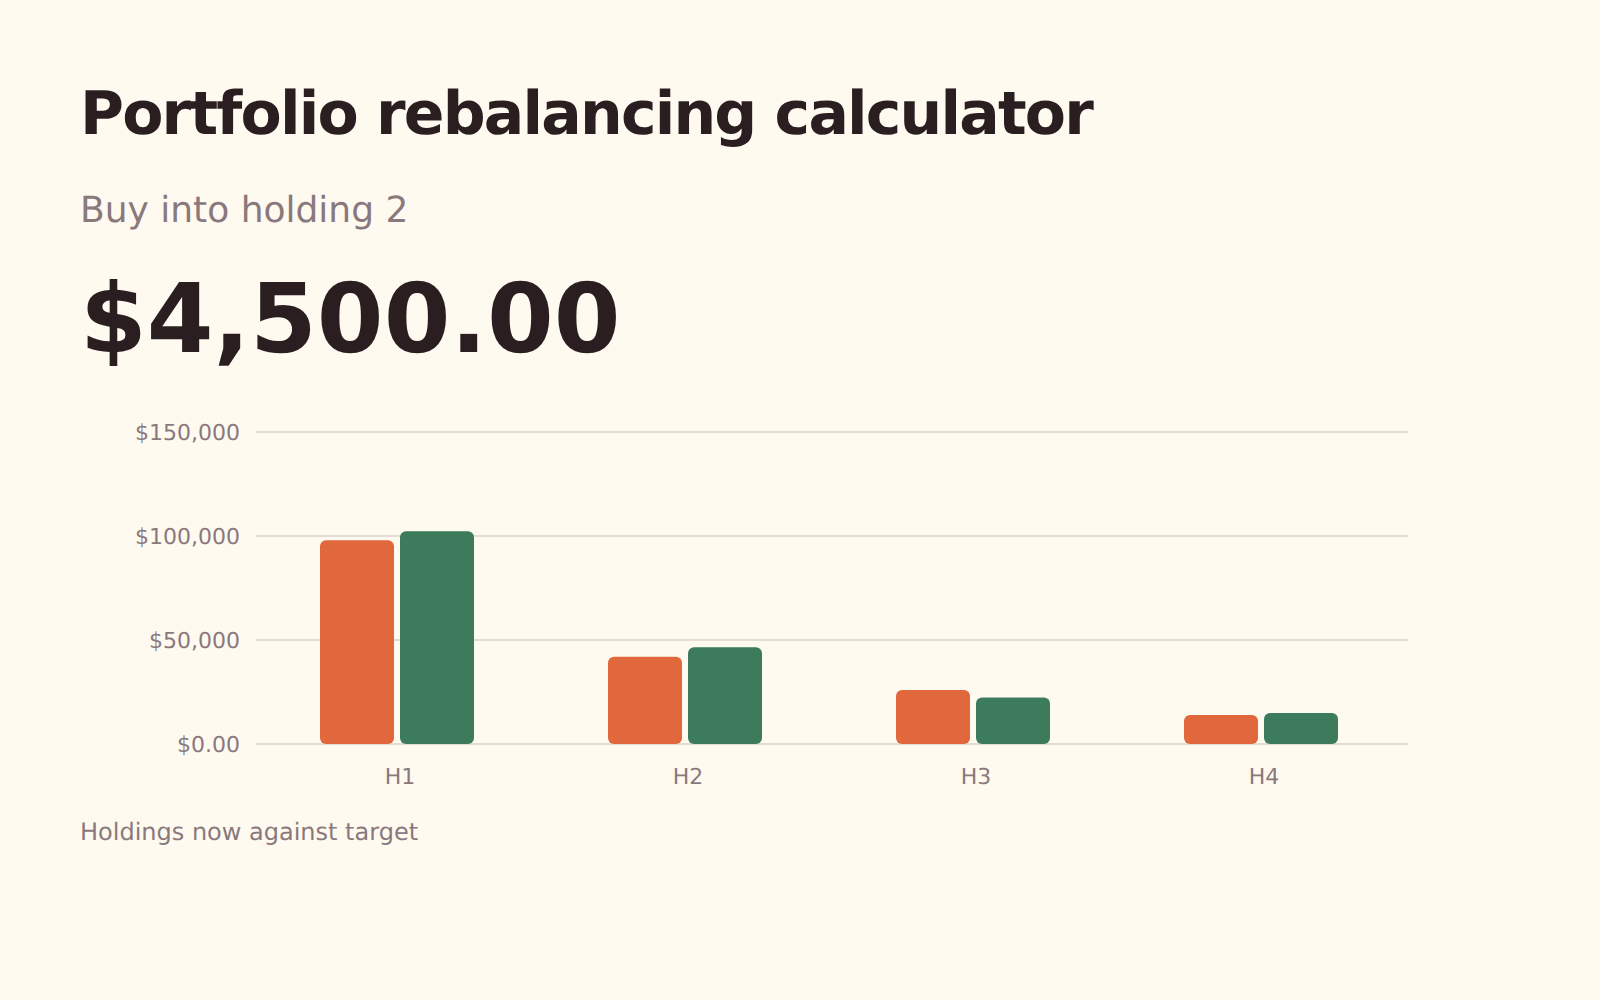
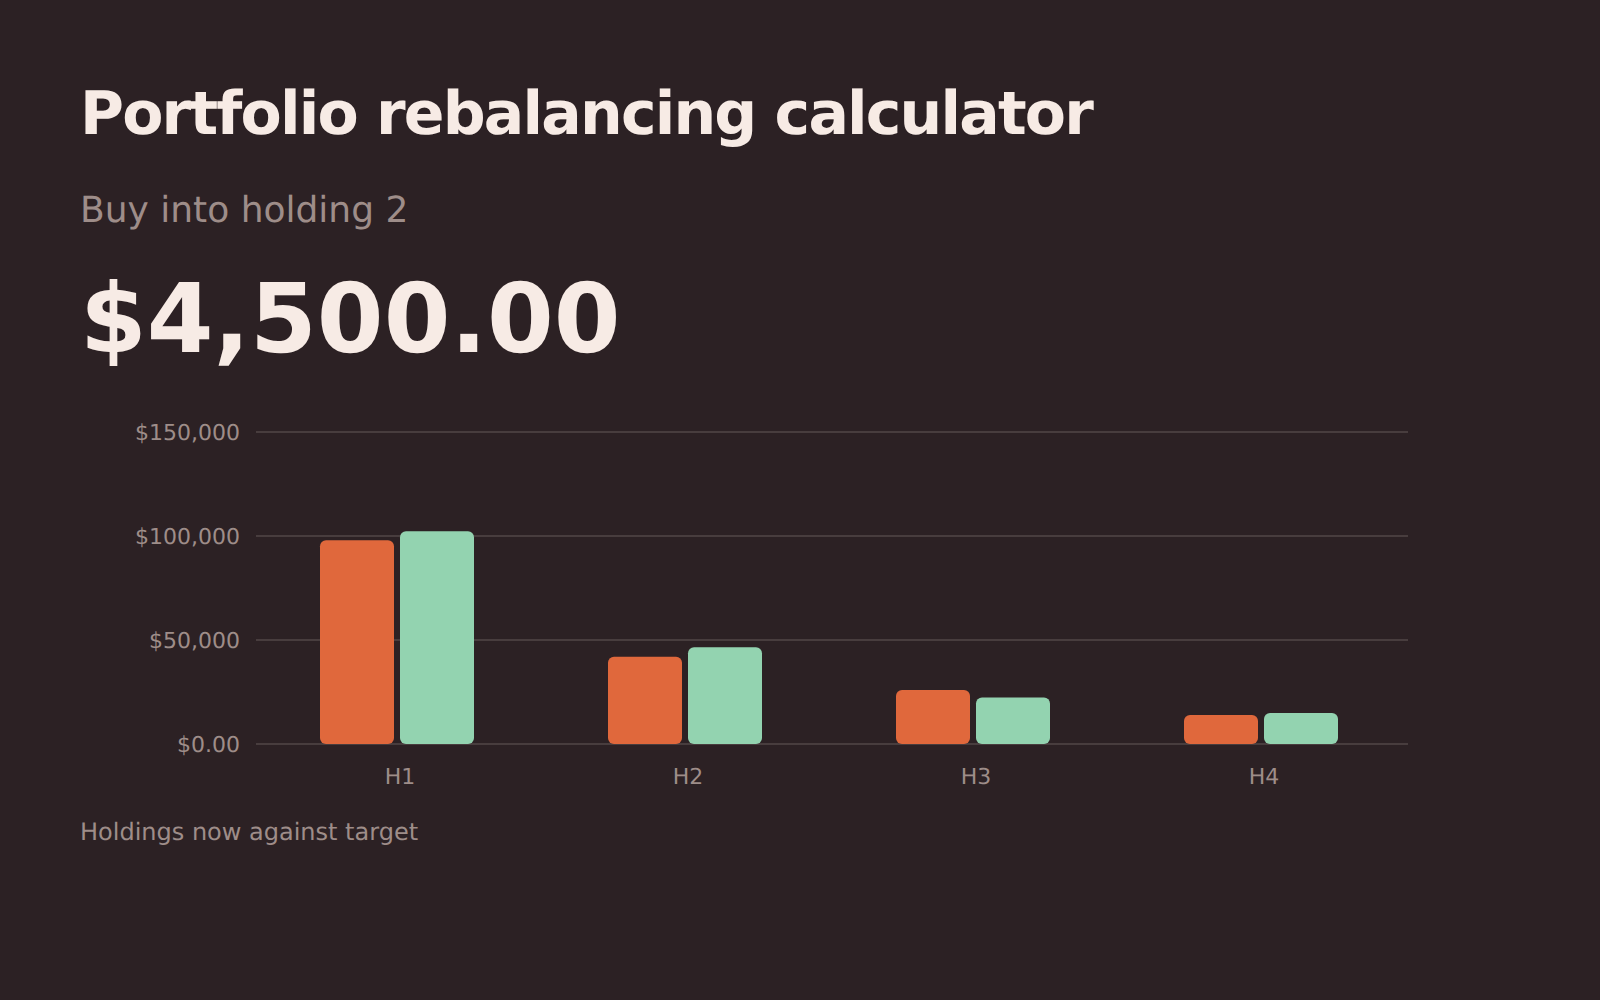
Rebalansowanie portfela
Kwoty kupna i sprzedaży, które przywracają każdą pozycję do docelowej wagi, w miarę możliwości najpierw z nowych środków.
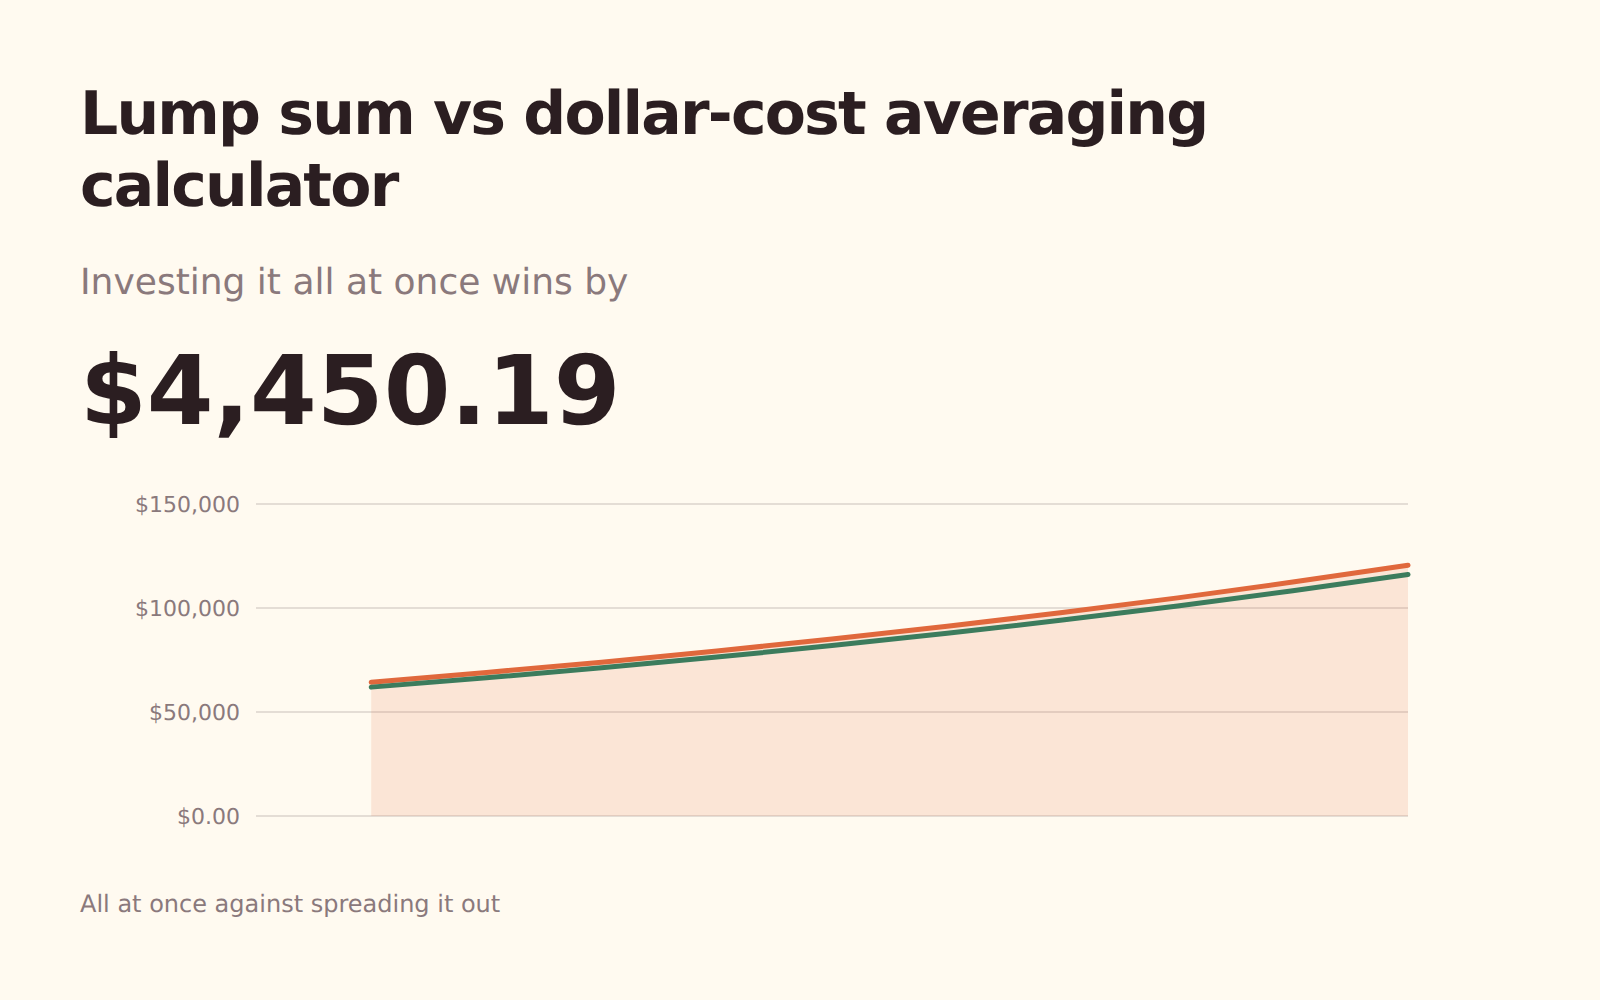
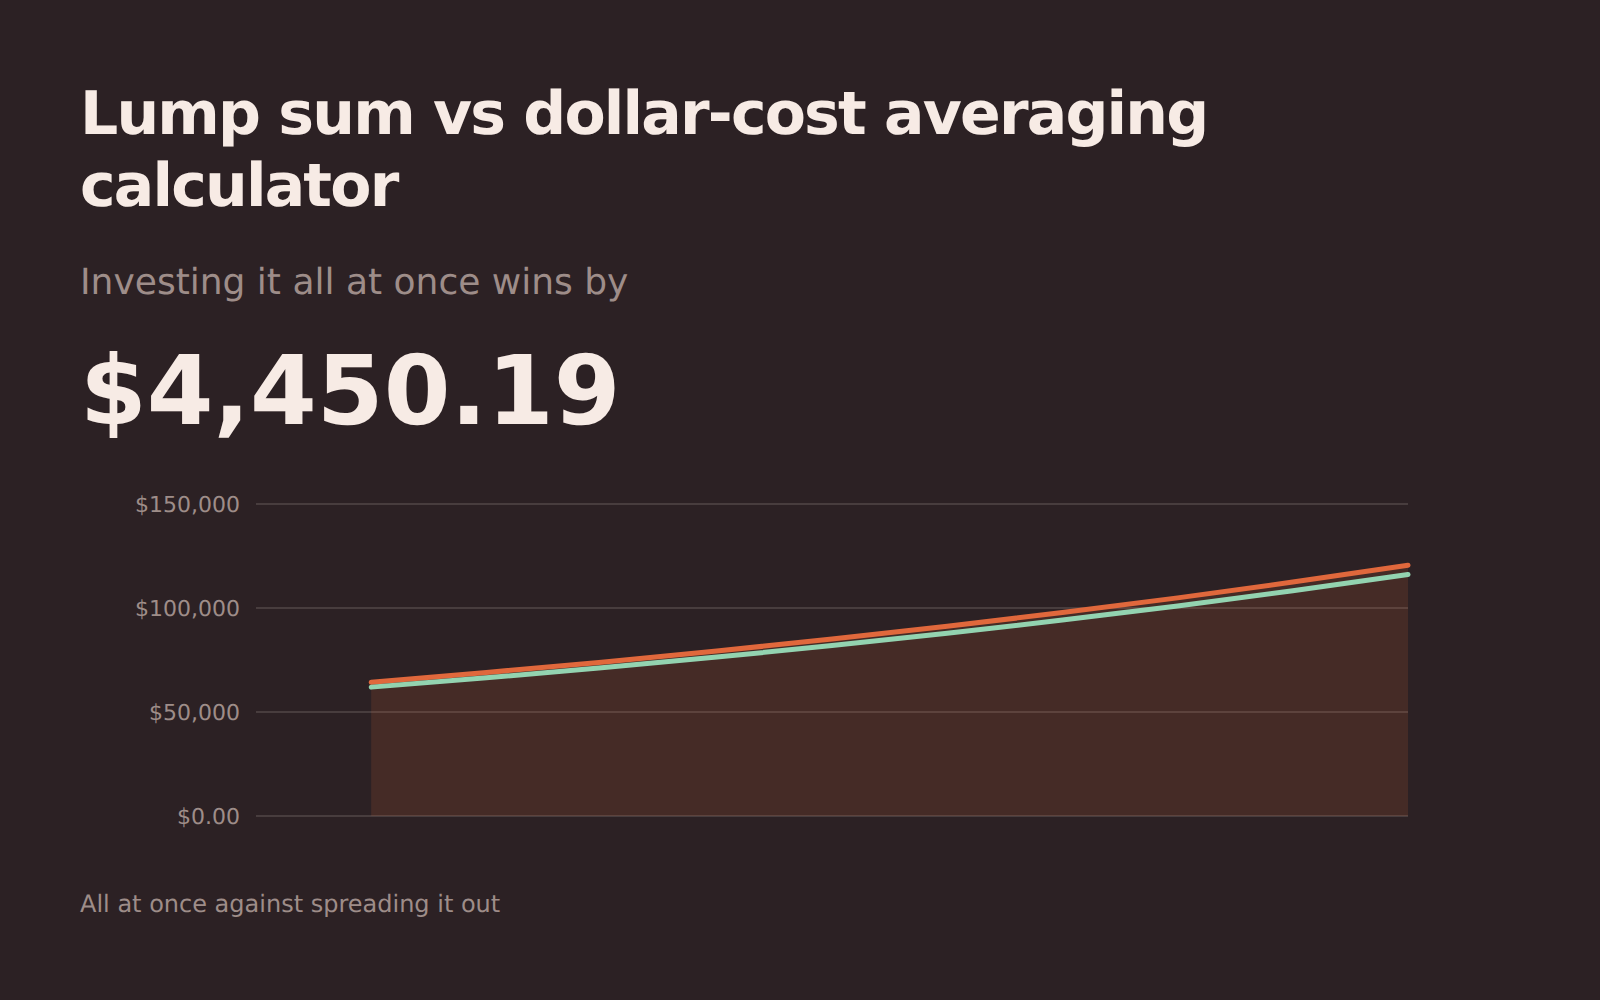
Jednorazowo czy uśrednianie (DCA)
Inwestowanie nieoczekiwanej kwoty od razu lub stopniowo – koszt czekania, gdy rynki rosną, i dlaczego ludzie mimo to czekają.
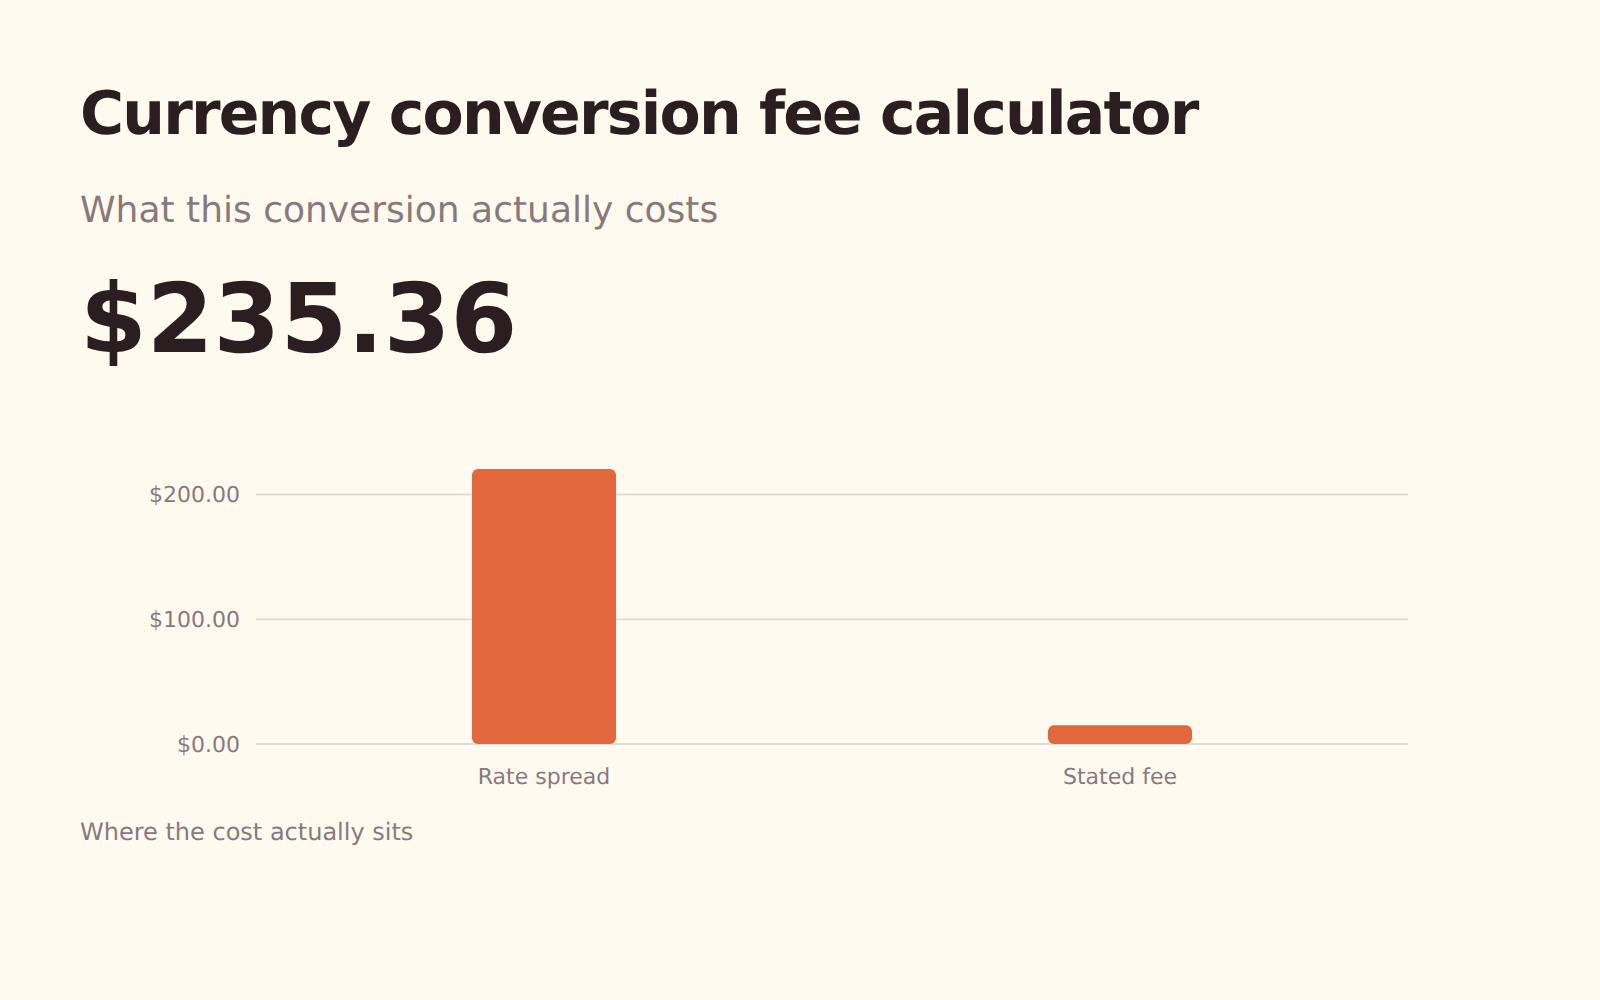
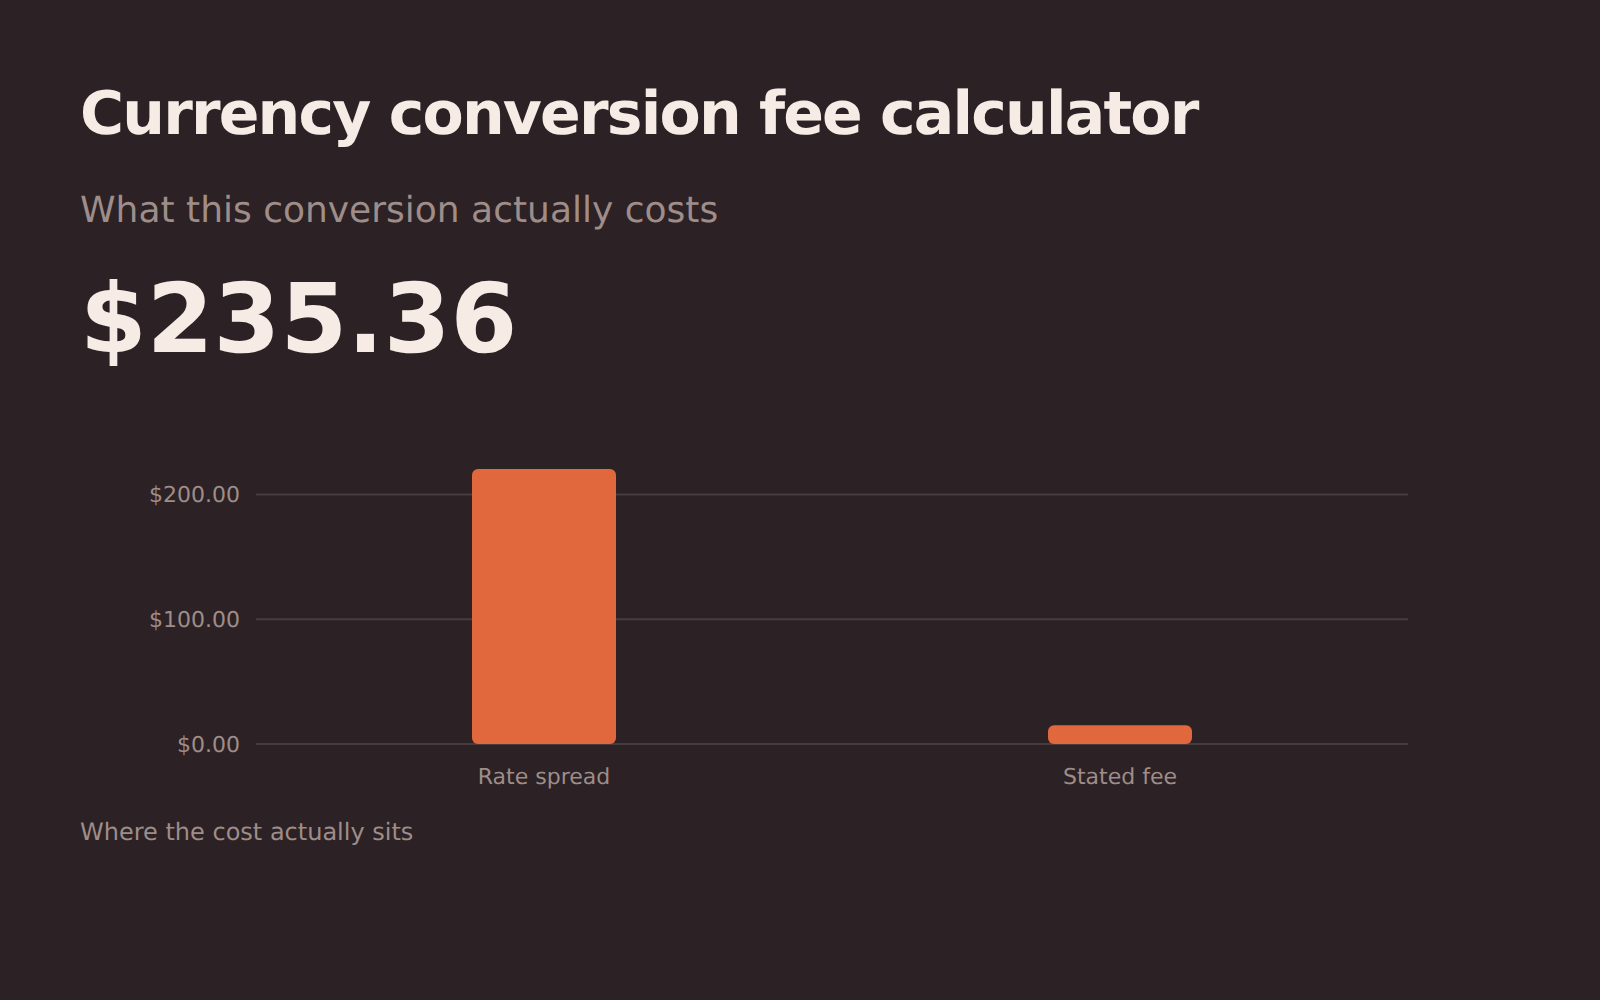
Koszt przewalutowania
Prawdziwy koszt przewalutowania: podana opłata plus marża ukryta w zastosowanym kursie.
Stawki, GST, próg rentowności i runway.
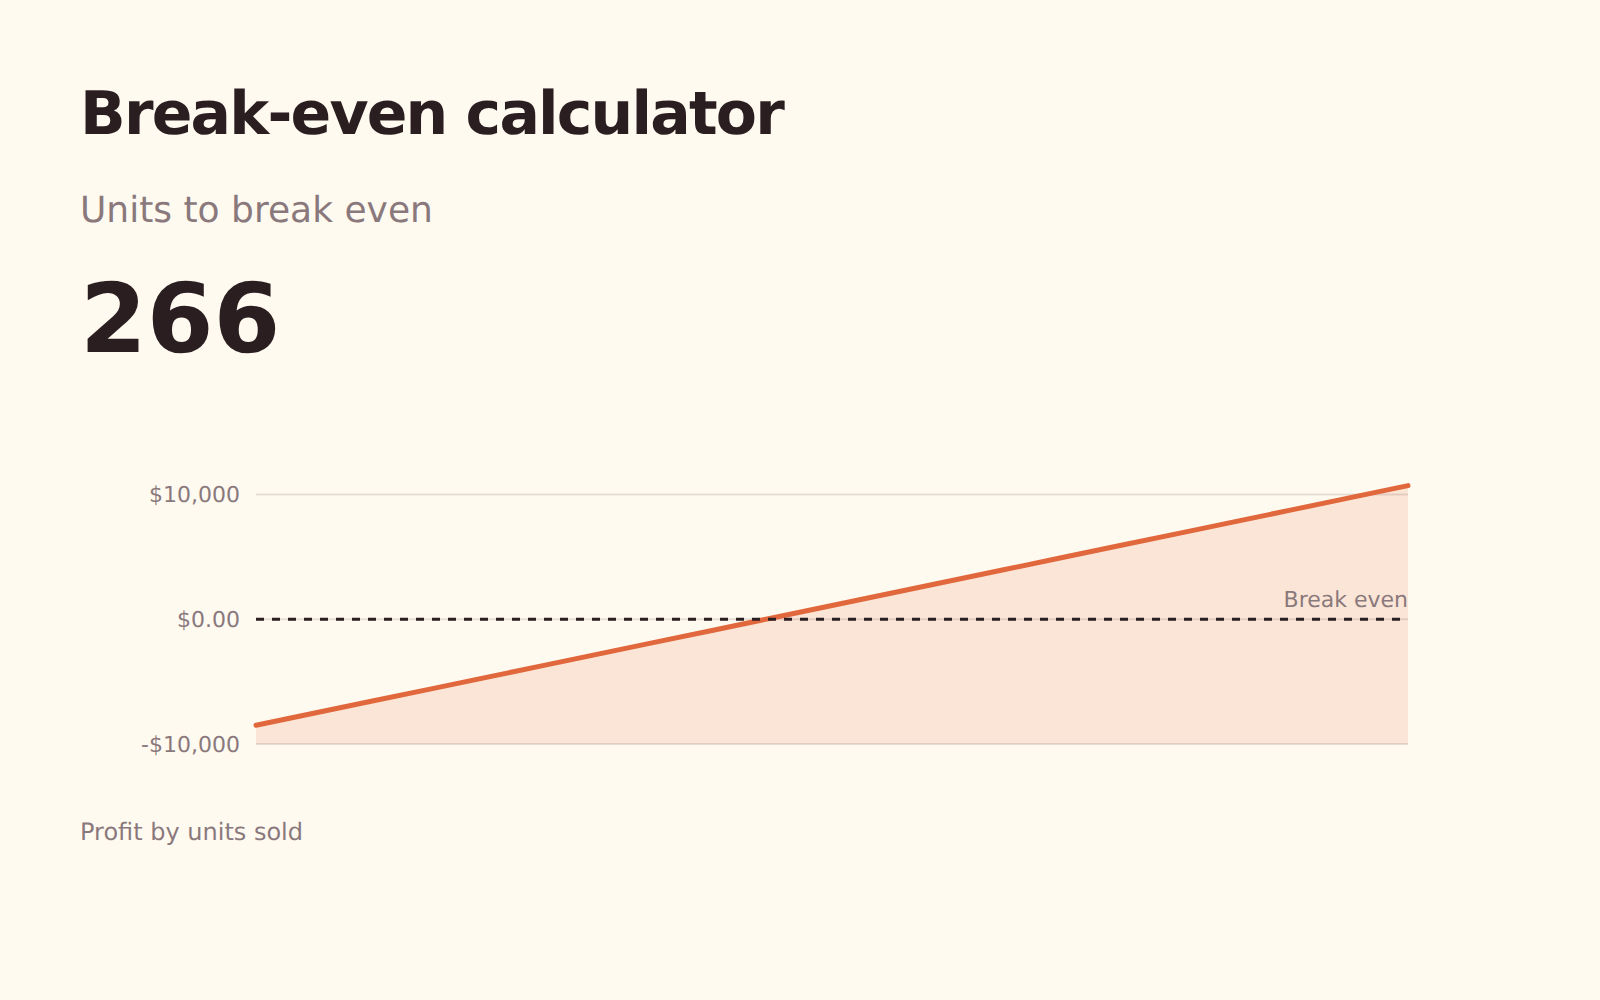
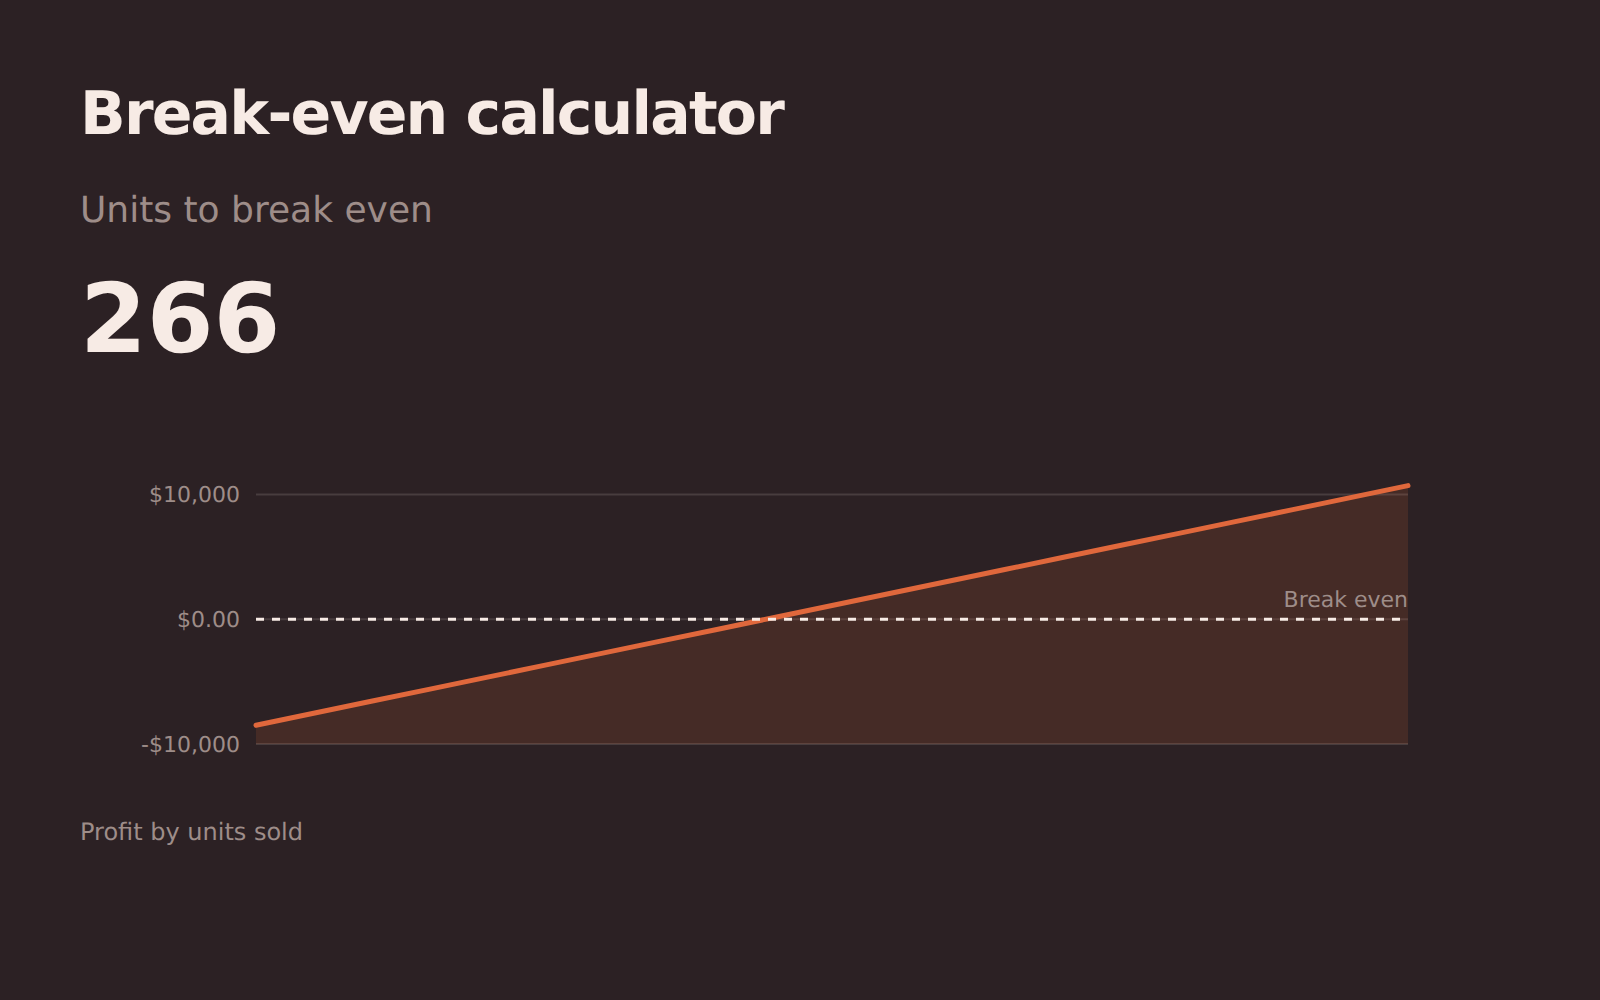
Próg rentowności
Ile sztuk pokrywa koszty stałe, a ile pozwala osiągnąć zysk, na którym naprawdę zależy.
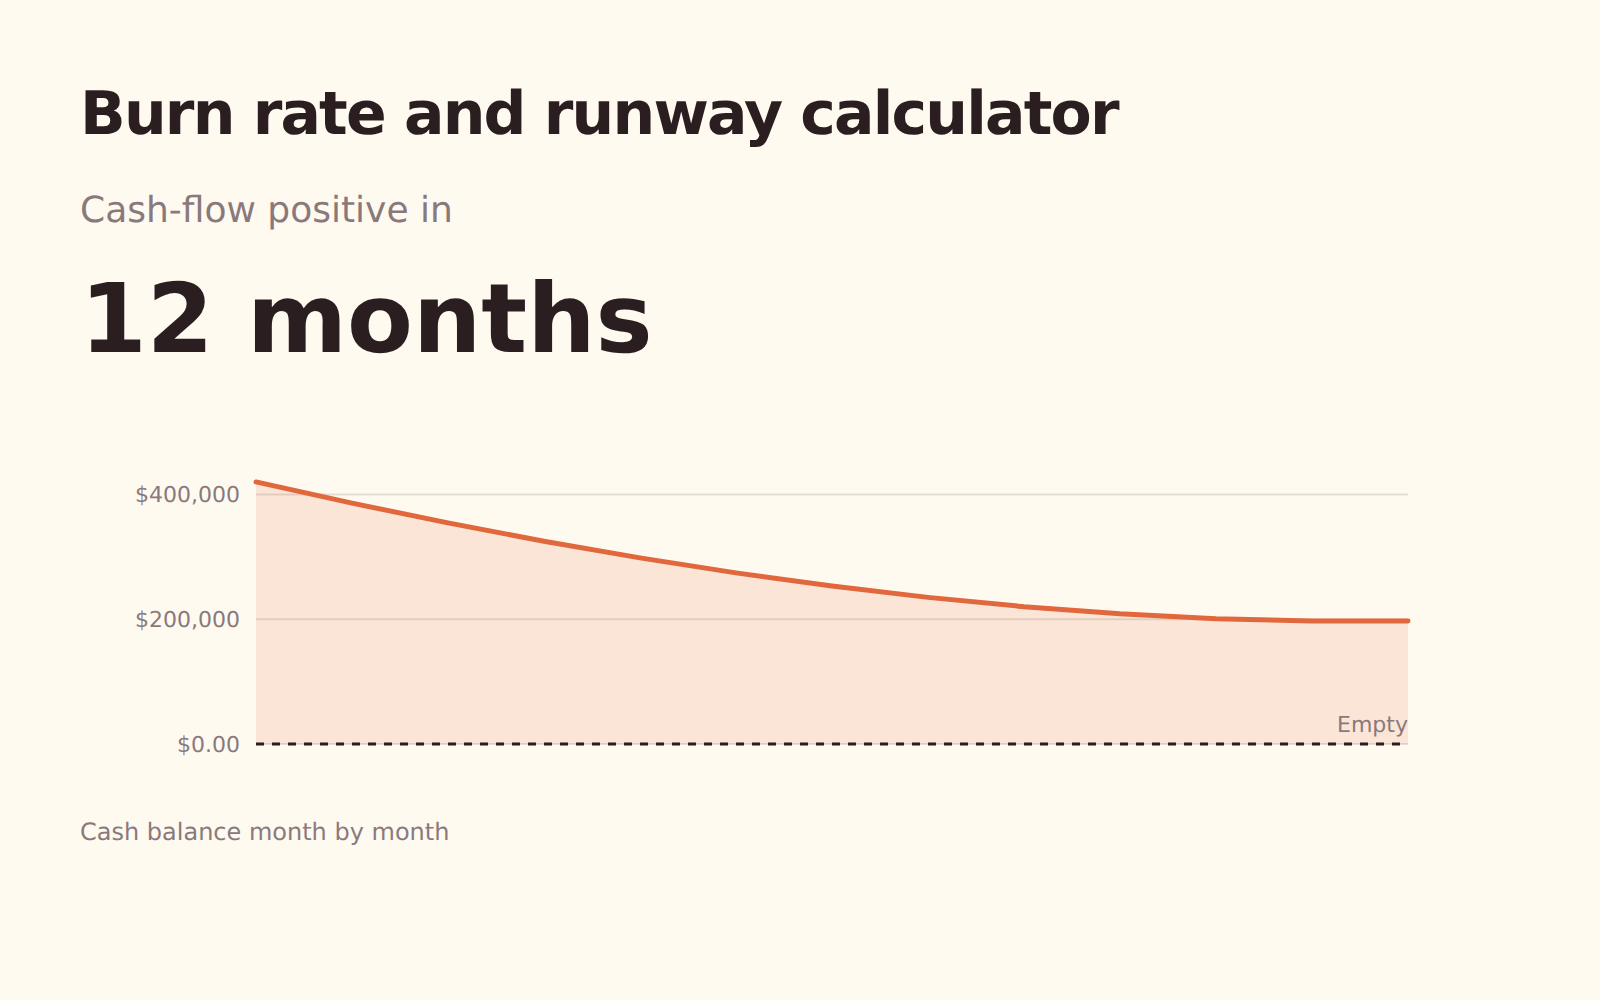
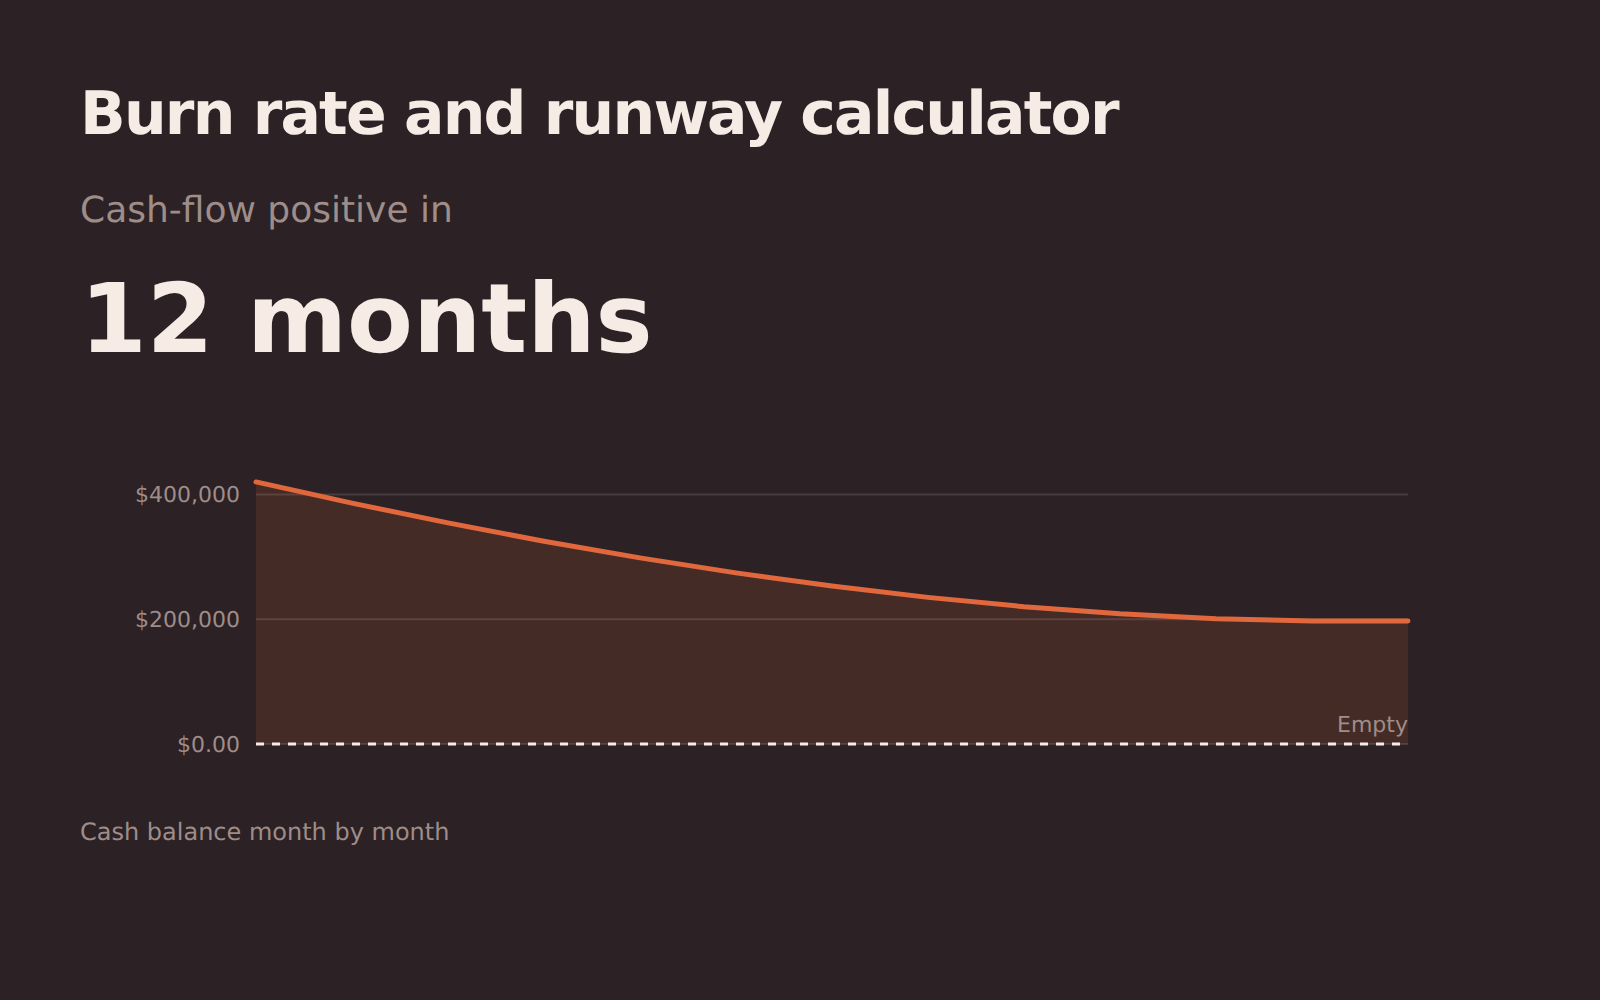
Burn rate i runway
Na jak długo wystarczy gotówki przy obecnym tempie wydatków i czy wzrost przychodów nastąpi, zanim saldo się wyczerpie.
Stawka godzinowa a pensja
Przelicza pensję na stawkę kontraktową, która naprawdę jej odpowiada, z uwzględnieniem niefakturowanych tygodni i kosztów pokrywanych wcześniej przez pracodawcę.
Składki, limity, wypłaty i świadczenia emerytalne.
Emerytura
Na co wystarczą oszczędności na emeryturze, w dzisiejszych pieniądzach – osiągnięte saldo, możliwe wydatki i wiek, w którym się skończą przy większych wydatkach.
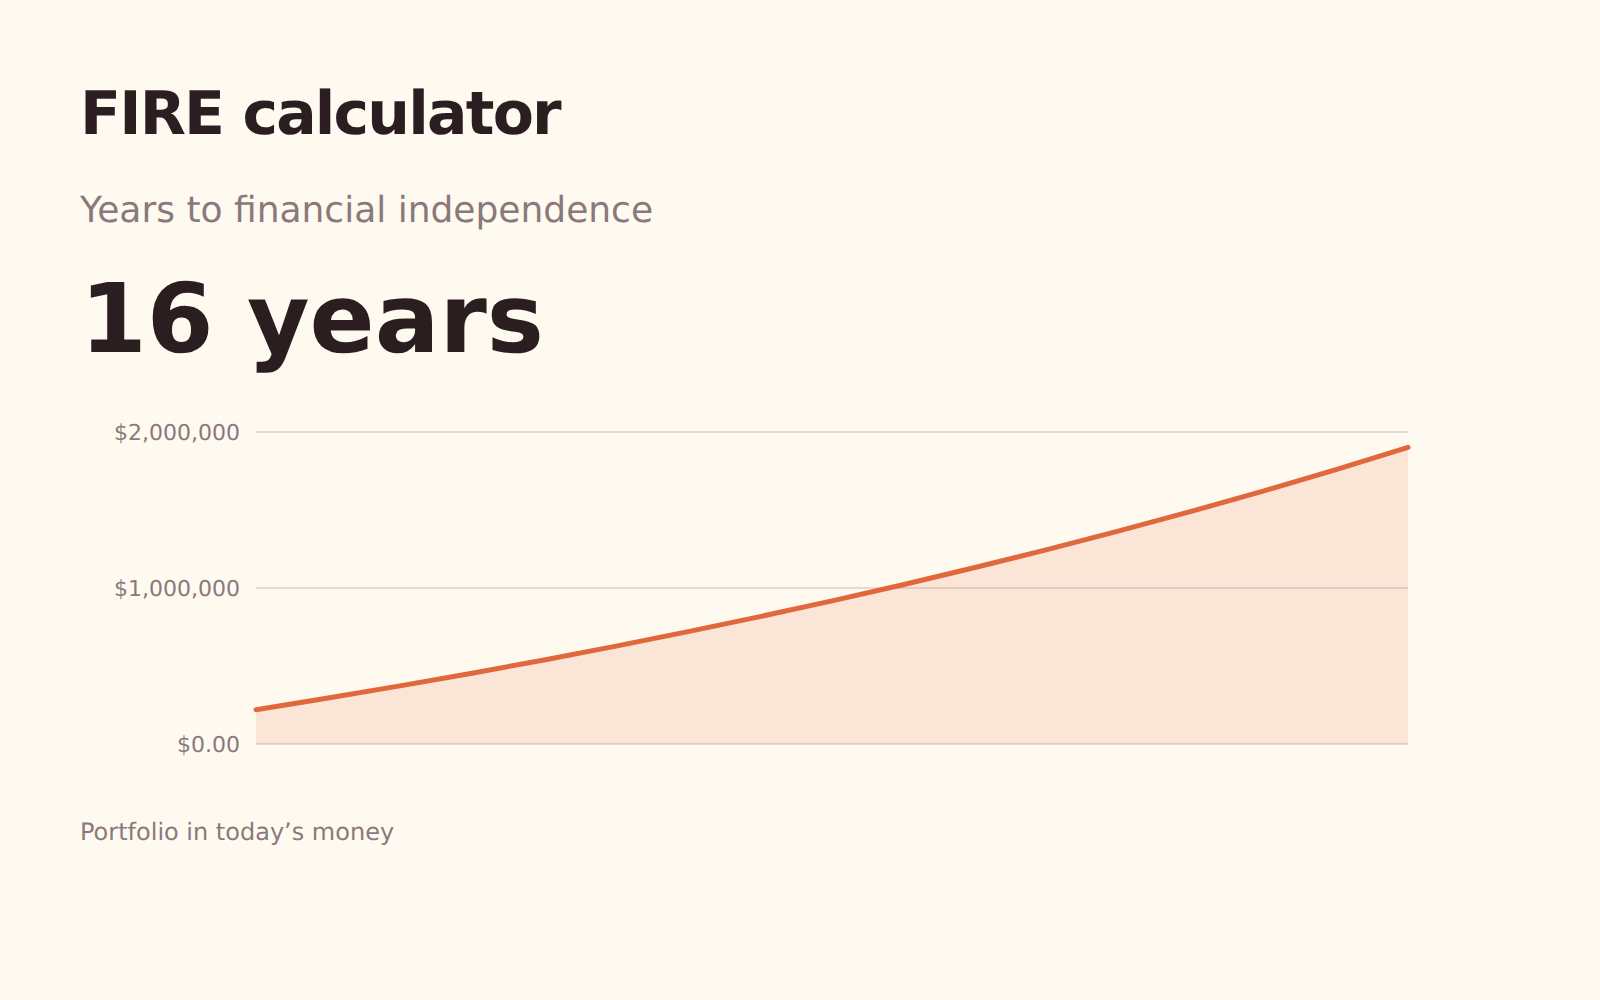
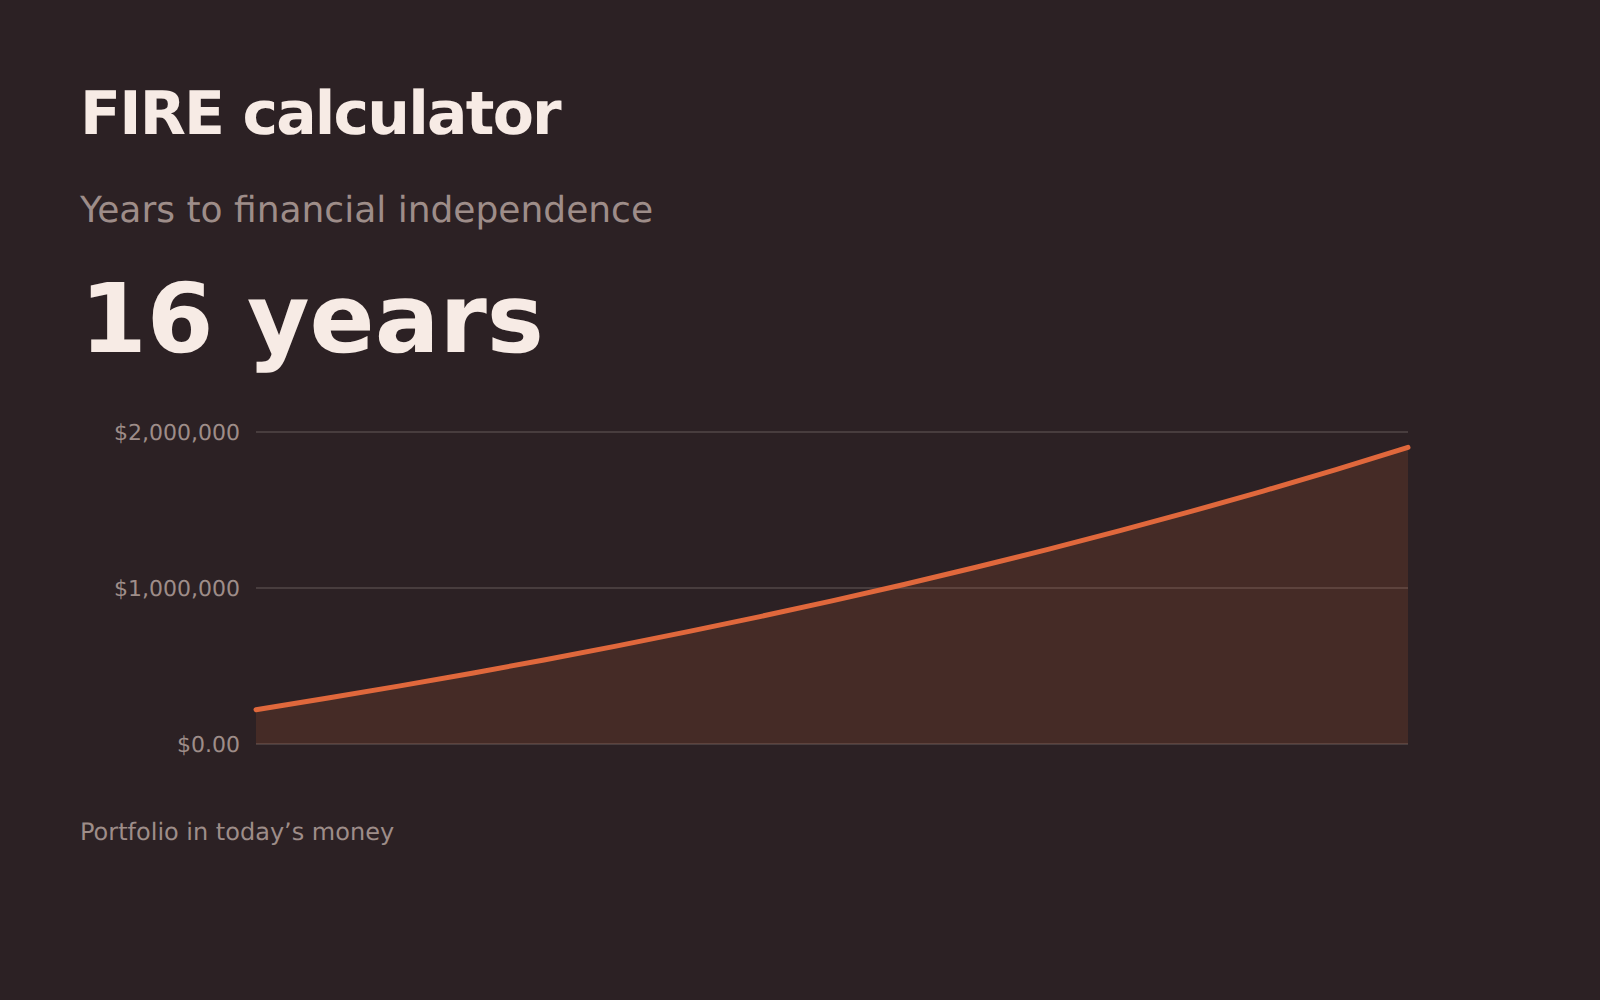
FIRE
Ile czasu zostało, zanim portfel pokryje wydatki, na podstawie stopy oszczędności i przyjętej bezpiecznej stopy wypłat.
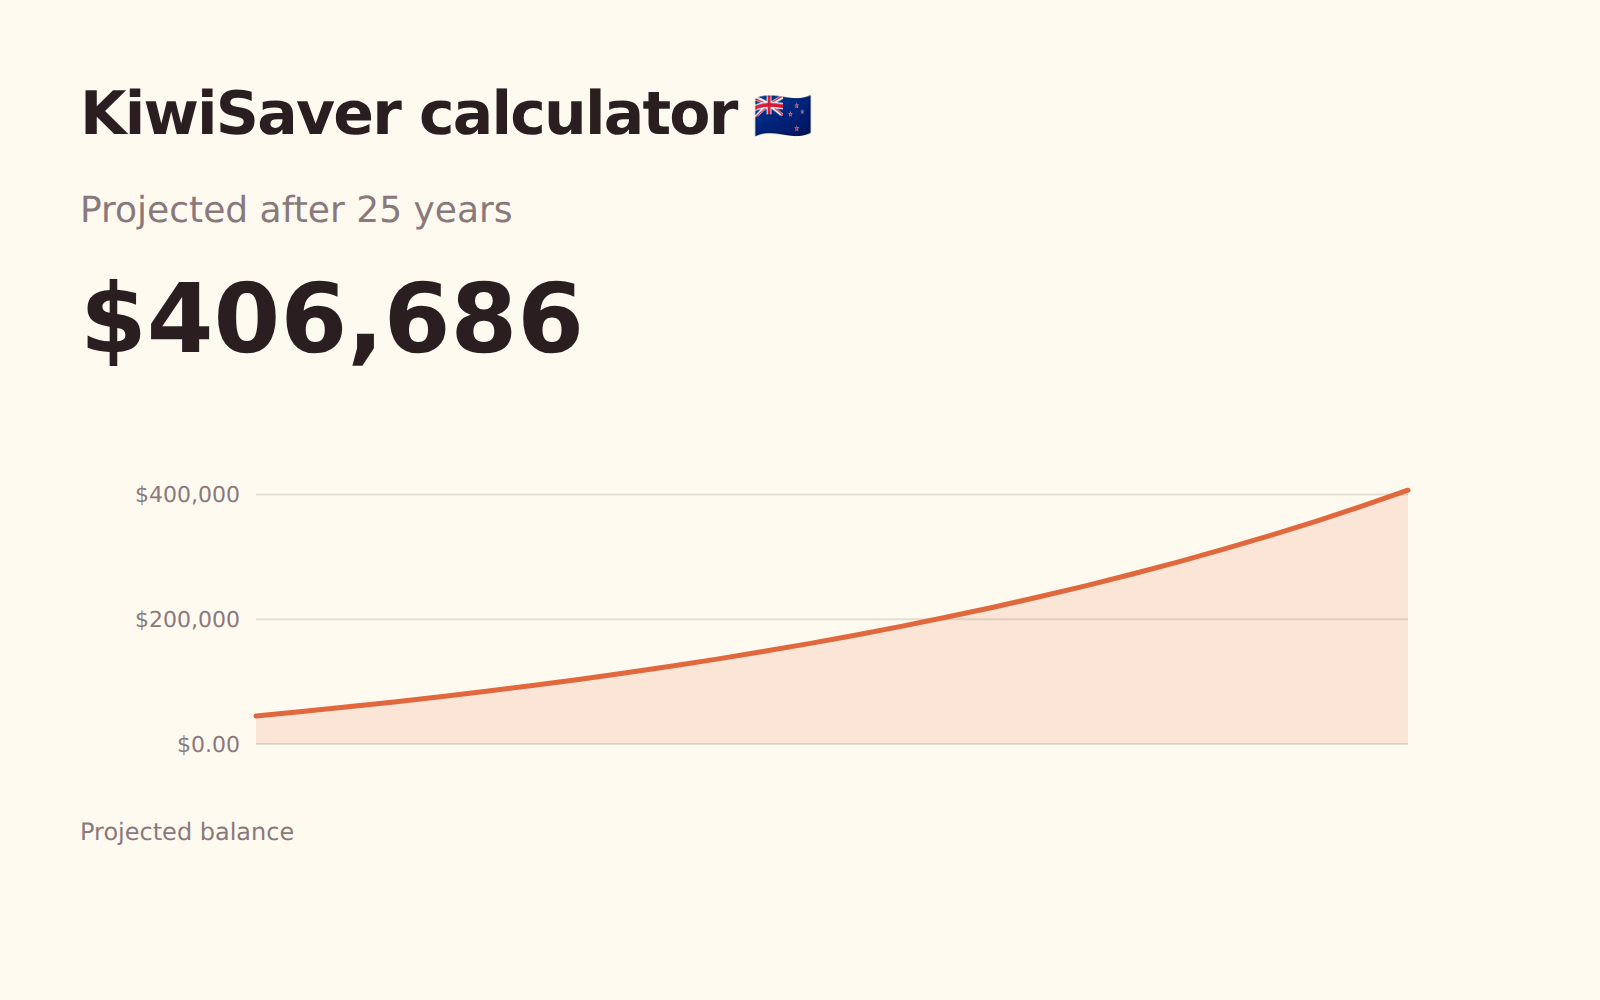
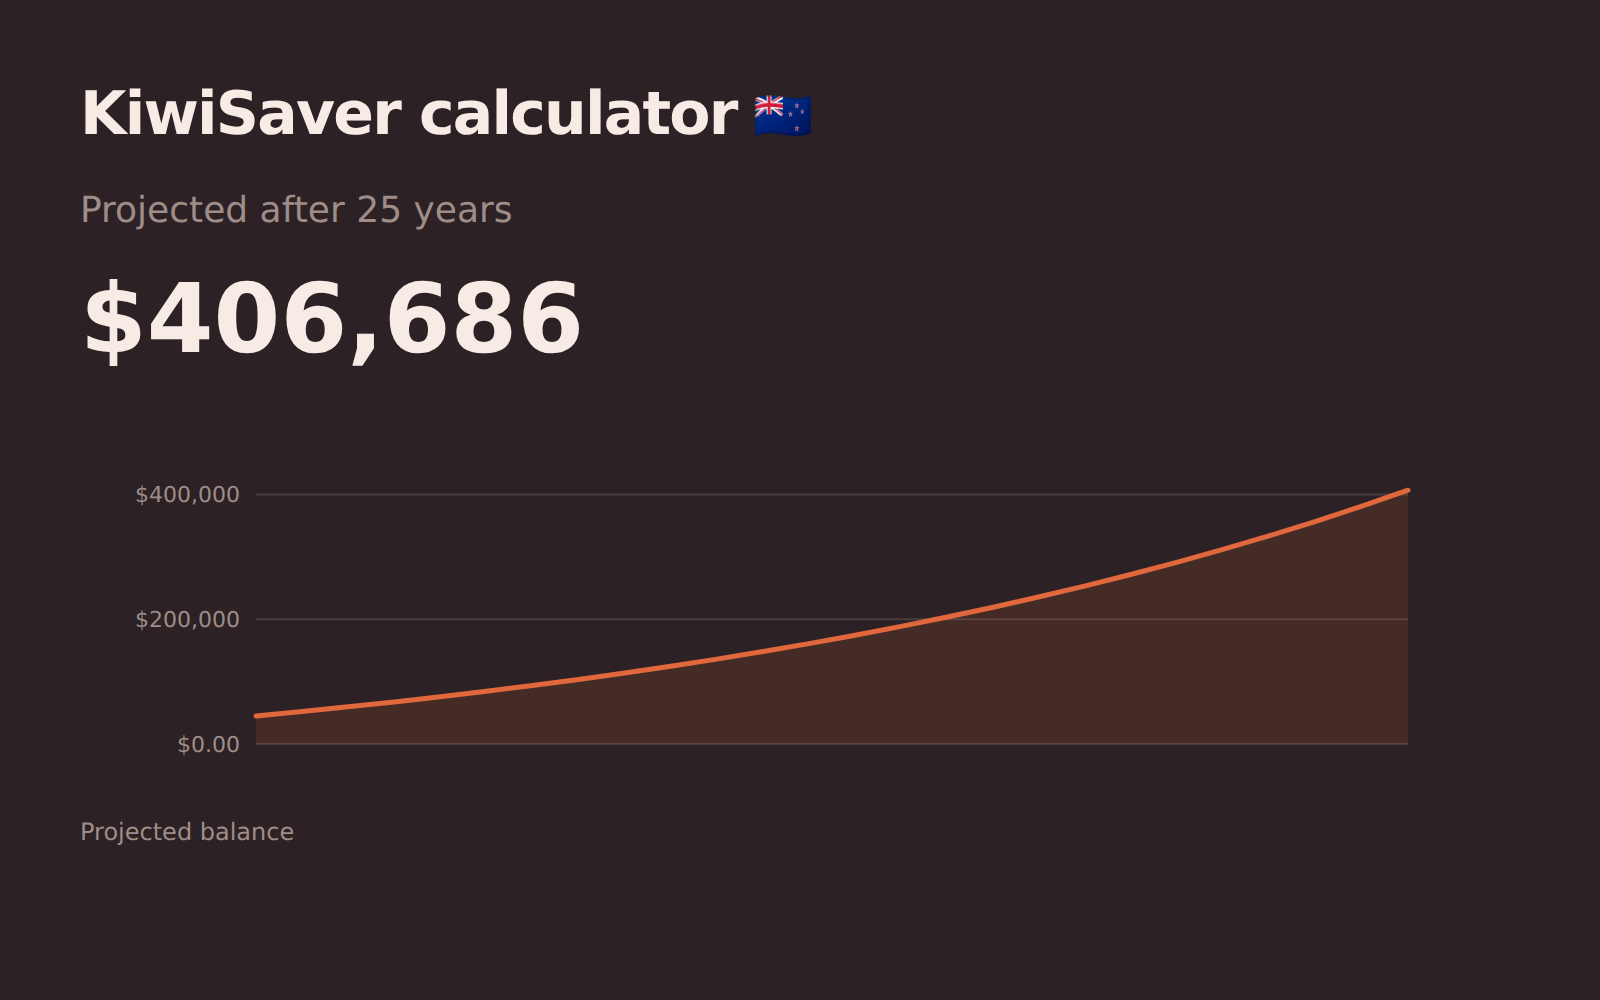
KiwiSaver
Ile wyniesie pracownicze saldo emerytalne z uwzględnieniem składek pracownika, pracodawcy i ewentualnej dopłaty państwa.
Podatek dochodowy, zyski kapitałowe i to, co faktycznie zostaje na rękę.