
Outils pour le crédit immobilier et le logement
Mensualités, capacité d’emprunt, stamp duty et rendement.
16 outils gratuits. Sans inscription, rien n’est enregistré.
82 outils · page 1 sur 4
Mensualités, capacité d’emprunt, stamp duty et rendement.
Mensualités de prêt immobilier
Calculez la mensualité d’un prêt immobilier, la part d’intérêts qu’elle contient et ce que vous fait réellement économiser un petit supplément à chaque échéance.
Capacité d’achat immobilier
Ce que les ratios d’endettement standard 28/36 vous permettent d’acheter, lequel des deux vous limite réellement, et ce que vos autres dettes vous coûtent en prix d’achat.
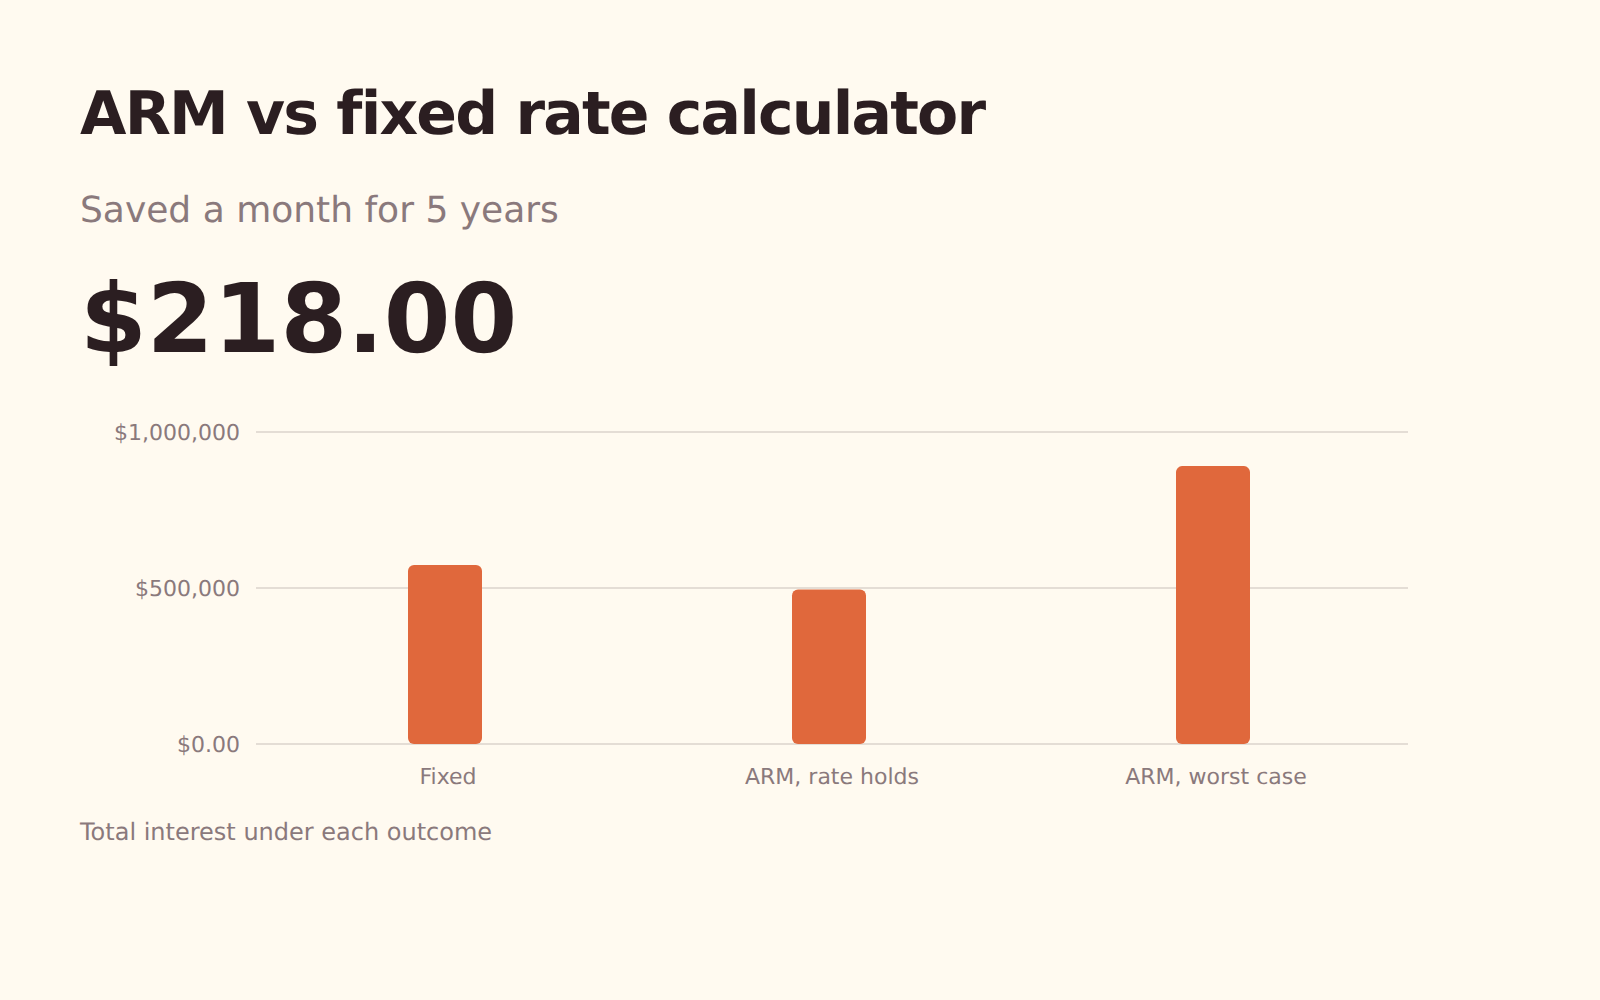
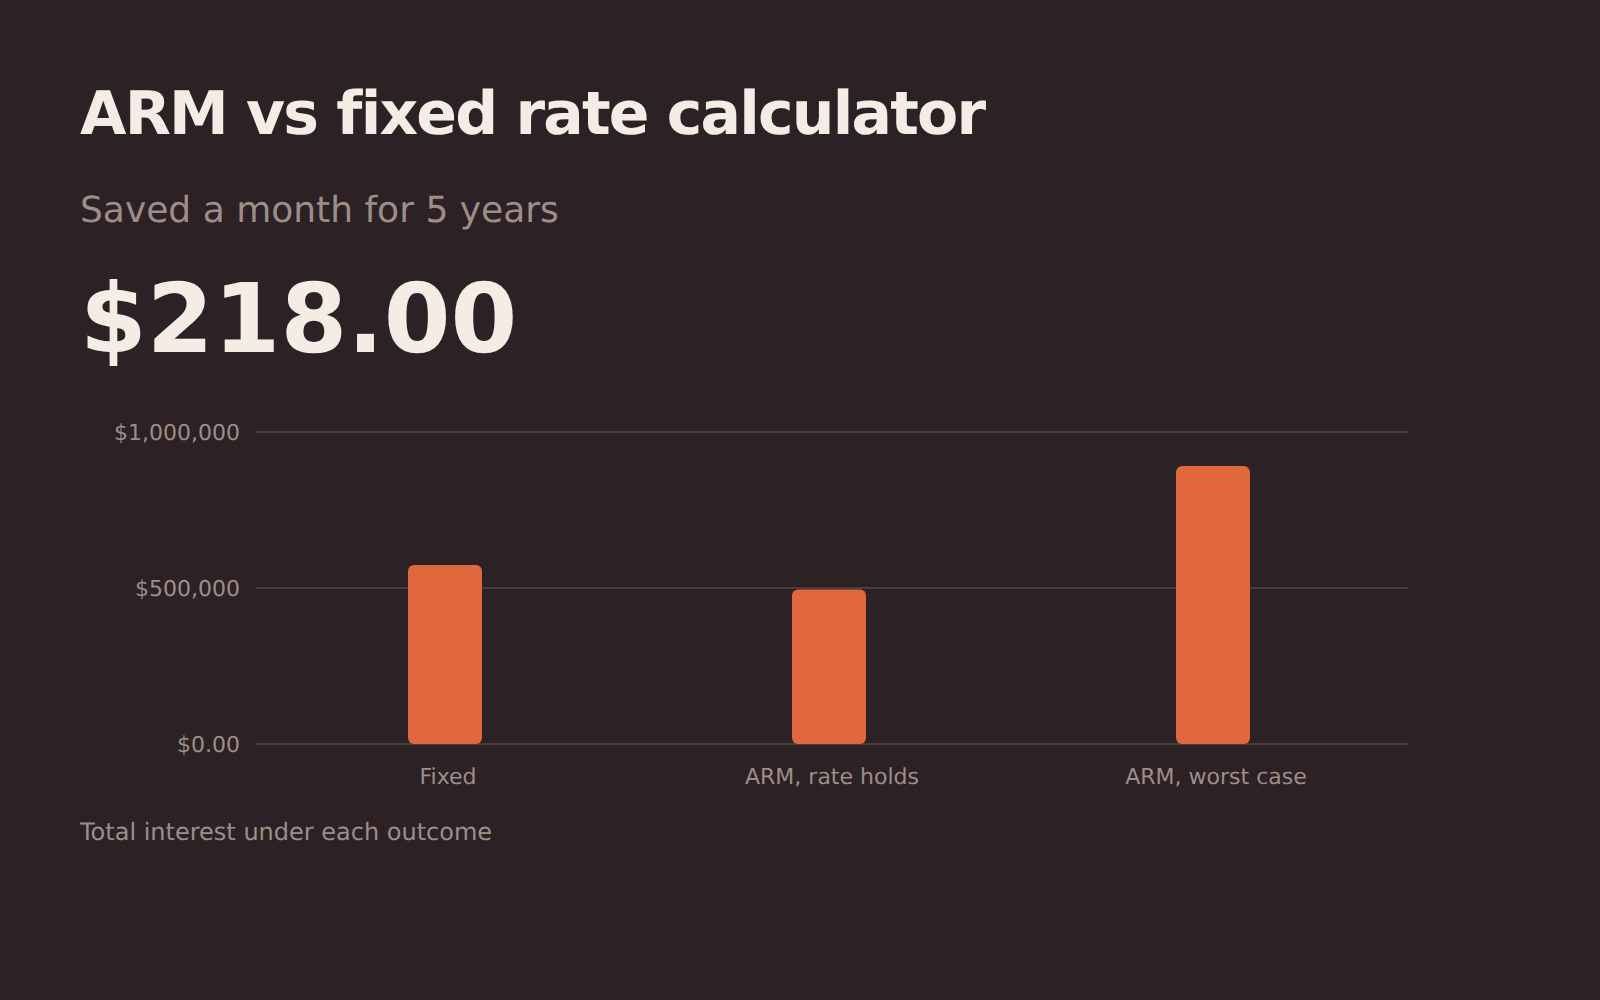
Taux variable (ARM) ou fixe
Ce que vous fait économiser un taux variable tant que le taux de départ tient, et ce qu’il coûte si le taux monte jusqu’à vos plafonds.
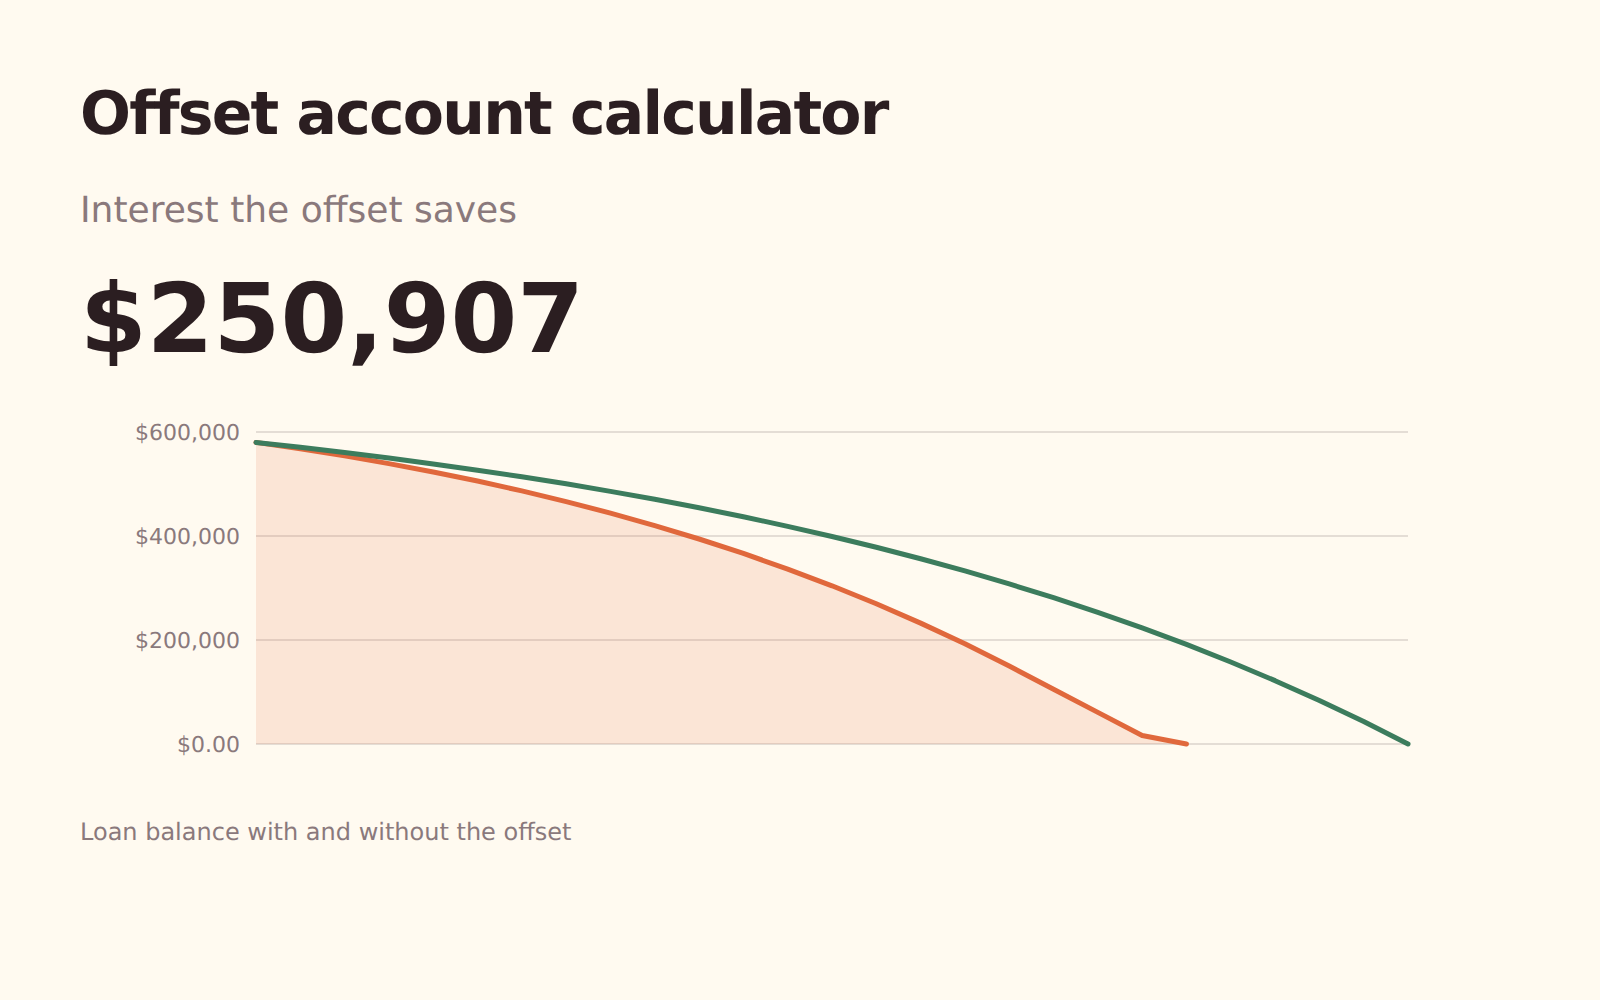
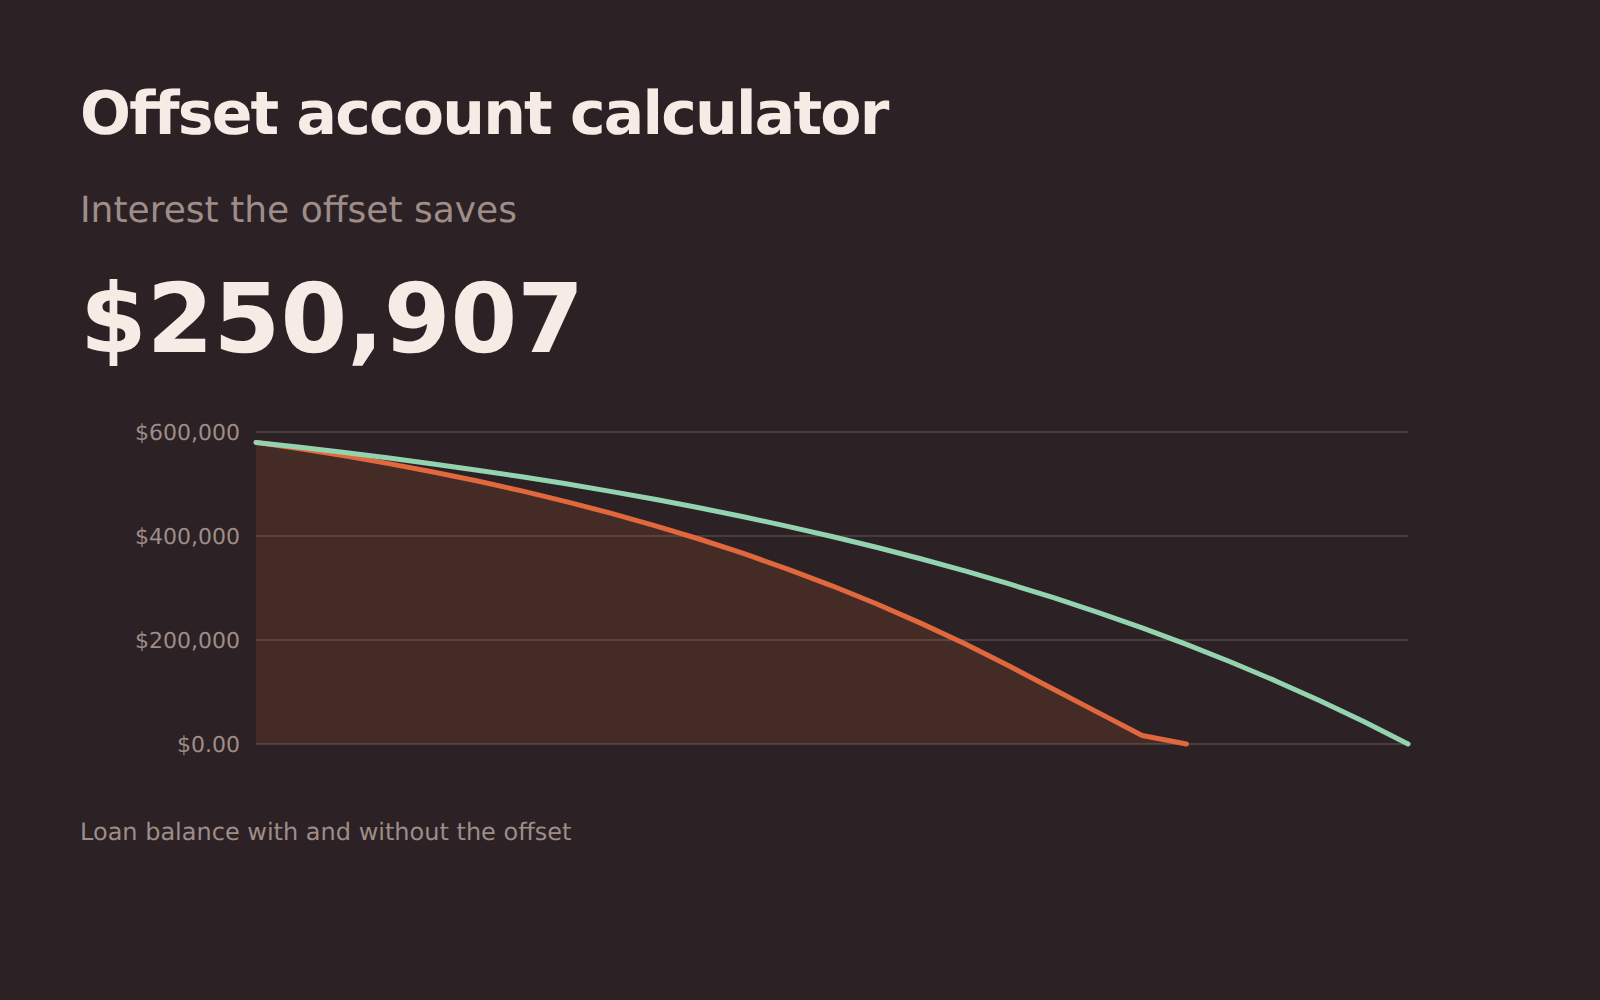
Compte offset
Ce que vaut l’argent placé sur un compte offset : les intérêts économisés et le remboursement anticipé du prêt.
Rendement locatif
Le rendement locatif brut et net, vacance et charges déduites : le chiffre que le « rendement » d’un agent n’est généralement pas.
Refinancement
Si changer de prêt vaut la peine : l’économie mensuelle, le temps nécessaire pour amortir les frais et l’effet sur les intérêts totaux.
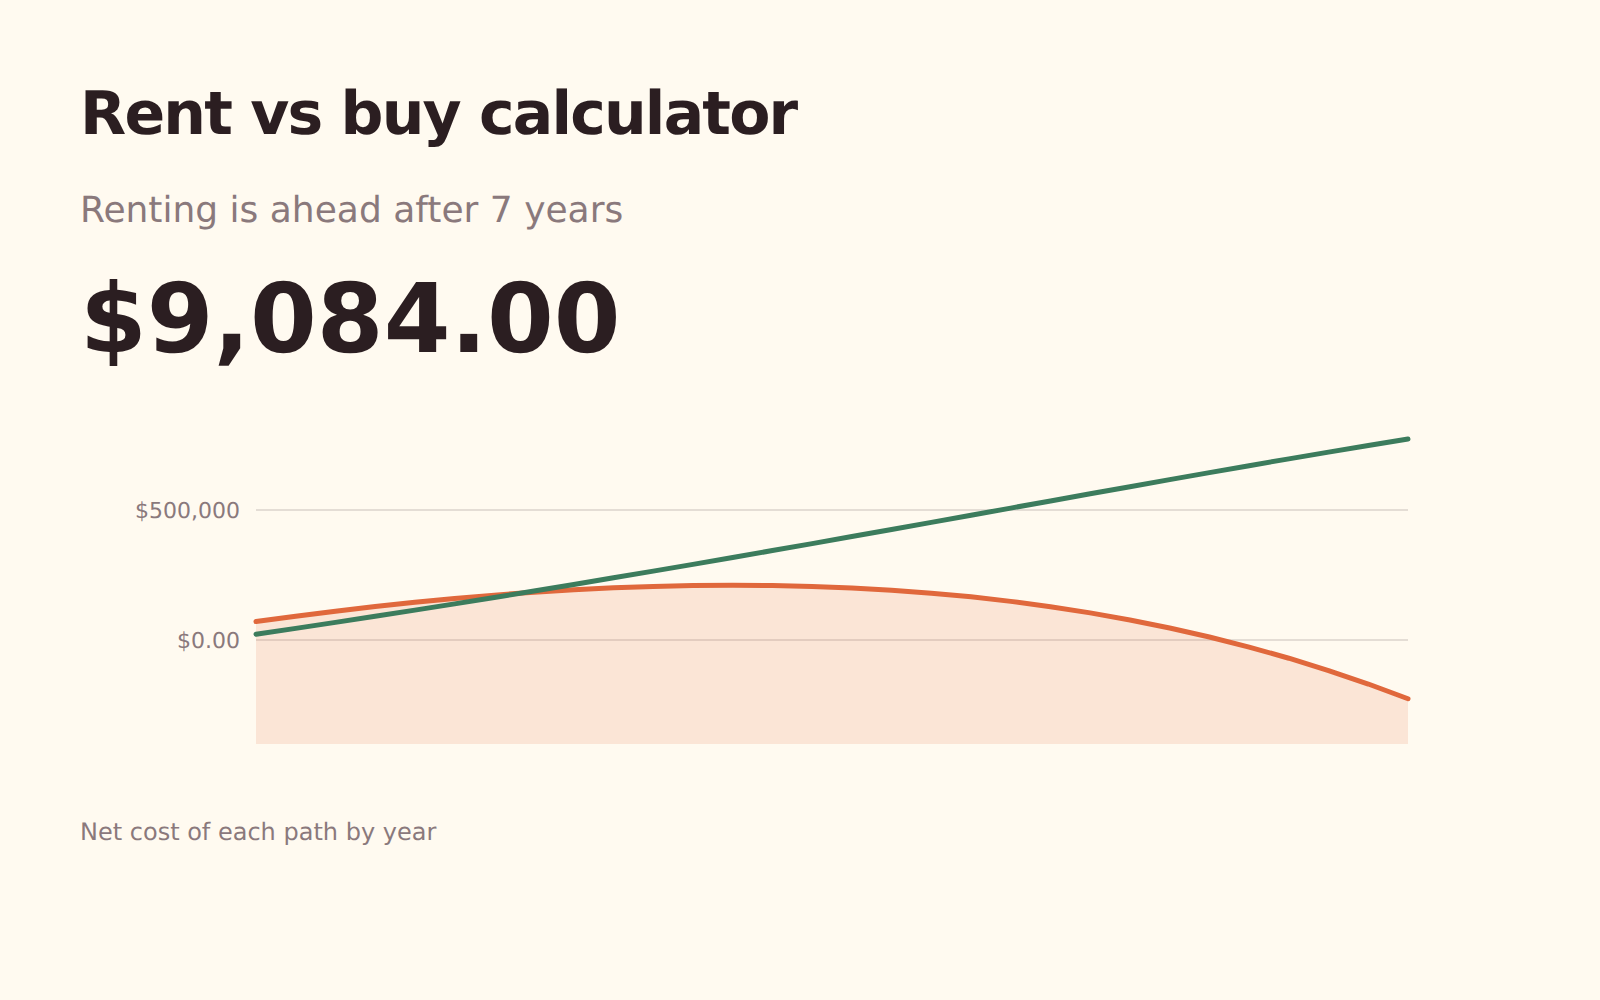
Louer ou acheter
Compare le coût net réel de la location et de l’achat sur la durée que vous resterez vraiment, en comptant les frais de transaction, les charges courantes et le rendement d’un apport resté investi.
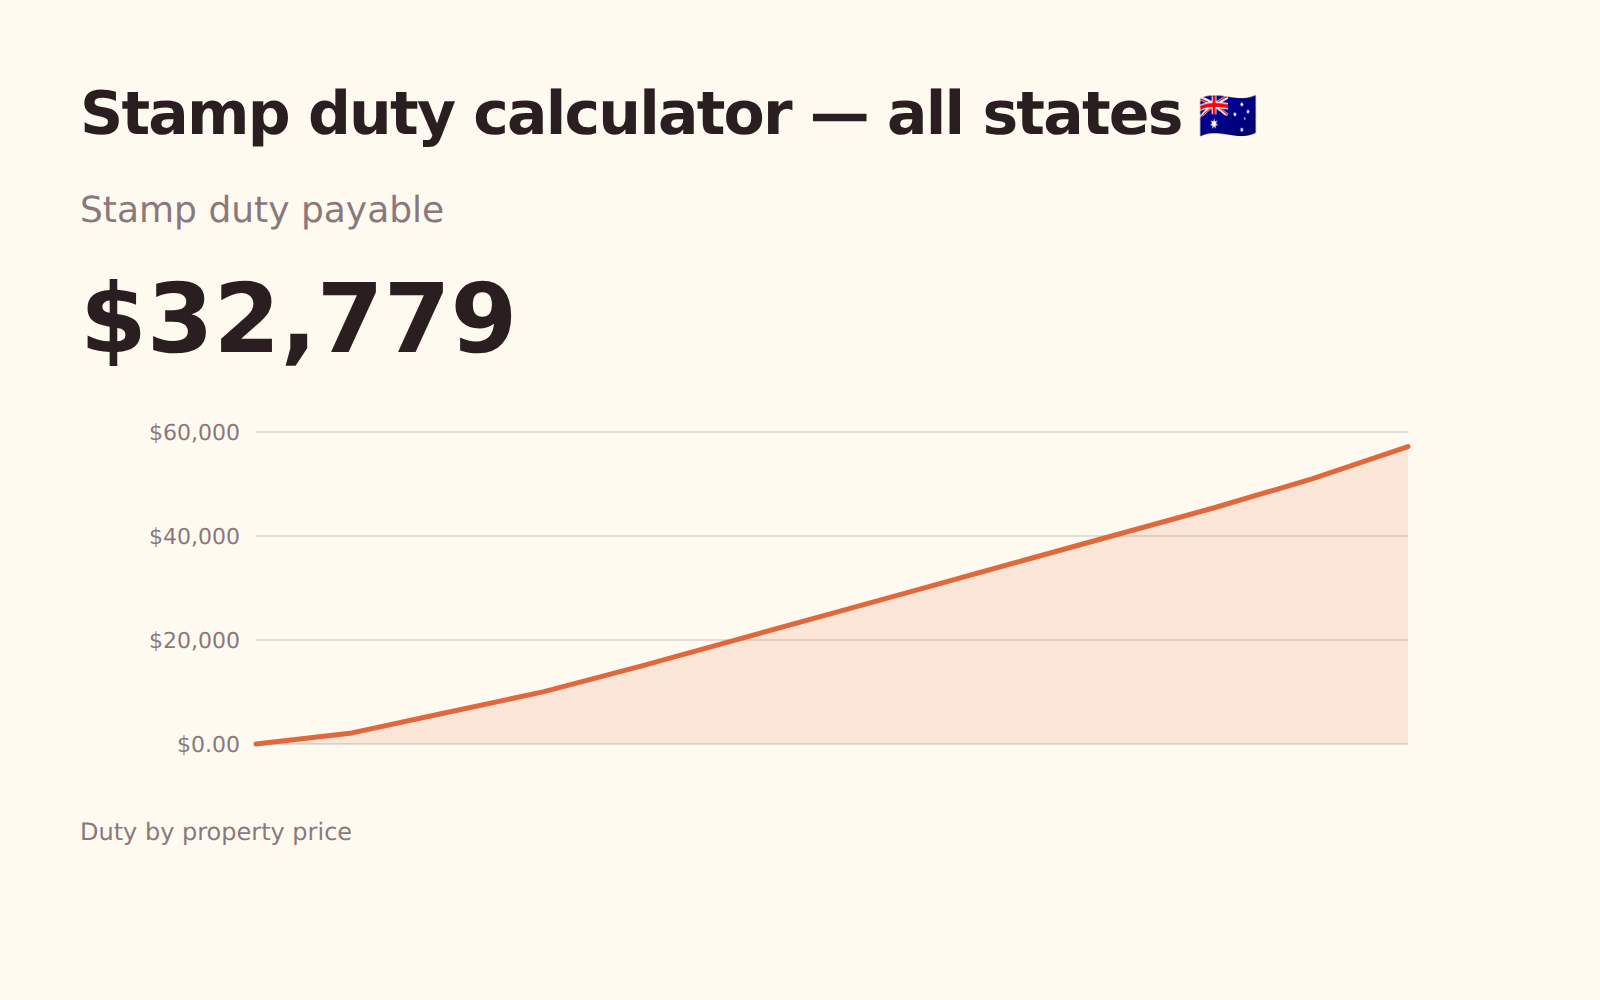
Stamp duty
Les droits de mutation par juridiction, avec l’éventuel abattement primo-accédant et le prix à partir duquel l’allègement cesse.
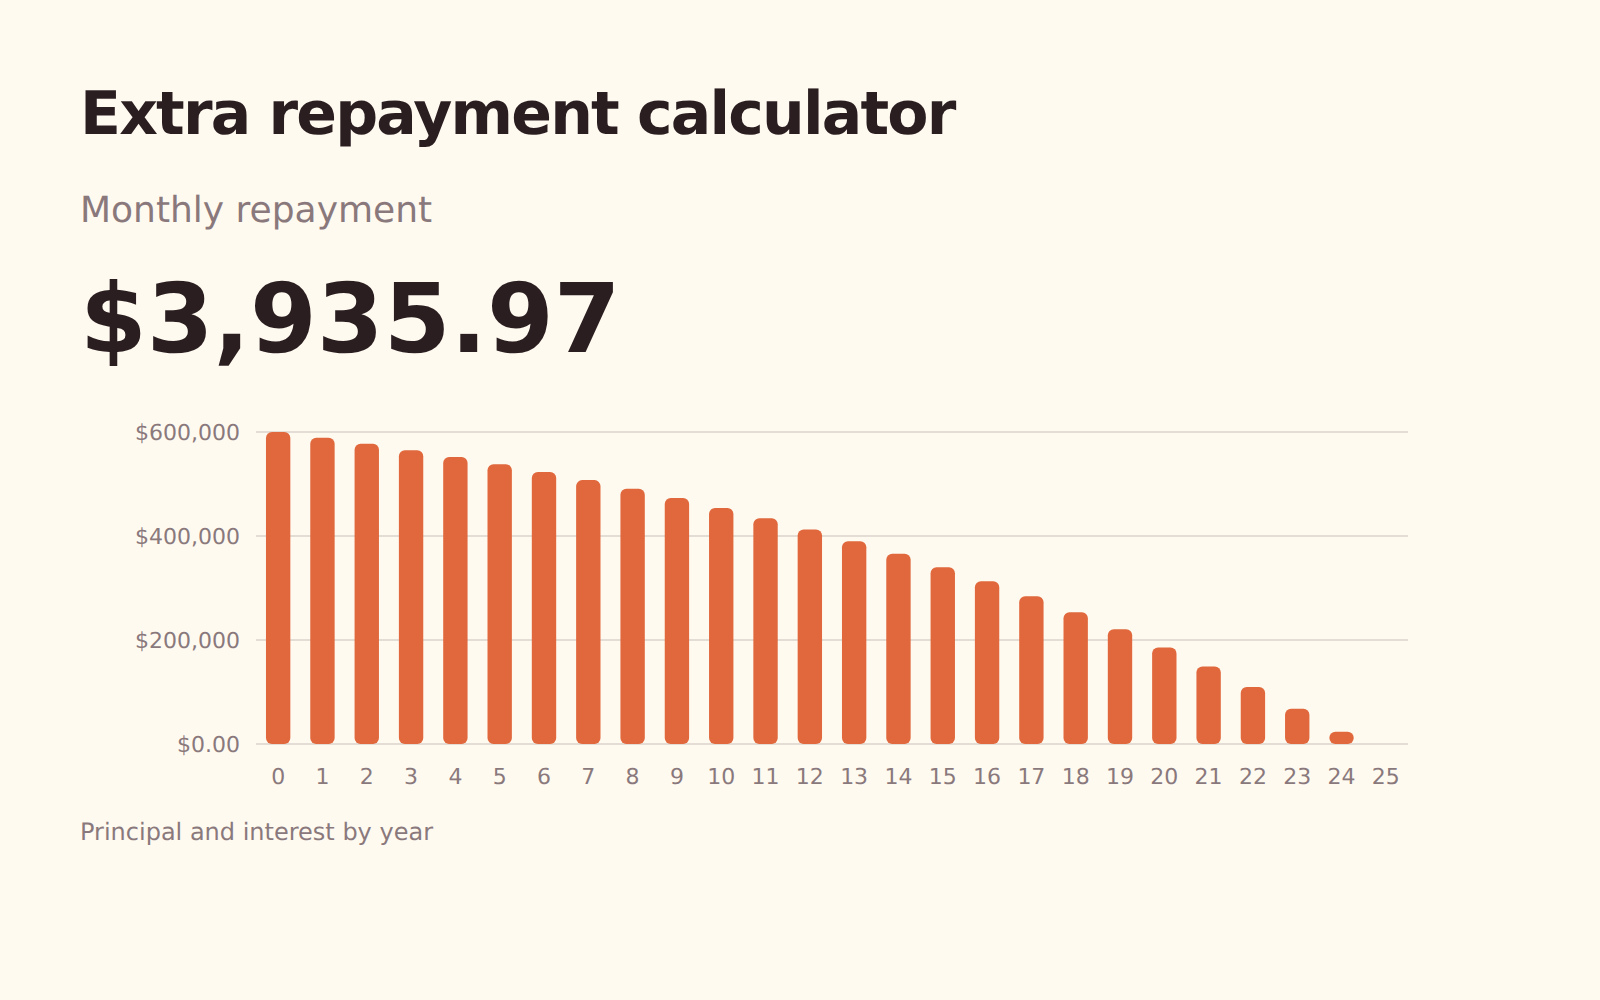
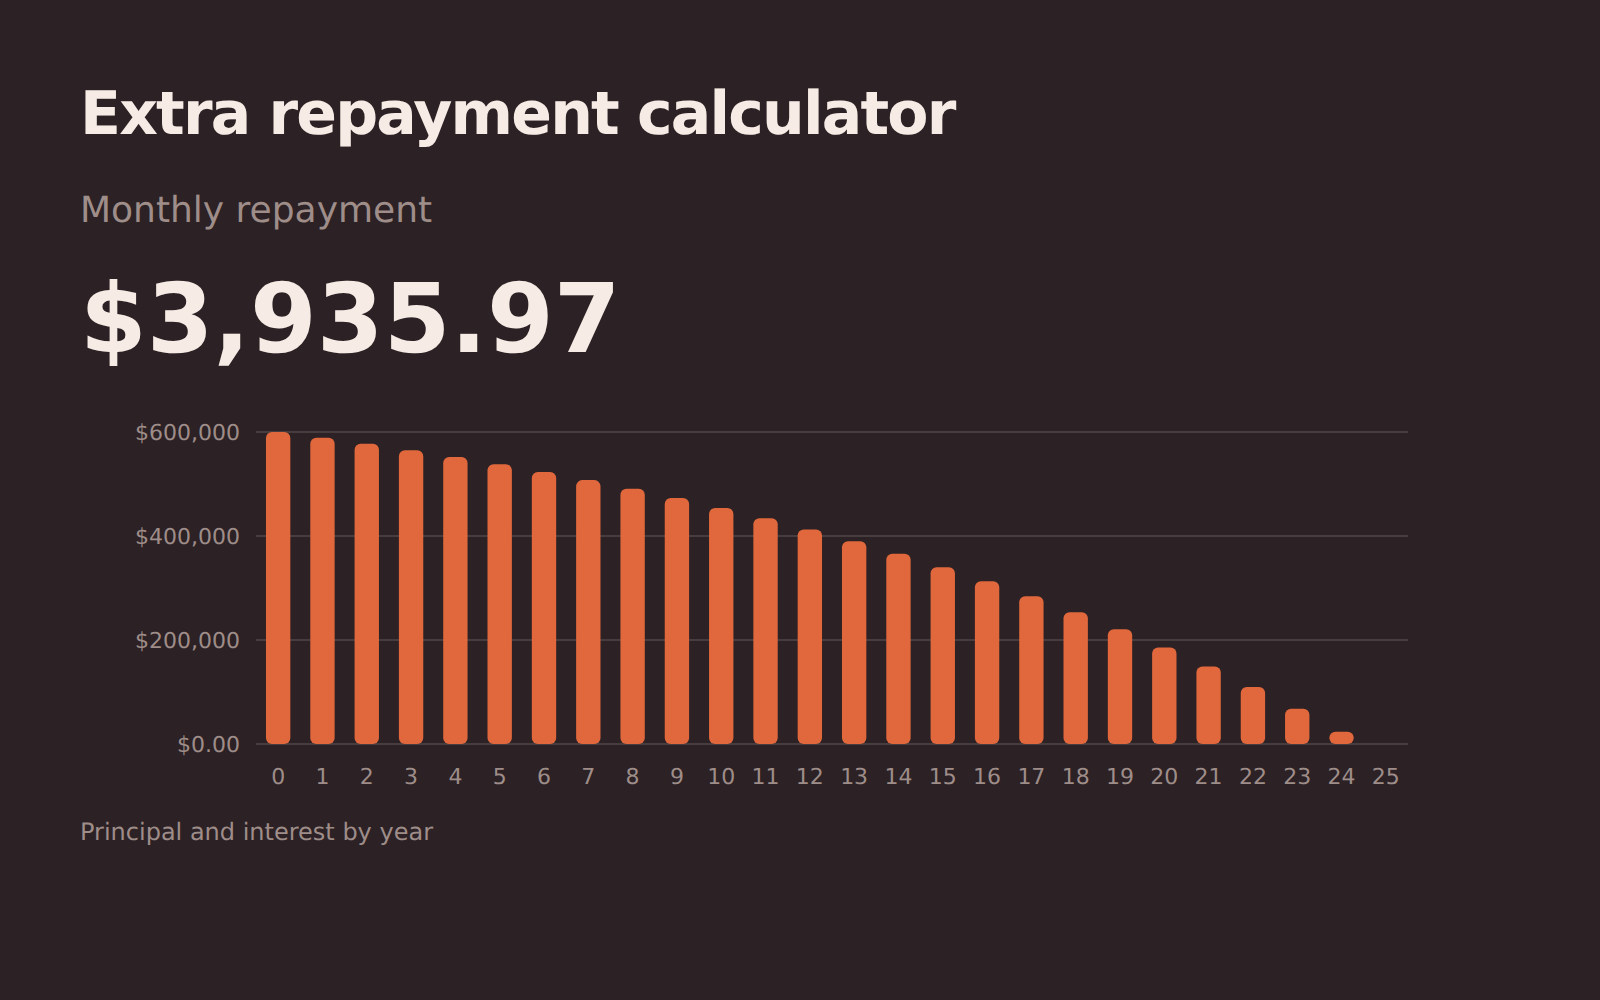
Remboursements supplémentaires
L’effet d’un petit supplément chaque mois sur votre prêt : les années en moins, les intérêts économisés et l’avancement de la date de fin.
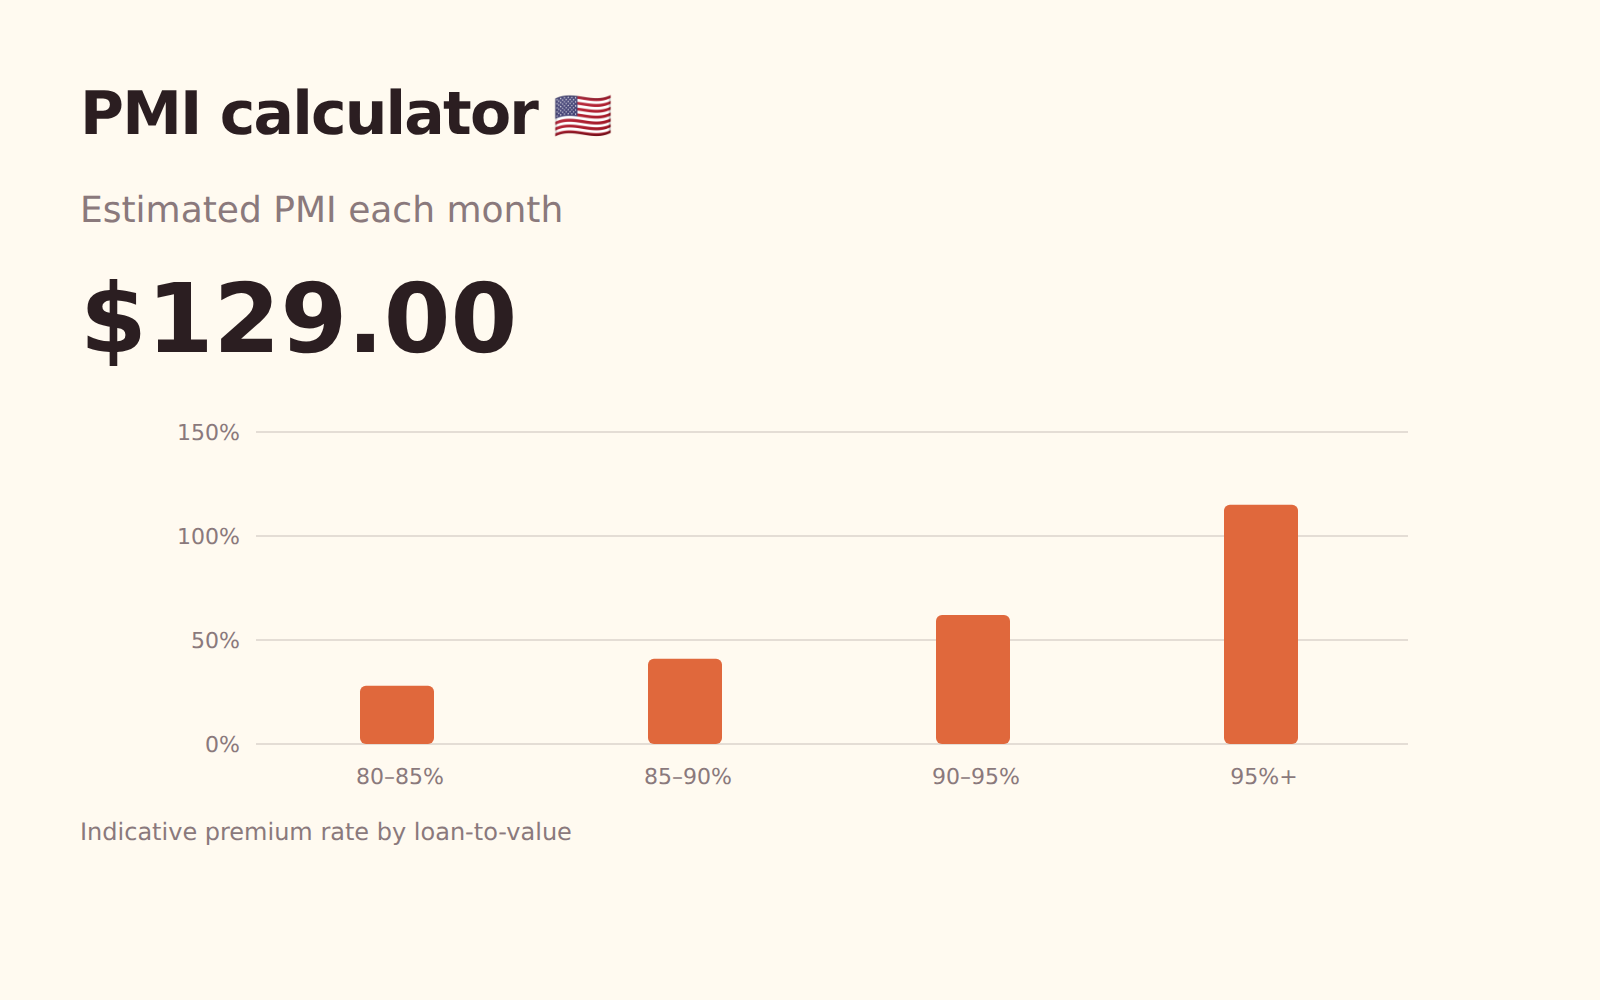
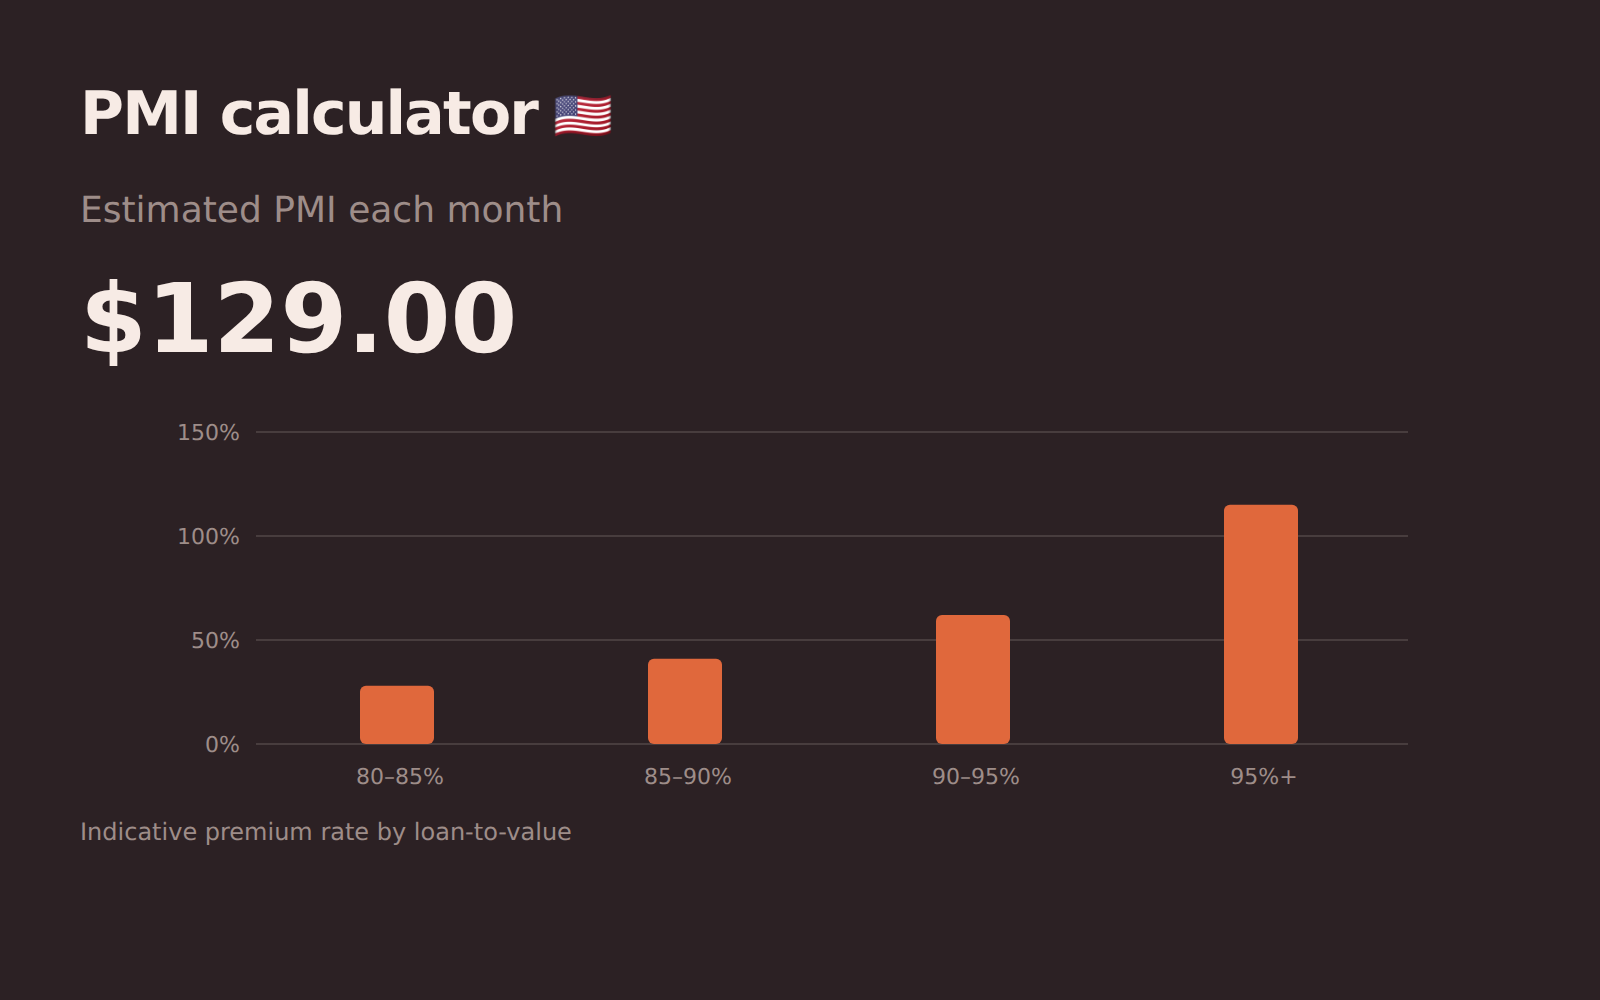
PMI
Ce que coûte l’assurance de prêt immobilier avec un faible apport, et quand le solde atteint le niveau permettant de la résilier.
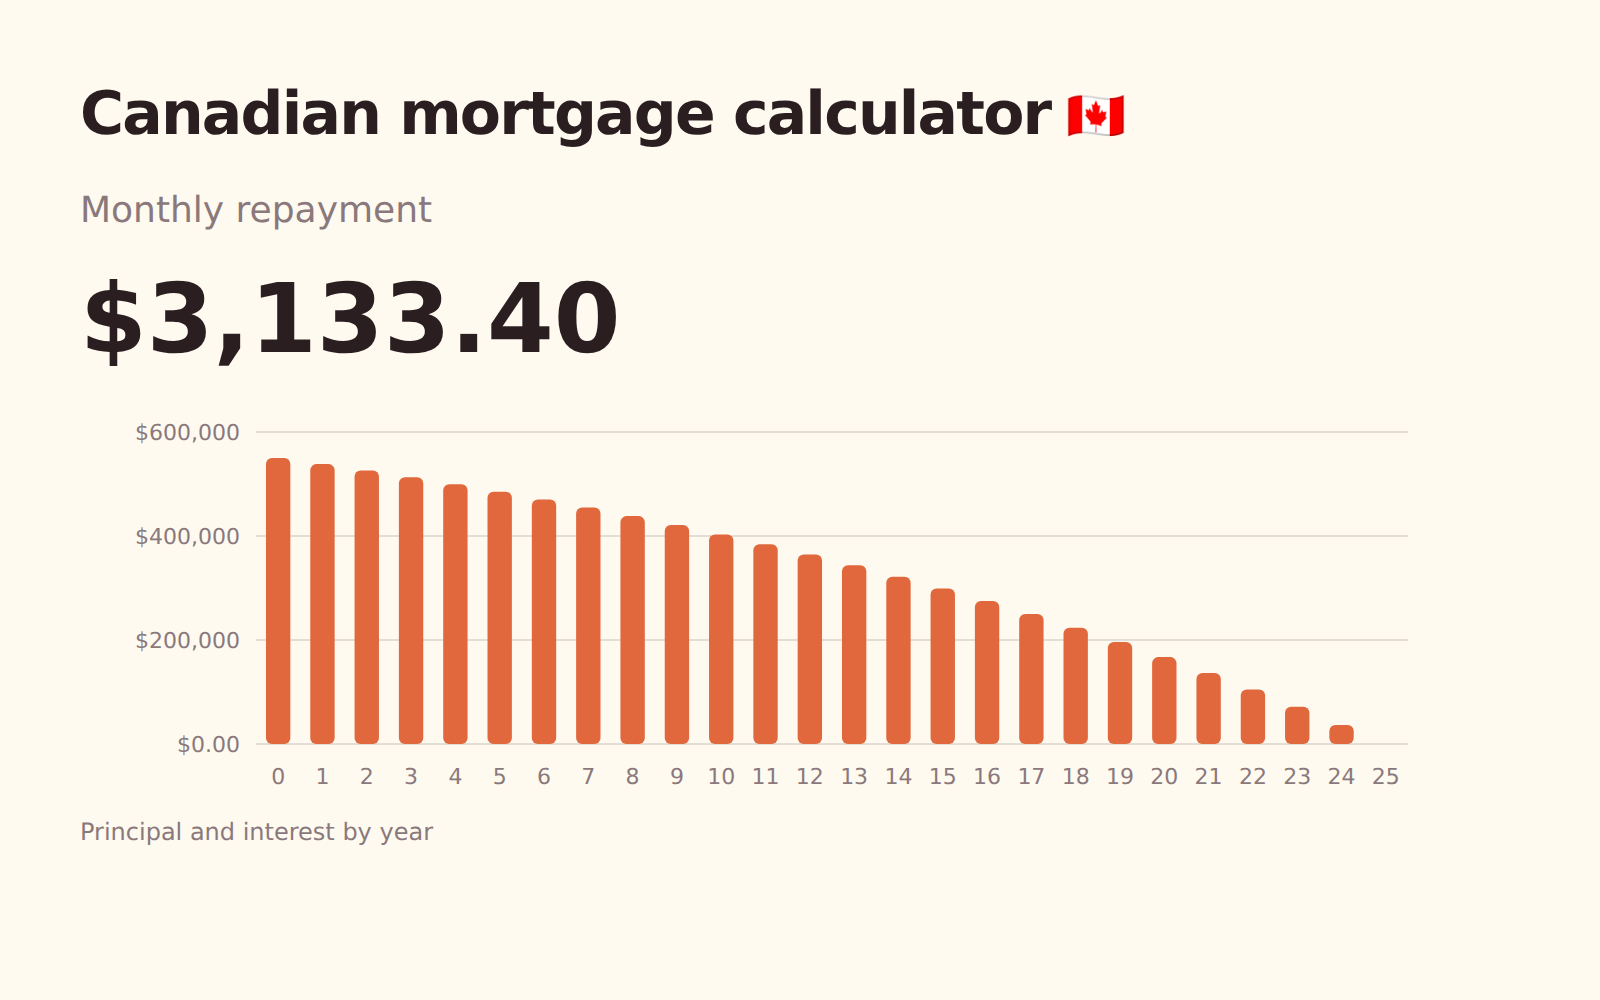
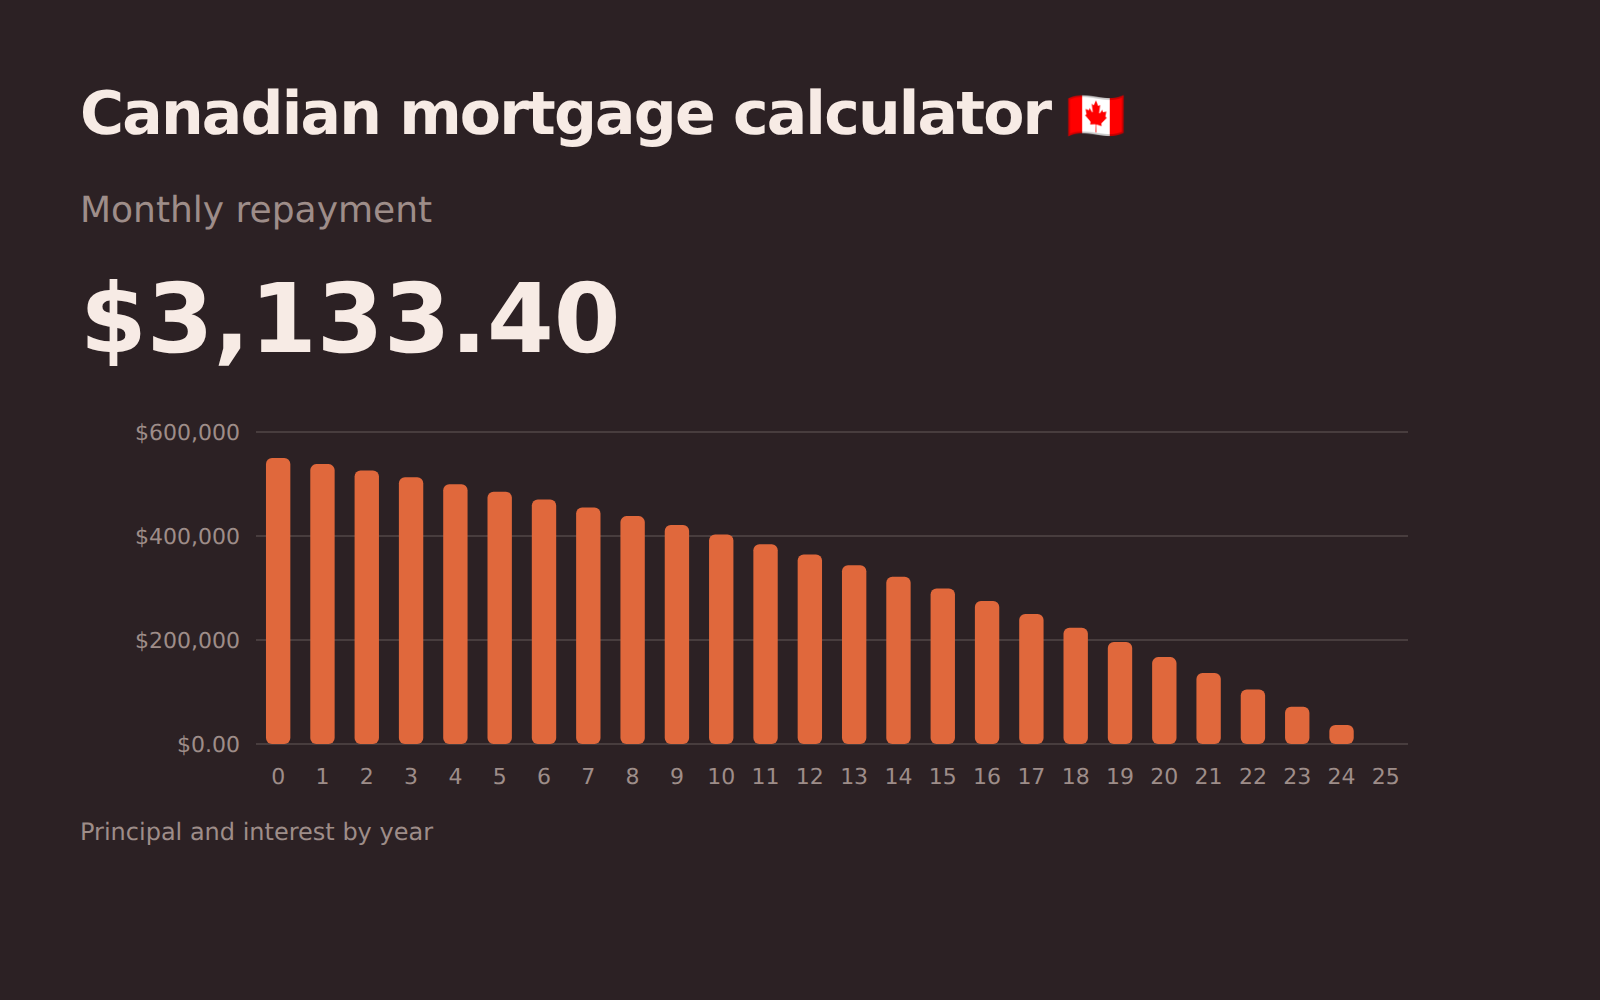
Prêt immobilier
Les mensualités de prêt immobilier selon la convention de capitalisation semestrielle exigée au Canada.
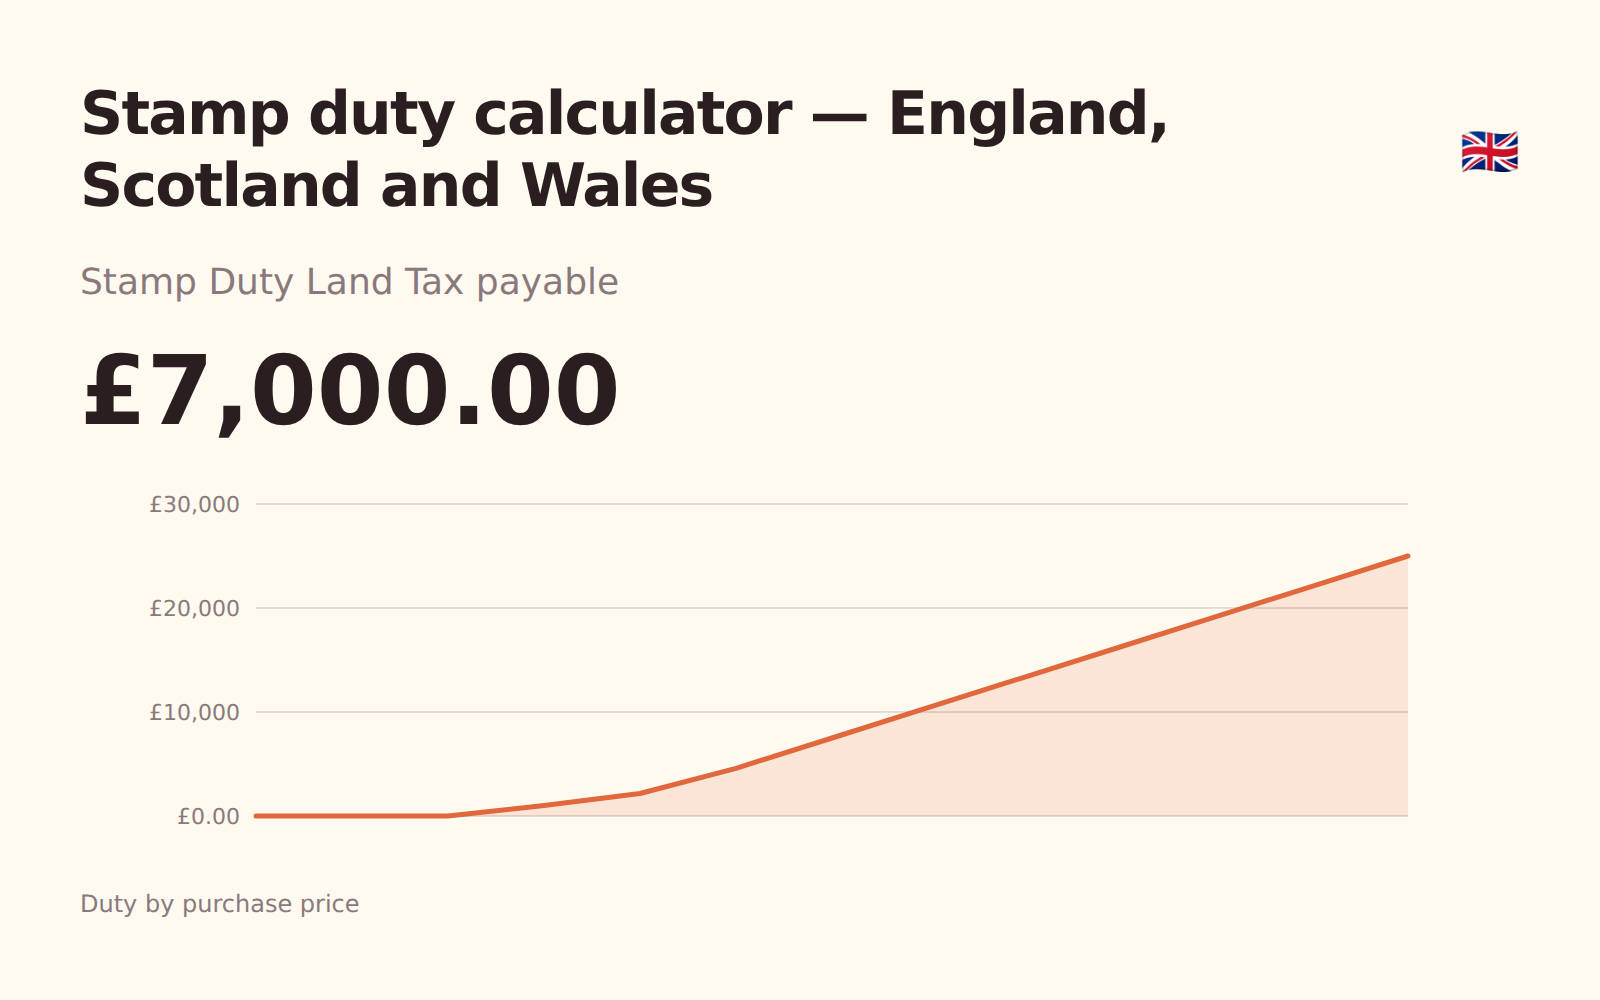
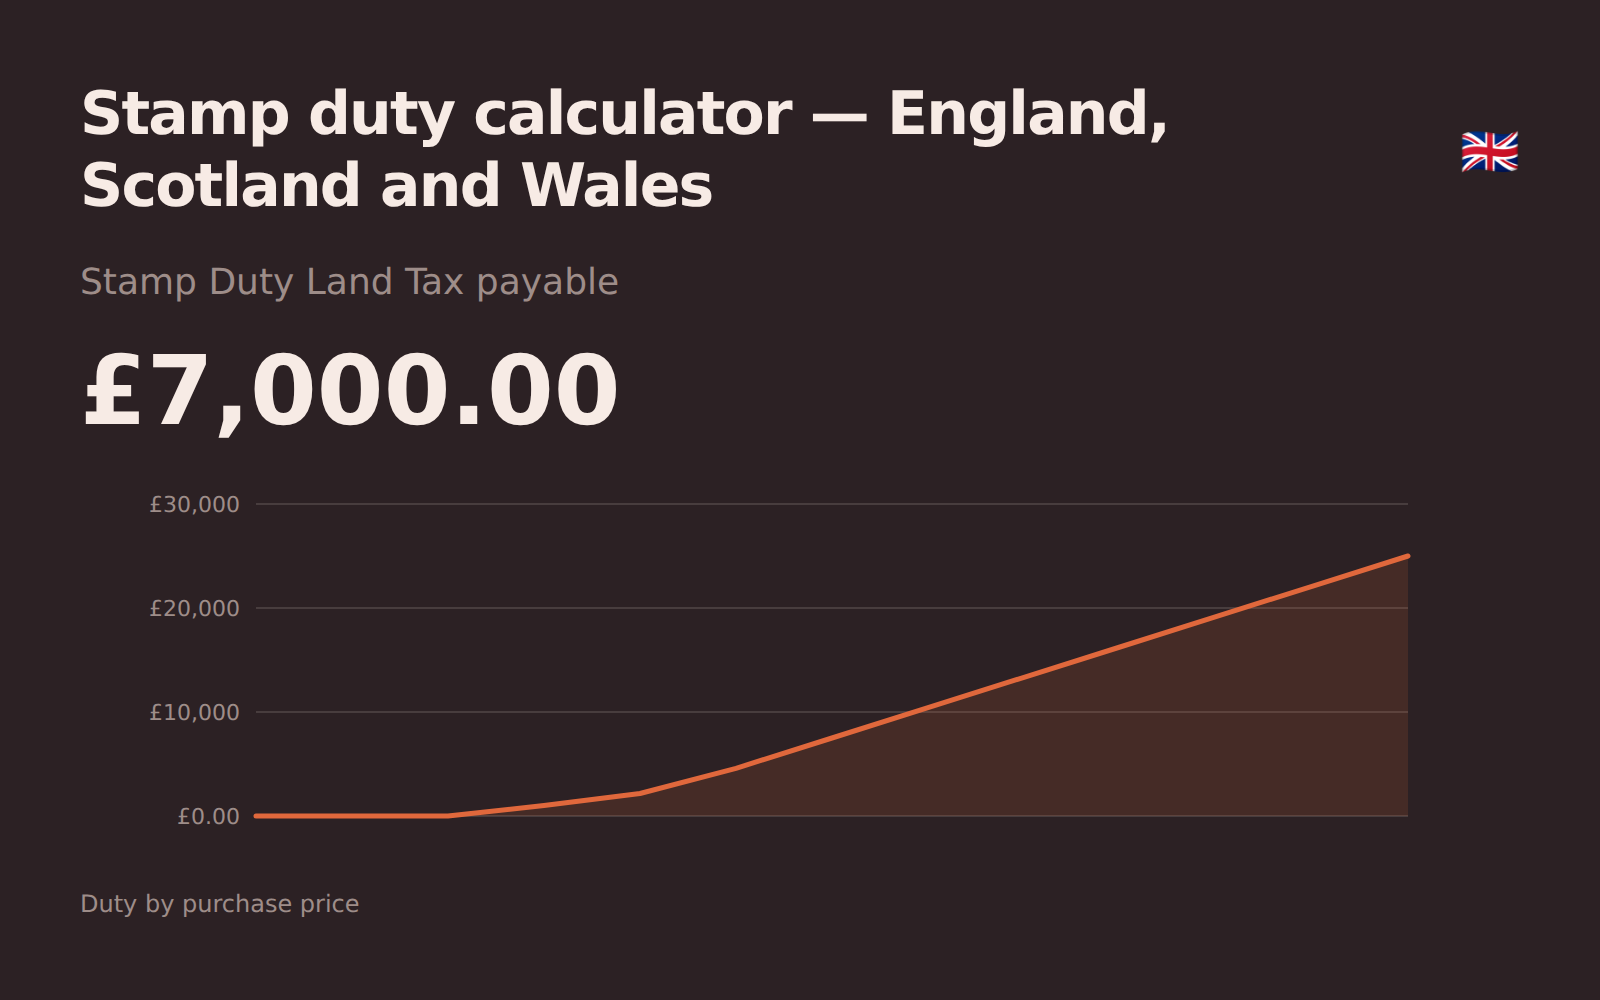
Stamp duty
La taxe sur les transactions immobilières par juridiction, avec l’allègement primo-accédant et l’éventuelle surtaxe sur les biens supplémentaires.
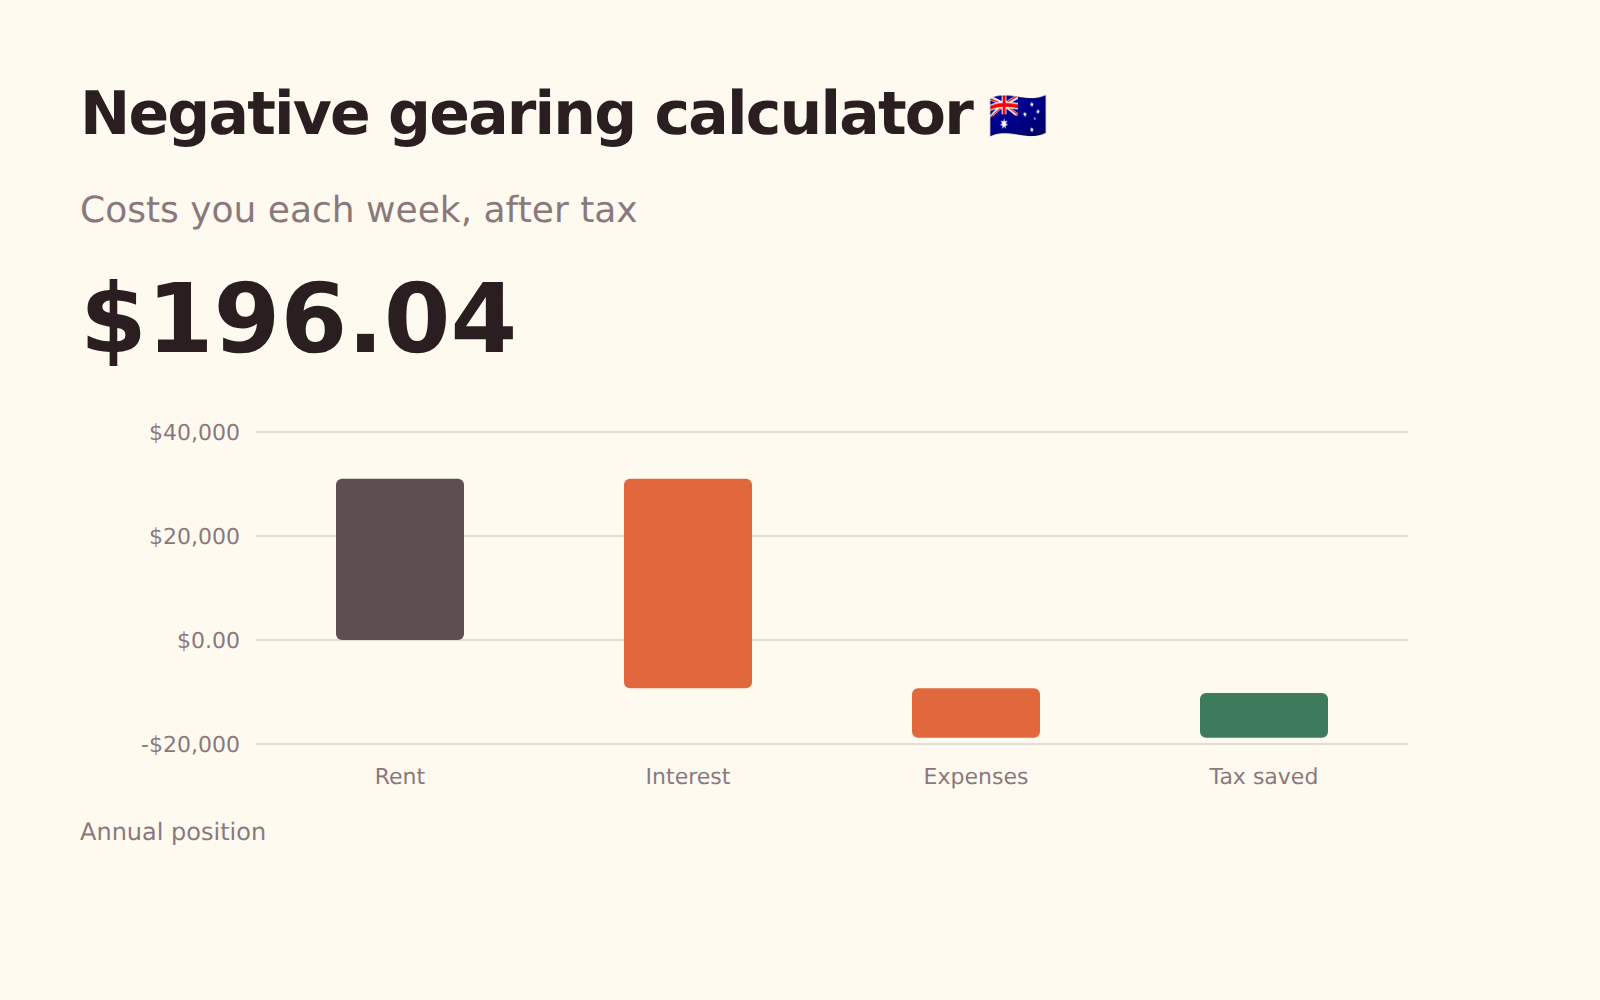
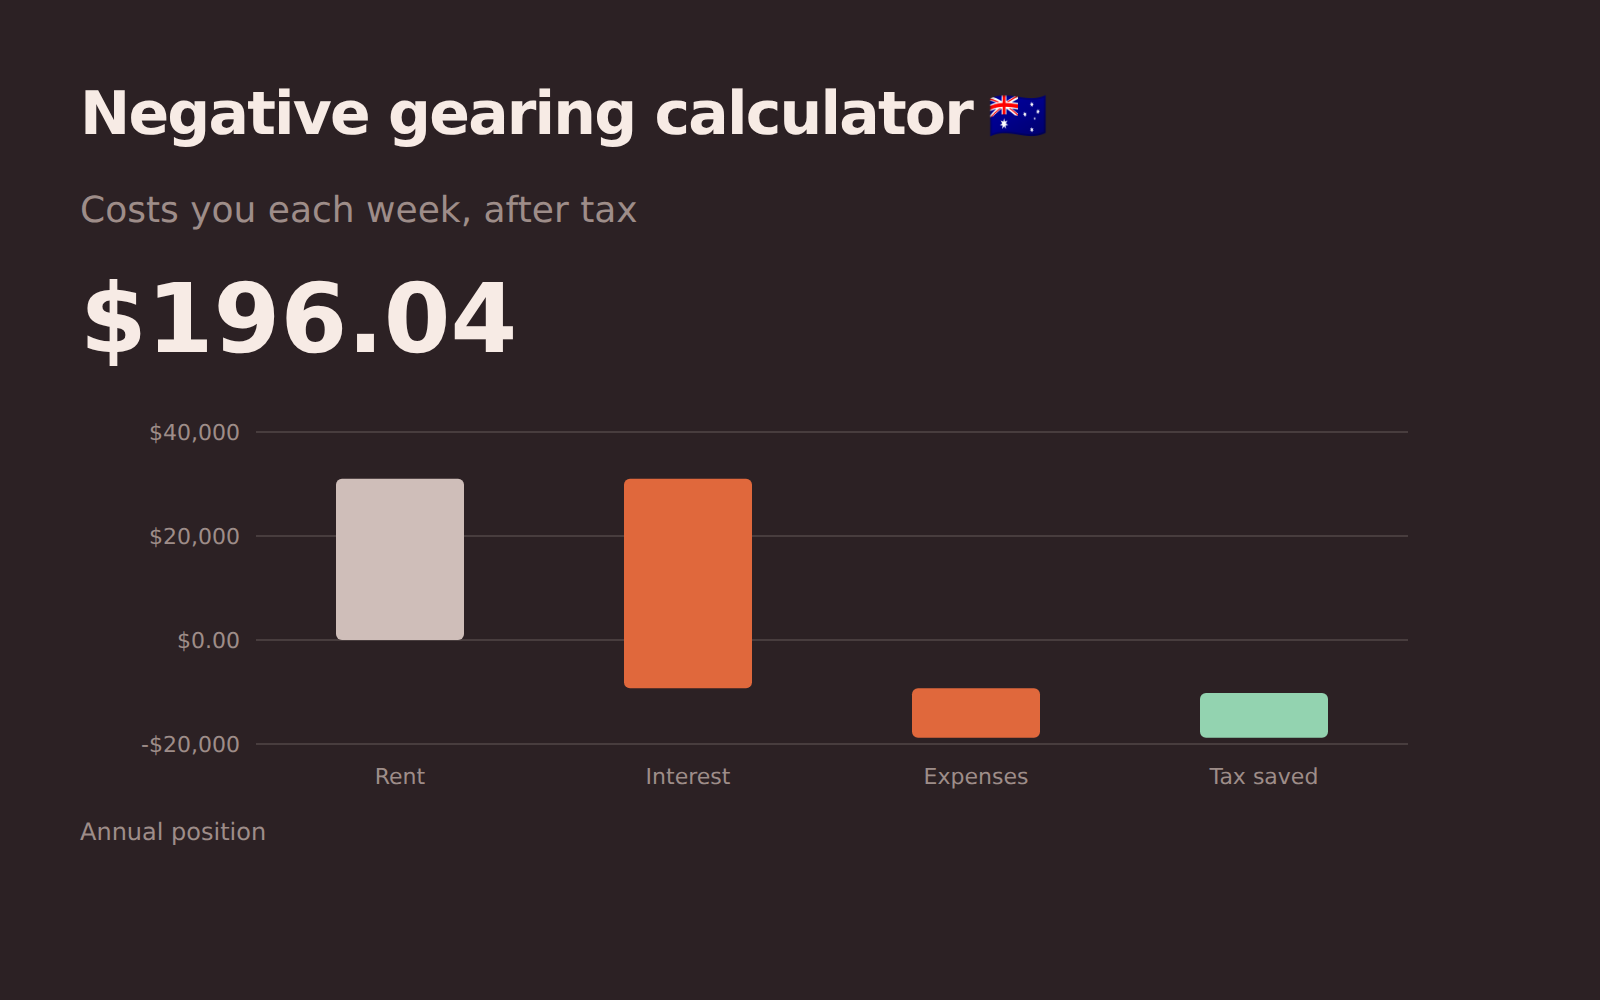
Negative gearing
Ce que coûte un bien locatif chaque semaine après allègement fiscal, en séparant les déductions non monétaires des dépenses réelles.
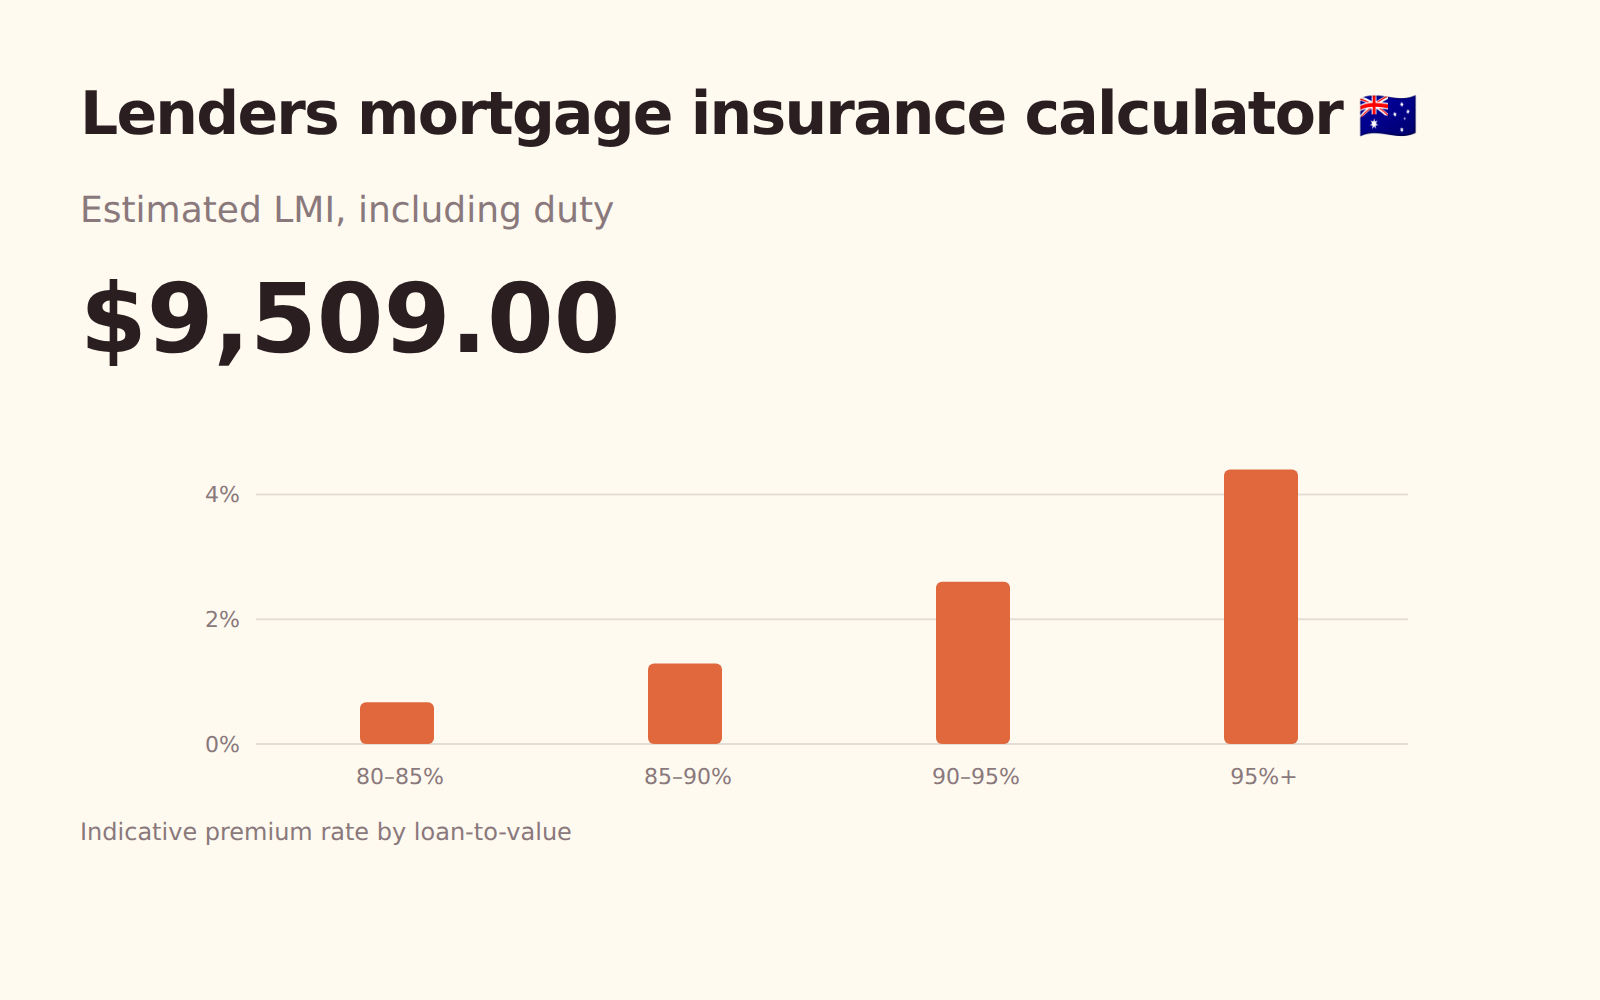
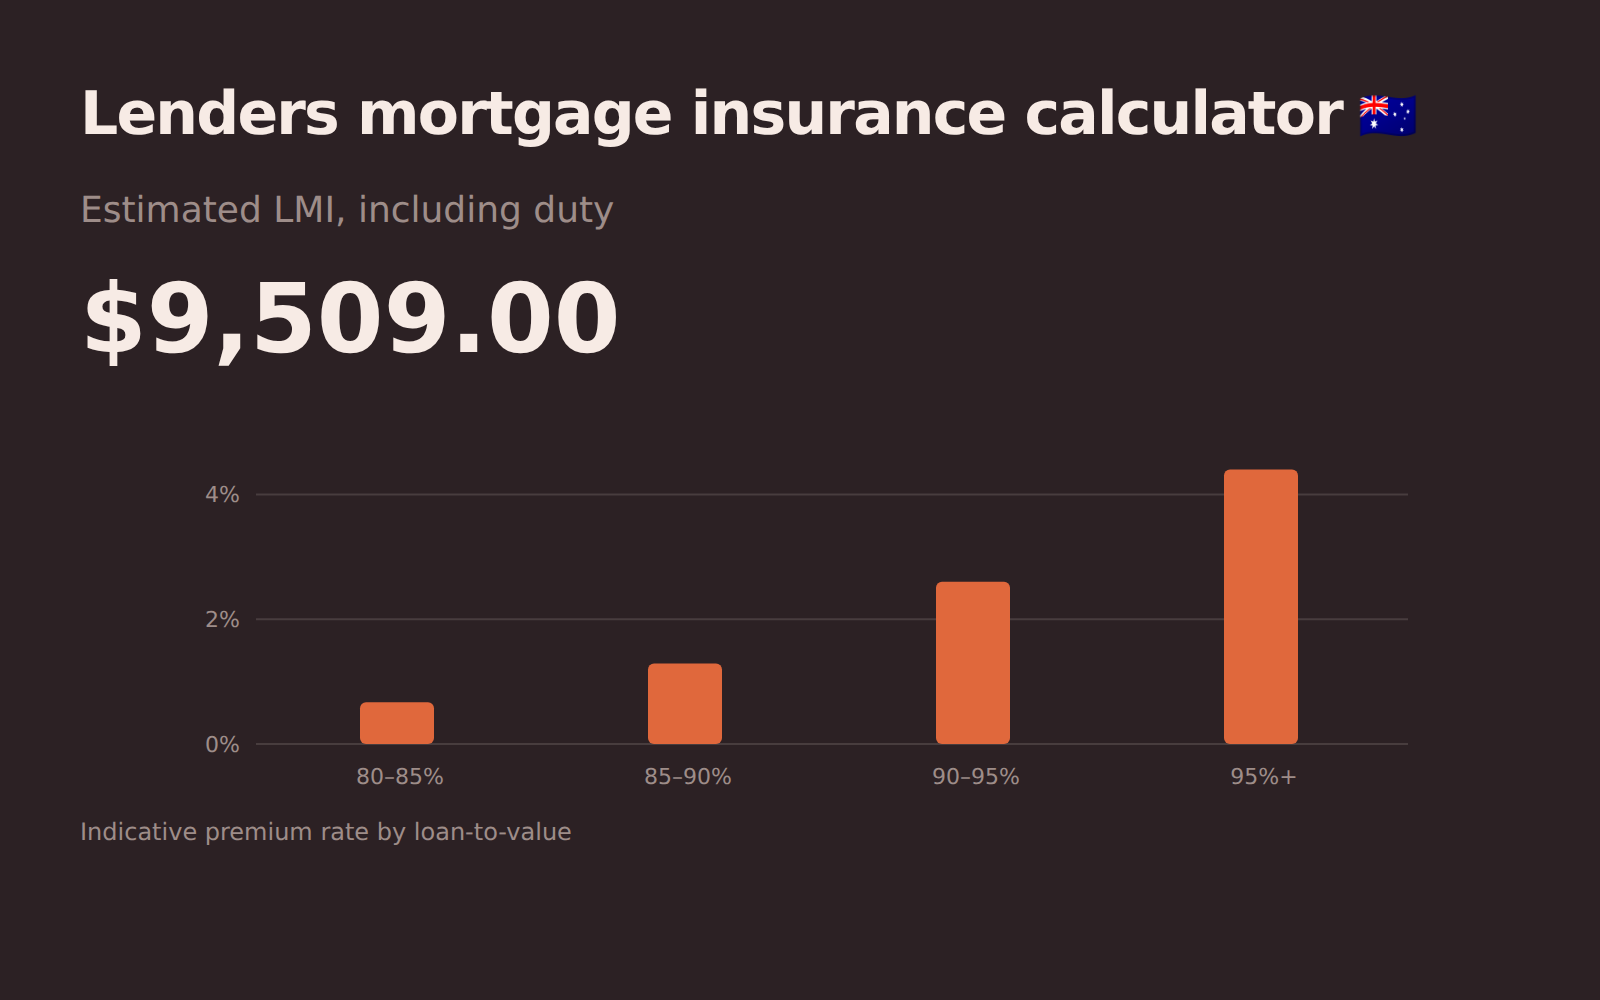
LMI
Ce que coûte l’assurance de prêt immobilier avec un faible apport, y compris les droits éventuels sur la prime et l’apport nécessaire pour l’éviter.
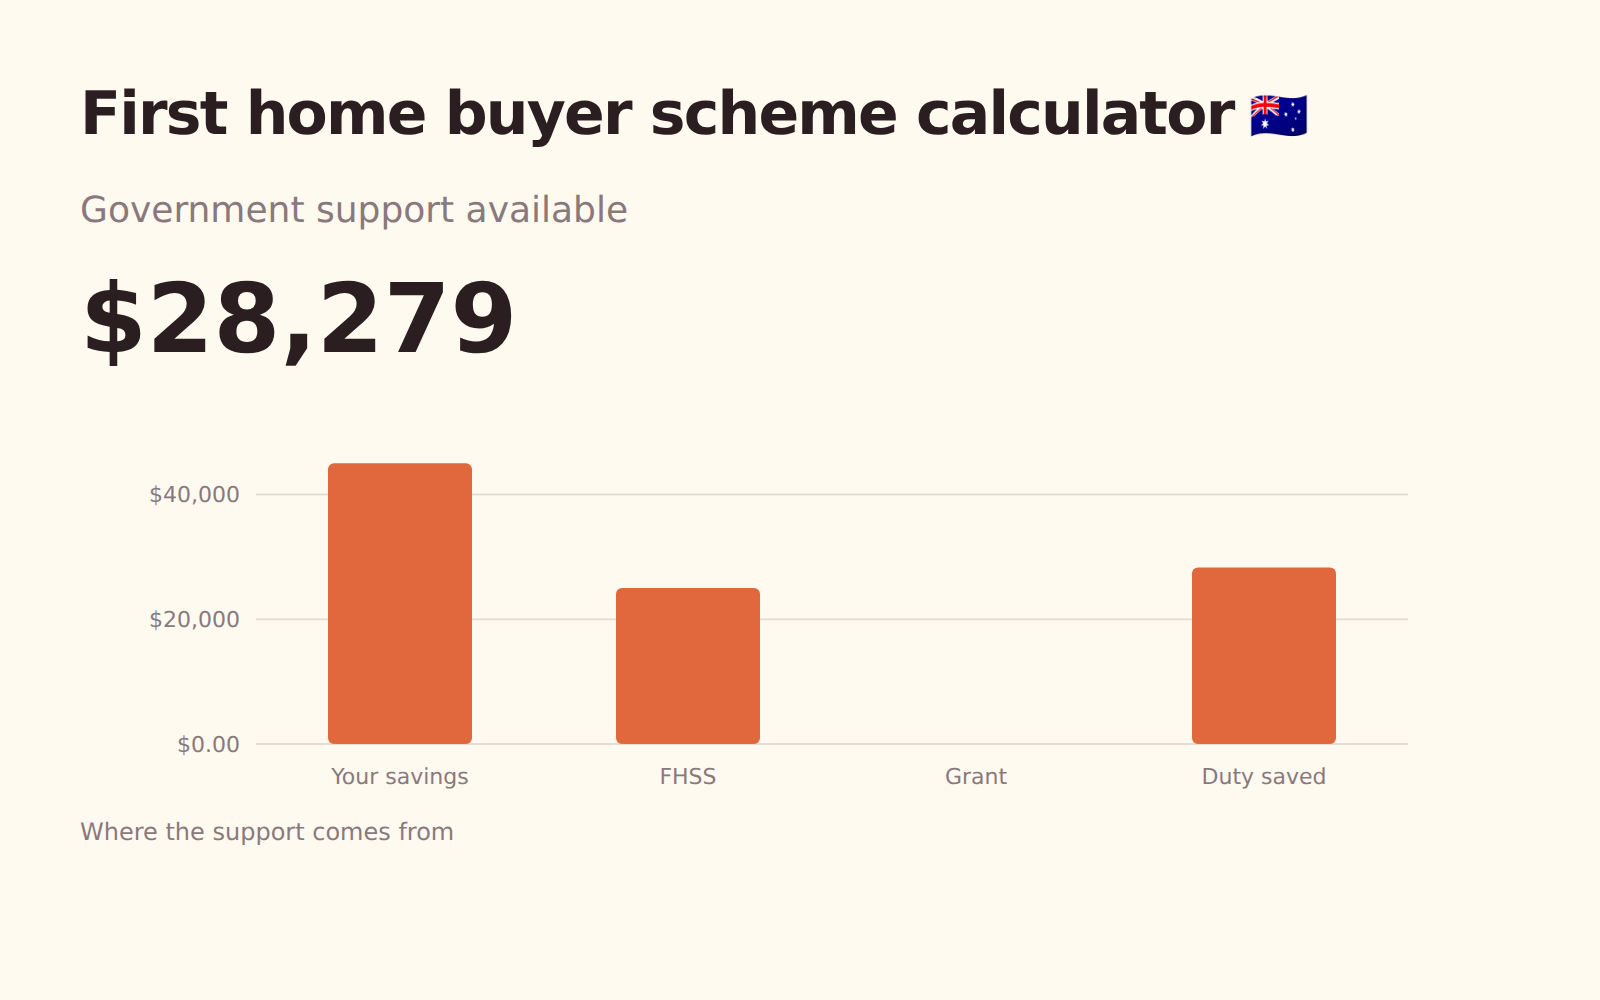
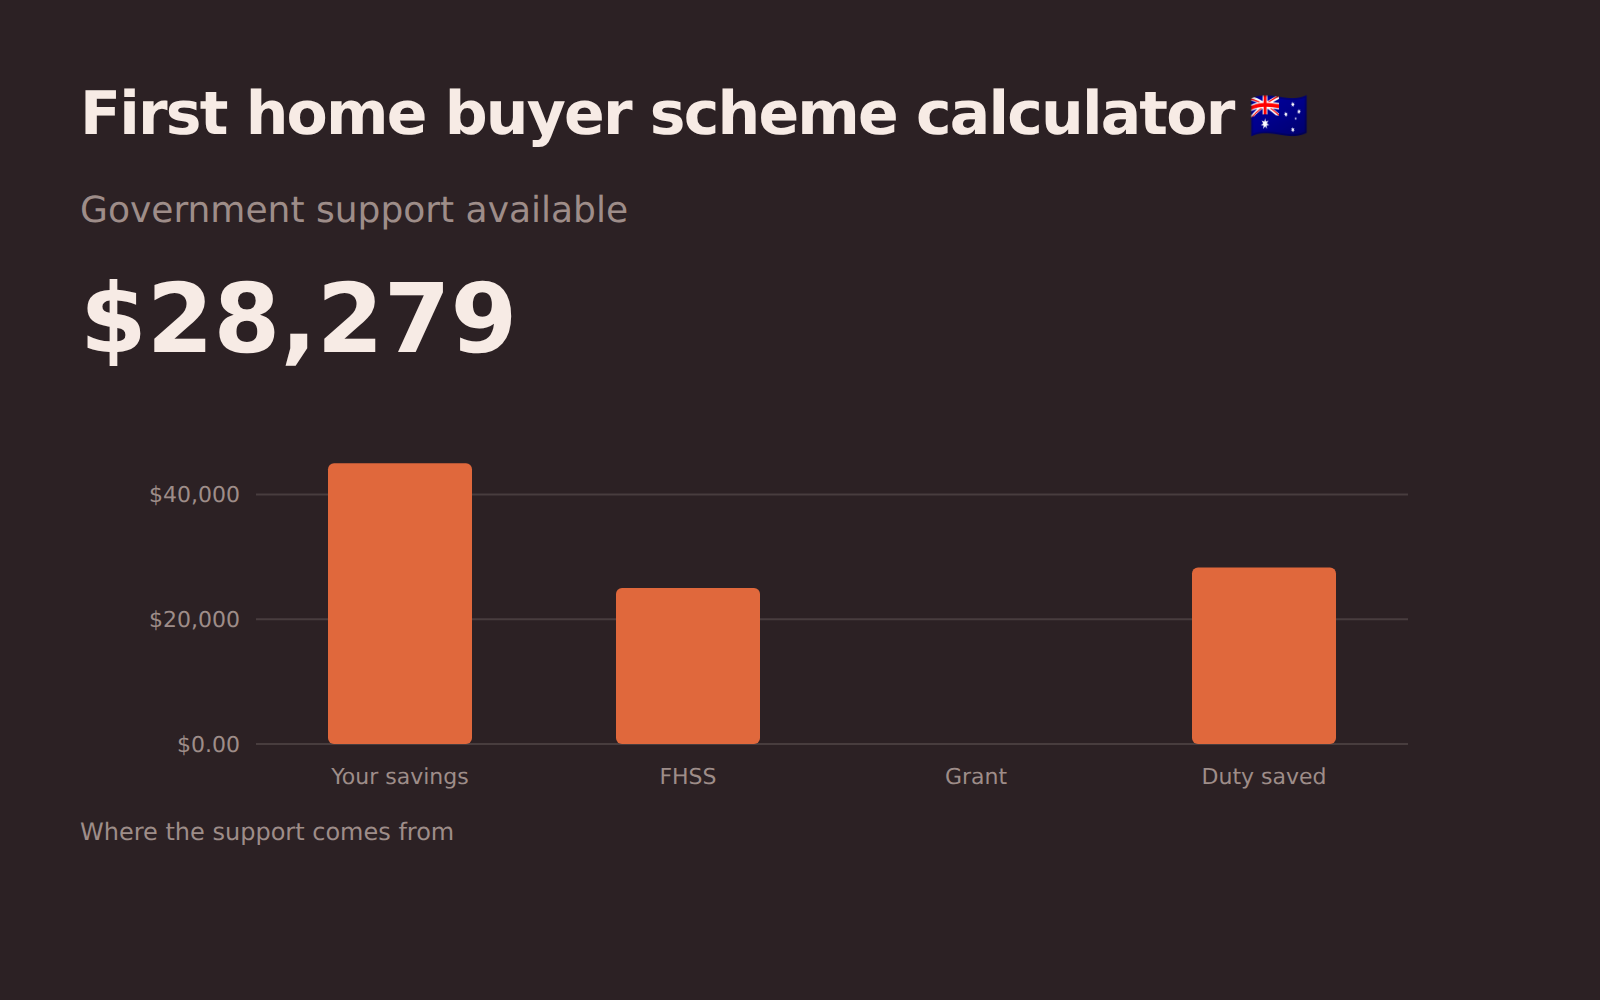
Primo-accédant
Les aides publiques accessibles à un primo-accédant, additionnées sur l’ensemble des dispositifs applicables.
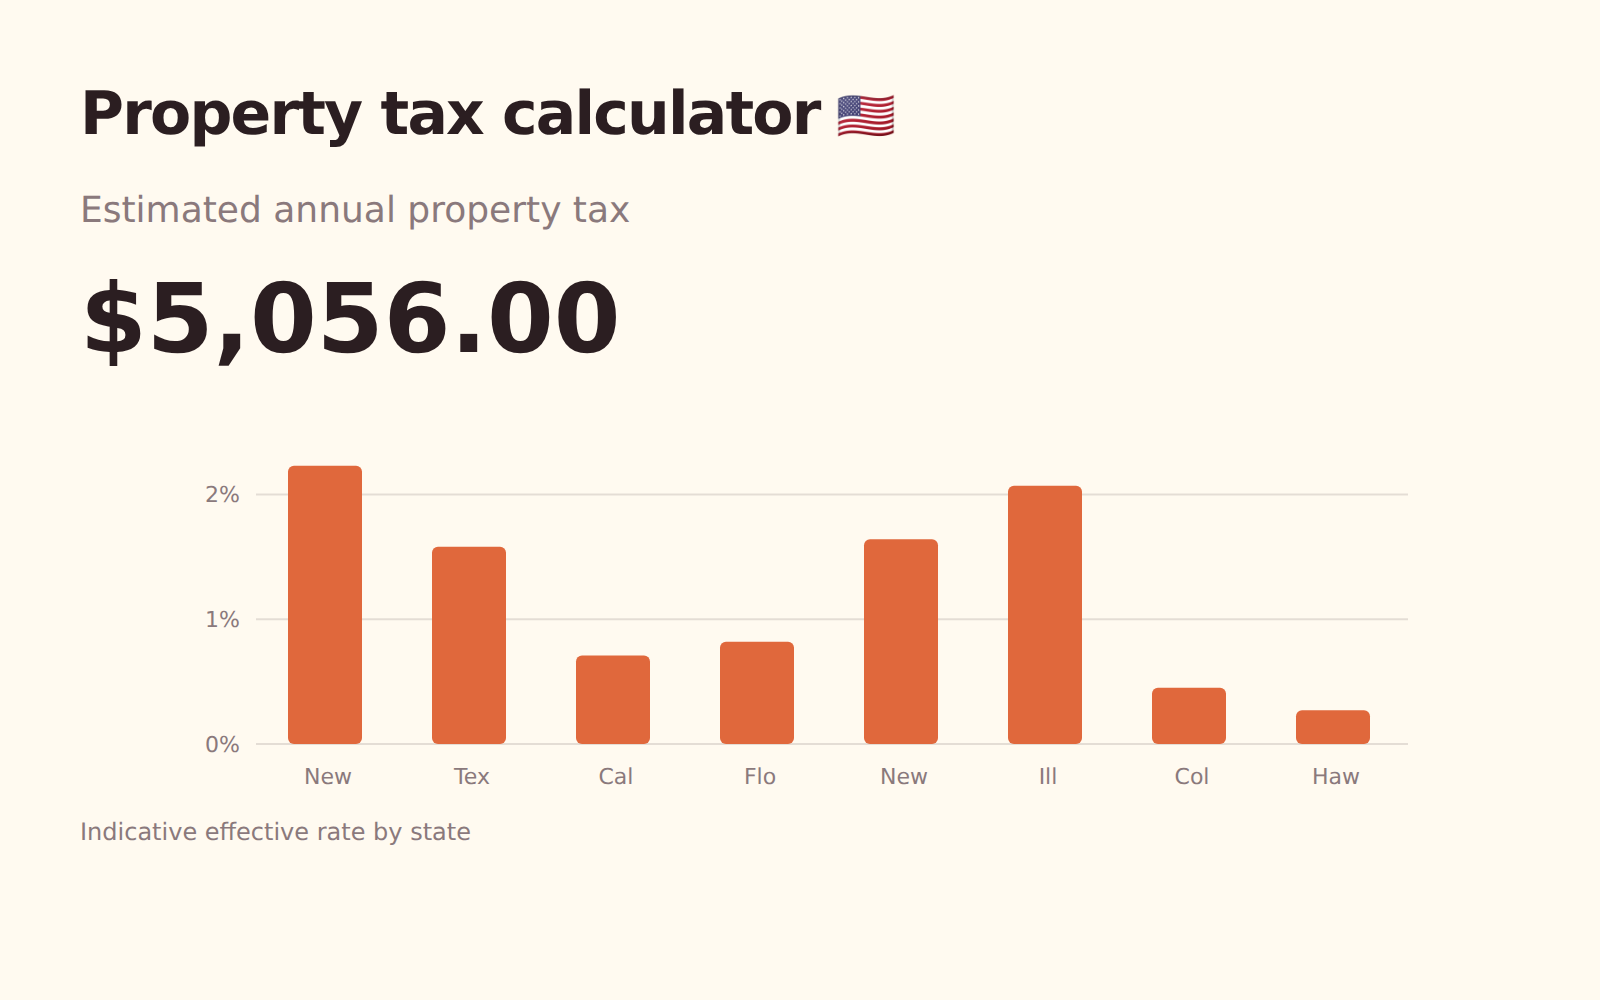
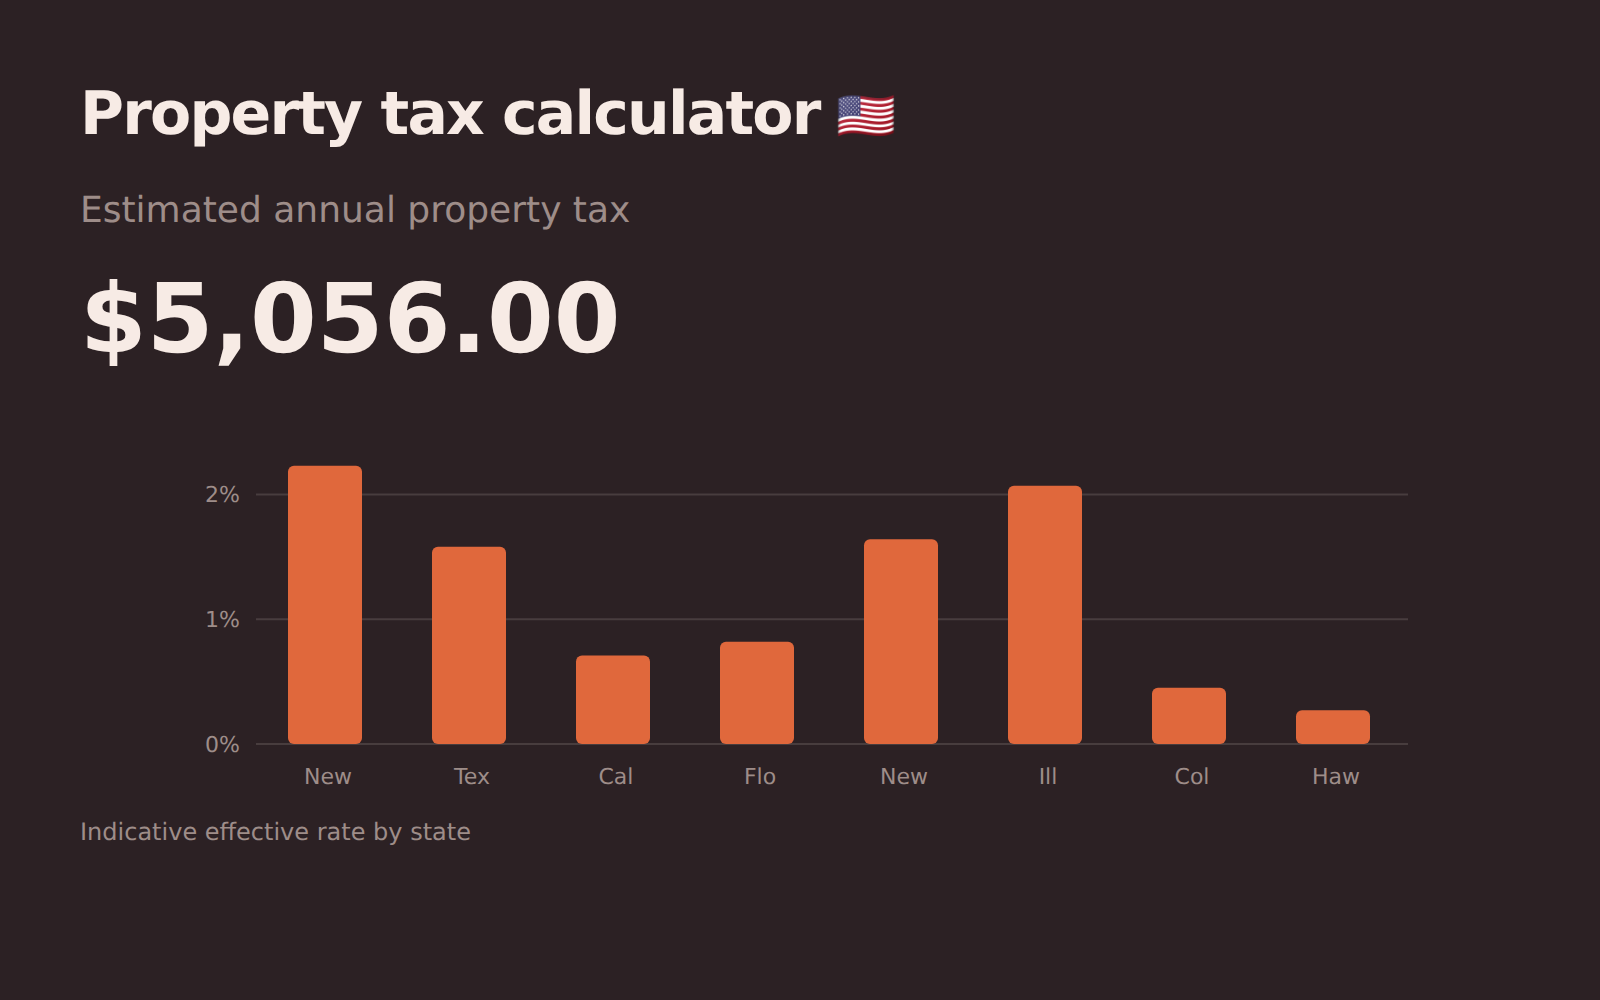
Taxe foncière
La taxe foncière estimée, avec le ratio d’évaluation, les exonérations et l’éventuel plafonnement de l’évaluation appliqués.