
房贷与房产工具
还款额、借款能力、stamp duty(印花税)和收益率。
16 个免费工具。无需注册,不存储任何数据。
82 个工具 · 第 1 页,共 4 页
房贷与房产
16还款额、借款能力、stamp duty(印花税)和收益率。
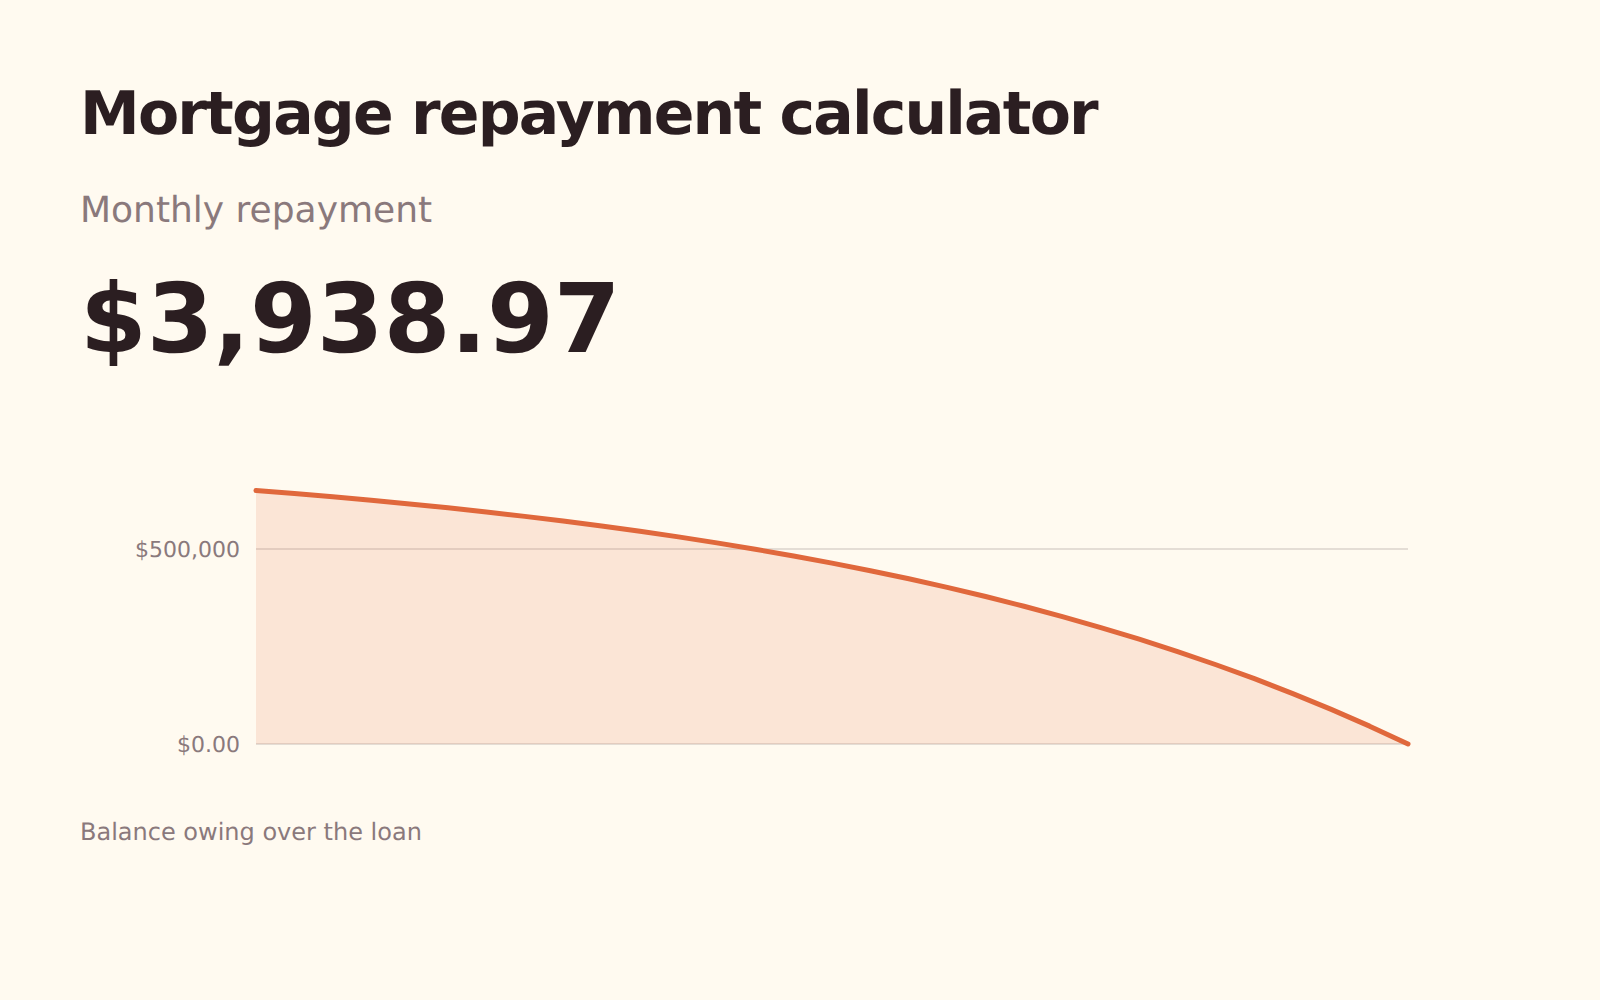
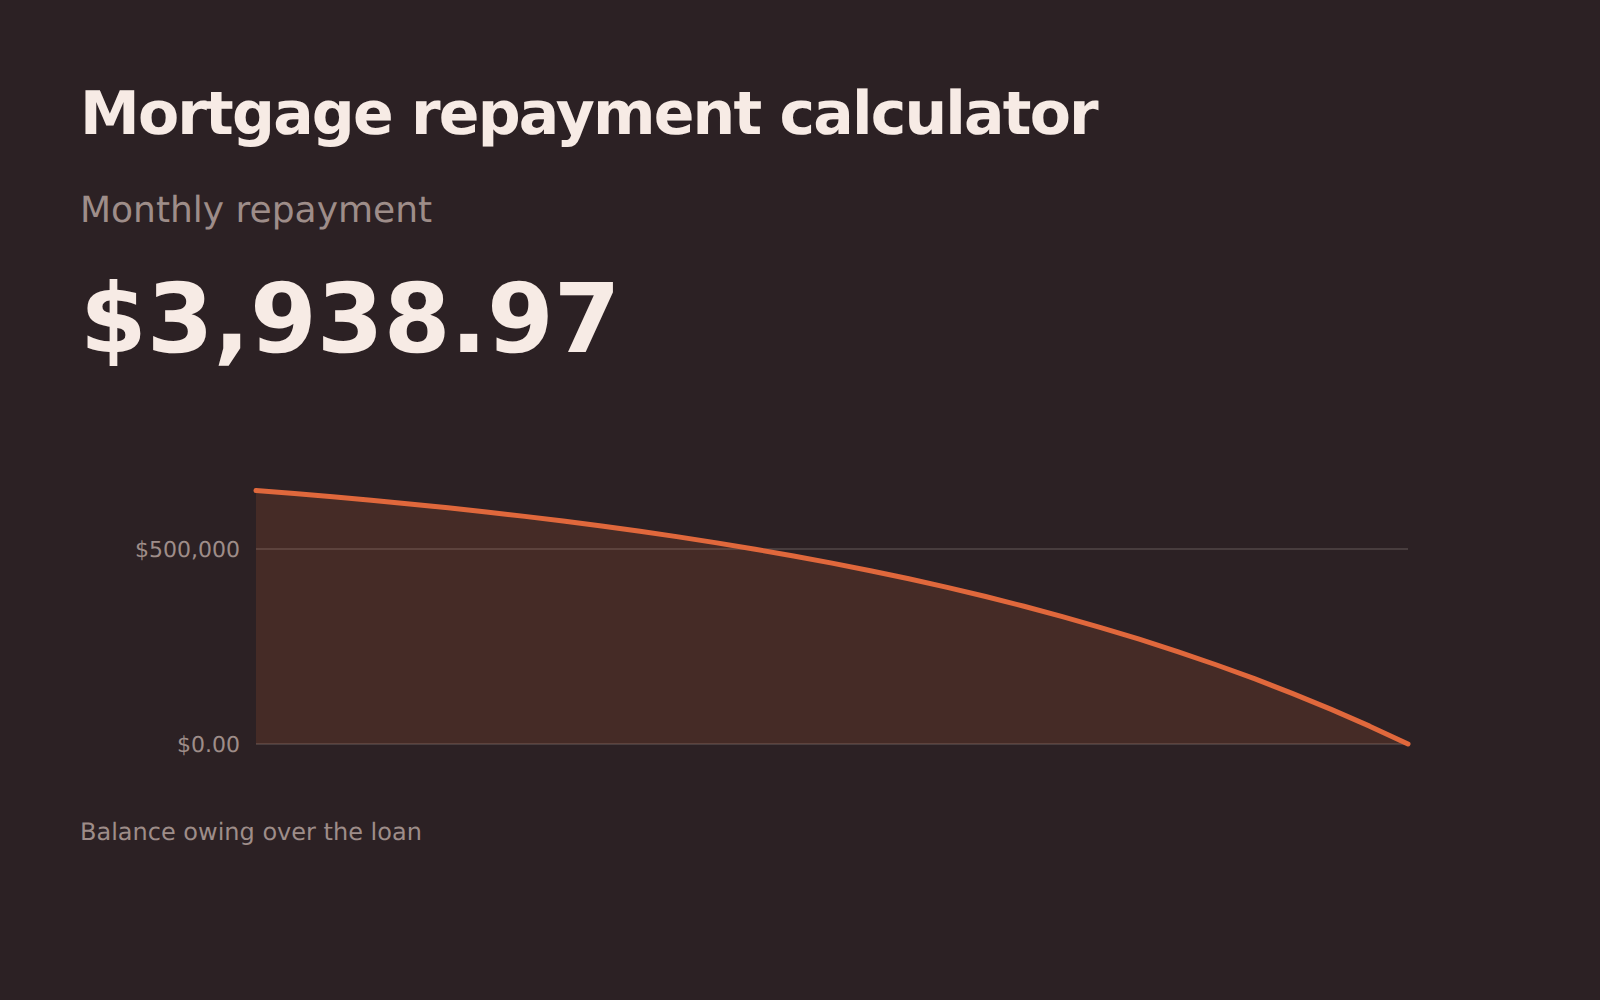
房贷还款
计算房贷的还款额、其中有多少是利息,以及每期多还一点实际能省多少。
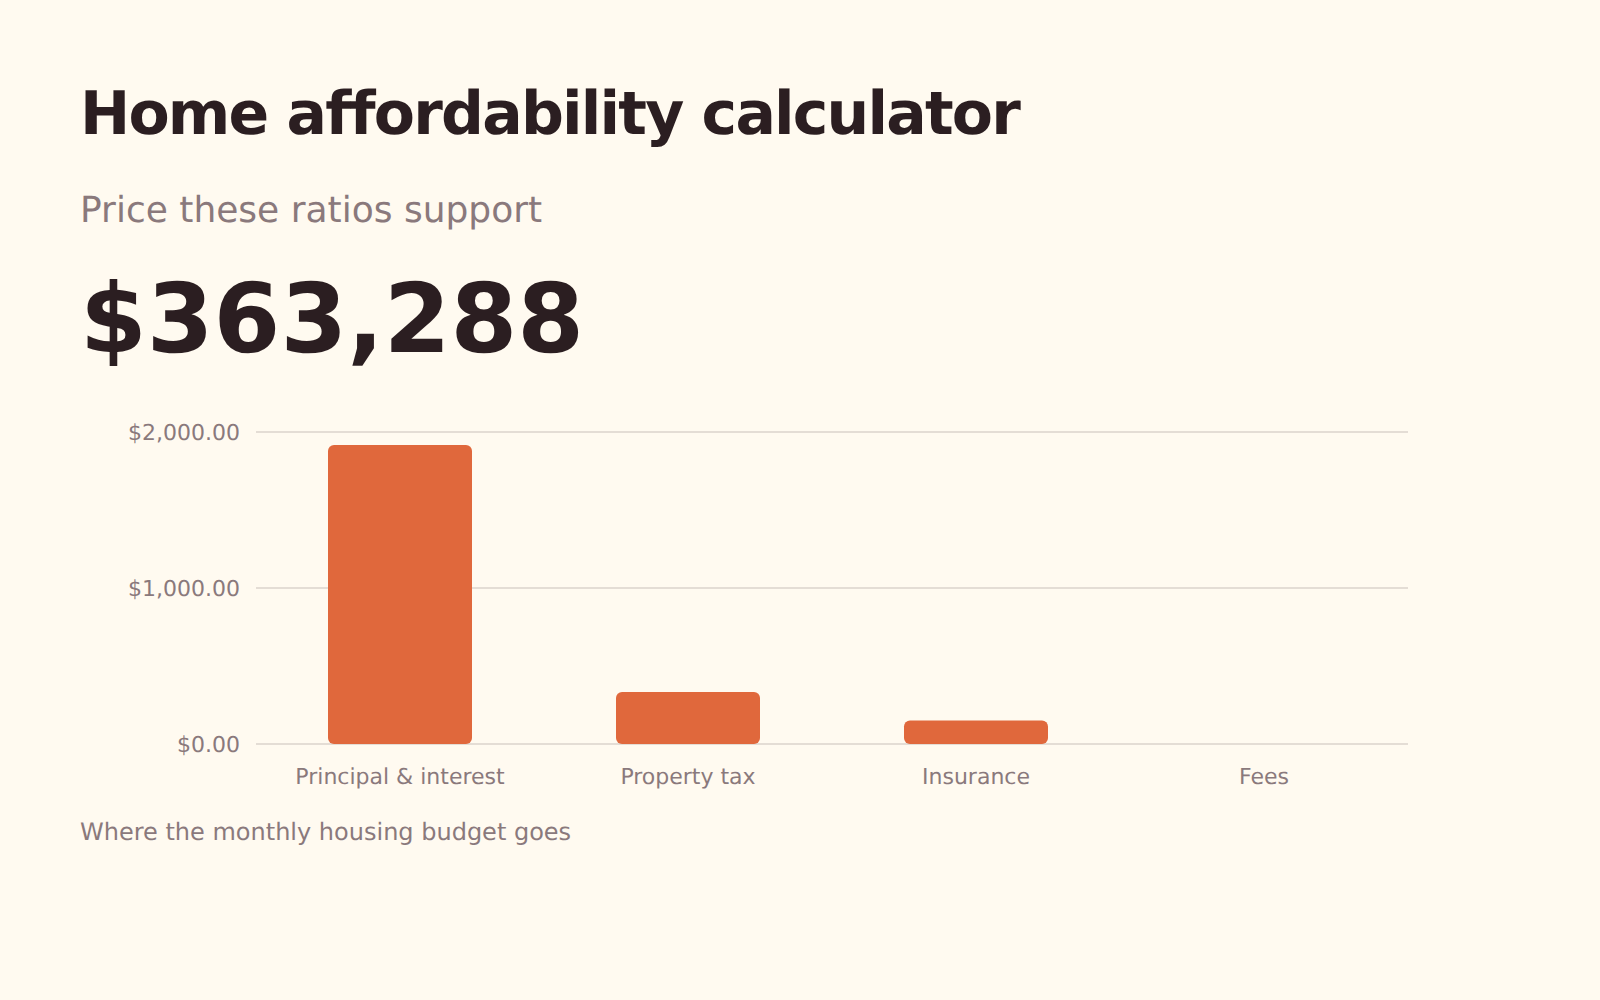
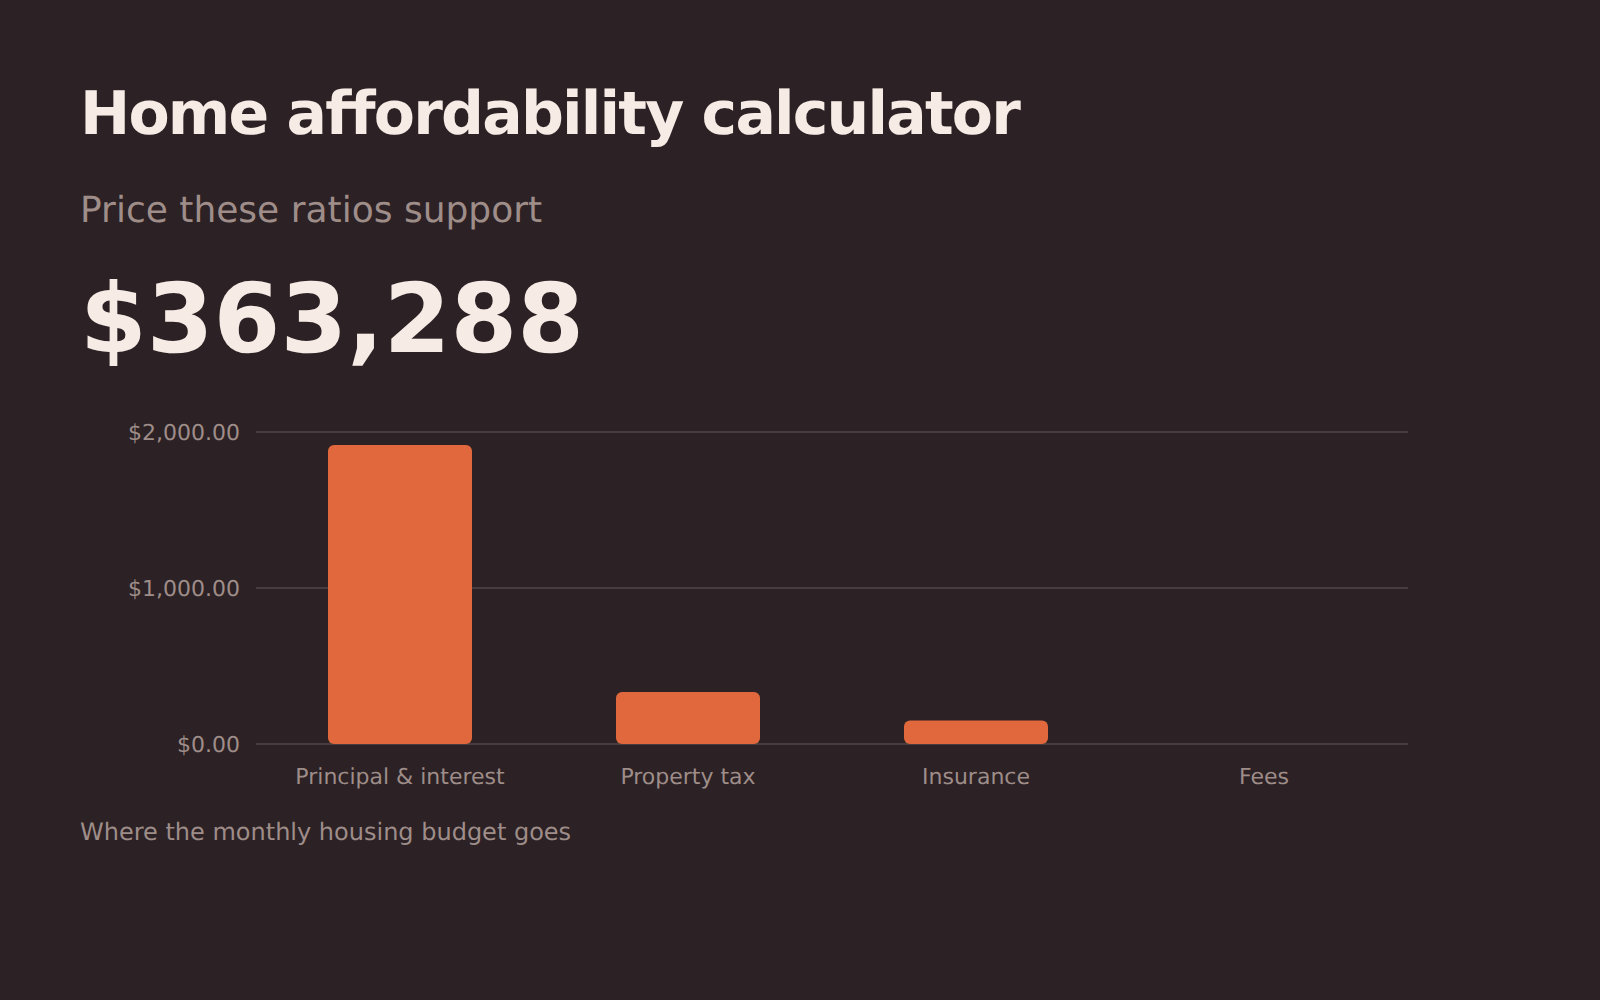
购房承受能力
标准的 28/36 贷款比率允许您买多贵的房子,两者中哪个真正限制了您,以及其他债务让您的购房预算少了多少。
ARM 与固定利率
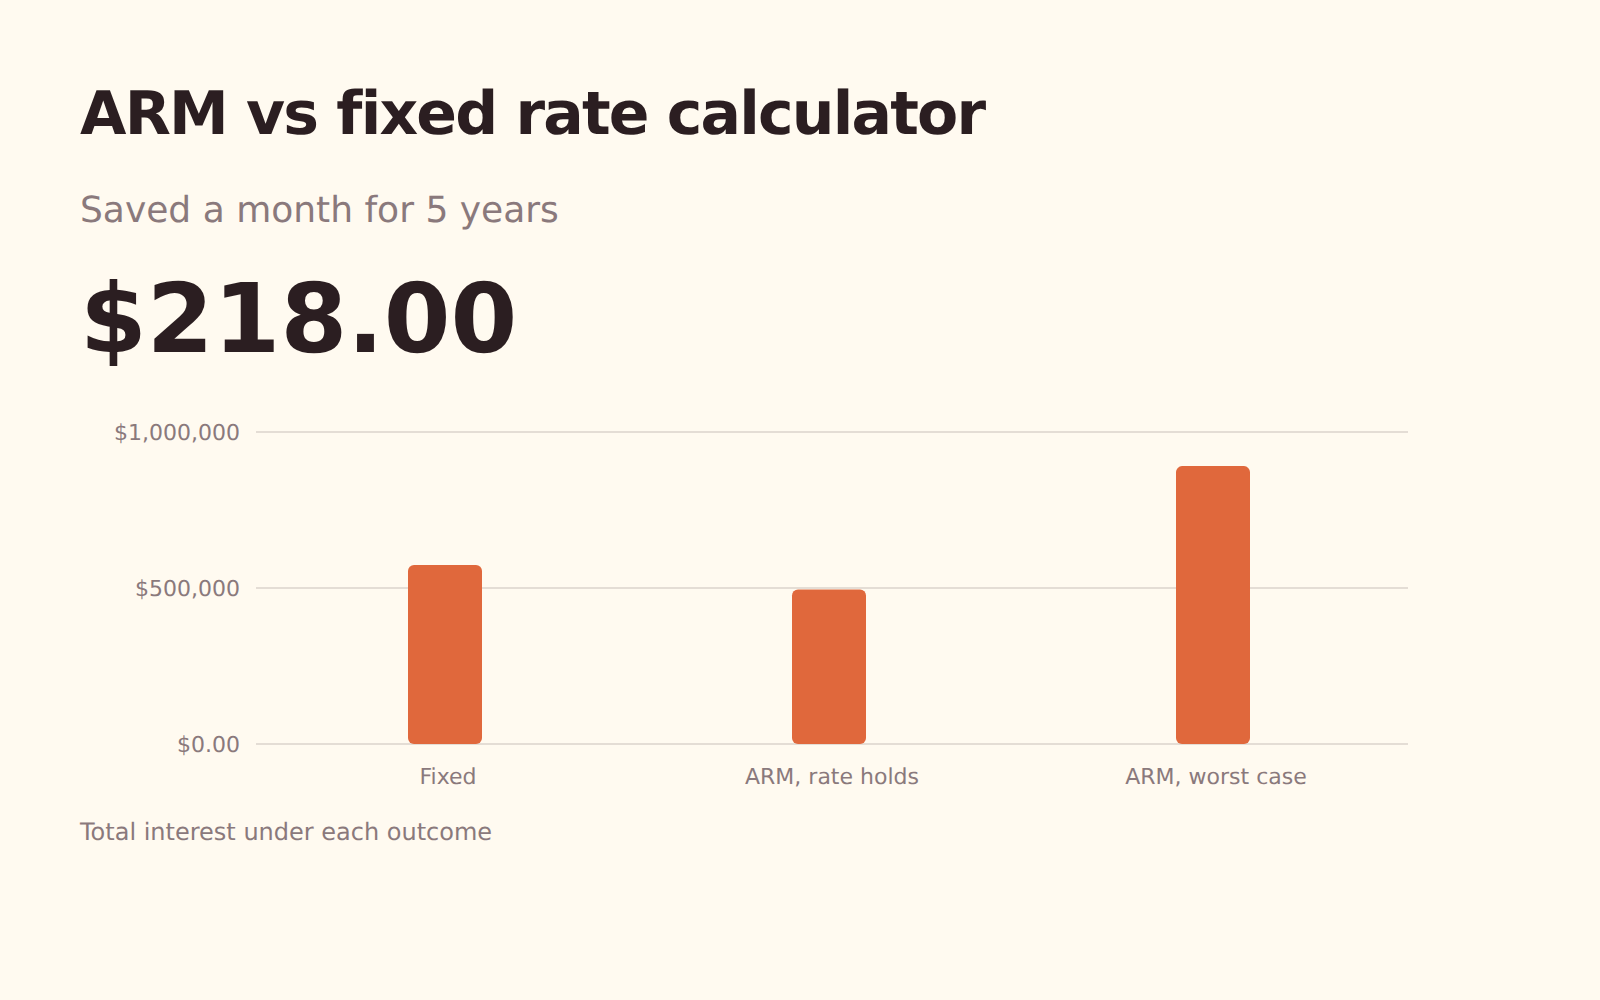
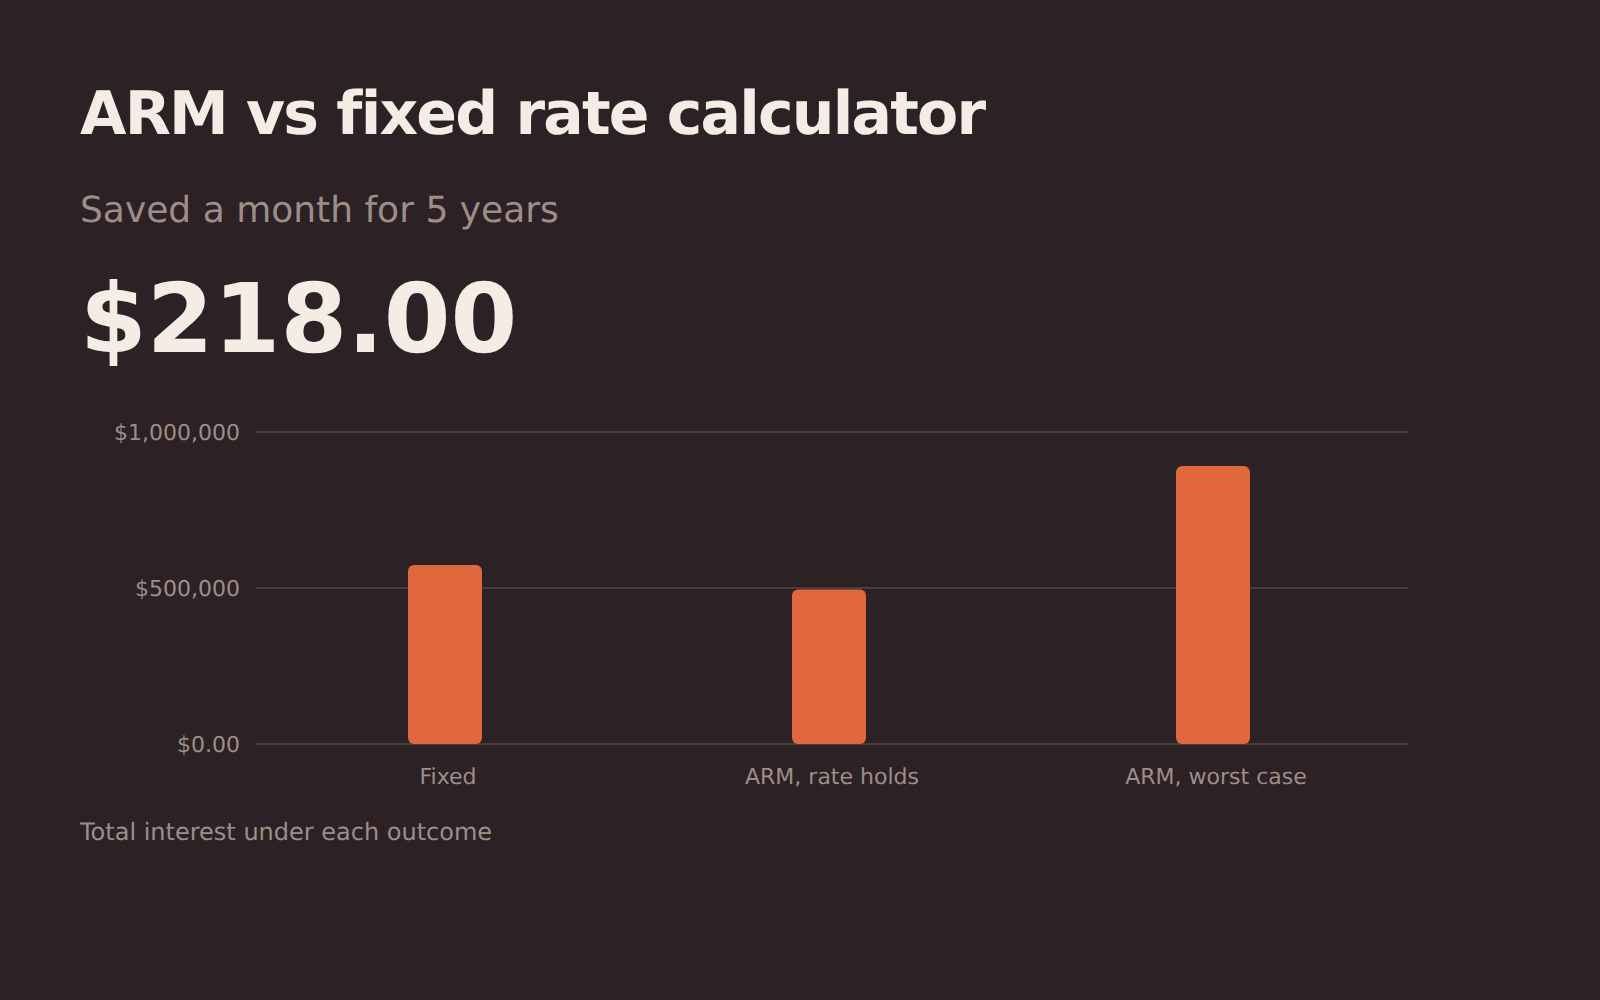
在初始利率不变期间,可调利率能为您省下多少;如果利率涨到上限允许的最高水平,又要多付多少。
对冲账户
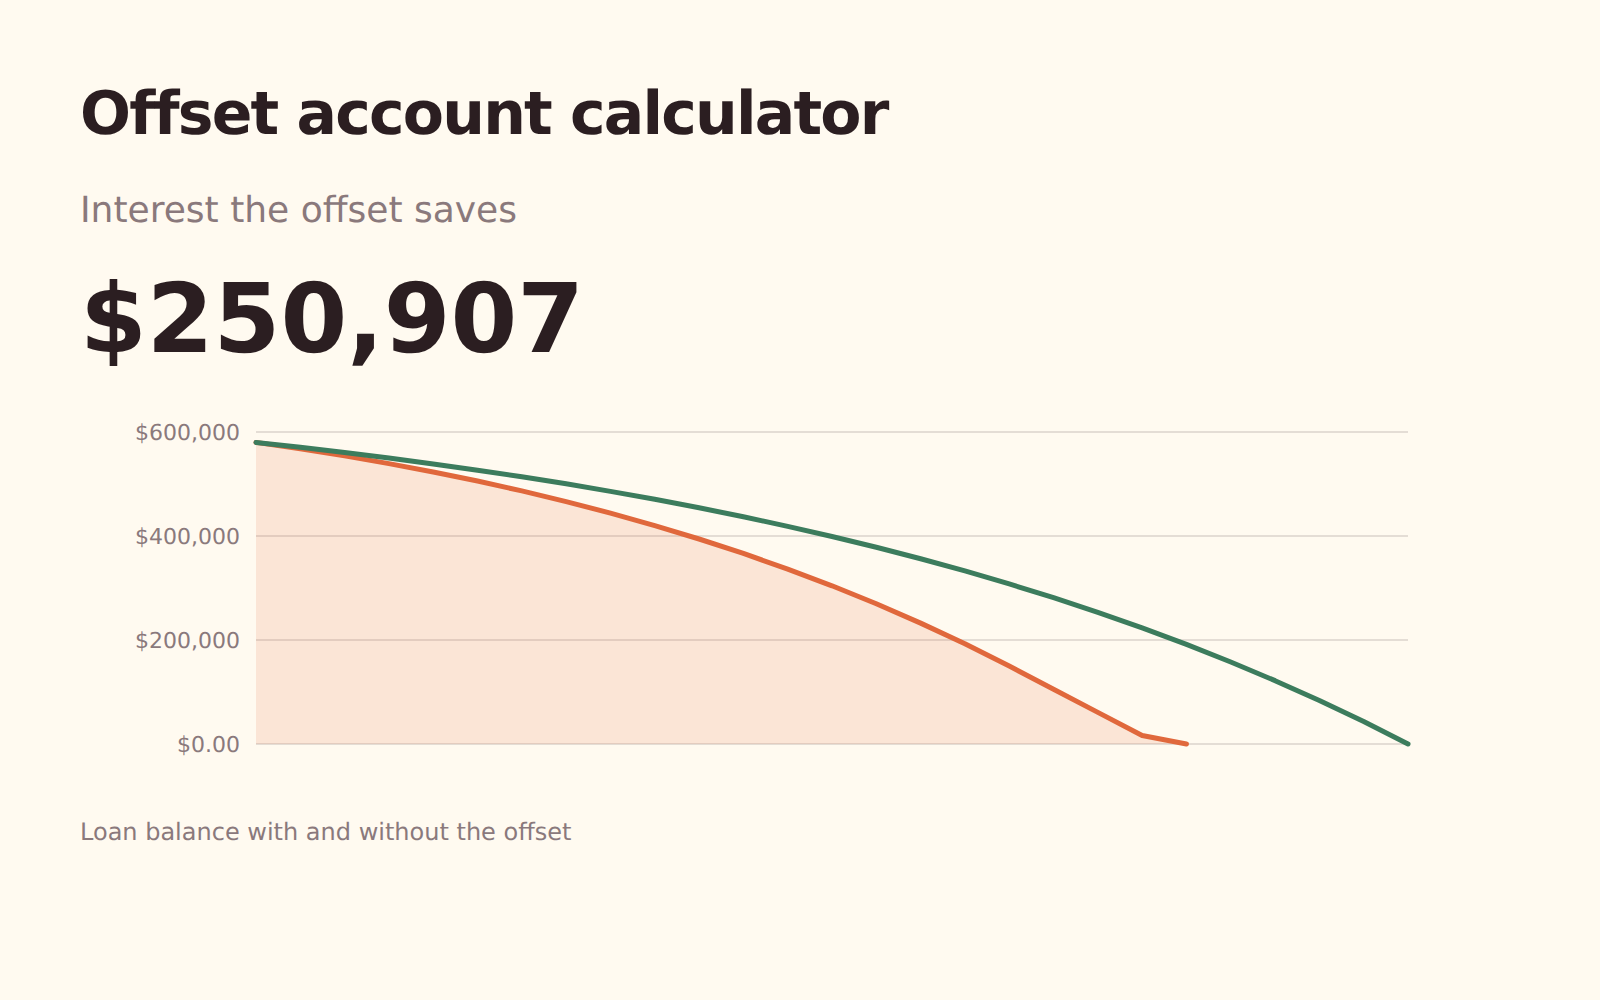
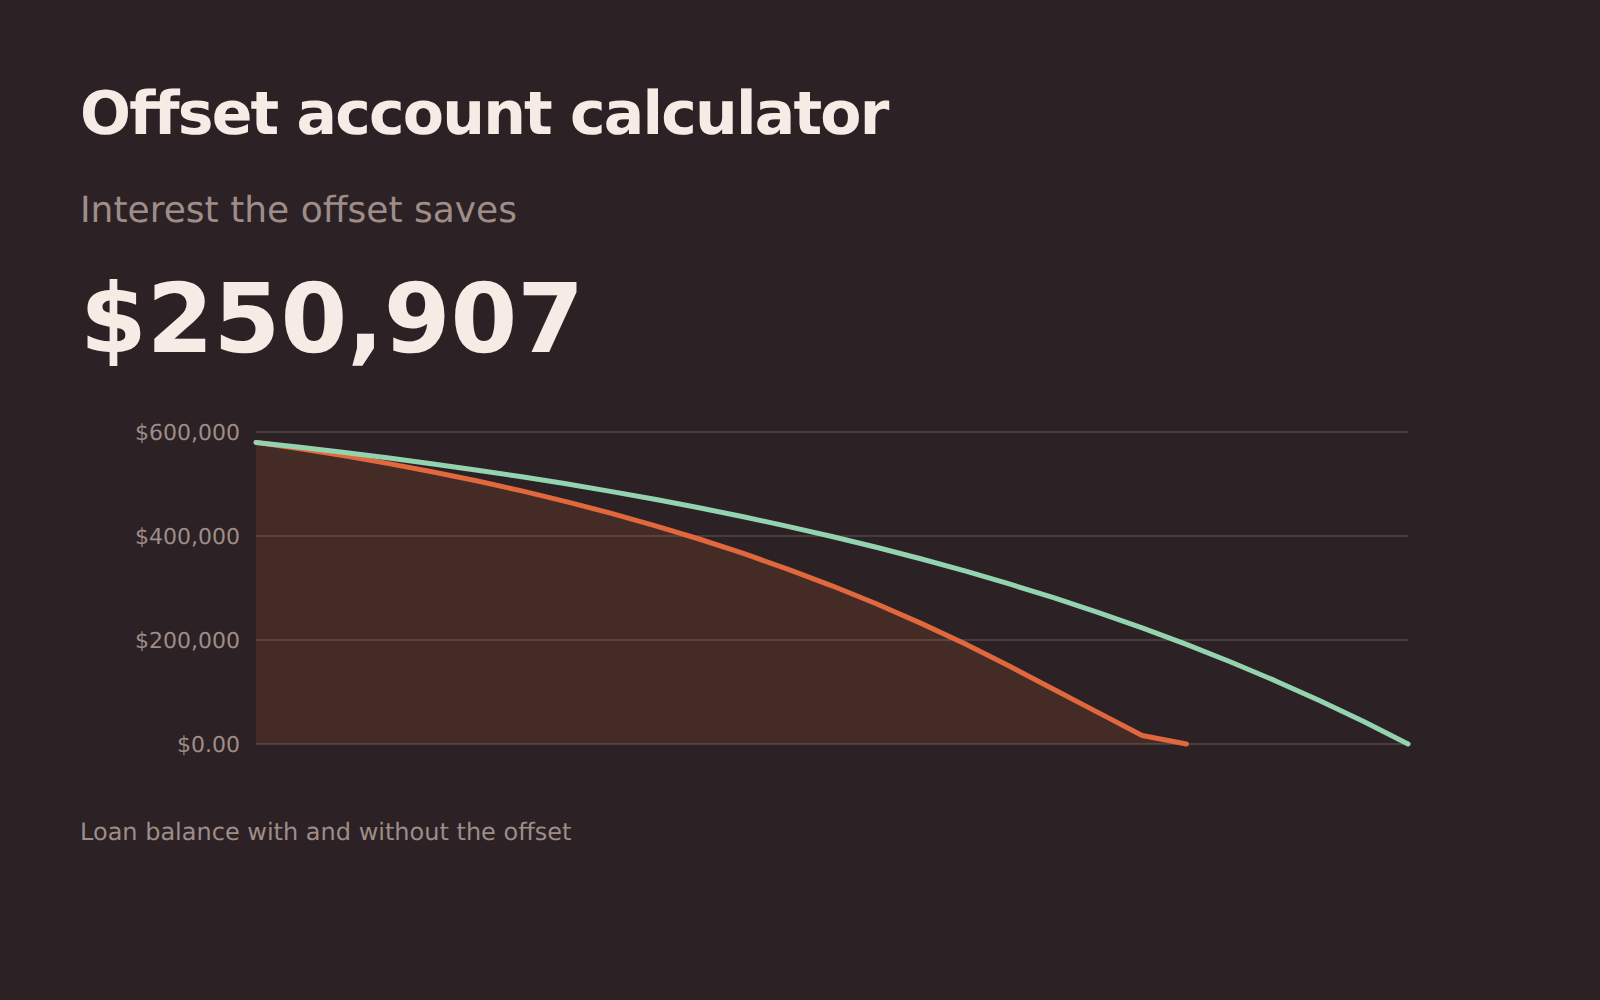
放在对冲账户里的钱值多少:节省的利息,以及贷款提前多久还清。
租金收益率
毛租金收益率和净租金收益率,扣除空置和持有成本——这通常不是中介所说的“收益率”。
再融资
更换贷款是否值得:每月节省多少、多久能收回成本,以及对总利息的影响。
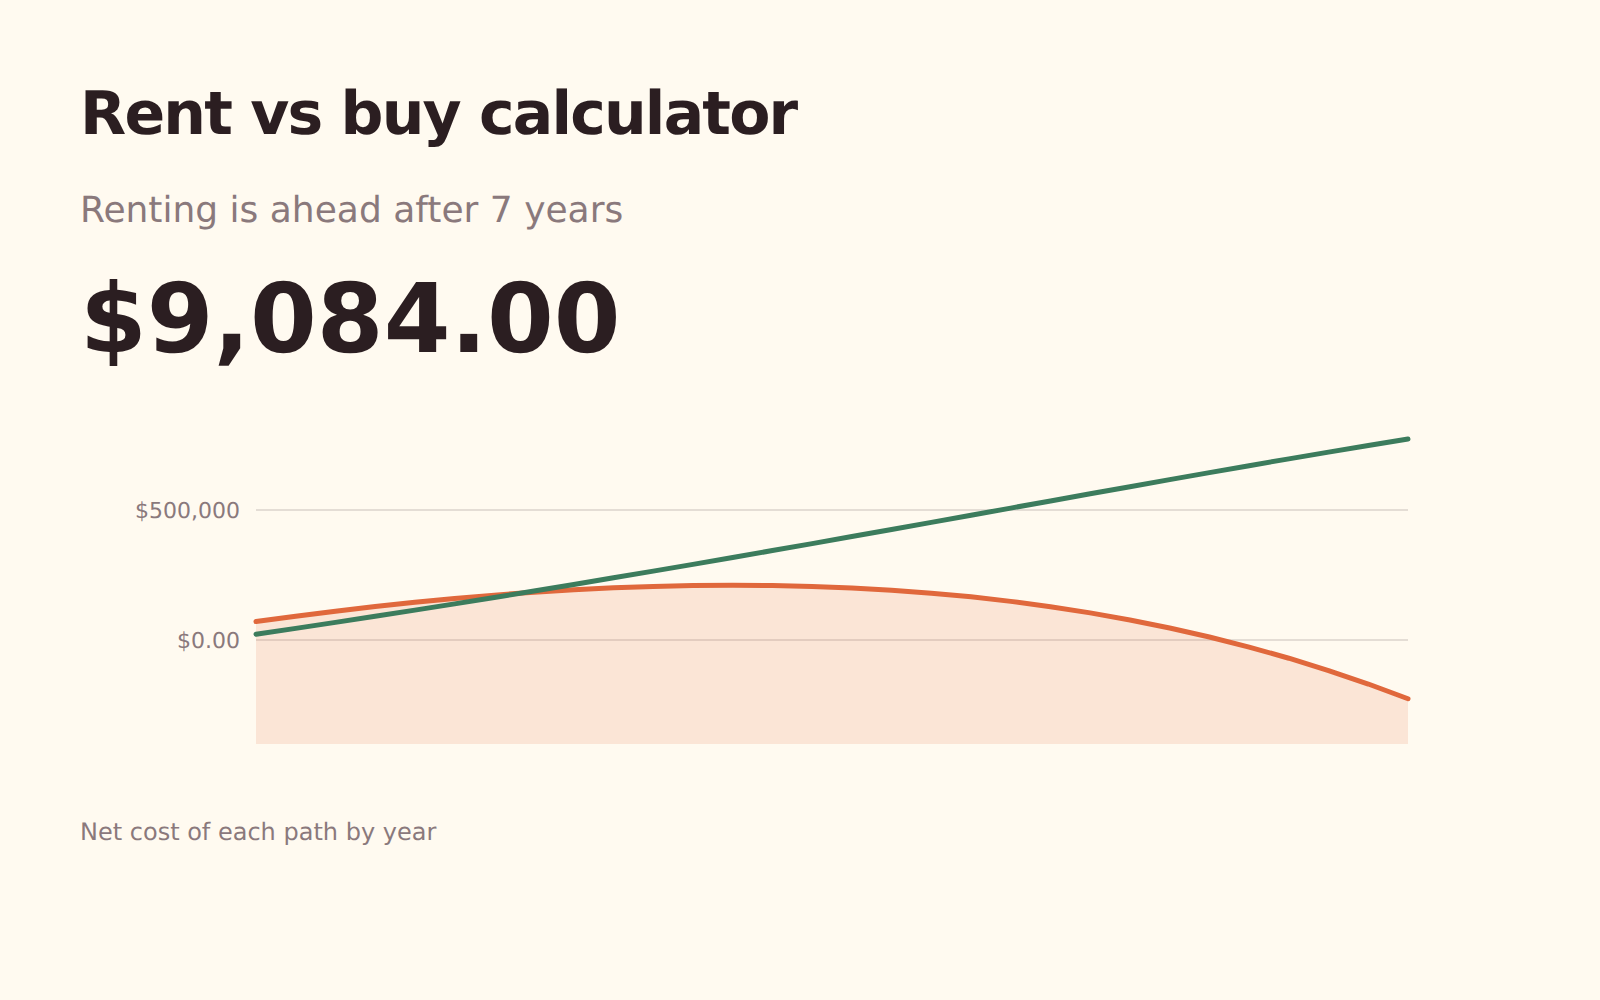
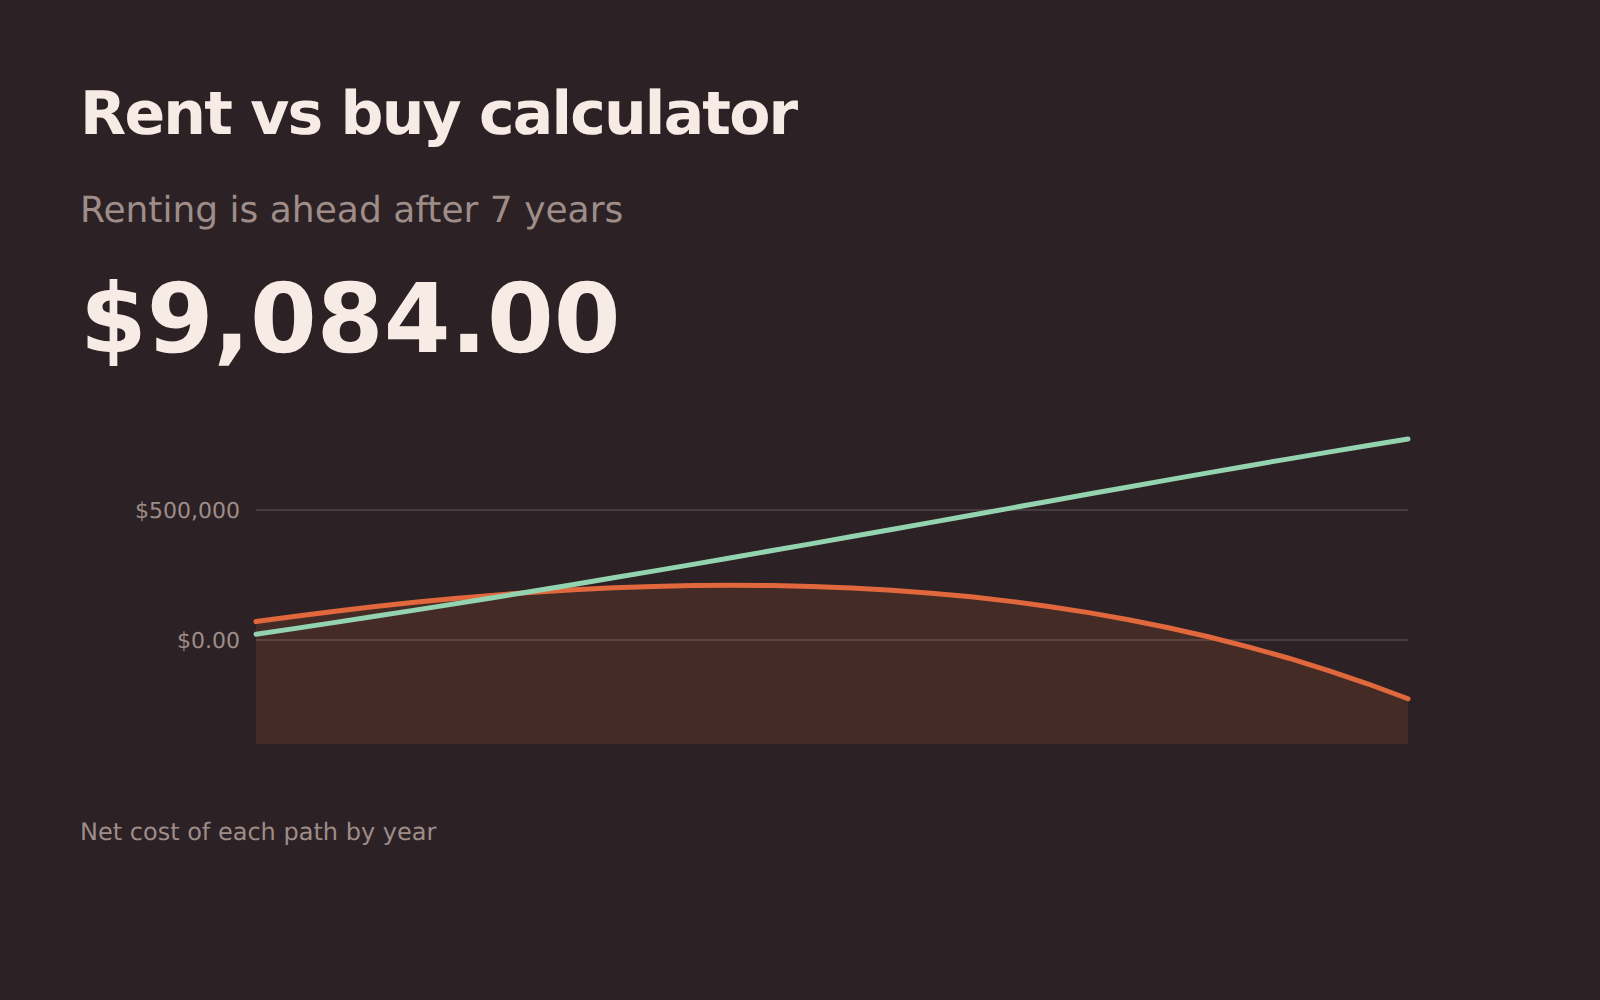
租房与买房
在您实际居住的年限内,比较租房和买房的真实净成本,计入交易成本、持有成本以及首付继续投资的回报。
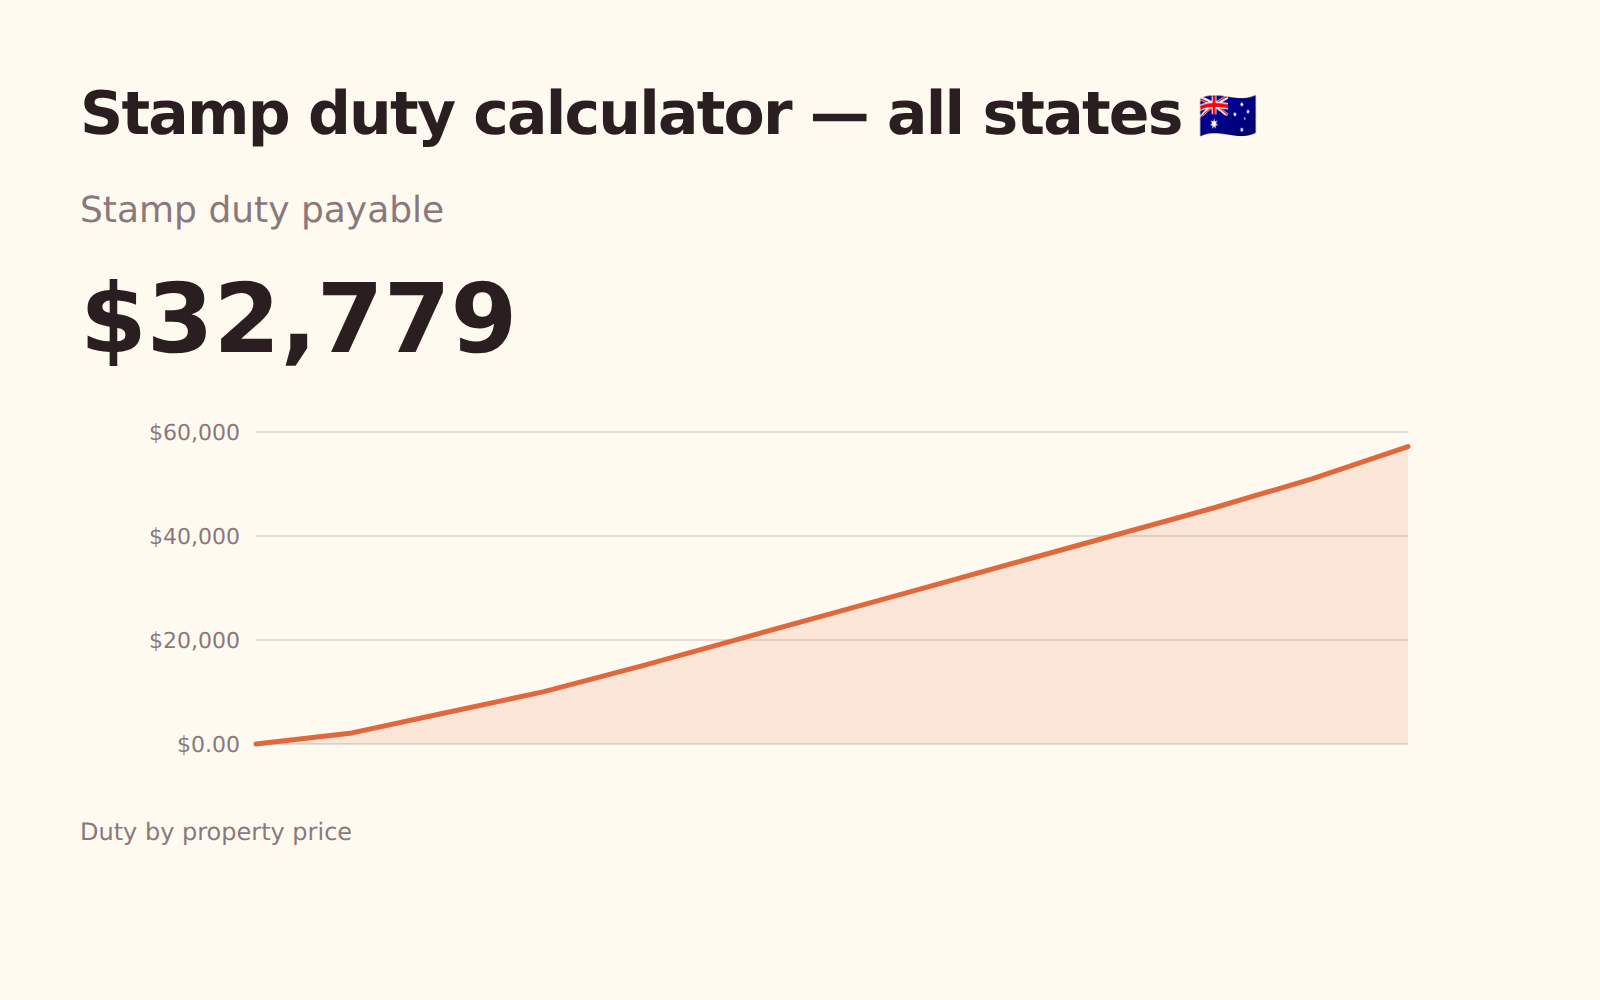
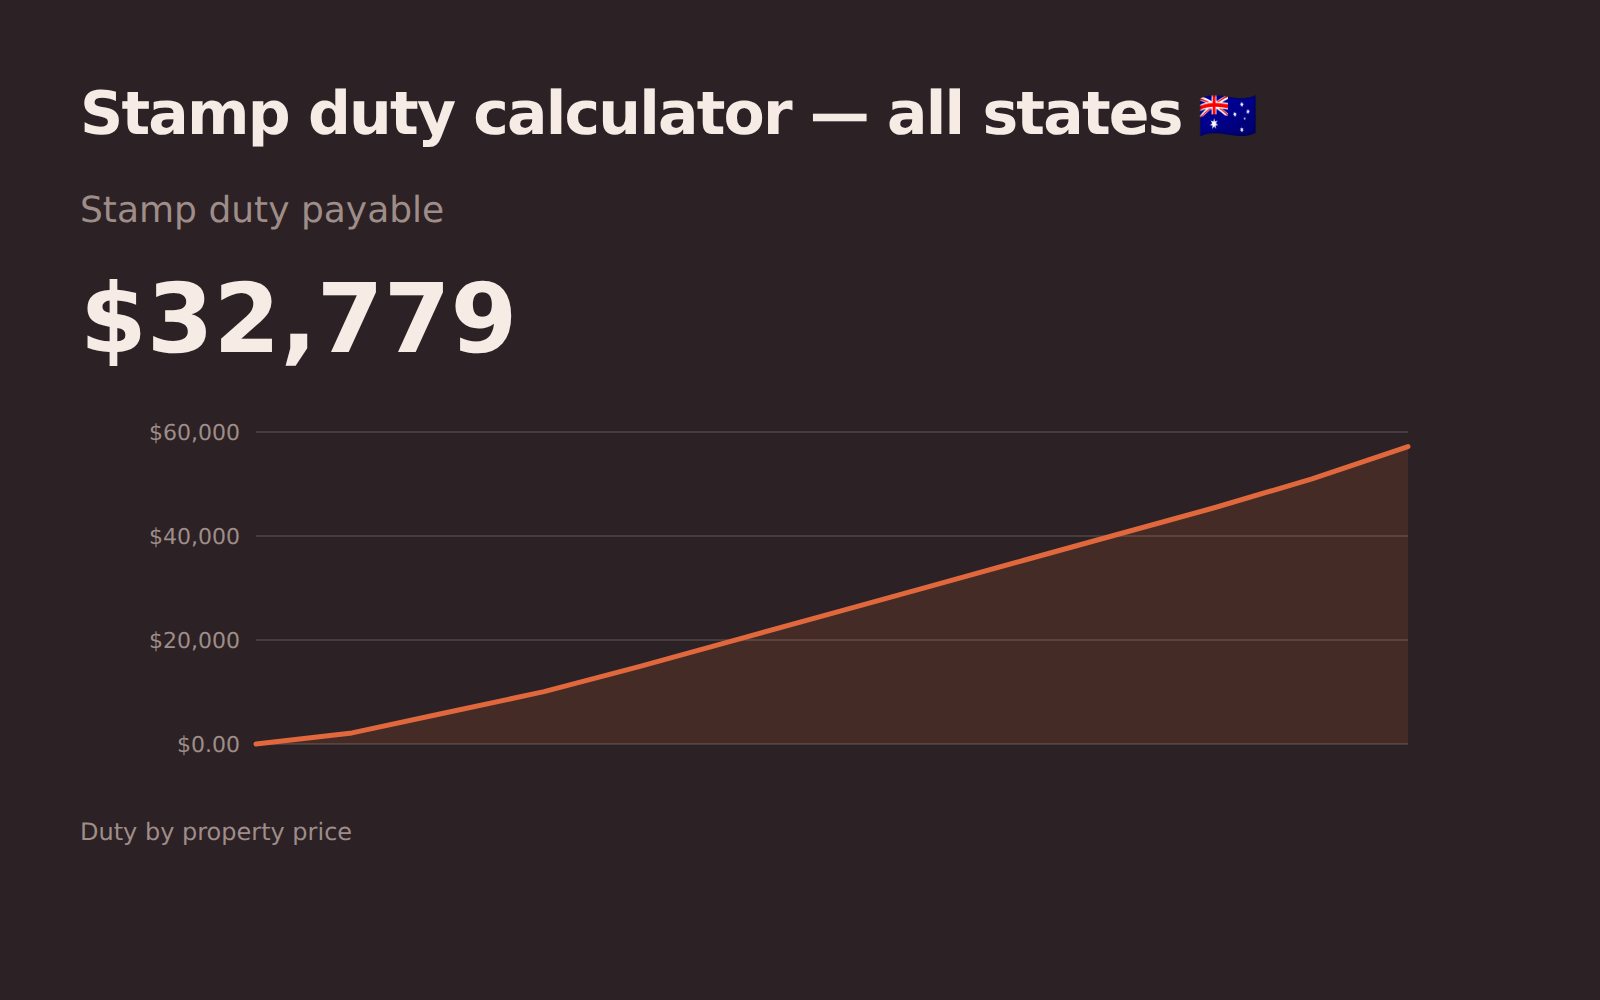
Stamp duty(印花税)
按辖区计算的房产转让税,计入首次购房优惠以及优惠停止适用的价格。
额外还款
每月多还一点对贷款的影响:缩短多少年、节省多少利息,以及还清日期提前多少。
PMI
首付较低的贷款的按揭保险费用,以及余额何时降到可以取消保险的水平。
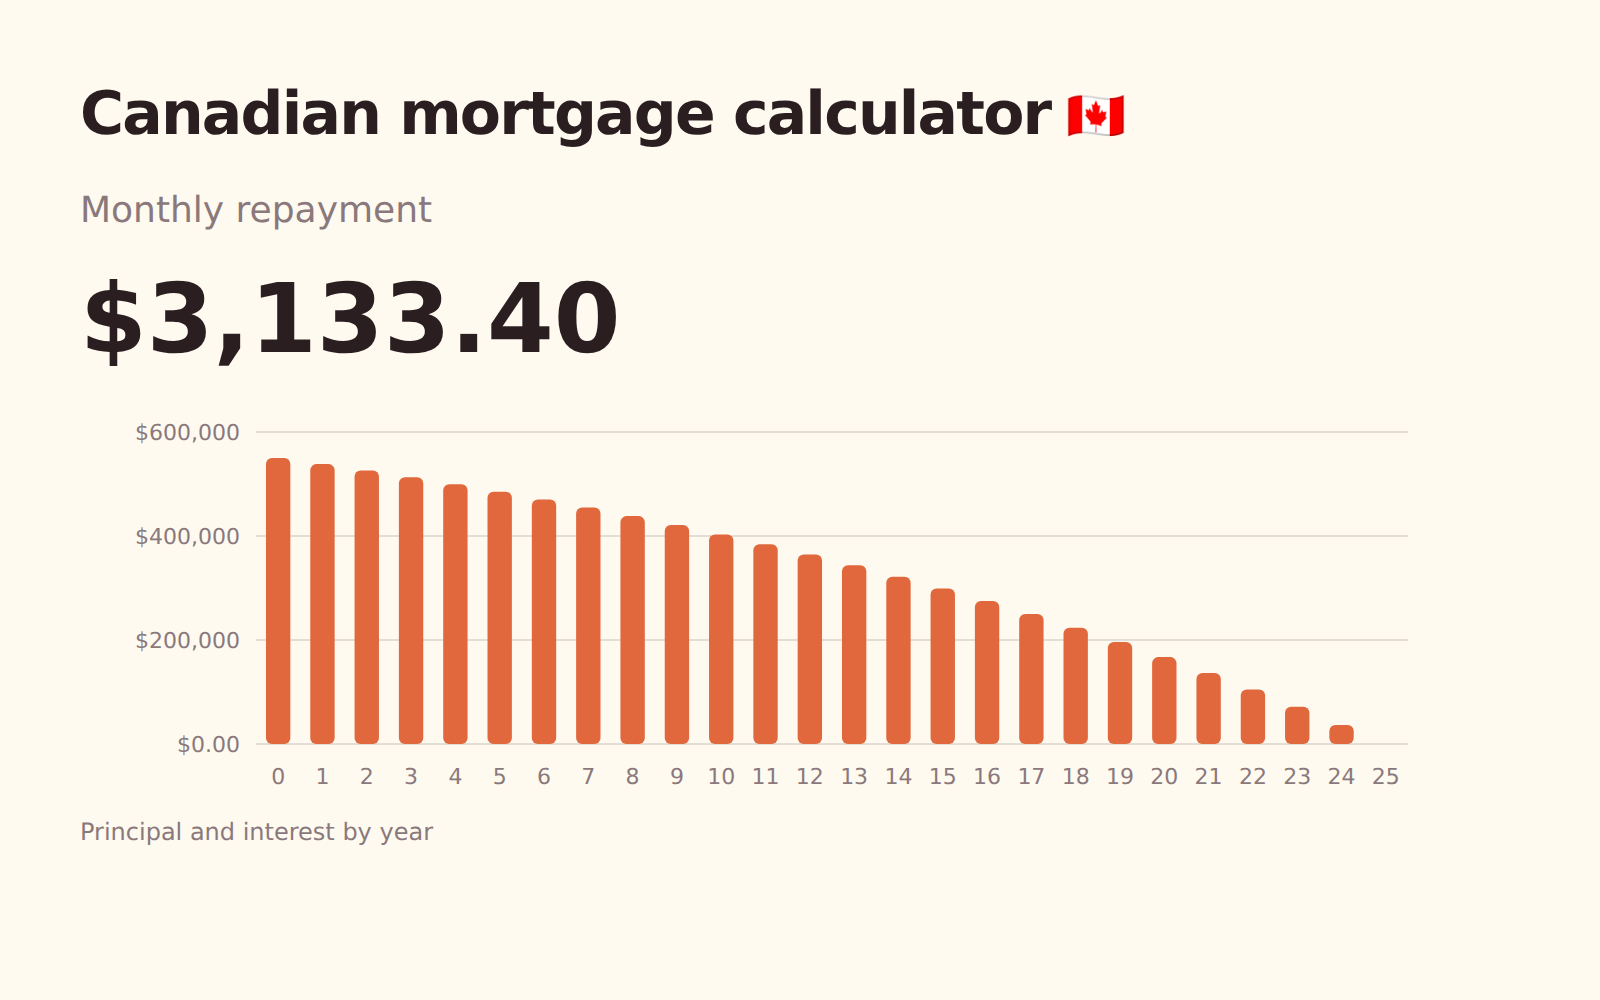
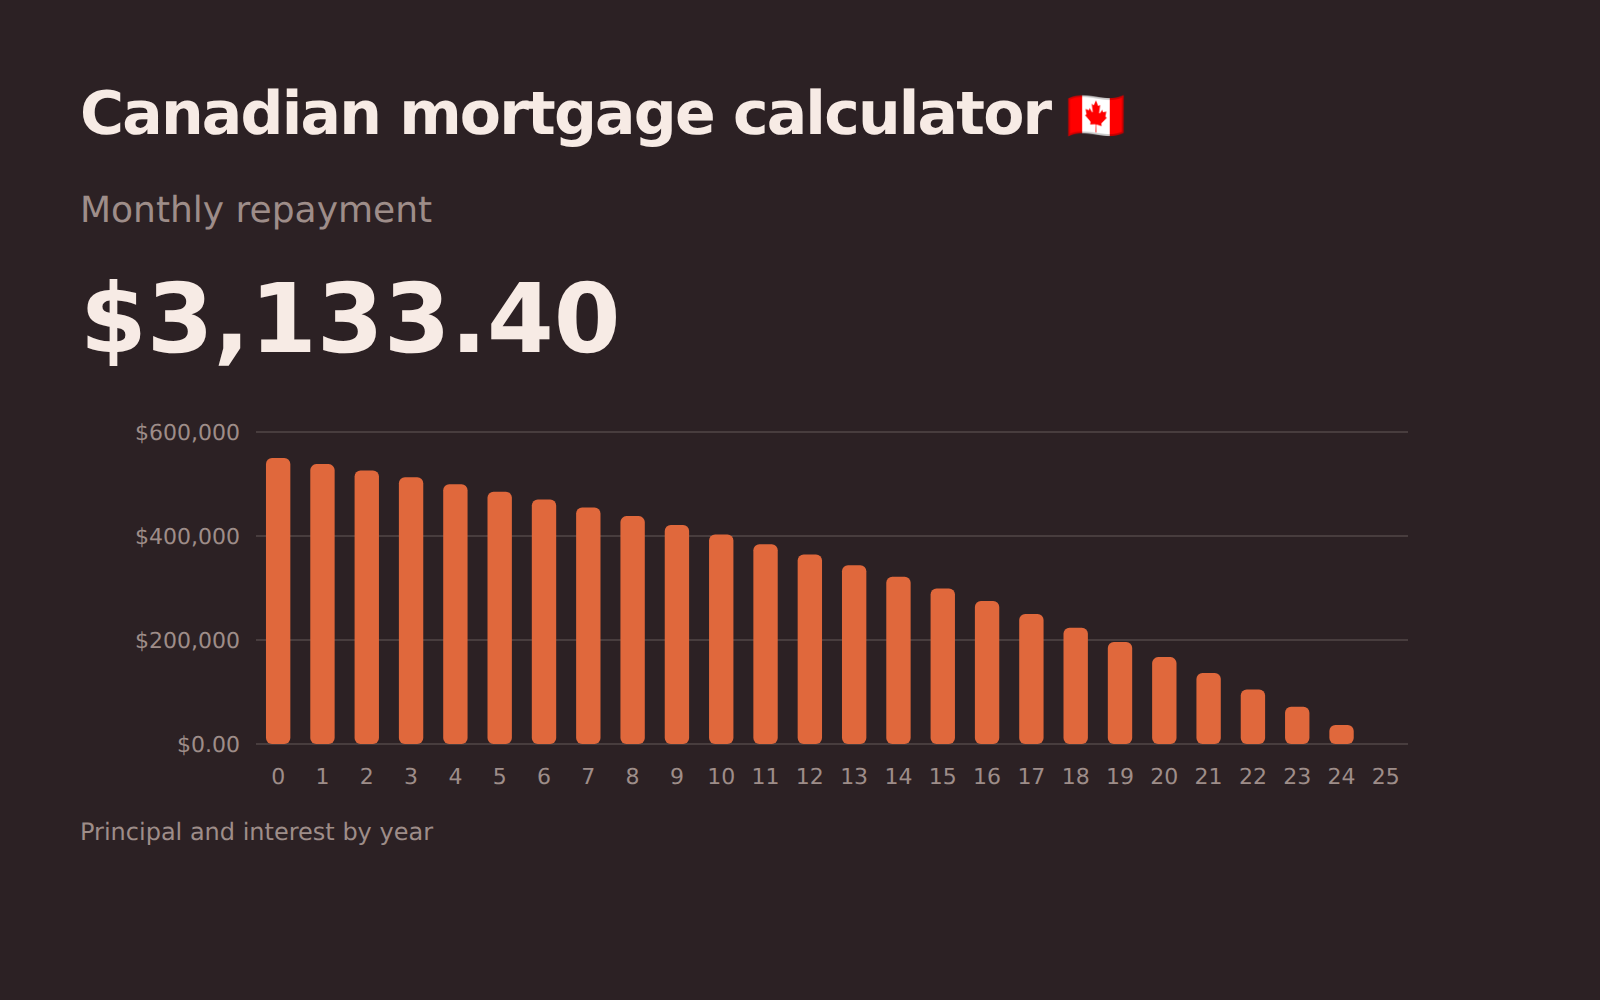
房贷
按加拿大规定的半年复利惯例计算房贷还款额。
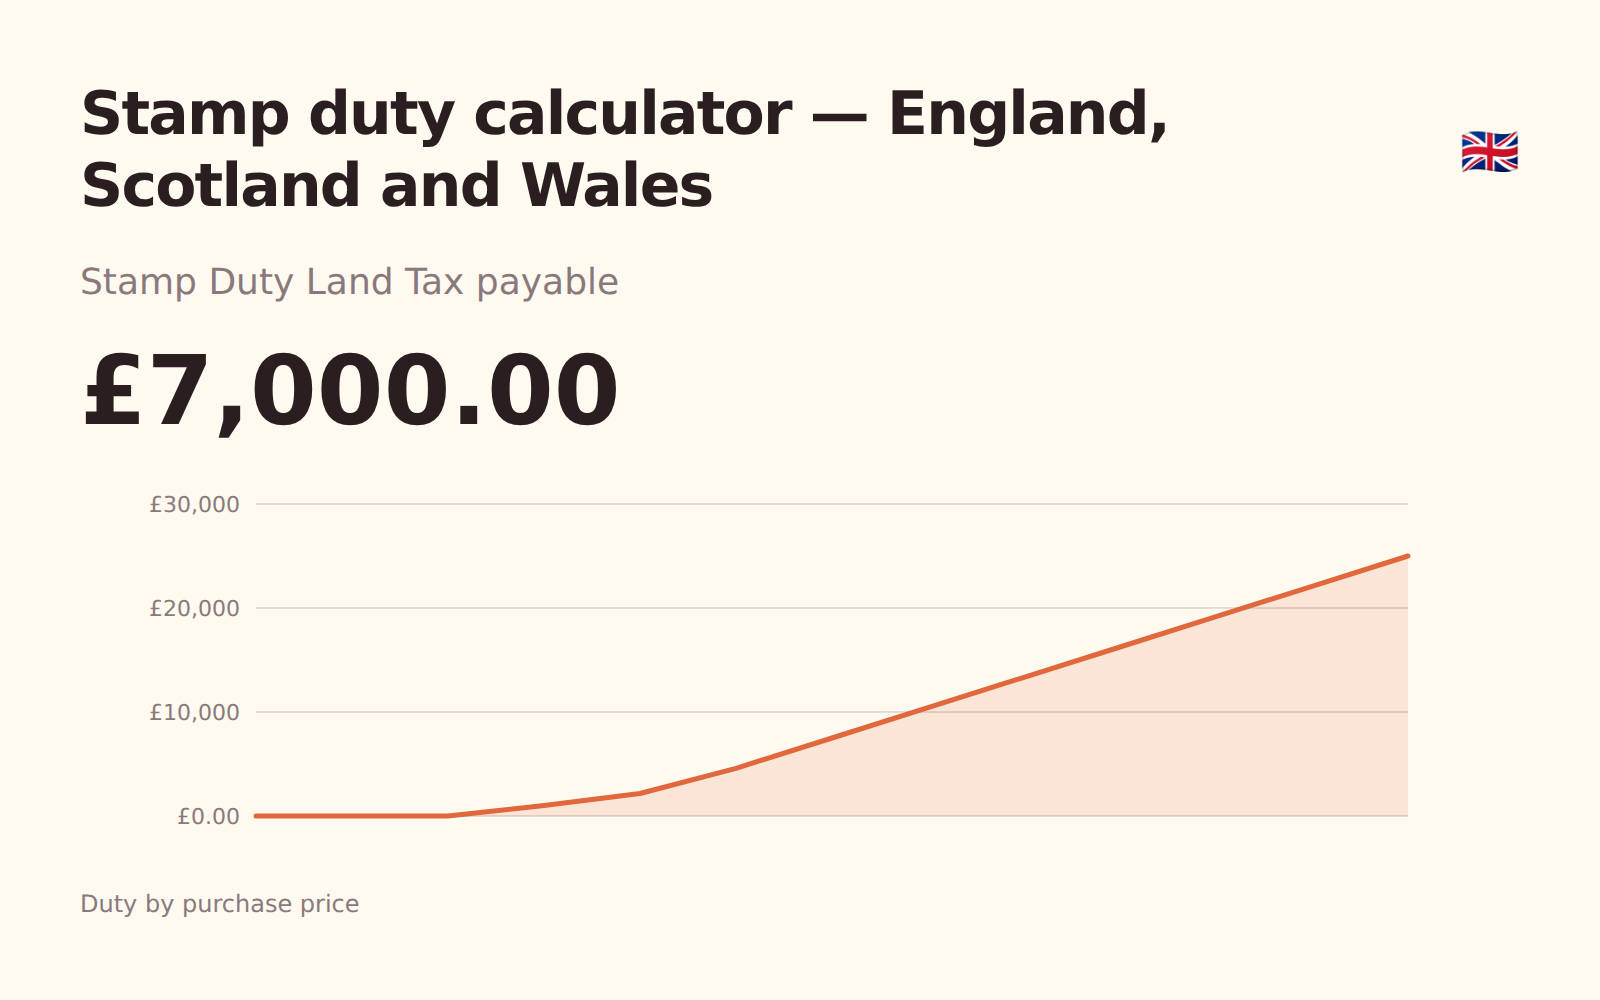
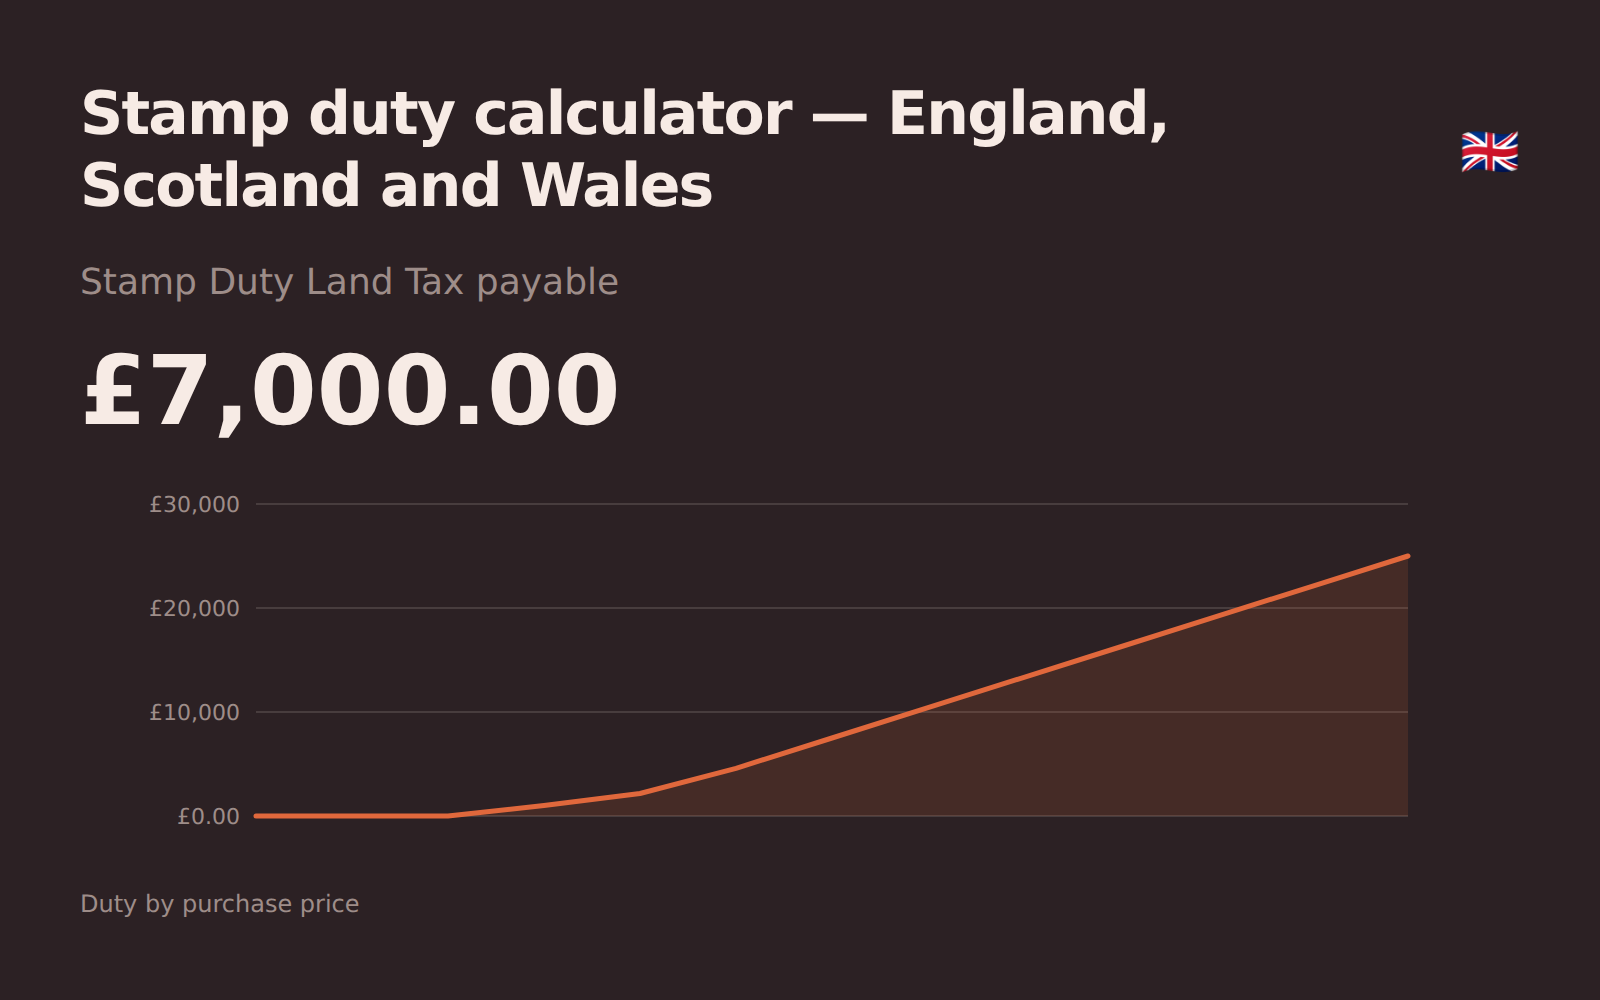
Stamp duty(印花税)
按辖区计算的房产交易税,计入首次购房者减免以及额外房产附加税。
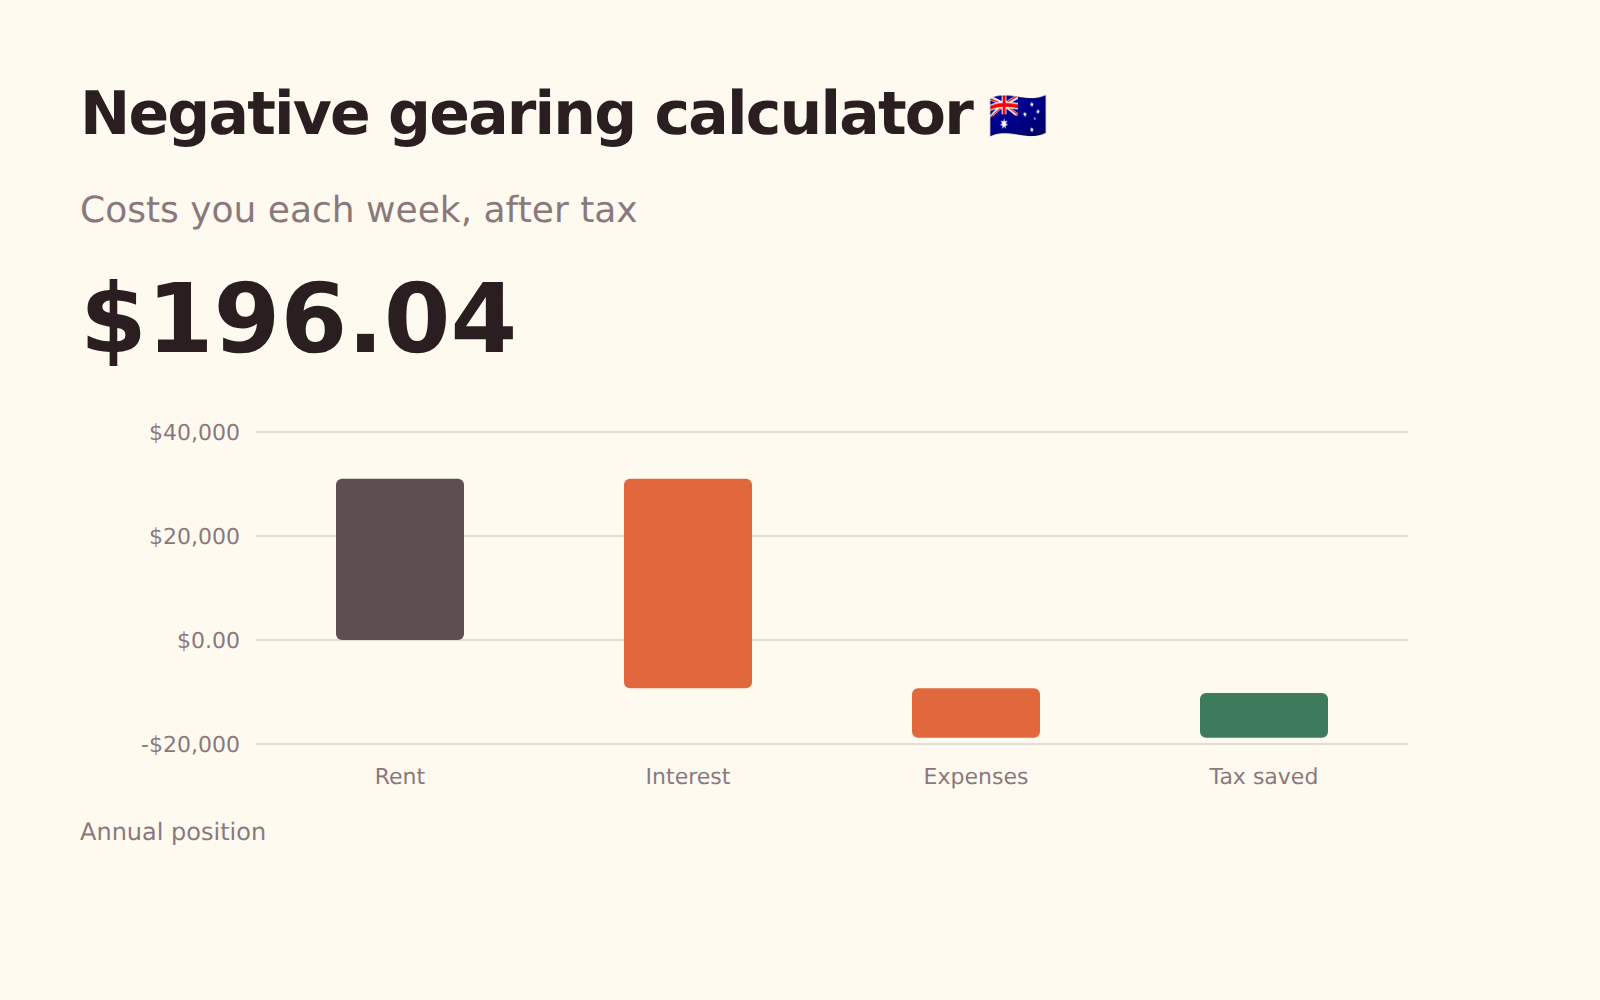
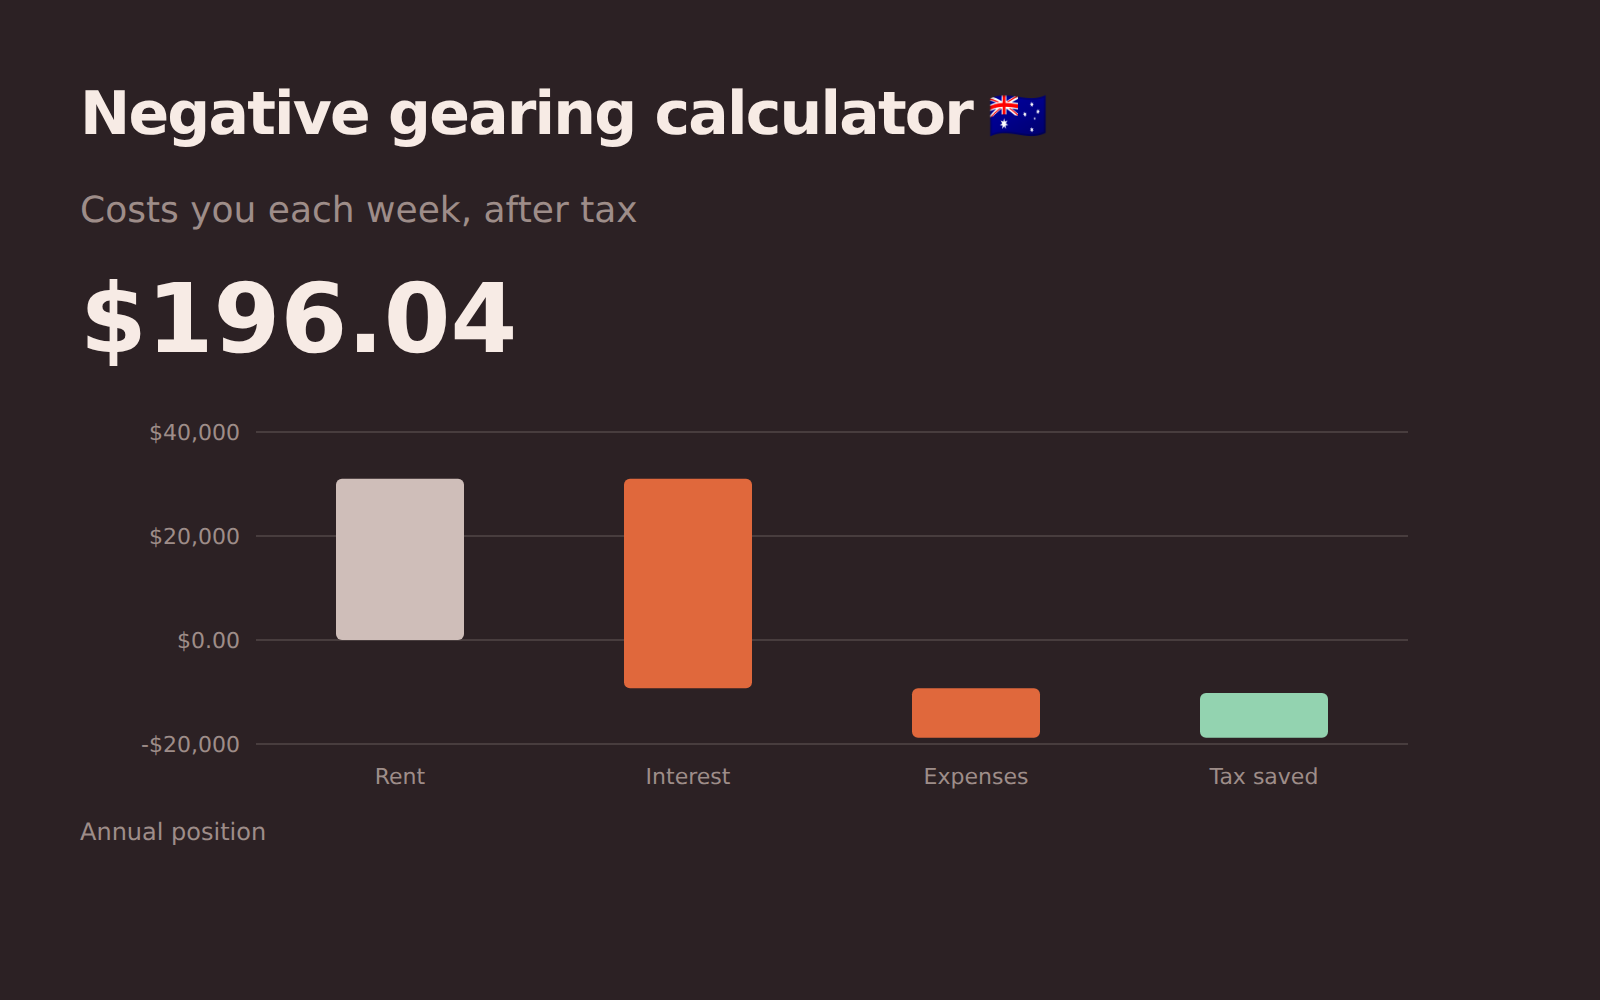
负扣税
投资房产扣除税收减免后每周的成本,并将非现金扣除项与实际支出分开。
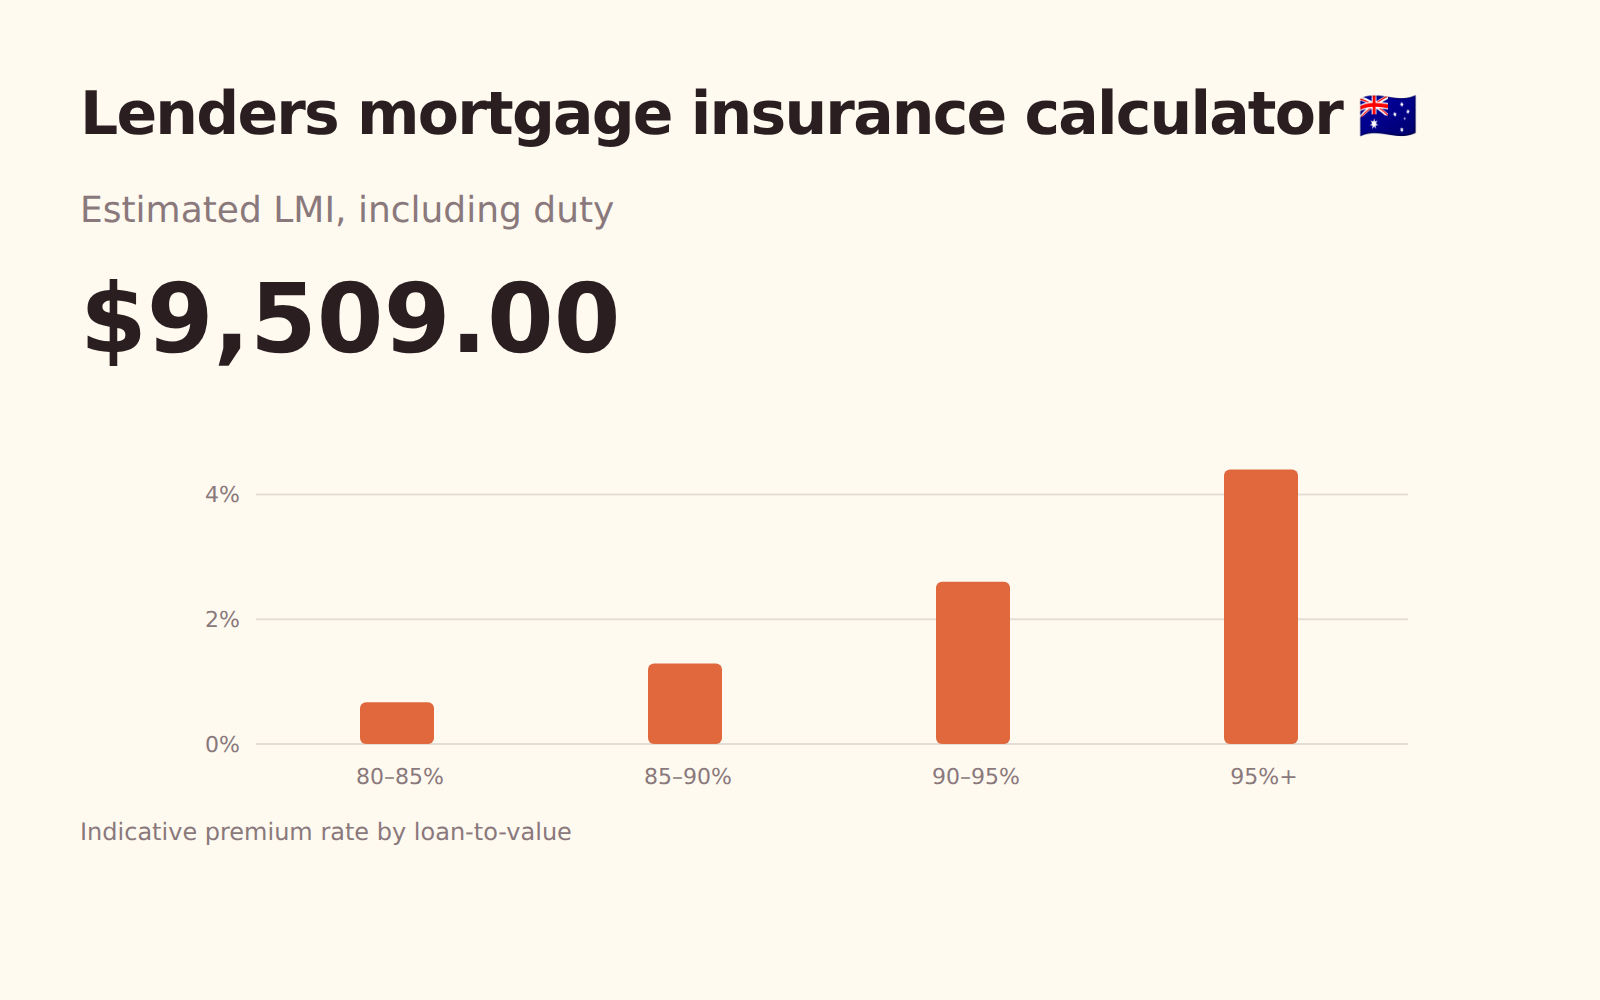
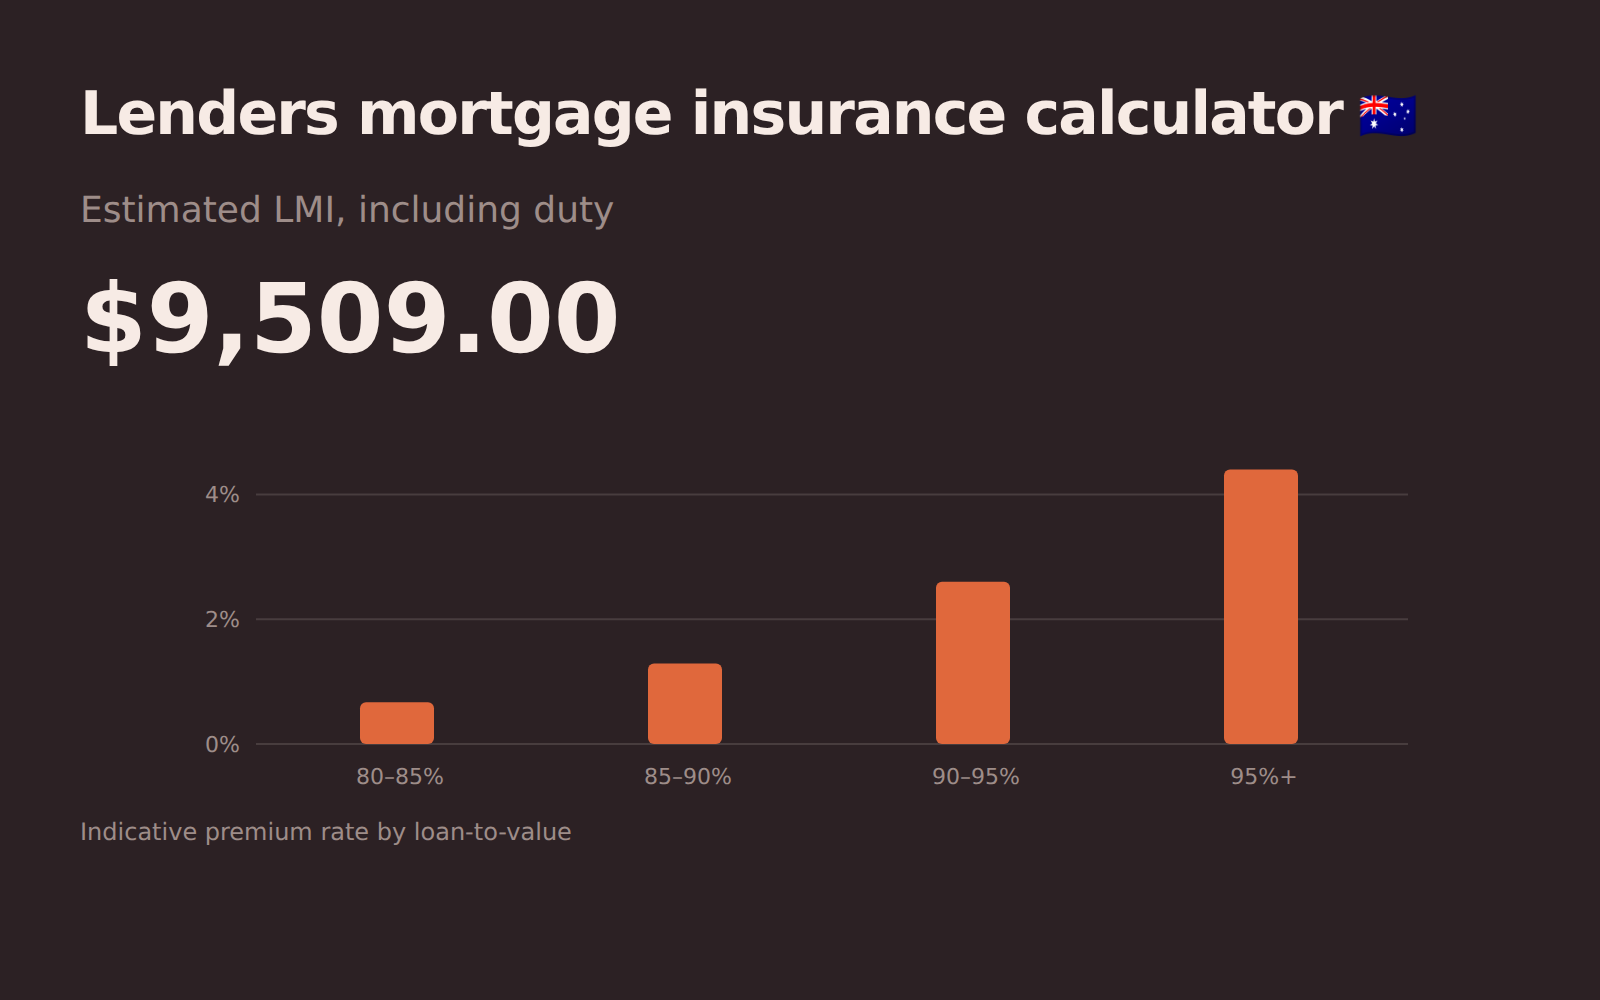
LMI
首付较低时的按揭保险费用,包括保费上的印花税,以及免缴保险所需的首付。
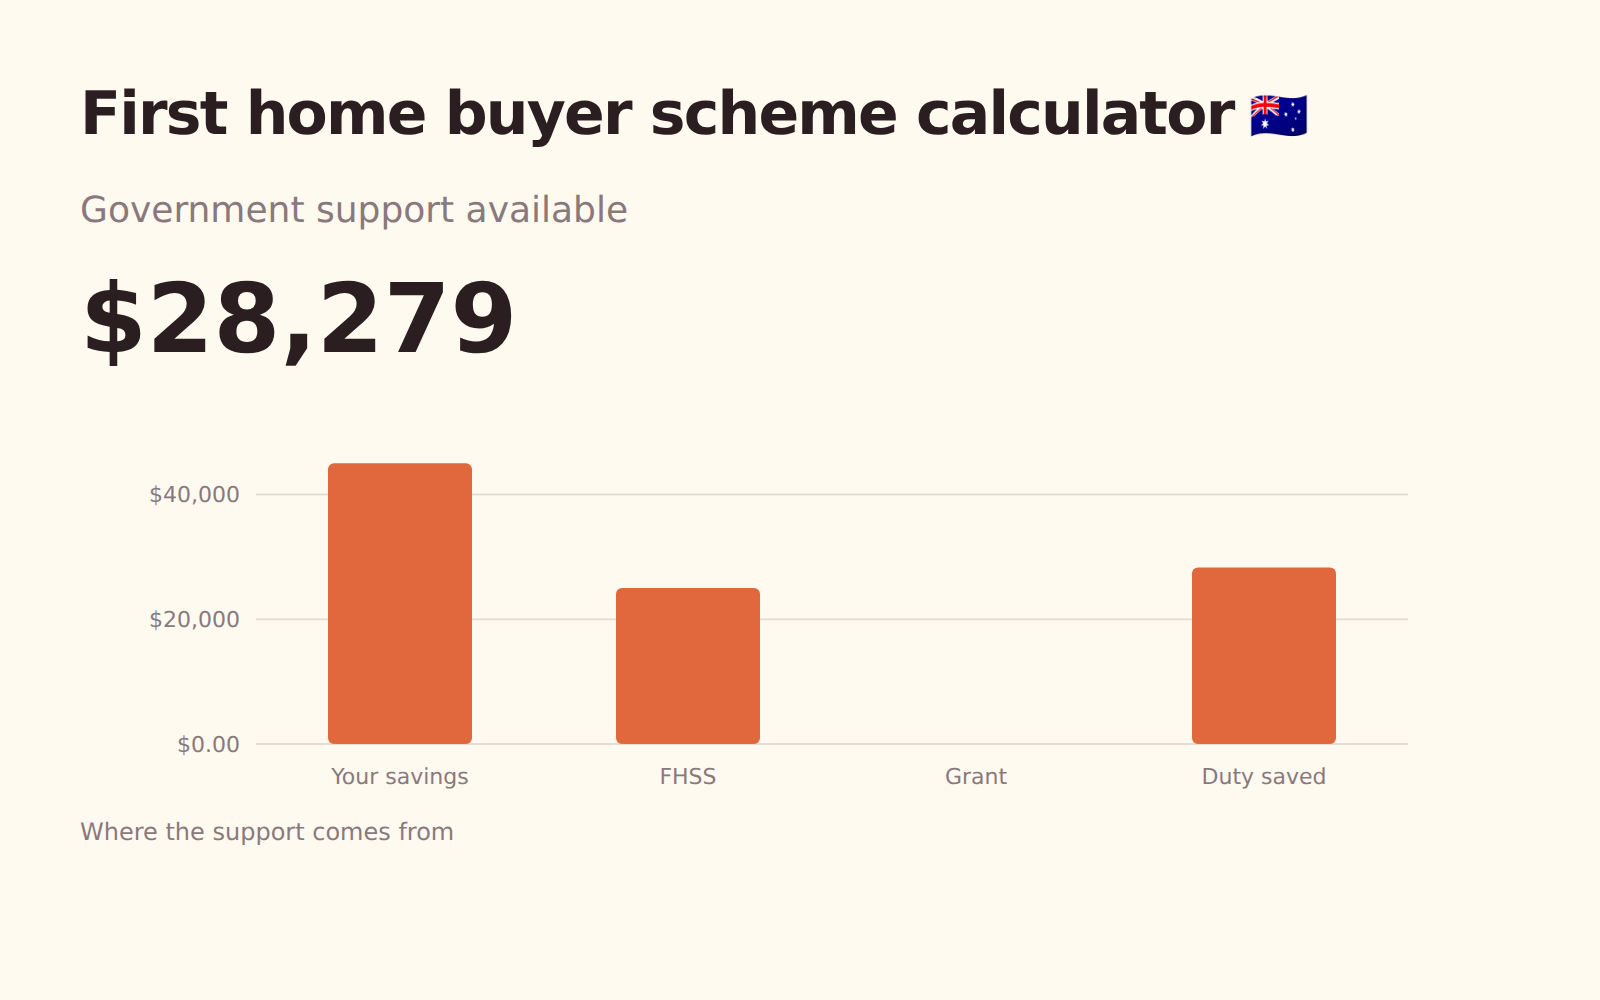
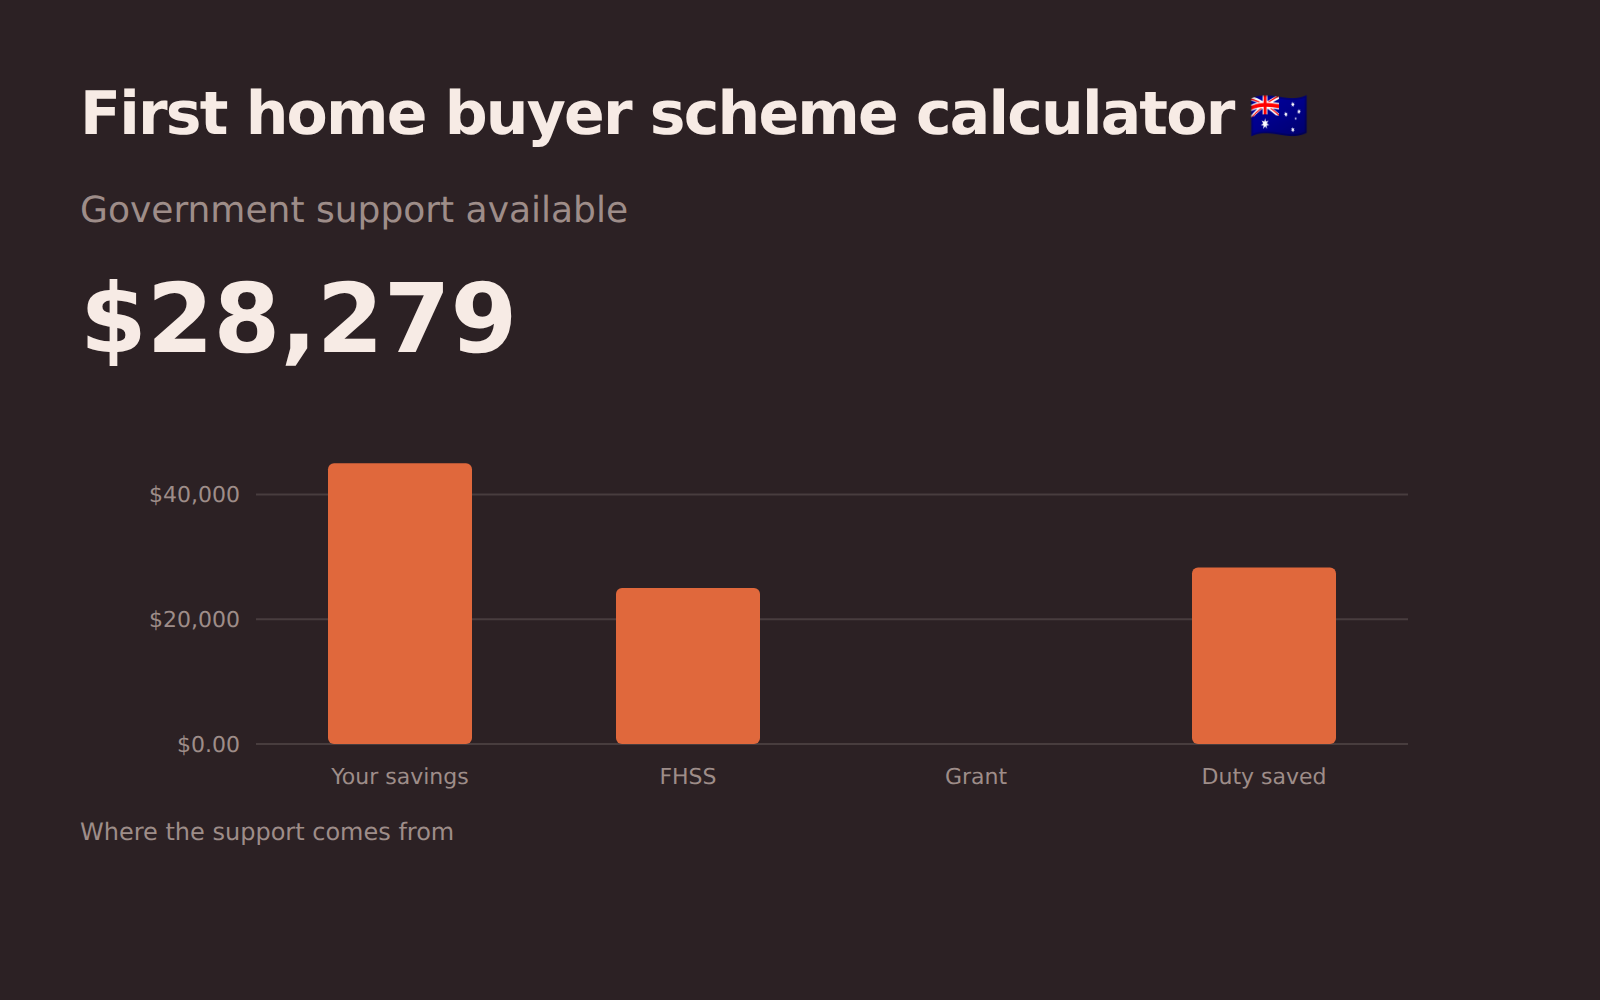
首次购房
首次购房者可获得的政府支持,汇总所有适用的计划。
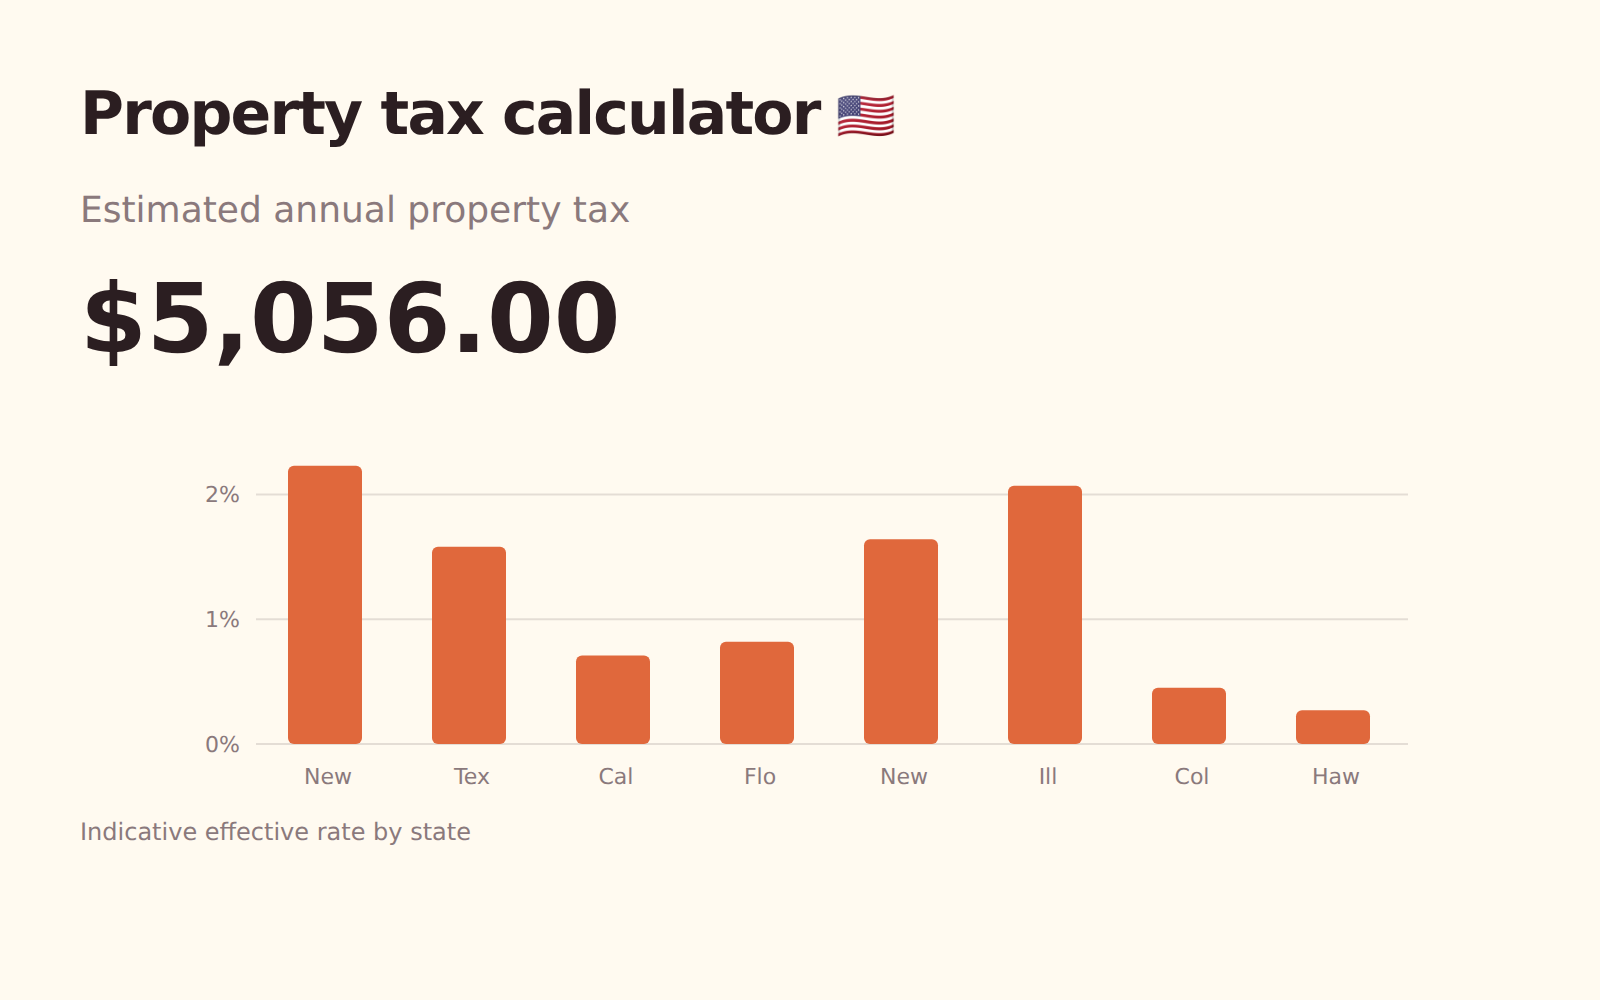
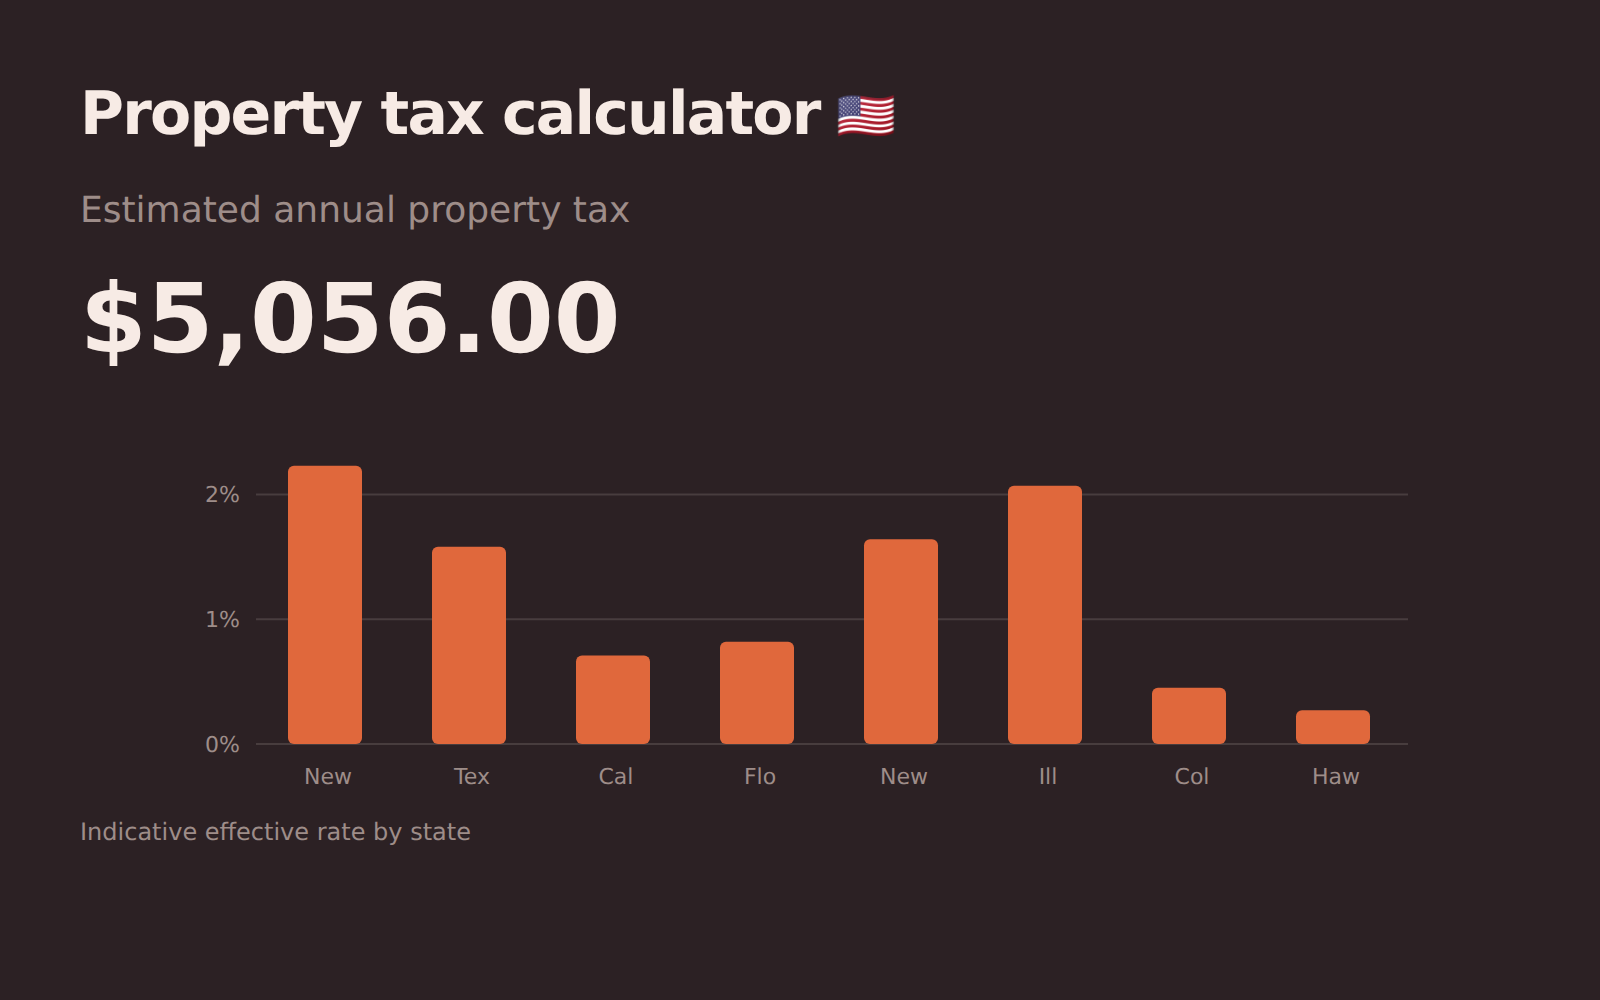
房产税
估算的房产税,计入评估比率、豁免以及评估上限。