
免费理财工具
使用已公布的税率和利率计算税款、还款、回报和供款。每个计算器都会显示所用的公式,并链接到数据来源。
82 个免费工具。无需注册,不存储任何数据。
82 个工具 · 第 1 页,共 4 页
储蓄
8复利、目标、定期存款和应急基金。
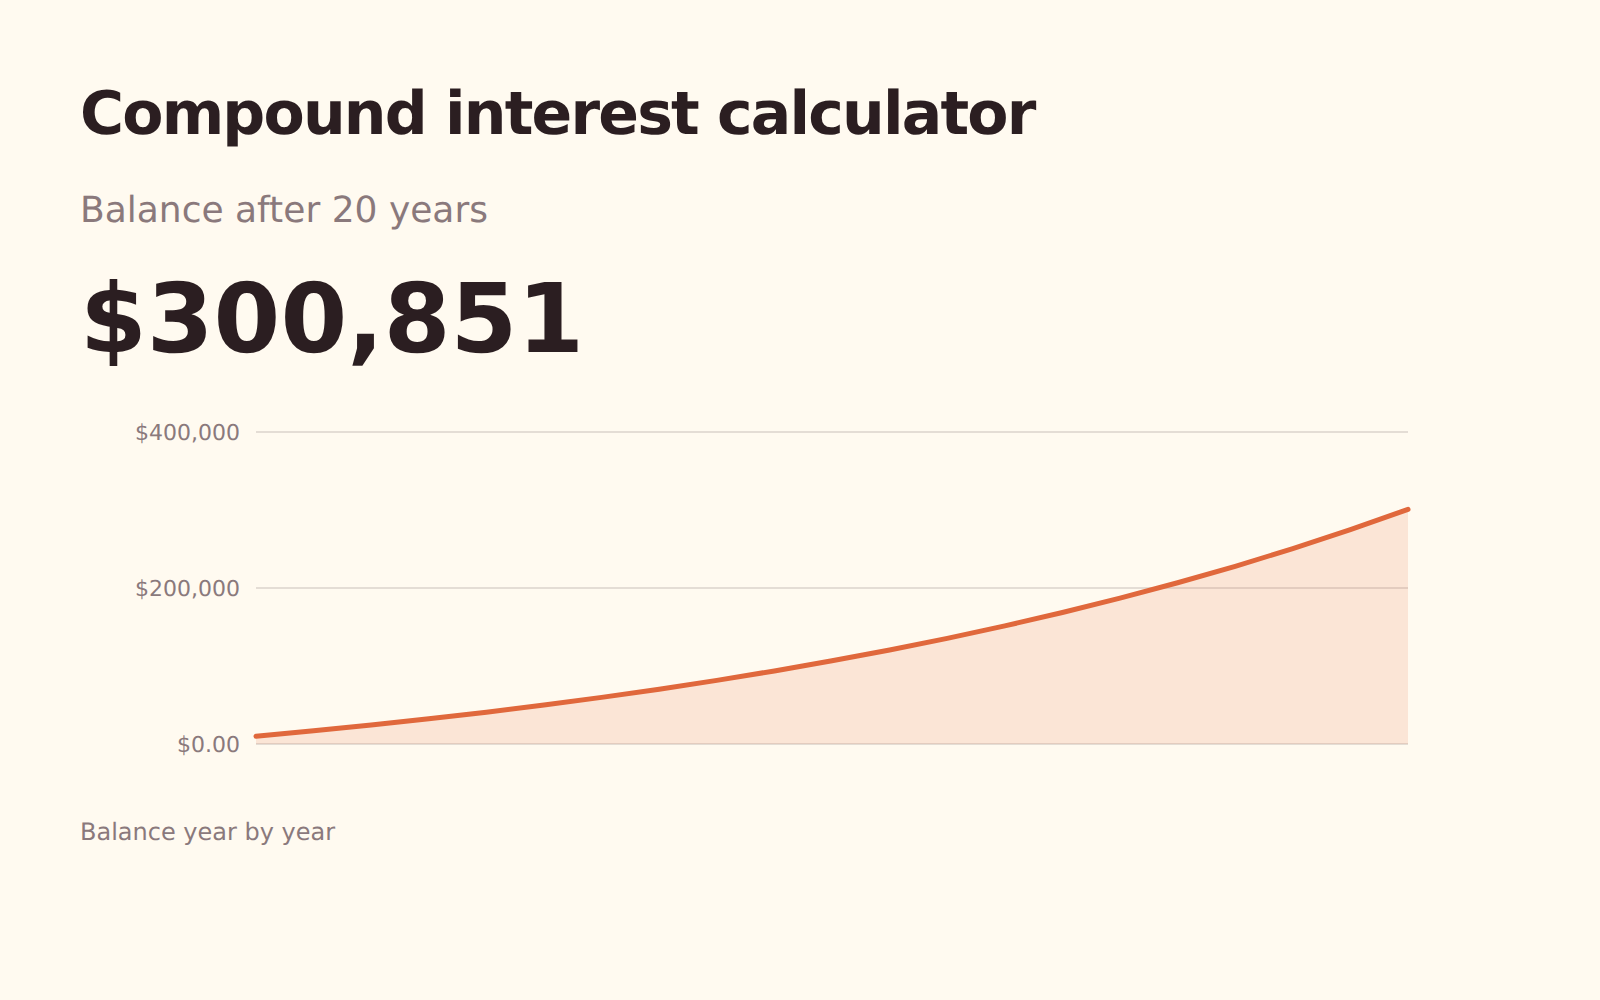
复利
看看初始余额加上定期存入的资金会增长到多少,以及最终金额中有多少是利息而不是您自己存入的钱。
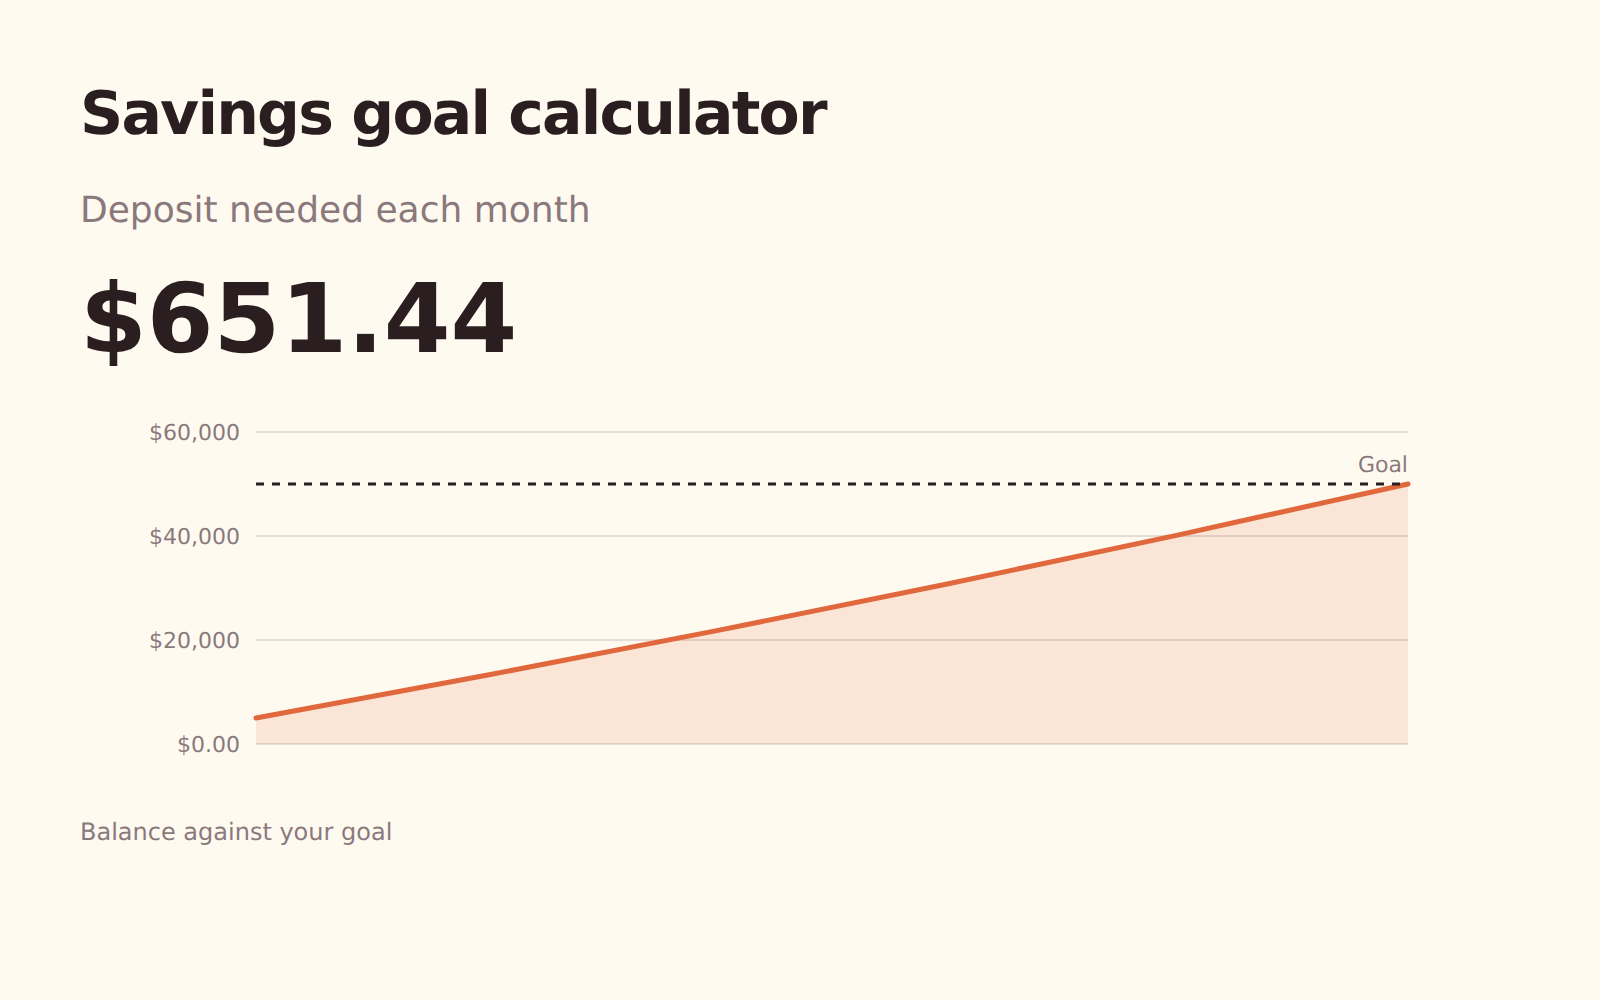
储蓄目标
设定目标和期限,算出每月存款额;或设定存款额,看看何时达成目标。
应急基金
按您实际必须支出的金额而非收入来确定现金储备规模,并看看需要多久才能存满。
专项储蓄金
把一笔不规律的未来开支——保险、汽车保养、圣诞节、换新笔记本电脑——变成每月固定金额。
定期存款
固定利率存款到期时能拿到多少,以及付息频率会带来多大差别。
通胀
一笔钱经通胀调整后值多少(向前或向后推算),以及这些年让它损失了多少购买力。
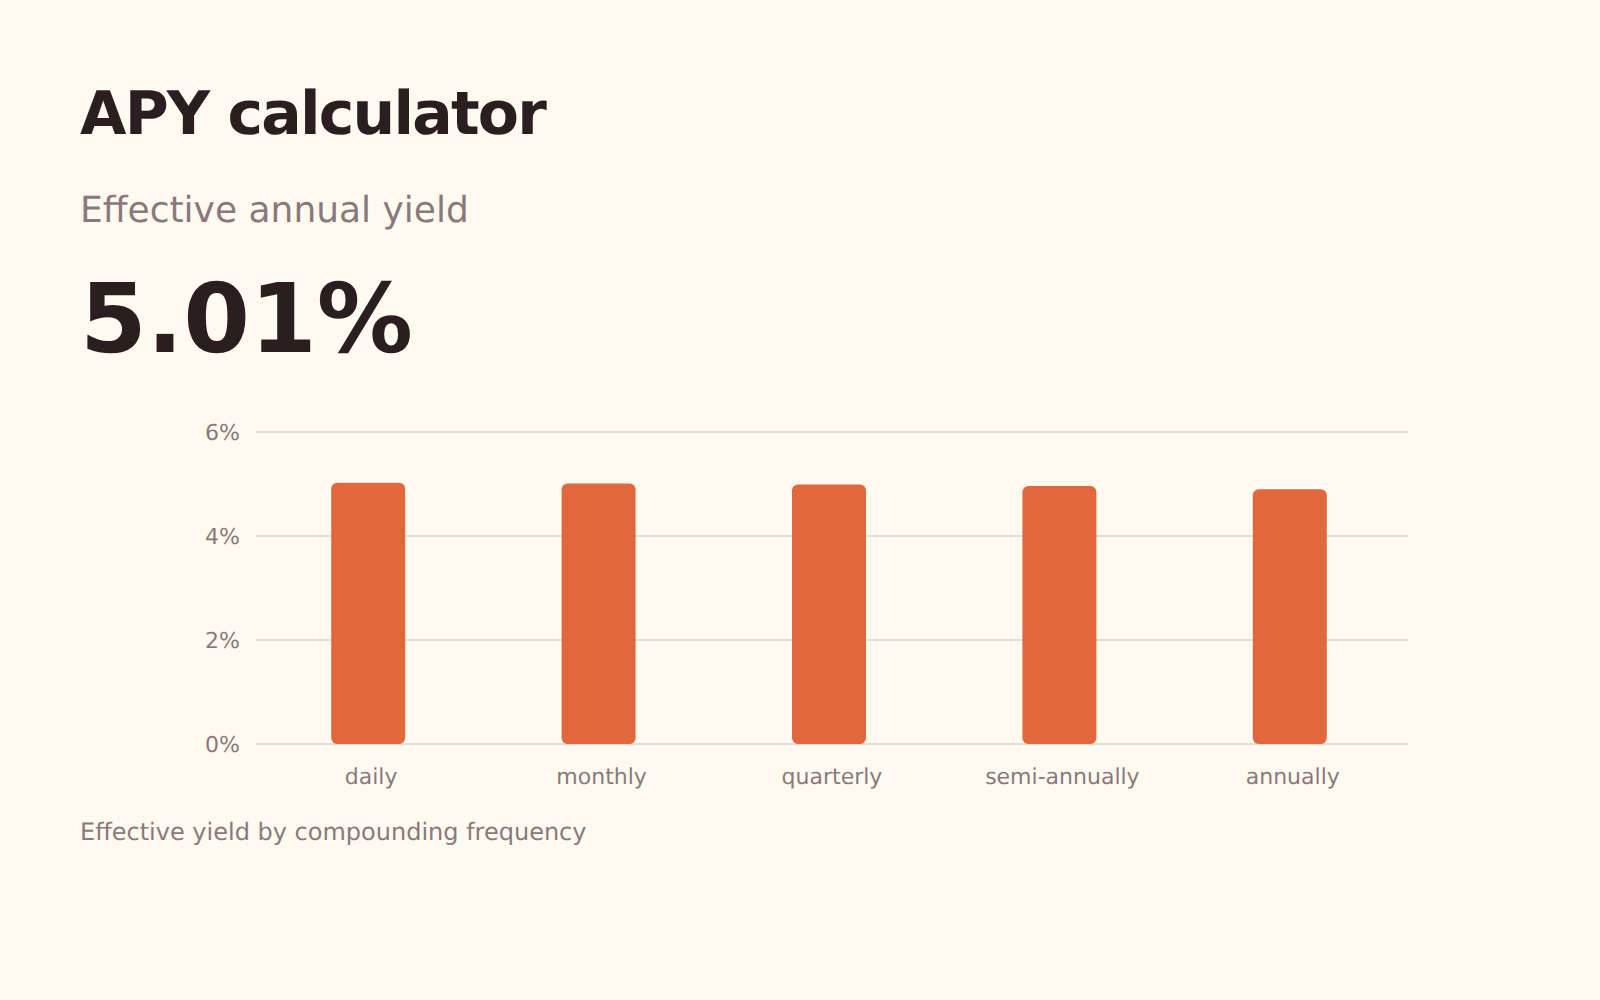
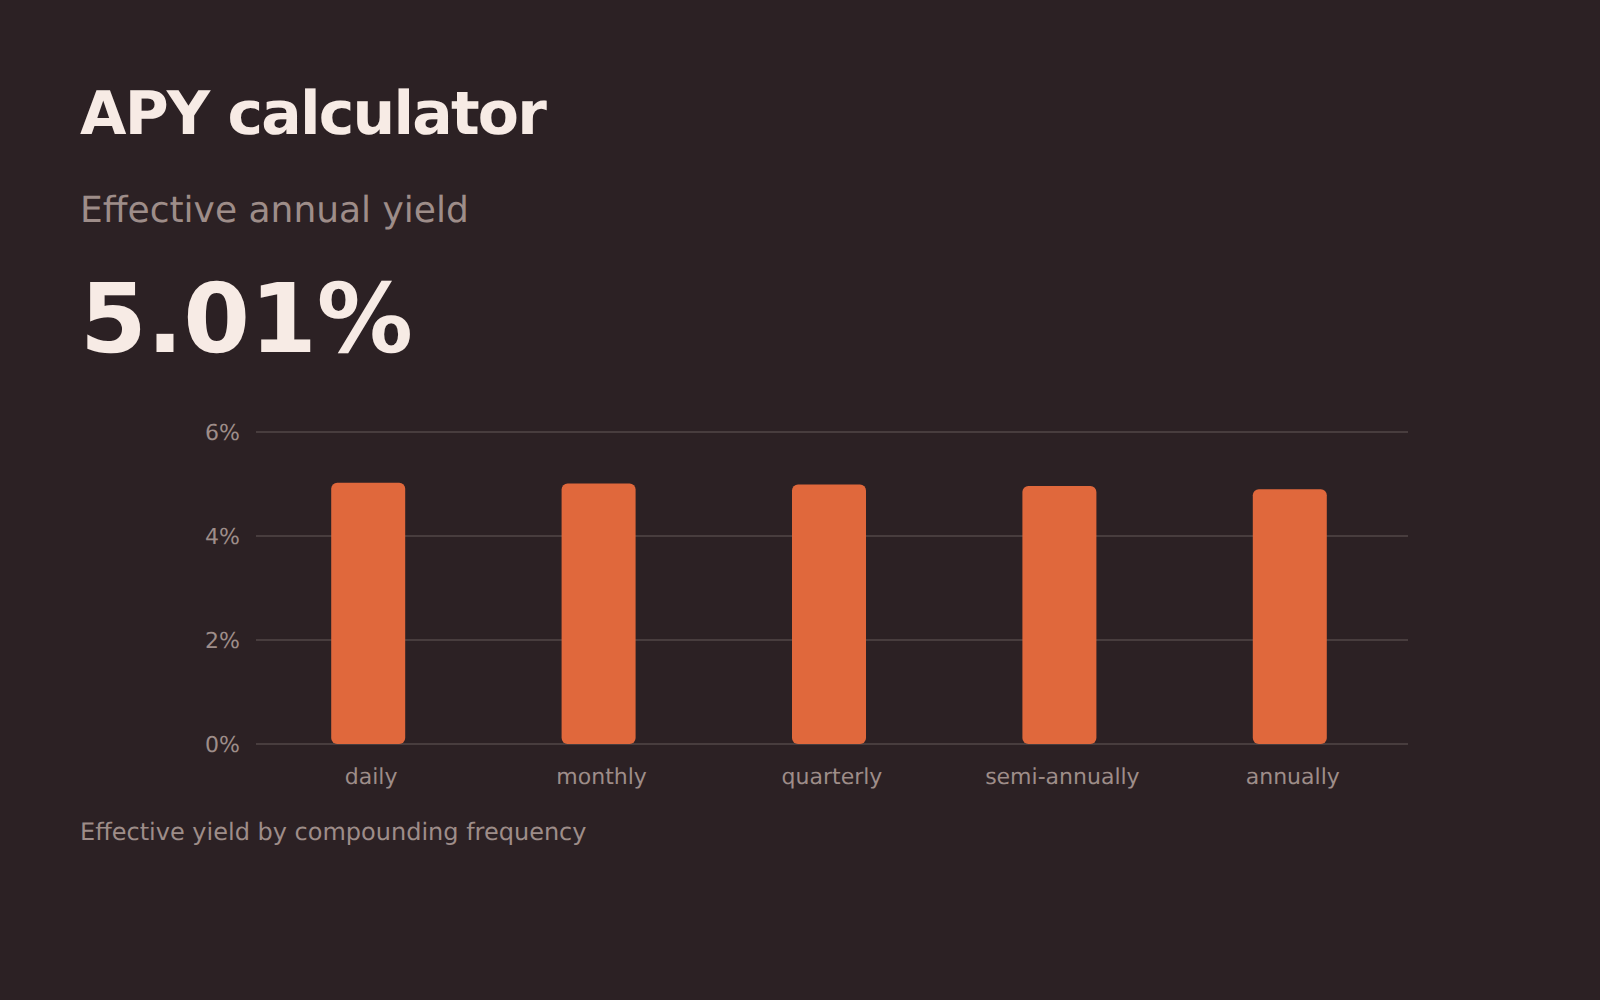
APY
把宣传的名义利率换算成您实际获得的收益率,并看看复利频率对您的余额值多少。
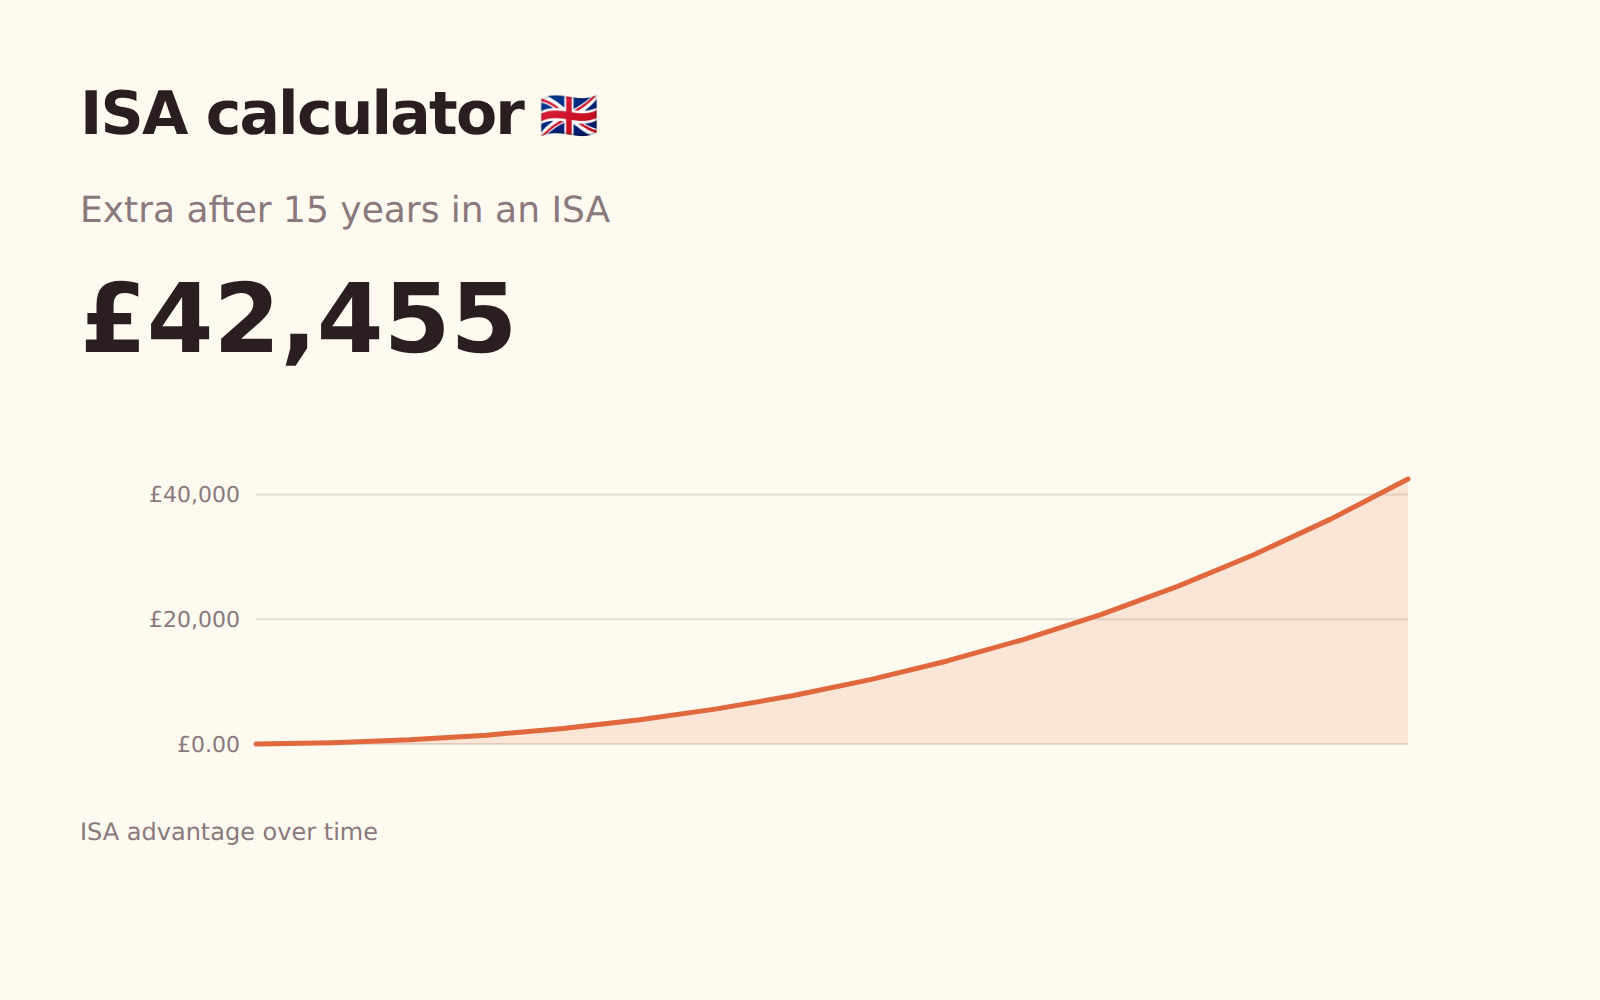
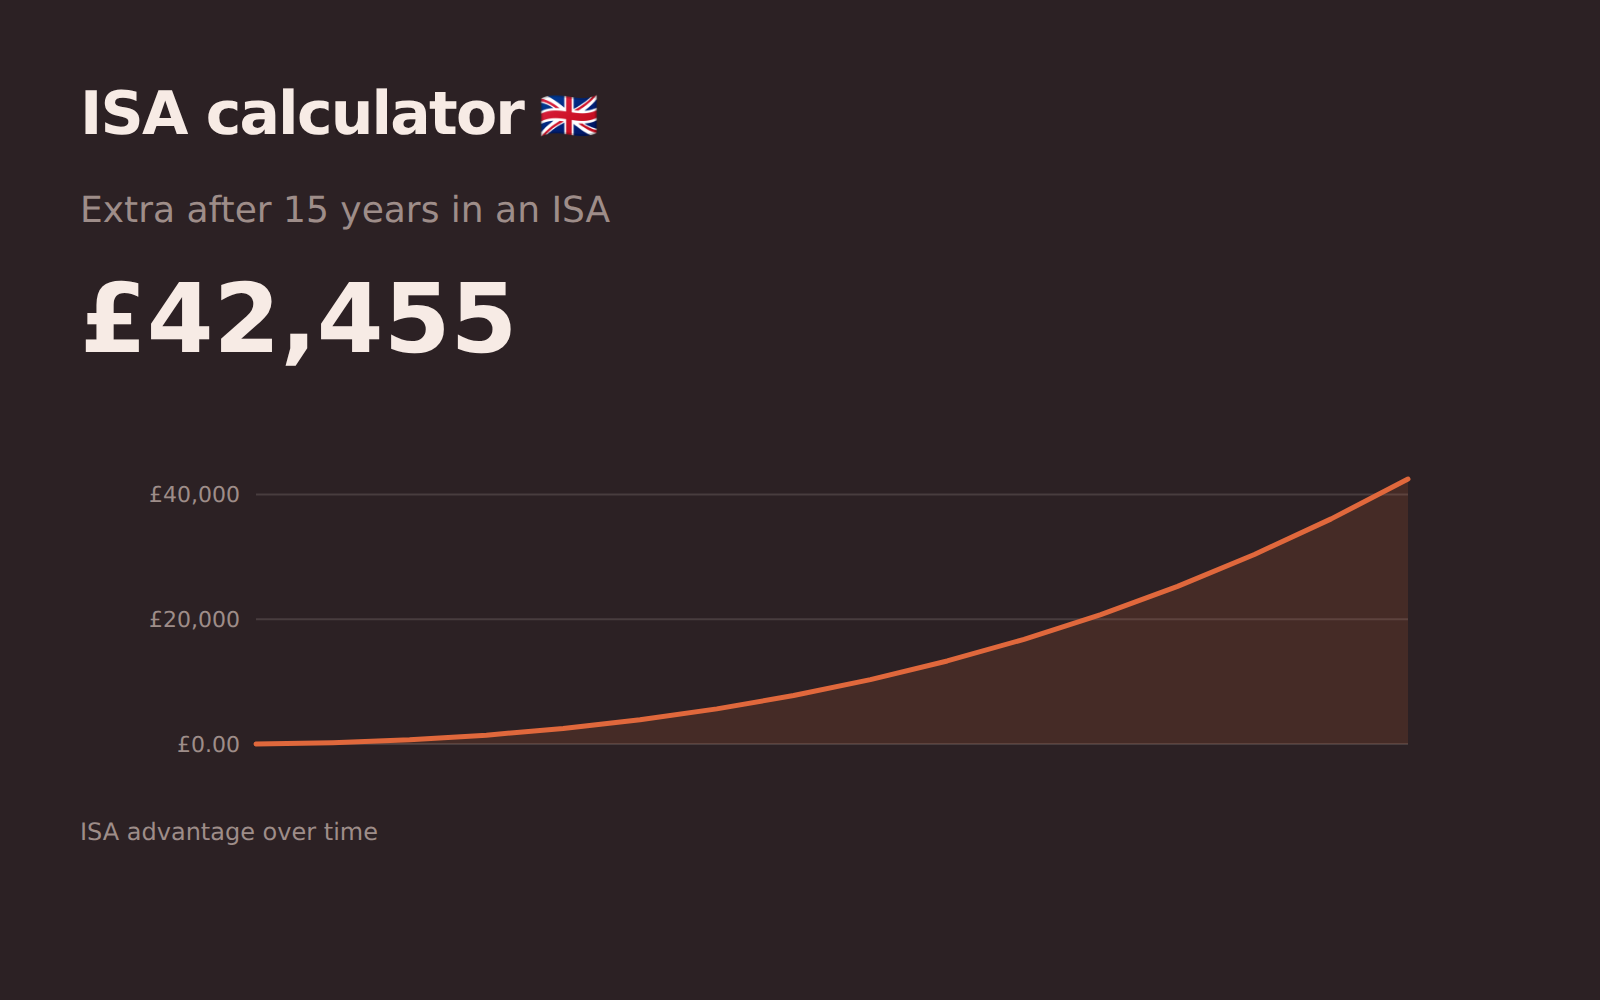
ISA
免税储蓄账户与把同样的钱放在应税账户相比,价值多少。
房贷与房产
16还款额、借款能力、stamp duty(印花税)和收益率。
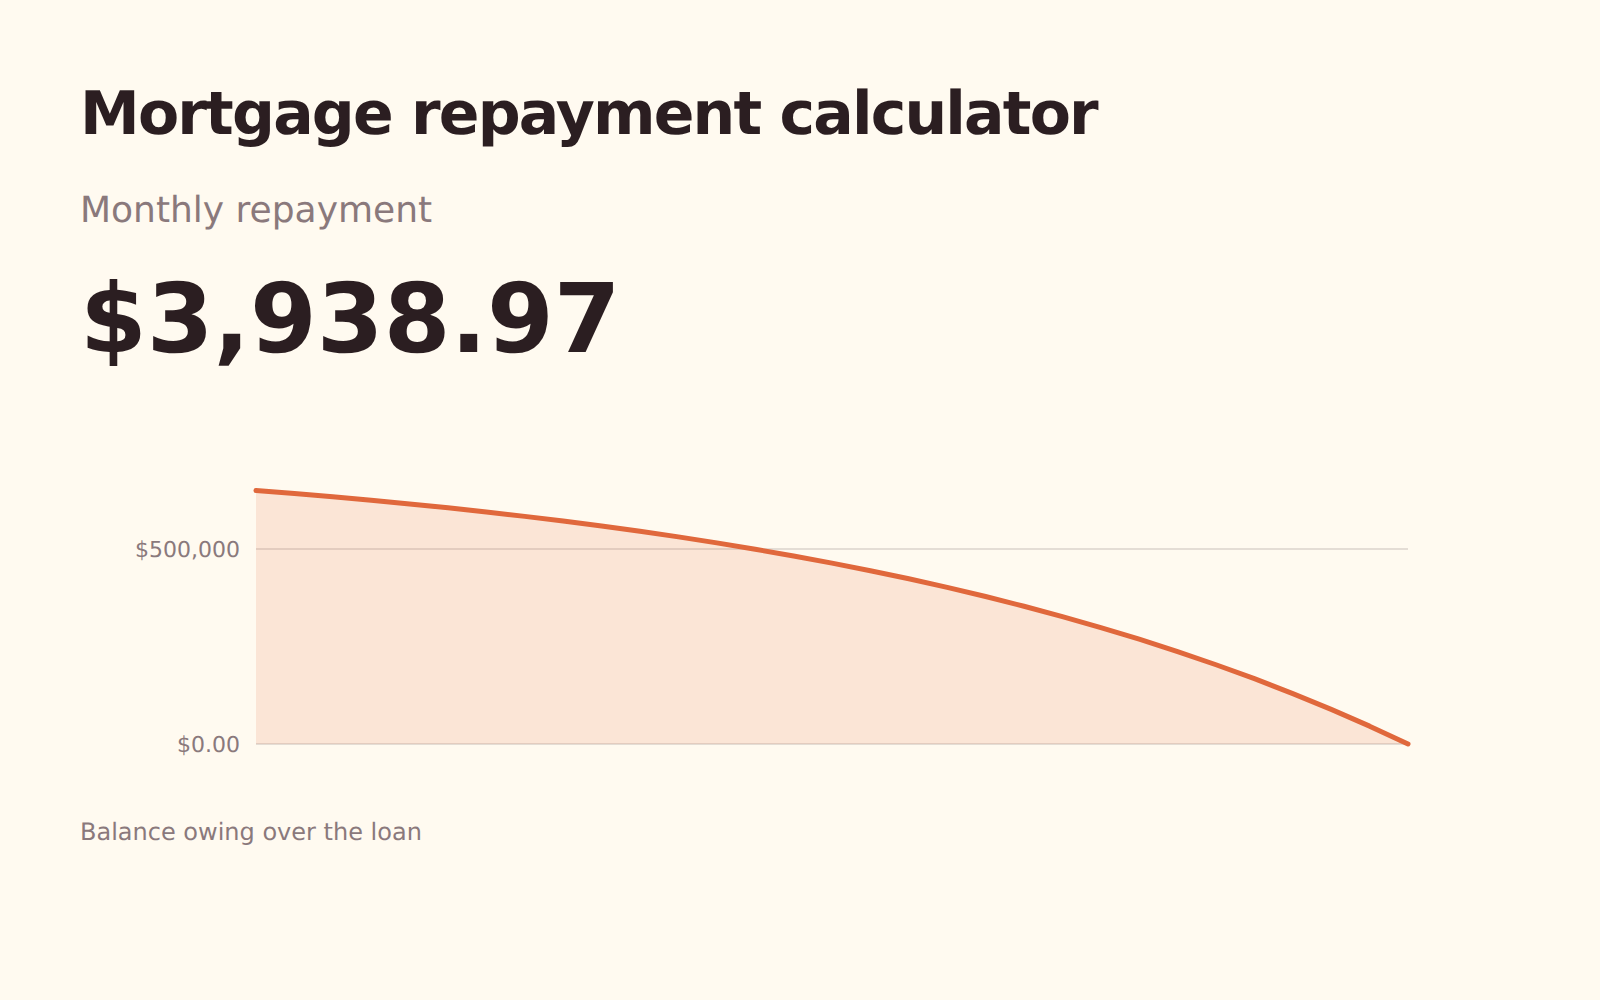
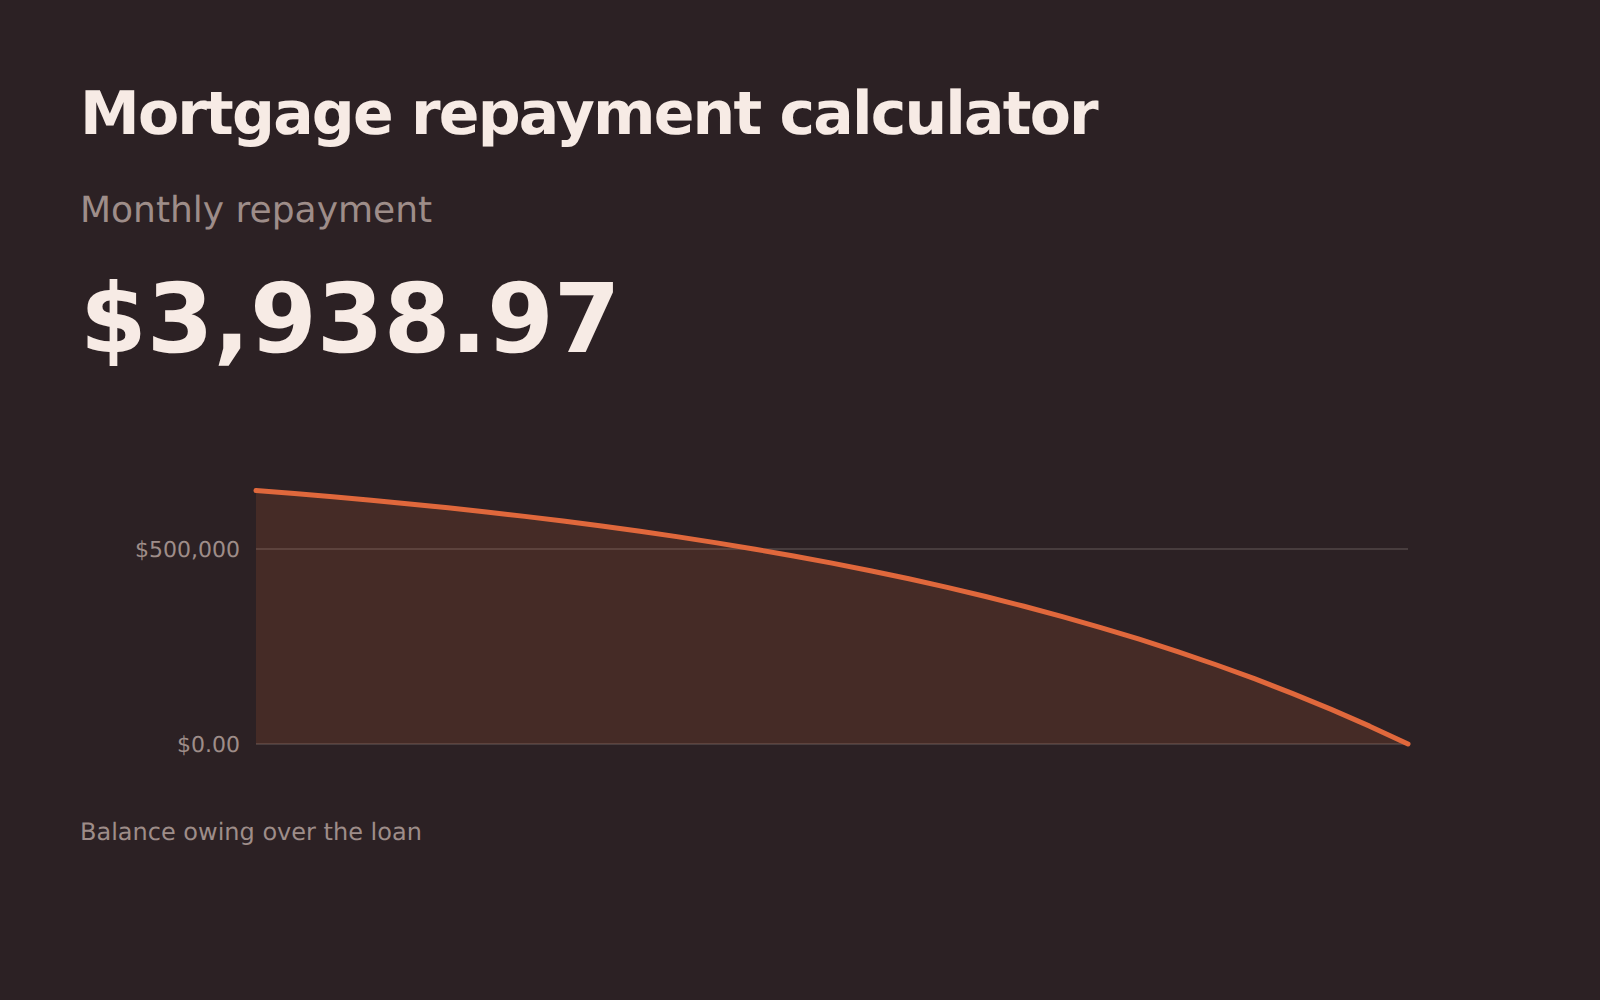
房贷还款
计算房贷的还款额、其中有多少是利息,以及每期多还一点实际能省多少。
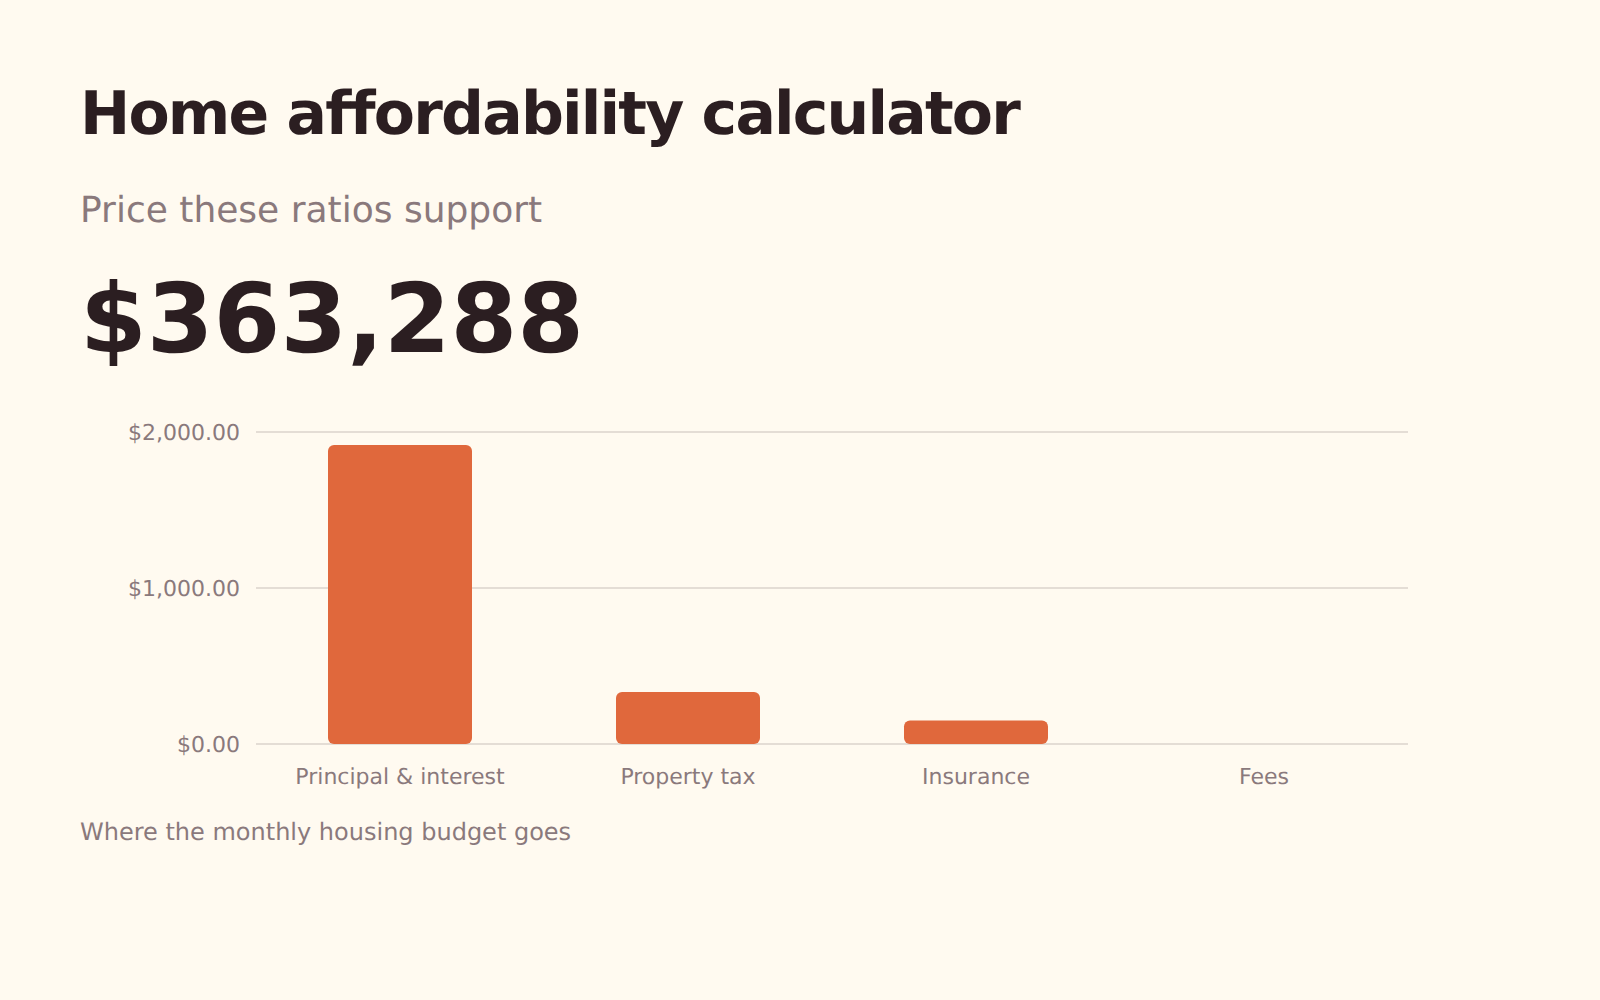
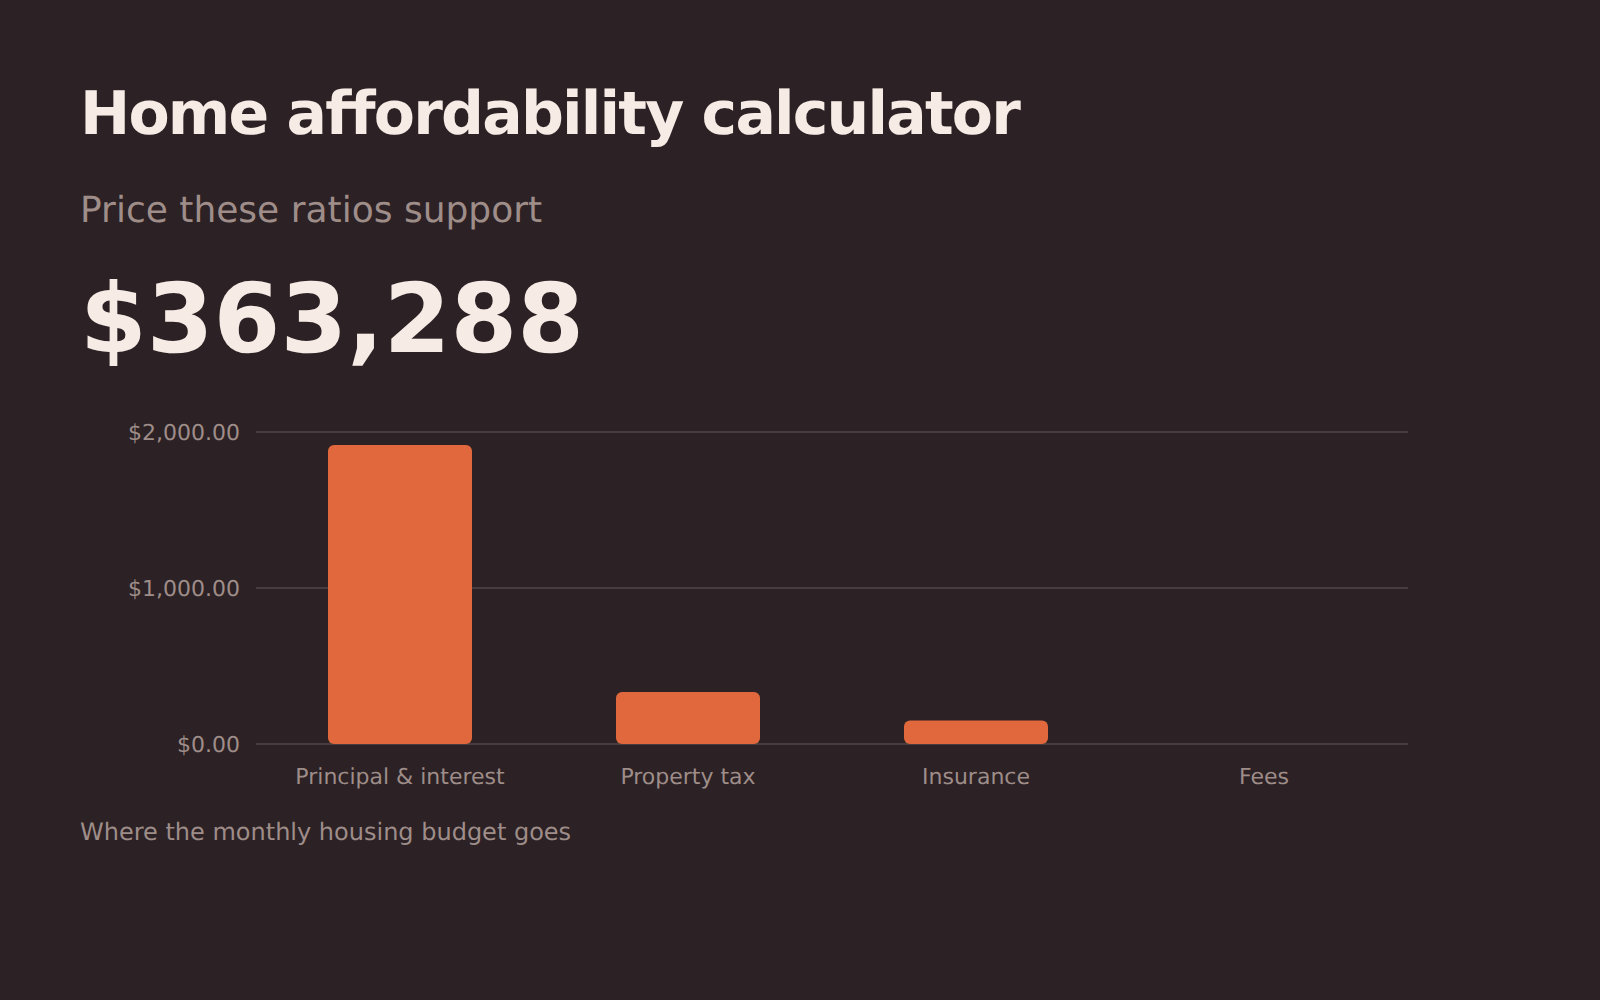
购房承受能力
标准的 28/36 贷款比率允许您买多贵的房子,两者中哪个真正限制了您,以及其他债务让您的购房预算少了多少。
ARM 与固定利率
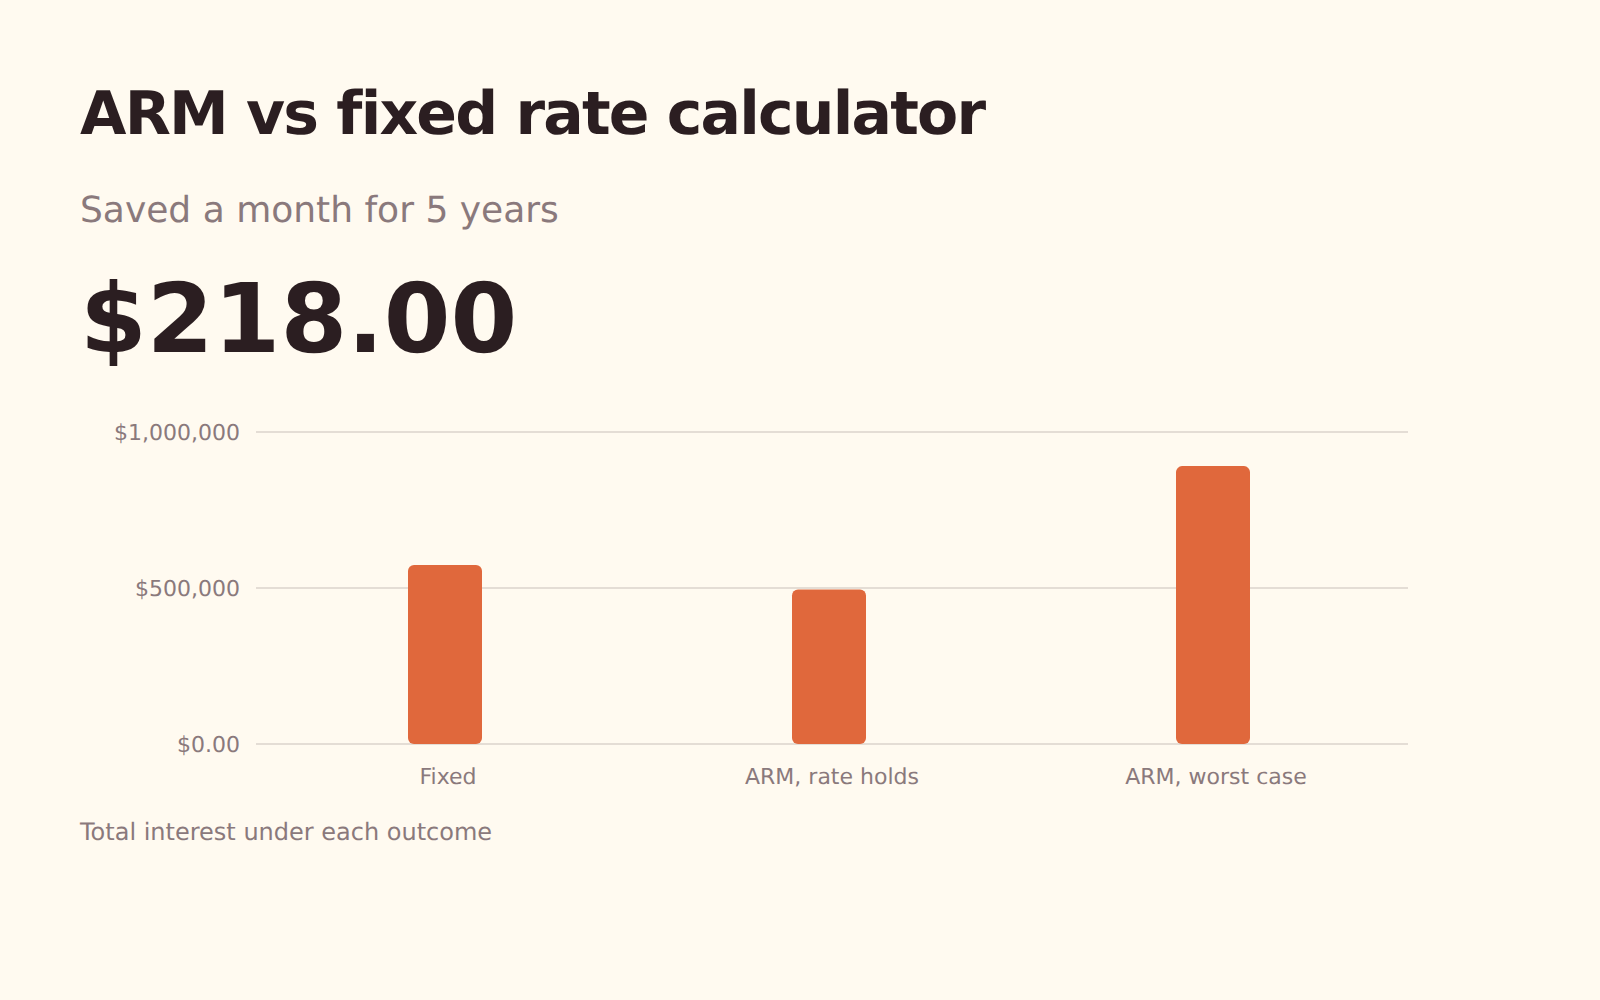
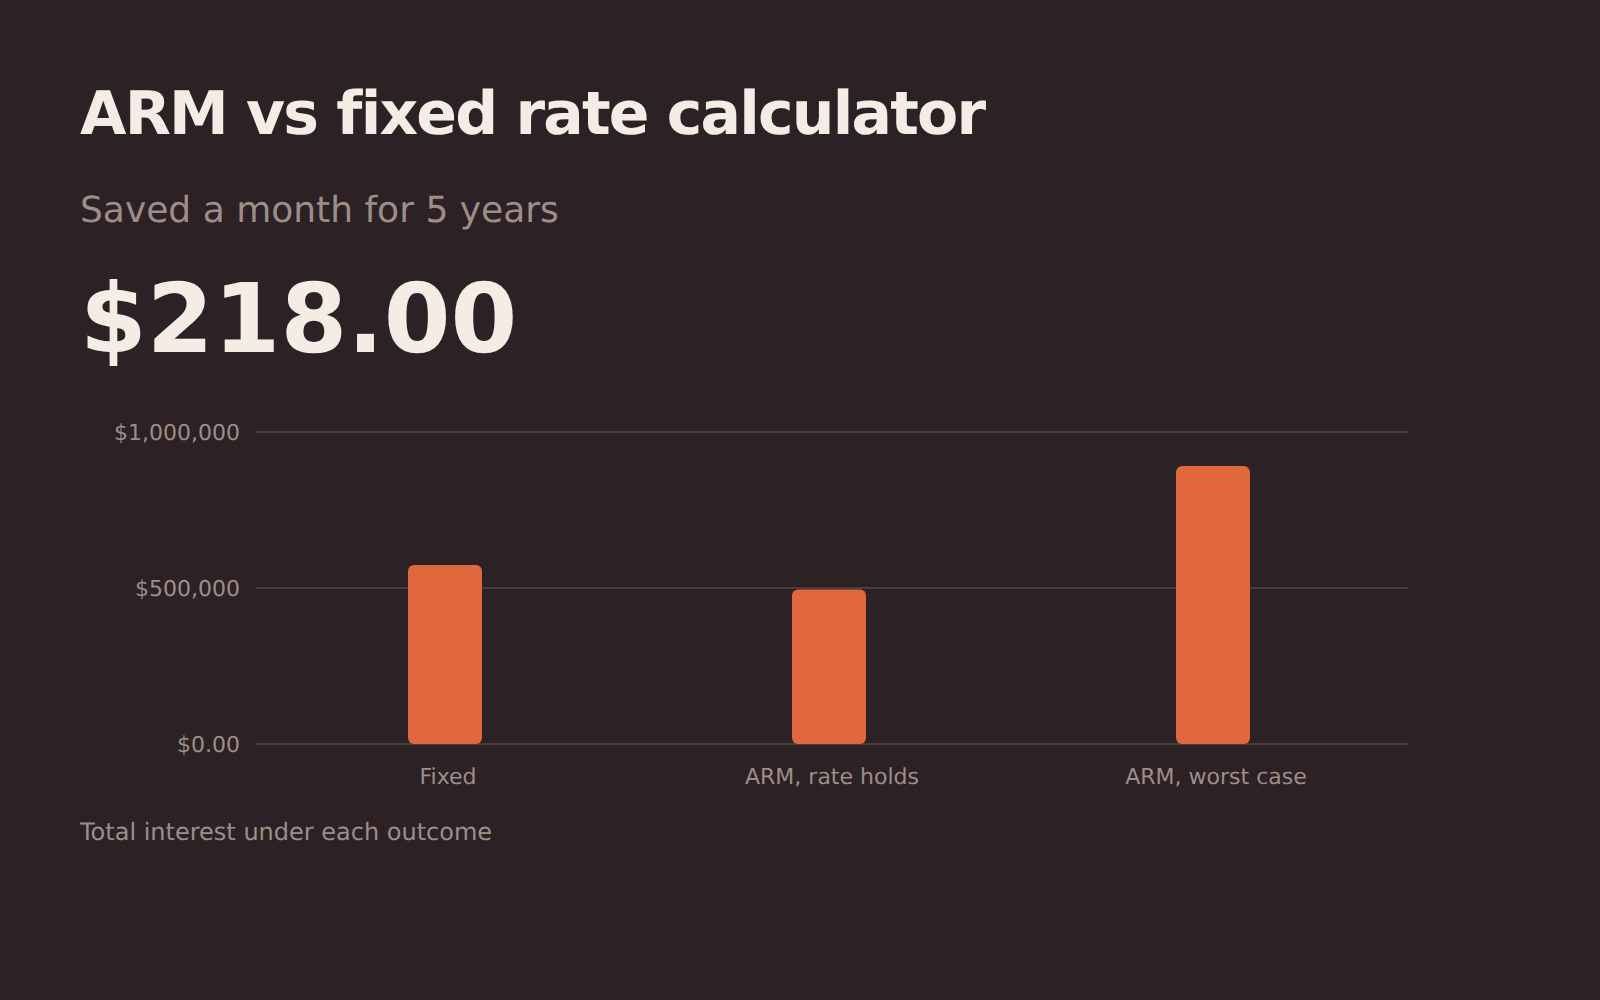
在初始利率不变期间,可调利率能为您省下多少;如果利率涨到上限允许的最高水平,又要多付多少。
对冲账户
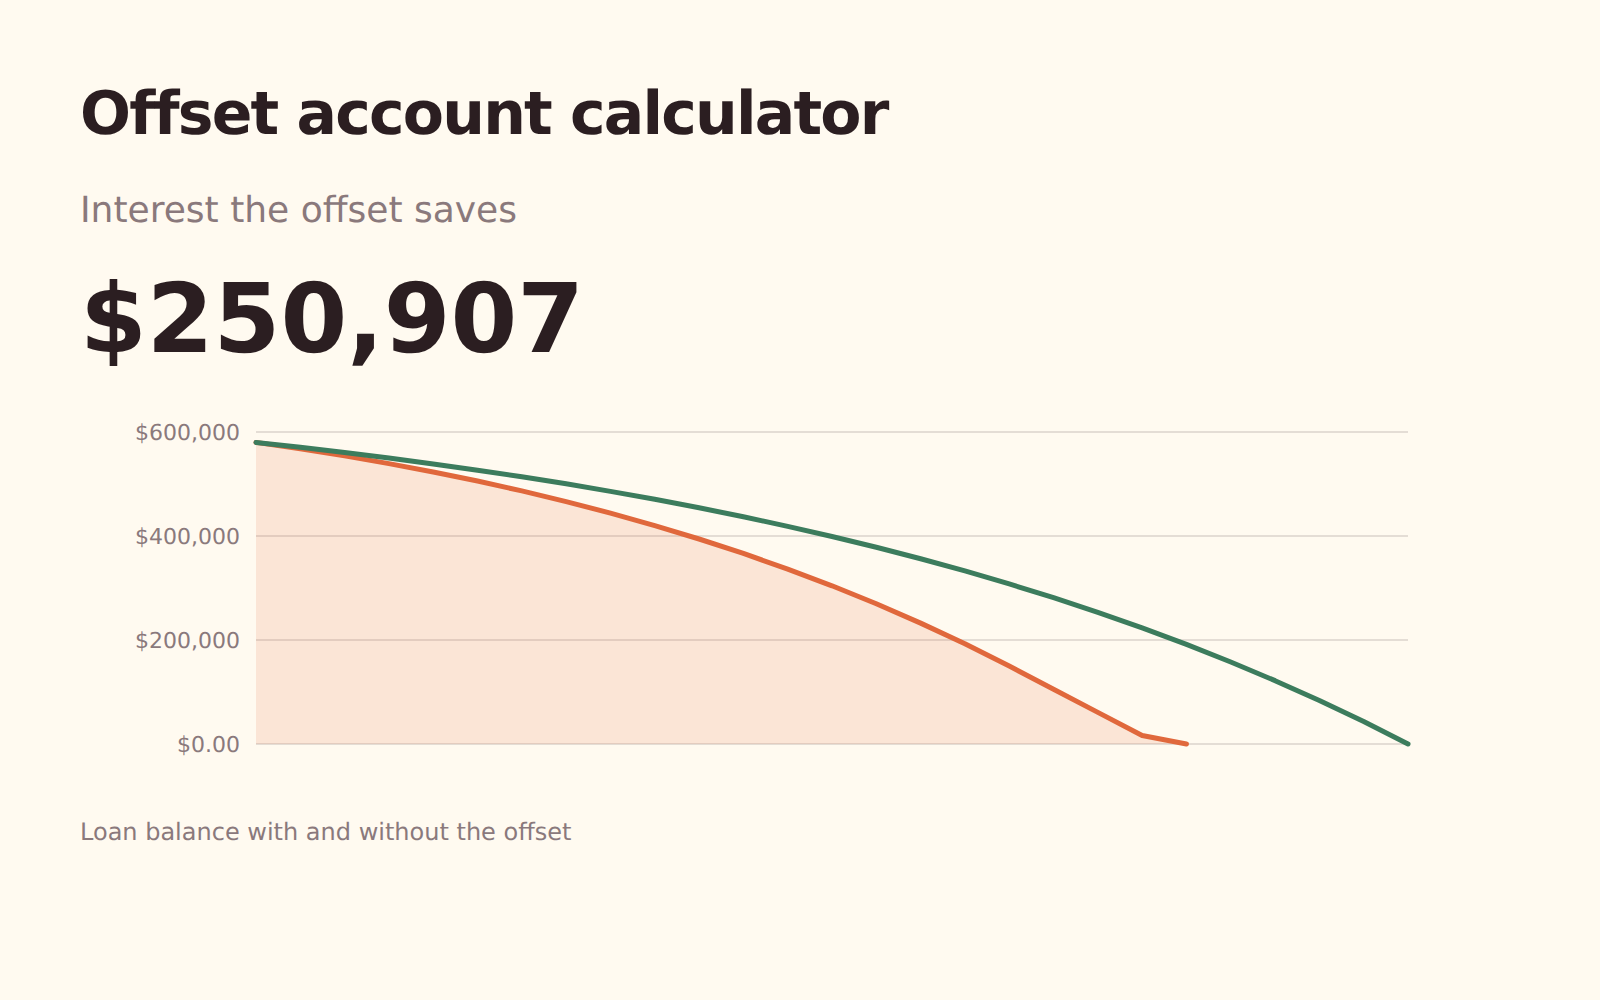
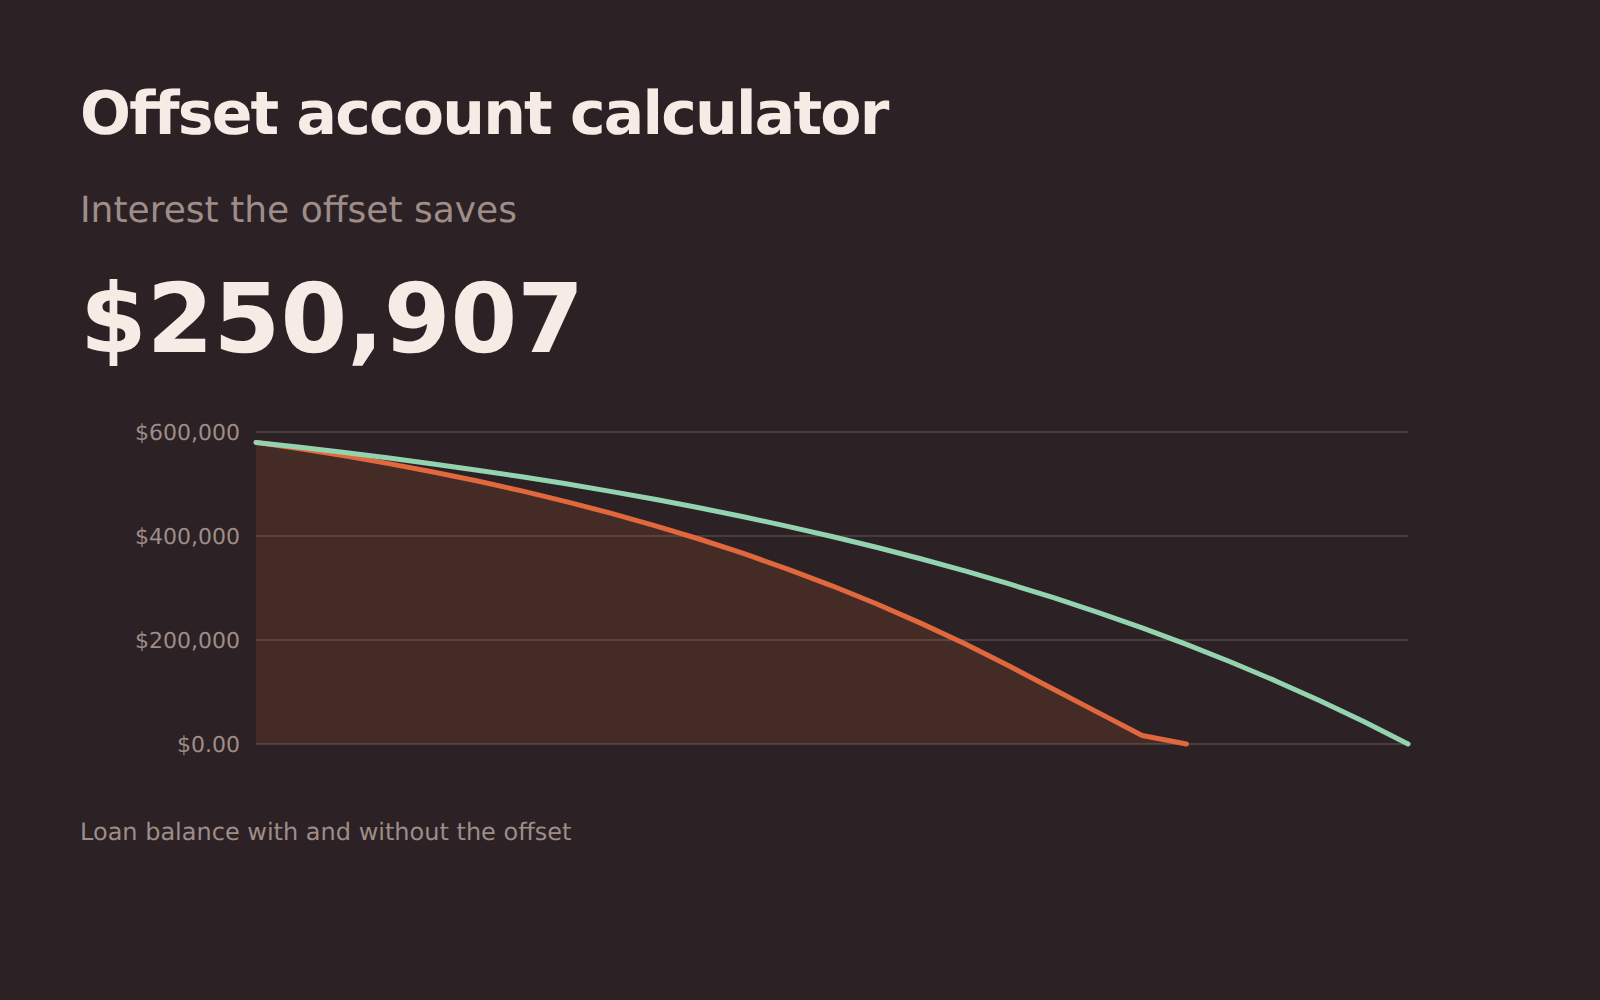
放在对冲账户里的钱值多少:节省的利息,以及贷款提前多久还清。
租金收益率
毛租金收益率和净租金收益率,扣除空置和持有成本——这通常不是中介所说的“收益率”。
再融资
更换贷款是否值得:每月节省多少、多久能收回成本,以及对总利息的影响。
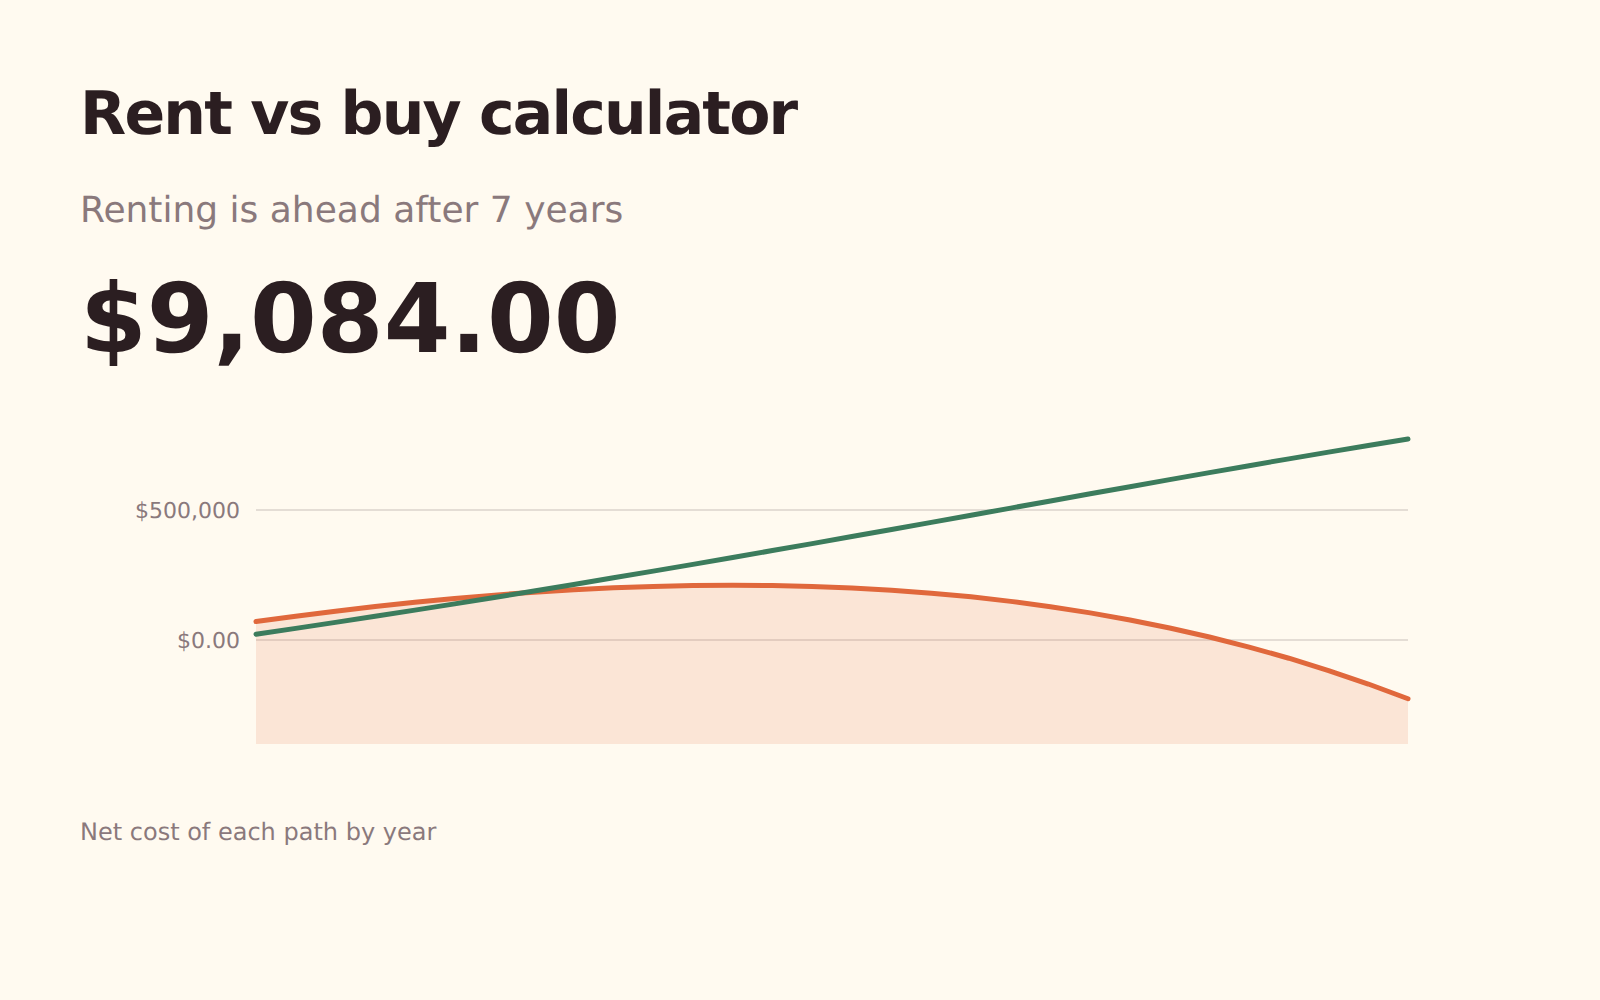
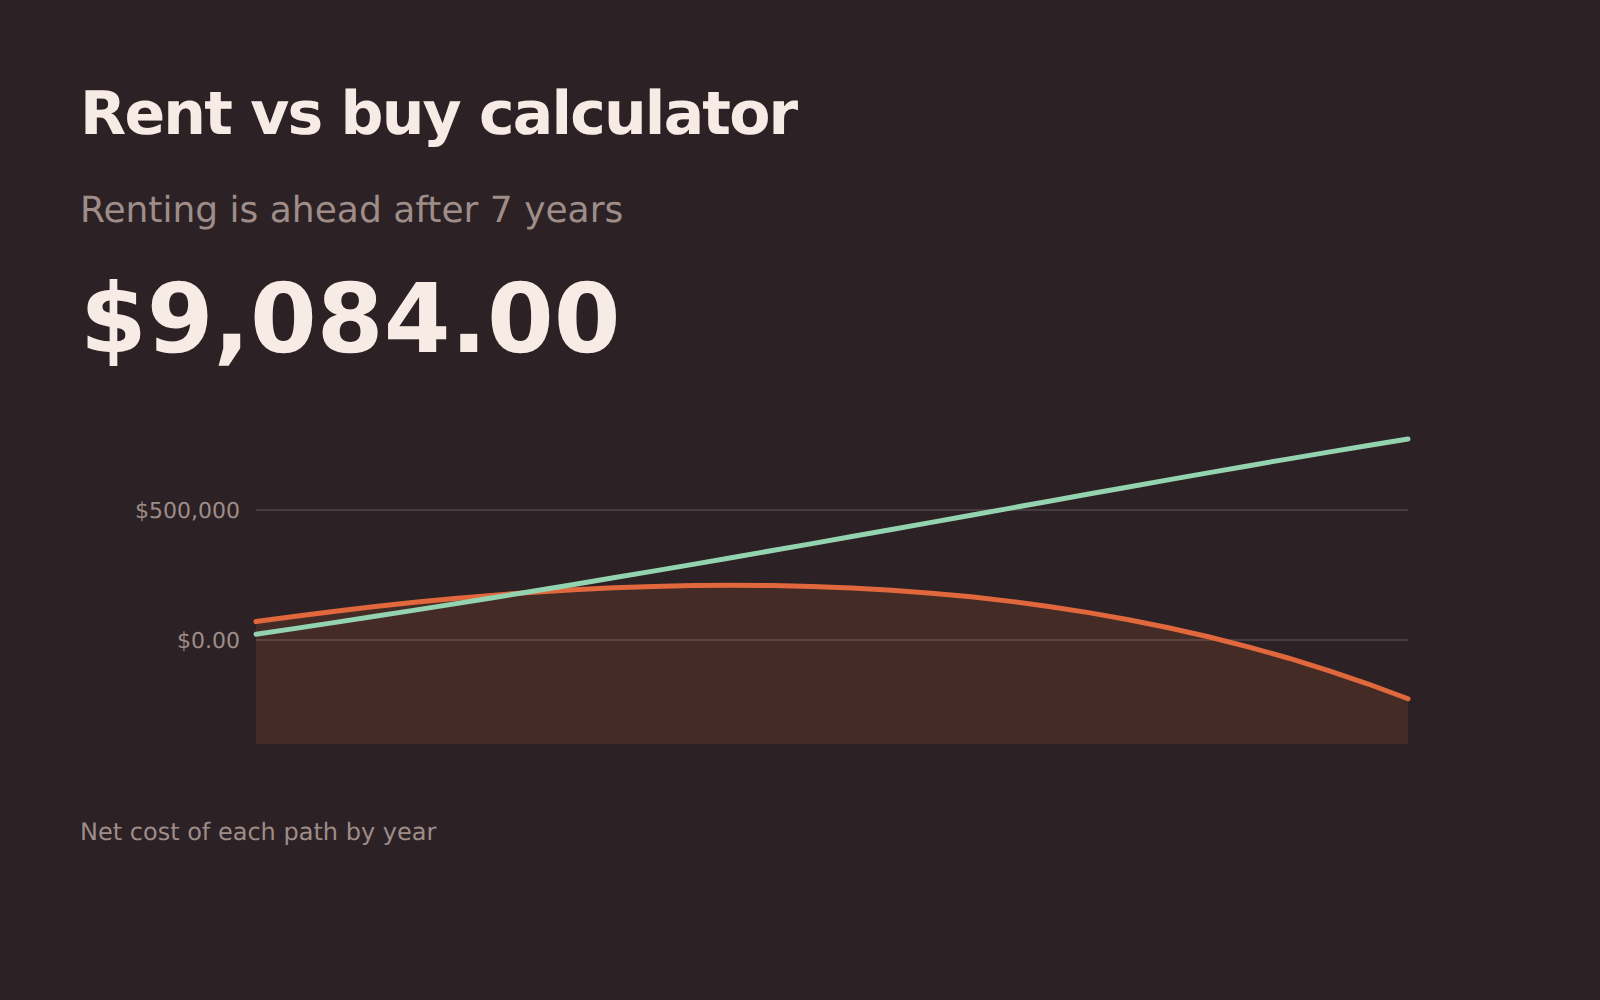
租房与买房
在您实际居住的年限内,比较租房和买房的真实净成本,计入交易成本、持有成本以及首付继续投资的回报。
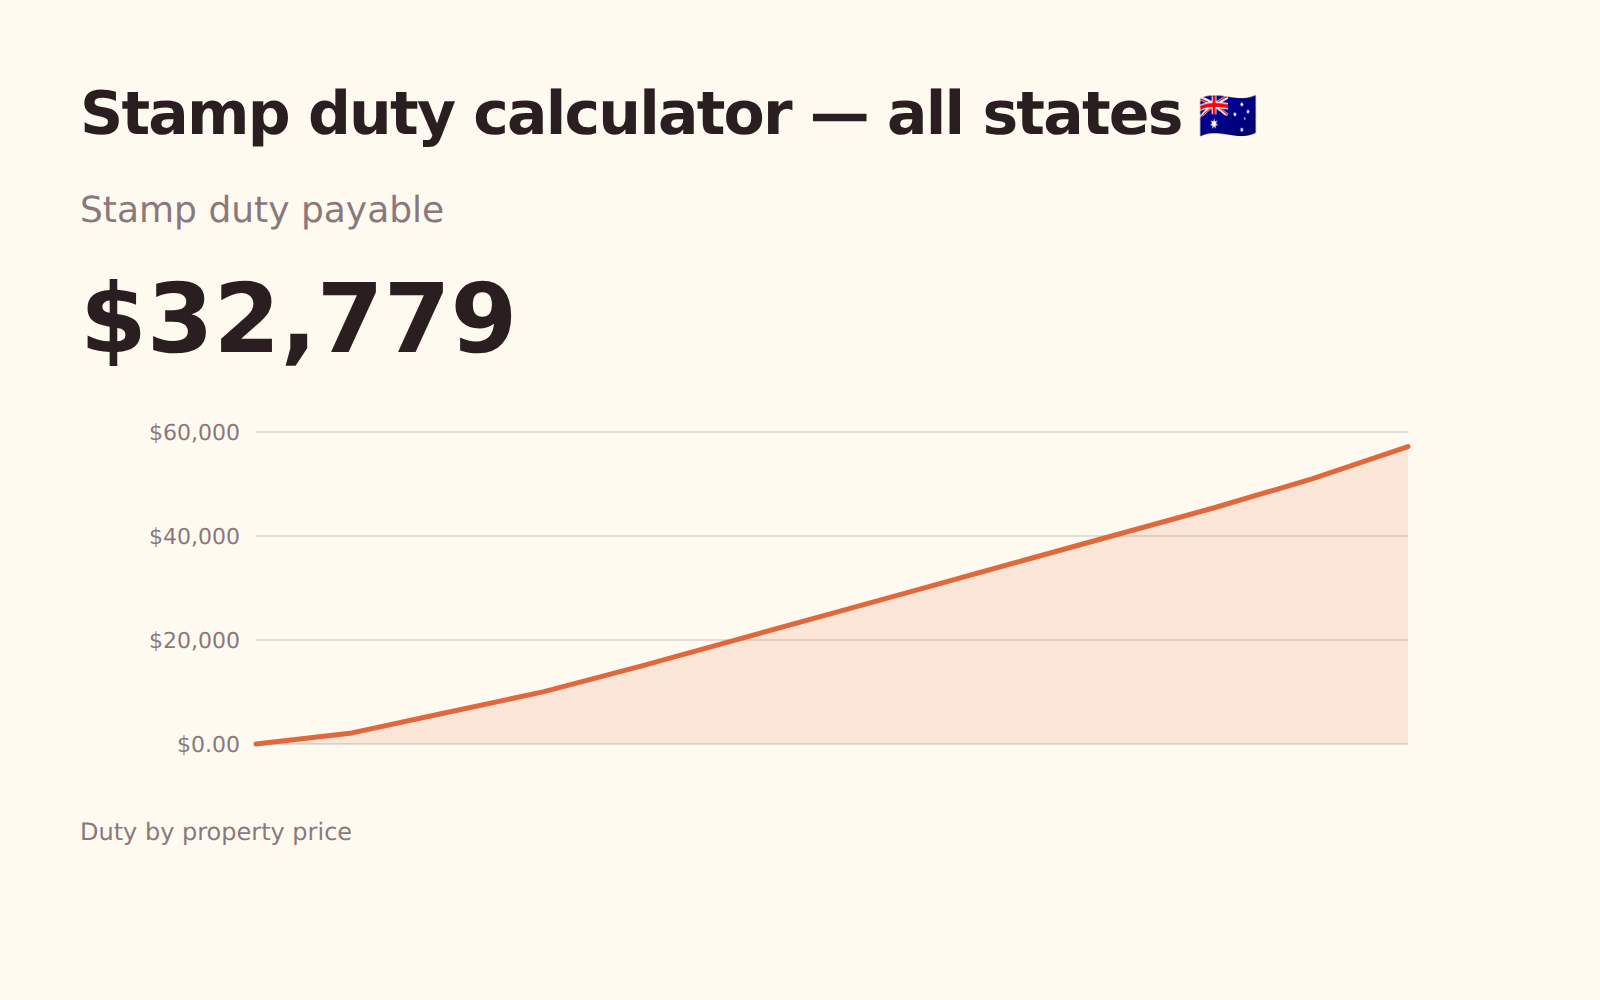
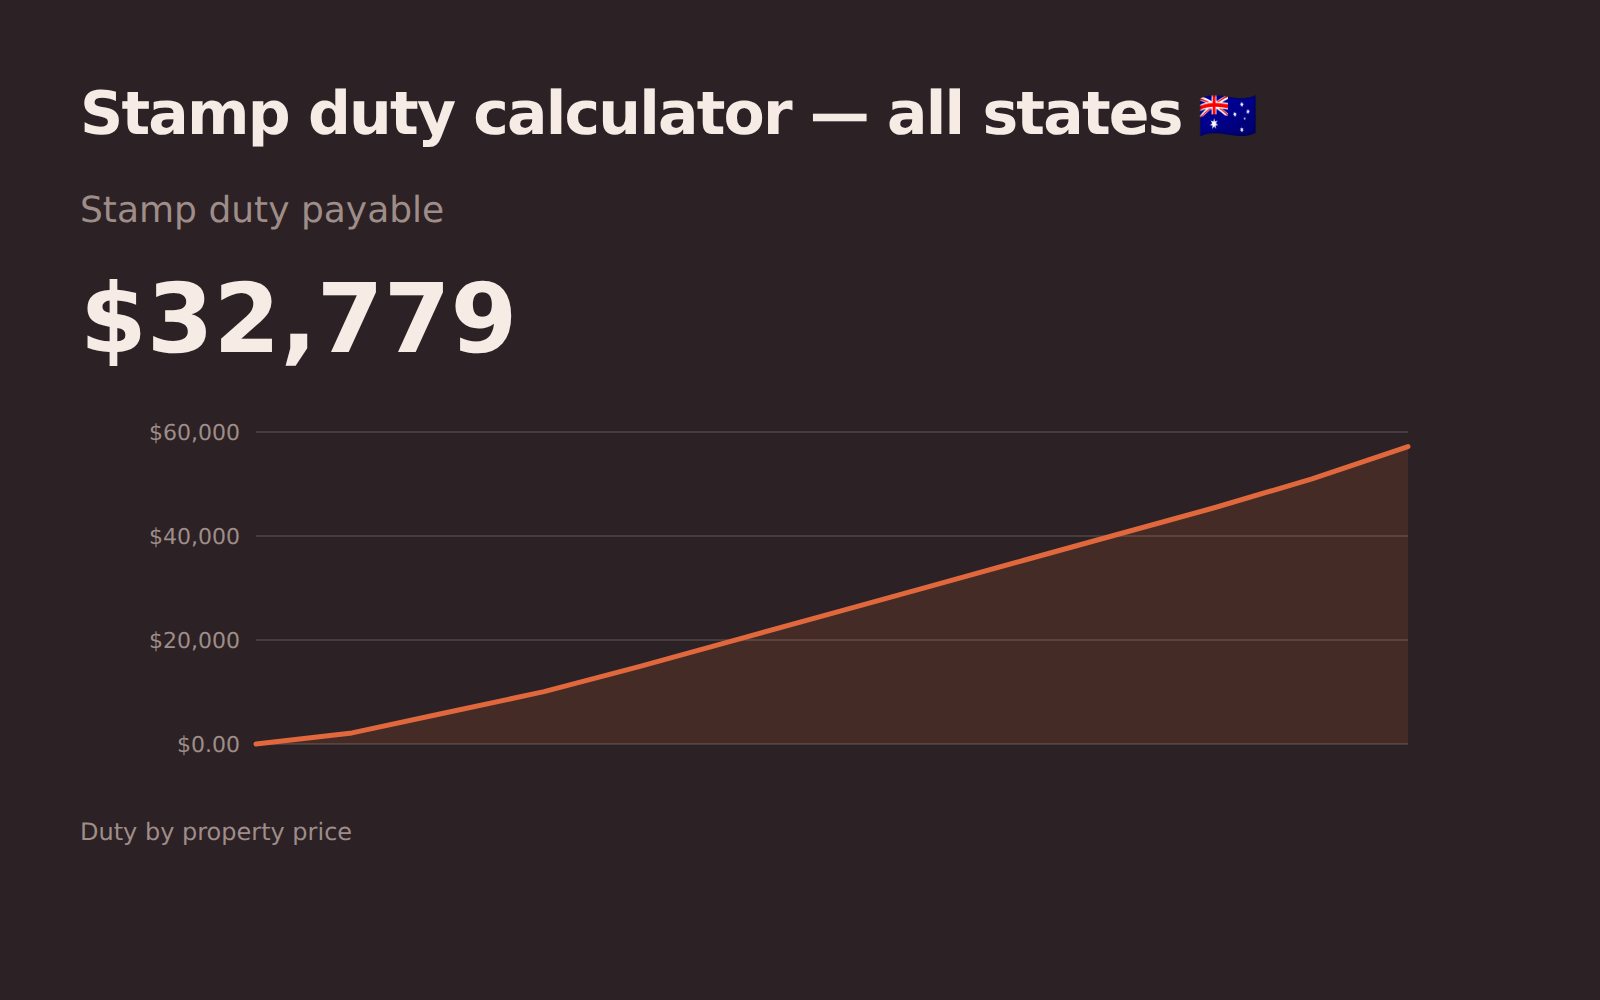
Stamp duty(印花税)
按辖区计算的房产转让税,计入首次购房优惠以及优惠停止适用的价格。
额外还款
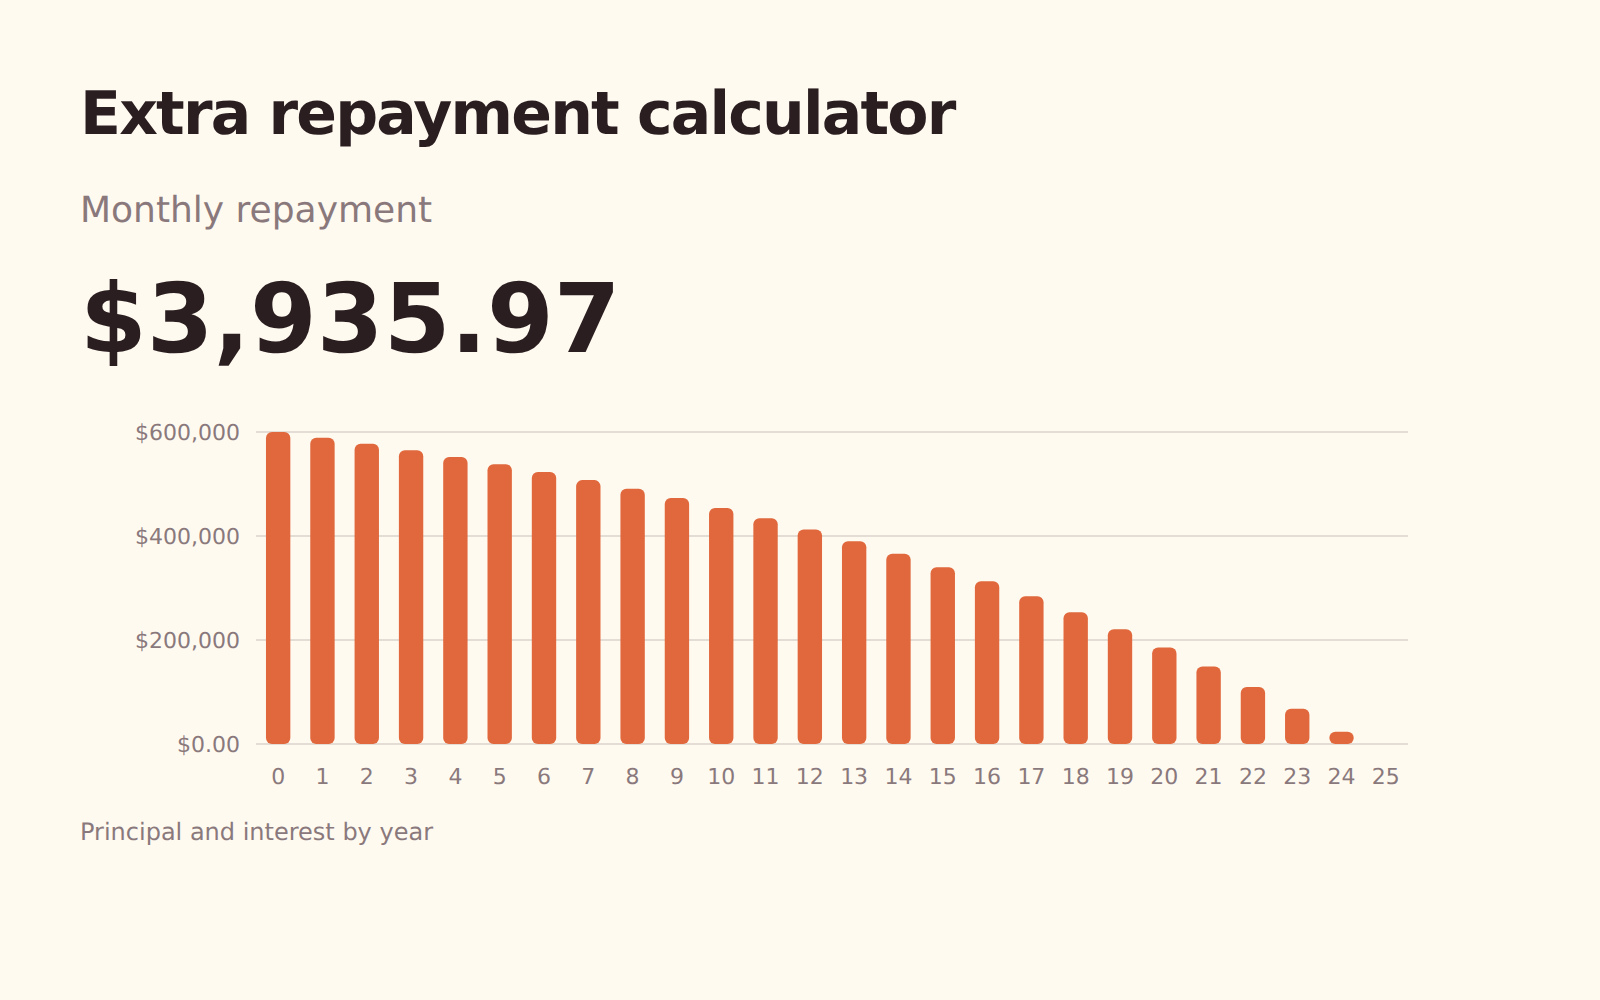
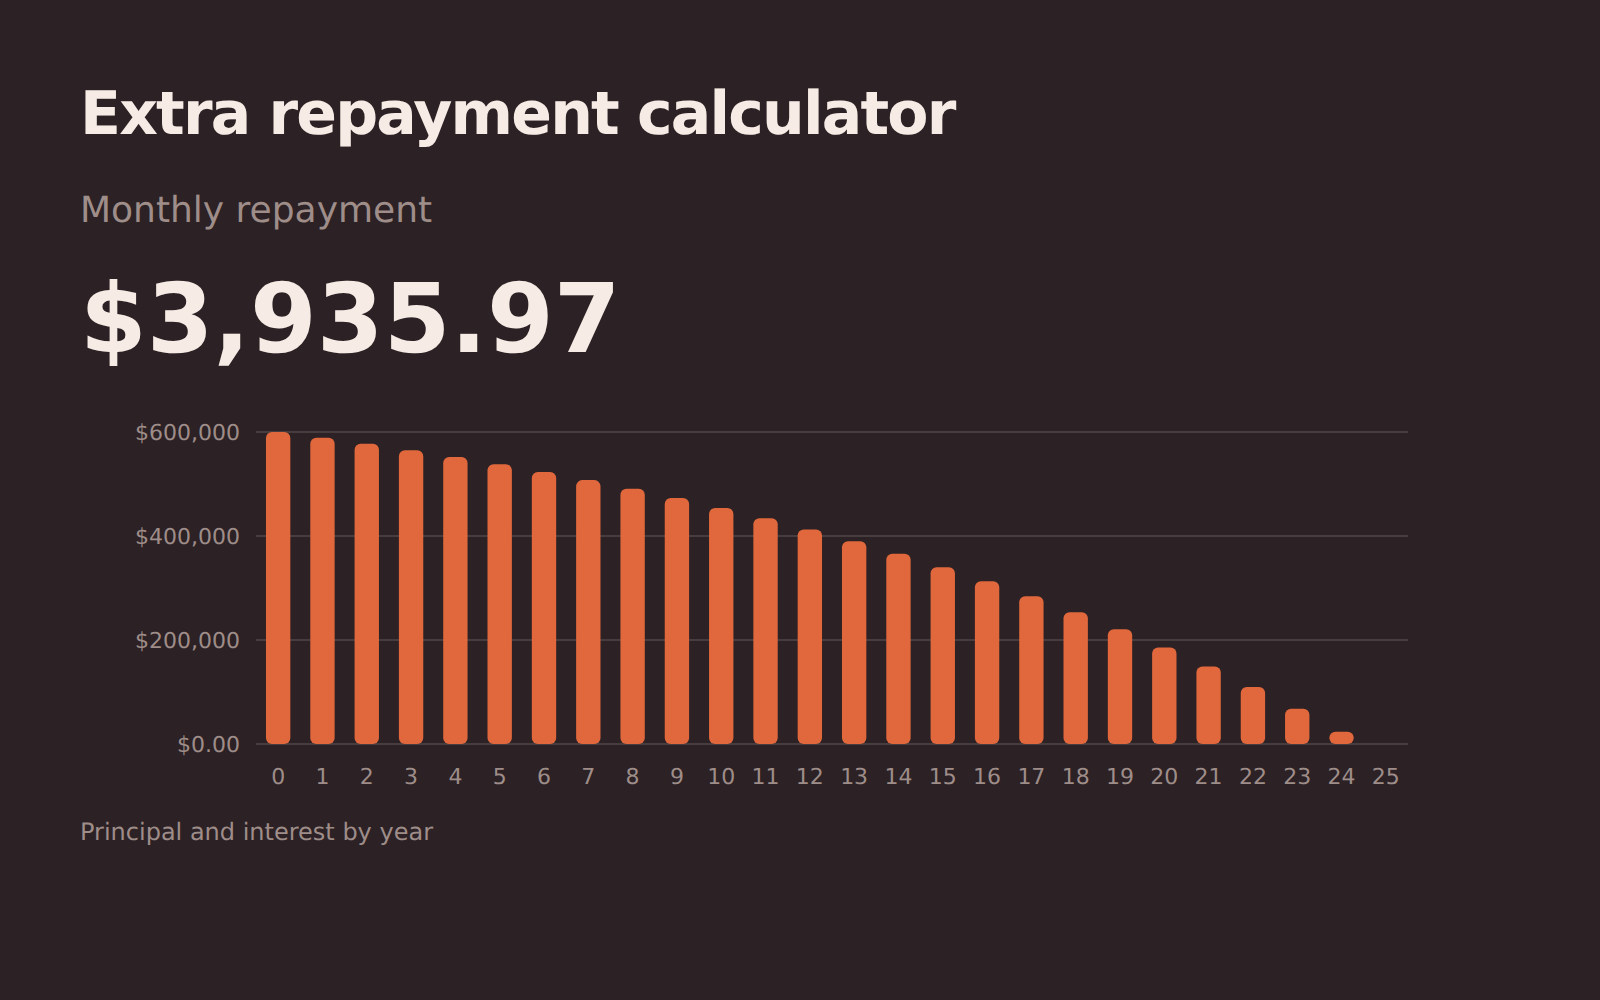
每月多还一点对贷款的影响:缩短多少年、节省多少利息,以及还清日期提前多少。
PMI
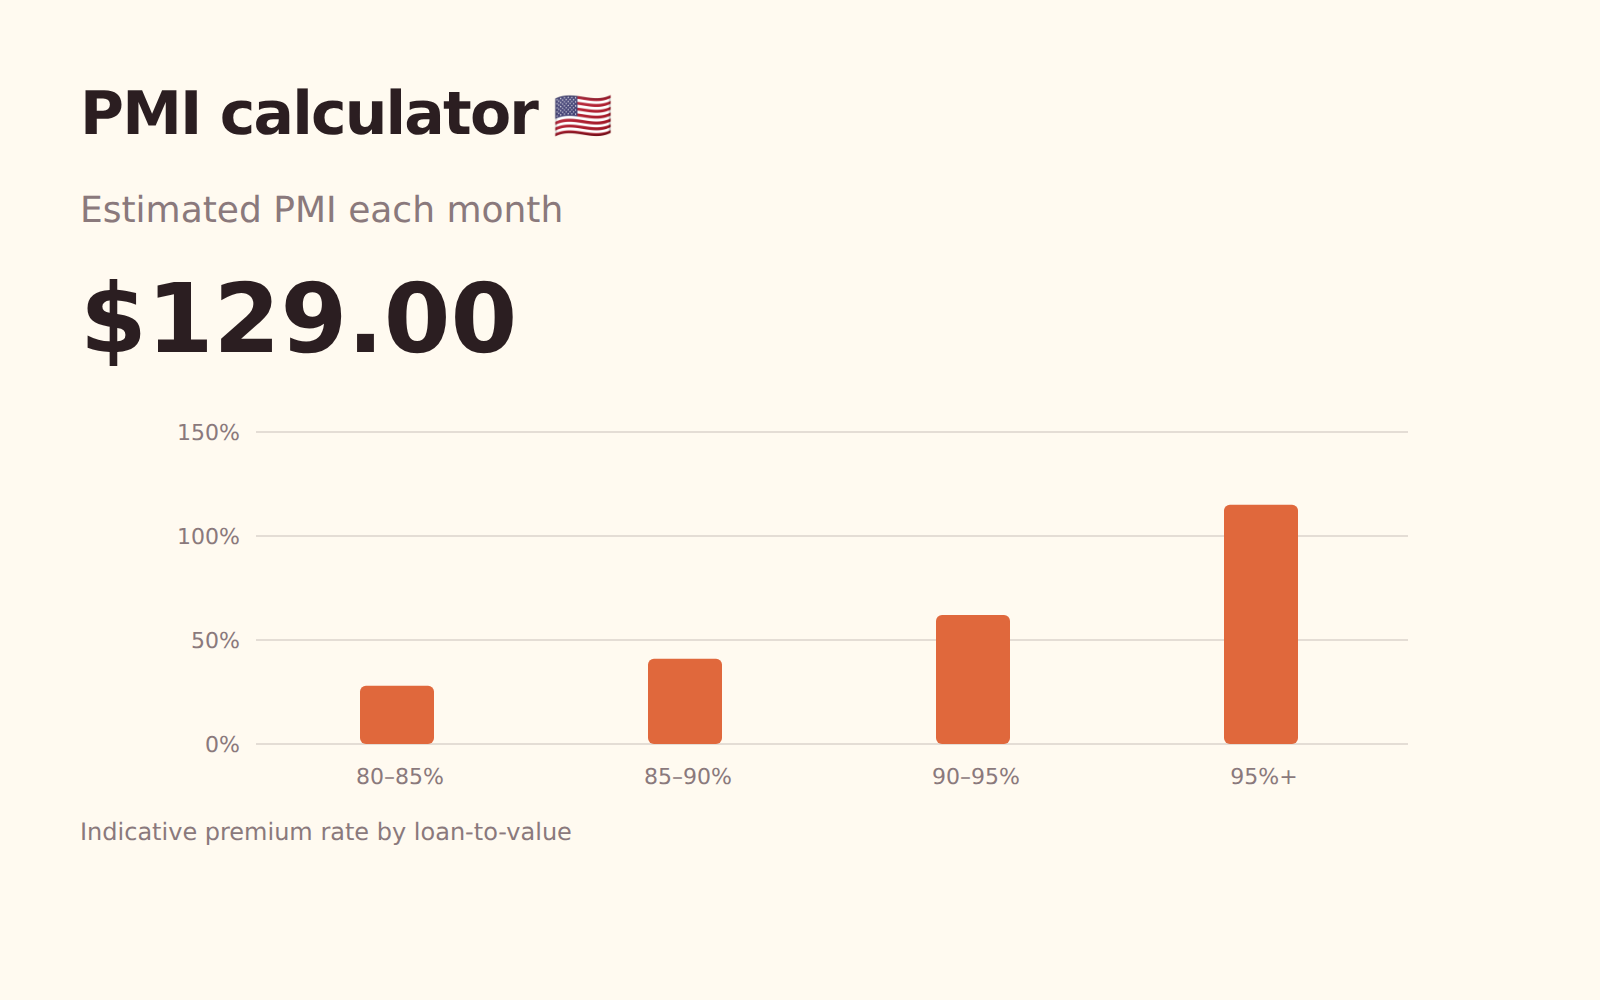
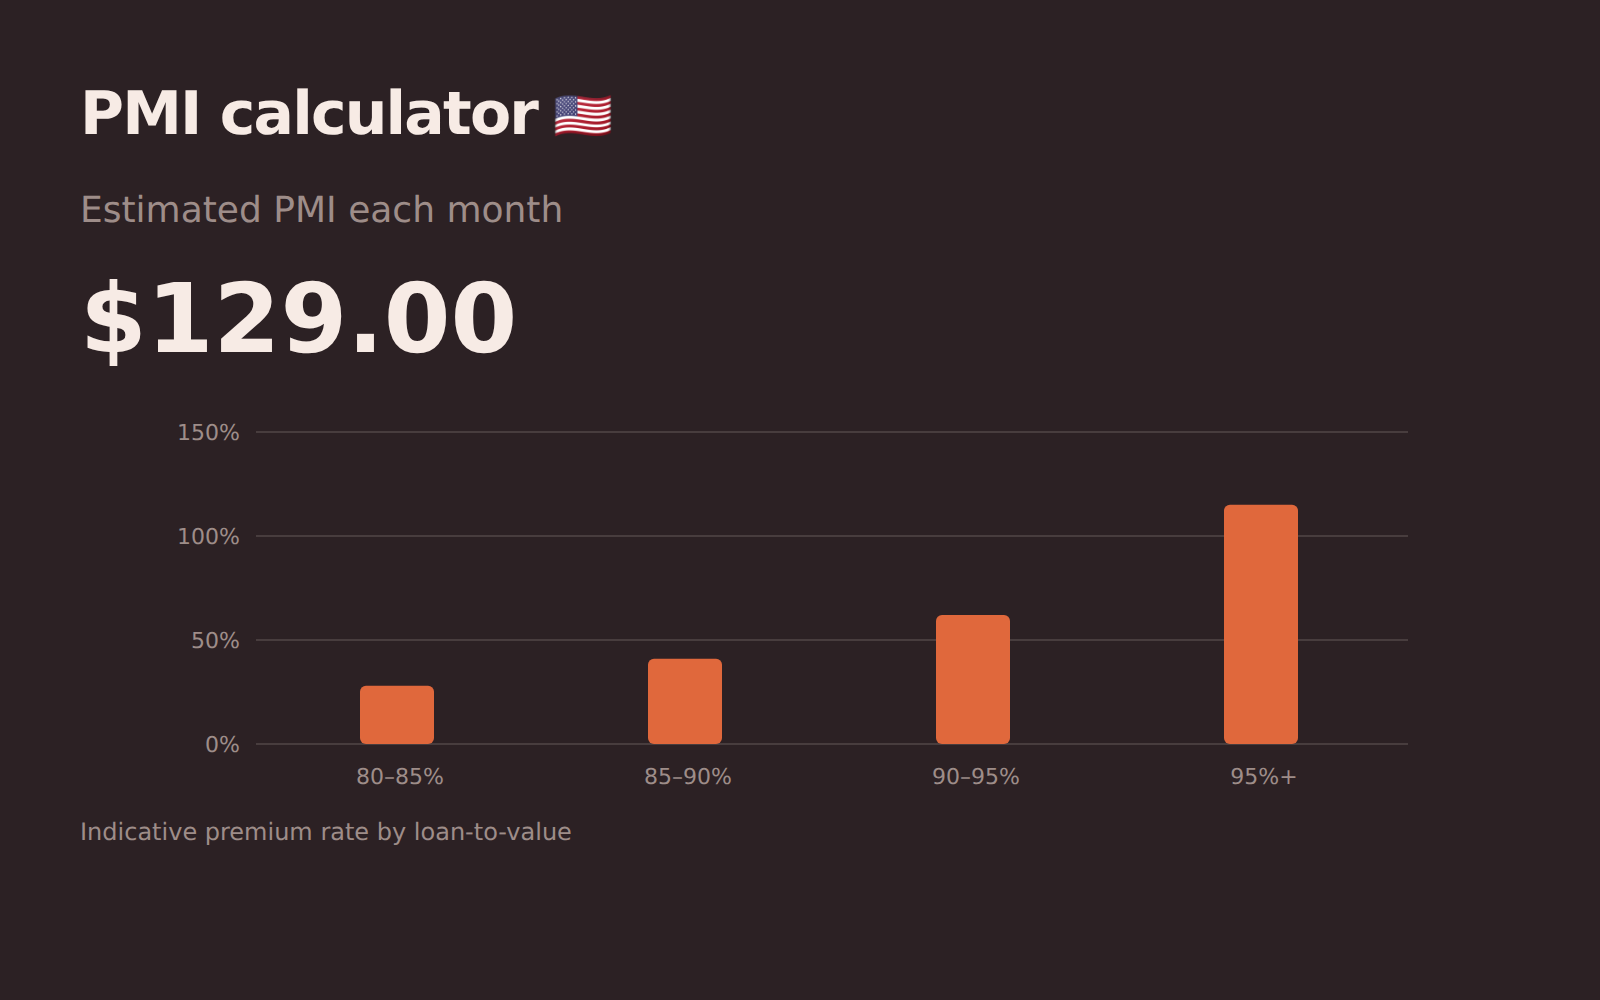
首付较低的贷款的按揭保险费用,以及余额何时降到可以取消保险的水平。
房贷
按加拿大规定的半年复利惯例计算房贷还款额。
Stamp duty(印花税)
按辖区计算的房产交易税,计入首次购房者减免以及额外房产附加税。
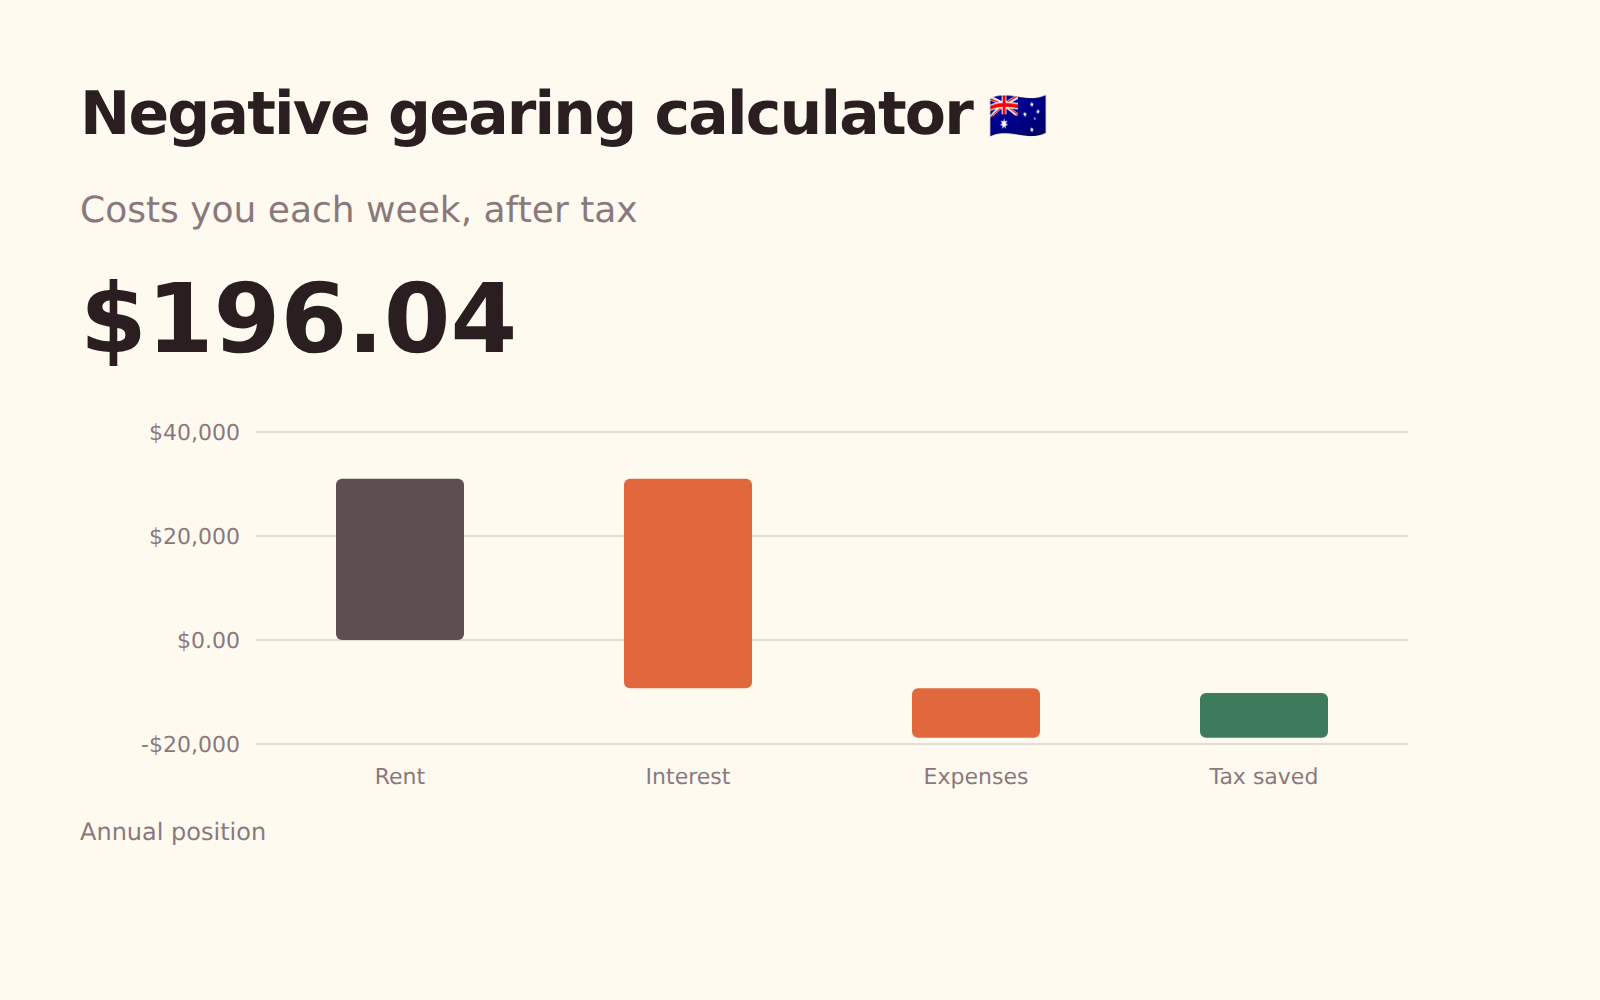
负扣税
投资房产扣除税收减免后每周的成本,并将非现金扣除项与实际支出分开。
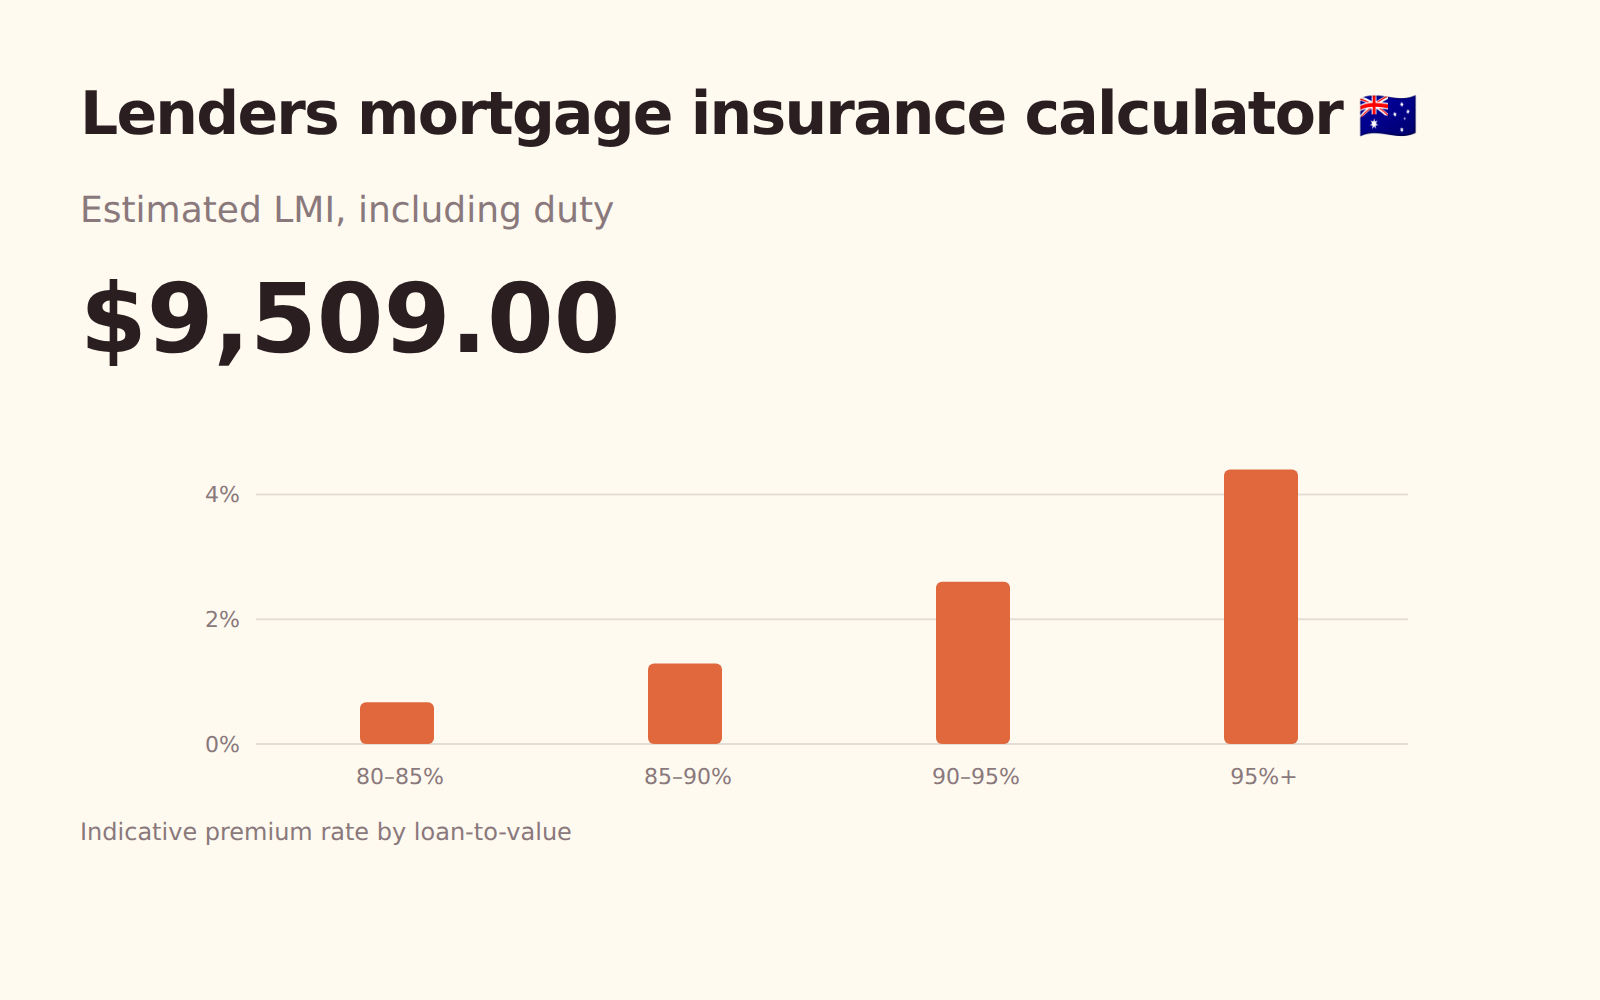
LMI
首付较低时的按揭保险费用,包括保费上的印花税,以及免缴保险所需的首付。
首次购房
首次购房者可获得的政府支持,汇总所有适用的计划。
房产税
估算的房产税,计入评估比率、豁免以及评估上限。
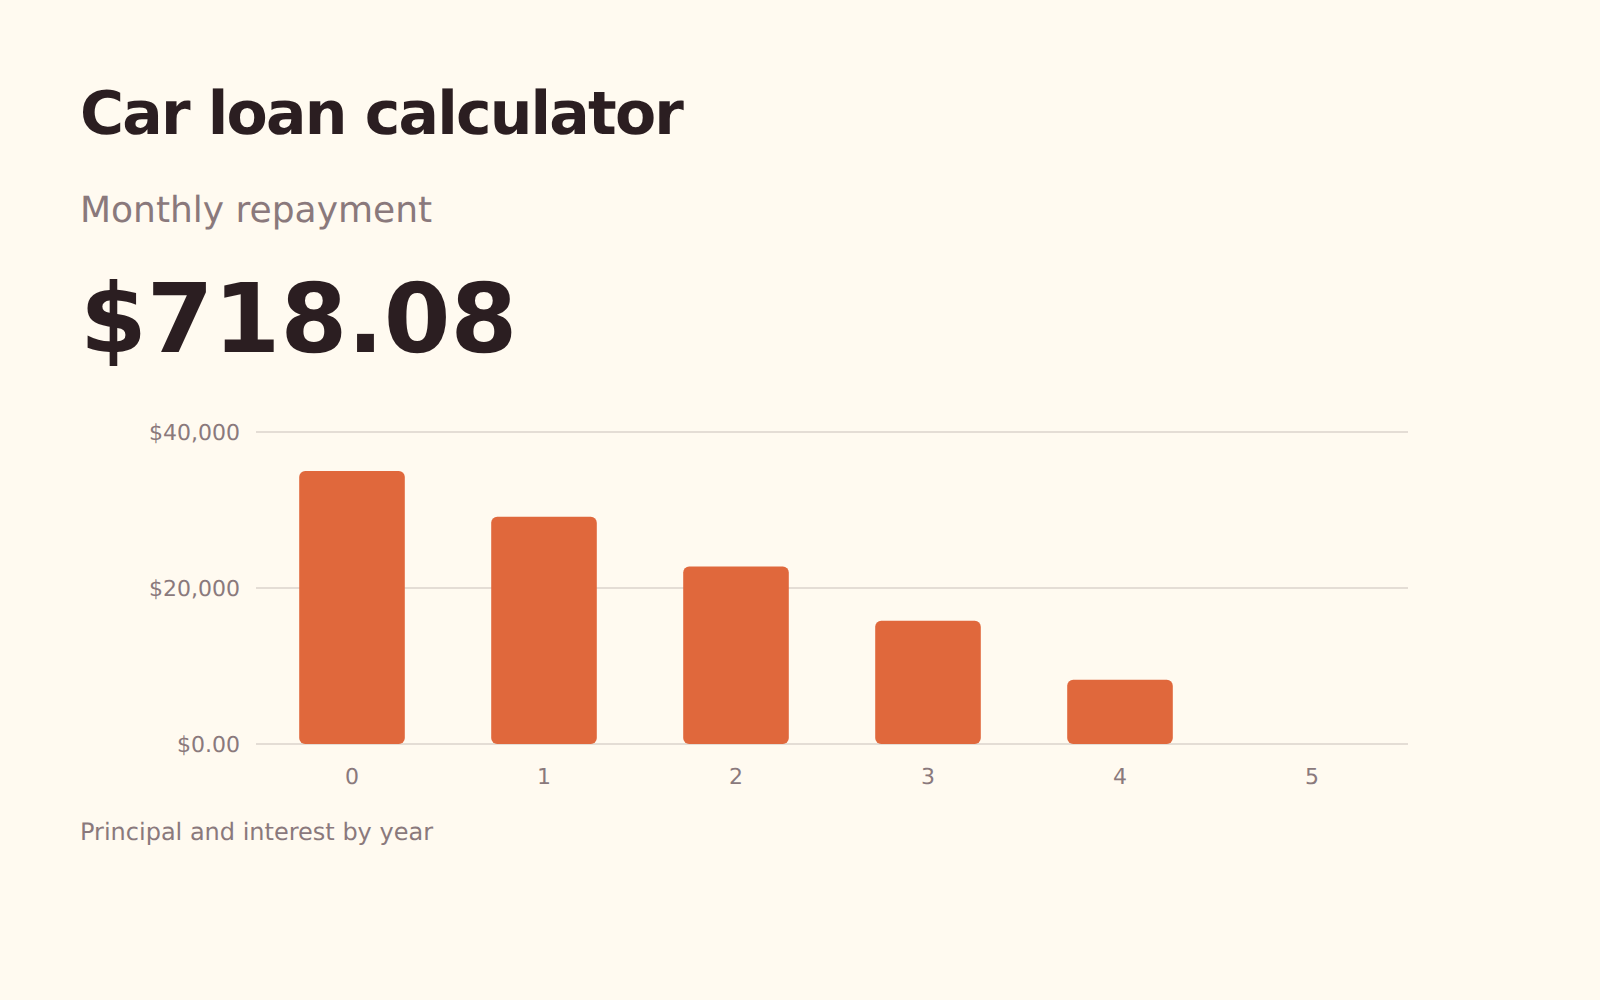
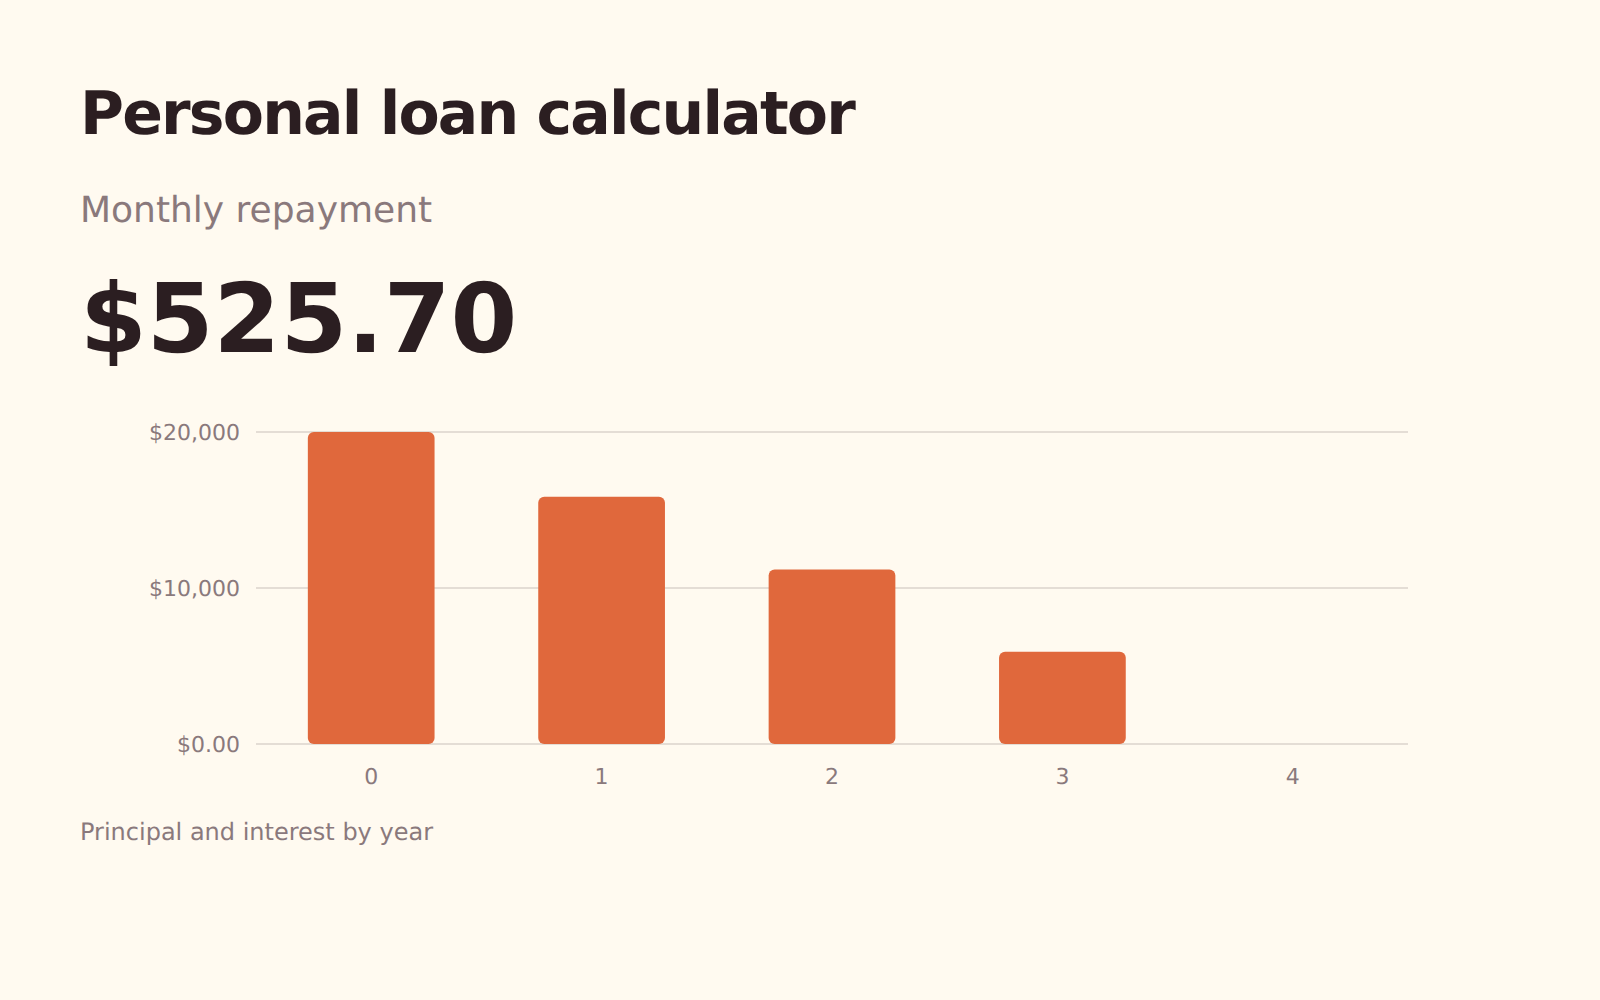
摊还、还款顺序,以及额外还款能带来什么。
预算
6钱花在哪里,以及您能留下多少。
投资
11回报、费用、再平衡,以及收益应缴的税。
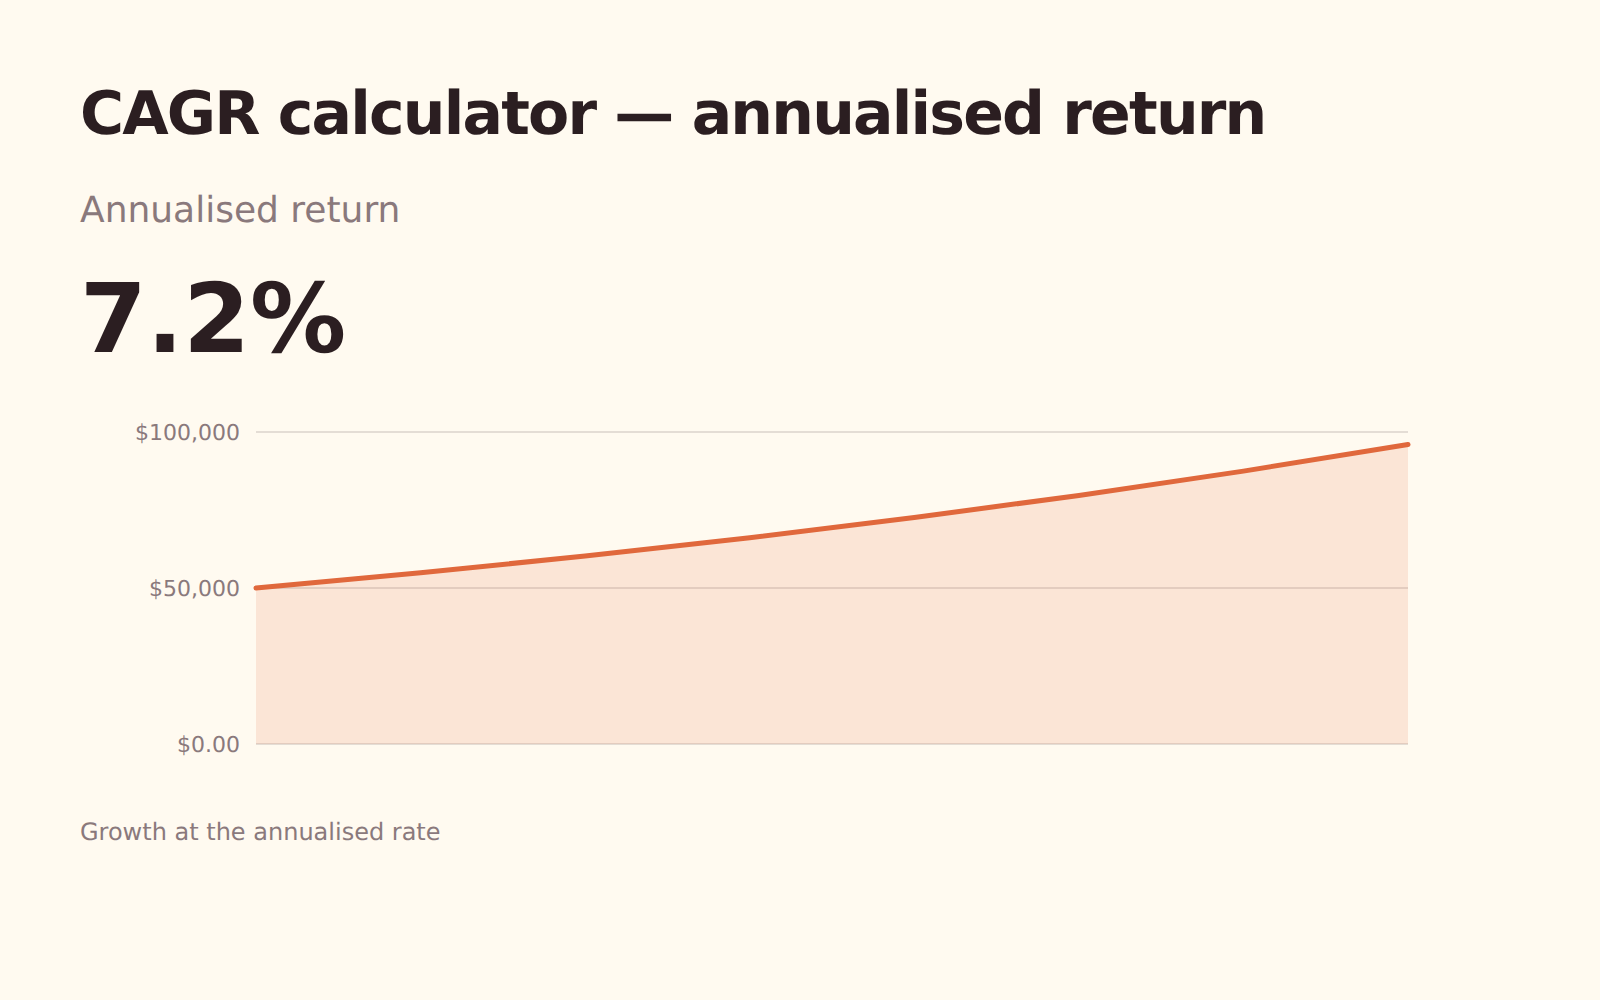
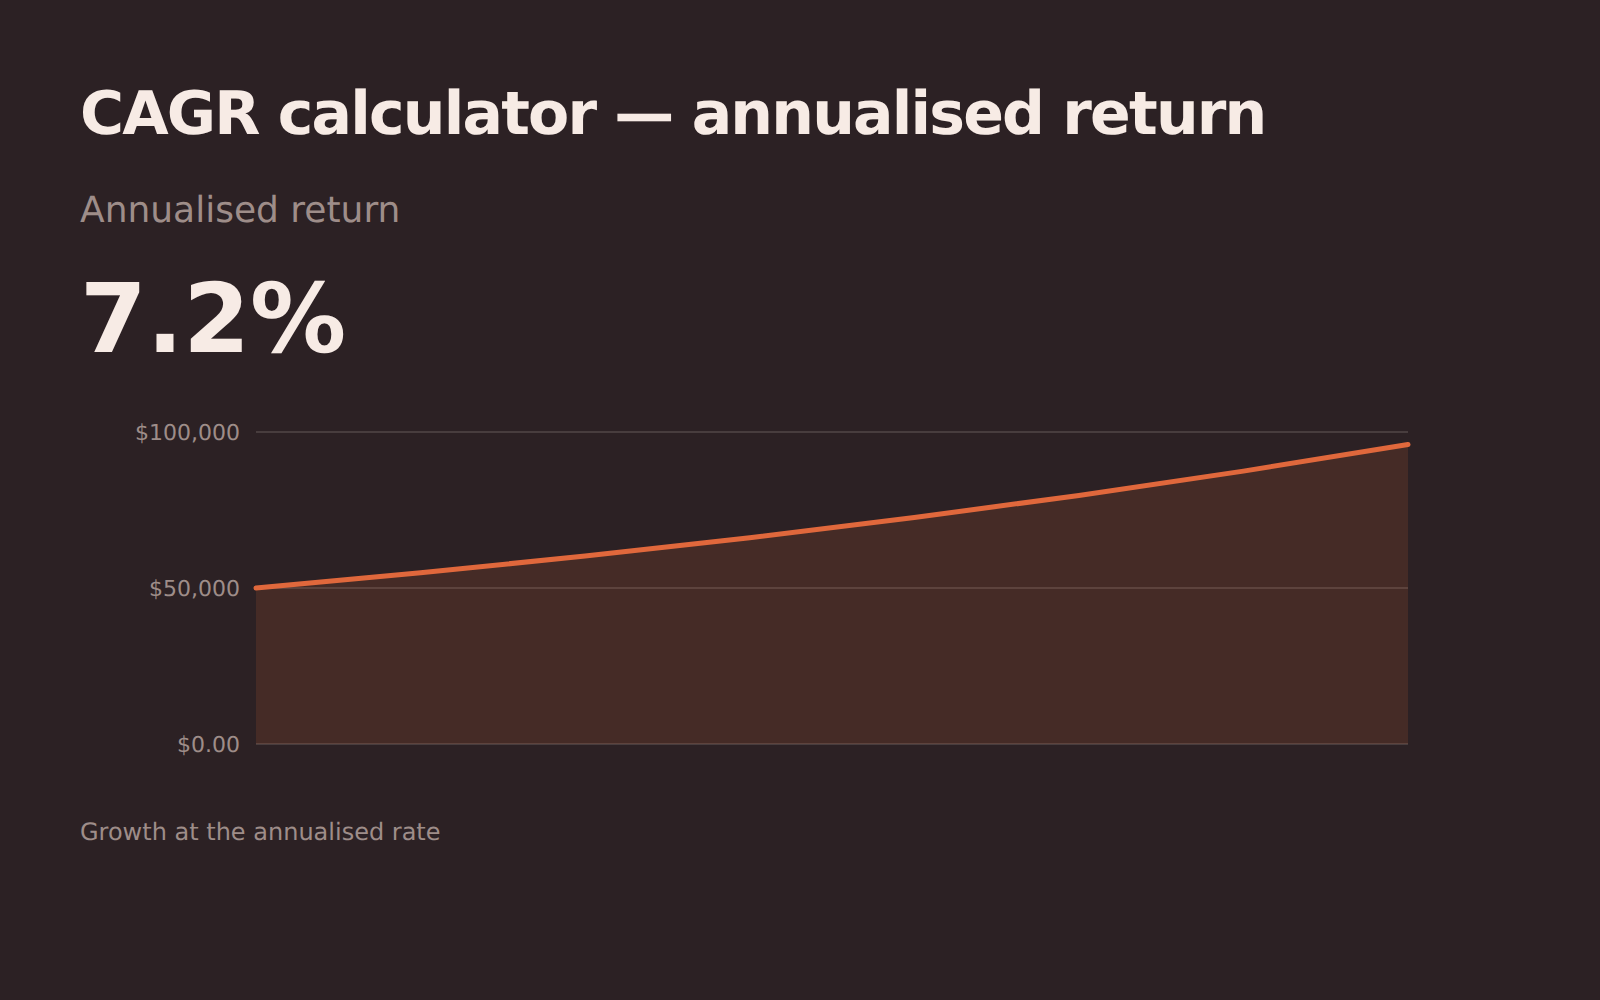
CAGR——年化回报
把起始值、终值和期限换算成一个年增长率——并剔除您自己存入的资金。
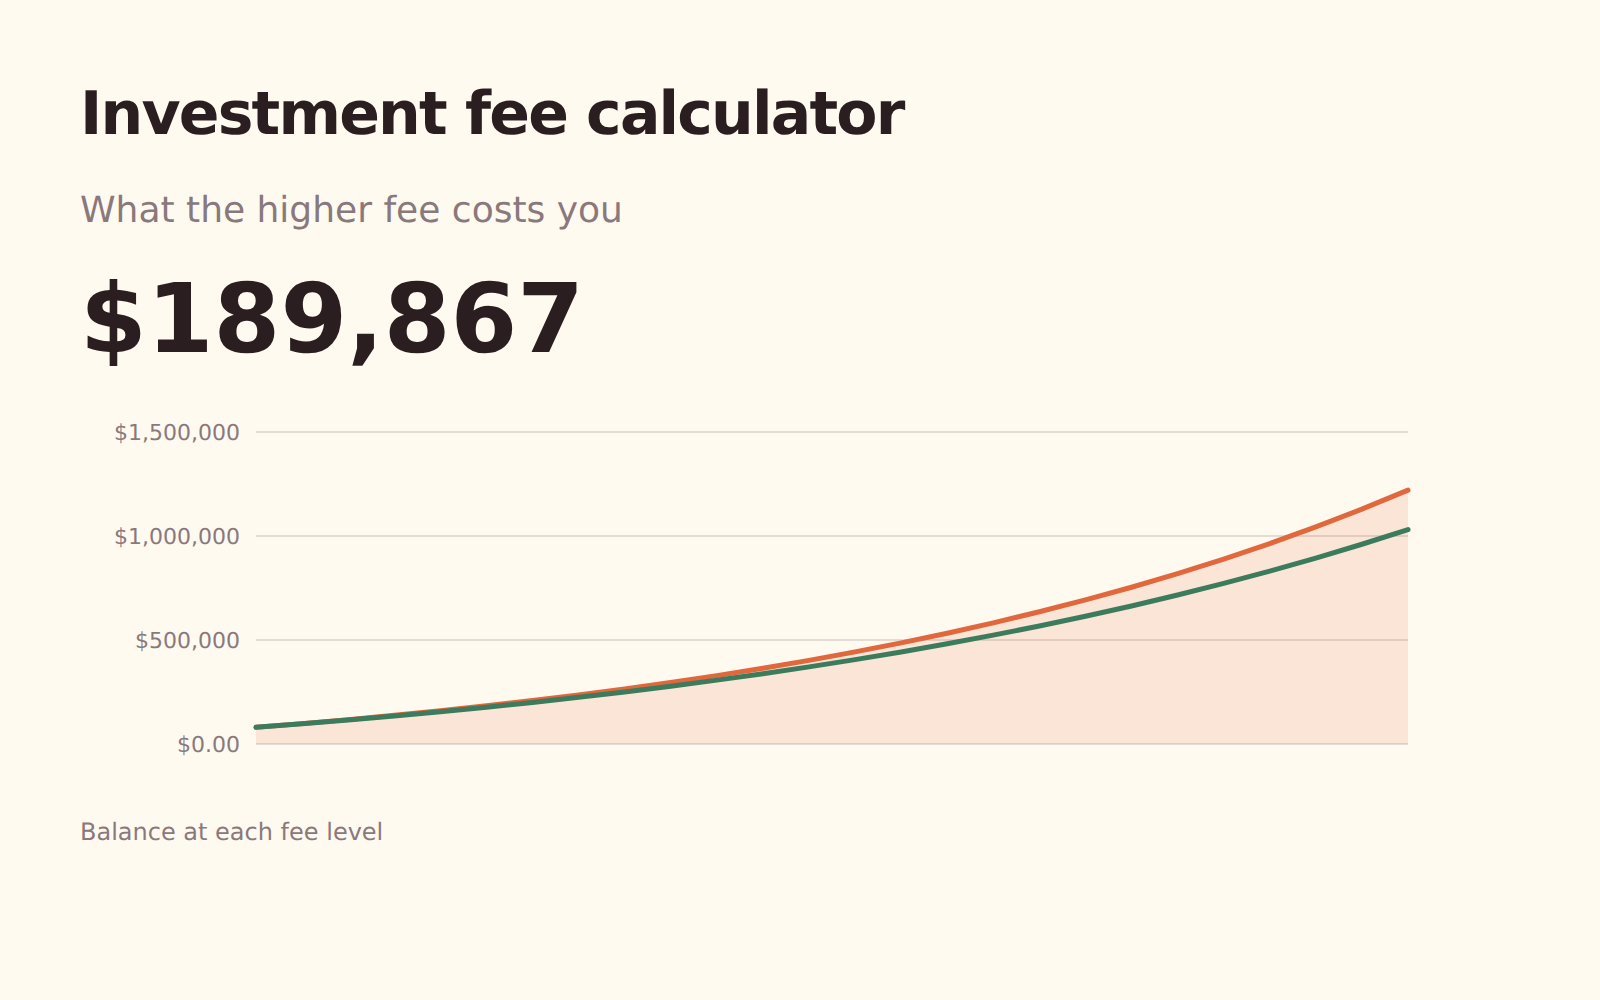
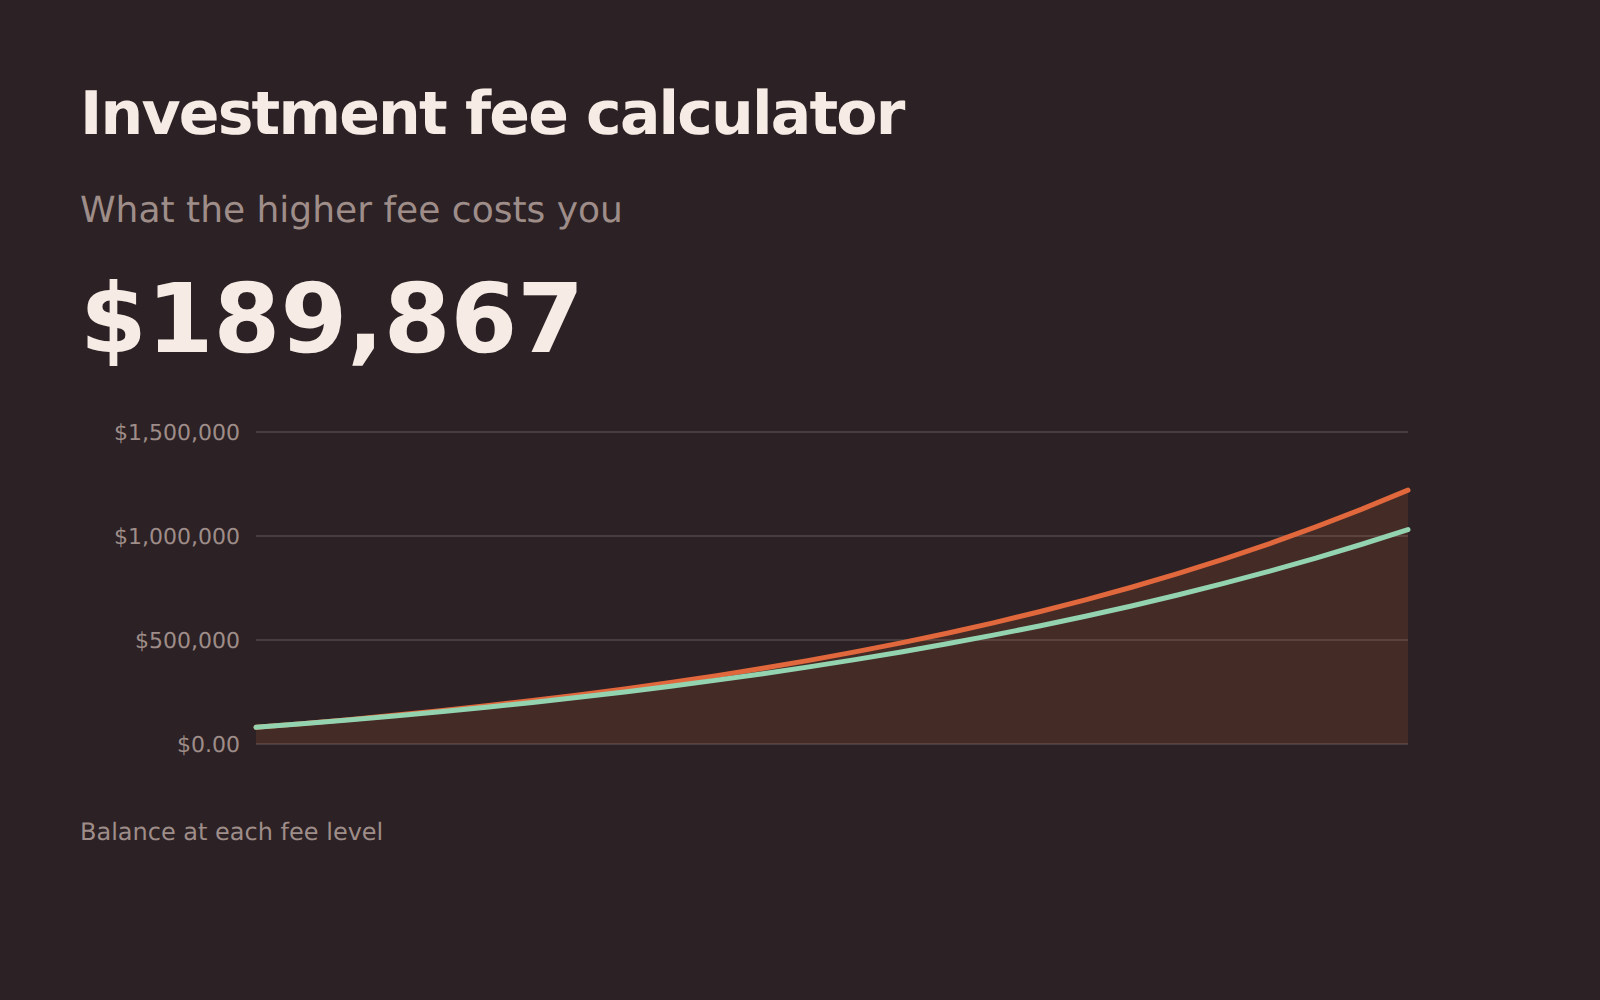
投资费用
一个百分点的费用在整个职业生涯中实际花掉多少,与低成本的替代方案相比。
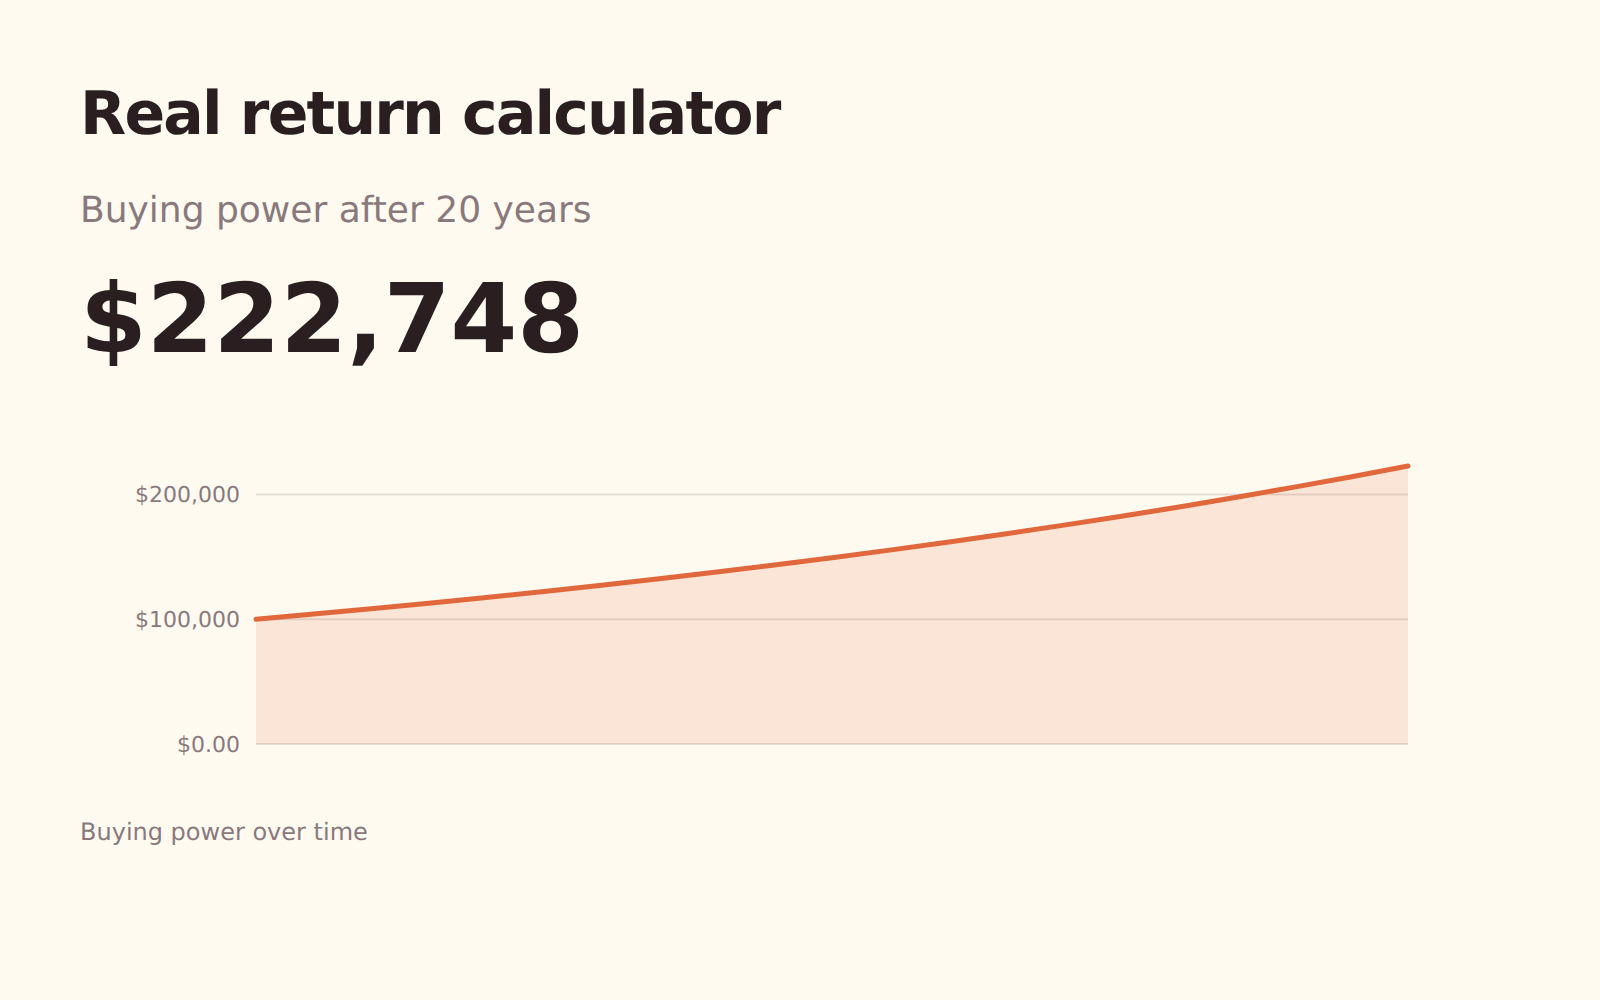
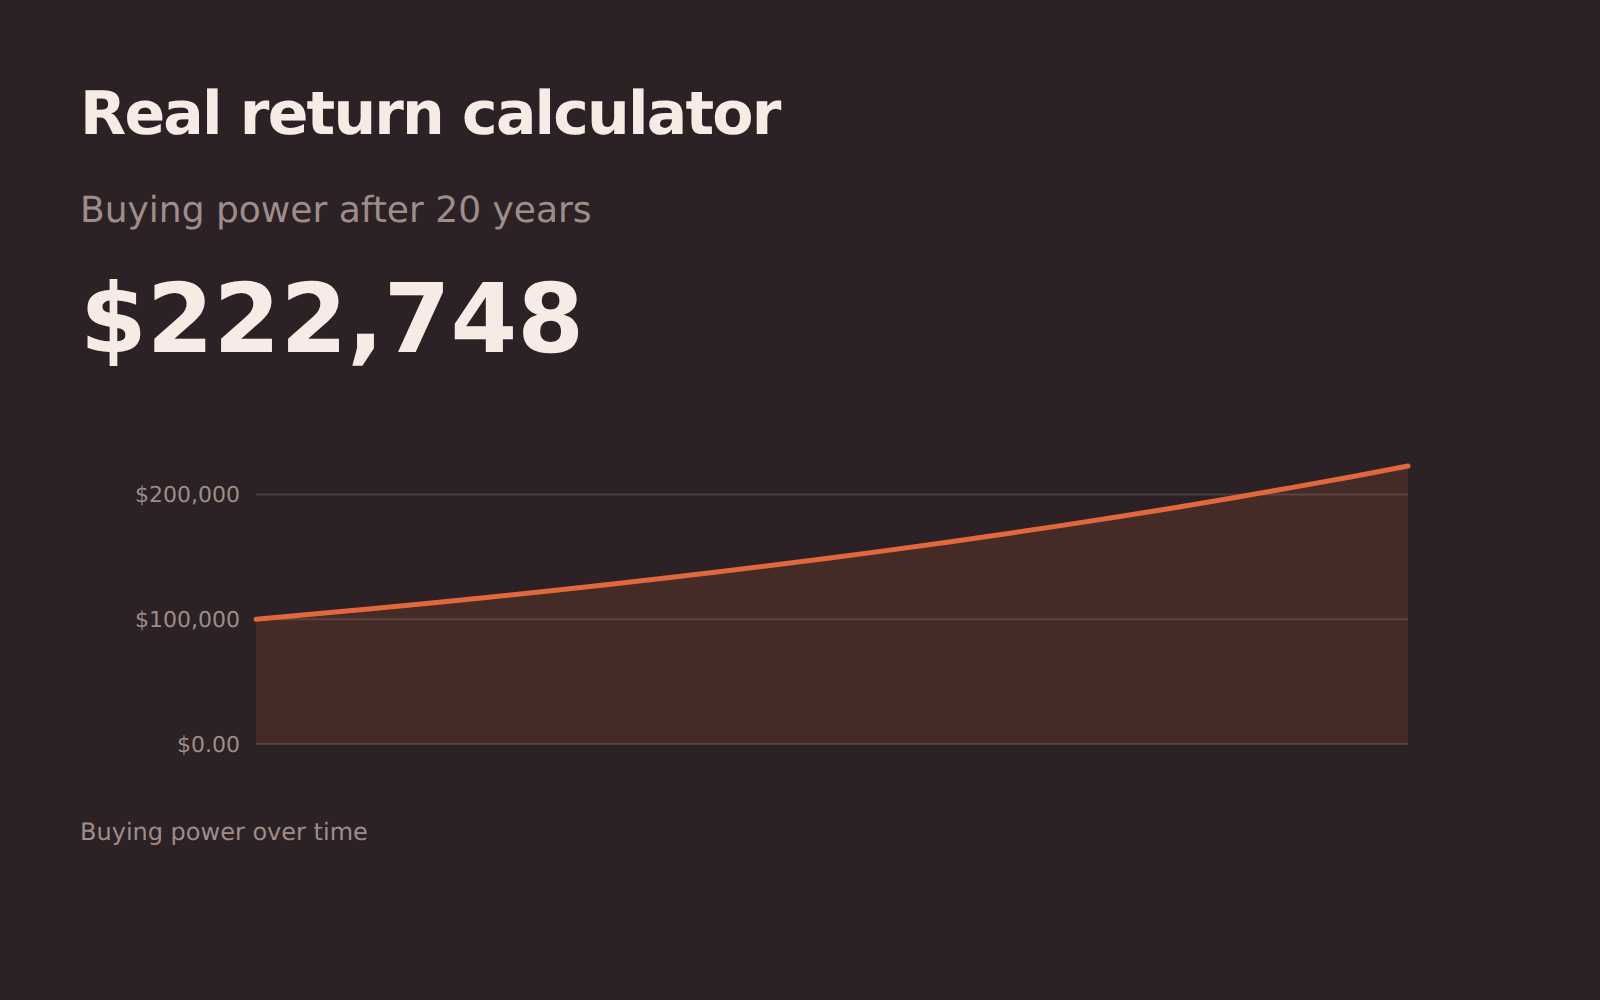
实际回报
扣除通胀和税后的回报值多少——即这笔钱实际购买力的增长。
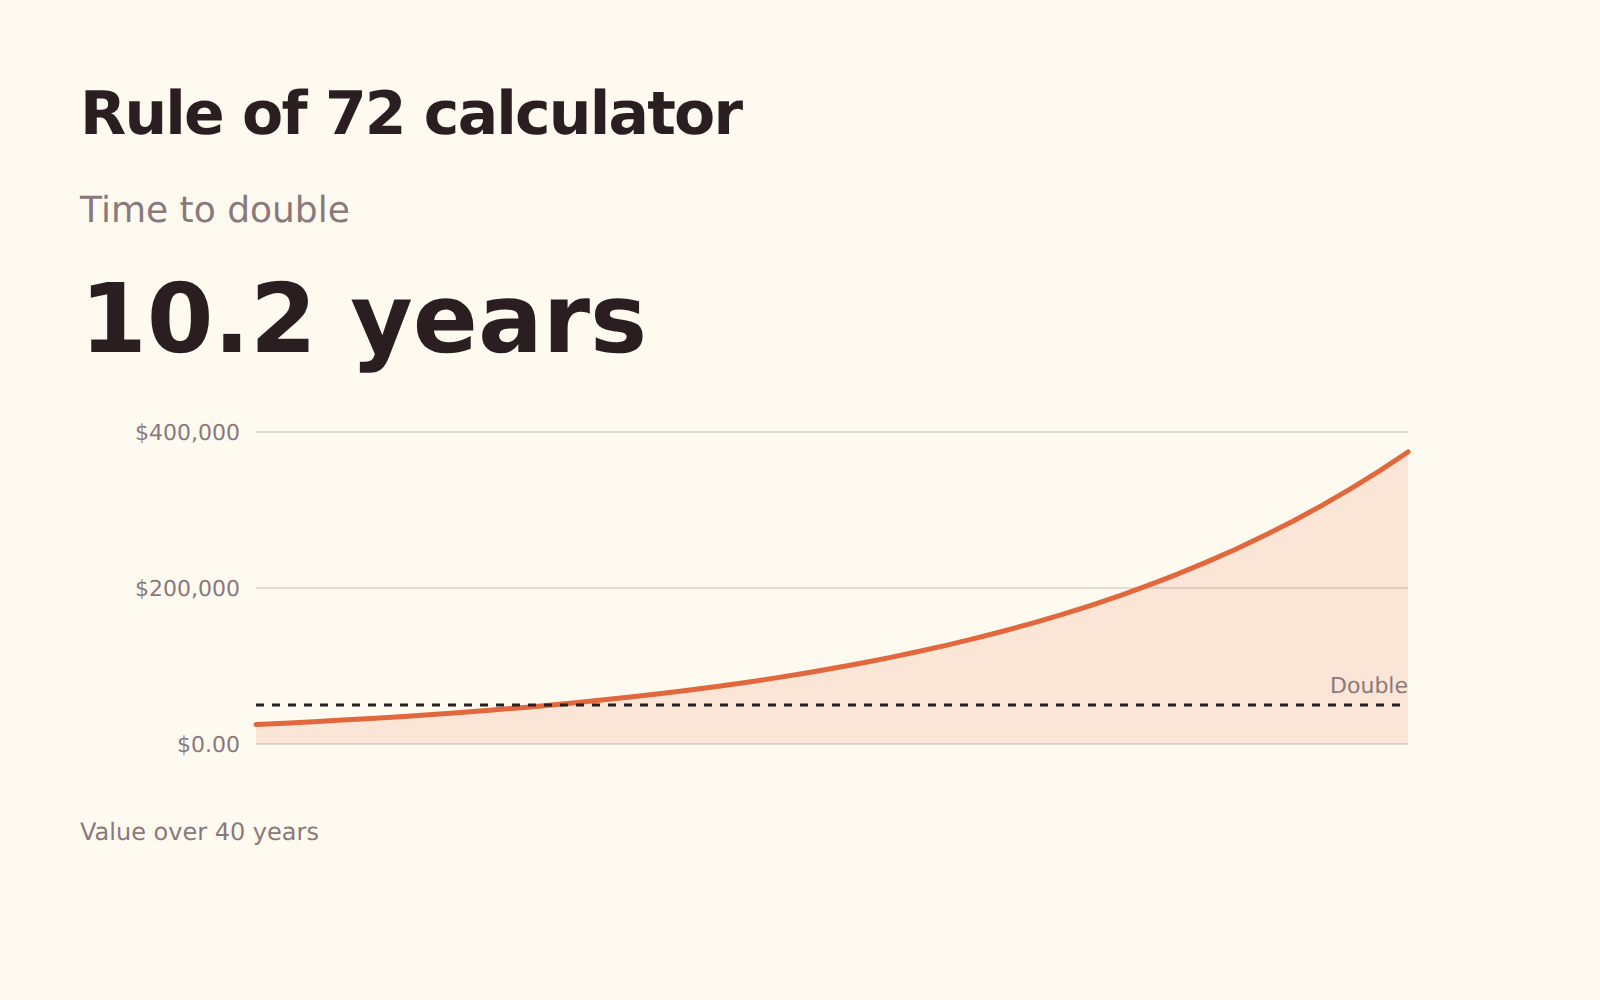
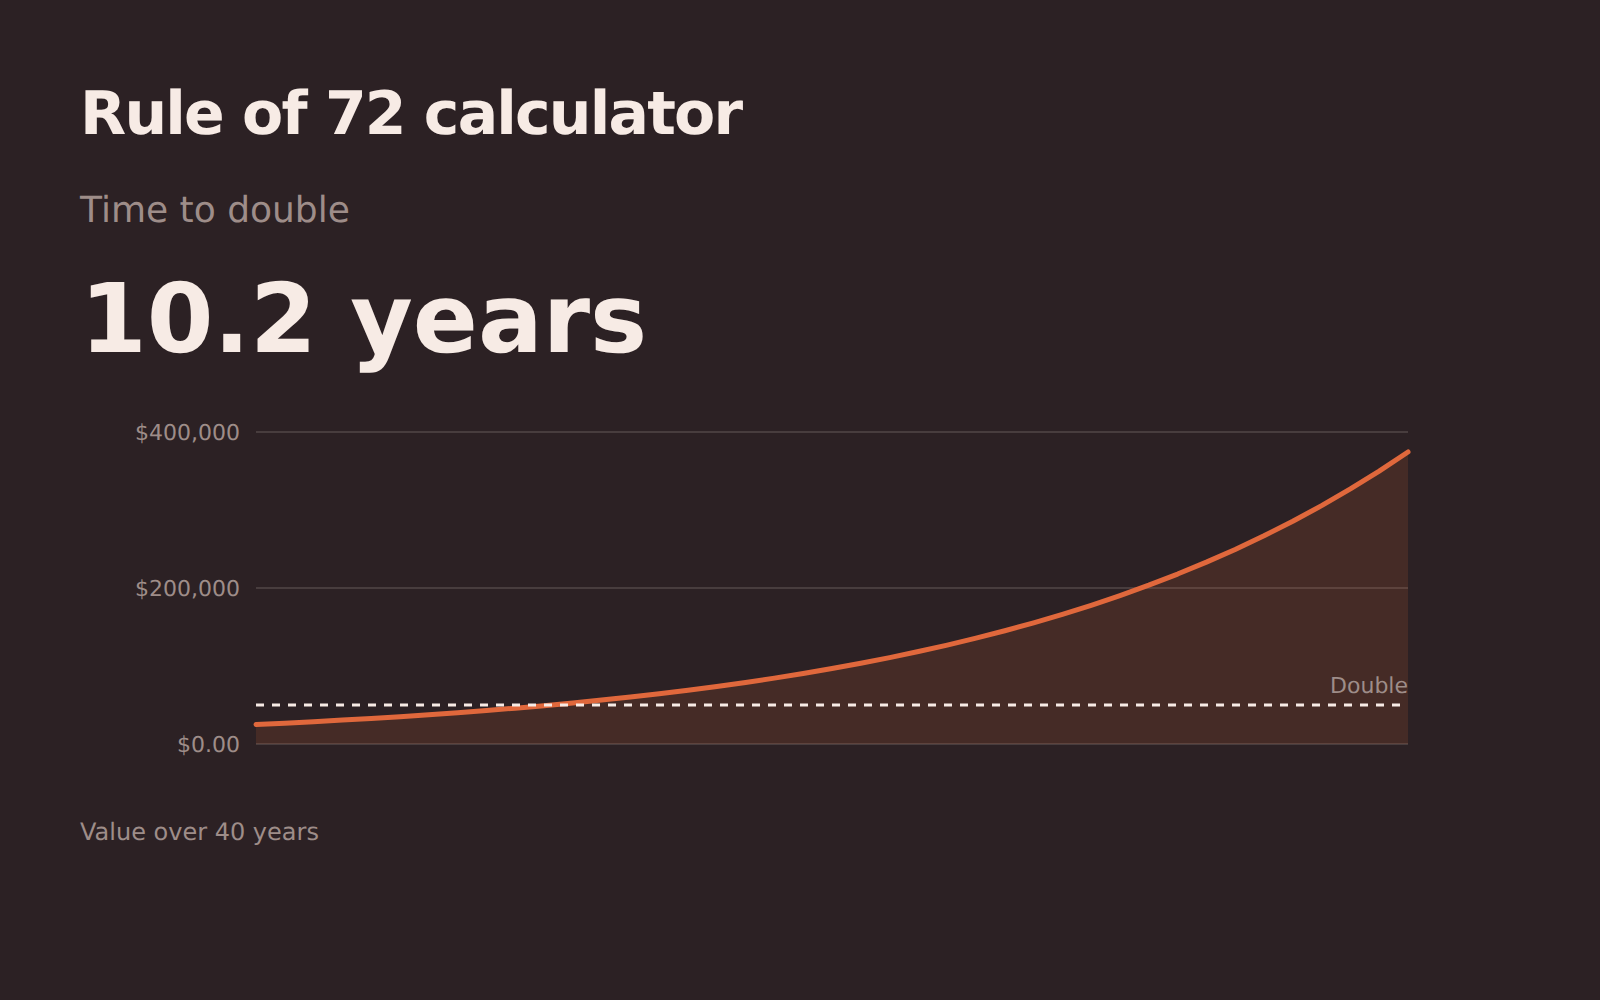
72 法则
在给定回报率下钱翻倍需要多久——心算捷径,旁边附上精确答案。
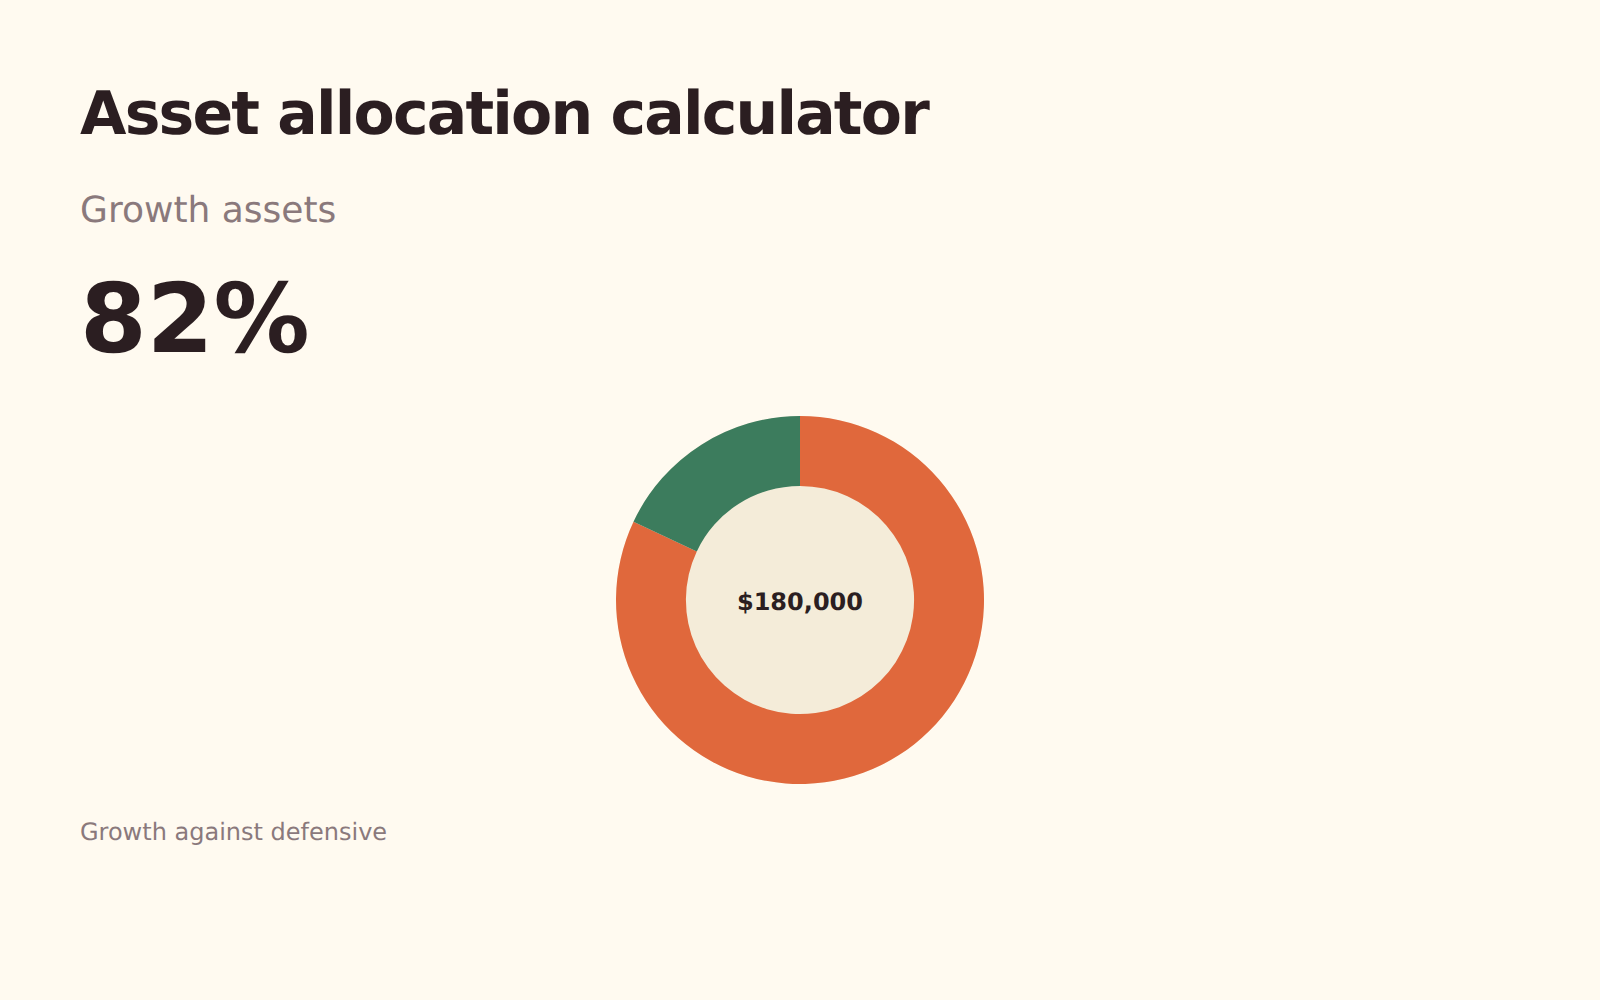
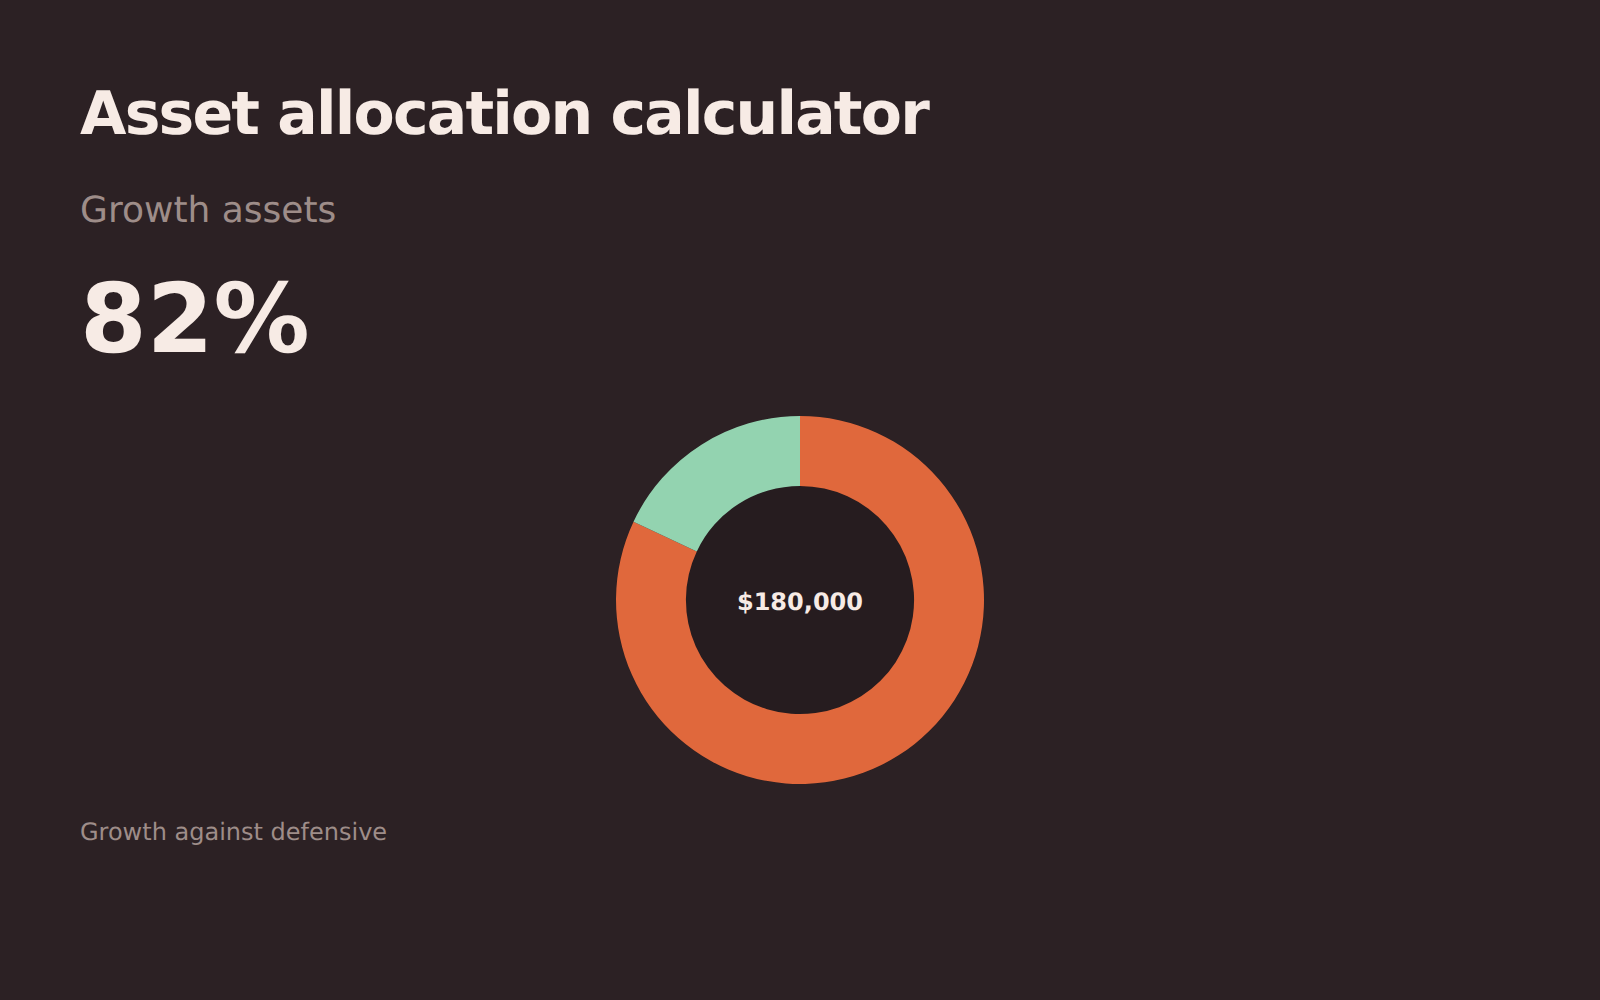
资产配置
根据您的年龄、投资期限以及您在下跌时的实际反应,给出增长型资产与防御型资产的初始配置比例。
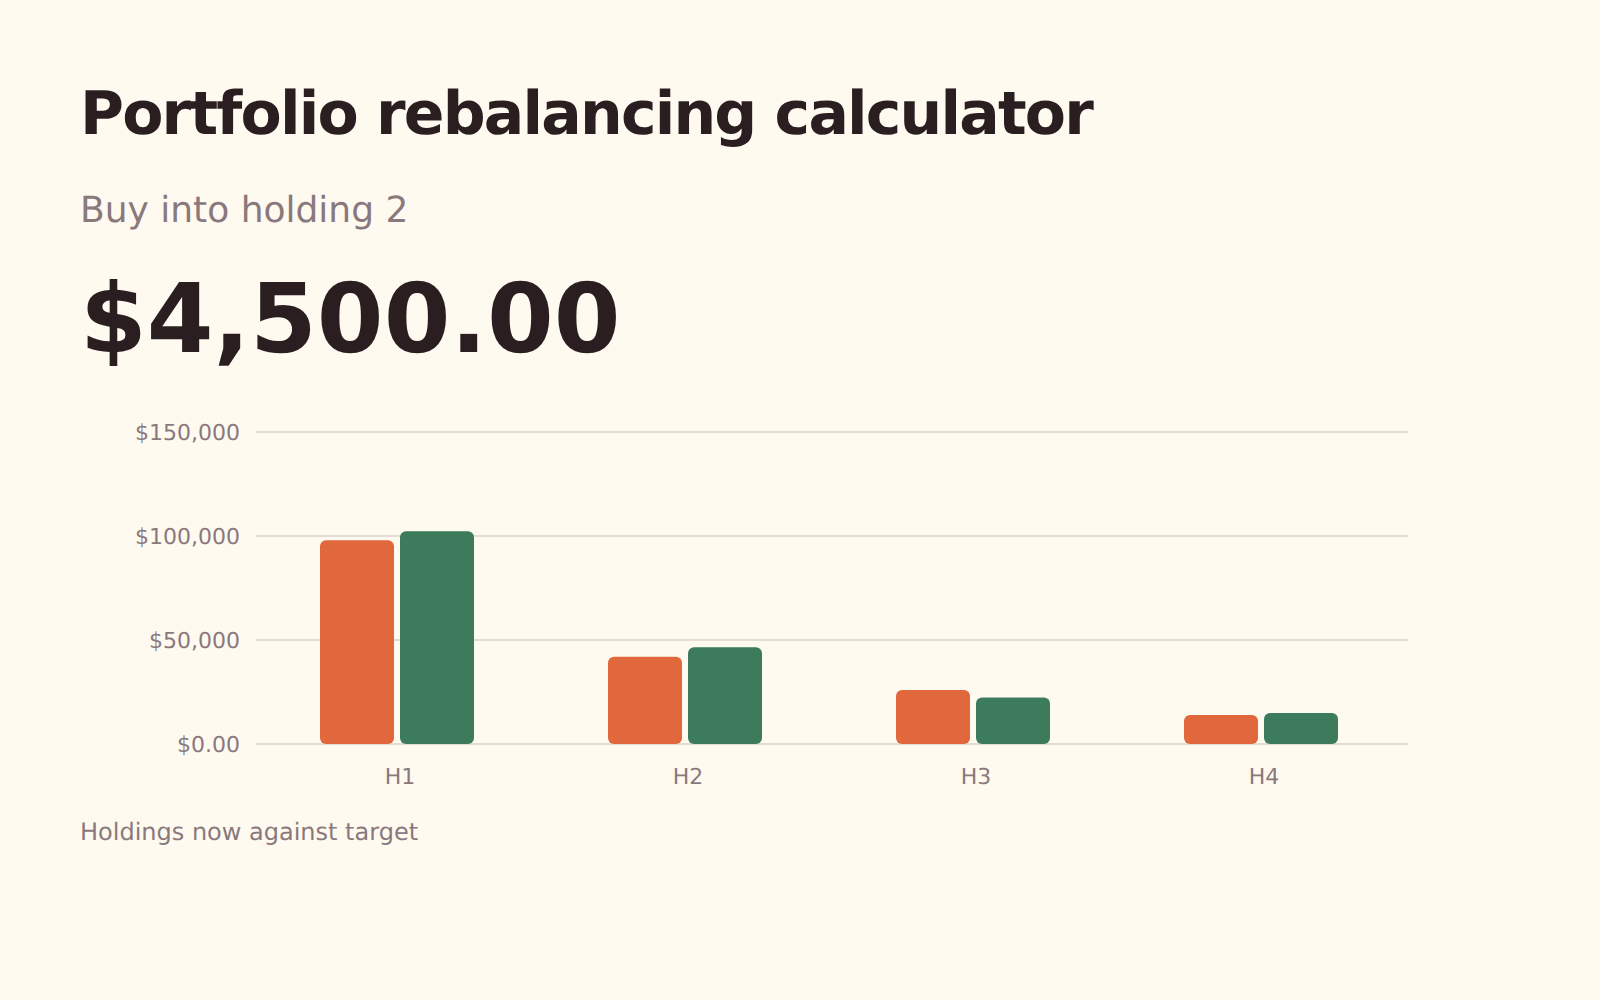
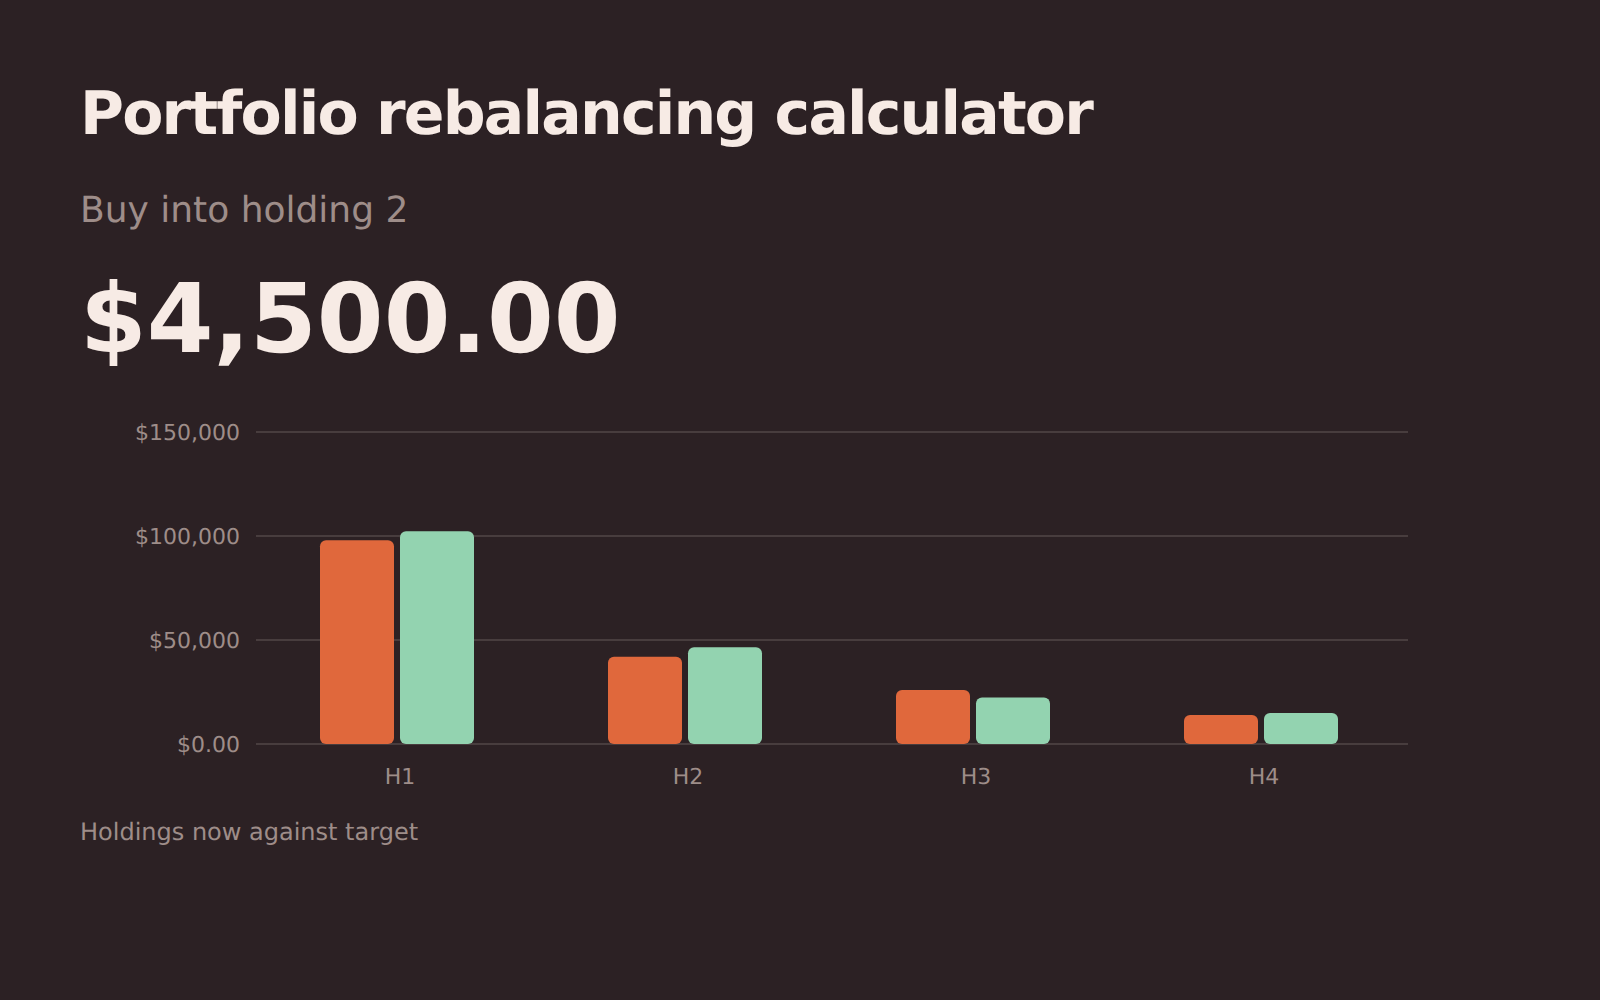
投资组合再平衡
让每项持仓恢复目标权重所需的买入和卖出金额,尽可能优先使用新资金。
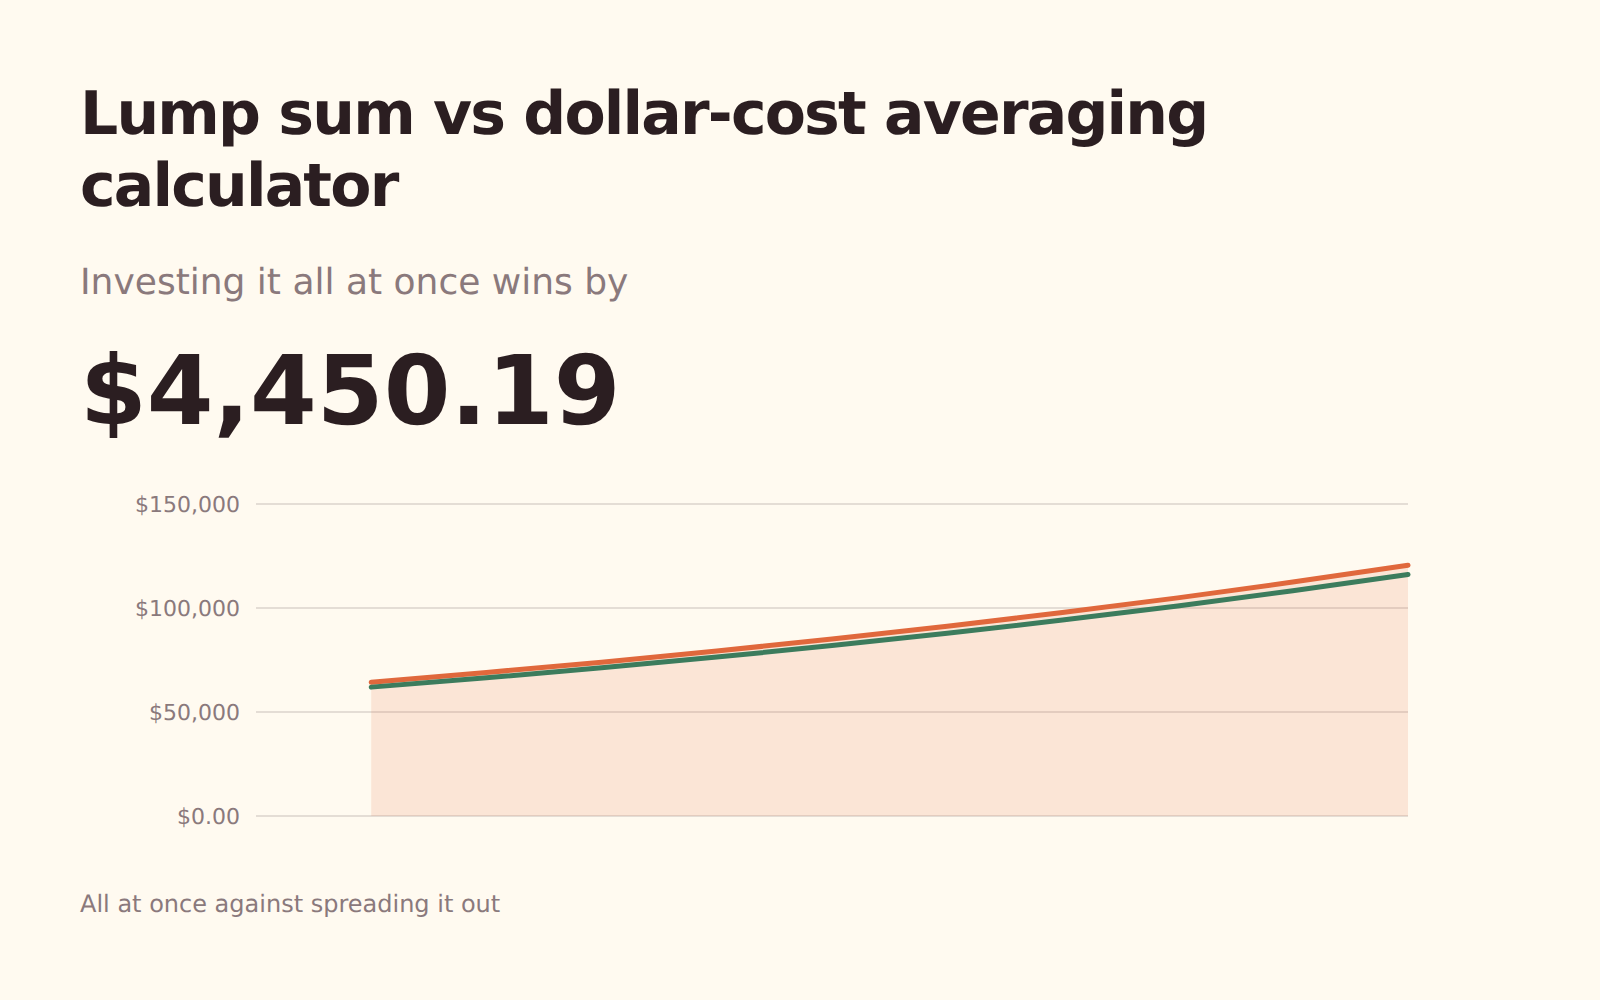
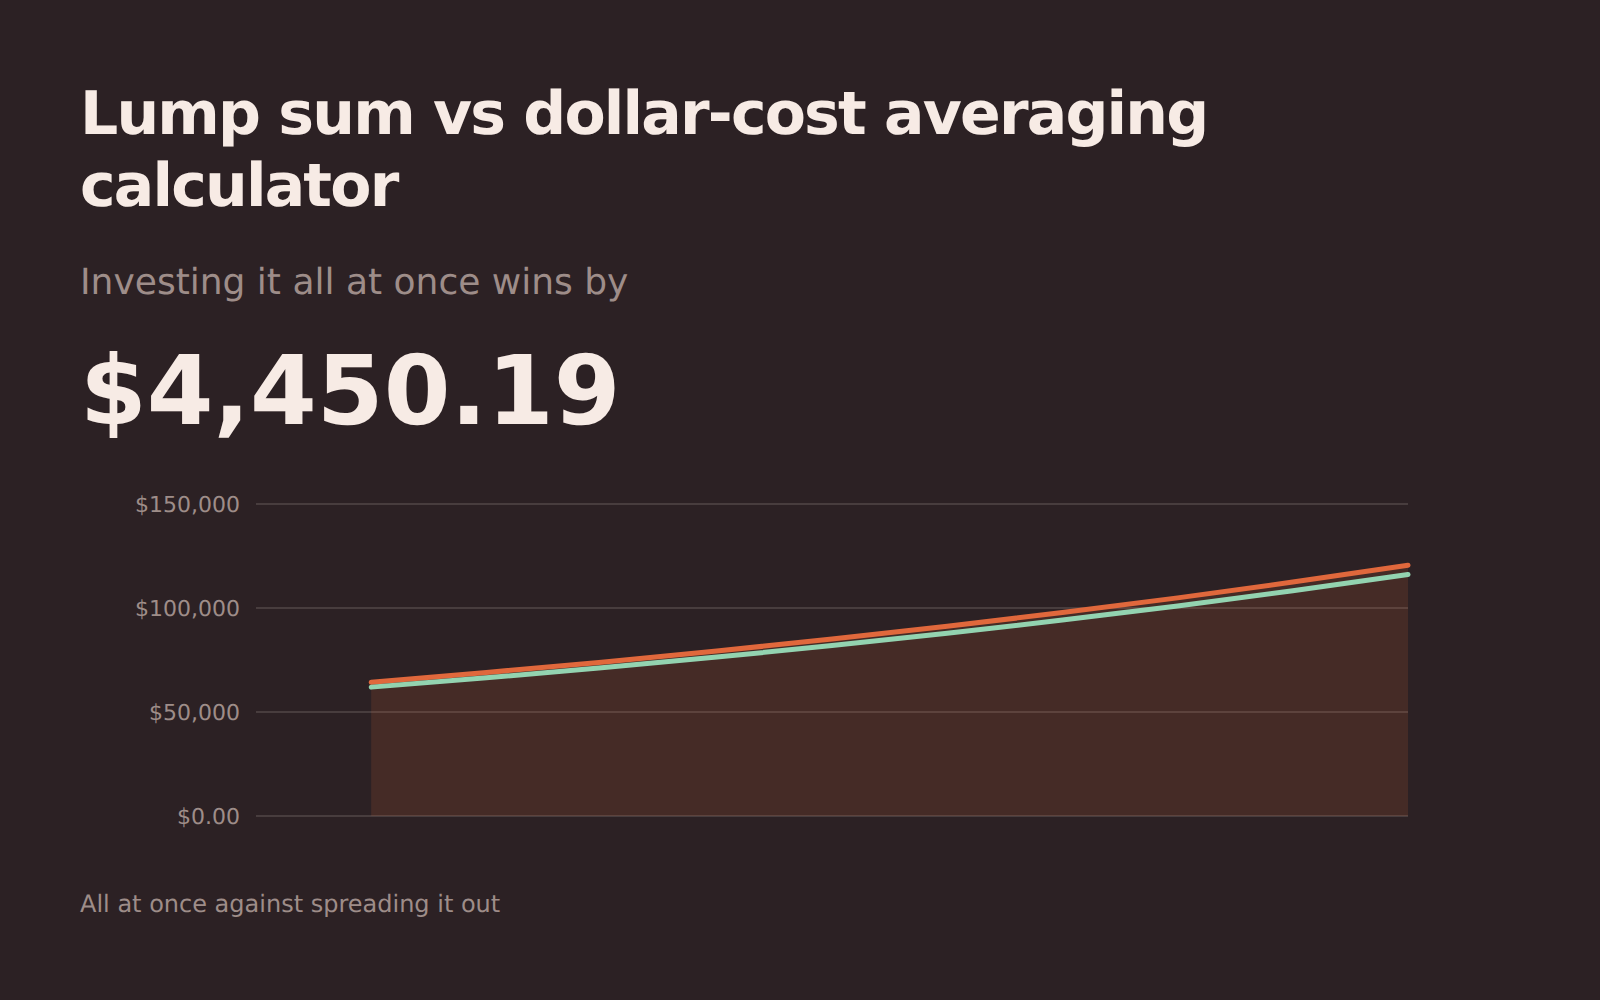
一次性投资与定投
一次性投入一笔意外之财,还是分批逐步投入——市场上涨时等待的代价,以及人们为何仍然选择等待。
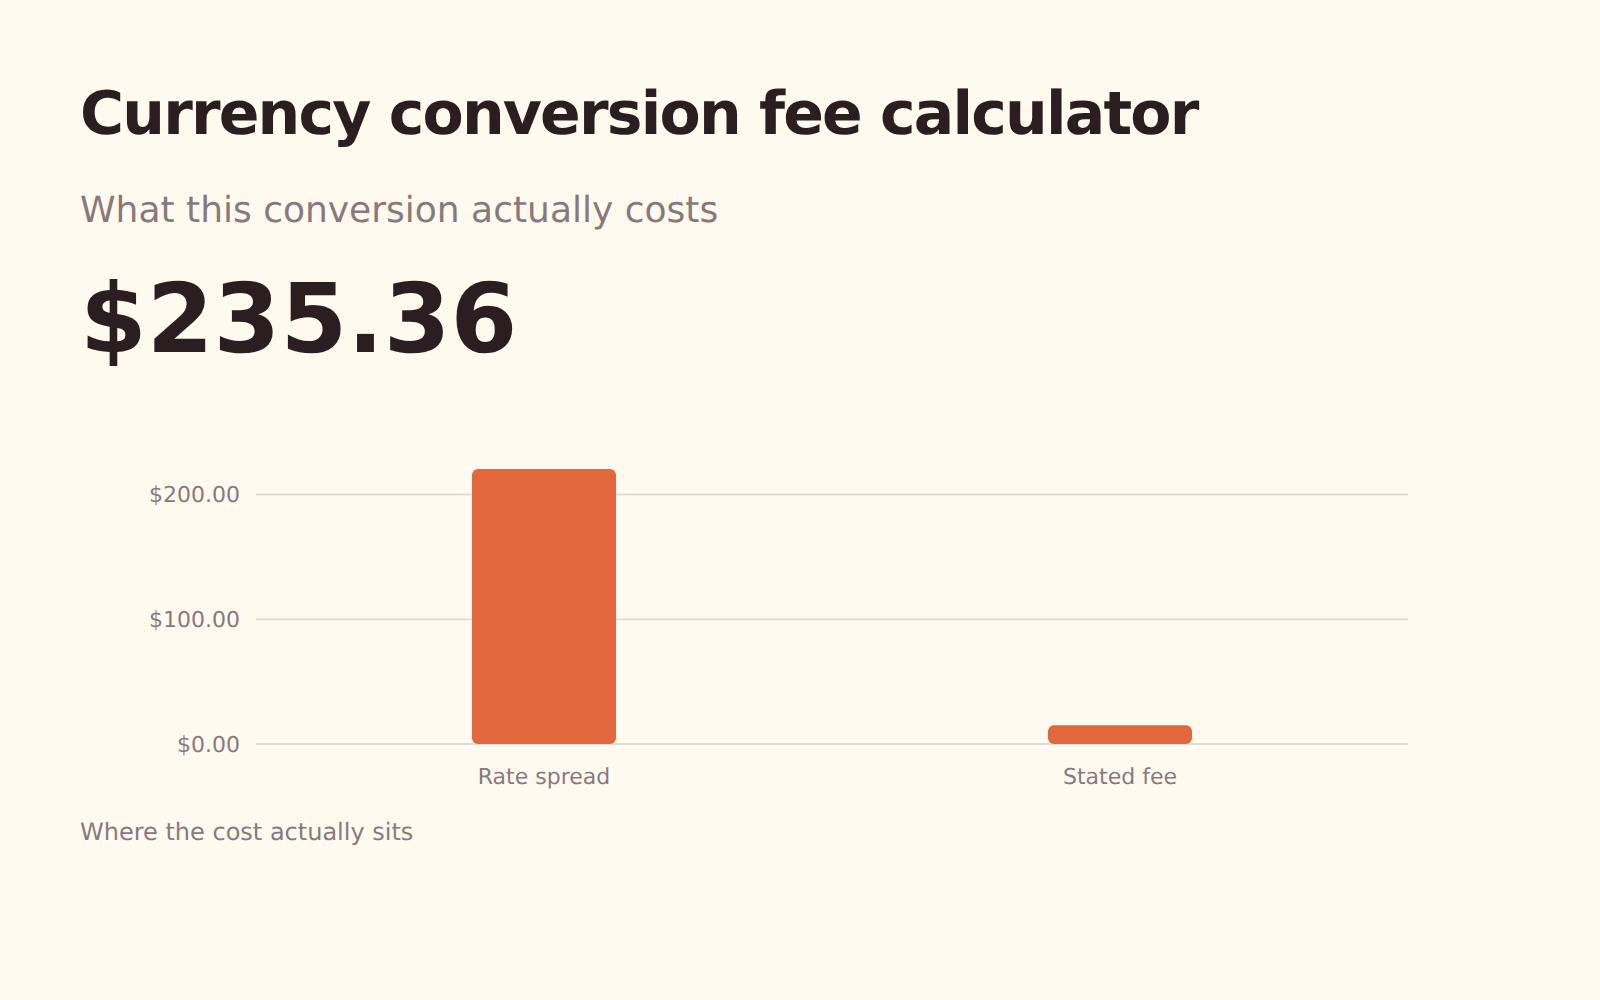
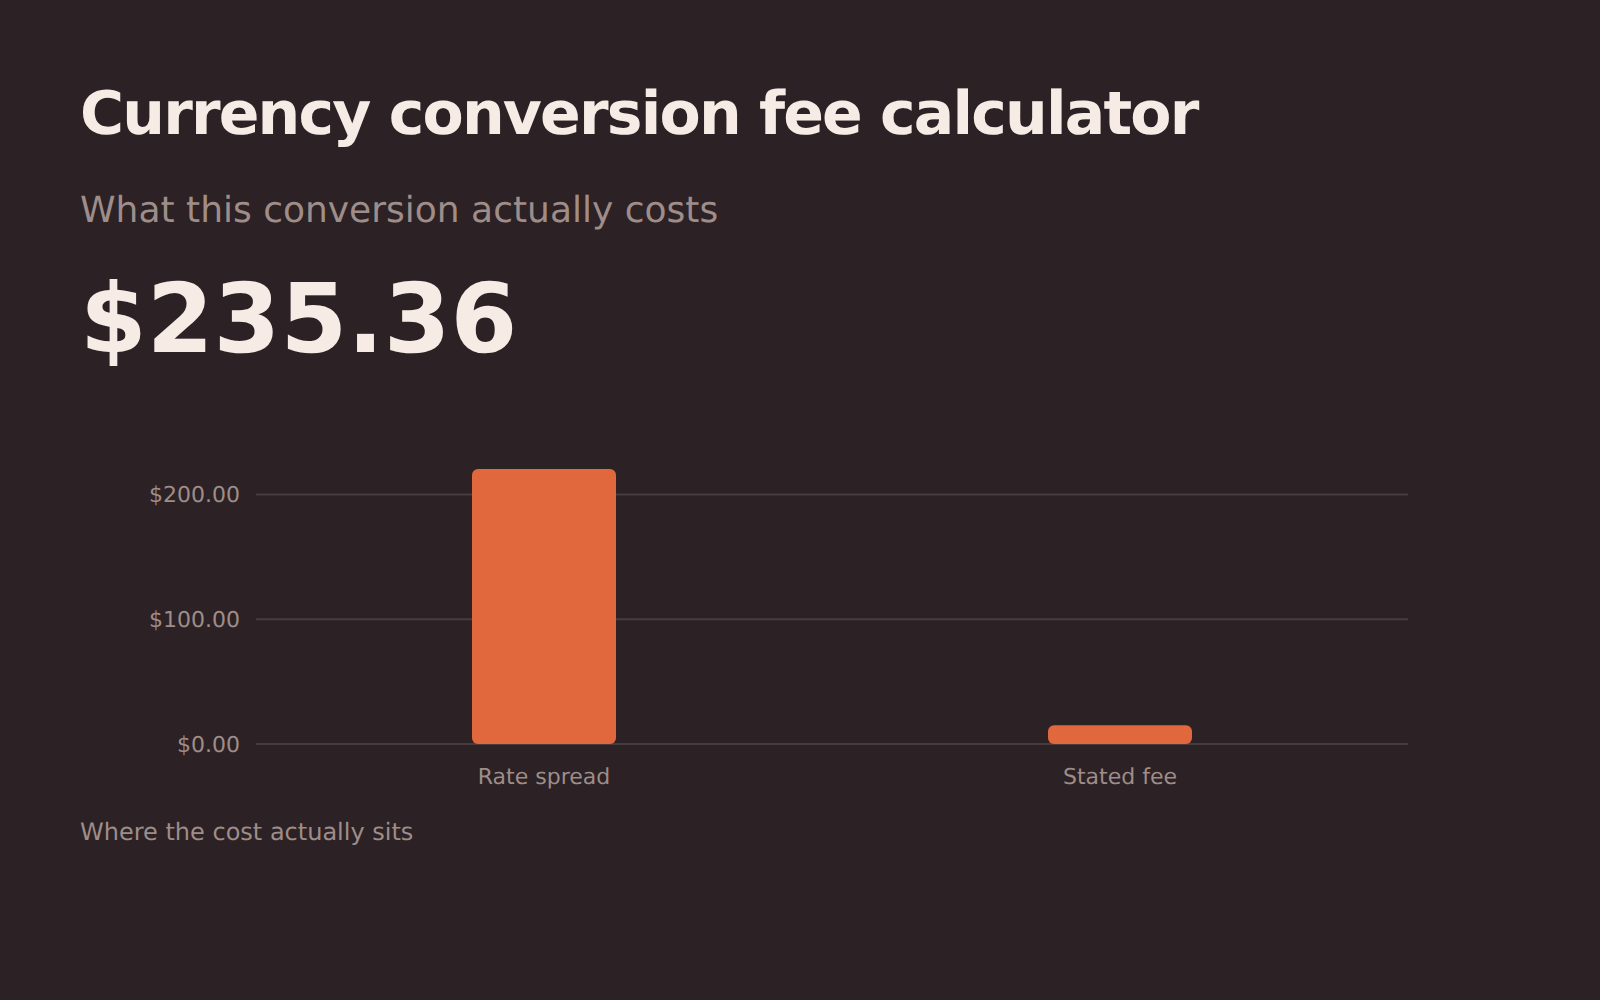
货币兑换费
货币兑换的真实成本:标明的手续费,加上隐藏在所给汇率中的差价。
Franking 抵免额
将附带抵免额的股息还原为税前金额,计算应缴的税,并看看抵免额是否带来退税。
股息税
股息收入应缴的税,计入免税额和您所在税档的税率。
资本利得税
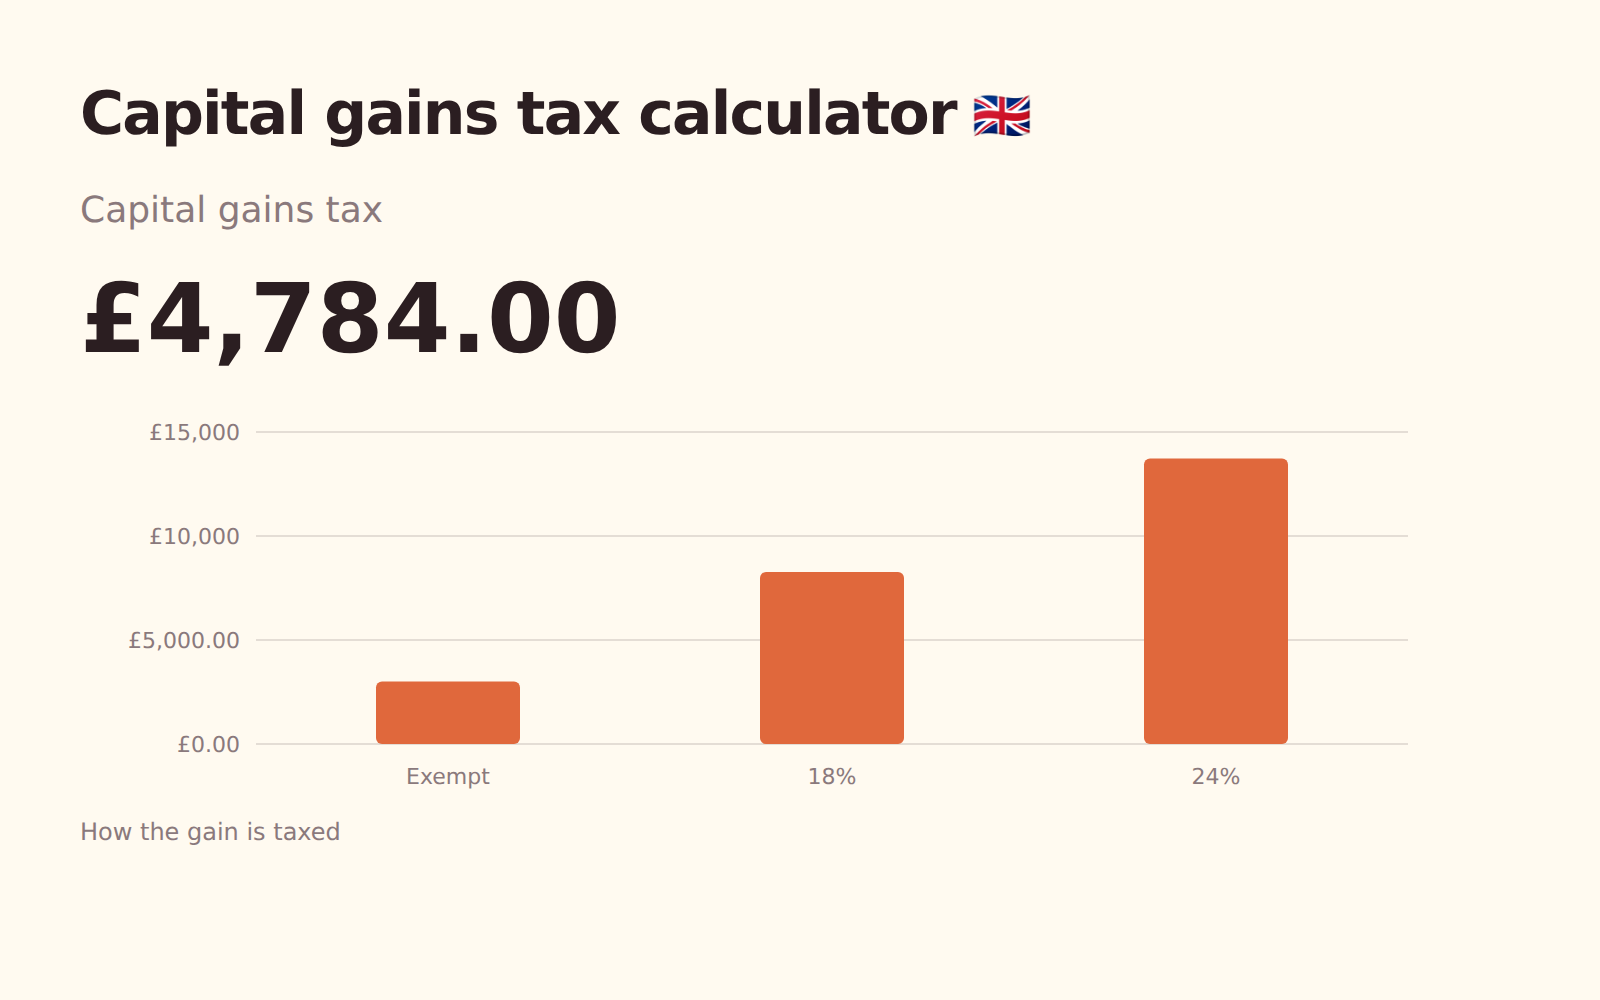
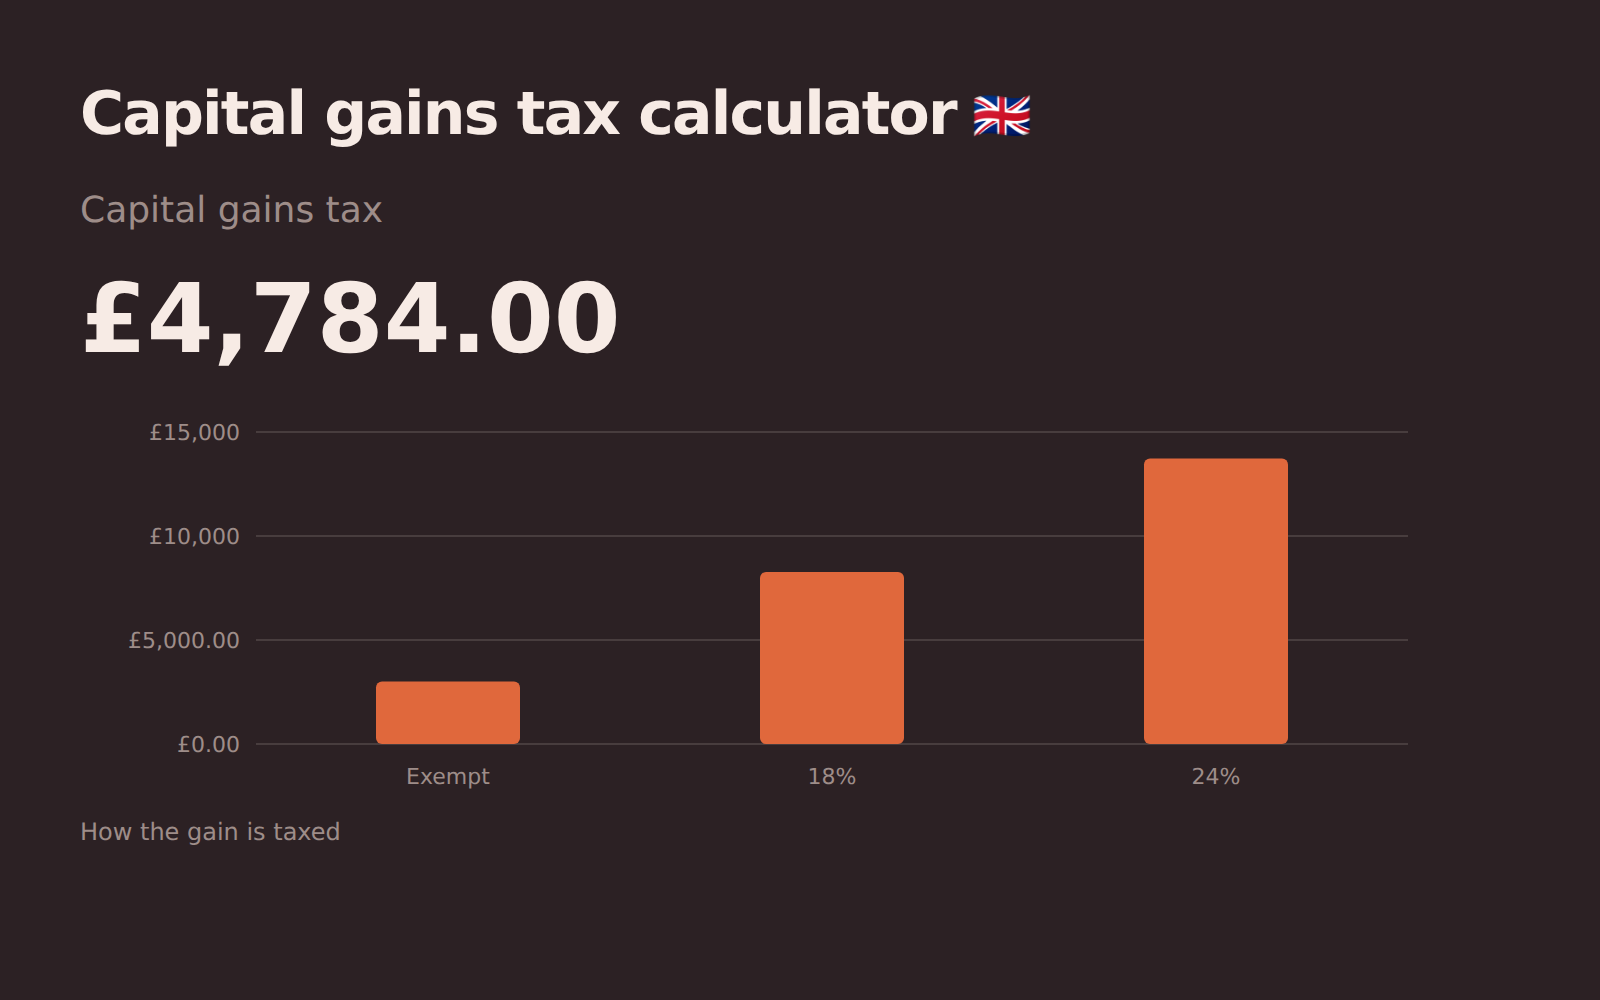
资本利得税,计入年度免税额,并将收益叠加在收入之上以确定税率。
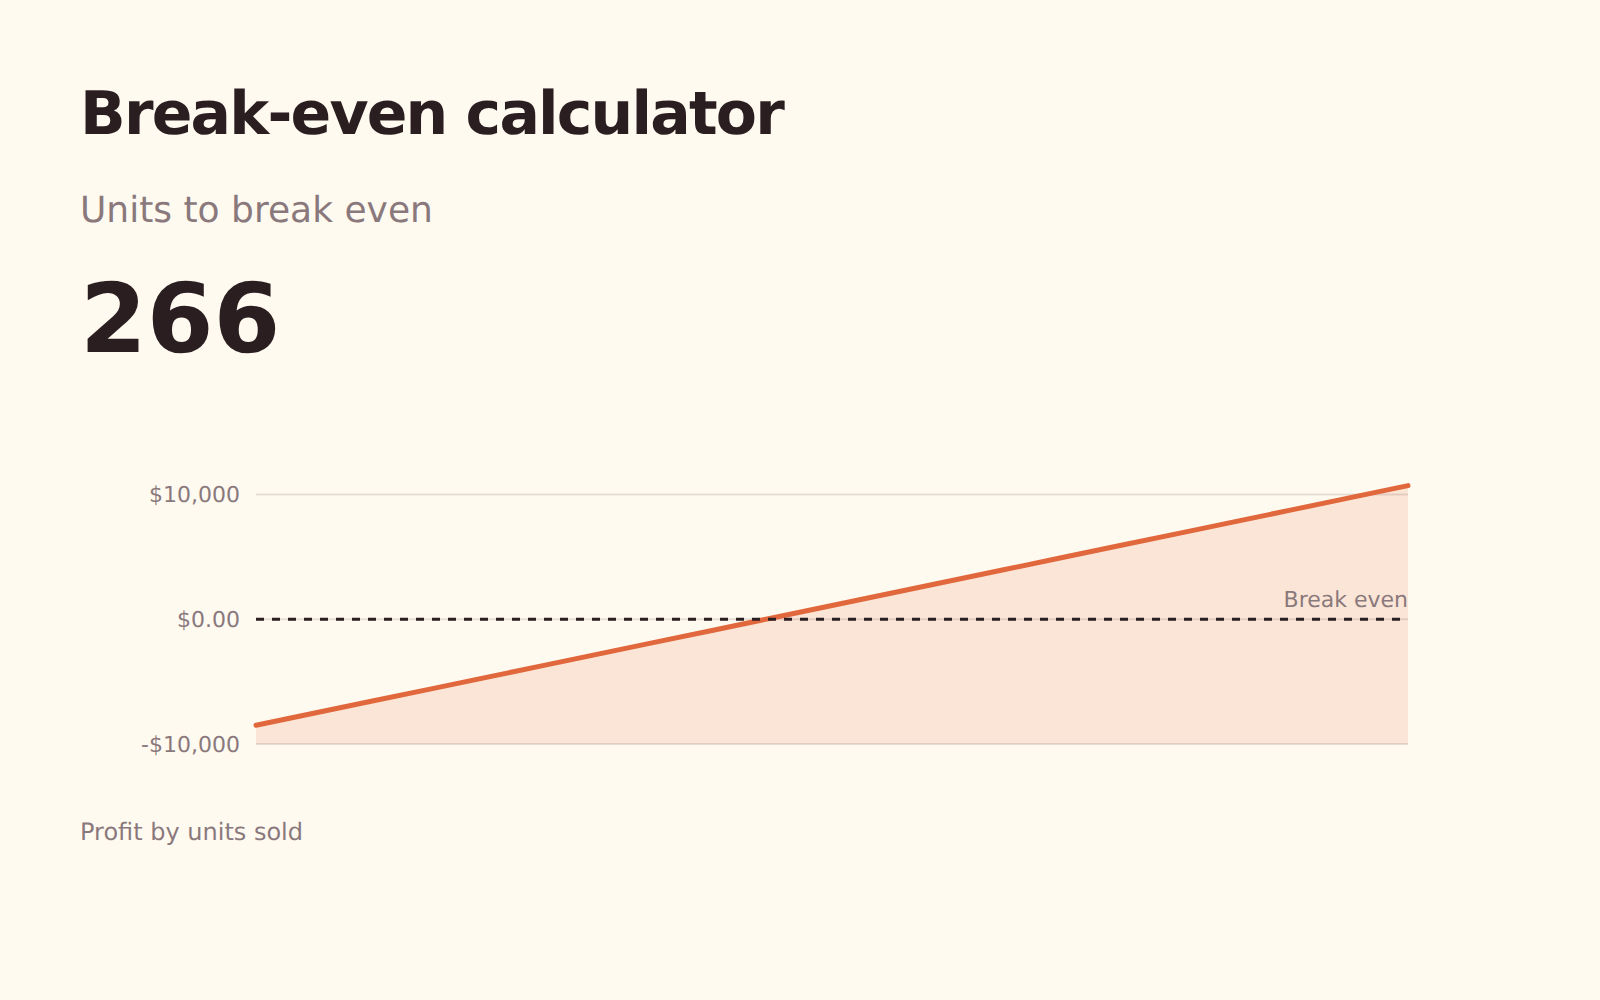
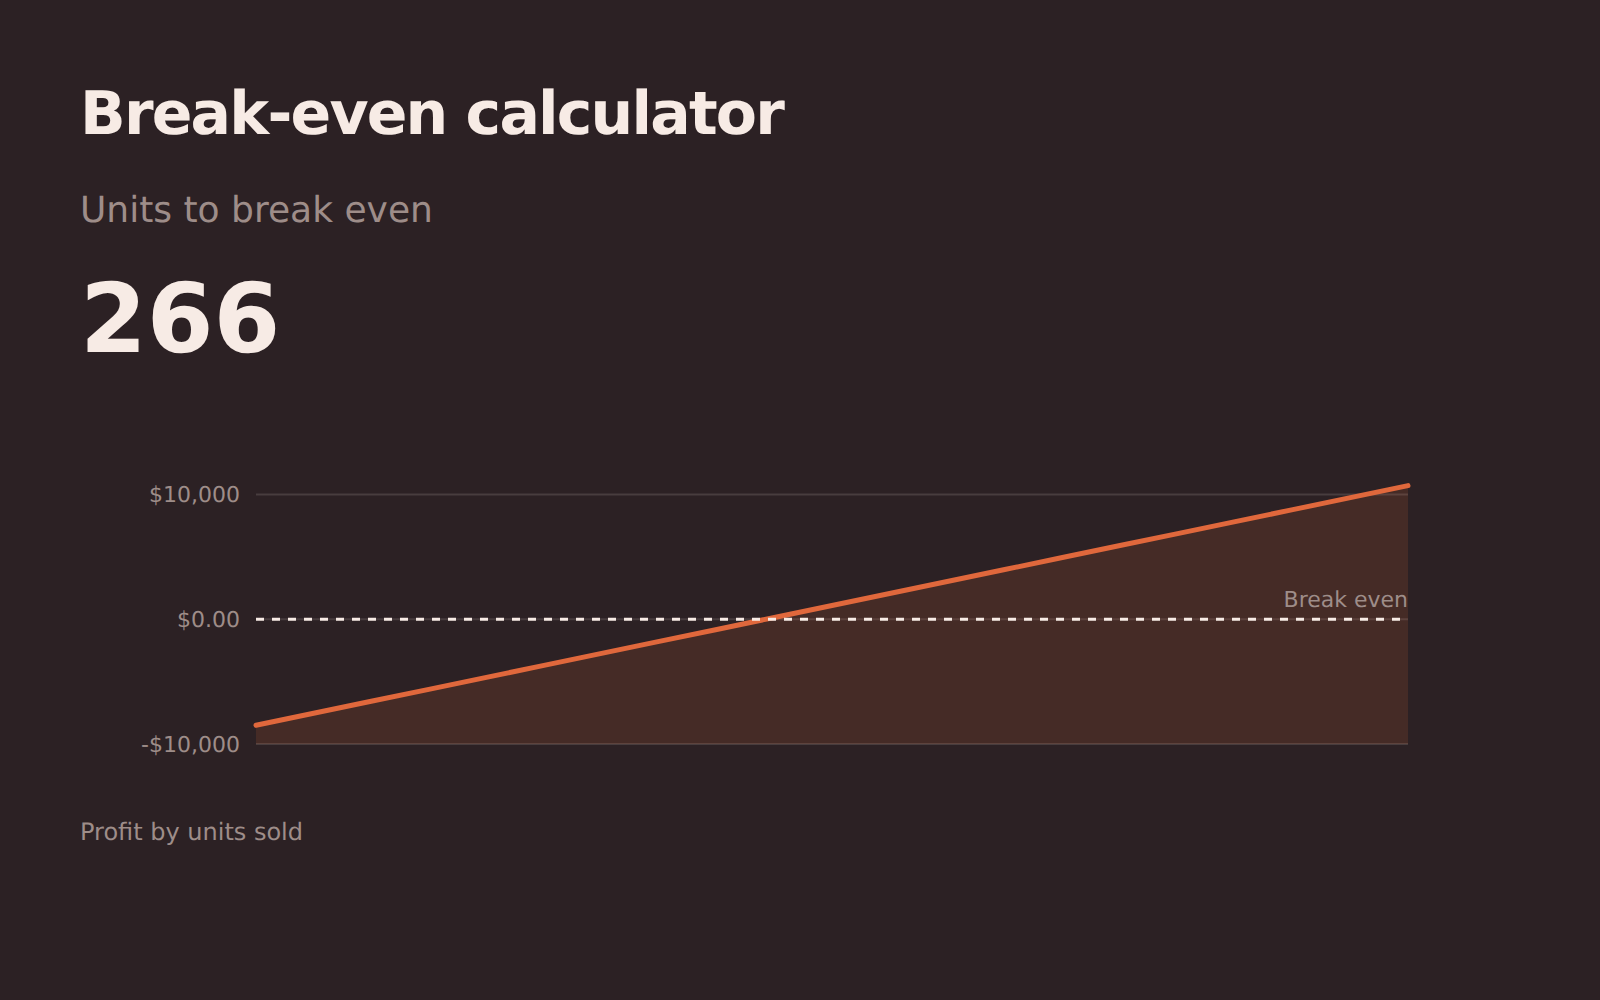
费率、GST、盈亏平衡和现金跑道。
税务
18所得税、资本利得,以及您实际到手多少。
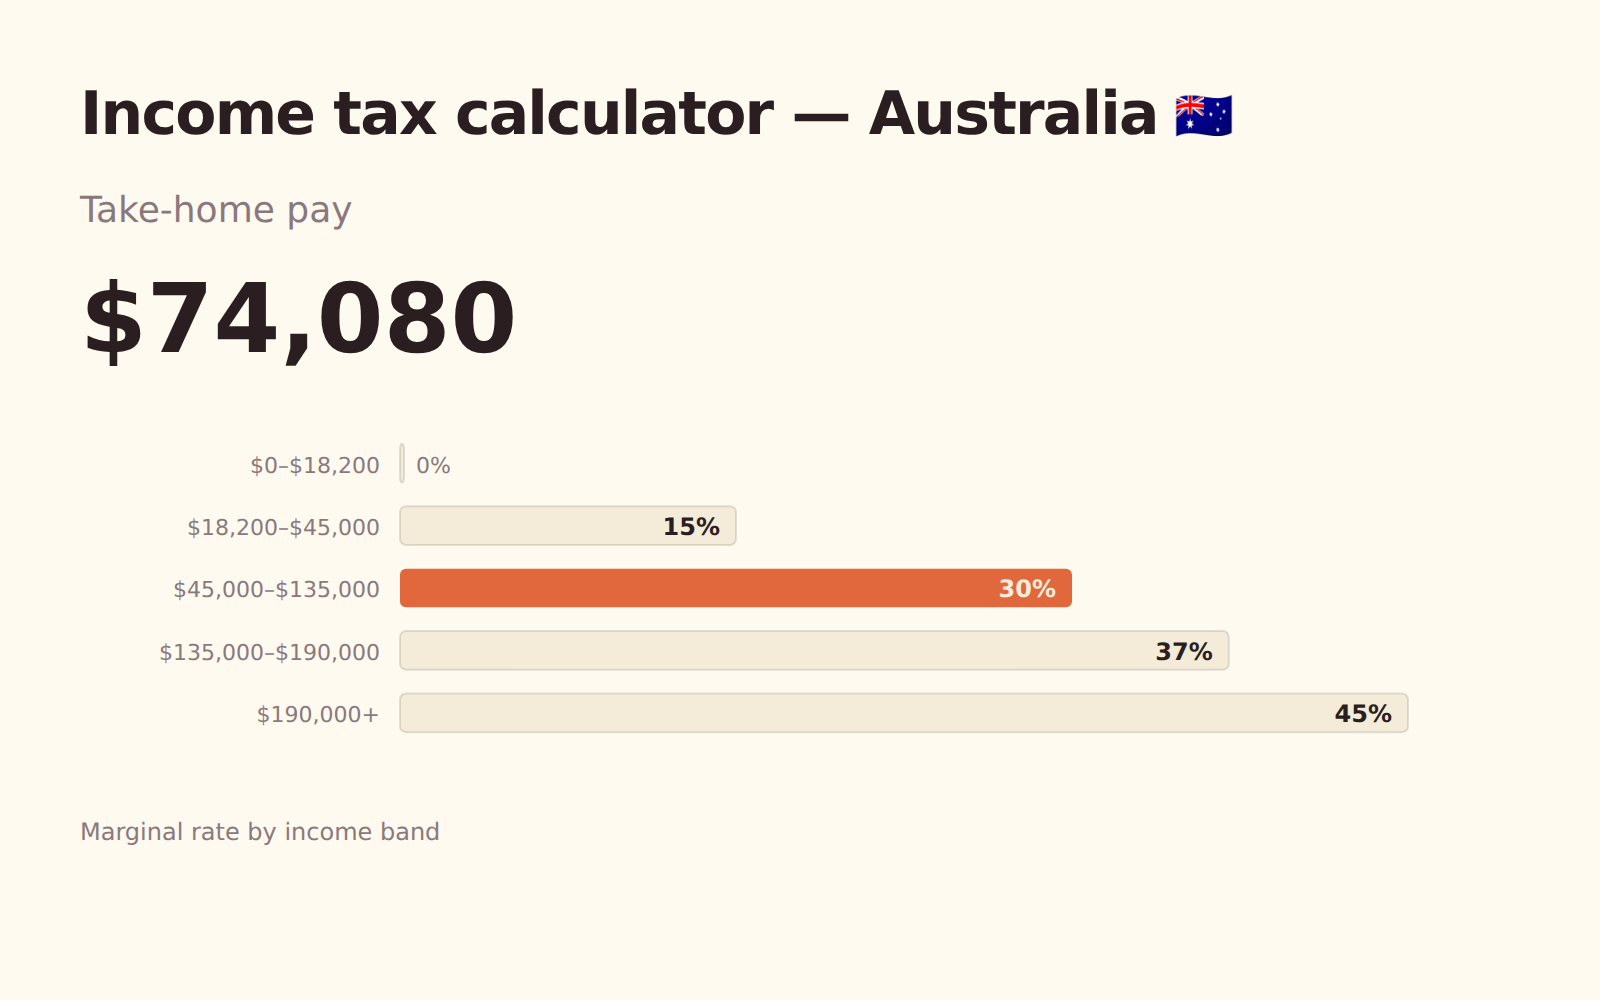
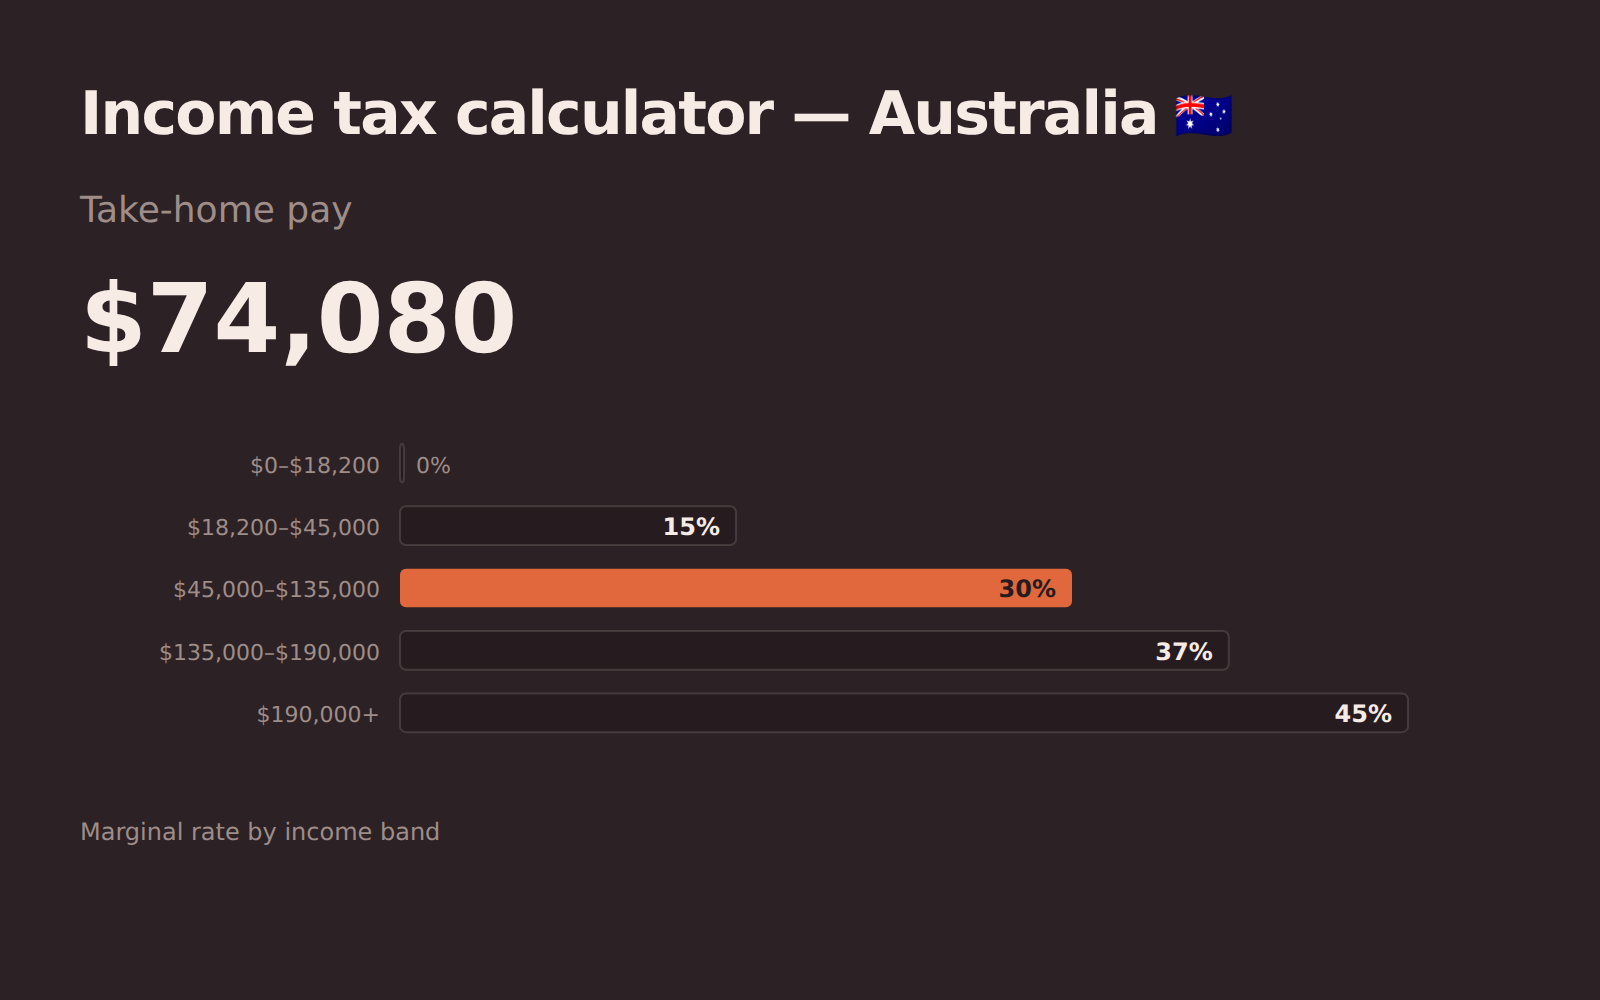
所得税
输入工资,逐档查看当前收入年度的所得税、附加费和到手收入。
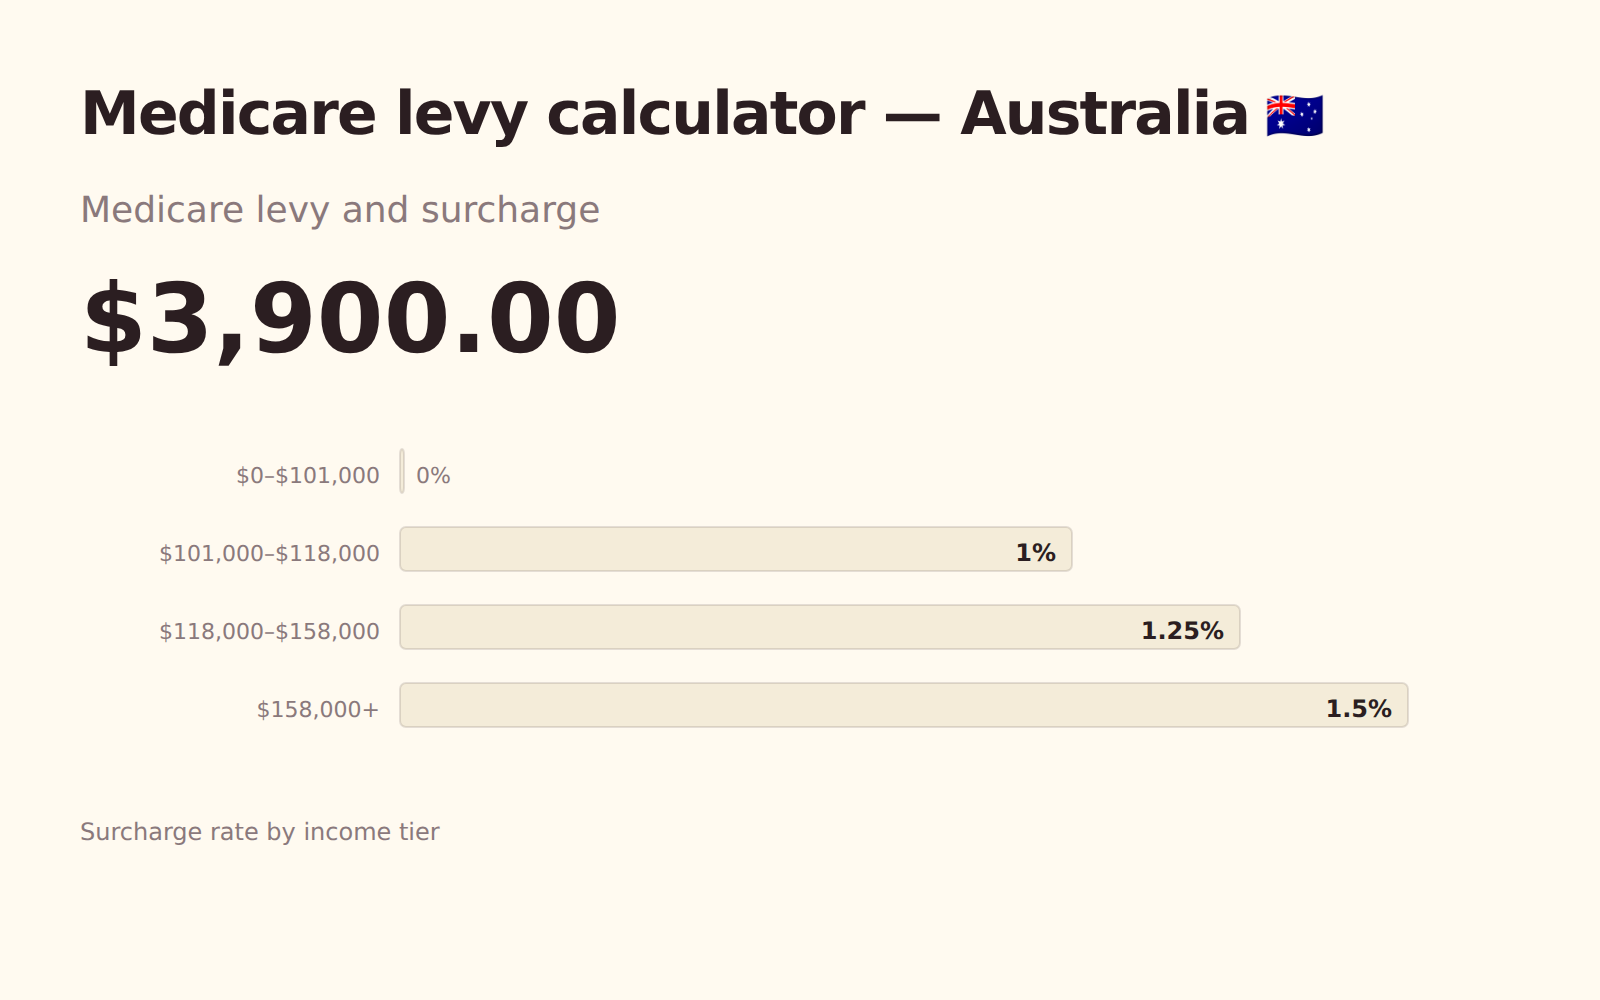
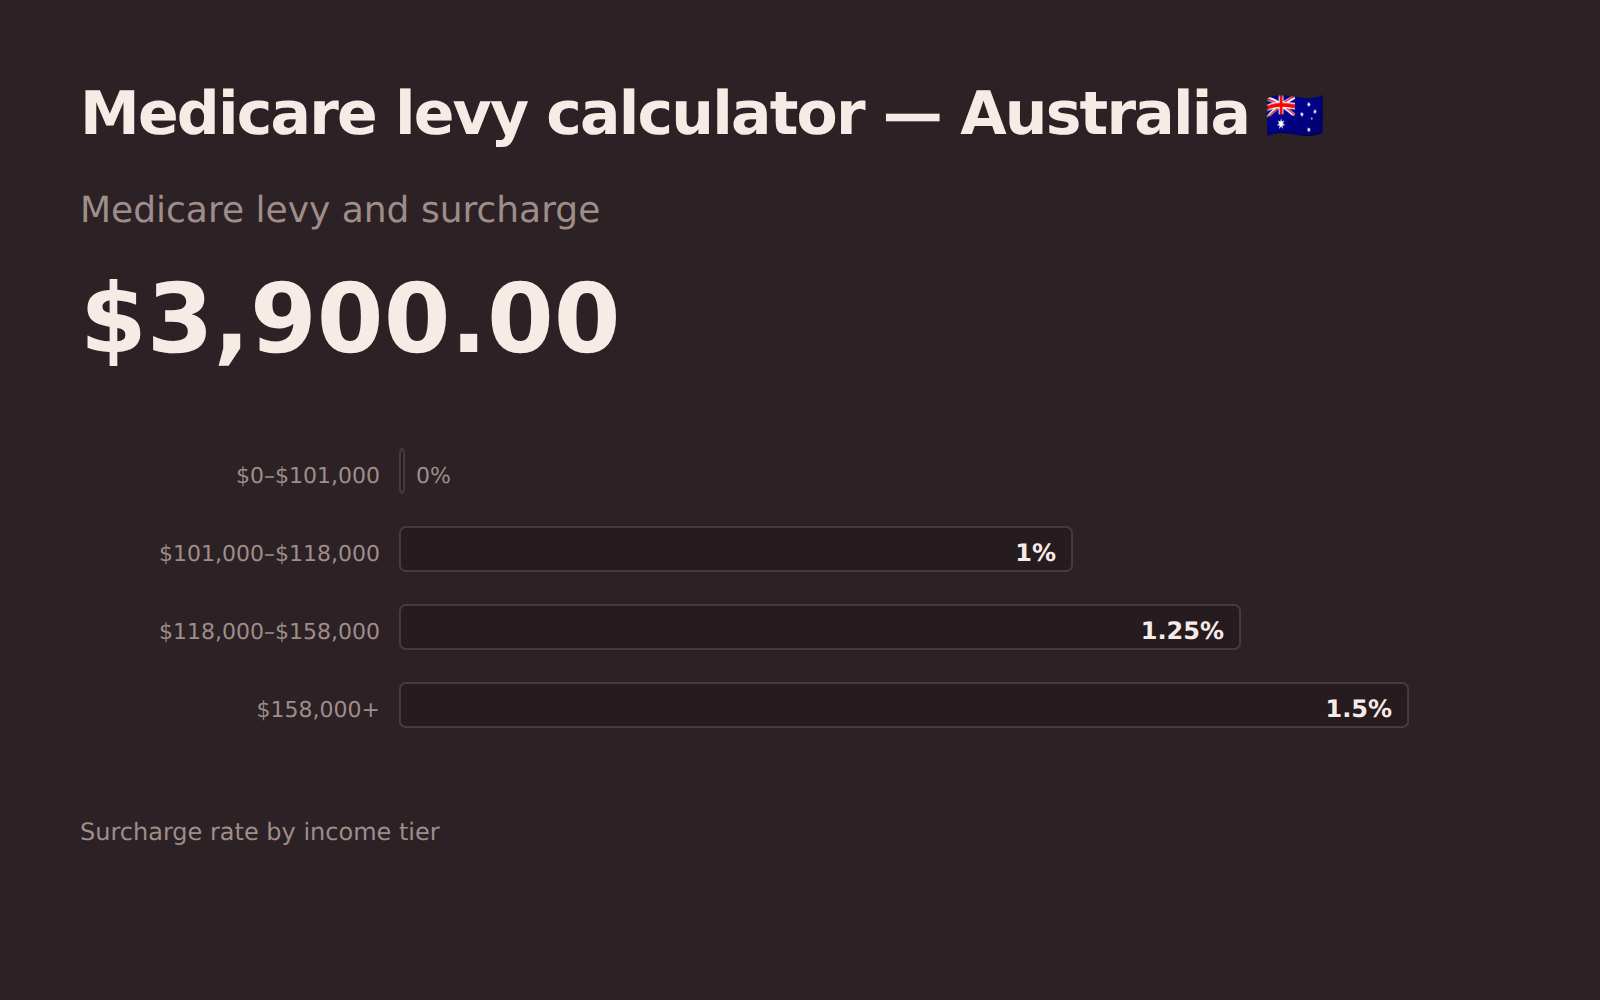
Medicare levy 与附加税
随所得税一并征收的医疗保障费,以及适用的附加税。
学生贷款还款
您的学生贷款强制还款额,以及指数化调整随时间对余额的影响。
边际税率
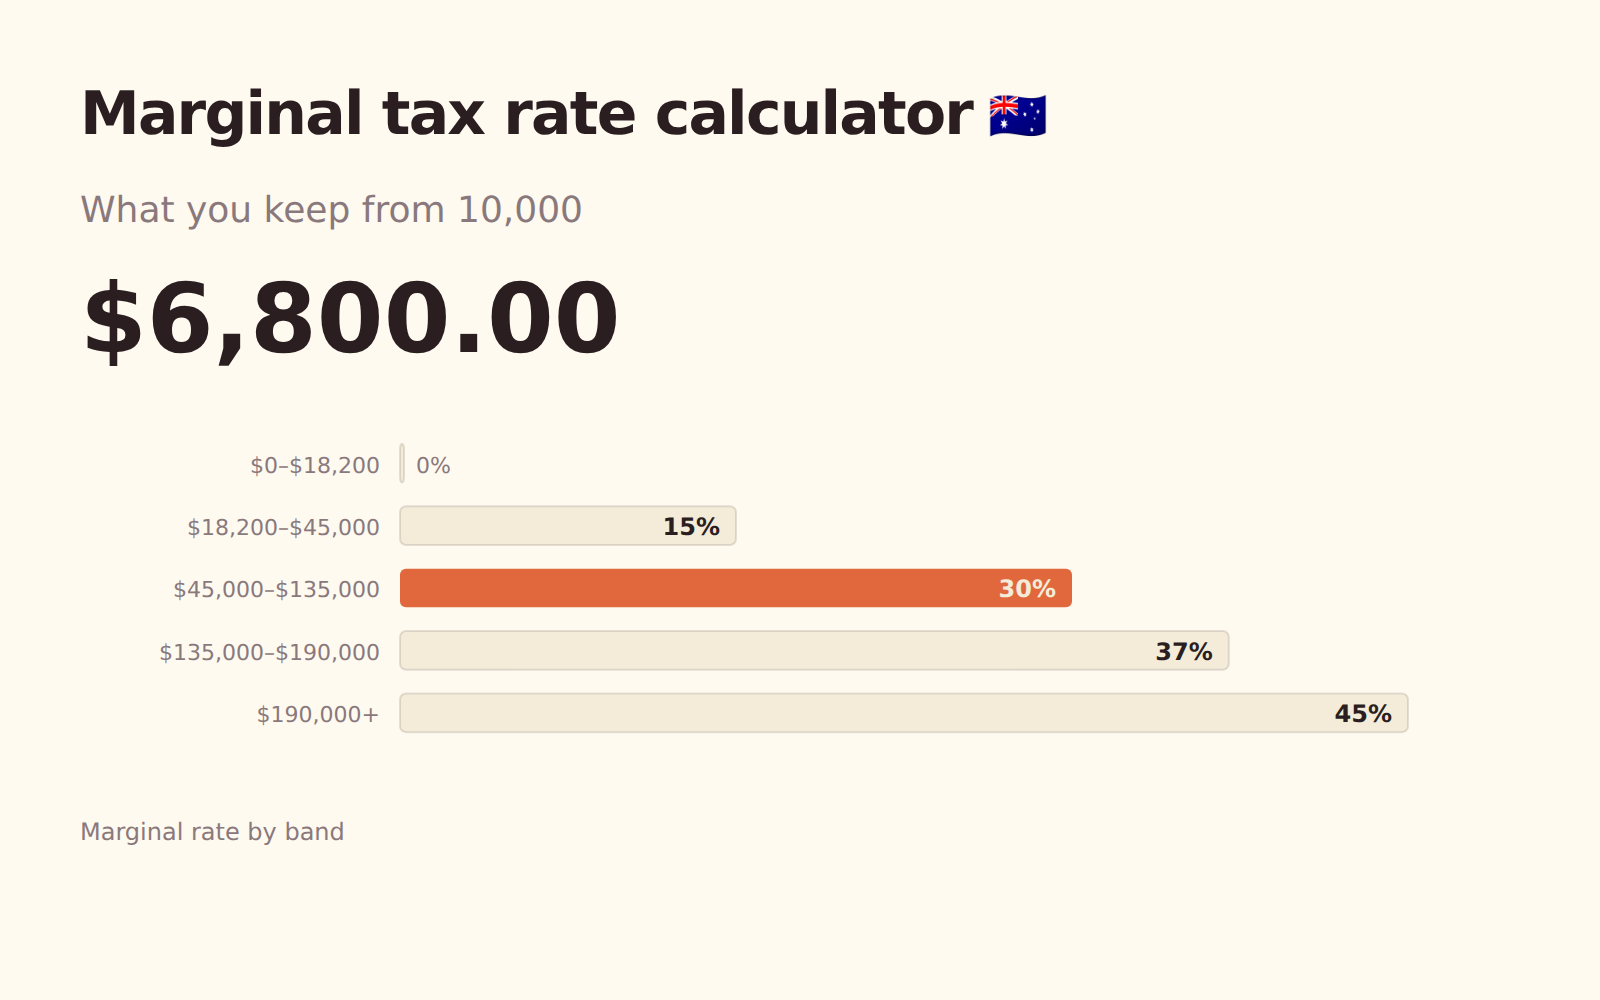
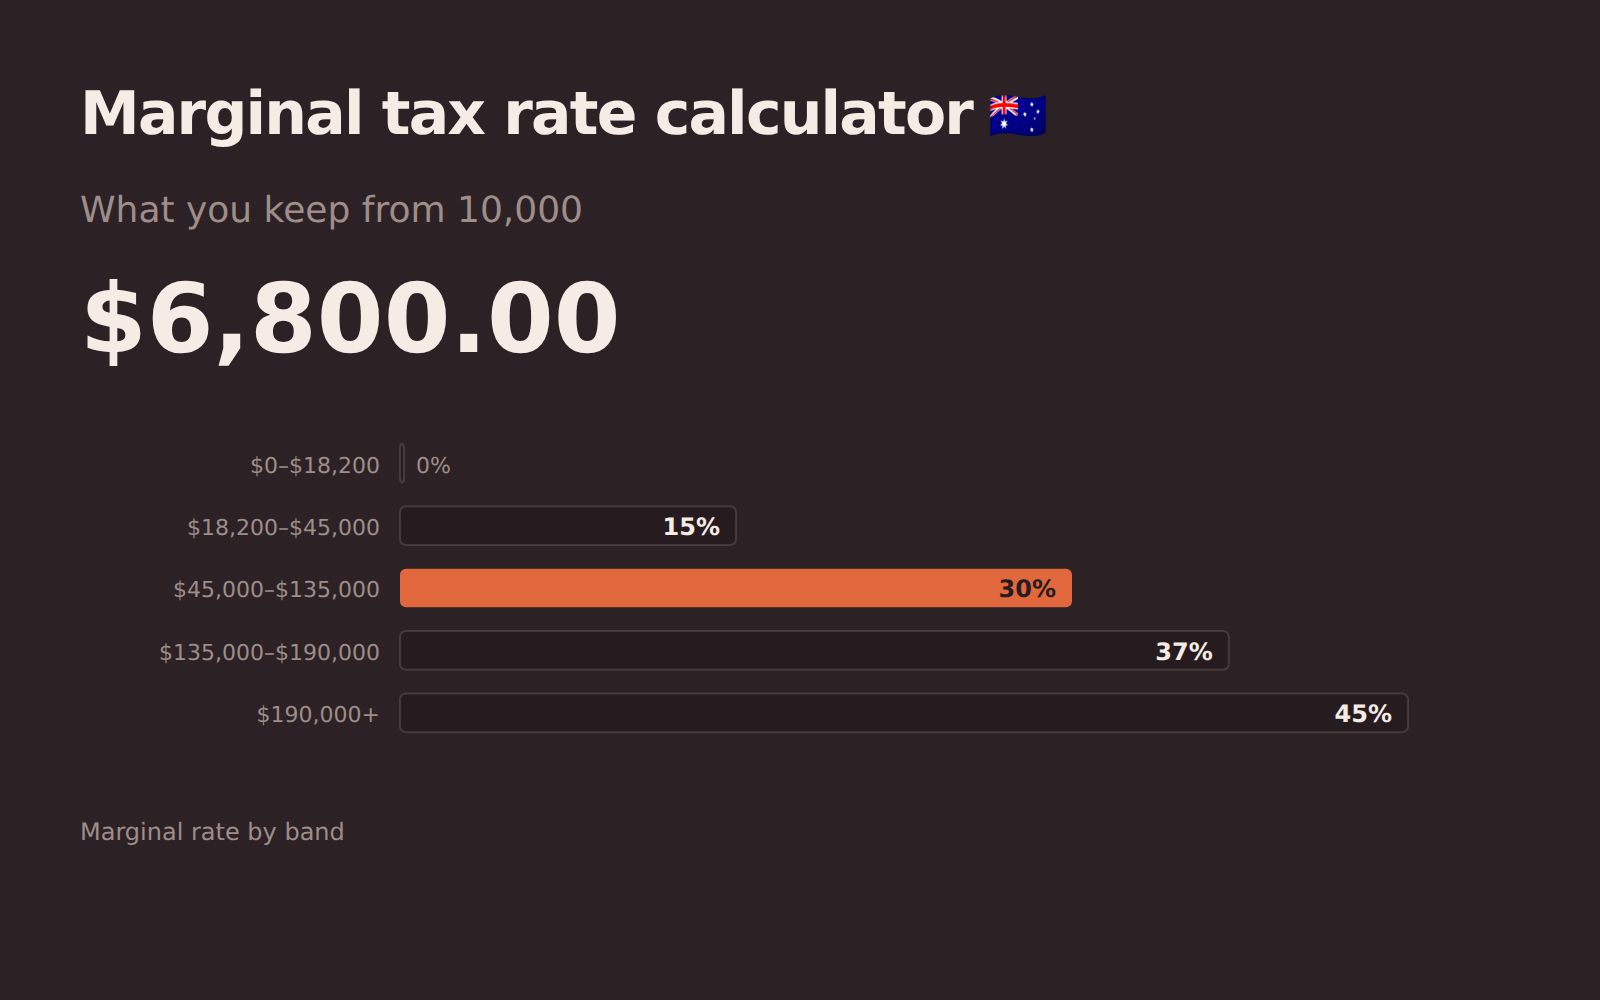
加薪后您能留下多少,以及边际税率与平均税率之间的差距。
资本利得税
出售资产应缴的税,计入长期持有折扣,并考虑结转的亏损。
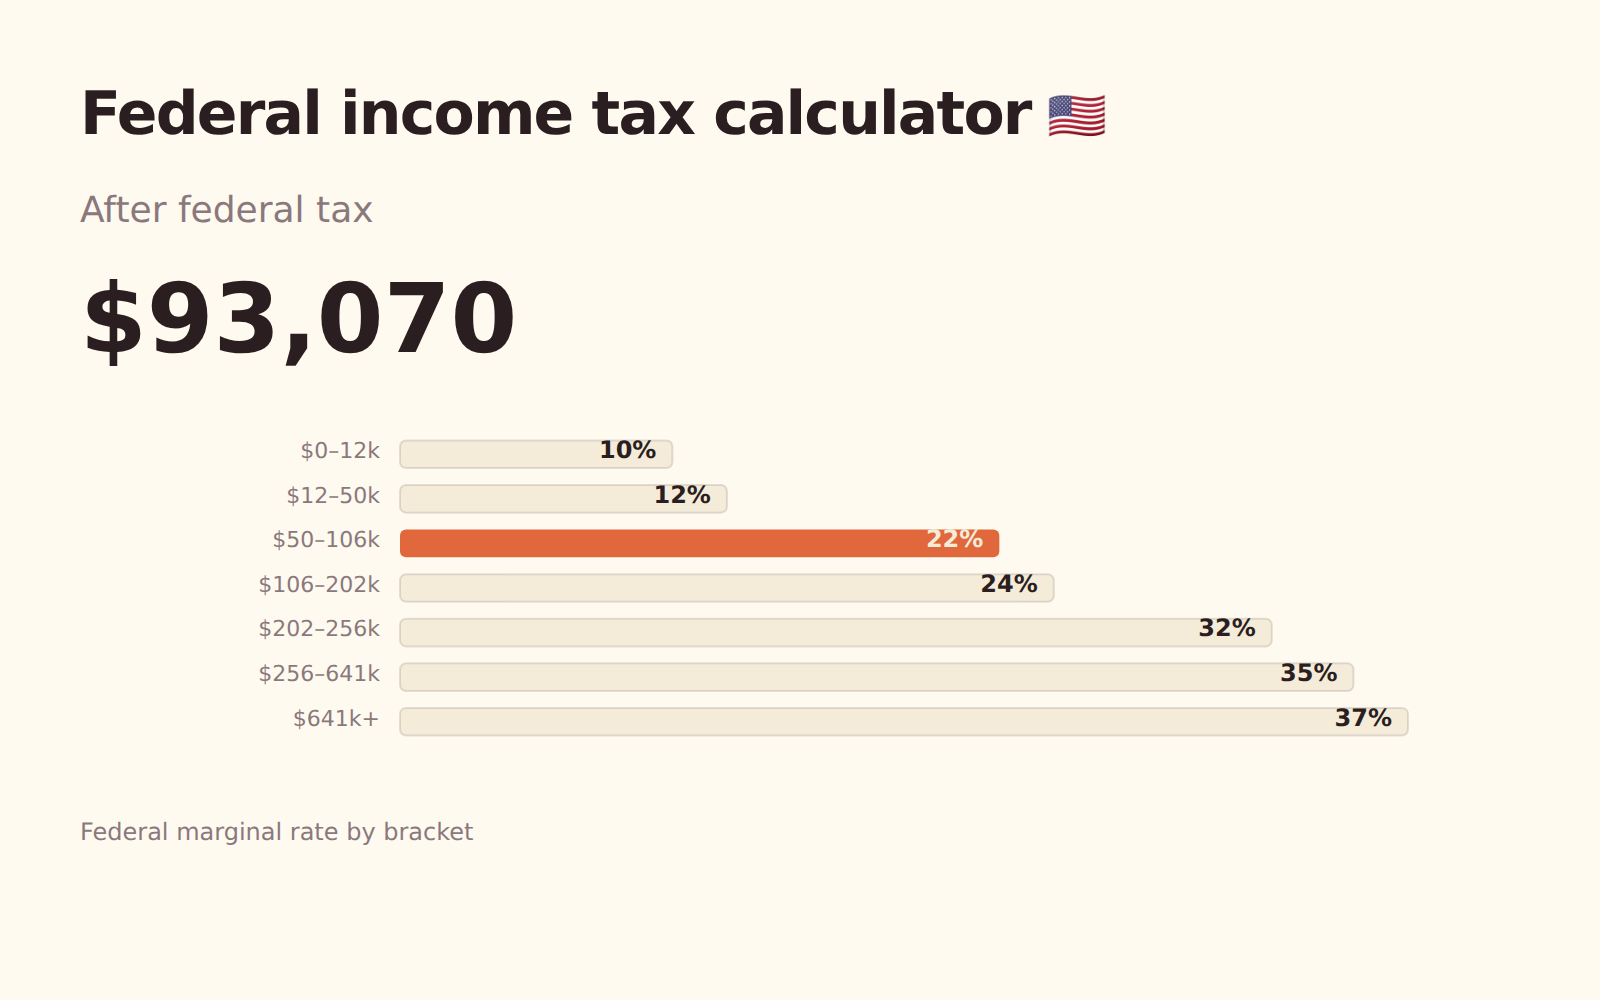
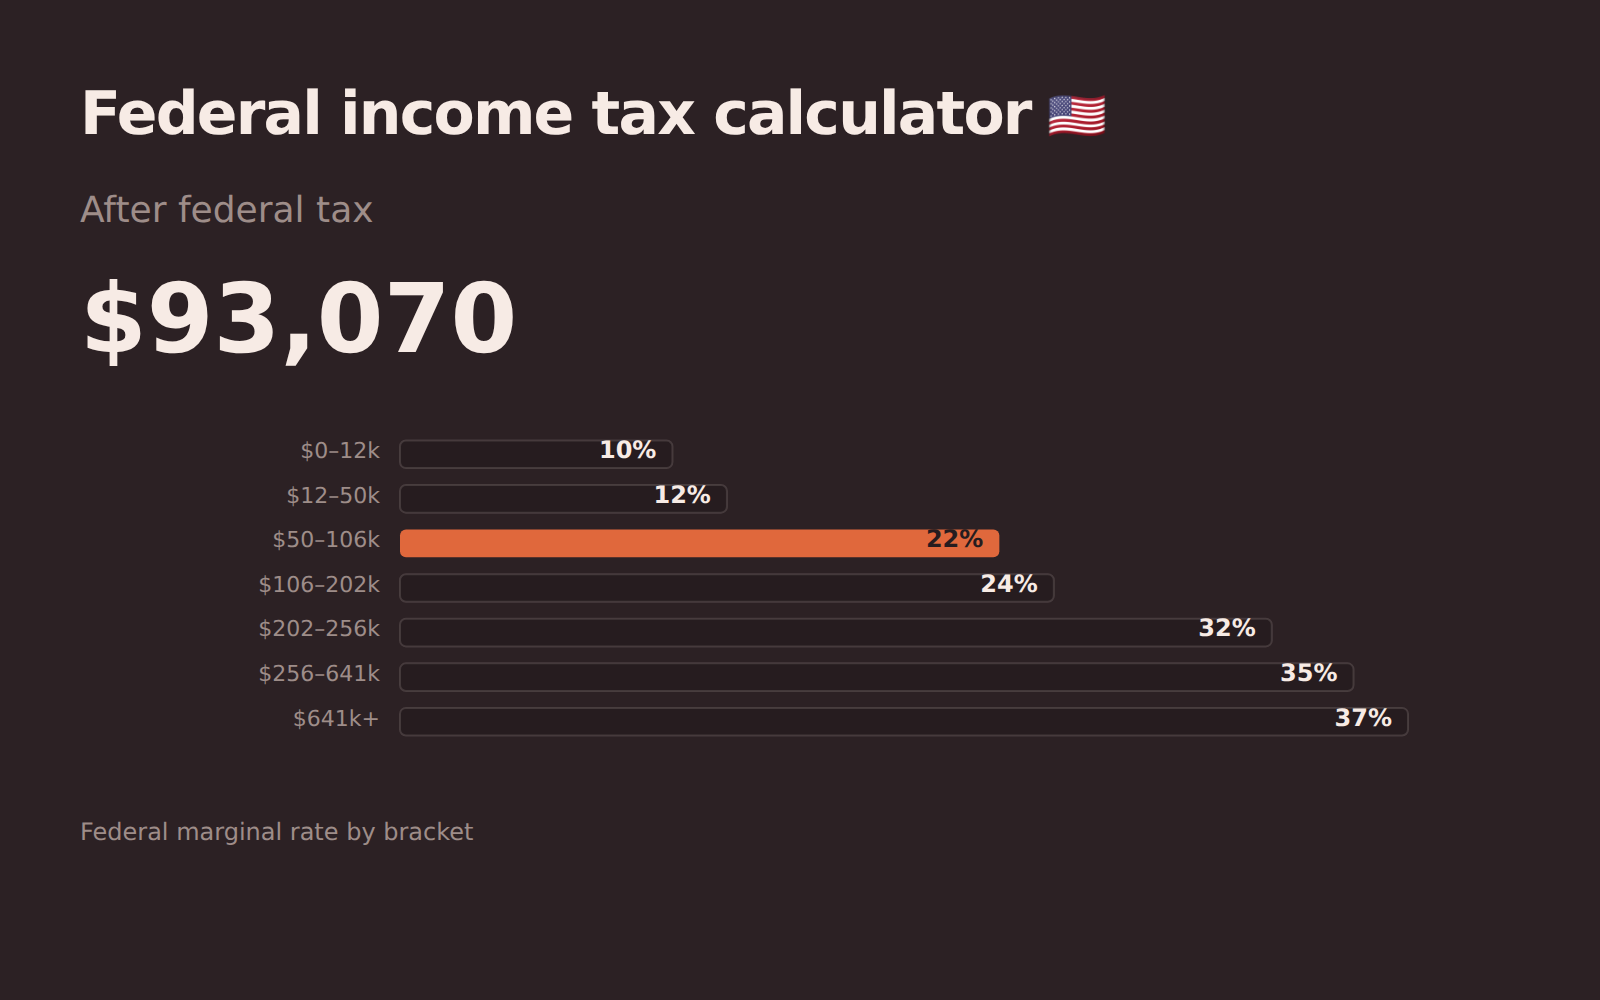
联邦所得税
工资和投资收入的联邦所得税,逐档计算。
到手工资
从年薪到每期到手收入,所得税和工资税供款分开列出。
自雇税
自雇利润应缴的 Social Security 和 Medicare 供款,可扣除部分单独列出。
工资
扣除所得税和社会保险供款后的到手收入,逐项列出。
CPP 和 EI
工资中按档扣除的国家养老金和失业保险供款。
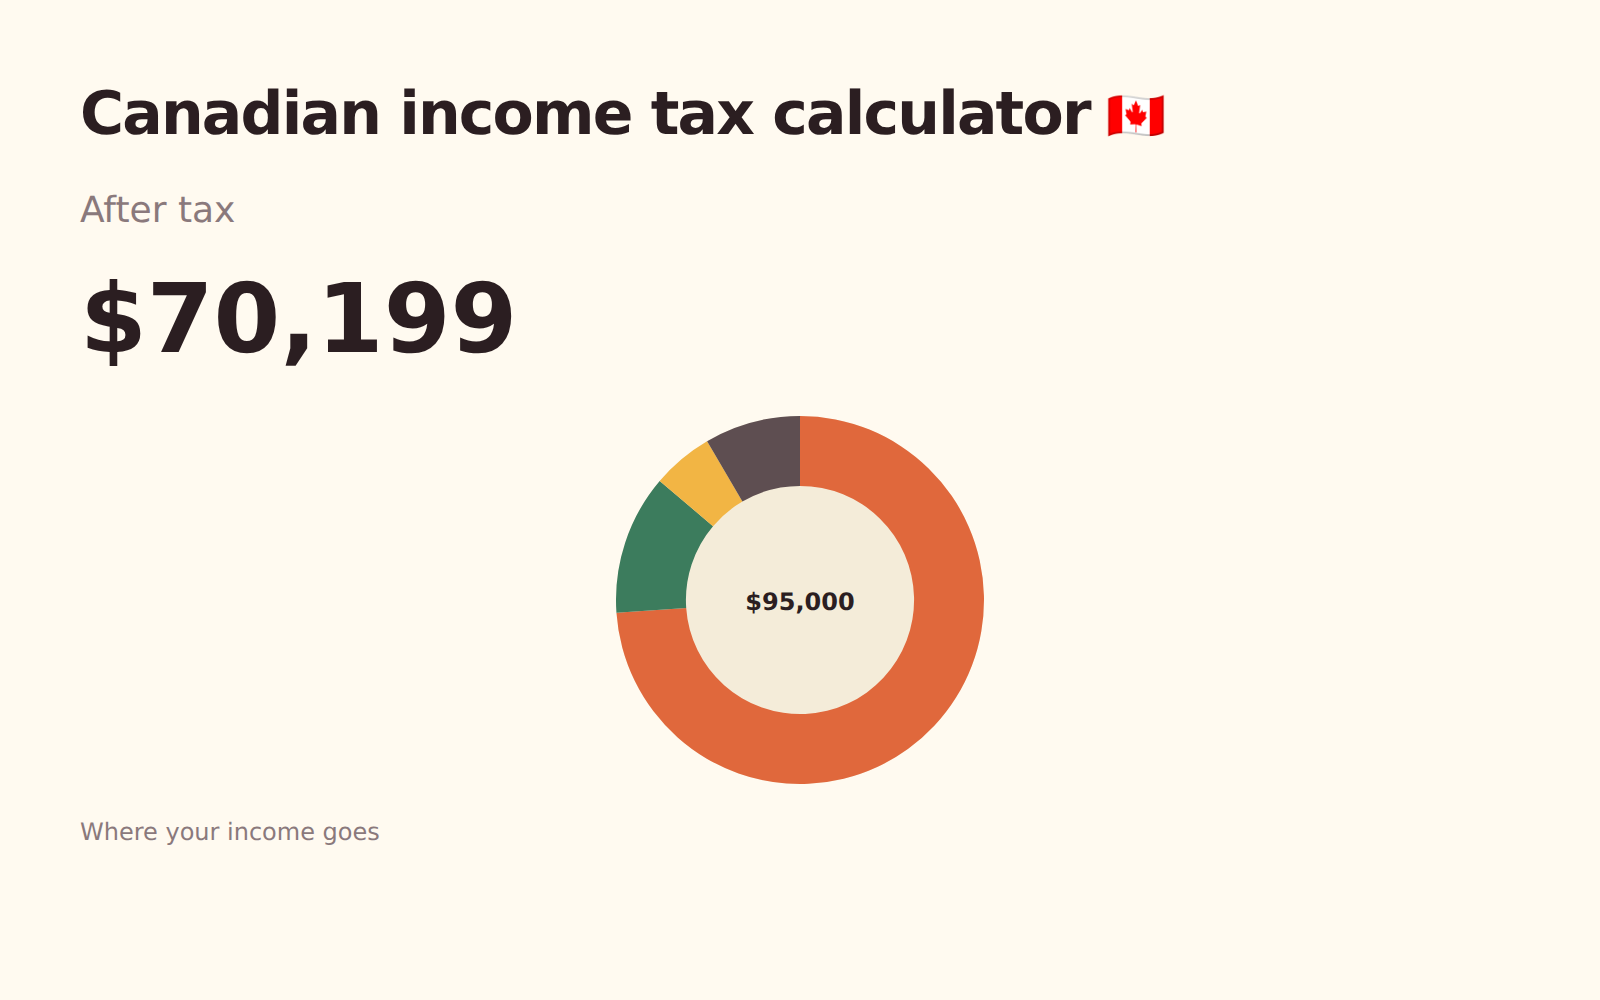
所得税
联邦和地区所得税,抵免和扣除分开计算。
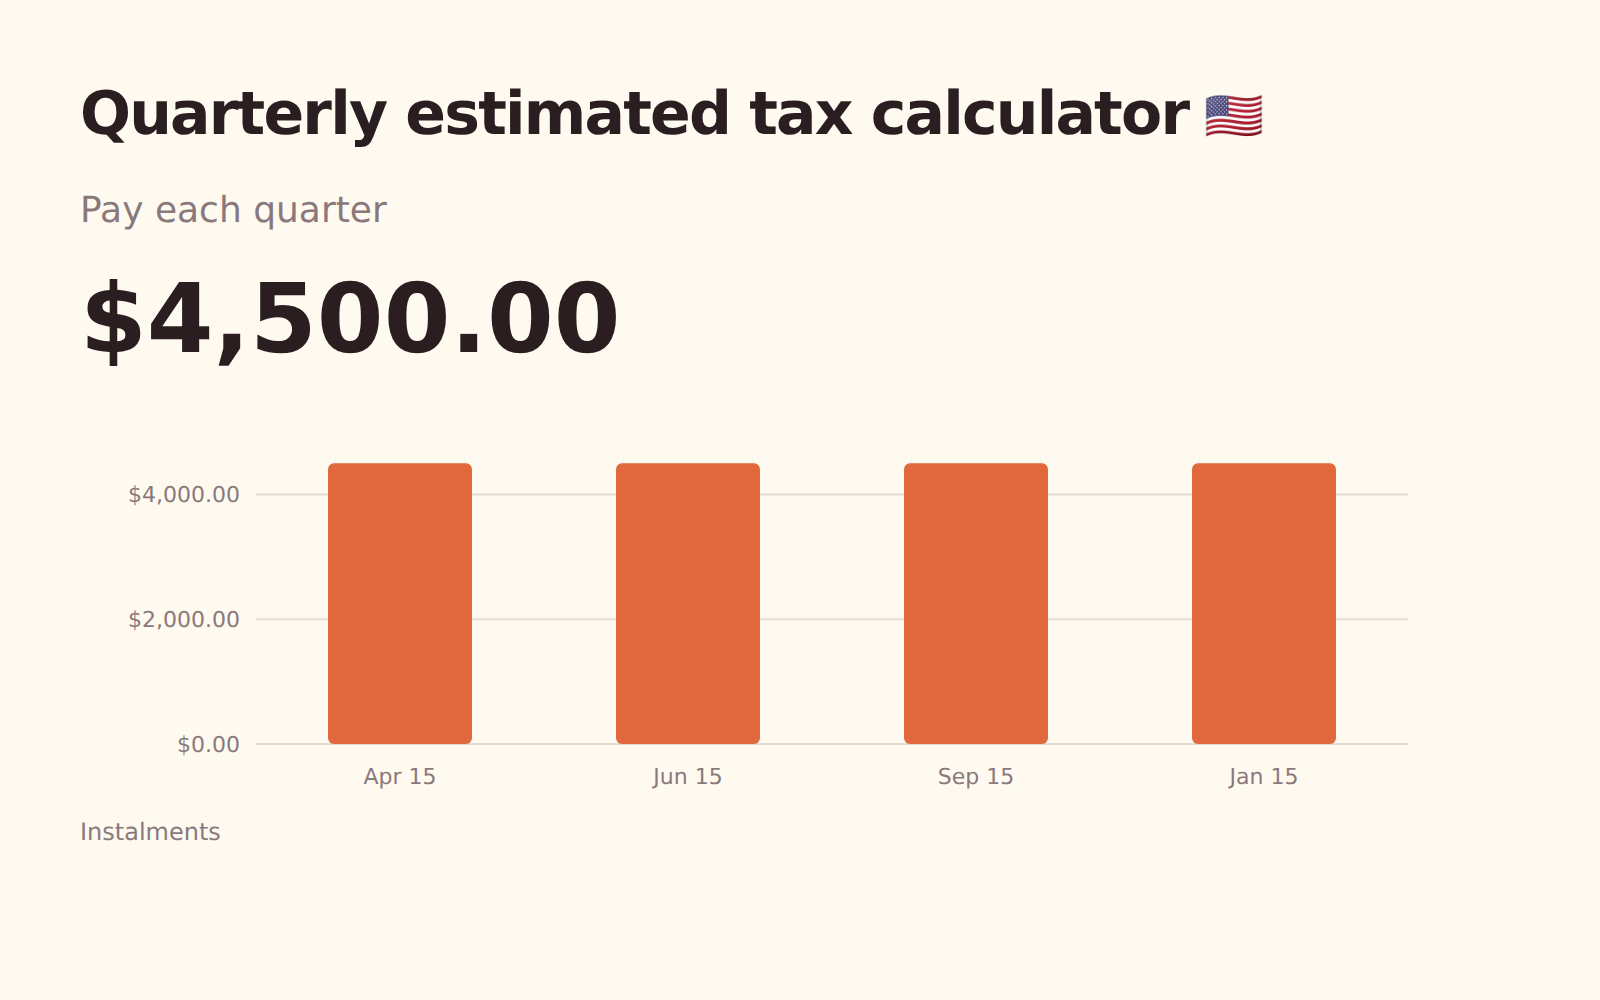
季度预估税
年内应分期缴纳的税款,依据安全港规则而非预测。
PAYE
扣除所得税、强制征费和退休供款后的到手收入,逐项列出。
所得税
扣除所得税和另行征收的社会费用后的到手收入,并以税收抵免冲抵税额。
所得税
扣除所得税和强制退休供款后的到手收入,并按供款上限计算。
所得税
比较两种可选税制下的税额,以及旧税制胜出所需的扣除额。
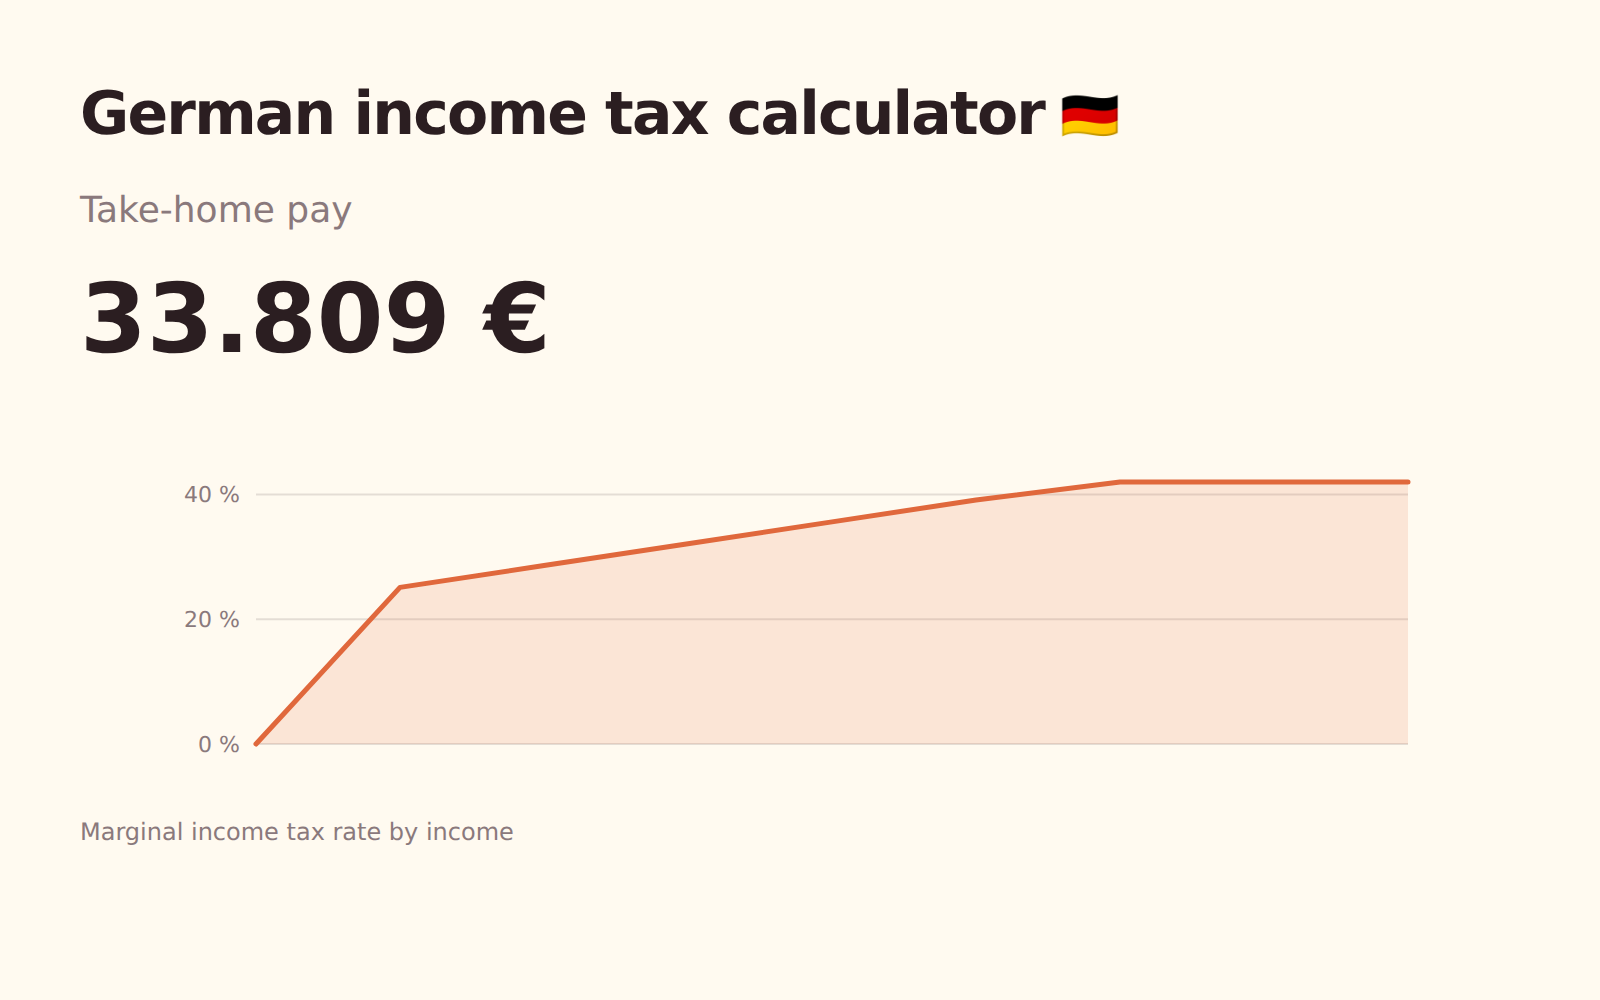
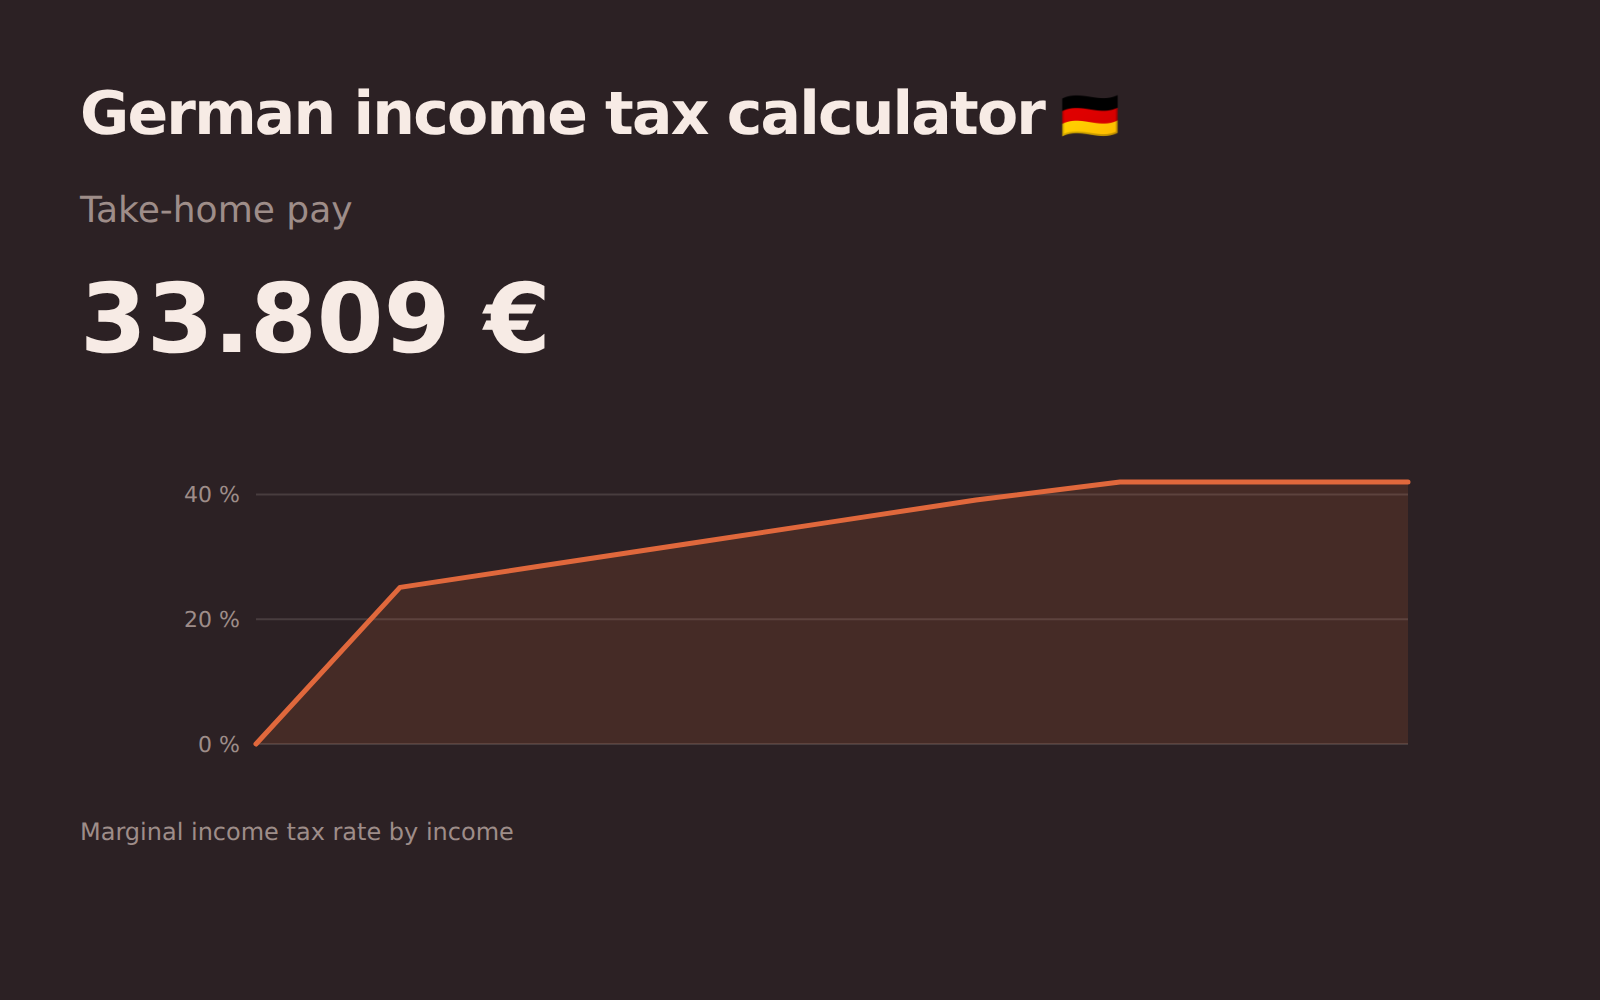
所得税
扣除所得税和社会保险供款后的净收入,采用法定税收公式计算。
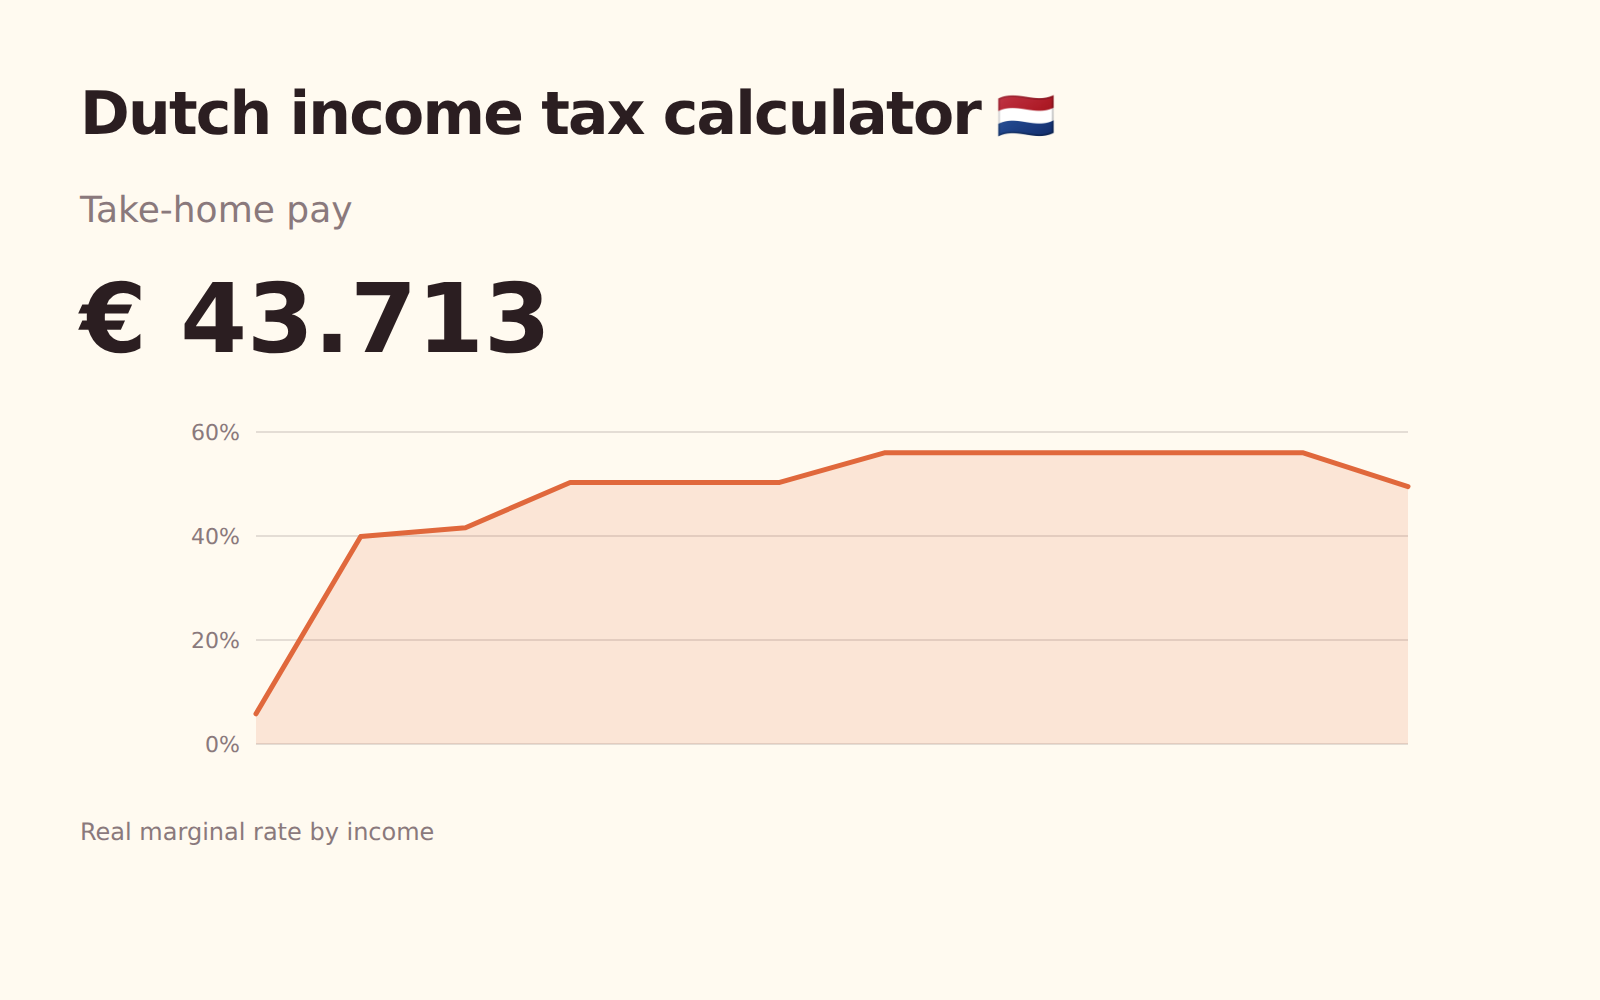
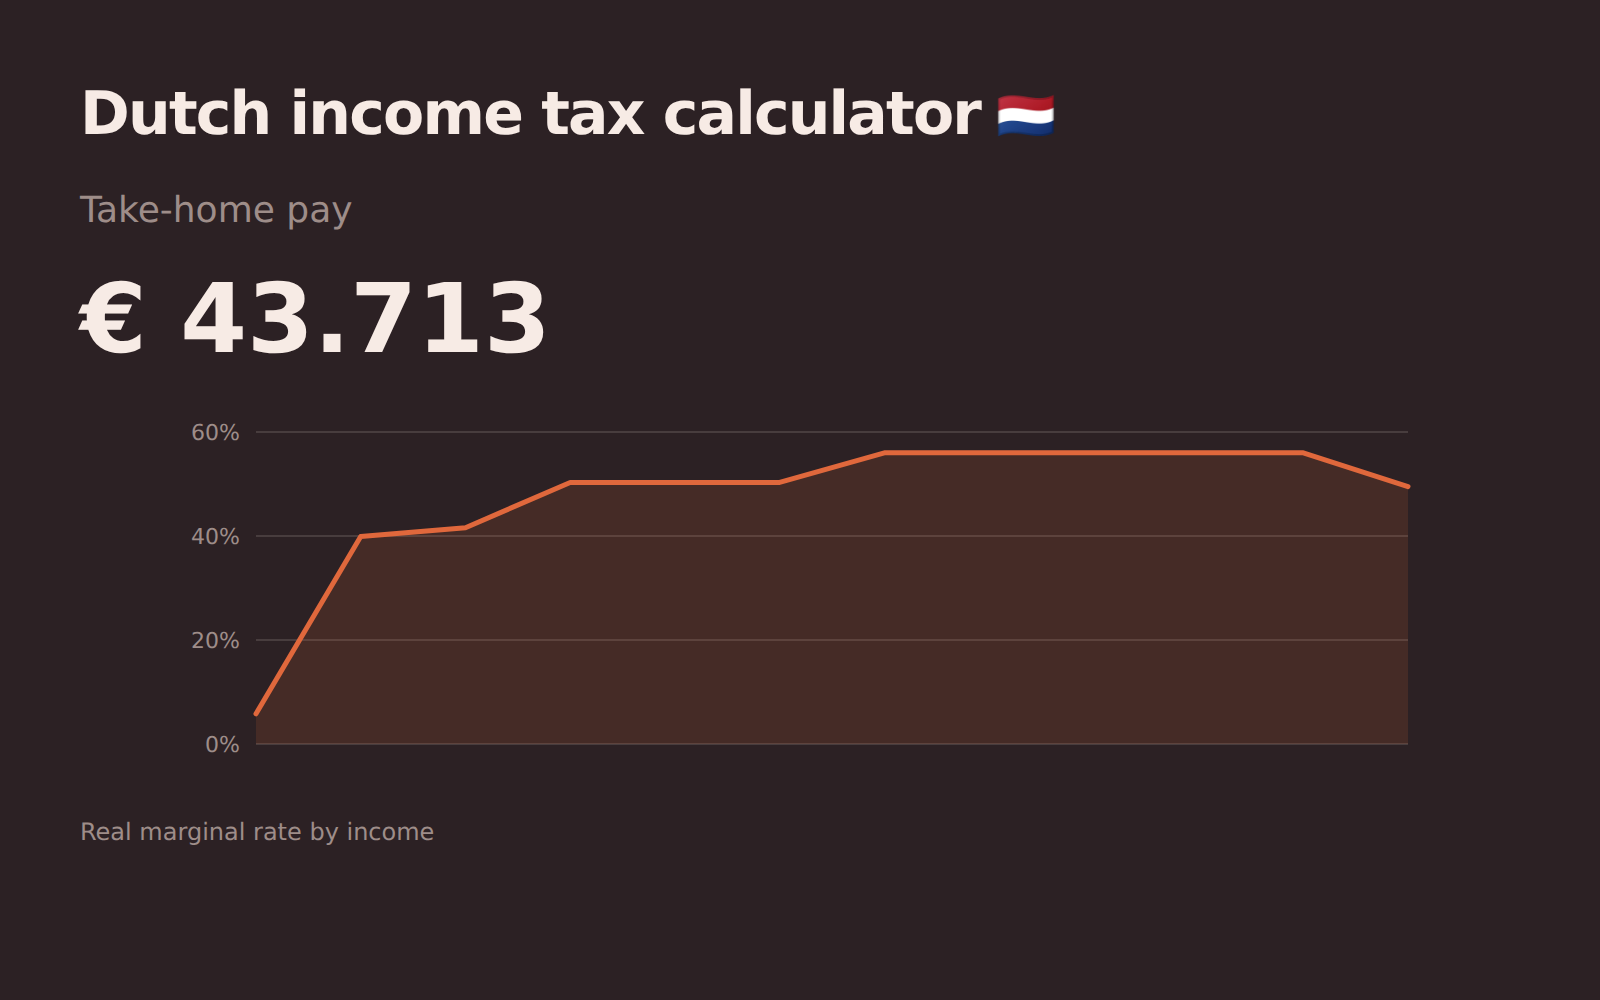
所得税
扣除税收抵免后的所得税,以及计入抵免递减后的真实边际税率。
退休
14供款、上限、提取和养老金待遇。
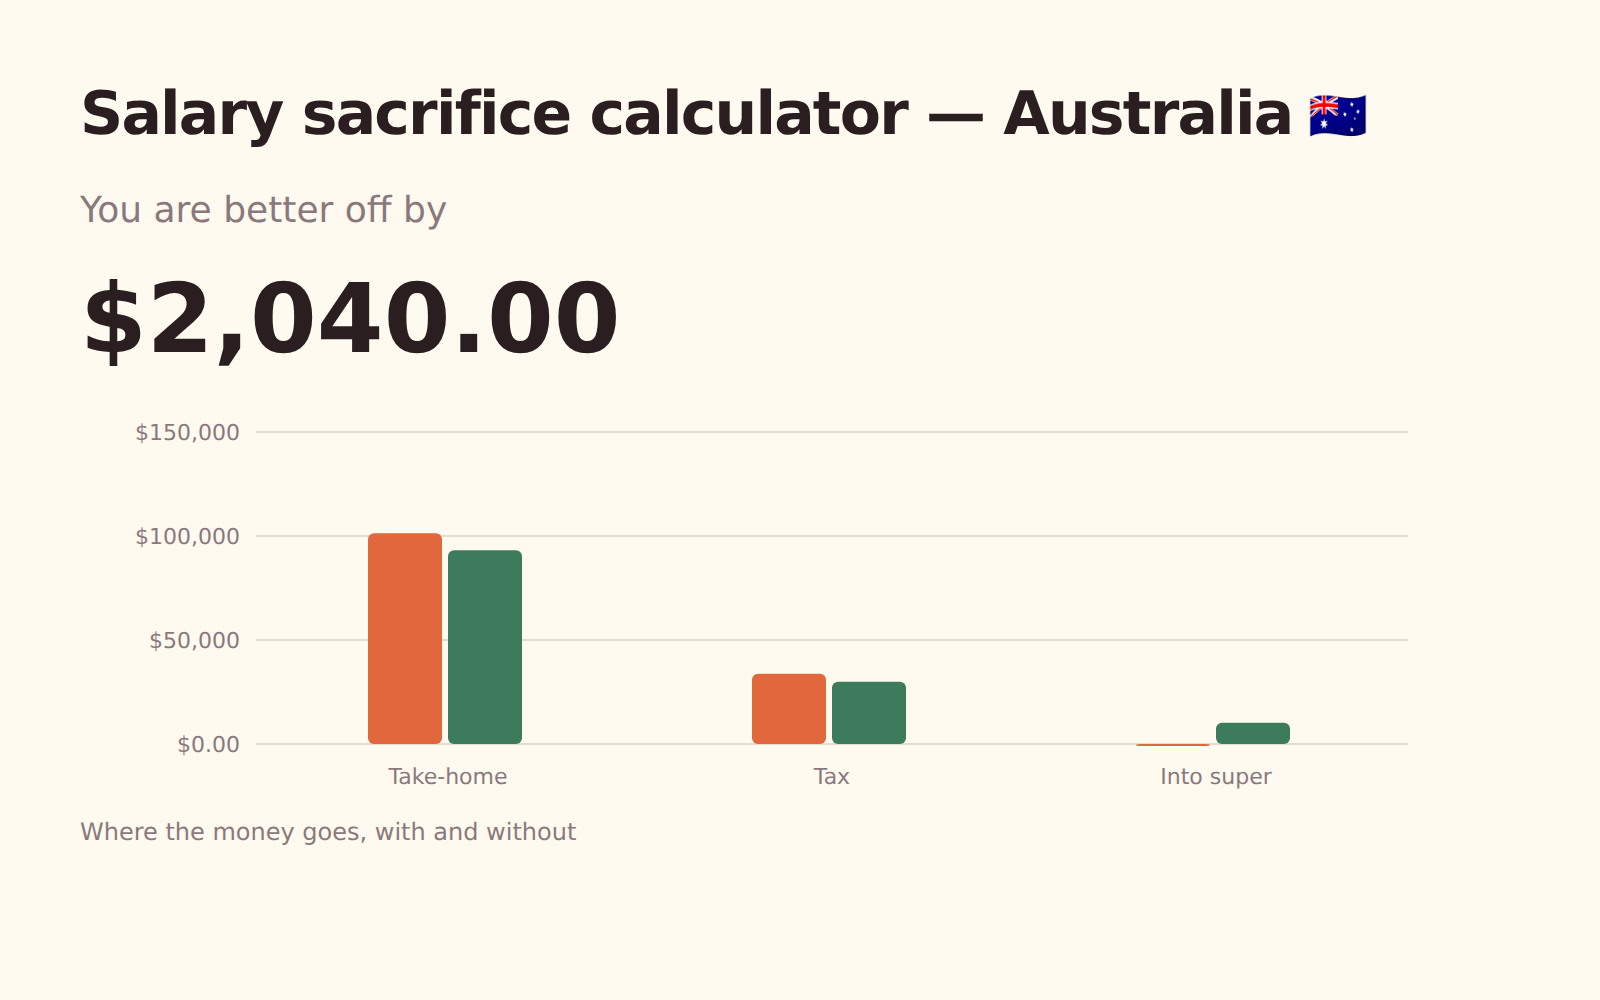
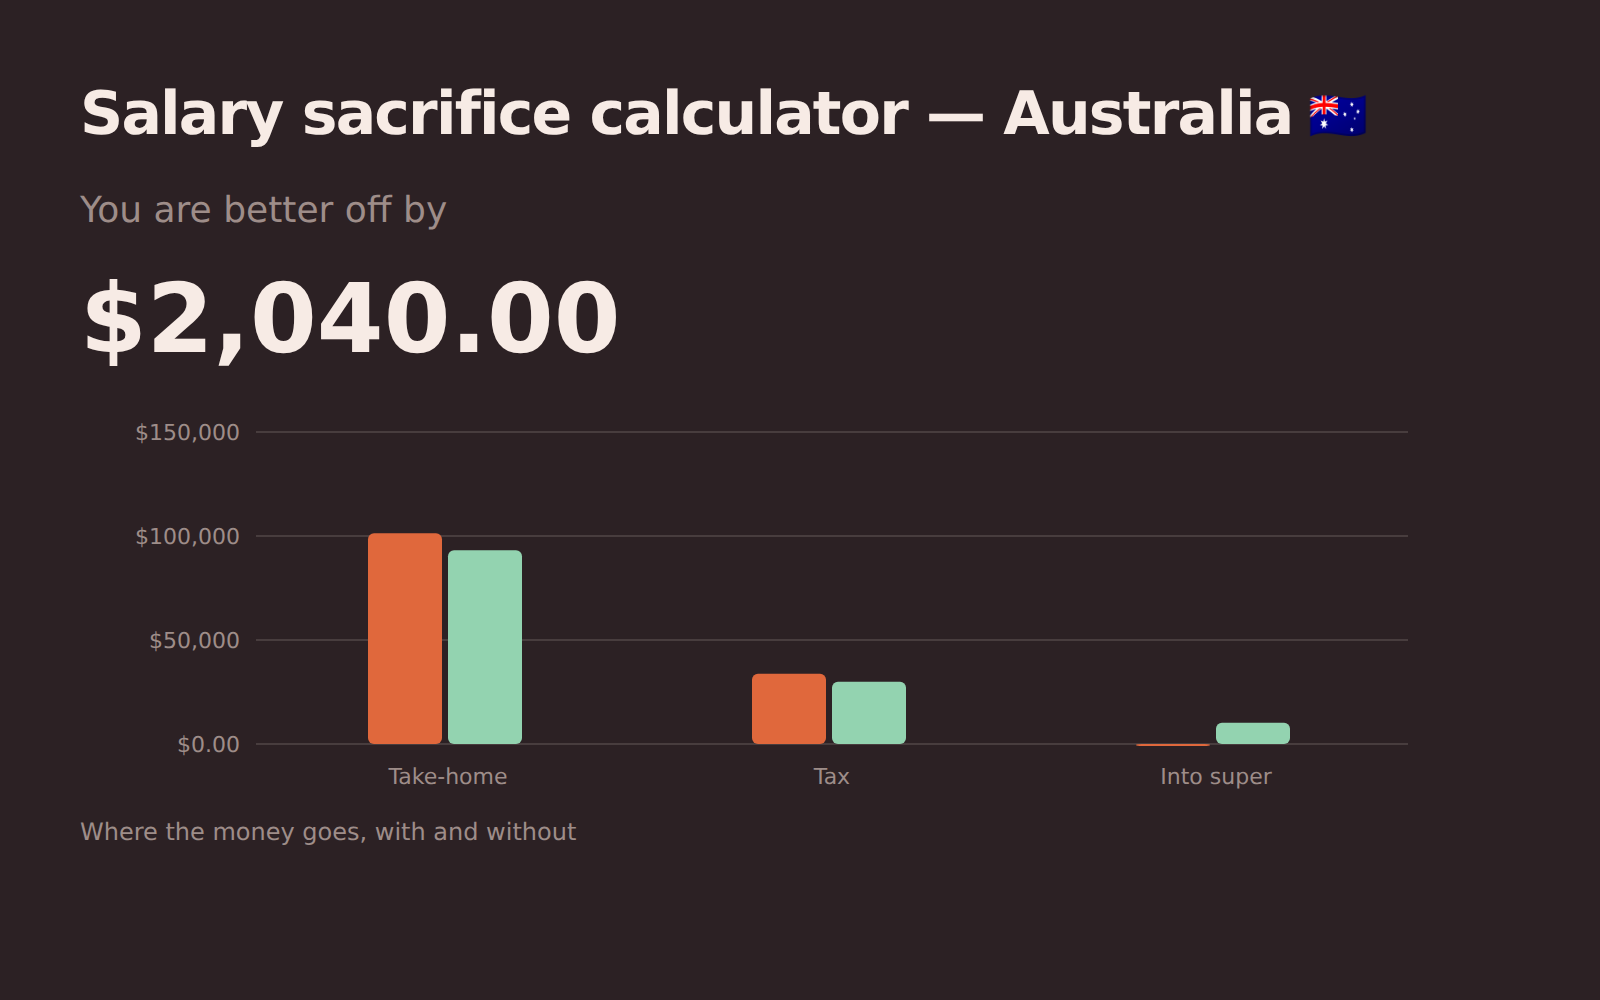
Salary sacrifice(薪资牺牲)
将工资转入养老金或 super 能省多少,已扣除基金内部征收的税。
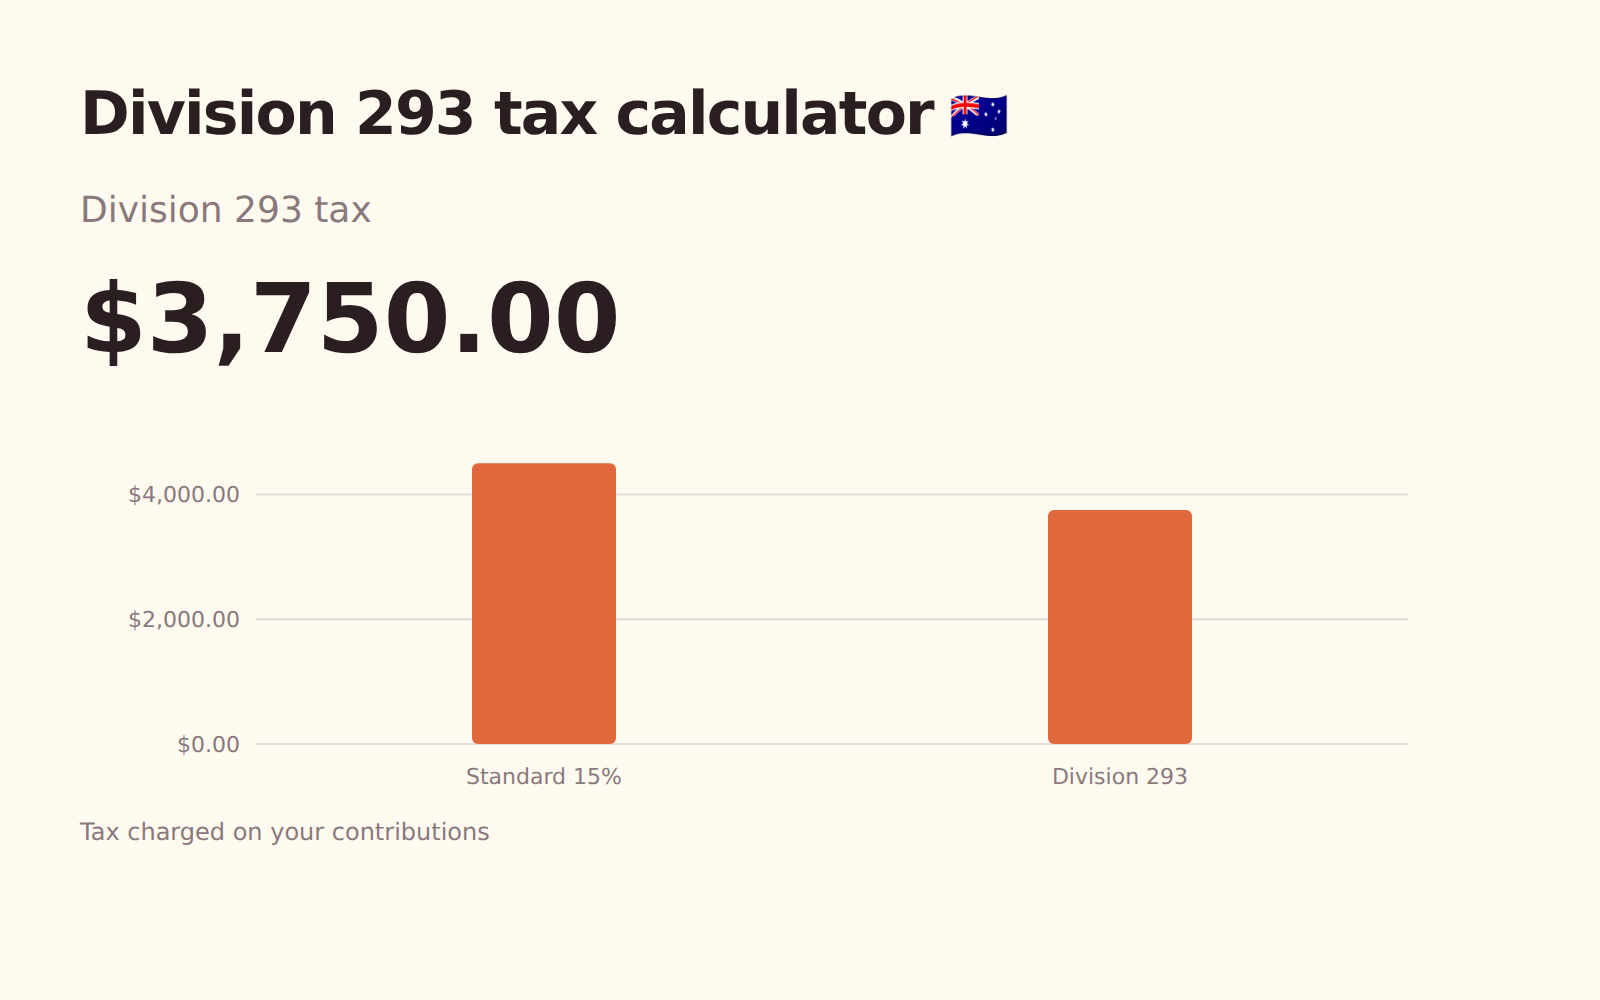
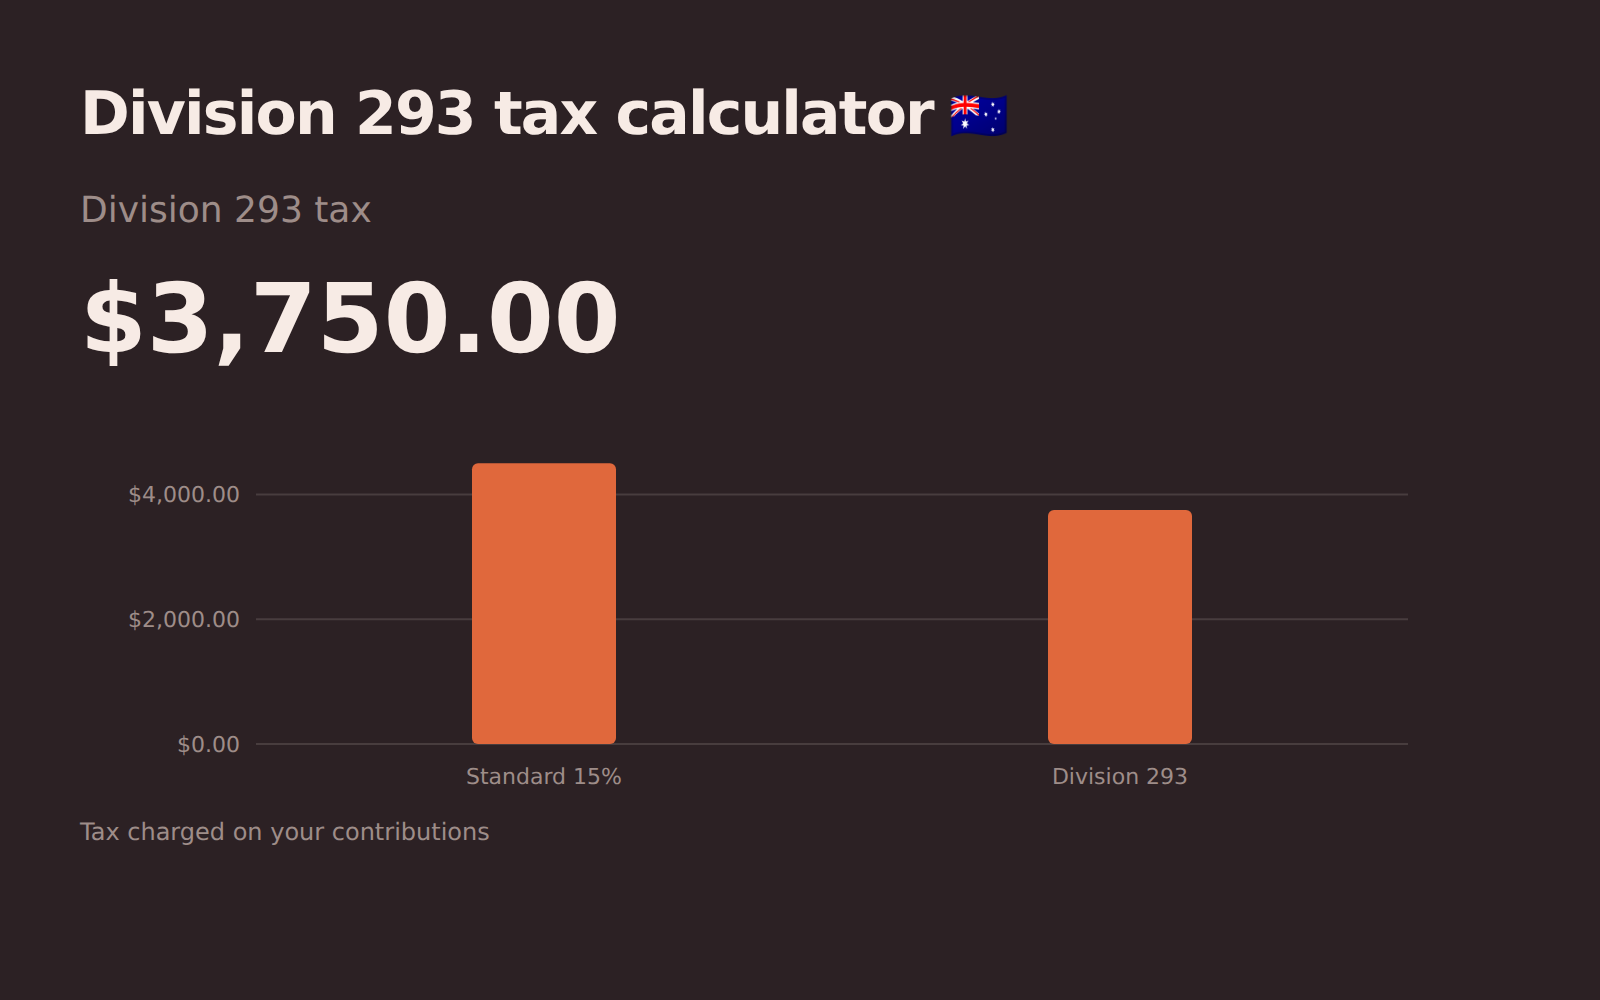
Division 293 税
高收入附加税是否适用于您的退休供款,以及适用的金额。
Superannuation Guarantee
雇主必须向您的退休基金缴纳多少,以及薪酬总额对应多少工资。
优惠供款上限
您每年的税前供款上限还剩多少,包括结转的额度。
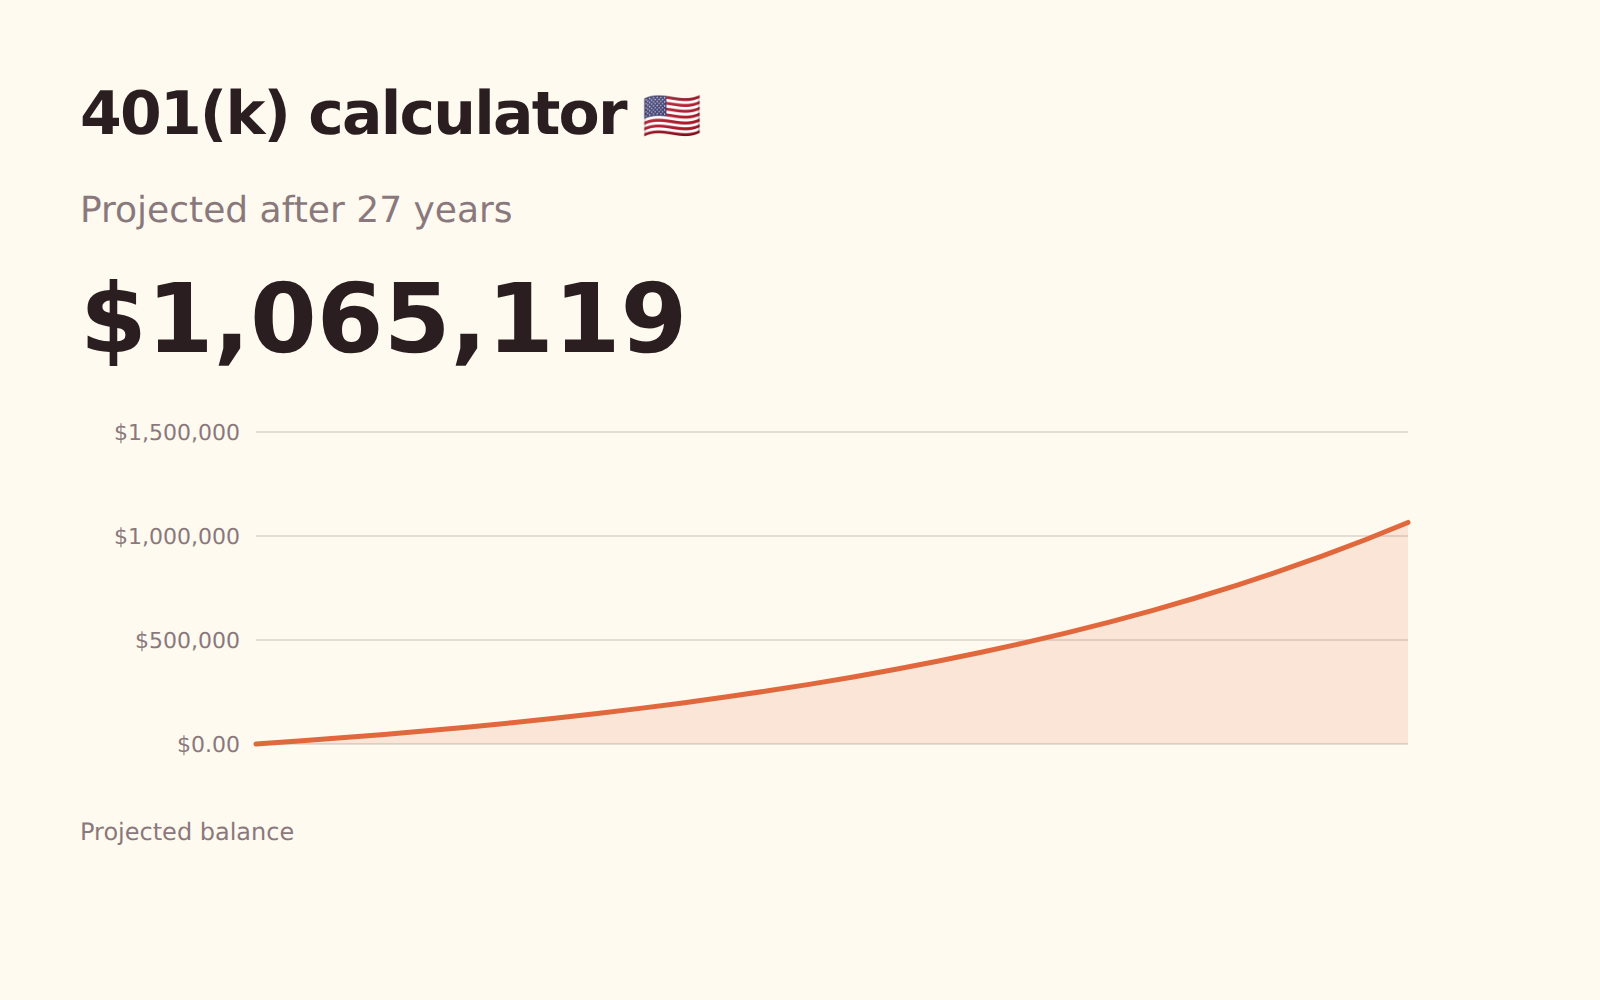
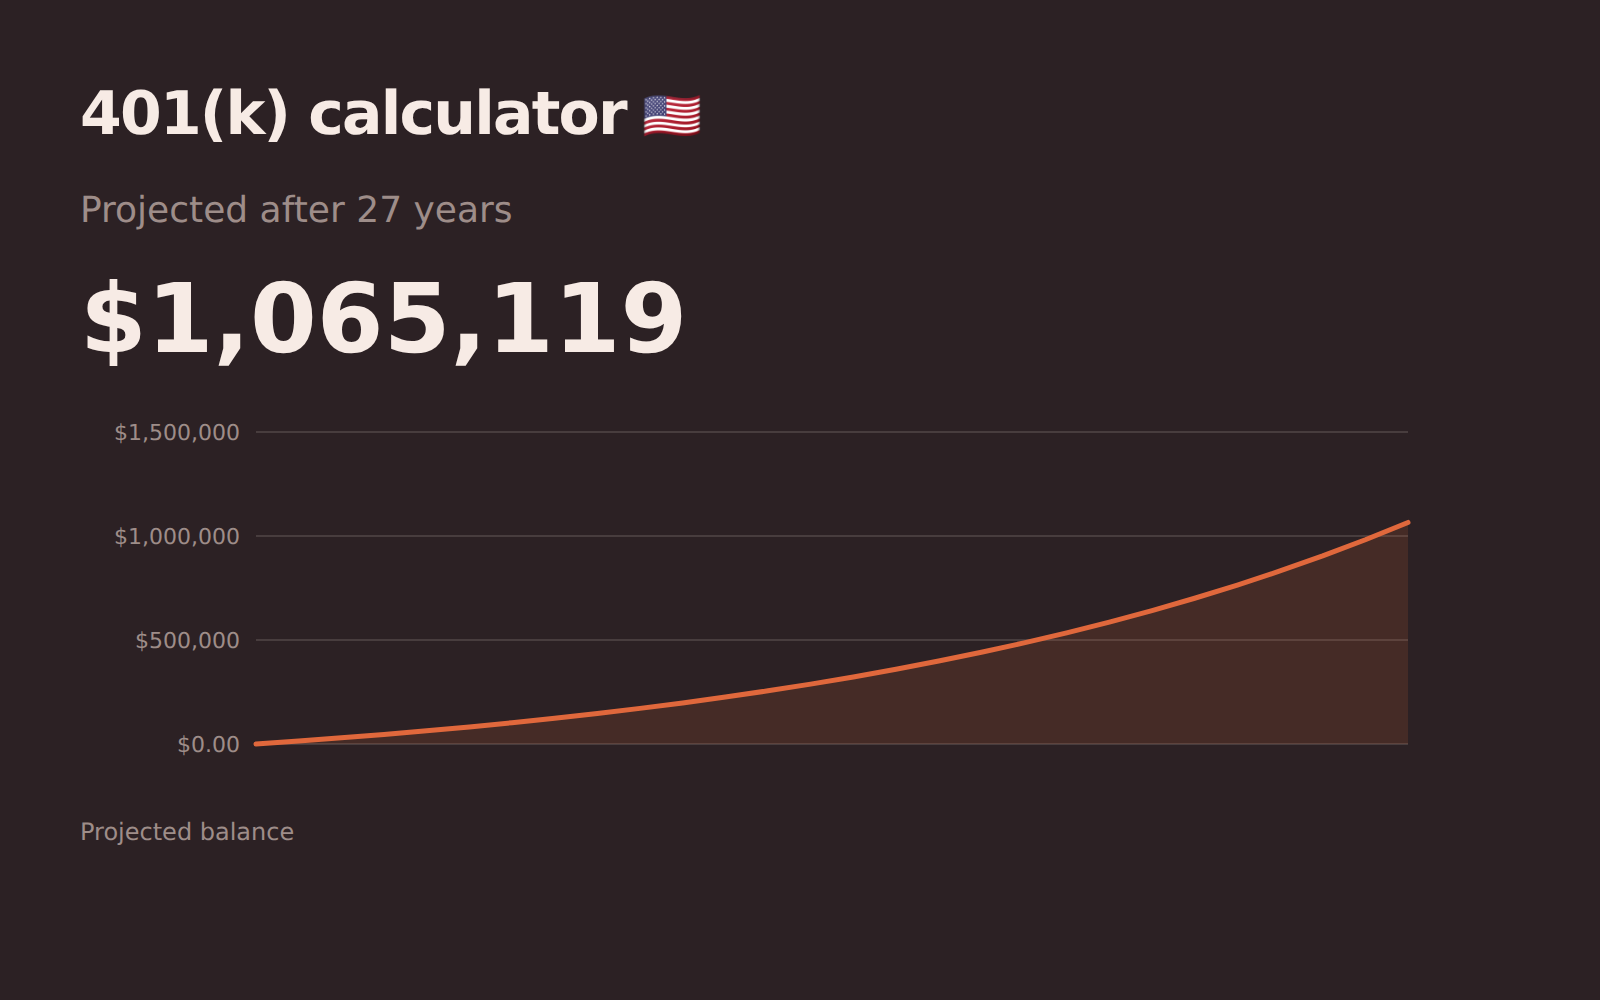
401(k)
职场退休供款加上雇主匹配能累积到多少,包括达到一定年龄后适用的更高上限。
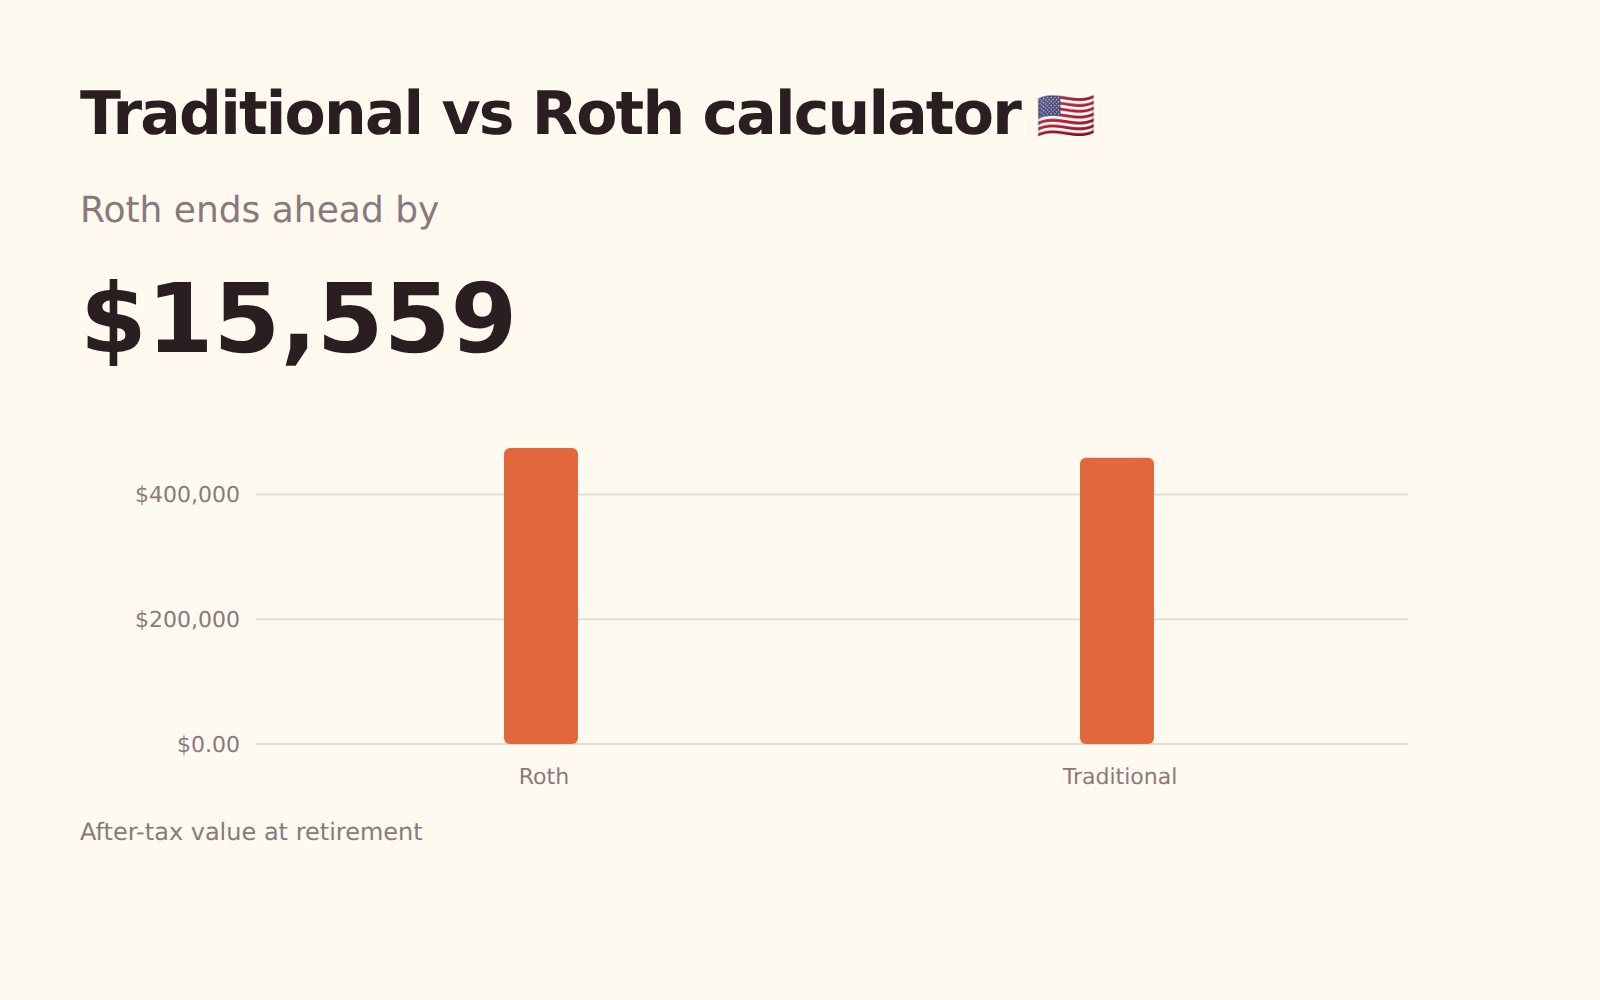
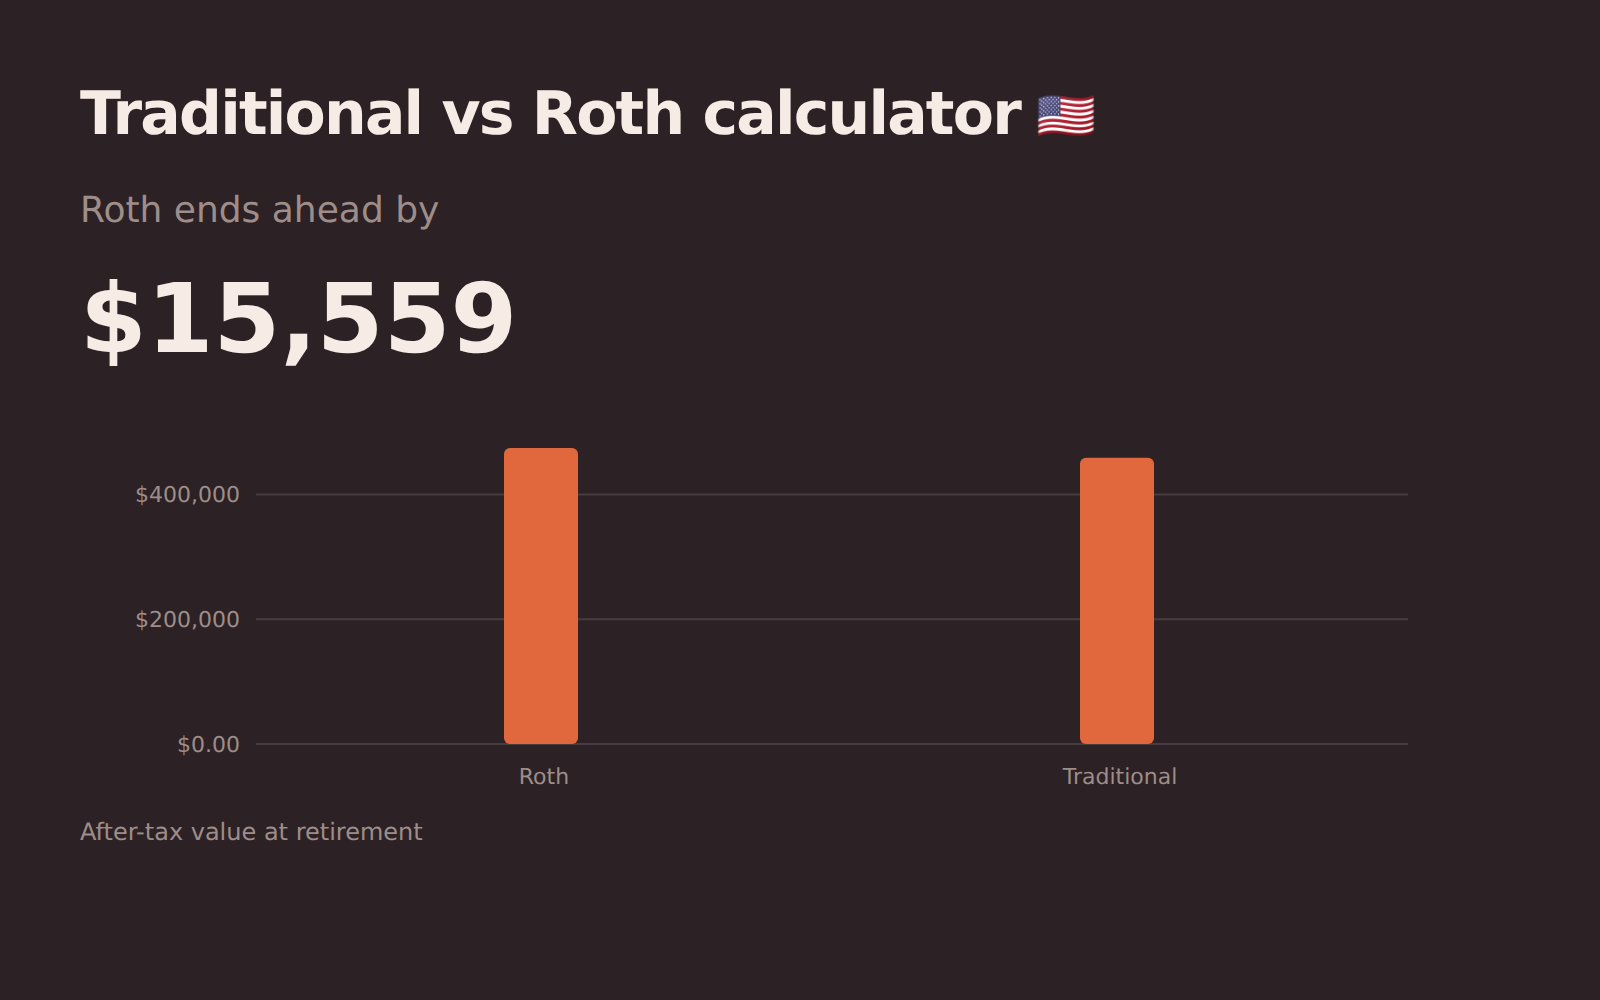
Traditional 与 Roth
哪种退休账户的税后金额更多——现在扣税、以后纳税,还是现在纳税、免税提取。
HSA
如果供款用于投资而不是花掉,健康储蓄账户在节税和长期余额上值多少。
退休
按今天的币值,您的储蓄在退休后能支撑什么——达到的余额、可维持的支出,以及多花时资金会在几岁耗尽。
FIRE
根据您的储蓄率和您愿意依赖的提取率,还要多久投资组合才能覆盖您的支出。
RRSP 与 TFSA
哪种账户的税后金额更多——现在扣税、提取时纳税,还是用税后资金供款、免税提取。
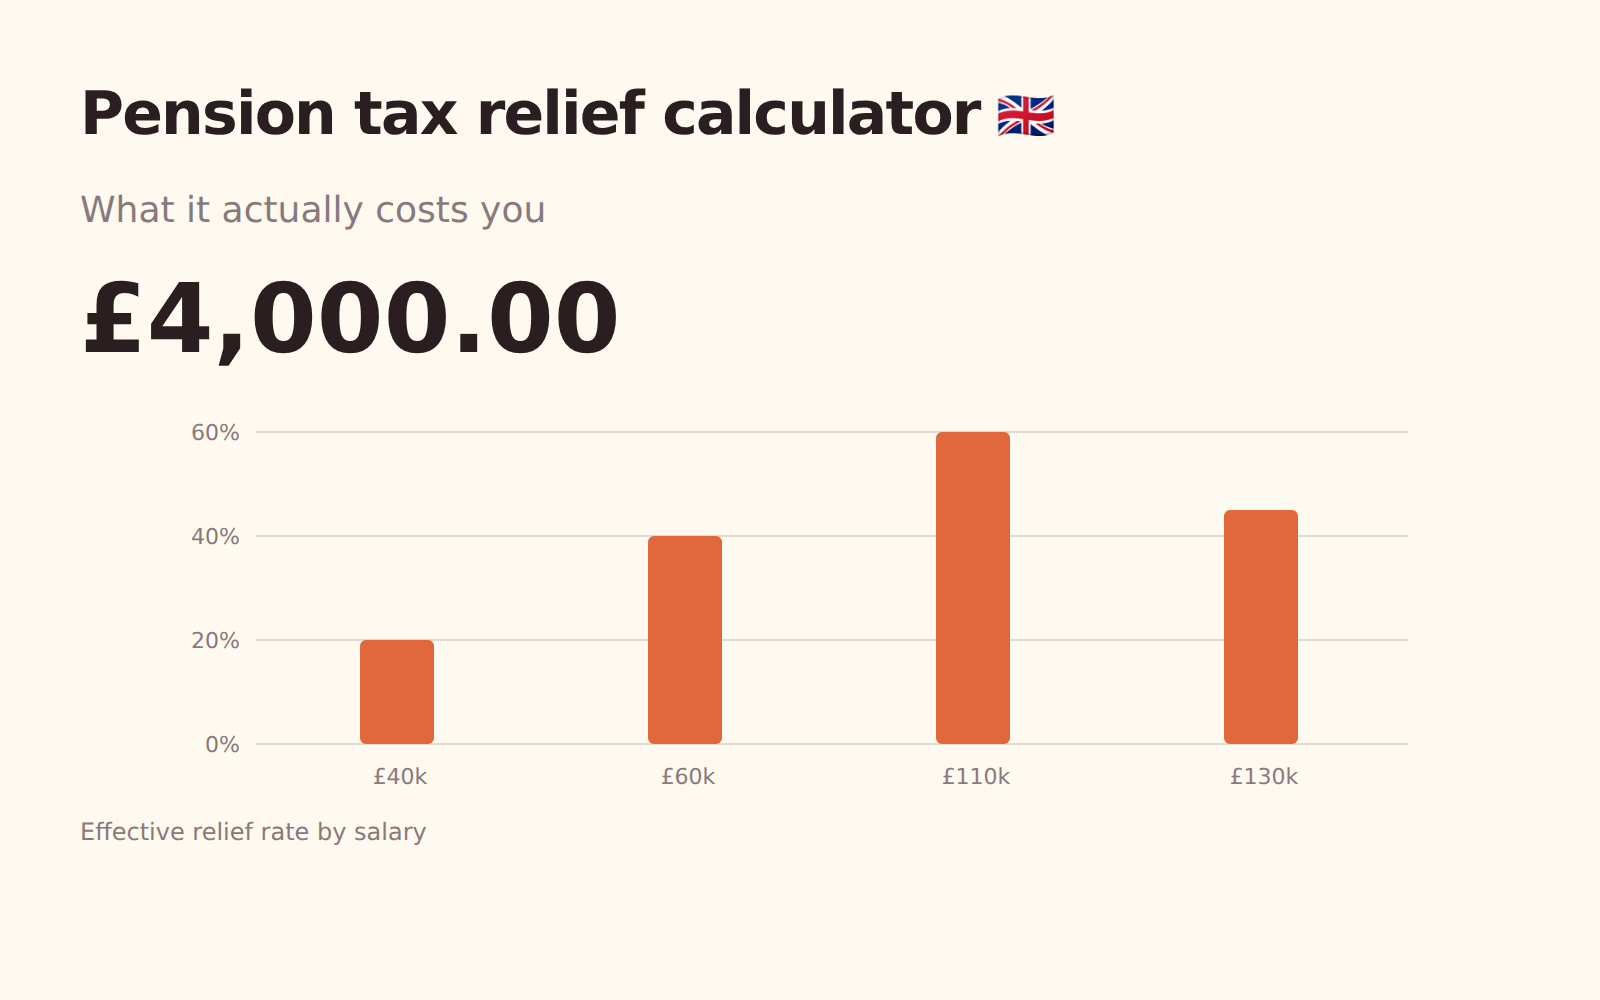
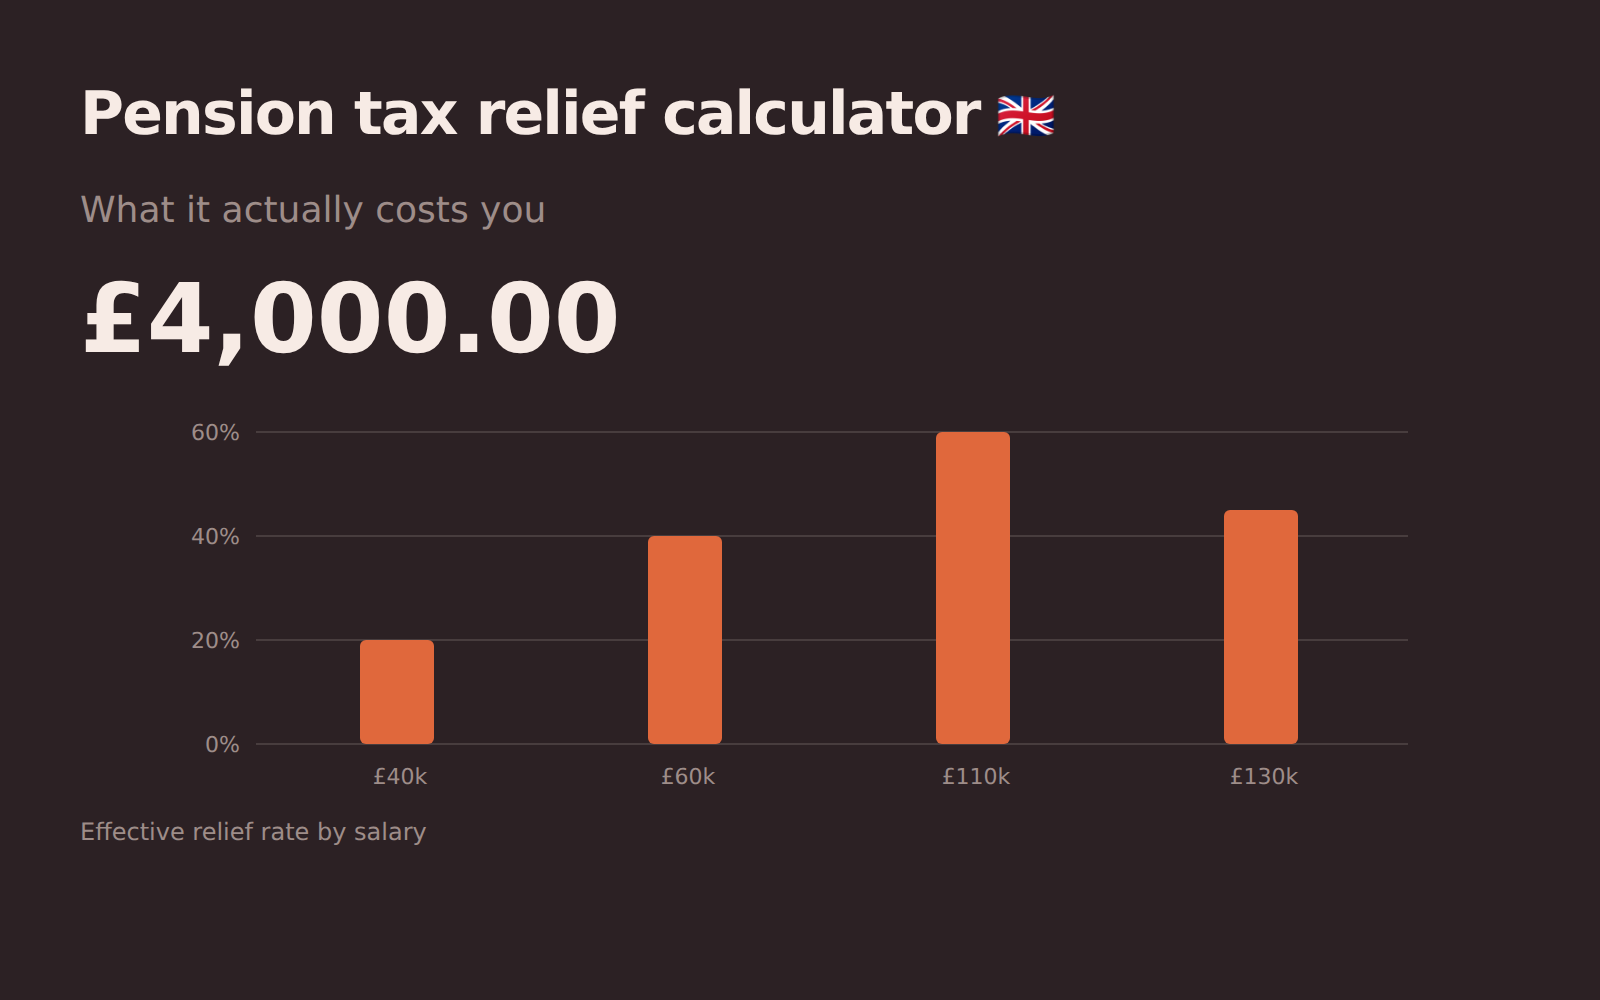
养老金税收减免
养老金供款扣除税收减免后的成本,包括减免超过标称税率的税档。
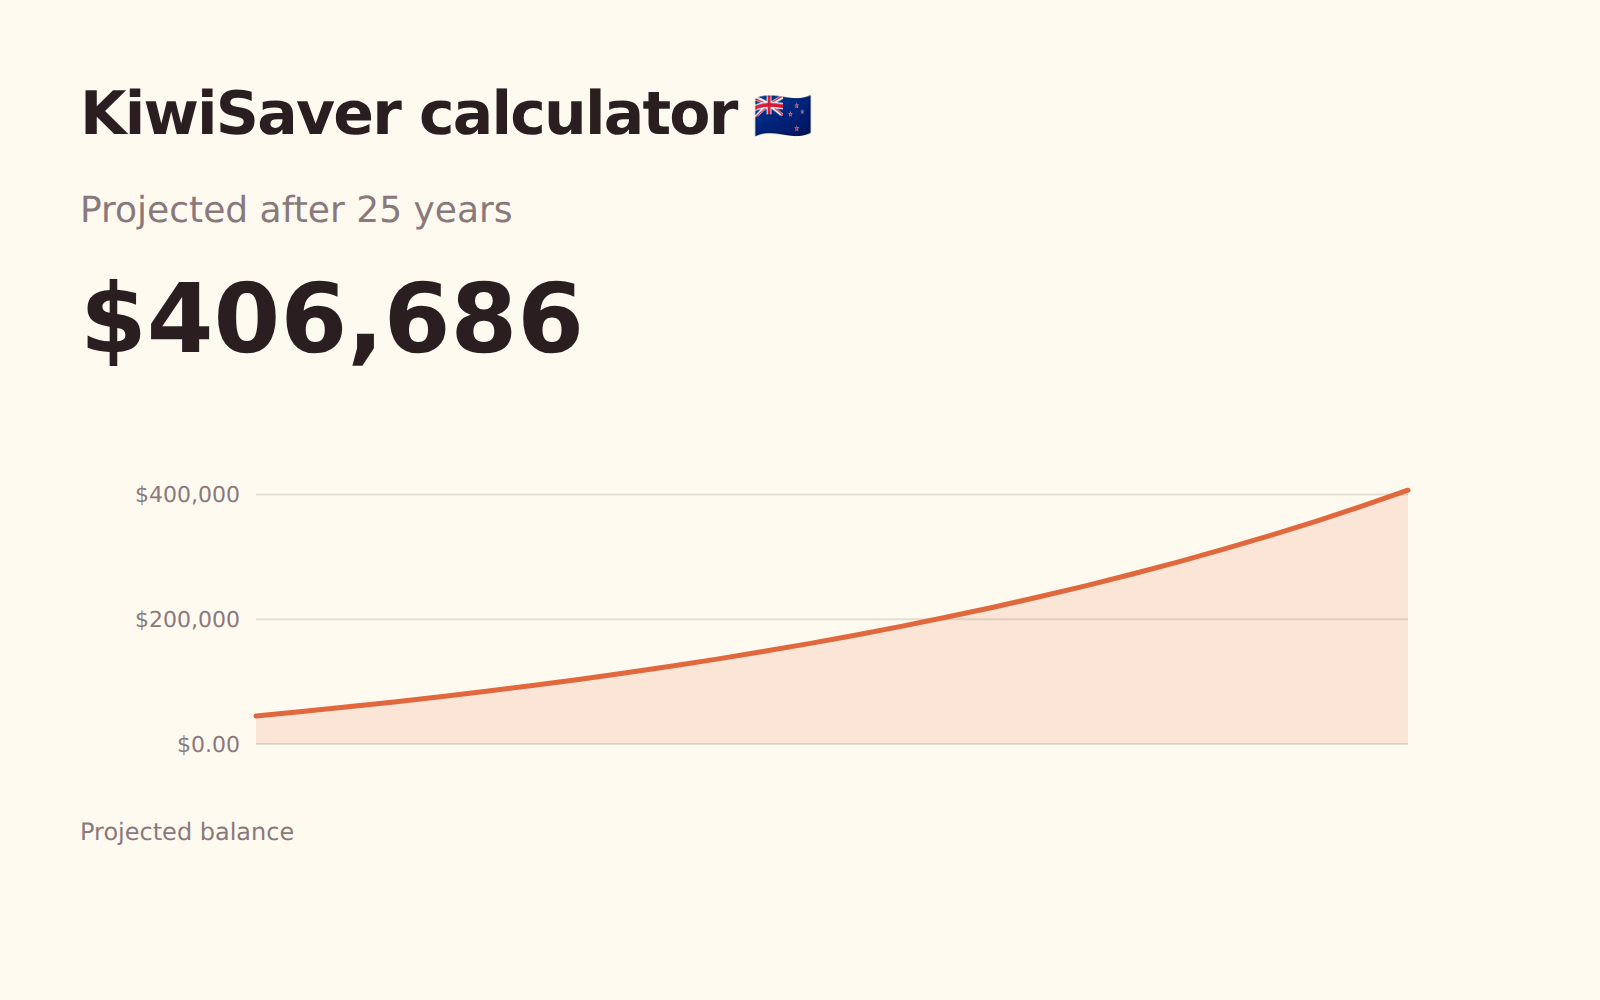
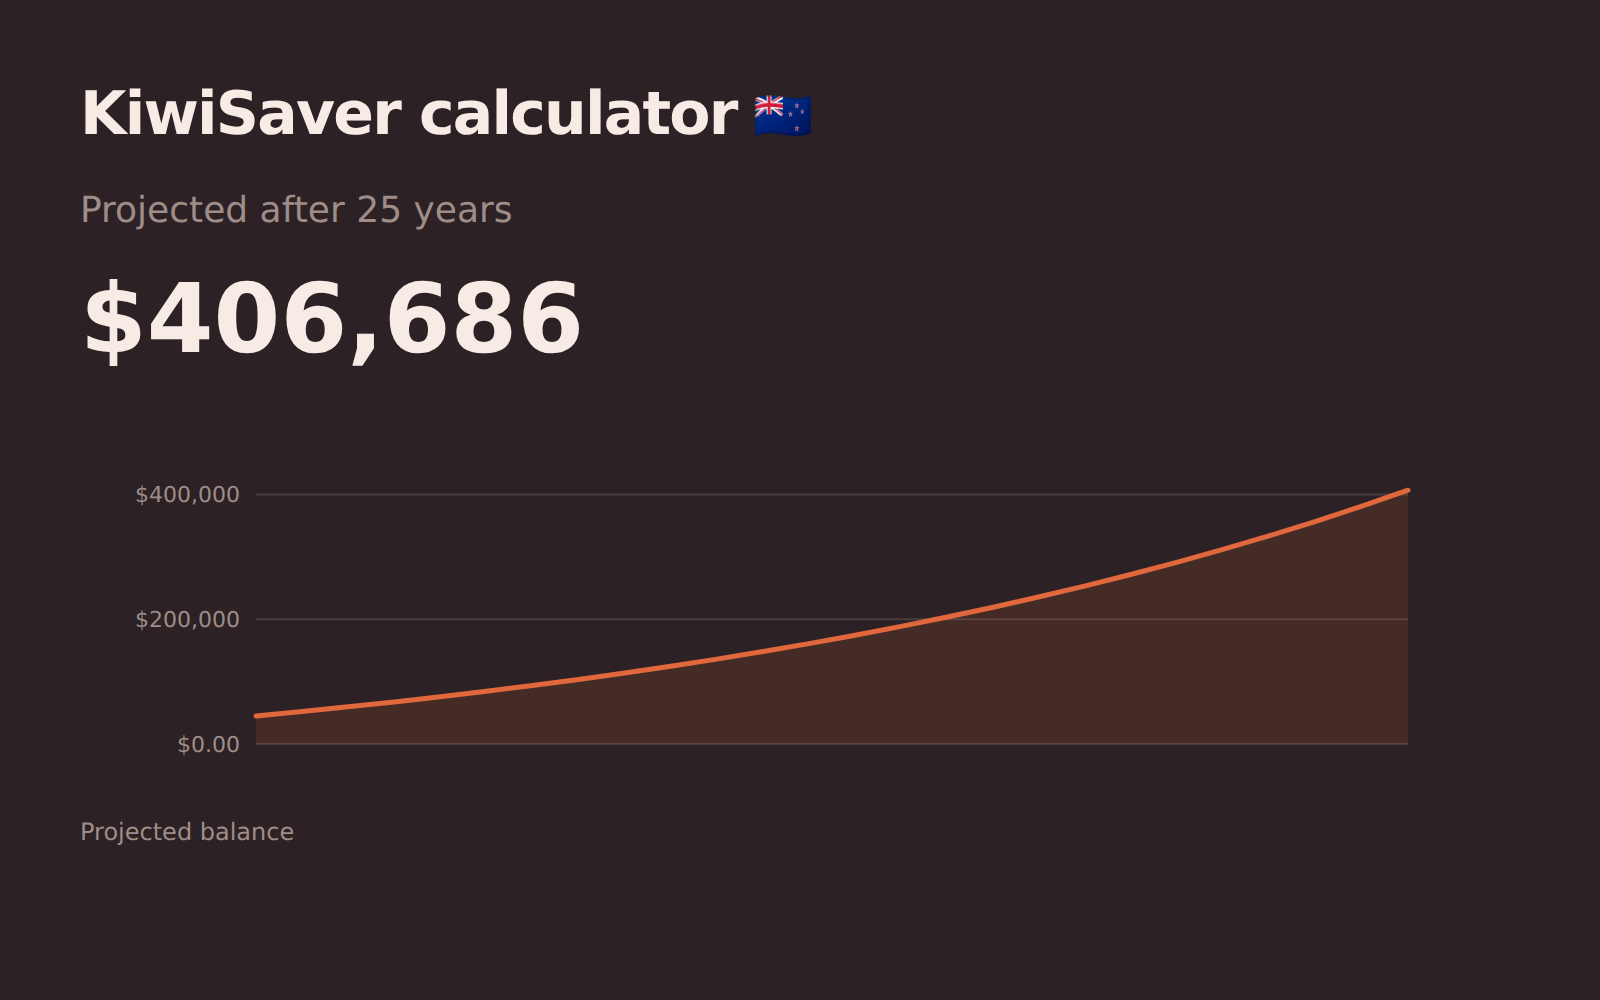
KiwiSaver
职场退休账户的余额能增长到多少,计入雇员、雇主及政府的供款。
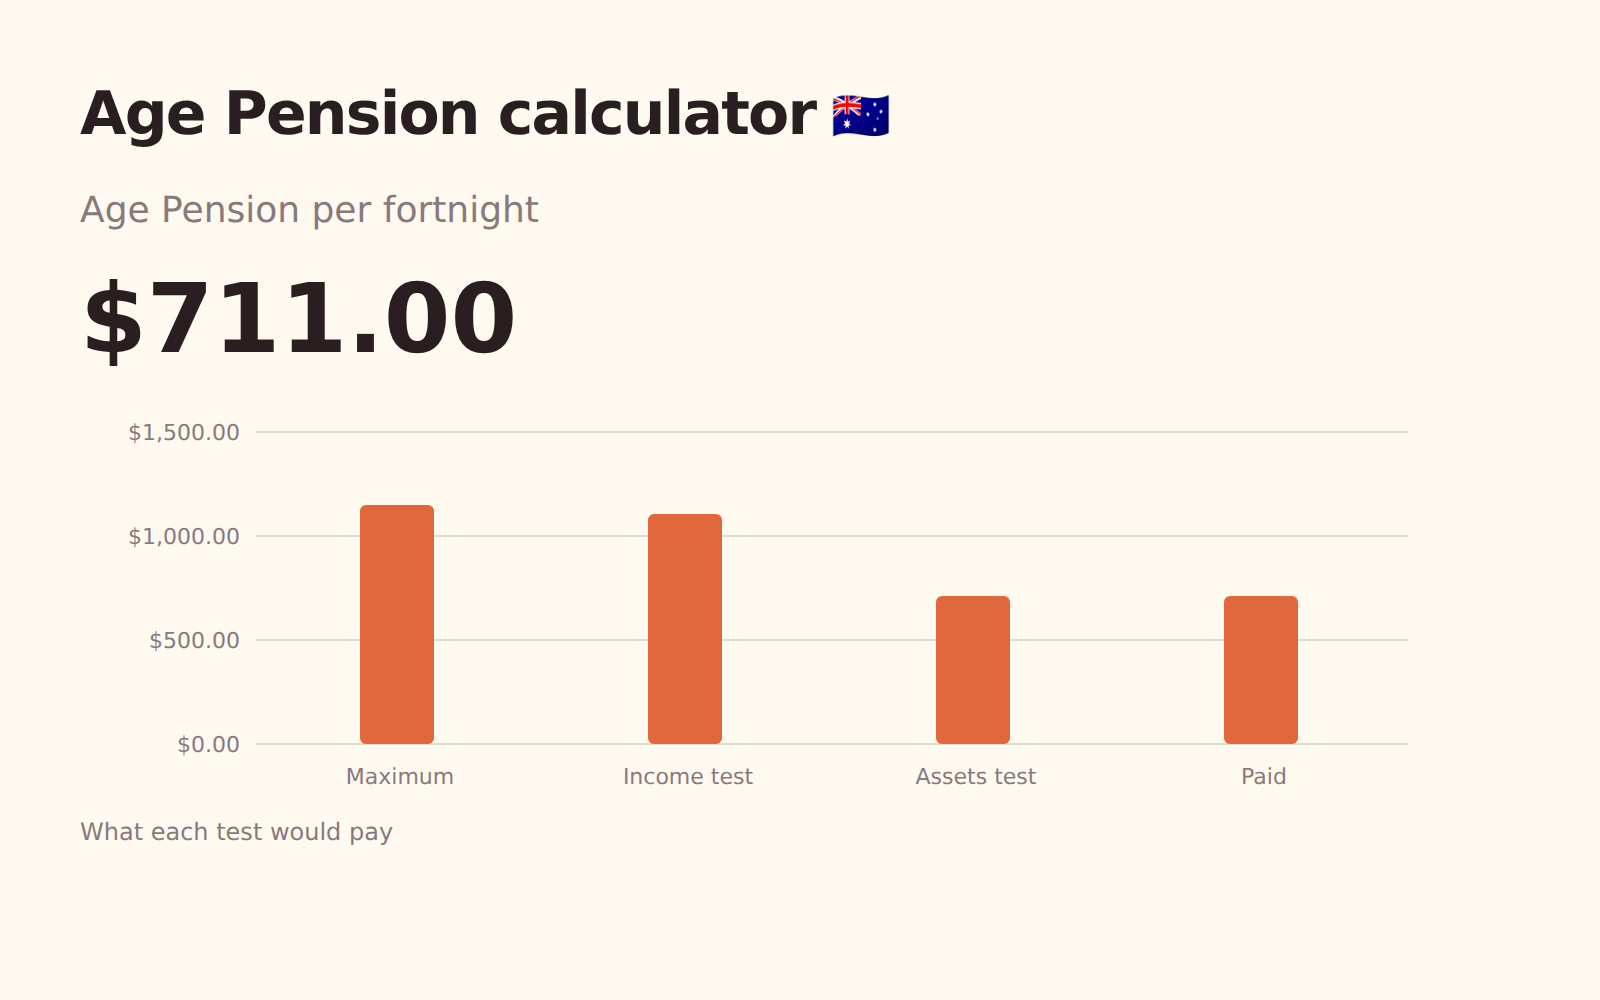
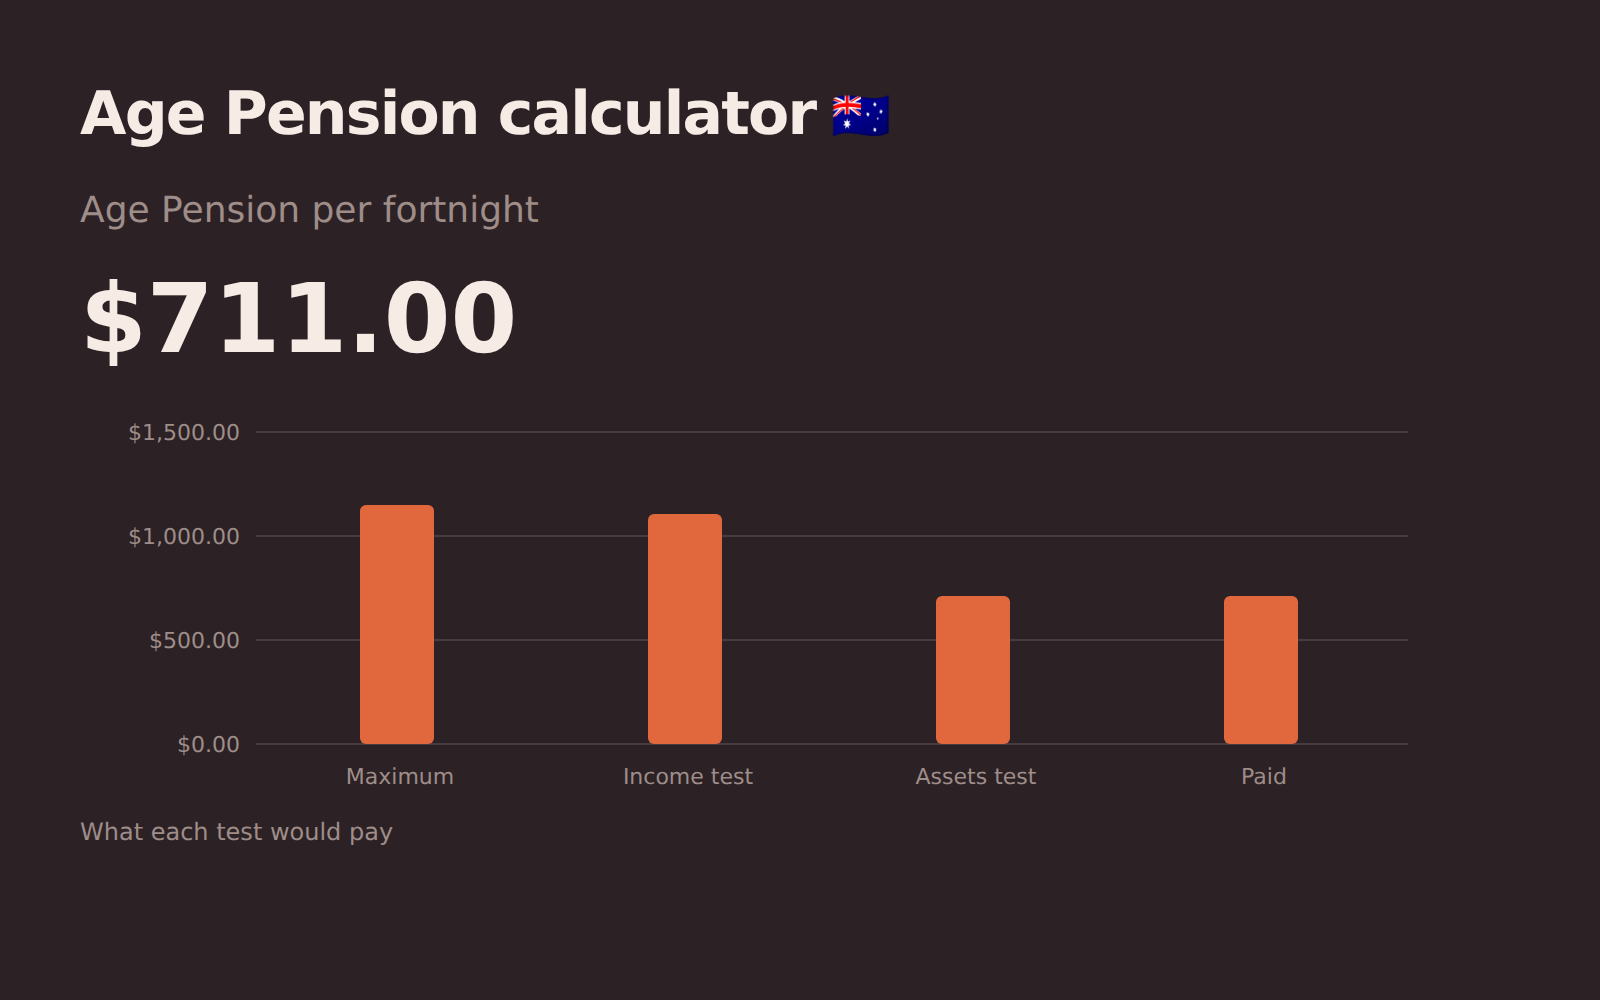
Age Pension
经收入审查和资产审查后,经济状况审查型国家养老金能发多少,以及哪项审查起决定作用。
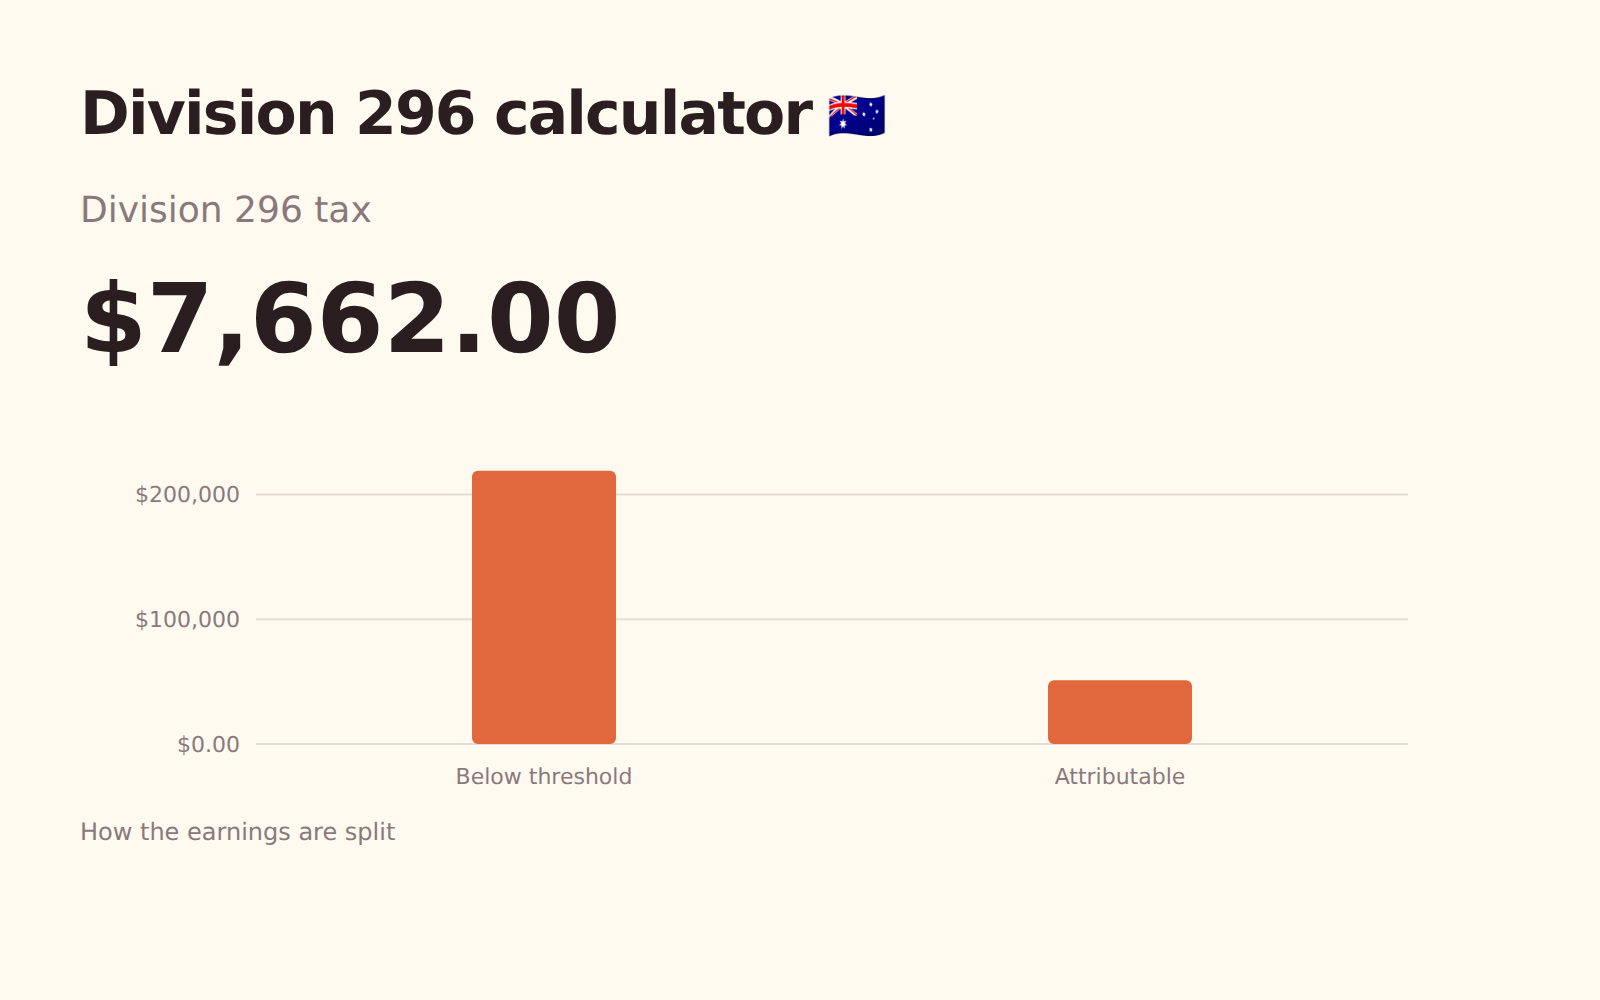
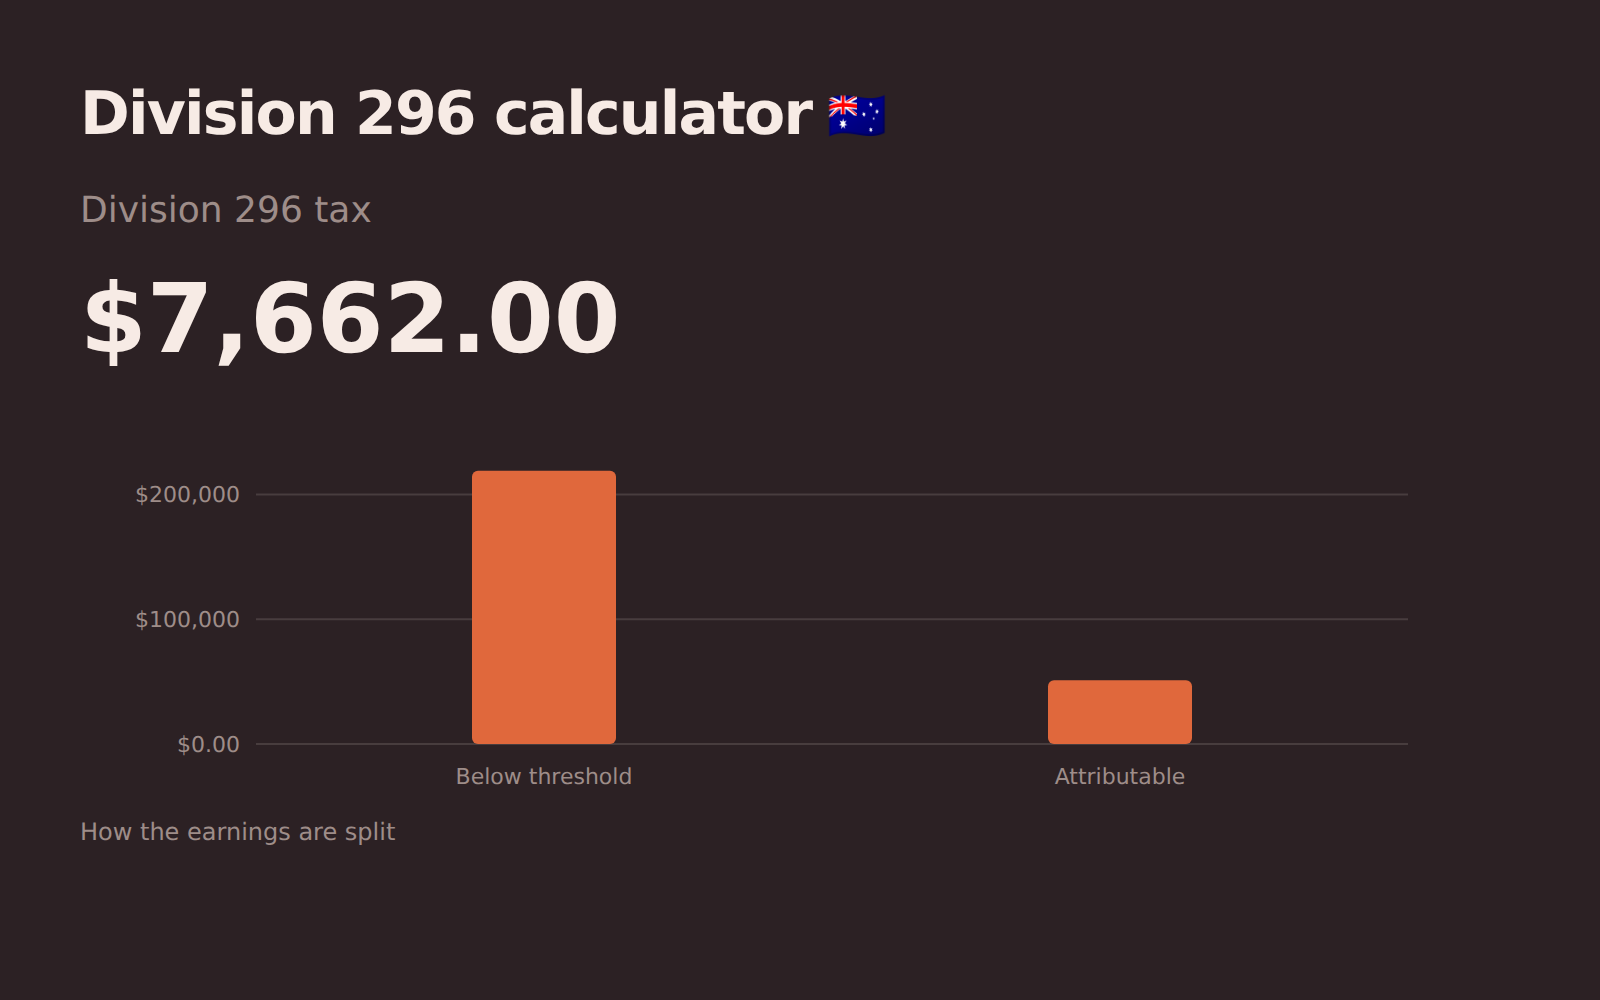
Division 296
退休余额增长超过门槛部分的额外税,包括未实现收益。