
Strumenti finanziari statunitensi
Strumenti basati sulle regole e sui dati dell’Internal Revenue Service, in USD. Gli strumenti universali – interesse composto, rate dei prestiti – funzionano allo stesso modo ovunque e sono elencati sotto ogni paese.
45 strumenti gratuiti. Senza registrazione, nessun dato salvato.
82 strumenti · pagina 1 di 4
Interesse composto, obiettivi, depositi vincolati e fondi di emergenza.
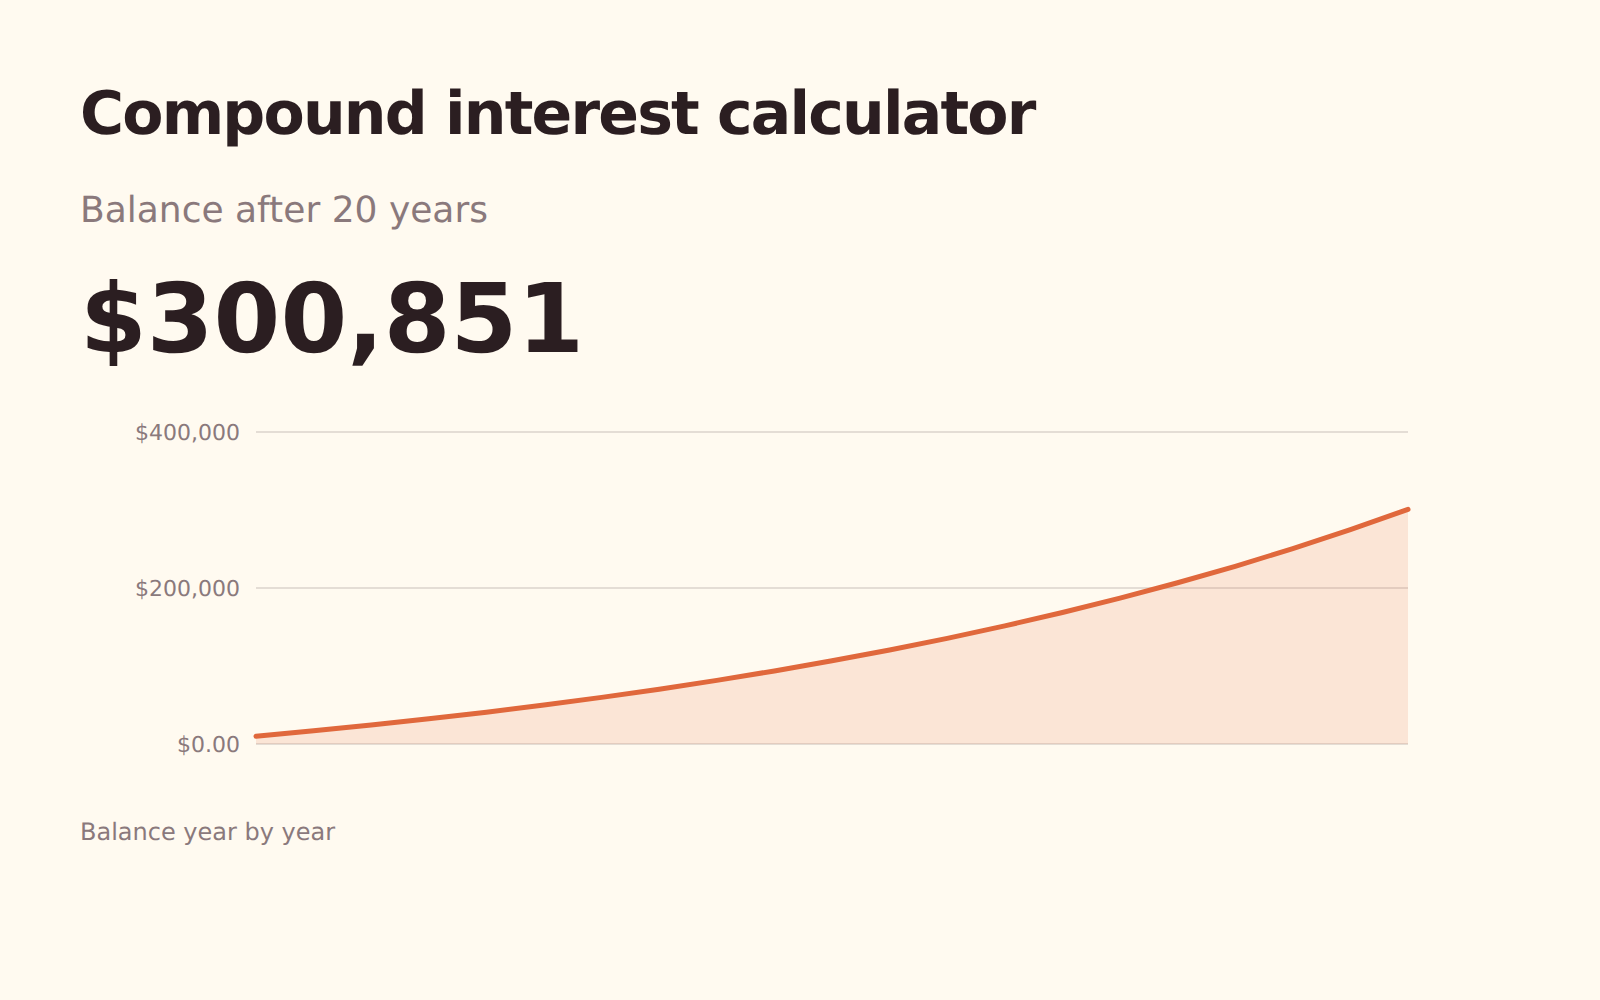
Interesse composto
Scopra in cosa si trasformano un saldo iniziale e dei versamenti periodici, e quanta parte della cifra finale è costituita da interessi anziché da denaro versato da lei.
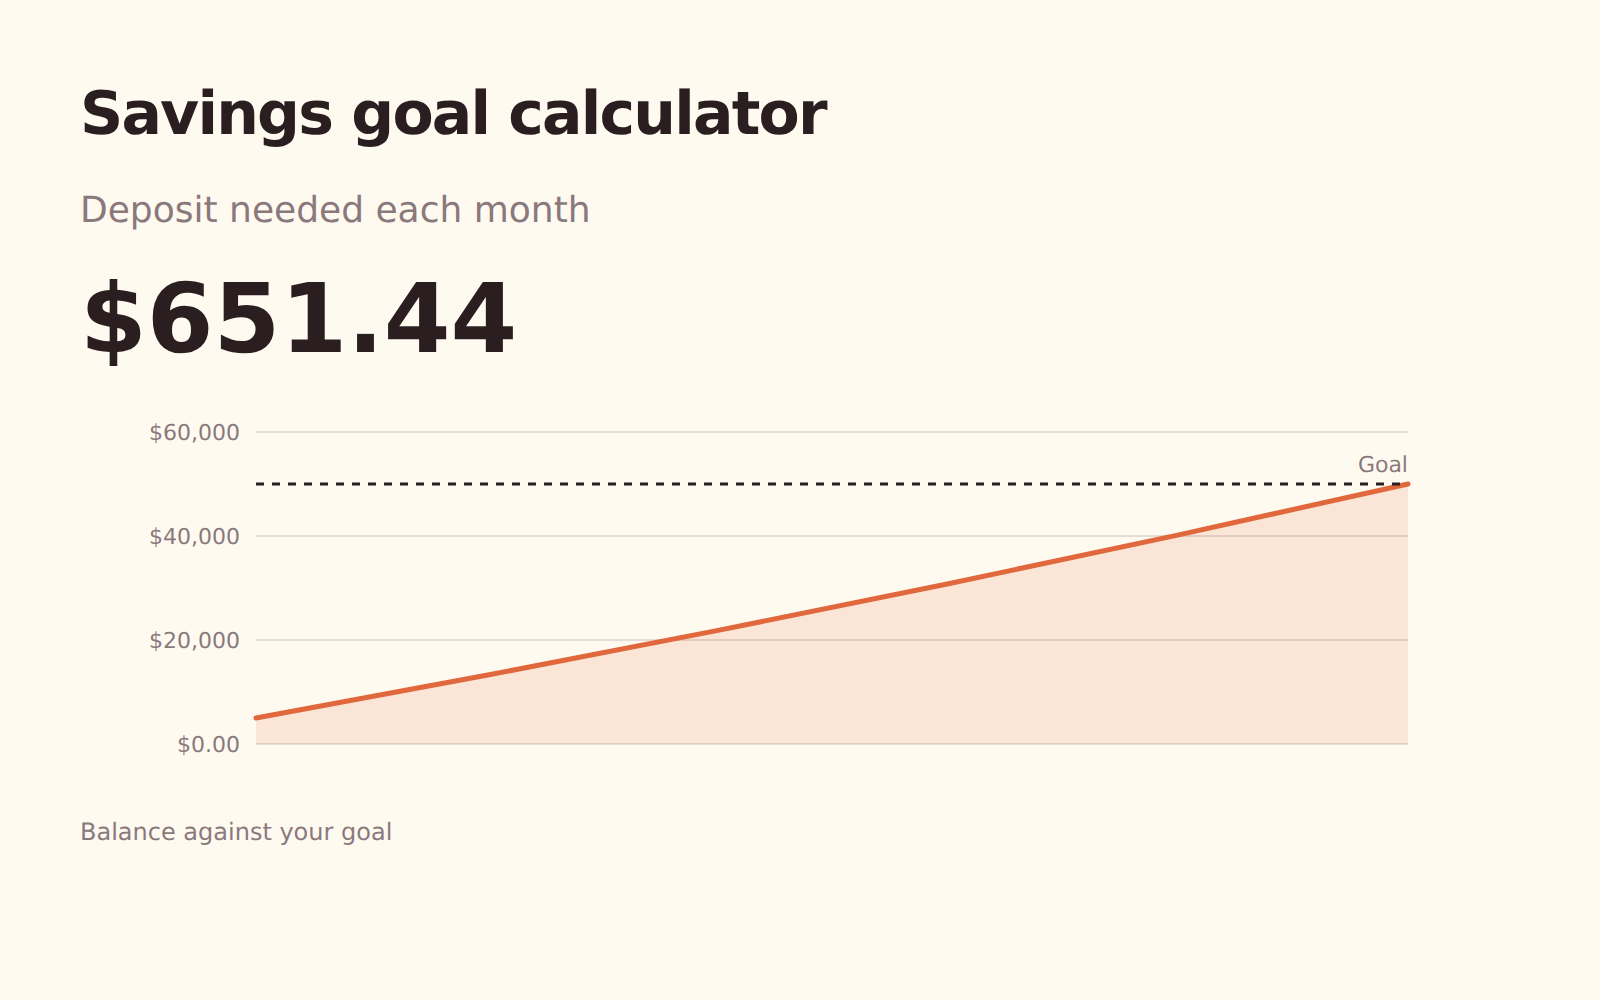
Obiettivo di risparmio
Scelga un obiettivo e una scadenza per ottenere il versamento mensile, oppure scelga un versamento per vedere quando ci arriverà.
Fondo di emergenza
Dimensioni una riserva di liquidità su ciò che deve davvero spendere, non su ciò che guadagna, e veda quanto tempo serve per costituirla.
Accantonamento per spese future
Trasformi una spesa futura irregolare – assicurazione, tagliando dell’auto, Natale, un nuovo portatile – in un importo mensile fisso.
Deposito vincolato
Quanto rende alla scadenza un deposito a tasso fisso, e quanto incide la frequenza di pagamento degli interessi.
Inflazione
Quanto vale una somma di denaro dopo l’inflazione, in avanti o all’indietro, e quanto potere d’acquisto le tolgono gli anni.
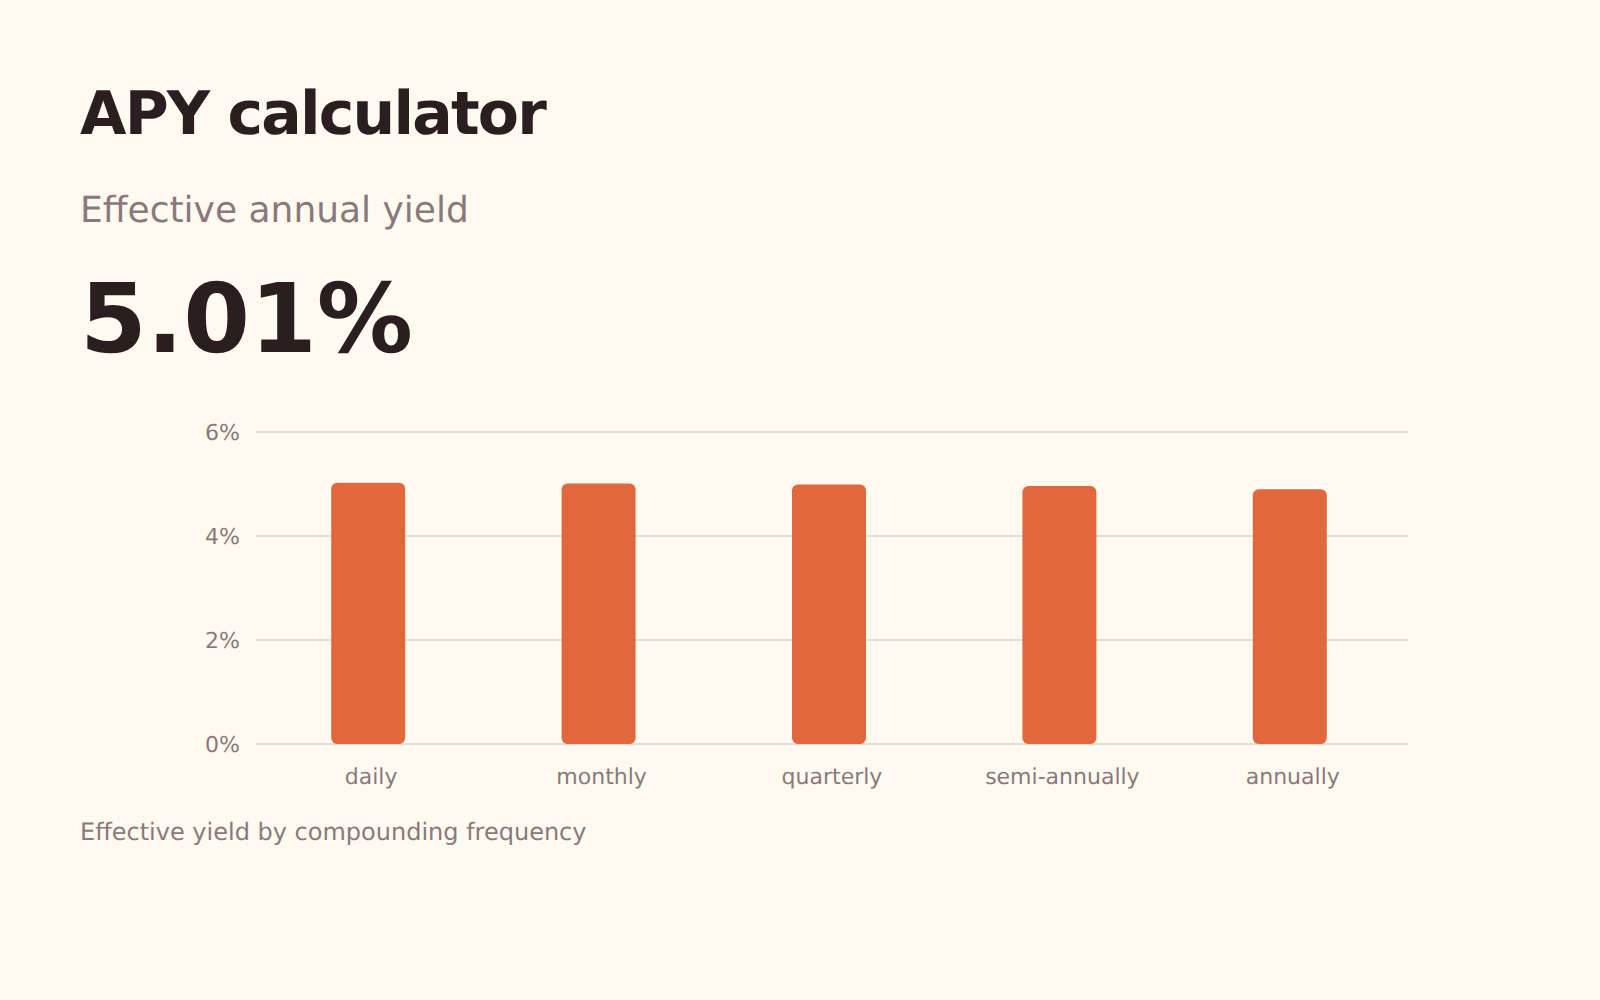
APY
Converta un tasso nominale pubblicizzato nel rendimento che ottiene davvero, e veda quanto vale la frequenza di capitalizzazione sul suo saldo.
Rate, capacità di indebitamento, stamp duty e rendimento.
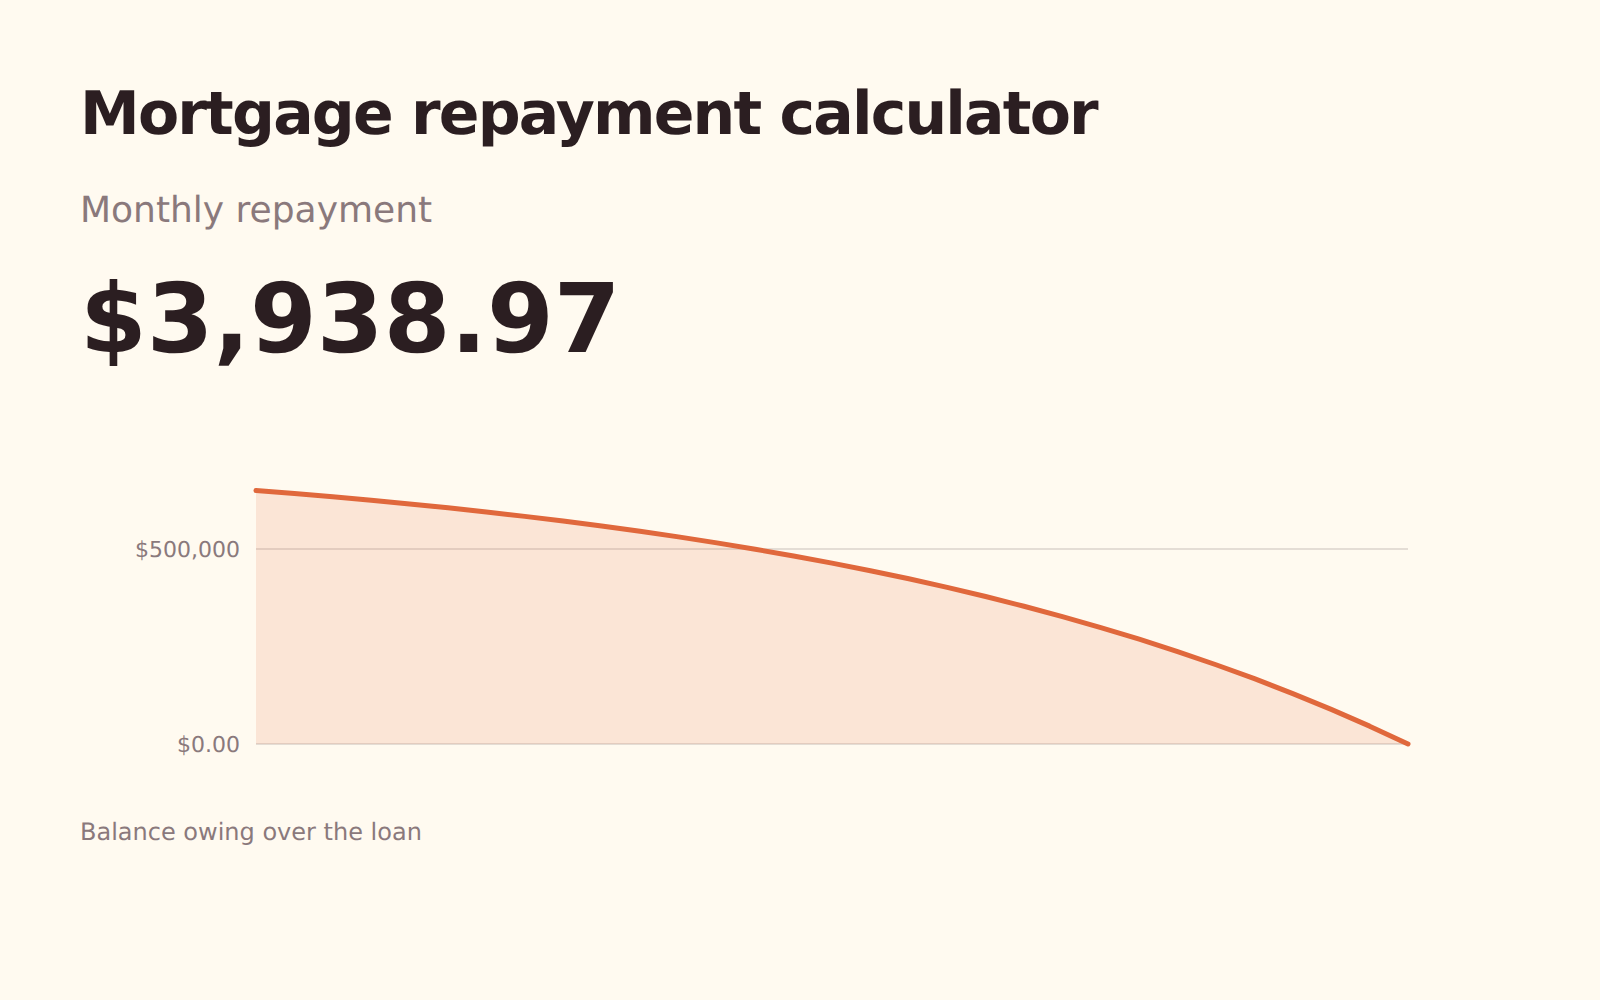
Rata del mutuo
Calcoli la rata di un mutuo, quanta parte sono interessi e quanto le fa davvero risparmiare un piccolo importo extra a ogni rata.
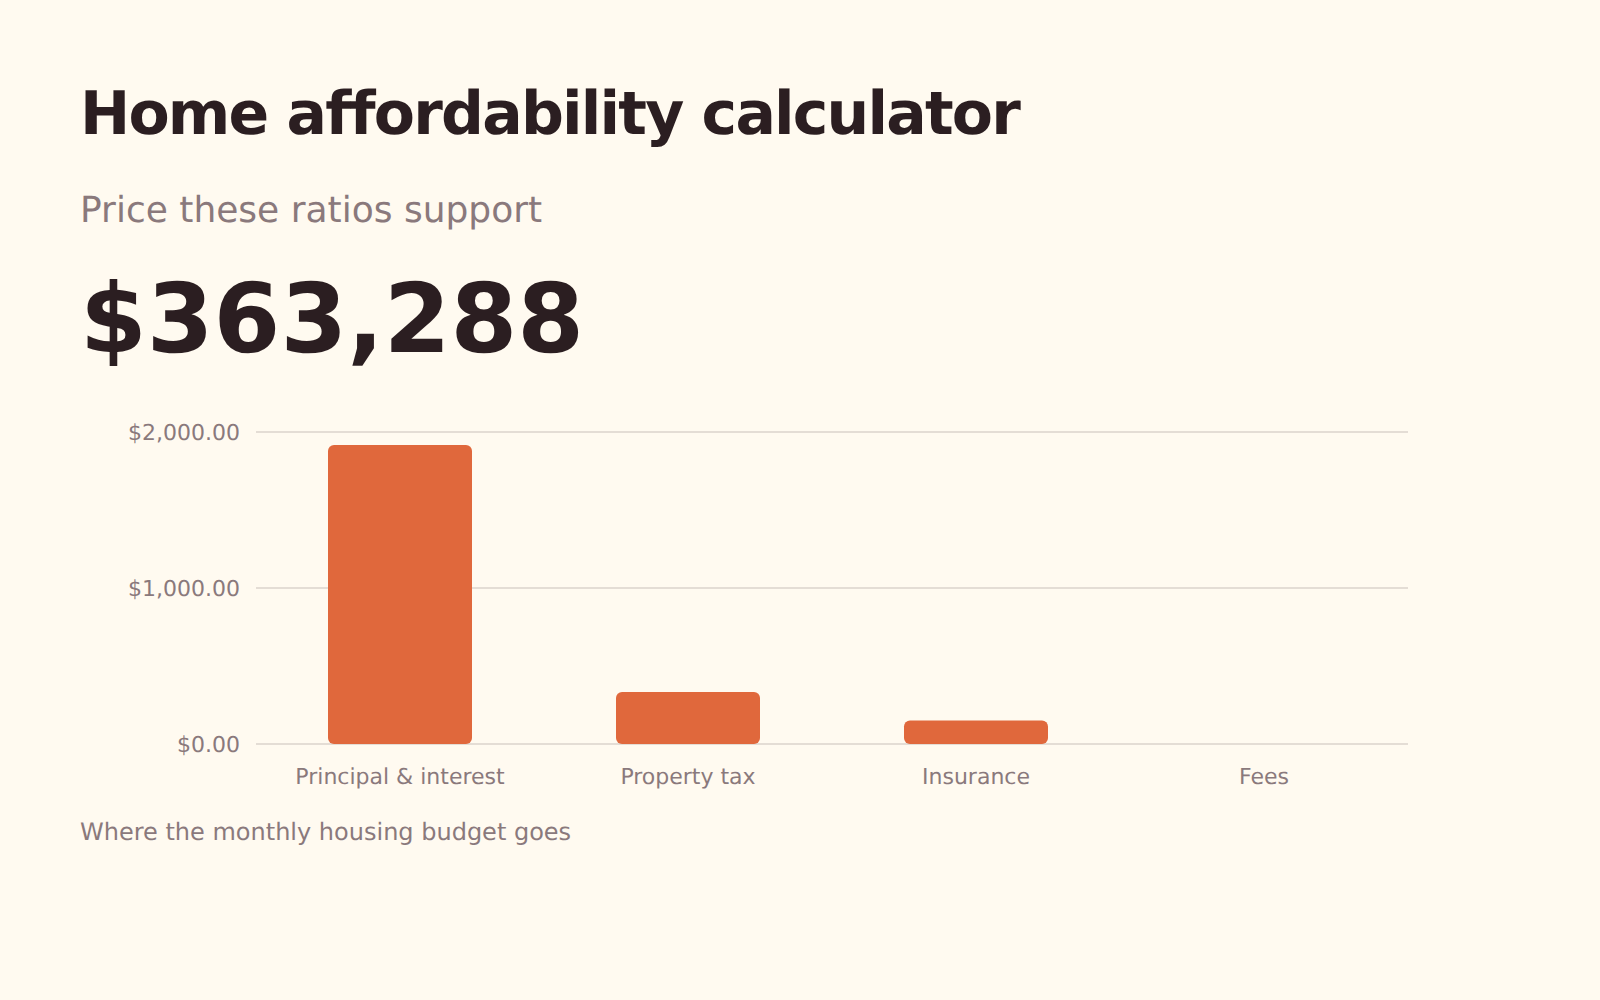
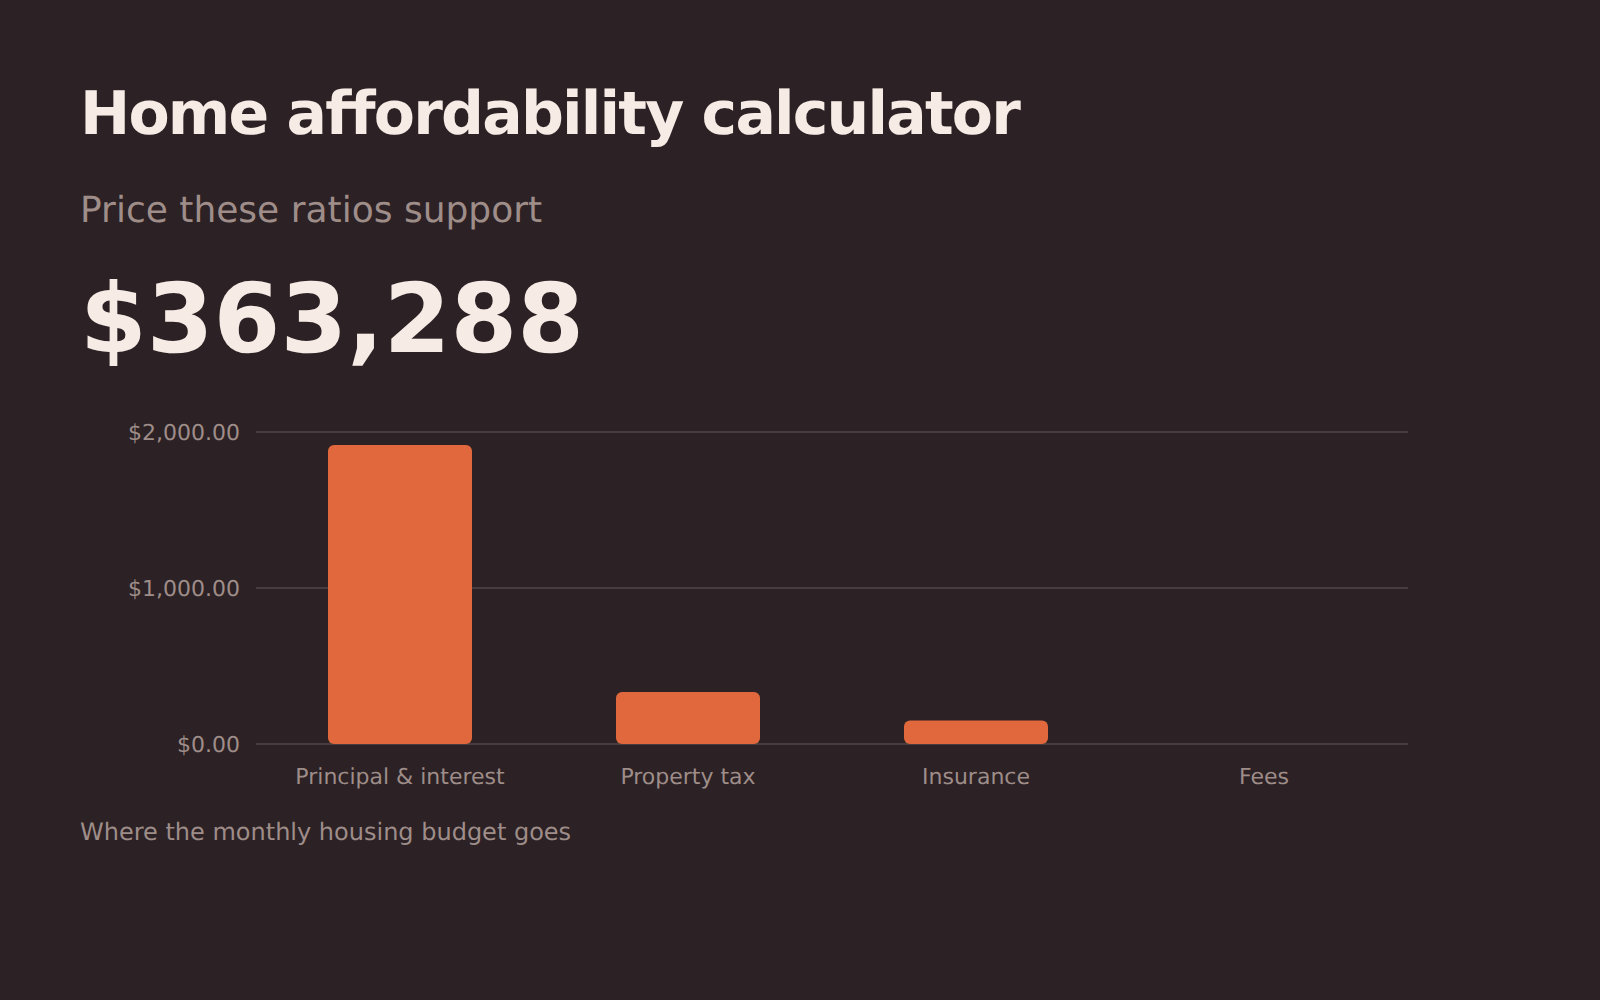
Capacità di acquisto casa
Quanto le consentono di acquistare i rapporti standard di indebitamento 28/36, quale dei due la limita davvero e quanto le costano gli altri debiti in termini di prezzo d’acquisto.
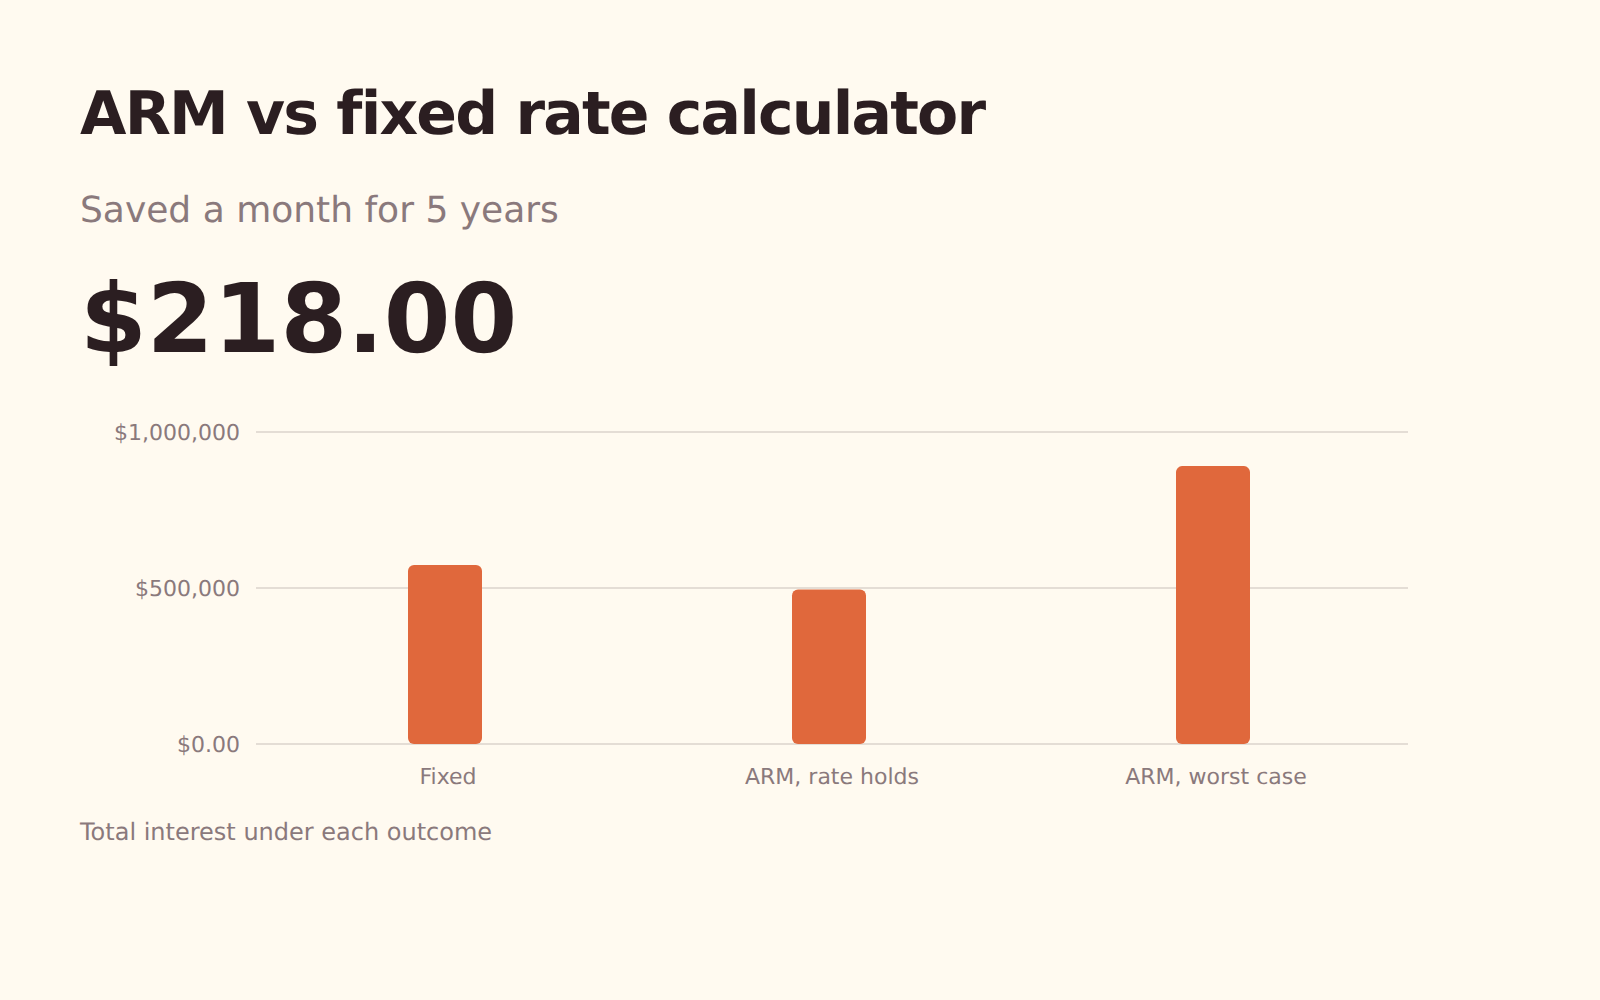
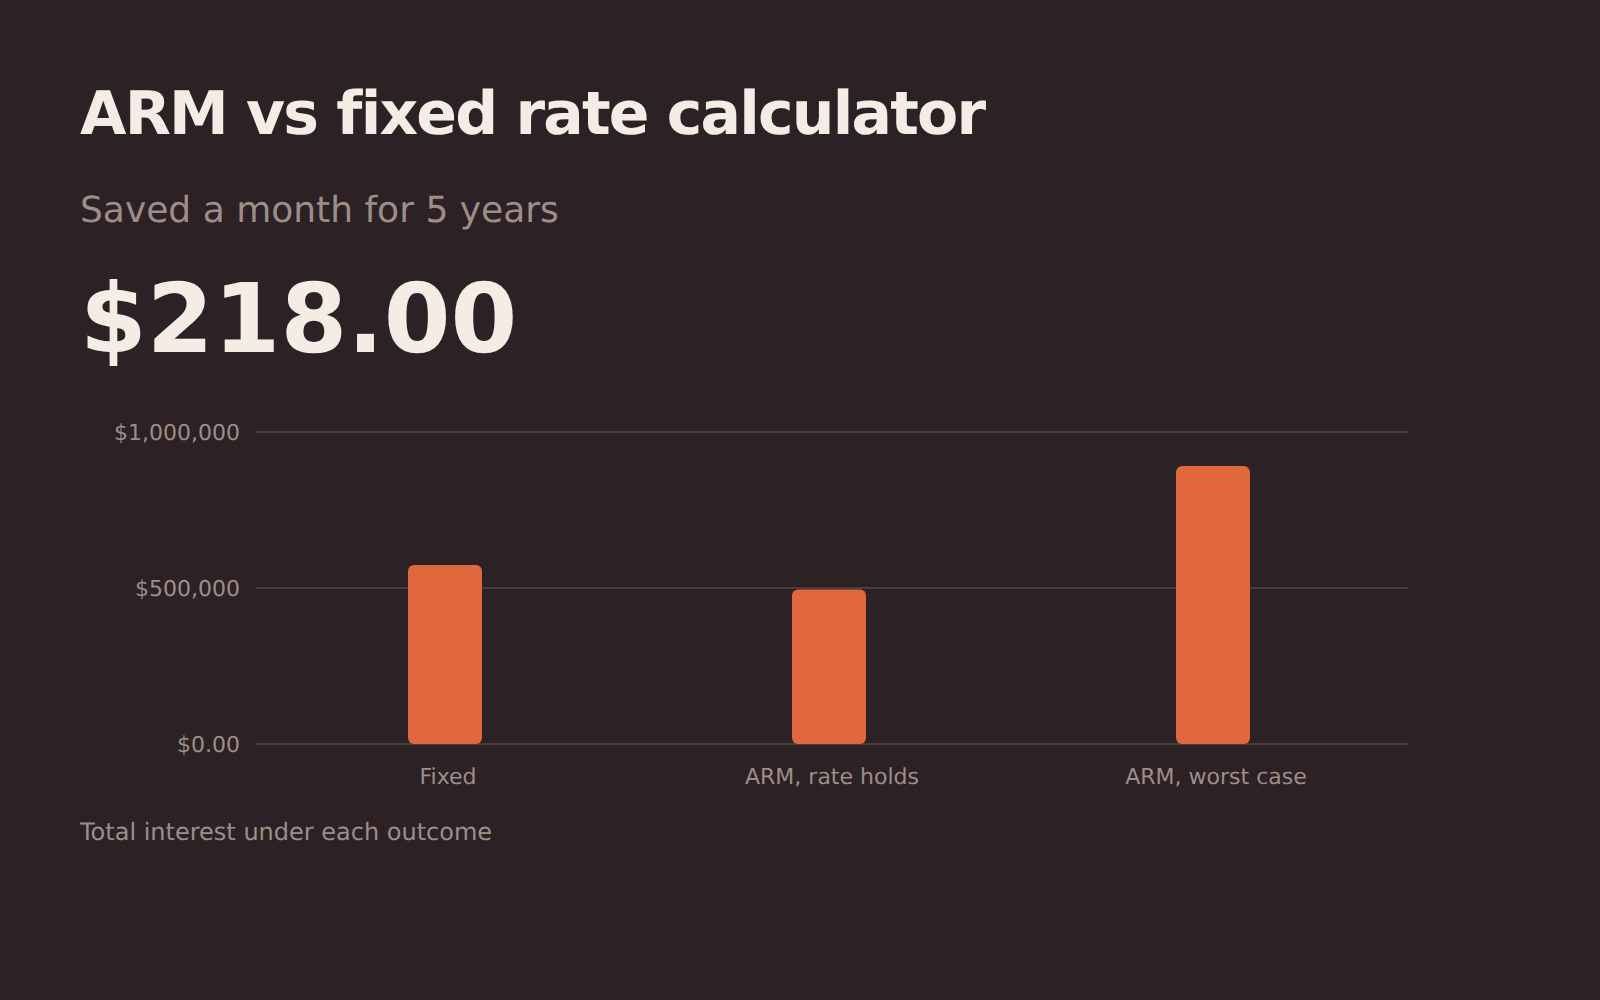
Tasso variabile (ARM) o fisso
Quanto fa risparmiare un tasso variabile finché regge il tasso iniziale, e quanto costa se il tasso sale fino ai limiti previsti.
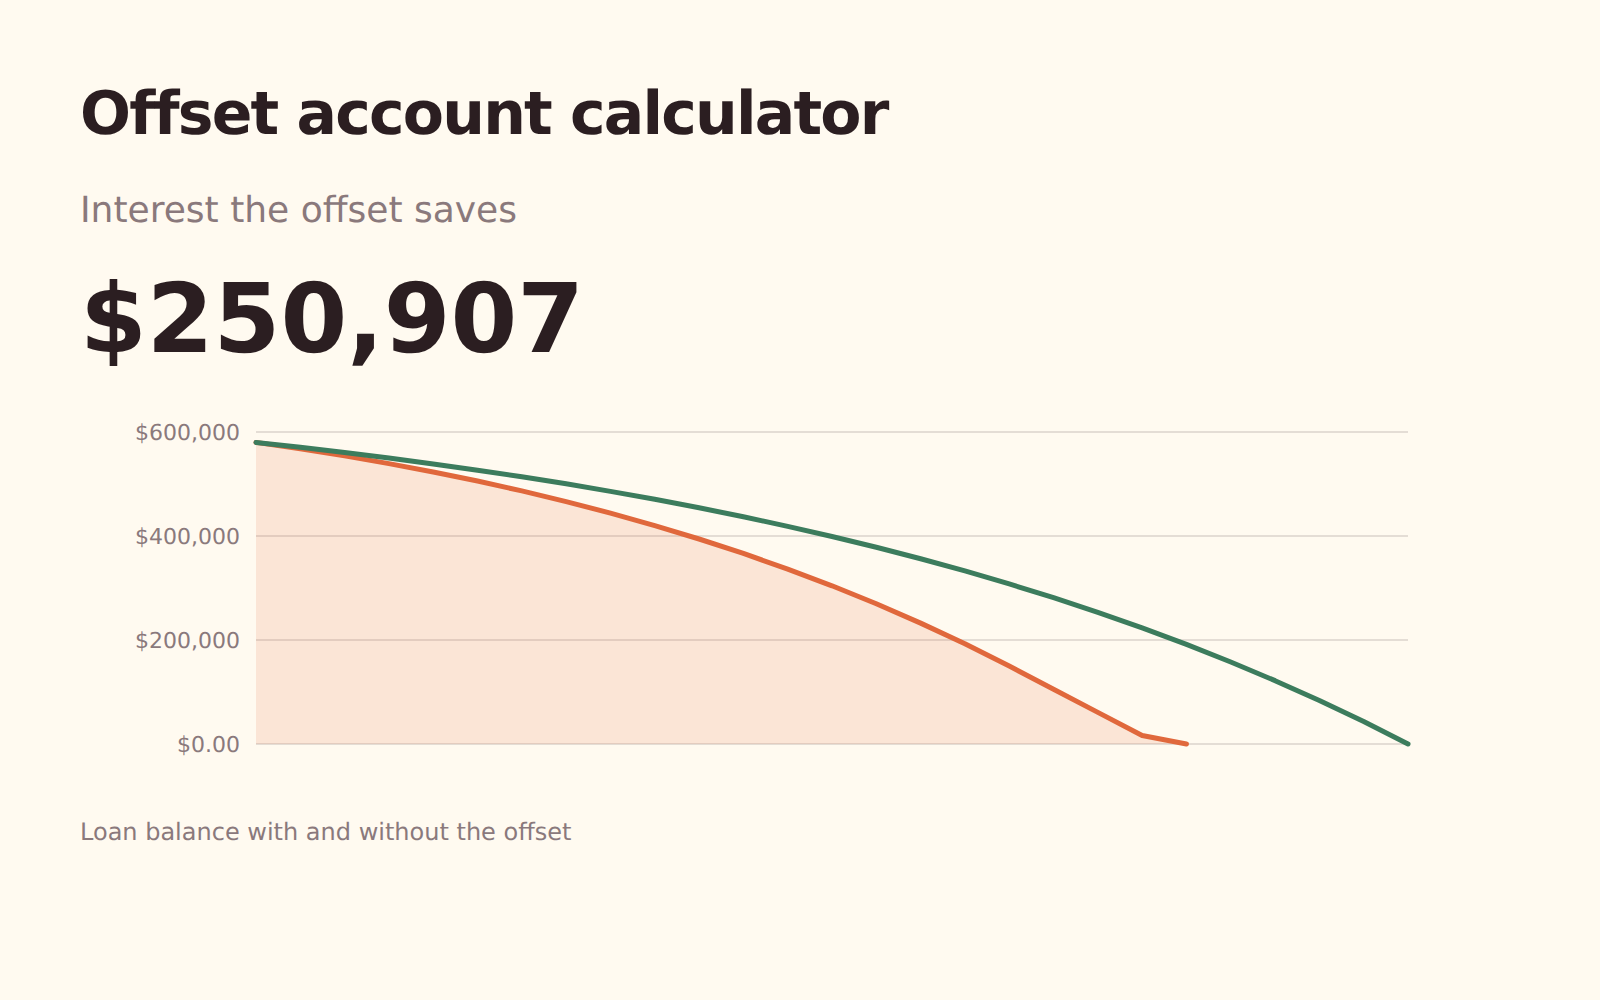
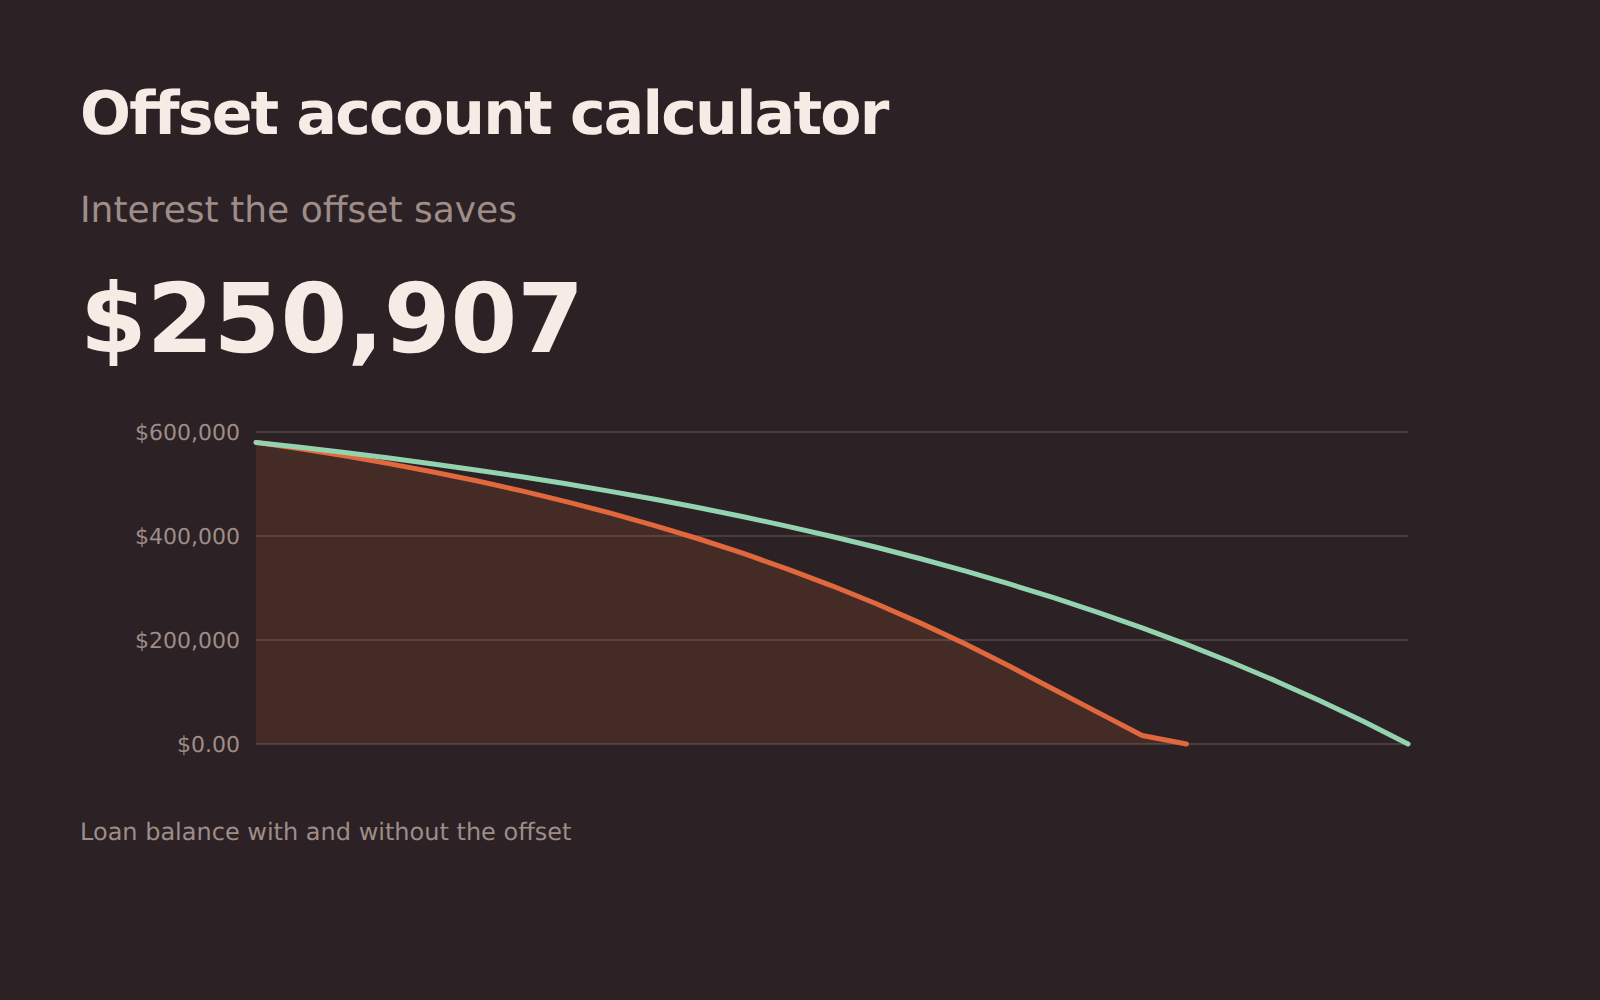
Conto offset
Quanto vale il denaro tenuto su un conto offset: interessi risparmiati e quanto prima si estingue il prestito.
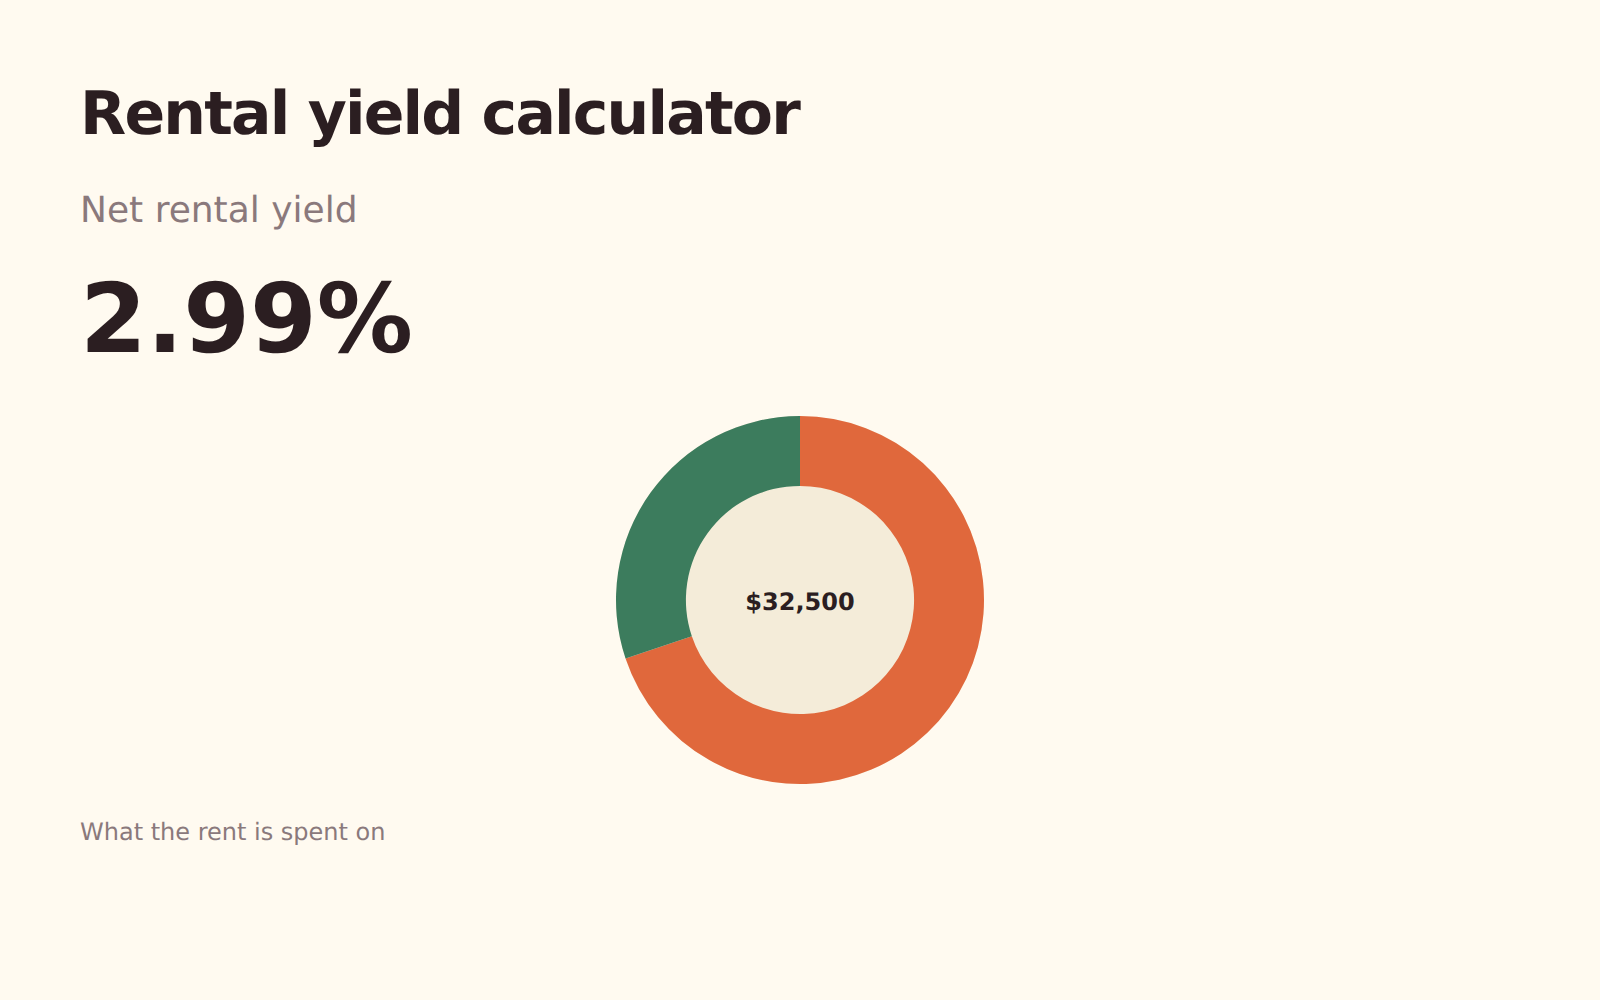
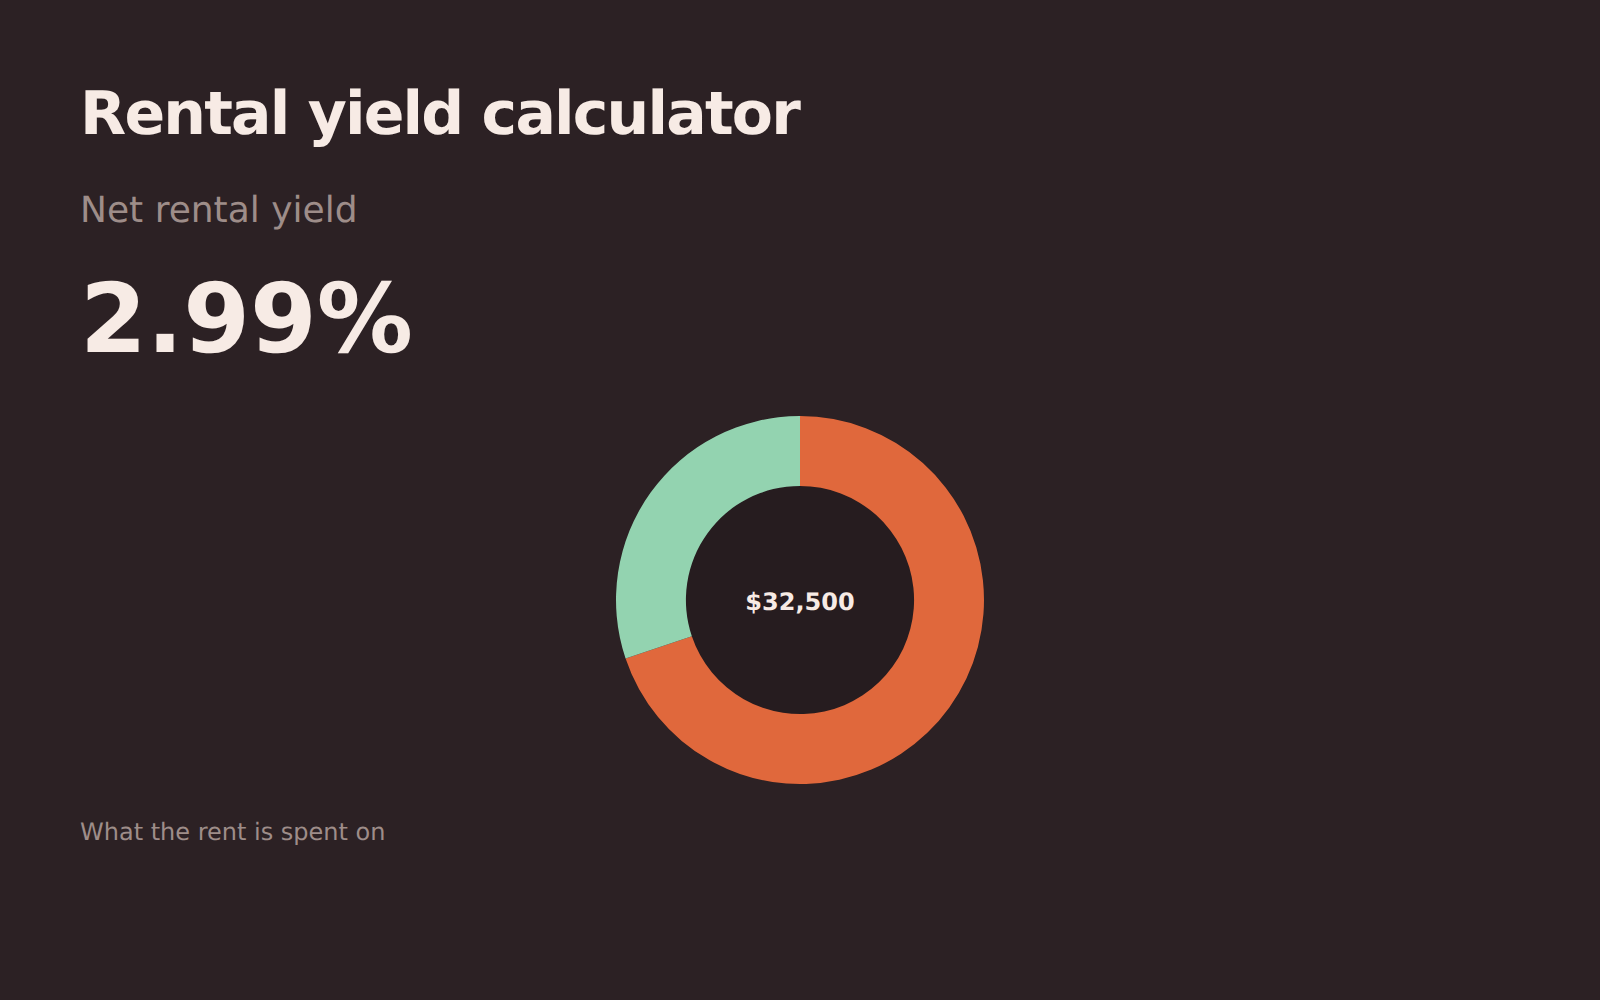
Rendimento da locazione
Rendimento da locazione lordo e netto, dedotti sfitti e costi di gestione: la cifra che il «rendimento» indicato da un agente di solito non è.
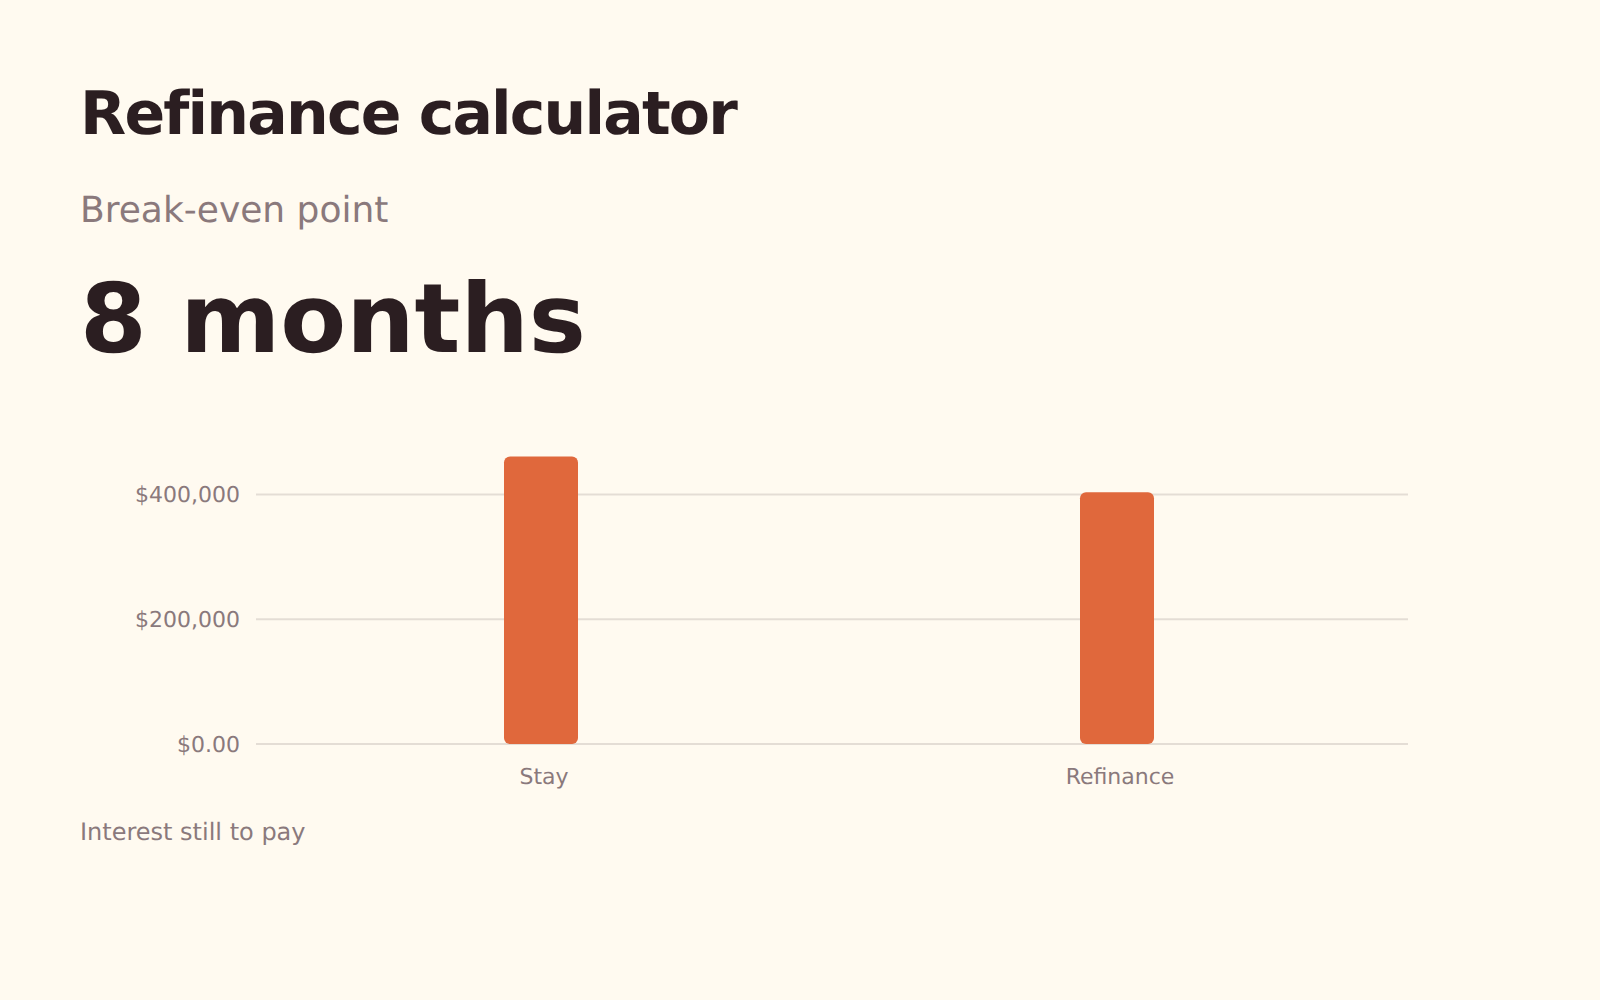
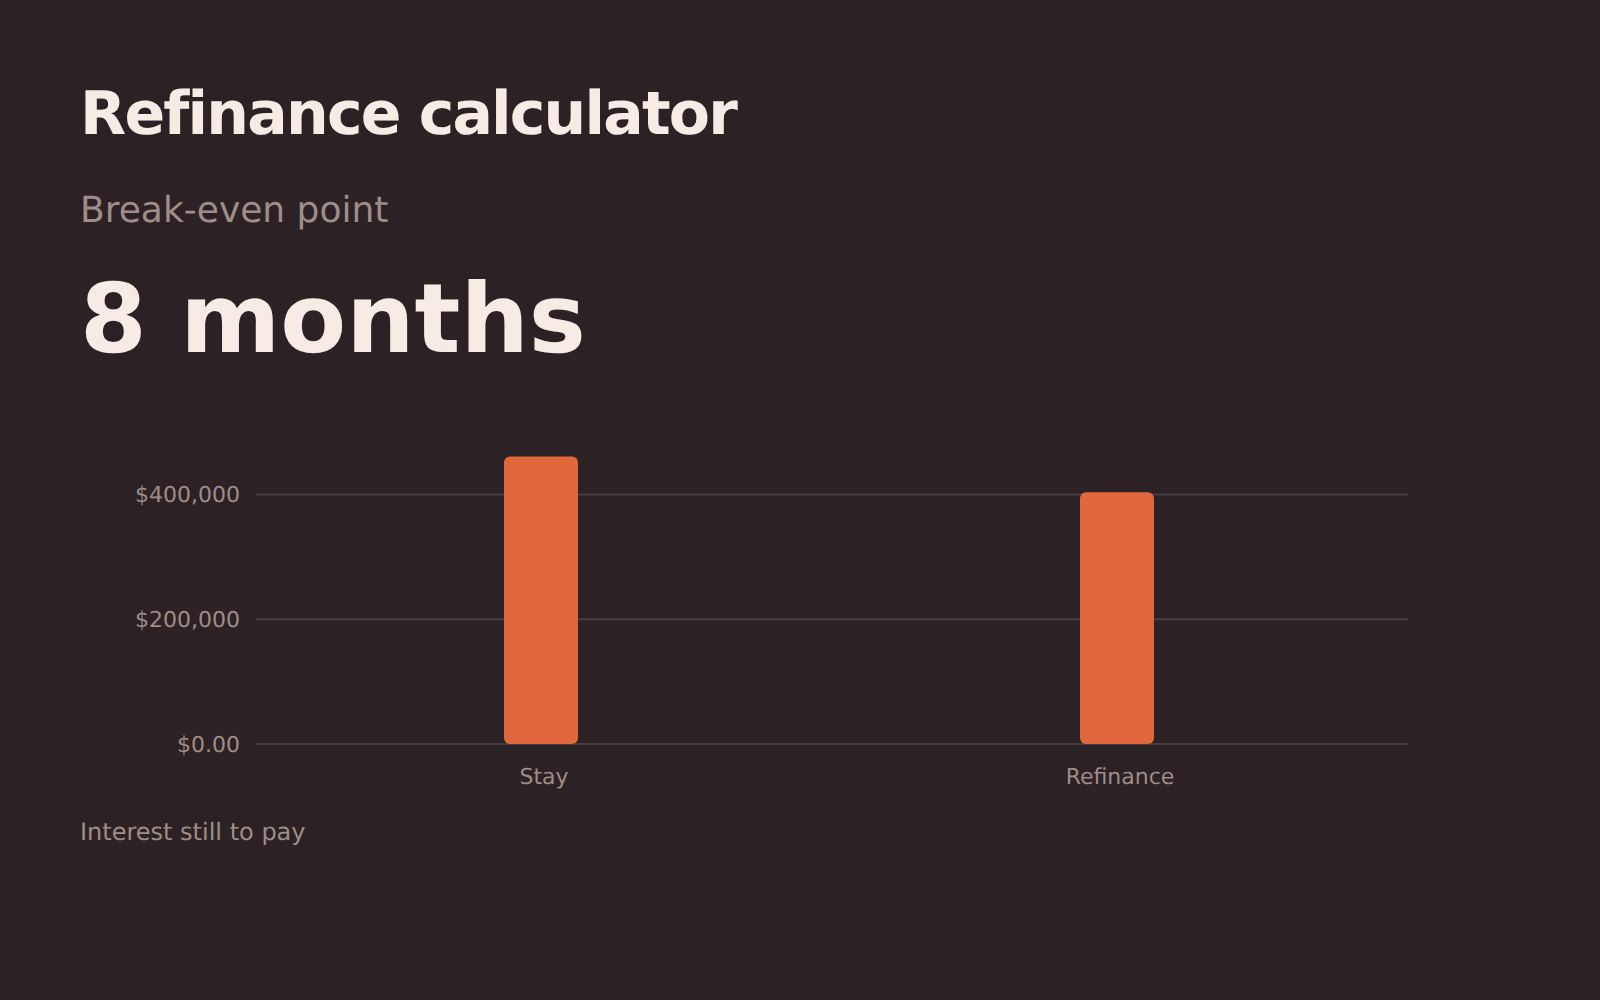
Rifinanziamento
Se conviene cambiare prestito: il risparmio mensile, il tempo per recuperare i costi e l’effetto del cambio sugli interessi totali.
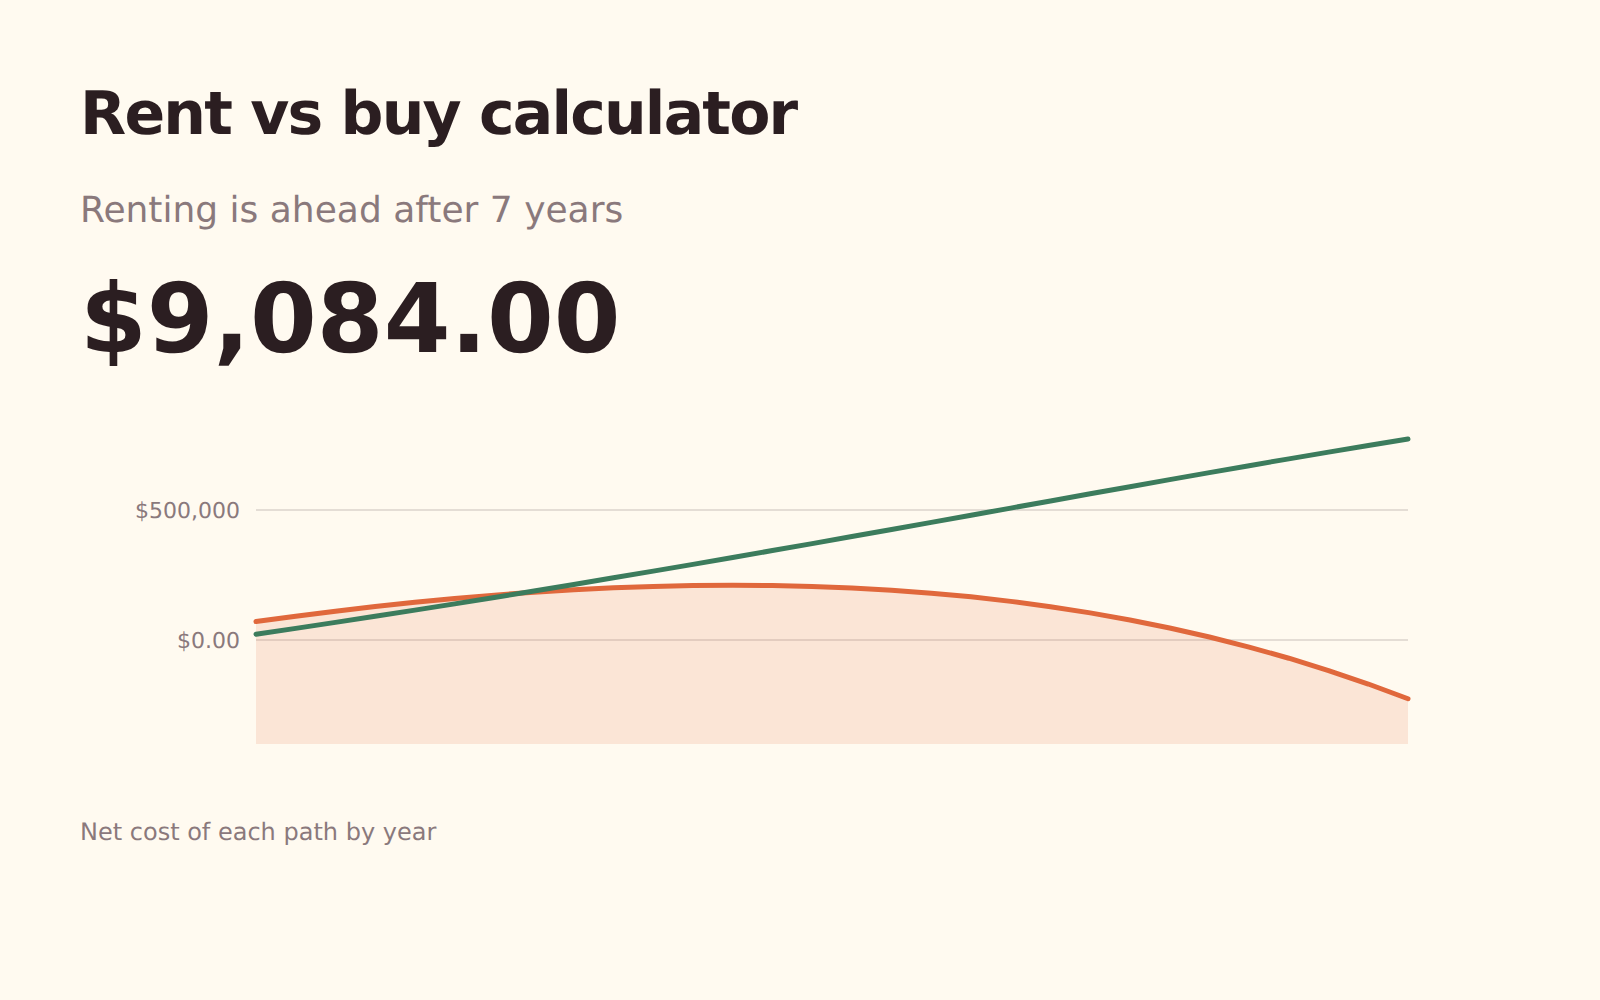
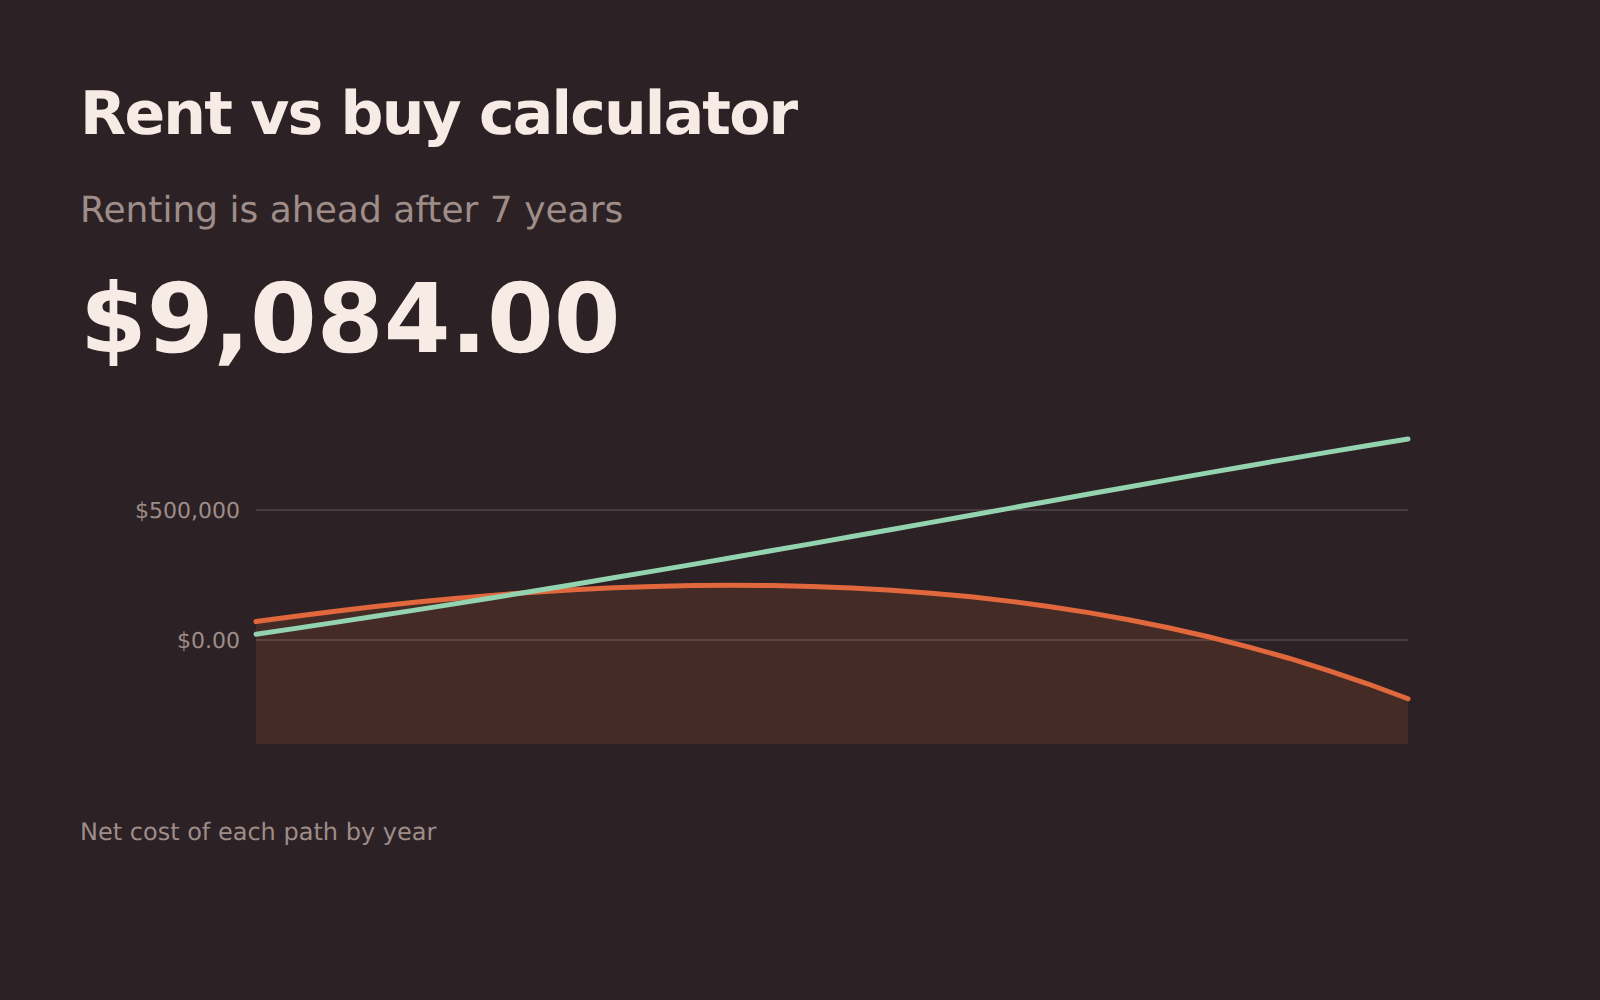
Affitto o acquisto
Confronta il costo netto reale dell’affitto e dell’acquisto negli anni in cui resterà davvero, considerando costi di transazione, costi di gestione e il rendimento di un anticipo lasciato investito.
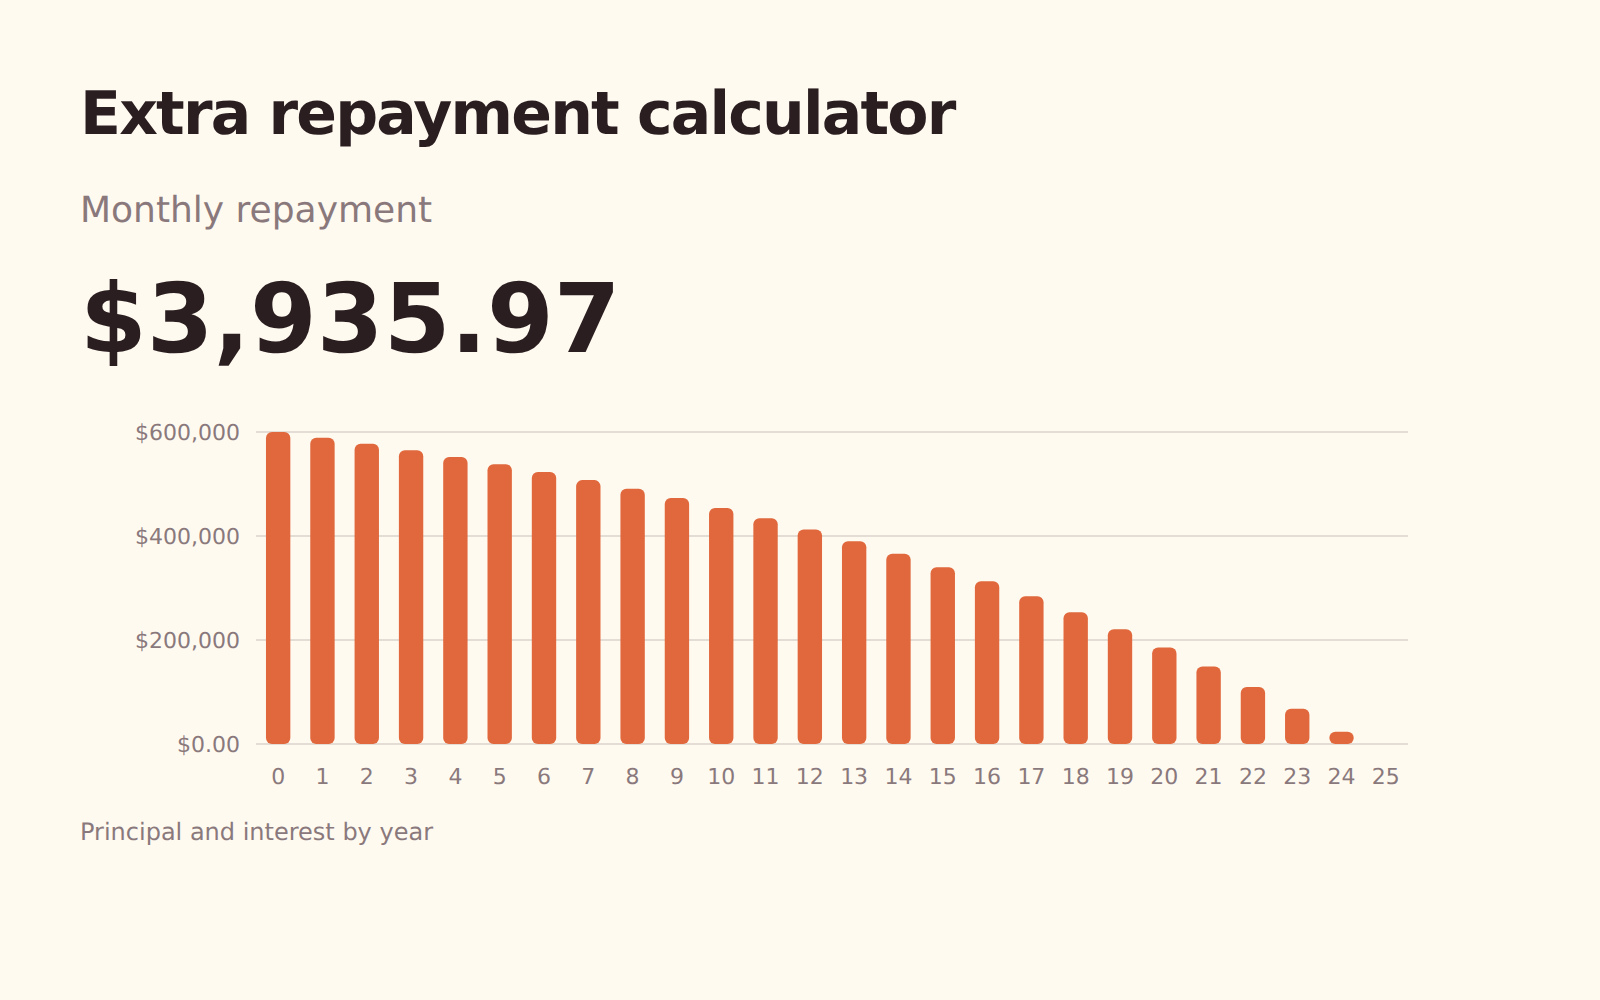
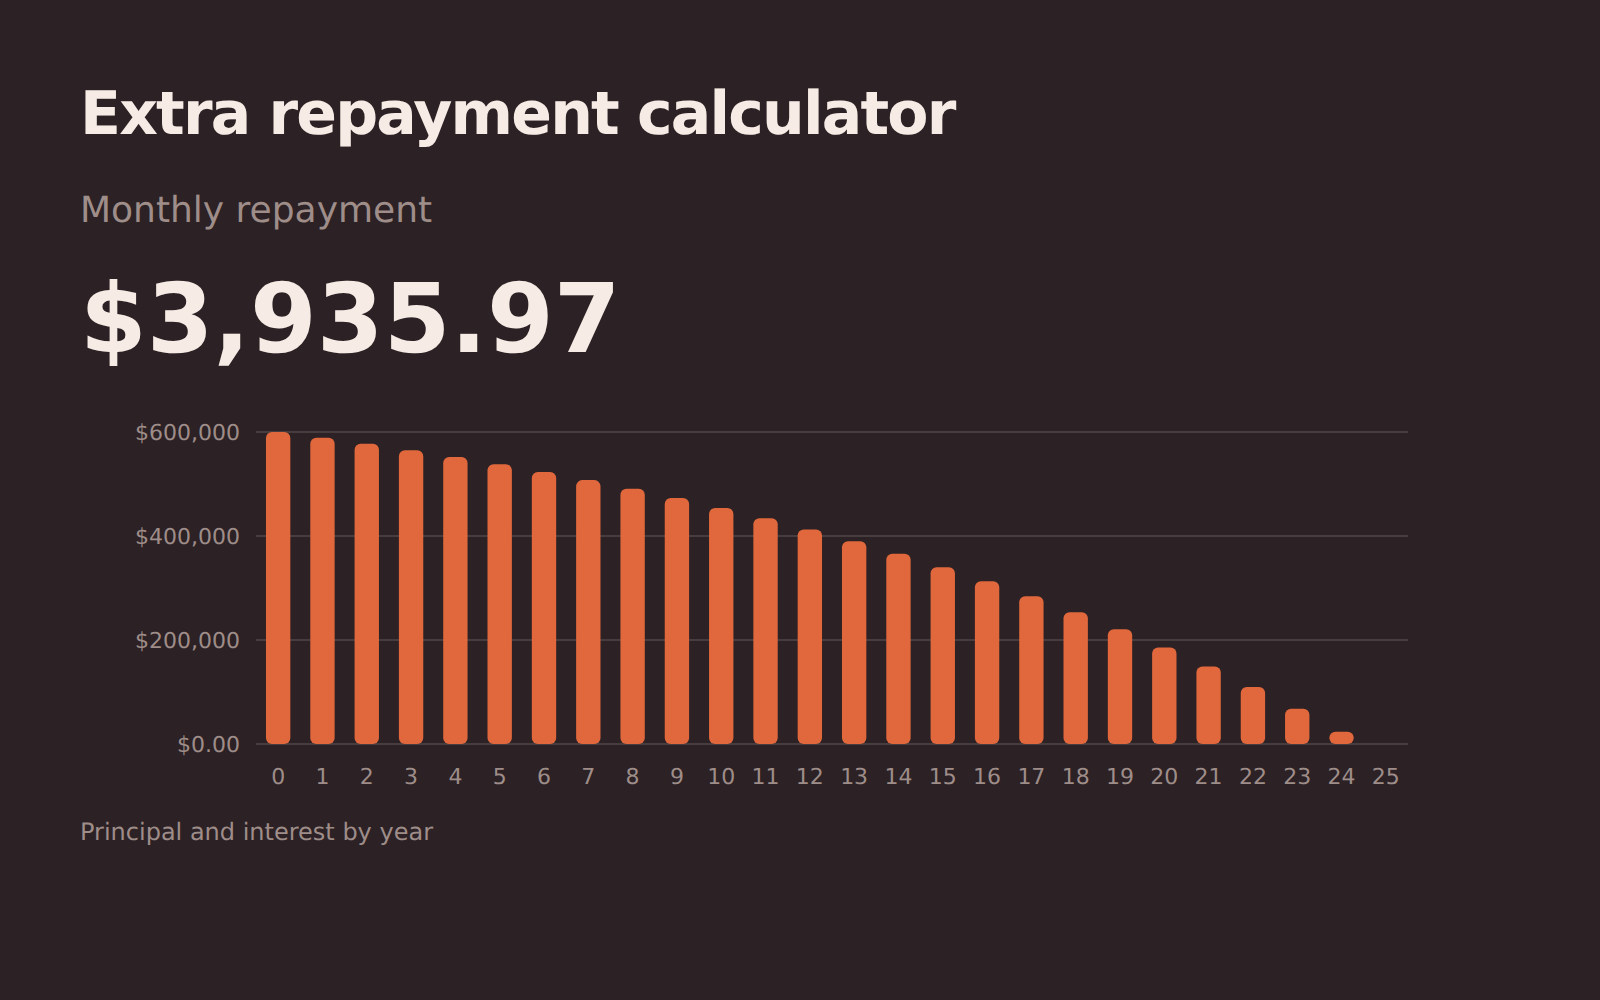
Rimborsi extra
L’effetto di un piccolo importo in più ogni mese sul prestito: gli anni in meno, gli interessi risparmiati e quanto si anticipa la data di estinzione.
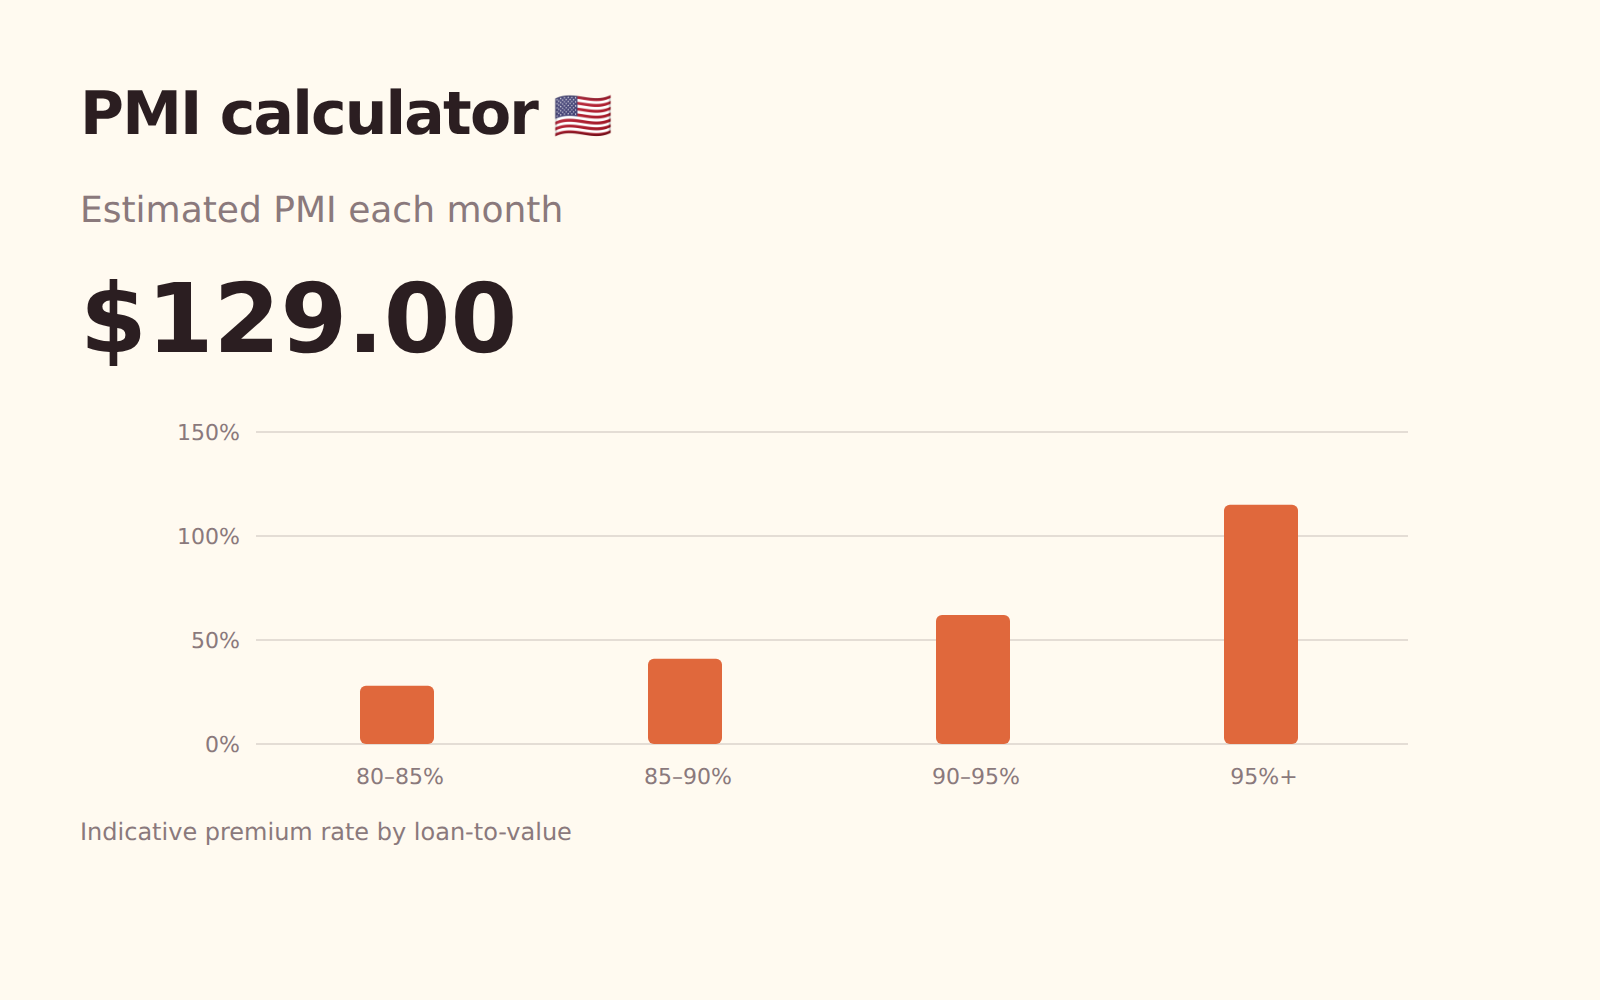
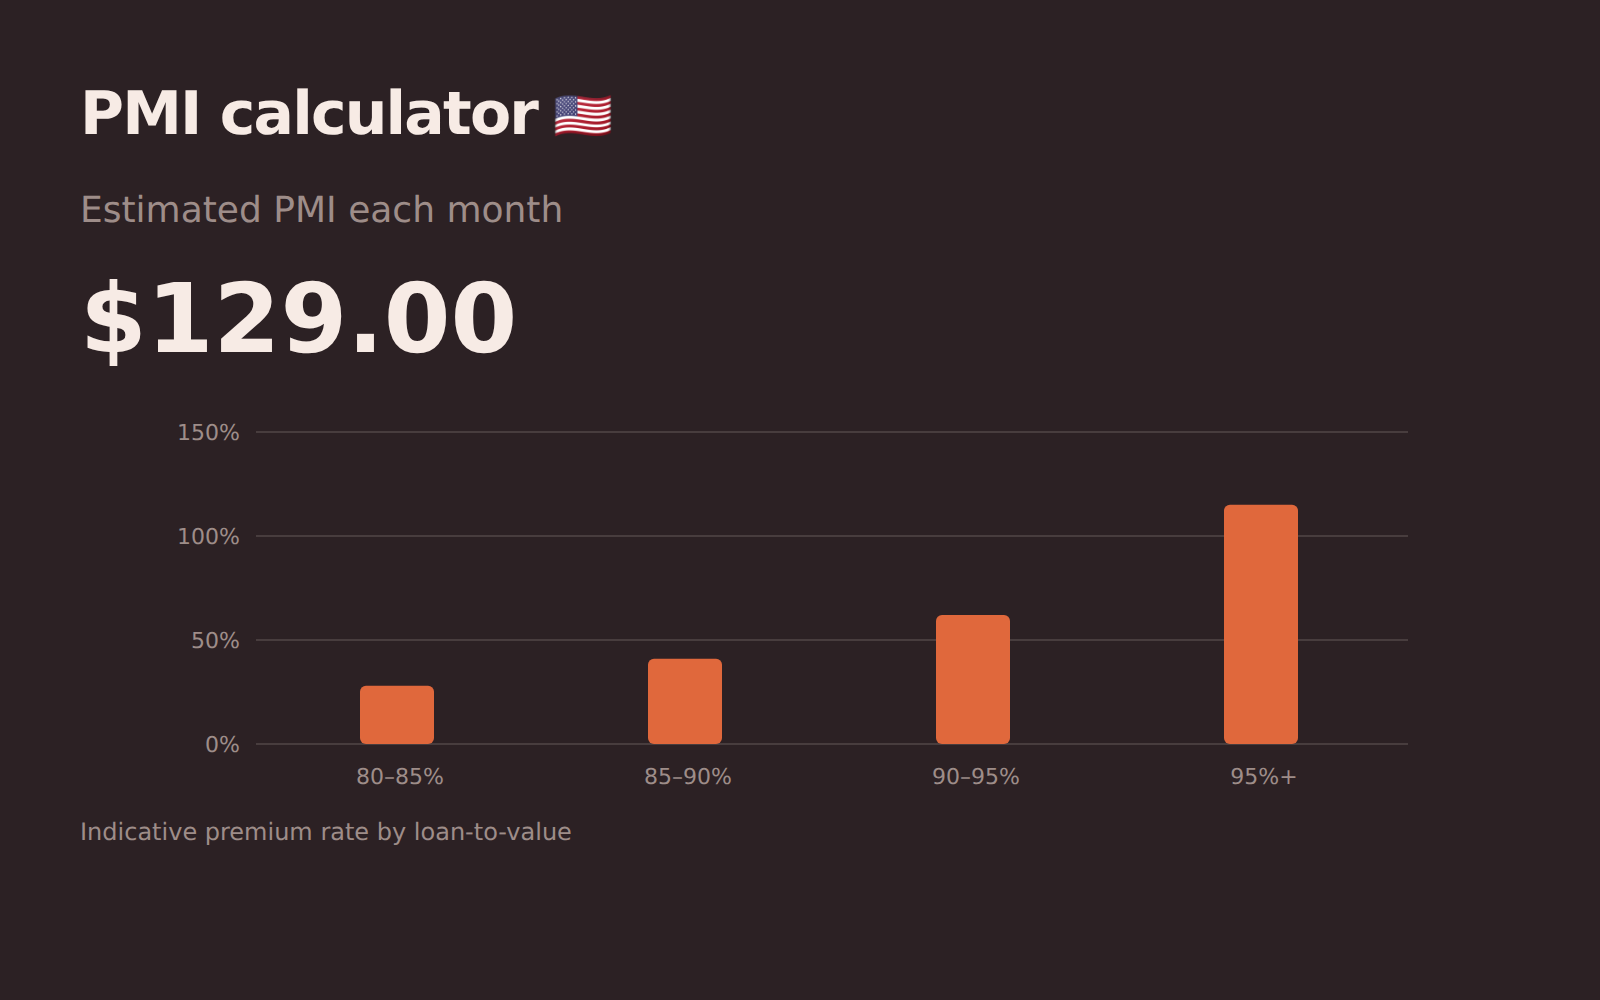
PMI
Quanto costa l’assicurazione sul mutuo con un anticipo basso, e quando il saldo raggiunge il livello che consente di disdirla.
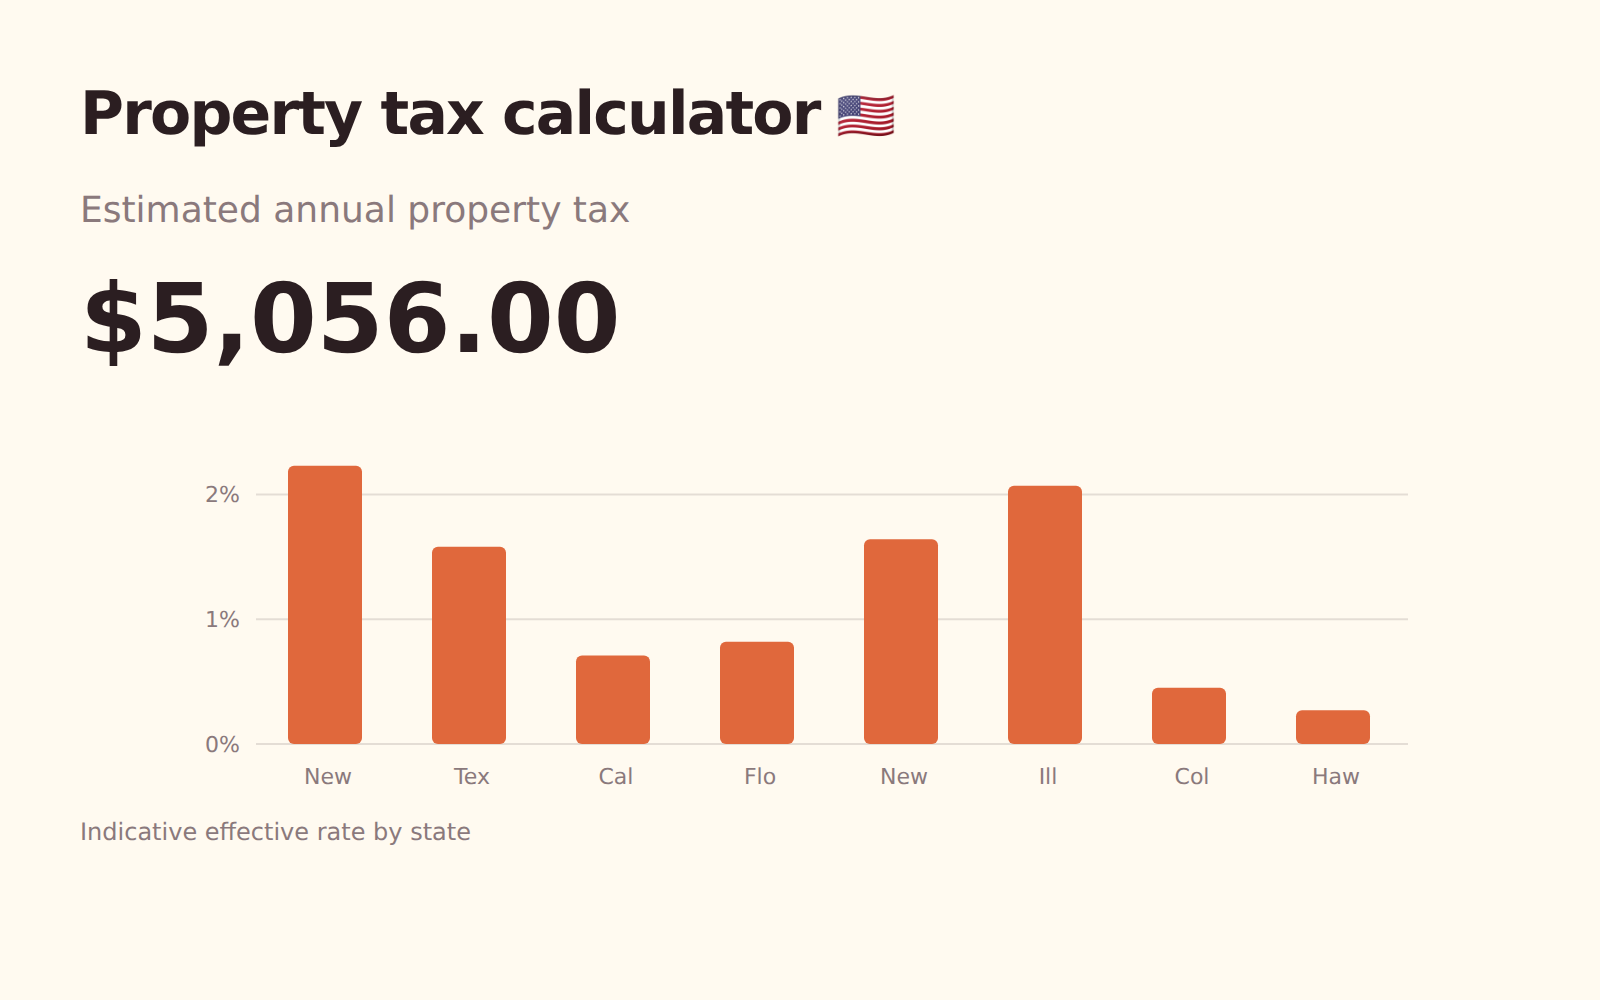
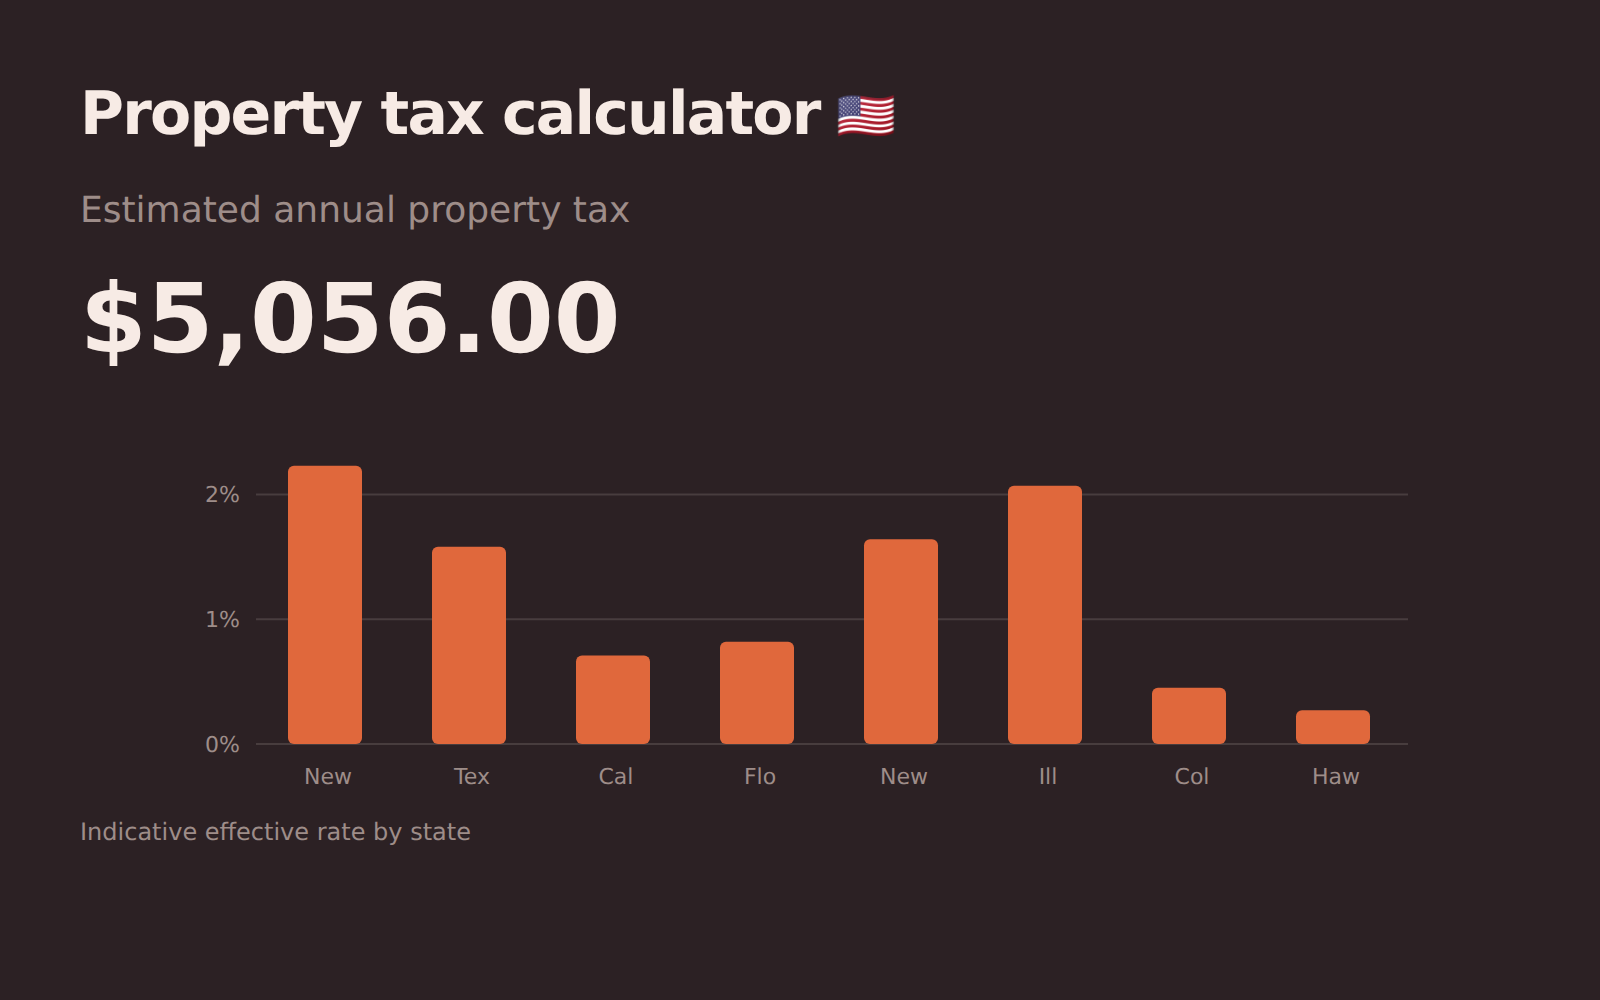
Imposta immobiliare
L’imposta immobiliare stimata, con il coefficiente di valutazione, le esenzioni e l’eventuale tetto alla valutazione applicati.
Ammortamento, ordine di rimborso e cosa ottiene con i rimborsi extra.
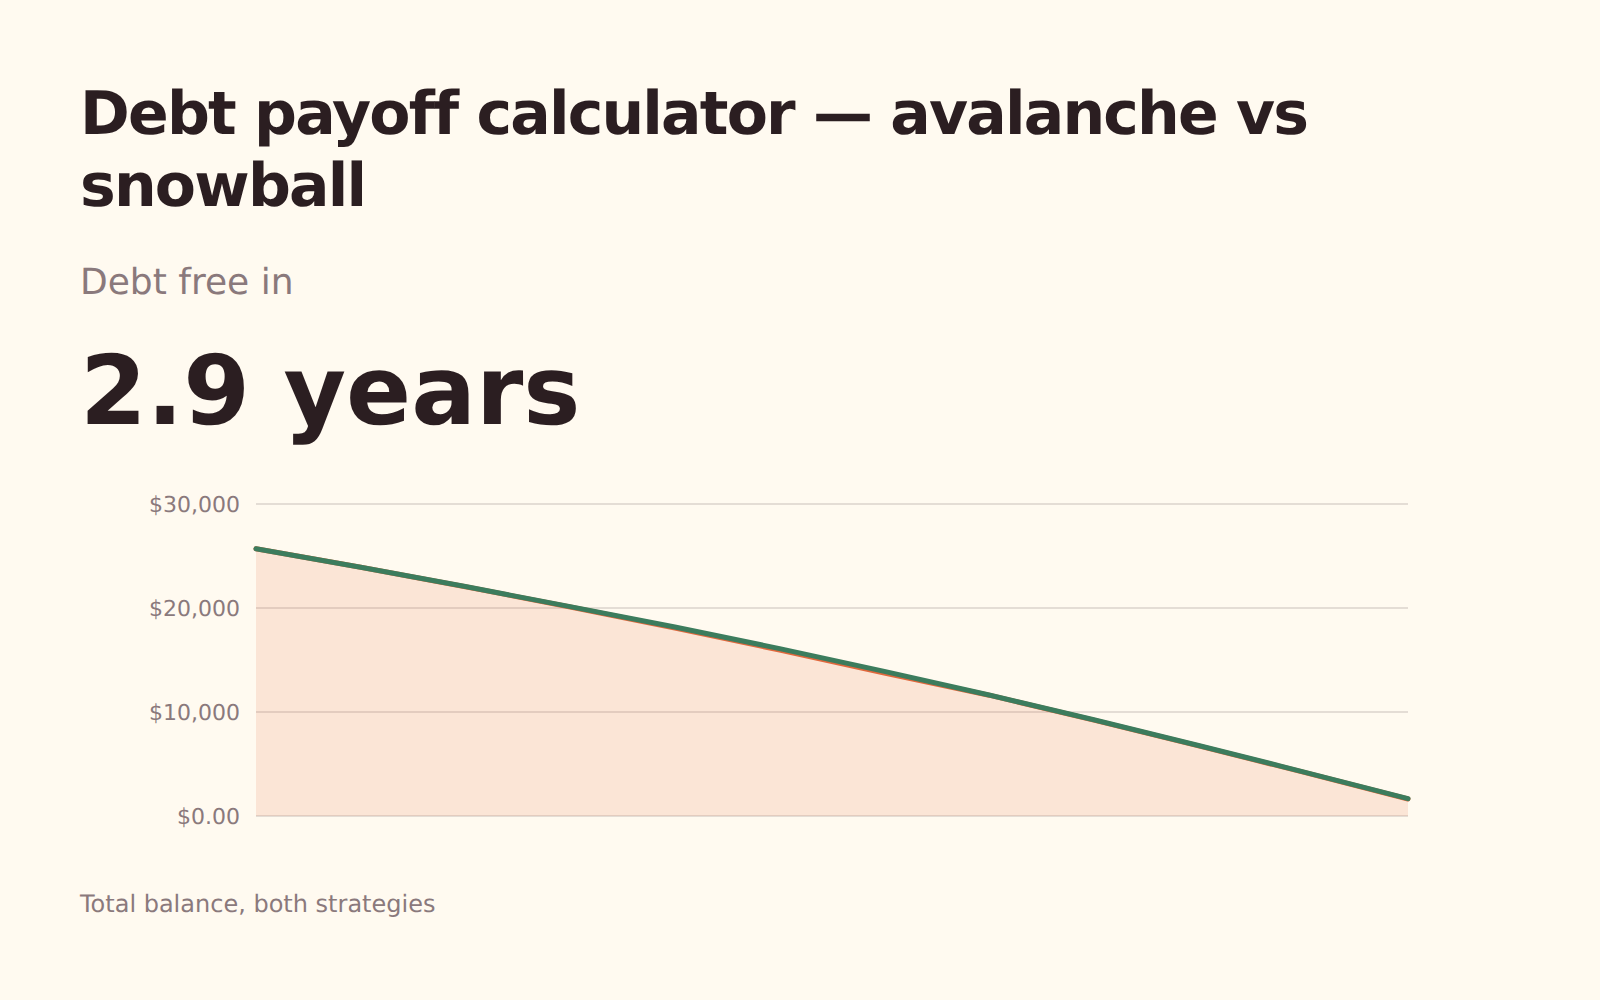
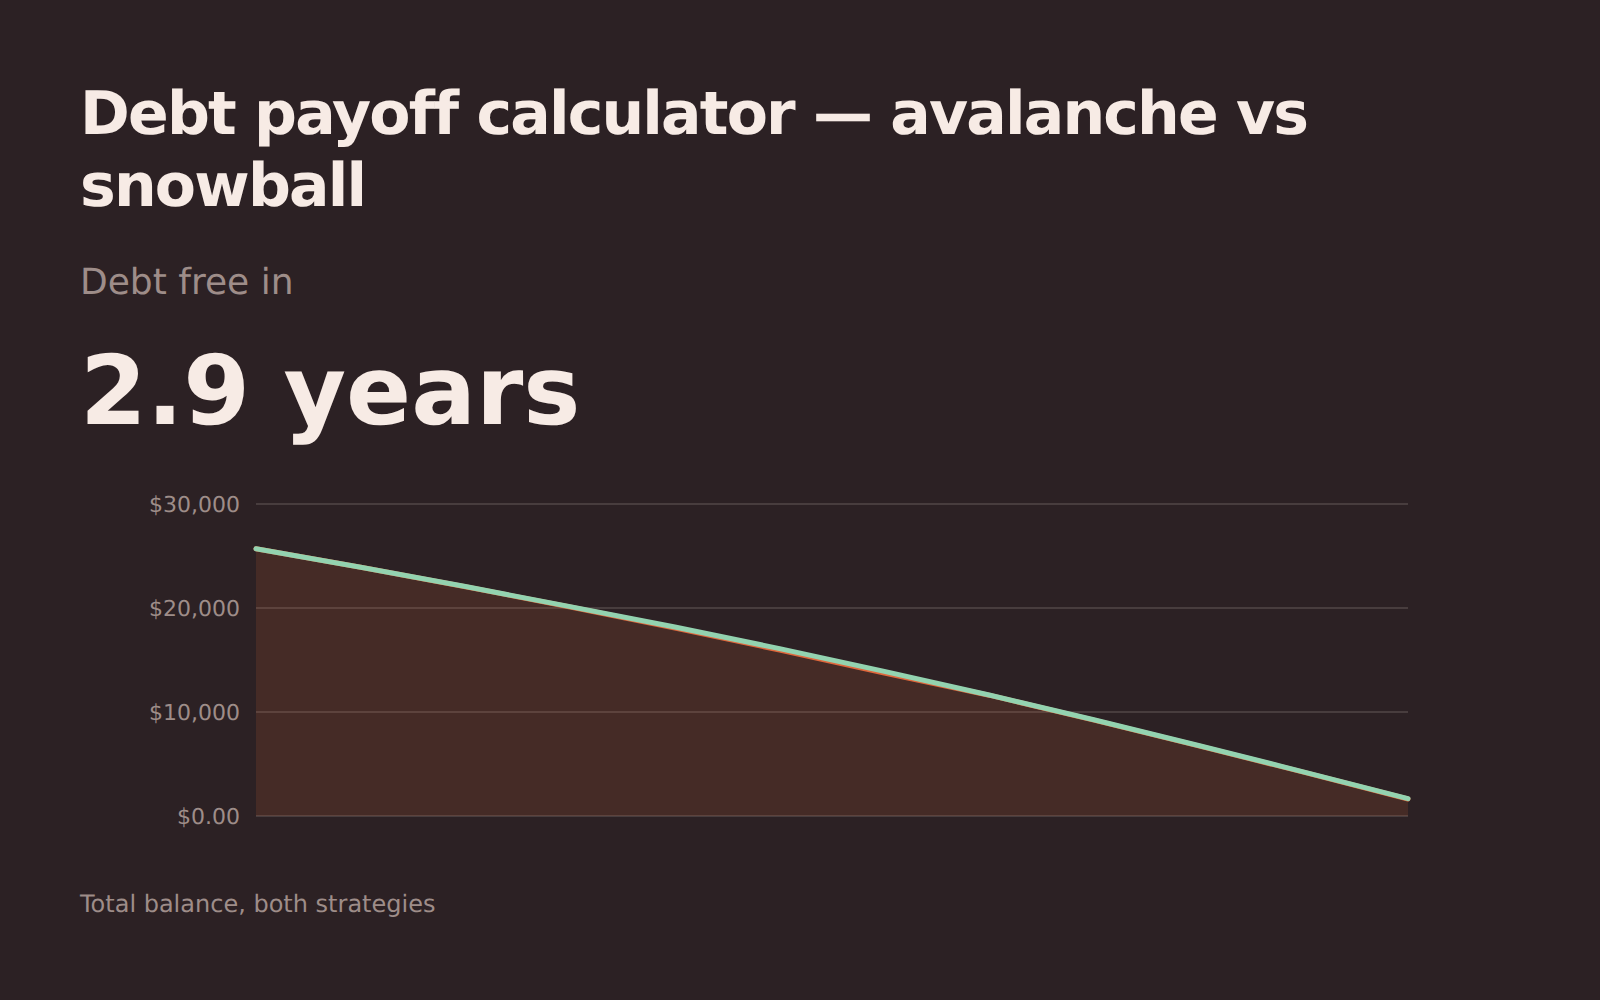
Estinzione dei debiti – valanga o palla di neve
Ordini più debiti per tasso di interesse o per saldo, aggiunga quanto può destinare in più e veda quale ordine li estingue prima.
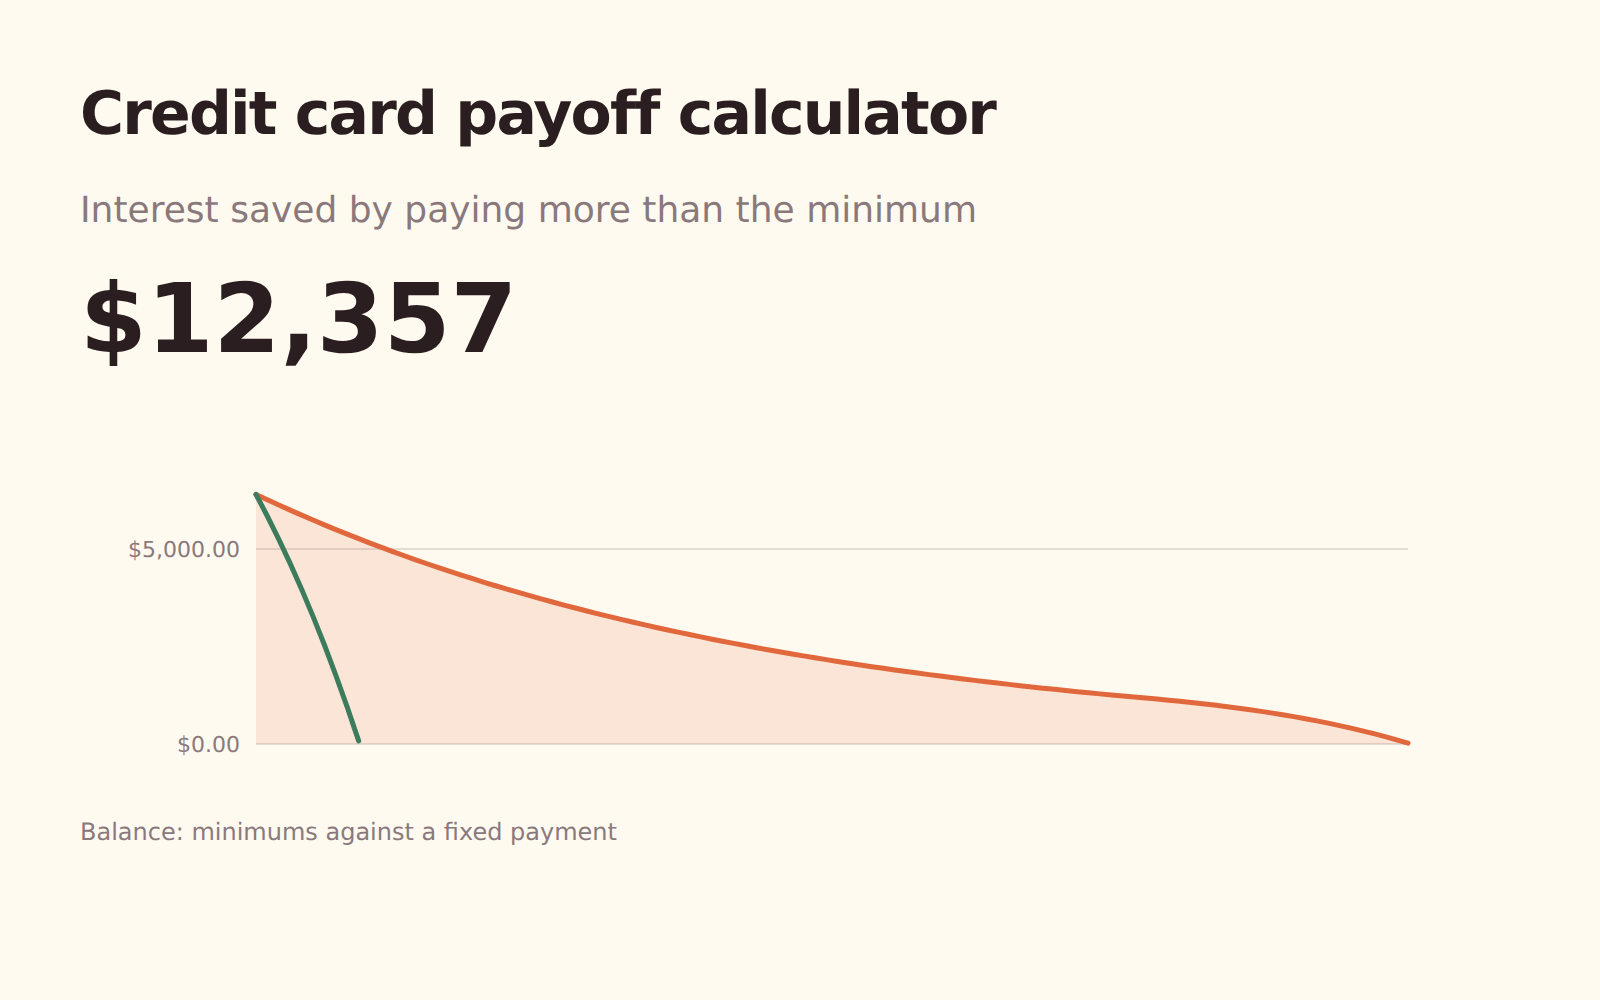
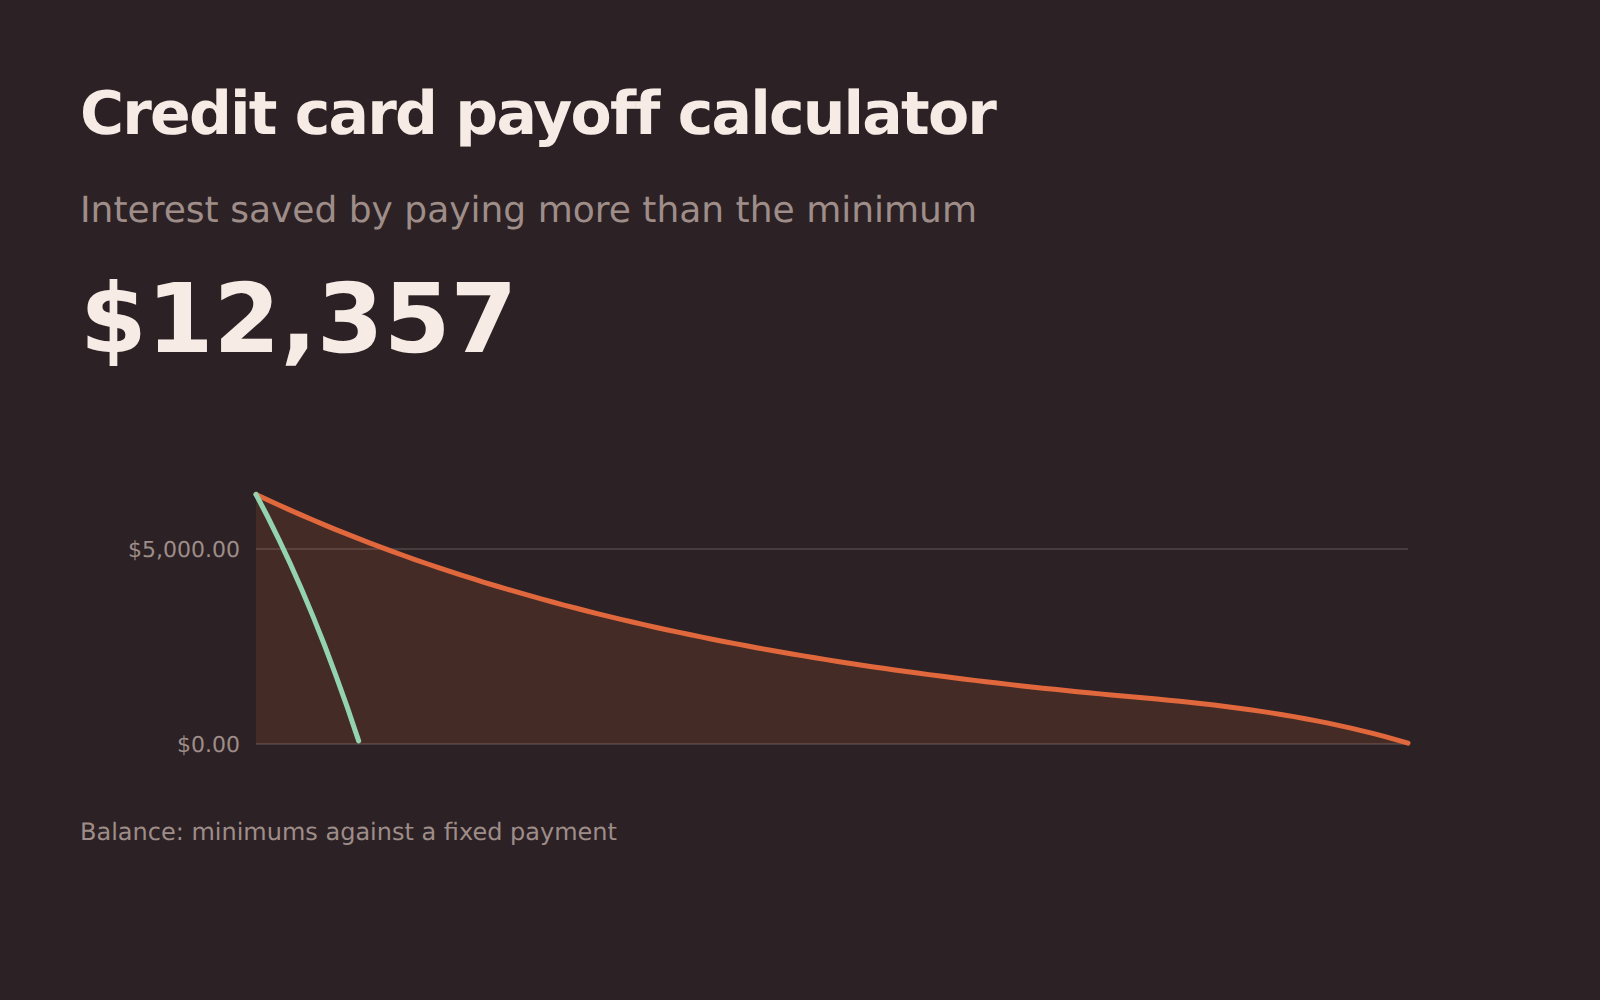
Estinzione della carta di credito
Quanto costa davvero pagare solo il minimo, rispetto a un importo fisso ogni mese fino a estinguere la carta.
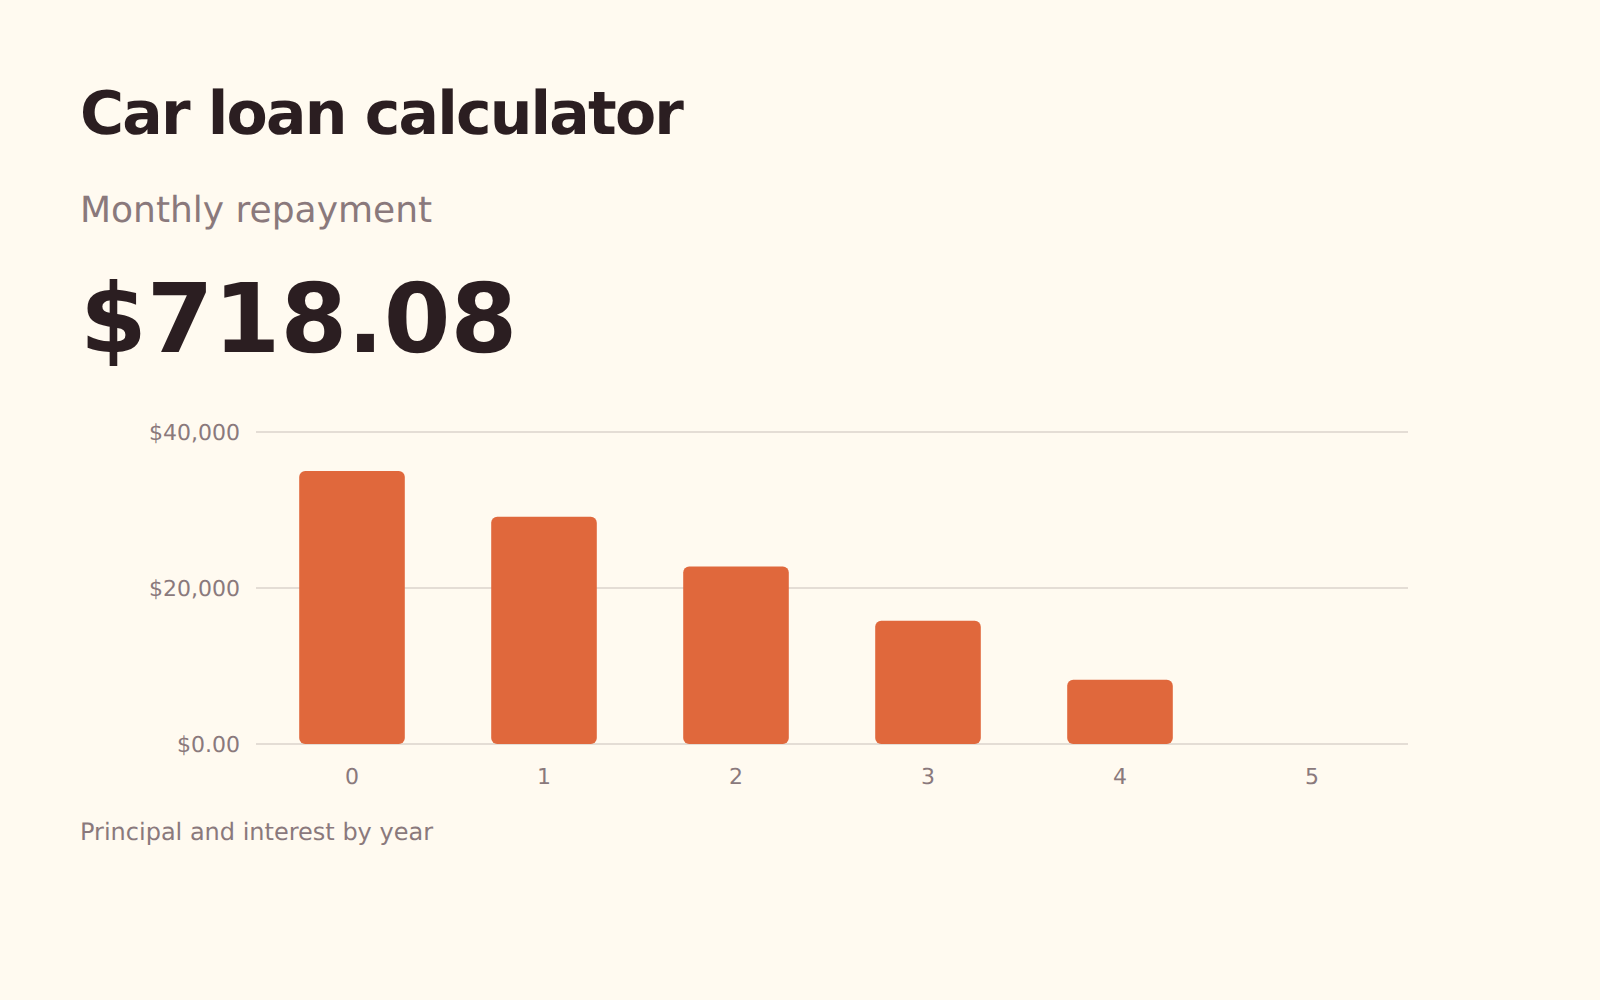
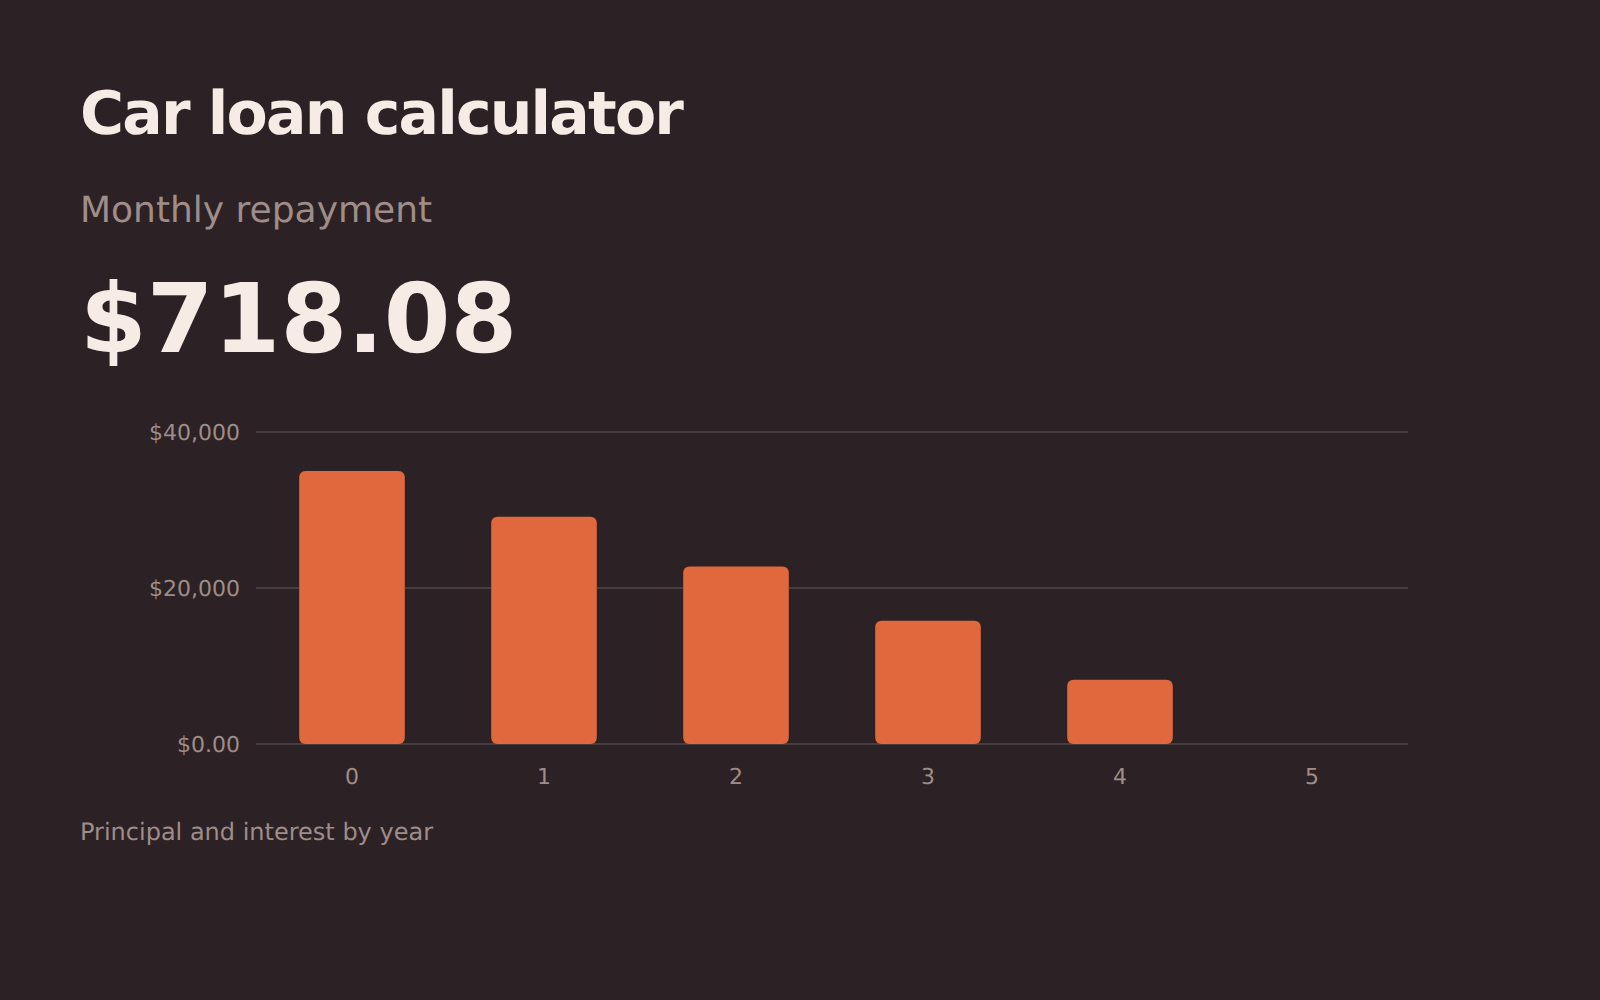
Prestito auto
Rate e interessi totali di un prestito auto, con l’effetto di una durata più lunga e di un piccolo importo extra a ogni rata.
Prestito personale
Rate, interessi totali e piano di ammortamento di un prestito personale non garantito, compreso il valore dei rimborsi extra.
Dove vanno i soldi, e quanti ne restano.
Budget 50/30/20
Divida lo stipendio netto tra necessità, desideri e risparmio, poi confronti la ripartizione con quello che spende oggi.
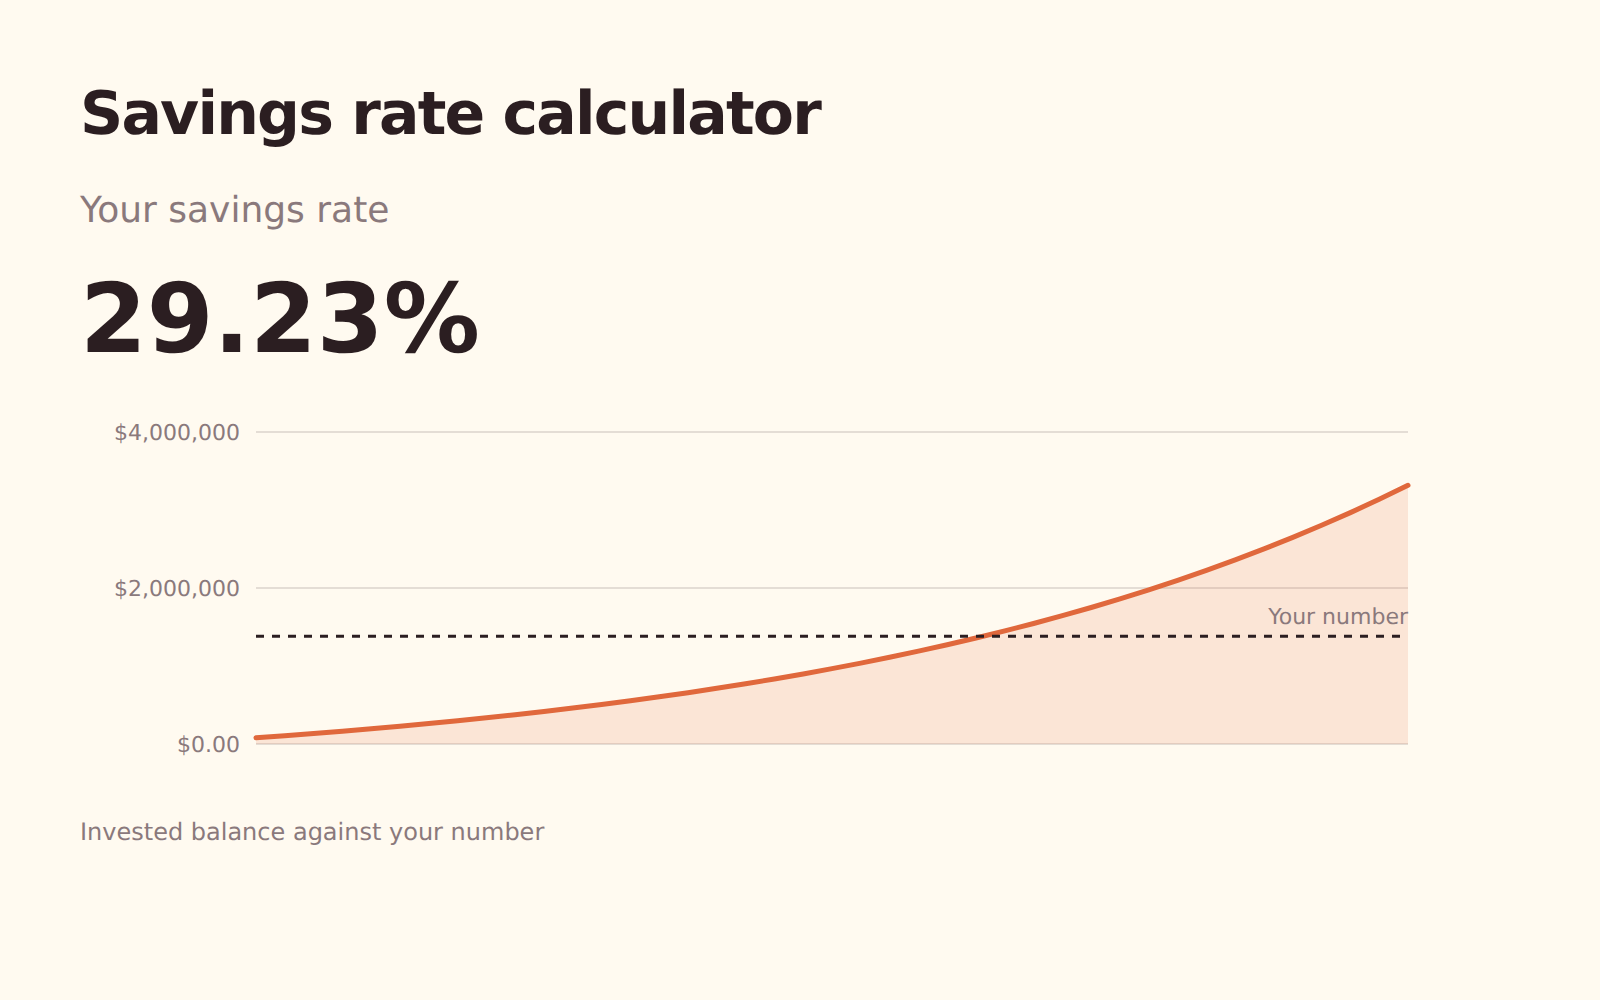
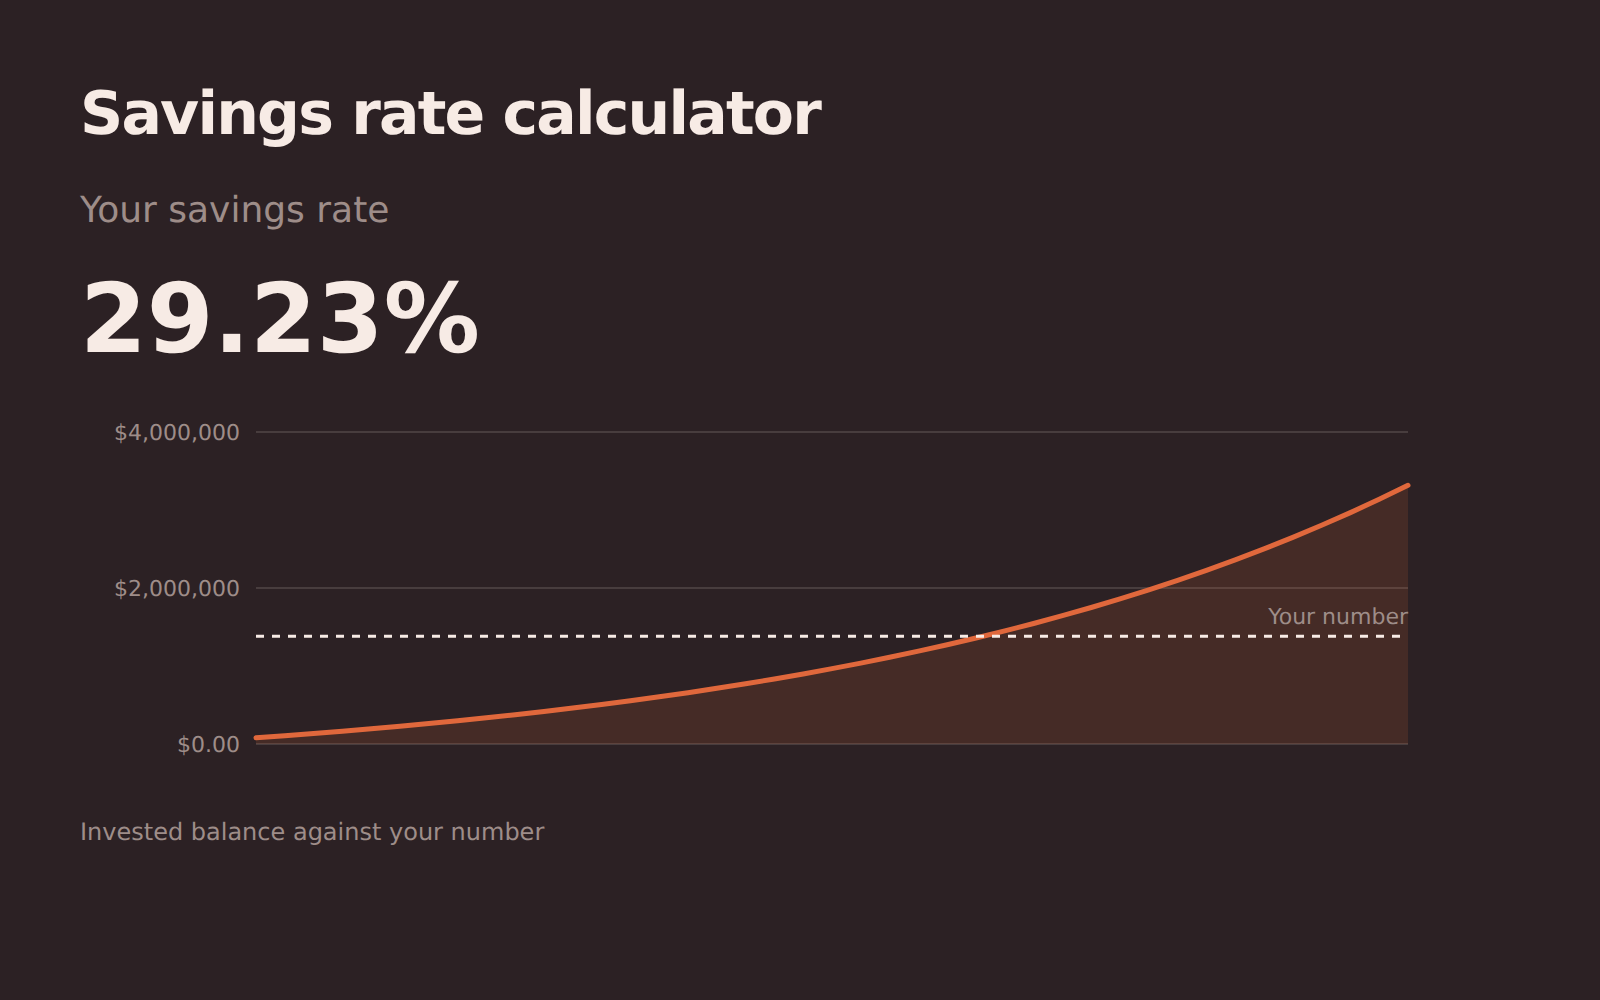
Tasso di risparmio
Il suo tasso di risparmio e cosa significa: gli anni che mancano al momento in cui gli investimenti copriranno le sue spese.
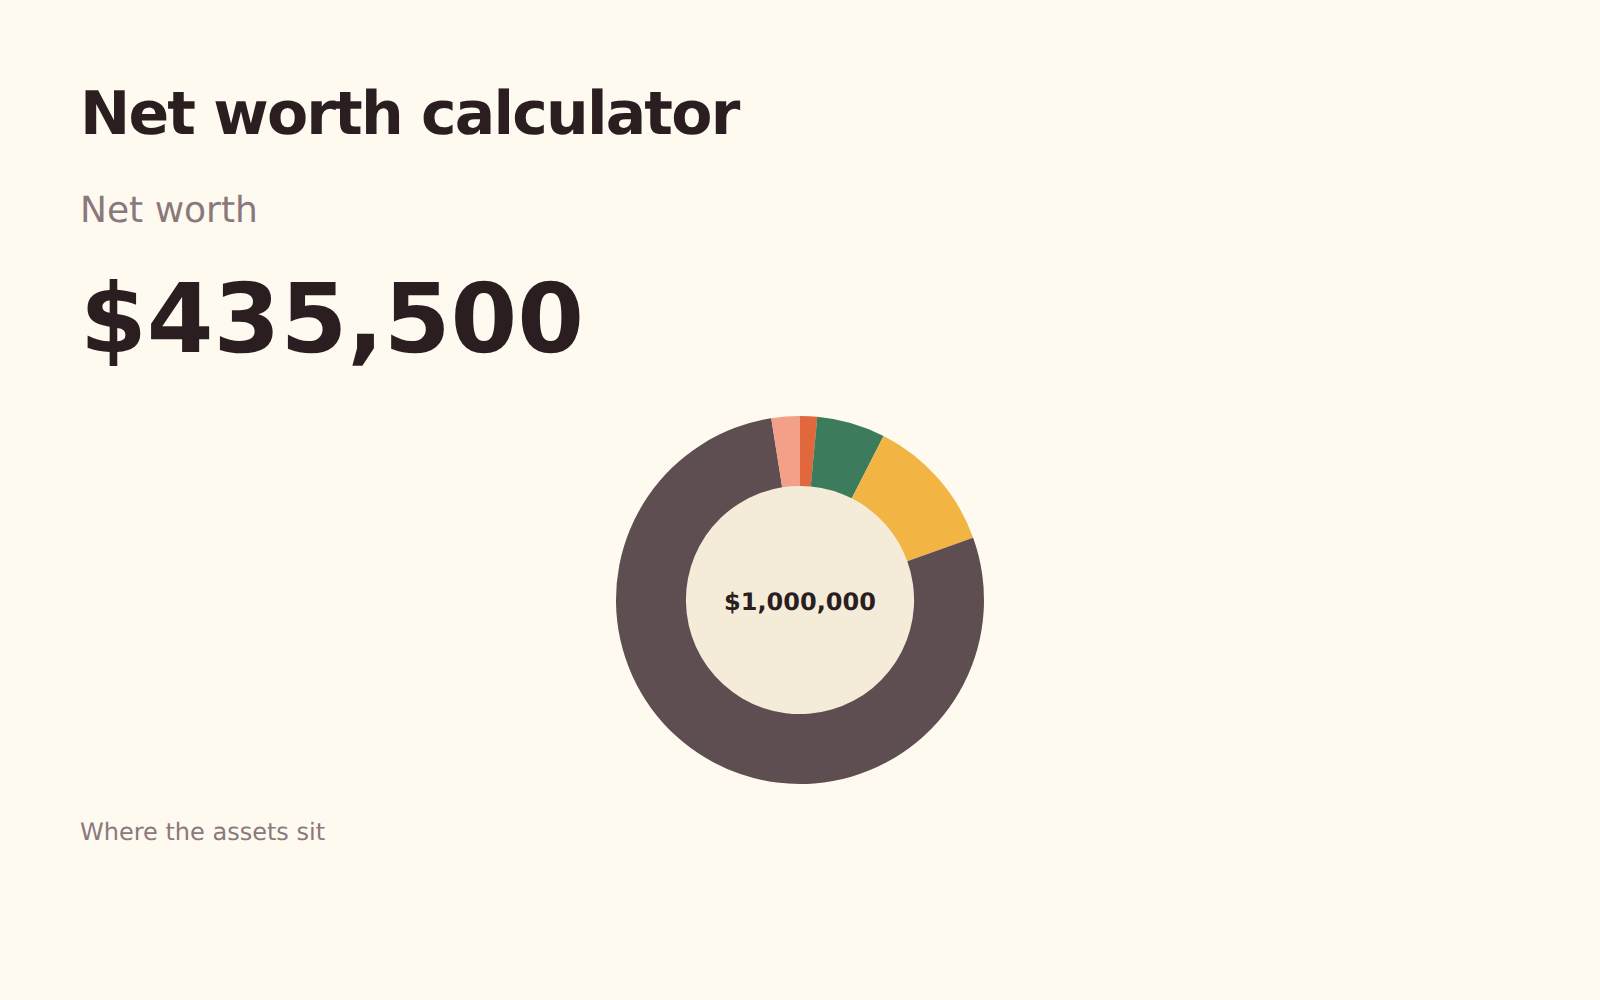
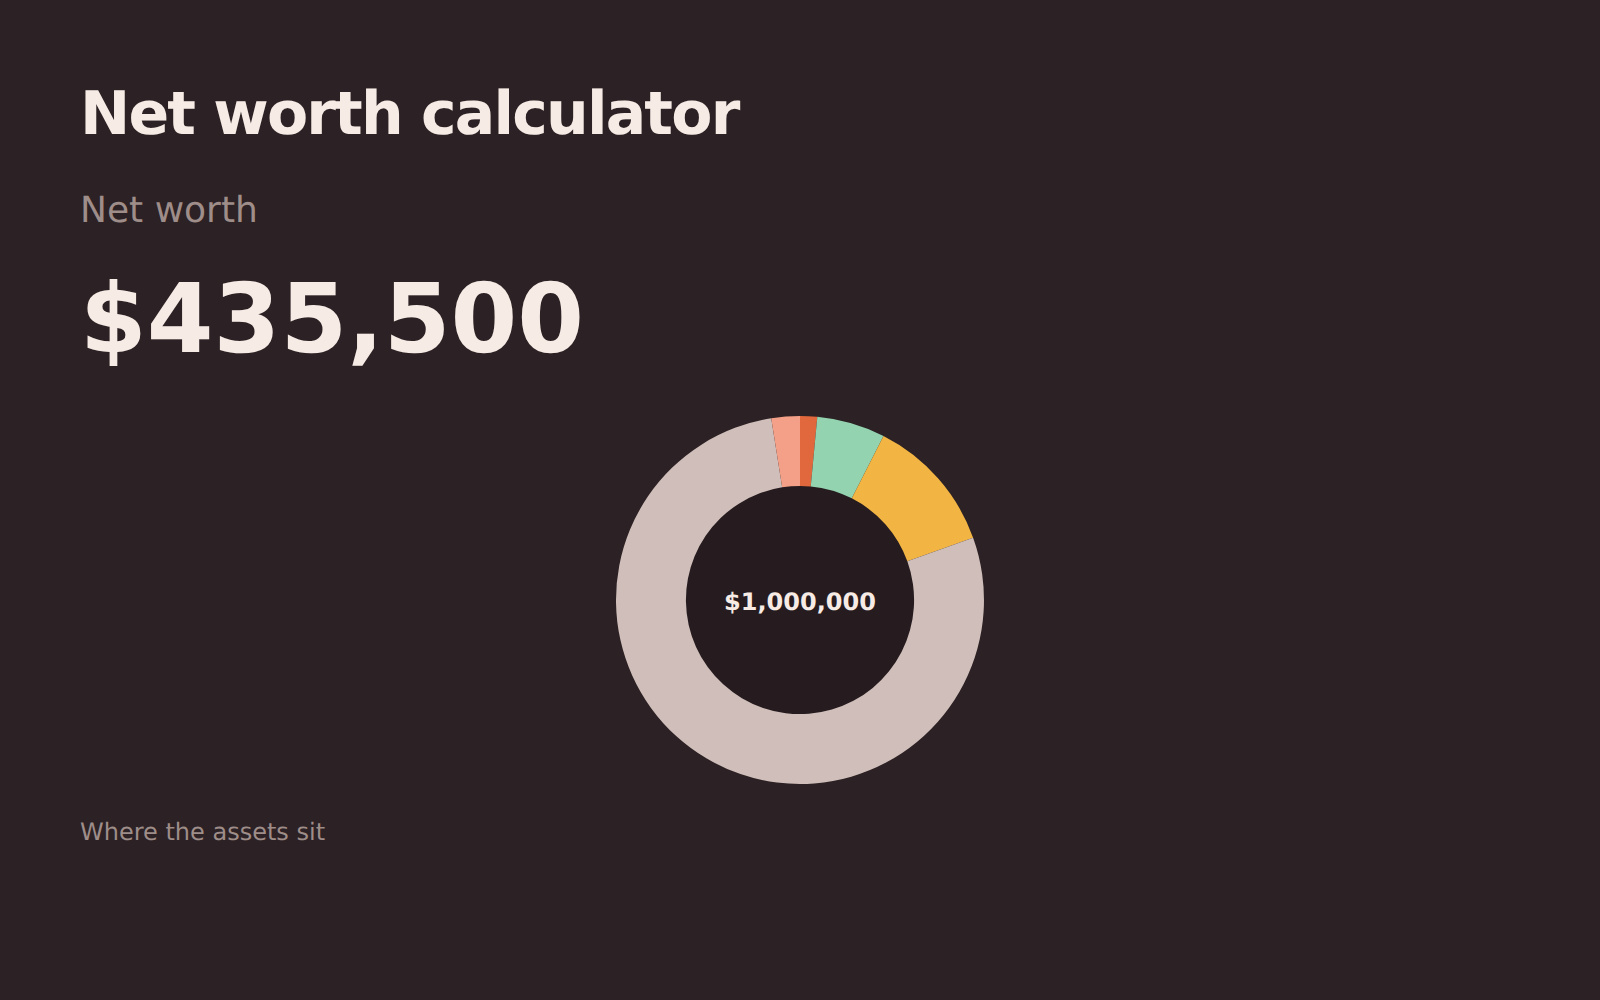
Patrimonio netto
Tutto ciò che possiede meno tutto ciò che deve, diviso tra ciò che è liquido oggi e ciò che è vincolato in immobili o nella pensione.
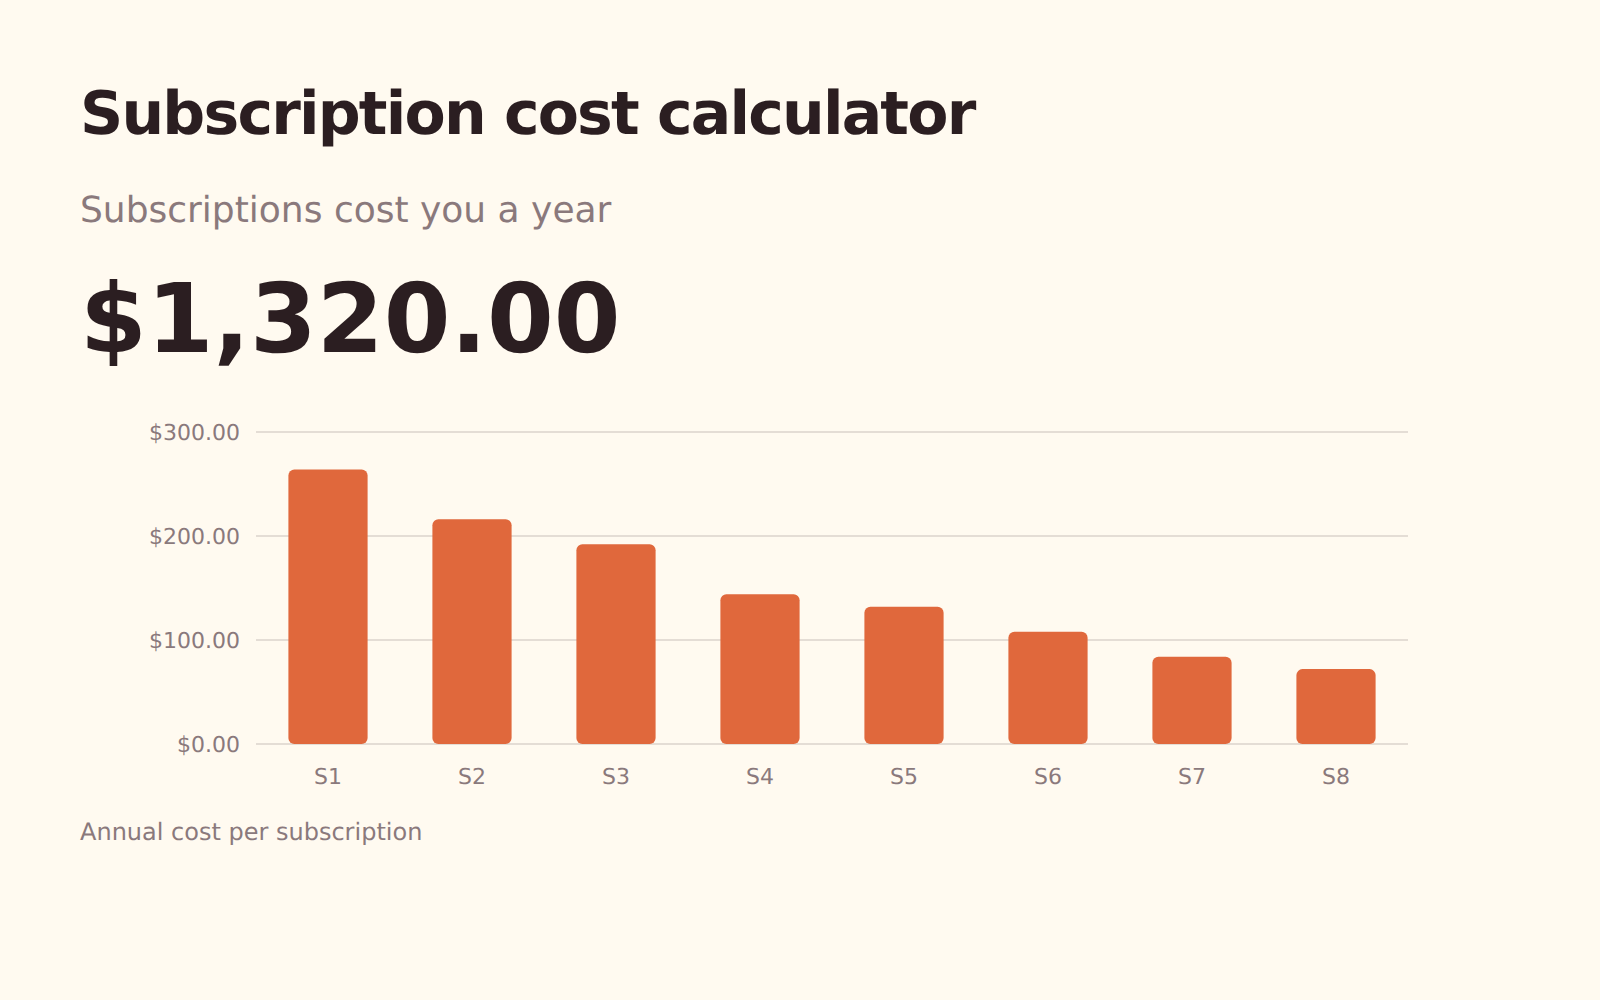
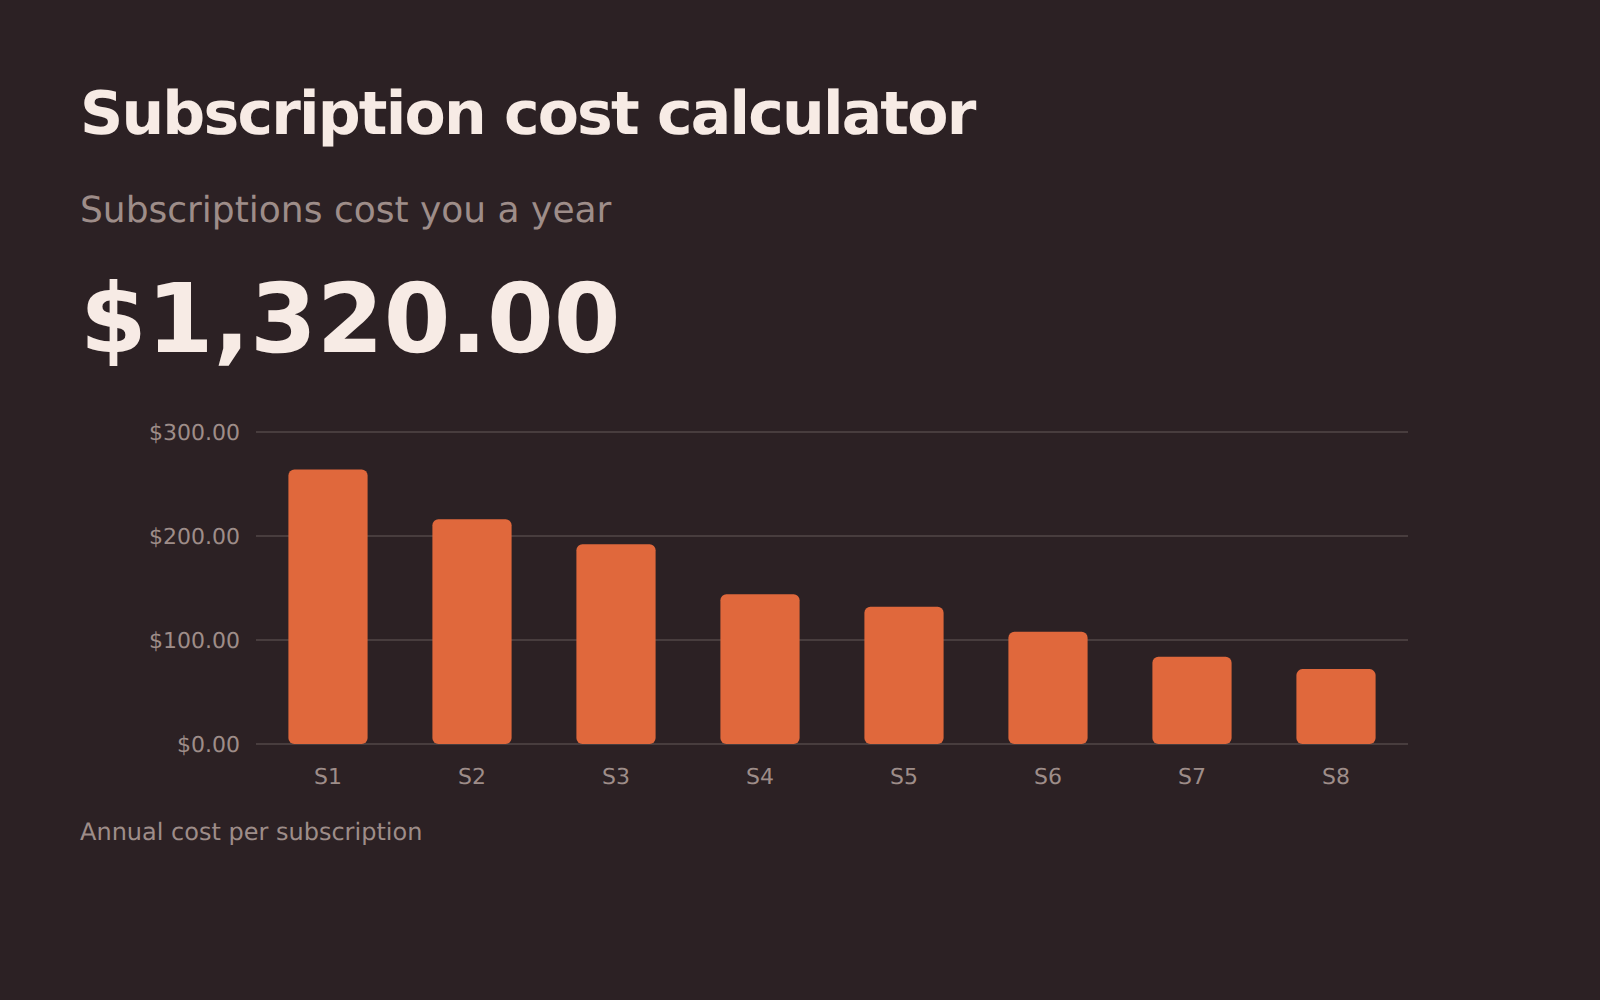
Costo degli abbonamenti
Sommi quanto costano in un anno gli addebiti ricorrenti, e quanto varrebbero, se investiti, quelli che disdirebbe.
Rendimenti, costi, ribilanciamento e le imposte sulle plusvalenze.
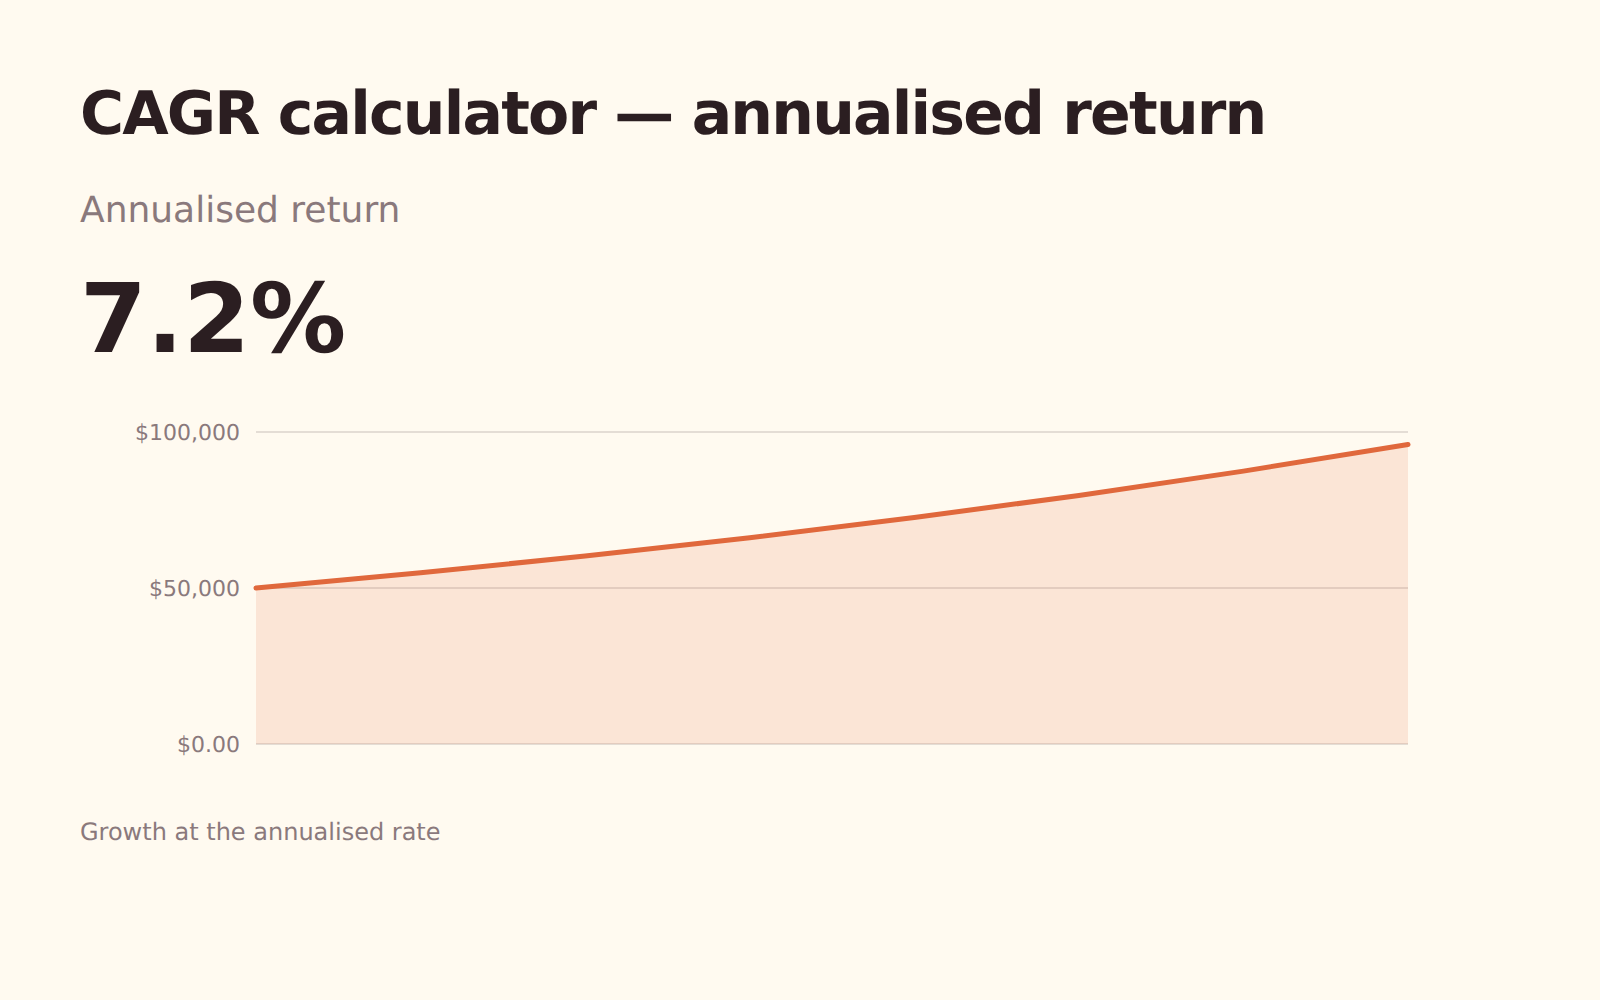
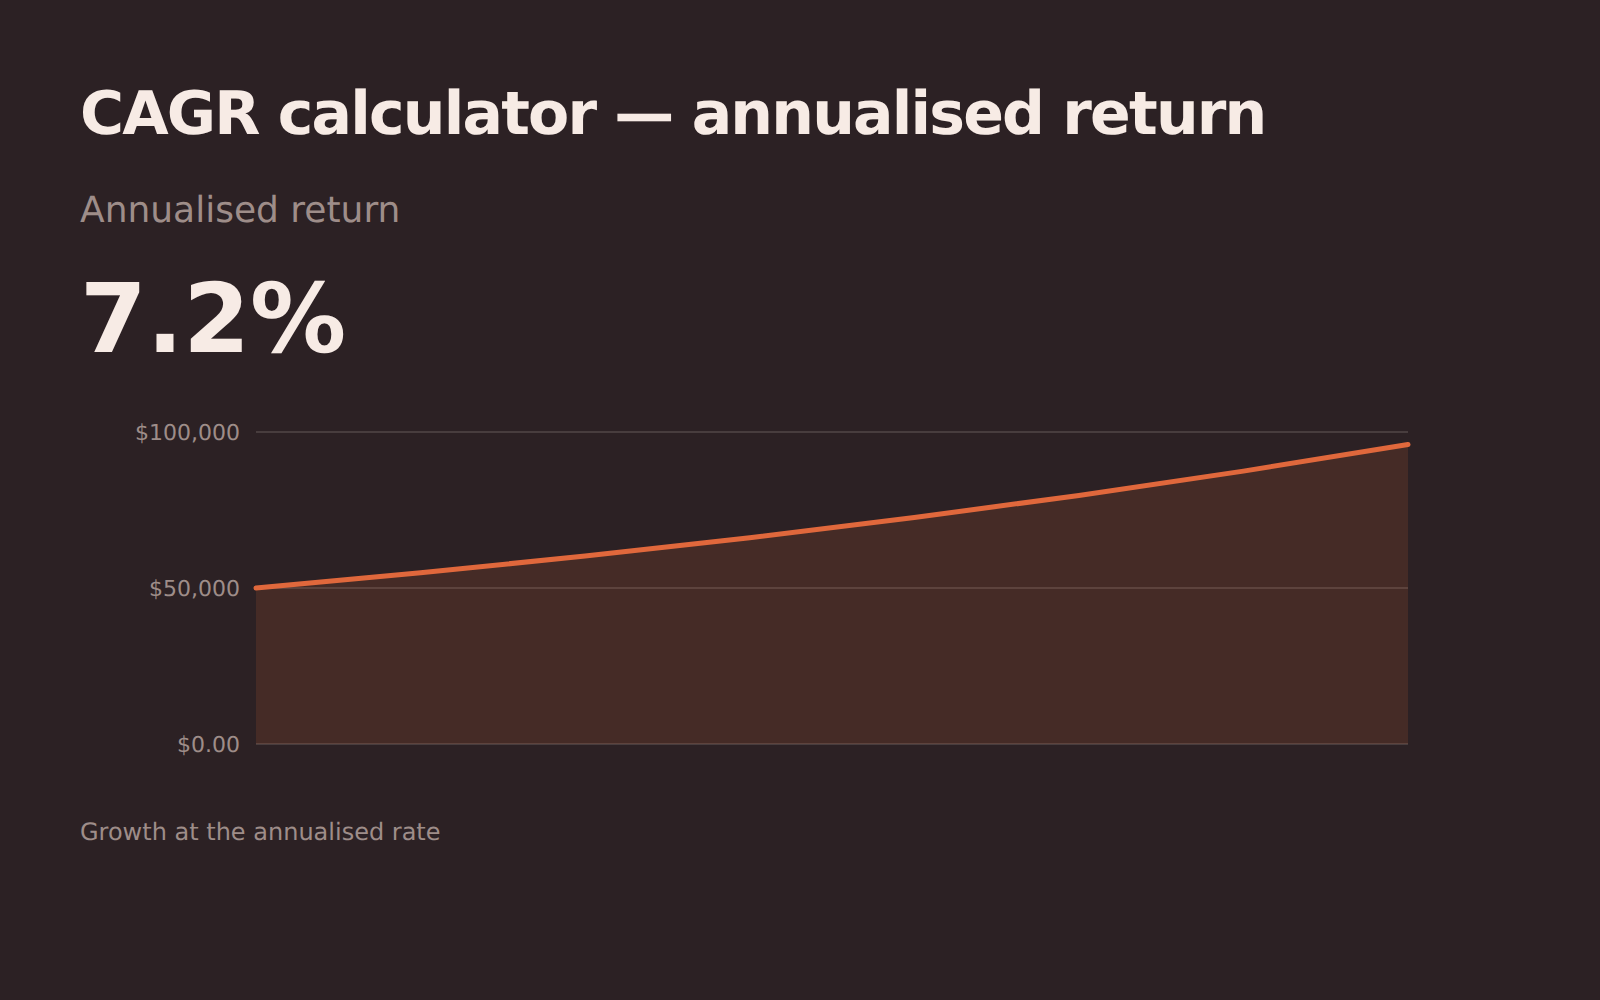
CAGR – rendimento annualizzato
Trasformi un valore iniziale, un valore finale e un periodo in un unico tasso di crescita annuo, al netto dei suoi versamenti.
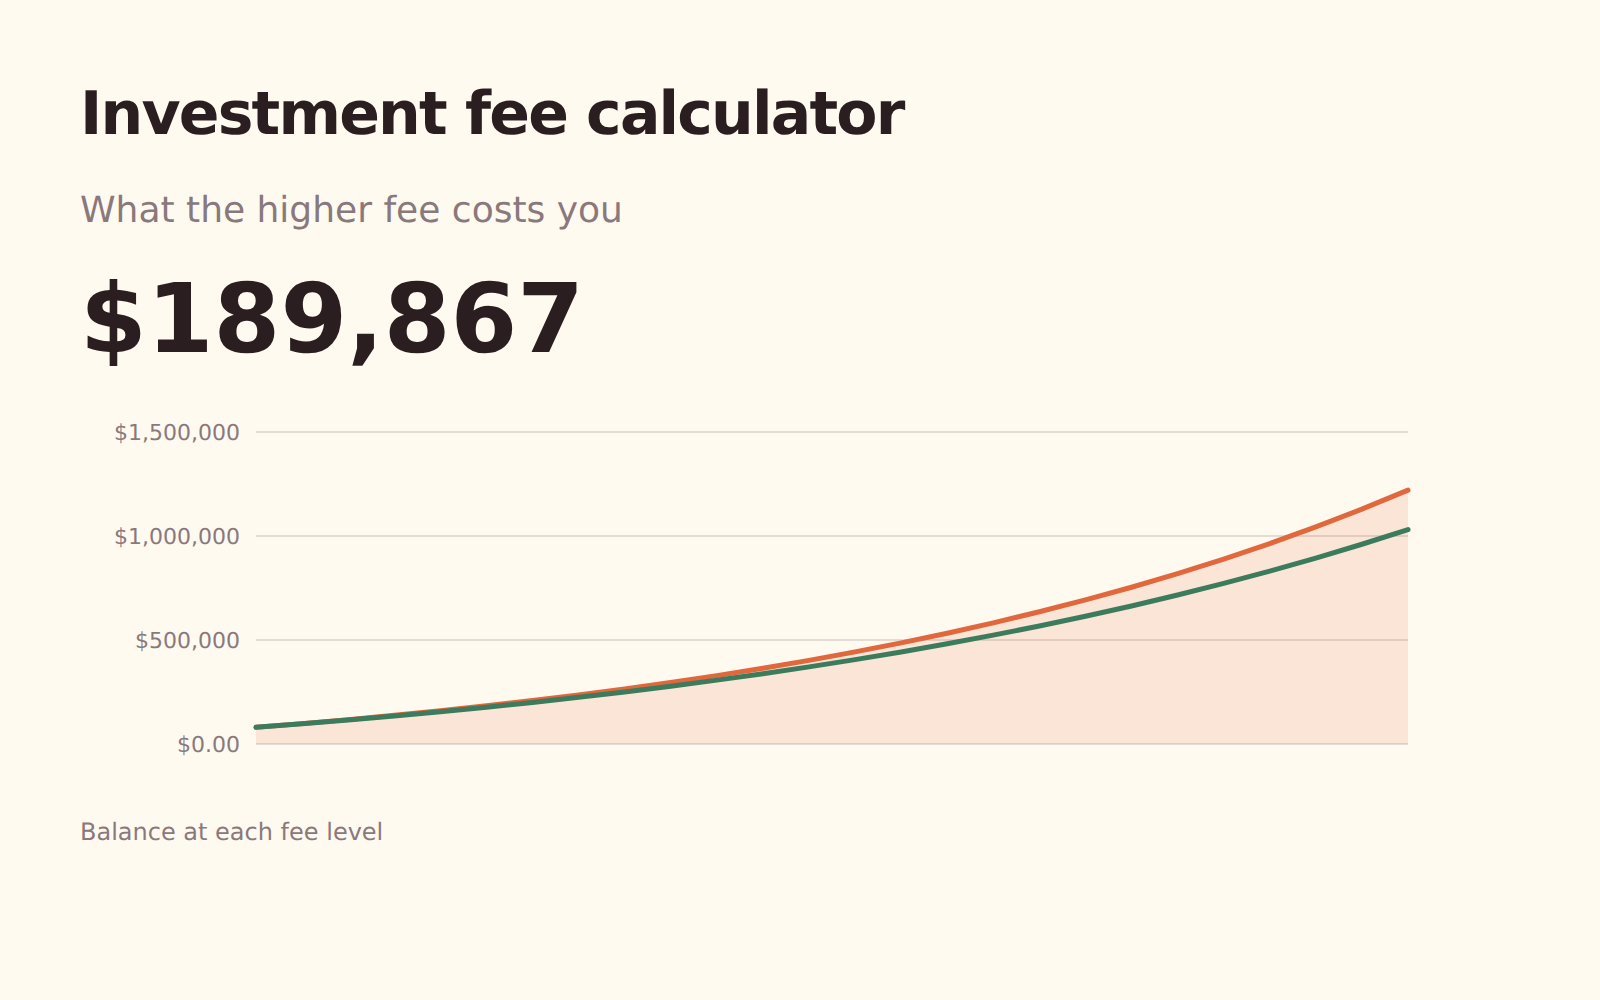
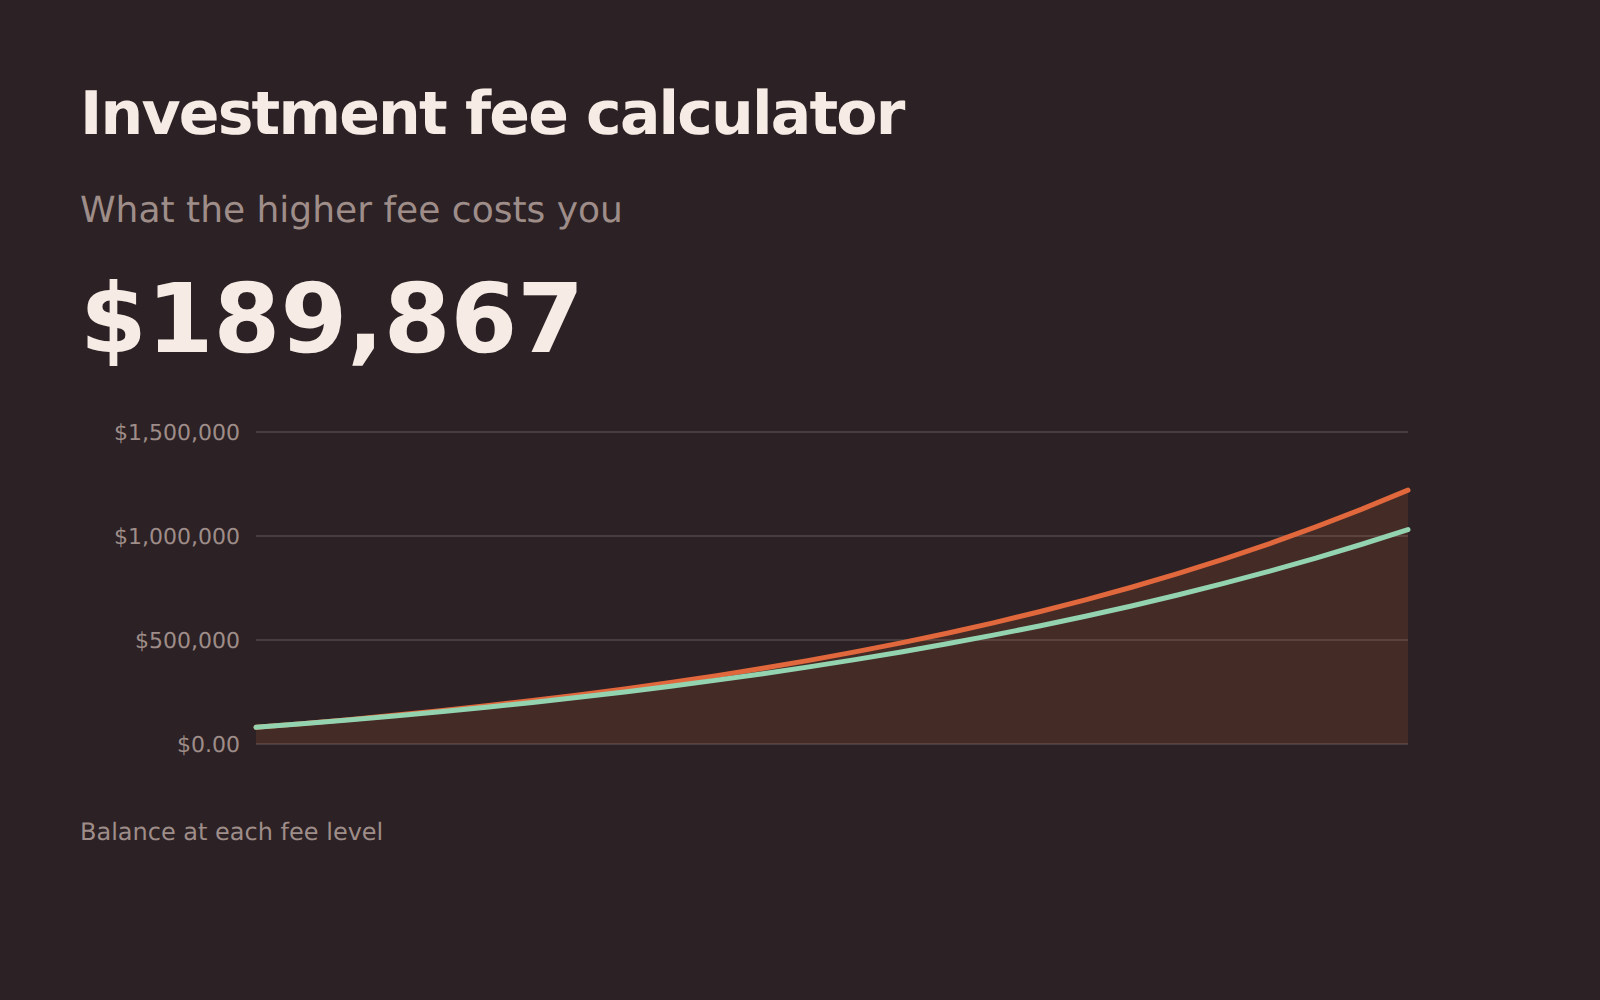
Costi d’investimento
Quanto costa davvero un punto percentuale di costi nell’arco di una vita lavorativa, rispetto a un’alternativa a basso costo.
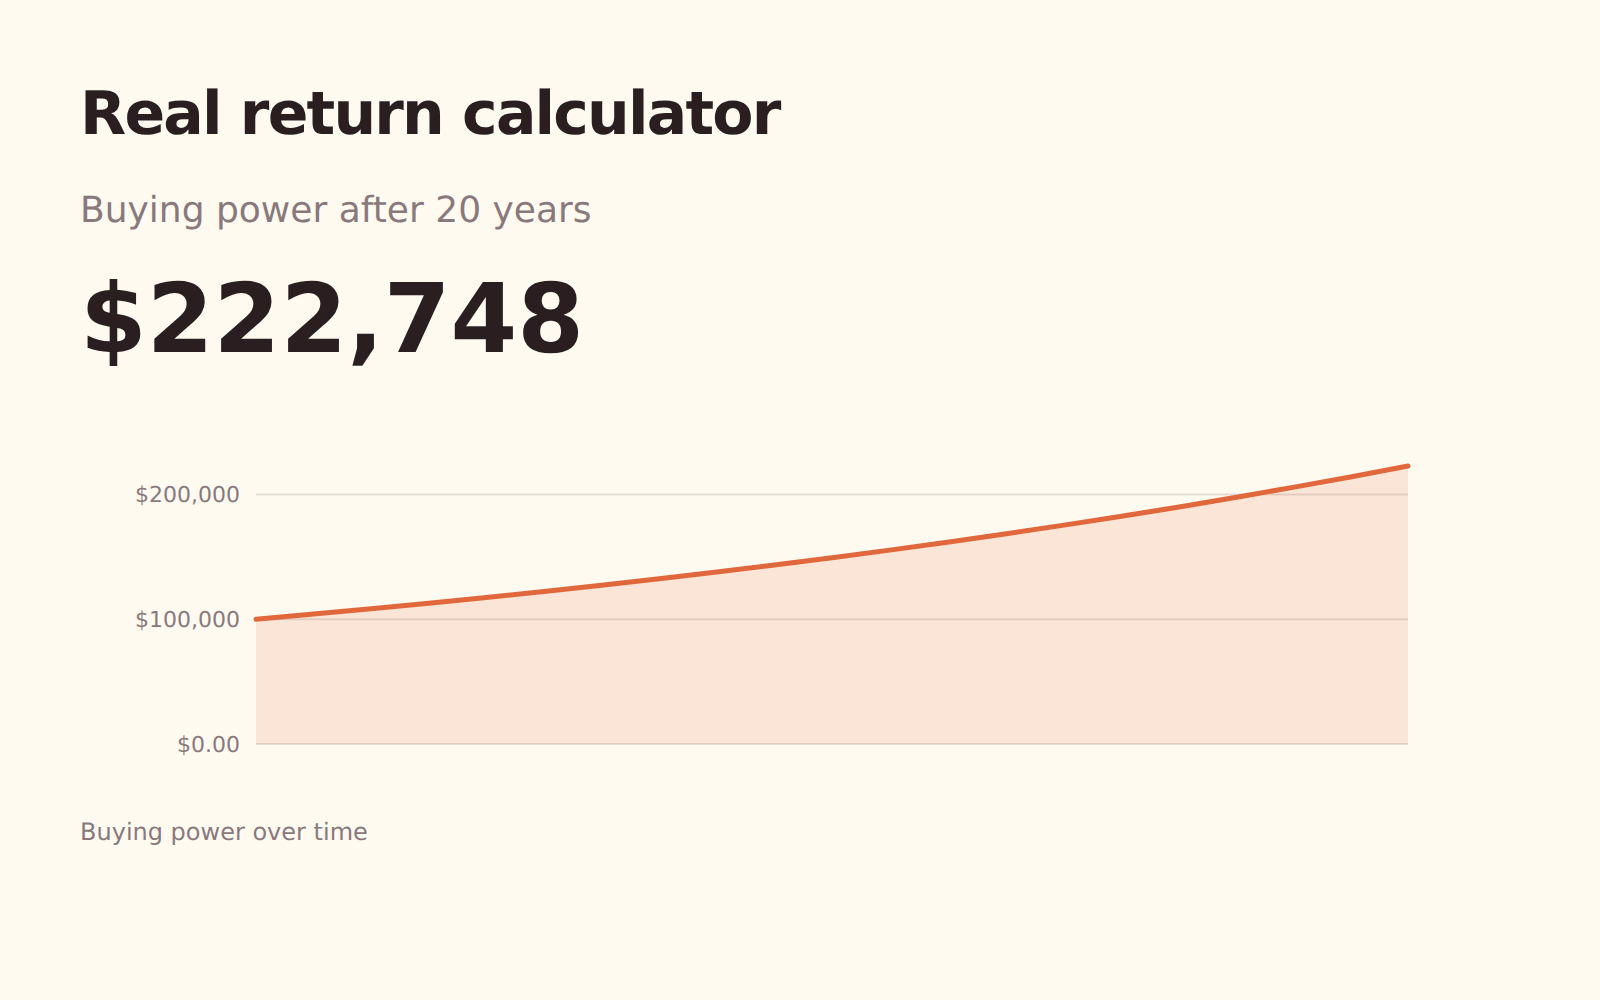
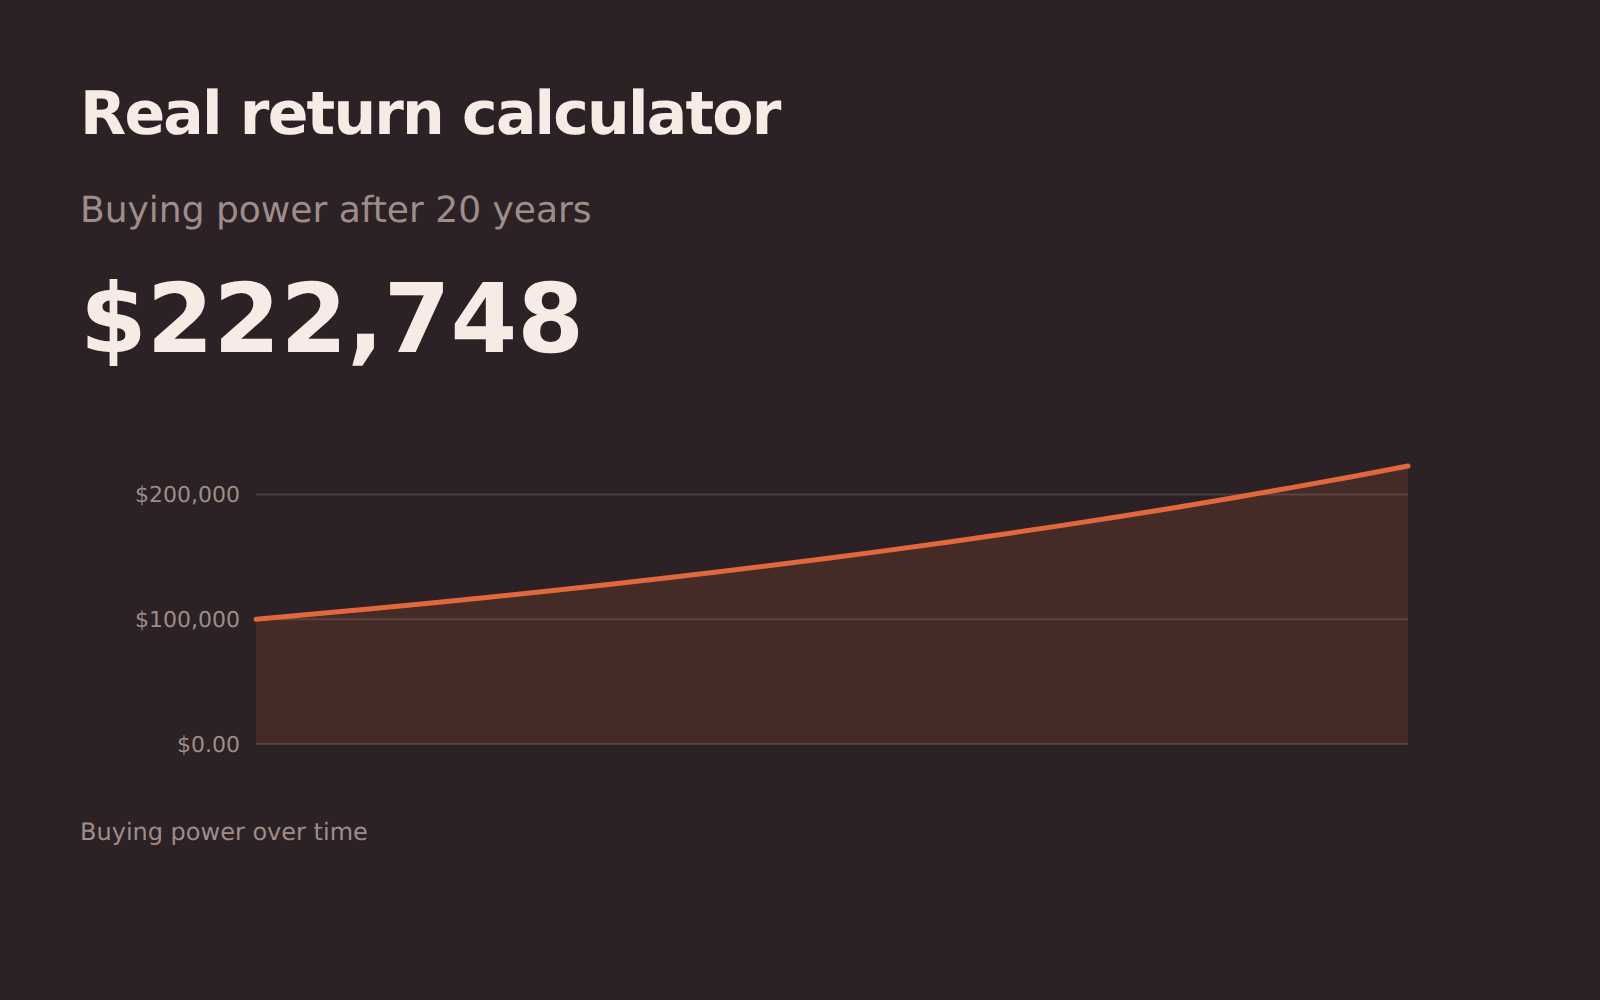
Rendimento reale
Quanto vale un rendimento dopo inflazione e imposte: la crescita di ciò che il denaro può davvero comprare.
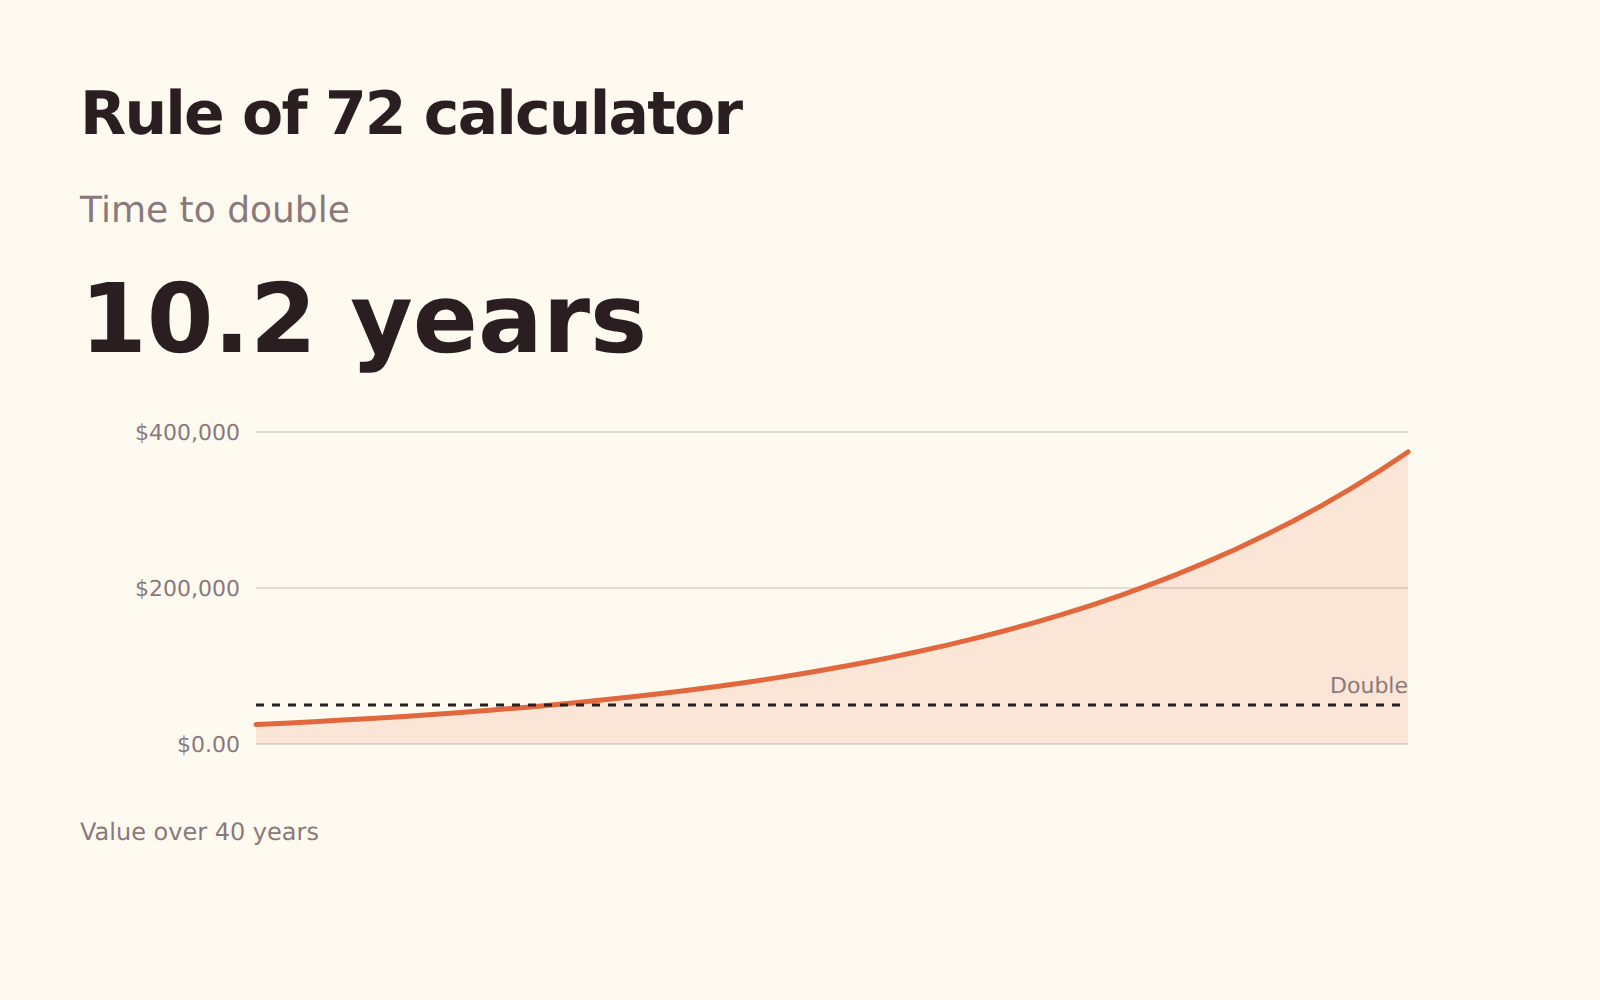
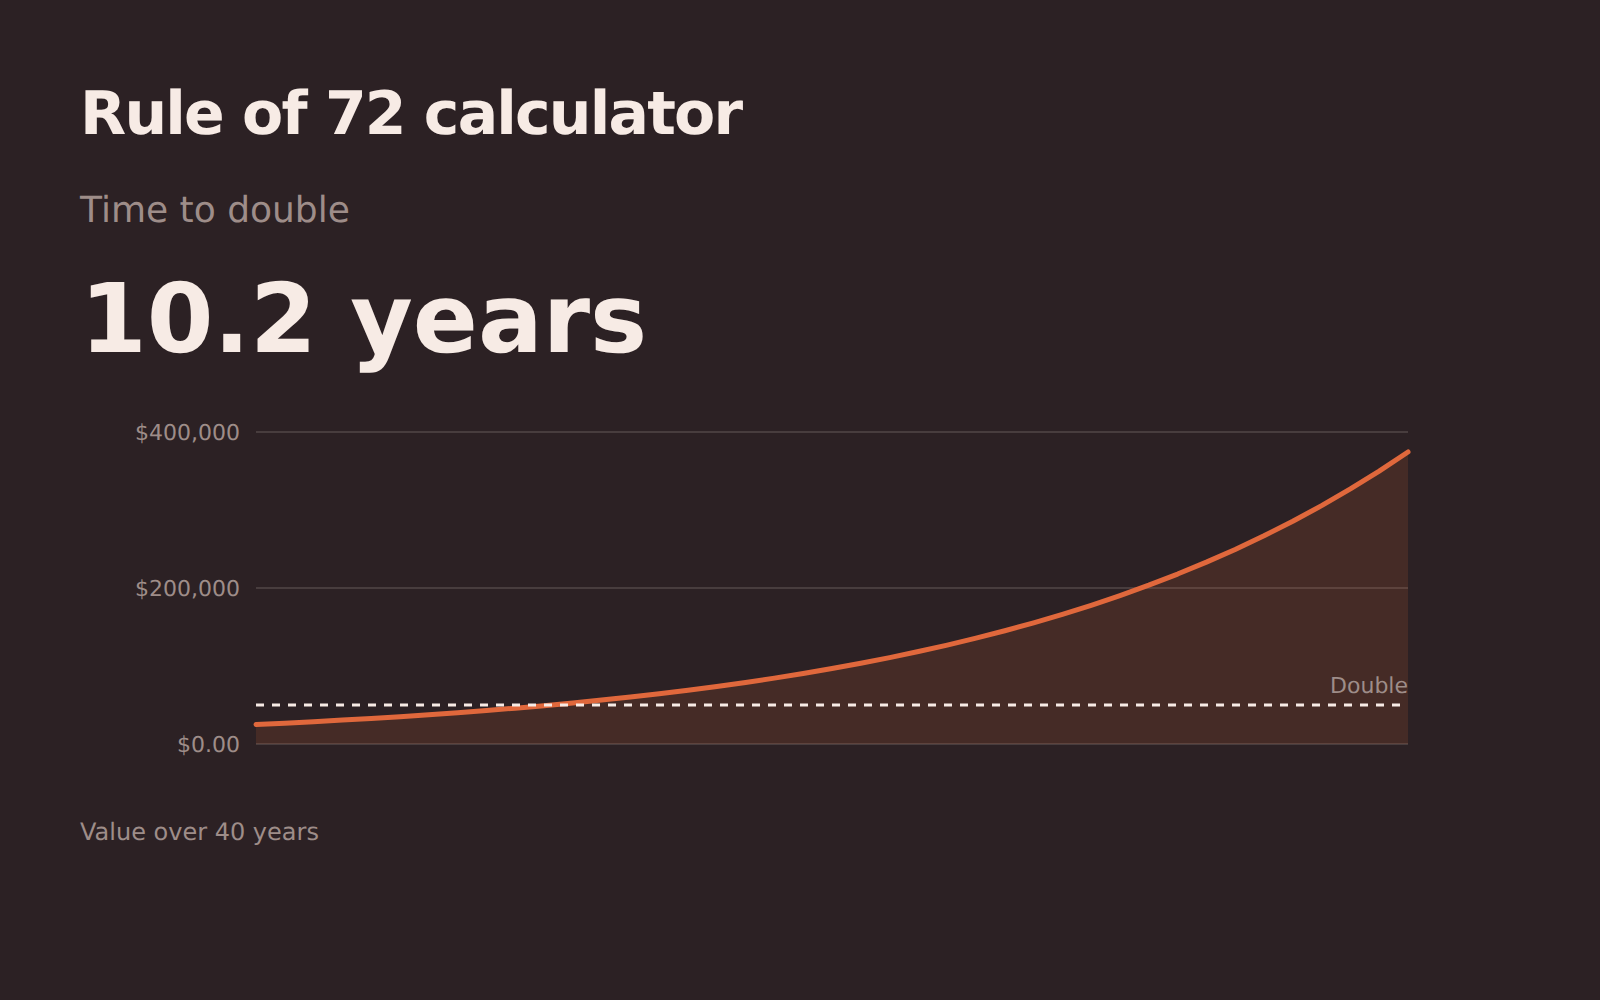
Regola del 72
Quanto tempo serve per raddoppiare il denaro a un dato rendimento: la scorciatoia mentale e, accanto, la risposta esatta.
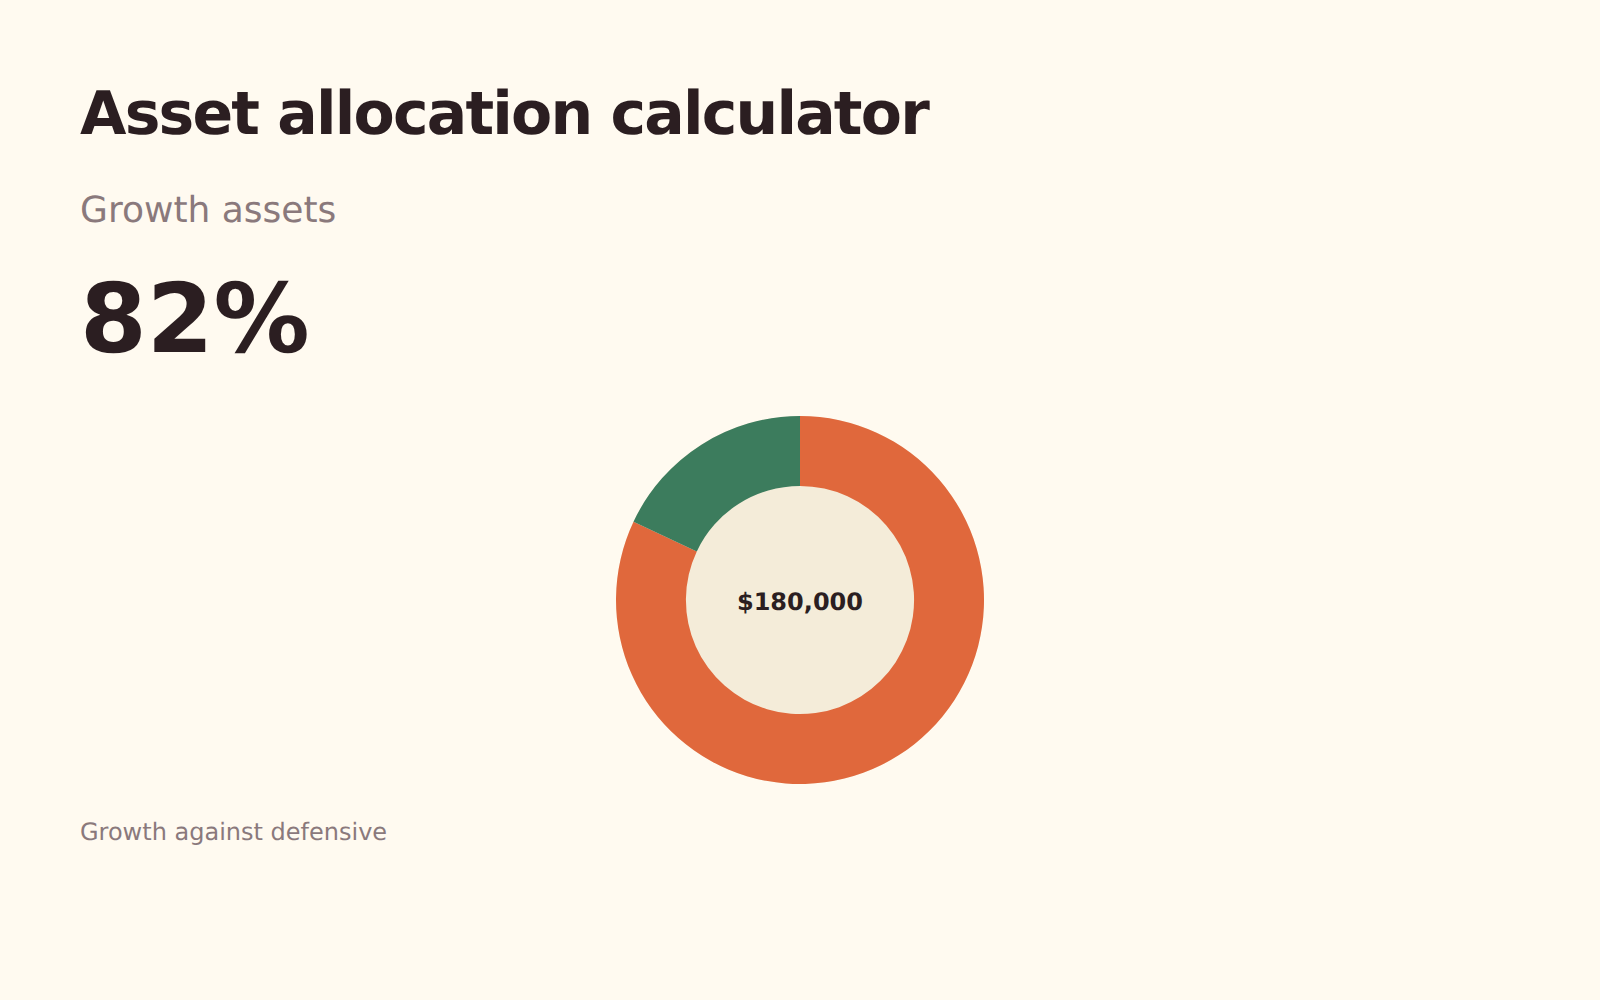
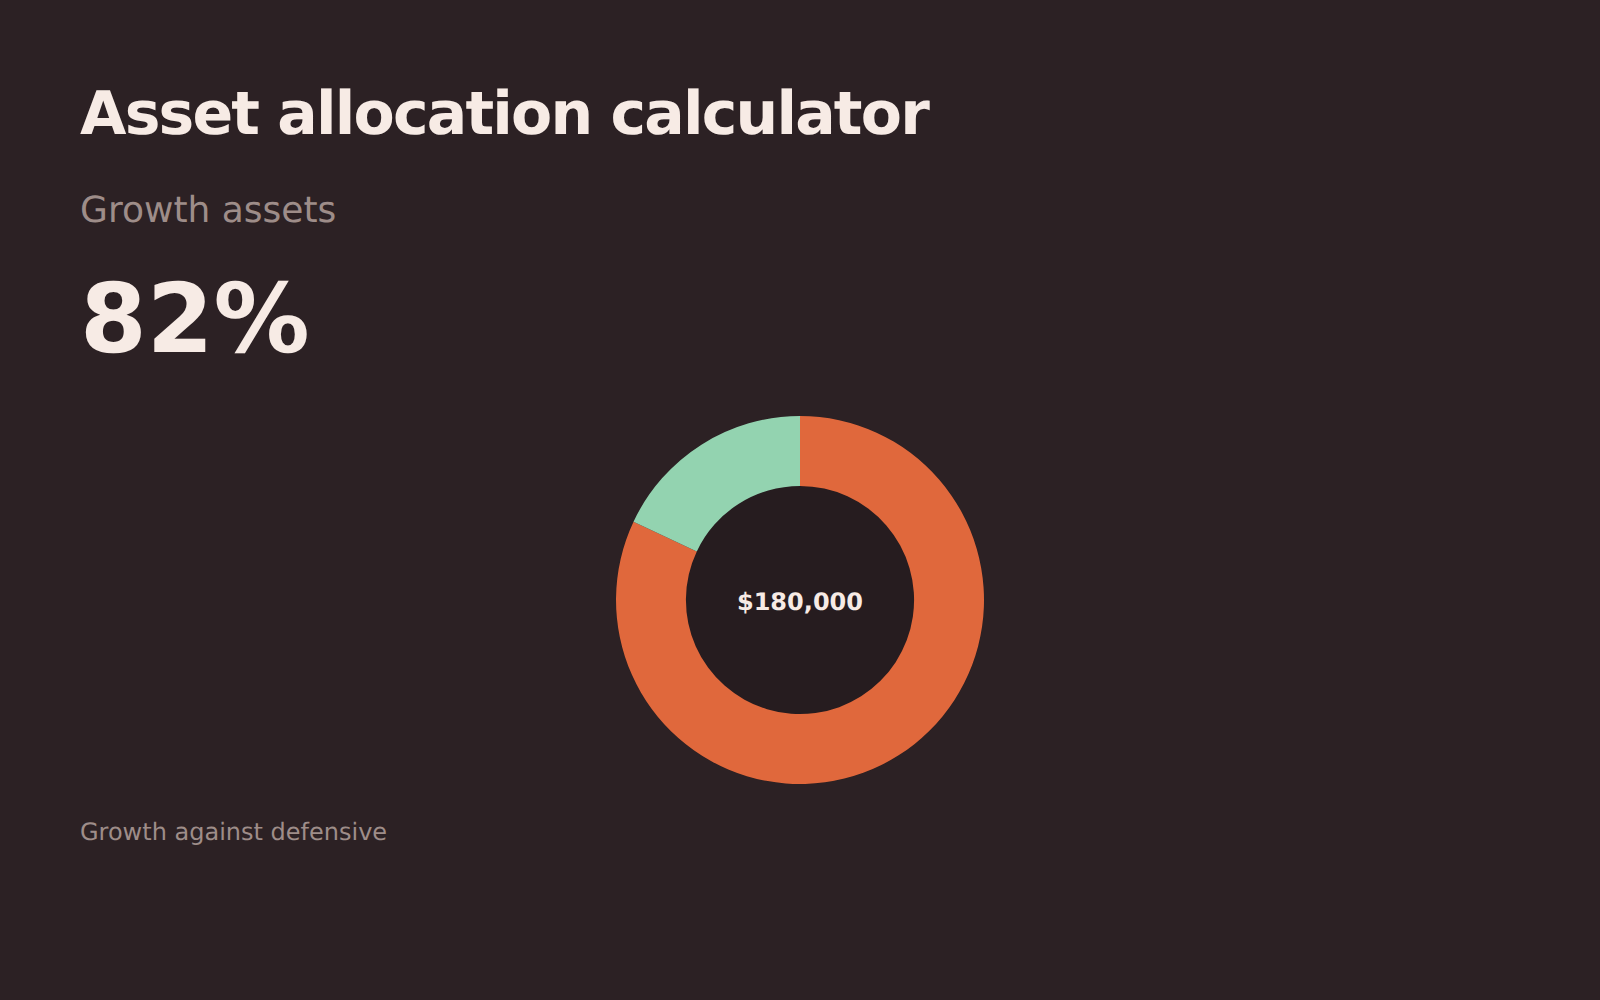
Asset allocation
Una ripartizione iniziale tra attività di crescita e difensive in base alla sua età, al suo orizzonte e a come reagisce davvero a un calo.
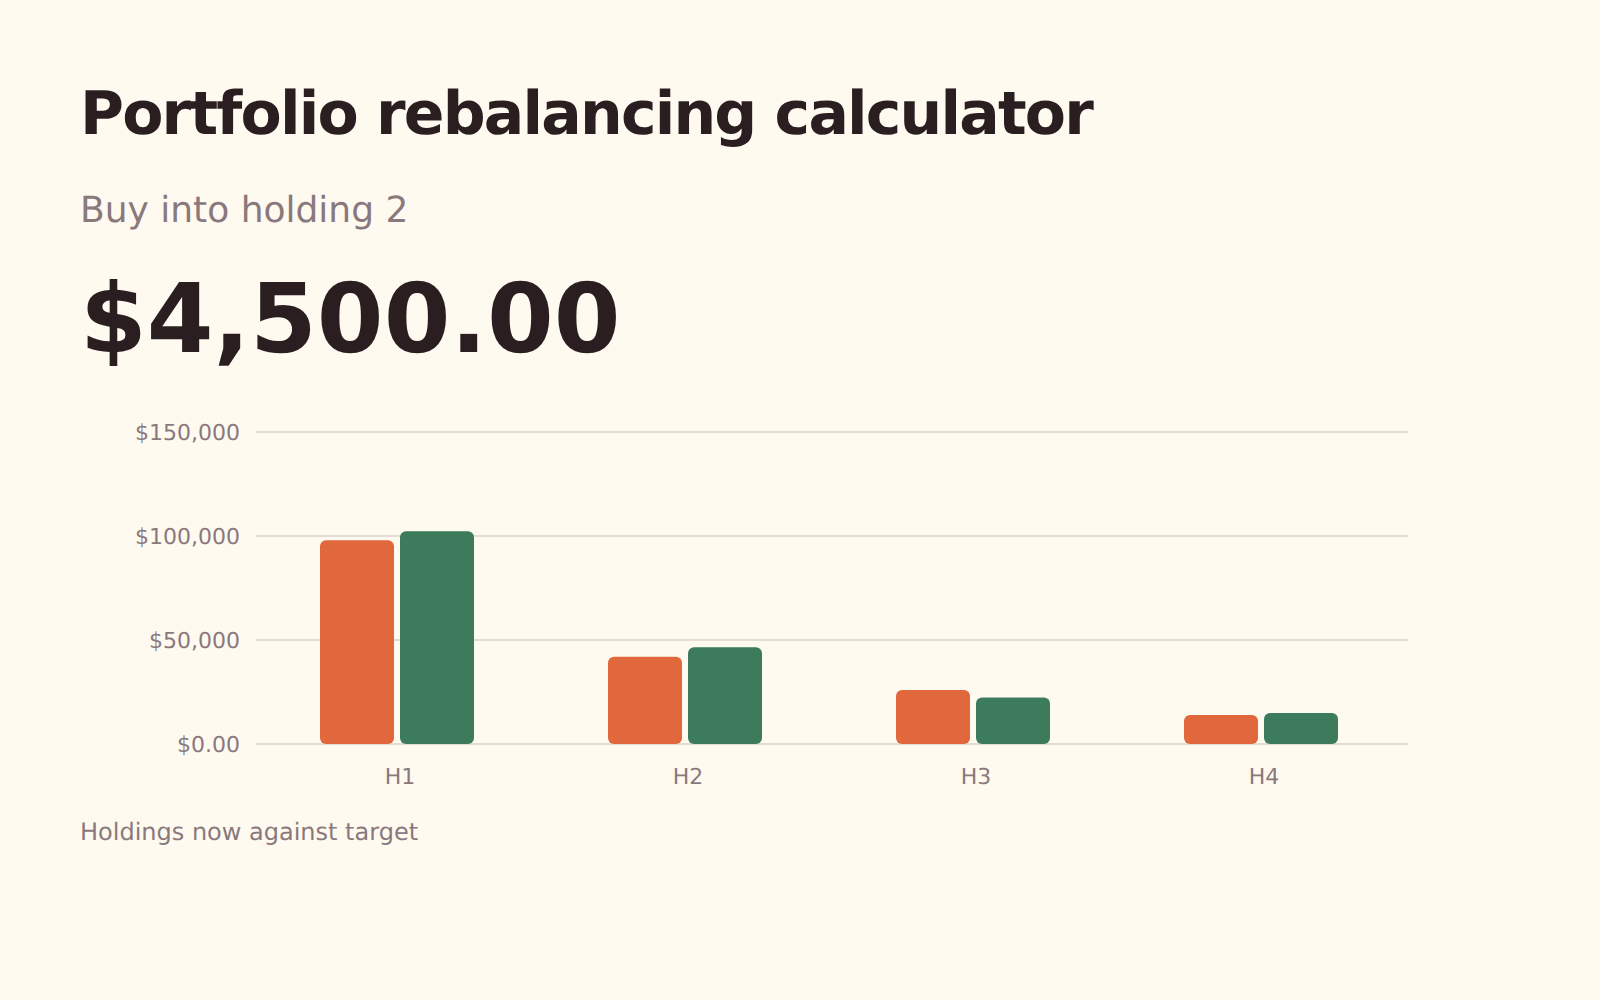
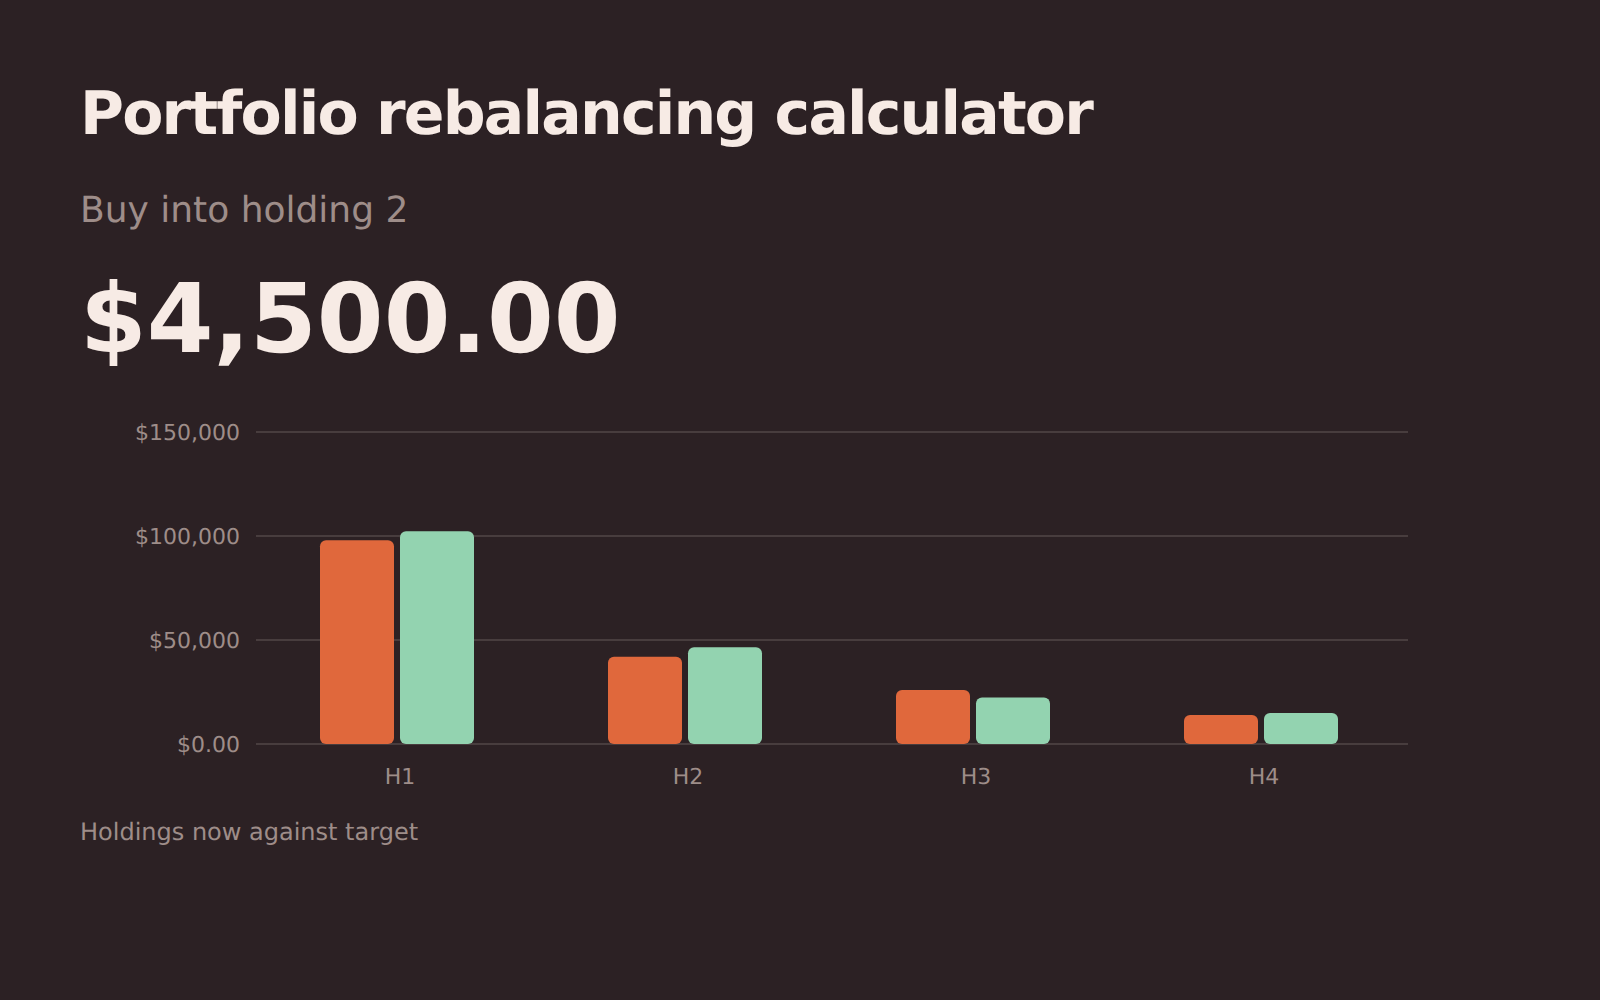
Ribilanciamento del portafoglio
Gli importi da acquistare e vendere per riportare ogni posizione al peso obiettivo, usando prima il nuovo denaro quando possibile.
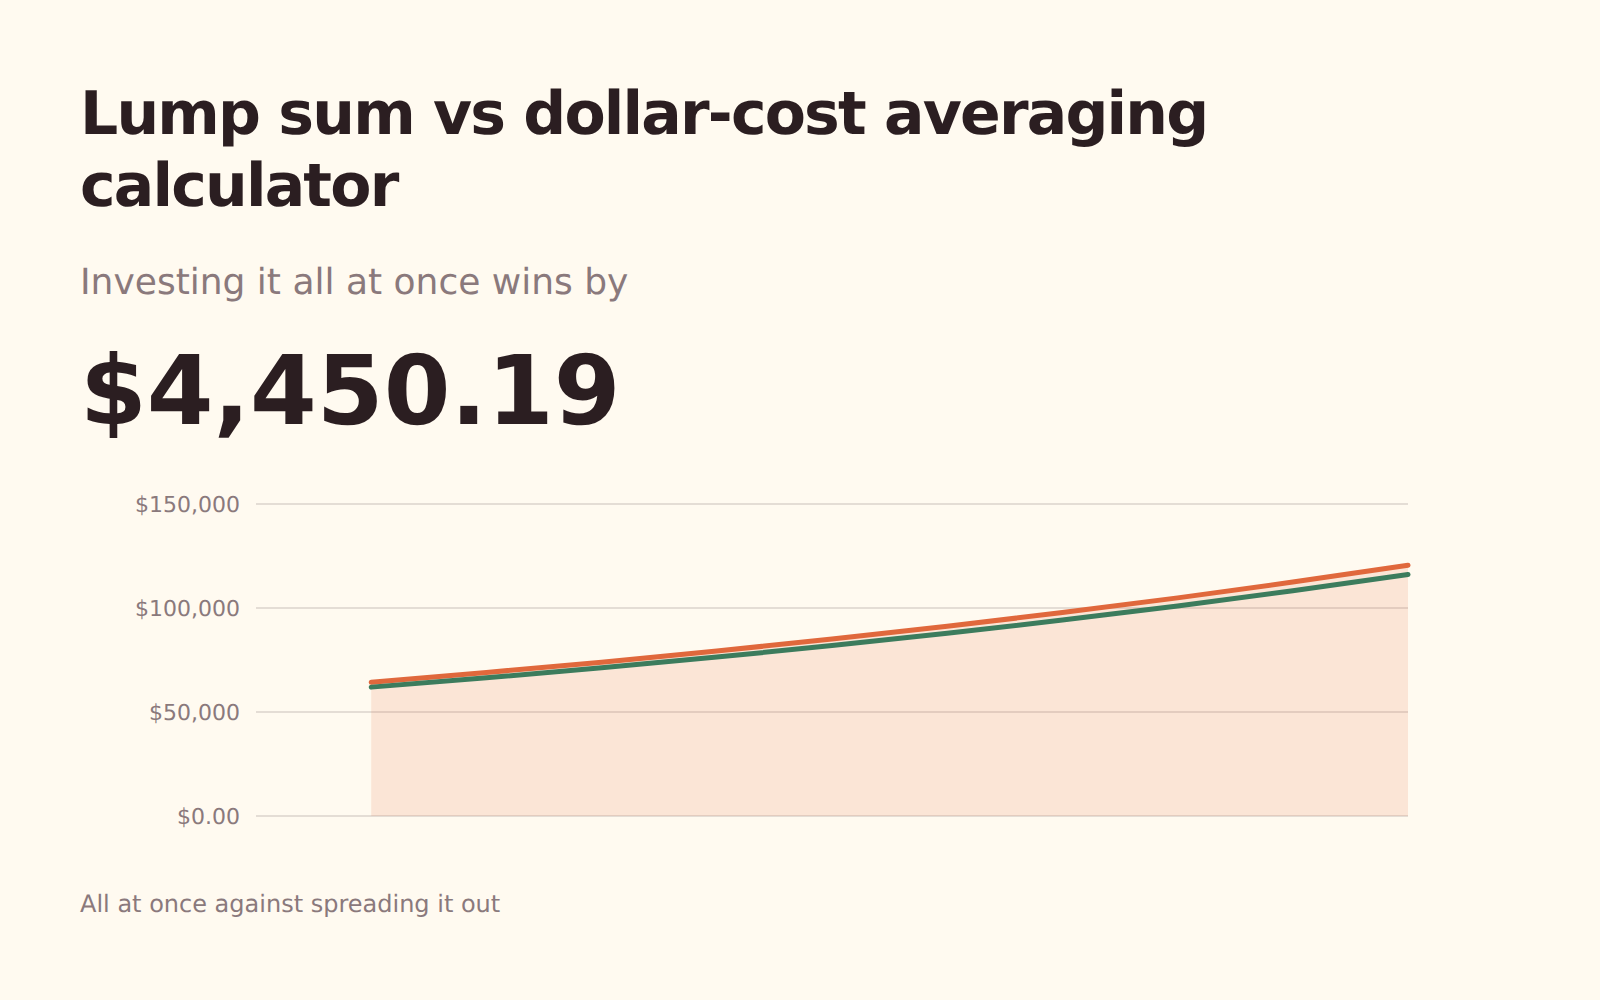
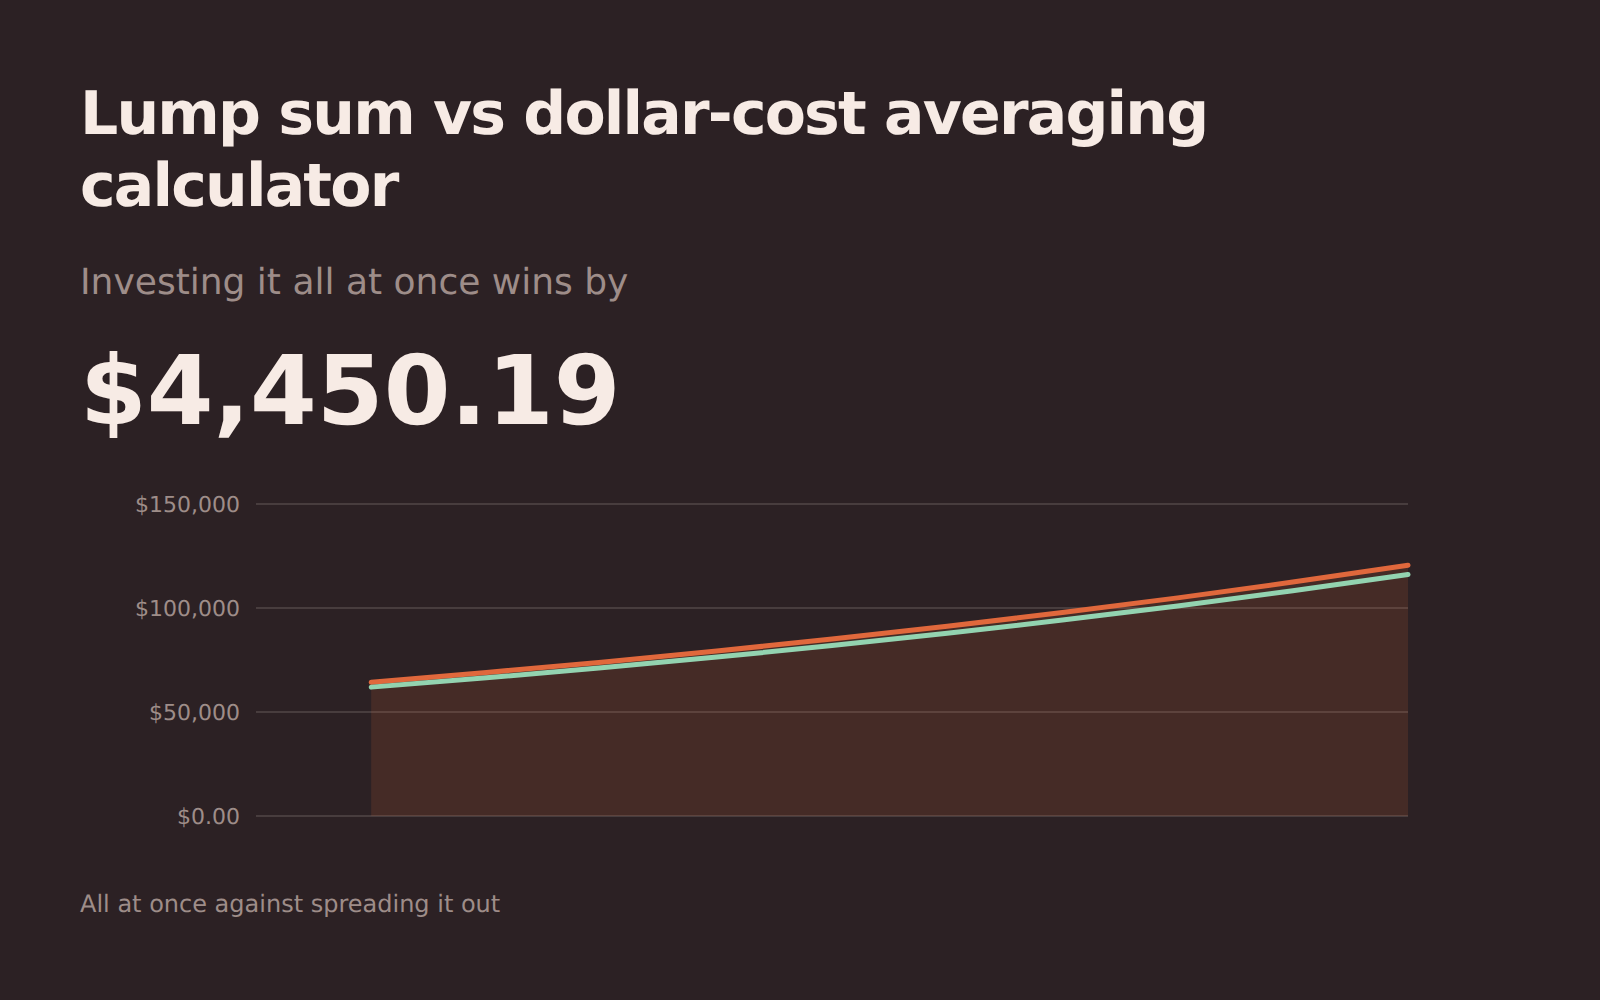
Versamento unico o PAC
Investire una somma tutta subito o a rate: il costo dell’attesa quando i mercati salgono, e perché si aspetta comunque.
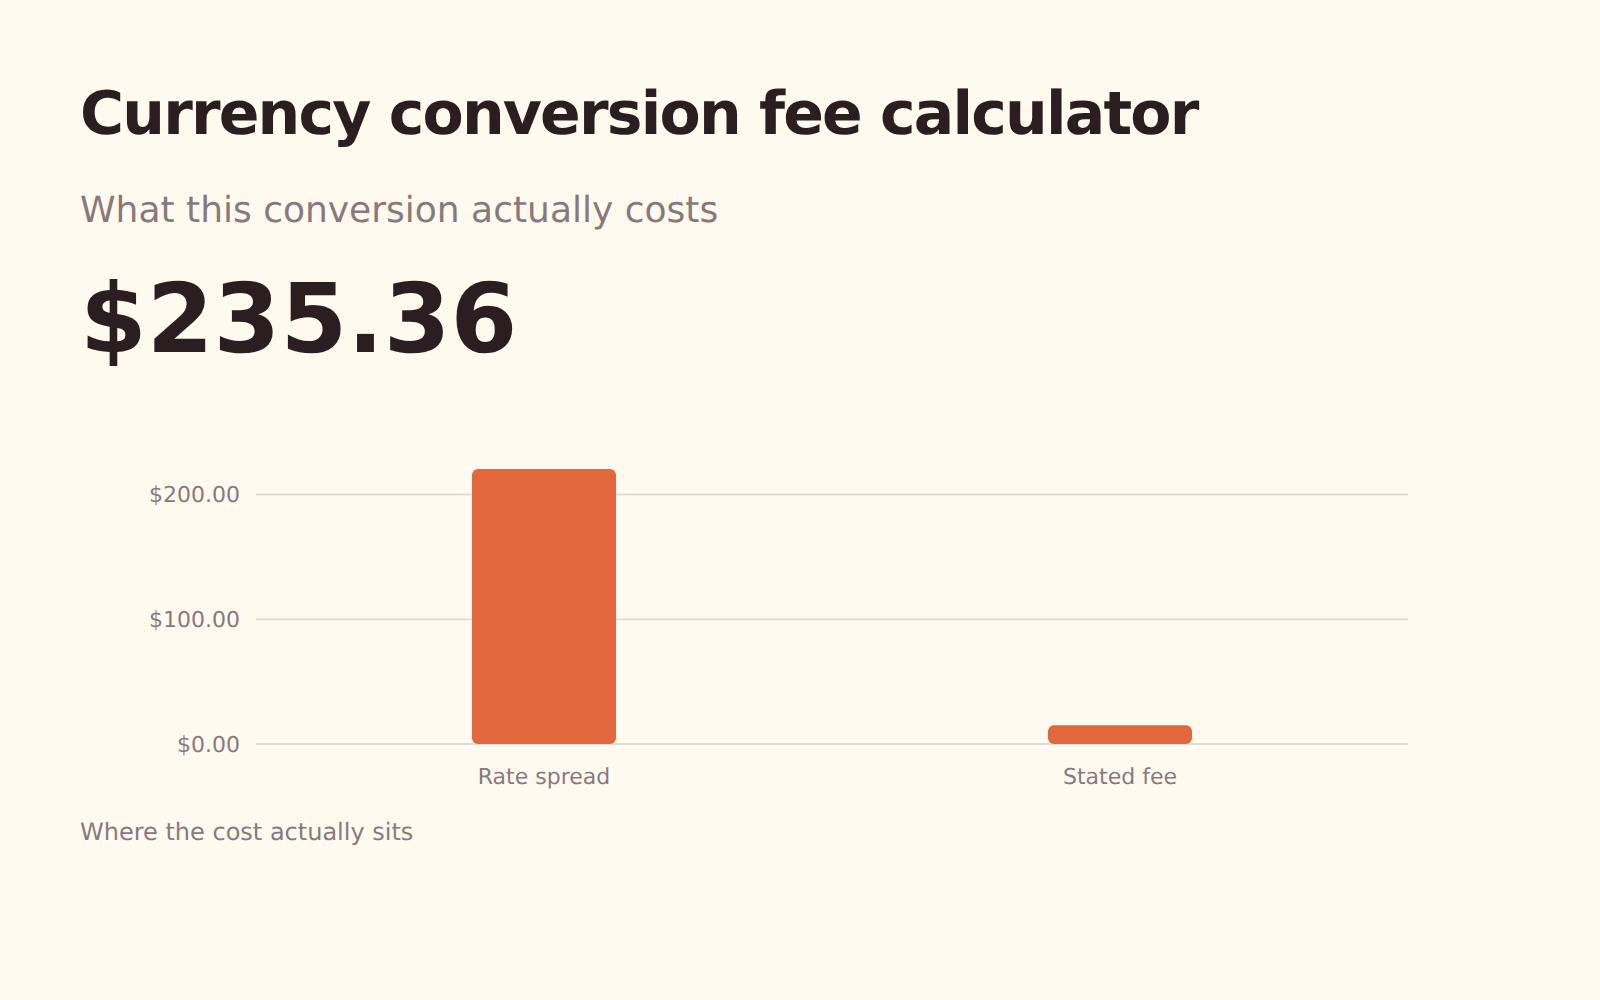
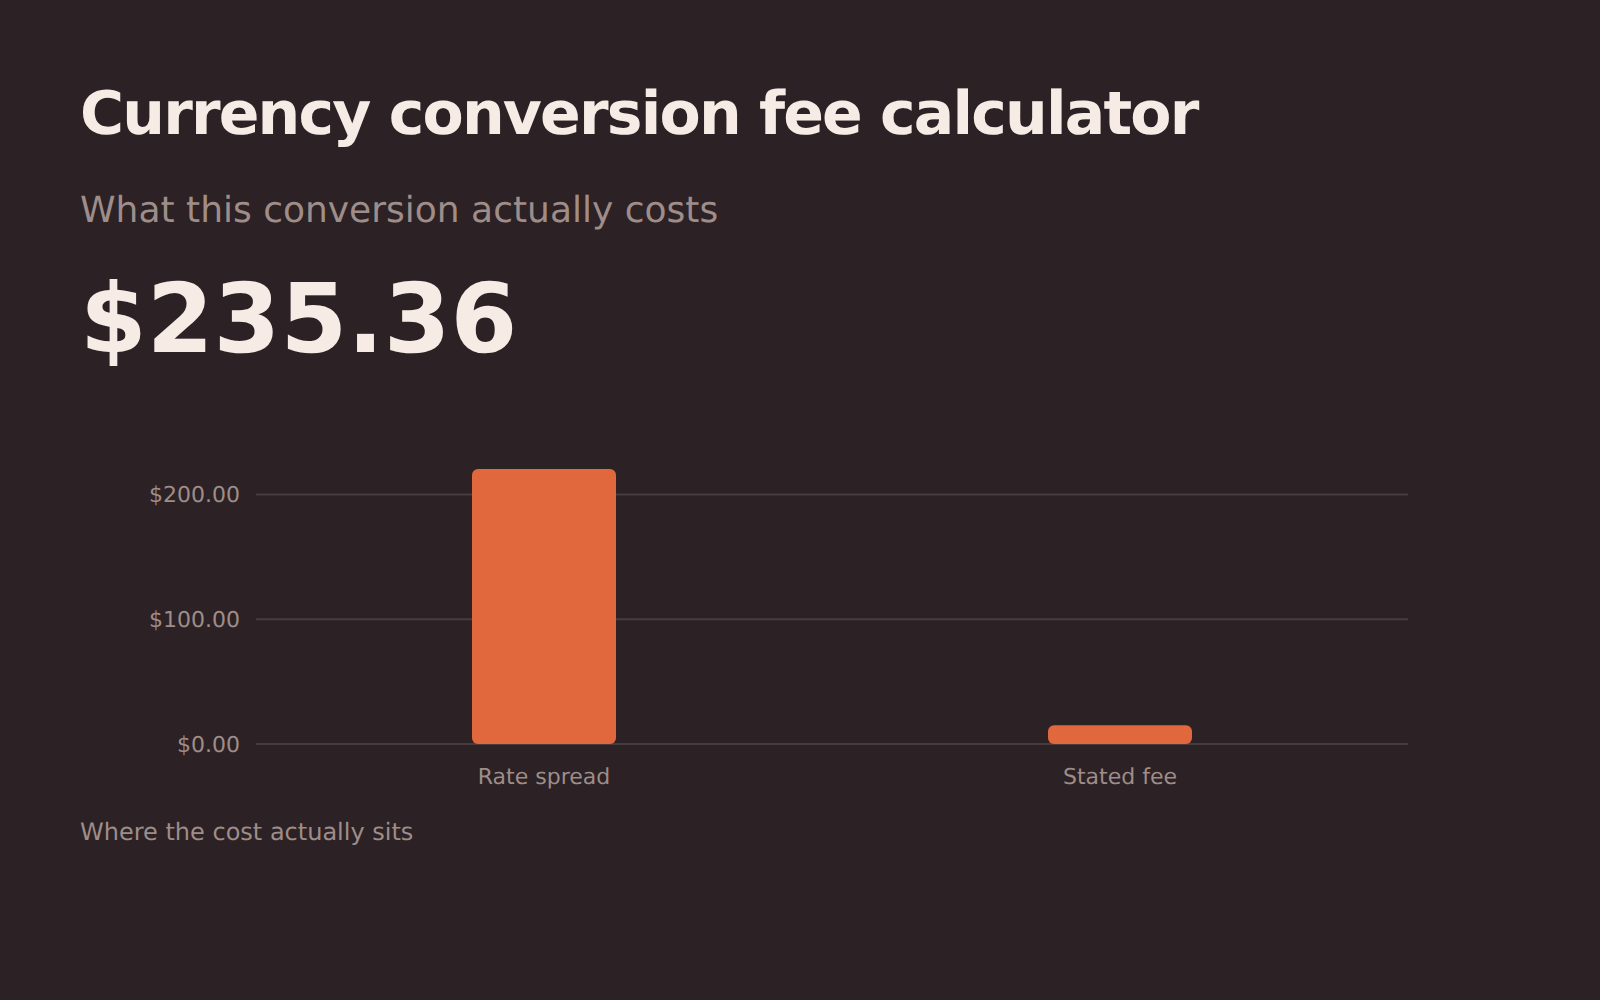
Commissione di cambio valuta
Il costo reale di un cambio valuta: la commissione dichiarata più il margine nascosto nel tasso di cambio applicato.
Tariffe, GST, punto di pareggio e runway.
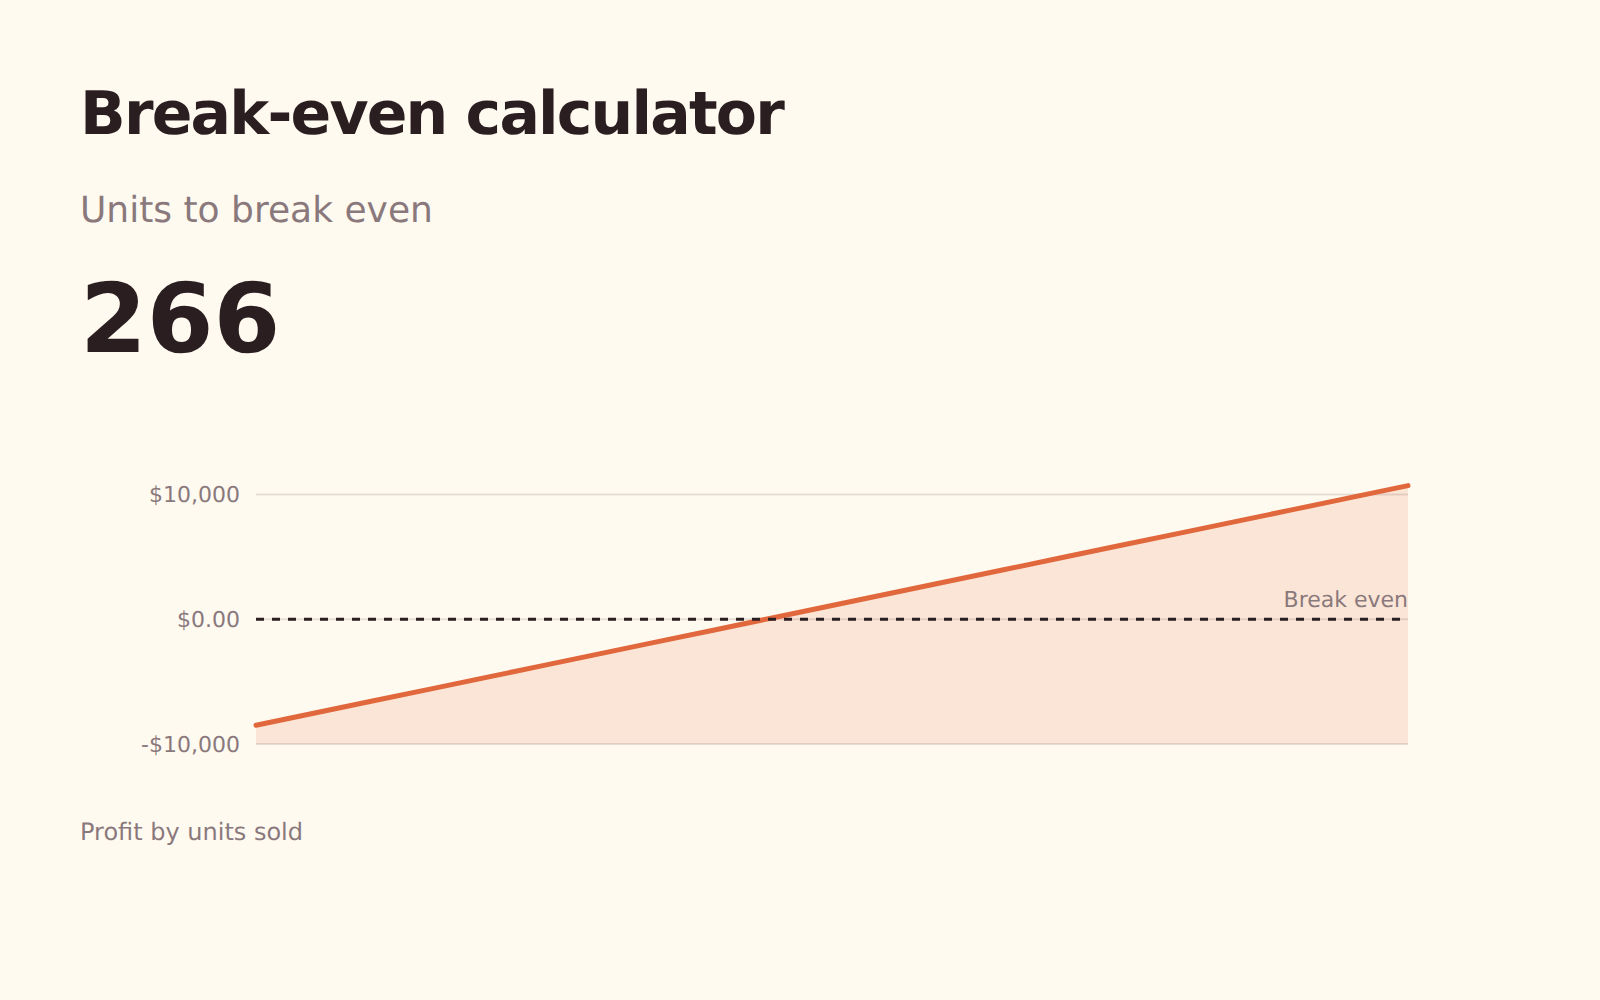
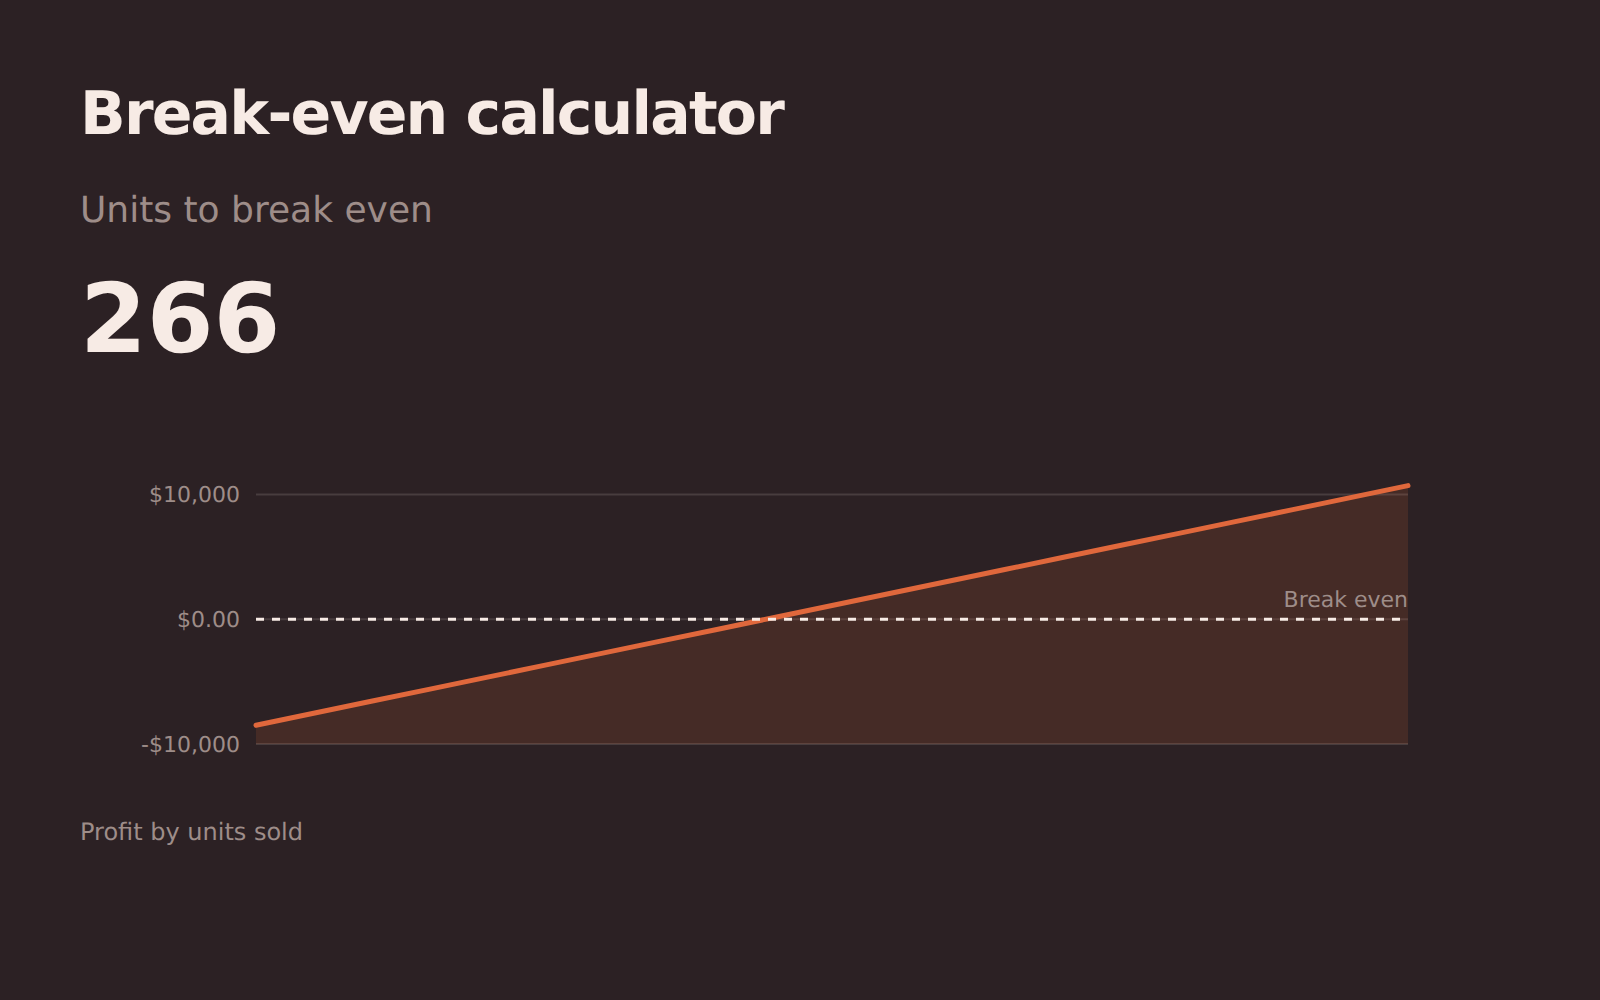
Punto di pareggio
Quante unità coprono i costi fissi, e quante servono per arrivare al profitto che vuole davvero.
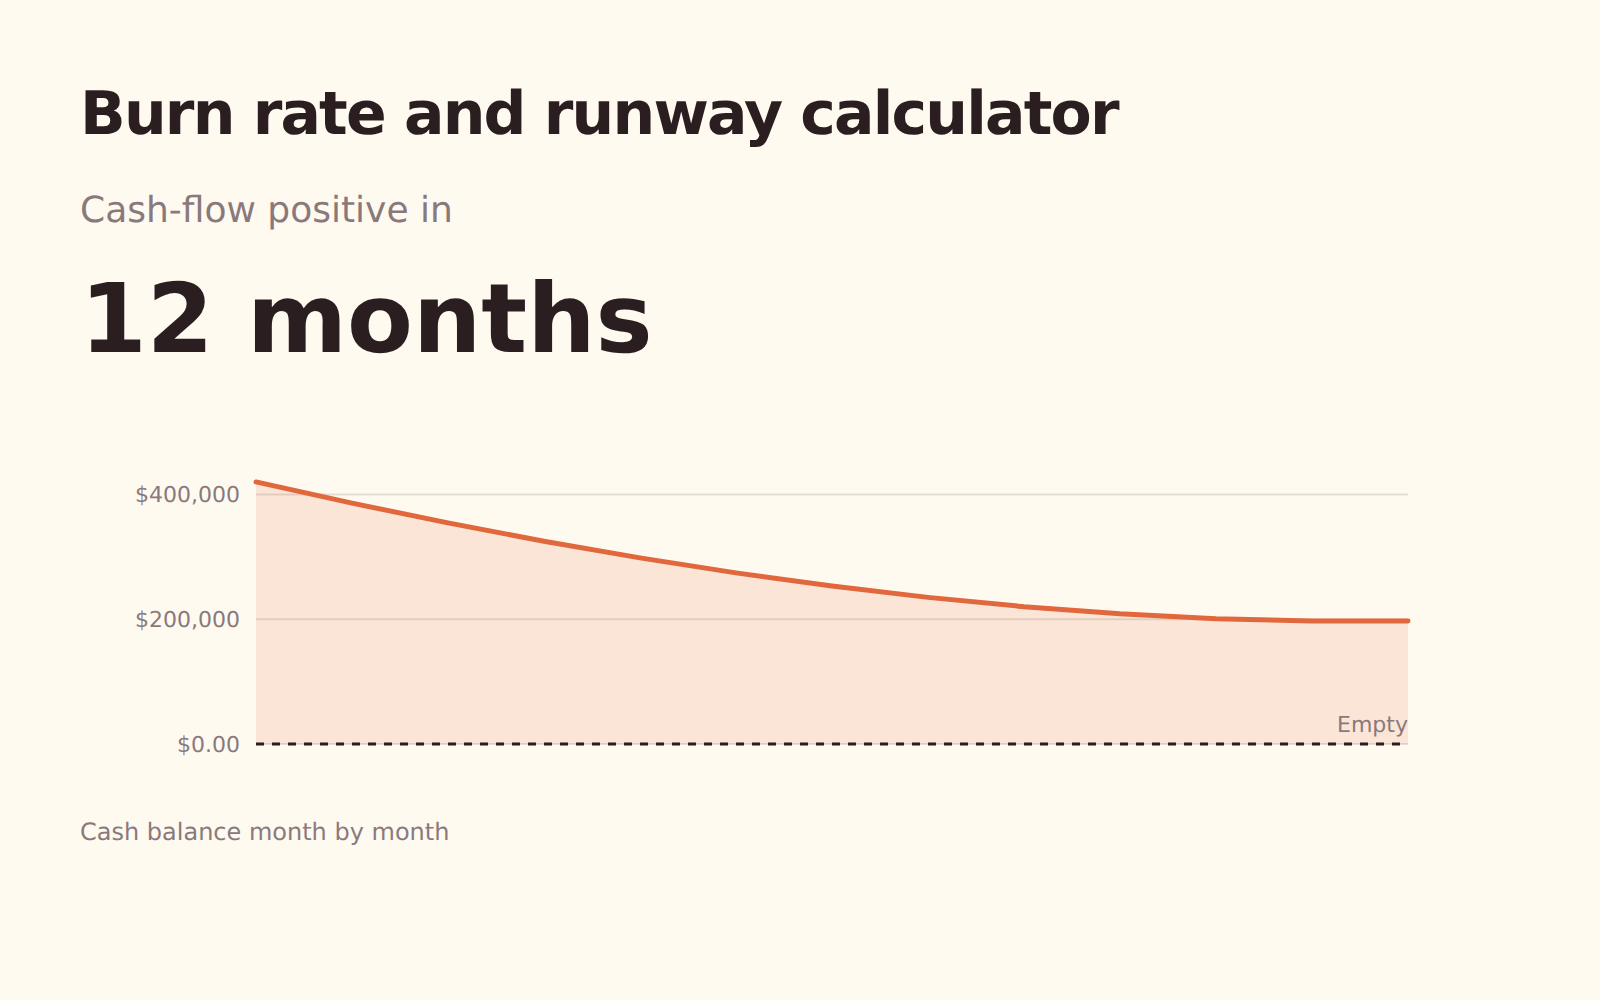
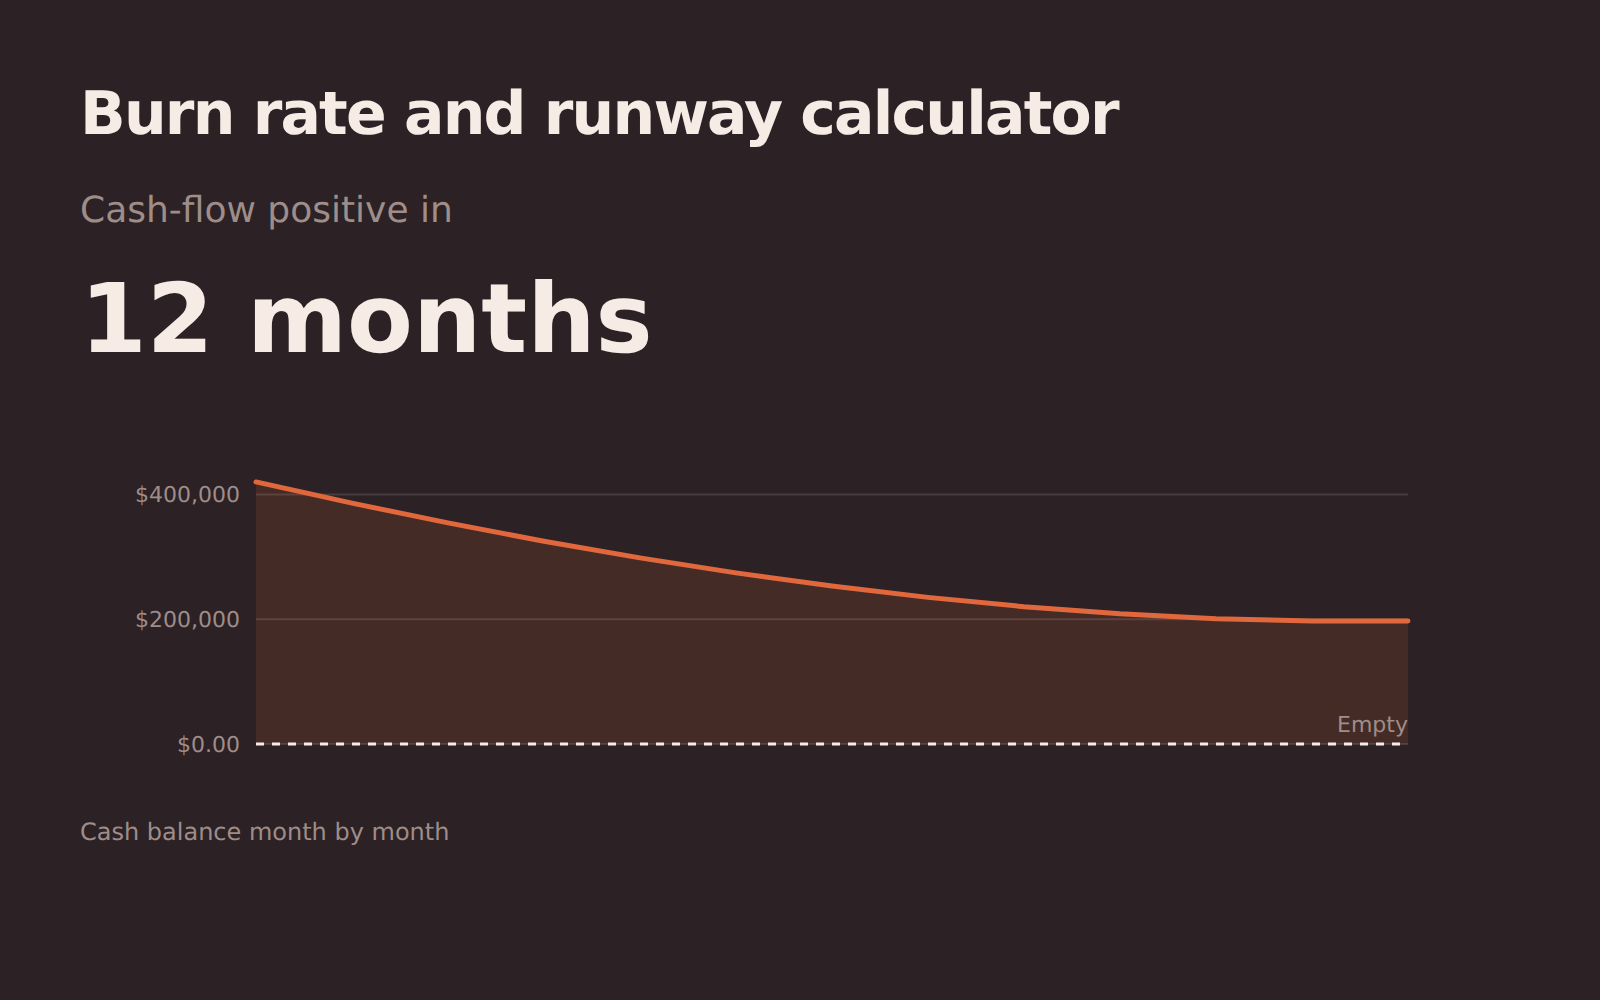
Burn rate e runway
Quanto dura la liquidità al ritmo di spesa attuale, e se la crescita dei ricavi arriva prima che il saldo si esaurisca.
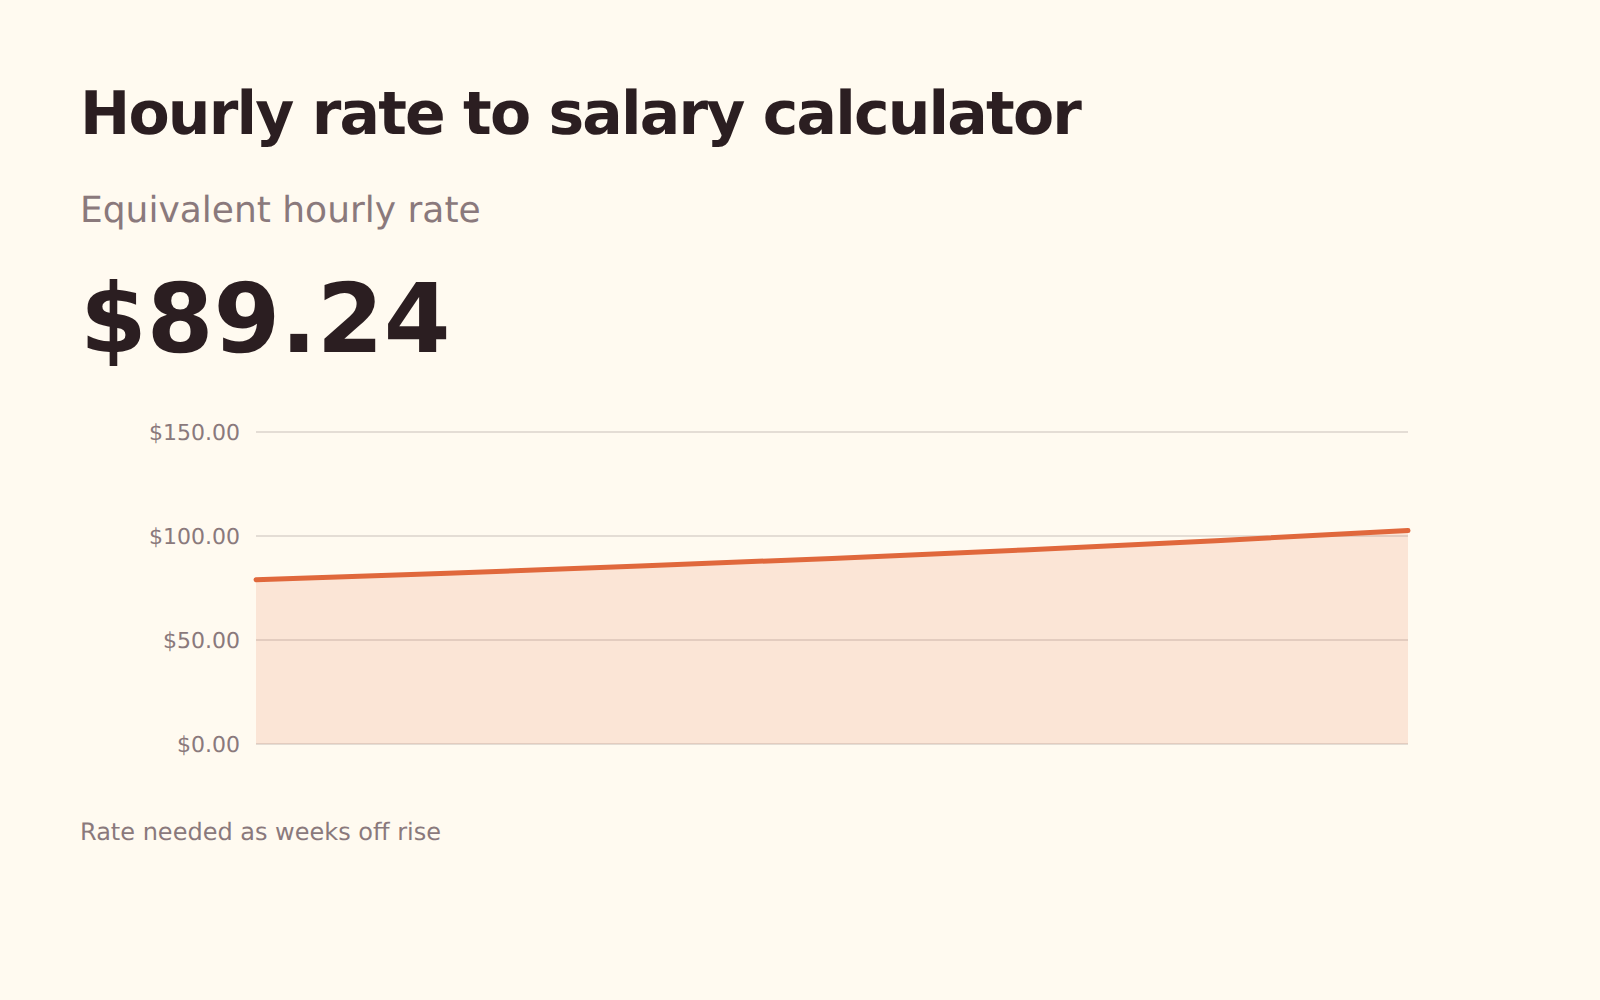
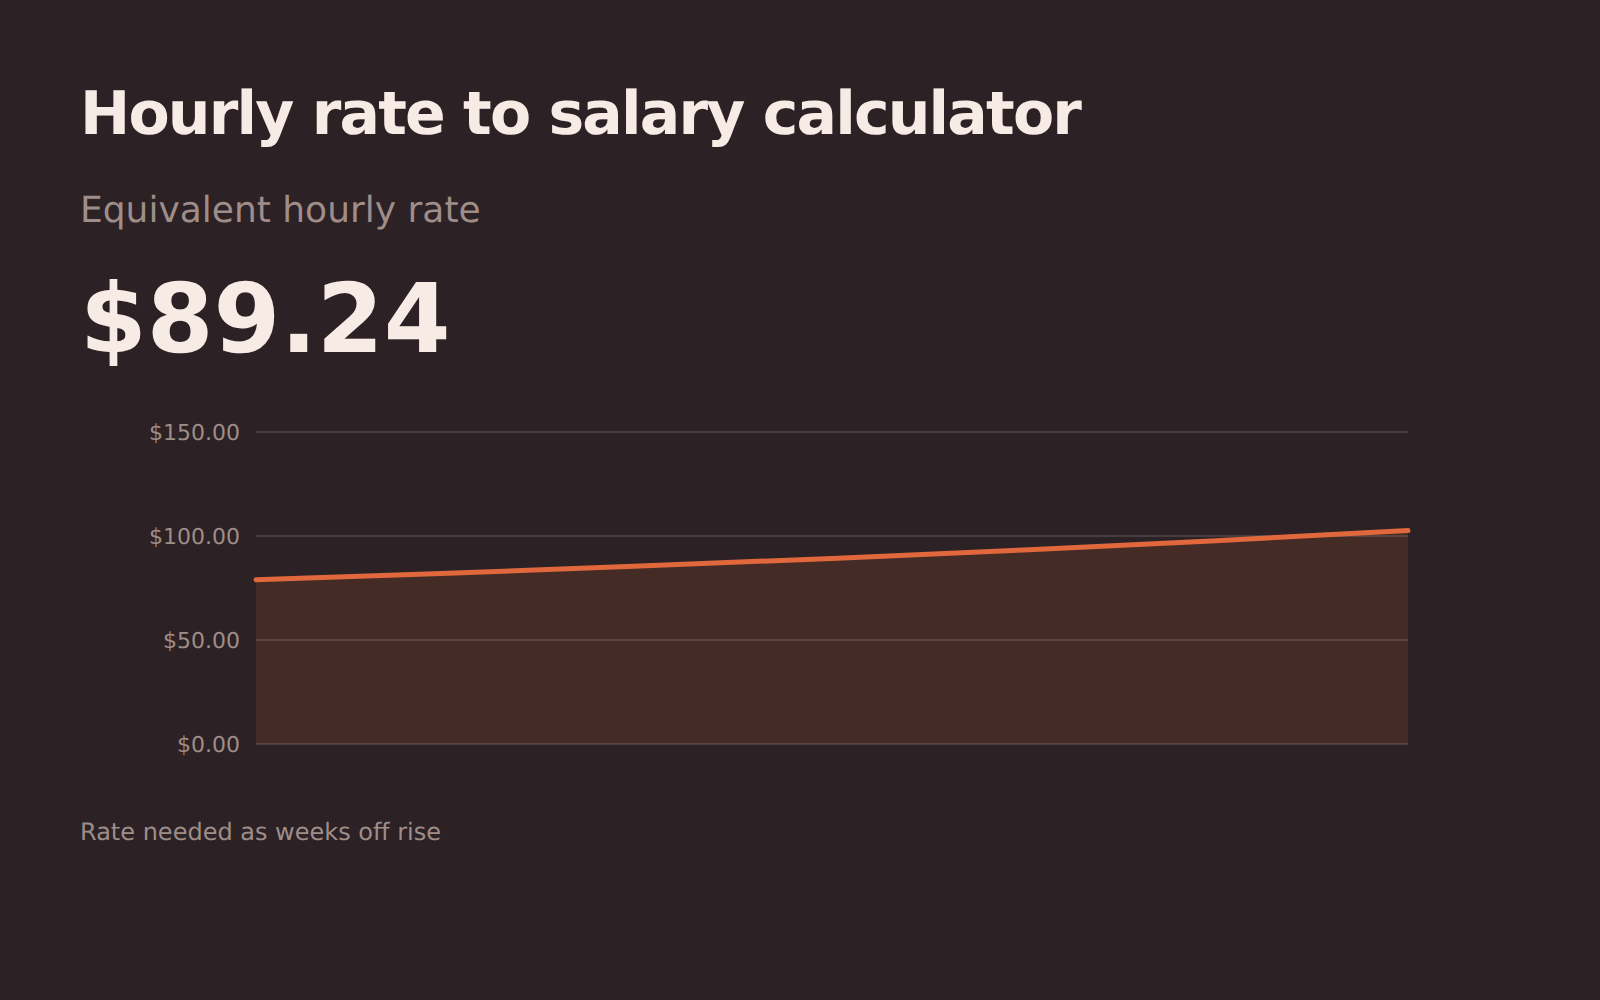
Da tariffa oraria a stipendio
Converta uno stipendio nella tariffa da libero professionista che gli corrisponde davvero, comprese le settimane non fatturate e i costi prima coperti dal datore di lavoro.
Imposta sul reddito, plusvalenze e quanto le resta davvero in tasca.
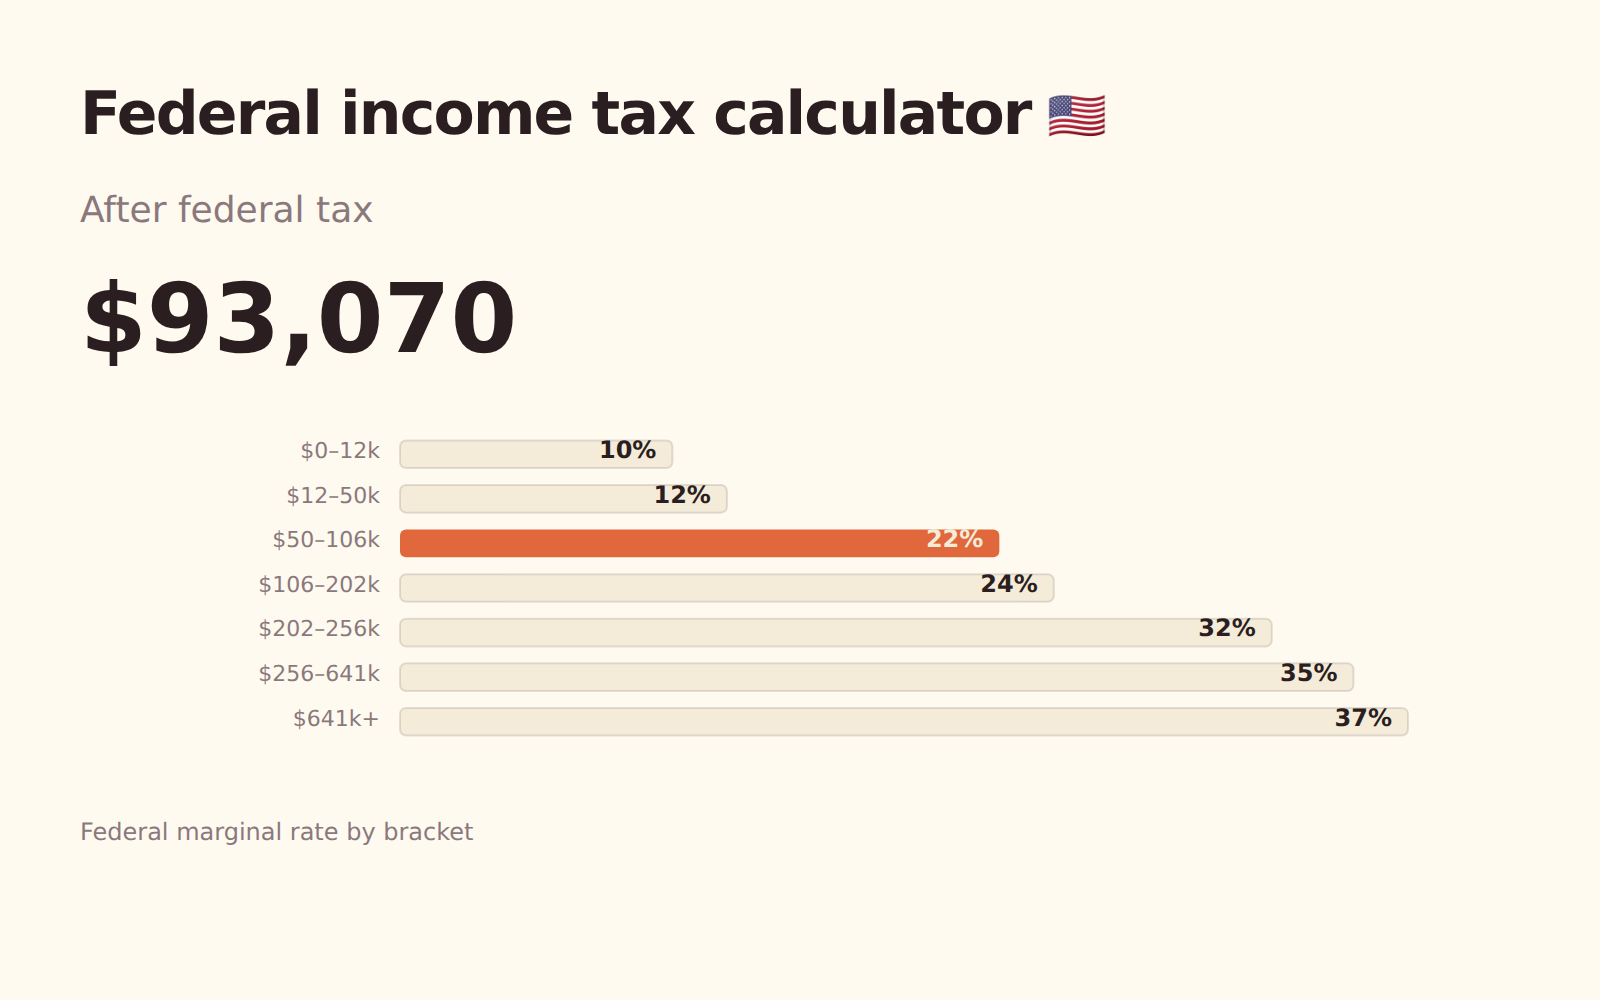
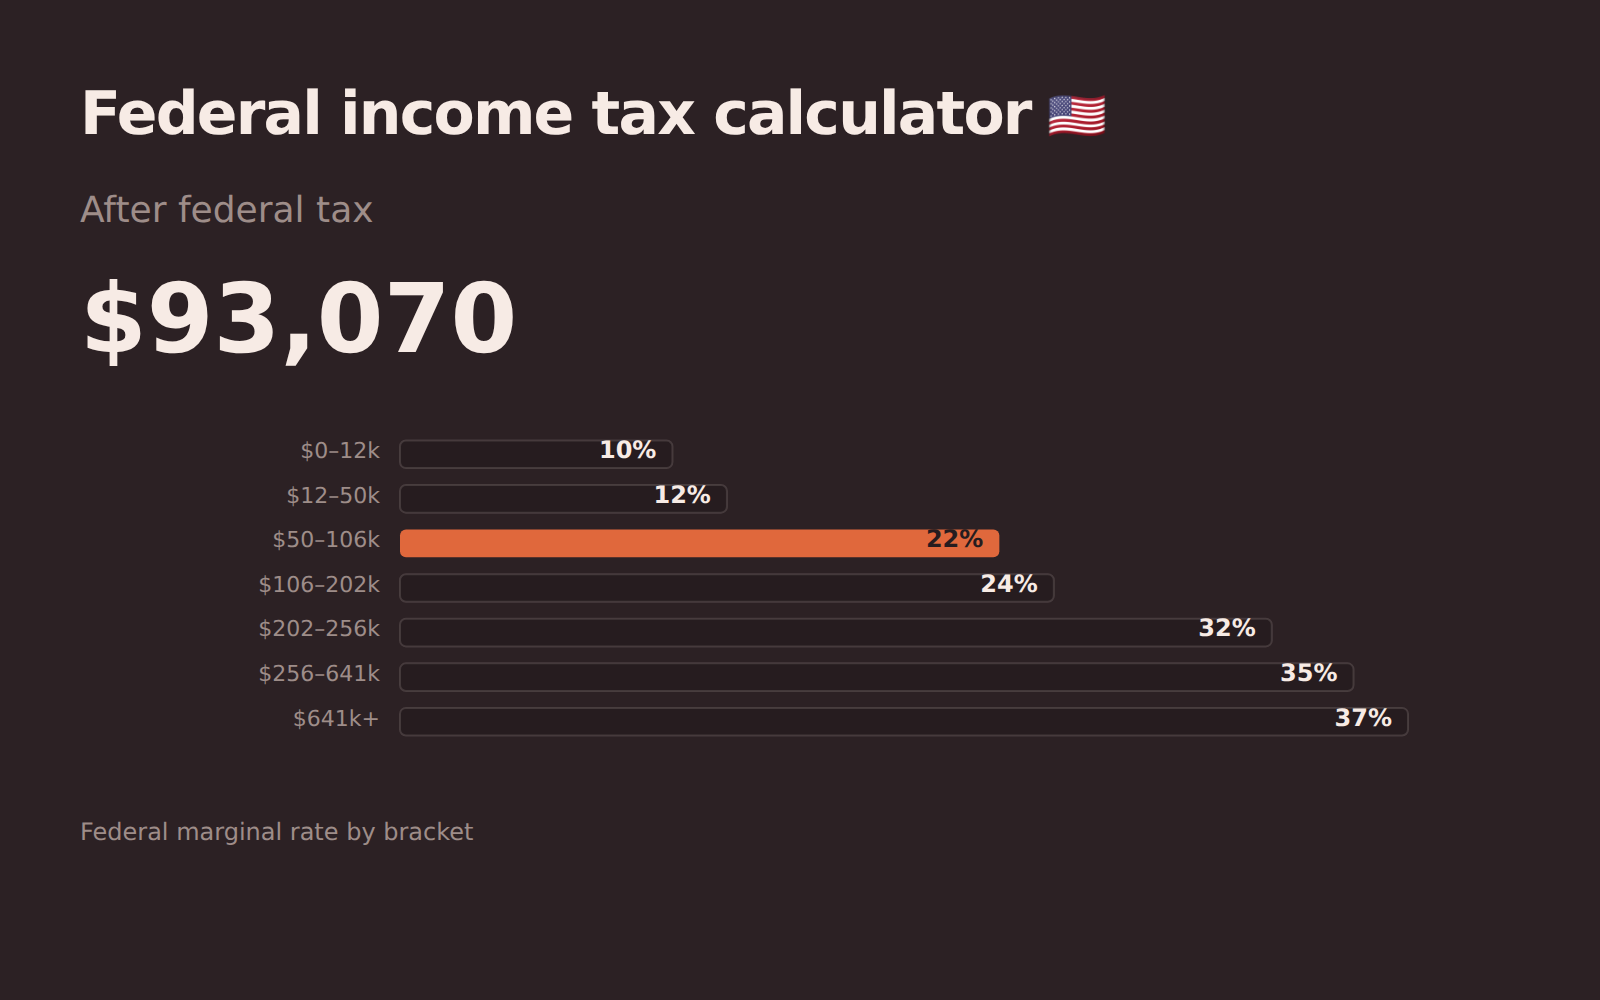
Imposta federale sul reddito
L’imposta federale sul reddito da lavoro e da investimenti, scaglione per scaglione.
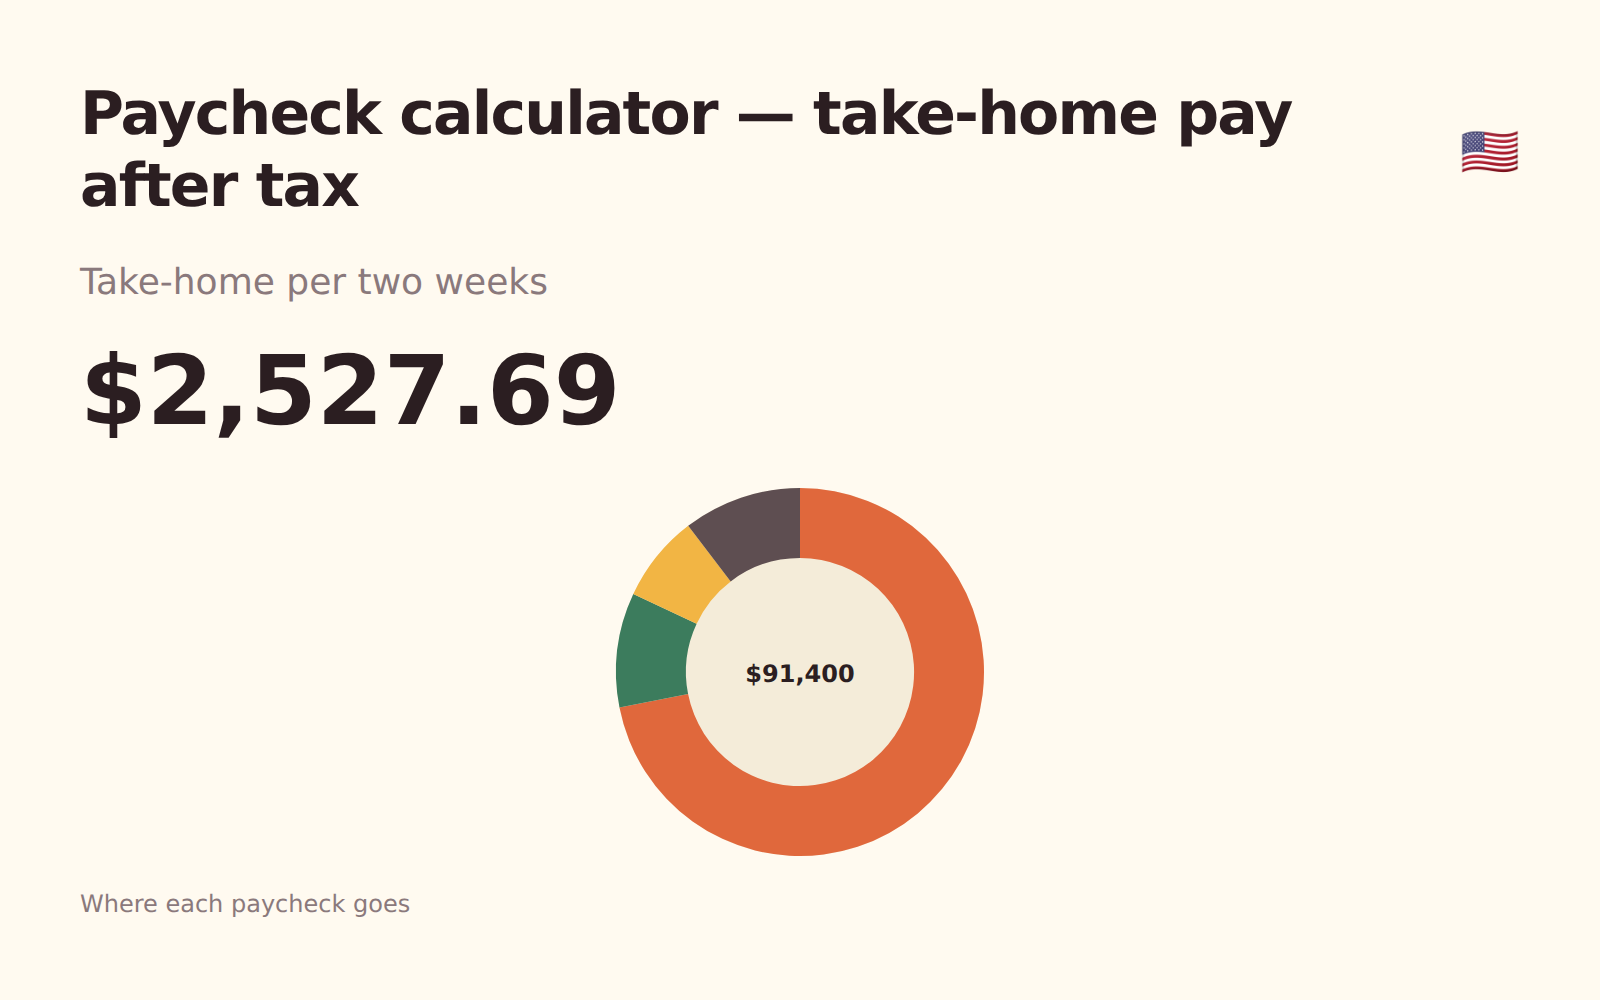
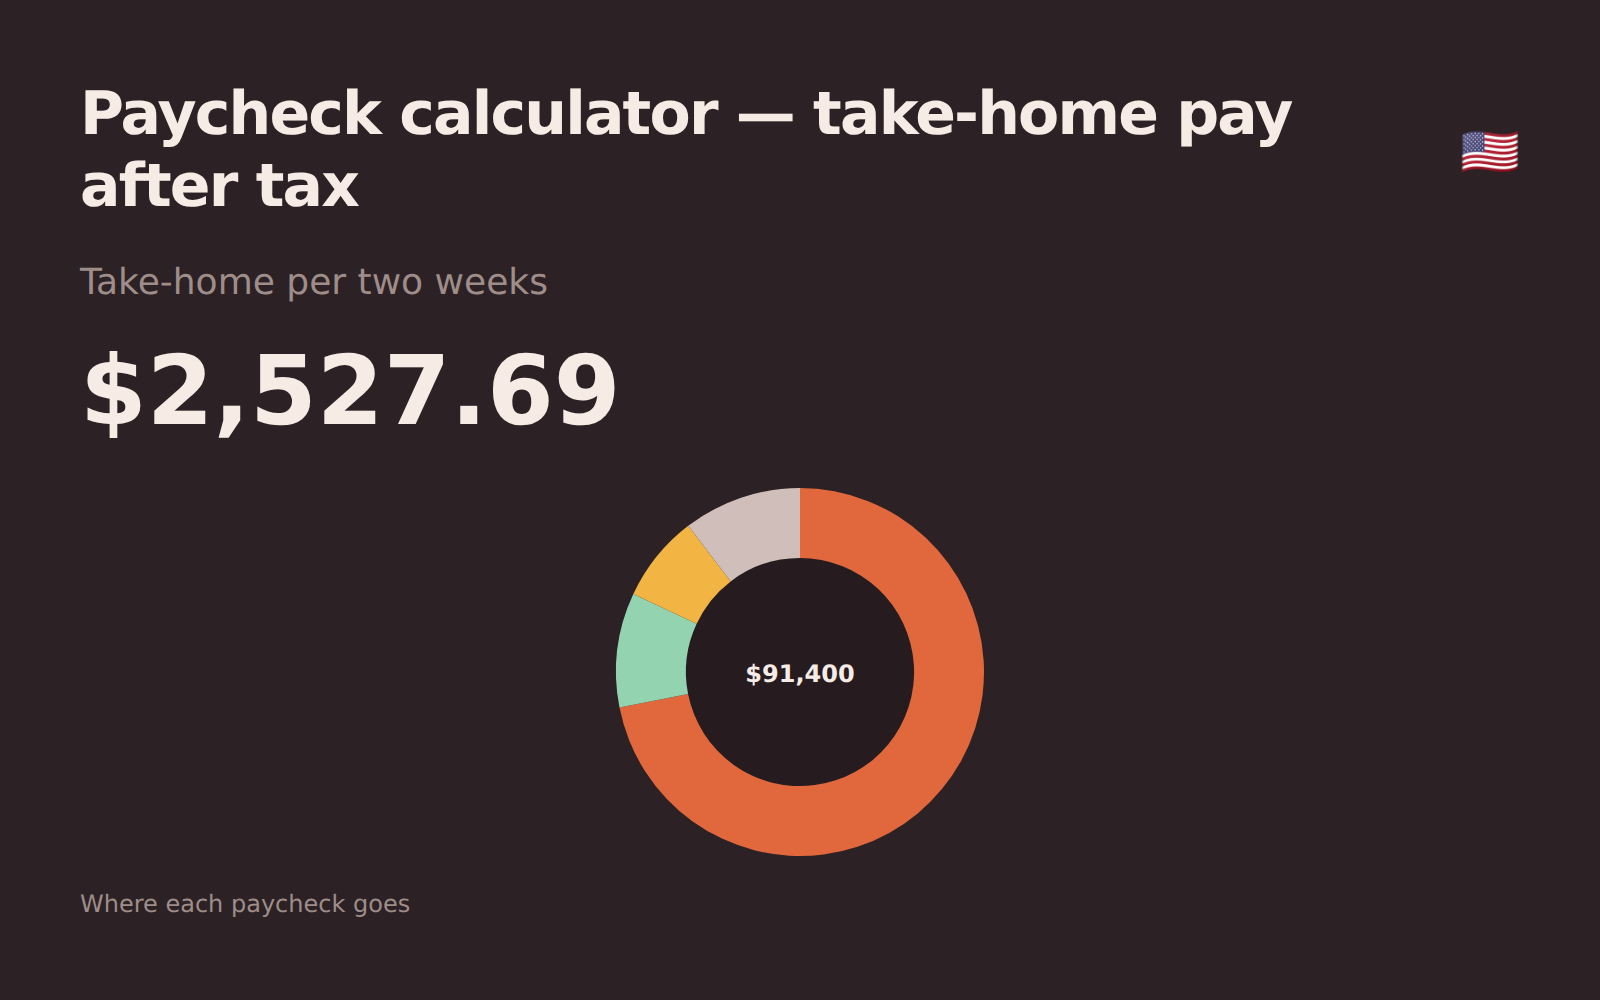
Stipendio netto
Dallo stipendio al netto per periodo di paga, con imposta sul reddito e contributi separati.
Contributi dei lavoratori autonomi
I contributi Social Security e Medicare sull’utile da lavoro autonomo, con la quota deducibile separata.
Acconti d’imposta trimestrali
Quanto versare in acconti durante l’anno, in base alla regola del safe harbour anziché a una previsione.
Contributi, tetti, prelievi e diritti pensionistici.
401(k)
A quanto ammontano i contributi pensionistici aziendali e il contributo integrativo del datore di lavoro, compreso il tetto più alto che si applica da una certa età.
Traditional o Roth
Quale conto pensionistico lascia di più dopo le imposte: dedurre ora e pagare dopo, oppure pagare ora e prelevare esentasse.
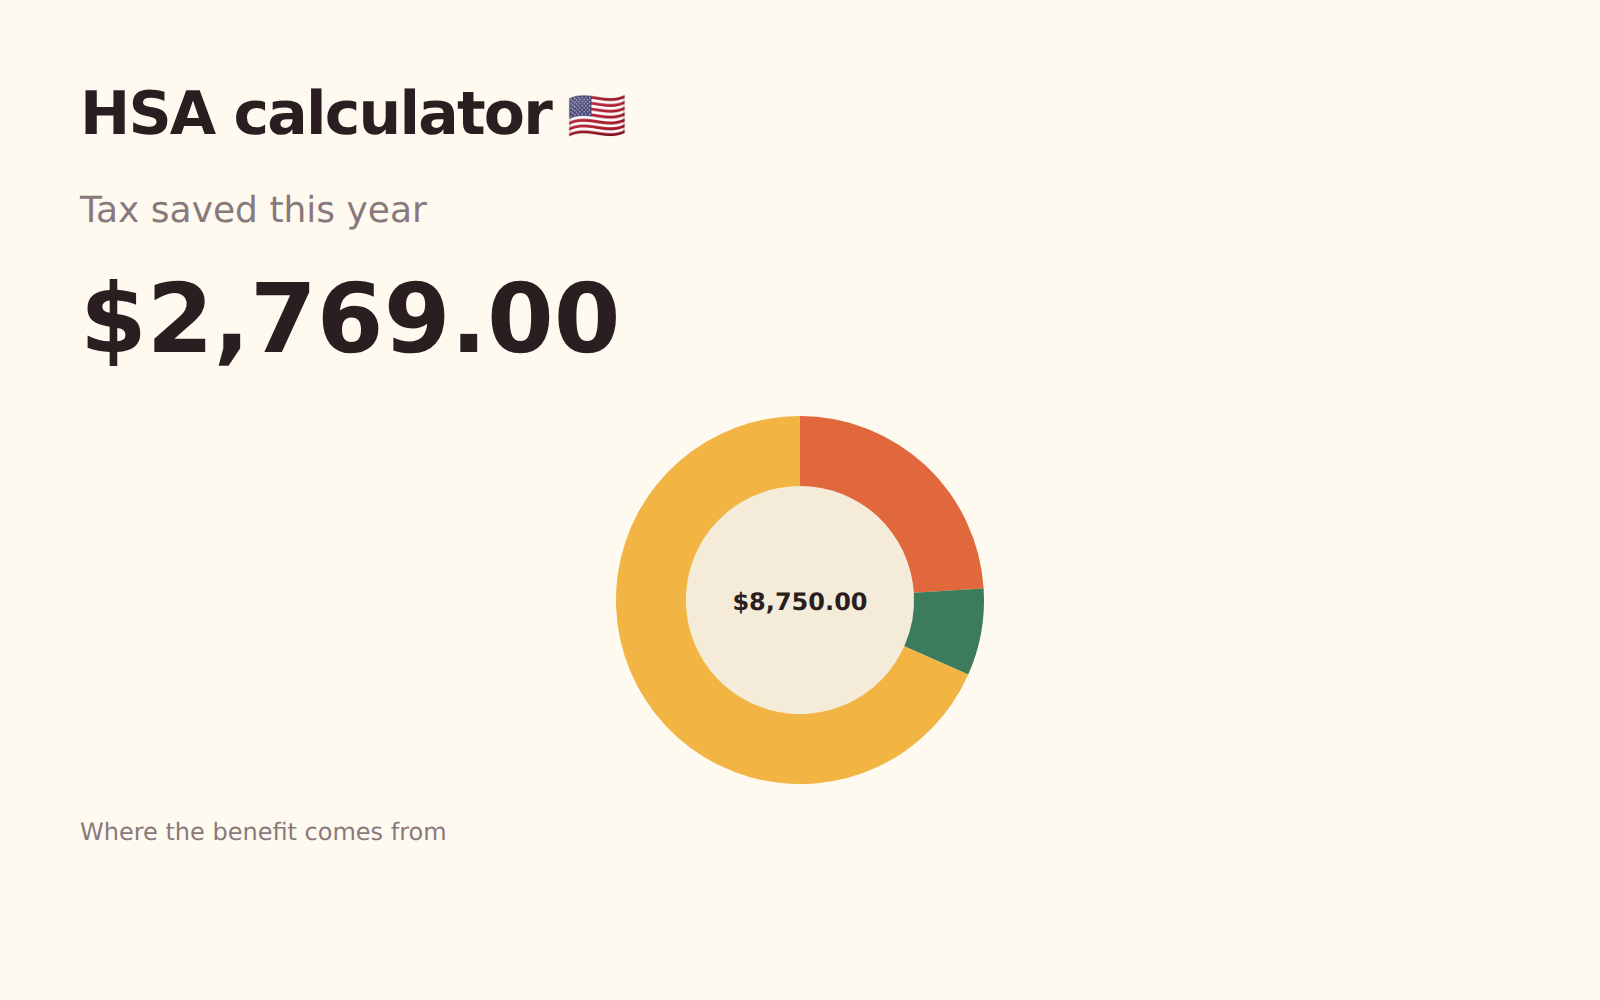
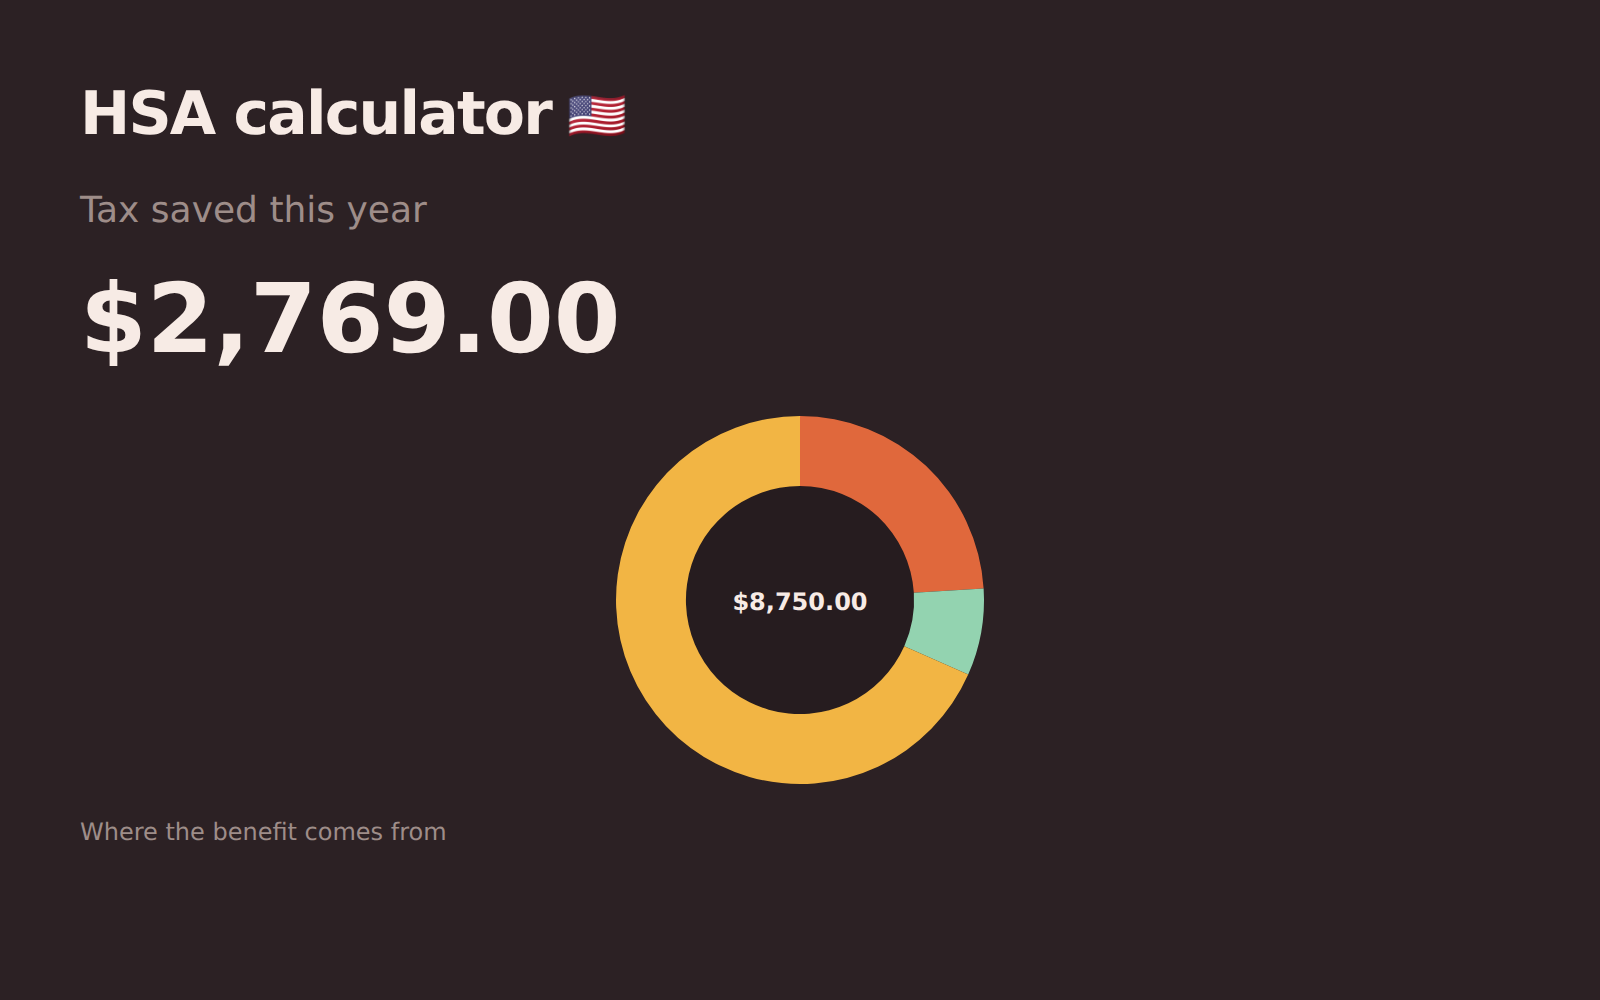
HSA
Quanto vale un conto di risparmio sanitario in imposte risparmiate e saldo a lungo termine se i contributi vengono investiti anziché spesi.
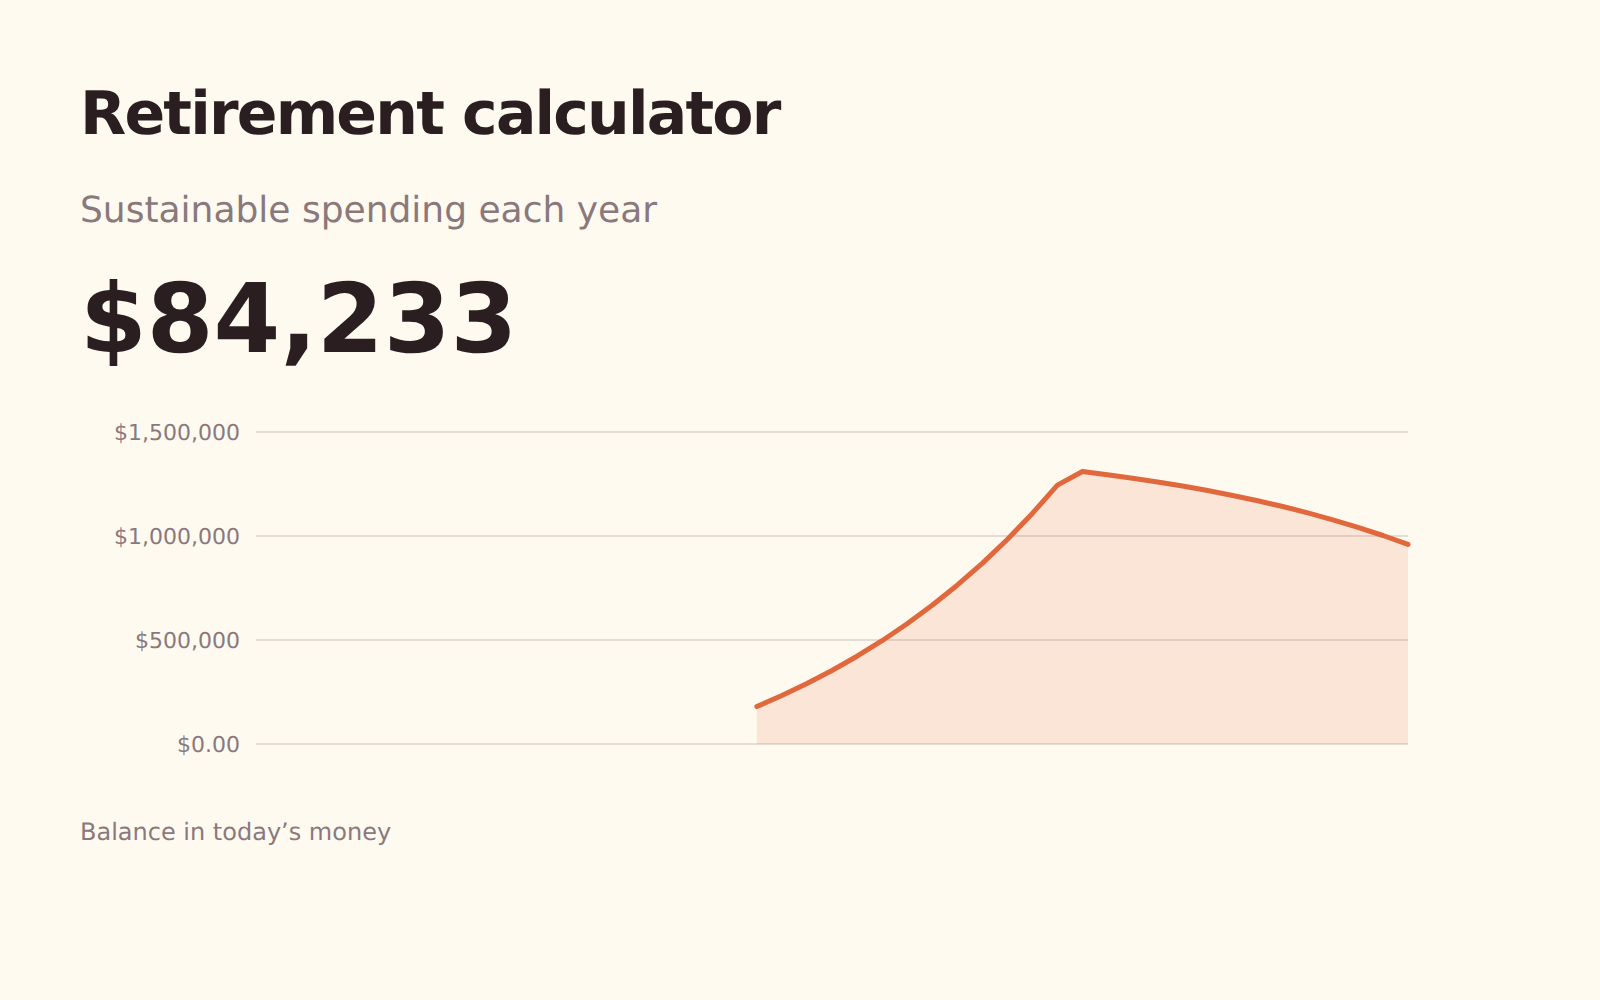
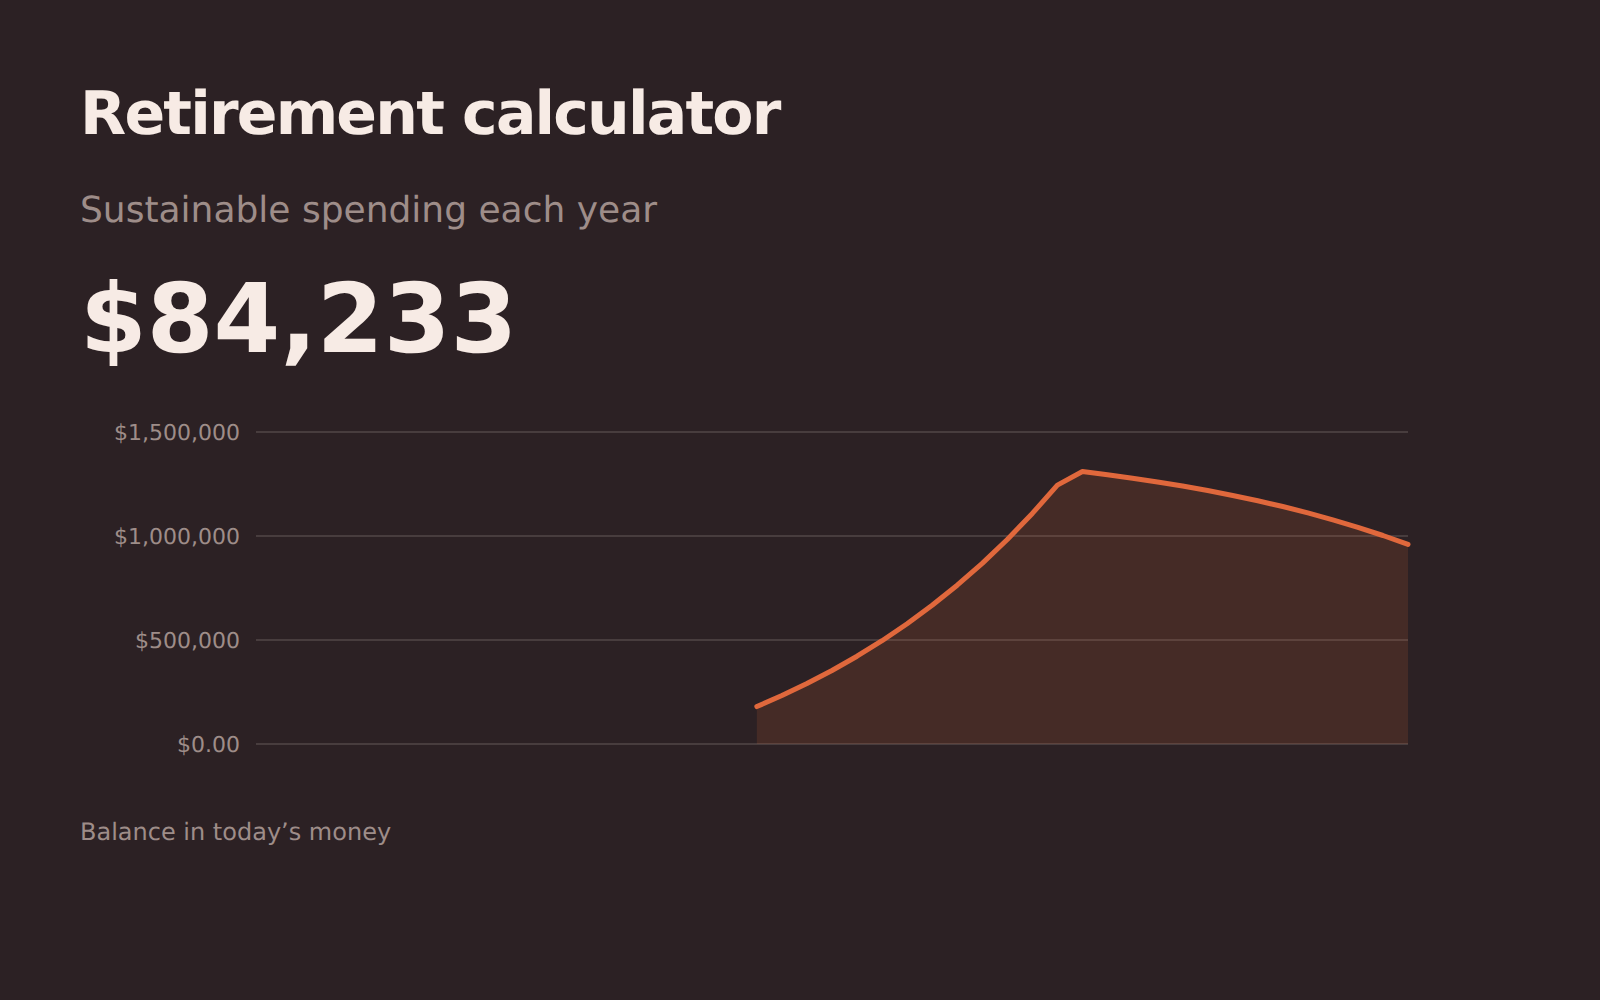
Pensione
Cosa potranno sostenere i suoi risparmi in pensione, in valori di oggi: il saldo che raggiunge, la spesa che consente e l’età in cui si esaurisce se spende di più.
FIRE
Quanto manca perché il portafoglio copra le sue spese, in base al tasso di risparmio e al tasso di prelievo su cui è disposto a contare.