
أدوات مالية أمريكية
أدوات مبنية على قواعد Internal Revenue Service وأرقامها، بعملة USD. الأدوات العامة – الفائدة المركبة وأقساط القروض – تعمل بالطريقة نفسها في كل مكان وتظهر تحت كل دولة.
45 أداة مجانية. دون تسجيل، ولا يُحفظ أي شيء.
82 أداة · الصفحة 1 من 4
الفائدة المركبة والأهداف والودائع لأجل وصناديق الطوارئ.
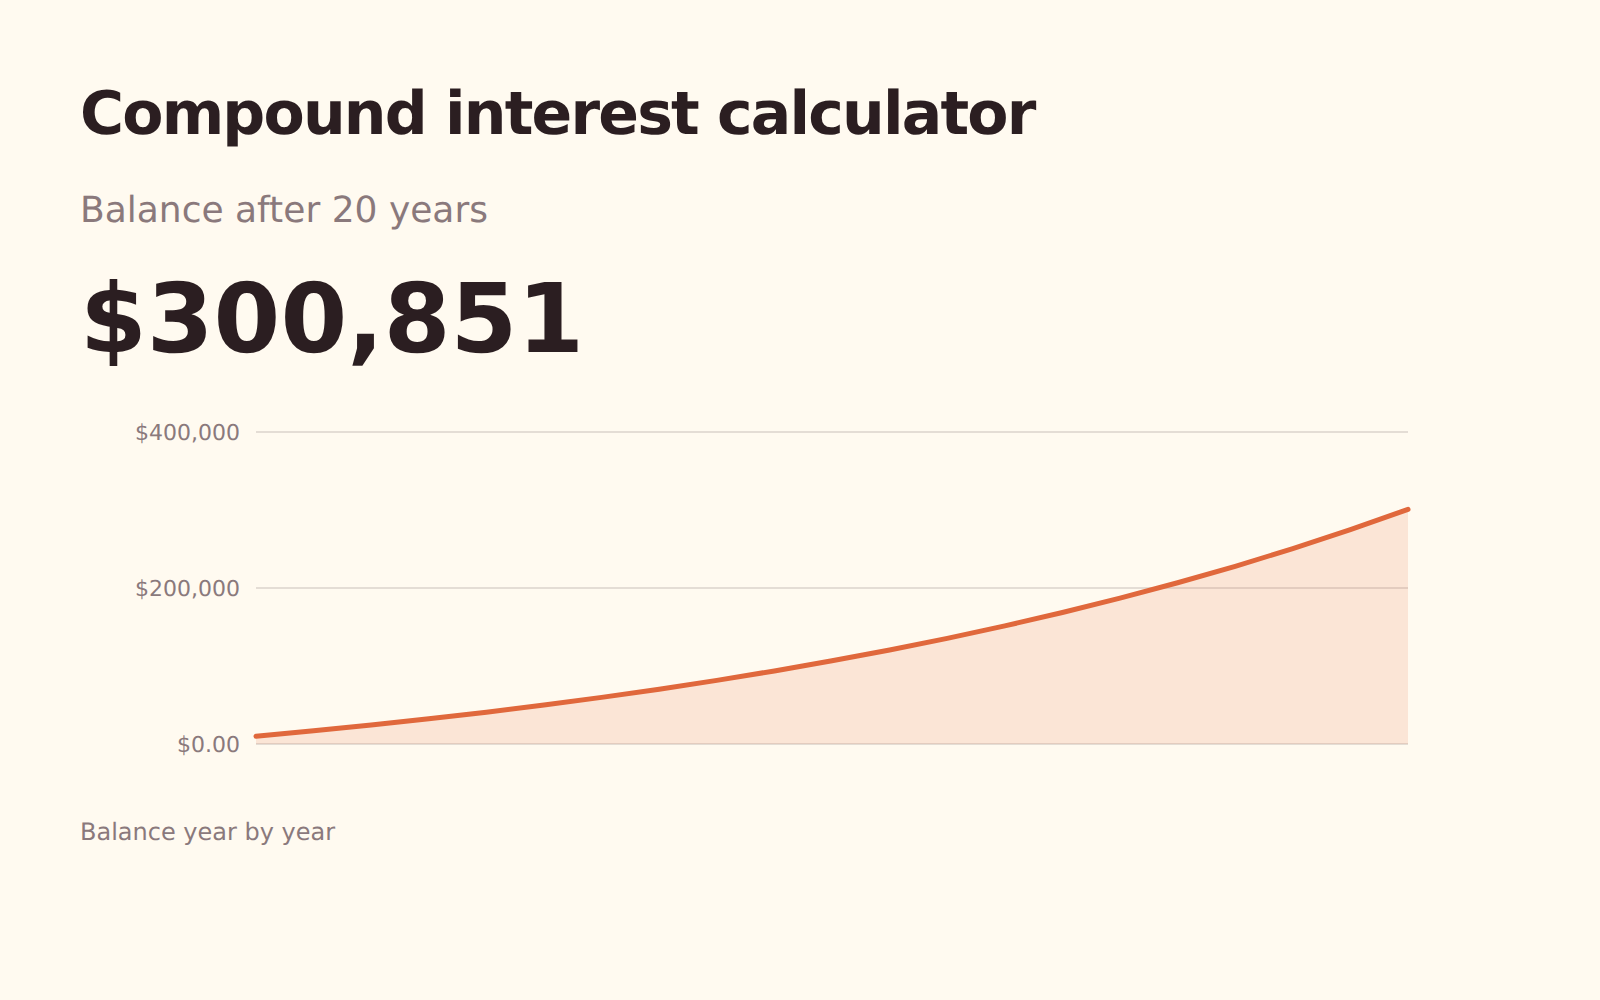
الفائدة المركبة
ما ينمو إليه رصيد افتتاحي مع إيداعات منتظمة، وكم من المبلغ النهائي فائدة لا من أموالك الخاصة.
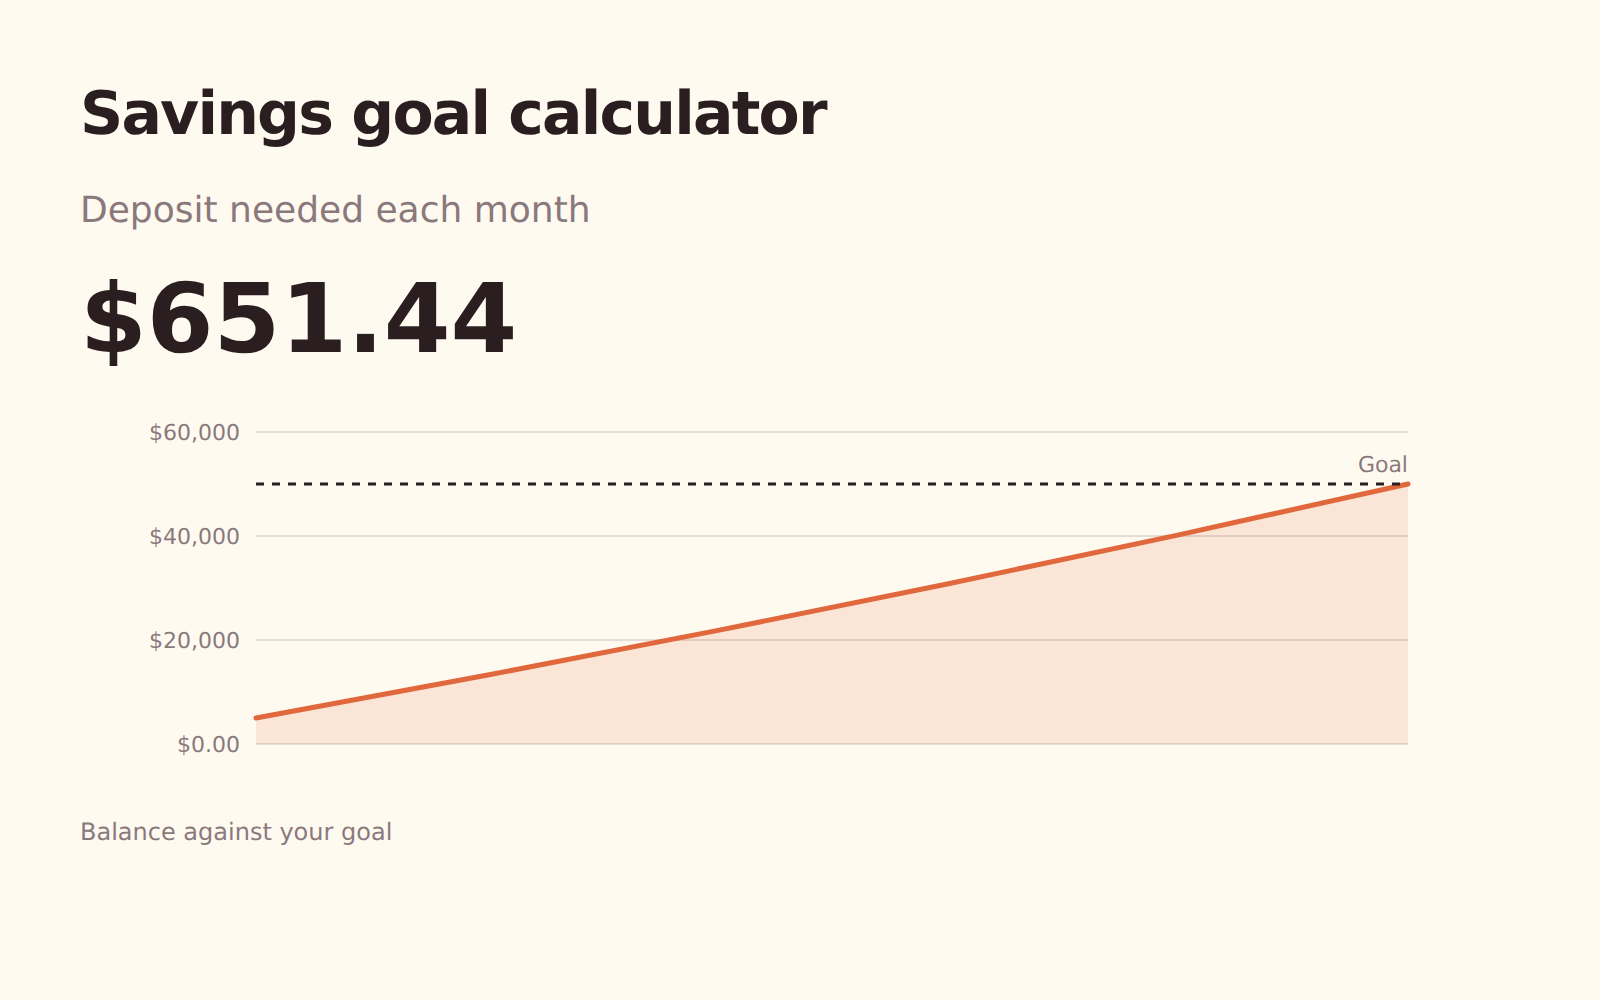
هدف الادخار
اختيار هدف وموعد لمعرفة الإيداع الشهري، أو اختيار إيداع لمعرفة موعد بلوغ الهدف.
صندوق الطوارئ
تحديد حجم احتياطي نقدي بحسب الإنفاق الضروري فعلًا لا بحسب الدخل، ومعرفة المدة اللازمة لملئه.
صندوق المصاريف المستقبلية
تحويل فاتورة مستقبلية كبيرة – التأمين، صيانة السيارة، عيد الميلاد، حاسوب بديل – إلى مبلغ شهري ثابت.
الوديعة لأجل
ما تدفعه وديعة بمعدل ثابت عند الاستحقاق، ومدى الفرق الذي يُحدثه تكرار دفع الفائدة.
التضخم
قيمة مبلغ من المال بعد التضخم، إلى الأمام أو إلى الوراء، وكم تقتطع السنوات من قوته الشرائية.
APY
تحويل المعدل الاسمي المعلن إلى العائد الذي يُجنى فعلًا، ومعرفة قيمة تكرار التركيب على رصيدك.
الأقساط والقدرة على الاقتراض و stamp duty والعائد الإيجاري.
أقساط الرهن العقاري
حساب قسط القرض العقاري، وكم منه فائدة، وما يوفره فعلًا دفع مبلغ إضافي صغير في كل فترة.
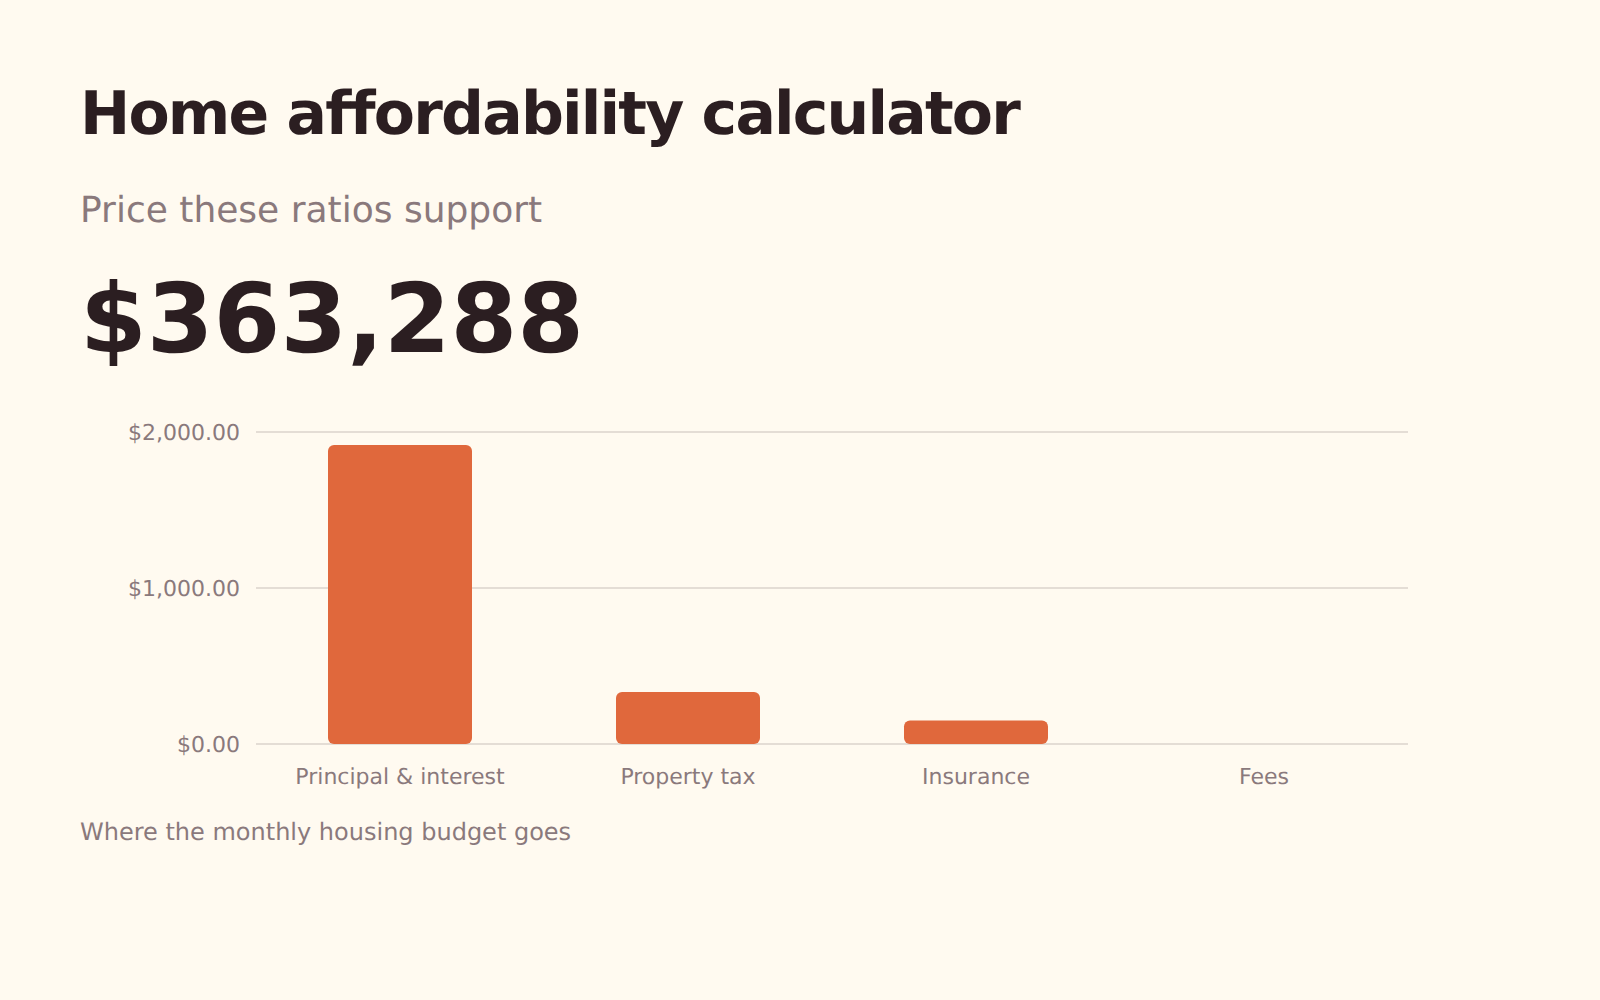
القدرة على شراء منزل
ما تسمح لك نسبتا الإقراض القياسيتان 28/36 بشرائه، وأيهما يقيّدك فعلًا، وكم تكلّفك ديونك الأخرى من سعر الشراء.
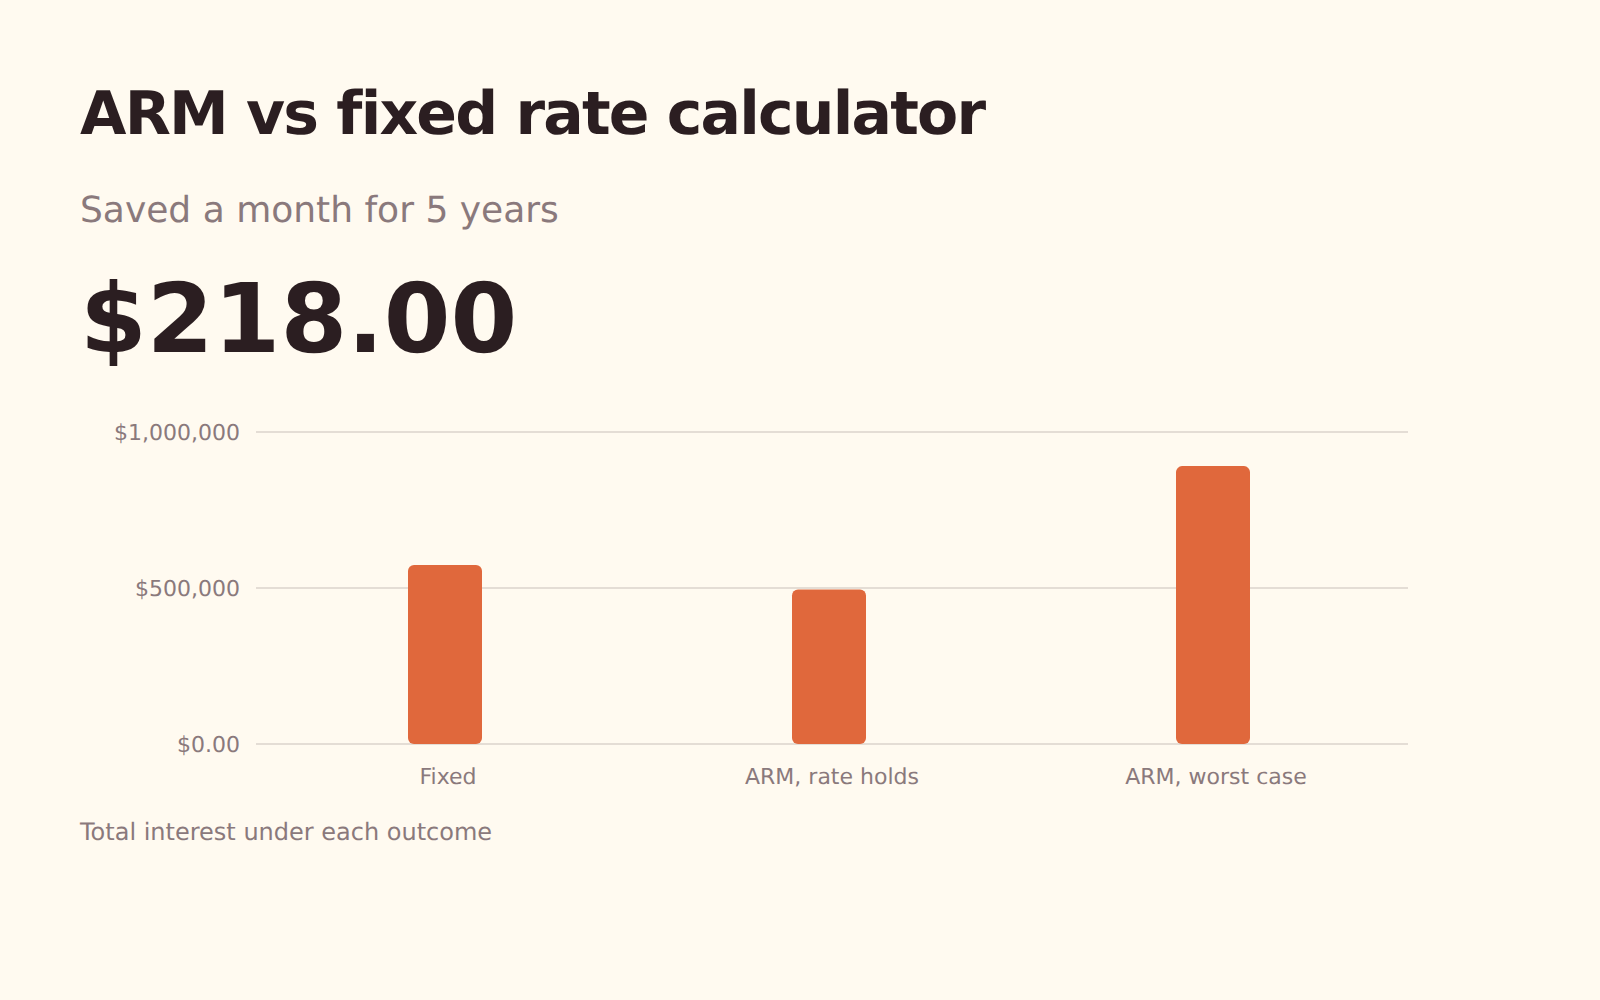
ARM مقابل المعدل الثابت
ما يوفره المعدل المتغير ما دام المعدل الأولي ساريًا، وما يكلّفه إن ارتفع المعدل إلى أقصى ما تسمح به السقوف.
حساب الموازنة
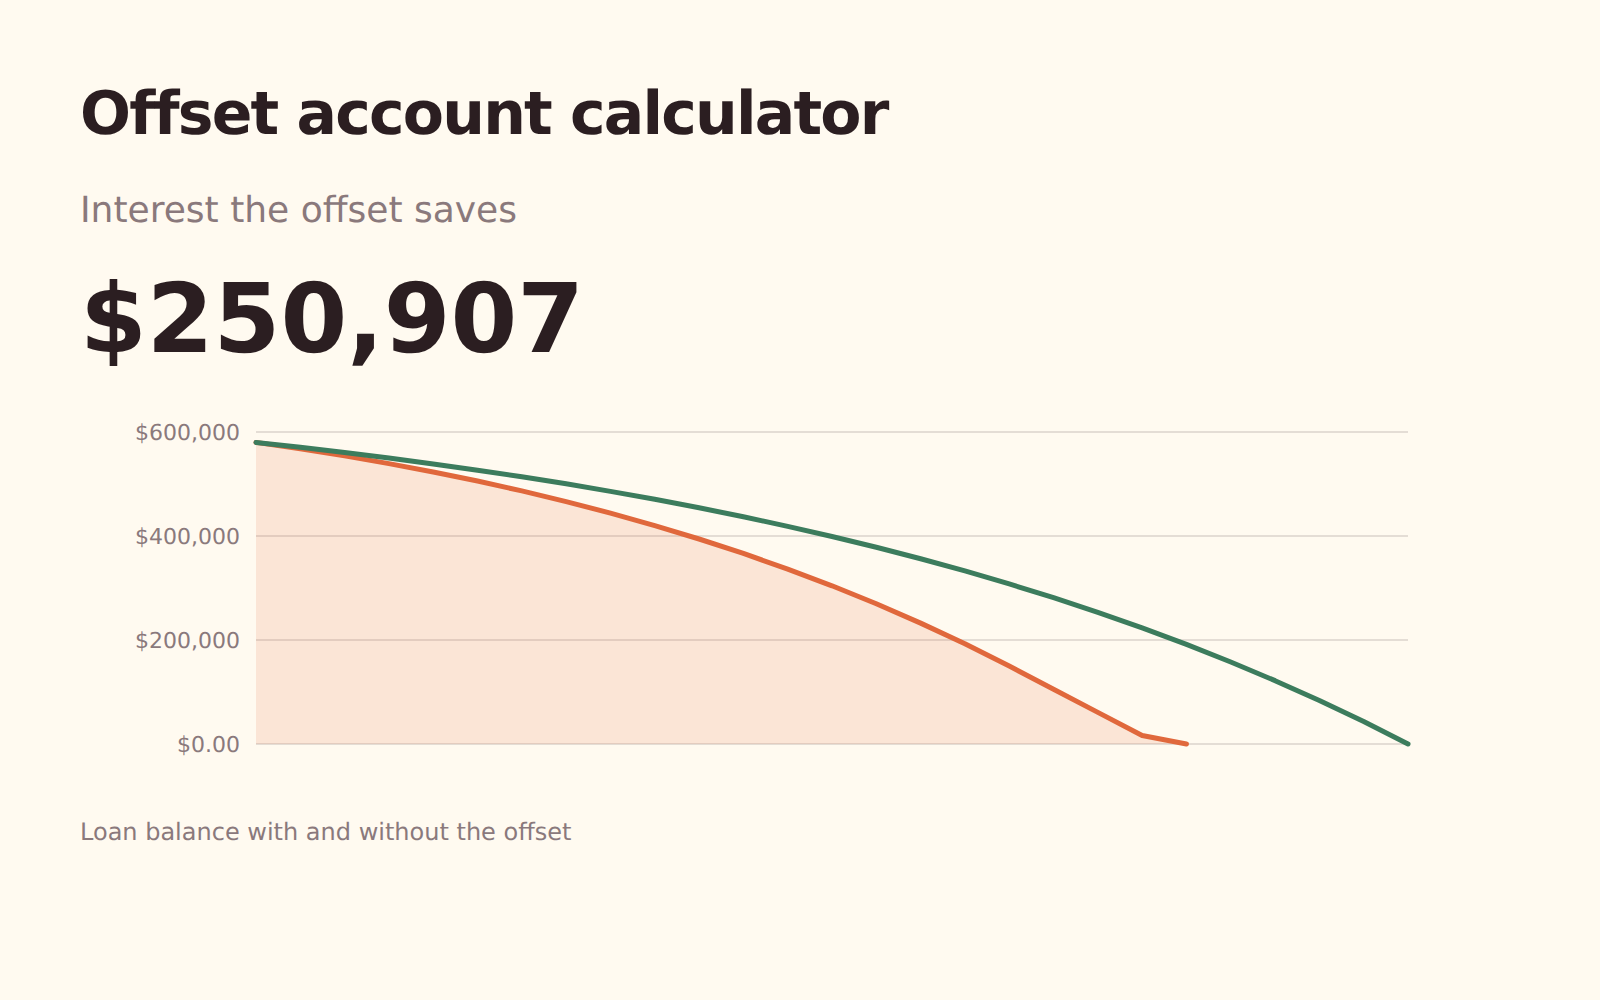
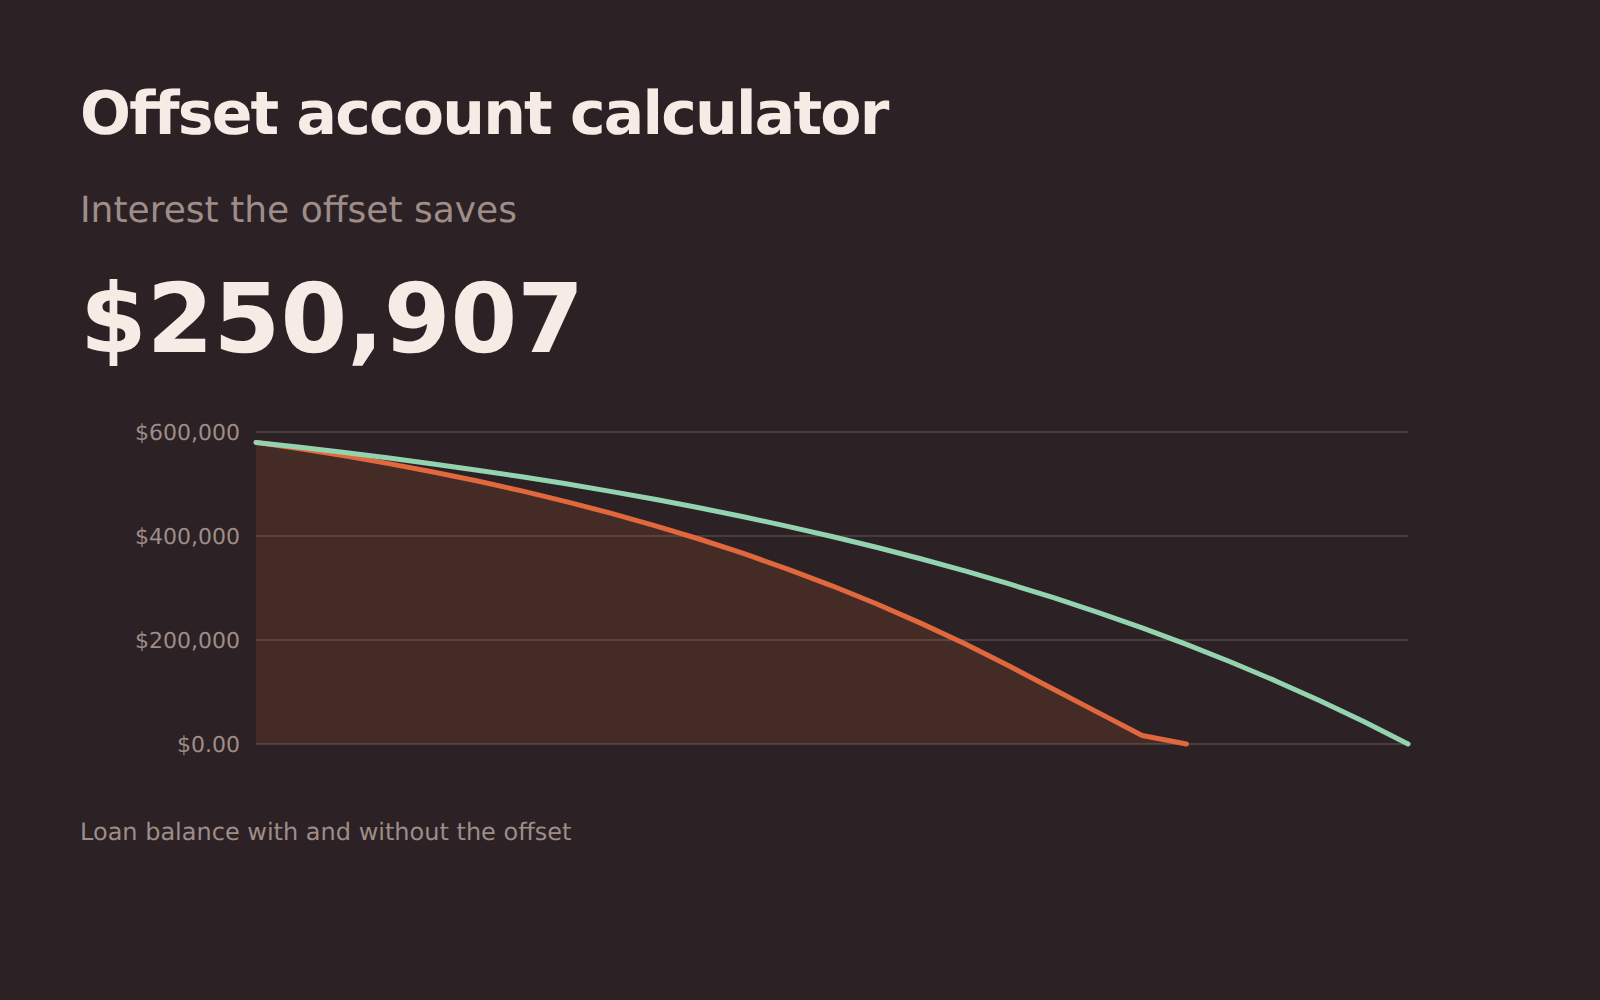
قيمة المال المودع في حساب الموازنة (offset): الفائدة الموفَّرة، وكم يُسدَّد القرض أبكر.
العائد الإيجاري
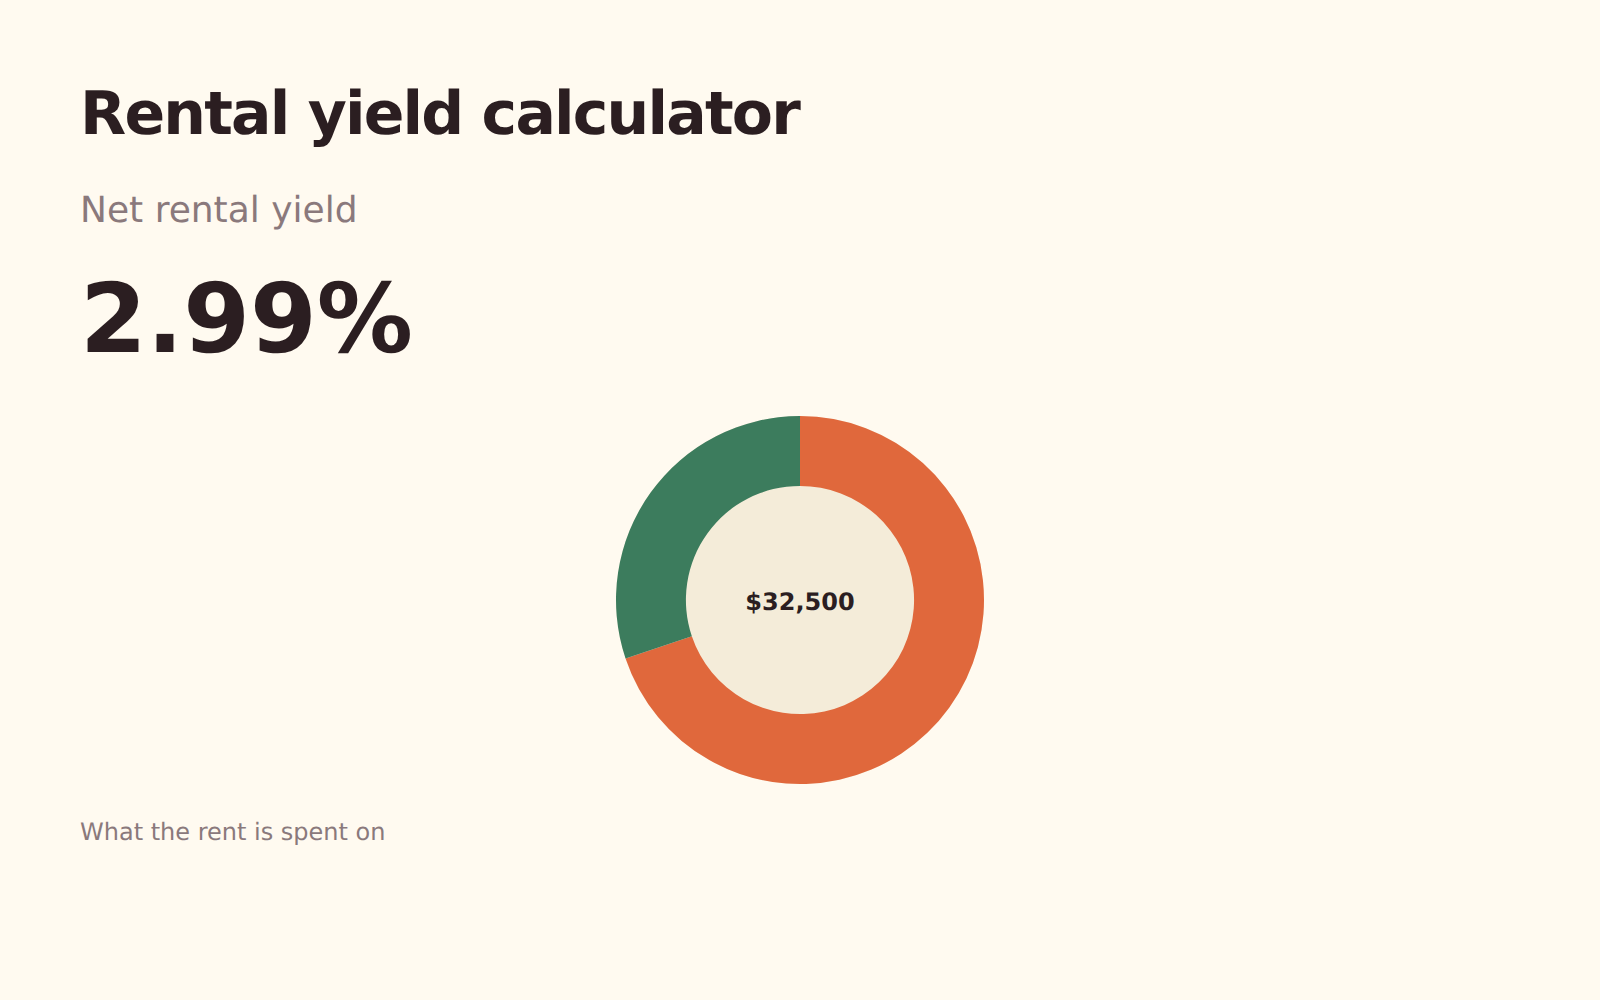
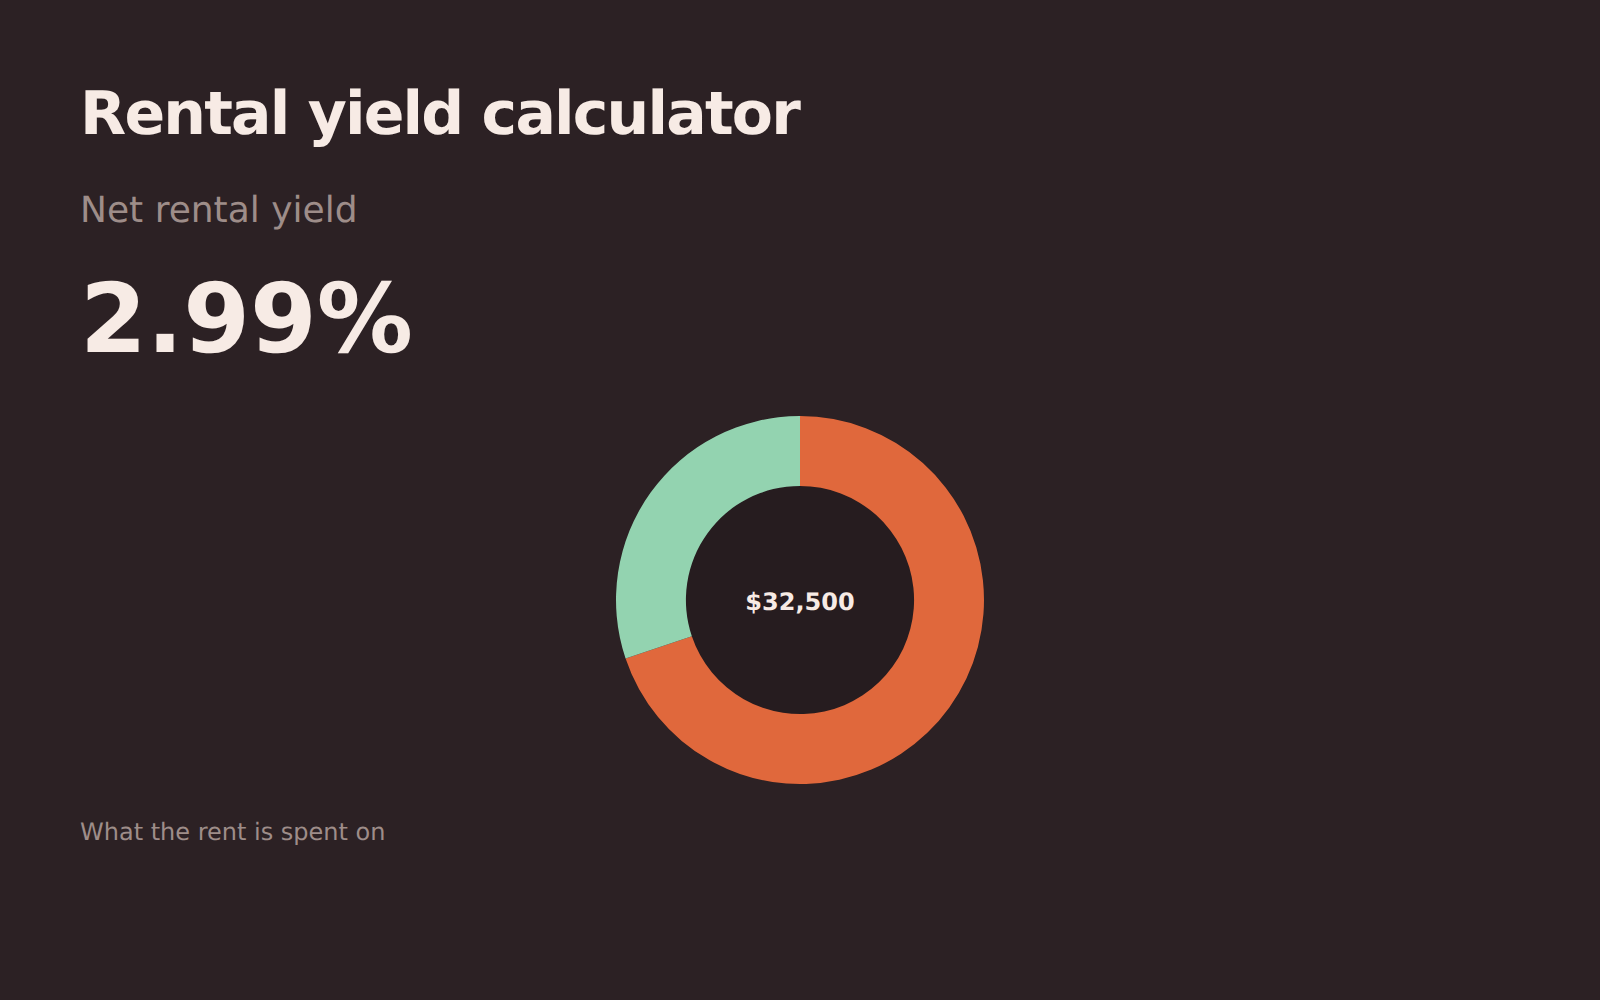
العائد الإيجاري الإجمالي والصافي بعد خصم فترات الشغور والتكاليف الجارية – وهو الرقم الذي لا يمثله عادةً «العائد» الذي يذكره الوكيل.
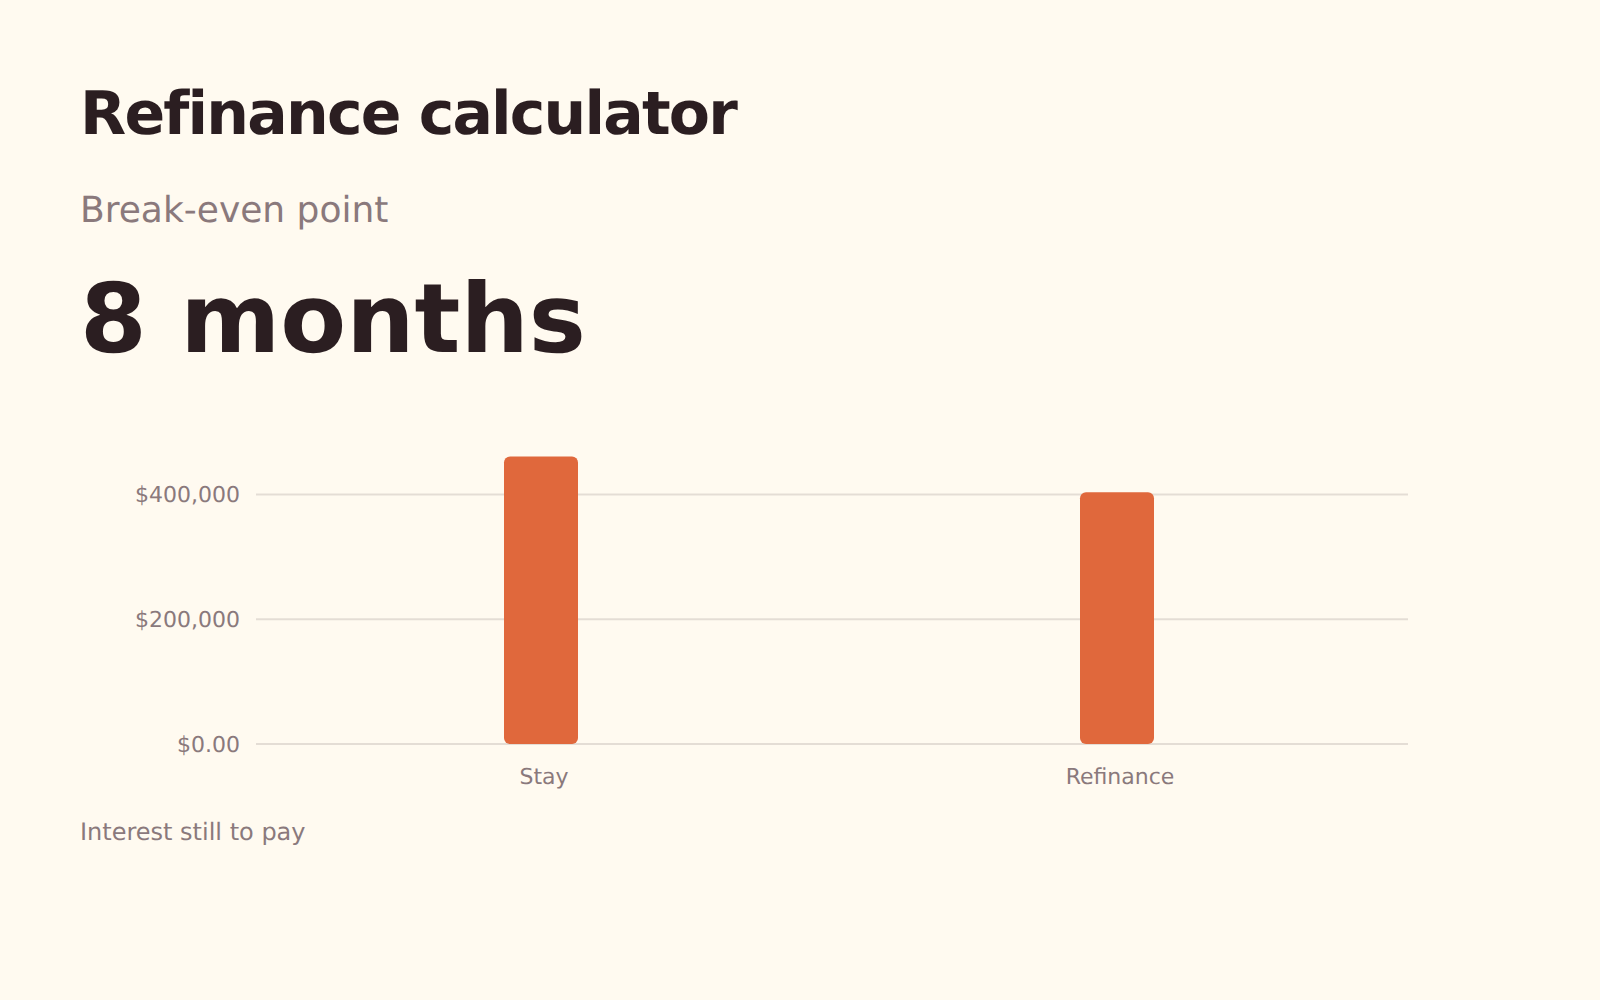
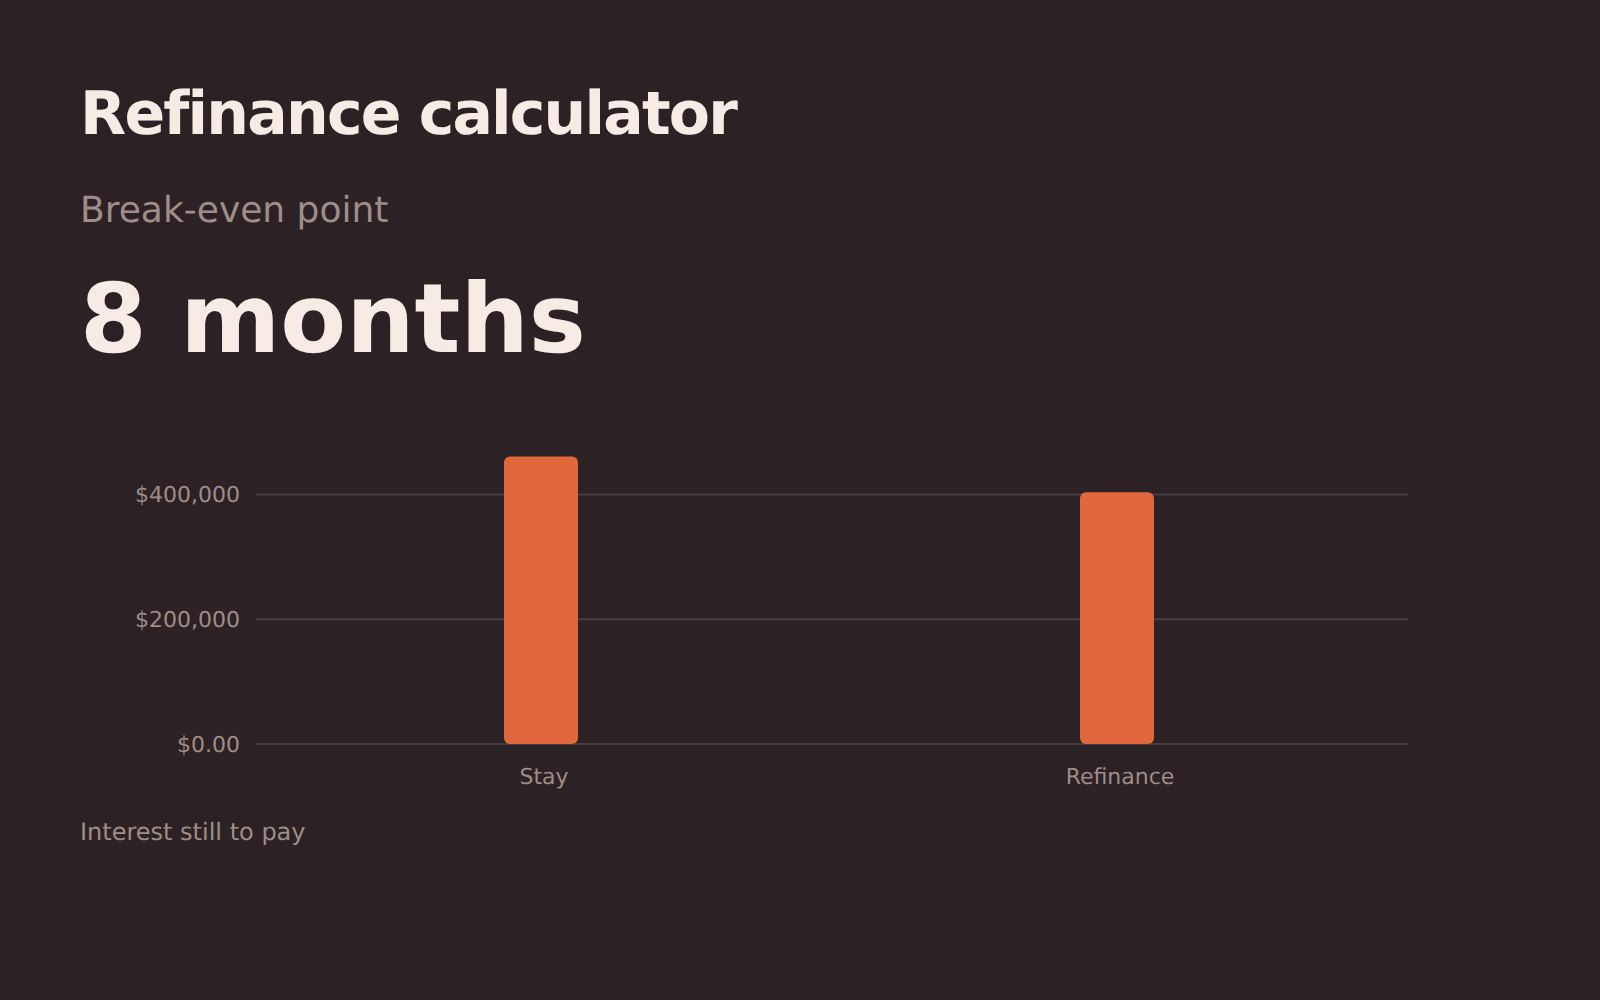
إعادة التمويل
هل يستحق تغيير القرض: التوفير الشهري، والمدة اللازمة لاسترداد التكاليف، وأثر التغيير على إجمالي الفائدة.
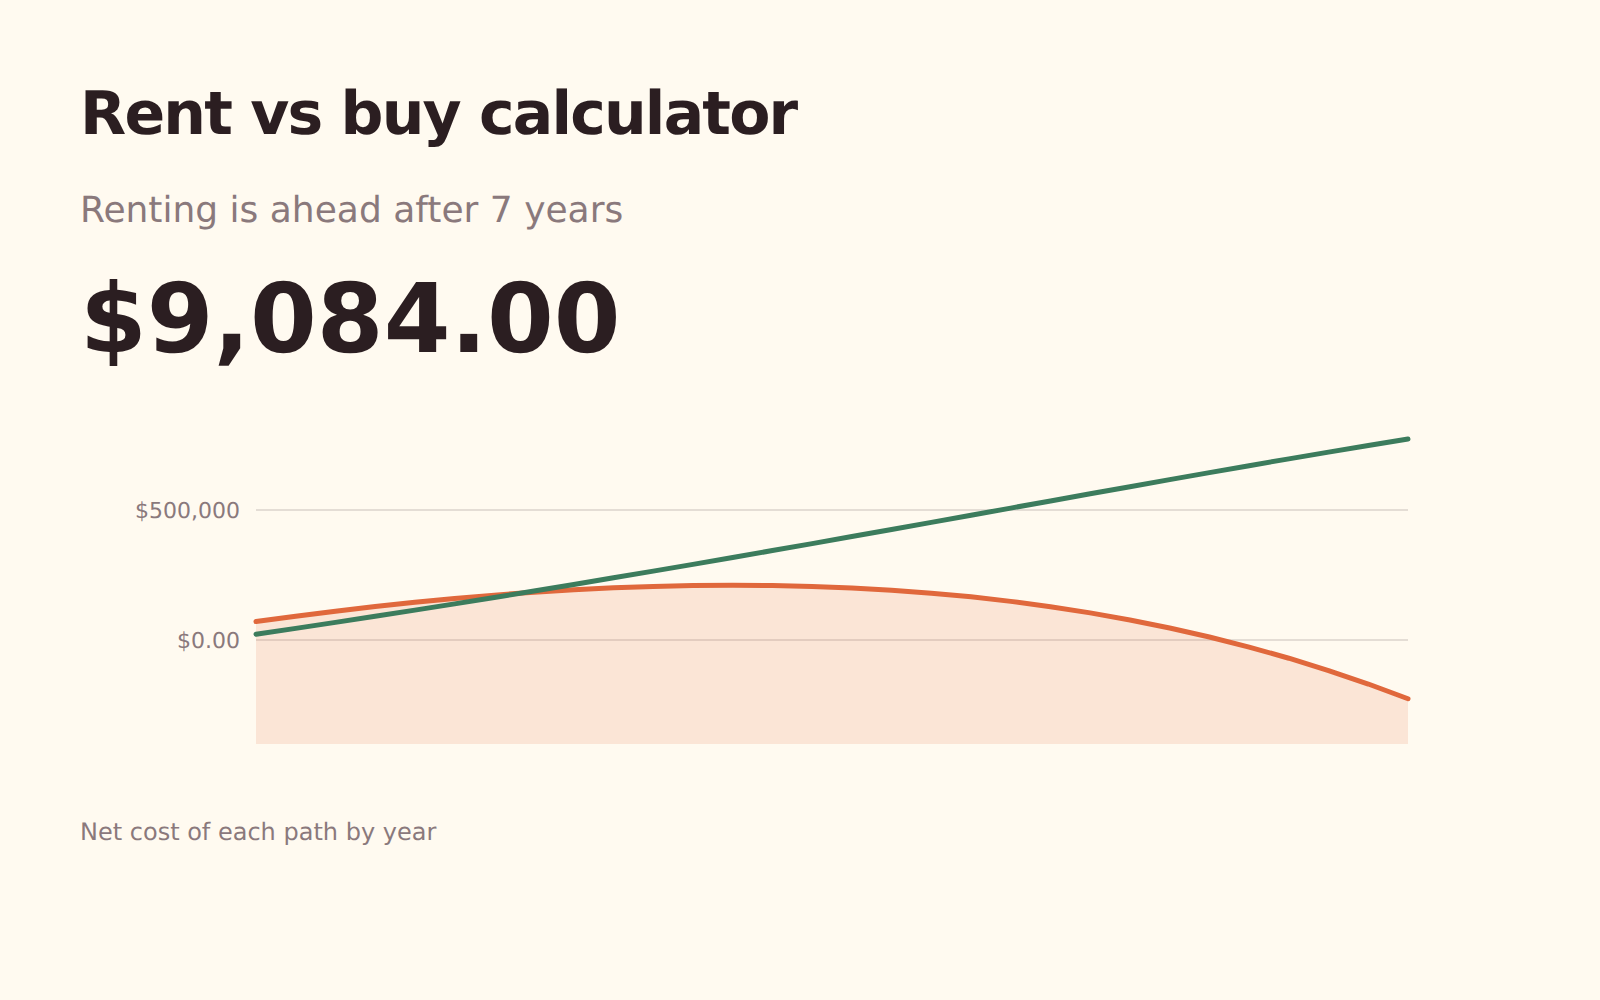
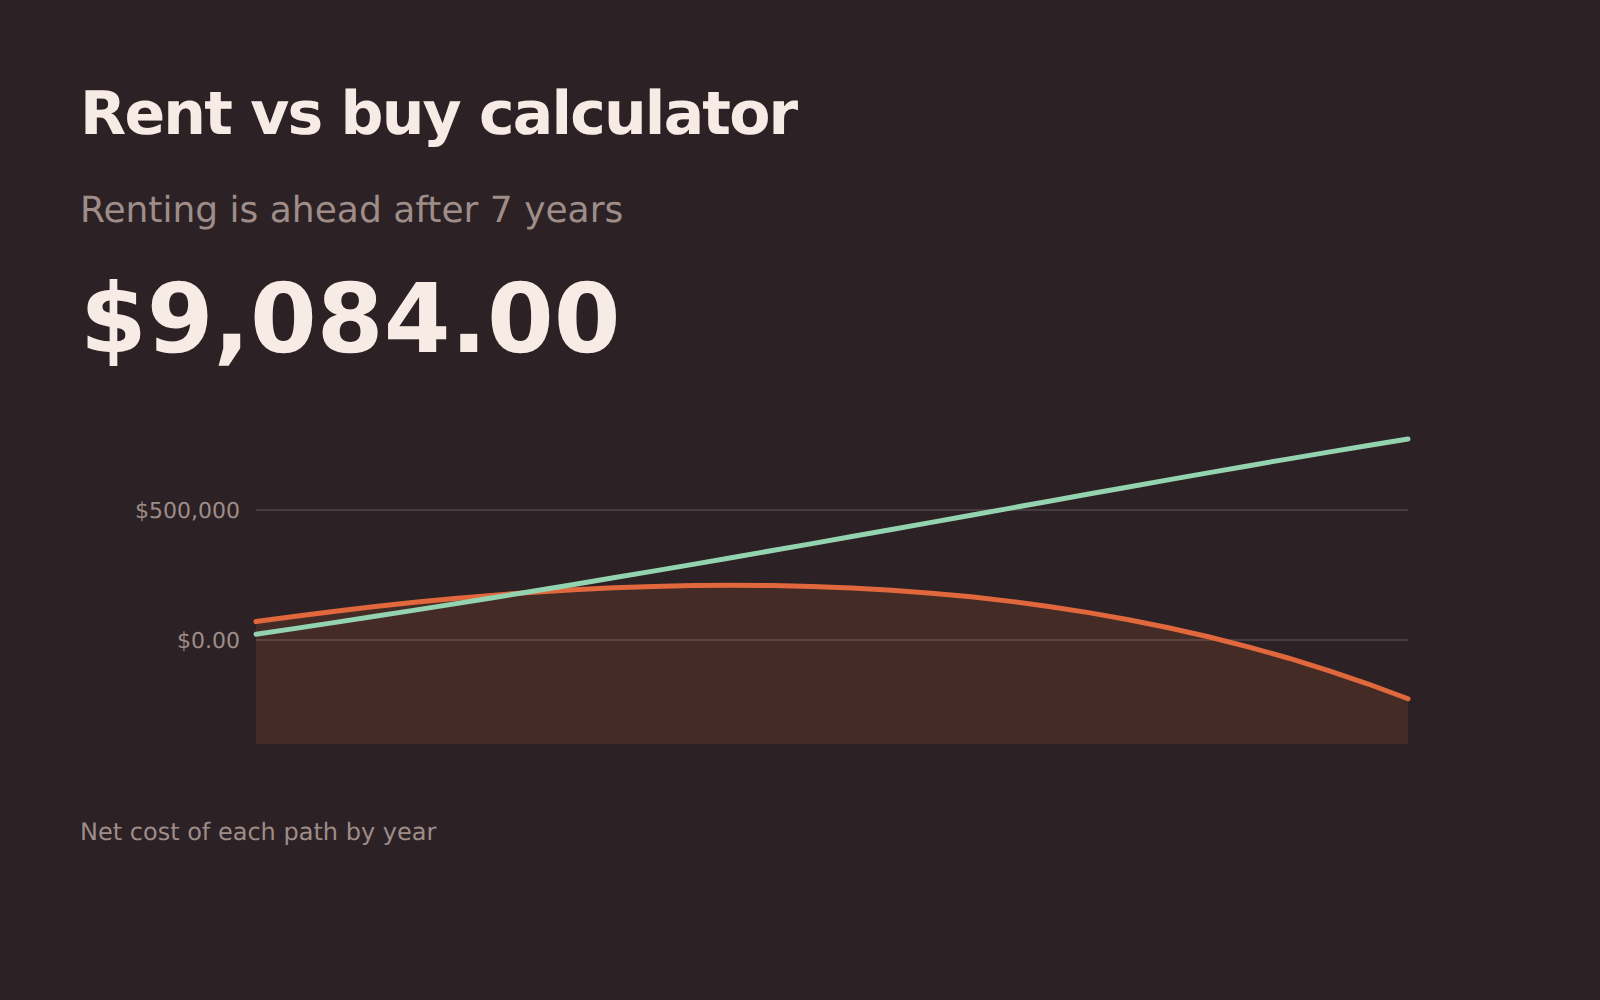
الإيجار مقابل الشراء
مقارنة التكلفة الصافية الحقيقية للإيجار والشراء على مدى سنوات الإقامة الفعلية، مع احتساب تكاليف المعاملة والتكاليف الجارية وعائد الدفعة الأولى لو بقيت مستثمرة.
السداد الإضافي
أثر دفع مبلغ إضافي صغير كل شهر على قرضك: السنوات التي يختصرها، والفائدة التي يوفرها، وكم يتقدم موعد السداد النهائي.
PMI
تكلفة تأمين الرهن العقاري على قرض بدفعة أولى منخفضة، ومتى يصل الرصيد إلى المستوى الذي يمكن عنده إلغاؤه.
ضريبة العقار
ضريبة العقار التقديرية مع تطبيق نسبة التقييم والإعفاءات وأي سقف للتقييم.
الإطفاء وترتيب السداد وما يحققه السداد الإضافي.
سداد الديون – الانهيار الجليدي مقابل كرة الثلج
ترتيب عدة ديون بحسب سعر الفائدة أو الرصيد، وإضافة ما يمكن توفيره، ومعرفة أي ترتيب يسددها أسرع.
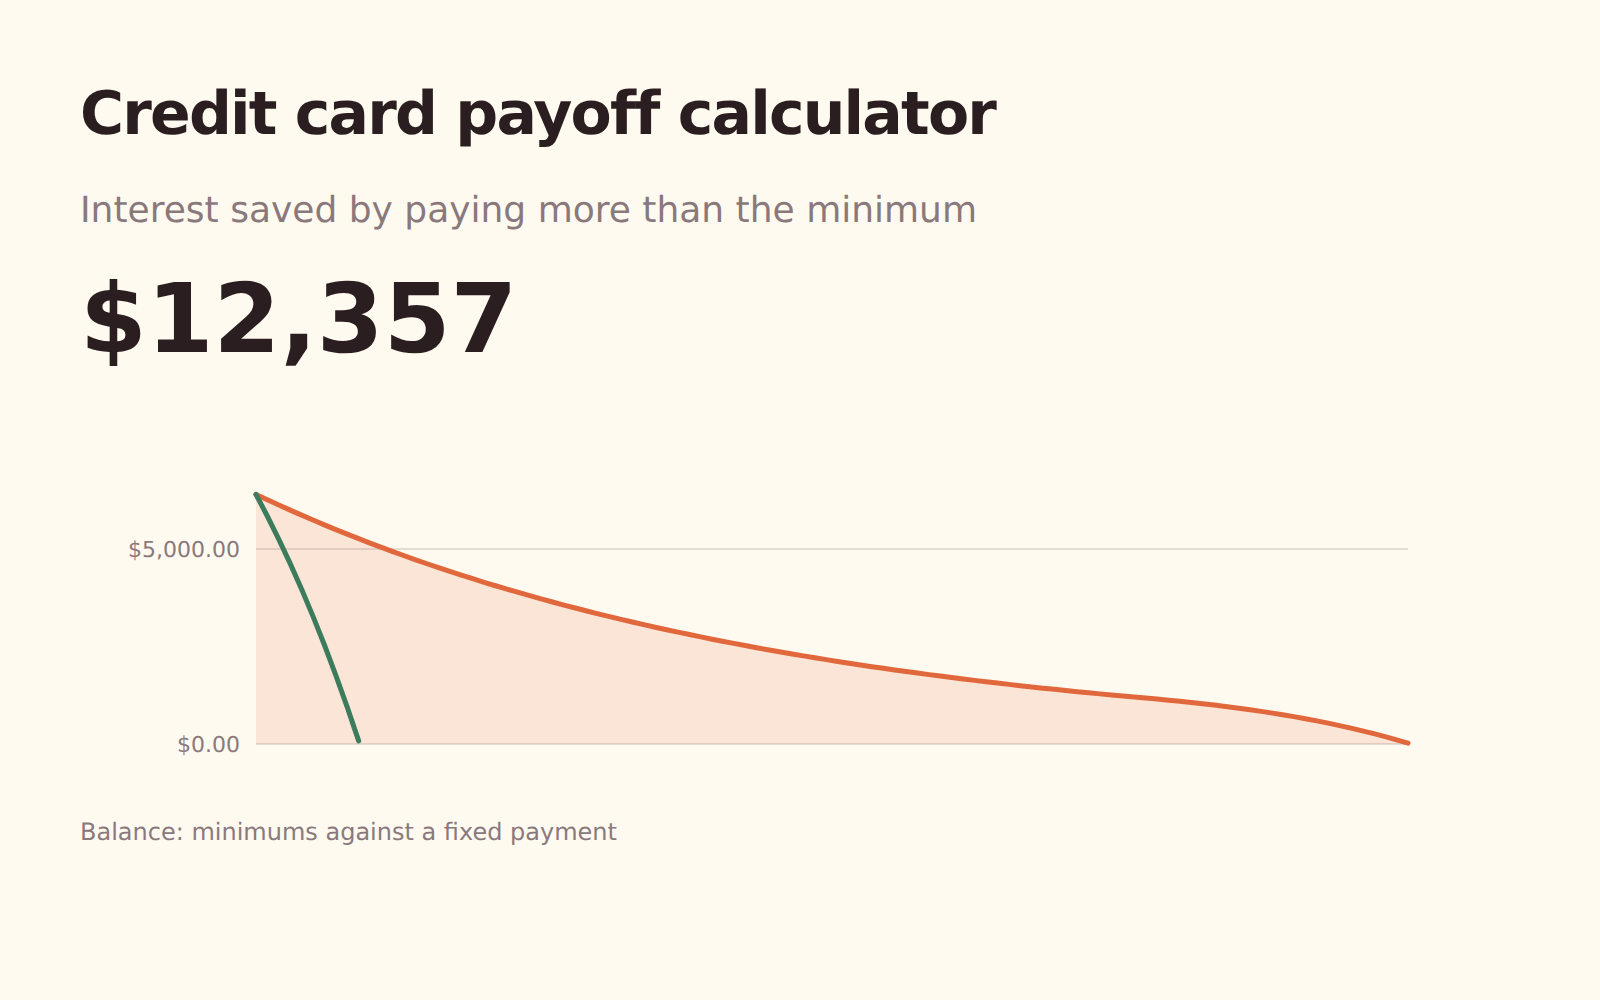
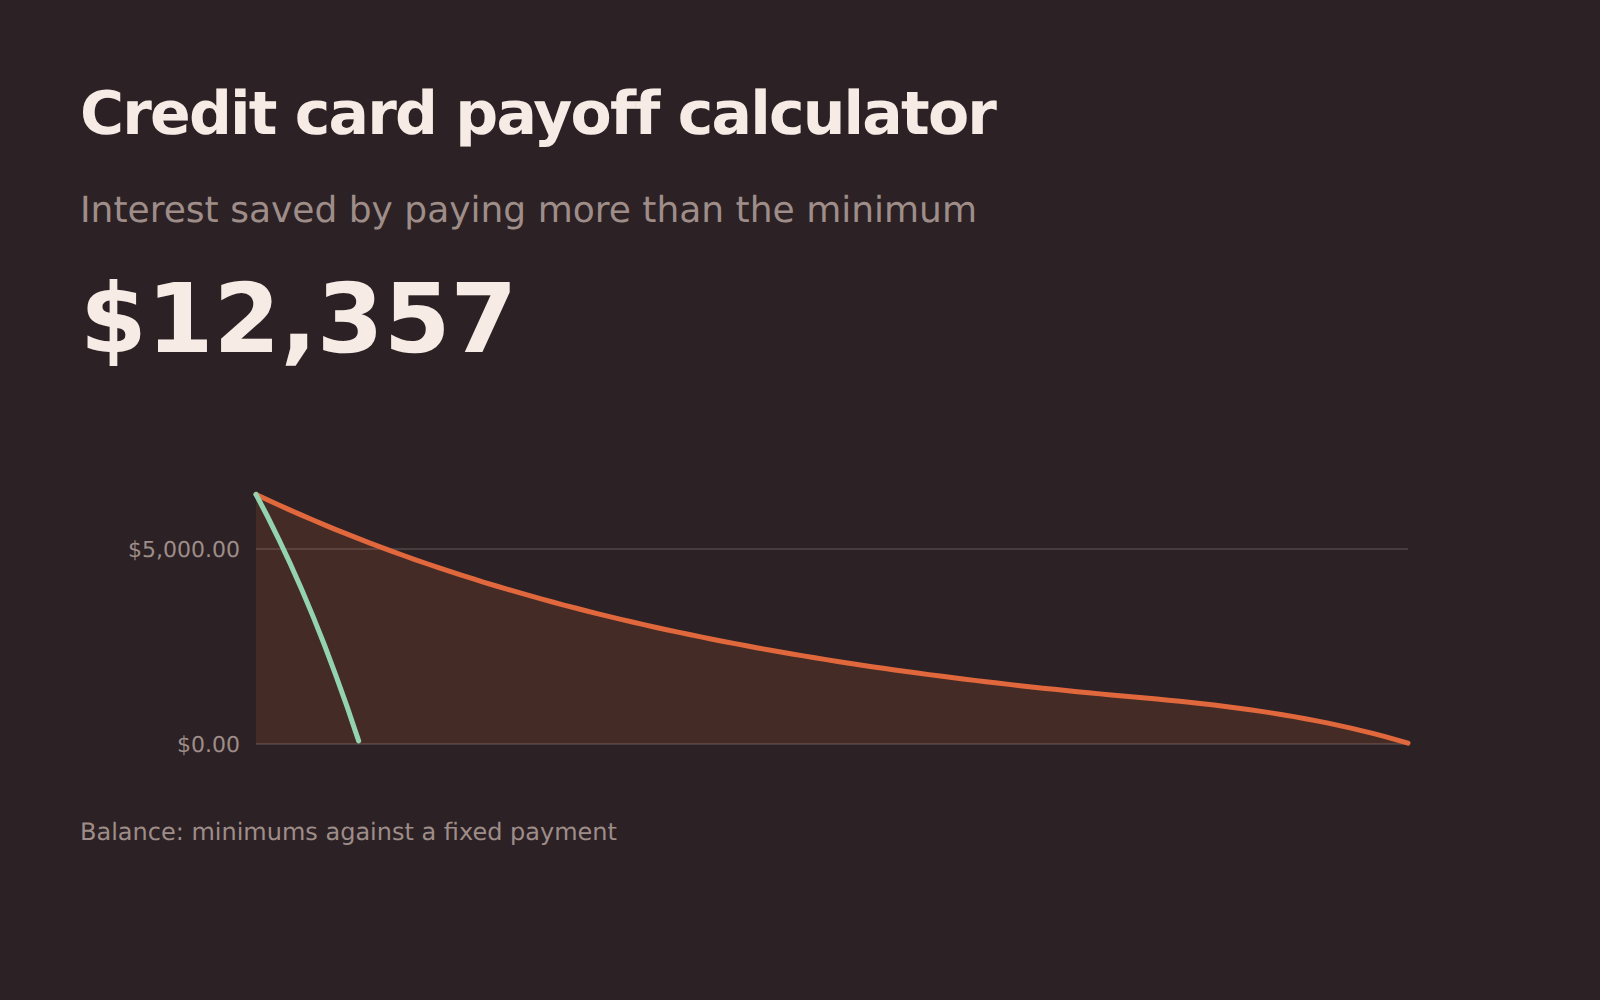
سداد بطاقة الائتمان
التكلفة الحقيقية لدفع الحد الأدنى فقط، مقارنة بدفع مبلغ ثابت كل شهر حتى تسديد البطاقة بالكامل.
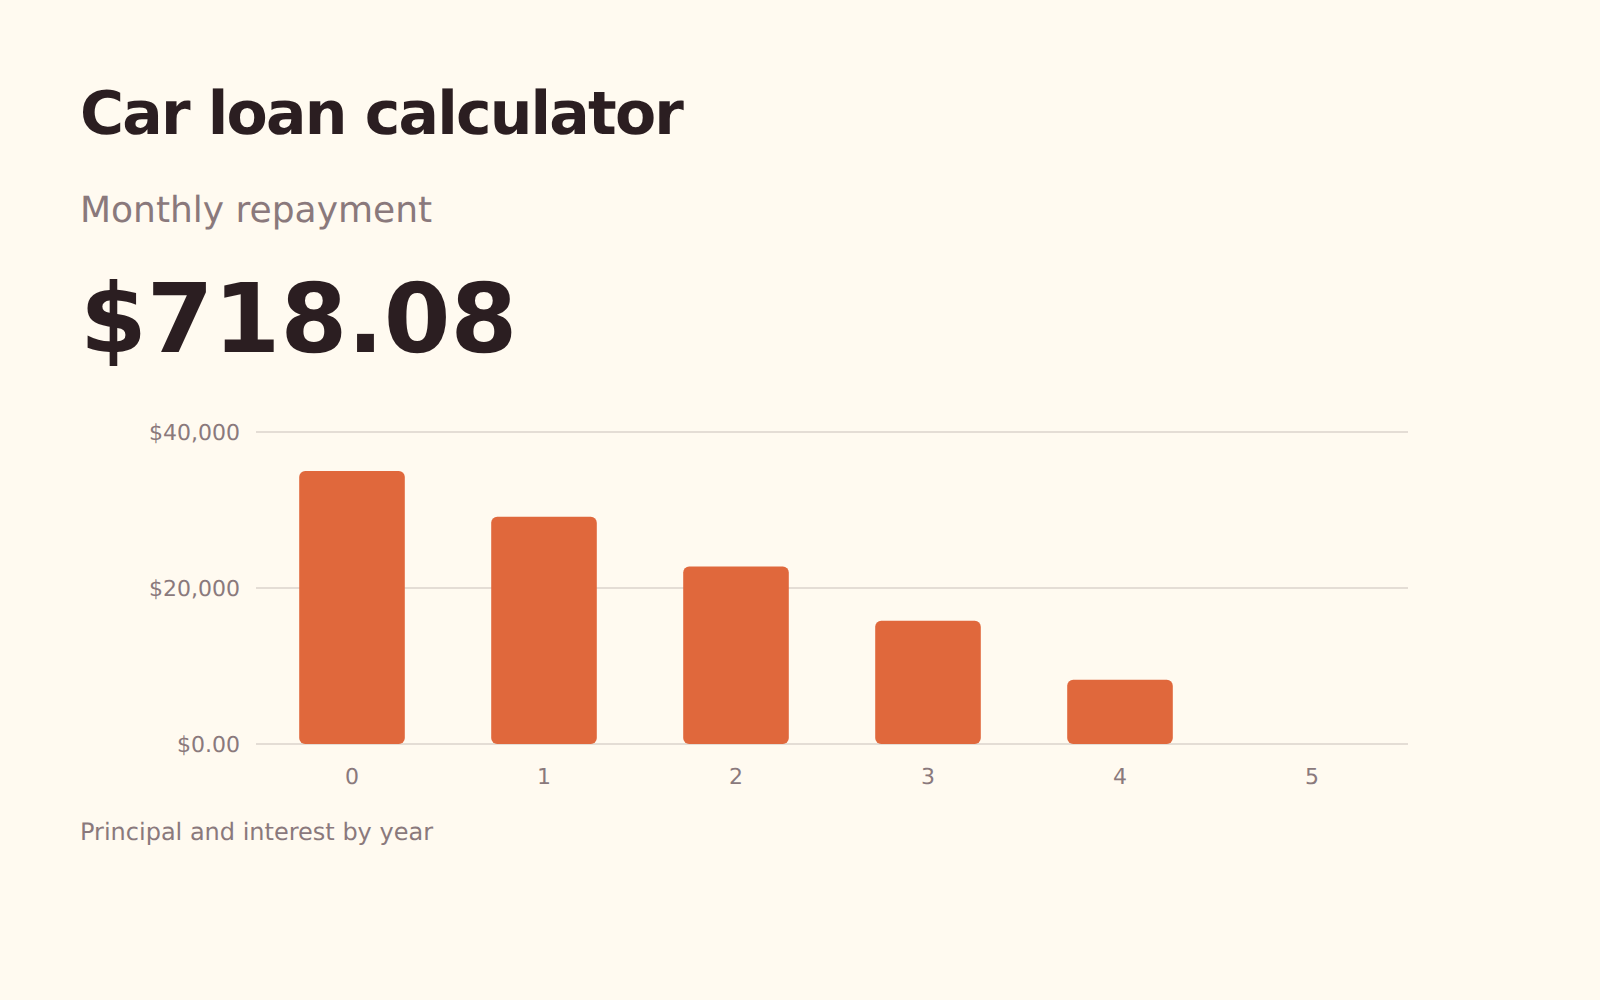
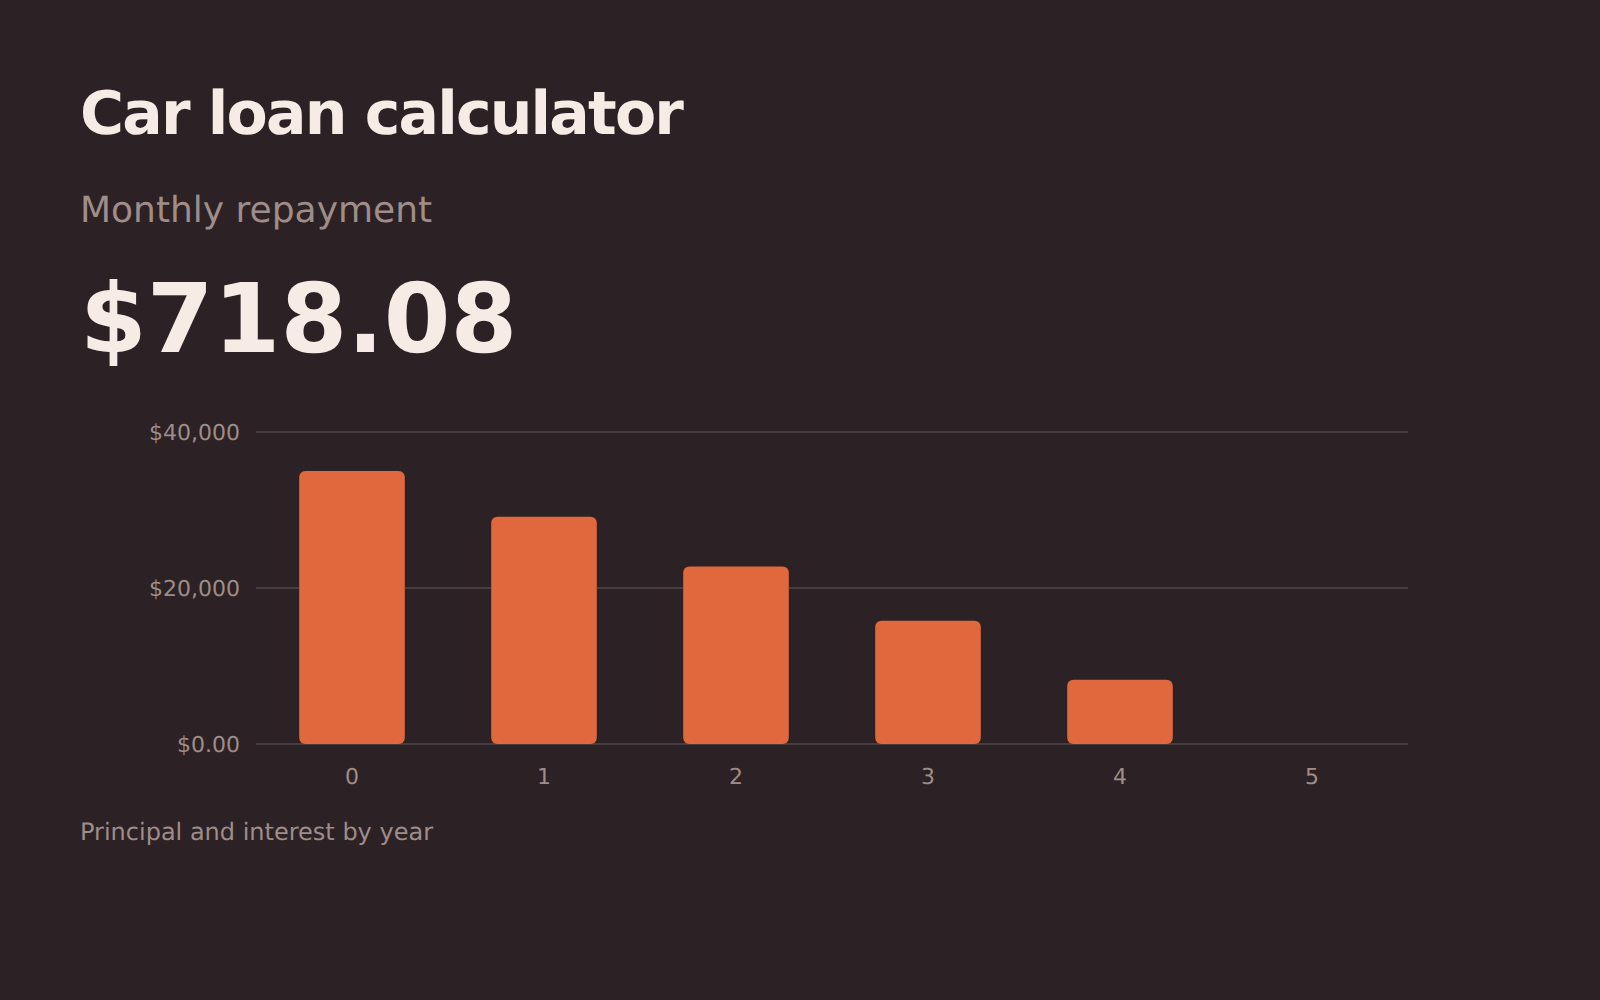
قرض السيارة
الأقساط وإجمالي الفائدة على قرض السيارة، مع أثر المدة الأطول وأثر دفع مبلغ إضافي صغير في كل مرة.
القرض الشخصي
الأقساط وإجمالي الفائدة وجدول السداد لقرض شخصي غير مضمون، بما في ذلك قيمة الدفعات الإضافية.
أين يذهب المال، وكم يبقى منه لك.
ميزانية 50/30/20
تقسيم صافي الدخل إلى احتياجات ورغبات وادخار، ثم مقارنة هذا التقسيم بالإنفاق الفعلي الحالي.
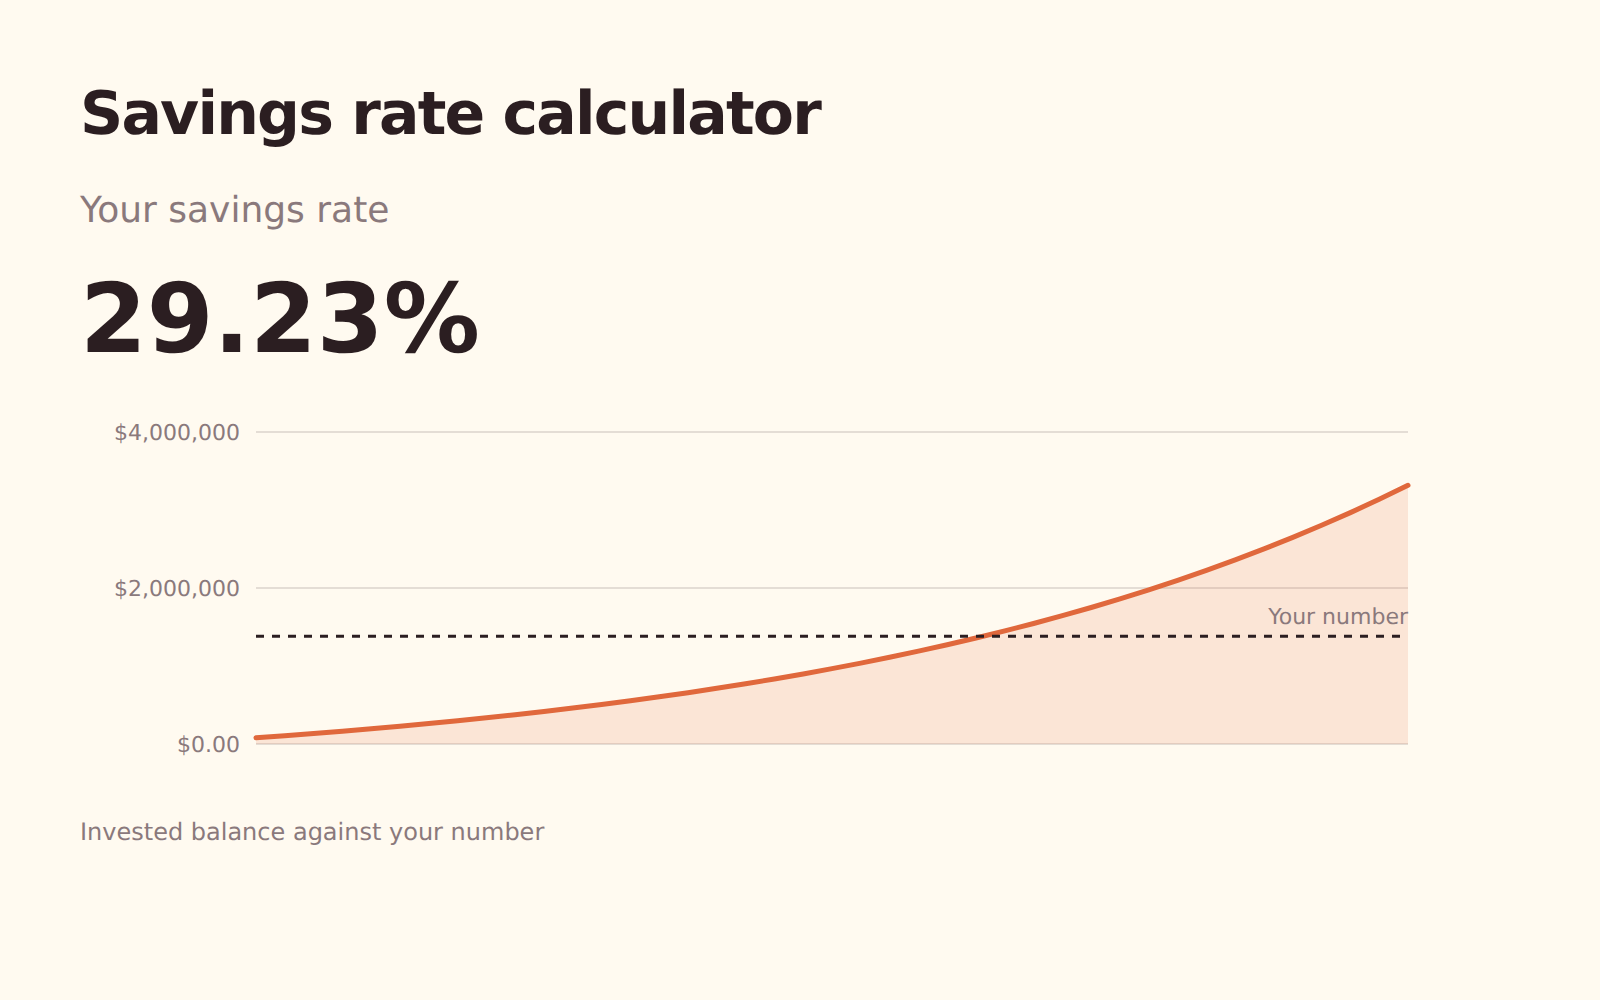
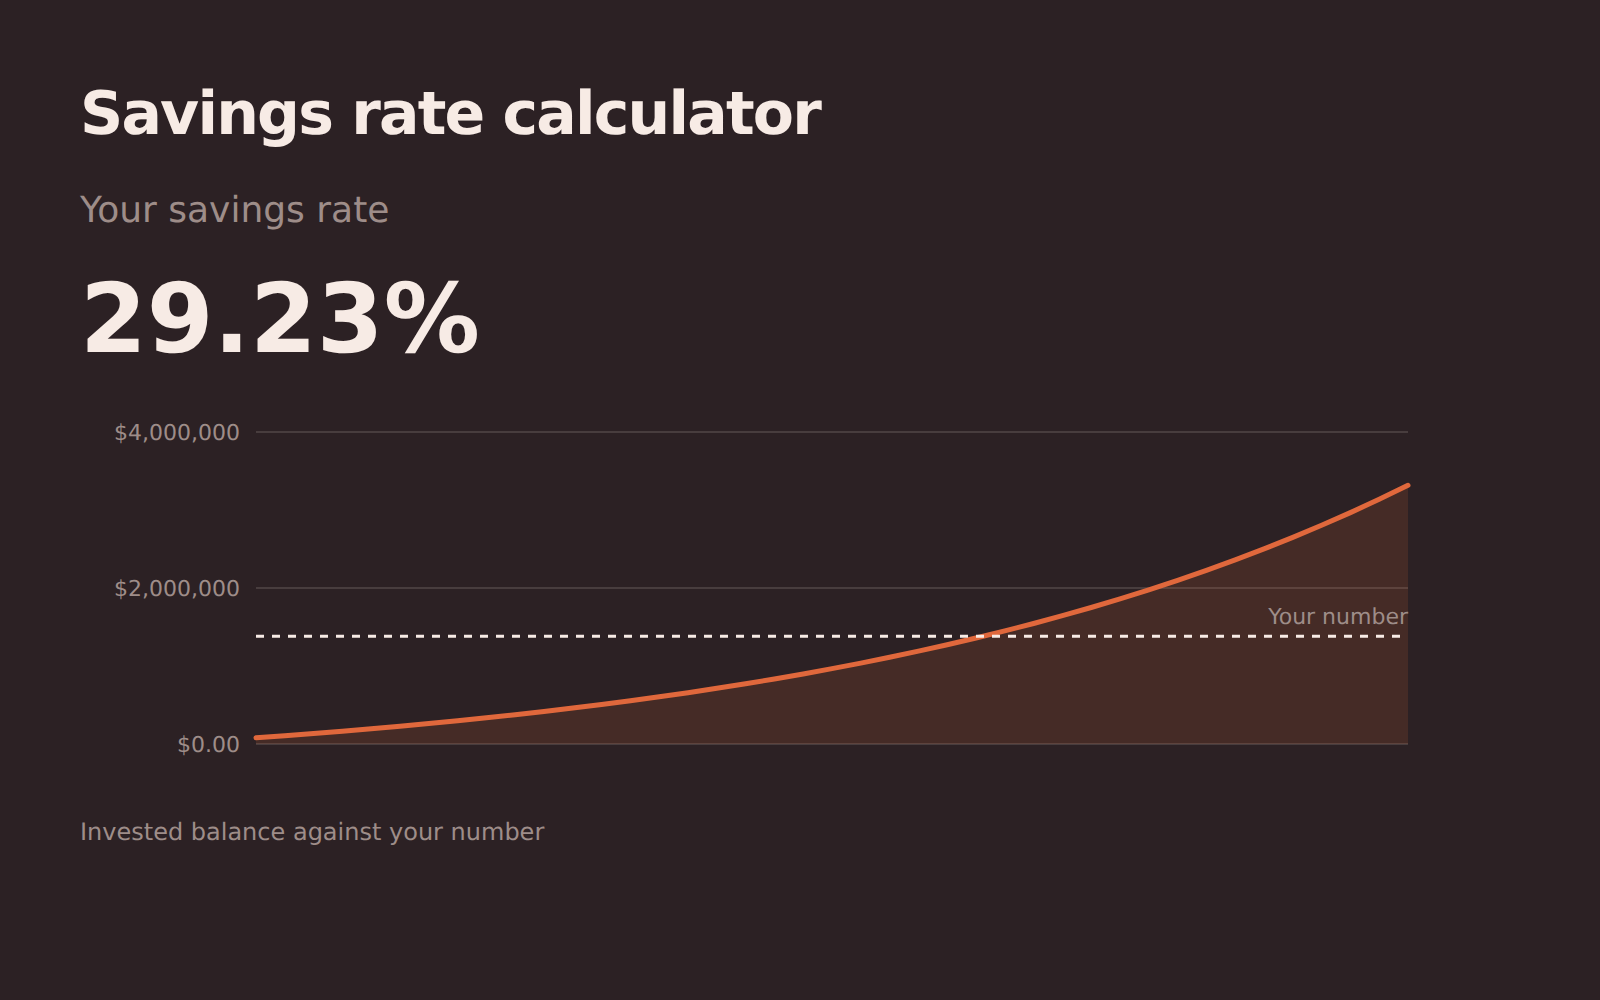
معدل الادخار
معدل ادخارك وما يعنيه: السنوات من الآن حتى تغطي الاستثمارات نفقاتك.
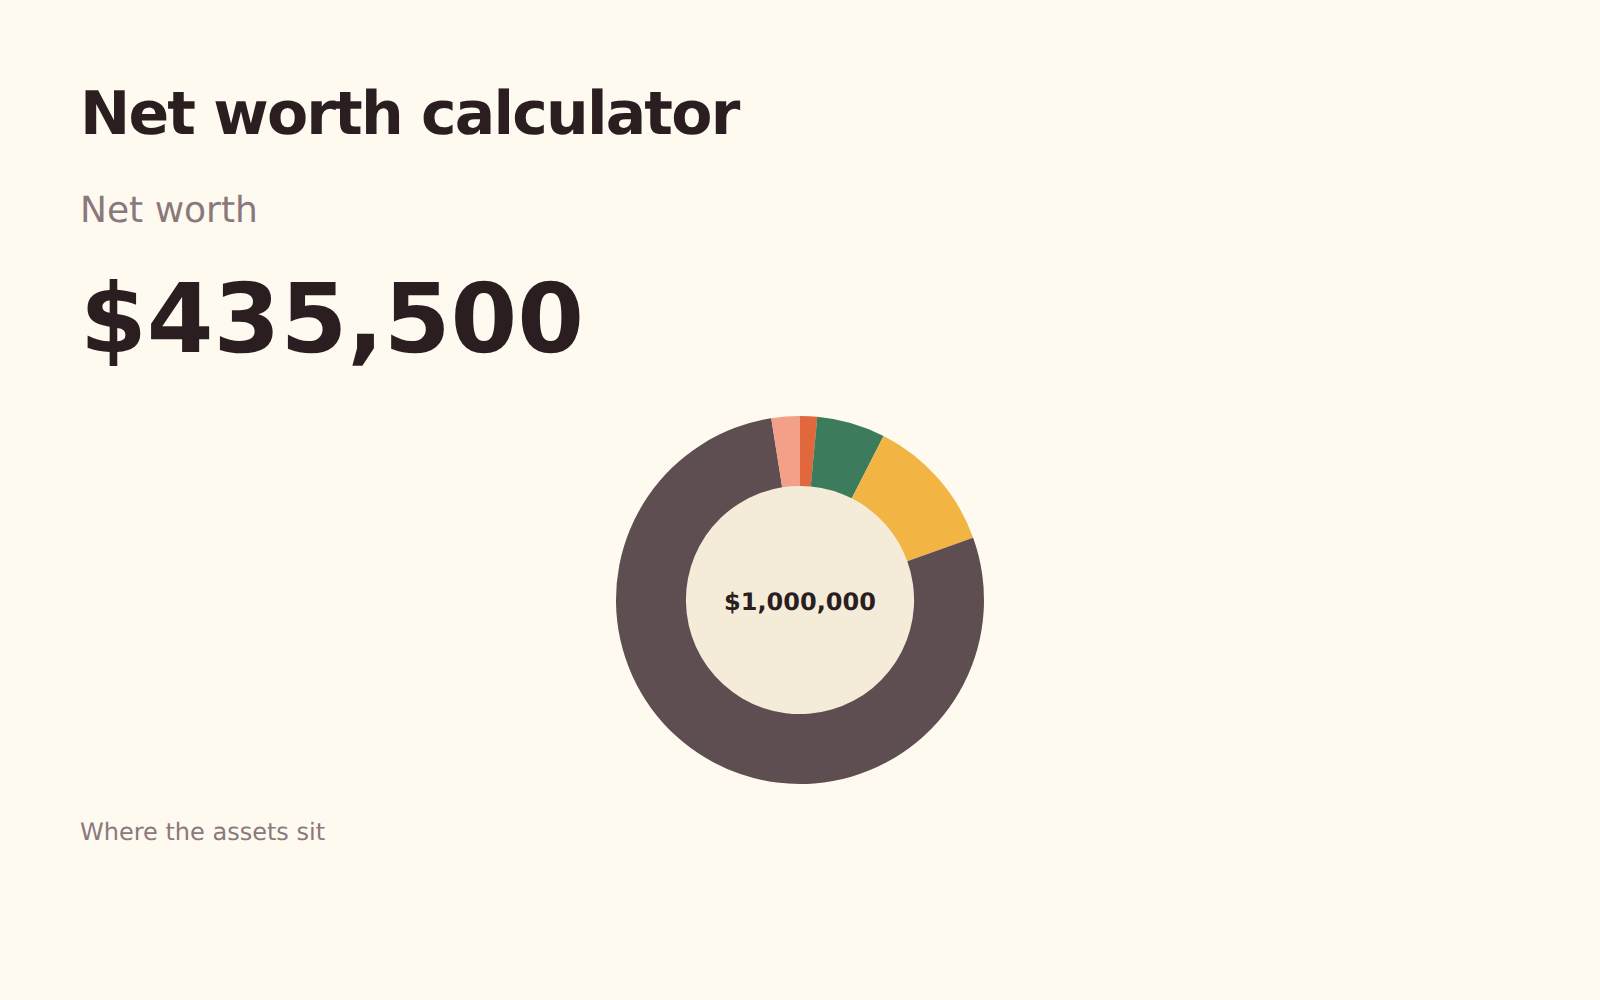
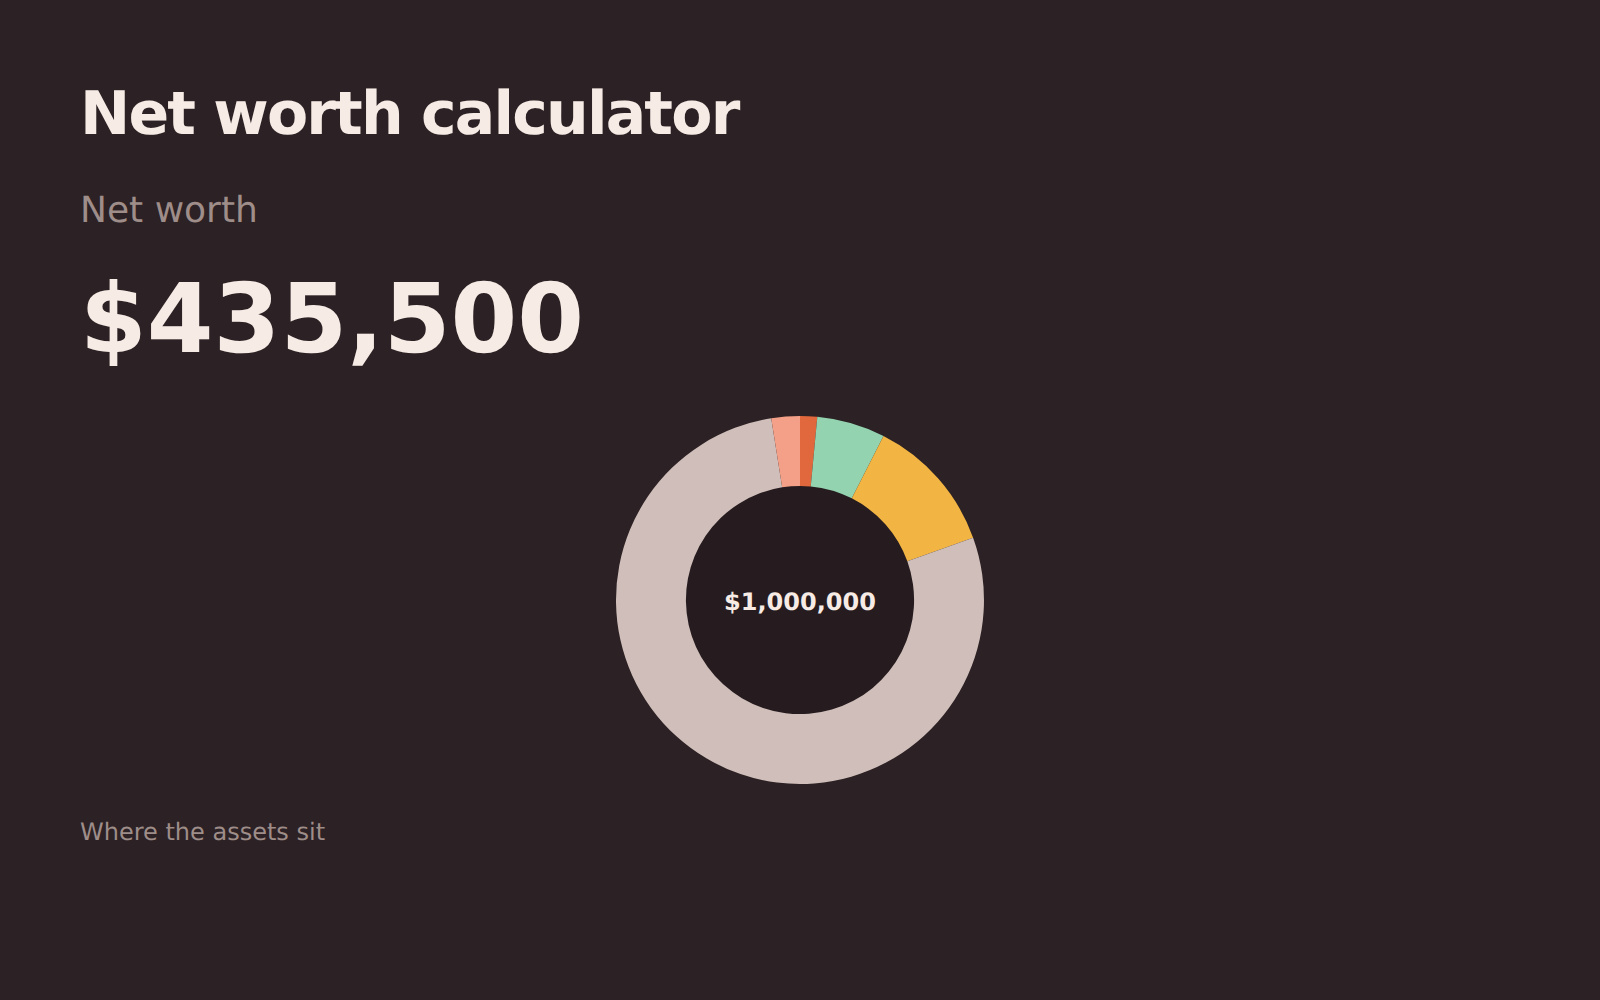
صافي الثروة
كل الأصول ناقص كل الديون، مقسّمةً إلى ما هو سائل اليوم وما هو مجمّد في العقار أو التقاعد.
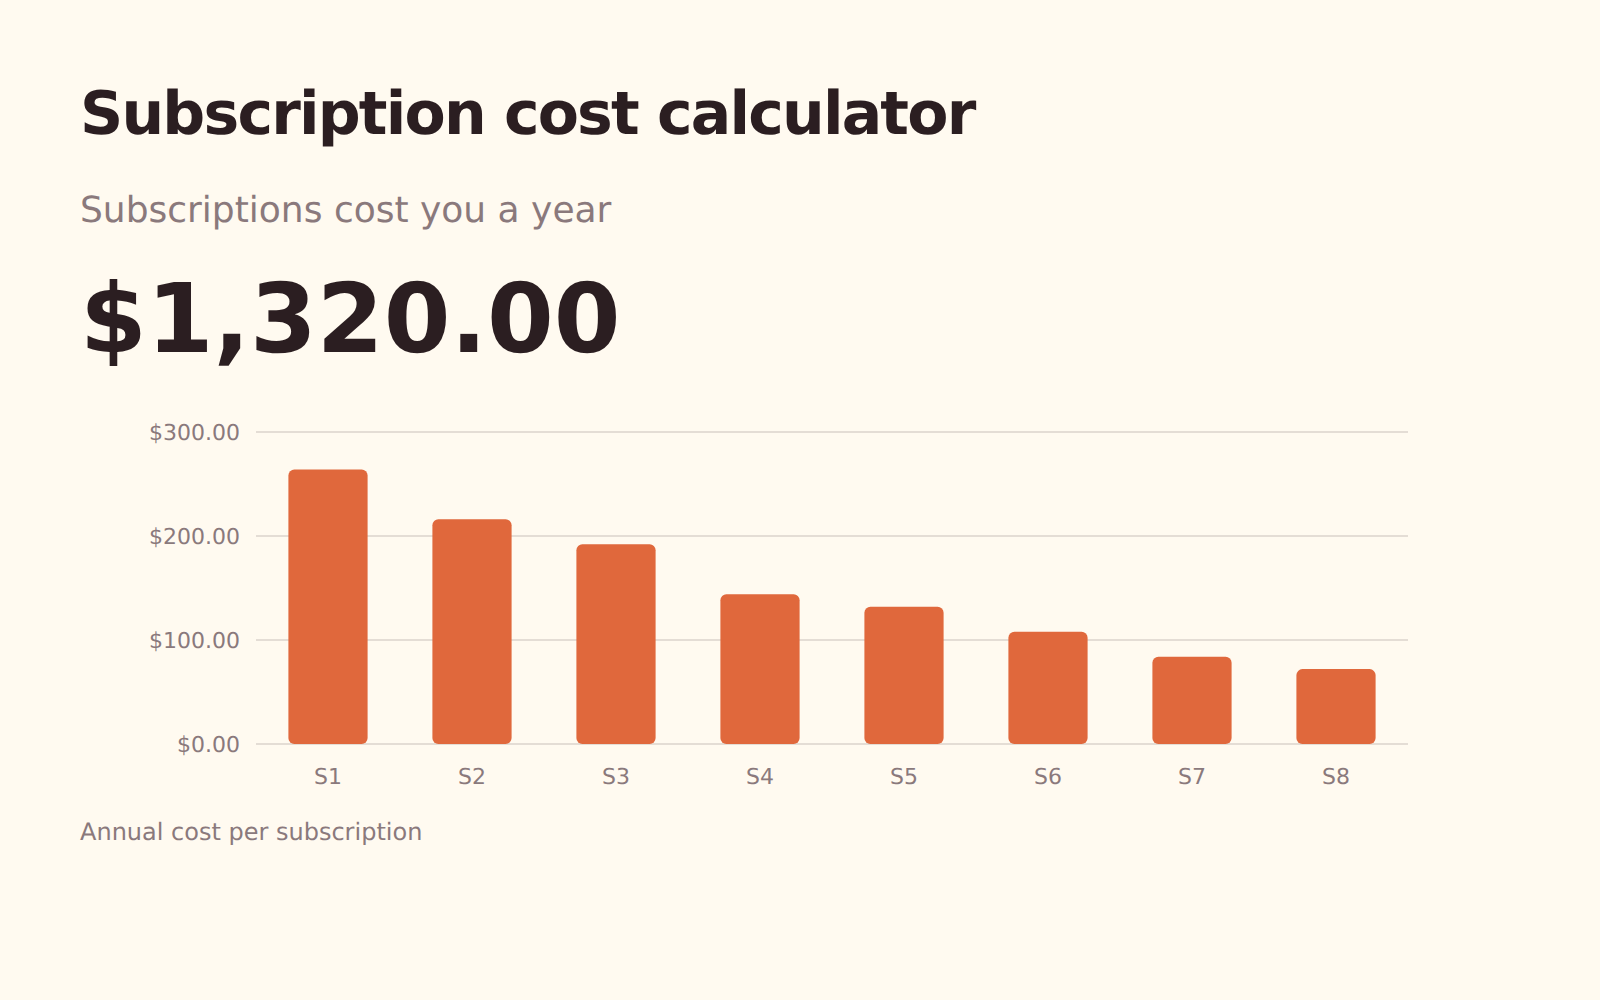
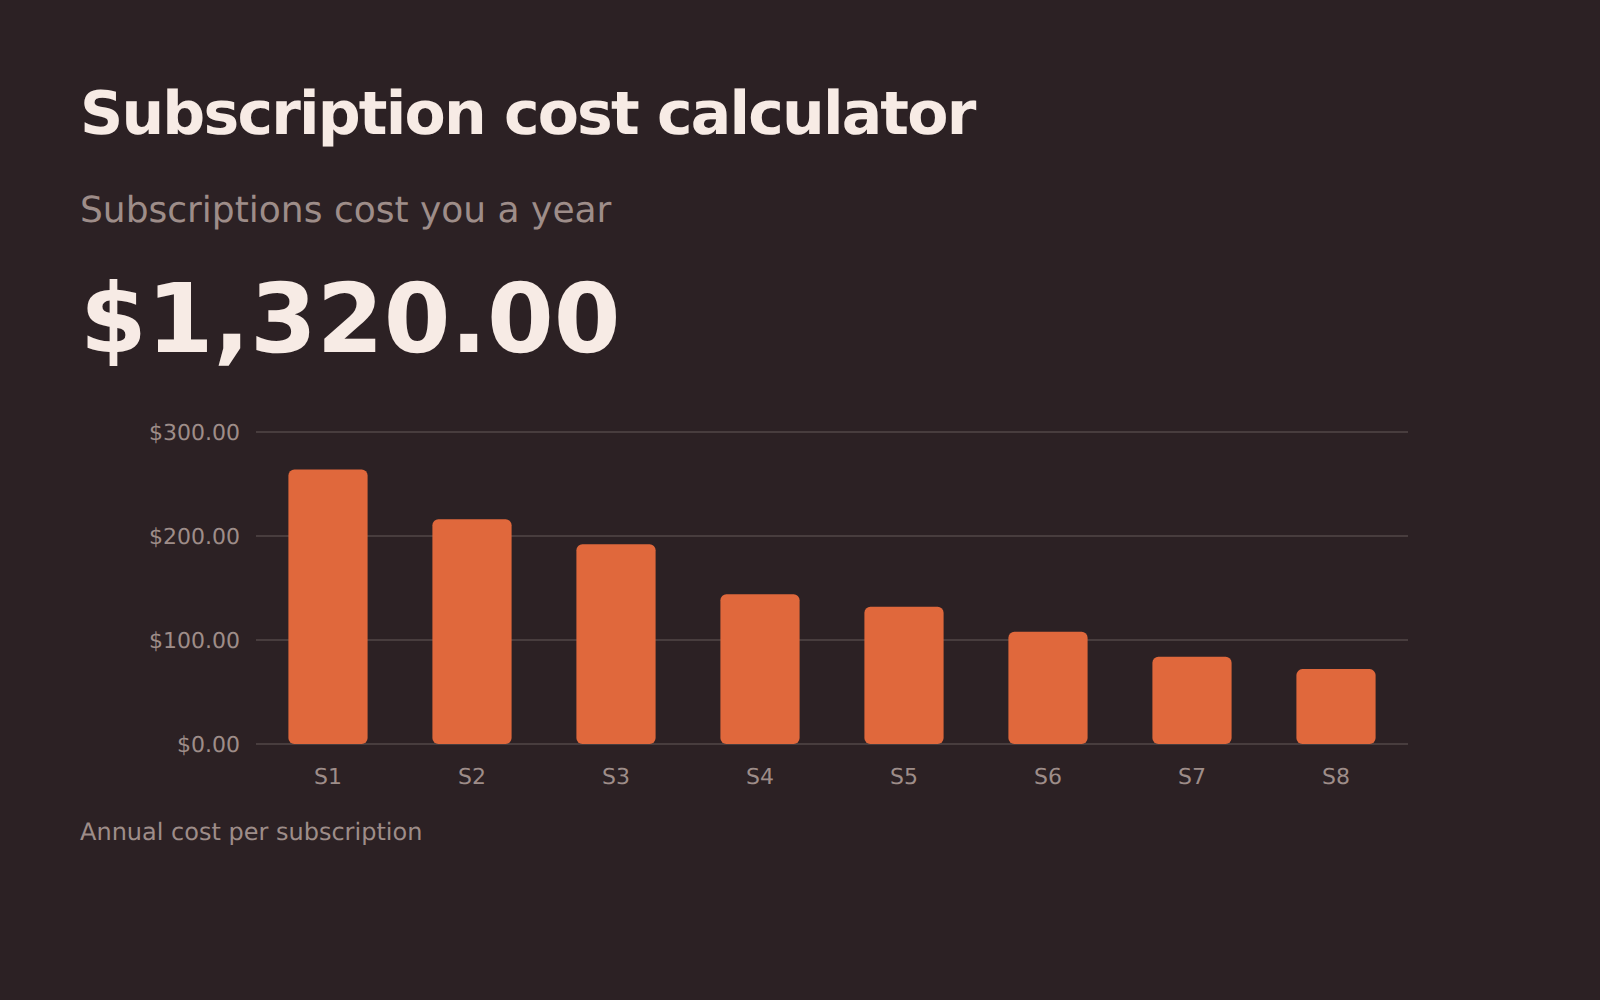
تكلفة الاشتراكات
جمع تكلفة الرسوم المتكررة على مدار السنة، ومعرفة قيمة ما سيُلغى منها لو استُثمر بدلًا من ذلك.
العوائد والرسوم وإعادة الموازنة والضريبة على أرباحك.
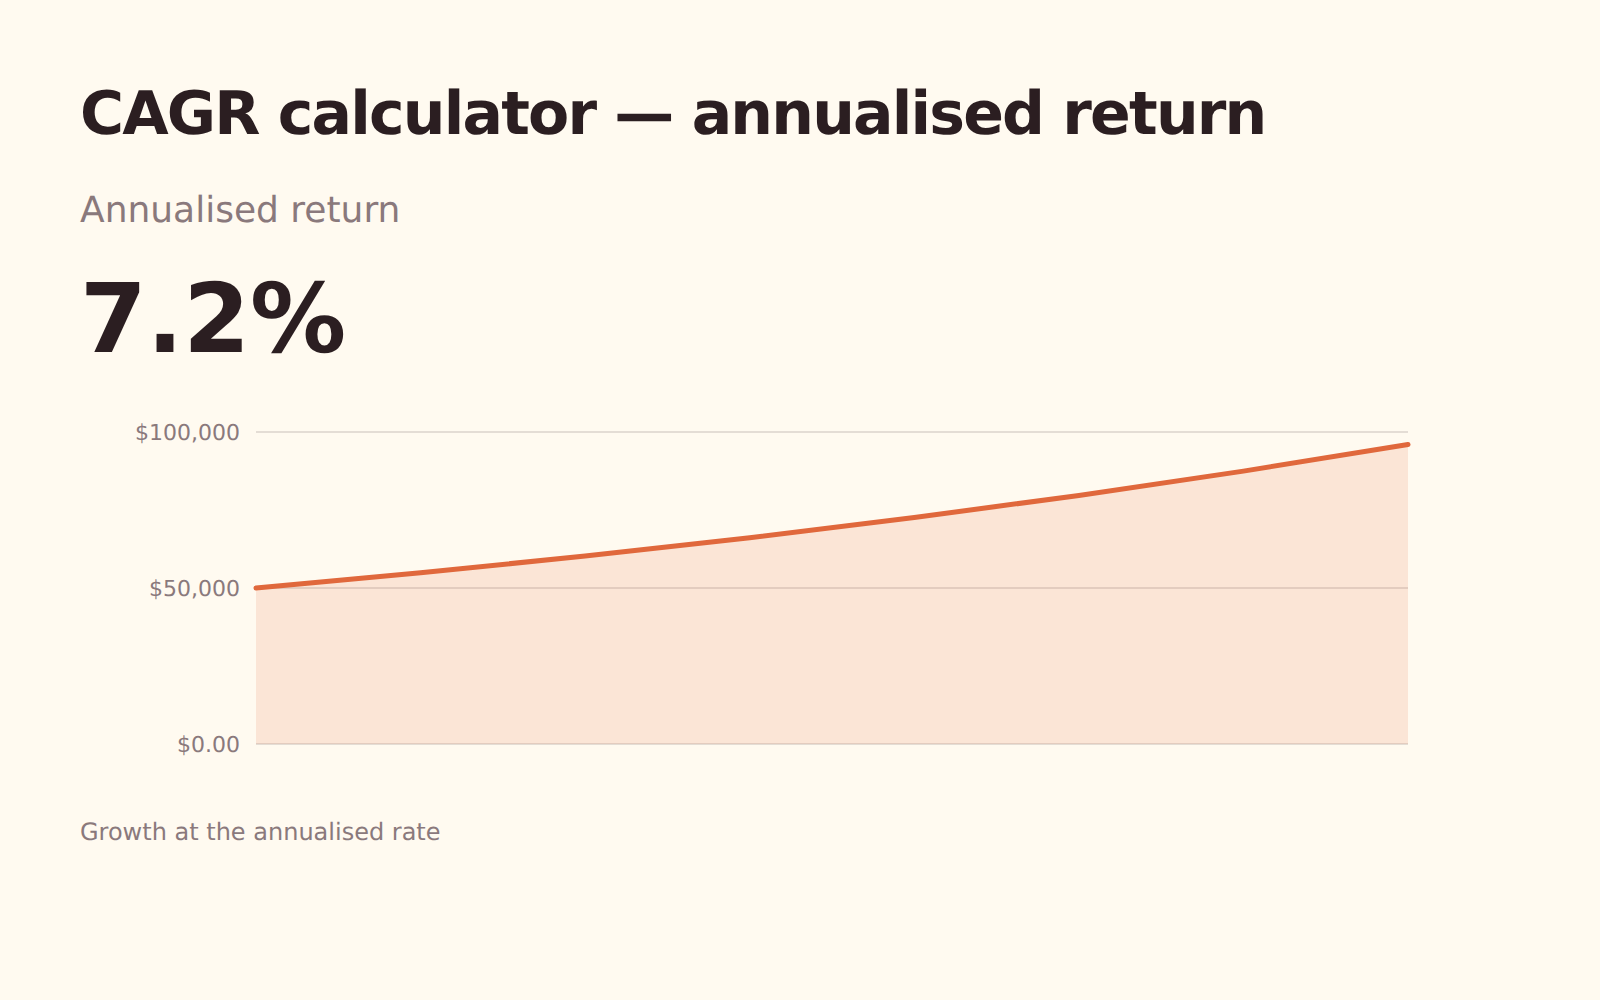
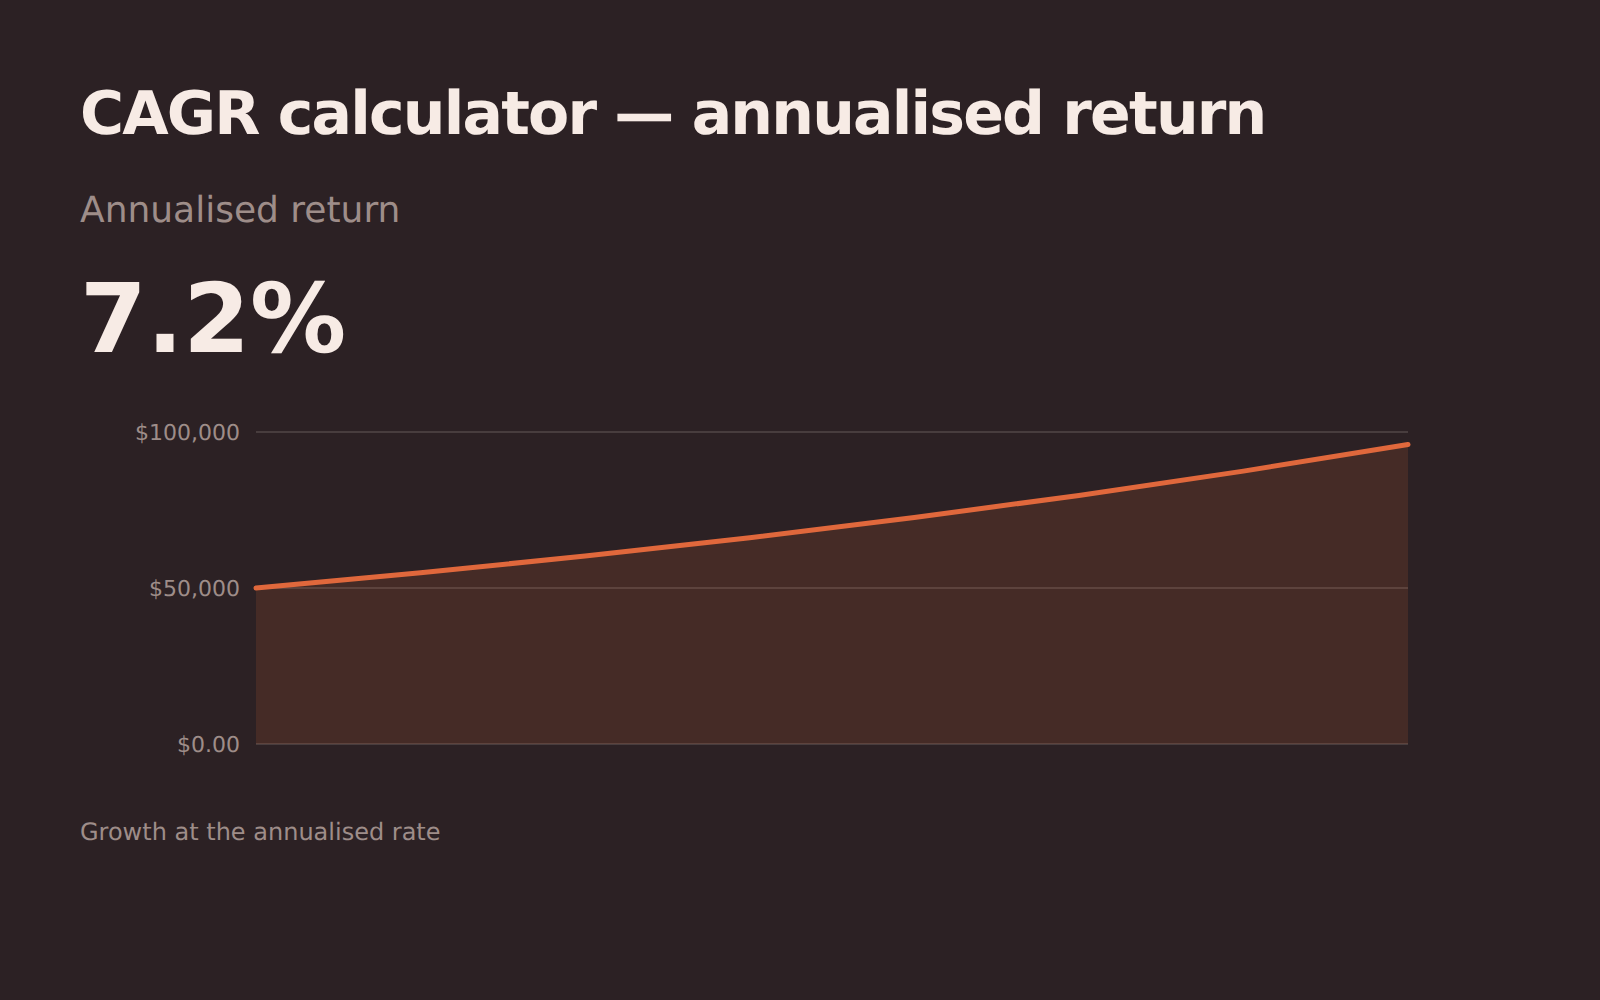
CAGR – العائد السنوي
تحويل قيمة البداية وقيمة النهاية والمدة إلى معدل نمو سنوي واحد – بعد استبعاد إيداعاتك الخاصة منه.
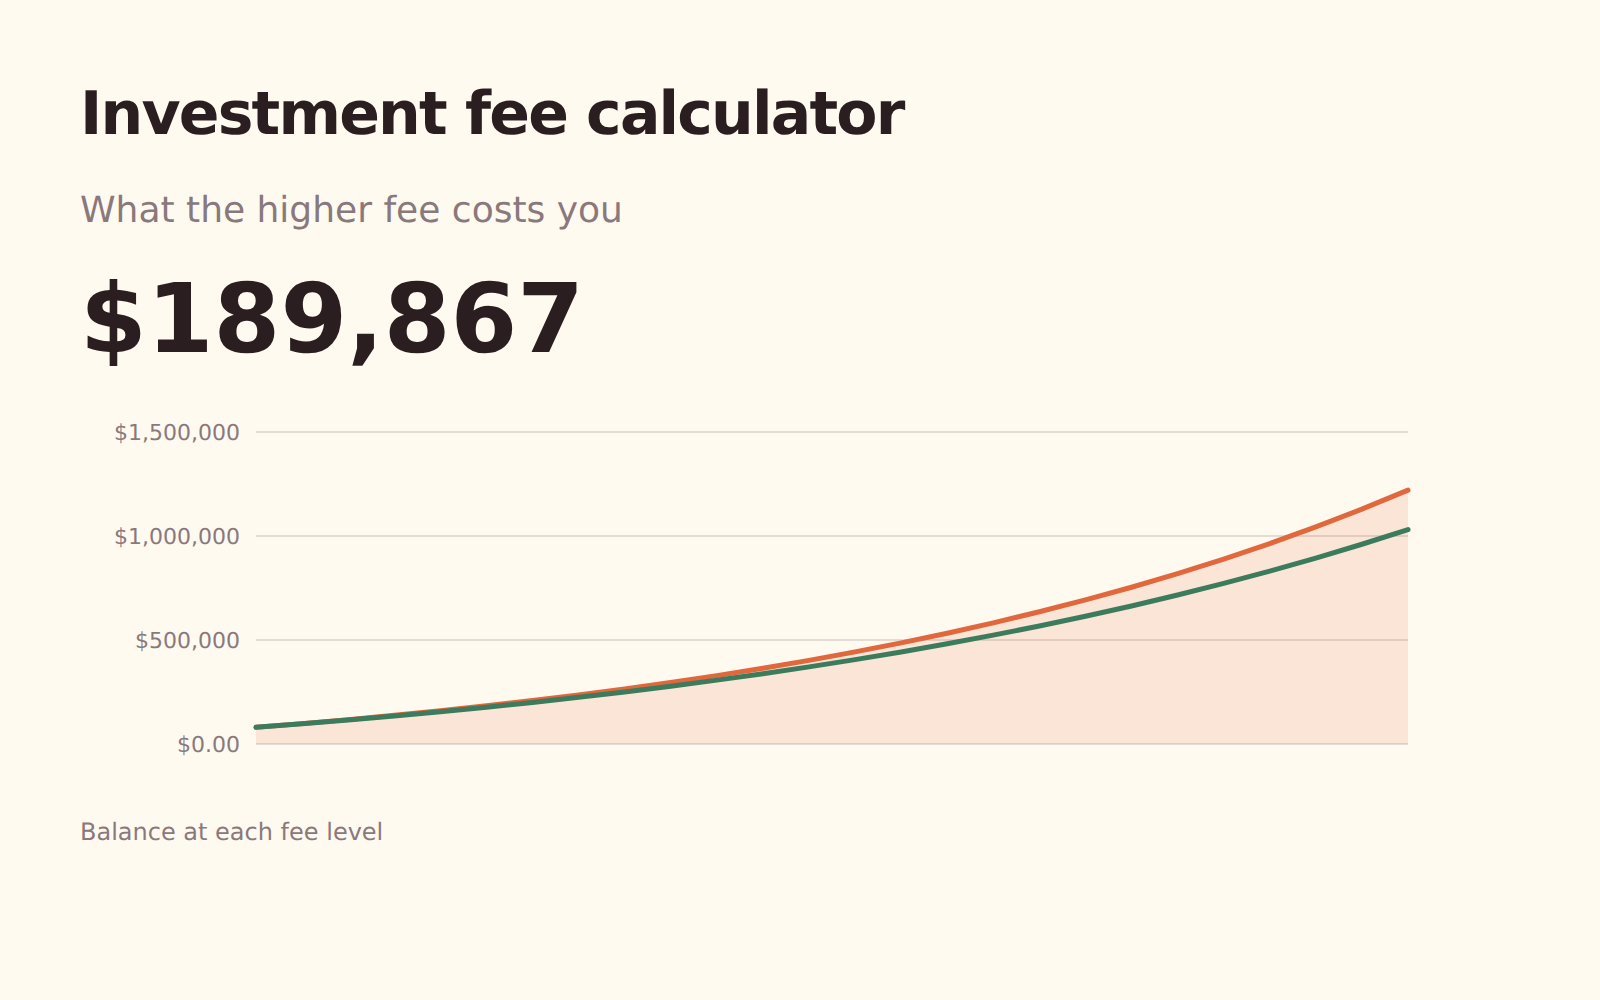
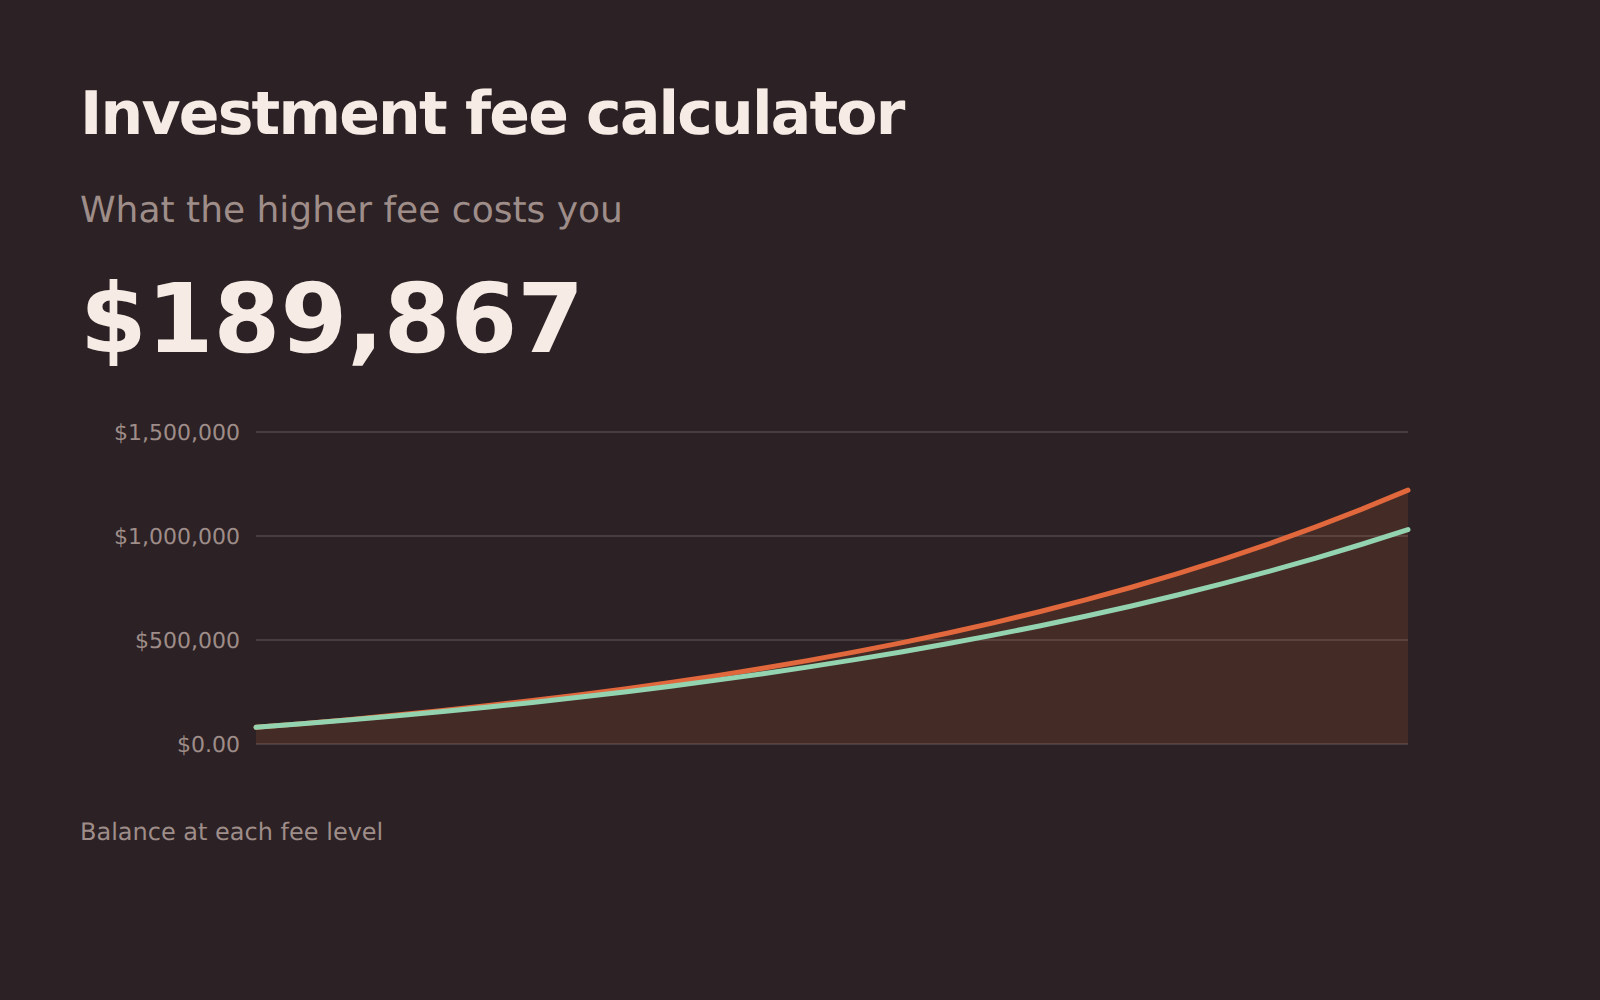
رسوم الاستثمار
ما تكلّفه نقطة مئوية واحدة من الرسوم فعلًا على مدى الحياة العملية، مقارنة ببديل منخفض التكلفة.
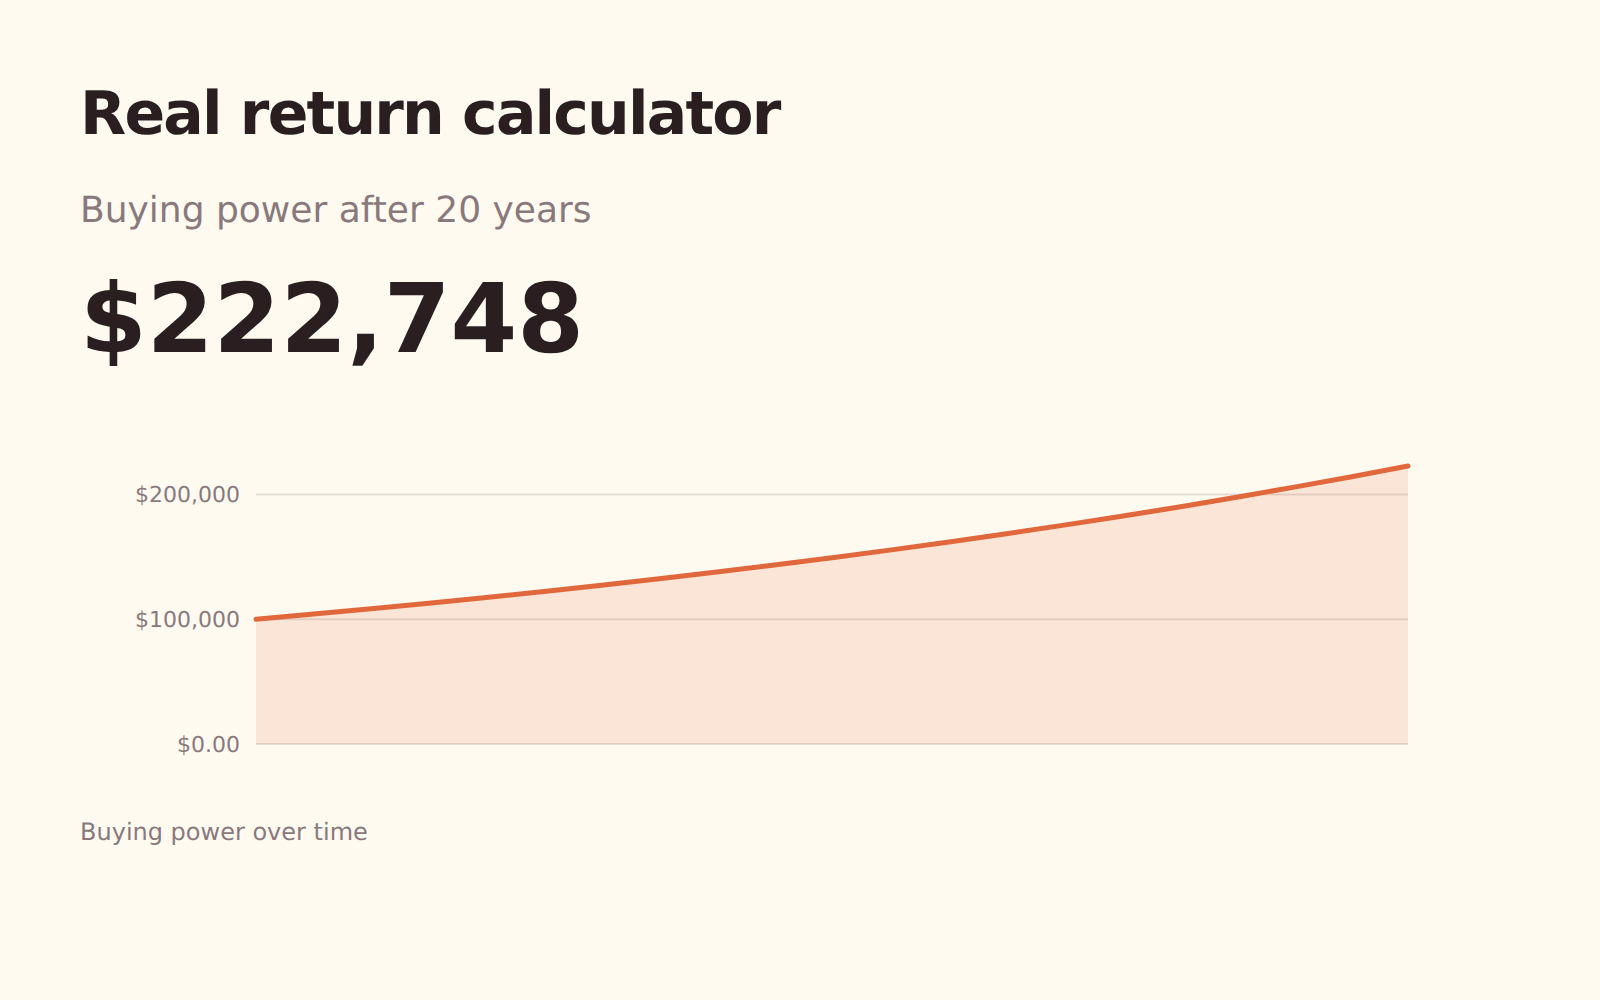
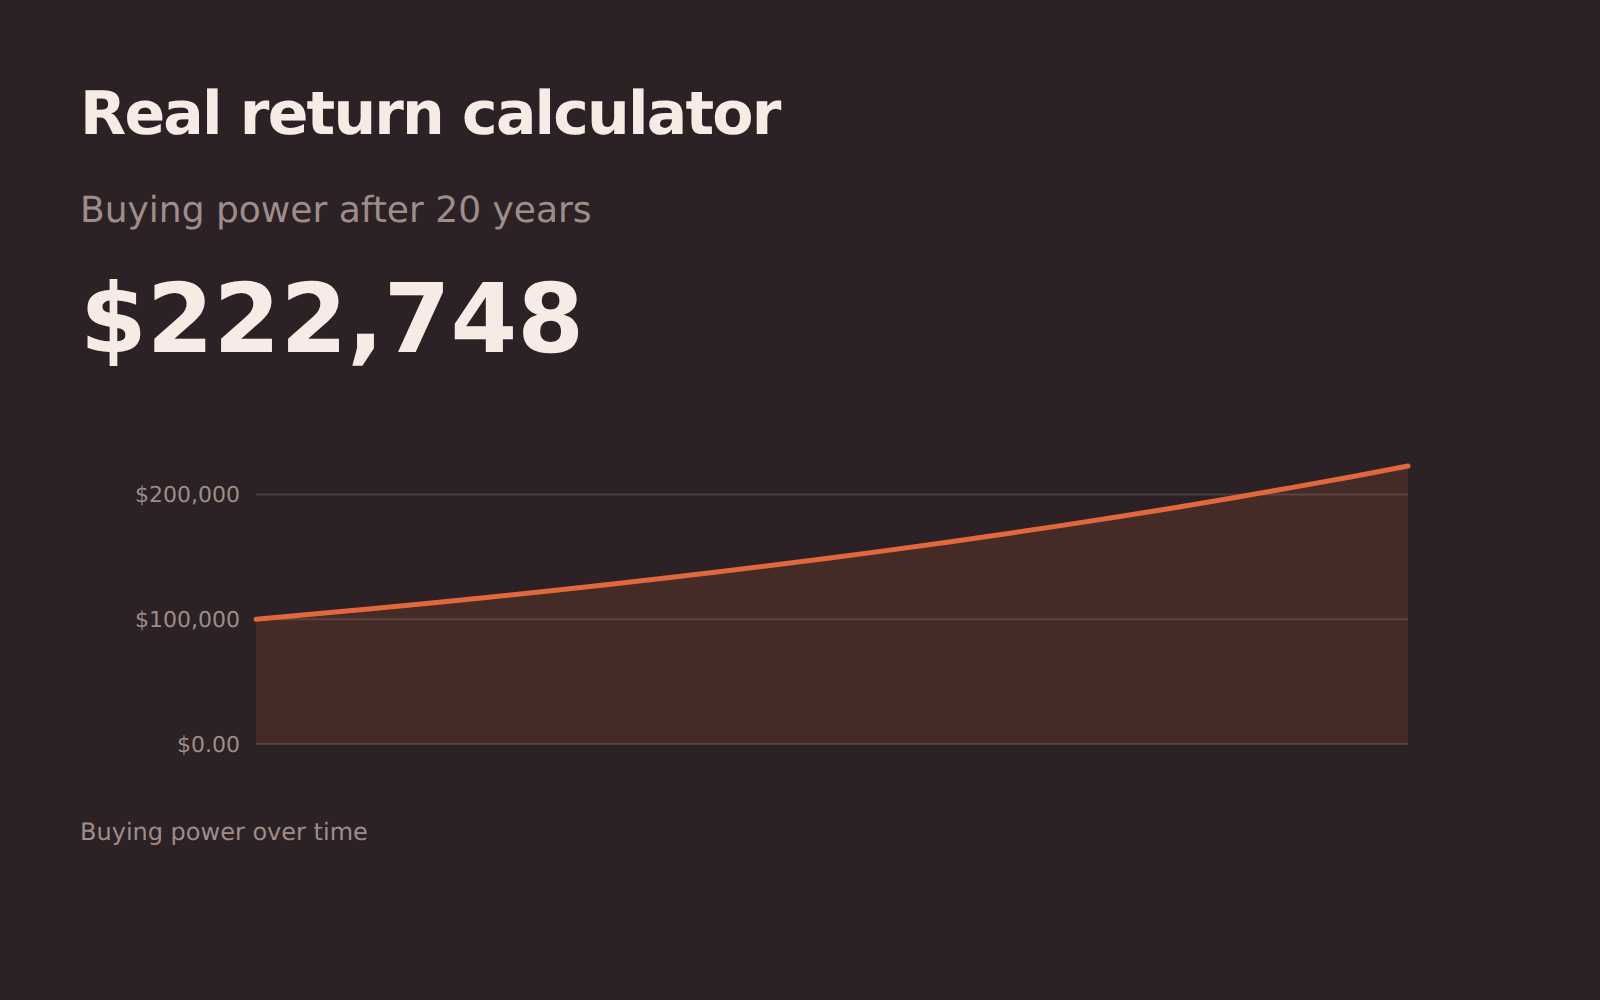
العائد الحقيقي
قيمة العائد بعد التضخم والضريبة – أي النمو في ما يمكن للمال شراؤه فعلًا.
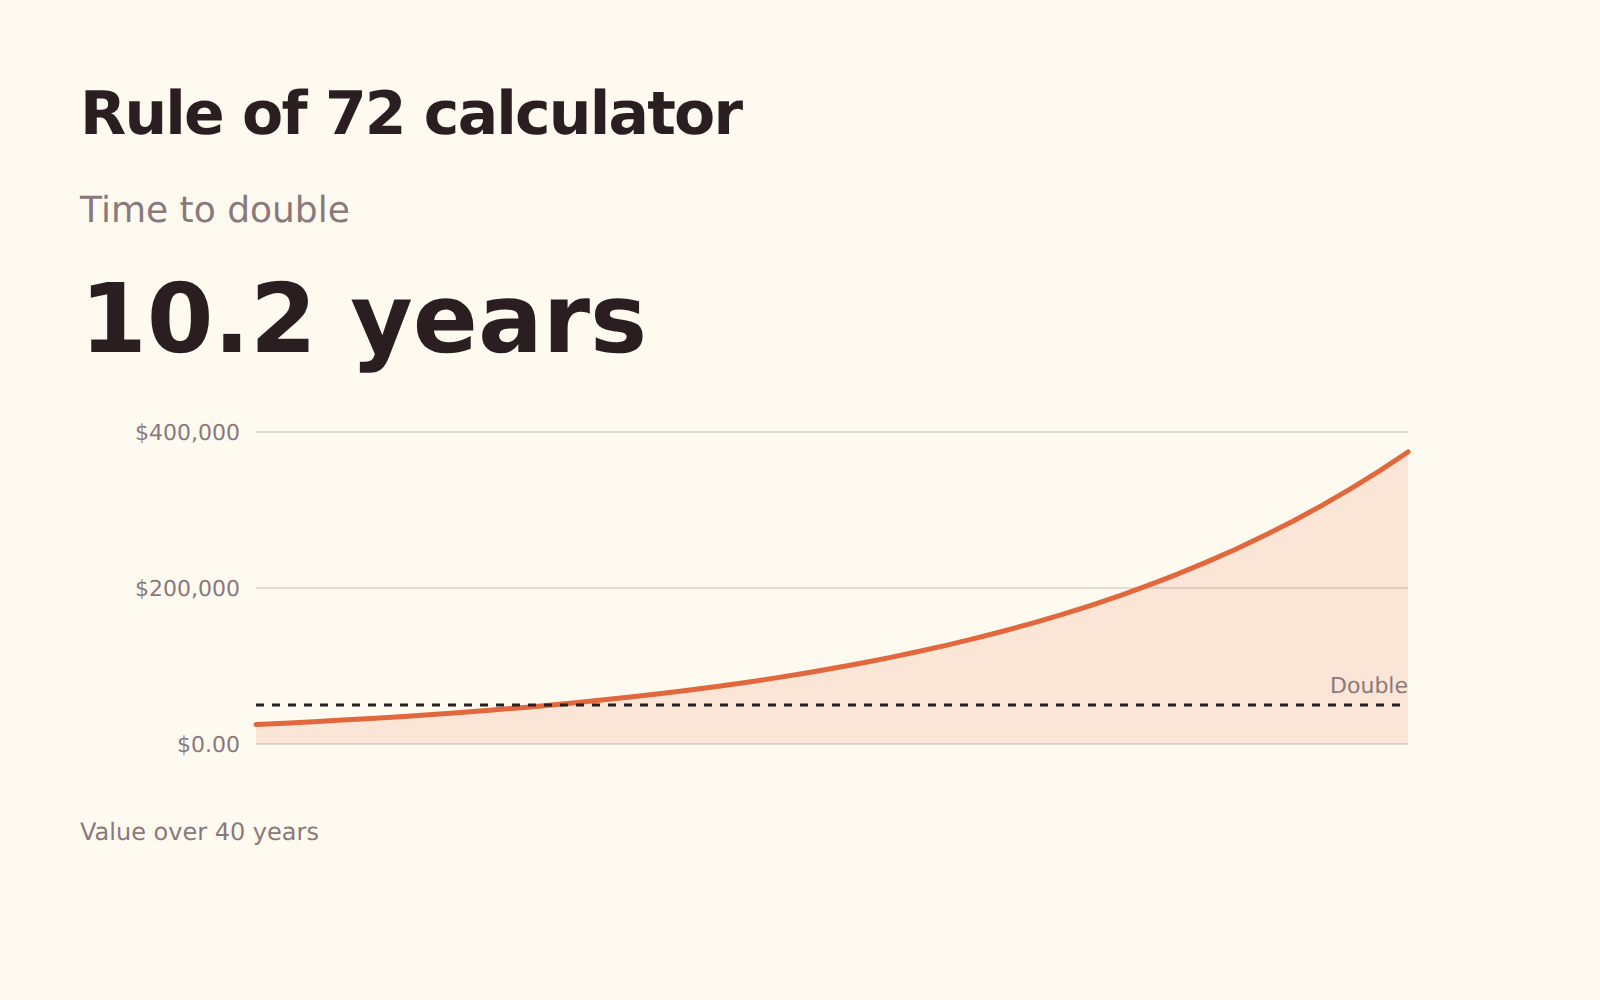
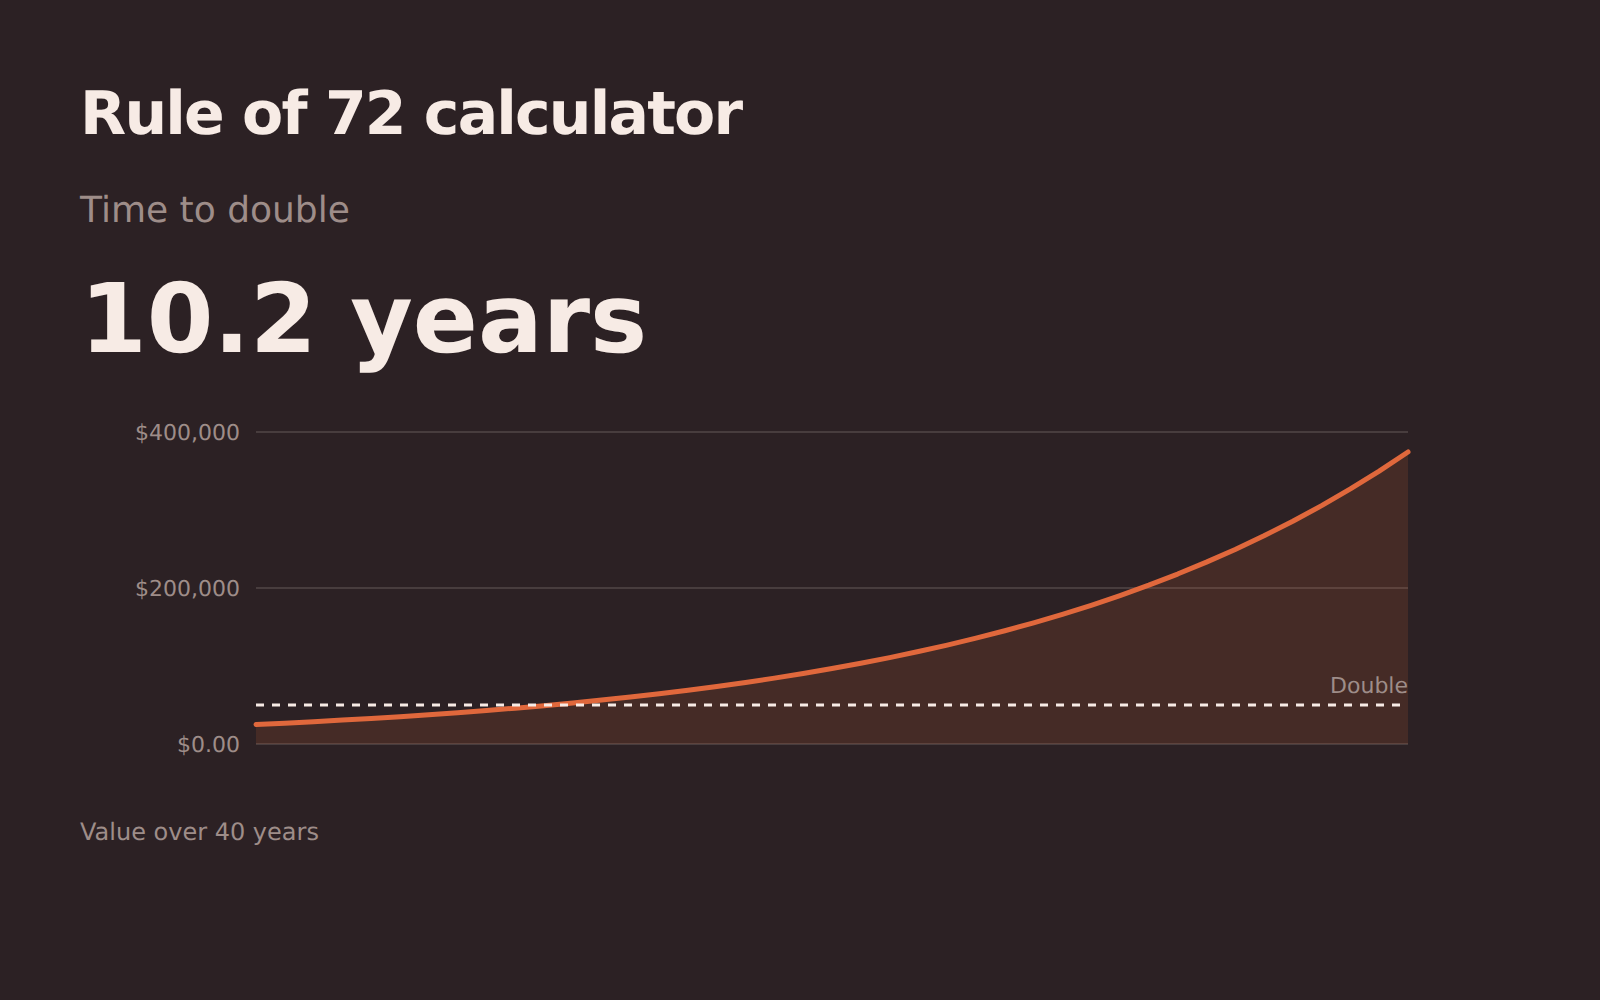
قاعدة 72
كم يستغرق المال ليتضاعف عند عائد معين – الطريقة الذهنية السريعة، والجواب الدقيق بجانبها.
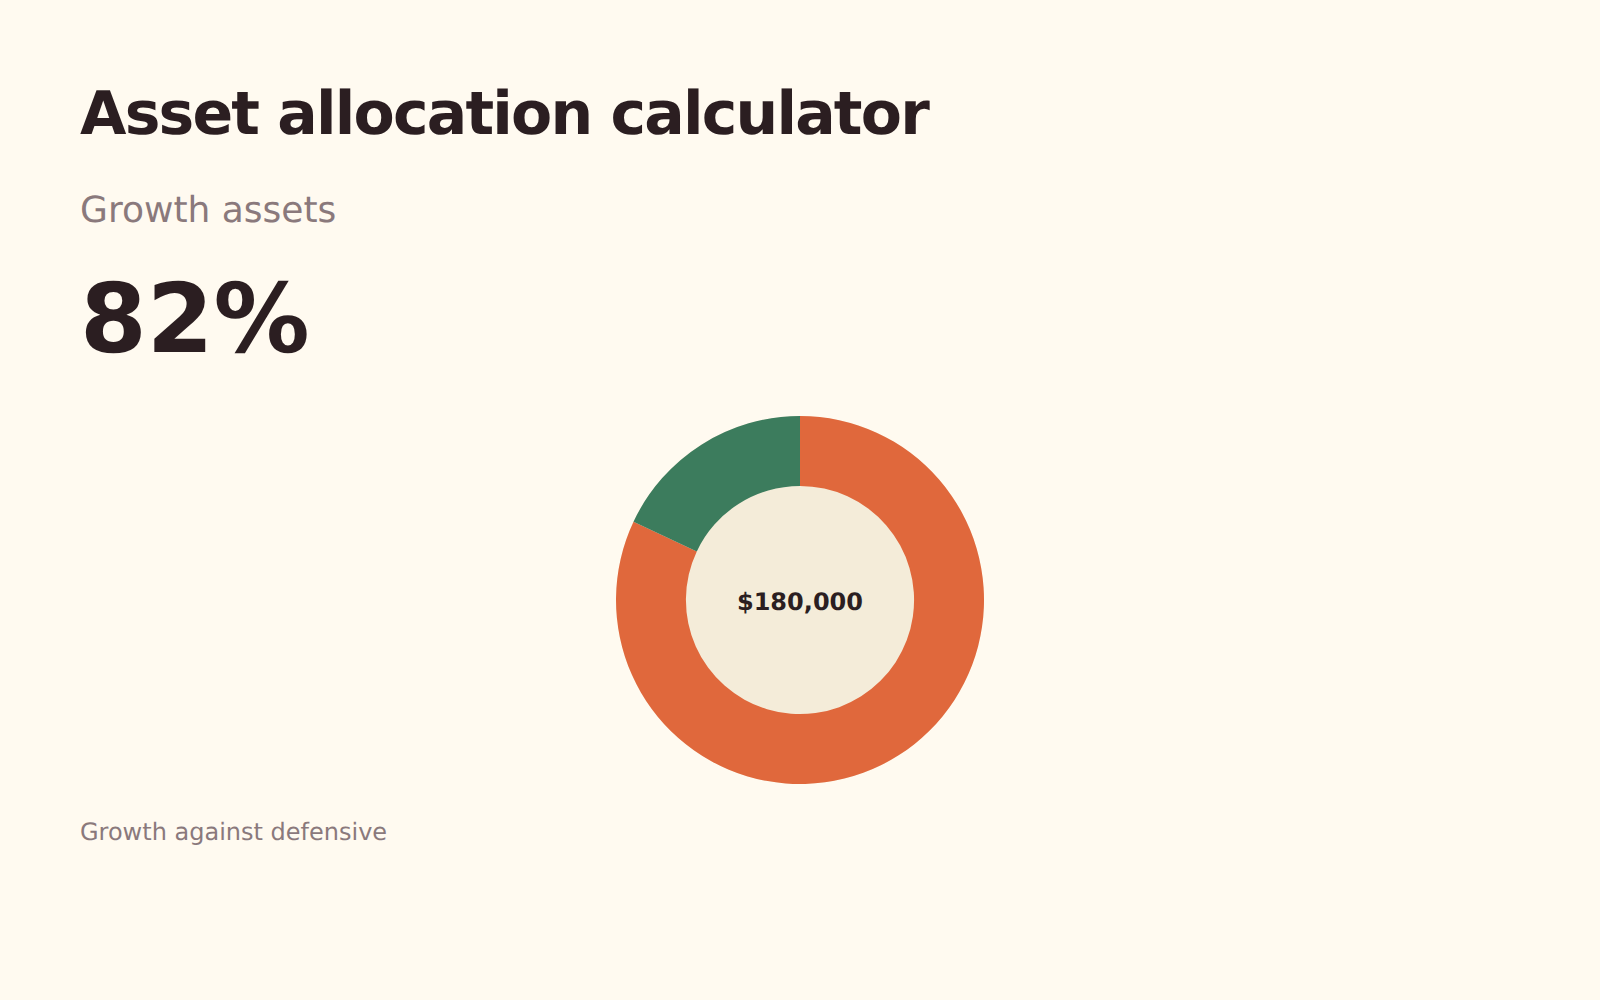
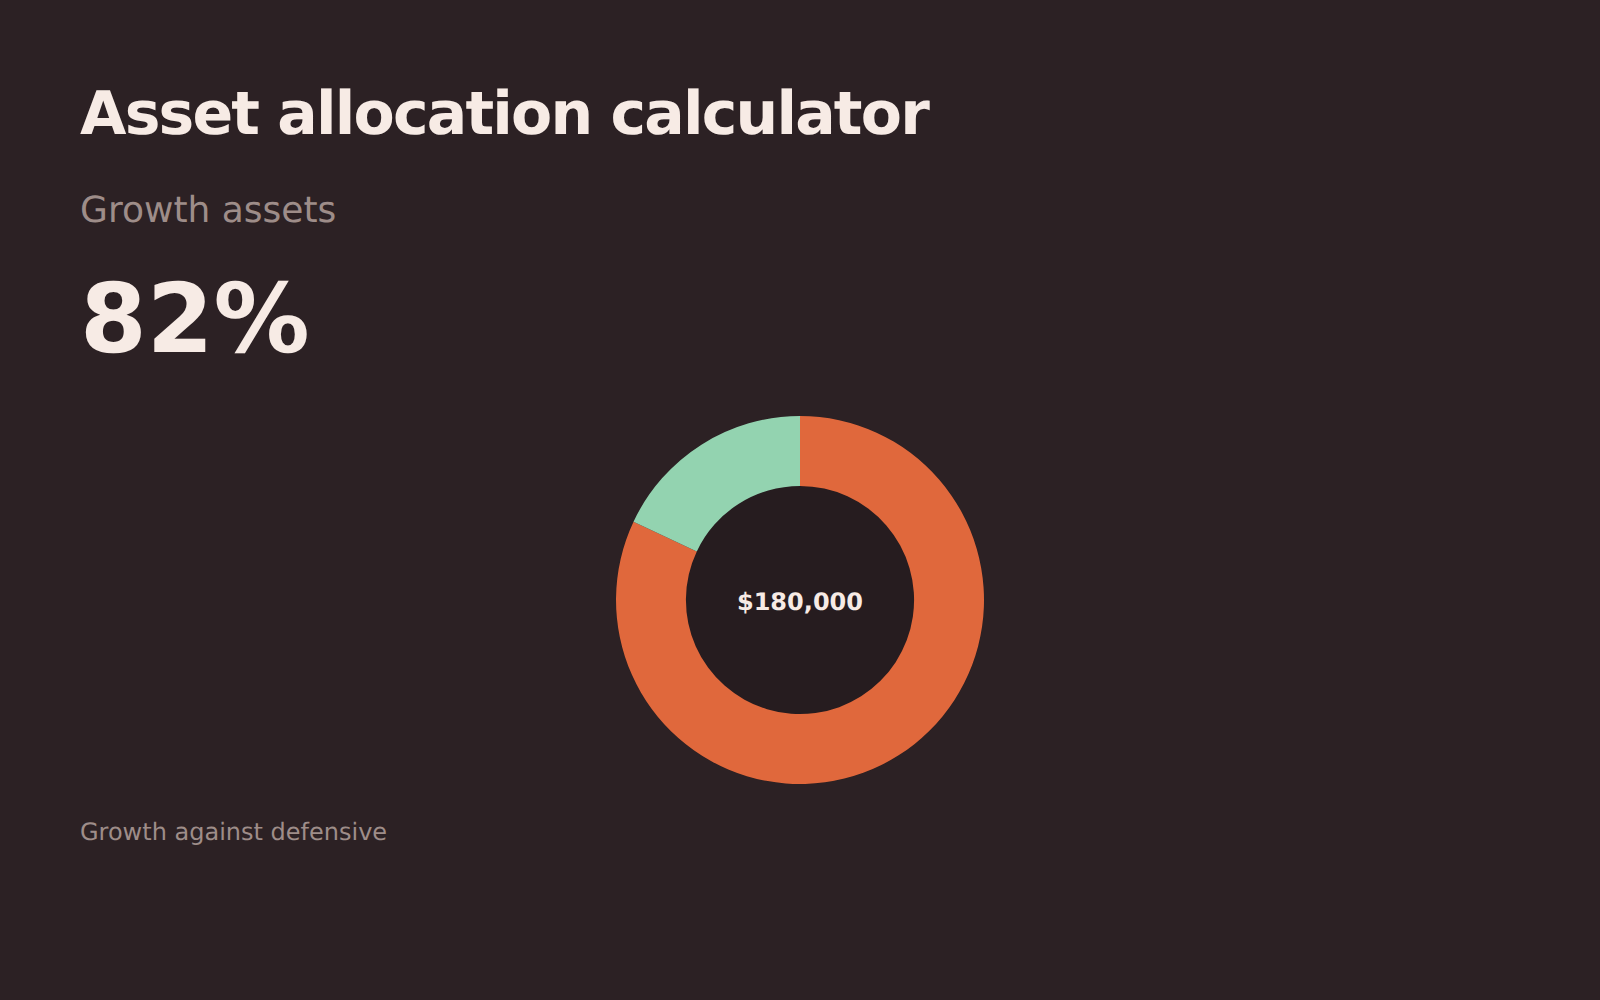
توزيع الأصول
توزيع أولي بين أصول النمو والأصول الدفاعية بحسب عمرك وأفقك الزمني وسلوكك الفعلي عند الهبوط.
إعادة موازنة المحفظة
مبالغ الشراء والبيع التي تعيد كل استثمار إلى وزنه المستهدف، مع استخدام المال الجديد أولًا حيثما أمكن.
الاستثمار دفعة واحدة مقابل متوسط التكلفة بالدولار
استثمار مبلغ مفاجئ دفعة واحدة مقابل ضخه تدريجيًا – تكلفة الانتظار حين ترتفع الأسواق، ولماذا ينتظر الناس رغم ذلك.
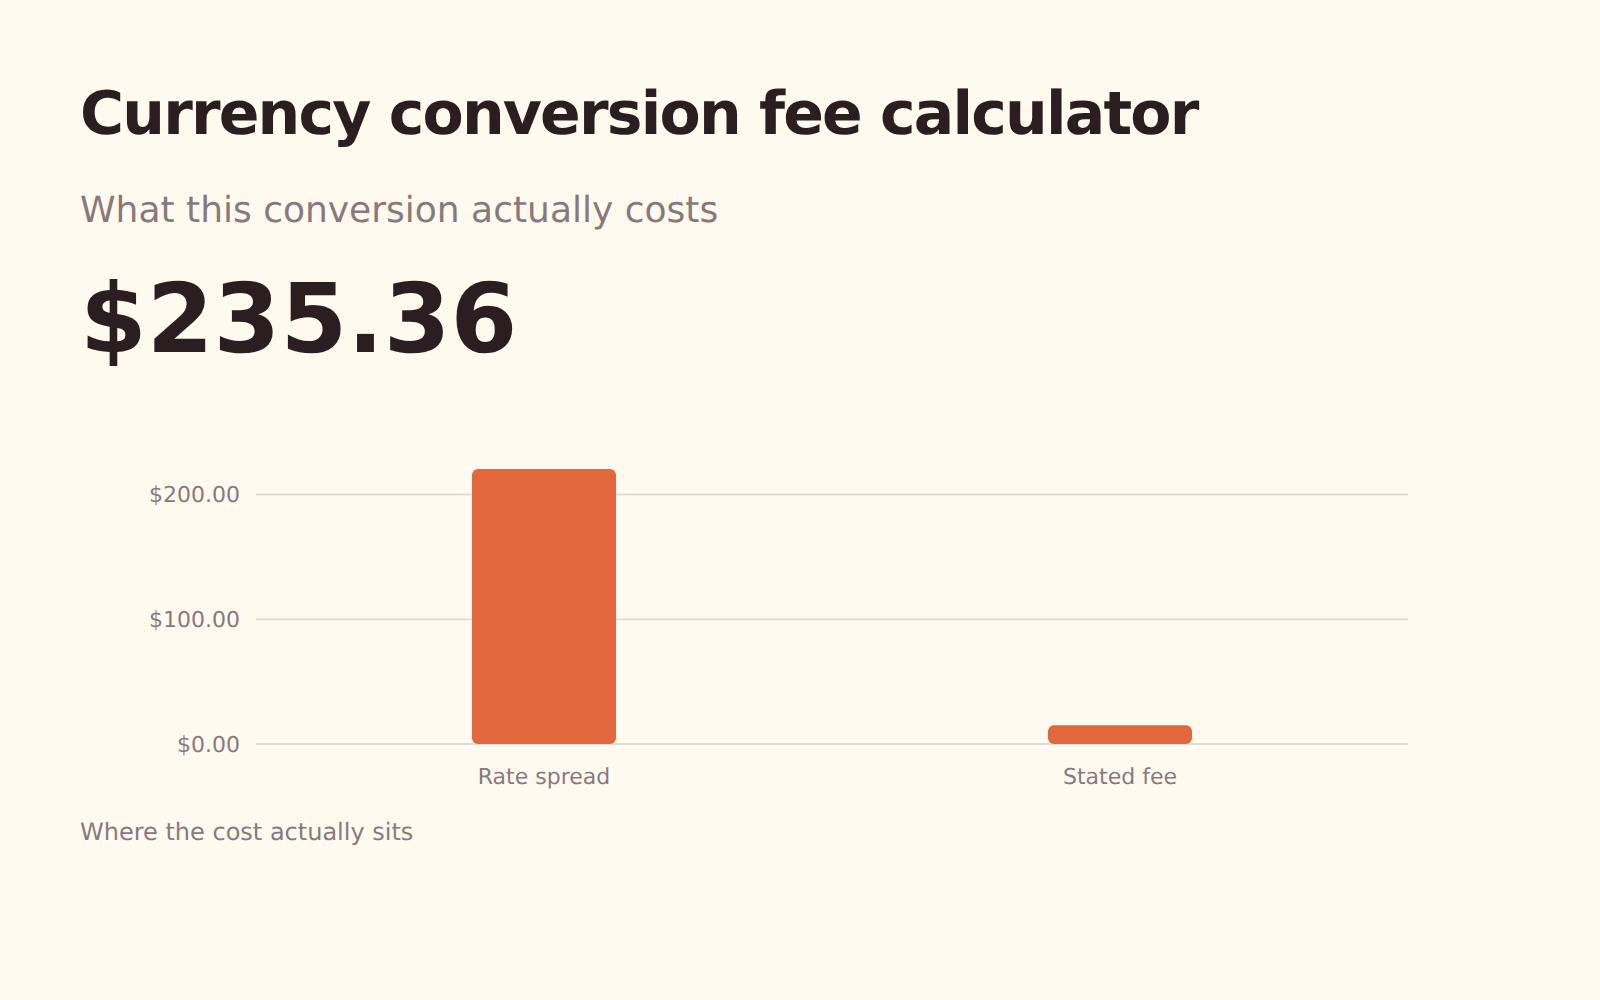
رسوم تحويل العملات
التكلفة الحقيقية لتحويل العملة: الرسم المعلن مضافًا إليه الهامش المخفي في سعر الصرف المعروض.
الأسعار و GST ونقطة التعادل ومدة الاستمرار.
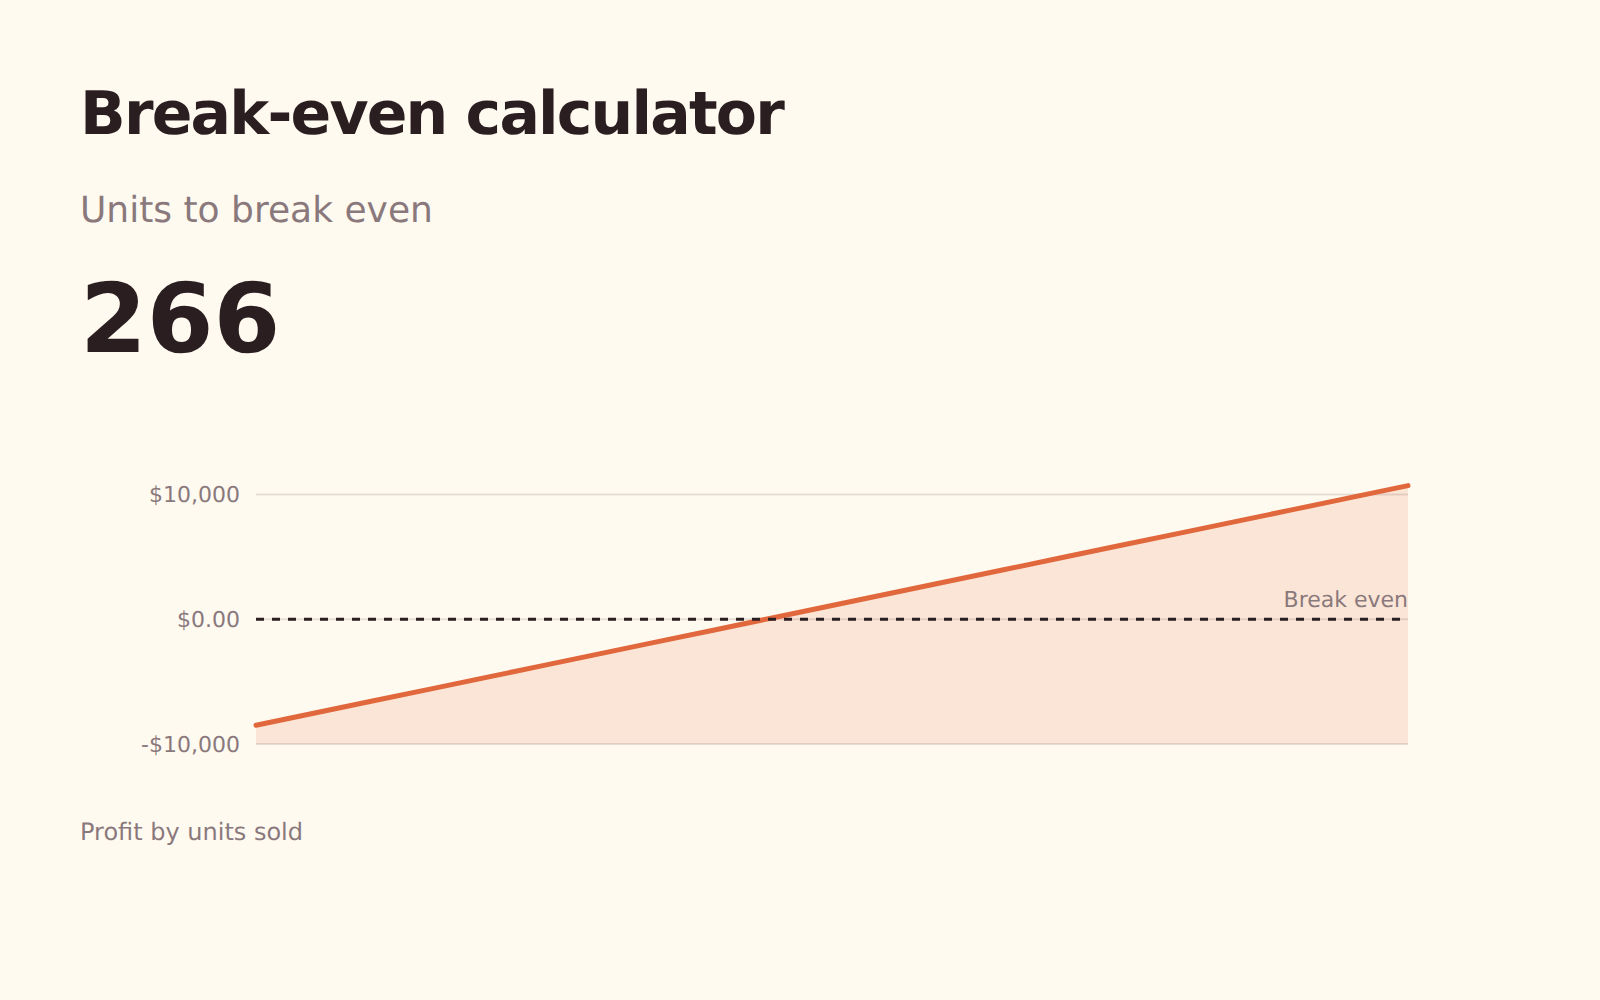
نقطة التعادل
كم وحدة تغطي تكاليفك الثابتة، وكم وحدة توصلك إلى الربح المنشود فعلًا.
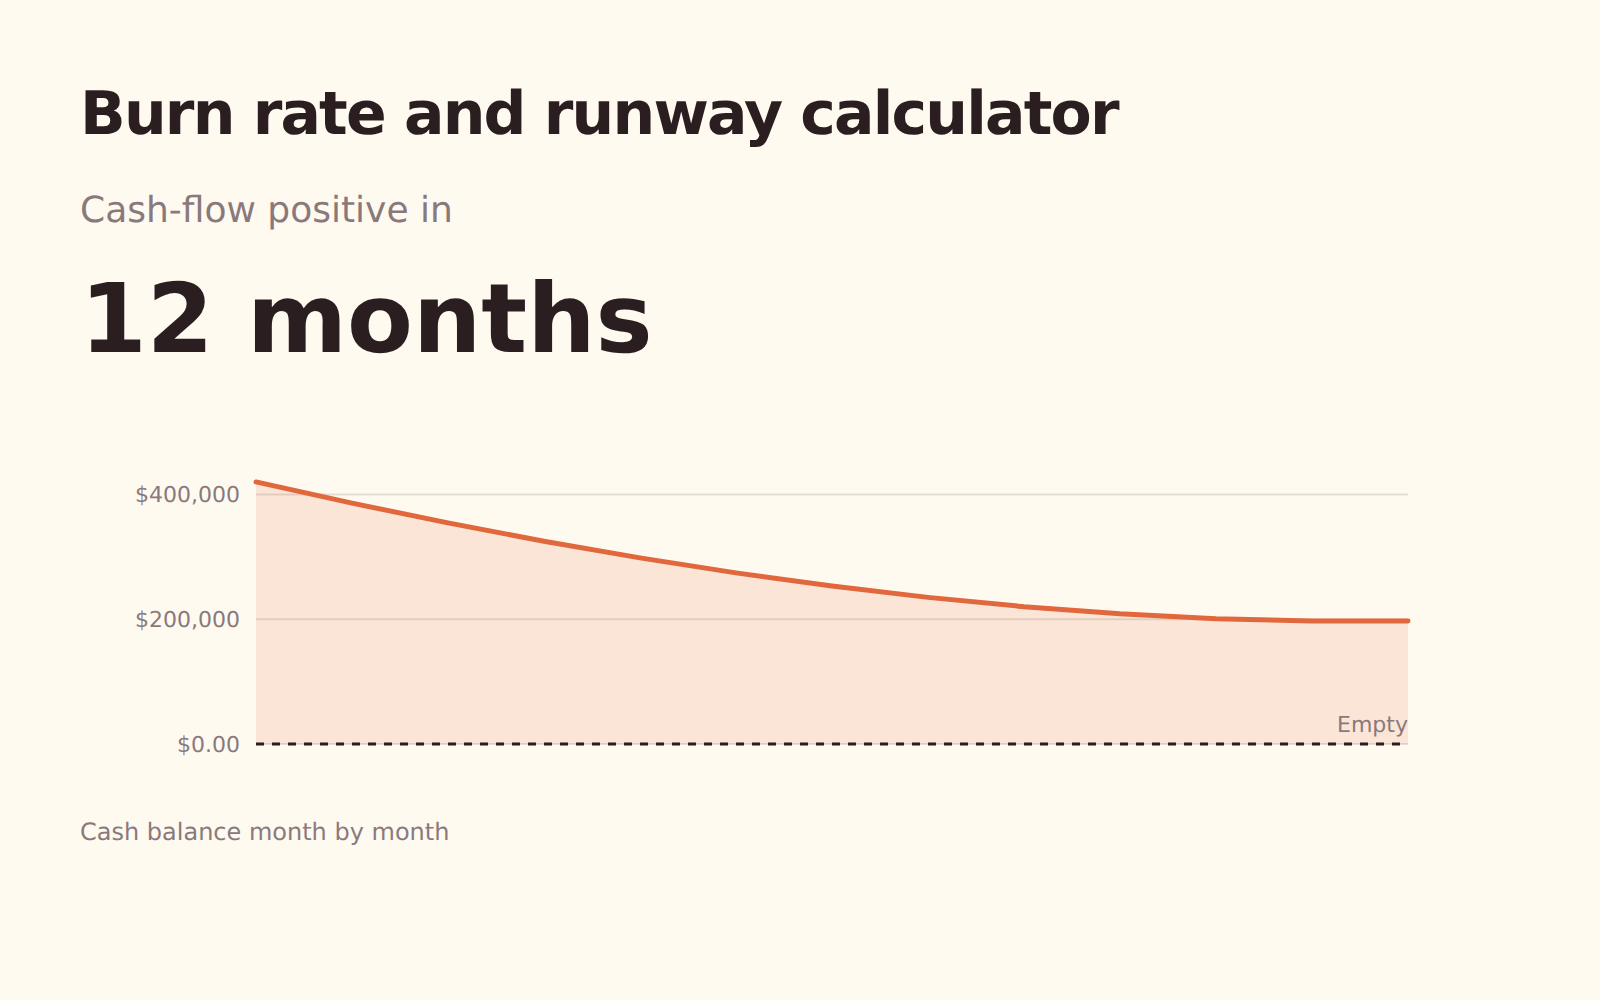
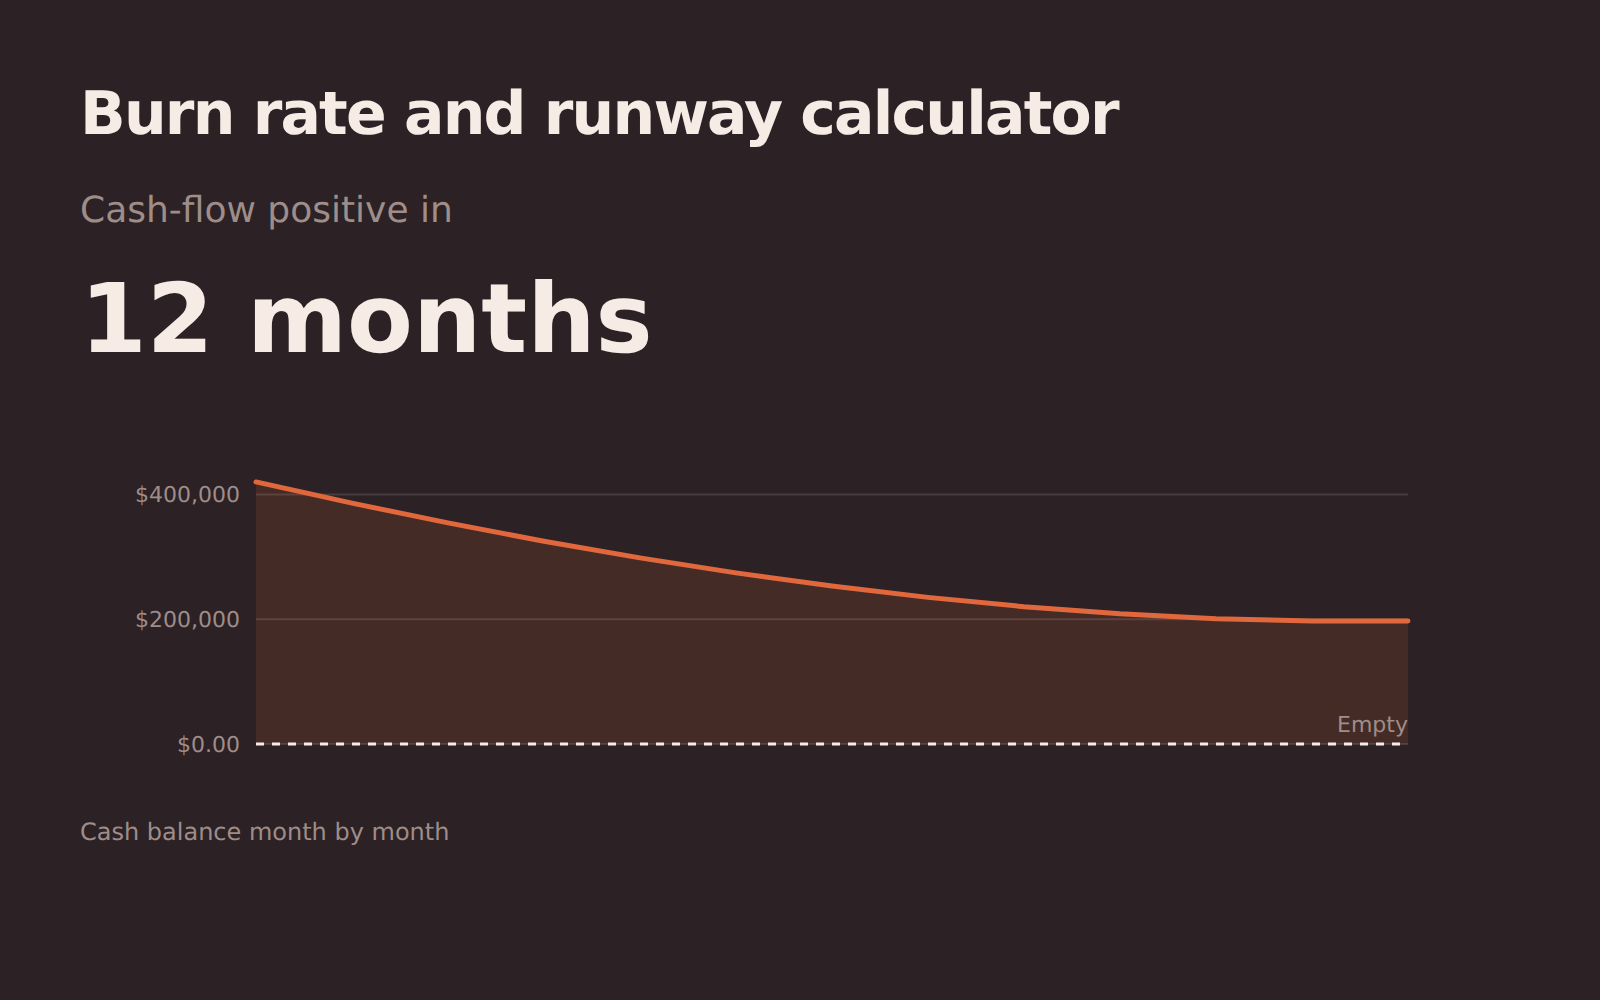
معدل الإنفاق ومدة الاستمرار
كم يدوم النقد بمعدل الإنفاق الحالي، وهل يصل نمو الإيرادات إلى الهدف قبل أن ينفد الرصيد.
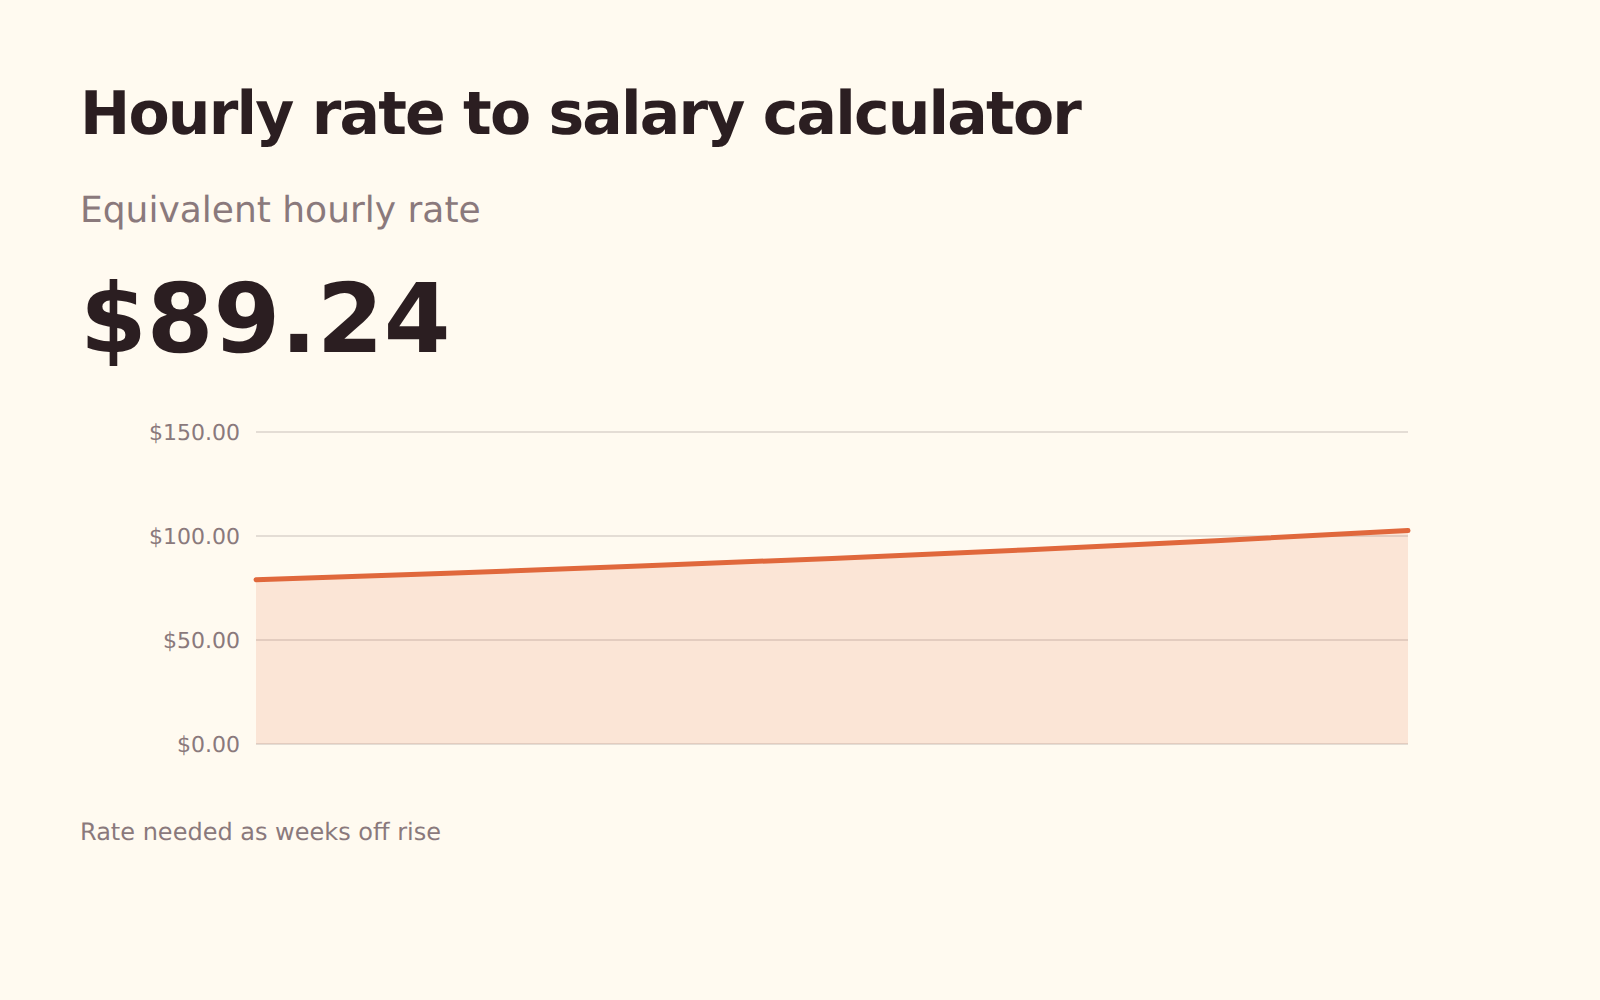
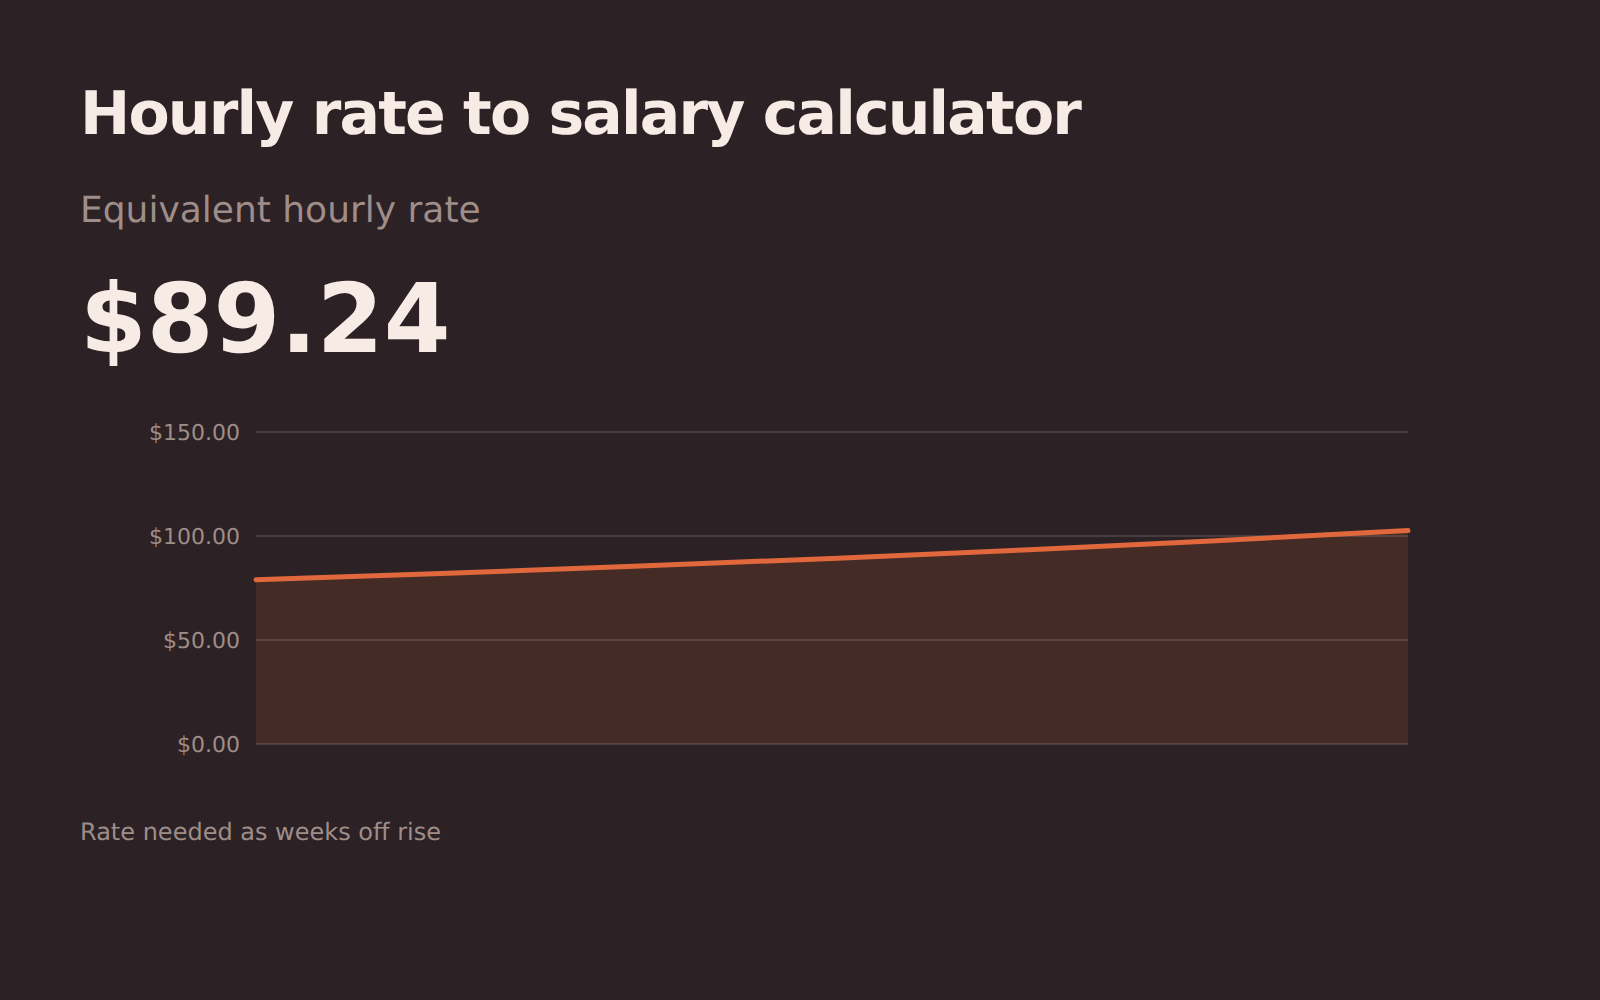
تحويل الأجر بالساعة إلى راتب
تحويل الراتب إلى أجر التعاقد الذي يعادله فعلًا، مع احتساب الأسابيع غير المفوترة والتكاليف التي كان صاحب العمل يتحملها.
ضريبة الدخل والأرباح الرأسمالية وما يصل إلى يدك فعلًا.
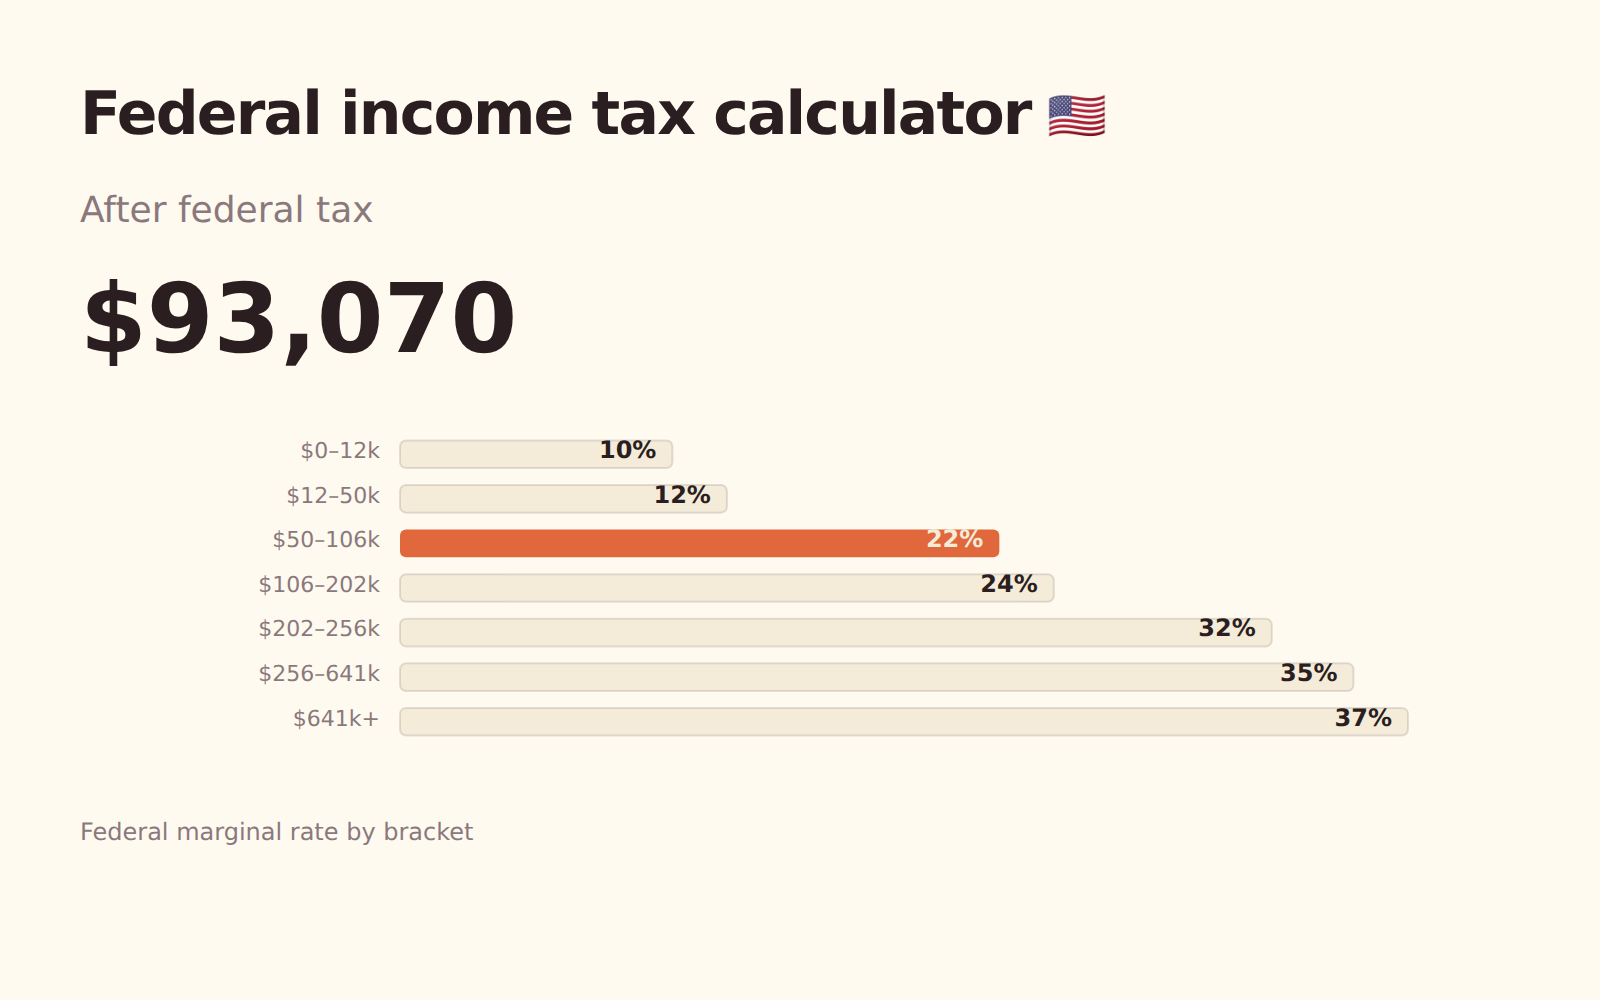
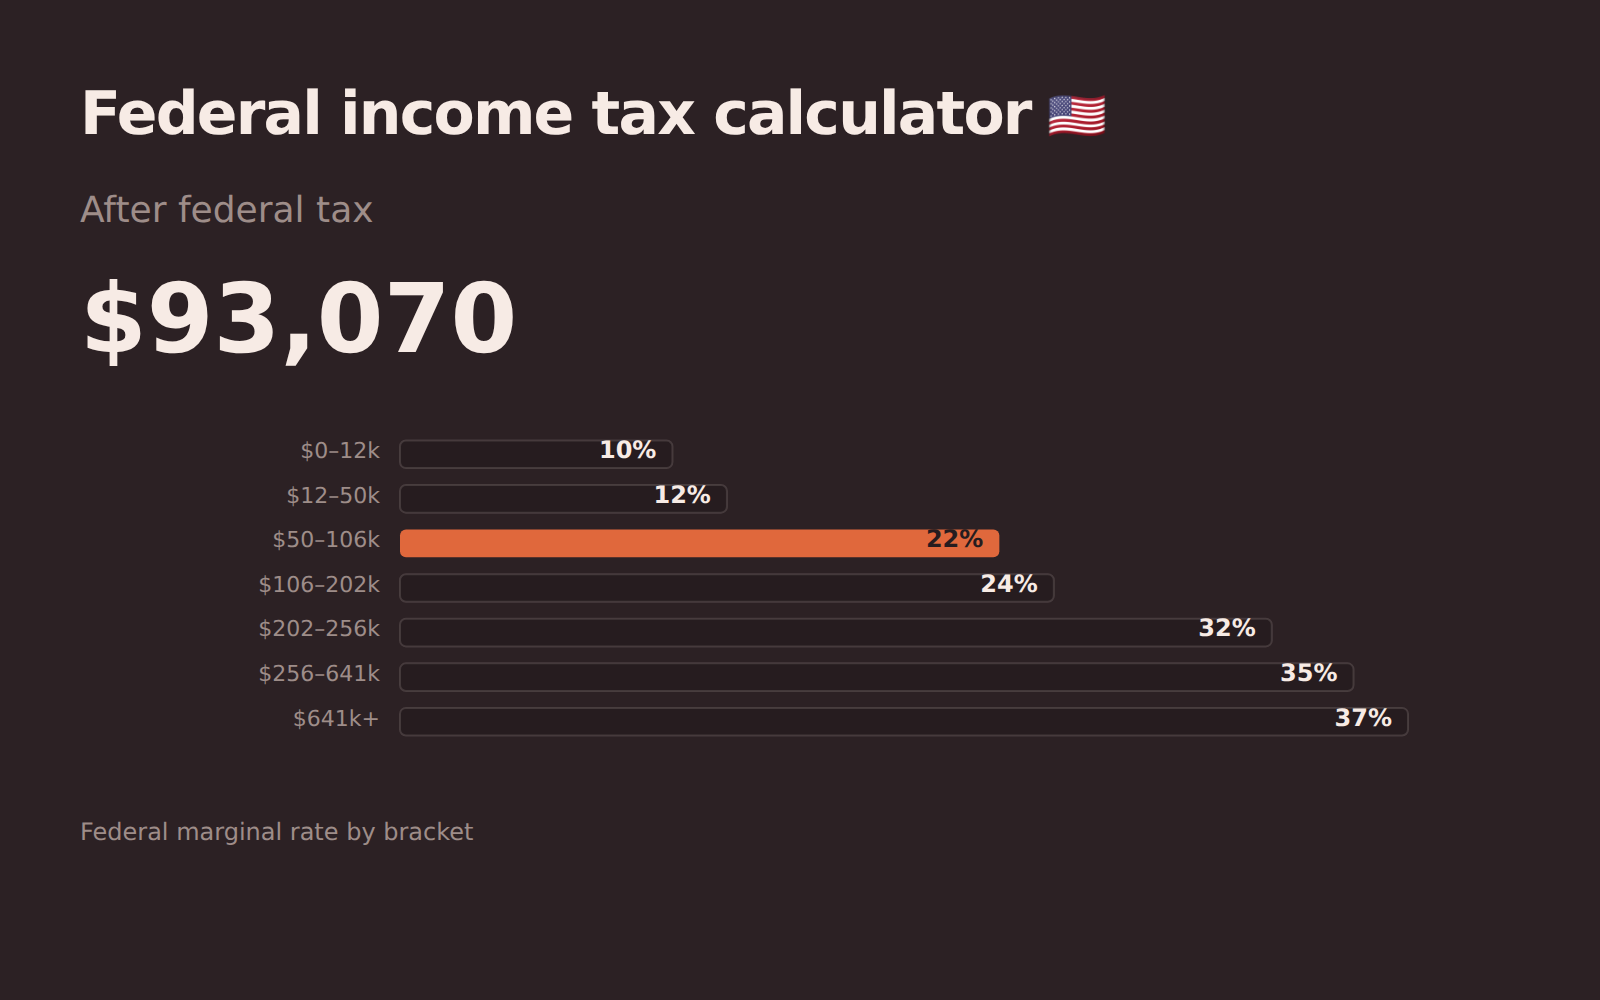
ضريبة الدخل الفيدرالية
ضريبة الدخل الفيدرالية على الأجور ودخل الاستثمار، شريحة بشريحة.
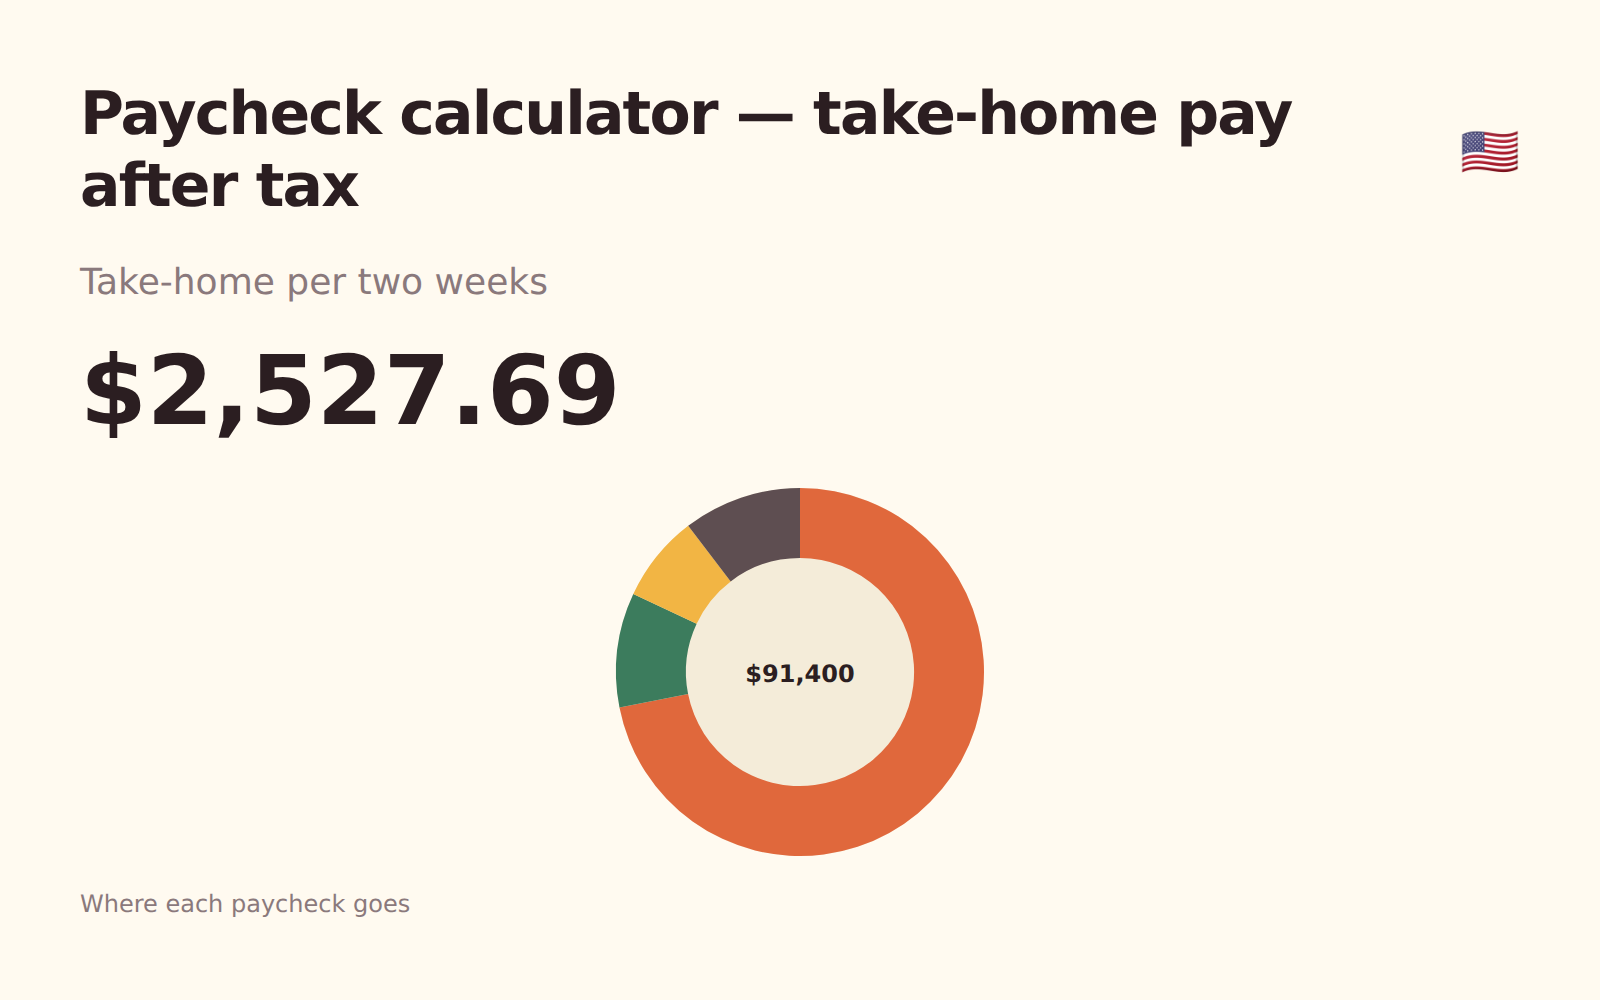
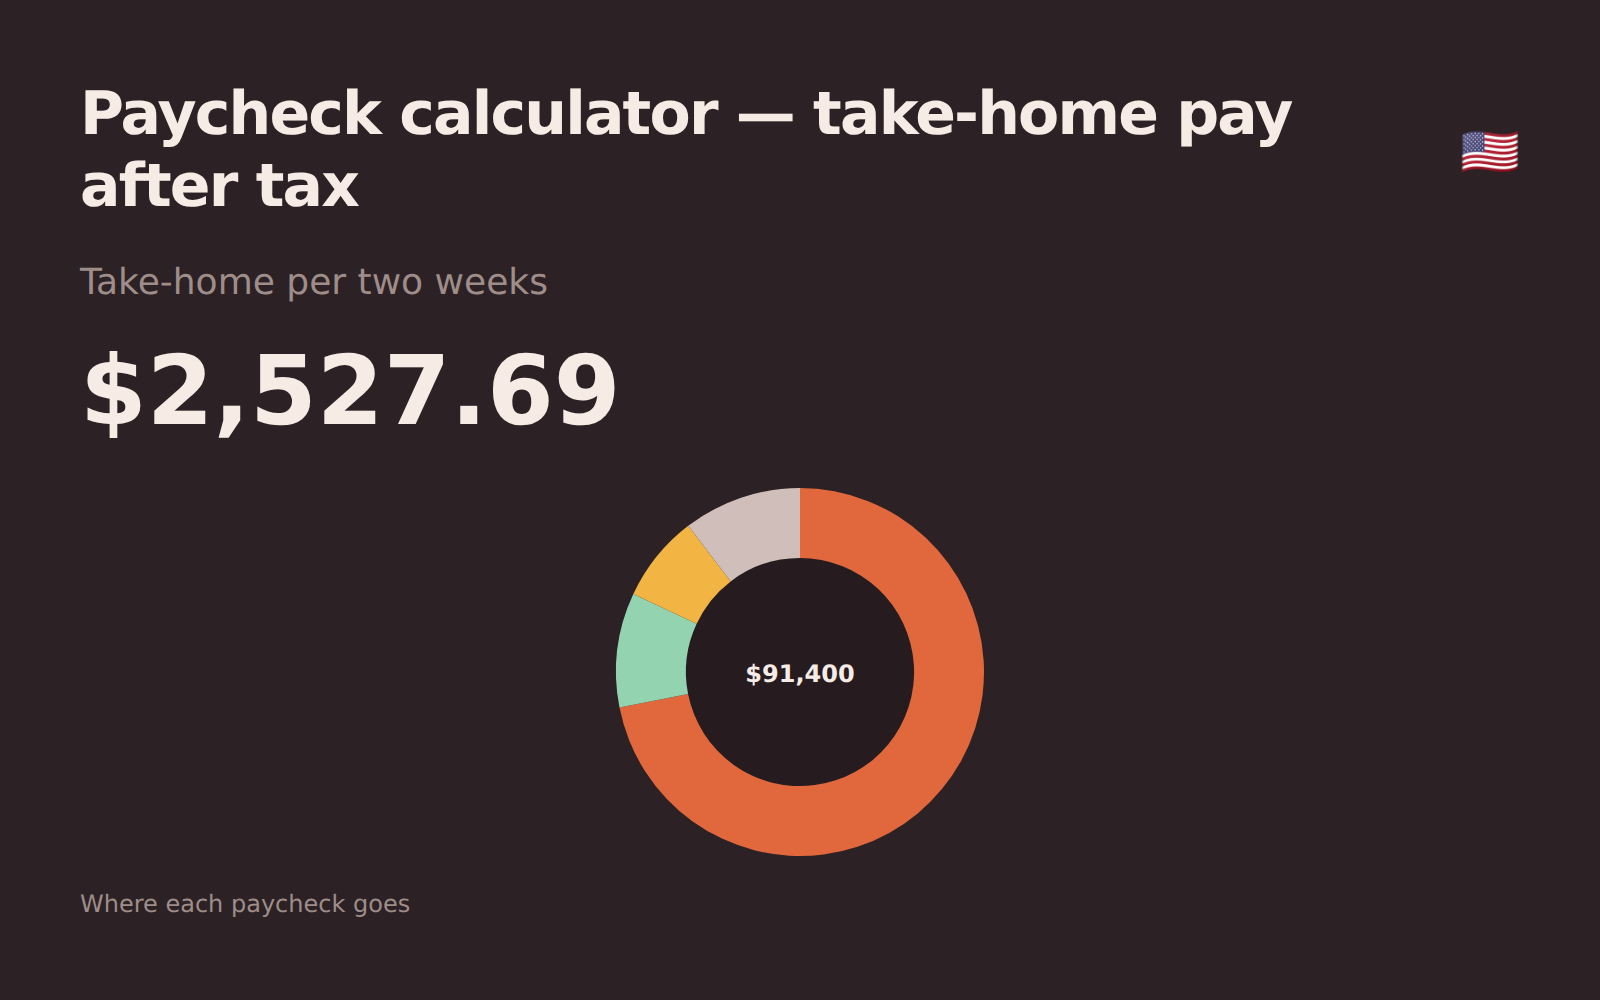
صافي الراتب
من الراتب إلى صافي الأجر لكل فترة، مع فصل ضريبة الدخل عن مساهمات الرواتب.
ضريبة العمل الحر
مساهمات Social Security و Medicare على أرباح العمل الحر، مع فصل الجزء القابل للخصم.
دفعات الضريبة الفصلية المقدّمة
ما يجب دفعه على أقساط خلال السنة، بناءً على قاعدة الملاذ الآمن (safe harbour) بدلًا من التوقعات.
المساهمات والسقوف والسحب واستحقاقات المعاش.
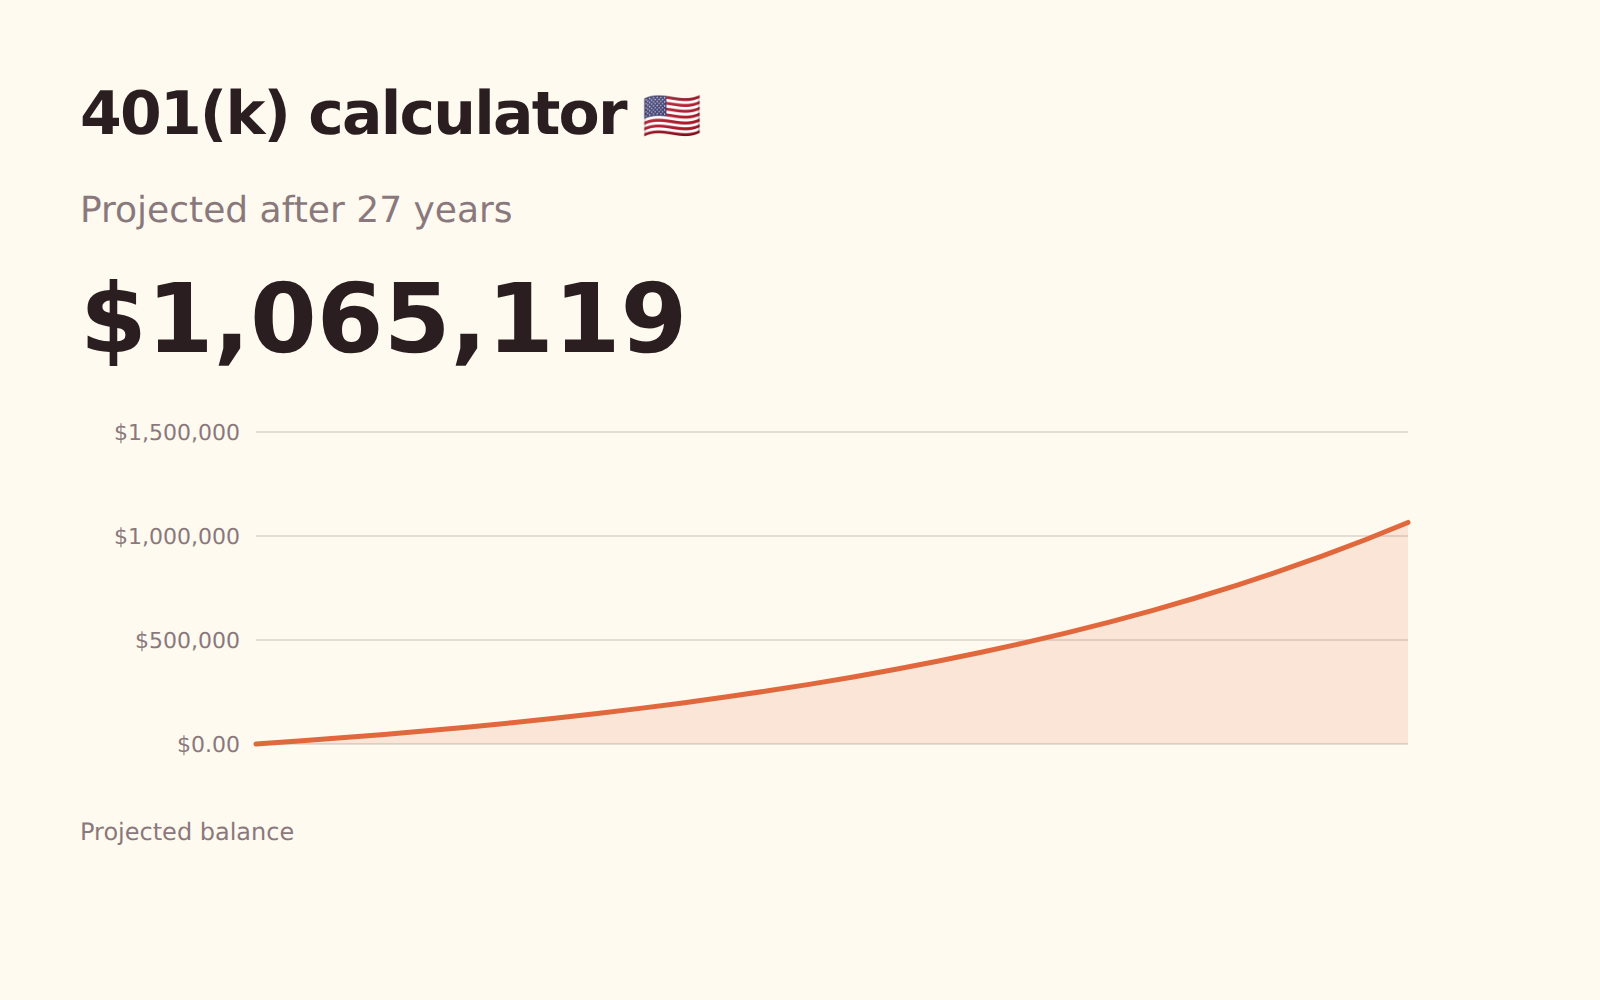
401(k)
ما تصل إليه مساهمات التقاعد في مكان العمل ومساهمة صاحب العمل المطابقة، بما في ذلك السقف الأعلى المطبَّق من عمر معين.
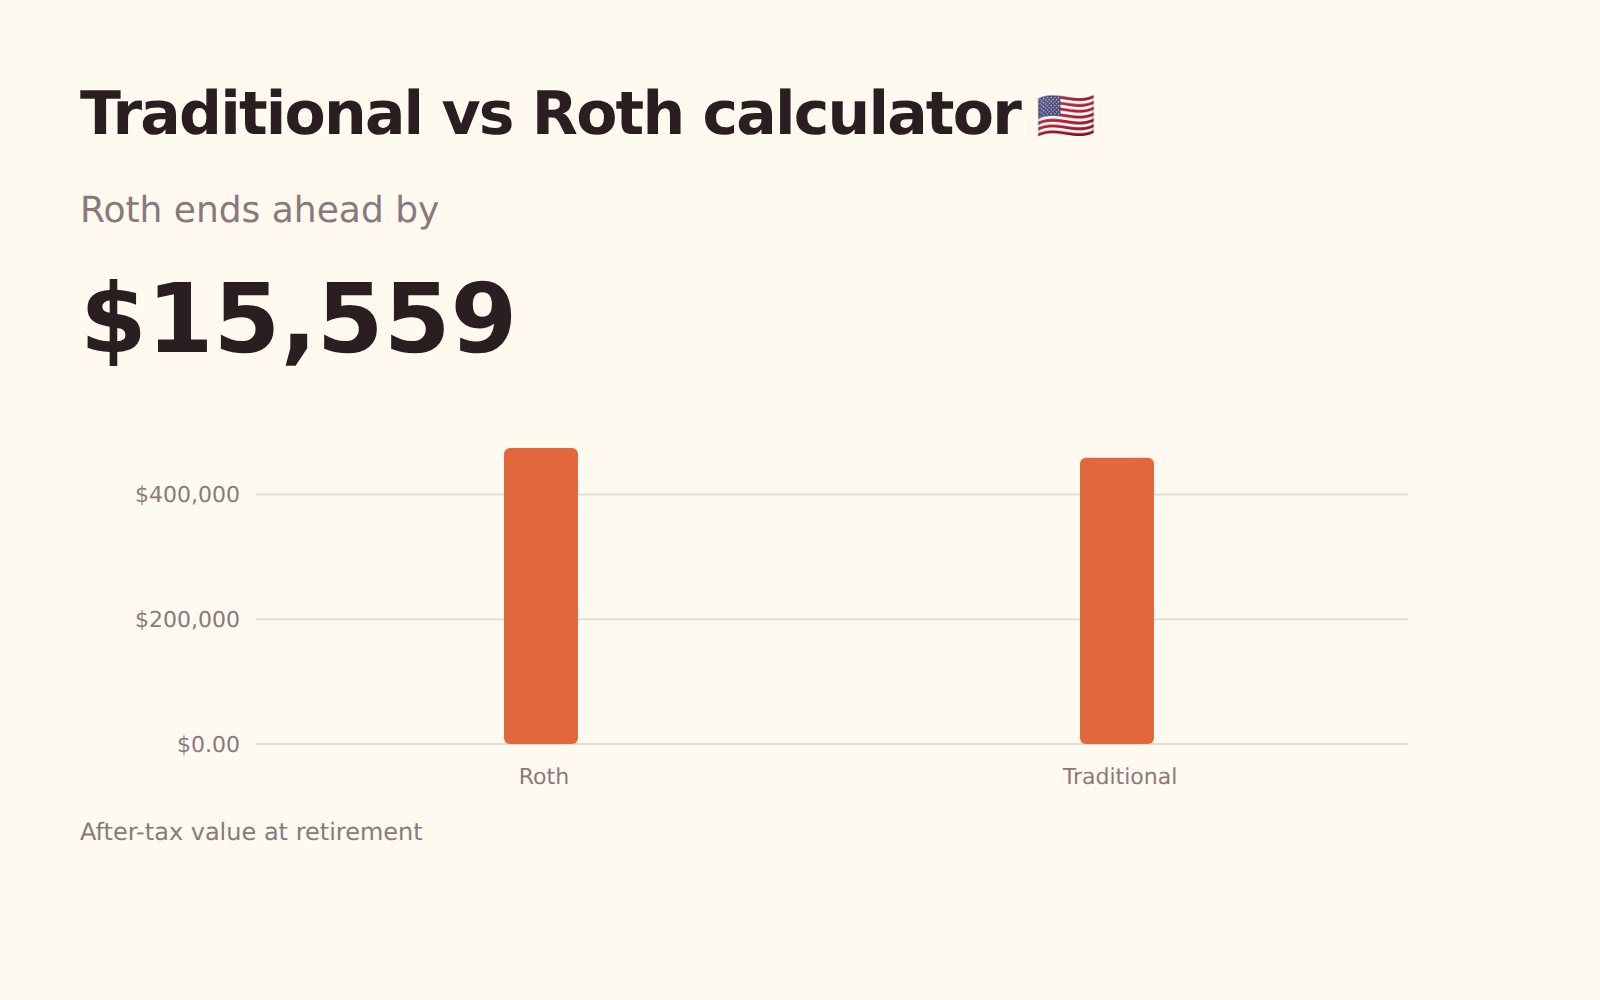
Traditional مقابل Roth
أي حساب تقاعدي يترك أكثر بعد الضريبة – الخصم الآن والدفع لاحقًا، أم الدفع الآن والسحب دون ضريبة.
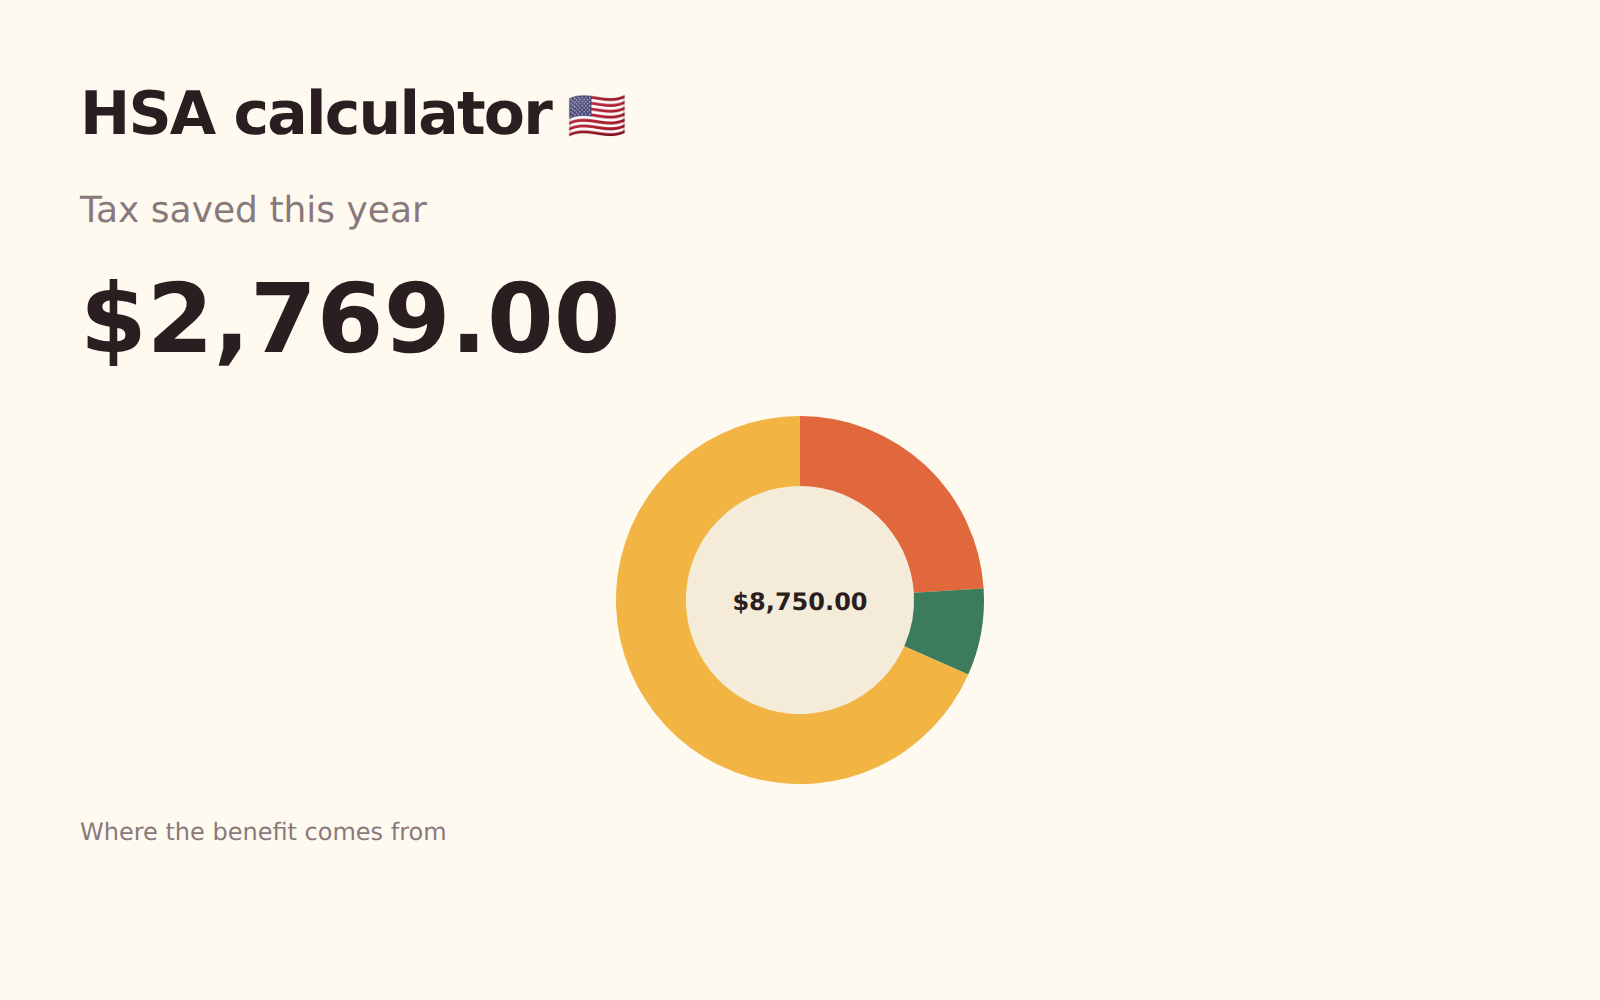
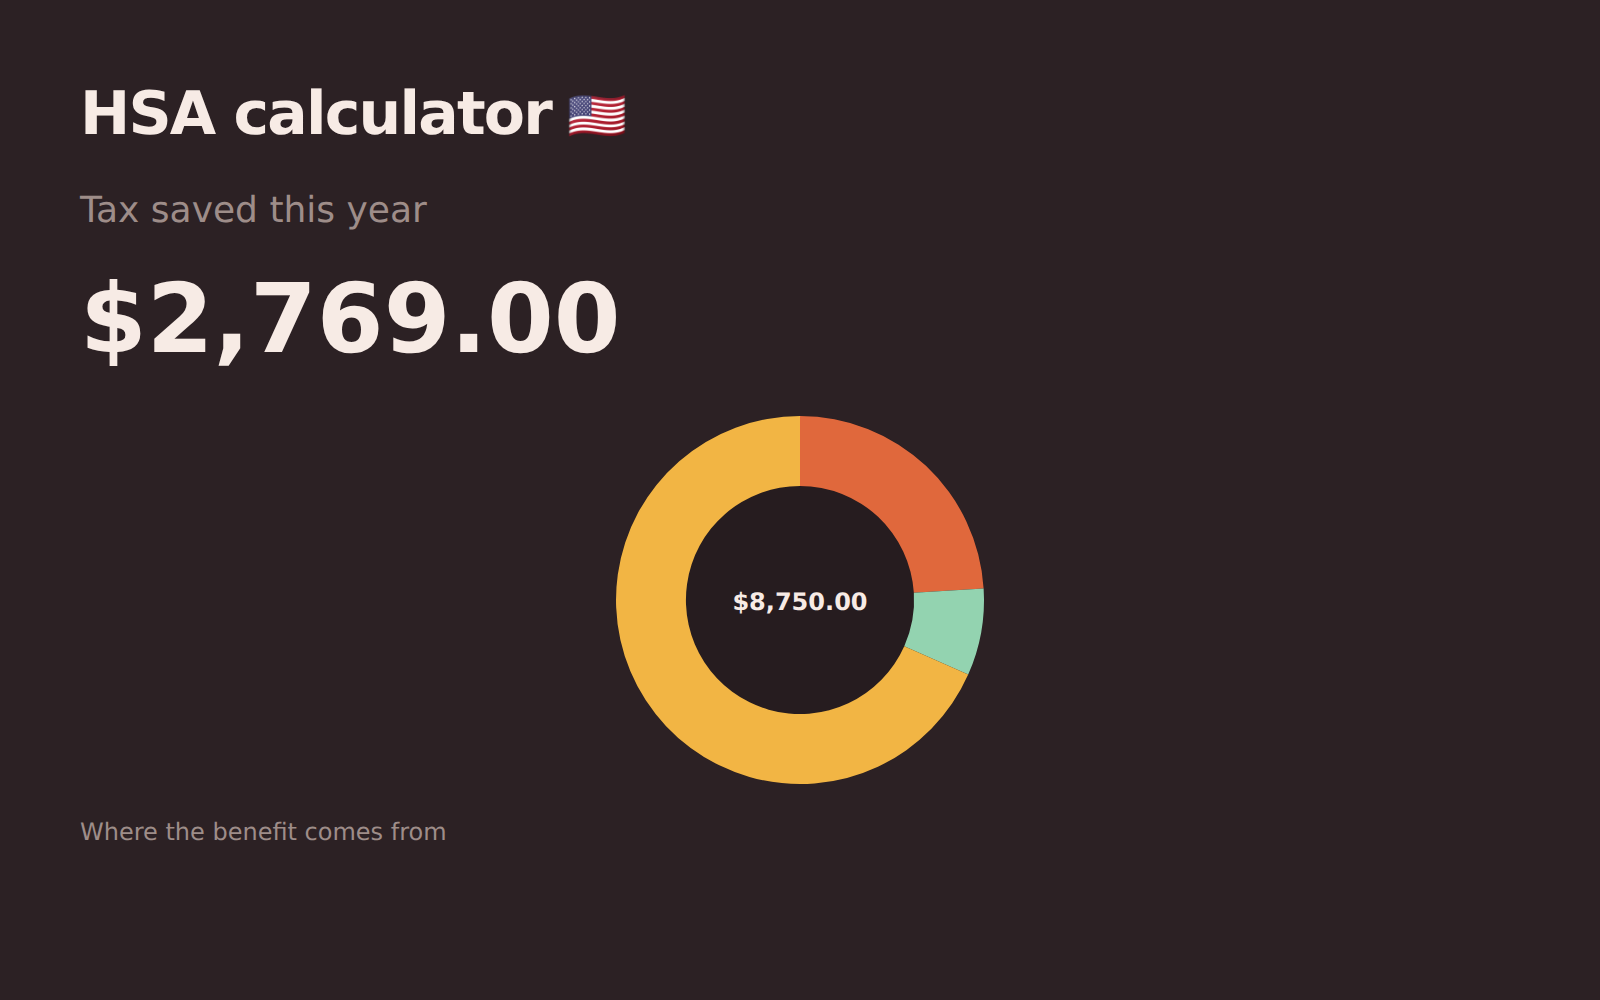
HSA
قيمة حساب الادخار الصحي من حيث الضريبة الموفَّرة والرصيد على المدى الطويل إذا استُثمرت المساهمات بدلًا من إنفاقها.
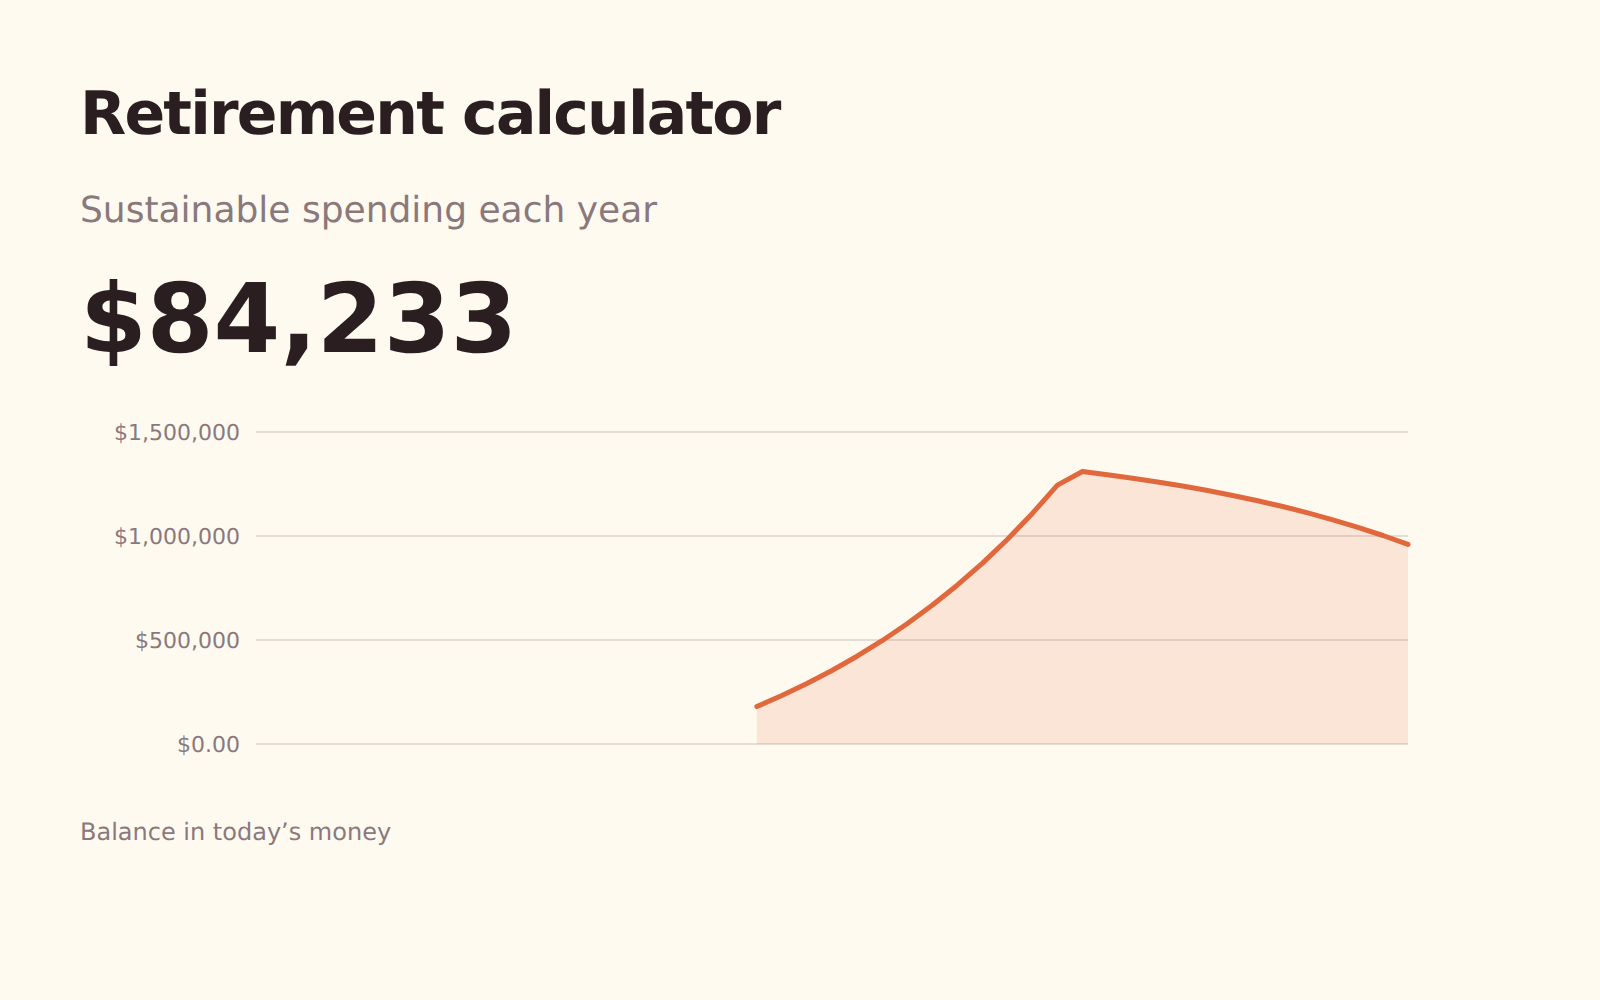
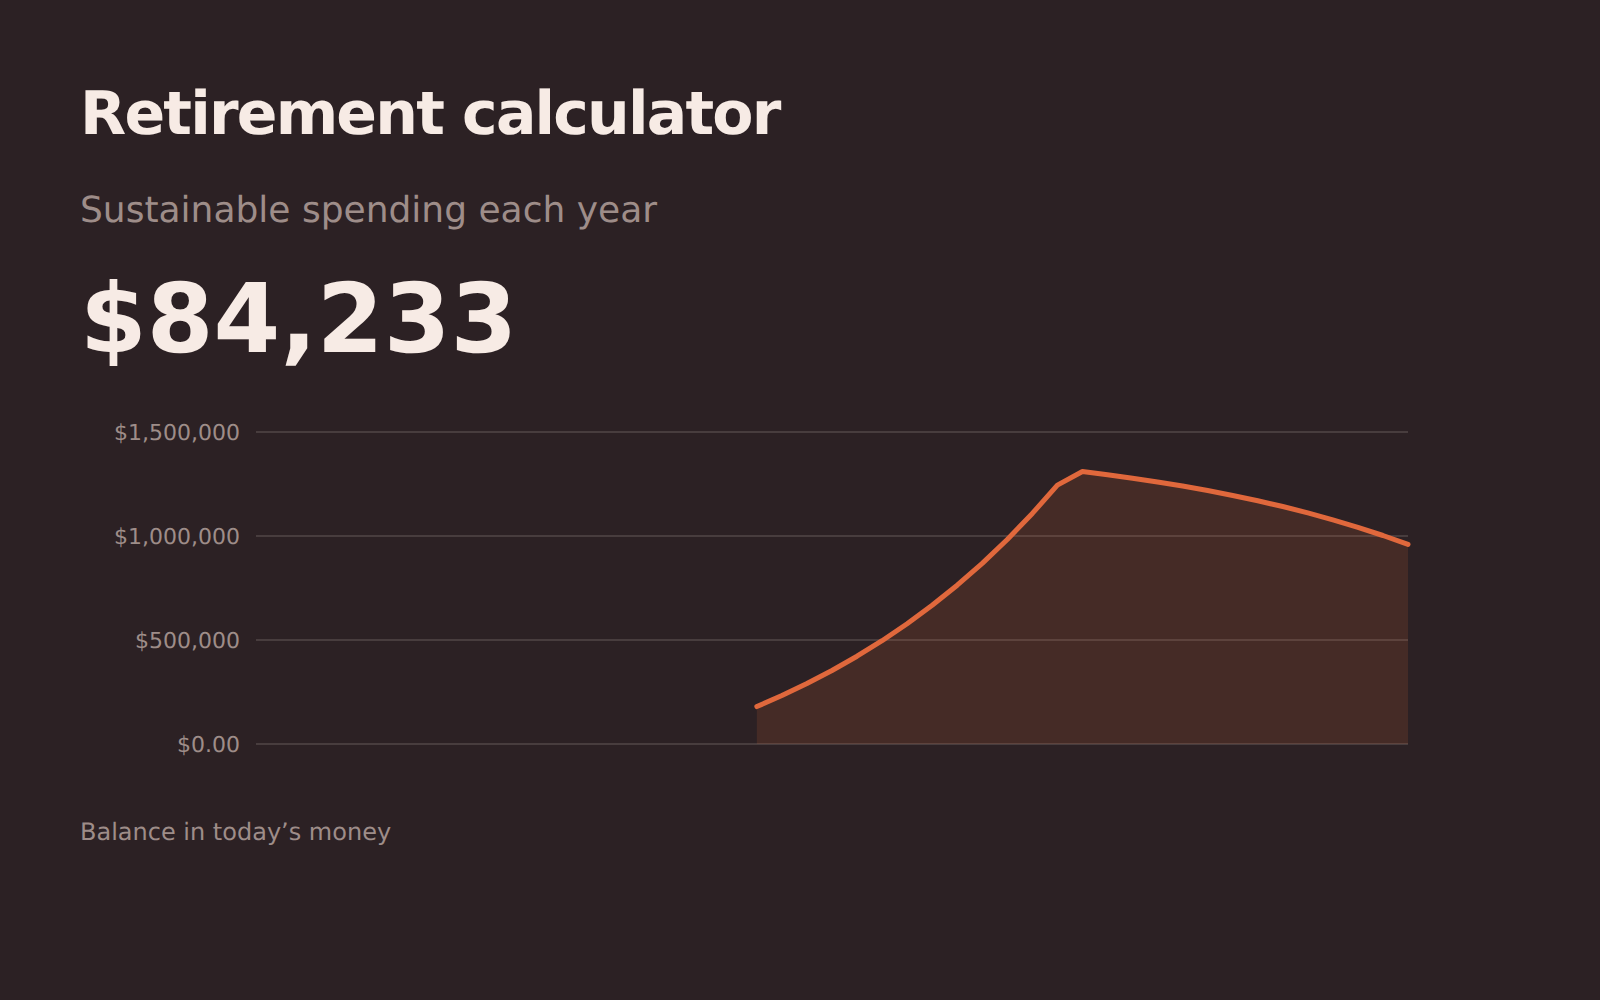
التقاعد
ما يمكن لمدخراتك أن تغطيه في التقاعد، بقيمة المال اليوم – الرصيد الذي يمكن بلوغه، والإنفاق الذي يتحمله، والعمر الذي ينفد فيه إن زاد الإنفاق.
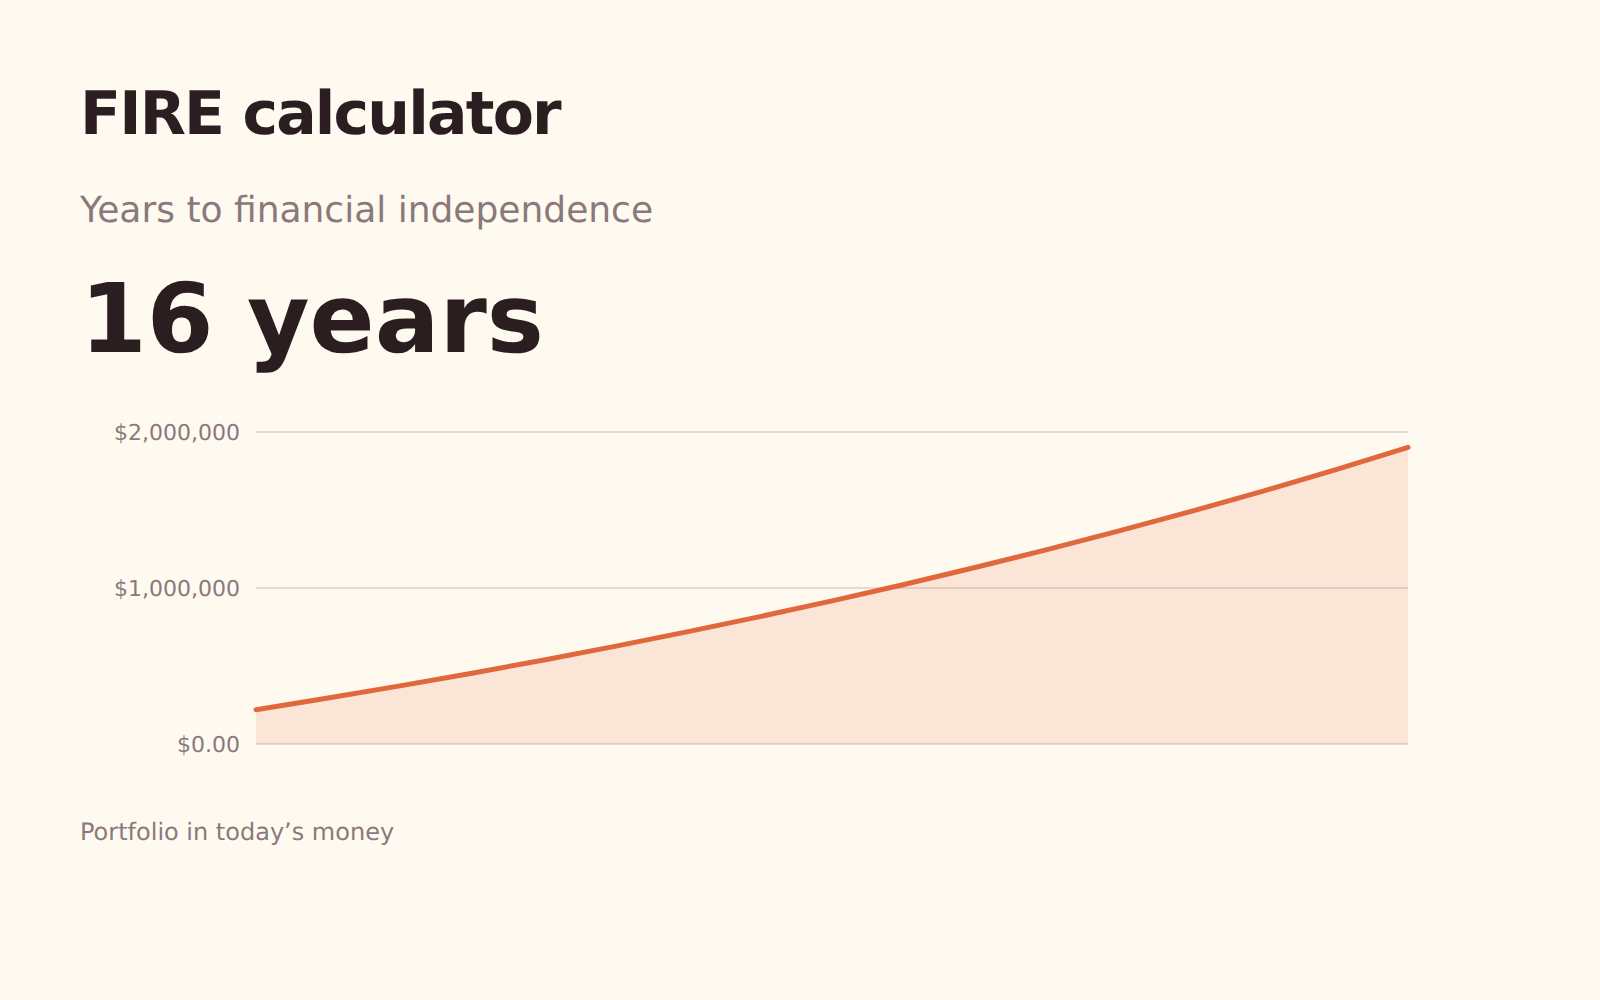
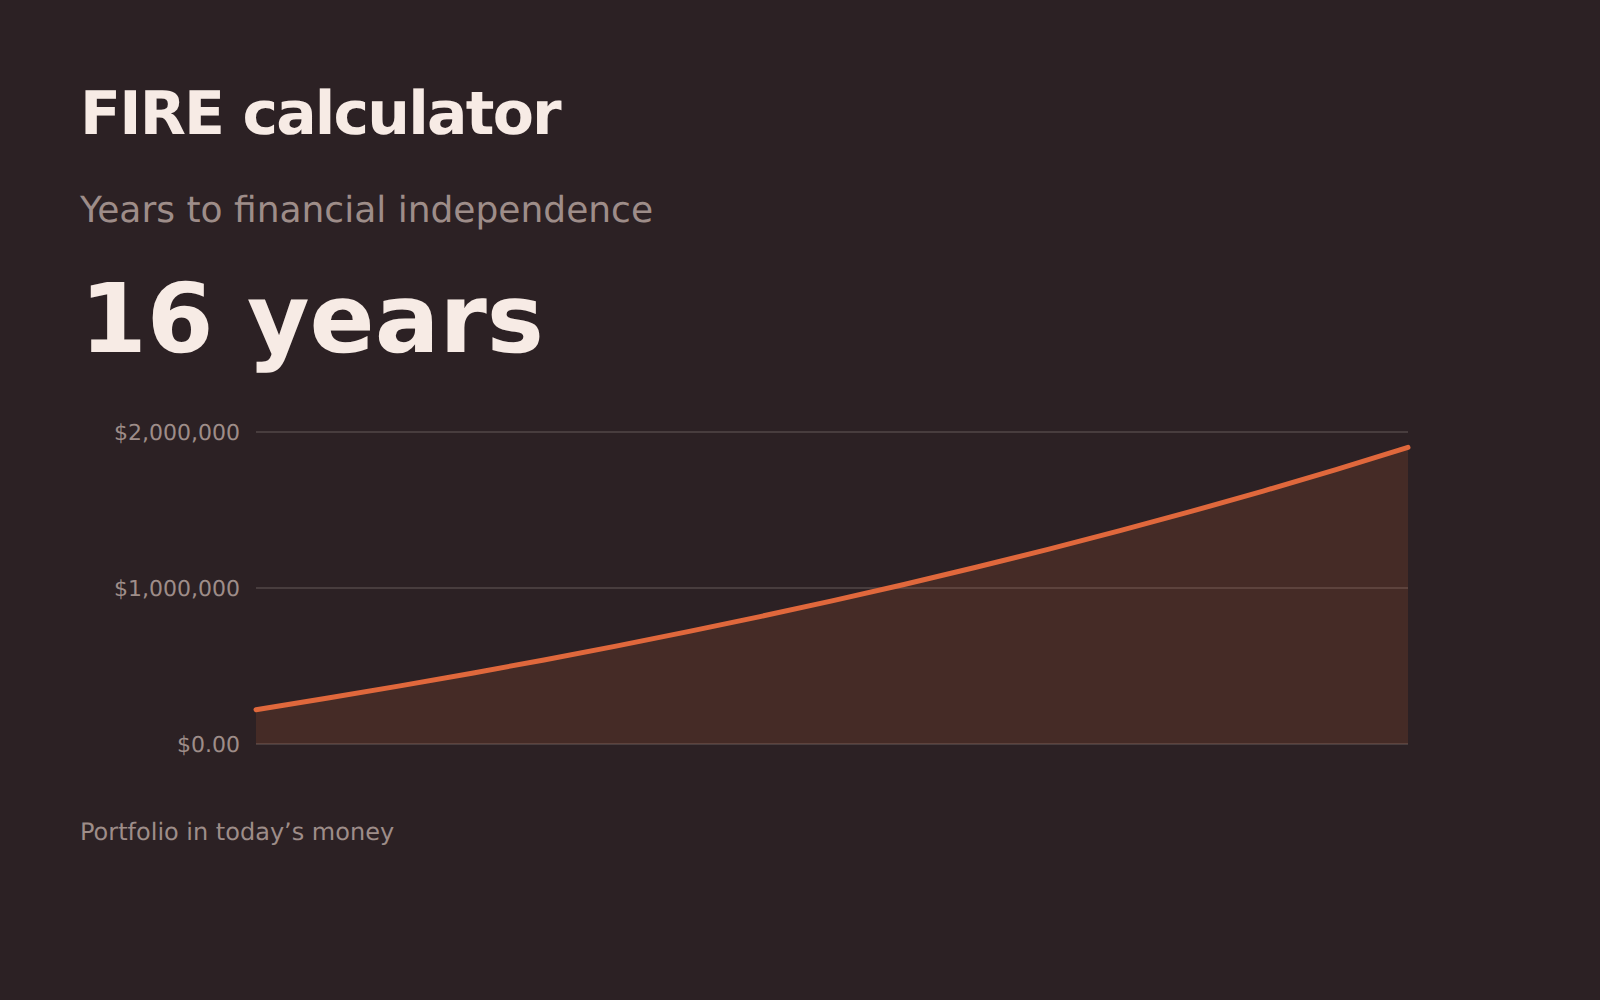
FIRE
كم من الوقت حتى تغطي محفظتك نفقاتك، بناءً على معدل ادخارك ومعدل السحب الذي يمكن الاعتماد عليه.