Ferramentas financeiras para os Países Baixos
Ferramentas baseadas nas regras e valores da autoridade tributária neerlandesa (Belastingdienst), em EUR. As ferramentas globais — juros compostos, prestações de empréstimos — funcionam da mesma forma em todo o lado e aparecem em todos os países.
37 ferramentas gratuitas. Sem registo, nada é guardado.
82 ferramentas · página 1 de 4
Juros compostos, objetivos, depósitos a prazo e fundos de emergência.
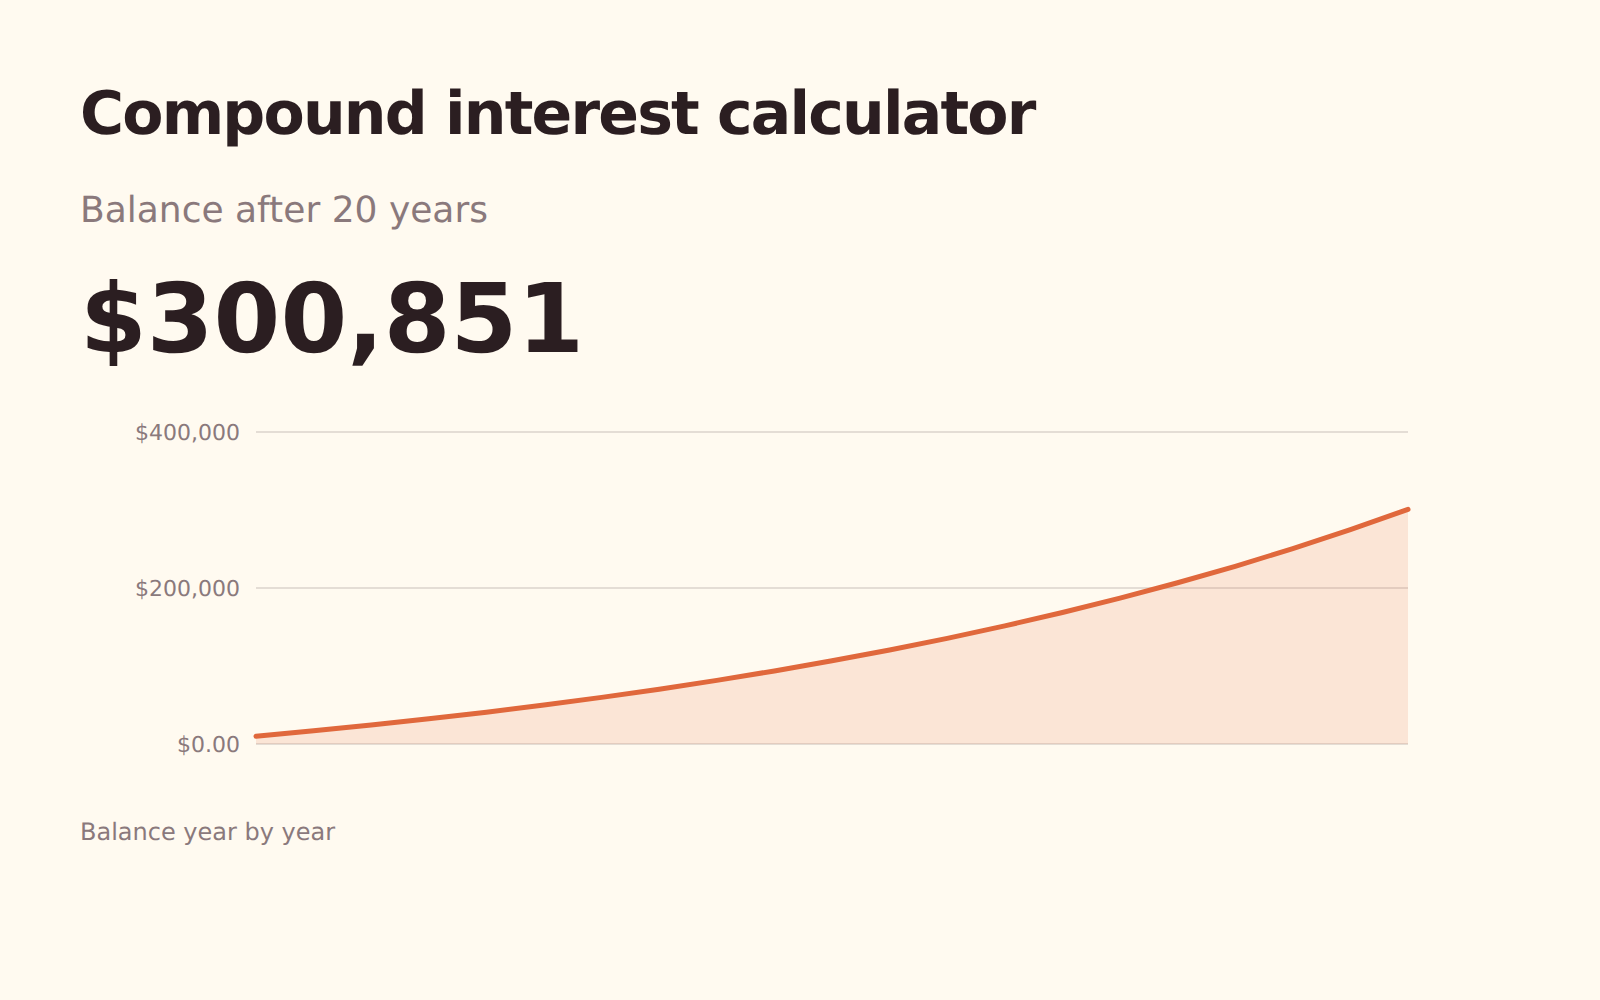
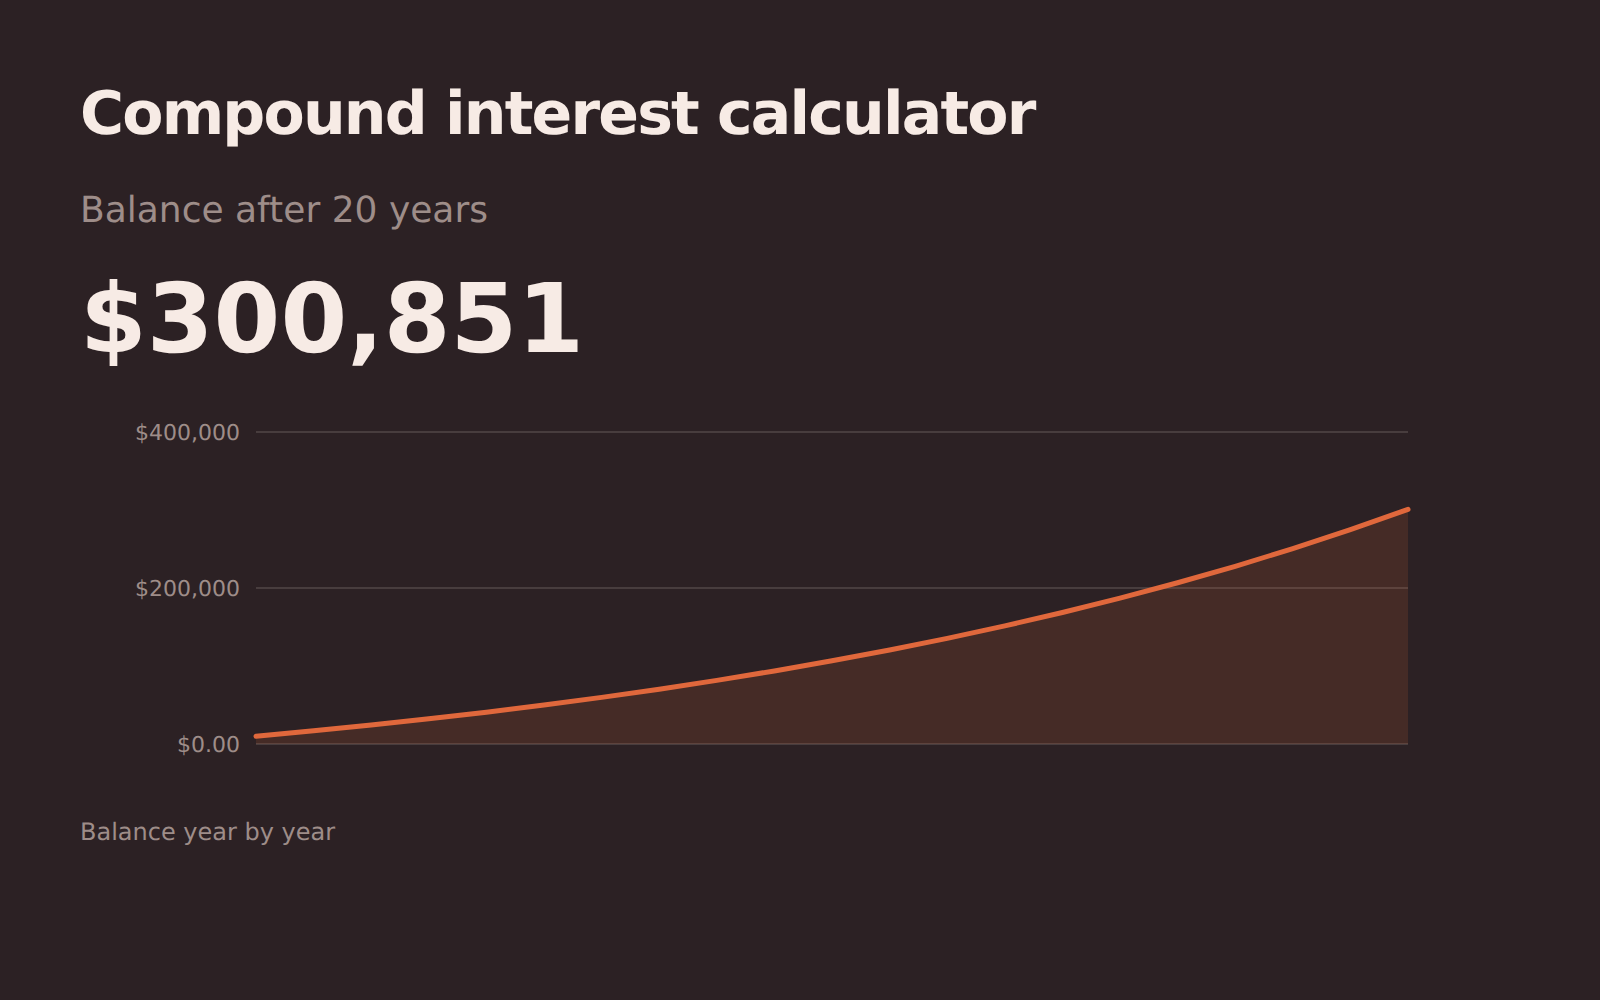
Juros compostos
Veja quanto vale no futuro um saldo inicial com depósitos regulares e que parte do valor final são juros e não dinheiro seu.
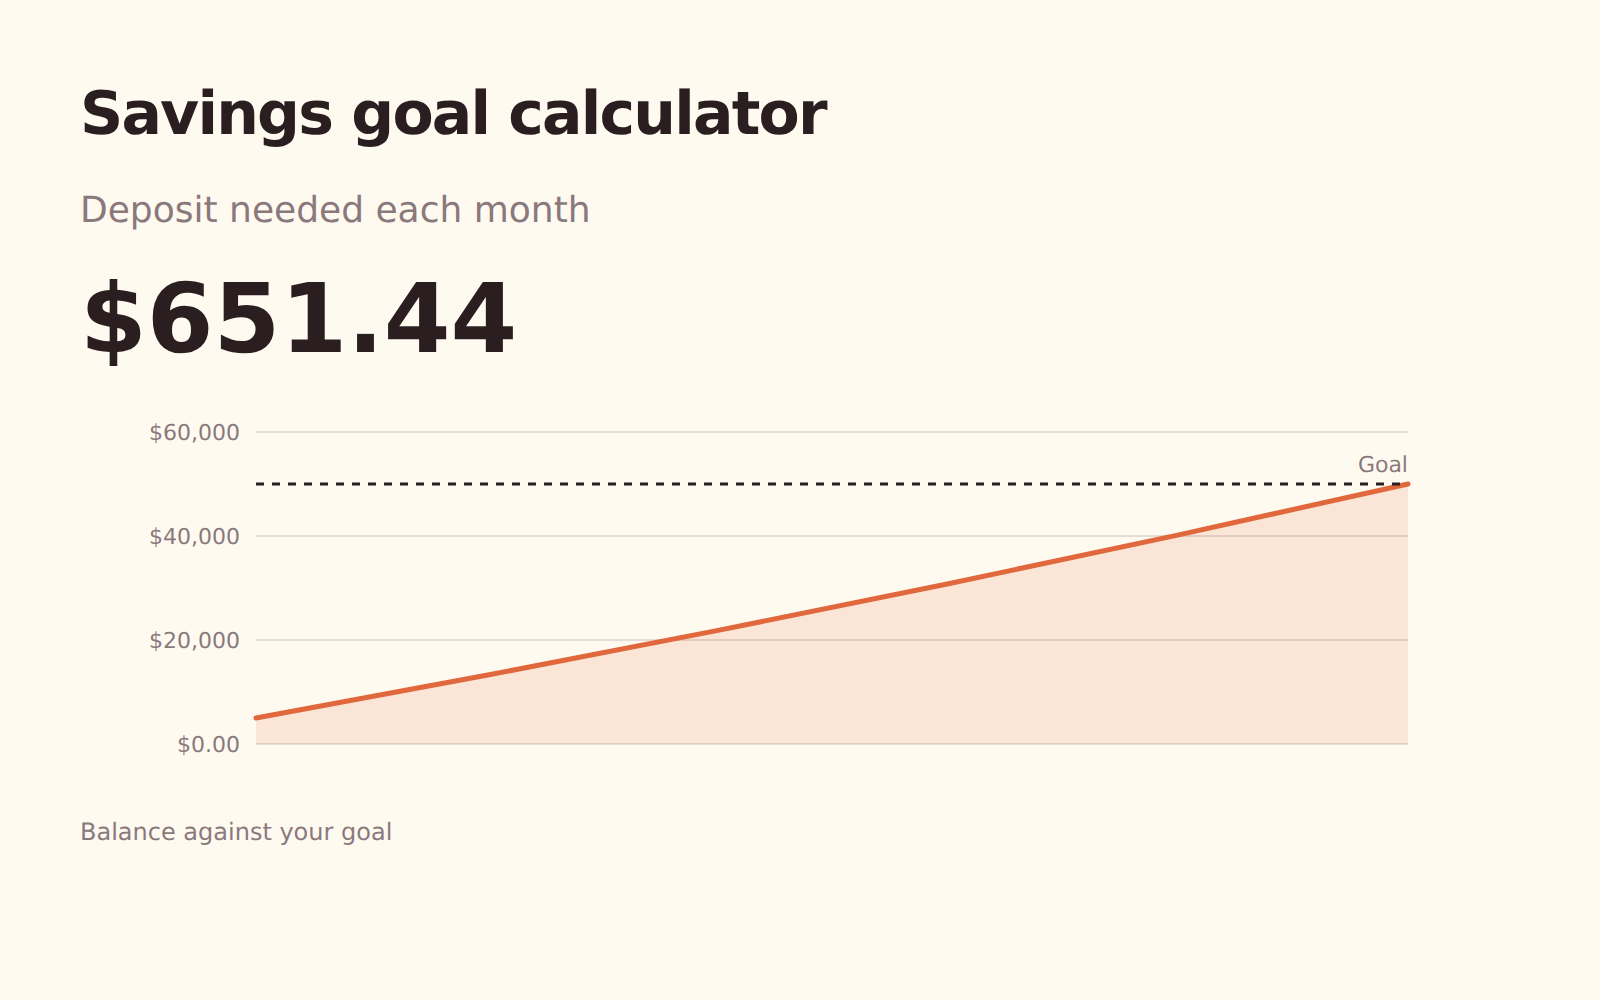
Objetivo de poupança
Escolha um objetivo e um prazo para obter o depósito mensal, ou escolha um depósito para ver quando lá chega.
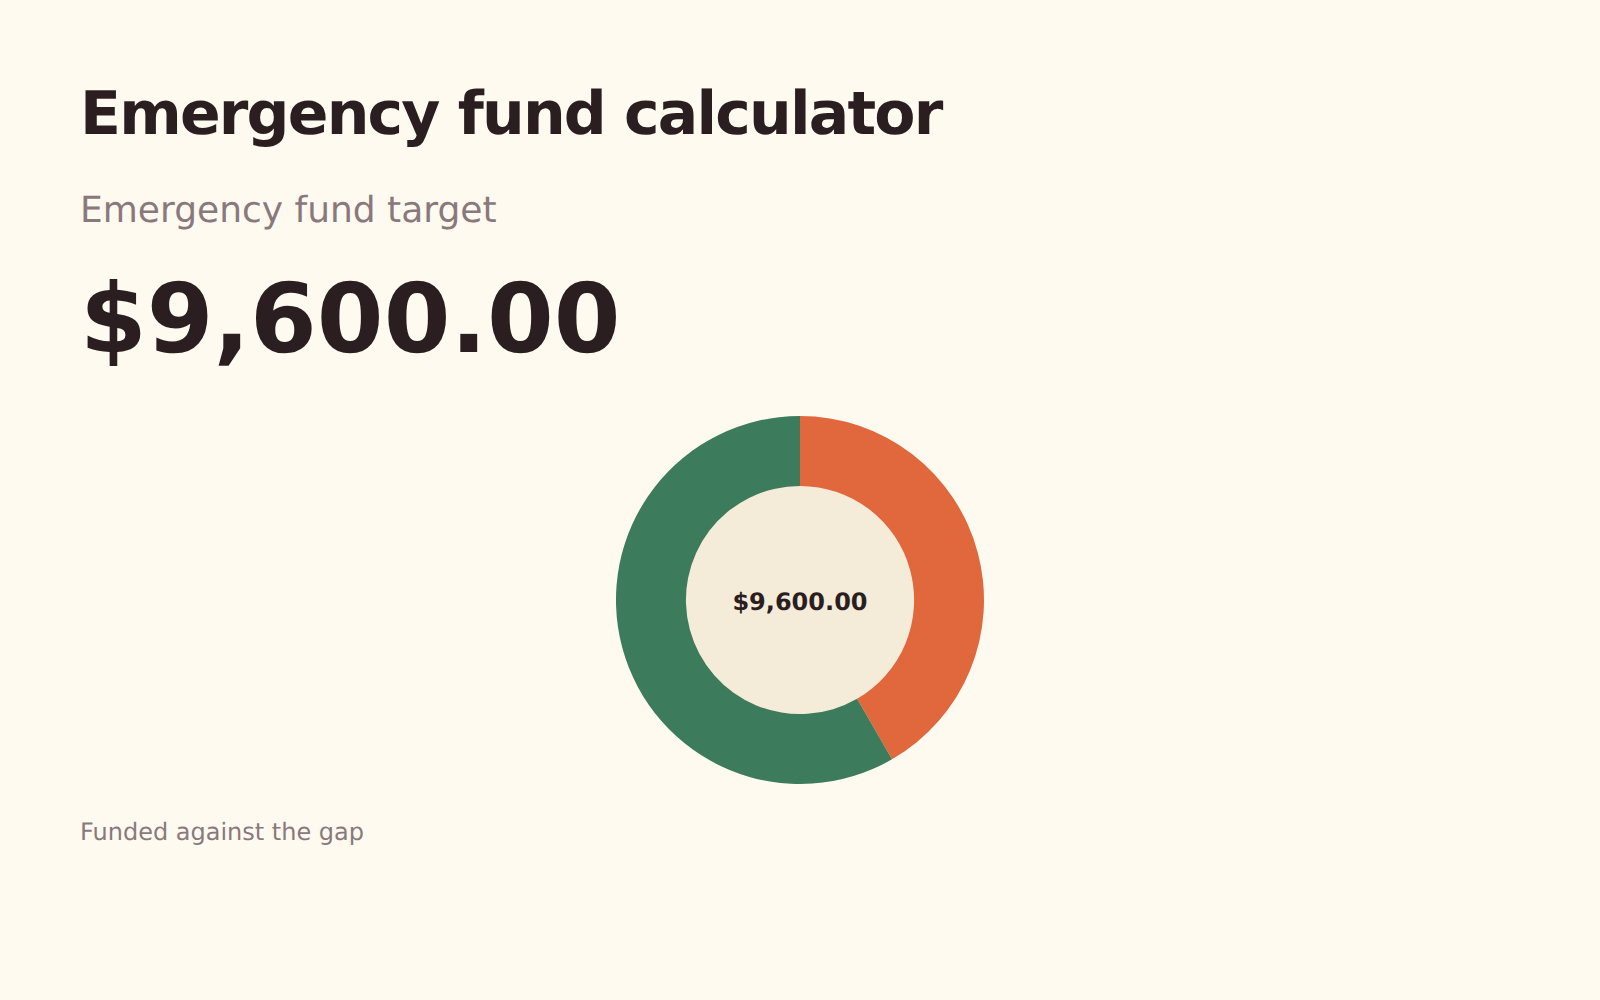
Fundo de emergência
Dimensione uma reserva de liquidez com base no que realmente tem de gastar, não no que ganha, e veja quanto tempo leva a constituí-la.
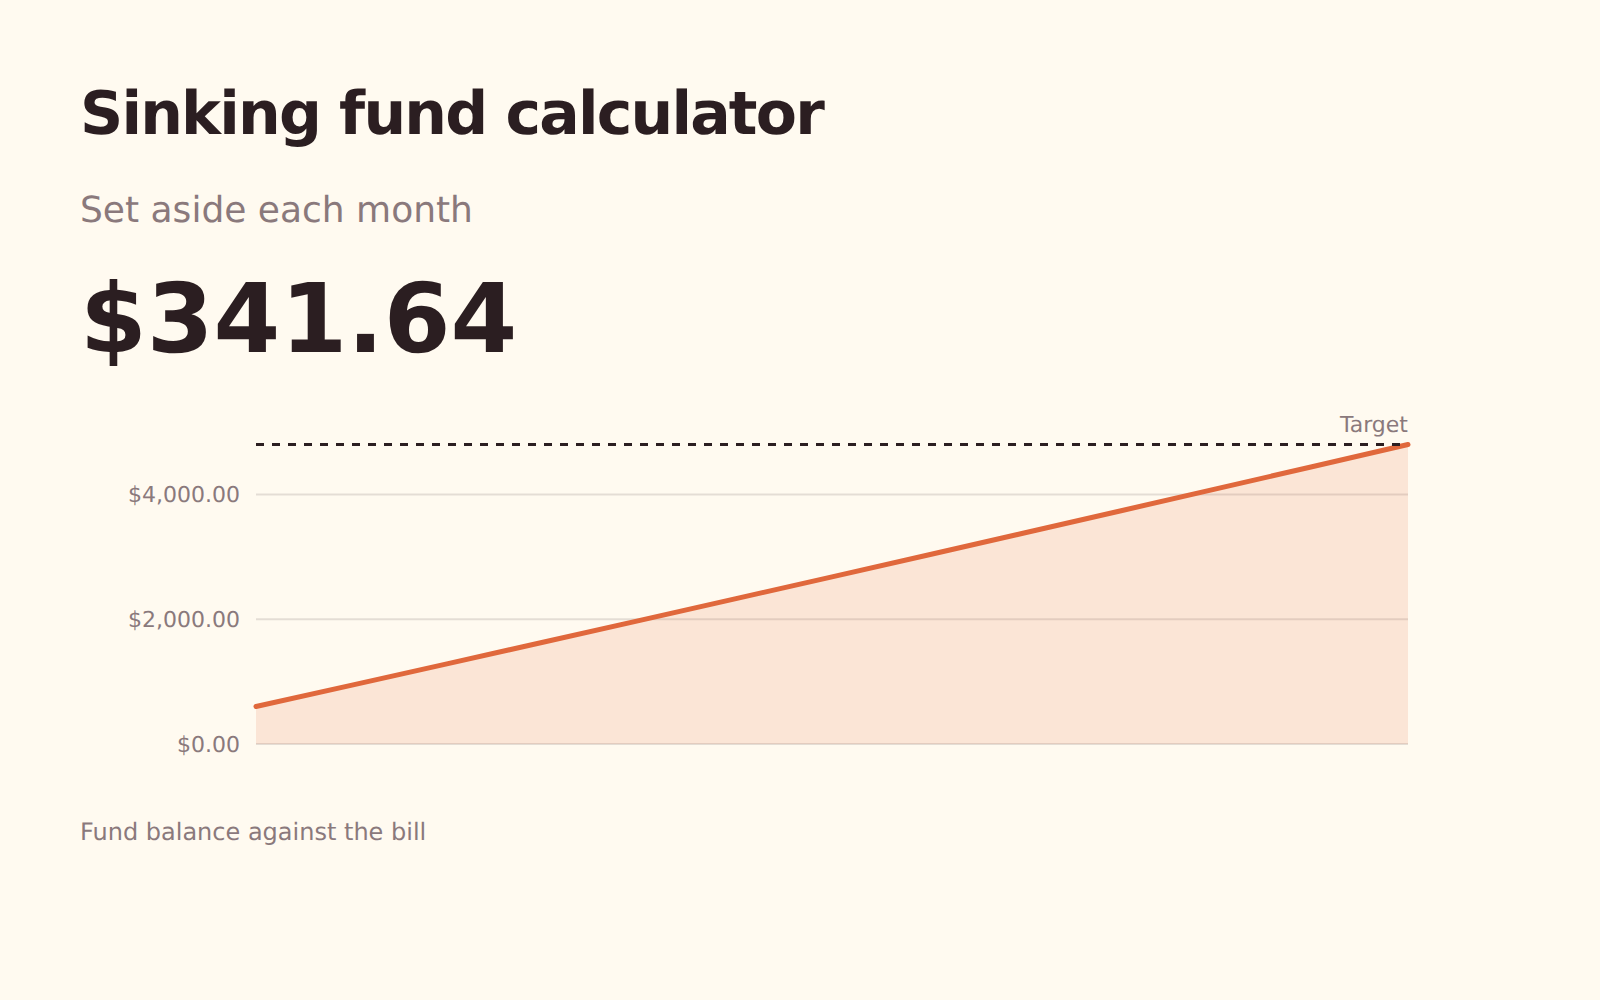
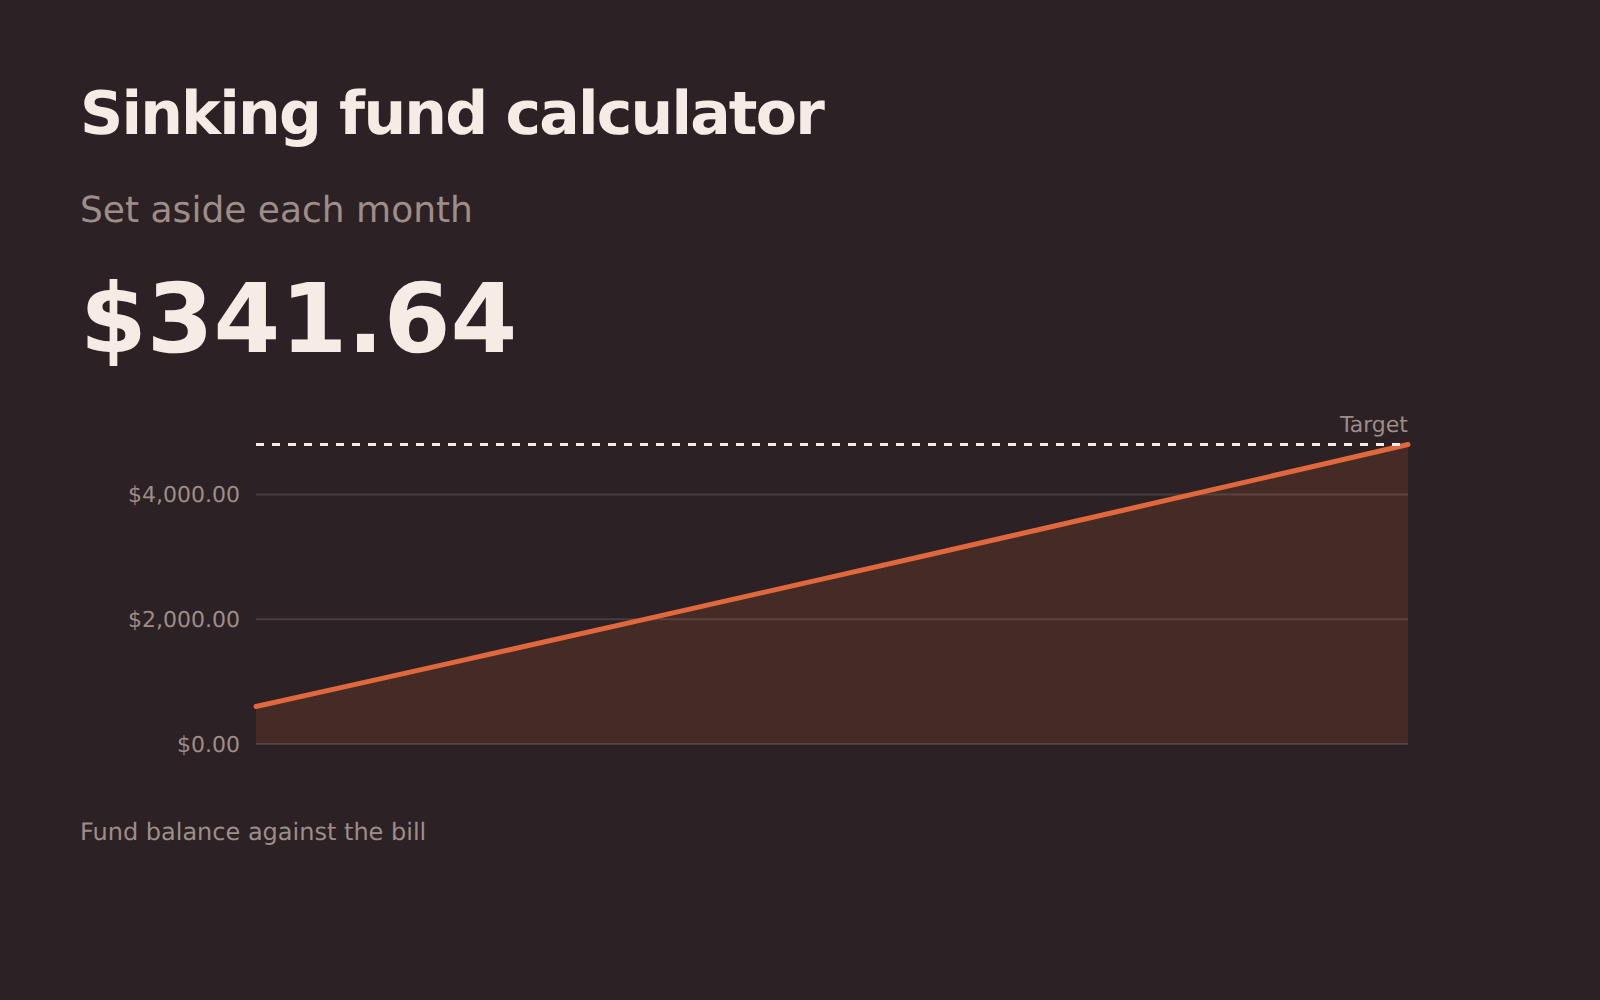
Fundo de reserva
Transforme uma despesa futura irregular — seguro, revisão do carro, Natal, um portátil novo — num valor mensal fixo.
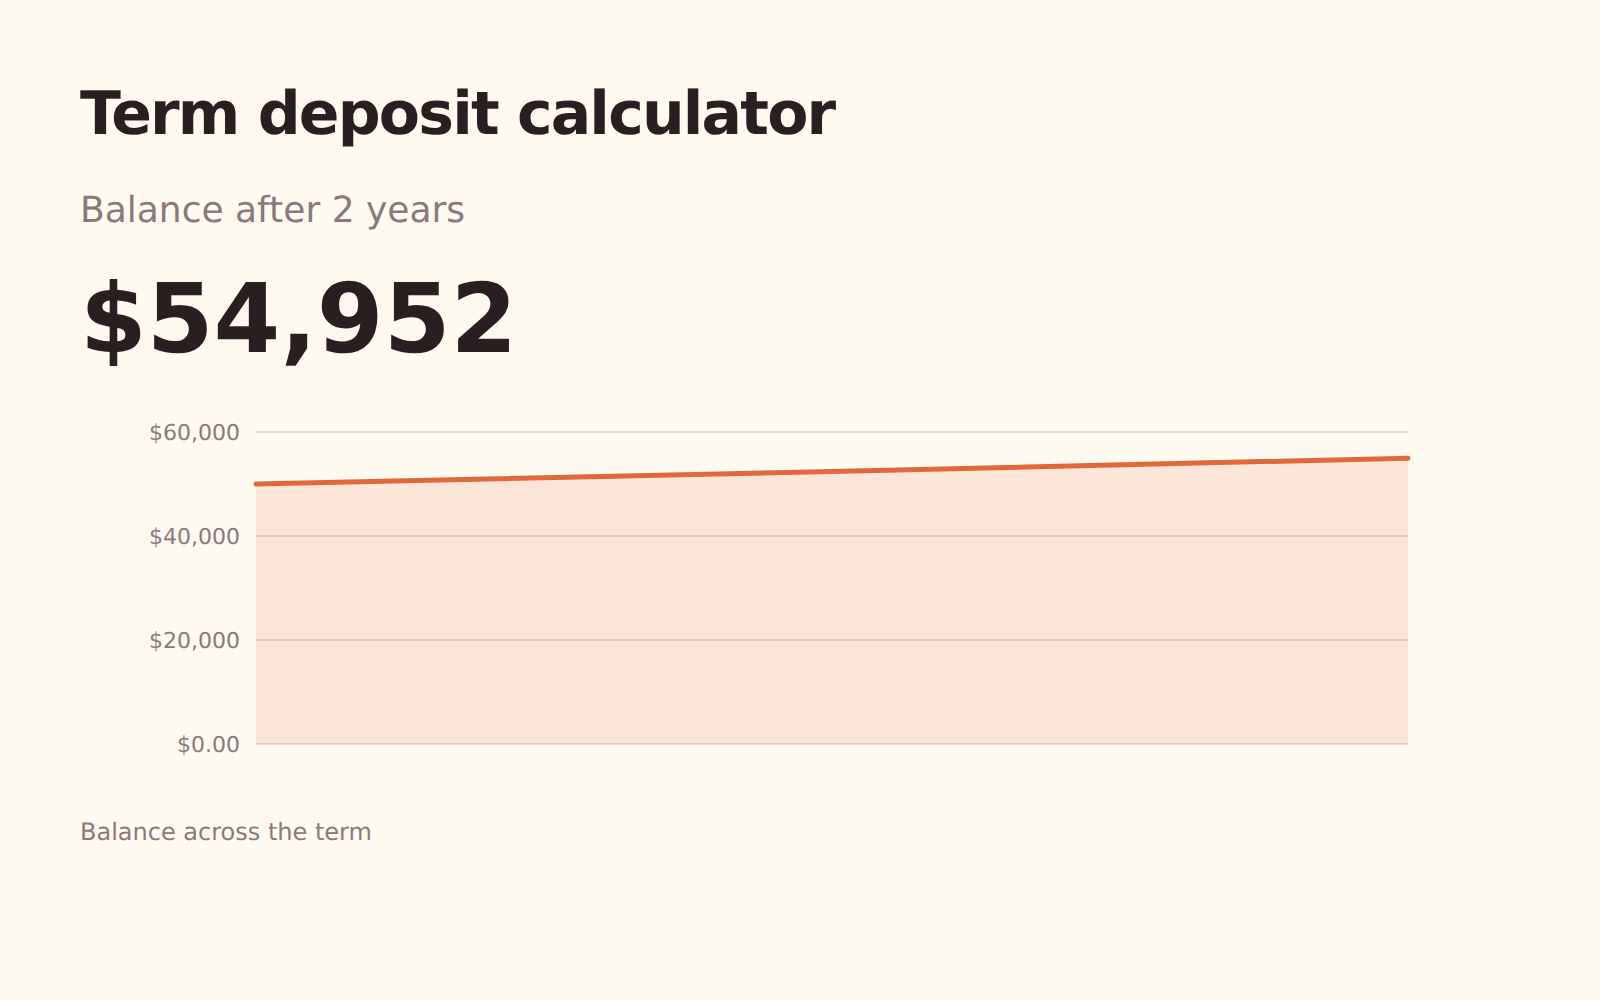
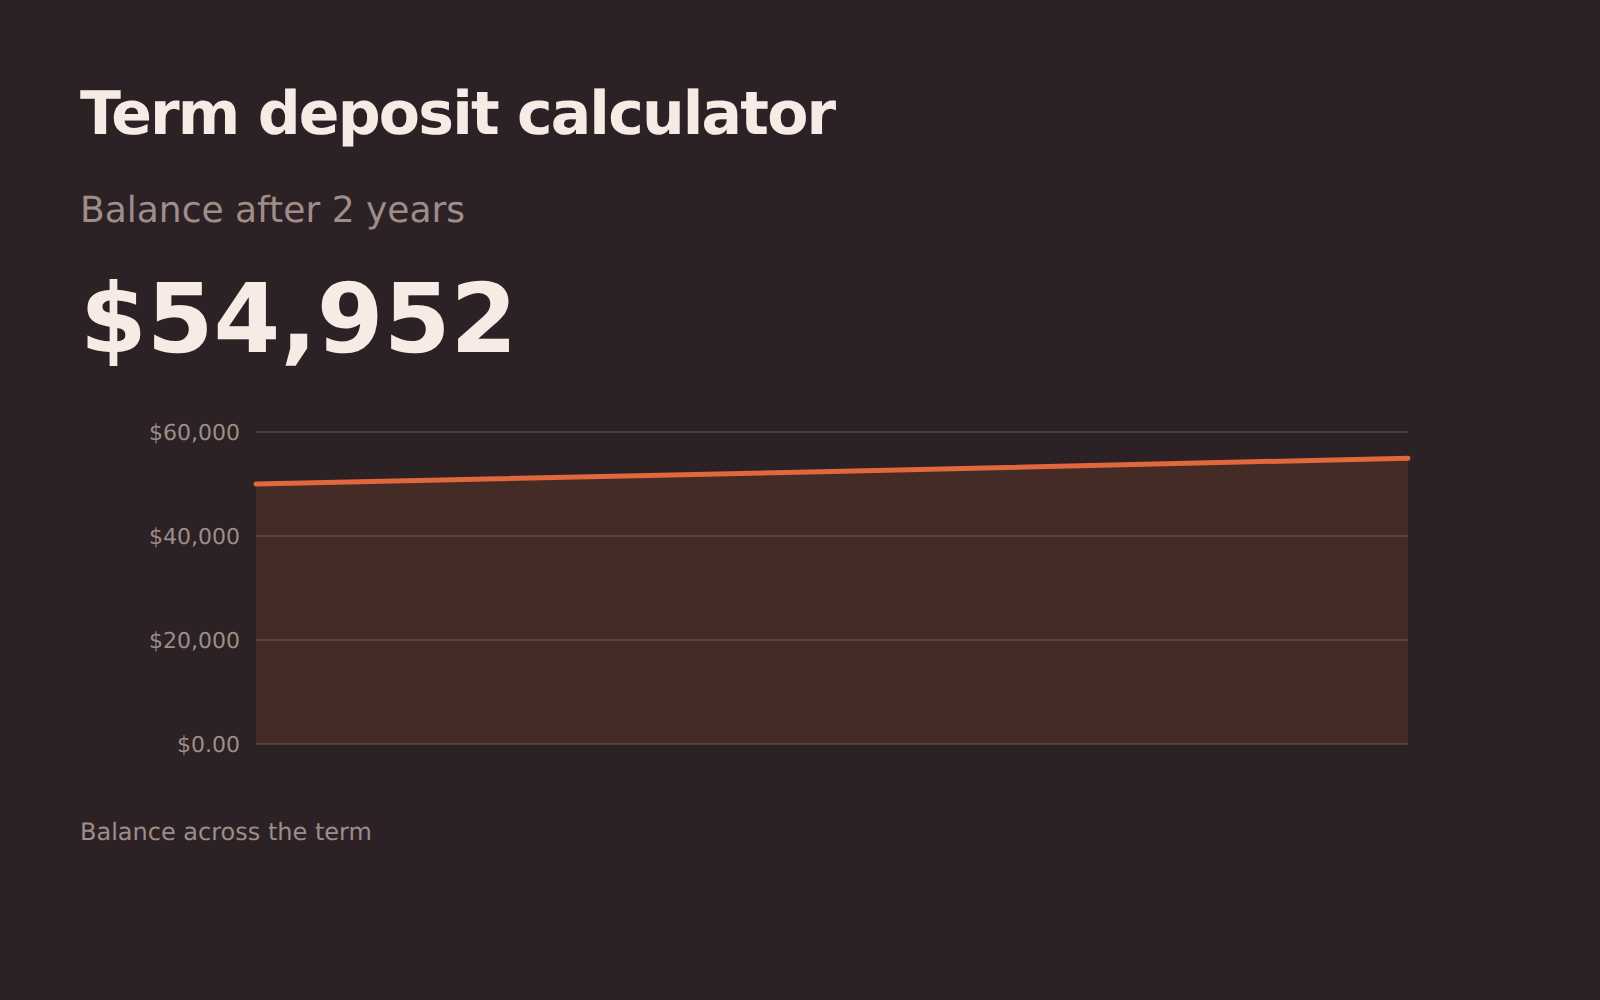
Depósito a prazo
Quanto rende no vencimento um depósito a taxa fixa e que diferença faz a frequência de pagamento dos juros.
Inflação
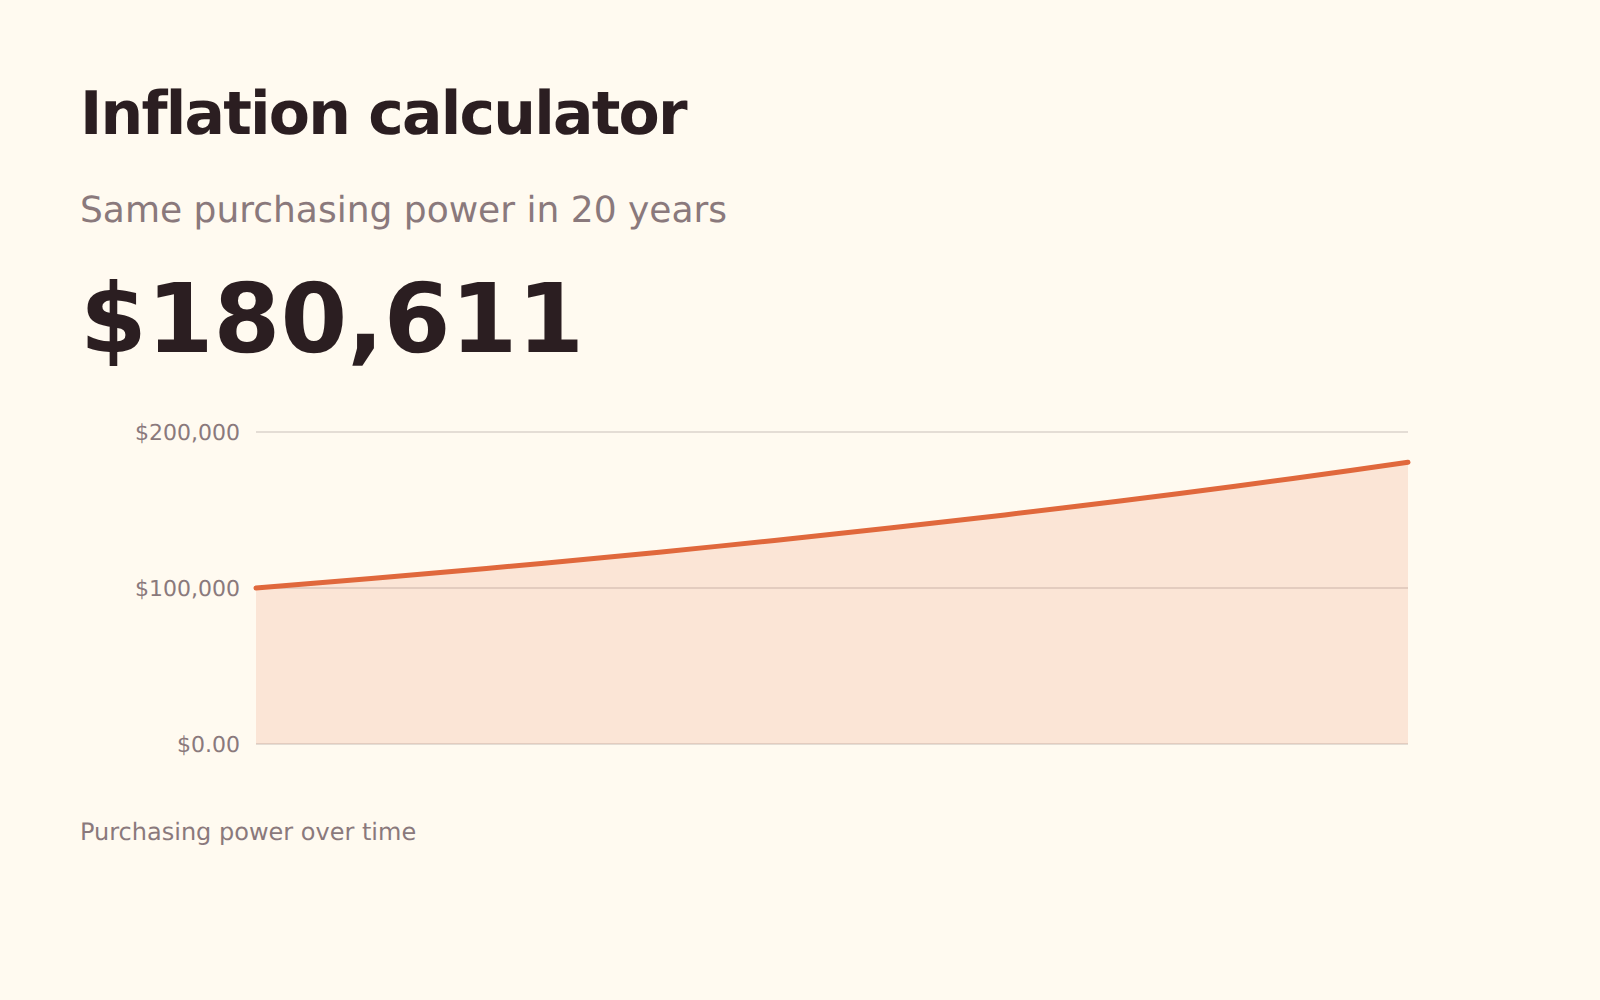
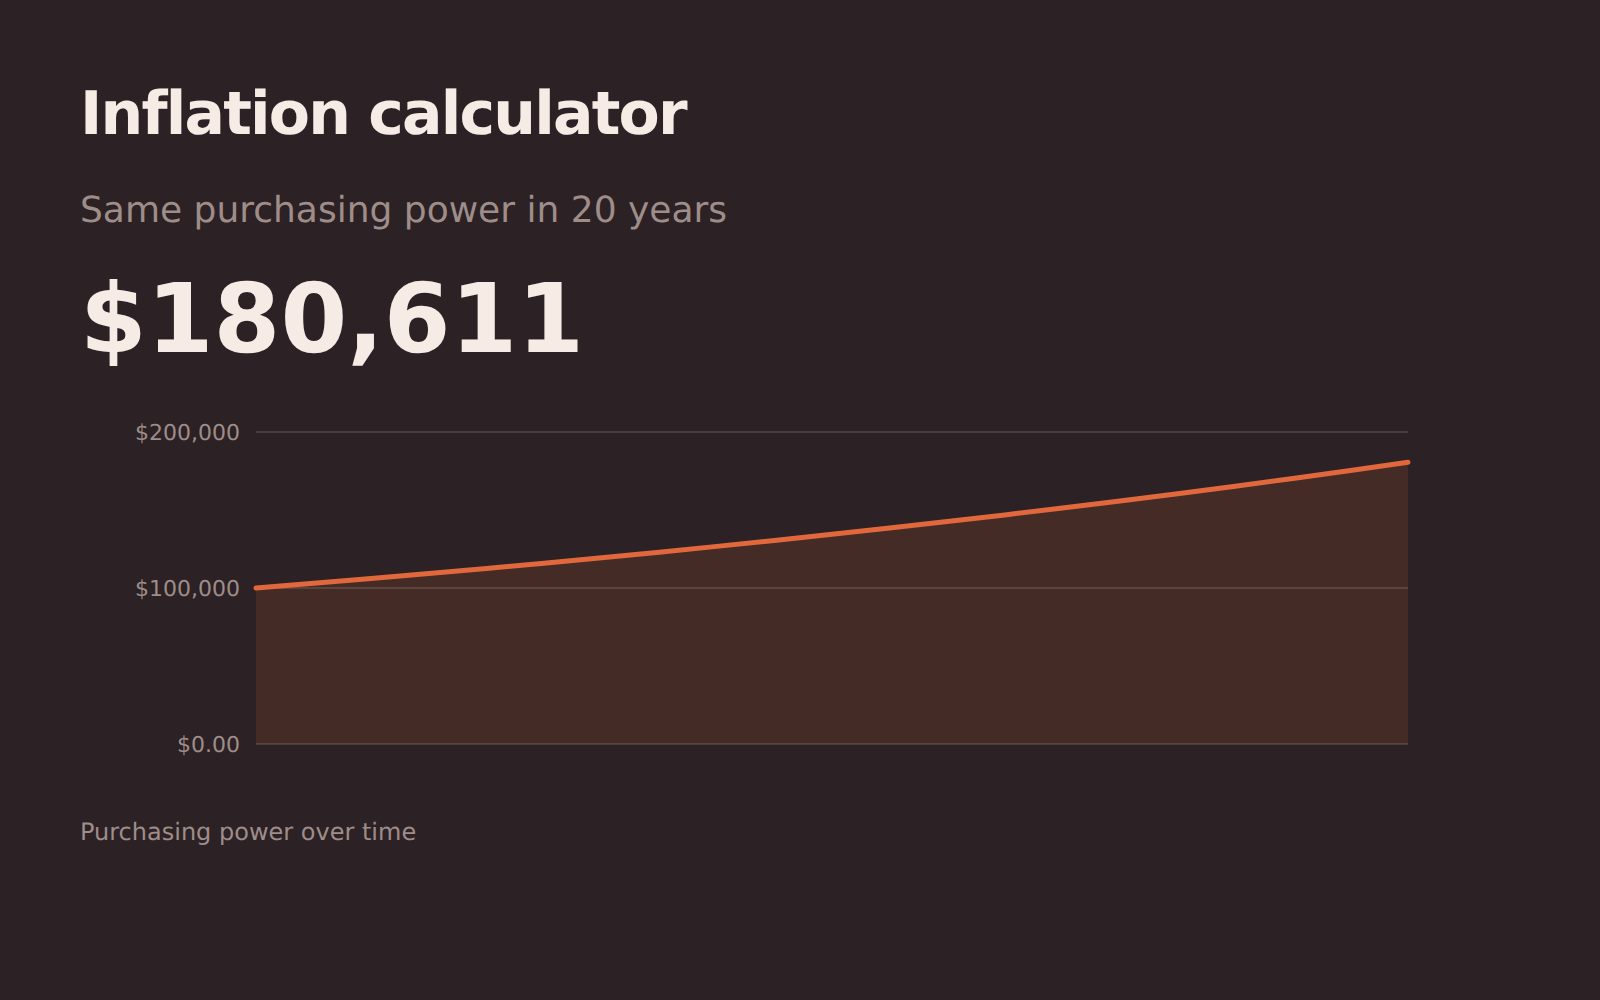
Quanto vale um montante depois da inflação, para a frente ou para trás, e quanto poder de compra os anos lhe retiram.
APY
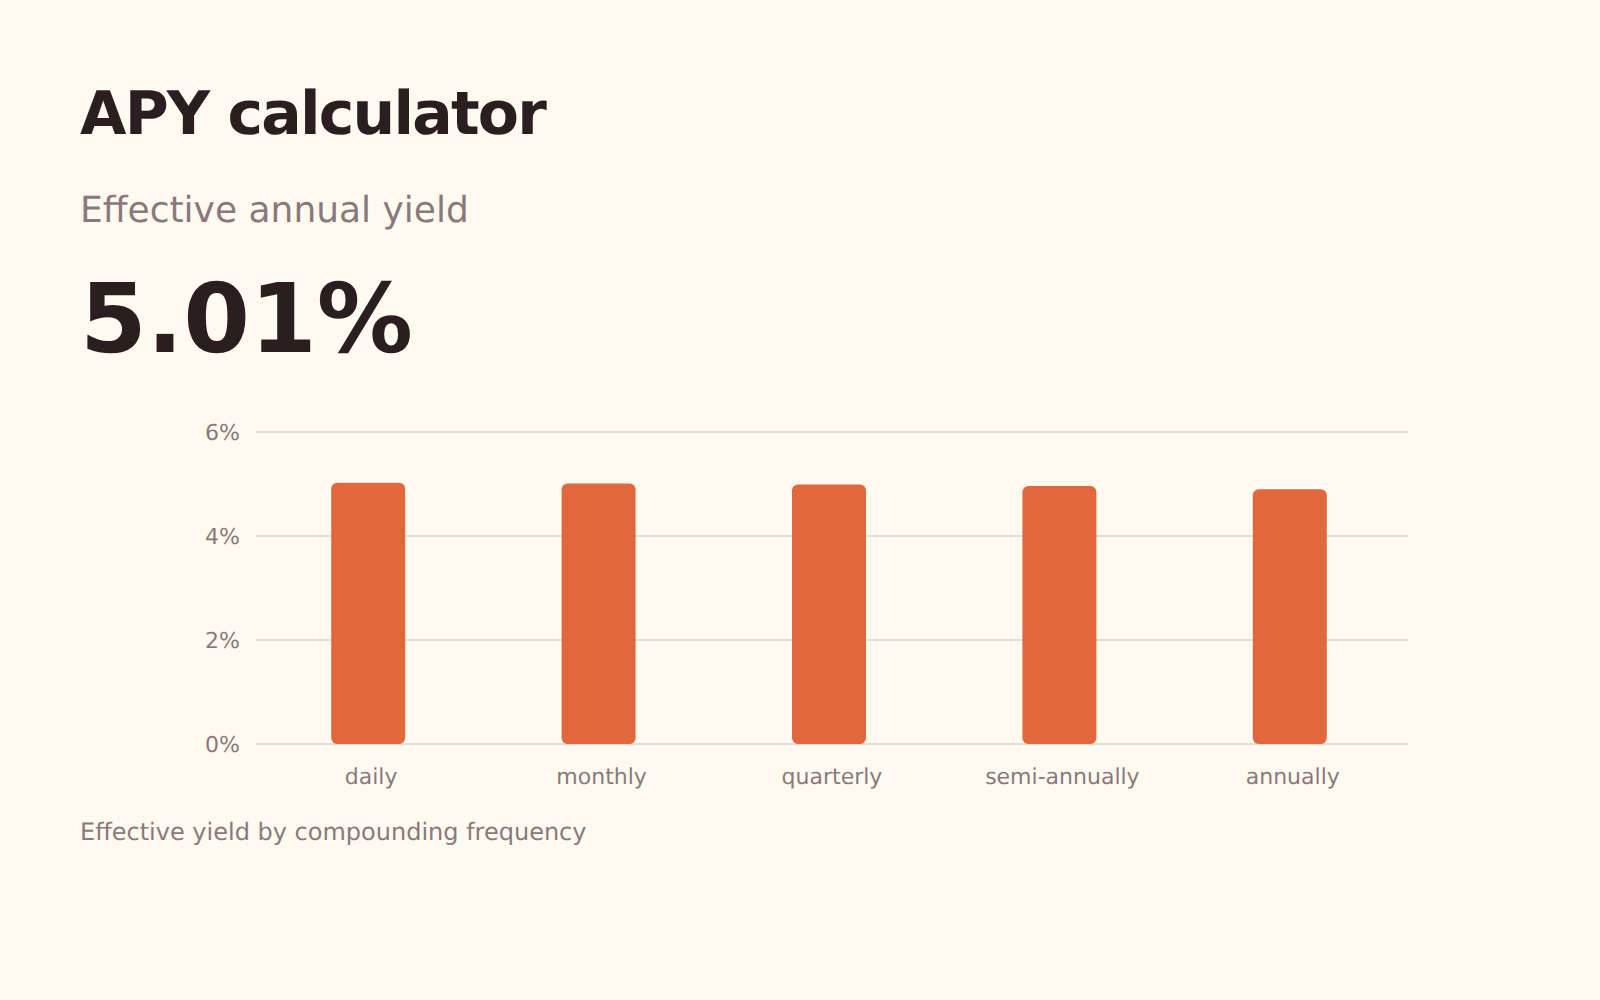
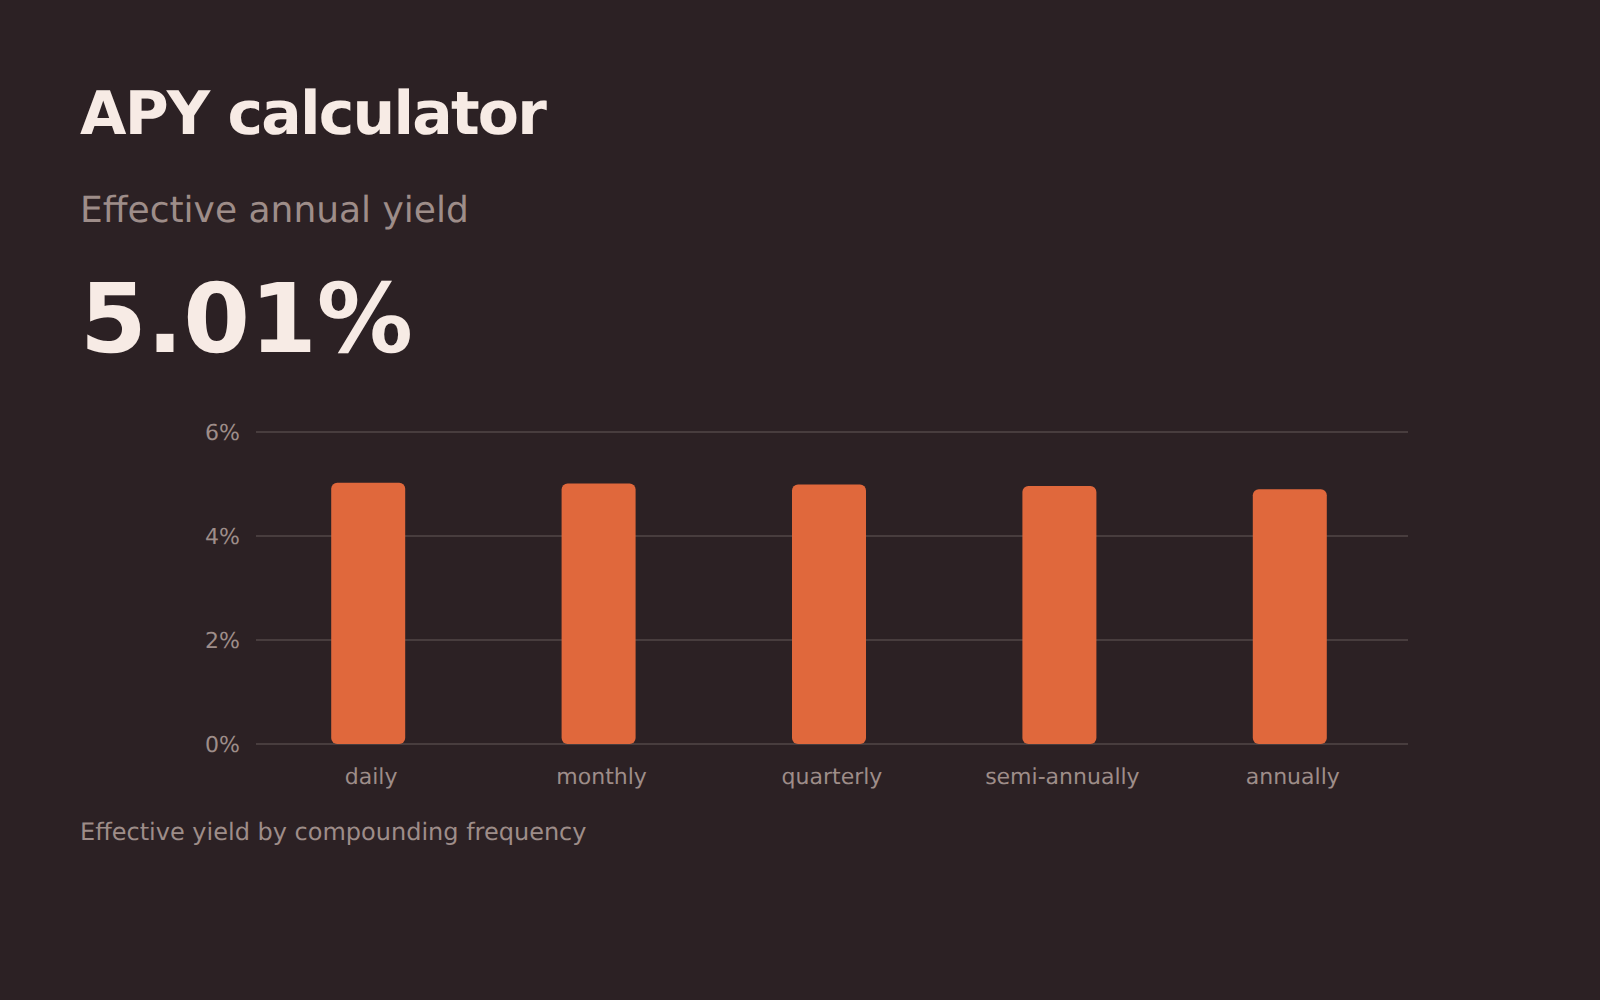
Converta uma taxa nominal anunciada no rendimento que realmente obtém e veja quanto vale a frequência de capitalização no seu saldo.
Prestações, capacidade de endividamento, stamp duty e rentabilidade.
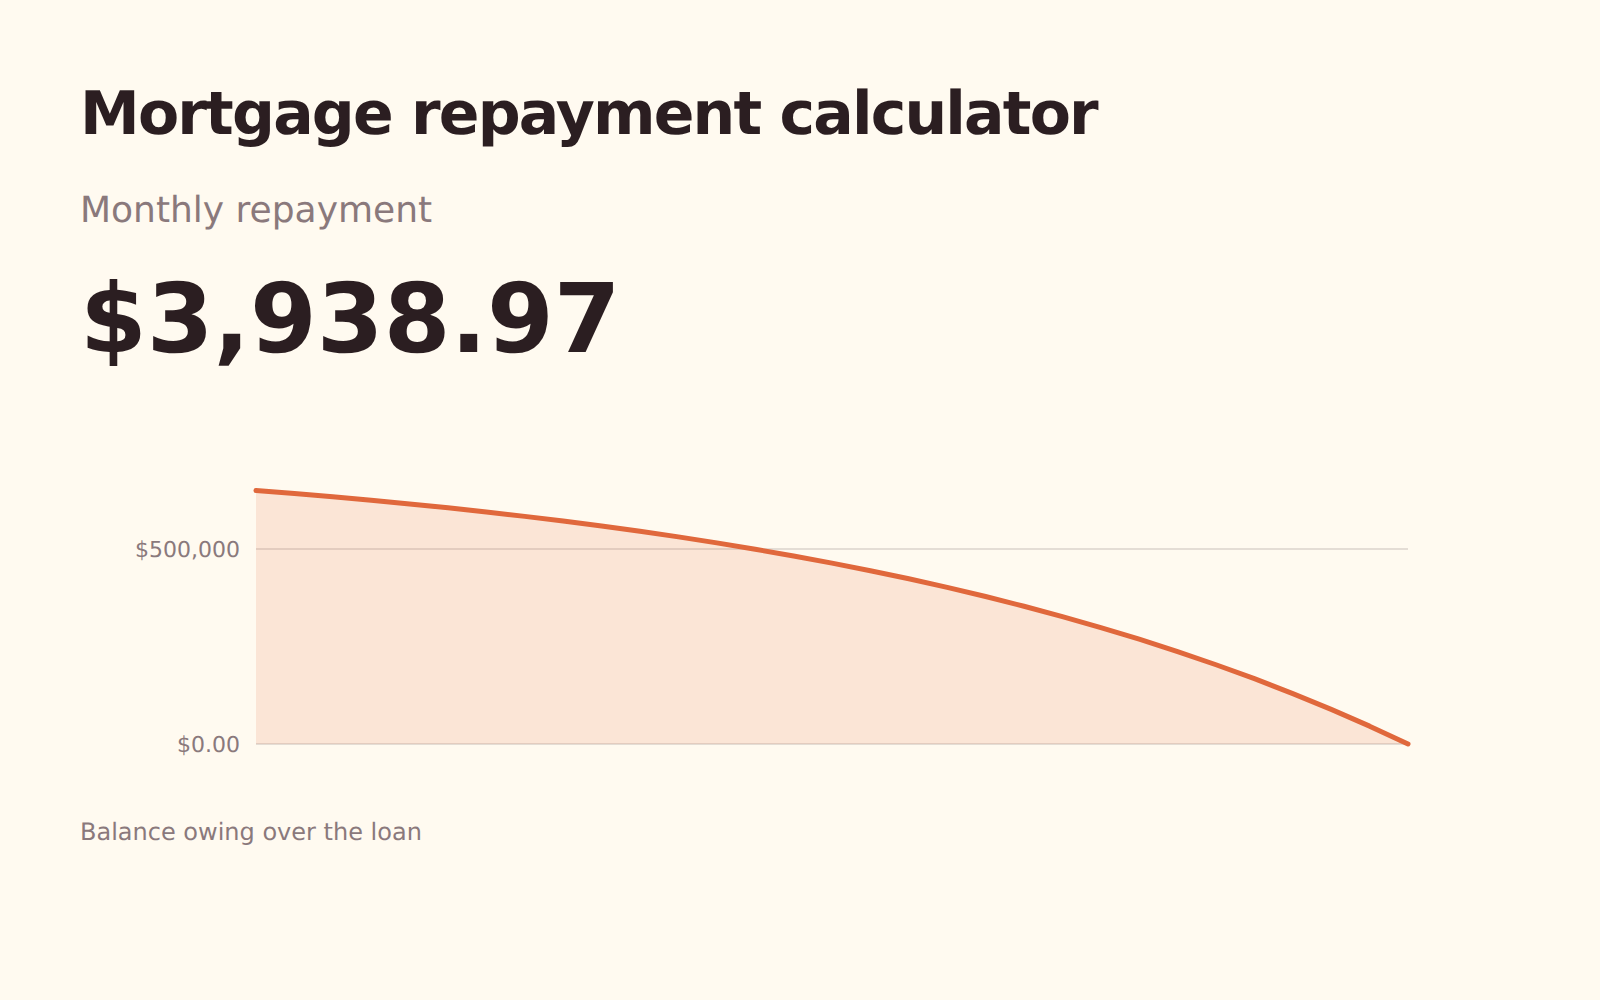
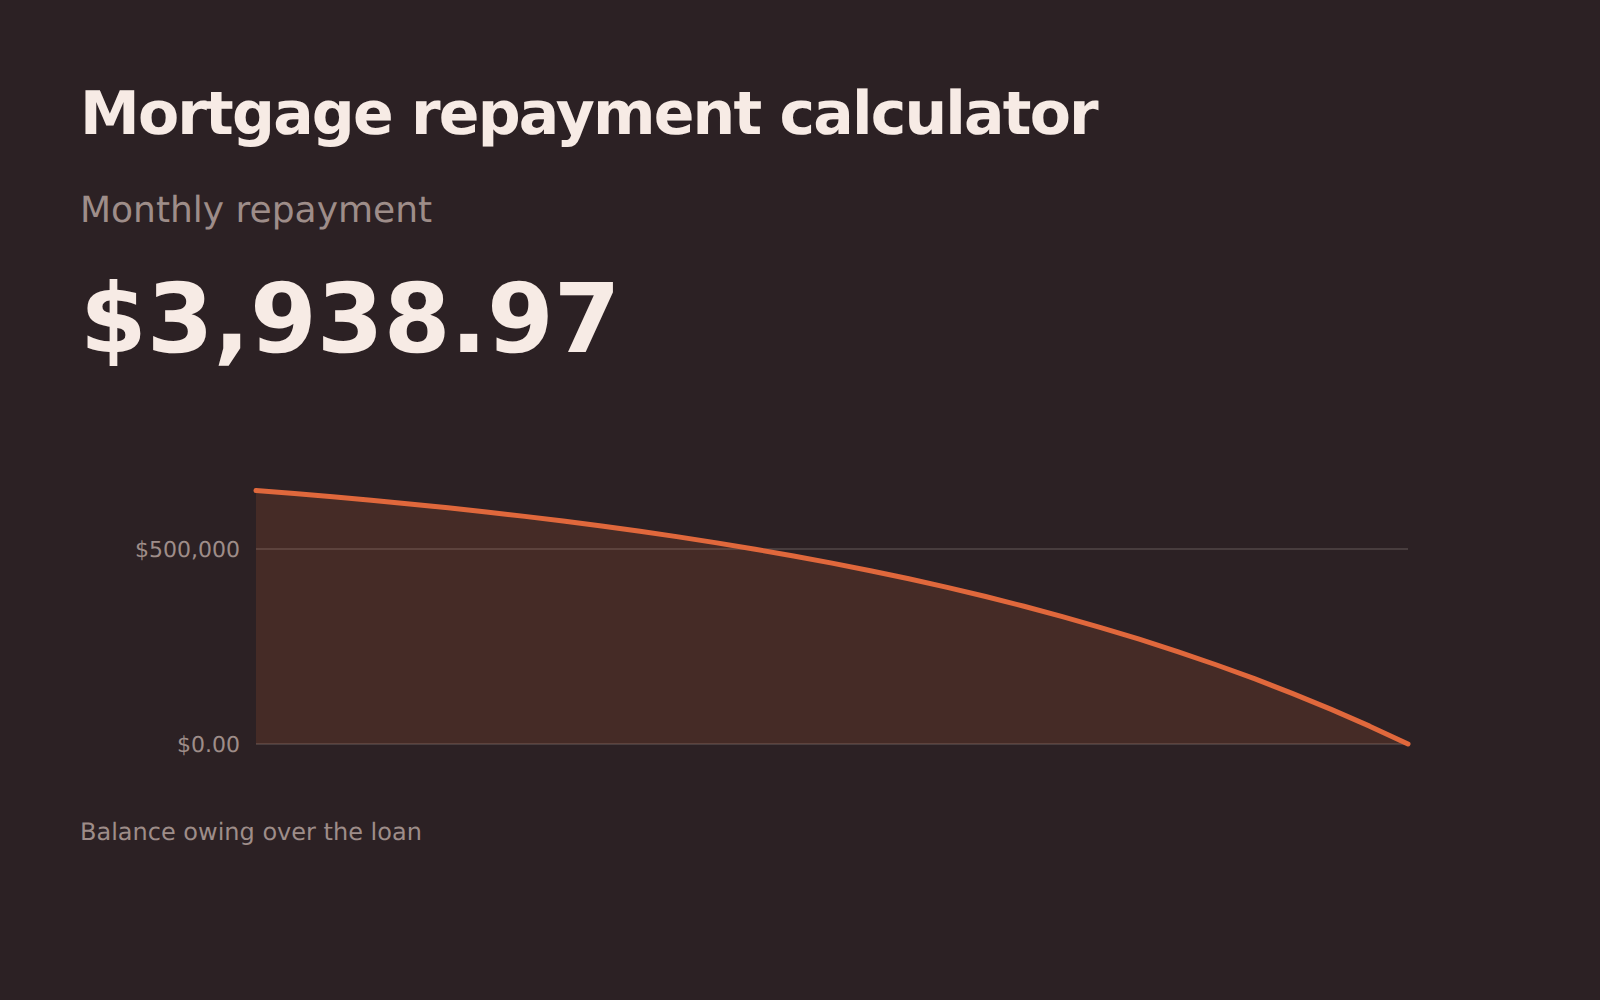
Prestação do crédito à habitação
Calcule a prestação de um crédito à habitação, que parte dela são juros e quanto poupa realmente ao pagar um pouco mais em cada período.
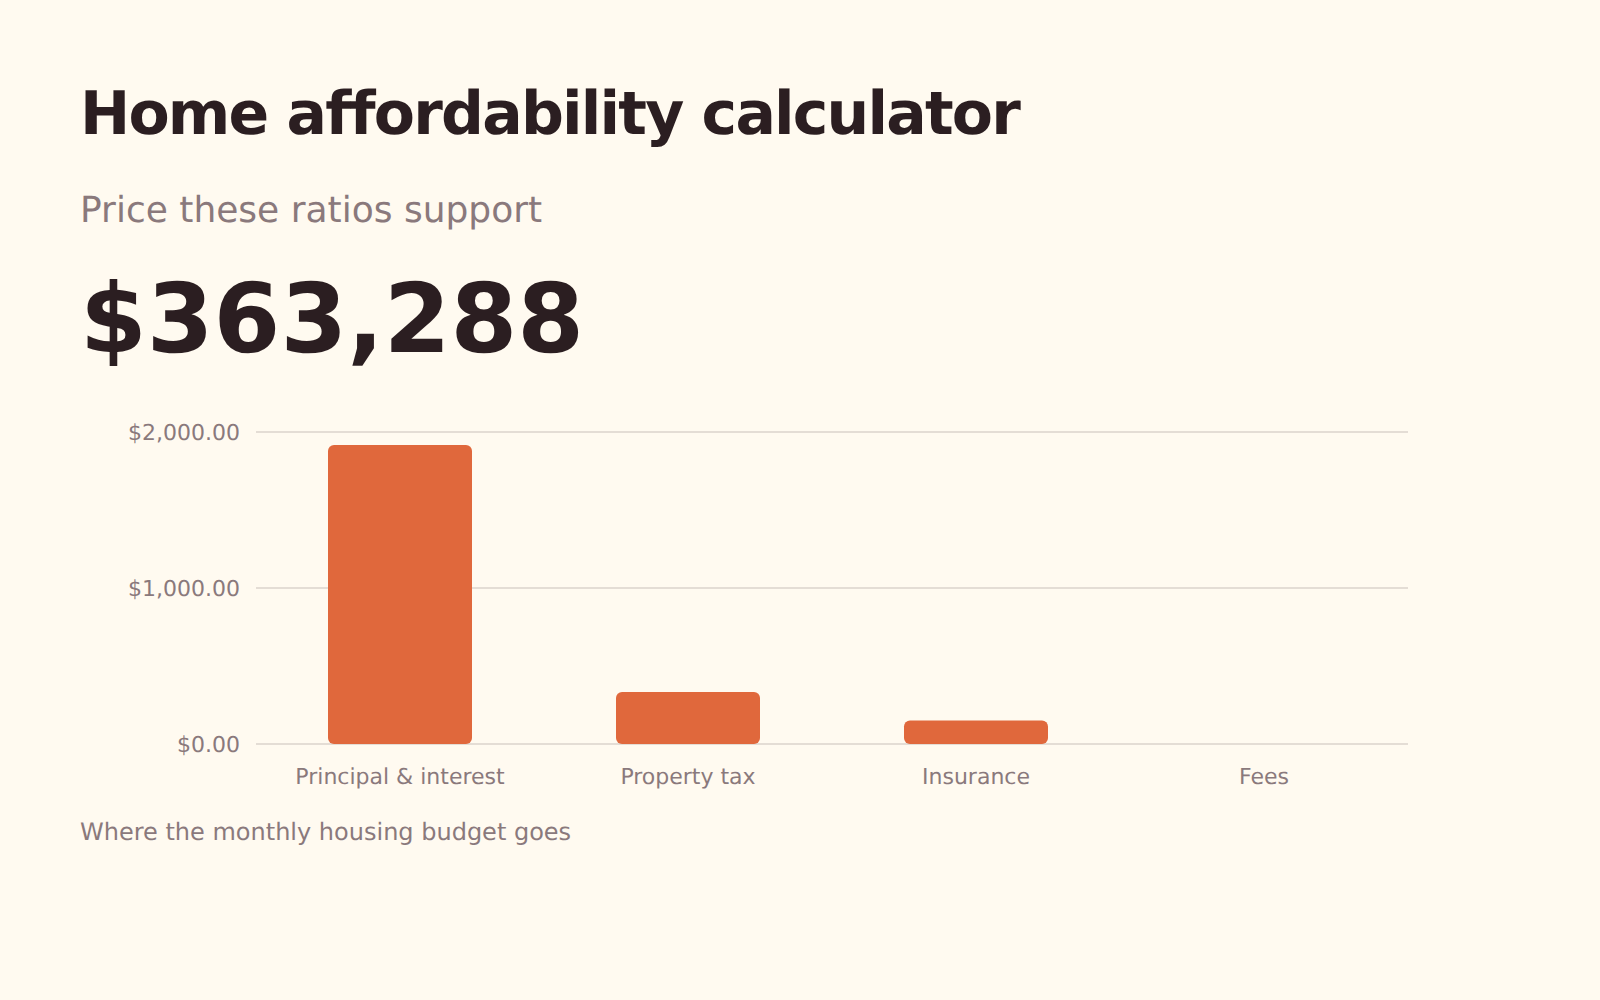
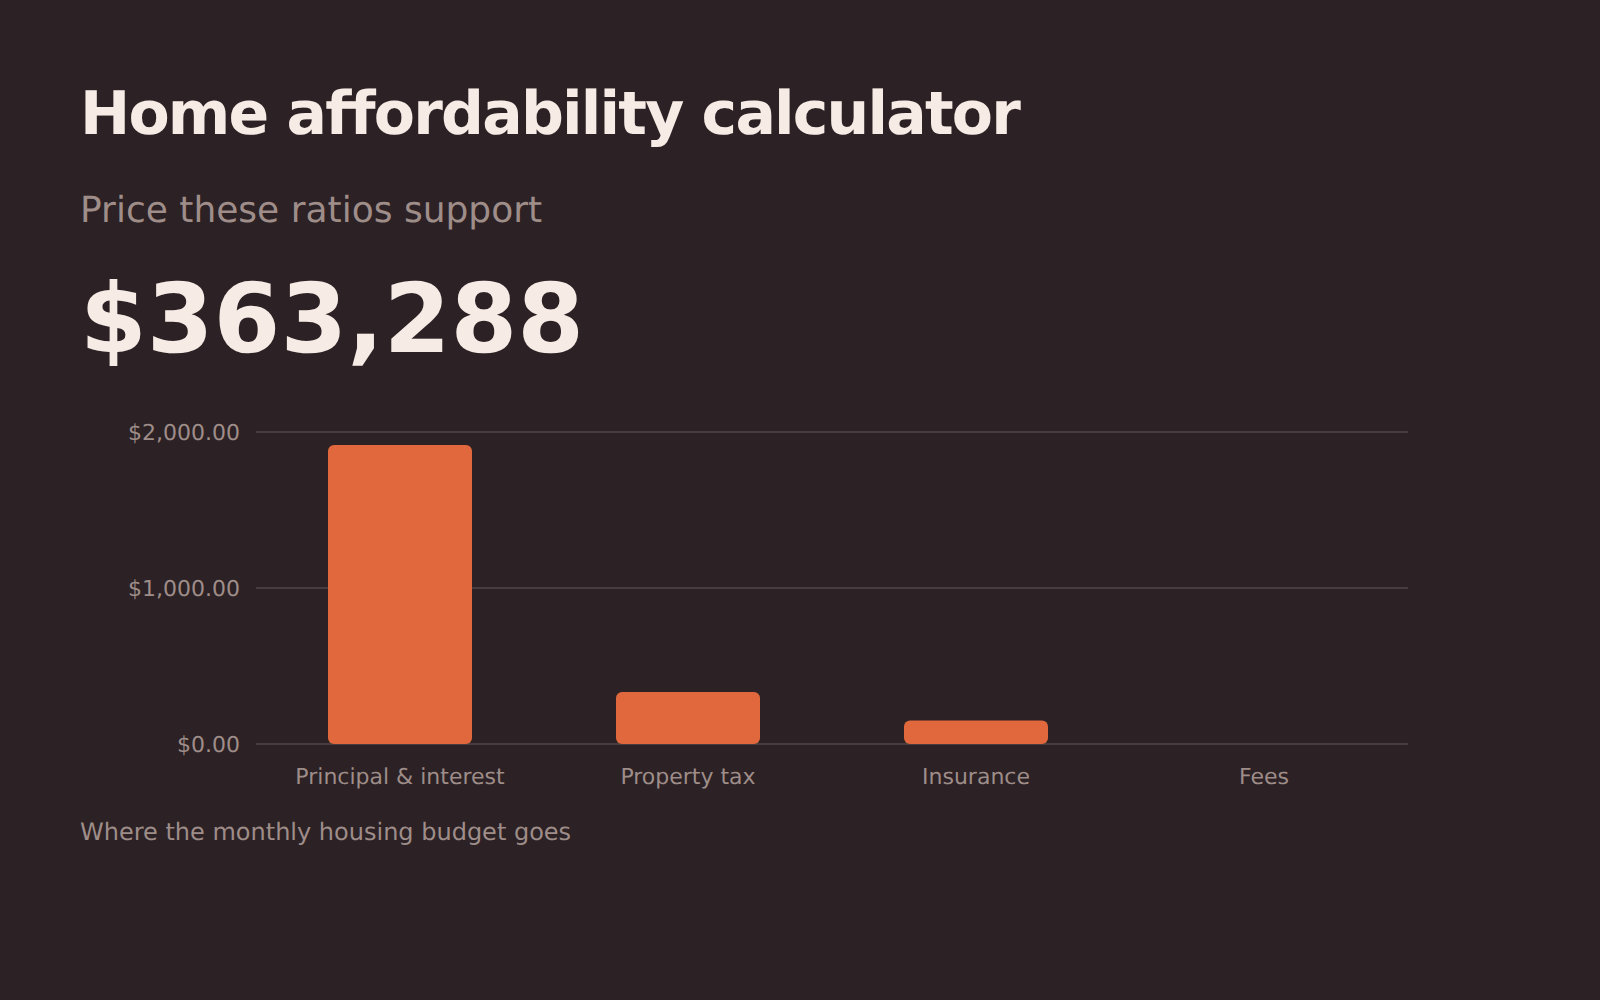
Capacidade de compra de casa
O que os rácios de crédito habituais de 28/36 lhe permitem comprar, qual dos dois o está realmente a limitar e quanto as suas outras dívidas custam em preço de compra.
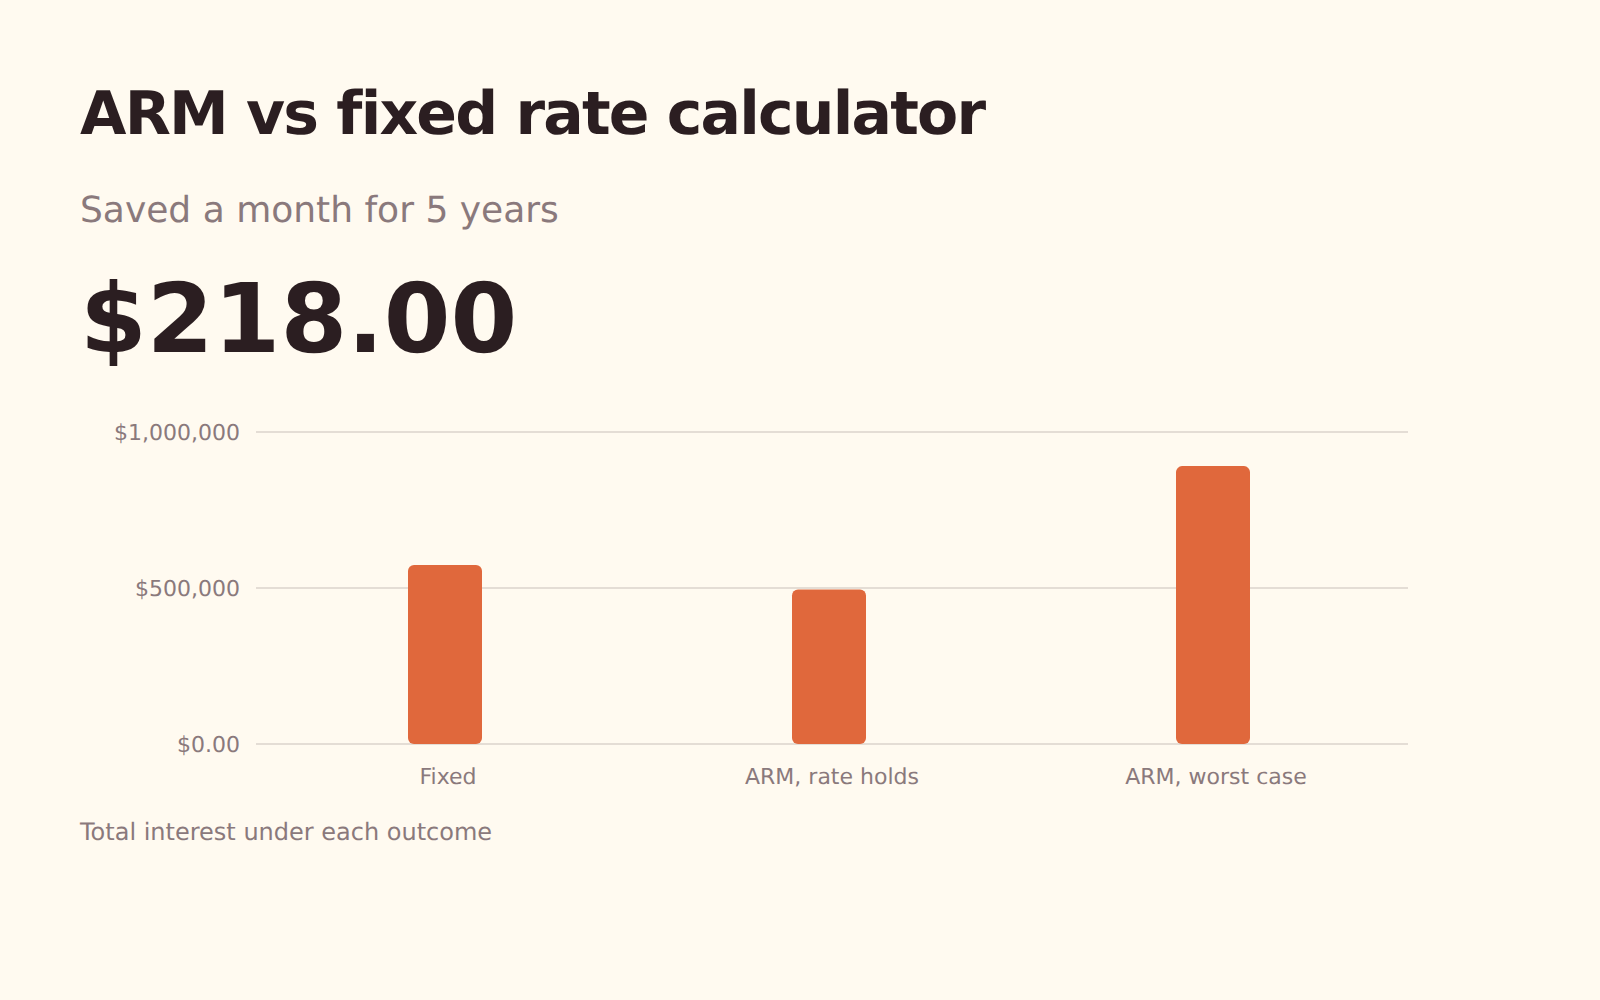
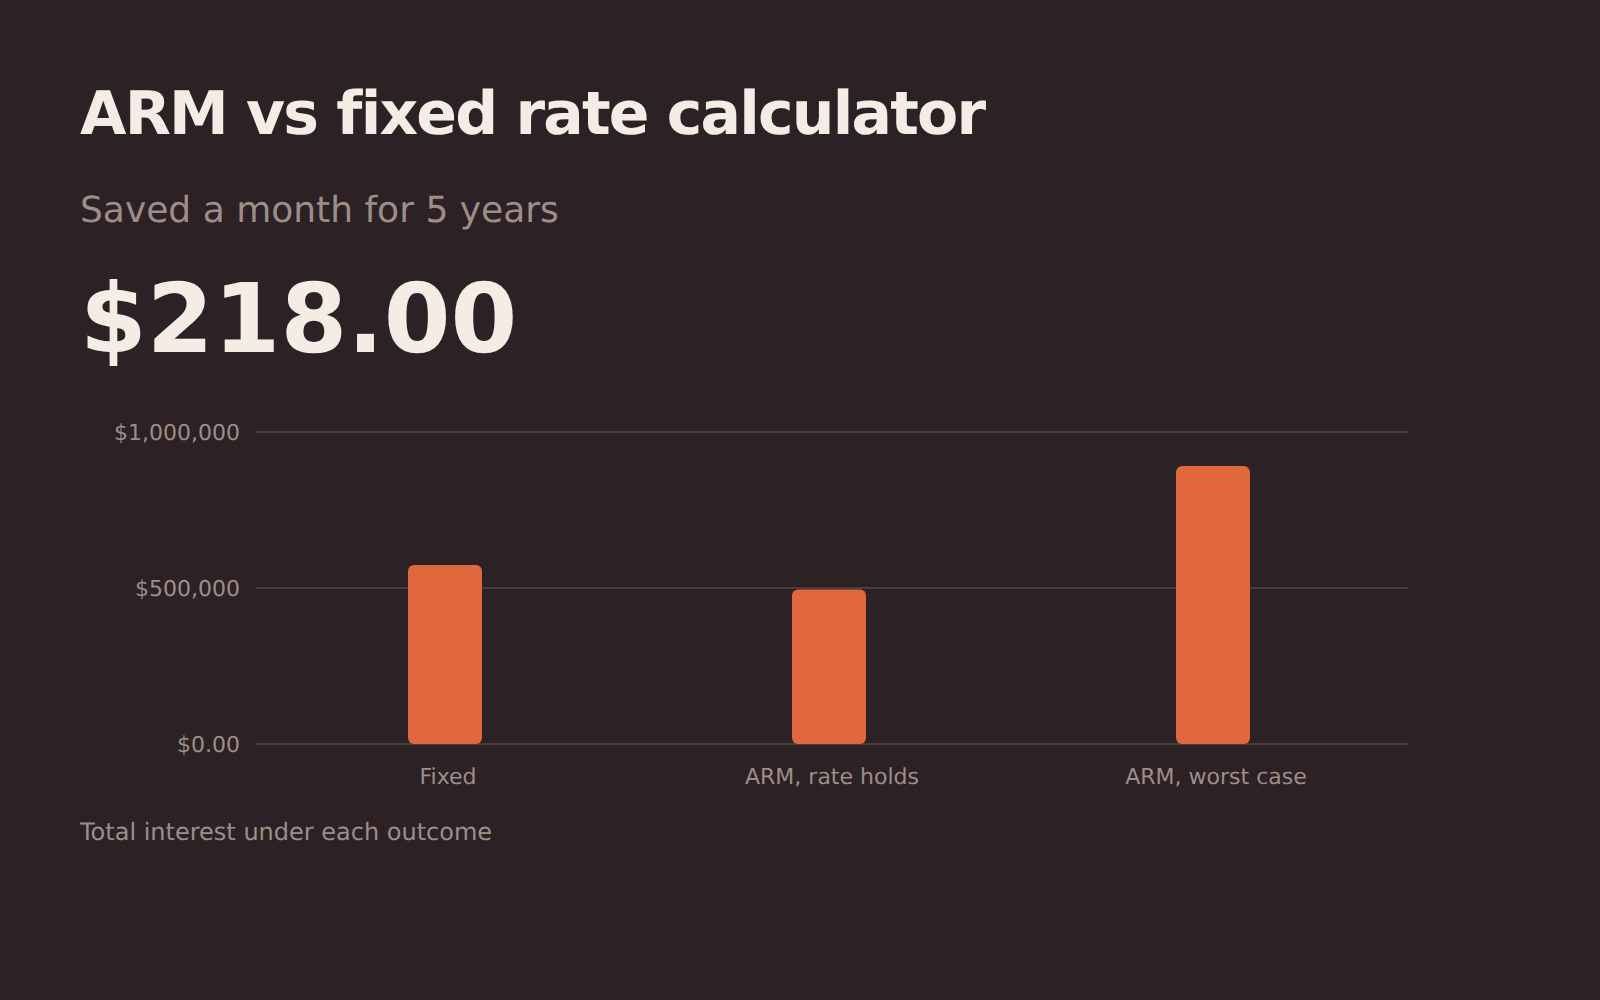
Taxa variável (ARM) vs. fixa
Quanto poupa uma taxa variável enquanto a taxa inicial se mantém e quanto custa se a taxa subir até onde os limites permitem.
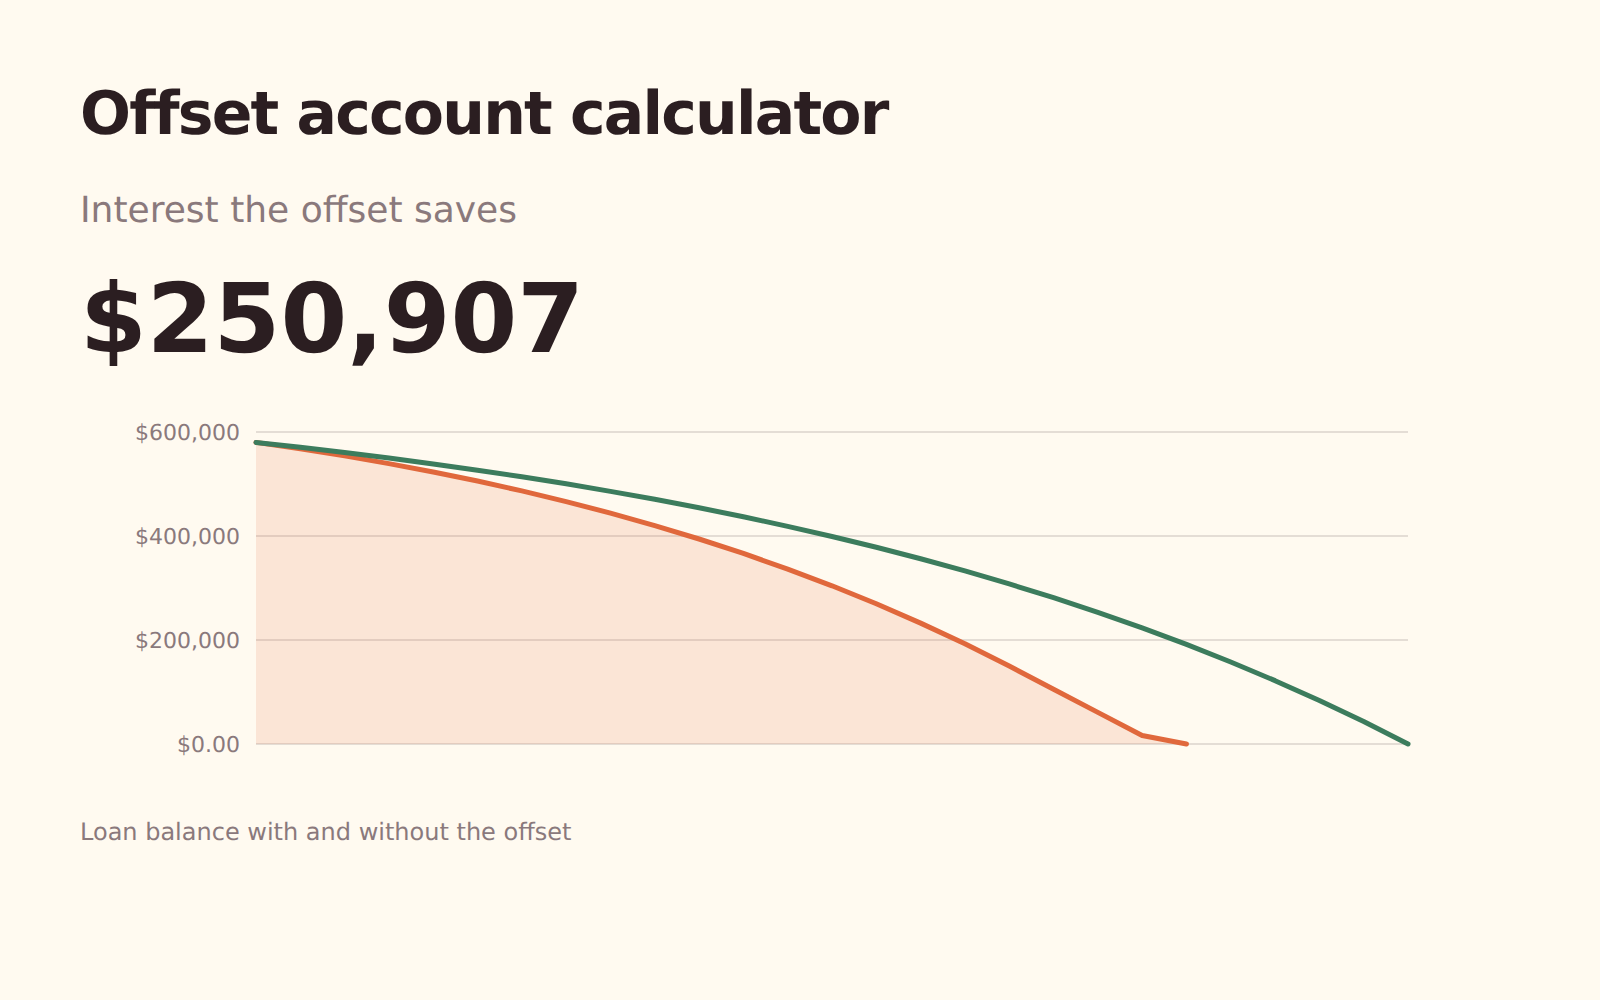
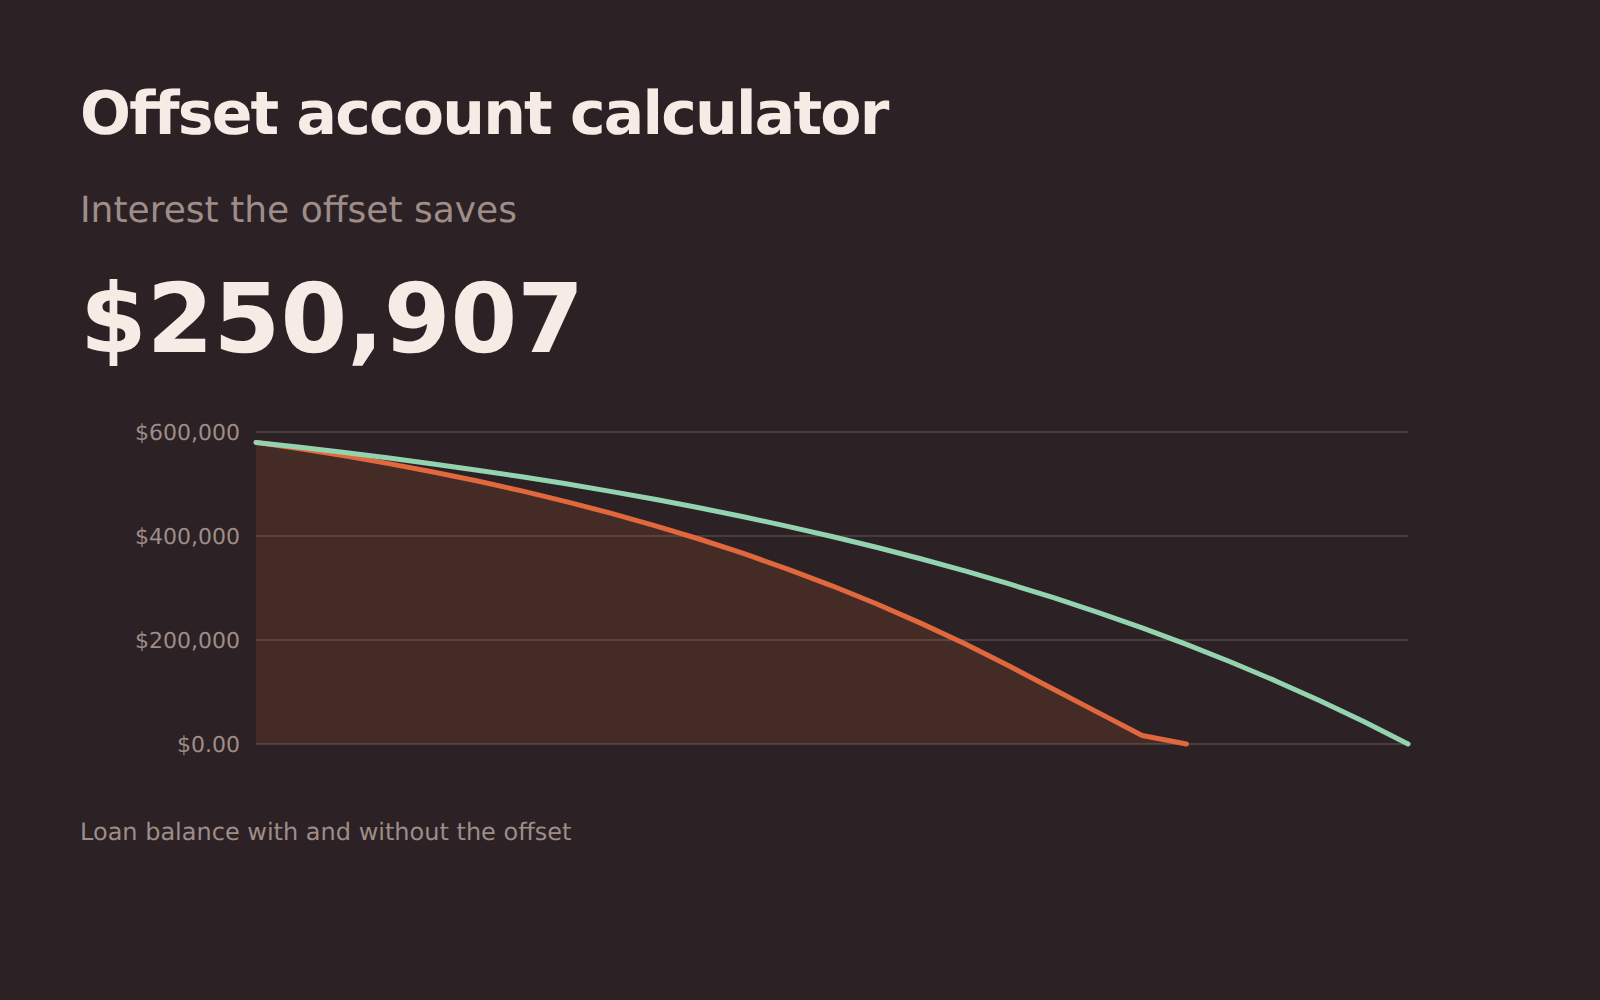
Conta offset
Quanto vale o dinheiro parado numa conta offset: os juros poupados e quanto mais cedo termina o empréstimo.
Rentabilidade do arrendamento
Rentabilidade bruta e líquida do arrendamento, descontando a desocupação e os custos correntes — o valor que a «rentabilidade» de um agente normalmente não é.
Refinanciamento
Se compensa mudar de empréstimo: a poupança mensal, quanto tempo demora a recuperar os custos e o que a mudança faz aos juros totais.
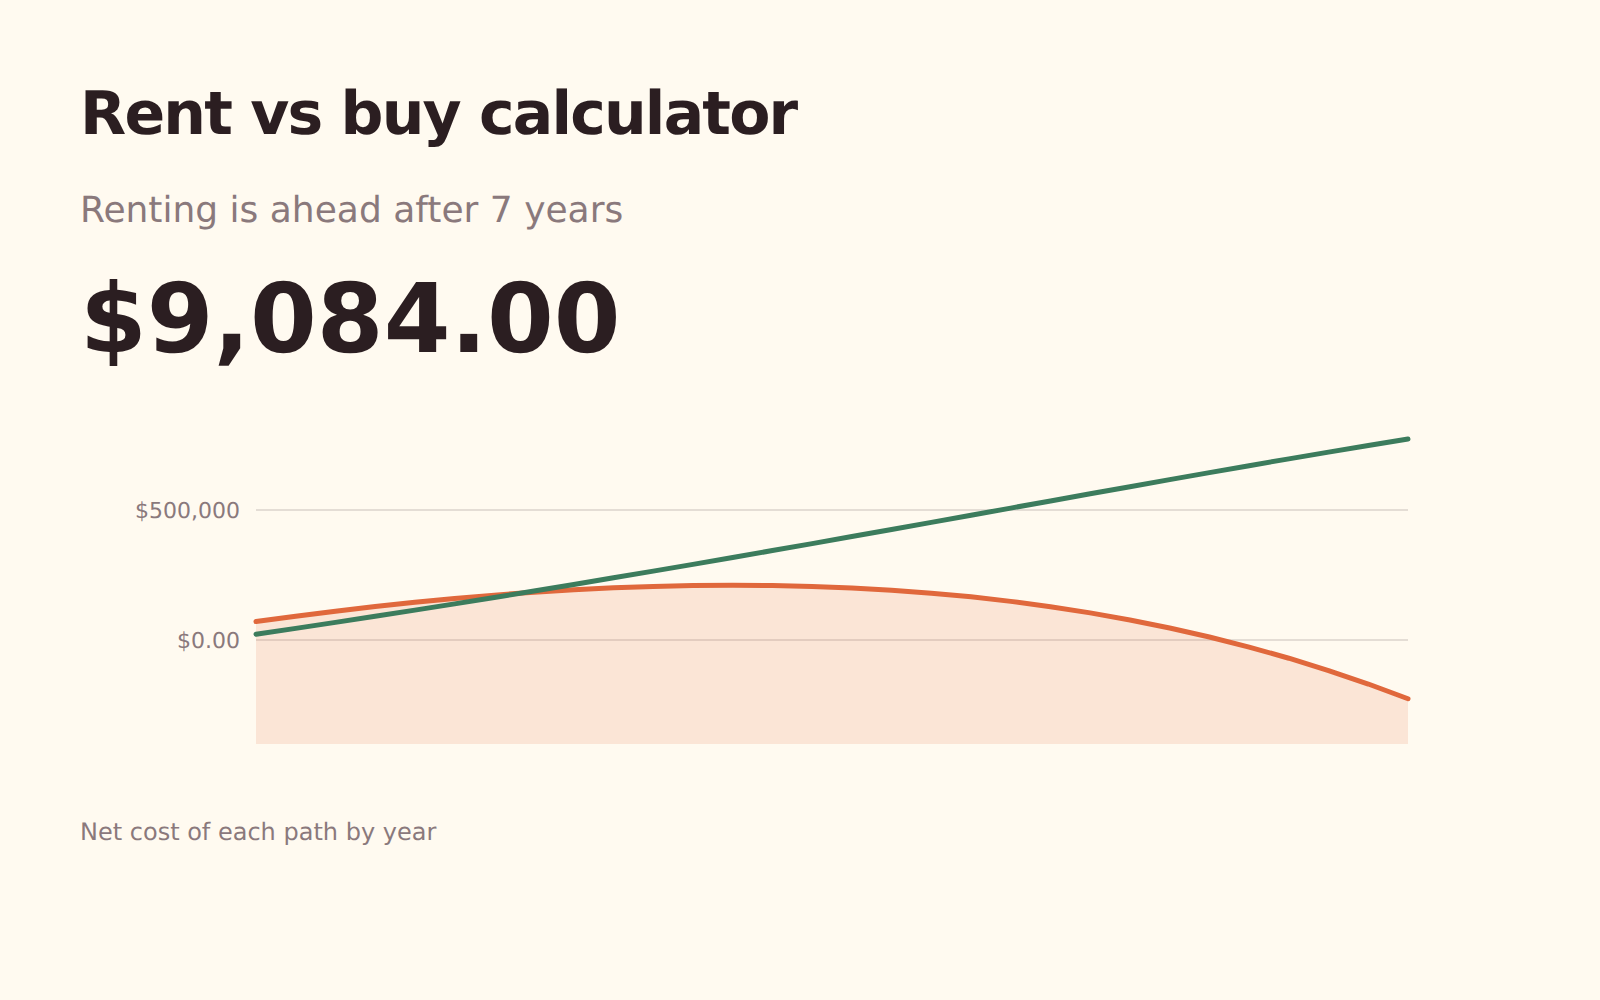
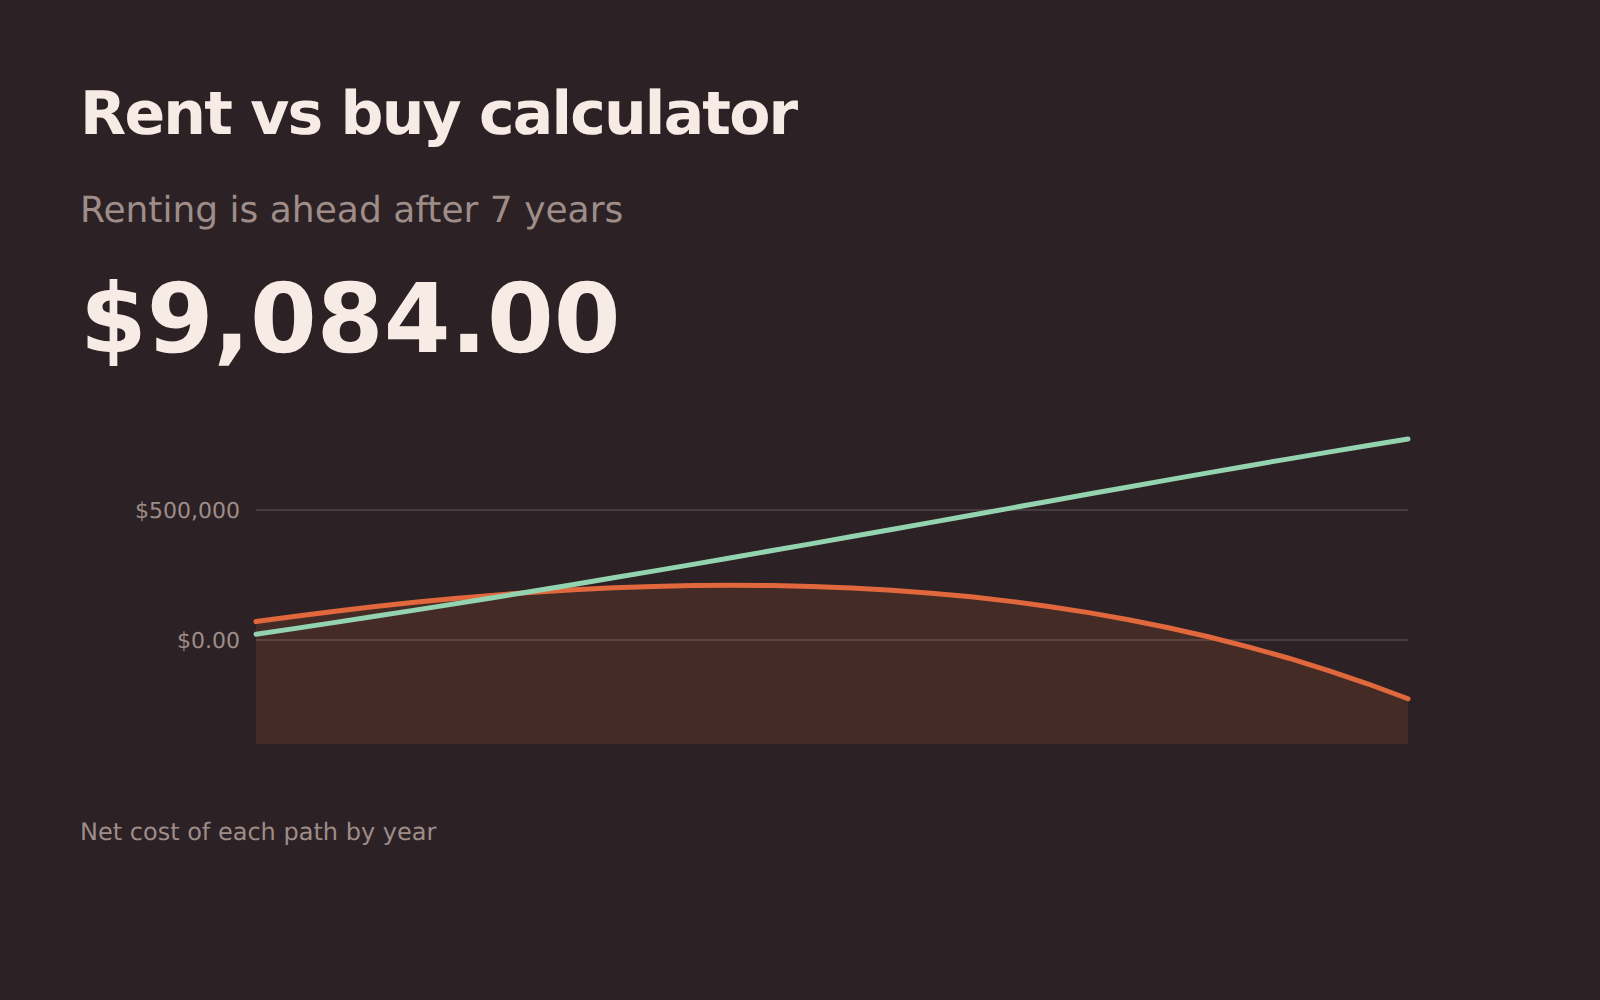
Arrendar vs. comprar
Compara o custo líquido real de arrendar e de comprar durante os anos em que realmente fica, contando custos de transação, custos correntes e a rentabilidade de uma entrada que fica investida.
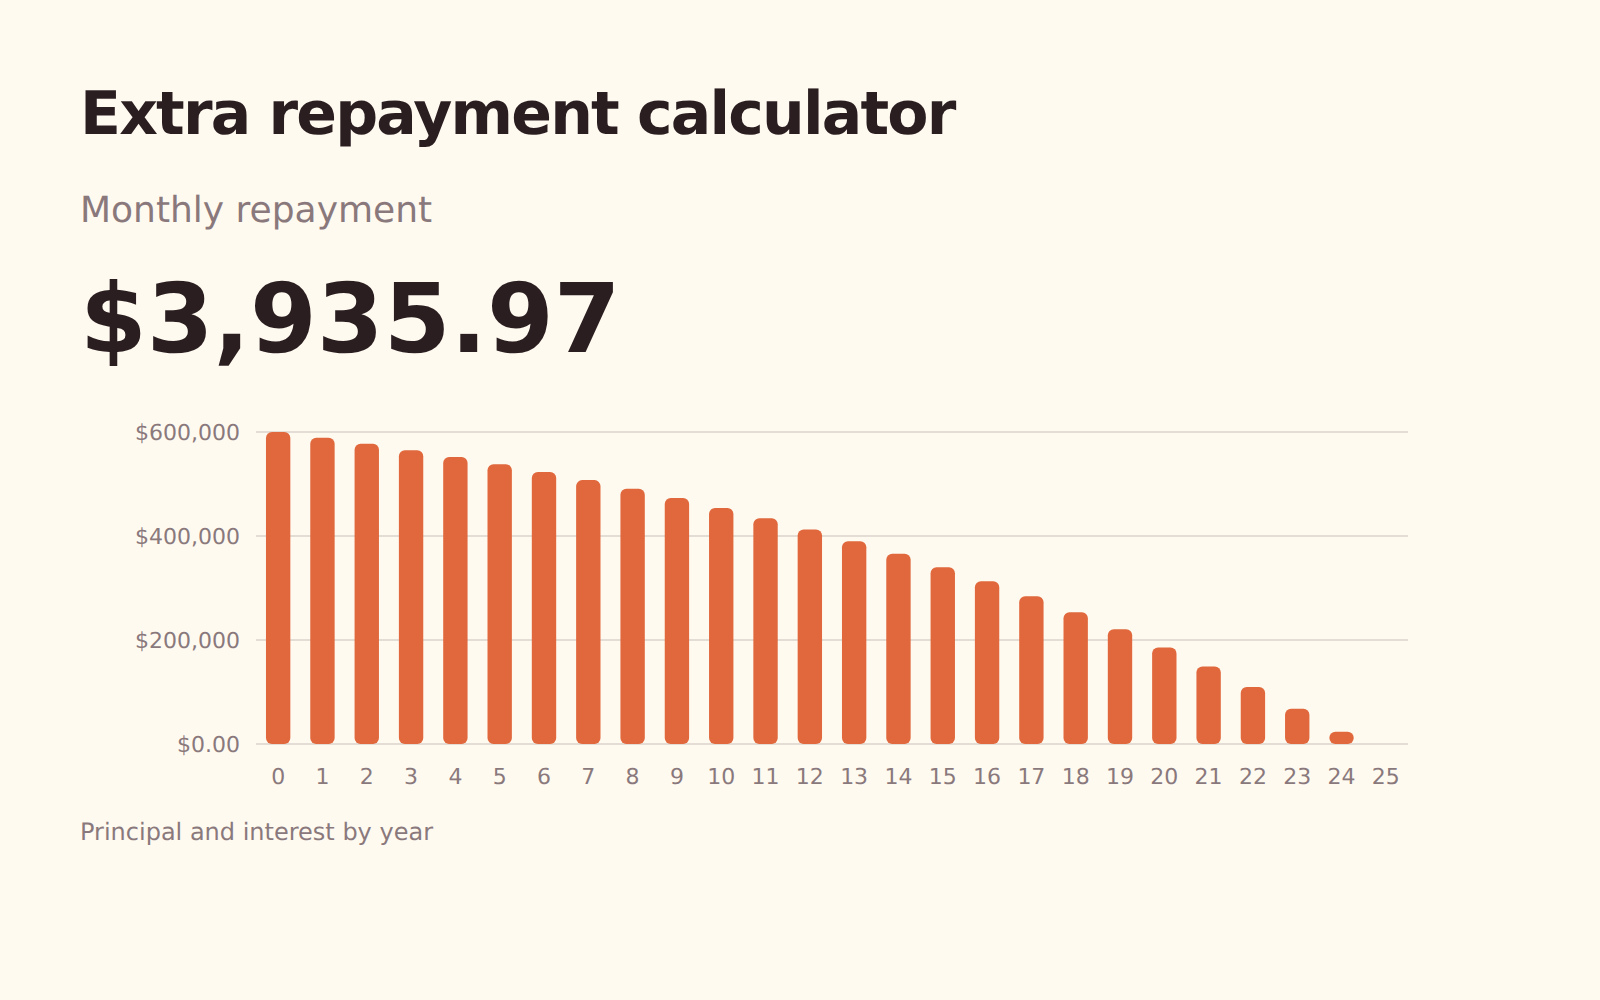
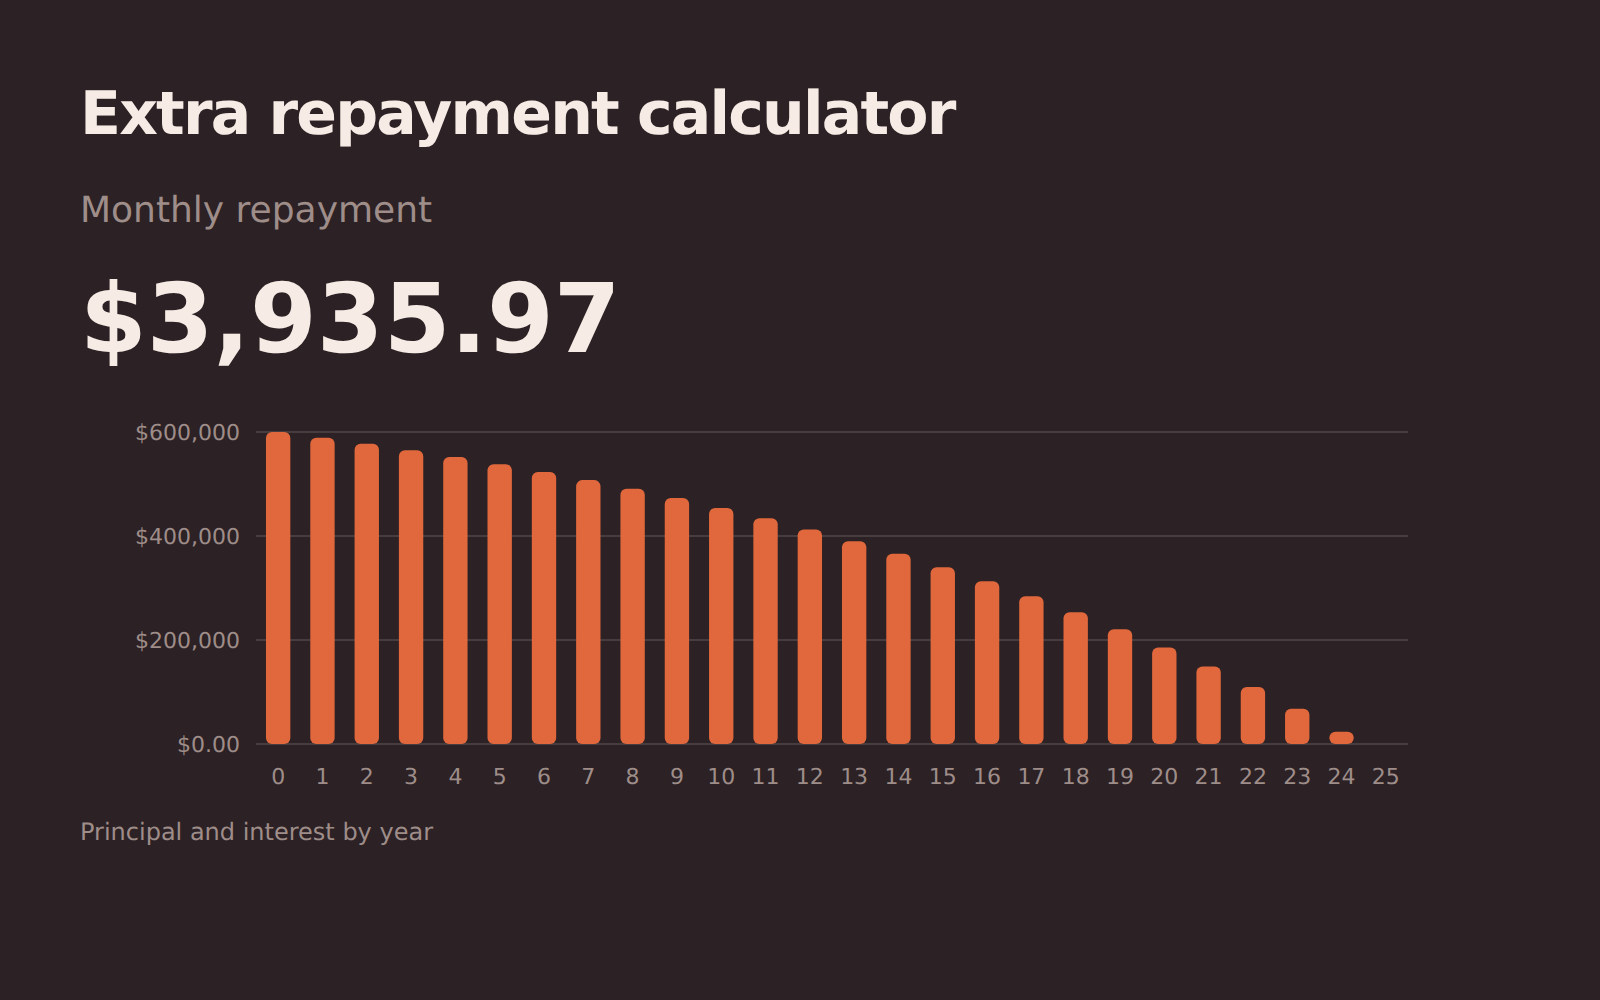
Amortizações extra
O que pagar um pouco mais por mês faz ao seu empréstimo: os anos que elimina, os juros que poupa e quanto se antecipa a data de liquidação.
Amortização, ordem de liquidação e o que as amortizações extra lhe permitem poupar.
Liquidação de dívidas — avalanche vs. bola de neve
Ordene várias dívidas por taxa de juro ou por saldo, acrescente o que puder dispensar e veja que ordem as liquida mais depressa.
Liquidação do cartão de crédito
Quanto custa realmente pagar só o mínimo, comparado com pagar um valor fixo todos os meses até liquidar o cartão.
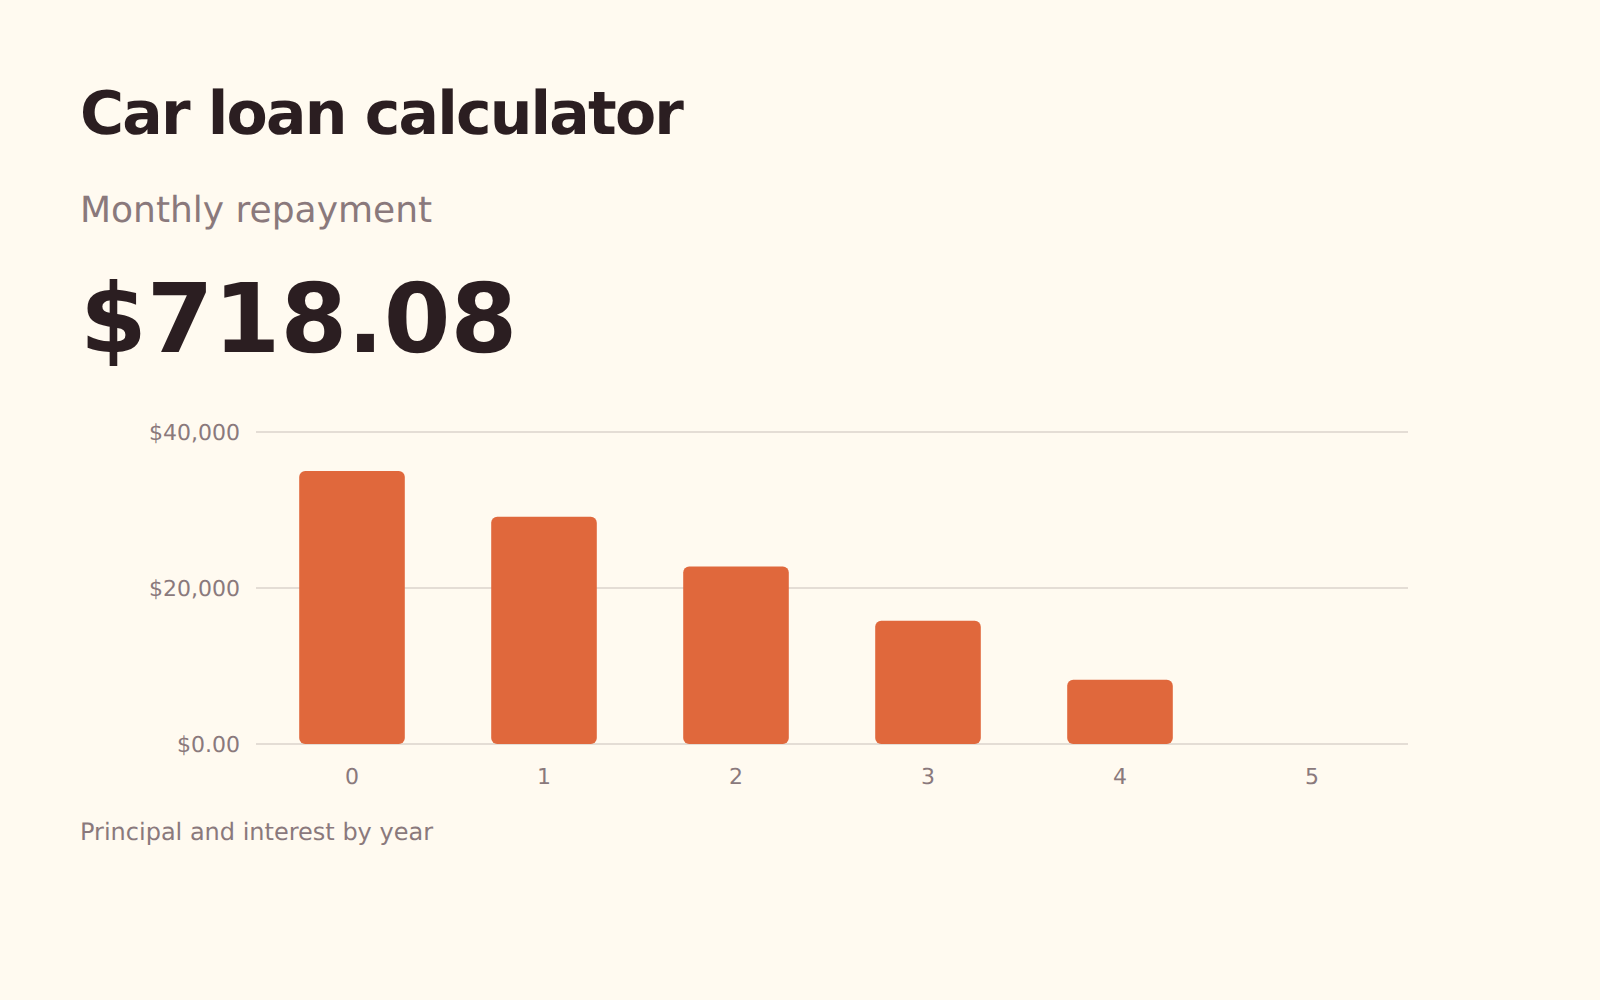
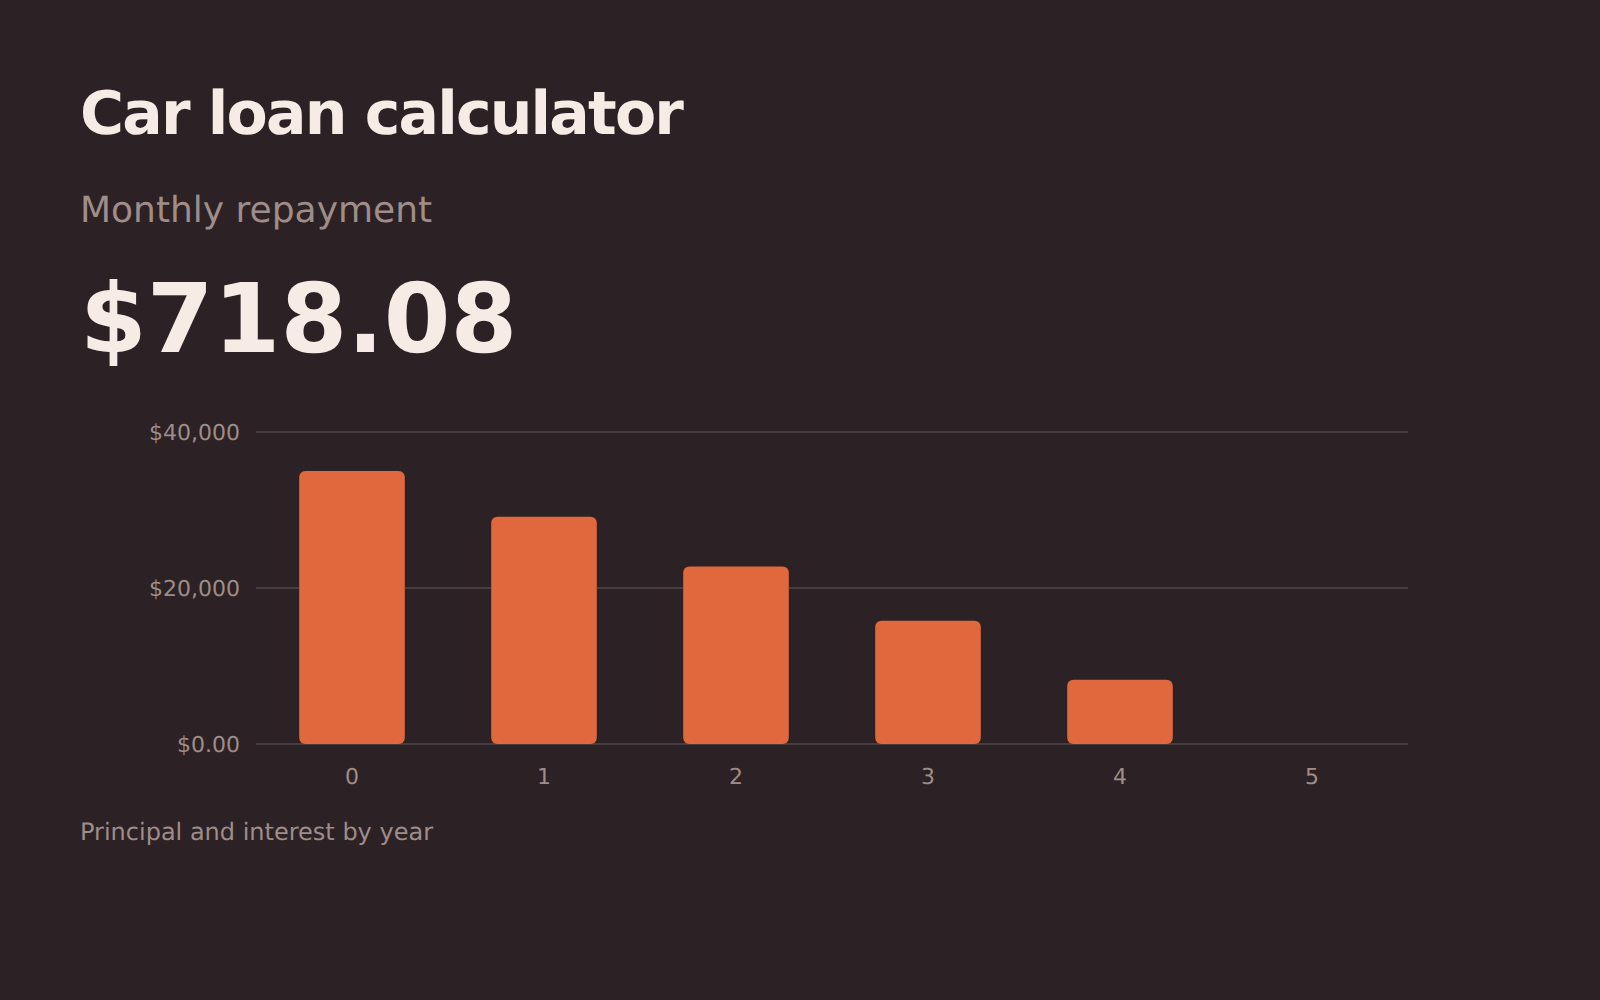
Crédito automóvel
Prestações e juros totais de um crédito automóvel, com o efeito de um prazo mais longo e de pagar um pouco mais em cada prestação.
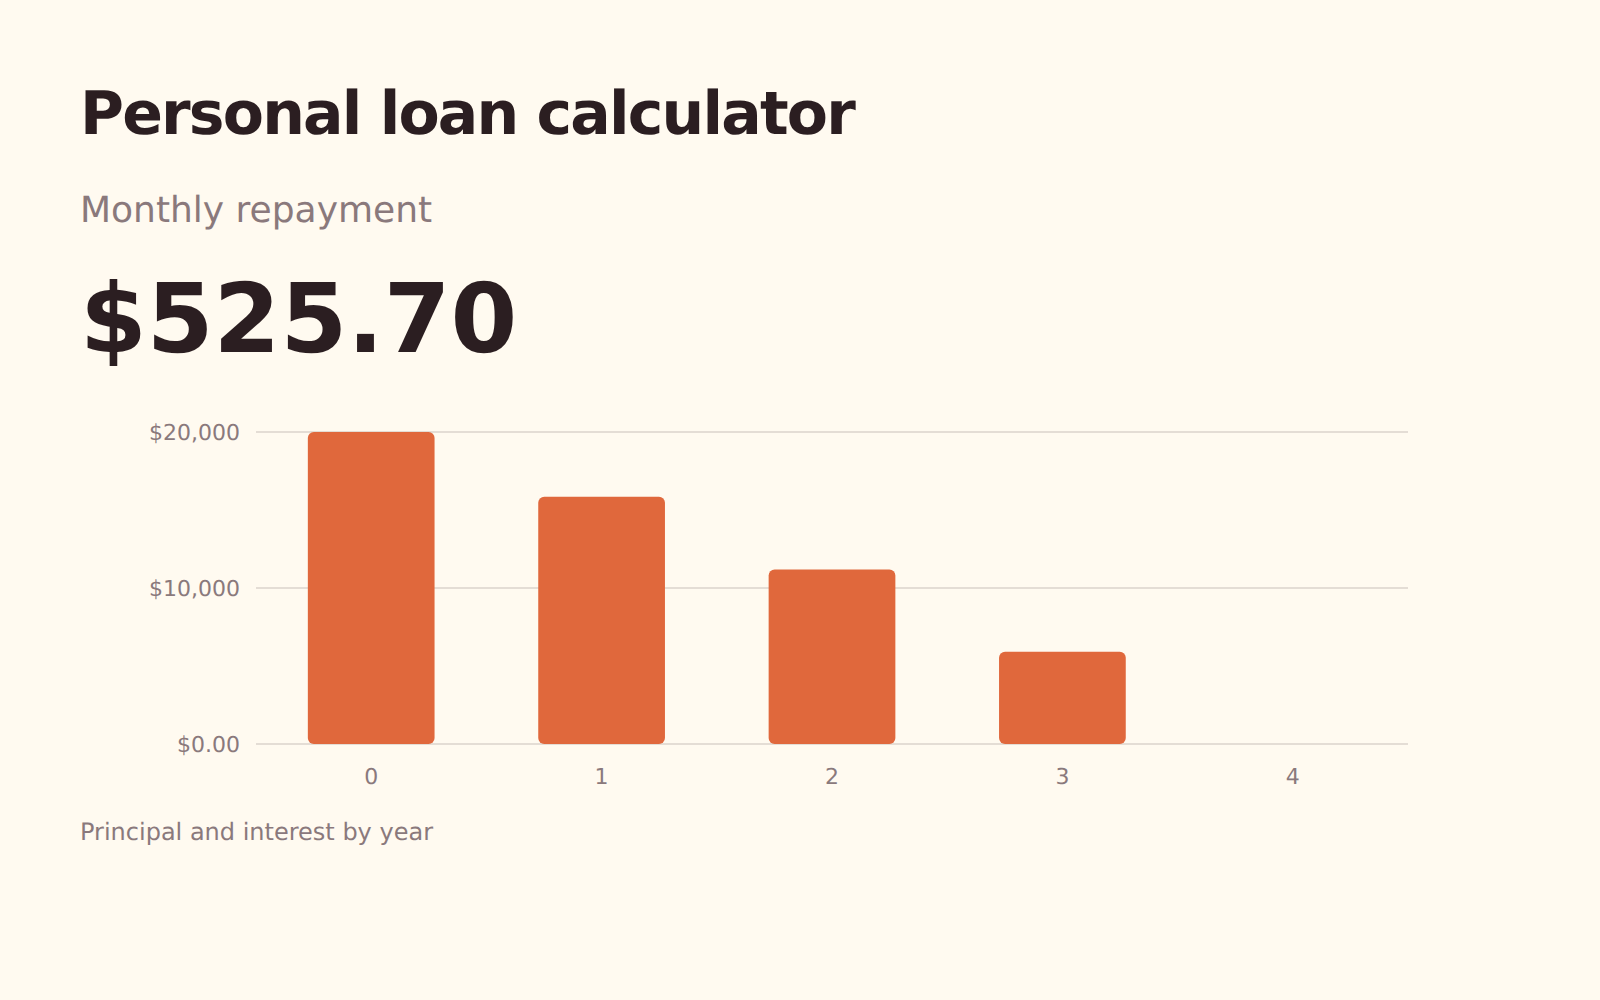
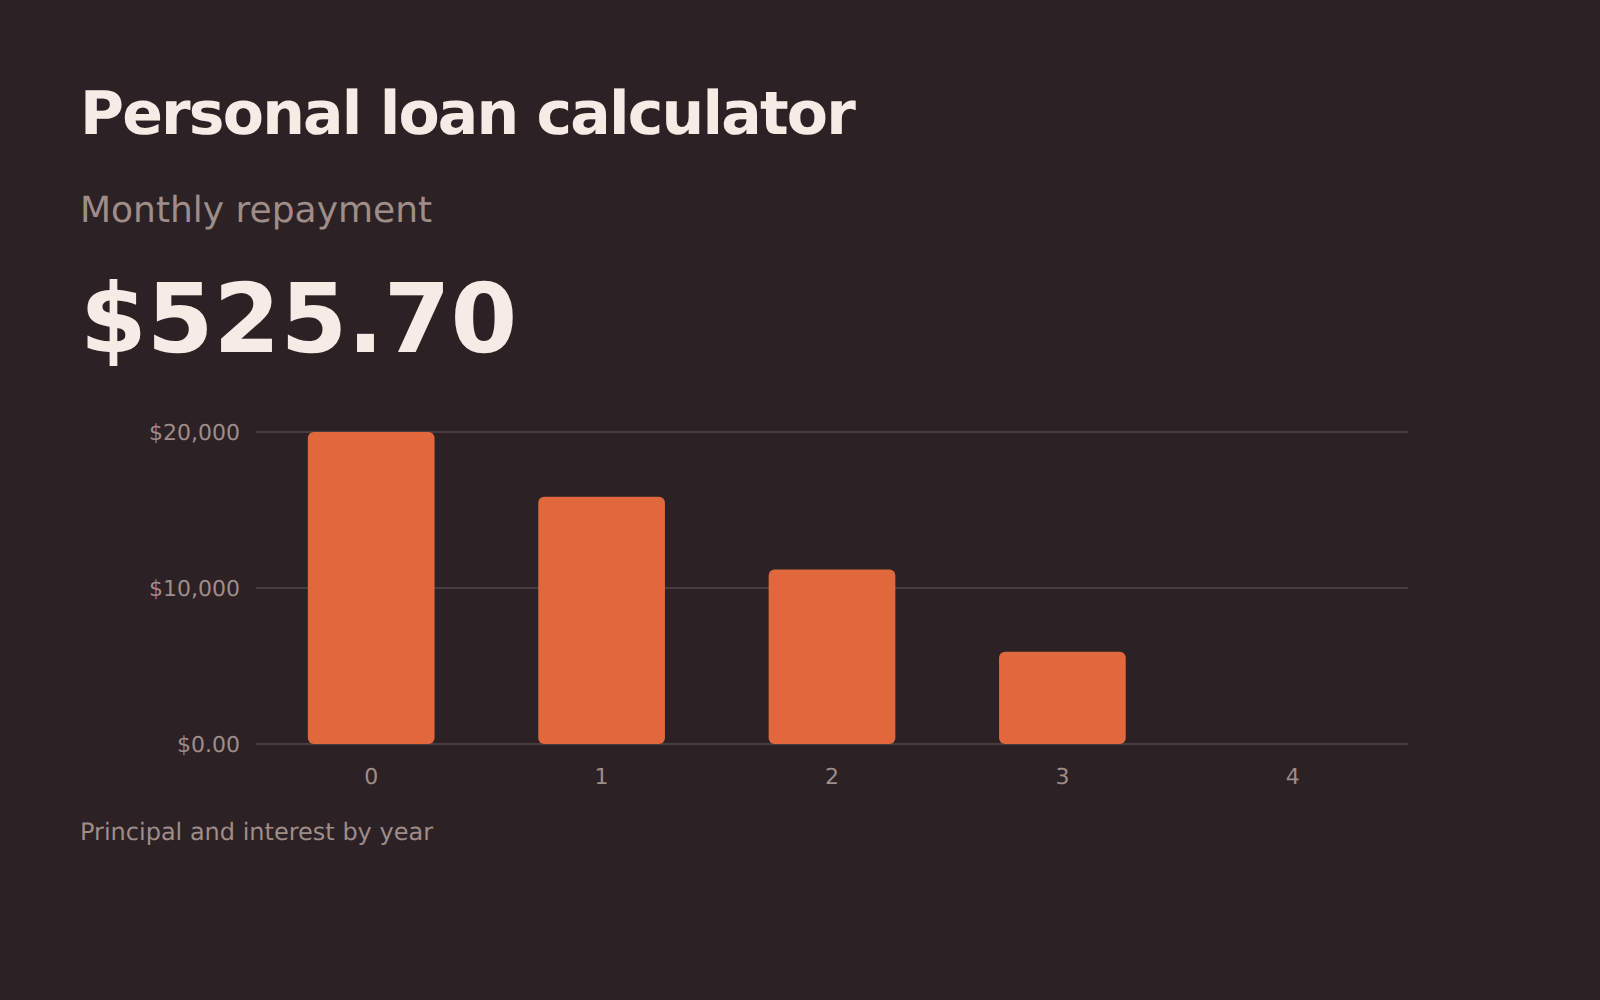
Crédito pessoal
Prestações, juros totais e plano de pagamentos de um crédito pessoal sem garantia, incluindo quanto valem as amortizações extra.
Para onde vai o dinheiro e quanto dele fica consigo.
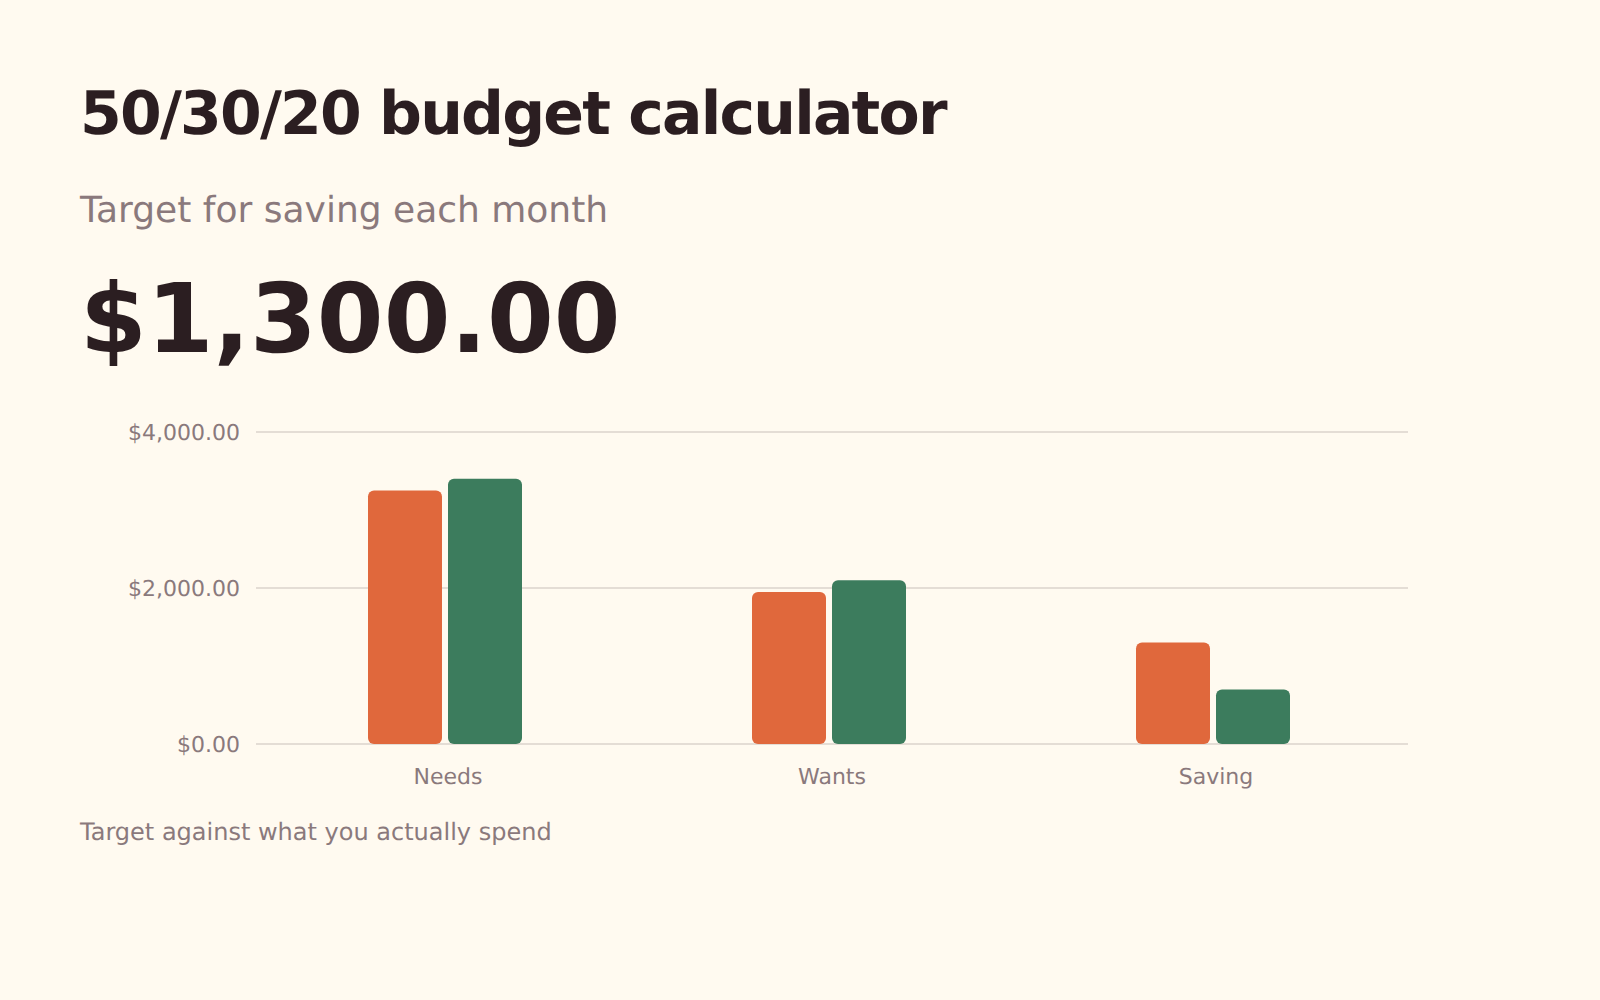
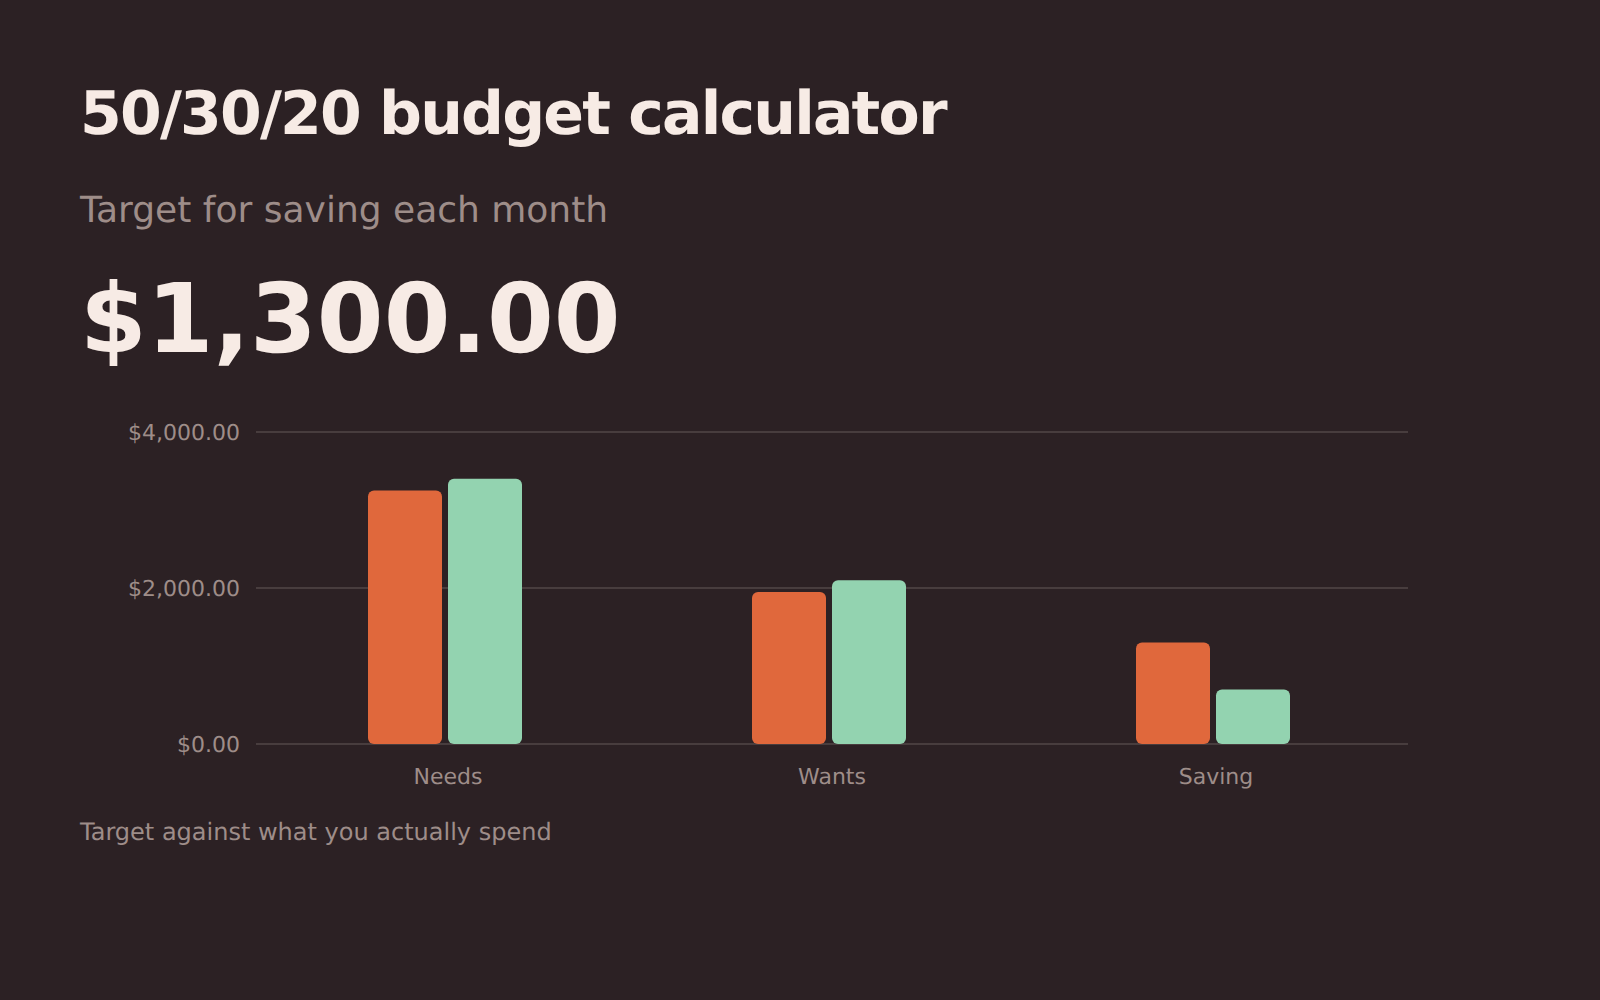
Orçamento 50/30/20
Divida o rendimento líquido entre necessidades, desejos e poupança e compare essa divisão com o que gasta hoje.
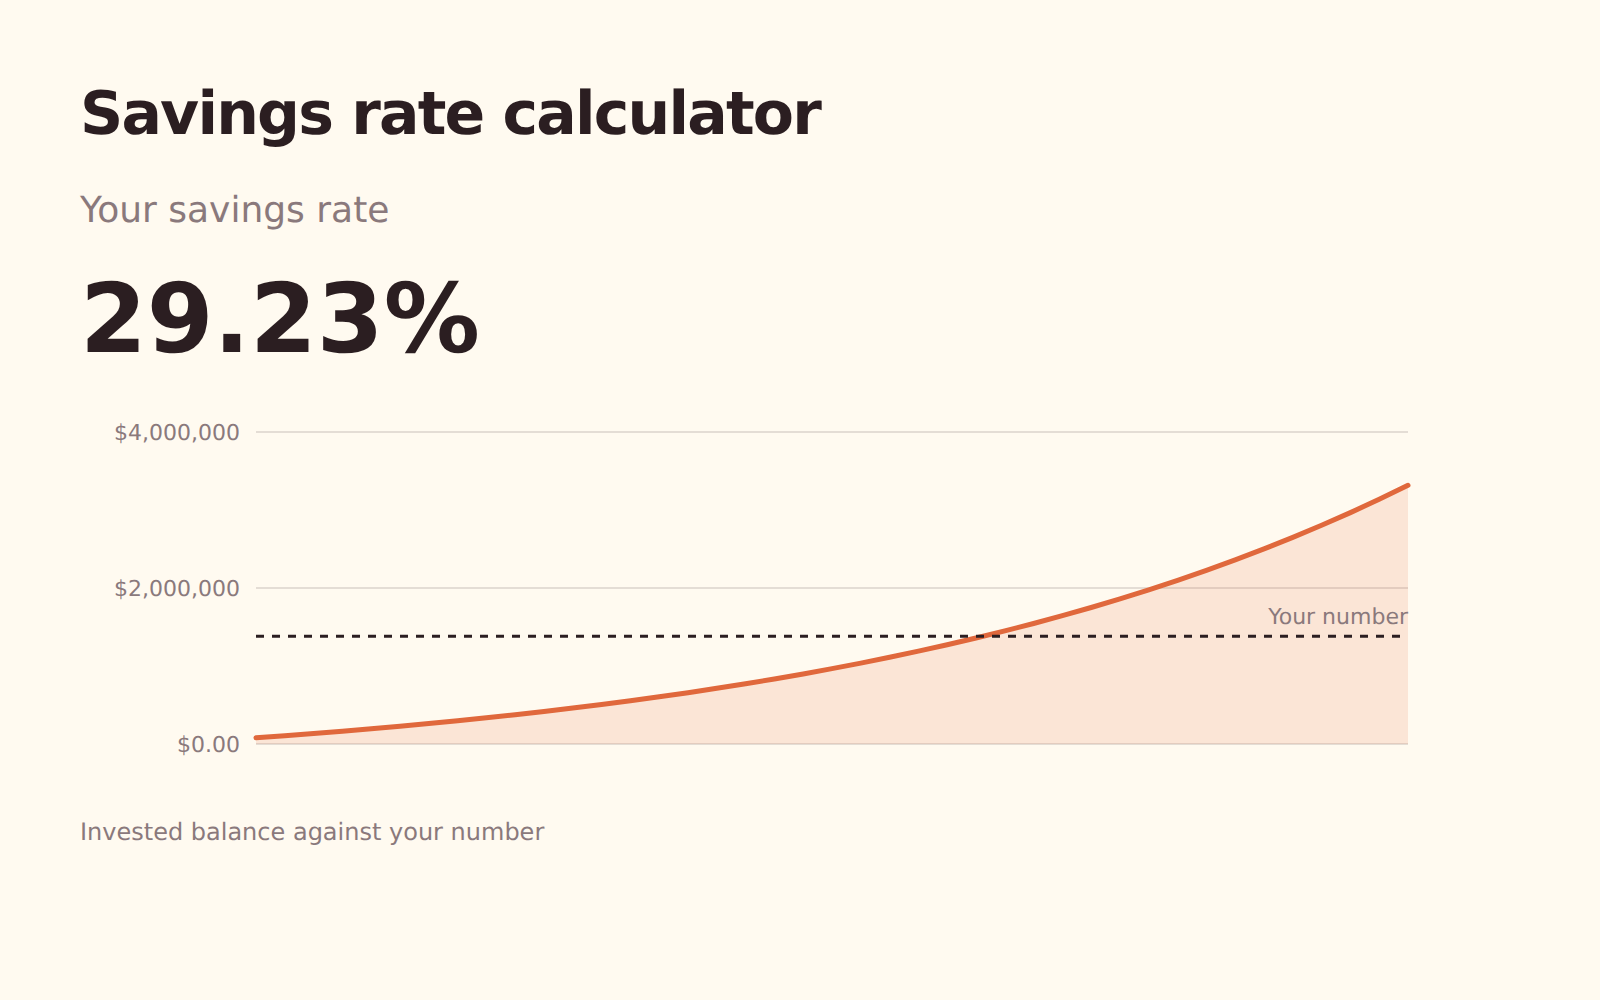
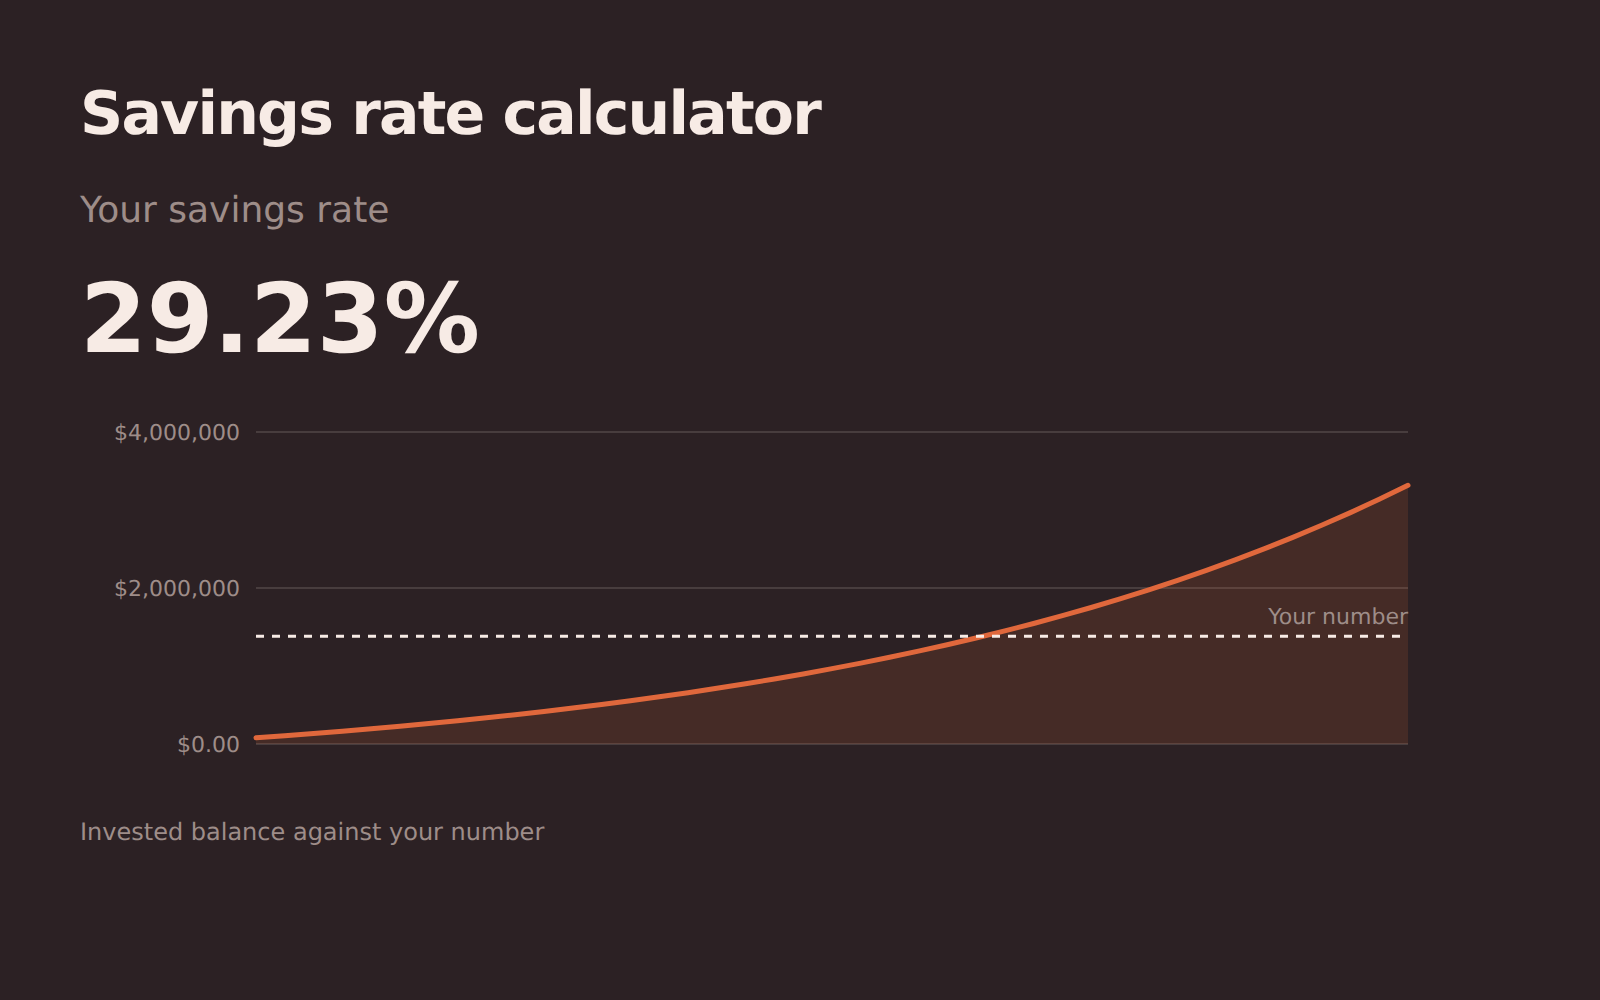
Taxa de poupança
A sua taxa de poupança e o que significa: os anos entre hoje e o momento em que os investimentos cobrem as suas despesas.
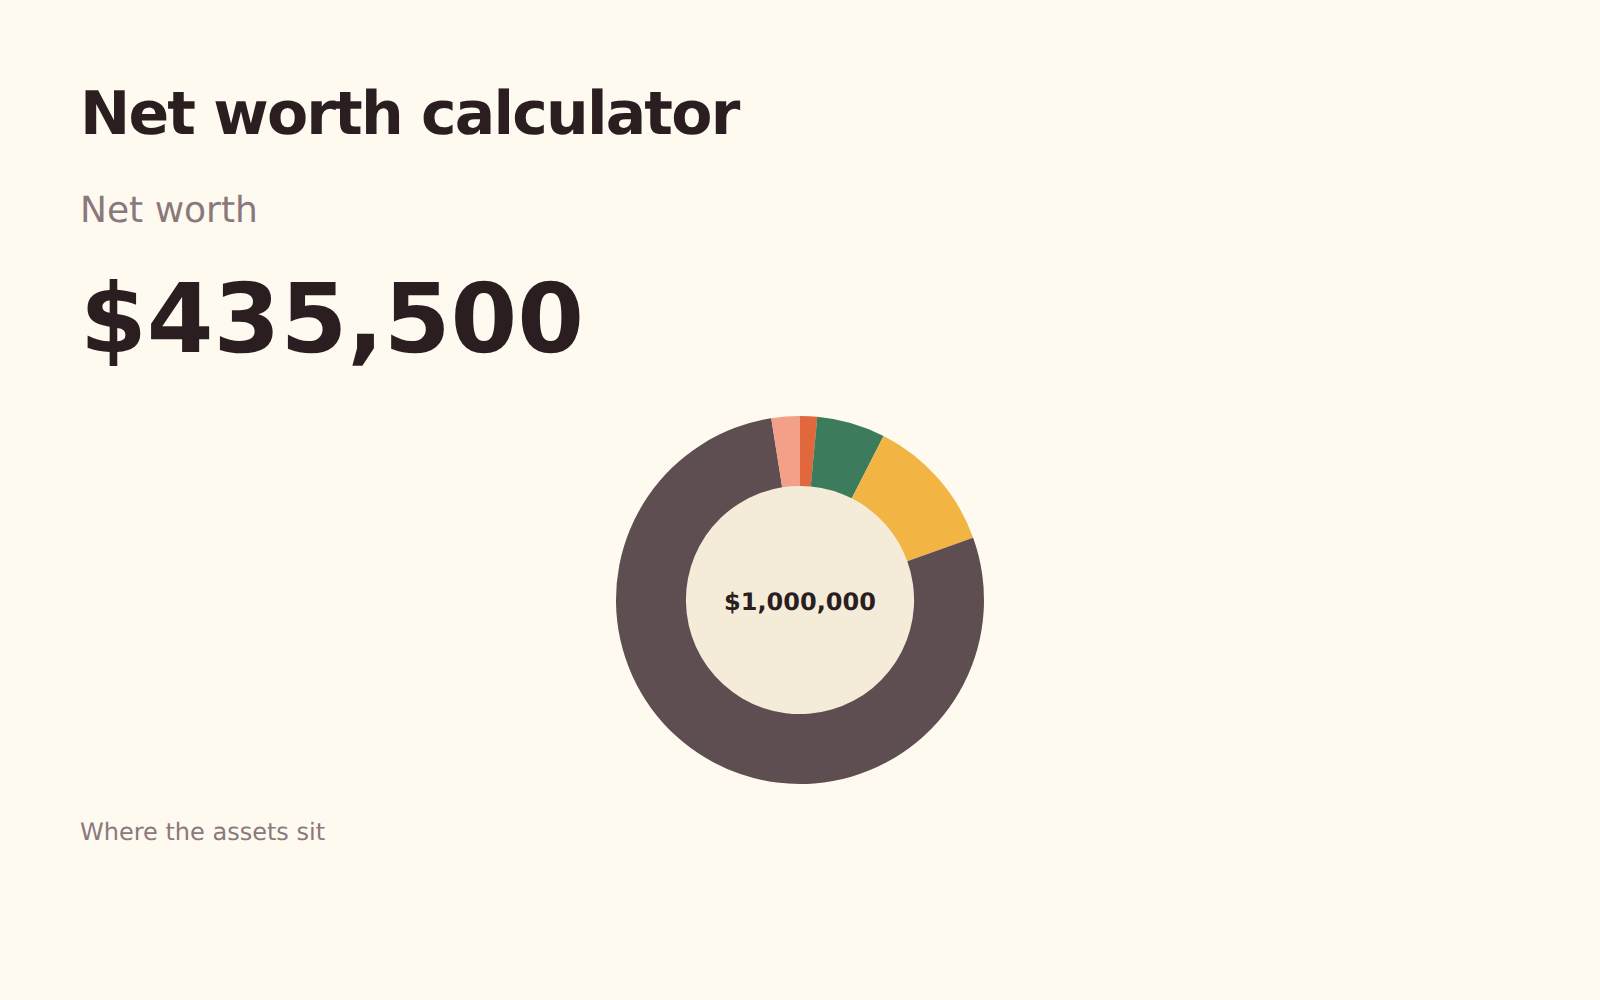
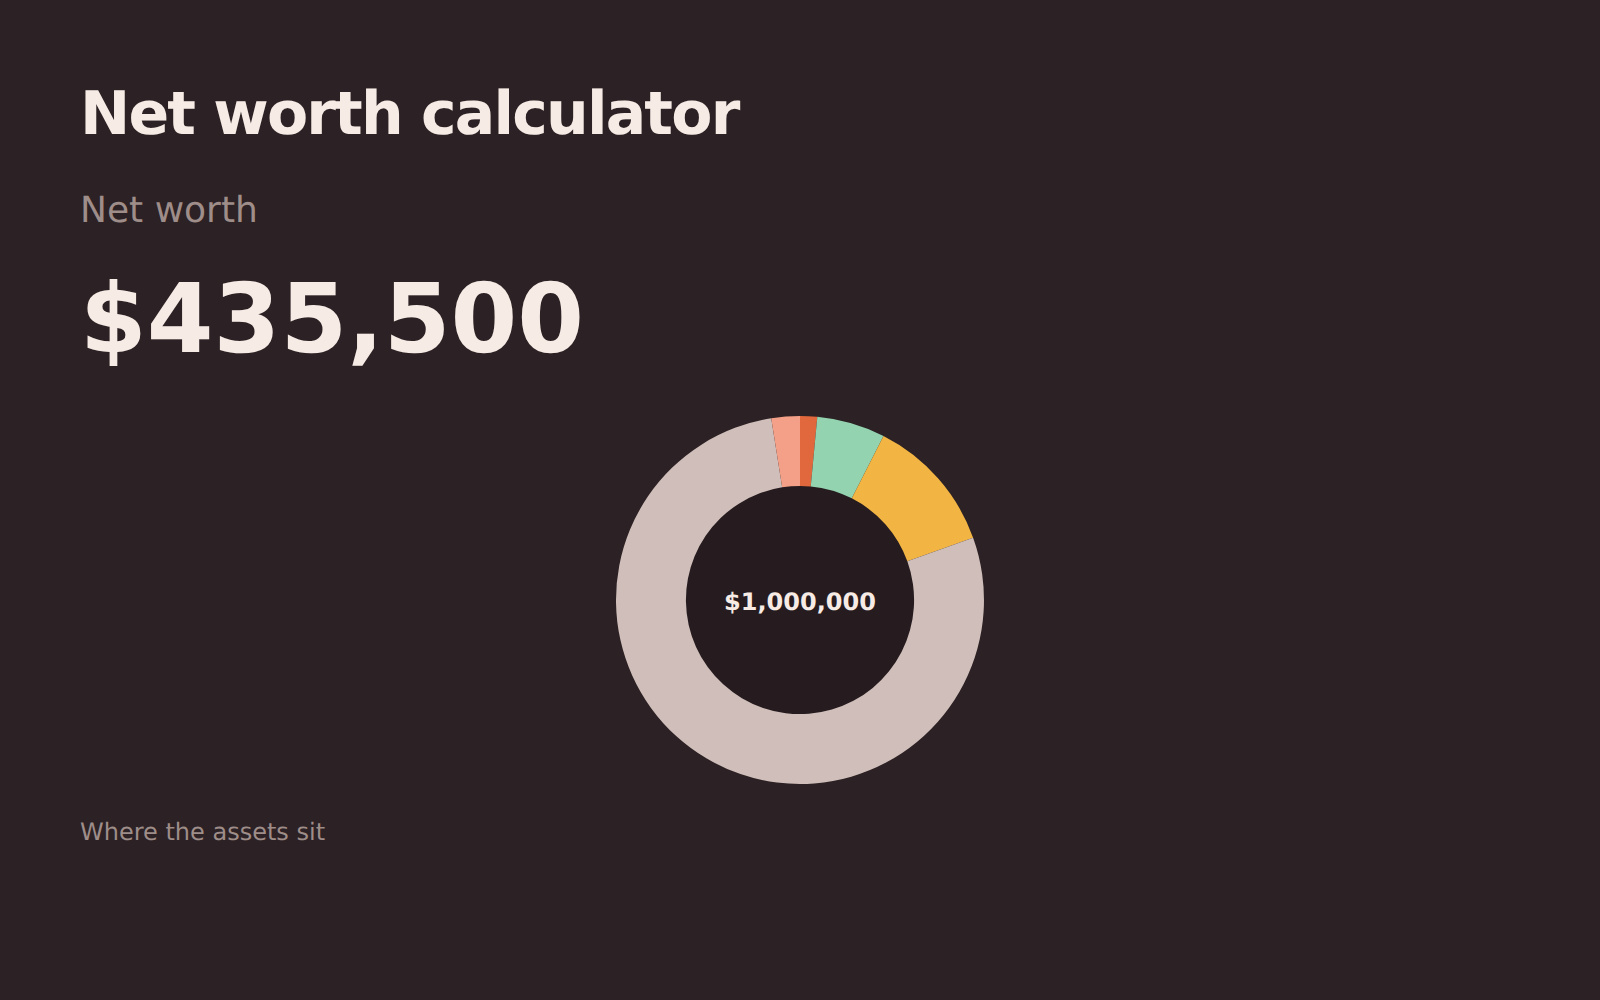
Património líquido
Tudo o que possui menos tudo o que deve, dividido entre o que é líquido hoje e o que está imobilizado em imóveis ou na reforma.
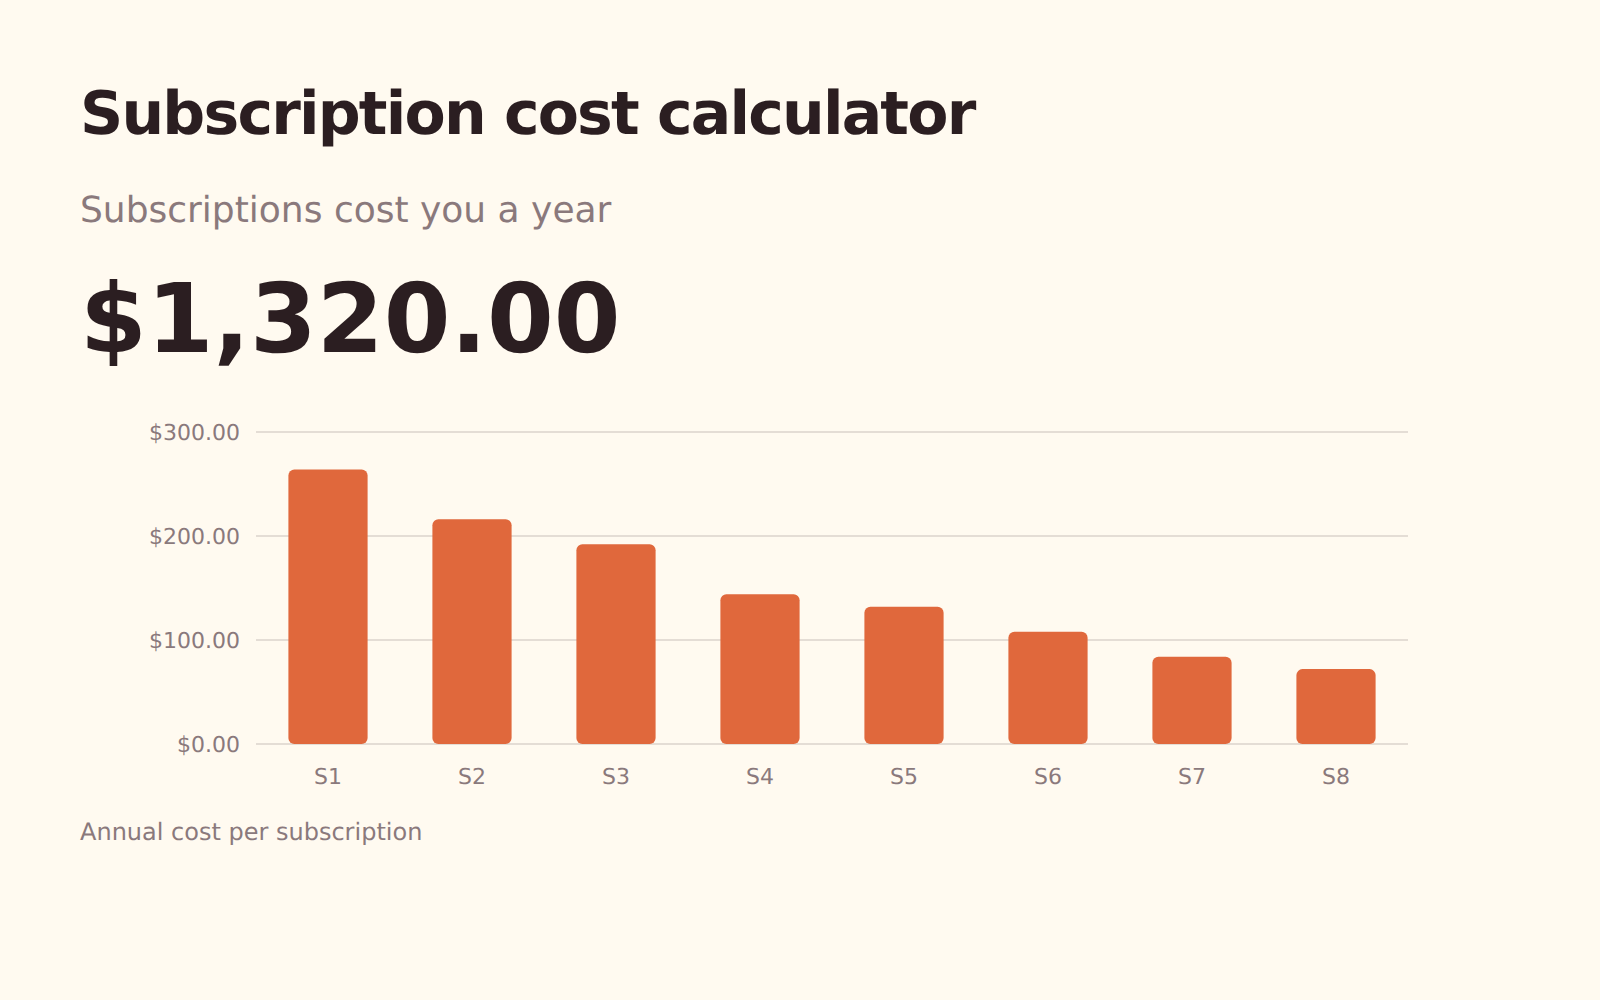
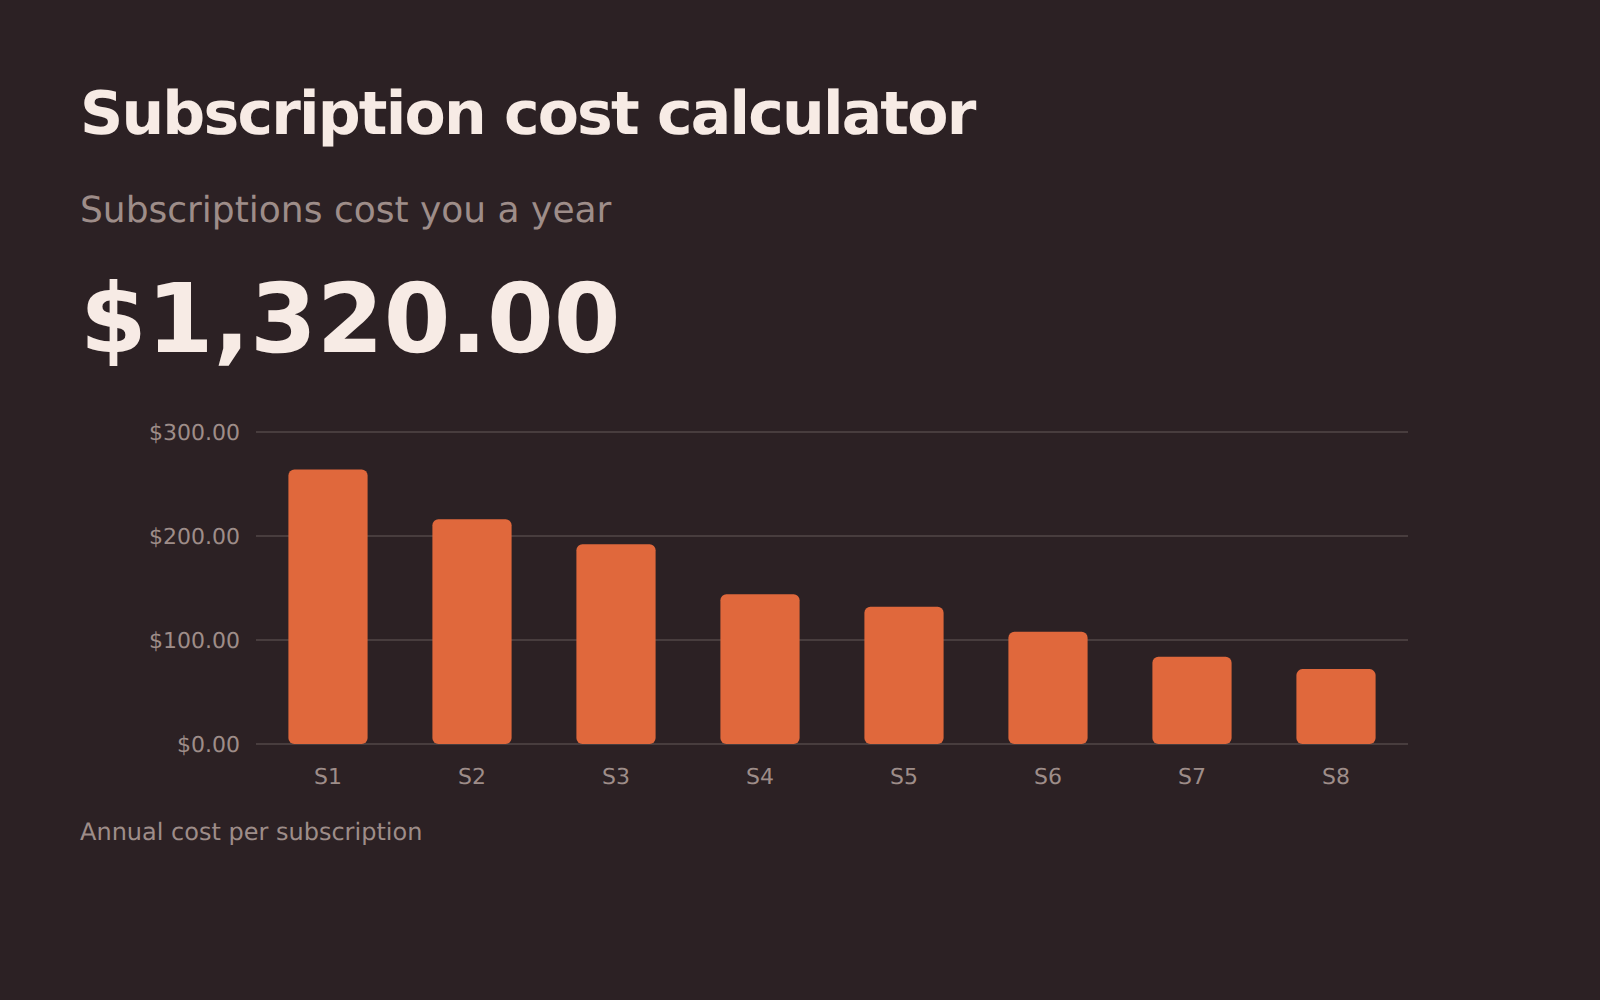
Custo das subscrições
Some quanto custam os pagamentos recorrentes ao longo de um ano e quanto valeriam os que cancelaria se fossem investidos.
Rentabilidade, comissões, rebalanceamento e o imposto sobre os ganhos.
CAGR — rentabilidade anualizada
Transforme um valor inicial, um valor final e um período numa única taxa de crescimento anual — descontando os seus próprios depósitos.
Comissões de investimento
Quanto custa realmente um ponto percentual de comissões ao longo de uma vida de trabalho, face a uma alternativa de baixo custo.
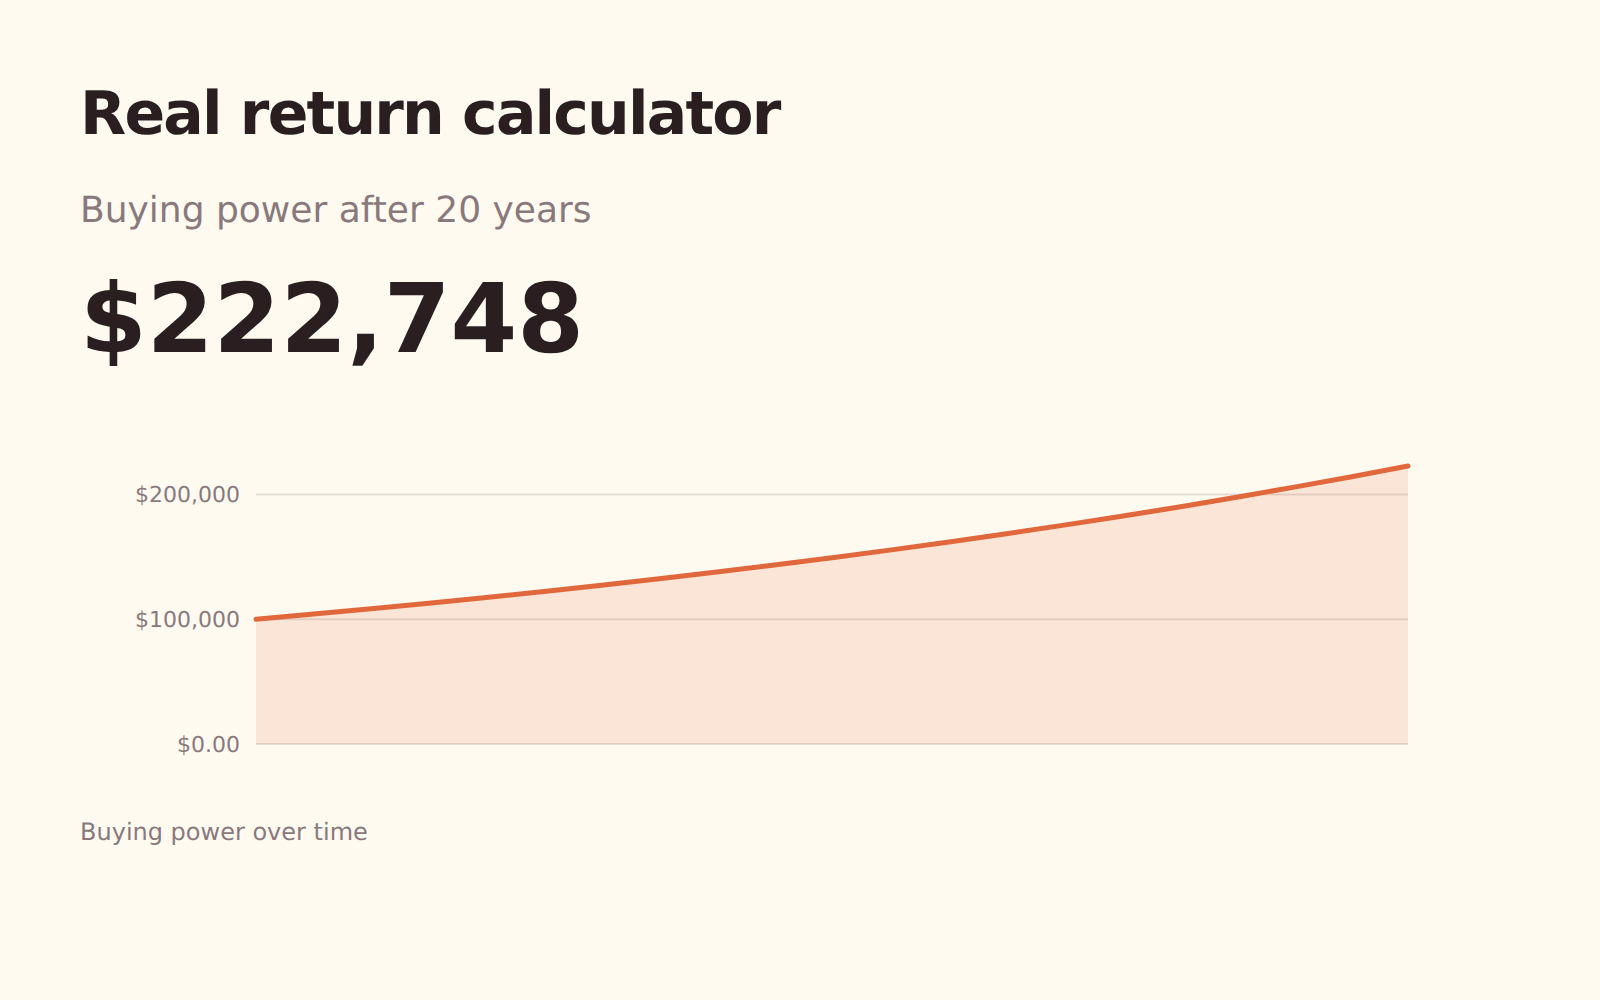
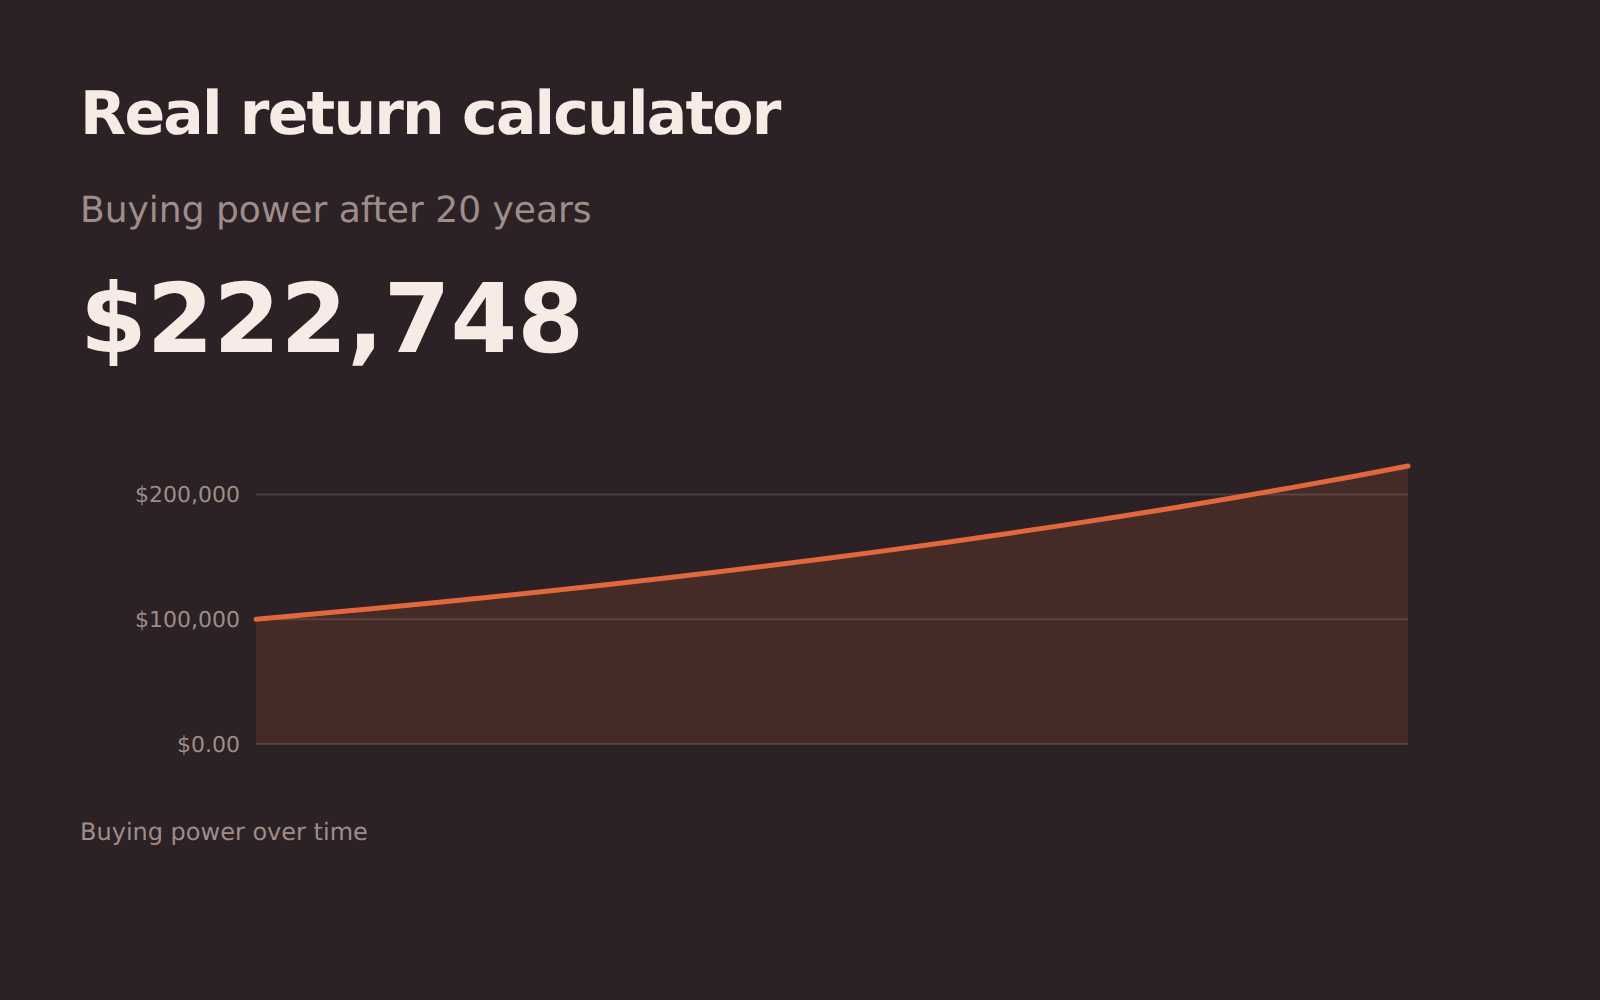
Rentabilidade real
Quanto vale uma rentabilidade depois da inflação e dos impostos — o aumento do que o dinheiro consegue realmente comprar.
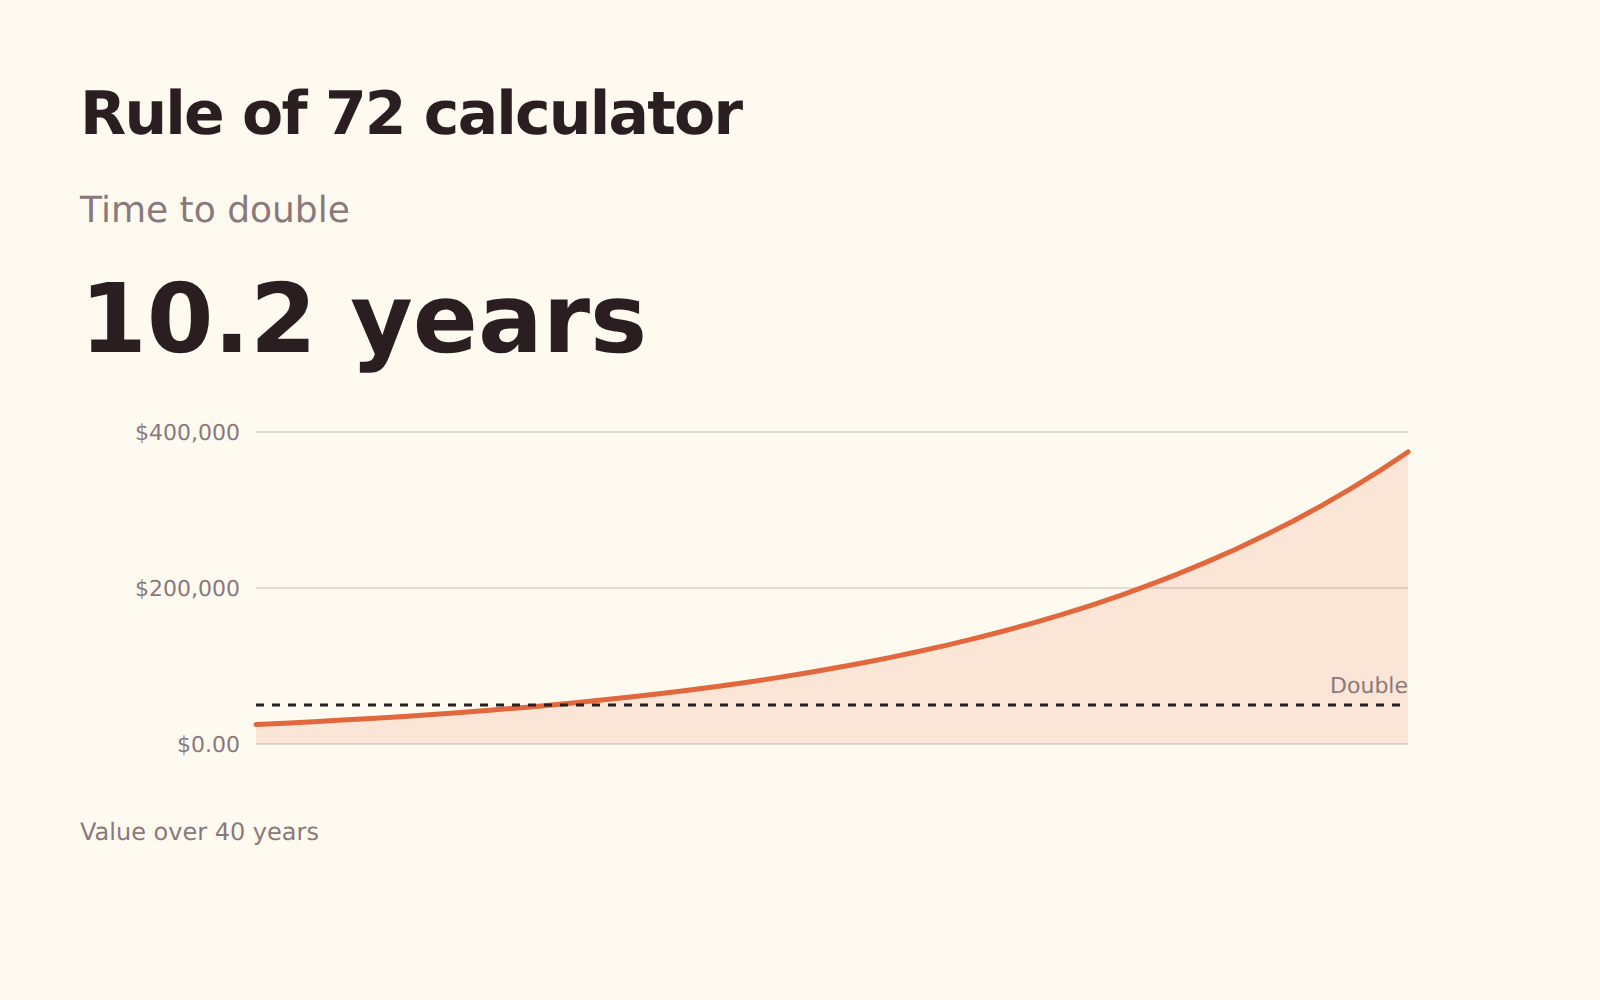
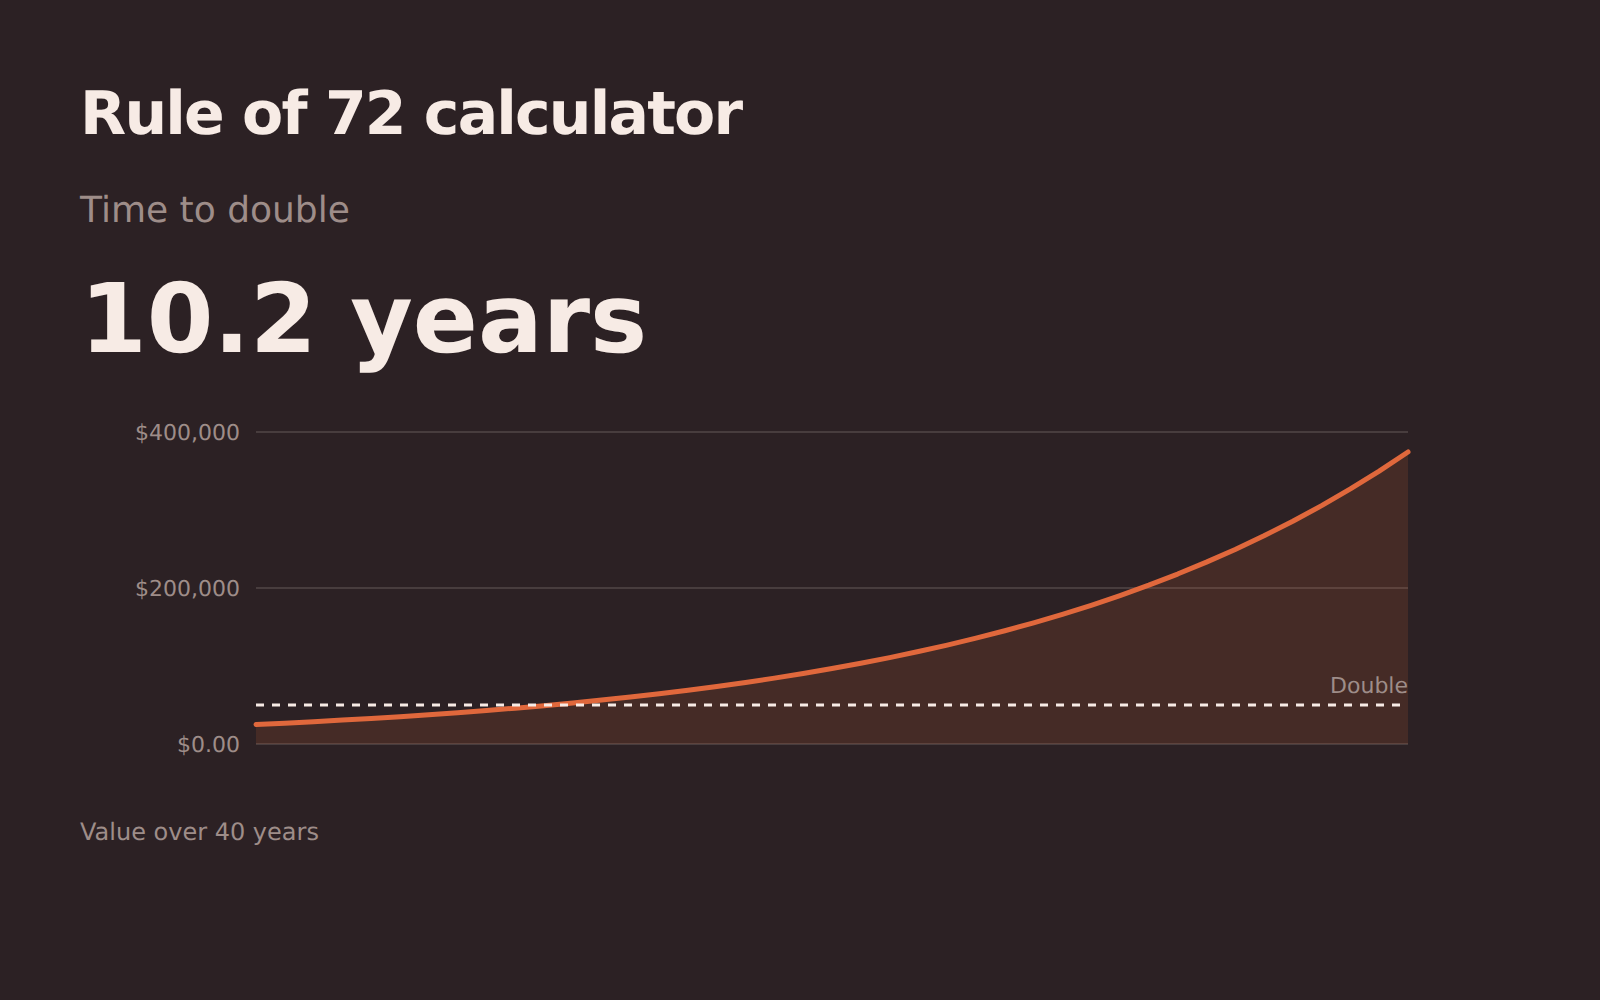
Regra dos 72
Quanto tempo o dinheiro leva a duplicar com uma dada rentabilidade — o atalho mental e, ao lado, a resposta exata.
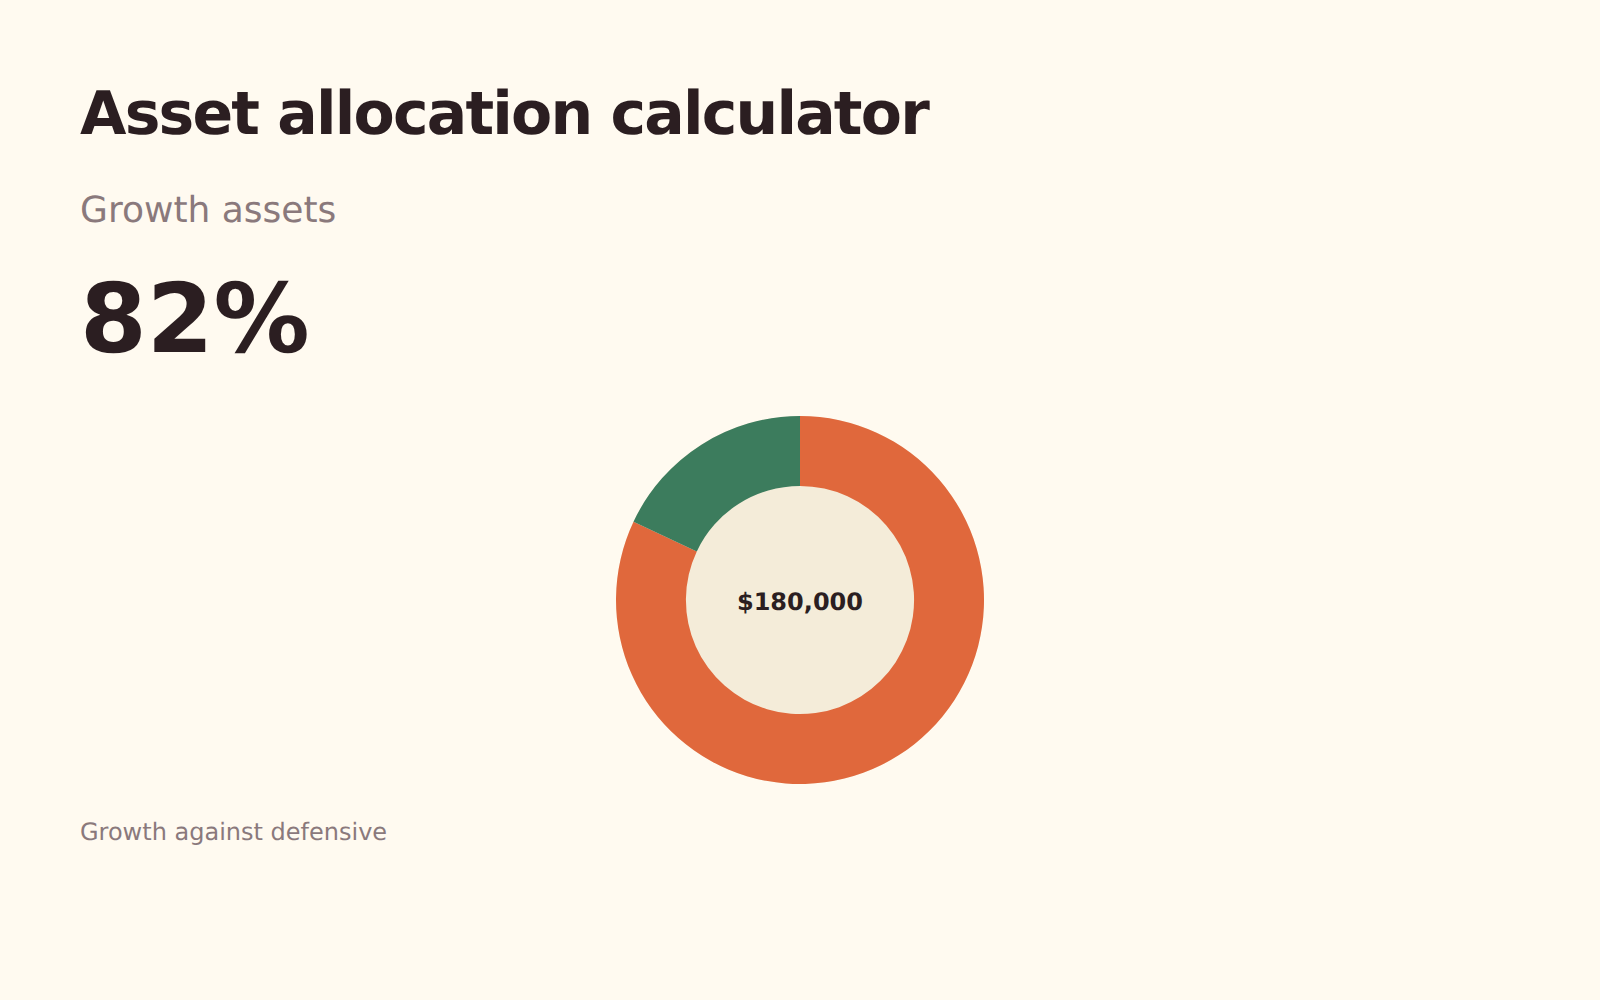
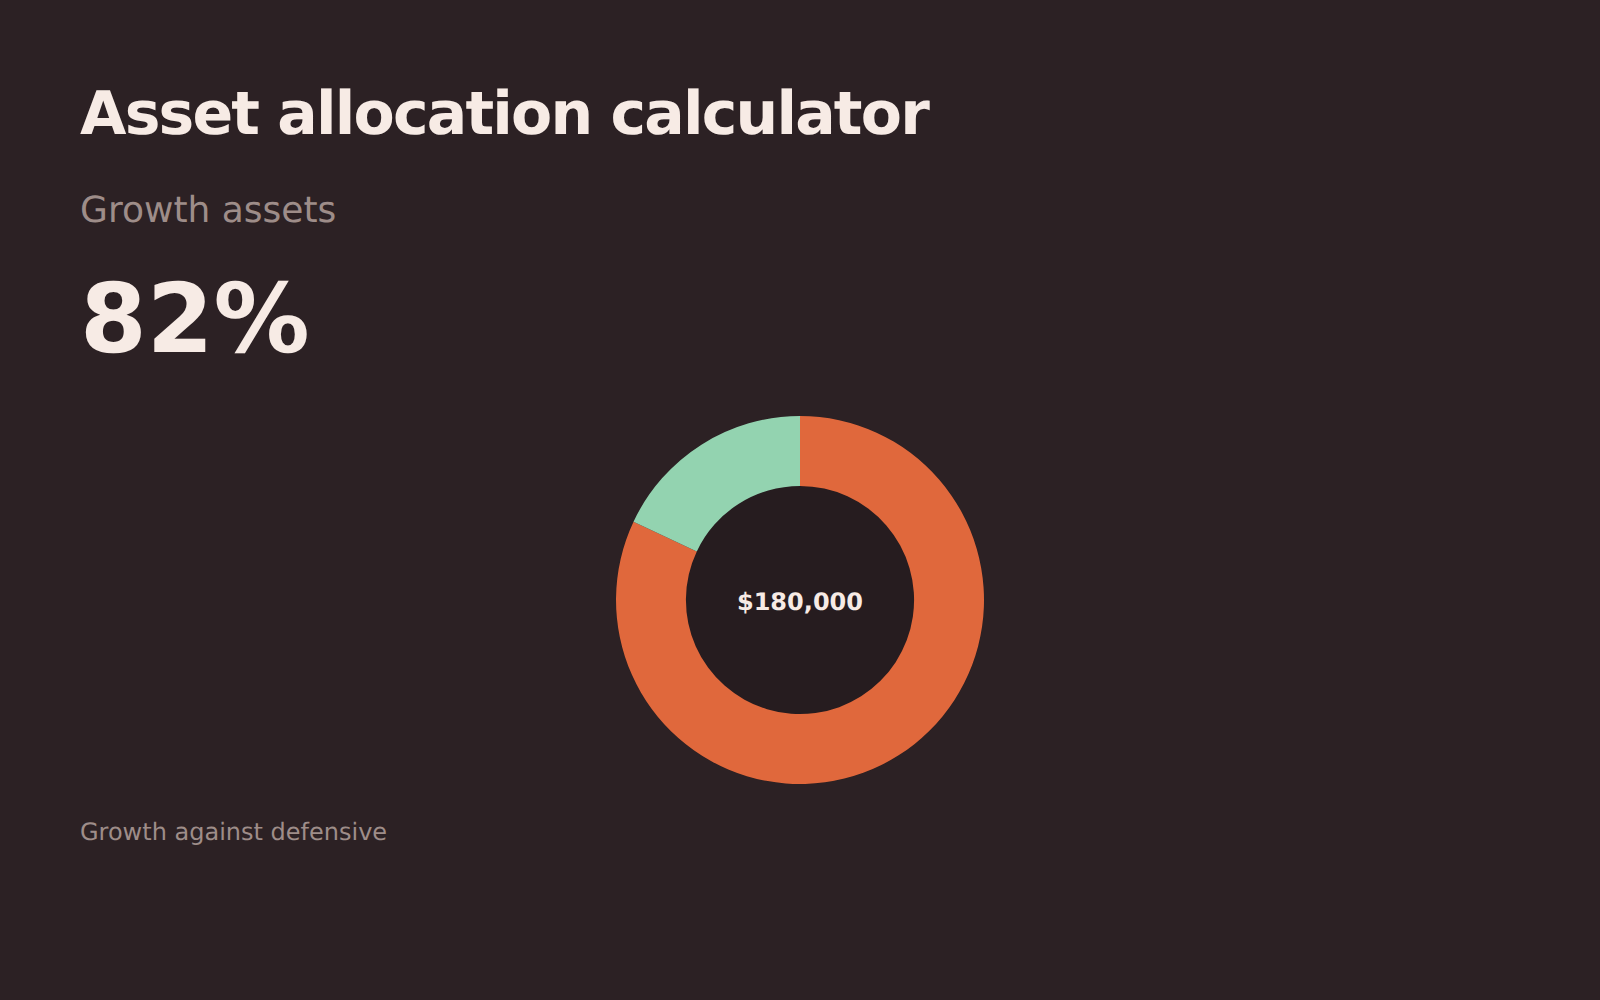
Alocação de ativos
Uma divisão inicial entre ativos de crescimento e defensivos com base na sua idade, no seu horizonte e na forma como realmente reage a uma queda.
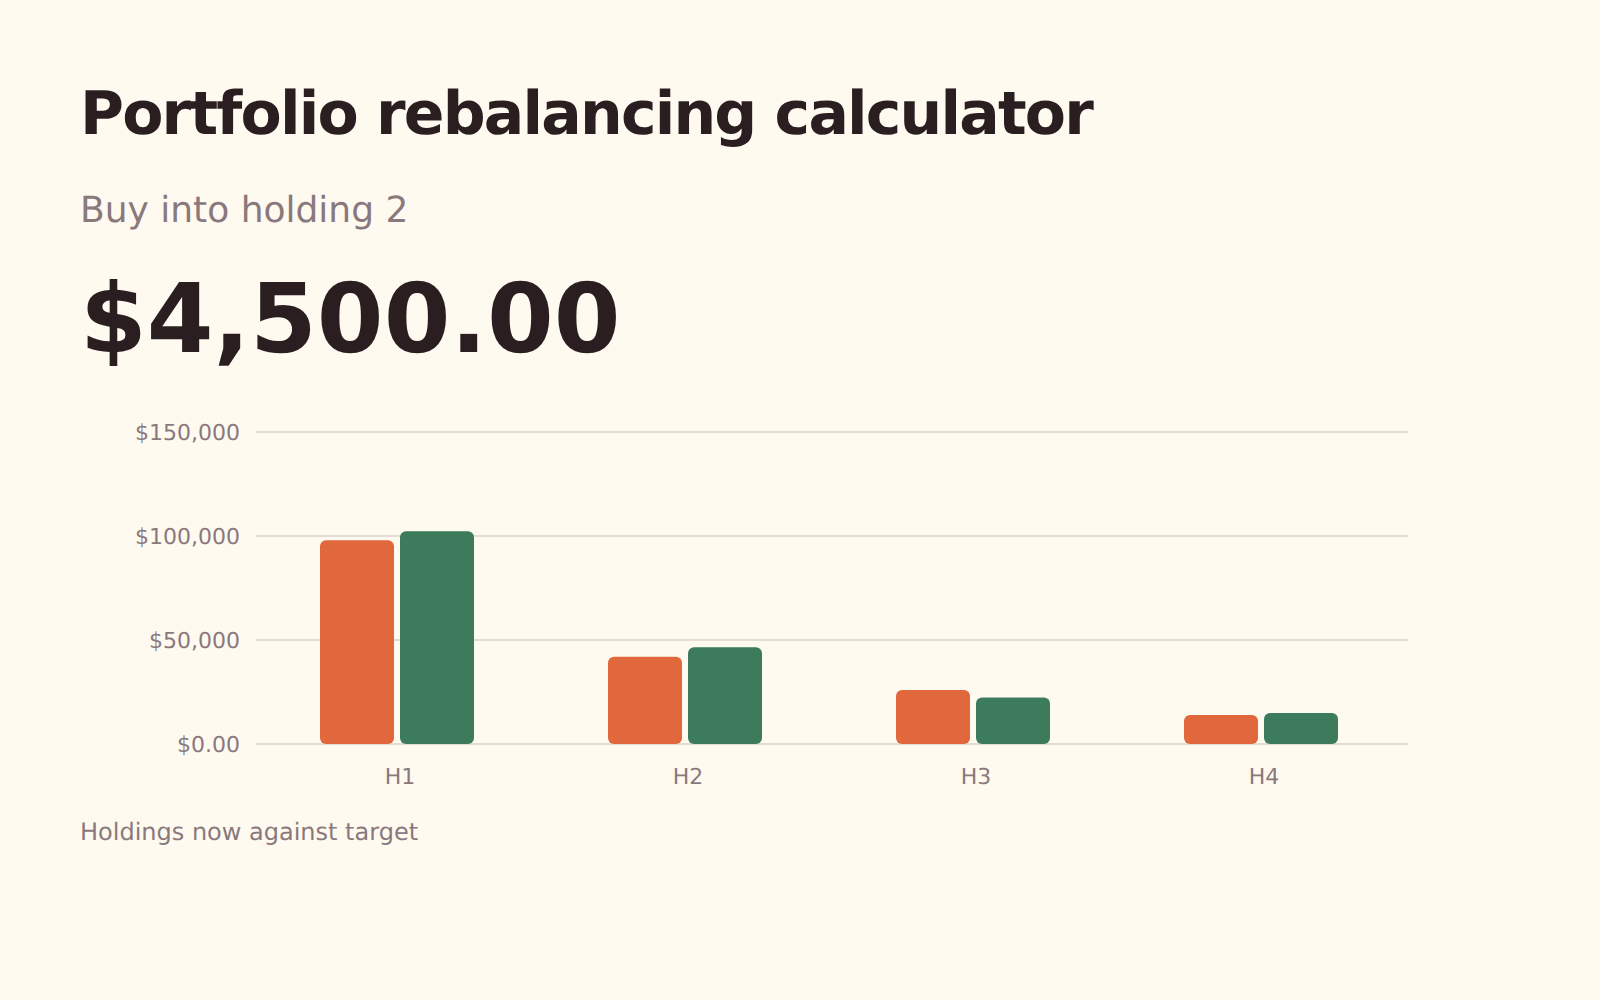
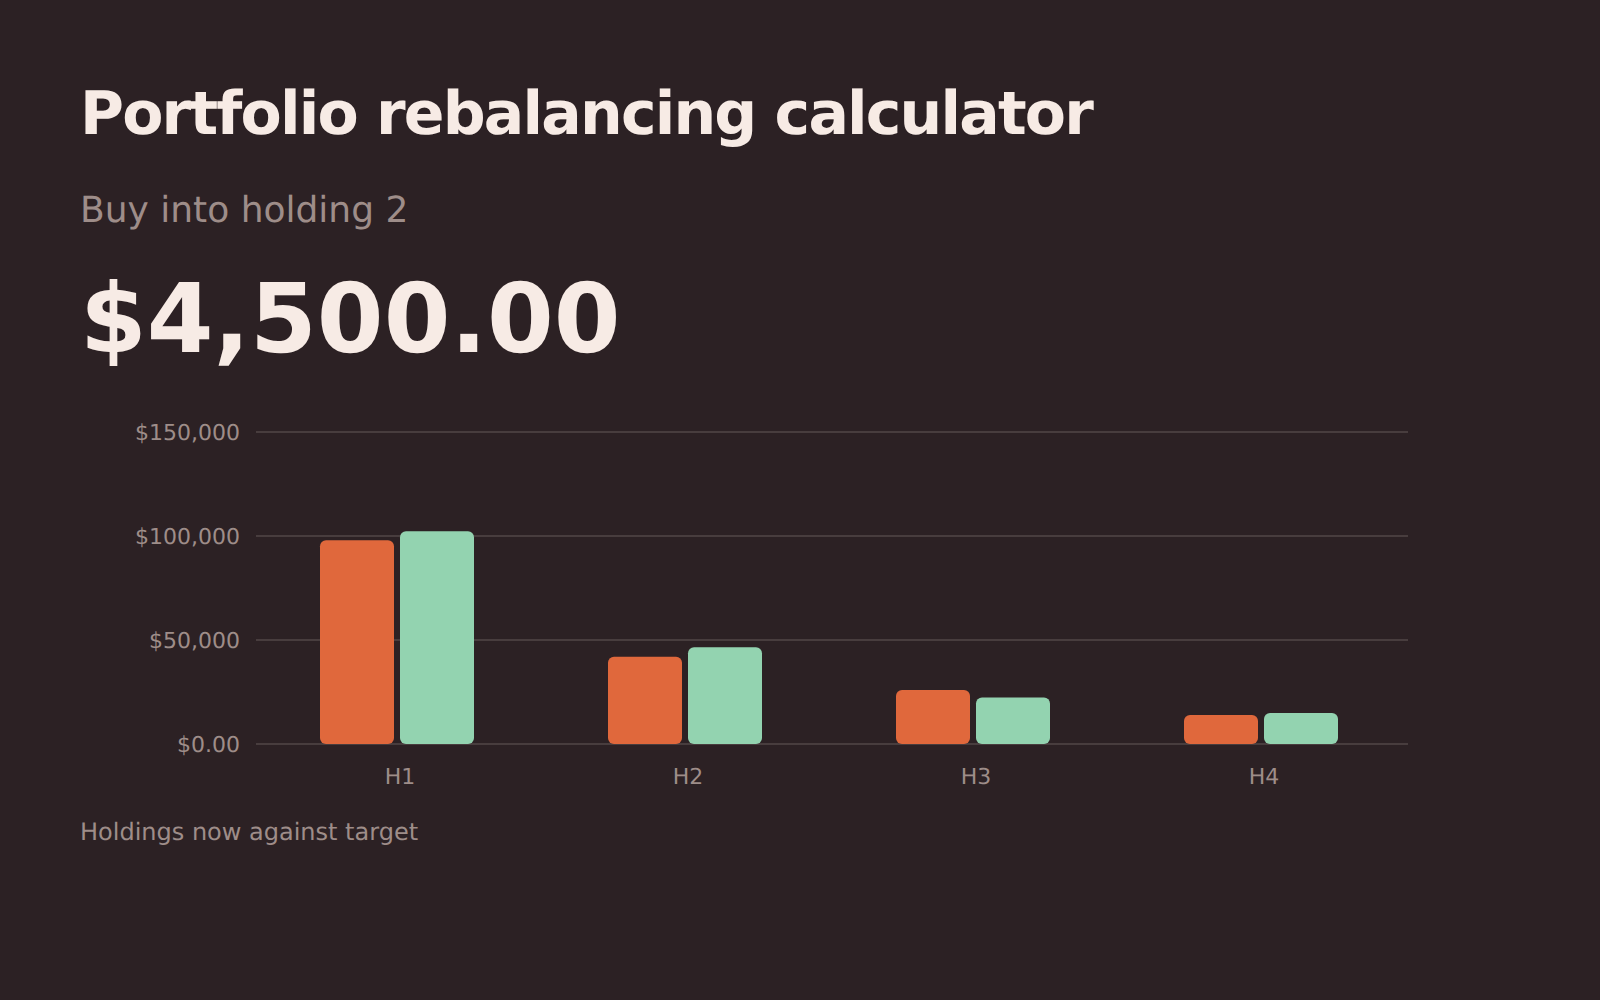
Rebalanceamento da carteira
Os montantes a comprar e a vender para repor cada posição no seu peso-alvo, usando primeiro dinheiro novo sempre que possível.
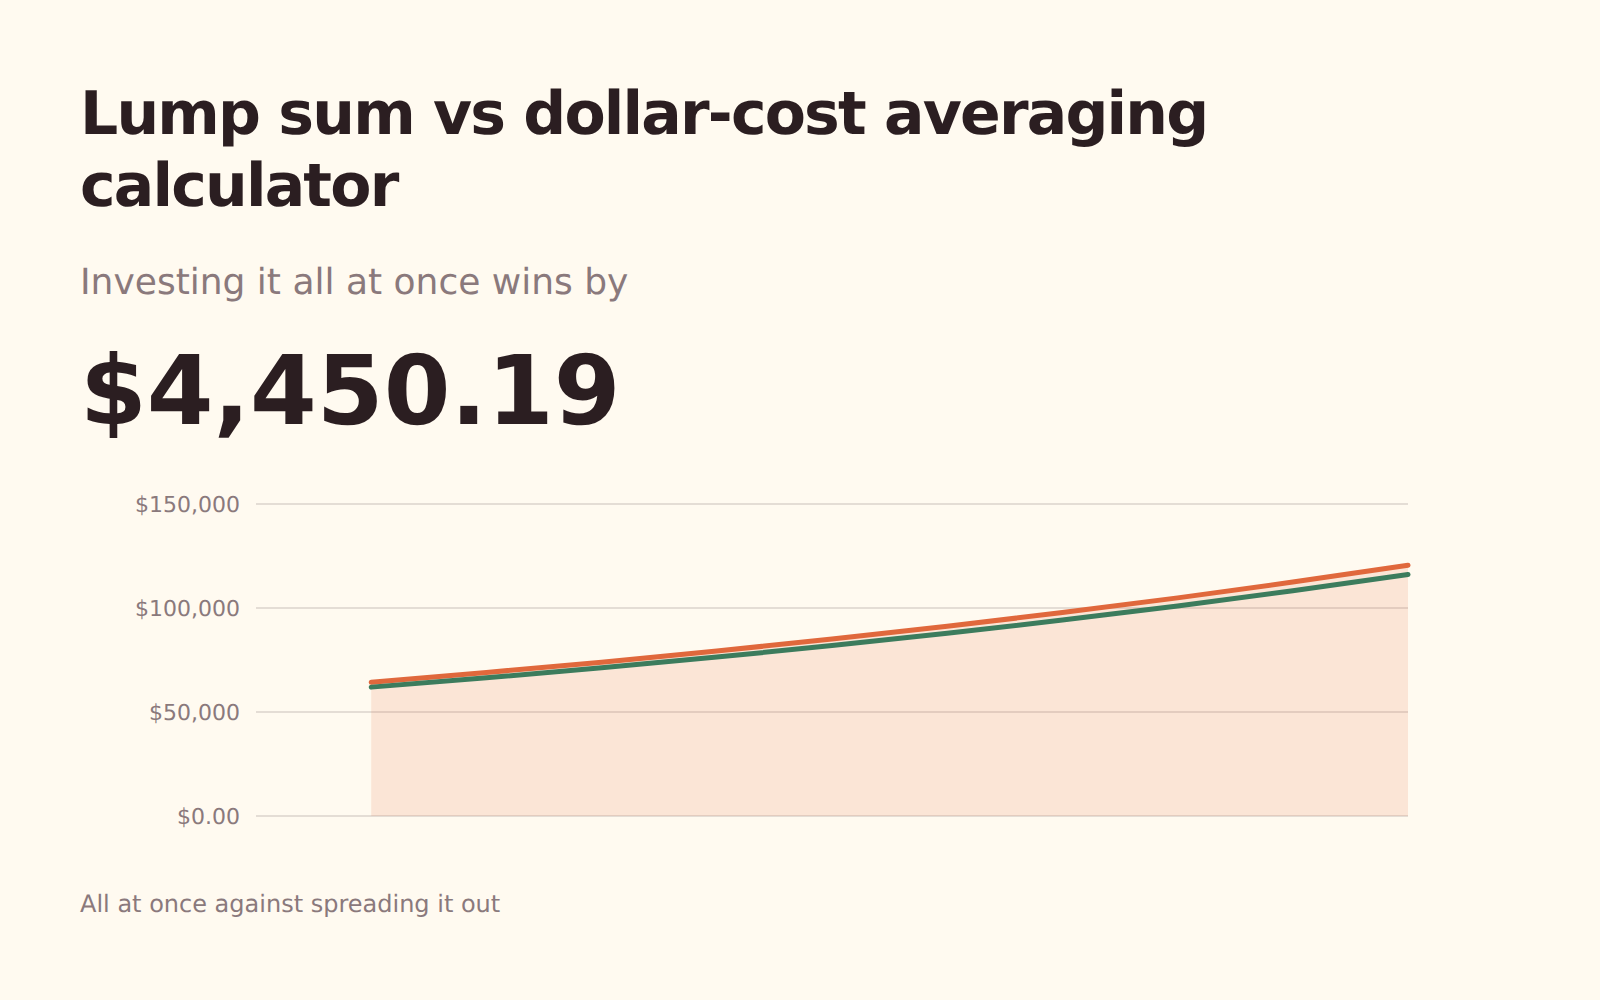
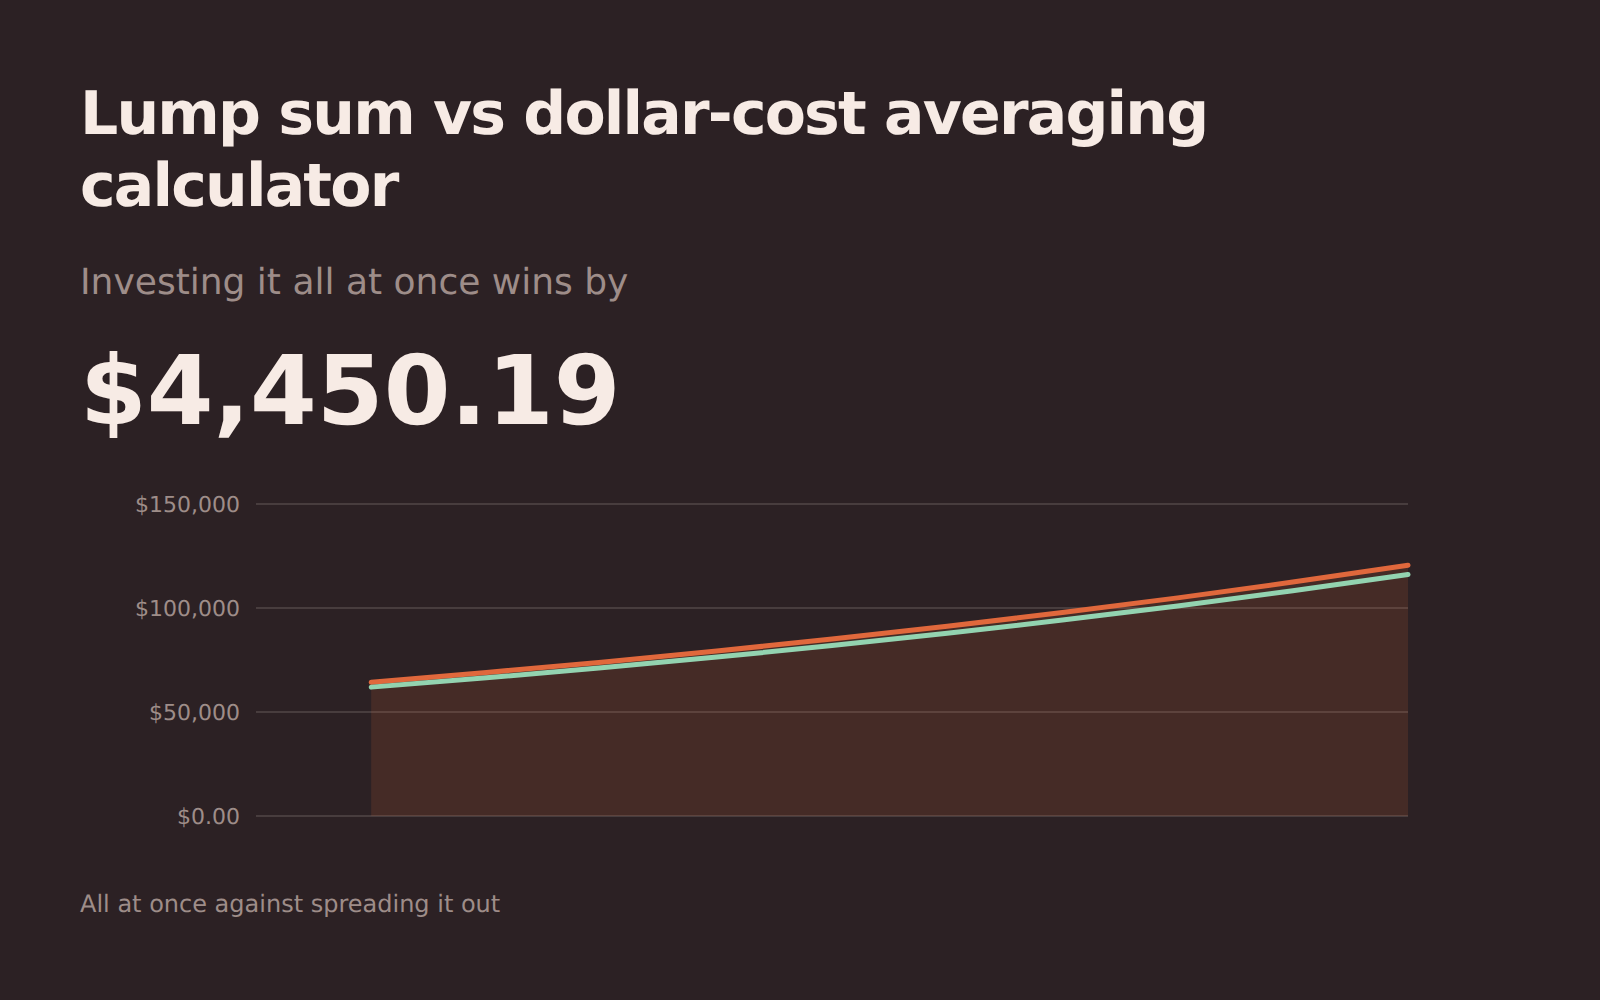
Investimento único vs. periódico (DCA)
Investir um montante inesperado de uma só vez face a investi-lo aos poucos — o custo de esperar quando os mercados sobem e porque é que as pessoas esperam na mesma.
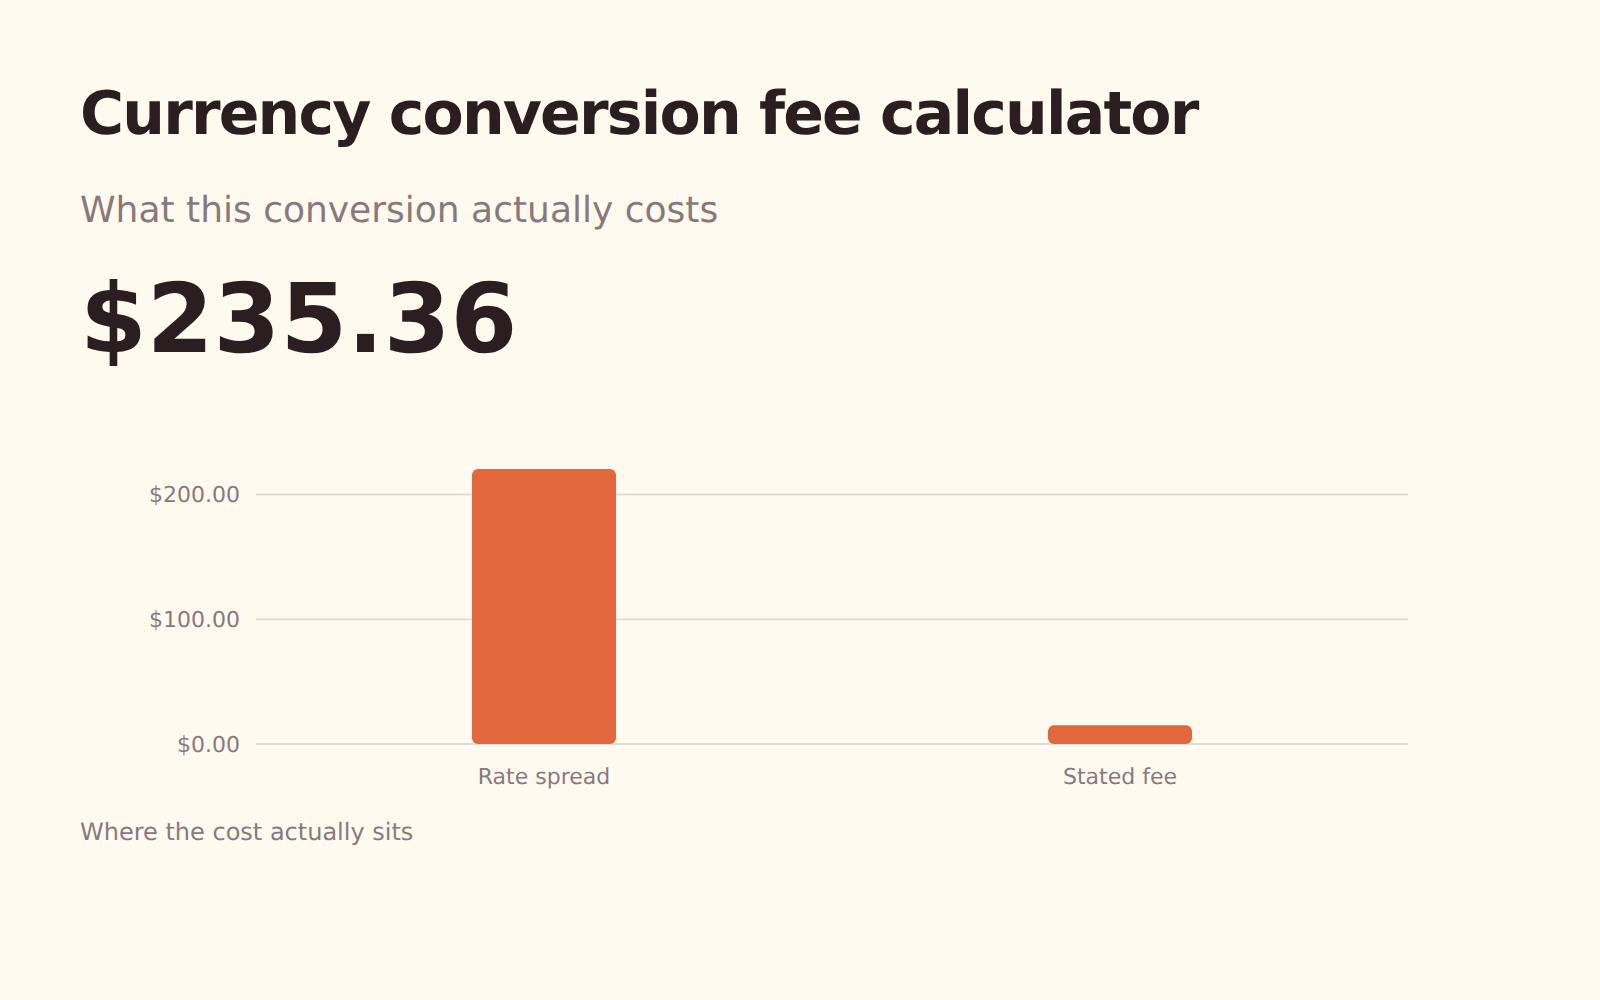
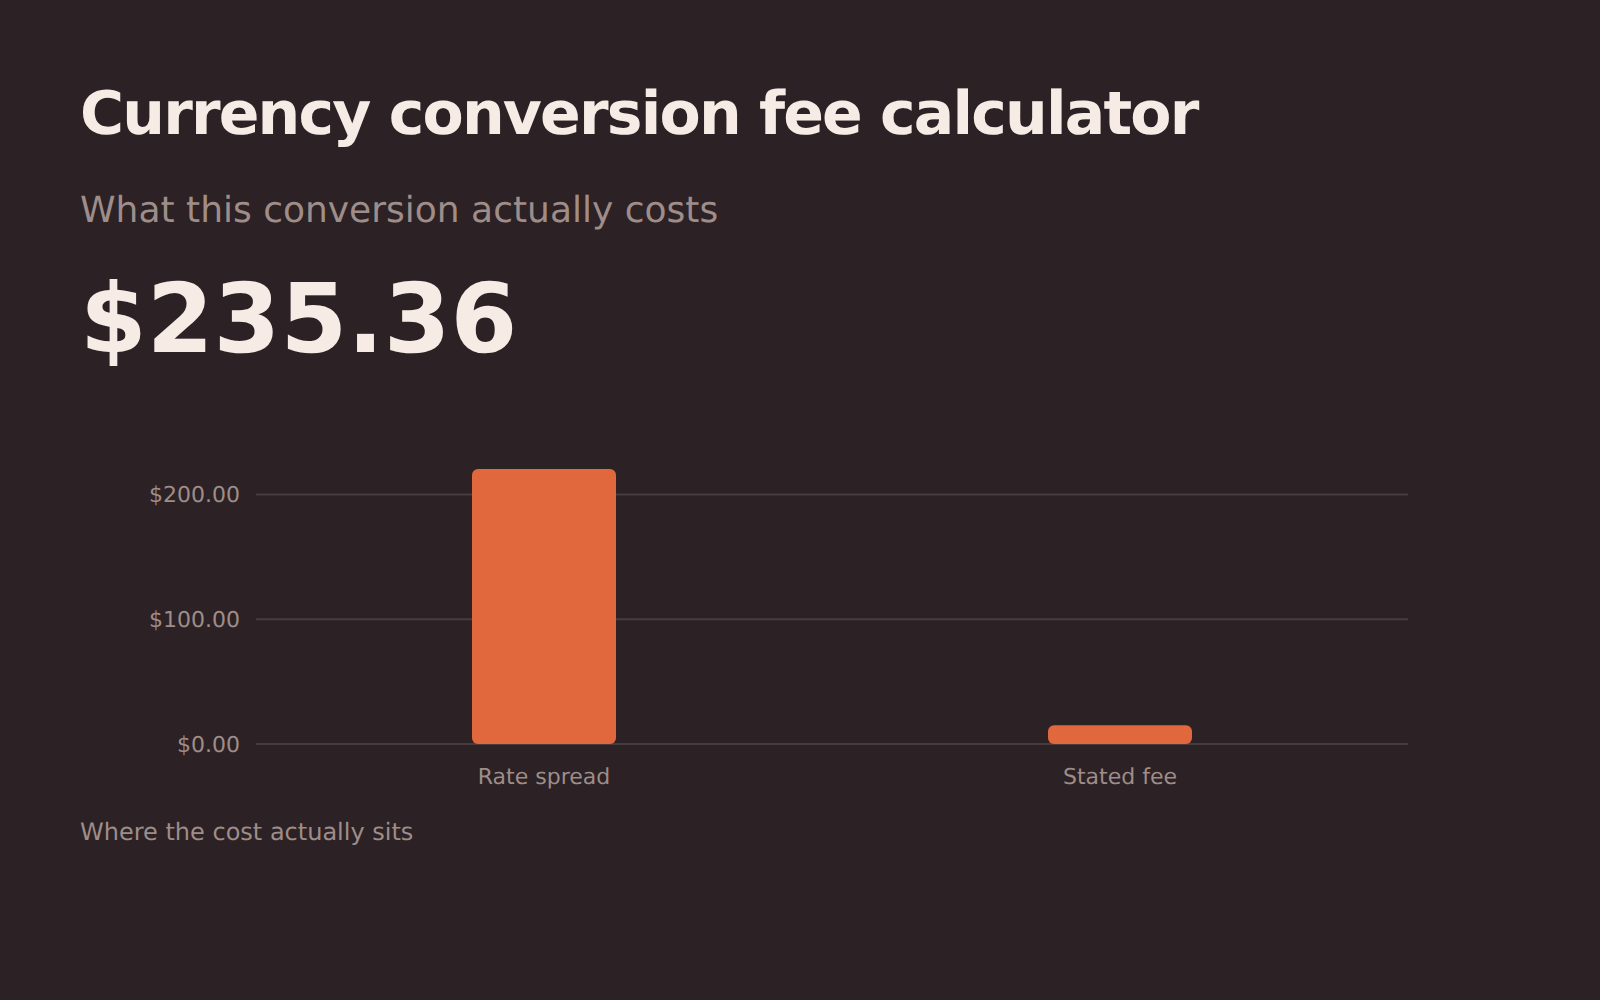
Comissão de conversão cambial
O custo real de uma conversão: a comissão indicada mais a margem escondida na taxa de câmbio aplicada.
Taxas, GST, ponto de equilíbrio e autonomia.
Ponto de equilíbrio
Quantas unidades cobrem os seus custos fixos e quantas são precisas para chegar ao lucro que realmente pretende.
Consumo de caixa e autonomia
Quanto tempo dura a tesouraria ao ritmo de consumo atual e se o crescimento da receita chega antes de o saldo acabar.
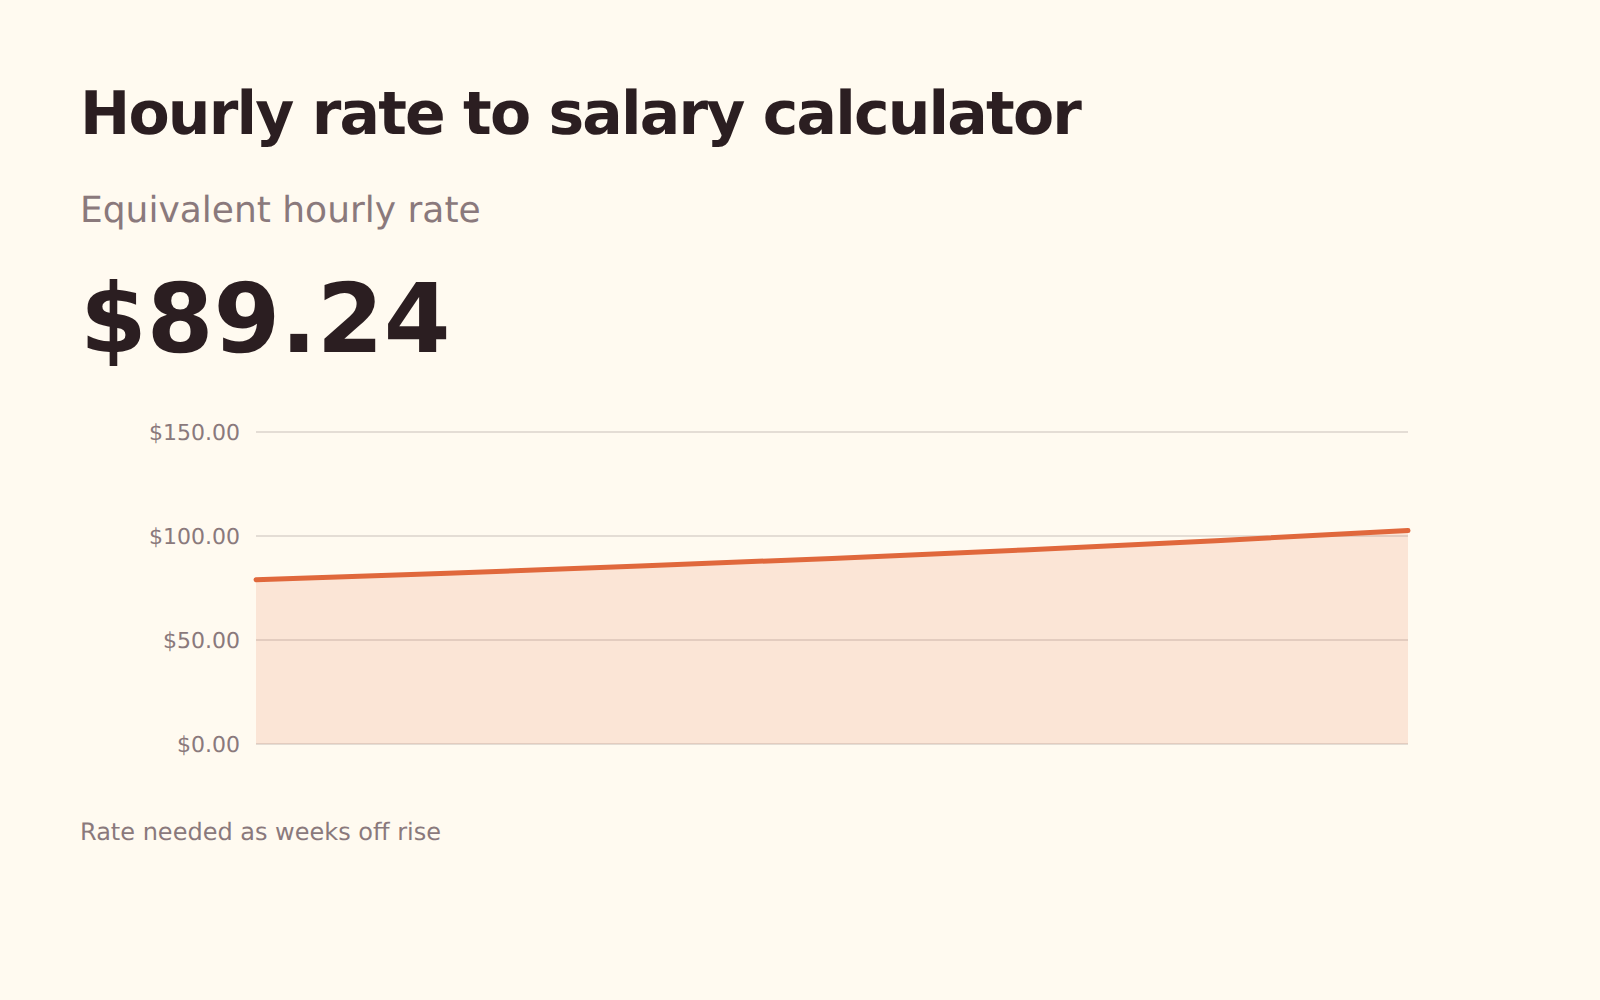
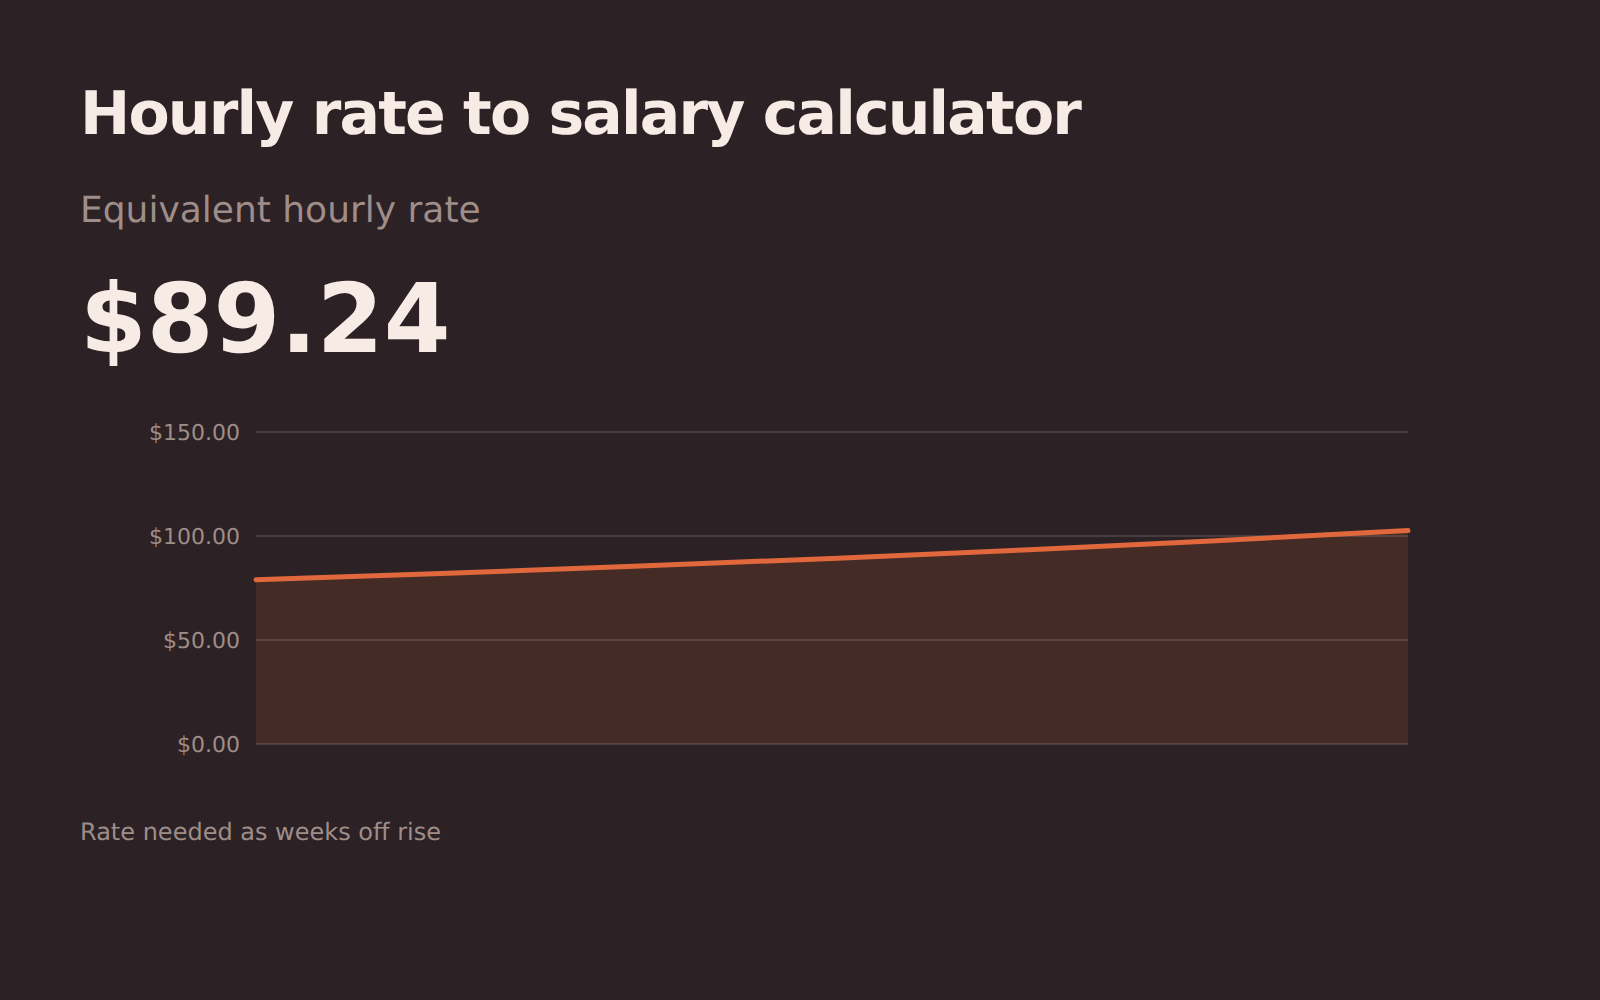
Taxa horária para salário
Converta um salário na taxa de prestação de serviços que realmente lhe corresponde, incluindo as semanas que não vai faturar e os custos que antes eram do empregador.
Contribuições, limites, levantamentos e direitos de pensão.
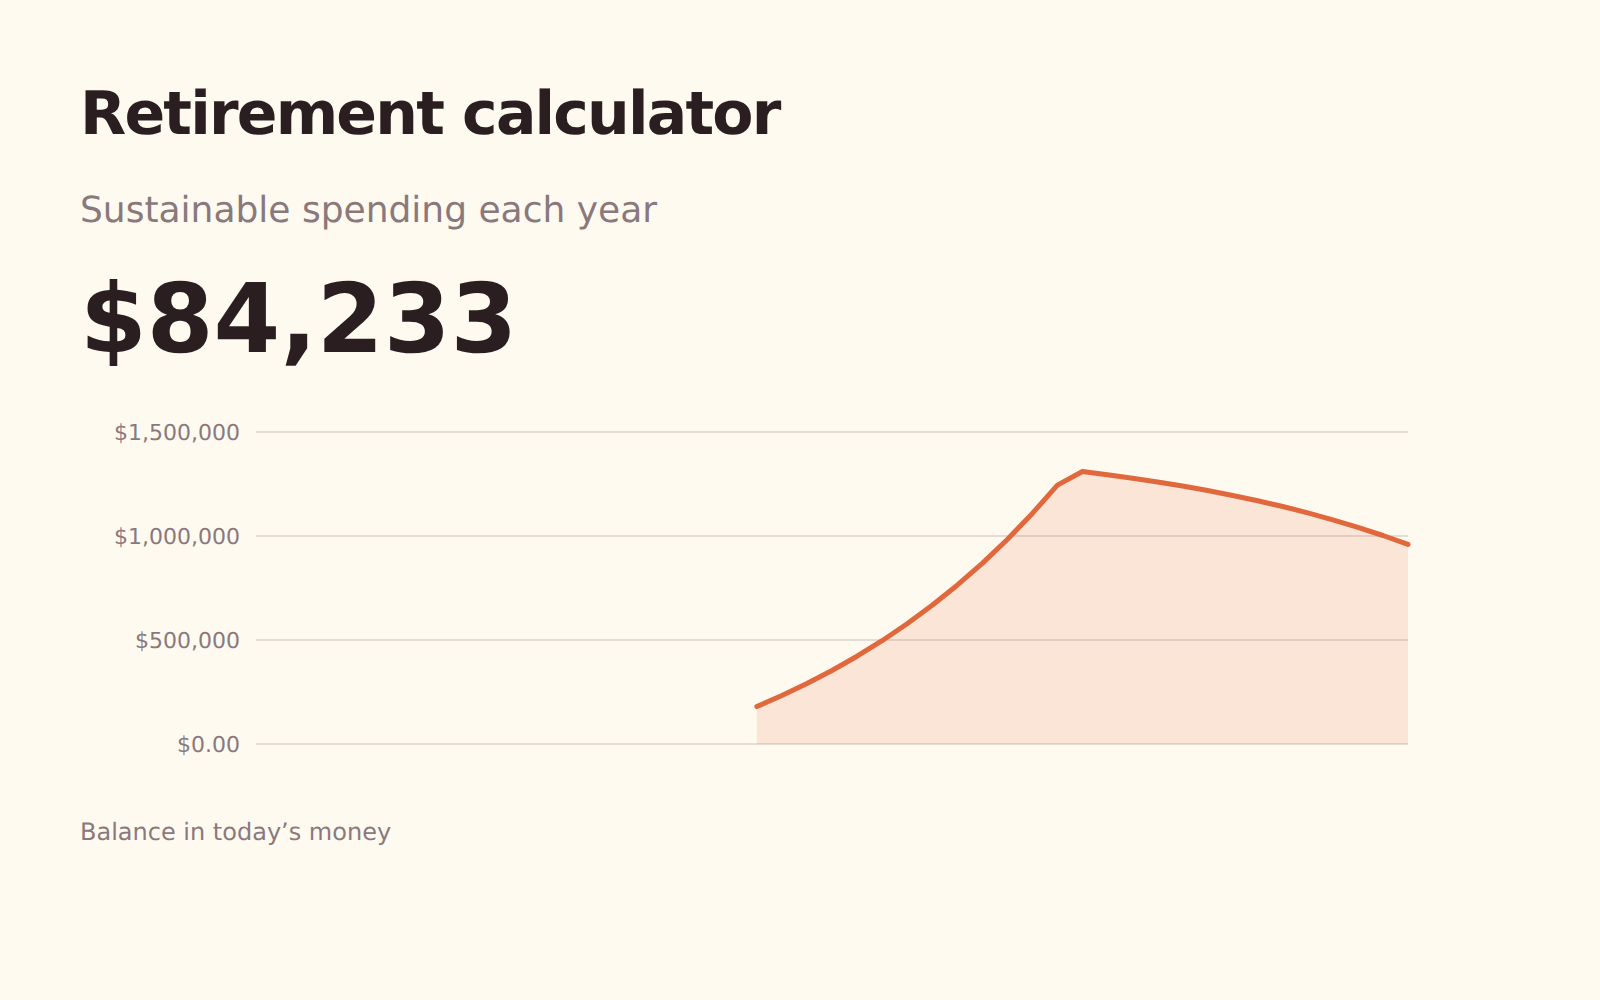
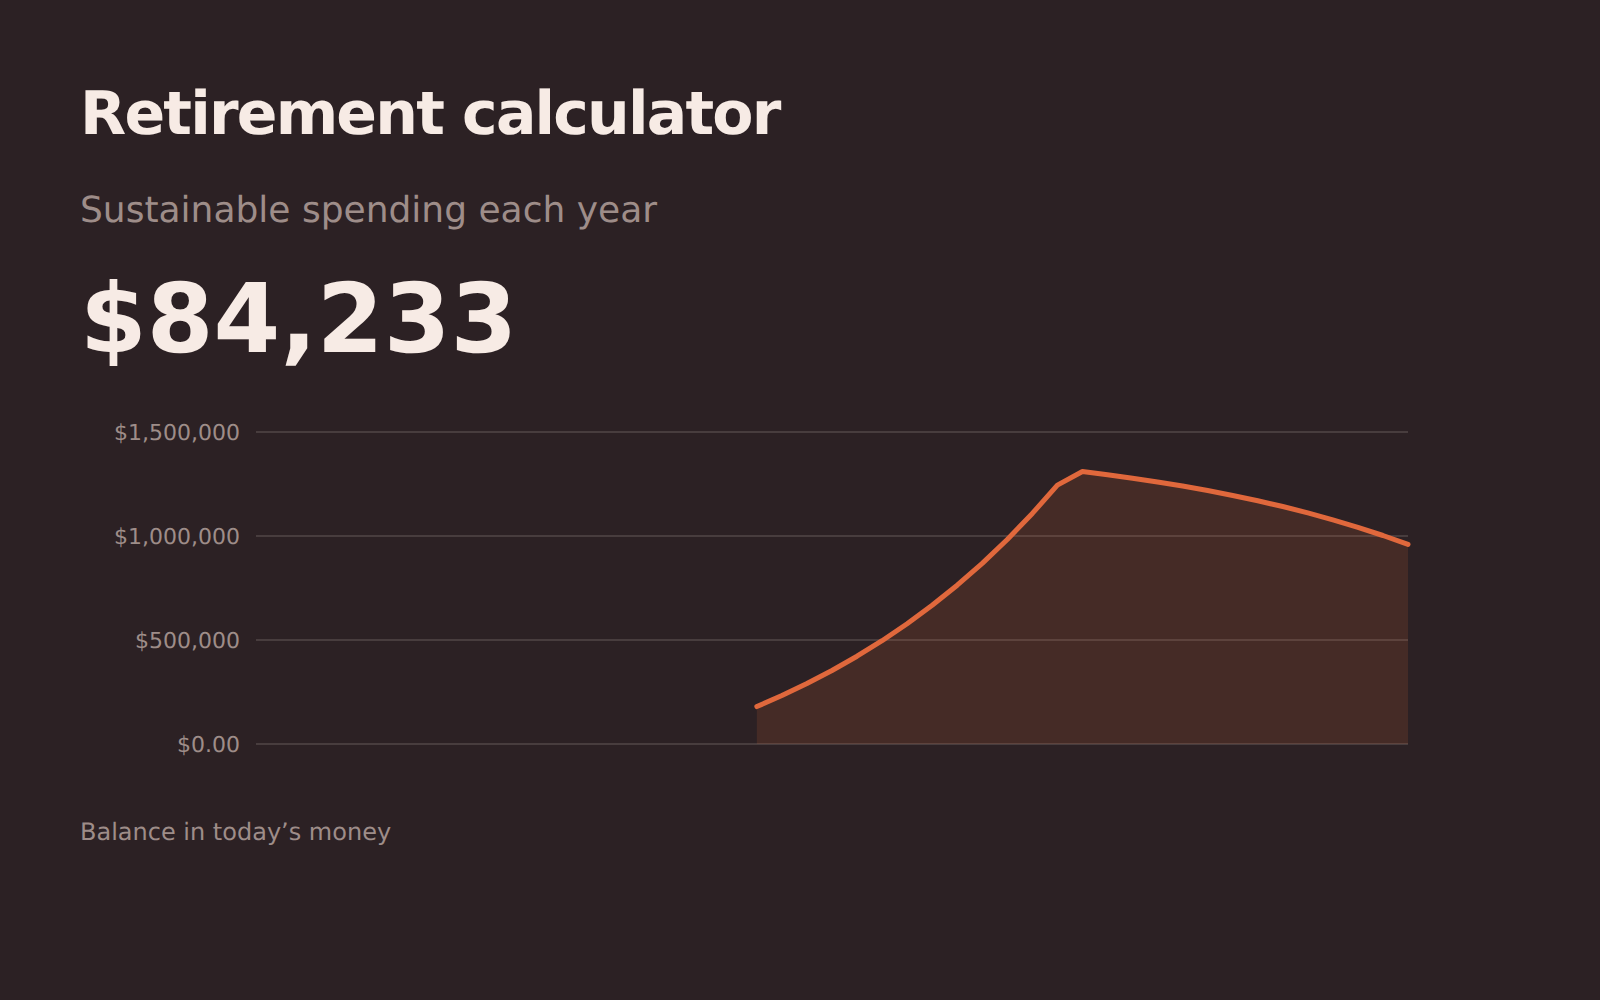
Reforma
Quanto as suas poupanças vão sustentar na reforma, em dinheiro de hoje — o saldo que atinge, a despesa que suporta e a idade em que acaba se gastar mais.
FIRE
Quanto tempo falta até a sua carteira cobrir as suas despesas, com base na sua taxa de poupança e na taxa de levantamento em que está disposto a confiar.
Imposto sobre o rendimento, mais-valias e o que realmente recebe.