
オーストラリアのお金の計算ツール
Australian Taxation Officeのルールと数値に基づくツールで、AUD建てです。グローバルなツール(複利、ローン返済など)はどの国でも計算方法が同じで、すべての国に表示されます。
56件の無料ツール。登録不要、データは保存されません。
82件のツール · 1/4ページ
貯蓄
7複利、目標、定期預金、生活防衛資金。
複利
当初残高に定期的な入金を加えるといくらになるか、そして最終額のうちどれだけが自分のお金ではなく利息なのかがわかります。
貯蓄目標
目標額と期限から毎月の積立額を出すか、積立額から目標に届く時期を確認できます。
生活防衛資金
収入ではなく実際に必要な支出をもとに手元資金の規模を決め、貯まるまでにかかる期間を確認できます。
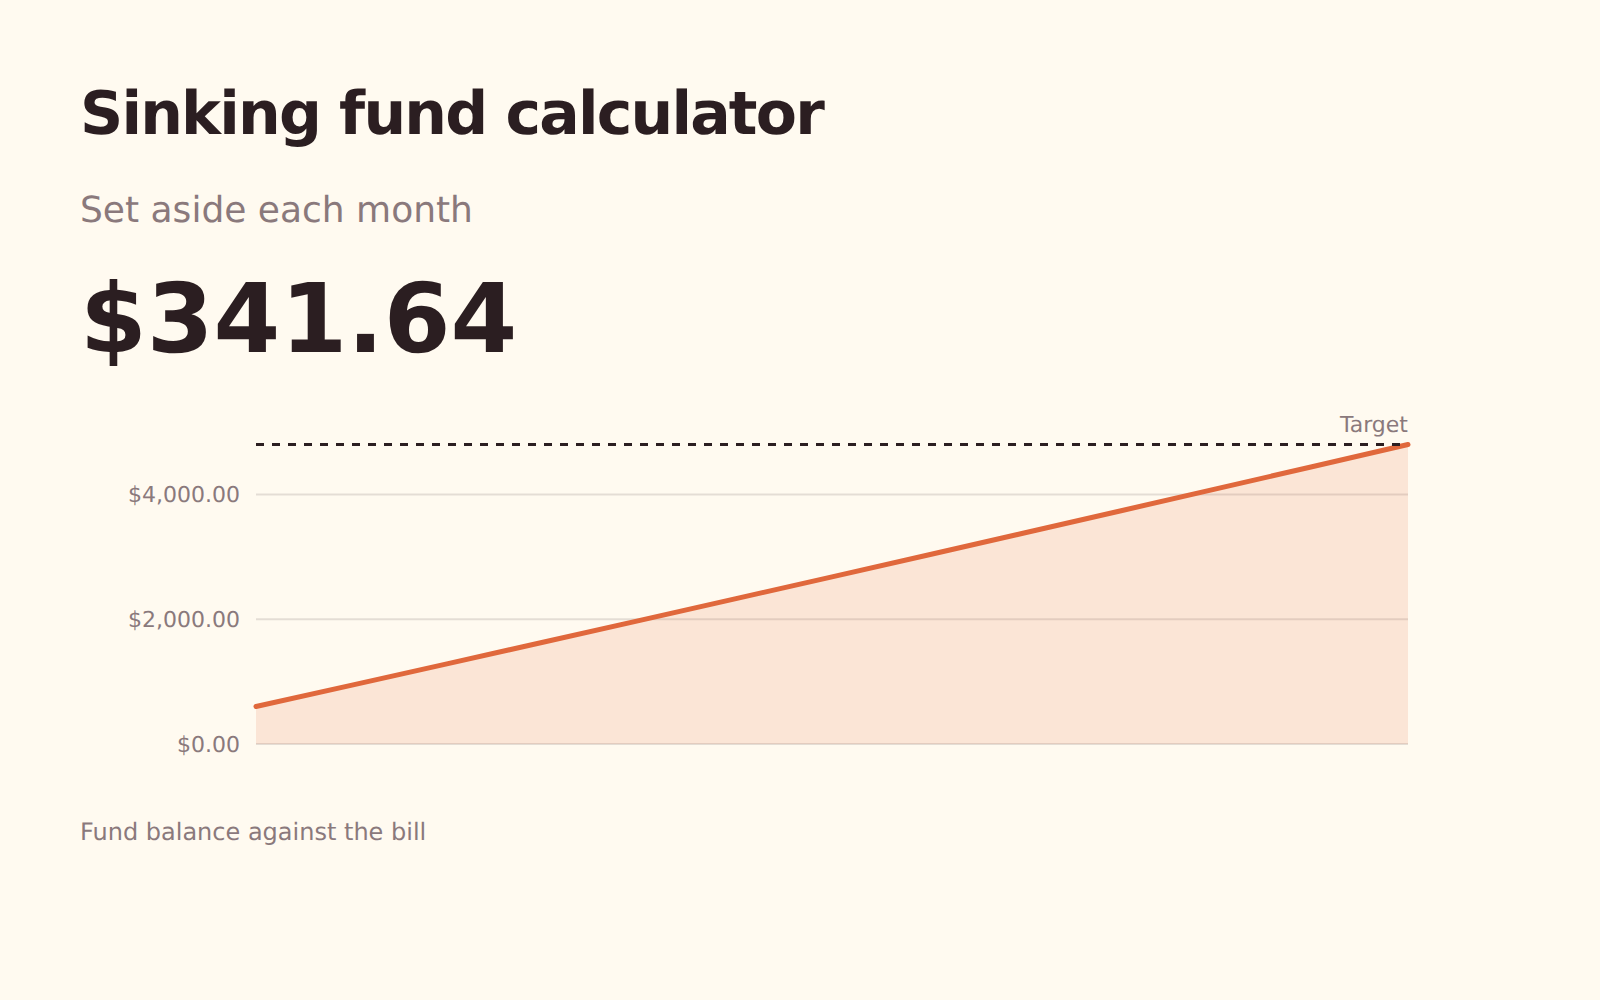
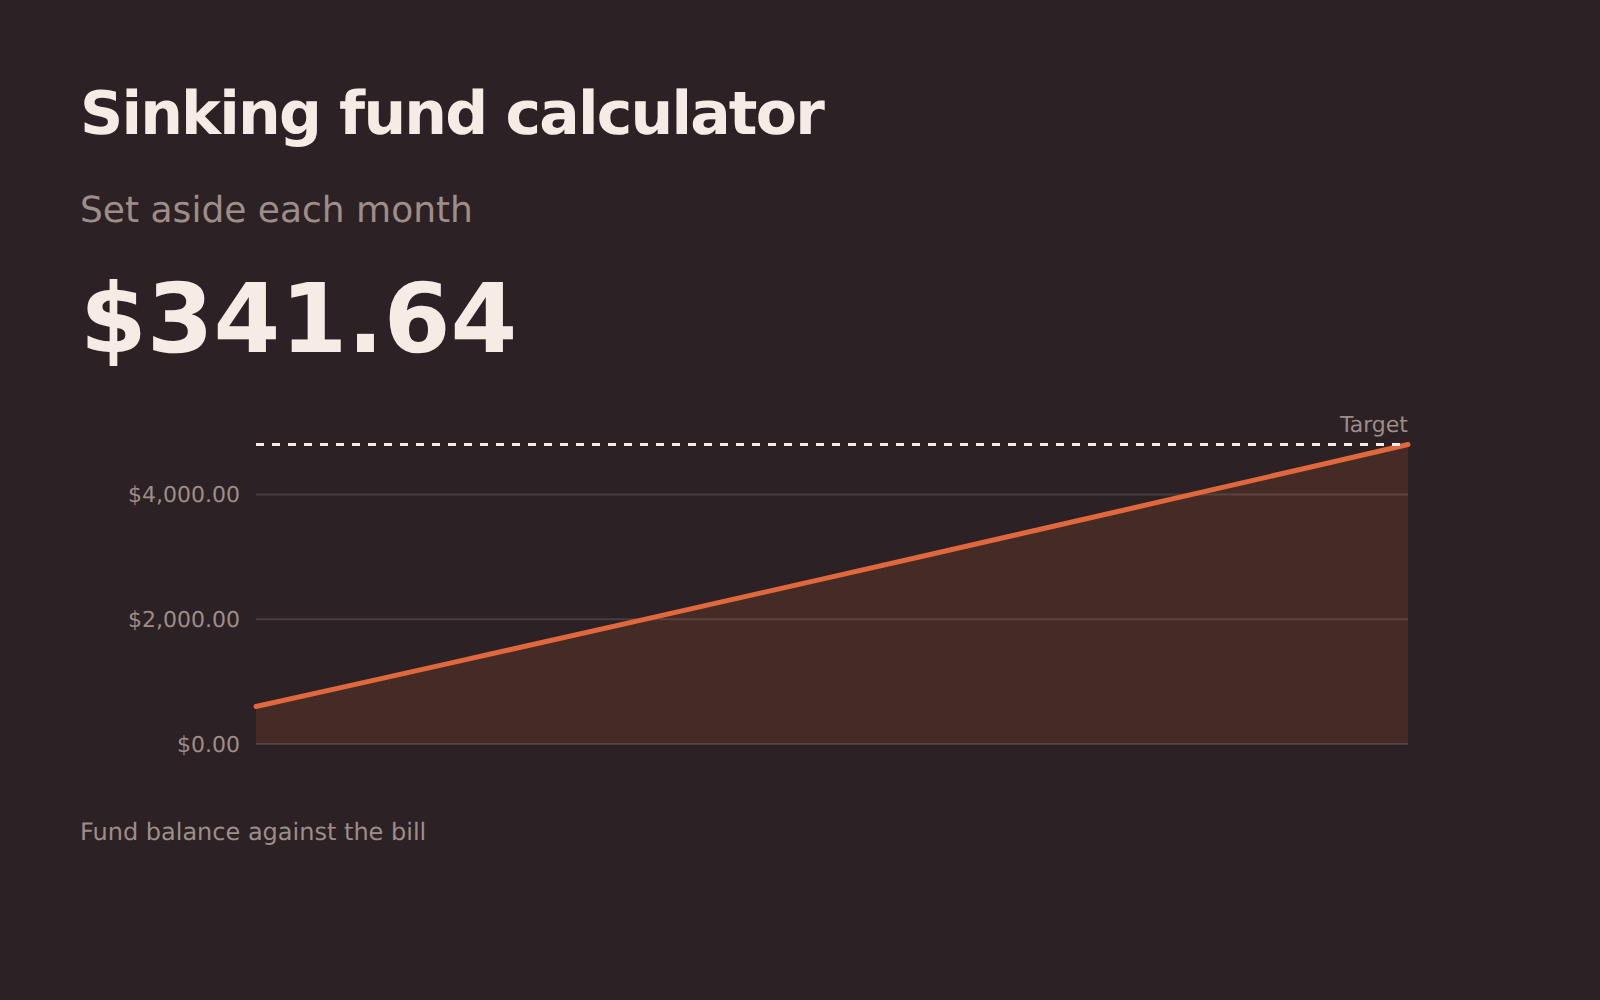
目的別積立
保険料、車の点検、クリスマス、ノートPCの買い替えといった不定期な将来の出費を、毎月一定の金額に変えます。
定期預金
固定金利の預金が満期にいくらになるか、そして利払いの頻度でどれだけ差がつくかがわかります。
インフレ
ある金額がインフレ後にいくらの価値になるかを、将来・過去のどちら向きにも計算し、年月で購買力がどれだけ失われるかを示します。
APY
広告の名目利率を実際に受け取る利回りに換算し、複利の頻度が残高にどれだけ効くかを確認できます。
返済額、借入可能額、stamp duty(印紙税)、利回り。
住宅ローンの返済
住宅ローンの返済額、そのうちの利息、毎回少し多めに返済した場合に実際いくら節約できるかを計算します。
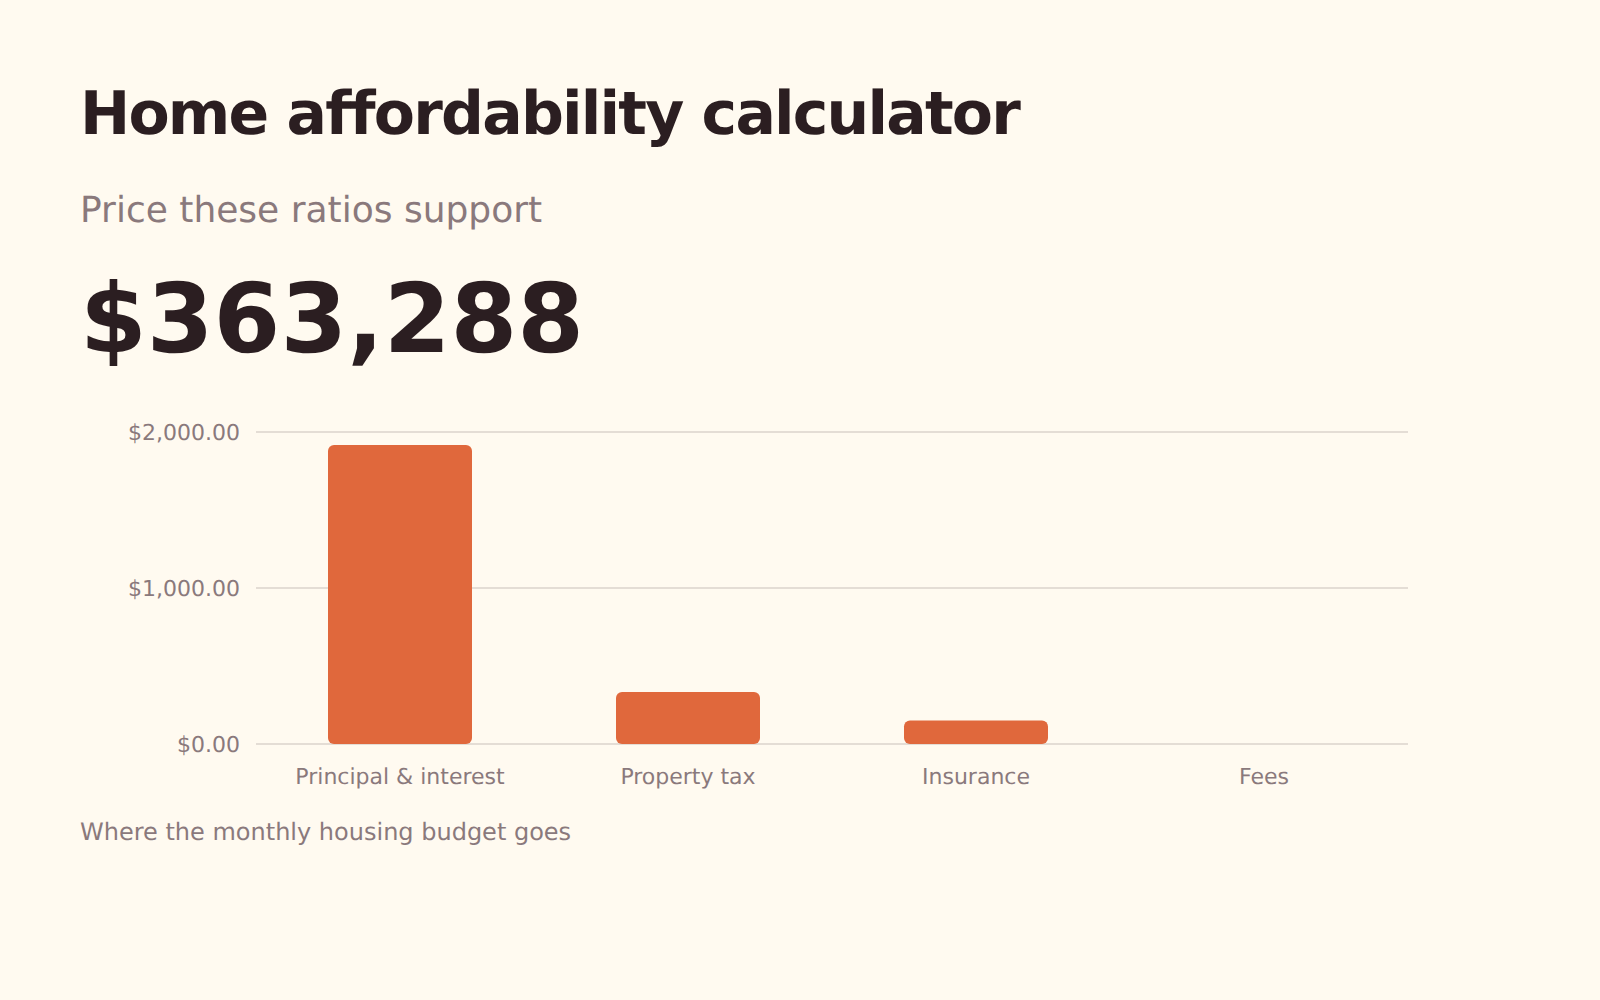
住宅購入可能額
標準的な28/36の融資比率でいくらの住宅が買えるか、2つのうちどちらが実際の制約か、そして他の借入で購入価格がいくら下がるかがわかります。
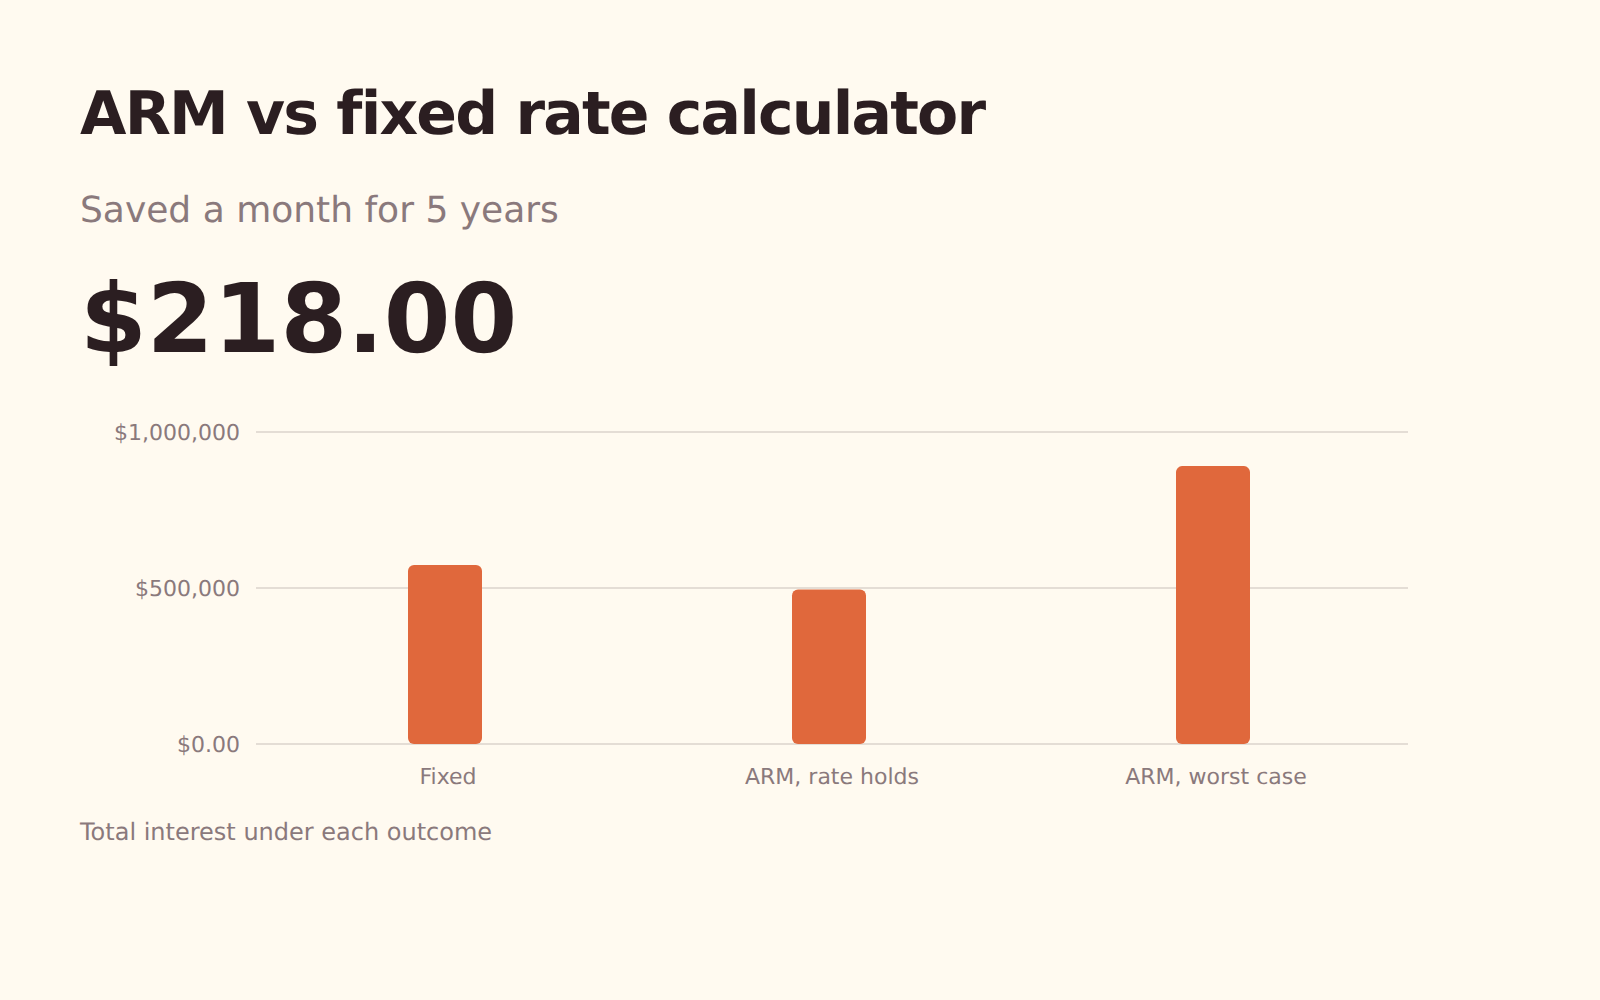
ARMと固定金利
当初金利が続く間に変動金利でいくら節約できるか、そして上限いっぱいまで金利が上がった場合にいくら余計にかかるかがわかります。
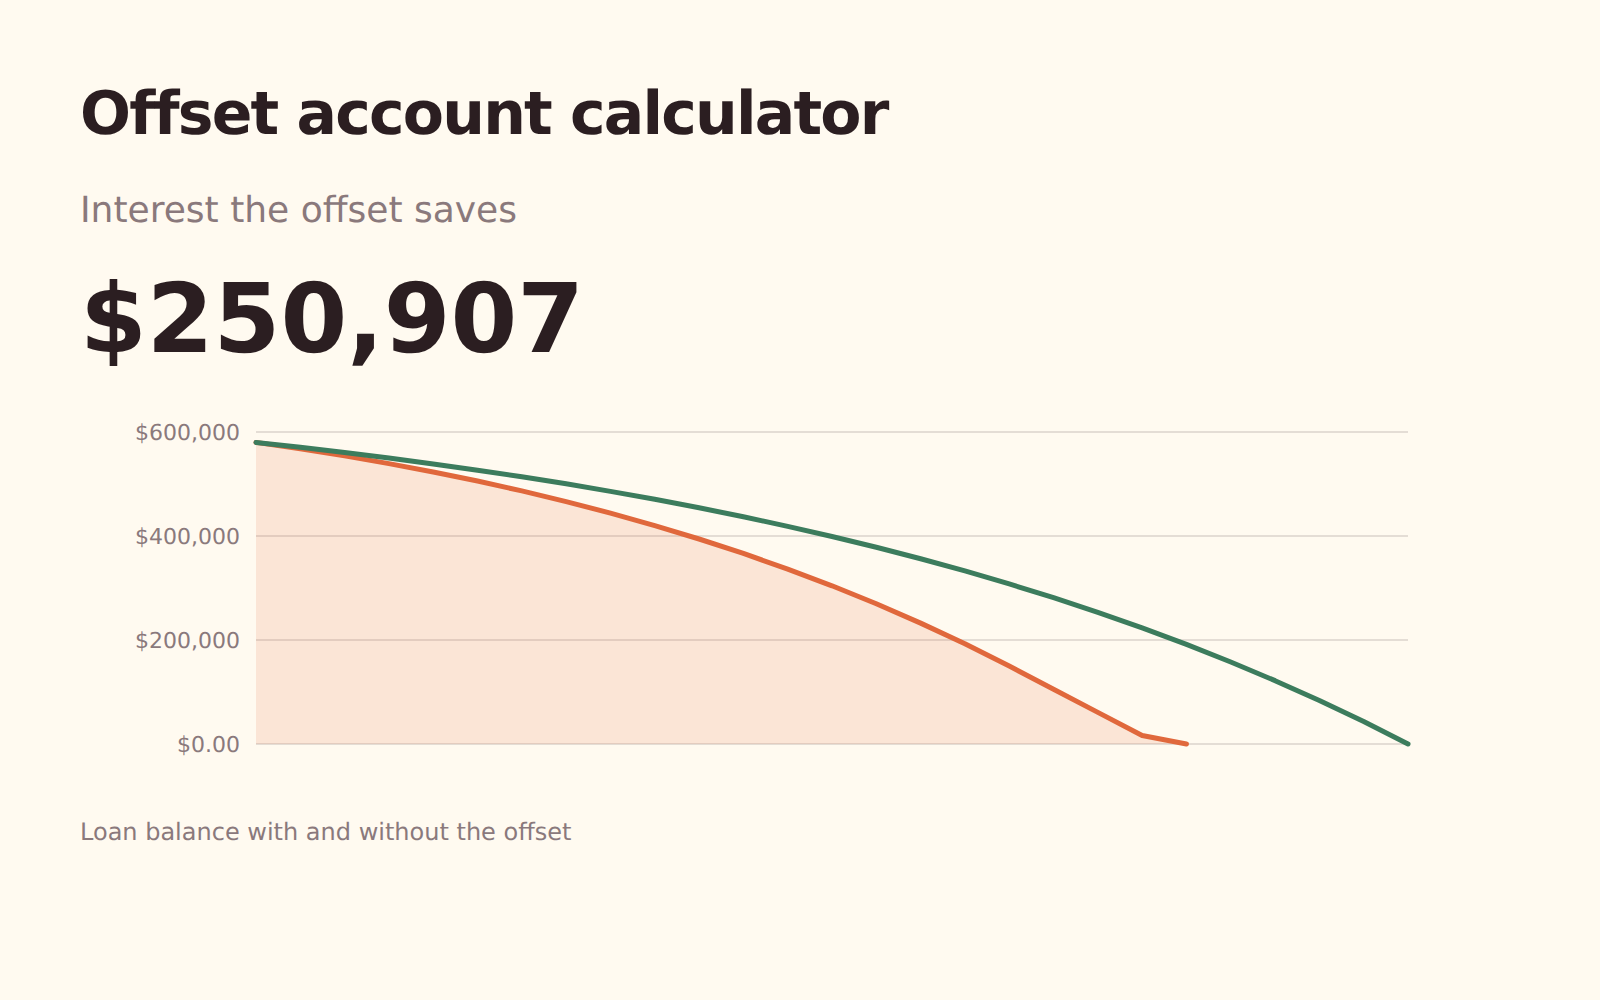
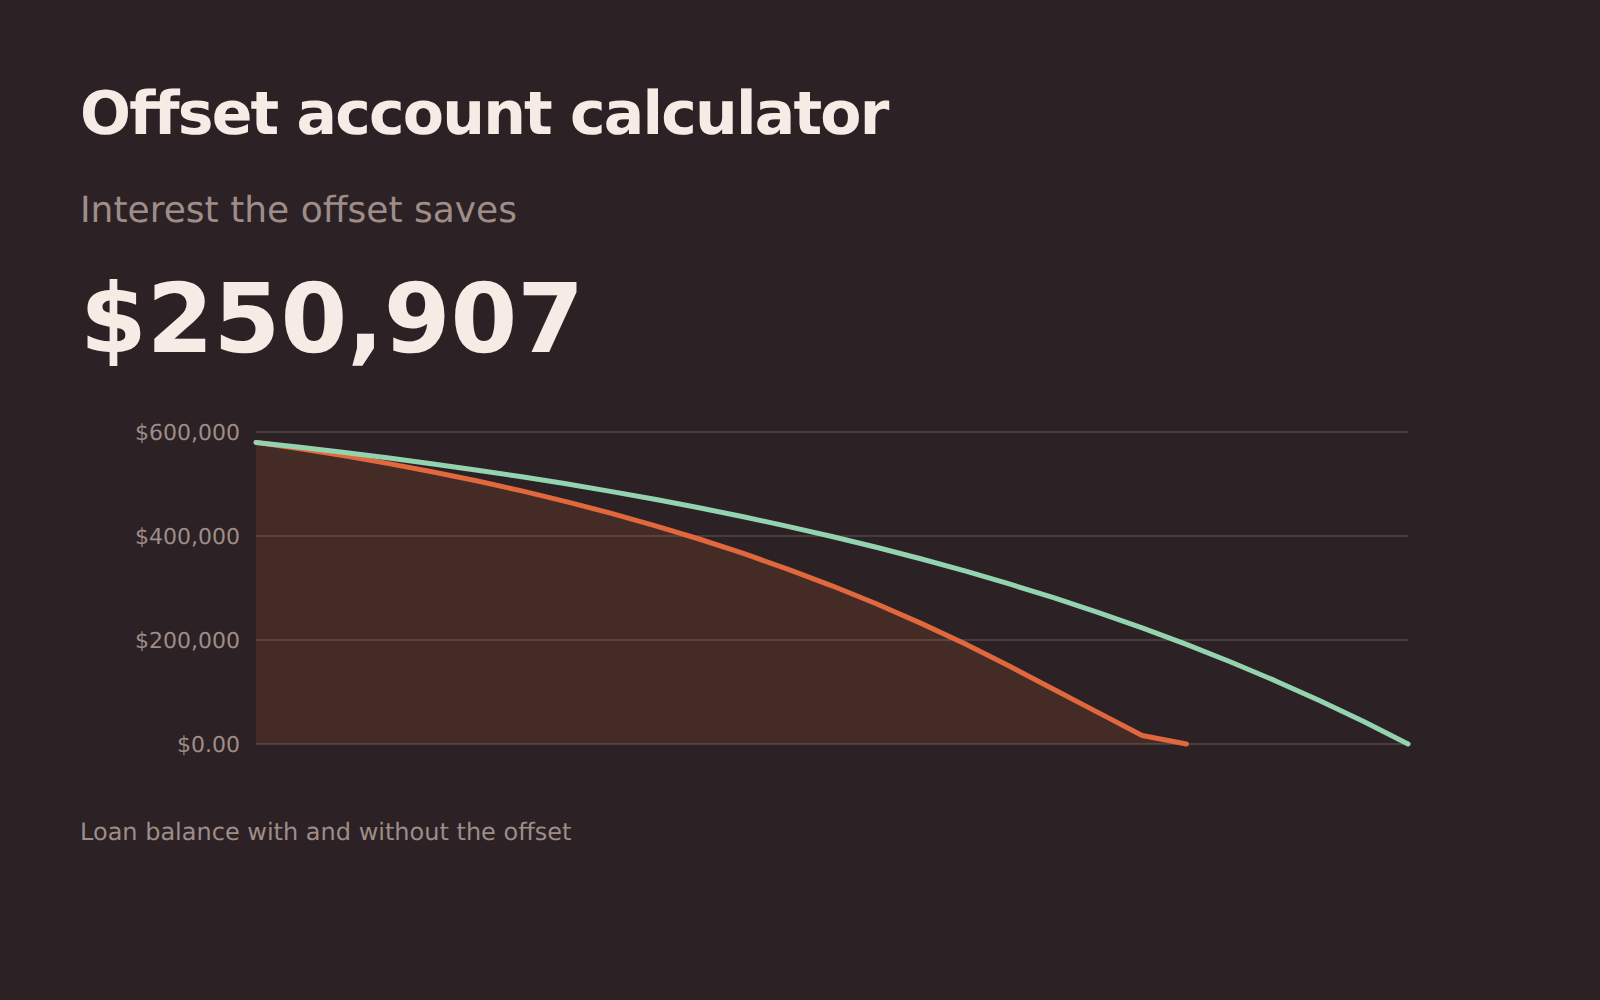
オフセット口座
オフセット口座に置いたお金の価値:節約できる利息と、ローンがどれだけ早く終わるかがわかります。
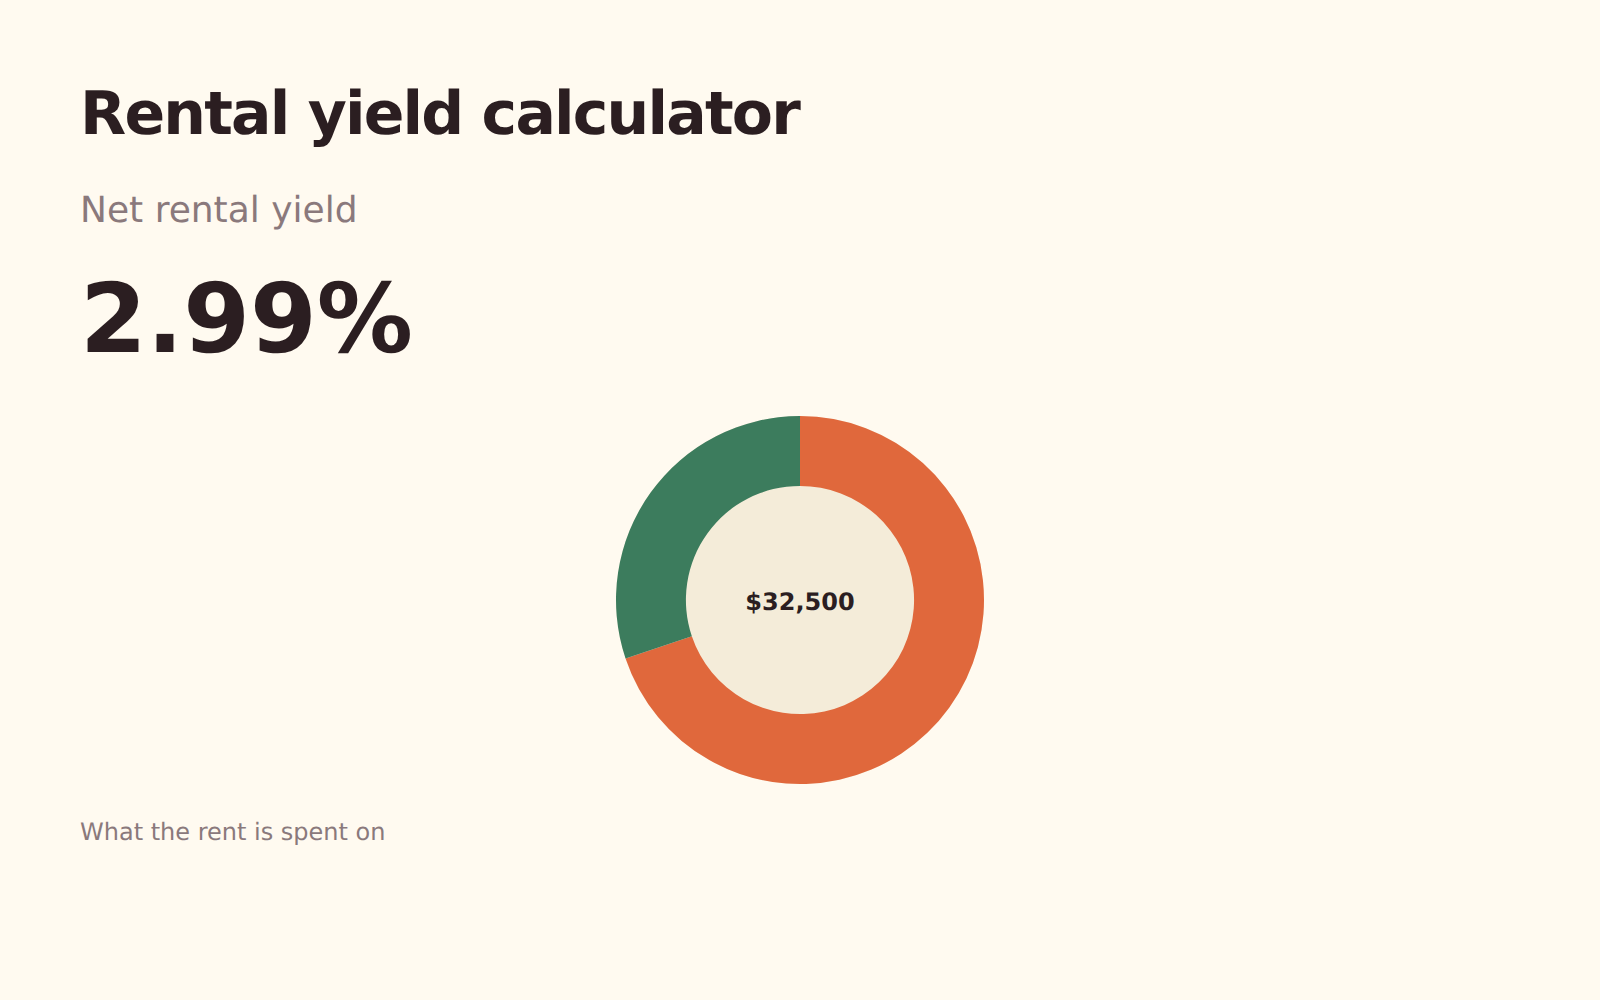
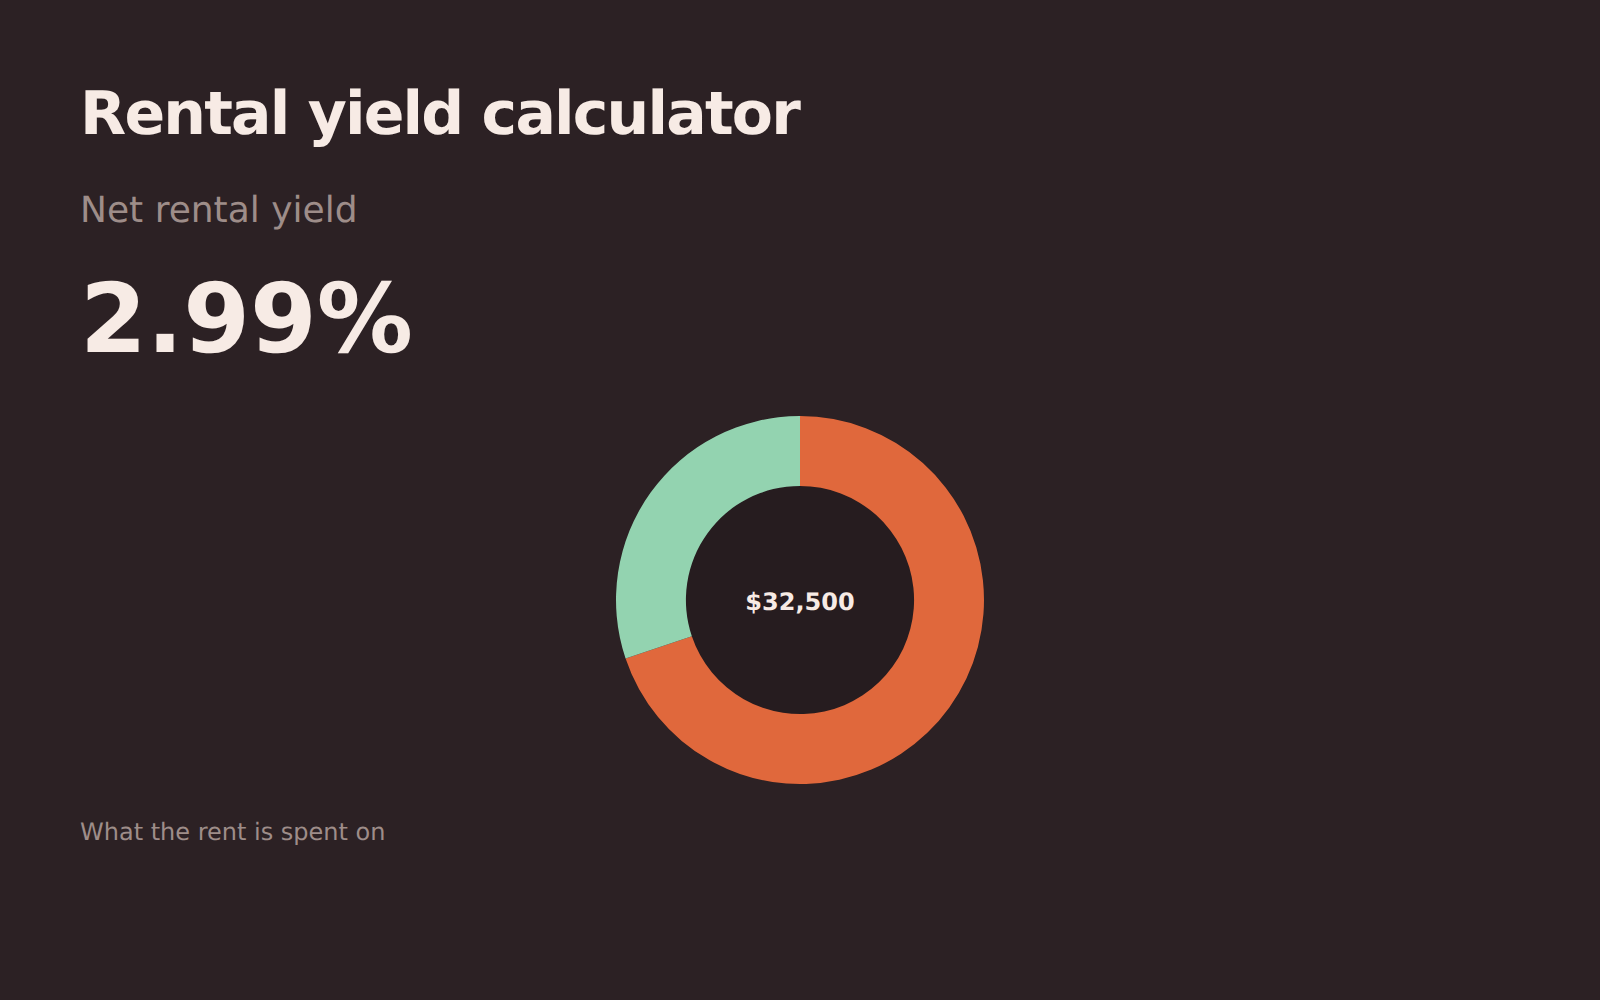
賃貸利回り
空室と維持費を差し引いた表面利回りと実質利回り。不動産業者の言う「利回り」は、たいていこの数字ではありません。
借り換え
ローンを借り換える価値があるか:毎月の節約額、費用を回収するまでの期間、利息総額への影響がわかります。
賃貸と購入
実際に住む年数で賃貸と購入の本当の正味コストを比較します。取引費用、維持費、頭金を運用し続けた場合のリターンも含めます。
Stamp duty(印紙税)
州・準州ごとの不動産取得にかかる税を、初回購入者向けの軽減と、軽減が終わる価格も含めて計算します。
繰上返済
毎月少し多めに返済するとローンがどう変わるか:短縮される年数、節約できる利息、完済日がどれだけ早まるかがわかります。
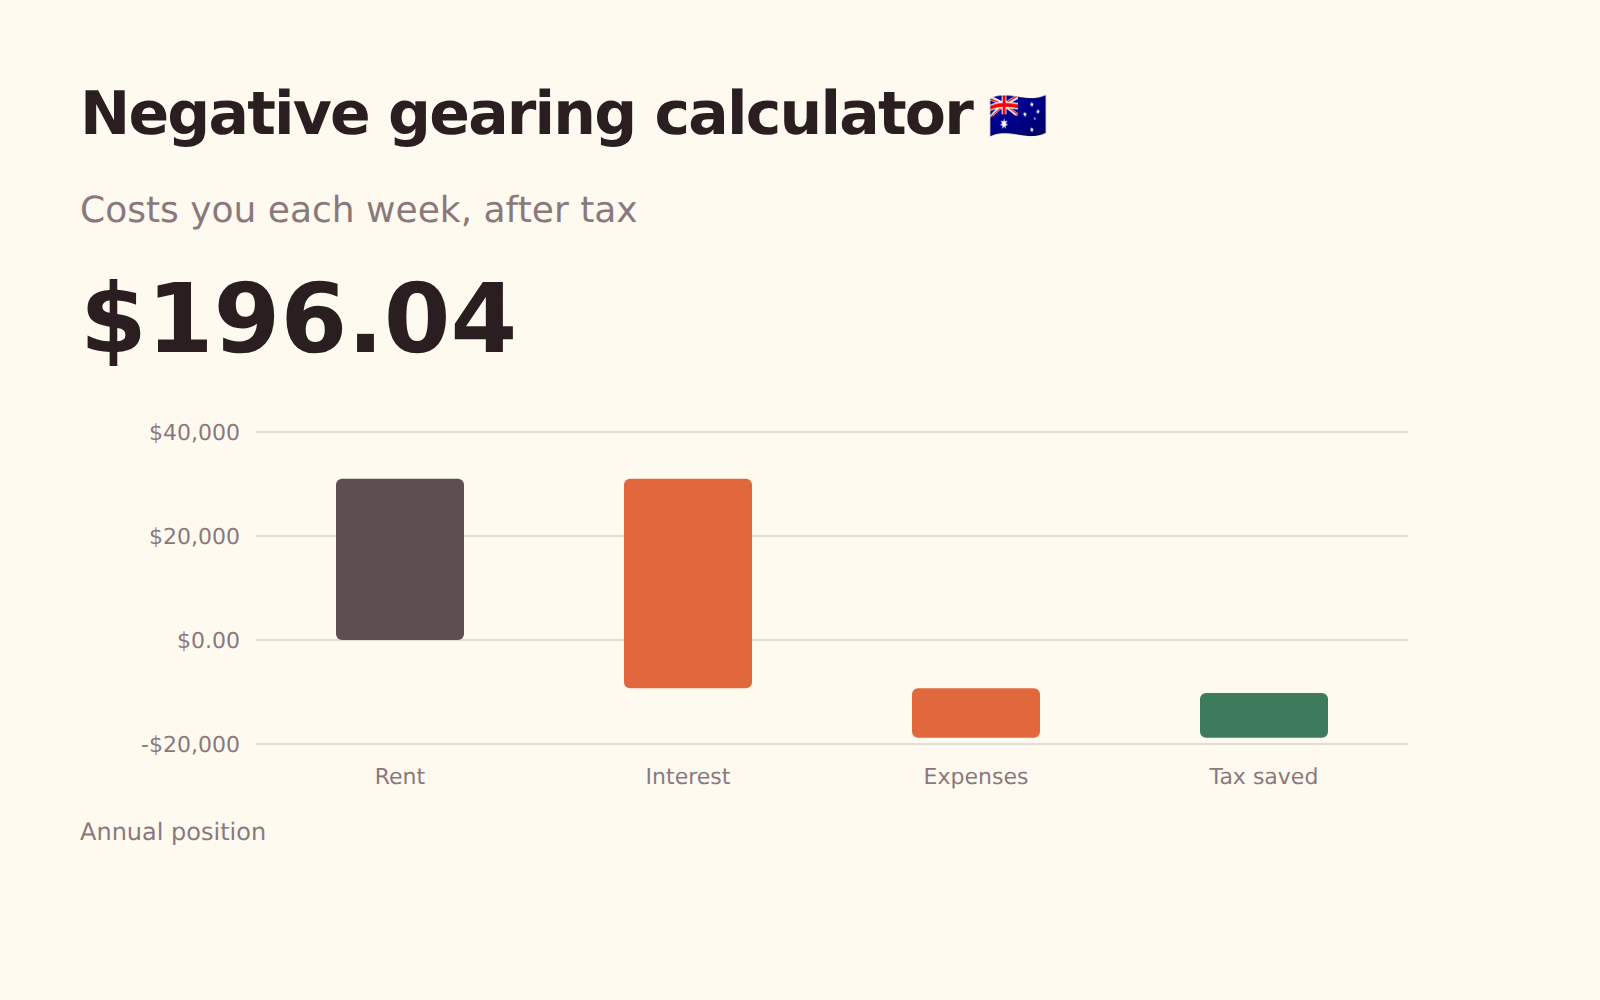
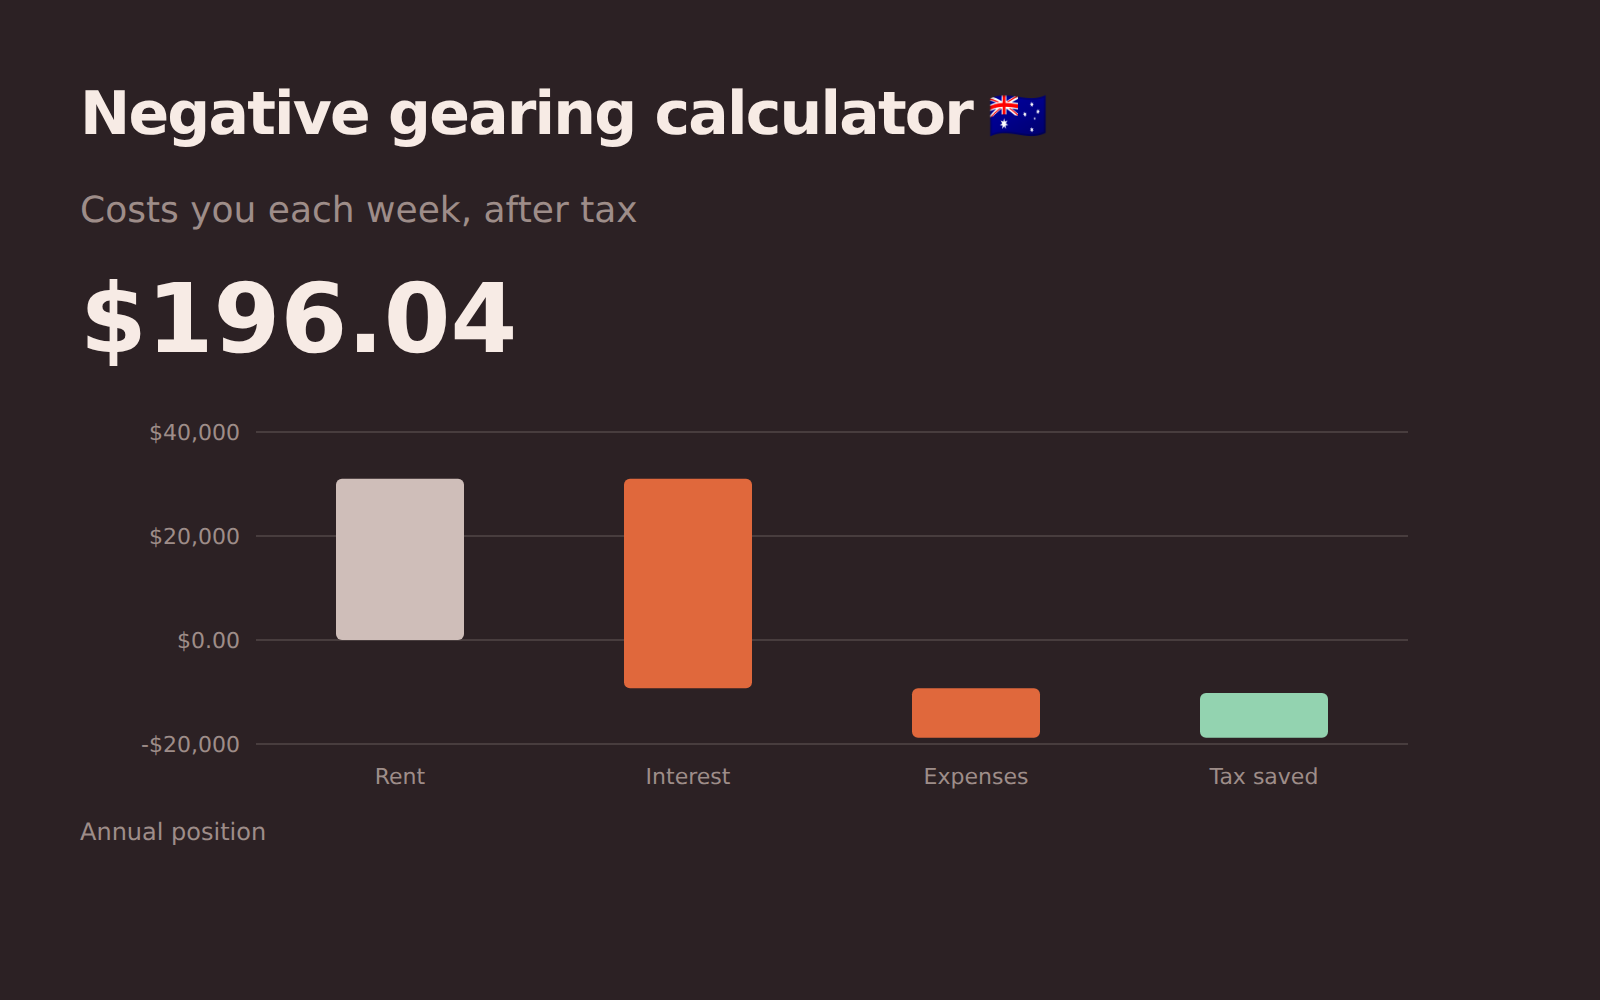
ネガティブギアリング
投資用不動産の税控除後の毎週のコストを、現金支出を伴わない控除と実際の支出を分けて計算します。
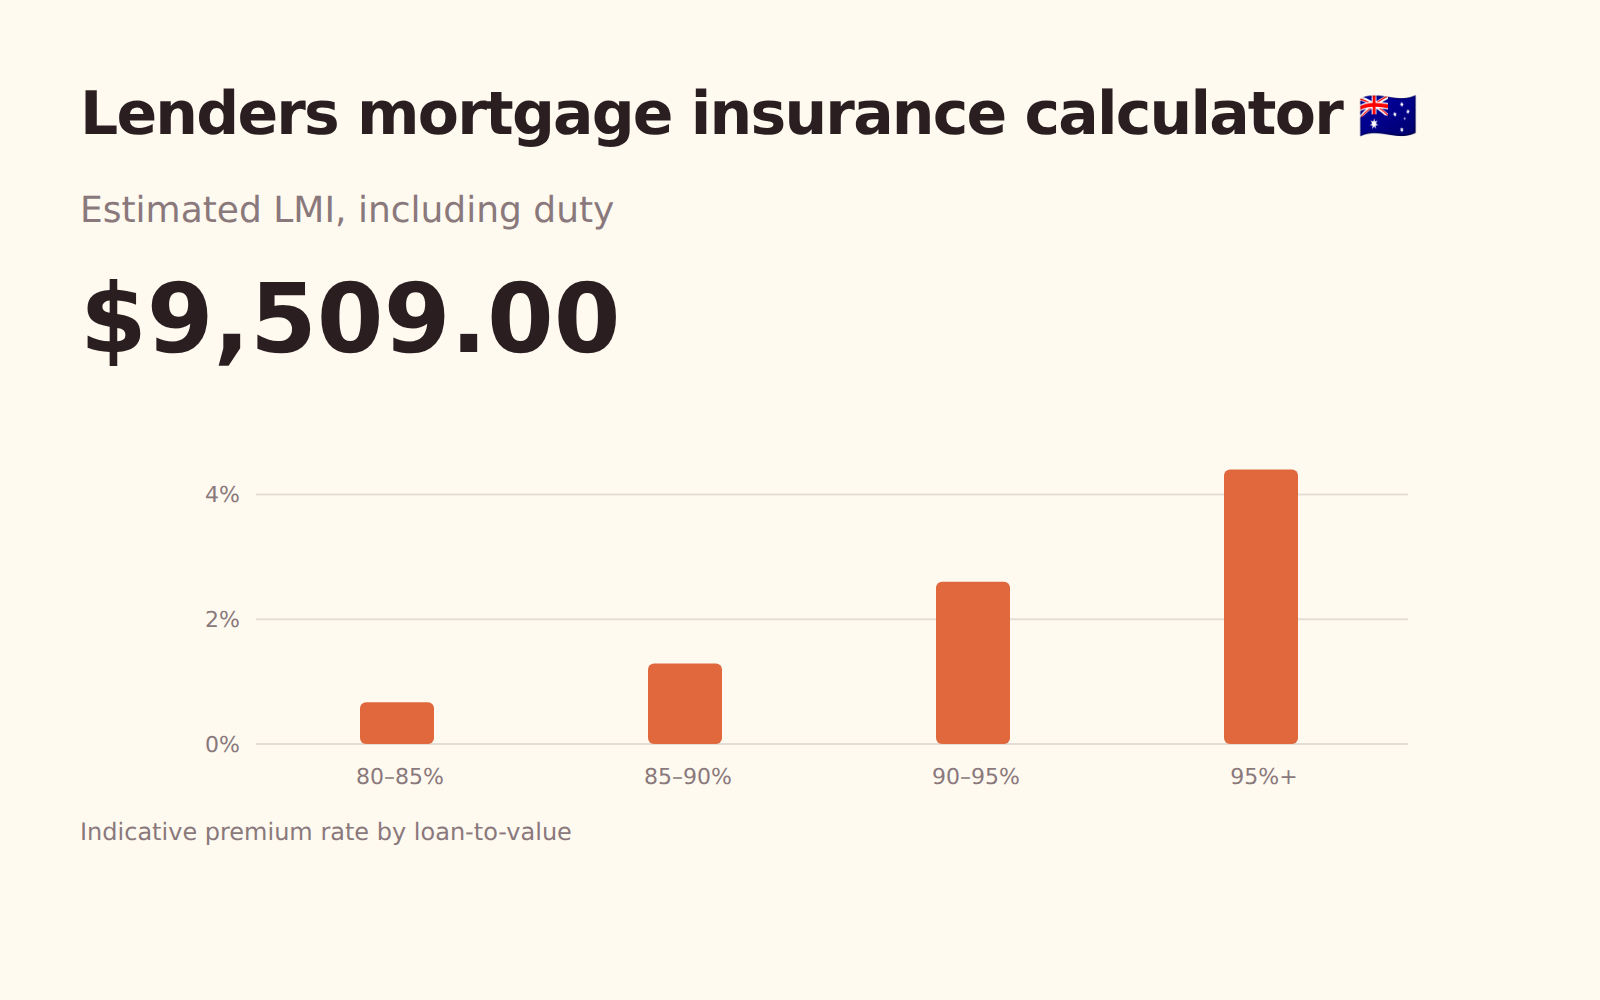
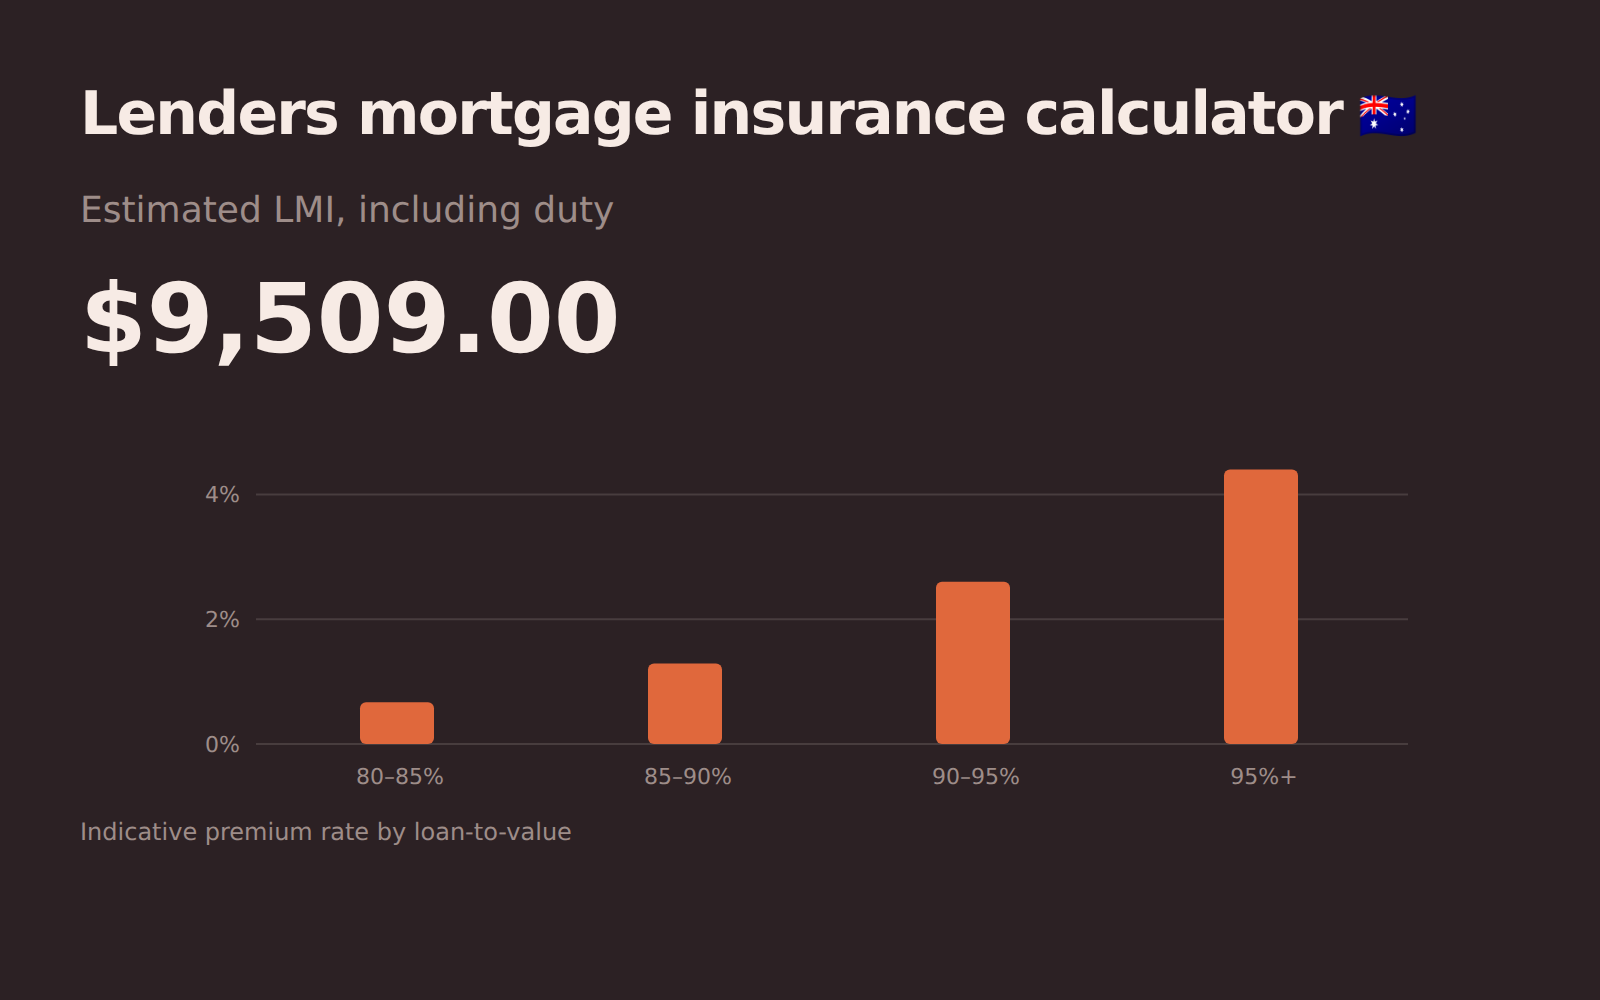
LMI
頭金が少ない場合の住宅ローン保険料を、保険料にかかる税と、保険を避けるのに必要な頭金も含めて計算します。
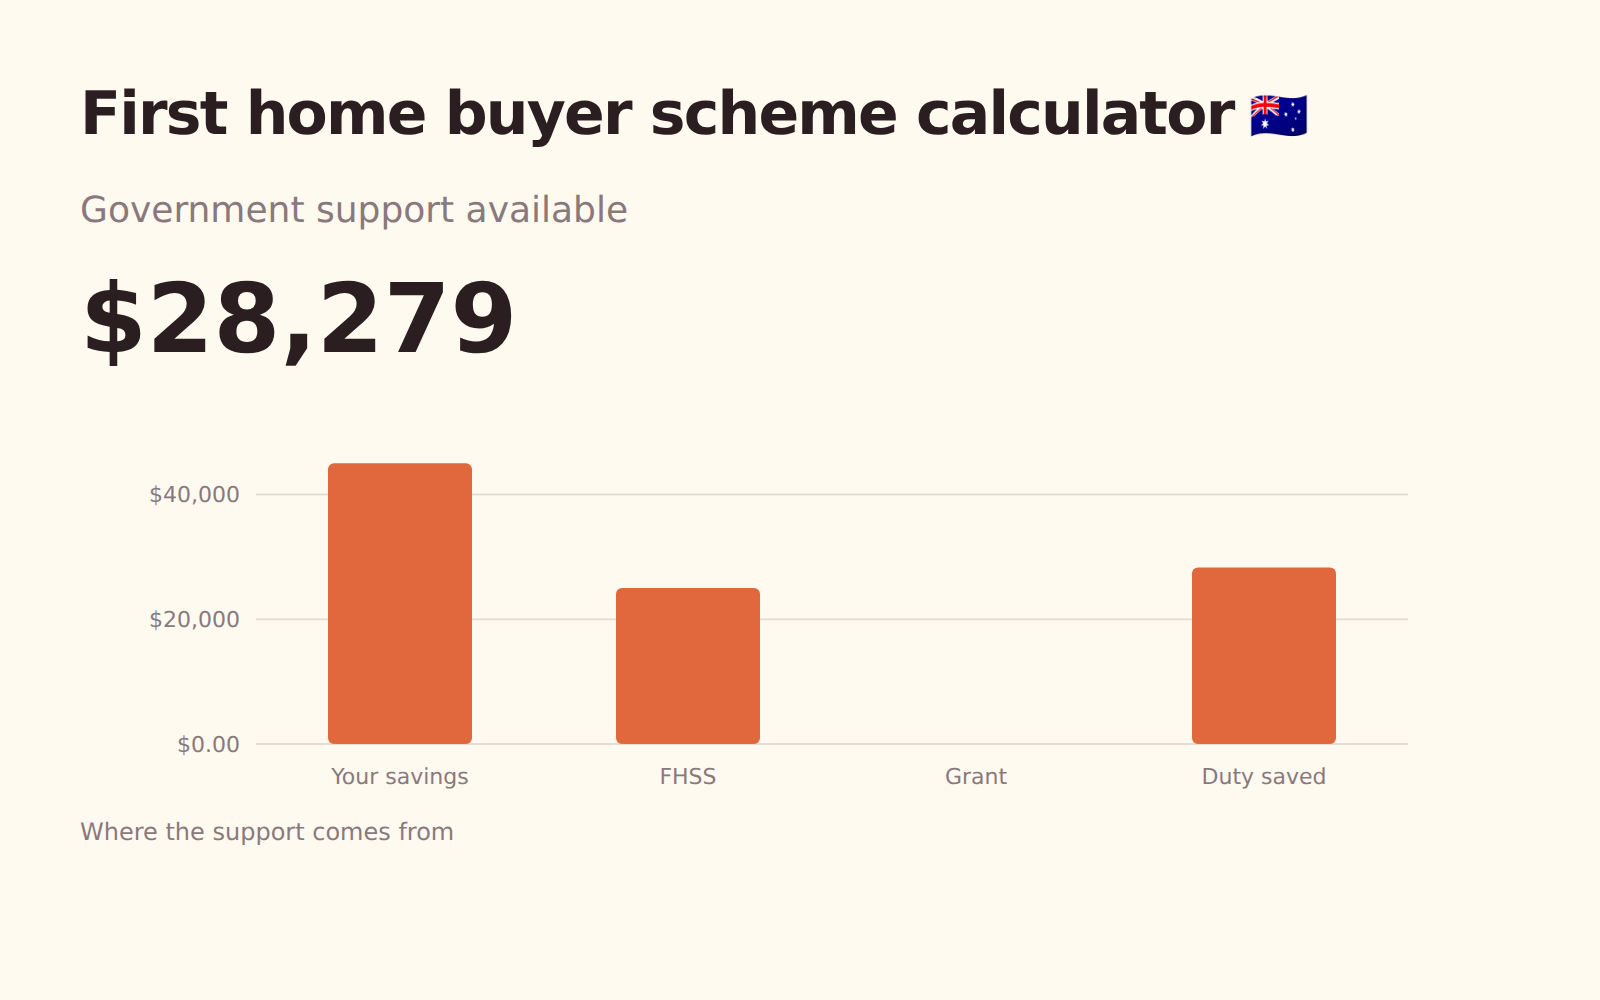
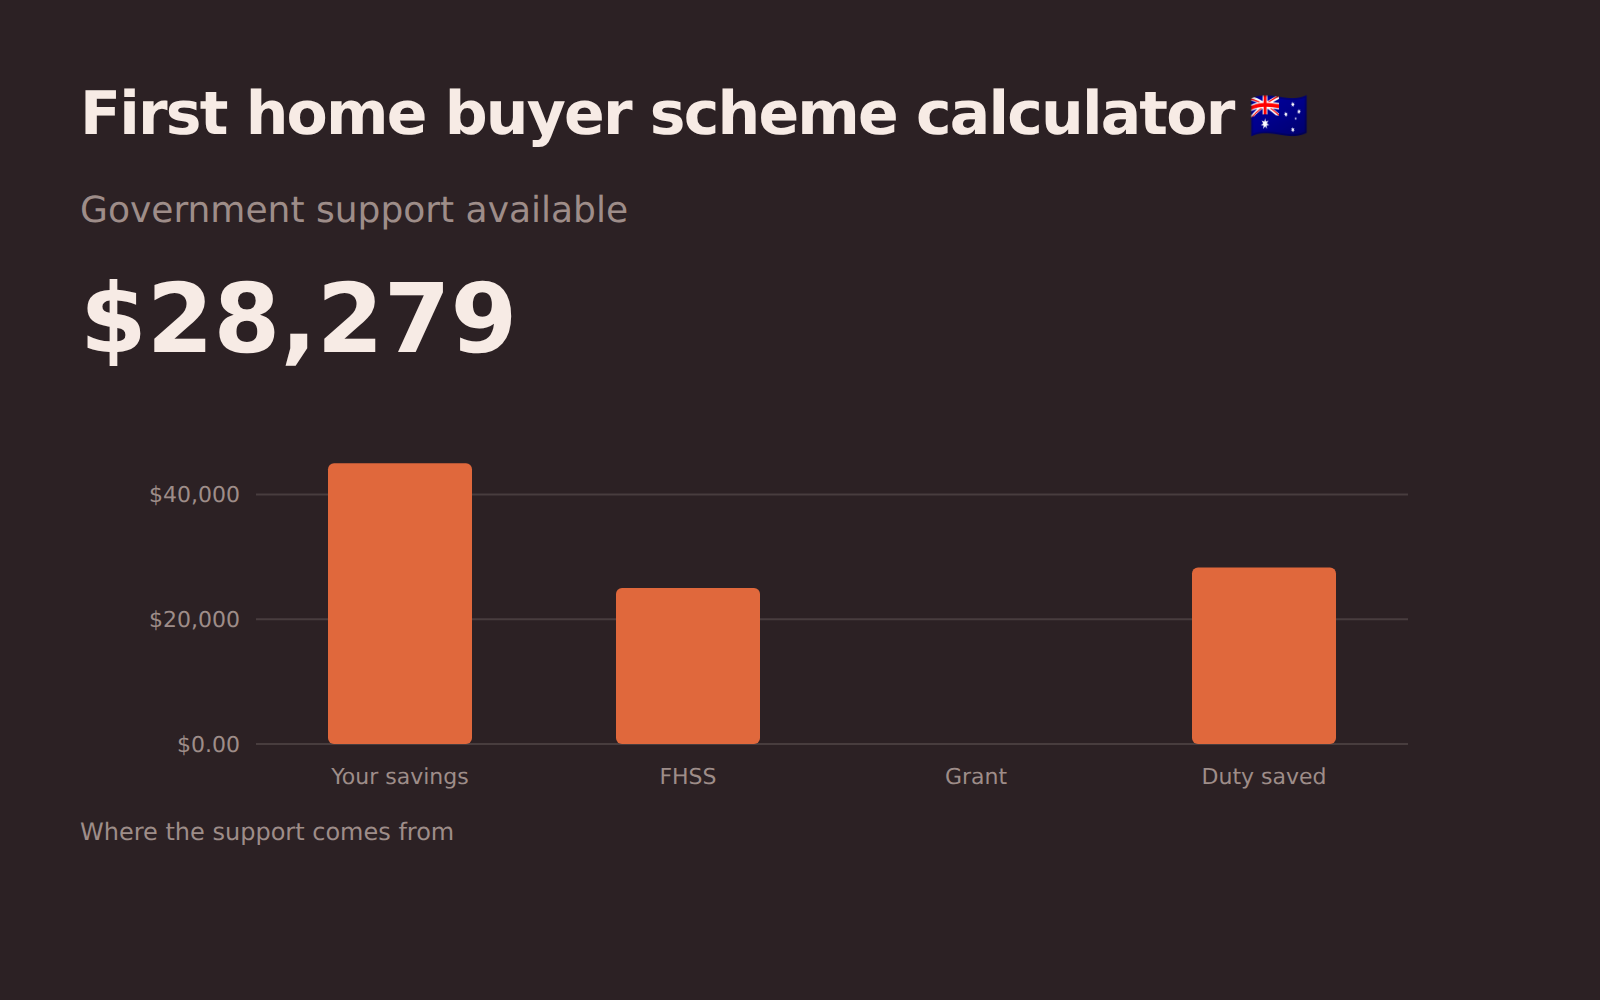
初めての住宅購入
初めて住宅を購入する人が受けられる公的支援を、該当するすべての制度について合計します。
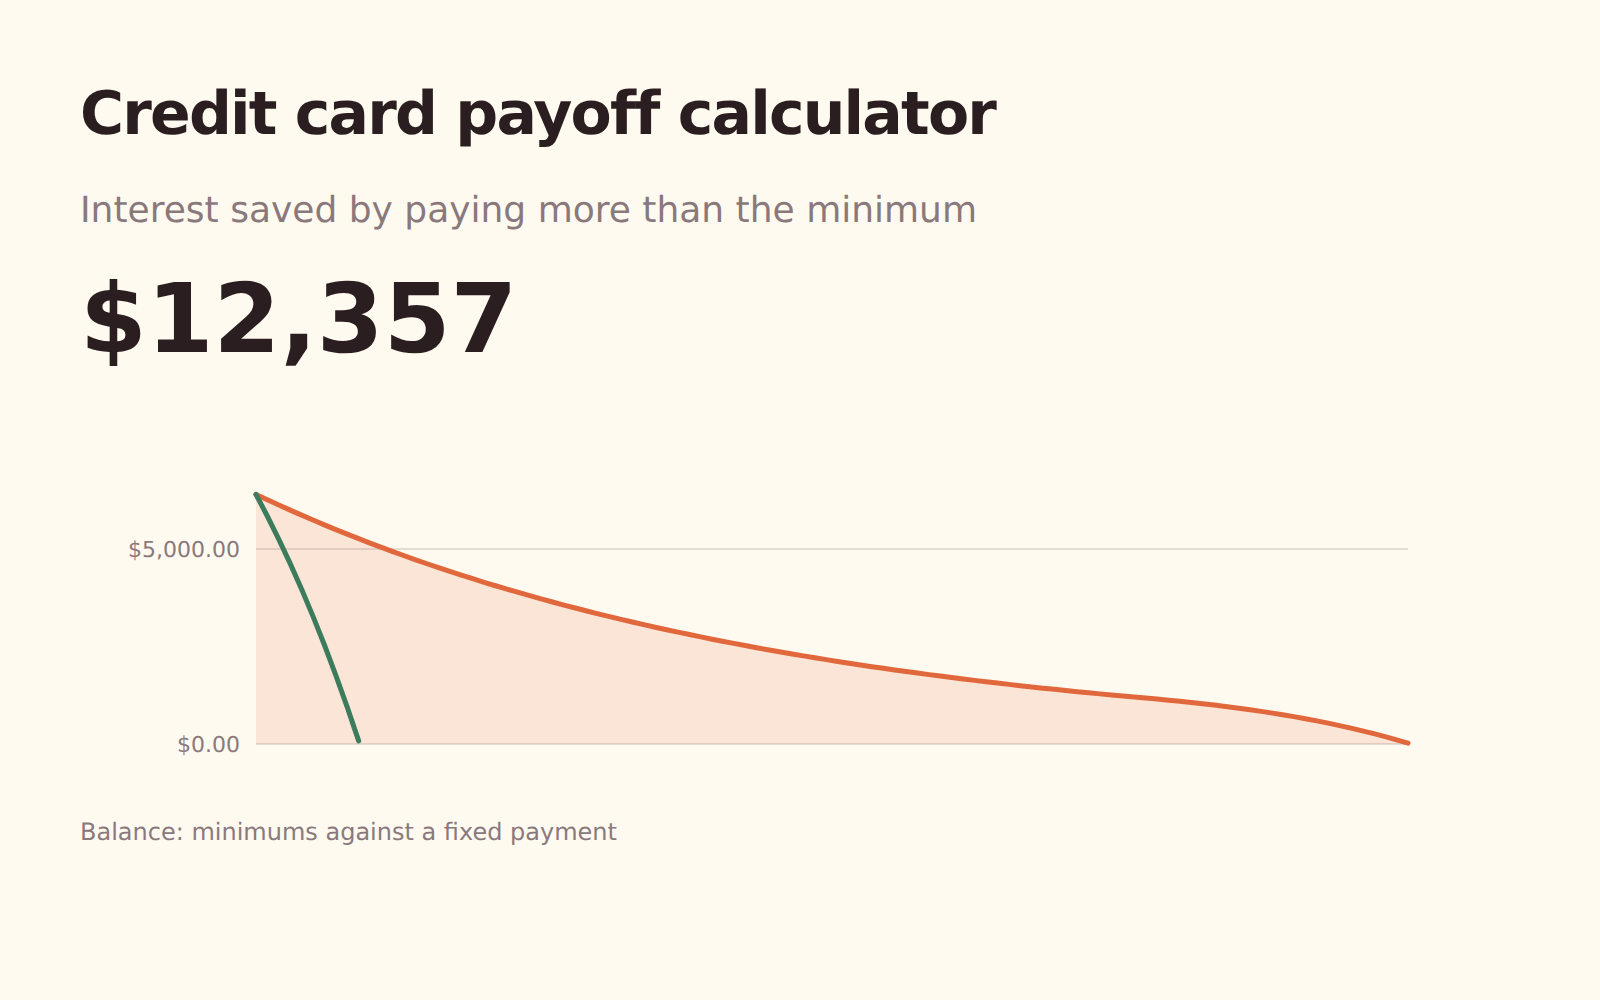
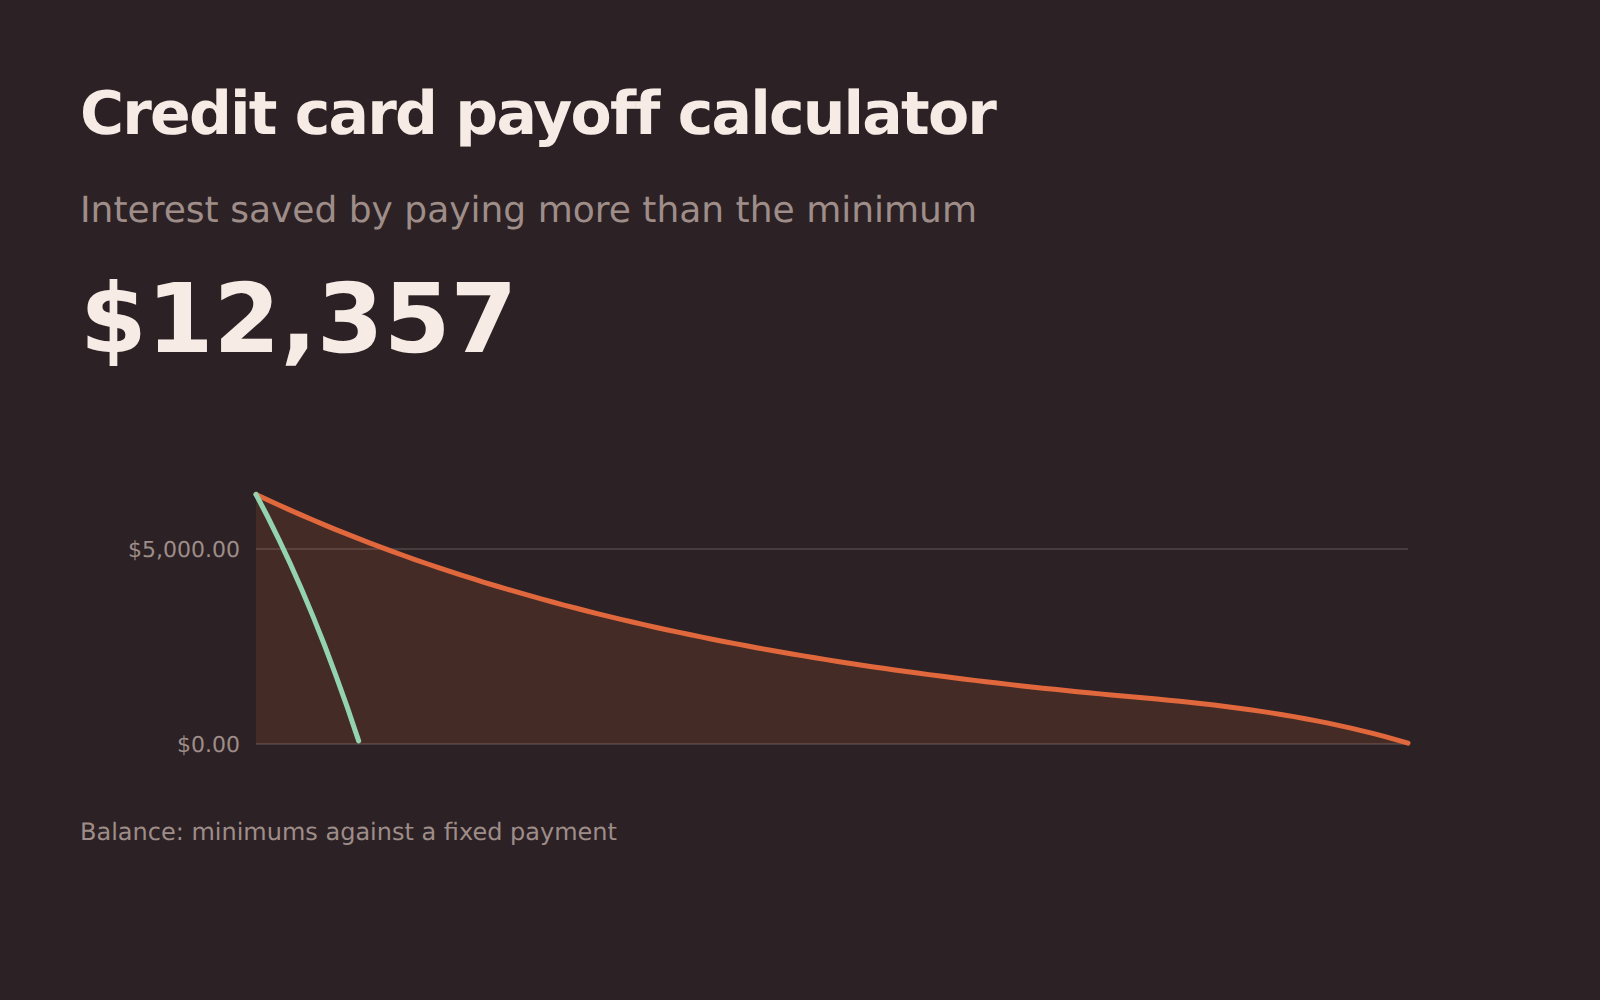
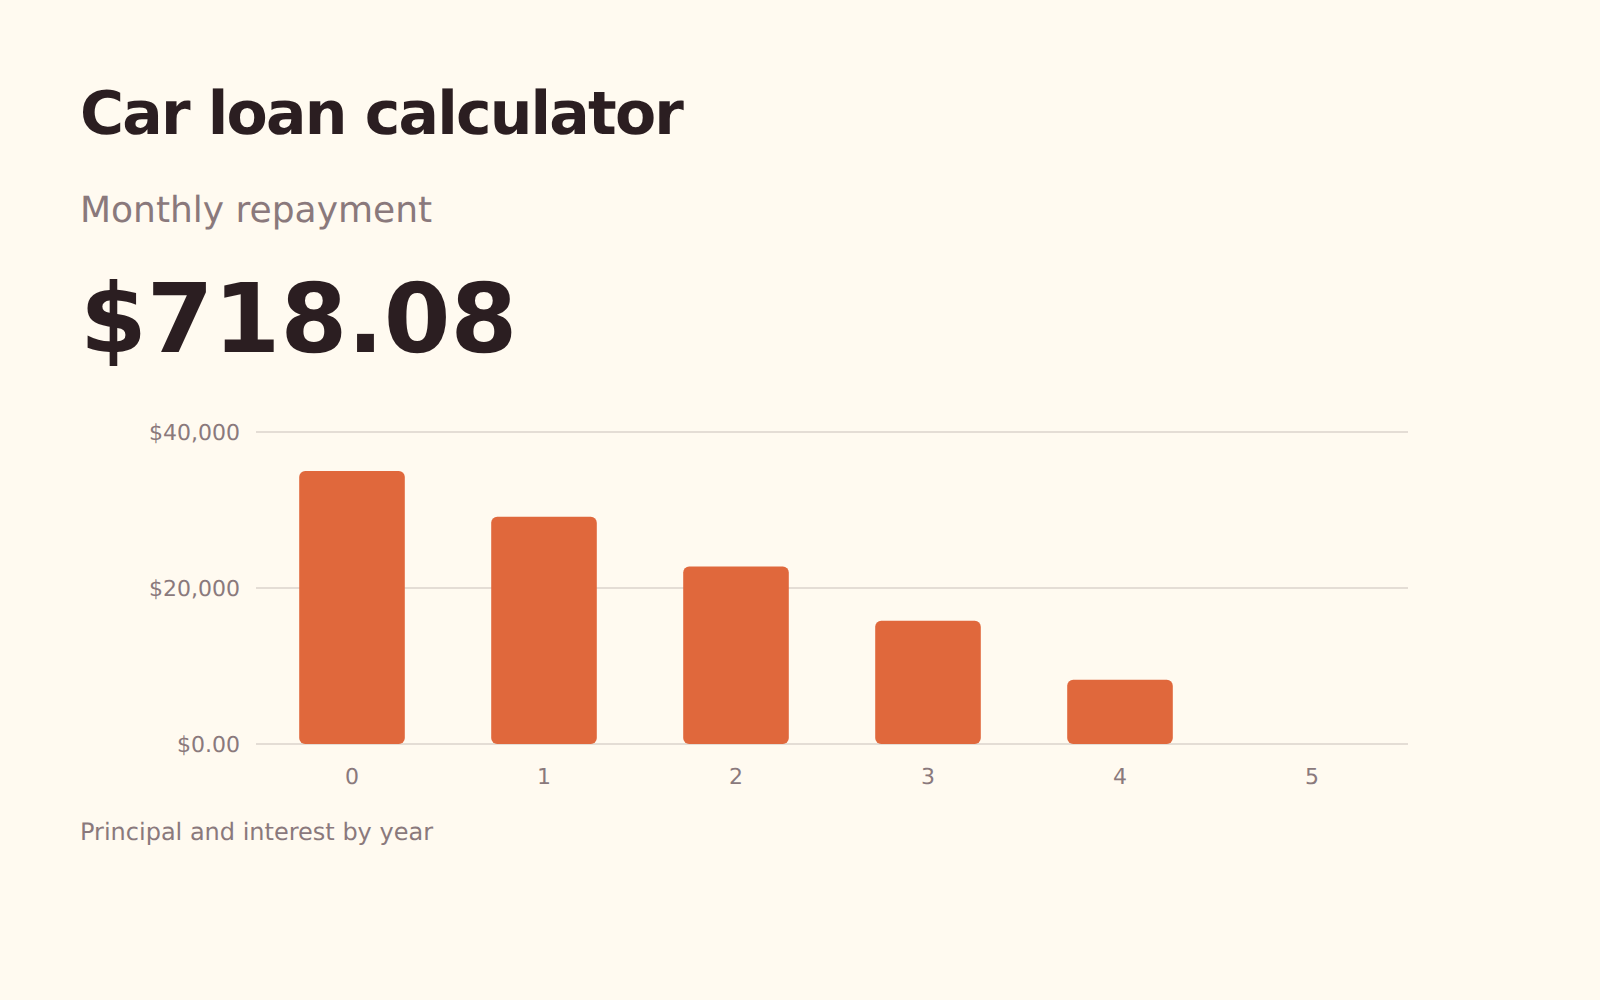
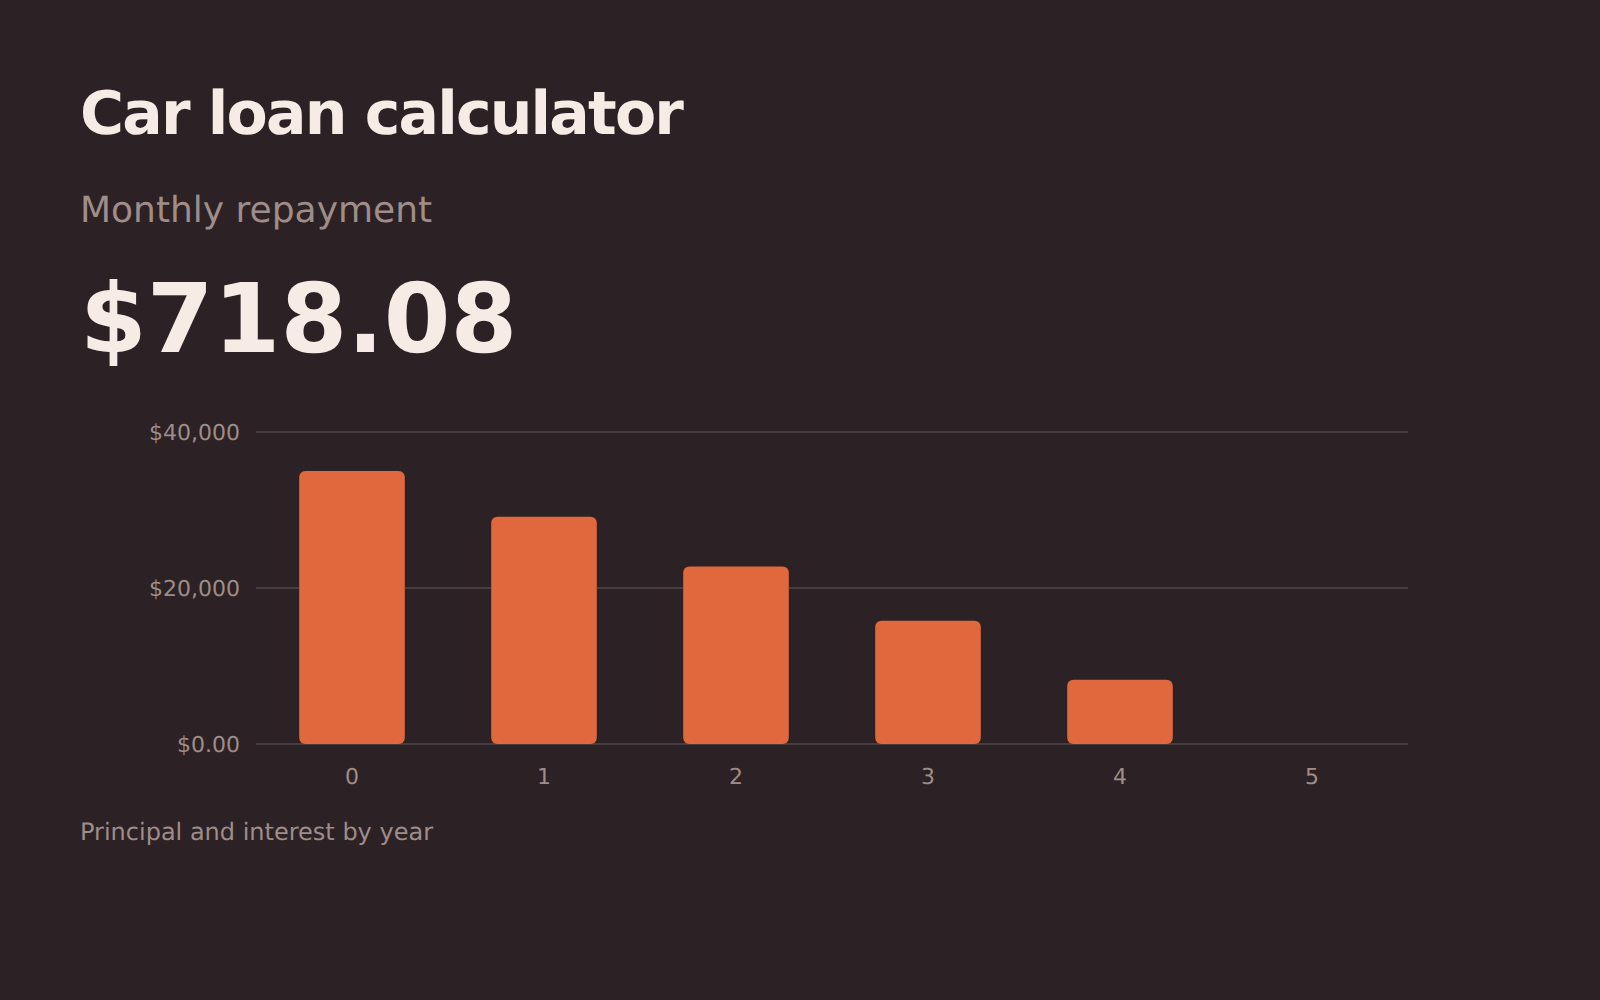
元利償還、返済の順番、繰上返済の効果。
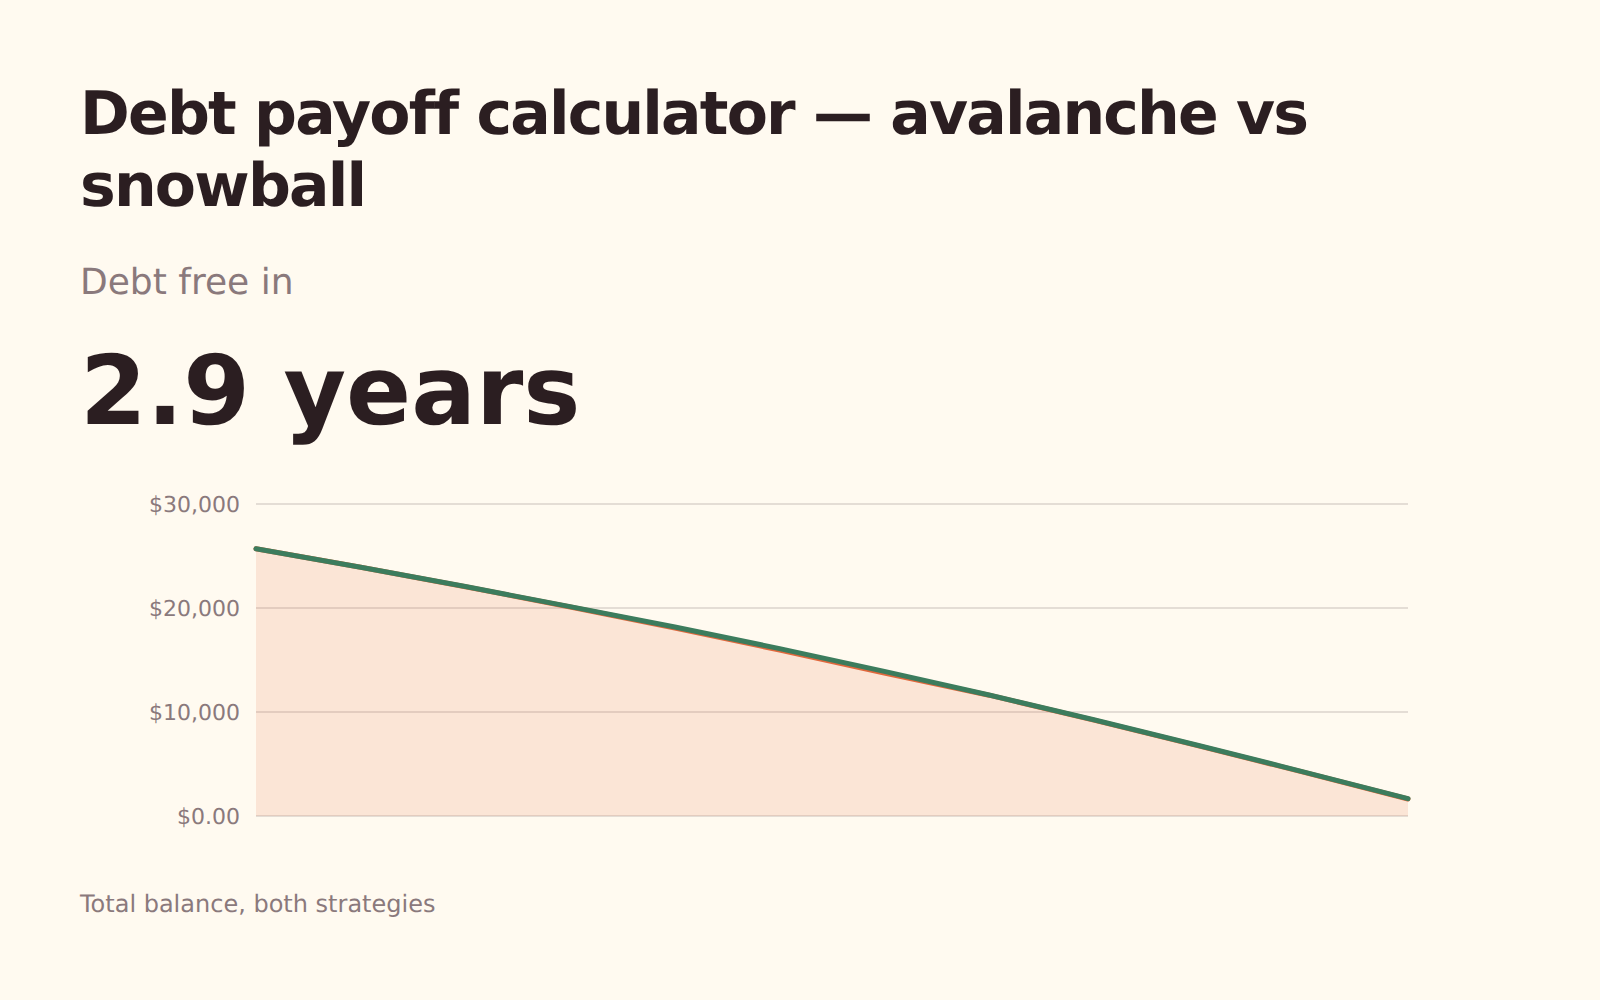
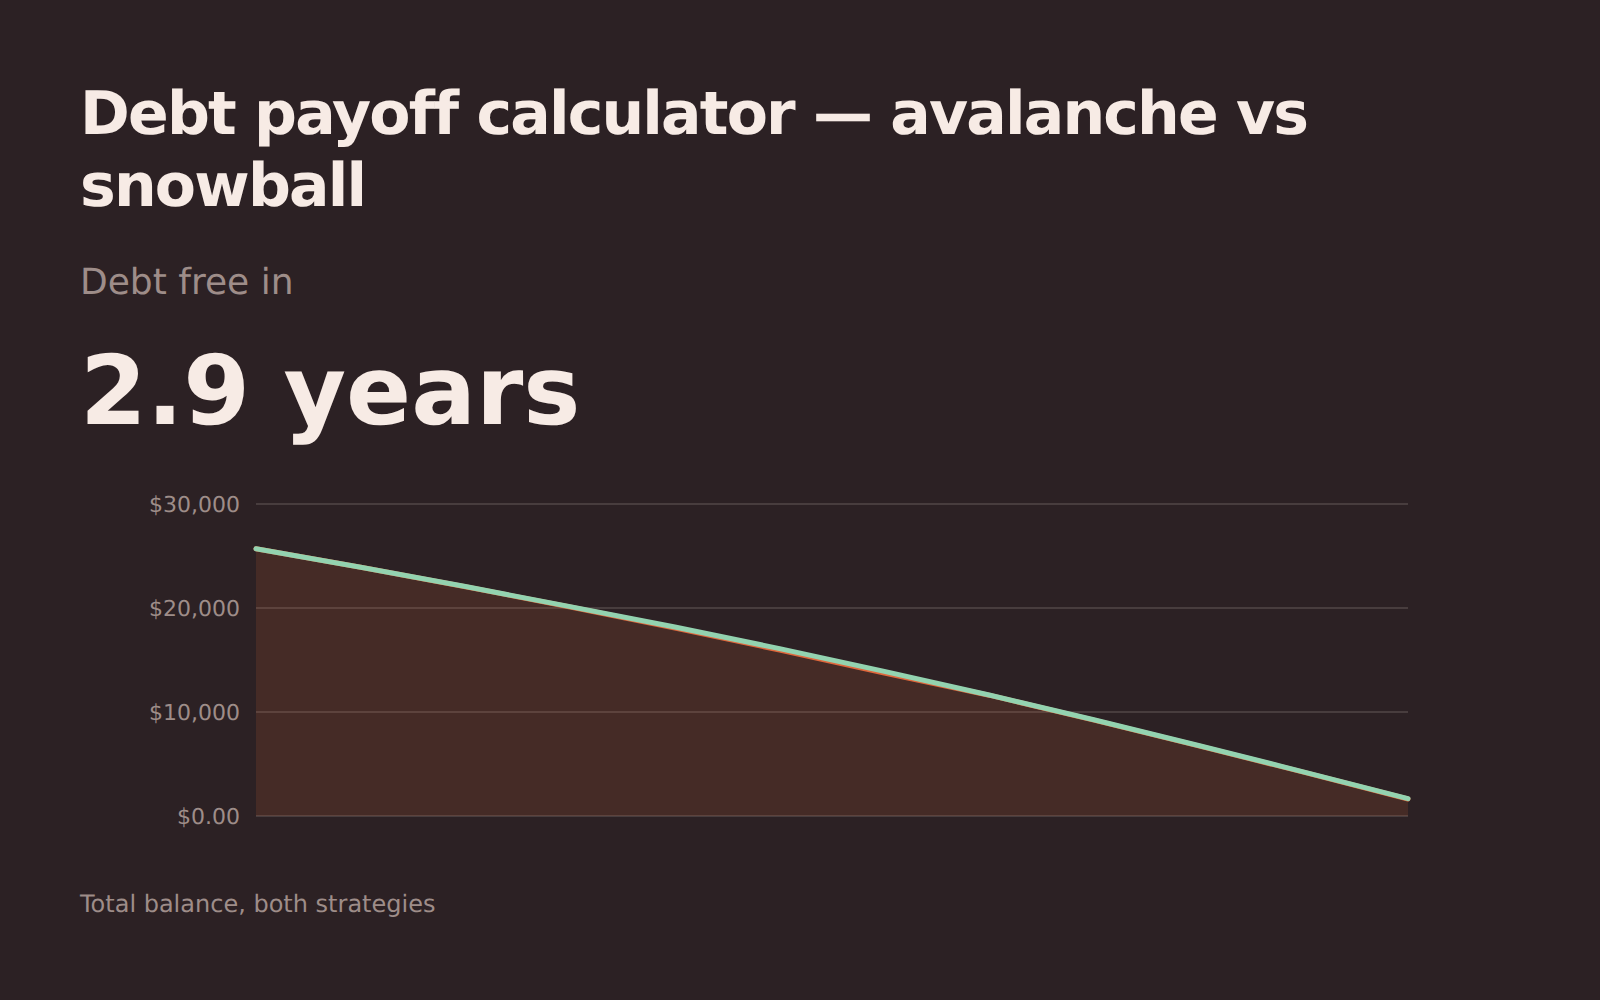
家計管理
6お金の行き先と、手元に残る額。
50/30/20予算
手取りを必要なもの、欲しいもの、貯蓄に分け、今の実際の支出と比べます。
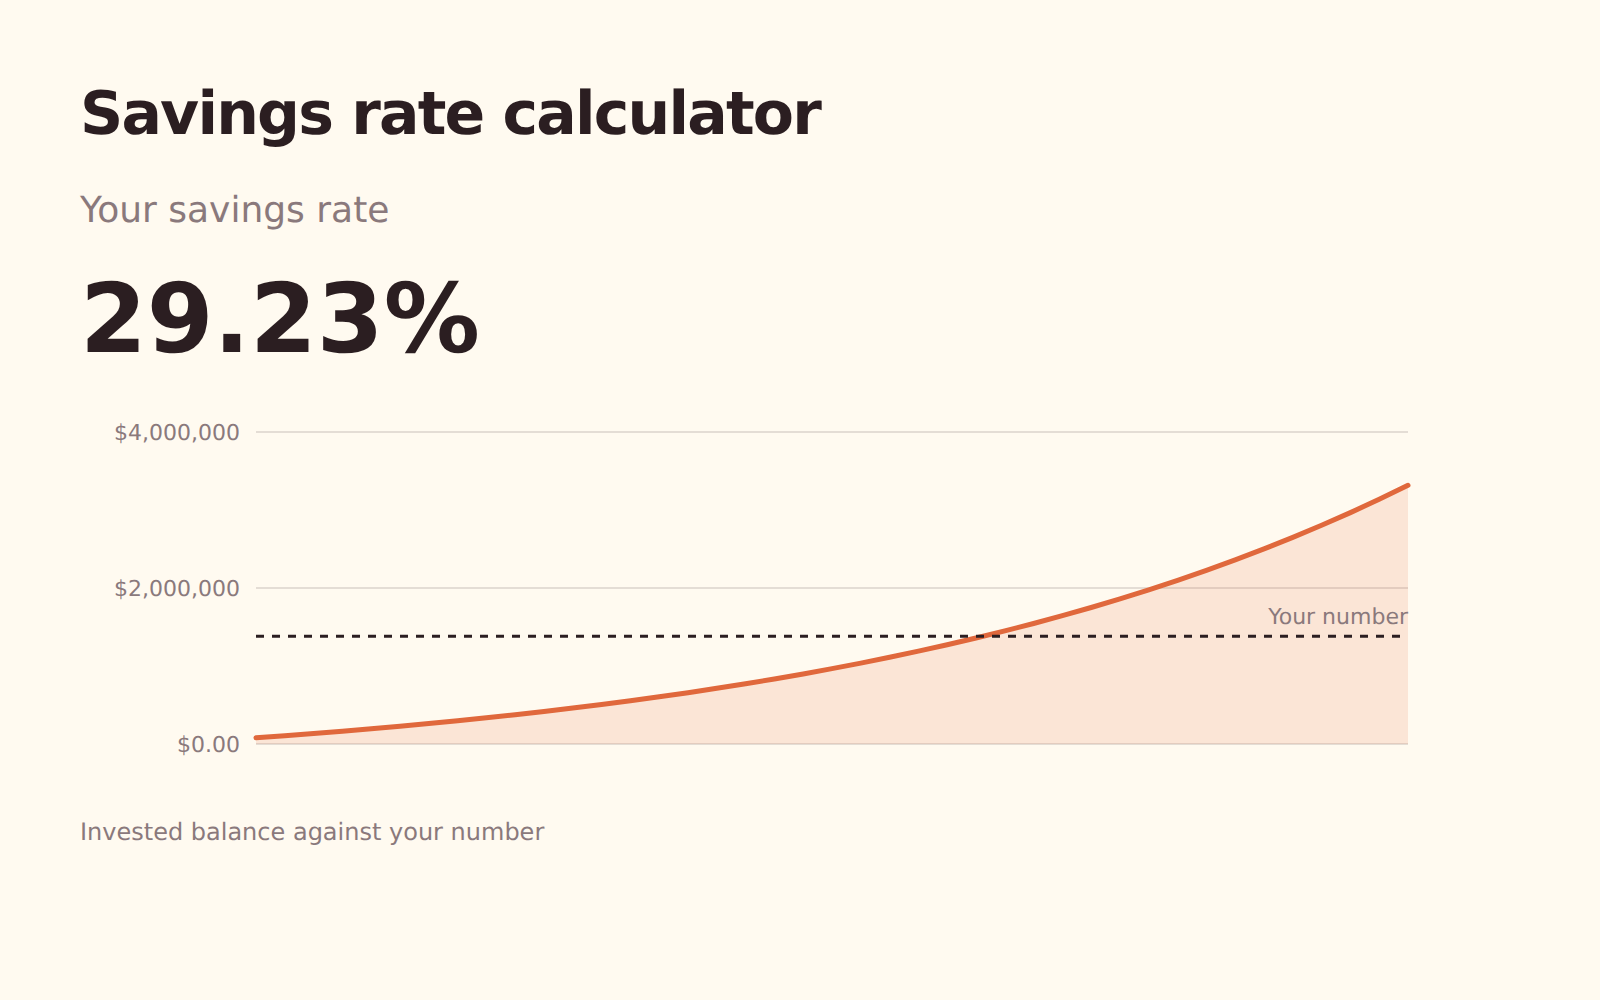
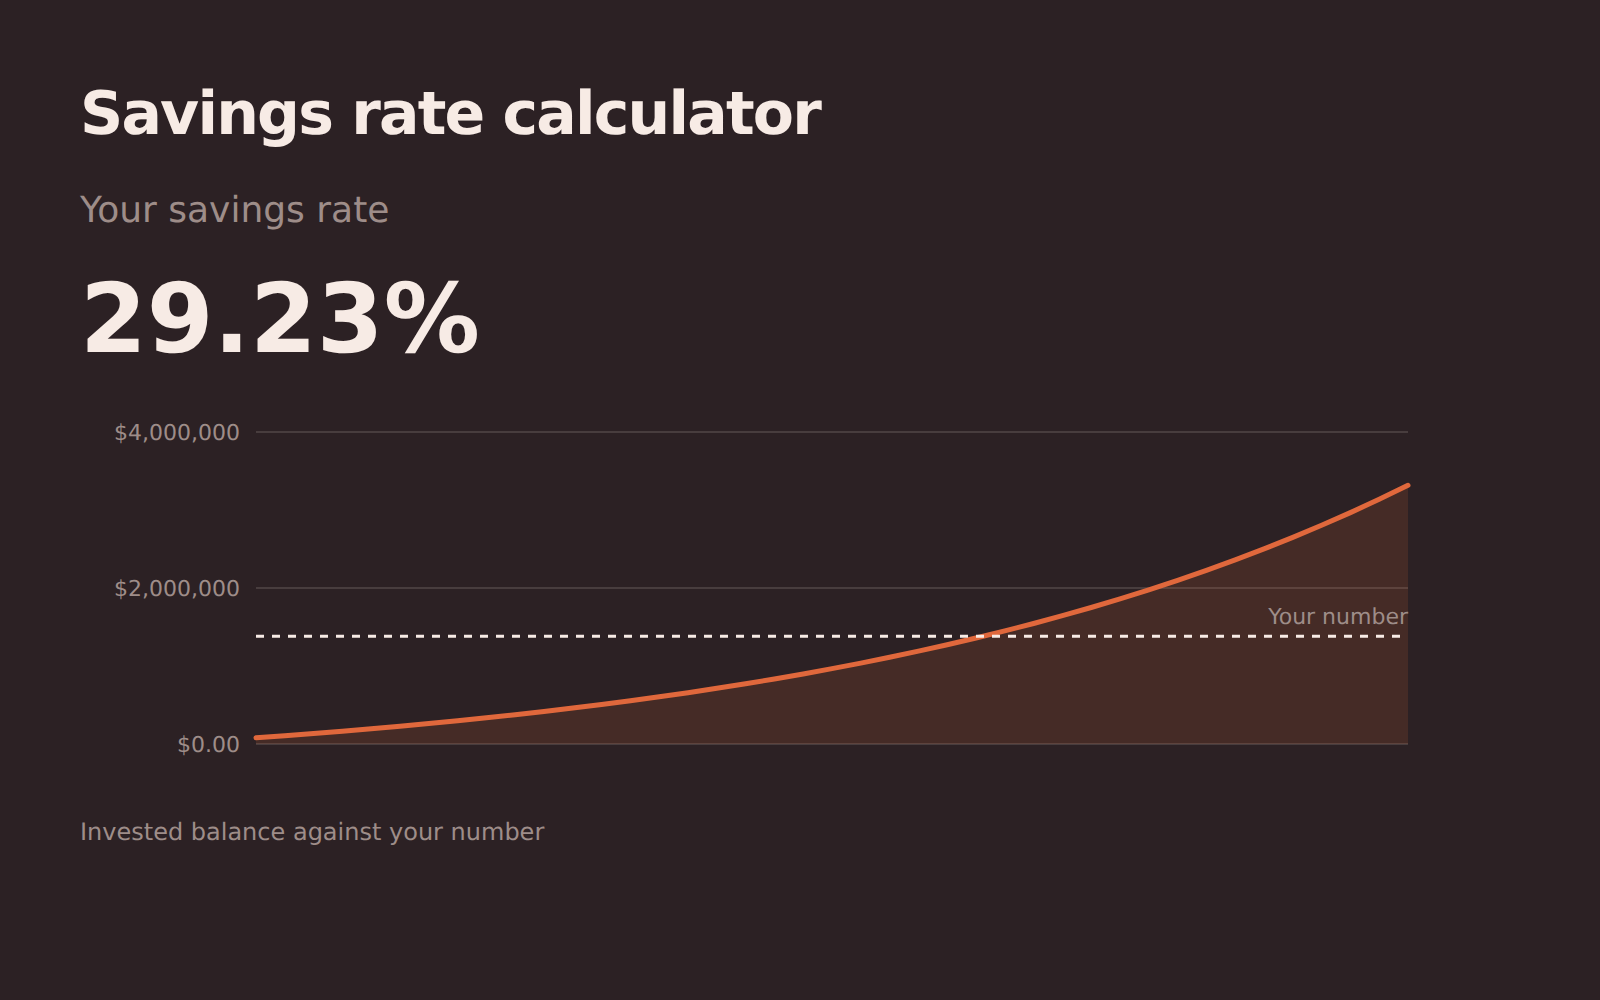
貯蓄率
貯蓄率と、それが意味すること:投資で支出をまかなえるようになるまでの年数がわかります。
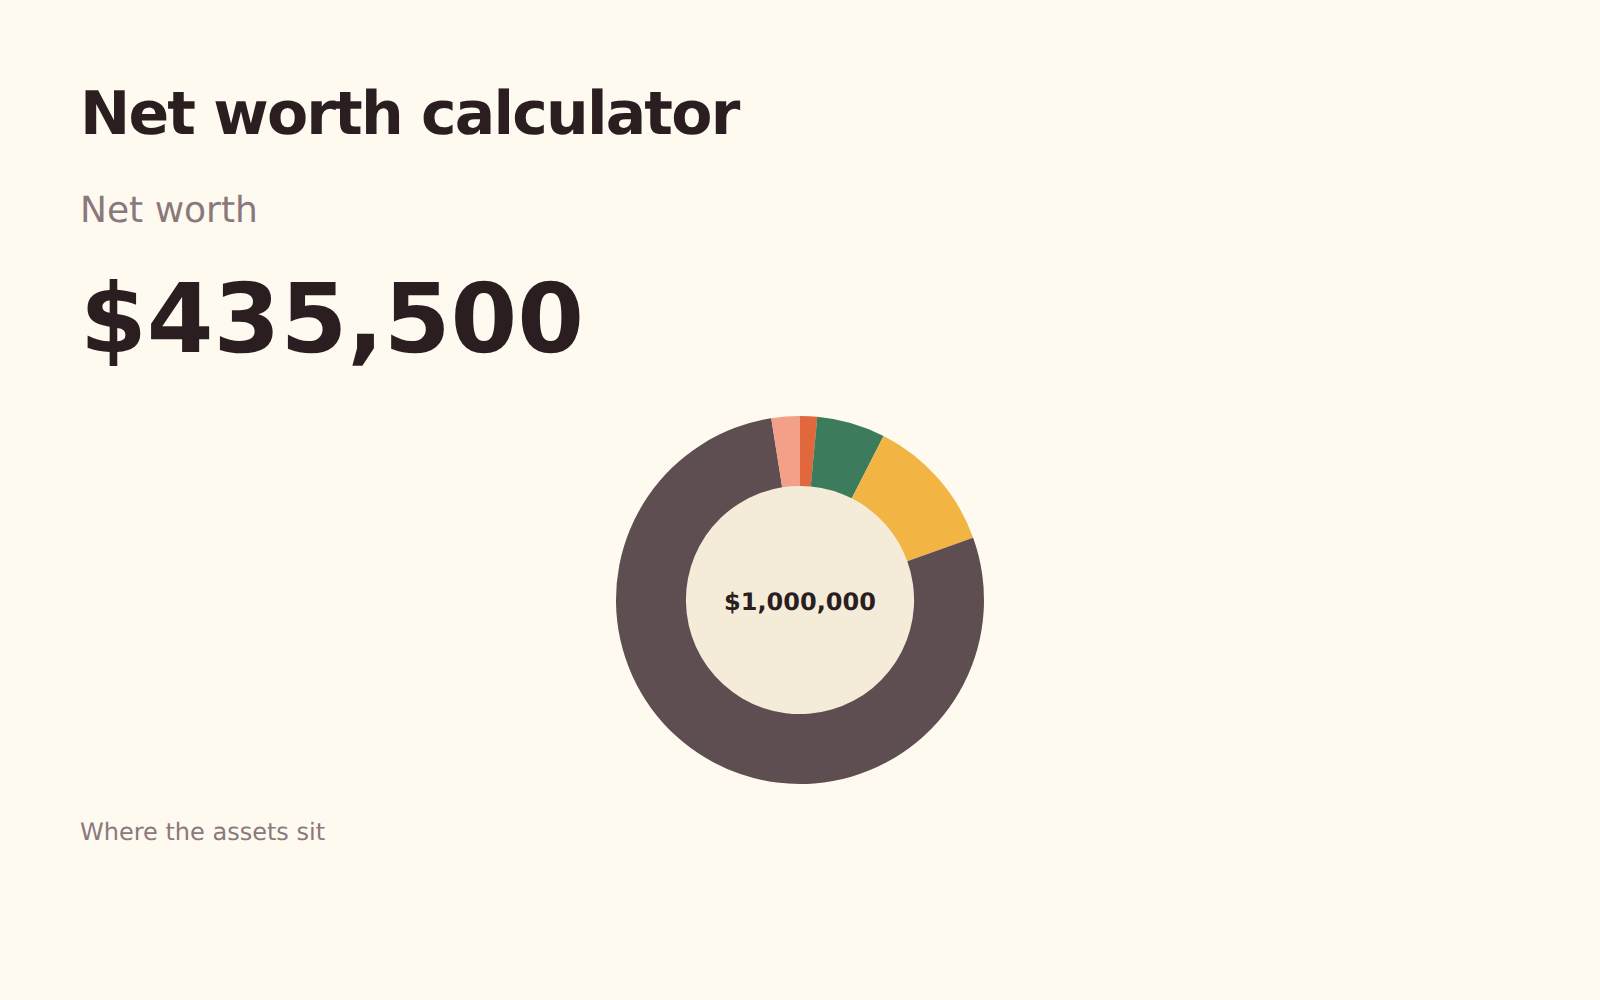
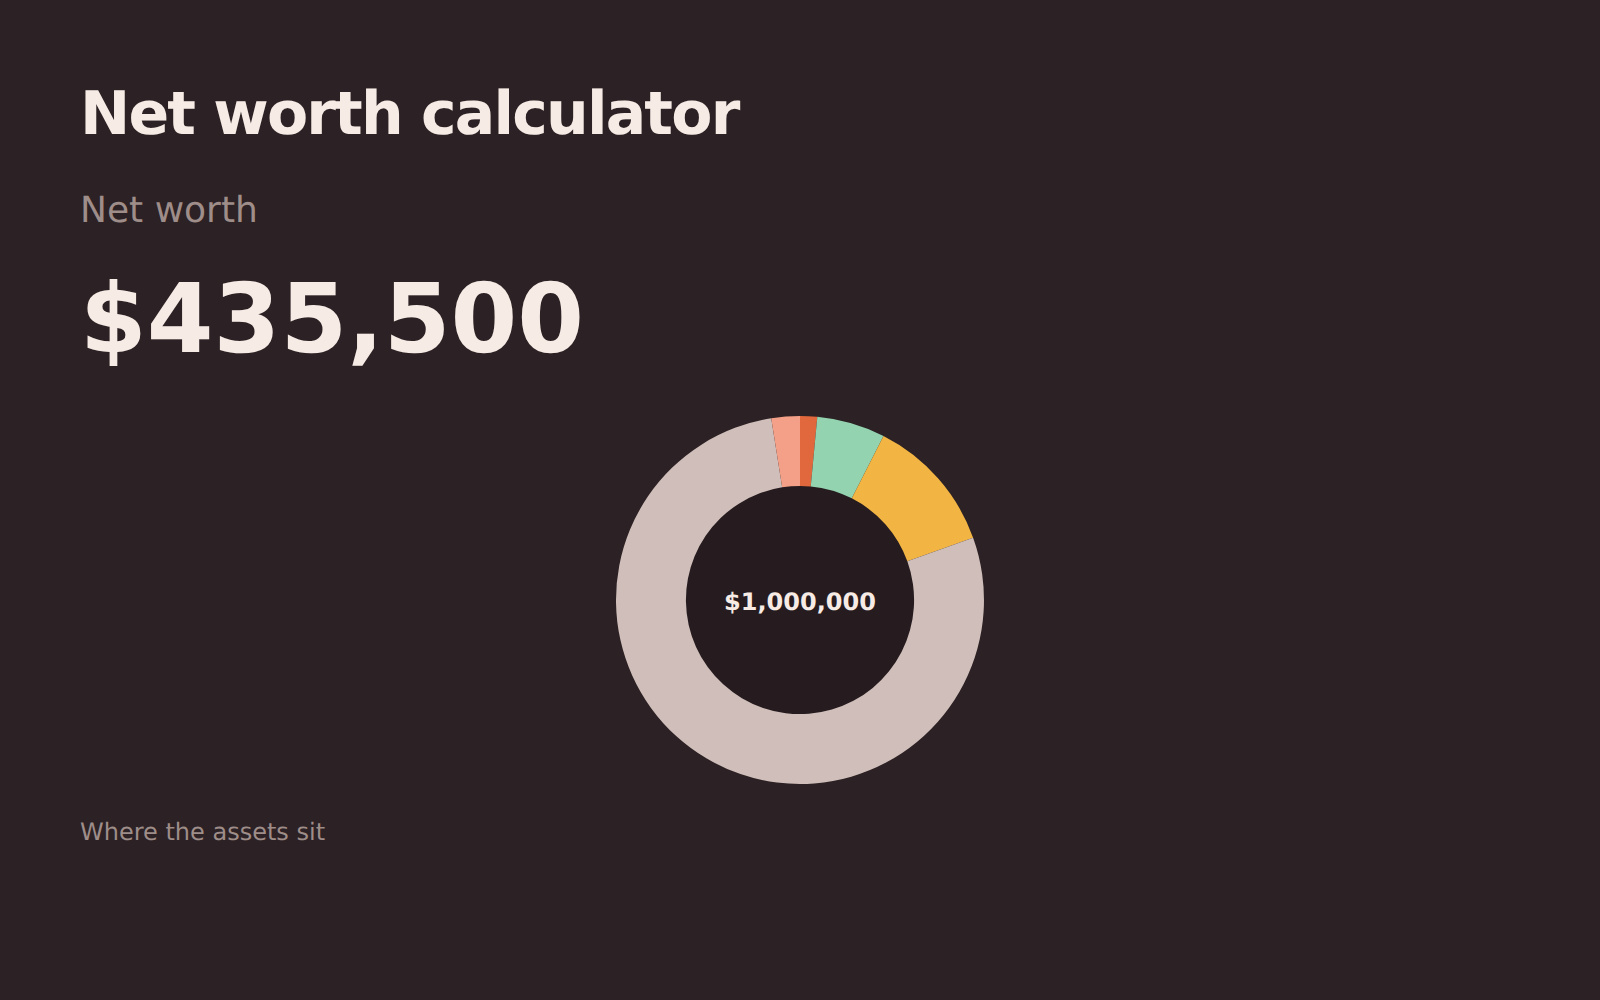
純資産
保有するすべての資産からすべての負債を差し引き、今すぐ使える分と、不動産や老後資金として固定されている分に分けます。
サブスクリプション費用
定期的な支払いの年間総額と、解約するつもりのものを代わりに投資した場合の価値を計算します。
Child Care Subsidy
資力調査型の補助金を差し引いた保育費用を、補助の対象額を制限する上限も含めて計算します。
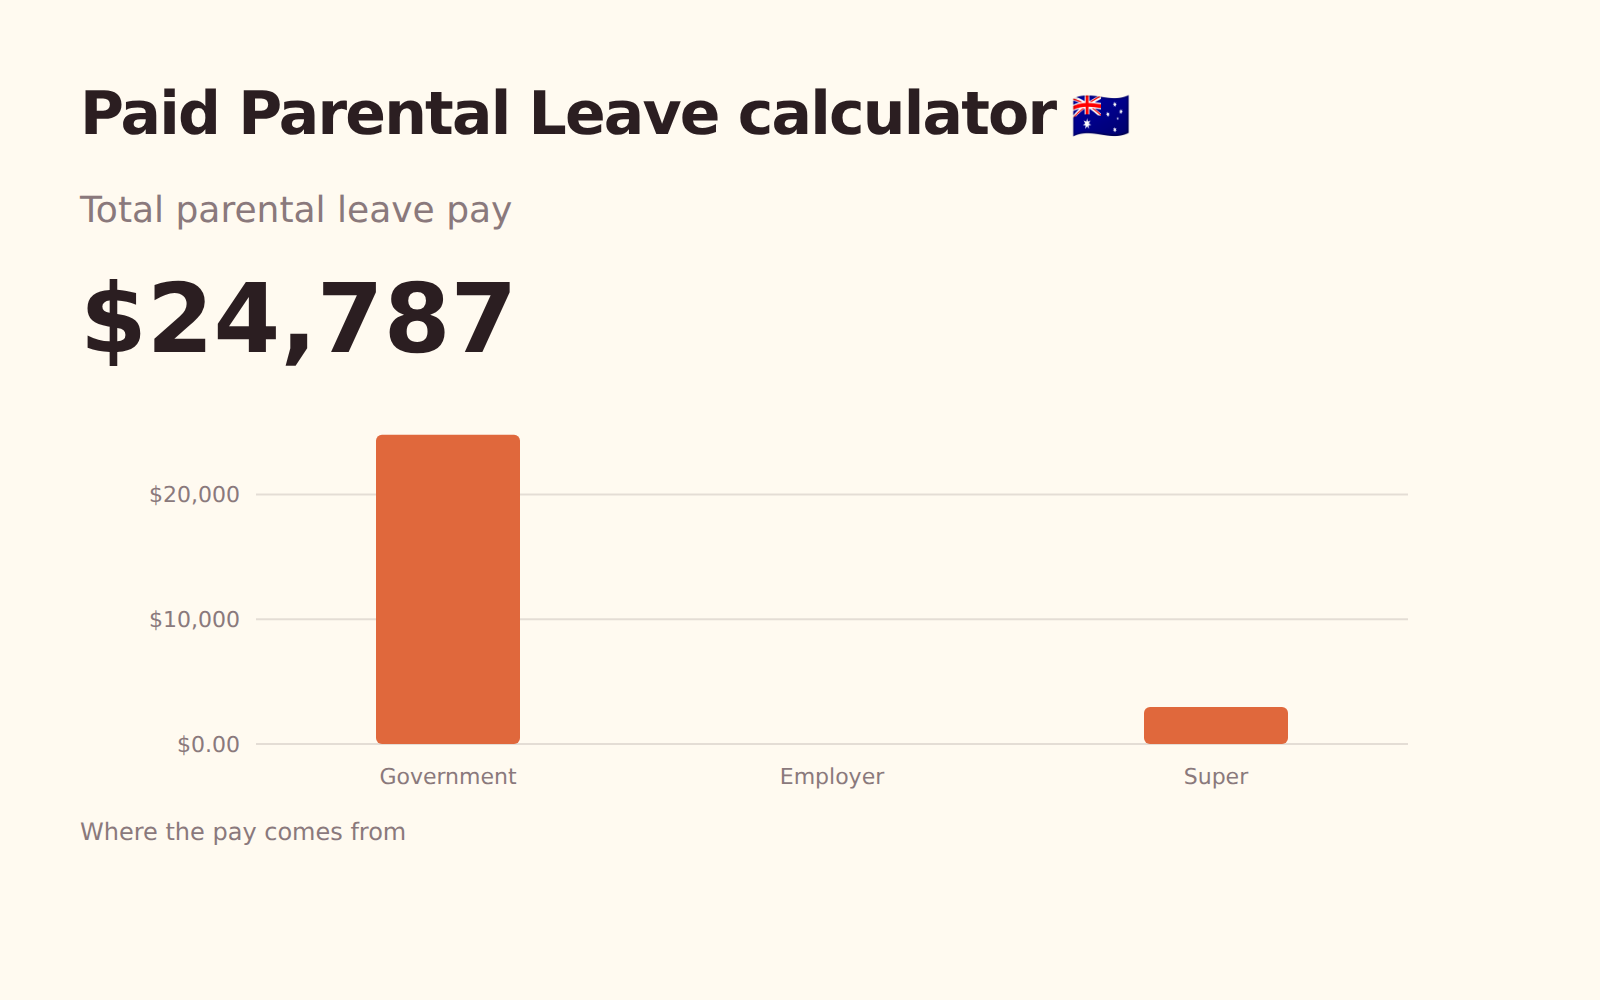
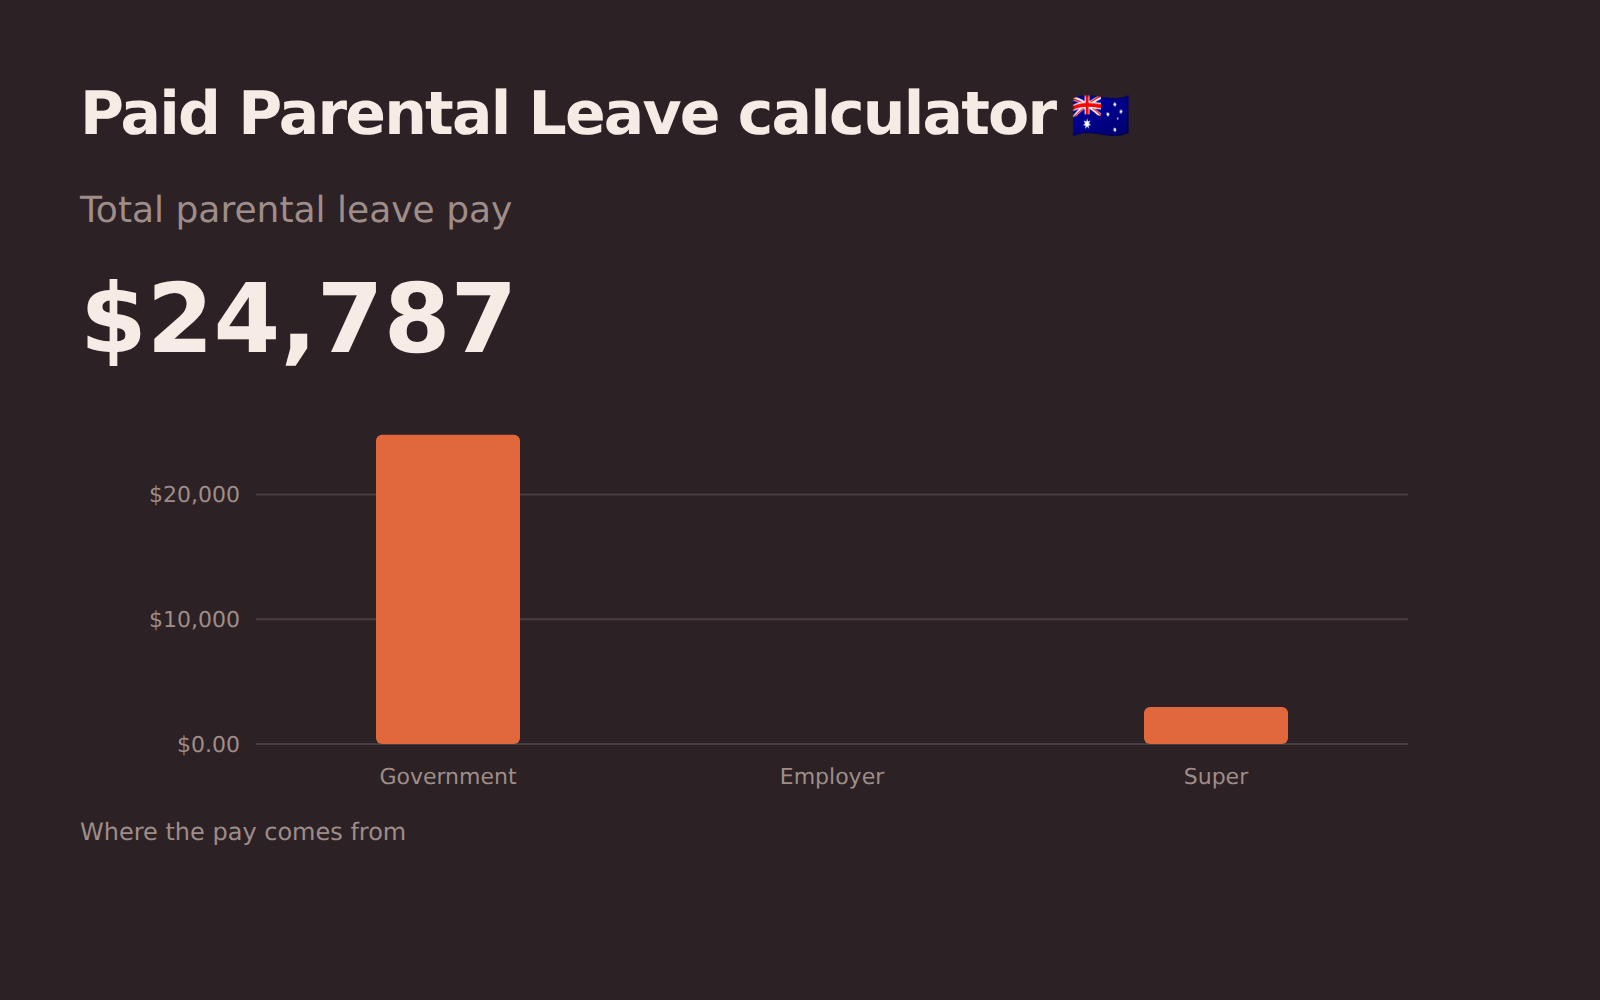
Paid Parental Leave
政府が支給する育児休業給付の価値を、取得する週数と雇用主の上乗せも含めて計算します。
投資
9リターン、手数料、リバランス、そして利益にかかる税金。
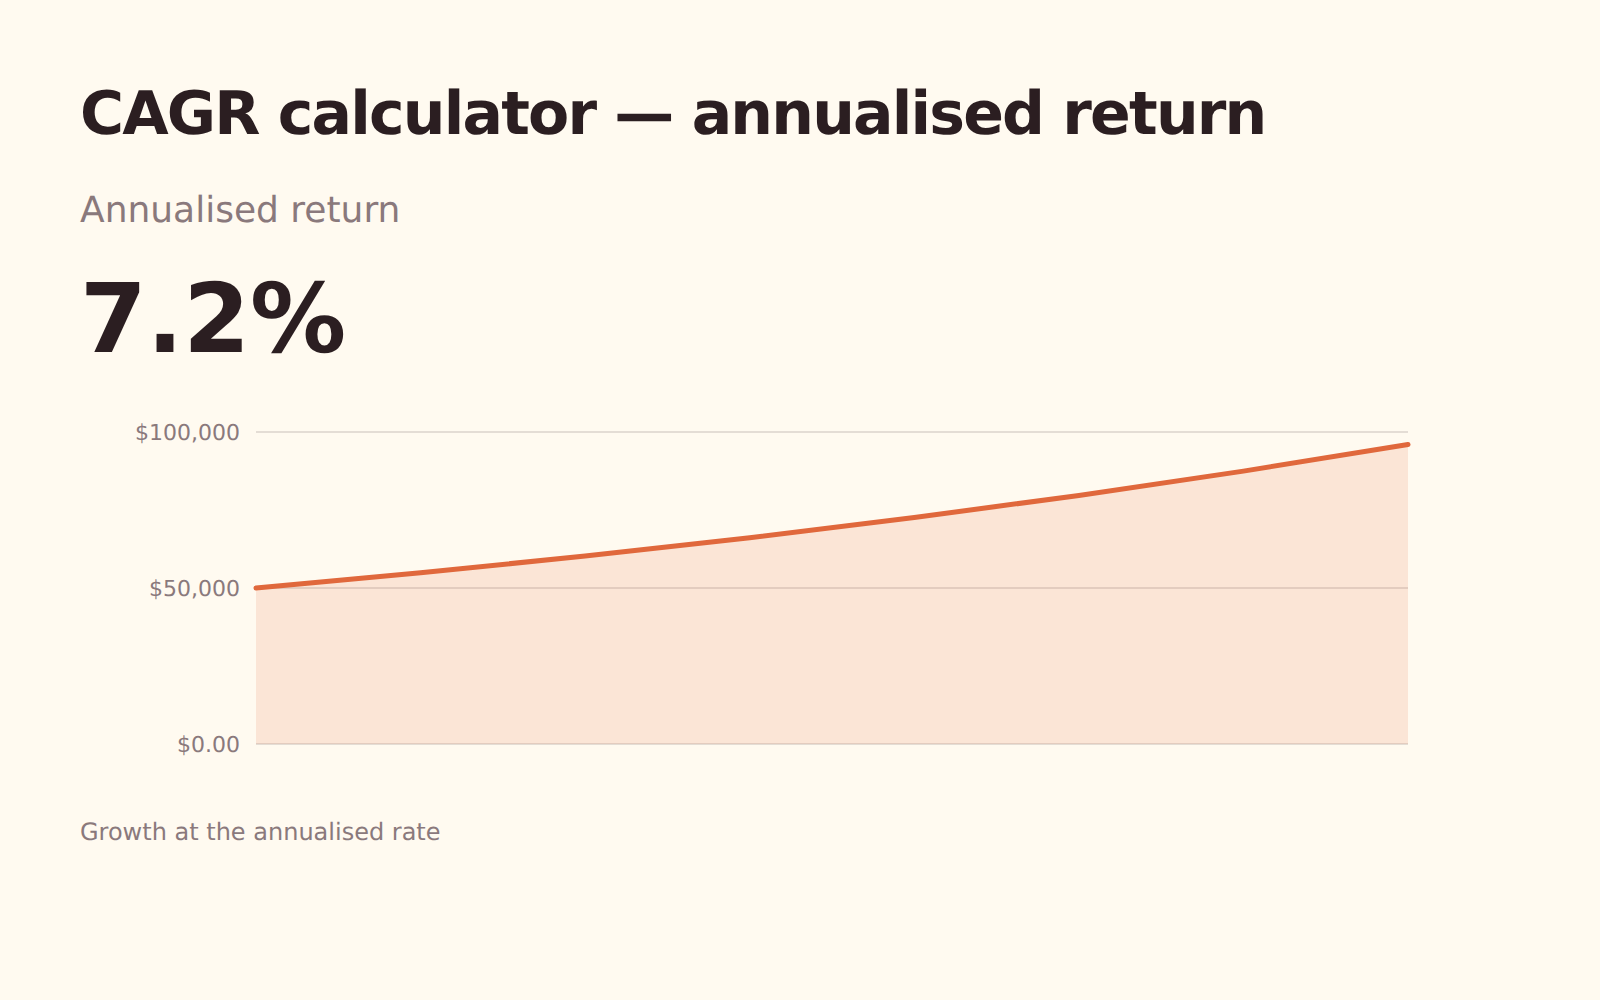
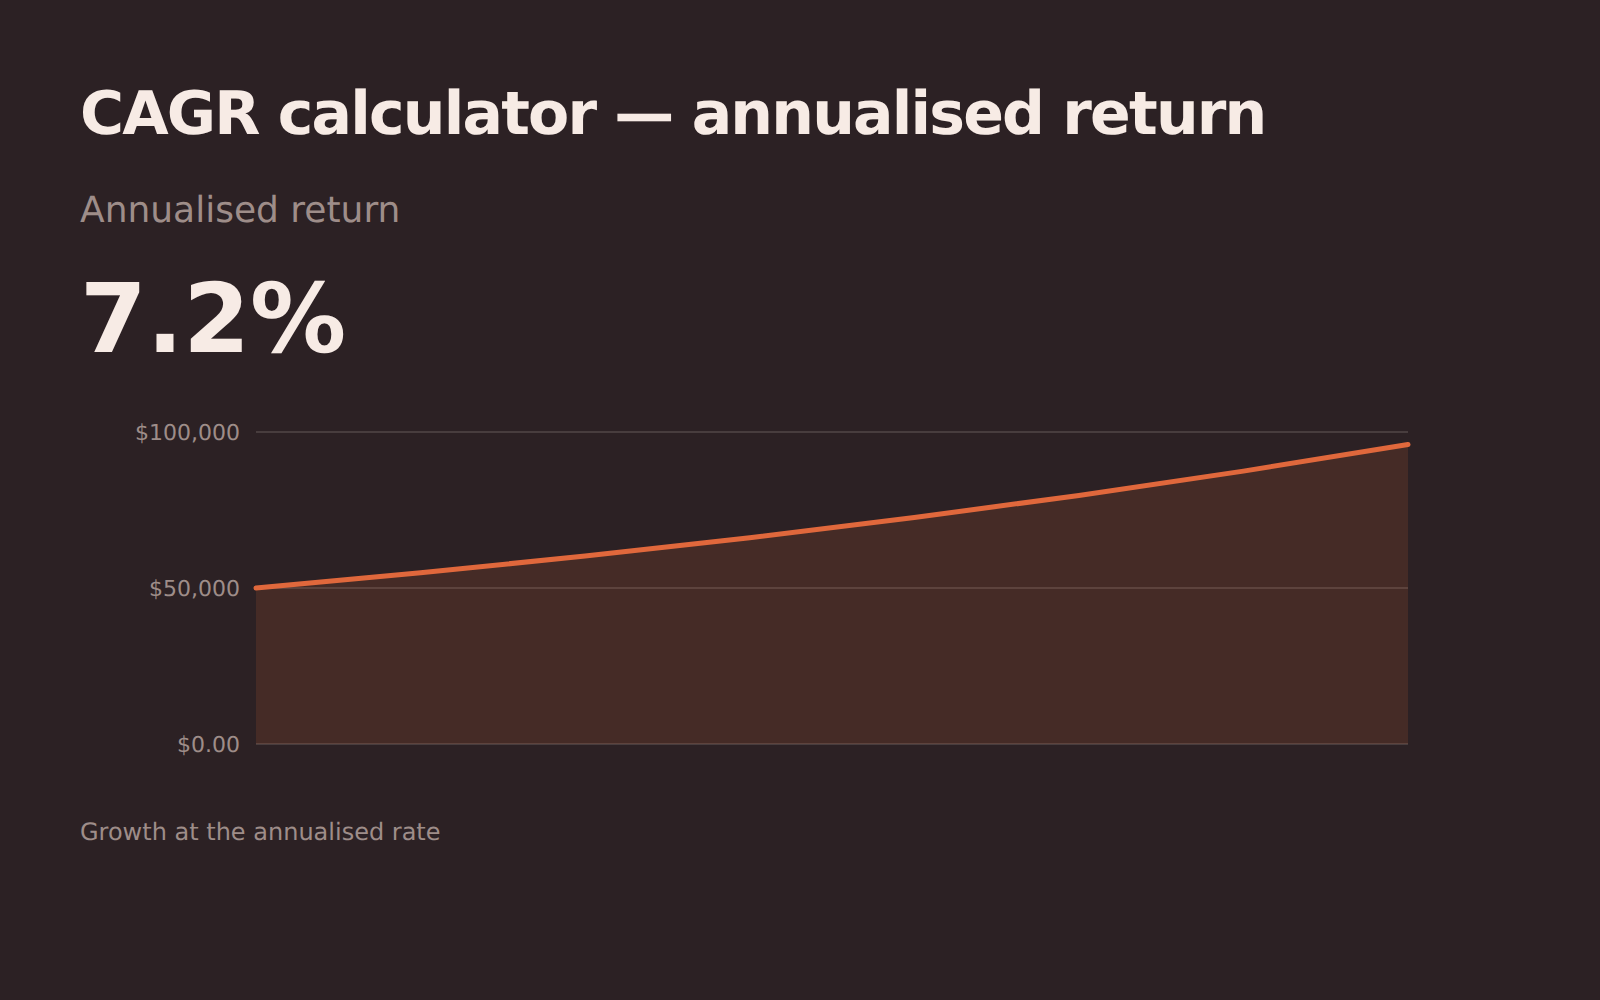
CAGR:年率リターン
開始時の価値、終了時の価値、期間から1つの年間成長率を算出します。自分で入金した分は差し引きます。
投資手数料
手数料1ポイントが現役期間全体で実際にいくらになるかを、低コストの選択肢と比べます。
実質リターン
インフレと税金を差し引いたリターンの価値、つまりお金で実際に買えるものがどれだけ増えるかがわかります。
72の法則
あるリターンでお金が2倍になるまでの期間。暗算の目安と、その横に正確な答えを示します。
資産配分
年齢、運用期間、下落時に実際どう行動するかをもとに、成長資産と安定資産の初期配分を示します。
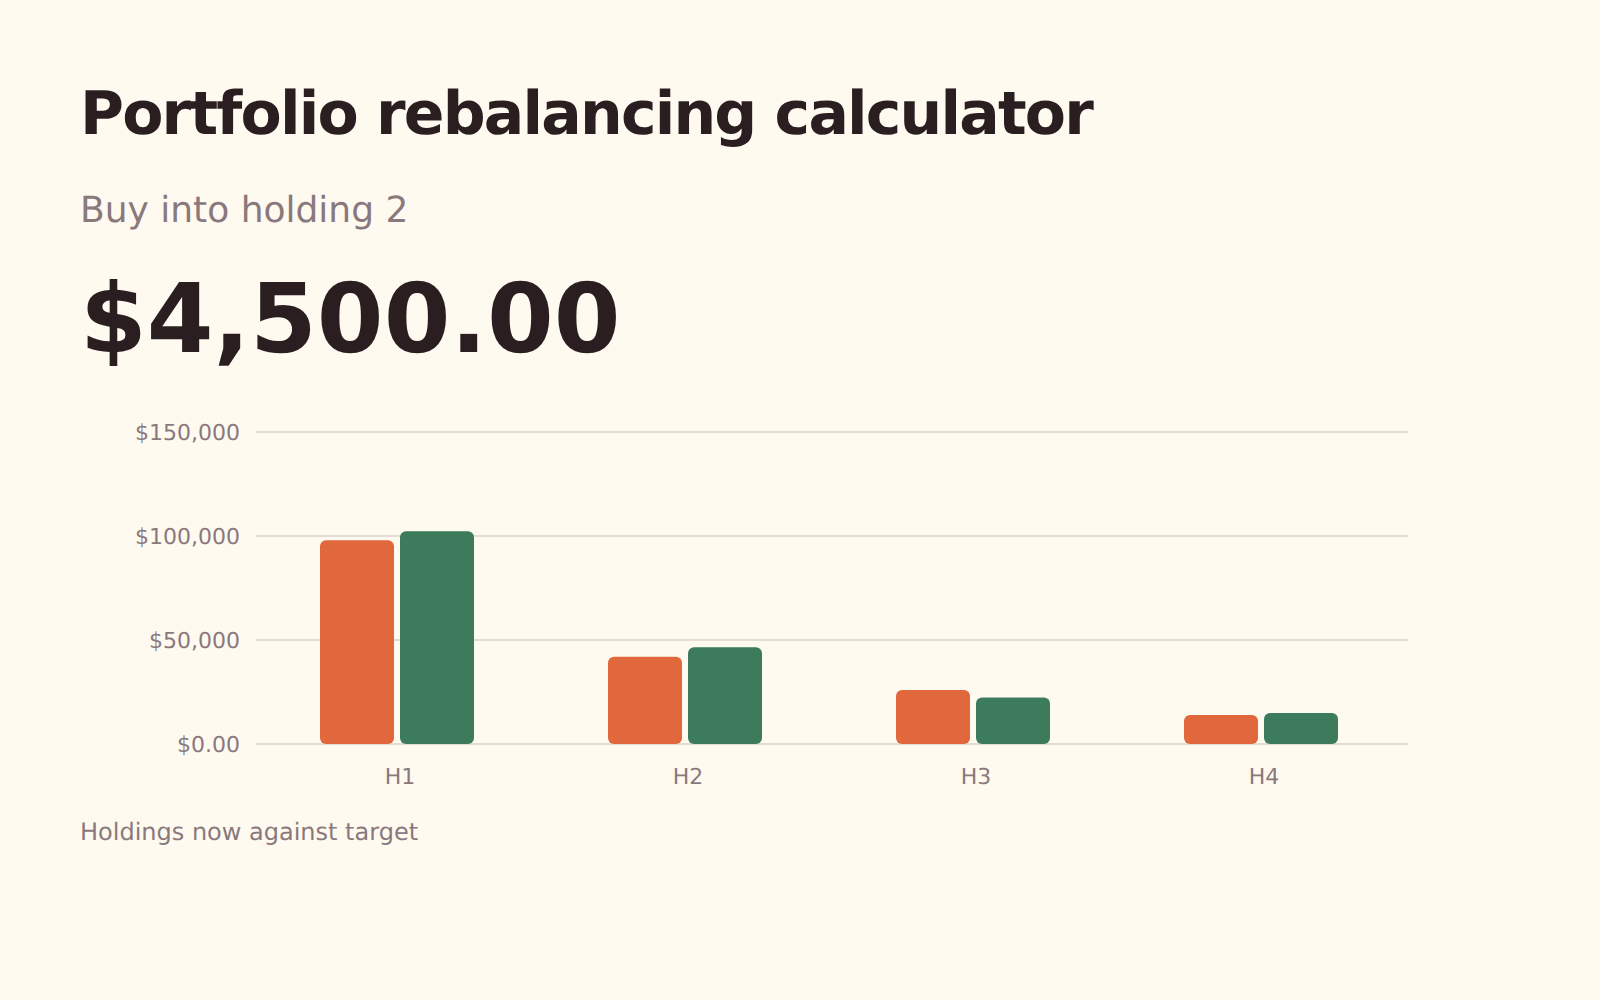
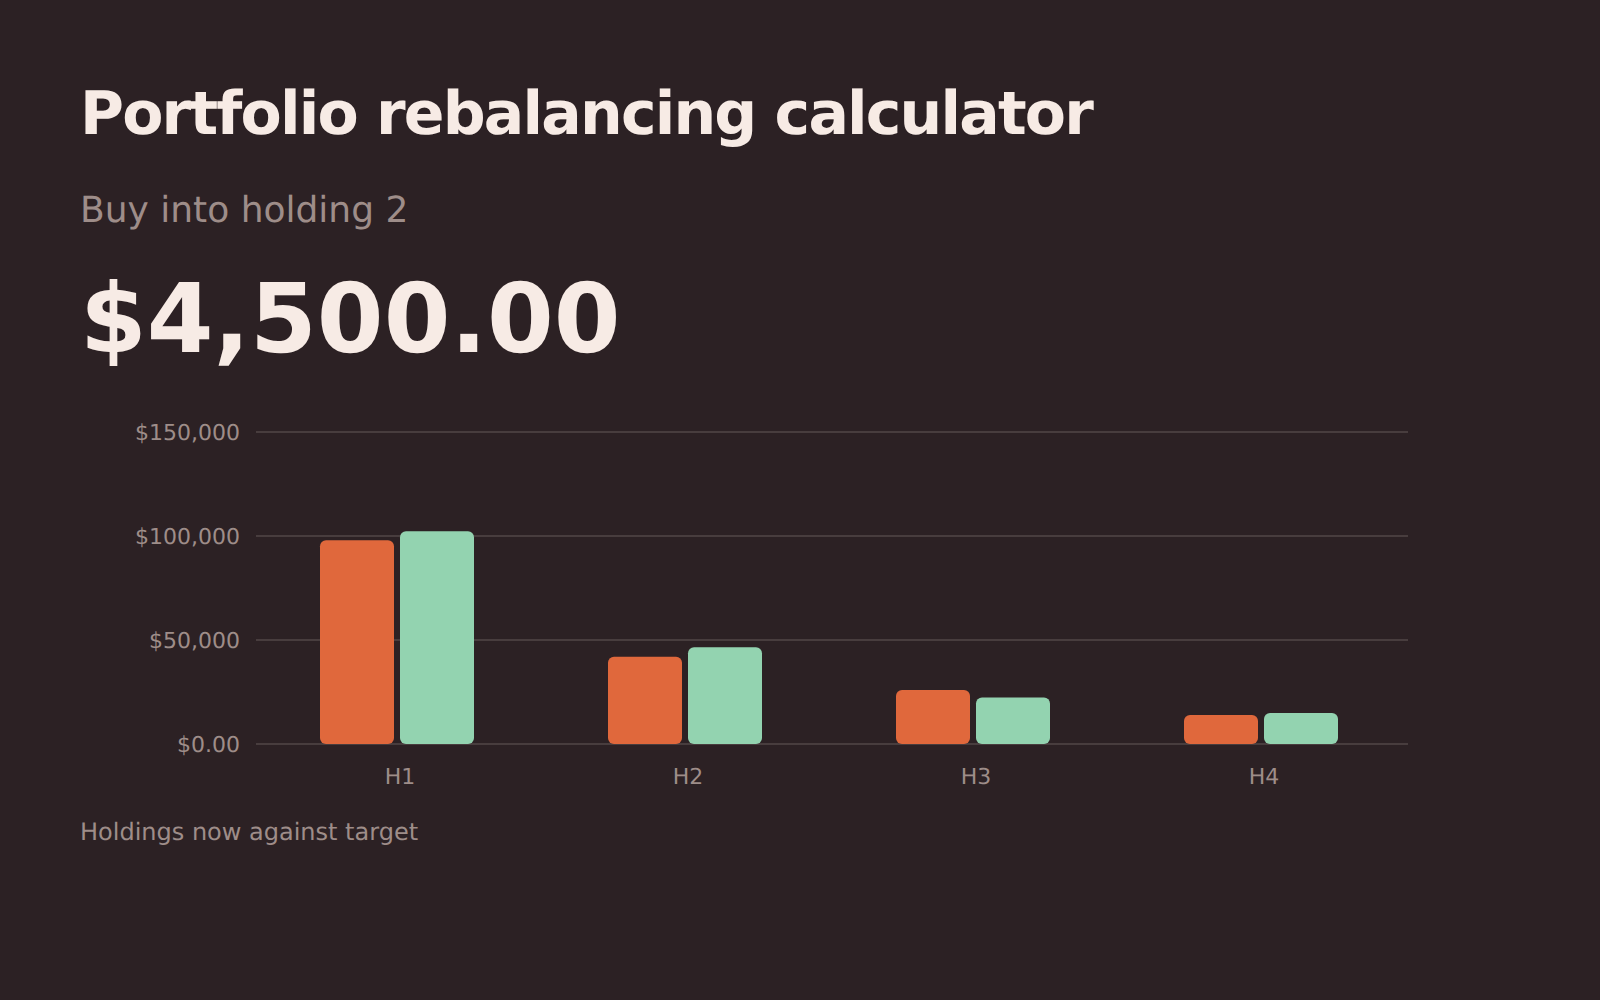
ポートフォリオのリバランス
各保有資産を目標比率に戻すための売買金額を、できるだけ新規資金を優先して計算します。
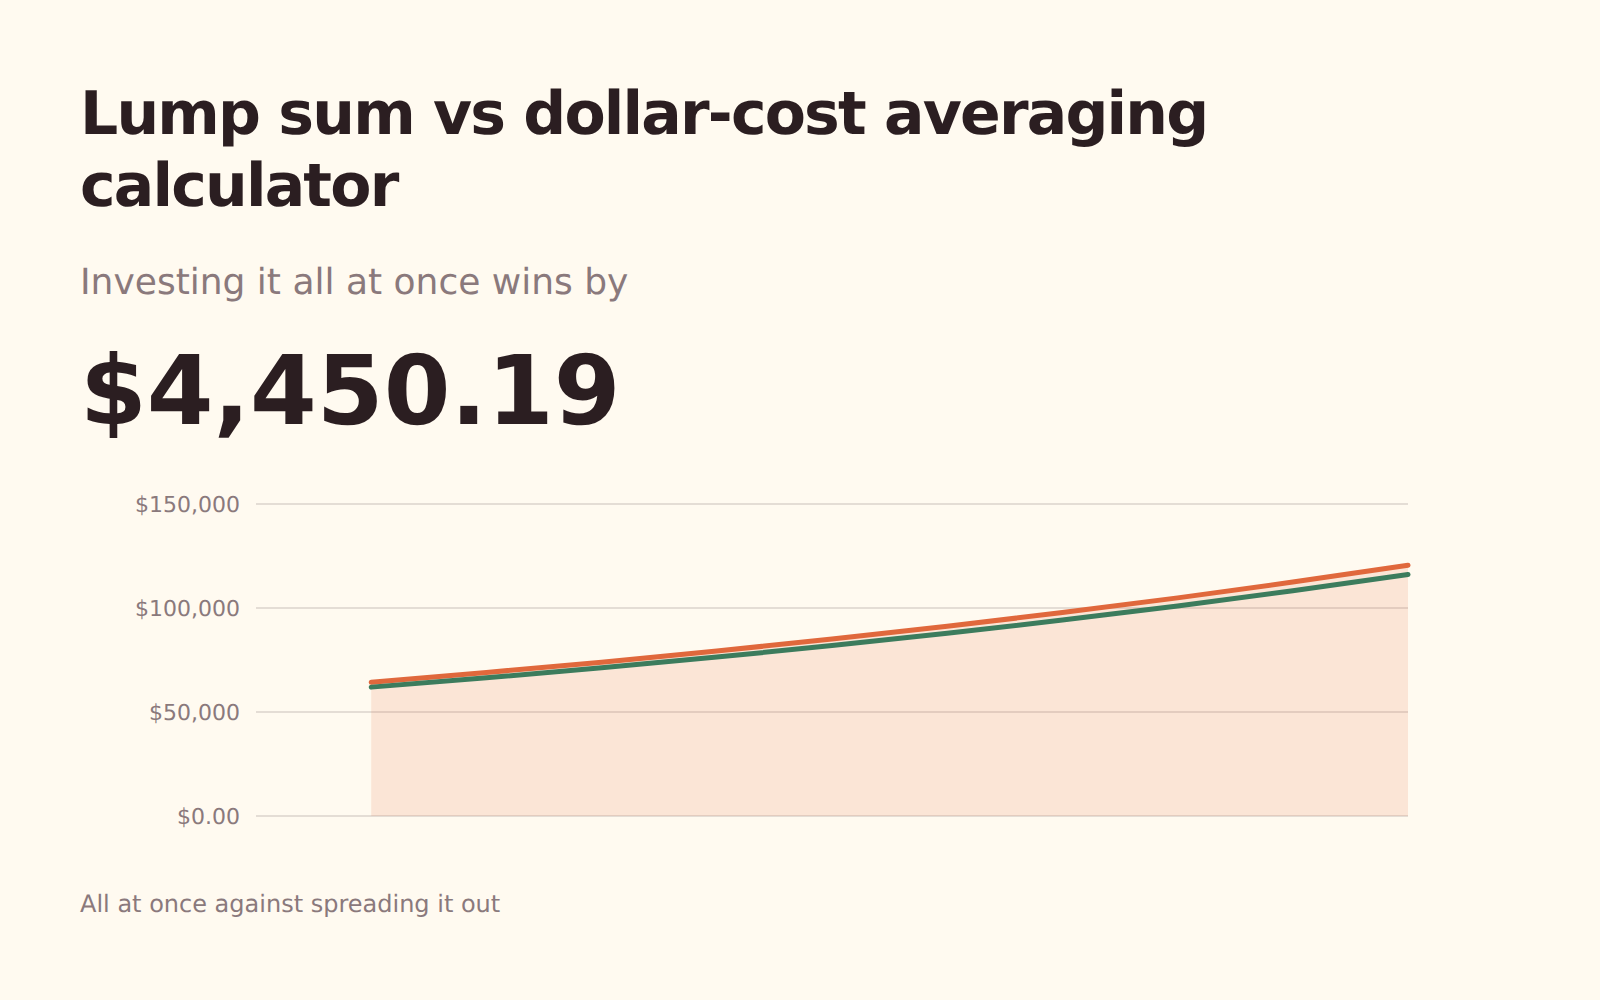
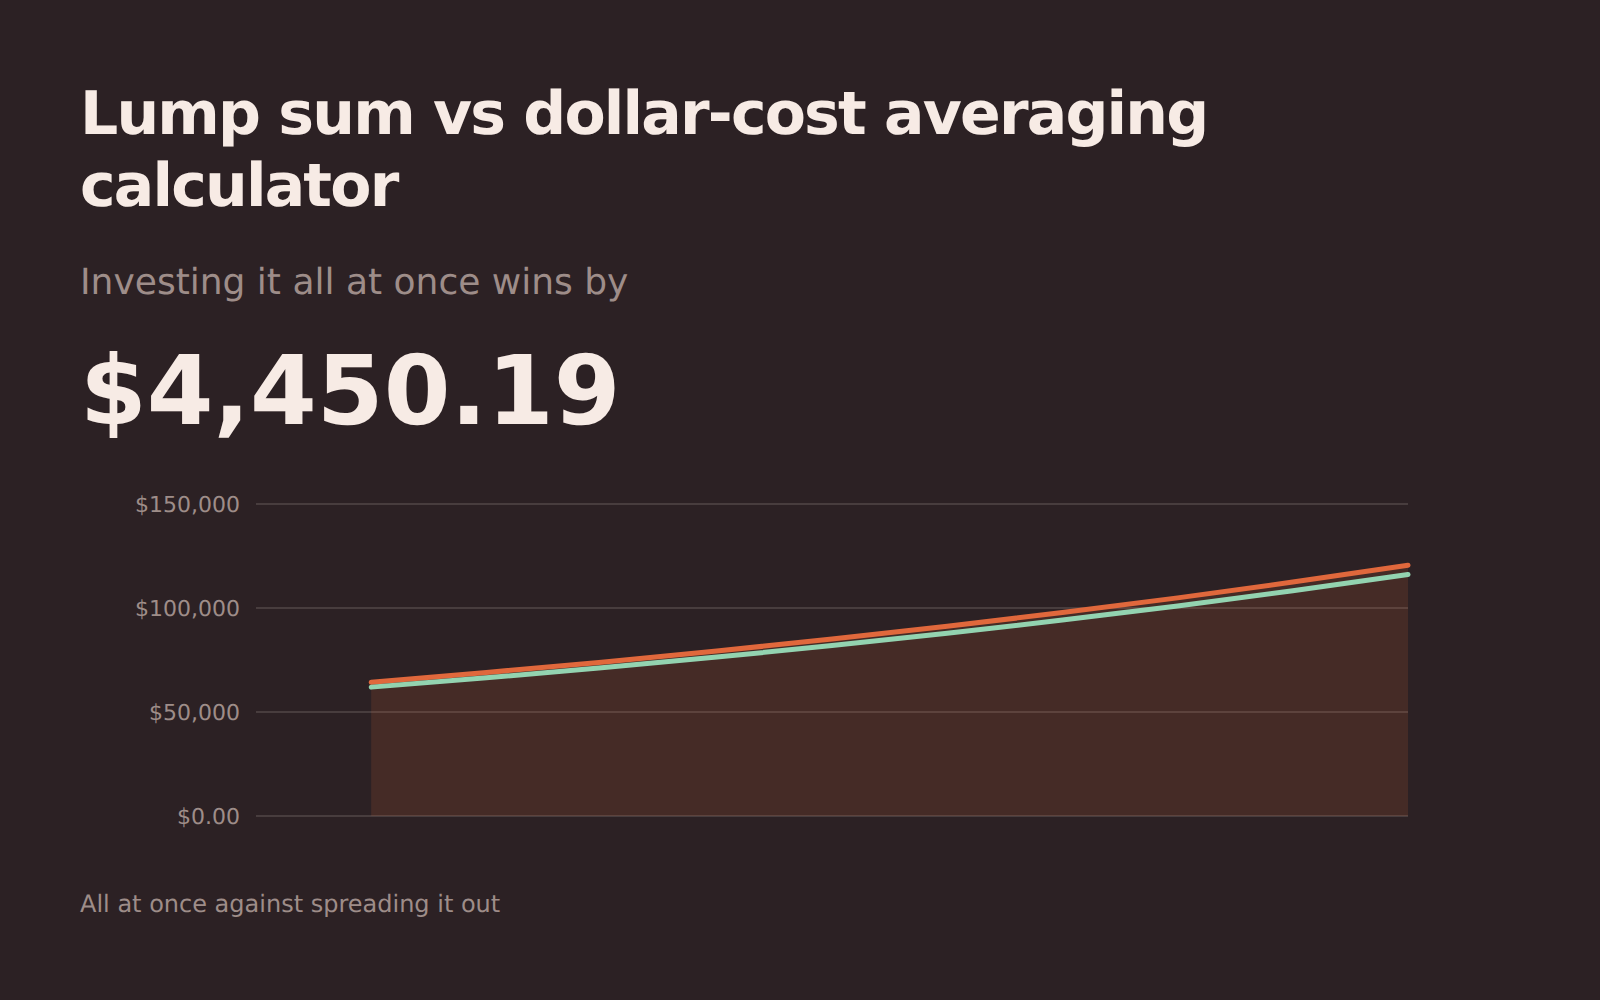
一括投資とドルコスト平均法
まとまったお金を一度に投資するか、少しずつ分けて投資するか。相場が上がるときに待つコストと、それでも人が待つ理由がわかります。
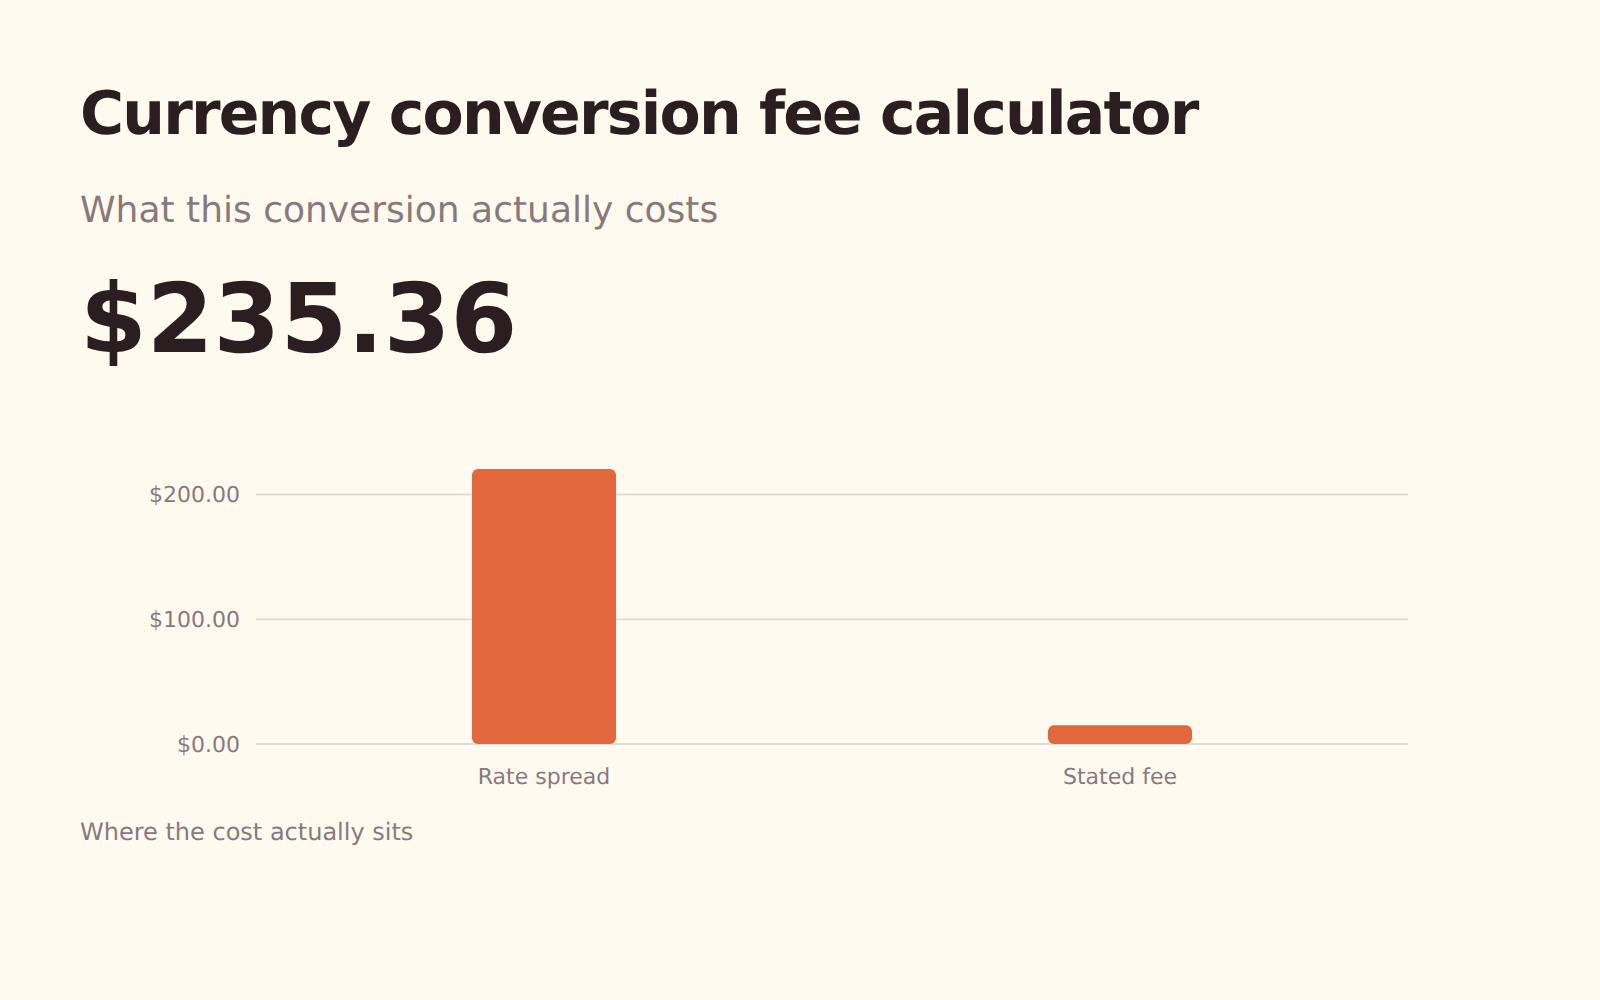
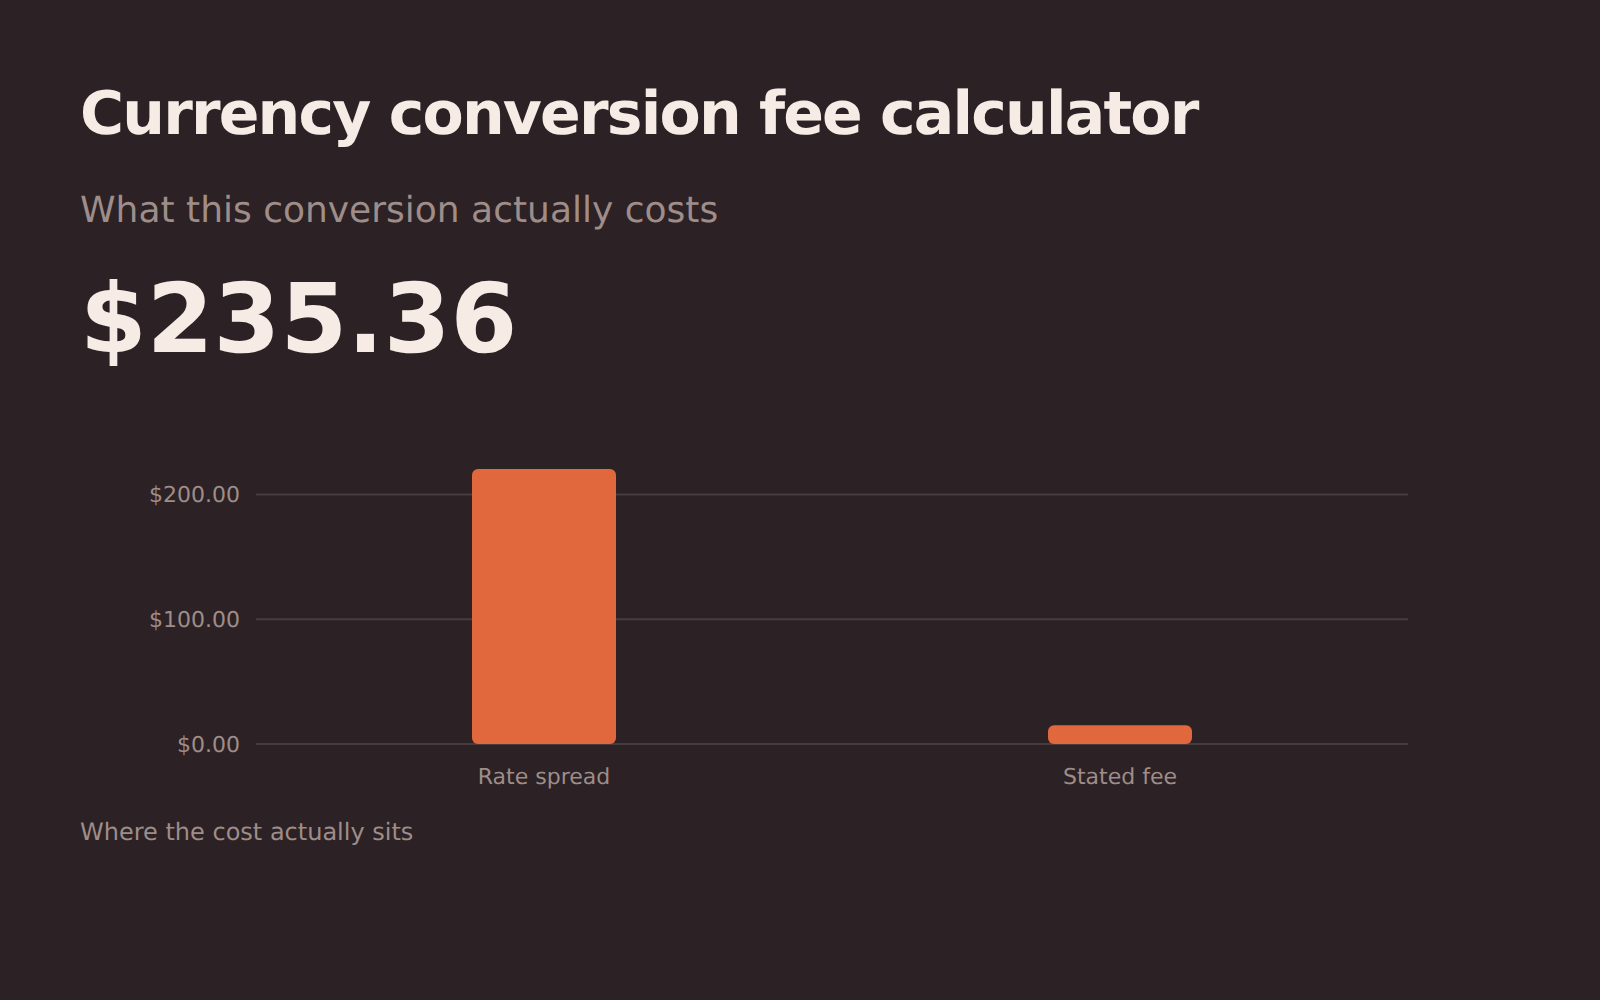
両替手数料
両替の本当のコスト:表示された手数料に、提示された為替レートに隠れた上乗せ分を加えた額です。
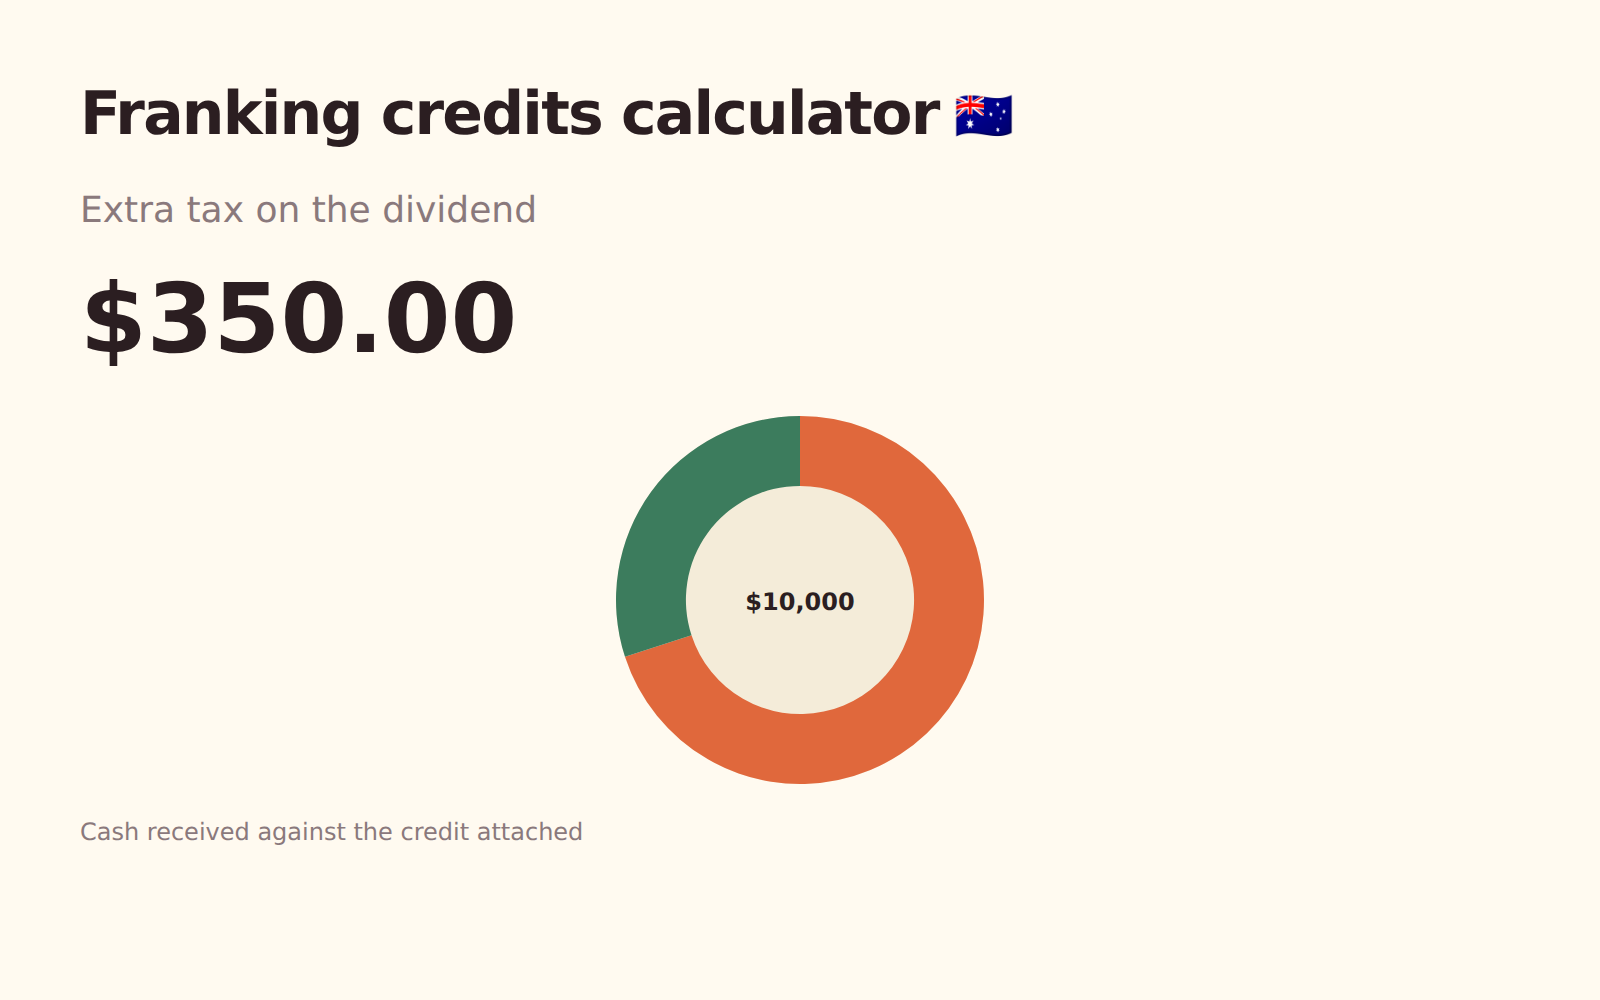
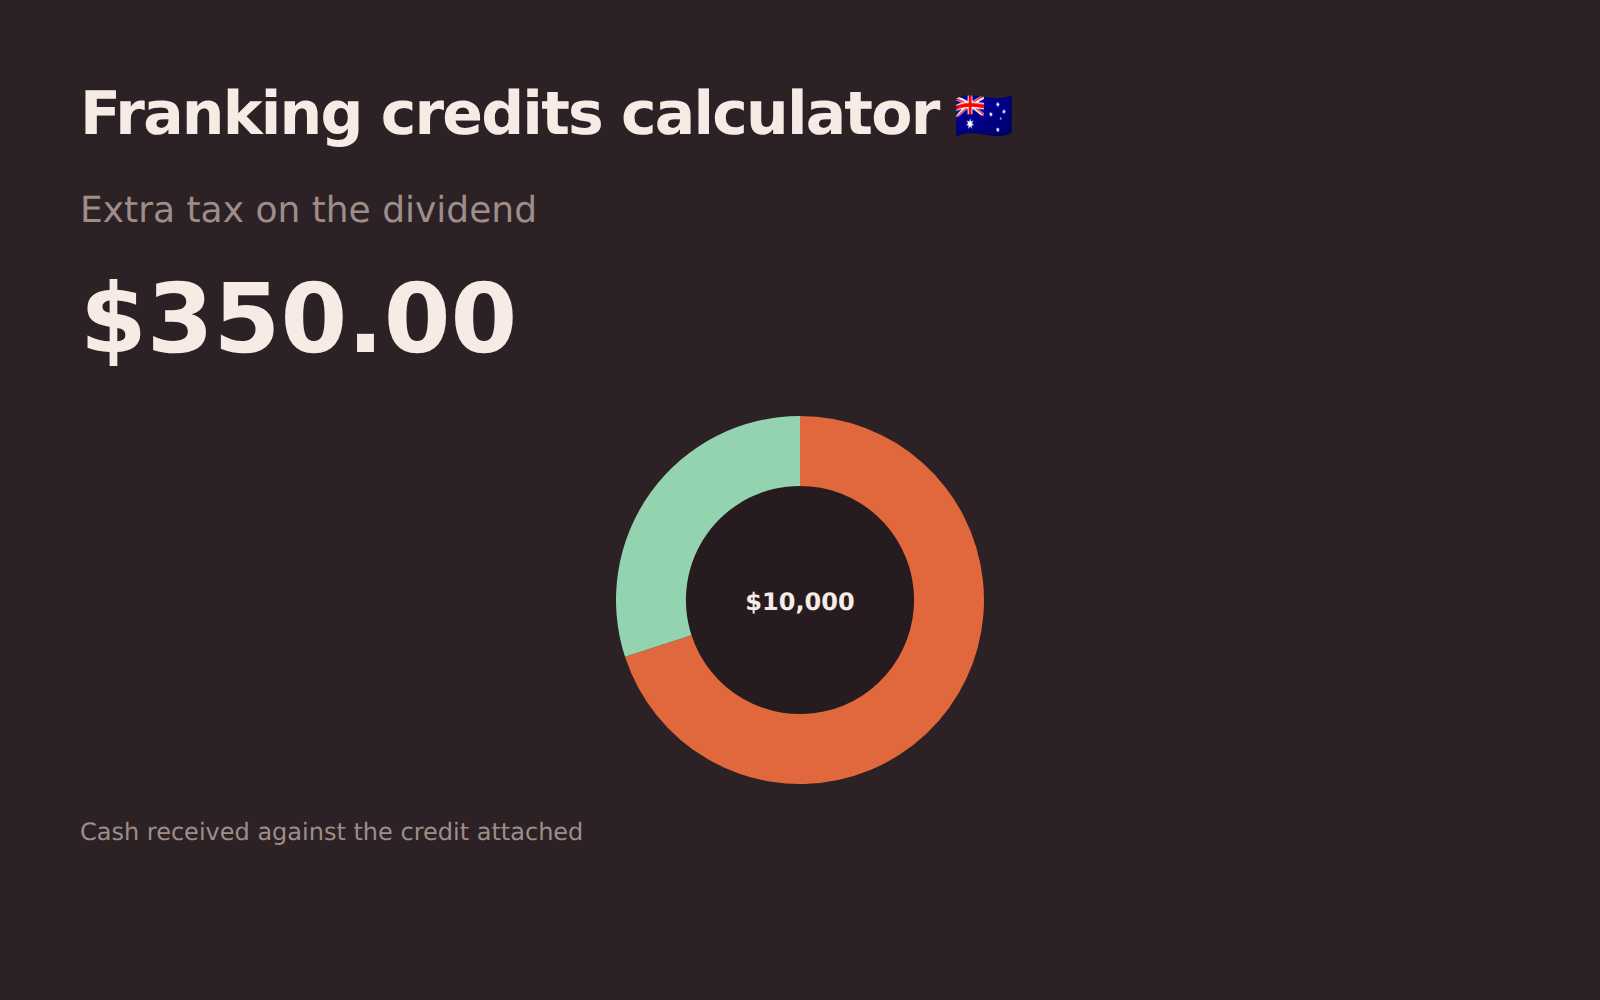
Frankingクレジット
税額控除付きの配当をグロスアップし、税額を計算して、控除によって還付があるかを確認できます。
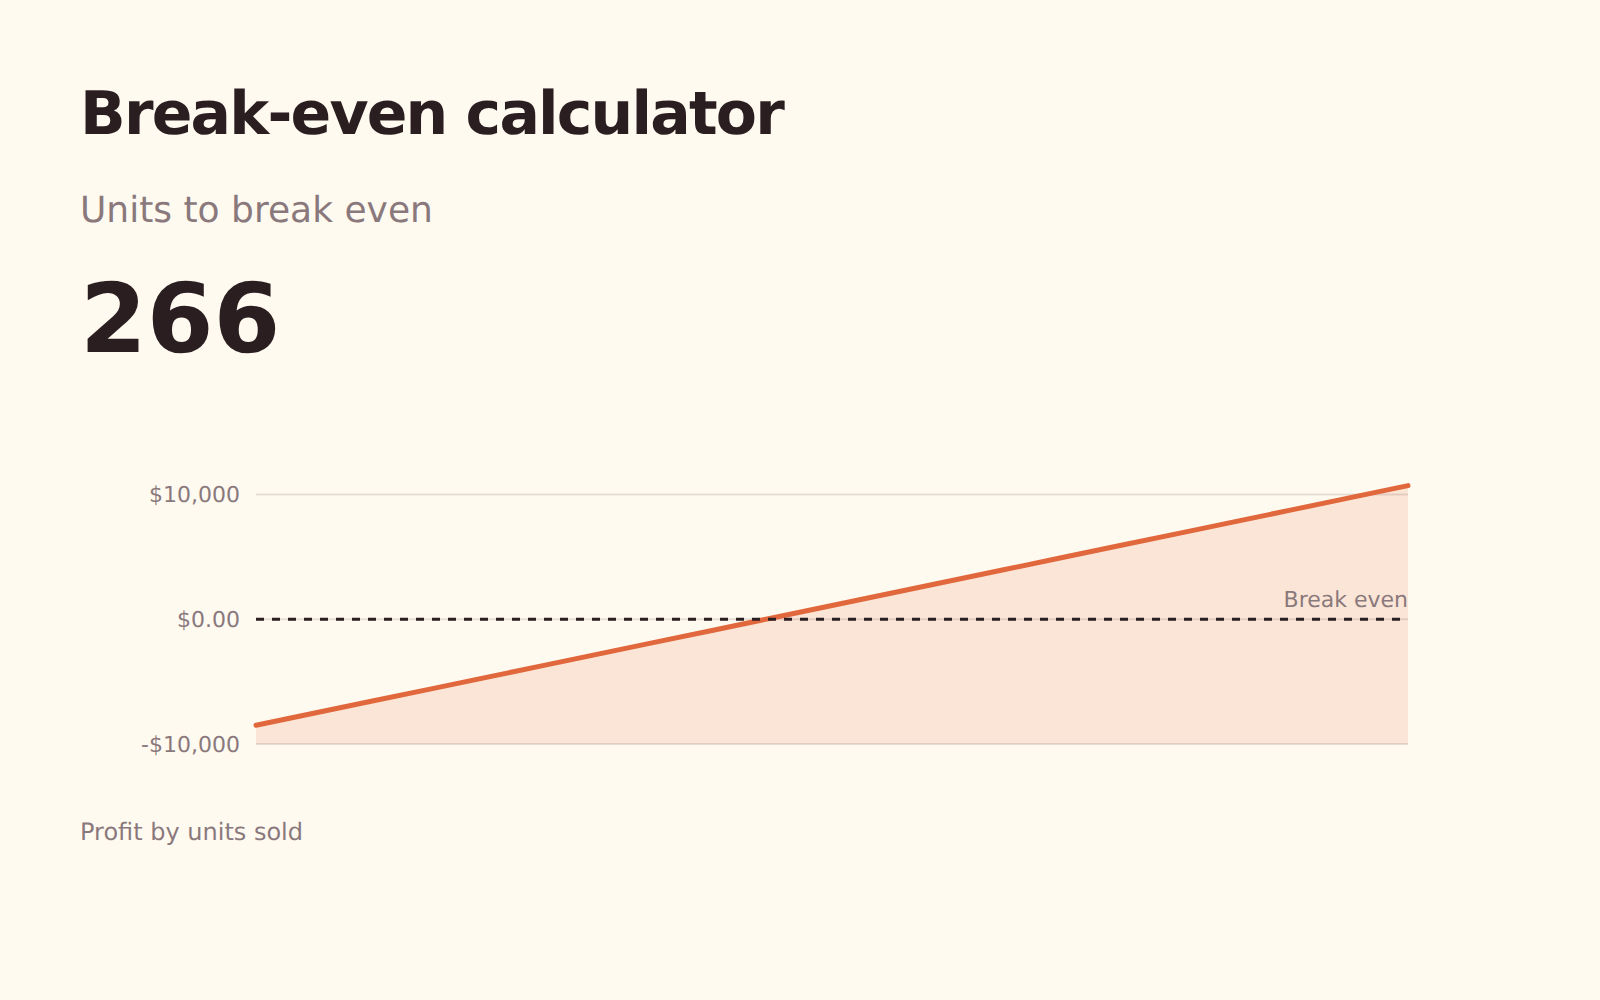
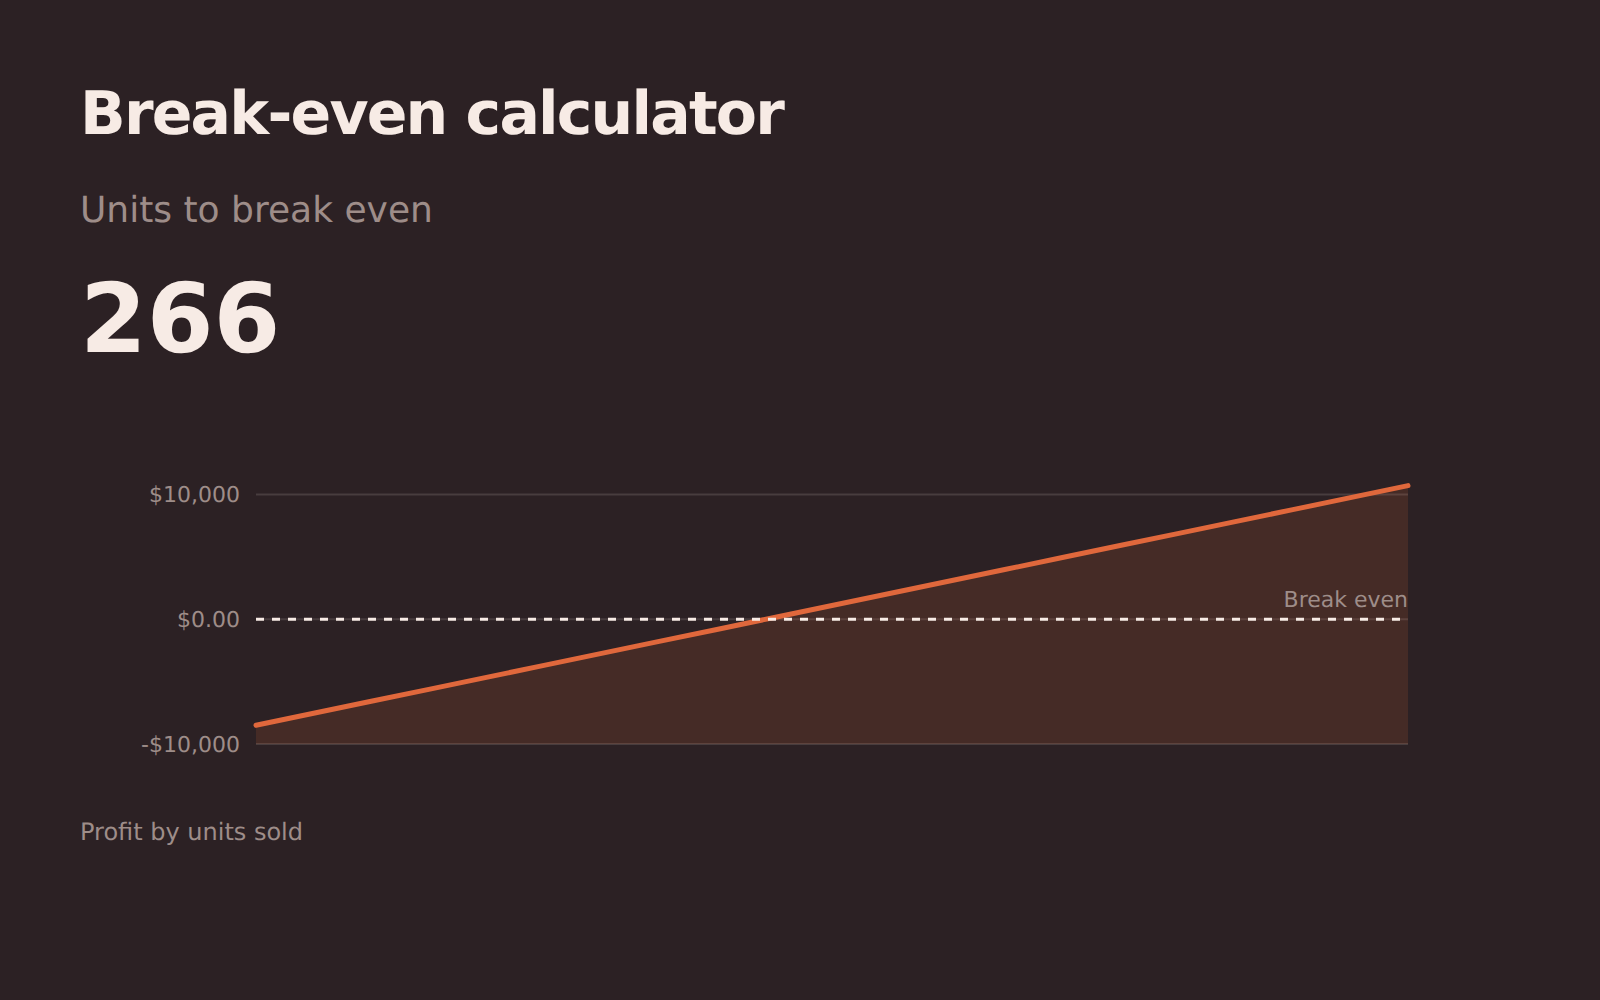
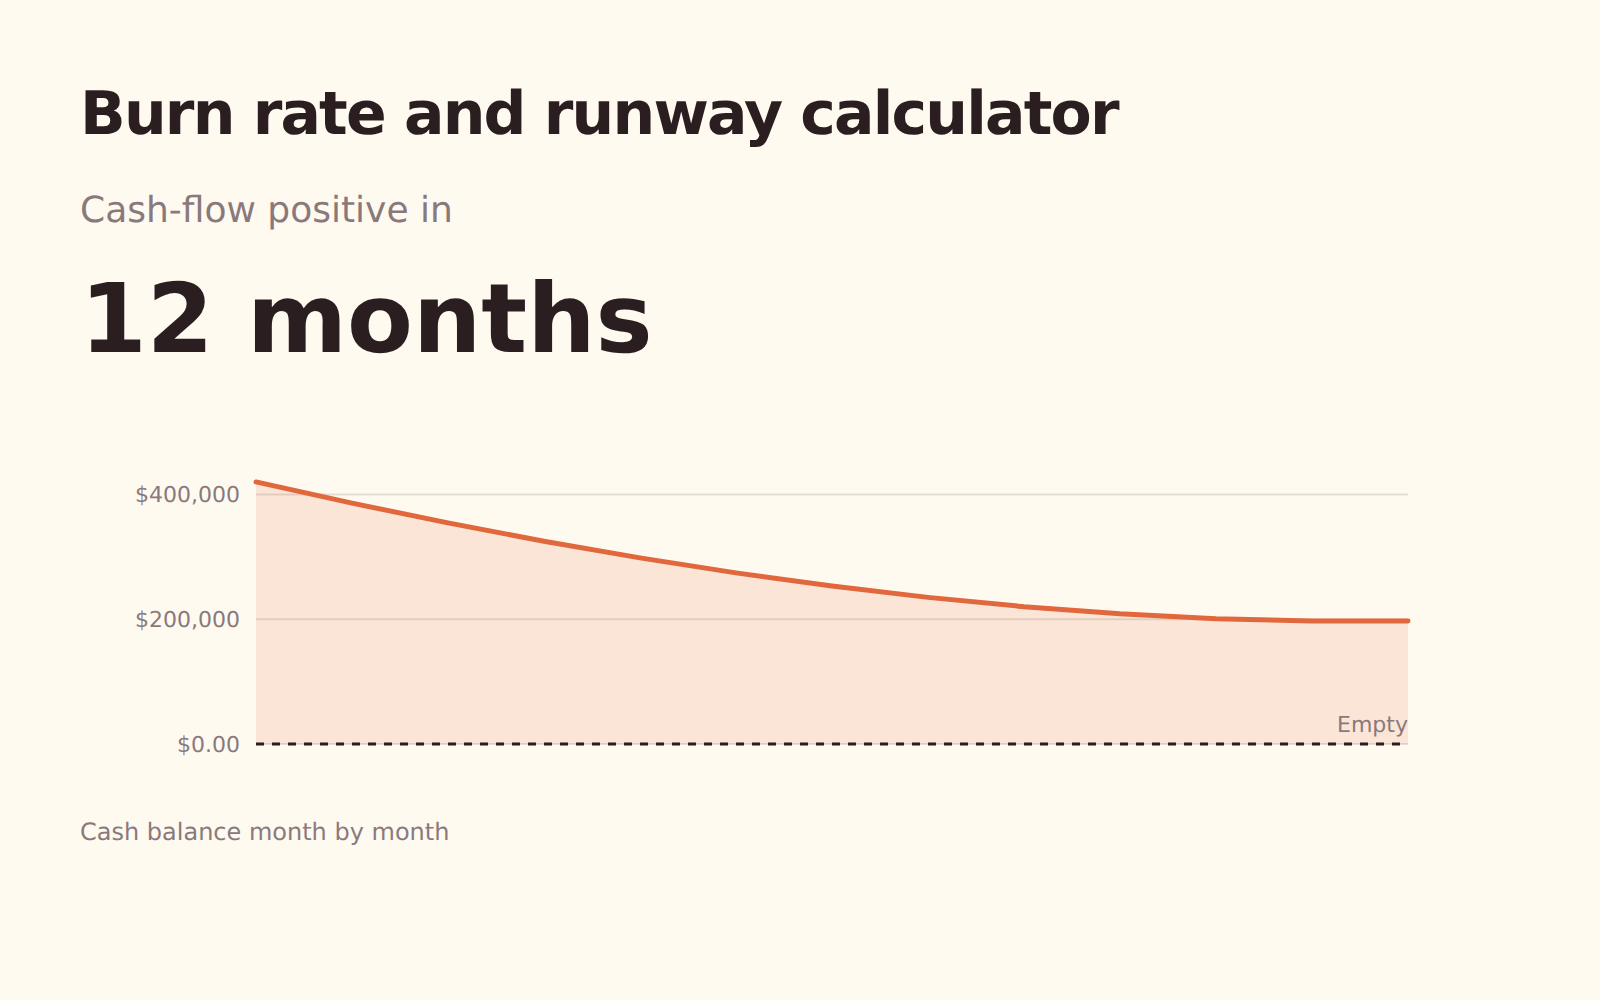
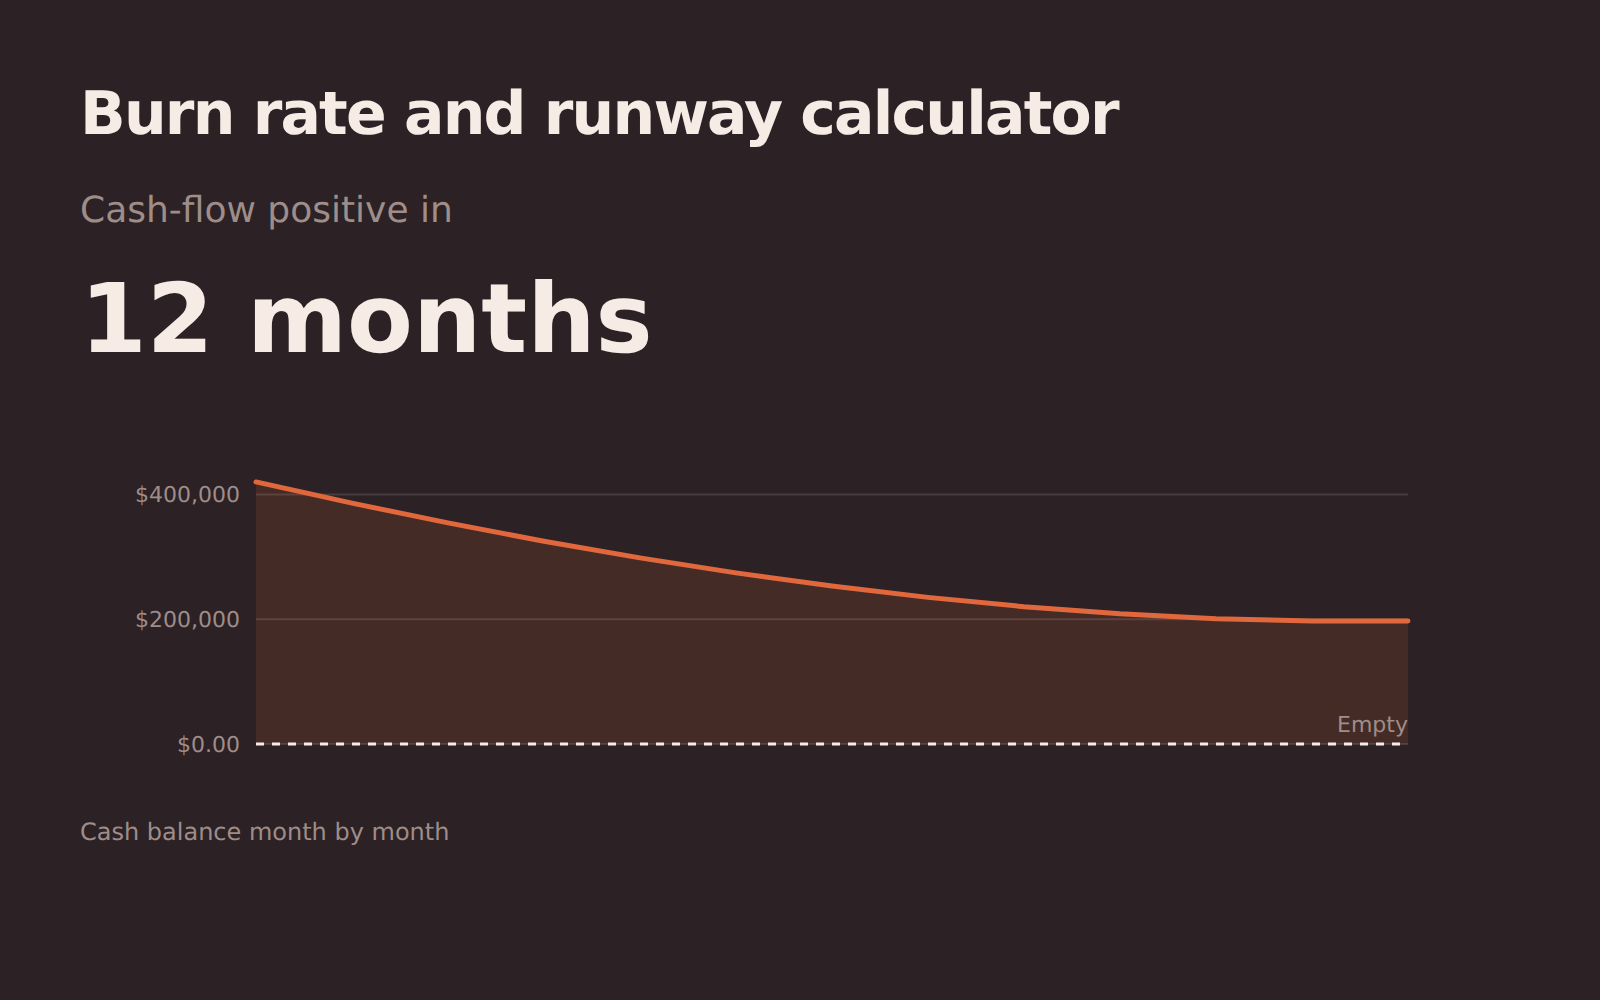
単価、GST、損益分岐点、ランウェイ。
税金
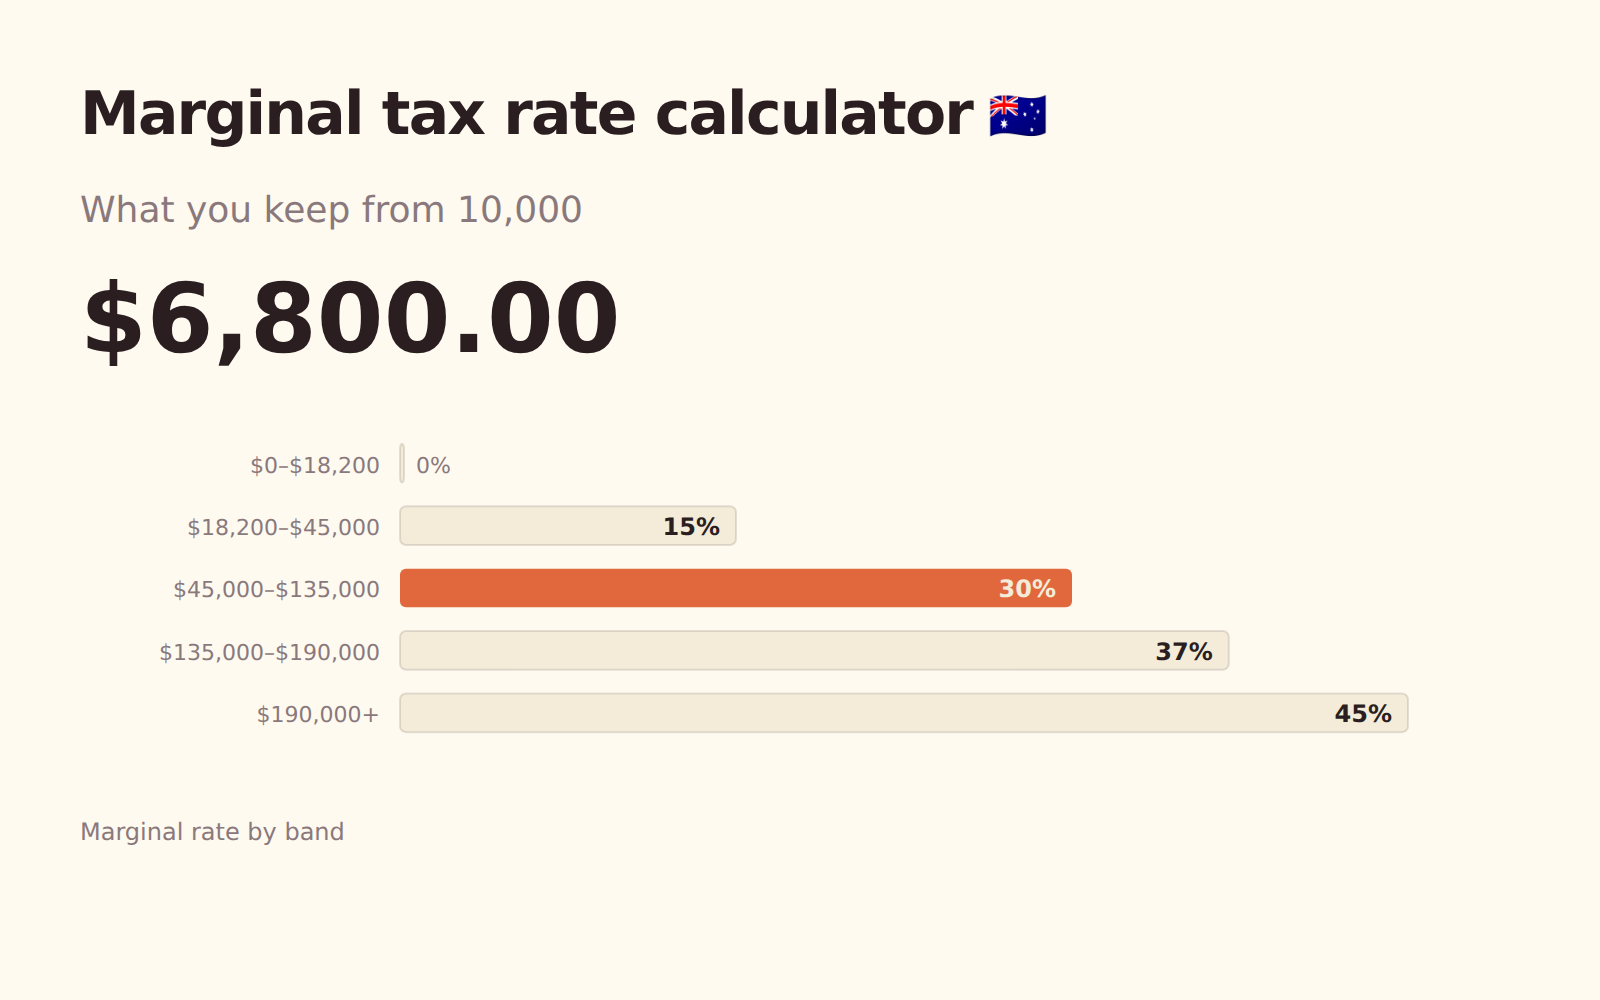
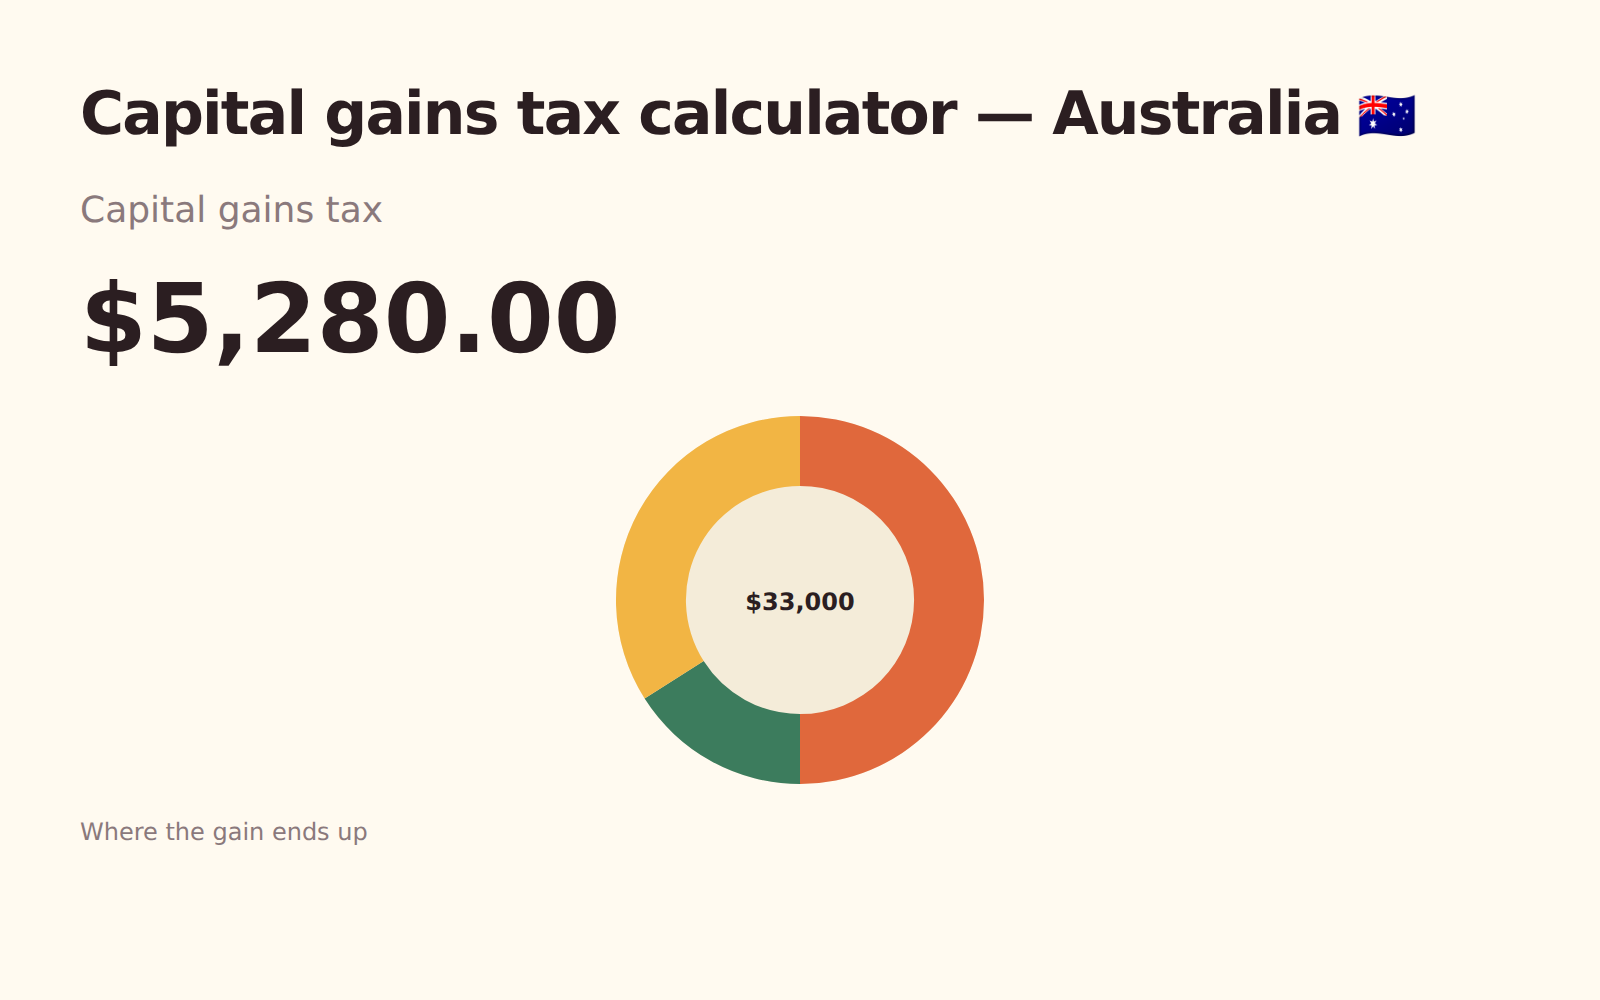
5所得税、キャピタルゲイン、そして実際の手取り額。
老後資金
8拠出、上限、取り崩し、年金の受給資格。
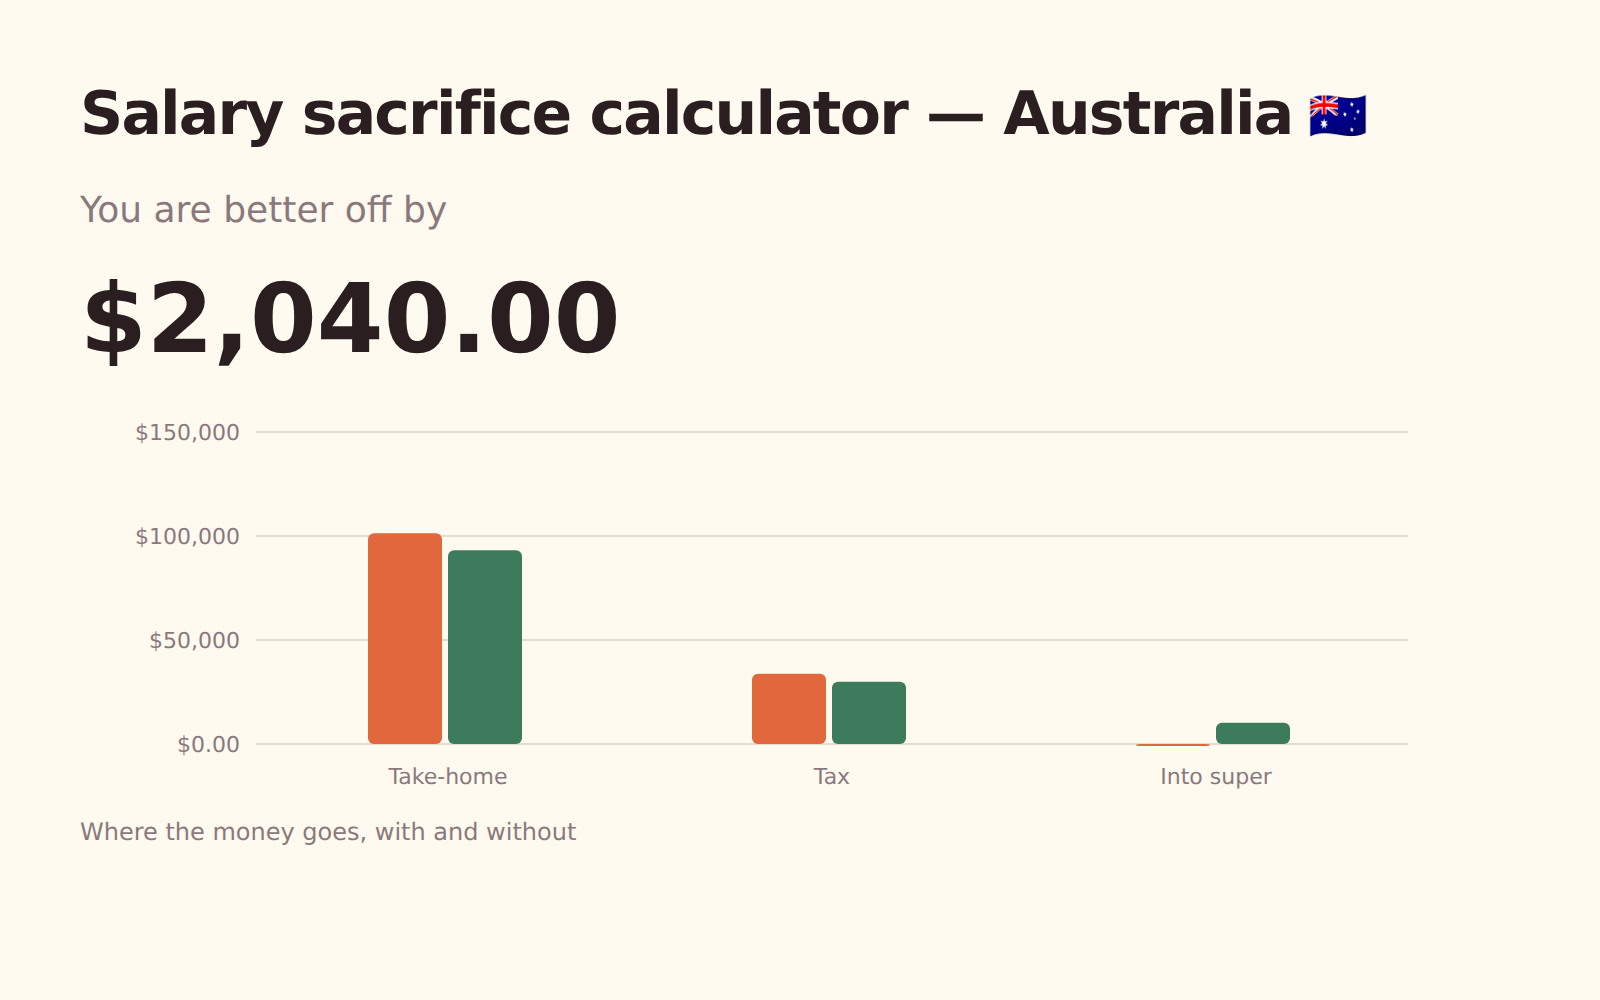
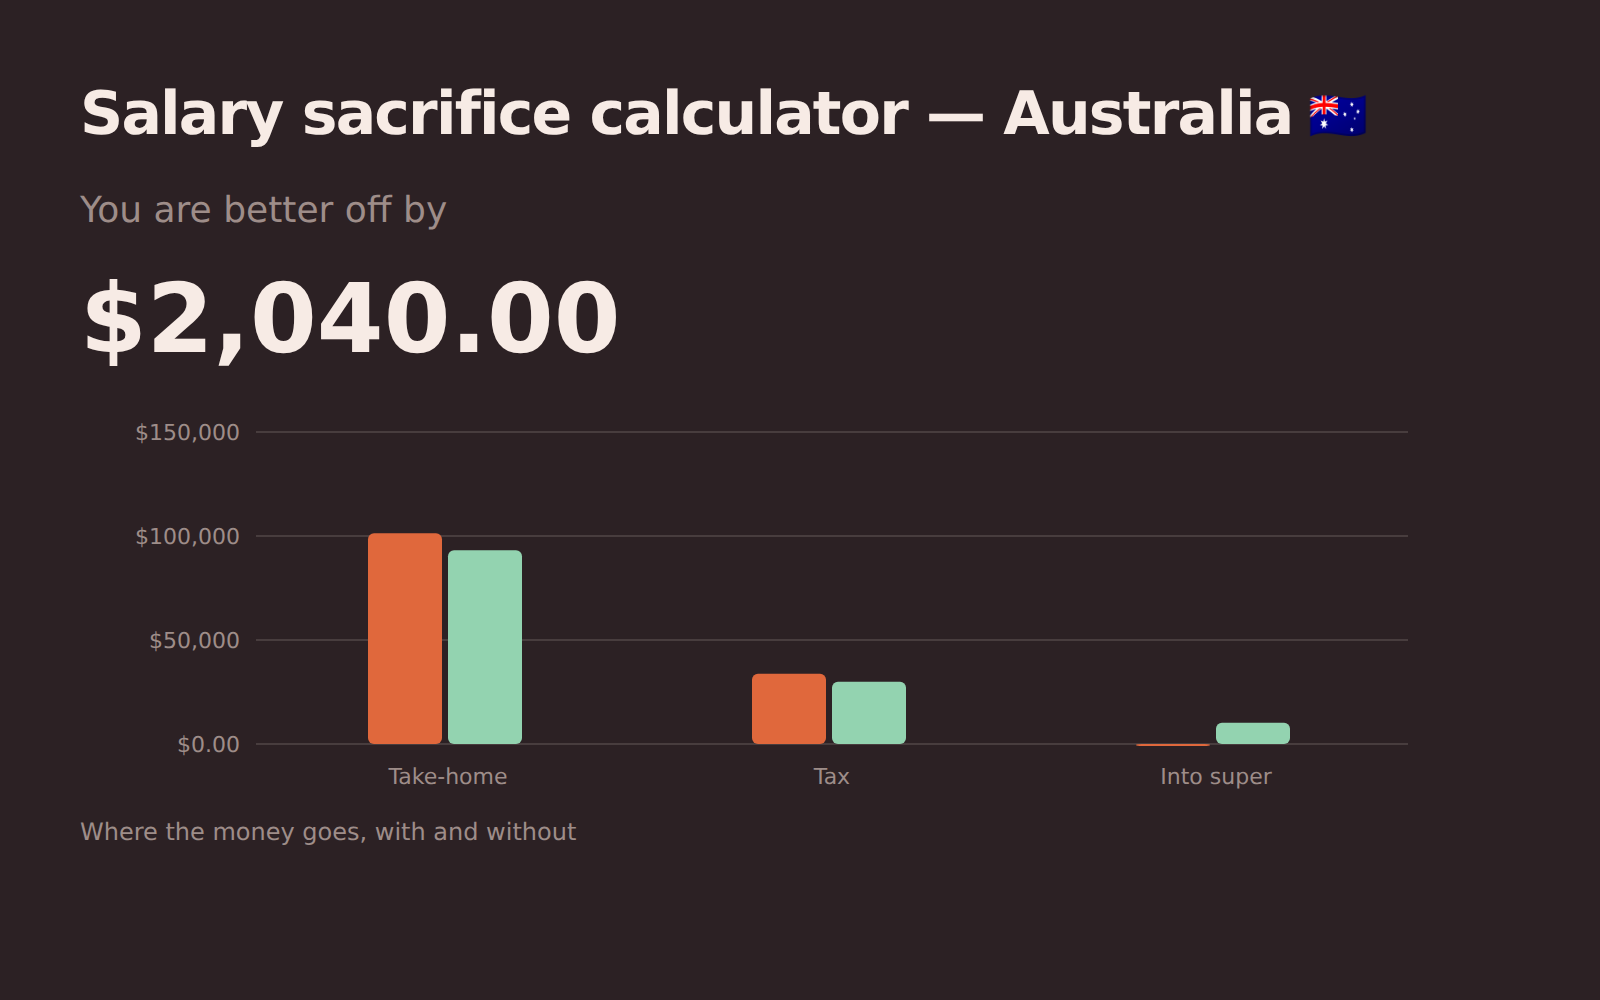
Salary sacrifice(給与からの拠出)
給与の一部を年金やsuperに回すといくら節約できるかを、ファンド内で課される税金を差し引いて計算します。
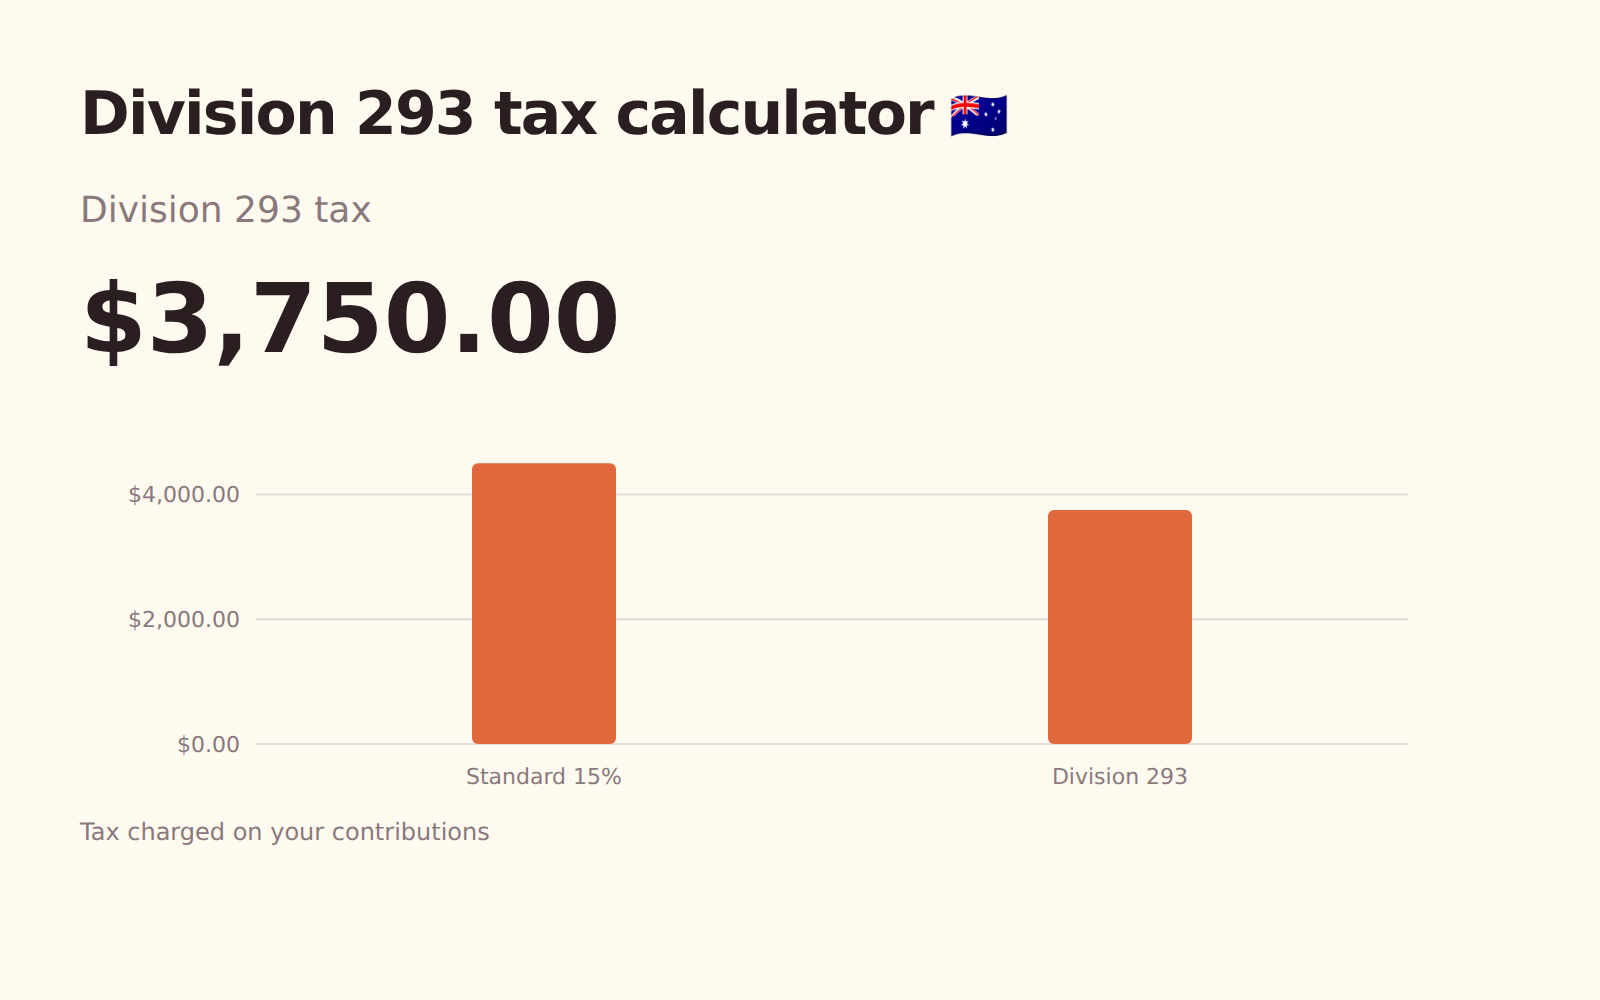
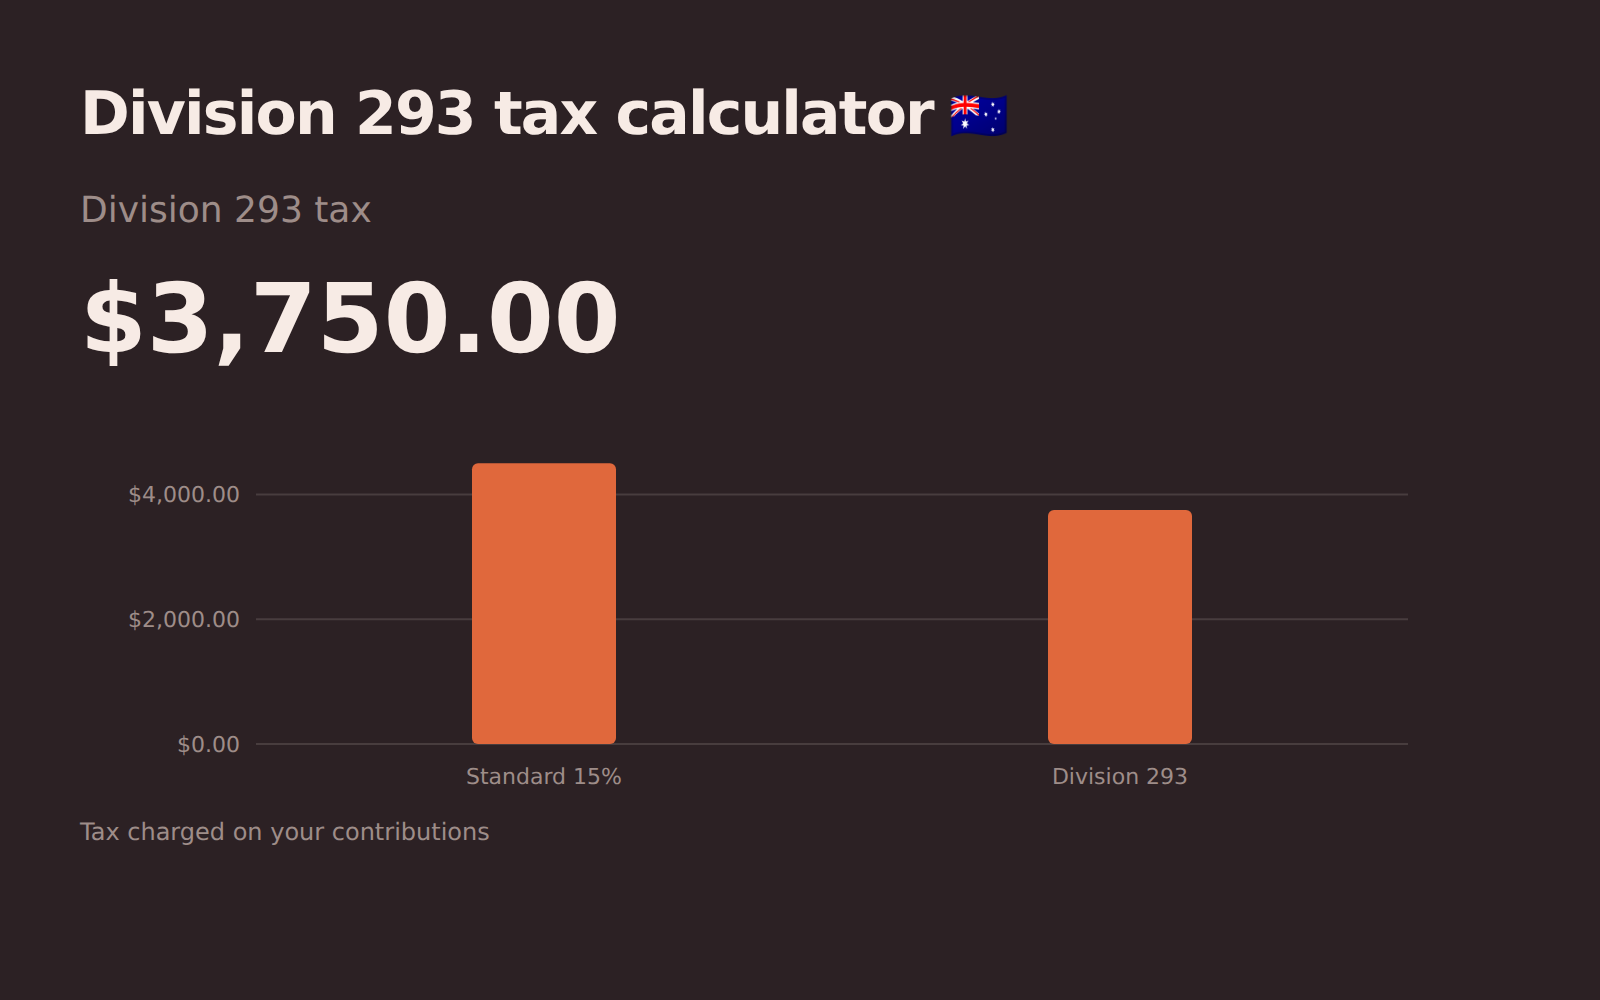
Division 293税
高所得者向けの追加課税が老後資金の拠出に適用されるか、適用されるならいくらに対してかがわかります。
Superannuation Guarantee
雇用主が老後資金ファンドに拠出しなければならない額と、報酬パッケージの金額が給与としていくらになるかがわかります。
税優遇拠出の上限
年間の税引前拠出上限があとどれだけ残っているかを、繰り越し分も含めて確認できます。
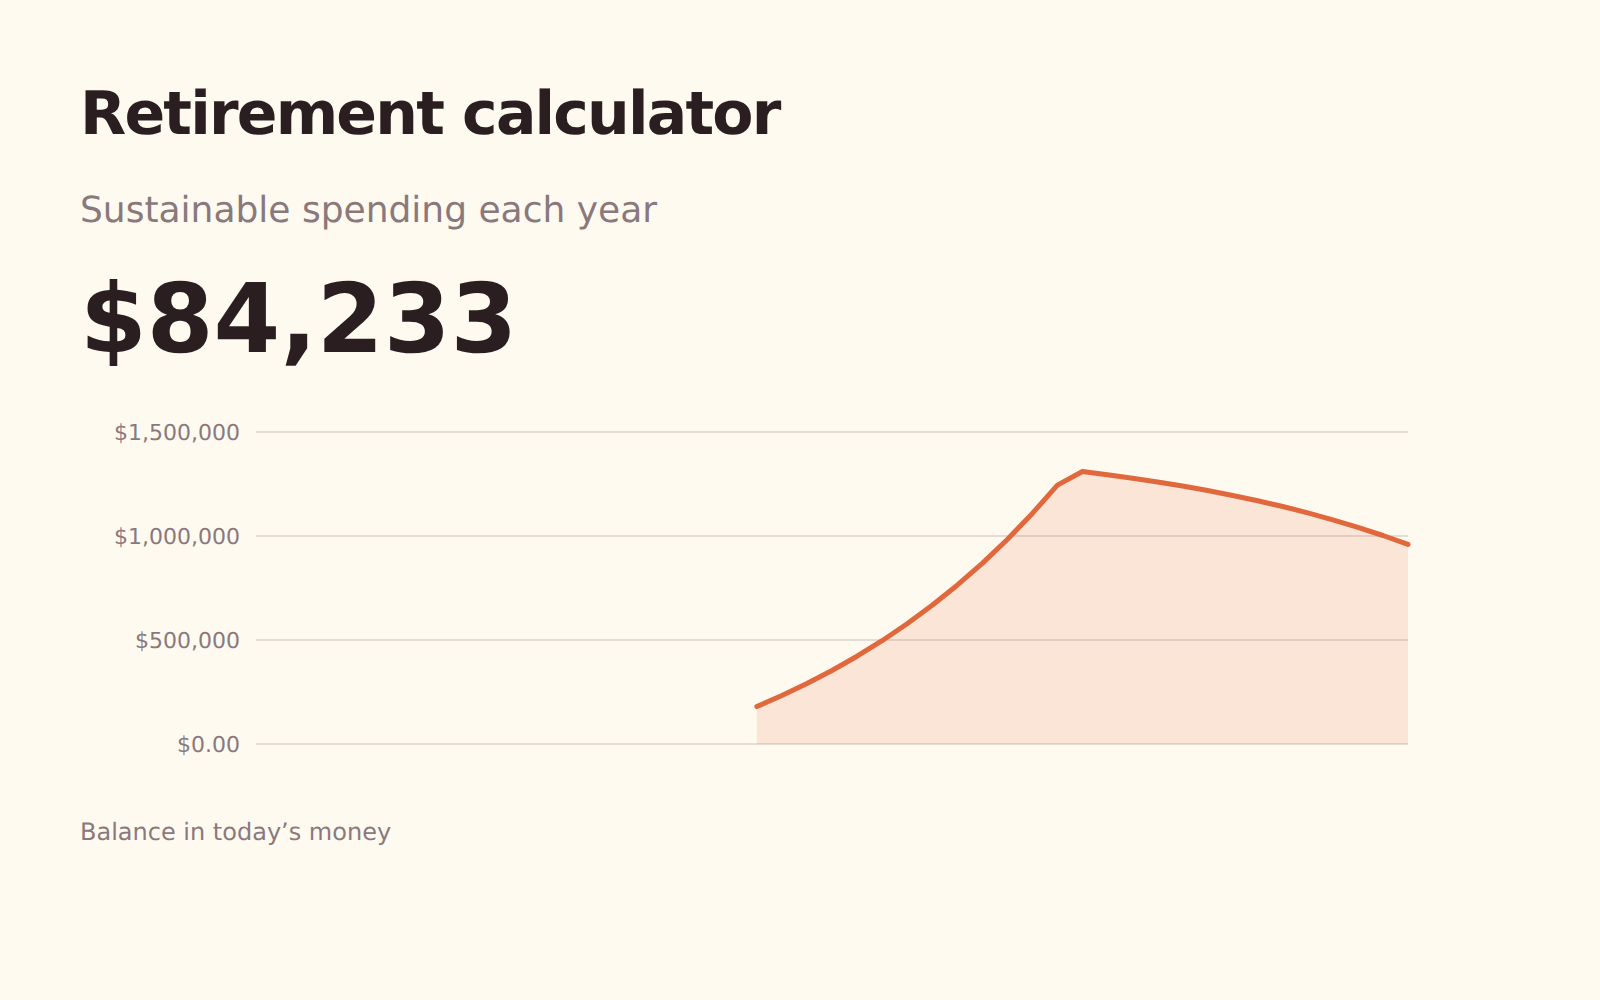
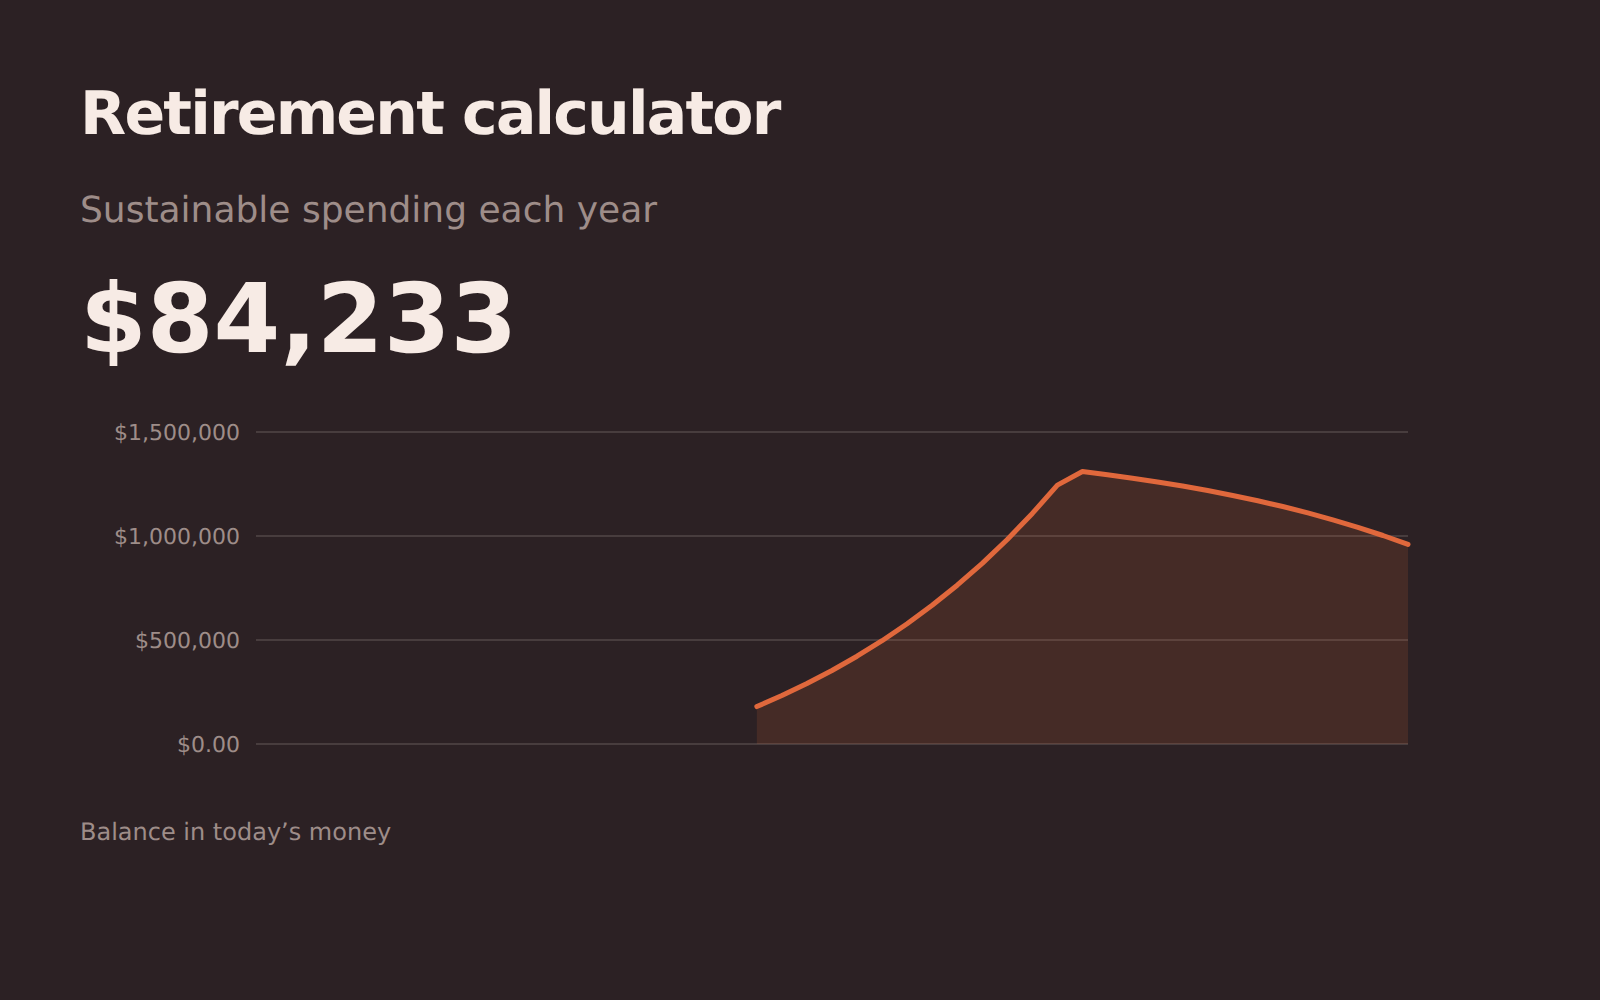
老後資金
今の貨幣価値で、貯蓄が老後をどこまで支えられるか:到達する残高、維持できる支出、支出を増やした場合に資金が尽きる年齢がわかります。
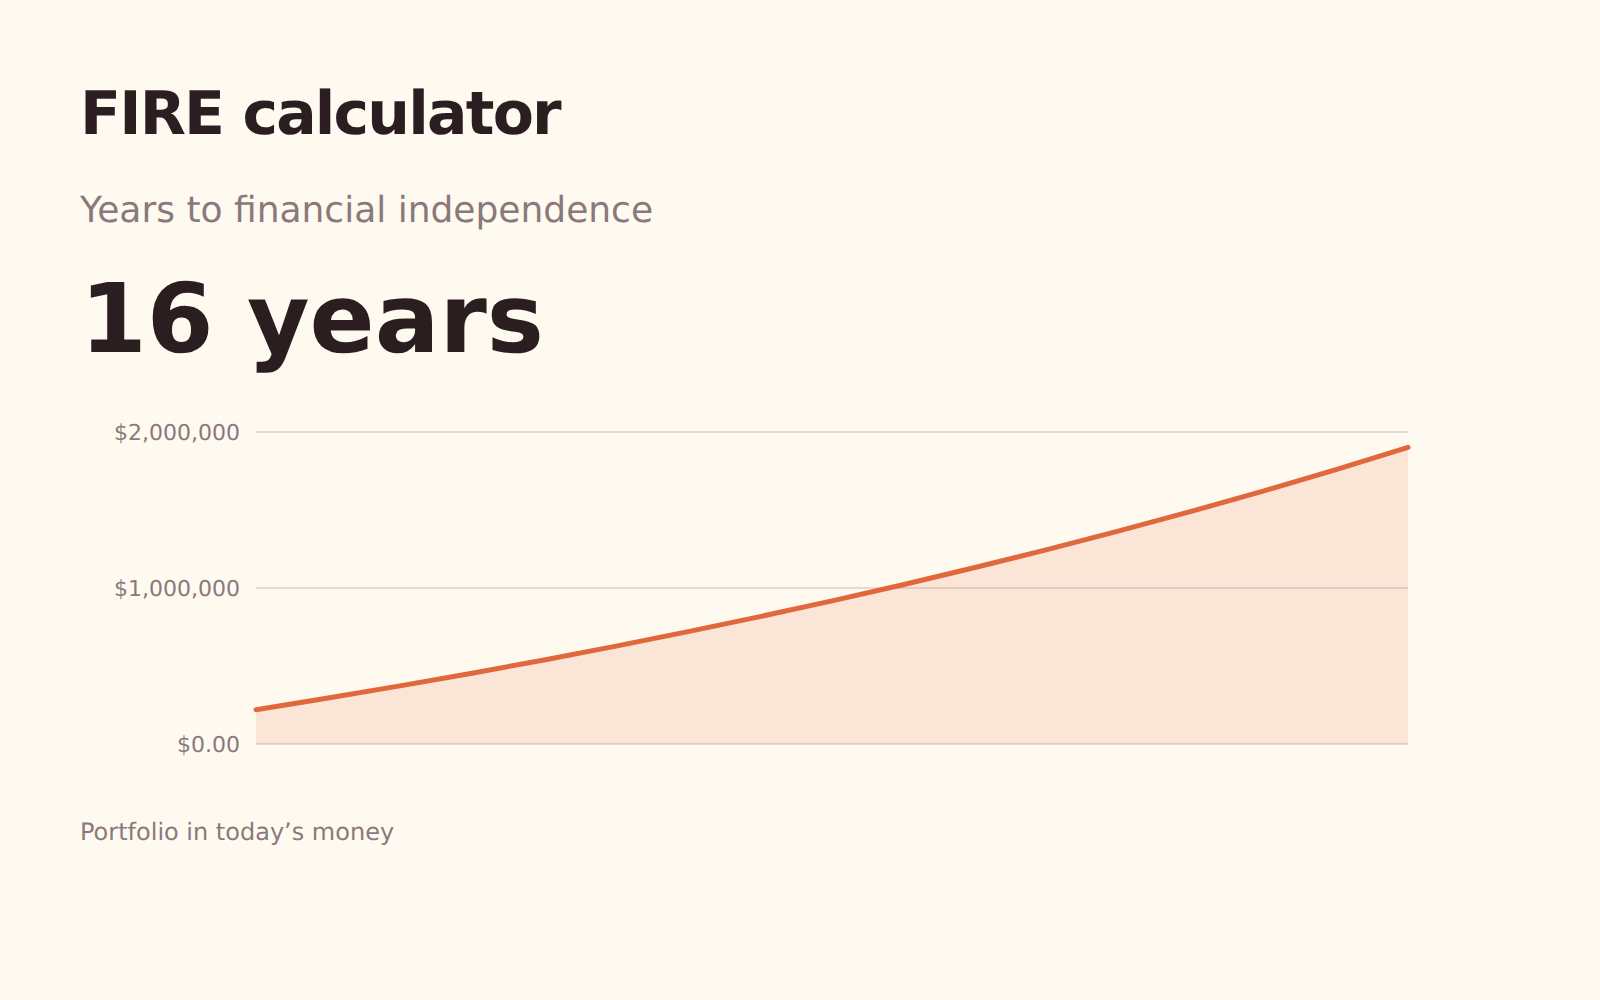
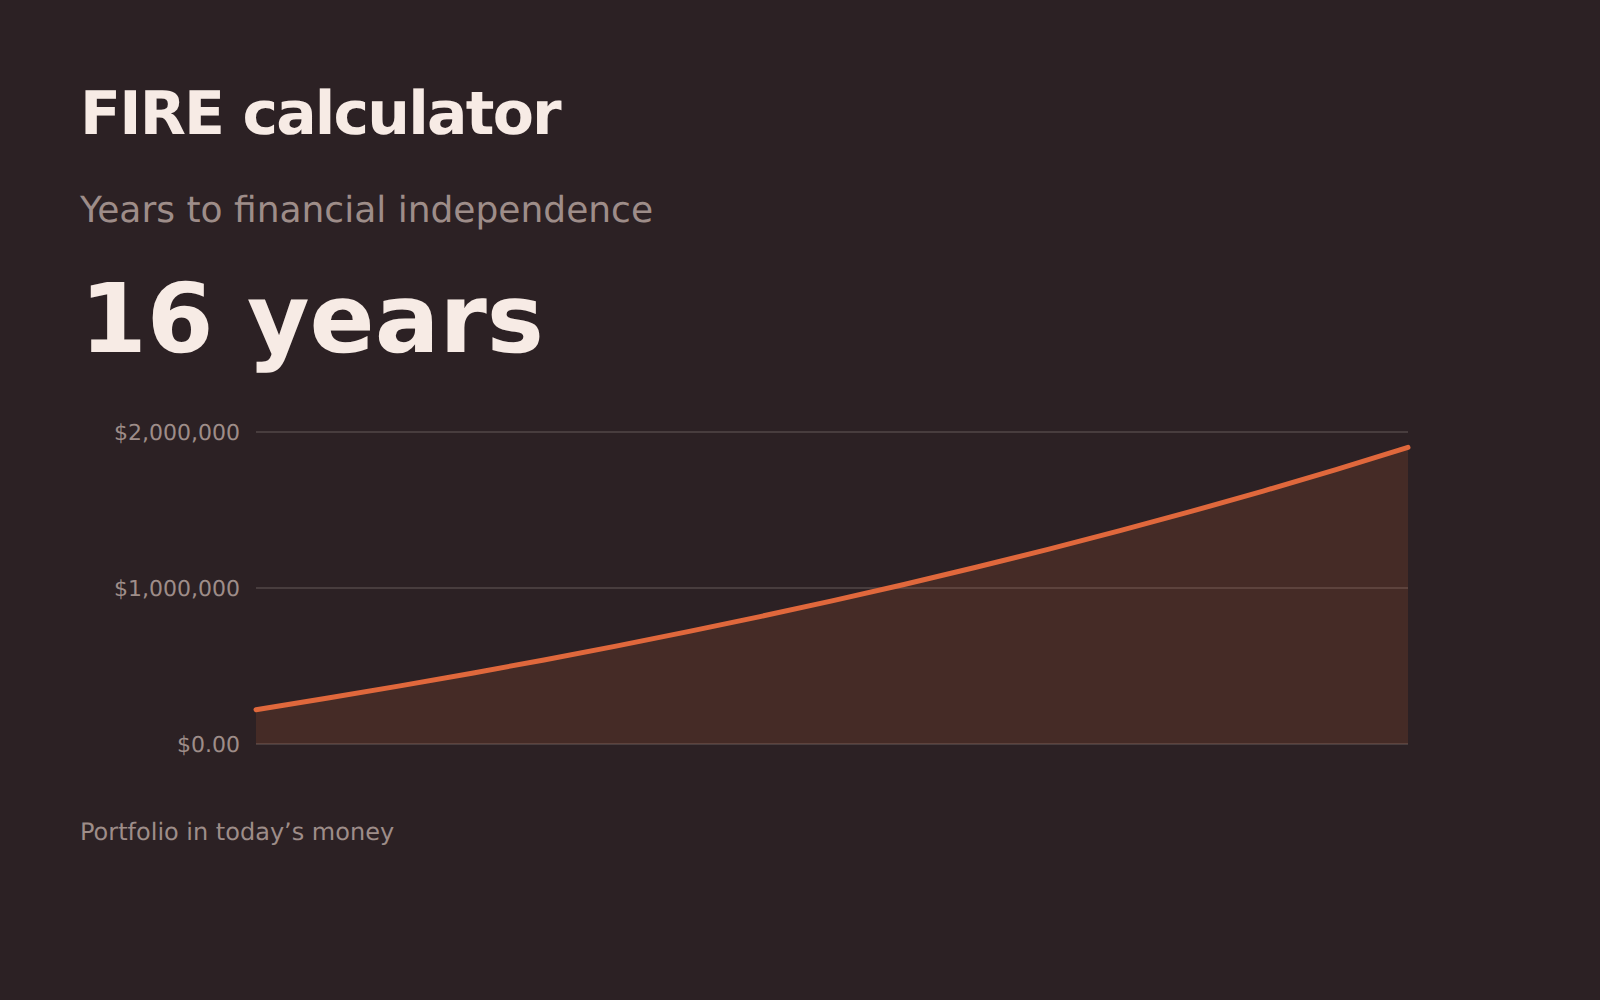
FIRE
貯蓄率と、頼りにできる取り崩し率をもとに、ポートフォリオで支出をまかなえるまでの年数を計算します。
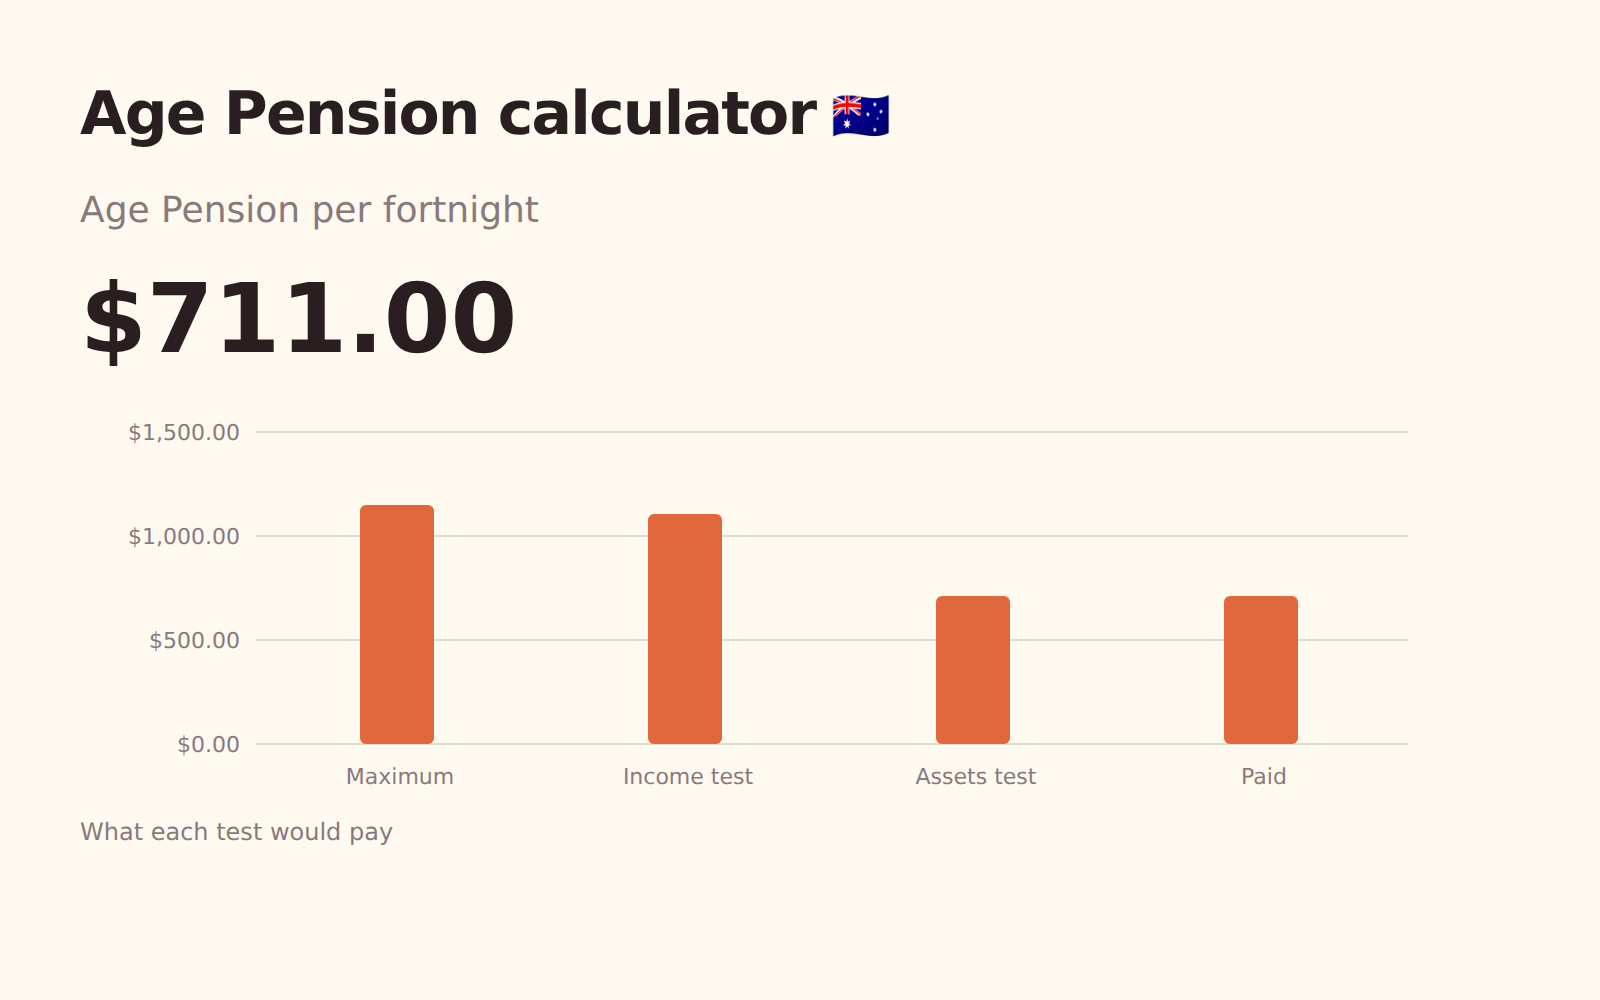
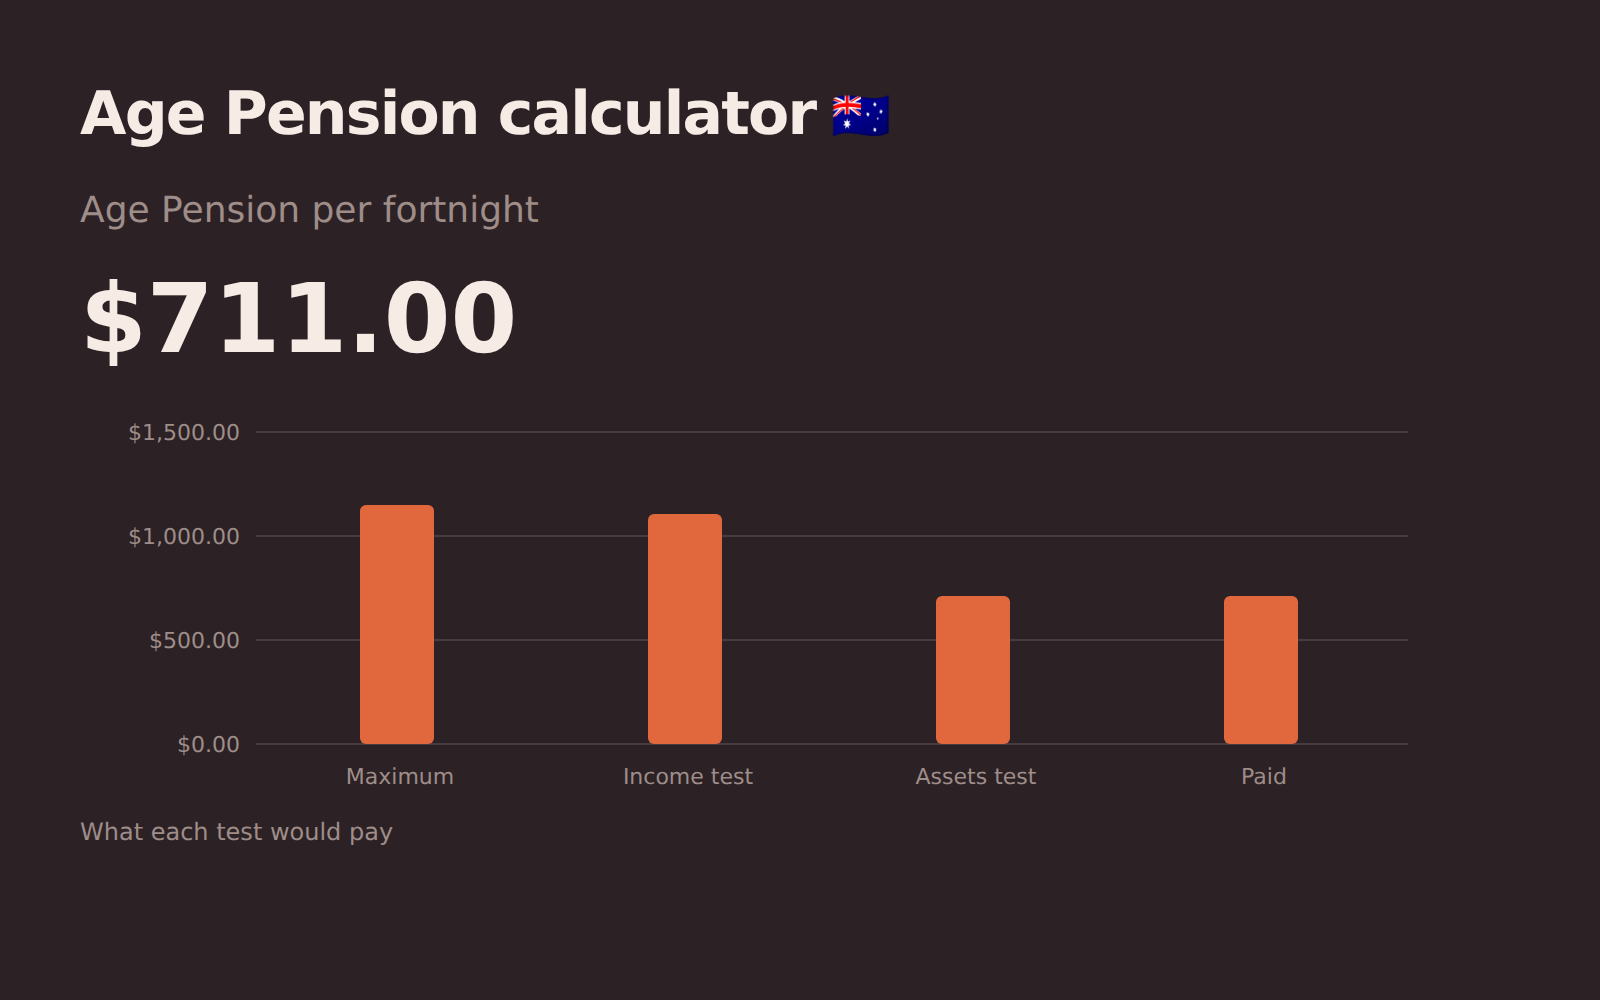
Age Pension
所得審査と資産審査の両方を経たあとに資力調査型の公的年金がいくら支給されるか、そしてどちらの審査が決め手になるかがわかります。
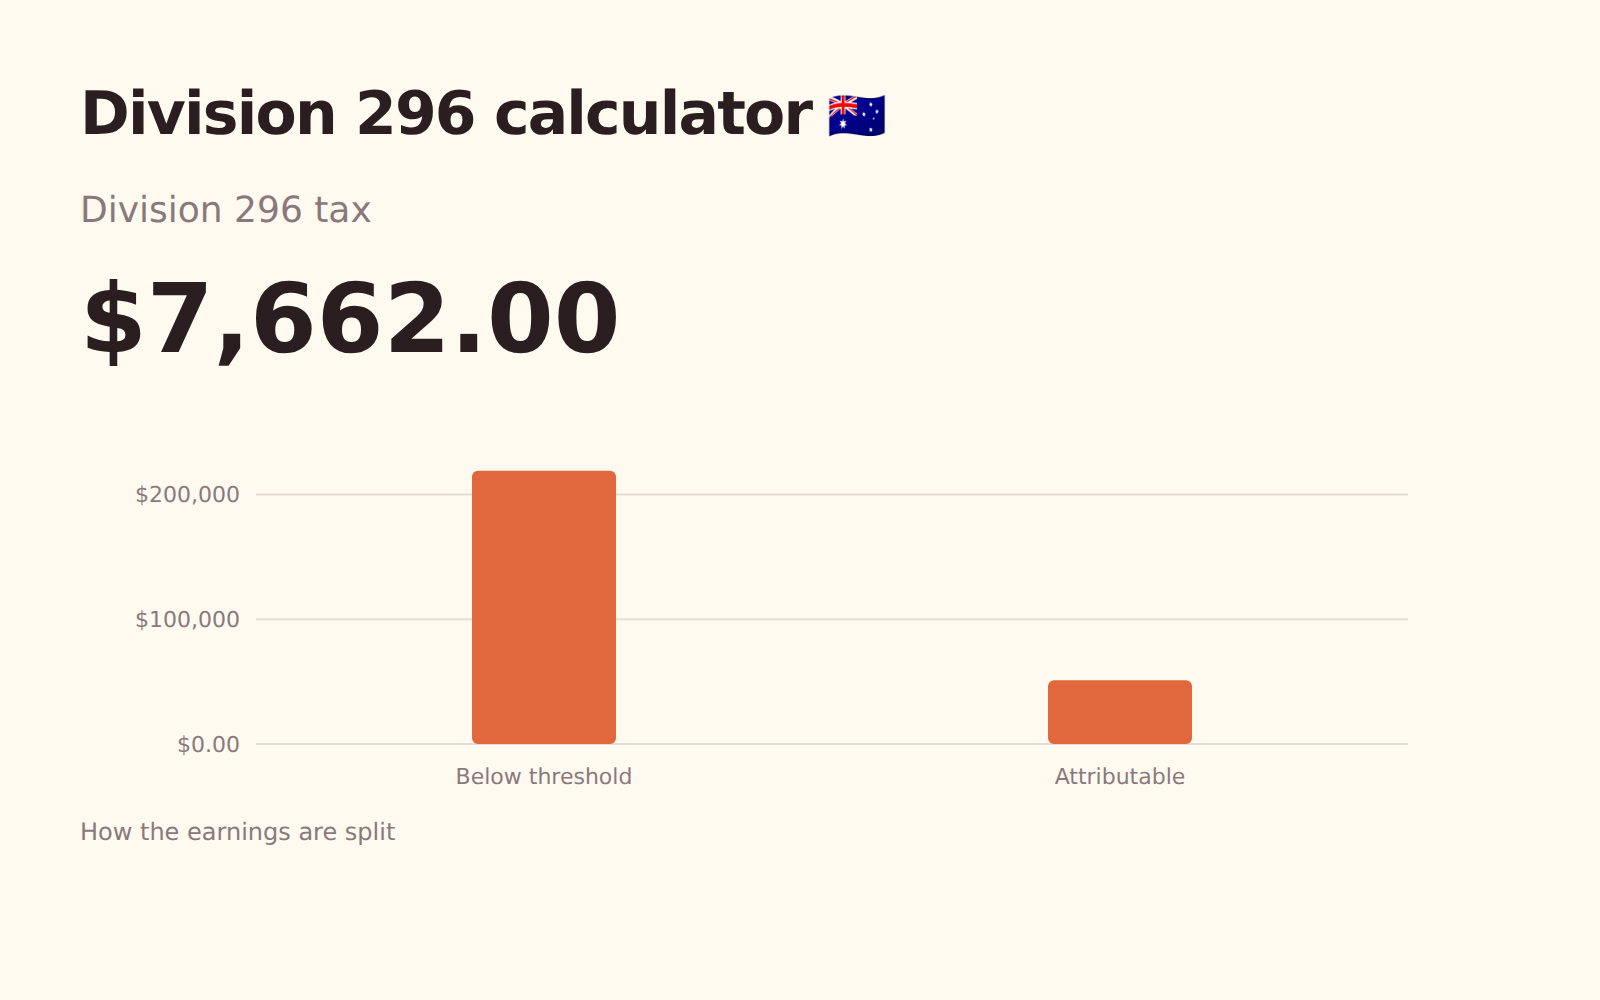
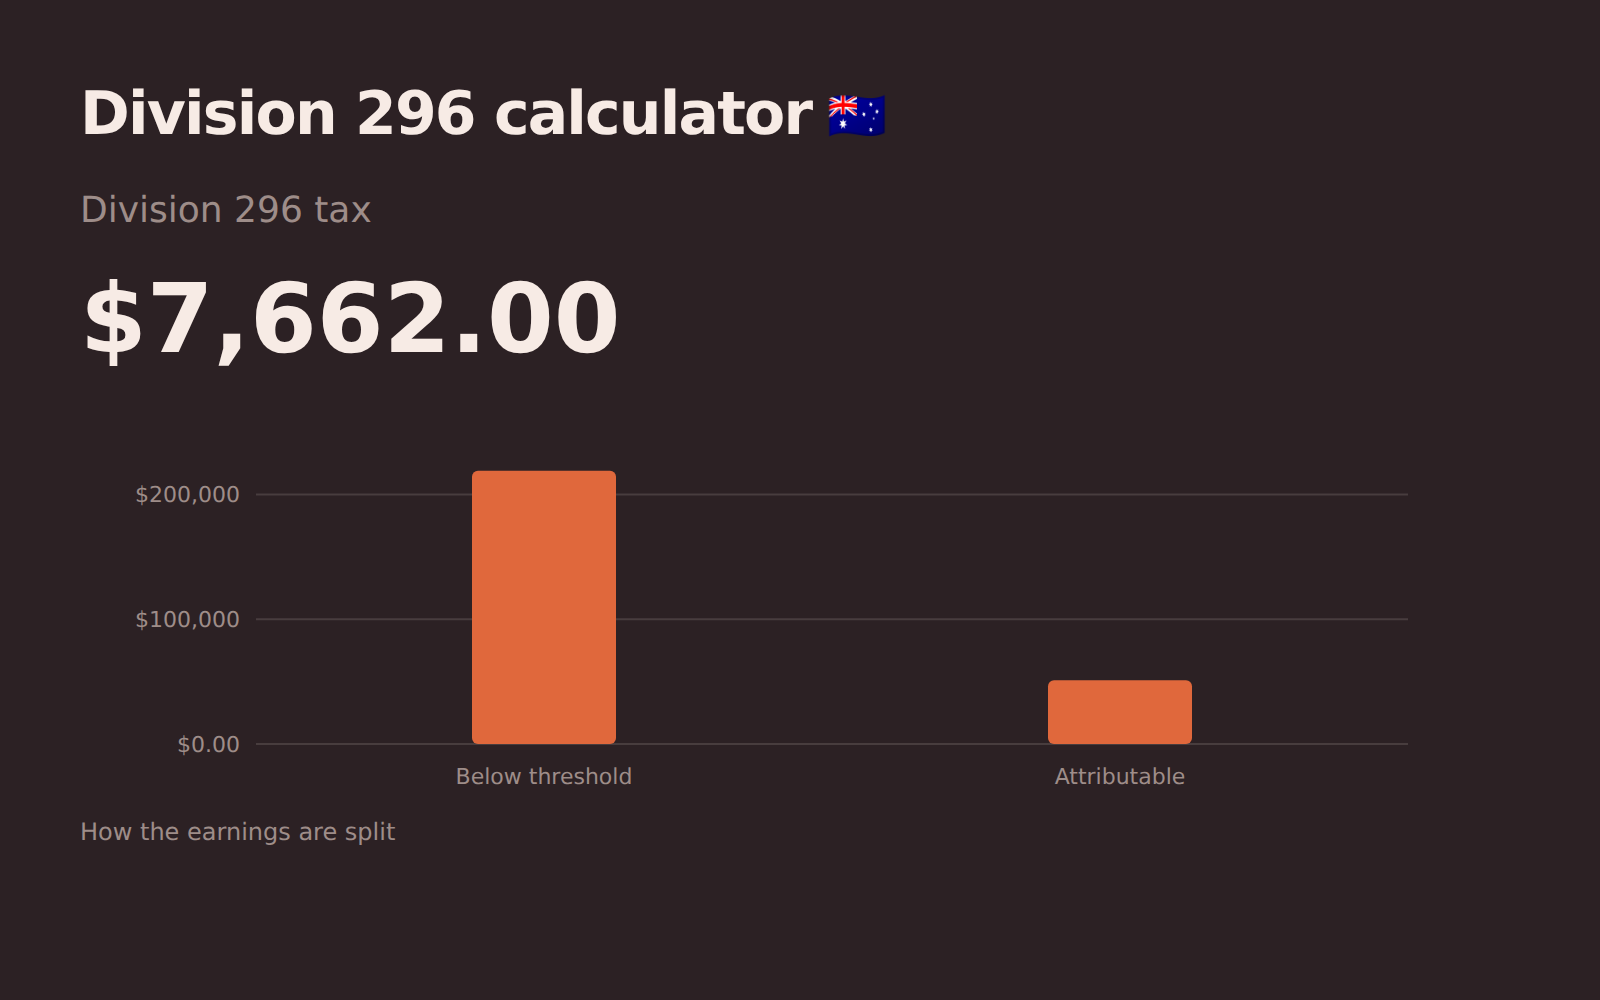
Division 296
老後資金残高のうち基準額を超えた増加分にかかる追加税を、未実現利益も含めて計算します。