印度理财工具
基于 Income Tax Department 规则和数据构建的工具,以 INR 计。全球通用工具(复利、贷款还款)在任何地方的算法都相同,会列在每个国家下。
37 个免费工具。无需注册,不存储任何数据。
82 个工具 · 第 1 页,共 4 页
储蓄
7复利、目标、定期存款和应急基金。
还款额、借款能力、stamp duty(印花税)和收益率。
房贷还款
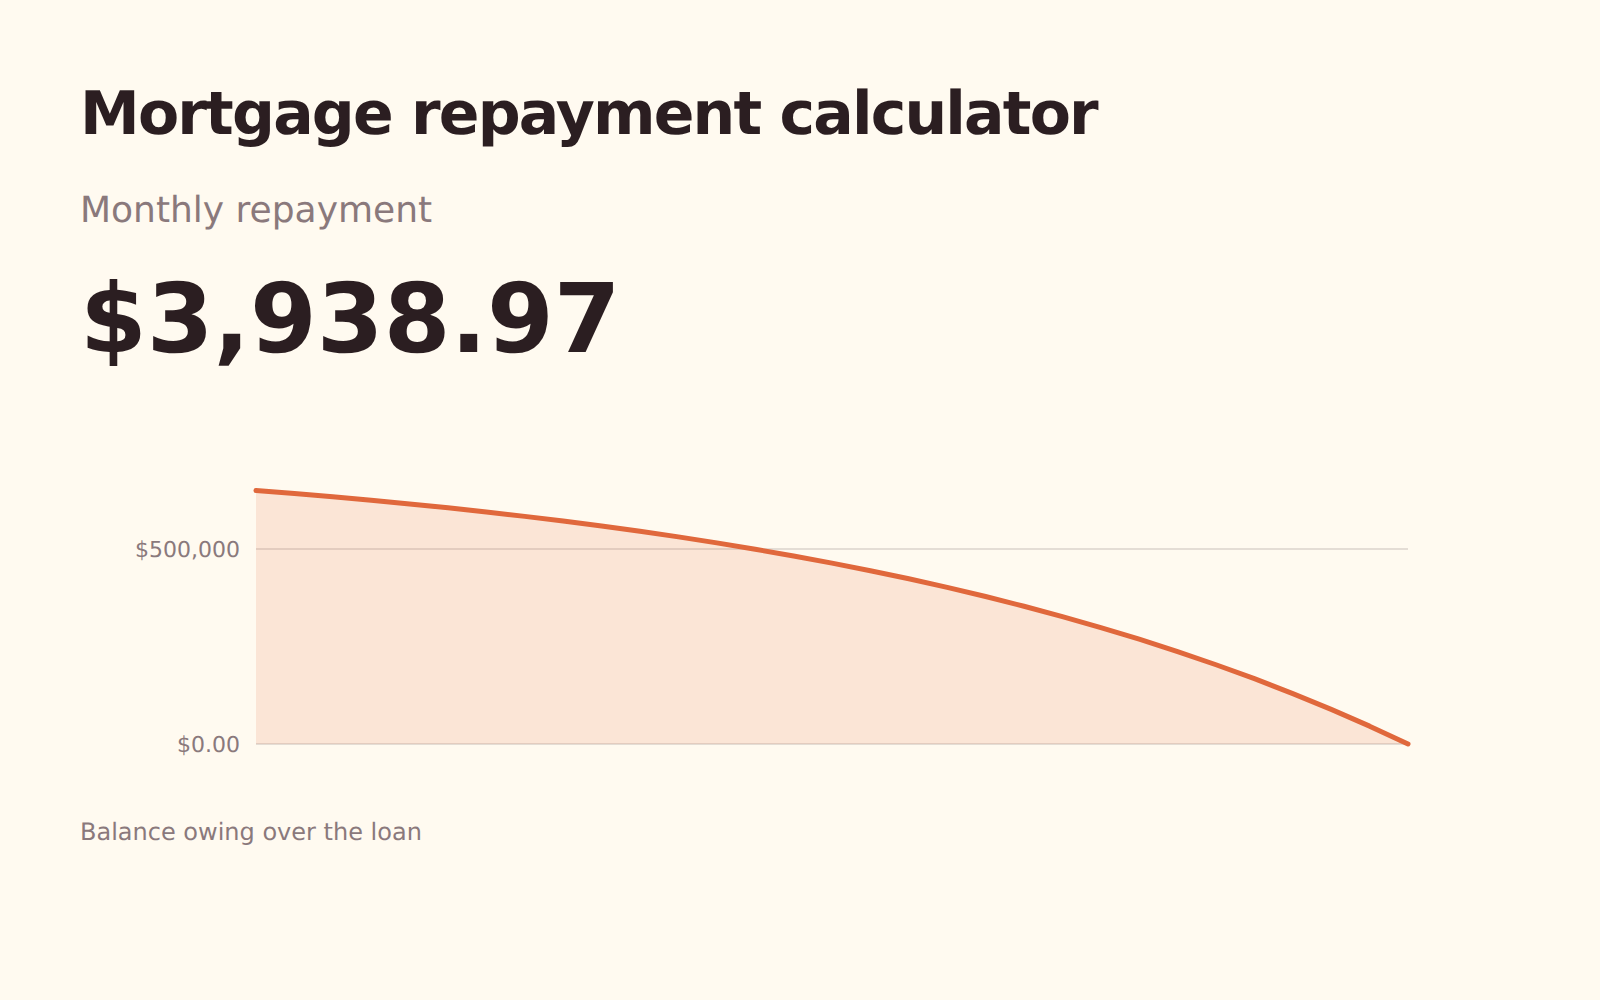
计算房贷的还款额、其中有多少是利息,以及每期多还一点实际能省多少。
购房承受能力
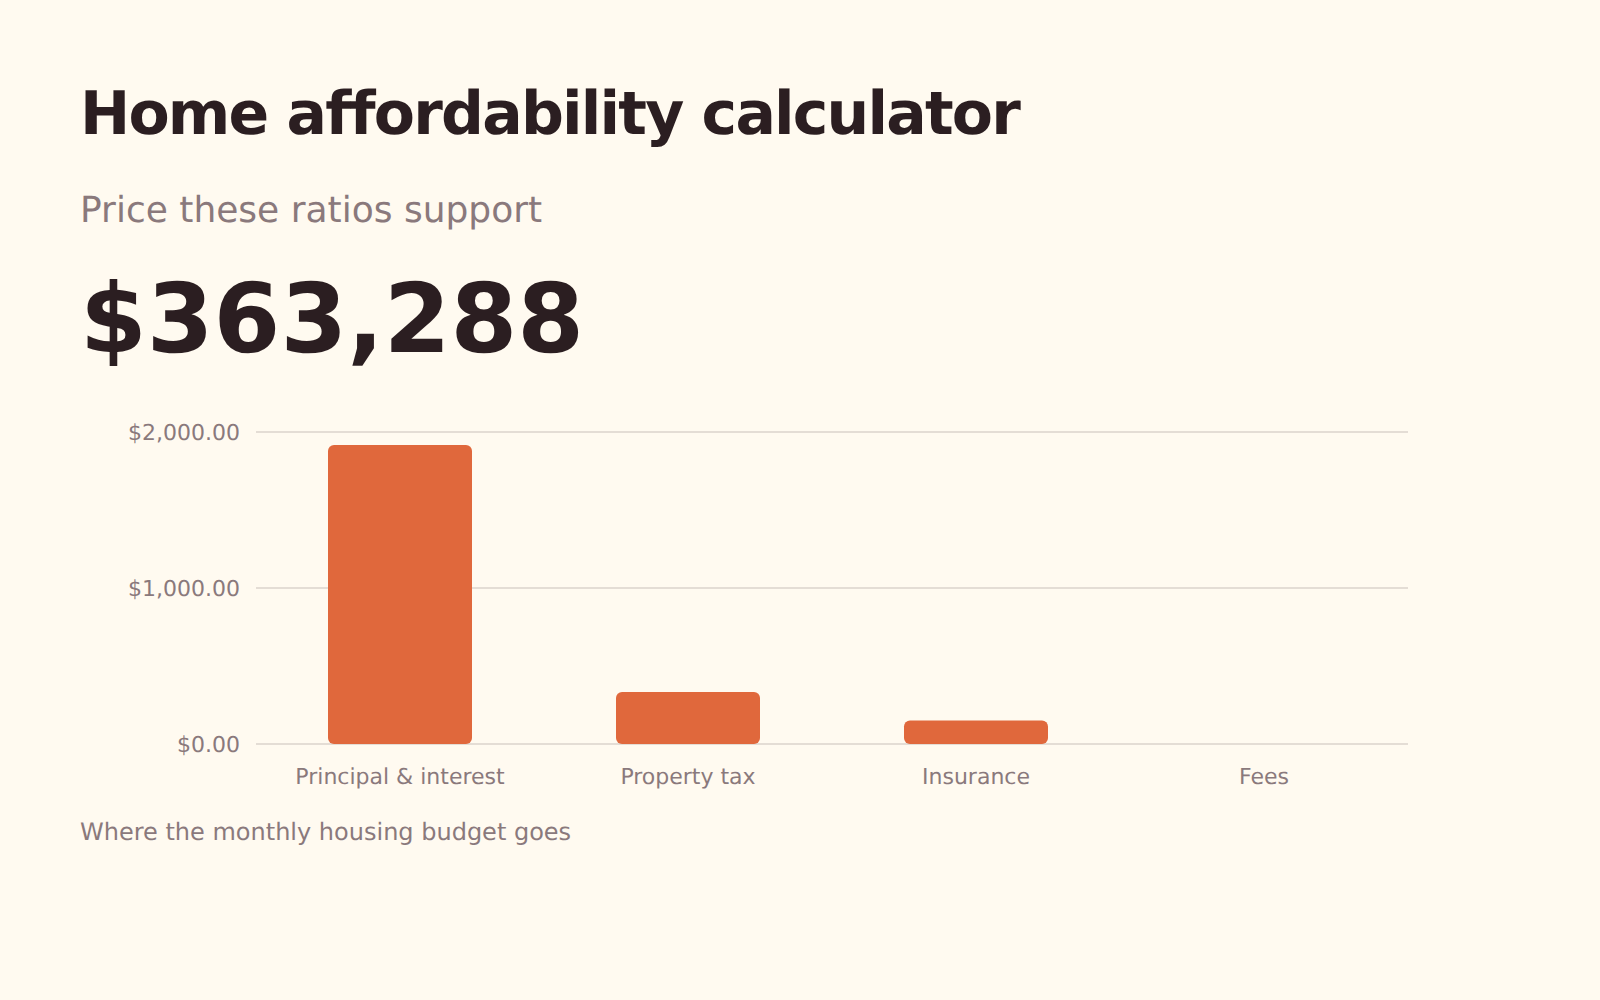
标准的 28/36 贷款比率允许您买多贵的房子,两者中哪个真正限制了您,以及其他债务让您的购房预算少了多少。
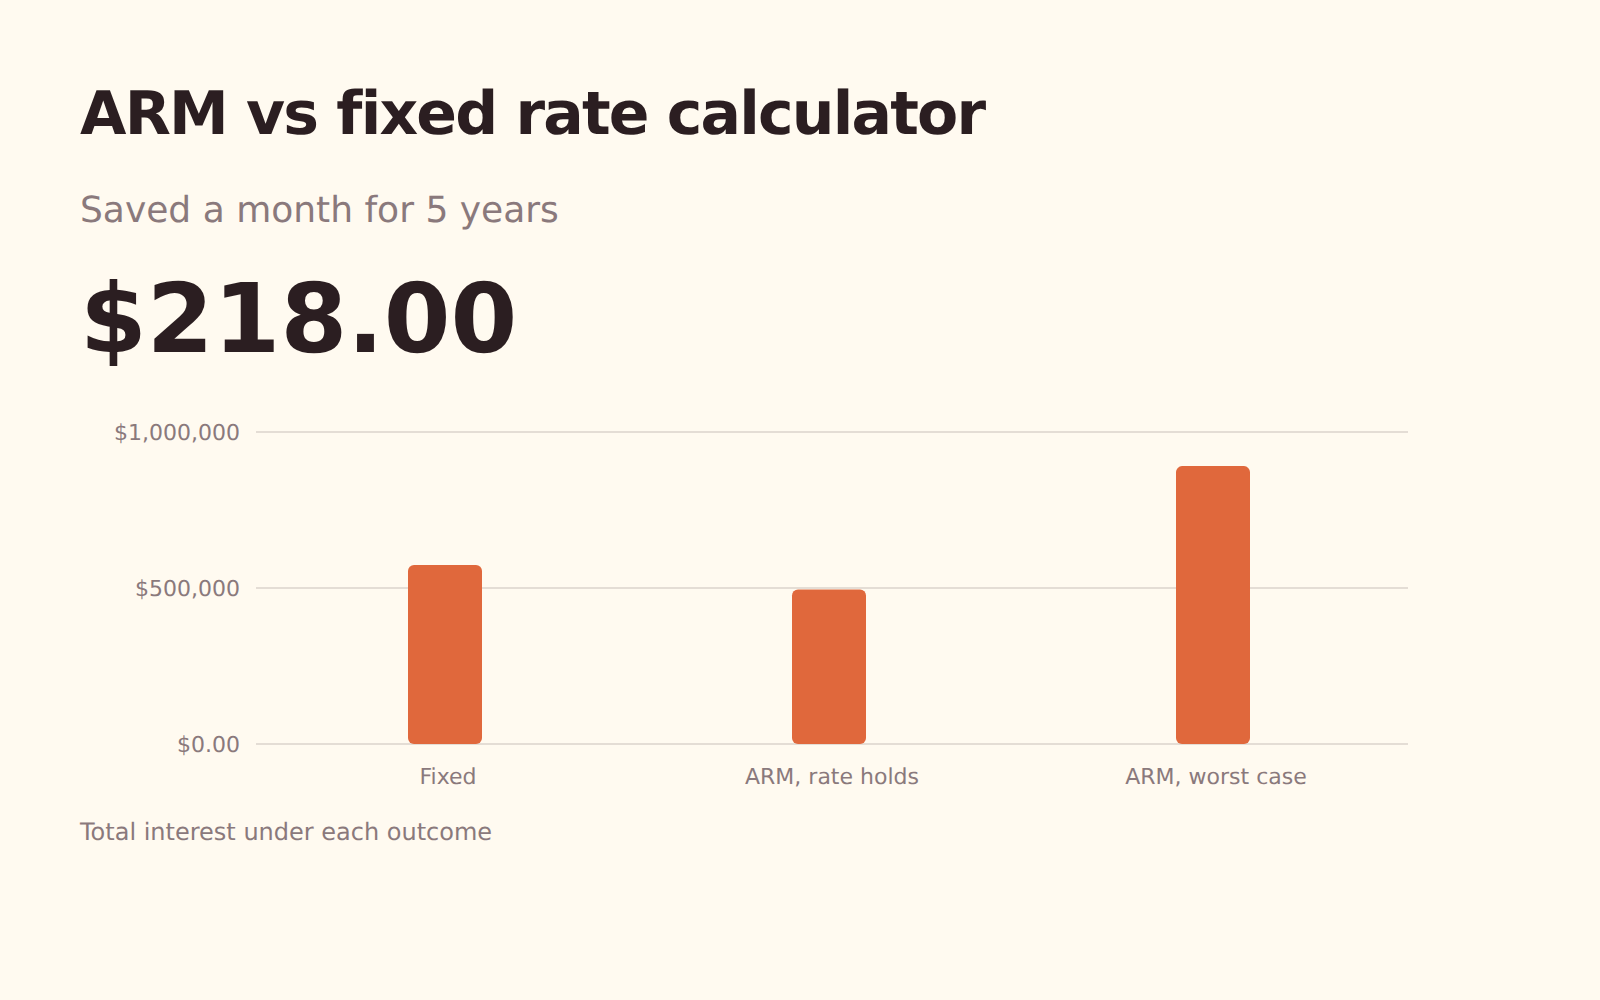
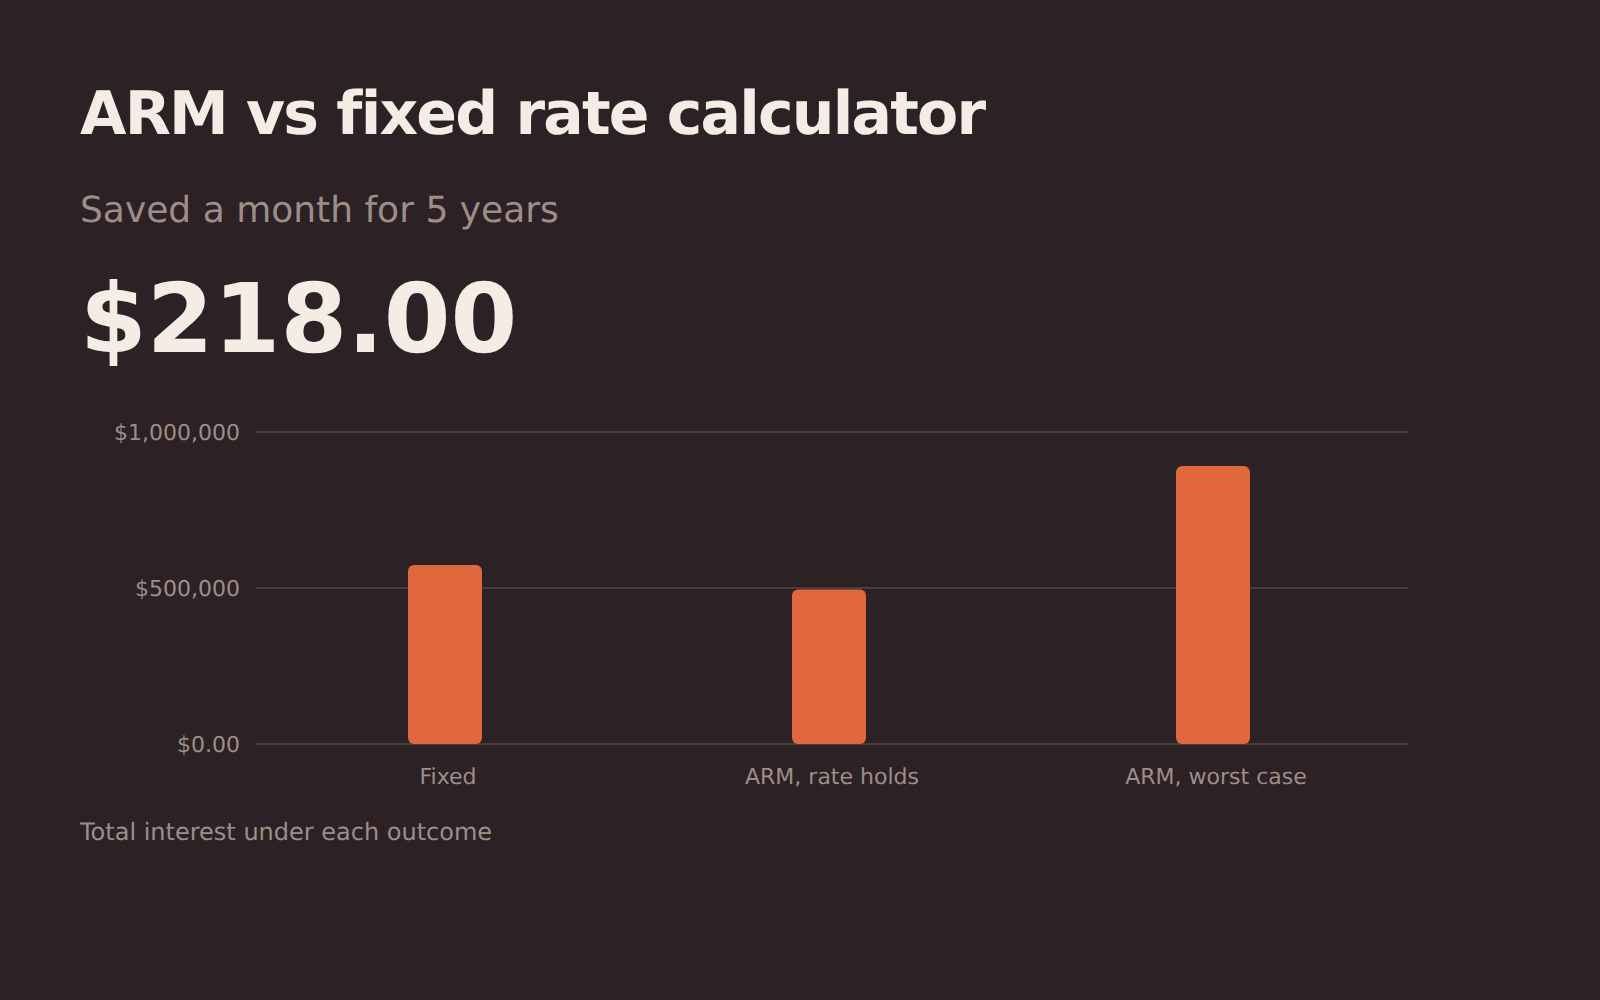
ARM 与固定利率
在初始利率不变期间,可调利率能为您省下多少;如果利率涨到上限允许的最高水平,又要多付多少。
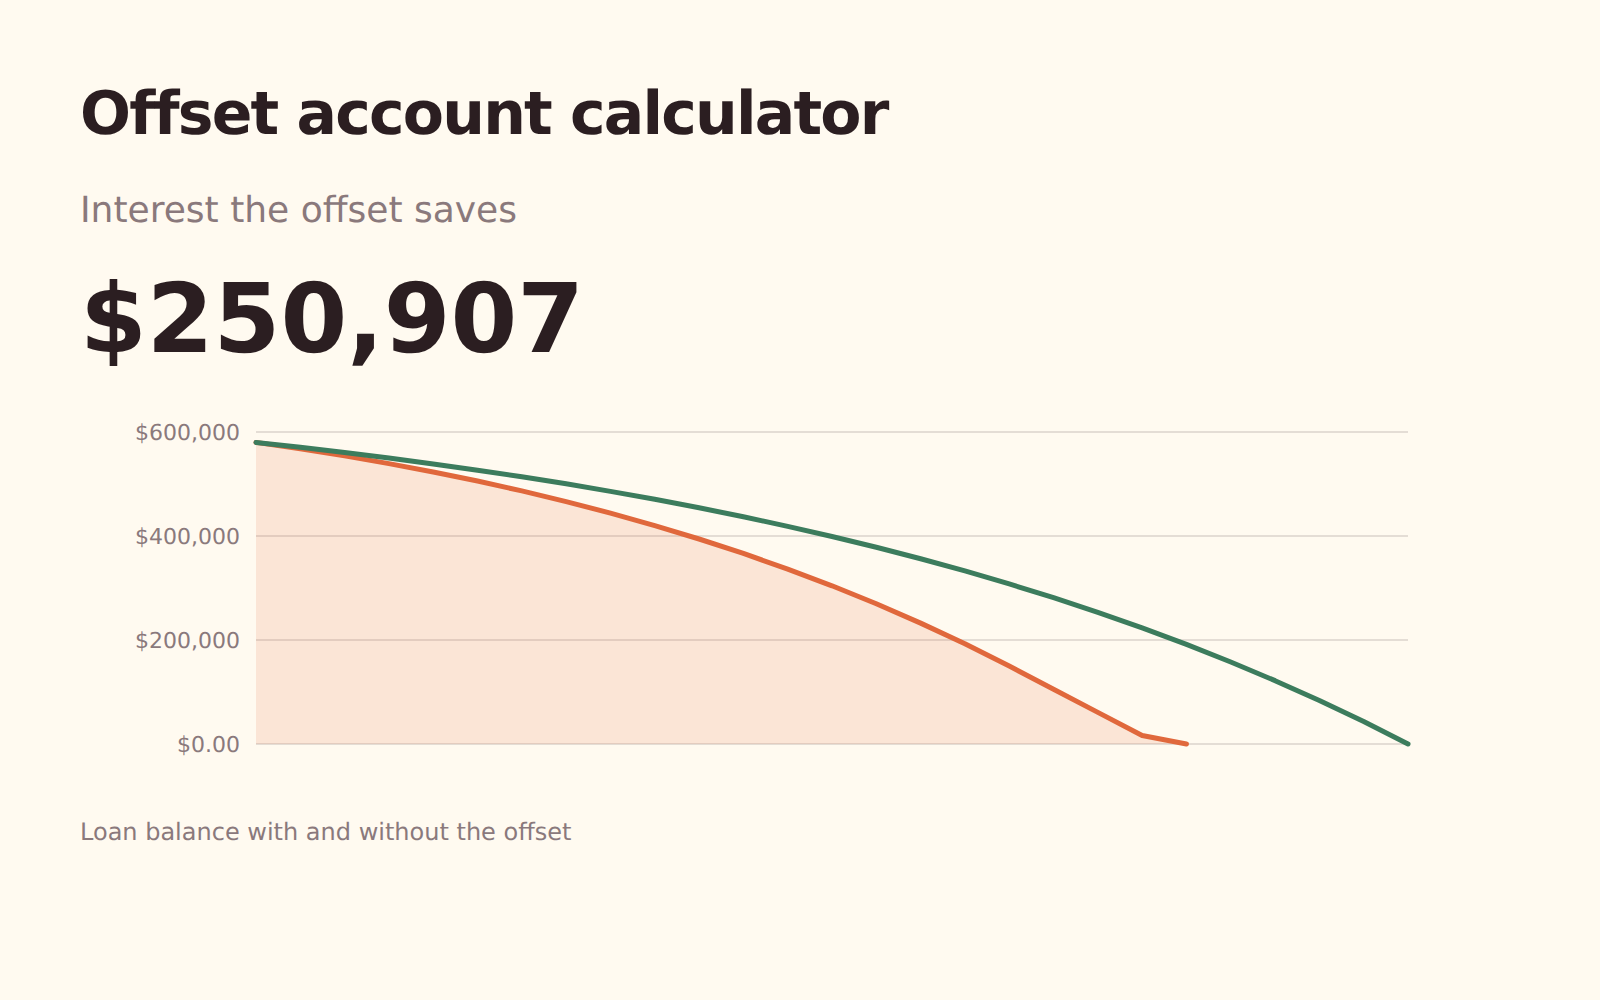
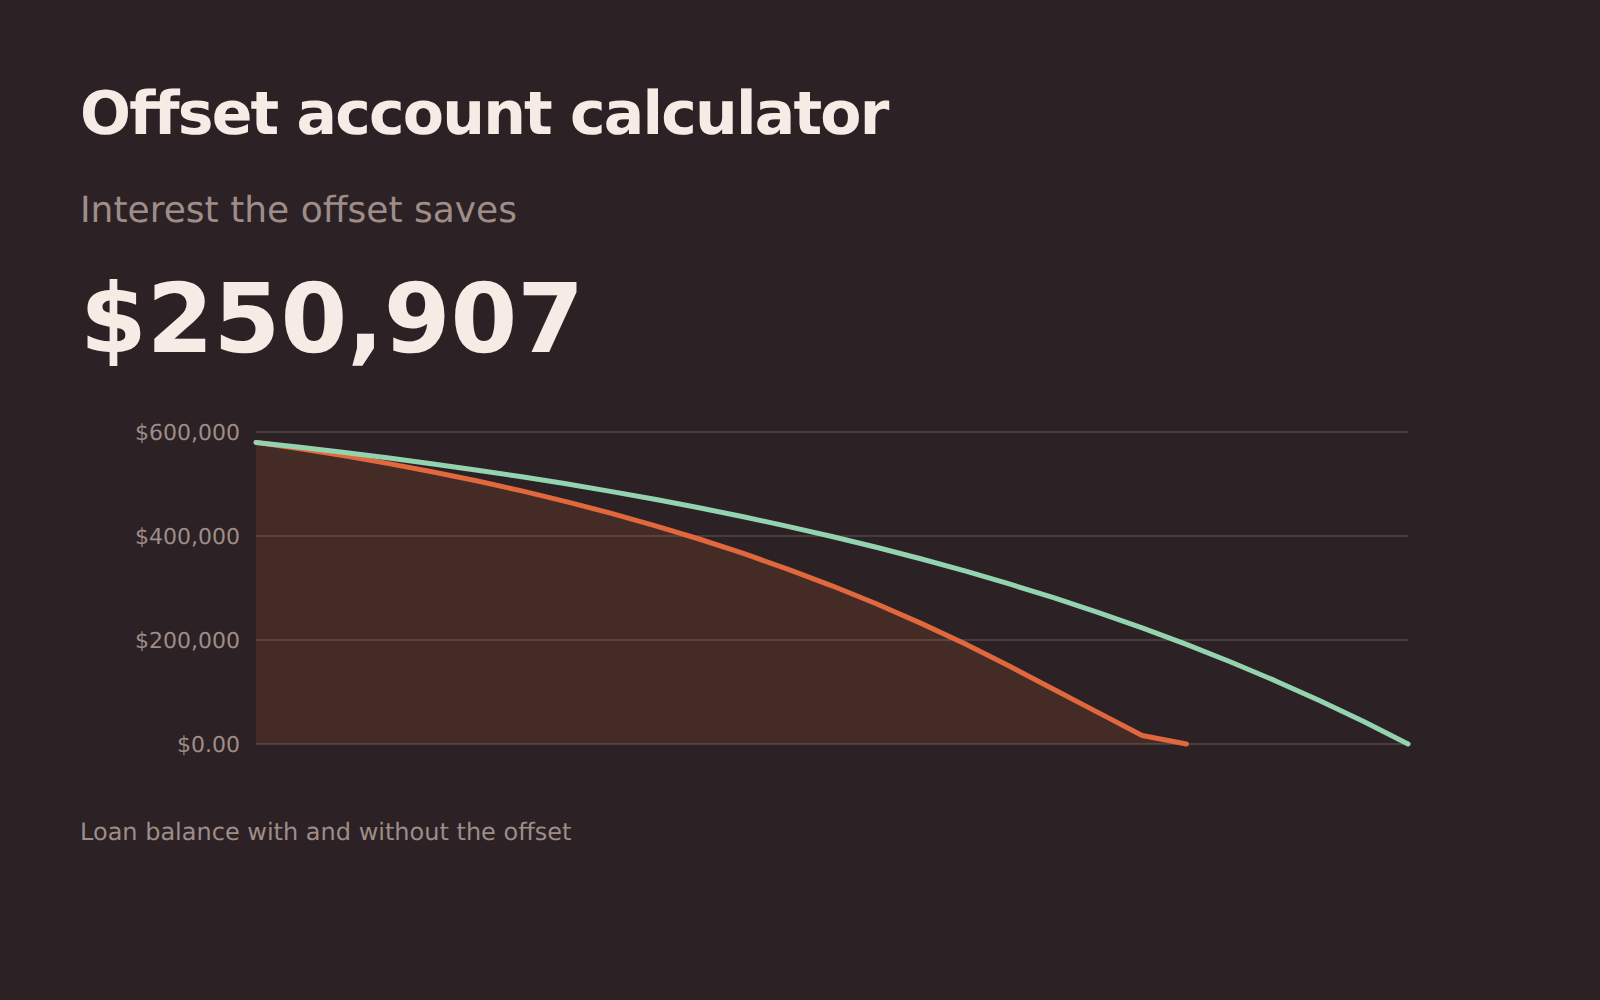
对冲账户
放在对冲账户里的钱值多少:节省的利息,以及贷款提前多久还清。
租金收益率
毛租金收益率和净租金收益率,扣除空置和持有成本——这通常不是中介所说的“收益率”。
再融资
更换贷款是否值得:每月节省多少、多久能收回成本,以及对总利息的影响。
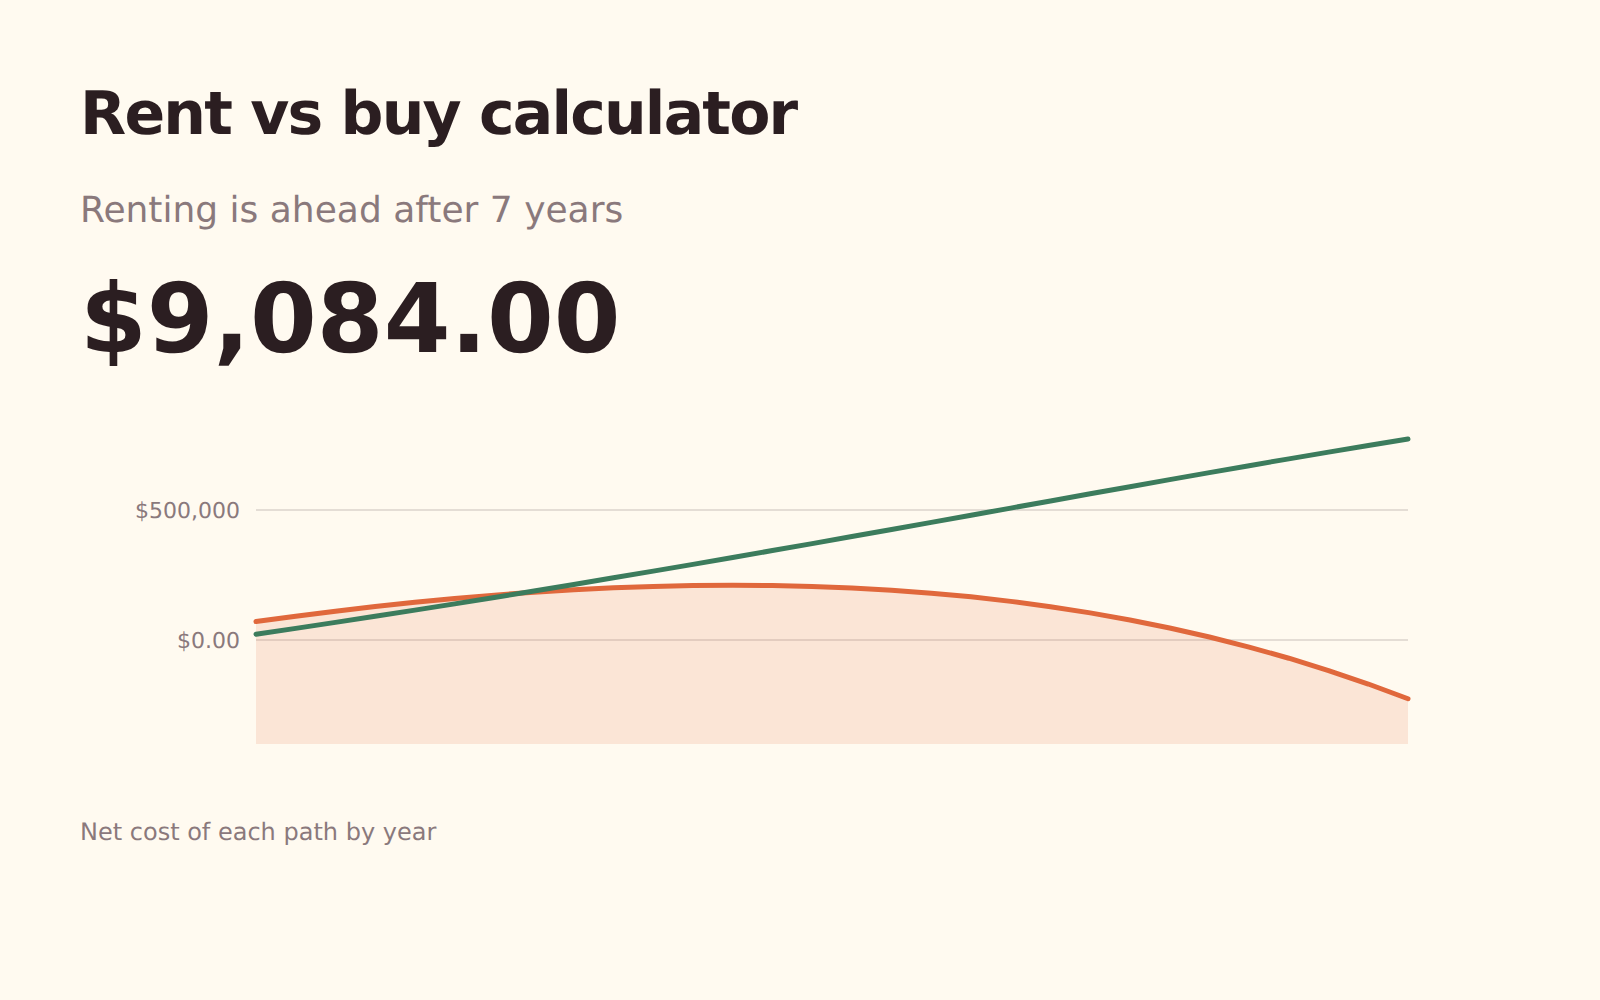
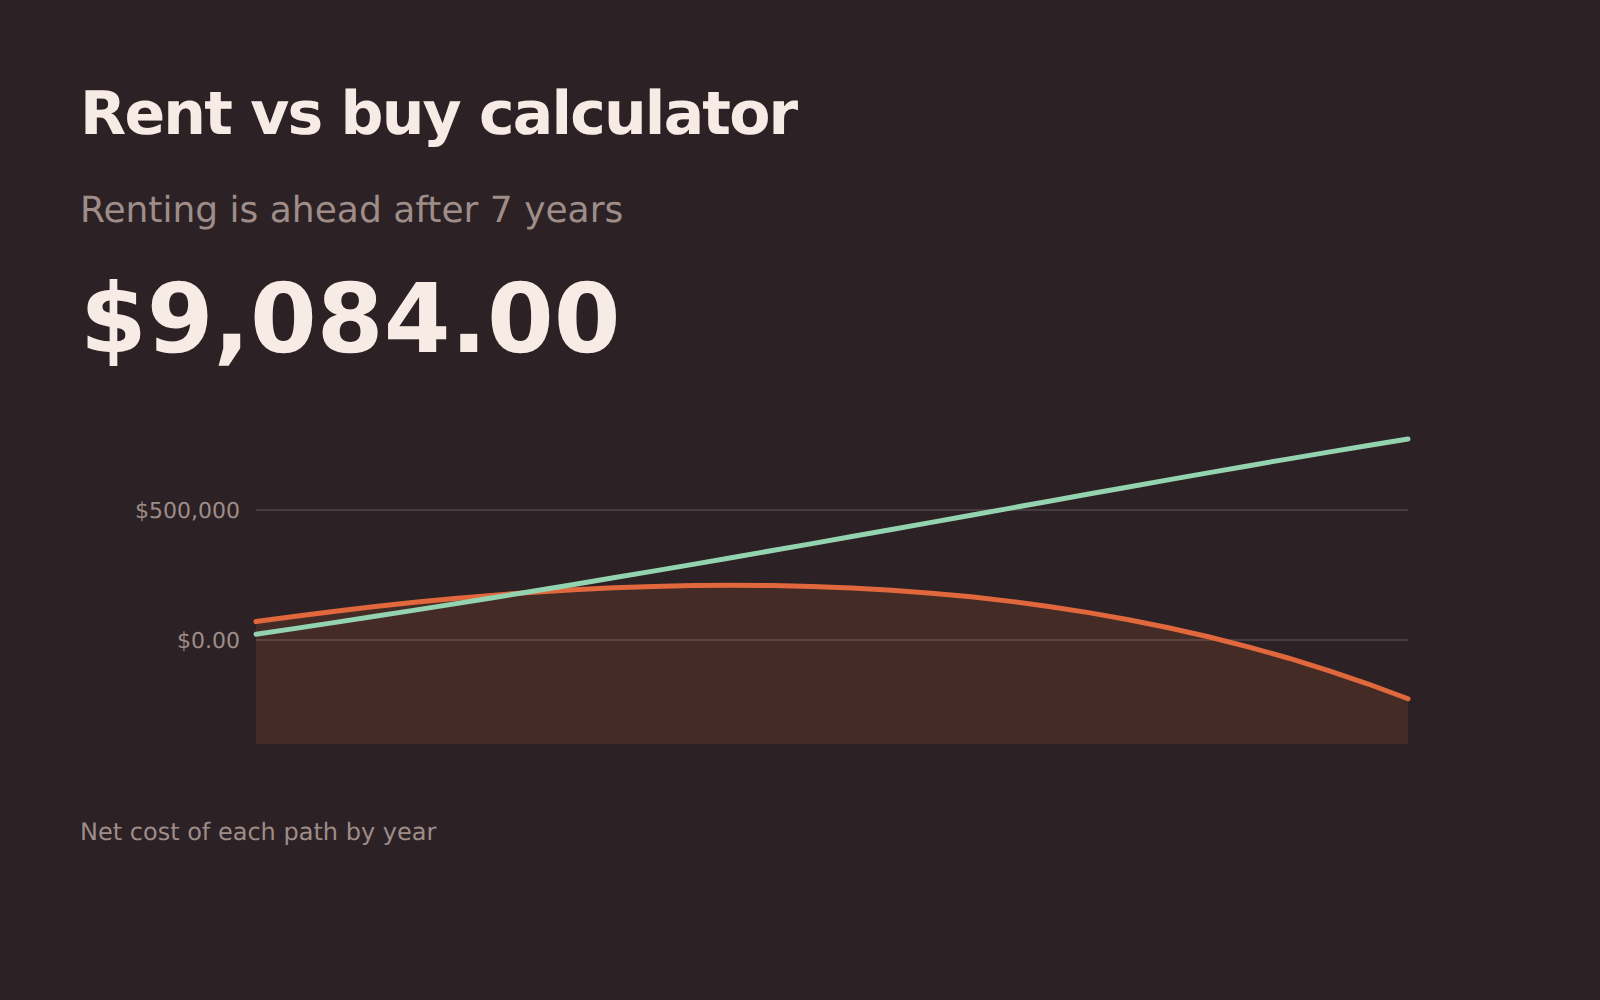
租房与买房
在您实际居住的年限内,比较租房和买房的真实净成本,计入交易成本、持有成本以及首付继续投资的回报。
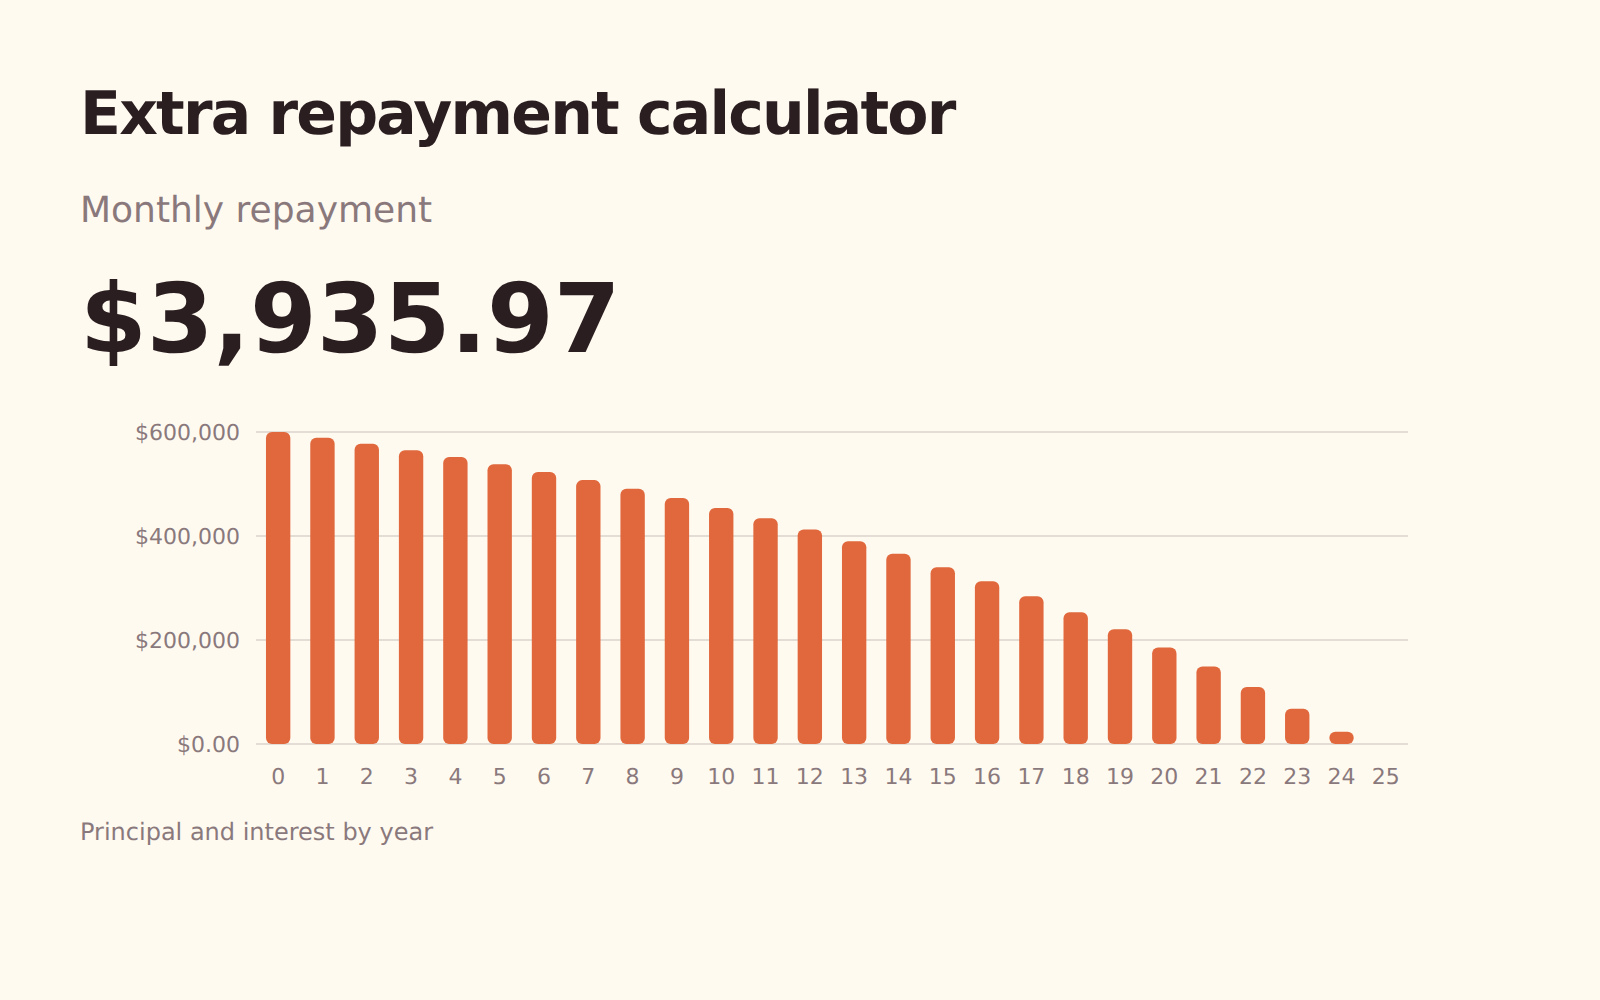
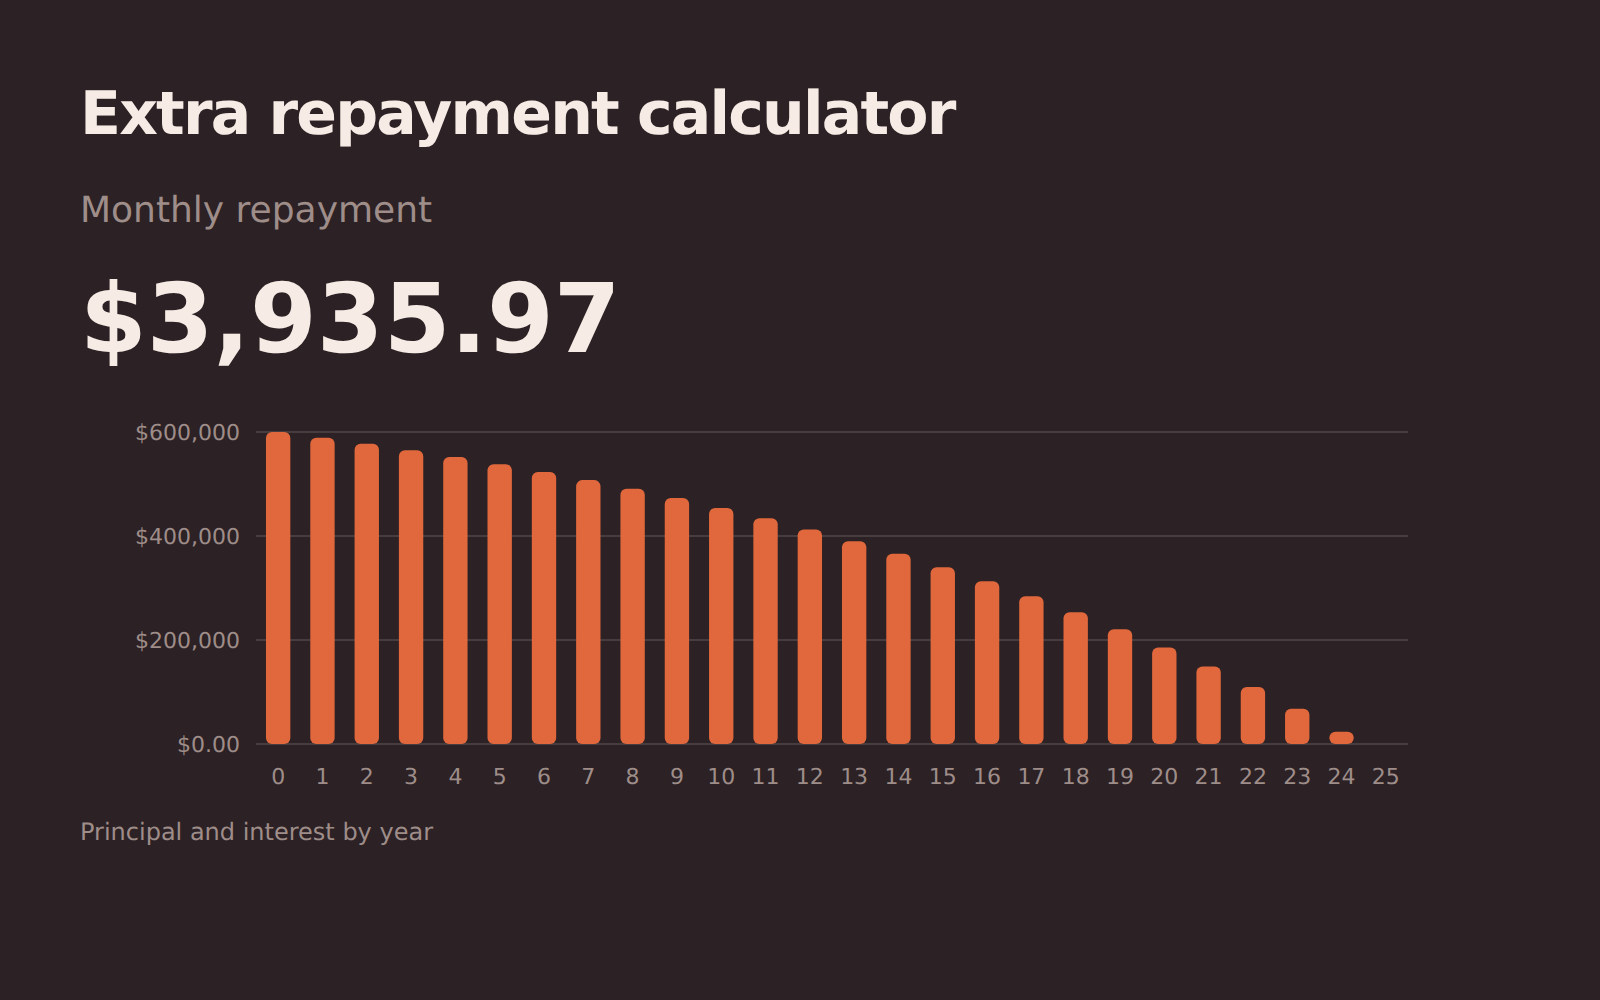
额外还款
每月多还一点对贷款的影响:缩短多少年、节省多少利息,以及还清日期提前多少。
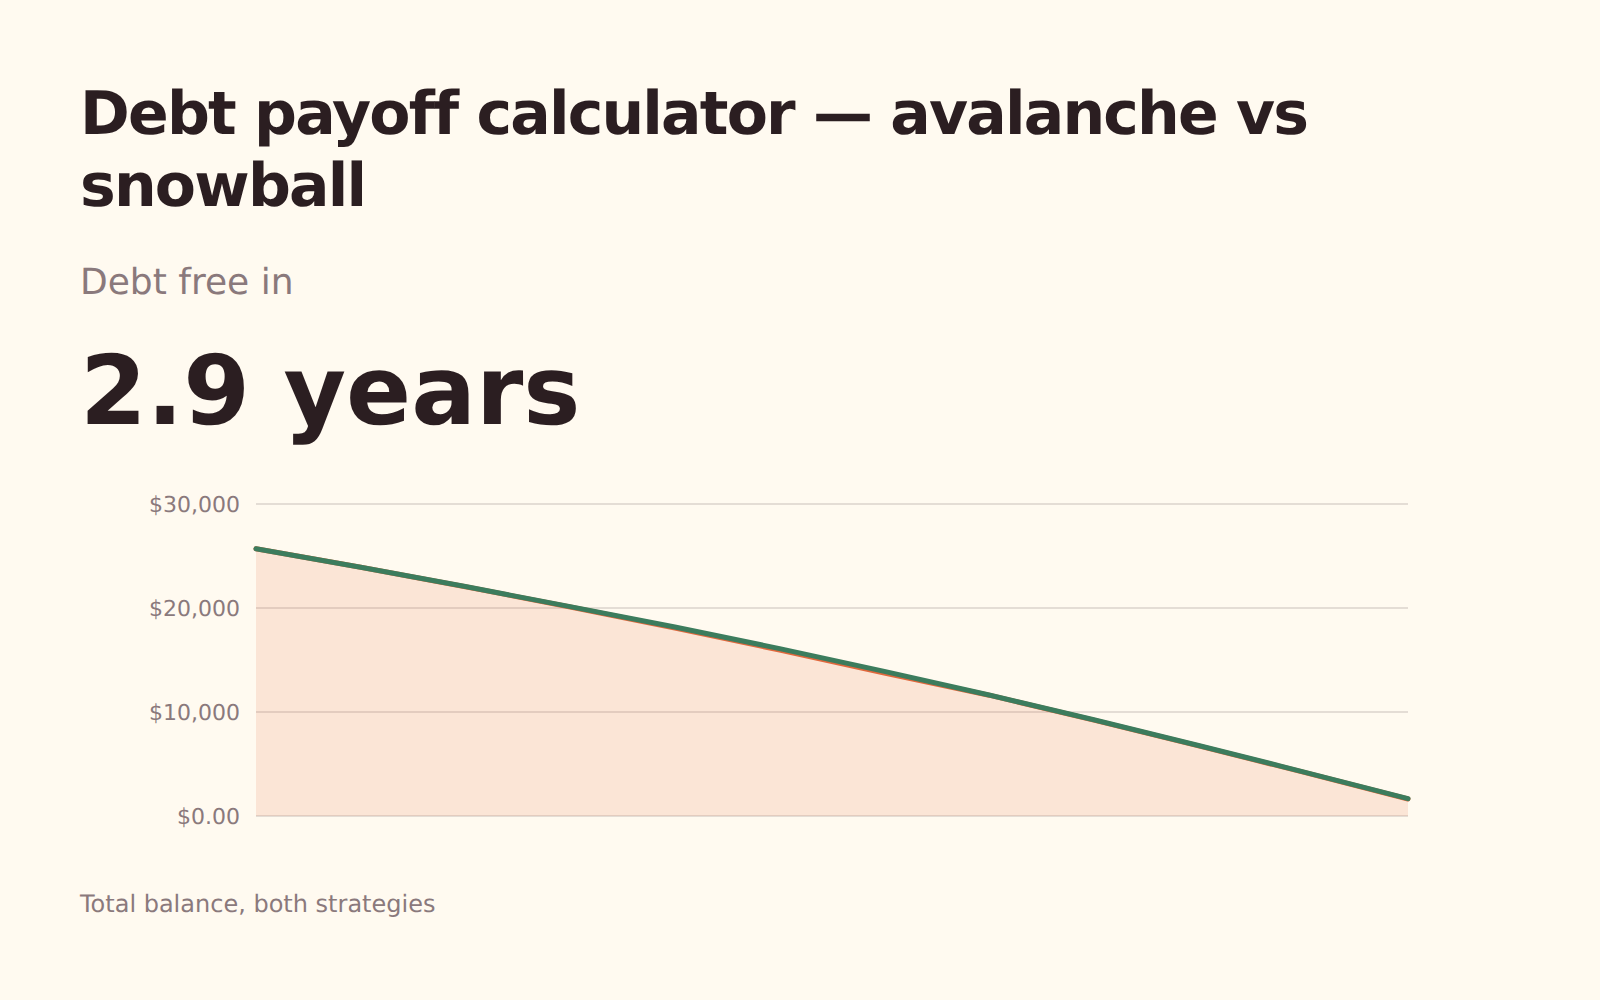
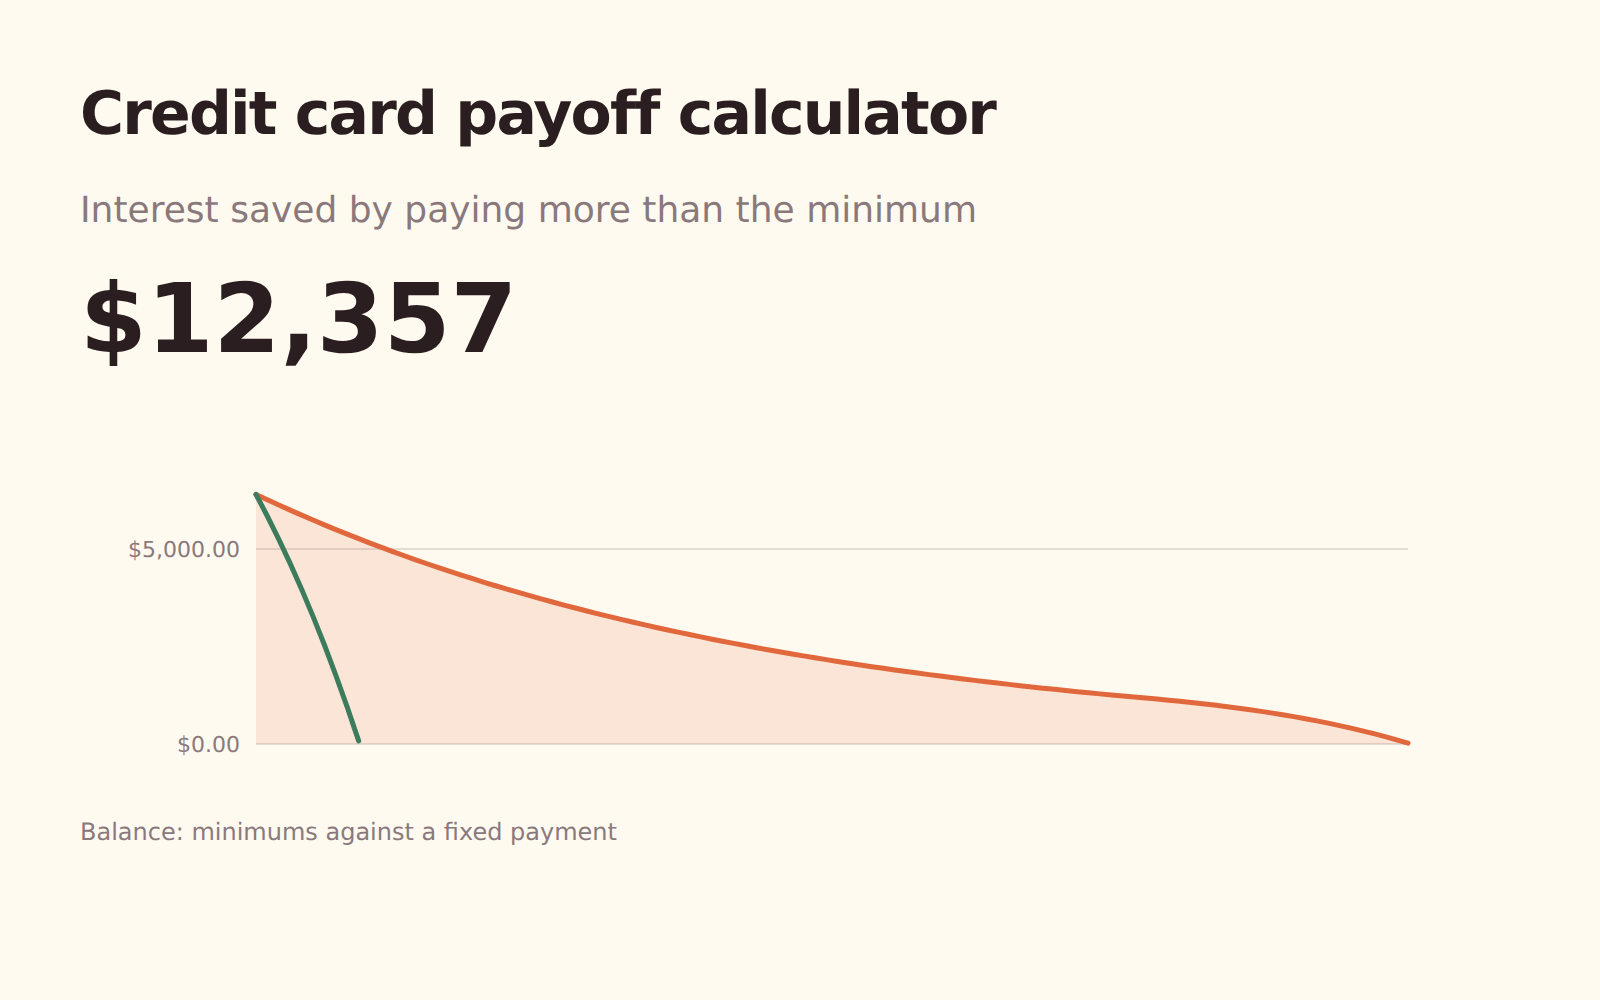
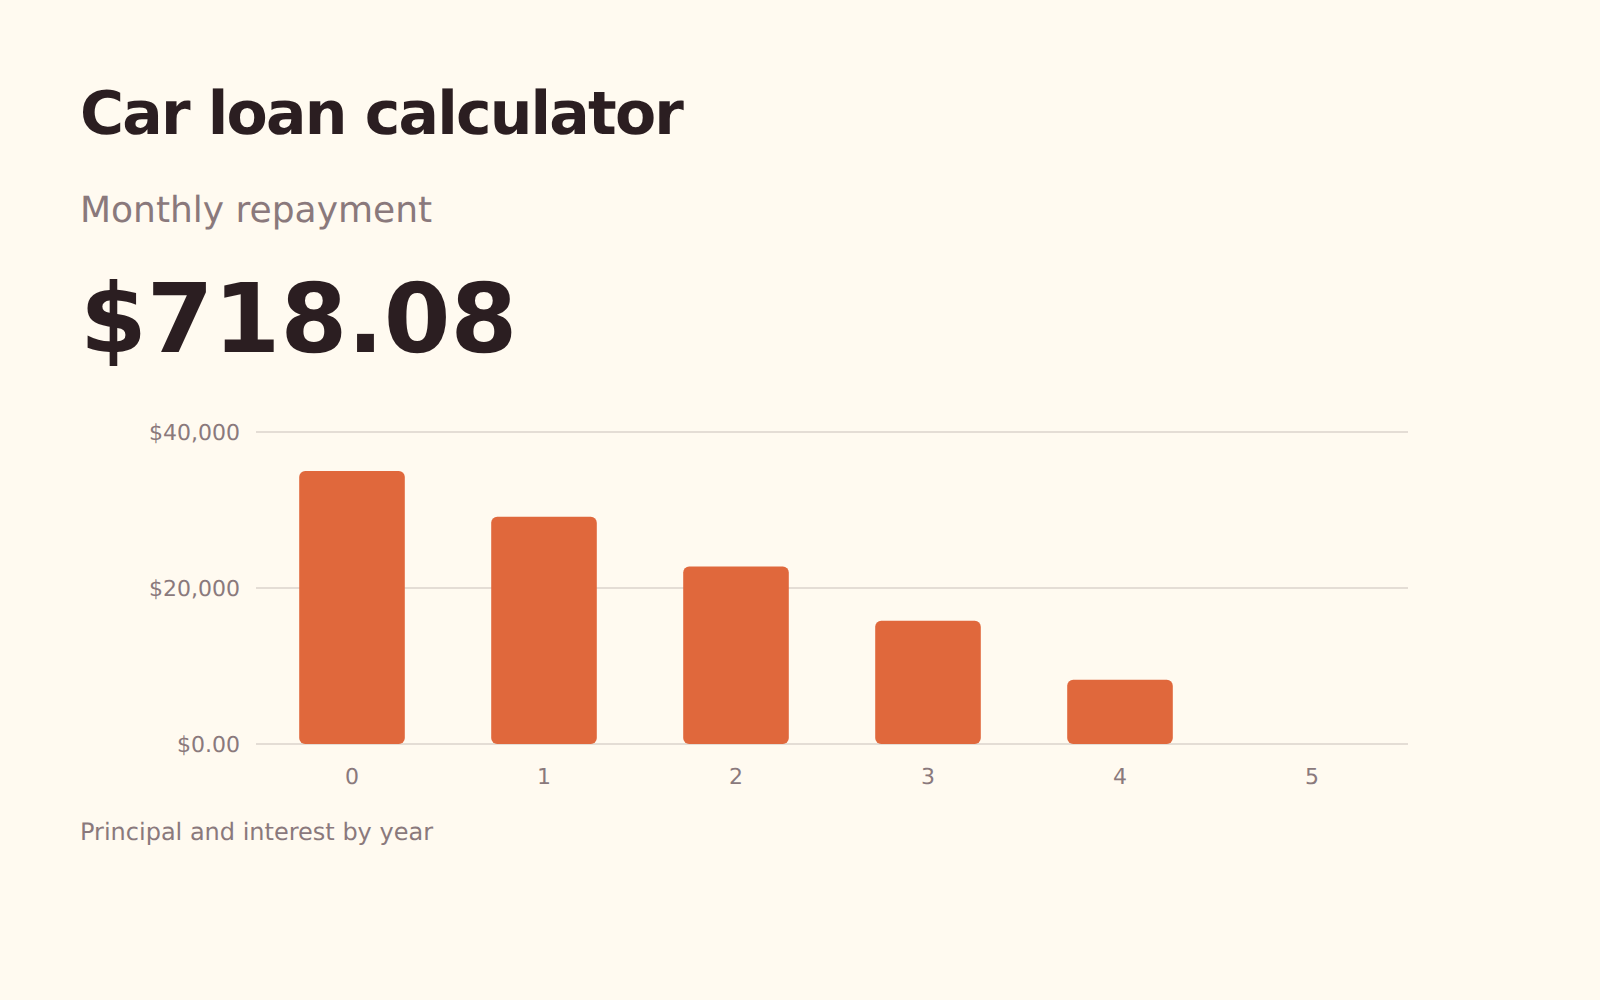
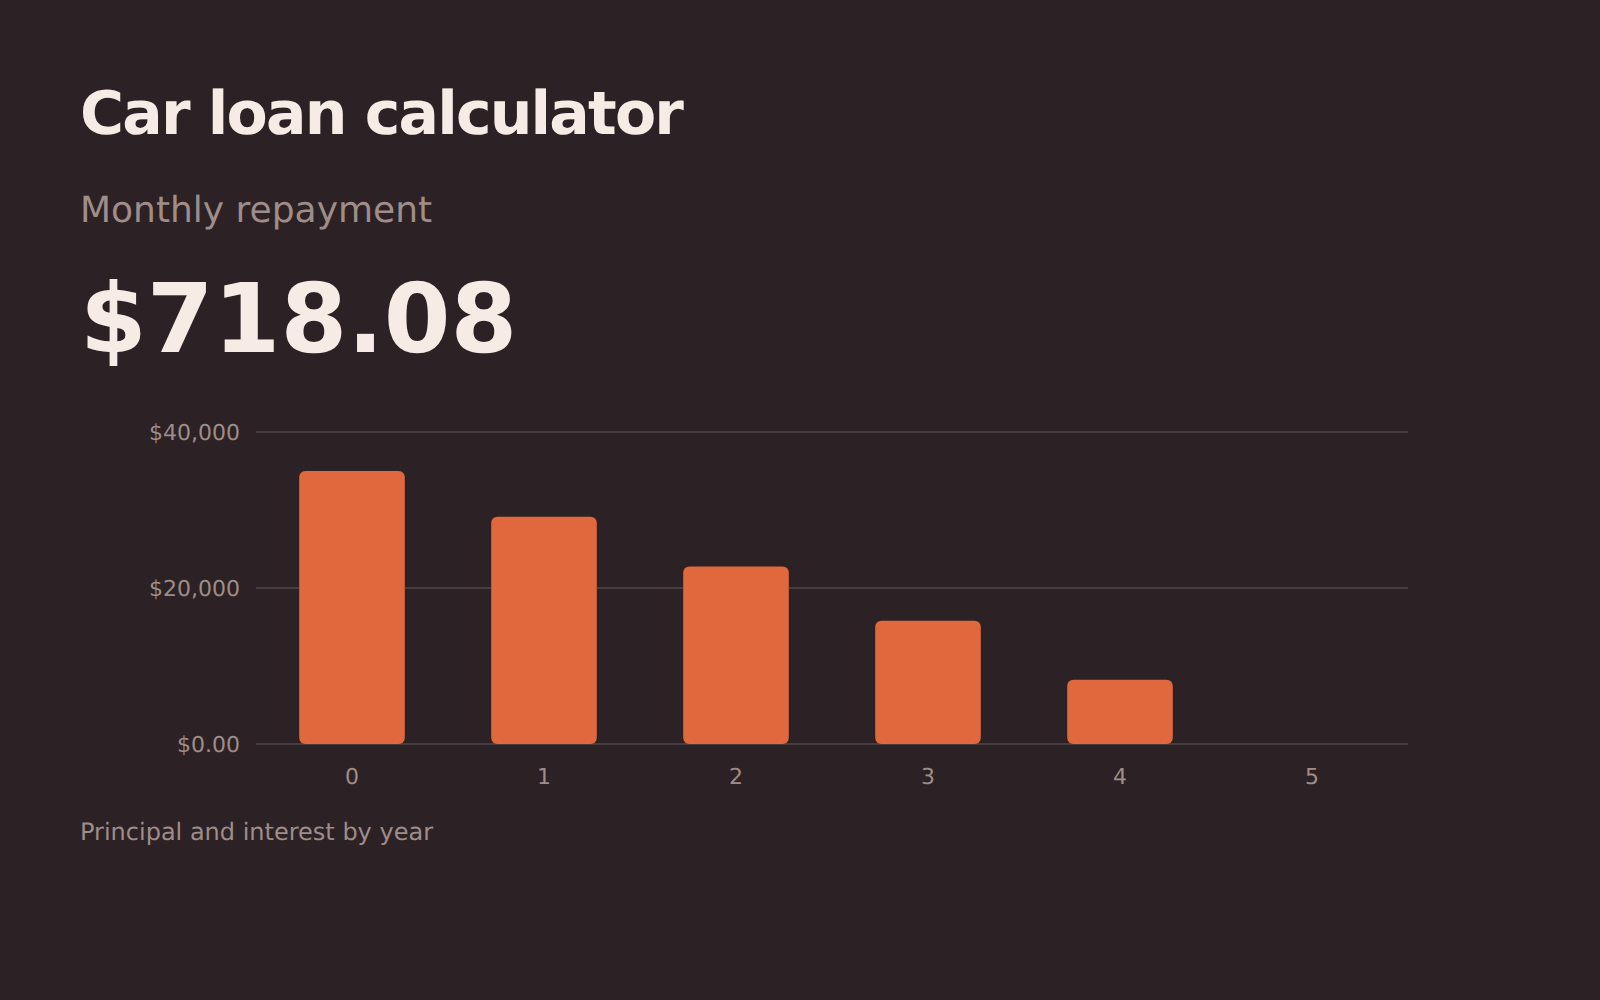
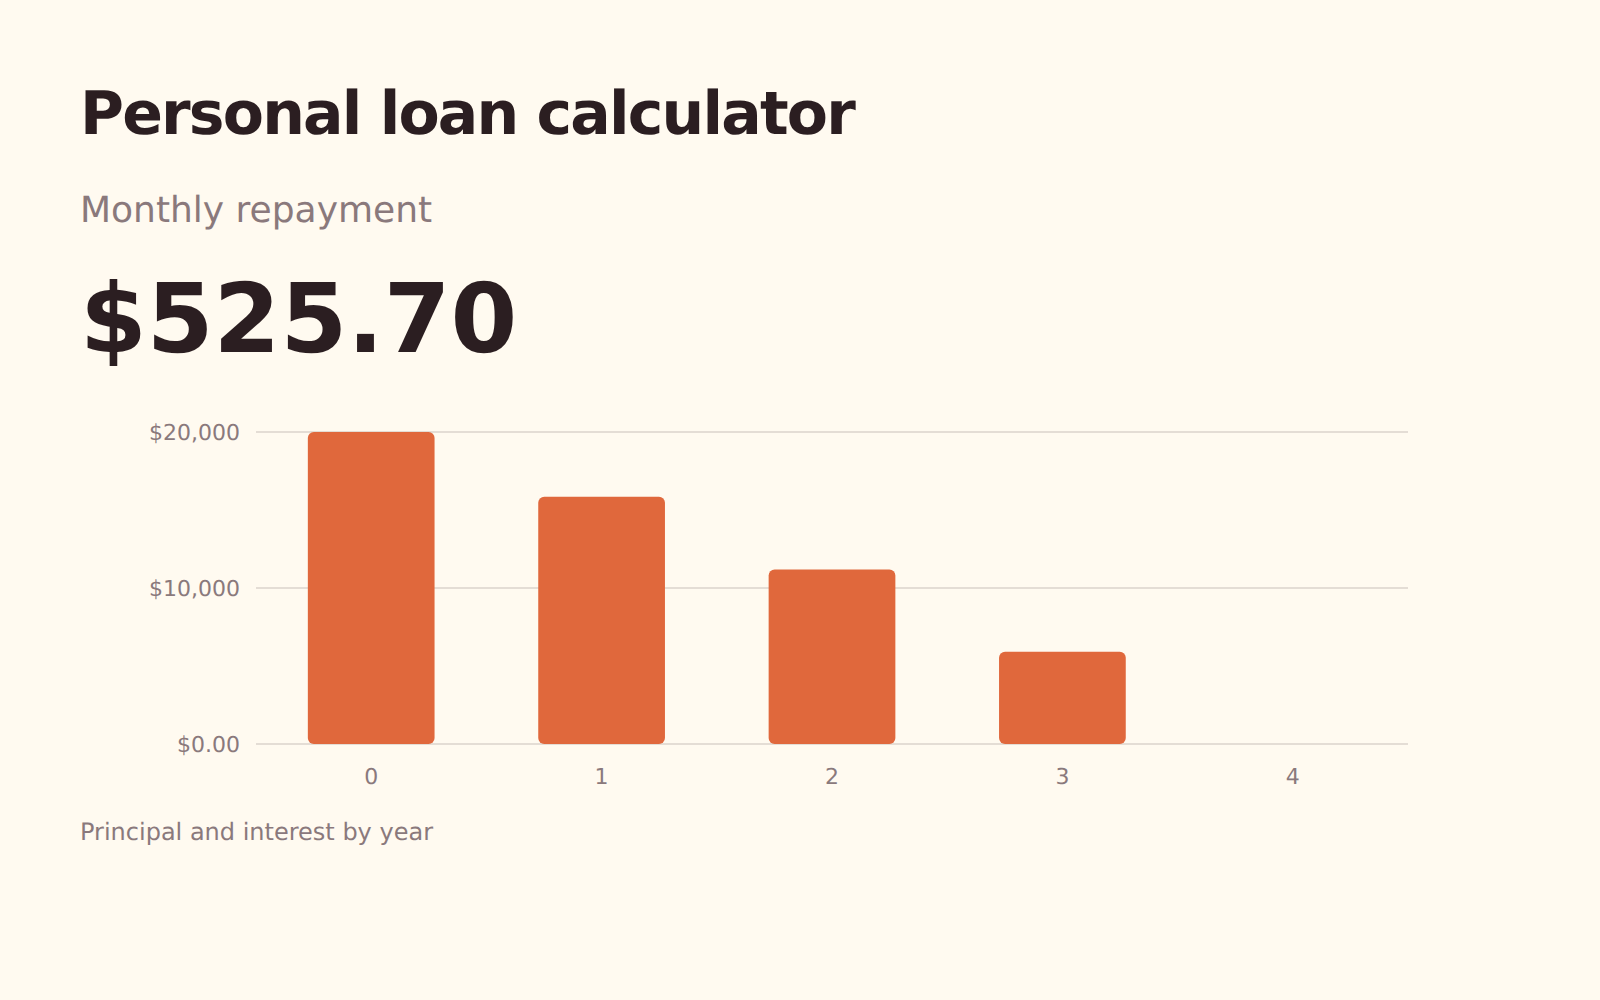
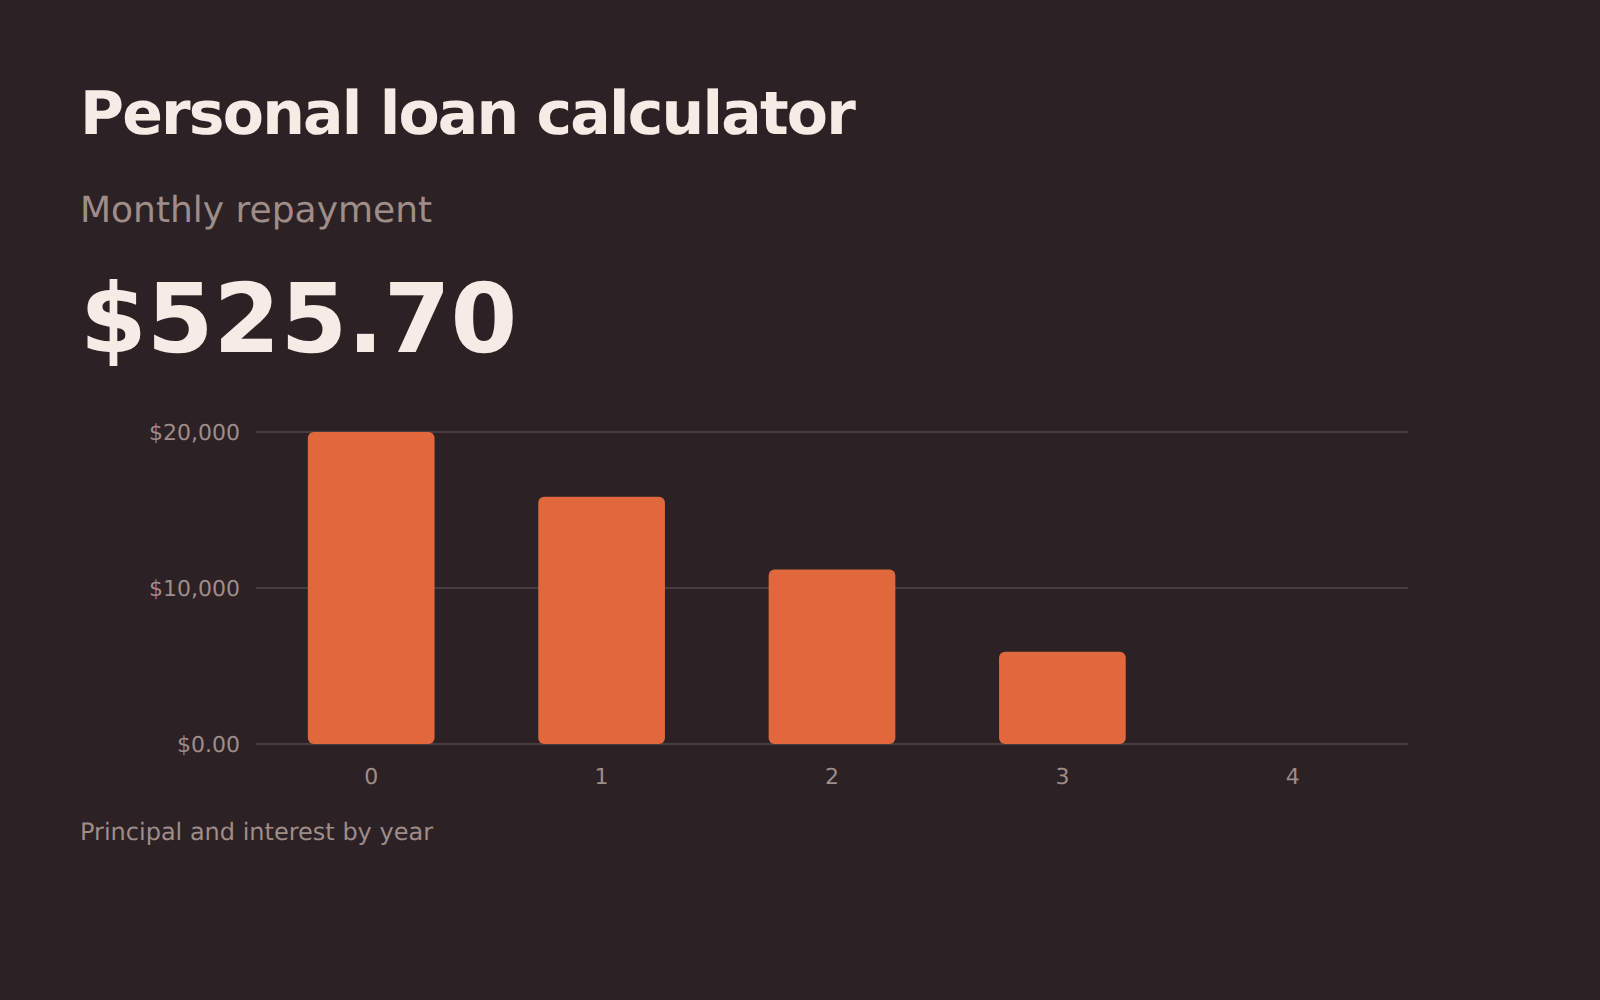
摊还、还款顺序,以及额外还款能带来什么。
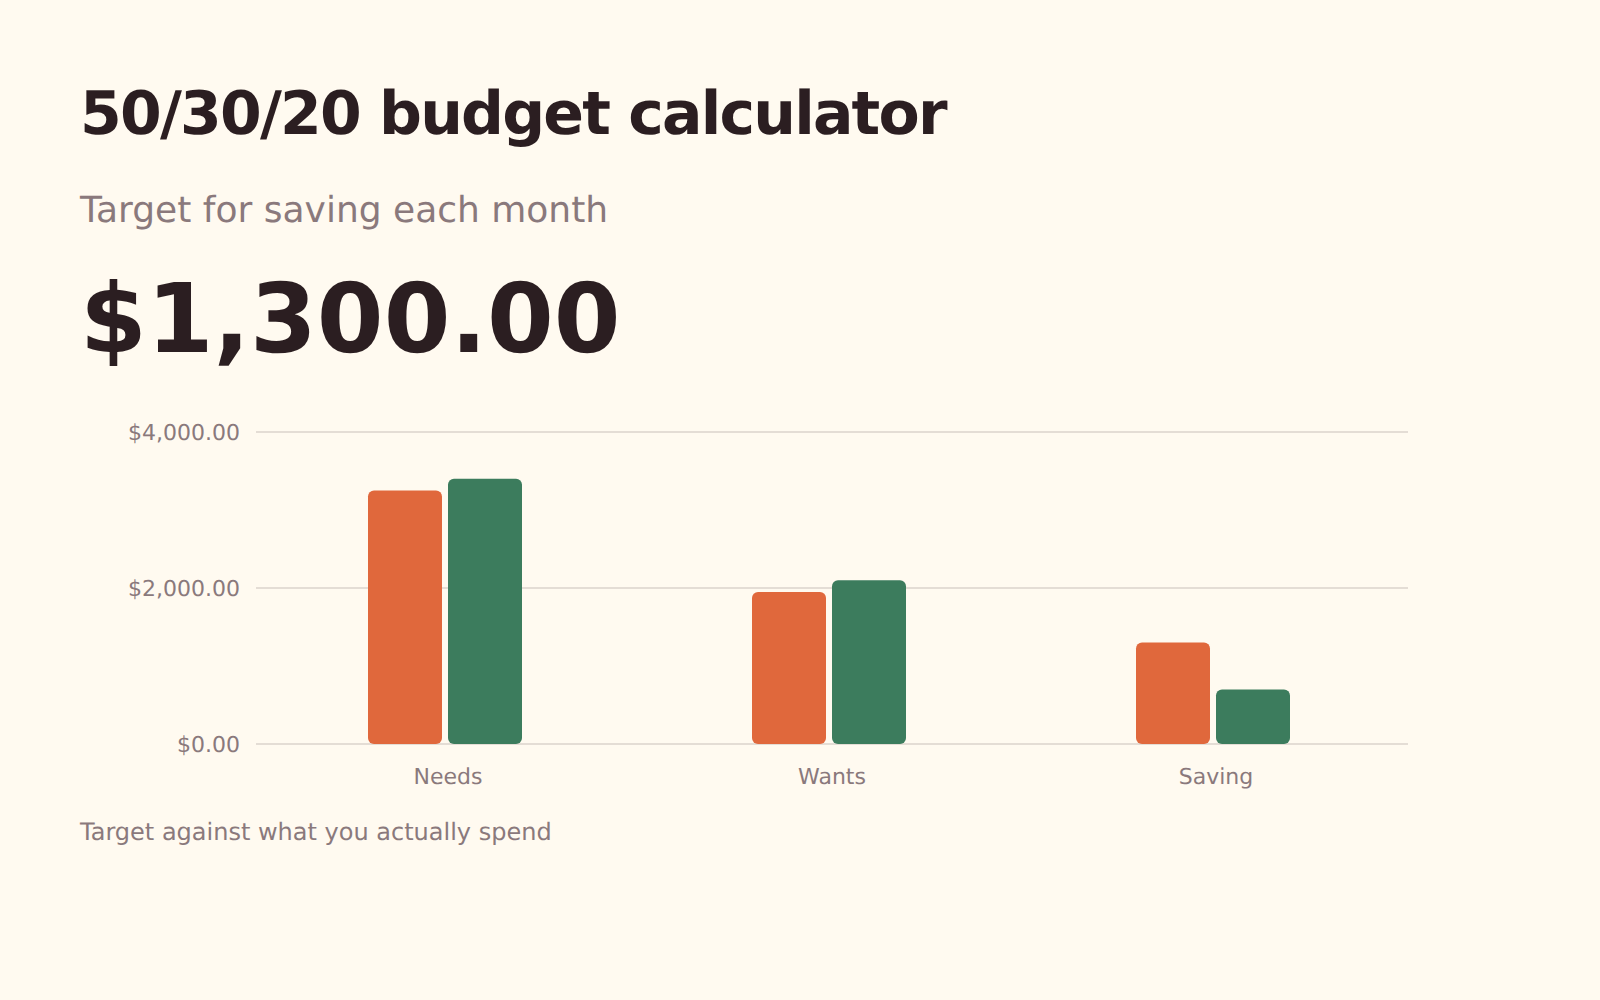
预算
4钱花在哪里,以及您能留下多少。
投资
8回报、费用、再平衡,以及收益应缴的税。
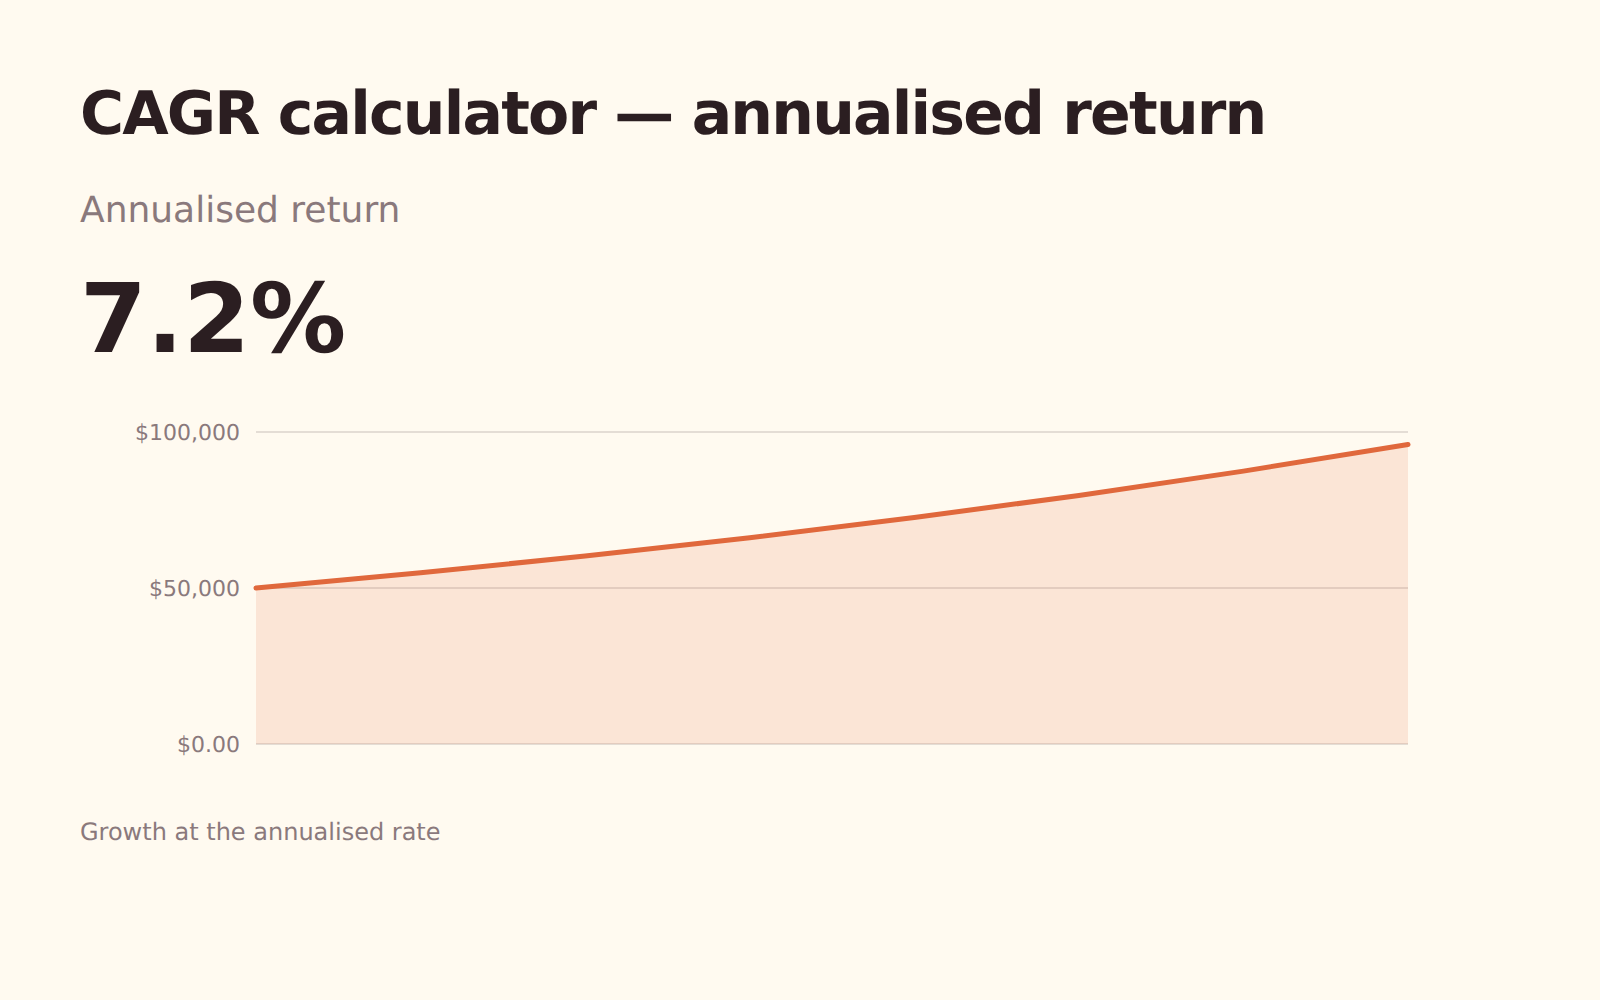
CAGR——年化回报
把起始值、终值和期限换算成一个年增长率——并剔除您自己存入的资金。
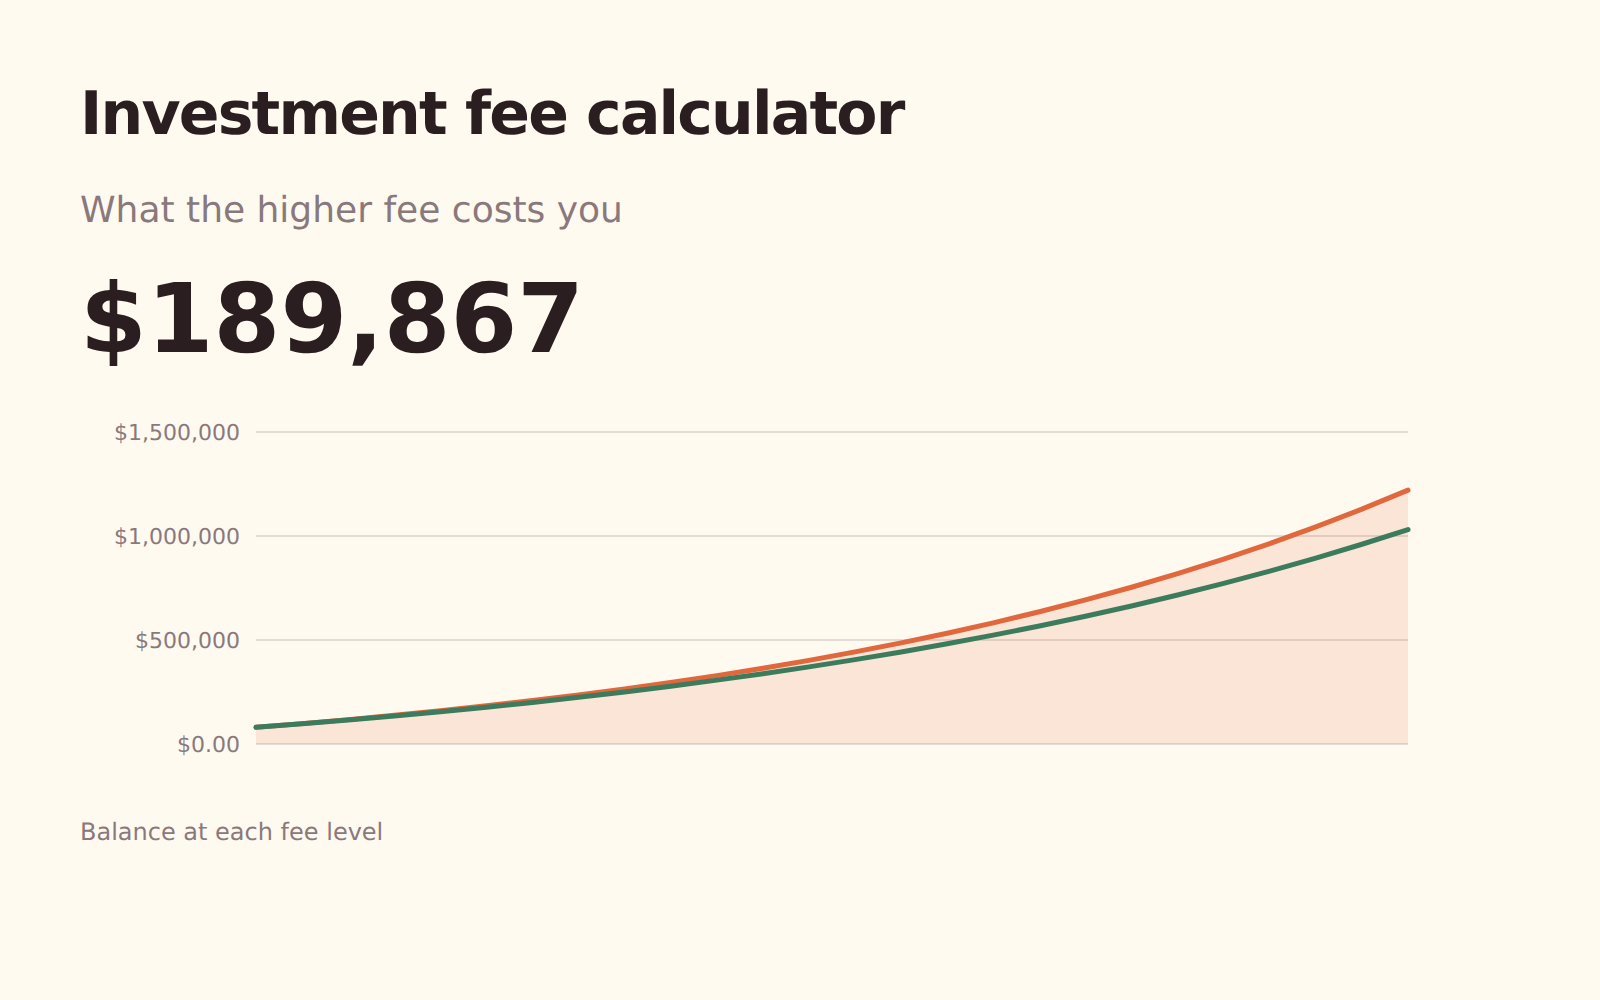
投资费用
一个百分点的费用在整个职业生涯中实际花掉多少,与低成本的替代方案相比。
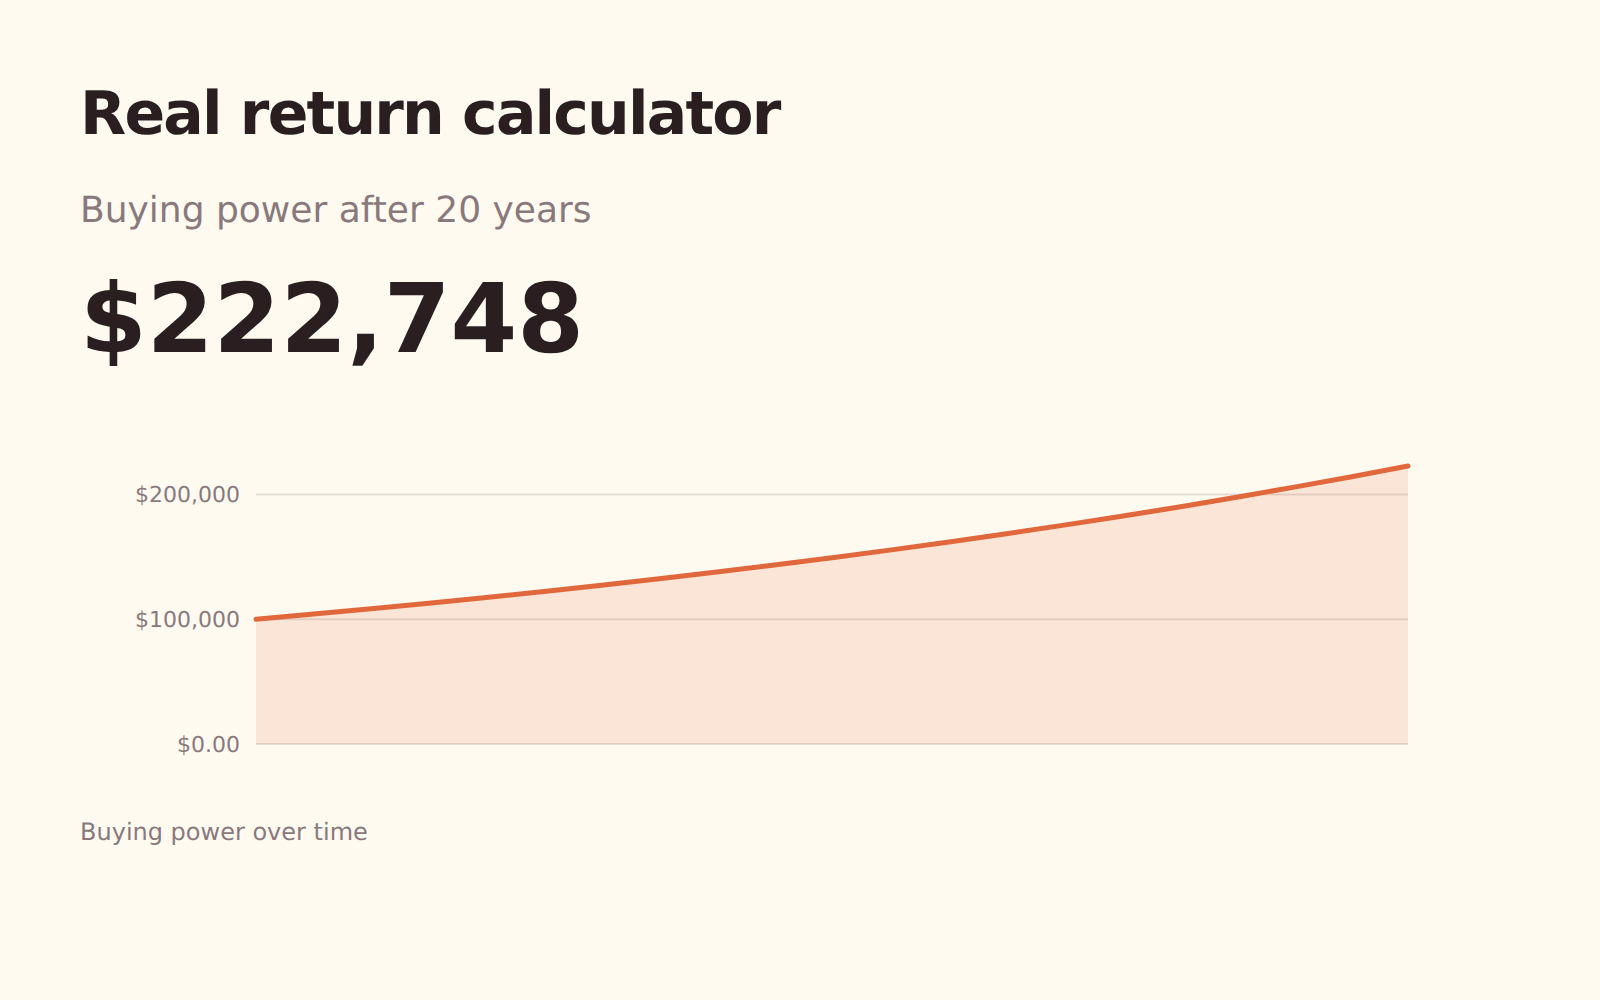
实际回报
扣除通胀和税后的回报值多少——即这笔钱实际购买力的增长。
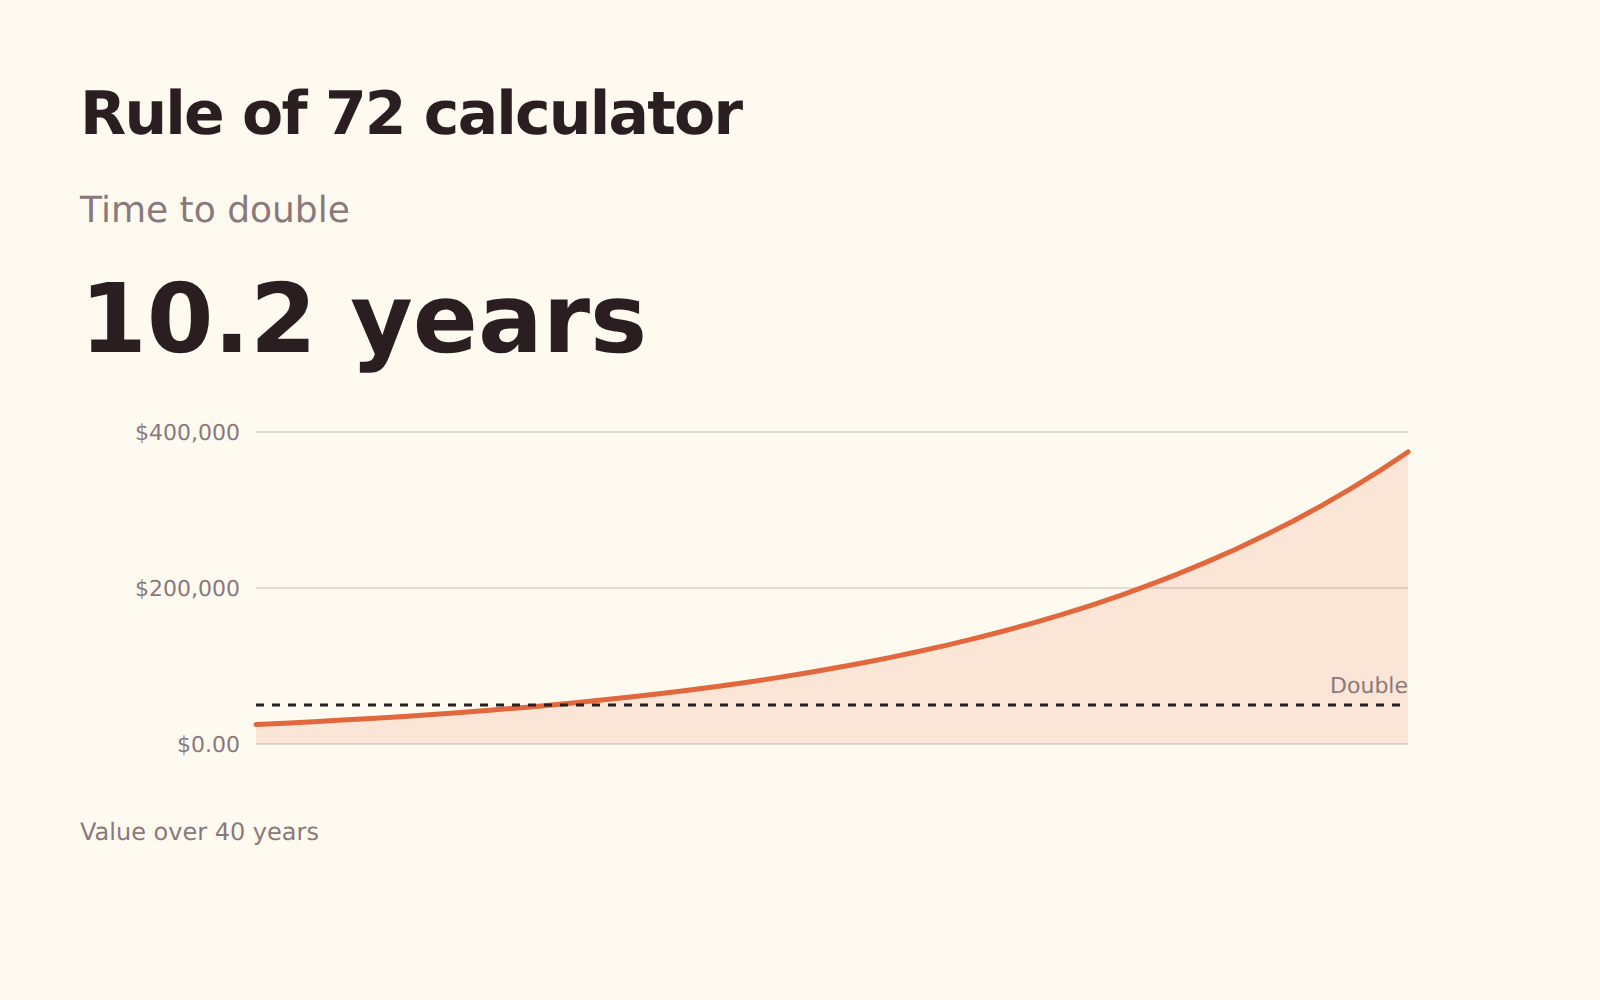
72 法则
在给定回报率下钱翻倍需要多久——心算捷径,旁边附上精确答案。
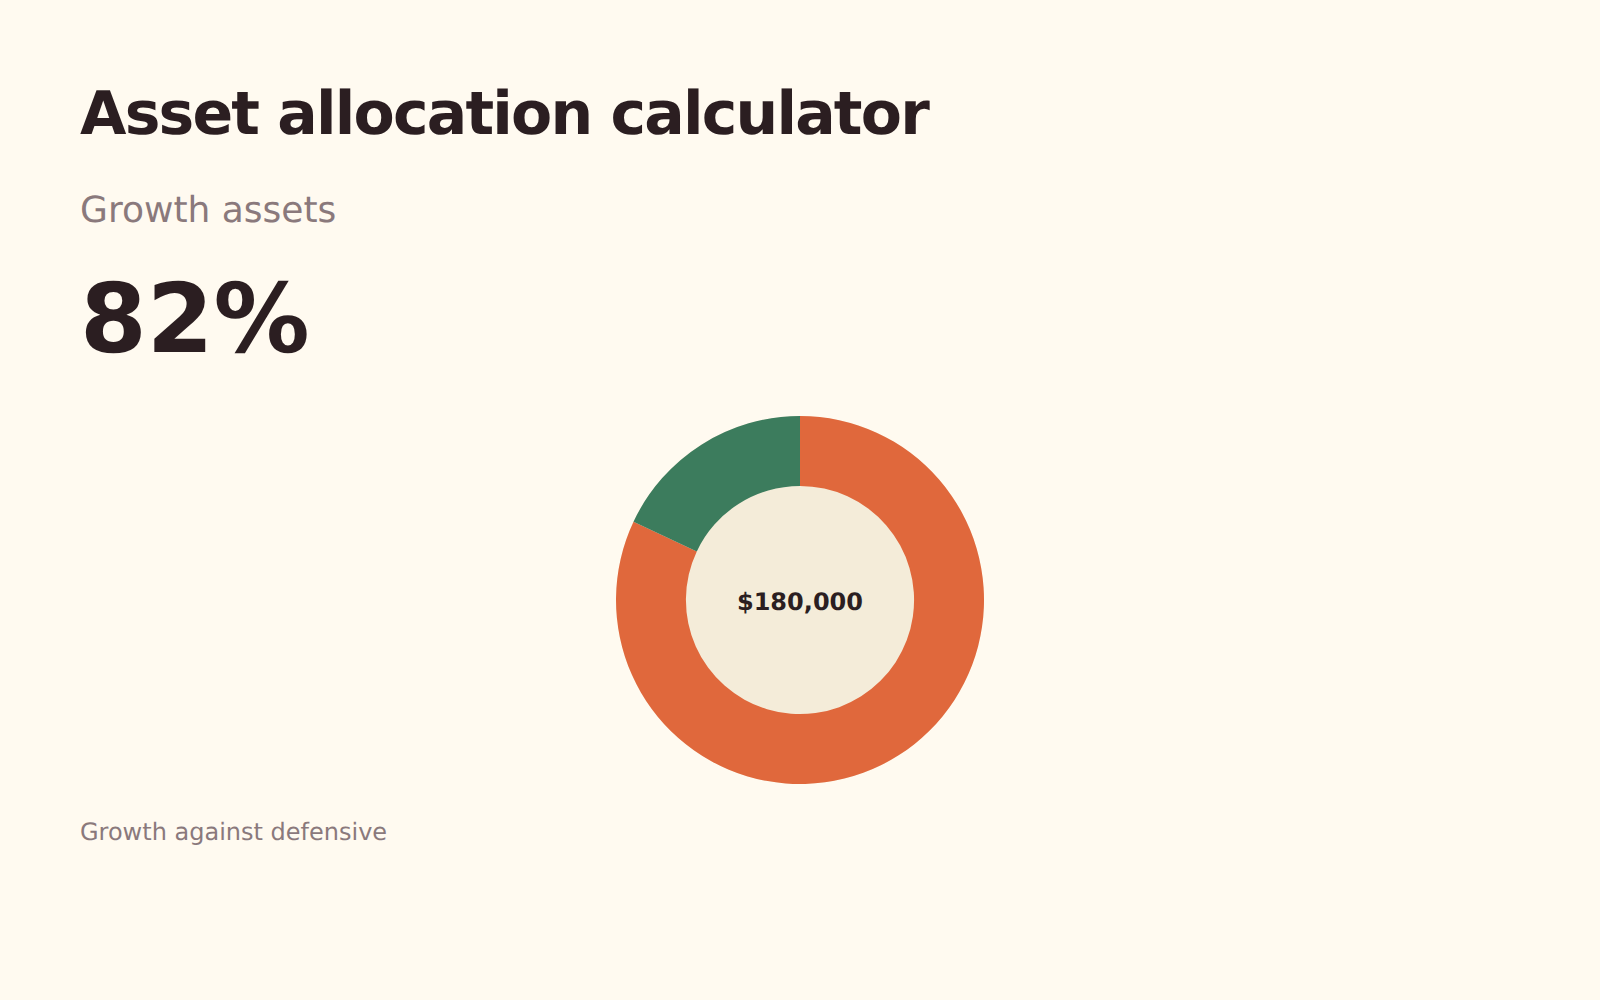
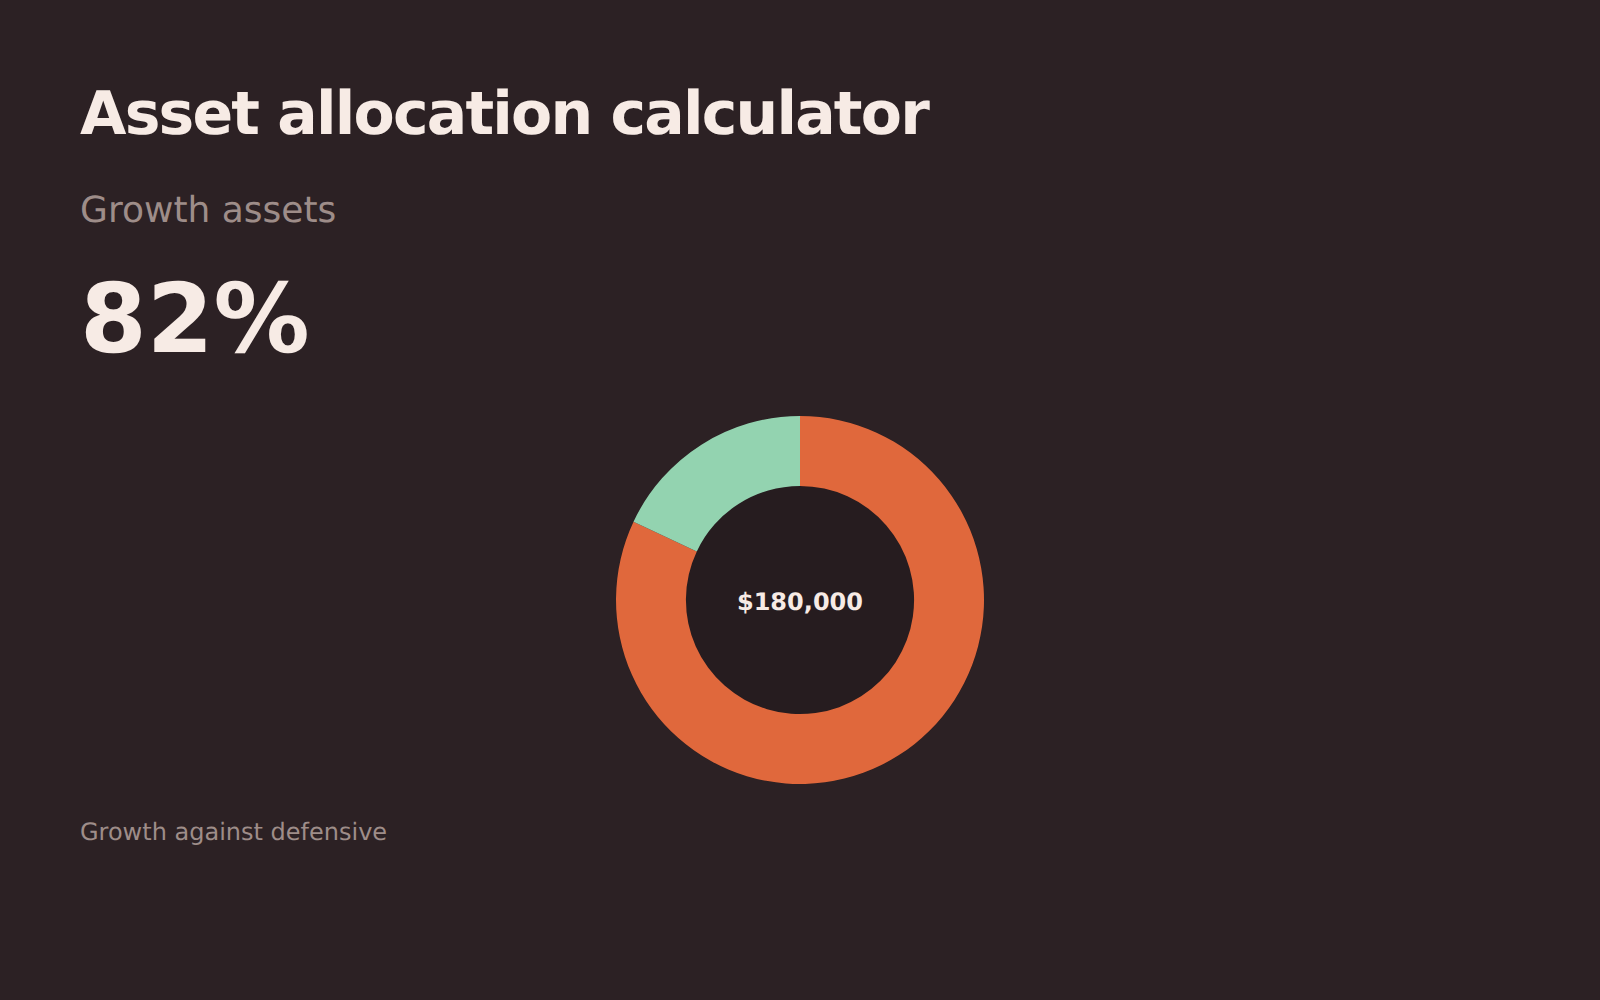
资产配置
根据您的年龄、投资期限以及您在下跌时的实际反应,给出增长型资产与防御型资产的初始配置比例。
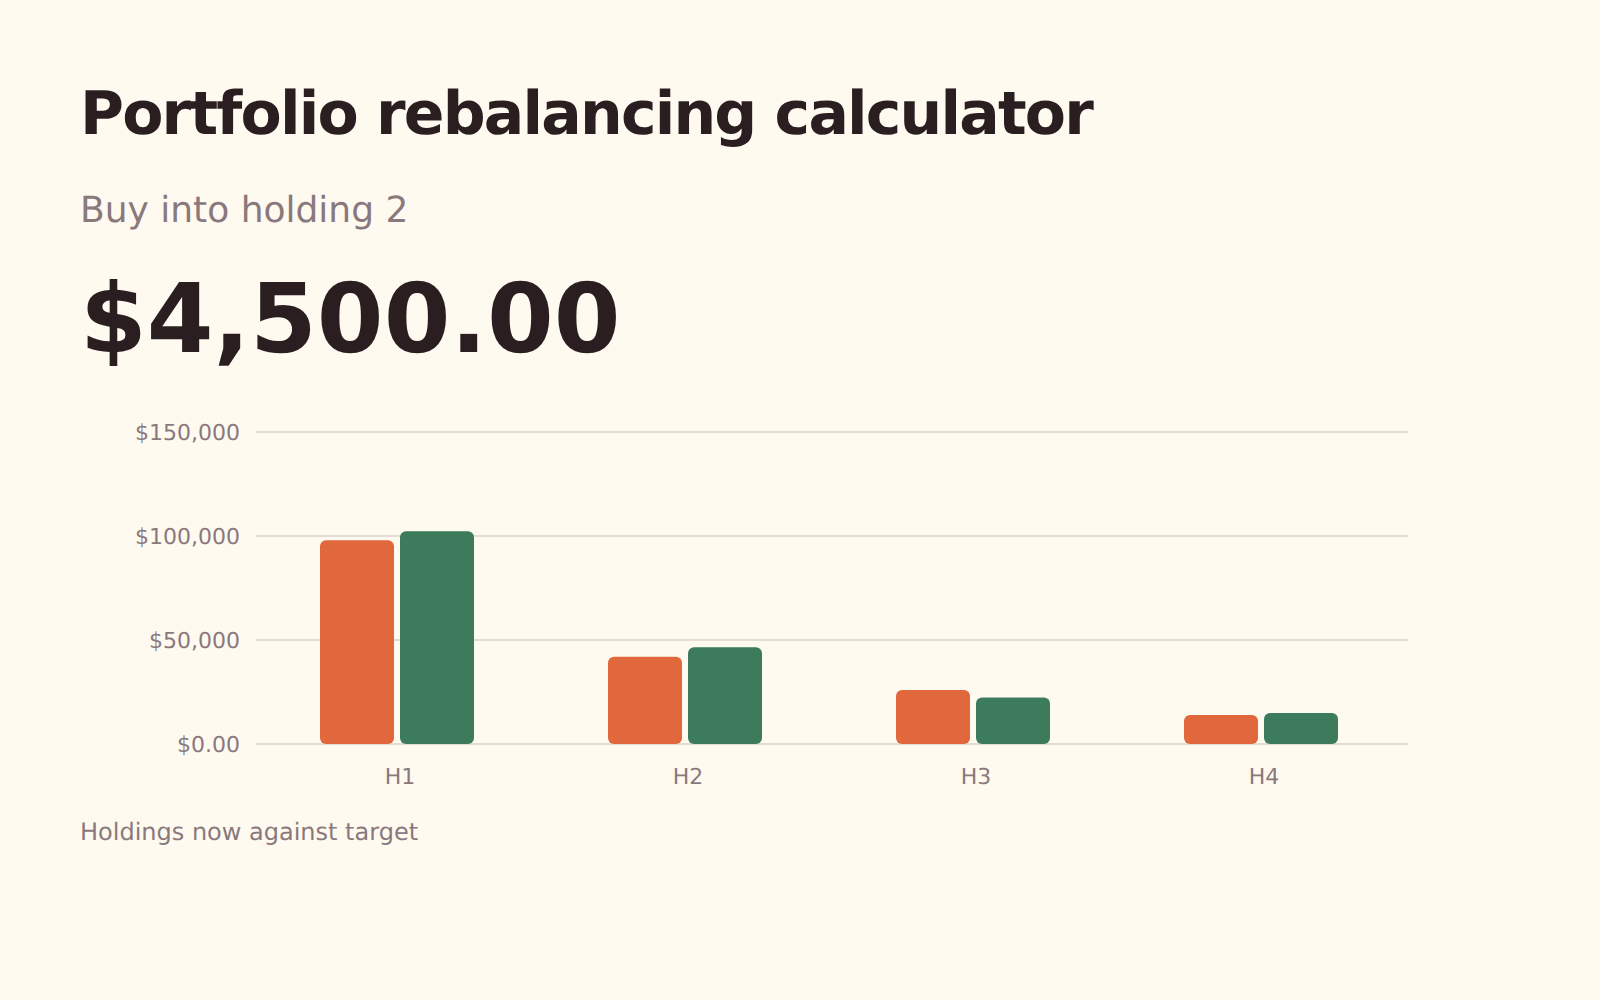
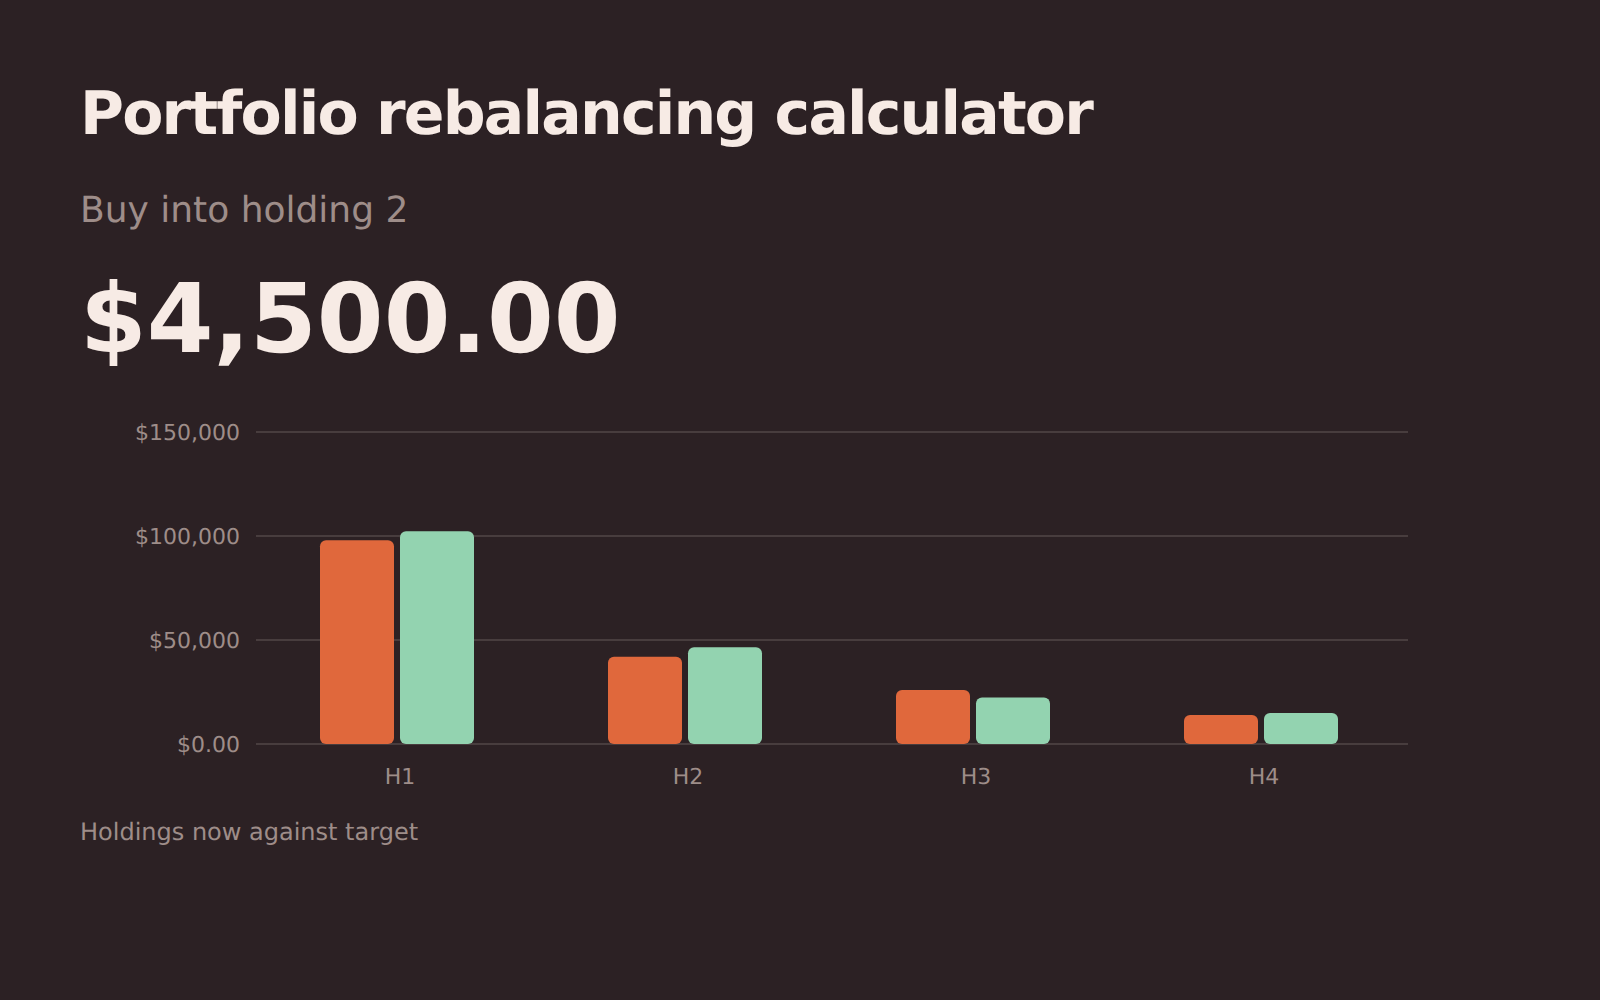
投资组合再平衡
让每项持仓恢复目标权重所需的买入和卖出金额,尽可能优先使用新资金。
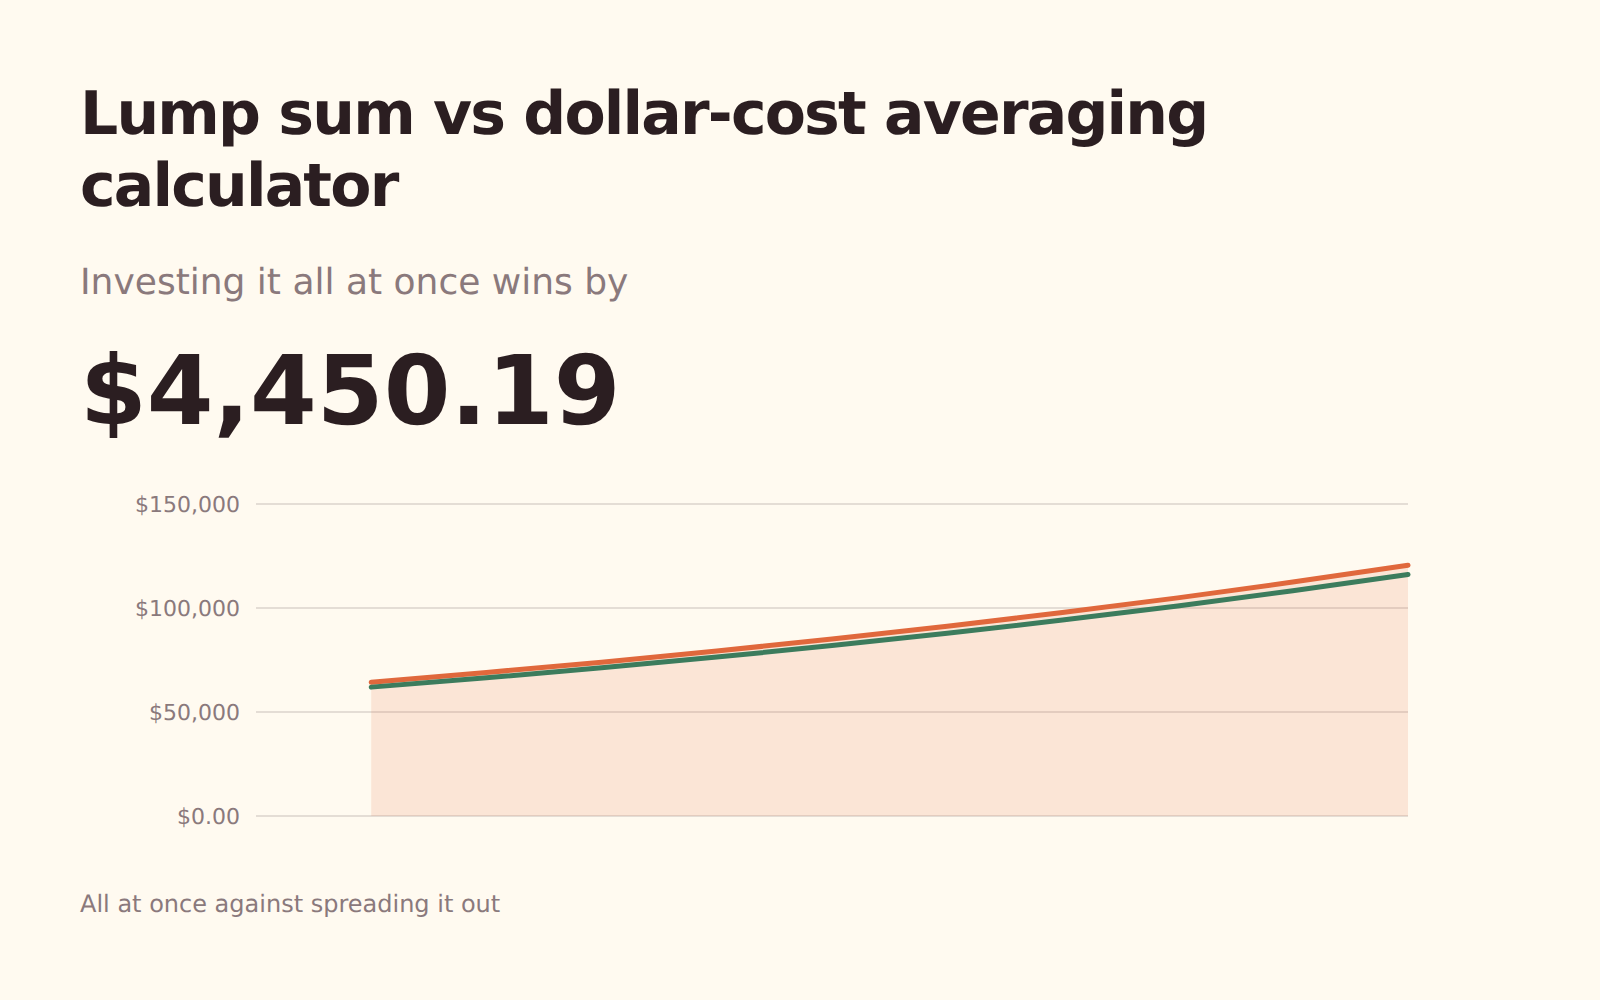
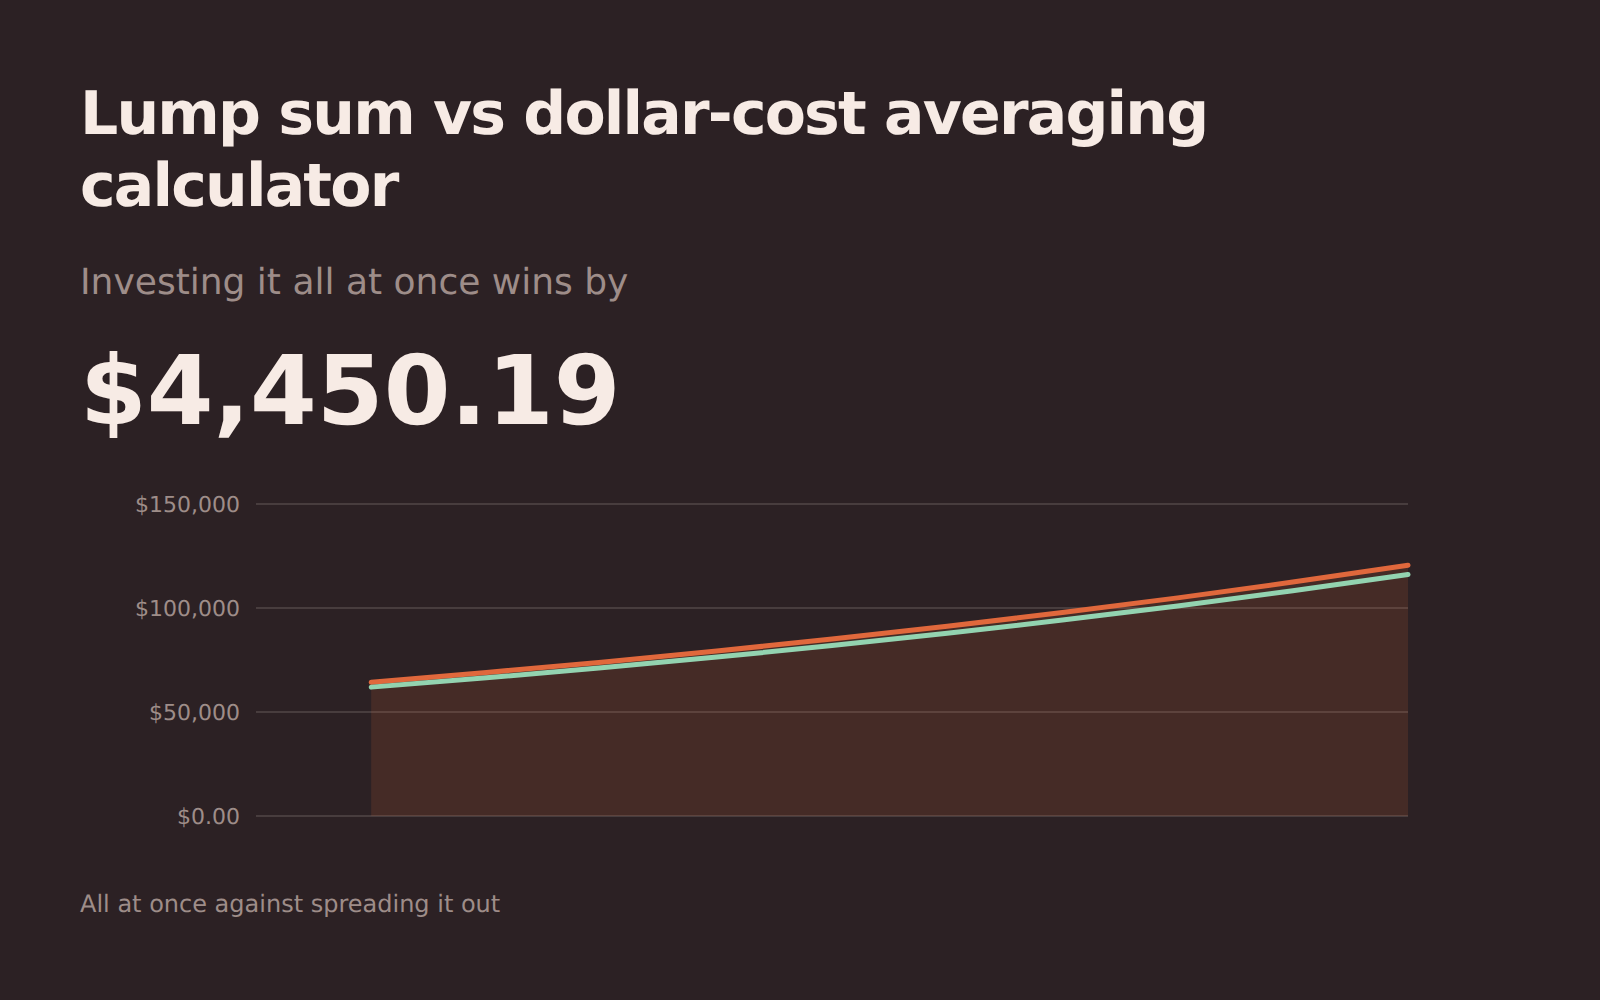
一次性投资与定投
一次性投入一笔意外之财,还是分批逐步投入——市场上涨时等待的代价,以及人们为何仍然选择等待。
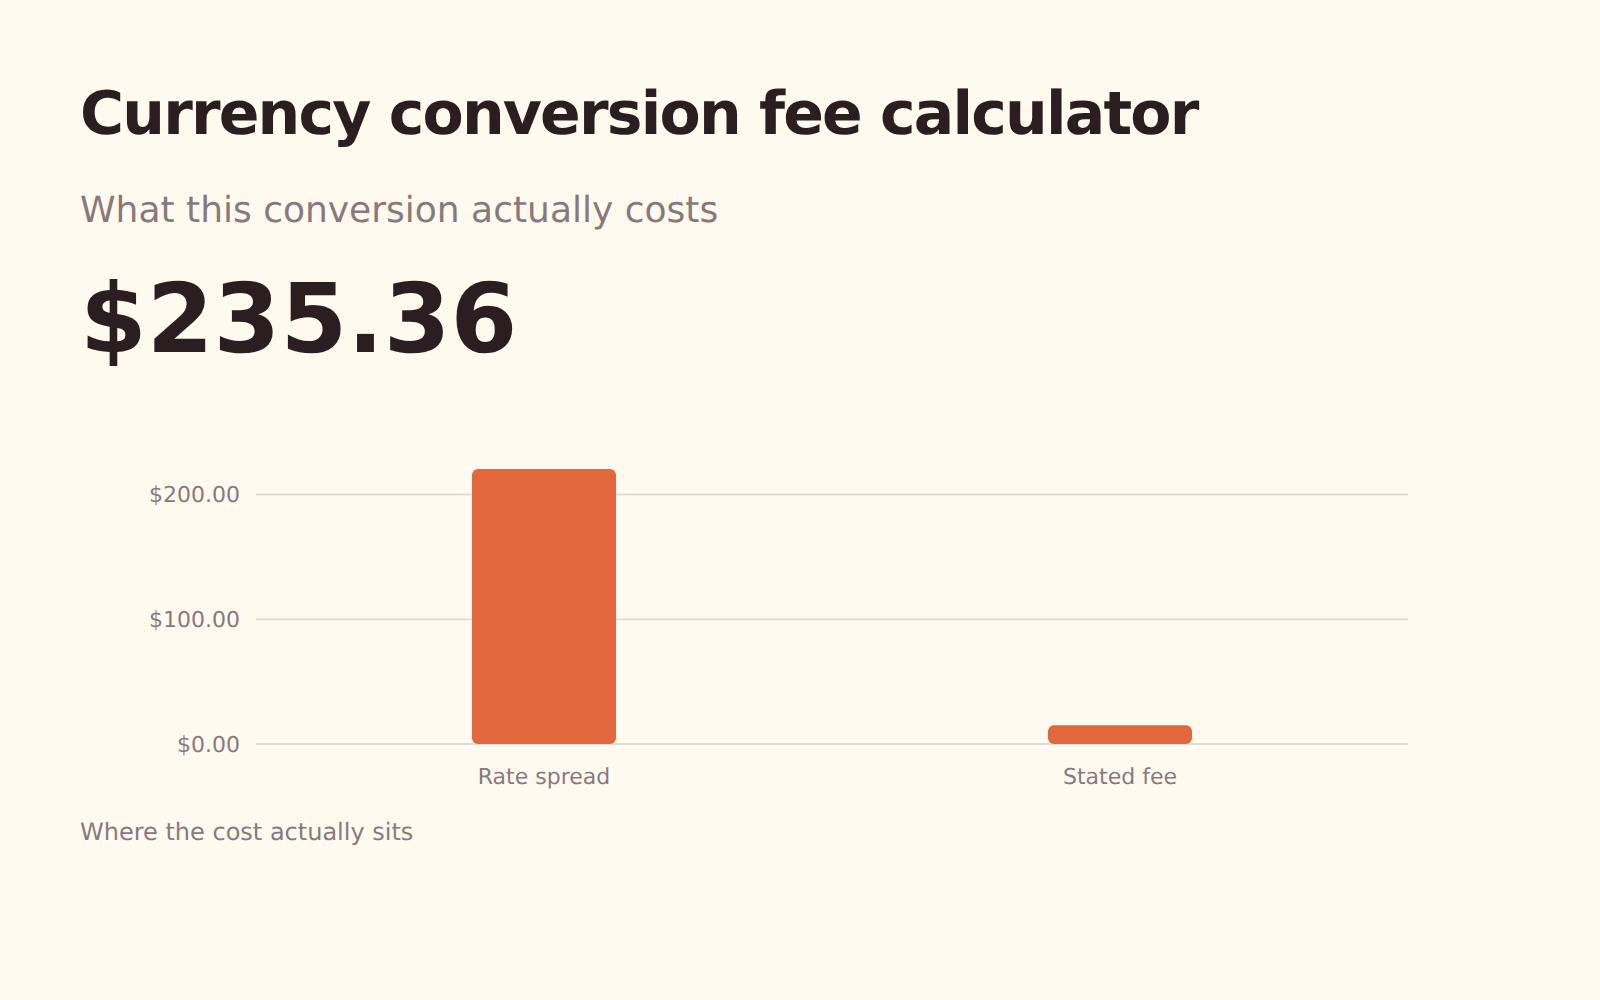
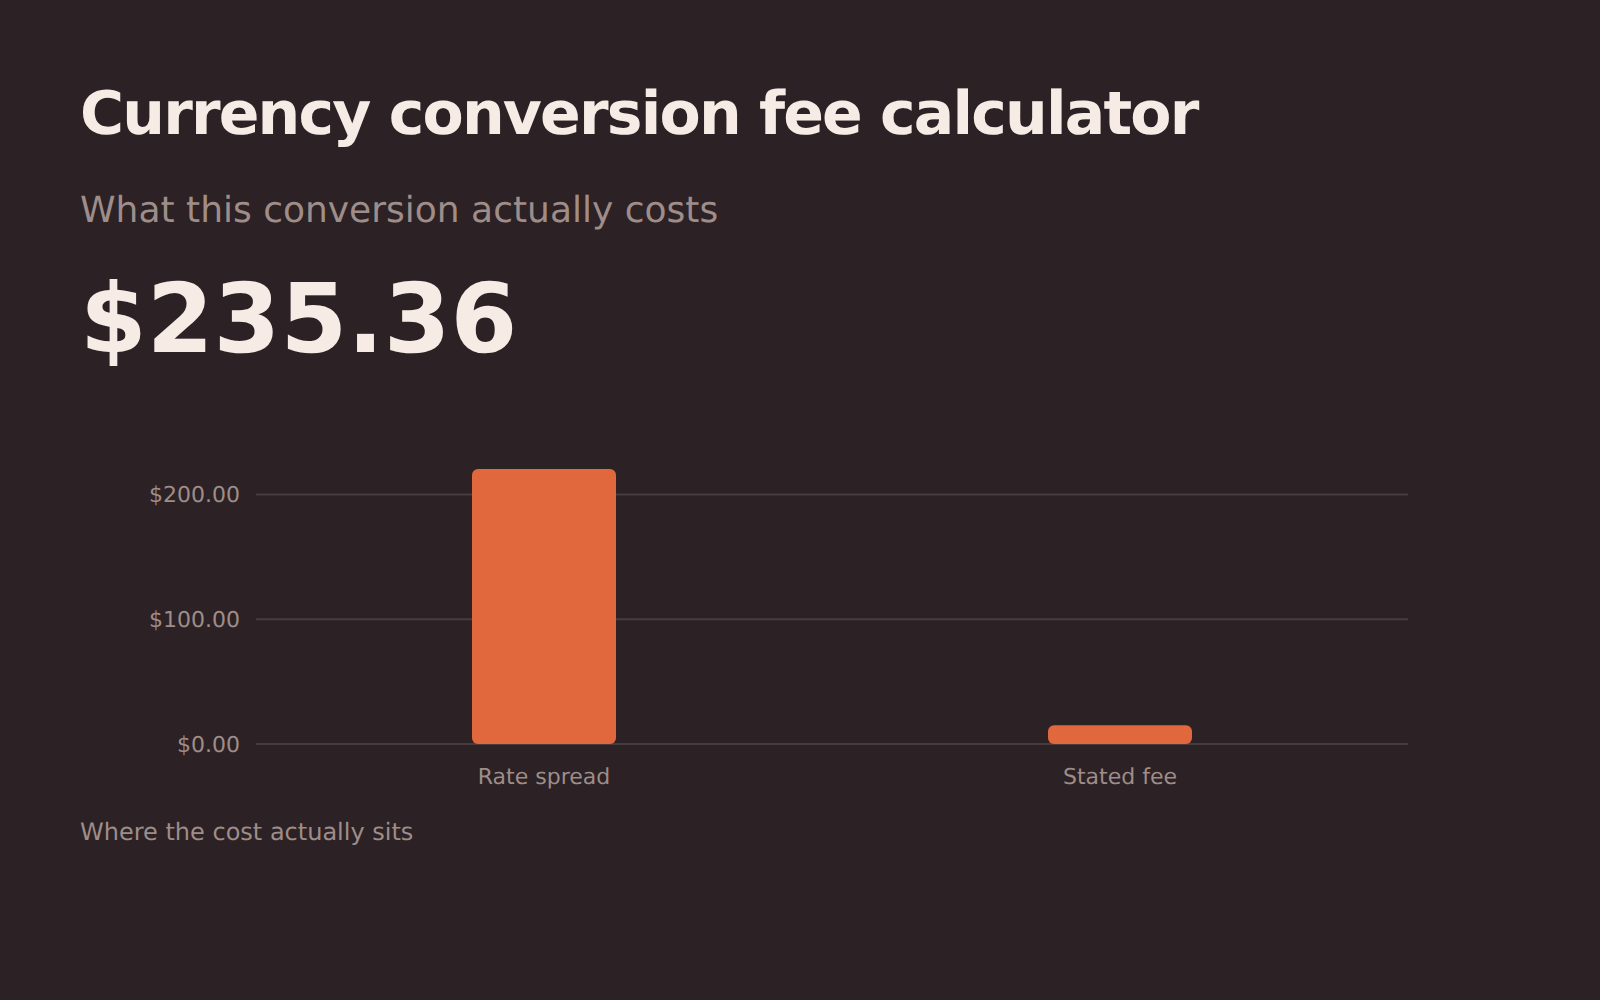
货币兑换费
货币兑换的真实成本:标明的手续费,加上隐藏在所给汇率中的差价。
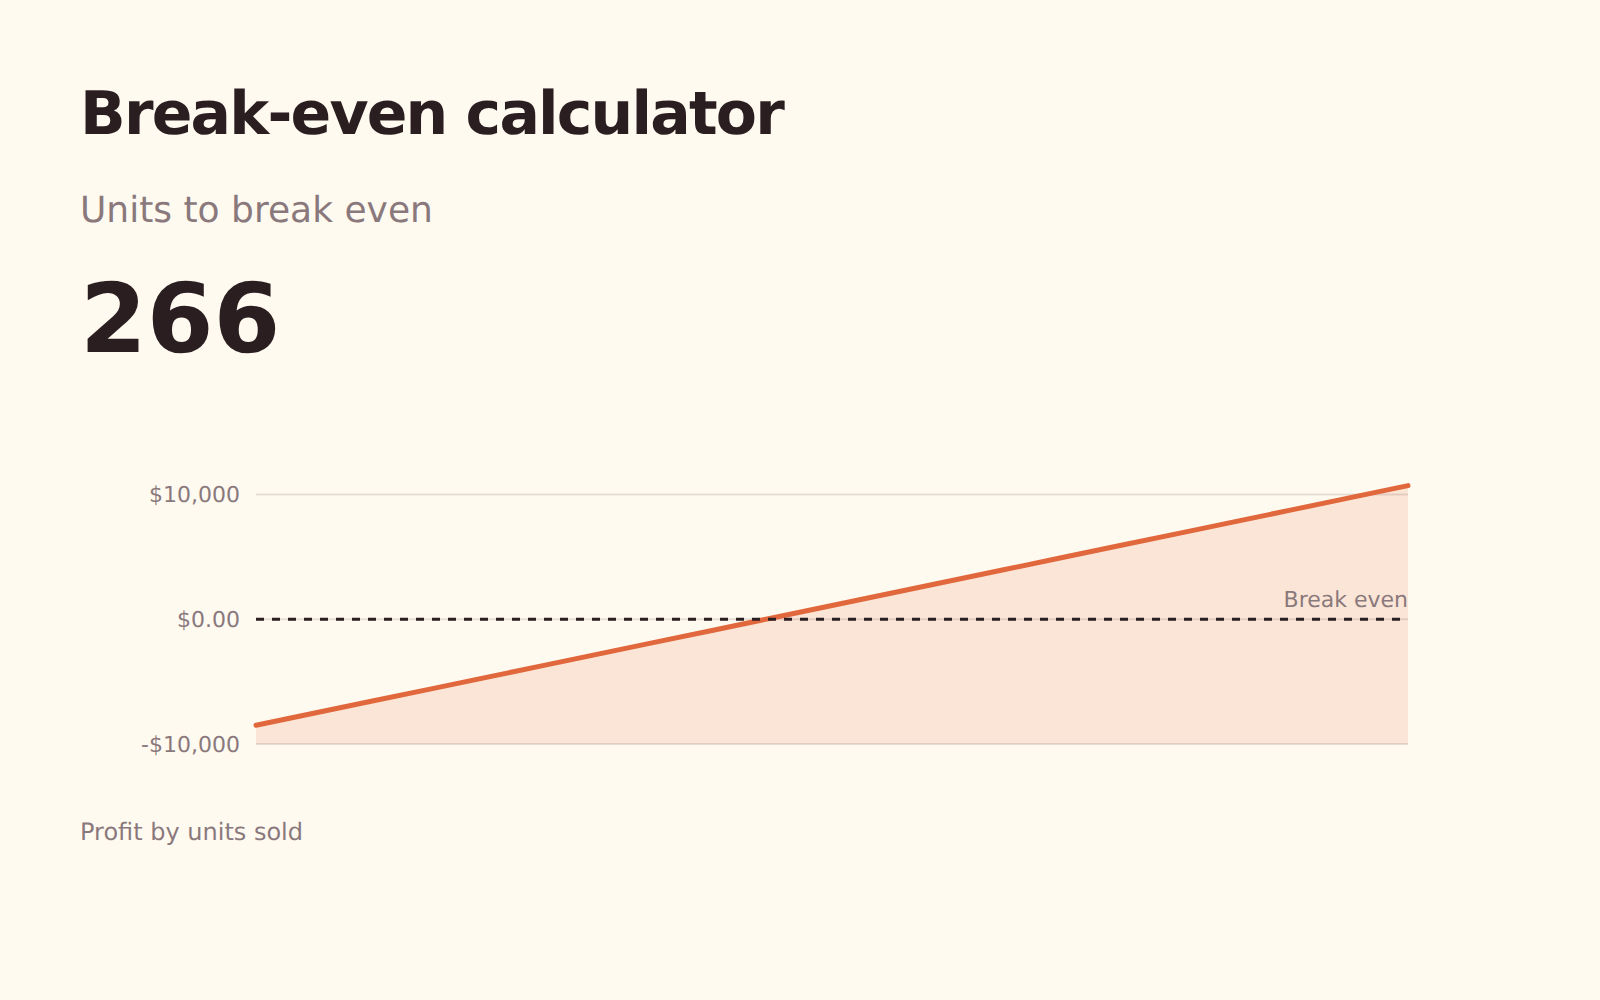
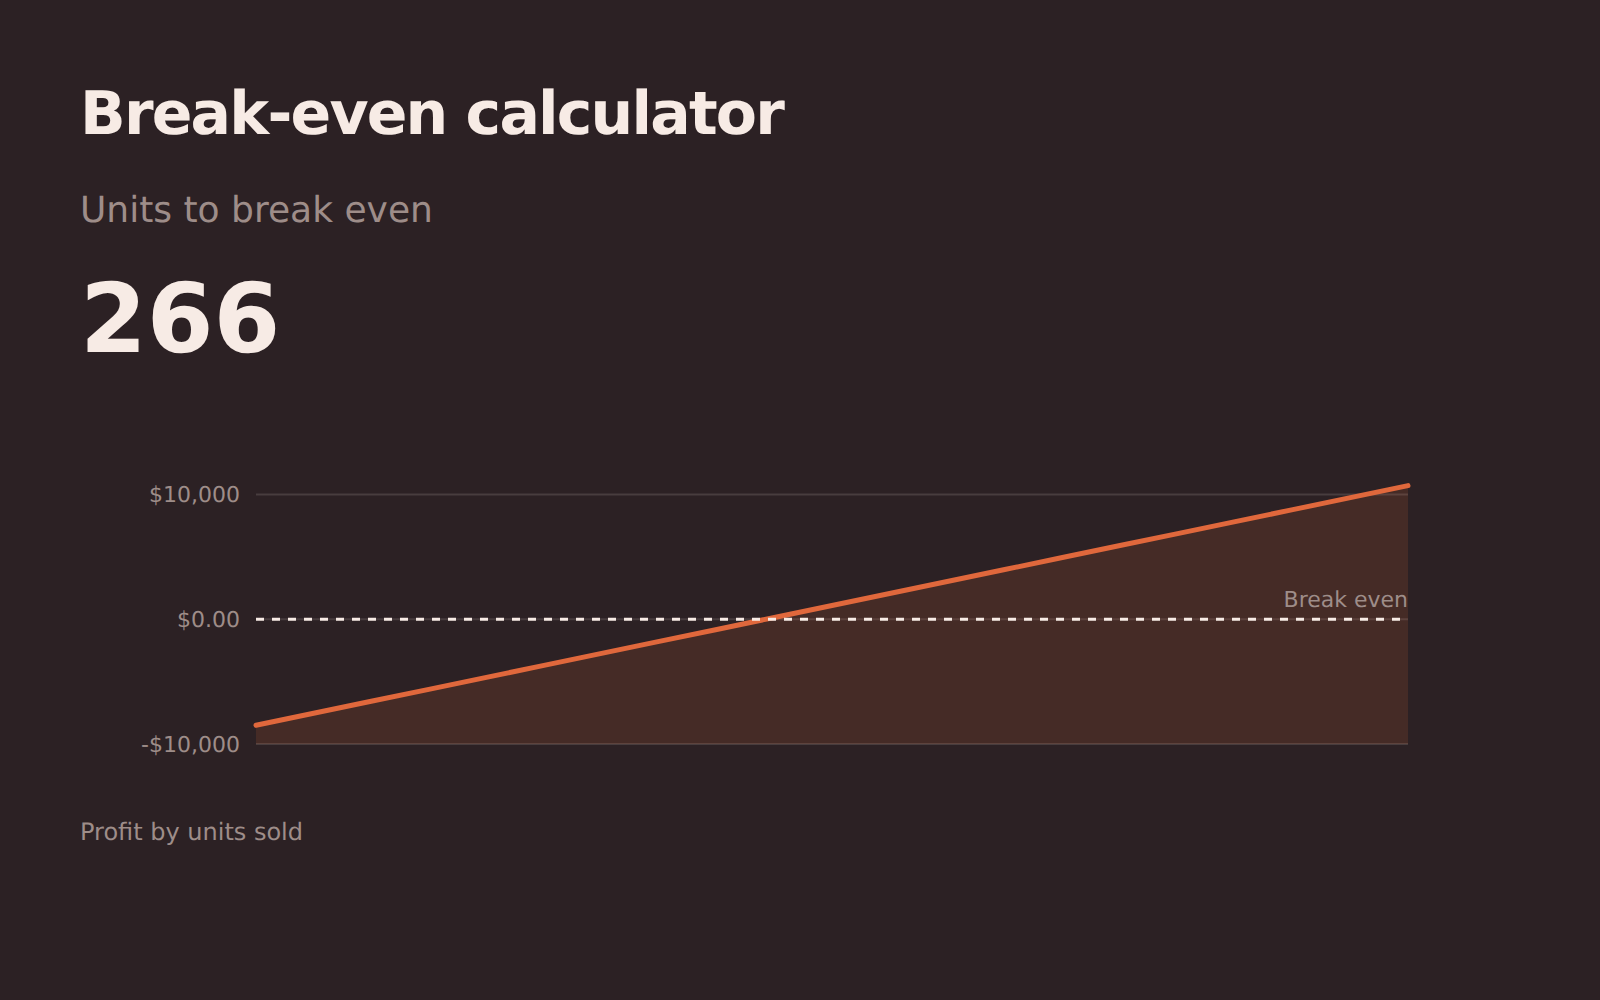
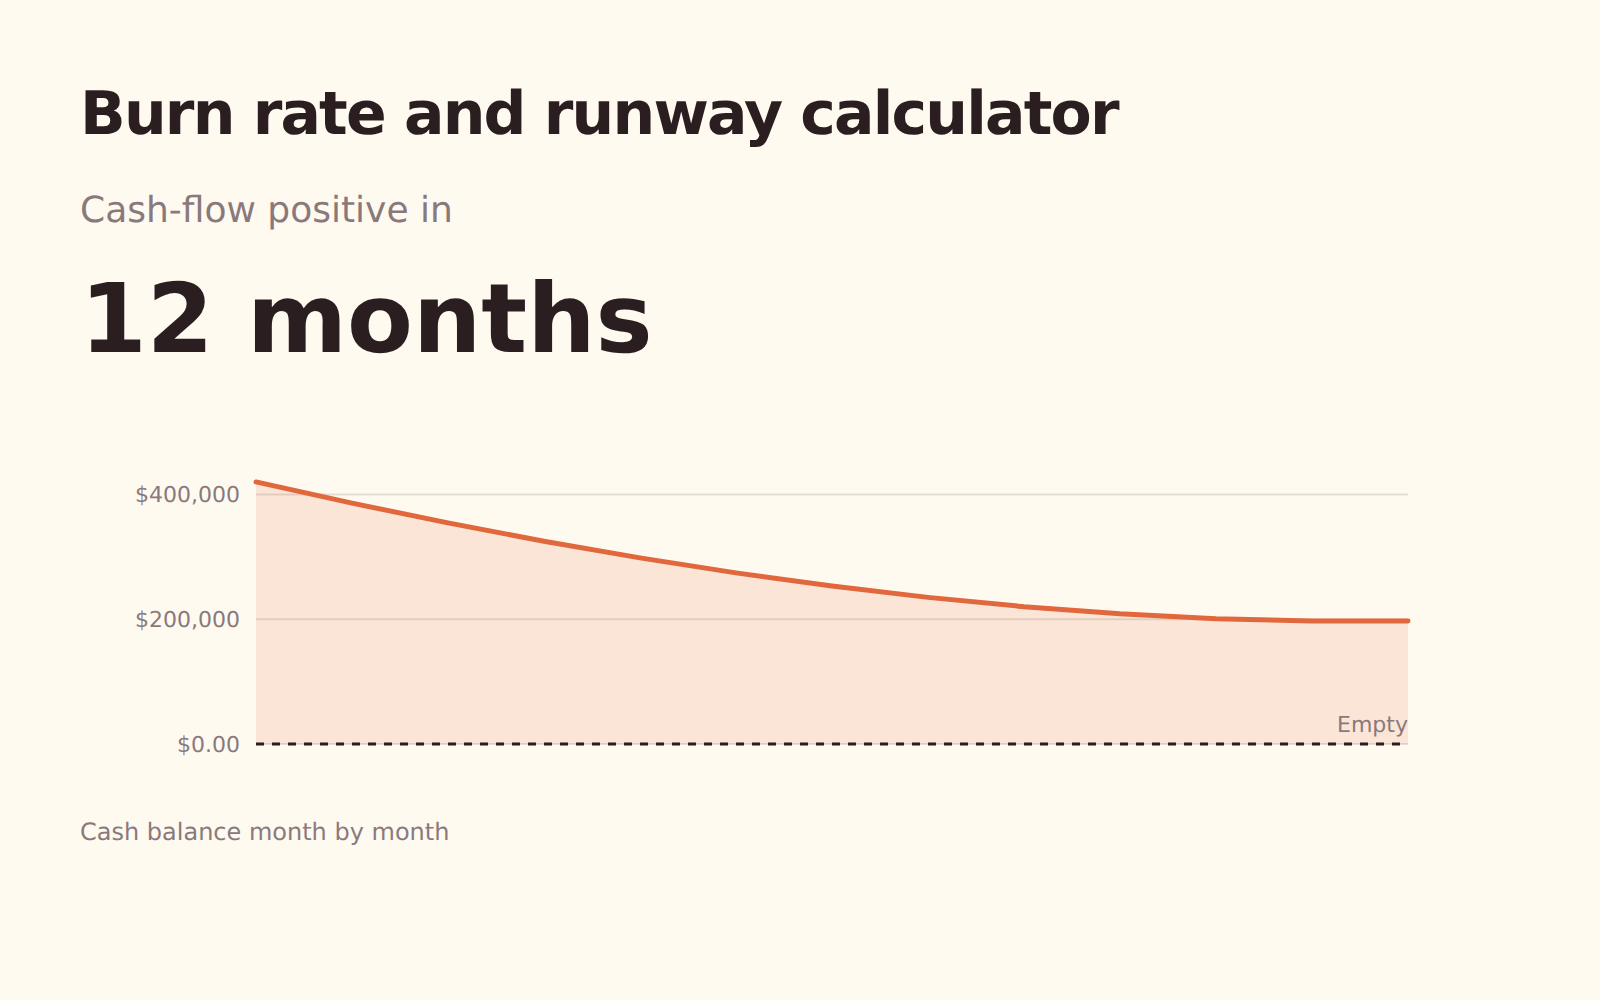
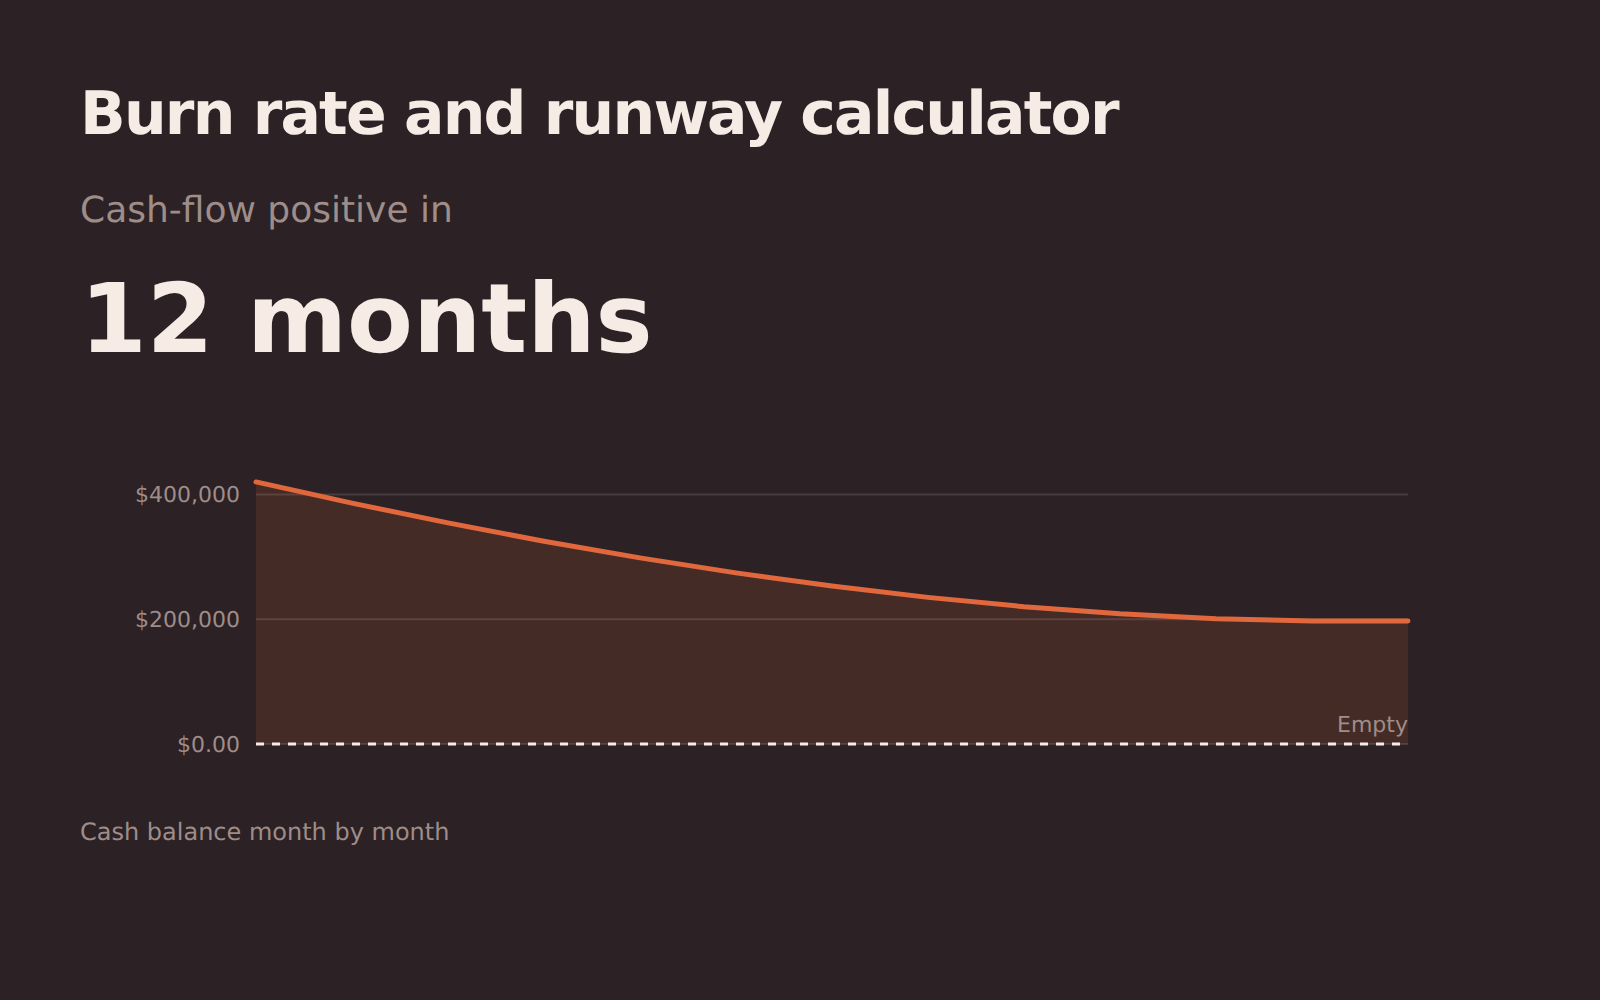
费率、GST、盈亏平衡和现金跑道。
退休
2供款、上限、提取和养老金待遇。
税务
1所得税、资本利得,以及您实际到手多少。