Irische Finanzrechner
Rechner in EUR nach den Regeln und Zahlen, die die irische Steuerbehörde Revenue veröffentlicht. Globale Rechner – Zinseszins, Kreditraten – funktionieren überall gleich und erscheinen unter jedem Land.
37 kostenlose Rechner. Ohne Registrierung, nichts wird gespeichert.
82 Rechner · Seite 1 von 4
Zinseszins, Sparziele, Festgeld und Notgroschen.
Zinseszins
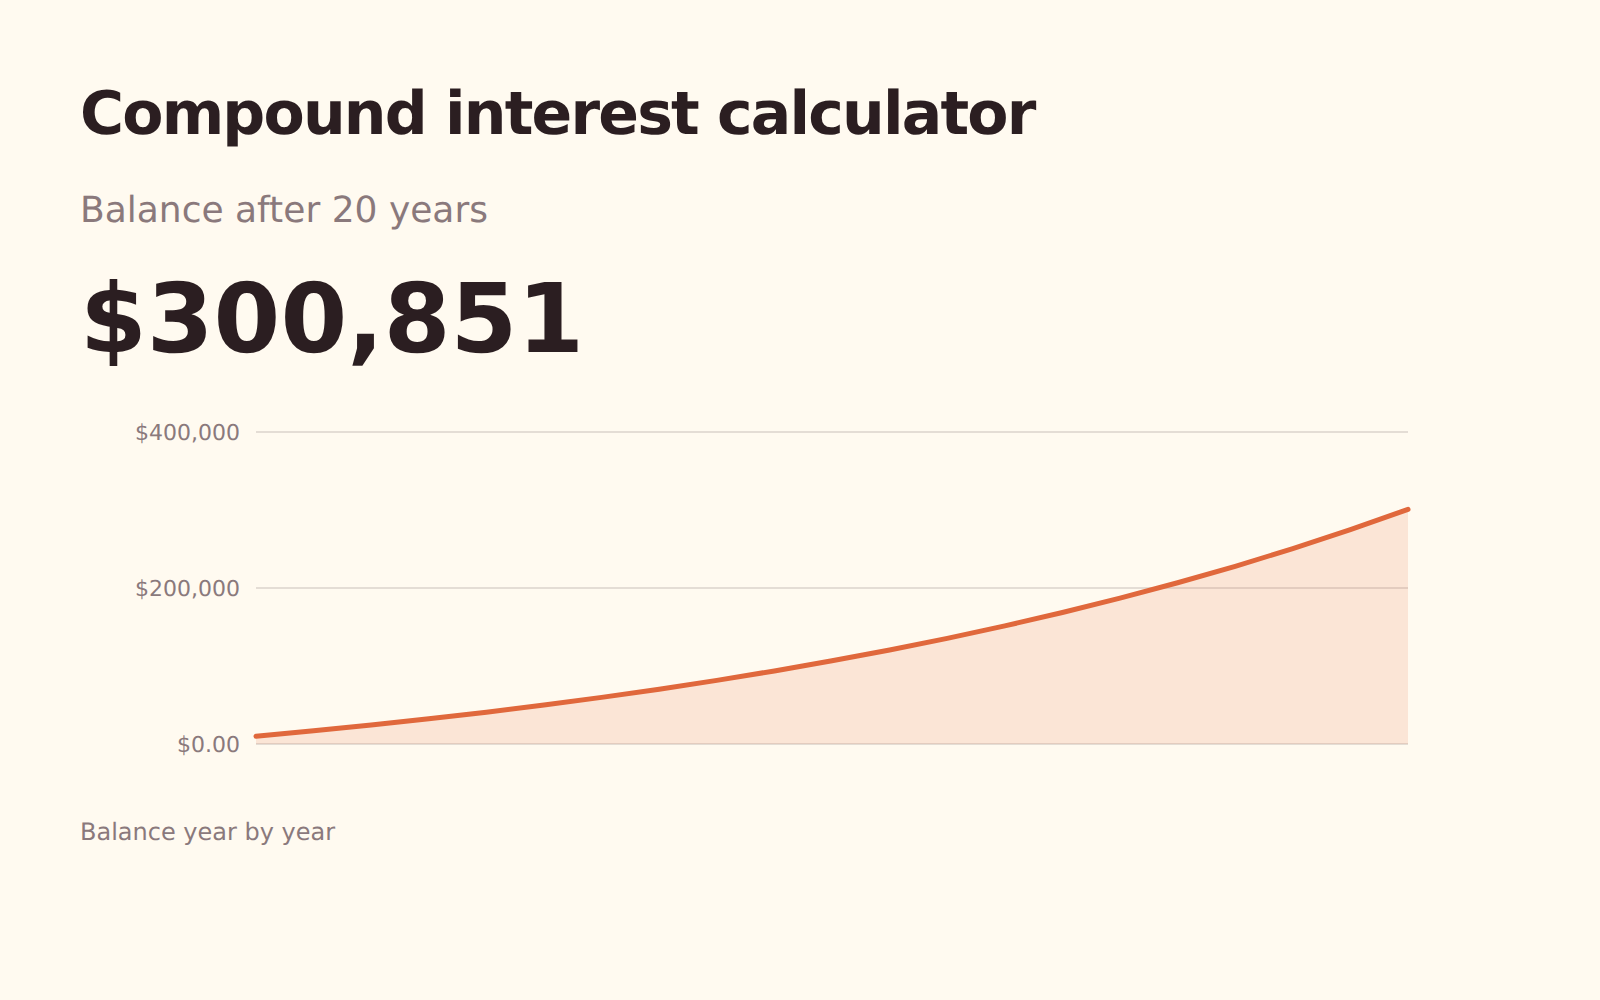
Sehen Sie, worauf ein Startguthaben mit regelmäßigen Einzahlungen anwächst und wie viel vom Endbetrag Zinsen sind statt Ihres eigenen Geldes.
Sparziel
Wählen Sie Ziel und Termin, um die monatliche Sparrate zu erhalten, oder wählen Sie eine Sparrate, um zu sehen, wann Sie das Ziel erreichen.
Notgroschen
Bemessen Sie einen Notgroschen nach Ihren tatsächlich nötigen Ausgaben, nicht nach Ihrem Einkommen, und sehen Sie, wie lange das Ansparen dauert.
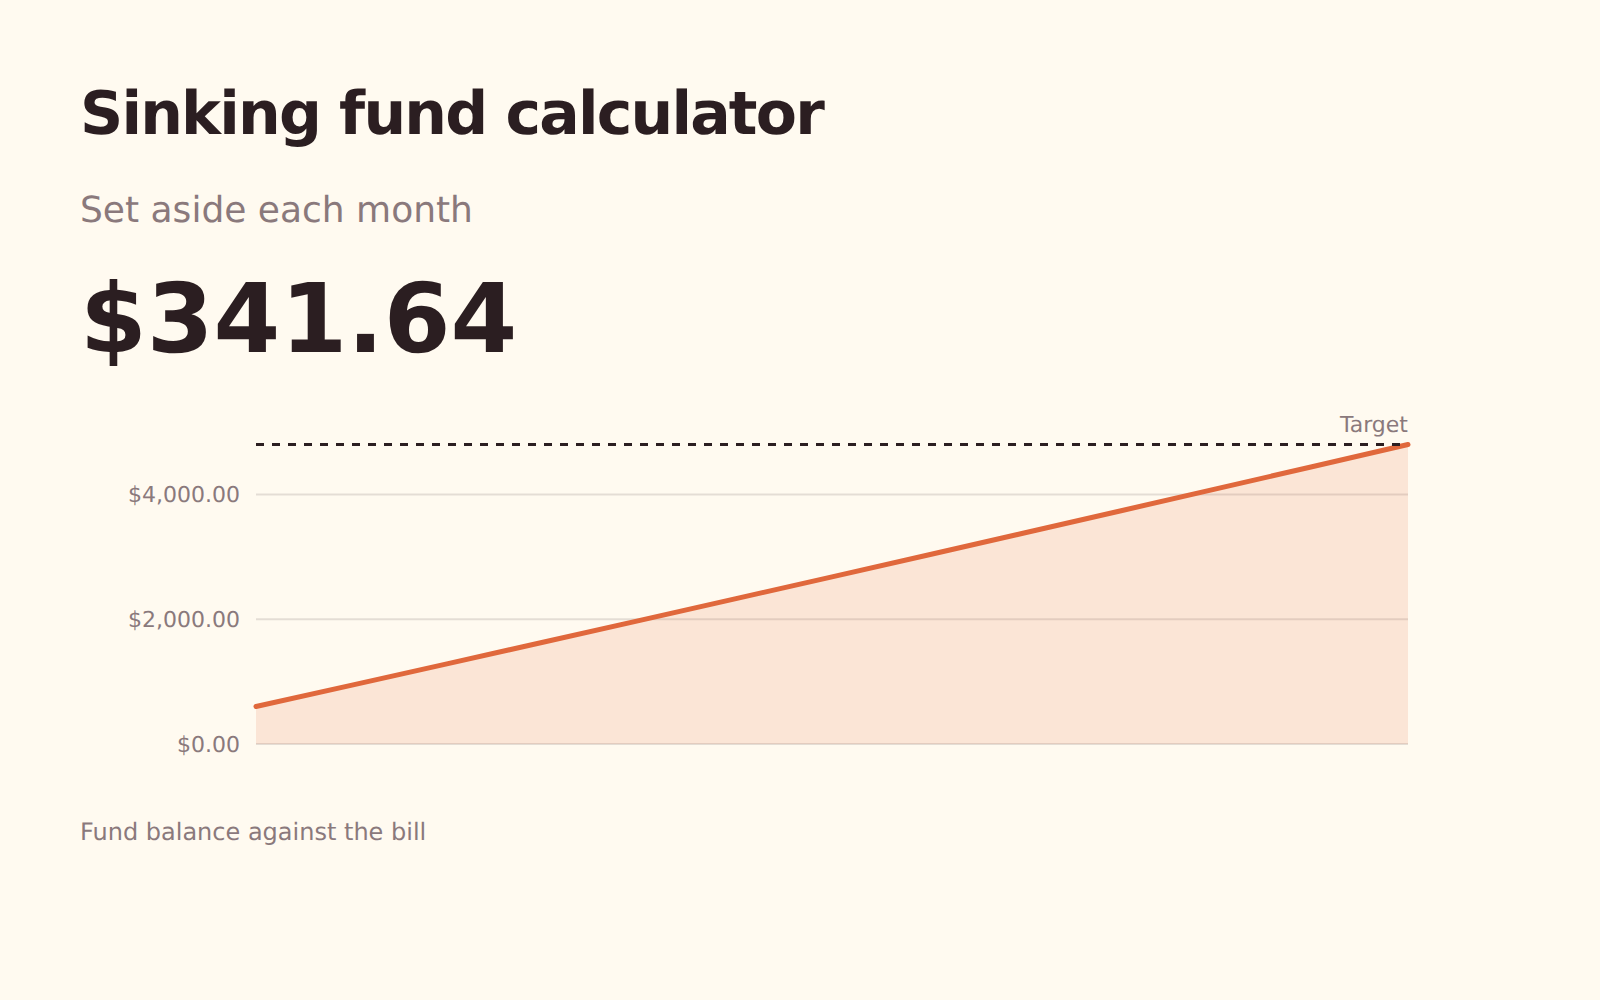
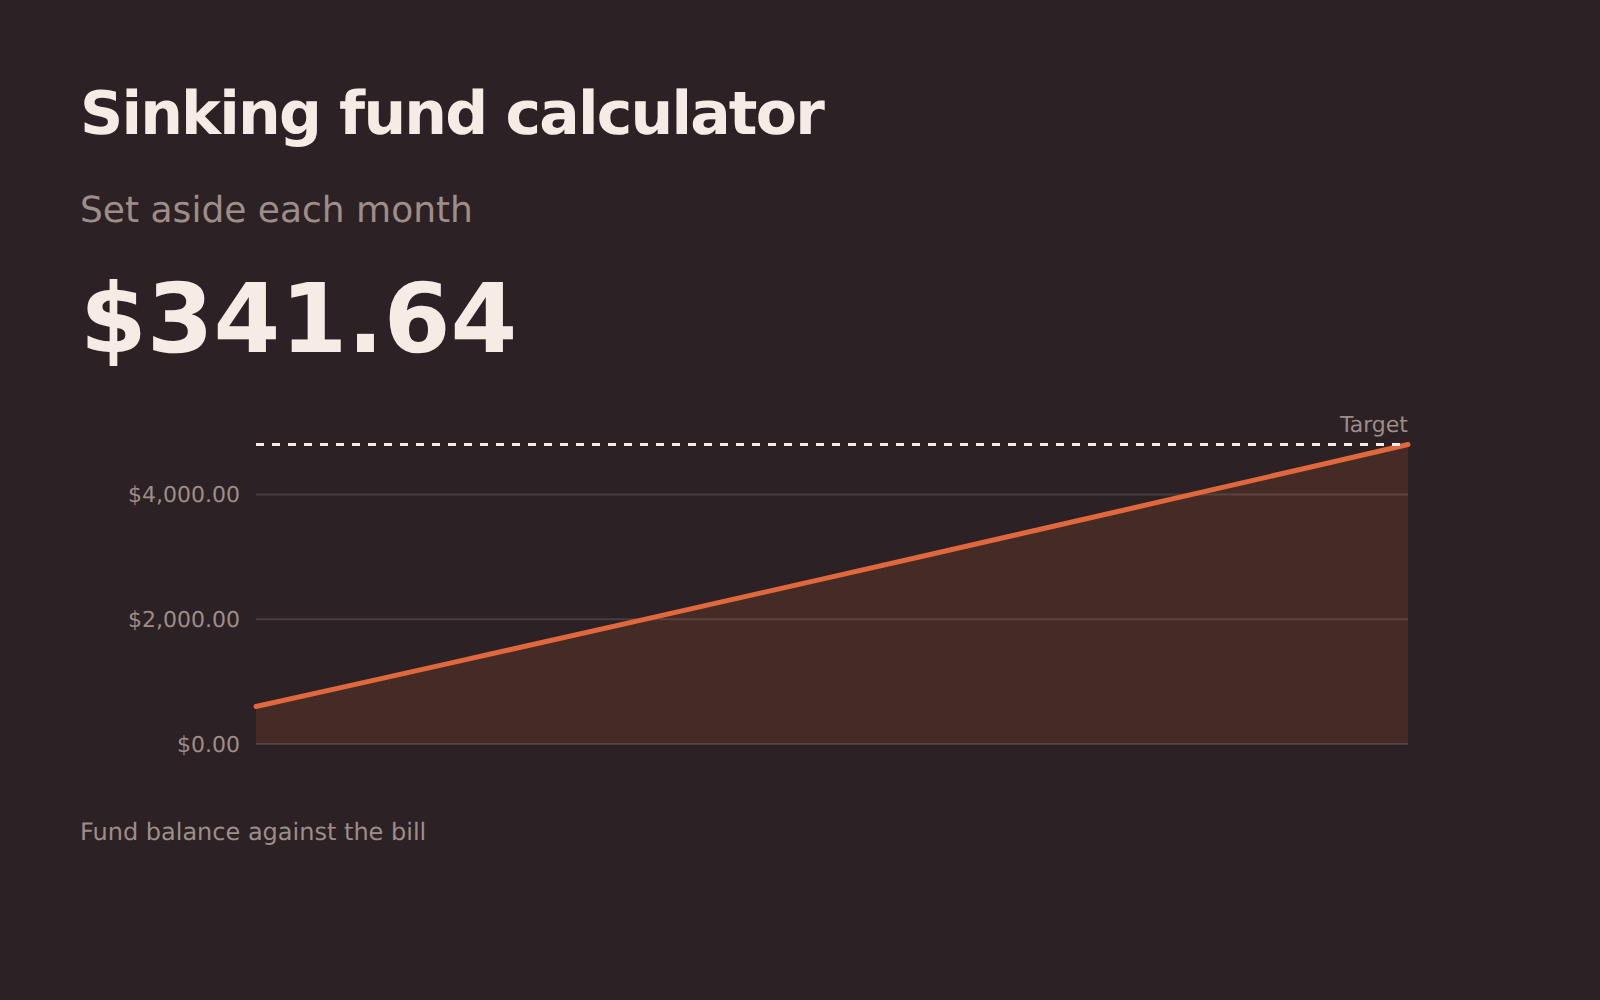
Rücklage für große Ausgaben
Machen Sie aus einer unregelmäßigen künftigen Ausgabe – Versicherung, Autoinspektion, Weihnachten, ein neuer Laptop – einen festen Monatsbetrag.
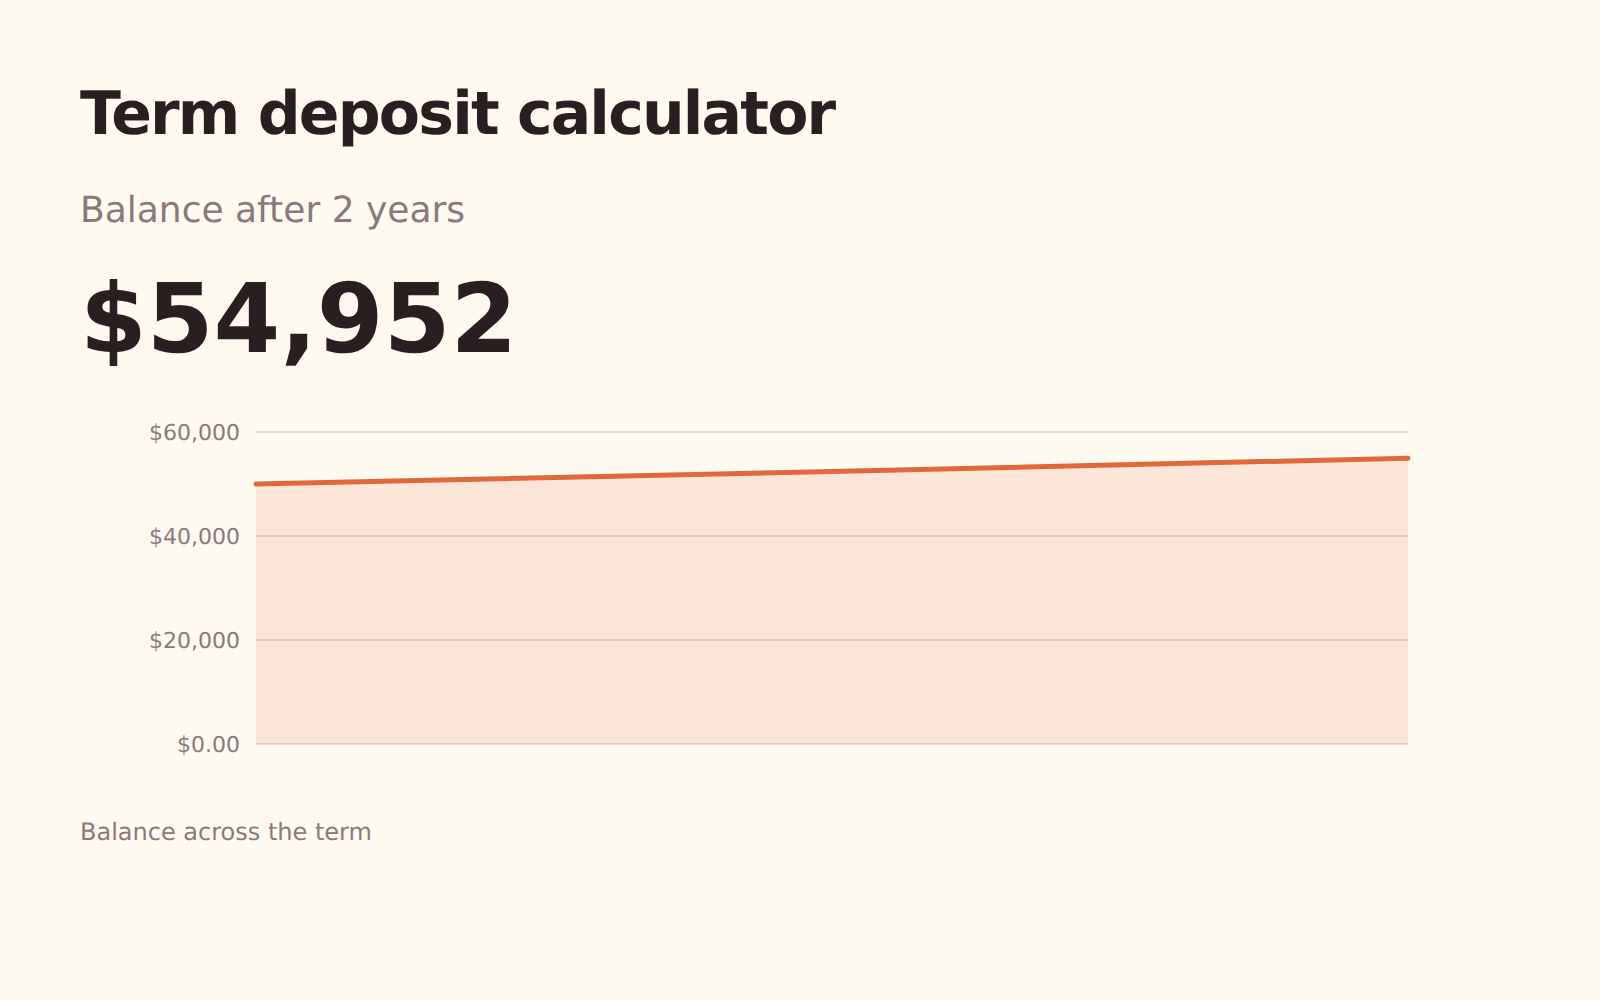
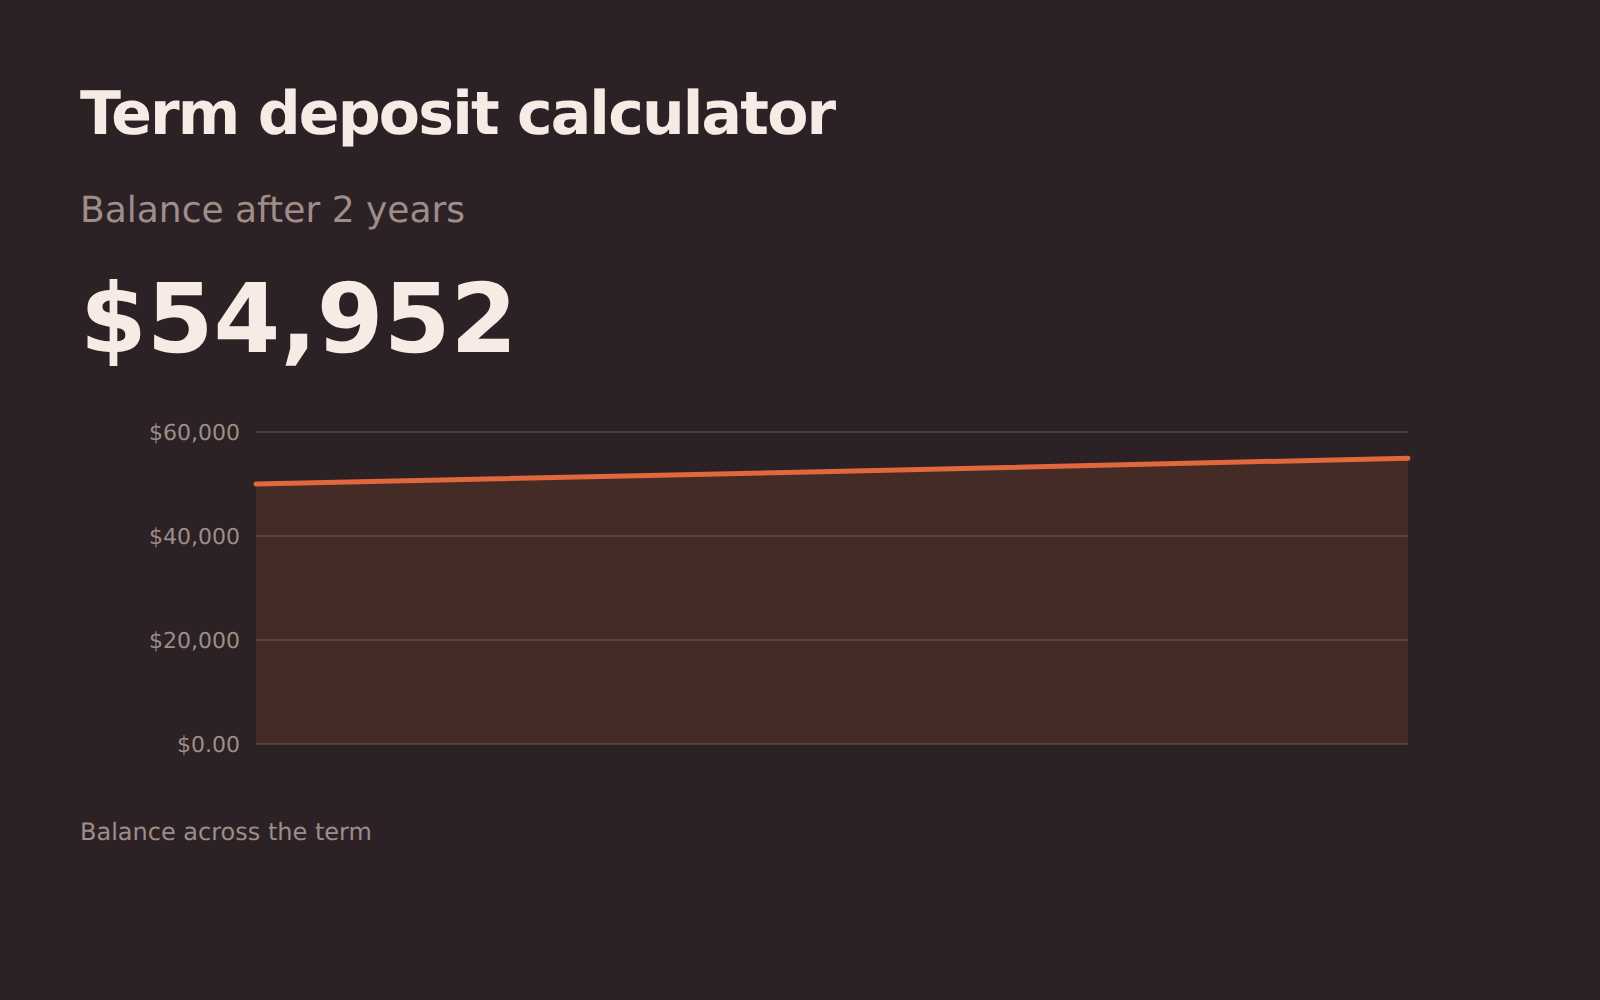
Festgeld
Was eine Festgeldanlage bei Fälligkeit auszahlt und welchen Unterschied die Häufigkeit der Zinszahlung macht.
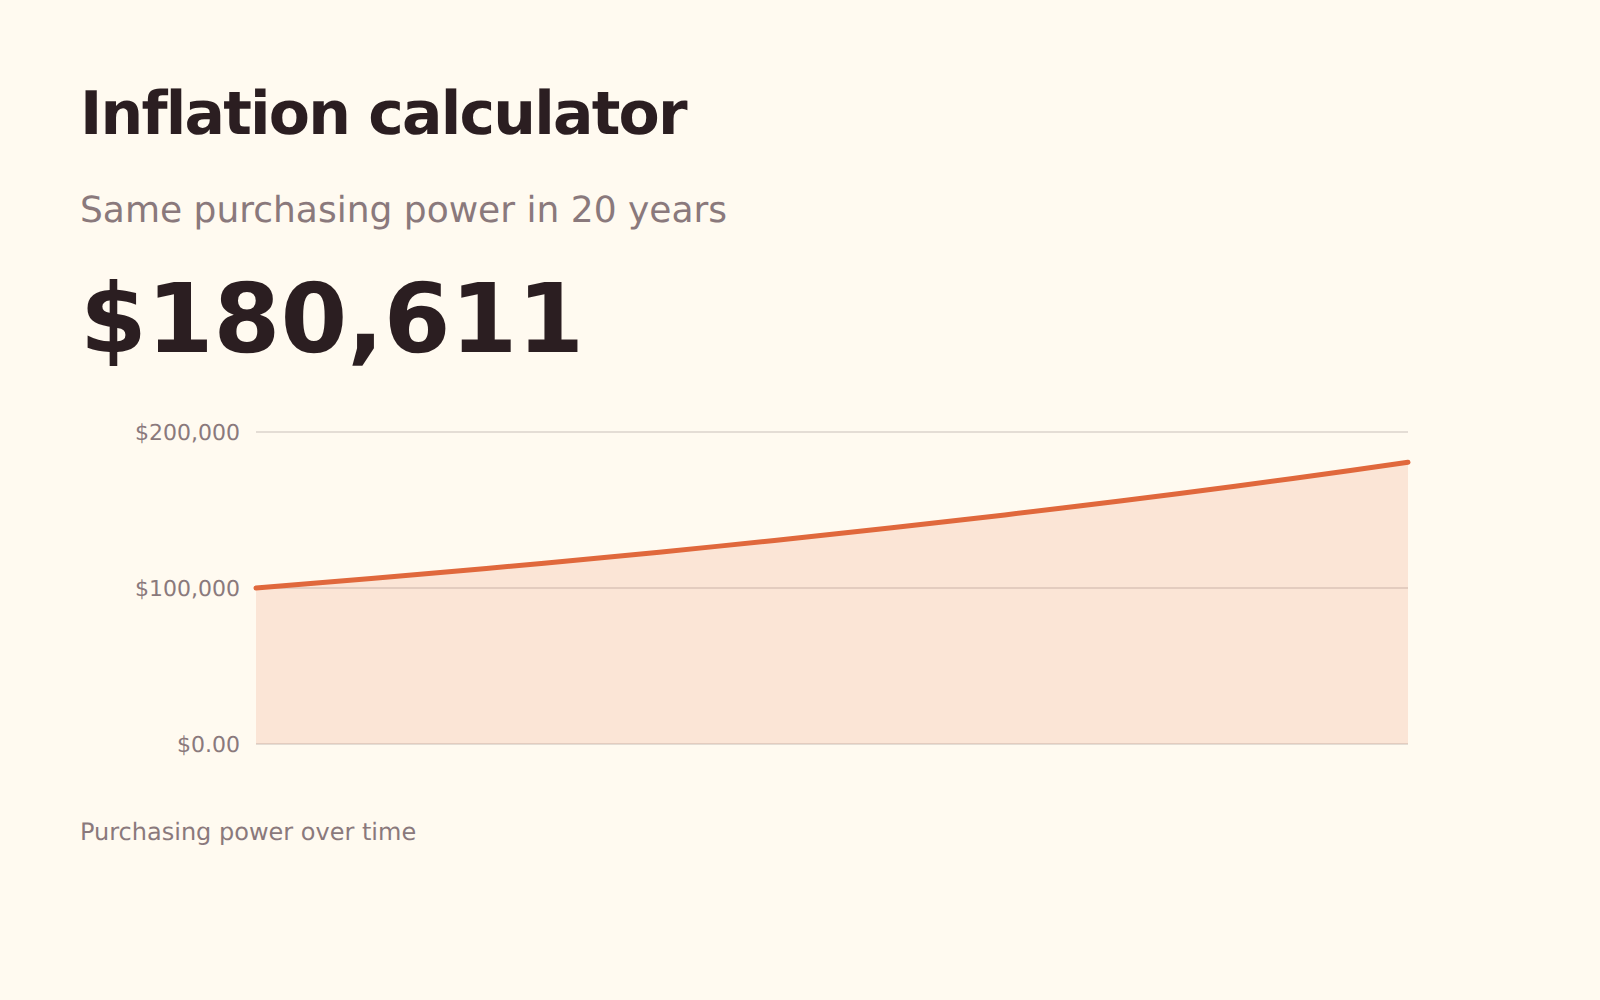
Inflation
Was ein Geldbetrag nach Inflation wert ist, vorwärts oder rückwärts gerechnet, und wie viel Kaufkraft die Jahre kosten.
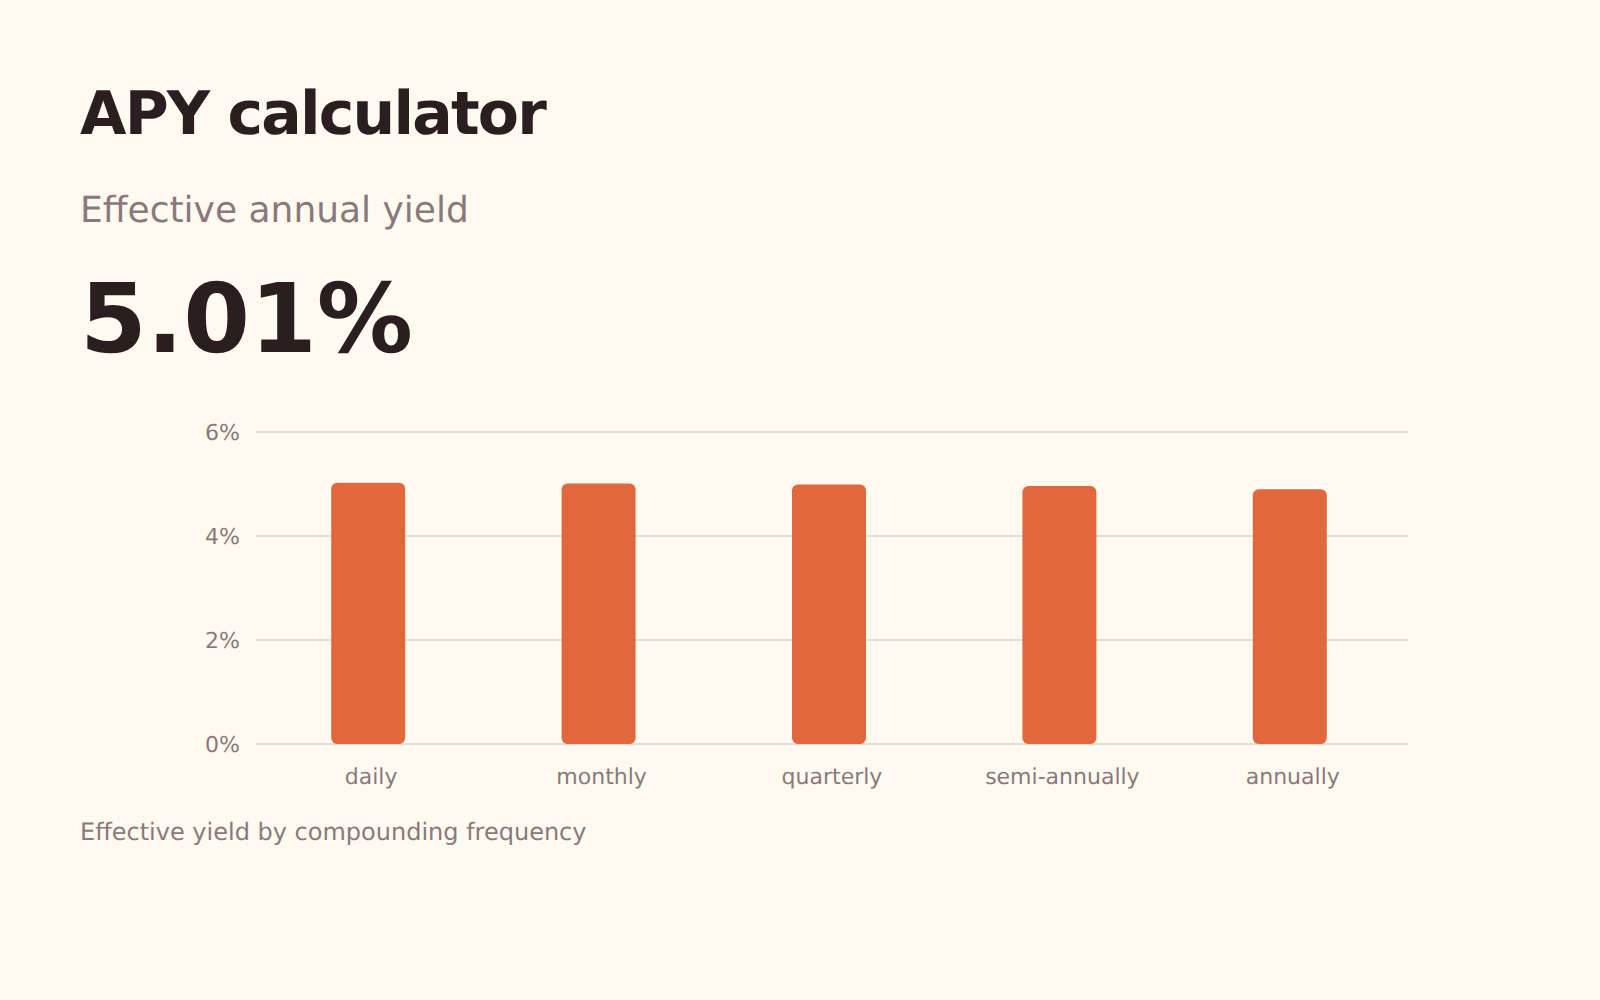
APY
Rechnen Sie einen beworbenen Nominalzins in die tatsächlich erzielte Rendite um und sehen Sie, was die Zinshäufigkeit für Ihr Guthaben bedeutet.
Kreditraten, Kreditrahmen, stamp duty und Rendite.
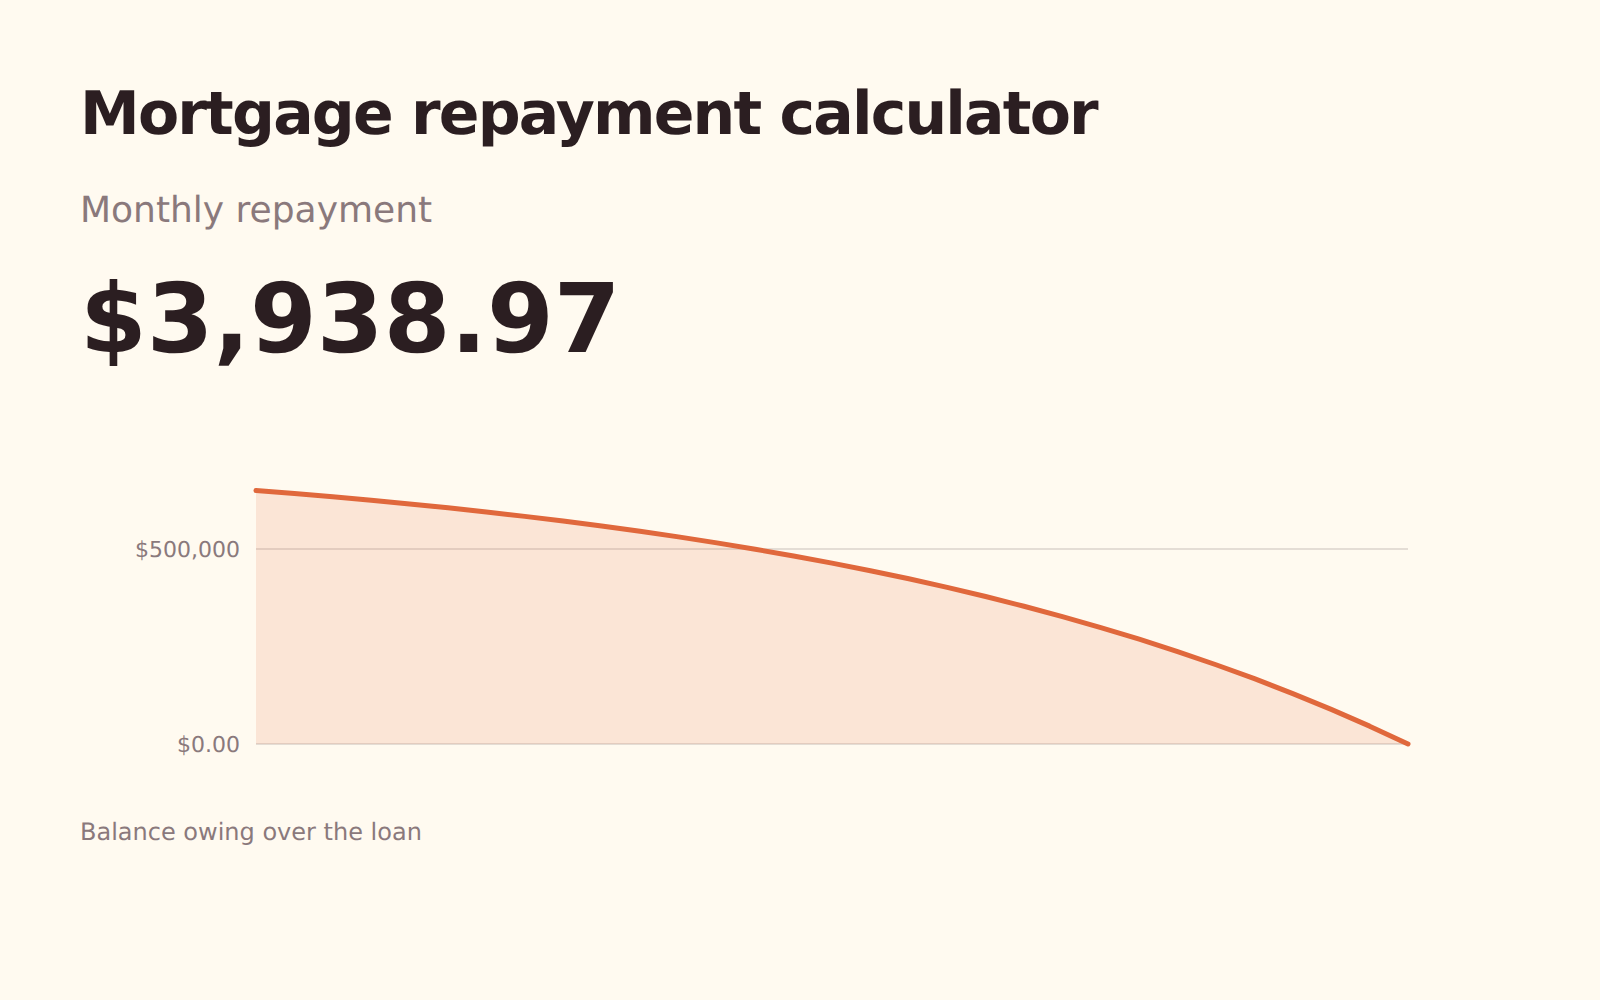
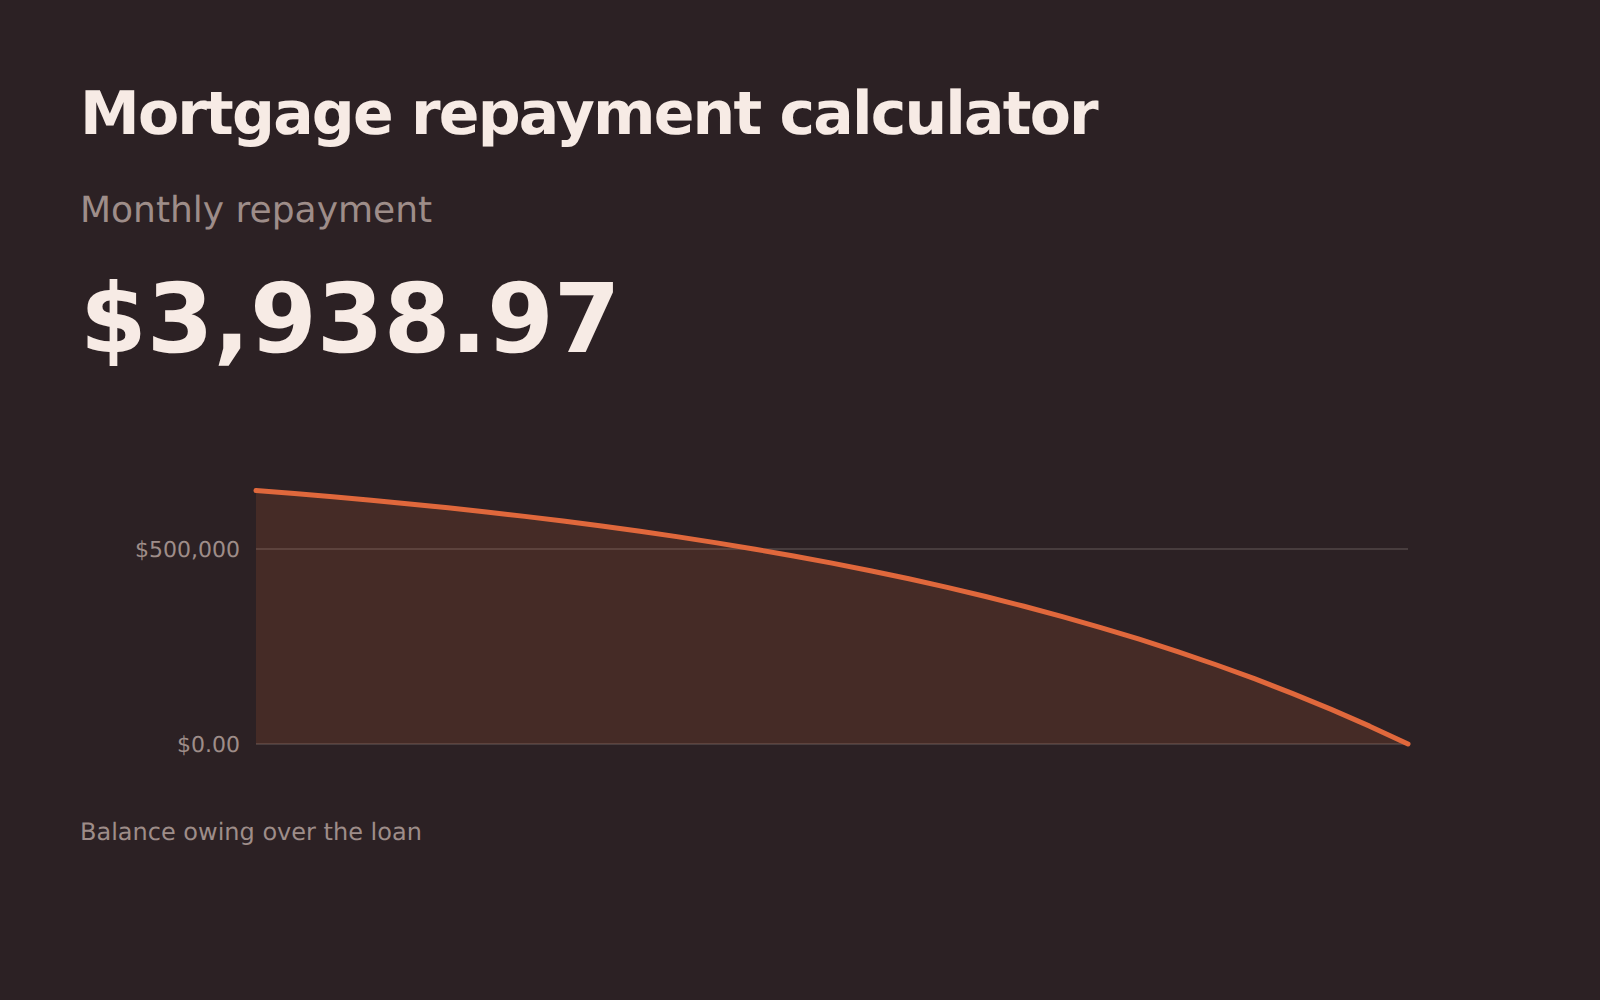
Kreditrate Baufinanzierung
Berechnen Sie die Rate einer Baufinanzierung, wie viel davon Zinsen sind und was ein kleiner Aufschlag pro Rate tatsächlich spart.
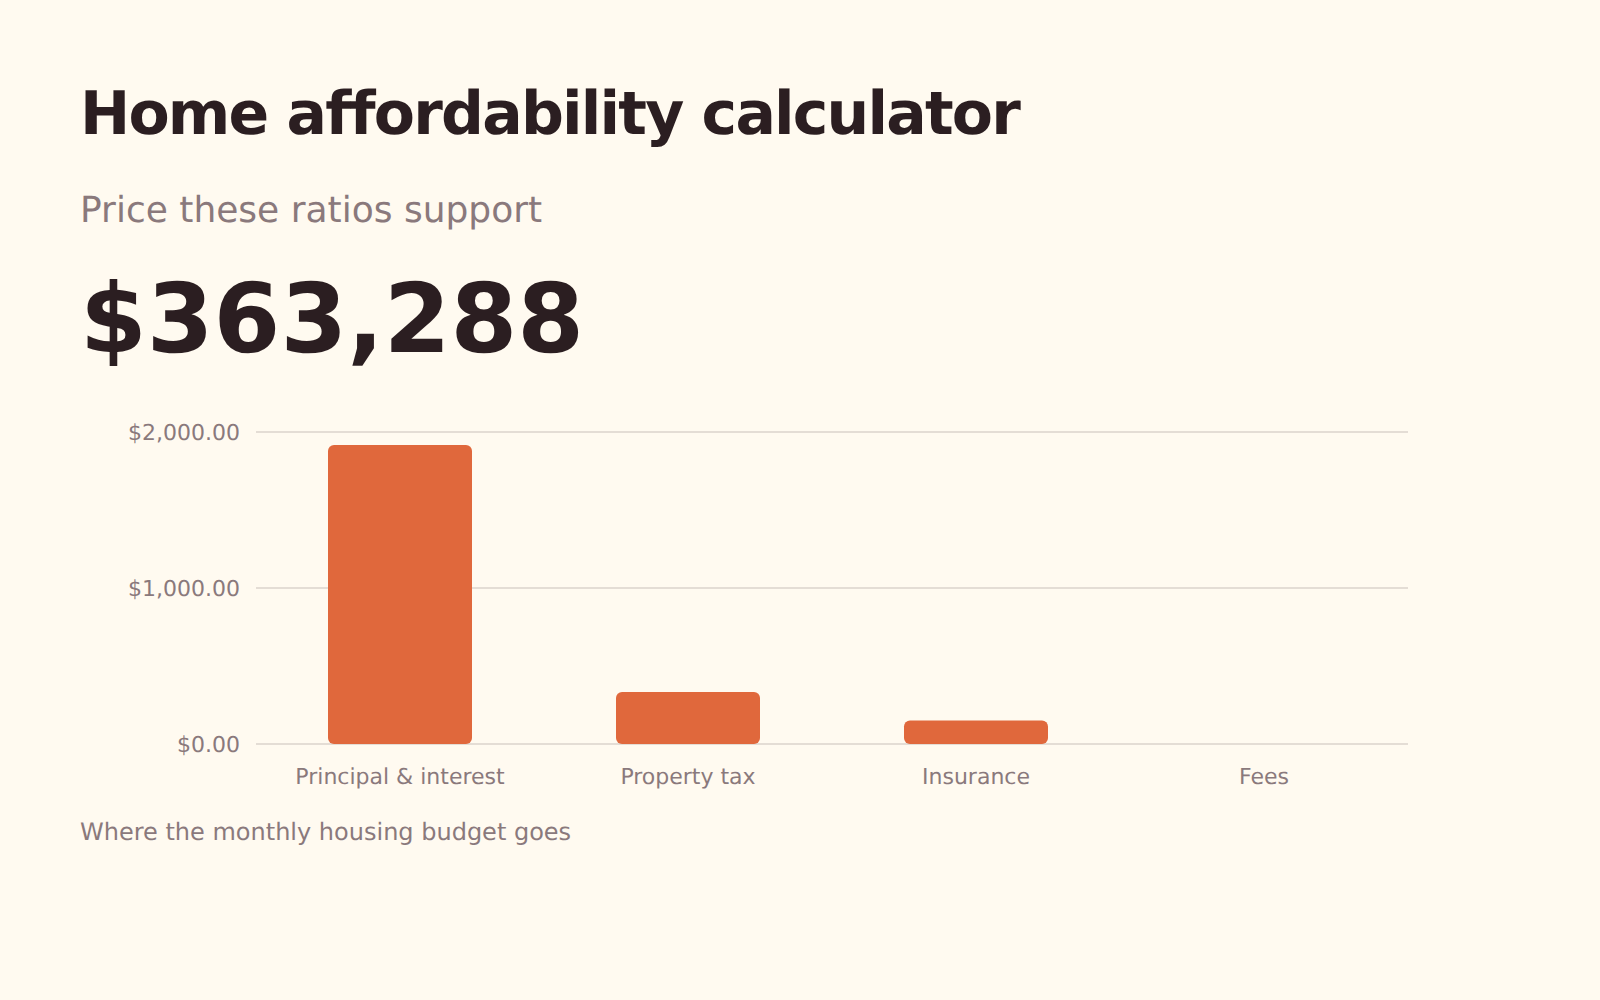
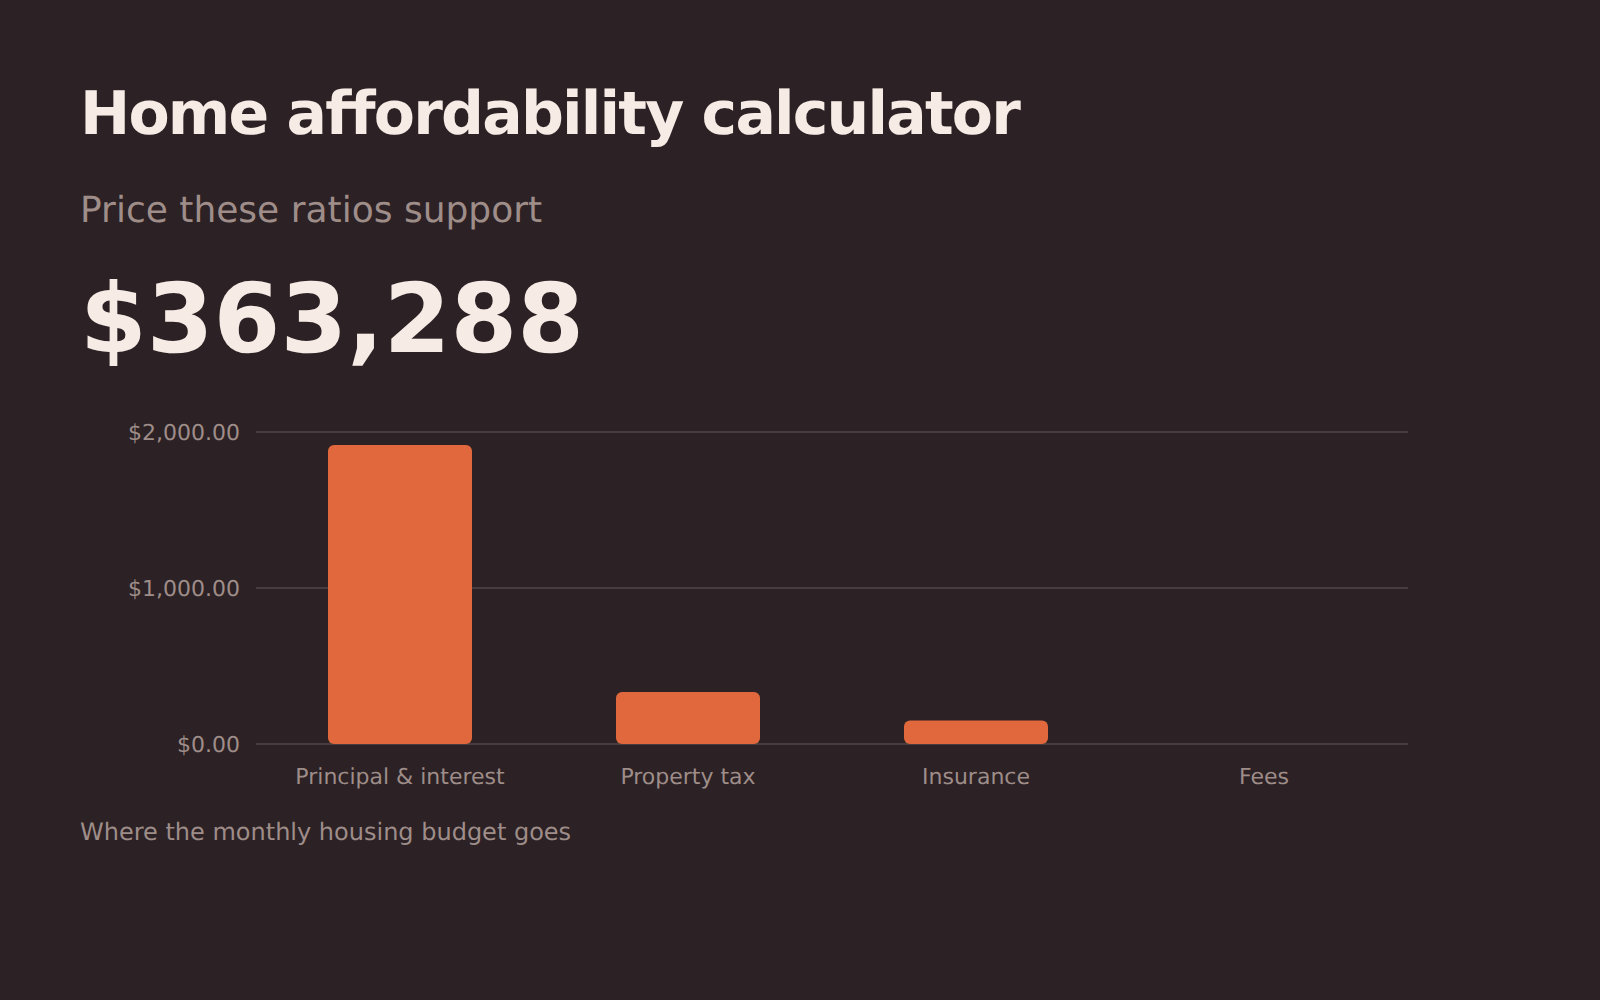
Finanzierbarer Kaufpreis
Was die üblichen 28/36-Kreditquoten Ihnen zu kaufen erlauben, welche der beiden Sie tatsächlich begrenzt und wie viel Kaufpreis Ihre anderen Schulden kosten.
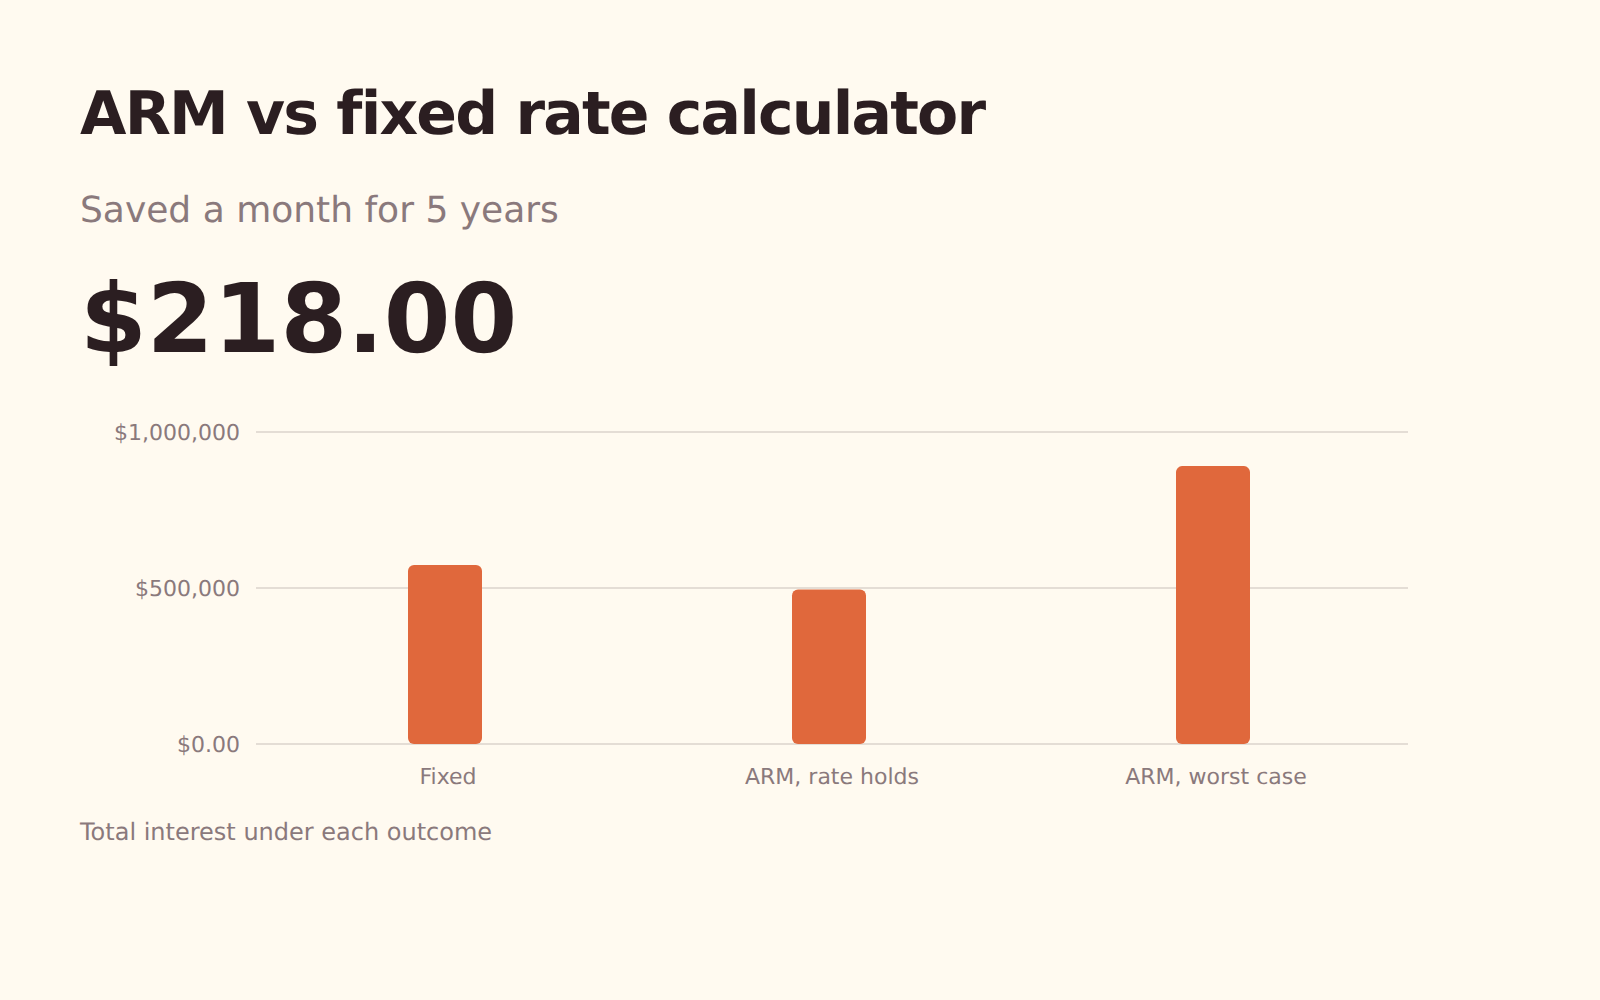
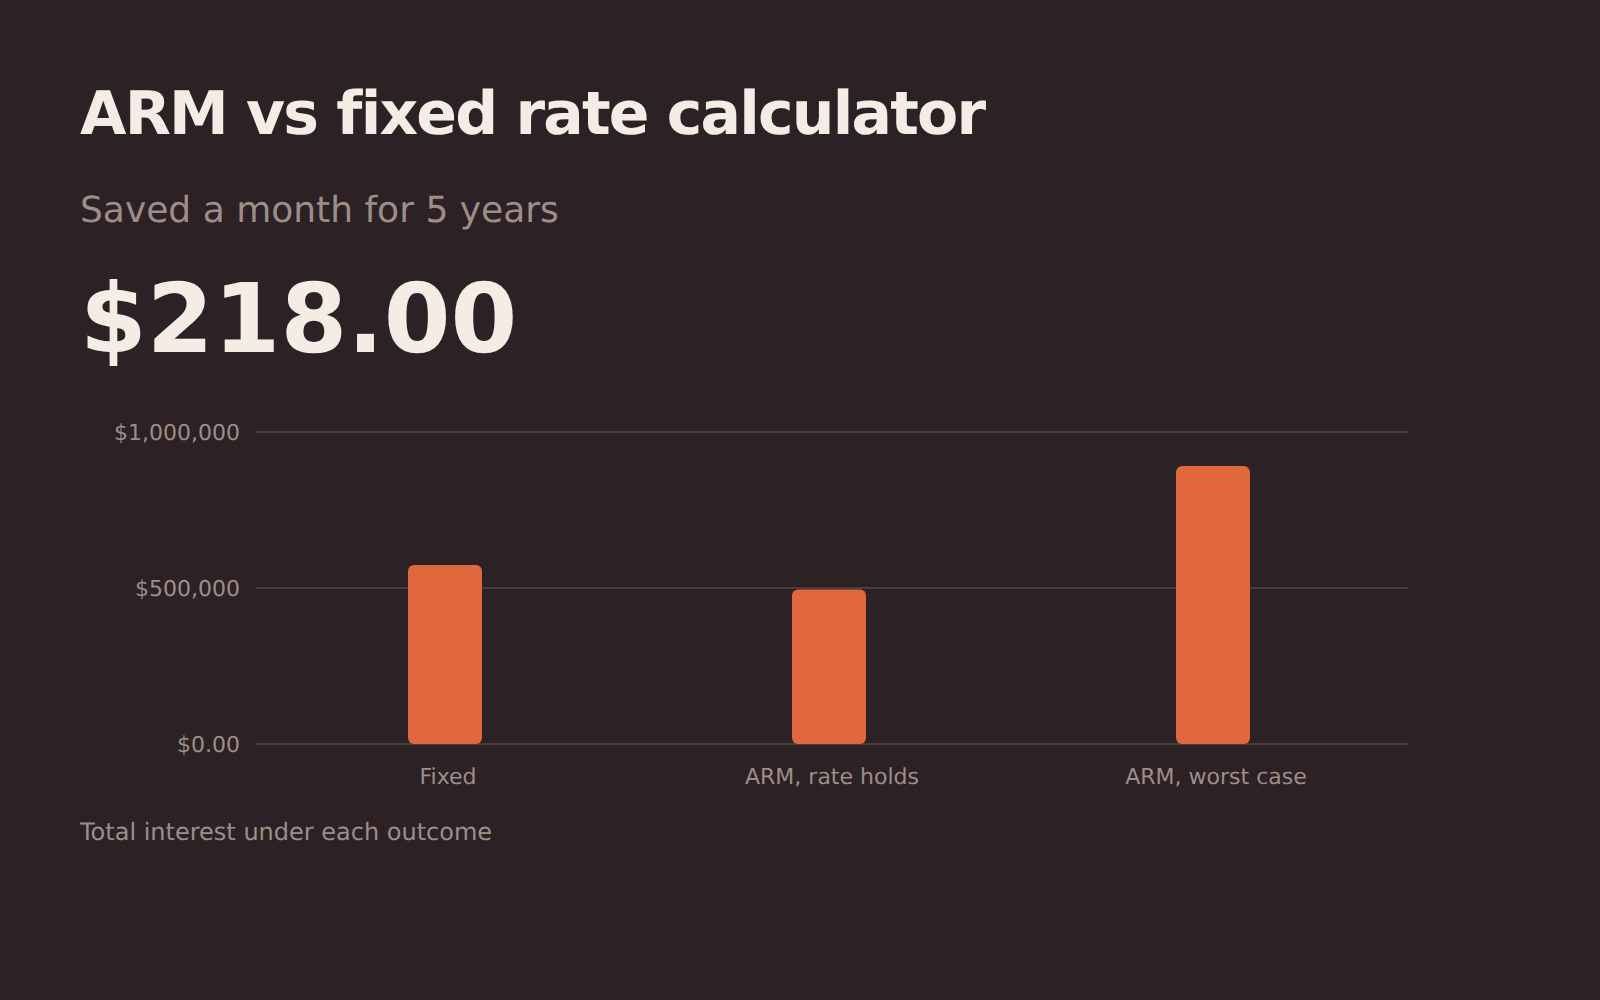
ARM vs. Festzins
Was ein variabler Zinssatz spart, solange der Anfangszins gilt, und was er kostet, wenn der Zins so weit steigt, wie die Obergrenzen erlauben.
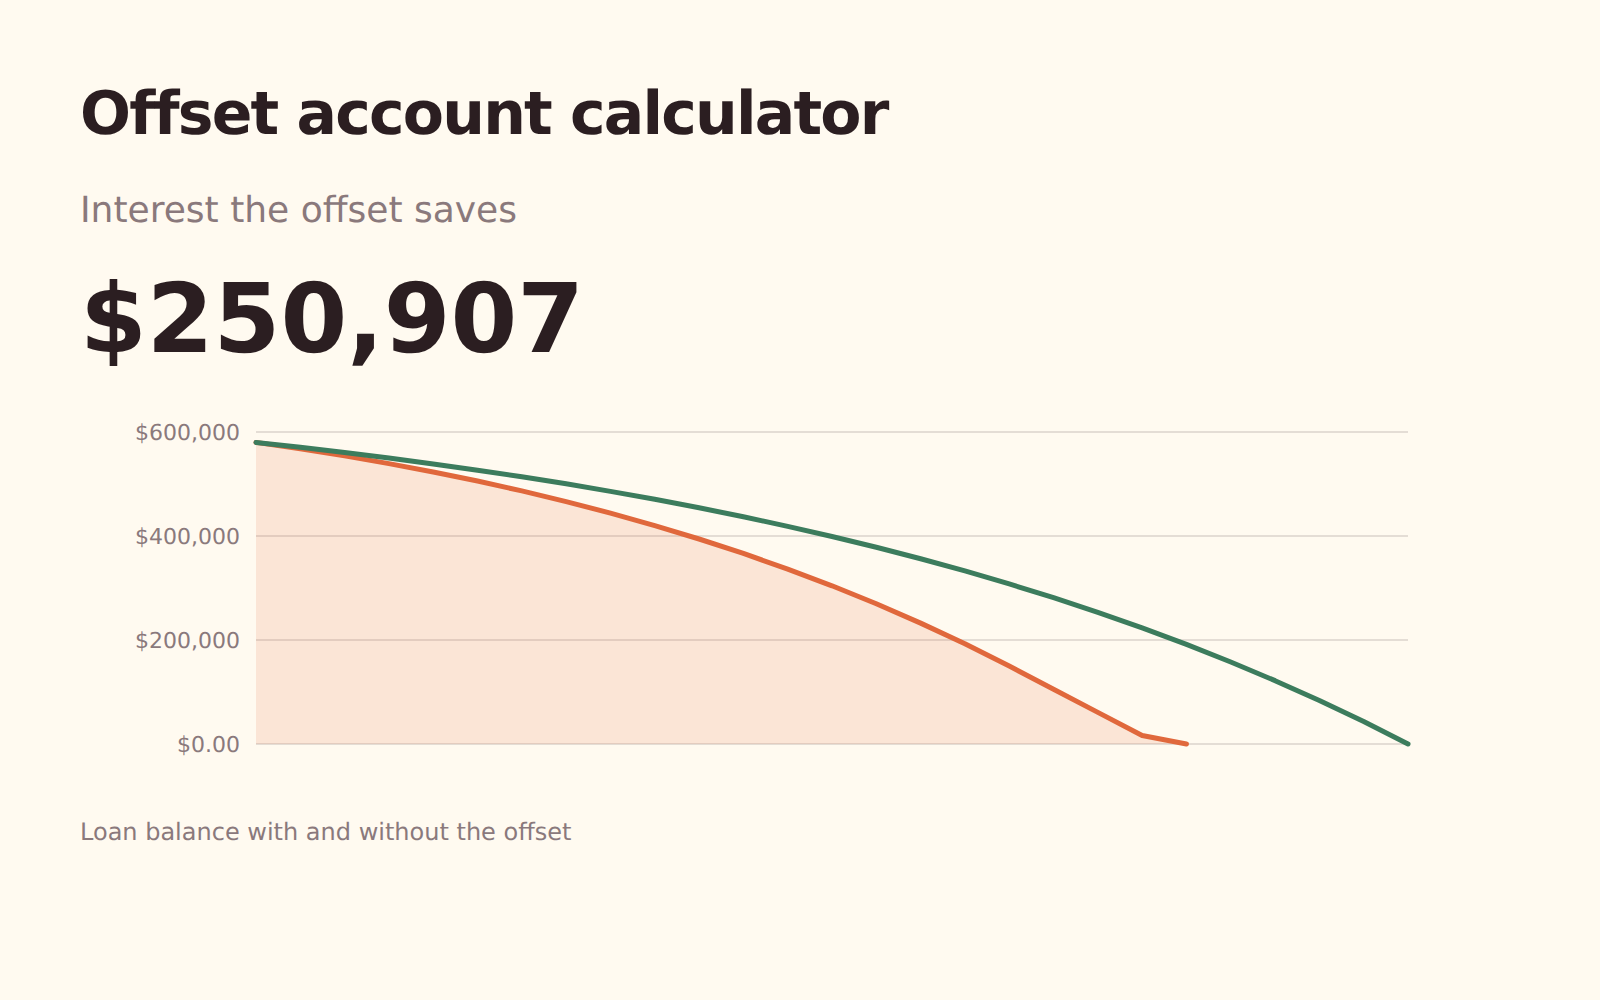
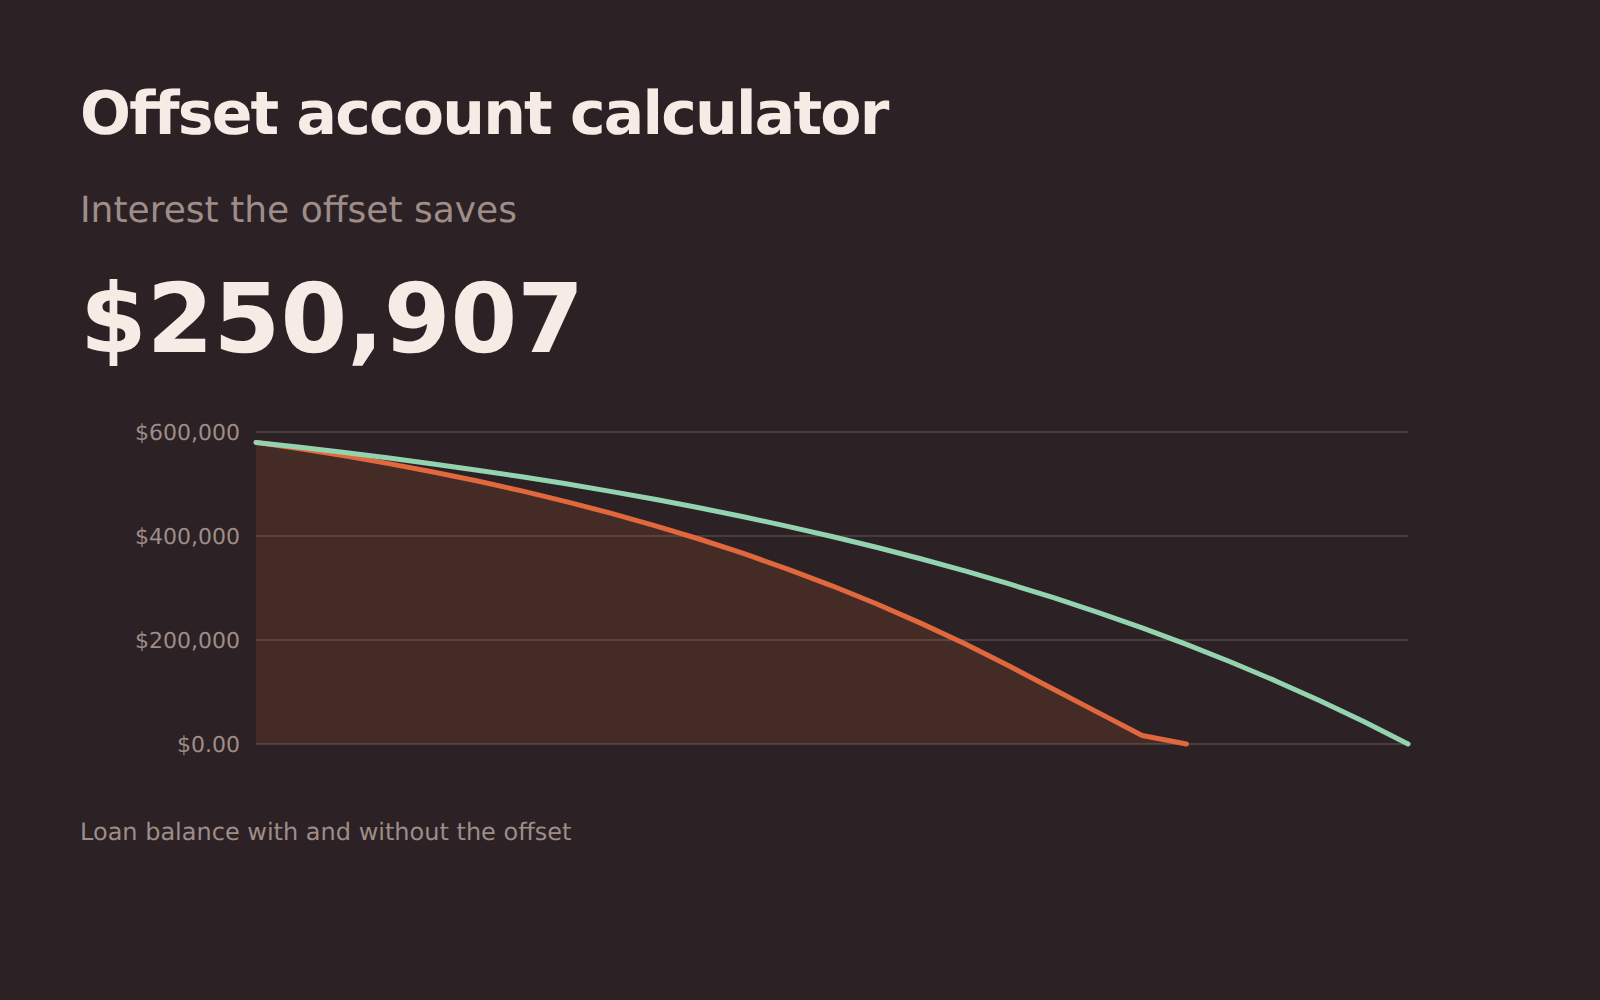
Offset-Konto
Was Geld auf einem Offset-Konto wert ist: gesparte Zinsen und wie viel früher der Kredit abbezahlt ist.
Mietrendite
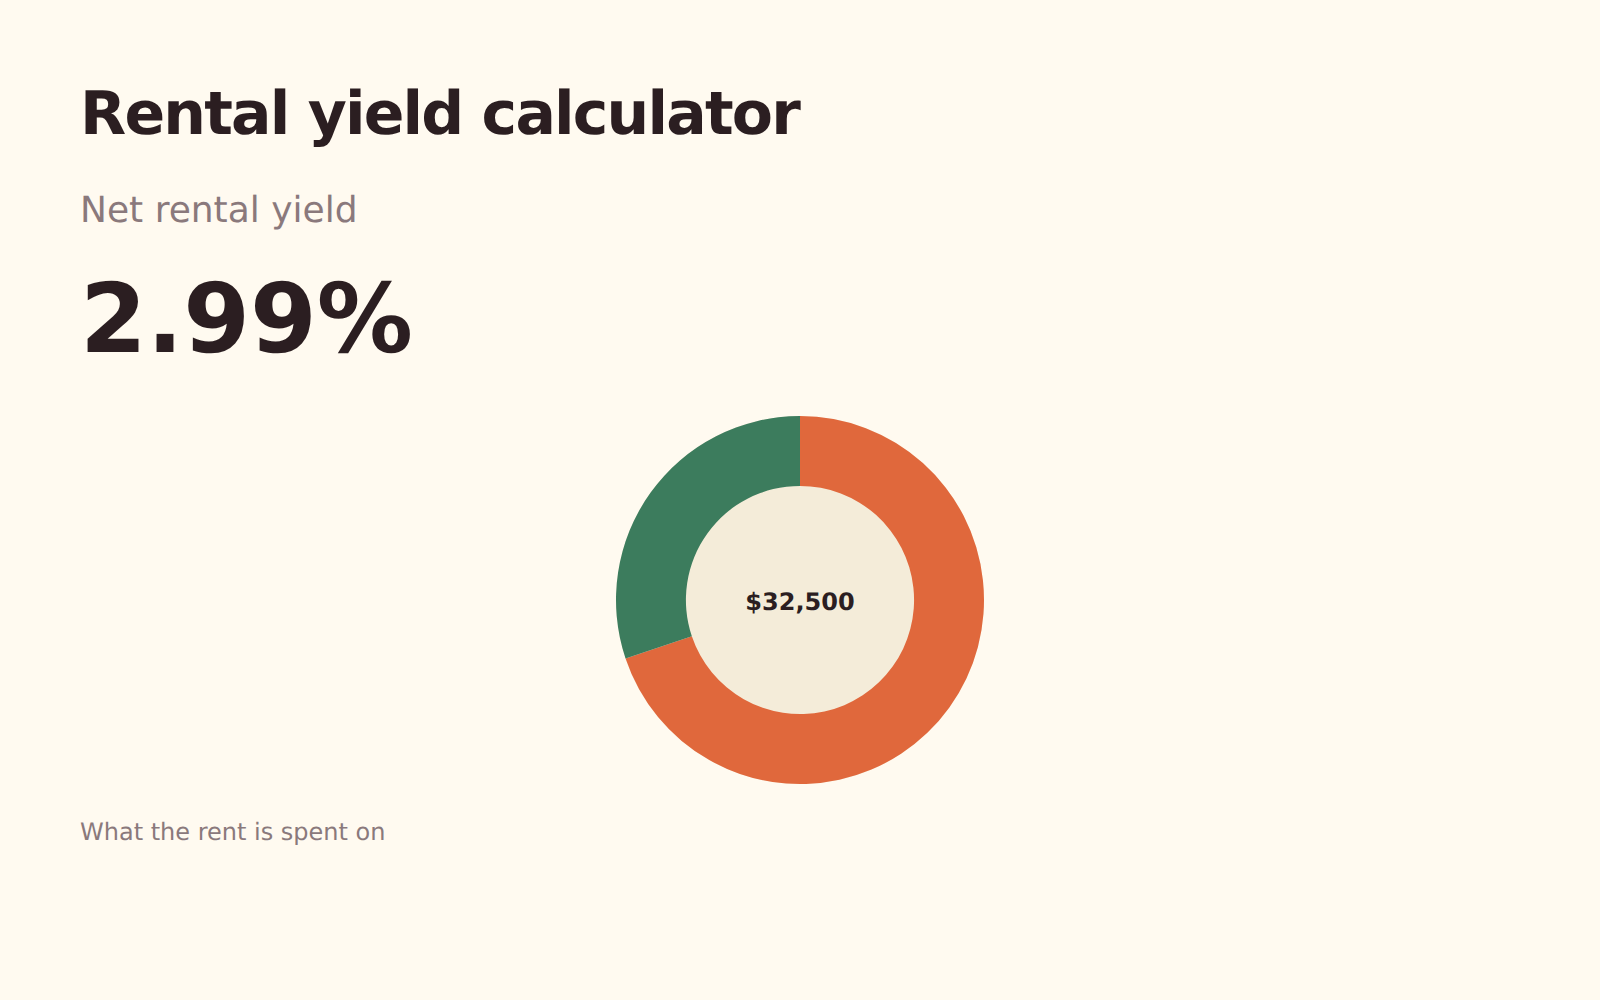
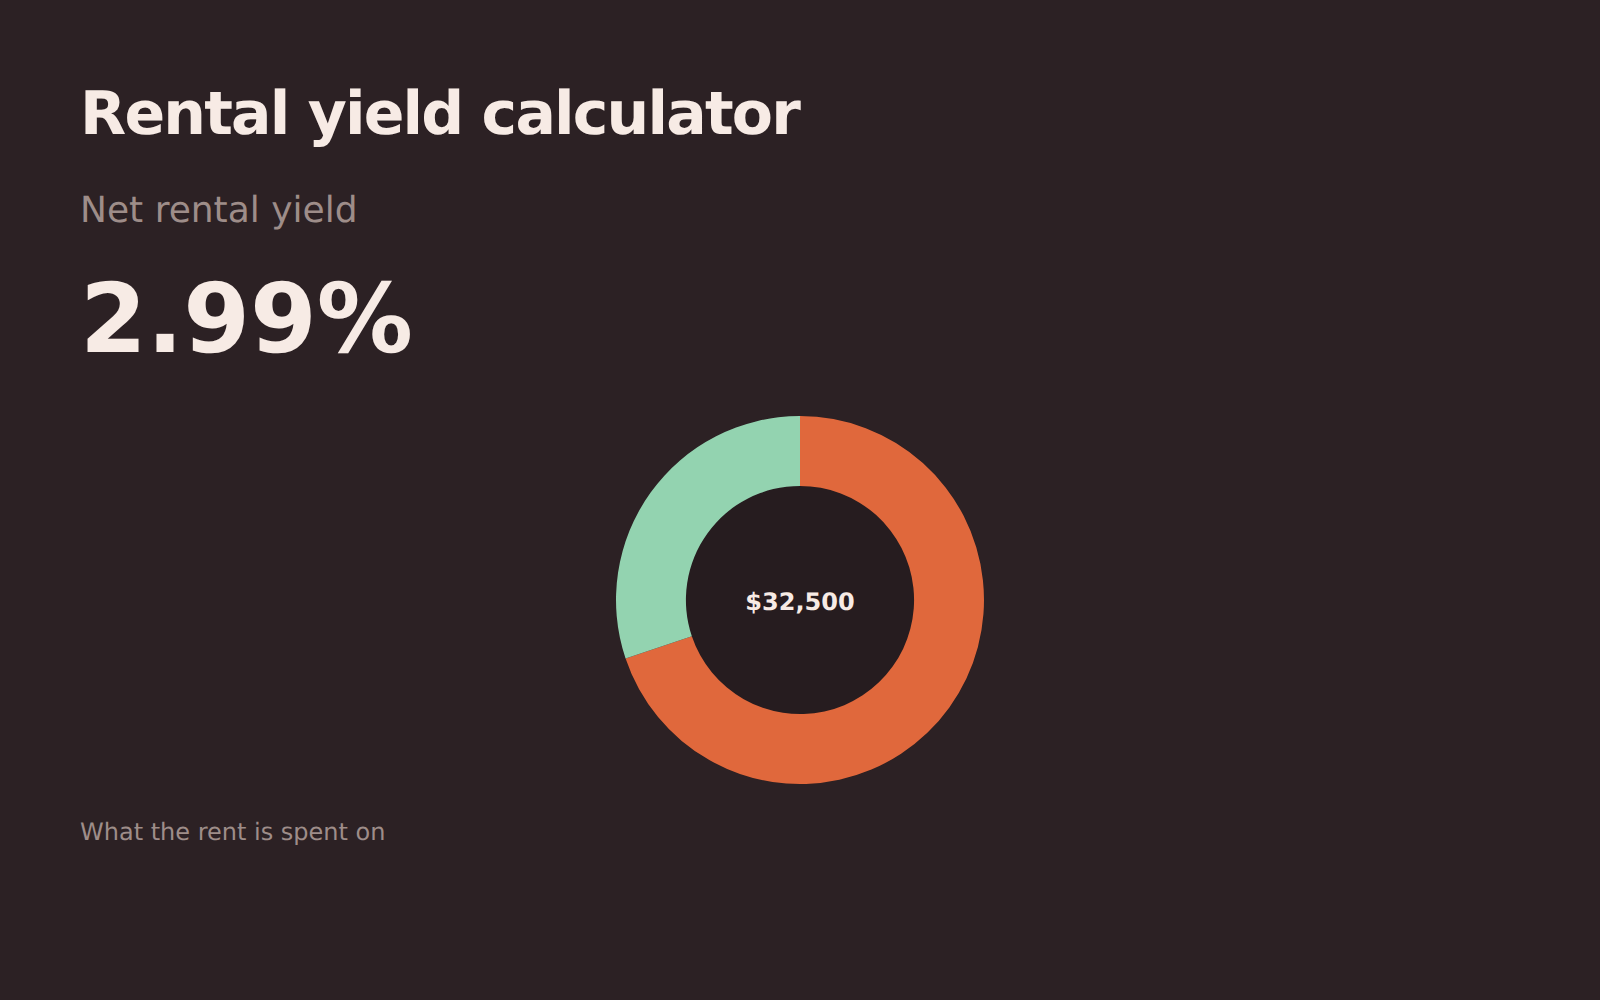
Brutto- und Nettomietrendite nach Abzug von Leerstand und laufenden Kosten – die Zahl, die die „Rendite“ eines Maklers meist nicht ist.
Umschuldung
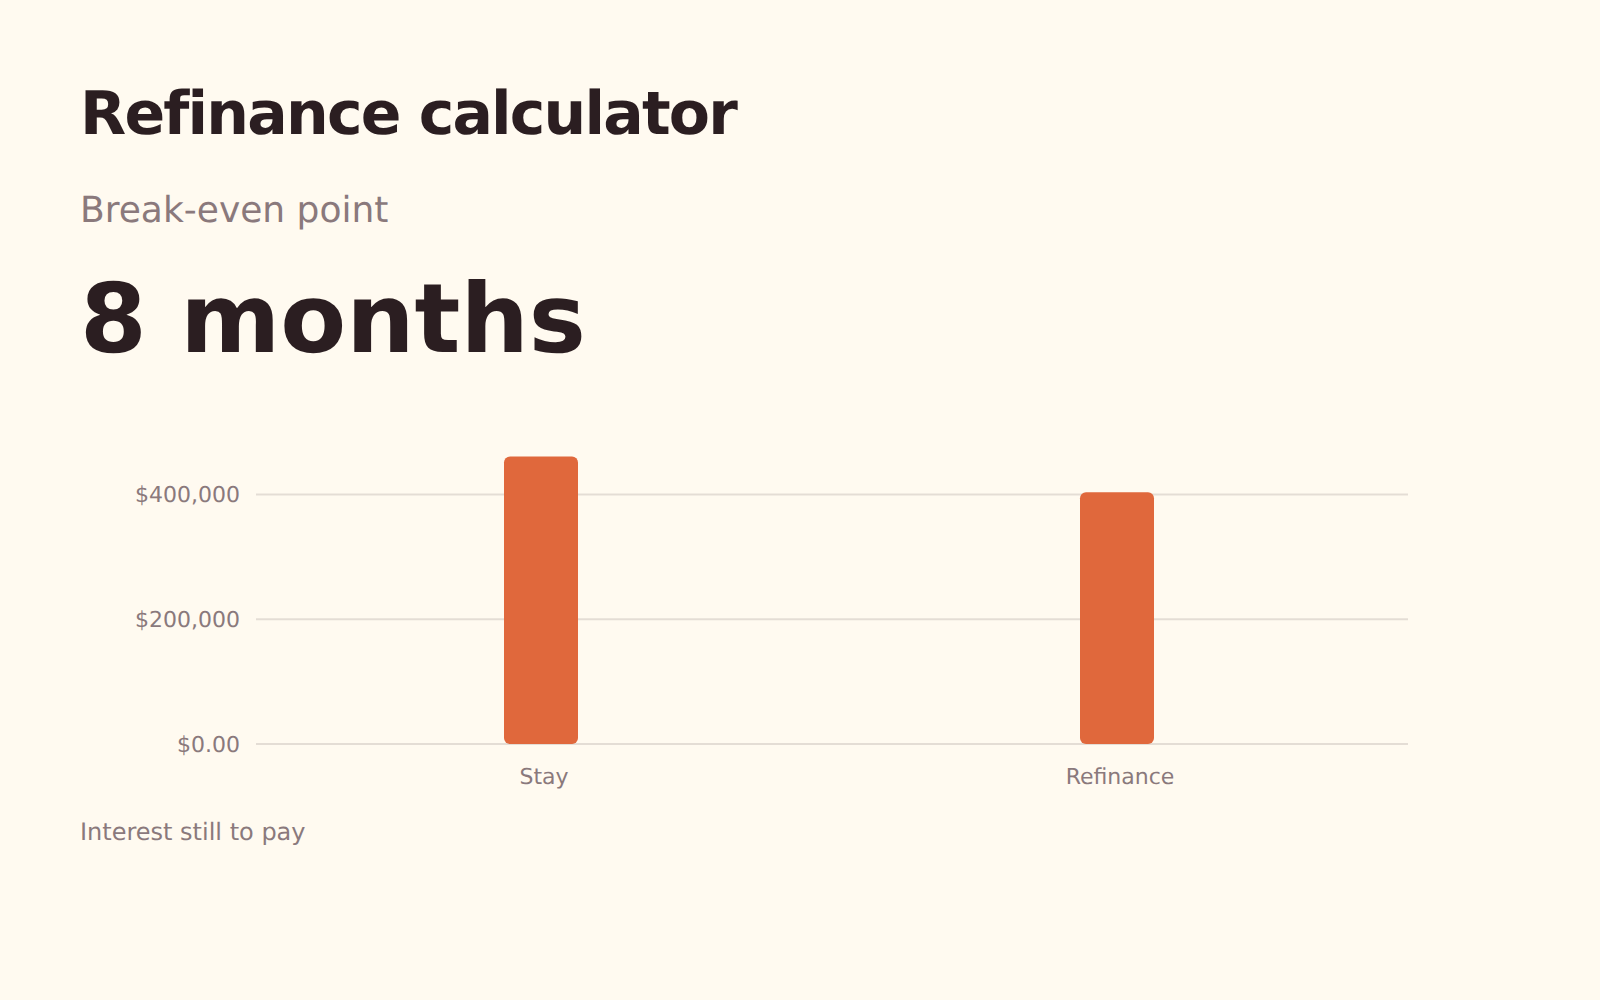
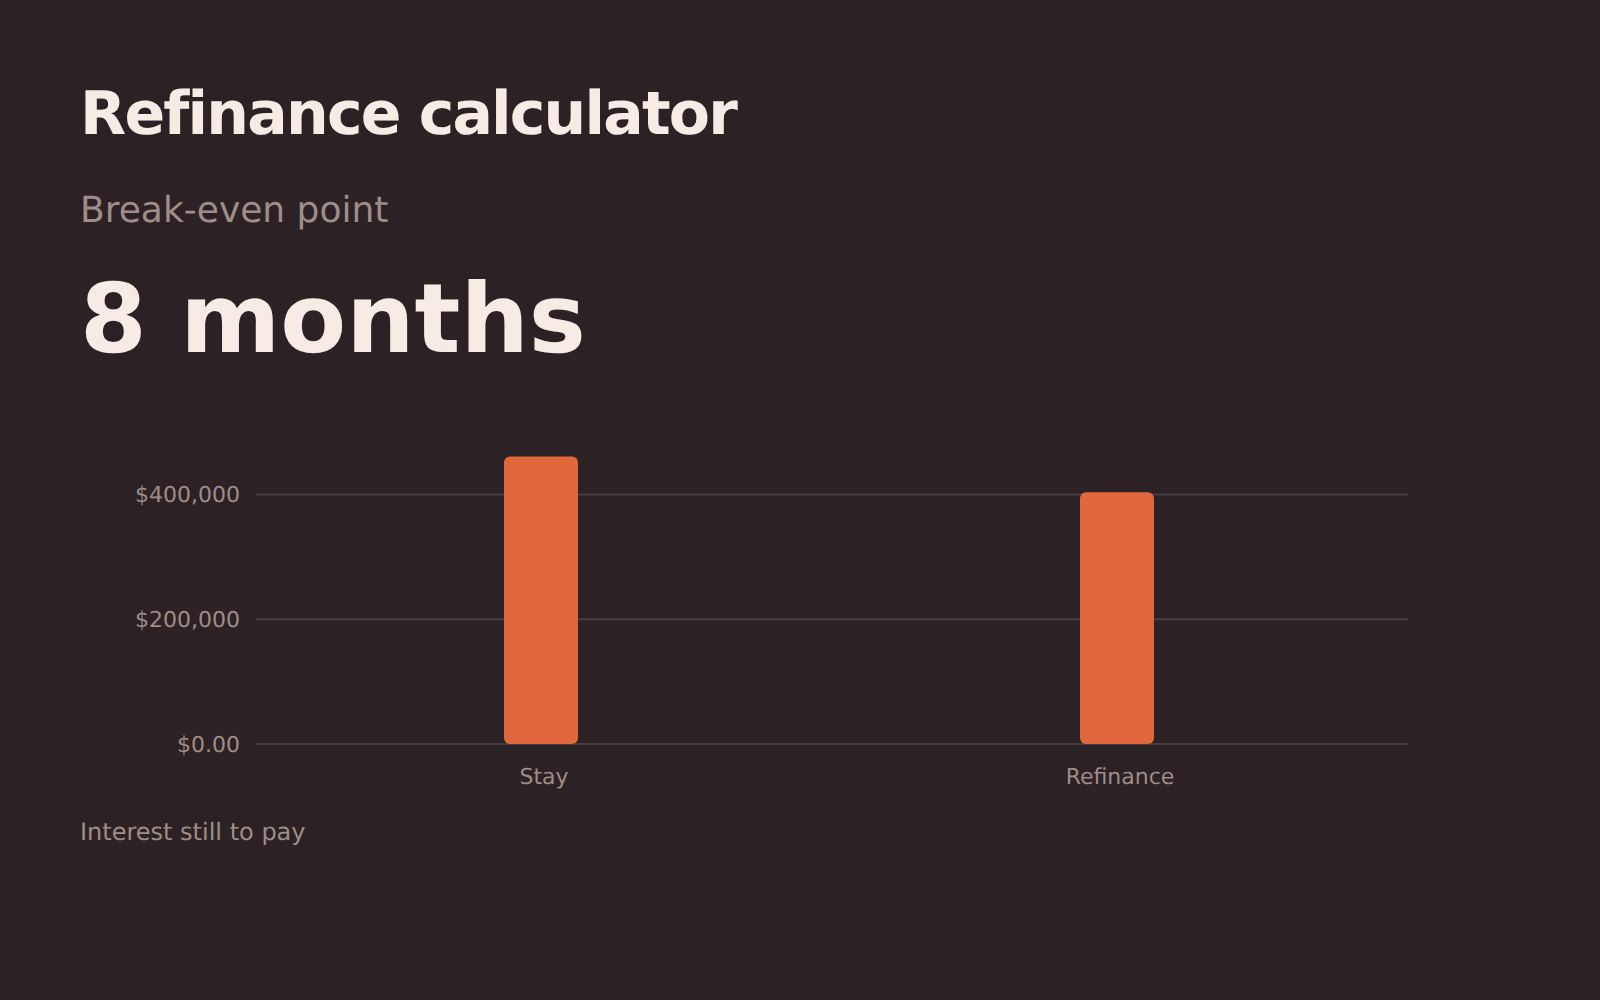
Ob sich ein Kreditwechsel lohnt: die monatliche Ersparnis, wie lange es dauert, bis sich die Kosten amortisieren, und was der Wechsel an den Gesamtzinsen ändert.
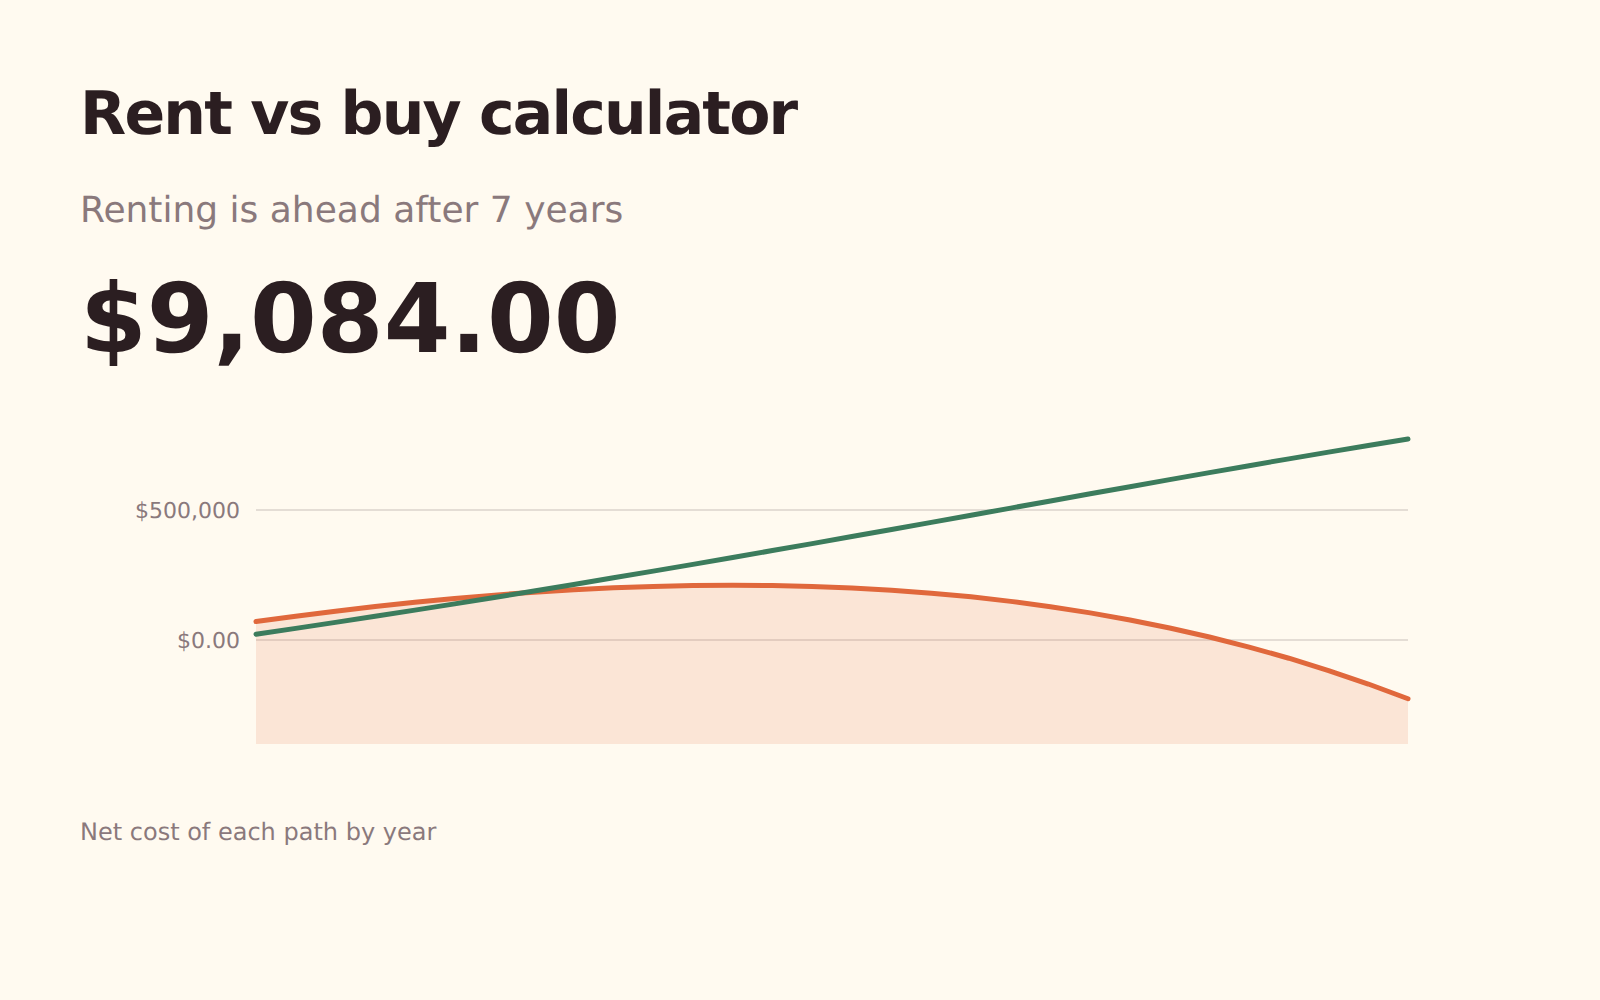
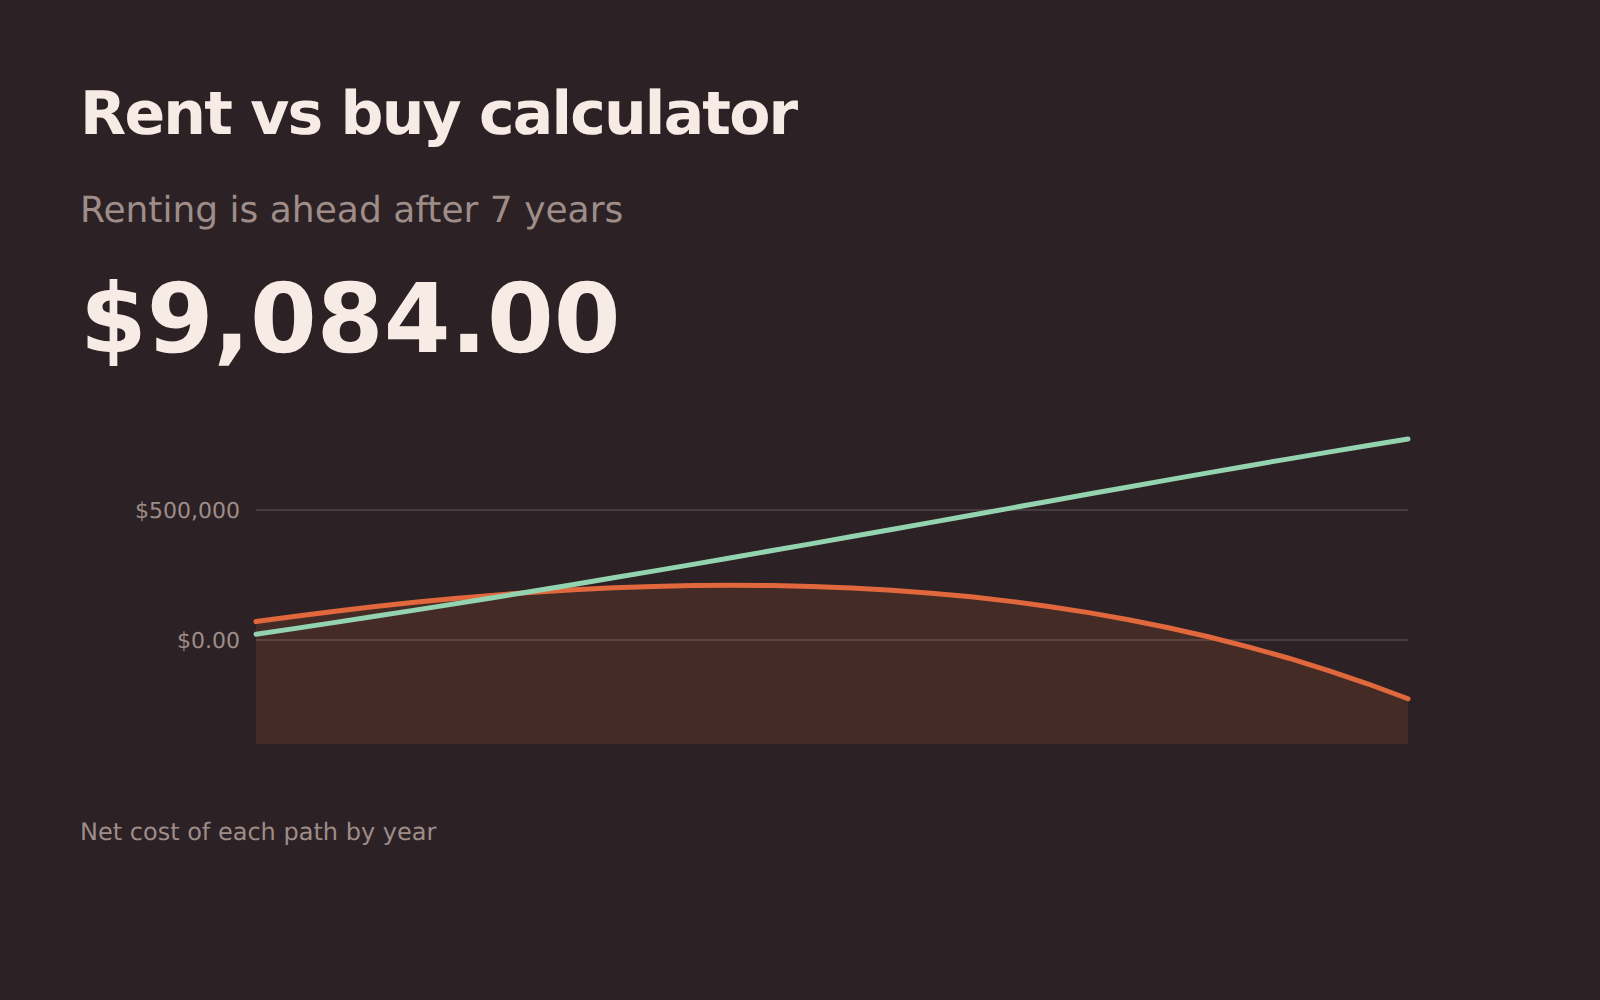
Mieten oder kaufen
Vergleicht die echten Nettokosten von Mieten und Kaufen über die Jahre, die Sie tatsächlich bleiben – mit Transaktionskosten, laufenden Kosten und der Rendite auf angelegtes Eigenkapital.
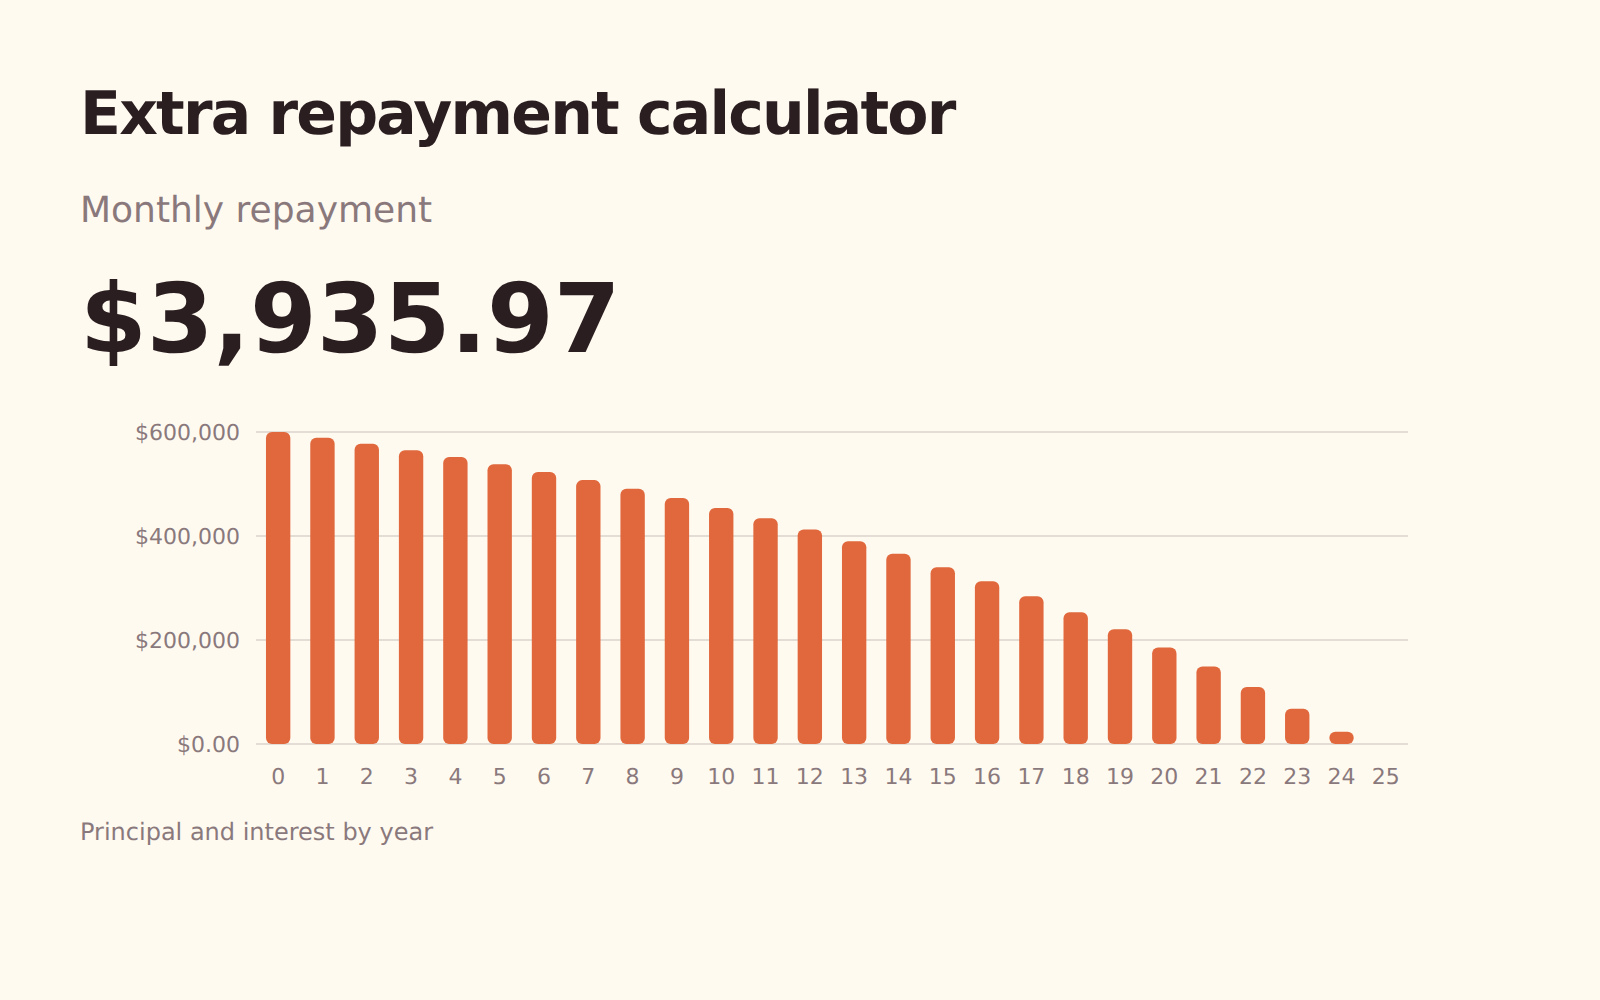
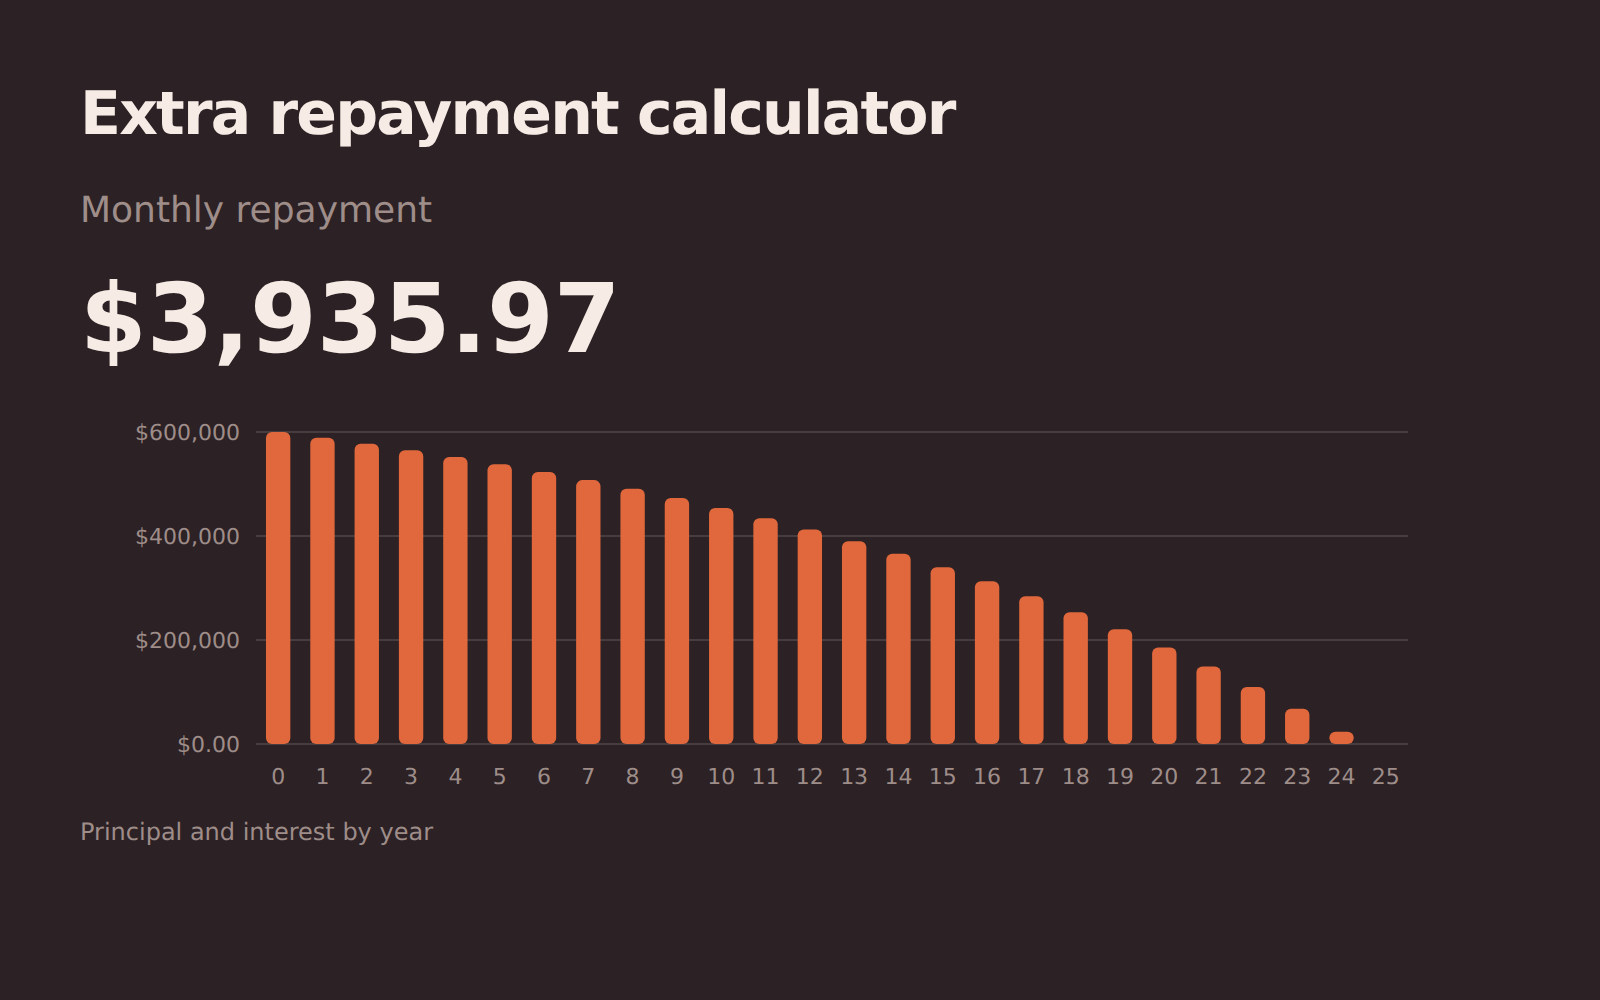
Sondertilgung
Was eine etwas höhere Monatsrate für Ihren Kredit bewirkt: wie viele Jahre wegfallen, wie viel Zinsen Sie sparen und wie viel früher er abbezahlt ist.
Tilgung, Reihenfolge der Rückzahlung und was Sondertilgungen bringen.
Schuldenabbau – Lawine vs. Schneeball
Ordnen Sie mehrere Schulden nach Zinssatz oder Restbetrag, legen Sie drauf, was Sie entbehren können, und sehen Sie, welche Reihenfolge schneller schuldenfrei macht.
Kreditkartenschulden tilgen
Was es wirklich kostet, nur den Mindestbetrag zu zahlen, im Vergleich zu einem festen Monatsbetrag, bis die Karte ausgeglichen ist.
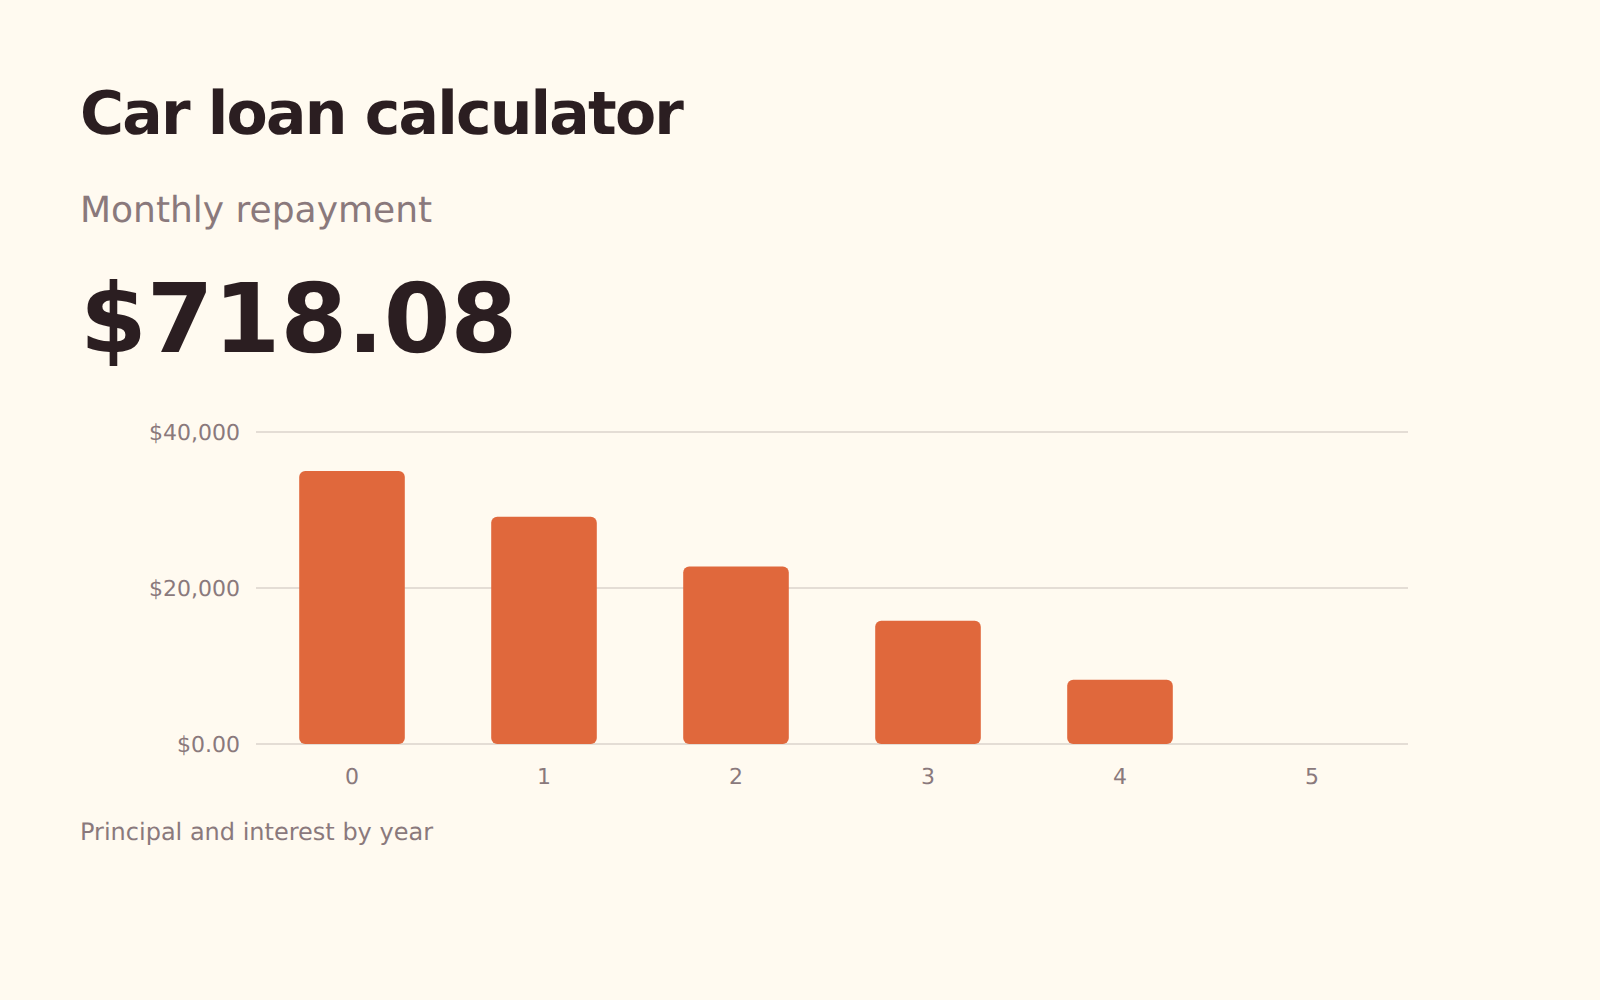
Autokredit
Raten und Gesamtzinsen eines Autokredits – und was eine längere Laufzeit oder ein kleiner Aufschlag bei jeder Rate bewirkt.
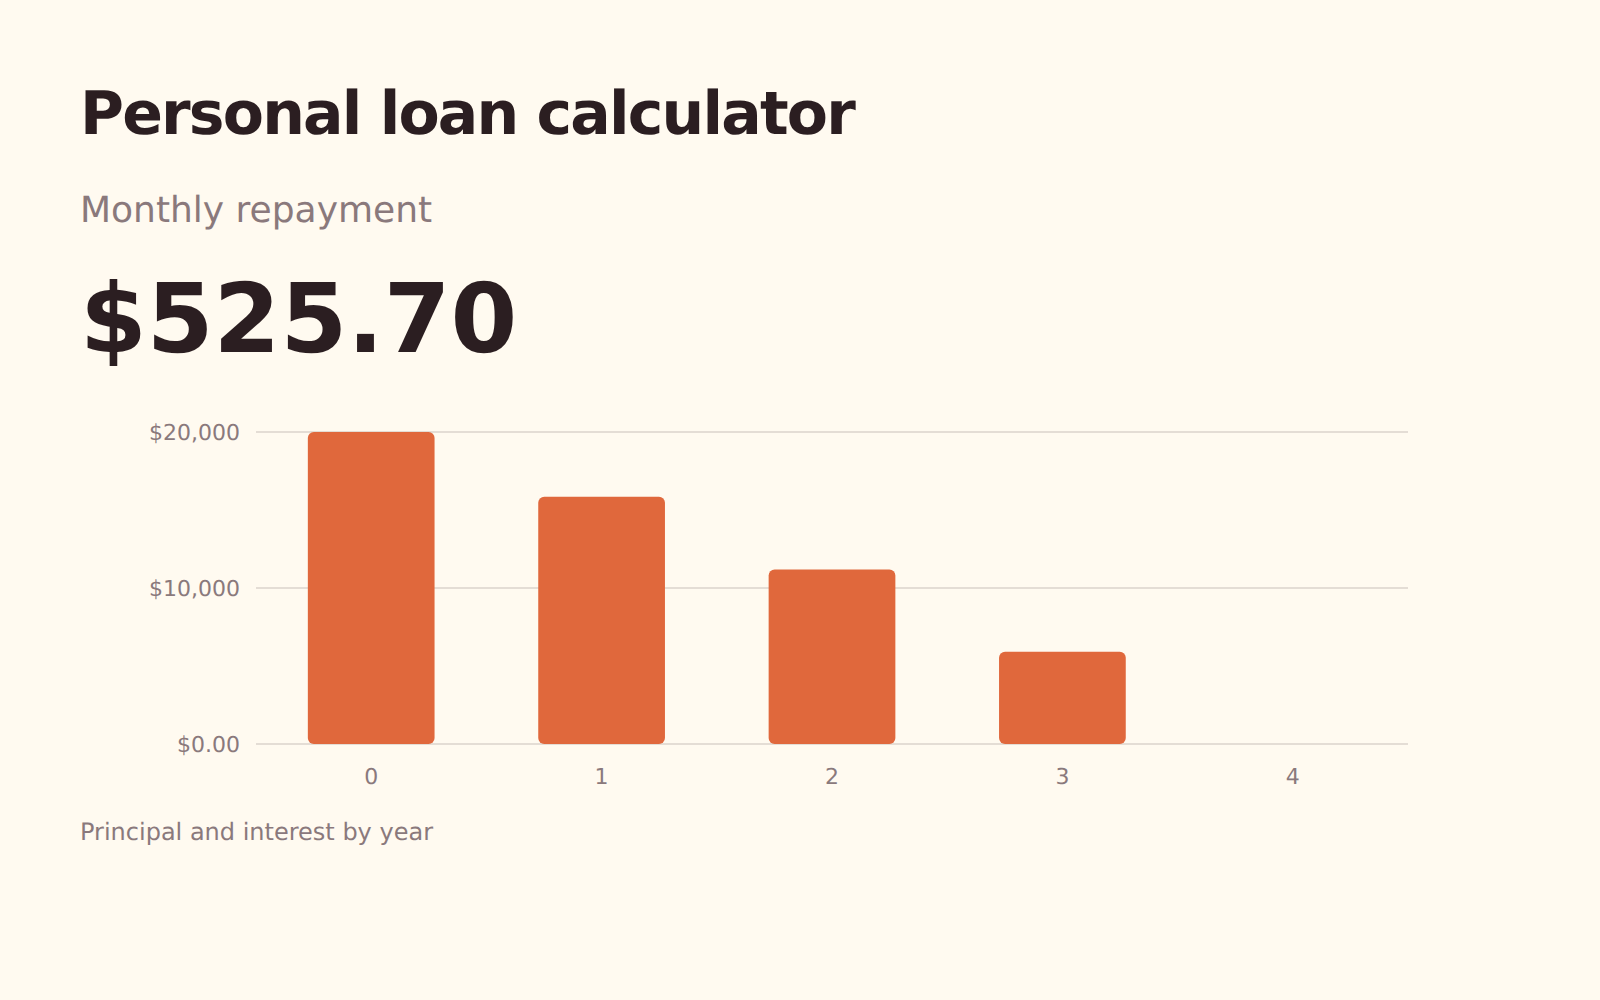
Ratenkredit
Raten, Gesamtzinsen und Tilgungsplan eines ungesicherten Ratenkredits, einschließlich des Werts von Sondertilgungen.
Wohin das Geld fließt und wie viel davon Ihnen bleibt.
50/30/20-Budget
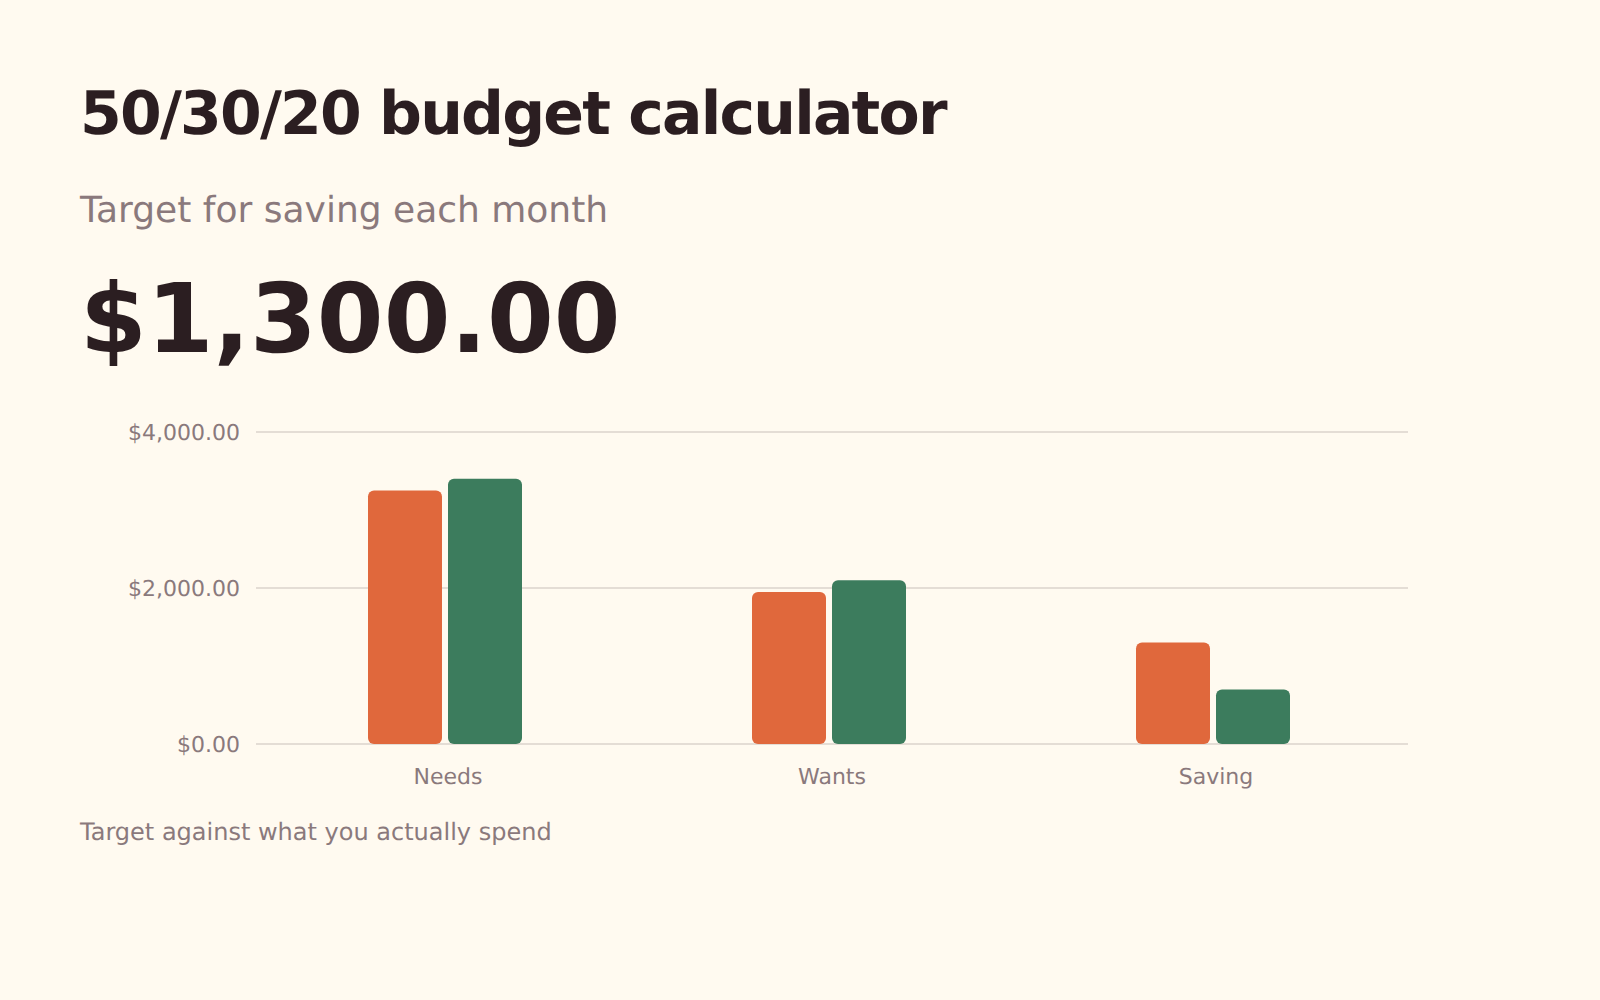
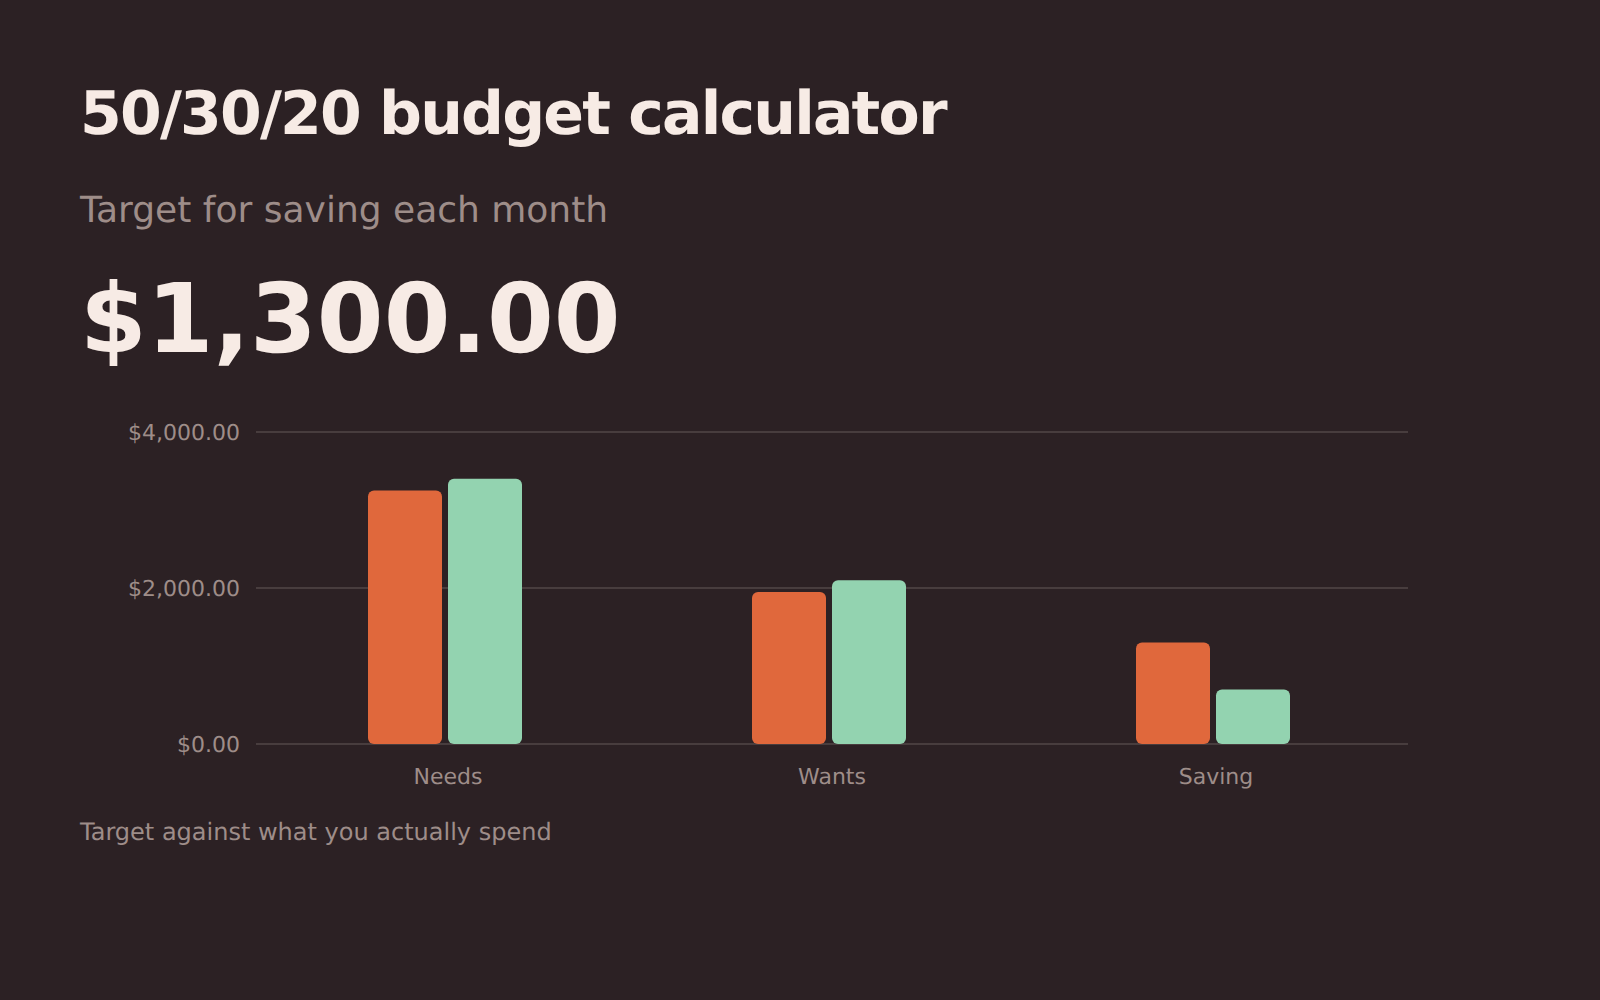
Teilen Sie Ihr Nettoeinkommen in Bedarf, Wünsche und Sparen auf und vergleichen Sie die Aufteilung mit Ihren tatsächlichen Ausgaben.
Sparquote
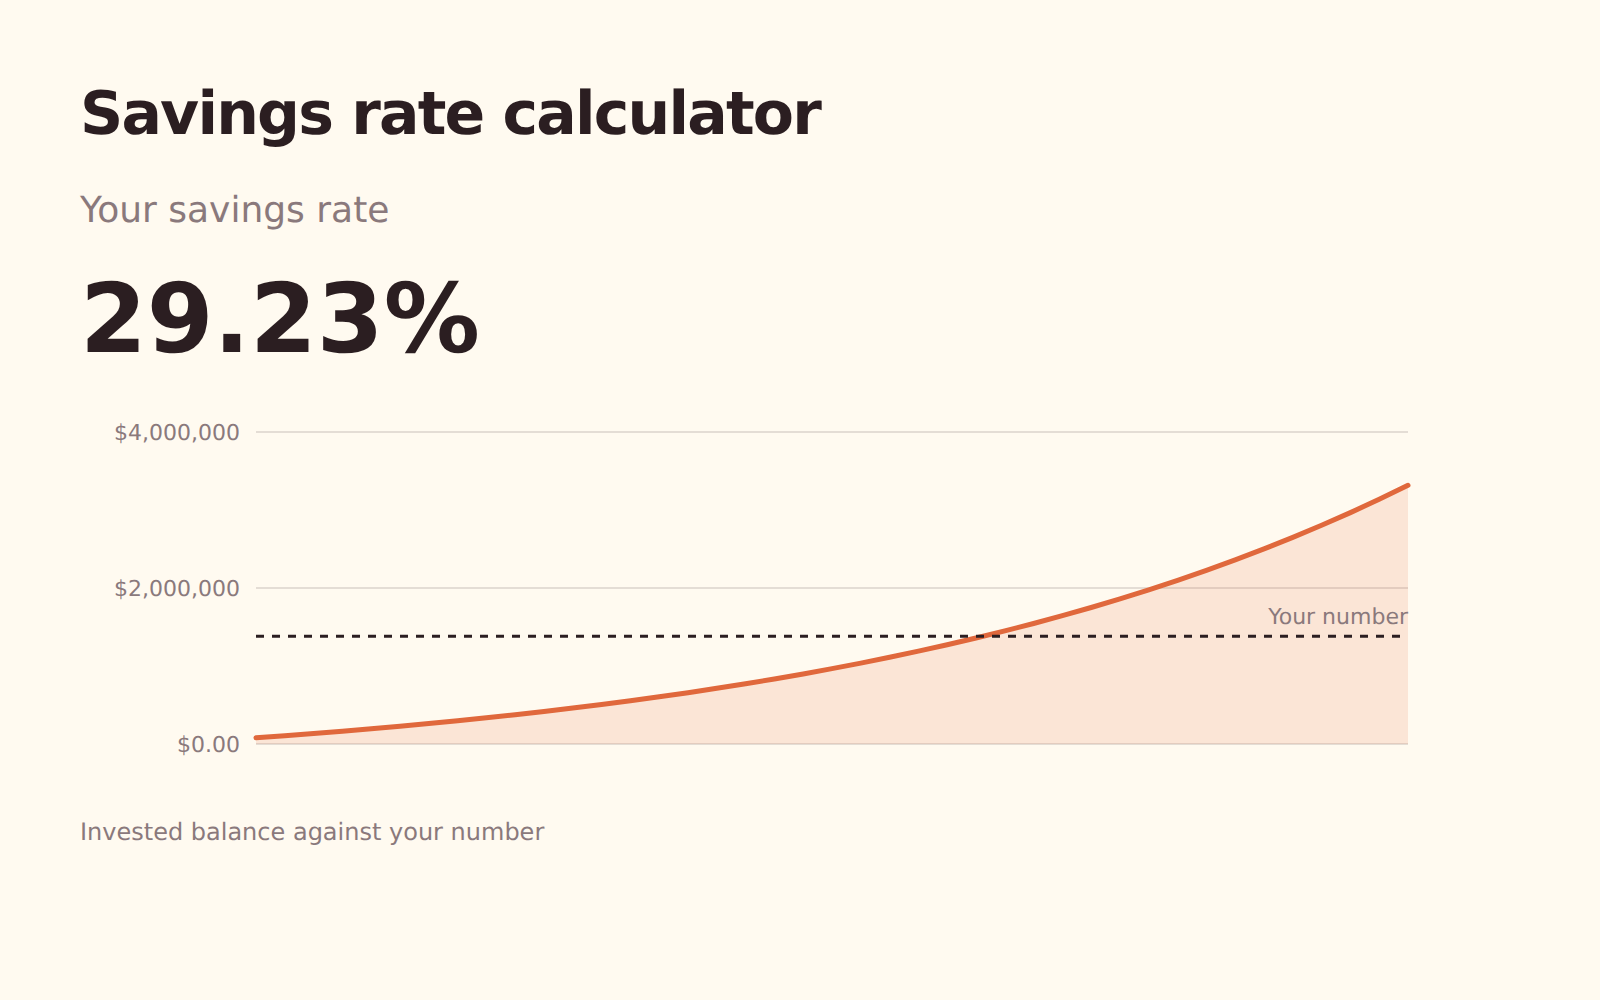
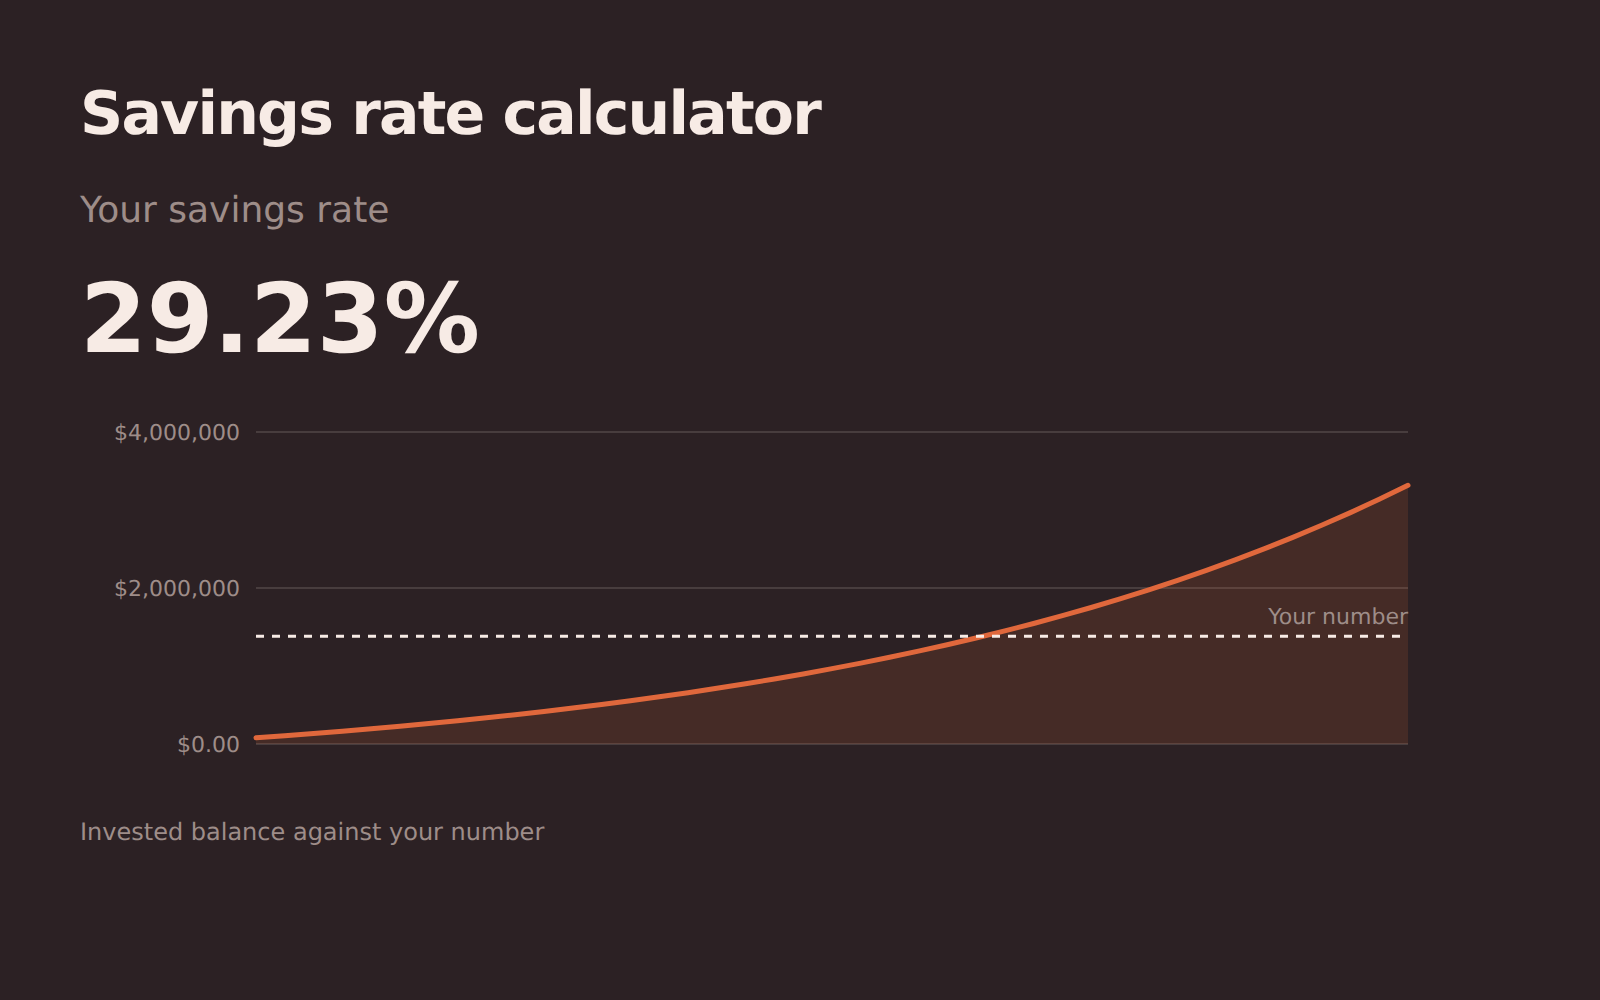
Ihre Sparquote und was sie bedeutet: die Jahre bis zu dem Punkt, an dem Ihre Anlagen Ihre Ausgaben decken.
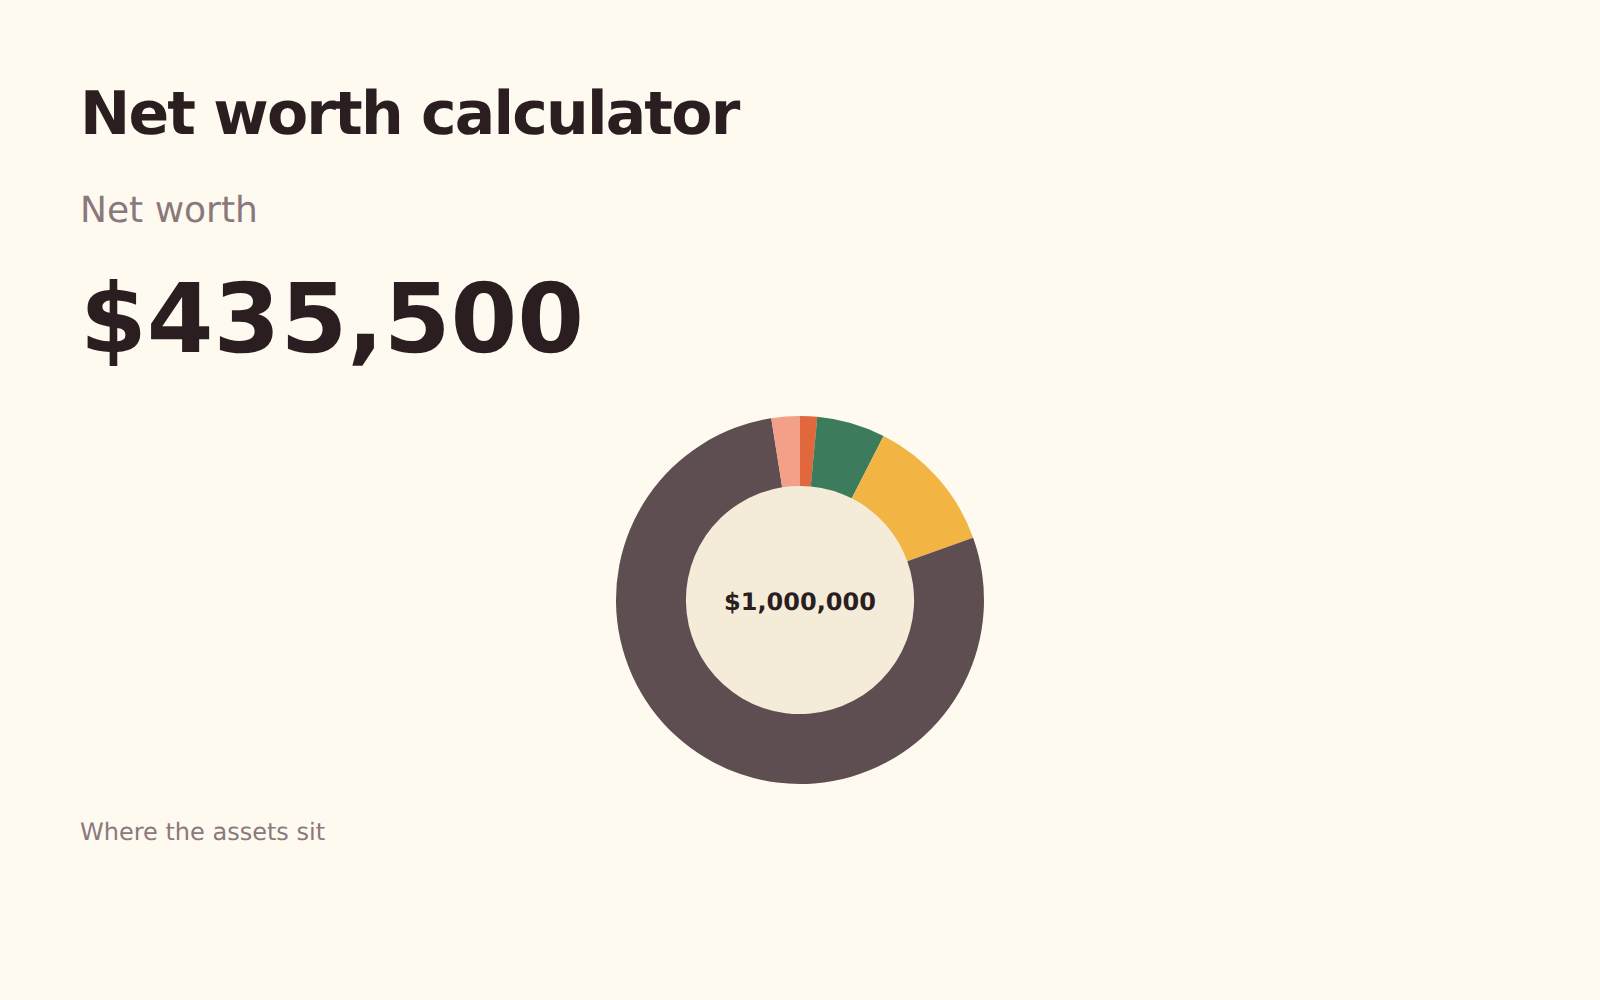
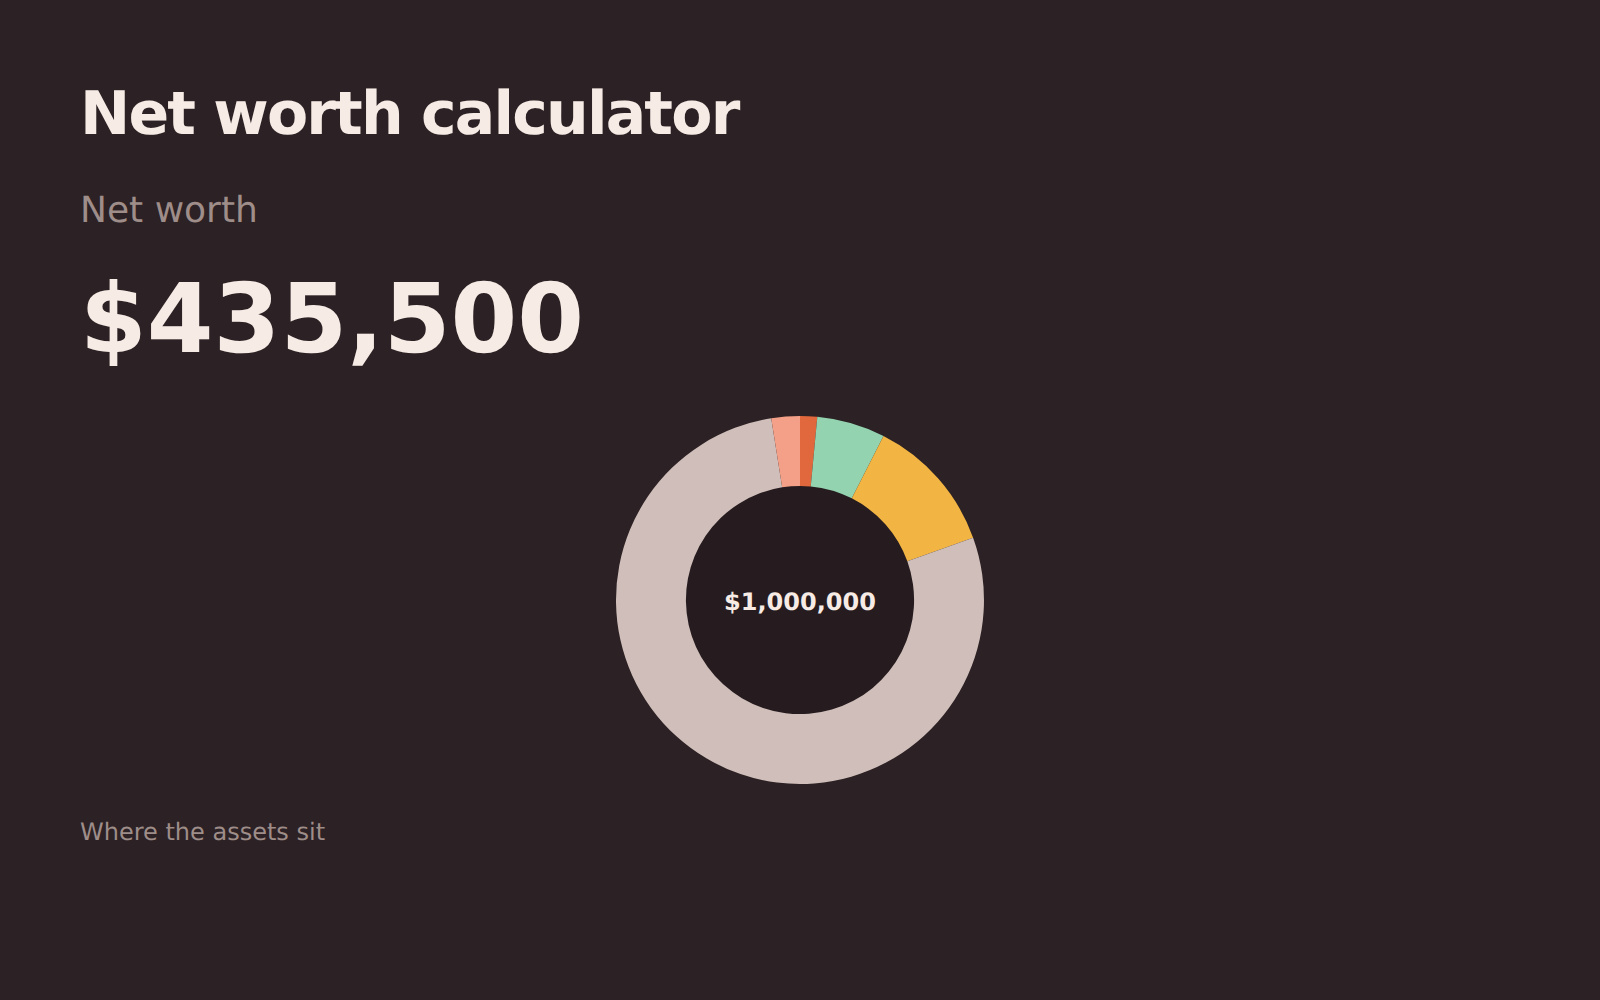
Nettovermögen
Alles, was Sie besitzen, minus alles, was Sie schulden – aufgeteilt in das, was heute verfügbar ist, und das, was in Immobilien oder Altersvorsorge gebunden ist.
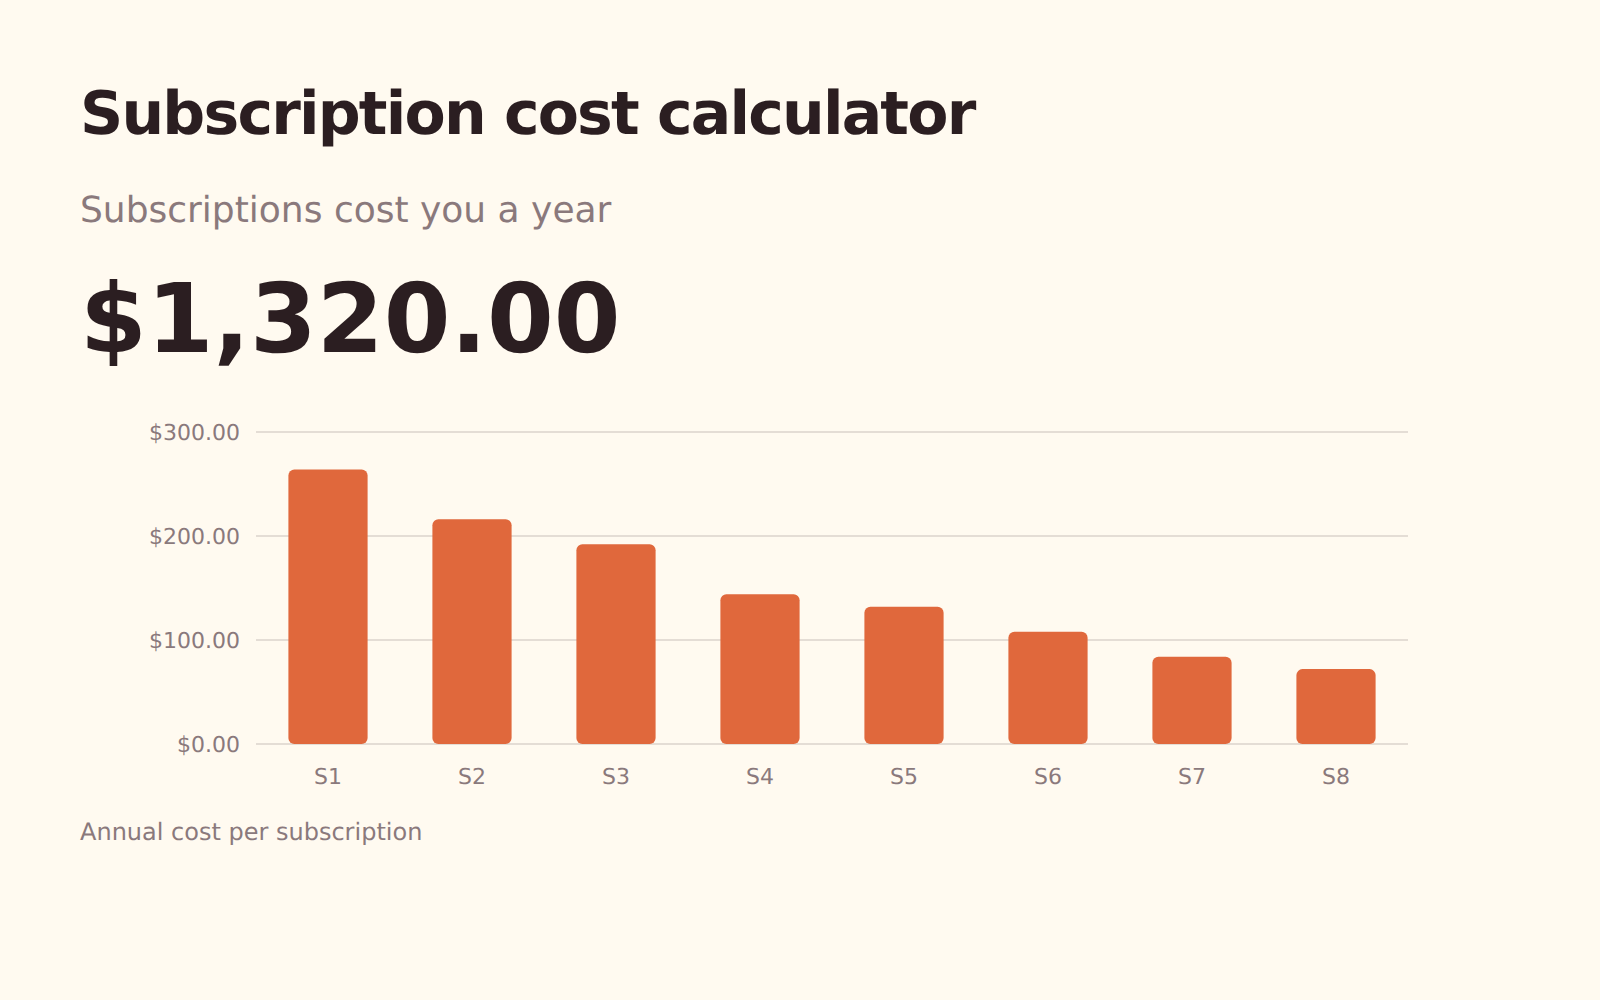
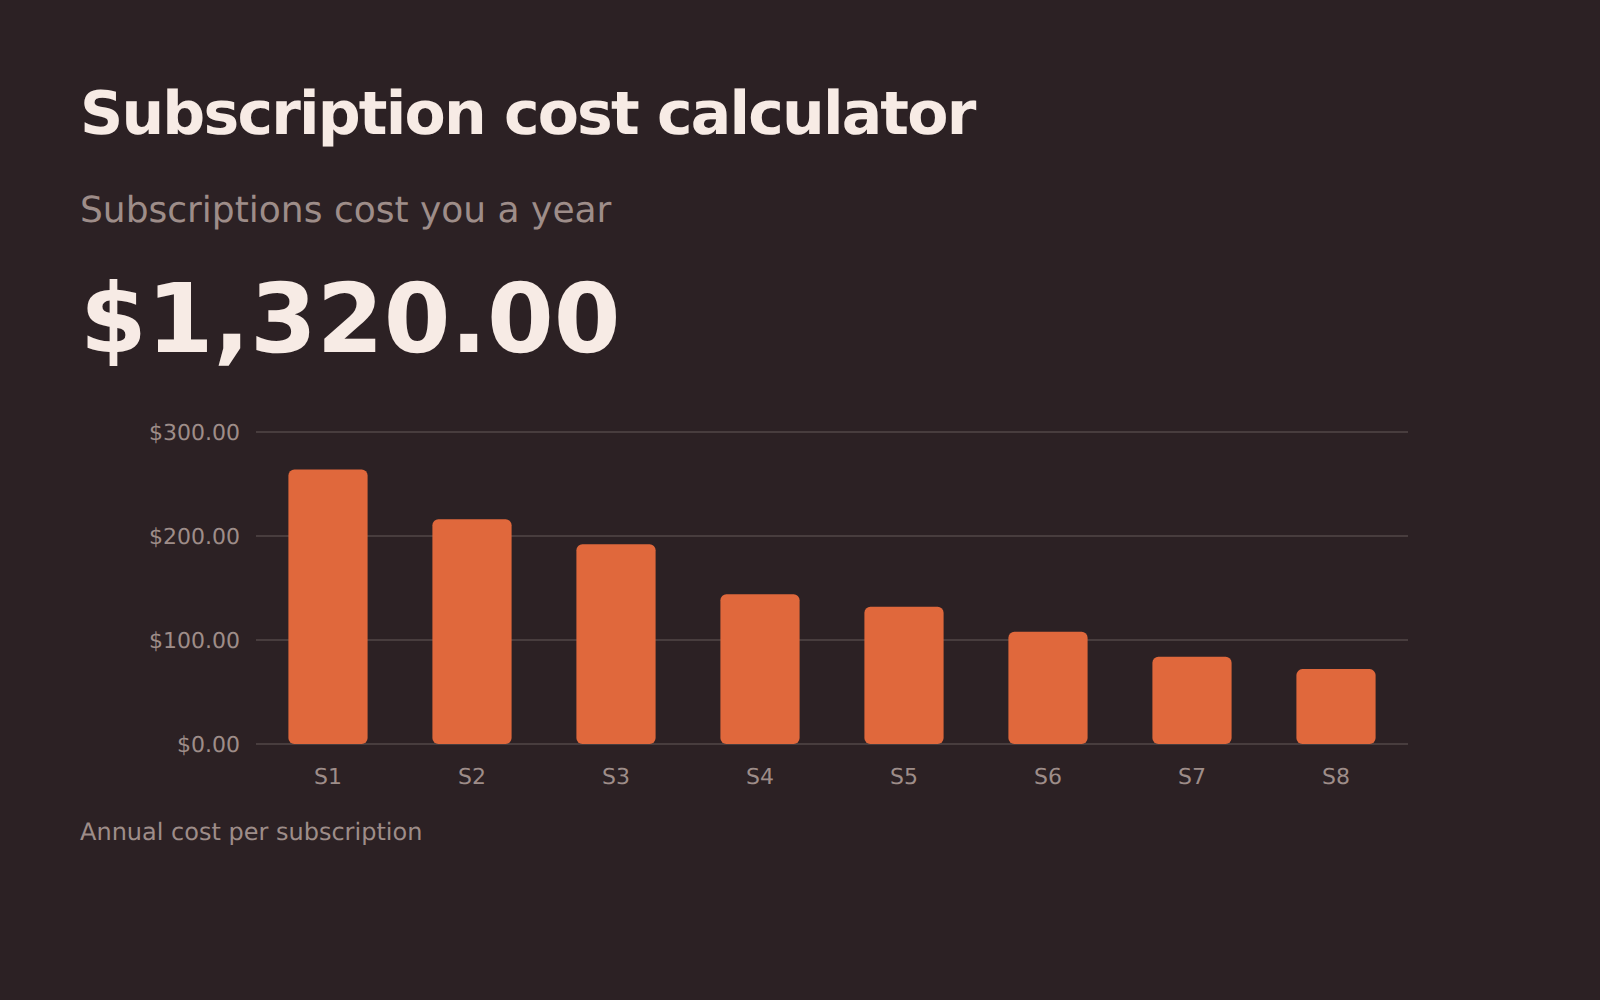
Abokosten
Rechnen Sie zusammen, was wiederkehrende Abbuchungen im Jahr kosten und was die kündbaren wert wären, wenn Sie das Geld stattdessen anlegen.
Renditen, Gebühren, Rebalancing und die Steuer auf Ihre Gewinne.
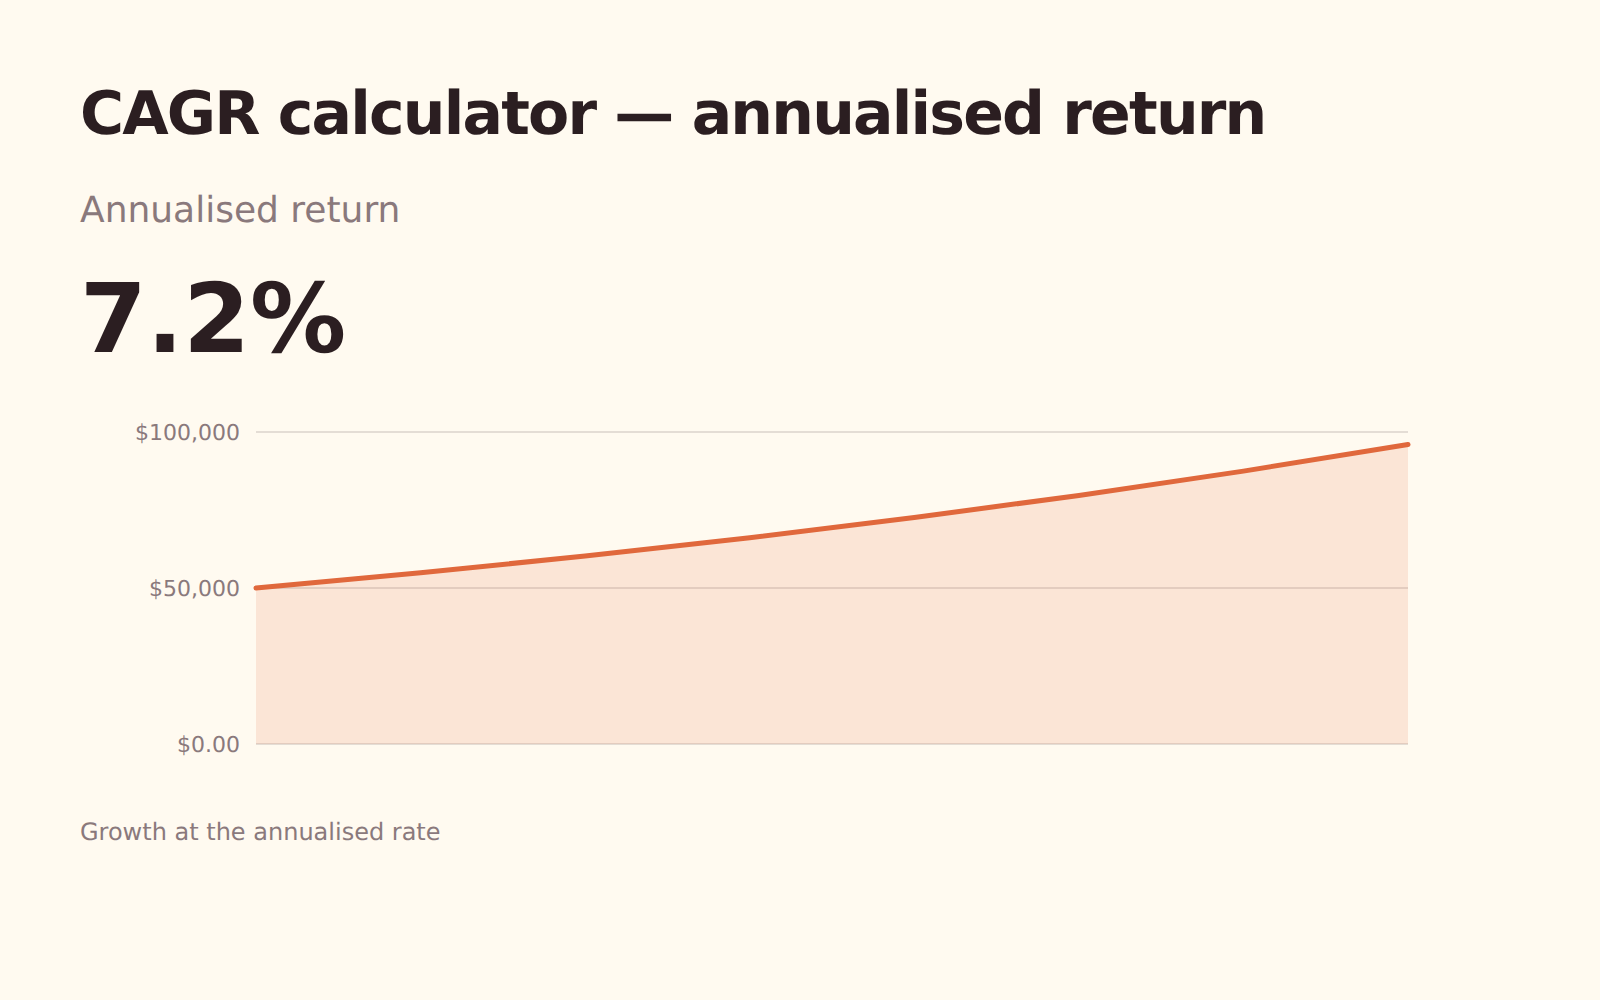
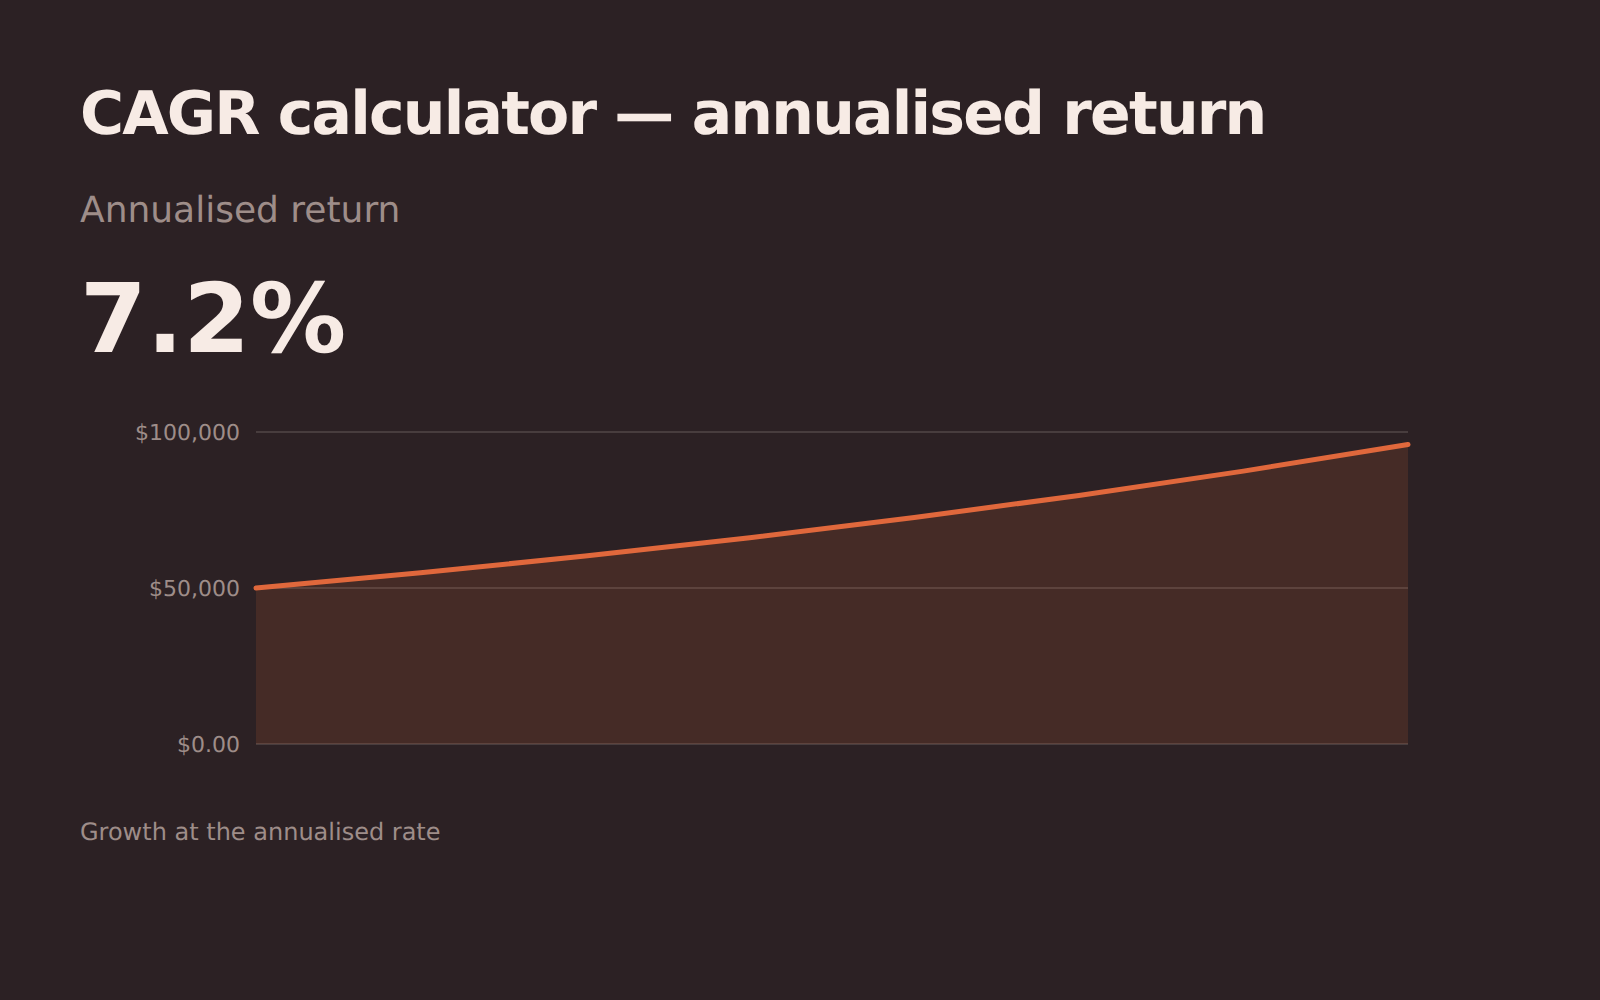
CAGR – annualisierte Rendite
Machen Sie aus Anfangswert, Endwert und Zeitraum eine jährliche Wachstumsrate – ohne Ihre eigenen Einzahlungen.
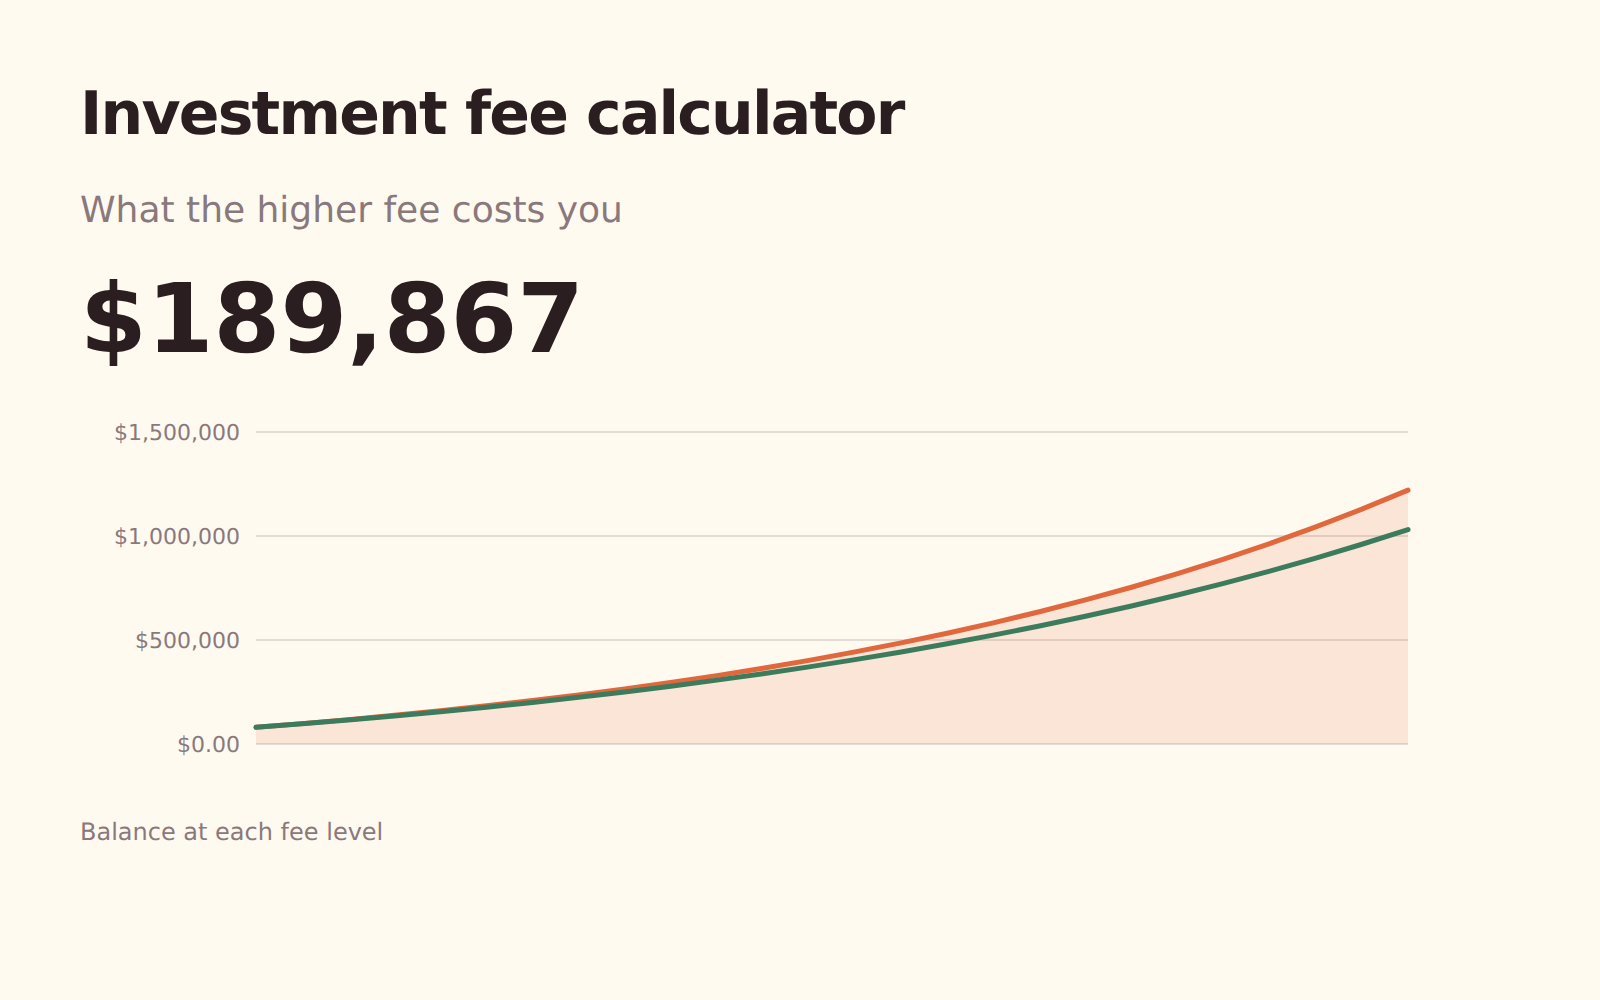
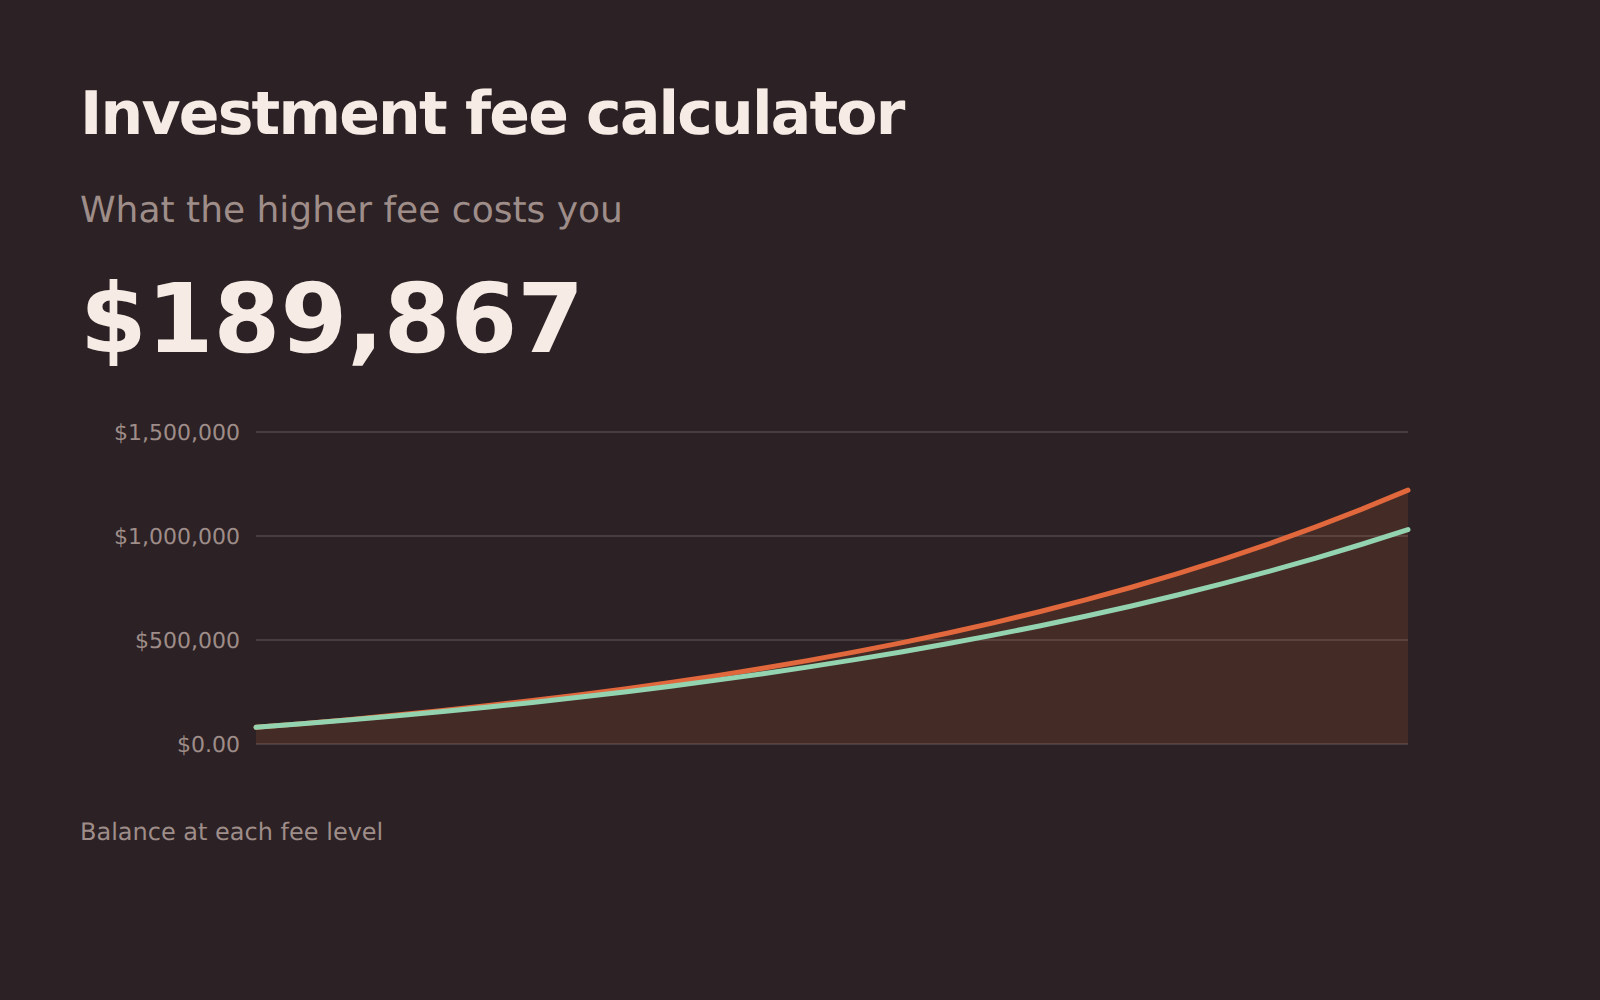
Anlagekosten
Was ein Prozentpunkt Gebühren über ein Berufsleben tatsächlich kostet, im Vergleich zu einer günstigen Alternative.
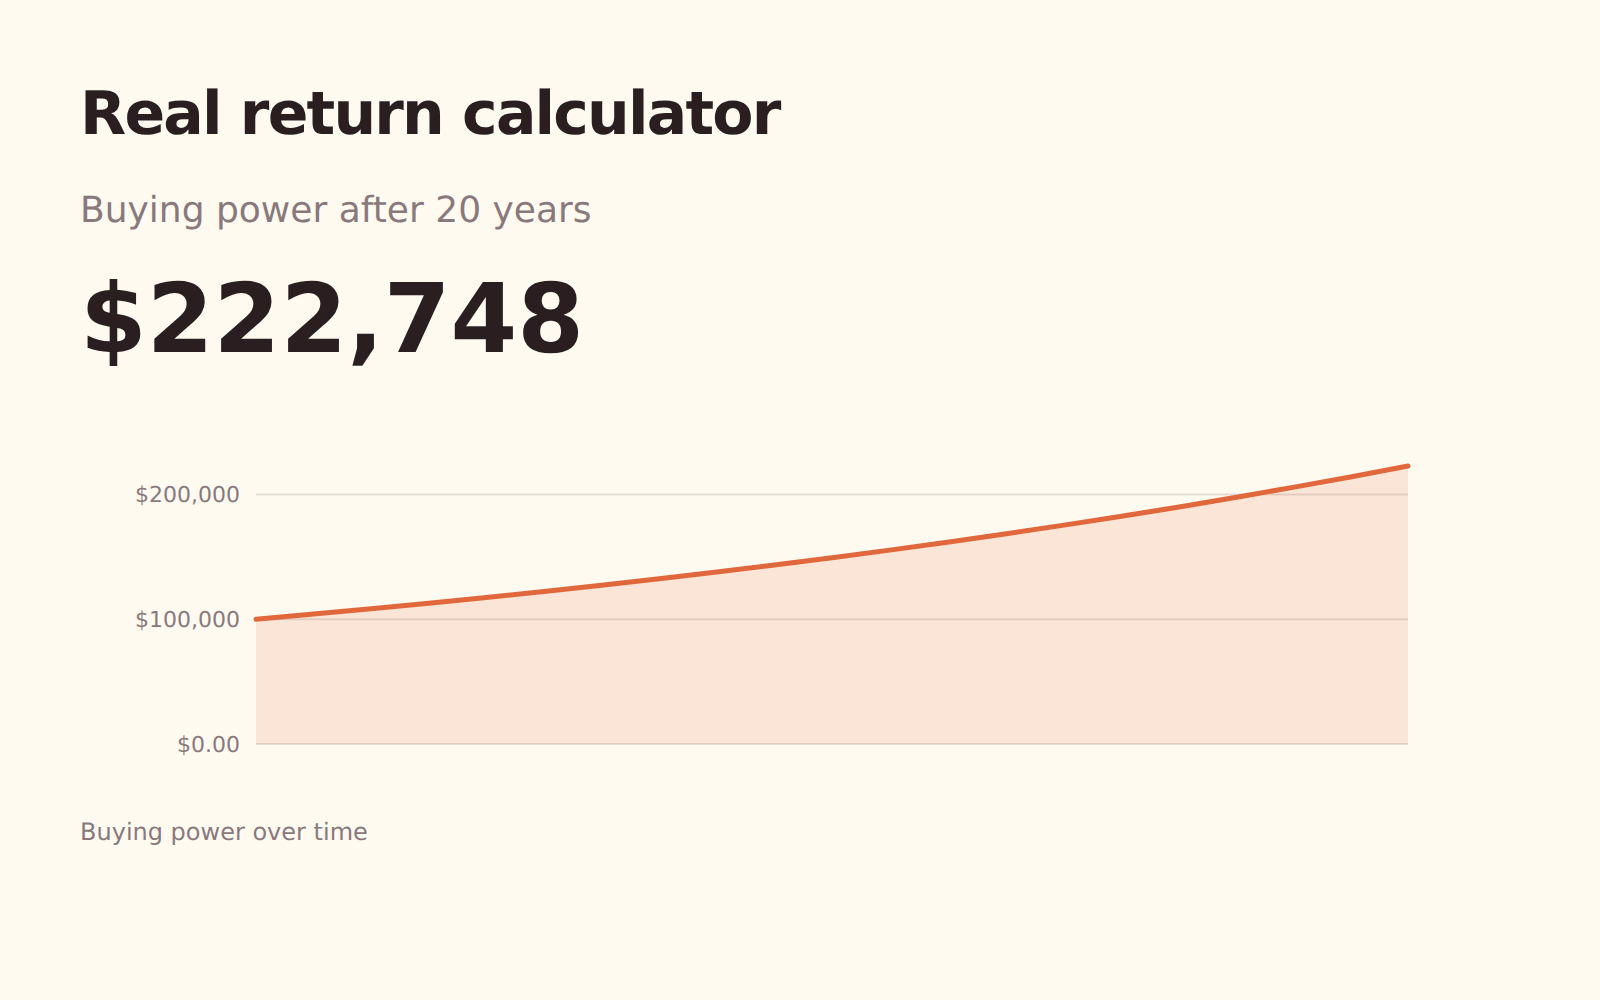
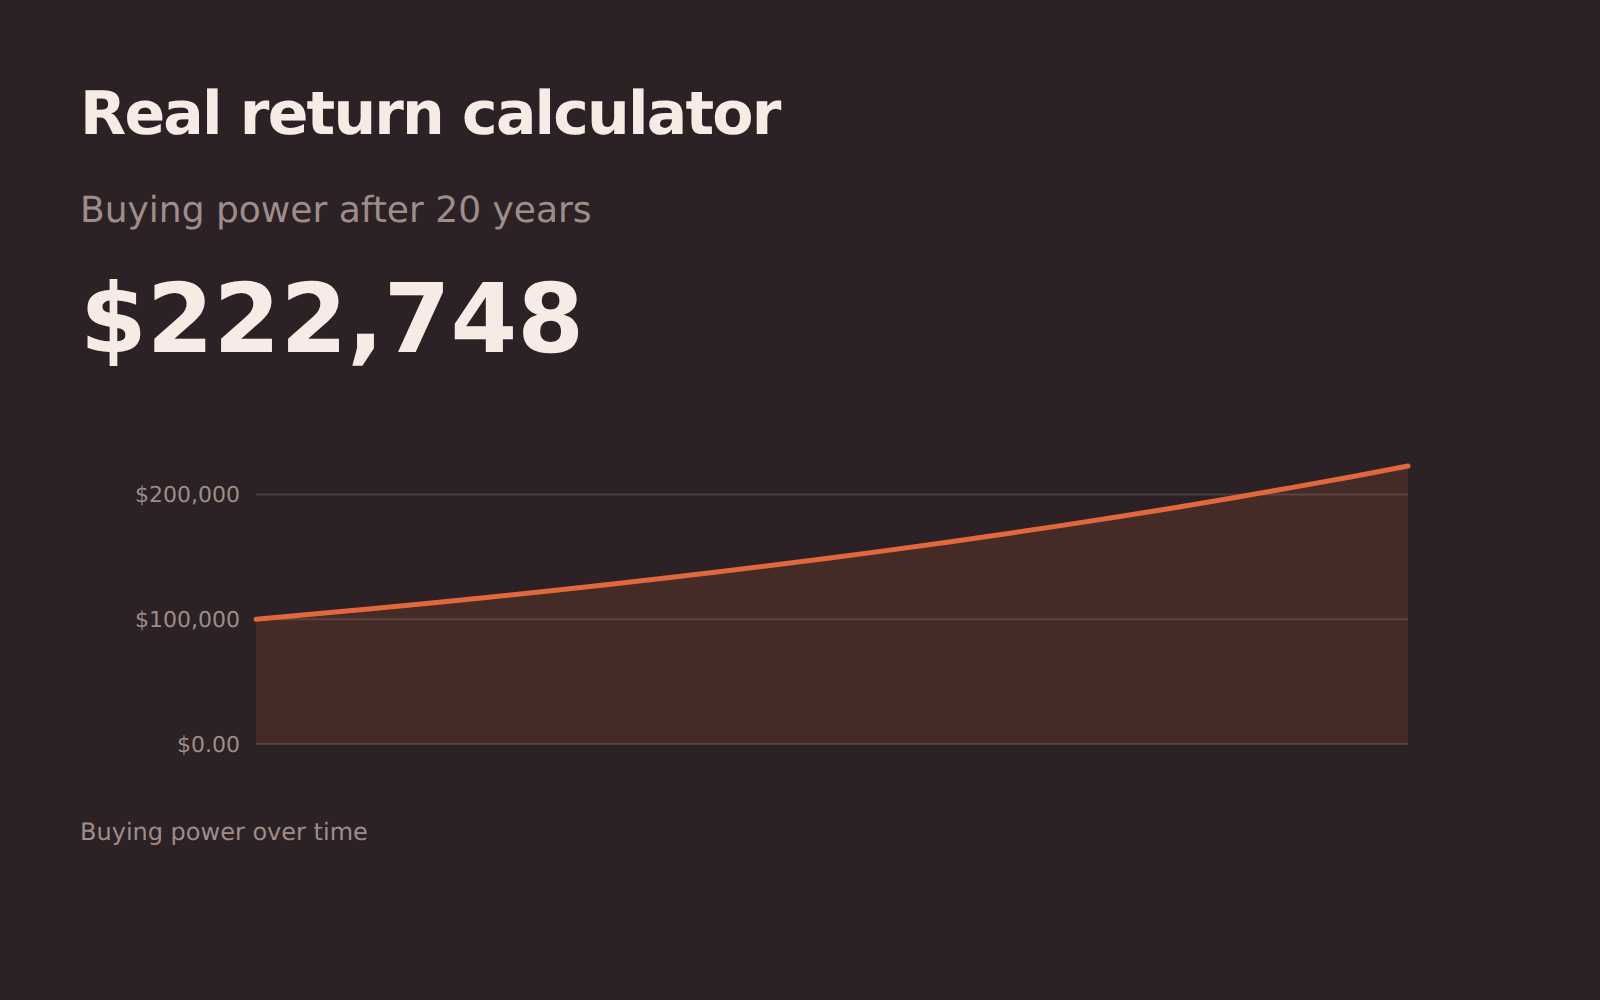
Realrendite
Was eine Rendite nach Inflation und Steuern wert ist – das Wachstum dessen, was man sich mit dem Geld tatsächlich kaufen kann.
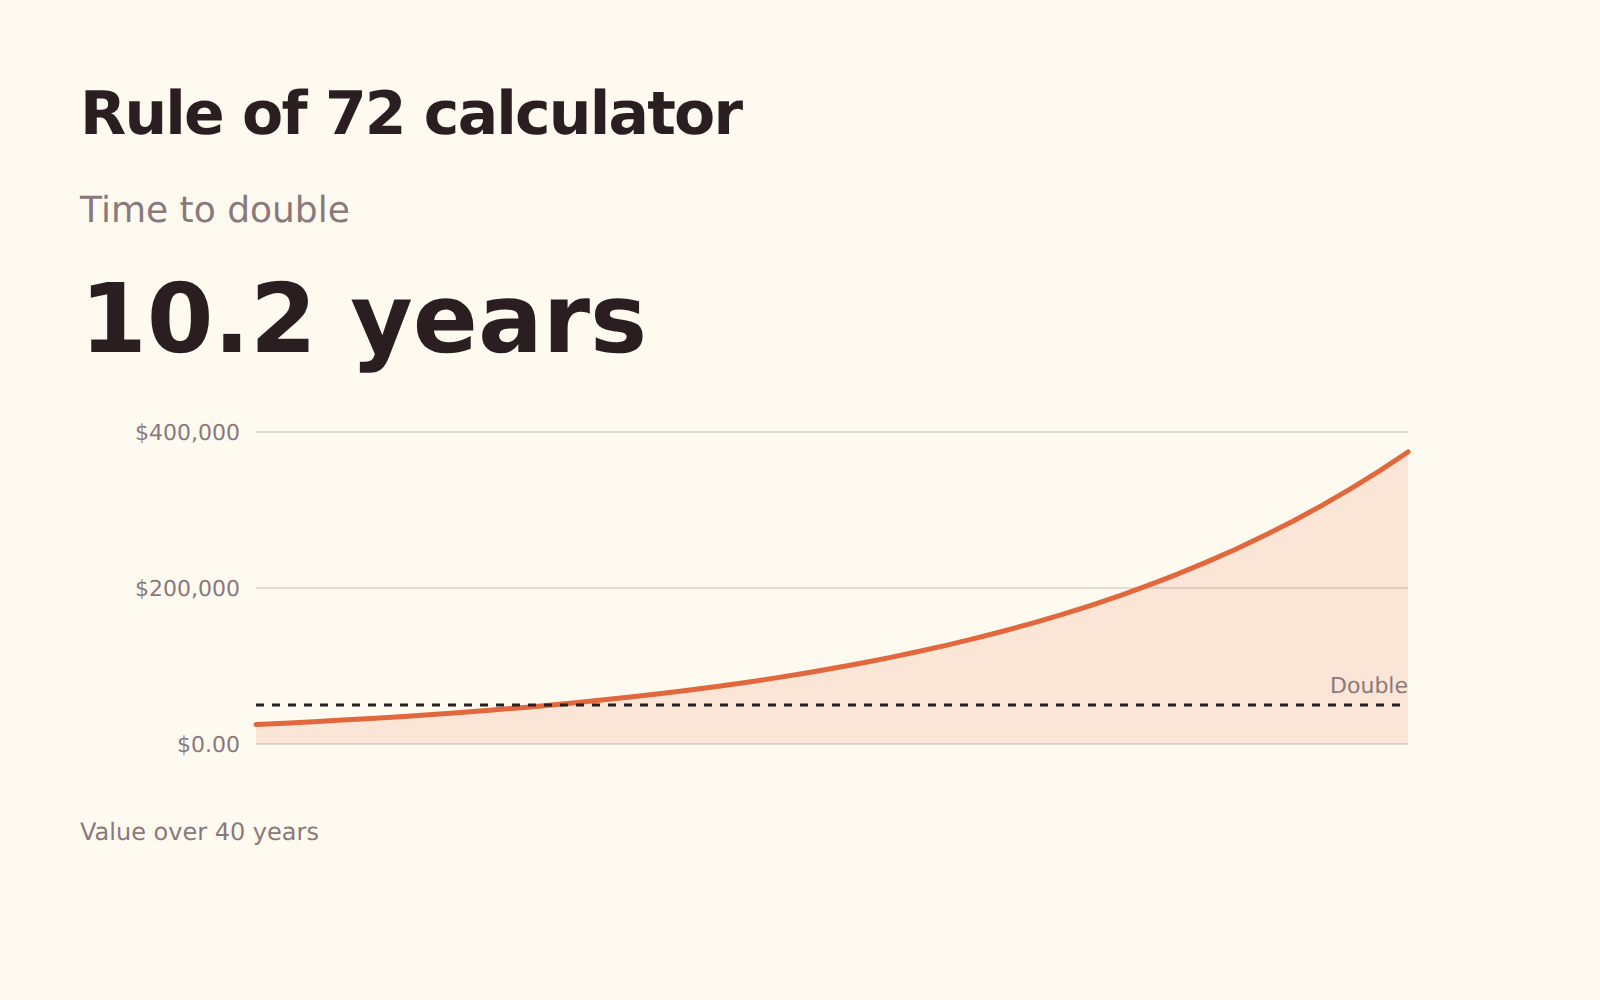
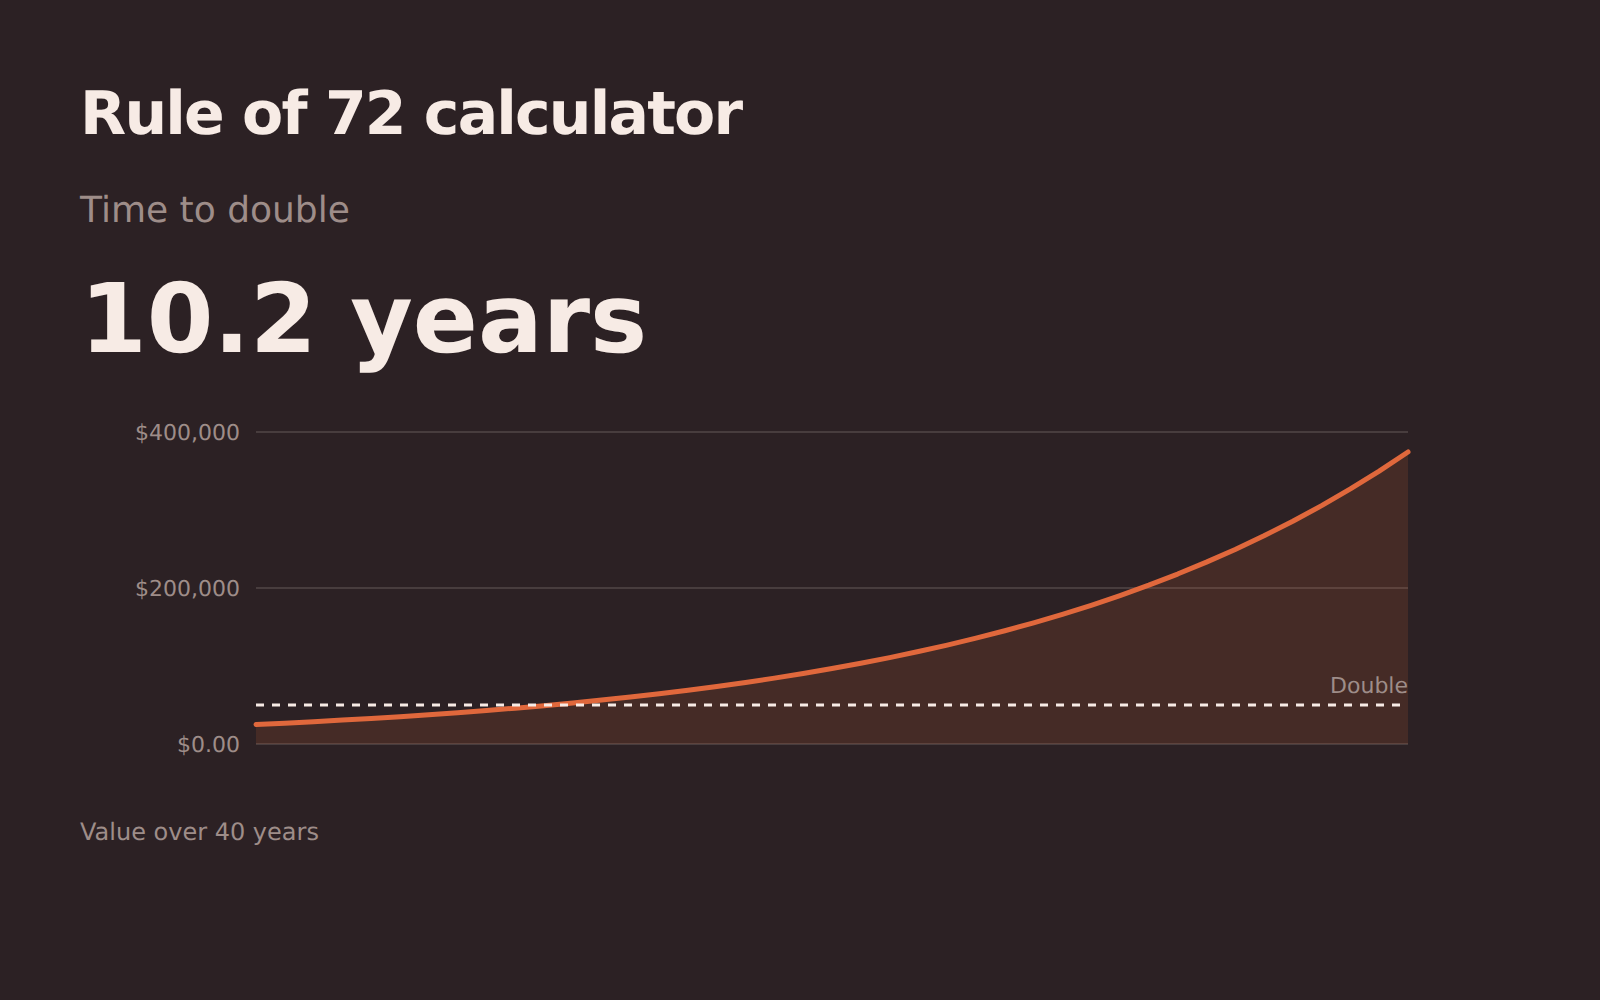
72er-Regel
Wie lange sich Geld bei einer bestimmten Rendite verdoppelt – die Faustregel und daneben das exakte Ergebnis.
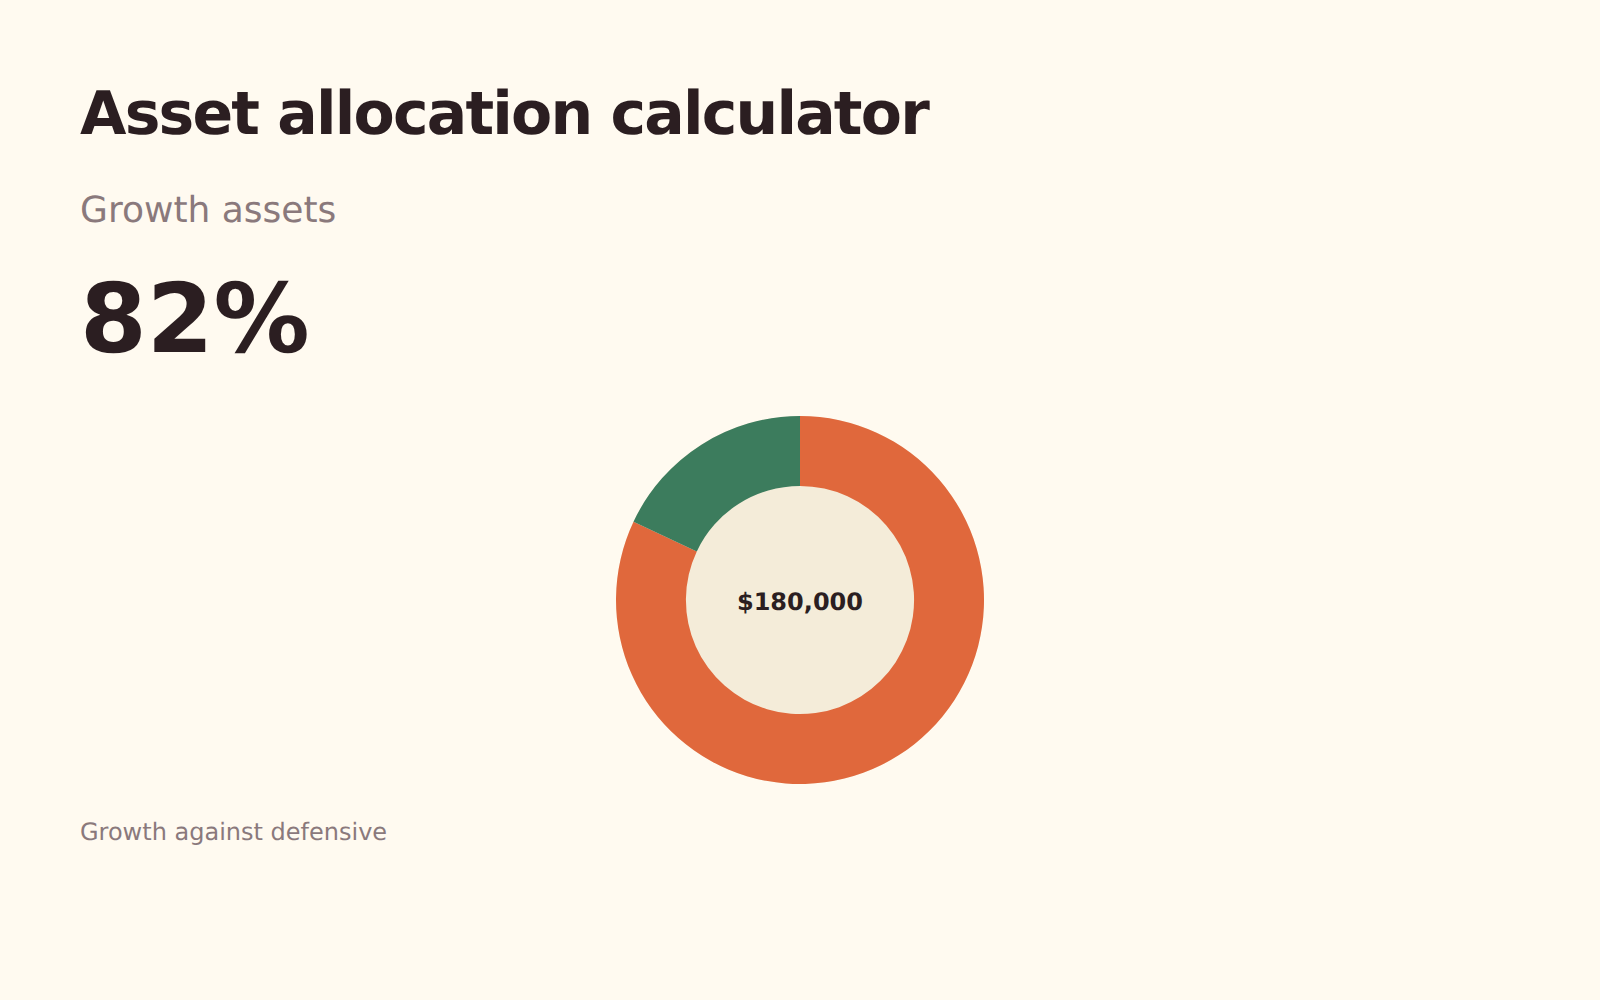
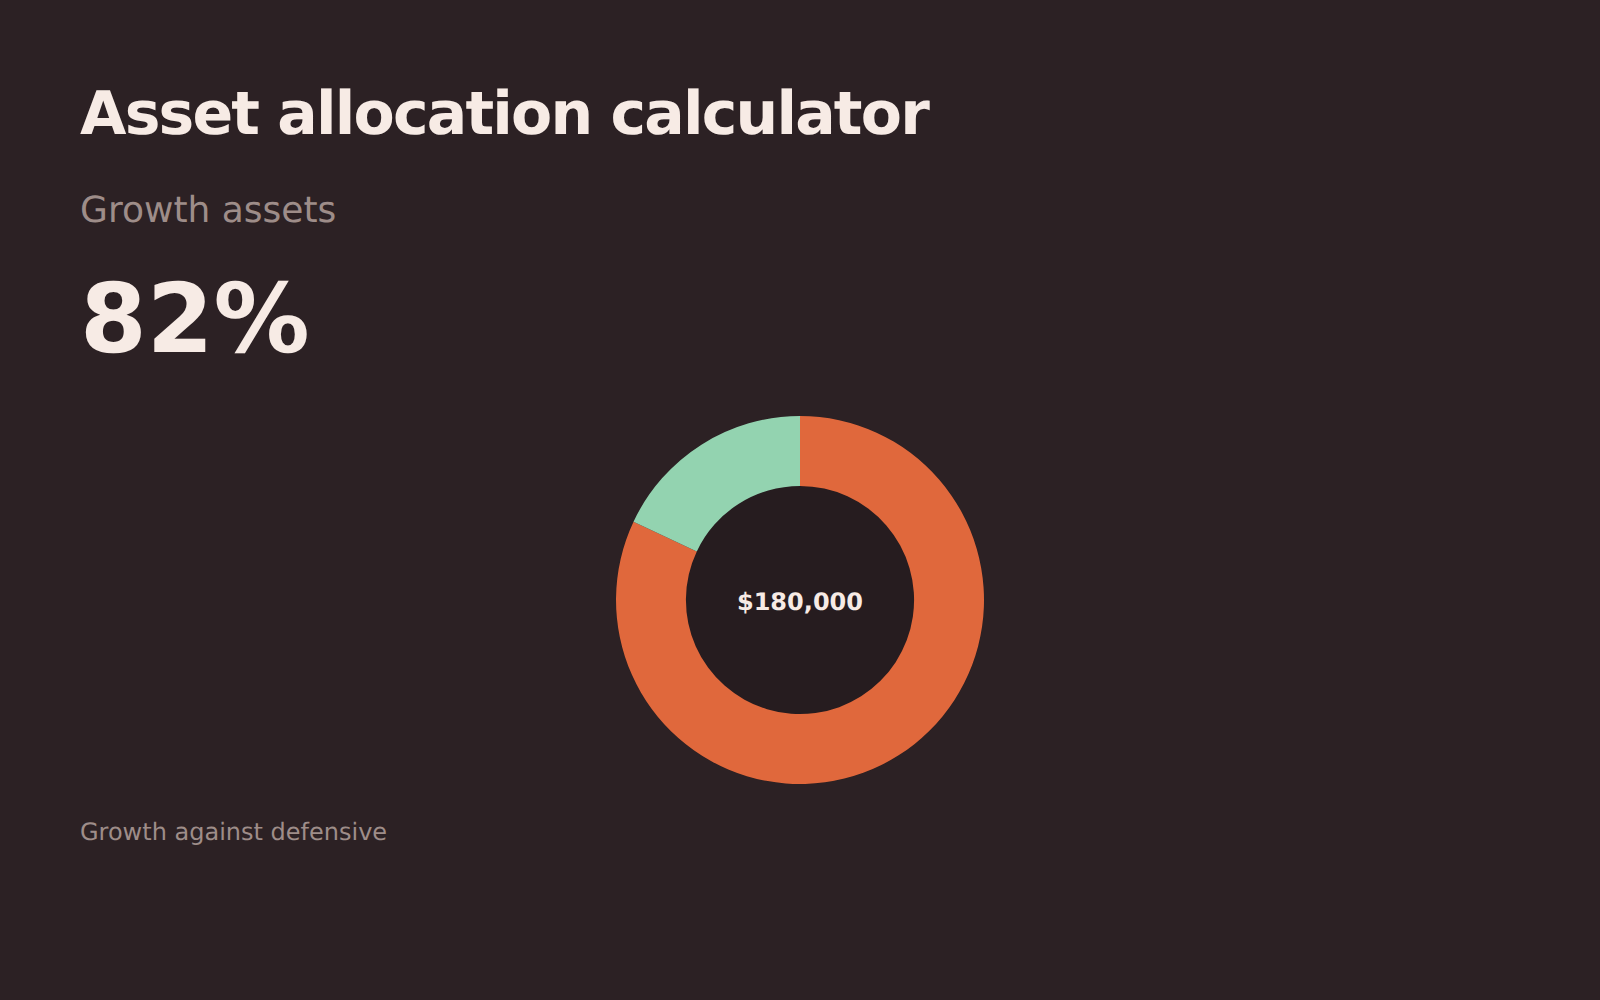
Vermögensaufteilung
Eine erste Aufteilung zwischen wachstumsorientierten und defensiven Anlagen – nach Alter, Anlagehorizont und Ihrem tatsächlichen Verhalten bei Kursrückgängen.
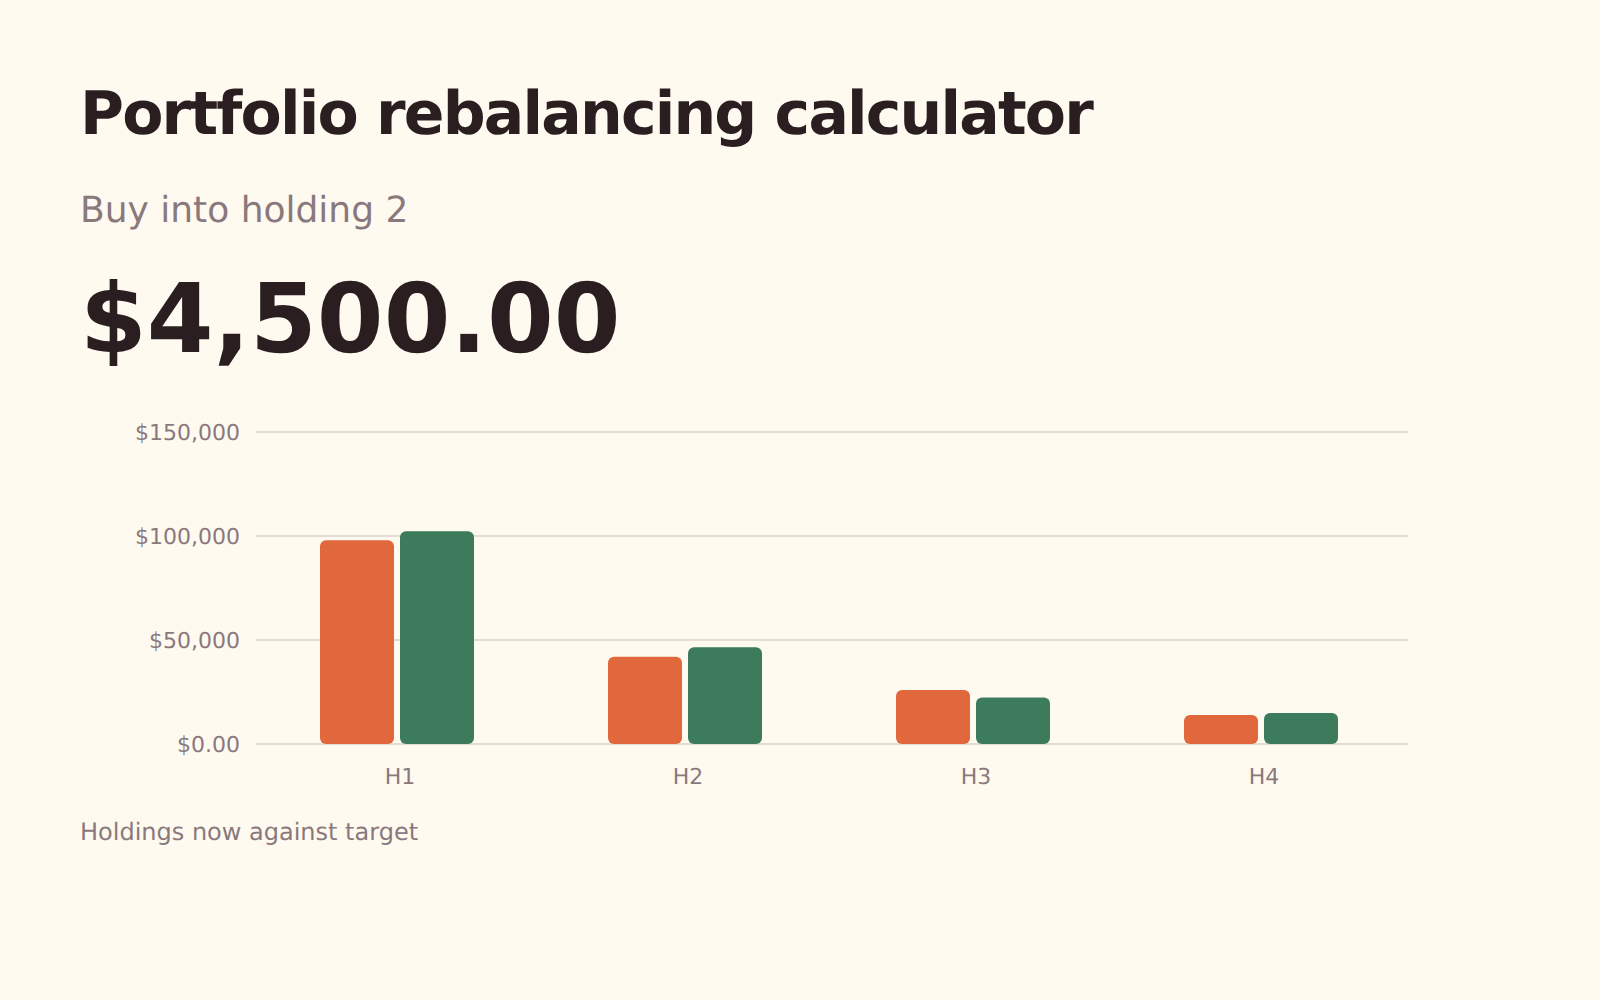
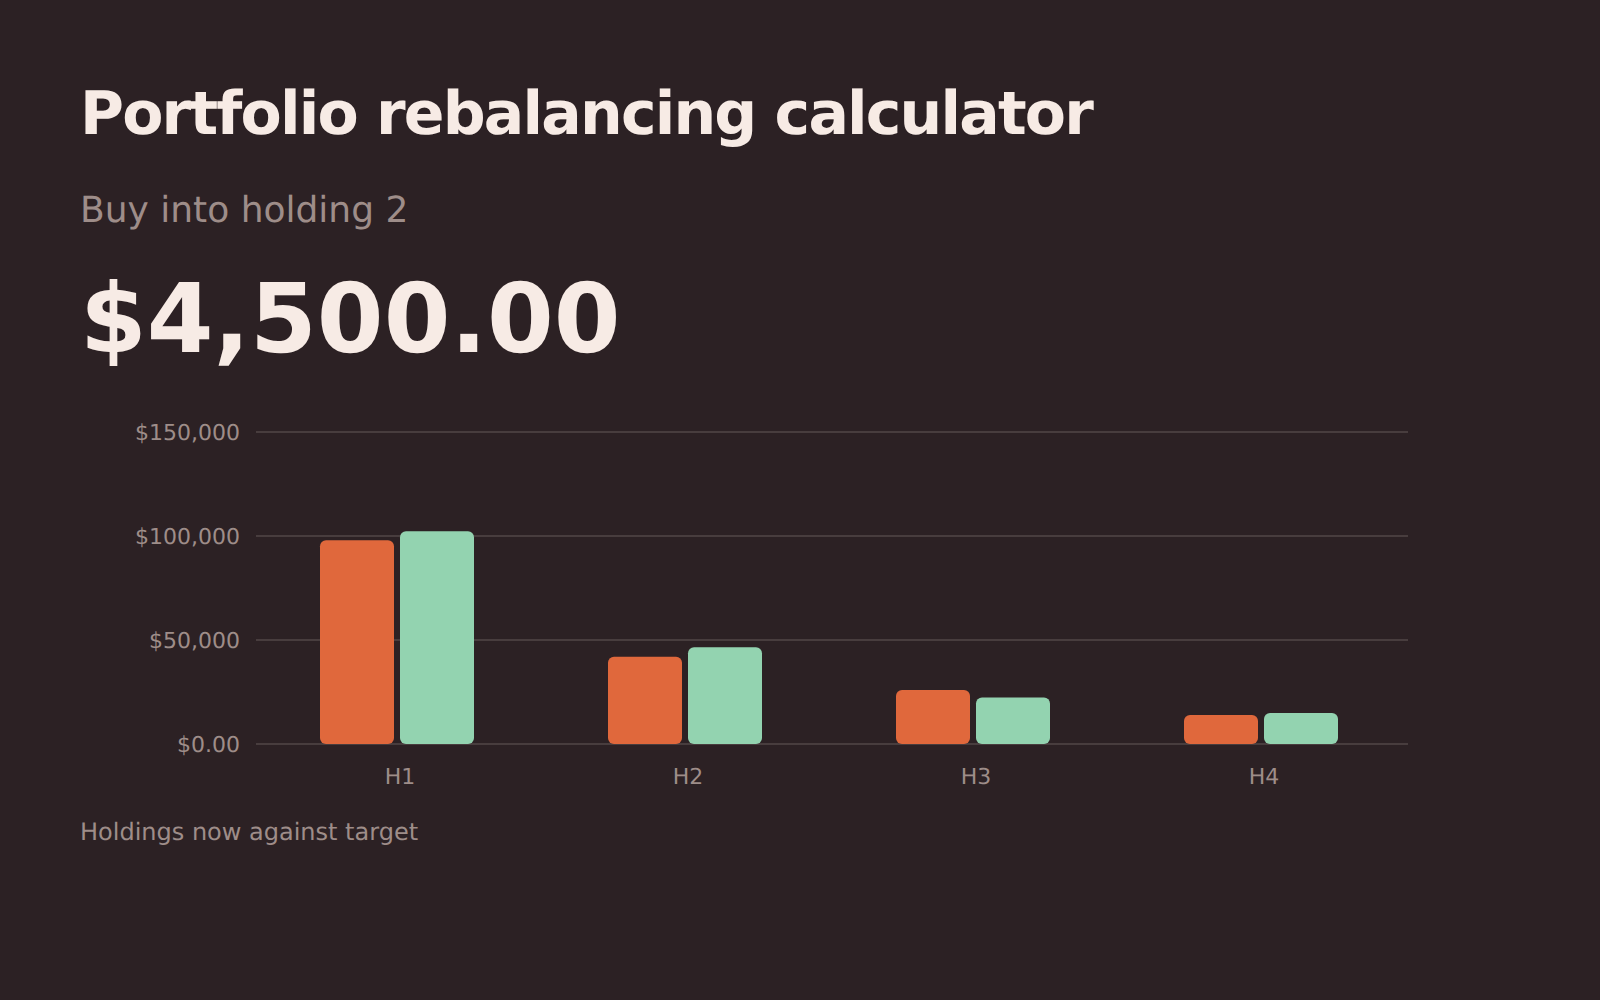
Portfolio-Rebalancing
Die Kauf- und Verkaufsbeträge, die jede Position auf ihre Zielgewichtung zurückbringen – wenn möglich zuerst mit neuem Geld.
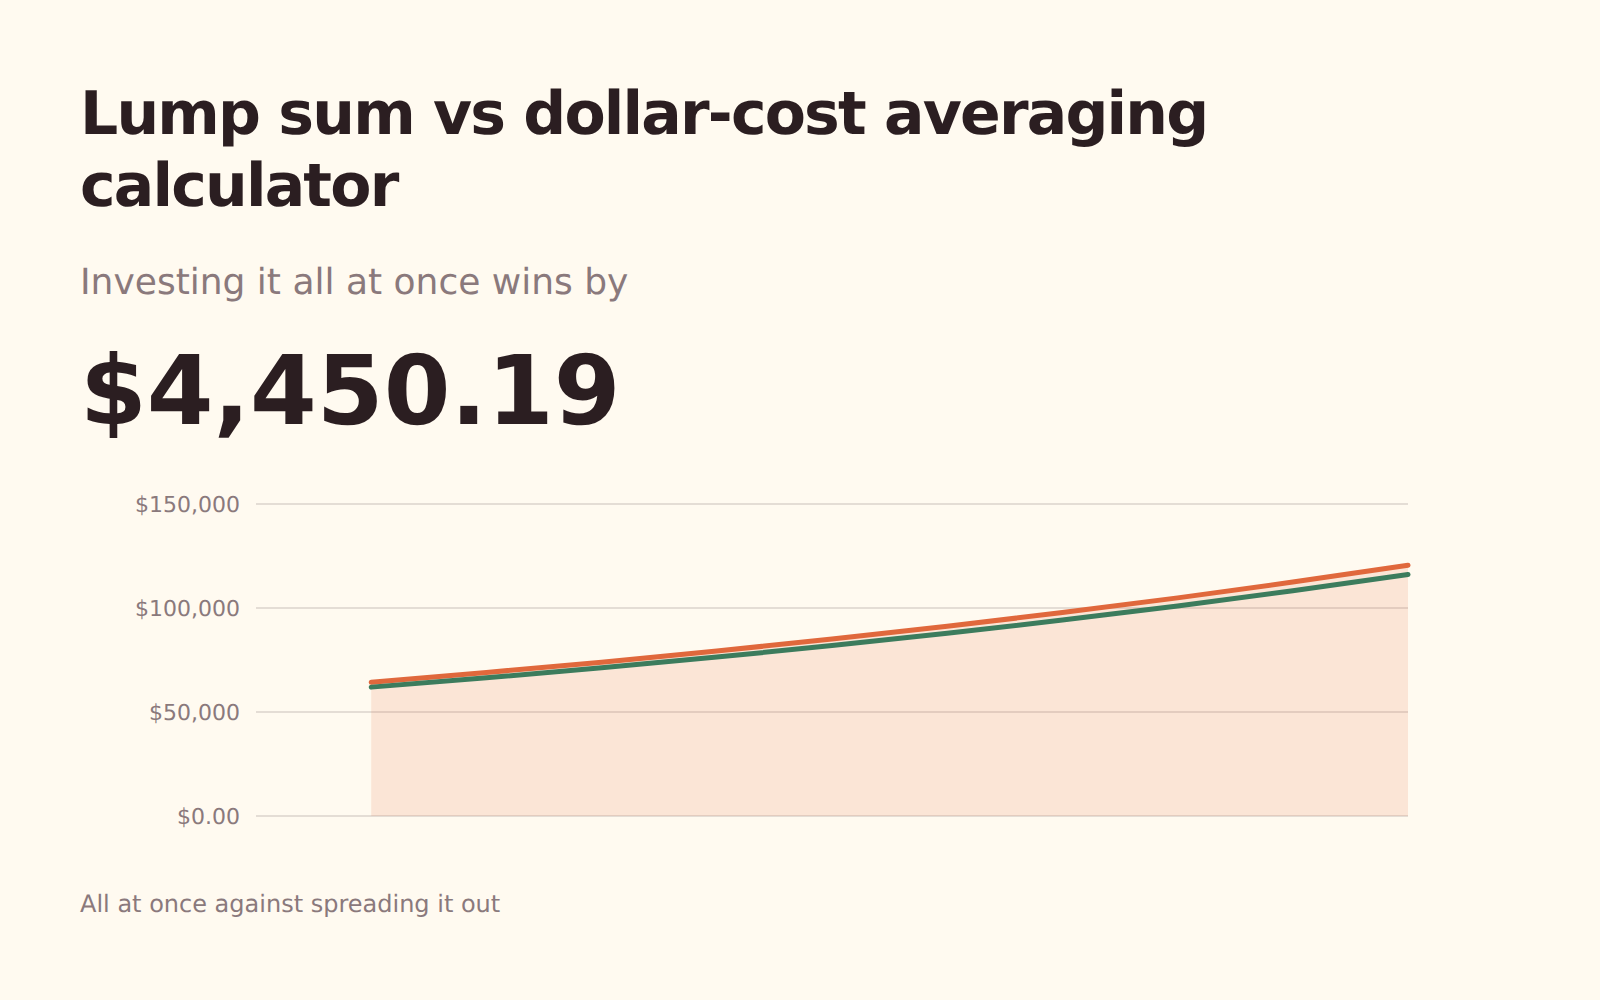
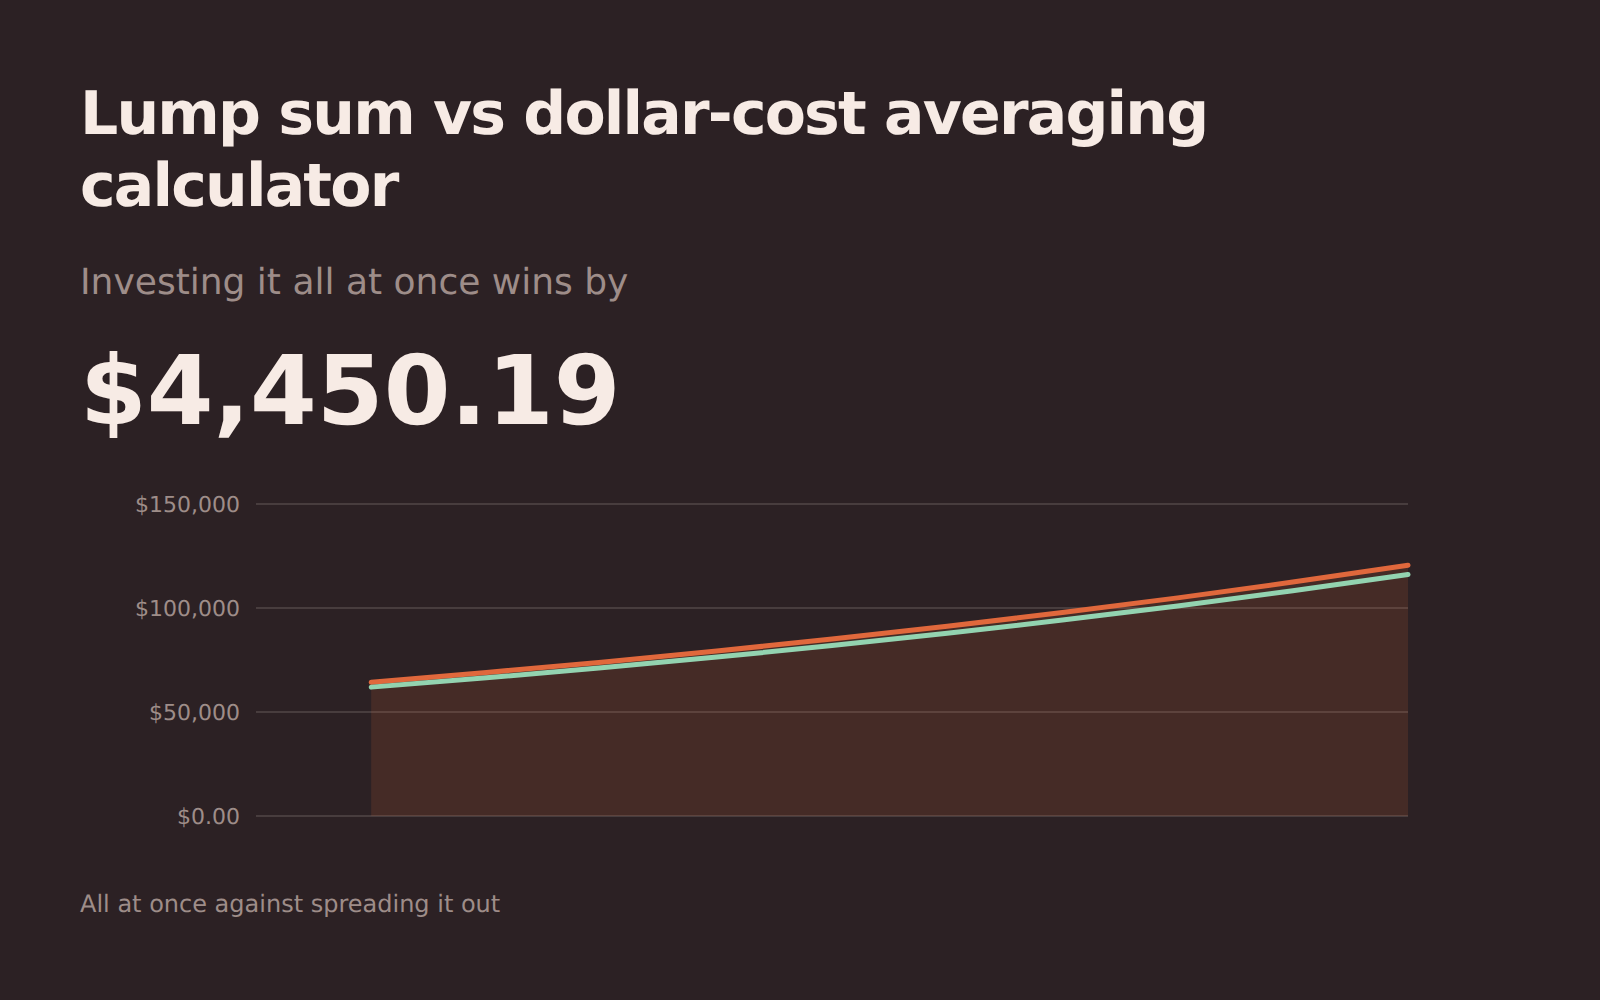
Einmalanlage vs. Sparplan
Einen unerwarteten Geldbetrag auf einmal anlegen oder schrittweise investieren – was das Warten bei steigenden Märkten kostet und warum viele trotzdem warten.
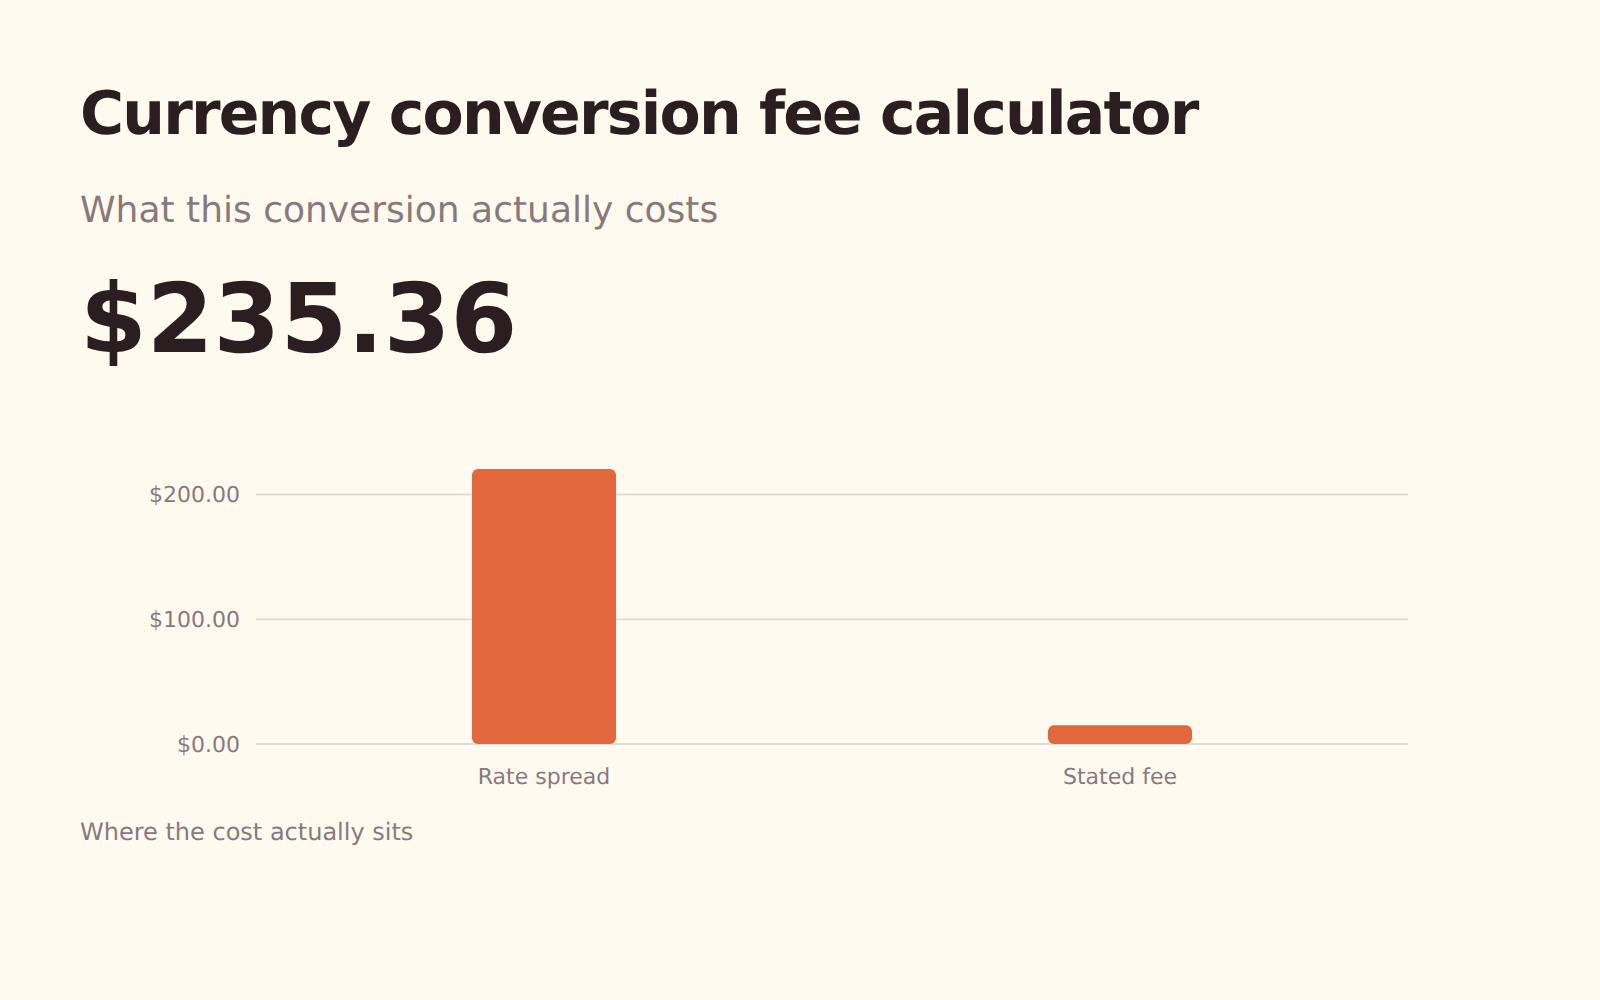
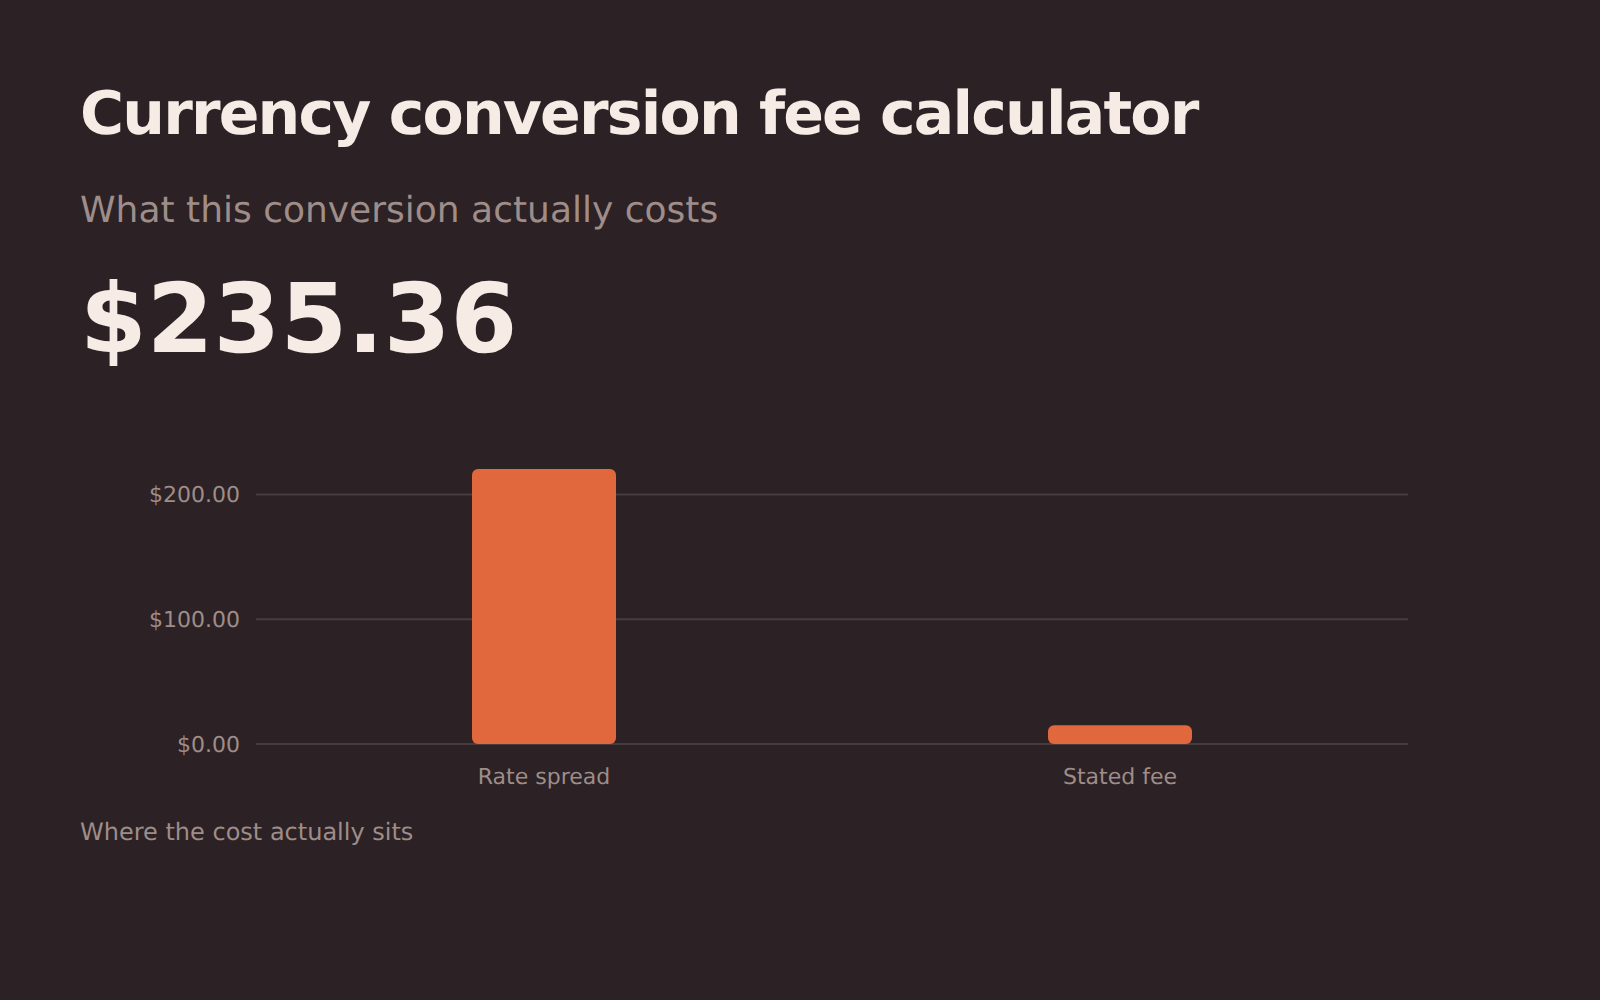
Wechselgebühren
Die wahren Kosten eines Währungsumtauschs: die ausgewiesene Gebühr plus die Marge, die im Wechselkurs versteckt ist.
Stundensätze, GST, Break-even und Runway.
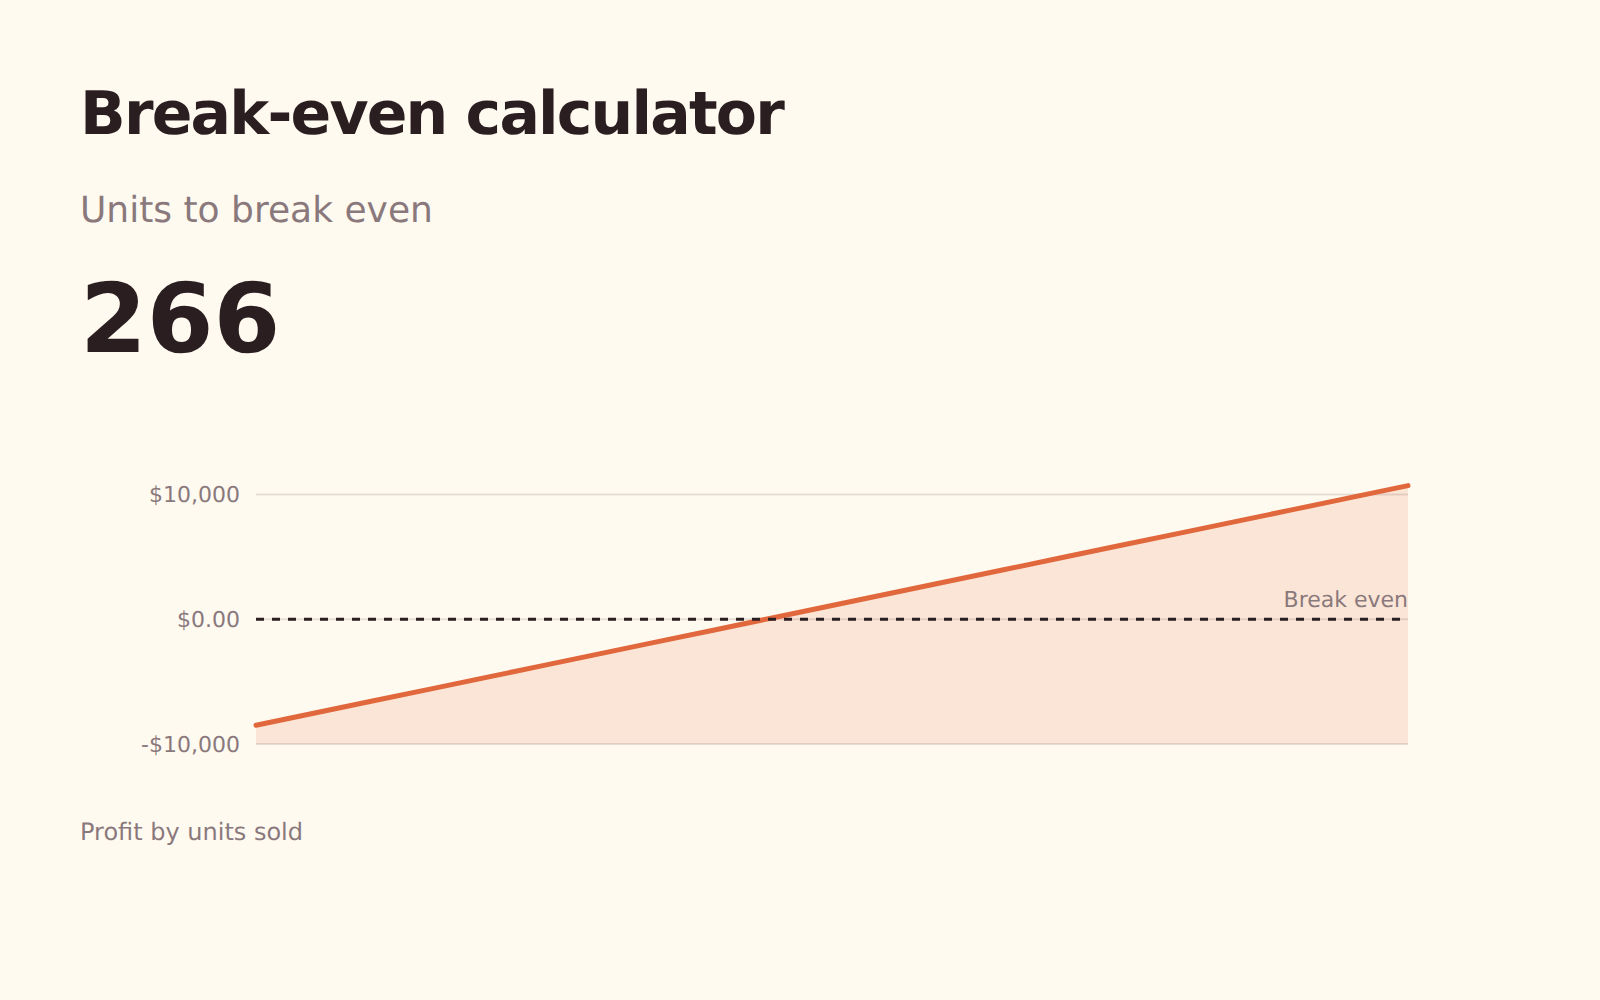
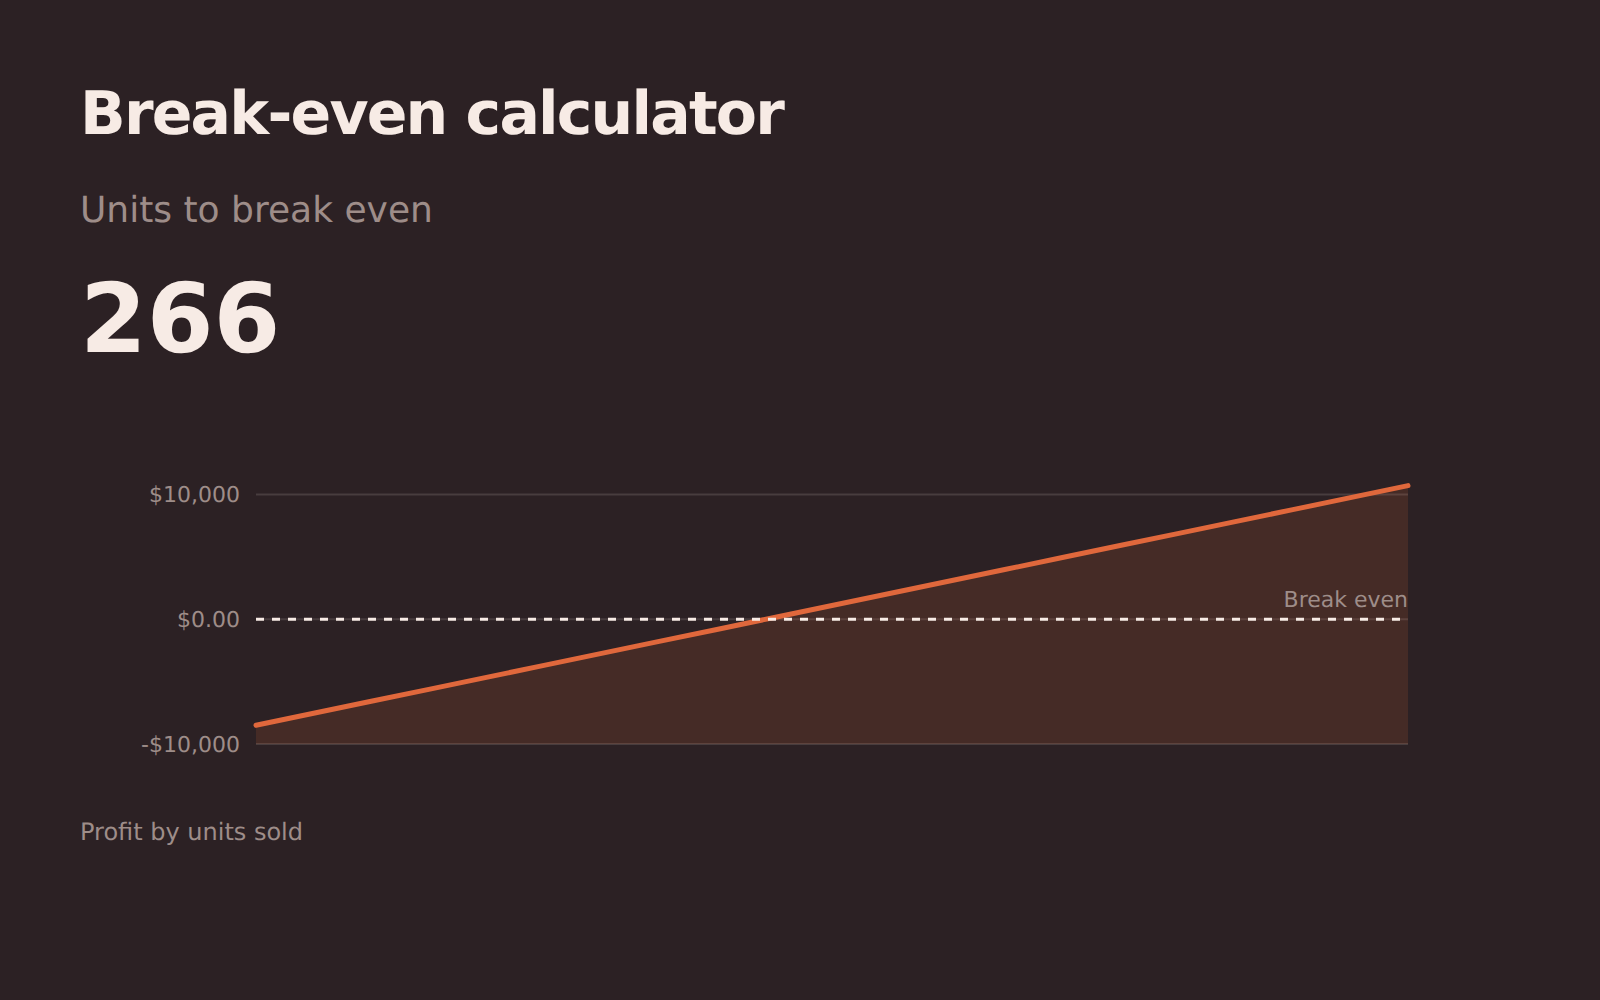
Break-even
Wie viele Einheiten Ihre Fixkosten decken und wie viele Sie zum gewünschten Gewinn bringen.
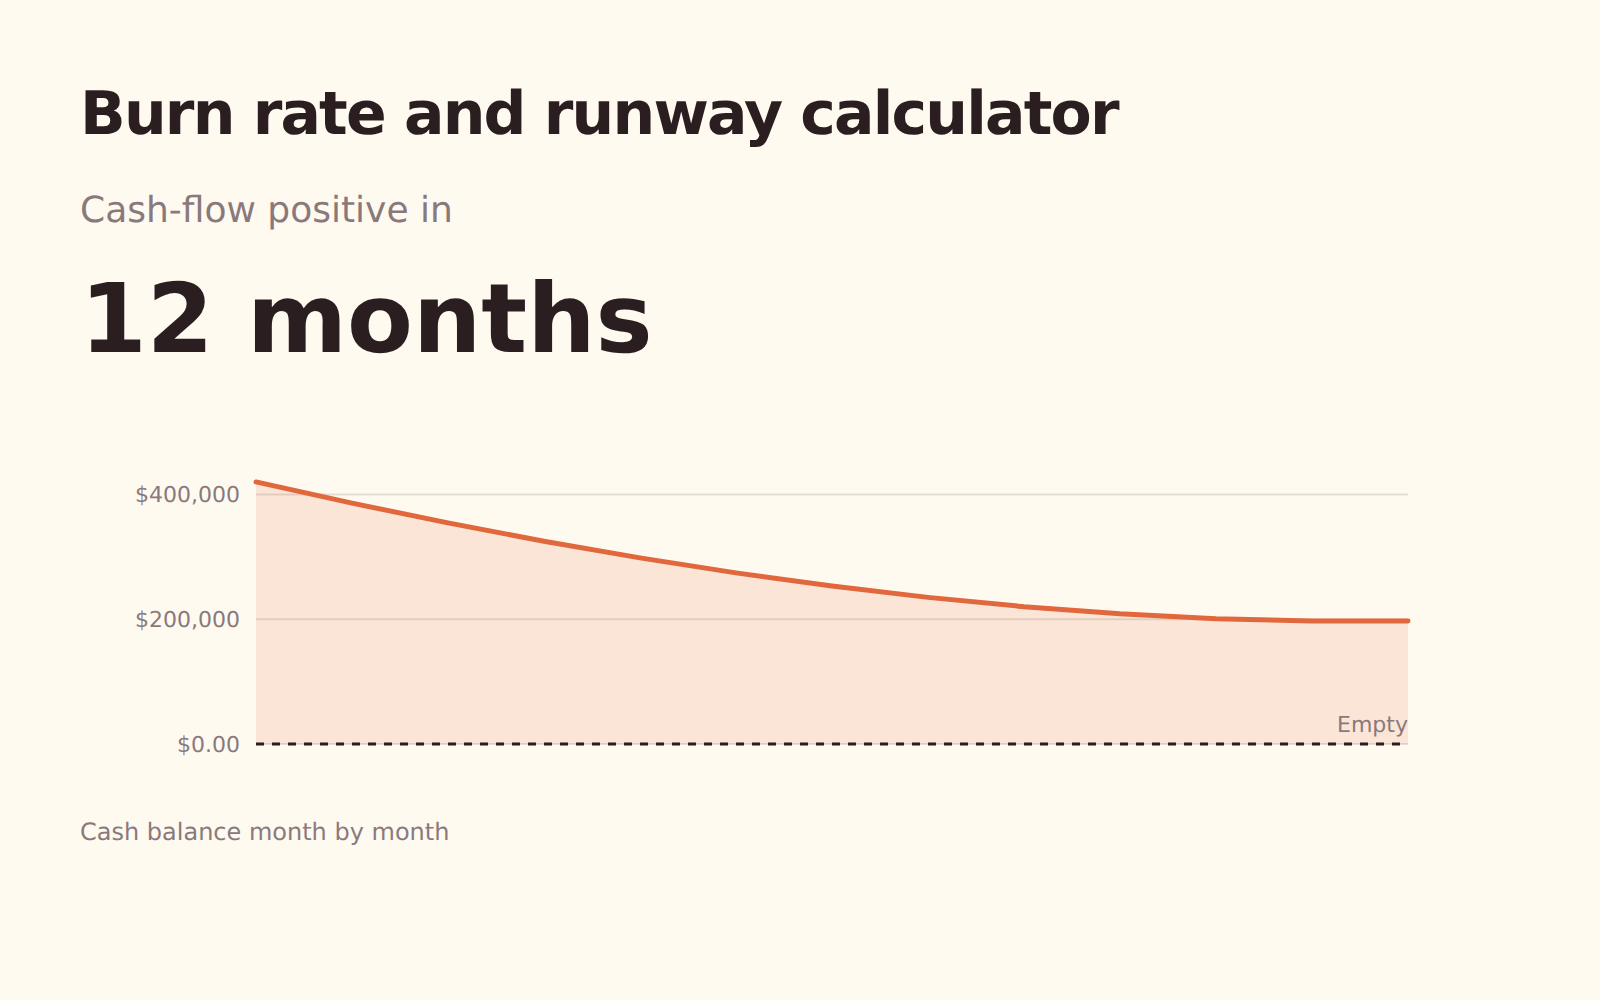
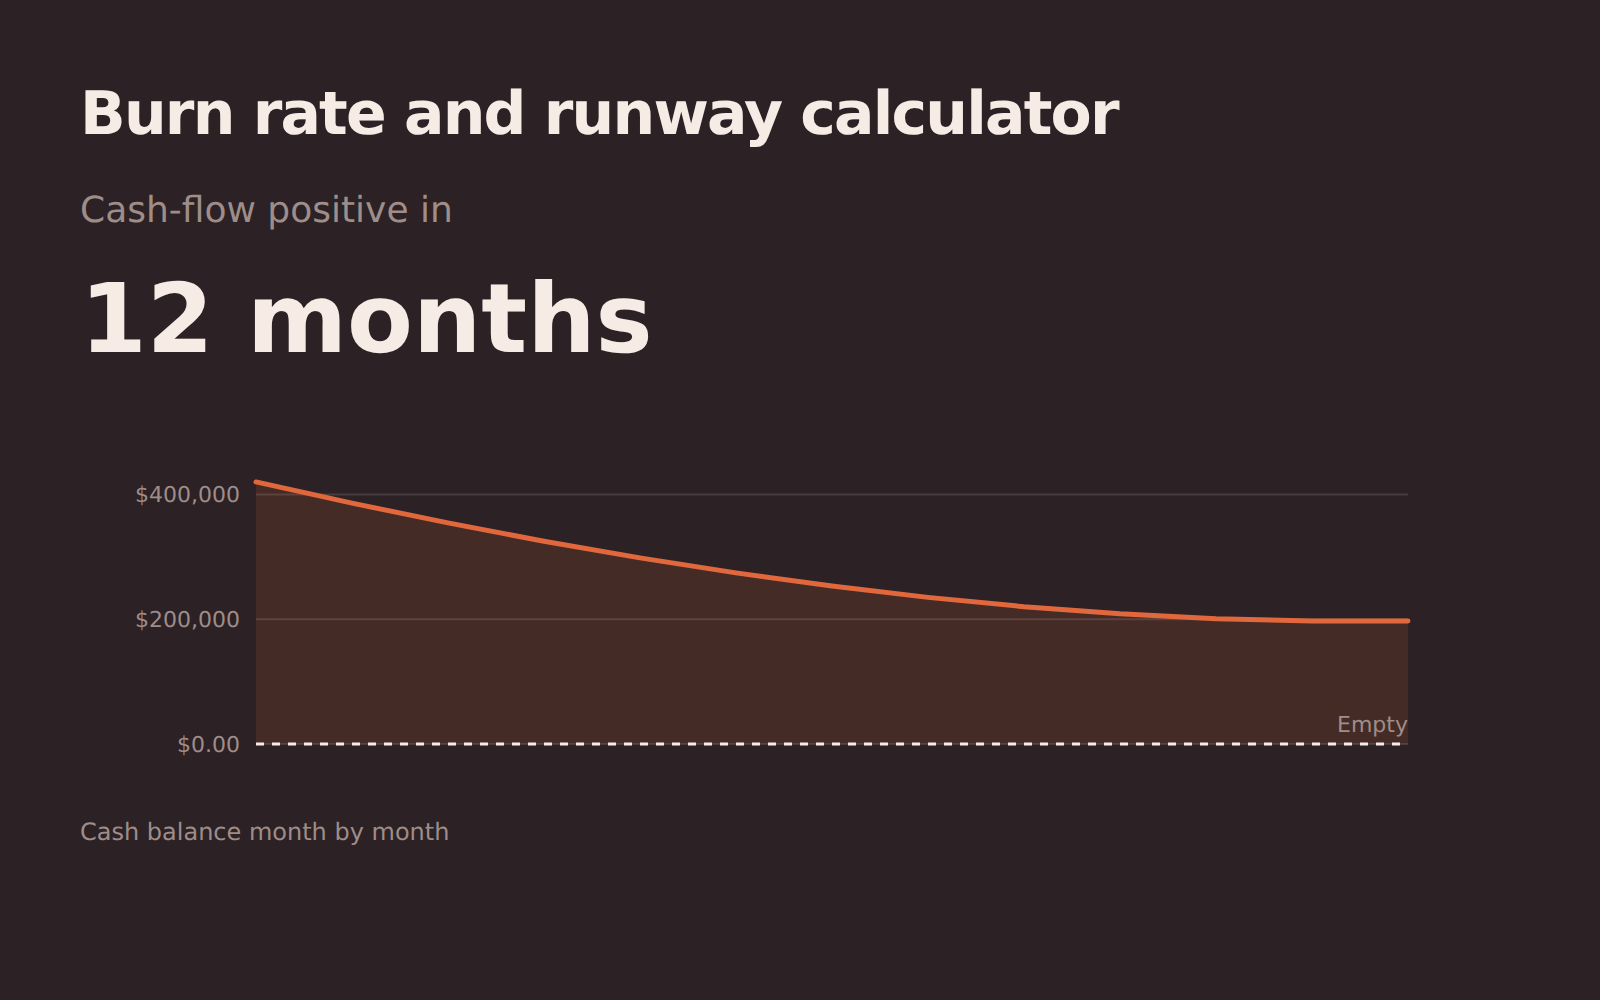
Burn Rate und Runway
Wie lange das Geld bei der aktuellen Burn Rate reicht und ob das Umsatzwachstum schneller ist als der schrumpfende Kontostand.
Stundensatz in Gehalt
Rechnen Sie ein Gehalt in den Stundensatz um, der ihm wirklich entspricht – einschließlich der Wochen ohne Abrechnung und der Kosten, die früher der Arbeitgeber trug.
Beiträge, Obergrenzen, Entnahmen und Rentenansprüche.
Ruhestand
Was Ihre Ersparnisse im Ruhestand tragen, in heutigem Geld – das erreichte Guthaben, die mögliche Ausgabenhöhe und das Alter, in dem es aufgebraucht ist, wenn Sie mehr ausgeben.
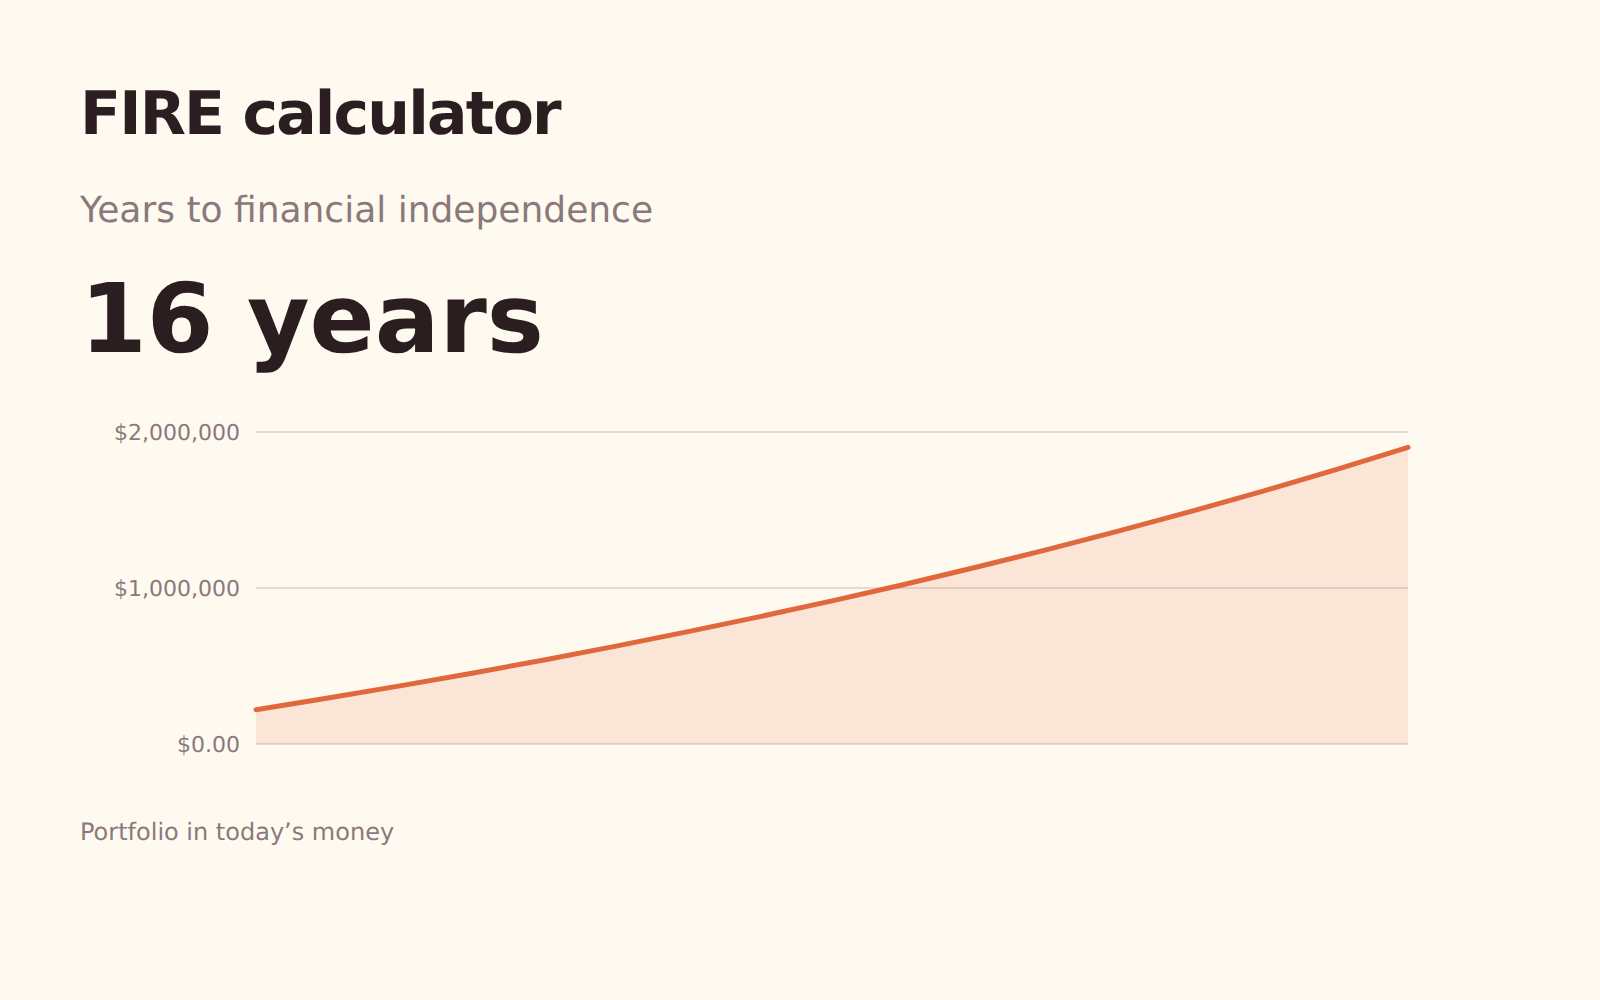
FIRE
Wie lange es dauert, bis Ihr Portfolio Ihre Ausgaben deckt – nach Ihrer Sparquote und der Entnahmerate, auf die Sie sich verlassen wollen.
Einkommensteuer, Veräußerungsgewinne und was Ihnen netto tatsächlich bleibt.