जर्मन वित्तीय टूल
Bundesministerium der Finanzen के नियमों और आंकड़ों पर बने टूल, EUR में। ग्लोबल टूल – चक्रवृद्धि, लोन की किस्तें – हर जगह एक जैसे काम करते हैं और हर देश के तहत दिखाए जाते हैं।
37 मुफ़्त टूल। साइन अप की ज़रूरत नहीं, कुछ भी सेव नहीं होता।
82 टूल · पेज 1/4
बचत
7चक्रवृद्धि, लक्ष्य, सावधि जमा और इमरजेंसी फ़ंड।
चक्रवृद्धि ब्याज
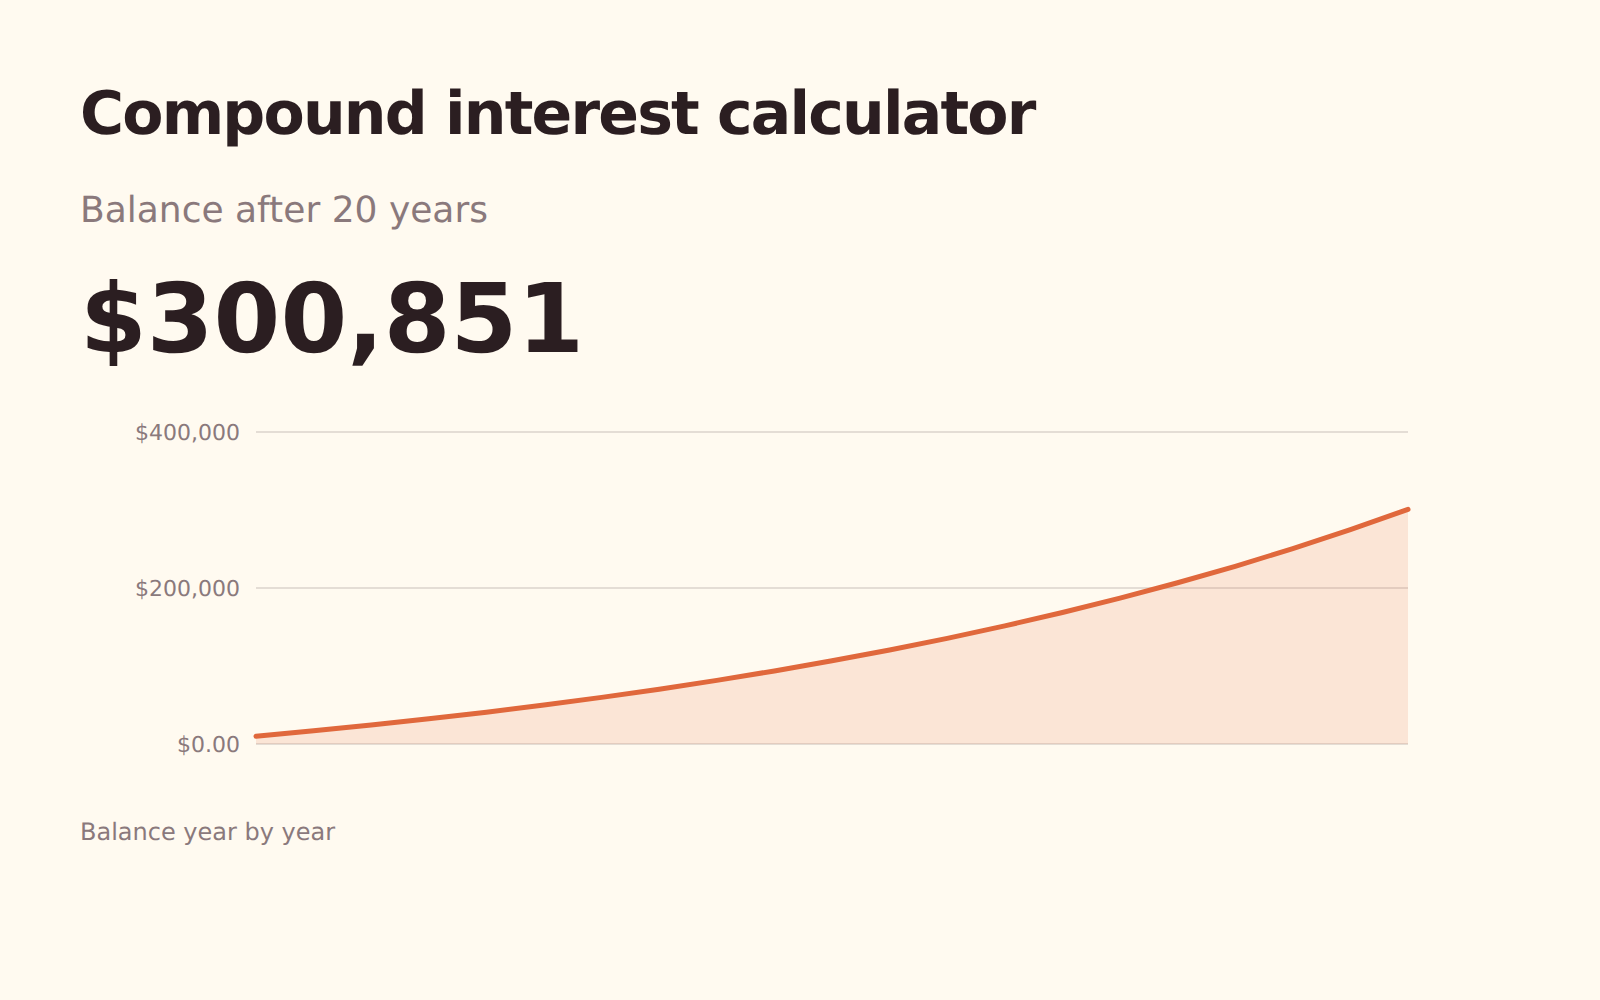
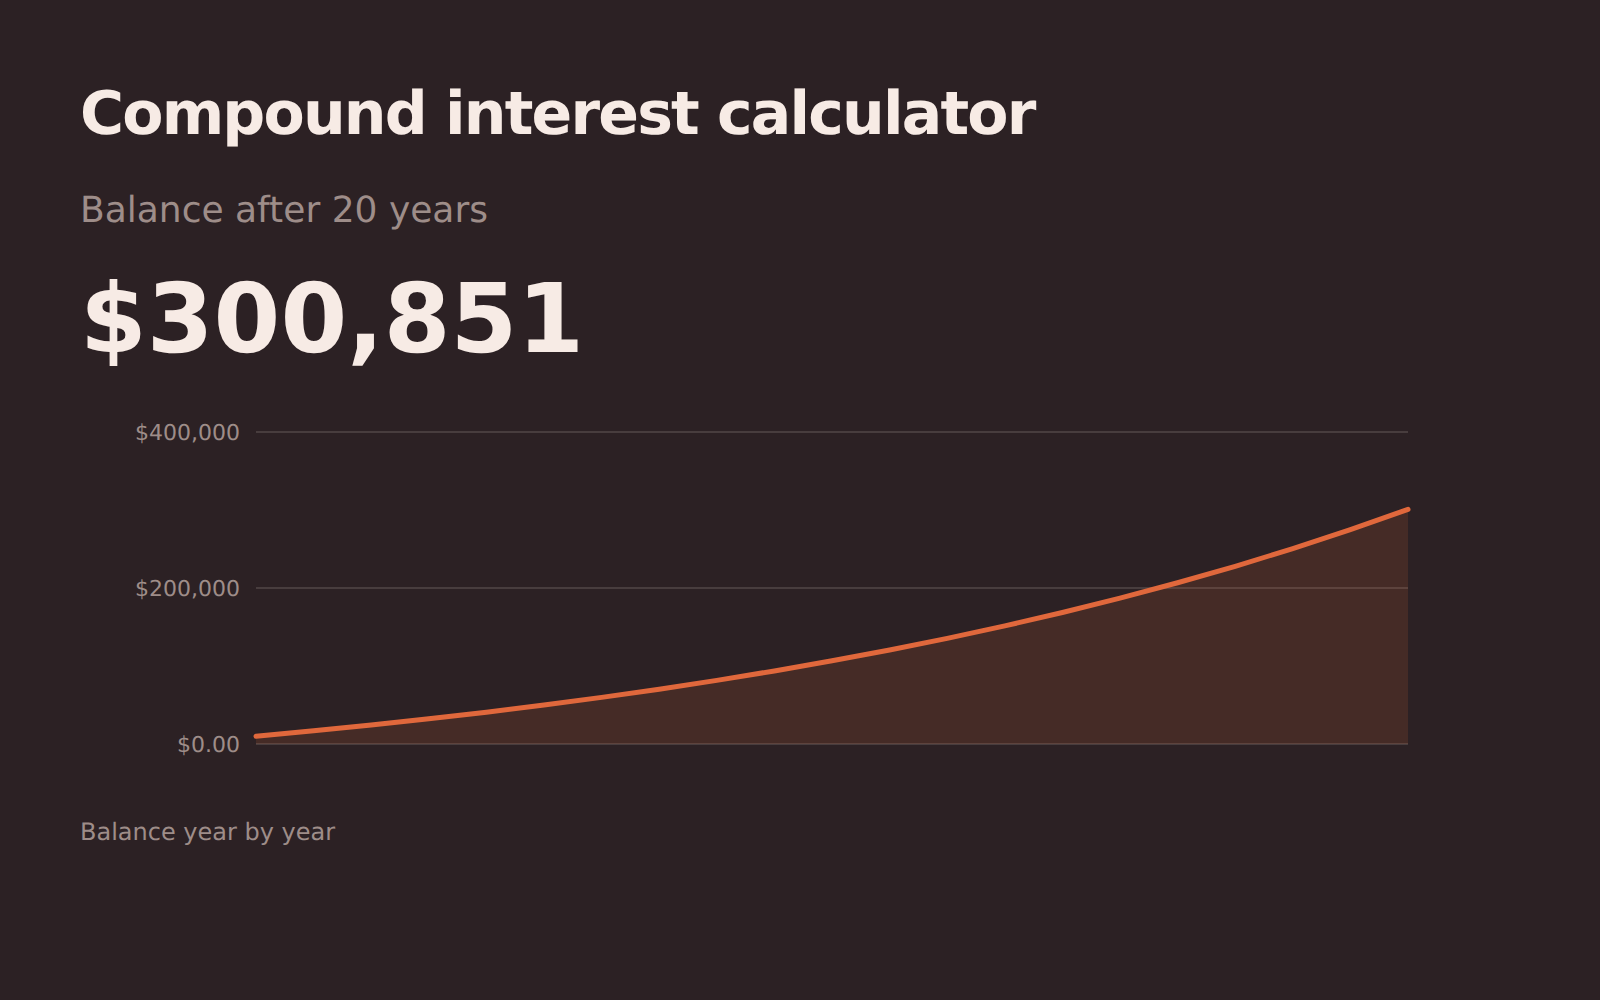
देखें कि शुरुआती बैलेंस और नियमित जमा बढ़कर कितने हो जाते हैं, और अंतिम राशि का कितना हिस्सा आपका अपना पैसा नहीं, बल्कि ब्याज है।
बचत लक्ष्य
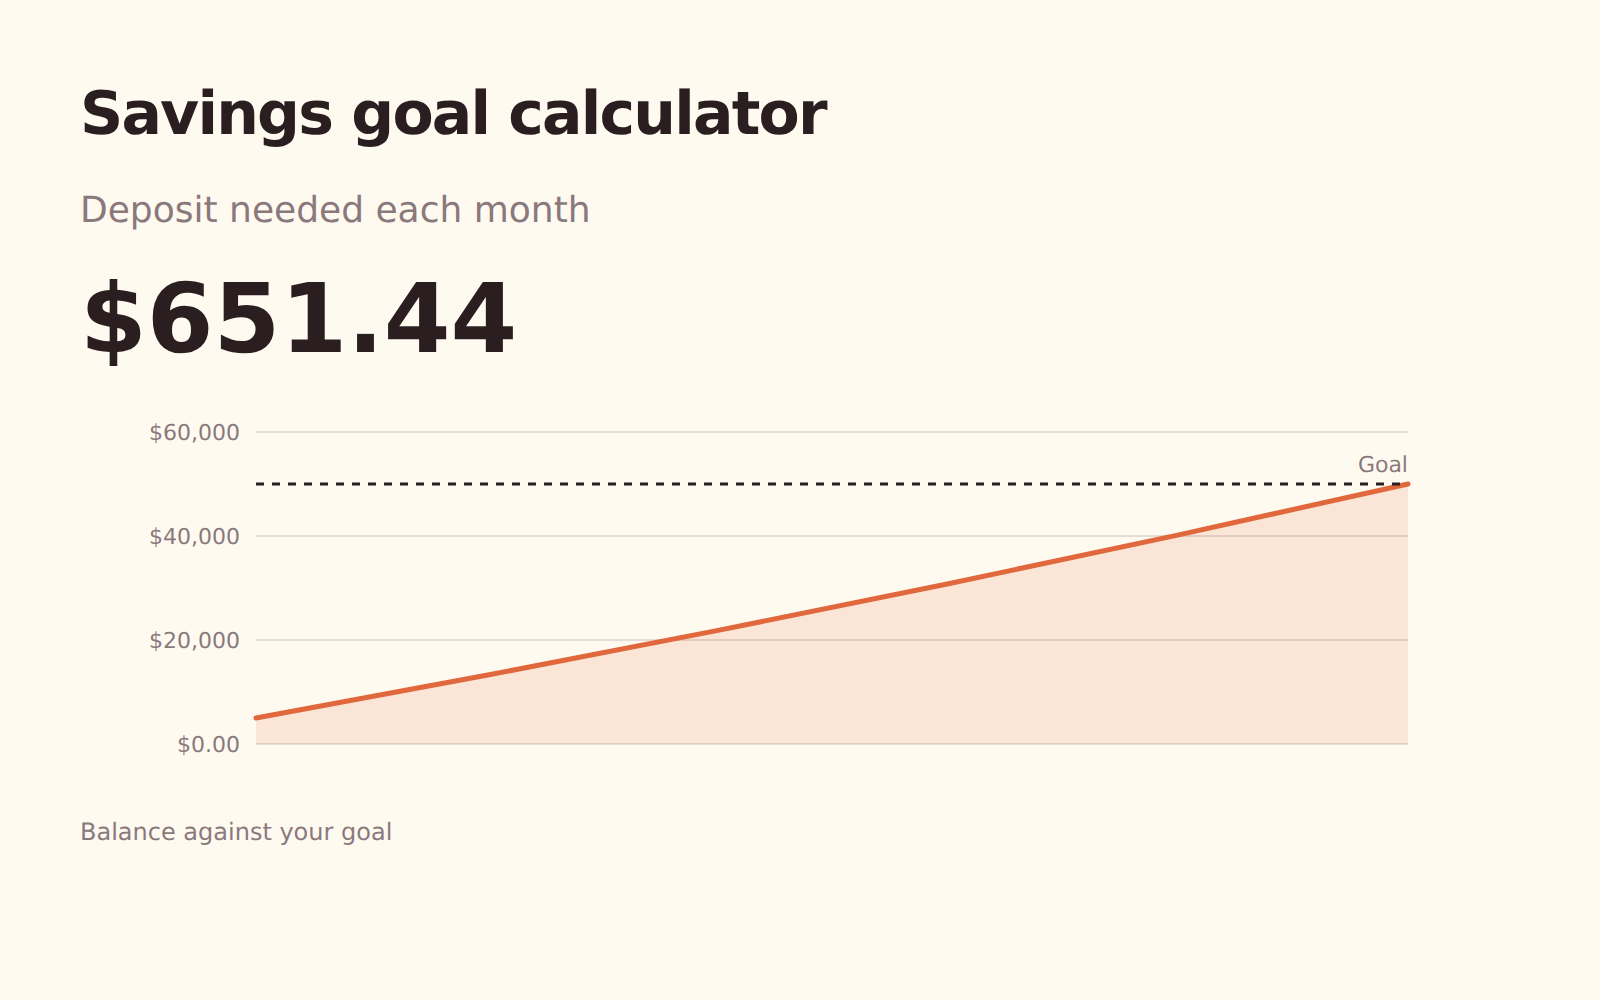
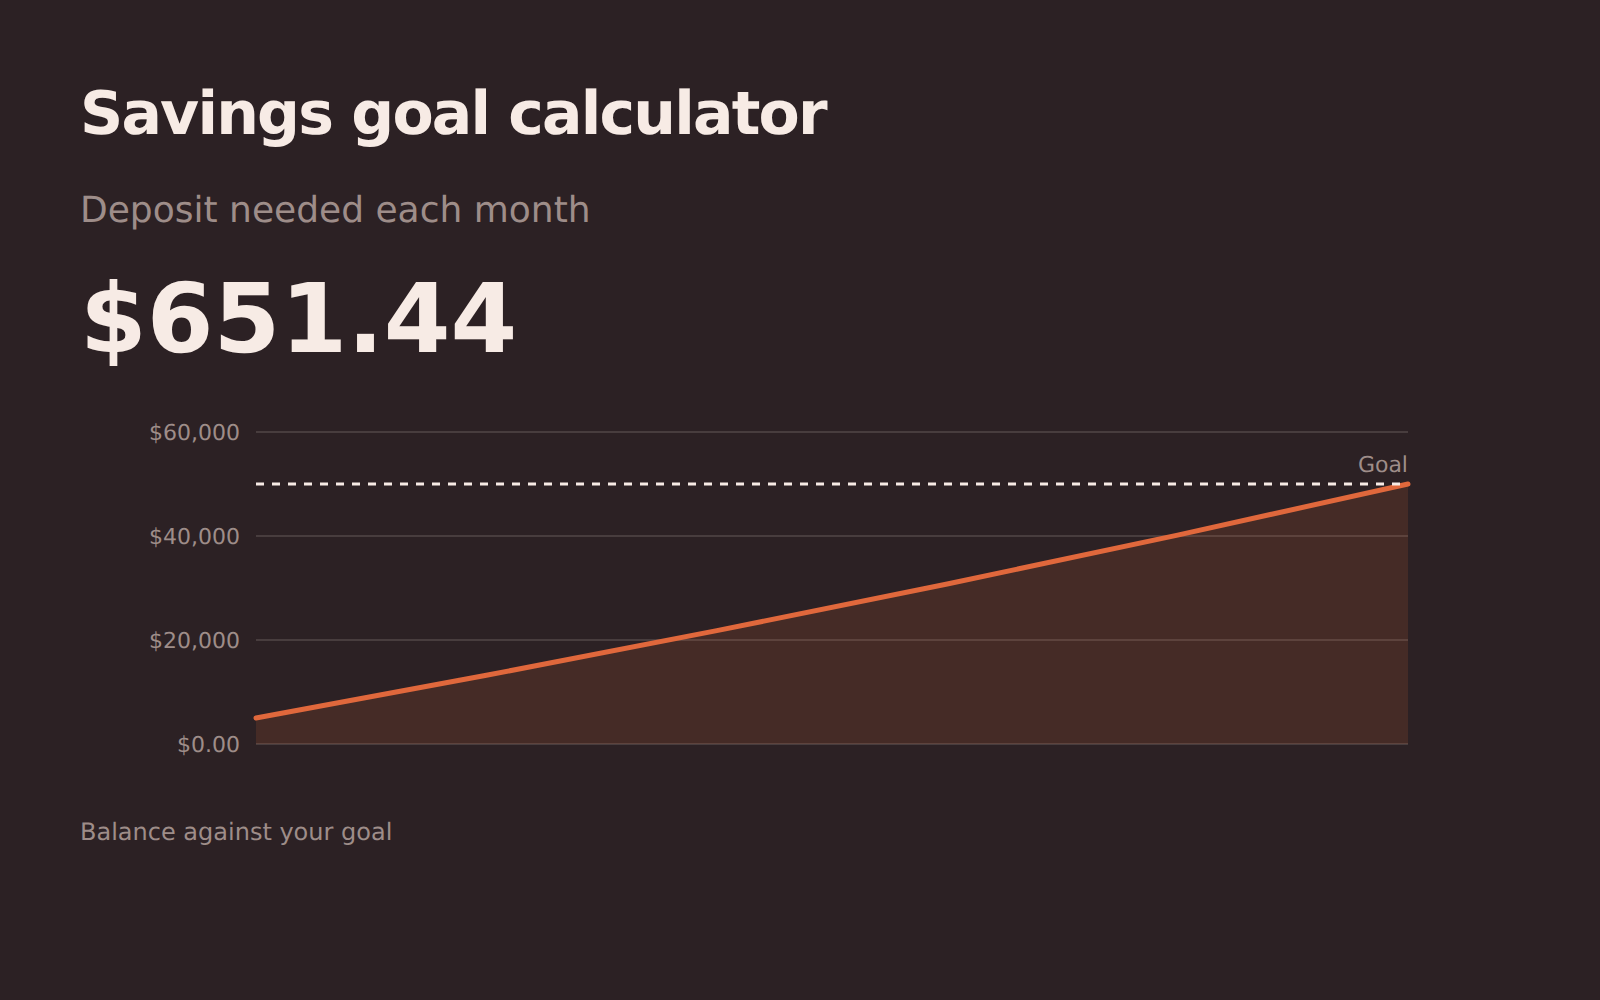
लक्ष्य और समय सीमा चुनकर मासिक जमा जानें, या जमा चुनकर देखें कि आप लक्ष्य तक कब पहुँचेंगे।
इमरजेंसी फ़ंड
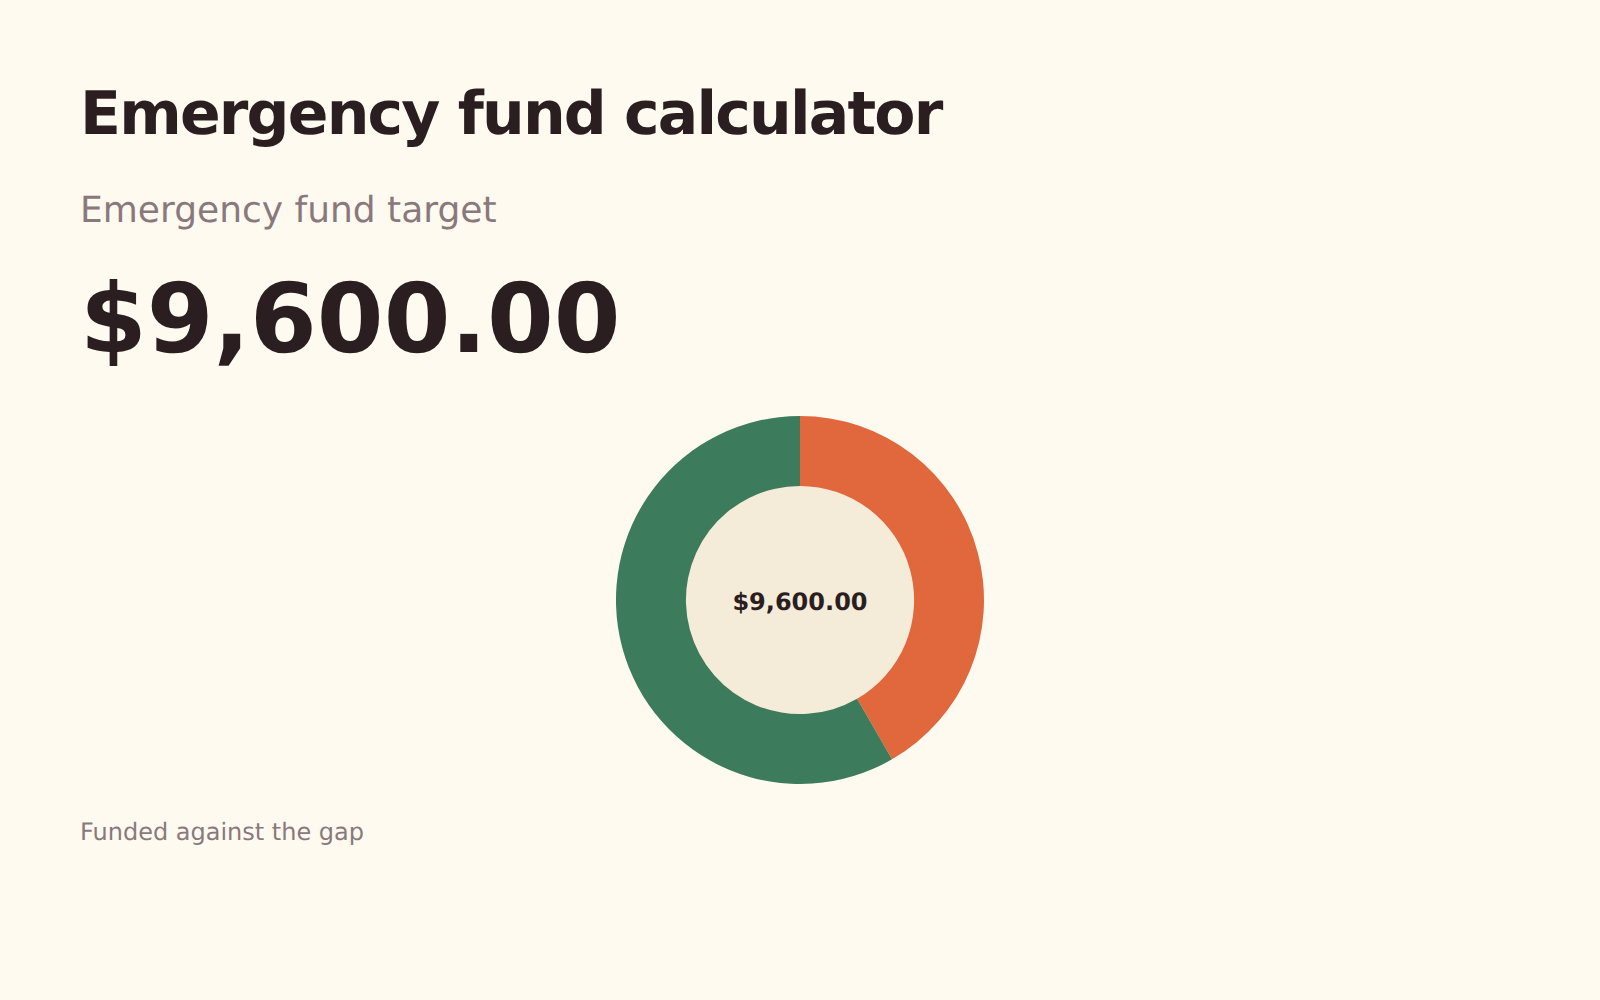
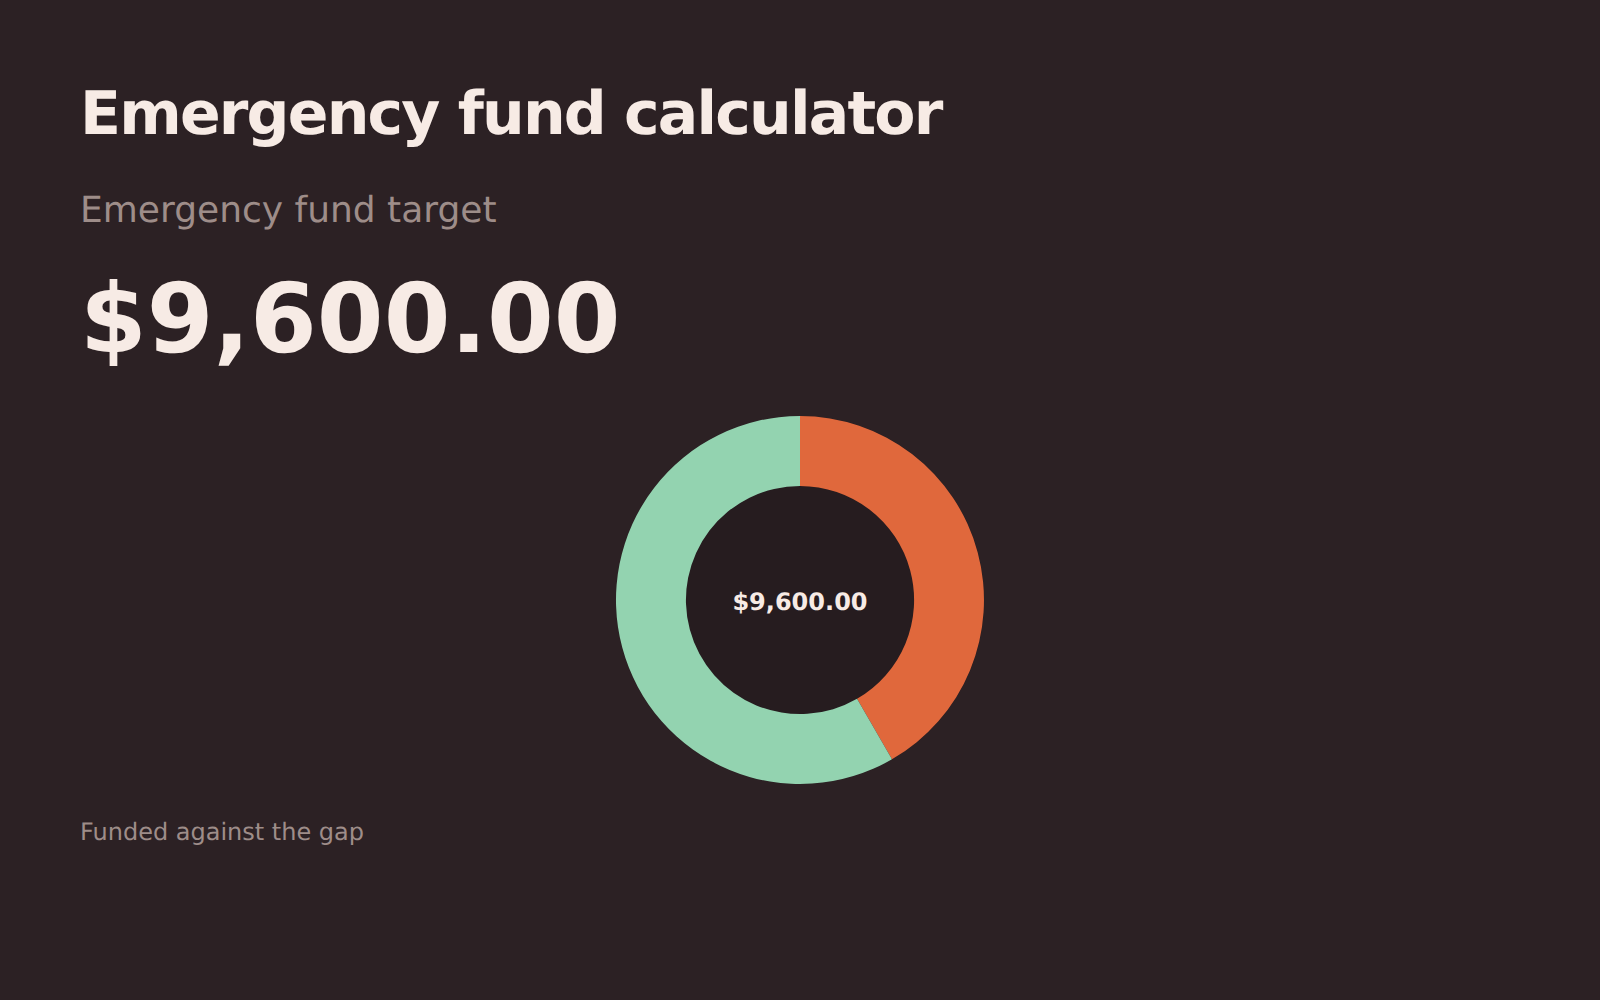
नकद बफ़र का आकार अपनी कमाई नहीं, बल्कि अपने ज़रूरी खर्च के हिसाब से तय करें, और देखें कि उसे भरने में कितना समय लगेगा।
सिंकिंग फ़ंड
भविष्य के बड़े बिल – बीमा, कार सर्विस, क्रिसमस, नया लैपटॉप – को एक समान मासिक राशि में बदलें।
सावधि जमा
स्थिर दर वाली जमा परिपक्वता पर कितना देती है, और ब्याज भुगतान की आवृत्ति से कितना फ़र्क पड़ता है।
महंगाई
महंगाई के बाद किसी राशि का मूल्य, आगे या पीछे की ओर, और बीते साल उसकी क्रय शक्ति कितनी घटा देते हैं।
APY
विज्ञापित नाममात्र दर को उस यील्ड में बदलें जो आपको असल में मिलती है, और देखें कि चक्रवृद्धि की आवृत्ति आपके बैलेंस पर कितना फ़र्क डालती है।
किस्तें, उधार लेने की क्षमता, stamp duty और यील्ड।
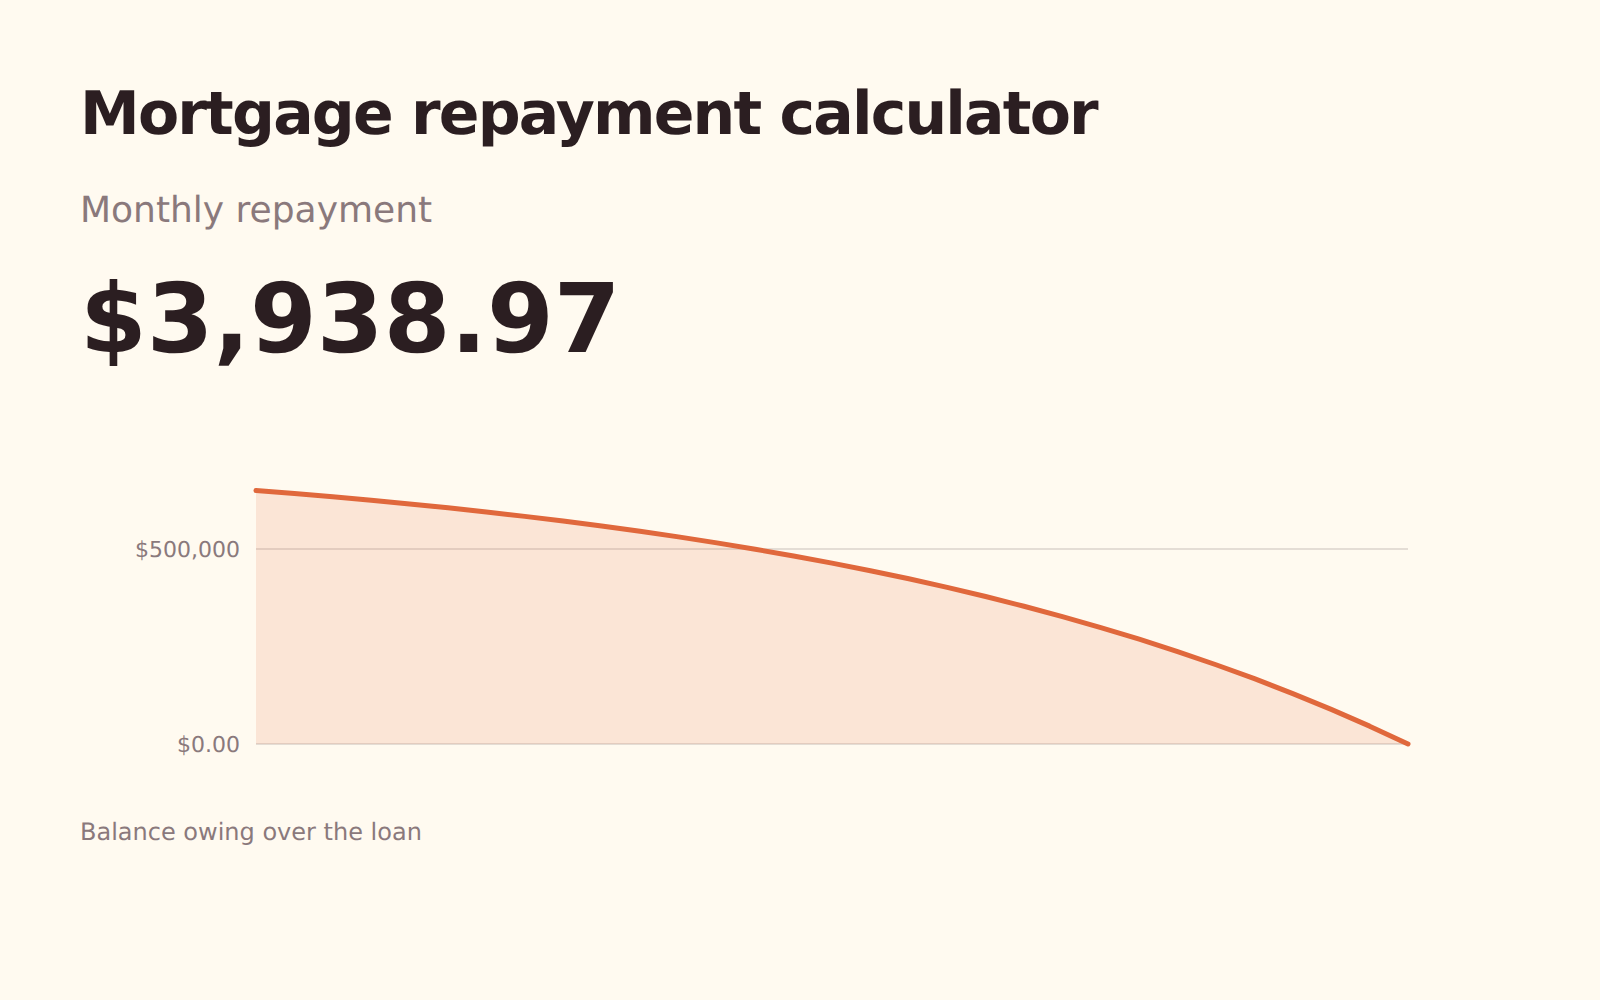
होम लोन किस्त
होम लोन की किस्त निकालें, उसमें कितना ब्याज है, और हर अवधि थोड़ा ज़्यादा चुकाने से असल में कितनी बचत होती है।
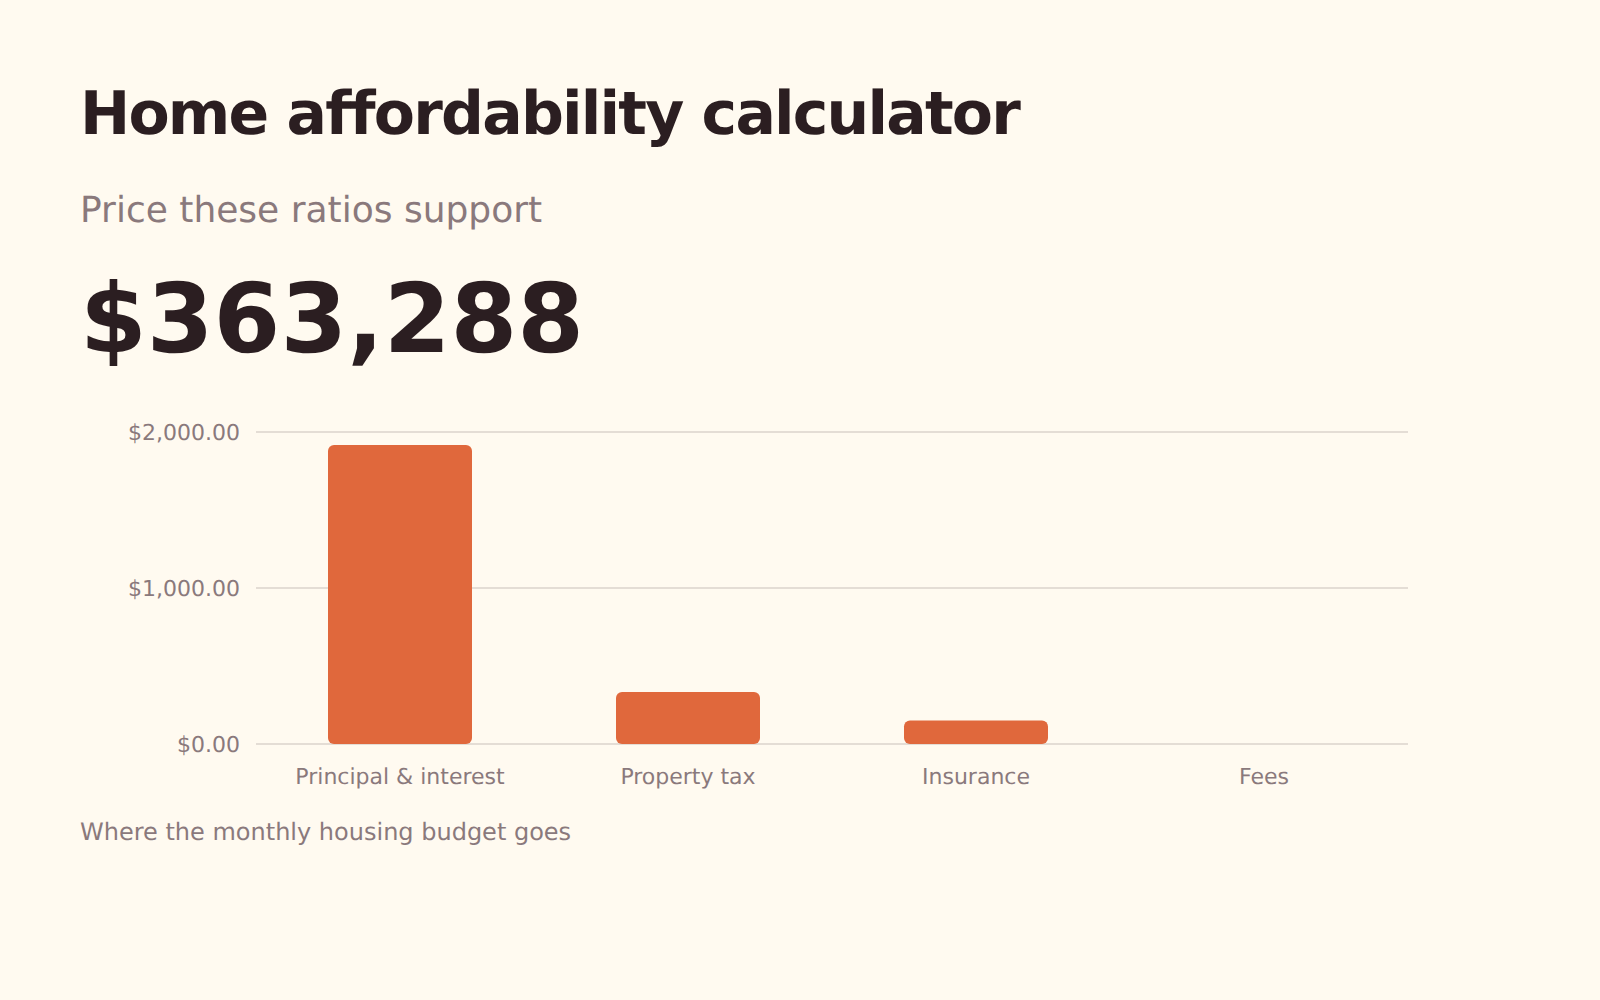
घर खरीदने की क्षमता
मानक 28/36 लेंडिंग अनुपात आपको कितना महंगा घर खरीदने देते हैं, दोनों में से कौन-सा असल में आपको सीमित करता है, और आपके दूसरे कर्ज़ खरीद मूल्य में कितनी कमी लाते हैं।
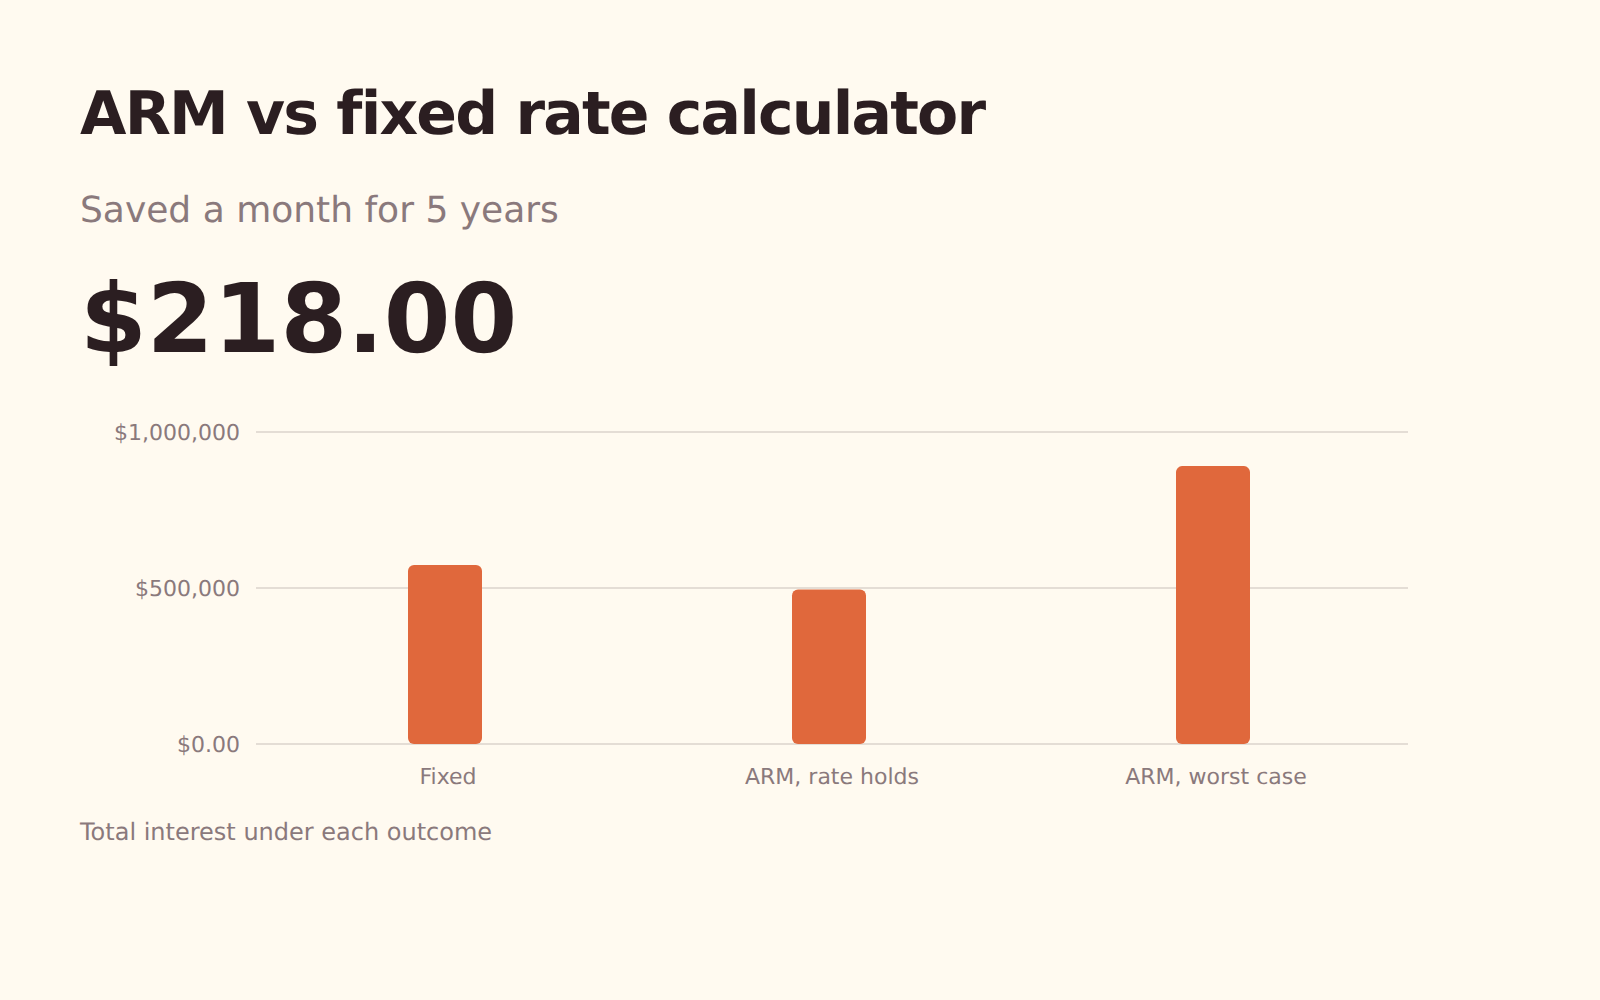
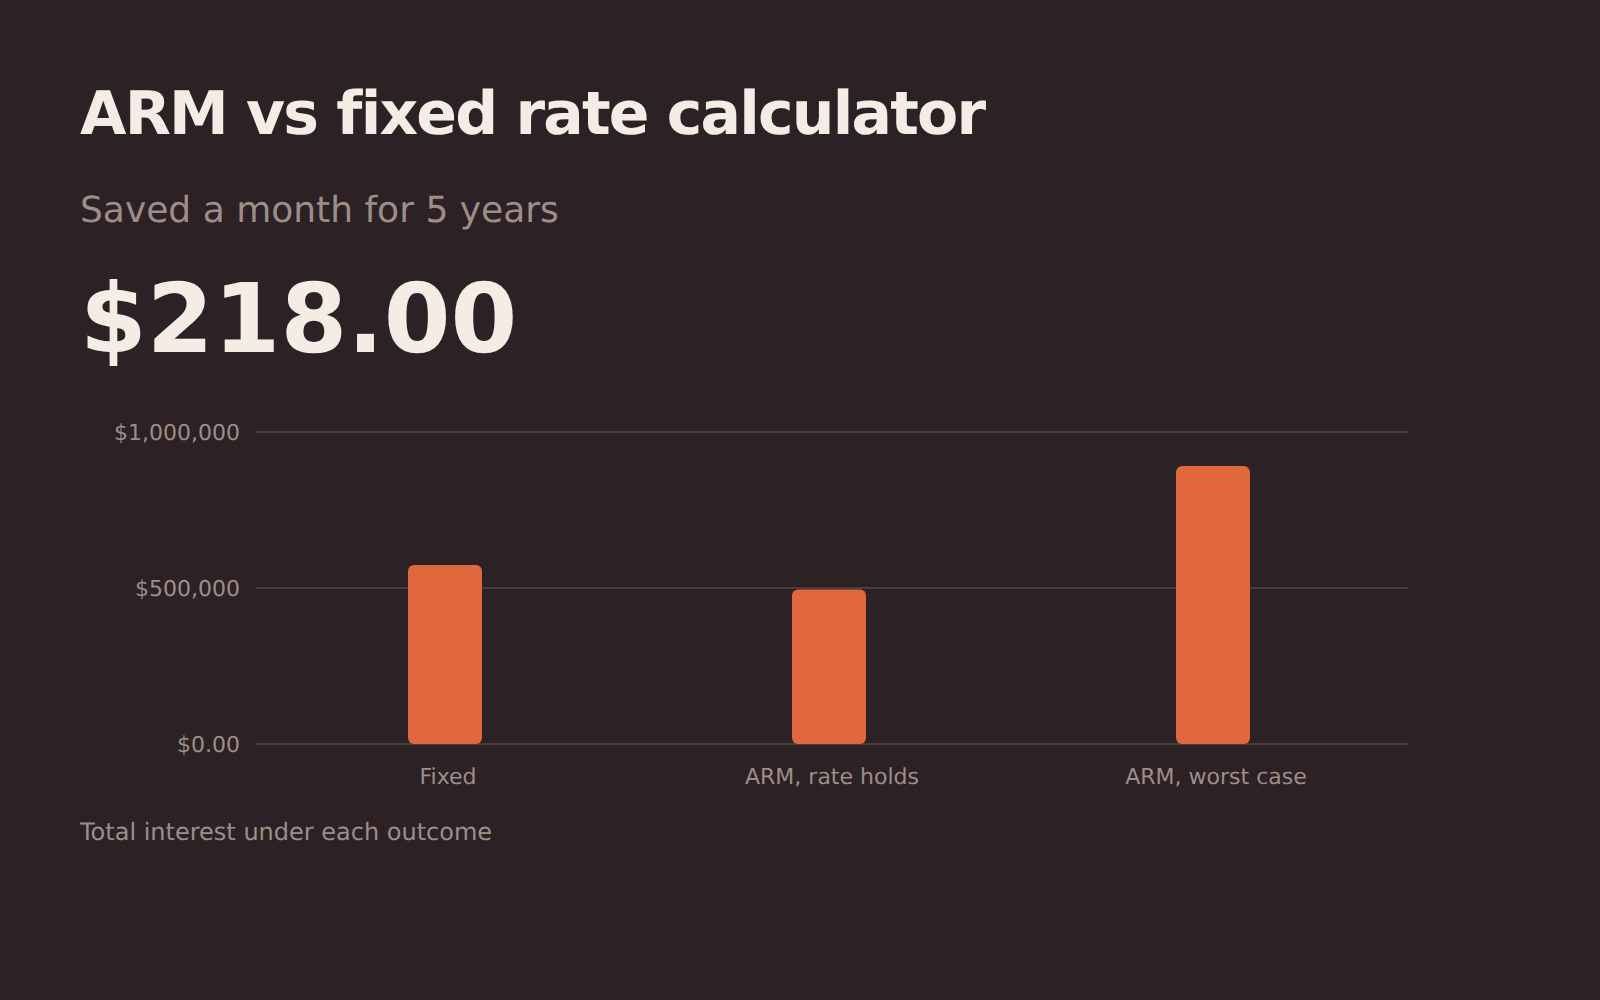
ARM बनाम फ़िक्स्ड दर
शुरुआती दर लागू रहने तक परिवर्तनीय दर से कितनी बचत होती है, और अगर दर आपकी सीमाओं तक चढ़ जाए तो कितना खर्च होता है।
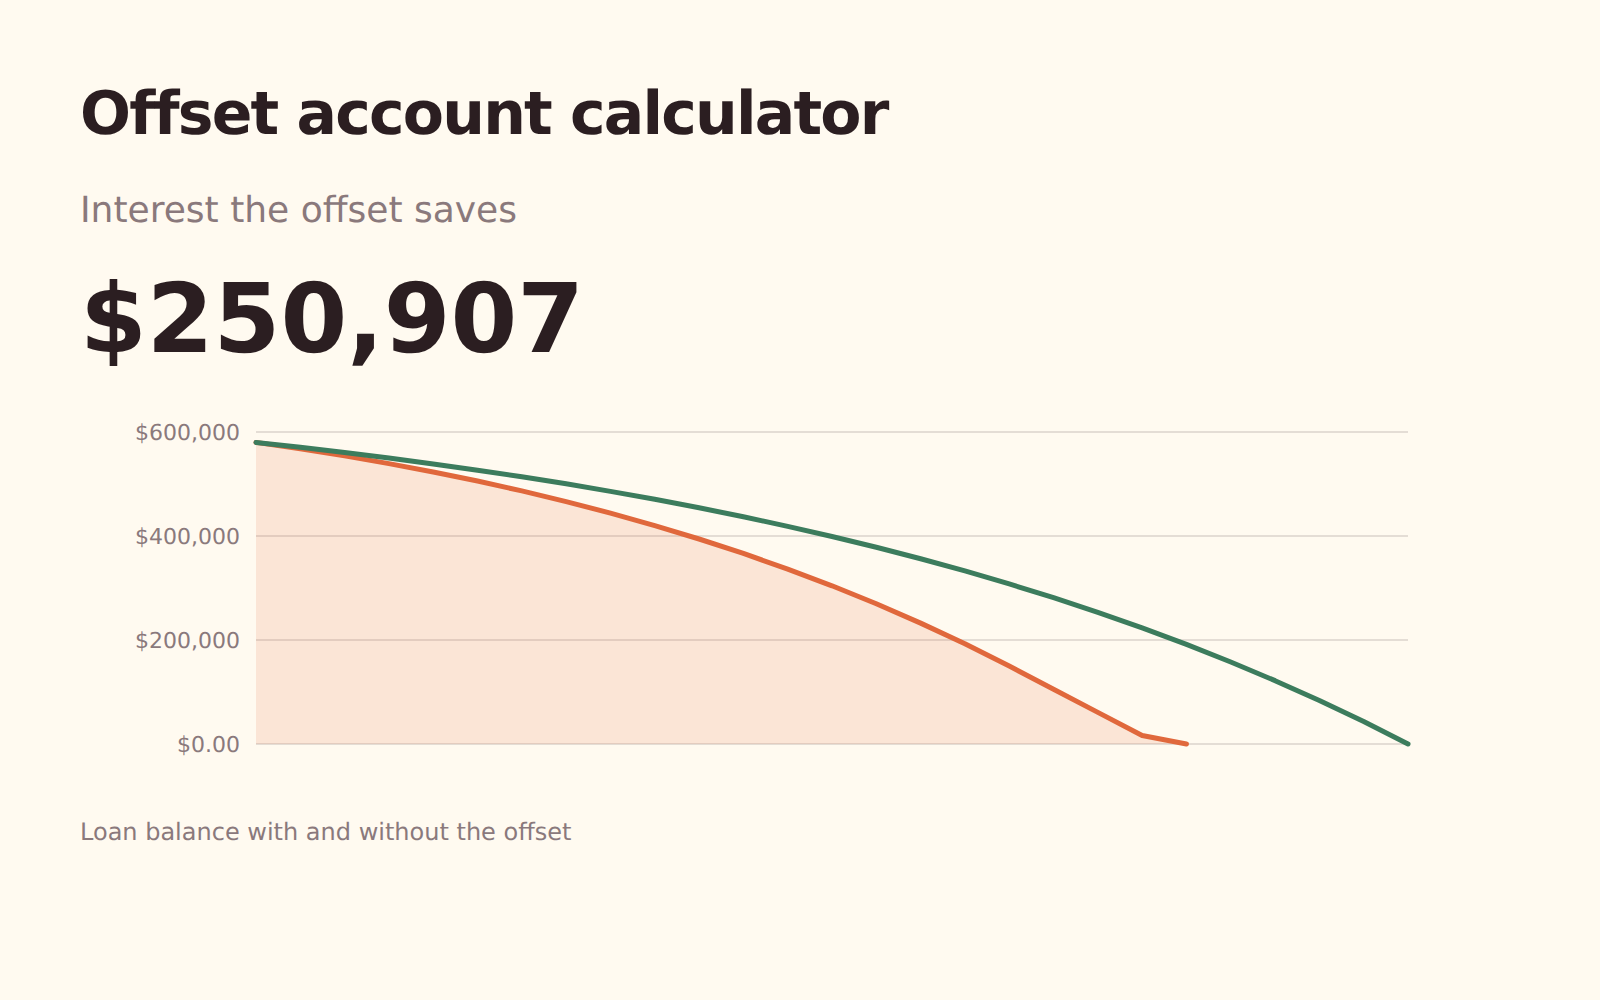
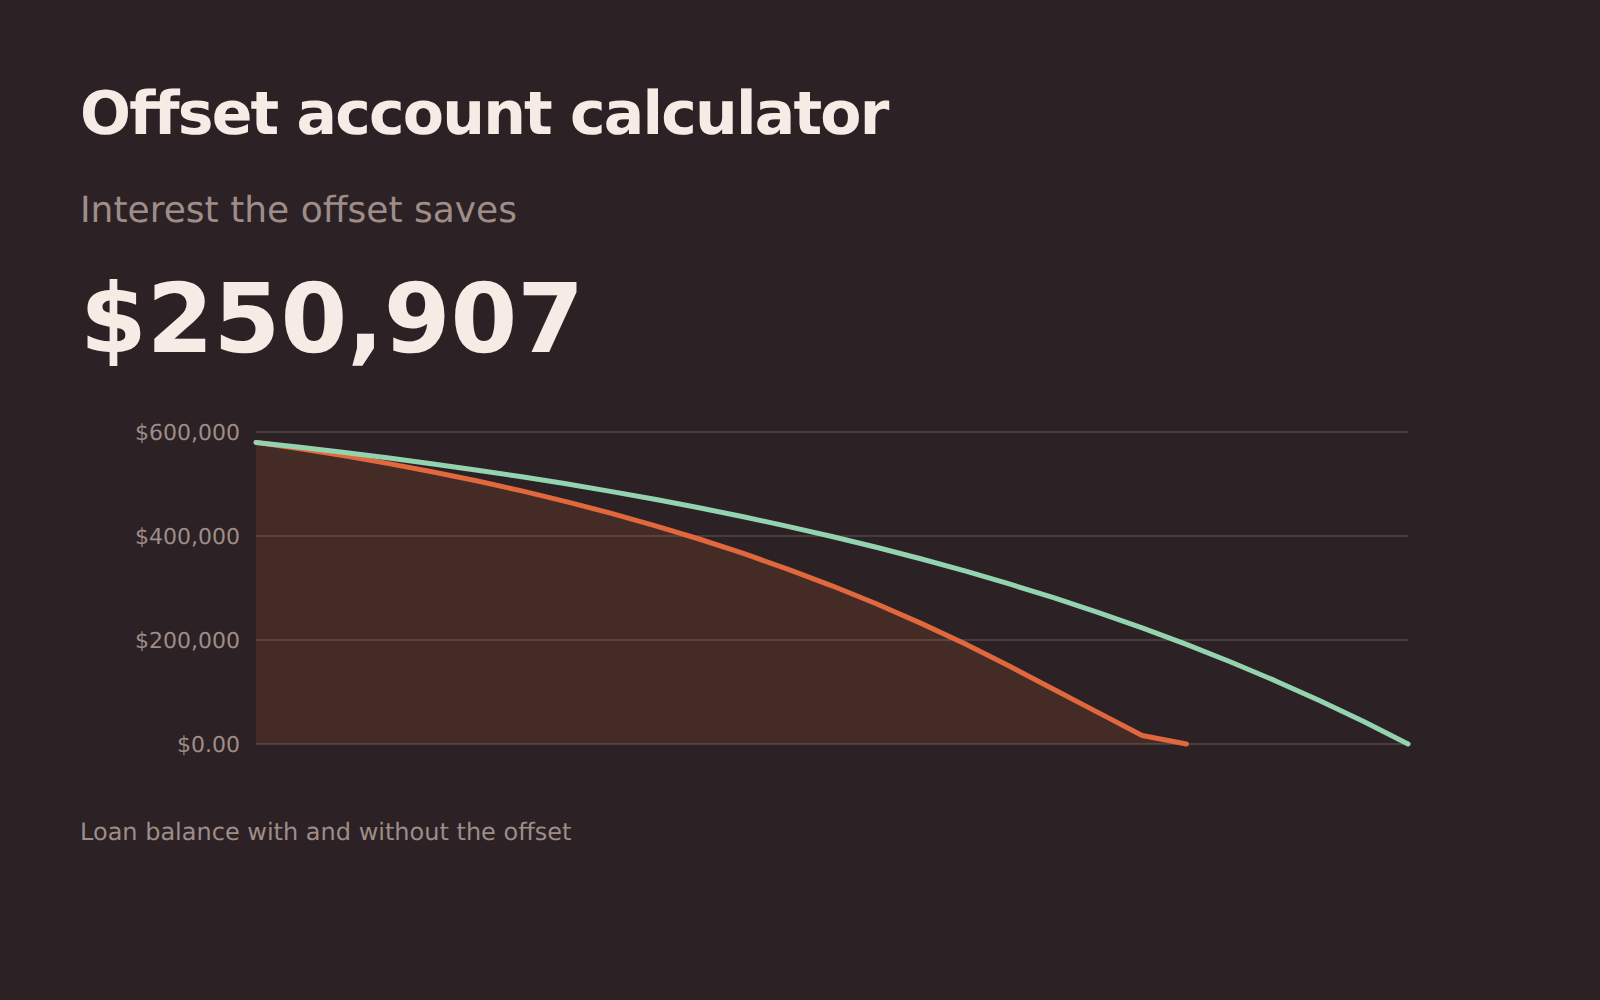
ऑफ़सेट खाता
ऑफ़सेट खाते में रखे पैसे का मूल्य: बचा हुआ ब्याज, और लोन कितना जल्दी खत्म होता है।
रेंटल यील्ड
खाली रहने की अवधि और चालू खर्च घटाकर सकल और शुद्ध रेंटल यील्ड – एजेंट की बताई “यील्ड” आम तौर पर यह आंकड़ा नहीं होती।
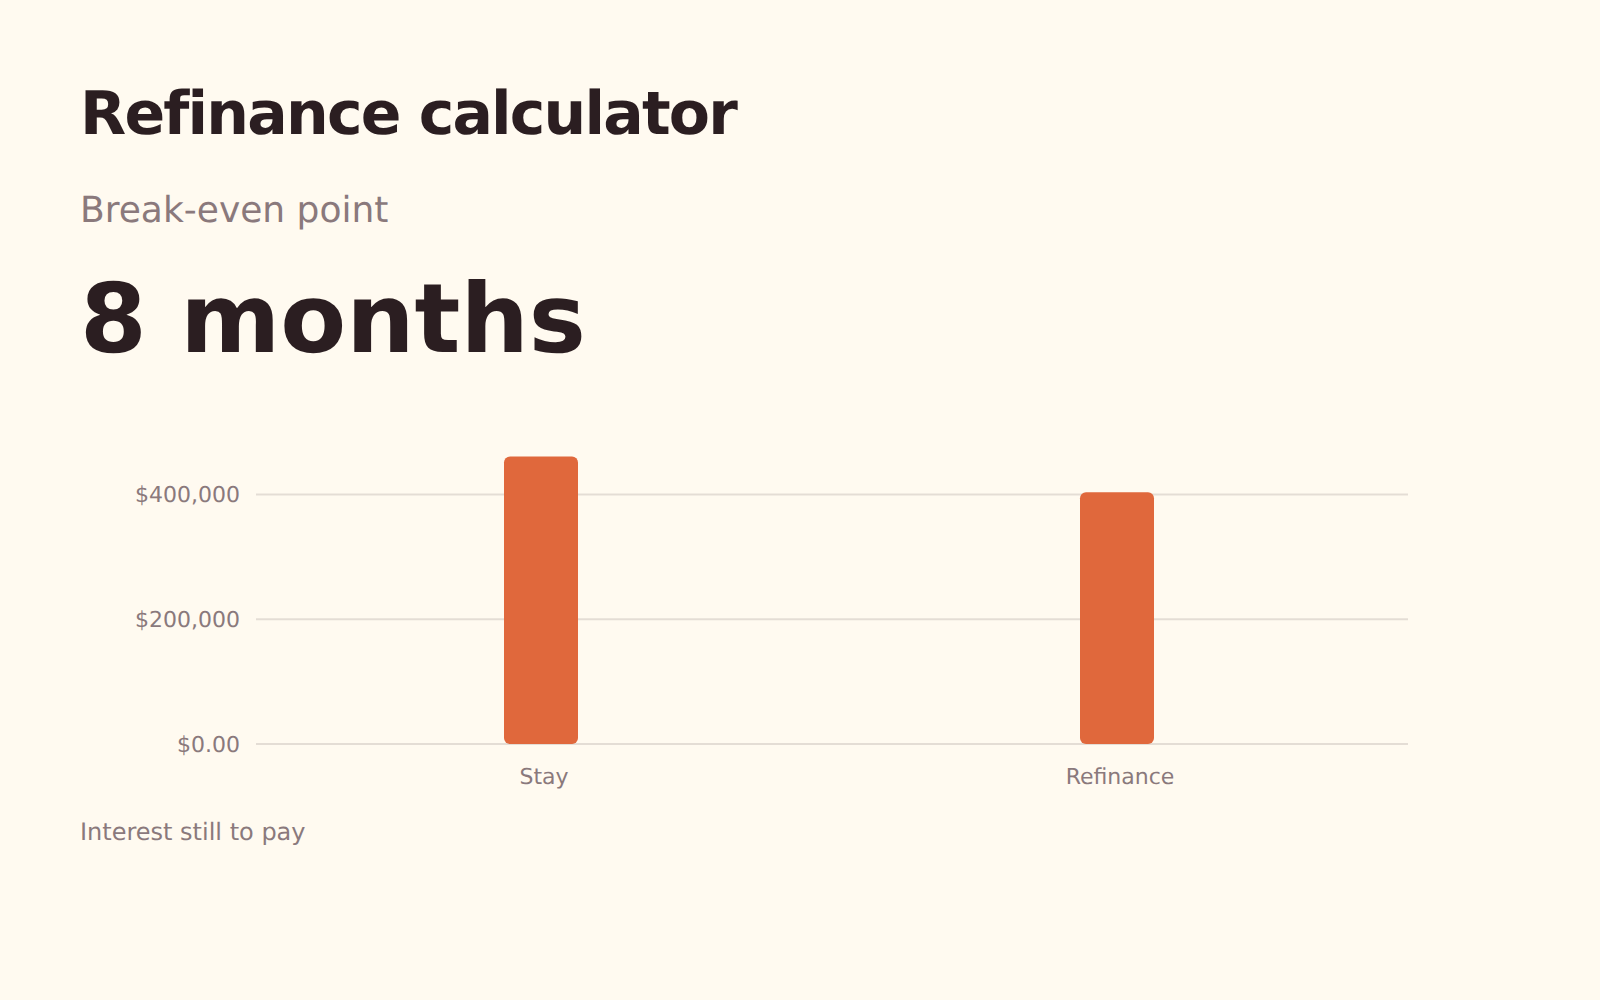
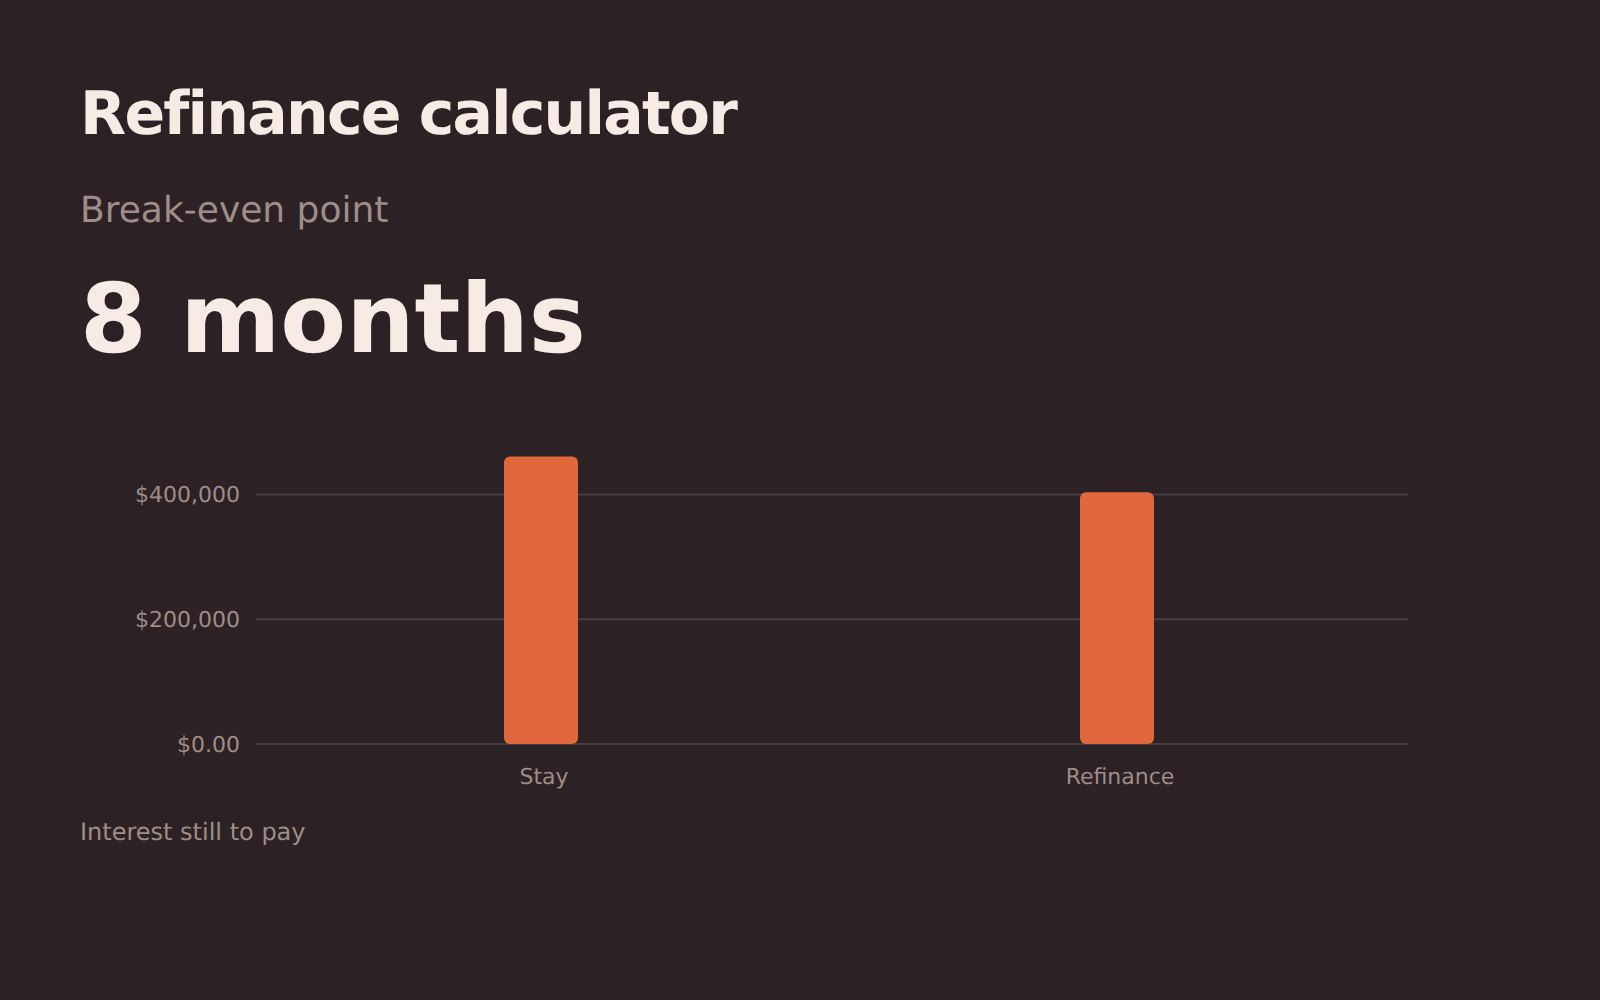
रीफ़ाइनेंस
क्या लोन बदलना फ़ायदेमंद है: मासिक बचत, लागत वसूल होने में कितना समय लगता है, और बदलाव से कुल ब्याज पर क्या असर पड़ता है।
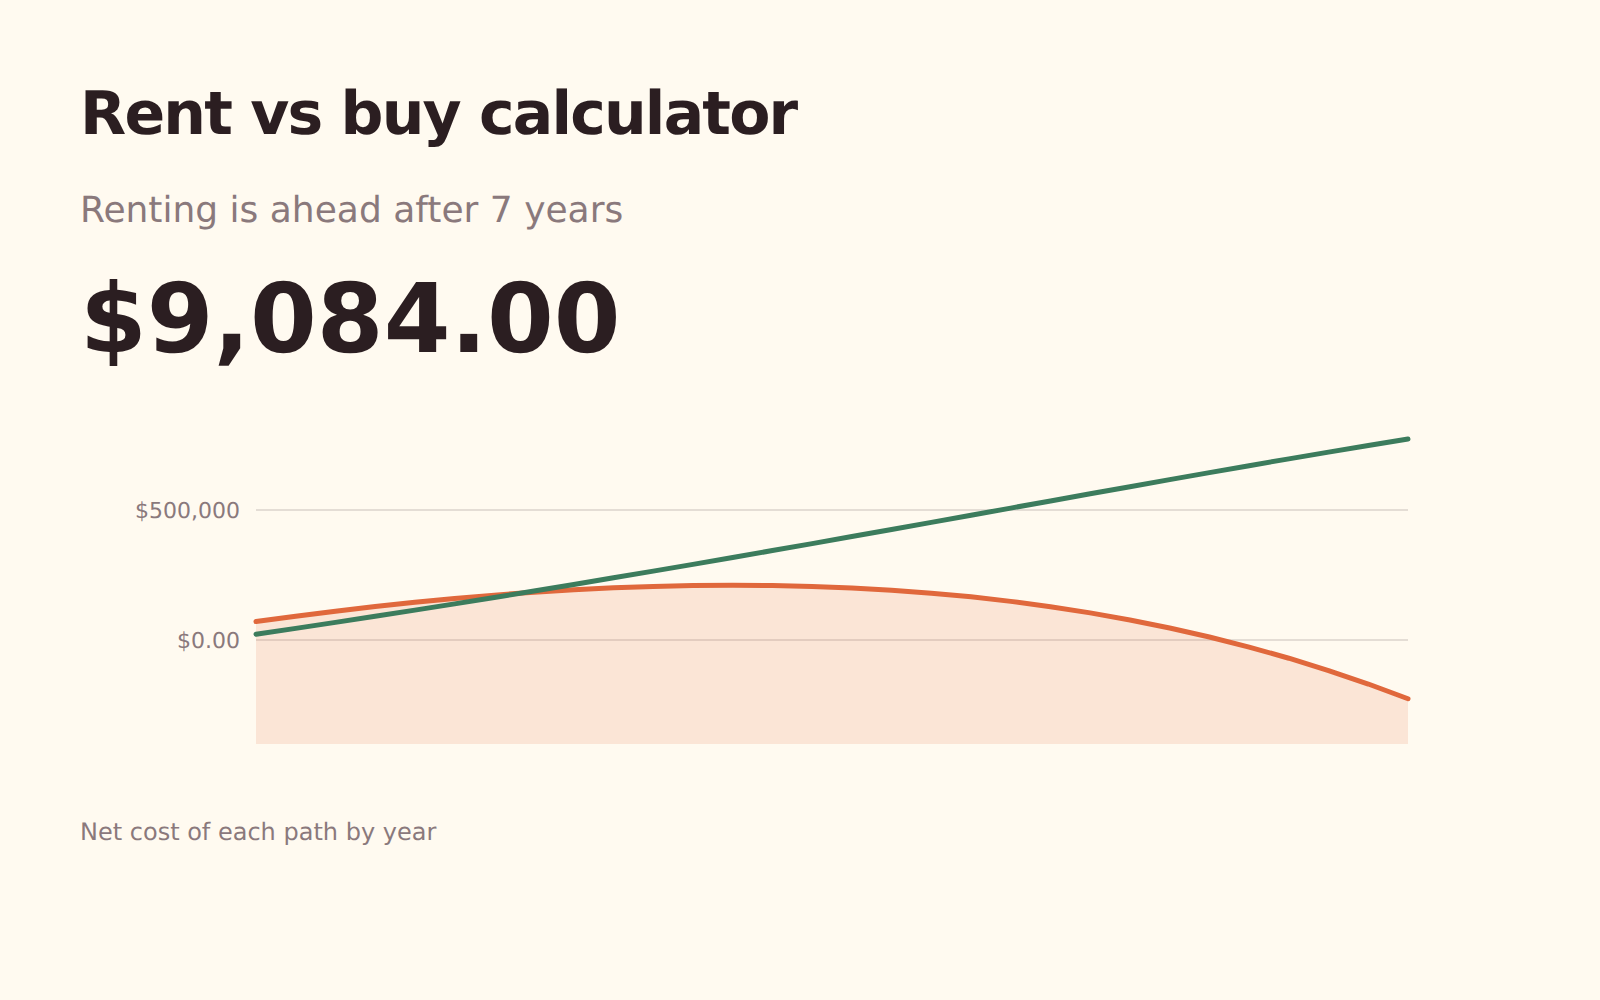
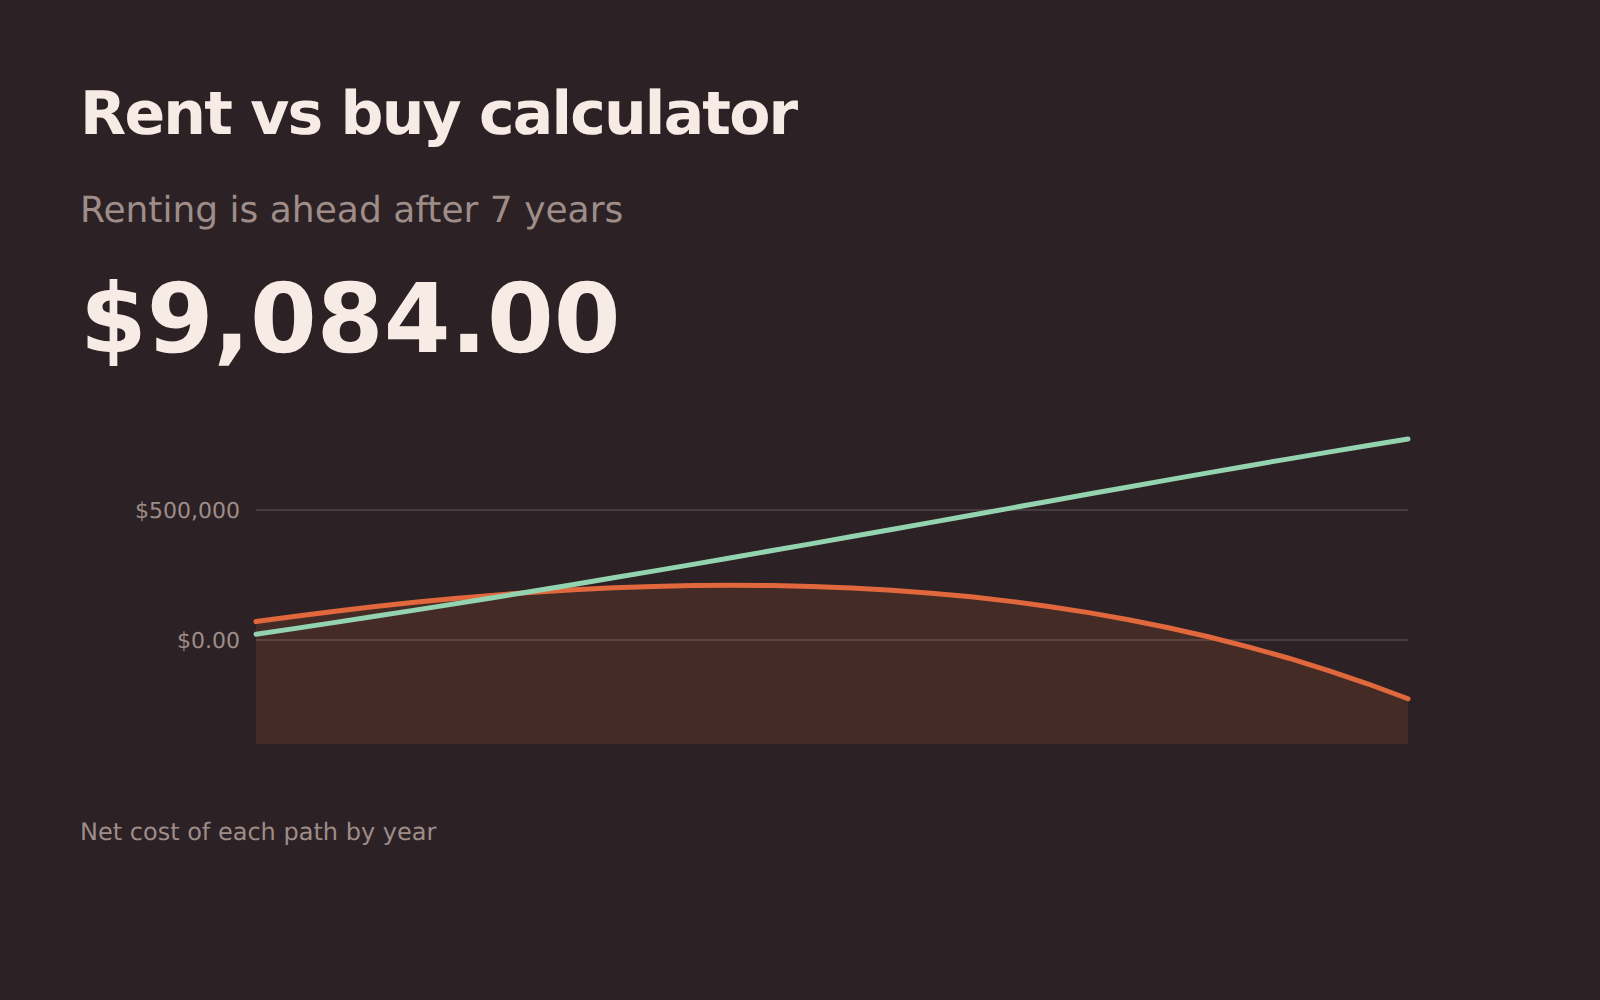
किराया बनाम खरीद
जितने साल आप असल में रहेंगे, उतने वर्षों में किराये और खरीद की असली शुद्ध लागत की तुलना – लेन-देन की लागत, चालू खर्च और निवेशित रहने वाले डाउन पेमेंट पर रिटर्न गिनकर।
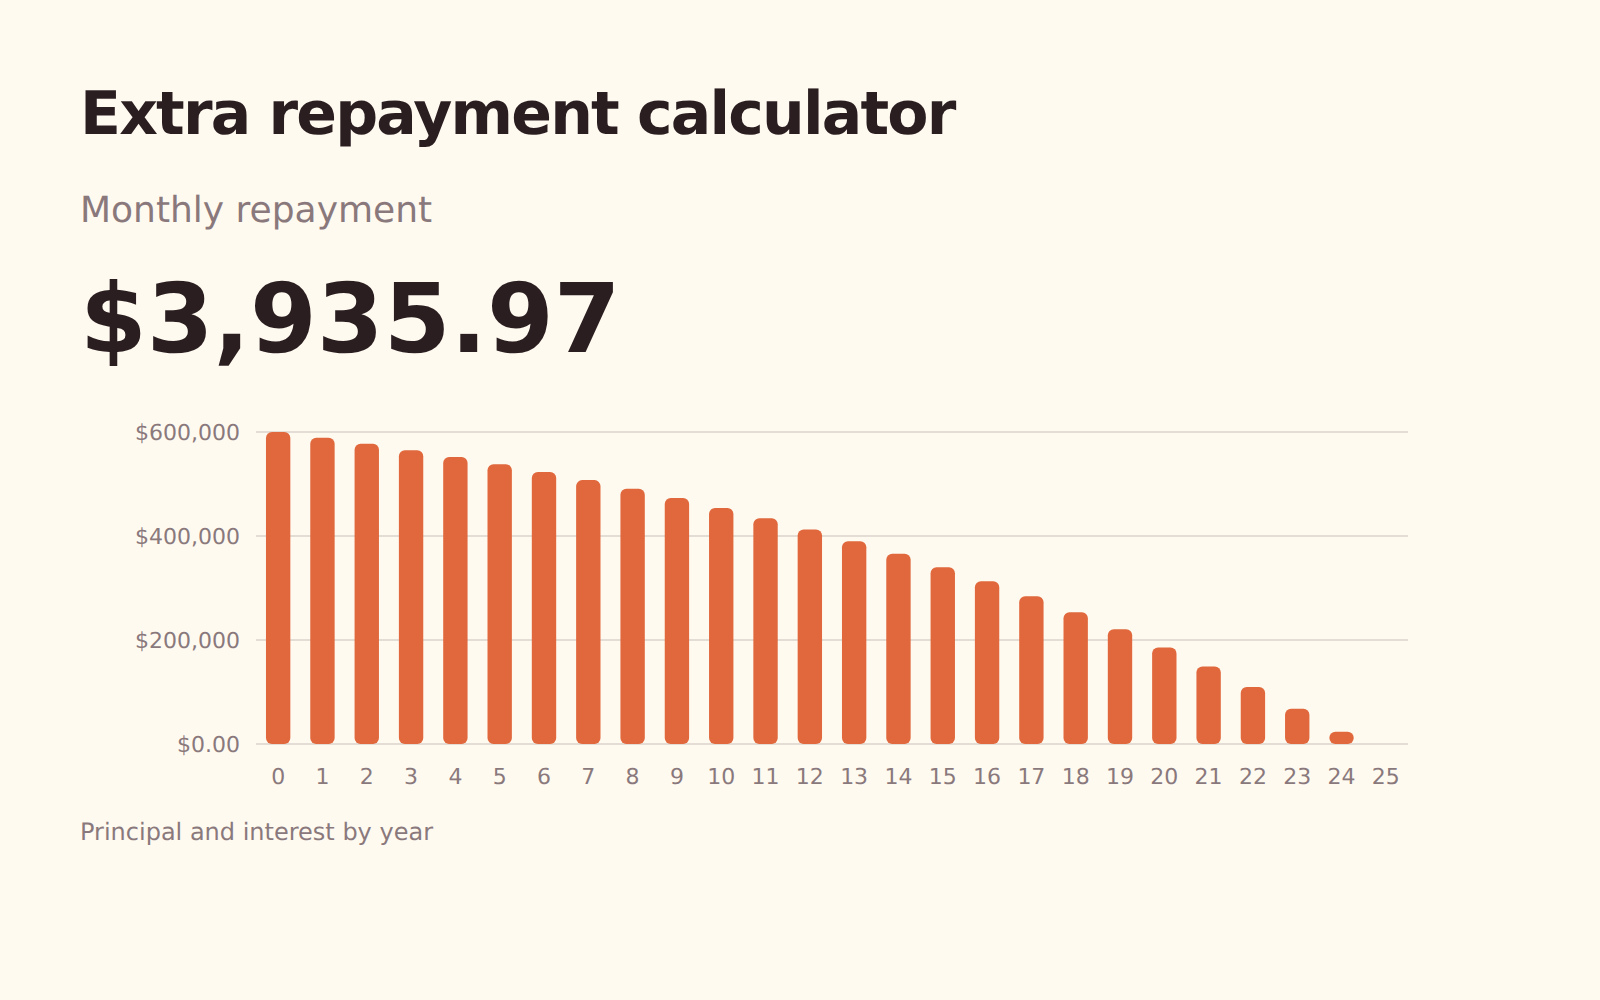
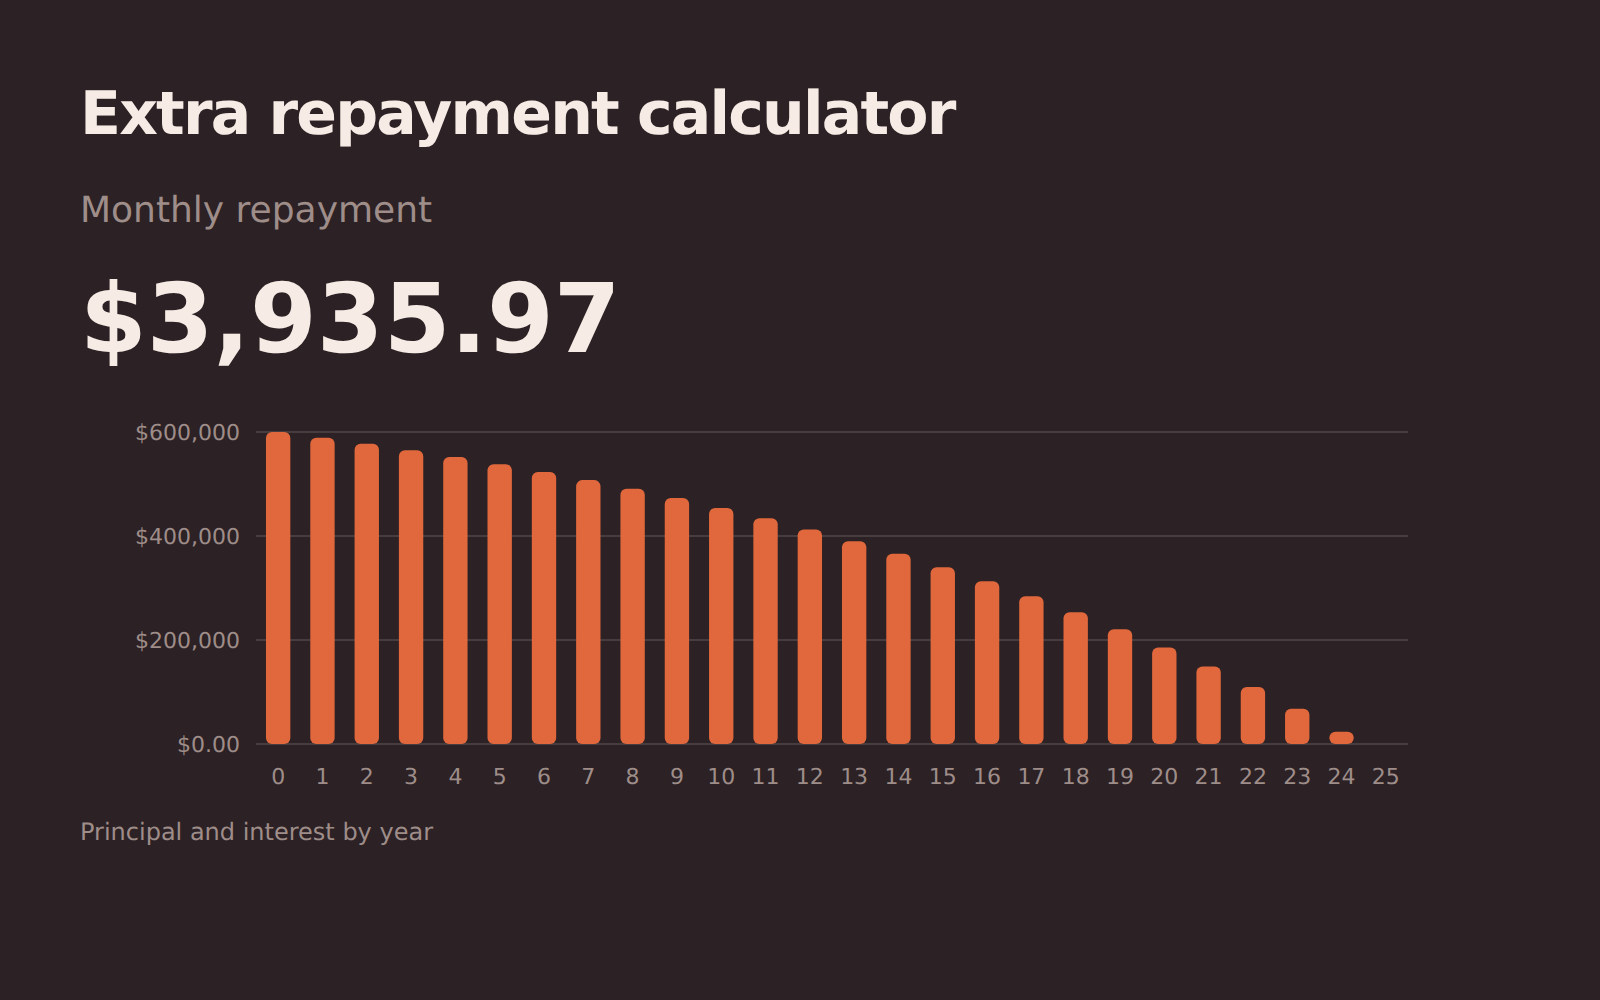
अतिरिक्त भुगतान
हर महीने थोड़ा ज़्यादा चुकाने से आपके लोन पर क्या असर पड़ता है: कितने साल कम होते हैं, कितना ब्याज बचता है, और लोन कितना पहले खत्म होता है।
अमॉर्टाइज़ेशन, चुकौती का क्रम, और अतिरिक्त भुगतान से क्या मिलता है।
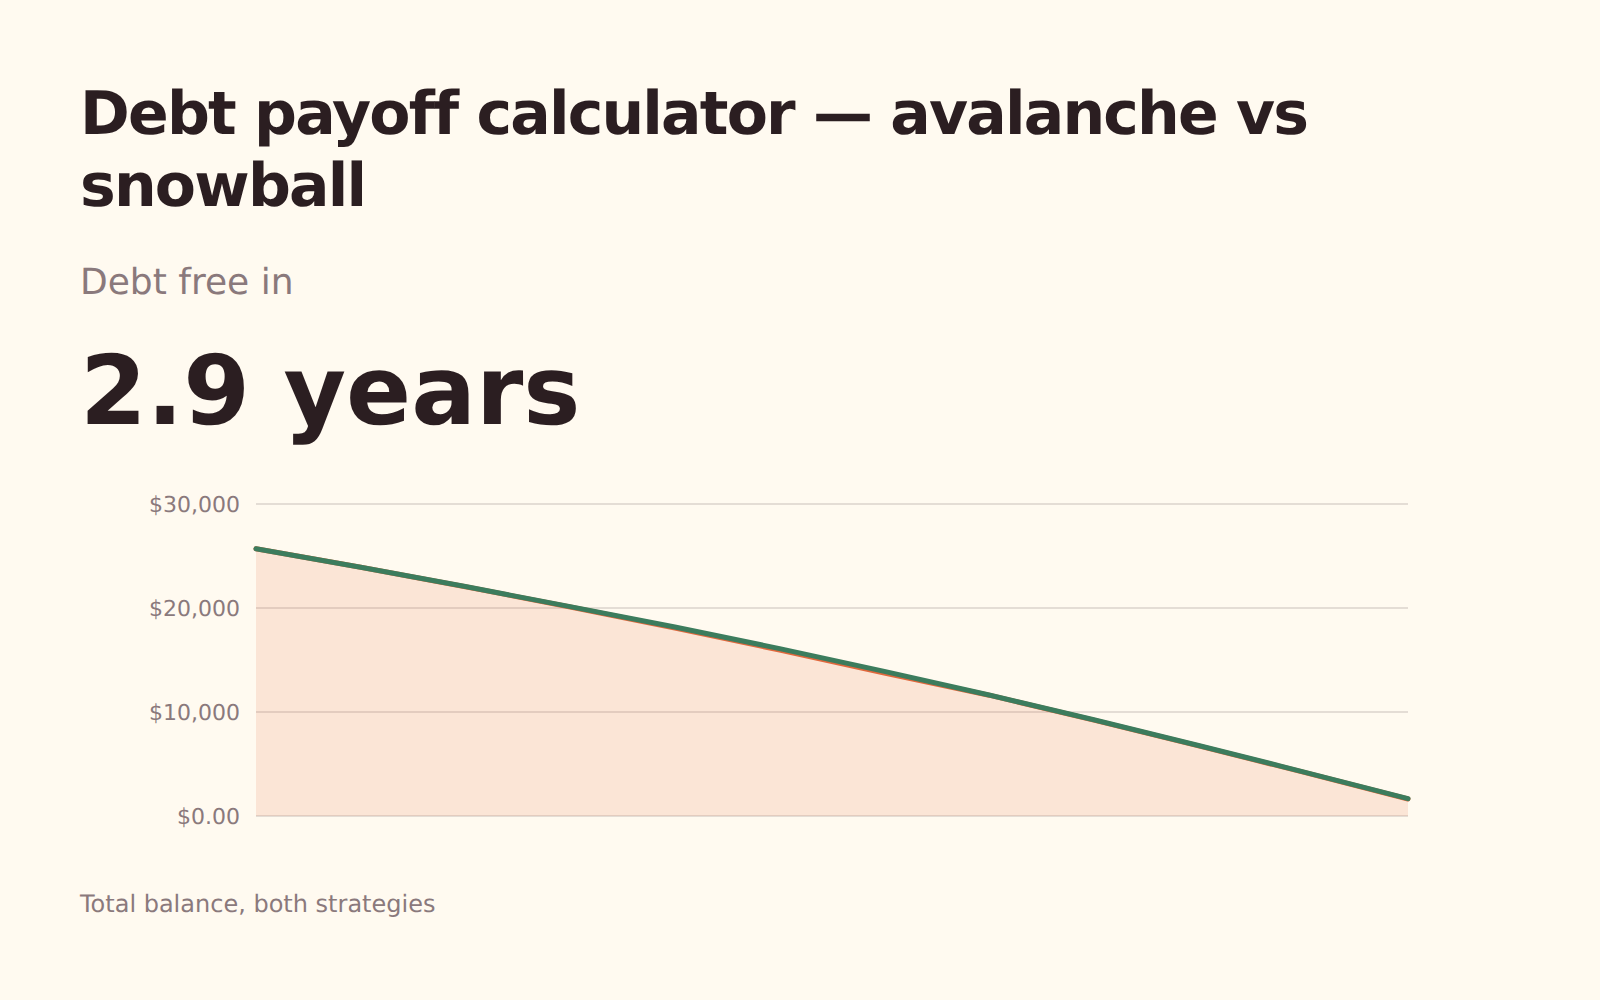
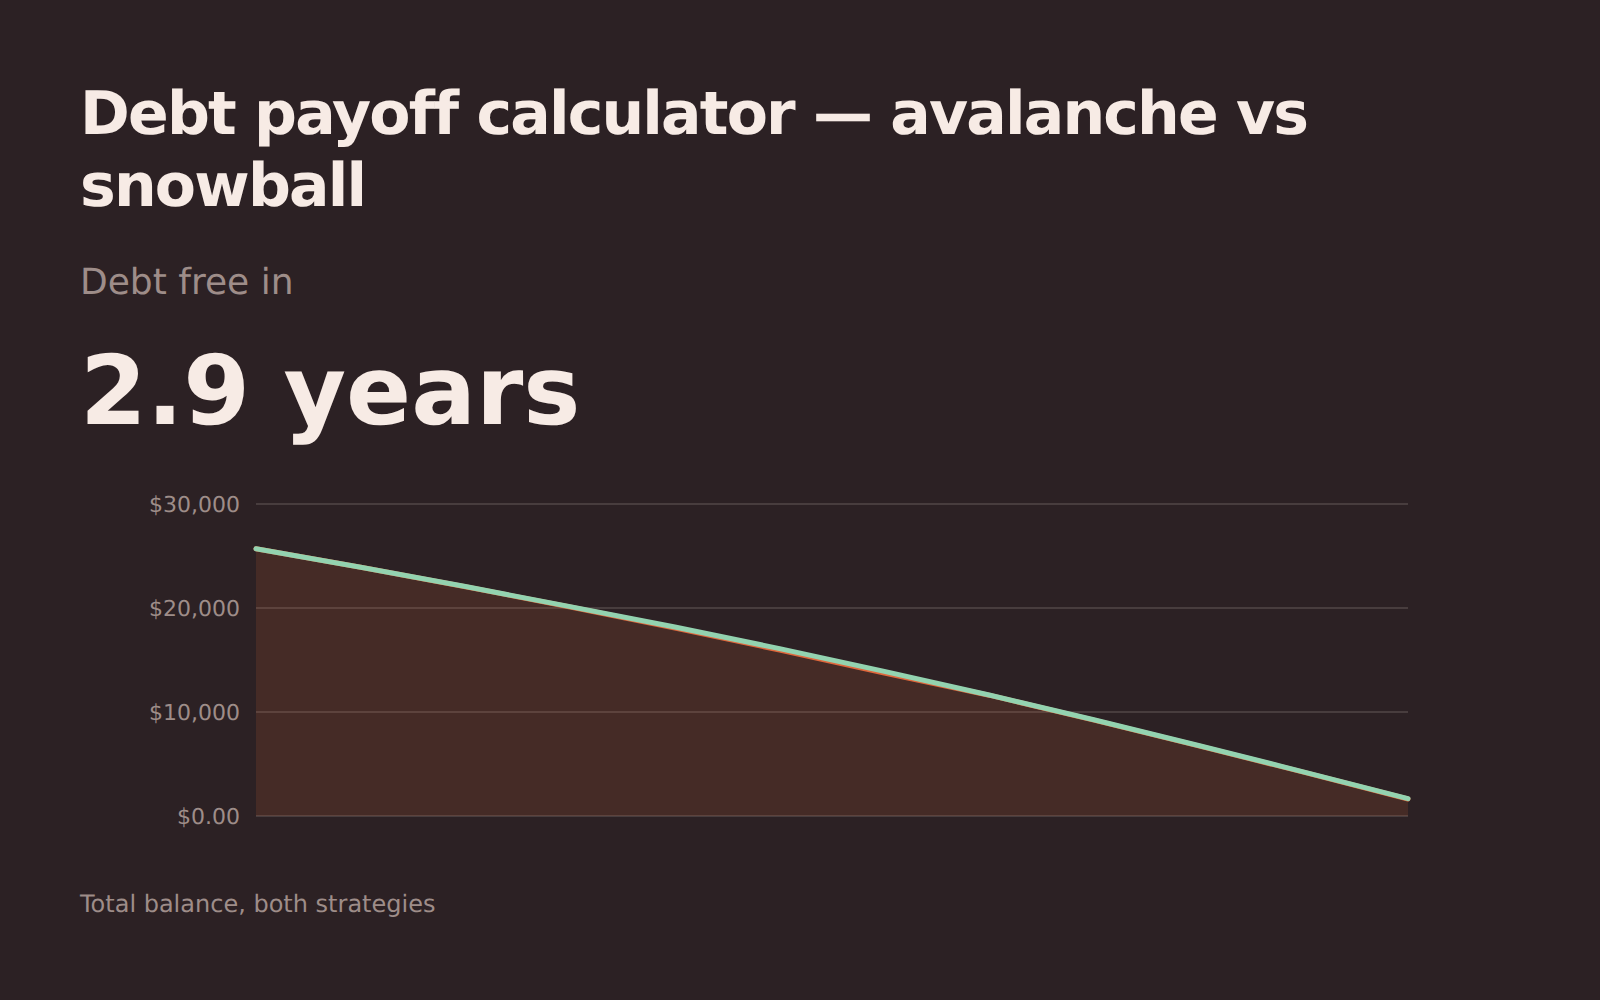
कर्ज़ चुकौती – एवलांच बनाम स्नोबॉल
कई कर्ज़ों को ब्याज दर या बैलेंस के क्रम में रखें, जितना अतिरिक्त दे सकें जोड़ें, और देखें कि कौन-सा क्रम उन्हें जल्दी चुकाता है।
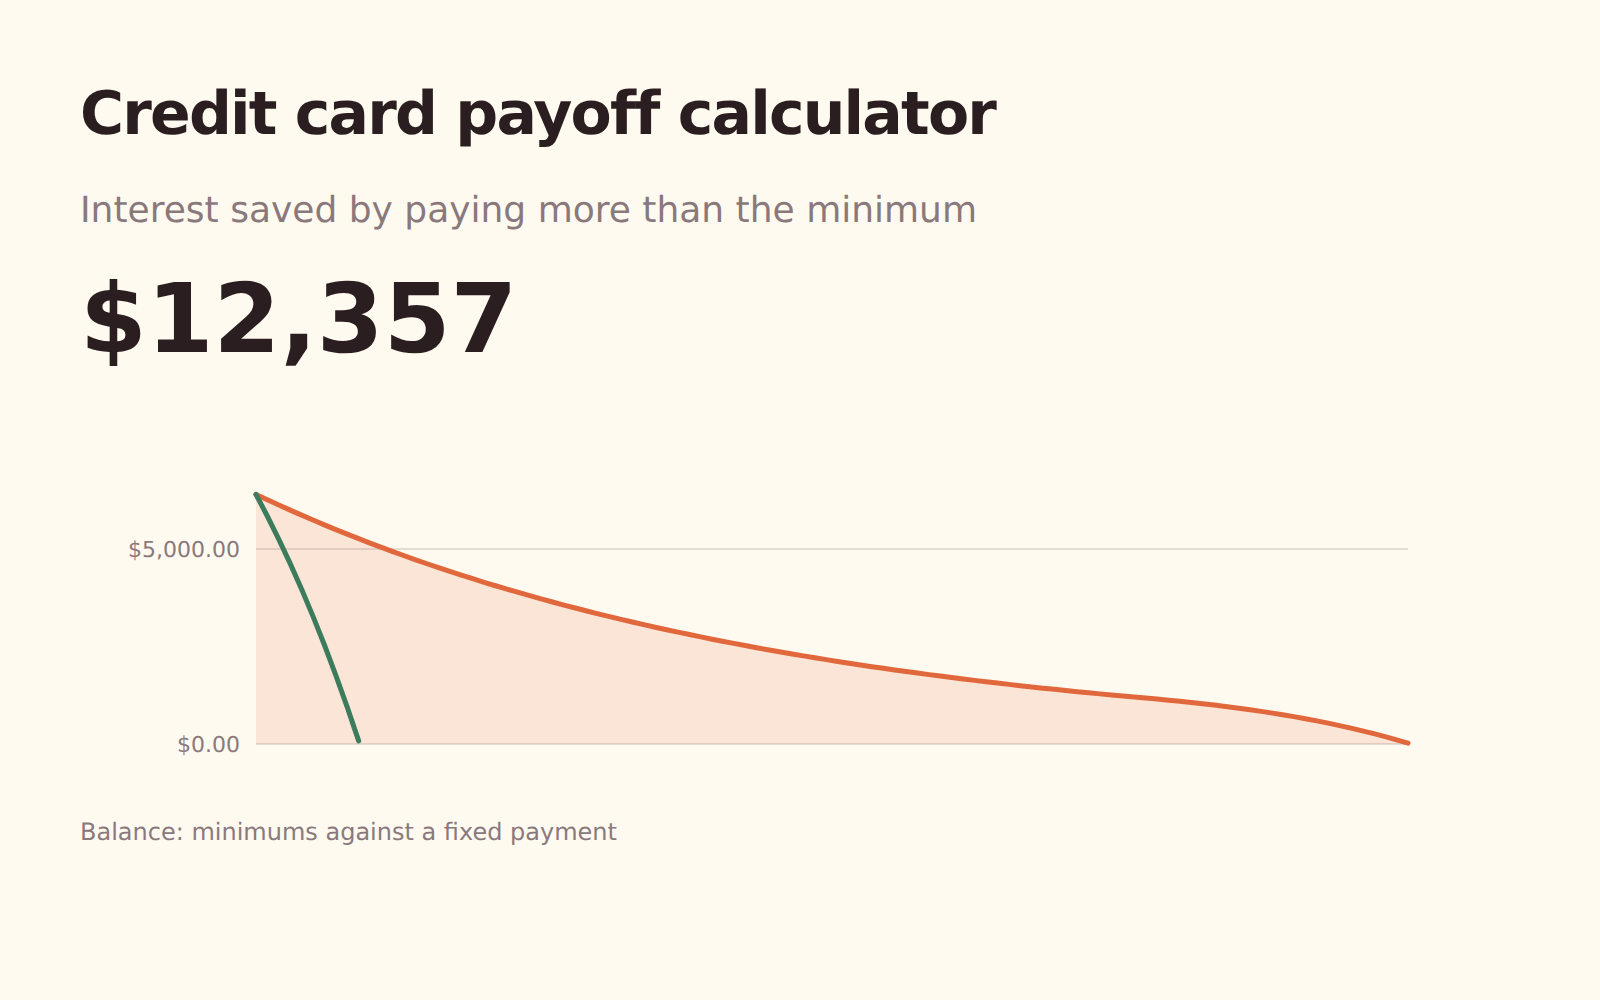
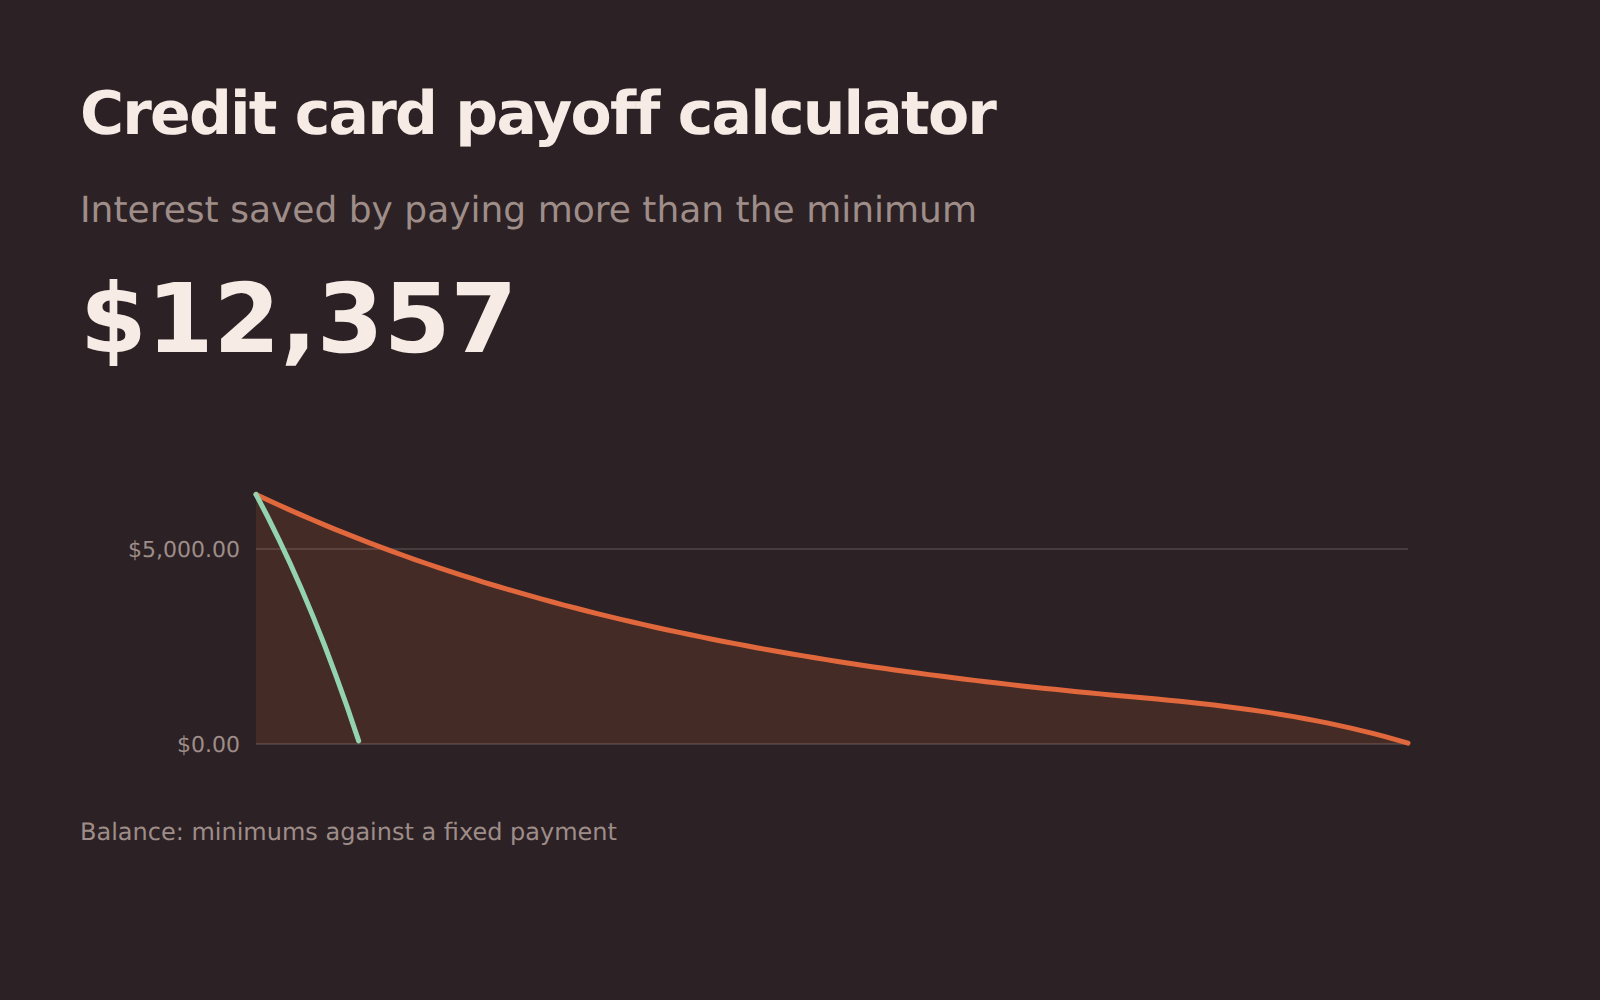
क्रेडिट कार्ड चुकौती
सिर्फ़ न्यूनतम भुगतान करने की असली लागत, बनाम कार्ड चुकता होने तक हर महीने तय राशि चुकाना।
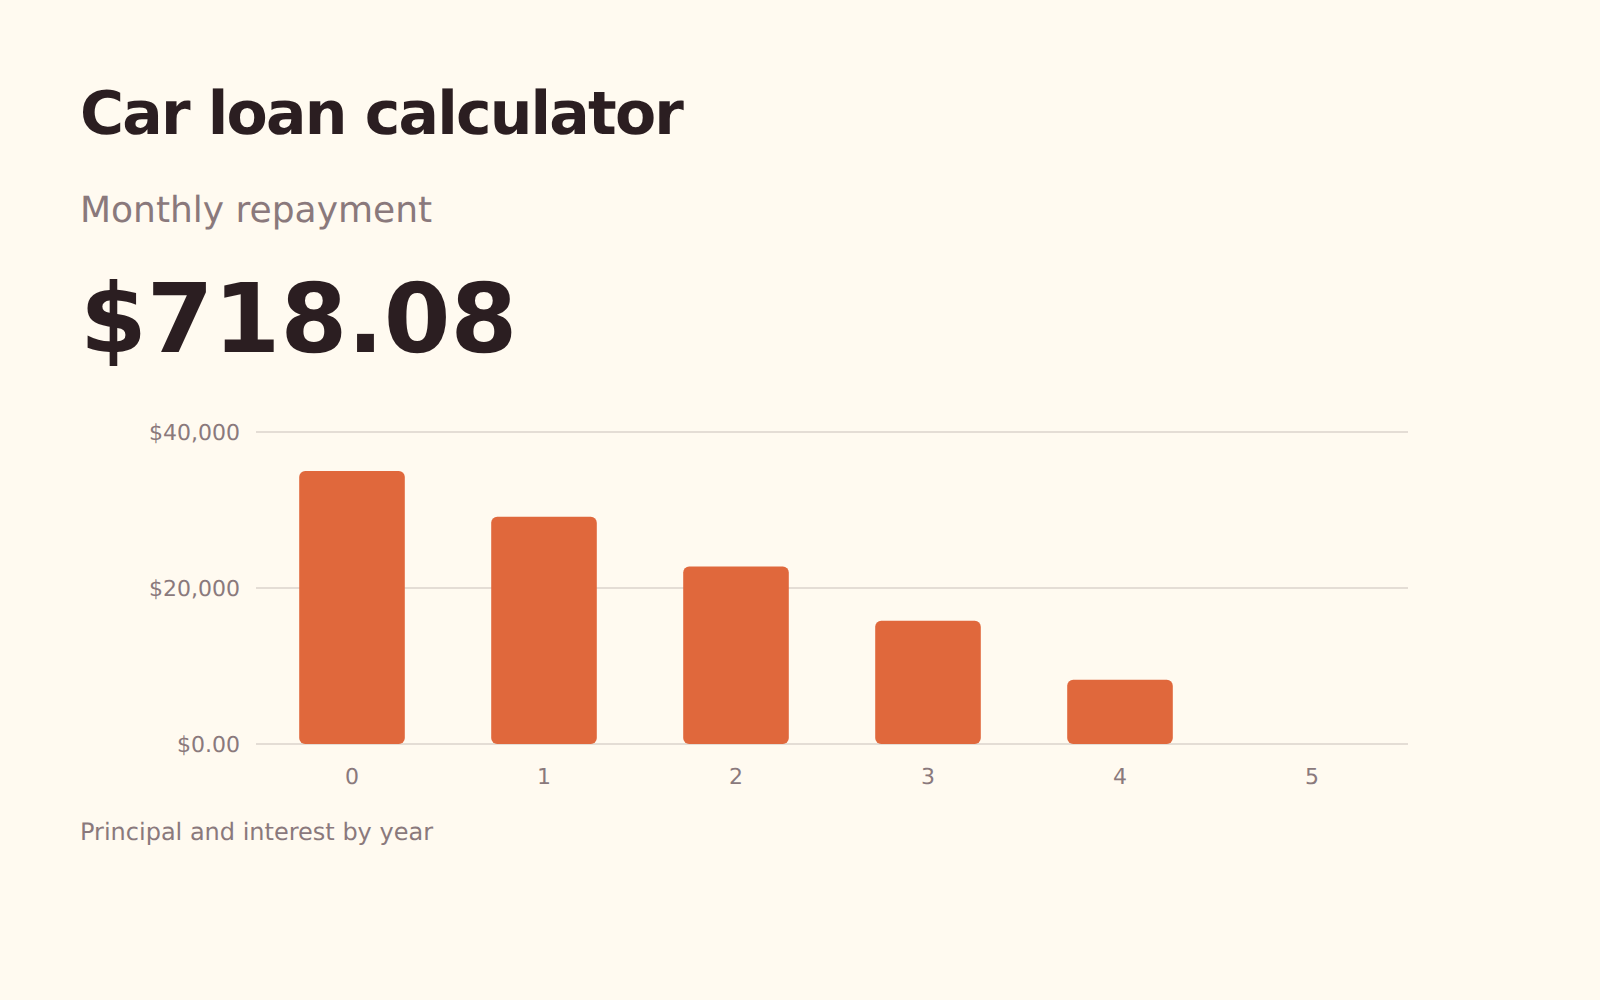
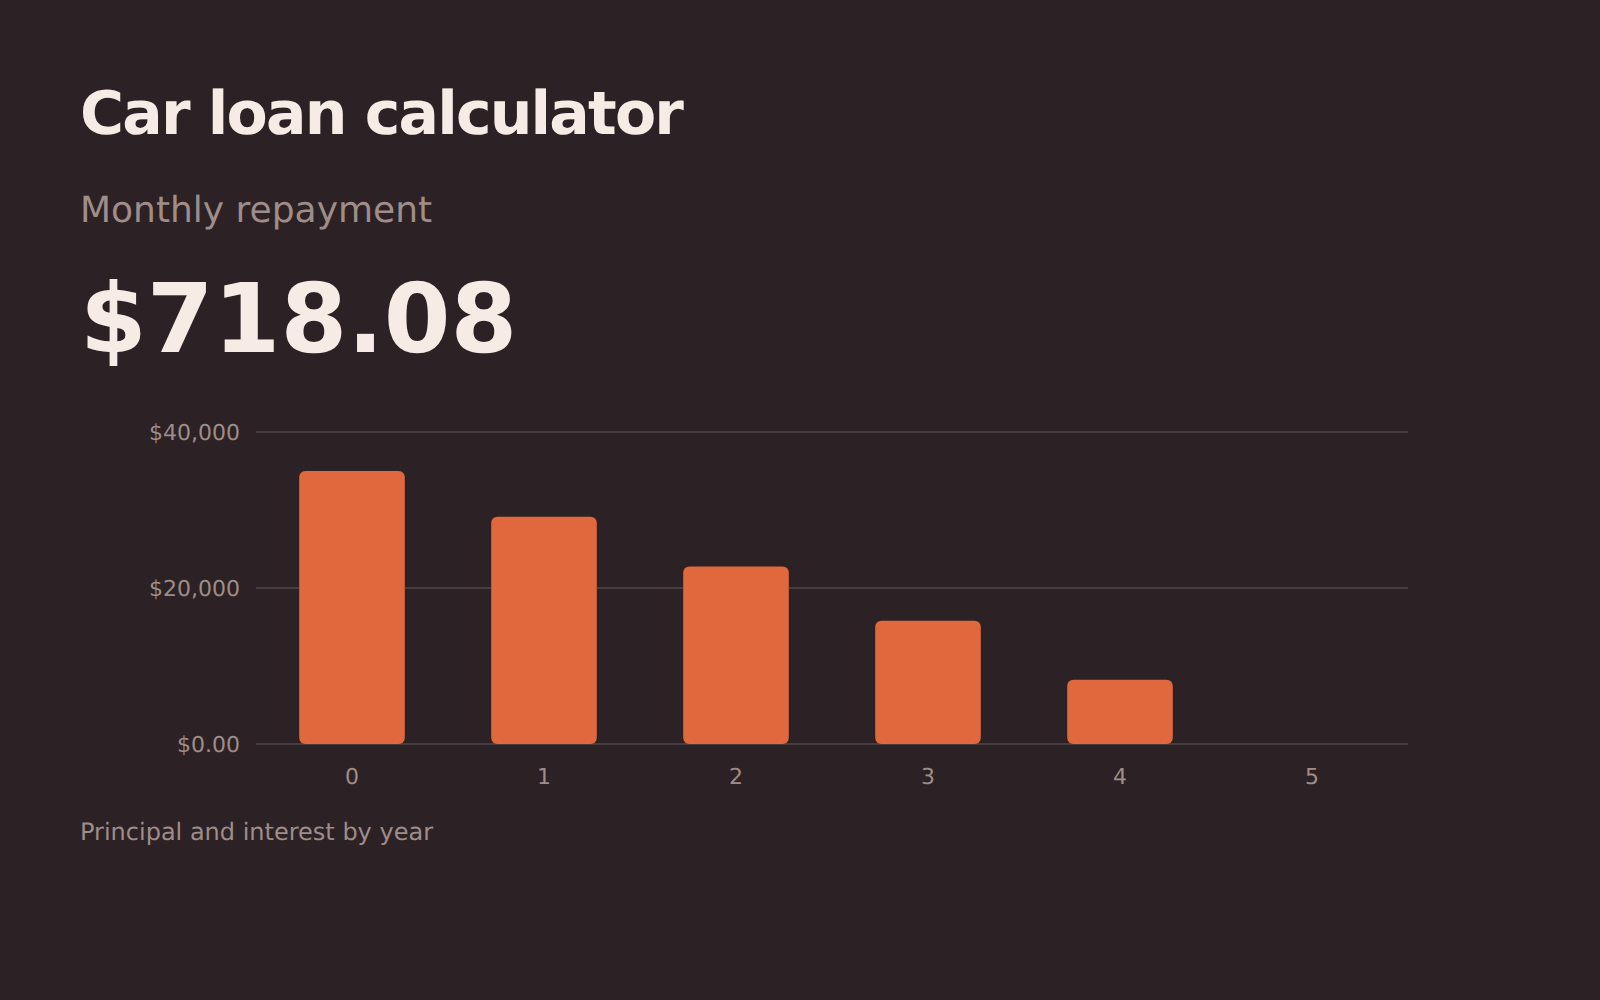
कार लोन
कार लोन की किस्तें और कुल ब्याज, साथ में लंबी अवधि और हर बार थोड़ा ज़्यादा चुकाने का असर।
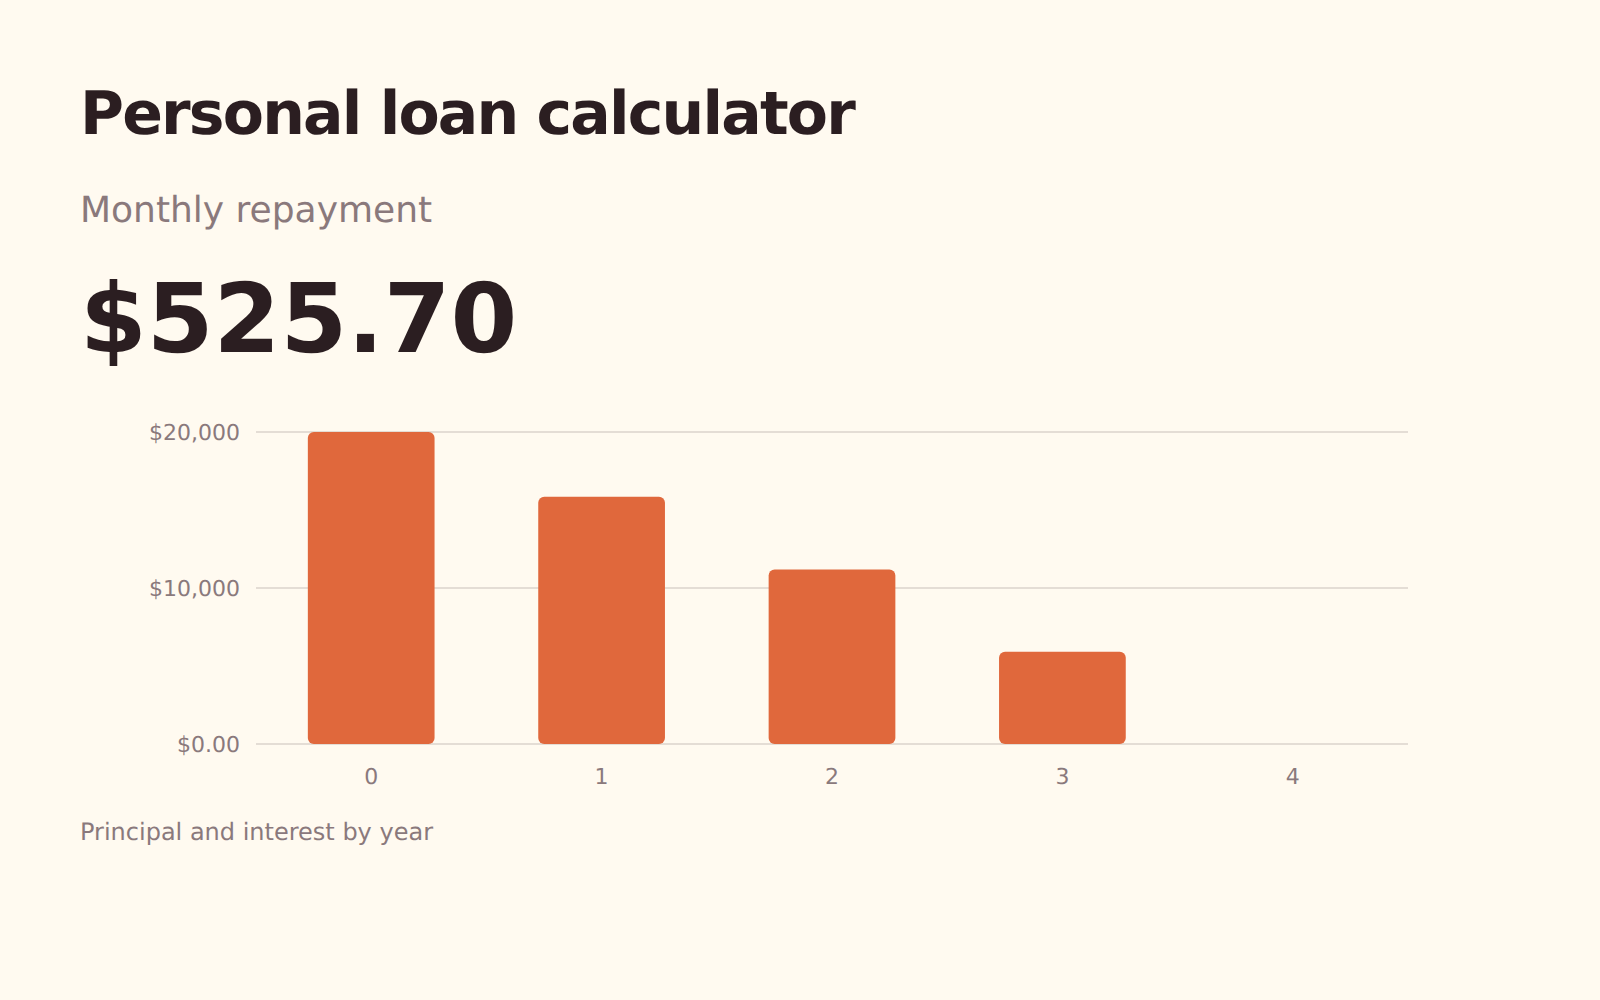
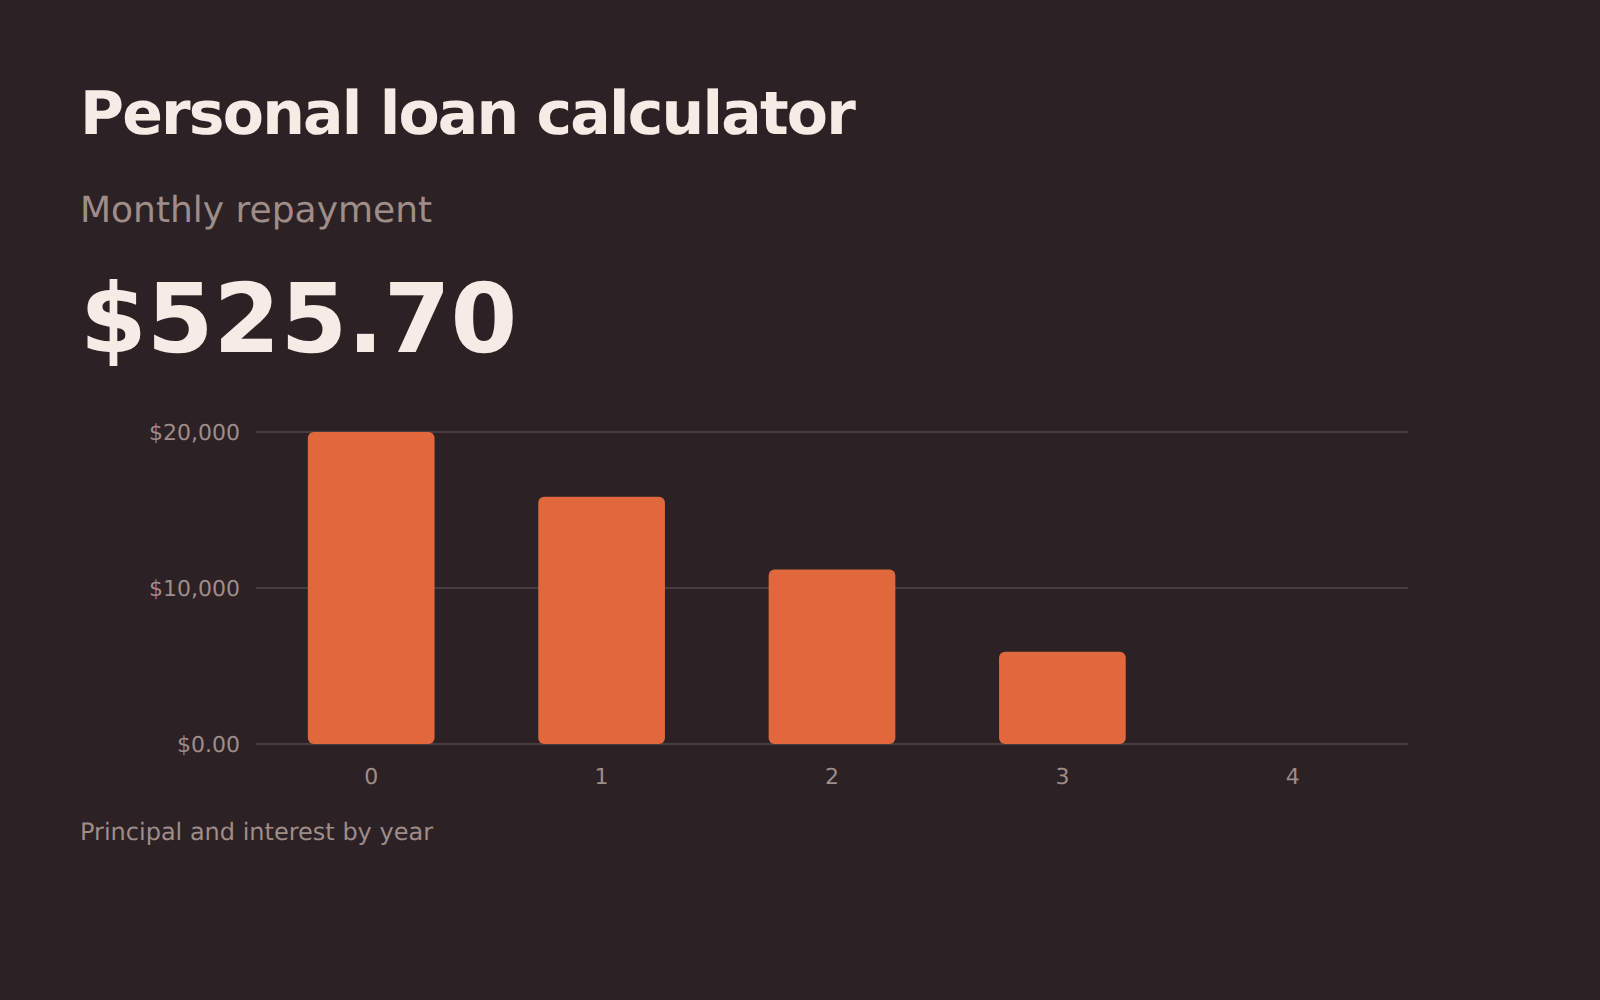
पर्सनल लोन
असुरक्षित पर्सनल लोन पर किस्तें, कुल ब्याज और चुकौती शेड्यूल, अतिरिक्त भुगतान के फ़ायदे सहित।
बजट
4पैसा कहाँ जाता है, और उसमें से कितना आपके पास बचता है।
50/30/20 बजट
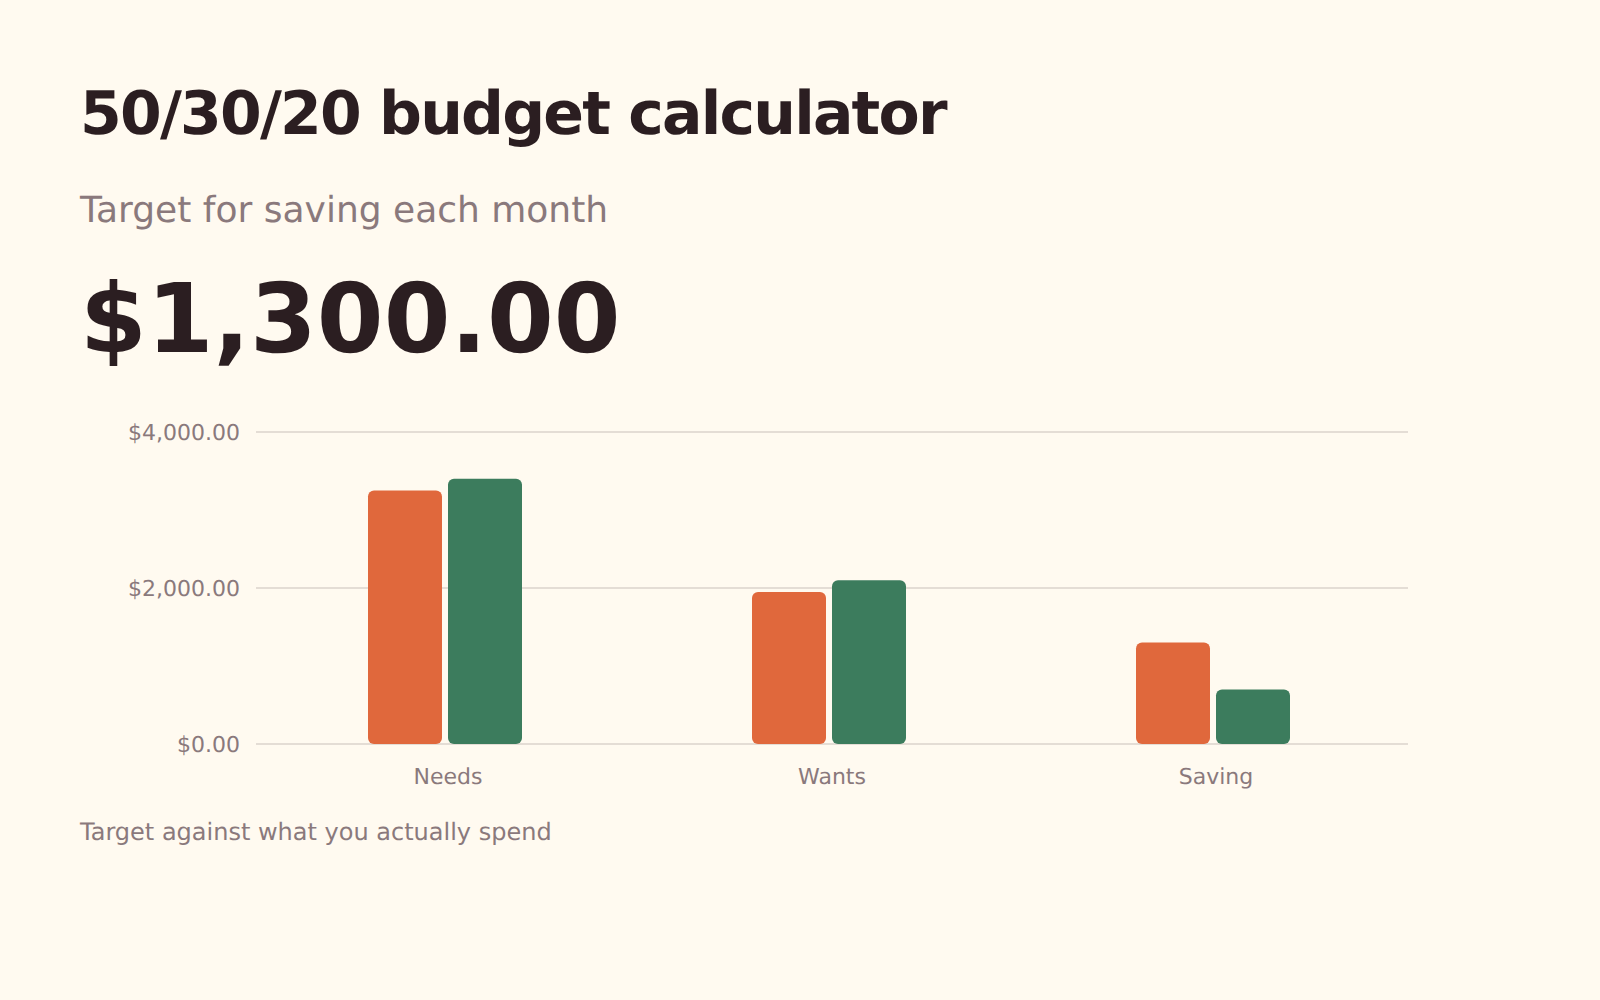
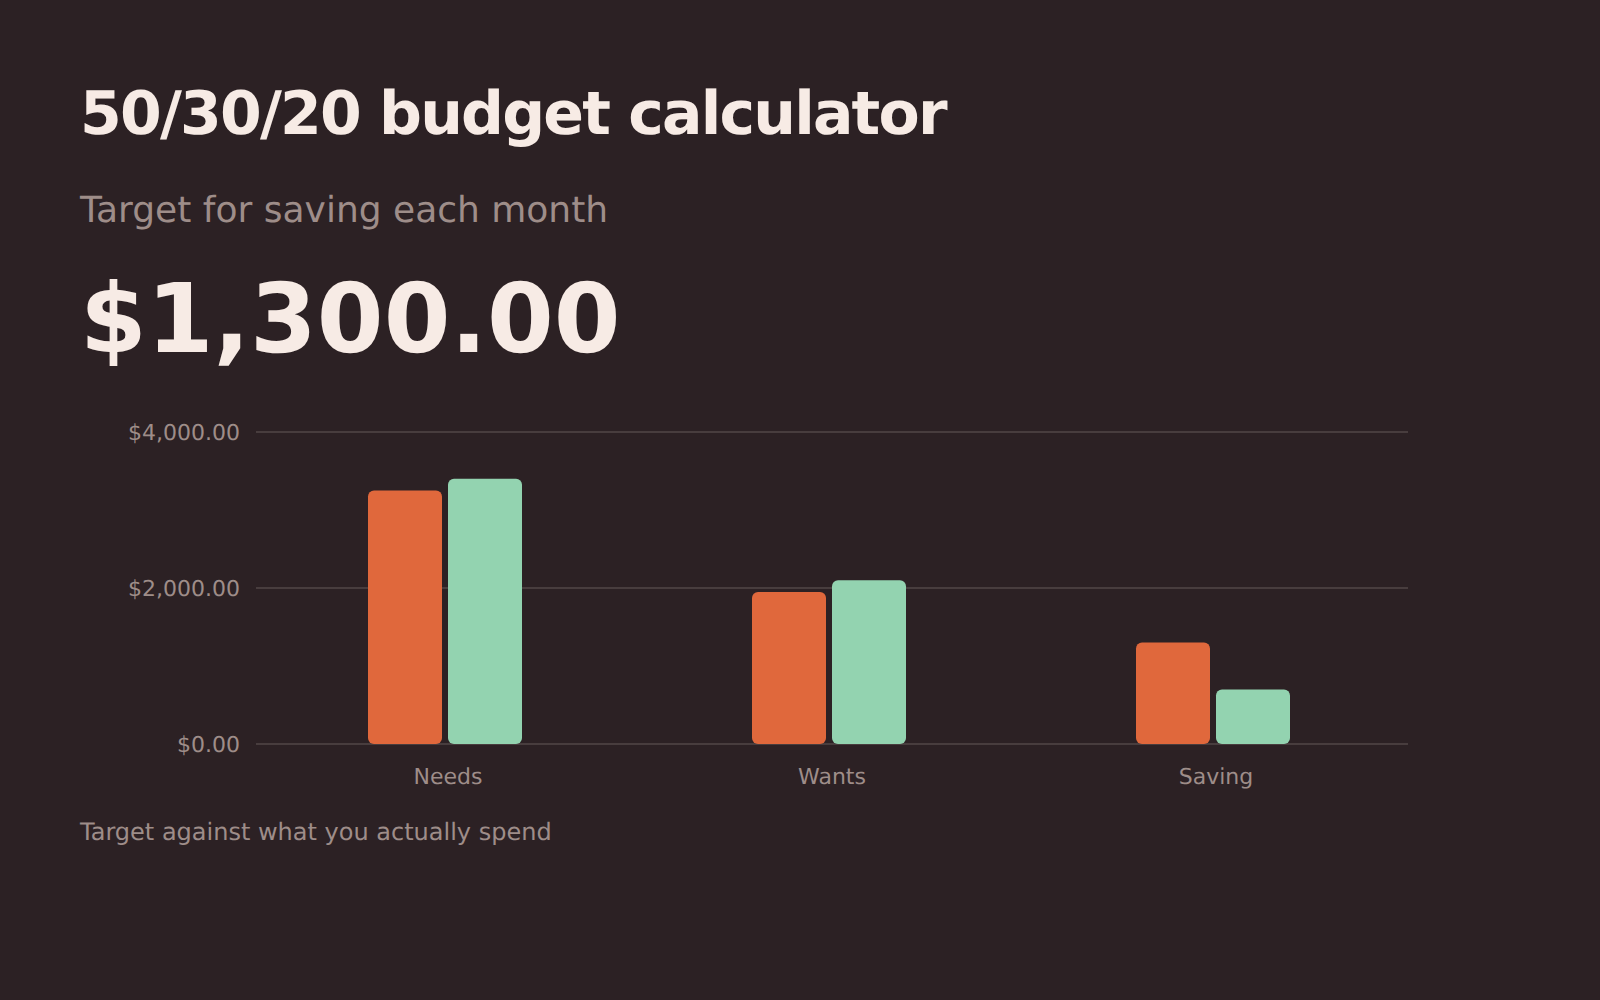
टेक-होम वेतन को ज़रूरतों, इच्छाओं और बचत में बाँटें, फिर इस बँटवारे की तुलना अपने मौजूदा असली खर्च से करें।
बचत दर
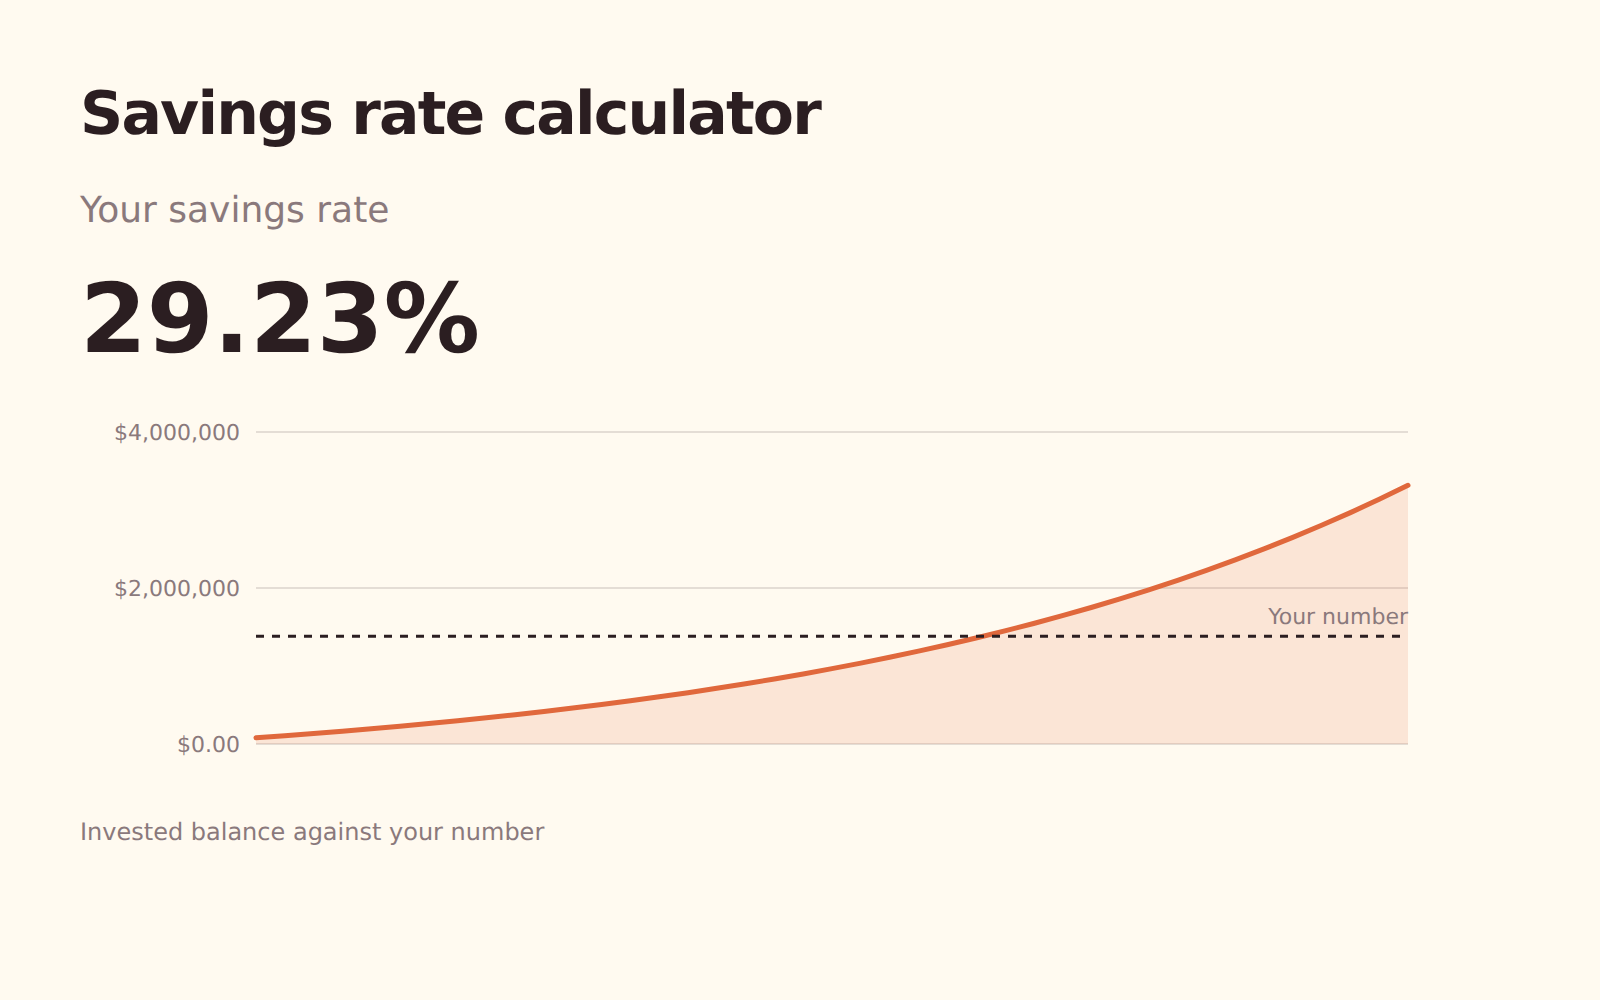
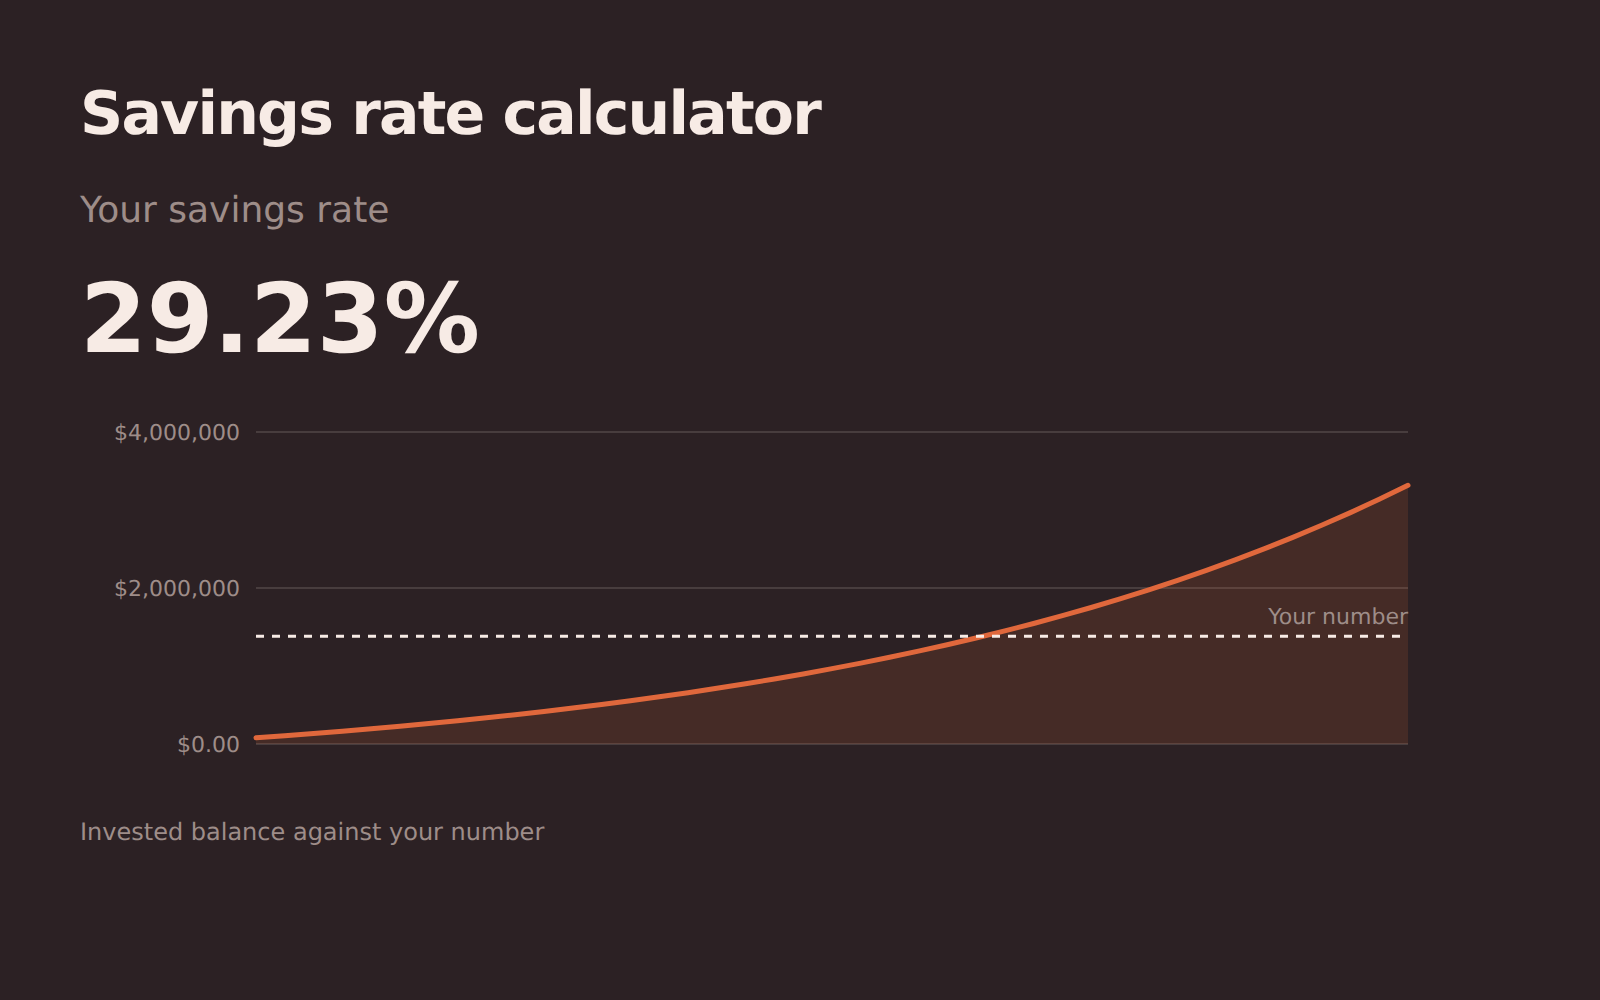
आपकी बचत दर, और उसका मतलब: अभी से उस बिंदु तक के साल जहाँ निवेश आपका खर्च उठाने लगें।
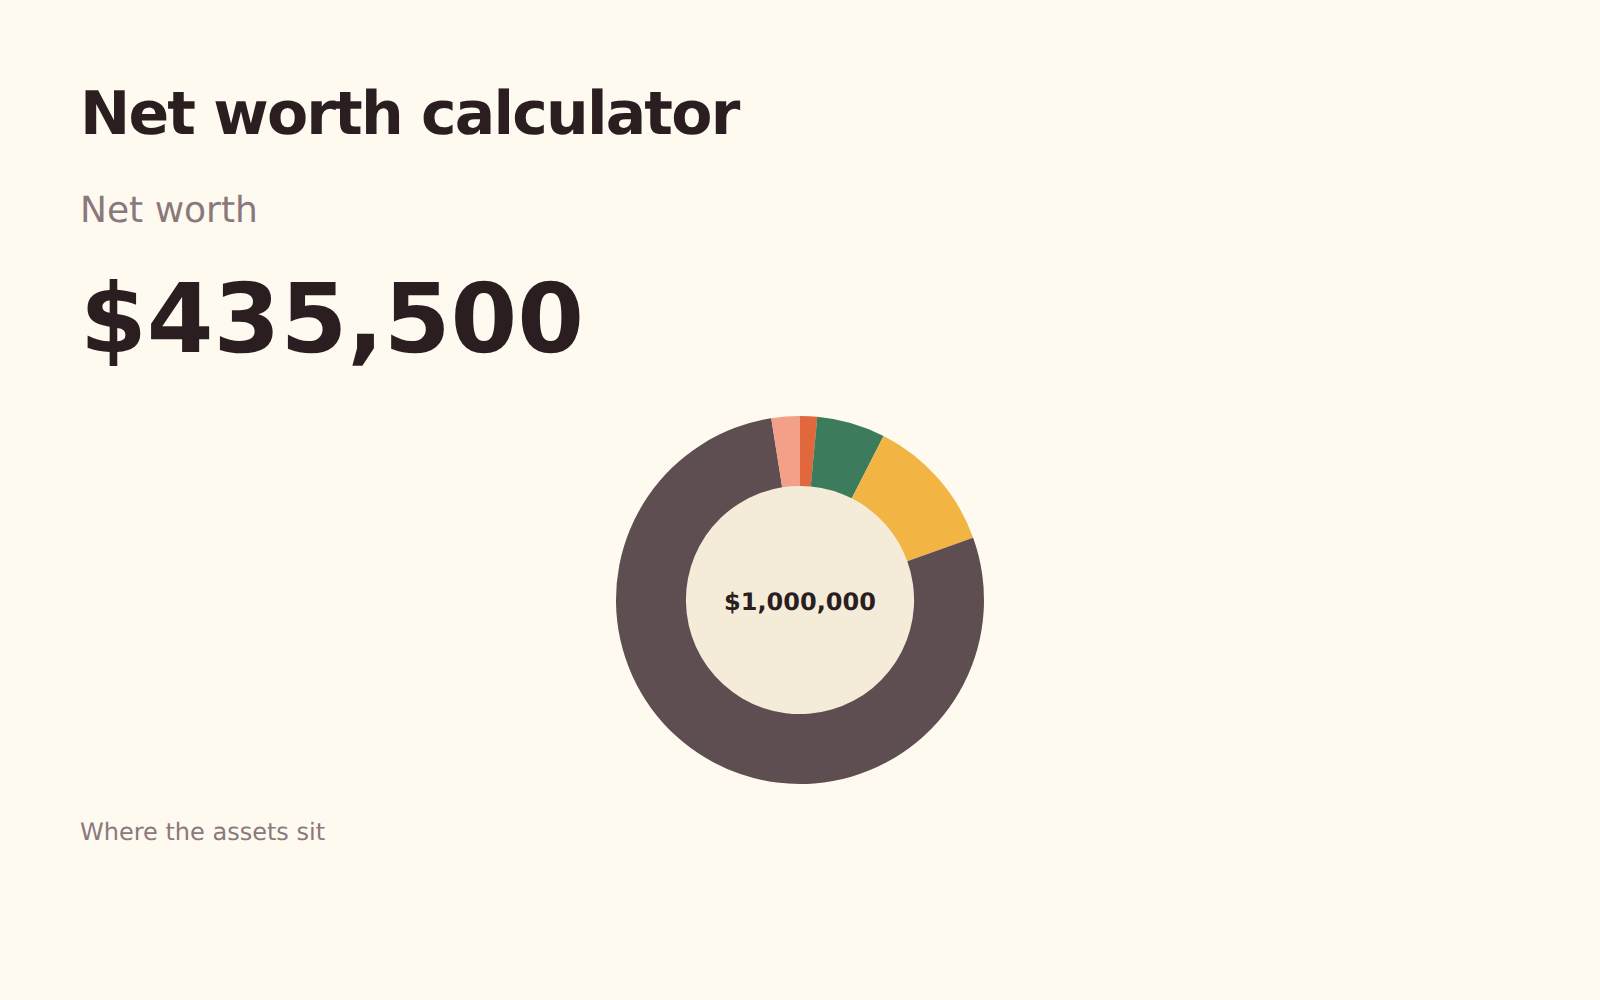
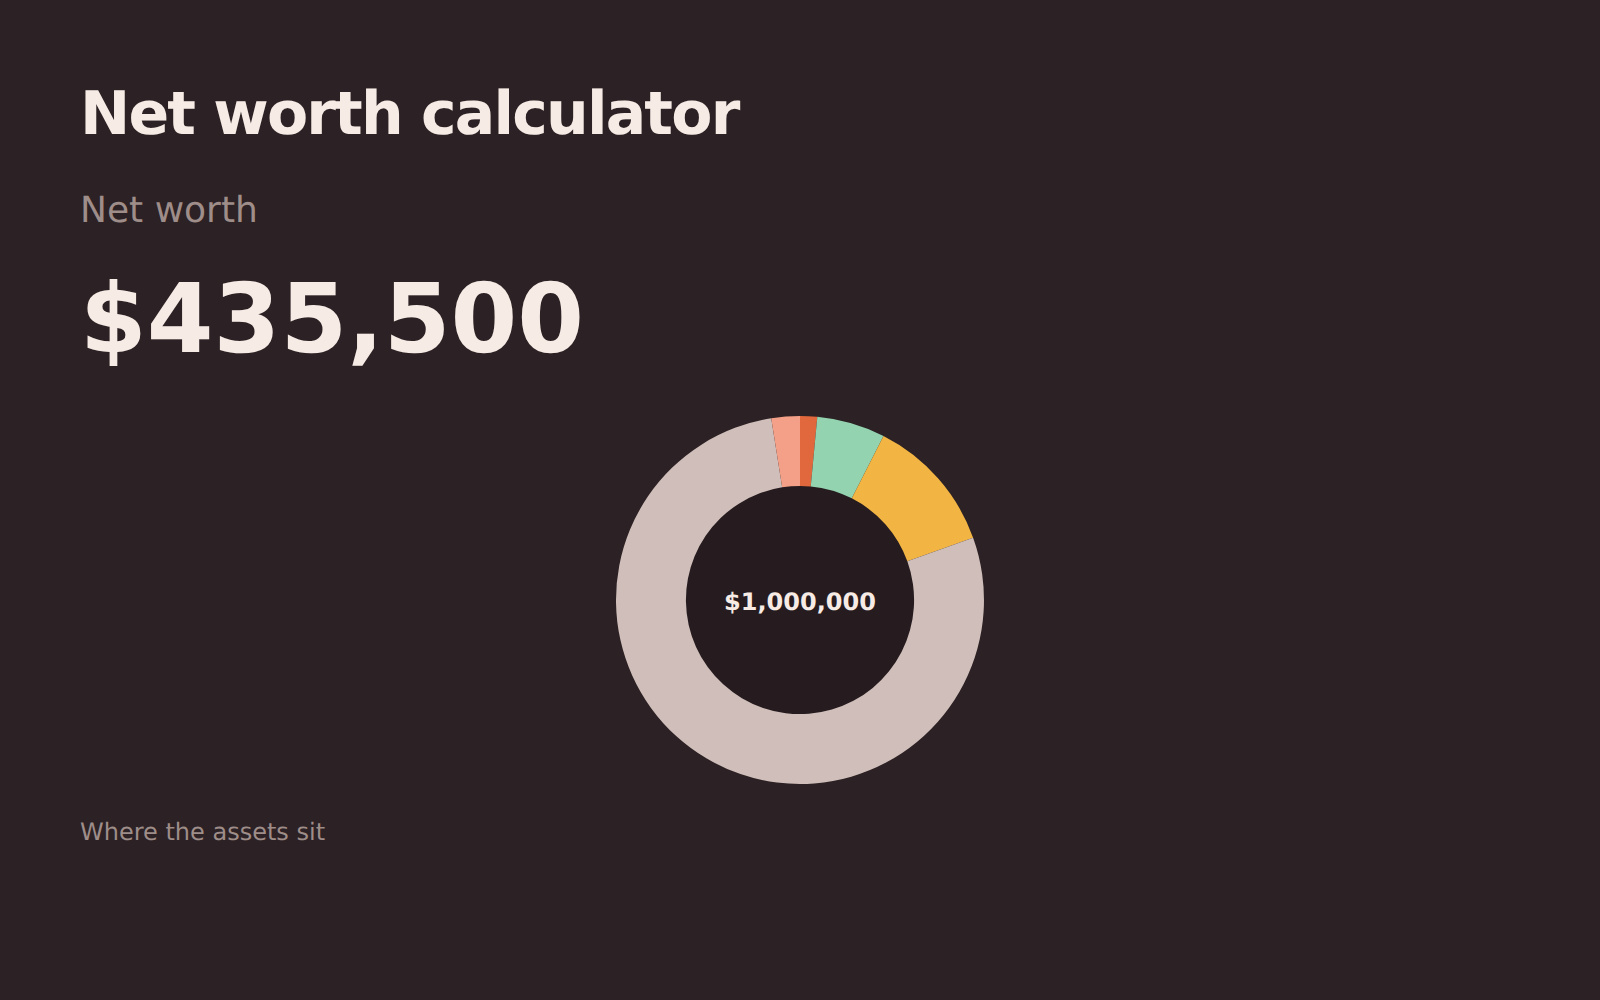
नेट वर्थ
आपकी सारी संपत्ति में से आपका सारा कर्ज़ घटाकर, इस हिसाब से बँटा हुआ कि आज कितना तरल है और कितना प्रॉपर्टी या रिटायरमेंट में बंद है।
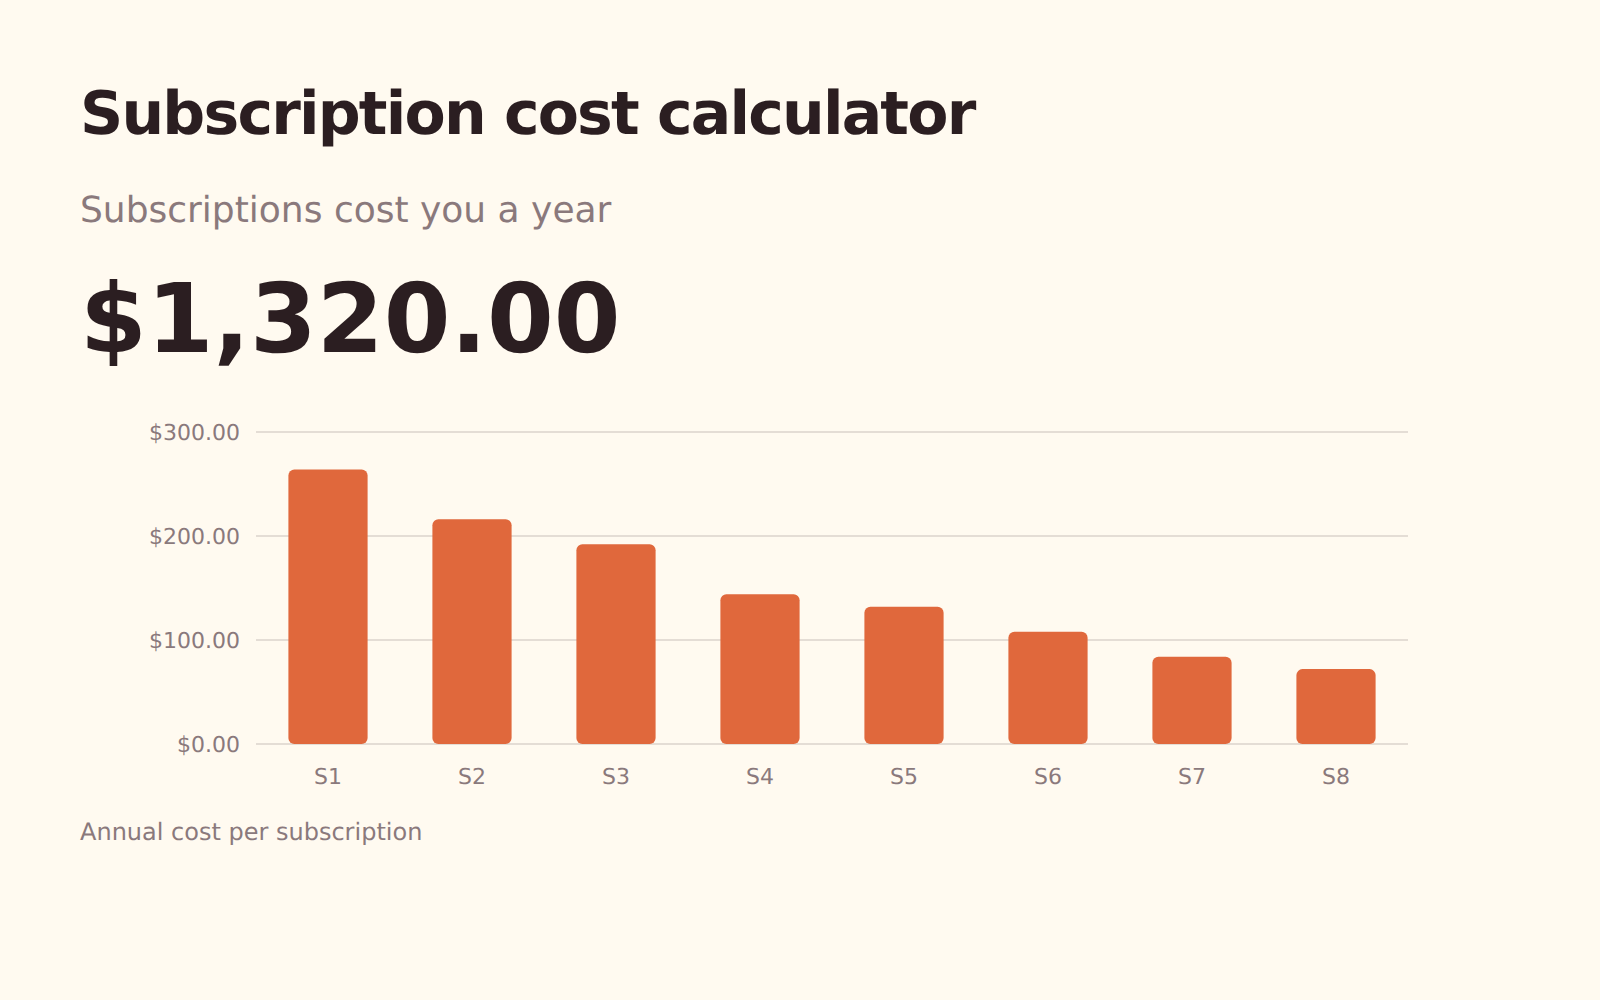
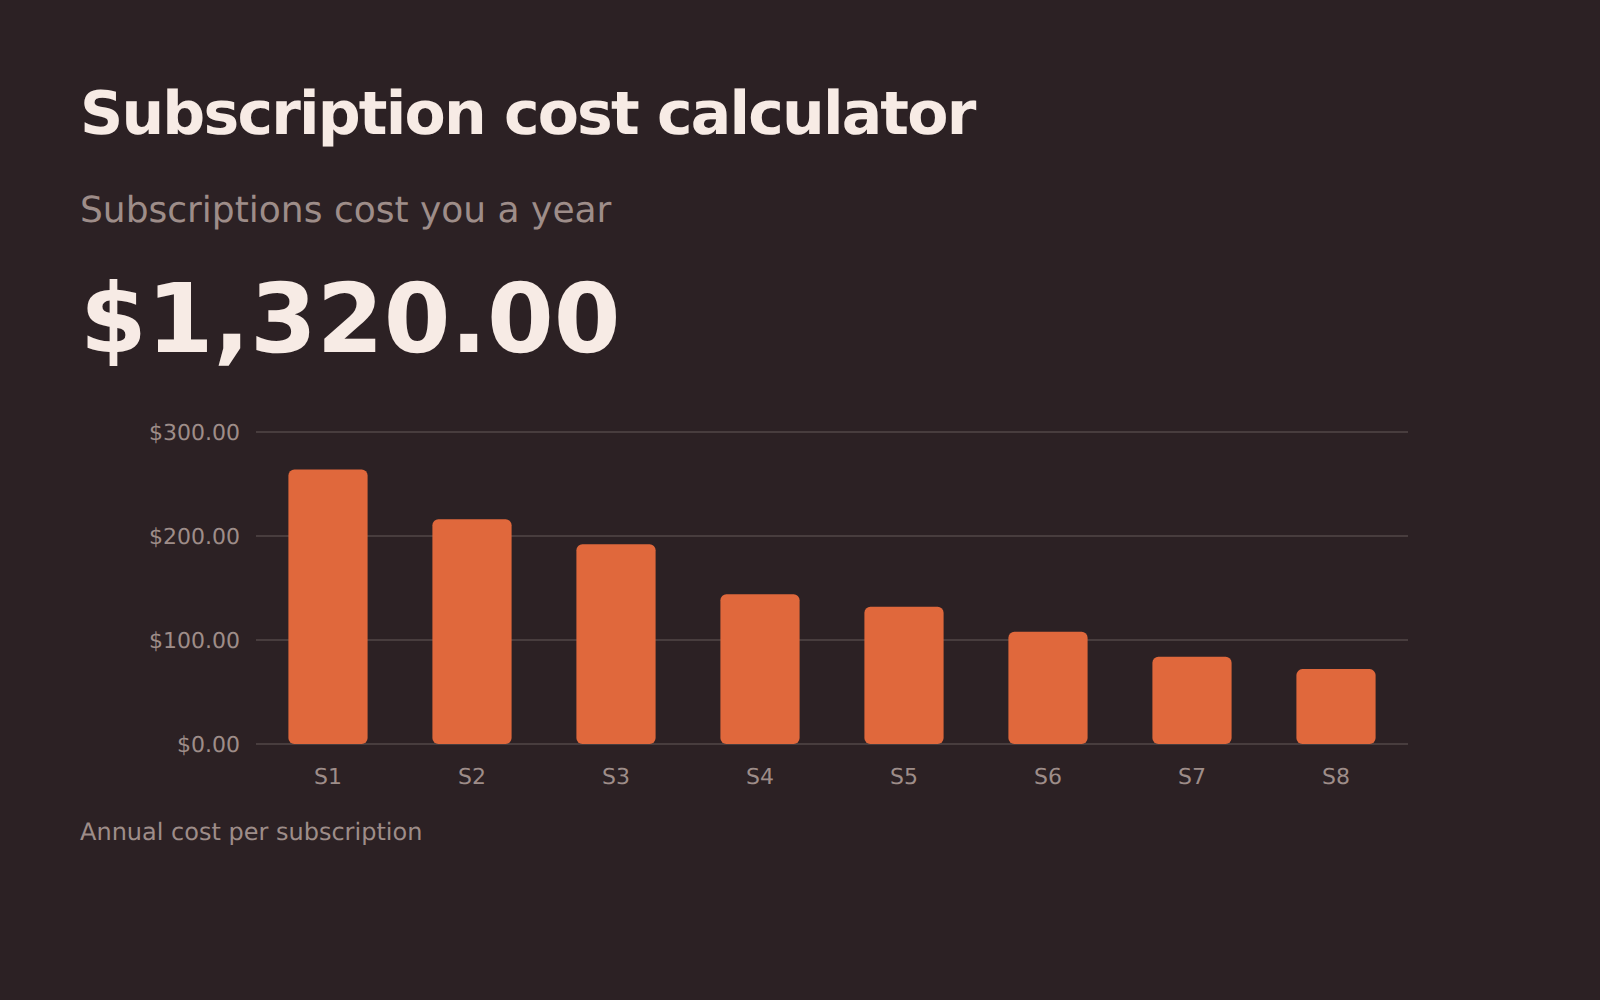
सदस्यता लागत
साल भर में आवर्ती शुल्कों की कुल लागत जोड़ें, और देखें कि जिन्हें आप रद्द करेंगे, उनका पैसा निवेश करने पर कितना बनेगा।
रिटर्न, शुल्क, रीबैलेंसिंग और आपके लाभ पर टैक्स।
CAGR – सालाना रिटर्न
शुरुआती मूल्य, अंतिम मूल्य और अवधि को एक सालाना वृद्धि दर में बदलें – आपकी अपनी जमा राशि को उससे अलग करके।
निवेश शुल्क
शुल्क का एक प्रतिशत अंक पूरे कामकाजी जीवन में असल में कितना पड़ता है, कम लागत वाले विकल्प की तुलना में।
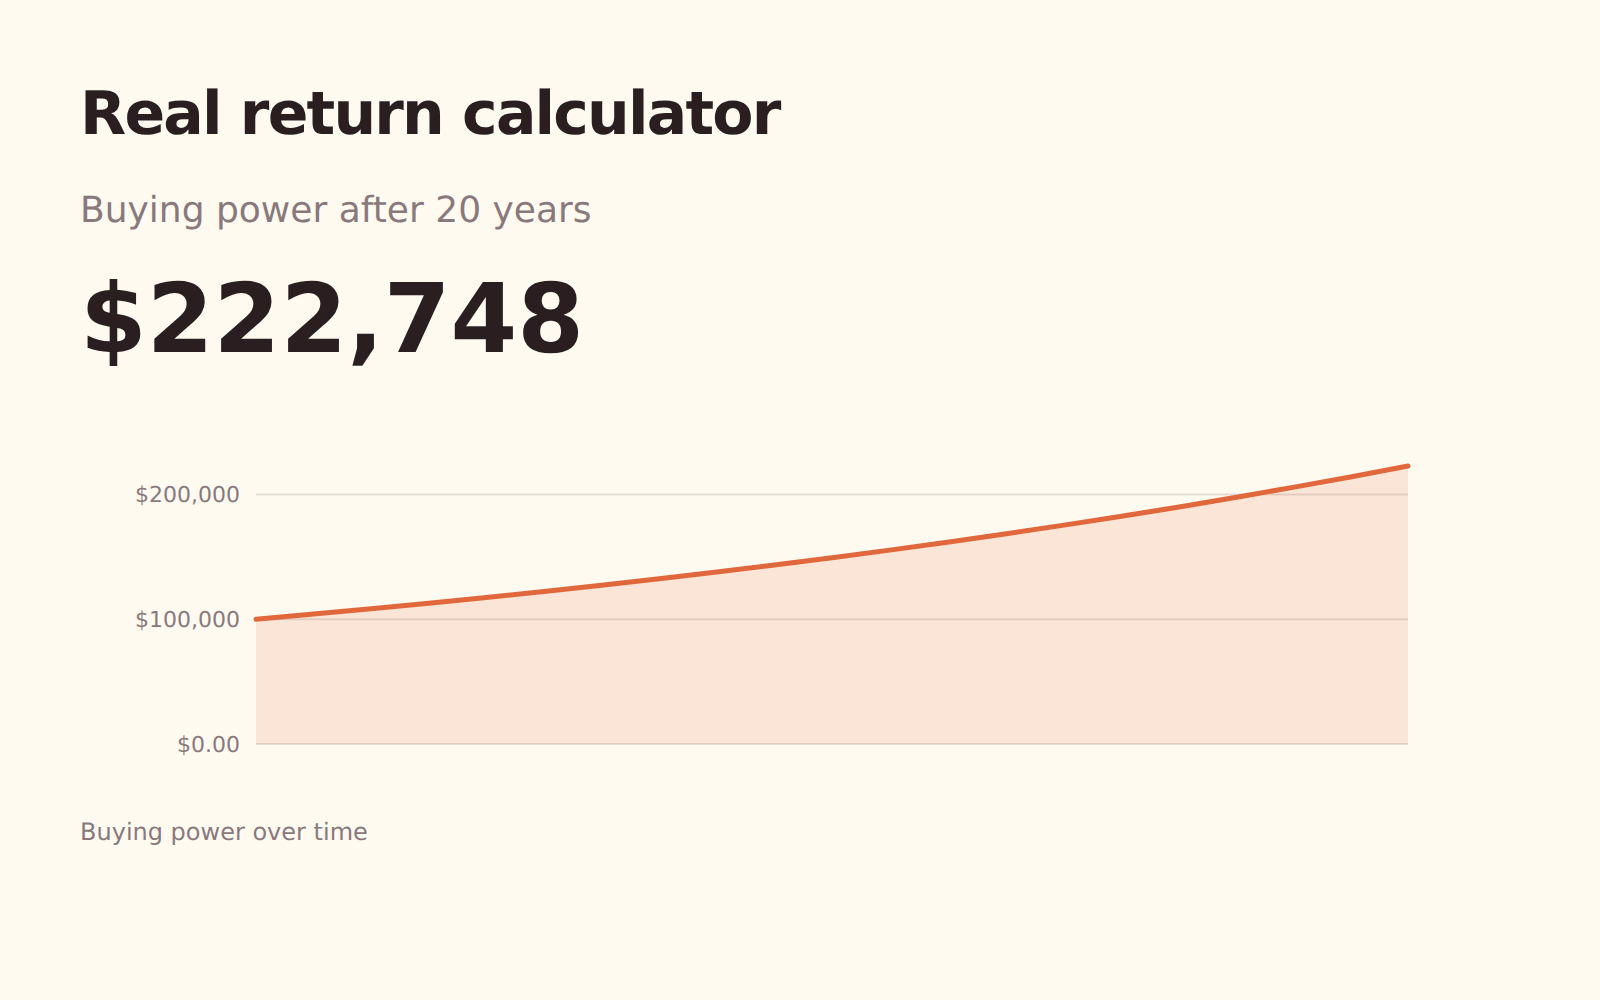
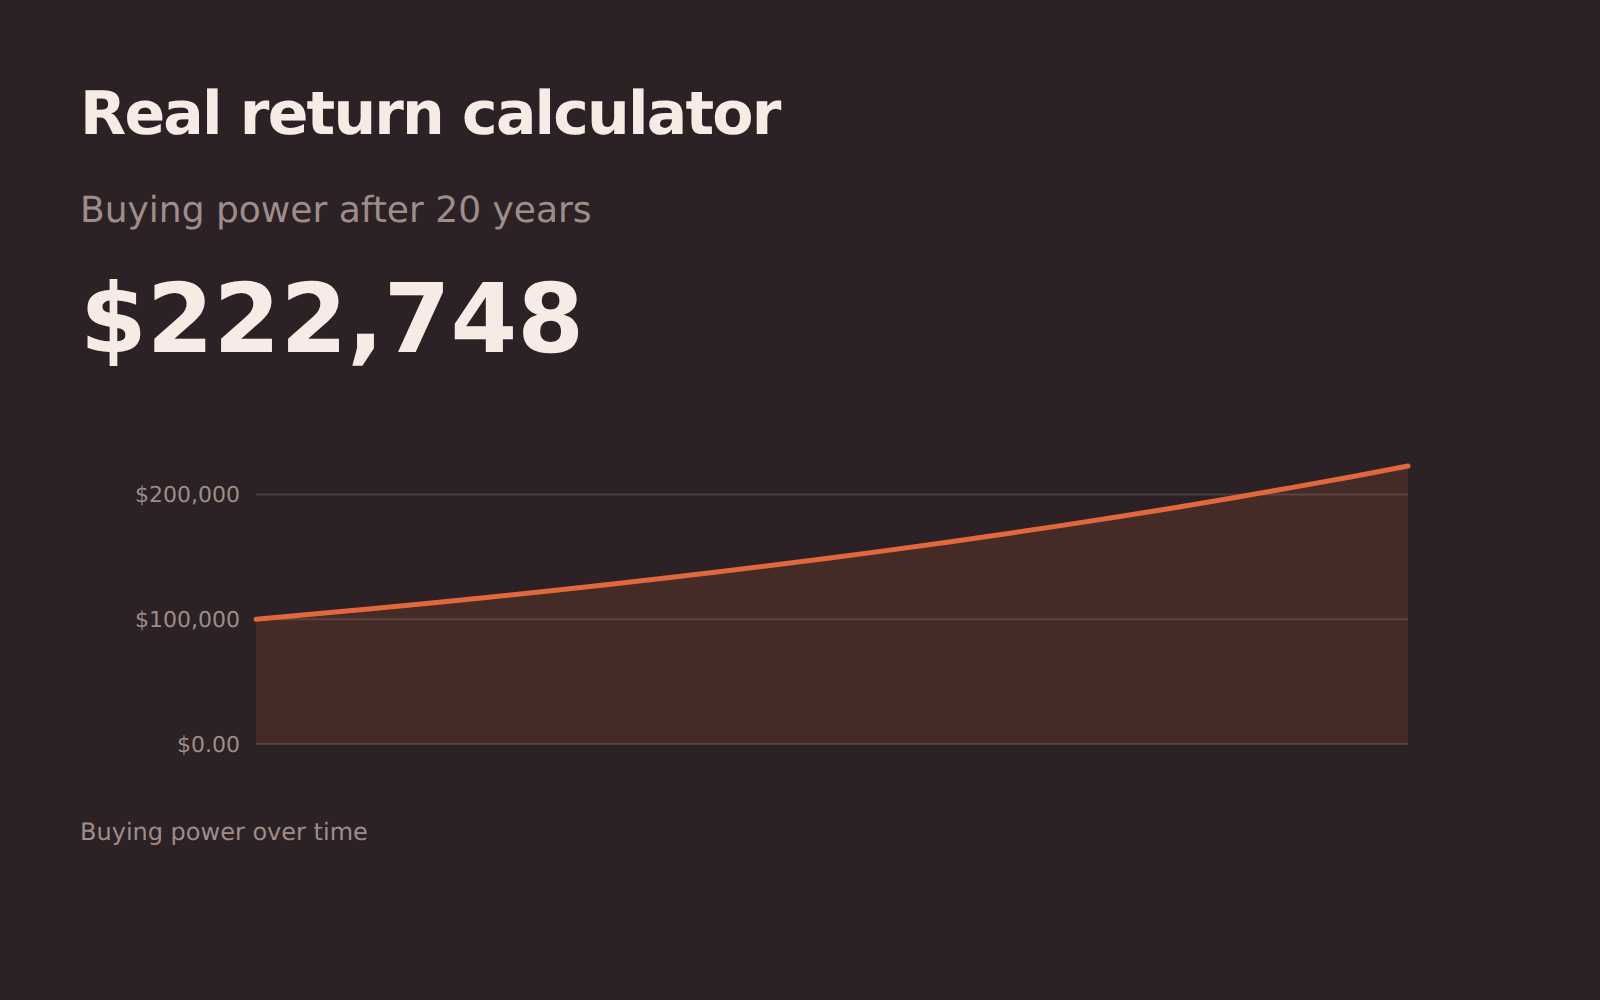
वास्तविक रिटर्न
महंगाई और टैक्स के बाद रिटर्न का मूल्य – यानी पैसे से असल में जो खरीदा जा सकता है, उसमें बढ़त।
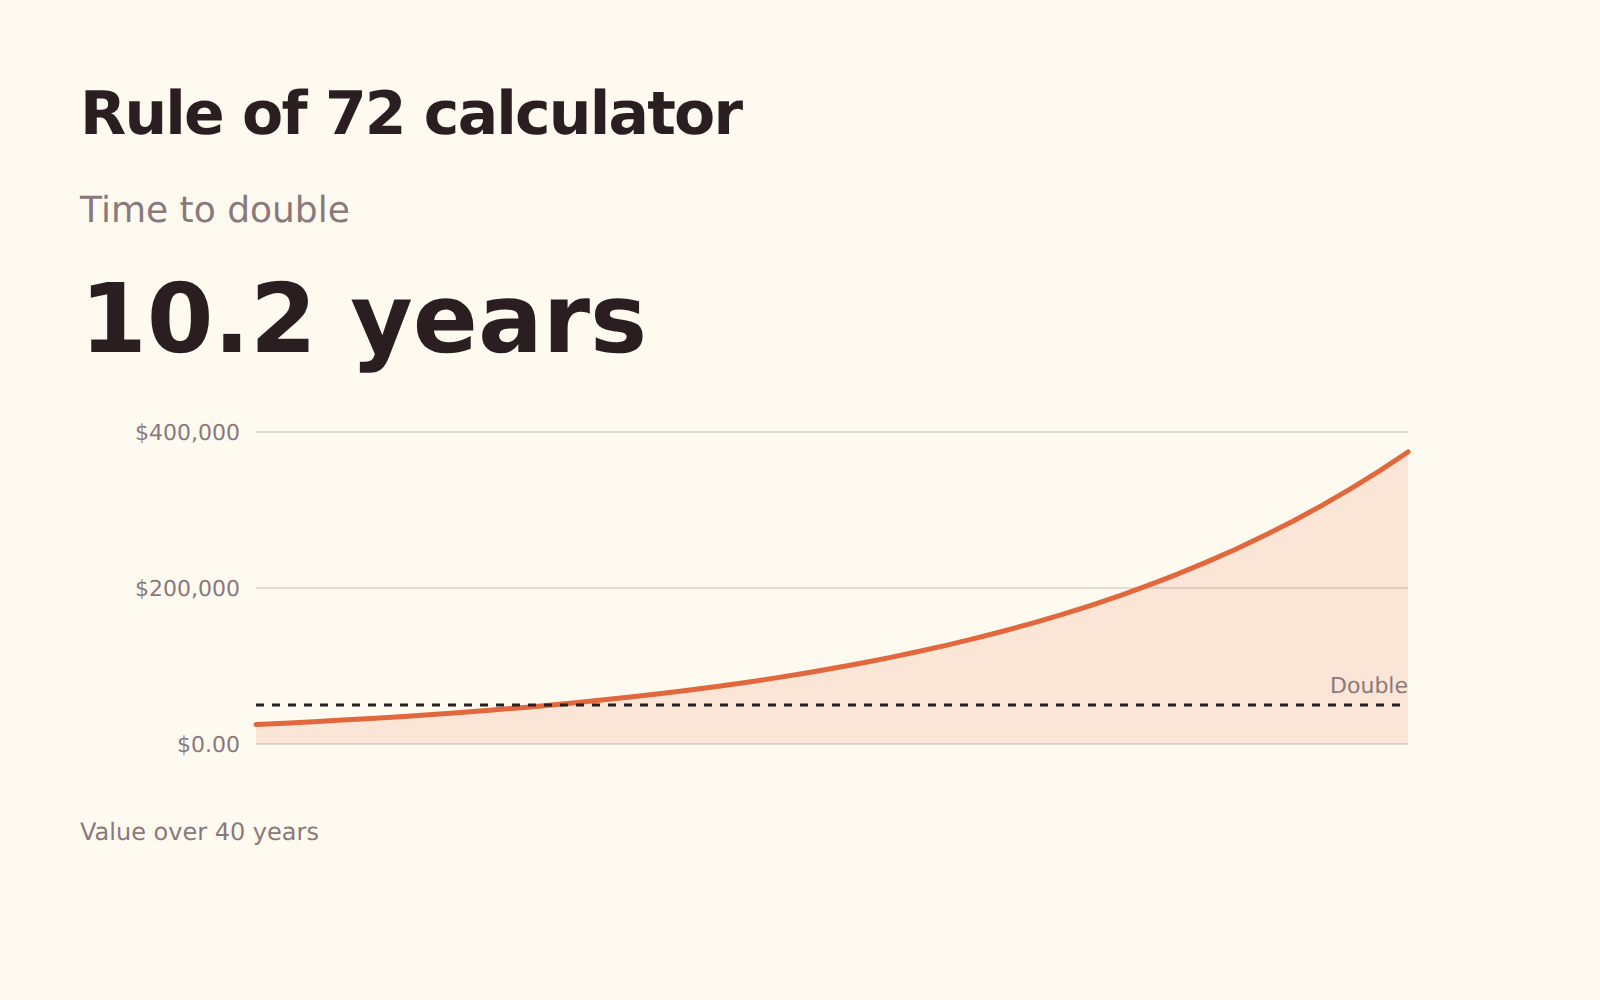
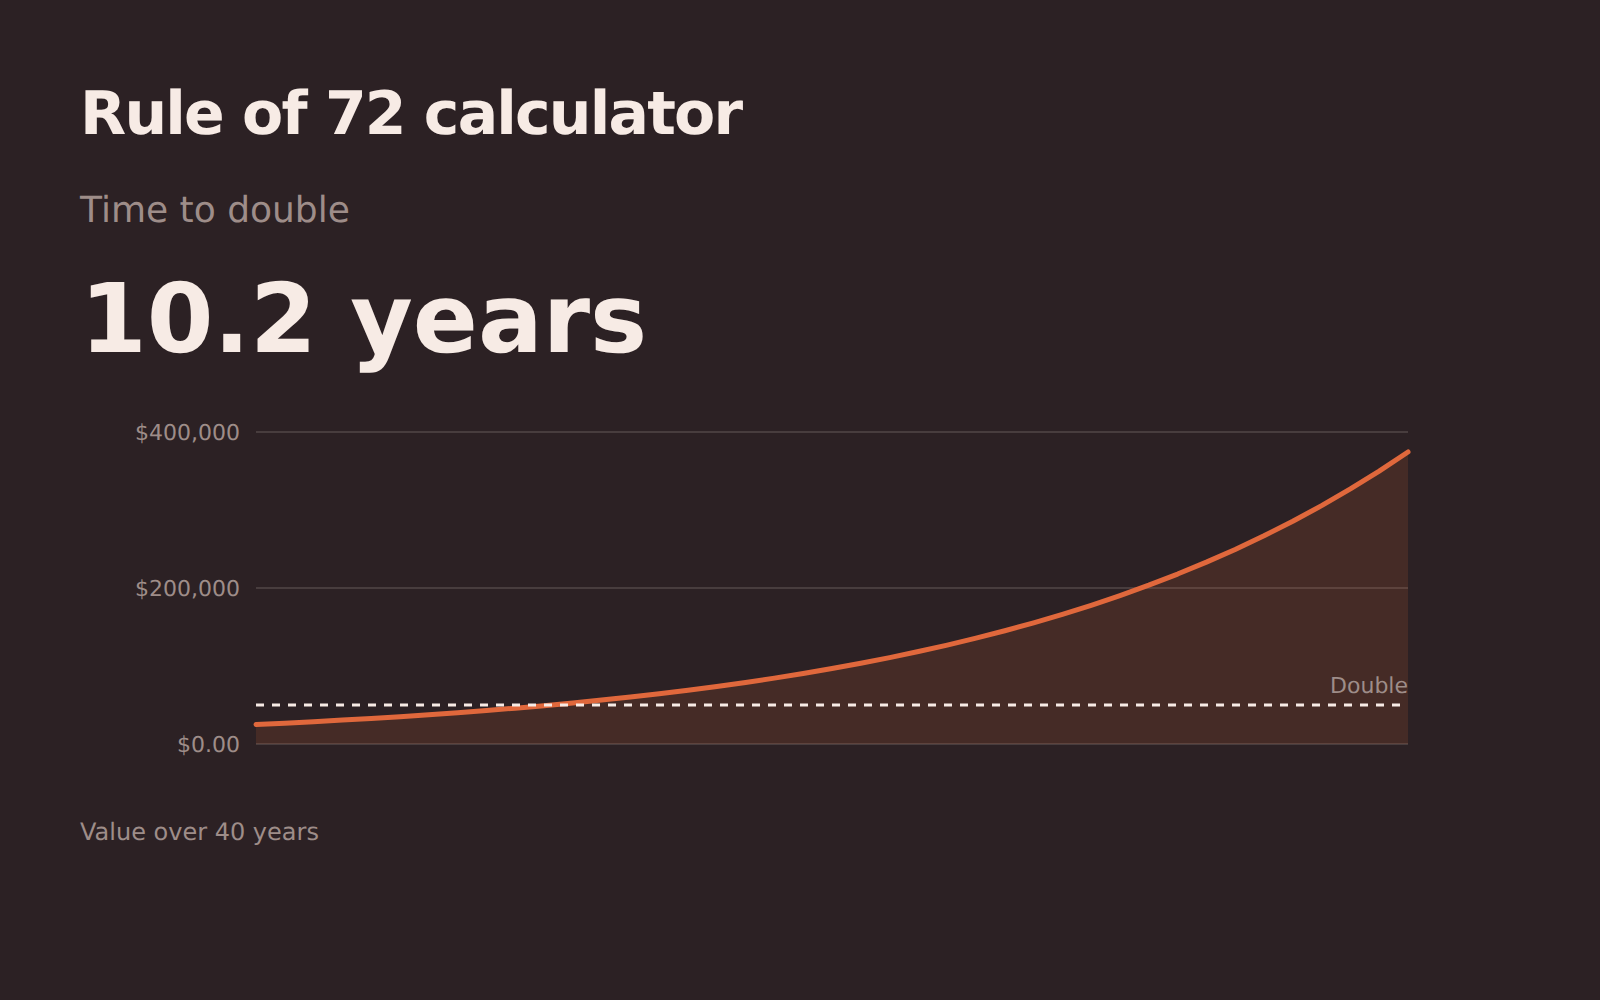
72 का नियम
किसी तय रिटर्न पर पैसा दोगुना होने में कितना समय लगता है – मन में हिसाब लगाने का तरीका, और साथ में सटीक जवाब।
एसेट एलोकेशन
आपकी उम्र, निवेश अवधि और गिरावट में आपके असली व्यवहार के आधार पर ग्रोथ और सुरक्षित एसेट के बीच शुरुआती बँटवारा।
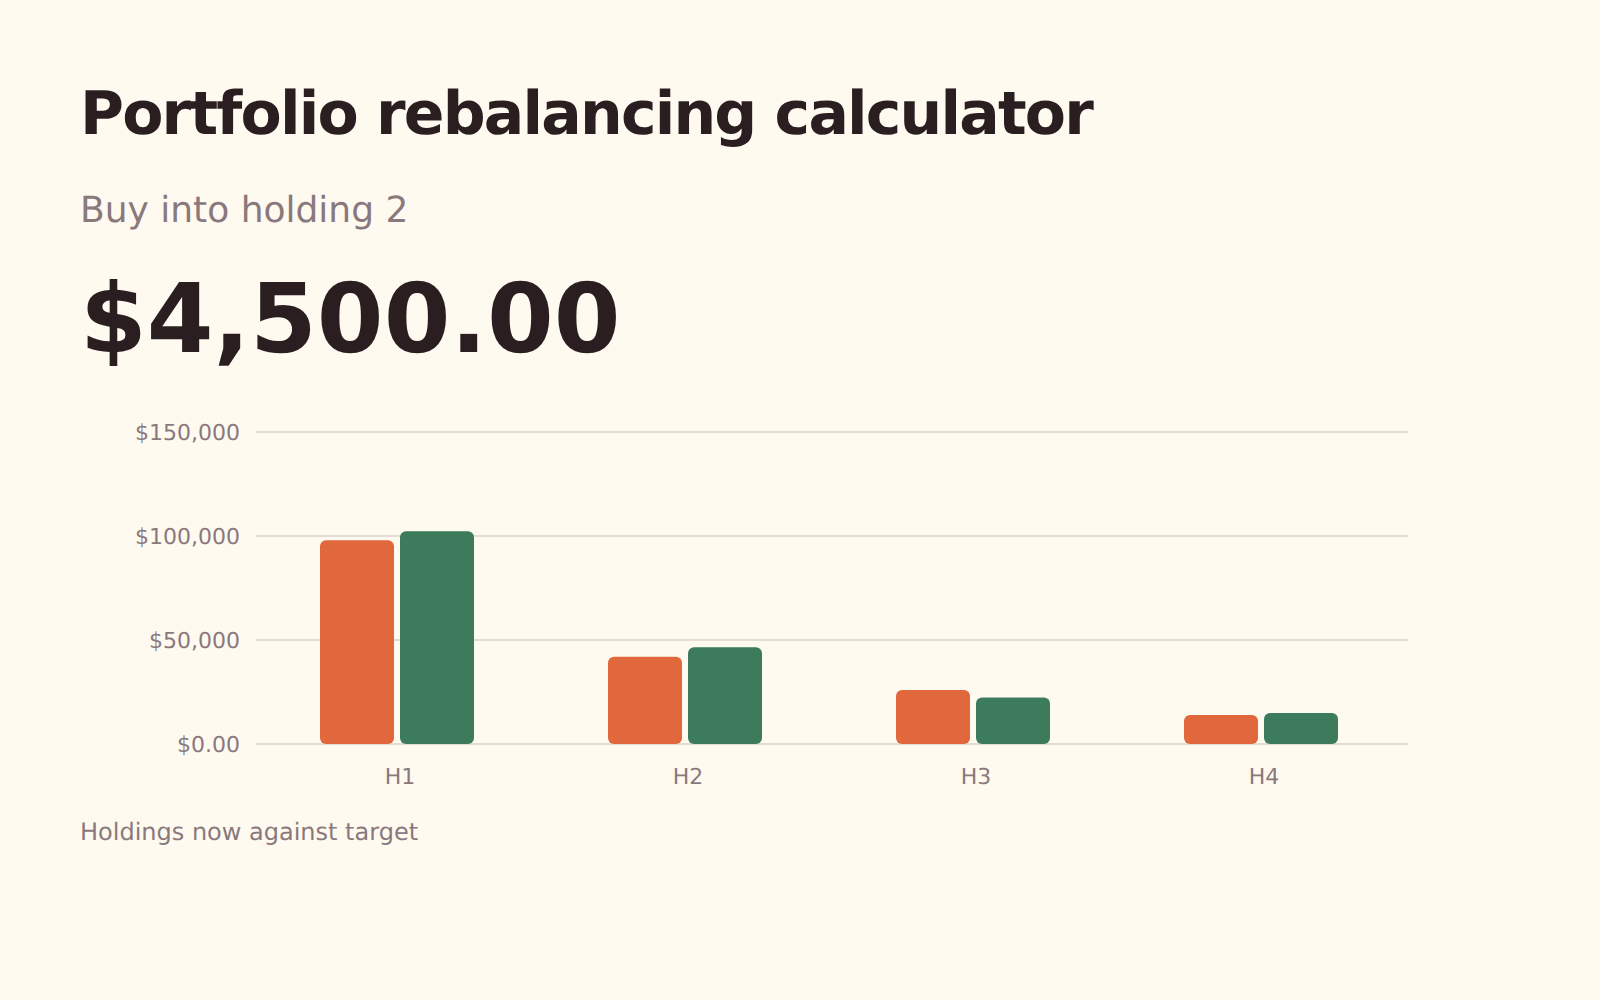
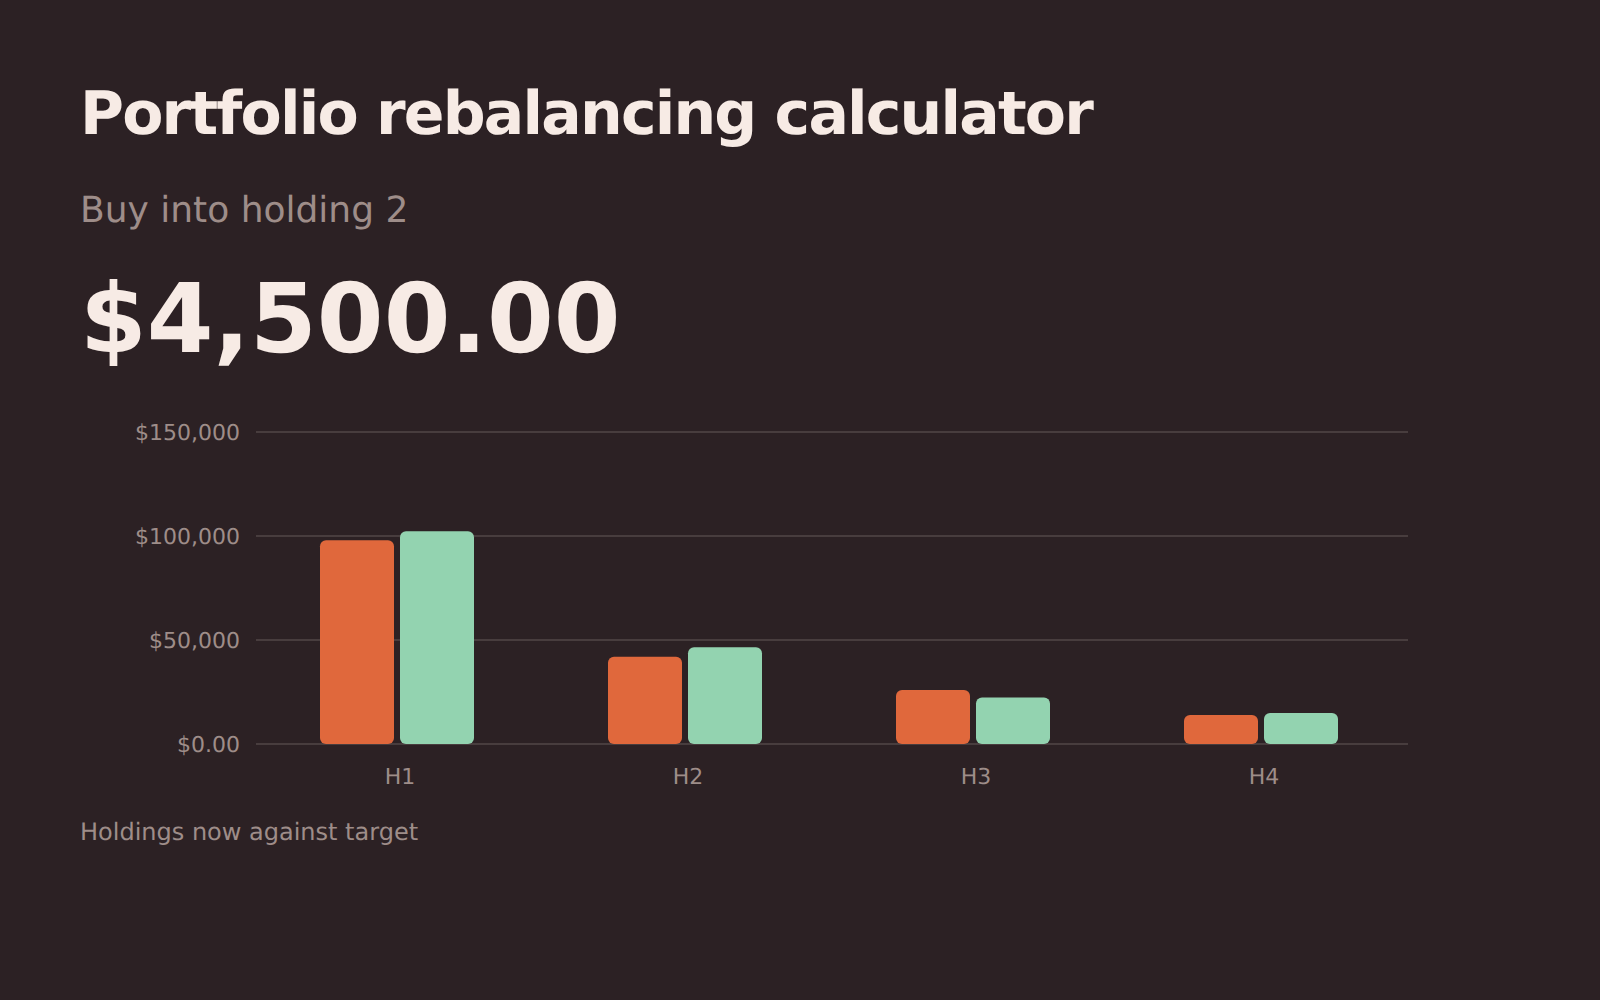
पोर्टफ़ोलियो रीबैलेंसिंग
हर होल्डिंग को उसके लक्ष्य भार पर वापस लाने के लिए खरीद और बिक्री की राशि, जहाँ संभव हो पहले नया पैसा लगाकर।
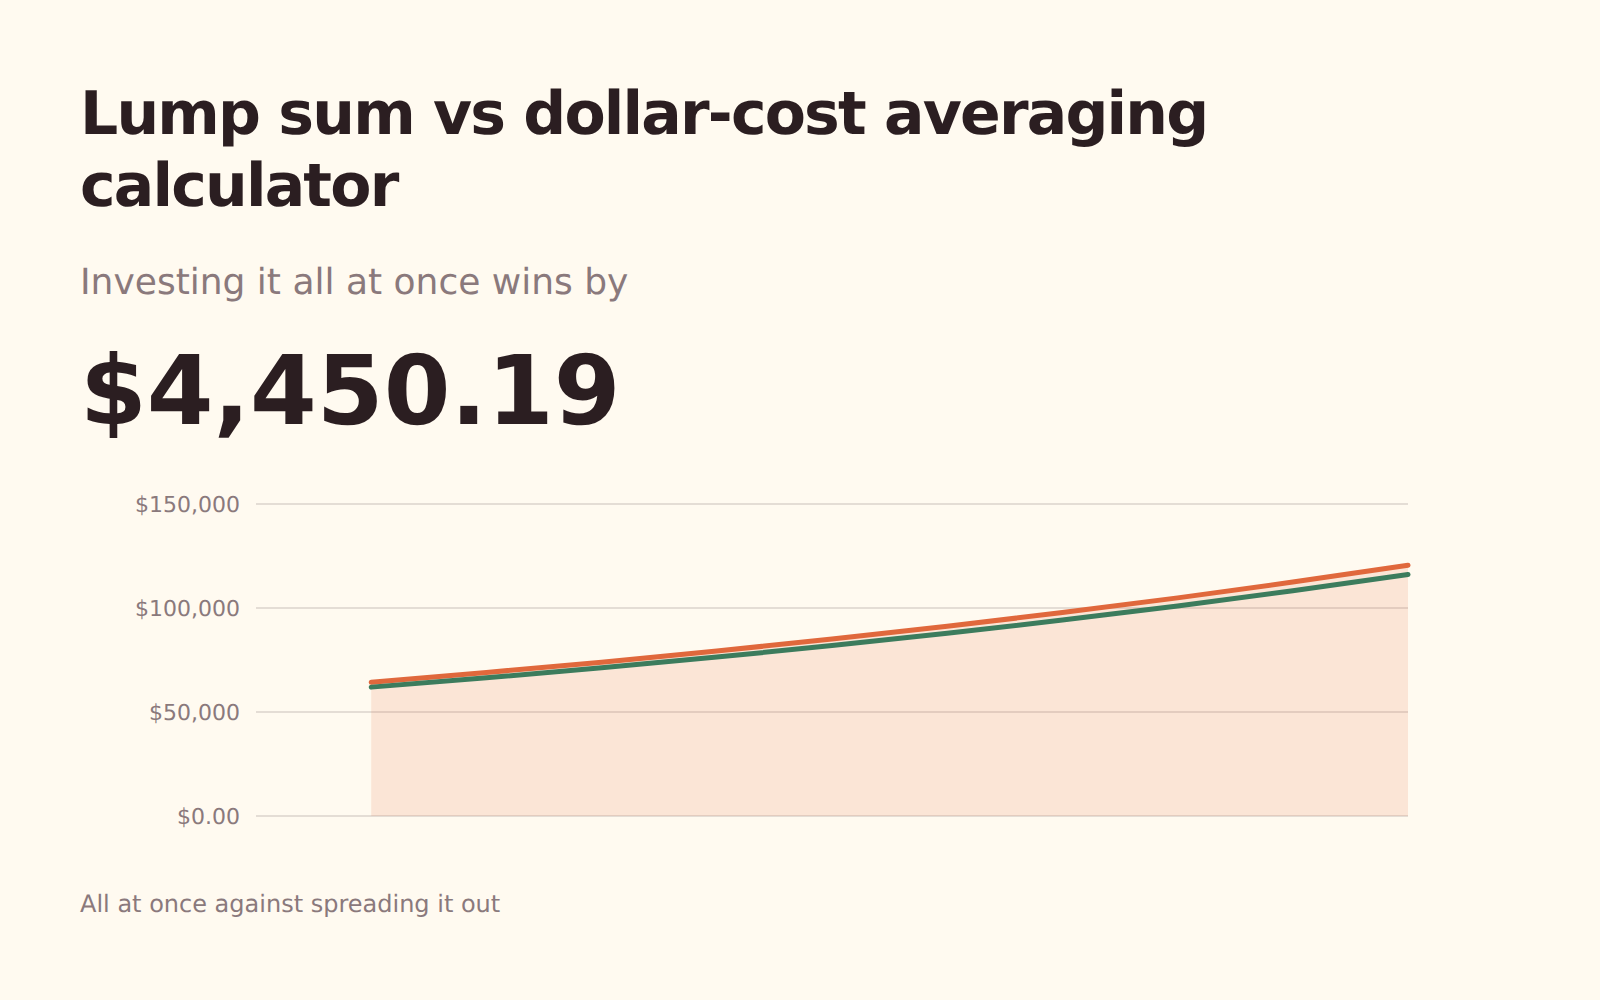
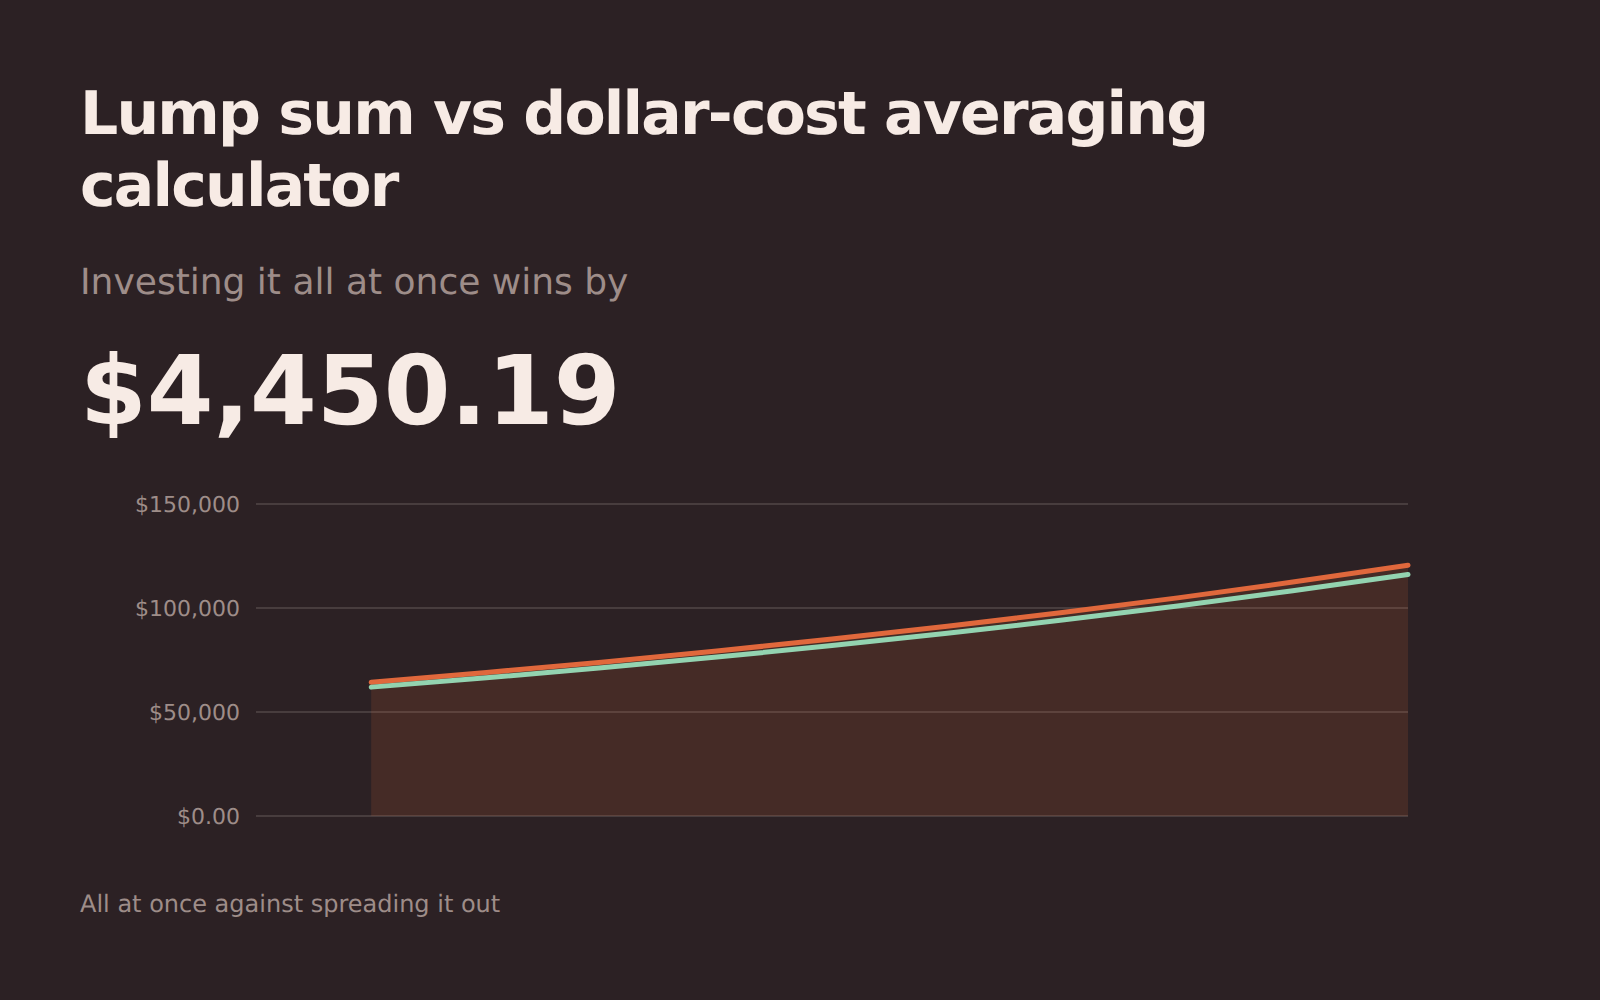
एकमुश्त बनाम डॉलर-कॉस्ट एवरेजिंग
अचानक मिली रकम एक साथ निवेश करना बनाम थोड़ा-थोड़ा करके निवेश करना – बाज़ार बढ़ने पर इंतज़ार की कीमत, और लोग फिर भी इंतज़ार क्यों करते हैं।
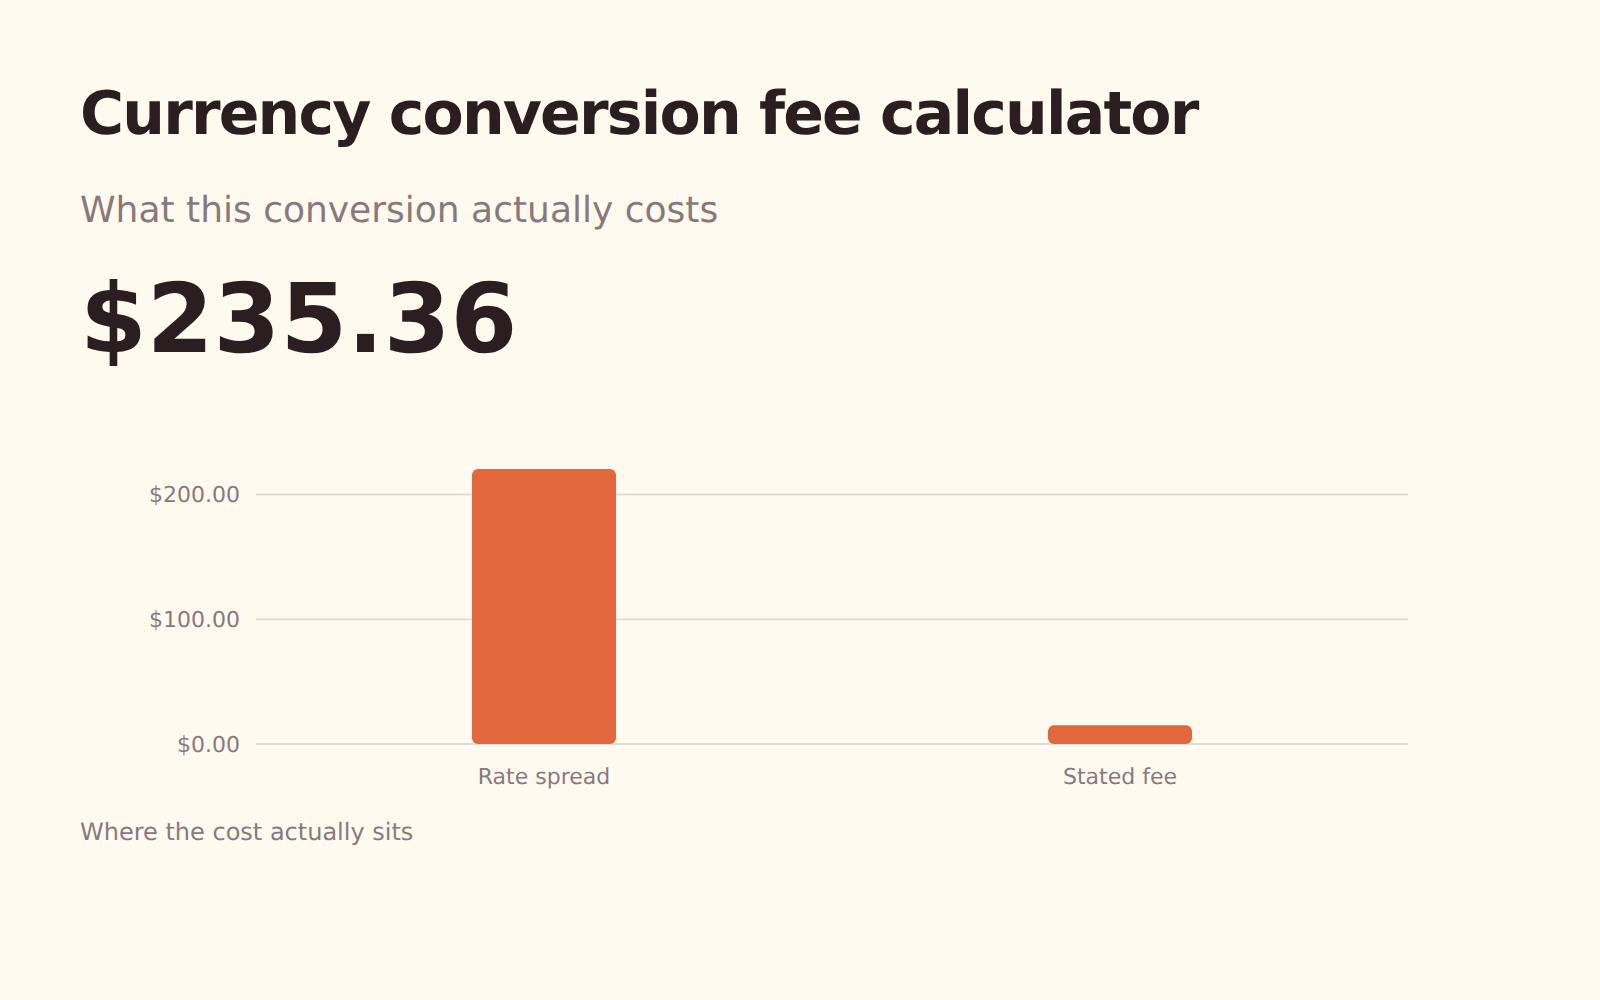
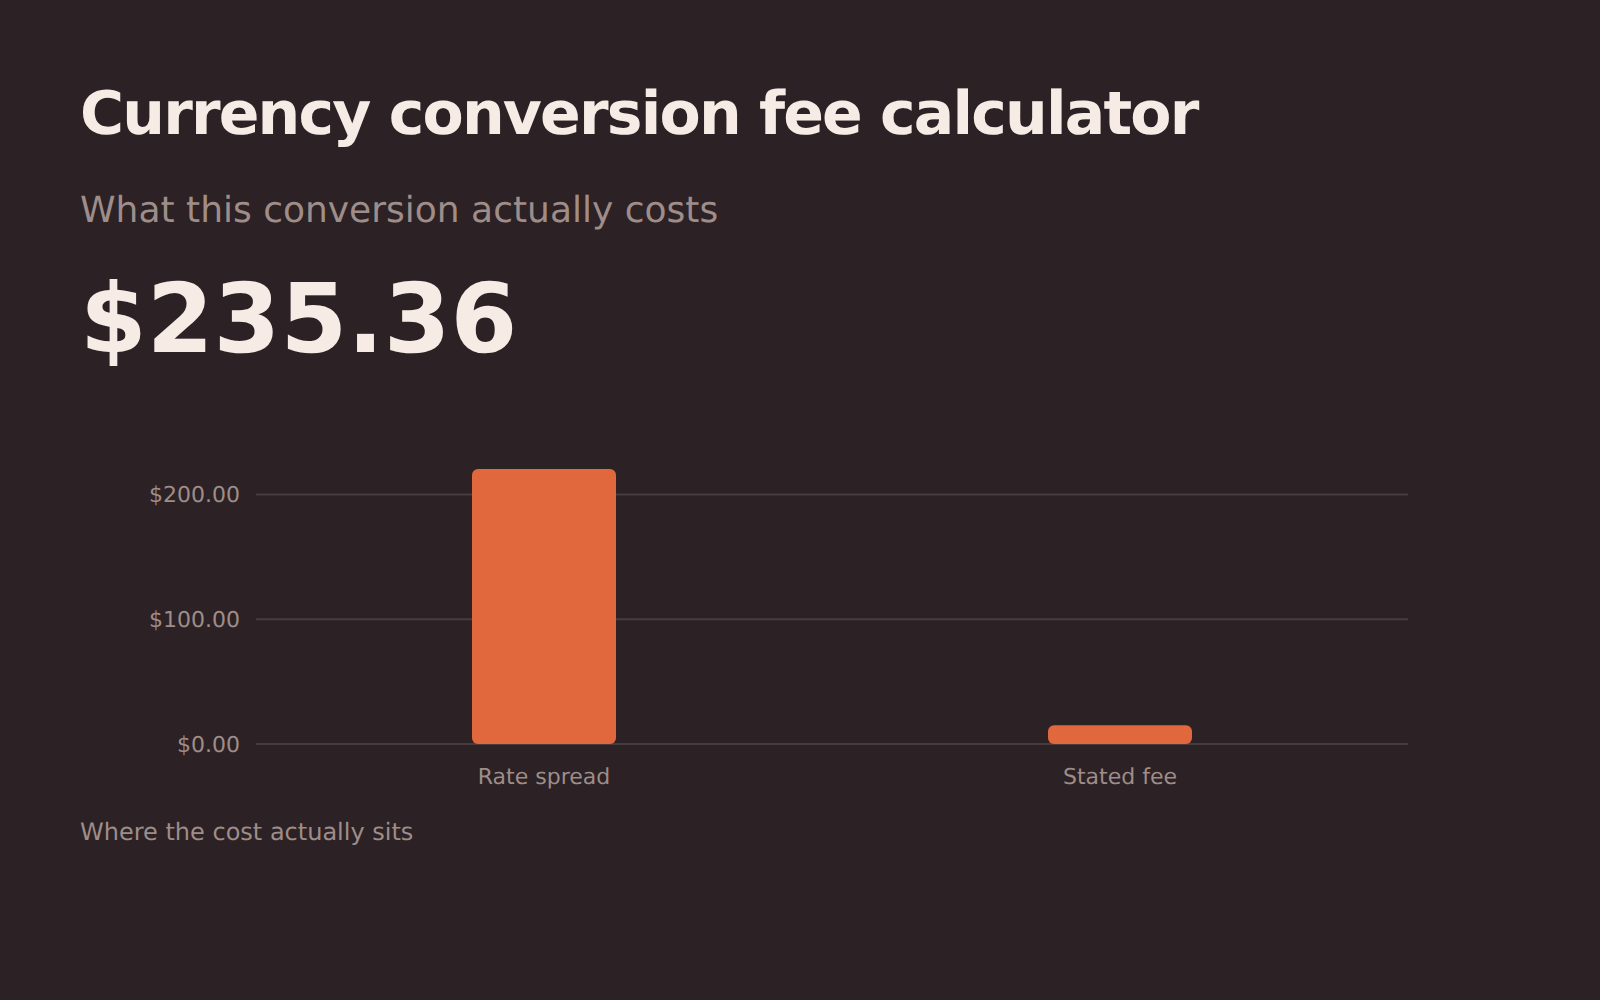
मुद्रा विनिमय शुल्क
मुद्रा बदलने की असली लागत: बताया गया शुल्क और आपको दी गई विनिमय दर में छिपा मार्जिन।
दरें, GST, ब्रेक-ईवन और रनवे।
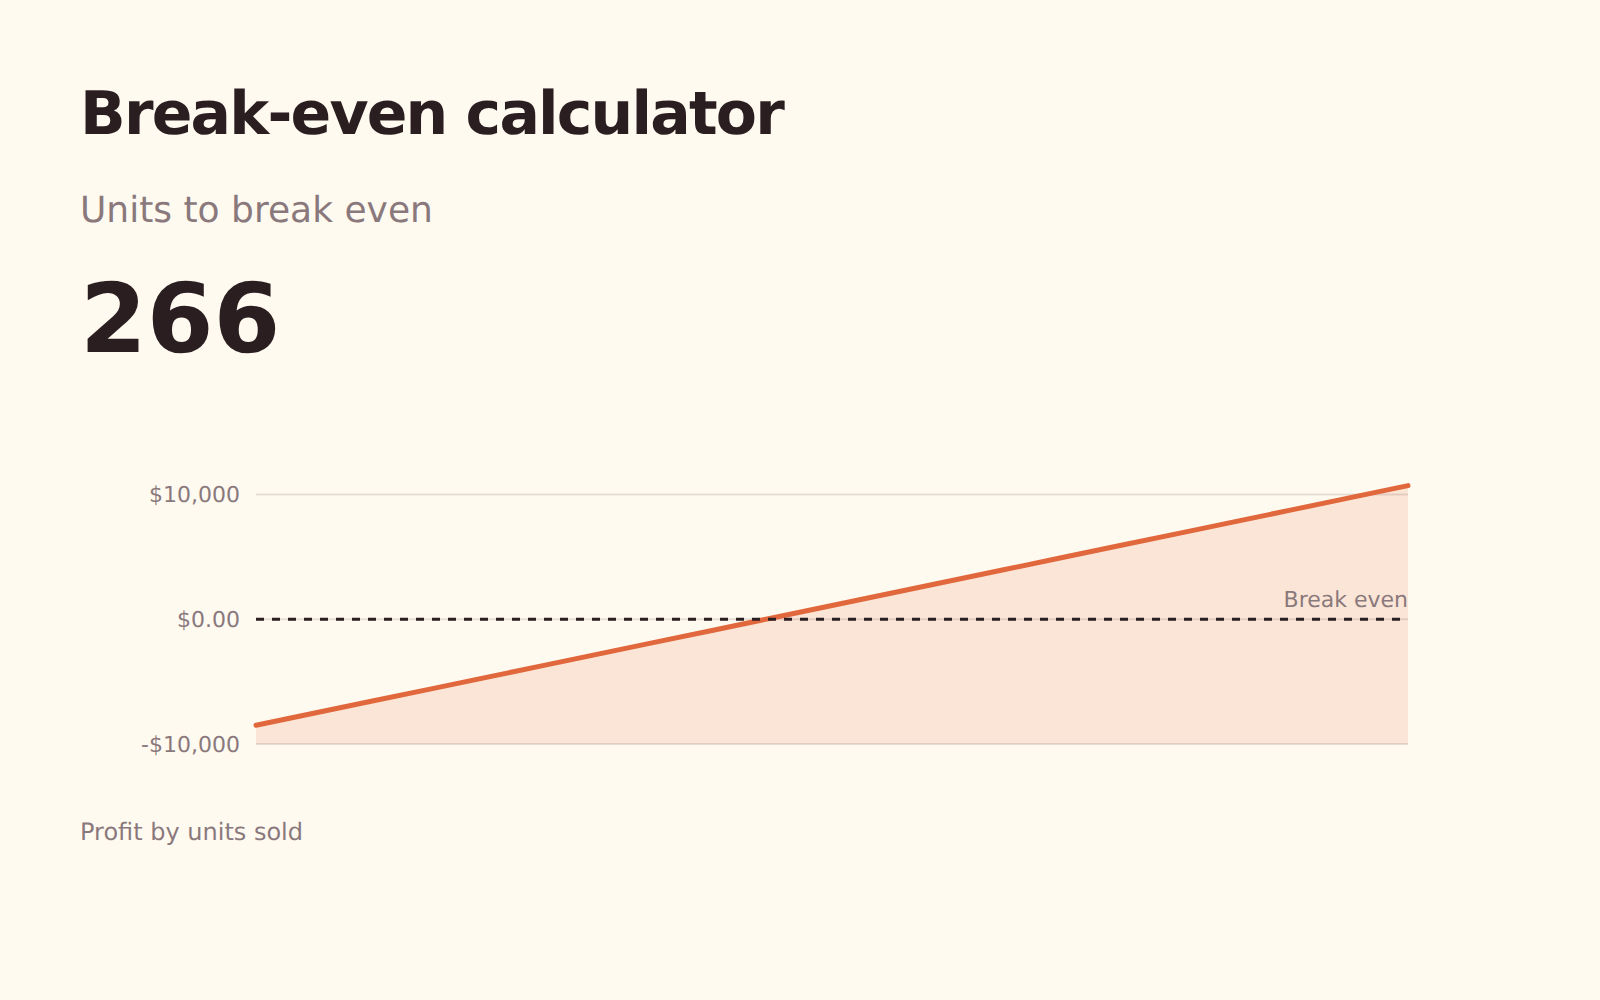
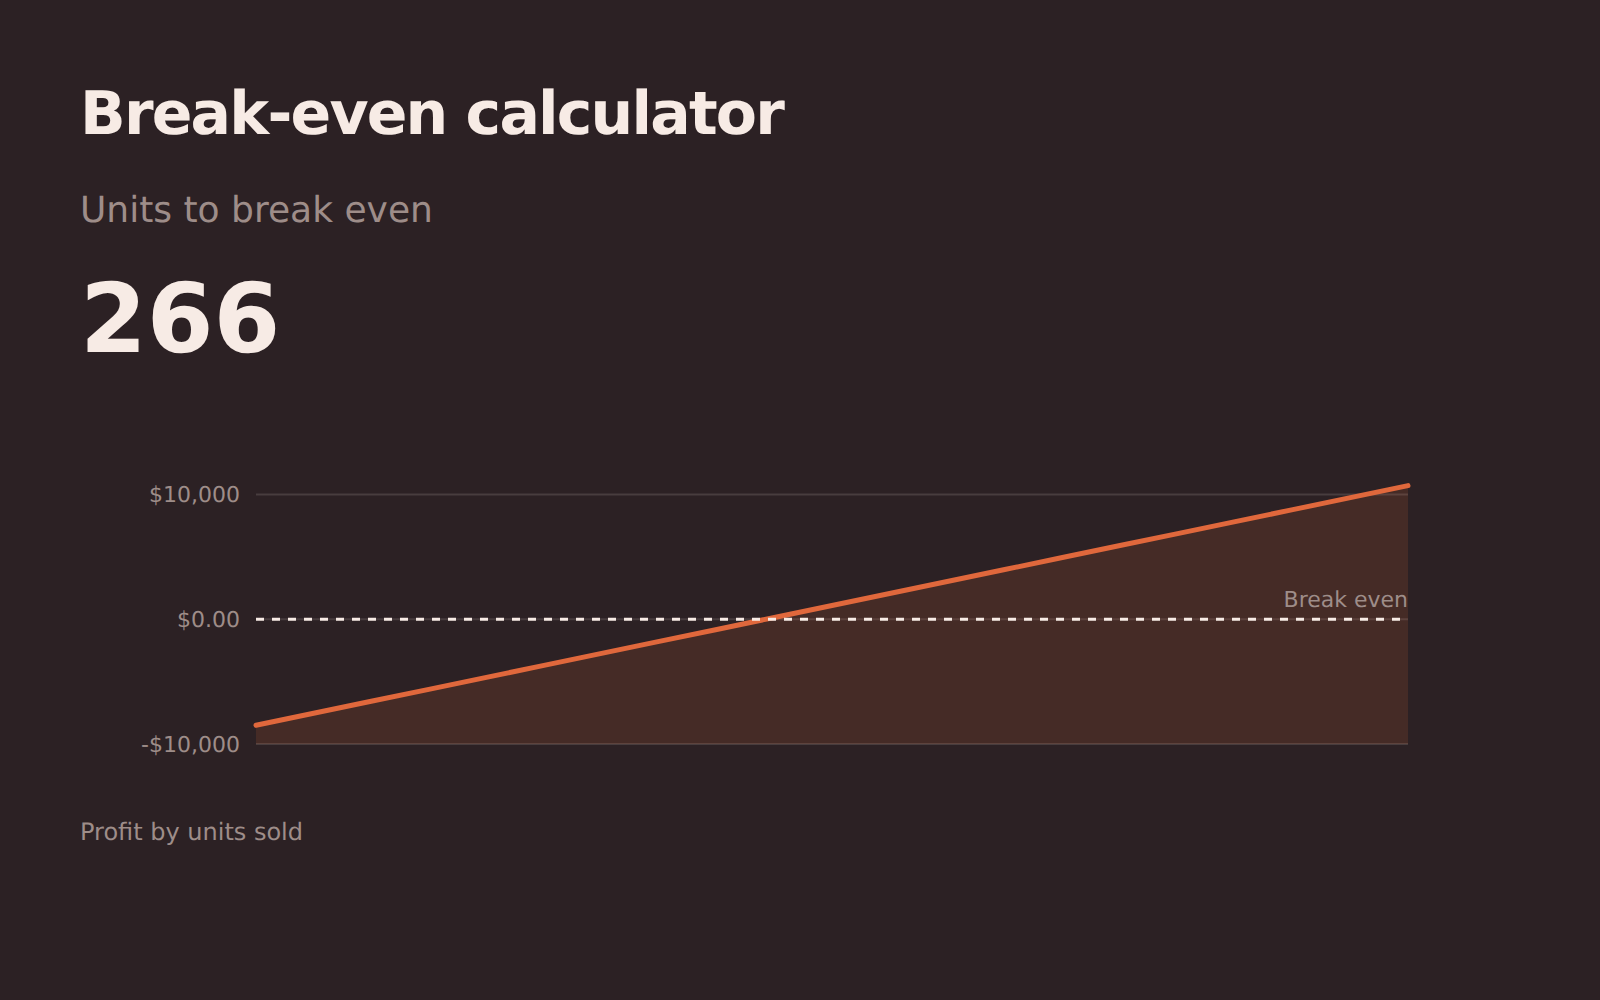
ब्रेक-ईवन
कितनी इकाइयाँ आपकी स्थिर लागत निकालती हैं, और कितनी आपको आपके मनचाहे मुनाफ़े तक पहुँचाती हैं।
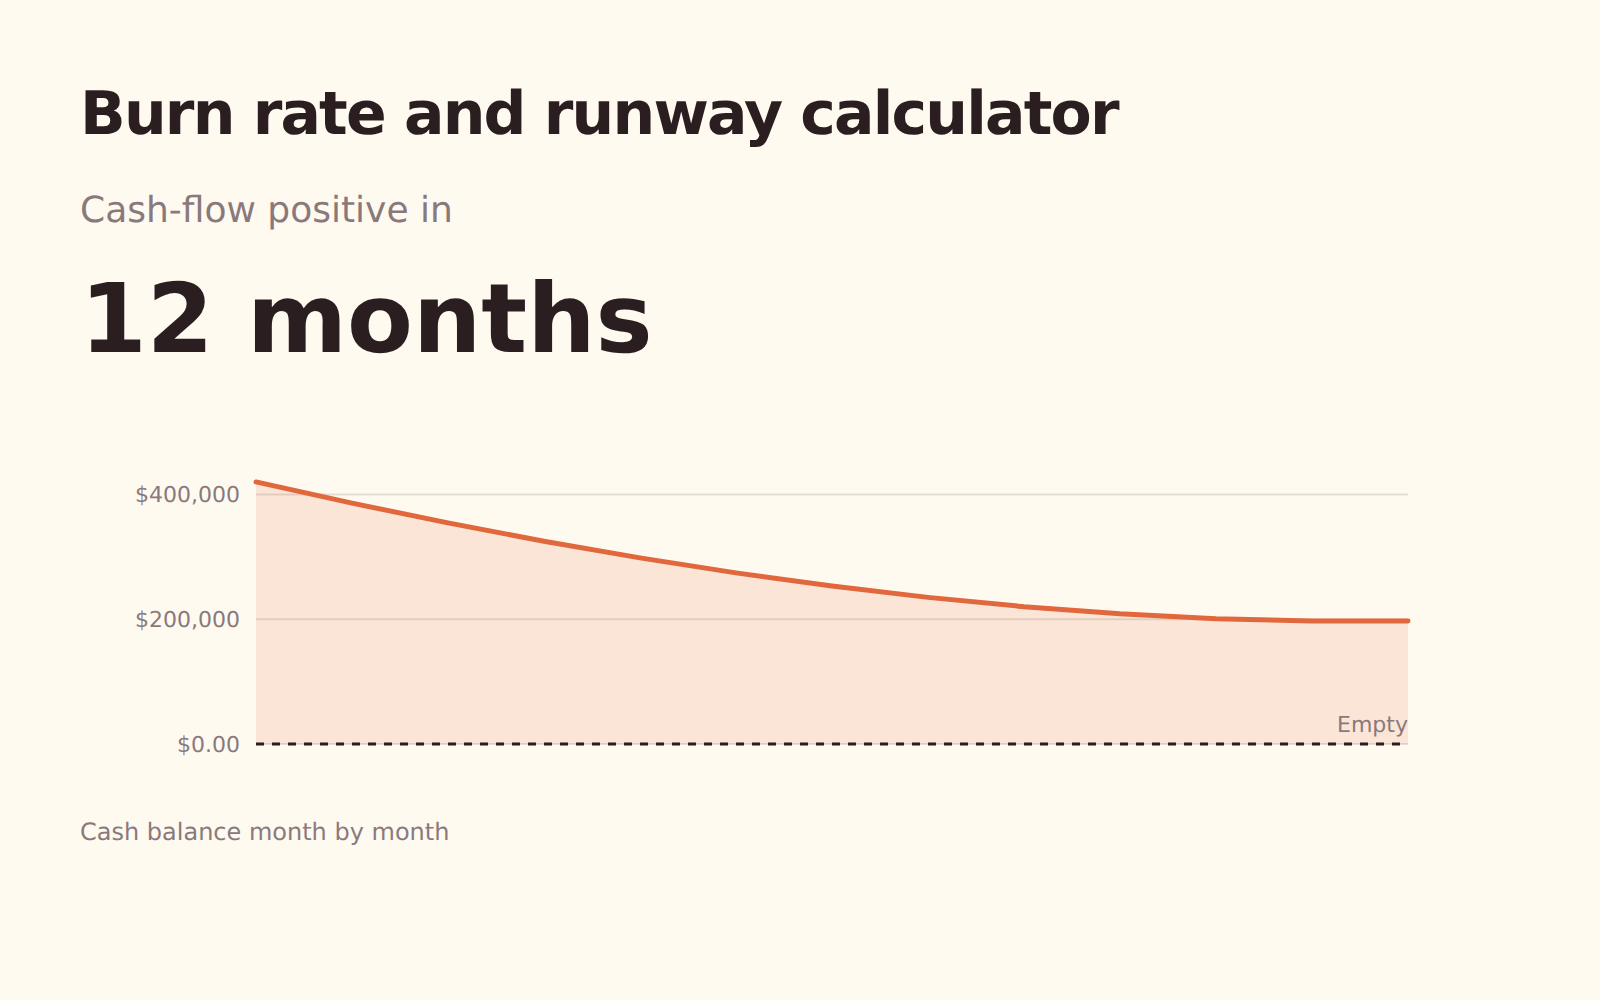
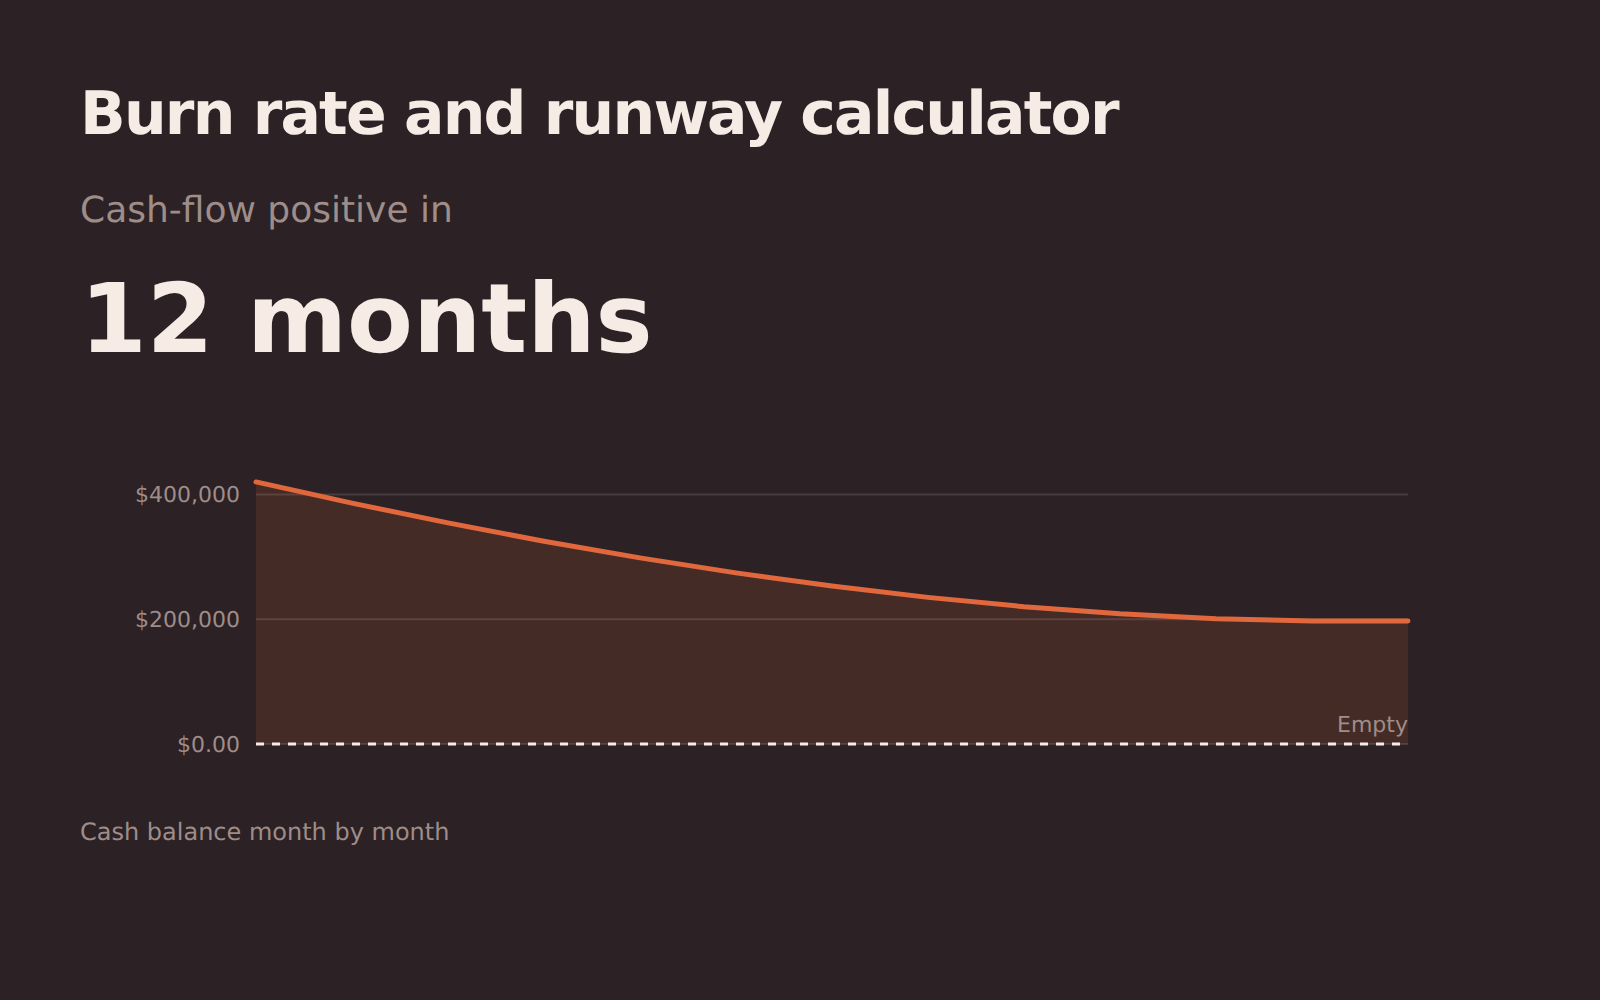
बर्न रेट और रनवे
मौजूदा बर्न पर नकद कितने समय चलेगा, और क्या राजस्व की बढ़त बैलेंस खत्म होने से पहले वहाँ तक पहुँचती है।
प्रति घंटा दर से वेतन
वेतन को उस कॉन्ट्रैक्ट दर में बदलें जो असल में उसके बराबर हो, उन हफ़्तों सहित जिनका आप बिल नहीं करेंगे और उन खर्चों सहित जो पहले नियोक्ता उठाता था।
योगदान, सीमाएँ, निकासी और पेंशन पात्रता।
आयकर, कैपिटल गेन्स, और असल में आपके हाथ में कितना आता है।