Singaporese financiële rekentools
Rekentools gebaseerd op de regels en cijfers van IRAS, in SGD. Wereldwijde rekentools – rente op rente, aflossingen – werken overal hetzelfde en staan onder elk land.
37 gratis rekentools. Zonder account, er wordt niets opgeslagen.
82 rekentools · pagina 1 van 4
Rente op rente, spaardoelen, deposito's en noodbuffers.
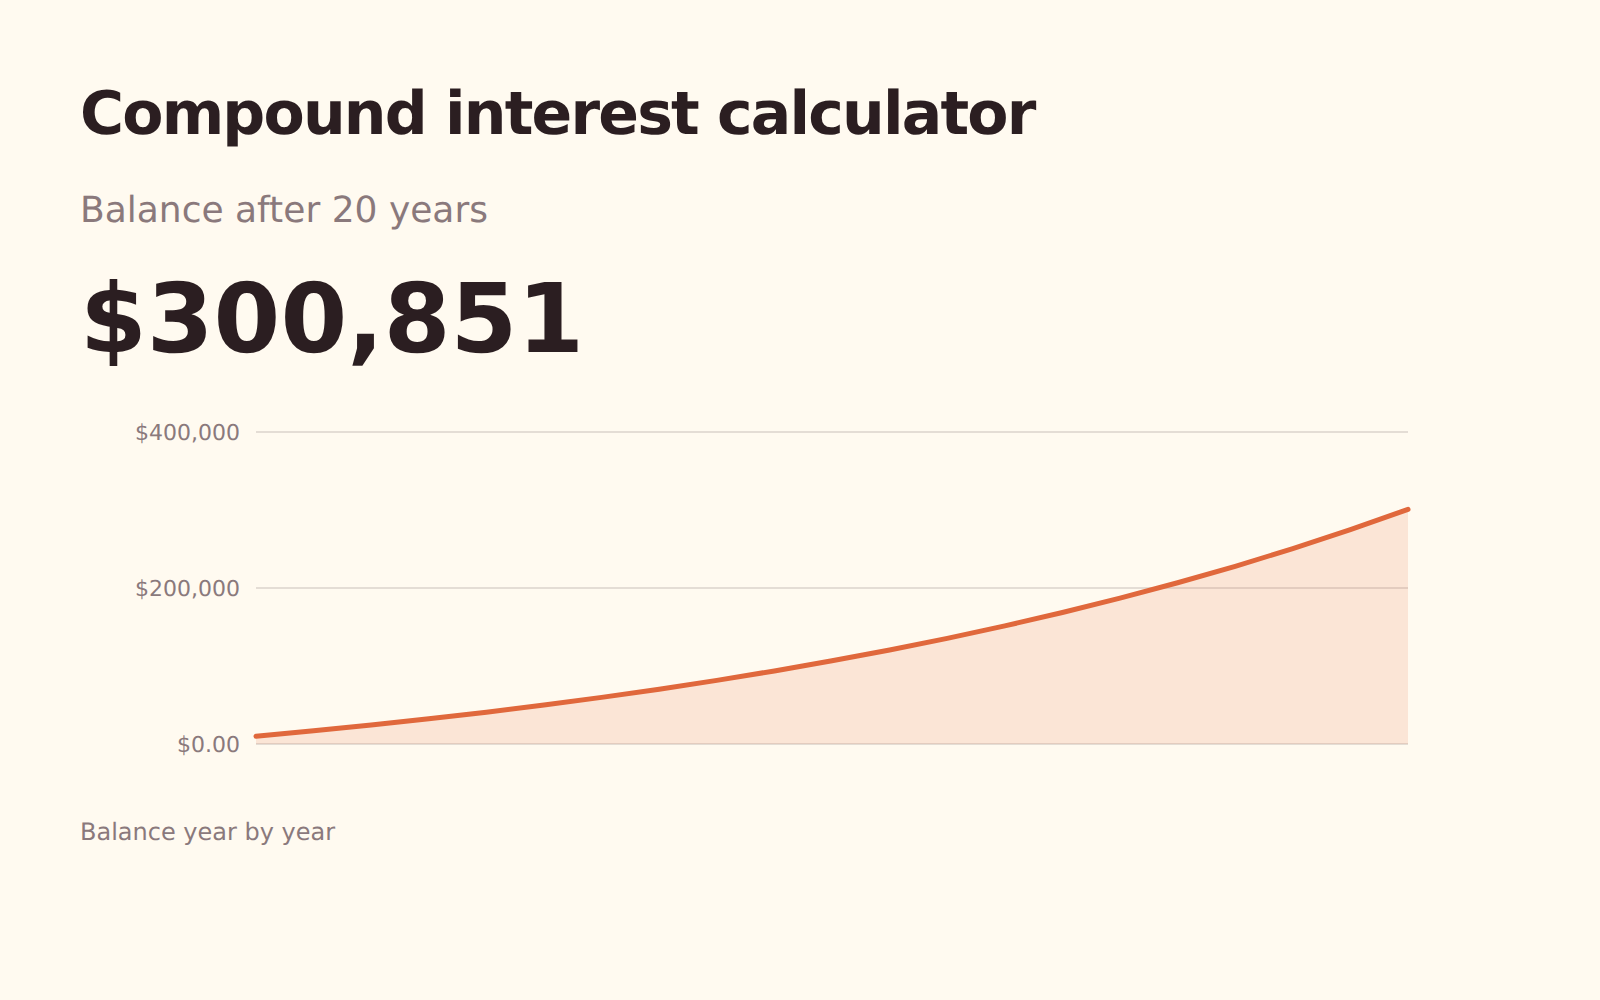
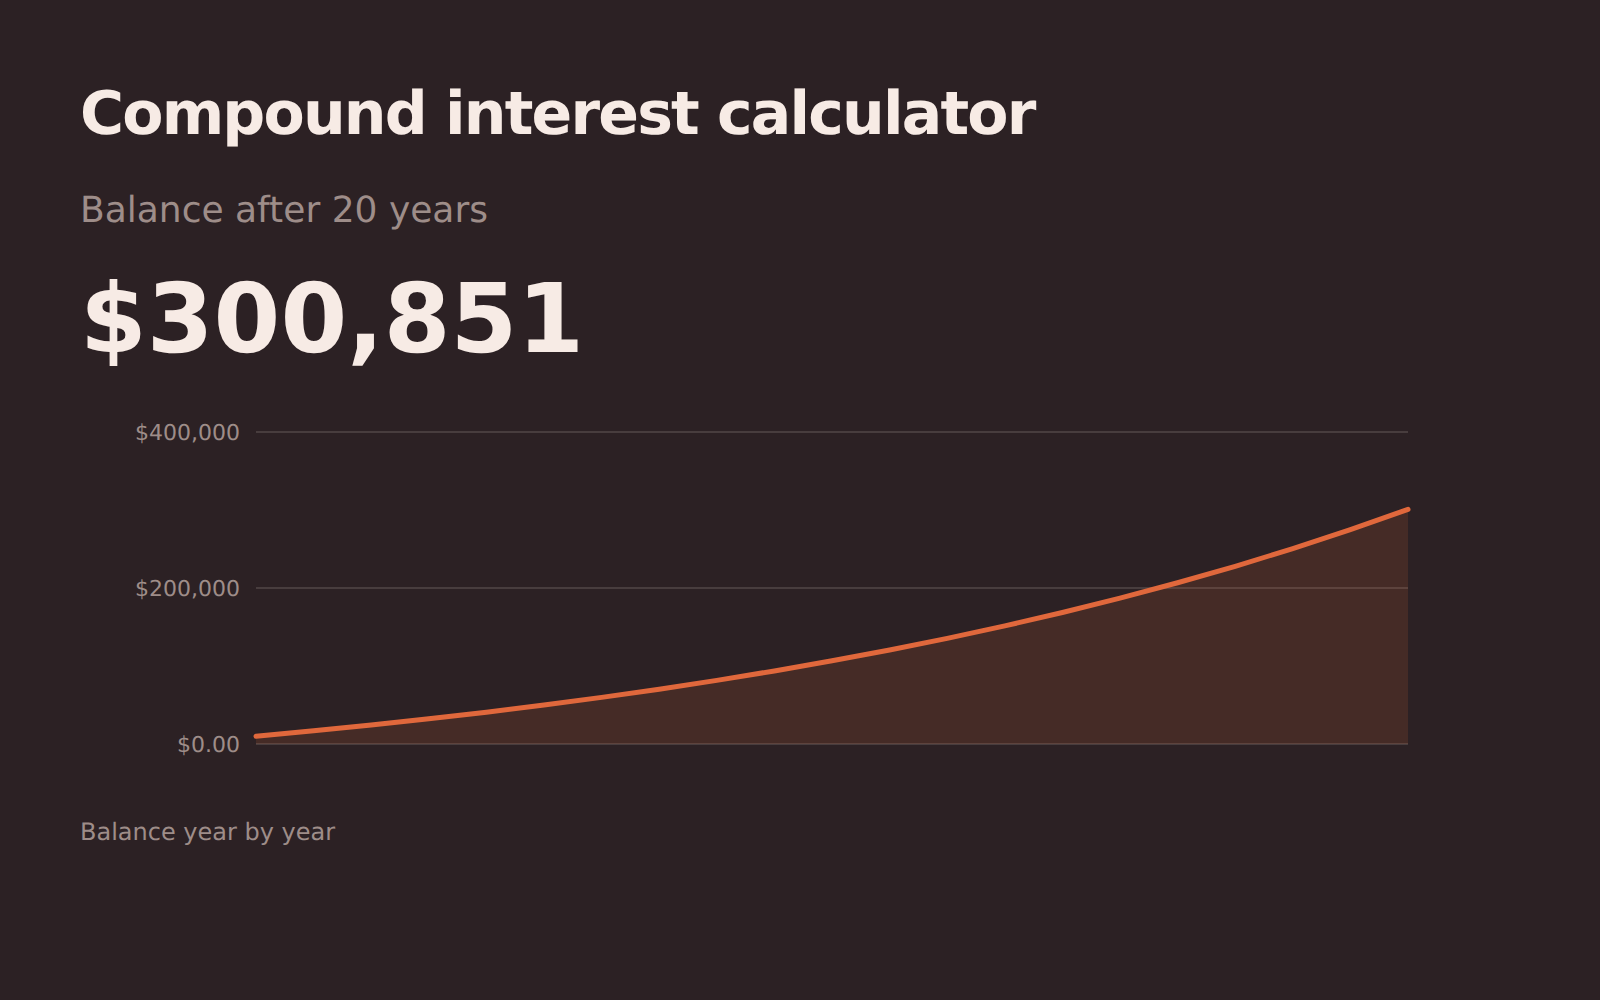
Rente op rente
Zie waartoe een beginsaldo plus periodieke inleg uitgroeit, en hoeveel van het eindbedrag rente is in plaats van je eigen geld.
Spaardoel
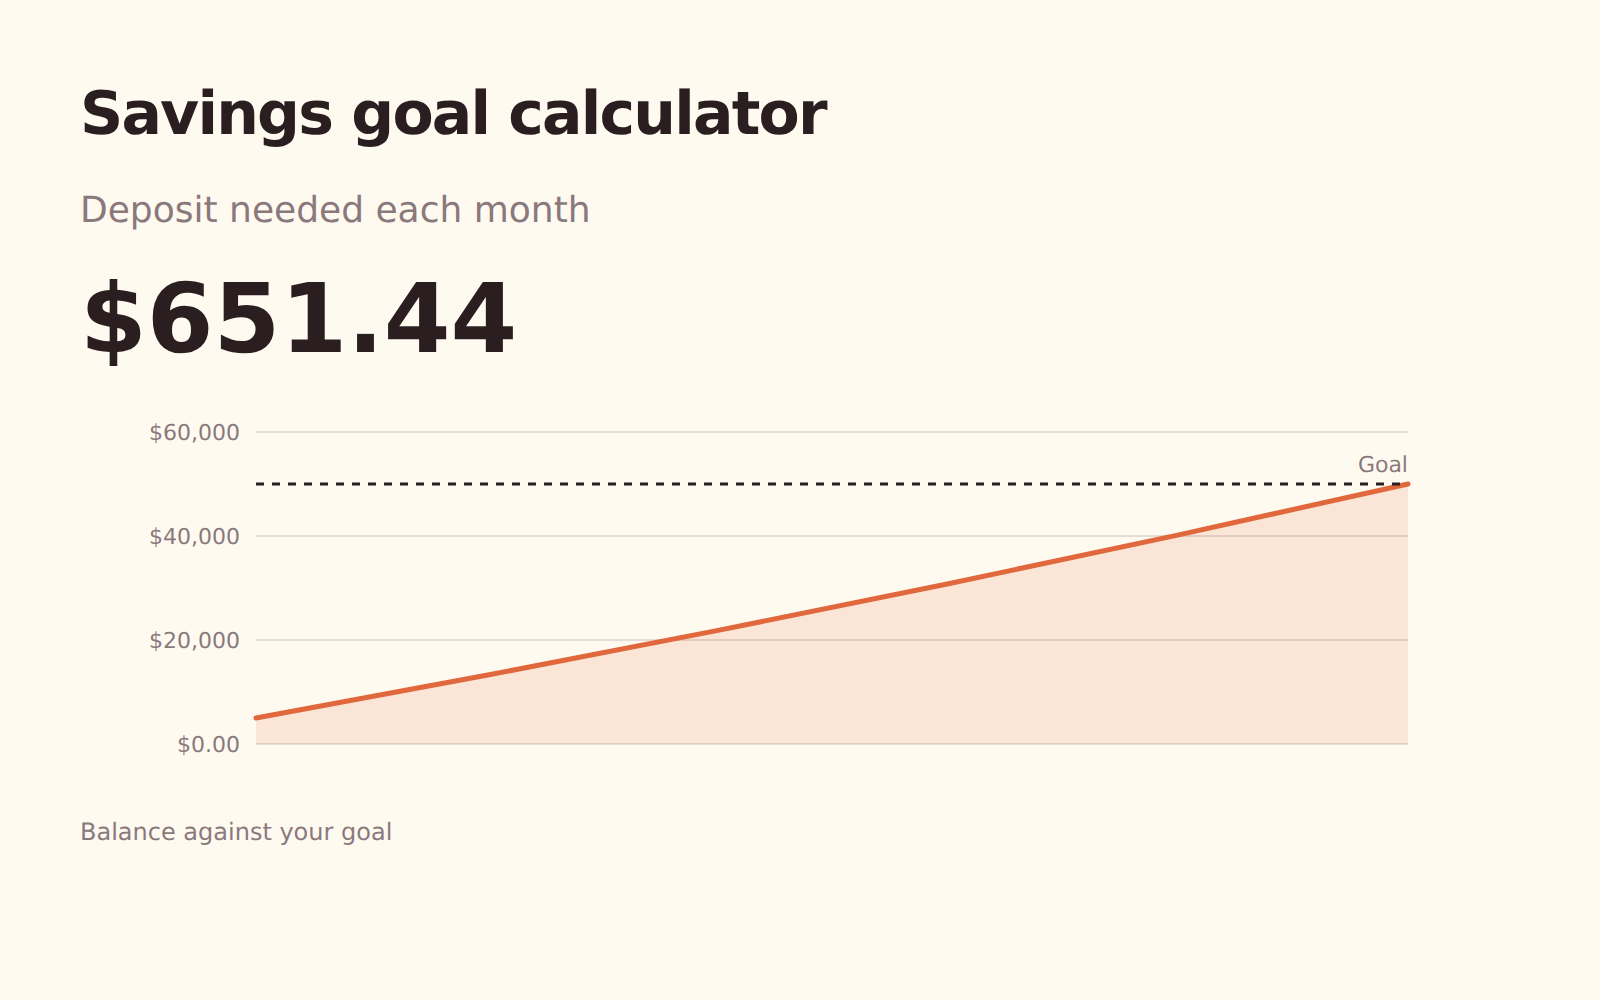
Kies een doel en een deadline voor de maandelijkse inleg, of kies een inleg om te zien wanneer je er bent.
Noodbuffer
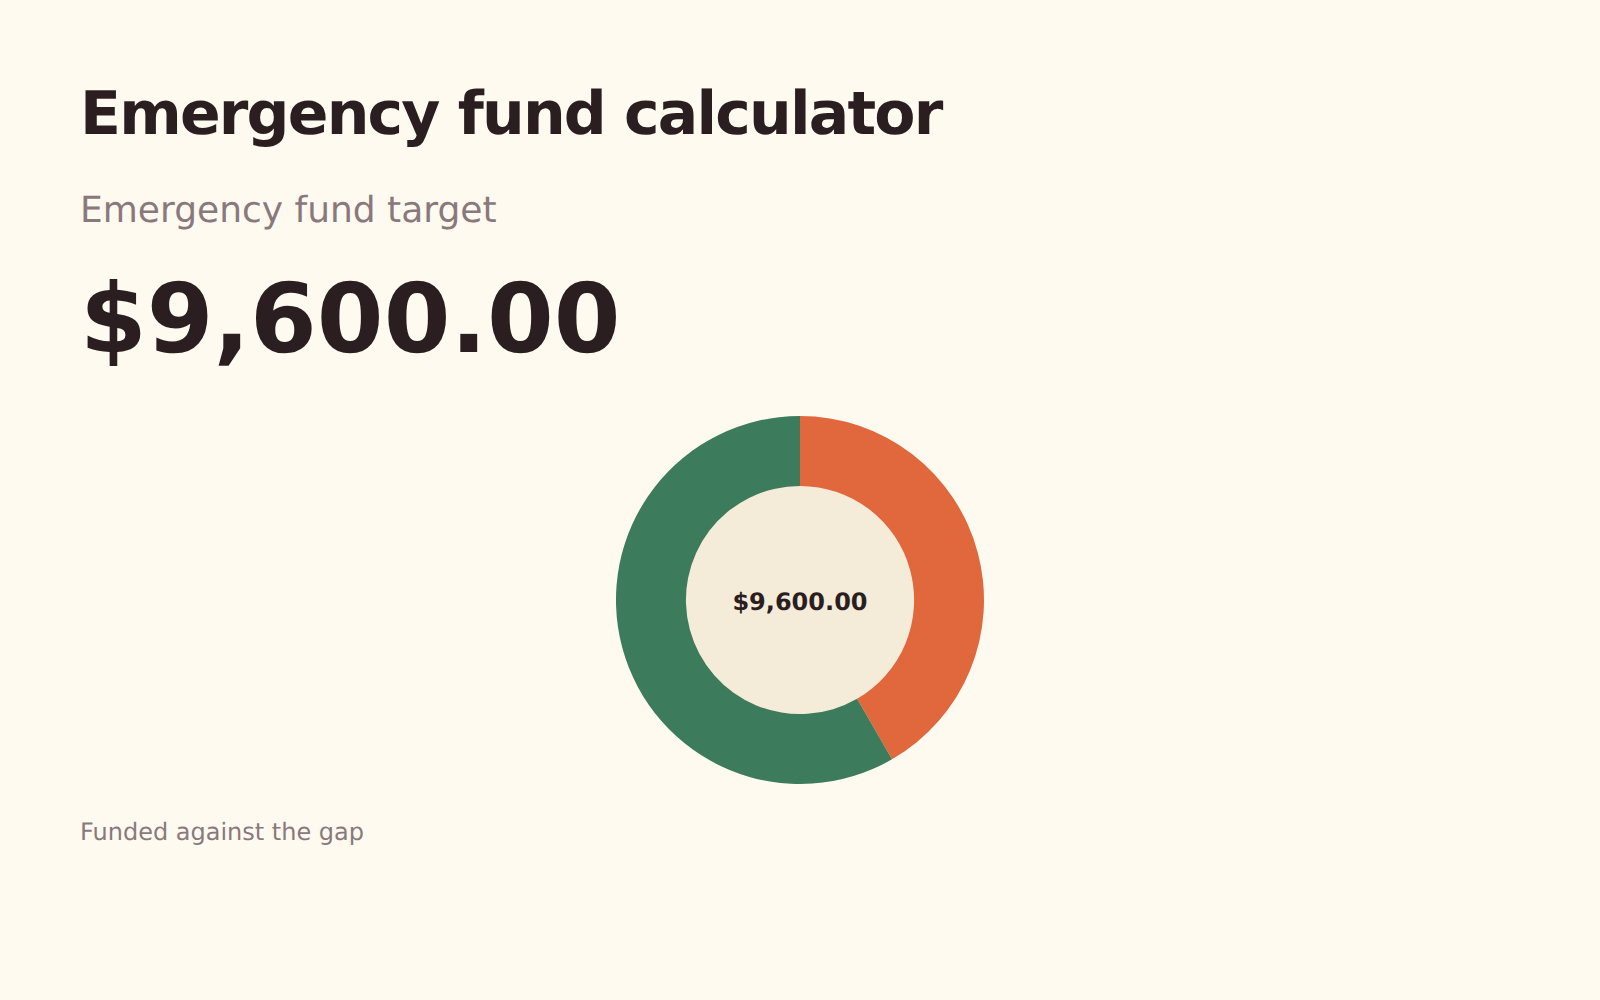
Bepaal de omvang van een geldbuffer op basis van wat je echt moet uitgeven, niet wat je verdient, en zie hoelang het duurt om hem te vullen.
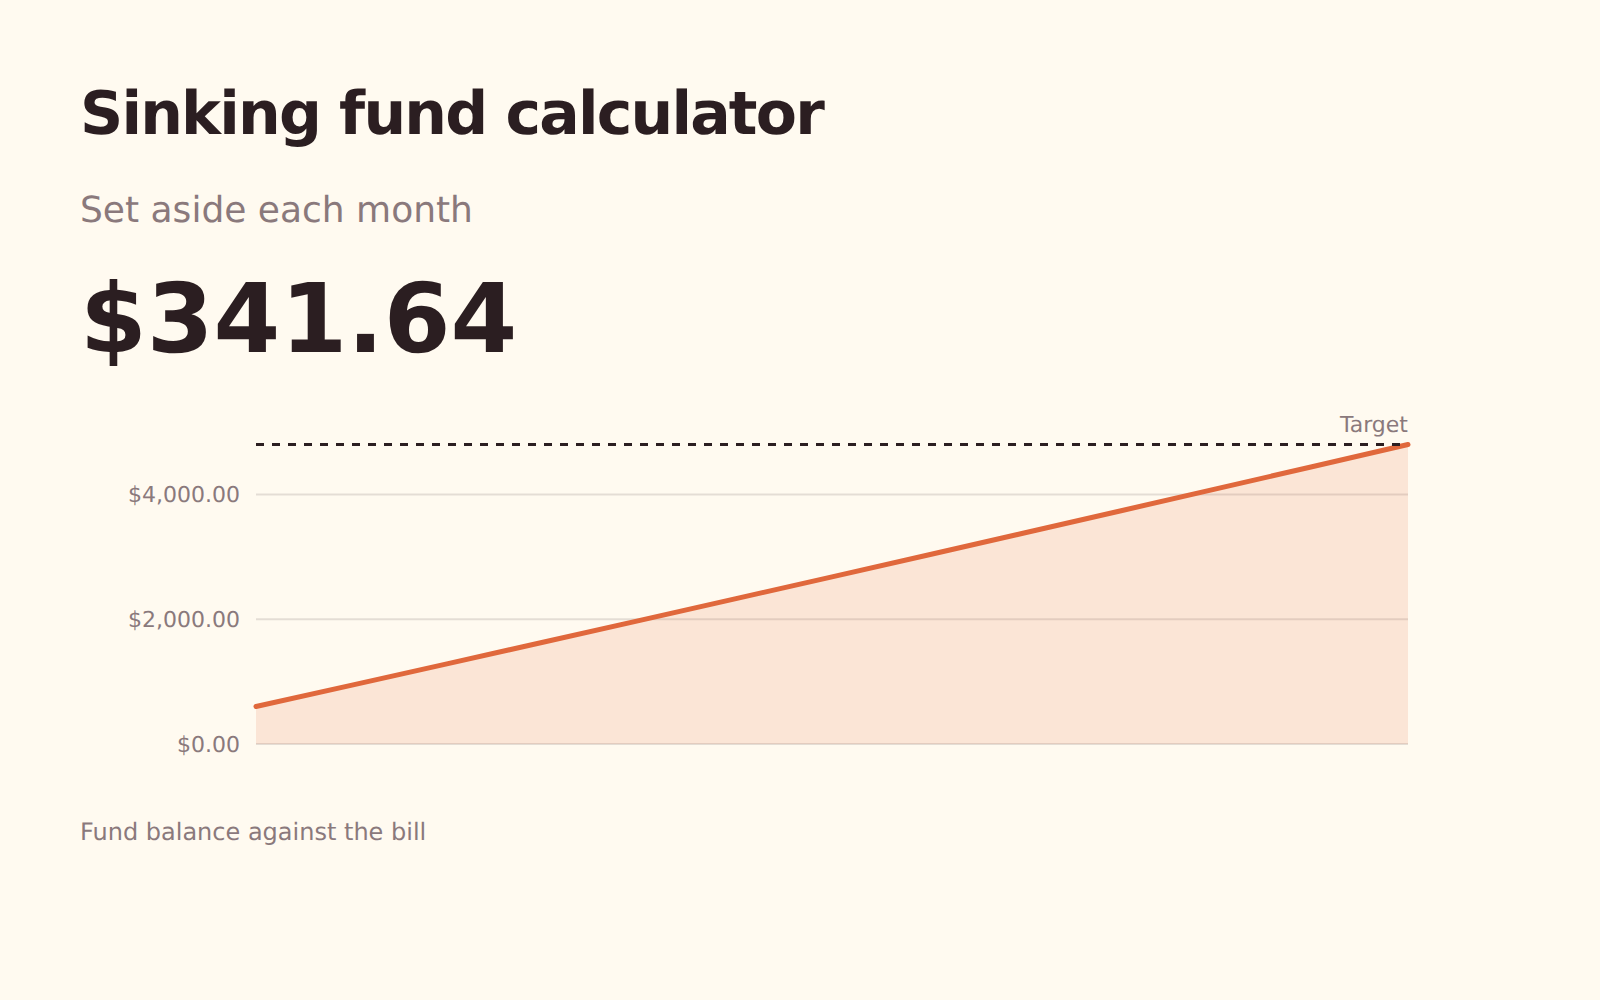
Potje voor grote uitgaven
Maak van een grote toekomstige rekening – verzekering, een autobeurt, kerst, een nieuwe laptop – een vast bedrag per maand.
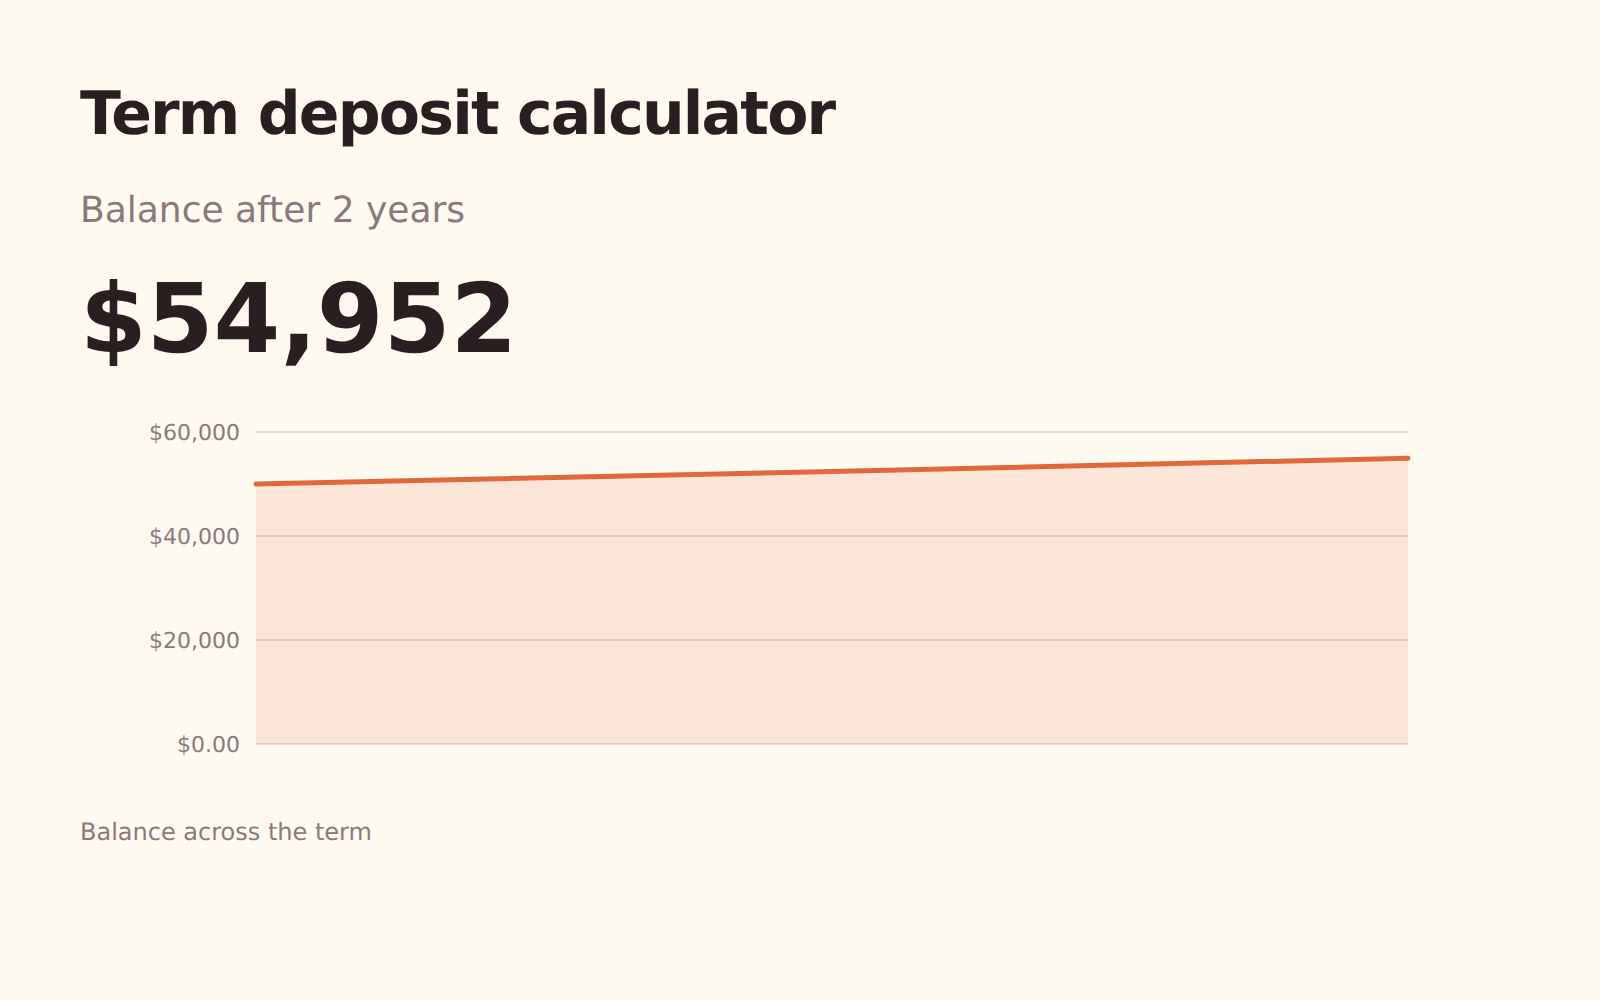
Deposito
Wat een deposito met vaste rente op de einddatum oplevert, en hoeveel verschil de frequentie van de rente-uitkering maakt.
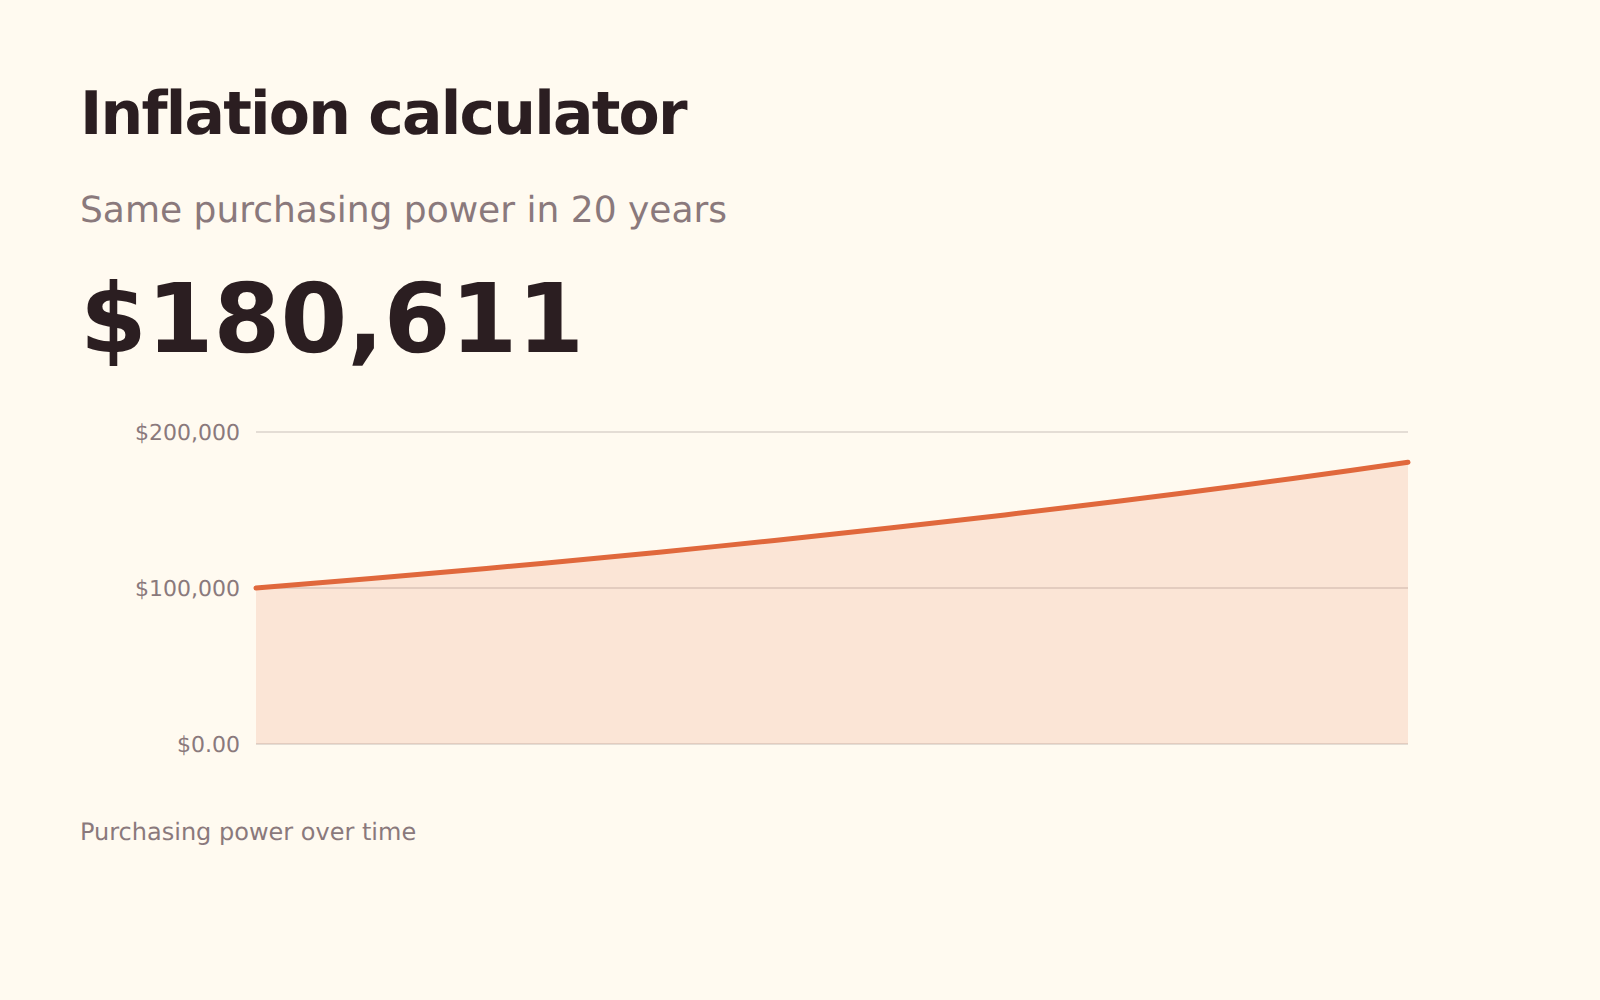
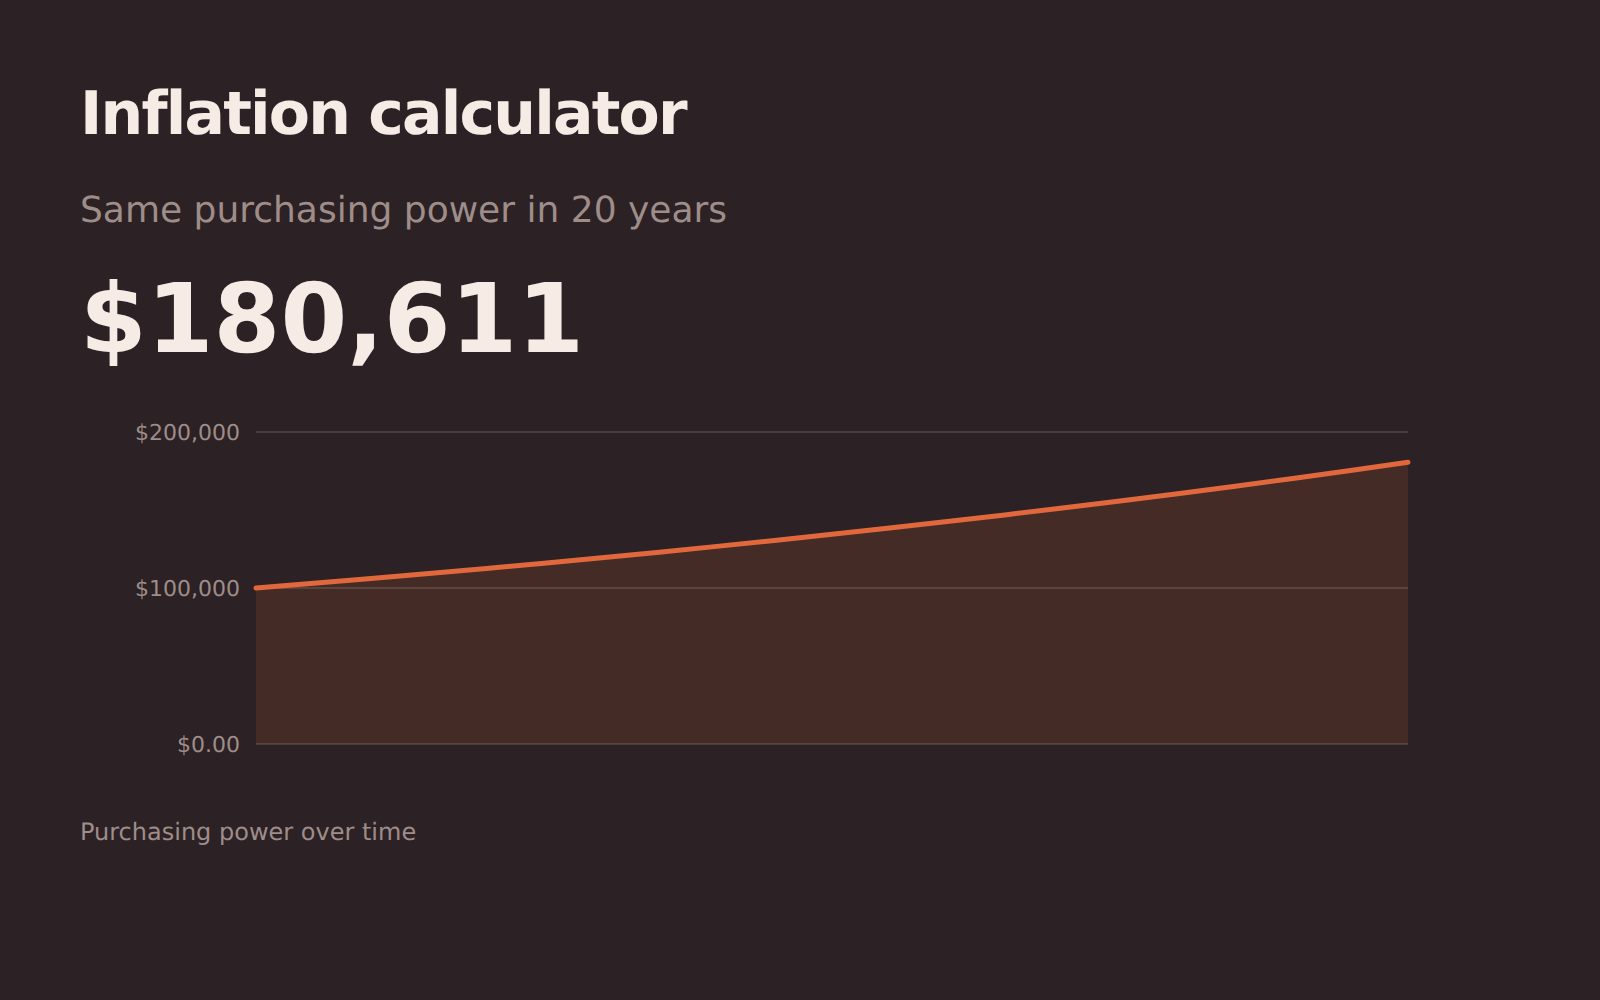
Inflatie
Wat een geldbedrag na inflatie waard is, vooruit of terug in de tijd, en hoeveel koopkracht de jaren eraf halen.
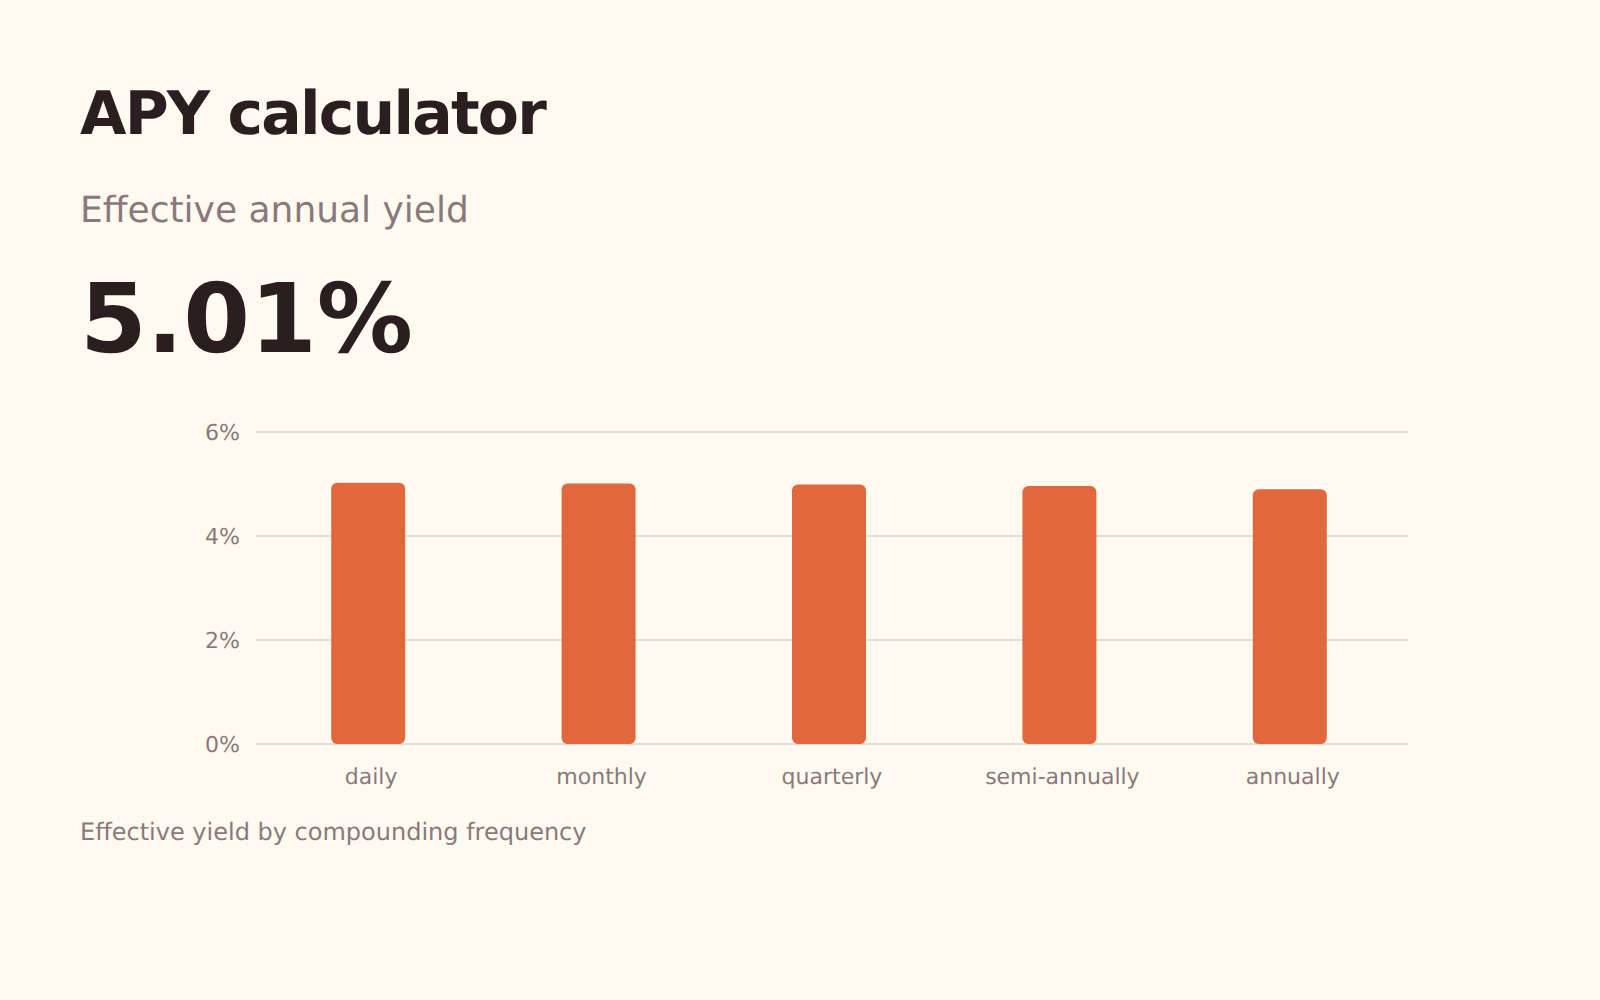
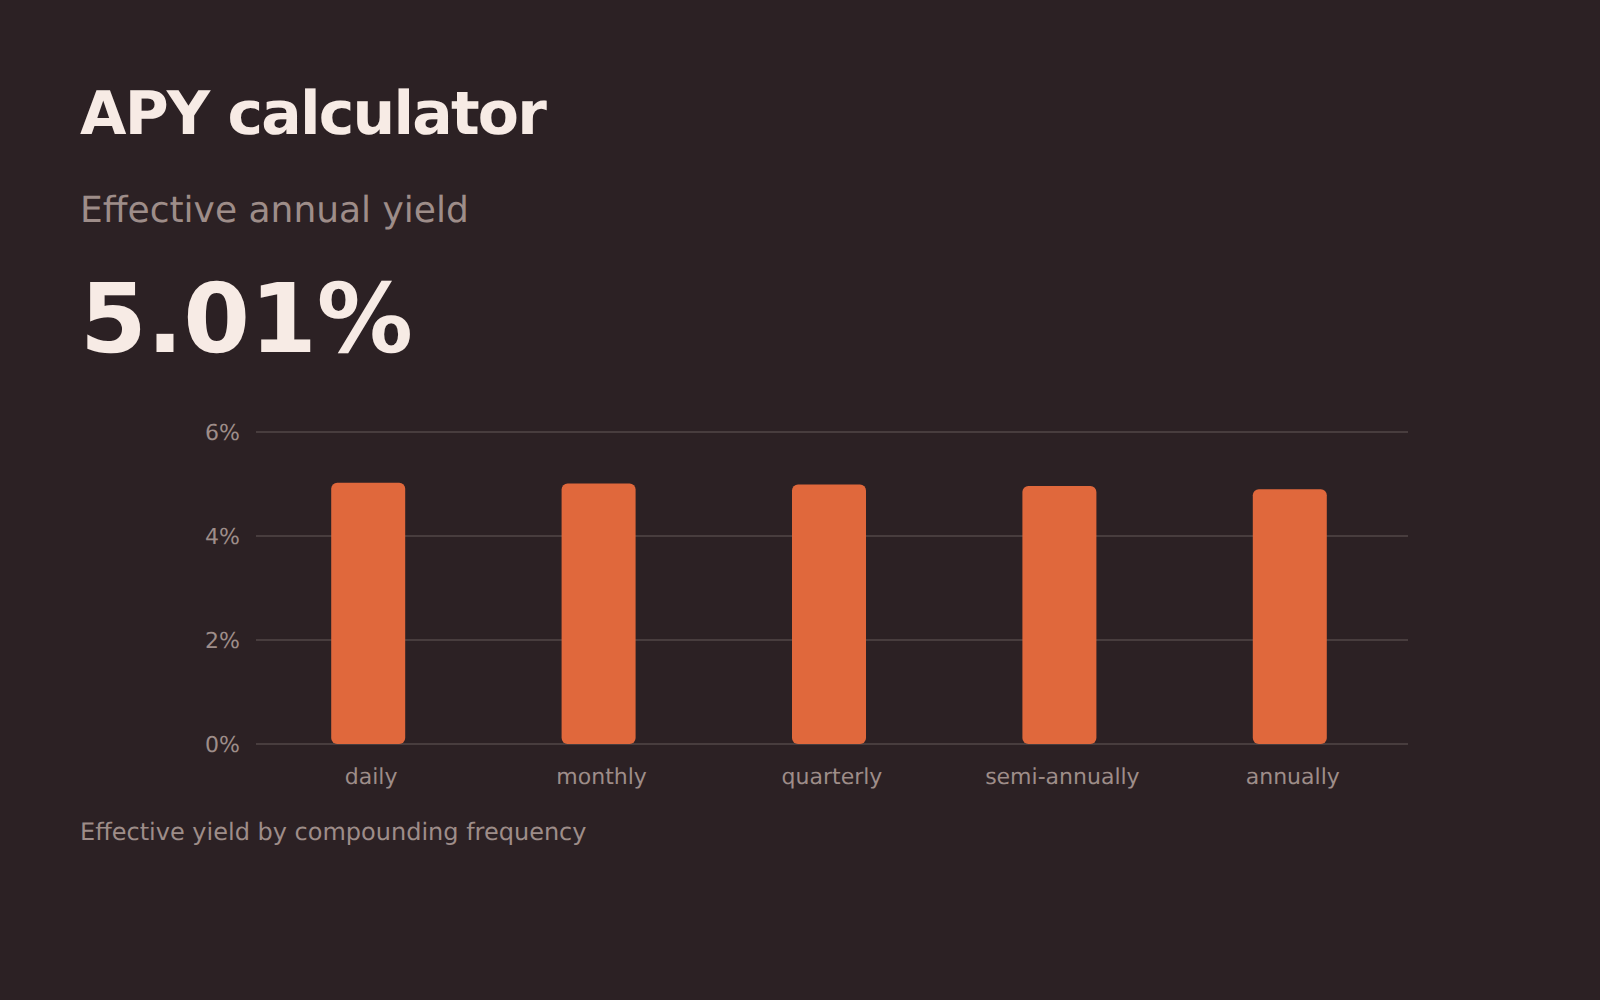
APY
Reken een geadverteerde nominale rente om naar het rendement dat je echt krijgt, en zie wat de samenstellingsfrequentie op je saldo waard is.
Maandlasten, leencapaciteit, stamp duty en rendement.
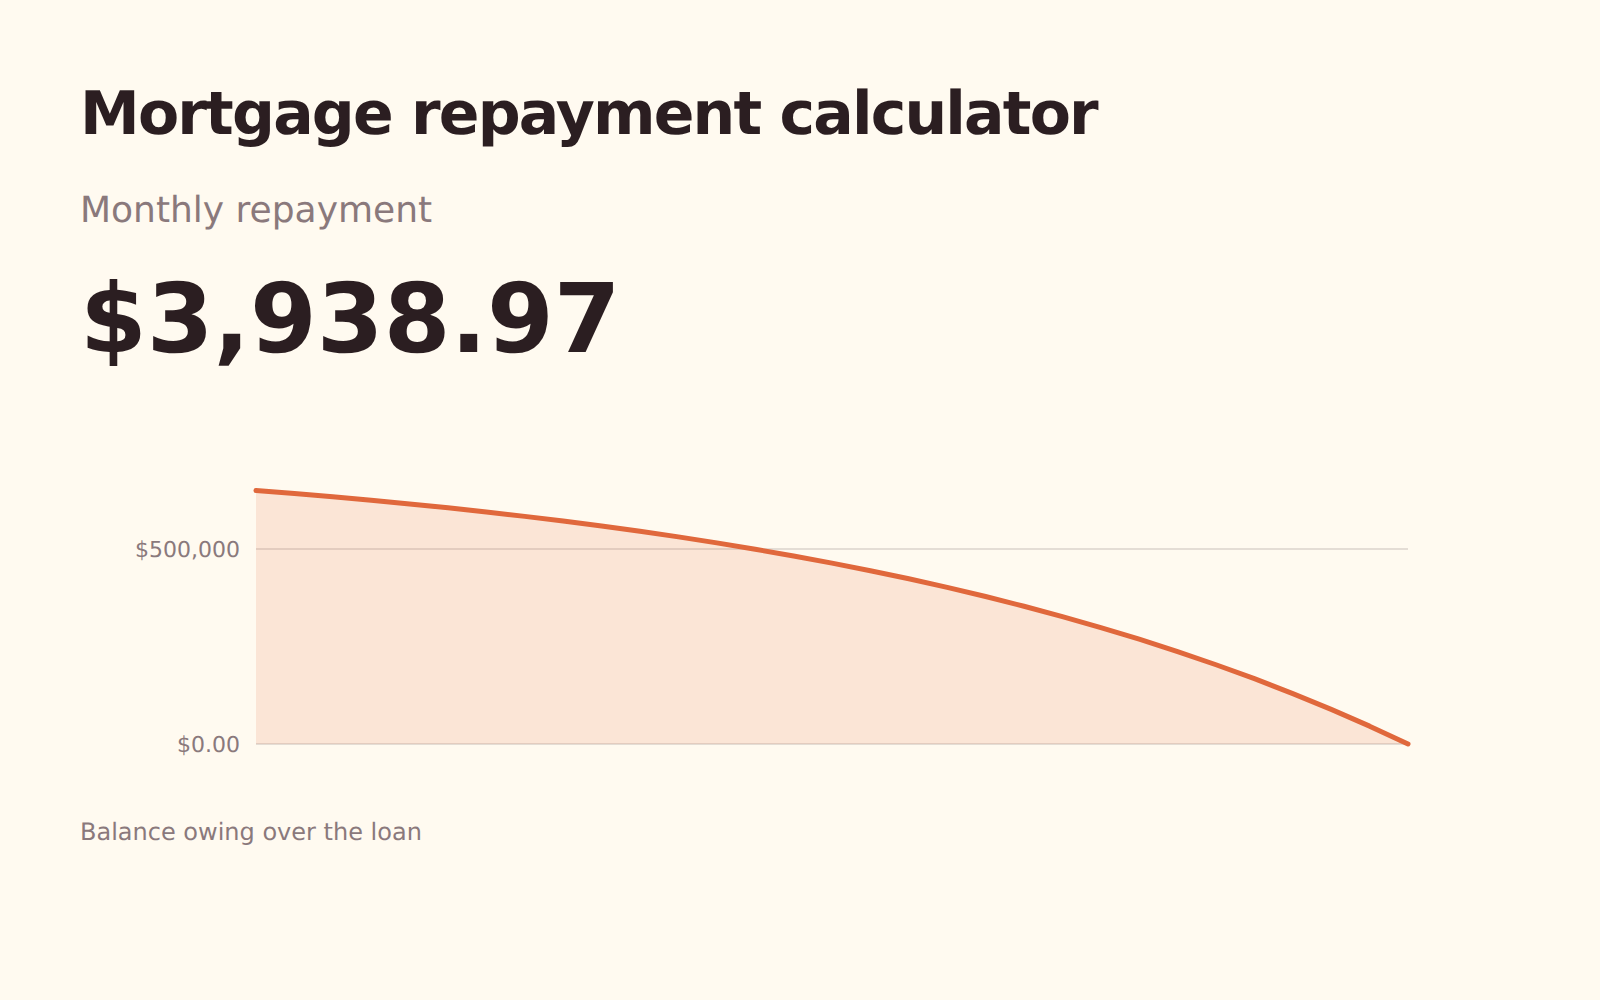
Hypotheeklasten
Bereken de maandlasten van een hypotheek, hoeveel daarvan rente is, en wat elke periode iets extra aflossen je echt bespaart.
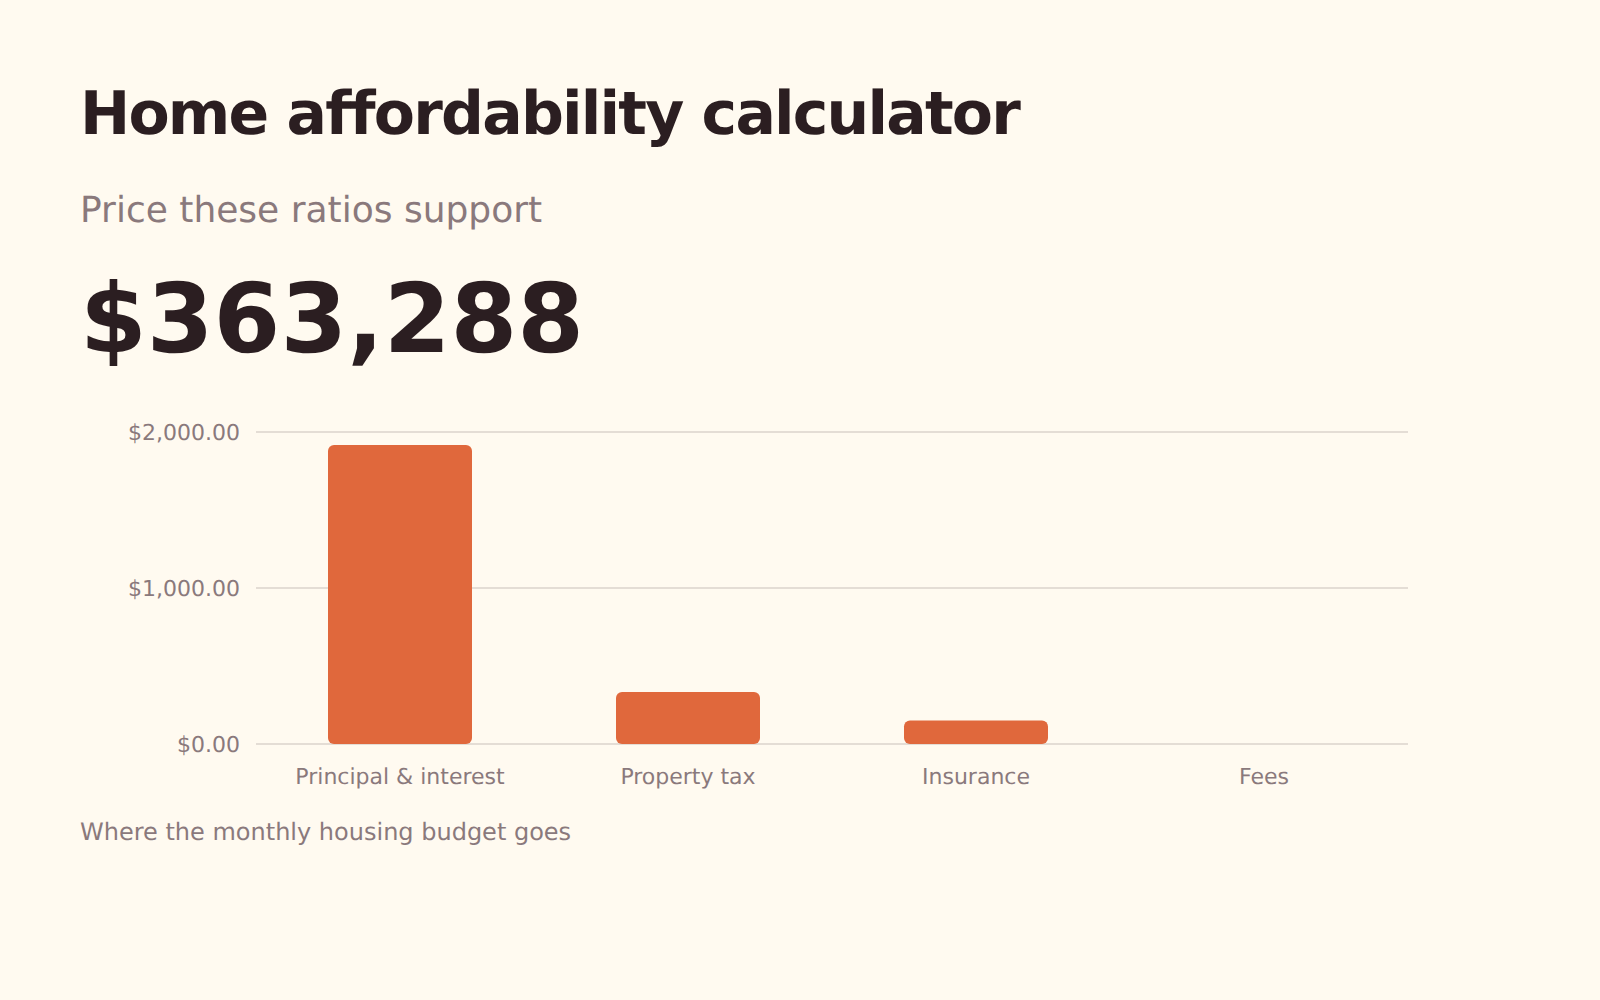
Betaalbaarheid woning
Wat de gangbare 28/36-leennormen je laten kopen, welke van de twee je echt beperkt, en hoeveel koopprijs je andere schulden je kosten.
ARM vs. vaste rente
Wat een variabele rente je bespaart zolang de beginrente geldt, en wat het kost als de rente zo ver stijgt als de plafonds toestaan.
Offsetrekening
Wat geld op een offsetrekening waard is: bespaarde rente en hoeveel eerder de lening is afgelost.
Huurrendement
Bruto en netto huurrendement, met leegstand en lopende kosten eraf – het getal dat het “rendement” van een makelaar meestal niet is.
Oversluiten
Of oversluiten de moeite waard is: de besparing per maand, hoelang het duurt voor de kosten terugverdiend zijn, en wat de overstap doet met de totale rente.
Huren of kopen
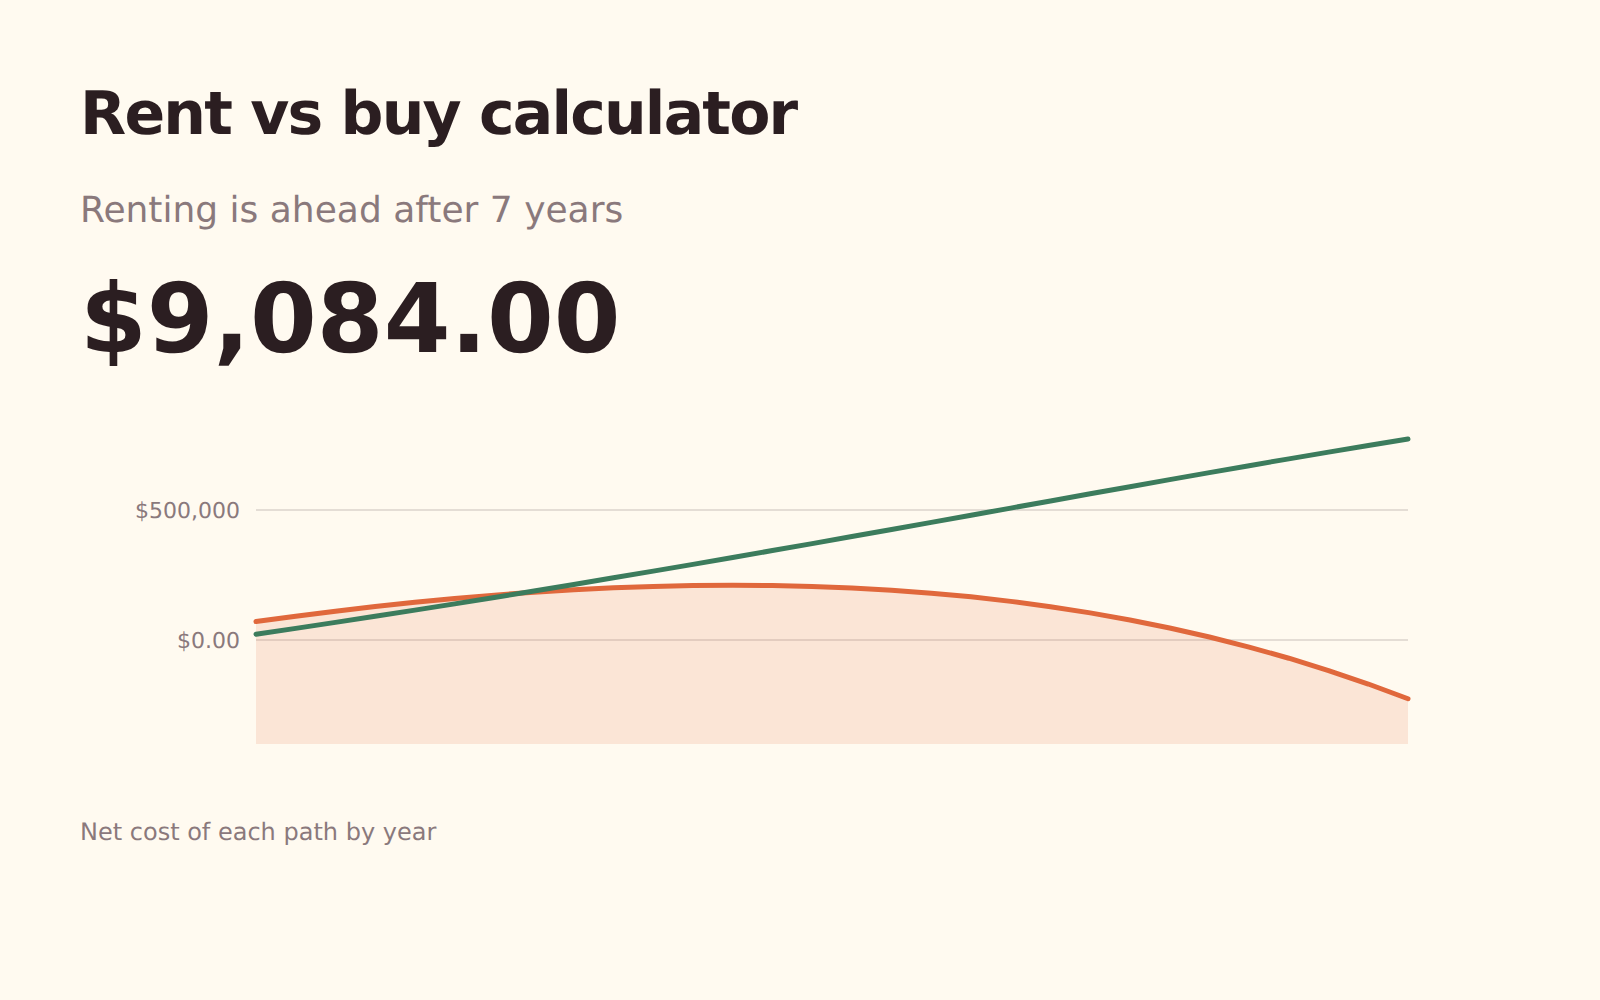
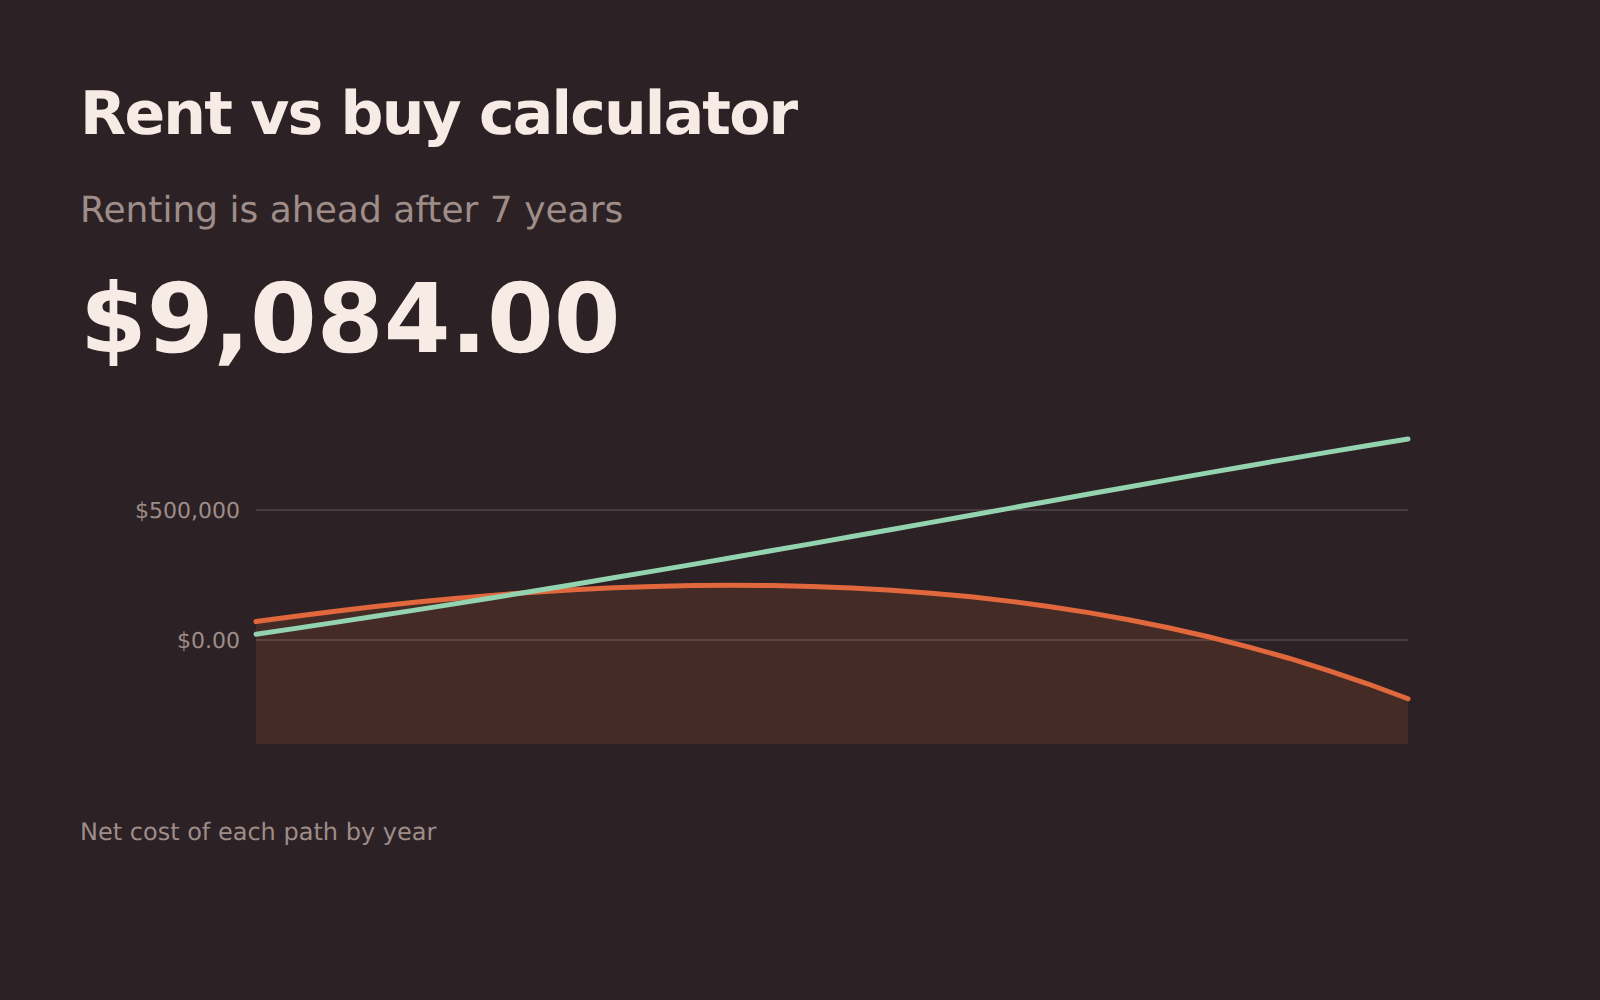
Vergelijkt de echte nettokosten van huren en kopen over de jaren dat je er echt blijft wonen, inclusief transactiekosten, lopende kosten en het rendement op een belegde eigen inbreng.
Extra aflossen
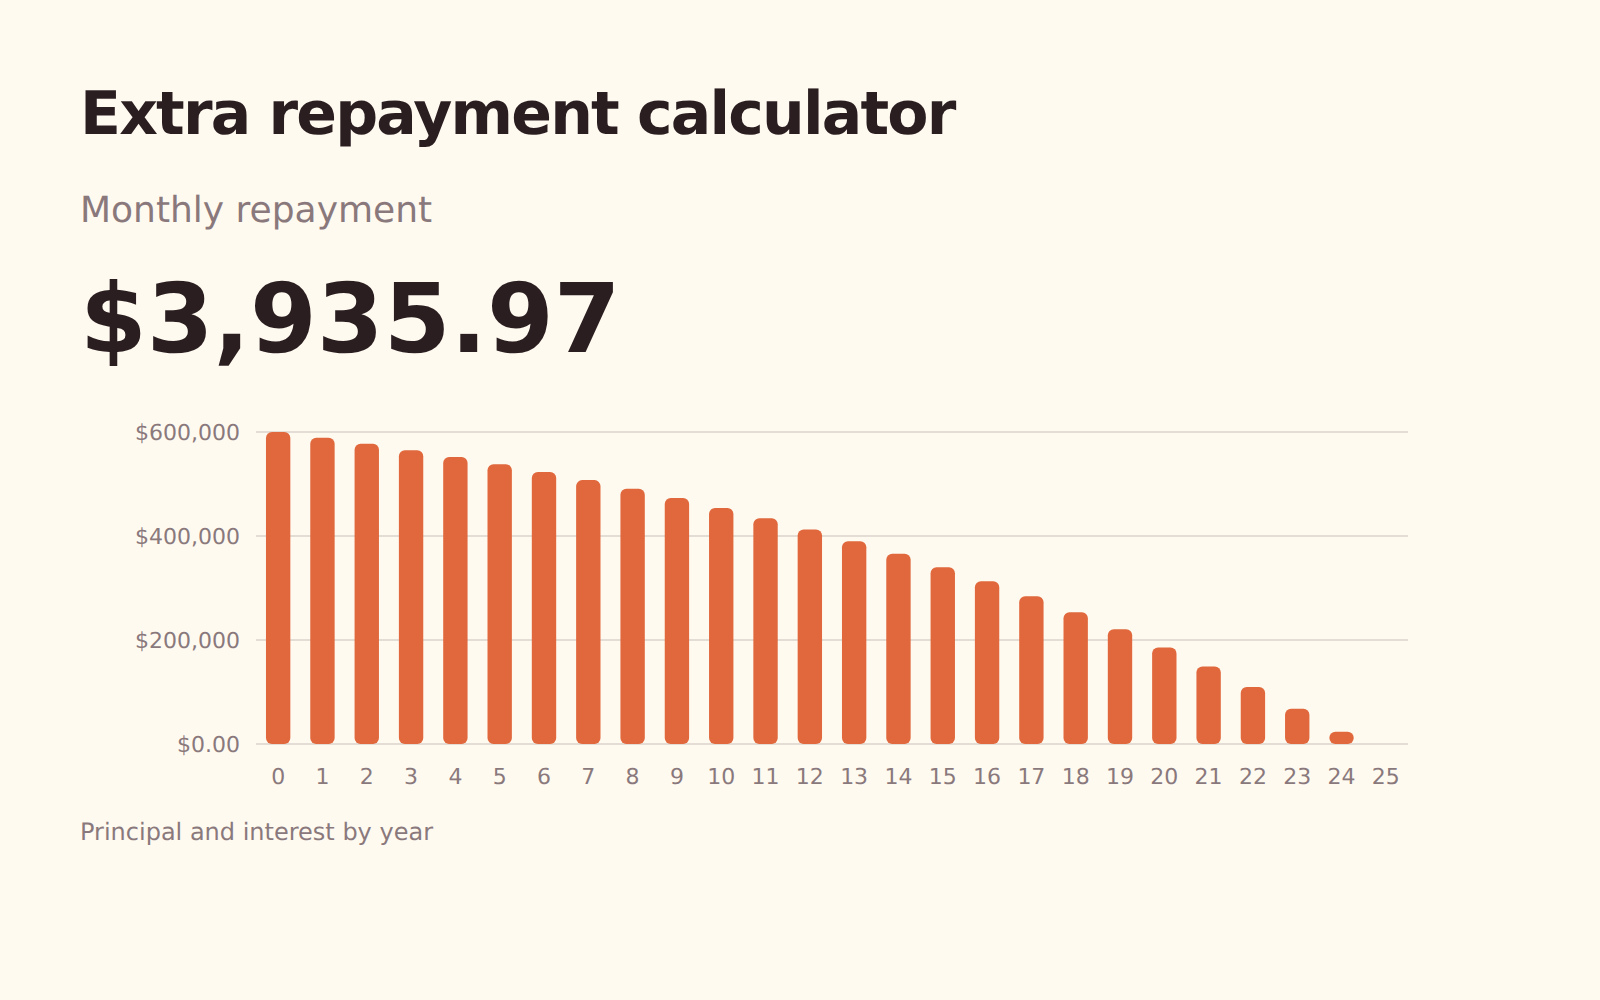
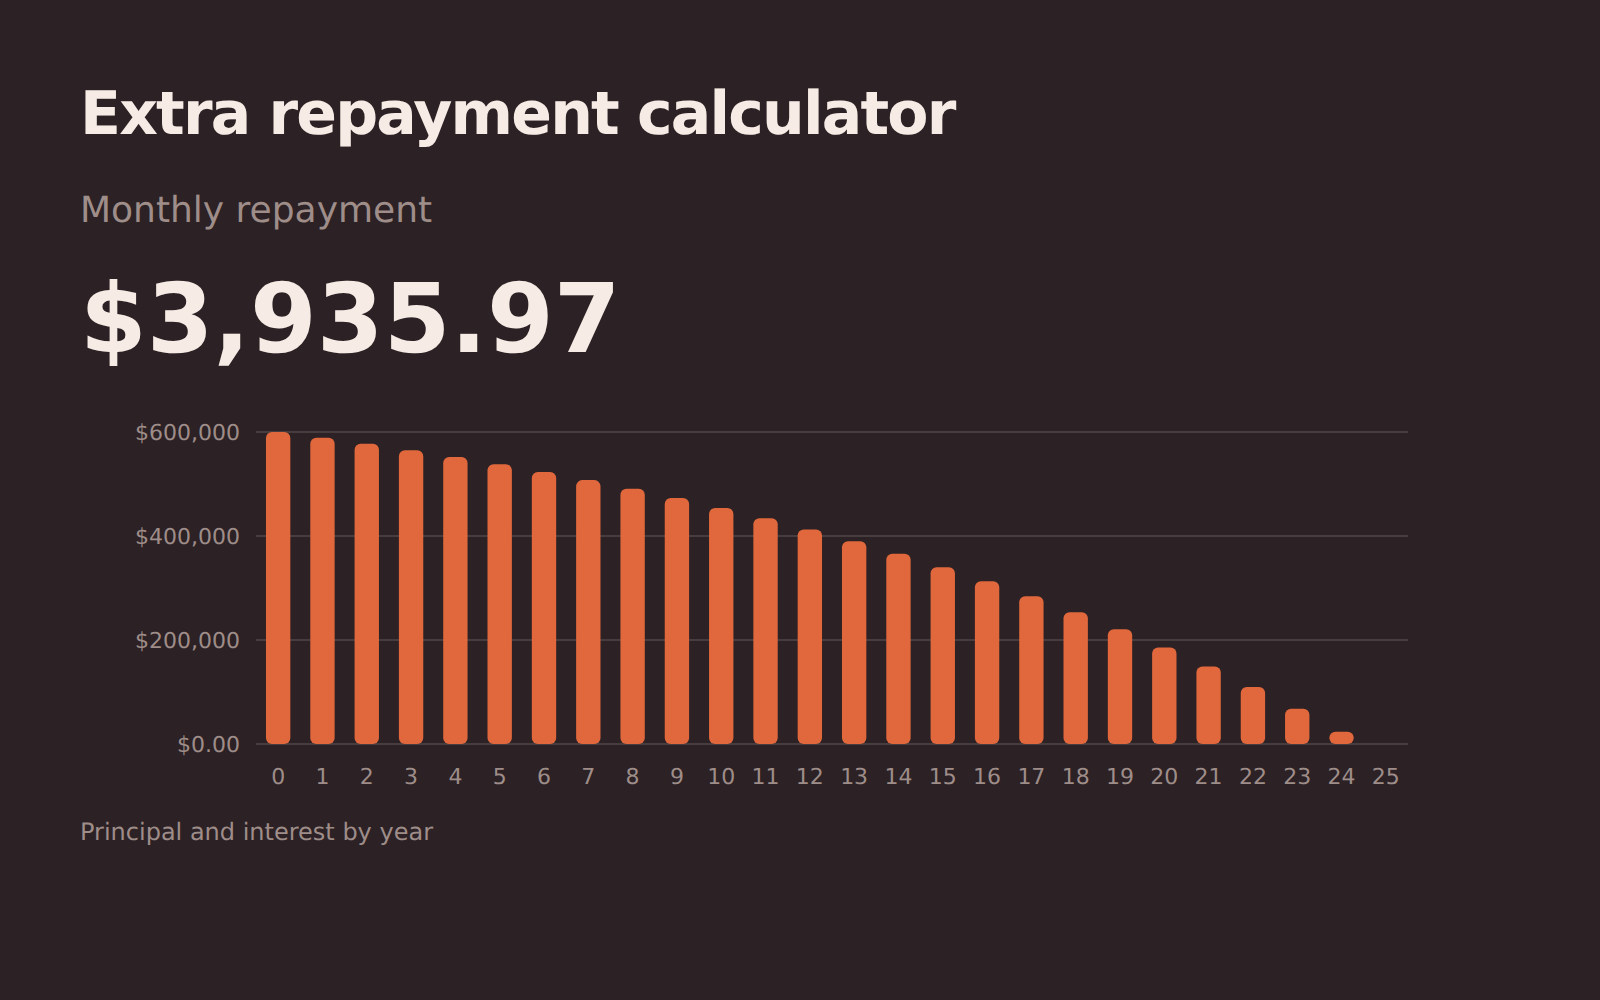
Wat elke maand iets meer aflossen met je lening doet: de jaren die eraf gaan, de rente die je bespaart en hoeveel eerder je schuldenvrij bent.
Aflossing, volgorde van aflossen en wat extra aflossen je oplevert.
Schulden aflossen – lawine vs. sneeuwbal
Zet meerdere schulden op volgorde van rente of saldo, voeg toe wat je kunt missen en zie welke volgorde ze sneller aflost.
Creditcardschuld aflossen
Wat alleen het minimum betalen echt kost, vergeleken met elke maand een vast bedrag tot de kaart is afbetaald.
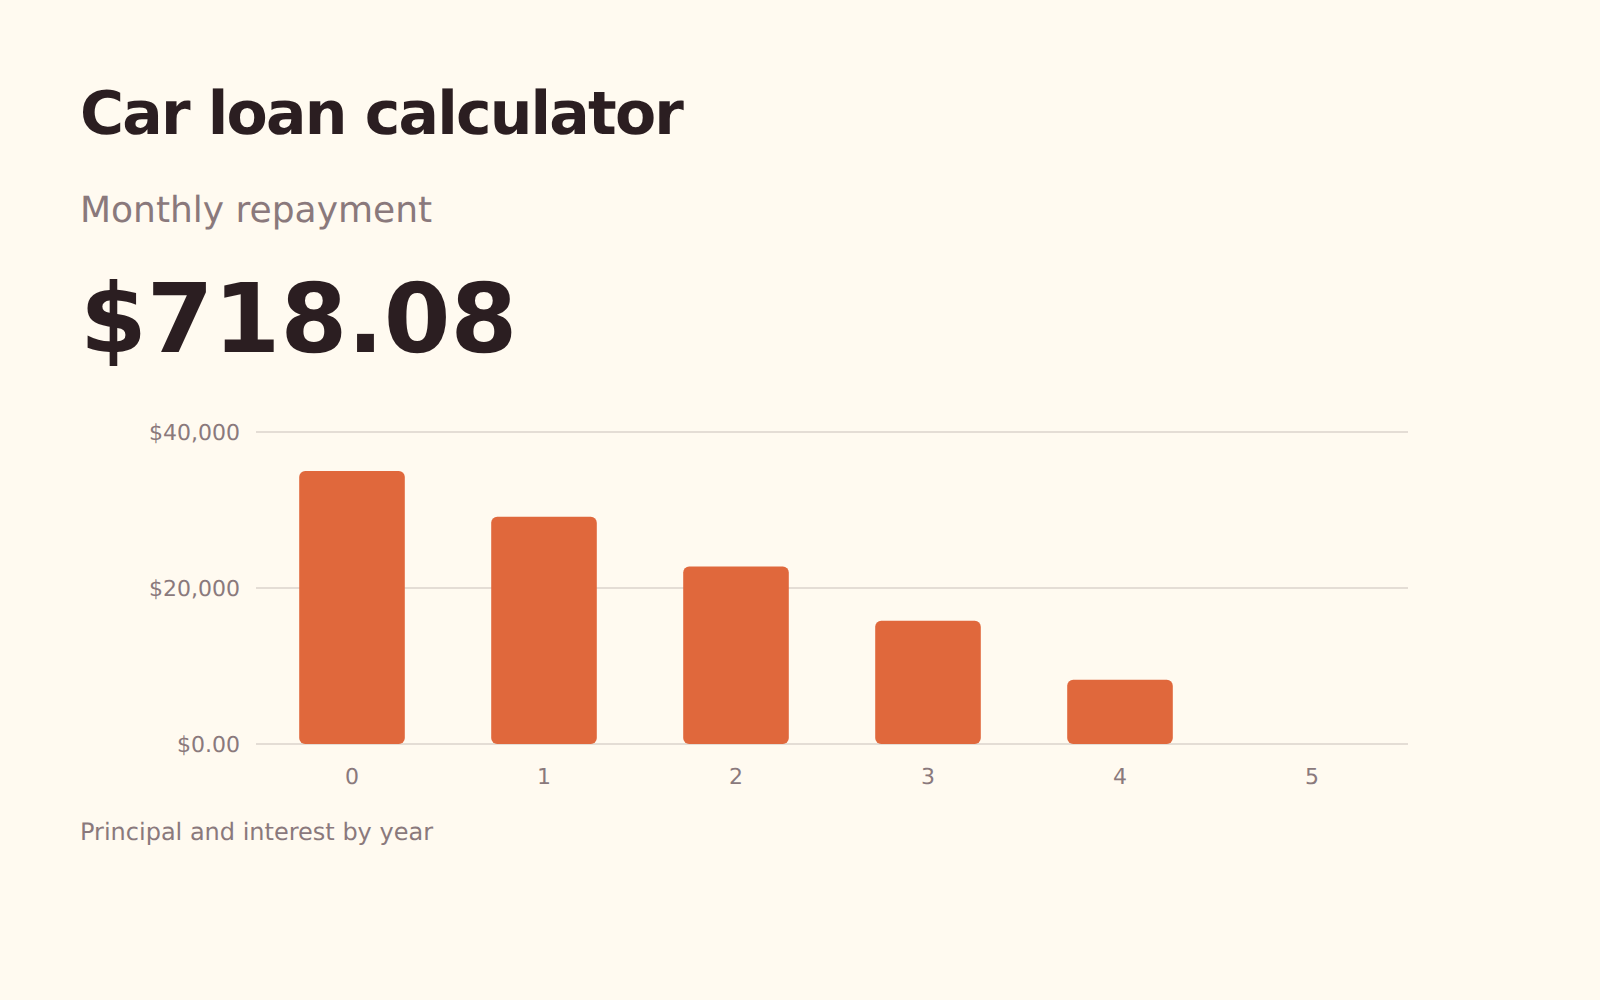
Autolening
Aflossingen en totale rente op een autolening, en het effect van een langere looptijd of telkens iets extra betalen.
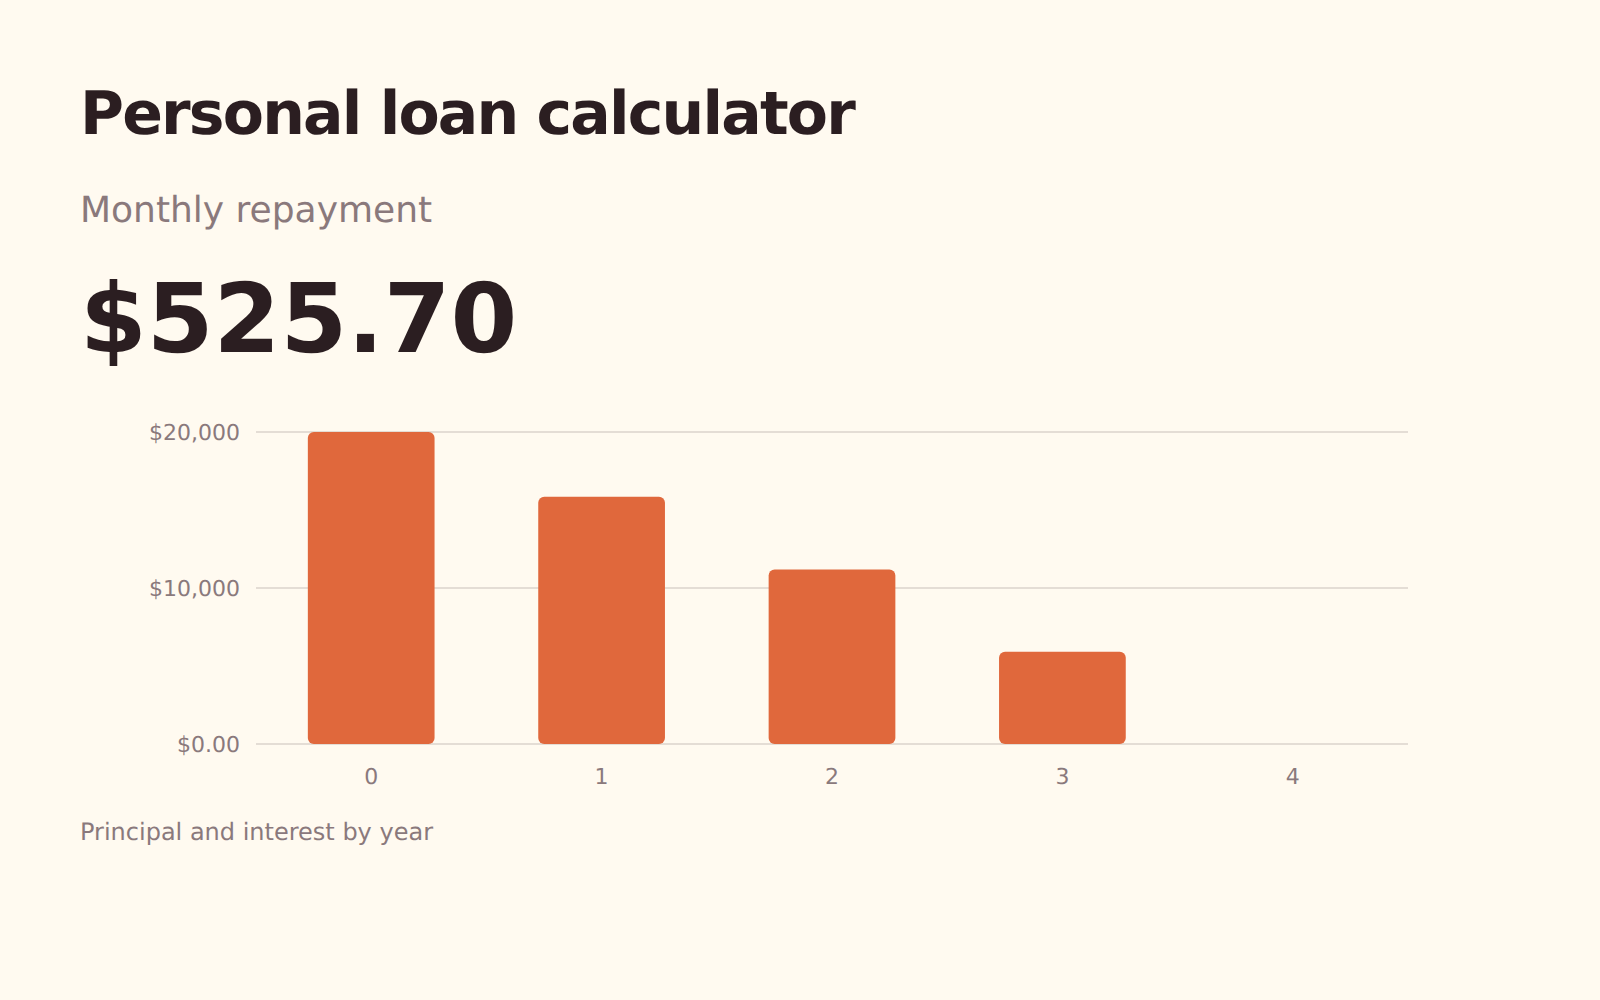
Persoonlijke lening
Aflossingen, totale rente en het aflosschema van een persoonlijke lening zonder onderpand, inclusief wat extra aflossen oplevert.
Waar het geld naartoe gaat, en hoeveel je ervan overhoudt.
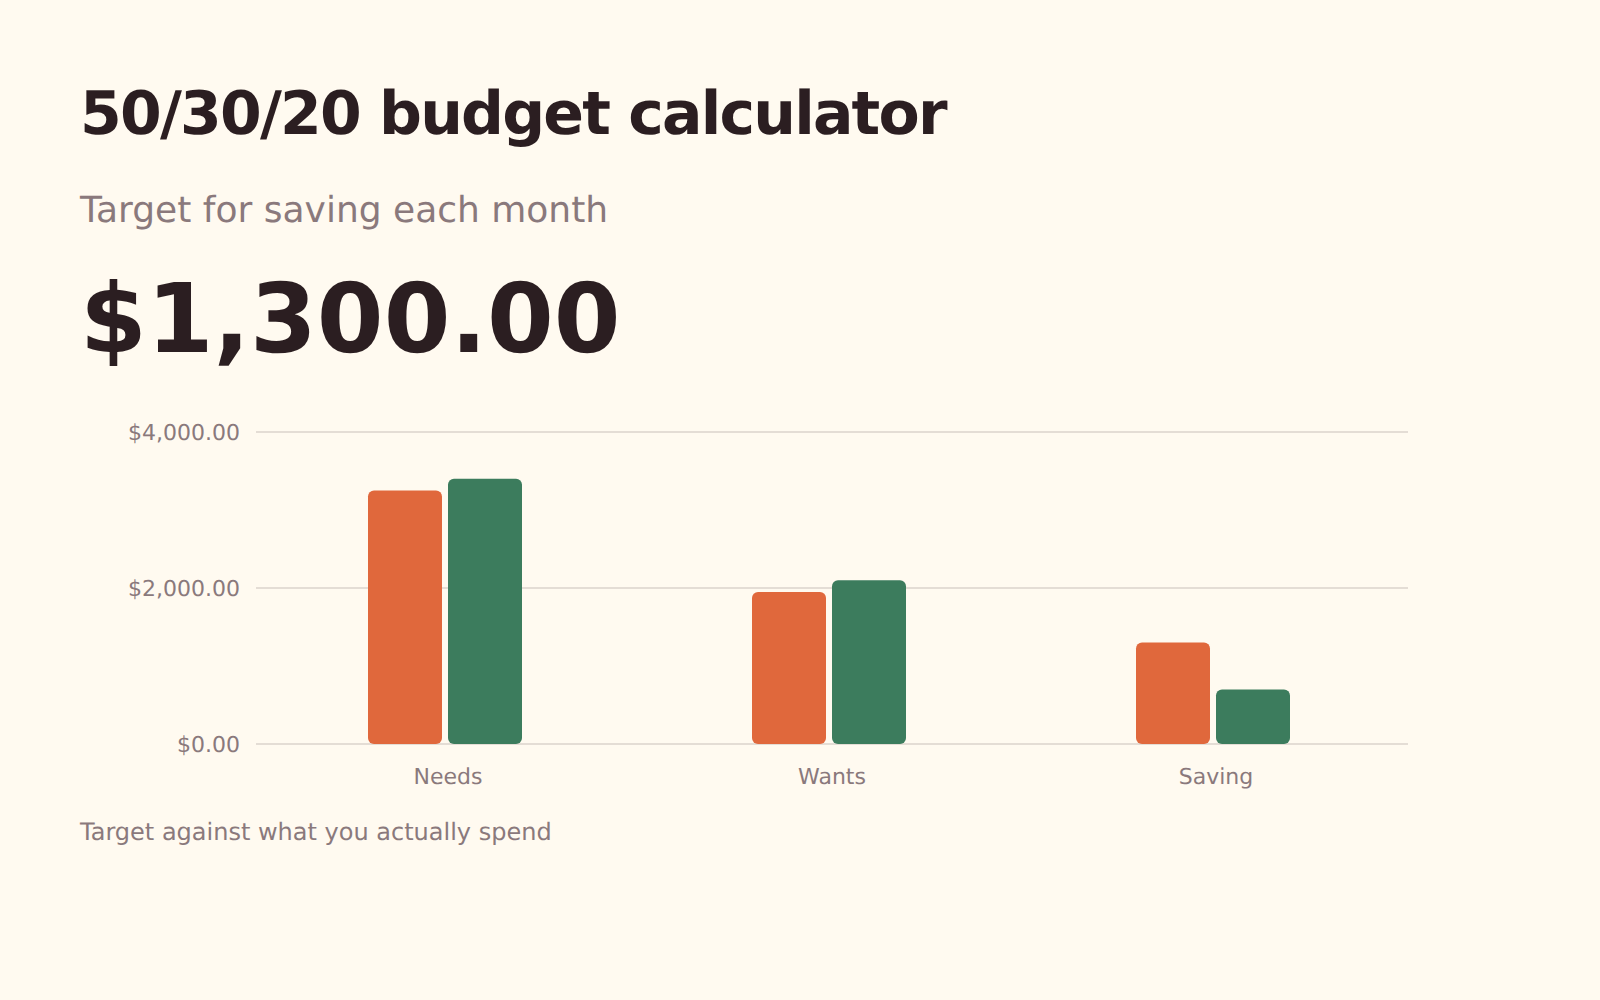
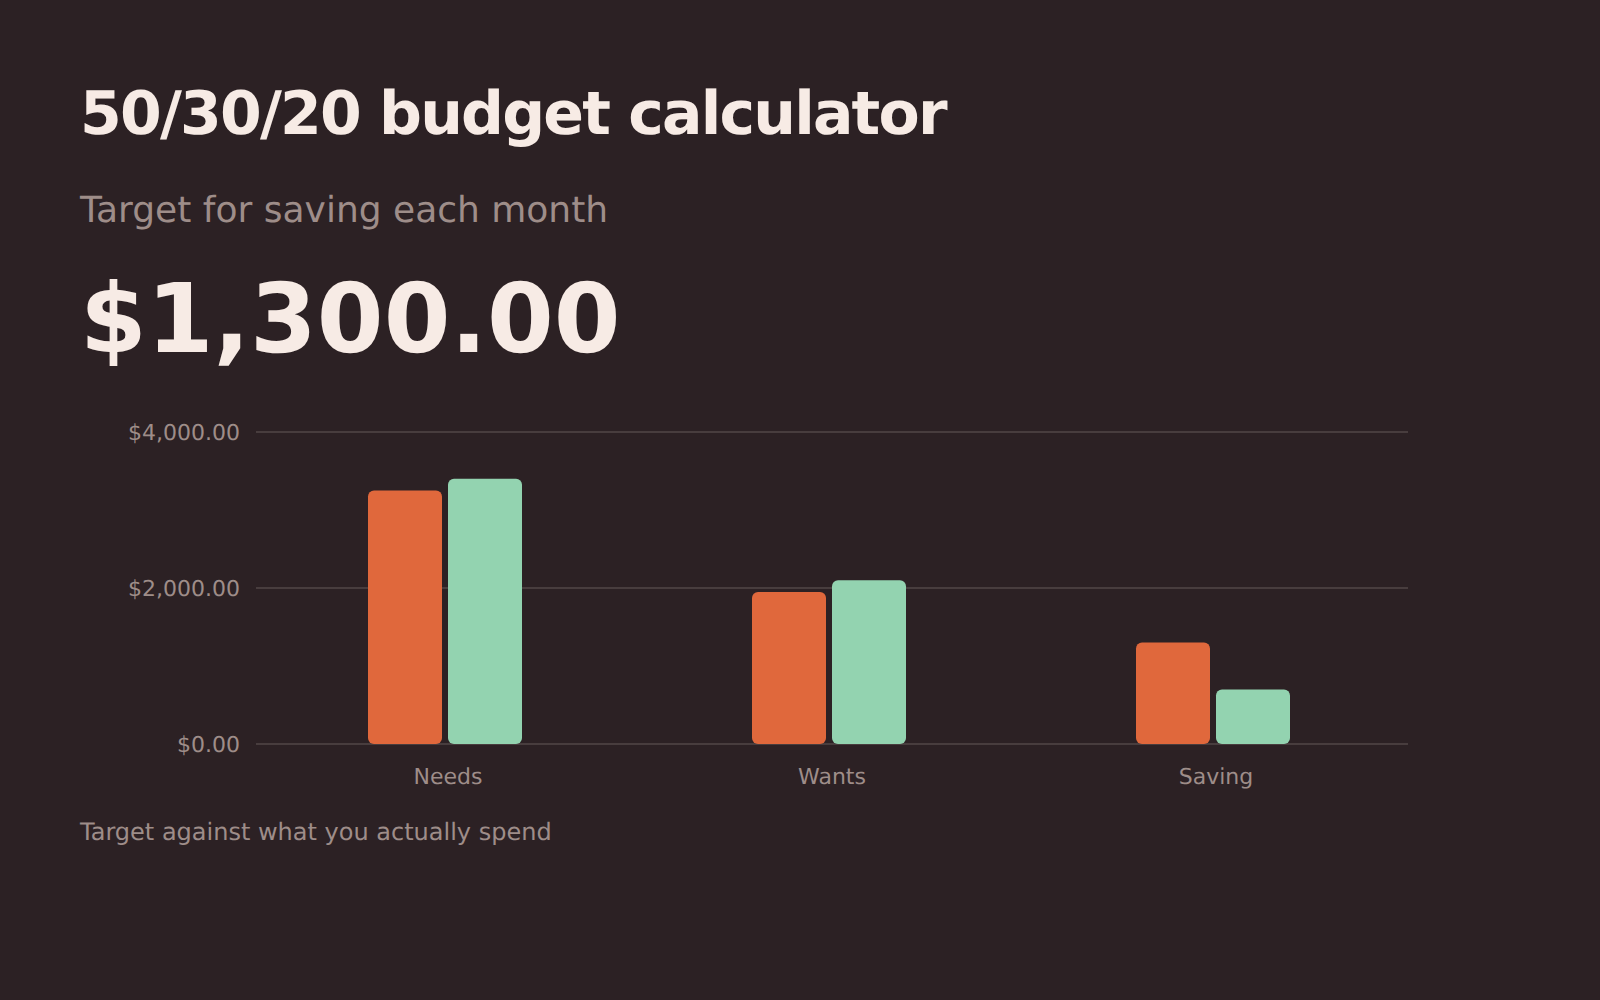
50/30/20-budget
Verdeel je netto-inkomen over behoeften, wensen en sparen, en vergelijk die verdeling met wat je nu werkelijk uitgeeft.
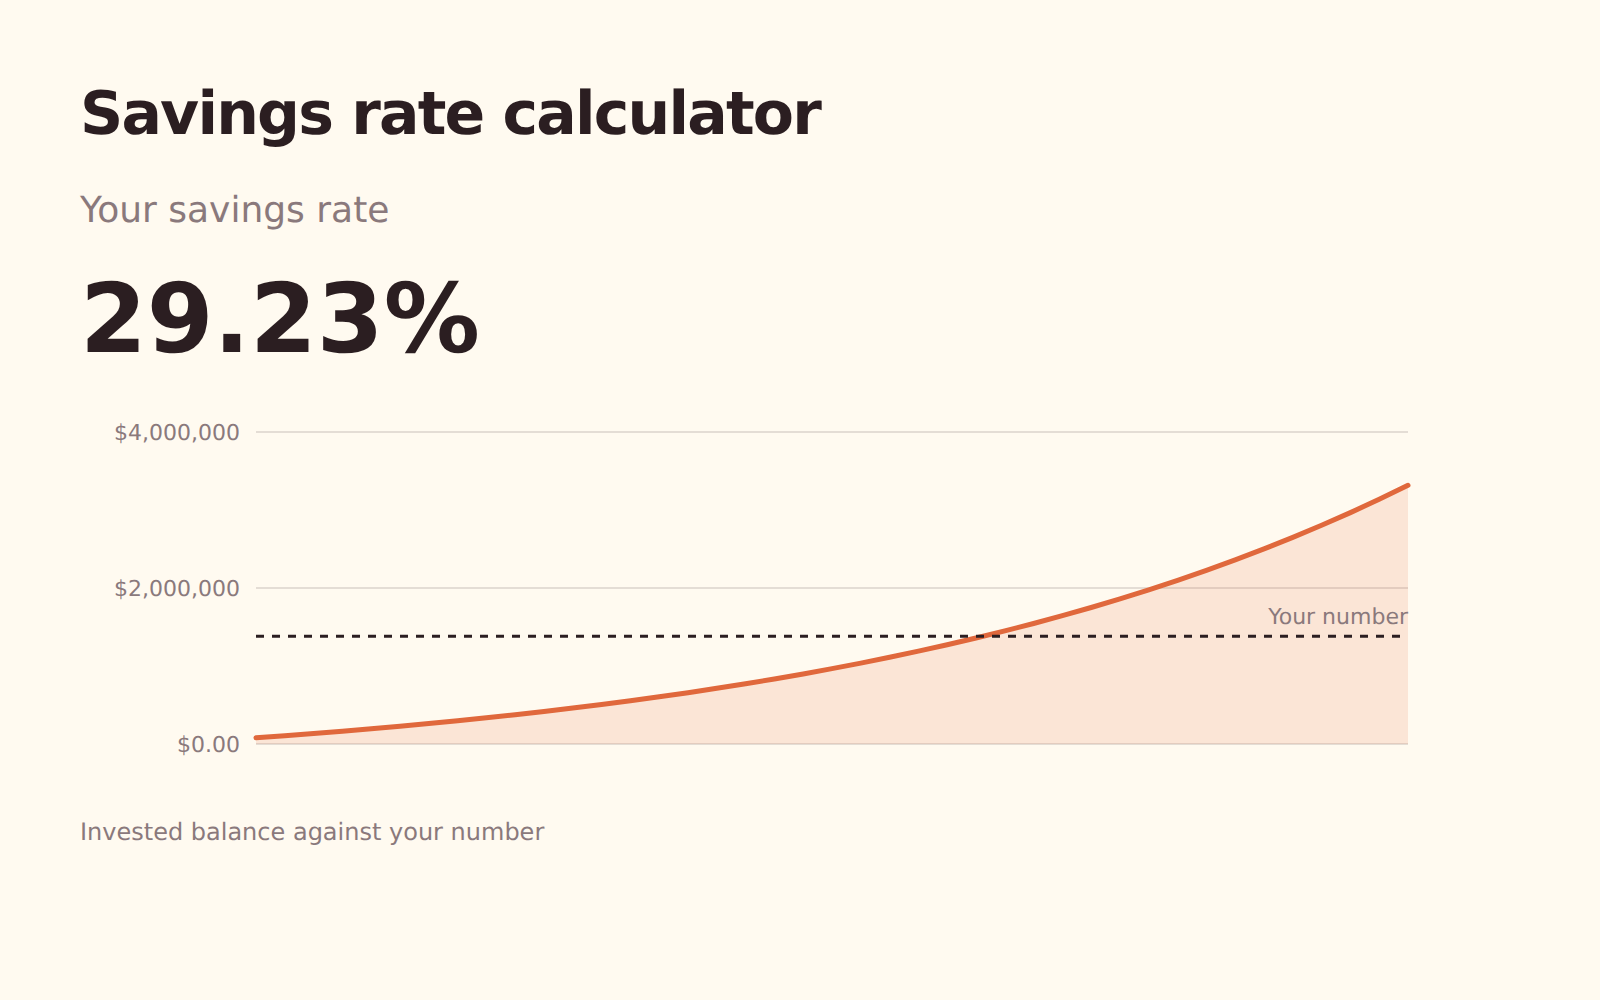
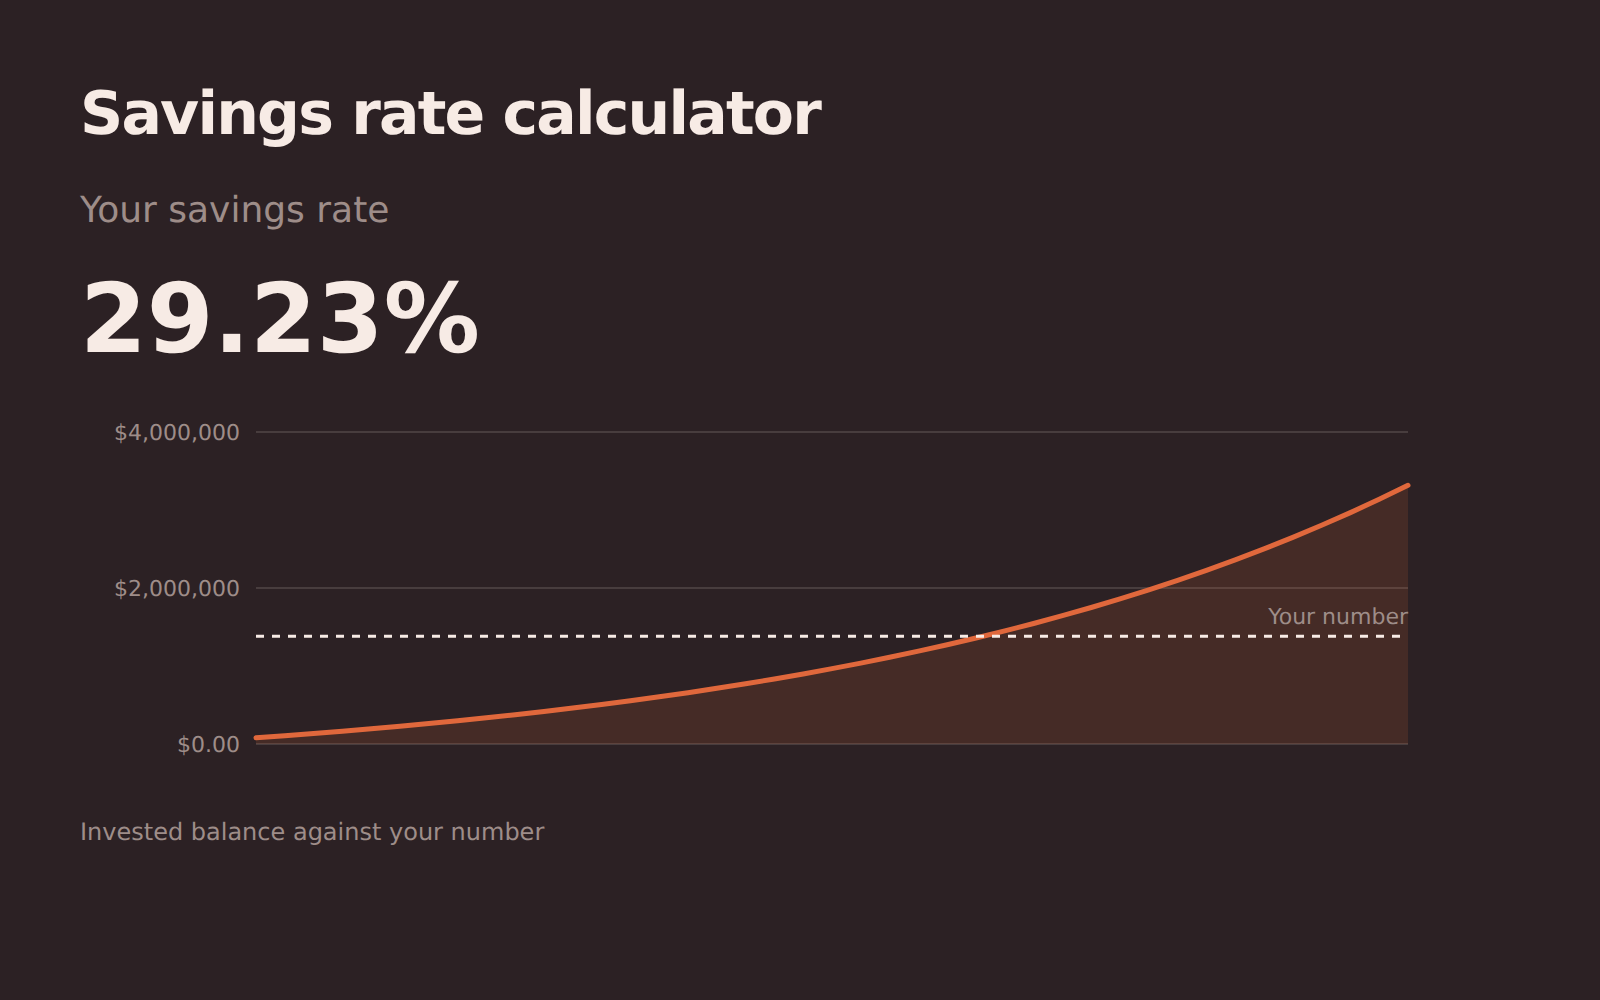
Spaarquote
Je spaarquote, en wat die betekent: de jaren tussen nu en het moment waarop je beleggingen je uitgaven dekken.
Nettovermogen
Alles wat je bezit min alles wat je schuldig bent, verdeeld in wat vandaag liquide is en wat vastzit in vastgoed of pensioen.
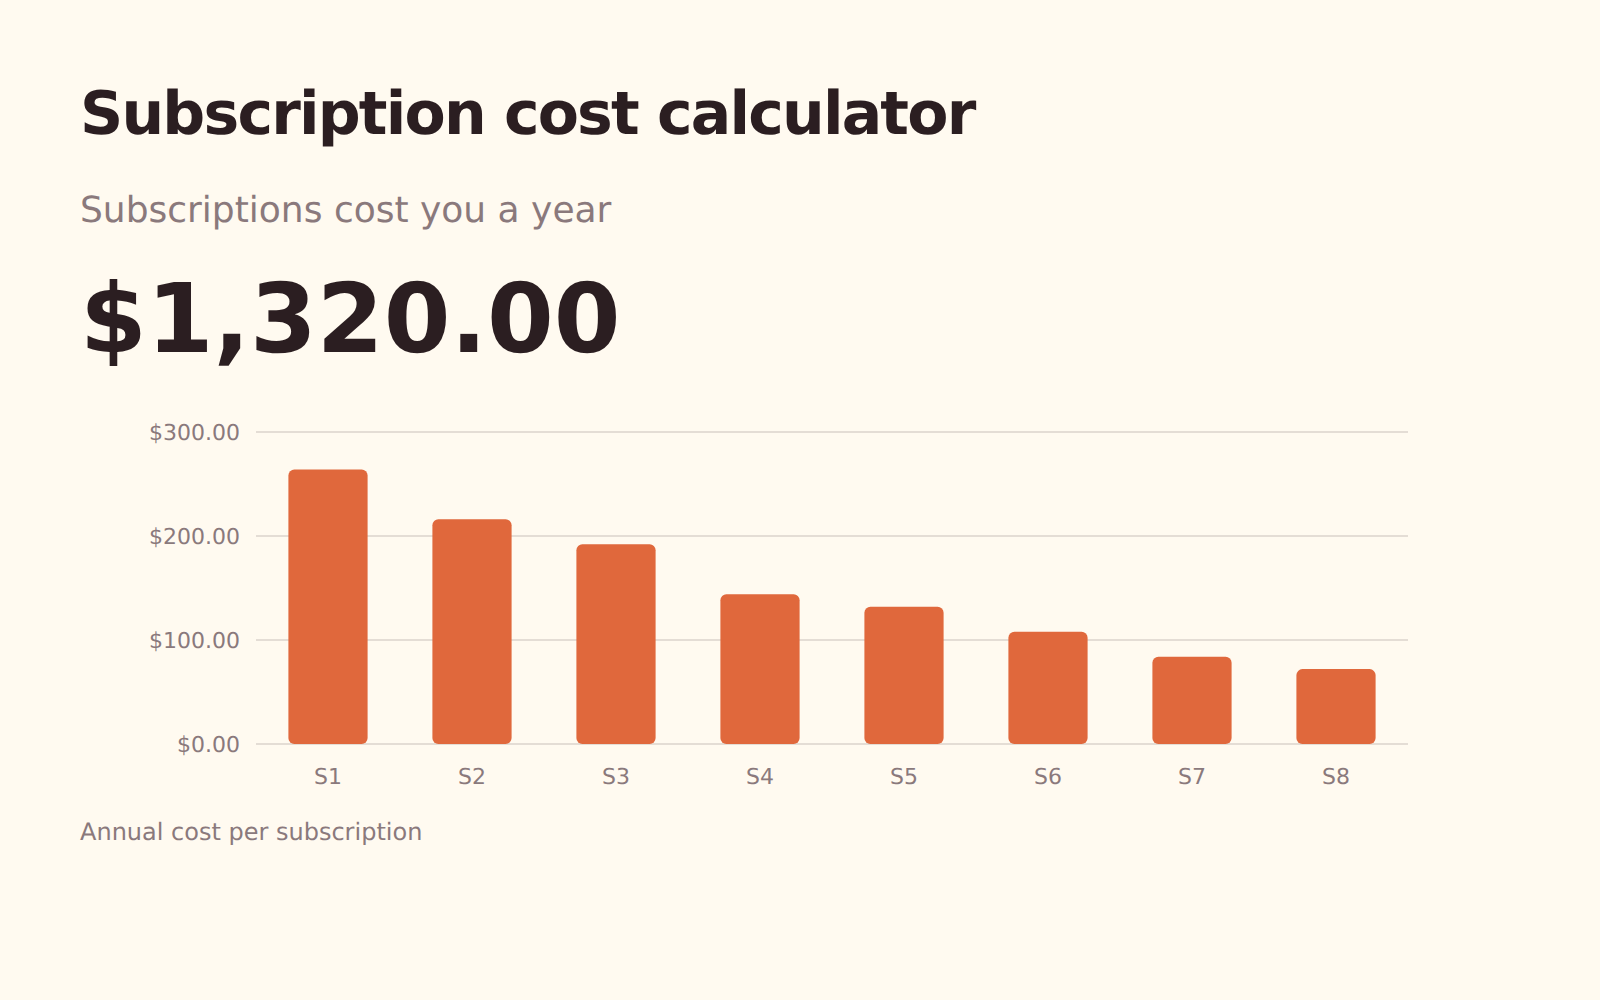
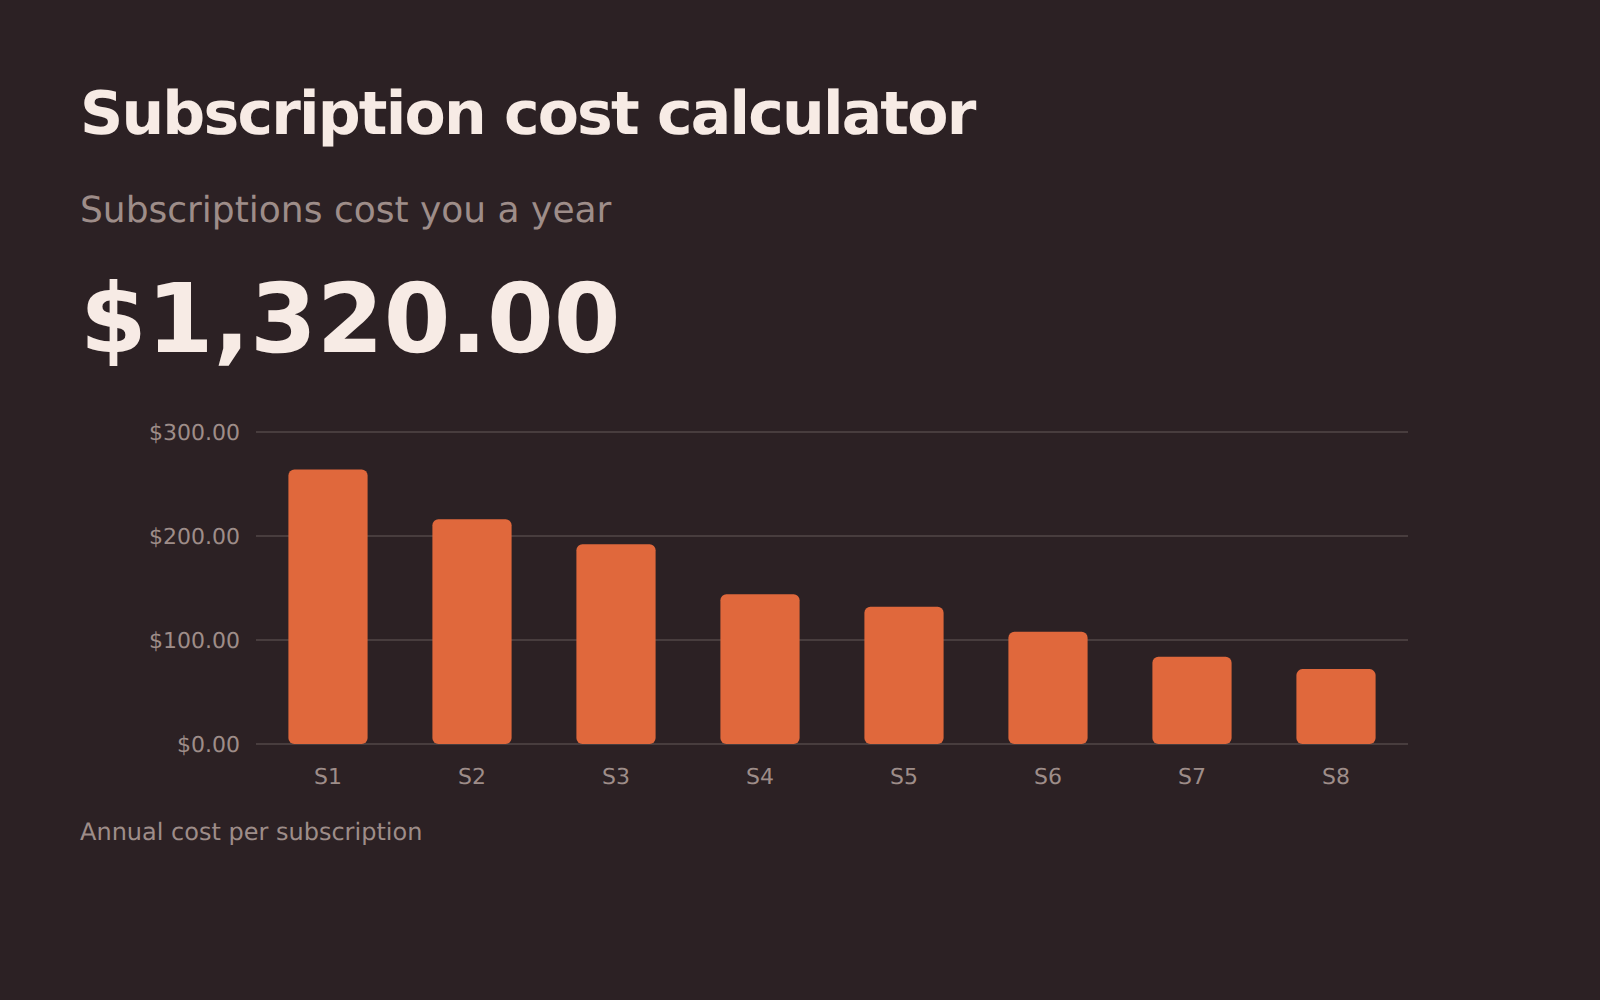
Abonnementskosten
Tel op wat terugkerende kosten per jaar kosten, en wat de abonnementen die je zou opzeggen waard zijn als je dat geld belegt.
Rendement, kosten, herbalanceren en de belasting op je winst.
CAGR – geannualiseerd rendement
Maak van een beginwaarde, een eindwaarde en een periode één jaarlijks groeipercentage – met je eigen stortingen eruit gehaald.
Beleggingskosten
Wat een procentpunt kosten over een werkzaam leven echt kost, vergeleken met een goedkoop alternatief.
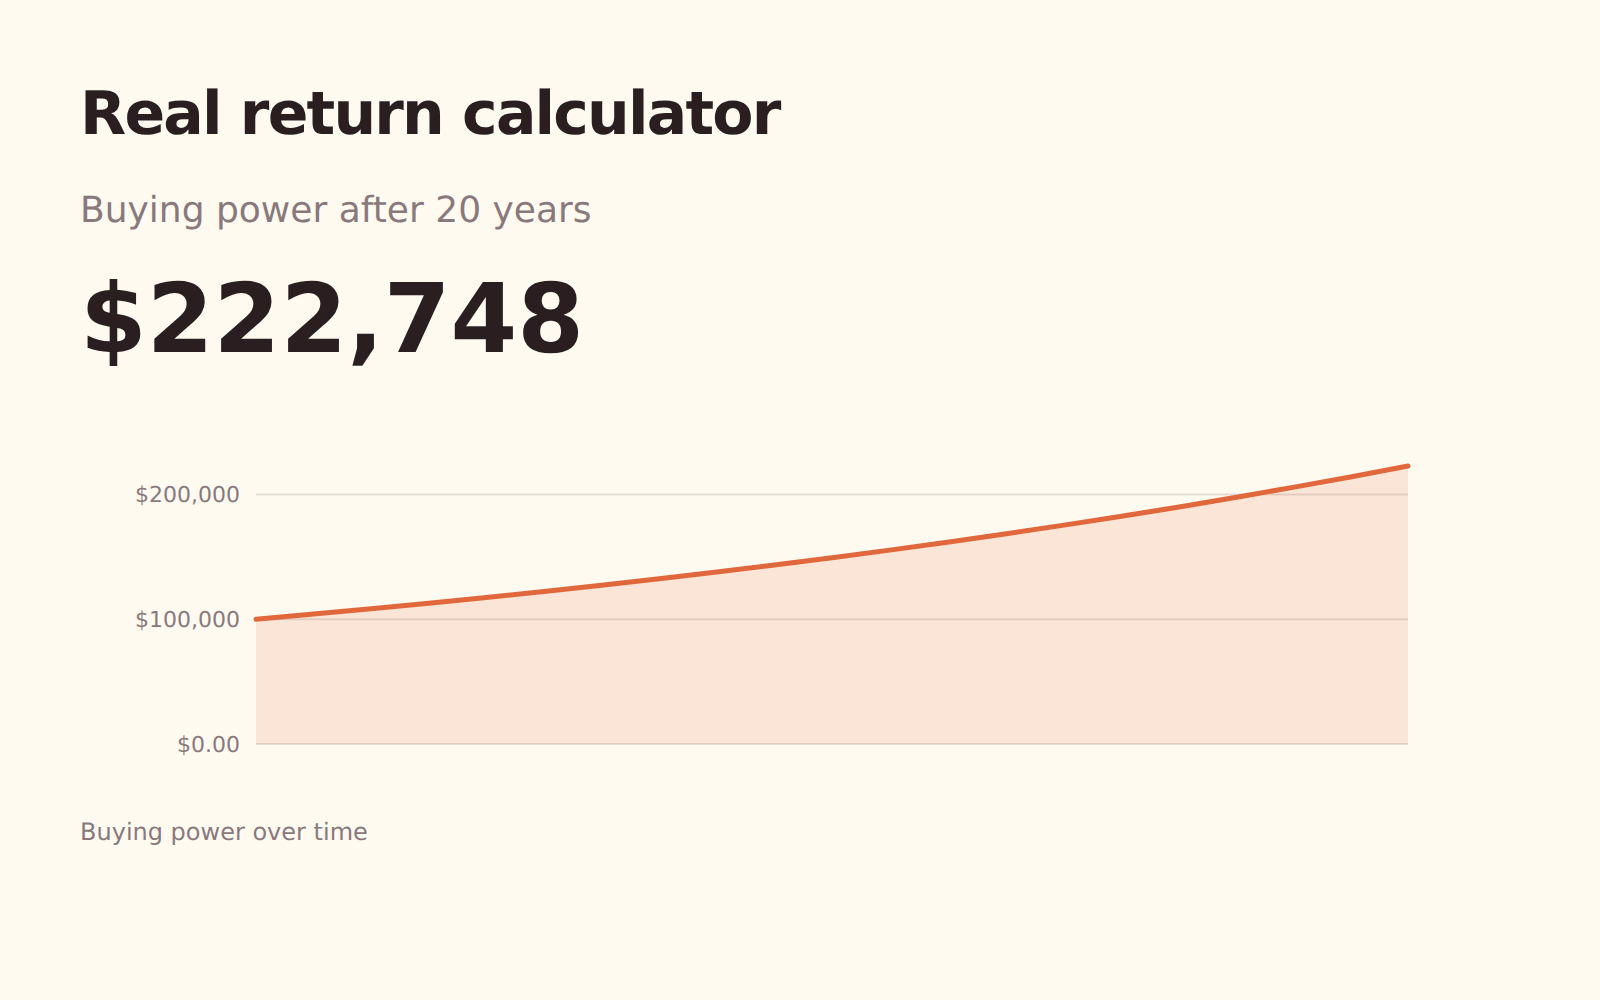
Reëel rendement
Wat een rendement waard is na inflatie en belasting – de groei van wat je met het geld echt kunt kopen.
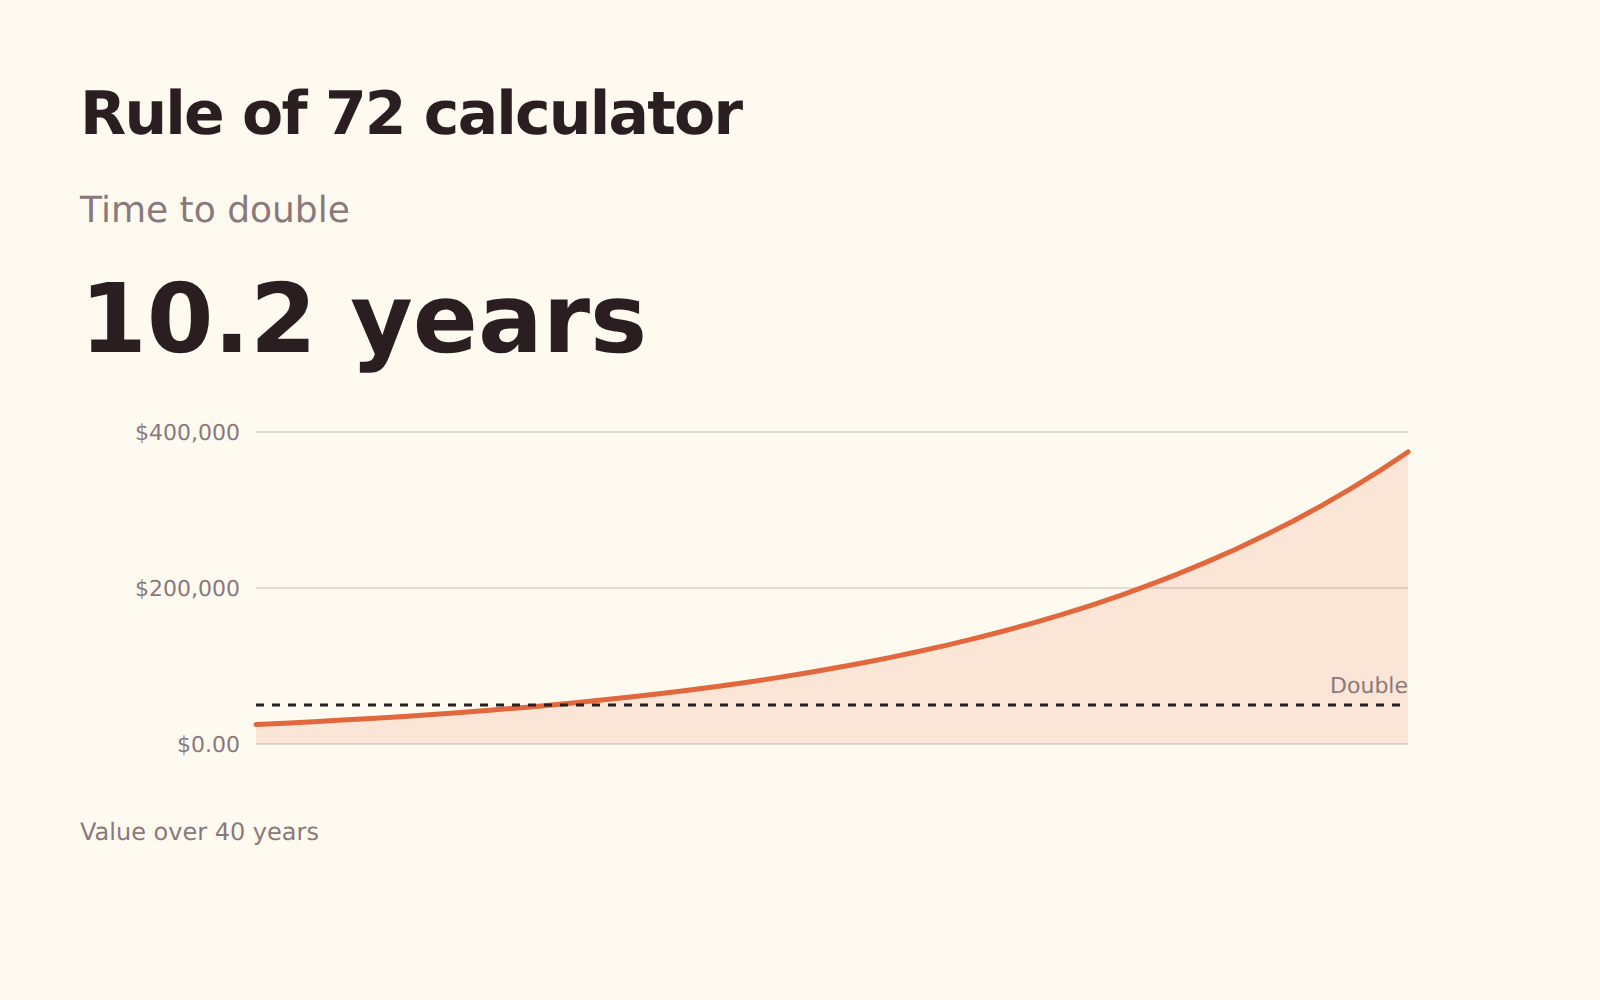
Regel van 72
Hoelang het duurt voordat geld verdubbelt bij een bepaald rendement – de vuistregel, met het exacte antwoord ernaast.
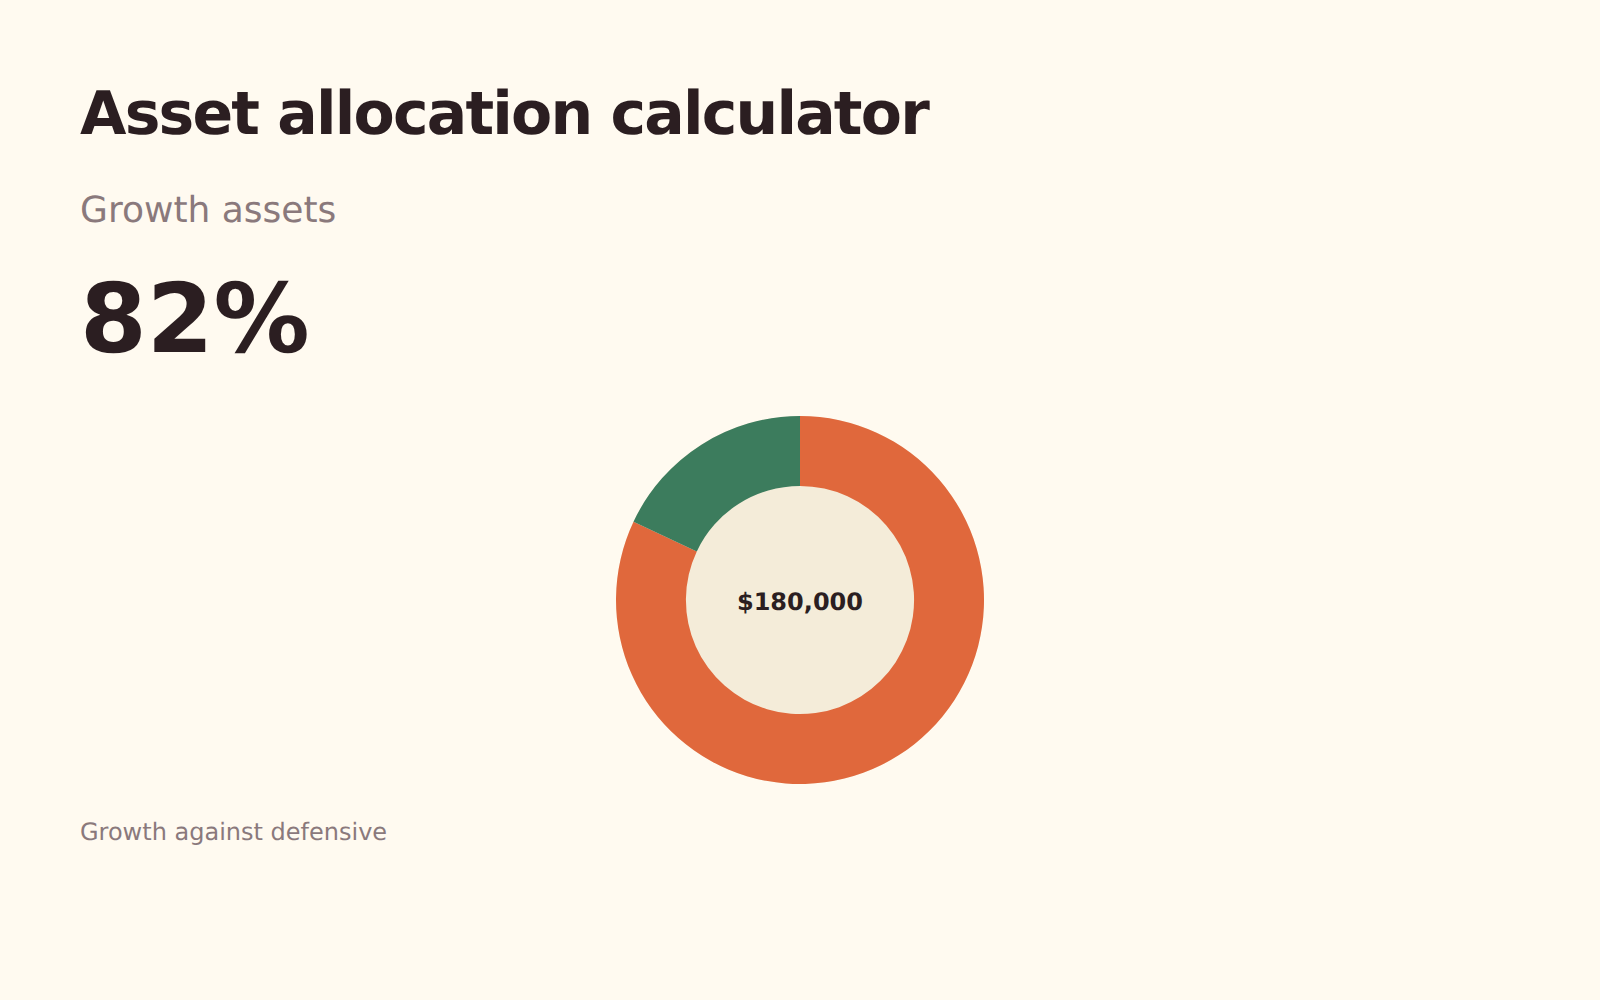
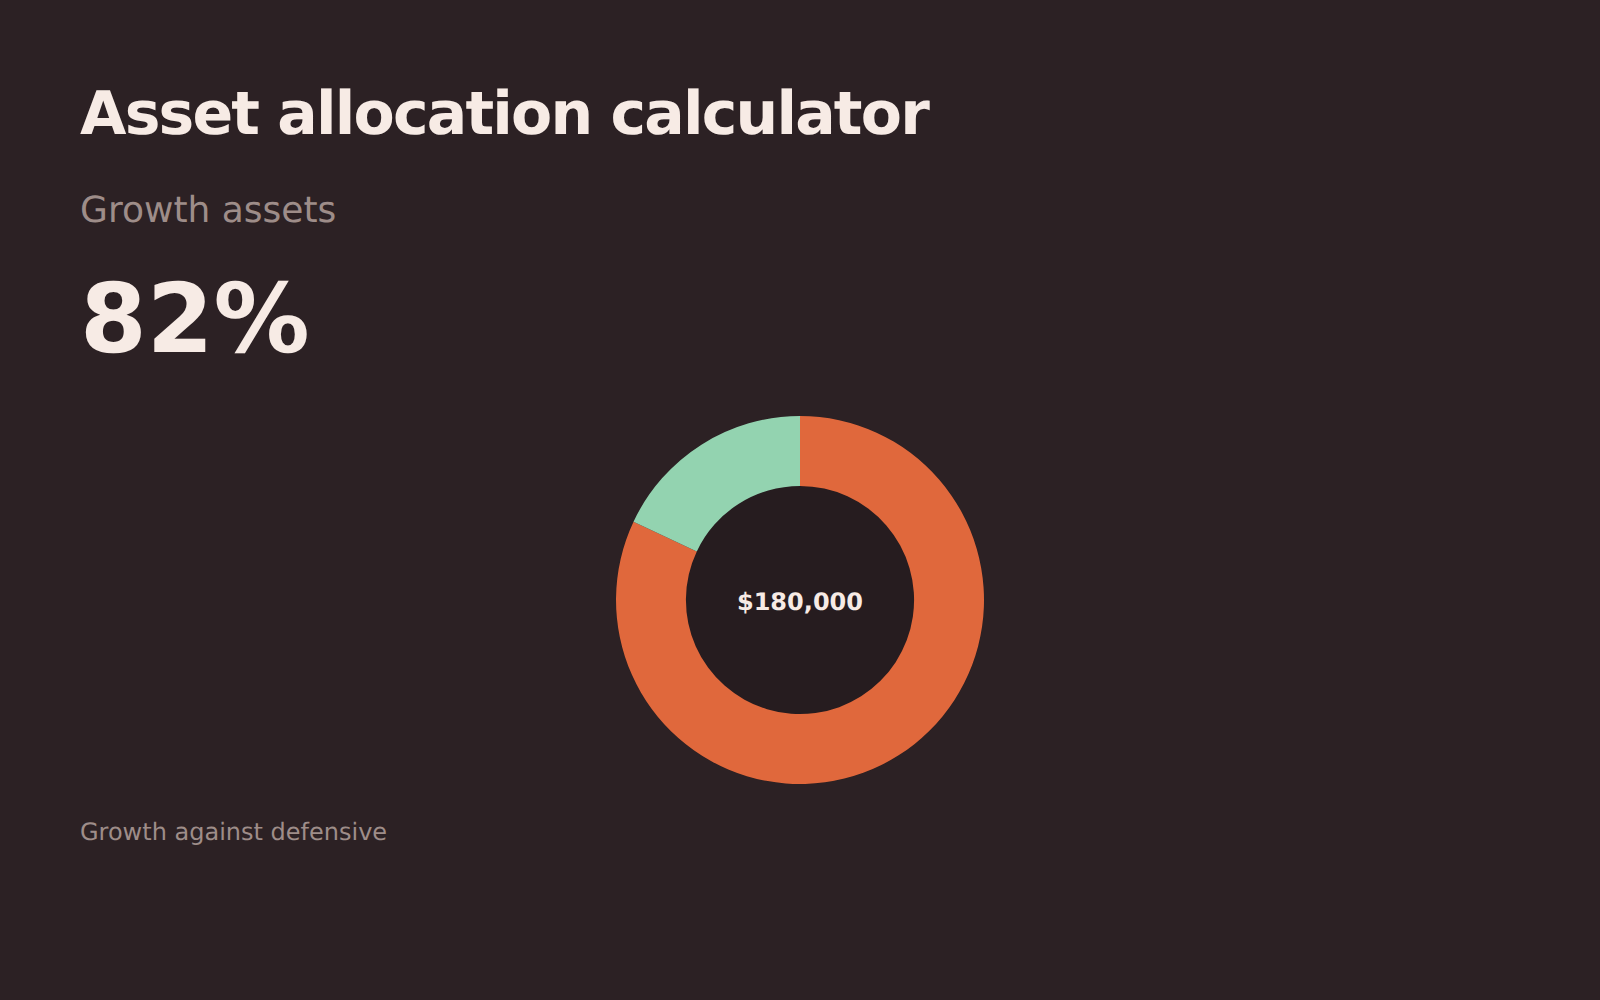
Vermogensverdeling
Een eerste verdeling tussen groei- en defensieve beleggingen op basis van je leeftijd, je horizon en hoe je je echt gedraagt bij een daling.
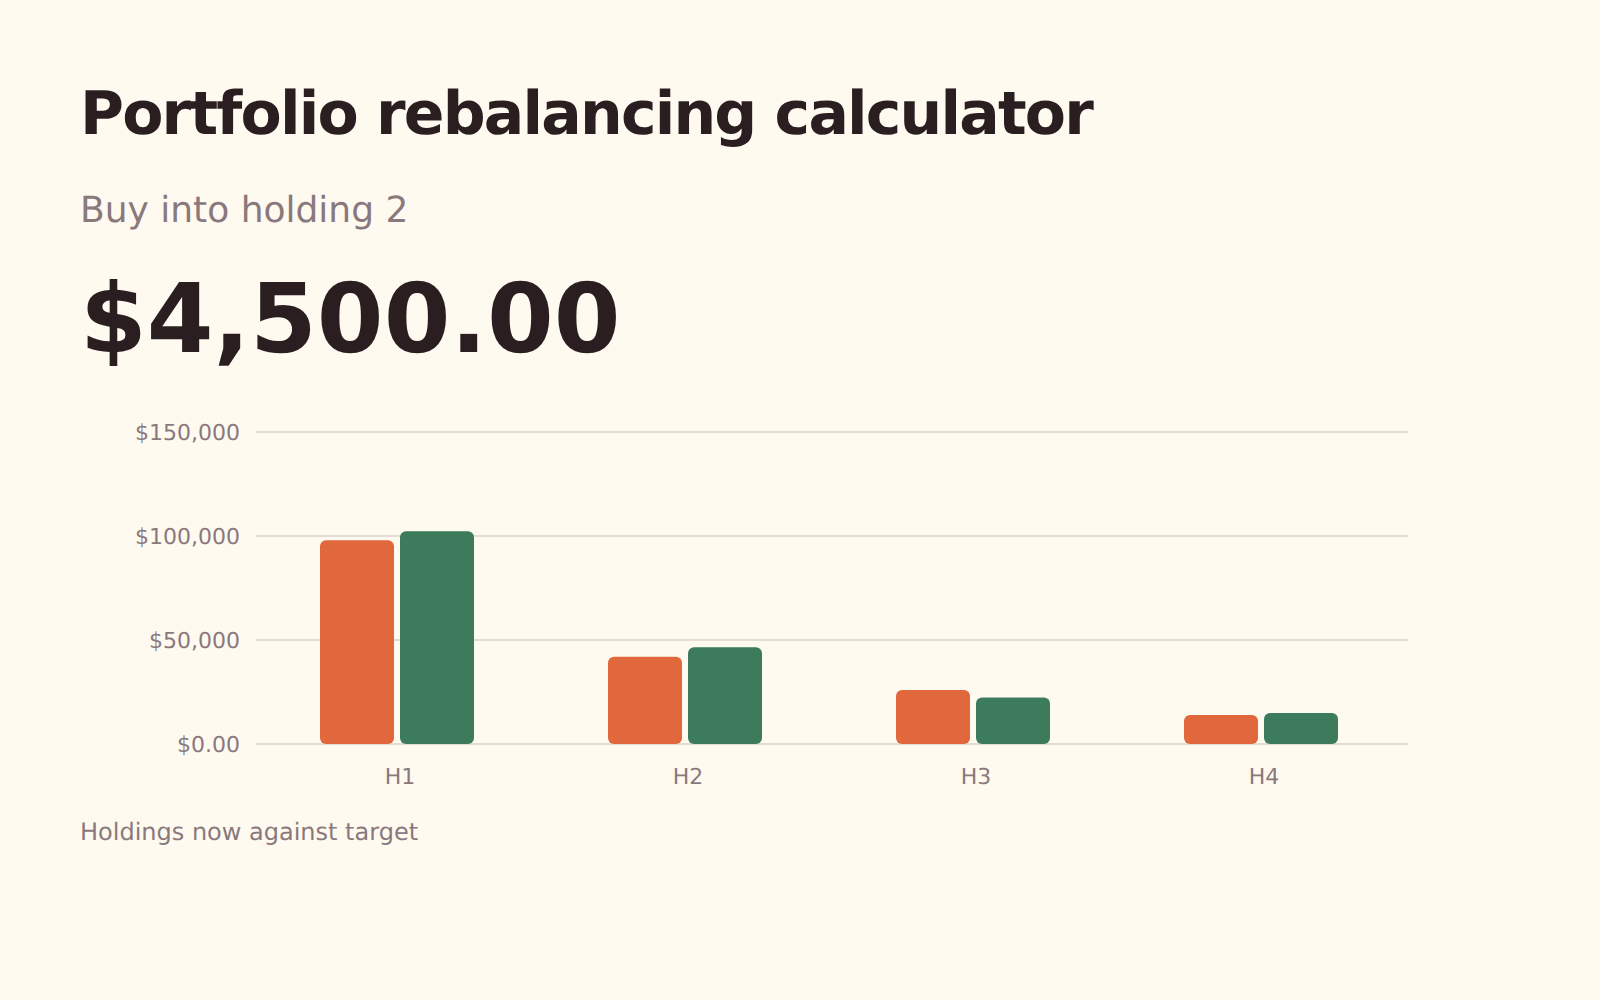
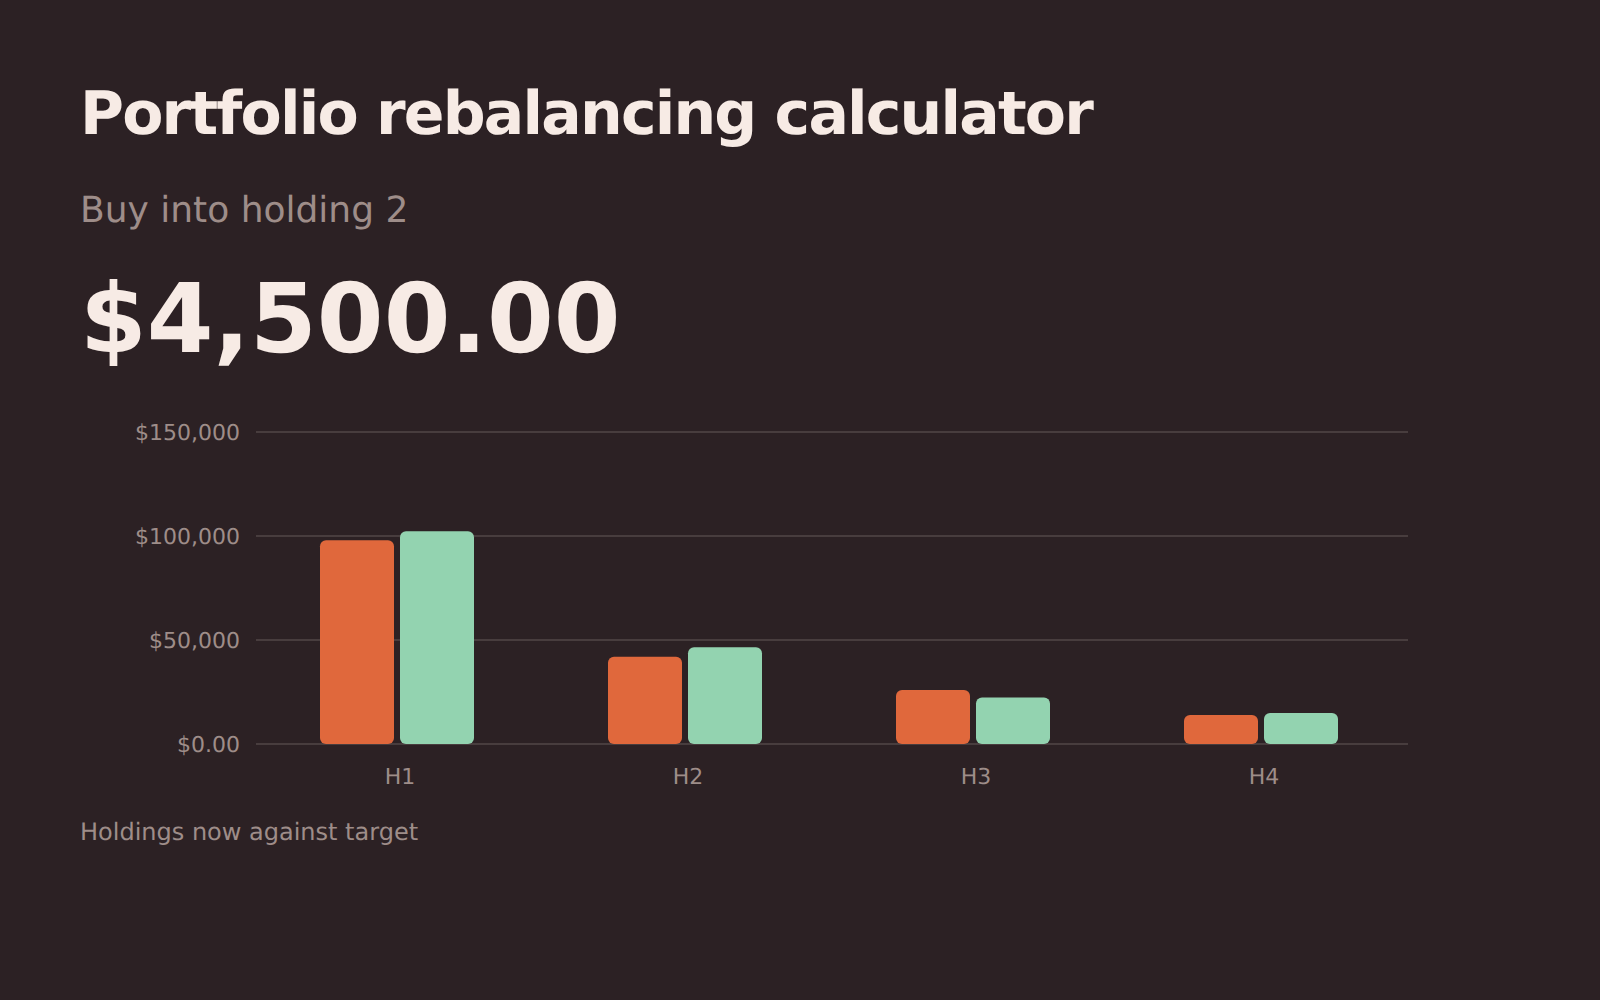
Portefeuille herbalanceren
De aan- en verkoopbedragen die elke positie terugbrengen naar haar streefgewicht, waar mogelijk eerst met nieuw geld.
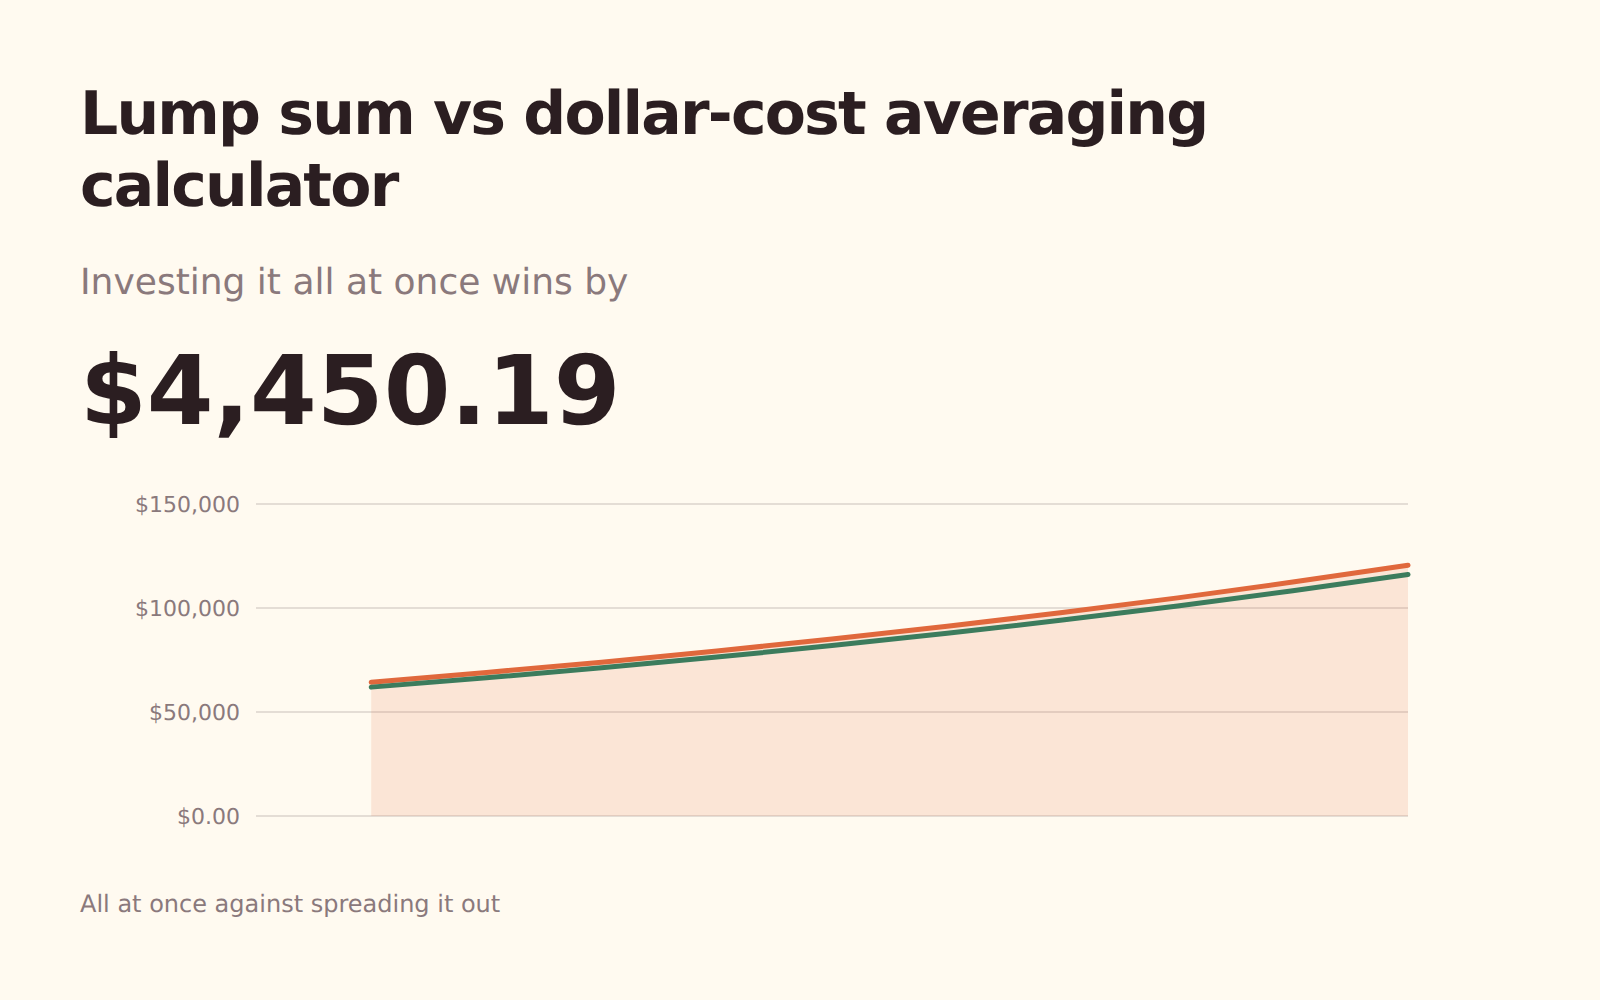
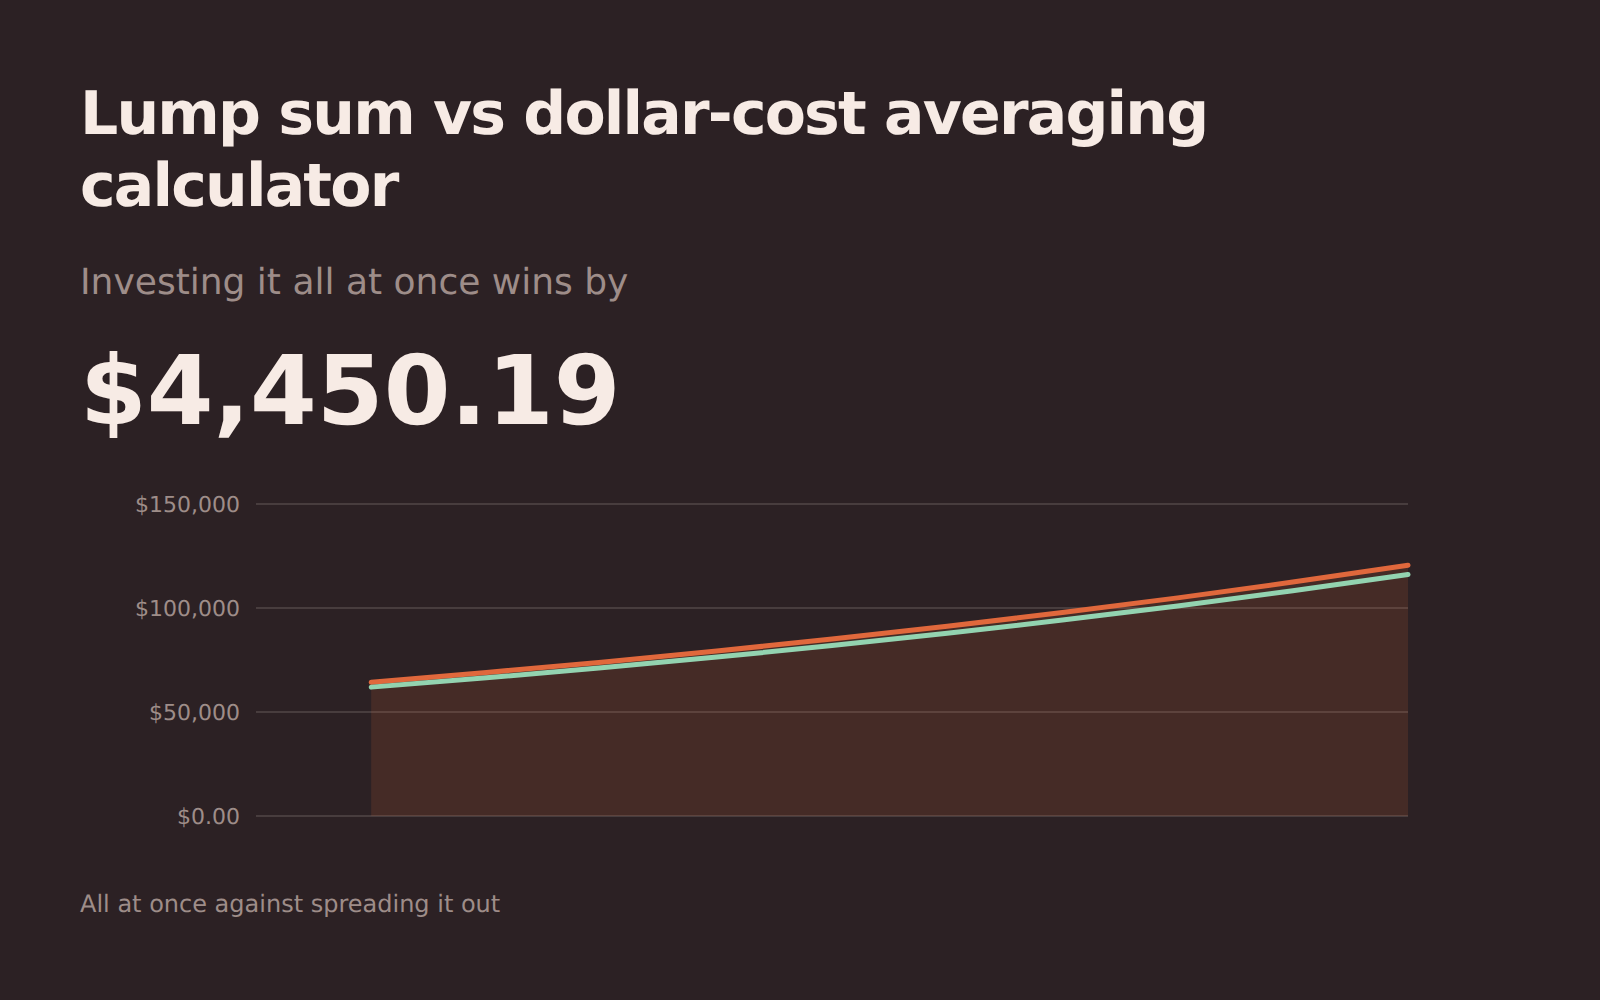
Ineens vs. gespreid instappen
Een meevaller in één keer beleggen of gespreid instappen – wat wachten kost als de markt stijgt, en waarom mensen toch wachten.
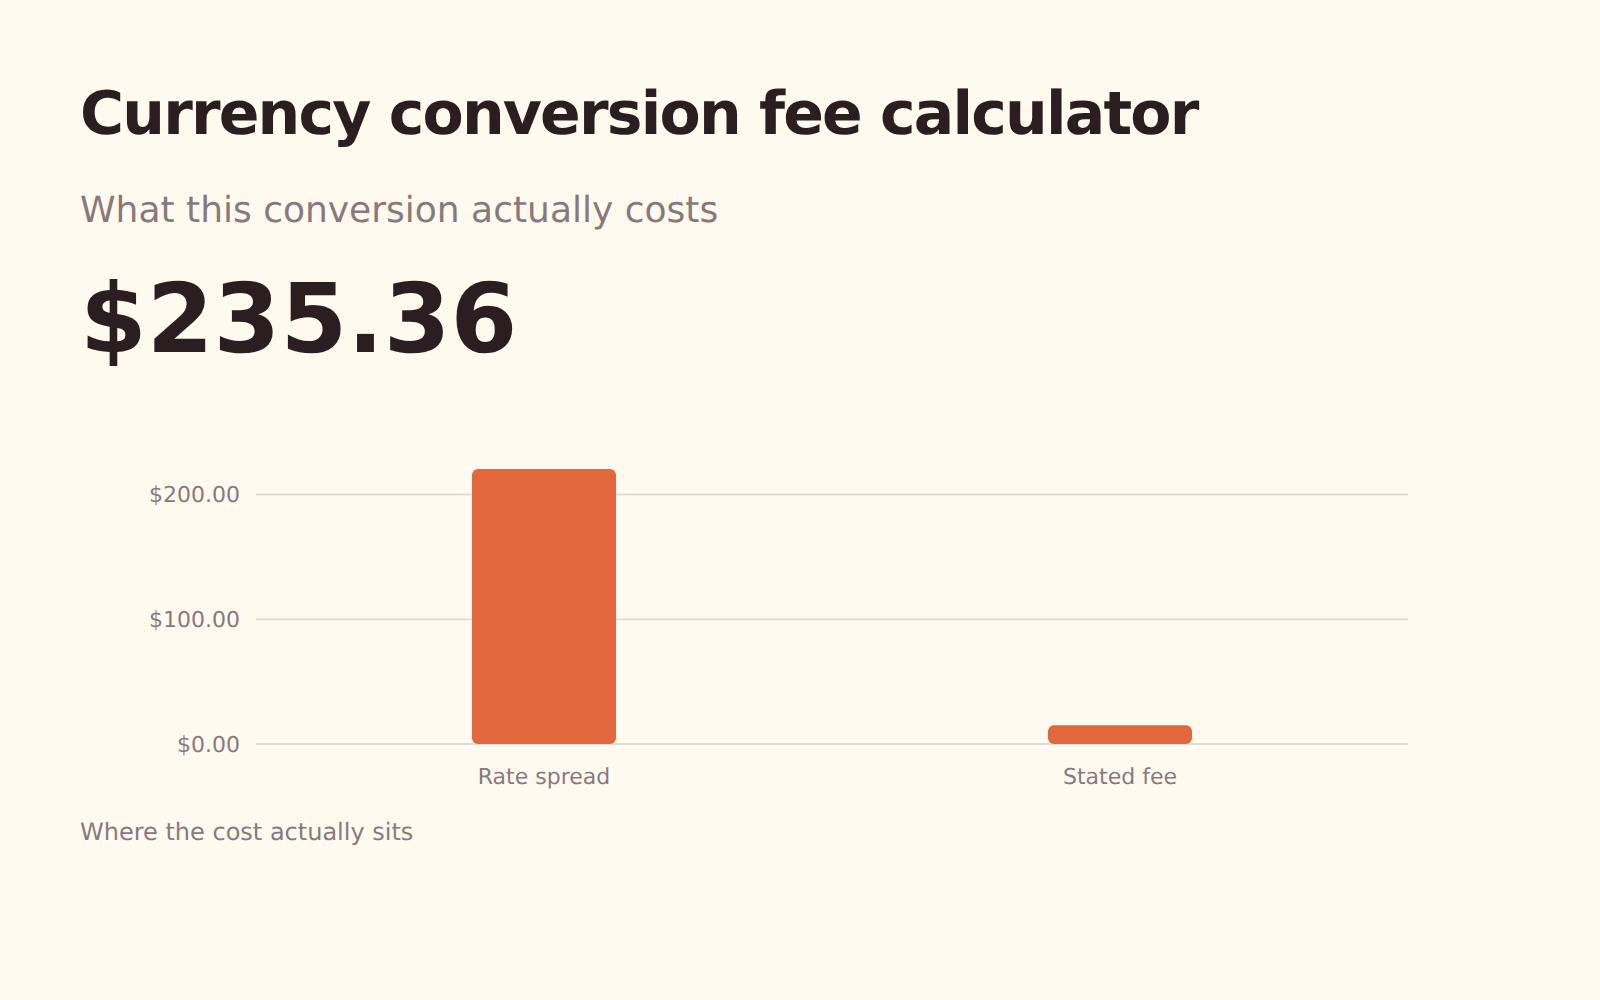
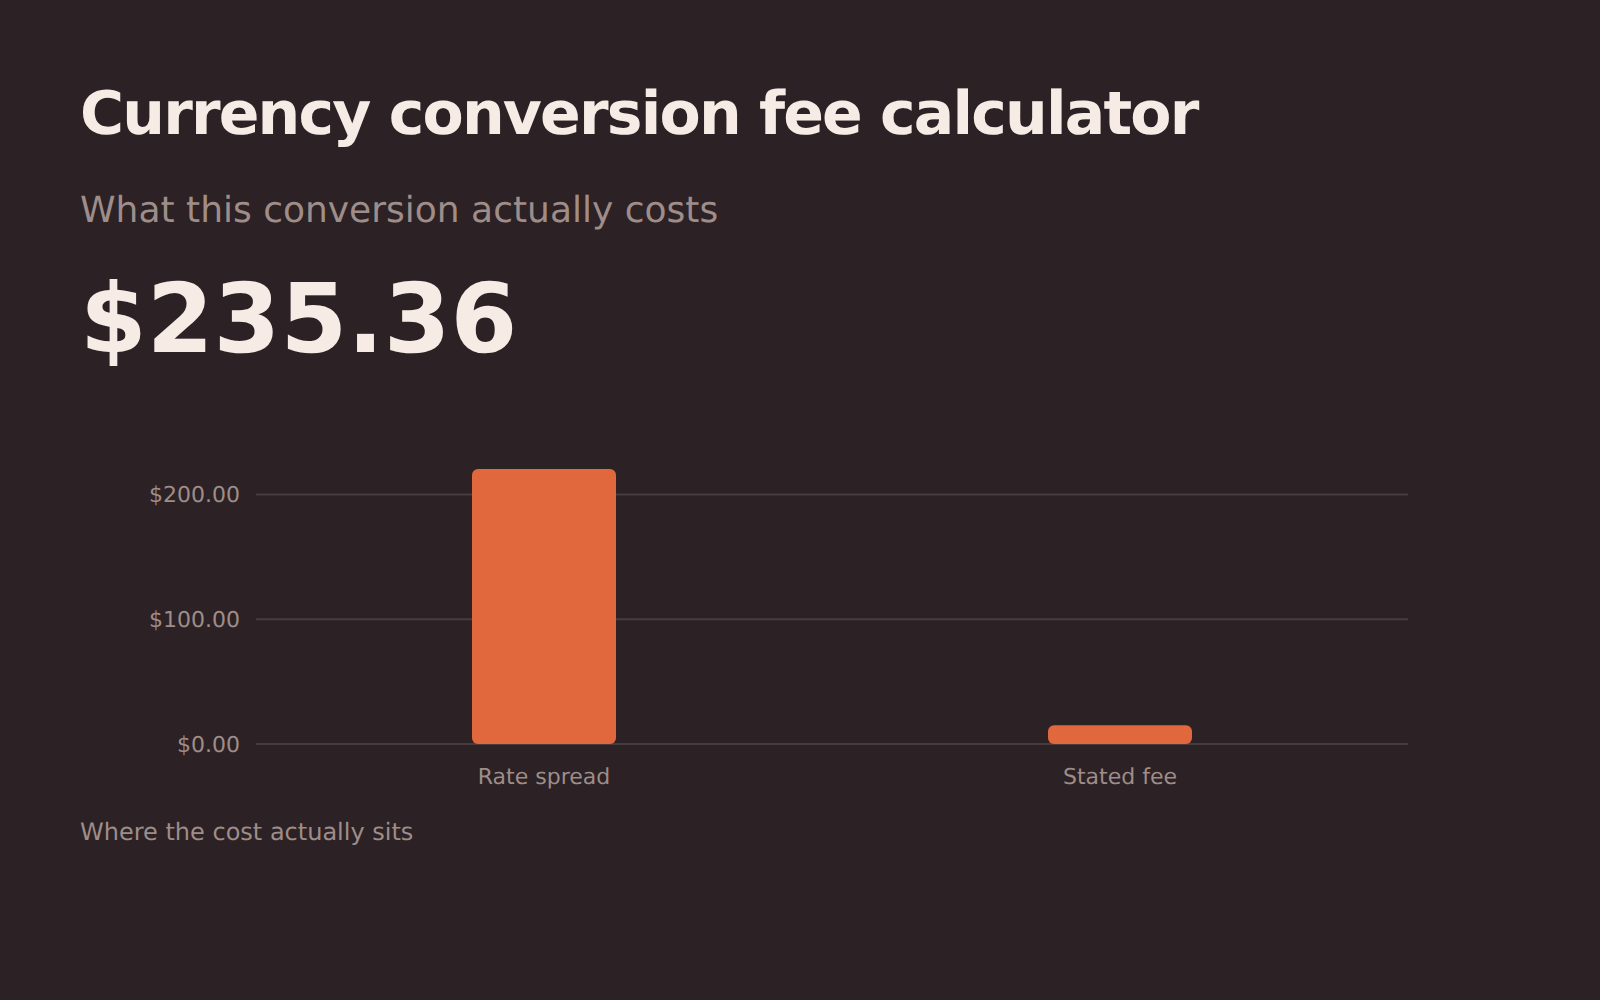
Wisselkosten
De echte kosten van een omwisseling: de genoemde kosten plus de marge die in de wisselkoers verstopt zit.
Tarieven, GST, break-even en runway.
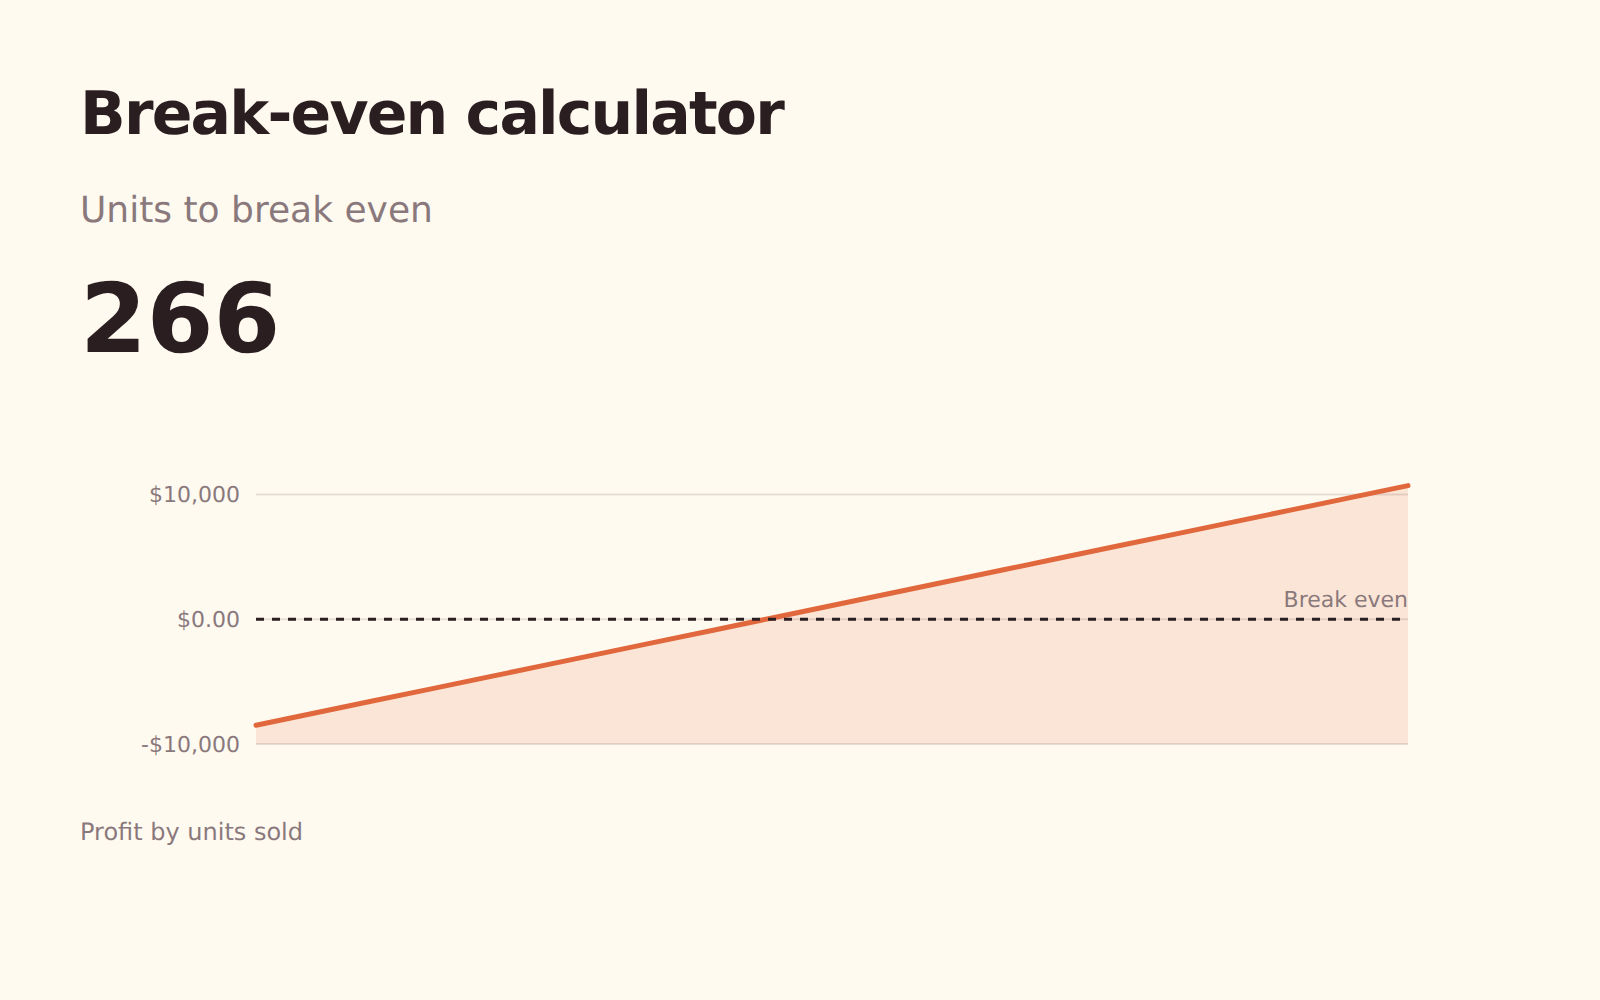
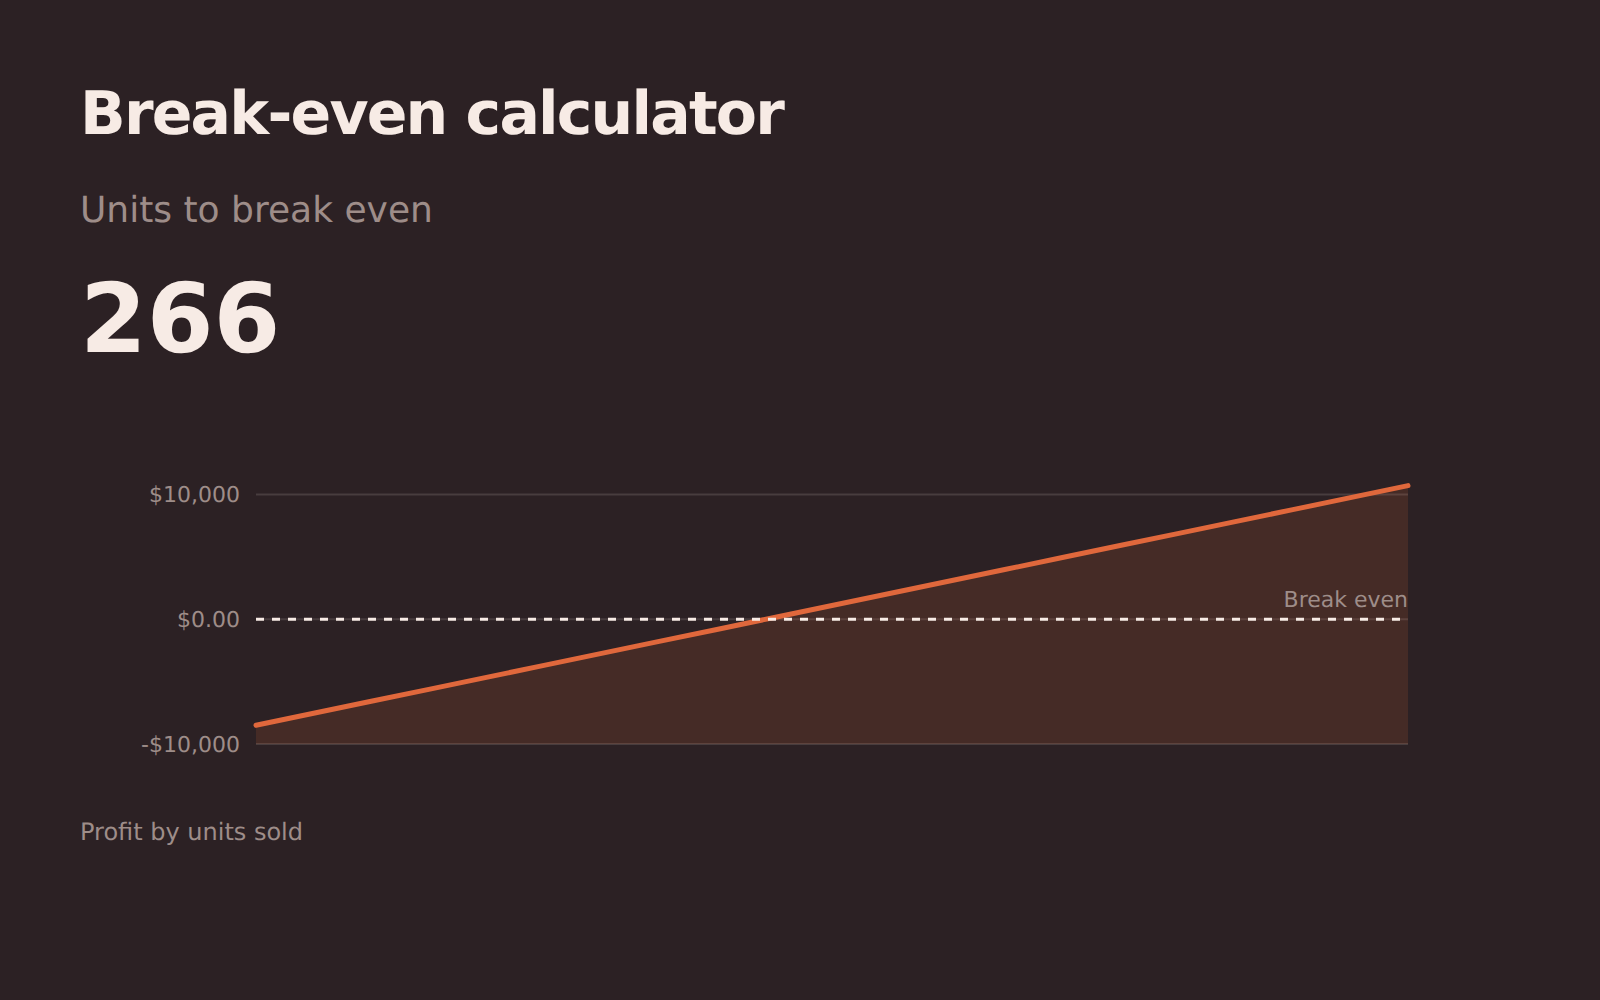
Break-even
Hoeveel eenheden je vaste kosten dekken, en hoeveel je nodig hebt voor de winst die je echt wilt.
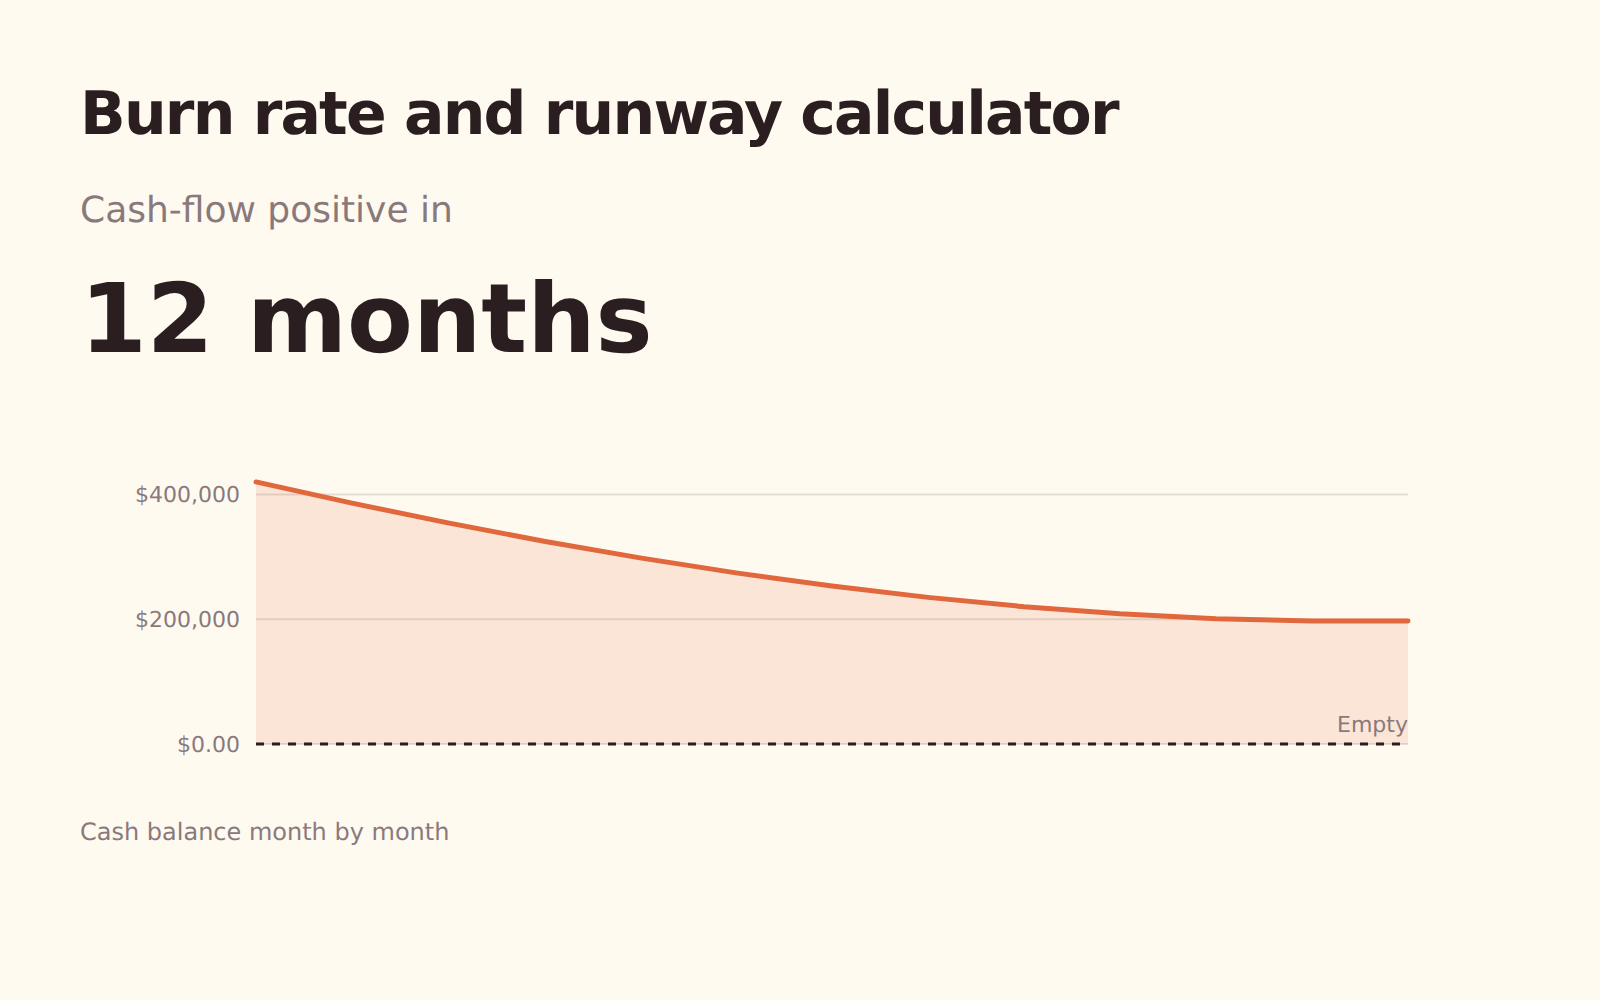
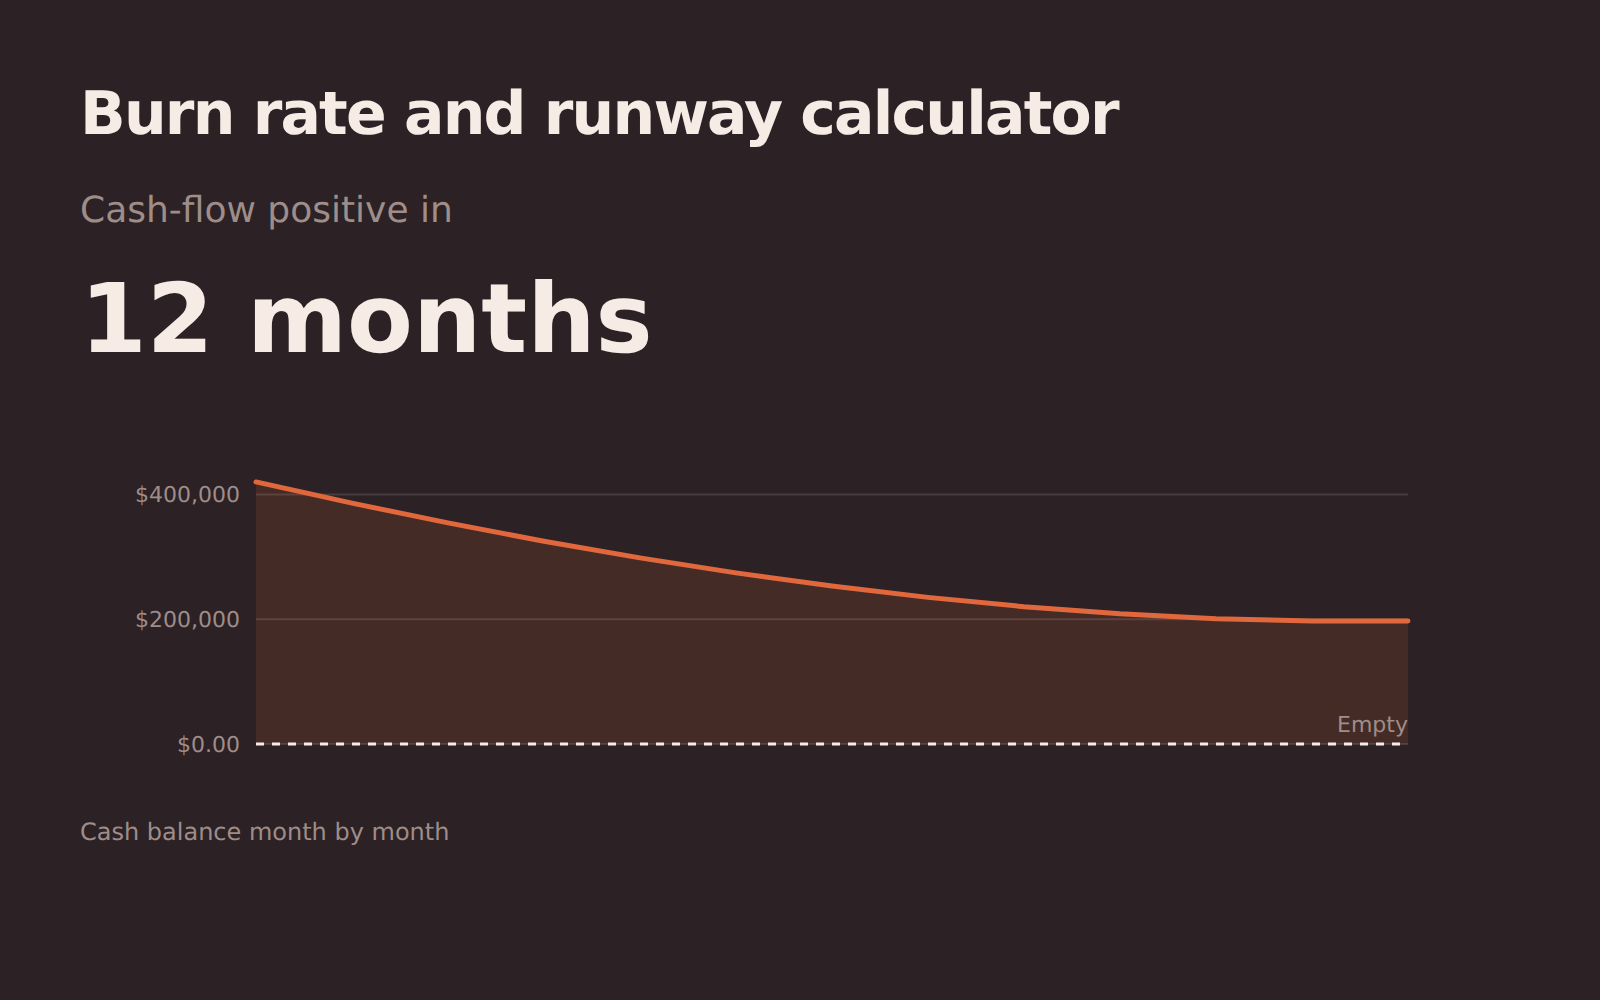
Burn rate en runway
Hoelang het geld meegaat bij je huidige burn rate, en of de omzetgroei er eerder is dan het saldo op is.
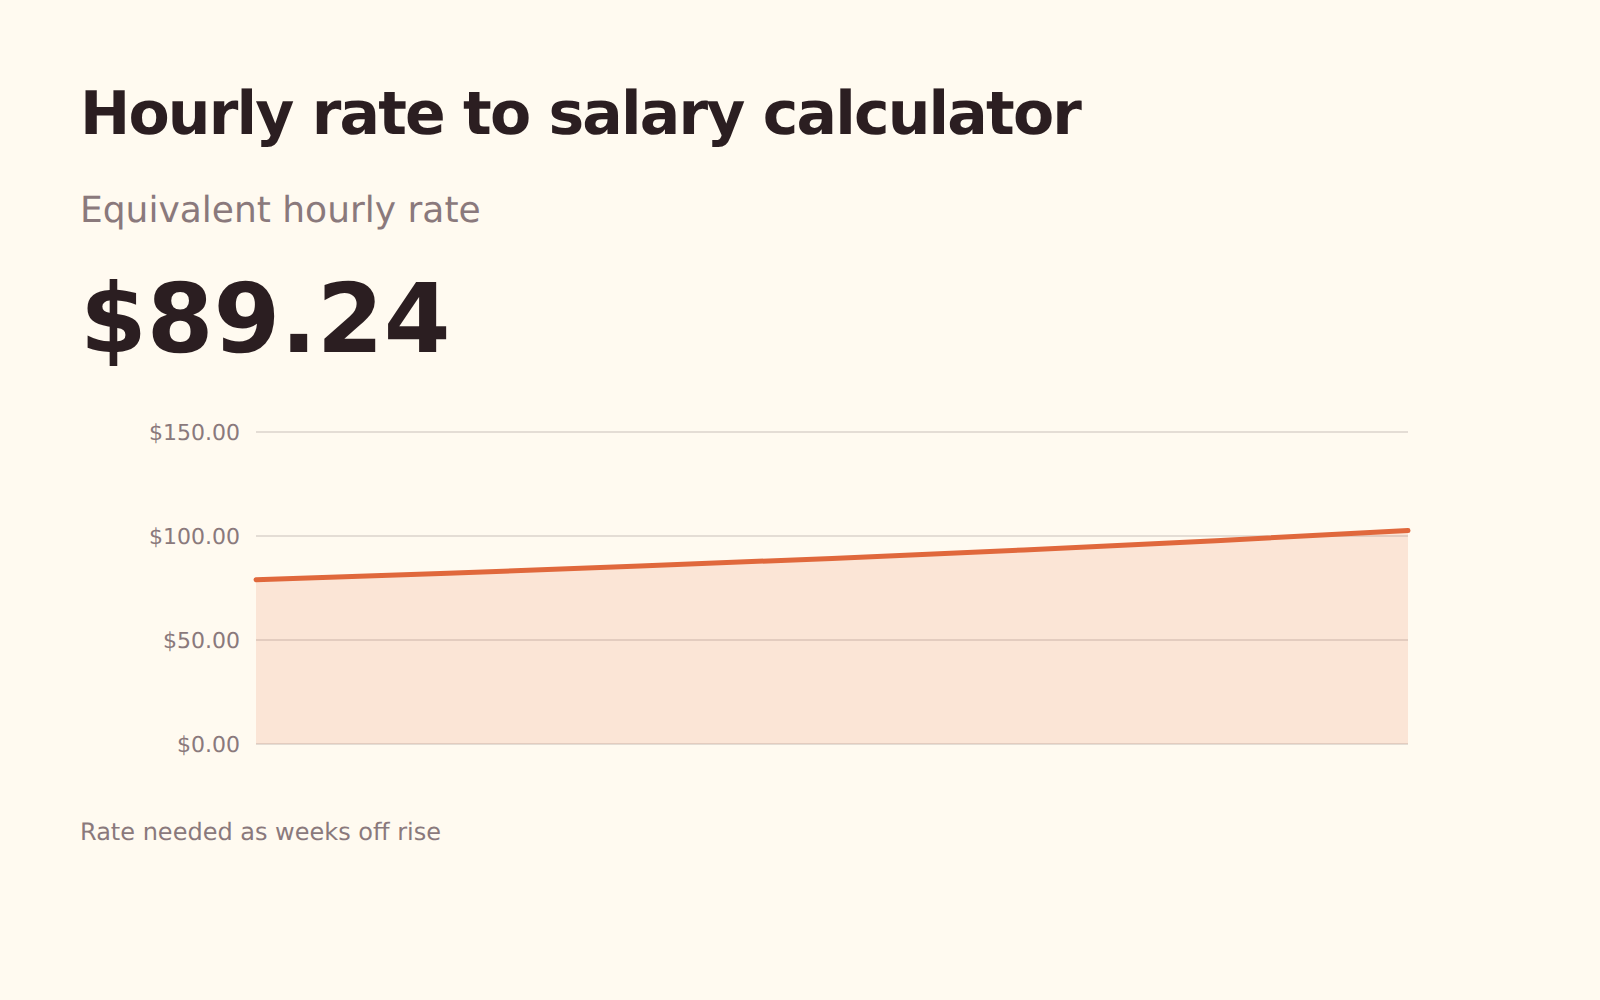
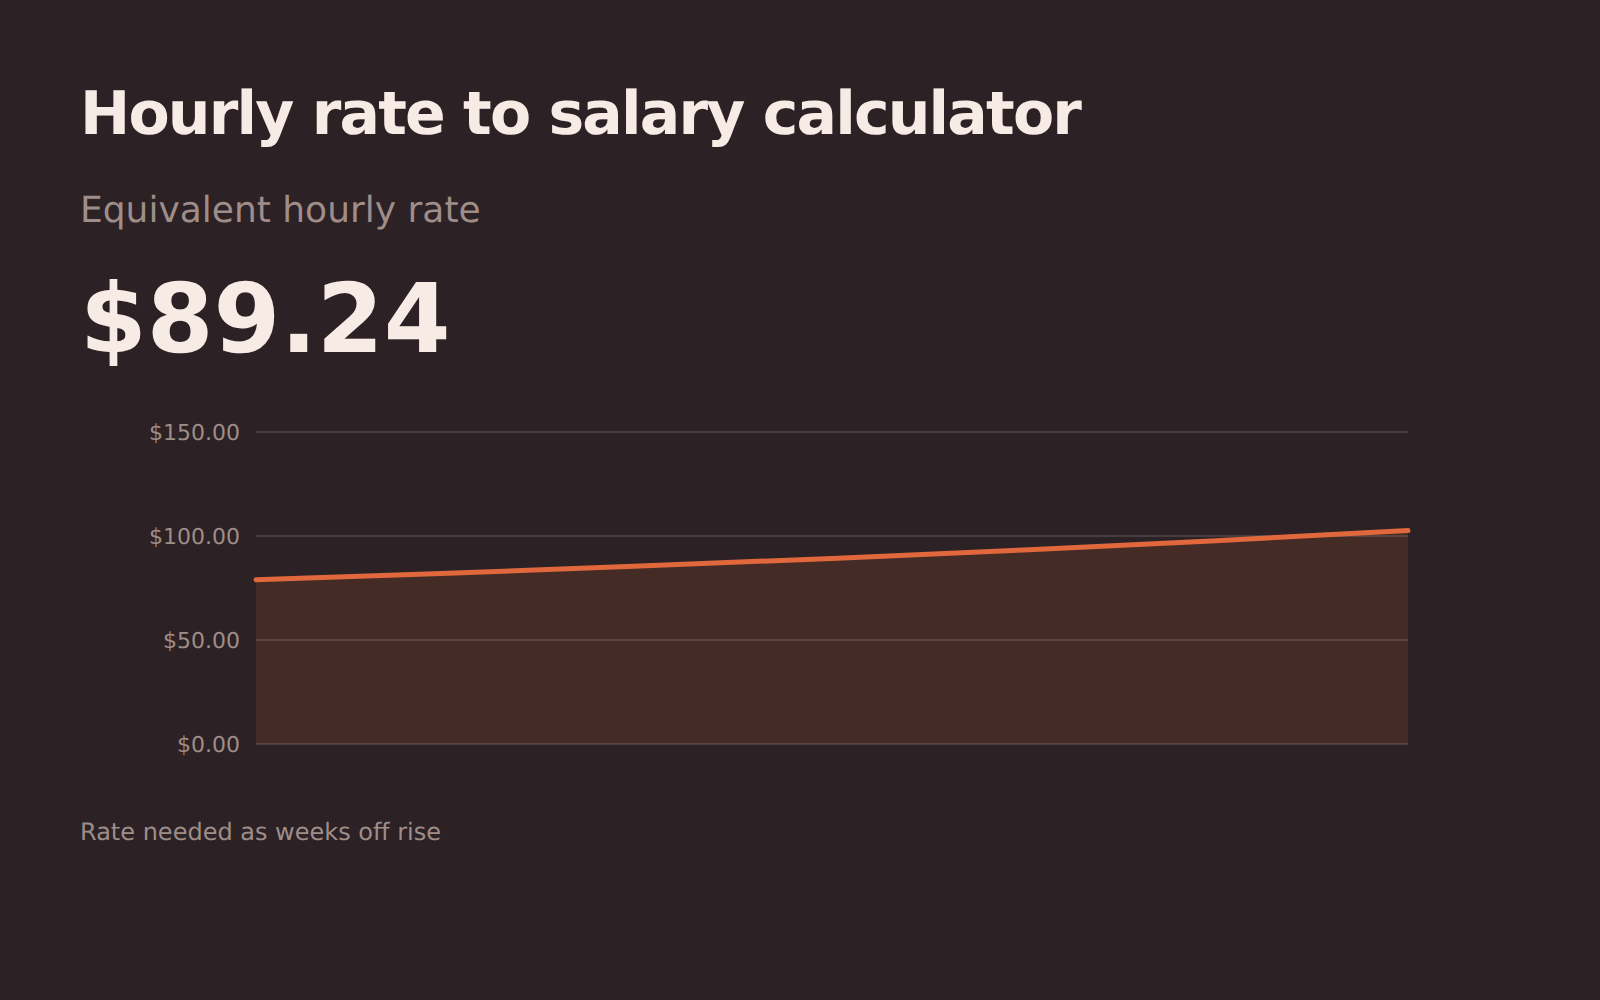
Uurtarief naar salaris
Reken een salaris om naar het uurtarief dat er echt bij past, inclusief de weken die je niet factureert en de kosten die een werkgever vroeger droeg.
Inleg, plafonds, opnames en pensioenrechten.
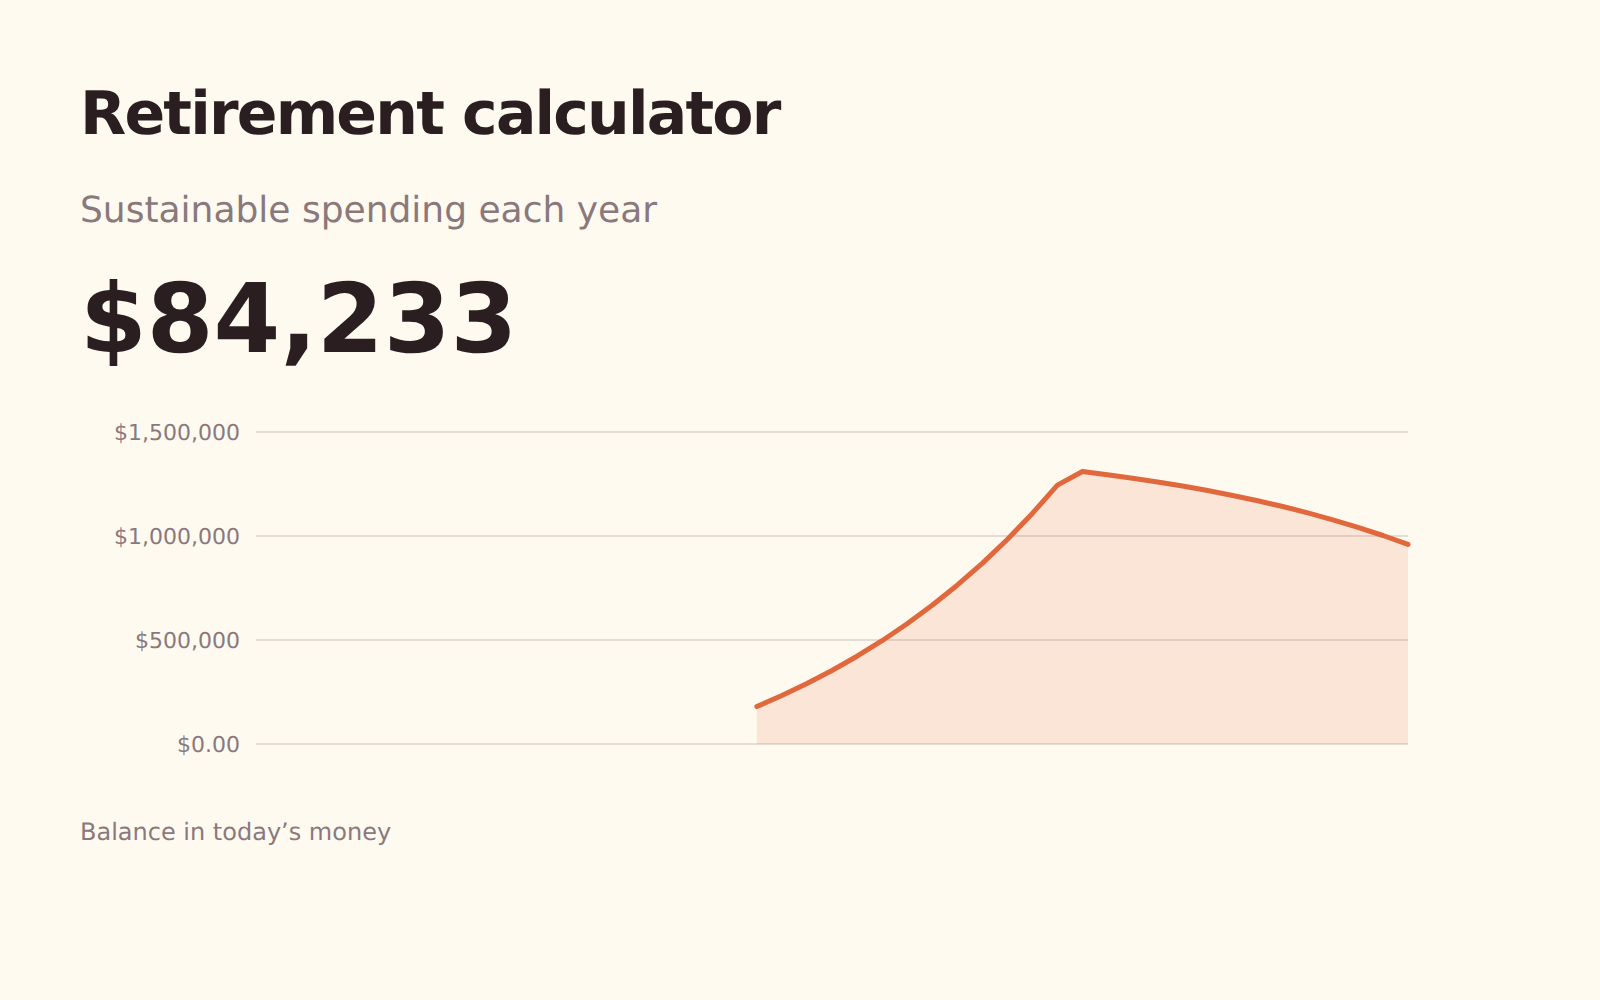
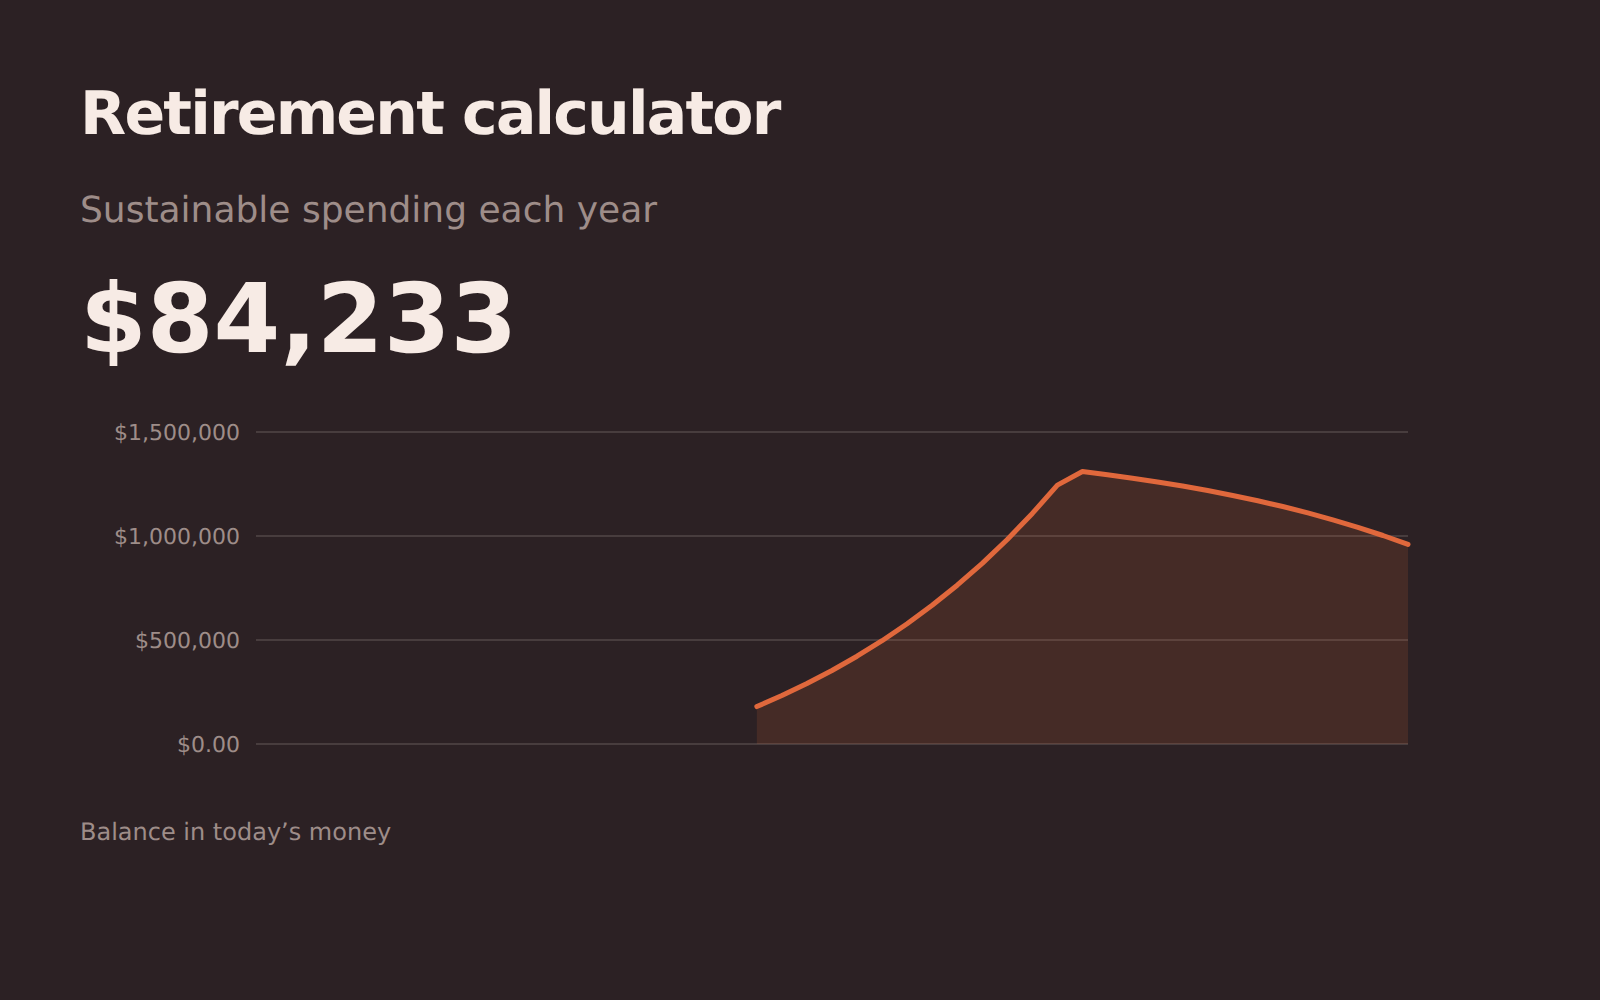
Pensioen
Wat je spaargeld met pensioen kan dragen, in geld van nu – het saldo dat je bereikt, de uitgaven die het volhoudt, en de leeftijd waarop het op is als je meer uitgeeft.
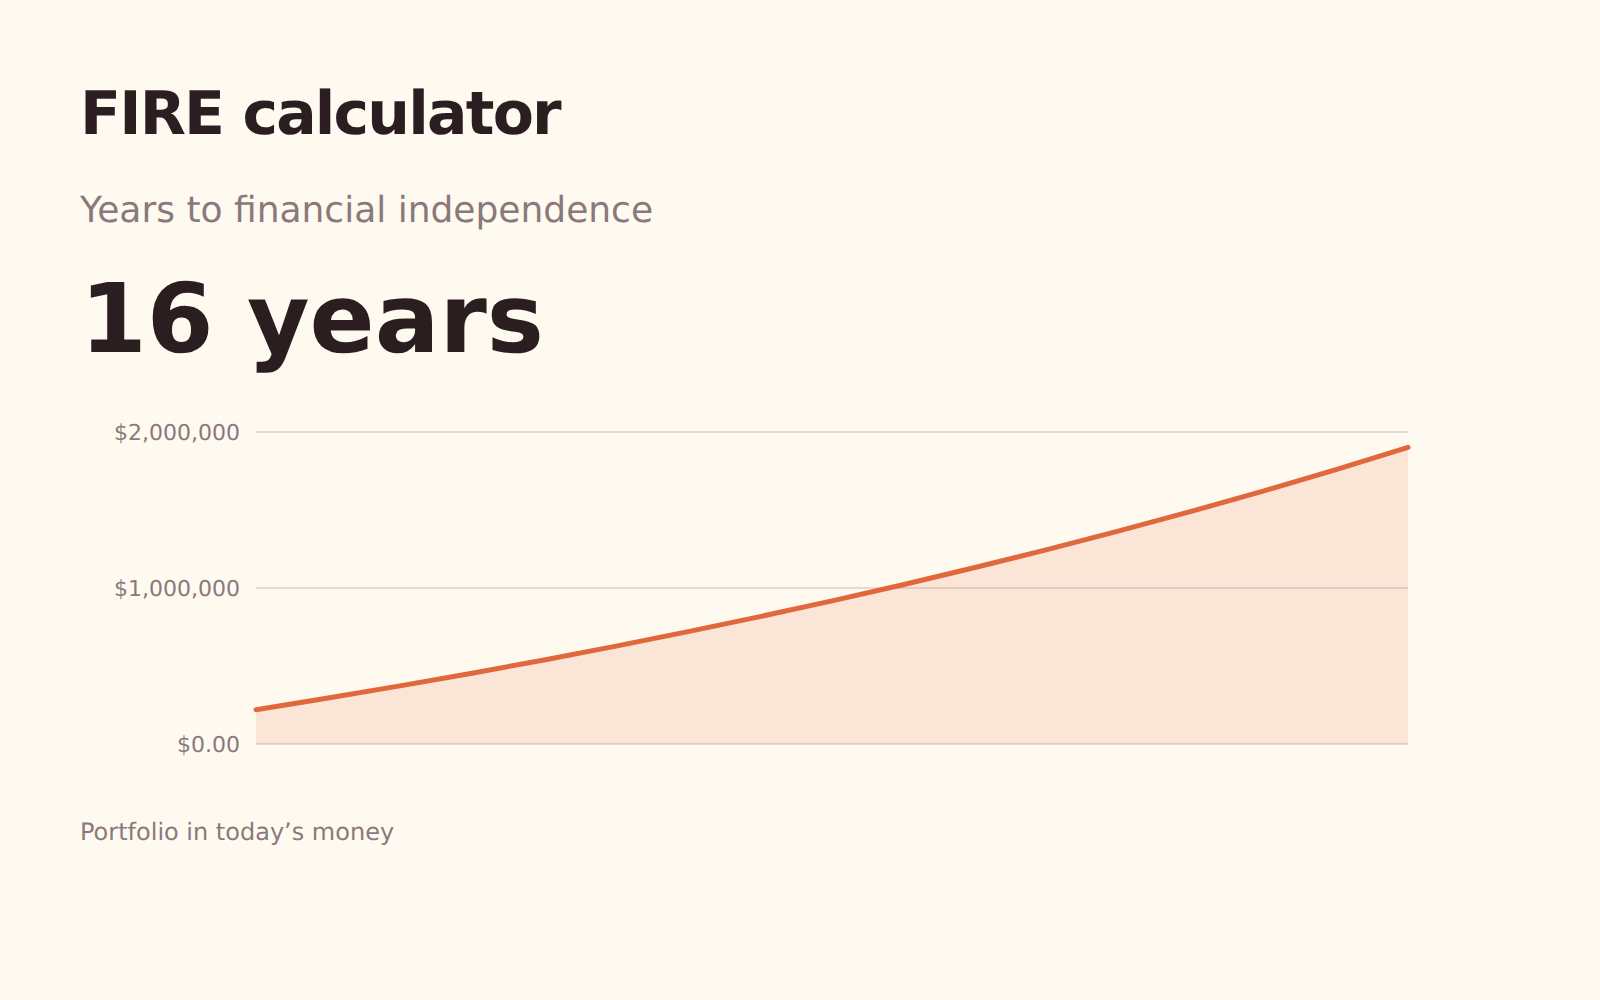
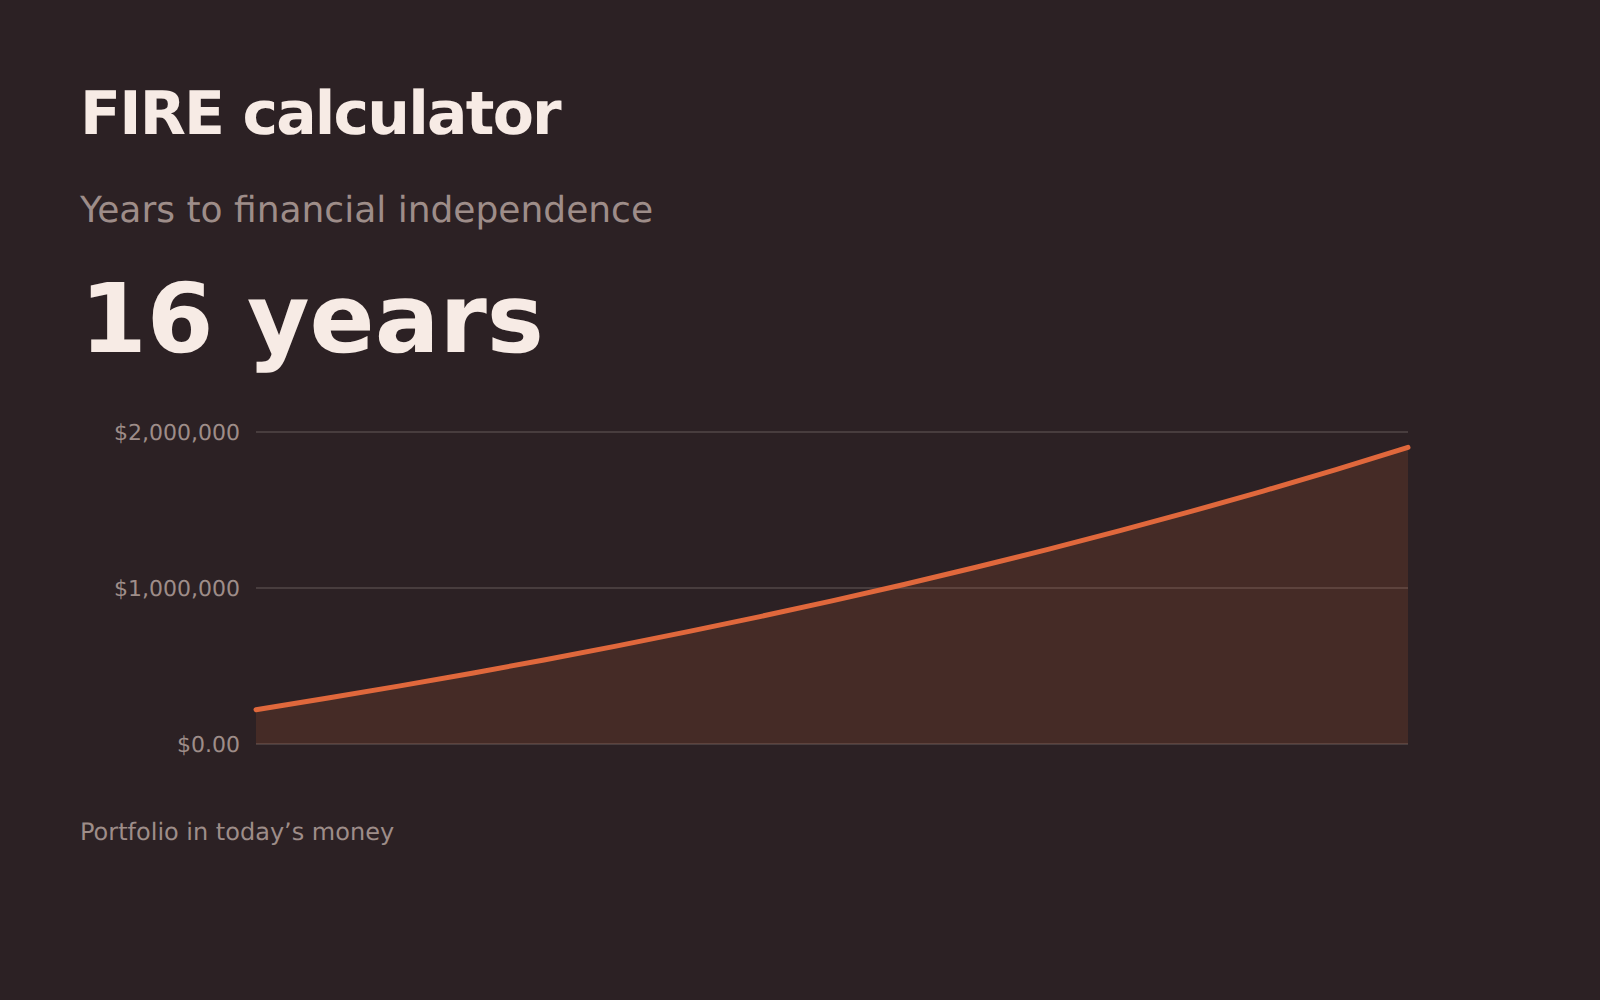
FIRE
Hoelang het duurt tot je portefeuille je uitgaven dekt, op basis van je spaarquote en het opnamepercentage waarop je durft te vertrouwen.
Inkomstenbelasting, vermogenswinst en wat je netto echt overhoudt.