
Modelo para BankSync Tables
Pagamento de dívidas
Quando fica liquidado cada cartão e empréstimo, quanto custam os juros e qual pagar primeiro.
 BankSyncVerificado pelo BankSyncVerificado pelo BankSync Verificado
Item 1 de 1: O que deve, o caminho até zero e que dívida pagar primeiro.
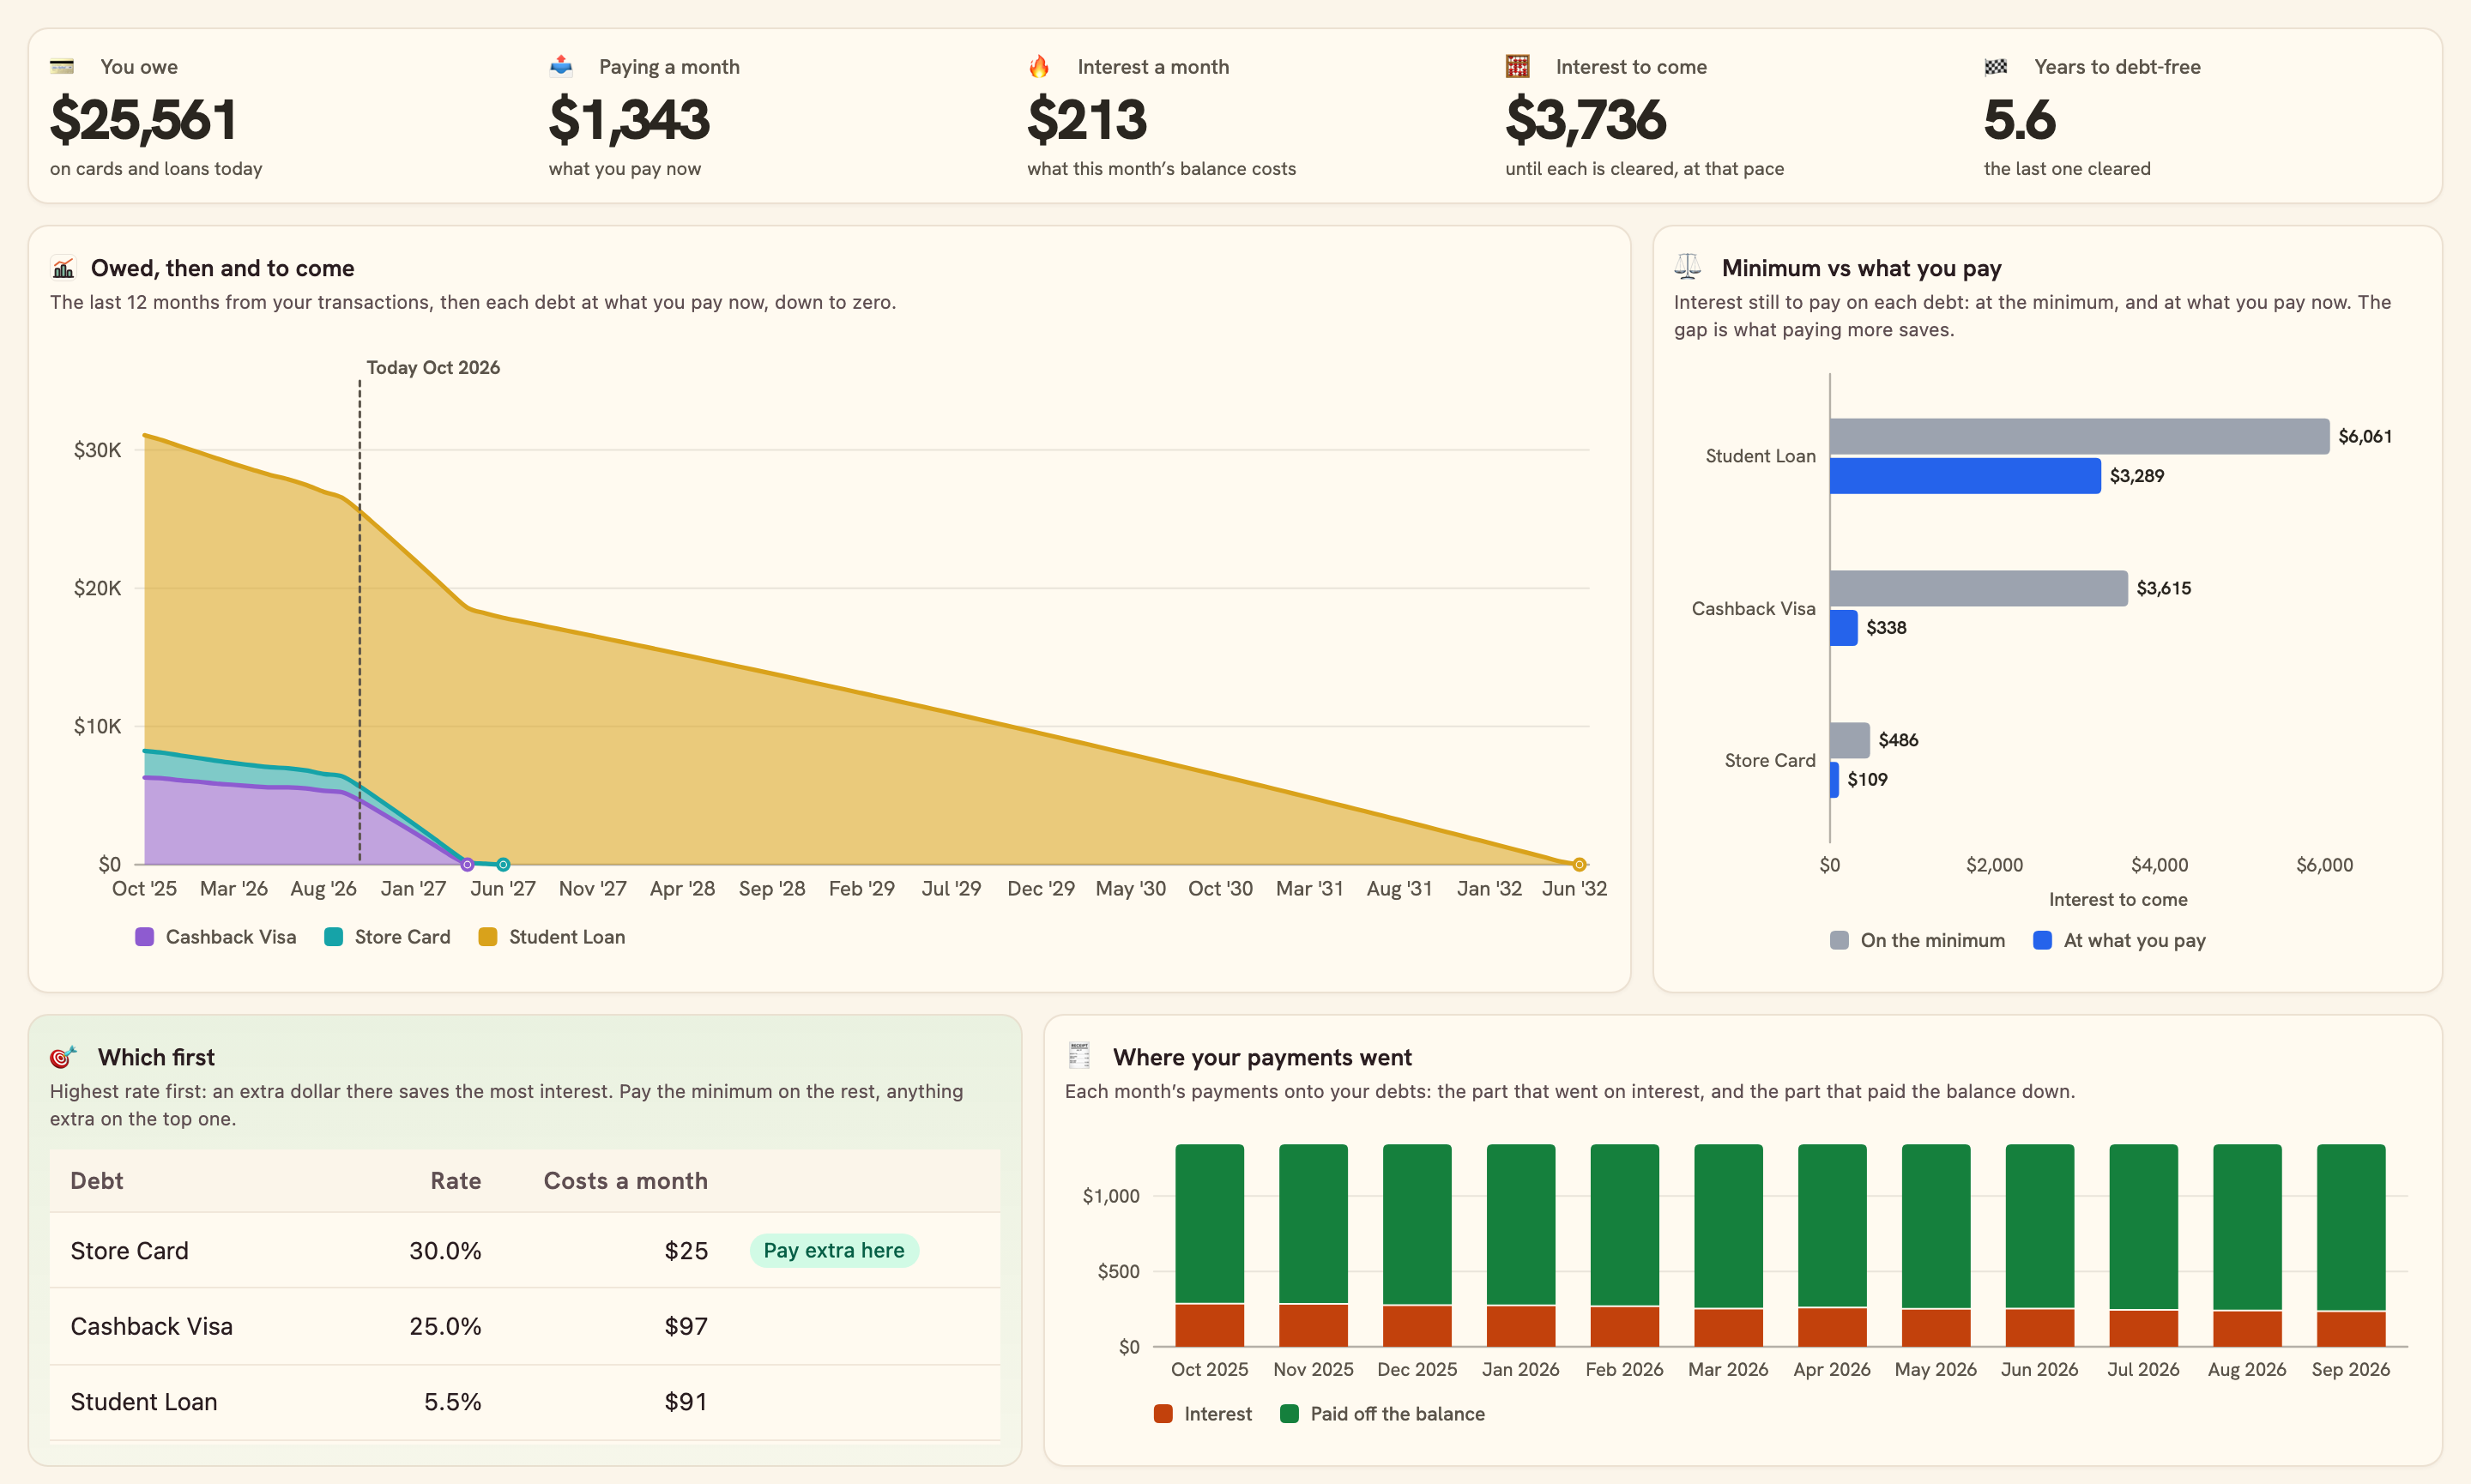
O que deve, o caminho até zero e que dívida pagar primeiro.
Descrição geral
Pagamento de dívidas transforma o que o seu banco já sabe sobre os seus cartões e empréstimos — saldo, taxa, mínimo, último pagamento — num plano: quando cada um fica liquidado, quanto custam os juros e onde um euro extra rende mais.
O que vê
- As suas dívidas: o que deve, o que paga por mês, quanto custam os juros por mês e no total, e os anos até ficar sem dívidas.
- O que devia e o que falta: o último ano a partir das suas transações e depois cada dívida até chegar a zero.
- Qual primeiro: a taxa mais alta primeiro, com o custo mensal de cada uma.
- Todas as dívidas: taxa, montante em dívida, pagamento, mínimo e data de liquidação, com aviso quando um pagamento é o mínimo ou não cobre os juros.
- Para onde foram os seus pagamentos: juros face ao que abateu o saldo, mês a mês, e mínimo face ao que paga.
Configuração em dois minutos
- Escolha o banco dos seus cartões ou empréstimos. Pode ligar um ali mesmo, durante a instalação.
- Instale. O BankSync cria uma tabela Debts que o seu banco mantém atualizada (saldo, taxa, mínimo, último pagamento), uma tabela Accounts com todos os saldos, as suas Transactions, uma sincronização todas as manhãs e o painel.
- Quer ver o efeito de pagar mais? Defina um Planned payment numa dívida da tabela Debts: as datas e os juros acompanham.
- Ative a nota mensal se quiser saber o que deve no dia 1.
Bom saber
- Só entram no plano as dívidas que o seu banco reporta como cartões ou empréstimos com a respetiva taxa. Um cartão, empréstimo ou linha de crédito de que reporta apenas o saldo (muitas vezes um crédito automóvel ou HELOC) conta no que deve e aparece no gráfico, mas não entra no plano: indica «No rate from your bank». Um crédito à habitação aparece em Todas as dívidas, mas fica fora do plano e dos seus totais: o Património líquido acompanha a sua casa.
- O plano assume o mesmo pagamento e a mesma taxa todos os meses; o mínimo de um cartão costuma descer com o saldo, por isso «ao mínimo» significa ao mínimo de hoje.
- O histórico é reconstruído a partir das transações das contas de dívida: recua até onde o seu banco as envia, e num mês sem movimentos uma dívida mantém o saldo (uma dívida sem transações sincronizadas aparece como uma linha plana).
- Um pagamento que não cobre os juros do mês nunca liquida a dívida, e o painel indica-o.
- Os totais e o gráfico de saldos somam a moeda em que está a maior parte do que deve; uma dívida noutra moeda é listada na sua própria moeda, sem ser somada.
- A nota mensal chega no dia 1 às 08:00 da sua hora, e só depois de a ativar.
- Planeamento
- Mensal
- Tendência
- Particulares
O que recebe
- PainelUm painel organizado e ligado aos seus dados.
- AutomaçãoUma automação. Desativada até um proprietário ou administrador a aprovar.
- Feed bancárioUm feed bancário que mantém os dados a chegar sozinho.
- TabelaUma tabela com as colunas já configuradas.
- EnriquecimentoUm enriquecimento que organiza e categoriza os dados à medida que chegam.
Funciona com BankSync Tables.
Mais de BankSync
Ver perfil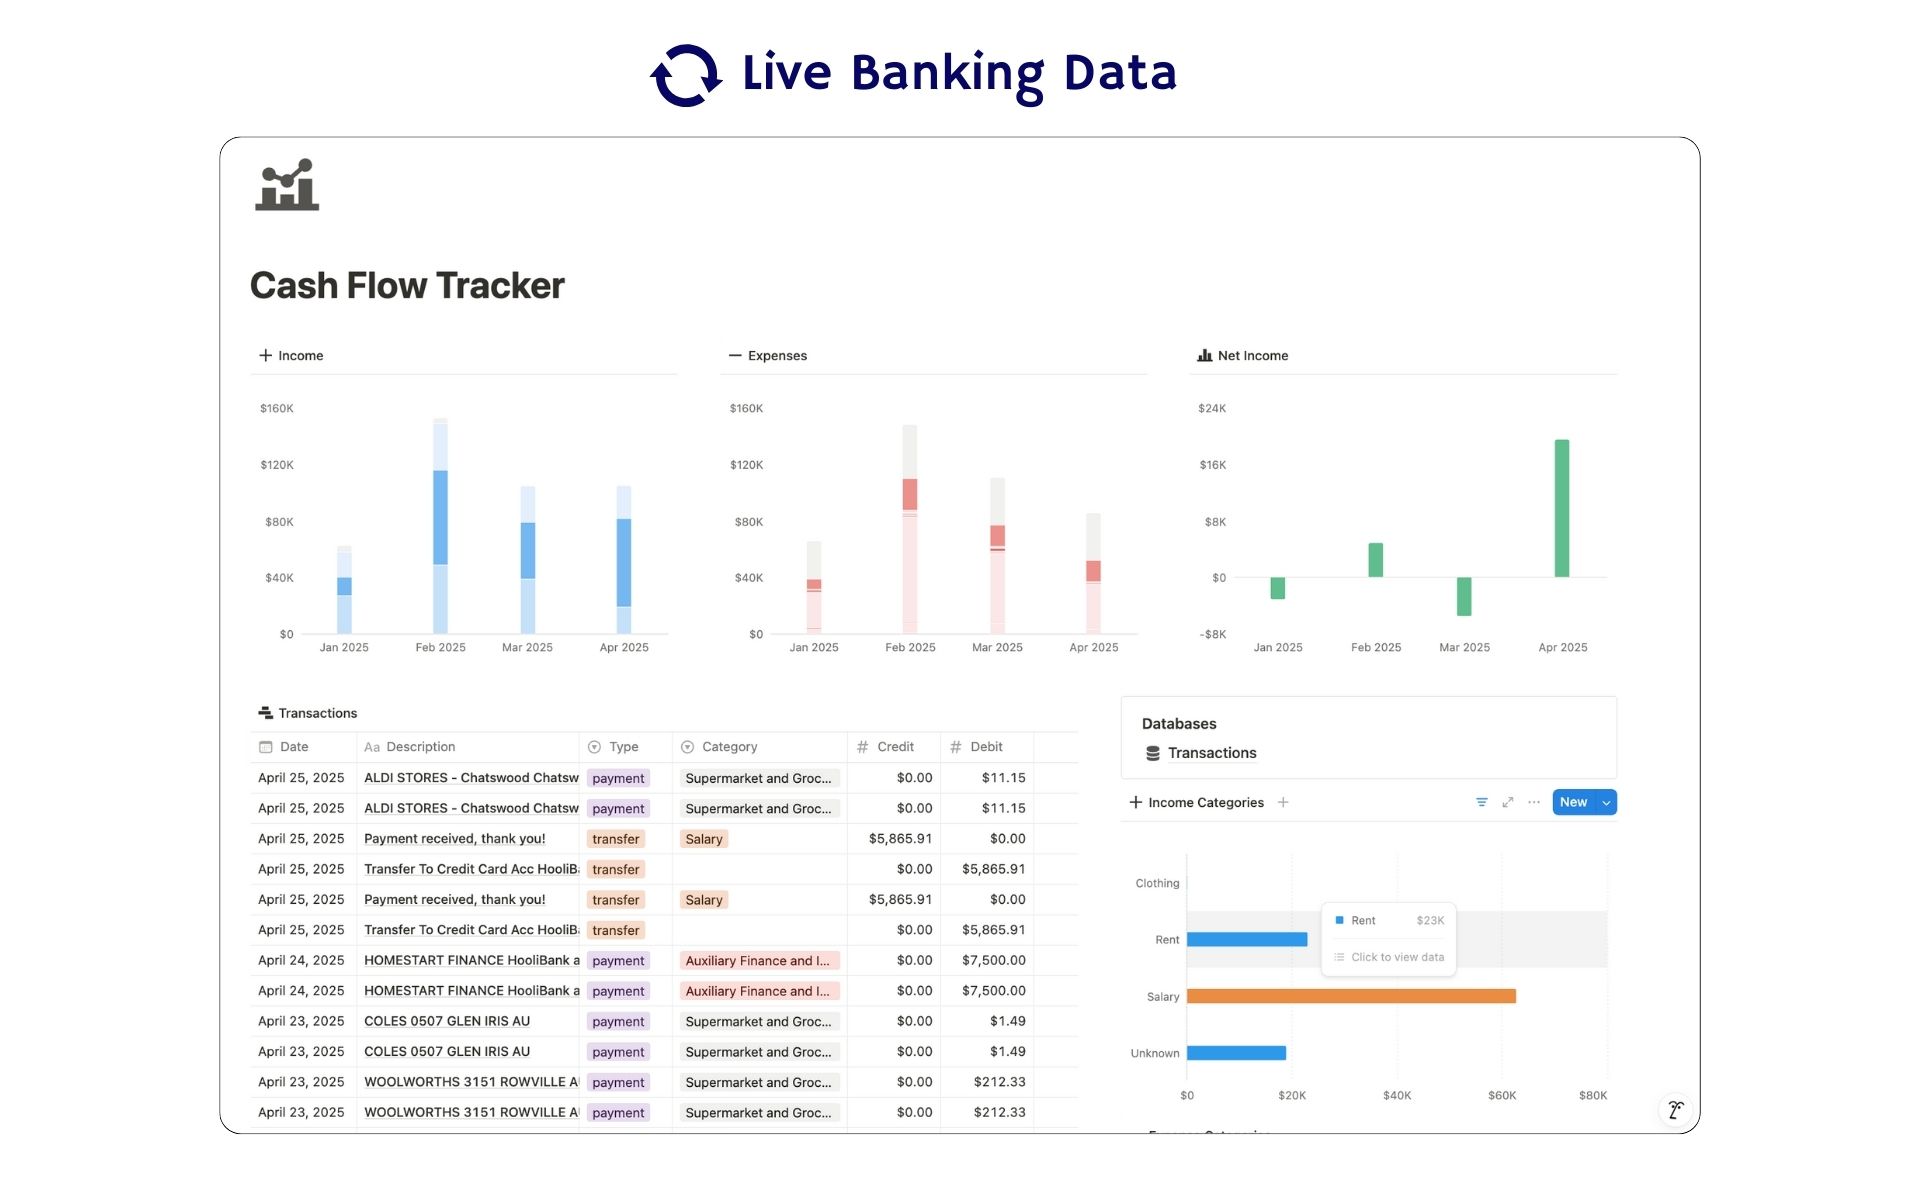 Em destaque
Controlo de fluxo de caixa
Fluxo de caixa no Notion: as suas transações importadas automaticamente, com demonstrações mensais.
ByBankSyncVerificado pelo BankSync- Modelo externo
Free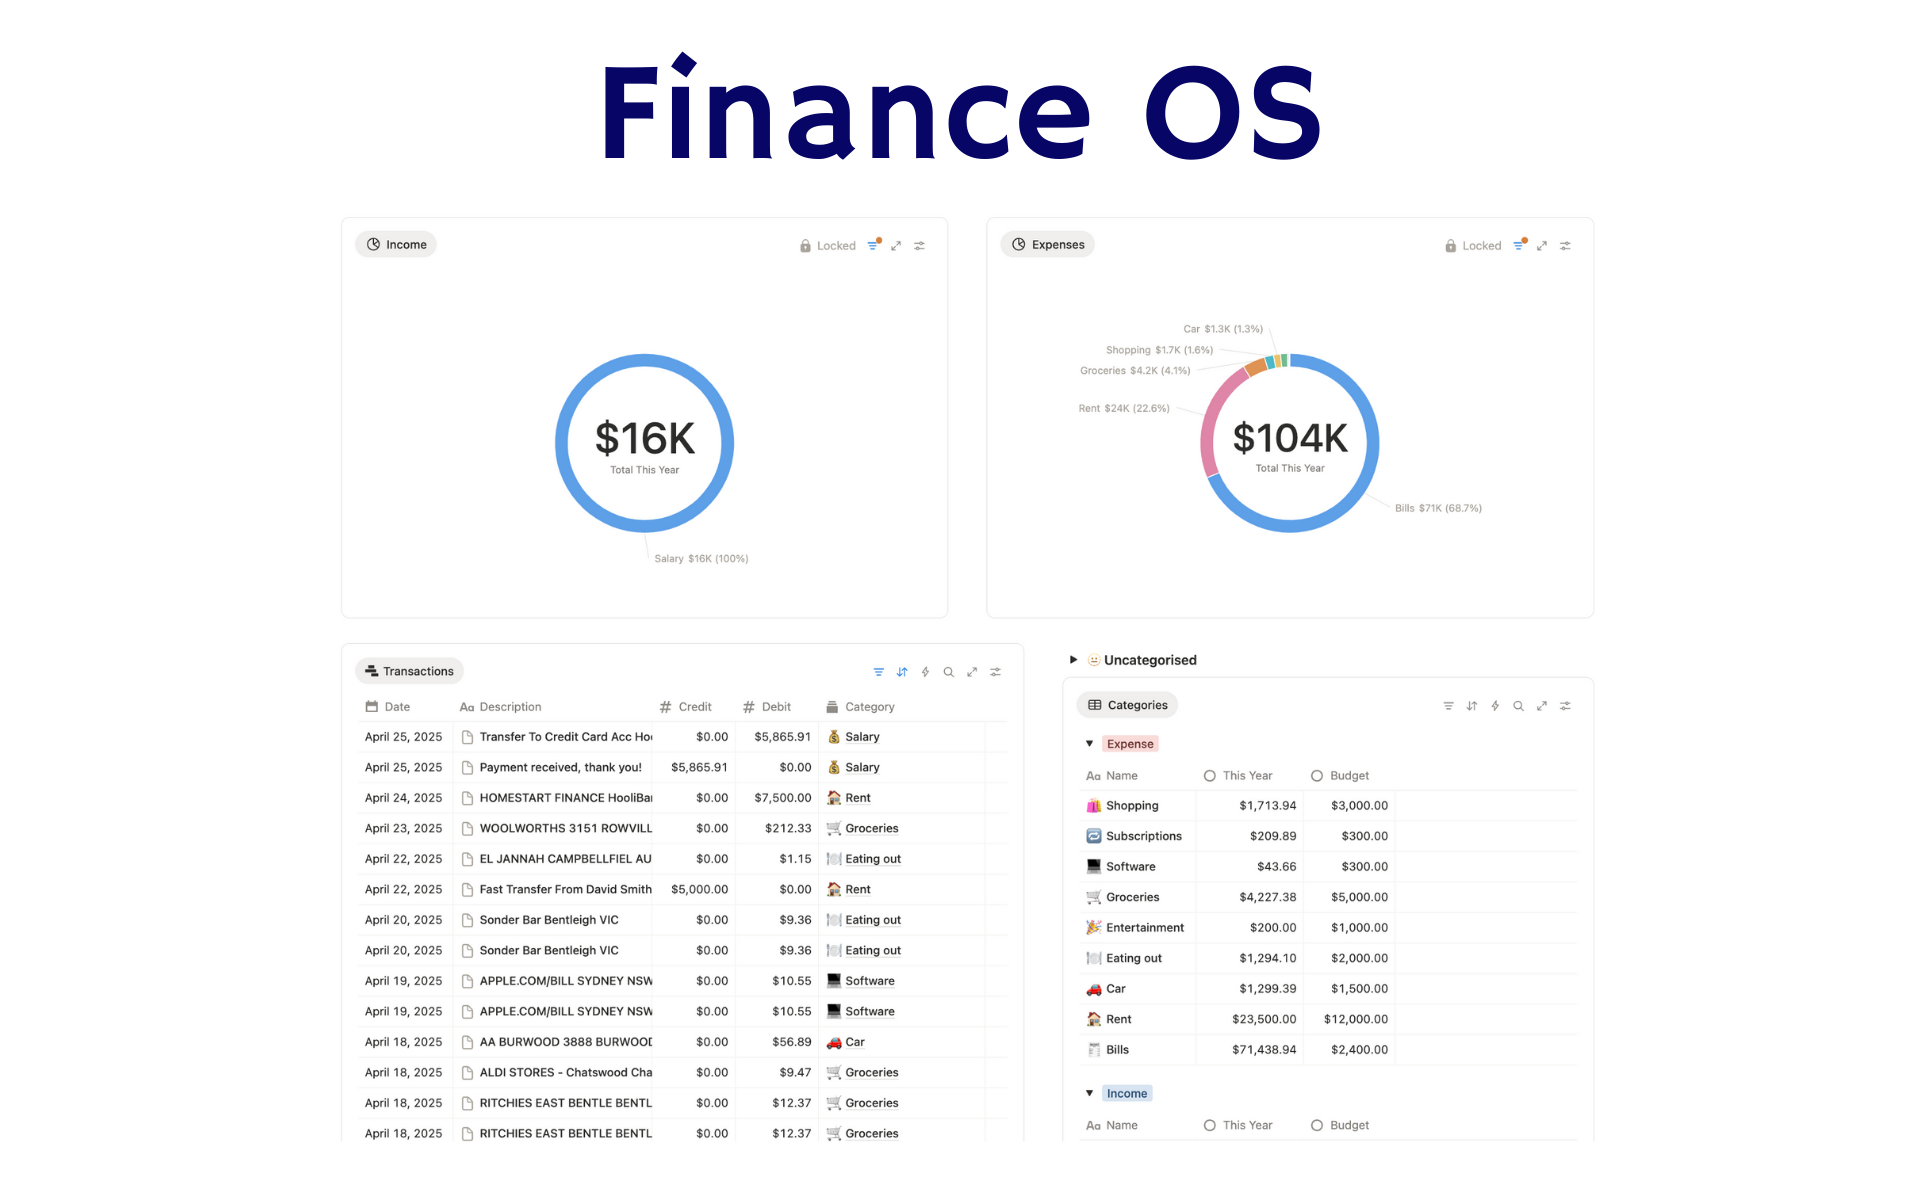 Em destaque
Finance OS
Toda a sua vida financeira num espaço de trabalho do Notion: objetivos, investimentos, património líquido e dívidas.
ByBankSyncVerificado pelo BankSync- Modelo externo
Pro Em destaque
Controlo de orçamento
Um orçamento no Notion mantido atualizado pela sincronização bancária: gastos face ao orçamento, mês a mês.
ByBankSyncVerificado pelo BankSync- Modelo externo
Free