
Plantilla de BankSync Tables
Pago de deudas
Cuándo quedará saldada cada tarjeta y préstamo, cuánto cuestan los intereses y cuál pagar primero.
 BankSyncVerificado por BankSyncVerificado por BankSync Verificado
Elemento 1 de 1: Lo que debe, el camino hasta cero y qué deuda pagar primero.
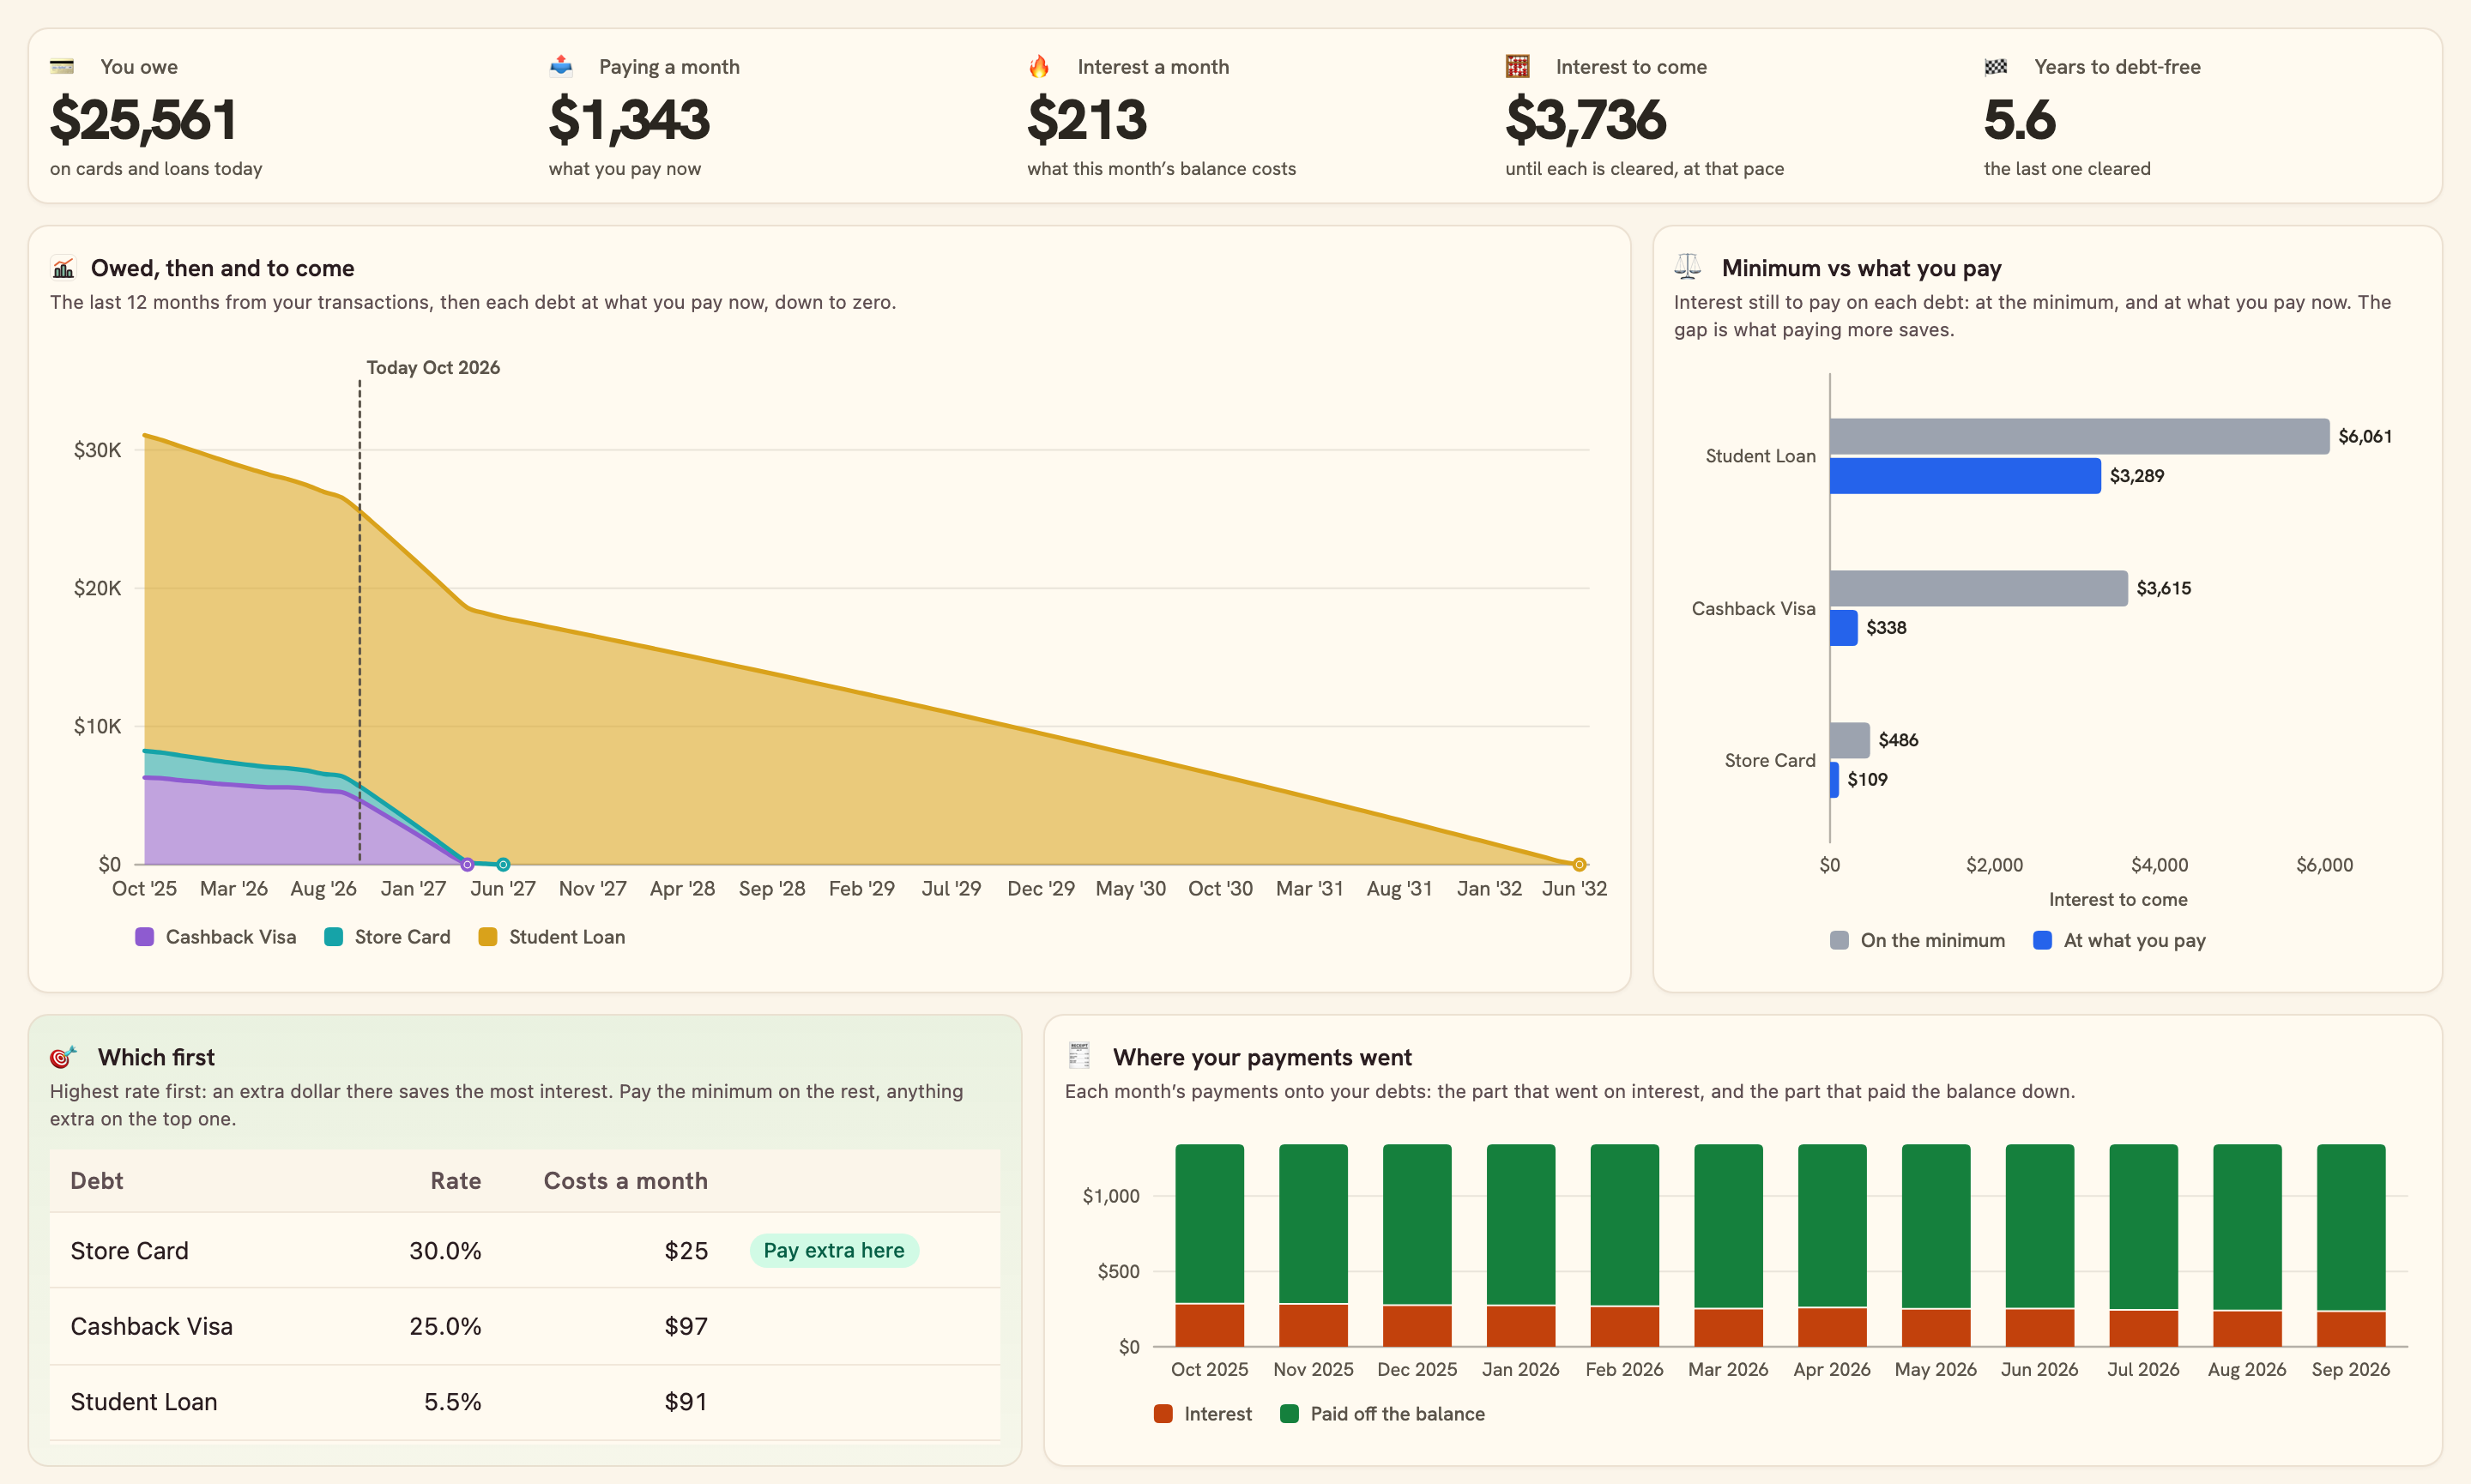
Lo que debe, el camino hasta cero y qué deuda pagar primero.
Descripción general
Pago de deudas convierte lo que su banco ya sabe de sus tarjetas y préstamos (saldo, tipo de interés, mínimo, último pago) en un plan: cuándo quedará saldada cada deuda, cuánto le cuestan los intereses y dónde rinde más un euro extra.
Qué verá
- Sus deudas: lo que debe, lo que paga al mes, lo que cuestan los intereses al mes y en total, y los años hasta quedar libre de deudas.
- Lo debido, antes y lo que viene: el último año a partir de sus transacciones y luego cada deuda hasta llegar a cero.
- Cuál primero: el tipo más alto primero, con lo que cuesta cada una al mes.
- Cada deuda: tipo, importe debido, pago, mínimo y cuándo quedará saldada, señalada cuando un pago es el mínimo o no cubre los intereses.
- Adónde fueron sus pagos: intereses frente a lo que redujo el saldo, mes a mes, y mínimo frente a lo que paga.
Listo en dos minutos
- Elija el banco de sus tarjetas o préstamos. Puede conectar uno en el mismo proceso de instalación.
- Instale. BankSync crea una tabla Deudas que su banco mantiene al día (saldo, tipo, mínimo, último pago), una tabla Cuentas con cada saldo, sus Transacciones, una sincronización cada mañana y el panel.
- ¿Quiere ver qué pasa si paga más? Fije un Pago previsto en una deuda de la tabla Deudas: las fechas y los intereses cambian con él.
- Active la nota mensual si quiere saber el día 1 lo que debe.
Conviene saber
- Solo se planifican las deudas que su banco declara como tarjetas o préstamos con su tipo. Una tarjeta, un préstamo o una línea de crédito de la que solo indica el saldo (a menudo un préstamo de coche o un HELOC) se cuenta en lo que debe y aparece en los gráficos, pero no se planifica: indica «Su banco no indica el tipo». Una hipoteca aparece en Cada deuda, pero queda fuera del plan y de sus totales: Patrimonio neto sigue su vivienda.
- El plan supone el mismo pago y el mismo tipo cada mes; el mínimo de una tarjeta suele bajar con el saldo, así que «al mínimo» significa al mínimo de hoy.
- El historial se reconstruye a partir de las transacciones de las cuentas de deuda: llega tan atrás como su banco las envíe, y un mes sin movimientos en una deuda mantiene su saldo (una deuda sin transacciones sincronizadas aparece plana).
- Un pago que no cubre los intereses del mes nunca salda la deuda, y el panel lo indica.
- Los totales y el gráfico de saldos suman la divisa en la que está la mayor parte de lo que debe; una deuda en otra divisa se muestra en la suya, sin sumarse.
- La nota mensual llega el día 1 a las 08:00 de su hora local, y solo después de que la active.
- Planificación
- Mensual
- Tendencia
- Particulares
Qué obtiene
- PanelUn panel ya diseñado y conectado a sus datos.
- AutomatizaciónUna automatización. Desactivada hasta que un propietario o administrador la apruebe.
- Feed bancarioUn feed bancario que mantiene los datos llegando por sí solo.
- TablaUna tabla con las columnas ya configuradas.
- EnriquecimientoUn enriquecimiento que ordena y categoriza los datos a medida que llegan.
Funciona con BankSync Tables.
Más de BankSync
Ver perfil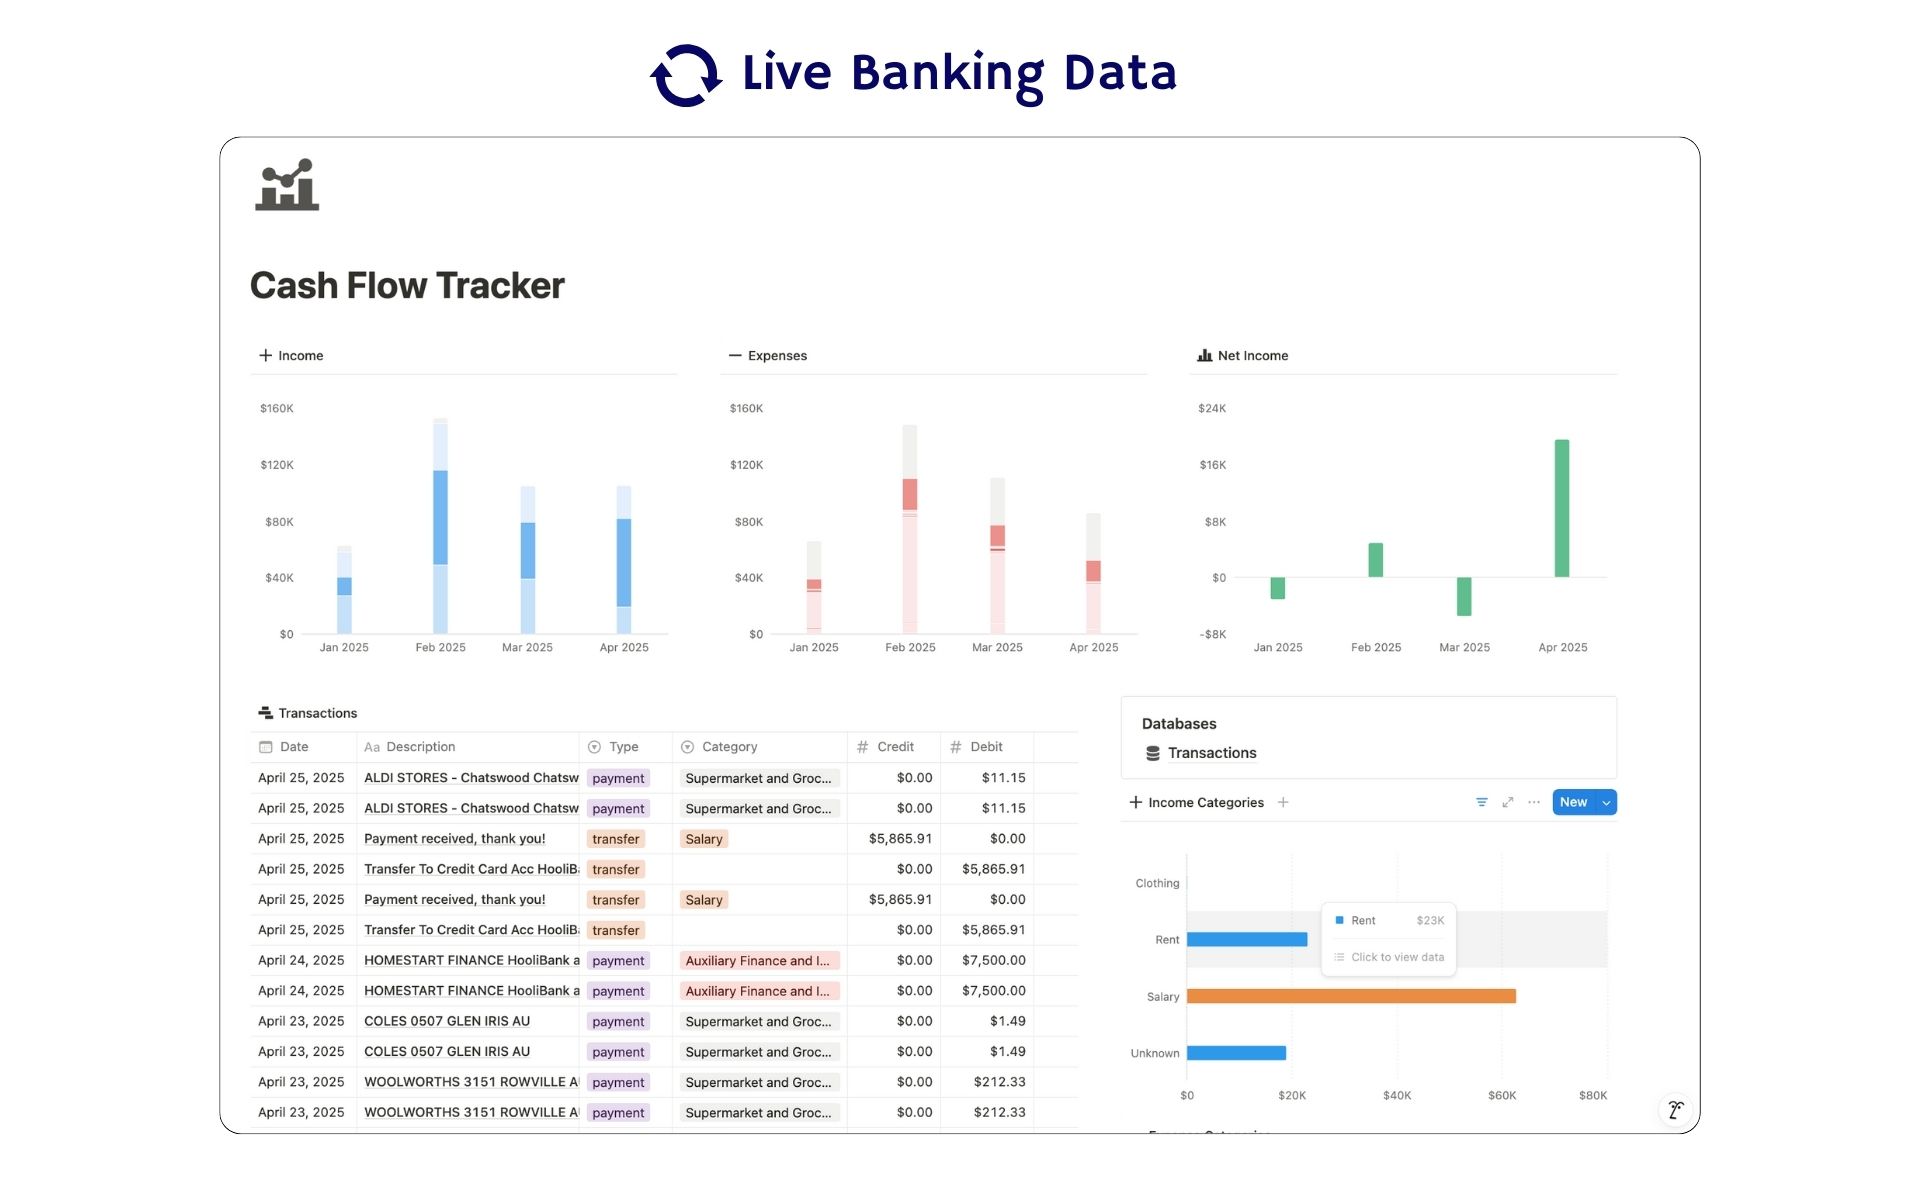 Destacado
Control de flujo de caja
Flujo de caja en Notion: sus transacciones se importan solas, con extractos mensuales.
ByBankSyncVerificado por BankSync- Plantilla externa
Free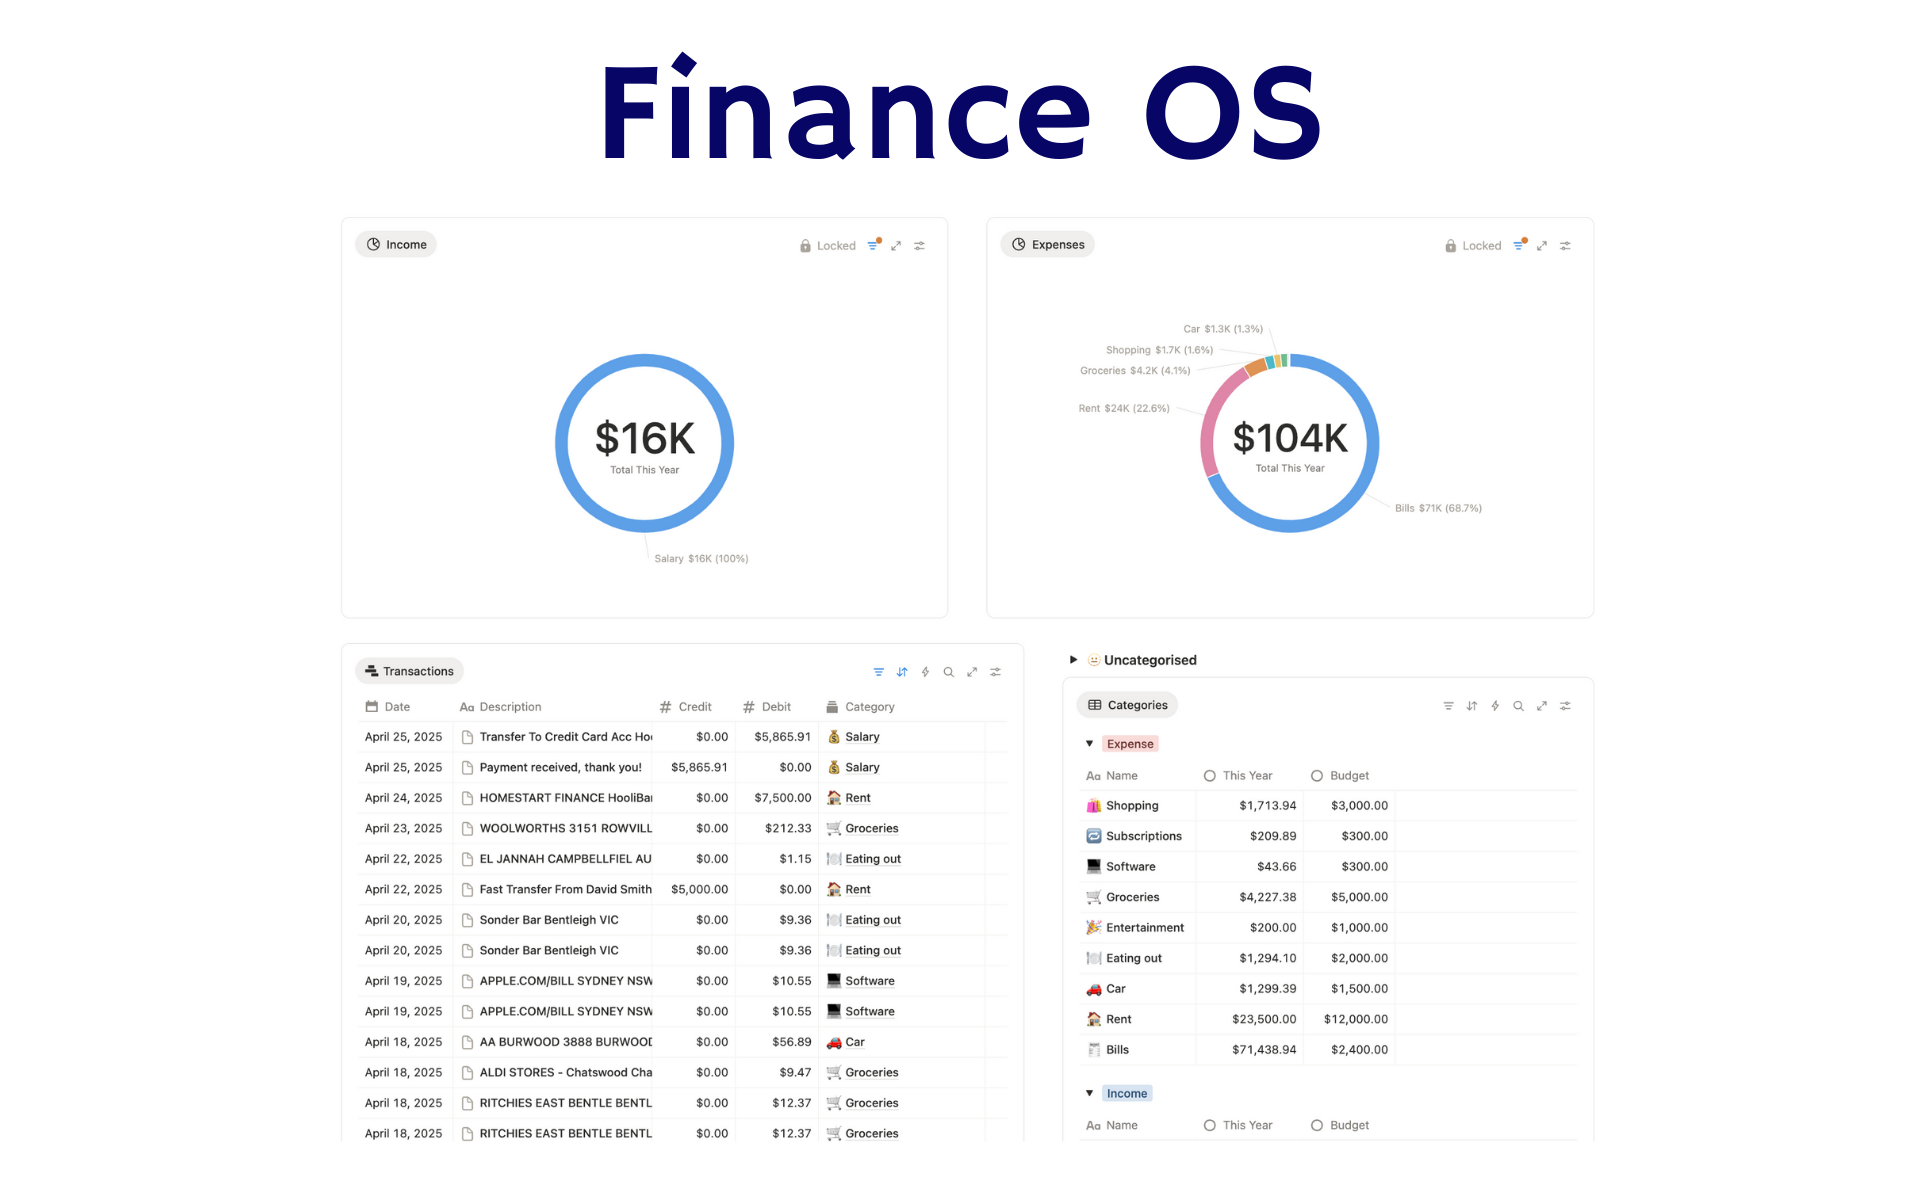 Destacado
OS financiero
Toda su vida financiera en un espacio de trabajo de Notion: objetivos, inversiones, patrimonio neto y deudas.
ByBankSyncVerificado por BankSync- Plantilla externa
Pro Destacado
Control de presupuesto
Un presupuesto en Notion al día gracias a la sincronización bancaria: gasto frente a presupuesto, mes a mes.
ByBankSyncVerificado por BankSync- Plantilla externa
Free