
Modello BankSync Tables
Estinzione dei debiti
Quando sarà estinta ogni carta e ogni prestito, quanto costano gli interessi e quale estinguere per primo.
 BankSyncVerificato da BankSyncVerificato da BankSync Verificato
Elemento 1 di 1: Quanto deve, la strada verso lo zero e quale debito estinguere per primo.
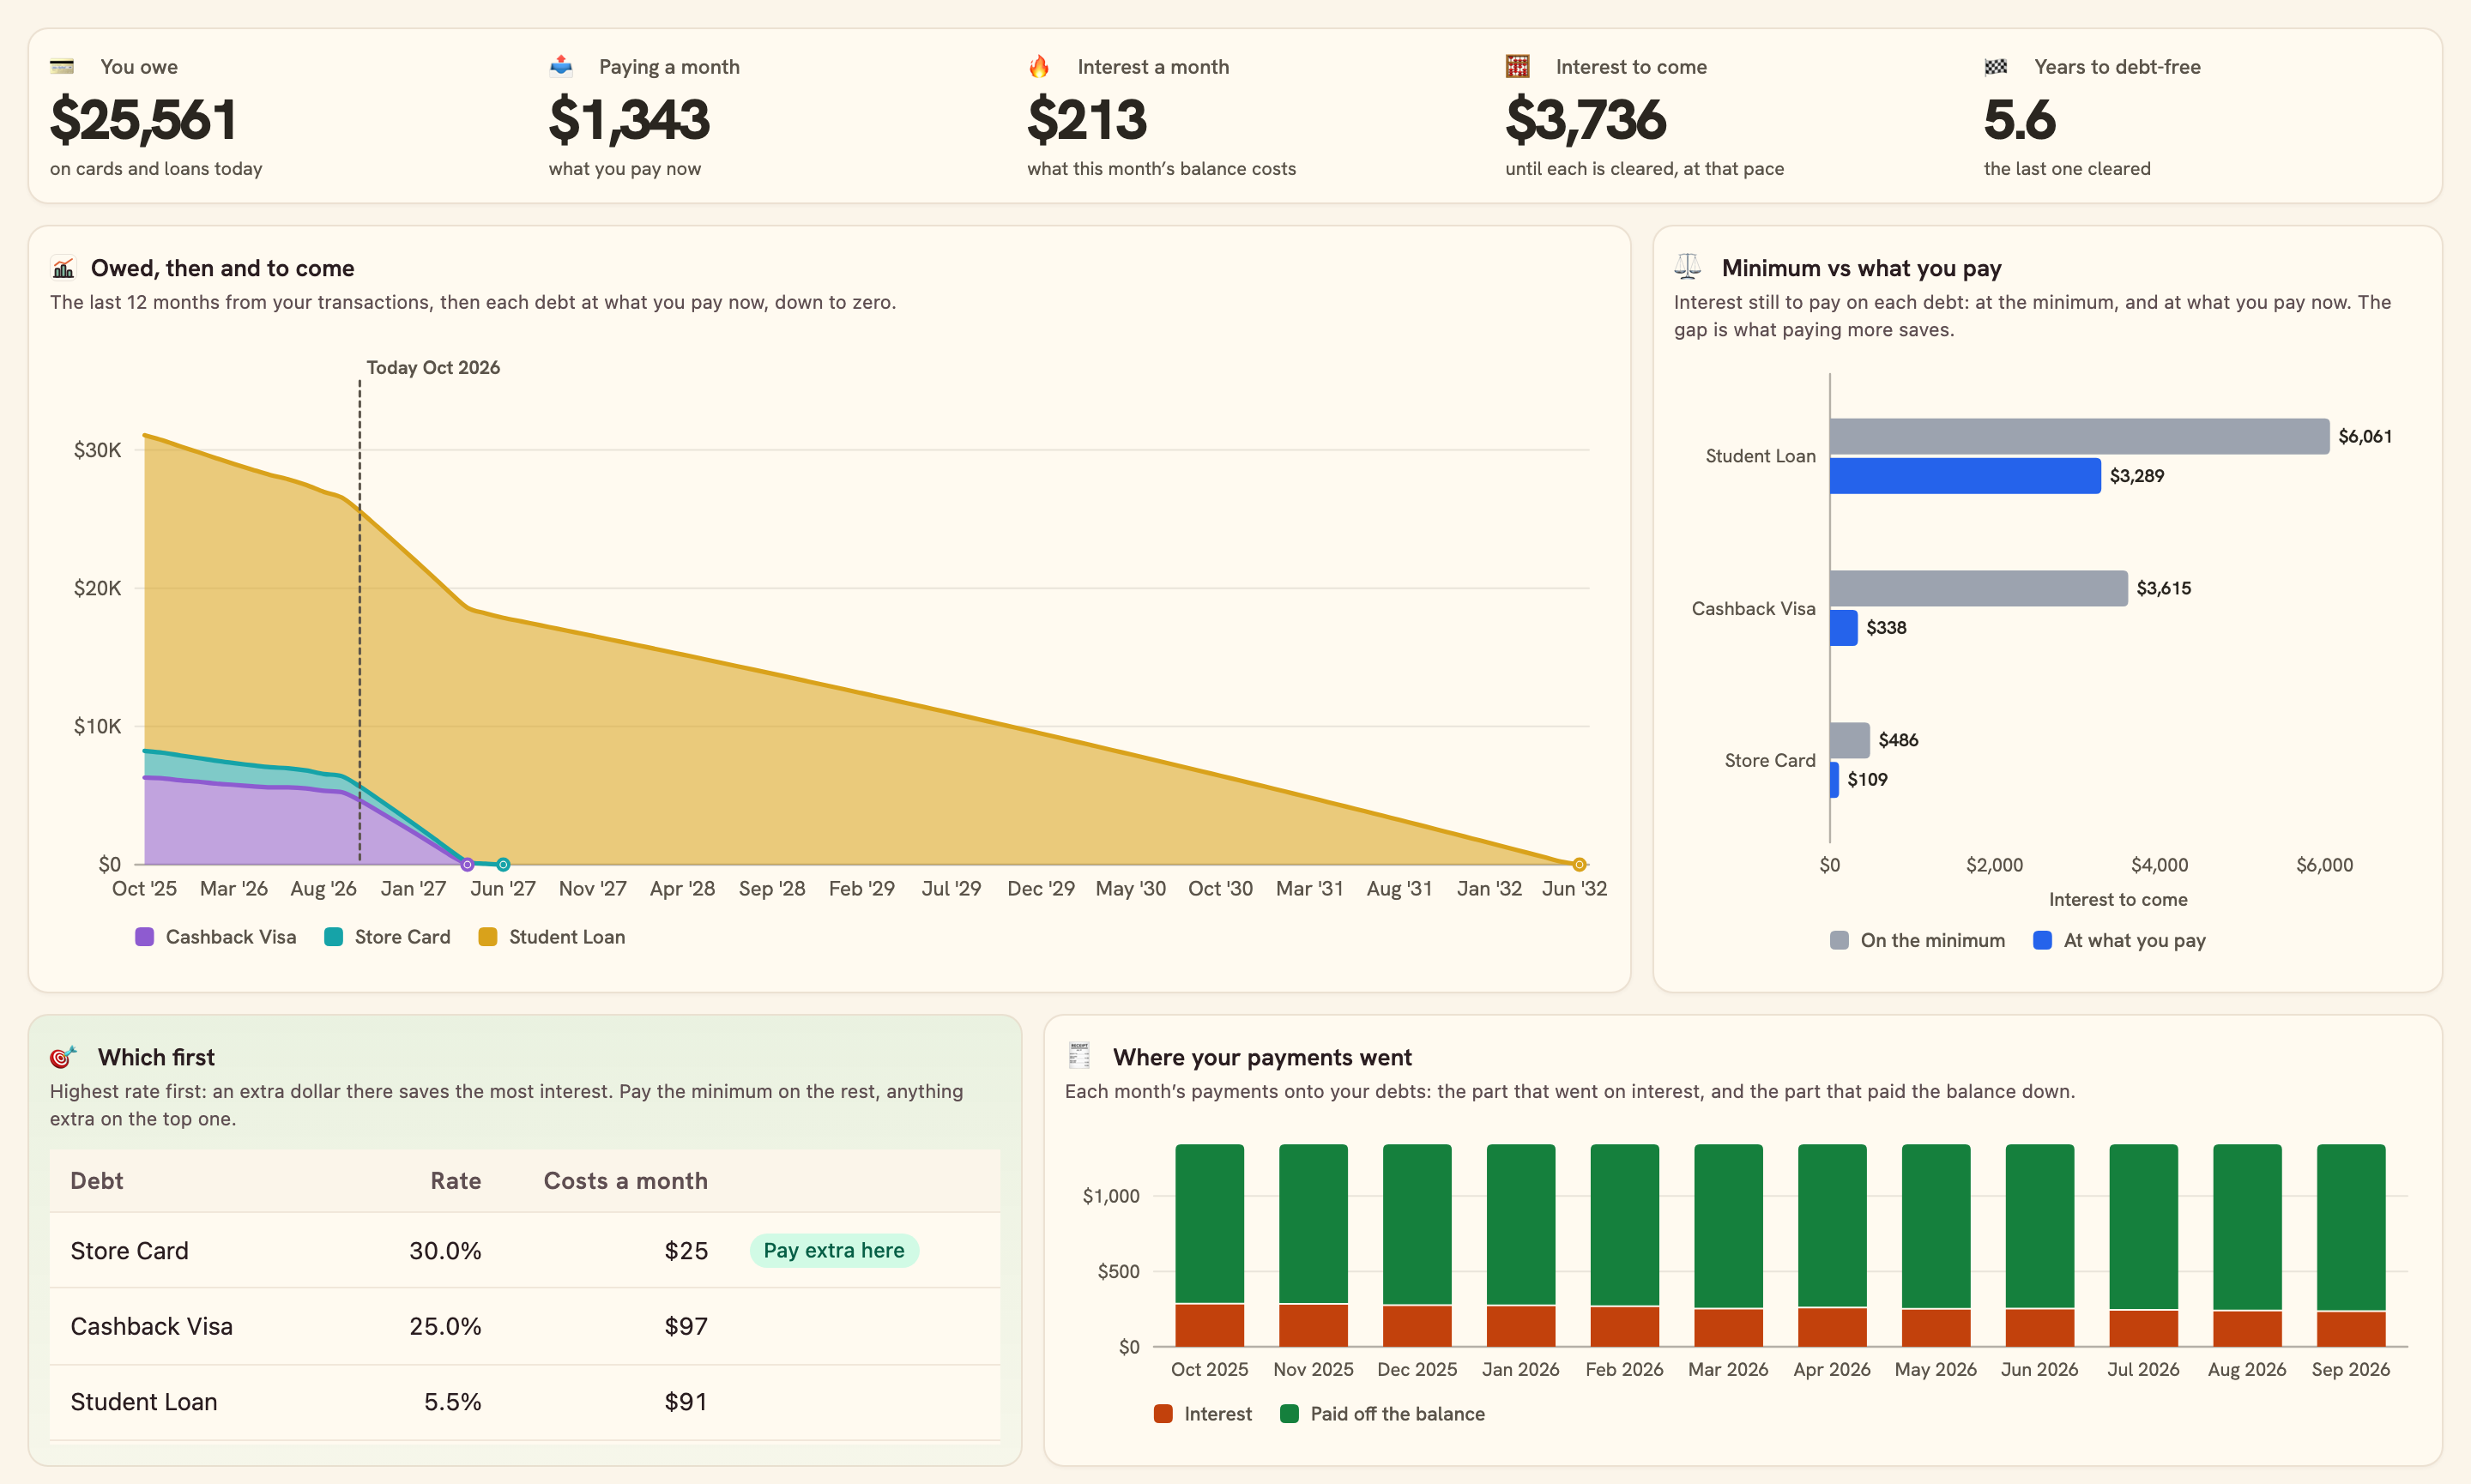
Quanto deve, la strada verso lo zero e quale debito estinguere per primo.
Panoramica
Estinzione dei debiti trasforma ciò che la sua banca sa già delle sue carte e dei suoi prestiti – saldo, tasso, minimo, ultimo pagamento – in un piano: quando ciascuno sarà estinto, quanto costano gli interessi e dove un euro in più rende di più.
Cosa vede
- I suoi debiti: quanto deve, quanto paga al mese, quanto costano gli interessi al mese e in totale, e gli anni che mancano per azzerare i debiti.
- Il dovuto, prima e dopo: l’ultimo anno dalle sue transazioni, poi ogni debito fino allo zero.
- Quale prima: il tasso più alto per primo, con quanto costa ciascuno al mese.
- Ogni debito: tasso, dovuto, rata, minimo e data di estinzione, segnalato quando una rata è il minimo o non copre gli interessi.
- Dove sono andati i suoi pagamenti: interessi rispetto a quanto ha ridotto il saldo, mese per mese, e minimo rispetto a quanto paga.
Pronto in due minuti
- Scelga la banca presso cui ha le carte o i prestiti. Può collegarne una direttamente durante l’installazione.
- Installi. BankSync crea una tabella Debiti che la sua banca tiene aggiornata (saldo, tasso, minimo, ultimo pagamento), una tabella Conti con ogni saldo, le sue Transazioni, una sincronizzazione ogni mattina e la dashboard.
- Vuole vedere cosa succede pagando di più? Imposti un Pagamento previsto su un debito nella tabella Debiti: date e interessi si aggiornano di conseguenza.
- Attivi la nota mensile se desidera sapere il 1° del mese quanto deve.
Buono a sapersi
- Vengono pianificati solo i debiti che la sua banca segnala come carte o prestiti con il relativo tasso. Una carta, un prestito o una linea di credito per cui segnala solo il saldo (spesso un prestito auto o un HELOC) viene conteggiato in quanto deve e mostrato nei grafici, ma non pianificato: indica «Tasso non fornito dalla banca». Un mutuo compare in Ogni debito ma resta escluso dal piano e dai suoi totali: Patrimonio netto segue la sua casa.
- Il piano presuppone la stessa rata e lo stesso tasso ogni mese; il minimo di una carta spesso scende insieme al saldo, quindi «al minimo» significa al minimo di oggi.
- Lo storico viene ricostruito dalle transazioni dei conti di debito: arriva indietro fin dove la sua banca le invia, e un mese senza movimenti su un debito ne mantiene il saldo (un debito senza transazioni sincronizzate appare piatto).
- Una rata che non copre gli interessi del mese non estingue mai il debito, e la dashboard lo segnala.
- I totali e il grafico dei saldi sommano la valuta in cui è la maggior parte di quanto deve; un debito in un’altra valuta viene elencato nella propria, senza essere sommato.
- La nota mensile arriva il 1° del mese alle 08:00 ora locale, e solo dopo che l’ha attivata.
- Pianificazione
- Mensile
- Andamento
- Privati
Cosa ottiene
- DashboardUna dashboard già impaginata e collegata ai suoi dati.
- AutomazioneUn’automazione. Disattivata finché un proprietario o un amministratore non la approva.
- Feed bancarioUn feed bancario che fa arrivare i dati da solo.
- TabellaUna tabella con le colonne già configurate.
- ArricchimentoUn arricchimento che ordina e categorizza i dati appena arrivano.
Funziona con BankSync Tables.
Altro da BankSync
Vedere il profilo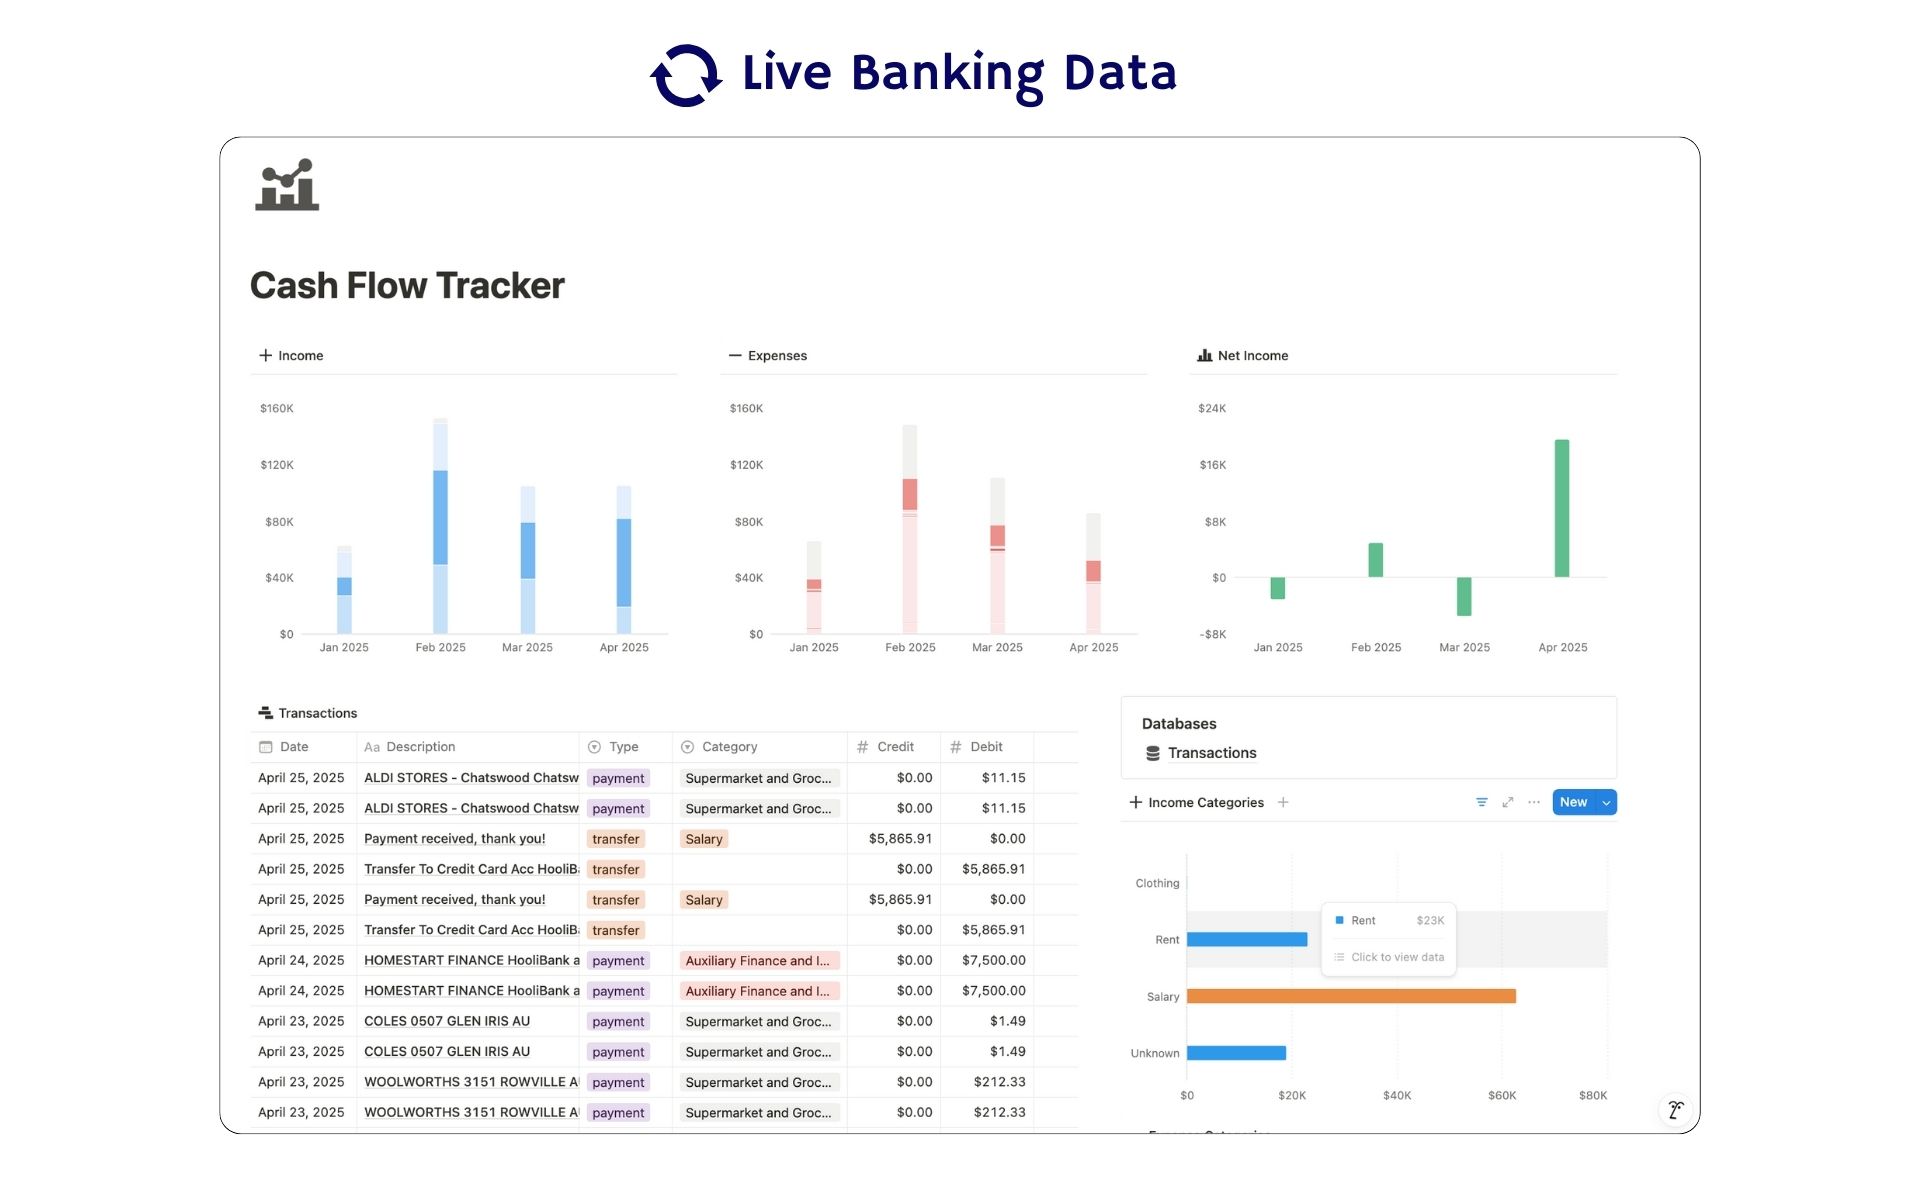 In evidenza
Monitoraggio del flusso di cassa
Il flusso di cassa in Notion: le sue transazioni importate per lei, con rendiconti mensili.
ByBankSyncVerificato da BankSync- Modello esterno
Free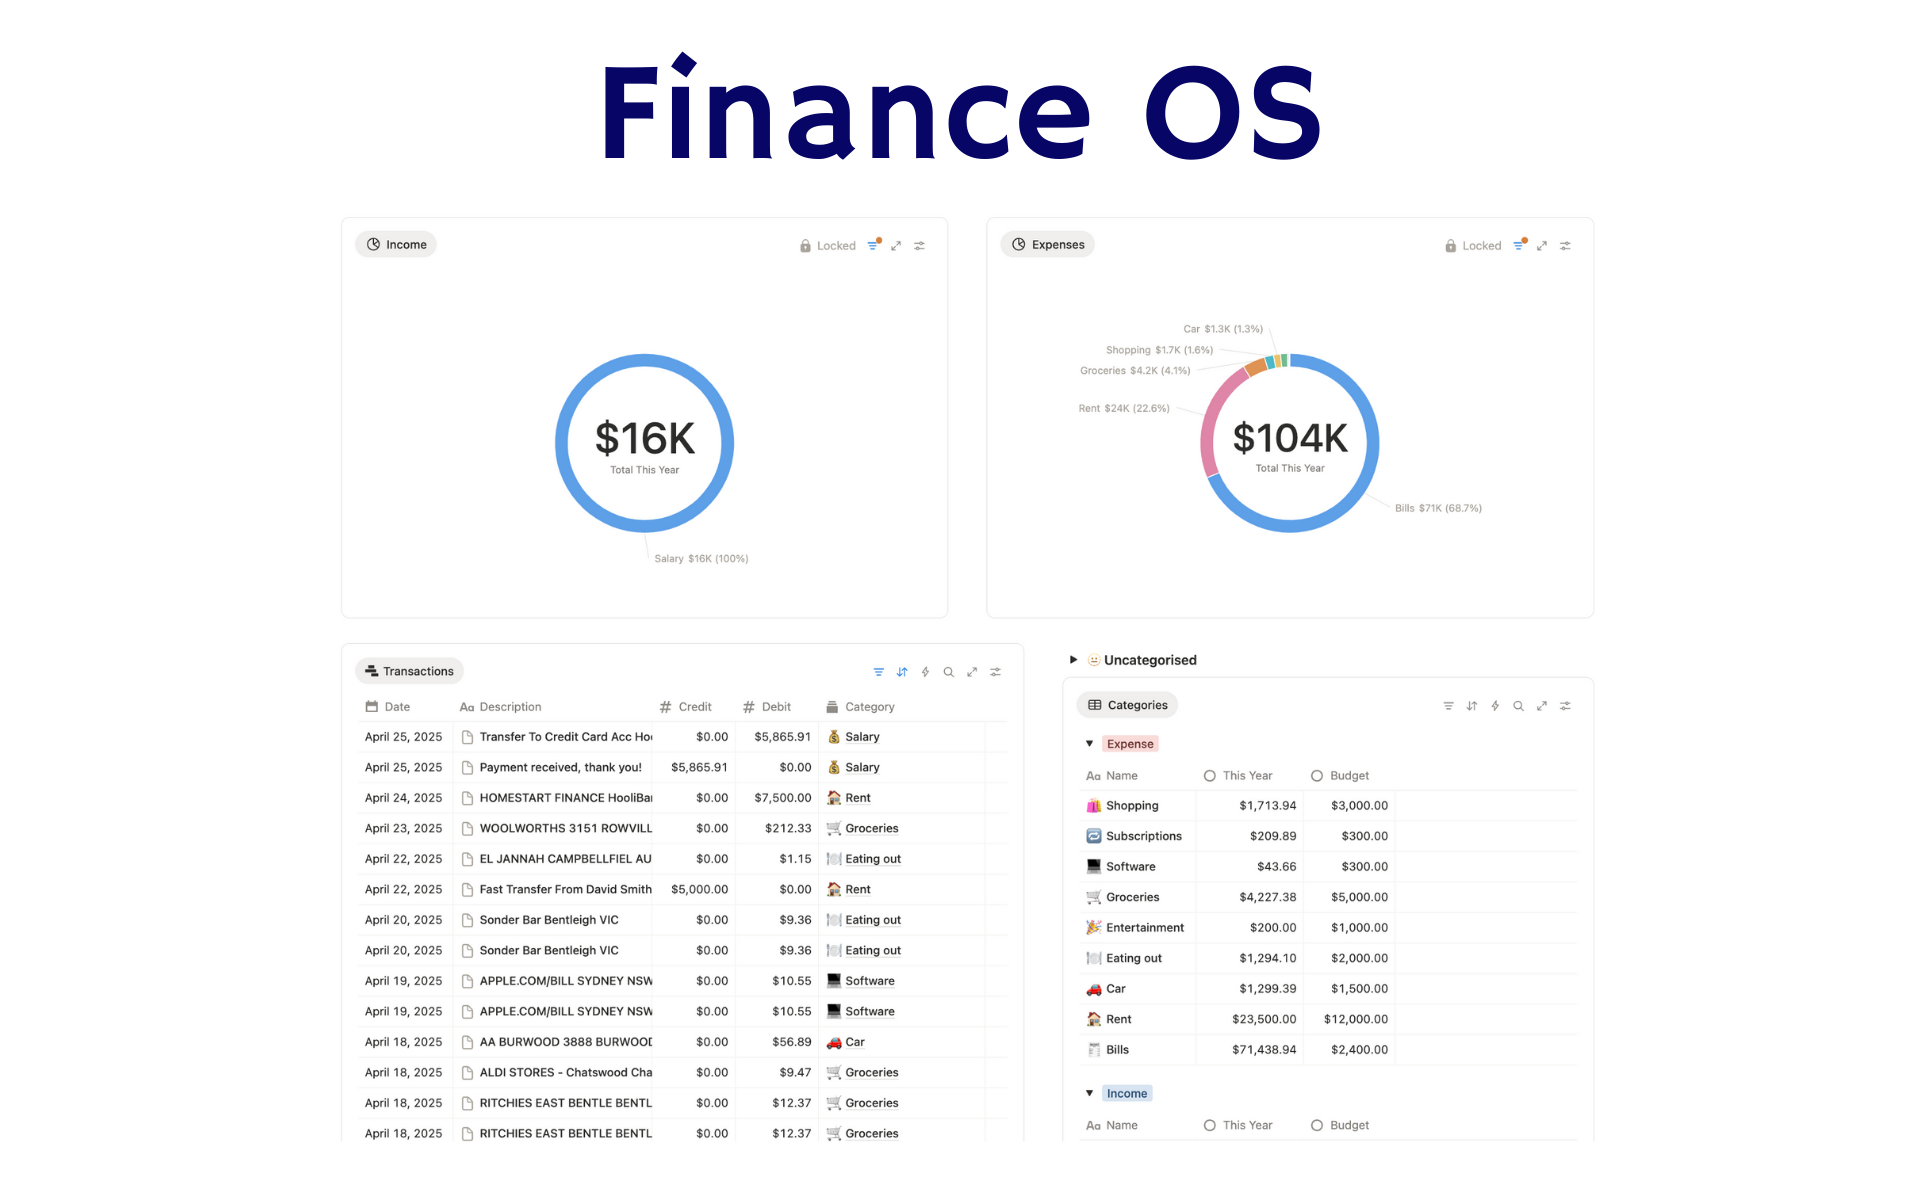 In evidenza
OS finanziario
Tutta la sua vita finanziaria in un unico workspace Notion: obiettivi, investimenti, patrimonio netto e debiti.
ByBankSyncVerificato da BankSync- Modello esterno
Pro In evidenza
Monitoraggio del budget
Un budget in Notion sempre aggiornato dalla sincronizzazione bancaria: spese rispetto al budget, mese per mese.
ByBankSyncVerificato da BankSync- Modello esterno
Free